Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil II, Jahrgang 2004, S. 1653
BGBl. 2004 II S. 1653 · 39.656 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                 Gesetz
             zu dem Dritten Zusatzprotokoll vom 4. Juni 2004
                    zum Abkommen vom 16. Juni 1959
                zwischen der Bundesrepublik Deutschland
                  und dem Königreich der Niederlande
   zur Vermeidung der Doppelbesteuerung auf dem Gebiete der Steuern
vom Einkommen und vom Vermögen sowie verschiedener sonstiger Steuern
        und zur Regelung anderer Fragen auf steuerlichem Gebiete

                                     Vom 15. Dezember 2004


             Der Bundestag hat mit Zustimmung des Bundesrates das folgende Gesetz
           beschlossen:

                                              Artikel 1
              Dem in Kerkrade am 4. Juni 2004 unterzeichneten Dritten Zusatzprotokoll
           zum Abkommen vom 16. Juni 1959 zwischen der Bundesrepublik Deutschland
           und dem Königreich der Niederlande zur Vermeidung der Doppelbesteuerung
           auf dem Gebiete der Steuern vom Einkommen und vom Vermögen sowie ver-
           schiedener sonstiger Steuern und zur Regelung anderer Fragen auf steuer-
           lichem Gebiete (BGBl. 1960 II S. 1781) in der durch das Zusatzprotokoll vom
           13. März 1980 (BGBl. 1980 II S. 1150) und das Zweite Zusatzprotokoll vom
           21. Mai 1991 (BGBl. 1991 II S. 1428) geänderten Fassung wird zugestimmt. Das
           Dritte Zusatzprotokoll wird nachstehend veröffentlicht.

                                              Artikel 2
              Das Bundesministerium der Finanzen wird ermächtigt, durch Rechtsverord-
           nung mit Zustimmung des Bundesrates die Vereinbarung eines Gebietes als
           grenzüberschreitendes Gewerbegebiet zu Artikel 2 Abs. 1 Nr. 6 des Ab-
           kommens in Kraft zu setzen. Diese Vereinbarung muss insbesondere die räum-
           liche Lage des Gebietes ausweisen.

                                              Artikel 3
             Das Einkommensteuergesetz in der Fassung der Bekanntmachung vom
           19. Oktober 2002 (BGBl. I S. 4210; 2003 I S. 179), zuletzt geändert durch Arti-
           kel 1 des Gesetzes vom 9. Dezember 2004 (BGBl. I S. 3310), wird in § 35 Abs. 2
           wie folgt geändert:
           a) Nach Satz 2 wird folgender Satz 3 neu eingefügt:
              „Wenn auf Grund der Bestimmungen in einem Abkommen zur Vermeidung
              der Doppelbesteuerung bei der Festsetzung des Gewerbesteuer-Messbe-
              trags für eine Mitunternehmerschaft nur der auf einen Teil der Mitunterneh-
              mer entfallende anteilige Gewerbeertrag berücksichtigt wird, ist der Gewer-
              besteuer-Messbetrag nach Maßgabe des allgemeinen Gewinnverteilungs-
              schlüssels in voller Höhe auf diese Mitunternehmer entsprechend ihrer
              Anteile am Gewerbeertrag der Mitunternehmerschaft aufzuteilen.“
           b) Die bisherigen Sätze 4 und 5 werden die Sätze 5 und 6.
                                                 Artikel 4
               Das Gewerbesteuergesetz in der Fassung der Bekanntmachung vom
             15. Oktober 2002 (BGBl. I S. 4167), zuletzt geändert durch Artikel 4 des Geset-
             zes vom 9. Dezember 2004 (BGBl. I S. 3310), wird wie folgt geändert:
             1. § 2 Abs. 7 wird wie folgt gefasst:
                  „(7) Zum Inland im Sinne dieses Gesetzes gehört auch
                1. der der Bundesrepublik Deutschland zustehende Anteil am Festland-
                   sockel, soweit dort Naturschätze des Meeresgrundes und des Meeres-
                   untergrundes erforscht oder ausgebeutet werden, und
                2. der nicht zur Bundesrepublik Deutschland gehörende Teil eines grenz-
                   überschreitenden Gewerbegebiets, das nach den Vorschriften eines
                   Abkommens zur Vermeidung der Doppelbesteuerung als solches
                   bestimmt ist.“
             2. In § 4 wird folgender Absatz 3 angefügt:
                   „(3) Für Betriebsstätten im nicht zur Bundesrepublik Deutschland gehö-
                renden Teil eines grenzüberschreitenden Gewerbegebiets im Sinne des § 2
                Abs. 7 Nr. 2 ist die Gemeinde hebeberechtigt, in der der zur Bundesrepublik
                Deutschland gehörende Teil des grenzüberschreitenden Gewerbegebiets
                liegt. Liegt der zur Bundesrepublik Deutschland gehörende Teil in mehreren
                Gemeinden, gilt Absatz 2 entsprechend.“

                                                 Artikel 5
               (1) Dieses Gesetz tritt am Tage nach seiner Verkündung in Kraft.
                (2) Der Tag, an dem das Dritte Zusatzprotokoll nach seinem Artikel 8 Abs. 2
             in Kraft tritt, ist im Bundesgesetzblatt bekannt zu geben.


               Das vorstehende Gesetz wird hiermit ausgefertigt. Es ist im Bundesgesetz-
             blatt zu verkünden.


               Berlin, den 15. Dezember 2004

                                 Für den Bundespräsidenten
                                Der Präsident des Bundesrates
                                      Matthias Platzeck

                                        Der Bundeskanzler
                                        Gerhard Schröder

                              Der Bundesminister der Finanzen
                                       Hans Eichel

                            Der Bundesminister des Auswärtigen
                                       J. Fischer
                                 Drittes Zusatzprotokoll
                           zum Abkommen vom 16. Juni 1959
                        zwischen der Bundesrepublik Deutschland
                          und dem Königreich der Niederlande
           zur Vermeidung der Doppelbesteuerung auf dem Gebiete der Steuern
        vom Einkommen und vom Vermögen sowie verschiedener sonstiger Steuern
                und zur Regelung anderer Fragen auf steuerlichem Gebiete

                                Derde Aanvullend Protocol
                          bij de Overeenkomst van 16 juni 1959
                           tussen de Bondsrepubliek Duitsland
                            en het Koninkrijk der Nederlanden
        tot het vermijden van dubbele belasting op het gebied van belastingen
 van het inkomen en van het vermogen alsmede van verscheidene andere belastingen
          en tot het regelen van andere aangelegenheden op belastinggebied

               Die Bundesrepublik Deutschland
                               und
               das Königreich der Niederlande –

   von dem Wunsche geleitet, das am 16. Juni 1959 unterzeich-
nete „Abkommen zur Vermeidung der Doppelbesteuerung auf
dem Gebiete der Steuern vom Einkommen und vom Vermögen
sowie verschiedener sonstiger Steuern und zur Regelung ande-
rer Fragen auf steuerlichem Gebiete“ in der Fassung des Zwei-
ten Zusatzprotokolls vom 21. Mai 1991, im Folgenden als
„Abkommen“ bezeichnet, schon vor einer umfassenden Revisi-
on zu ändern –

  haben Folgendes vereinbart:

                           Artikel 1
 In Artikel 2 Absatz 1 des Abkommens wird nach der Num-
mer 5 folgende Nummer 6 angefügt:
„6. der Begriff „grenzüberschreitendes Gewerbegebiet“ ein
    räumlich abgeschlossenes Gebiet, das sich sowohl auf nie-
    derländisches als auch auf deutsches Hoheitsgebiet er-
    streckt und durch das die gemeinsame Grenze der beiden
    Vertragsstaaten verläuft, sofern die Vertragsstaaten das Ge-
    biet einvernehmlich als grenzüberschreitendes Gewerbege-
    biet bestimmt haben.“

                           Artikel 2
  In Artikel 3 des Abkommens wird nach Absatz 5 folgender
neuer Absatz 5a eingefügt:
   „(5a) Hat eine juristische Person den Ort ihrer Leitung in
einem grenzüberschreitenden Gewerbegebiet und verläuft die
gemeinsame Grenze zwischen den Vertragsstaaten durch die
feste Geschäftseinrichtung, in der sich der Ort der Leitung befin-
det, und kann nicht eindeutig bestimmt werden, in welchem der
Vertragsstaaten die juristische Person den Ort der Leitung hat,
so hat sie ihren Wohnsitz in dem Vertragsstaat, in dem sich der
größere Teil der vom Unternehmen genutzten Fläche des
Gebäudes befindet, in dem die Leitung des Unternehmens aus-
geübt wird. Nähere Regelungen zur Bestimmung, in welchem
der Vertragsstaaten die juristische Person ihren Wohnsitz hat,
sind in der Anlage zum Abkommen aufgeführt.“

                 De Bondsrepubliek Duitsland
                               en
                het Koninkrijk der Nederlanden,

   Geleid door de wens de op 16 juni 1959 ondertekende
“Overeenkomst tot het vermijden van dubbele belasting op het
gebied van belastingen van het inkomen en van het vermogen
alsmede van verscheidene andere belastingen en tot het regelen
van andere aangelegenheden op belastinggebied”, zoals
gewijzigd bij het Tweede Aanvullend Protocol van 21 mei 1991
en verder aangeduid als “de Overeenkomst”, voorafgaand aan
een algehele herziening te wijzigen,

  Zijn het volgende overeengekomen:

                           Artikel 1
 In artikel 2, eerste lid, van de Overeenkomst wordt na num-
mer 5 het volgende nummer 6 toegevoegd:
“6. het begrip “grensoverschrijdend bedrijventerrein” een
    ruimtelijk besloten gebied, dat zich zowel op Nederlands
    als op Duits grondgebied uitstrekt en waar de
    gemeenschappelijke grens tussen beide Staten doorheen
    loopt, voorzover de Staten het gebied in onderling
    overleg tot grensoverschrijdend bedrijventerrein hebben
    bestempeld.”

                           Artikel 2
  In artikel 3 van de Overeenkomst wordt na het vijfde lid het
volgende nieuwe lid 5a ingevoegd:
   “(5a) Indien de plaats van leiding van een rechtspersoon zich
bevindt op een grensoverschrijdend bedrijventerrein en de
gemeenschappelijke grens tussen de Staten loopt door de vaste
bedrijfsinrichting waarin de plaats van leiding zich bevindt en
niet eenduidig kan worden vastgesteld in welke van de Staten
de rechtspersoon haar plaats van leiding heeft, dan heeft zij haar
woonplaats in de Staat waarin het grootste deel van de door de
onderneming gebruikte oppervlakte van het gebouw, waarin de
leiding van de onderneming wordt uitgeoefend, zich bevindt.
Nadere regelingen voor de vaststelling, in welk van de Staten de
rechtspersoon haar woonplaats heeft, zijn neergelegd in de
bijlage bij de Overeenkomst.”
                           Artikel 3
  In Artikel 5 des Abkommens werden nach dem Absatz 3 fol-
gende Absätze 4 und 5 angefügt:
   „(4) Hat ein Unternehmen eines der Vertragsstaaten eine
feste Geschäftseinrichtung in dem zum Hoheitsgebiet des
anderen Vertragsstaats gehörenden Teil eines grenzüberschrei-
tenden Gewerbegebiets, so gilt die Geschäftseinrichtung für die
Besteuerung der Einkünfte des gewerblichen Unternehmens
nicht als Betriebstätte. Artikel 10 bleibt unberührt.
   (5) Wird eine in einem grenzüberschreitenden Gewerbe-
gebiet befindliche feste Geschäftseinrichtung eines gewerb-
lichen Unternehmens eines der Vertragsstaaten an einen außer-
halb dieses grenzüberschreitenden Gewerbegebiets gelegenen
Ort oder innerhalb dieses grenzüberschreitenden Gewerbege-
biets verlegt und geht mit dieser Verlegung das Besteuerungs-
recht für die Einkünfte aus dem gewerblichen Unternehmen auf
den anderen Vertragsstaat über, so kann der erstgenannte Staat
auf Antrag in Härtefällen die Steuer, die sich als Folge der Verle-
gung ergibt, in regelmäßigen Teilbeträgen für einen Zeitraum
von höchstens fünf Jahren seit Eintritt der ersten Fälligkeit stun-
den. Ein Härtefall liegt vor, wenn die Verlegung aus Gründen
erfolgt, die das Unternehmen nicht zu vertreten hat.“

                           Artikel 4
  In Artikel 10 des Abkommens wird nach Absatz 2 folgender
neuer Absatz 2a eingefügt:
   „(2a) Ungeachtet der vorstehenden Bestimmungen dieses
Artikels können Einkünfte aus nichtselbständiger Arbeit, die
eine natürliche Person mit Wohnsitz in einem der Vertragsstaa-
ten bezieht und deren Entlohnung zu Lasten einer in einem
grenzüberschreitenden Gewerbegebiet befindlichen festen
Geschäftseinrichtung erfolgt, durch die die gemeinsame Gren-
ze der Vertragsstaaten verläuft, nur in dem Staat besteuert wer-
den, in dem die Person ihren Wohnsitz hat, es sei denn, diese
Person unterliegt nach der Verordnung (EWG) Nr. 1408/71 des
Rates vom 14. Juni 1971 (Amtsblatt Nr. L 149 vom 5. Juli 1971)
oder nach einer Verordnung der Europäischen Union, die nach
der Unterzeichnung des Dritten Zusatzprotokolls an deren Stel-
le tritt, den Rechtsvorschriften des anderen Staates. Unterliegt
die Person nach der Verordnung (EWG) Nr. 1408/71 des Rates
vom 14. Juni 1971 oder nach einer Verordnung der Europäi-
schen Union, die nach der Unterzeichnung des Dritten Zusatz-
protokolls an deren Stelle tritt, den Rechtsvorschriften des
anderen Staates, so können die Einkünfte im anderen Staat
besteuert werden.“

                           Artikel 5
   (1) In Artikel 20 Absatz 3 Satz 1 des Abkommens wird nach
den Wörtern „so sind sie berechtigt, auch die Einkünfte“ die
Angabe „(ausgenommen Verletztenrenten und andere Invali-
ditätsleistungen nach den Sozialversicherungsgesetzen der
Bundesrepublik Deutschland, die an eine natürliche Person
ausgezahlt werden, die ihren Wohnsitz im Sinne dieses Abkom-
mens in den Niederlanden hat und die im Zweiten Weltkrieg als
Zwangsarbeiter in Deutschland beschäftigt war)“ eingefügt.

  (2) In Artikel 20 des Abkommens wird nach dem Absatz 3 fol-
gender Absatz 4 angefügt:
   „(4) Die Niederlande gewähren für die Bestandteile des Ein-
kommens, die gemäß Artikel 13 Absatz 2 des Abkommens in
der Bundesrepublik Deutschland besteuert werden können,
soweit diese Bestandteile in die in Absatz 3 bezeichnete
Bemessungsgrundlage einbezogen sind, eine Ermäßigung der
niederländischen Steuer. Der Betrag der Ermäßigung entspricht
der in der Bundesrepublik Deutschland auf diese Einkommens-
bestandteile gezahlten Steuer. Der Betrag der Ermäßigung, der
nach den vorstehenden Sätzen zu gewähren ist, übersteigt aber

                          Artikel 3
  In artikel 5 van de Overeenkomst worden na het derde lid het
volgende vierde en vijfde lid toegevoegd:
  “(4) Indien een onderneming van een van de Staten een
vaste bedrijfsinrichting op het tot het grondgebied van de
andere Staat behorende deel van een grensoverschrijdend
bedrijventerrein heeft, dan wordt de bedrijfsinrichting voor de
belastingheffing over de inkomsten van de onderneming niet
beschouwd als een vaste inrichting. Dit laat artikel 10 onverlet.
  (5) Indien een op een grensoverschrijdend bedrijventerrein
gevestigde vaste bedrijfsinrichting van een onderneming van
een van de Staten wordt verplaatst naar een buiten dit grens-
overschrijdend bedrijventerrein gelegen plaats of wordt ver-
plaatst binnen dit grensoverschrijdend bedrijventerrein en met
deze verplaatsing het recht tot belastingheffing over de inkom-
sten van de onderneming overgaat naar de andere Staat, dan
kan de eerstgenoemde Staat op verzoek bij grote onbillijkheid
toestaan dat de belasting, die als gevolg van de verplaatsing
verschuldigd wordt, in gelijkmatige termijnen wordt voldaan
over een periode van ten hoogste vijf jaren te rekenen vanaf de
dag waarop deze voor het eerst verschuldigd is. Van grote
onbillijkheid is sprake, indien aan de verplaatsing oorzaken ten
grondslag liggen die niet te wijten zijn aan de onderneming
zelf.”

                          Artikel 4
  In artikel 10 van de Overeenkomst wordt na het tweede lid
het volgende nieuwe lid 2a ingevoegd:
   “(2a) Niettegenstaande de voorgaande bepalingen van dit
artikel, kunnen inkomsten uit niet-zelfstandige arbeid, die wor-
den verkregen door een natuurlijke persoon die in een van de
Staten zijn woonplaats heeft en die ten laste komen van een
op een grensoverschrijdend bedrijventerrein gelegen vaste
bedrijfsinrichting, waar de gemeenschappelijke grens tussen de
Staten doorheen loopt, slechts worden belast in de Staat waa-
rin de persoon zijn woonplaats heeft, tenzij deze persoon inge-
volge de Verordening (EEG) 1408/71 van de Raad van 14 juni
1971 (Publicatieblad L 149 van 5 juli 1971) of op grond van een
verordening van de Europese Unie, die na de ondertekening
van het Derde Aaanvullend Protocol daarvoor in de plaats komt,
aan de rechtsregels van de andere Staat is onderworpen. Indien
de persoon ingevolge de Verordening (EEG) 1408/71 van de
Raad van 14 juni 1971 of op grond van een verordening van de
Europese Unie, die na de ondertekening van het Derde Aanvul-
lend Protocol daarvoor in de plaats komt, aan de rechtsregels
van de andere Staat is onderworpen, dan kunnen de inkomsten
in de andere Staat kunnen worden belast.”

                          Artikel 5
  (1) In artikel 20, derde lid, eerste volzin, van de Overeen-
komst wordt na de woorden “is het bevoegd, ook de inkom-
sten” de zinsnede ingevoegd “(met uitzondering van invaliditeits-
pensioenen (‘Verletztenrenten’) en andere uitkeringen ter zake
van invaliditeit krachtens de socialeverzekeringswetgeving van
de Bondsrepubliek Duitsland, die worden betaald aan een
natuurlijke persoon die zijn woonplaats als bedoeld in deze
Overeenkomst in Nederland heeft en die tijdens de Tweede
Wereldoorlog als dwangarbeider tewerkgesteld was)”.
  (2) In artikel 20 van de Overeenkomst wordt na het derde lid
het volgende lid toegevoegd:
   “(4) Nederland verleent voor de bestanddelen van het inko-
men, die volgens artikel 13, tweede lid, van de Overeenkomst in
de Bondsrepubliek Duitsland kunnen worden belast, in zoverre
deze bestanddelen in de in het derde lid bedoelde grondslag
zijn begrepen een vermindering van Nederlandse belasting. Het
bedrag van de vermindering is gelijk aan de in Duitsland over
deze bestanddelen van het inkomen betaalde belasting. De ver-
mindering die op grond van de voorgaande zinnen moet wor-
den verleend, bedraagt echter niet meer dan het bedrag van
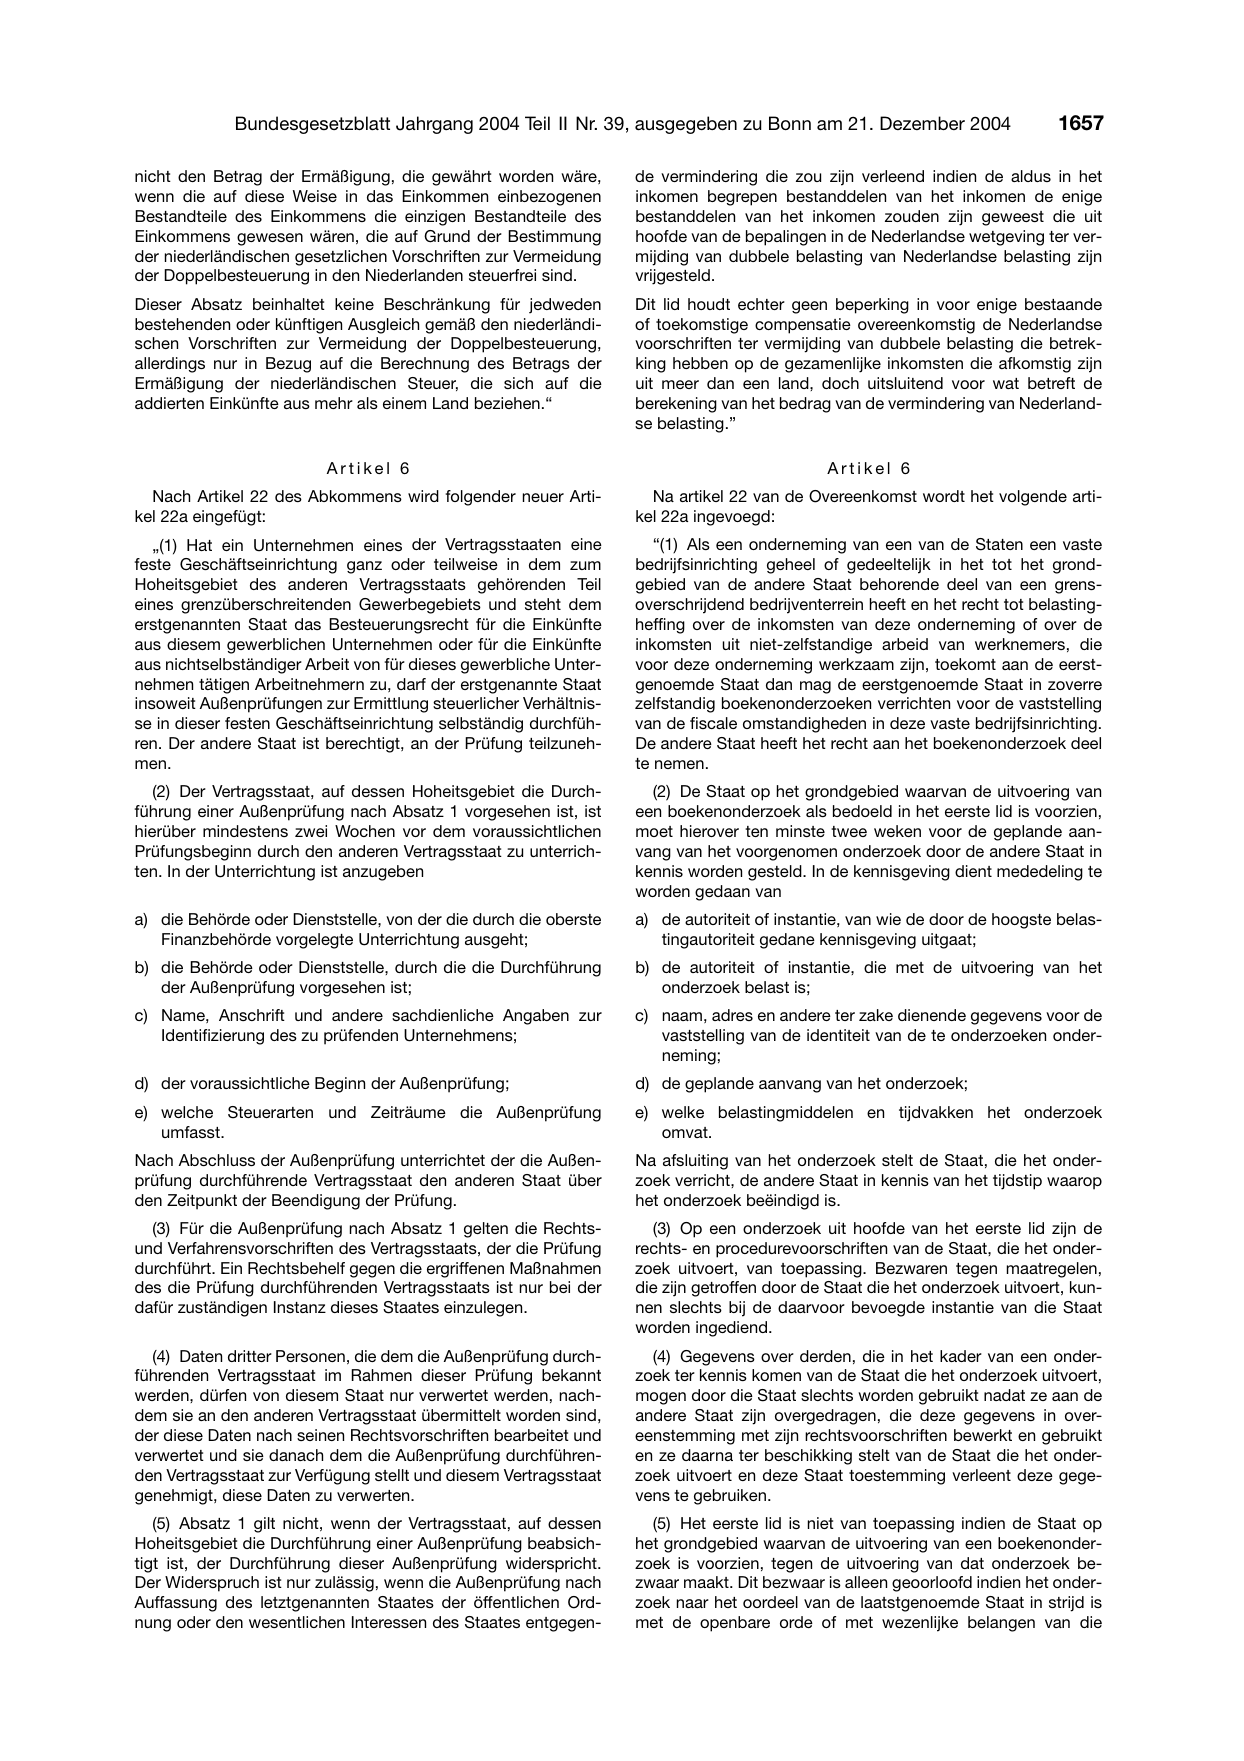
nicht den Betrag der Ermäßigung, die gewährt worden wäre,
wenn die auf diese Weise in das Einkommen einbezogenen
Bestandteile des Einkommens die einzigen Bestandteile des
Einkommens gewesen wären, die auf Grund der Bestimmung
der niederländischen gesetzlichen Vorschriften zur Vermeidung
der Doppelbesteuerung in den Niederlanden steuerfrei sind.
Dieser Absatz beinhaltet keine Beschränkung für jedweden
bestehenden oder künftigen Ausgleich gemäß den niederländi-
schen Vorschriften zur Vermeidung der Doppelbesteuerung,
allerdings nur in Bezug auf die Berechnung des Betrags der
Ermäßigung der niederländischen Steuer, die sich auf die
addierten Einkünfte aus mehr als einem Land beziehen.“

                         Artikel 6
  Nach Artikel 22 des Abkommens wird folgender neuer Arti-
kel 22a eingefügt:
   „(1) Hat ein Unternehmen eines der Vertragsstaaten eine
feste Geschäftseinrichtung ganz oder teilweise in dem zum
Hoheitsgebiet des anderen Vertragsstaats gehörenden Teil
eines grenzüberschreitenden Gewerbegebiets und steht dem
erstgenannten Staat das Besteuerungsrecht für die Einkünfte
aus diesem gewerblichen Unternehmen oder für die Einkünfte
aus nichtselbständiger Arbeit von für dieses gewerbliche Unter-
nehmen tätigen Arbeitnehmern zu, darf der erstgenannte Staat
insoweit Außenprüfungen zur Ermittlung steuerlicher Verhältnis-
se in dieser festen Geschäftseinrichtung selbständig durchfüh-
ren. Der andere Staat ist berechtigt, an der Prüfung teilzuneh-
men.
   (2) Der Vertragsstaat, auf dessen Hoheitsgebiet die Durch-
führung einer Außenprüfung nach Absatz 1 vorgesehen ist, ist
hierüber mindestens zwei Wochen vor dem voraussichtlichen
Prüfungsbeginn durch den anderen Vertragsstaat zu unterrich-
ten. In der Unterrichtung ist anzugeben

a) die Behörde oder Dienststelle, von der die durch die oberste
   Finanzbehörde vorgelegte Unterrichtung ausgeht;
b) die Behörde oder Dienststelle, durch die die Durchführung
   der Außenprüfung vorgesehen ist;
c) Name, Anschrift und andere sachdienliche Angaben zur
   Identifizierung des zu prüfenden Unternehmens;

d) der voraussichtliche Beginn der Außenprüfung;
e) welche Steuerarten und Zeiträume die Außenprüfung
   umfasst.
Nach Abschluss der Außenprüfung unterrichtet der die Außen-
prüfung durchführende Vertragsstaat den anderen Staat über
den Zeitpunkt der Beendigung der Prüfung.
  (3) Für die Außenprüfung nach Absatz 1 gelten die Rechts-
und Verfahrensvorschriften des Vertragsstaats, der die Prüfung
durchführt. Ein Rechtsbehelf gegen die ergriffenen Maßnahmen
des die Prüfung durchführenden Vertragsstaats ist nur bei der
dafür zuständigen Instanz dieses Staates einzulegen.

  (4) Daten dritter Personen, die dem die Außenprüfung durch-
führenden Vertragsstaat im Rahmen dieser Prüfung bekannt
werden, dürfen von diesem Staat nur verwertet werden, nach-
dem sie an den anderen Vertragsstaat übermittelt worden sind,
der diese Daten nach seinen Rechtsvorschriften bearbeitet und
verwertet und sie danach dem die Außenprüfung durchführen-
den Vertragsstaat zur Verfügung stellt und diesem Vertragsstaat
genehmigt, diese Daten zu verwerten.
   (5) Absatz 1 gilt nicht, wenn der Vertragsstaat, auf dessen
Hoheitsgebiet die Durchführung einer Außenprüfung beabsich-
tigt ist, der Durchführung dieser Außenprüfung widerspricht.
Der Widerspruch ist nur zulässig, wenn die Außenprüfung nach
Auffassung des letztgenannten Staates der öffentlichen Ord-
nung oder den wesentlichen Interessen des Staates entgegen-

de vermindering die zou zijn verleend indien de aldus in het
inkomen begrepen bestanddelen van het inkomen de enige
bestanddelen van het inkomen zouden zijn geweest die uit
hoofde van de bepalingen in de Nederlandse wetgeving ter ver-
mijding van dubbele belasting van Nederlandse belasting zijn
vrijgesteld.
Dit lid houdt echter geen beperking in voor enige bestaande
of toekomstige compensatie overeenkomstig de Nederlandse
voorschriften ter vermijding van dubbele belasting die betrek-
king hebben op de gezamenlijke inkomsten die afkomstig zijn
uit meer dan een land, doch uitsluitend voor wat betreft de
berekening van het bedrag van de vermindering van Nederland-
se belasting.”

                          Artikel 6
  Na artikel 22 van de Overeenkomst wordt het volgende arti-
kel 22a ingevoegd:
   “(1) Als een onderneming van een van de Staten een vaste
bedrijfsinrichting geheel of gedeeltelijk in het tot het grond-
gebied van de andere Staat behorende deel van een grens-
overschrijdend bedrijventerrein heeft en het recht tot belasting-
heffing over de inkomsten van deze onderneming of over de
inkomsten uit niet-zelfstandige arbeid van werknemers, die
voor deze onderneming werkzaam zijn, toekomt aan de eerst-
genoemde Staat dan mag de eerstgenoemde Staat in zoverre
zelfstandig boekenonderzoeken verrichten voor de vaststelling
van de fiscale omstandigheden in deze vaste bedrijfsinrichting.
De andere Staat heeft het recht aan het boekenonderzoek deel
te nemen.
  (2) De Staat op het grondgebied waarvan de uitvoering van
een boekenonderzoek als bedoeld in het eerste lid is voorzien,
moet hierover ten minste twee weken voor de geplande aan-
vang van het voorgenomen onderzoek door de andere Staat in
kennis worden gesteld. In de kennisgeving dient mededeling te
worden gedaan van
a) de autoriteit of instantie, van wie de door de hoogste belas-
   tingautoriteit gedane kennisgeving uitgaat;
b) de autoriteit of instantie, die met de uitvoering van het
   onderzoek belast is;
c) naam, adres en andere ter zake dienende gegevens voor de
   vaststelling van de identiteit van de te onderzoeken onder-
   neming;
d) de geplande aanvang van het onderzoek;
e) welke belastingmiddelen en tijdvakken het onderzoek
   omvat.
Na afsluiting van het onderzoek stelt de Staat, die het onder-
zoek verricht, de andere Staat in kennis van het tijdstip waarop
het onderzoek beëindigd is.
  (3) Op een onderzoek uit hoofde van het eerste lid zijn de
rechts- en procedurevoorschriften van de Staat, die het onder-
zoek uitvoert, van toepassing. Bezwaren tegen maatregelen,
die zijn getroffen door de Staat die het onderzoek uitvoert, kun-
nen slechts bij de daarvoor bevoegde instantie van die Staat
worden ingediend.
  (4) Gegevens over derden, die in het kader van een onder-
zoek ter kennis komen van de Staat die het onderzoek uitvoert,
mogen door die Staat slechts worden gebruikt nadat ze aan de
andere Staat zijn overgedragen, die deze gegevens in over-
eenstemming met zijn rechtsvoorschriften bewerkt en gebruikt
en ze daarna ter beschikking stelt van de Staat die het onder-
zoek uitvoert en deze Staat toestemming verleent deze gege-
vens te gebruiken.
  (5) Het eerste lid is niet van toepassing indien de Staat op
het grondgebied waarvan de uitvoering van een boekenonder-
zoek is voorzien, tegen de uitvoering van dat onderzoek be-
zwaar maakt. Dit bezwaar is alleen geoorloofd indien het onder-
zoek naar het oordeel van de laatstgenoemde Staat in strijd is
met de openbare orde of met wezenlijke belangen van die
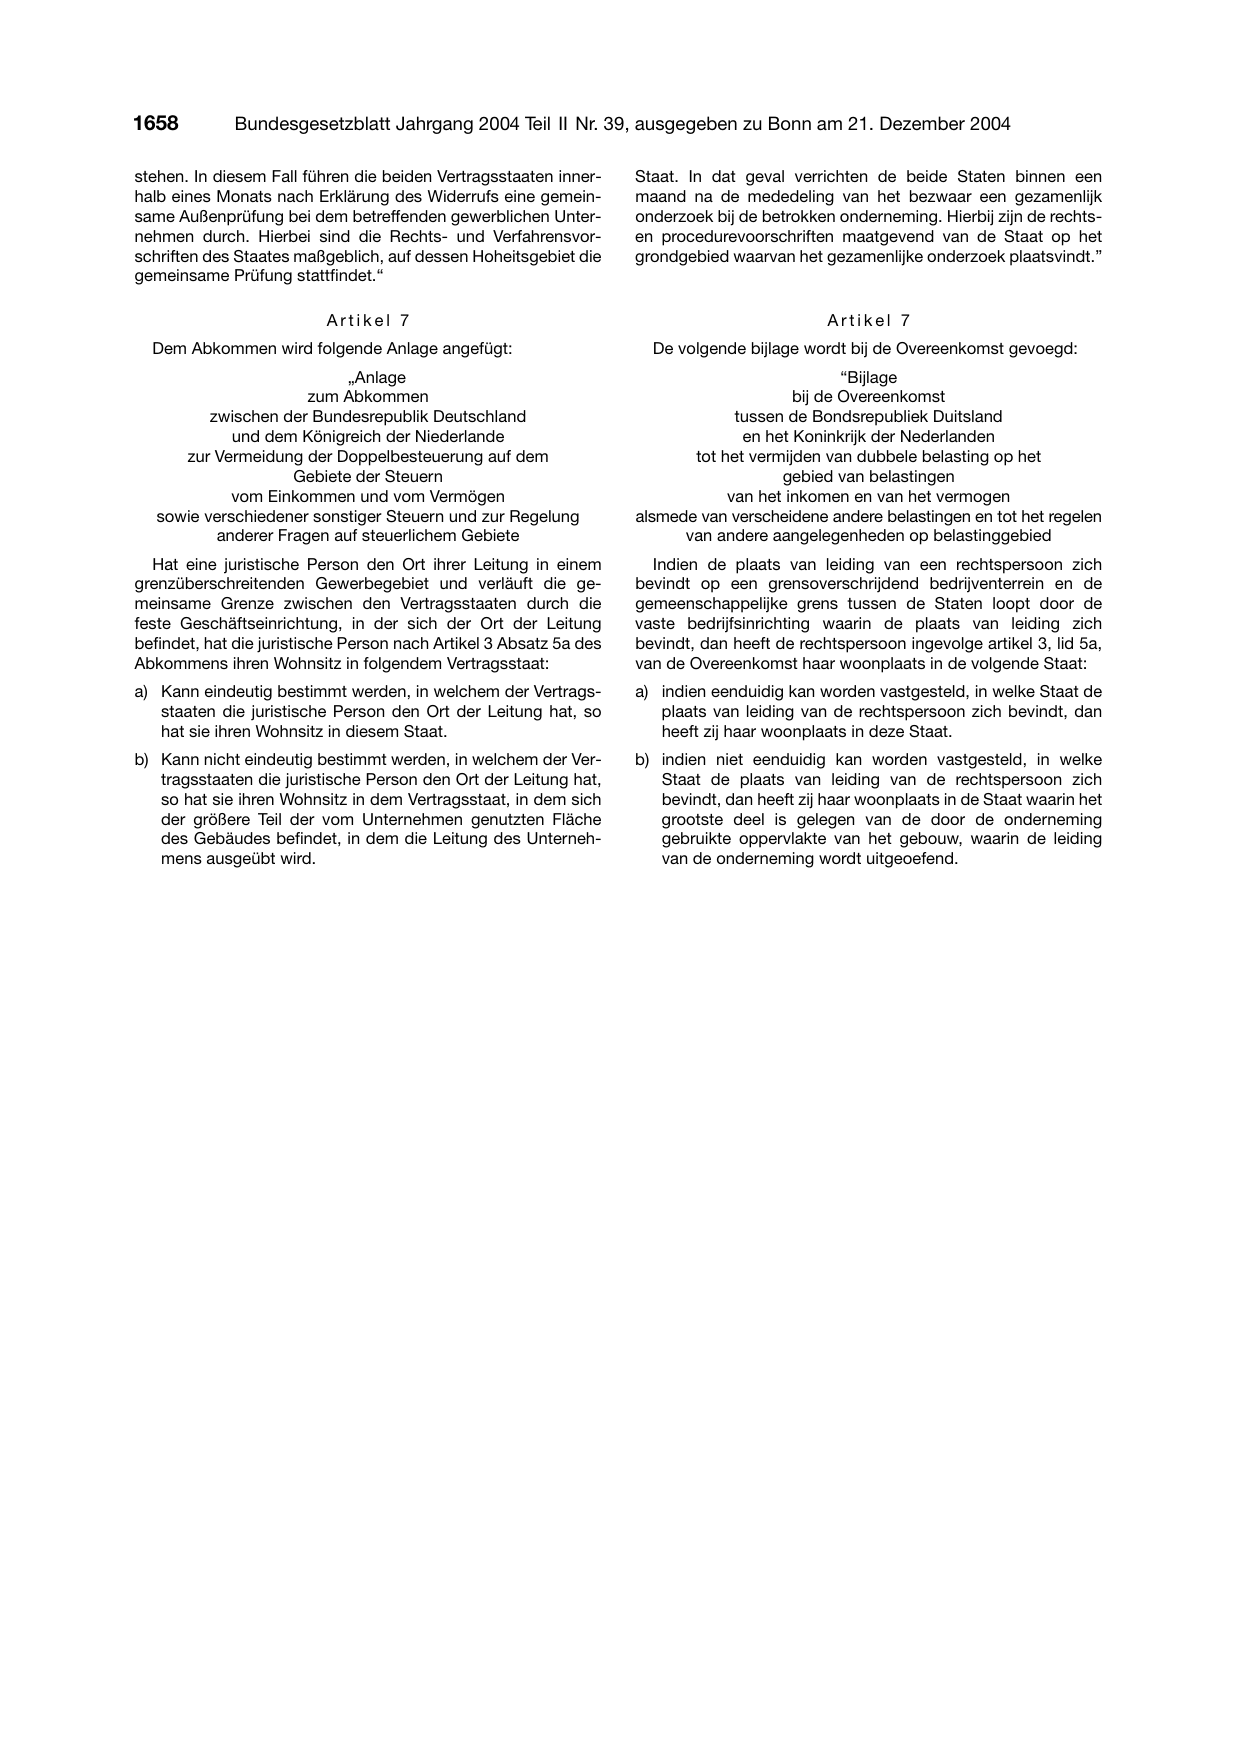
stehen. In diesem Fall führen die beiden Vertragsstaaten inner-
halb eines Monats nach Erklärung des Widerrufs eine gemein-
same Außenprüfung bei dem betreffenden gewerblichen Unter-
nehmen durch. Hierbei sind die Rechts- und Verfahrensvor-
schriften des Staates maßgeblich, auf dessen Hoheitsgebiet die
gemeinsame Prüfung stattfindet.“

                          Artikel 7
  Dem Abkommen wird folgende Anlage angefügt:
                            „Anlage
                       zum Abkommen
          zwischen der Bundesrepublik Deutschland
             und dem Königreich der Niederlande
      zur Vermeidung der Doppelbesteuerung auf dem
                     Gebiete der Steuern
             vom Einkommen und vom Vermögen
   sowie verschiedener sonstiger Steuern und zur Regelung
           anderer Fragen auf steuerlichem Gebiete
  Hat eine juristische Person den Ort ihrer Leitung in einem
grenzüberschreitenden Gewerbegebiet und verläuft die ge-
meinsame Grenze zwischen den Vertragsstaaten durch die
feste Geschäftseinrichtung, in der sich der Ort der Leitung
befindet, hat die juristische Person nach Artikel 3 Absatz 5a des
Abkommens ihren Wohnsitz in folgendem Vertragsstaat:
a) Kann eindeutig bestimmt werden, in welchem der Vertrags-
   staaten die juristische Person den Ort der Leitung hat, so
   hat sie ihren Wohnsitz in diesem Staat.
b) Kann nicht eindeutig bestimmt werden, in welchem der Ver-
   tragsstaaten die juristische Person den Ort der Leitung hat,
   so hat sie ihren Wohnsitz in dem Vertragsstaat, in dem sich
   der größere Teil der vom Unternehmen genutzten Fläche
   des Gebäudes befindet, in dem die Leitung des Unterneh-
   mens ausgeübt wird.

Staat. In dat geval verrichten de beide Staten binnen een
maand na de mededeling van het bezwaar een gezamenlijk
onderzoek bij de betrokken onderneming. Hierbij zijn de rechts-
en procedurevoorschriften maatgevend van de Staat op het
grondgebied waarvan het gezamenlijke onderzoek plaatsvindt.”

                          Artikel 7
  De volgende bijlage wordt bij de Overeenkomst gevoegd:
                            “Bijlage
                     bij de Overeenkomst
             tussen de Bondsrepubliek Duitsland
              en het Koninkrijk der Nederlanden
       tot het vermijden van dubbele belasting op het
                   gebied van belastingen
            van het inkomen en van het vermogen
alsmede van verscheidene andere belastingen en tot het regelen
      van andere aangelegenheden op belastinggebied
  Indien de plaats van leiding van een rechtspersoon zich
bevindt op een grensoverschrijdend bedrijventerrein en de
gemeenschappelijke grens tussen de Staten loopt door de
vaste bedrijfsinrichting waarin de plaats van leiding zich
bevindt, dan heeft de rechtspersoon ingevolge artikel 3, lid 5a,
van de Overeenkomst haar woonplaats in de volgende Staat:
a) indien eenduidig kan worden vastgesteld, in welke Staat de
   plaats van leiding van de rechtspersoon zich bevindt, dan
   heeft zij haar woonplaats in deze Staat.
b) indien niet eenduidig kan worden vastgesteld, in welke
   Staat de plaats van leiding van de rechtspersoon zich
   bevindt, dan heeft zij haar woonplaats in de Staat waarin het
   grootste deel is gelegen van de door de onderneming
   gebruikte oppervlakte van het gebouw, waarin de leiding
   van de onderneming wordt uitgeoefend.
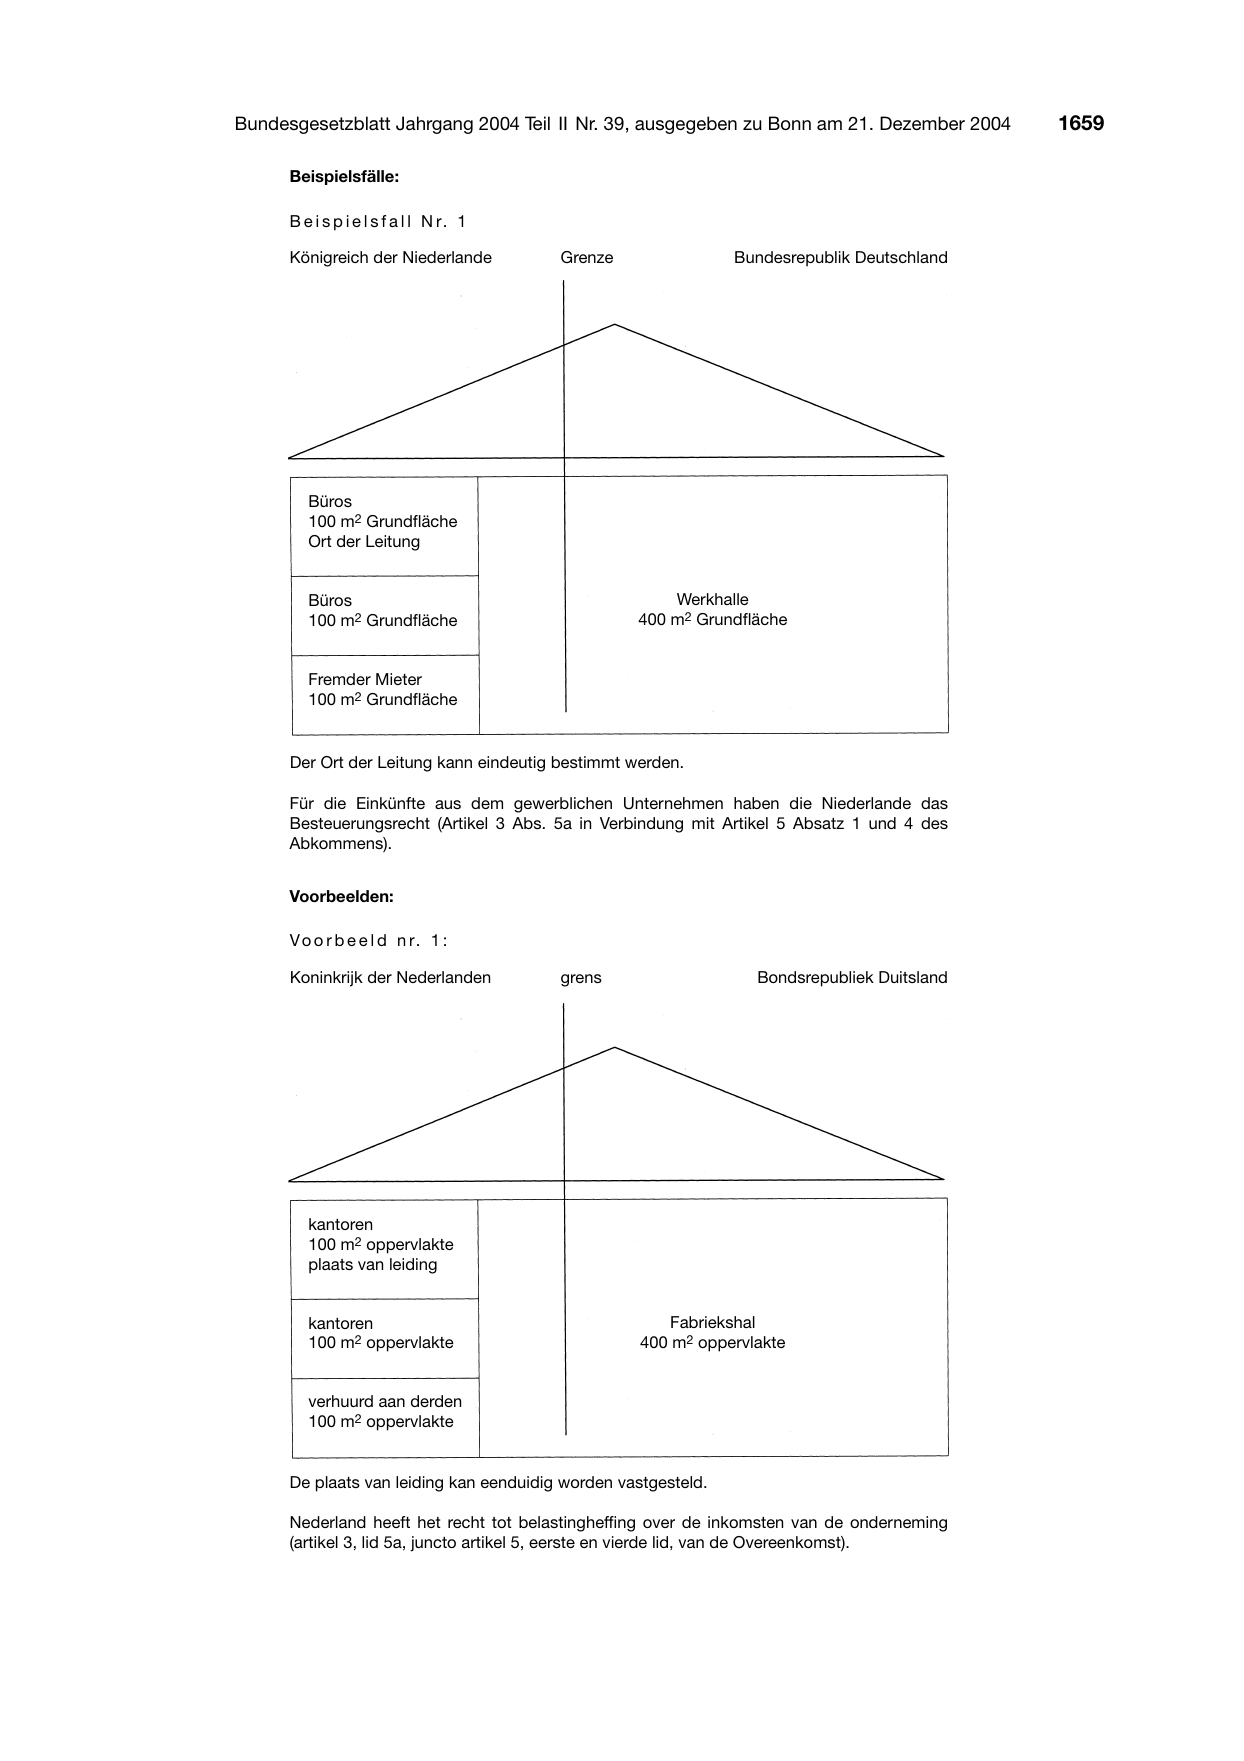
      Beispielsfälle:

      B e i s p i e l s f a l l N r. 1

      Königreich der Niederlande

         Büros
         100 m2 Grundfläche
         Ort der Leitung

         Büros
         100 m2 Grundfläche

         Fremder Mieter
         100 m2 Grundfläche

Grenze                 Bundesrepublik Deutschland

              Werkhalle
          400 m2 Grundfläche
      Der Ort der Leitung kann eindeutig bestimmt werden.
      Für die Einkünfte aus dem gewerblichen Unternehmen haben die Niederlande das
      Besteuerungsrecht (Artikel 3 Abs. 5a in Verbindung mit Artikel 5 Absatz 1 und 4 des
      Abkommens).

      Voorbeelden:

      V o o r b e e l d n r. 1 :

      Koninkrijk der Nederlanden

         kantoren
         100 m2 oppervlakte
         plaats van leiding

         kantoren
         100 m2 oppervlakte

         verhuurd aan derden
         100 m2 oppervlakte

grens                    Bondsrepubliek Duitsland

               Fabriekshal
           400 m2 oppervlakte
      De plaats van leiding kan eenduidig worden vastgesteld.
      Nederland heeft het recht tot belastingheffing over de inkomsten van de onderneming
      (artikel 3, lid 5a, juncto artikel 5, eerste en vierde lid, van de Overeenkomst).
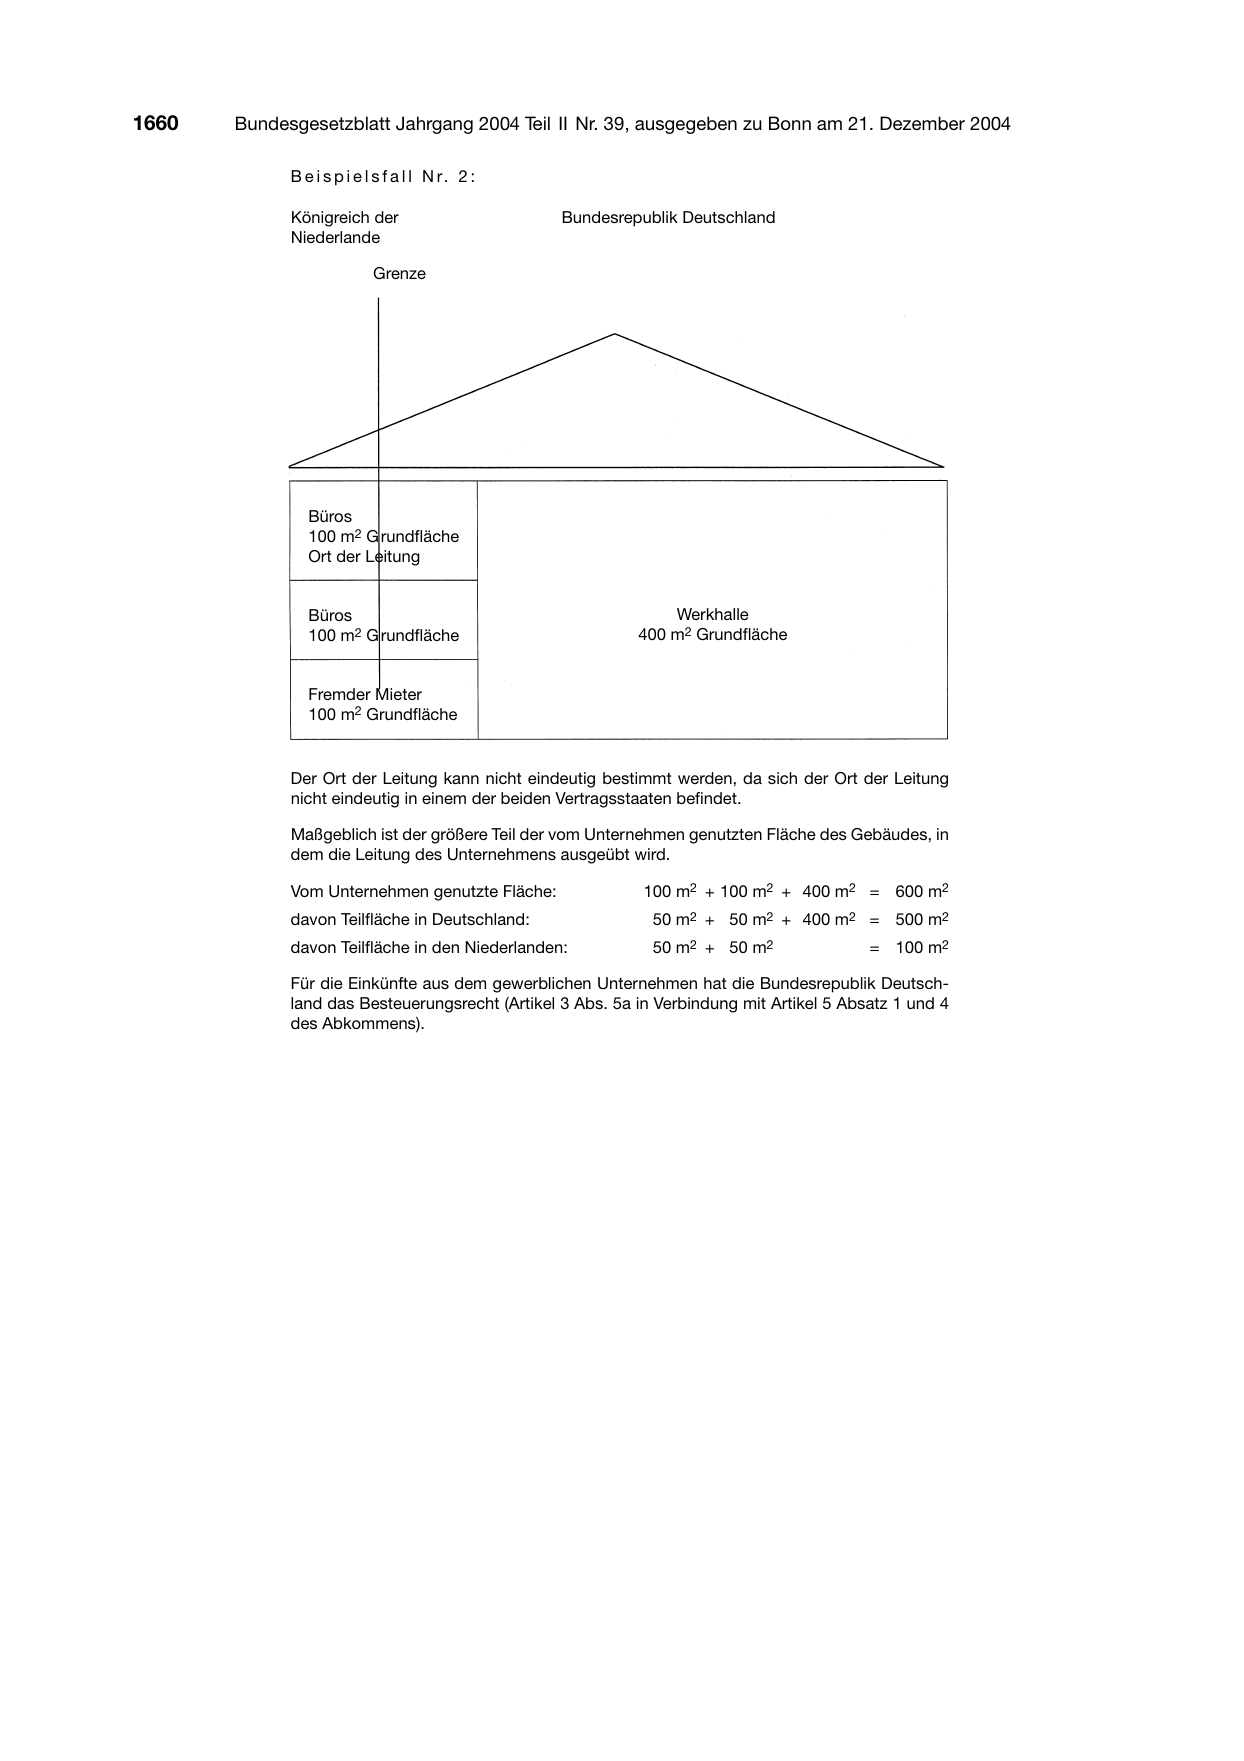
             B e i s p i e l s f a l l N r. 2 :
             Königreich der                       Bundesrepublik Deutschland
             Niederlande

                            Grenze

                Büros
                100 m2 G rundfläche
                Ort der Leitung

                Büros
                100 m2 G rundfläche

                Fremder Mieter
                100 m2 Grundfläche

    Werkhalle
400 m2 Grundfläche
             Der Ort der Leitung kann nicht eindeutig bestimmt werden, da sich der Ort der Leitung
             nicht eindeutig in einem der beiden Vertragsstaaten befindet.

             Maßgeblich ist der größere Teil der vom

Unternehmen genutzten Fläche des Gebäudes, in
             dem die Leitung des Unternehmens ausgeübt wird.

             Vom Unternehmen genutzte Fläche:
             davon Teilfläche in Deutschland:
             davon Teilfläche in den Niederlanden:

100 m2 + 100 m2 + 400 m2 = 600 m2
 50 m2 + 50 m2 + 400 m2 = 500 m2
 50 m2 + 50 m2                = 100 m2
             Für die Einkünfte aus dem gewerblichen Unternehmen hat die Bundesrepublik Deutsch-
             land das Besteuerungsrecht (Artikel 3 Abs. 5a in Verbindung mit Artikel 5 Absatz 1 und 4
             des Abkommens).
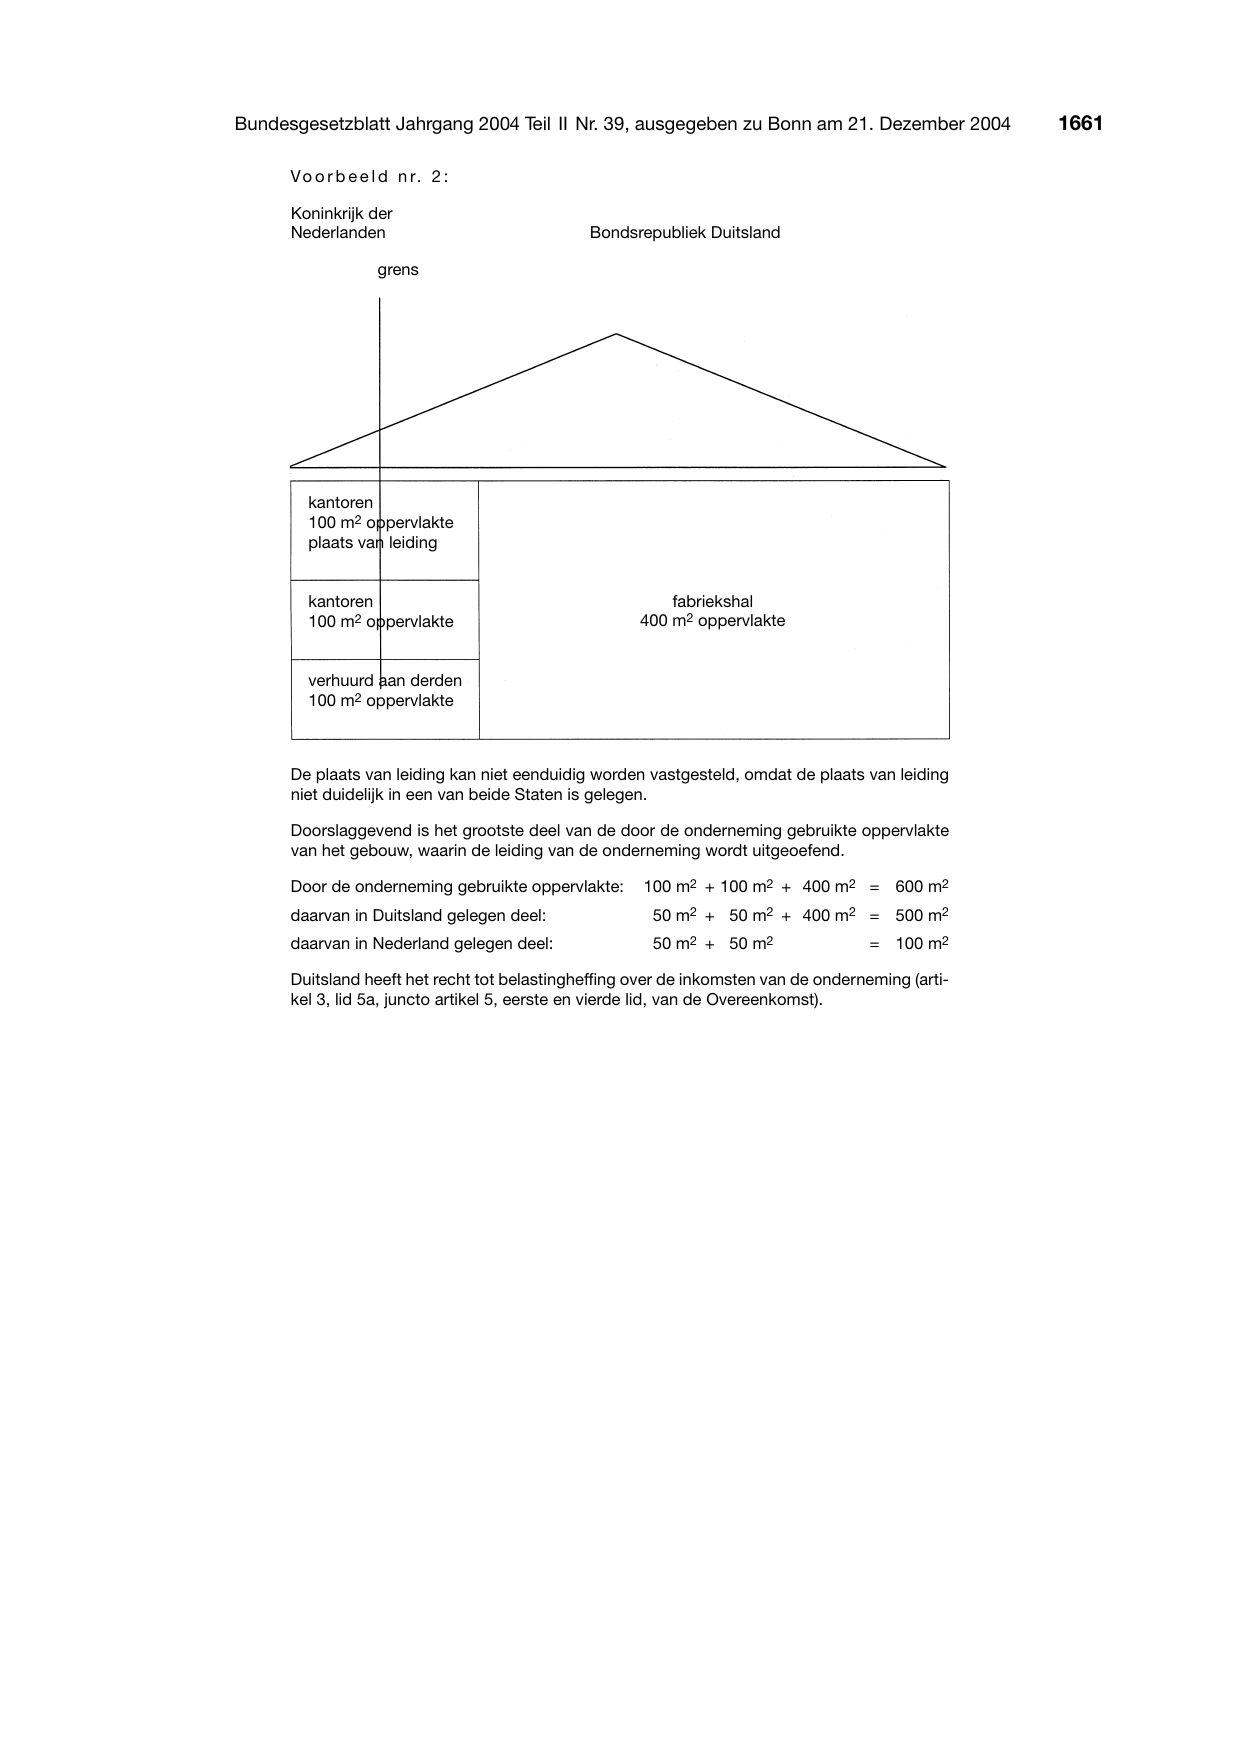
      V o o r b e e l d n r. 2 :

      Koninkrijk der
      Nederlanden

                    grens

        kantoren
        100 m2 oppervlakte
        plaats van leiding

        kantoren
        100 m2 oppervlakte

        verhuurd aan derden
        100 m2 oppervlakte

Bondsrepubliek Duitsland

           fabriekshal
       400 m2 oppervlakte
      De plaats van leiding kan niet eenduidig worden vastgesteld, omdat de plaats van leiding
      niet duidelijk in een van beide Staten is gelegen.
      Doorslaggevend is het grootste deel van de door de onderneming gebruikte oppervlakte
      van het gebouw, waarin de leiding van
de onderneming wordt uitgeoefend.
      Door de onderneming gebruikte oppervlakte:      100 m2 + 100 m2 + 400 m2 = 600 m2
      daarvan in Duitsland gelegen deel:
      daarvan in Nederland gelegen deel:
50 m2 + 50 m2 + 400 m2 = 500 m2
50 m2 + 50 m2                 = 100 m2
      Duitsland heeft het recht tot belastingheffing over de inkomsten van de onderneming (arti-
      kel 3, lid 5a, juncto artikel 5, eerste en vierde lid, van de Overeenkomst).
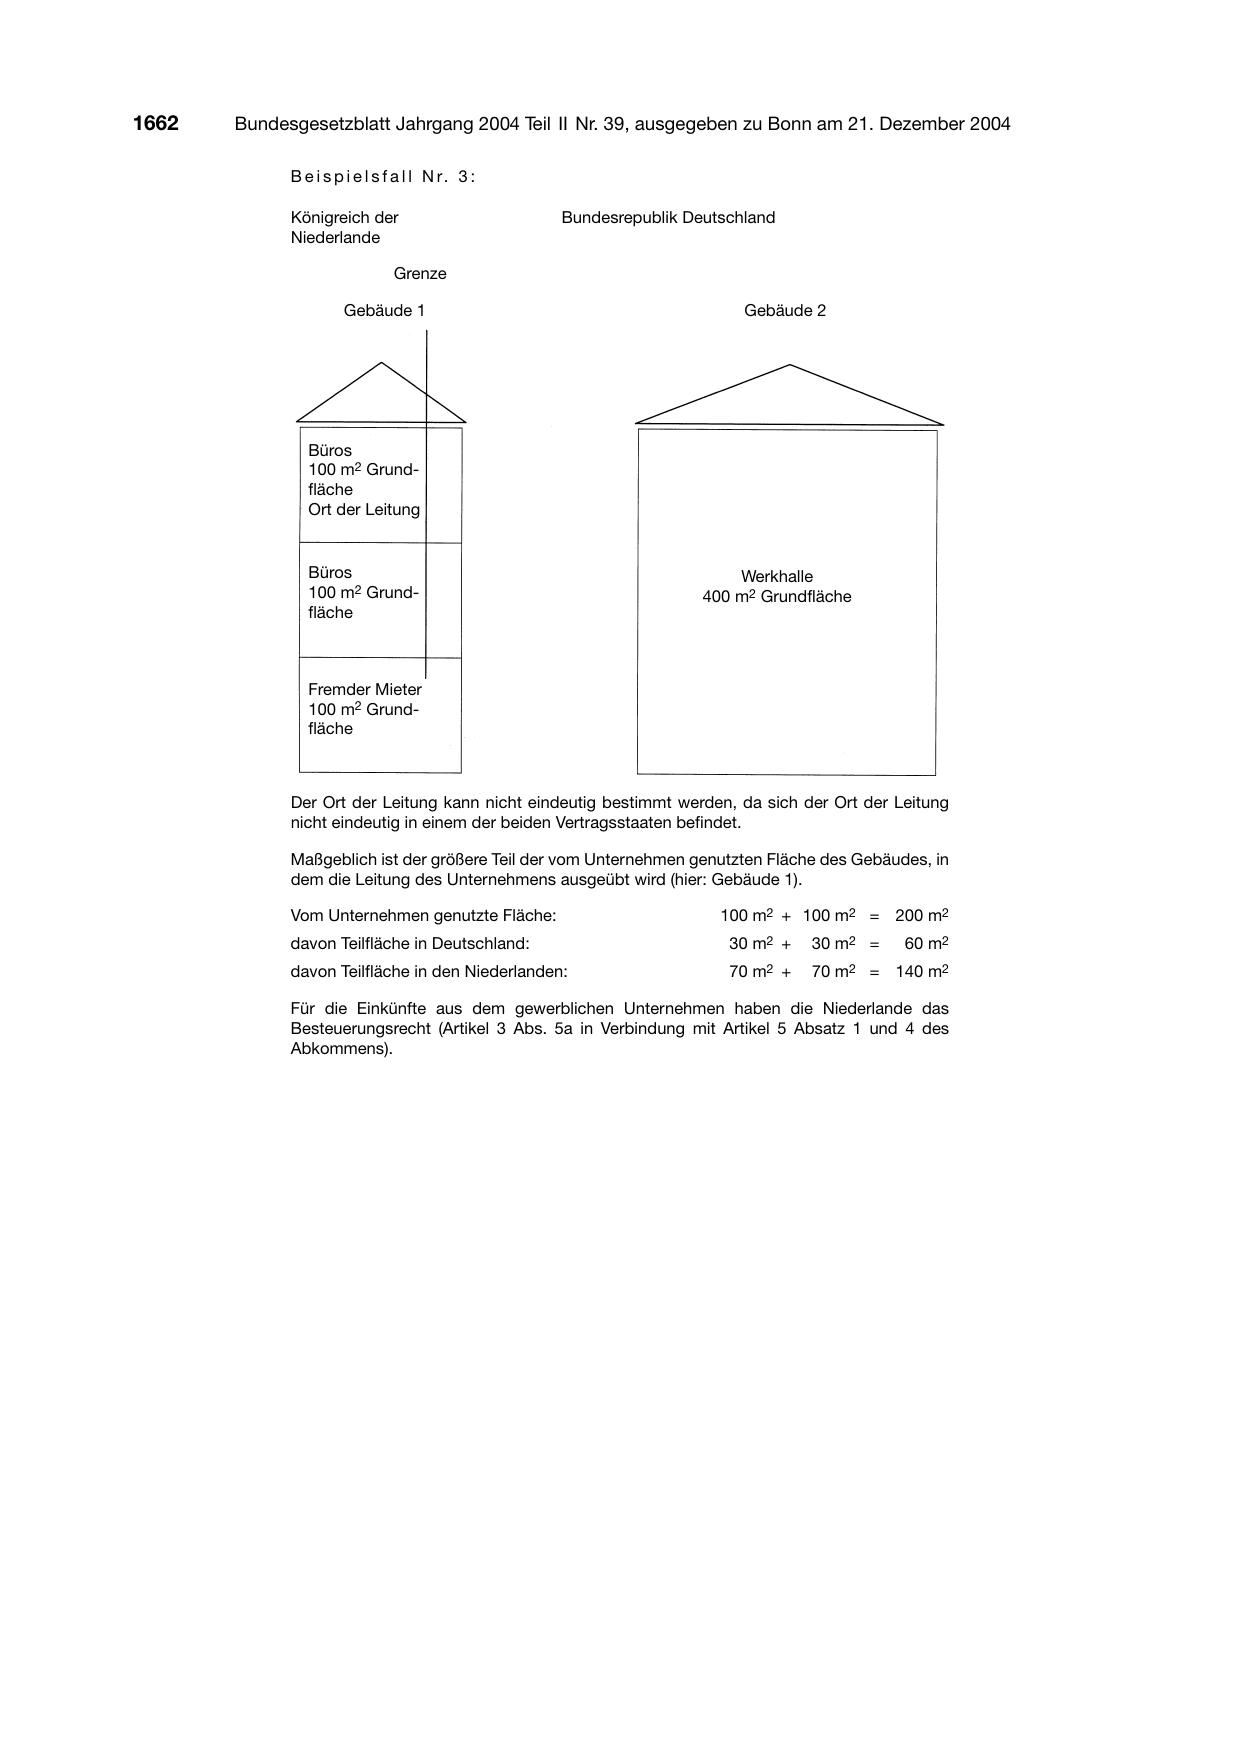
             B e i s p i e l s f a l l N r. 3 :

             Königreich der                       Bundesrepublik
             Niederlande

                                Grenze

                      Gebäude 1

                Büros
                100 m2 Grund-
                fläche
                Ort der Leitung

                Büros
                100 m2 Grund-
                fläche

                Fremder Mieter
                100 m2 Grund-
                fläche

Deutschland

       Gebäude 2

      Werkhalle
  400 m2 Grundfläche
             Der Ort der Leitung kann nicht eindeutig bestimmt werden, da sich der Ort der Leitung
             nicht eindeutig in einem der beiden Vertragsstaaten

             Maßgeblich ist der größere Teil der vom Unternehmen
befindet.

genutzten Fläche des Gebäudes, in
             dem die Leitung des Unternehmens ausgeübt wird (hier: Gebäude 1).

             Vom Unternehmen genutzte Fläche:
             davon Teilfläche in Deutschland:
             davon Teilfläche in den Niederlanden:

100 m2 + 100 m2 = 200 m2
 30 m2 +   30 m2 =     60 m2
 70 m2 +   70 m2   = 140 m2
             Für die Einkünfte aus dem gewerblichen Unternehmen haben die Niederlande das
             Besteuerungsrecht (Artikel 3 Abs. 5a in Verbindung mit Artikel 5 Absatz 1 und 4 des
             Abkommens).
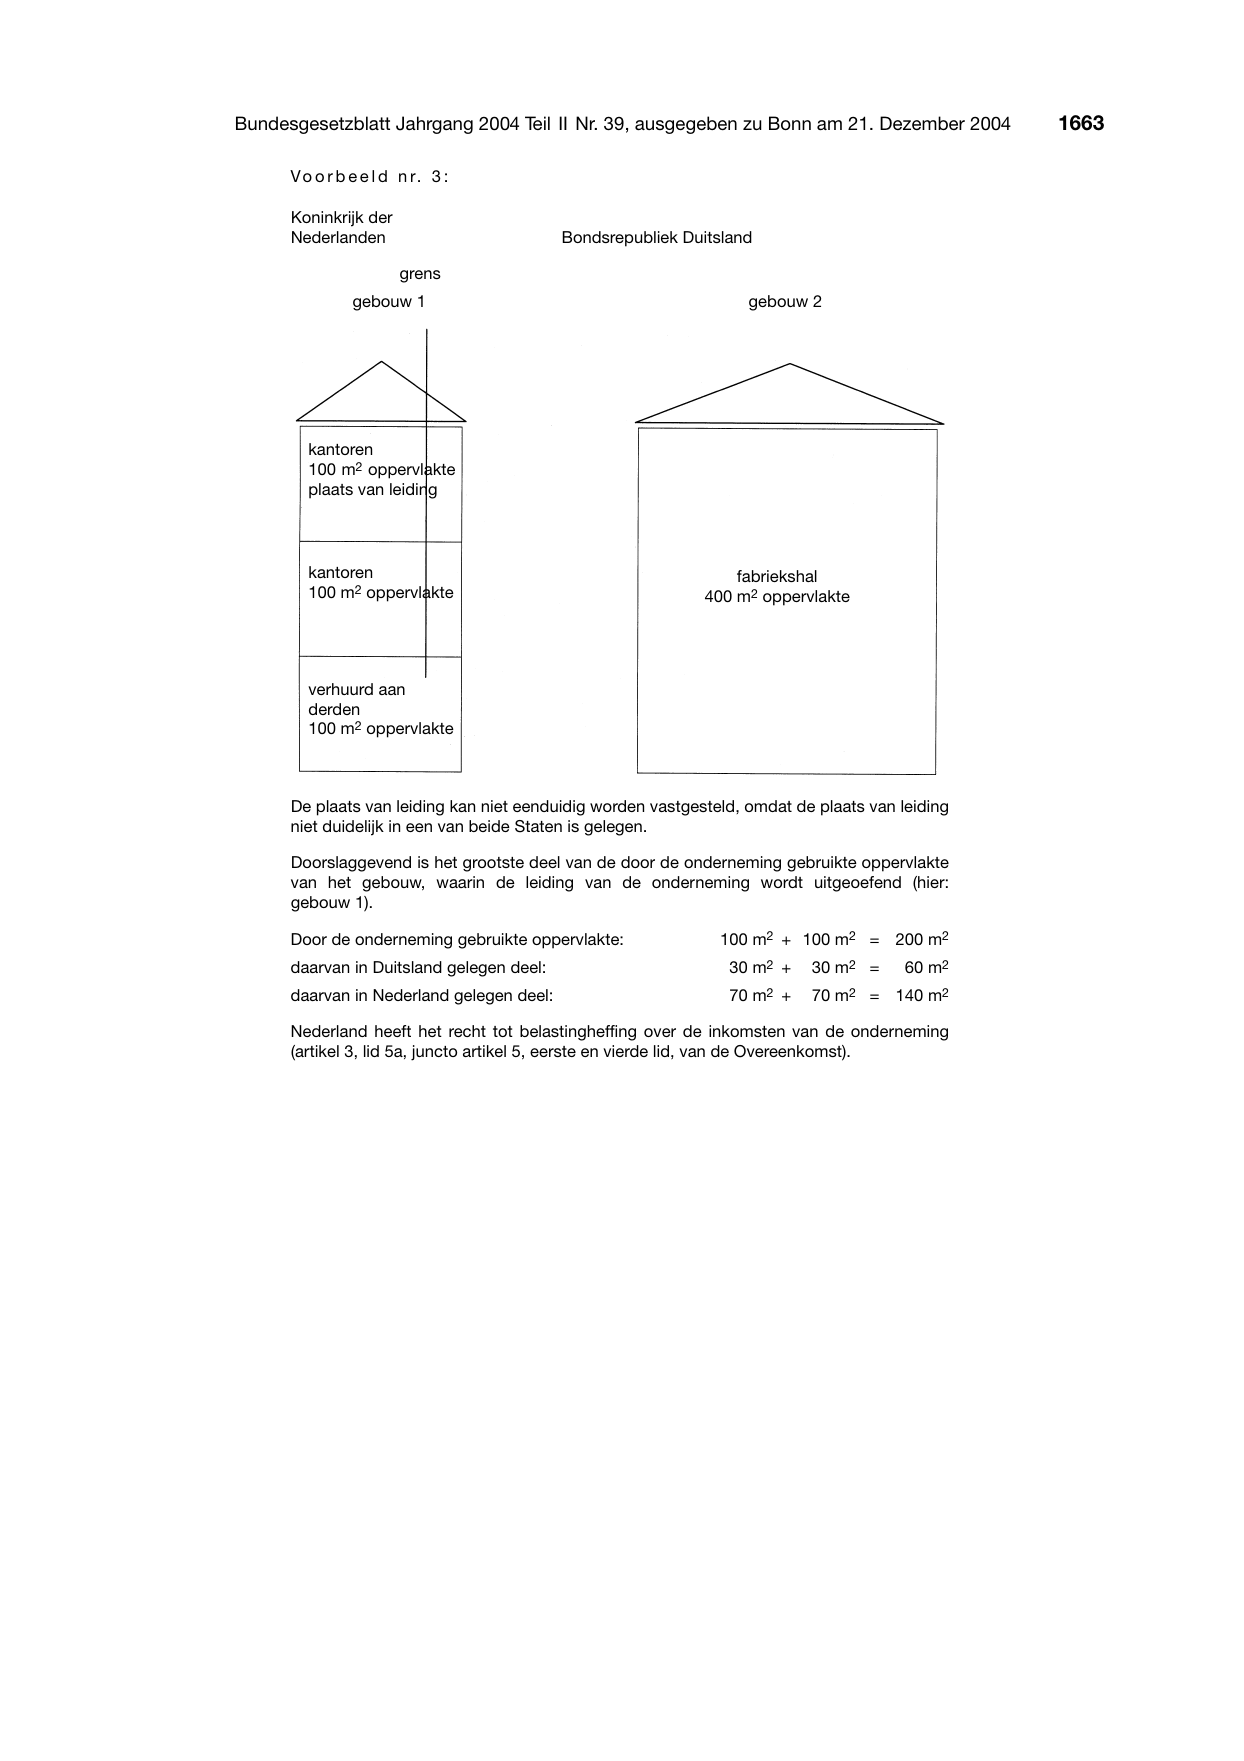
      V o o r b e e l d n r. 3 :

      Koninkrijk der
      Nederlanden                          Bondsrepubliek Duitsland

                       grens
                gebouw 1

        kantoren
        100 m2 oppervlakte
        plaats van leiding

        kantoren
        100 m2 oppervlakte

        verhuurd aan
        derden
        100 m2 oppervlakte

      De plaats van leiding kan niet eenduidig worden

             gebouw 2

           fabriekshal
       400 m2 oppervlakte

vastgesteld, omdat de plaats van leiding
      niet duidelijk in een van beide Staten is gelegen.

      Doorslaggevend is het grootste deel van de door

de onderneming gebruikte oppervlakte
      van het gebouw, waarin de leiding van de onderneming wordt uitgeoefend (hier:
      gebouw 1).

      Door de onderneming gebruikte oppervlakte:
      daarvan in Duitsland gelegen deel:
      daarvan in Nederland gelegen deel:

100 m2 + 100 m2 = 200 m2
 30 m2 +    30 m2 =      60 m2
 70 m2 +    70 m2   = 140 m2
      Nederland heeft het recht tot belastingheffing over de inkomsten van de onderneming
      (artikel 3, lid 5a, juncto artikel 5, eerste en
vierde lid, van de Overeenkomst).
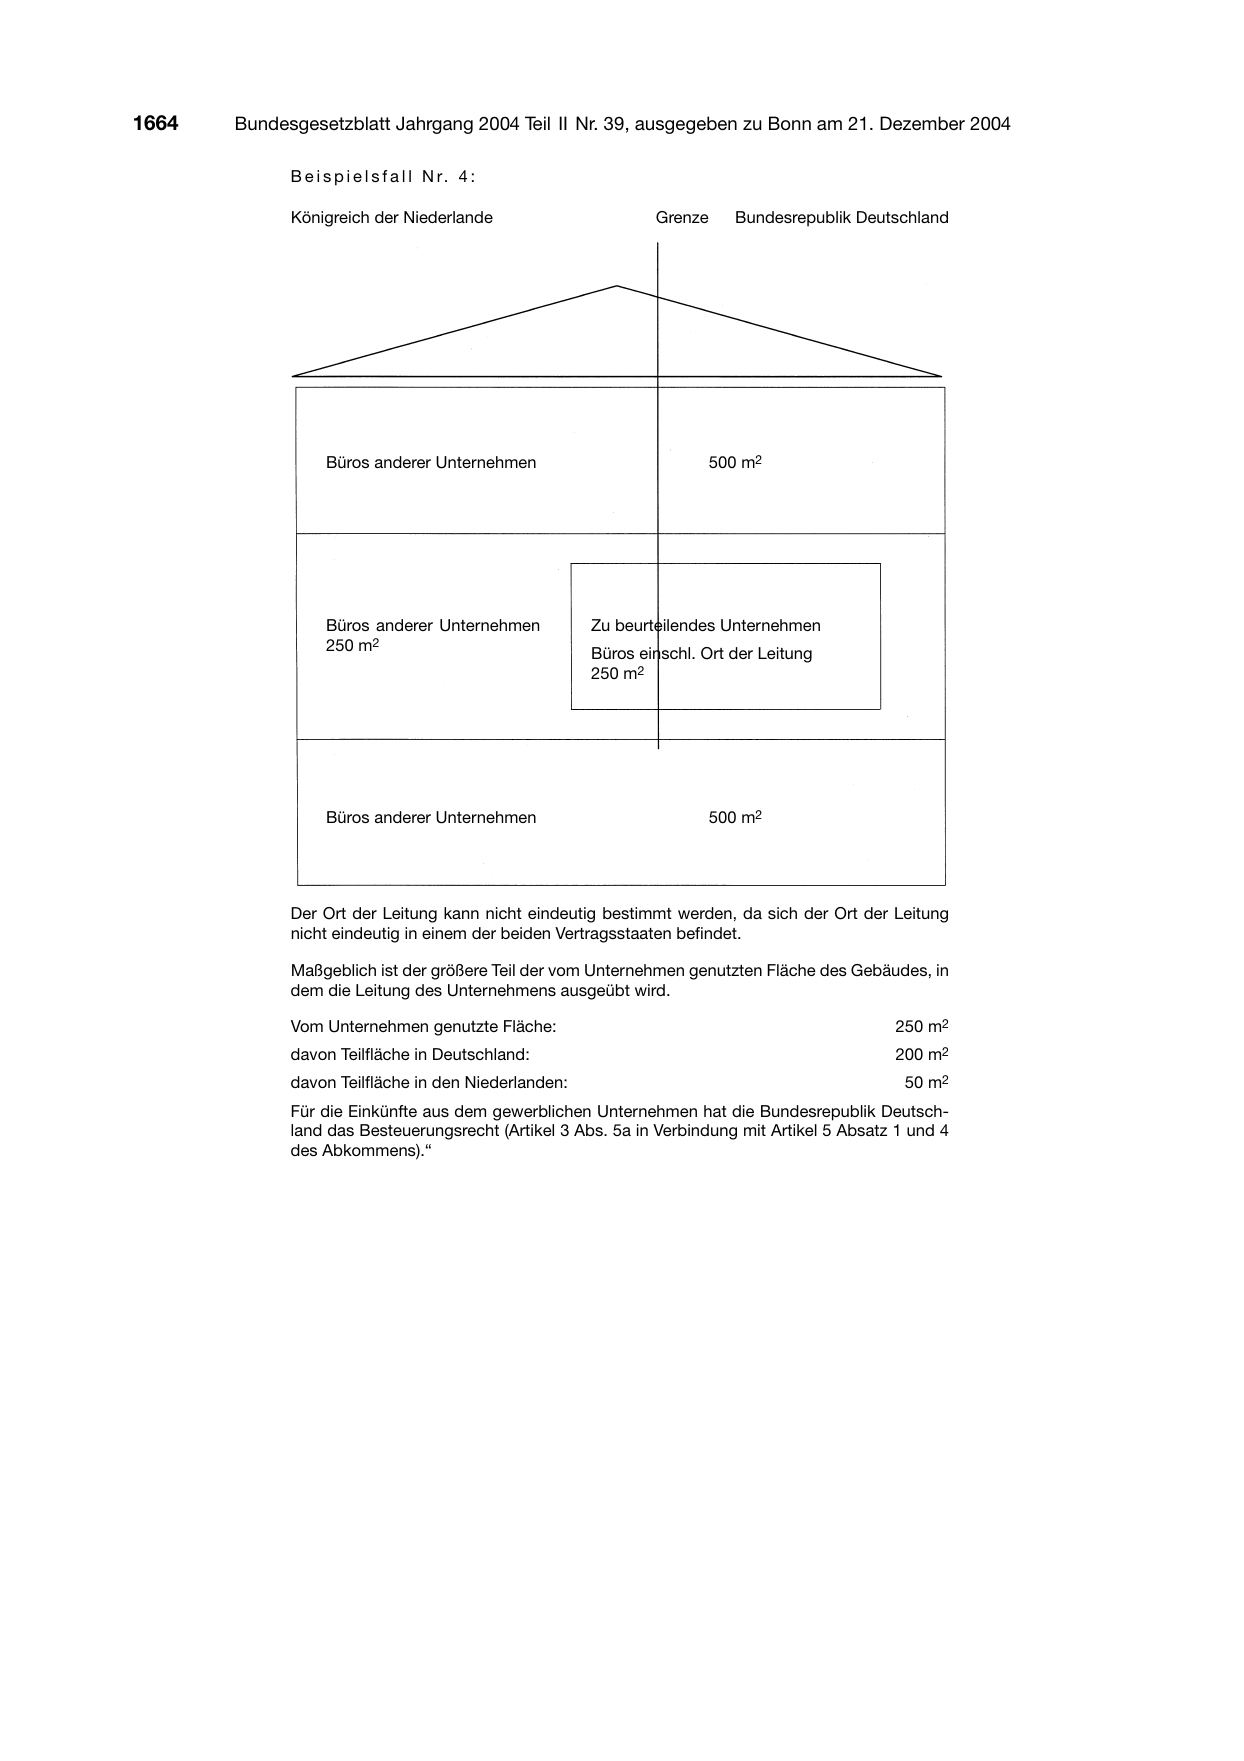
             B e i s p i e l s f a l l N r. 4 :

             Königreich der Niederlande

                   Büros anderer Unternehmen

                   Büros anderer Unternehmen
                   250 m2

                   Büros anderer Unternehmen

        Grenze     Bundesrepublik Deutschland

                 500 m2

Zu beurteilendes Unternehmen

Büros einschl. Ort der Leitung
250 m2

                 500 m2
             Der Ort der Leitung kann nicht eindeutig bestimmt werden, da sich der Ort der Leitung
             nicht eindeutig in einem der beiden

             Maßgeblich ist der größere Teil der
Vertragsstaaten befindet.

vom Unternehmen genutzten Fläche des Gebäudes, in
             dem die Leitung des Unternehmens ausgeübt wird.

             Vom Unternehmen genutzte Fläche:
             davon Teilfläche in Deutschland:

250 m2
200 m2
             davon Teilfläche in den Niederlanden:                                             50 m2
             Für die Einkünfte aus dem gewerblichen Unternehmen hat die Bundesrepublik Deutsch-
             land das Besteuerungsrecht (Artikel
             des Abkommens).“
3 Abs. 5a in Verbindung mit Artikel 5 Absatz 1 und 4
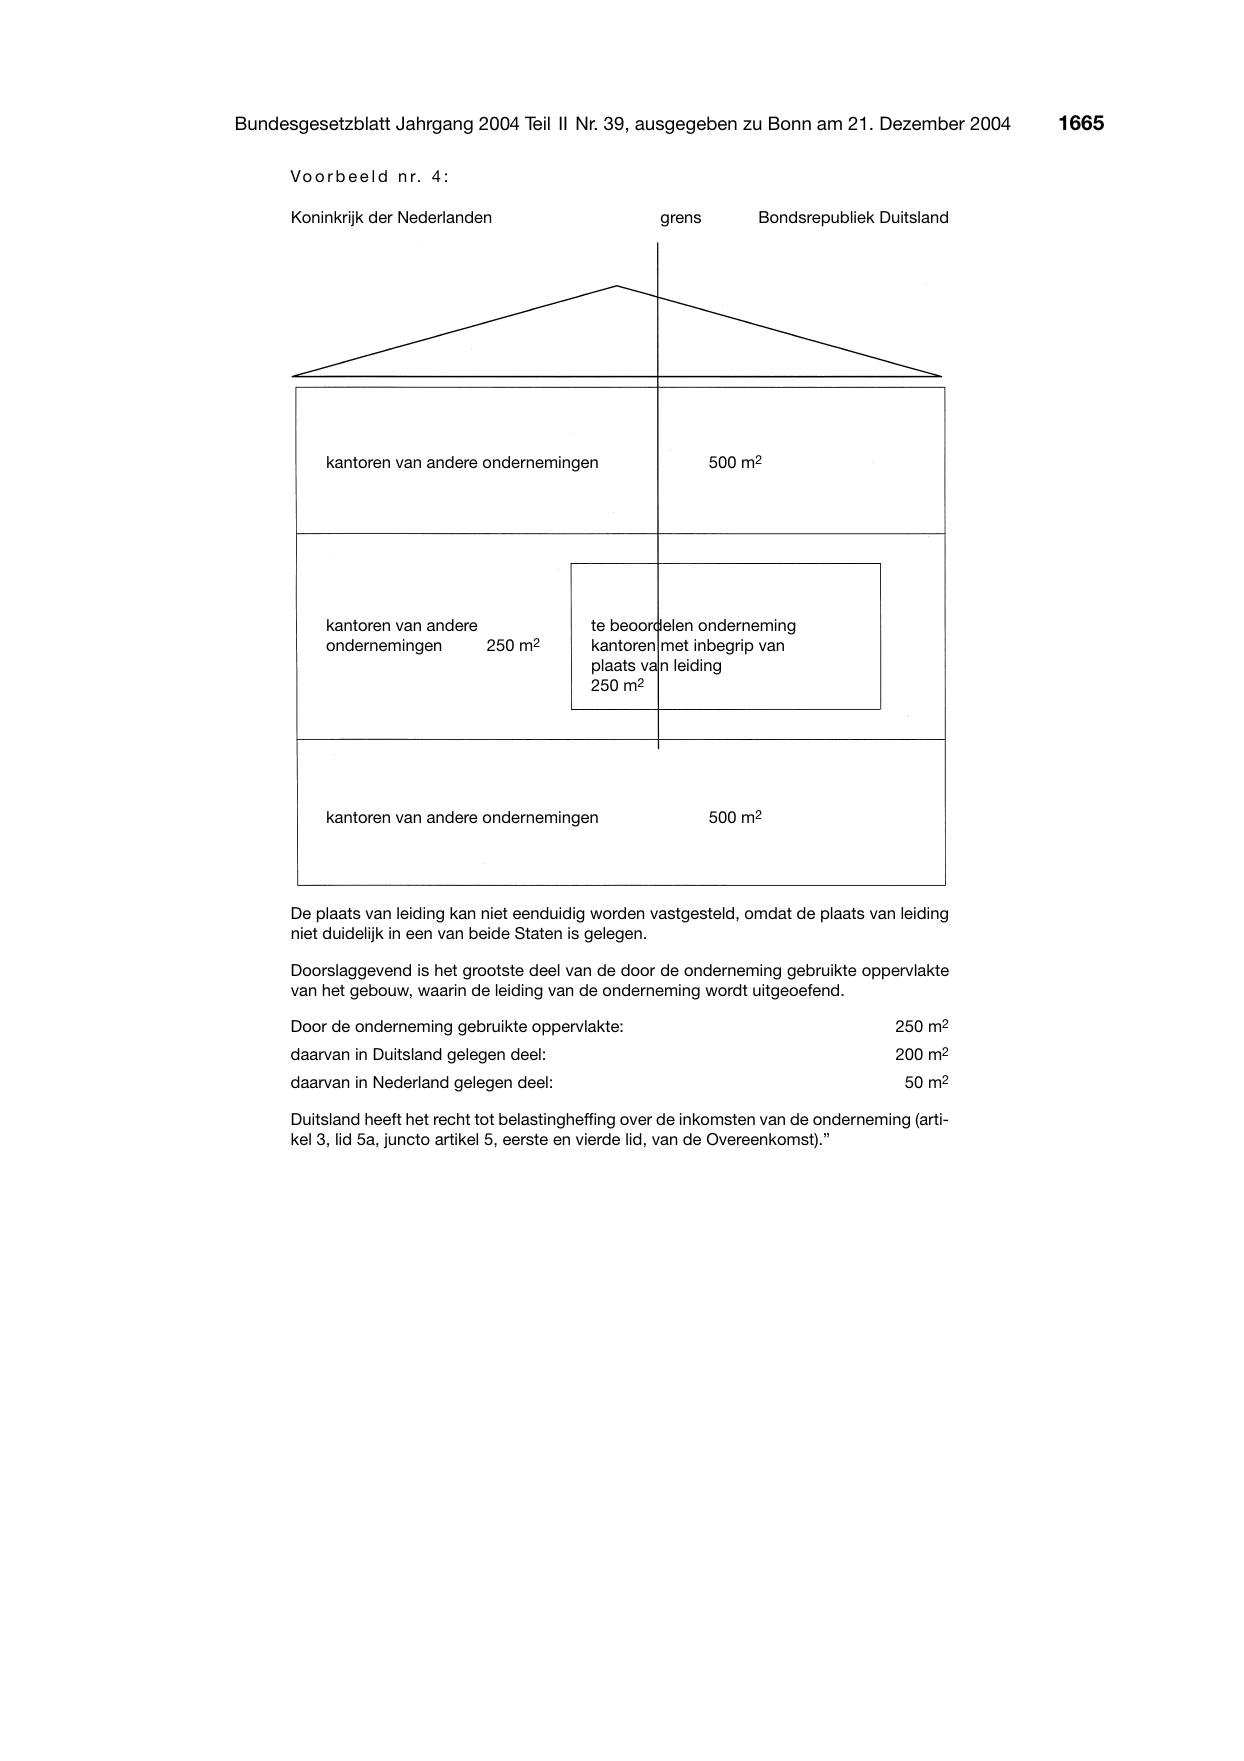
      V o o r b e e l d n r. 4 :

      Koninkrijk der Nederlanden

           kantoren van andere ondernemingen

grens        Bondsrepubliek Duitsland

        500 m2
           kantoren van andere                 te beoordelen onderneming
           ondernemingen       250 m2          kantoren met inbegrip van
                                               plaats
                                               250 m2

           kantoren van andere ondernemingen

      De plaats van leiding kan niet eenduidig worden
va n leiding

          500 m2

vastgesteld, omdat de plaats van leiding
      niet duidelijk in een van beide Staten is gelegen.

      Doorslaggevend is het grootste deel van de door

de onderneming gebruikte oppervlakte
      van het gebouw, waarin de leiding van de onderneming wordt uitgeoefend.

      Door de onderneming gebruikte oppervlakte:
      daarvan in Duitsland gelegen deel:
      daarvan in Nederland gelegen deel:

250 m2
200 m2
 50 m2
      Duitsland heeft het recht tot belastingheffing over de inkomsten van de onderneming (arti-
      kel 3, lid 5a, juncto artikel 5, eerste en vierde lid, van de Overeenkomst).”
                         Artikel 8
  (1) Dieses Zusatzprotokoll ist integrierter Bestandteil des
Abkommens. Es bedarf der Ratifikation. Die Ratifikationsurkun-
den werden so bald wie möglich ausgetauscht.

  (2) Dieses Zusatzprotokoll tritt am Tag des Austausches der
Ratifikationsurkunden in Kraft und ist anzuwenden

a) bei den im Abzugsweg erhobenen Steuern auf die Beträge,
   die am oder nach dem 1. Januar des Kalenderjahrs zuflie-
   ßen, das dem Jahr folgt, in dem dieses Zusatzprotokoll in
   Kraft tritt;
b) bei den übrigen Steuern vom Einkommen und vom Vermö-
   gen auf die Steuern, die für Steuerjahre ab dem 1. Januar
   des Kalenderjahrs erhoben werden, das auf das Jahr folgt,
   in dem dieses Zusatzprotokoll in Kraft tritt.
  (3) Ungeachtet der Bestimmungen des Absatzes 2 dieses
Artikels sind die Vorschriften des Artikels 5 Absatz 1 dieses
Zusatzprotokolls anzuwenden auf Steuern vom Einkommen,
die für Steuerjahre ab dem 1. Januar 2003 erhoben werden.
  (4) Dieses Zusatzprotokoll bleibt so lange in Kraft wie das
Abkommen.

   Geschehen zu Kerkrade am 4. Juni 2004 in zwei Urschriften,
jede in deutscher und niederländischer Sprache, wobei jeder
Wortlaut gleichermaßen verbindlich ist.

                           Artikel 8
  (1) Dit aanvullend protocol vormt een integrerend bestand-
deel van de Overeenkomst. Het moet worden bekrachtigd. De
akten van bekrachtiging zullen zo spoedig mogelijk worden uit-
gewisseld.
  (2) Dit aanvullend protocol treedt in werking op de dag
waarop de akten van bekrachtiging zijn uitgewisseld en is van
toepassing
a) op belastingen aan de bron geheven over bedragen die op
   of na 1 januari van het kalenderjaar worden genoten dat
   volgt op het jaar waarin dit aanvullend protocol in werking is
   getreden;
b) op de overige van het inkomen of het vermogen geheven
   belastingen, die worden geheven voor belastingjaren vanaf
   1 januari van het kalenderjaar dat volgt op het jaar waarin dit
   aanvullend protocol in werking is getreden.
   (3) Ongeacht de bepalingen van het tweede lid van dit artikel
vinden de bepalingen van artikel 5, eerste lid, van dit aanvullend
protocol toepassing op belastingen van het inkomen, die wor-
den geheven voor belastingjaren vanaf 1 januari 2003.
  (4) Dit aanvullend protocol blijft van kracht zo lang de Over-
eenkomst van kracht is.

  Gedaan te Kerkrade op 4 Juni 2004, in tweevoud, in de Duit-
se en in de Nederlandse taal, zijnde beide teksten gelijkelijk
authentiek.
                                              Für die Bundesrepublik Deutschland
                                               Voor de Bondsrepubliek Duitsland
                                                       E. Duckwitz
                                                    Barbara Hendricks

                                              Für das Königreich

der Niederlande
                                              Voor het Koninkrijk der Nederlanden
                                                          J. G. W i j n
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2004 II S. 1653. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 6aa0f7384834f14b….