Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2025, Nr. 372
BGBl. 2025 I Nr. 372 · 32.137 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                                    Teil I

2025                    Ausgegeben zu Bonn am 29. Dezember 2025                                      Nr. 372

                                     Siebte Verordnung
                           zur Änderung steuerlicher Verordnungen

                                            Vom 19. Dezember 2025


  Die Bundesregierung verordnet aufgrund
– des § 41 Absatz 1 Satz 7 und des § 51 Absatz 1 Nummer 1 Buchstabe a, b und e des Einkommensteuergesetzes
  in der Fassung der Bekanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366, 3862), das zuletzt durch Artikel 1 des
  Gesetzes vom 14. Juli 2025 (BGBl. 2025 I Nr. 161) geändert worden ist,
– des § 139d Nummer 3 der Abgabenordnung in der Fassung der Bekanntmachung vom 23. Januar 2025
  (BGBl. 2025 I Nr. 24),
– des § 36 Absatz 1 Nummer 1 Buchstabe e des Erbschaftsteuer- und Schenkungsteuergesetzes in der Fassung
  der Bekanntmachung vom 27. Februar 1997 (BGBl. I S. 378), das zuletzt durch Artikel 34 des Gesetzes vom
  2. Dezember 2024 (BGBl. 2024 I Nr. 387) geändert worden ist, sowie
– des § 158 Nummer 1 Buchstabe a des Steuerberatungsgesetzes in der Fassung der Bekanntmachung vom
  4. November 1975 (BGBl. I S. 2735), das zuletzt durch Artikel 32 des Gesetzes vom 23. Oktober 2024
  (BGBl. 2024 I Nr. 323) geändert worden ist, nach Anhörung der Bundessteuerberaterkammer,
und
  das Bundesministerium der Finanzen verordnet aufgrund
– des § 2 Absatz 2, 3 Nummer 1 und des § 21 Absatz 1 Satz 2 der Abgabenordnung,
– des § 18 Absatz 9 Satz 1, des § 22 Absatz 6 Nummer 1 und des § 26 Absatz 5 Nummer 2 des
  Umsatzsteuergesetzes in der Fassung der Bekanntmachung vom 21. Februar 2005 (BGBl. I S. 386), das
  zuletzt durch Artikel 27 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) geändert worden ist,
– des § 1 Absatz 6 des Außensteuergesetzes vom 8. September 1972 (BGBl. I S. 1713), das zuletzt durch
  Artikel 14 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) geändert worden ist,
– des § 64 Absatz 1 des Steuerberatungsgesetzes, nach Anhörung der Bundessteuerberaterkammer:

                                               Inhaltsübersicht
Artikel 1   Verordnung zur Umsetzung der Notifizierung zur Anwendung der Anrechnungsmethode bei bestimmten
            Einkünften nach dem deutsch-litauischen Doppelbesteuerungsabkommen (Notifizierungsverordnung DBA
            Litauen – DBALTUNotV)
Artikel 2   Änderung der Einkommensteuer-Durchführungsverordnung
Artikel 3   Änderung der Lohnsteuer-Durchführungsverordnung
Artikel 4   Änderung der Verordnung zur Durchführung der Vorschriften über Steuerberater, Steuerbevollmächtigte und
            Berufsausübungsgesellschaften
Artikel 5   Änderung der Steuerberatervergütungsverordnung
Artikel 6   Änderung der Umsatzsteuer-Durchführungsverordnung
Artikel 7   Weitere Änderung der Umsatzsteuer-Durchführungsverordnung
Artikel 8   Änderung der Umsatzsteuerzuständigkeitsverordnung
Artikel 9    Änderung der Erbschaftsteuer-Durchführungsverordnung
Artikel 10   Änderung der Steueridentifikationsnummerverordnung
Artikel 11   Änderung der Fahrzeuglieferungs-Meldepflichtverordnung
Artikel 12   Änderung der Betriebsstättengewinnaufteilungsverordnung
Artikel 13   Änderung der Deutsch-Luxemburgischen Konsultationsvereinbarungsverordnung
Artikel 14   Änderung der Deutsch-Niederländischen Konsultationsvereinbarungsverordnung
Artikel 15   Inkrafttreten
Anhang       Muster 5 (zu § 7 ErbStDV)

                                                  Artikel 1

                                    Verordnung
   zur Umsetzung der Notifizierung zur Anwendung der Anrechnungsmethode bei
bestimmten Einkünften nach dem deutsch-litauischen Doppelbesteuerungsabkommen
              (Notifizierungsverordnung DBA Litauen – DBALTUNotV)
                                                      §1

                                                 Abkommen
  Abkommen im Sinn dieser Verordnung ist das Abkommen vom 22. Juli 1997 zwischen der Bundesrepublik
Deutschland und der Republik Litauen zur Vermeidung der Doppelbesteuerung auf dem Gebiet der Steuern vom
Einkommen und vom Vermögen (BGBl. 1998 II S. 1572), in der jeweils geltenden Fassung.


                                                      §2

                                     Vermeidung der Doppelbesteuerung
   Aufgrund der auf diplomatischem Weg erfolgten Notifizierung gemäß Nummer 7 Buchstabe b Doppelbuchstabe
bb des Protokolls zu Artikel 23 des Abkommens wird bei einer nach Artikel 4 des Abkommens in der Bundesrepublik
Deutschland ansässigen Person die Doppelbesteuerung bei Einkünften aus unselbständiger Arbeit nach Artikel 15
des Abkommens wie folgt vermieden: Einkünfte, die nach dem Abkommen grundsätzlich in der Republik Litauen
besteuert werden könnten, aber aufgrund des Abkommens zwischen der Regierung der Bundesrepublik
Deutschland und der Regierung der Republik Litauen über die Zusammenarbeit im Verteidigungsbereich vom
13. September 2024 tatsächlich nicht in der Republik Litauen besteuert werden können, werden nicht nach
Artikel 23 Absatz 1 Buchstabe a des Abkommens von der deutschen Steuer ausgenommen. In diesen Fällen
vermeidet die Bundesrepublik Deutschland die Doppelbesteuerung durch Steueranrechnung entsprechend
Artikel 23 Absatz 1 Buchstabe b des Abkommens.


                                                      §3

                                                 Anwendung
  Diese Verordnung ist erstmals auf Steuern anzuwenden, die für Zeiträume ab 1. Januar 2026 erhoben werden.


                                                  Artikel 2

                  Änderung der Einkommensteuer-Durchführungsverordnung
  Die Einkommensteuer-Durchführungsverordnung in der Fassung der Bekanntmachung vom 10. Mai 2000
(BGBl. I S. 717), die zuletzt durch Artikel 7 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387)
geändert worden ist, wird wie folgt geändert:
1. § 8 wird durch den folgenden § 8 ersetzt:
                                                       㤠8

                         Eigenbetrieblich genutzte Grundstücke von untergeordnetem Wert
      Eigenbetrieblich genutzte Grundstücksteile brauchen nicht als Betriebsvermögen behandelt zu werden, wenn
   ihre Größe nicht mehr als 30 Quadratmeter oder ihr Wert nicht mehr als 40 000 Euro beträgt. In diesem Fall
   dürfen Aufwendungen, die mit dem Grundstücksteil im Zusammenhang stehen, nicht abgezogen werden.“
2. § 60 wird wie folgt geändert:
a) Absatz 1 wird durch den folgenden Absatz 1 ersetzt:
„(1) Der Steuererklärung ist eine Abschrift der Bilanz, der Gewinn- und Verlustrechnung jeweils
einschließlich der unverdichteten Kontennachweise mit Kontensalden sowie der Anlagenspiegel und das
diesem zugrundeliegende Anlagenverzeichnis, im Fall der Eröffnung des Betriebs auch eine Abschrift der
Eröffnungsbilanz beizufügen, wenn der Gewinn nach § 4 Absatz 1, § 5 oder § 5a des Einkommensteuer
gesetzes ermittelt und auf eine elektronische Übermittlung nach § 5b Absatz 2 des Einkommensteuer
gesetzes verzichtet wird. Dies gilt auch für solche Bilanzen, die für andere steuerliche Zwecke zu erstellen
sind.“
b) Absatz 3 Satz 1 wird durch den folgenden Satz ersetzt:
„Liegt ein Anhang, ein Lagebericht, ein Prüfungsbericht oder ein Verzeichnis nach § 5 Absatz 1 Satz 2 des
Einkommensteuergesetzes vor, so ist eine Abschrift der Steuererklärung beizufügen.“
3. § 73e Satz 7 wird wie folgt geändert:
a) In Nummer 1 wird die Angabe „hat, und“ durch die Angabe „hat,“ ersetzt.
b) In Nummer 2 wird die Angabe „ist.“ durch die Angabe „ist, und“ ersetzt.
c) Nach Nummer 2 wird die folgende Nummer 3 eingefügt:
„3. der Schuldner bei Anordnung des Steuerabzugs für Einkünfte im Sinne des § 49 Absatz 1 Nummer 7
und 10 des Einkommensteuergesetzes berechtigt ist, ohne die Angaben im Sinne des Satzes 2 die Höhe
der Steuerabzüge für mehrere Gläubiger in einer Summe anzumelden (Sammelanmeldung).“
4. § 84 wird wie folgt geändert:
a) Nach Absatz 1c wird der folgende Absatz 1d eingefügt:
„(1d) § 8 Satz 1 in der am 30. Dezember 2025 geltenden Fassung ist in allen offenen Fällen anzuwenden.
§ 8 Satz 2 in der am 30. Dezember 2025 geltenden Fassung ist erstmals für Wirtschaftsjahre anzuwenden, die
nach dem 31. Dezember 2025 beginnen.“
b) Nach Absatz 3e wird der folgende Absatz 3f eingefügt:
„(3f) § 60 Absatz 1 Satz 1 in der am 30. Dezember 2025 geltenden Fassung ist, soweit er sich auf die
Übermittlung des Anlagenverzeichnisses bezieht, erstmals auf Wirtschaftsjahre anzuwenden, die nach dem
31. Dezember 2027 beginnen.“
c) Die bisherigen Absätze 3f bis 3j werden zu den Absätzen 3g bis 3k.
Artikel 3
Änderung der Lohnsteuer-Durchführungsverordnung
Die Lohnsteuer-Durchführungsverordnung in der Fassung der Bekanntmachung vom 10. Oktober 1989 (BGBl. I
S. 1848), die zuletzt durch Artikel 2 der Verordnung vom 25. Juni 2020 (BGBl. I S. 1495) geändert worden ist, wird
wie folgt geändert:
1. § 4 Absatz 2a wird durch den folgenden Absatz 2a ersetzt:
„(2a) Der Arbeitgeber hat die nach den Absätzen 1 und 2, die nach § 41 des Einkommensteuergesetzes
aufzuzeichnenden Daten sowie die hierfür mittels Vor- und Nebensystemen ermittelten und verwendeten
Daten der Finanzbehörde nach einer amtlich vorgeschriebenen einheitlichen Form über eine digitale
Schnittstelle elektronisch bereitzustellen. Die Übermittlung der Daten für dieselbe Betriebsstätte hat
zusammengefasst in einem Datenbestand je Haupt-, Vor- und Nebensystem zu erfolgen. Auf Antrag des
Arbeitgebers kann das Betriebsstättenfinanzamt zur Vermeidung unbilliger Härten zulassen, dass der
Arbeitgeber die Daten in anderer auswertbarer Form bereitstellt.“
2. § 8 Absatz 3 wird durch den folgenden Absatz 3 ersetzt:
„(3) § 4 Absatz 2a in der am 31. Dezember 2024 geltenden Fassung ist für die ab 1. Januar 2018 bis
31. Dezember 2026 im Lohnkonto aufzuzeichnenden Daten anzuwenden. § 4 Absatz 2a in der am
30. Dezember 2025 geltenden Fassung ist für die ab dem 1. Januar 2027 im Lohnkonto aufzuzeichnenden
Daten anzuwenden.“
                                                   Artikel 4

              Änderung der Verordnung zur Durchführung der Vorschriften
     über Steuerberater, Steuerbevollmächtigte und Berufsausübungsgesellschaften
  Die Verordnung zur Durchführung der Vorschriften über Steuerberater, Steuerbevollmächtigte und
Berufsausübungsgesellschaften vom 12. November 1979 (BGBl. I S. 1922), die zuletzt durch Artikel 1 der
Verordnung vom 20. Dezember 2024 (BGBl. 2024 I Nr. 443) geändert worden ist, wird wie folgt geändert:
1. § 4 Absatz 3 wird wie folgt geändert:
  a) In Nummer 3 wird das Komma am Ende durch einen Punkt ersetzt.
  b) Nummer 4 wird gestrichen.
2. § 5 wird durch den folgenden § 5 ersetzt:
                                                        㤠5

                                                Sonstige Nachweise
    (1) Einem Antrag auf Zulassung zur Steuerberaterprüfung in verkürzter Form ist eine Bescheinigung der nach
  den Vorschriften der Wirtschaftsprüferordnung zuständigen Stelle darüber beizufügen, dass der Bewerber
  Wirtschaftsprüfer oder vereidigter Buchprüfer ist oder die Prüfung als Wirtschaftsprüfer oder vereidigter
  Buchprüfer bestanden hat.
    (2) Einem Antrag auf Zulassung zur Eignungsprüfung ist zusätzlich zu den in § 4 Absatz 3 Nummer 1 und 2
  genannten Unterlagen beizufügen:
  1. ein Befähigungs- oder Ausbildungsnachweis im Sinne des § 37a Absatz 3 Satz 1 und 2 des
     Steuerberatungsgesetzes oder ein gleichgestellter Nachweis im Sinne des § 37a Absatz 3 Satz 3 und 4 des
     Steuerberatungsgesetzes,
  2. sofern die Hilfeleistung in Steuersachen im Herkunftsstaat nicht reglementiert ist und soweit nach § 37a
     Absatz 3 Satz 5 bis 7 des Steuerberatungsgesetzes erforderlich, ein Nachweis, dass der Bewerber auf die
     Ausübung des Berufs vorbereitet wurde und in den vorhergehenden zehn Jahren mindestens ein Jahr in
     einem Umfang von sechzehn Wochenstunden steuerberatend tätig war,
  3. ein Nachweis im Sinne des § 37a Absatz 4 Satz 5 und 6 des Steuerberatungsgesetzes über die erlangten
     Kenntnisse in den Prüfungsgebieten, die entfallen sollen.
    (3) Die beizufügenden Unterlagen sind in deutscher oder englischer Sprache einzureichen. Eine beglaubigte
  deutsche Übersetzung kann im begründeten Einzelfall angefordert werden.“


                                                   Artikel 5

                        Änderung der Steuerberatervergütungsverordnung
  Die Steuerberatervergütungsverordnung vom 17. Dezember 1981 (BGBl. I S. 1442), die zuletzt durch Artikel 1
der Verordnung vom 31. März 2025 (BGBl. 2025 I Nr. 105) geändert worden ist, wird wie folgt geändert:
§ 17 Absatz 1 wird durch den folgenden Absatz 1 ersetzt:
  „(1) Der Steuerberater erhält eine Dokumentenpauschale
1. für Kopien und Ausdrucke
  a) aus Behörden- und Gerichtsakten, soweit deren Herstellung zur sachgerechten Bearbeitung der
     Angelegenheit geboten war,
  b) zur Mitteilung an Gegner oder Beteiligte und Verfahrensbevollmächtigte aufgrund einer Rechtsvorschrift oder
     nach Aufforderung durch das Gericht, die Behörde oder die sonst das Verfahren führende Stelle, soweit
     hierfür mehr als 100 Seiten zu fertigen waren,
  c) zur notwendigen Unterrichtung des Auftraggebers, soweit hierfür mehr als 100 Seiten zu fertigen waren,
  d) in sonstigen Fällen nur, wenn sie im Einverständnis mit dem Auftraggeber, auch zur Unterrichtung Dritter,
     angefertigt worden sind und
2. für die Überlassung von elektronischen Dateien oder deren Bereitstellung zum Abruf anstelle der in Nummer 1
   Buchstabe d genannten Kopien und Ausdrucke.
Eine Übermittlung durch den Steuerberater per Telefax steht der Herstellung einer Kopie gleich.“
                                                  Artikel 6

                     Änderung der Umsatzsteuer-Durchführungsverordnung
  Die Umsatzsteuer-Durchführungsverordnung in der Fassung der Bekanntmachung vom 21. Februar 2005
(BGBl. I S. 434), die zuletzt durch Artikel 30 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387)
geändert worden ist, wird wie folgt geändert:
1. § 66 wird gestrichen.
2. § 73 Absatz 1 Nummer 1 wird durch die folgende Nummer 1 ersetzt:
  „1. bei Lieferungen und sonstigen Leistungen, die von einer amtlichen Beschaffungsstelle in Auftrag gegeben
      worden sind, durch eine Bescheinigung der amtlichen Beschaffungsstelle nach amtlich vorgeschriebenem
      Vordruck oder eine elektronische Version des Vordrucks (Abwicklungsschein);“.


                                                  Artikel 7

               Weitere Änderung der Umsatzsteuer-Durchführungsverordnung
   Die Umsatzsteuer-Durchführungsverordnung, die zuletzt durch Artikel 6 dieser Verordnung geändert worden ist,
wird wie folgt geändert:
1. § 61 Absatz 4 wird durch den folgenden Absatz 4 ersetzt:
     „(4) Der Bescheid über die Vergütung von Vorsteuerbeträgen kann durch Bereitstellung zum Datenabruf nach
  § 122a in Verbindung mit § 87a Absatz 8 der Abgabenordnung bekannt gegeben werden. Hat der Empfänger des
  Bescheids eine einmalige oder dauerhafte postalische Bekanntgabe nach § 122 Absatz 2 der Abgabenordnung
  beantragt, ist der Bescheid, bis zum Widerruf des Antrags, schriftlich zu erteilen.“
2. § 61a wird wie folgt geändert:
  a) Nach Absatz 1 Satz 3 werden die folgenden Sätze eingefügt:
     „Der Bescheid über die Vergütung von Vorsteuerbeträgen ist durch Bereitstellung zum Datenabruf nach
     § 122a in Verbindung mit § 87a Absatz 8 der Abgabenordnung bekannt zu geben. Abweichend von § 122a
     Absatz 2 der Abgabenordnung kann das Bundeszentralamt für Steuern nur zur Vermeidung von unbilligen
     Härten einem Antrag auf einmalige postalischer Bekanntgabe nach § 122a Absatz 2 der Abgabenordnung
     entsprechen und den Bescheid, bis zum Widerruf des Antrags, postalisch bekannt geben.“
  b) Absatz 2 wird wie folgt geändert:
     aa) Satz 3 wird durch den folgenden Satz ersetzt:
         „In dem Antrag sind die Vorsteuerbeträge, deren Vergütung beantragt wird, im Einzelnen aufzuführen
         (Einzelaufstellung).“
     bb) Nach Satz 3 werden die folgenden Sätze eingefügt:
         „Die Vorsteuerbeträge sind
         1. durch Hochladen der Rechnungen und Einfuhrbelege im Online-Portal des Bundeszentralamts für
            Steuern oder
         2. in Ausnahmefällen durch Vorlage der Rechnungen und Einfuhrbelege auf einem Speichermedium
         nachzuweisen, wenn der Gesamtbetrag der Rechnung oder des Einfuhrbeleges 250 Euro übersteigt. Das
         Bundeszentralamt für Steuern kann verlangen, dass die Vorsteuerbeträge durch Vorlage von Rechnungen
         und Einfuhrbelegen im Original nachgewiesen werden. In diesem Fall gilt der in Satz 4 genannte
         Schwellenwert nicht.“


                                                  Artikel 8

                     Änderung der Umsatzsteuerzuständigkeitsverordnung
   Die Umsatzsteuerzuständigkeitsverordnung vom 20. Dezember 2001 (BGBl. I S. 3794, 3814), die zuletzt durch
Artikel 1 der Verordnung vom 24. November 2023 (BGBl. 2023 I Nr. 332) geändert worden ist, wird wie folgt
geändert:
In § 1 Absatz 1 Satz 1 Nummer 15 wird die Angabe „Saarbrücken Am Stadtgraben“ durch die Angabe
„Saarbrücken I“ ersetzt.
                                                    Artikel 9

                    Änderung der Erbschaftsteuer-Durchführungsverordnung
   Die Erbschaftsteuer-Durchführungsverordnung vom 8. September 1998 (BGBl. I S. 2658), die zuletzt durch
Artikel 6 der Verordnung vom 19. Dezember 2022 (BGBl. I S. 2432) geändert worden ist, wird wie folgt geändert:
1. § 7 wird wie folgt geändert:
  a) Absatz 1 wird wie folgt geändert:
     aa) Satz 1 Nummer 5 und 6 wird durch die folgenden Nummern 5 bis 7 ersetzt:
         „5. Beschlüsse über die Einleitung oder Aufhebung einer Nachlasspflegschaft oder Nachlassverwaltung,
         6. beurkundete Vereinbarungen über die Abwicklung von Erbauseinandersetzungen,
         7. Eintragungsbekanntmachungen nach § 55 der Grundbuchordnung, wenn aufgrund eines von einer
            ausländischen Stelle erteilten Europäischen Nachlasszeugnisses eine Eigentumsumschreibung im
            Grundbuch erfolgt; eine beglaubigte Abschrift des Europäischen Nachlasszeugnisses ist beizufügen.“
     bb) Die Sätze 2 bis 4 werden durch die folgenden Sätze ersetzt:
         „Erfolgt die Ermittlung der Erben von Amts wegen, so ist das Ergebnis mit einem Vordruck nach Muster 5
         mitzuteilen. Eine elektronische Übermittlung der Anzeige nach Satz 1 oder 2 ist ausgeschlossen. Die
         Anzeige hat unverzüglich nach dem auslösenden Ereignis zu erfolgen. Auf der Urschrift der Dokumente
         nach Satz 1 ist zu vermerken, wann und an welches Finanzamt die beglaubigte Abschrift übersandt
         worden ist.“
  b) In Absatz 2 in der Angabe vor Nummer 1 wird die Angabe „Mitteilung“ durch die Angabe „Anzeige“ ersetzt.
  c) Absatz 3 wird wie folgt geändert:
     aa) Nummer 1 wird durch die folgende Nummer 1 ersetzt:
         „1. den Familienstand des Erblassers,“.
     bb) In Nummer 3 wird die Angabe „die Anschriften und die Identifikationsnummern“ durch die Angabe „die
         Anschriften, die Identifikationsnummern und die Geburtstage“ ersetzt.
  d) In Absatz 4 in der Angabe vor Nummer 1 wird die Angabe „in Absatz 1 erwähnten Abschriften und die
     Erstattung der dort“ durch die Angabe „beglaubigten Abschriften nach Absatz 1 Satz 1 und die Erstattung
     der in Absatz 1“ ersetzt.
  e) In Absatz 5 wird die Angabe „Nachlaßgerichtes“ durch die Angabe „Nachlassgerichts“ ersetzt.
2. Das Muster 5 (zu § 7 ErbStDV) wird durch das als Anhang zu dieser Verordnung ersichtliche Muster 5 (zu § 7
   ErbStDV) ersetzt.


                                                   Artikel 10

                     Änderung der Steueridentifikationsnummerverordnung
  Die Steueridentifikationsnummerverordnung vom 28. November 2006 (BGBl. I S. 2726), die zuletzt durch Artikel 5
der Verordnung vom 19. Dezember 2022 (BGBl. I S. 2432) geändert worden ist, wird wie folgt geändert:
§ 4 wird durch den folgenden § 4 ersetzt:

                                                        㤠4

                                                   Löschungsfrist
   Die beim Bundeszentralamt für Steuern nach § 139b Absatz 3 und 3a der Abgabenordnung gespeicherten Daten
sind 20 Jahre nach Ablauf des Kalenderjahres zu löschen, in dem die natürliche Person, der die
Identifikationsnummer erteilt wurde, verstorben ist. Wurde eine Identifikationsnummer in einem Besteuerungs-
oder Verwaltungsverfahren zu Unrecht vergeben, sind die zu ihr nach § 139b Absatz 3 und 3a der
Abgabenordnung gespeicherten Daten unverzüglich zu löschen.“


                                                    Artikel 11

                   Änderung der Fahrzeuglieferungs-Meldepflichtverordnung
  Die Fahrzeuglieferungs-Meldepflichtverordnung vom 18. März 2009 (BGBl. I S. 630), die durch Artikel 21
Absatz 3 des Gesetzes vom 18. Juli 2016 (BGBl. I S. 1679) geändert worden ist, wird wie folgt geändert:
1. In § 1 Absatz 2 Nummer 1 wird die Angabe „nach amtlich vorgeschriebenem Datensatz durch Datenfern
übertragung“ durch die Angabe „nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmte Schnitt
stelle“ ersetzt.
2. In § 4 wird die Angabe „§ 26a Abs. 1 Nr. 6“ durch die Angabe „§ 26a Absatz 2 Nummer 6“ ersetzt.
Artikel 12
Änderung der Betriebsstättengewinnaufteilungsverordnung
Die Betriebsstättengewinnaufteilungsverordnung vom 13. Oktober 2014 (BGBl. I S. 1603), die zuletzt durch
Artikel 8 Absatz 4 des Gesetzes vom 20. Dezember 2022 (BGBl. I S. 2730) geändert worden ist, wird wie folgt
geändert:
§ 25 wird wie folgt geändert:
1. Absatz 1 Satz 1 wird durch den folgenden Satz ersetzt:
„Zur Bestimmung des Dotationskapitals inländischer Versicherungsbetriebsstätten ausländischer Versicherungs
unternehmen ist der Versicherungsbetriebsstätte in einem ersten Schritt ein Anteil an den Vermögenswerten des
ausländischen Versicherungsunternehmens zuzuordnen, die der Bedeckung der versicherungstechnischen
Rückstellungen, des Eigenkapitals und der aus Versicherungsverhältnissen entstandenen Verbindlichkeiten
und Rechnungsabgrenzungsposten des ausländischen Versicherungsunternehmens dienen.“
2. Absatz 3 Satz 2 wird gestrichen.
3. Absatz 4 wird durch den folgenden Absatz 4 ersetzt:
„(4) Ungeachtet der Absätze 1 bis 3 hat die inländische Versicherungsbetriebsstätte mindestens ein
Dotationskapital auszuweisen, das sie nach versicherungsaufsichtsrechtlichen Grundsätzen als Eigenkapital
ausweisen müsste, wenn sie ein rechtlich selbständiges Versicherungsunternehmen wäre. Als Mindestkapital
gilt die Mindestkapitalanforderung nach der Kapitalausstattungs-Verordnung (Mindestkapitalausstattungs
methode für Versicherungsbetriebsstätten). Wird die Mindestkapitalausstattungsmethode für Versicherungs
betriebsstätten angewandt, ist das Dotationskapital um 20 Prozent der Mindestkapitalanforderung zu erhöhen,
es sei denn, ein geringerer Zuschlag führt zu einem Ergebnis der Versicherungsbetriebsstätte, das dem
Fremdvergleichsgrundsatz besser entspricht.“
4. Absatz 5 wird durch den folgenden Absatz 5 ersetzt:
„(5) Sofern das in der inländischen Handelsbilanz der inländischen Versicherungsbetriebsstätte tatsächlich
ausgewiesene Kapital den nach den Absätzen 1 bis 4 ermittelten Betrag übersteigt, ist dieses als
Dotationskapital zuzuordnen.“
5. Nach Absatz 5 werden die folgenden Absätze 6 und 7 eingefügt:
„(6) § 12 Absatz 6 ist mit der Maßgabe anzuwenden, dass die Höhe des zuzuordnenden Dotationskapitals
auch anzupassen ist, soweit dies das inländische Versicherungsaufsichtsrecht erfordert. Im Übrigen gilt § 12
sinngemäß.
(7) Weicht das Dotationskapital, das einer inländischen Versicherungsbetriebsstätte vom ausländischen
Versicherungsunternehmen zugeordnet wurde, von dem Dotationskapital ab, das nach den Absätzen 1 bis 6
zuzuordnen ist, so sind die zugeordneten Vermögenswerte um den Unterschiedsbetrag anzupassen.“
Artikel 13
Änderung der
Deutsch-Luxemburgischen Konsultationsvereinbarungsverordnung
Die Deutsch-Luxemburgische Konsultationsvereinbarungsverordnung vom 9. Juli 2012 (BGBl. I S. 1484), die
durch Artikel 4 der Verordnung vom 22. Dezember 2014 (BGBl. I S. 2392) geändert worden ist, wird wie folgt
geändert:
§ 12 wird durch den folgenden § 12 ersetzt:
㤠12
Außerkrafttreten
Diese Verordnung tritt am 30. Dezember 2025 außer Kraft.“
                                                      Artikel 14

                                     Änderung der
             Deutsch-Niederländischen Konsultationsvereinbarungsverordnung
   Die Deutsch-Niederländische Konsultationsvereinbarungsverordnung vom 20. Dezember 2010 (BGBl. I S. 2183)
wird wie folgt geändert:
§ 9 wird durch den folgenden § 9 ersetzt:

                                                          㤠9

                                                    Außerkrafttreten
  Diese Verordnung tritt am 30. Dezember 2025 außer Kraft.“


                                                      Artikel 15

                                                    Inkrafttreten
  (1) Diese Verordnung tritt vorbehaltlich der Absätze 2 und 3 am 30. Dezember 2025 in Kraft.
  (2) Die Artikel 4 und 5 treten am 1. Januar 2026 in Kraft.
  (3) Artikel 7 tritt am 1. Januar 2026 in Kraft.


  Der Bundesrat hat zugestimmt.

  Berlin, den 19. Dezember 2025

                                              Der Bundeskanzler
                                                         Merz

                                    Der Bundesminister der Finanzen
                                                    Lars Klingbeil


                       Herausgeber: Bundesministerium der Justiz und für Verbraucherschutz
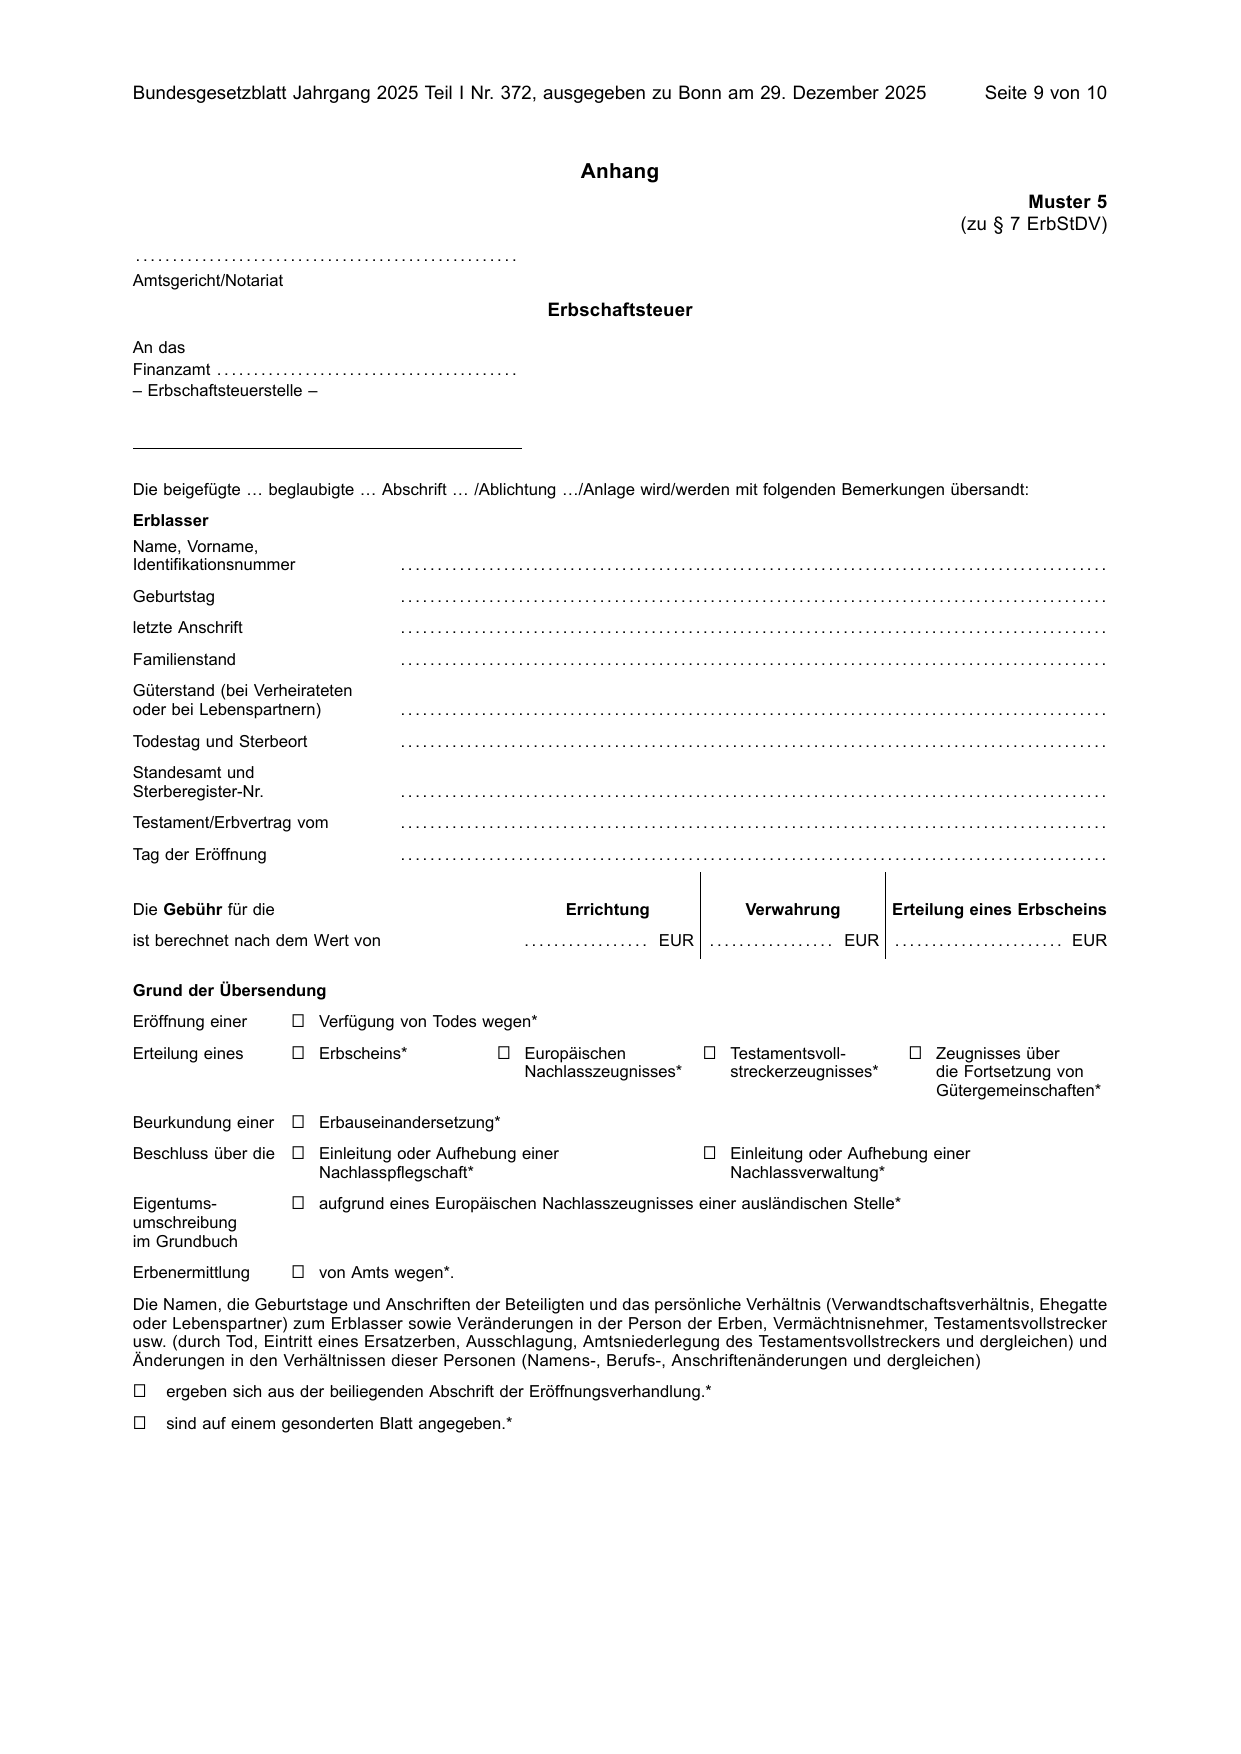
Anhang
Muster 5
(zu § 7 ErbStDV)
....................................................
Amtsgericht/Notariat
Erbschaftsteuer
An das
Finanzamt . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
– Erbschaftsteuerstelle –
Die beigefügte … beglaubigte … Abschrift … /Ablichtung …/Anlage wird/werden mit folgenden Bemerkungen übersandt:
Erblasser
Name, Vorname,
Identifikationsnummer ................................................................................................
Geburtstag ................................................................................................
letzte Anschrift ................................................................................................
Familienstand ................................................................................................
Güterstand (bei Verheirateten
oder bei Lebenspartnern) ................................................................................................
Todestag und Sterbeort ................................................................................................
Standesamt und
Sterberegister-Nr. ................................................................................................
Testament/Erbvertrag vom ................................................................................................
Tag der Eröffnung ................................................................................................
Die Gebühr für die Errichtung Verwahrung Erteilung eines Erbscheins
ist berechnet nach dem Wert von . . . . . . . . . . . . . . . . . EUR . . . . . . . . . . . . . . . . . EUR . . . . . . . . . . . . . . . . . . . . . . . EUR
Grund der Übersendung
Eröffnung einer ⎕ Verfügung von Todes wegen*
Erteilung eines ⎕ Erbscheins* ⎕ Europäischen ⎕ Testamentsvoll ⎕ Zeugnisses über
Nachlasszeugnisses* streckerzeugnisses* die Fortsetzung von
Gütergemeinschaften*
Beurkundung einer ⎕ Erbauseinandersetzung*
Beschluss über die ⎕ Einleitung oder Aufhebung einer ⎕ Einleitung oder Aufhebung einer
Nachlasspflegschaft* Nachlassverwaltung*
Eigentums ⎕ aufgrund eines Europäischen Nachlasszeugnisses einer ausländischen Stelle*
umschreibung
im Grundbuch
Erbenermittlung ⎕ von Amts wegen*.
Die Namen, die Geburtstage und Anschriften der Beteiligten und das persönliche Verhältnis (Verwandtschaftsverhältnis, Ehegatte
oder Lebenspartner) zum Erblasser sowie Veränderungen in der Person der Erben, Vermächtnisnehmer, Testamentsvollstrecker
usw. (durch Tod, Eintritt eines Ersatzerben, Ausschlagung, Amtsniederlegung des Testamentsvollstreckers und dergleichen) und
Änderungen in den Verhältnissen dieser Personen (Namens-, Berufs-, Anschriftenänderungen und dergleichen)
⎕ ergeben sich aus der beiliegenden Abschrift der Eröffnungsverhandlung.*
⎕ sind auf einem gesonderten Blatt angegeben.*
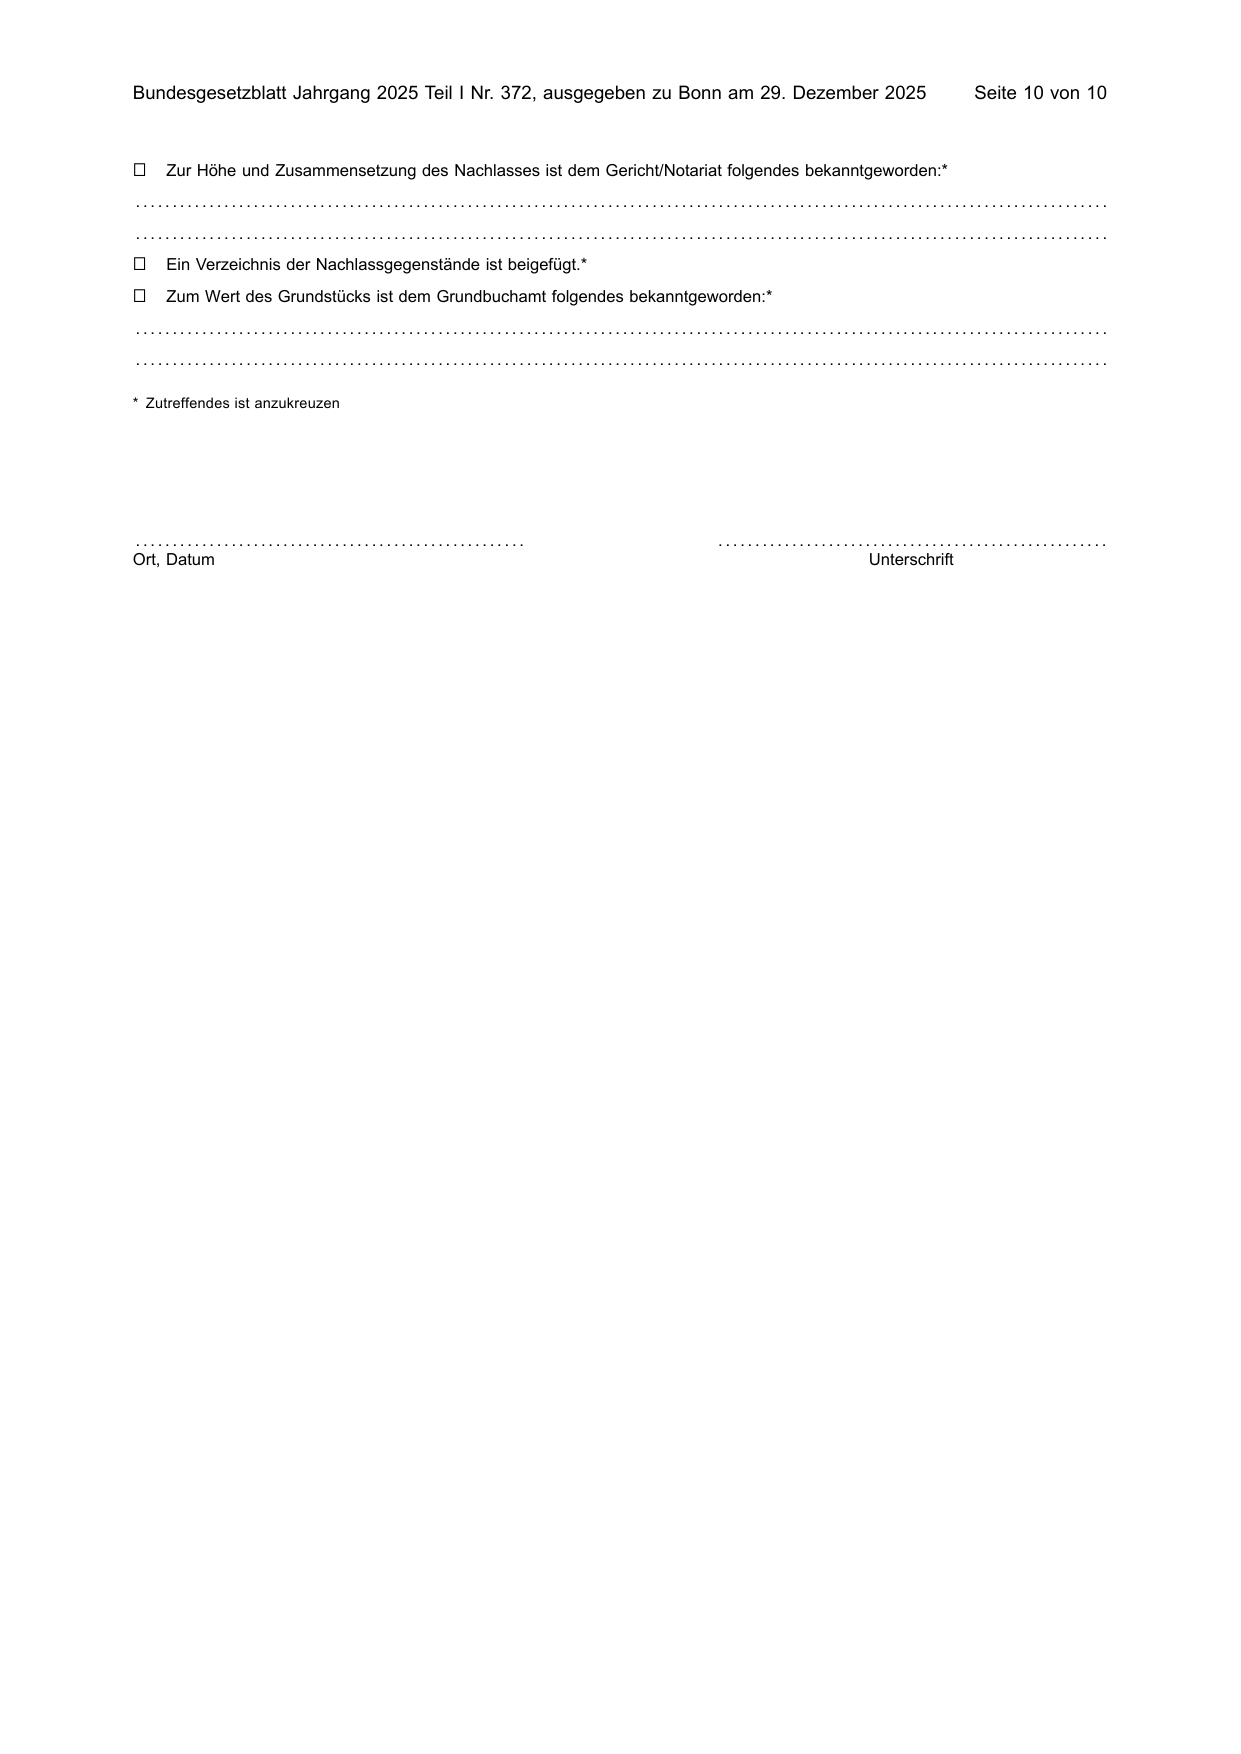
⎕   Zur Höhe und Zusammensetzung des Nachlasses ist dem Gericht/Notariat folgendes bekanntgeworden:*
....................................................................................................................................
....................................................................................................................................
⎕   Ein Verzeichnis der Nachlassgegenstände ist beigefügt.*
⎕   Zum Wert des Grundstücks ist dem Grundbuchamt folgendes bekanntgeworden:*
....................................................................................................................................
....................................................................................................................................

* Zutreffendes ist anzukreuzen


.....................................................                          .....................................................
Ort, Datum                                                                                         Unterschrift
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2025 I Nr. 372. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: pdf-layout ·
Prüfwert des Textes 660ae164c344643b….