Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2025, Nr. 352
BGBl. 2025 I Nr. 352 · 97.040 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                                   Teil I

2025                     Ausgegeben zu Bonn am 23. Dezember 2025                              Nr. 352

                                          Gesetz
                         zur Umsetzung der Richtlinie (EU) 2023/2226

                                           Vom 22. Dezember 2025


  Der Bundestag hat mit Zustimmung des Bundesrates das folgende Gesetz beschlossen:

                                              Inhaltsübersicht

Artikel 1   Gesetz über die Meldepflicht von Anbietern und den automatischen Austausch von Informationen in
            Steuersachen bei Kryptowerte-Dienstleistungen (Kryptowerte-Steuertransparenz-Gesetz – KStTG)
Artikel 2   Änderung des EU-Amtshilfegesetzes
Artikel 3   Änderung des Finanzkonten-Informationsaustauschgesetzes
Artikel 4   Änderung der Abgabenordnung
Artikel 5   Änderung des Plattformen-Steuertransparenzgesetzes
Artikel 6   Änderung des Finanzverwaltungsgesetzes
Artikel 7   Inkrafttreten


                                                  Artikel 1

                                          Gesetz
        über die Meldepflicht von Anbietern und den automatischen Austausch von
             Informationen in Steuersachen bei Kryptowerte-Dienstleistungen
                     (Kryptowerte-Steuertransparenz-Gesetz – KStTG)

                                              Inhaltsübersicht

                                                 Abschnitt 1
                                          Allgemeine Vorschriften
§1     Begriffsbestimmungen
§2     Anwendungsbereich

                                                 Abschnitt 2
                                             Sorgfaltspflichten
§3     Identifizierung zu meldender Nutzer und zu meldender beherrschender Personen
§4     Verfahren zur Identifizierung natürlicher Personen als zu meldende Nutzer
§5     Verfahren zur Identifizierung von Rechtsträgern als zu meldende Nutzer und von beherrschenden Personen als zu
       meldende beherrschende Personen
§6     Voraussetzungen für die Gültigkeit von Selbstauskünften
§7     Frist zur Erfüllung der Sorgfaltspflichten
§8     Durchsetzung von Mitwirkungspflichten

                                                   Abschnitt 3
                                                 Meldepflichten
§9     Meldepflicht
§ 10   Meldezeitraum
§ 11   Zu meldende Informationen
§ 12   Meldeverfahren

                                                   Abschnitt 4
                                        Weitere Pflichten für Anbieter
§ 13   Information der zu meldenden Nutzer und der zu meldenden beherrschenden Personen
§ 14   Aufzeichnungs- und Aufbewahrungspflichten

                                                   Abschnitt 5
  Vorschriften zu Zuständigkeit, Verfahren und zur Registrierung von Kryptowerte-Betreibern
§ 15   Zuständige Behörde
§ 16   Aufgaben des Bundeszentralamtes für Steuern
§ 17   Registrierung von Kryptowerte-Betreibern

                                                   Abschnitt 6
                                              Bußgeldvorschriften
§ 18   Bußgeldvorschriften
§ 19   Bußgeldverfahren

                                                   Abschnitt 7
                                 Rechtsweg und Anwendungsbestimmung
§ 20   Rechtsweg
§ 21   Anwendungsbestimmung


                                                   Abschnitt 1

                                           Allgemeine Vorschriften

                                                        §1

                                              Begriffsbestimmungen
  (1) Aktiver Rechtsträger im Sinne dieses Gesetzes ist
1. ein Rechtsträger, von dessen Bruttoeinkünften im vorangegangenen Wirtschaftsjahr weniger als 50 Prozent
   passive Einkünfte waren und bei dem weniger als 50 Prozent der ihm während des vorangegangenen
   Wirtschaftsjahres zugerechneten Vermögenswerte solche sind, mit denen passive Einkünfte erzielt werden
   oder erzielt werden sollen,
2. ein Rechtsträger, dessen Tätigkeit im Wesentlichen im vollständigen oder teilweisen Halten der ausgegebenen
   Aktien einer oder mehrerer Tochtergesellschaften, die eine andere Geschäftstätigkeit als die eines Finanzinstituts
   ausüben, sowie in der Finanzierung und Erbringung von Dienstleistungen für diese Tochtergesellschaften
   besteht, sofern der Rechtsträger nicht als Anlagefonds tätig ist oder sich als solcher bezeichnet,
3. ein Rechtsträger, der noch kein Geschäft betreibt und auch in der Vergangenheit kein Geschäft betrieben hat,
   jedoch Kapital in Vermögenswerten mit der Absicht anlegt, ein anderes Geschäft als das eines Finanzinstituts zu
   betreiben, sofern seit der Gründung des Rechtsträgers noch nicht 24 Monate und ein Tag vergangen sind,
4. ein Rechtsträger, der in den vergangenen fünf Jahren kein Finanzinstitut war und derzeit seine Vermögenswerte
   veräußert oder eine Umstrukturierung durchführt mit der Absicht, eine andere Geschäftstätigkeit als die eines
   Finanzinstituts fortzusetzen oder wieder aufzunehmen,
5. ein Rechtsträger, dessen Tätigkeit vorwiegend in der Finanzierung und Absicherung von Transaktionen mit
verbundenen Rechtsträgern oder für verbundene Rechtsträger, die kein Finanzinstitut sind, besteht und der
keine Finanzierungs- oder Absicherungsleistungen für Rechtsträger erbringt, die keine verbundenen
Rechtsträger sind, mit der Maßgabe, dass der Konzern dieser verbundenen Rechtsträger vorwiegend eine
andere Geschäftstätigkeit als die eines Finanzinstituts ausübt, oder
6. ein Rechtsträger,
a) der in dem Staat, in dem er steuerlich ansässig ist, ausschließlich für religiöse, gemeinnützige,
wissenschaftliche, künstlerische, kulturelle, sportliche oder erzieherische Zwecke errichtet und betrieben
wird oder der in diesem Staat errichtet und betrieben wird und ein Berufsverband, ein Wirtschaftsverband,
eine Handelskammer, ein Arbeitnehmerverband, ein Landwirtschafts- oder Gartenbauverband, eine
Bürgervereinigung oder eine Organisation, die ausschließlich zur Förderung der sozialen Wohlfahrt
betrieben wird, ist,
b) der in dem Staat, in dem er steuerlich ansässig ist, von der Einkommensteuer oder Körperschaftsteuer befreit
ist,
c) der keine Anteilseigner oder Mitglieder hat, die Eigentums- oder Nutzungsrechte an seinen Einkünften oder
Vermögenswerten haben,
d) dessen Einkünfte und Vermögenswerte nach dem geltenden Recht des Ansässigkeitsstaats oder den
Gründungsunterlagen des Rechtsträgers nicht an eine Privatperson oder einen nicht gemeinnützigen
Rechtsträger ausgeschüttet oder zu deren oder dessen Gunsten verwendet werden dürfen, außer in
Übereinstimmung mit der Ausübung der gemeinnützigen Tätigkeit des Rechtsträgers, als Zahlung einer
angemessenen Vergütung für erbrachte Leistungen oder als Zahlung in Höhe des Marktwerts eines vom
Rechtsträger erworbenen Vermögensgegenstands, und
e) dessen Vermögenswerte nach dem geltenden Recht des Sitzstaats oder den Gründungsunterlagen des
Rechtsträgers bei seiner Liquidation oder Auflösung an einen staatlichen Rechtsträger oder eine andere
gemeinnützige Organisation verteilt werden müssen oder der Regierung des Sitzstaats des Rechtsträgers
oder einer seiner Gebietskörperschaften anheimfallen.
(2) Anbieter im Sinne dieses Gesetzes sind Kryptowerte-Dienstleister und Kryptowerte-Betreiber, die eine oder
mehrere Kryptowerte-Dienstleistungen anbieten, die Tauschgeschäfte für oder im Namen eines zu meldenden
Nutzers bewirken.
(3) Ausgenommene Personen im Sinne dieses Gesetzes sind
1. Rechtsträger, deren Aktien regelmäßig an einer oder mehreren anerkannten Wertpapierbörsen gehandelt
werden, oder mit diesen Rechtsträgern verbundene Rechtsträger,
2. staatliche Rechtsträger im Sinne des § 19 Nummer 16 des Finanzkonten-Informationsaustauschgesetzes,
3. internationale Organisationen im Sinne des § 19 Nummer 17 des Finanzkonten-Informationsaustauschgesetzes,
4. Zentralbanken im Sinne des § 19 Nummer 18 des Finanzkonten-Informationsaustauschgesetzes und
5. Finanzinstitute im Sinne des § 19 Nummer 3 des Finanzkonten-Informationsaustauschgesetzes, außer
Investmentunternehmen im Sinne des § 19 Nummer 6 Satz 1 Buchstabe b des Finanzkonten-Informations
austauschgesetzes.
(4) Beherrschende Personen im Sinne dieses Gesetzes sind Personen im Sinne des § 19 Nummer 45 des
Finanzkonten-Informationsaustauschgesetzes.
(5) Digitales Zentralbankgeld im Sinne dieses Gesetzes ist digitales Zentralbankgeld im Sinne des § 19
Nummer 11 des Finanzkonten-Informationsaustauschgesetzes.
(6) E-Geld im Sinne dieses Gesetzes ist E-Geld im Sinne des § 19 Nummer 9 des Finanzkonten-
Informationsaustauschgesetzes.
(7) Fiat-Währung im Sinne dieses Gesetzes ist eine Währung im Sinne des § 19 Nummer 10 des Finanzkonten-
Informationsaustauschgesetzes.
(8) Kryptowert im Sinne dieses Gesetzes ist ein Kryptowert im Sinne des Artikels 3 Absatz 1 Nummer 5 der
Verordnung (EU) 2023/1114.
(9) Kryptowerte-Betreiber im Sinne dieses Gesetzes ist, wer Krypowerte-Dienstleistungen erbringt und nicht
unter Artikel 3 Absatz 1 Nummer 15 der Verordnung (EU) 2023/1114 fällt.
(10) Kryptowerte-Dienstleister im Sinne dieses Gesetzes ist ein Anbieter von Kryptowerte-Dienstleistungen im
Sinne des Artikels 3 Absatz 1 Nummer 15 der Verordnung (EU) 2023/1114.
(11) Kryptowerte-Dienstleistungen im Sinne dieses Gesetzes sind Kryptowerte-Dienstleistungen im Sinne des
Artikels 3 Absatz 1 Nummer 16 der Verordnung (EU) 2023/1114 sowie Staking und Lending.
(12) Kryptowerte-Nutzer im Sinne dieses Gesetzes ist, wer Kryptowerte-Dienstleistungen eines Anbieters in
Anspruch nimmt. Handelt ein Vertreter, Verwahrer, Unterzeichner, Anlageberater oder Intermediär, der kein
Finanzinstitut oder anderer Anbieter ist, zugunsten oder für Rechnung einer natürlichen Person oder eines
Rechtsträgers, gilt nur diese natürliche Person oder dieser Rechtsträger als Kryptowerte-Nutzer. Führt ein
Anbieter für einen Händler oder im Namen eines Händlers eine zu meldende Massenzahlungstransaktion durch,
so gilt auch die Gegenpartei des Händlers für diese Massenzahlungstransaktion als Kryptowerte-Nutzer, sofern der
Anbieter nach § 10 Absatz 1 Nummer 1 des Geldwäschegesetzes oder nach vergleichbaren Vorschriften zur
Identifizierung des Vertragspartners und gegebenenfalls der für ihn auftretenden Personen in einem anderen
Staat verpflichtet ist, die Identität dieser Gegenpartei zu überprüfen.
  (13) Qualifizierende Vereinbarung im Sinne dieses Gesetzes ist eine Vereinbarung zwischen den zuständigen
Behörden eines Mitgliedstaates der Europäischen Union und eines Drittstaates, die den automatischen Austausch
von Informationen regelt, wenn die Europäische Kommission festgestellt hat, dass die nach der Vereinbarung
auszutauschenden Informationen den nach § 11 zu meldenden Informationen gleichwertig sind.
  (14) Qualifizierter Drittstaat im Sinne dieses Gesetzes ist ein Steuerhoheitsgebiet, das über eine qualifizierende
Vereinbarung mit den zuständigen Behörden aller Mitgliedstaaten der Europäischen Union verfügt, wenn das
Steuerhoheitsgebiet die Mitgliedstaaten der Europäischen Union in einer veröffentlichten Liste als meldepflichtige
Staaten aufführt.
  (15) Rechtsträger im Sinne dieses Gesetzes sind juristische Personen, Personenvereinigungen und
Vermögensmassen.
  (16) Tauschgeschäft im Sinne dieses Gesetzes ist jeder Tausch zwischen
1. zu meldenden Kryptowerten und Fiat-Währungen oder
2. einer oder mehreren Arten zu meldender Kryptowerte untereinander.
  (17) Übertragung zu meldender Kryptowerte im Sinne dieses Gesetzes ist jede Transaktion, bei der
1. ein zu meldender Kryptowert von einer oder an eine Kryptowert-Adresse oder von einem oder auf ein Kryptowert-
   Konto bewegt wird, mit Ausnahme einer Transaktion, die vom Anbieter im Namen desselben Kryptowerte-
   Nutzers verwaltet wird, und
2. der Anbieter auf der Grundlage der ihm zum Zeitpunkt der Transaktion zur Verfügung stehenden Informationen
   nicht feststellen kann, dass es sich bei der Transaktion um ein Tauschgeschäft handelt.
   (18) Verbundener Rechtsträger im Sinne dieses Gesetzes ist ein Rechtsträger, der mit einem anderen
Rechtsträger derart verbunden ist, dass einer der beiden Rechtsträger den anderen beherrscht oder die beiden
Rechtsträger derselben Beherrschung unterliegen. Eine Beherrschung liegt vor, wenn von der beherrschenden
Person unmittelbar oder mittelbar mehr als 50 Prozent der Anteile am Nennkapital oder am
Gesellschaftsvermögen oder 50 Prozent der Stimmrechte oder der Mitgliedschaftsrechte gehalten werden oder
der beherrschenden Person unmittelbar oder mittelbar mehr als 50 Prozent des Gewinns oder des
Liquidationserlöses zustehen.
  (19) Zu meldende beherrschende Person im Sinne dieses Gesetzes ist eine beherrschende Person, die
1. einen Rechtsträger beherrscht, der kein aktiver Rechtsträger ist, und
2. eine zu meldende Person ist.
  (20) Zu meldende Massenzahlungstransaktion im Sinne dieses Gesetzes ist eine Übertragung zu meldender
Kryptowerte gegen Waren oder Dienstleistungen, die zum Zeitpunkt der Übertragung einen Wert von mehr als
50 000 US-Dollar haben.
  (21) Zu meldende Person im Sinne dieses Gesetzes ist, wer in einem Mitgliedstaat der Europäischen Union oder
in einem Drittstaat, mit dem eine qualifizierende Vereinbarung besteht, steuerlich ansässig und keine
ausgenommene Person ist. Rechtsträger, bei denen keine steuerliche Ansässigkeit vorliegt, gelten als in dem
Staat ansässig, in dem sich der Ort ihrer tatsächlichen Geschäftsleitung oder die Anschrift ihres Hauptsitzes
befindet. Als zu meldende Person gilt auch der Nachlass eines Erblassers, der in einem Mitgliedstaat der
Europäischen Union oder einem Drittstaat, mit dem eine qualifizierende Vereinbarung besteht, steuerlich ansässig
war.
  (22) Zu meldende Transaktion im Sinne dieses Gesetzes ist
1. ein Tauschgeschäft oder
2. eine Übertragung zu meldender Kryptowerte.
  (23) Zu meldender Kryptowert im Sinne dieses Gesetzes ist jeder Kryptowert, außer digitales Zentralbankgeld,
E-Geld und solche Kryptowerte, die nicht für Zahlungs- oder Investitionszwecke verwendet werden können.
    (24) Zu meldender Nutzer im Sinne dieses Gesetzes ist ein Kryptowerte-Nutzer, der eine zu meldende Person
ist.
   (25) Zweigniederlassung im Sinne dieses Gesetzes ist eine Einheit, ein Geschäft oder ein Büro eines Anbieters
in einem Staat, die oder das nach den Regeln dieses Staates als Zweigniederlassung gilt oder anderweitig nach
dem Recht dieses Staates als getrennt von anderen Einheiten, Geschäften oder Büros des Anbieters behandelt
wird. Alle sich im selben Staat befindenden Einheiten, Geschäfte oder Büros eines Anbieters gelten als eine einzige
Zweigniederlassung.
                                                       §2

                                              Anwendungsbereich
  (1) Den Pflichten dieses Gesetzes unterliegen, wenn es sich um Anbieter handelt,
1. Kryptowerte-Dienstleister, deren Herkunftsmitgliedstaat im Sinne des Artikels 3 Absatz 1 Nummer 33 der
   Verordnung (EU) 2023/1114 die Bundesrepublik Deutschland ist, und
2. Kryptowerte-Betreiber, die
  a) im Inland steuerlich ansässig sind,
  b) ihren Satzungs- oder Vertragssitz im Inland haben und entweder im Inland Träger von Rechten und Pflichten
     sind oder verpflichtet sind, gegenüber einer inländischen Finanzbehörde Steuererklärungen oder andere
     Steuerinformationen abzugeben,
  c) ihren Verwaltungssitz im Inland haben oder
  d) ihre reguläre Geschäftstätigkeit im Inland ausüben.
  (2) Ein Kryptowerte-Betreiber, der die Voraussetzungen des Absatzes 1 Nummer 2 Buchstabe b, c oder d erfüllt,
unterliegt nicht den Pflichten dieses Gesetzes, wenn er solche Pflichten in einem anderen Mitgliedstaat der
Europäischen Union oder einem qualifizierten Drittstaat erfüllt, weil er dort steuerlich ansässig ist.
  (3) Ein Kryptowerte-Betreiber, der die Voraussetzungen des Absatzes 1 Nummer 2 Buchstabe c oder d erfüllt,
unterliegt nicht den Pflichten dieses Gesetzes, wenn er solche Pflichten in einem anderen Mitgliedstaat der
Europäischen Union oder einem qualifizierten Drittstaat erfüllt, weil er dort die Voraussetzungen des Absatzes 1
Nummer 2 Buchstabe b erfüllt.
   (4) Ein Kryptowerte-Betreiber, der die Voraussetzungen des Absatzes 1 Nummer 2 Buchstabe d erfüllt, unterliegt
nicht den Pflichten dieses Gesetzes, wenn er solche Pflichten in einem anderen Mitgliedstaat der Europäischen
Union oder einem qualifizierten Drittstaat erfüllt, weil er dort die Voraussetzungen des Absatzes 1 Nummer 2
Buchstabe c erfüllt.
   (5) Ein Kryptowerte-Betreiber, der die Voraussetzungen des Absatzes 1 Nummer 2 erfüllt, unterliegt nicht den
Pflichten dieses Gesetzes, wenn er in einem anderen Mitgliedstaat der Europäischen Union oder einem
qualifizierten Drittstaat aufgrund im Wesentlichen vergleichbarer Voraussetzungen solche Pflichten erfüllt. Die
Erfüllung solcher Pflichten in einem anderen Mitgliedstaat der Europäischen Union oder einem qualifizierten
Drittstaat aufgrund eines im Wesentlichen vergleichbaren Kriteriums hat der Anbieter dem Bundeszentralamt für
Steuern in einer nach amtlichen Vorgaben erstellten Meldung zu bestätigen.
   (6) Ein Anbieter unterliegt den Pflichten dieses Gesetzes auch in Bezug auf zu meldende Transaktionen, die über
eine Zweigniederlassung im Inland durchgeführt werden. Ein Anbieter unterliegt den Pflichten dieses Gesetzes
nicht, soweit er in Bezug auf zu meldende Transaktionen, die er über eine Zweigniederlassung in einem anderen
Mitgliedstaat der Europäischen Union oder einem qualifizierten Drittstaat durchführt, solche Pflichten in diesem
Staat erfüllt.


                                                  Abschnitt 2

                                              Sorgfaltspflichten

                                                       §3

             Identifizierung zu meldender Nutzer und zu meldender beherrschender Personen
  Ein Anbieter muss einen Kryptowerte-Nutzer oder eine beherrschende Person ab dem Tag als zu meldenden
Nutzer oder zu meldende beherrschende Person behandeln, an dem er ihn oder sie nach den in diesem Abschnitt
bestimmten Verfahren als solchen oder solche identifiziert hat.


                                                       §4

                 Verfahren zur Identifizierung natürlicher Personen als zu meldende Nutzer
   (1) Der Anbieter muss unter Beachtung der Fristen nach § 7 von einem Kryptowerte-Nutzer, der eine natürliche
Person ist, eine gültige Selbstauskunft beschaffen, die es dem Anbieter ermöglicht, die steuerlichen Ansässigkeiten
des Kryptowerte-Nutzers zu bestimmen. Der Kryptowerte-Nutzer ist zur Erteilung der Selbstauskunft innerhalb einer
vom Anbieter gesetzten, angemessenen Frist verpflichtet. Der Anbieter muss unter Beachtung der Fristen nach § 7
die Plausibilität der Angaben der Selbstauskunft überprüfen und hat dafür alle erhaltenen Informationen
heranzuziehen. Dazu gehören auch die im Rahmen der Erfüllung der allgemeinen Sorgfaltspflichten nach § 10
Absatz 1 Nummer 1 des Geldwäschegesetzes oder nach vergleichbaren Vorschriften zur Identifizierung des
Vertragspartners und gegebenenfalls der für ihn auftretenden Personen, denen der Anbieter in einem anderen
Staat unterliegt, erhobenen und verwahrten Informationen. Soweit erforderlich und angemessen, darf eine
Weiterverarbeitung bereits erhobener Informationen zum Zweck der Überprüfung erfolgen.
  (2) Erlangt der Anbieter Kenntnis von einer Änderung der Umstände des Kryptowerte-Nutzers und ist dem
Anbieter aufgrund dessen bekannt oder müsste ihm aufgrund dessen bekannt sein, dass die ursprüngliche
Selbstauskunft nicht oder nicht mehr zutreffend oder unglaubwürdig ist, so hat der Anbieter unverzüglich nach
Kenntniserlangung eine neue Selbstauskunft oder eine Erklärung mit Belegen dafür, dass die ursprüngliche
Selbstauskunft weiterhin gültig ist, zu beschaffen. Satz 1 gilt auch, wenn die Änderung der Umstände nach
Aufnahme der Geschäftsbeziehung auftritt. Der Kryptowerte-Nutzer ist verpflichtet, innerhalb einer vom Anbieter
gesetzten, angemessenen Frist erneut eine Selbstauskunft zu erteilen oder die Erklärung nach Satz 1 einschließlich
der Belege abzugeben.
   (3) Ein Anbieter kann sich auch auf eine bereits zu anderen Steuerzwecken beschaffte Selbstauskunft berufen,
sofern diese die Voraussetzungen des § 6 erfüllt. Ein Anbieter, der ein Finanzinstitut ist, kann sich zum Zweck der in
diesem Abschnitt genannten Sorgfaltspflichten auf die von ihm nach den §§ 9 bis 18 des Finanzkonten-
Informationsaustauschgesetzes durchzuführenden Sorgfaltspflichten berufen.
  (4) Ein Anbieter kann zur Erfüllung der Verpflichtungen nach diesem Abschnitt Fremddienstleister in Anspruch
nehmen. Die Verantwortung für die Erfüllung der Verpflichtungen bleibt jedoch bei dem Anbieter.


                                                         §5

Verfahren zur Identifizierung von Rechtsträgern als zu meldende Nutzer und von beherrschenden Personen
                                 als zu meldende beherrschende Personen
  (1) § 4 gilt in Bezug auf Geschäftsbeziehungen mit Kryptowerte-Nutzern, die Rechtsträger sind, entsprechend.
   (2) Enthält die Selbstauskunft Hinweise darauf, dass der Kryptowerte-Nutzer im Sinne des Absatzes 1 in einem
Mitgliedstaat der Europäischen Union oder einem Drittstaat, mit dem eine qualifizierende Vereinbarung besteht,
ansässig ist, so muss der Anbieter diesen Kryptowerte-Nutzer als zu meldenden Nutzer behandeln. Satz 1 gilt
nicht, wenn der Anbieter entweder anhand der Selbstauskunft oder in seiner Verfügungsmacht stehender oder
öffentlich verfügbarer Informationen vernünftigerweise annehmen kann, dass es sich bei dem Kryptowerte-Nutzer
um eine ausgenommene Person handelt.
   (3) Bei einem Kryptowerte-Nutzer, der ein Rechtsträger und keine ausgenommene Person ist, hat der Anbieter
unter Beachtung der Fristen nach § 7 festzustellen, ob der Kryptowerte-Nutzer eine oder mehrere beherrschende
Personen hat. Satz 1 gilt nicht, wenn der Anbieter aufgrund der Selbstauskunft des Kryptowerte-Nutzers feststellt,
dass es sich bei diesem um einen aktiven Rechtsträger handelt. Zur Feststellung nach Satz 1 kann ein Anbieter
Informationen heranziehen, die er im Rahmen der Erfüllung der allgemeinen Sorgfaltspflichten nach § 10 Absatz 1
Nummer 2 des Geldwäschegesetzes oder nach vergleichbaren Vorschriften, denen der Anbieter in einem anderen
Staat unterliegt, erhebt und verwahrt. Unterliegt der Anbieter nicht den Sorgfaltspflichten nach § 10 Absatz 1
Nummer 2 des Geldwäschegesetzes oder vergleichbaren Vorschriften in einem anderen Staat, so ist er
verpflichtet, die Feststellung nach Satz 1 entsprechend § 10 Absatz 1 Nummer 2 des Geldwäschegesetzes
vorzunehmen. In Bezug auf das Verfahren zur Identifizierung einer beherrschenden Person als zu meldende
beherrschende Person gilt § 4 entsprechend.


                                                         §6

                           Voraussetzungen für die Gültigkeit von Selbstauskünften
   (1) Die Selbstauskunft eines Kryptowerte-Nutzers oder einer beherrschenden Person ist nur dann gültig, wenn
sie von diesem Kryptowerte-Nutzer oder dieser beherrschenden Person unterzeichnet oder anderweitig bestätigt
wurde, sie spätestens auf den Tag ihres Eingangs beim Anbieter datiert ist und sie die folgenden Informationen
enthält:
1. bei Kryptowerte-Nutzern, die natürliche Personen sind, und bei beherrschenden Personen:
   a) Vor- und Nachname,
   b) Anschrift,
   c) jeden Ansässigkeitsstaat,
   d) Steueridentifikationsnummer oder deren funktionale Entsprechung für jeden Ansässigkeitsstaat und
   e) Geburtsdatum,
2. bei Kryptowerte-Nutzern, die Rechtsträger sind:
   a) Firma,
   b) Anschrift,
   c) jeden Ansässigkeitsstaat,
  d) Steueridentifikationsnummer oder deren funktionale Entsprechung für jeden Ansässigkeitsstaat und
  e) sofern es sich bei dem Rechtsträger nicht um einen aktiven Rechtsträger oder eine ausgenommene Person
     handelt, die Funktion oder die Funktionen, aufgrund derer die jeweilige zu meldende Person als
     beherrschende Person des Rechtsträgers anzusehen ist, wenn dies noch nicht im Rahmen der Erfüllung
     der Sorgfaltspflichten nach § 10 Absatz 1 Nummer 2 des Geldwäschegesetzes oder vergleichbaren
     Vorschriften in einem anderen Staat, denen der Anbieter unterliegt, festgestellt wurde.
Satz 1 Nummer 1 Buchstabe d und Nummer 2 Buchstabe d gilt nicht, wenn der Ansässigkeitsstaat des Kryptowerte-
Nutzers oder der beherrschenden Person keine oder keine der Steueridentifikationsnummer funktional
entsprechende Nummer zuteilt.
  (2) Die Selbstauskunft eines Kryptowerte-Nutzers, der ein Rechtsträger ist, hat zudem zu enthalten:
1. Informationen über die Kriterien, die der Rechtsträger erfüllt, um als aktiver Rechtsträger oder ausgenommene
   Person behandelt zu werden, sofern dies zutrifft,
2. die in Absatz 1 Satz 1 Nummer 1 beschriebenen Informationen für jede beherrschende Person des Kryptowerte-
   Nutzers, soweit eine beherrschende Person keine Selbstauskunft vorgelegt hat und dies noch nicht im Rahmen
   der Erfüllung der Sorgfaltspflichten nach § 10 Absatz 1 Nummer 2 des Geldwäschegesetzes oder nach
   vergleichbaren Vorschriften, denen der Anbieter in einem anderen Staat unterliegt, festgestellt wurde.


                                                      §7

                                  Frist zur Erfüllung der Sorgfaltspflichten
   (1) Der Anbieter hat die Maßnahmen nach den §§ 4 bis 6 vor der Durchführung von zu meldenden Transaktionen
abzuschließen. Treten die Voraussetzungen von § 4 Absatz 2 nach Aufnahme der Geschäftsbeziehungen ein, so gilt
die Frist nach § 4 Absatz 2 Satz 1.
   (2) Bei einem Kryptowerte-Nutzer, der bis zum 31. Dezember 2025 eine Geschäftsbeziehung mit dem Anbieter
eingegangen ist, hat der Anbieter die Maßnahmen nach den §§ 4 bis 6 bis zum 1. Januar 2027 abzuschließen.


                                                      §8

                                   Durchsetzung von Mitwirkungspflichten
   (1) Kommt ein Kryptowerte-Nutzer der Aufforderung eines Anbieters nicht oder nur teilweise nach, die nach
diesem Abschnitt ersuchten Informationen oder Unterlagen zu erteilen oder vorzulegen, so hat der Anbieter den
Kryptowerte-Nutzer an die Erteilung der Informationen oder Vorlage der Unterlagen zu erinnern.
  (2) Erteilt der Kryptowerte-Nutzer die ersuchten Informationen auch nach der Erinnerung nach Absatz 1 nicht
oder legt er die ersuchten Unterlagen auch nach der Erinnerung nach Absatz 1 nicht vor, so ist der Anbieter
verpflichtet, die Vorlage der Informationen oder Unterlagen gegenüber dem Kryptowerte-Nutzer anzumahnen.
   (3) Erteilt ein Kryptowerte-Nutzer, der bis zum 31. Dezember 2025 eine Geschäftsbeziehung mit dem Anbieter
eingegangen ist, auch nach der Mahnung nach Absatz 2 die ersuchten Informationen nicht oder legt er die
ersuchten Unterlagen nicht vor, so hat der Anbieter spätestens nach Ablauf von 90 Tagen, nicht jedoch vor Ablauf
von 60 Tagen nach der ursprünglichen Aufforderung, den Kryptowerte-Nutzer an der Durchführung von zu
meldenden Transaktionen über den Anbieter zu hindern. Die Geschäftsbeziehung kann wieder aufgenommen
werden, sobald der Kryptowerte-Nutzer die ersuchten Informationen erteilt oder die ersuchten Unterlagen
vorgelegt hat.


                                                 Abschnitt 3

                                               Meldepflichten

                                                      §9

                                                 Meldepflicht
   (1) Anbieter haben in Bezug auf zu meldende Nutzer und zu meldende beherrschende Personen jährlich
spätestens zum 31. Juli für den jeweils vorangegangenen Meldezeitraum die in § 11 genannten Informationen
gemäß den Vorgaben des § 12 Satz 1 an das Bundeszentralamt für Steuern zu melden. Die Meldepflicht nach
Satz 1 besteht nicht für einen Kryptowerte-Betreiber in Bezug auf einen zu meldenden Nutzer oder eine zu
meldende beherrschende Person, für den oder die der Kryptowerte-Betreiber die in § 11 genannten Informationen
in einem Drittstaat meldet, der mit dem Ansässigkeitsstaat des zu meldenden Nutzers oder der zu meldenden
beherrschenden Person eine qualifizierende Vereinbarung hat.
  (2) Stellt ein Anbieter fest, dass eine Meldung nach Absatz 1 Satz 1 unterblieben ist, so hat er die Meldung
unverzüglich nach Erlangung der Kenntnis von der unterbliebenen Meldung vollständig nachzuholen. Dies gilt auch,
wenn der Anbieter feststellt, dass er den Kryptowerte-Nutzer oder die beherrschende Person nicht als zu meldende
Person identifiziert hatte.
  (3) Stellt ein Anbieter fest, dass eine Meldung nach Absatz 1 Satz 1 fehlerhaft war, so hat er die Meldung
unverzüglich nach Erlangung der Kenntnis hierüber zu korrigieren.


                                                     § 10

                                                Meldezeitraum
  Meldezeitraum ist das Kalenderjahr.


                                                     § 11

                                         Zu meldende Informationen
  (1) Gemäß § 9 Absatz 1 Satz 1 sind die folgenden Informationen zu melden:
1. zum Anbieter:
  a) sein Name und gegebenenfalls seine Firma,
  b) seine Anschrift,
  c) seine Steueridentifikationsnummer oder deren funktionale Entsprechung und
  d) falls vorhanden, die ihm nach § 17 Absatz 3 erteilte Registriernummer und die globale Rechtsträgerkennung,
2. für jeden zu meldenden Nutzer sowie jede zu meldende beherrschende Person:
  a) die Informationen nach § 6 Absatz 1 Satz 1 Nummer 1 und 2 Buchstabe a bis d sowie den Geburtsort, sofern
     der Anbieter nach innerstaatlichem Recht verpflichtet ist, diesen zu beschaffen und zu melden, und
  b) für jede Art von einem zu meldenden Kryptowert, für den der Anbieter innerhalb des Meldezeitraums eine zu
     meldende Transaktion durchgeführt hat:
     aa) die vollständige Bezeichnung der Art des zu meldenden Kryptowerts,
     bb) bei Erwerben gegen eine Fiat-Währung den gezahlten aggregierten Gesamtbruttobetrag, die Anzahl der
         Einheiten und die Anzahl der zu meldenden Transaktionen,
     cc) bei Verkäufen gegen eine Fiat-Währung den erhaltenen aggregierten Gesamtbruttobetrag, die Anzahl der
         Einheiten und die Anzahl der zu meldenden Transaktionen,
     dd) bei Erwerben gegen andere zu meldende Kryptowerte den aggregierten beizulegenden Marktwert, die
         Anzahl der Einheiten und die Anzahl der zu meldenden Transaktionen,
     ee) bei Verkäufen gegen andere zu meldende Kryptowerte den aggregierten beizulegenden Marktwert, die
         Anzahl der Einheiten und die Anzahl der zu meldenden Transaktionen,
     ff) den aggregierten beizulegenden Marktwert, die Anzahl der Einheiten und die Anzahl der zu meldenden
         Massenzahlungstransaktionen,
     gg) bei nicht unter die Doppelbuchstaben bb und dd fallenden Übertragungen an den zu meldenden Nutzer
         den aggregierten beizulegenden Marktwert, die Anzahl der Einheiten und die Anzahl der zu meldenden
         Transaktionen, aufgeschlüsselt nach Übertragungsart, sofern diese dem Anbieter bekannt ist,
     hh) bei nicht unter die Doppelbuchstaben cc, ee und ff fallenden Übertragungen durch den zu meldenden
         Nutzer den aggregierten beizulegenden Marktwert, die Anzahl der Einheiten und die Anzahl der zu
         meldenden Transaktionen, aufgeschlüsselt nach Übertragungsart, sofern diese dem Anbieter bekannt
         ist, und
     ii) bei vom Anbieter durchgeführten Übertragungen an Kryptowert-Adressen, von denen dem Anbieter nicht
         bekannt ist, ob sie mit einem Anbieter von Kryptowerte-Dienstleistungen oder einem Finanzinstitut
         verbunden sind, den aggregierten beizulegenden Marktwert sowie die Anzahl der Einheiten und
3. für jede zu meldende beherrschende Person die Funktion oder die Funktionen, aufgrund derer sie als
   beherrschende Person des Rechtsträgers anzusehen ist.
   (2) In den Fällen des Absatzes 1 Nummer 2 Buchstabe b Doppelbuchstabe bb und cc ist der erhaltene oder
gezahlte Betrag in der Fiat-Währung zu melden, in der der Betrag erhalten oder die Zahlung getätigt wurde. In
mehreren Fiat-Währungen erhaltene oder gezahlte Beträge sind in einer einzigen Fiat-Währung zu melden. Der
Anbieter nimmt die für die Meldung nach Satz 2 erforderlichen Umrechnungen jeweils für den Zeitpunkt der
jeweiligen zu meldenden Transaktion in einer durchgängig angewandten Art und Weise vor.
  (3) In den Fällen des Absatzes 1 Nummer 2 Buchstabe b Doppelbuchstabe dd bis ii ist der beizulegende
Marktwert in einer einzigen Fiat-Währung zu bestimmen und zu melden. Die für die Meldung nach Satz 1
erforderlichen Umrechnungen sind vom Anbieter jeweils für den Zeitpunkt der jeweiligen zu meldenden Transaktion
in einer durchgängig angewandten Art und Weise vorzunehmen.
   (4) In den Fällen des Absatzes 1 Nummer 2 Buchstabe b Doppelbuchstabe bb bis ii und der Absätze 2 und 3 ist
die Fiat-Währung der Beträge anzugeben.


                                                      § 12

                                               Meldeverfahren
  Die Meldung an das Bundeszentralamt für Steuern hat nach amtlich vorgeschriebenem Datensatz elektronisch im
Wege der Datenfernübertragung über amtlich bestimmte Schnittstellen zu erfolgen. Die zuständige Behörde nach
§ 15 gibt den amtlich vorgeschriebenen Datensatz und die amtlich bestimmte Schnittstelle im Bundessteuerblatt
bekannt.


                                                 Abschnitt 4

                                      Weitere Pflichten für Anbieter

                                                      § 13

          Information der zu meldenden Nutzer und der zu meldenden beherrschenden Personen
   Anbieter haben jedem zu meldenden Nutzer und jeder zu meldenden beherrschenden Person vor der erstmaligen
Meldung von Informationen nach § 9 Absatz 1 Satz 1 mitzuteilen, dass nach diesem Gesetz Informationen für
Zwecke der Durchführung des Besteuerungsverfahrens erhoben und dem Bundeszentralamt für Steuern zur
Weiterleitung an die zuständigen Landesfinanzbehörden oder die zuständigen Behörden anderer Staaten
gemeldet werden. Die Mitteilung nach Satz 1 hat alle Informationen zu enthalten, auf die der zu meldende Nutzer
oder die zu meldende beherrschende Person seitens des Datenverantwortlichen Anspruch hat, und so rechtzeitig zu
erfolgen, dass er oder sie seine oder ihre Rechte wahrnehmen kann.


                                                      § 14

                                Aufzeichnungs- und Aufbewahrungspflichten
   (1) Anbieter haben die folgenden Aufzeichnungen zu dem im Folgenden jeweils genannten Zeitpunkt zu
erstellen:
1. eine Beschreibung der Prozesse, die zur Erfüllung der Sorgfalts- und Meldepflichten für einen Meldezeitraum
   angewandt werden, einschließlich der automationstechnischen, operativen und organisatorischen Vorkehrungen,
   insbesondere der relevanten Geschäftsbeziehungen, Zuständigkeiten und Fristen, sowie aller Änderungen
   hierzu, bis spätestens zum Ablauf des jeweiligen Meldezeitraums, auf den sich die Aufzeichnungen beziehen,
2. für jeden zu meldenden Nutzer und jede zu meldende beherrschende Person die folgenden Informationen sowie
   den jeweiligen Zeitpunkt und das Ergebnis ihrer Verarbeitung zum Zeitpunkt der jeweiligen Verarbeitung:
  a) Informationen, die im Zusammenhang mit der Beschaffung der Selbstauskunft nach § 4 Absatz 1 Satz 1, auch
     in Verbindung mit § 5 Absatz 1 oder 3 Satz 5, anfallen,
  b) Informationen, die bei der Durchführung der Plausibilitätsprüfung nach § 4 Absatz 1 Satz 3 und 4, auch in
     Verbindung mit § 5 Absatz 1 oder 3 Satz 5, anfallen,
  c) Informationen bezüglich der in § 4 Absatz 2 Satz 1, auch in Verbindung mit § 5 Absatz 1 oder 3 Satz 5,
     genannten Änderung der Umstände sowie die daraufhin eingeholte neue Selbstauskunft oder eine Erklärung
     einschließlich der dort genannten Belege,
  d) die in § 5 Absatz 2 Satz 1 genannten Hinweise,
  e) die Feststellung nach § 5 Absatz 3 Satz 1 und die ihr zugrunde gelegten Informationen.
3. für jeden zu meldenden Nutzer und jede zu meldende beherrschende Person die nach § 11 gemeldeten
   Informationen, den jeweiligen Zeitpunkt der Meldung sowie die maßgeblichen Informationen, die der
   Anwendung des Meldeverfahrens nach § 12 Satz 1 zugrunde gelegen haben, bis zum 31. Juli des
   Kalenderjahres, das auf den Meldezeitraum folgt, auf den sich die Aufzeichnungen beziehen, und
4. für jeden zu meldenden Nutzer und jede zu meldende beherrschende Person, gegen den oder die die
   Mitwirkungspflicht nach § 8 Absatz 1, 2 oder 3 Satz 1 durchgesetzt wird, jeweils den Inhalt und den Zeitpunkt
   der Aufforderung, der Erinnerung, der Mahnung und der ergriffenen Maßnahme sowie die der Aufhebung der
   ergriffenen Maßnahme zugrundeliegenden Informationen und den Zeitpunkt der Aufhebung, jeweils in dem
   Zeitpunkt, in dem die Aufforderung, die Erinnerung, die Mahnung, die Maßnahme oder deren Aufhebung erfolgt.
(2) Die Aufzeichnungen nach Absatz 1 müssen vom Anbieter für die Dauer von zehn Jahren aufbewahrt werden,
wobei die Frist zur Aufbewahrung mit Ablauf des Kalenderjahres beginnt, in dem die Aufzeichnungen erstellt
wurden. Die Aufzeichnungen nach Absatz 1 Nummer 2 bis 4 sind vom Anbieter nach Ablauf dieser Frist zu löschen.
Abschnitt 5
Vorschriften zu Zuständigkeit, Verfahren und zur Registrierung von Kryptowerte-Betreibern
§ 15
Zuständige Behörde
Zuständige Behörde im Sinne dieses Gesetzes ist das Bundesministerium der Finanzen, soweit nicht die
Zuständigkeit des Bundeszentralamtes für Steuern nach § 5 Absatz 1 Nummer 5i des Finanzverwaltungsgesetzes
gegeben ist oder sich aus diesem Gesetz etwas anderes ergibt.
§ 16
Aufgaben des Bundeszentralamtes für Steuern
(1) Das Bundeszentralamt für Steuern nimmt Informationen entgegen, die ihm von Anbietern nach § 12 Satz 1
und von den zuständigen Behörden der anderen Mitgliedstaaten der Europäischen Union oder von Drittstaaten, mit
denen eine qualifizierende Vereinbarung besteht, übermittelt werden, und speichert diese Informationen.
(2) Das Bundeszentralamt für Steuern übermittelt die nach Absatz 1 entgegengenommenen Informationen zu im
Inland ansässigen zu meldenden Nutzern und zu meldenden beherrschenden Personen zur Durchführung des
Besteuerungsverfahrens an die zuständige Landesfinanzbehörde. § 88 Absatz 4 Satz 1 der Abgabenordnung ist
mit der Maßgabe anzuwenden, dass ein unverhältnismäßiger Aufwand bei der Zuordnung der Daten zu einem
bestimmten Steuerpflichtigen oder einem bestimmten Finanzamt gegeben ist, wenn sich die Zuordnung nicht
mittels verfügbarer automatisierter Verfahren vornehmen lässt. § 88 Absatz 4 Satz 2 der Abgabenordnung ist
nicht anzuwenden.
(3) Das Bundeszentralamt für Steuern übermittelt die nach Absatz 1 von Anbietern entgegengenommenen
Informationen an die zuständigen Behörden der Mitgliedstaaten der Europäischen Union und von Drittstaaten, mit
denen eine qualifizierende Vereinbarung besteht, sofern der jeweilige zu meldende Nutzer oder die jeweilige zu
meldende beherrschende Person in einem solchen Staat als steuerlich ansässig gilt. Die Übermittlung erfolgt jeweils
bis zum 30. September eines Jahres für den vorangegangenen Meldezeitraum. Eine Anhörung der Beteiligten nach
§ 117 Absatz 4 Satz 3 der Abgabenordnung findet nicht statt.
(4) Das Bundeszentralamt für Steuern ist berechtigt, die Informationen, die ihm nach Absatz 1 übermittelt worden
sind, zur Erfüllung der ihm gesetzlich übertragenen Aufgaben auszuwerten. Eine Auswertung der Informationen
durch die jeweils zuständige Landesfinanzbehörde bleibt hiervon unberührt. § 19 Absatz 2 des EU-Amtshilfe
gesetzes bleibt ebenfalls unberührt.
(5) Das Bundeszentralamt für Steuern bewahrt die Informationen, die ihm nach Absatz 1 übermittelt worden sind,
ab dem Zeitpunkt der Entgegennahme zehn Jahre lang auf. Nach Ablauf der Aufbewahrungsfrist nach Satz 1
werden die Daten bis zum Ende des jeweiligen Kalenderjahres gelöscht. Nimmt das Bundeszentralamt für
Steuern vor dem Ablauf der Aufbewahrungsfrist eine Änderungsmeldung entgegen, so beginnt die Frist nach
Satz 1 mit dem Zeitpunkt, zu dem die Änderungsmeldung entgegengenommen worden ist.
(6) Das Bundeszentralamt für Steuern führt das Verfahren zur Registrierung von Kryptowerte-Betreibern nach
Maßgabe des § 17 durch, einschließlich der damit verbundenen Mitteilungen an die Europäische Kommission und
an die zuständigen Behörden der anderen Mitgliedstaaten der Europäischen Union, sowie die Löschung oder den
Widerruf erteilter Registrierungen im Sinne des § 17 Absatz 4 oder 7. Für die Zwecke des Satzes 1 nutzt das
Bundeszentralamt für Steuern das Register nach Artikel 8ad Absatz 10 der Richtlinie 2011/16/EU.
(7) Das Bundeszentralamt für Steuern prüft die Einhaltung der Melde- und Sorgfaltspflichten, die den Anbietern
nach diesem Gesetz auferlegt werden. § 147 Absatz 5 bis 7 und die §§ 194 bis 203a der Abgabenordnung sowie
§ 12 des EU-Amtshilfegesetzes gelten entsprechend.
(8) Das Bundeszentralamt für Steuern kann einen Anbieter auffordern, als unrichtig erachtete Informationen
durch den betreffenden zu meldenden Nutzer berichtigen oder bestätigen zu lassen, wenn dem
Bundeszentralamt für Steuern aufgrund eigener Ermittlungen, der Mitteilung einer Landesfinanzbehörde oder der
Mitteilung eines Mitgliedstaates der Europäischen Union oder eines Drittstaates, mit dem eine qualifizierende
Vereinbarung besteht, Informationen bekannt werden, denen zufolge begründete Zweifel an der Richtigkeit der
nach § 6 erhobenen Informationen in Bezug auf einen zu meldenden Nutzer bestehen.
                                                         § 17

                                    Registrierung von Kryptowerte-Betreibern
   (1) Ein Kryptowerte-Betreiber, der nach § 2 Absatz 1 Nummer 2 und Absatz 6 Satz 1 den Pflichten dieses
Gesetzes unterliegt und der nicht nach § 2 Absatz 2 bis 5 oder Absatz 6 Satz 2 von diesen Pflichten befreit ist,
weil er solche Pflichten in einem anderen Mitgliedstaat der Europäischen Union erfüllt, hat beim Bundeszentralamt
für Steuern einmalig vor dem erstmaligen Ablauf der Frist nach § 9 Absatz 1 Satz 1 seine Registrierung zu
beantragen.
   (2) Für die Registrierung hat der Kryptowerte-Betreiber dem Bundeszentralamt für Steuern folgende
Informationen elektronisch zu übermitteln:
1. seinen Namen und gegebenenfalls die Firma,
2. die Wohnanschrift oder gegebenenfalls die Anschrift seines Geschäftssitzes, unter der er postalisch erreichbar
   ist,
3. seine als Kryptowerte-Betreiber geschäftlich genutzte E-Mail- sowie Internetadresse,
4. seine Steueridentifikationsnummern oder deren funktionale Entsprechung,
5. alle Mitgliedstaaten der Europäischen Union, in denen zu meldende Nutzer steuerlich ansässig sind, und
6. alle qualifizierten Drittstaaten nach § 2 Absatz 2, 3, 4 oder 6 Satz 2.
Der Kryptowerte-Betreiber hat dem Bundeszentralamt für Steuern jede Änderung der in Satz 1 genannten
Informationen oder den Wegfall der Voraussetzungen nach Absatz 1 unverzüglich nach Eintritt der Änderung
mitzuteilen.
  (3) Das Bundeszentralamt für Steuern weist dem Kryptowerte-Betreiber eine individuelle Registriernummer zu
und teilt diese sowie die in Absatz 2 Satz 1 genannten Informationen und alle Änderungen dieser Informationen den
zuständigen Behörden aller anderen Mitgliedstaaten der Europäischen Union auf elektronischem Wege mit, indem
es die Informationen in das Register nach Artikel 8ad Absatz 10 der Richtlinie 2011/16/EU einstellt.
  (4) Das Bundeszentralamt für Steuern löscht die Registrierung eines Kryptowerte-Betreibers, wenn
1. der Kryptowerte-Betreiber das Bundeszentralamt für Steuern darüber informiert, dass er nicht länger für zu
   meldende Nutzer tätig ist,
2. keine Meldung nach Nummer 1 vorliegt, aber das Bundeszentralamt für Steuern Grund zu der Annahme hat,
   dass die Tätigkeit des Kryptowerte-Betreibers eingestellt wurde,
3. der Kryptowerte-Betreiber das Bundeszentralamt für Steuern darüber informiert, dass er nicht länger die
   Voraussetzungen des § 1 Absatz 9 erfüllt, oder
4. das Bundeszentralamt für Steuern die Registrierung nach Absatz 7 widerrufen hat.
  (5) Erlangt das Bundeszentralamt für Steuern Kenntnis von einem Kryptowerte-Betreiber, der für in der
Europäischen Union ansässige zu meldende Nutzer tätig ist, ohne eine Registrierung nach Absatz 1 beim
Bundeszentralamt für Steuern oder bei der zuständigen Behörde eines anderen Mitgliedstaates der Europäischen
Union beantragt zu haben, unterrichtet es die Europäische Kommission unverzüglich.
   (6) Kommt ein Kryptowerte-Betreiber seiner Registrierungspflicht im Inland nach den Absätzen 1 und 2 nicht,
nicht richtig, nicht vollständig oder nicht rechtzeitig nach oder wurde die Registrierung nach Absatz 7 widerrufen, so
kann das Bundeszentralamt für Steuern dem Kryptowerte-Betreiber die Ausführung zu meldender Transaktionen für
zu meldende Nutzer mit steuerlicher Ansässigkeit in Mitgliedstaaten der Europäischen Union untersagen. Die
Untersagung nach Satz 1 ist anzudrohen. Hierbei ist für die Registrierung eine Frist zu bestimmen. Das
Bundeszentralamt für Steuern berücksichtigt bei einer Entscheidung im Sinne des Satzes 1 Informationen
anderer zuständiger Behörden der Mitgliedstaaten der Europäischen Union. § 18 Absatz 1 Nummer 12 bleibt
unberührt.
   (7) Kommt ein Kryptowerte-Betreiber seiner Meldepflicht nach § 9 Absatz 1 Satz 1, Absatz 2 oder 3 auch nach
zweimaliger Aufforderung durch das Bundeszentralamt für Steuern nicht nach, widerruft das Bundeszentralamt für
Steuern die erteilte Registrierung. Der Widerruf der Registrierung ist dem Kryptowerte-Betreiber anzukündigen und
erfolgt frühestens nach Ablauf von 30 Tagen nach der zweiten erfolglosen Aufforderung. Der Widerruf soll
spätestens nach Ablauf von 90 Tagen nach der zweiten erfolglosen Aufforderung erfolgen. § 18 Absatz 1
Nummer 7 und 8 bleibt unberührt.
  (8) Hat das Bundeszentralamt für Steuern die Registrierung eines Kryptowerte-Betreibers nach Absatz 7
widerrufen, so soll eine erneute Registrierung nur gegen Gewährung einer angemessenen Sicherheitsleistung
gestattet werden. Die Sicherheitsleistung muss erwarten lassen, dass der Kryptowerte-Betreiber seiner
Meldepflicht, gegebenenfalls einschließlich noch unerfüllter Meldepflichten für zurückliegende Meldezeiträume,
nachkommen wird. Die §§ 241 bis 248 der Abgabenordnung gelten entsprechend. Die Sicherheitsleistung ist dem
Kryptowerte-Betreiber zurückzugewähren, sobald dieser der Meldepflicht für gegebenenfalls zurückliegende
Meldezeiträume und für den unmittelbar nächsten Meldezeitraum vollständig und richtig nachgekommen ist.
                                                    Abschnitt 6

                                               Bußgeldvorschriften

                                                         § 18

                                                Bußgeldvorschriften
  (1) Ordnungswidrig handelt, wer vorsätzlich oder leichtfertig
1. entgegen § 4 Absatz 1 Satz 1 oder Absatz 2 Satz 1, jeweils auch in Verbindung mit § 5 Absatz 1 oder 3 Satz 5,
   eine Selbstauskunft oder eine Erklärung nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig beschafft,
2. entgegen § 4 Absatz 1 Satz 2 oder Absatz 2 Satz 3, jeweils auch in Verbindung mit § 5 Absatz 1 oder 3 Satz 5,
   eine Selbstauskunft nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig erteilt oder eine Erklärung nicht,
   nicht richtig, nicht vollständig oder nicht rechtzeitig abgibt,
3. entgegen § 4 Absatz 1 Satz 3, auch in Verbindung mit § 5 Absatz 1 oder 3 Satz 5, die Plausibilität der Angaben
   einer Selbstauskunft nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig überprüft,
4. entgegen § 5 Absatz 3 Satz 1 eine Feststellung nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig macht,
5. entgegen § 8 Absatz 3 Satz 1 einen Kryptowerte-Nutzer nicht oder nicht rechtzeitig an der Durchführung einer
   dort genannten Transaktion hindert,
6. entgegen § 9 Absatz 1 Satz 1 eine Meldung nicht, nicht richtig, nicht vollständig, nicht in der vorgeschriebenen
   Weise oder nicht rechtzeitig macht,
7. entgegen § 9 Absatz 2 Satz 1, auch in Verbindung mit Satz 2, eine Meldung nicht, nicht richtig, nicht vollständig,
   nicht in der vorgeschriebenen Weise oder nicht rechtzeitig nachholt,
8. entgegen § 9 Absatz 3 eine dort genannte Meldung nicht, nicht richtig, nicht vollständig, nicht in der
   vorgeschriebenen Weise oder nicht rechtzeitig korrigiert,
9. entgegen § 14 Absatz 1 eine Aufzeichnung nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig erstellt,
10. entgegen § 14 Absatz 2 Satz 1 eine Aufzeichnung nicht oder nicht mindestens zehn Jahre aufbewahrt,
11. entgegen § 14 Absatz 2 Satz 2 eine Aufzeichnung nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig
    löscht,
12. entgegen § 17 Absatz 1 eine Registrierung nicht, nicht richtig, nicht vollständig, nicht in der vorgeschriebenen
    Weise oder nicht rechtzeitig beantragt oder
13. entgegen § 17 Absatz 2 Satz 2 eine Mitteilung nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig macht.
  (2) Die Ordnungswidrigkeit kann in den Fällen des Absatzes 1 Nummer 1 bis 8, 12 und 13 mit einer Geldbuße bis
zu fünfzigtausend Euro und in den übrigen Fällen mit einer Geldbuße bis zu zehntausend Euro geahndet werden.
  (3) Verwaltungsbehörde im Sinne des § 36 Absatz 1 Nummer 1 des Gesetzes über Ordnungswidrigkeiten ist das
Bundeszentralamt für Steuern.
   (4) Das Bundeszentralamt für Steuern informiert die Bundesanstalt für Finanzdienstleistungsaufsicht über gegen
Kryptowerte-Dienstleister festgesetzte Geldbußen, wenn es gegen denselben Kryptowerte-Dienstleister zuvor
schon einmal eine Geldbuße nach diesem Gesetz festgesetzt hatte. § 30 der Abgabenordnung steht der
Information nicht entgegen.


                                                         § 19

                                                 Bußgeldverfahren
  Für das Bußgeldverfahren gelten die §§ 389, 390 und 410 Absatz 1 Nummer 3 und 6 bis 12 der Abgabenordnung
entsprechend. Im Übrigen gelten die Vorschriften des Gesetzes über Ordnungswidrigkeiten.


                                                    Abschnitt 7

                                  Rechtsweg und Anwendungsbestimmung

                                                         § 20

                                                     Rechtsweg
  Gegen Maßnahmen der Finanzbehörden nach diesem Gesetz ist vorbehaltlich des § 19 der Finanzrechtsweg
gegeben.
§ 21
Anwendungsbestimmung
Die Pflichten nach den Abschnitten 2 bis 5 sind erstmals für das Kalenderjahr 2026 zu erfüllen.
Artikel 2
Änderung des EU-Amtshilfegesetzes
Das EU-Amtshilfegesetz vom 26. Juni 2013 (BGBl. I S. 1809), das zuletzt durch Artikel 31 des Gesetzes vom
27. März 2024 (BGBl. 2024 I Nr. 108) geändert worden ist, wird wie folgt geändert:
1. § 2 wird wie folgt geändert:
a) Absatz 3 Satz 1 Nummer 4 wird durch die folgende Nummer 4 ersetzt:
„4. sich bezieht auf
a) eine grenzüberschreitende Transaktion oder
b) die Frage, ob
aa) durch die Tätigkeiten, denen eine Person nicht im Inland nachgeht, eine Betriebsstätte begründet
wird oder
bb) eine natürliche Person in dem Mitgliedstaat, der den Vorbescheid erteilt, steuerlich ansässig ist
oder nicht, und“.
b) Nach Absatz 13 werden die folgenden Absätze 14 und 15 eingefügt:
„(14) Dividenden von Unternehmen, deren Anteile nicht in einem Bankdepotkonto verwahrt werden, sind
Dividenden oder sonstige als Dividenden behandelte Einkünfte, die auf ein anderes Konto als ein
Verwahrkonto im Sinne von § 19 Nummer 26 des Gesetzes zum automatischen Austausch von
Informationen über Finanzkonten in Steuersachen eingezahlt oder diesem gutgeschrieben werden.
(15) Lebensversicherungsprodukte im Sinne dieses Gesetzes sind Versicherungsverträge im Sinne von
§ 19 Nummer 28 des Gesetzes zum automatischen Austausch von Informationen über Finanzkonten in
Steuersachen mit Ausnahme von gemäß § 8 des Gesetzes zum automatischen Austausch von
Informationen über Finanzkonten in Steuersachen meldepflichtigen rückkaufsfähigen Versicherungsverträgen
im Sinne von § 19 Nummer 30 des Gesetzes zum automatischen Austausch von Informationen über
Finanzkonten in Steuersachen, bei denen Leistungen aus den Verträgen im Todesfall eines Versicherungs
nehmers zu zahlen sind.“
2. § 3a Absatz 1 wird durch den folgenden Absatz 1 ersetzt:
„(1) Das zentrale Verbindungsbüro nach § 3 Absatz 2 darf das Bundeszentralamt für Steuern ersuchen, bei
den Kreditinstituten die in § 93b Absatz 1 und 1a der Abgabenordnung bezeichneten Daten abzurufen (§ 93
Absatz 7 Satz 1 Nummer 4c der Abgabenordnung), wenn der Abruf erforderlich ist zur Anwendung und
Durchsetzung
1. dieses Gesetzes;
2. des Gesetzes zum automatischen Austausch von Informationen über Finanzkonten in Steuersachen in Bezug
auf den automatischen Austausch von Informationen nach § 1 Absatz 1 Nummer 1 des Gesetzes zum
automatischen Austausch von Informationen über Finanzkonten in Steuersachen;
3. des Plattformen-Steuertransparenzgesetzes oder
4. des Kryptowerte-Steuertransparenz-Gesetzes.
Ist eine andere Finanzbehörde für die Anwendung und Durchsetzung der in Satz 1 Nummer 1 bis 4 genannten
Gesetze zuständig, darf auch diese ein Ersuchen nach Satz 1 stellen.“
3. § 7 wird wie folgt geändert:
a) Absatz 1 wird wie folgt geändert:
aa) Satz 1 wird durch den folgenden Satz ersetzt:
„Das zentrale Verbindungsbüro übermittelt an andere Mitgliedstaaten systematisch auf elektronischem
Weg, ohne vorheriges Ersuchen, alle verfügbaren Informationen zu in anderen Mitgliedstaaten
ansässigen Personen über
1. Vergütungen aus unselbständiger Arbeit,
2. Aufsichtsrats- oder Verwaltungsratsvergütungen,
3. Einkünfte aus Lebensversicherungsprodukten,
4. Ruhegehälter, Renten und ähnliche Zahlungen,
5. Eigentum an unbeweglichem Vermögen und Einkünfte daraus,
6. Lizenzgebühren und
7. Dividenden von Unternehmen, deren Anteile nicht in einem Bankdepotkonto verwahrt werden, wenn
es sich nicht um Einkünfte aus Dividenden handelt, die gemäß Artikel 4, 5 oder 6 der Richtlinie
2011/96/EU von der Körperschaftsteuer befreit sind.“
bb) In Satz 3 wird die Angabe „1 bis 6“ durch die Angabe „1 bis 7“ ersetzt.
b) Absatz 6 wird durch den folgenden Absatz 6 ersetzt:
„(6) Die Absätze 3 und 4 gelten nicht in Fällen, in denen ein grenzüberschreitender Vorbescheid
ausschließlich die Steuerangelegenheiten einer oder mehrerer natürlicher Personen betrifft, es sei denn,
der grenzüberschreitende Vorbescheid wurde nach dem 1. Januar 2026 erteilt, geändert oder erneuert und
1. der Betrag der Transaktion oder der Reihe von Transaktionen des grenzüberschreitenden Vorbescheids
übersteigt 1 500 000 Euro, sofern der Betrag der Transaktion im grenzüberschreitenden Vorbescheid
angegeben ist, oder
2. in dem grenzüberschreitenden Vorbescheid wird festgestellt, ob eine Person in dem Mitgliedstaat, der den
Vorbescheid erteilt, steuerlich ansässig ist oder nicht.
Für die Zwecke des Satzes 1 Nummer 1 umfasst der Betrag des grenzüberschreitenden Vorbescheids im
Falle einer Reihe von Transaktionen, die verschiedene Waren, Dienstleistungen oder Vermögenswerte betrifft,
unabhängig von dem im grenzüberschreitenden Vorbescheid genannten Betrag, den zugrunde liegenden
Gesamtwert. Die Beträge werden nicht aggregiert, wenn dieselben Waren, Dienstleistungen oder
Vermögenswerte Gegenstand mehrerer Transaktionen sind. Entgegen Satz 1 Nummer 2 schließt der
Austausch von Informationen über grenzüberschreitende Vorbescheide, die natürliche Personen betreffen,
keine Vorbescheide über die Quellenbesteuerung in Bezug auf Einkünfte Gebietsfremder aus
unselbständiger Arbeit, Aufsichtsrats- oder Verwaltungsratsvergütungen oder Ruhegehälter ein.“
c) Absatz 7 Satz 1 wird wie folgt geändert:
aa) Nummer 1 wird durch die folgende Nummer 1 ersetzt:
„1. Angaben zu der Person und gegebenenfalls zu der Gruppe von Personen, der sie angehört; dies gilt
nicht für natürliche Personen, es sei denn, der grenzüberschreitende Vorbescheid betrifft eine
natürliche Person und wird nach den Absätzen 3 und 6 übermittelt;“.
bb) Nummer 11 wird durch die folgende Nummer 11 ersetzt:
„11. gegebenenfalls Identifizierungsangaben zu allen Personen in den anderen Mitgliedstaaten, die
wahrscheinlich von dem grenzüberschreitenden Vorbescheid oder der Vorabverständigung über die
Verrechnungspreisgestaltung betroffen sind, sowie Angaben dazu, zu welchen Mitgliedstaaten die
betreffenden Personen in Beziehung stehen; dies gilt nicht für natürliche Personen, es sei denn,
der grenzüberschreitende Vorbescheid wird nach den Absätzen 3 und 6 übermittelt, und“.
d) In Absatz 8 wird die Angabe „9 bis 14a“ durch die Angabe „9 bis 14b“ ersetzt.
e) Nach Absatz 14a wird der folgende Absatz 14b eingefügt:
„(14b) Das zentrale Verbindungsbüro übermittelt im Wege des automatischen Austauschs die ihm nach § 9
des Kryptowerte-Steuertransparenz-Gesetzes gemeldeten Informationen über zu meldende Nutzer und zu
meldende beherrschende Personen an die zuständigen Behörden aller Mitgliedstaaten der Europäischen
Union, in denen der jeweilige zu meldende Nutzer oder die jeweilige zu meldende beherrschende Person
als ansässig gilt. Die Übermittlung erfolgt auf elektronischem Weg.“
f) In Absatz 15 Satz 1 wird die Angabe „9 bis 14a“ durch die Angabe „9 bis 14b“ ersetzt.
4. In § 10 Absatz 1 Satz 2 wird die Angabe „§ 87a Absatz 1 Satz 3 der Abgabenordnung“ durch die Angabe „§ 87a
Absatz 1 Satz 4 der Abgabenordnung“ ersetzt.
5. In § 15 Absatz 2 Nummer 3 wird die Angabe „zehn Arbeitstagen“ durch die Angabe „15 Kalendertagen“ ersetzt.
6. § 19 Absatz 2 wird wie folgt geändert:
a) Satz 1 wird wie folgt geändert:
aa) Nummer 1 wird durch die folgende Nummer 1 ersetzt:
„1. zur Bewertung, Anwendung und Durchsetzung des nationalen Rechts über die in § 1 genannten
Steuern sowie die Umsatzsteuer und andere indirekte Steuern und Zölle,“.
bb) In Nummer 3 wird die Angabe „EU-Beitreibungsgesetzes sowie“ durch die Angabe „EU-Beitreibungs
gesetzes,“ ersetzt.
cc) In Nummer 4 wird die Angabe „beachten.“ durch die Angabe „beachten, und“ ersetzt.
dd) Nach Nummer 4 wird die folgende Nummer 5 eingefügt:
„5. zur Bekämpfung der Geldwäsche und der Terrorismusfinanzierung.“
b) Satz 3 wird durch die folgenden Sätze ersetzt:
„Eine Einwilligung ist entbehrlich, wenn
1. der andere Mitgliedstaat der zuständigen Behörde eine Liste mit anderen als den in Satz 1 genannten
Zwecken, für die Informationen und Schriftstücke gemäß seinem nationalen Recht verwendet werden
dürfen, übermittelt hat und die beabsichtigte Verwendung von den in der Liste genannten Zwecken umfasst
ist oder
2. der Zweck der Verwendung unter einen auf Artikel 215 des Vertrags über die Arbeitsweise der
Europäischen Union gestützten Rechtsakt fällt.
In Fällen des Satzes 3 Nummer 2 können die erhaltenen Informationen und Schriftstücke an die Zentralstelle
für Sanktionsdurchsetzung sowie das Zollkriminalamt übermittelt werden.“
7. § 20 wird wie folgt geändert:
a) Vor Absatz 1 wird der folgende Absatz 1 eingefügt:
„(1) Die zuständige Behörde überwacht und bewertet die Wirksamkeit der Zusammenarbeit der
Verwaltungsbehörden in Deutschland im Einklang mit der Amtshilferichtlinie, einschließlich in Bezug auf die
Bekämpfung von Steuerhinterziehung und -vermeidung.“
b) Der bisherige Absatz 1 wird zu Absatz 2 und Satz 1 Nummer 1 Buchstabe b wird durch den folgenden
Buchstaben b ersetzt:
„b) jährlich die Ergebnisse der Bewertung nach Absatz 1,“.
c) Der bisherige Absatz 2 wird zu Absatz 3.
8. § 21 wird wie folgt geändert:
a) Absatz 1 wird durch den folgenden Absatz 1 ersetzt:
„(1) Die automatische Übermittlung von Informationen gemäß § 7 Absatz 1 Satz 1 Nummer 1 bis 6 ist ab
dem 1. Januar 2015 vorzunehmen und erstmals auf Informationen der Besteuerungszeiträume ab dem
1. Januar 2014 anzuwenden. Die automatische Übermittlung von Informationen nach § 7 Absatz 1 Satz 1
Nummer 7 ist ab dem 1. Januar 2027 vorzunehmen und erstmals auf Informationen der Besteuerungszeit
räume ab dem 1. Januar 2026 anzuwenden. § 7 Absatz 1 Satz 2 ist auf Besteuerungszeiträume anzuwenden,
die am oder nach dem 1. Januar 2024 beginnen.“
b) Nach Absatz 1a Satz 2 wird der folgende Satz eingefügt:
„Abweichend von den Sätzen 1 und 2 unterrichtet das zentrale Verbindungsbüro die Europäische Kommission
bis zum 1. Januar 2026 über fünf oder mehr der in § 7 Absatz 1 Satz 1 Nummer 1 bis 7 genannten Kategorien,
zu denen es Informationen für Besteuerungszeiträume, die am oder nach dem 1. Januar 2026 beginnen, an
zuständige Behörden anderer Mitgliedstaaten übermittelt.“
c) Nach Absatz 6 wird der folgende Absatz 7 eingefügt:
„(7) § 7 Absatz 14b ist erstmals ab dem 1. Januar 2026 anzuwenden.“
Artikel 3
Änderung des Finanzkonten-Informationsaustauschgesetzes
Das Finanzkonten-Informationsaustauschgesetz vom 21. Dezember 2015 (BGBl. I S. 2531), das zuletzt durch
Artikel 37 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) geändert worden ist, wird wie folgt geändert:
1. § 1 Absatz 1 Nummer 1 bis 4 wird durch die folgenden Nummern 1 bis 5 ersetzt:
„1. Mitgliedstaaten der Europäischen Union aufgrund der Richtlinie 2011/16/EU,
2. Drittstaaten, die Vertragsparteien der von der Bundesrepublik Deutschland in Berlin unterzeichneten
Mehrseitigen Vereinbarung vom 29. Oktober 2014 zwischen den zuständigen Behörden über den
automatischen Austausch von Informationen über Finanzkonten (BGBl. 2015 II S. 1630, 1632) sind und
diese in ihr nationales Recht verpflichtend aufgenommen haben sowie Vertragsparteien des
Übereinkommens über die gegenseitige Amtshilfe in Steuersachen (BGBl. 2015 II S. 966, 967) sind und
die gewährleisten, dass sie die Voraussetzungen des § 7 Absatz 1, insbesondere Buchstabe e der
Mehrseitigen Vereinbarung vom 29. Oktober 2014 zwischen den zuständigen Behörden über den
automatischen Austausch von Informationen über Finanzkonten erfüllen,
3. Drittstaaten, die die Voraussetzungen nach Nummer 2 erfüllen und zudem Vertragsparteien der von der
Bundesrepublik Deutschland in Asunción unterzeichneten Zusatzvereinbarung vom 26. November 2024 zur
Mehrseitigen Vereinbarung vom 29. Oktober 2014 zwischen den zuständigen Behörden über den
automatischen Austausch von Informationen über Finanzkonten sind und diese in ihr nationales Recht
verpflichtend aufgenommen haben und die gewährleisten, dass sie die Voraussetzungen des § 2
Absatz 2 der Zusatzvereinbarung vom 26. November 2024 zur Mehrseitigen Vereinbarung vom
29. Oktober 2014 zwischen den zuständigen Behörden über den automatischen Austausch von
Informationen über Finanzkonten erfüllen,
4. Drittstaaten, die Verträge mit der Europäischen Union zur Vereinbarung des automatischen Austauschs von
Informationen über Finanzkonten im Sinne der unter Nummer 1 angeführten Richtlinie geschlossen haben,
sowie
5. Drittstaaten, mit denen die Bundesrepublik Deutschland ein Abkommen über den steuerlichen
Informationsaustausch geschlossen hat, nach dem ein automatischer Austausch von Informationen
vereinbart werden kann.“
2. § 2 wird wie folgt geändert:
a) Die Nummern 1 und 2 werden durch die folgenden Nummern 1 und 2 ersetzt:
„1. die folgenden Informationen zum Kontoinhaber oder zu den Kontoinhabern:
a) bei natürlichen Personen der Name, die Anschrift, die Steueridentifikationsnummer oder die
Steueridentifikationsnummern sowie das Geburtsdatum und der Geburtsort jeder meldepflichtigen
Person, die Kontoinhaber ist, und die Information, ob der Kontoinhaber eine gültige Selbstauskunft
vorgelegt hat,
b) bei einem Rechtsträger, der Kontoinhaber ist und für den eine oder mehrere beherrschende Personen
ermittelt wurden, die meldepflichtige Personen sind, der Name, die Anschrift, die Steueridentifikations
nummer oder die Steueridentifikationsnummern des Rechtsträgers sowie der Name, die Anschrift, die
Steueridentifikationsnummer oder die Steueridentifikationsnummern, das Geburtsdatum und der
Geburtsort jeder meldepflichtigen Person sowie die Funktion oder die Funktionen, aufgrund derer
jede derartige meldepflichtige Person als beherrschende Person des Rechtsträgers anzusehen ist,
und die Information, ob jede meldepflichtige Person eine gültige Selbstauskunft vorgelegt hat,
c) die Information, ob es sich bei dem Konto um ein gemeinschaftliches Konto handelt, einschließlich der
Anzahl der gemeinsamen Kontoinhaber;
2. die Kontonummer oder funktionale Entsprechung, wenn keine Kontonummer vorhanden ist, die Art des
Kontos und die Information, ob es sich bei dem Konto um ein bestehendes Konto oder ein Neukonto
handelt;“.
b) Die Nummern 6 und 7 werden durch die folgenden Nummern 6 bis 8 ersetzt:
„6. bei Einlagenkonten der Gesamtbruttobetrag der Zinsen, die während des Kalenderjahrs oder eines
anderen geeigneten Meldezeitraums auf das Konto eingezahlt oder dem Konto gutgeschrieben wurden;
7. bei Eigenkapitalbeteiligungen an einem Investmentunternehmen, bei denen es sich um eine
Rechtsvereinbarung handelt, die Funktion oder die Funktionen, aufgrund derer die meldepflichtige
Person ein Anteilseigner ist, und
8. bei allen anderen Konten, die nicht Verwahrkonten oder Einlagekonten sind, der Gesamtbruttobetrag, der
in Bezug auf das Konto während des Kalenderjahrs oder eines anderen geeigneten Meldezeitraums an
den Kontoinhaber gezahlt oder ihm gutgeschrieben wurde und für den das meldende Finanzinstitut
Schuldner ist, einschließlich der Gesamthöhe aller Einlösungsbeträge, die während des Kalenderjahrs
oder eines anderen geeigneten Meldezeitraums an den Kontoinhaber geleistet wurden.“
3. In § 3 Absatz 3 Satz 4 wird nach der Angabe „zu löschen“ die Angabe „, sofern das zugrundeliegende
Vertragsverhältnis zu diesem Zeitpunkt beendet ist“ eingefügt.
4. § 8 wird wie folgt geändert:
a) Absatz 1 Satz 1 wird wie folgt geändert:
aa) In der Angabe vor Nummer 1 wird die Angabe „Absätze 2, 3 und 4“ durch die Angabe „Absätze 2 bis 5“
ersetzt.
bb) Nummer 1 wird durch die folgende Nummer 1 ersetzt:
„1. die folgenden Informationen zum Kontoinhaber oder zu den Kontoinhabern:
a) bei natürlichen Personen den Namen, die Anschrift, den Ansässigkeitsstaat oder die Ansässig
keitsstaaten im Sinne des § 1 Absatz 1, die Steueridentifikationsnummer oder die Steueridentifi
kationsnummern sowie das Geburtsdatum und den Geburtsort jeder meldepflichtigen Person, die
Kontoinhaber ist, und die Information, ob der Kontoinhaber eine gültige Selbstauskunft vorgelegt
hat,
b) bei einem Rechtsträger, der Kontoinhaber ist und für den eine oder mehrere beherrschende
Personen ermittelt wurden, die meldepflichtige Personen sind, den Namen, die Anschrift, den
Ansässigkeitsstaat oder die Ansässigkeitsstaaten und die Steueridentifikationsnummer oder die
Steueridentifikationsnummern des Rechtsträgers sowie den Namen, die Anschrift, den
Ansässigkeitsstaat oder die Ansässigkeitsstaaten, die Steueridentifikationsnummer oder die
Steueridentifikationsnummern, das Geburtsdatum und den Geburtsort jeder meldepflichtigen
Person sowie die Funktion oder die Funktionen, aufgrund derer jede meldepflichtige Person als
beherrschende Person des Rechtsträgers anzusehen ist, und die Information, ob jede
meldepflichtige Person eine gültige Selbstauskunft vorgelegt hat,
c) die Information, ob es sich bei dem Konto um ein gemeinschaftliches Konto handelt, einschließlich
der Anzahl der gemeinsamen Kontoinhaber;“.
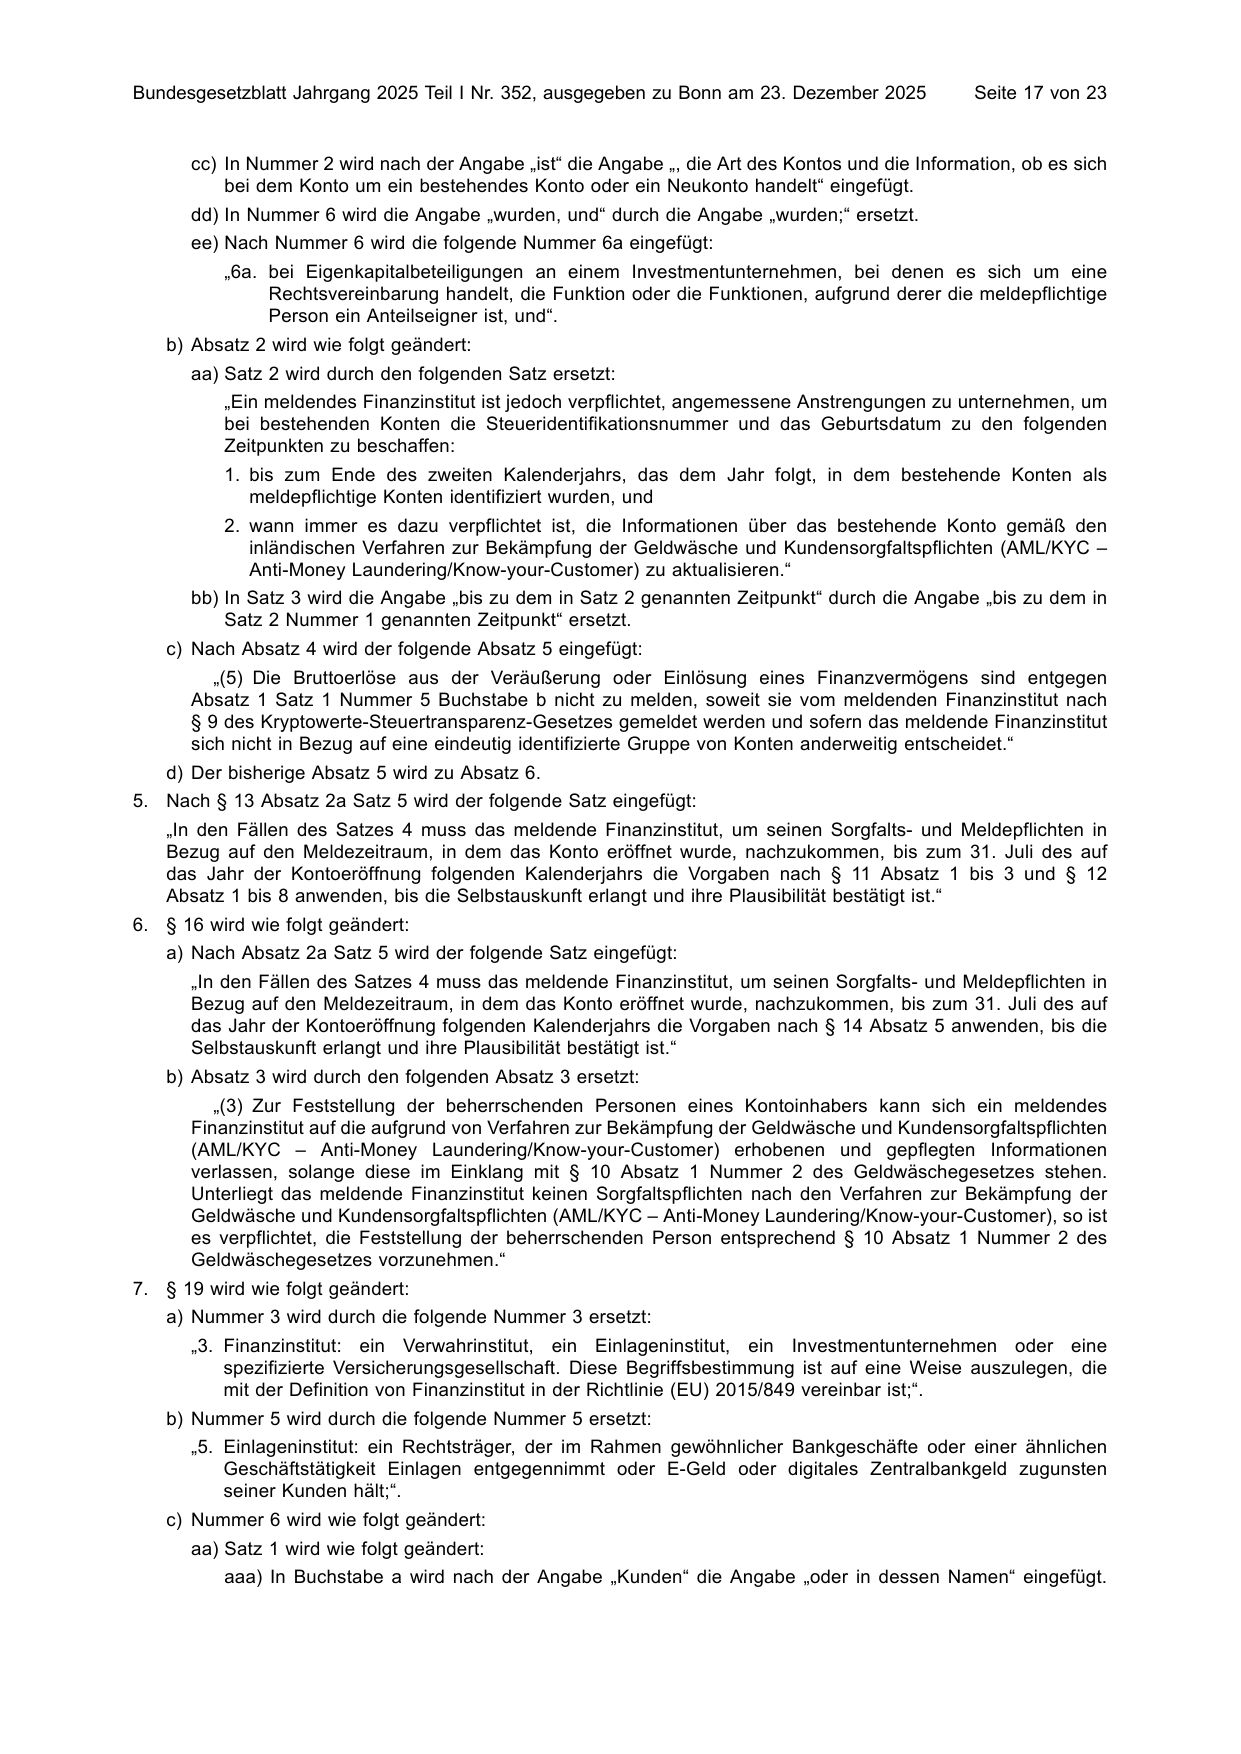
      cc) In Nummer 2 wird nach der Angabe „ist“ die Angabe „, die Art des Kontos und die Information, ob es sich
          bei dem Konto um ein bestehendes Konto oder ein Neukonto handelt“ eingefügt.
      dd) In Nummer 6 wird die Angabe „wurden, und“ durch die Angabe „wurden;“ ersetzt.
      ee) Nach Nummer 6 wird die folgende Nummer 6a eingefügt:
          „6a. bei Eigenkapitalbeteiligungen an einem Investmentunternehmen, bei denen es sich um eine
               Rechtsvereinbarung handelt, die Funktion oder die Funktionen, aufgrund derer die meldepflichtige
               Person ein Anteilseigner ist, und“.
   b) Absatz 2 wird wie folgt geändert:
      aa) Satz 2 wird durch den folgenden Satz ersetzt:
          „Ein meldendes Finanzinstitut ist jedoch verpflichtet, angemessene Anstrengungen zu unternehmen, um
          bei bestehenden Konten die Steueridentifikationsnummer und das Geburtsdatum zu den folgenden
          Zeitpunkten zu beschaffen:
          1. bis zum Ende des zweiten Kalenderjahrs, das dem Jahr folgt, in dem bestehende Konten als
             meldepflichtige Konten identifiziert wurden, und
          2. wann immer es dazu verpflichtet ist, die Informationen über das bestehende Konto gemäß den
             inländischen Verfahren zur Bekämpfung der Geldwäsche und Kundensorgfaltspflichten (AML/KYC –
             Anti-Money Laundering/Know-your-Customer) zu aktualisieren.“
      bb) In Satz 3 wird die Angabe „bis zu dem in Satz 2 genannten Zeitpunkt“ durch die Angabe „bis zu dem in
          Satz 2 Nummer 1 genannten Zeitpunkt“ ersetzt.
   c) Nach Absatz 4 wird der folgende Absatz 5 eingefügt:
         „(5) Die Bruttoerlöse aus der Veräußerung oder Einlösung eines Finanzvermögens sind entgegen
      Absatz 1 Satz 1 Nummer 5 Buchstabe b nicht zu melden, soweit sie vom meldenden Finanzinstitut nach
      § 9 des Kryptowerte-Steuertransparenz-Gesetzes gemeldet werden und sofern das meldende Finanzinstitut
      sich nicht in Bezug auf eine eindeutig identifizierte Gruppe von Konten anderweitig entscheidet.“
   d) Der bisherige Absatz 5 wird zu Absatz 6.
5. Nach § 13 Absatz 2a Satz 5 wird der folgende Satz eingefügt:
   „In den Fällen des Satzes 4 muss das meldende Finanzinstitut, um seinen Sorgfalts- und Meldepflichten in
   Bezug auf den Meldezeitraum, in dem das Konto eröffnet wurde, nachzukommen, bis zum 31. Juli des auf
   das Jahr der Kontoeröffnung folgenden Kalenderjahrs die Vorgaben nach § 11 Absatz 1 bis 3 und § 12
   Absatz 1 bis 8 anwenden, bis die Selbstauskunft erlangt und ihre Plausibilität bestätigt ist.“
6. § 16 wird wie folgt geändert:
   a) Nach Absatz 2a Satz 5 wird der folgende Satz eingefügt:
      „In den Fällen des Satzes 4 muss das meldende Finanzinstitut, um seinen Sorgfalts- und Meldepflichten in
      Bezug auf den Meldezeitraum, in dem das Konto eröffnet wurde, nachzukommen, bis zum 31. Juli des auf
      das Jahr der Kontoeröffnung folgenden Kalenderjahrs die Vorgaben nach § 14 Absatz 5 anwenden, bis die
      Selbstauskunft erlangt und ihre Plausibilität bestätigt ist.“
   b) Absatz 3 wird durch den folgenden Absatz 3 ersetzt:
         „(3) Zur Feststellung der beherrschenden Personen eines Kontoinhabers kann sich ein meldendes
      Finanzinstitut auf die aufgrund von Verfahren zur Bekämpfung der Geldwäsche und Kundensorgfaltspflichten
      (AML/KYC – Anti-Money Laundering/Know-your-Customer) erhobenen und gepflegten Informationen
      verlassen, solange diese im Einklang mit § 10 Absatz 1 Nummer 2 des Geldwäschegesetzes stehen.
      Unterliegt das meldende Finanzinstitut keinen Sorgfaltspflichten nach den Verfahren zur Bekämpfung der
      Geldwäsche und Kundensorgfaltspflichten (AML/KYC – Anti-Money Laundering/Know-your-Customer), so ist
      es verpflichtet, die Feststellung der beherrschenden Person entsprechend § 10 Absatz 1 Nummer 2 des
      Geldwäschegesetzes vorzunehmen.“
7. § 19 wird wie folgt geändert:
   a) Nummer 3 wird durch die folgende Nummer 3 ersetzt:
      „3. Finanzinstitut: ein Verwahrinstitut, ein Einlageninstitut, ein Investmentunternehmen oder eine
          spezifizierte Versicherungsgesellschaft. Diese Begriffsbestimmung ist auf eine Weise auszulegen, die
          mit der Definition von Finanzinstitut in der Richtlinie (EU) 2015/849 vereinbar ist;“.
   b) Nummer 5 wird durch die folgende Nummer 5 ersetzt:
      „5. Einlageninstitut: ein Rechtsträger, der im Rahmen gewöhnlicher Bankgeschäfte oder einer ähnlichen
          Geschäftstätigkeit Einlagen entgegennimmt oder E-Geld oder digitales Zentralbankgeld zugunsten
          seiner Kunden hält;“.
   c) Nummer 6 wird wie folgt geändert:
      aa) Satz 1 wird wie folgt geändert:
          aaa) In Buchstabe a wird nach der Angabe „Kunden“ die Angabe „oder in dessen Namen“ eingefügt.
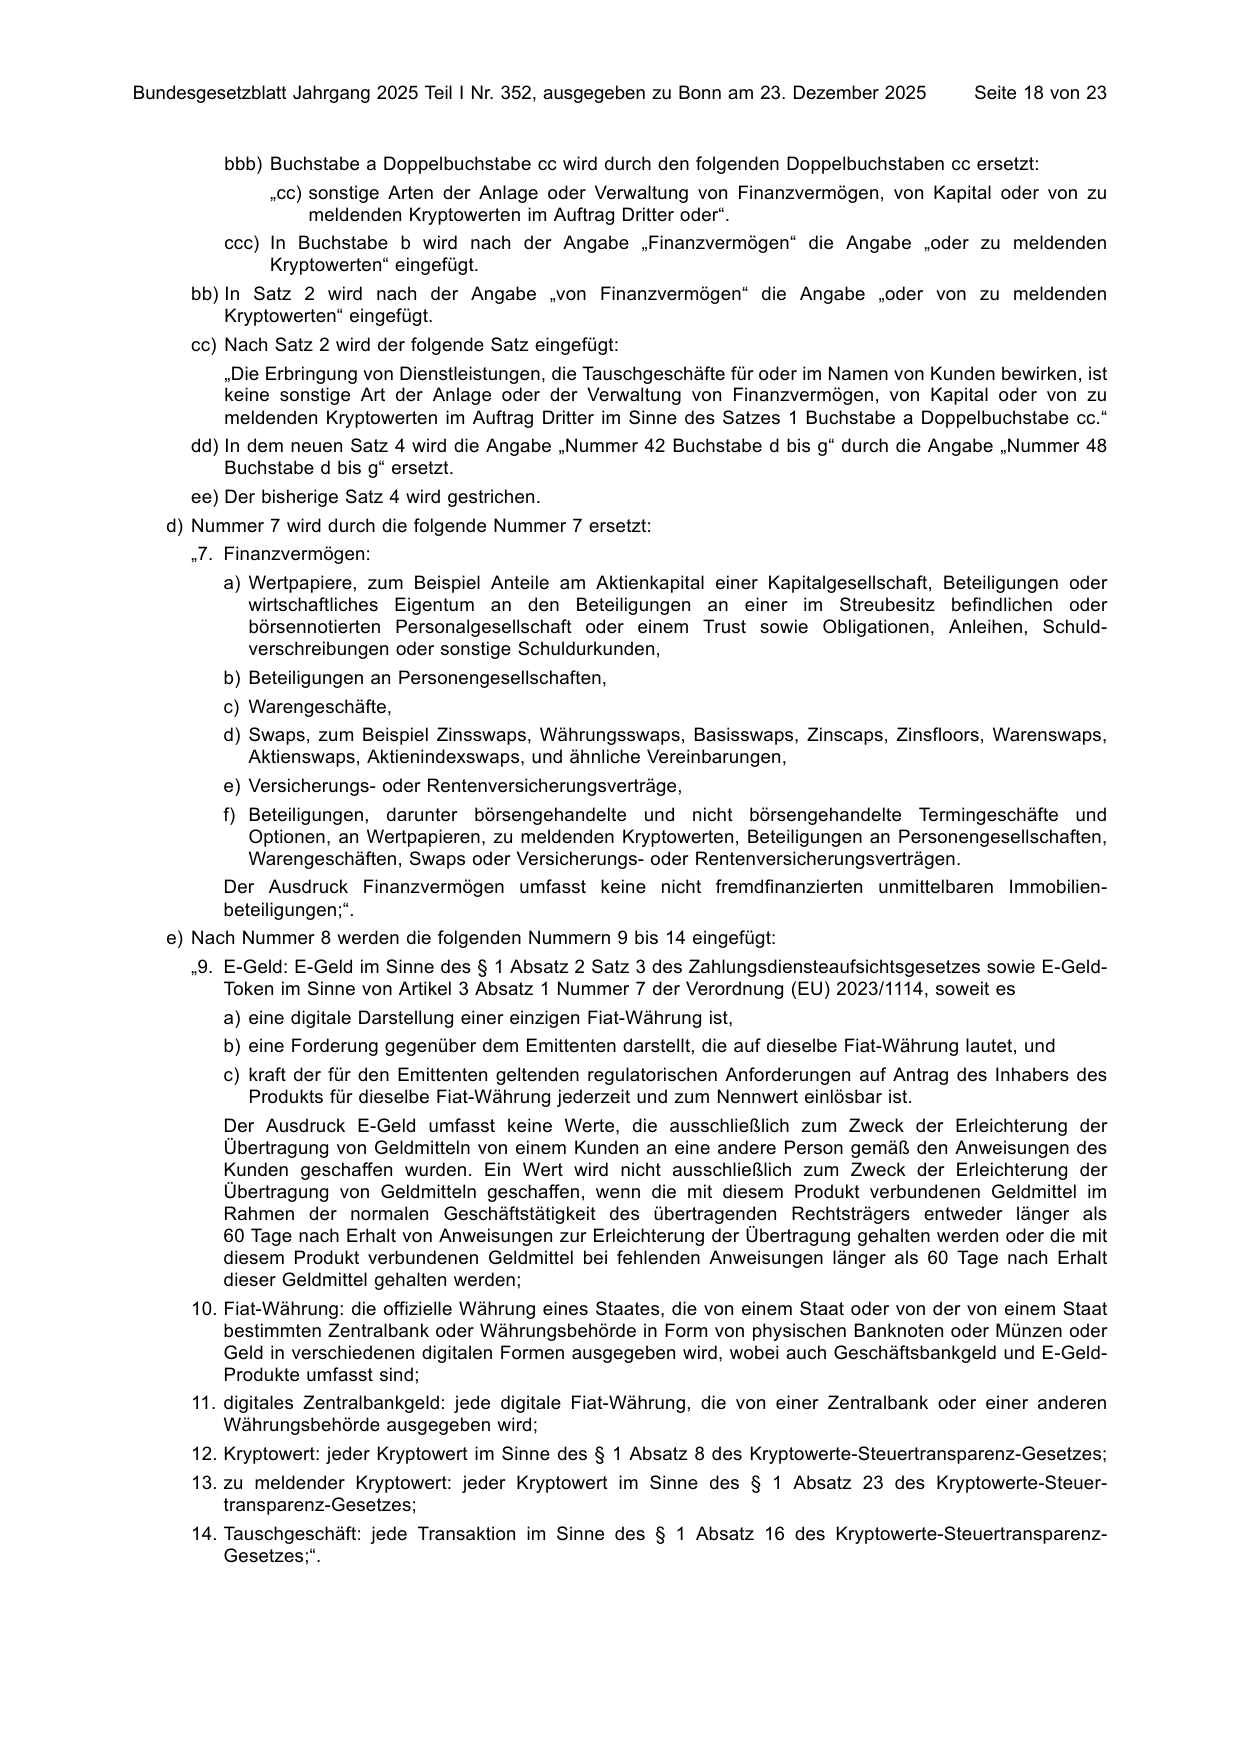
bbb) Buchstabe a Doppelbuchstabe cc wird durch den folgenden Doppelbuchstaben cc ersetzt:
„cc) sonstige Arten der Anlage oder Verwaltung von Finanzvermögen, von Kapital oder von zu
meldenden Kryptowerten im Auftrag Dritter oder“.
ccc) In Buchstabe b wird nach der Angabe „Finanzvermögen“ die Angabe „oder zu meldenden
Kryptowerten“ eingefügt.
bb) In Satz 2 wird nach der Angabe „von Finanzvermögen“ die Angabe „oder von zu meldenden
Kryptowerten“ eingefügt.
cc) Nach Satz 2 wird der folgende Satz eingefügt:
„Die Erbringung von Dienstleistungen, die Tauschgeschäfte für oder im Namen von Kunden bewirken, ist
keine sonstige Art der Anlage oder der Verwaltung von Finanzvermögen, von Kapital oder von zu
meldenden Kryptowerten im Auftrag Dritter im Sinne des Satzes 1 Buchstabe a Doppelbuchstabe cc.“
dd) In dem neuen Satz 4 wird die Angabe „Nummer 42 Buchstabe d bis g“ durch die Angabe „Nummer 48
Buchstabe d bis g“ ersetzt.
ee) Der bisherige Satz 4 wird gestrichen.
d) Nummer 7 wird durch die folgende Nummer 7 ersetzt:
„7. Finanzvermögen:
a) Wertpapiere, zum Beispiel Anteile am Aktienkapital einer Kapitalgesellschaft, Beteiligungen oder
wirtschaftliches Eigentum an den Beteiligungen an einer im Streubesitz befindlichen oder
börsennotierten Personalgesellschaft oder einem Trust sowie Obligationen, Anleihen, Schuld
verschreibungen oder sonstige Schuldurkunden,
b) Beteiligungen an Personengesellschaften,
c) Warengeschäfte,
d) Swaps, zum Beispiel Zinsswaps, Währungsswaps, Basisswaps, Zinscaps, Zinsfloors, Warenswaps,
Aktienswaps, Aktienindexswaps, und ähnliche Vereinbarungen,
e) Versicherungs- oder Rentenversicherungsverträge,
f) Beteiligungen, darunter börsengehandelte und nicht börsengehandelte Termingeschäfte und
Optionen, an Wertpapieren, zu meldenden Kryptowerten, Beteiligungen an Personengesellschaften,
Warengeschäften, Swaps oder Versicherungs- oder Rentenversicherungsverträgen.
Der Ausdruck Finanzvermögen umfasst keine nicht fremdfinanzierten unmittelbaren Immobilien
beteiligungen;“.
e) Nach Nummer 8 werden die folgenden Nummern 9 bis 14 eingefügt:
„9. E-Geld: E-Geld im Sinne des § 1 Absatz 2 Satz 3 des Zahlungsdiensteaufsichtsgesetzes sowie E-Geld-
Token im Sinne von Artikel 3 Absatz 1 Nummer 7 der Verordnung (EU) 2023/1114, soweit es
a) eine digitale Darstellung einer einzigen Fiat-Währung ist,
b) eine Forderung gegenüber dem Emittenten darstellt, die auf dieselbe Fiat-Währung lautet, und
c) kraft der für den Emittenten geltenden regulatorischen Anforderungen auf Antrag des Inhabers des
Produkts für dieselbe Fiat-Währung jederzeit und zum Nennwert einlösbar ist.
Der Ausdruck E-Geld umfasst keine Werte, die ausschließlich zum Zweck der Erleichterung der
Übertragung von Geldmitteln von einem Kunden an eine andere Person gemäß den Anweisungen des
Kunden geschaffen wurden. Ein Wert wird nicht ausschließlich zum Zweck der Erleichterung der
Übertragung von Geldmitteln geschaffen, wenn die mit diesem Produkt verbundenen Geldmittel im
Rahmen der normalen Geschäftstätigkeit des übertragenden Rechtsträgers entweder länger als
60 Tage nach Erhalt von Anweisungen zur Erleichterung der Übertragung gehalten werden oder die mit
diesem Produkt verbundenen Geldmittel bei fehlenden Anweisungen länger als 60 Tage nach Erhalt
dieser Geldmittel gehalten werden;
10. Fiat-Währung: die offizielle Währung eines Staates, die von einem Staat oder von der von einem Staat
bestimmten Zentralbank oder Währungsbehörde in Form von physischen Banknoten oder Münzen oder
Geld in verschiedenen digitalen Formen ausgegeben wird, wobei auch Geschäftsbankgeld und E-Geld-
Produkte umfasst sind;
11. digitales Zentralbankgeld: jede digitale Fiat-Währung, die von einer Zentralbank oder einer anderen
Währungsbehörde ausgegeben wird;
12. Kryptowert: jeder Kryptowert im Sinne des § 1 Absatz 8 des Kryptowerte-Steuertransparenz-Gesetzes;
13. zu meldender Kryptowert: jeder Kryptowert im Sinne des § 1 Absatz 23 des Kryptowerte-Steuer
transparenz-Gesetzes;
14. Tauschgeschäft: jede Transaktion im Sinne des § 1 Absatz 16 des Kryptowerte-Steuertransparenz-
Gesetzes;“.
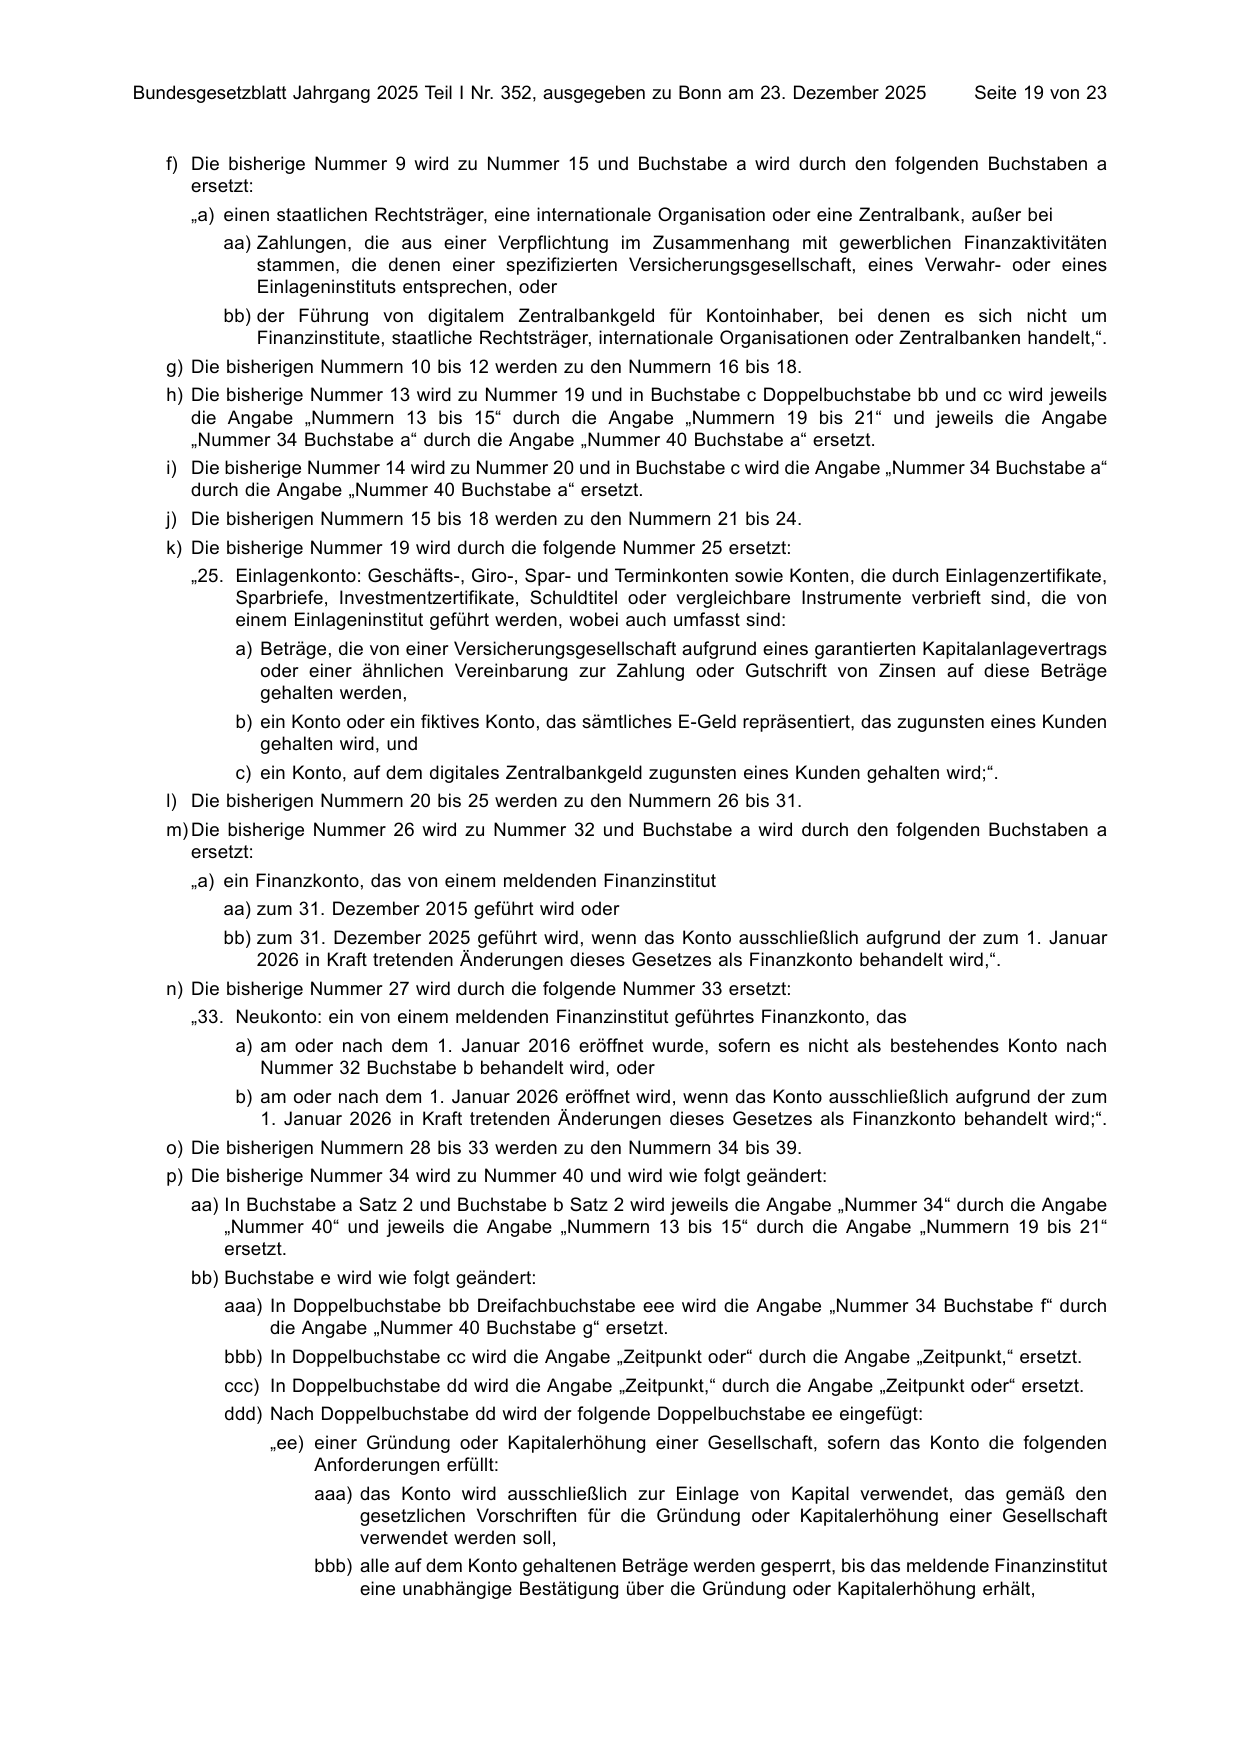
   f) Die bisherige Nummer 9 wird zu Nummer 15 und Buchstabe a wird durch den folgenden Buchstaben a
      ersetzt:
      „a) einen staatlichen Rechtsträger, eine internationale Organisation oder eine Zentralbank, außer bei
         aa) Zahlungen, die aus einer Verpflichtung im Zusammenhang mit gewerblichen Finanzaktivitäten
             stammen, die denen einer spezifizierten Versicherungsgesellschaft, eines Verwahr- oder eines
             Einlageninstituts entsprechen, oder
         bb) der Führung von digitalem Zentralbankgeld für Kontoinhaber, bei denen es sich nicht um
             Finanzinstitute, staatliche Rechtsträger, internationale Organisationen oder Zentralbanken handelt,“.
   g) Die bisherigen Nummern 10 bis 12 werden zu den Nummern 16 bis 18.
   h) Die bisherige Nummer 13 wird zu Nummer 19 und in Buchstabe c Doppelbuchstabe bb und cc wird jeweils
      die Angabe „Nummern 13 bis 15“ durch die Angabe „Nummern 19 bis 21“ und jeweils die Angabe
      „Nummer 34 Buchstabe a“ durch die Angabe „Nummer 40 Buchstabe a“ ersetzt.
   i) Die bisherige Nummer 14 wird zu Nummer 20 und in Buchstabe c wird die Angabe „Nummer 34 Buchstabe a“
      durch die Angabe „Nummer 40 Buchstabe a“ ersetzt.
   j) Die bisherigen Nummern 15 bis 18 werden zu den Nummern 21 bis 24.
   k) Die bisherige Nummer 19 wird durch die folgende Nummer 25 ersetzt:
      „25. Einlagenkonto: Geschäfts-, Giro-, Spar- und Terminkonten sowie Konten, die durch Einlagenzertifikate,
           Sparbriefe, Investmentzertifikate, Schuldtitel oder vergleichbare Instrumente verbrieft sind, die von
           einem Einlageninstitut geführt werden, wobei auch umfasst sind:
           a) Beträge, die von einer Versicherungsgesellschaft aufgrund eines garantierten Kapitalanlagevertrags
              oder einer ähnlichen Vereinbarung zur Zahlung oder Gutschrift von Zinsen auf diese Beträge
              gehalten werden,
           b) ein Konto oder ein fiktives Konto, das sämtliches E-Geld repräsentiert, das zugunsten eines Kunden
              gehalten wird, und
           c) ein Konto, auf dem digitales Zentralbankgeld zugunsten eines Kunden gehalten wird;“.
   l) Die bisherigen Nummern 20 bis 25 werden zu den Nummern 26 bis 31.
   m) Die bisherige Nummer 26 wird zu Nummer 32 und Buchstabe a wird durch den folgenden Buchstaben a
      ersetzt:
      „a) ein Finanzkonto, das von einem meldenden Finanzinstitut
         aa) zum 31. Dezember 2015 geführt wird oder
         bb) zum 31. Dezember 2025 geführt wird, wenn das Konto ausschließlich aufgrund der zum 1. Januar
             2026 in Kraft tretenden Änderungen dieses Gesetzes als Finanzkonto behandelt wird,“.
   n) Die bisherige Nummer 27 wird durch die folgende Nummer 33 ersetzt:
      „33. Neukonto: ein von einem meldenden Finanzinstitut geführtes Finanzkonto, das
           a) am oder nach dem 1. Januar 2016 eröffnet wurde, sofern es nicht als bestehendes Konto nach
              Nummer 32 Buchstabe b behandelt wird, oder
           b) am oder nach dem 1. Januar 2026 eröffnet wird, wenn das Konto ausschließlich aufgrund der zum
              1. Januar 2026 in Kraft tretenden Änderungen dieses Gesetzes als Finanzkonto behandelt wird;“.
   o) Die bisherigen Nummern 28 bis 33 werden zu den Nummern 34 bis 39.
   p) Die bisherige Nummer 34 wird zu Nummer 40 und wird wie folgt geändert:
      aa) In Buchstabe a Satz 2 und Buchstabe b Satz 2 wird jeweils die Angabe „Nummer 34“ durch die Angabe
          „Nummer 40“ und jeweils die Angabe „Nummern 13 bis 15“ durch die Angabe „Nummern 19 bis 21“
          ersetzt.
      bb) Buchstabe e wird wie folgt geändert:
          aaa) In Doppelbuchstabe bb Dreifachbuchstabe eee wird die Angabe „Nummer 34 Buchstabe f“ durch
               die Angabe „Nummer 40 Buchstabe g“ ersetzt.
          bbb) In Doppelbuchstabe cc wird die Angabe „Zeitpunkt oder“ durch die Angabe „Zeitpunkt,“ ersetzt.
          ccc) In Doppelbuchstabe dd wird die Angabe „Zeitpunkt,“ durch die Angabe „Zeitpunkt oder“ ersetzt.
          ddd) Nach Doppelbuchstabe dd wird der folgende Doppelbuchstabe ee eingefügt:
               „ee) einer Gründung oder Kapitalerhöhung einer Gesellschaft, sofern das Konto die folgenden
                    Anforderungen erfüllt:
                    aaa) das Konto wird ausschließlich zur Einlage von Kapital verwendet, das gemäß den
                         gesetzlichen Vorschriften für die Gründung oder Kapitalerhöhung einer Gesellschaft
                         verwendet werden soll,
                    bbb) alle auf dem Konto gehaltenen Beträge werden gesperrt, bis das meldende Finanzinstitut
                         eine unabhängige Bestätigung über die Gründung oder Kapitalerhöhung erhält,
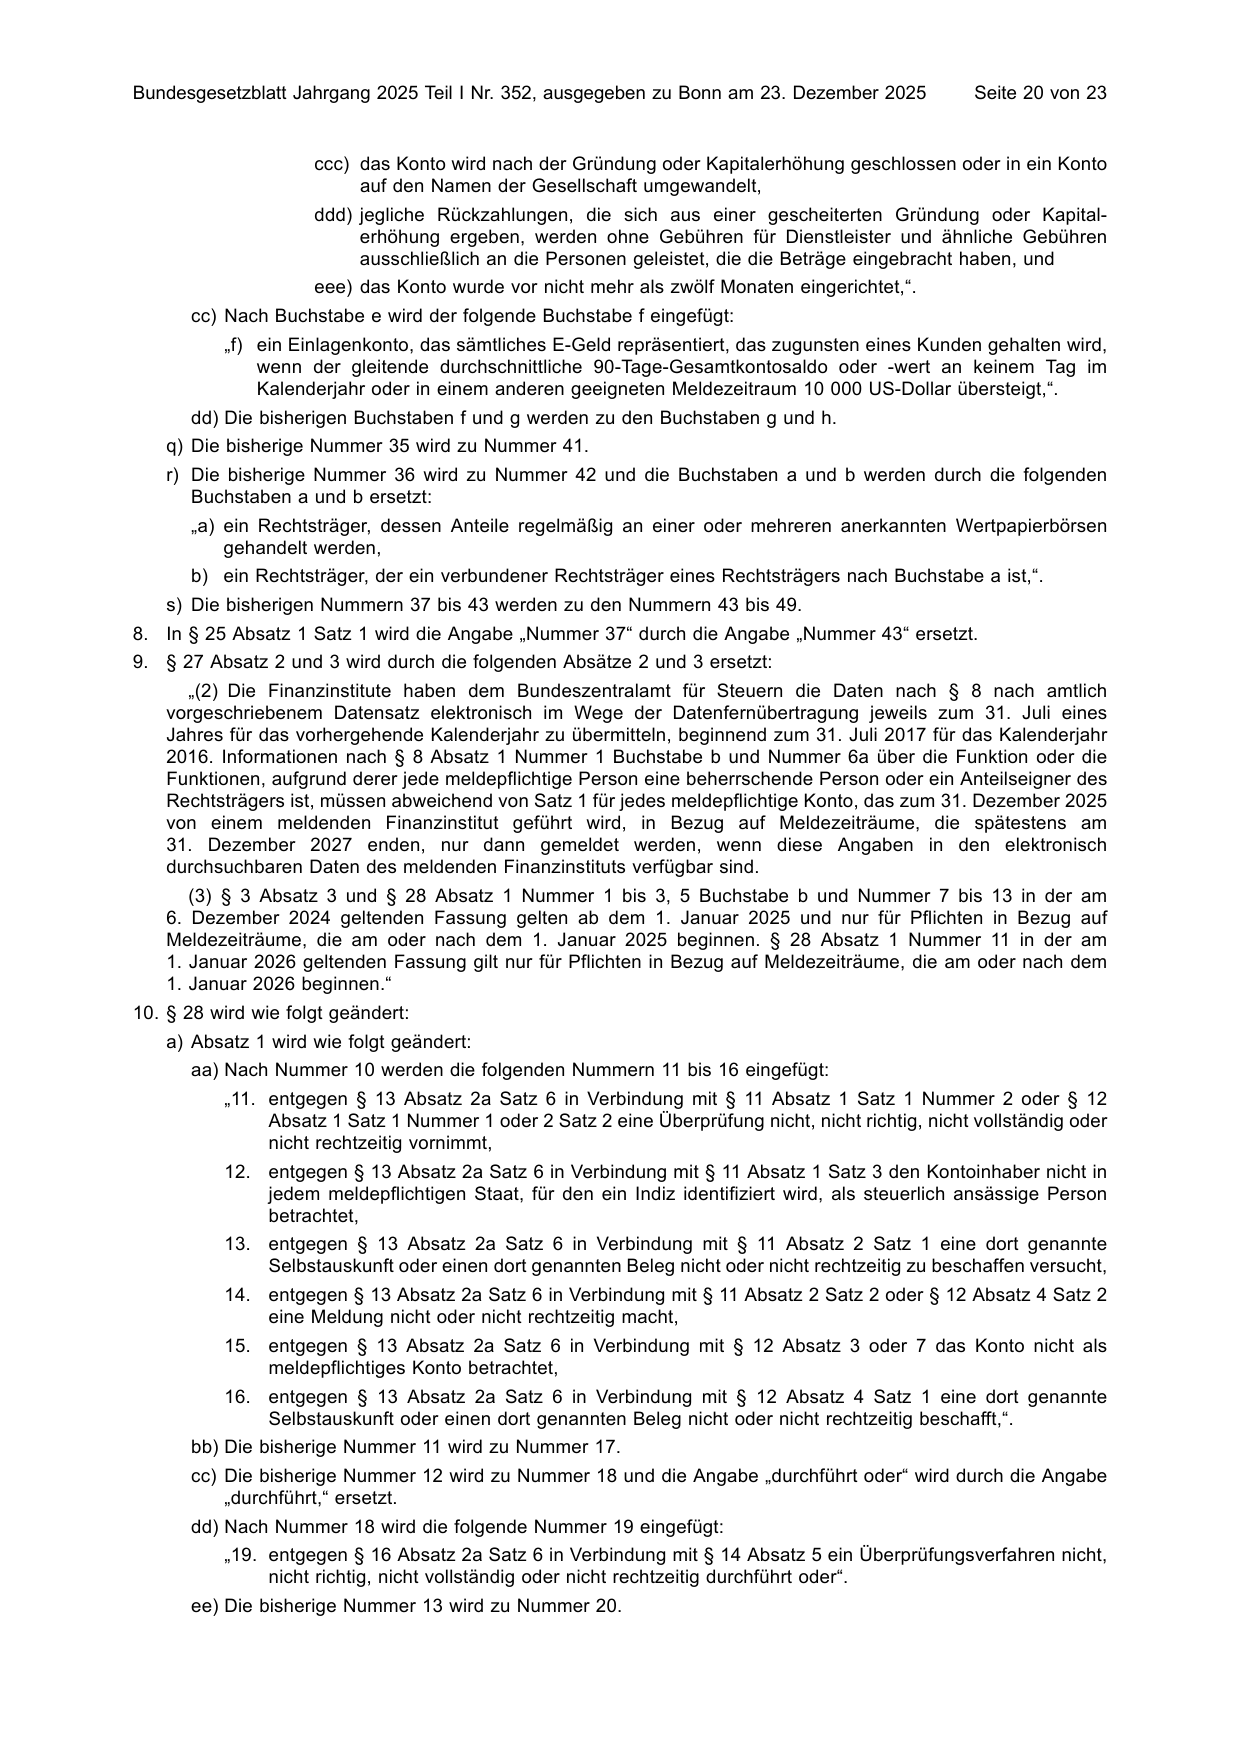
ccc) das Konto wird nach der Gründung oder Kapitalerhöhung geschlossen oder in ein Konto
auf den Namen der Gesellschaft umgewandelt,
ddd) jegliche Rückzahlungen, die sich aus einer gescheiterten Gründung oder Kapital
erhöhung ergeben, werden ohne Gebühren für Dienstleister und ähnliche Gebühren
ausschließlich an die Personen geleistet, die die Beträge eingebracht haben, und
eee) das Konto wurde vor nicht mehr als zwölf Monaten eingerichtet,“.
cc) Nach Buchstabe e wird der folgende Buchstabe f eingefügt:
„f) ein Einlagenkonto, das sämtliches E-Geld repräsentiert, das zugunsten eines Kunden gehalten wird,
wenn der gleitende durchschnittliche 90-Tage-Gesamtkontosaldo oder -wert an keinem Tag im
Kalenderjahr oder in einem anderen geeigneten Meldezeitraum 10 000 US-Dollar übersteigt,“.
dd) Die bisherigen Buchstaben f und g werden zu den Buchstaben g und h.
q) Die bisherige Nummer 35 wird zu Nummer 41.
r) Die bisherige Nummer 36 wird zu Nummer 42 und die Buchstaben a und b werden durch die folgenden
Buchstaben a und b ersetzt:
„a) ein Rechtsträger, dessen Anteile regelmäßig an einer oder mehreren anerkannten Wertpapierbörsen
gehandelt werden,
b) ein Rechtsträger, der ein verbundener Rechtsträger eines Rechtsträgers nach Buchstabe a ist,“.
s) Die bisherigen Nummern 37 bis 43 werden zu den Nummern 43 bis 49.
8. In § 25 Absatz 1 Satz 1 wird die Angabe „Nummer 37“ durch die Angabe „Nummer 43“ ersetzt.
9. § 27 Absatz 2 und 3 wird durch die folgenden Absätze 2 und 3 ersetzt:
„(2) Die Finanzinstitute haben dem Bundeszentralamt für Steuern die Daten nach § 8 nach amtlich
vorgeschriebenem Datensatz elektronisch im Wege der Datenfernübertragung jeweils zum 31. Juli eines
Jahres für das vorhergehende Kalenderjahr zu übermitteln, beginnend zum 31. Juli 2017 für das Kalenderjahr
2016. Informationen nach § 8 Absatz 1 Nummer 1 Buchstabe b und Nummer 6a über die Funktion oder die
Funktionen, aufgrund derer jede meldepflichtige Person eine beherrschende Person oder ein Anteilseigner des
Rechtsträgers ist, müssen abweichend von Satz 1 für jedes meldepflichtige Konto, das zum 31. Dezember 2025
von einem meldenden Finanzinstitut geführt wird, in Bezug auf Meldezeiträume, die spätestens am
31. Dezember 2027 enden, nur dann gemeldet werden, wenn diese Angaben in den elektronisch
durchsuchbaren Daten des meldenden Finanzinstituts verfügbar sind.
(3) § 3 Absatz 3 und § 28 Absatz 1 Nummer 1 bis 3, 5 Buchstabe b und Nummer 7 bis 13 in der am
6. Dezember 2024 geltenden Fassung gelten ab dem 1. Januar 2025 und nur für Pflichten in Bezug auf
Meldezeiträume, die am oder nach dem 1. Januar 2025 beginnen. § 28 Absatz 1 Nummer 11 in der am
1. Januar 2026 geltenden Fassung gilt nur für Pflichten in Bezug auf Meldezeiträume, die am oder nach dem
1. Januar 2026 beginnen.“
10. § 28 wird wie folgt geändert:
a) Absatz 1 wird wie folgt geändert:
aa) Nach Nummer 10 werden die folgenden Nummern 11 bis 16 eingefügt:
„11. entgegen § 13 Absatz 2a Satz 6 in Verbindung mit § 11 Absatz 1 Satz 1 Nummer 2 oder § 12
Absatz 1 Satz 1 Nummer 1 oder 2 Satz 2 eine Überprüfung nicht, nicht richtig, nicht vollständig oder
nicht rechtzeitig vornimmt,
12. entgegen § 13 Absatz 2a Satz 6 in Verbindung mit § 11 Absatz 1 Satz 3 den Kontoinhaber nicht in
jedem meldepflichtigen Staat, für den ein Indiz identifiziert wird, als steuerlich ansässige Person
betrachtet,
13. entgegen § 13 Absatz 2a Satz 6 in Verbindung mit § 11 Absatz 2 Satz 1 eine dort genannte
Selbstauskunft oder einen dort genannten Beleg nicht oder nicht rechtzeitig zu beschaffen versucht,
14. entgegen § 13 Absatz 2a Satz 6 in Verbindung mit § 11 Absatz 2 Satz 2 oder § 12 Absatz 4 Satz 2
eine Meldung nicht oder nicht rechtzeitig macht,
15. entgegen § 13 Absatz 2a Satz 6 in Verbindung mit § 12 Absatz 3 oder 7 das Konto nicht als
meldepflichtiges Konto betrachtet,
16. entgegen § 13 Absatz 2a Satz 6 in Verbindung mit § 12 Absatz 4 Satz 1 eine dort genannte
Selbstauskunft oder einen dort genannten Beleg nicht oder nicht rechtzeitig beschafft,“.
bb) Die bisherige Nummer 11 wird zu Nummer 17.
cc) Die bisherige Nummer 12 wird zu Nummer 18 und die Angabe „durchführt oder“ wird durch die Angabe
„durchführt,“ ersetzt.
dd) Nach Nummer 18 wird die folgende Nummer 19 eingefügt:
„19. entgegen § 16 Absatz 2a Satz 6 in Verbindung mit § 14 Absatz 5 ein Überprüfungsverfahren nicht,
nicht richtig, nicht vollständig oder nicht rechtzeitig durchführt oder“.
ee) Die bisherige Nummer 13 wird zu Nummer 20.
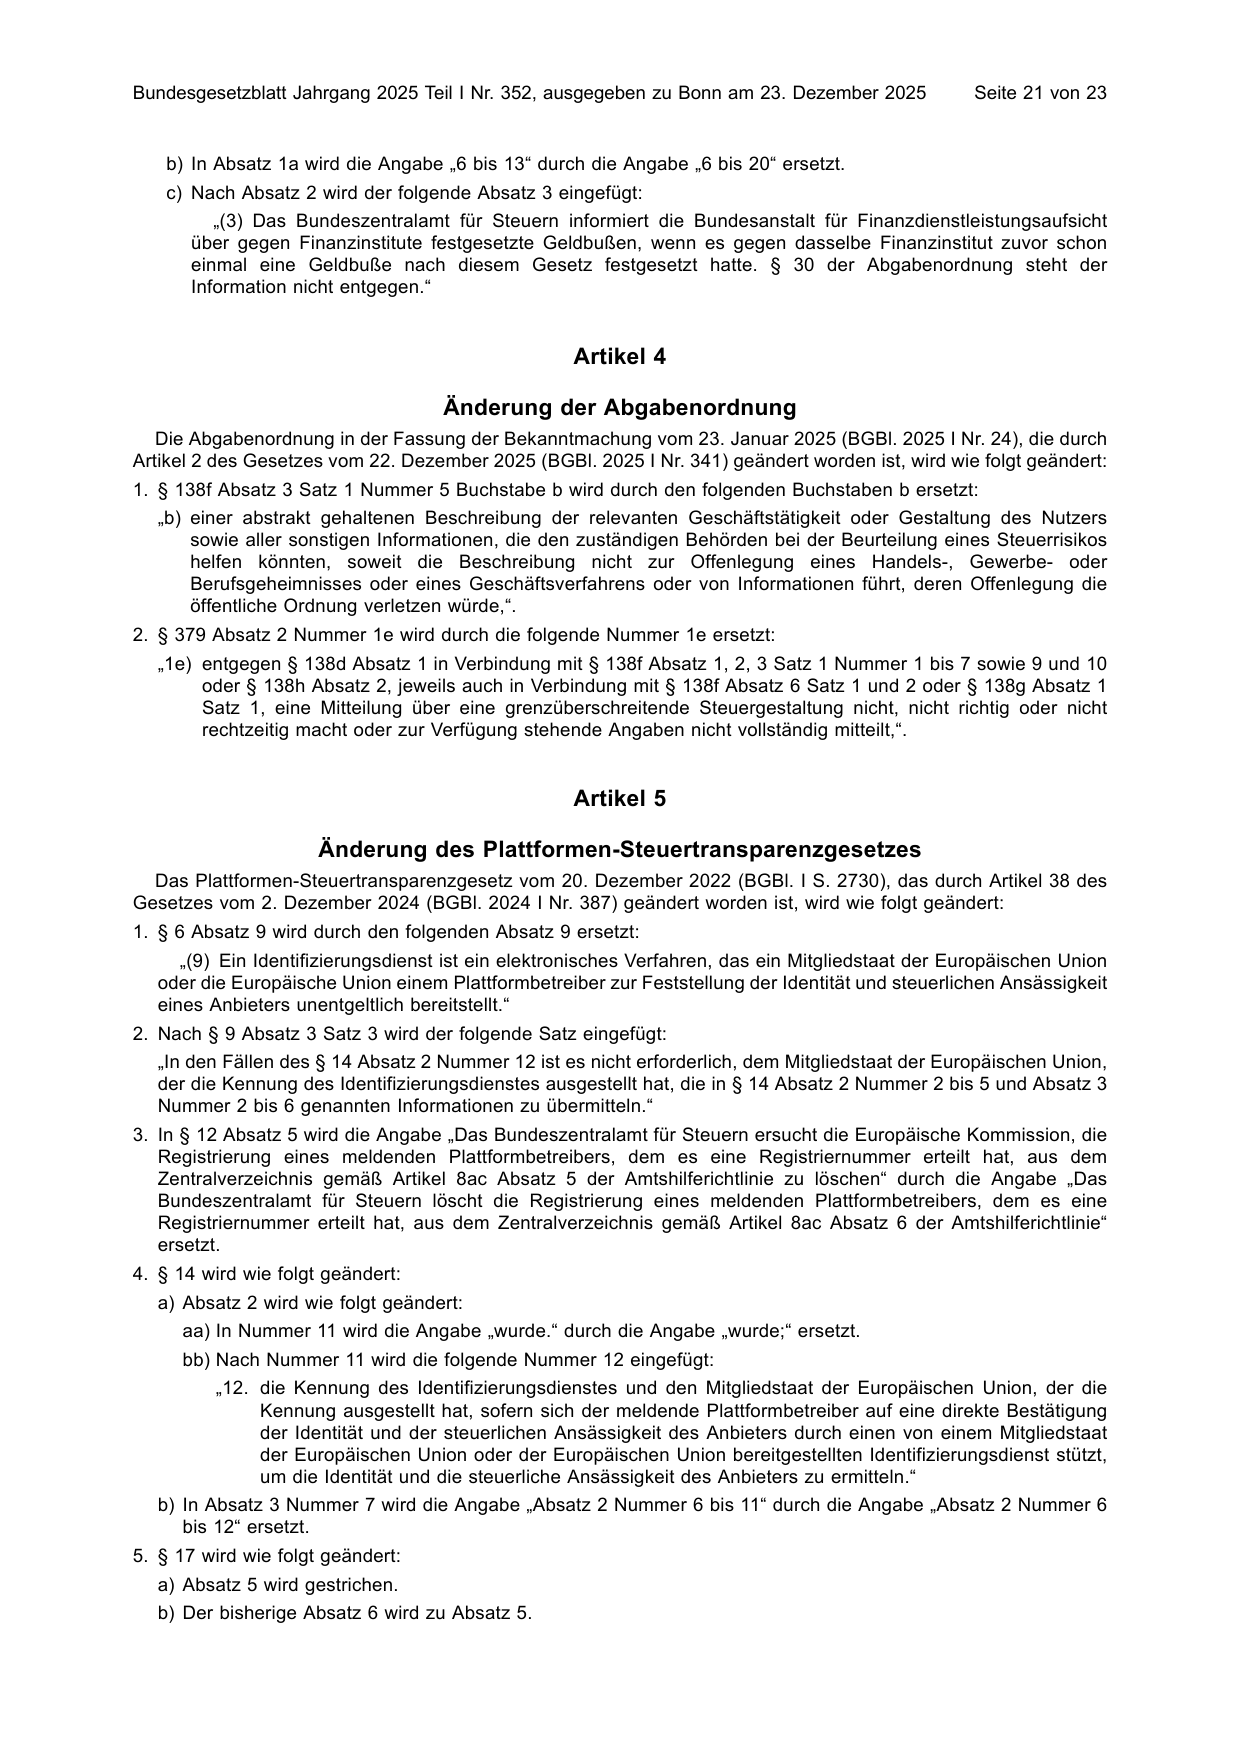
   b) In Absatz 1a wird die Angabe „6 bis 13“ durch die Angabe „6 bis 20“ ersetzt.
   c) Nach Absatz 2 wird der folgende Absatz 3 eingefügt:
         „(3) Das Bundeszentralamt für Steuern informiert die Bundesanstalt für Finanzdienstleistungsaufsicht
      über gegen Finanzinstitute festgesetzte Geldbußen, wenn es gegen dasselbe Finanzinstitut zuvor schon
      einmal eine Geldbuße nach diesem Gesetz festgesetzt hatte. § 30 der Abgabenordnung steht der
      Information nicht entgegen.“


                                                   Artikel 4

                                   Änderung der Abgabenordnung
   Die Abgabenordnung in der Fassung der Bekanntmachung vom 23. Januar 2025 (BGBl. 2025 I Nr. 24), die durch
Artikel 2 des Gesetzes vom 22. Dezember 2025 (BGBl. 2025 I Nr. 341) geändert worden ist, wird wie folgt geändert:
1. § 138f Absatz 3 Satz 1 Nummer 5 Buchstabe b wird durch den folgenden Buchstaben b ersetzt:
  „b) einer abstrakt gehaltenen Beschreibung der relevanten Geschäftstätigkeit oder Gestaltung des Nutzers
      sowie aller sonstigen Informationen, die den zuständigen Behörden bei der Beurteilung eines Steuerrisikos
      helfen könnten, soweit die Beschreibung nicht zur Offenlegung eines Handels-, Gewerbe- oder
      Berufsgeheimnisses oder eines Geschäftsverfahrens oder von Informationen führt, deren Offenlegung die
      öffentliche Ordnung verletzen würde,“.
2. § 379 Absatz 2 Nummer 1e wird durch die folgende Nummer 1e ersetzt:
  „1e) entgegen § 138d Absatz 1 in Verbindung mit § 138f Absatz 1, 2, 3 Satz 1 Nummer 1 bis 7 sowie 9 und 10
       oder § 138h Absatz 2, jeweils auch in Verbindung mit § 138f Absatz 6 Satz 1 und 2 oder § 138g Absatz 1
       Satz 1, eine Mitteilung über eine grenzüberschreitende Steuergestaltung nicht, nicht richtig oder nicht
       rechtzeitig macht oder zur Verfügung stehende Angaben nicht vollständig mitteilt,“.


                                                   Artikel 5

                      Änderung des Plattformen-Steuertransparenzgesetzes
  Das Plattformen-Steuertransparenzgesetz vom 20. Dezember 2022 (BGBl. I S. 2730), das durch Artikel 38 des
Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) geändert worden ist, wird wie folgt geändert:
1. § 6 Absatz 9 wird durch den folgenden Absatz 9 ersetzt:
     „(9) Ein Identifizierungsdienst ist ein elektronisches Verfahren, das ein Mitgliedstaat der Europäischen Union
  oder die Europäische Union einem Plattformbetreiber zur Feststellung der Identität und steuerlichen Ansässigkeit
  eines Anbieters unentgeltlich bereitstellt.“
2. Nach § 9 Absatz 3 Satz 3 wird der folgende Satz eingefügt:
  „In den Fällen des § 14 Absatz 2 Nummer 12 ist es nicht erforderlich, dem Mitgliedstaat der Europäischen Union,
  der die Kennung des Identifizierungsdienstes ausgestellt hat, die in § 14 Absatz 2 Nummer 2 bis 5 und Absatz 3
  Nummer 2 bis 6 genannten Informationen zu übermitteln.“
3. In § 12 Absatz 5 wird die Angabe „Das Bundeszentralamt für Steuern ersucht die Europäische Kommission, die
   Registrierung eines meldenden Plattformbetreibers, dem es eine Registriernummer erteilt hat, aus dem
   Zentralverzeichnis gemäß Artikel 8ac Absatz 5 der Amtshilferichtlinie zu löschen“ durch die Angabe „Das
   Bundeszentralamt für Steuern löscht die Registrierung eines meldenden Plattformbetreibers, dem es eine
   Registriernummer erteilt hat, aus dem Zentralverzeichnis gemäß Artikel 8ac Absatz 6 der Amtshilferichtlinie“
   ersetzt.
4. § 14 wird wie folgt geändert:
  a) Absatz 2 wird wie folgt geändert:
     aa) In Nummer 11 wird die Angabe „wurde.“ durch die Angabe „wurde;“ ersetzt.
     bb) Nach Nummer 11 wird die folgende Nummer 12 eingefügt:
         „12. die Kennung des Identifizierungsdienstes und den Mitgliedstaat der Europäischen Union, der die
              Kennung ausgestellt hat, sofern sich der meldende Plattformbetreiber auf eine direkte Bestätigung
              der Identität und der steuerlichen Ansässigkeit des Anbieters durch einen von einem Mitgliedstaat
              der Europäischen Union oder der Europäischen Union bereitgestellten Identifizierungsdienst stützt,
              um die Identität und die steuerliche Ansässigkeit des Anbieters zu ermitteln.“
  b) In Absatz 3 Nummer 7 wird die Angabe „Absatz 2 Nummer 6 bis 11“ durch die Angabe „Absatz 2 Nummer 6
     bis 12“ ersetzt.
5. § 17 wird wie folgt geändert:
  a) Absatz 5 wird gestrichen.
  b) Der bisherige Absatz 6 wird zu Absatz 5.
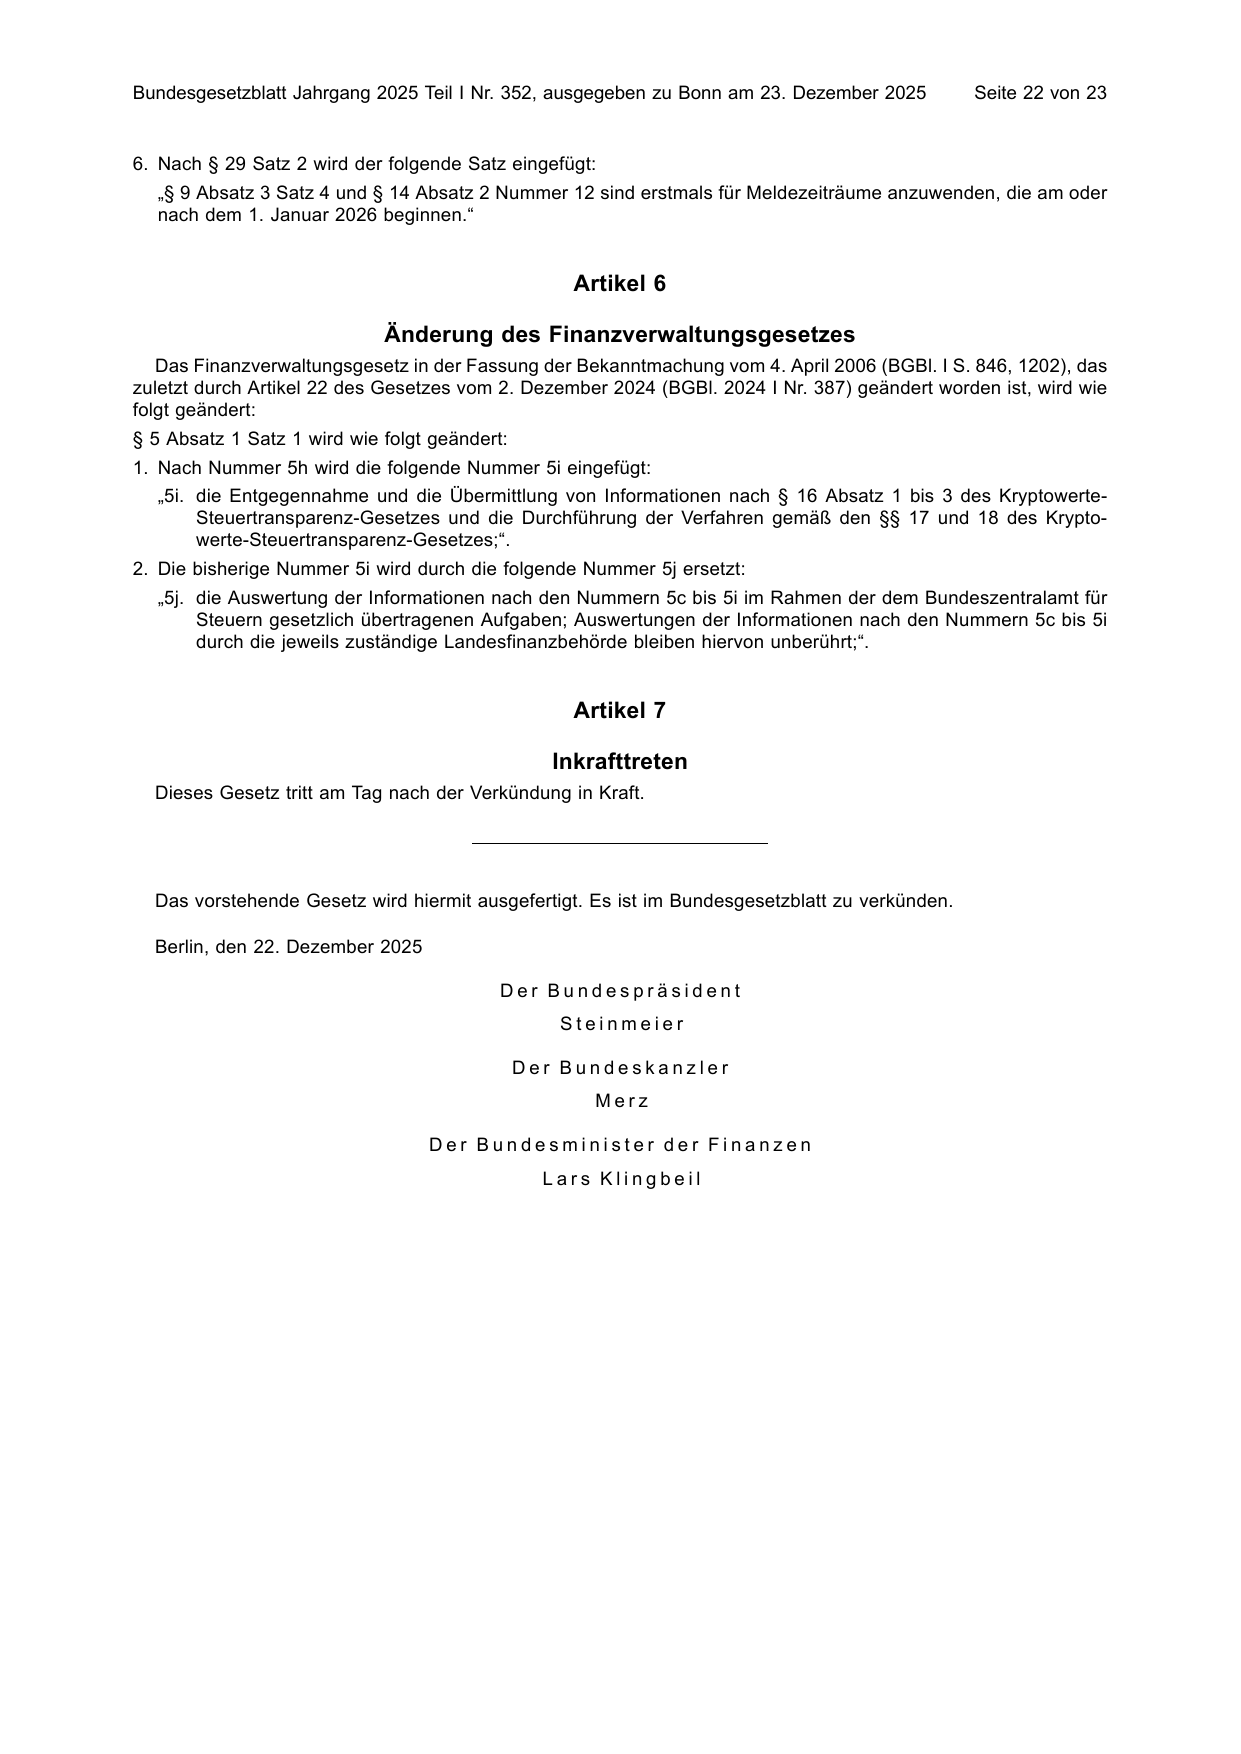
6. Nach § 29 Satz 2 wird der folgende Satz eingefügt:
„§ 9 Absatz 3 Satz 4 und § 14 Absatz 2 Nummer 12 sind erstmals für Meldezeiträume anzuwenden, die am oder
nach dem 1. Januar 2026 beginnen.“
Artikel 6
Änderung des Finanzverwaltungsgesetzes
Das Finanzverwaltungsgesetz in der Fassung der Bekanntmachung vom 4. April 2006 (BGBl. I S. 846, 1202), das
zuletzt durch Artikel 22 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) geändert worden ist, wird wie
folgt geändert:
§ 5 Absatz 1 Satz 1 wird wie folgt geändert:
1. Nach Nummer 5h wird die folgende Nummer 5i eingefügt:
„5i. die Entgegennahme und die Übermittlung von Informationen nach § 16 Absatz 1 bis 3 des Kryptowerte-
Steuertransparenz-Gesetzes und die Durchführung der Verfahren gemäß den §§ 17 und 18 des Krypto
werte-Steuertransparenz-Gesetzes;“.
2. Die bisherige Nummer 5i wird durch die folgende Nummer 5j ersetzt:
„5j. die Auswertung der Informationen nach den Nummern 5c bis 5i im Rahmen der dem Bundeszentralamt für
Steuern gesetzlich übertragenen Aufgaben; Auswertungen der Informationen nach den Nummern 5c bis 5i
durch die jeweils zuständige Landesfinanzbehörde bleiben hiervon unberührt;“.
Artikel 7
Inkrafttreten
Dieses Gesetz tritt am Tag nach der Verkündung in Kraft.
Das vorstehende Gesetz wird hiermit ausgefertigt. Es ist im Bundesgesetzblatt zu verkünden.
Berlin, den 22. Dezember 2025
Der Bundespräsident
Steinmeier
Der Bundeskanzler
Merz
Der Bundesminister der Finanzen
Lars Klingbeil
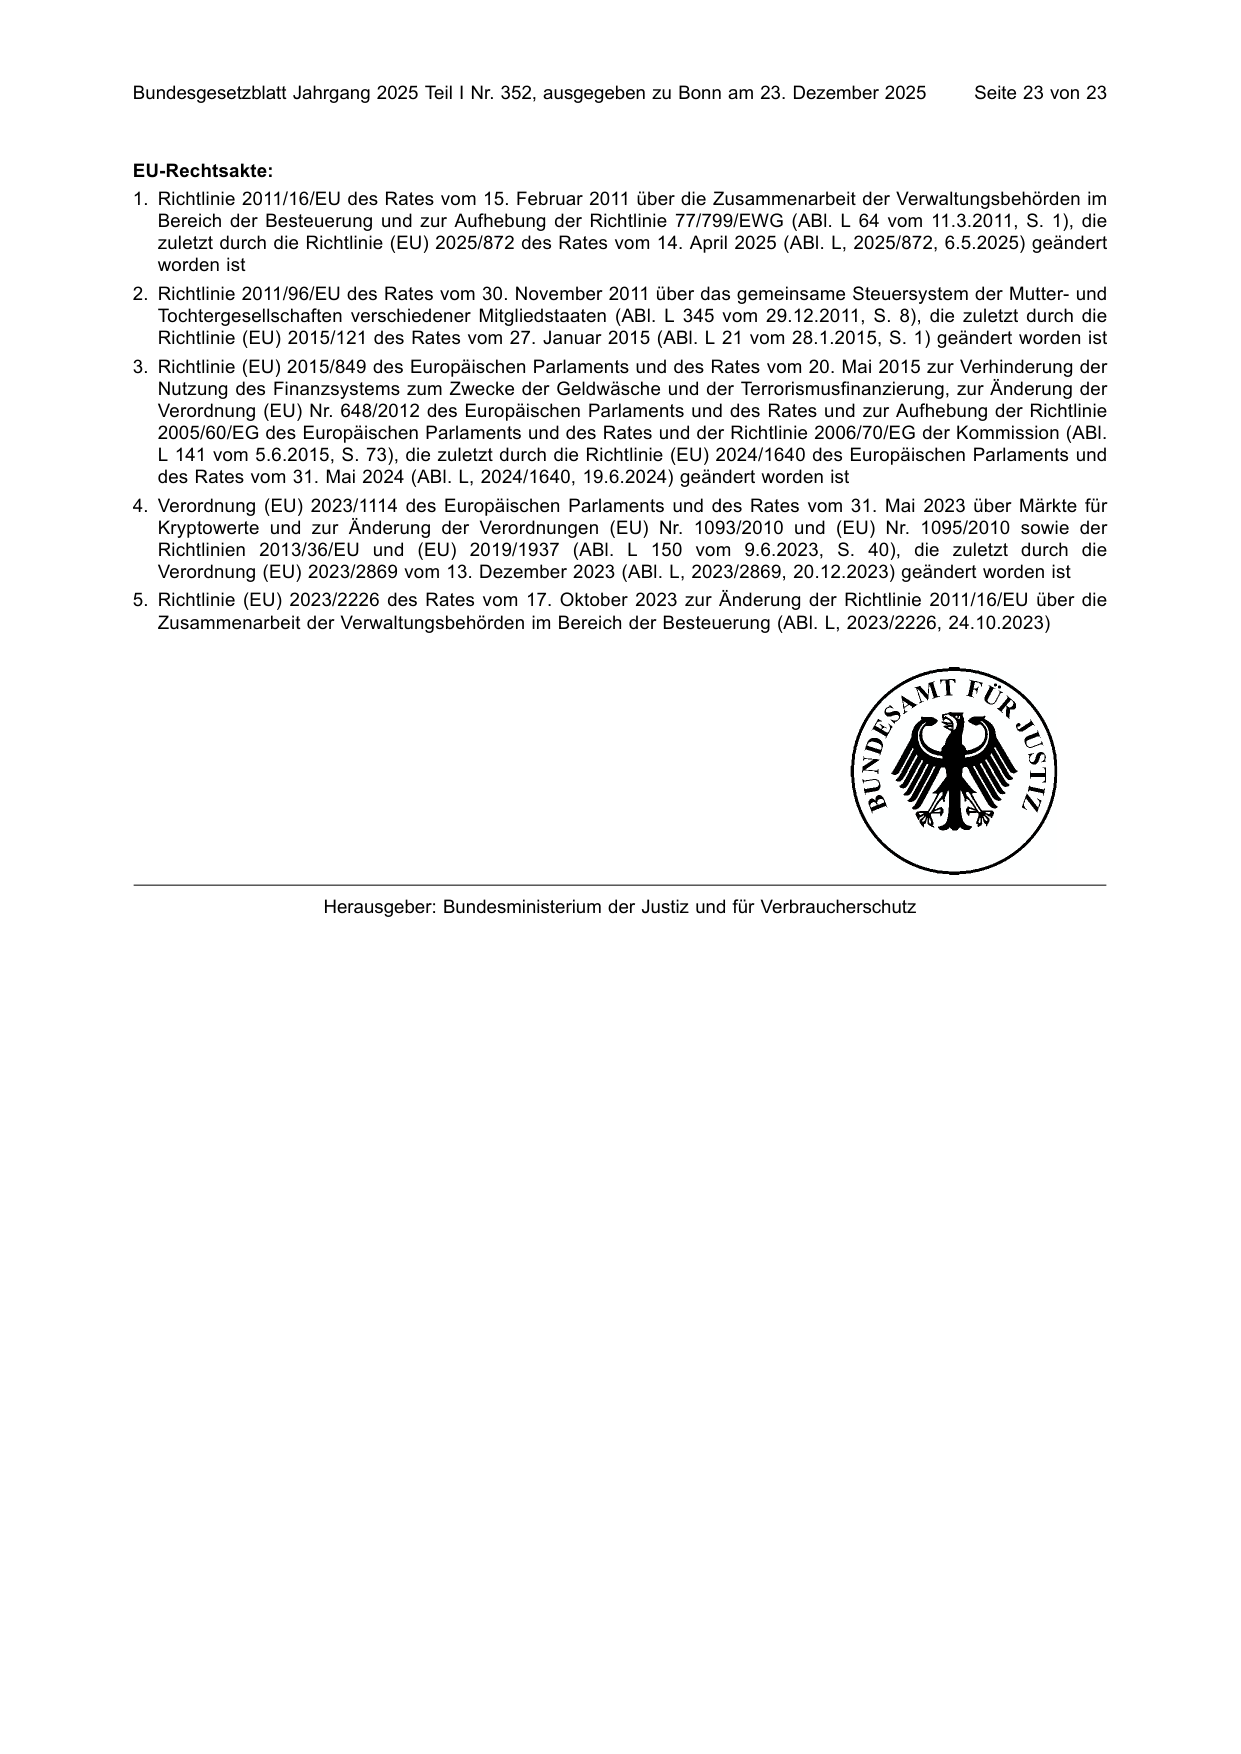
EU-Rechtsakte:
1. Richtlinie 2011/16/EU des Rates vom 15. Februar 2011 über die Zusammenarbeit der Verwaltungsbehörden im
   Bereich der Besteuerung und zur Aufhebung der Richtlinie 77/799/EWG (ABl. L 64 vom 11.3.2011, S. 1), die
   zuletzt durch die Richtlinie (EU) 2025/872 des Rates vom 14. April 2025 (ABl. L, 2025/872, 6.5.2025) geändert
   worden ist
2. Richtlinie 2011/96/EU des Rates vom 30. November 2011 über das gemeinsame Steuersystem der Mutter- und
   Tochtergesellschaften verschiedener Mitgliedstaaten (ABl. L 345 vom 29.12.2011, S. 8), die zuletzt durch die
   Richtlinie (EU) 2015/121 des Rates vom 27. Januar 2015 (ABl. L 21 vom 28.1.2015, S. 1) geändert worden ist
3. Richtlinie (EU) 2015/849 des Europäischen Parlaments und des Rates vom 20. Mai 2015 zur Verhinderung der
   Nutzung des Finanzsystems zum Zwecke der Geldwäsche und der Terrorismusfinanzierung, zur Änderung der
   Verordnung (EU) Nr. 648/2012 des Europäischen Parlaments und des Rates und zur Aufhebung der Richtlinie
   2005/60/EG des Europäischen Parlaments und des Rates und der Richtlinie 2006/70/EG der Kommission (ABl.
   L 141 vom 5.6.2015, S. 73), die zuletzt durch die Richtlinie (EU) 2024/1640 des Europäischen Parlaments und
   des Rates vom 31. Mai 2024 (ABl. L, 2024/1640, 19.6.2024) geändert worden ist
4. Verordnung (EU) 2023/1114 des Europäischen Parlaments und des Rates vom 31. Mai 2023 über Märkte für
   Kryptowerte und zur Änderung der Verordnungen (EU) Nr. 1093/2010 und (EU) Nr. 1095/2010 sowie der
   Richtlinien 2013/36/EU und (EU) 2019/1937 (ABl. L 150 vom 9.6.2023, S. 40), die zuletzt durch die
   Verordnung (EU) 2023/2869 vom 13. Dezember 2023 (ABl. L, 2023/2869, 20.12.2023) geändert worden ist
5. Richtlinie (EU) 2023/2226 des Rates vom 17. Oktober 2023 zur Änderung der Richtlinie 2011/16/EU über die
   Zusammenarbeit der Verwaltungsbehörden im Bereich der Besteuerung (ABl. L, 2023/2226, 24.10.2023)


                     Herausgeber: Bundesministerium der Justiz und für Verbraucherschutz
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2025 I Nr. 352. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: pdf-layout ·
Prüfwert des Textes 0bb173088c3e9892….