Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2025, Nr. 341
BGBl. 2025 I Nr. 341 · 46.316 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                                   Teil I

2025                    Ausgegeben zu Bonn am 22. Dezember 2025                                   Nr. 341

                                  Gesetz
 zur Aufhebung der Freizone Cuxhaven und zur Änderung weiterer Vorschriften

                                           Vom 22. Dezember 2025


  Der Bundestag hat das folgende Gesetz beschlossen:

                                              Inhaltsübersicht
Artikel 1   Gesetz zur Aufhebung der Freizone Cuxhaven
Artikel 2   Änderung der Abgabenordnung
Artikel 3   Änderung des Zollverwaltungsgesetzes
Artikel 4   Änderung des Truppenzollgesetzes
Artikel 5   Änderung des Kraftfahrzeugsteuergesetzes
Artikel 6   Änderung des Energiesteuergesetzes
Artikel 7   Änderung der Energiesteuer-Durchführungsverordnung
Artikel 8   Außerkrafttreten
Artikel 9   Inkrafttreten

                                                  Artikel 1

                                             Gesetz
                               zur Aufhebung der Freizone Cuxhaven
  Der Freihafen (die Freizone) Cuxhaven wird aufgehoben.


                                                  Artikel 2

                                   Änderung der Abgabenordnung
   Die Abgabenordnung in der Fassung der Bekanntmachung vom 23. Januar 2025 (BGBl. 2025 I Nr. 24) wird wie
folgt geändert:
1. In § 178 Absatz 2 Nummer 6 wird die Angabe „Nichtgemeinschaftswaren“ durch die Angabe „Nicht-Unionswaren“
   ersetzt.
2. In § 215 Absatz 1 Satz 1 Nummer 2 wird die Angabe „Gemeinschaftswaren“ durch die Angabe „Unionswaren“
   ersetzt.
3. § 373 Absatz 1 Satz 1 wird durch den folgenden Satz ersetzt:
   „Wer gewerbsmäßig Einfuhr- oder Ausfuhrabgaben hinterzieht, wird mit Freiheitsstrafe von sechs Monaten bis zu
   zehn Jahren bestraft.“
                                                   Artikel 3

                                  Änderung des Zollverwaltungsgesetzes
   Das Zollverwaltungsgesetz vom 21. Dezember 1992 (BGBl. I S. 2125; 1993 I S. 2493), das zuletzt durch
Artikel 23 des Gesetzes vom 15. Juli 2024 (BGBl. 2024 I Nr. 236) geändert worden ist, wird wie folgt geändert:
1. § 2 wird durch den folgenden § 2 ersetzt:
                                                        㤠2

                                                   Verkehrswege
     (1) Waren dürfen im Geltungsbereich dieses Gesetzes nur auf Zollstraßen nach Absatz 3 Satz 1 oder über
   Zollflugplätze in das oder aus dem Zollgebiet der Union sowie in eine oder aus einer Freizone verbracht werden.
   Dies gilt nicht für den öffentlichen Schienenverkehr.
     (2) Sofern Waren, die dem Zollstraßenzwang nach Absatz 1 unterliegen, auf Wasserstraßen in das oder aus
   dem Zollgebiet der Union verbracht werden, darf mit Wasserfahrzeugen bei der Einfahrt nur an
   Zolllandungsplätzen angelegt, bei der Ausfahrt nur von einem solchen abgelegt werden. Mit den
   Wasserfahrzeugen darf nicht ohne zollamtliche Genehmigung auf der Zollstraße mit anderen Fahrzeugen
   oder mit dem Land in Verbindung getreten werden.
      (3) Zollstraßen sind Landstraßen, Wasserstraßen, Rohrleitungen und sonstige Beförderungswege, auf
   denen Waren in das oder aus dem Zollgebiet der Union sowie in die oder aus den Freizonen zu verbringen
   sind. Zollstraßen sowie die Zollflugplätze und Zolllandungsplätze werden öffentlich bekanntgegeben.
     (4) Das Bundesministerium der Finanzen kann durch Rechtsverordnung, soweit Verbote und
   Beschränkungen nicht entgegenstehen, zur Erleichterung des Verkehrs Ausnahmen von den Absätzen 1
   und 2 zulassen und dabei bestimmen, dass in Einzelfällen Ausnahmen auch im Verwaltungswege zugelassen
   werden können.
      (5) Das Bundesministerium der Finanzen kann durch Rechtsverordnung unter den Voraussetzungen des
   Artikels 135 Absatz 5 des Zollkodex der Union Ausnahmen von der in Artikel 135 Absatz 1 des Zollkodex der
   Union genannten Verpflichtung vorsehen, in das Zollgebiet der Union verbrachte Waren zu der von den
   Zollbehörden bezeichneten Zollstelle oder einem anderen von diesen Behörden bezeichneten oder
   zugelassenen Ort zu befördern.“
2. § 6 wird wie folgt geändert:
   a) In Absatz 1 wird die Angabe „umfaßt“ durch die Angabe „umfasst“ ersetzt.
   b) In Absatz 2 Nummer 2 Buchstabe b wird die Angabe „daß“ durch die Angabe „dass“ ersetzt.
   c) In Absatz 3 Nummer 1 und 3 wird jeweils die Angabe „Nr.“ durch die Angabe „Nummer“ ersetzt.
3. § 10 wird wie folgt geändert:
   a) In Absatz 2 und 3 Satz 1 wird jeweils die Angabe „daß“ durch die Angabe „dass“ ersetzt.
   b) In Absatz 3a Satz 1 wird die Angabe „Nichtgemeinschaftswaren“ durch die Angabe „Nicht-Unionswaren“
      ersetzt.
   c) In Absatz 5 wird jeweils die Angabe „Abs.“ durch die Angabe „Absatz“ ersetzt.
4. In § 12c Absatz 1 wird die Angabe „Innern, für Bau und Heimat“ durch die Angabe „Innern“ ersetzt.
5. § 14 wird wie folgt geändert:
   a) In Absatz 2 Satz 2 und in Absatz 3 Satz 1 Nummer 2 wird jeweils die Angabe „daß“ durch die Angabe „dass“
      ersetzt.
   b) In Absatz 4 Satz 2 wird jeweils die Angabe „Abs.“ durch die Angabe „Absatz“ ersetzt.
6. § 15 wird wie folgt geändert:
   a) In Absatz 1 Satz 5 und in Absatz 4 wird jeweils die Angabe „daß“ durch die Angabe „dass“ ersetzt.
   b) In Absatz 3 und 5 Satz 2 und 3 wird jeweils die Angabe „Abs.“ durch die Angabe „Absatz“ ersetzt.
7. § 19 wird wie folgt geändert:
   a) In Absatz 1 Satz 2 wird die Angabe „Erlaß“ durch die Angabe „Erlass“ ersetzt.
   b) In Absatz 1 Satz 3 und in Absatz 2 in der Angabe vor Nummer 1 wird jeweils die Angabe „Abs.“ durch die
      Angabe „Absatz“ ersetzt.
8. In § 28 Absatz 2 wird die Angabe „Zollverschluß“ durch die Angabe „Zollverschluss“ ersetzt.
9. Nach § 28 wird der folgende § 28a eingefügt:
                                                           㤠28a

                              Verfahrensermächtigung für die elektronische Kommunikation
       (1) Die Generalzolldirektion kann durch Verfahrensanweisung die Voraussetzungen und Einzelheiten,
    insbesondere die Verfahren und deren Bedienung, sowie technische Einzelheiten für den nach Artikel 6
    Absatz 1 des Zollkodex der Union erforderlichen Austausch von Informationen mit Mitteln der elektronischen
    Datenverarbeitung bestimmen. Die Verfahrensanweisung wird im Internet auf den Seiten der Zollverwaltung
    unter www.zoll.de veröffentlicht.
      (2) Datenübermittler haben die nach Absatz 1 für den jeweiligen Zeitraum bestimmten Vorgaben einzuhalten
    und die Verfahren ordnungsgemäß zu bedienen.“
10. § 29 wird wie folgt geändert:
    a) In Absatz 1 Nummer 1 wird die Angabe „Gemeinschaften“ durch die Angabe „Union“ ersetzt.
    b) In Absatz 2 wird jeweils die Angabe „daß“ durch die Angabe „dass“ ersetzt.
    c) In Absatz 3 wird die Angabe „Nr.“ durch die Angabe „Nummer“ ersetzt.
11. In § 30 wird die Angabe „Schiffahrt“ durch die Angabe „Schifffahrt“ ersetzt.
12. Die Überschrift des Teils IX wird durch die folgende Überschrift ersetzt:
                                                           „Teil IX

                                          Bußgeldvorschriften und Einziehung“.
13. Die §§ 31 und 31a werden durch die folgenden §§ 31 und 31a ersetzt:
                                                            㤠31

                                                    Bußgeldvorschriften
      (1) Ordnungswidrig handelt, wer vorsätzlich oder fahrlässig
    1. entgegen § 2 Absatz 1 Satz 1 oder § 3 Absatz 1 eine Ware verbringt,
    2. entgegen § 2 Absatz 2 Satz 1 mit einem Wasserfahrzeug anlegt oder ablegt,
    3. entgegen § 2 Absatz 2 Satz 2 mit einem anderen Fahrzeug in Verbindung tritt,
    4. entgegen
        a) § 5 Absatz 1 Satz 1 oder
        b) § 12a Absatz 1 Satz 1
        eine Anzeige nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig erstattet,
    5. entgegen
        a) § 5 Absatz 1 Satz 1 oder § 10 Absatz 4a Satz 1 oder
        b) § 12a Absatz 5 Satz 1
        eine Postsendung, einen Beleg, eine Urkunde oder ein Dokument nicht oder nicht rechtzeitig vorlegt,
    6. einer vollziehbaren Anordnung nach § 10 Absatz 1 Satz 2, 3, 4 oder 6, jeweils auch in Verbindung mit § 10
       Absatz 2, oder nach § 12a Absatz 2 Satz 1 zuwiderhandelt,
    7. entgegen § 10 Absatz 4 Satz 1 Zutritt nicht gewährt,
    8. entgegen § 12a Absatz 6 Satz 3 eine Auskunft nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig
       erteilt,
    9. entgegen § 12e Absatz 2 Satz 1 einen Nachweis nicht oder nicht rechtzeitig erbringt,
    10. entgegen § 15 Absatz 1 Satz 1 einen Bau errichtet oder ändert,
    11. entgegen § 18 Satz 2, auch in Verbindung mit Satz 3, einen Amtsplatz oder einen dort genannten Platz
        benutzt,
    12. entgegen § 21 Satz 1 in einer Freizone wohnt,
    13. entgegen § 22 Satz 1 einen Bau errichtet, ändert oder verwendet,
    14. einer Rechtsverordnung nach § 23, § 25 Absatz 2 oder § 28 Absatz 1 oder einer vollziehbaren Anordnung
        auf Grund einer solchen Rechtsverordnung zuwiderhandelt, soweit die Rechtsverordnung für einen
        bestimmten Tatbestand auf diese Bußgeldvorschrift verweist oder
    15. entgegen § 25 Absatz 1 Satz 1 einen Handel betreibt.
       (2) Ordnungswidrig handelt, wer vorsätzlich oder fahrlässig entgegen Artikel 18a Absatz 4 Satz 3 in
    Verbindung mit Absatz 5 oder 6 Satz 1 der Verordnung (EG) Nr. 515/97 in der Fassung vom 29. April 2021
    eine Containerstatusmeldung nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig übermittelt.
     (3) Ordnungswidrig handelt, wer gegen die Verordnung (EU) Nr. 952/2013 in der Fassung vom 23. November
   2022 verstößt, indem er vorsätzlich oder fahrlässig
   1. entgegen Artikel 139 Absatz 1, auch in Verbindung mit Artikel 245 Absatz 1 oder Artikel 248 Absatz 2, jeweils
      in Verbindung mit § 4 Absatz 1, eine dort genannte Ware nicht, nicht richtig, nicht vollständig oder nicht
      rechtzeitig gestellt oder
   2. entgegen Artikel 139 Absatz 7 eine dort genannte Ware entfernt.
     (4) Ordnungswidrig handelt, wer gegen die Verordnung (EU) 2018/1672 in der Fassung vom 23. Oktober
   2018 verstößt, indem er vorsätzlich oder fahrlässig
   1. entgegen Artikel 3 Absatz 1 Satz 1 einen dort genannten Barmittelbetrag nicht oder nicht bis zum Zeitpunkt
      der Ein- oder Ausreise anmeldet oder Barmittel nicht oder nicht zum Zeitpunkt der Kontrolle zur Verfügung
      stellt oder
   2. einer vollziehbaren Anordnung nach Artikel 4 Absatz 1 Satz 1 zuwiderhandelt.
      (5) Ordnungswidrig handelt, wer vorsätzlich oder fahrlässig einer anderen als in Absatz 3 genannten
   unmittelbar geltenden Vorschrift der Verordnung (EU) 952/2013 in der Fassung vom 23. November 2022 oder
   einer unmittelbar geltenden Vorschrift der Delegierten Verordnung (EU) 2015/2446 in der Fassung vom
   29. November 2024 oder der Durchführungsverordnung (EU) 2015/2447 in der Fassung vom 28. April 2025
   zuwiderhandelt, die der zollamtlichen Überwachung dient und die inhaltlich
   1. einem in Absatz 1
      a) Nummer 1 bis 4 Buchstabe a, Nummer 5 Buchstabe a, Nummer 6 bis 8, 10 bis 13 oder Nummer 15,
      b) Nummer 4 Buchstabe b,
      c) Nummer 5 Buchstabe b oder Nummer 9
      bezeichneten Gebot oder Verbot entspricht oder
   2. einer Regelung entspricht, zu der die in Absatz 1 Nummer 14 genannten Vorschriften ermächtigen,
   soweit eine Rechtsverordnung nach Absatz 8 für einen bestimmten Tatbestand auf diese Bußgeldvorschrift
   verweist.
      (6) Die Ordnungswidrigkeit kann in den Fällen des Absatzes 1 Nummer 4 Buchstabe b, der Absätze 4 und 5
   Nummer 1 Buchstabe b mit einer Geldbuße bis zu einer Million Euro, in den Fällen des Absatzes 1 Nummer 5
   Buchstabe b und Nummer 9 und des Absatzes 5 Nummer 1 Buchstabe c mit einer Geldbuße bis zu
   fünfzigtausend Euro und in den übrigen Fällen mit einer Geldbuße bis zu dreißigtausend Euro geahndet werden.
     (7) Verwaltungsbehörde im Sinne des § 36 Absatz 1 Nummer 1 des Gesetzes über Ordnungswidrigkeiten ist
   das Hauptzollamt.
     (8) Das Bundesministerium der Finanzen wird ermächtigt, soweit dies zur Durchsetzung der Rechtsakte der
   Europäischen Union erforderlich ist, durch Rechtsverordnung ohne Zustimmung des Bundesrates die
   Tatbestände zu bezeichnen, die als Ordnungswidrigkeit nach Absatz 5 geahndet werden können.
      (9) Die Hauptzollämter und ihre Beamten haben bei Ordnungswidrigkeiten nach den Absätzen 1 bis 5
   dieselben Rechte und Pflichten wie die Behörden und Beamten des Polizeidienstes nach dem Gesetz über
   Ordnungswidrigkeiten; die Beamten sind insoweit Ermittlungspersonen der Staatsanwaltschaft.

                                                         § 31a

                                                      Einziehung
     Gegenstände, auf die sich eine Ordnungswidrigkeit nach § 31 Absatz 1 Nummer 4 Buchstabe b oder Absatz 4
   Nummer 1 bezieht, können eingezogen werden. § 23 des Gesetzes über Ordnungswidrigkeiten ist
   anzuwenden.“
14. In § 4 Absatz 2 Satz 2, § 12 Satz 1, § 13 Absatz 1 Satz 1 und in § 22 Satz 3 wird jeweils die Angabe „daß“ durch
    die Angabe „dass“ ersetzt.
15. In § 16 Absatz 1 und in § 17 Absatz 4 Satz 1 wird jeweils die Angabe „Abs.“ durch die Angabe „Absatz“ ersetzt.


                                                    Artikel 4

                                  Änderung des Truppenzollgesetzes
  Das Truppenzollgesetz vom 19. Mai 2009 (BGBl. I S. 1090), das durch Artikel 8 des Gesetzes vom 15. Juli 2009
(BGBl. I S. 1870) geändert worden ist, wird wie folgt geändert:
1. Die Inhaltsübersicht wird wie folgt geändert:
   a) In der Angabe zu den §§ 3 und 8 wird jeweils die Angabe „Nichtgemeinschaftswaren“ durch die Angabe
      „Nicht-Unionswaren“ ersetzt.
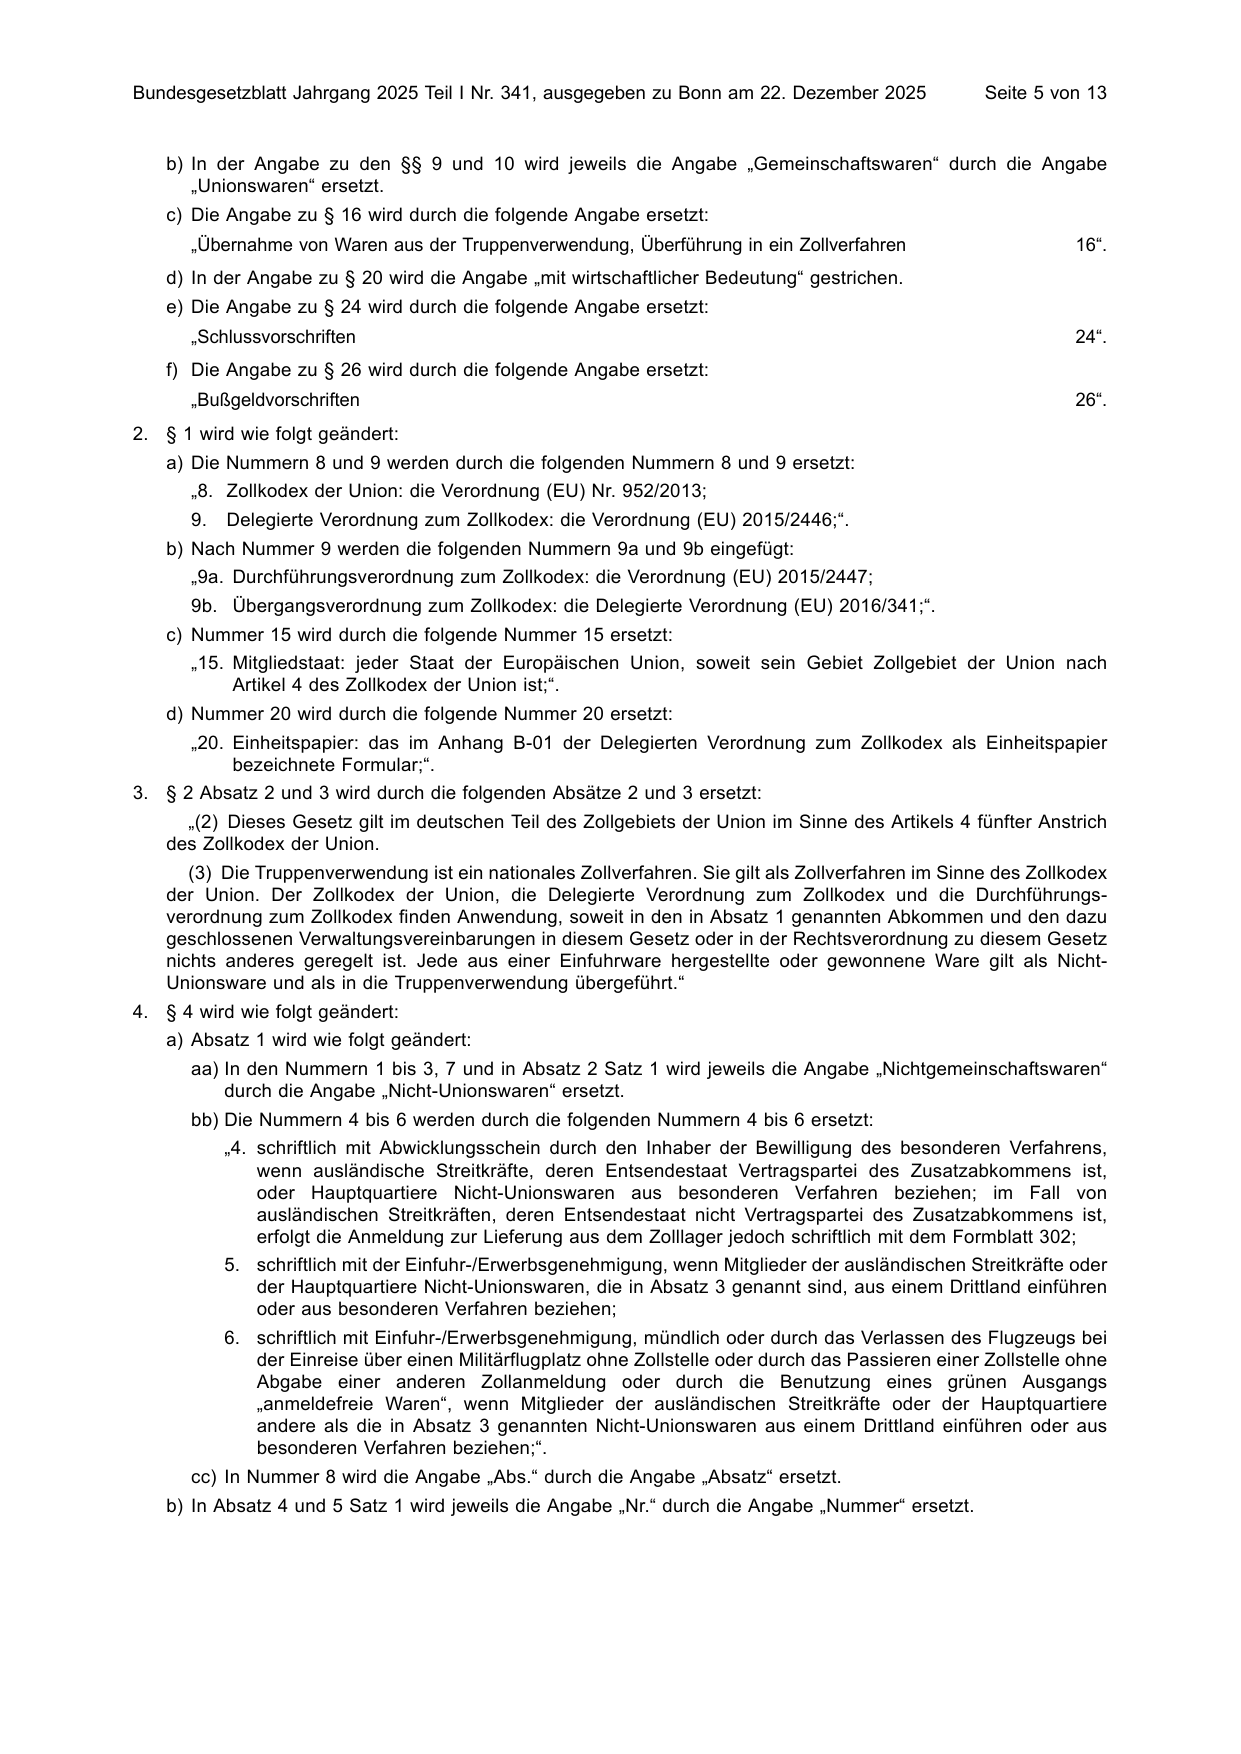
b) In der Angabe zu den §§ 9 und 10 wird jeweils die Angabe „Gemeinschaftswaren“ durch die Angabe
„Unionswaren“ ersetzt.
c) Die Angabe zu § 16 wird durch die folgende Angabe ersetzt:
„Übernahme von Waren aus der Truppenverwendung, Überführung in ein Zollverfahren 16“.
d) In der Angabe zu § 20 wird die Angabe „mit wirtschaftlicher Bedeutung“ gestrichen.
e) Die Angabe zu § 24 wird durch die folgende Angabe ersetzt:
„Schlussvorschriften 24“.
f) Die Angabe zu § 26 wird durch die folgende Angabe ersetzt:
„Bußgeldvorschriften 26“.
2. § 1 wird wie folgt geändert:
a) Die Nummern 8 und 9 werden durch die folgenden Nummern 8 und 9 ersetzt:
„8. Zollkodex der Union: die Verordnung (EU) Nr. 952/2013;
9. Delegierte Verordnung zum Zollkodex: die Verordnung (EU) 2015/2446;“.
b) Nach Nummer 9 werden die folgenden Nummern 9a und 9b eingefügt:
„9a. Durchführungsverordnung zum Zollkodex: die Verordnung (EU) 2015/2447;
9b. Übergangsverordnung zum Zollkodex: die Delegierte Verordnung (EU) 2016/341;“.
c) Nummer 15 wird durch die folgende Nummer 15 ersetzt:
„15. Mitgliedstaat: jeder Staat der Europäischen Union, soweit sein Gebiet Zollgebiet der Union nach
Artikel 4 des Zollkodex der Union ist;“.
d) Nummer 20 wird durch die folgende Nummer 20 ersetzt:
„20. Einheitspapier: das im Anhang B-01 der Delegierten Verordnung zum Zollkodex als Einheitspapier
bezeichnete Formular;“.
3. § 2 Absatz 2 und 3 wird durch die folgenden Absätze 2 und 3 ersetzt:
„(2) Dieses Gesetz gilt im deutschen Teil des Zollgebiets der Union im Sinne des Artikels 4 fünfter Anstrich
des Zollkodex der Union.
(3) Die Truppenverwendung ist ein nationales Zollverfahren. Sie gilt als Zollverfahren im Sinne des Zollkodex
der Union. Der Zollkodex der Union, die Delegierte Verordnung zum Zollkodex und die Durchführungs
verordnung zum Zollkodex finden Anwendung, soweit in den in Absatz 1 genannten Abkommen und den dazu
geschlossenen Verwaltungsvereinbarungen in diesem Gesetz oder in der Rechtsverordnung zu diesem Gesetz
nichts anderes geregelt ist. Jede aus einer Einfuhrware hergestellte oder gewonnene Ware gilt als Nicht-
Unionsware und als in die Truppenverwendung übergeführt.“
4. § 4 wird wie folgt geändert:
a) Absatz 1 wird wie folgt geändert:
aa) In den Nummern 1 bis 3, 7 und in Absatz 2 Satz 1 wird jeweils die Angabe „Nichtgemeinschaftswaren“
durch die Angabe „Nicht-Unionswaren“ ersetzt.
bb) Die Nummern 4 bis 6 werden durch die folgenden Nummern 4 bis 6 ersetzt:
„4. schriftlich mit Abwicklungsschein durch den Inhaber der Bewilligung des besonderen Verfahrens,
wenn ausländische Streitkräfte, deren Entsendestaat Vertragspartei des Zusatzabkommens ist,
oder Hauptquartiere Nicht-Unionswaren aus besonderen Verfahren beziehen; im Fall von
ausländischen Streitkräften, deren Entsendestaat nicht Vertragspartei des Zusatzabkommens ist,
erfolgt die Anmeldung zur Lieferung aus dem Zolllager jedoch schriftlich mit dem Formblatt 302;
5. schriftlich mit der Einfuhr-/Erwerbsgenehmigung, wenn Mitglieder der ausländischen Streitkräfte oder
der Hauptquartiere Nicht-Unionswaren, die in Absatz 3 genannt sind, aus einem Drittland einführen
oder aus besonderen Verfahren beziehen;
6. schriftlich mit Einfuhr-/Erwerbsgenehmigung, mündlich oder durch das Verlassen des Flugzeugs bei
der Einreise über einen Militärflugplatz ohne Zollstelle oder durch das Passieren einer Zollstelle ohne
Abgabe einer anderen Zollanmeldung oder durch die Benutzung eines grünen Ausgangs
„anmeldefreie Waren“, wenn Mitglieder der ausländischen Streitkräfte oder der Hauptquartiere
andere als die in Absatz 3 genannten Nicht-Unionswaren aus einem Drittland einführen oder aus
besonderen Verfahren beziehen;“.
cc) In Nummer 8 wird die Angabe „Abs.“ durch die Angabe „Absatz“ ersetzt.
b) In Absatz 4 und 5 Satz 1 wird jeweils die Angabe „Nr.“ durch die Angabe „Nummer“ ersetzt.
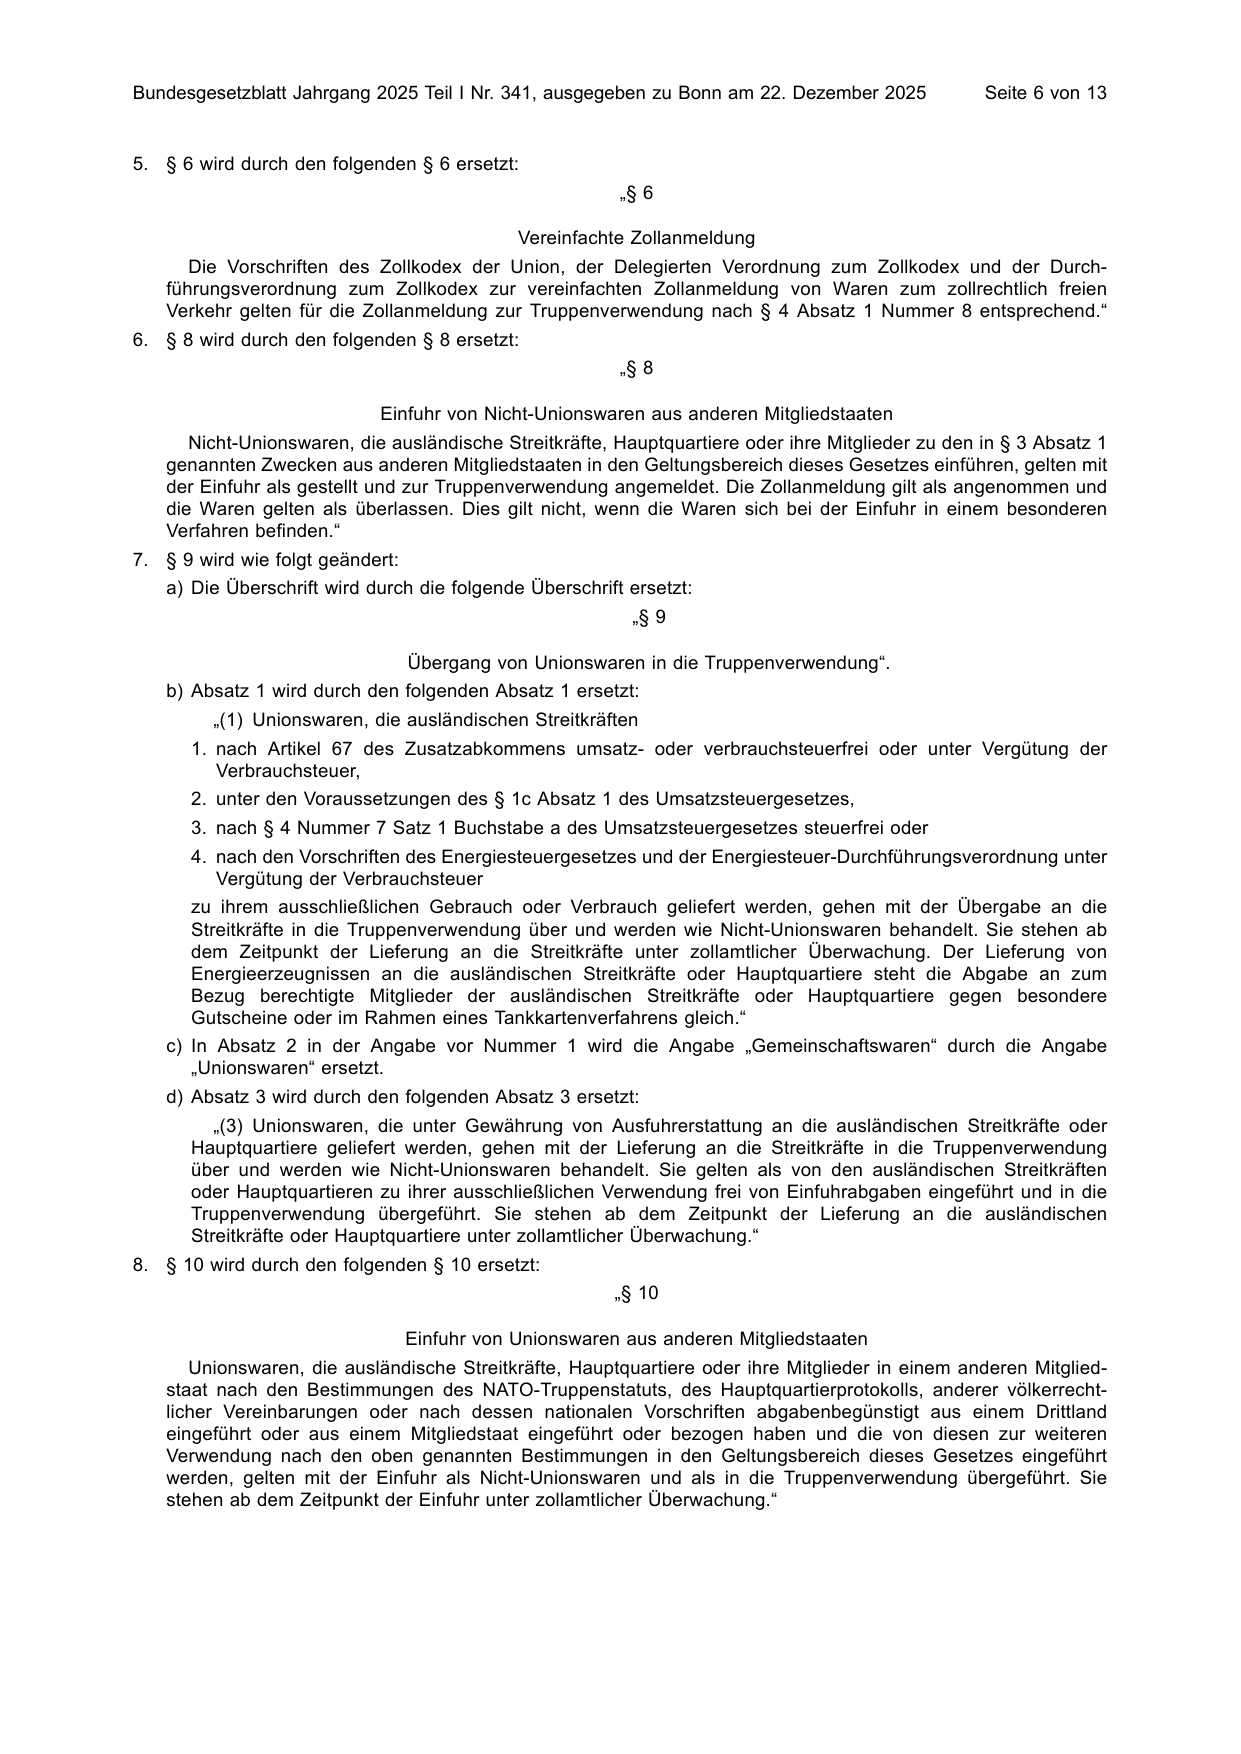
5. § 6 wird durch den folgenden § 6 ersetzt:
㤠6
Vereinfachte Zollanmeldung
Die Vorschriften des Zollkodex der Union, der Delegierten Verordnung zum Zollkodex und der Durch
führungsverordnung zum Zollkodex zur vereinfachten Zollanmeldung von Waren zum zollrechtlich freien
Verkehr gelten für die Zollanmeldung zur Truppenverwendung nach § 4 Absatz 1 Nummer 8 entsprechend.“
6. § 8 wird durch den folgenden § 8 ersetzt:
㤠8
Einfuhr von Nicht-Unionswaren aus anderen Mitgliedstaaten
Nicht-Unionswaren, die ausländische Streitkräfte, Hauptquartiere oder ihre Mitglieder zu den in § 3 Absatz 1
genannten Zwecken aus anderen Mitgliedstaaten in den Geltungsbereich dieses Gesetzes einführen, gelten mit
der Einfuhr als gestellt und zur Truppenverwendung angemeldet. Die Zollanmeldung gilt als angenommen und
die Waren gelten als überlassen. Dies gilt nicht, wenn die Waren sich bei der Einfuhr in einem besonderen
Verfahren befinden.“
7. § 9 wird wie folgt geändert:
a) Die Überschrift wird durch die folgende Überschrift ersetzt:
㤠9
Übergang von Unionswaren in die Truppenverwendung“.
b) Absatz 1 wird durch den folgenden Absatz 1 ersetzt:
„(1) Unionswaren, die ausländischen Streitkräften
1. nach Artikel 67 des Zusatzabkommens umsatz- oder verbrauchsteuerfrei oder unter Vergütung der
Verbrauchsteuer,
2. unter den Voraussetzungen des § 1c Absatz 1 des Umsatzsteuergesetzes,
3. nach § 4 Nummer 7 Satz 1 Buchstabe a des Umsatzsteuergesetzes steuerfrei oder
4. nach den Vorschriften des Energiesteuergesetzes und der Energiesteuer-Durchführungsverordnung unter
Vergütung der Verbrauchsteuer
zu ihrem ausschließlichen Gebrauch oder Verbrauch geliefert werden, gehen mit der Übergabe an die
Streitkräfte in die Truppenverwendung über und werden wie Nicht-Unionswaren behandelt. Sie stehen ab
dem Zeitpunkt der Lieferung an die Streitkräfte unter zollamtlicher Überwachung. Der Lieferung von
Energieerzeugnissen an die ausländischen Streitkräfte oder Hauptquartiere steht die Abgabe an zum
Bezug berechtigte Mitglieder der ausländischen Streitkräfte oder Hauptquartiere gegen besondere
Gutscheine oder im Rahmen eines Tankkartenverfahrens gleich.“
c) In Absatz 2 in der Angabe vor Nummer 1 wird die Angabe „Gemeinschaftswaren“ durch die Angabe
„Unionswaren“ ersetzt.
d) Absatz 3 wird durch den folgenden Absatz 3 ersetzt:
„(3) Unionswaren, die unter Gewährung von Ausfuhrerstattung an die ausländischen Streitkräfte oder
Hauptquartiere geliefert werden, gehen mit der Lieferung an die Streitkräfte in die Truppenverwendung
über und werden wie Nicht-Unionswaren behandelt. Sie gelten als von den ausländischen Streitkräften
oder Hauptquartieren zu ihrer ausschließlichen Verwendung frei von Einfuhrabgaben eingeführt und in die
Truppenverwendung übergeführt. Sie stehen ab dem Zeitpunkt der Lieferung an die ausländischen
Streitkräfte oder Hauptquartiere unter zollamtlicher Überwachung.“
8. § 10 wird durch den folgenden § 10 ersetzt:
㤠10
Einfuhr von Unionswaren aus anderen Mitgliedstaaten
Unionswaren, die ausländische Streitkräfte, Hauptquartiere oder ihre Mitglieder in einem anderen Mitglied
staat nach den Bestimmungen des NATO-Truppenstatuts, des Hauptquartierprotokolls, anderer völkerrecht
licher Vereinbarungen oder nach dessen nationalen Vorschriften abgabenbegünstigt aus einem Drittland
eingeführt oder aus einem Mitgliedstaat eingeführt oder bezogen haben und die von diesen zur weiteren
Verwendung nach den oben genannten Bestimmungen in den Geltungsbereich dieses Gesetzes eingeführt
werden, gelten mit der Einfuhr als Nicht-Unionswaren und als in die Truppenverwendung übergeführt. Sie
stehen ab dem Zeitpunkt der Einfuhr unter zollamtlicher Überwachung.“
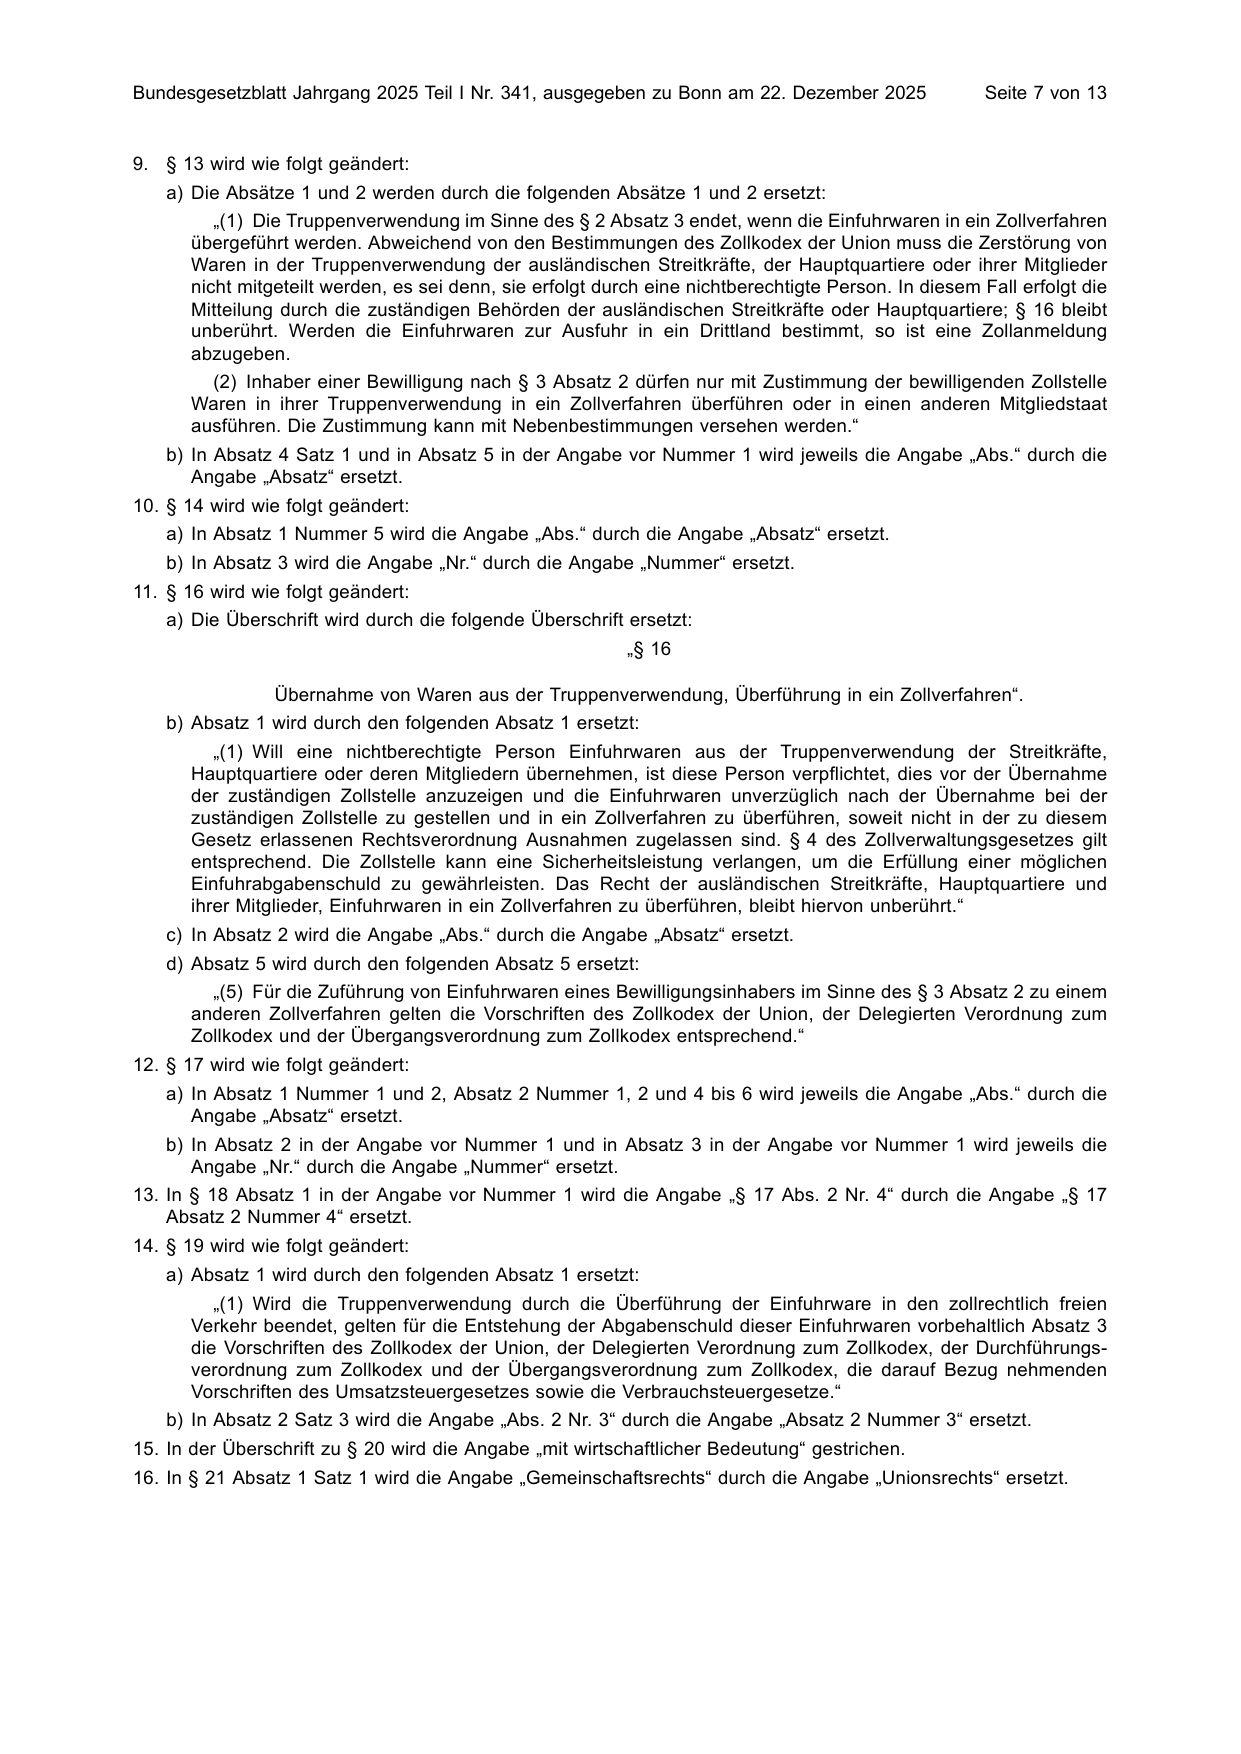
9. § 13 wird wie folgt geändert:
a) Die Absätze 1 und 2 werden durch die folgenden Absätze 1 und 2 ersetzt:
„(1) Die Truppenverwendung im Sinne des § 2 Absatz 3 endet, wenn die Einfuhrwaren in ein Zollverfahren
übergeführt werden. Abweichend von den Bestimmungen des Zollkodex der Union muss die Zerstörung von
Waren in der Truppenverwendung der ausländischen Streitkräfte, der Hauptquartiere oder ihrer Mitglieder
nicht mitgeteilt werden, es sei denn, sie erfolgt durch eine nichtberechtigte Person. In diesem Fall erfolgt die
Mitteilung durch die zuständigen Behörden der ausländischen Streitkräfte oder Hauptquartiere; § 16 bleibt
unberührt. Werden die Einfuhrwaren zur Ausfuhr in ein Drittland bestimmt, so ist eine Zollanmeldung
abzugeben.
(2) Inhaber einer Bewilligung nach § 3 Absatz 2 dürfen nur mit Zustimmung der bewilligenden Zollstelle
Waren in ihrer Truppenverwendung in ein Zollverfahren überführen oder in einen anderen Mitgliedstaat
ausführen. Die Zustimmung kann mit Nebenbestimmungen versehen werden.“
b) In Absatz 4 Satz 1 und in Absatz 5 in der Angabe vor Nummer 1 wird jeweils die Angabe „Abs.“ durch die
Angabe „Absatz“ ersetzt.
10. § 14 wird wie folgt geändert:
a) In Absatz 1 Nummer 5 wird die Angabe „Abs.“ durch die Angabe „Absatz“ ersetzt.
b) In Absatz 3 wird die Angabe „Nr.“ durch die Angabe „Nummer“ ersetzt.
11. § 16 wird wie folgt geändert:
a) Die Überschrift wird durch die folgende Überschrift ersetzt:
㤠16
Übernahme von Waren aus der Truppenverwendung, Überführung in ein Zollverfahren“.
b) Absatz 1 wird durch den folgenden Absatz 1 ersetzt:
„(1) Will eine nichtberechtigte Person Einfuhrwaren aus der Truppenverwendung der Streitkräfte,
Hauptquartiere oder deren Mitgliedern übernehmen, ist diese Person verpflichtet, dies vor der Übernahme
der zuständigen Zollstelle anzuzeigen und die Einfuhrwaren unverzüglich nach der Übernahme bei der
zuständigen Zollstelle zu gestellen und in ein Zollverfahren zu überführen, soweit nicht in der zu diesem
Gesetz erlassenen Rechtsverordnung Ausnahmen zugelassen sind. § 4 des Zollverwaltungsgesetzes gilt
entsprechend. Die Zollstelle kann eine Sicherheitsleistung verlangen, um die Erfüllung einer möglichen
Einfuhrabgabenschuld zu gewährleisten. Das Recht der ausländischen Streitkräfte, Hauptquartiere und
ihrer Mitglieder, Einfuhrwaren in ein Zollverfahren zu überführen, bleibt hiervon unberührt.“
c) In Absatz 2 wird die Angabe „Abs.“ durch die Angabe „Absatz“ ersetzt.
d) Absatz 5 wird durch den folgenden Absatz 5 ersetzt:
„(5) Für die Zuführung von Einfuhrwaren eines Bewilligungsinhabers im Sinne des § 3 Absatz 2 zu einem
anderen Zollverfahren gelten die Vorschriften des Zollkodex der Union, der Delegierten Verordnung zum
Zollkodex und der Übergangsverordnung zum Zollkodex entsprechend.“
12. § 17 wird wie folgt geändert:
a) In Absatz 1 Nummer 1 und 2, Absatz 2 Nummer 1, 2 und 4 bis 6 wird jeweils die Angabe „Abs.“ durch die
Angabe „Absatz“ ersetzt.
b) In Absatz 2 in der Angabe vor Nummer 1 und in Absatz 3 in der Angabe vor Nummer 1 wird jeweils die
Angabe „Nr.“ durch die Angabe „Nummer“ ersetzt.
13. In § 18 Absatz 1 in der Angabe vor Nummer 1 wird die Angabe „§ 17 Abs. 2 Nr. 4“ durch die Angabe „§ 17
Absatz 2 Nummer 4“ ersetzt.
14. § 19 wird wie folgt geändert:
a) Absatz 1 wird durch den folgenden Absatz 1 ersetzt:
„(1) Wird die Truppenverwendung durch die Überführung der Einfuhrware in den zollrechtlich freien
Verkehr beendet, gelten für die Entstehung der Abgabenschuld dieser Einfuhrwaren vorbehaltlich Absatz 3
die Vorschriften des Zollkodex der Union, der Delegierten Verordnung zum Zollkodex, der Durchführungs
verordnung zum Zollkodex und der Übergangsverordnung zum Zollkodex, die darauf Bezug nehmenden
Vorschriften des Umsatzsteuergesetzes sowie die Verbrauchsteuergesetze.“
b) In Absatz 2 Satz 3 wird die Angabe „Abs. 2 Nr. 3“ durch die Angabe „Absatz 2 Nummer 3“ ersetzt.
15. In der Überschrift zu § 20 wird die Angabe „mit wirtschaftlicher Bedeutung“ gestrichen.
16. In § 21 Absatz 1 Satz 1 wird die Angabe „Gemeinschaftsrechts“ durch die Angabe „Unionsrechts“ ersetzt.
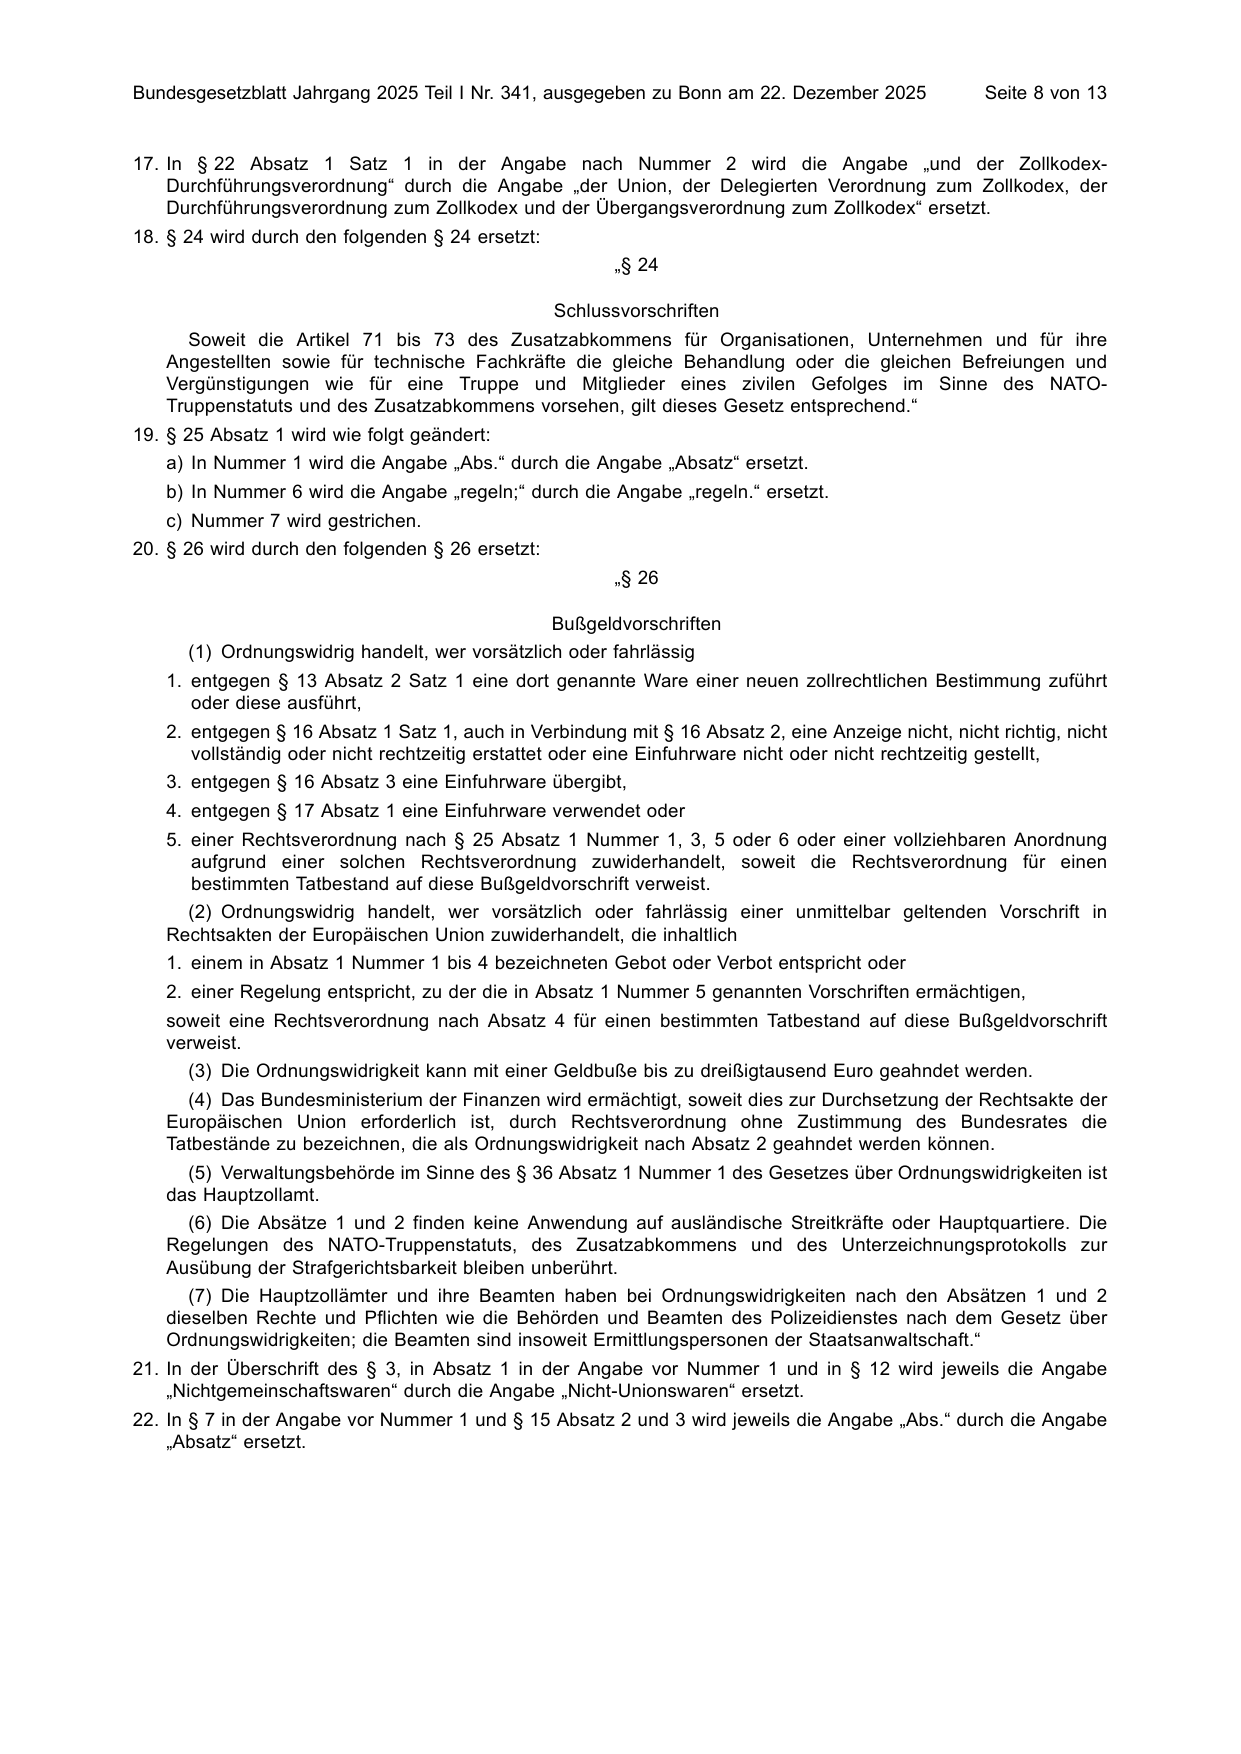
17. In § 22 Absatz 1 Satz 1 in der Angabe nach Nummer 2 wird die Angabe „und der Zollkodex-
    Durchführungsverordnung“ durch die Angabe „der Union, der Delegierten Verordnung zum Zollkodex, der
    Durchführungsverordnung zum Zollkodex und der Übergangsverordnung zum Zollkodex“ ersetzt.
18. § 24 wird durch den folgenden § 24 ersetzt:
                                                         㤠24

                                                  Schlussvorschriften
     Soweit die Artikel 71 bis 73 des Zusatzabkommens für Organisationen, Unternehmen und für ihre
   Angestellten sowie für technische Fachkräfte die gleiche Behandlung oder die gleichen Befreiungen und
   Vergünstigungen wie für eine Truppe und Mitglieder eines zivilen Gefolges im Sinne des NATO-
   Truppenstatuts und des Zusatzabkommens vorsehen, gilt dieses Gesetz entsprechend.“
19. § 25 Absatz 1 wird wie folgt geändert:
   a) In Nummer 1 wird die Angabe „Abs.“ durch die Angabe „Absatz“ ersetzt.
   b) In Nummer 6 wird die Angabe „regeln;“ durch die Angabe „regeln.“ ersetzt.
   c) Nummer 7 wird gestrichen.
20. § 26 wird durch den folgenden § 26 ersetzt:
                                                         㤠26

                                                  Bußgeldvorschriften
      (1) Ordnungswidrig handelt, wer vorsätzlich oder fahrlässig
   1. entgegen § 13 Absatz 2 Satz 1 eine dort genannte Ware einer neuen zollrechtlichen Bestimmung zuführt
      oder diese ausführt,
   2. entgegen § 16 Absatz 1 Satz 1, auch in Verbindung mit § 16 Absatz 2, eine Anzeige nicht, nicht richtig, nicht
      vollständig oder nicht rechtzeitig erstattet oder eine Einfuhrware nicht oder nicht rechtzeitig gestellt,
   3. entgegen § 16 Absatz 3 eine Einfuhrware übergibt,
   4. entgegen § 17 Absatz 1 eine Einfuhrware verwendet oder
   5. einer Rechtsverordnung nach § 25 Absatz 1 Nummer 1, 3, 5 oder 6 oder einer vollziehbaren Anordnung
      aufgrund einer solchen Rechtsverordnung zuwiderhandelt, soweit die Rechtsverordnung für einen
      bestimmten Tatbestand auf diese Bußgeldvorschrift verweist.
     (2) Ordnungswidrig handelt, wer vorsätzlich oder fahrlässig einer unmittelbar geltenden Vorschrift in
   Rechtsakten der Europäischen Union zuwiderhandelt, die inhaltlich
   1. einem in Absatz 1 Nummer 1 bis 4 bezeichneten Gebot oder Verbot entspricht oder
   2. einer Regelung entspricht, zu der die in Absatz 1 Nummer 5 genannten Vorschriften ermächtigen,
   soweit eine Rechtsverordnung nach Absatz 4 für einen bestimmten Tatbestand auf diese Bußgeldvorschrift
   verweist.
      (3) Die Ordnungswidrigkeit kann mit einer Geldbuße bis zu dreißigtausend Euro geahndet werden.
     (4) Das Bundesministerium der Finanzen wird ermächtigt, soweit dies zur Durchsetzung der Rechtsakte der
   Europäischen Union erforderlich ist, durch Rechtsverordnung ohne Zustimmung des Bundesrates die
   Tatbestände zu bezeichnen, die als Ordnungswidrigkeit nach Absatz 2 geahndet werden können.
     (5) Verwaltungsbehörde im Sinne des § 36 Absatz 1 Nummer 1 des Gesetzes über Ordnungswidrigkeiten ist
   das Hauptzollamt.
     (6) Die Absätze 1 und 2 finden keine Anwendung auf ausländische Streitkräfte oder Hauptquartiere. Die
   Regelungen des NATO-Truppenstatuts, des Zusatzabkommens und des Unterzeichnungsprotokolls zur
   Ausübung der Strafgerichtsbarkeit bleiben unberührt.
      (7) Die Hauptzollämter und ihre Beamten haben bei Ordnungswidrigkeiten nach den Absätzen 1 und 2
   dieselben Rechte und Pflichten wie die Behörden und Beamten des Polizeidienstes nach dem Gesetz über
   Ordnungswidrigkeiten; die Beamten sind insoweit Ermittlungspersonen der Staatsanwaltschaft.“
21. In der Überschrift des § 3, in Absatz 1 in der Angabe vor Nummer 1 und in § 12 wird jeweils die Angabe
    „Nichtgemeinschaftswaren“ durch die Angabe „Nicht-Unionswaren“ ersetzt.
22. In § 7 in der Angabe vor Nummer 1 und § 15 Absatz 2 und 3 wird jeweils die Angabe „Abs.“ durch die Angabe
    „Absatz“ ersetzt.
                                                    Artikel 5

                            Änderung des Kraftfahrzeugsteuergesetzes
   Das Kraftfahrzeugsteuergesetz 2002 in der Fassung der Bekanntmachung vom 26. September 2002 (BGBl. I
S. 3818), das zuletzt durch Artikel 1 des Gesetzes vom 16. Oktober 2020 (BGBl. I S. 2184) geändert worden ist, wird
wie folgt geändert:
1. In der Inhaltsübersicht wird die Angabe zu den §§ 12a und 12b durch die folgende Angabe ersetzt:
   „§ 12a Steuererklärungspflicht
   § 12b (weggefallen)“.
2. In § 9 Absatz 1 Nummer 2a in der Angabe vor Buchstabe a und Nummer 4 Buchstabe a bis c wird jeweils nach
   der Angabe „Straßenverkehrs-Zulassungs-Ordnung“ die Angabe „in der am 1. September 2023 geltenden
   Fassung“ eingefügt.
3. § 12a wird durch den folgenden § 12a ersetzt:
                                                       㤠12a

                                               Steuererklärungspflicht
     (1) Der Steuerschuldner hat eine Steuererklärung nach amtlich vorgeschriebenem Vordruck abzugeben
  1. für ein inländisches Fahrzeug bei der Zulassungsbehörde, wenn das Fahrzeug
     a) zum Verkehr zugelassen werden soll,
     b) zum Verkehr zugelassen ist und der Halter wechselt oder
     c) während der Dauer der Steuerpflicht verändert wird und sich dadurch die Höhe der Steuer ändert;
     d) wenn für das Fahrzeug ein Kennzeichen im Sinne des § 1 Absatz 1 Nummer 4 zugeteilt werden soll;
  2. für ein ausländisches Fahrzeug
     a) am deutschen Teil der Grenze der Europäischen Union bei der Zollstelle, die für die amtliche Abfertigung
        zuständig ist oder
     b) im Straßenverkehr innerhalb der Europäischen Union bei der Zollstelle, die von der Generalzolldirektion
        hierzu bestimmt ist, wobei die Steuererklärung vor dem Eingang des Fahrzeugs in das Inland auch auf dem
        Postweg abgegeben werden kann, wenn die Steuer gleichzeitig mit der Abgabe der Steuererklärung
        entrichtet wird;
     c) wenn der Aufenthalt des Fahrzeugs im Inland über die Zeit, für die die Steuer entrichtet worden ist, hinaus
        andauern soll (Weiterversteuerung) bei jeder Zollstelle, die mit der Festsetzung der Kraftfahrzeugsteuer
        befasst ist;
  3. bei widerrechtlicher Benutzung nach § 2 Absatz 5 unverzüglich beim zuständigen Hauptzollamt, wobei das
     zuständige Hauptzollamt vom Eigentümer, Besitzer oder vom Halter des Fahrzeugs ohne Rücksicht darauf, ob
     er selbst Steuerschuldner ist, die Abgabe einer Steuererklärung innerhalb einer durch das Hauptzollamt
     festzulegenden Frist verlangen kann.
     (2) Als Steuererklärung im Sinne des Absatzes 1 Nummer 1 gilt auch die Fahrzeuganmeldung im Inland, wenn
  sie einen entsprechenden Hinweis enthält.
    (3) Eine Steuererklärung ist nicht erforderlich, wenn das Halten nach § 3 Nummer 1 oder Nummer 2 von der
  Steuer befreit ist.
    (4) Beabsichtigt ein Steuerpflichtiger, seinen Anspruch auf Steuerbefreiung, auf Steuerermäßigung oder auf
  Nichterhebung der Steuer für einen Kraftfahrzeuganhänger (§ 10 Absatz 1) geltend zu machen, so hat er dies
  unter Angabe der Gründe schriftlich beim zuständigen Hauptzollamt zu beantragen. Der Antrag ist eine
  Steuererklärung im Sinne des § 150 der Abgabenordnung.
    (5) Fallen die Voraussetzungen für eine Steuervergünstigung weg, so hat der Steuerpflichtige unbeschadet
  des § 153 der Abgabenordnung dies dem zuständigen Hauptzollamt unverzüglich schriftlich anzuzeigen. Die
  Anzeige ist eine Steuererklärung im Sinne des § 150 der Abgabenordnung.
    (6) Ist eine Steuererklärung nach Absatz 1 Nummer 1 abzugeben, genügt in dieser ein entsprechender
  Hinweis, um eine Steuervergünstigung zu beantragen oder den Wegfall einer der Voraussetzungen hierfür
  anzuzeigen.
     (7) Der Antrag auf Erhöhung der Steuer um den Anhängerzuschlag nach § 10 Absatz 2 gilt als
  Steuererklärung im Sinne des § 150 der Abgabenordnung und kann bei der Zulassungsbehörde zugleich mit
  dem Antrag auf verkehrsrechtliche Zulassung gestellt werden. Er ist in diesem Fall in die Steuererklärung nach
  Absatz 1 Nummer 1 mit aufzunehmen. In den übrigen Fällen ist der Antrag beim zuständigen Hauptzollamt zu
  stellen. Ein Antrag im Sinne des § 10 Absatz 2 ist auch der Antrag, den Anhängerzuschlag nicht mehr in
  Anspruch nehmen zu wollen.
    (8) Im Falle des Absatzes 1 Nummer 1 oder der Absätze 4, 5 und 7 kann die Steuererklärung gemäß den
  §§ 87a bis 87d der Abgabenordnung elektronisch übermittelt werden.“
Artikel 6
Änderung des Energiesteuergesetzes
Das Energiesteuergesetz vom 15. Juli 2006 (BGBl. I S. 1534; 2008 I S. 660, 1007), das zuletzt durch Artikel 2 des
Gesetzes vom 22. Dezember 2025 (BGBl. 2025 I Nr. 340) geändert worden ist, wird wie folgt geändert:
§ 57 wird wie folgt geändert:
1. Absatz 1 wird durch folgenden Absatz 1 ersetzt:
„(1) Eine Steuerentlastung wird auf Antrag gewährt für nachweislich nach § 2 Absatz 1 Nummer 4 versteuerte
Gasöle sowie ihnen nach § 2 Absatz 4 gleichgestellte Energieerzeugnisse, die in Betrieben der Land- und
Forstwirtschaft zum Betrieb von
1. Ackerschleppern,
2. standfesten oder beweglichen Arbeitsmaschinen und Motoren oder
3. Sonderfahrzeugen
bei der Ausführung von Arbeiten zur Gewinnung pflanzlicher oder tierischer Erzeugnisse durch
Bodenbewirtschaftung oder durch mit Bodenbewirtschaftung verbundene Tierhaltung verwendet worden sind.
Eine Steuerentlastung wird abweichend von Satz 1 ebenfalls gewährt, wenn nach § 2 Absatz 1 Nummer 4
versteuerte Gasöle sowie ihnen nach § 2 Absatz 4 gleichgestellte Energieerzeugnisse in Betrieben der Imkerei
zum Betrieb auch anderer als der dort aufgeführten Fahrzeuge verwendet worden sind. Eine Steuerentlastung
wird jährlich für höchstens 15 Liter nach § 2 Absatz 1 Nummer 4 versteuerte Gasöle sowie ihnen nach § 2
Absatz 4 gleichgestellte Energieerzeugnisse je Bienenvolk gewährt.“
2. Die Absätze 5 und 8 werden durch die folgenden Absätze 5 und 8 ersetzt:
„(5) Die Steuerentlastung beträgt für nachweislich nach § 2 Absatz 1 Nummer 4 versteuerte Gasöle sowie
ihnen nach § 2 Absatz 4 gleichgestellte Energieerzeugnisse 214,80 Euro für 1 000 Liter.
(8) Entlastungsberechtigt ist der Betrieb der Land- und Forstwirtschaft nach Absatz 2 Nummer 1 bis 4, der die
Energieerzeugnisse nach Absatz 1 verwendet hat. Dabei gelten Energieerzeugnisse nach Absatz 1, die durch
Betriebe nach Absatz 2 Nummer 5 bei der Ausführung von Arbeiten nach Absatz 1 Satz 1 für einen Betrieb der
Land- und Forstwirtschaft nach Absatz 2 Nummer 1 bis 4 verwendet wurden, als durch den Betrieb der Land- und
Forstwirtschaft verwendet, für den die Arbeiten ausgeführt wurden.“
Artikel 7
Änderung der Energiesteuer-Durchführungsverordnung
Die Energiesteuer-Durchführungsverordnung vom 31. Juli 2006 (BGBl. I S. 1753), die zuletzt durch Artikel 4 des
Gesetzes vom 22. Dezember 2025 (BGBl. 2025 I Nr. 340) geändert worden ist, wird wie folgt geändert:
§ 103 wird durch den folgenden § 103 ersetzt:
㤠103
Steuerentlastung für Betriebe der Land- und Forstwirtschaft
(1) Der Antrag nach § 57 des Energiesteuergesetzes ist bei dem für den Betrieb des Antragstellers zuständigen
Hauptzollamt zu stellen. Hat der Inhaber eines Betriebs nach § 57 Absatz 2 des Energiesteuergesetzes seinen
Wohnsitz nicht im Steuergebiet und führt er im Steuergebiet Arbeiten im Sinne des § 57 Absatz 1 des
Energiesteuergesetzes aus, so ist der Antrag bei dem Hauptzollamt zu stellen, das für die Steuerentlastung nach
§ 57 des Energiesteuergesetzes in der Gemeinde, in der die Arbeiten überwiegend ausgeführt werden, zuständig
ist.
(2) Die Steuerentlastung ist mit einer Anmeldung nach amtlich vorgeschriebenem Datensatz für die innerhalb
eines Kalenderjahres (Entlastungsabschnitt) zu begünstigten Zwecken nach § 57 Absatz 1 des Energiesteuer
gesetzes verwendeten Energieerzeugnisse (begünstigter Verbrauch) zu beantragen. Der Antragsteller hat in der
Anmeldung alle für die Bemessung der Steuerentlastung erforderlichen Angaben zu machen und die
Steuerentlastung selbst zu berechnen. Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis
zum Ablauf der Festsetzungsfrist im Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim
Hauptzollamt gestellt wird. Bei erstmaliger Antragstellung sind dem Antrag beizufügen:
1. Quittungen oder Lieferbescheinigungen nach Absatz 4 über im Entlastungsabschnitt insgesamt bezogene
Energieerzeugnisse,
2. die Aufzeichnungen nach Absatz 5, soweit der Antragsteller zu deren Führung verpflichtet ist,
3. von Betrieben der Imkerei ein Nachweis über die Anzahl der Bienenvölker (Völkermeldung) und
4. Bescheinigungen nach Absatz 6 über die im Entlastungsabschnitt von Betrieben im Sinne des § 57 Absatz 2
Nummer 5 des Energiesteuergesetzes verbrauchten Energieerzeugnisse.
Bei Folgeanträgen hat der Antragsteller die in Satz 4 genannten Unterlagen lediglich auf Verlangen des
Hauptzollamts vorzulegen.
(3) Antragsberechtigt ist der Inhaber eines Betriebs im Sinne des § 57 Absatz 2 Nummer 1 bis 4 des
Energiesteuergesetzes (Begünstigter). Wechselt innerhalb eines Entlastungsabschnitts der Inhaber eines
Betriebs, so bleibt der bisherige Inhaber für die Zeit bis zum Inhaberwechsel Begünstigter.
(4) Der Begünstigte hat sich Quittungen oder Lieferbescheinigungen über die im Entlastungsabschnitt insgesamt
für begünstigte und nicht begünstigte Zwecke bezogene Energieerzeugnisse ausstellen zu lassen, welche die
Anschriften des Empfängers und des Lieferers, das Datum der Lieferung, die gelieferte Menge und den zu
zahlenden Betrag enthalten. Tankbelege gelten auch ohne die Anschrift des Empfängers als Lieferbescheinigung,
wenn sie die übrigen Angaben nach Satz 1 enthalten. Der Antragsteller hat die Belege nach § 147 Absatz 1 und 3
der Abgabenordnung aufzubewahren.
(5) Inhaber von Betrieben im Sinne des § 57 Absatz 2 Nummer 5 des Energiesteuergesetzes haben für jedes
oder jede der in § 57 Absatz 1 des Energiesteuergesetzes genannten Fahrzeuge, Geräte und Maschinen geeignete
Aufzeichnungen zu führen, aus denen das Datum und der Umfang der ausgeführten Arbeiten sowie die Menge der
beim Betrieb verbrauchten Energieerzeugnisse ersichtlich sein müssen. Die Aufzeichnungen sind am Schluss des
Kalenderjahrs abzuschließen.
(6) Für Arbeiten, die ein in § 57 Absatz 2 Nummer 5 des Energiesteuergesetzes genannter Betrieb im Betrieb des
Begünstigten unter Verwendung von selbst bezogenen Energieerzeugnissen ausgeführt hat, hat sich der
Begünstigte von dem ausführenden Betrieb Bescheinigungen ausstellen zu lassen, welche seine Anschrift, die
des ausführenden Betriebs, das Datum sowie Art und Umfang der ausgeführten Arbeiten, die hierfür verbrauchte
Menge an Energieerzeugnissen und den hierfür zu zahlenden Geldbetrag enthalten.
(7) Der Steuerentlastungsanspruch nach § 57 des Energiesteuergesetzes entsteht mit Ablauf des Entlastungs
abschnitts (Absatz 2 Satz 1).“
Artikel 8
Außerkrafttreten
Die Verordnung über die Grenze des Freihafens Cuxhaven vom 28. November 2001 (BGBl. I S. 3778), die durch
Artikel 1 der Verordnung vom 18. September 2009 (BGBl. I S. 3048) geändert worden ist, tritt am 1. Januar 2027
außer Kraft.
                                                      Artikel 9

                                                    Inkrafttreten
  (1) Dieses Gesetz tritt vorbehaltlich der Absätze 2 und 3 am 1. April 2026 in Kraft.
  (2) Die Artikel 5 bis 7 treten am 1. Januar 2026 in Kraft.
  (3) Artikel 1 tritt am 1. Januar 2027 in Kraft.


  Die verfassungsmäßigen Rechte des Bundesrates sind gewahrt.
  Das vorstehende Gesetz wird hiermit ausgefertigt. Es ist im Bundesgesetzblatt zu verkünden.


  Berlin, den 22. Dezember 2025

                                             Der Bundespräsident
                                                     Steinmeier

                                              Der Bundeskanzler
                                                        Merz

                                    Der Bundesminister der Finanzen
                                                    Lars Klingbeil
EU-Rechtsakte:
1. Verordnung (EG) Nr. 515/97 des Rates vom 13. März 1997 über die gegenseitige Amtshilfe zwischen
Verwaltungsbehörden der Mitgliedstaaten und die Zusammenarbeit dieser Behörden mit der Kommission im
Hinblick auf die ordnungsgemäße Anwendung der Zoll- und Agrarregelung (ABl. L 82 vom 22.3.1997, S. 1,
L 123 vom 15.5.1997, S. 25, L 121 vom 14.5.2015, S. 28), die zuletzt durch die Verordnung (EU) 2021/785
vom 29. April 2021 (ABl. L 172 vom 17.5.2021, S. 110) geändert worden ist
2. Verordnung (EU) Nr. 952/2013 des Europäischen Parlaments und des Rates vom 9. Oktober 2013 zur
Festlegung des Zollkodex der Union (ABl. L 269 vom 10.10.2013, S. 1; L 287 vom 29.10.2013, S. 90; L 267
vom 30.9.2016, S. 2; L 317 vom 1.10.2020, S. 41), die zuletzt durch die Verordnung (EU) 2022/2399 vom
23. November 2022 (ABl. L 317 vom 9.12.2022, S. 1) geändert worden ist
3. Delegierte Verordnung (EU) 2015/2446 der Kommission vom 28. Juli 2015 zur Ergänzung der Verordnung (EU)
Nr. 952/2013 des Europäischen Parlaments und des Rates mit Einzelheiten zur Präzisierung von Bestimmungen
des Zollkodex der Union (ABl. L 343 vom 29.12.2015, S. 1; L 264 vom 30.9.2016, S. 44; L 101 vom 13.4.2017,
S. 164; L 192 vom 30.7.2018, S. 62; L 387 vom 19.11.2020, S. 24), die zuletzt durch die Delegierte Verordnung
(EU) 2024/634 vom 14. Dezember 2023 (ABl. L, 2024/634, 20.2.2024) geändert worden ist
4. Durchführungsverordnung (EU) 2015/2447 der Kommission vom 24. November 2015 mit Einzelheiten zur
Umsetzung von Bestimmungen der Verordnung (EU) Nr. 952/2013 des Europäischen Parlaments und des
Rates zur Festlegung des Zollkodex der Union (ABl. L 343 vom 29.12.2015, S. 558; L 101 vom 13.4.2017,
S. 166; L 157 vom 20.6.2018, S. 27; L 387 vom 19.11.2020, S. 31), die zuletzt durch die Durchführungs
verordnung (EU) 2024/635 vom 2. Februar 2024 (ABl. L, 2024/635, 20.2.2024) geändert worden ist
5. Delegierte Verordnung (EU) 2016/341 der Kommission vom 17. Dezember 2015 zur Ergänzung der Verordnung
(EU) Nr. 952/2013 des Europäischen Parlaments und des Rates hinsichtlich der Übergangsbestimmungen für
bestimmte Vorschriften des Zollkodex der Union, für den Fall, dass die entsprechenden elektronischen Systeme
noch nicht betriebsbereit sind, und zur Änderung der Delegierten Verordnung (EU) 2015/2446 (ABl. L 69 vom
15.3.2016, S. 1; L 101 vom 16.4.2016, S. 33; L 121 vom 11.5.2016, S. 1; L 101 vom 13.4.2017, S. 177; L 281 vom
31.10.2017, S. 34; L 96 vom 5.4.2019, S. 55; L 387 vom 19.11.2020, S. 26), die zuletzt durch die Delegierte
Verordnung (EU) 2021/234 vom 7. Dezember 2020 (ABl. L 63 vom 23.2.2021, S. 1) geändert worden ist
6. Verordnung (EU) 2018/1672 des Europäischen Parlaments und des Rates vom 23. Oktober 2018 über die
Überwachung von Barmitteln, die in die Union oder aus der Union verbracht werden, und zur Aufhebung der
Verordnung (EG) Nr. 1889/2005 (ABl. L 284 vom 12.11.2018, S. 6; L 435 vom 23.12.2020, S. 79)
Herausgeber: Bundesministerium der Justiz und für Verbraucherschutz
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2025 I Nr. 341. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: pdf-layout ·
Prüfwert des Textes bb3029c0f4e718c0….