Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2025, Nr. 244
BGBl. 2025 I Nr. 244 · 48.922 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
Teil I
2025 Ausgegeben zu Bonn am 23. Oktober 2025 Nr. 244
Vierte Verordnung
zur Änderung der EEMD-Gebietsvorgabenverordnung und der
EEMD-Zulassungsverordnung
Vom 20. Oktober 2025
Das Bundesamt für Logistik und Mobilität verordnet aufgrund des § 1 Nummer 2 und 3 der BALM-Übertragungs
verordnung vom 14. Januar 2016 (BAnz AT 26.01.2016 V1), die zuletzt durch Artikel 32 des Gesetzes vom 2. März
2023 (BGBl. 2023 I Nr. 56) geändert worden ist:
Artikel 1
Änderung der EEMD-Gebietsvorgabenverordnung
Die EEMD-Gebietsvorgabenverordnung vom 20. März 2018 (BAnz AT 27.03.2018 V1), die zuletzt durch Artikel 1
der Verordnung vom 1. August 2024 (BGBl. 2024 I Nr. 258) geändert worden ist, wird wie folgt geändert:
Anlage 2 wird wie folgt geändert:
1. Abschnitt I Absatz 4 wird durch die folgenden Absätze 4 und 5 ersetzt:
„Im EETS-Gebiet des BFStrMG ist ein Hauptdiensteanbieter im Sinne der Richtlinie (EU) 2019/520 tätig. Es
handelt sich um die Toll Collect GmbH, die einen langfristigen Betreibervertrag mit dem Bundesamt für Logistik
und Mobilität (BALM) erfüllt und seit dem 1. September 2018 zu 100 % im Eigentum der Bundesrepublik
Deutschland ist.
Diese Hinweise zum Vergütungsmodell beziehen sich auf die Vergütungsperiode 2026 bis 2027 (1. Januar 2026
bis 31. Dezember 2027).“
2. Die Abschnitte I.1, I.1.1 und I.1.2 werden gestrichen.
3. Abschnitt II Absatz 3 Satz 2 bis 4 wird durch den folgenden Satz ersetzt:
„Ab dem 1. Januar 2026 nutzen alle EETS-Anbieter den Mauterhebungsdienst (MED) gemäß § 4 Absatz 3a
BFStrMG.“
4. Abschnitt IV wird wie folgt geändert:
a) Der Unterabschnitt „2. Bestimmung der Art der Leistung“ Satz 4 wird gestrichen.
b) Der Unterabschnitt „4. Bonus für Erfassungsquote“ wird wie folgt geändert:
aa) Absatz 2 wird wie folgt geändert:
aaa) In Satz 1 wird die Angabe „eine Erfassungsquote von mindestens 99,500 %“ durch die Angabe
„mindestens eine bestimmte Erfassungsquote nach Abschnitt 3.1 der Anlage 5 des EETS-
Zulassungsvertrags“ ersetzt.
bbb) In Satz 2 wird die Angabe „von 12,5 % der“ durch die Angabe „in Form eines Anteils an den“ ersetzt.
bb) In Absatz 4 Satz 2 wird die Angabe „01.03.2023 bis 31.12.2025“ durch die Angabe „1. Januar 2026 bis
31. Dezember 2027“ ersetzt.
5. Abschnitt V.1.2 wird wie folgt geändert:
a) In Absatz 2 der Angabe vor dem Unterabschnitt „1. Leistungen der Nutzeranmeldung/-abmeldung/-betreuung“
wird die Angabe „01.03.2023“ durch die Angabe „1. Januar 2026“ ersetzt.
b) Der Unterabschnitt „3. Fahrzeuggeräte/Erkennungsverfahren“ wird wie folgt geändert:
aa) In der Überschrift wird die Angabe „/Erkennungsverfahren“ durch die Angabe „und Fahrzeuggeräte-
Management“ ersetzt.
bb) Absatz 1 Satz 3 wird gestrichen.
cc) Die Absätze 4 und 5 werden gestrichen.
c) Der Unterabschnitt „5. Datenaustausch mit dem Mauterheber“ wird wie folgt geändert:
aa) In Absatz 1 Satz 1 wird die Angabe „für den Fall der Nutzung des MED auch“ gestrichen.
bb) In Absatz 2 Satz 1 wird die Angabe „zukünftig“ gestrichen.
cc) In Absatz 3 Satz 1 wird nach der Angabe „Betrieb der Schnittstellen zum“ die Angabe „System des
Hauptdiensteanbieters für den“ eingefügt.
6. Abschnitt V.1.3 wird wie folgt geändert:
a) In Absatz 2 Satz 2 wird die Angabe „kommenden Einführung einer“ gestrichen.
b) Absatz 6 Satz 1 und 2 wird durch die folgenden Sätze ersetzt:
„Der Aufwand des EETS-Anbieters für die Zahlungsabwicklung mit dem Nutzer ist abhängig vom abgerech
neten Mautvolumen und dem genutzten Zahlungsmittel sowie der Höhe der abgerechneten Fahrleistung. Der
Hauptdiensteanbieter hat ein europaweites offenes Zulassungsverfahren „Tankkarten-Akzeptanzverträge“
durchgeführt, um neue Akzeptanzverträge zum 1. September 2024 für die Abrechnung der Lkw-Maut beim
Hauptdiensteanbieter abzuschließen. Das Ergebnis des Verfahrens wurde öffentlich bekannt gegeben
(Supplement zum Amtsblatt der Europäischen Union S 67/2024 v. 04.04.2024, Nr. 198573-2024). Für die
Bestimmung des Anteils des Zahlungsprovisionsentgelts wurden die entsprechend dem offenen Zulassungs
verfahren „Tankkarten-Akzeptanzverträge“ des Hauptdiensteanbieters ab dem 1. September 2024 gültige
Zahlungsprovision und die damit verbundenen Kosten für die technische Abwicklung der Zahlung (Payment
Service Provider) herangezogen.“
c) In Absatz 7 wird die Angabe „Kilometern“ durch die Angabe „km“ ersetzt.
7. Abschnitt V.2 wird durch den folgenden Abschnitt V.2 ersetzt:
„V.2 Vergütung für die Erreichung von Unternehmenszielen
Mit der Einführung des Mauterhebungsdienstes wurde das Verfahren zur Messung der Erfassungsquote in
Anlage 5 des EETS-Zulassungsvertrags angepasst. Der EETS-Anbieter muss mindestens eine bestimmte
Erfassungsquote erreichen. Sofern der EETS-Anbieter im Betrachtungszeitraum diese Quote überschreitet,
erhält er einen Bonus in Form eines Anteils an den fiktiven Mauteinnahmen, die sich durch die höhere
Erfassungsquote ergeben.“
Artikel 2
Änderung der EEMD-Zulassungsverordnung
Die EEMD-Zulassungsverordnung vom 20. März 2018 (BAnz AT 27.03.2018 V2), die zuletzt durch Artikel 2 der
Verordnung vom 1. August 2024 (BGBl. 2024 I Nr. 258) geändert worden ist, wird wie folgt geändert:
Anlage II wird wie folgt geändert:
1. § 17 Absatz 1 Satz 1 wird wie folgt geändert:
a) In Nummer 1 Satz 1 wird die Angabe „99,500“ durch die Angabe „99,600“ ersetzt.
b) Nummer 5 wird durch die folgende Nummer 5 ersetzt:
„5. Der Anbieter muss eine Quote für Fahrspuren von mindestens 99,000 % erreichen. Die Quote für
Fahrspuren wird durch die Messung der Korrektheit und Rechtzeitigkeit der Übermittlung von
Fahrspuren über die Schnittstelle 005 vom Anbieter an den Mauterhebungsdienst bestimmt.“
c) Nummer 6 wird gestrichen.
2. § 27 Absatz 5 Satz 2 Nummer 1 wird durch die folgende Nummer 1 ersetzt:
„1. die Vertragsstrafe, die der Anbieter beim Unterschreiten des Qualitätsparameters „Erfassungsquote EQ“
gemäß Ziffer 3.1.3 der Anlage 5 dieses Vertrags verwirkt,“.
3. Anlage 5 wird wie folgt geändert:
  a) Das Inhaltsverzeichnis wird durch das folgende Inhaltsverzeichnis ersetzt:
     „Inhaltsverzeichnis
      1.       Vorbemerkungen
      2.       Allgemeine Bestimmungen
      3.       Bestimmungen zu den Qualitätsparametern
      3.1      Erfassungsquote EQ
      3.1.1    Messdatenerhebung
      3.1.2    Berechnung der Erfassungsquote
      3.1.3    Messdatenauswertung
      3.2      DSRC-Quote (QP_DSRCTRANS)
      3.2.1    Messdatenerhebung und Messdatenauswertung
      3.3      Sperrlistenquote (QP_SPERRLISTE)
      3.3.1    Messdatenerhebung und Messdatenauswertung
      3.4      Nutzerlistenquote (QP_NUTZERLISTE)
      3.4.1    Messdatenerhebung und Messdatenauswertung
      3.5      Fahrspurquote (QP_FS)
      3.6      Übermittlung von Tagesberichten
      4.       Bestimmungen zu den Audits“.

  b) Abschnitt 1 Satz 3 und 4 wird gestrichen.
  c) Abschnitt 3.1 wird durch den folgenden Abschnitt 3.1 ersetzt:
      „3.1    Erfassungsquote EQ
      Die Erfassungsquote EQ dient der Bestimmung der Qualität der korrekten Mauterhebung für Befahrungen
      des mautpflichtigen Straßennetzes, bezogen auf den vom EETS-Anbieter zu verantwortenden Anteil der
      Mauterhebung.
      Es wird zunächst für jedes Bordgerät eine individuelle Erfassungsquote EQ_OBU ermittelt. Die Bordgeräte
      werden daraufhin in zwei Kategorien unterteilt: K_EP und K_MED. Bordgeräte, deren EQ_OBU unter einem
      definierten Grenzwert liegen, werden in die Kategorie K_EP eingruppiert, alle anderen Bordgeräte in die
      Kategorie K_MED.
      Bei Bordgeräten der Kategorie K_EP wird davon ausgegangen, dass nicht oder nicht korrekt erfolgte
      Mauterhebungen durch die Qualität des Bordgeräts verursacht wurden. Diese werden als vom EETS-
      Anbieter zu verantwortende Fehler der Mauterhebung betrachtet.
      Bei Bordgeräten der Kategorie K_MED wird davon ausgegangen, dass nicht oder nicht korrekt erfolgte
      Mauterhebungen durch die Qualität des Mauterhebungsdienstes verursacht wurden. Fehler, die bei den
      Bordgeräten der Kategorie K_MED auftreten, werden als vom Mauterhebungsdienst zu verantwortende
      Fehler betrachtet.
      Die Erfassungsquote EQ sowie die individuelle Erfassungsquote je OBU EQ_OBU werden gleichermaßen
      wie folgt berechnet:
      EQ bzw. EQ_OBU = 0,9 * FM + 0,1 * FS
      mit
      FM (Fremdauslesung mobil): DSRC-Auslesungen mit mobilen Kontrolleinrichtungen
      FS (Fremdauslesung stationär): DSRC-Auslesungen mit ortsgebundenen (stationären) Kontrolleinrichtungen
      Für die Ermittlung der Teilquoten FM und FS gilt:


      MFMinkorrekt: Anzahl der in der Stichprobe mit mobilen Kontrollen erfassten nicht korrekt vorgenommenen
      Mauterhebungen im automatischen Mauterhebungssystem.
      MFMgesamt: Anzahl der in der Stichprobe mit mobilen Kontrollen erfassten korrekt und nicht korrekt
      vorgenommenen Mauterhebungen im automatischen Mauterhebungssystem.
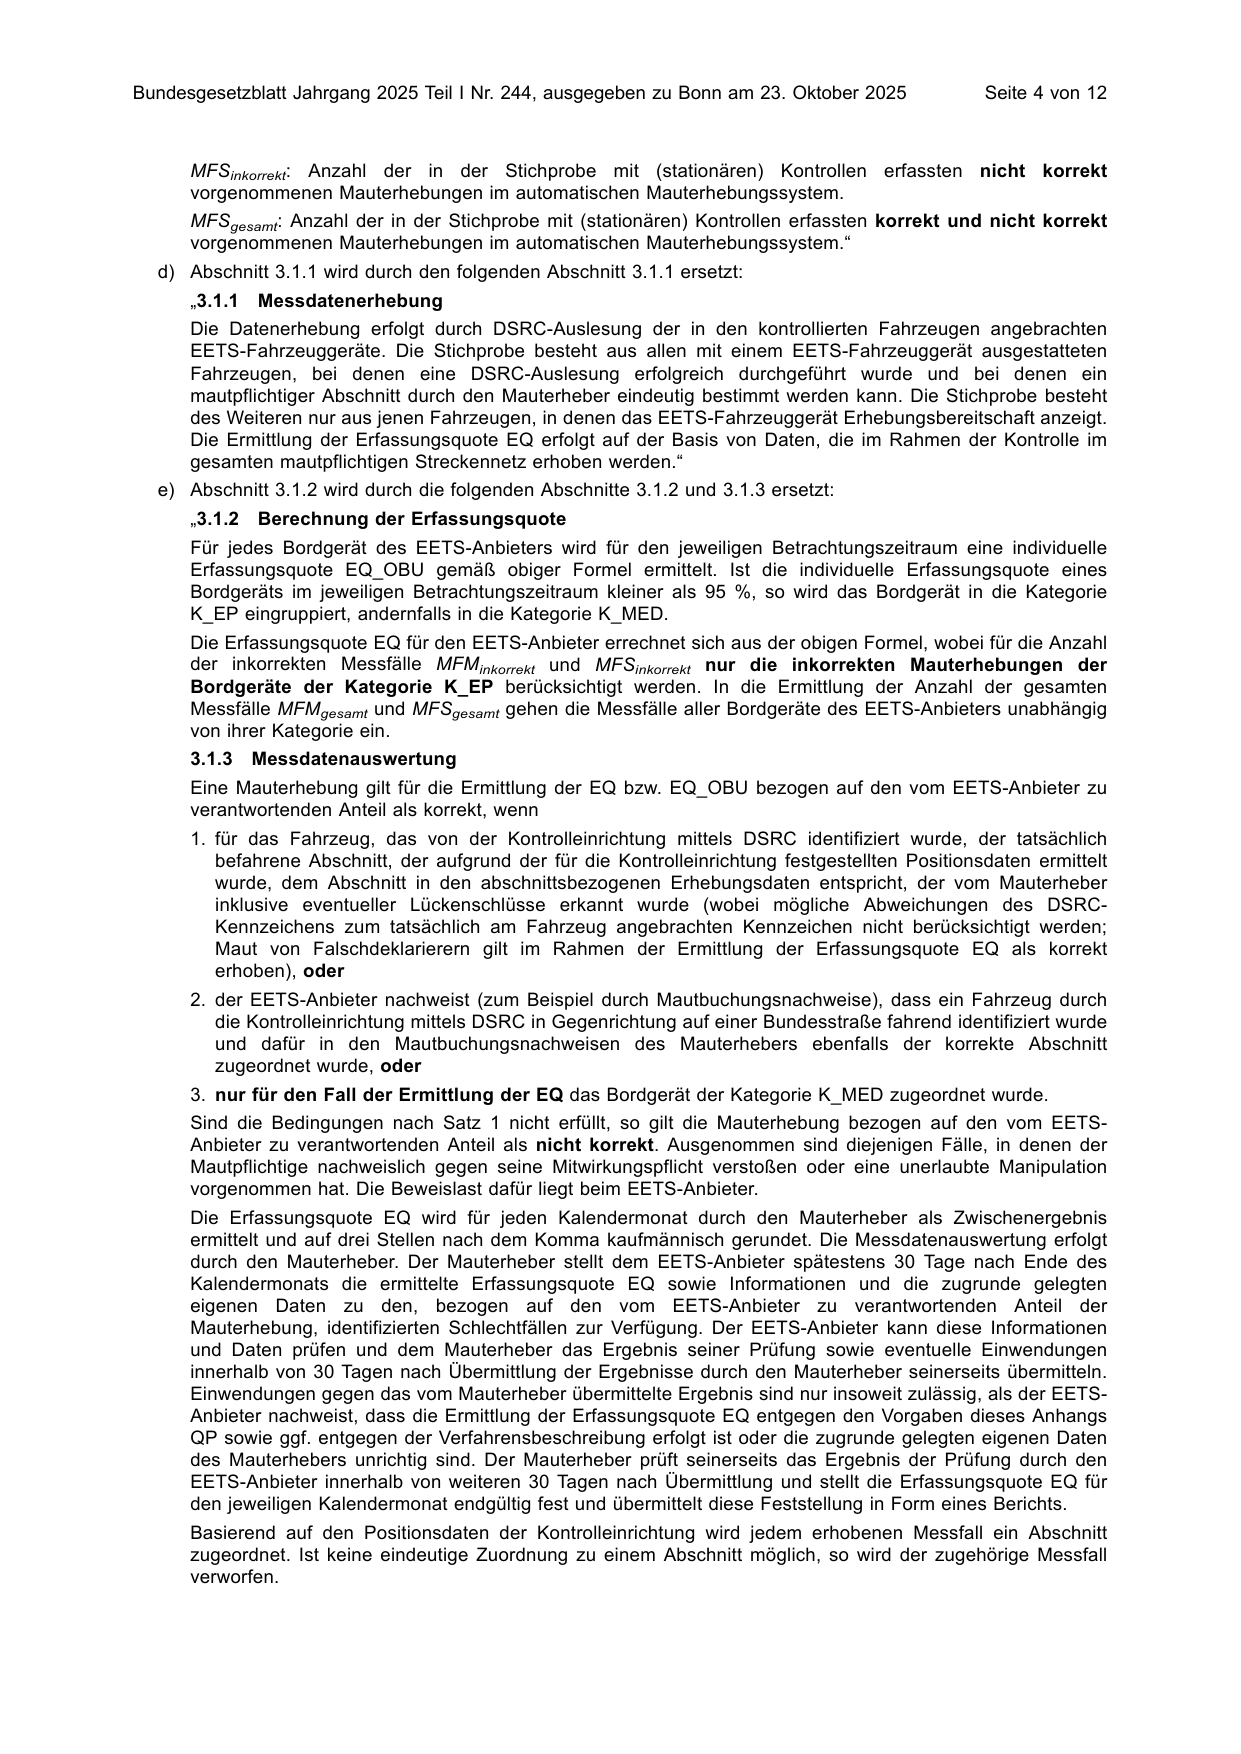
      MFSinkorrekt: Anzahl der in der Stichprobe mit (stationären) Kontrollen erfassten nicht korrekt
      vorgenommenen Mauterhebungen im automatischen Mauterhebungssystem.
      MFSgesamt: Anzahl der in der Stichprobe mit (stationären) Kontrollen erfassten korrekt und nicht korrekt
      vorgenommenen Mauterhebungen im automatischen Mauterhebungssystem.“
  d) Abschnitt 3.1.1 wird durch den folgenden Abschnitt 3.1.1 ersetzt:
      „3.1.1   Messdatenerhebung
      Die Datenerhebung erfolgt durch DSRC-Auslesung der in den kontrollierten Fahrzeugen angebrachten
      EETS-Fahrzeuggeräte. Die Stichprobe besteht aus allen mit einem EETS-Fahrzeuggerät ausgestatteten
      Fahrzeugen, bei denen eine DSRC-Auslesung erfolgreich durchgeführt wurde und bei denen ein
      mautpflichtiger Abschnitt durch den Mauterheber eindeutig bestimmt werden kann. Die Stichprobe besteht
      des Weiteren nur aus jenen Fahrzeugen, in denen das EETS-Fahrzeuggerät Erhebungsbereitschaft anzeigt.
      Die Ermittlung der Erfassungsquote EQ erfolgt auf der Basis von Daten, die im Rahmen der Kontrolle im
      gesamten mautpflichtigen Streckennetz erhoben werden.“
  e) Abschnitt 3.1.2 wird durch die folgenden Abschnitte 3.1.2 und 3.1.3 ersetzt:
      „3.1.2   Berechnung der Erfassungsquote
      Für jedes Bordgerät des EETS-Anbieters wird für den jeweiligen Betrachtungszeitraum eine individuelle
      Erfassungsquote EQ_OBU gemäß obiger Formel ermittelt. Ist die individuelle Erfassungsquote eines
      Bordgeräts im jeweiligen Betrachtungszeitraum kleiner als 95 %, so wird das Bordgerät in die Kategorie
      K_EP eingruppiert, andernfalls in die Kategorie K_MED.
      Die Erfassungsquote EQ für den EETS-Anbieter errechnet sich aus der obigen Formel, wobei für die Anzahl
      der inkorrekten Messfälle MFMinkorrekt und MFSinkorrekt nur die inkorrekten Mauterhebungen der
      Bordgeräte der Kategorie K_EP berücksichtigt werden. In die Ermittlung der Anzahl der gesamten
      Messfälle MFMgesamt und MFSgesamt gehen die Messfälle aller Bordgeräte des EETS-Anbieters unabhängig
      von ihrer Kategorie ein.
      3.1.3    Messdatenauswertung
      Eine Mauterhebung gilt für die Ermittlung der EQ bzw. EQ_OBU bezogen auf den vom EETS-Anbieter zu
      verantwortenden Anteil als korrekt, wenn
      1. für das Fahrzeug, das von der Kontrolleinrichtung mittels DSRC identifiziert wurde, der tatsächlich
         befahrene Abschnitt, der aufgrund der für die Kontrolleinrichtung festgestellten Positionsdaten ermittelt
         wurde, dem Abschnitt in den abschnittsbezogenen Erhebungsdaten entspricht, der vom Mauterheber
         inklusive eventueller Lückenschlüsse erkannt wurde (wobei mögliche Abweichungen des DSRC-
         Kennzeichens zum tatsächlich am Fahrzeug angebrachten Kennzeichen nicht berücksichtigt werden;
         Maut von Falschdeklarierern gilt im Rahmen der Ermittlung der Erfassungsquote EQ als korrekt
         erhoben), oder
      2. der EETS-Anbieter nachweist (zum Beispiel durch Mautbuchungsnachweise), dass ein Fahrzeug durch
         die Kontrolleinrichtung mittels DSRC in Gegenrichtung auf einer Bundesstraße fahrend identifiziert wurde
         und dafür in den Mautbuchungsnachweisen des Mauterhebers ebenfalls der korrekte Abschnitt
         zugeordnet wurde, oder
      3. nur für den Fall der Ermittlung der EQ das Bordgerät der Kategorie K_MED zugeordnet wurde.
      Sind die Bedingungen nach Satz 1 nicht erfüllt, so gilt die Mauterhebung bezogen auf den vom EETS-
      Anbieter zu verantwortenden Anteil als nicht korrekt. Ausgenommen sind diejenigen Fälle, in denen der
      Mautpflichtige nachweislich gegen seine Mitwirkungspflicht verstoßen oder eine unerlaubte Manipulation
      vorgenommen hat. Die Beweislast dafür liegt beim EETS-Anbieter.
      Die Erfassungsquote EQ wird für jeden Kalendermonat durch den Mauterheber als Zwischenergebnis
      ermittelt und auf drei Stellen nach dem Komma kaufmännisch gerundet. Die Messdatenauswertung erfolgt
      durch den Mauterheber. Der Mauterheber stellt dem EETS-Anbieter spätestens 30 Tage nach Ende des
      Kalendermonats die ermittelte Erfassungsquote EQ sowie Informationen und die zugrunde gelegten
      eigenen Daten zu den, bezogen auf den vom EETS-Anbieter zu verantwortenden Anteil der
      Mauterhebung, identifizierten Schlechtfällen zur Verfügung. Der EETS-Anbieter kann diese Informationen
      und Daten prüfen und dem Mauterheber das Ergebnis seiner Prüfung sowie eventuelle Einwendungen
      innerhalb von 30 Tagen nach Übermittlung der Ergebnisse durch den Mauterheber seinerseits übermitteln.
      Einwendungen gegen das vom Mauterheber übermittelte Ergebnis sind nur insoweit zulässig, als der EETS-
      Anbieter nachweist, dass die Ermittlung der Erfassungsquote EQ entgegen den Vorgaben dieses Anhangs
      QP sowie ggf. entgegen der Verfahrensbeschreibung erfolgt ist oder die zugrunde gelegten eigenen Daten
      des Mauterhebers unrichtig sind. Der Mauterheber prüft seinerseits das Ergebnis der Prüfung durch den
      EETS-Anbieter innerhalb von weiteren 30 Tagen nach Übermittlung und stellt die Erfassungsquote EQ für
      den jeweiligen Kalendermonat endgültig fest und übermittelt diese Feststellung in Form eines Berichts.
      Basierend auf den Positionsdaten der Kontrolleinrichtung wird jedem erhobenen Messfall ein Abschnitt
      zugeordnet. Ist keine eindeutige Zuordnung zu einem Abschnitt möglich, so wird der zugehörige Messfall
      verworfen.
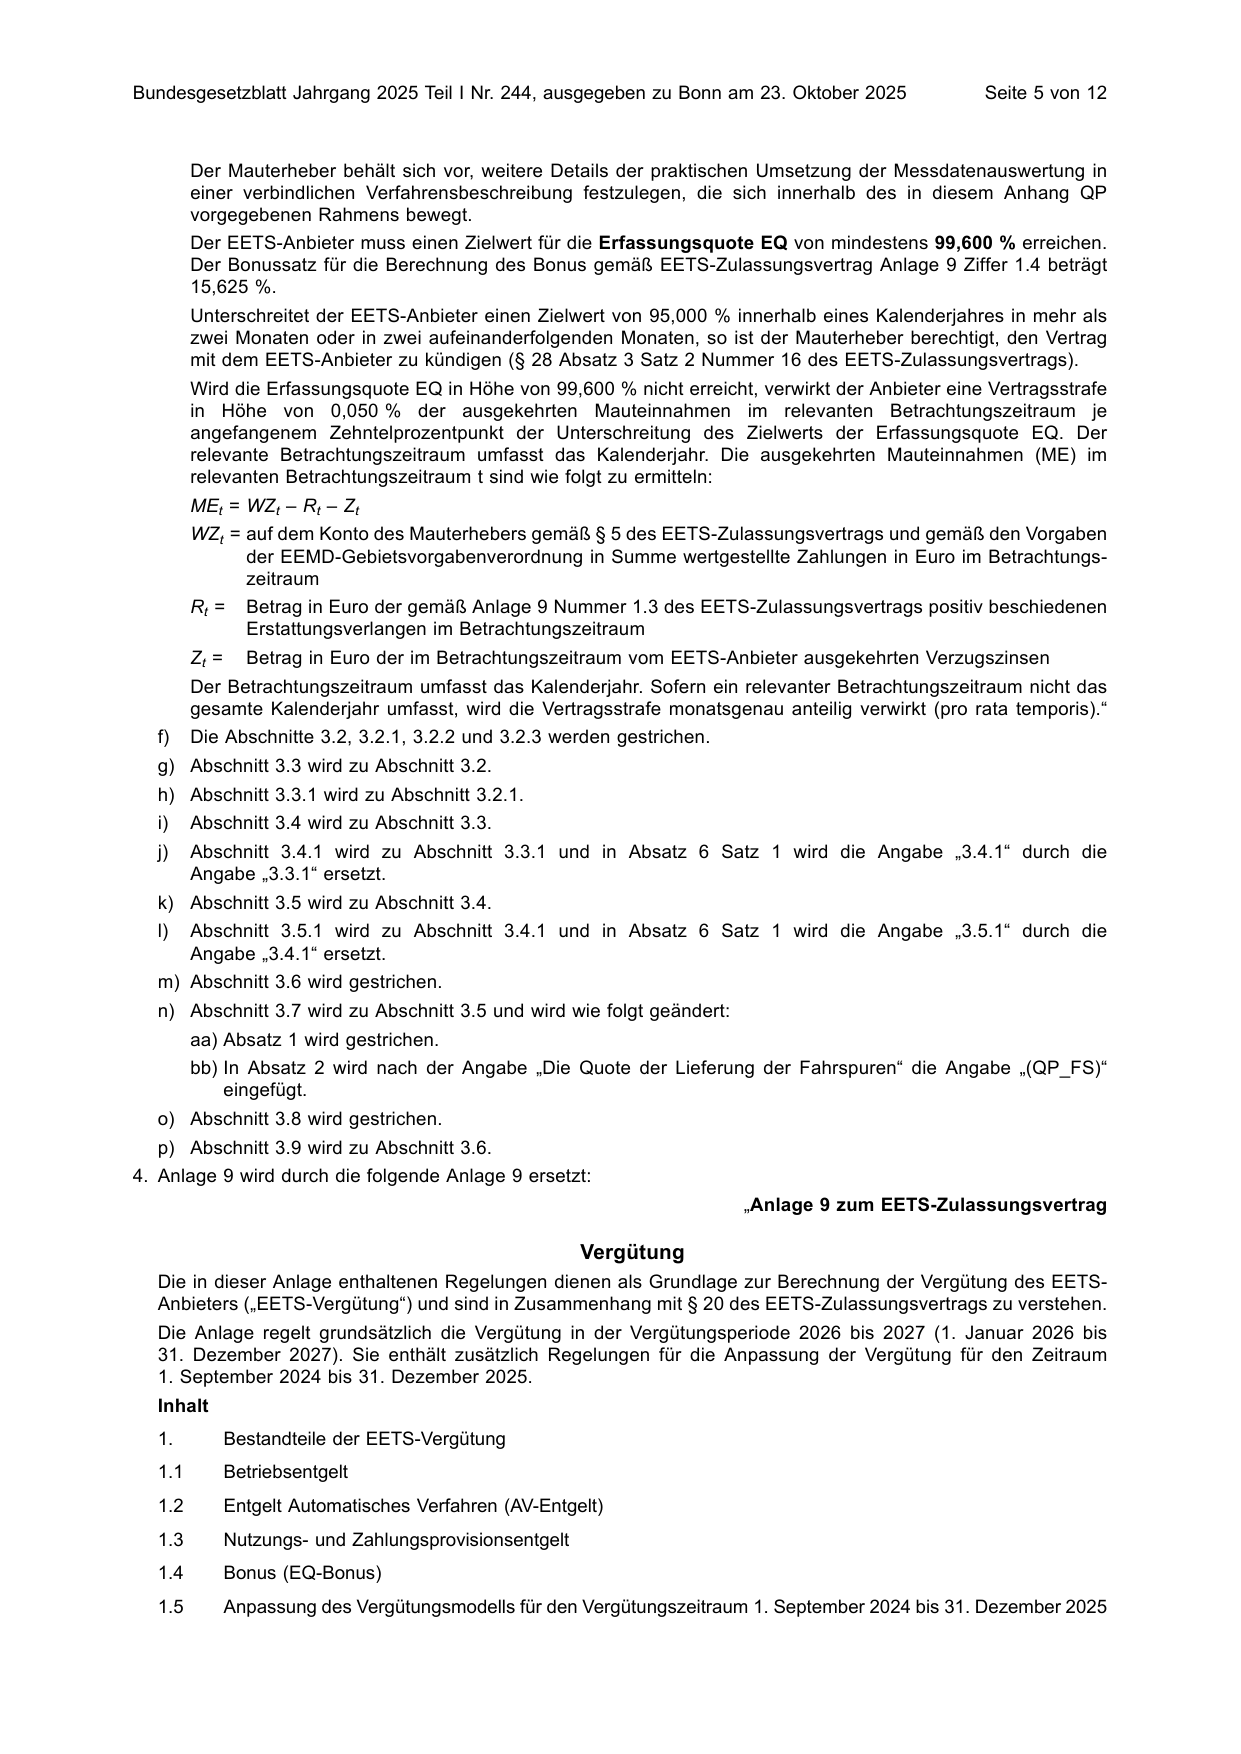
Der Mauterheber behält sich vor, weitere Details der praktischen Umsetzung der Messdatenauswertung in
einer verbindlichen Verfahrensbeschreibung festzulegen, die sich innerhalb des in diesem Anhang QP
vorgegebenen Rahmens bewegt.
Der EETS-Anbieter muss einen Zielwert für die Erfassungsquote EQ von mindestens 99,600 % erreichen.
Der Bonussatz für die Berechnung des Bonus gemäß EETS-Zulassungsvertrag Anlage 9 Ziffer 1.4 beträgt
15,625 %.
Unterschreitet der EETS-Anbieter einen Zielwert von 95,000 % innerhalb eines Kalenderjahres in mehr als
zwei Monaten oder in zwei aufeinanderfolgenden Monaten, so ist der Mauterheber berechtigt, den Vertrag
mit dem EETS-Anbieter zu kündigen (§ 28 Absatz 3 Satz 2 Nummer 16 des EETS-Zulassungsvertrags).
Wird die Erfassungsquote EQ in Höhe von 99,600 % nicht erreicht, verwirkt der Anbieter eine Vertragsstrafe
in Höhe von 0,050 % der ausgekehrten Mauteinnahmen im relevanten Betrachtungszeitraum je
angefangenem Zehntelprozentpunkt der Unterschreitung des Zielwerts der Erfassungsquote EQ. Der
relevante Betrachtungszeitraum umfasst das Kalenderjahr. Die ausgekehrten Mauteinnahmen (ME) im
relevanten Betrachtungszeitraum t sind wie folgt zu ermitteln:
MEt = WZt – Rt – Zt
WZt = auf dem Konto des Mauterhebers gemäß § 5 des EETS-Zulassungsvertrags und gemäß den Vorgaben
der EEMD-Gebietsvorgabenverordnung in Summe wertgestellte Zahlungen in Euro im Betrachtungs
zeitraum
Rt = Betrag in Euro der gemäß Anlage 9 Nummer 1.3 des EETS-Zulassungsvertrags positiv beschiedenen
Erstattungsverlangen im Betrachtungszeitraum
Zt = Betrag in Euro der im Betrachtungszeitraum vom EETS-Anbieter ausgekehrten Verzugszinsen
Der Betrachtungszeitraum umfasst das Kalenderjahr. Sofern ein relevanter Betrachtungszeitraum nicht das
gesamte Kalenderjahr umfasst, wird die Vertragsstrafe monatsgenau anteilig verwirkt (pro rata temporis).“
f) Die Abschnitte 3.2, 3.2.1, 3.2.2 und 3.2.3 werden gestrichen.
g) Abschnitt 3.3 wird zu Abschnitt 3.2.
h) Abschnitt 3.3.1 wird zu Abschnitt 3.2.1.
i) Abschnitt 3.4 wird zu Abschnitt 3.3.
j) Abschnitt 3.4.1 wird zu Abschnitt 3.3.1 und in Absatz 6 Satz 1 wird die Angabe „3.4.1“ durch die
Angabe „3.3.1“ ersetzt.
k) Abschnitt 3.5 wird zu Abschnitt 3.4.
l) Abschnitt 3.5.1 wird zu Abschnitt 3.4.1 und in Absatz 6 Satz 1 wird die Angabe „3.5.1“ durch die
Angabe „3.4.1“ ersetzt.
m) Abschnitt 3.6 wird gestrichen.
n) Abschnitt 3.7 wird zu Abschnitt 3.5 und wird wie folgt geändert:
aa) Absatz 1 wird gestrichen.
bb) In Absatz 2 wird nach der Angabe „Die Quote der Lieferung der Fahrspuren“ die Angabe „(QP_FS)“
eingefügt.
o) Abschnitt 3.8 wird gestrichen.
p) Abschnitt 3.9 wird zu Abschnitt 3.6.
4. Anlage 9 wird durch die folgende Anlage 9 ersetzt:
„Anlage 9 zum EETS-Zulassungsvertrag
Vergütung
Die in dieser Anlage enthaltenen Regelungen dienen als Grundlage zur Berechnung der Vergütung des EETS-
Anbieters („EETS-Vergütung“) und sind in Zusammenhang mit § 20 des EETS-Zulassungsvertrags zu verstehen.
Die Anlage regelt grundsätzlich die Vergütung in der Vergütungsperiode 2026 bis 2027 (1. Januar 2026 bis
31. Dezember 2027). Sie enthält zusätzlich Regelungen für die Anpassung der Vergütung für den Zeitraum
1. September 2024 bis 31. Dezember 2025.
Inhalt
1. Bestandteile der EETS-Vergütung
1.1 Betriebsentgelt
1.2 Entgelt Automatisches Verfahren (AV-Entgelt)
1.3 Nutzungs- und Zahlungsprovisionsentgelt
1.4 Bonus (EQ-Bonus)
1.5 Anpassung des Vergütungsmodells für den Vergütungszeitraum 1. September 2024 bis 31. Dezember 2025
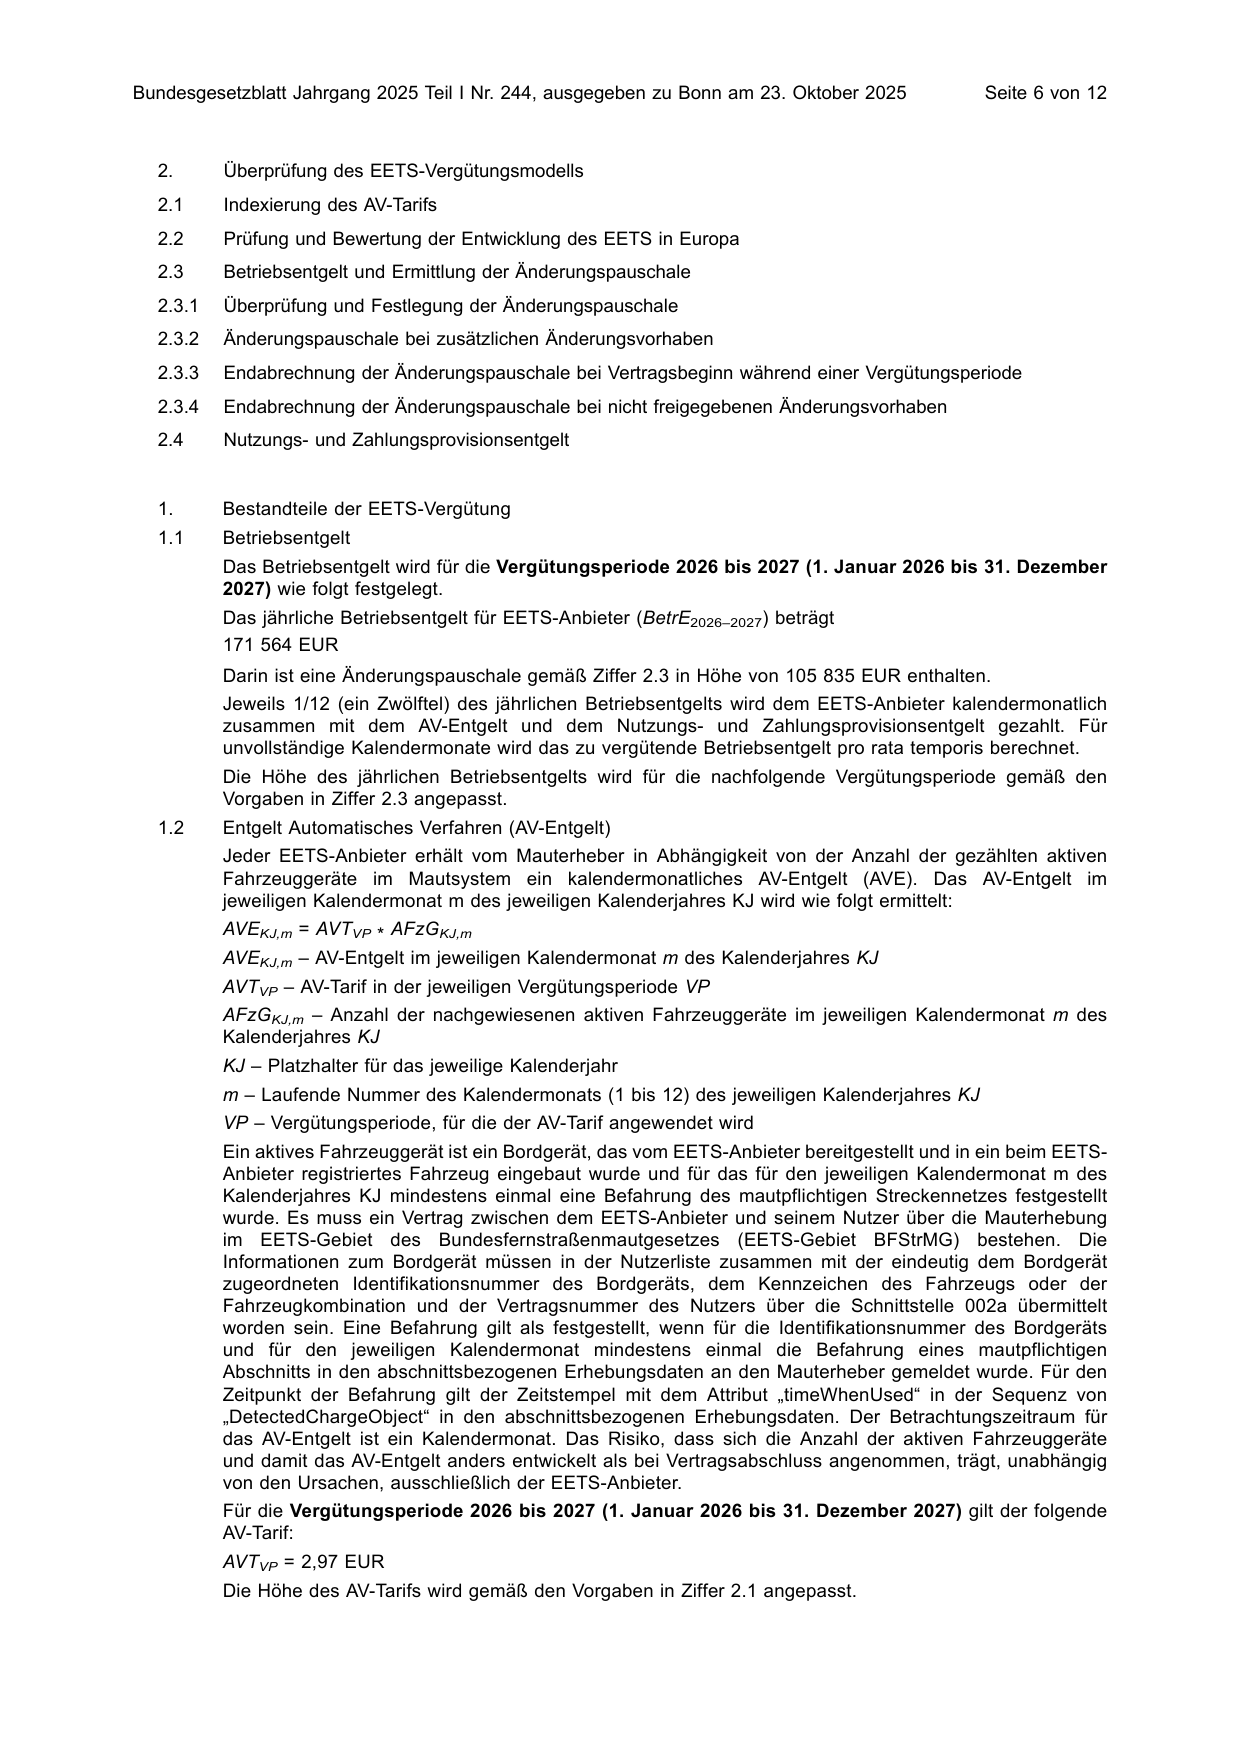
  2.      Überprüfung des EETS-Vergütungsmodells
  2.1     Indexierung des AV-Tarifs
  2.2     Prüfung und Bewertung der Entwicklung des EETS in Europa
  2.3     Betriebsentgelt und Ermittlung der Änderungspauschale
  2.3.1   Überprüfung und Festlegung der Änderungspauschale
  2.3.2   Änderungspauschale bei zusätzlichen Änderungsvorhaben
  2.3.3   Endabrechnung der Änderungspauschale bei Vertragsbeginn während einer Vergütungsperiode
  2.3.4   Endabrechnung der Änderungspauschale bei nicht freigegebenen Änderungsvorhaben
  2.4     Nutzungs- und Zahlungsprovisionsentgelt


  1.      Bestandteile der EETS-Vergütung
  1.1     Betriebsentgelt
          Das Betriebsentgelt wird für die Vergütungsperiode 2026 bis 2027 (1. Januar 2026 bis 31. Dezember
          2027) wie folgt festgelegt.
          Das jährliche Betriebsentgelt für EETS-Anbieter (BetrE2026–2027) beträgt
          171 564 EUR
          Darin ist eine Änderungspauschale gemäß Ziffer 2.3 in Höhe von 105 835 EUR enthalten.
          Jeweils 1/12 (ein Zwölftel) des jährlichen Betriebsentgelts wird dem EETS-Anbieter kalendermonatlich
          zusammen mit dem AV-Entgelt und dem Nutzungs- und Zahlungsprovisionsentgelt gezahlt. Für
          unvollständige Kalendermonate wird das zu vergütende Betriebsentgelt pro rata temporis berechnet.
          Die Höhe des jährlichen Betriebsentgelts wird für die nachfolgende Vergütungsperiode gemäß den
          Vorgaben in Ziffer 2.3 angepasst.
  1.2     Entgelt Automatisches Verfahren (AV-Entgelt)
          Jeder EETS-Anbieter erhält vom Mauterheber in Abhängigkeit von der Anzahl der gezählten aktiven
          Fahrzeuggeräte im Mautsystem ein kalendermonatliches AV-Entgelt (AVE). Das AV-Entgelt im
          jeweiligen Kalendermonat m des jeweiligen Kalenderjahres KJ wird wie folgt ermittelt:
          AVEKJ,m = AVTVP * AFzGKJ,m
          AVEKJ,m – AV-Entgelt im jeweiligen Kalendermonat m des Kalenderjahres KJ
          AVTVP – AV-Tarif in der jeweiligen Vergütungsperiode VP
          AFzGKJ,m – Anzahl der nachgewiesenen aktiven Fahrzeuggeräte im jeweiligen Kalendermonat m des
          Kalenderjahres KJ
          KJ – Platzhalter für das jeweilige Kalenderjahr
          m – Laufende Nummer des Kalendermonats (1 bis 12) des jeweiligen Kalenderjahres KJ
          VP – Vergütungsperiode, für die der AV-Tarif angewendet wird
          Ein aktives Fahrzeuggerät ist ein Bordgerät, das vom EETS-Anbieter bereitgestellt und in ein beim EETS-
          Anbieter registriertes Fahrzeug eingebaut wurde und für das für den jeweiligen Kalendermonat m des
          Kalenderjahres KJ mindestens einmal eine Befahrung des mautpflichtigen Streckennetzes festgestellt
          wurde. Es muss ein Vertrag zwischen dem EETS-Anbieter und seinem Nutzer über die Mauterhebung
          im EETS-Gebiet des Bundesfernstraßenmautgesetzes (EETS-Gebiet BFStrMG) bestehen. Die
          Informationen zum Bordgerät müssen in der Nutzerliste zusammen mit der eindeutig dem Bordgerät
          zugeordneten Identifikationsnummer des Bordgeräts, dem Kennzeichen des Fahrzeugs oder der
          Fahrzeugkombination und der Vertragsnummer des Nutzers über die Schnittstelle 002a übermittelt
          worden sein. Eine Befahrung gilt als festgestellt, wenn für die Identifikationsnummer des Bordgeräts
          und für den jeweiligen Kalendermonat mindestens einmal die Befahrung eines mautpflichtigen
          Abschnitts in den abschnittsbezogenen Erhebungsdaten an den Mauterheber gemeldet wurde. Für den
          Zeitpunkt der Befahrung gilt der Zeitstempel mit dem Attribut „timeWhenUsed“ in der Sequenz von
          „DetectedChargeObject“ in den abschnittsbezogenen Erhebungsdaten. Der Betrachtungszeitraum für
          das AV-Entgelt ist ein Kalendermonat. Das Risiko, dass sich die Anzahl der aktiven Fahrzeuggeräte
          und damit das AV-Entgelt anders entwickelt als bei Vertragsabschluss angenommen, trägt, unabhängig
          von den Ursachen, ausschließlich der EETS-Anbieter.
          Für die Vergütungsperiode 2026 bis 2027 (1. Januar 2026 bis 31. Dezember 2027) gilt der folgende
          AV-Tarif:
          AVTVP = 2,97 EUR
          Die Höhe des AV-Tarifs wird gemäß den Vorgaben in Ziffer 2.1 angepasst.
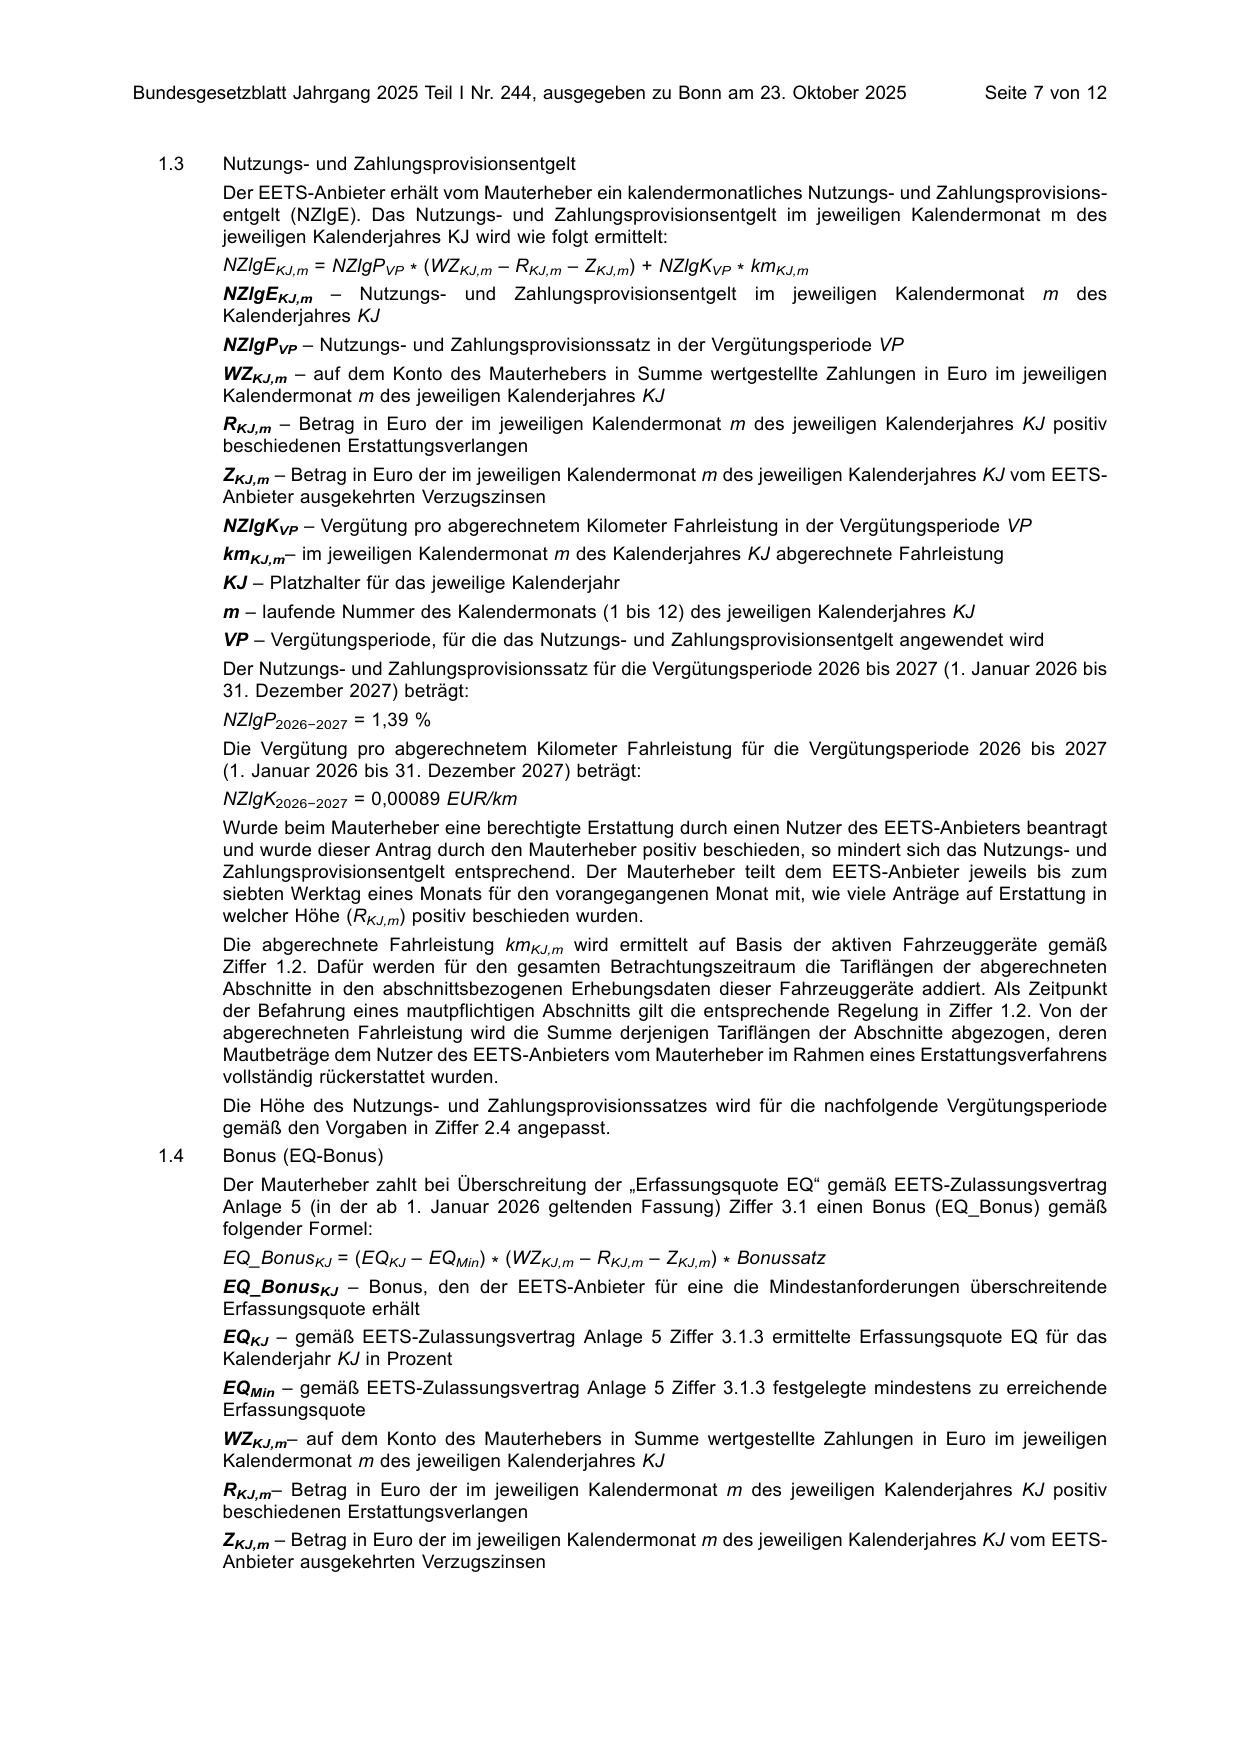
1.3 Nutzungs- und Zahlungsprovisionsentgelt
Der EETS-Anbieter erhält vom Mauterheber ein kalendermonatliches Nutzungs- und Zahlungsprovisions
entgelt (NZlgE). Das Nutzungs- und Zahlungsprovisionsentgelt im jeweiligen Kalendermonat m des
jeweiligen Kalenderjahres KJ wird wie folgt ermittelt:
NZlgEKJ,m = NZlgPVP * (WZKJ,m – RKJ,m – ZKJ,m) + NZlgKVP * kmKJ,m
NZlgEKJ,m – Nutzungs- und Zahlungsprovisionsentgelt im jeweiligen Kalendermonat m des
Kalenderjahres KJ
NZlgPVP – Nutzungs- und Zahlungsprovisionssatz in der Vergütungsperiode VP
WZKJ,m – auf dem Konto des Mauterhebers in Summe wertgestellte Zahlungen in Euro im jeweiligen
Kalendermonat m des jeweiligen Kalenderjahres KJ
RKJ,m – Betrag in Euro der im jeweiligen Kalendermonat m des jeweiligen Kalenderjahres KJ positiv
beschiedenen Erstattungsverlangen
ZKJ,m – Betrag in Euro der im jeweiligen Kalendermonat m des jeweiligen Kalenderjahres KJ vom EETS-
Anbieter ausgekehrten Verzugszinsen
NZlgKVP – Vergütung pro abgerechnetem Kilometer Fahrleistung in der Vergütungsperiode VP
kmKJ,m– im jeweiligen Kalendermonat m des Kalenderjahres KJ abgerechnete Fahrleistung
KJ – Platzhalter für das jeweilige Kalenderjahr
m – laufende Nummer des Kalendermonats (1 bis 12) des jeweiligen Kalenderjahres KJ
VP – Vergütungsperiode, für die das Nutzungs- und Zahlungsprovisionsentgelt angewendet wird
Der Nutzungs- und Zahlungsprovisionssatz für die Vergütungsperiode 2026 bis 2027 (1. Januar 2026 bis
31. Dezember 2027) beträgt:
NZlgP2026−2027 = 1,39 %
Die Vergütung pro abgerechnetem Kilometer Fahrleistung für die Vergütungsperiode 2026 bis 2027
(1. Januar 2026 bis 31. Dezember 2027) beträgt:
NZlgK2026−2027 = 0,00089 EUR/km
Wurde beim Mauterheber eine berechtigte Erstattung durch einen Nutzer des EETS-Anbieters beantragt
und wurde dieser Antrag durch den Mauterheber positiv beschieden, so mindert sich das Nutzungs- und
Zahlungsprovisionsentgelt entsprechend. Der Mauterheber teilt dem EETS-Anbieter jeweils bis zum
siebten Werktag eines Monats für den vorangegangenen Monat mit, wie viele Anträge auf Erstattung in
welcher Höhe (RKJ,m) positiv beschieden wurden.
Die abgerechnete Fahrleistung kmKJ,m wird ermittelt auf Basis der aktiven Fahrzeuggeräte gemäß
Ziffer 1.2. Dafür werden für den gesamten Betrachtungszeitraum die Tariflängen der abgerechneten
Abschnitte in den abschnittsbezogenen Erhebungsdaten dieser Fahrzeuggeräte addiert. Als Zeitpunkt
der Befahrung eines mautpflichtigen Abschnitts gilt die entsprechende Regelung in Ziffer 1.2. Von der
abgerechneten Fahrleistung wird die Summe derjenigen Tariflängen der Abschnitte abgezogen, deren
Mautbeträge dem Nutzer des EETS-Anbieters vom Mauterheber im Rahmen eines Erstattungsverfahrens
vollständig rückerstattet wurden.
Die Höhe des Nutzungs- und Zahlungsprovisionssatzes wird für die nachfolgende Vergütungsperiode
gemäß den Vorgaben in Ziffer 2.4 angepasst.
1.4 Bonus (EQ-Bonus)
Der Mauterheber zahlt bei Überschreitung der „Erfassungsquote EQ“ gemäß EETS-Zulassungsvertrag
Anlage 5 (in der ab 1. Januar 2026 geltenden Fassung) Ziffer 3.1 einen Bonus (EQ_Bonus) gemäß
folgender Formel:
EQ_BonusKJ = (EQKJ – EQMin) * (WZKJ,m – RKJ,m – ZKJ,m) * Bonussatz
EQ_BonusKJ – Bonus, den der EETS-Anbieter für eine die Mindestanforderungen überschreitende
Erfassungsquote erhält
EQKJ – gemäß EETS-Zulassungsvertrag Anlage 5 Ziffer 3.1.3 ermittelte Erfassungsquote EQ für das
Kalenderjahr KJ in Prozent
EQMin – gemäß EETS-Zulassungsvertrag Anlage 5 Ziffer 3.1.3 festgelegte mindestens zu erreichende
Erfassungsquote
WZKJ,m– auf dem Konto des Mauterhebers in Summe wertgestellte Zahlungen in Euro im jeweiligen
Kalendermonat m des jeweiligen Kalenderjahres KJ
RKJ,m– Betrag in Euro der im jeweiligen Kalendermonat m des jeweiligen Kalenderjahres KJ positiv
beschiedenen Erstattungsverlangen
ZKJ,m – Betrag in Euro der im jeweiligen Kalendermonat m des jeweiligen Kalenderjahres KJ vom EETS-
Anbieter ausgekehrten Verzugszinsen
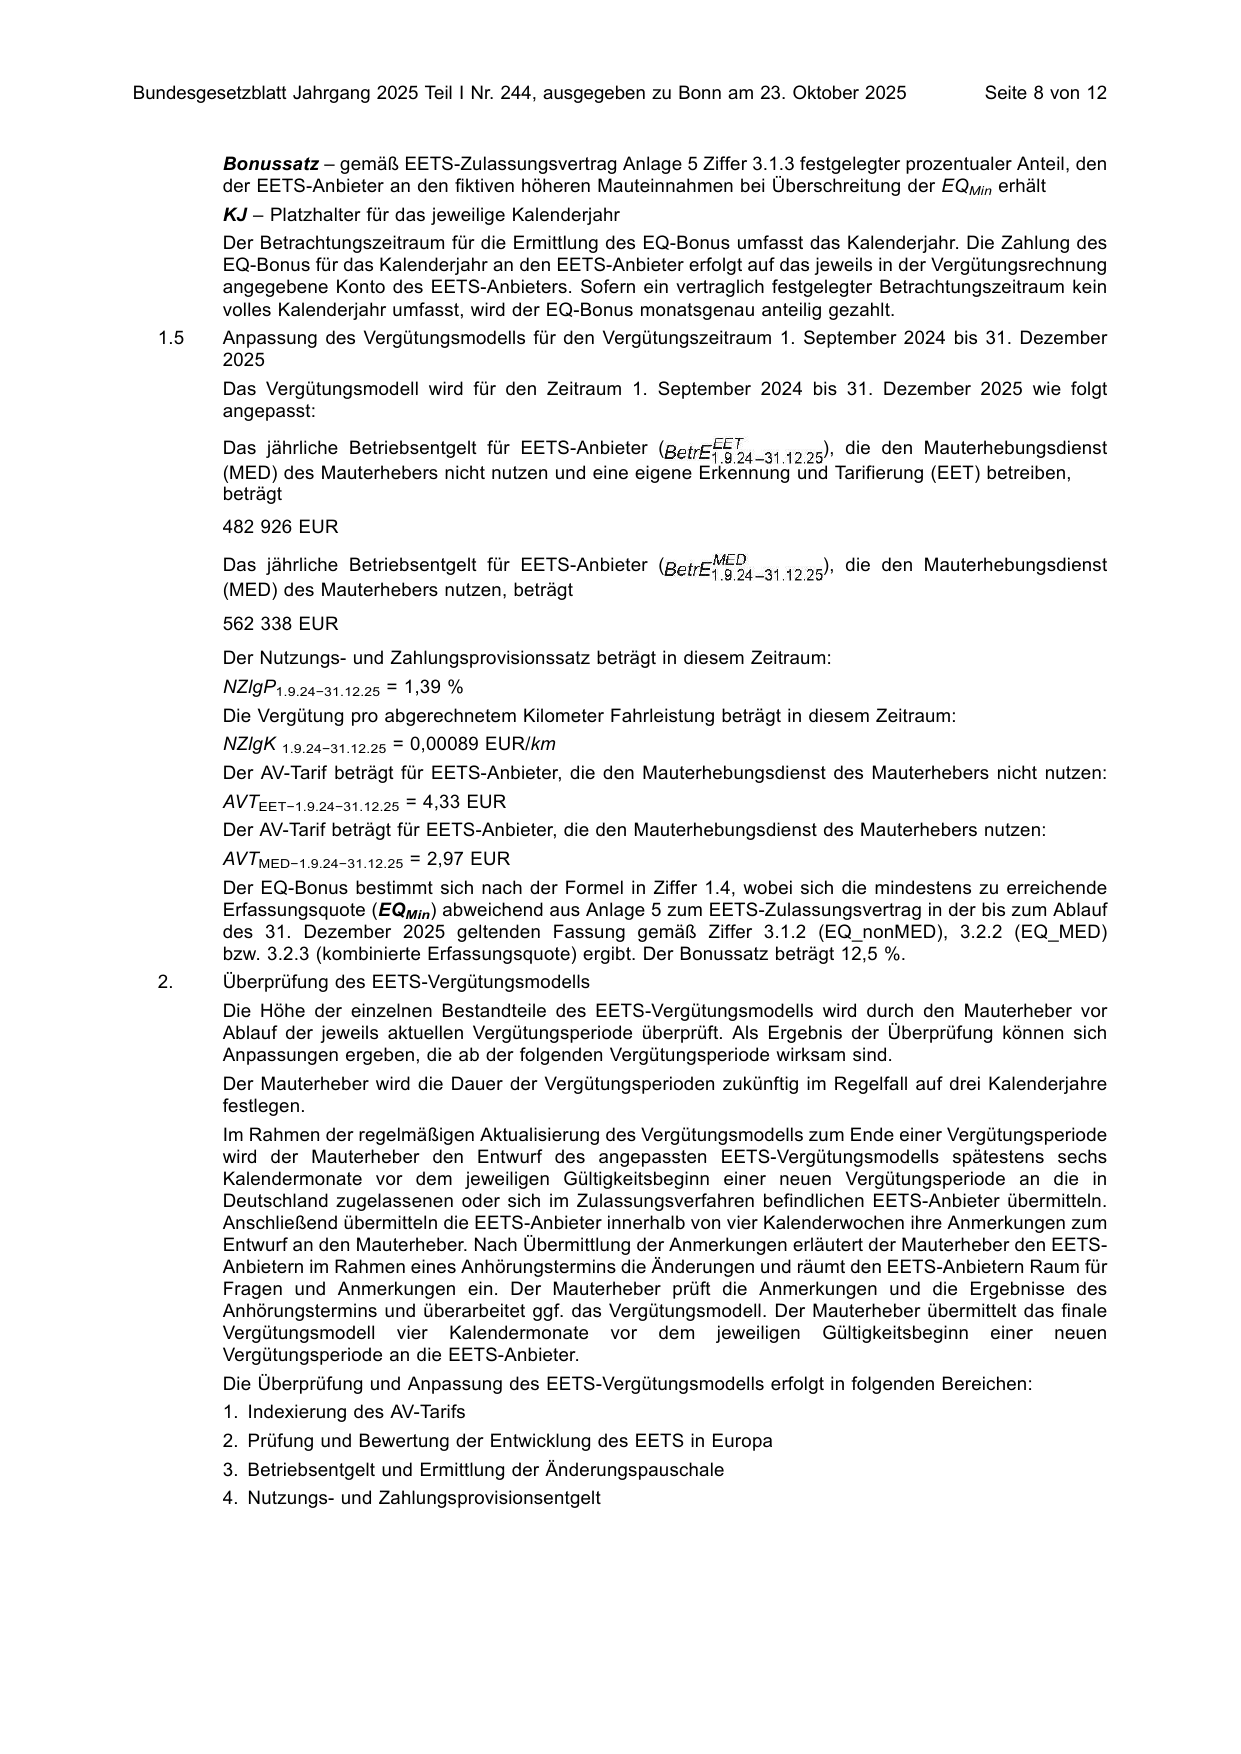
         Bonussatz – gemäß EETS-Zulassungsvertrag Anlage 5 Ziffer 3.1.3 festgelegter prozentualer Anteil, den
         der EETS-Anbieter an den fiktiven höheren Mauteinnahmen bei Überschreitung der EQMin erhält
         KJ – Platzhalter für das jeweilige Kalenderjahr
         Der Betrachtungszeitraum für die Ermittlung des EQ-Bonus umfasst das Kalenderjahr. Die Zahlung des
         EQ-Bonus für das Kalenderjahr an den EETS-Anbieter erfolgt auf das jeweils in der Vergütungsrechnung
         angegebene Konto des EETS-Anbieters. Sofern ein vertraglich festgelegter Betrachtungszeitraum kein
         volles Kalenderjahr umfasst, wird der EQ-Bonus monatsgenau anteilig gezahlt.
  1.5    Anpassung des Vergütungsmodells für den Vergütungszeitraum 1. September 2024 bis 31. Dezember
         2025
         Das Vergütungsmodell wird für den Zeitraum 1. September 2024 bis 31. Dezember 2025 wie folgt
         angepasst:
         Das jährliche Betriebsentgelt für EETS-Anbieter (               ), die den Mauterhebungsdienst
         (MED) des Mauterhebers nicht nutzen und eine eigene Erkennung und Tarifierung (EET) betreiben,
         beträgt
         482 926 EUR

         Das jährliche Betriebsentgelt für EETS-Anbieter (                  ), die den Mauterhebungsdienst
         (MED) des Mauterhebers nutzen, beträgt
         562 338 EUR
         Der Nutzungs- und Zahlungsprovisionssatz beträgt in diesem Zeitraum:
         NZlgP1.9.24−31.12.25 = 1,39 %
         Die Vergütung pro abgerechnetem Kilometer Fahrleistung beträgt in diesem Zeitraum:
         NZlgK 1.9.24−31.12.25 = 0,00089 EUR/km
         Der AV-Tarif beträgt für EETS-Anbieter, die den Mauterhebungsdienst des Mauterhebers nicht nutzen:
         AVTEET−1.9.24−31.12.25 = 4,33 EUR
         Der AV-Tarif beträgt für EETS-Anbieter, die den Mauterhebungsdienst des Mauterhebers nutzen:
         AVTMED−1.9.24−31.12.25 = 2,97 EUR
         Der EQ-Bonus bestimmt sich nach der Formel in Ziffer 1.4, wobei sich die mindestens zu erreichende
         Erfassungsquote (EQMin) abweichend aus Anlage 5 zum EETS-Zulassungsvertrag in der bis zum Ablauf
         des 31. Dezember 2025 geltenden Fassung gemäß Ziffer 3.1.2 (EQ_nonMED), 3.2.2 (EQ_MED)
         bzw. 3.2.3 (kombinierte Erfassungsquote) ergibt. Der Bonussatz beträgt 12,5 %.
  2.     Überprüfung des EETS-Vergütungsmodells
         Die Höhe der einzelnen Bestandteile des EETS-Vergütungsmodells wird durch den Mauterheber vor
         Ablauf der jeweils aktuellen Vergütungsperiode überprüft. Als Ergebnis der Überprüfung können sich
         Anpassungen ergeben, die ab der folgenden Vergütungsperiode wirksam sind.
         Der Mauterheber wird die Dauer der Vergütungsperioden zukünftig im Regelfall auf drei Kalenderjahre
         festlegen.
         Im Rahmen der regelmäßigen Aktualisierung des Vergütungsmodells zum Ende einer Vergütungsperiode
         wird der Mauterheber den Entwurf des angepassten EETS-Vergütungsmodells spätestens sechs
         Kalendermonate vor dem jeweiligen Gültigkeitsbeginn einer neuen Vergütungsperiode an die in
         Deutschland zugelassenen oder sich im Zulassungsverfahren befindlichen EETS-Anbieter übermitteln.
         Anschließend übermitteln die EETS-Anbieter innerhalb von vier Kalenderwochen ihre Anmerkungen zum
         Entwurf an den Mauterheber. Nach Übermittlung der Anmerkungen erläutert der Mauterheber den EETS-
         Anbietern im Rahmen eines Anhörungstermins die Änderungen und räumt den EETS-Anbietern Raum für
         Fragen und Anmerkungen ein. Der Mauterheber prüft die Anmerkungen und die Ergebnisse des
         Anhörungstermins und überarbeitet ggf. das Vergütungsmodell. Der Mauterheber übermittelt das finale
         Vergütungsmodell vier Kalendermonate vor dem jeweiligen Gültigkeitsbeginn einer neuen
         Vergütungsperiode an die EETS-Anbieter.
         Die Überprüfung und Anpassung des EETS-Vergütungsmodells erfolgt in folgenden Bereichen:
         1. Indexierung des AV-Tarifs
         2. Prüfung und Bewertung der Entwicklung des EETS in Europa
         3. Betriebsentgelt und Ermittlung der Änderungspauschale
         4. Nutzungs- und Zahlungsprovisionsentgelt
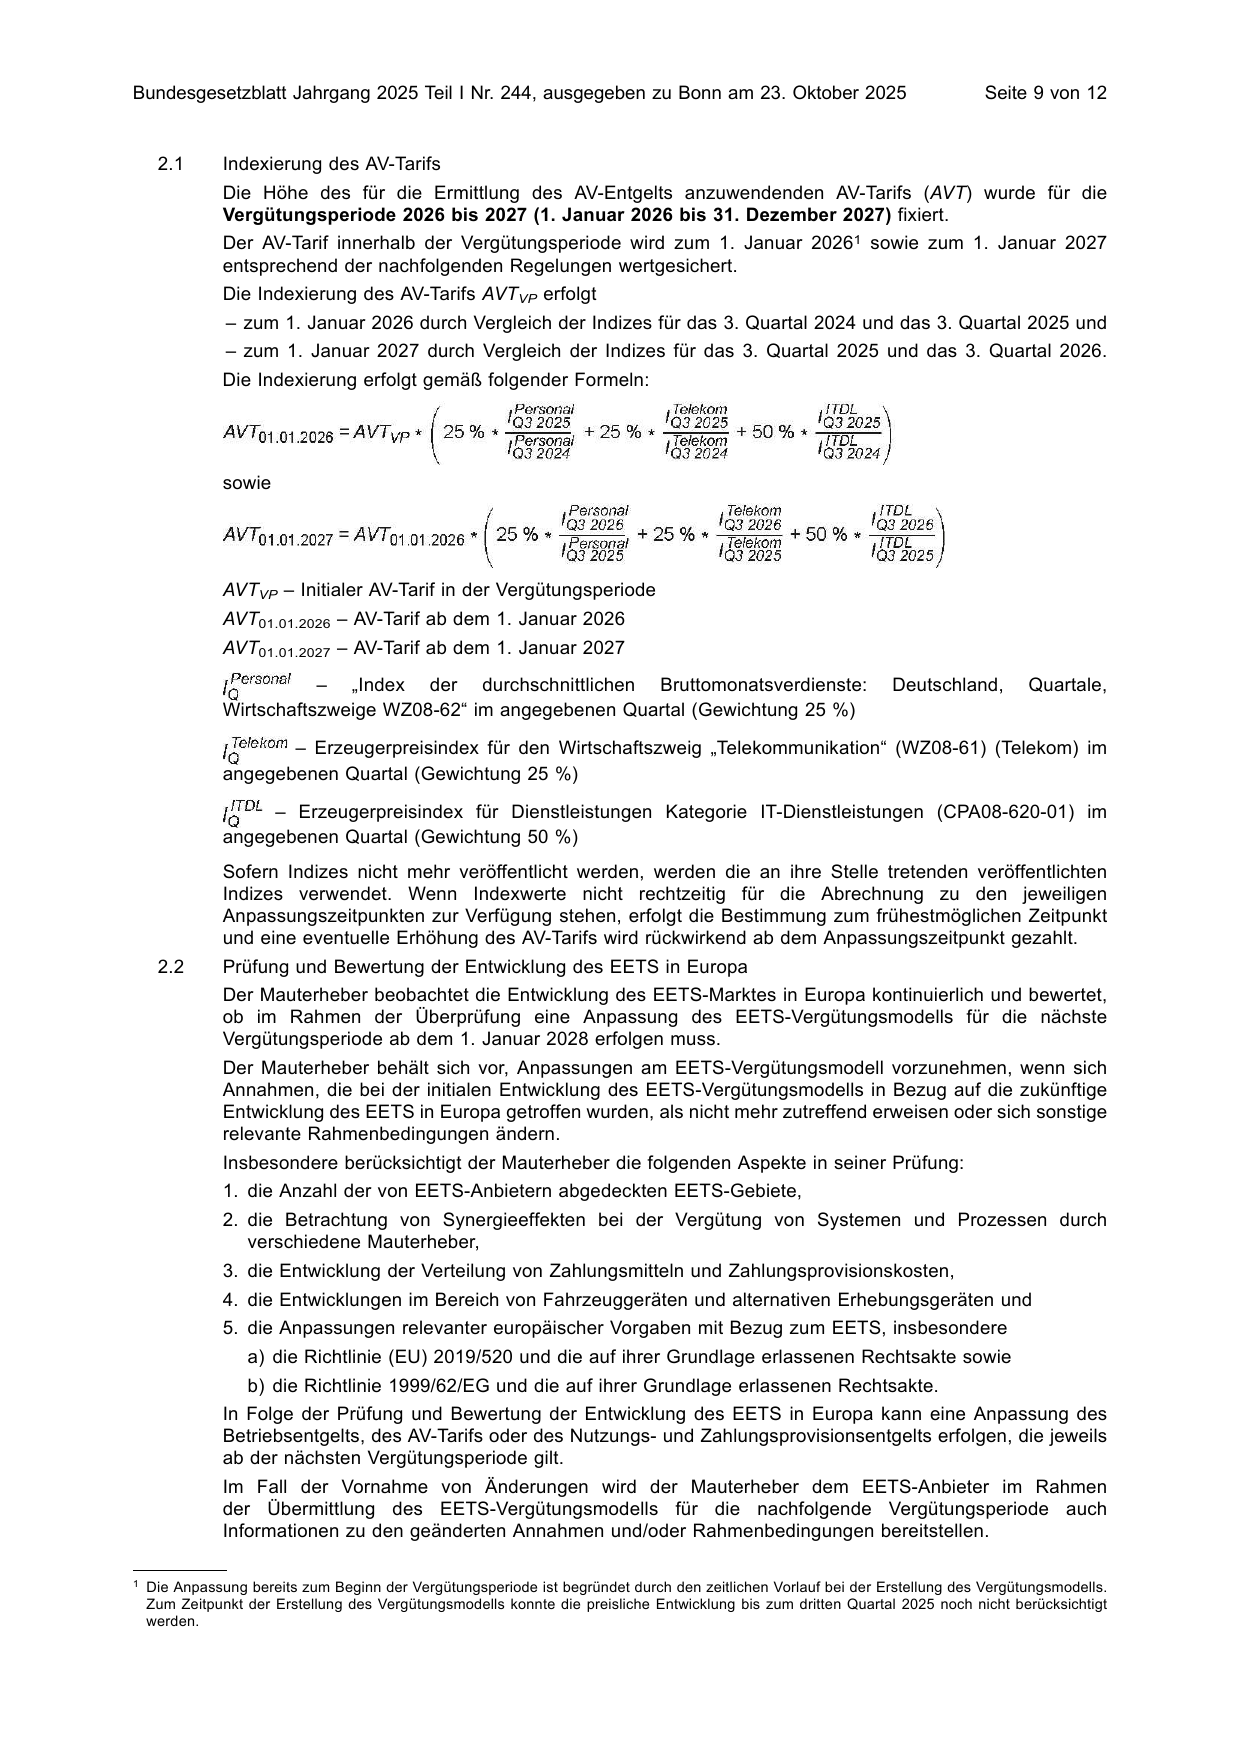
     2.1       Indexierung des AV-Tarifs
               Die Höhe des für die Ermittlung des AV-Entgelts anzuwendenden AV-Tarifs (AVT) wurde für die
               Vergütungsperiode 2026 bis 2027 (1. Januar 2026 bis 31. Dezember 2027) fixiert.
               Der AV-Tarif innerhalb der Vergütungsperiode wird zum 1. Januar 20261 sowie zum 1. Januar 2027
               entsprechend der nachfolgenden Regelungen wertgesichert.
               Die Indexierung des AV-Tarifs AVTVP erfolgt
               – zum 1. Januar 2026 durch Vergleich der Indizes für das 3. Quartal 2024 und das 3. Quartal 2025 und
               – zum 1. Januar 2027 durch Vergleich der Indizes für das 3. Quartal 2025 und das 3. Quartal 2026.
               Die Indexierung erfolgt gemäß folgender Formeln:


               sowie


               AVTVP – Initialer AV-Tarif in der Vergütungsperiode
               AVT01.01.2026 – AV-Tarif ab dem 1. Januar 2026
               AVT01.01.2027 – AV-Tarif ab dem 1. Januar 2027

                          – „Index der durchschnittlichen Bruttomonatsverdienste:                              Deutschland,        Quartale,
               Wirtschaftszweige WZ08-62“ im angegebenen Quartal (Gewichtung 25 %)

                      – Erzeugerpreisindex für den Wirtschaftszweig „Telekommunikation“ (WZ08-61) (Telekom) im
               angegebenen Quartal (Gewichtung 25 %)

                    – Erzeugerpreisindex für Dienstleistungen Kategorie IT-Dienstleistungen (CPA08-620-01) im
               angegebenen Quartal (Gewichtung 50 %)
               Sofern Indizes nicht mehr veröffentlicht werden, werden die an ihre Stelle tretenden veröffentlichten
               Indizes verwendet. Wenn Indexwerte nicht rechtzeitig für die Abrechnung zu den jeweiligen
               Anpassungszeitpunkten zur Verfügung stehen, erfolgt die Bestimmung zum frühestmöglichen Zeitpunkt
               und eine eventuelle Erhöhung des AV-Tarifs wird rückwirkend ab dem Anpassungszeitpunkt gezahlt.
     2.2       Prüfung und Bewertung der Entwicklung des EETS in Europa
               Der Mauterheber beobachtet die Entwicklung des EETS-Marktes in Europa kontinuierlich und bewertet,
               ob im Rahmen der Überprüfung eine Anpassung des EETS-Vergütungsmodells für die nächste
               Vergütungsperiode ab dem 1. Januar 2028 erfolgen muss.
               Der Mauterheber behält sich vor, Anpassungen am EETS-Vergütungsmodell vorzunehmen, wenn sich
               Annahmen, die bei der initialen Entwicklung des EETS-Vergütungsmodells in Bezug auf die zukünftige
               Entwicklung des EETS in Europa getroffen wurden, als nicht mehr zutreffend erweisen oder sich sonstige
               relevante Rahmenbedingungen ändern.
               Insbesondere berücksichtigt der Mauterheber die folgenden Aspekte in seiner Prüfung:
               1. die Anzahl der von EETS-Anbietern abgedeckten EETS-Gebiete,
               2. die Betrachtung von Synergieeffekten bei der Vergütung von Systemen und Prozessen durch
                  verschiedene Mauterheber,
               3. die Entwicklung der Verteilung von Zahlungsmitteln und Zahlungsprovisionskosten,
               4. die Entwicklungen im Bereich von Fahrzeuggeräten und alternativen Erhebungsgeräten und
               5. die Anpassungen relevanter europäischer Vorgaben mit Bezug zum EETS, insbesondere
                  a) die Richtlinie (EU) 2019/520 und die auf ihrer Grundlage erlassenen Rechtsakte sowie
                  b) die Richtlinie 1999/62/EG und die auf ihrer Grundlage erlassenen Rechtsakte.
               In Folge der Prüfung und Bewertung der Entwicklung des EETS in Europa kann eine Anpassung des
               Betriebsentgelts, des AV-Tarifs oder des Nutzungs- und Zahlungsprovisionsentgelts erfolgen, die jeweils
               ab der nächsten Vergütungsperiode gilt.
               Im Fall der Vornahme von Änderungen wird der Mauterheber dem EETS-Anbieter im Rahmen
               der Übermittlung des EETS-Vergütungsmodells für die nachfolgende Vergütungsperiode auch
               Informationen zu den geänderten Annahmen und/oder Rahmenbedingungen bereitstellen.

1
    Die Anpassung bereits zum Beginn der Vergütungsperiode ist begründet durch den zeitlichen Vorlauf bei der Erstellung des Vergütungsmodells.
    Zum Zeitpunkt der Erstellung des Vergütungsmodells konnte die preisliche Entwicklung bis zum dritten Quartal 2025 noch nicht berücksichtigt
    werden.
     2.3       Betriebsentgelt und Ermittlung der Änderungspauschale
               EETS-Anbieter erhalten als Teil des Betriebsentgelts eine Änderungspauschale für die Umsetzung von
               technischen oder prozessualen Änderungen in ihren Systemen, die durch den Mauterheber initiiert
               werden.
               Die Höhe des Betriebsentgelts wurde für die Vergütungsperiode 2026 bis 2027 (1. Januar 2026 bis
               31. Dezember 2027) festgelegt. Innerhalb dieser Vergütungsperiode ist nur eine Anpassung der
               Änderungspauschalen bei Hinzukommen von derzeit noch nicht bekannten Änderungsvorhaben möglich.
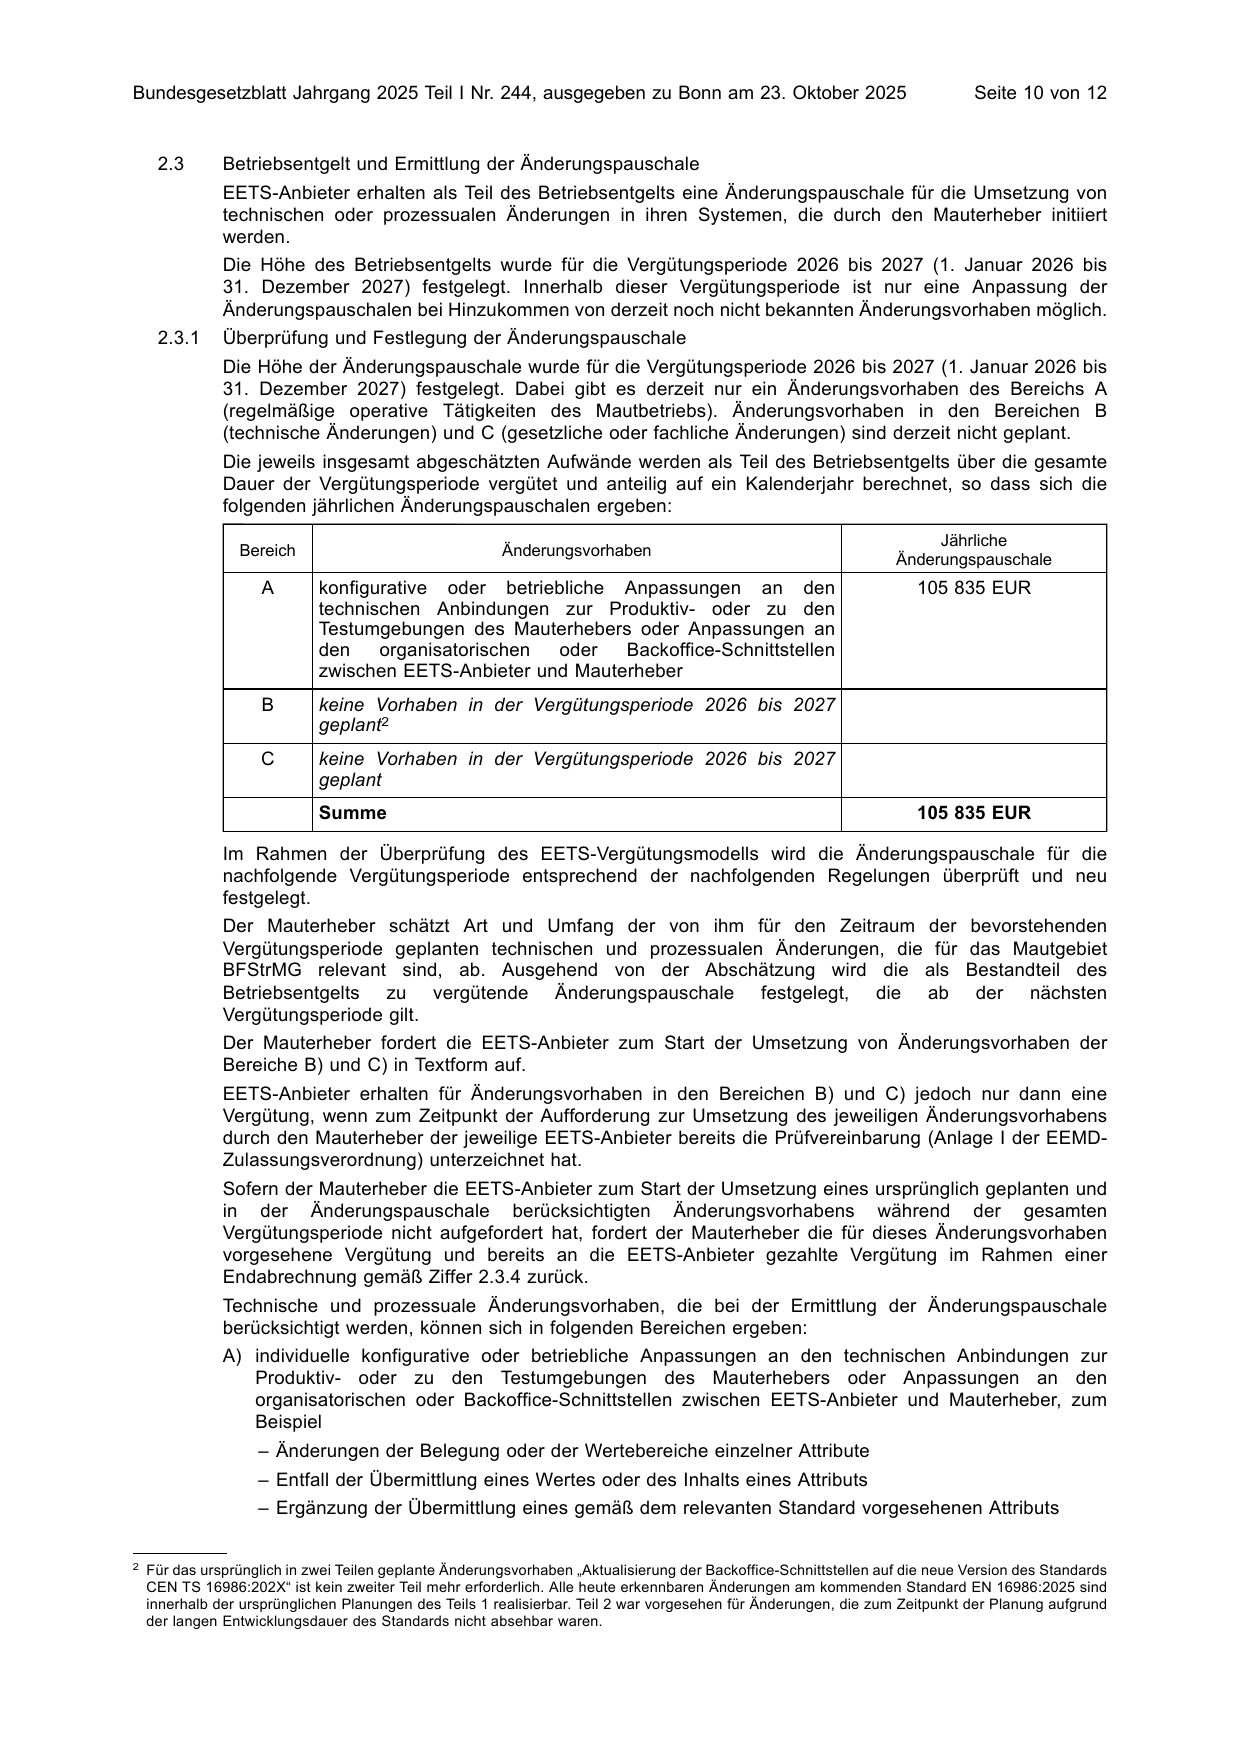
     2.3.1     Überprüfung und Festlegung der Änderungspauschale
               Die Höhe der Änderungspauschale wurde für die Vergütungsperiode 2026 bis 2027 (1. Januar 2026 bis
               31. Dezember 2027) festgelegt. Dabei gibt es derzeit nur ein Änderungsvorhaben des Bereichs A
               (regelmäßige operative Tätigkeiten des Mautbetriebs). Änderungsvorhaben in den Bereichen B
               (technische Änderungen) und C (gesetzliche oder fachliche Änderungen) sind derzeit nicht geplant.
               Die jeweils insgesamt abgeschätzten Aufwände werden als Teil des Betriebsentgelts über die gesamte
               Dauer der Vergütungsperiode vergütet und anteilig auf ein Kalenderjahr berechnet, so dass sich die
               folgenden jährlichen Änderungspauschalen ergeben:
                                                                                                                        Jährliche
                 Bereich                                Änderungsvorhaben
                                                                                                                   Änderungspauschale
                     A       konfigurative oder betriebliche Anpassungen an den                                       105 835 EUR
                             technischen Anbindungen zur Produktiv- oder zu den
                             Testumgebungen des Mauterhebers oder Anpassungen an
                             den    organisatorischen oder   Backoffice-Schnittstellen
                             zwischen EETS-Anbieter und Mauterheber
                     B       keine Vorhaben in der Vergütungsperiode 2026 bis 2027
                             geplant2
                     C       keine Vorhaben in der Vergütungsperiode 2026 bis 2027
                             geplant
                             Summe                                                                                    105 835 EUR

               Im Rahmen der Überprüfung des EETS-Vergütungsmodells wird die Änderungspauschale für die
               nachfolgende Vergütungsperiode entsprechend der nachfolgenden Regelungen überprüft und neu
               festgelegt.
               Der Mauterheber schätzt Art und Umfang der von ihm für den Zeitraum der bevorstehenden
               Vergütungsperiode geplanten technischen und prozessualen Änderungen, die für das Mautgebiet
               BFStrMG relevant sind, ab. Ausgehend von der Abschätzung wird die als Bestandteil des
               Betriebsentgelts zu vergütende Änderungspauschale festgelegt, die ab der nächsten
               Vergütungsperiode gilt.
               Der Mauterheber fordert die EETS-Anbieter zum Start der Umsetzung von Änderungsvorhaben der
               Bereiche B) und C) in Textform auf.
               EETS-Anbieter erhalten für Änderungsvorhaben in den Bereichen B) und C) jedoch nur dann eine
               Vergütung, wenn zum Zeitpunkt der Aufforderung zur Umsetzung des jeweiligen Änderungsvorhabens
               durch den Mauterheber der jeweilige EETS-Anbieter bereits die Prüfvereinbarung (Anlage I der EEMD-
               Zulassungsverordnung) unterzeichnet hat.
               Sofern der Mauterheber die EETS-Anbieter zum Start der Umsetzung eines ursprünglich geplanten und
               in der Änderungspauschale berücksichtigten Änderungsvorhabens während der gesamten
               Vergütungsperiode nicht aufgefordert hat, fordert der Mauterheber die für dieses Änderungsvorhaben
               vorgesehene Vergütung und bereits an die EETS-Anbieter gezahlte Vergütung im Rahmen einer
               Endabrechnung gemäß Ziffer 2.3.4 zurück.
               Technische und prozessuale Änderungsvorhaben, die bei der Ermittlung der Änderungspauschale
               berücksichtigt werden, können sich in folgenden Bereichen ergeben:
               A) individuelle konfigurative oder betriebliche Anpassungen an den technischen Anbindungen zur
                  Produktiv- oder zu den Testumgebungen des Mauterhebers oder Anpassungen an den
                  organisatorischen oder Backoffice-Schnittstellen zwischen EETS-Anbieter und Mauterheber, zum
                  Beispiel
                    – Änderungen der Belegung oder der Wertebereiche einzelner Attribute
                    – Entfall der Übermittlung eines Wertes oder des Inhalts eines Attributs
                    – Ergänzung der Übermittlung eines gemäß dem relevanten Standard vorgesehenen Attributs

2
    Für das ursprünglich in zwei Teilen geplante Änderungsvorhaben „Aktualisierung der Backoffice-Schnittstellen auf die neue Version des Standards
    CEN TS 16986:202X“ ist kein zweiter Teil mehr erforderlich. Alle heute erkennbaren Änderungen am kommenden Standard EN 16986:2025 sind
    innerhalb der ursprünglichen Planungen des Teils 1 realisierbar. Teil 2 war vorgesehen für Änderungen, die zum Zeitpunkt der Planung aufgrund
    der langen Entwicklungsdauer des Standards nicht absehbar waren.
          B) Anpassung an oder Implementierung einer neuen Version eines technischen Standards, der in
             Anhang I der Durchführungsverordnung (EU) 2020/204 genannt ist, namentlich:
                – EN 15509
                – EN ISO 12813
                – EN ISO 13141
                – EN ISO 12855
                – CEN TS 16986
          C) Änderungen aufgrund der Umsetzung europäischer Vorgaben in nationales Recht. Relevante
             europäische Vorgaben, aus denen sich Anpassungen ergeben können, sind namentlich:
                – die Richtlinie (EU) 2019/520 und die auf ihrer Grundlage erlassenen Rechtsakte
                – die Richtlinie 1999/62/EG und die auf ihrer Grundlage erlassenen Rechtsakte.
          Dazu wird der Mauterheber eine Prognose über die von ihm innerhalb der bevorstehenden
          Vergütungsperiode initiierten Änderungsvorhaben sowie eine Abschätzung des damit für die EETS-
          Anbieter verbundenen Aufwands erstellen.
          Der abgeschätzte Aufwand für Bestandteile eines Änderungsvorhabens, die außer für das Mautgebiet
          BFStrMG noch für weitere Mautgebiete genutzt werden können, insbesondere Entwicklungs-/
          Implementierungskosten, wird anteilig in der Änderungspauschale angesetzt. Abgeschätzte Aufwände
          für Bestandteile eines Änderungsvorhabens, die kein Synergiepotential zu anderen Mautgebieten
          haben, insbesondere Aufwand für Änderungen aus dem Bereich A) oder für individuelle Tests oder
          Prüfungen des Mauterhebers, werden vollständig in der Änderungspauschale berücksichtigt. Es
          werden keine weiteren Unterscheidungen vorgenommen und es werden insbesondere keine für jeden
          EETS-Anbieter individuellen Aufwandsschätzungen durchgeführt. Der Mauterheber wird dem EETS-
          Anbieter im Rahmen der Übermittlung des EETS-Vergütungsmodells für die nachfolgende nächste
          Vergütungsperiode auch Informationen zu den prognostizierten Änderungsvorhaben sowie den
          jeweiligen Aufwandsschätzungen bereitstellen.
  2.3.2   Änderungspauschale bei zusätzlichen Änderungsvorhaben
          Für den Fall, dass der Mauterheber während einer laufenden Vergütungsperiode die Umsetzung eines
          zusätzlichen Änderungsvorhabens durch die EETS-Anbieter initiiert, welches in der Prognose für die
          Vergütungsperiode noch nicht enthalten war, wird der Mauterheber für dieses zusätzliche
          Änderungsvorhaben eine Aufwandsabschätzung nach den in Ziffer 2.3.1 beschriebenen Regeln
          durchführen und die Änderungspauschale während der laufenden Vergütungspauschale entsprechend
          erhöhen. Ein Änderungsvorhaben ist dann zusätzlich im Sinne des Satzes 1, wenn es nicht bereits in
          Ziffer 2.3.1 mit umfasst ist.
  2.3.3   Endabrechnung der Änderungspauschale bei Vertragsbeginn während einer Vergütungsperiode
          Für den Fall, dass der Beginn des Zulassungsvertrags mit dem EETS-Anbieter innerhalb einer laufenden
          Vergütungsperiode liegt, erhält der EETS-Anbieter bis zum Ende der Vergütungsperiode die
          Änderungspauschale in der für diese Vergütungsperiode festgelegten Höhe als Teil des
          Betriebsentgelts. Für Änderungsvorhaben aus den Bereichen B) und C) erfolgt in diesem Fall nach
          Umsetzung des Änderungsvorhabens durch den EETS-Anbieter eine Abschlussvergütung, über die der
          verbleibende Betrag für die Umsetzung des Änderungsvorhabens vergütet wird, der noch nicht über das
          Betriebsentgelt vergütet wurde. Dies gilt nur, wenn zum Zeitpunkt der Aufforderung zur Umsetzung des
          jeweiligen Änderungsvorhabens durch den Mauterheber der jeweilige EETS-Anbieter bereits die
          Prüfvereinbarung (Anlage I der EEMD-Zulassungsverordnung) unterzeichnet hat.
          Die Höhe des noch offenen Vergütungsbetrags wird für jedes Änderungsvorhaben aus den Bereichen B)
          und C) wie folgt ermittelt:
          Abgeschätzter Gesamtaufwand für das Änderungsvorhaben
          ./.   seit Vertragsbeginn als Teil des Betriebsentgelts für das Änderungsvorhaben bereits gezahlte
                Vergütung
          =     noch offener Vergütungsbetrag für das Änderungsvorhaben

  2.3.4   Endabrechnung der Änderungspauschale bei nicht freigegebenen Änderungsvorhaben
          Sofern der Mauterheber die EETS-Anbieter nicht zum Start der Umsetzung eines ursprünglich geplanten
          und in der Änderungspauschale berücksichtigten Änderungsvorhabens während der gesamten
          Vergütungsperiode aufgefordert hat, wird der Mauterheber die in dieser Vergütungsperiode für das
          ursprünglich geplante Änderungsvorhaben an den EETS-Anbieter gezahlte Vergütung zurückfordern
          oder mit dem für die kommende Vergütungsperiode geplanten Betriebsentgelt verrechnen. Die Höhe
          des zurückgeforderten Vergütungsbetrags entspricht dem Teil des Betriebsentgelts, der seit dem
          Vertragsbeginn an den EETS-Anbieter für jedes betroffene Änderungsvorhaben aus den Bereichen B)
          und C) gezahlt wurde.
2.4 Nutzungs- und Zahlungsprovisionsentgelt
Die Höhe des Nutzungs- und Zahlungsprovisionsentgelts wurde für die Vergütungsperiode 2026 bis 2027
(1. Januar 2026 bis 31. Dezember 2027) festgelegt und es sind innerhalb dieser Vergütungsperiode keine
Änderungen vorgesehen.“
Artikel 3
Inkrafttreten
(1) Diese Verordnung tritt vorbehaltlich des Absatzes 2 am 1. Januar 2026 in Kraft.
(2) Artikel 2 Nummer 4 tritt am Tag nach der Verkündung in Kraft.
Köln, den 20. Oktober 2025
Der Präsident
des Bundesamtes für Logistik und Mobilität
In Vertretung
A. Keunecke
EU-Rechtsakte:
1. die Richtlinie (EU) 2019/520 des Europäischen Parlaments und des Rates vom 19. März 2019 über die
Interoperabilität elektronischer Mautsysteme und die Erleichterung des grenzüberschreitenden Informations
austauschs über die Nichtzahlung von Straßenbenutzungsgebühren in der Union (ABI. L 91 vom 29.3.2019,
S. 45), die durch die Richtlinie (EU) 2022/362 vom 24. Februar 2022 (ABl. L 69 vom 4.3.2022, S. 1) geändert
worden ist
2. die Richtlinie 1999/62/EG des Europäischen Parlaments und des Rates vom 17. Juni 1999 über die Erhebung
von Gebühren für die Benutzung von Straßeninfrastrukturen durch Fahrzeuge (ABI. L 187 vom 20.7.1999, S. 42),
die zuletzt durch die Richtlinie (EU) 2022/362 vom 24. Februar 2022 (ABl. L 69 vom 4.3.2022, S. 1; L 131 vom
5.5.2022, S. 16; L 227 vom 1.9.2022, S. 133) geändert worden ist
Herausgeber: Bundesministerium der Justiz und für Verbraucherschutz
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2025 I Nr. 244. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: pdf-layout ·
Prüfwert des Textes 6aba7df19f6f2ab5….