Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2024, Nr. 445
BGBl. 2024 I Nr. 445 · 39.614 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                                    Teil I

2024                    Ausgegeben zu Bonn am 30. Dezember 2024                                   Nr. 445

                                   Vierte Verordnung
                  zur Änderung der Energiesteuer- und der Stromsteuer-
                               Durchführungsverordnung

                                            Vom 20. Dezember 2024


  Auf Grund
– des § 66 Absatz 1 Nummer 3 Buchstabe e, Nummer 4 Buchstabe a, Nummer 8 Buchstaben a, b und c,
  Nummer 11 Buchstaben a, b, d und g, Nummer 12, 13, 14 und 18a Buchstabe b, Nummer 20a Buchstabe c
  des Energiesteuergesetzes vom 15. Juli 2006 (BGBl. I S. 1534; 2008 I S. 660, 1007), von denen § 66 Absatz 1
  Nummer 3 Buchstabe e durch Artikel 1 Nummer 32 Buchstabe a Doppelbuchstabe bb des Gesetzes vom
  27. August 2017 (BGBl. I S. 3299) angefügt, Nummer 4 Buchstabe a durch Artikel 2 Nummer 10 Buchstabe b
  des Gesetzes vom 22. Juni 2019 (BGBl. I S. 856, 908) und Nummer 8 Buchstabe a durch Artikel 2 Nummer 10
  Buchstabe d Doppelbuchstabe aa dieses Gesetzes neu gefasst sowie Buchstabe b durch Artikel 2 Nummer 10
  Buchstabe d Doppelbuchstabe bb dieses Gesetzes geändert, Nummer 11 Buchstabe d durch Artikel 1
  Nummer 17 Buchstabe d Doppelbuchstabe aa des Gesetzes vom 5. Dezember 2012 (BGBl. I S. 2436) neu
  gefasst sowie Nummer 11 Buchstabe g durch Artikel 1 Nummer 17 Buchstabe d Doppelbuchstabe bb dieses
  Gesetzes angefügt, Nummer 12 durch Artikel 2 Nummer 10 Buchstabe g des Gesetzes vom 22. Juni 2019
  (BGBl. I S. 856, 908) neu gefasst und Nummer 18a durch Artikel 1 Nummer 32 Buchstabe g des Gesetzes
  vom 27. August 2017 (BGBl. I S 3299) eingefügt worden sind.
– des § 11 Nummer 2, Nummer 4, 5, 7 und 8 Buchstabe a und b, Nummer 10 und Nummer 16 Buchstabe c des
  Stromsteuergesetzes vom 24. März 1999 (BGBl. I S. 378; 2000 I S. 147), von denen § 11 Nummer 2 durch
  Artikel 3 Nummer 10 Buchstabe a des Gesetzes vom 27. August 2017 (BGBl. I S. 3299), Nummer 4 durch
  Artikel 2 Nummer 3 des Gesetzes vom 19. Dezember 2022 (BGBl. I S. 2483) und Nummer 5 durch Artikel 1
  Nummer 7 Buchstabe b des Gesetzes vom 22. Juni 2019 (BGBl. I S. 856, 908) neu gefasst, Nummer 8 durch
  Artikel 1 Nummer 7 Buchstabe c des Gesetzes vom 22. Juni 2019 (BGBl. I S. 856, 908) und Nummer 10 zuletzt
  durch Artikel 13 Nummer 4 des Gesetzes vom 22. Dezember 2023 (BGBl. 2023 I Nr. 412) geändert sowie
  Nummer 16 durch Artikel 3 Nummer 10 Buchstabe e des Gesetzes vom 27. August 2017 (BGBl. I S. 3299)
  eingefügt worden sind,
verordnet das Bundesministerium der Finanzen:


                                                   Artikel 1

                    Änderung der Energiesteuer-Durchführungsverordnung
  Die Energiesteuer-Durchführungsverordnung vom 31. Juli 2006 (BGBl. I S. 1753), die zuletzt durch Artikel 4 des
Gesetzes vom 27. März 2024 (BGBl. 2024 I Nr. 107) geändert worden ist, wird wie folgt geändert:
1. Die Inhaltsübersicht wird wie folgt geändert:
   a) Die Angaben zu den §§ 99b und 99c werden wie folgt gefasst:
      㤠99b (weggefallen)
      § 99c   (weggefallen)“.
b) Nach § 100a wird die Zwischenüberschrift wie folgt gefasst:
„Zu § 55 des Gesetzes (weggefallen)“.
c) Die Angabe zu § 101 wird wie folgt gefasst:
„§ 101 (weggefallen)“.
2. In § 1b werden die Absätze 6 bis 8 aufgehoben.
3. Dem § 8a Absatz 3 wird folgender Satz angefügt:
„Soweit im Eröffnungsbeschluss eines Insolvenzverfahrens die Eigenverwaltung nach § 270 der
Insolvenzordnung angeordnet und ein Sachwalter bestellt wurde, kann die Mitteilung nach Satz 1
ausschließlich durch den Inhaber der Zulassung oder der Bewilligung erfolgen.“
4. § 11b Absatz 2 wird wie folgt geändert:
a) In Satz 1 werden die Wörter „den in den §§ 3, 3a und 28 Absatz 1 Satz 1 Nummer 1 und 2 des Gesetzes
genannten Steuerbefreiungen und Steuerermäßigungen“ durch die Wörter „der in den §§ 3 und 3a des
Gesetzes genannten Steuerermäßigungen“ ersetzt.
b) Satz 4 wird wie folgt gefasst:
„Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
5. § 11c Absatz 2 wird wie folgt gefasst:
„(2) Die Versicherung nach § 3b Absatz 2 Satz 3 des Gesetzes ist nach amtlich vorgeschriebenem Vordruck
abzugeben. § 11b Absatz 3 Satz 2 bis 5 gilt entsprechend. Steuerentlastungen nach § 3b Absatz 2 Satz 1 des
Gesetzes dürfen nur gewährt werden, sofern sich das Unternehmen im Zeitpunkt der Antragstellung nicht in
Schwierigkeiten befand.“
6. Dem § 14 Absatz 3 wird folgender Satz angefügt:
„Soweit im Eröffnungsbeschluss eines Insolvenzverfahrens die Eigenverwaltung nach § 270 der Insolvenz
ordnung angeordnet und ein Sachwalter bestellt wurde, kann die Mitteilung nach Satz 1 ausschließlich durch
den Erlaubnisinhaber erfolgen.“
7. Dem § 54 Absatz 3 wird folgender Satz angefügt:
„Soweit im Eröffnungsbeschluss eines Insolvenzverfahrens die Eigenverwaltung nach § 270 der Insolvenz
ordnung angeordnet und ein Sachwalter bestellt wurde, kann die Mitteilung nach Satz 1 ausschließlich durch
den Erlaubnisinhaber erfolgen.“
8. § 57 wird wie folgt geändert:
a) Absatz 4 wird wie folgt geändert:
aa) In Satz 2 werden die Wörter „nicht selbst“ durch die Wörter „nur mittelbar“ ersetzt.
bb) Folgender Satz wird angefügt:
„Fälle des Geheißerwerbs gelten nicht als Liefergeschäfte im Rahmen eines Streckengeschäfts.“
b) Absatz 10 wird wie folgt gefasst:
„(10) Wer als Erlaubnisinhaber steuerfreie Energieerzeugnisse nach § 4 des Gesetzes in ein Drittland
ausführen will, hat die Ausfuhr der Energieerzeugnisse anhand zollrechtlicher Ausfuhrdokumente auf
Verlangen des Hauptzollamts zweifelsfrei nachzuweisen.“
c) In Absatz 11 Satz 2 wird das Wort „Zollkodex“ durch das Wort „Unionszollkodex“ ersetzt.
d) In den Absätzen 13 und 14 werden jeweils die Wörter „Absatz 10 oder“ gestrichen.
9. In § 80 werden die Absätze 2 und 3 wie folgt gefasst:
„(2) Das Hauptzollamt kann auf Antrag bei der Festsetzung der Höhe der Vorauszahlungen dem
Steuerschuldner voraussichtlich im gleichen Zeitraum zu gewährende Steuerentlastungen berücksichtigen,
soweit die Steuerbelange dadurch nicht gefährdet sind. Satz 1 gilt nur dann, wenn der Entlastungsabschnitt
das Kalenderjahr ist, die Festsetzung der zu entlastenden Steuer nicht vor der Festsetzung der
Jahressteuerschuld erfolgt und wenn in den Fällen des
1. § 51 Absatz 1 Nummer 1 des Gesetzes
a) sich der maßgebende Zeitraum für die Zuordnung des Unternehmens zum Produzierenden Gewerbe nach
§ 15 Absatz 3 Satz 1 der Stromsteuer-Durchführungsverordnung bestimmt und
b) die nach § 95 Absatz 3 erforderliche Betriebserklärung vorgelegt worden ist und die Beschreibung der
wirtschaftlichen Tätigkeiten vom Antragsteller auf Verlangen des Hauptzollamts vorgelegt wird;
2. § 53 des Gesetzes die nach § 99 Absatz 3 erforderlichen Angaben und Unterlagen vom Antragsteller bereits
vorgelegt worden sind;
   3. § 53a Absatz 1 oder Absatz 4 des Gesetzes
      a) die nach § 99a Absatz 4 erforderlichen Angaben und Unterlagen vom Antragsteller bereits vorgelegt
         worden sind und
      b) im Fall des § 53a Absatz 1 in Verbindung mit Absatz 3 des Gesetzes darüber hinaus sich der maßgebende
         Zeitraum für die Zuordnung des Unternehmens zum Produzierenden Gewerbe oder zur Land- und
         Forstwirtschaft nach § 15 Absatz 3 Satz 1 der Stromsteuer-Durchführungsverordnung bestimmt und die
         Beschreibung der wirtschaftlichen Tätigkeiten vom Antragsteller auf Verlangen des Hauptzollamts
         vorgelegt wird;
   4. § 54 des Gesetzes
      a) sich der maßgebende Zeitraum für die Zuordnung des Unternehmens zum Produzierenden Gewerbe oder
         zur Land- und Forstwirtschaft nach § 15 Absatz 3 Satz 1 der Stromsteuer-Durchführungsverordnung
         bestimmt und
      b) die nach § 100 Absatz 3 erforderliche Beschreibung der wirtschaftlichen Tätigkeiten vom Antragsteller auf
         Verlangen des Hauptzollamts vorgelegt wird.
     (3) Beträgt die Höhe der monatlichen Vorauszahlungen nicht mehr als 200 Euro, wird auf die Festsetzung
   von Vorauszahlungen verzichtet, wenn die Steuerbelange dadurch nicht beeinträchtigt werden.“
10. § 87 wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Absatz 2 wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
11. § 88 wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) In Absatz 2 Satz 2 werden die Wörter „zulassen, außerdem die Steuerentlastung in Einzelfällen unverzüglich
      gewähren“ durch das Wort „zulassen“ ersetzt.
12. § 89 wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) In Absatz 2 Satz 2 werden die Wörter „zulassen, außerdem die Steuerentlastung in Einzelfällen unverzüglich
      gewähren“ durch das Wort „zulassen“ ersetzt.
13. § 90 wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Absatz 2 wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
14. § 91 wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Absatz 2 wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
15. § 91a wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Absatz 2 wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
16. § 91b wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Absatz 2 wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
17. § 92 wird wie folgt geändert:
   a) Absatz 2 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag für Gemische, die bei bewilligten Spülvorgängen
      angefallen sind oder für Gemische, die versehentlich entstanden sind, spätestens bis zum Ablauf der
      Festsetzungsfrist im Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt
      gestellt wird.“
   b) Absatz 3 wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
18. § 93 wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Absatz 2 wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
19. § 95 wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Absatz 2 wird wie folgt geändert:
      aa) In Satz 3 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgende Sätze werden angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden. Eine Steuerentlastung wird
          in den Fällen der Sätze 2 und 3 nur gewährt, wenn die nach § 80 Absatz 2 Satz 1 und 2 Nummer 1 dem
          Steuerschuldner voraussichtlich zu gewährende Steuerentlastung nicht bereits bei der Festsetzung der
          Höhe der Vorauszahlungen für den gleichen Zeitraum berücksichtigt wurde.“
   c) Absatz 2a wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
   d) Absatz 3 wird wie folgt geändert:
      aa) Satz 1 wird wie folgt gefasst:
          „Dem Antrag ist bei erstmaliger Antragstellung eine Betriebserklärung, in der die Verwendung der
          Energieerzeugnisse genau beschrieben ist, beizufügen.“
      bb) Folgender Satz wird angefügt:
          „Im Fall des § 51 Absatz 1 Nummer 1 des Gesetzes hat der Antragsteller auf Verlangen des
          Hauptzollamts eine Beschreibung seiner wirtschaftlichen Tätigkeiten im maßgebenden Zeitraum nach
          amtlich vorgeschriebenem Vordruck vorzulegen. Die Beschreibung muss es dem Hauptzollamt
          ermöglichen, das Unternehmen einem Abschnitt oder einer Klasse der Klassifikation der
          Wirtschaftszweige zuzuordnen.“
20. § 96 wird wie folgt geändert:
   a) Absatz 2 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Absatz 3 wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
21. § 97 wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Absatz 2 wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
22. § 99 wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Absatz 2 wird wie folgt gefasst:
         „(2) Entlastungsabschnitt ist das Kalenderjahr. Hiervon abweichend kann der Antragsteller das
      Kalenderhalbjahr, das Kalendervierteljahr oder den Kalendermonat als Entlastungsabschnitt wählen. Das
      Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden. Eine Steuerentlastung nach Satz 2
      wird nur gewährt, wenn
      1. der Entlastungsbetrag bereits im jeweils ersten Entlastungsabschnitt eines Kalenderjahres mindestens
         10 000 Euro beträgt und
      2. die nach § 80 Absatz 2 Satz 1 und 2 Nummer 2 dem Steuerschuldner voraussichtlich zu gewährende
         Steuerentlastung nicht bereits bei der Festsetzung der Höhe der Vorauszahlungen für den gleichen
         Zeitraum berücksichtigt wurde.“
23. § 99a wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Die Absätze 2 und 3 werden wie folgt gefasst:
         „(2) Entlastungsabschnitt ist im Fall des § 53a Absatz 1 des Gesetzes in Verbindung mit § 53a Absatz 2
      des Gesetzes sowie im Fall des § 53a Absatz 4 des Gesetzes in Verbindung mit § 53a Absatz 5 des
      Gesetzes das Kalenderjahr. Hiervon abweichend kann ein Antragsteller das Kalenderhalbjahr, das
      Kalendervierteljahr oder den Kalendermonat als Entlastungsabschnitt wählen. Das Wahlrecht kann
      einmalig für jeweils ein Kalenderjahr ausgeübt werden. Eine Steuerentlastung nach Satz 2 wird nur
      gewährt, wenn
      1. der Entlastungsbetrag bereits im jeweils ersten gewählten Entlastungsabschnitt eines Kalenderjahres
         mindestens 10 000 Euro beträgt und
      2. die nach § 80 Absatz 2 Satz 1 und 2 Nummer 3 dem Steuerschuldner voraussichtlich zu gewährende
         Steuerentlastung nicht bereits bei der Festsetzung der Höhe der Vorauszahlungen für den gleichen
         Zeitraum berücksichtigt wurde.
      Wird als Entlastungsabschnitt das Kalenderjahr zugrunde gelegt, ist der Jahresnutzungsgrad oder für jeden
      Kalendermonat des Kalenderjahres der jeweilige Monatsnutzungsgrad der Anlage nachzuweisen. Wird
      dagegen ein anderer Entlastungsabschnitt gewählt, ist für jeden Monat des Entlastungsabschnitts der
      jeweilige Monatsnutzungsgrad nachzuweisen.
         (3) Entlastungsabschnitt im Fall des § 53a Absatz 1 des Gesetzes in Verbindung mit § 53a Absatz 3 des
      Gesetzes ist das Kalenderjahr. Hiervon abweichend kann ein Antragsteller das Kalenderhalbjahr, das
      Kalendervierteljahr oder den Kalendermonat als Entlastungsabschnitt wählen. Das Wahlrecht kann
      einmalig für jeweils ein Kalenderjahr ausgeübt werden. Eine Steuerentlastung nach Satz 2 wird nur
      gewährt, wenn
      1. sich der maßgebliche Zeitraum für die Zuordnung eines Unternehmens zum Produzierenden Gewerbe
         oder zur Land- und Forstwirtschaft nach § 15 Absatz 3 Satz 1 der Stromsteuer-Durchführungsverordnung
         bestimmt,
      2. der Entlastungsbetrag bereits im jeweils ersten gewählten Entlastungsabschnitt eines Kalenderjahres
         mindestens 10 000 Euro beträgt und
      3. die nach § 80 Absatz 2 Satz 1 und 2 Nummer 3 dem Steuerschuldner voraussichtlich zu gewährende
         Steuerentlastung nicht bereits bei der Festsetzung der Höhe der Vorauszahlungen für den gleichen
         Zeitraum berücksichtigt wurde.
      Wird als Entlastungsabschnitt das Kalenderjahr zugrunde gelegt, ist der Jahresnutzungsgrad oder für jeden
      Kalendermonat des Kalenderjahres der jeweilige Monatsnutzungsgrad der Anlage nachzuweisen. Wird
      dagegen ein anderer Entlastungsabschnitt gewählt, ist für jeden Monat des Entlastungsabschnitts der
      jeweilige Monatsnutzungsgrad nachzuweisen.“
   c) Absatz 4 wird wie folgt geändert:
      aa) Satz 2 wird aufgehoben.
      bb) In dem neuen Satz 4 werden die Wörter „nach den Sätzen 1 bis 4“ durch die Wörter „nach den Sätzen 1
          bis 3“ ersetzt.
   d) Absatz 5 Satz 1 wird wie folgt gefasst:
      „Im Fall einer Steuerentlastung nach § 53a Absatz 1 des Gesetzes in Verbindung mit § 53a Absatz 3 des
      Gesetzes hat der Antragsteller auf Verlangen des Hauptzollamts eine Beschreibung der wirtschaftlichen
      Tätigkeiten für den maßgebenden Zeitraum nach amtlich vorgeschriebenem Vordruck vorzulegen.“
24. Die §§ 99b und 99c werden aufgehoben.
25. § 100 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:
      aa) Satz 3 wird wie folgt gefasst:
          „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der
          Festsetzungsfrist im Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim
          Hauptzollamt gestellt wird.“
      bb) Folgender Satz wird angefügt:
          „Abweichend von § 3 Absatz 4 der Verbrauch-und-Luftverkehrsteuerdaten-Übermittlungs-Verordnung
          vom 14. August 2020 (BGBl. I S. 1960, 1961), die durch Artikel 11 des Gesetzes vom 24. Oktober
          2022 (BGBl. I S. 1838) geändert worden ist, ist der Antrag ab 1. Januar 2025 nach amtlich
          vorgeschriebenem Datensatz durch Datenfernübertragung an das zuständige Hauptzollamt zu
          übermitteln (elektronische Datenübermittlung).“
   b) Absatz 2 wird wie folgt gefasst:
        „(2) Entlastungsabschnitt ist das Kalenderjahr. Bestimmt sich der maßgebende Zeitraum für die
      Zuordnung eines Unternehmens zum Produzierenden Gewerbe oder zur Land- und Forstwirtschaft nach
      § 15 Absatz 3 Satz 1 der Stromsteuer-Durchführungsverordnung, kann der Antragsteller abweichend von
      Satz 1 das Kalenderhalbjahr, das Kalendervierteljahr oder den Kalendermonat als Entlastungsabschnitt
      wählen. Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden. Eine Steuerentlastung
      nach Satz 2 wird nur gewährt, wenn
      1. der Entlastungsbetrag den Betrag nach § 54 Absatz 3 des Gesetzes bereits im jeweils ersten
         Entlastungsabschnitt eines Kalenderjahres überschreitet und
      2. die nach § 80 Absatz 2 Satz 1 und 2 Nummer 4 dem Steuerschuldner voraussichtlich zu gewährende
         Steuerentlastung nicht bereits bei der Festsetzung der Höhe der Vorauszahlungen für den gleichen
         Zeitraum berücksichtigt wurde.“
   c) Absatz 3 Satz 1 wird wie folgt gefasst:
      „Der Antragsteller hat auf Verlangen des Hauptzollamts eine Beschreibung der wirtschaftlichen Tätigkeiten
      für den maßgebenden Zeitraum gemäß § 15 Absatz 3 der Stromsteuer-Durchführungsverordnung nach
      amtlich vorgeschriebenem Vordruck vorzulegen.“
26. Die Zwischenüberschrift nach § 100a und vor § 101 wird aufgehoben.
27. § 101 wird aufgehoben.
28. § 102 wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Absatz 2 wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
29. § 103 Absatz 2 Satz 3 wird wie folgt gefasst:
   „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
   Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
30. § 103a wird wie folgt geändert:
   a) Absatz 1 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Dem Absatz 2 wird folgender Satz angefügt:
      „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
31. § 103b wird wie folgt geändert:
   a) Absatz 2 Satz 4 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Dem Absatz 3 wird folgender Satz angefügt:
      „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
32. § 104 Absatz 1 Satz 2 wird wie folgt gefasst:
   „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
   Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
33. § 110 Satz 1 wird wie folgt geändert:
   a) Nummer 3 wird wie folgt gefasst:
      „3. für die Bestimmung des Brennwerts von Erdgas und gasförmigen Kohlenwasserstoffen die DIN EN
          ISO 6976, Ausgabe Dezember 2016,“.
   b) Nummer 5 wird wie folgt geändert:
      aa) In Buchstabe c wird die Angabe „Januar 2012“ durch die Angabe „Dezember 2019“ ersetzt.
      bb) In Buchstabe d wird die Angabe „Juli 2011“ durch die Angabe „Januar 2022“ ersetzt.
      cc) Buchstabe e wird aufgehoben.
   c) In Nummer 6 werden die Wörter „DIN 51900-1, Ausgabe April 2000“ durch die Wörter „DIN 51900, Ausgabe
      Dezember 2023“ ersetzt.
   d) In Nummer 7 Buchstabe c wird die Angabe „Oktober 2011“ durch die Angabe „Februar 2018“ ersetzt.
   e) Nummer 8 wird aufgehoben.
   f) In Nummer 10 wird die Angabe „September 2000“ durch die Angabe „März 2023“ ersetzt.
34. Die Anlage 3 wird aufgehoben.
Artikel 2
Änderung der Stromsteuer-Durchführungsverordnung
Die Stromsteuer-Durchführungsverordnung vom 31. Mai 2000 (BGBl. I S. 794), die zuletzt durch Artikel 14 des
Gesetzes vom 22. Dezember 2023 (BGBl. 2023 I Nr. 412) geändert worden ist, wird wie folgt geändert:
1. Die Inhaltsübersicht wird wie folgt geändert:
a) Nach der Angabe zu § 14a wird die Zwischenüberschrift wie folgt gefasst:
„Zu § 2 Nummer 3 bis 6 und den §§ 9a und 9b des Gesetzes“.
b) Nach der Angabe zu § 17g wird die Zwischenüberschrift wie folgt gefasst:
„Zu § 10 des Gesetzes (weggefallen)“.
c) Die Angaben zu den §§ 18 und 19 werden wie folgt gefasst:
㤠18 (weggefallen)
§ 19 (weggefallen)“.
2. In § 1a Absatz 1a Satz 3, Absatz 2 Satz 3 und in Absatz 3 Satz 3 wird jeweils die Angabe „§§ 9a bis 10“ durch
die Angabe „§§ 9a bis 9e“ ersetzt.
3. § 1d Absatz 2 Satz 4 wird wie folgt gefasst:
„Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
4. § 1e Absatz 2 wird wie folgt gefasst:
„(2) Die Versicherung nach § 2a Absatz 2 Satz 3 des Gesetzes ist nach amtlich vorgeschriebenem Vordruck
abzugeben. § 1d Absatz 3 Satz 2 bis 5 gilt entsprechend. Steuerentlastungen nach § 2a Absatz 2 Satz 1 des
Gesetzes sowie die Steuerentlastungen nach den §§ 12c, 12d und 14a dürfen nur gewährt werden, sofern sich
das Unternehmen im Zeitpunkt der Antragstellung nicht in Schwierigkeiten befand.“
5. Dem § 3 Absatz 4 wird folgender Satz angefügt:
„Soweit im Eröffnungsbeschluss eines Insolvenzverfahrens die Eigenverwaltung nach § 270 der Insolvenz
ordnung angeordnet und ein Sachwalter bestellt wurde, kann die Mitteilung nach Satz 1 ausschließlich durch
den Erlaubnisinhaber erfolgen.“
6. § 6 Absatz 2 und 3 wird wie folgt gefasst:
„(2) Das Hauptzollamt kann auf Antrag bei der Festsetzung der Höhe der Vorauszahlungen dem
Steuerschuldner voraussichtlich im gleichen Zeitraum zu gewährende Steuerentlastungen nach den §§ 9a
und 9b des Gesetzes berücksichtigen, soweit die Steuerbelange dadurch nicht gefährdet sind. Satz 1 gilt nur,
wenn der Entlastungsabschnitt das Kalenderjahr ist, die Festsetzung der zu entlastenden Steuer nicht vor der
Festsetzung der Jahressteuerschuld erfolgt und wenn in den Fällen des
1. § 9a des Gesetzes
a) sich der maßgebende Zeitraum für die Zuordnung zum Produzierenden Gewerbe nach § 15 Absatz 3
Satz 1 bestimmt und
b) die nach § 17a Absatz 3 erforderliche Betriebserklärung vorgelegt worden ist und die Beschreibung der
wirtschaftlichen Tätigkeiten vom Antragsteller auf Verlangen des Hauptzollamts vorgelegt wird;
2. § 9b des Gesetzes
a) sich der maßgebende Zeitraum für die Zuordnung des Unternehmens zum Produzierenden Gewerbe oder
zur Land- und Forstwirtschaft nach § 15 Absatz 3 Satz 1 bestimmt und
b) die nach § 17b Absatz 3 erforderliche Beschreibung der wirtschaftlichen Tätigkeiten vom Antragsteller auf
Verlangen des Hauptzollamts vorgelegt wird.
(3) Beträgt die Höhe der monatlichen Vorauszahlungen nicht mehr als 200 Euro, wird auf die Festsetzung
von Vorauszahlungen verzichtet, wenn die Steuerbelange dadurch nicht beeinträchtigt werden.“
7. In § 8 Absatz 4 Satz 1 wird das Wort „steuerbefreit“ gestrichen.
8. In § 10 Absatz 2 vor Nummer 1 werden nach dem Wort „Entnahme“ die Wörter „oder die Leistung“ eingefügt.
9. In § 12 Absatz 3 Satz 2 wird das Wort „Strombegünstigung“ durch das Wort „Steuerbegünstigung“ ersetzt.
10. § 12a wird wie folgt geändert:
a) Absatz 3 Satz 4 wird wie folgt gefasst:
„Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
b) Dem Absatz 4 wird folgender Satz angefügt:
„Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
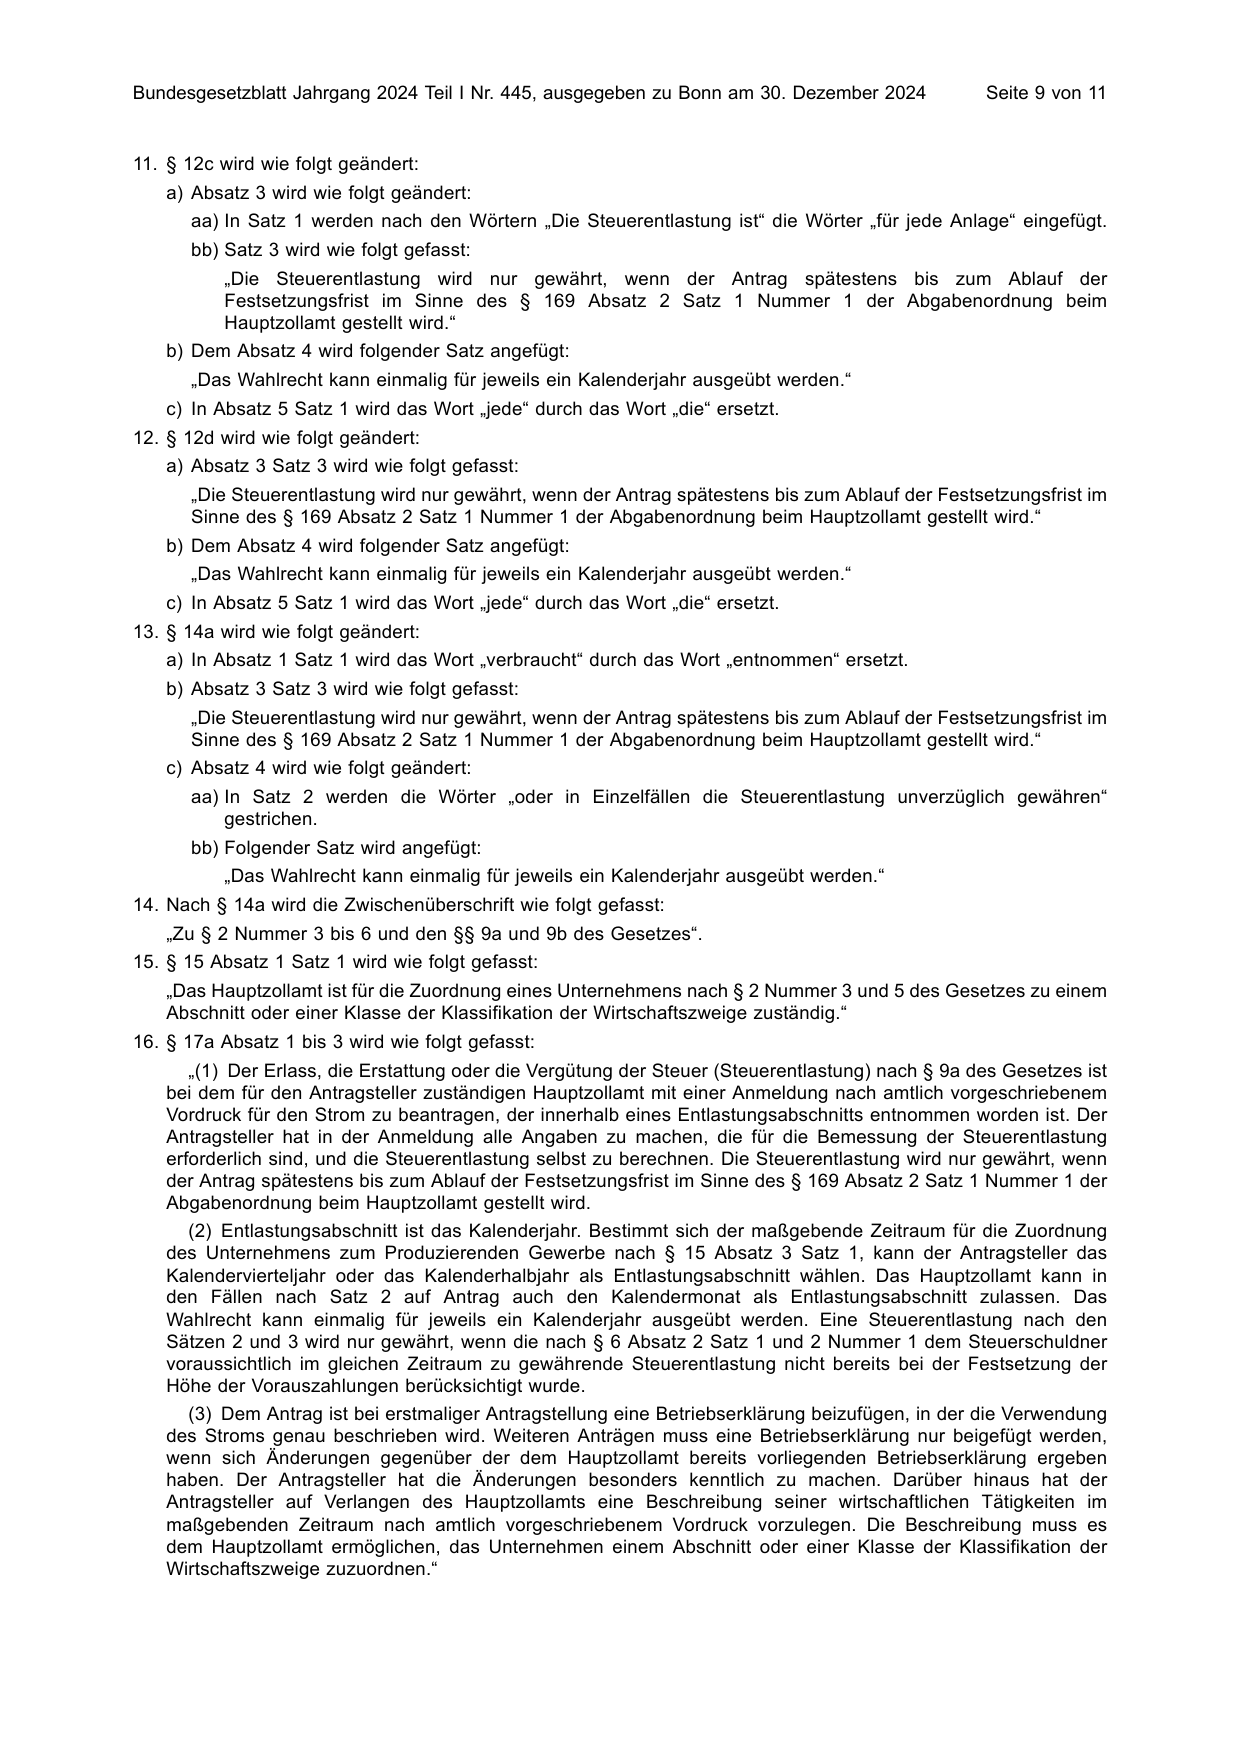
11. § 12c wird wie folgt geändert:
   a) Absatz 3 wird wie folgt geändert:
      aa) In Satz 1 werden nach den Wörtern „Die Steuerentlastung ist“ die Wörter „für jede Anlage“ eingefügt.
      bb) Satz 3 wird wie folgt gefasst:
          „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der
          Festsetzungsfrist im Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim
          Hauptzollamt gestellt wird.“
   b) Dem Absatz 4 wird folgender Satz angefügt:
      „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
   c) In Absatz 5 Satz 1 wird das Wort „jede“ durch das Wort „die“ ersetzt.
12. § 12d wird wie folgt geändert:
   a) Absatz 3 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   b) Dem Absatz 4 wird folgender Satz angefügt:
      „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
   c) In Absatz 5 Satz 1 wird das Wort „jede“ durch das Wort „die“ ersetzt.
13. § 14a wird wie folgt geändert:
   a) In Absatz 1 Satz 1 wird das Wort „verbraucht“ durch das Wort „entnommen“ ersetzt.
   b) Absatz 3 Satz 3 wird wie folgt gefasst:
      „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
      Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
   c) Absatz 4 wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „oder in Einzelfällen die Steuerentlastung unverzüglich gewähren“
          gestrichen.
      bb) Folgender Satz wird angefügt:
          „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
14. Nach § 14a wird die Zwischenüberschrift wie folgt gefasst:
   „Zu § 2 Nummer 3 bis 6 und den §§ 9a und 9b des Gesetzes“.
15. § 15 Absatz 1 Satz 1 wird wie folgt gefasst:
   „Das Hauptzollamt ist für die Zuordnung eines Unternehmens nach § 2 Nummer 3 und 5 des Gesetzes zu einem
   Abschnitt oder einer Klasse der Klassifikation der Wirtschaftszweige zuständig.“
16. § 17a Absatz 1 bis 3 wird wie folgt gefasst:
      „(1) Der Erlass, die Erstattung oder die Vergütung der Steuer (Steuerentlastung) nach § 9a des Gesetzes ist
   bei dem für den Antragsteller zuständigen Hauptzollamt mit einer Anmeldung nach amtlich vorgeschriebenem
   Vordruck für den Strom zu beantragen, der innerhalb eines Entlastungsabschnitts entnommen worden ist. Der
   Antragsteller hat in der Anmeldung alle Angaben zu machen, die für die Bemessung der Steuerentlastung
   erforderlich sind, und die Steuerentlastung selbst zu berechnen. Die Steuerentlastung wird nur gewährt, wenn
   der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der
   Abgabenordnung beim Hauptzollamt gestellt wird.
     (2) Entlastungsabschnitt ist das Kalenderjahr. Bestimmt sich der maßgebende Zeitraum für die Zuordnung
   des Unternehmens zum Produzierenden Gewerbe nach § 15 Absatz 3 Satz 1, kann der Antragsteller das
   Kalendervierteljahr oder das Kalenderhalbjahr als Entlastungsabschnitt wählen. Das Hauptzollamt kann in
   den Fällen nach Satz 2 auf Antrag auch den Kalendermonat als Entlastungsabschnitt zulassen. Das
   Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden. Eine Steuerentlastung nach den
   Sätzen 2 und 3 wird nur gewährt, wenn die nach § 6 Absatz 2 Satz 1 und 2 Nummer 1 dem Steuerschuldner
   voraussichtlich im gleichen Zeitraum zu gewährende Steuerentlastung nicht bereits bei der Festsetzung der
   Höhe der Vorauszahlungen berücksichtigt wurde.
     (3) Dem Antrag ist bei erstmaliger Antragstellung eine Betriebserklärung beizufügen, in der die Verwendung
   des Stroms genau beschrieben wird. Weiteren Anträgen muss eine Betriebserklärung nur beigefügt werden,
   wenn sich Änderungen gegenüber der dem Hauptzollamt bereits vorliegenden Betriebserklärung ergeben
   haben. Der Antragsteller hat die Änderungen besonders kenntlich zu machen. Darüber hinaus hat der
   Antragsteller auf Verlangen des Hauptzollamts eine Beschreibung seiner wirtschaftlichen Tätigkeiten im
   maßgebenden Zeitraum nach amtlich vorgeschriebenem Vordruck vorzulegen. Die Beschreibung muss es
   dem Hauptzollamt ermöglichen, das Unternehmen einem Abschnitt oder einer Klasse der Klassifikation der
   Wirtschaftszweige zuzuordnen.“
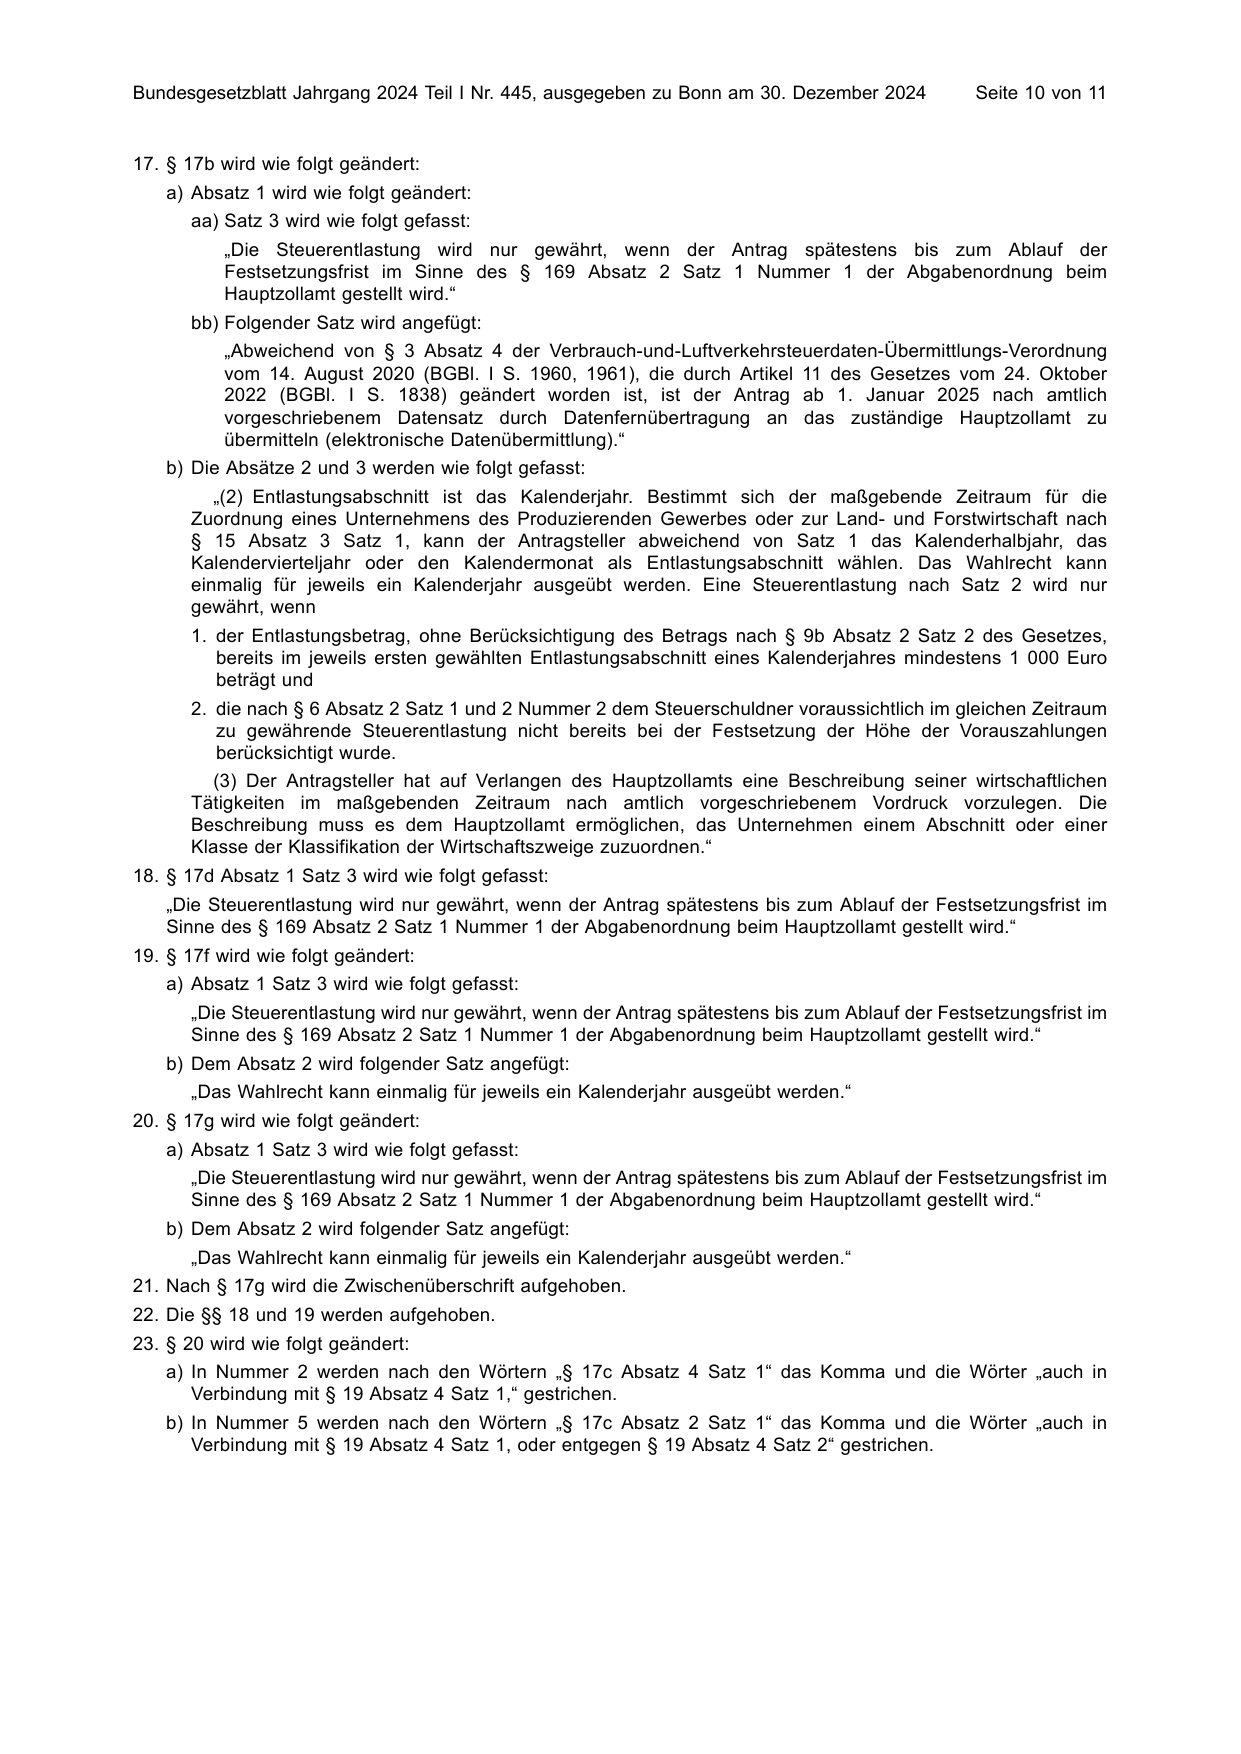
17. § 17b wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:
       aa) Satz 3 wird wie folgt gefasst:
           „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der
           Festsetzungsfrist im Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim
           Hauptzollamt gestellt wird.“
       bb) Folgender Satz wird angefügt:
           „Abweichend von § 3 Absatz 4 der Verbrauch-und-Luftverkehrsteuerdaten-Übermittlungs-Verordnung
           vom 14. August 2020 (BGBl. I S. 1960, 1961), die durch Artikel 11 des Gesetzes vom 24. Oktober
           2022 (BGBl. I S. 1838) geändert worden ist, ist der Antrag ab 1. Januar 2025 nach amtlich
           vorgeschriebenem Datensatz durch Datenfernübertragung an das zuständige Hauptzollamt zu
           übermitteln (elektronische Datenübermittlung).“
    b) Die Absätze 2 und 3 werden wie folgt gefasst:
          „(2) Entlastungsabschnitt ist das Kalenderjahr. Bestimmt sich der maßgebende Zeitraum für die
       Zuordnung eines Unternehmens des Produzierenden Gewerbes oder zur Land- und Forstwirtschaft nach
       § 15 Absatz 3 Satz 1, kann der Antragsteller abweichend von Satz 1 das Kalenderhalbjahr, das
       Kalendervierteljahr oder den Kalendermonat als Entlastungsabschnitt wählen. Das Wahlrecht kann
       einmalig für jeweils ein Kalenderjahr ausgeübt werden. Eine Steuerentlastung nach Satz 2 wird nur
       gewährt, wenn
       1. der Entlastungsbetrag, ohne Berücksichtigung des Betrags nach § 9b Absatz 2 Satz 2 des Gesetzes,
          bereits im jeweils ersten gewählten Entlastungsabschnitt eines Kalenderjahres mindestens 1 000 Euro
          beträgt und
       2. die nach § 6 Absatz 2 Satz 1 und 2 Nummer 2 dem Steuerschuldner voraussichtlich im gleichen Zeitraum
          zu gewährende Steuerentlastung nicht bereits bei der Festsetzung der Höhe der Vorauszahlungen
          berücksichtigt wurde.
         (3) Der Antragsteller hat auf Verlangen des Hauptzollamts eine Beschreibung seiner wirtschaftlichen
       Tätigkeiten im maßgebenden Zeitraum nach amtlich vorgeschriebenem Vordruck vorzulegen. Die
       Beschreibung muss es dem Hauptzollamt ermöglichen, das Unternehmen einem Abschnitt oder einer
       Klasse der Klassifikation der Wirtschaftszweige zuzuordnen.“
18. § 17d Absatz 1 Satz 3 wird wie folgt gefasst:
    „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
    Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
19. § 17f wird wie folgt geändert:
    a) Absatz 1 Satz 3 wird wie folgt gefasst:
       „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
       Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
    b) Dem Absatz 2 wird folgender Satz angefügt:
       „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
20. § 17g wird wie folgt geändert:
    a) Absatz 1 Satz 3 wird wie folgt gefasst:
       „Die Steuerentlastung wird nur gewährt, wenn der Antrag spätestens bis zum Ablauf der Festsetzungsfrist im
       Sinne des § 169 Absatz 2 Satz 1 Nummer 1 der Abgabenordnung beim Hauptzollamt gestellt wird.“
    b) Dem Absatz 2 wird folgender Satz angefügt:
       „Das Wahlrecht kann einmalig für jeweils ein Kalenderjahr ausgeübt werden.“
21. Nach § 17g wird die Zwischenüberschrift aufgehoben.
22. Die §§ 18 und 19 werden aufgehoben.
23. § 20 wird wie folgt geändert:
    a) In Nummer 2 werden nach den Wörtern „§ 17c Absatz 4 Satz 1“ das Komma und die Wörter „auch in
       Verbindung mit § 19 Absatz 4 Satz 1,“ gestrichen.
    b) In Nummer 5 werden nach den Wörtern „§ 17c Absatz 2 Satz 1“ das Komma und die Wörter „auch in
       Verbindung mit § 19 Absatz 4 Satz 1, oder entgegen § 19 Absatz 4 Satz 2“ gestrichen.
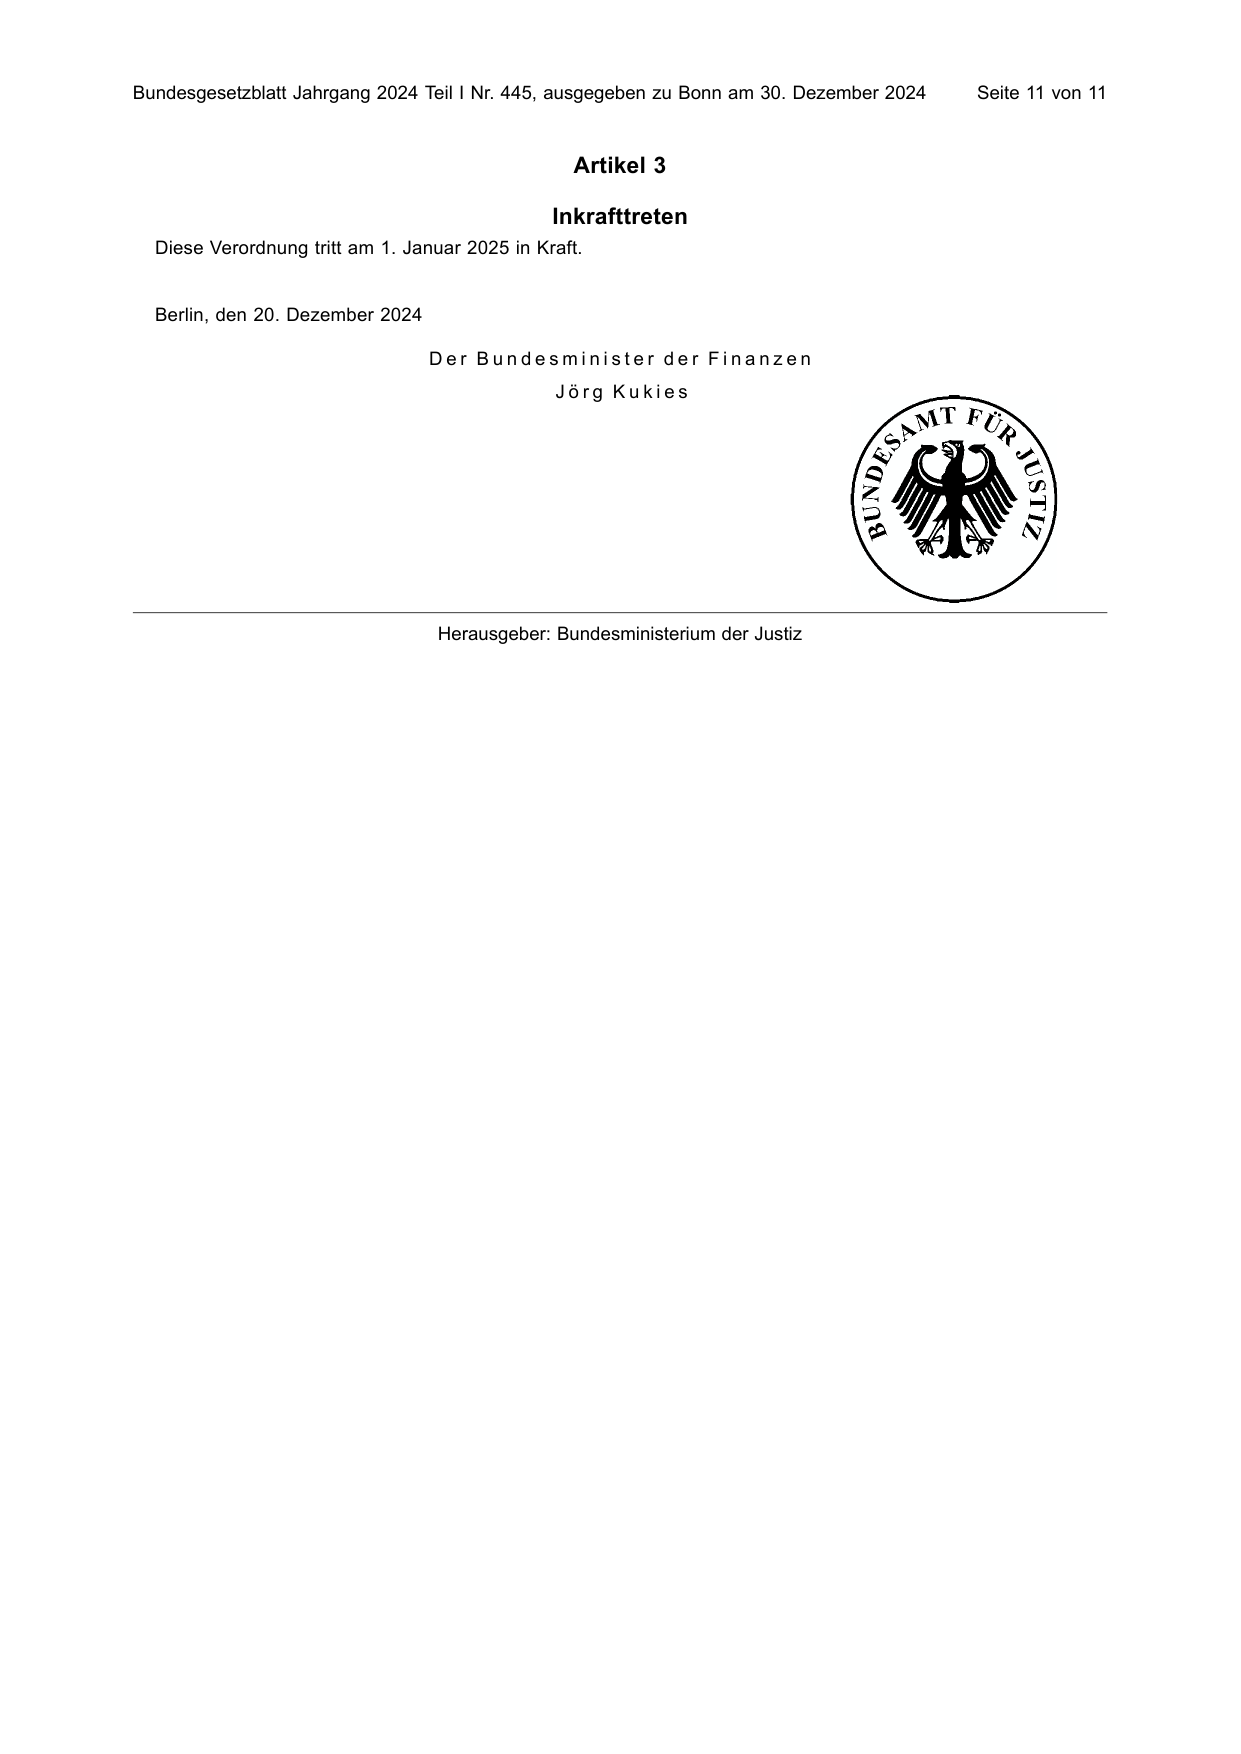
                                                  Artikel 3

                                                Inkrafttreten
  Diese Verordnung tritt am 1. Januar 2025 in Kraft.


  Berlin, den 20. Dezember 2024

                                  Der Bundesminister der Finanzen
                                                Jörg Kukies


                                   Herausgeber: Bundesministerium der Justiz
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2024 I Nr. 445. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: pdf-layout ·
Prüfwert des Textes c2b16a5fd969bdb0….