Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2024, Nr. 387
BGBl. 2024 I Nr. 387 · 296.653 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                                                 Teil I

2024                           Ausgegeben zu Bonn am 5. Dezember 2024                                                       Nr. 387

                                                Jahressteuergesetz 2024
                                                      (JStG 2024)*

                                                       Vom 2. Dezember 2024


   Der Bundestag hat mit Zustimmung des Bundesrates das folgende Gesetz beschlossen:

                                                          Inhaltsübersicht
Artikel 1      Änderung des Einkommensteuergesetzes
Artikel 2      Weitere Änderung des Einkommensteuergesetzes
Artikel 3      Weitere Änderung des Einkommensteuergesetzes
Artikel 4      Weitere Änderung des Einkommensteuergesetzes
Artikel 5      Weitere Änderung des Einkommensteuergesetzes
Artikel 6      Weitere Änderung des Einkommensteuergesetzes
Artikel 7      Änderung der Einkommensteuer-Durchführungsverordnung
Artikel 8      Änderung des Körperschaftsteuergesetzes
Artikel 9      Änderung des Gewerbesteuergesetzes
Artikel 10     Änderung der Gewerbesteuer-Durchführungsverordnung
Artikel 11     Änderung des Investmentsteuergesetzes
Artikel 12     Änderung des Umwandlungssteuergesetzes
Artikel 13     Weitere Änderung des Umwandlungssteuergesetzes
Artikel 14     Änderung des Außensteuergesetzes
Artikel 15     Änderung des Zerlegungsgesetzes
Artikel 16     Änderung der Abgabenordnung
Artikel 17     Weitere Änderung der Abgabenordnung
Artikel 18     Weitere Änderung der Abgabenordnung
Artikel 19     Weitere Änderung der Abgabenordnung
Artikel 20     Änderung des Einführungsgesetzes zur Abgabenordnung
Artikel 21     Änderung des Finanzverwaltungsgesetzes


* Artikel 17 Nummer 3, die Artikel 22, 25 Nummer 1 Buchstabe a, Nummer 2, 6, 8, 9, 10 Buchstabe a, Nummer 17, 18, 19, 21 Buchstabe a
  Doppelbuchstabe aa Dreifachbuchstabe aaa, Nummer 22 Buchstabe a, Nummer 23 und 25 und Artikel 29 Nummer 1 und 5 dieses Gesetzes
  dienen der Umsetzung der Richtlinie (EU) 2020/285 des Rates vom 18. Februar 2020 zur Änderung der Richtlinie 2006/112/EG über das
  gemeinsame Mehrwertsteuersystem in Bezug auf die Sonderregelung für Kleinunternehmen und der Verordnung (EU) Nr. 904/2010 in Bezug
  auf die Zusammenarbeit der Verwaltungsbehörden und den Informationsaustausch zur Überwachung der ordnungsgemäßen Anwendung der
  Sonderregelung für Kleinunternehmen (ABl. L 62 vom 2.3.2020, S. 13). Artikel 24 Nummer 8 und 9 Buchstabe b dieses Gesetzes dient der
  Umsetzung von Artikel 1 Nummer 8 bis 13 der Richtlinie (EU) 2019/1995 des Rates vom 21. November 2019 zur Änderung der Richtlinie
  2006/112/EG in Bezug auf Vorschriften für Fernverkäufe von Gegenständen und bestimmte inländische Lieferungen von Gegenständen (ABl.
  L 310 vom 2.12.2019, S. 1) und von Artikel 2 Nummer 14 bis 20 der Richtlinie (EU) 2017/2455 des Rates vom 5. Dezember 2017 zur Änderung der
  Richtlinie 2006/112/EG und der Richtlinie 2009/132/EG in Bezug auf bestimmte mehrwertsteuerliche Pflichten für die Erbringung von
  Dienstleistungen und für Fernverkäufe von Gegenständen (ABl. L 348 vom 29.12.2017, S. 7). Artikel 25 Nummer 3 und 22 Buchstabe b dieses
  Gesetzes dient der Umsetzung von Artikel 1 Nummer 1, 2 und 20 der Richtlinie (EU) 2022/542 des Rates vom 5. April 2022 zur Änderung der
  Richtlinien 2006/112/EG und (EU) 2020/285 in Bezug auf die Mehrwertsteuersätze (ABl. L 107 vom 6.4.2022, S. 1).
Artikel 22  Weitere Änderung des Finanzverwaltungsgesetzes
Artikel 23  Änderung der Mitteilungsverordnung
Artikel 24  Änderung des Umsatzsteuergesetzes
Artikel 25  Weitere Änderung des Umsatzsteuergesetzes
Artikel 26  Weitere Änderung des Umsatzsteuergesetzes
Artikel 27  Weitere Änderung des Umsatzsteuergesetzes
Artikel 28  Änderung der Umsatzsteuer-Durchführungsverordnung
Artikel 29  Weitere Änderung der Umsatzsteuer-Durchführungsverordnung
Artikel 30  Weitere Änderung der Umsatzsteuer-Durchführungsverordnung
Artikel 31  Änderung der Altersvorsorge-Durchführungsverordnung
Artikel 32  Änderung des Grundsteuergesetzes
Artikel 33  Änderung des Grunderwerbsteuergesetzes
Artikel 34  Änderung des Erbschaftsteuer- und Schenkungsteuergesetzes
Artikel 35  Änderung des Bewertungsgesetzes
Artikel 36  Weitere Änderung des Bewertungsgesetzes
Artikel 37  Änderung des Finanzkonten-Informationsaustauschgesetzes
Artikel 38  Änderung des Plattformen-Steuertransparenzgesetzes
Artikel 39  Änderung des Mindeststeuergesetzes
Artikel 40  Änderung des Steueroasen-Abwehrgesetzes
Artikel 41  Änderung des Geldwäschegesetzes
Artikel 42  Änderung des Bundeskindergeldgesetzes
Artikel 43  Änderung des Bundeselterngeld- und Elternzeitgesetzes
Artikel 44  Änderung des Unterhaltsvorschussgesetzes
Artikel 45  Änderung des Gesetzes über Steuerstatistiken
Artikel 46  Weitere Änderung des Gesetzes über Steuerstatistiken
Artikel 47  Änderung des Biersteuergesetzes
Artikel 48  Änderung der Biersteuerverordnung
Artikel 49  Änderung des Reisesicherungsfondsgesetzes
Artikel 50  Änderung des Wohngeldgesetzes
Artikel 51  Änderung des Fünften Vermögensbildungsgesetzes
Artikel 52  Änderung des Gesetzes über die Entschädigung der Soldatinnen und Soldaten und zur Neuordnung des
            Soldatenversorgungsrechts
Artikel 53  Änderung des Grundsteuer-Reformgesetzes
Artikel 54  Neubekanntmachung der Abgabenordnung
Artikel 55  Neubekanntmachung des Gesetzes über Steuerstatistiken
Artikel 56  Inkrafttreten
Anlage 1 zu Artikel 35 Nummer 8      Vervielfältiger
Anlage 2 zu Artikel 35 Nummer 10     Abzinsungsfaktoren


                                                  Artikel 1

                             Änderung des Einkommensteuergesetzes
   In § 7a Absatz 9 des Einkommensteuergesetzes in der Fassung der Bekanntmachung vom 8. Oktober 2009
(BGBl. I S. 3366, 3862), das zuletzt durch Artikel 1 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 386)
geändert worden ist, wird die Angabe „§ 7 Absatz 5a“ durch die Angabe „§ 7 Absatz 5b“ ersetzt und werden nach
den Wörtern „maßgebenden Prozentsatz“ die Wörter „oder dem nach § 7 Absatz 5a maßgebenden Prozentsatz“
eingefügt.


                                                  Artikel 2

                        Weitere Änderung des Einkommensteuergesetzes
  Das Einkommensteuergesetz, das zuletzt durch Artikel 1 dieses Gesetzes geändert worden ist, wird wie folgt
geändert:
1. In § 4d Absatz 1 Satz 1 Nummer 1 Satz 3 werden die Wörter „200 Prozent der Einheitswerte anzusetzen, die zu
   dem Feststellungszeitpunkt maßgebend sind, der dem Schluss des Wirtschaftsjahres folgt“ durch die Wörter „den
   Anschaffungs- und Herstellungskosten anzusetzen“ ersetzt.
2. Nach § 19a Absatz 1 Satz 2 wird folgender Satz eingefügt:
„Als Unternehmen des Arbeitgebers im Sinne des Satzes 1 gilt auch ein Unternehmen im Sinne des § 18 des
Aktiengesetzes, wenn die Schwellenwerte des Absatzes 3 in Bezug auf die Gesamtheit aller Konzern
unternehmen nicht überschritten werden und die Gründung keines Konzernunternehmens mehr als 20 Jahre
zurückliegt.“
3. § 42b Absatz 1 wird wie folgt geändert:
a) Satz 3 wird wie folgt geändert:
aa) Nach Nummer 5 wird folgende Nummer 5a eingefügt:
„5a. für den Arbeitnehmer im Ausgleichsjahr im Rahmen der Vorsorgepauschale im Zusammenhang mit
der Pflegeversicherung unterschiedliche Abschläge (§ 39b Absatz 2 Satz 5 Nummer 3 Buchstabe c)
berücksichtigt wurden oder“.
bb) In Nummer 6 werden die Wörter „die nach einem Abkommen zur Vermeidung der Doppelbesteuerung
oder unter Progressionsvorbehalt nach § 34c Absatz 5 von der Lohnsteuer freigestellt waren“ durch die
Wörter „von denen keine inländische Lohnsteuer einbehalten wurde“ ersetzt.
b) Folgender Satz wird angefügt:
„Bei der Anwendung von Satz 3 bleiben die Verhältnisse aus einem Dienstverhältnis zu einem anderen
Arbeitgeber unberücksichtigt.“
4. § 52 Absatz 7 wird wie folgt gefasst:
„(7) § 4d Absatz 1 Satz 1 Nummer 1 Satz 3 in der Fassung des Artikels 2 des Gesetzes vom 2. Dezember
2024 (BGBl. 2024 I Nr. 387) ist bei Grundbesitz anzuwenden, der der Kasse erstmals nach dem 31. Dezember
2023 zuzurechnen ist. Vor dem 1. Januar 2024 vorhandener Grundbesitz ist mit dem Wert anzusetzen, der bei
der Ermittlung des Kassenvermögens in dem letzten vor dem 1. Januar 2024 endenden Wirtschaftsjahr
maßgebend war. Führen in den Fällen des Satzes 2 Baumaßnahmen nach dem 31. Dezember 2023 zu
Herstellungskosten, sind neben dem Wert nach Satz 2 auch diese Herstellungskosten anzusetzen.“
Artikel 3
Weitere Änderung des Einkommensteuergesetzes
Das Einkommensteuergesetz, das zuletzt durch Artikel 2 dieses Gesetzes geändert worden ist, wird wie folgt
geändert:
1. § 3 Nummer 72 Satz 1 wird wie folgt gefasst:
„die Einnahmen und Entnahmen im Zusammenhang mit dem Betrieb von auf, an oder in Gebäuden
(einschließlich Nebengebäuden) vorhandenen Photovoltaikanlagen, wenn die installierte Bruttoleistung laut
Marktstammdatenregister bis zu 30 Kilowatt (peak) je Wohn- oder Gewerbeeinheit und insgesamt höchstens
100 Kilowatt (peak) pro Steuerpflichtigem oder Mitunternehmerschaft beträgt.“
2. § 3a wird wie folgt geändert:
a) In Absatz 4 Satz 1 werden nach den Wörtern „nach Absatz 1 Satz 1“ die Wörter „oder Absatz 5“ eingefügt.
b) Absatz 5 Satz 2 wird wie folgt gefasst:
„Absatz 1 Satz 2 und die Absätze 3 und 3a gelten entsprechend.“
3. § 4g Absatz 1 Satz 4 wird wie folgt gefasst:
„Die Sätze 1 bis 3 gelten in den Fällen des Umwandlungssteuergesetzes entsprechend.“
4. § 6 Absatz 5 wird wie folgt geändert:
a) Satz 3 wird wie folgt geändert:
aa) In Nummer 2 wird das Wort „oder“ am Ende durch ein Komma ersetzt.
bb) Der Nummer 3 wird das Wort „oder“ angefügt.
cc) Folgende Nummer 4 wird eingefügt:
„4. unentgeltlich zwischen den Gesamthandsvermögen verschiedener Mitunternehmerschaften
derselben, identisch beteiligten Mitunternehmer“.
b) Folgender Satz wird angefügt:
„Eine unmittelbare oder mittelbare Begründung oder Erhöhung eines Anteils einer Körperschaft,
Personenvereinigung oder Vermögensmasse an dem übertragenen Wirtschaftsgut im Sinne von Satz 5
und 6 liegt auch vor, wenn dieser Anteil an die Stelle eines unmittelbaren oder mittelbaren Anteils einer
anderen Körperschaft, Personenvereinigung oder Vermögensmasse tritt.“
5. § 10 wird wie folgt geändert:
a) Absatz 2 Satz 1 Nummer 1 wird wie folgt geändert:
aa) In Buchstabe a werden die Wörter „aus nichtselbständiger Tätigkeit“ gestrichen.
bb) In Buchstabe c wird das Wort „Beschäftigungsstaat“ durch die Wörter „andere Staat“ ersetzt.
b) Nach Absatz 2b wird folgender Absatz 2c eingefügt:
„(2c) Bei Vorsorgeaufwendungen nach Absatz 1 Nummer 2 Buchstabe a hat der Träger der gesetzlichen
Rentenversicherung, die landwirtschaftliche Alterskasse oder die berufsständische Versorgungseinrichtung
als mitteilungspflichtige Stelle nach Maßgabe des § 93c der Abgabenordung unter Angabe der
Versicherungsdaten die Höhe der im jeweiligen Beitragsjahr geleisteten und erstatteten Beiträge an die
zentrale Stelle (§ 81) zu übermitteln. Satz 1 gilt nicht, soweit diese Daten mit der elektronischen
Lohnsteuerbescheinigung (§ 41b Absatz 1 Satz 2) zu übermitteln sind. § 22a Absatz 2 gilt entsprechend.
§ 72a Absatz 4 und § 93c Absatz 4 der Abgabenordnung finden keine Anwendung.“
6. Nach § 16 Absatz 3 Satz 4 wird folgender Satz eingefügt:
„§ 6 Absatz 5 Satz 7 gilt entsprechend.“
7. § 20 wird wie folgt geändert:
a) Absatz 1 Nummer 11 wird wie folgt gefasst:
„11. Stillhalterprämien, die für die Einräumung von Optionen vereinnahmt werden; schließt der Stillhalter ein
Glattstellungsgeschäft ab, sind die im Glattstellungsgeschäft gezahlten Prämien zum Zeitpunkt der
Zahlung als negative Einnahmen zu berücksichtigen.“
b) Dem Absatz 3 wird folgender Satz angefügt:
„Besondere Entgelte oder Vorteile nach Satz 1 liegen auch vor, wenn Bestandsprovisionen,
Verwaltungsentgelte oder sonstige Aufwendungen durch den Schuldner der Kapitalerträge nach Absatz 1
oder 2 oder durch einen Dritten erstattet werden.“
c) Absatz 6 Satz 5 und 6 wird aufgehoben.
8. In § 23 Absatz 1 Satz 4 werden nach dem Wort „Personengesellschaft“ die Wörter „oder Gesamthands
gemeinschaft“ eingefügt.
9. In § 37a Absatz 2 Satz 1, § 37b Absatz 3 Satz 2 und § 40b Absatz 5 Satz 1 wird jeweils die Angabe „§ 40
Absatz 3“ durch die Angabe „§ 40 Absatz 3 und 4“ ersetzt.
10. § 39a wird wie folgt geändert:
a) Absatz 1 wird wie folgt geändert:
aa) Satz 1 wird wie folgt geändert:
aaa) In Nummer 7 Satz 3 werden die Wörter „Nummern 1 bis 6 und 8“ durch die Wörter „Nummern 1
bis 6, 8 und 9“ ersetzt.
bbb) In Nummer 8 wird der Punkt am Ende durch ein Komma ersetzt.
ccc) Folgende Nummer 9 wird angefügt:
„9. der anteilige Entlastungsbetrag für Alleinerziehende (§ 24b Absatz 4) bei dauerndem
Getrenntleben der Ehegatten, ab dem Monat der Trennung bis zum Ende des Kalenderjahres
und soweit die übrigen Voraussetzungen des § 24b erfüllt sind.“
bb) In Satz 3 werden die Wörter „sowie 4a bis 8“ durch die Wörter „sowie 4a bis 9“ ersetzt.
b) Absatz 2 wird wie folgt geändert:
aa) In Satz 2 wird die Angabe „1. Oktober“ durch die Angabe „1. November“ ersetzt.
bb) In Satz 4 werden die Wörter „Nummer 1 bis 3 und 8“ durch die Wörter „Nummer 1 bis 3, 8 und 9“ ersetzt.
11. § 39e Absatz 2 wird wie folgt geändert:
a) Satz 1 wird wie folgt geändert:
aa) In Nummer 3 wird der Punkt am Ende durch ein Komma ersetzt.
bb) Die folgenden Nummern 4 bis 9 werden angefügt:
„4. bei Verheirateten, ob und in welchem Zeitraum der Ehegatte im Inland nicht meldepflichtig ist oder die
Ehegatten dauernd getrennt leben,
5. die Bildung einer geringeren Zahl der Kinderfreibeträge als Lohnsteuerabzugsmerkmal (§ 38b
Absatz 3) bei einer Pflicht der Meldebehörden zur Mitteilung der in Nummer 3 genannten Daten,
6. Beträge nach § 39a Absatz 1 Satz 1,
7. Grad der Behinderung sowie den Gültigkeitszeitraum,
8. ob und in welchem Zeitraum der Arbeitnehmer die Voraussetzungen des § 33b Absatz 4
(Hinterbliebenen-Pauschbetrag) erfüllt,
9. Datum, ab dem die elektronischen Lohnsteuerabzugsmerkmale dem Arbeitgeber zum Abruf
bereitgestellt werden (Referenzdatum des Arbeitgebers).“
b) Die folgenden Sätze werden angefügt:
„Das nach § 19 der Abgabenordnung zuständige Finanzamt hat dem Bundeszentralamt für Steuern unter
Angabe der Identifikationsnummer des Steuerpflichtigen die in Satz 1 Nummer 4 bis 9 bezeichneten Daten
und deren Änderungen automatisiert mitzuteilen und trägt die Verantwortung für die Rechtmäßigkeit der
übermittelten Daten. Das in Satz 6 genannte Finanzamt kann die nach Satz 1 Nummer 4 bis 9
bezeichneten Daten automatisiert abrufen.“
12. Dem § 40 wird folgender Absatz 4 angefügt:
„(4) Das Pauschalierungswahlrecht des Arbeitgebers ist durch Übermittlung oder Abgabe einer Lohnsteuer-
Anmeldung, in der die pauschale Lohnsteuer angegeben wird, auszuüben. Abweichend von Satz 1 kann der
Arbeitgeber für den Prüfungszeitraum einer Lohnsteuer-Außenprüfung das Pauschalierungswahlrecht durch
schriftliche oder elektronische Erklärung gegenüber dem Betriebsstättenfinanzamt ausüben. Die Erklärung
nach Satz 2 ist spätestens bis zur Bestandskraft der auf Grund der Lohnsteuer-Außenprüfung erlassenen
Bescheide abzugeben. Im Fall des Satzes 2 wird die pauschale Lohnsteuer vom Betriebsstättenfinanzamt
durch Steuerbescheid festgesetzt.“
13. Dem § 40a Absatz 5 wird folgender Satz angefügt:
„Auf die Pauschalierungen nach den Absätzen 1, 2a, 3 und 7 ist § 40 Absatz 4 entsprechend anzuwenden.“
14. In § 41 Absatz 1 Satz 4 werden nach dem Wort „Kurzarbeitergeld,“ die Wörter „das Qualifizierungsgeld,“
eingefügt.
15. In § 41b Absatz 1 Satz 2 Nummer 5 werden nach dem Wort „Kurzarbeitergeld,“ die Wörter „das
Qualifizierungsgeld,“ eingefügt.
16. In § 42b Absatz 1 Satz 3 Nummer 4 werden nach dem Wort „Kurzarbeitergeld,“ die Wörter „Qualifizierungsgeld,“
eingefügt.
17. In § 44a Absatz 6 Satz 3 werden die Wörter „des Absatzes 10 Satz 1 Nummer 3“ durch die Wörter „des
Absatzes 10 Satz 1 Nummer 2“ ersetzt.
18. § 45a wird wie folgt geändert:
a) In Absatz 4 Satz 2 wird das Wort „nur“ gestrichen.
b) In Absatz 7 Satz 1 werden die Wörter „sowie § 45b Absatz 1 bis 4“ gestrichen und die Wörter „im Hinblick auf
die nach § 45b Absatz 5 zu übermittelnden Angaben“ durch die Wörter „und die Zwischenverwahrstellen
nach § 45b Absatz 7 bei der Übermittlung fehlerhafter Angaben im Rahmen der Meldepflichten nach § 45b
Absatz 2 in Verbindung mit den Absätzen 4 bis 6 Satz 1 und 2 sowie Absatz 7“ ersetzt.
19. § 45b wird wie folgt geändert:
a) Die Absätze 2 bis 6 werden wie folgt gefasst:
„(2) Wird dem Gläubiger der Kapitalerträge nach Maßgabe des § 45a Absatz 2 Satz 1 eine
Steuerbescheinigung erteilt, übermittelt die auszahlende Stelle bei Kapitalerträgen im Sinne des § 43
Absatz 1 Satz 1 Nummer 1a und 2 Satz 4 nach amtlich vorgeschriebenem Datensatz durch Datenfern
übertragung über die amtlich bestimmte Schnittstelle folgende Angaben an das Bundeszentralamt für
Steuern:
1. Angaben zur auszahlenden Stelle:
a) den Namen, die Anschrift, das Ordnungsmerkmal und die Kontaktdaten,
b) das Identifikationsmerkmal nach den §§ 139a bis 139c der Abgabenordnung oder, soweit dieses nicht
vergeben wurde, den Legal Entity Identifier (LEI) oder die europäische einheitliche Kennung (EUID)
gemäß Artikel 16 der Richtlinie (EU) 2017/1132 des Europäischen Parlaments und des Rates oder die
Steuernummer,
c) hat die auszahlende Stelle einen Auftragnehmer im Sinne des § 87d der Abgabenordnung mit der
Datenübermittlung beauftragt, so sind die Angaben nach den Buchstaben a und b auch für den
Auftragnehmer anzugeben;
2. Angaben zum Gläubiger der Kapitalerträge:
a) den Familiennamen, den Vornamen, den Tag der Geburt, die Anschrift und die Identifikationsnummer
nach § 139b der Abgabenordnung bei natürlichen Personen,
b) die Firma oder den Namen, die Anschrift, sofern es sich bei dem Gläubiger der Kapitalerträge nicht um
eine natürliche Person handelt, sowie die Wirtschafts-Identifikationsnummer nach § 139c der
Abgabenordnung oder, wenn die Wirtschafts-Identifikationsnummer noch nicht vergeben wurde, den
Legal Entity Identifier (LEI) oder die europäische einheitliche Kennung (EUID) gemäß Artikel 16 der
Richtlinie (EU) 2017/1132 des Europäischen Parlaments und des Rates oder die Steuernummer,
c) den Ansässigkeitsstaat des Gläubigers der Kapitalerträge, sofern der Gläubiger der Kapitalerträge
seinen Wohn- oder Geschäftssitz nicht im Inland hat,
d) die durch den Ansässigkeitsstaat vergebene Steueridentifikationsnummer oder die Rechtsform sowie
das Datum des Gründungsaktes der Körperschaft, Personenvereinigung oder Vermögensmasse,
sofern durch den Ansässigkeitsstaat kein Identifikationsmerkmal vergeben wurde,
         e) die Konto- oder Depotnummer des Gläubigers der Kapitalerträge, verbunden mit der Angabe zur Art
            des nach Artikel 38 der Verordnung (EU) Nr. 909/2014 des Europäischen Parlaments und des Rates
            vom 23. Juli 2014 geführten Depotkontos oder zur Art des sonstigen Depotkontos; werden die
            Wertpapiere durch einen Treuhänder für den Gläubiger der Kapitalerträge verwahrt, sind die Konto-
            oder Depotnummer des Treuhänders sowie die Angaben zu Buchstabe a oder Buchstabe b auch für
            den Treuhänder anzugeben; dies gilt entsprechend, wenn die Kapitalerträge einem Nießbraucher oder
            Pfandgläubiger zuzurechnen sind;
      3. Angaben zu den in die Verwahrkette eingebundenen Verwahrstellen:
         a) die Firma, die Anschrift und den Legal Entity Identifier (LEI) oder die europäische einheitliche Kennung
            (EUID) gemäß Artikel 16 der Richtlinie (EU) 2017/1132 des Europäischen Parlaments und des Rates
            der jeweils in die Verwahrkette nacheinander eingebundenen Zwischenverwahrstellen der Wertpapiere
            sowie der Depotbank, die die Wertpapiere für den Gläubiger der Kapitalerträge unmittelbar verwahrt,
         b) die durch den Ansässigkeitsstaat des Zwischenverwahrers oder der Depotbank vergebene
            Steueridentifikationsnummer,
         c) den Ansässigkeitsstaat des Zwischenverwahrers oder der Depotbank,
         d) die jeweiligen Konto- oder Depotnummern der durch die Zwischenverwahrstellen und von der
            Depotbank geführten Depotkonten, in denen die Wertpapiere verwahrt werden, verbunden mit der
            Angabe zur Art des nach Artikel 38 der Verordnung (EU) Nr. 909/2014 des Europäischen Parlaments
            und des Rates vom 23. Juli 2014 geführten Depotkontos oder sonstigen Depotkontos;
      4. Angaben zum Kapitalertrag:
         a) die Firma, die Anschrift, den Legal Entity Identifier (LEI) oder die europäische einheitliche Kennung
            (EUID) gemäß Artikel 16 der Richtlinie (EU) 2017/1132 des Europäischen Parlaments und des Rates
            der die Kapitalerträge ausschüttenden Gesellschaft und die internationale Wertpapierkennnummer und
            die Art des Wertpapiers,
         b) die Stückzahl der Wertpapiere je Wertpapiergattung und Zahlungstag,
         c) den Bruttobetrag und den Nettobetrag der auf den Gläubiger entfallenden Kapitalerträge je
            Wertpapiergattung und Zahlungstag,
         d) den Betrag, der je Wertpapiergattung und Zahlungstag einbehaltenen und abgeführten
            Kapitalertragsteuer und den Betrag der einbehaltenen und abgeführten Zuschlagsteuern; die
            Ermäßigung der Kapitalertragsteuer um die auf die Kapitalerträge entfallende Kirchensteuer ist nicht
            zu berücksichtigen; sind die Kapitalerträge nach Maßgabe des § 43a Absatz 3 Satz 2 mit negativen
            Kapitalerträgen auszugleichen, sind statt der Beträge der abgeführten Steuern der Betrag der
            einbehaltenen und auf die Kapitalerträge entfallenden Kapitalertragsteuer vor Durchführung des
            Verlustausgleiches, vor Berücksichtigung ausländischer Steuern und vor Berücksichtigung des
            Sparer-Pauschbetrages sowie der Betrag der darauf entfallenden Zuschlagsteuern anzugeben,
         e) der jeweils angewendete Steuersatz und die Rechtsgrundlage für den Steuerabzug oder für die
            Abstandnahme vom Steuerabzug,
         f) die IBAN des Kontos, zu dessen Gunsten die Gutschrift der Erträge erfolgte,
         g) das zur Identifikation der Ausschüttung vergebene Merkmal,
         h) die Art der Gutschrift, insbesondere ob eine Bardividende oder eine Sachdividende gutgeschrieben
            wurde,
         i) für den Fall der Ausstellung einer Steuerbescheinigung das Datum der Ausstellung und die für die
            Steuerbescheinigung vergebene Ordnungsnummer;
      5. Angaben zu den dem Kapitalertrag zugrundeliegenden Wertpapieren:
         a) die Anzahl der Wertpapiere, die mehr als fünf Tage vor dem auf den Tag der Hauptversammlung
            folgenden Geschäftstag erworben wurden und die Anzahl der Aktien, die innerhalb dieses
            Zeitraumes erworben wurden,
         b) die Anzahl der Wertpapiere, die mit einer Finanzvereinbarung verbunden sind und die Anzahl der
            Wertpapiere, die nicht mit einer Finanzvereinbarung verbunden sind,
         c) das Datum des Handelstags, das Datum des vereinbarten Abwicklungstags und das Datum des
            tatsächlichen Abwicklungstags sowie die jeweilige Stückzahl, verbunden mit der Angabe, ob der
            Transaktion ein Kauf, eine Übertragung auf Grund einer Wertpapierleihe oder auf Grund eines
            Wertpapierpensionsgeschäftes zugrunde lag, sofern die Wertpapiere innerhalb eines Jahres vor dem
            zweiten auf den Tag der Hauptversammlung folgenden Geschäftstag angeschafft oder sonst
            übertragen wurden,
         d) das Datum des Handelstags, das Datum des vereinbarten Abwicklungstags und das Datum des
            tatsächlichen Abwicklungstags sowie die jeweilige Stückzahl, verbunden mit der Angabe, ob der
            Transaktion ein Verkauf, eine Rückübertragung aufgrund einer Wertpapierleihe oder auf Grund eines
            Wertpapierpensionsgeschäftes zugrunde lag, sofern die Wertpapiere innerhalb von 47 Tagen nach
            dem Tag der Hauptversammlung veräußert oder übertragen wurden;
6. Ergänzende Angaben bei Hinterlegungsscheinen:
a) die Bezeichnung und die Internationale Wertpapierkennnummer der hinterlegten Wertpapiere,
b) das in den Emissionsbedingungen des Hinterlegungsscheines festgelegte Verhältnis der
Hinterlegungsscheine zu den durch die inländische Hinterlegungsstelle verwahrten inländischen
Wertpapieren,
c) die Gesamtzahl ausgegebener Hinterlegungsscheine sowie die Gesamtzahl der hinterlegten
Wertpapiere, jeweils zum Zeitpunkt des zweiten auf den Tag der Hauptversammlung folgenden
Geschäftstages,
d) die Anzahl der Hinterlegungsscheine des Gläubigers der Kapitalerträge,
e) der Name und die Wirtschafts-Identifikationsnummer nach § 139c der Abgabenordnung, der Legal
Entity Identifier (LEI) oder die europäische einheitliche Kennung (EUID) gemäß Artikel 16 der
Richtlinie (EU) 2017/1132 des Europäischen Parlaments und des Rates der Hinterlegungsstelle der
inländischen Wertpapiere.
Die auszahlende Stelle hat den Gläubiger der Kapitalerträge darüber zu unterrichten, dass Angaben zur
Art der bezogenen Kapitalerträge, zu den Verwahrstellen der jeweiligen Wertpapiere, zum Erwerb und der
Veräußerung der Wertpapiere sowie zu in Zusammenhang mit den jeweiligen Wertpapieren stehenden
Finanzvereinbarungen an das Bundeszentralamt für Steuern übermittelt werden.
(3) Eine Finanzvereinbarung nach Absatz 2 Satz 1 Nummer 5 Buchstabe b ist jede Vereinbarung oder
vertragliche Verpflichtung zwischen dem Empfänger der Dividendenzahlung und einer verbundenen oder
unabhängigen Partei, die den vollständigen oder teilweisen Ausgleich der Dividende zwischen den
Parteien zur Folge hat oder dauerhaft oder vorübergehend zu einer vollständigen oder teilweisen
Übertragung der mit dem Eigentum an der Aktie verbundenen Rechte führt oder führen kann.
Finanzvereinbarungen sind insbesondere Wertpapierleihgeschäfte, Wertpapierkauf- und Rückkaufgeschäfte
oder Termingeschäfte. Bei Hinterlegungsscheinen beziehen sich die Angaben nach Absatz 2 Satz 1
Nummer 1 bis 5 auf den Hinterlegungsschein.
(4) Die Datenübermittlung der auszahlenden Stelle nach Absatz 2 Satz 1 hat abweichend von § 93c
Absatz 1 Nummer 1 der Abgabenordnung bis spätestens zum 31. März des auf den Zufluss des
Kapitalertrages folgenden Kalenderjahres zu erfolgen. Sind die Kapitalerträge nach Maßgabe des § 43a
Absatz 3 Satz 2 mit negativen Kapitalerträgen auszugleichen, so sind neben den Angaben nach Absatz 2
Satz 1 der Betrag der auf der nach amtlichem Muster erteilten Bescheinigung für den Gläubiger der
Kapitalerträge ausgewiesenen Kapitalertragsteuer und der Betrag der ausgewiesenen Zuschlagsteuern zu
übermitteln.
(5) In den Fällen des § 45a Absatz 2a hat die die Kapitalerträge auszahlende Stelle auf Verlangen des
Gläubigers der Kapitalerträge dem Bundeszentralamt für Steuern für jeden Zufluss unverzüglich elektronisch
die in Absatz 2 Satz 1 genannten Angaben unter Ergänzung der nach Absatz 1 vergebenen Ordnungs
nummer zu übermitteln.
(6) Wurde für Kapitalerträge im Sinne des § 43 Absatz 1 Satz 1 Nummer 1a oder Nummer 2 Satz 4 durch
die auszahlende Stelle keine Steuerbescheinigung erteilt oder kein Datensatz nach Maßgabe des Absatzes 5
an das Bundeszentralamt für Steuern übermittelt, sind die Angaben nach Absatz 2 Satz 1 Nummer 1, 2 und 4
für den bei der auszahlenden Stelle geführten Depotinhaber zu übermitteln. Im Falle einer Abstandnahme
vom Steuerabzug sind die Angaben nach Absatz 2 Satz 1 Nummer 1 bis 6 unter Angabe des Namens oder
der Firma desjenigen zu übermitteln, für dessen Rechnung vom Steuerabzug Abstand genommen wurde.
Dies gilt auch für Wertpapierbestände, die in einem allgemeinen Konto, das für Rechnung Dritter geführt
wird, enthalten sind. Die Datenübermittlung der auszahlenden Stelle hat abweichend von § 93c Absatz 1
Nummer 1 der Abgabenordnung spätestens bis zum 30. April des auf den Zufluss des Kapitalertrages
folgenden Kalenderjahres zu erfolgen.“
b) Absatz 7 wird wie folgt geändert:
aa) In Satz 1 werden die Wörter „Absatz 2 Nummer 1, 2, 5 bis 9 und Absatz 3 Satz 2“ durch die Wörter
„Absatz 2 Satz 1 Nummer 2 bis 6“ ersetzt.
bb) Satz 2 wird wie folgt gefasst:
„Die Angaben nach Absatz 2 Satz 1 Nummer 4 Buchstabe d und e sind durch die auszahlende Stelle zu
ergänzen.“
cc) In Satz 3 werden die Wörter „den Absätzen 2 und 3“ durch die Wörter „Absatz 2 Satz 1“ ersetzt.
20. § 49 Absatz 1 Nummer 4 wird wie folgt geändert:
a) In Buchstabe e wird das Semikolon am Ende durch ein Komma ersetzt.
b) Folgender Buchstabe f wird angefügt:
„f) für Zeiten der widerruflichen oder unwiderruflichen Arbeitsfreistellung im Zusammenhang mit der
Beendigung des Arbeitsverhältnisses gewährt werden, soweit ohne die Freistellung die Arbeit während
dieser Zeiten im Inland ausgeübt worden wäre;“.
21. Nach § 50 Absatz 2 Satz 7 wird folgender Satz eingefügt:
   „Satz 2 Nummer 4 Buchstabe b gilt darüber hinaus auch für Staatsangehörige eines Mitgliedstaates der
   Europäischen Union oder eines Staates, auf den das Abkommen über den Europäischen Wirtschaftsraum
   Anwendung findet, die in der Schweiz ihren Wohnsitz oder gewöhnlichen Aufenthalt haben, sowie für
   Staatsangehörige der Schweizerischen Eidgenossenschaft, die ihren Wohnsitz oder gewöhnlichen Aufenthalt
   im Hoheitsgebiet eines Mitgliedstaates der Europäischen Union oder der Schweiz haben.“
22. In § 50a Absatz 7 Satz 5 werden die Wörter „Absatz 5 Satz 6“ durch die Wörter „Absatz 5 Satz 7“ ersetzt.
23. Dem § 50d wird folgender Absatz 15 angefügt:
       „(15) Arbeitslohn, der für Zeiten einer widerruflichen oder unwiderruflichen Arbeitsfreistellung im
   Zusammenhang mit der Beendigung des Arbeitsverhältnisses gezahlt wird, gilt für Zwecke der Anwendung
   eines Abkommens zur Vermeidung der Doppelbesteuerung als Vergütung, die für die Ausübung einer
   Tätigkeit in dem Staat gewährt wird, in dem die Tätigkeit ohne die Freistellung ausgeübt worden wäre. Dies
   gilt nicht, soweit das Abkommen in einer gesonderten, ausdrücklich solchen Arbeitslohn betreffenden Vorschrift
   eine abweichende Regelung trifft. Absatz 9 Satz 1 Nummer 1 sowie Rechtsverordnungen gemäß § 2 Absatz 2
   Satz 1 der Abgabenordnung bleiben davon unberührt.“
24. § 50e wird wie folgt geändert:
   a) Absatz 2 wird wie folgt geändert:
      aa) In Nummer 1 werden die Wörter „§ 45b Absatz 3 Satz 3 oder 4, jeweils auch in Verbindung mit Absatz 5
          Satz 2, eine Bescheinigung erteilt,“ durch die Wörter „§ 45b Absatz 2 in Verbindung mit Absatz 4 eine dort
          genannte Angabe oder dort genannte Daten nicht richtig oder nicht vollständig übermittelt,“ ersetzt.
      bb) In Nummer 2 werden die Wörter „§ 45b Absatz 4 Satz 1 erster Halbsatz, Absatz 5 Satz 1 erster Halbsatz“
          durch die Angabe „§ 45b Absatz 5“ ersetzt.
      cc) Nummer 3 wird wie folgt gefasst:
          „3. entgegen § 45b Absatz 7 Satz 1 oder 2 eine Mitteilung nicht richtig oder nicht vollständig macht und
              dadurch ermöglicht, Steuern zu verkürzen oder nicht gerechtfertigte Steuervorteile zu erlangen.“
   b) In Absatz 3 werden die Wörter „Absatzes 2 Nummer 2“ durch die Wörter „Absatzes 2 Nummer 3“ ersetzt.
25. § 52 wird wie folgt geändert:
   a) Dem Absatz 4 wird folgender Satz angefügt:
       㤠3 Nummer 72 in der Fassung des Artikels 3 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387)
       ist erstmals für Photovoltaikanlagen anzuwenden, die nach dem 31. Dezember 2024 angeschafft, in Betrieb
       genommen oder erweitert werden.“
   b) In Absatz 8a werden die Wörter „Artikels 1 des Gesetzes vom 25. Juni 2021 (BGBl. I S. 2035)“ durch die
      Wörter „Artikels 3 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387)“ ersetzt.
   c) Dem Absatz 12 werden die folgenden Sätze angefügt:
       „§ 6 Absatz 5 Satz 3 Nummer 4 ist in allen offenen Fällen anzuwenden. Für Übertragungen vor dem
       12. Januar 2024 sind Feststellungsbescheide im Sinne des § 180 Absatz 1 Satz 1 Nummer 2 Buchstabe a
       der Abgabenordnung zur Umsetzung des Buchwertansatzes bei der übernehmenden Mitunternehmerschaft
       in entsprechender Anwendung des § 174 Absatz 4 der Abgabenordnung zu ändern. § 176 Absatz 1 Satz 1
       Nummer 1 der Abgabenordnung steht dem Buchwertansatz bei der übernehmenden Mitunternehmerschaft
       für Übertragungen vor dem 12. Januar 2024 nicht entgegen. Auf gemeinsamen Antrag der Mitunternehmer
       zum Zeitpunkt der Übertragung kann aus Vertrauensschutzgründen für Übertragungen vor dem 12. Januar
       2024 von einer Anwendung des § 6 Absatz 5 Satz 3 Nummer 4 abgesehen werden. § 6 Absatz 5 Satz 7 und
       § 16 Absatz 3 Satz 5 in der Fassung des Artikels 3 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I
       Nr. 387) sind für Übertragungen von Wirtschaftsgütern anzuwenden, die nach dem 18. Oktober 2024
       stattfinden.“
   d) Absatz 18 wird wie folgt geändert:
       aa) Satz 4 wird wie folgt gefasst:
           㤠10 Absatz 2 Satz 1 Nummer 1 in der Fassung des Artikels 3 des Gesetzes vom 2. Dezember 2024
           (BGBl. 2024 I Nr. 387) ist in allen offenen Fällen anzuwenden.“
       bb) Nach Satz 4 wird folgender Satz eingefügt:
           㤠10 Absatz 2c in der Fassung des Artikels 3 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I
           Nr. 387) ist erstmals auf Vorsorgeaufwendungen anzuwenden, die nach dem 31. Dezember 2027 an
           die mitteilungspflichtige Stelle geleistet oder an den Steuerpflichtigen erstattet werden.“
   e) Absatz 28 wird wie folgt geändert:
        aa) Satz 5 wird wie folgt gefasst:
            „Für Leistungen aus Rentenversicherungen mit Kapitalwahlrecht, soweit die Kapitalauszahlung gewählt
            wird, sowie aus Kapitalversicherungen mit Sparanteil ist, wenn die Leistungen auf einem vor dem
            1. Januar 2005 abgeschlossenen Versicherungsvertrag beruhen, § 20 Absatz 1 Nummer 6 in der
            am 31. Dezember 2004 geltenden Fassung, auch in allen offenen Fällen, mit der Maßgabe weiterhin
            anzuwenden, dass in Satz 3 die Wörter „§ 10 Absatz 1 Nummer 2 Buchstabe b Satz 5“ durch die Wörter
            „§ 10 Absatz 1 Nummer 2 Buchstabe b Satz 6“ ersetzt werden; für Rentenzahlungen aus diesen
            Versicherungsverträgen ist § 22 Nummer 1 Satz 3 Buchstabe a Doppelbuchstabe bb anzuwenden.“
        bb) Die Sätze 25 und 26 werden wie folgt gefasst:
            㤠20 Absatz 6 Satz 5 in der Fassung des Artikels 1 des Gesetzes vom 21. Dezember 2020 (BGBl. I
            S. 3096) ist auf alle offenen Fälle nicht mehr anzuwenden. § 20 Absatz 6 Satz 6 in der Fassung des
            Artikels 1 des Gesetzes vom 21. Dezember 2020 (BGBl. I S. 3096) ist auf alle offenen Fälle nicht mehr
            anzuwenden.“
   f) Dem Absatz 30b werden die folgenden Sätze angefügt:
        „Für Versicherungsverhältnisse und Mitgliedschaften bei Trägern der Basisversorgung im Sinne des § 10
        Absatz 1 Nummer 2 Buchstabe a, die vor dem 1. Januar 2026 bestanden haben, ist § 10 Absatz 2c Satz 3
        mit der Maßgabe anzuwenden, dass die mitteilungspflichtige Stelle die für die Datenübermittlung nach § 10
        Absatz 2c in Verbindung mit § 93c Absatz 1 Nummer 2 Buchstabe a der Abgabenordnung erforderliche
        Identifikationsnummer (§ 139b der Abgabenordnung) des Steuerpflichtigen abweichend von § 22a
        Absatz 2 Satz 1 und 2 beim Bundeszentralamt für Steuern erheben kann. Das Bundeszentralamt für
        Steuern teilt der übermittelnden Stelle die Identifikationsnummer des Steuerpflichtigen nur mit, wenn die
        übermittelten Daten mit den nach § 139b Absatz 3 der Abgabenordnung beim Bundeszentralamt für
        Steuern gespeicherten Daten im maschinellen Verfahren übereinstimmen. Stimmen die Daten nicht
        überein, findet § 22a Absatz 2 Satz 1 und 2 Anwendung.“
   g) Dem Absatz 31 wird folgender Satz angefügt:
        㤠23 Absatz 1 Satz 4 in der Fassung des Artikels 3 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I
        Nr. 387) ist in allen offenen Fällen anzuwenden.“
   h) Dem Absatz 37c wird folgender Satz angefügt:
        „§ 37a Absatz 2 Satz 1, § 37b Absatz 3 Satz 2, § 40 Absatz 4, § 40a Absatz 5 Satz 2 und § 40b Absatz 5
        Satz 1 in der Fassung des Artikels 3 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) sind in
        allen offenen Fällen anzuwenden.“
   i)   Absatz 44a Satz 3 wird wie folgt gefasst:
        㤠45a Absatz 2a und 7 Satz 1 in der Fassung des Artikels 1 des Gesetzes vom 2. Juni 2021 (BGBl I S. 1259),
        das zuletzt durch Artikel 3 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) geändert worden ist,
        ist erstmals anzuwenden auf Kapitalerträge, die dem Gläubiger nach dem 31. Dezember 2026 zufließen.“
   j)   Absatz 44b wird wie folgt gefasst:
           „(44b) § 45b Absatz 1 und 8 bis 10 in der Fassung des Artikels 1 des Gesetzes vom 2. Juni 2021 (BGBl. I
        S. 1259) und § 45b Absatz 2 bis 7 in der Fassung des Artikels 3 des Gesetzes vom 2. Dezember 2024
        (BGBl. 2024 I Nr. 387) sind erstmals auf Kapitalerträge anzuwenden, die dem Gläubiger nach dem
        31. Dezember 2026 zufließen.“
   k) In Absatz 44c werden die Wörter „nach dem 31. Dezember 2024“ werden durch die Wörter „nach dem
      31. Dezember 2026“ ersetzt.
   l)   Nach Absatz 46 Satz 3 wird folgender Satz eingefügt:
        㤠50 Absatz 2 Satz 8 in der Fassung des Artikels 3 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I
        Nr. 387) ist in allen offenen Fällen anzuwenden.“
   m) Absatz 47c Satz 2 wird wie folgt gefasst:
        㤠50e Absatz 2 und 3 in der Fassung des Artikels 1 des Gesetzes vom 2. Juni 2021 (BGBl. I S. 1259), das
        zuletzt durch Artikel 3 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) geändert worden ist, ist
        erstmals anzuwenden auf Kapitalerträge, die dem Gläubiger nach dem 31. Dezember 2026 zufließen.“
   n) Absatz 49a wird wie folgt geändert:
        aa) Nach Satz 3 wird folgender Satz eingefügt:
            㤠62 Absatz 2 Nummer 2 Buchstabe a und b in der Fassung des Artikels 3 des Gesetzes vom
            2. Dezember 2024 (BGBl. 2024 I Nr. 387) ist für Kindergeldfestsetzungen anzuwenden, die Zeiträume
            betreffen, die nach dem 31. Mai 2024 beginnen.“
       bb) Folgender Satz wird angefügt:
           㤠67 Satz 1 in der Fassung des Artikels 3 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387)
           ist auf Anträge anzuwenden, die nach dem 5. Dezember 2024 eingehen.“
26. § 62 Absatz 2 Nummer 2 wird wie folgt geändert:
    a) In Buchstabe a werden die Wörter „§ 20 Absatz 1 und 2 des Aufenthaltsgesetzes zur Arbeitsplatzsuche“
       durch die Wörter „§ 20a Absatz 5 Satz 1 des Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder
       nach Maßnahmen zur Anerkennung ausländischer Berufsqualifikationen“ ersetzt.
    b) In Buchstabe b wird nach dem Wort „Berufsqualifikationen“ ein Komma eingefügt und werden die Wörter
       „oder nach § 20 Absatz 3 des Aufenthaltsgesetzes zur Arbeitsplatzsuche“ durch die Wörter „nach § 20 des
       Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder nach § 20a Absatz 5 Satz 2 des
       Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder nach Maßnahmen zur Anerkennung
       ausländischer Berufsqualifikationen“ ersetzt.
27. § 67 Satz 1 wird wie folgt gefasst:
    „Das Kindergeld ist bei der zuständigen Familienkasse elektronisch nach amtlich vorgeschriebenem Datensatz
    über die amtlich vorgeschriebene Schnittstelle zu beantragen; die Familienkasse kann auf die elektronische
    Antragstellung verzichten, wenn das Kindergeld schriftlich beantragt und der Antrag vom Berechtigten
    eigenhändig unterschrieben wird.“
28. In § 68 Absatz 5 Satz 1 werden nach dem Wort „Mitteilungspflichten“ die Wörter „und zur Prüfung der jeweiligen
    Anspruchsvoraussetzungen und zur Bemessung der jeweiligen Leistung“ eingefügt und werden die Wörter
    „durch automatisierte Abrufverfahren bereitstellen“ durch die Wörter „in einem automatisierten Abrufverfahren
    übermitteln“ ersetzt.
29. § 74 Absatz 1 Satz 2 wird aufgehoben.
30. § 76 wird wie folgt gefasst:
                                                         㤠76

                                                       Pfändung
      Der Anspruch auf Kindergeld kann nur wegen gesetzlicher Unterhaltsansprüche eines Kindes, für das
    Kindergeld festgesetzt und dem Berechtigten ausgezahlt wird, gepfändet werden.“


                                                    Artikel 4

                         Weitere Änderung des Einkommensteuergesetzes
  Das Einkommensteuergesetz, das zuletzt durch Artikel 3 dieses Gesetzes geändert worden ist, wird wie folgt
geändert:
1. § 5b Absatz 1 wird wie folgt gefasst:
       „(1) Wird der Gewinn nach § 4 Absatz 1, § 5 oder § 5a ermittelt, so ist der Inhalt der Bilanz, der Gewinn- und
    Verlustrechnung jeweils einschließlich der unverdichteten Kontennachweise mit Kontensalden sowie der
    Anlagenspiegel und das diesem zugrundeliegende Anlagenverzeichnis nach amtlich vorgeschriebenem
    Datensatz durch Datenfernübertragung zu übermitteln. Enthält die Bilanz Ansätze oder Beträge, die den
    steuerlichen Vorschriften nicht entsprechen, so sind diese Ansätze oder Beträge durch Zusätze oder
    Anmerkungen den steuerlichen Vorschriften anzupassen und nach amtlich vorgeschriebenem Datensatz
    durch Datenfernübertragung zu übermitteln. Der Steuerpflichtige kann auch eine den steuerlichen Vorschriften
    entsprechende Bilanz nach amtlich vorgeschriebenem Datensatz durch Datenfernübertragung übermitteln;
    Satz 1 gilt insoweit entsprechend. Im Fall der Eröffnung des Betriebs sind die Sätze 1 bis 3 entsprechend
    anzuwenden; dies gilt auch für solche Bilanzen, die für andere steuerliche Zwecke zu erstellen sind. Liegt
    ein Anhang, ein Lagebericht, ein Prüfungsbericht oder ein Verzeichnis nach § 5 Absatz 1 Satz 2 vor, so sind
    diese nach amtlich vorgeschriebenem Datensatz durch Datenfernübertragung zu übermitteln. Bei der
    Gewinnermittlung nach § 5a ist das besondere Verzeichnis nach § 5a Absatz 4 nach amtlich
    vorgeschriebenem Datensatz durch Datenfernübertragung zu übermitteln.“
2. § 10 wird wie folgt geändert:
    a) In Absatz 1 Nummer 5 werden die Wörter „zwei Drittel“ durch die Angabe „80 Prozent“ ersetzt und wird die
       Angabe „4 000 Euro“ durch die Angabe „4 800 Euro“ ersetzt.
    b) Nach Absatz 2b Satz 1 werden die folgenden Sätze eingefügt:
       „Auf der Grundlage des § 65a des Fünften Buches Sozialgesetzbuch nach den Satzungen der gesetzlichen
       Krankenkassen erbrachte Bonusleistungen gelten bis zu einer Höhe von 150 Euro pro versicherter Person
       und Beitragsjahr nicht als Beitragserstattung; diese Summe übersteigende Bonusleistungen gelten stets
       als Beitragserstattung. Der Steuerpflichtige kann nachweisen, dass Bonusleistungen in Höhe des
       übersteigenden Betrags nicht als Beitragserstattung zu qualifizieren sind.“
3. In § 13 Absatz 6 Satz 1 werden die Wörter „§ 34 Absatz 6a des Bewertungsgesetzes“ durch die Angabe „§ 13b“
   ersetzt.
4. § 17 Absatz 6 wird wie folgt geändert:
   a) In Nummer 1 werden die Wörter „nicht der gemeine Wert“ durch die Wörter „der Buchwert oder ein
      Zwischenwert“ ersetzt.
   b) In Nummer 2 werden die Wörter „Sacheinlage im Sinne von § 20 Absatz 1 des Umwandlungssteuergesetzes
      vom 7. Dezember 2006 (BGBl. I S. 2782, 2791) in der jeweils geltenden Fassung“ durch die Wörter
      „Einbringung eines Betriebs, Teilbetriebs oder Mitunternehmeranteils im Sinne von § 20 Absatz 1 des
      Umwandlungssteuergesetzes“ ersetzt.
5. § 20 Absatz 1 Nummer 10 Buchstabe b Satz 6 wird aufgehoben.
6. § 22 Nummer 5 wird wie folgt geändert:
   a) In Satz 2 werden die Wörter „§ 3 Nummer 66 und“ durch die Angabe „§ 3 Nummer 66,“ ersetzt und werden
      nach den Wörtern „erworben wurden,“ die Wörter „und nicht auf Beiträgen in eine ausländische
      Versorgungseinrichtung beruhen, für die bei der deutschen Besteuerung oder der Besteuerung in einem
      anderen Staat eine vergleichbare steuerliche Freistellung oder Begünstigung gewährt wurde,“ eingefügt.
   b) Satz 14 wird aufgehoben.
7. In § 22a Absatz 2 Satz 10 werden die Wörter „gelten ab dem Stichtag, der in der Rechtsverordnung nach § 13
   Absatz 3 des Rentenübersichtsgesetzes festgelegt wird, für die Träger der gesetzlichen Rentenversicherung, für
   die landwirtschaftliche Alterskasse und für die berufsständischen Versorgungseinrichtungen“ durch die Wörter
   „gelten ab dem 1. Januar 2027 für die mitteilungspflichtige Stelle nach Absatz 1“ ersetzt, werden nach den
   Wörtern „ihrer Versicherten“ die Wörter „oder ihrer Kunden“ und nach den Wörtern „des Versicherten“ die
   Wörter „oder des Kunden“ eingefügt.
8. Dem § 33a Absatz 1 wird folgender Satz angefügt:
   „Voraussetzung für den Abzug der Aufwendungen nach Satz 1 ist, dass bei Geldzuwendungen die Zahlung der
   Unterhaltsleistungen durch Überweisung auf das Konto der unterhaltenen Person erfolgt ist.“
9. § 35a Absatz 5 Satz 3 wird wie folgt gefasst:
   „Voraussetzung für die Inanspruchnahme der Steuerermäßigungen nach den Absätzen 2 und 3 ist, dass der
   Steuerpflichtige für die Aufwendungen eine Rechnung erhalten hat und die Zahlung auf das Konto des
   Erbringers der Leistung erfolgt ist.“
10. § 50 Absatz 2 Satz 2 Nummer 4 wird wie folgt geändert:
   a) In Buchstabe c wird das Wort „oder“ durch ein Komma ersetzt.
   b) In Buchstabe d wird das Semikolon am Ende durch das Wort „oder“ ersetzt.
   c) Folgender Buchstabe e wird angefügt:
      „e) wenn die Anrechnung einer ausländischen Steuer nach § 50d Absatz 7 Satz 2 beantragt wird;“.
11. § 50d Absatz 7 wird wie folgt gefasst:
      „(7) Werden einem beschränkt Steuerpflichtigen Einkünfte im Sinne des § 49 Absatz 1 Nummer 4 aus einer
   inländischen Kasse einer juristischen Person des öffentlichen Rechts im Sinne der Vorschrift eines Abkommens
   zur Vermeidung der Doppelbesteuerung über den öffentlichen Dienst unmittelbar oder mittelbar gewährt und
   besteht insoweit zu dieser kein Dienstverhältnis, so gelten die Vergütungen für Zwecke der Anwendung des
   Abkommens als von der juristischen Person des öffentlichen Rechts für ihr gegenüber geleistete Dienste
   gezahlt. Soweit diese Vergütungen sowohl nach Satz 1 als auch im anderen Vertragsstaat der Besteuerung
   unterliegen, ist die in diesem Staat auf diese Vergütungen festgesetzte und gezahlte und um einen
   entstandenen Ermäßigungsanspruch gekürzte, der deutschen Einkommensteuer entsprechende ausländische
   Steuer bis zur Höhe der anteilig auf diese Einkünfte entfallenden deutschen Einkommensteuer anzurechnen.
   Die Sätze 1 und 2 sind bei einem unbeschränkt Steuerpflichtigen mit vergleichbaren Einkünften aus
   nichtselbständiger Arbeit (§ 19) entsprechend anzuwenden.“
12. § 51 Absatz 4 Nummer 1b wird wie folgt gefasst:
   „1b. im Einvernehmen mit den obersten Finanzbehörden der Länder den Mindestumfang der nach § 5b
        elektronisch zu übermittelnden Daten zu bestimmen;“.
13. § 52 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefasst:
         „(1) Diese Fassung des Gesetzes ist, soweit in den folgenden Absätzen nichts anderes bestimmt ist,
      erstmals für den Veranlagungszeitraum 2025 anzuwenden. Beim Steuerabzug vom Arbeitslohn gilt Satz 1
      mit der Maßgabe, dass diese Fassung erstmals auf den laufenden Arbeitslohn anzuwenden ist, der für einen
      nach dem 31. Dezember 2024 endenden Lohnzahlungszeitraum gezahlt wird, und auf sonstige Bezüge, die
      nach dem 31. Dezember 2024 zufließen. Beim Steuerabzug vom Kapitalertrag gilt Satz 1 mit der Maßgabe,
      dass diese Fassung des Gesetzes erstmals auf Kapitalerträge anzuwenden ist, die dem Gläubiger nach dem
      31. Dezember 2024 zufließen.“
    b) Dem Absatz 11 werden die folgenden Sätze angefügt:
       㤠5b Absatz 1 Satz 1 in der Fassung des Artikels 4 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I
       Nr. 387) ist, soweit er sich auf die Übermittlung von Kontennachweisen bezieht, erstmals für Wirtschaftsjahre
       anzuwenden, die nach dem 31. Dezember 2024 beginnen. § 5b Absatz 1 Satz 1 in der Fassung des Artikels 4
       des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387), soweit er sich auf die Übermittlung von
       Anlagenspiegel und Anlagenverzeichnis bezieht, sowie § 5b Absatz 1 Satz 5 und 6 in der Fassung des
       Artikels 4 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) sind erstmals für Wirtschaftsjahre
       anzuwenden, die nach dem 31. Dezember 2027 beginnen.“
    c) In Absatz 30b Satz 1 werden die Wörter „vor dem Stichtag bestand, der in der Rechtsverordnung nach § 13
       Absatz 3 des Rentenübersichtsgesetzes festgelegt wird,“ durch die Wörter „vor dem 1. Januar 2027
       bestand,“ ersetzt.


                                                    Artikel 5

                         Weitere Änderung des Einkommensteuergesetzes
  Das Einkommensteuergesetz, das zuletzt durch Artikel 4 dieses Gesetzes geändert worden ist, wird wie folgt
geändert:
1. Dem § 33b Absatz 7 wird folgender Satz angefügt:
   „Dabei ist der Nachweis vorrangig durch elektronische Mitteilungsverfahren zu führen.“
2. In § 41c Absatz 4 Satz 1 wird nach dem Wort „unverzüglich“ das Wort „elektronisch“ eingefügt.
3. § 48c Absatz 2 Satz 3 wird durch die folgenden Sätze ersetzt:
   „Der elektronische Antrag ist nach amtlich vorgeschriebenem Datensatz über die amtlich vorgeschriebene
   Schnittstelle bis zum Ablauf des zweiten Kalenderjahres zu übermitteln, das auf das Jahr folgt, in dem der
   Abzugsbetrag angemeldet worden ist; weitergehende Fristen nach einem Abkommen zur Vermeidung der
   Doppelbesteuerung bleiben unberührt. Auf Antrag kann das Finanzamt zur Vermeidung unbilliger Härten auf
   eine elektronische Übermittlung des Antrags verzichten. In diesem Fall ist der Antrag auf Erstattung des
   Abzugsbetrags vom Leistenden nach amtlich vorgeschriebenem Muster zu stellen.“
4. § 52 Absatz 1 wird wie folgt gefasst:
      „(1) Diese Fassung des Gesetzes ist, soweit in den folgenden Absätzen nichts anderes bestimmt ist, erstmals
   für den Veranlagungszeitraum 2026 anzuwenden. Beim Steuerabzug vom Arbeitslohn gilt Satz 1 mit der
   Maßgabe, dass diese Fassung erstmals auf den laufenden Arbeitslohn anzuwenden ist, der für einen nach
   dem 31. Dezember 2025 endenden Lohnzahlungszeitraum gezahlt wird, und auf sonstige Bezüge, die nach
   dem 31. Dezember 2025 zufließen. Beim Steuerabzug vom Kapitalertrag gilt Satz 1 mit der Maßgabe, dass
   diese Fassung des Gesetzes erstmals auf Kapitalerträge anzuwenden ist, die dem Gläubiger nach dem
   31. Dezember 2025 zufließen.“


                                                    Artikel 6

                         Weitere Änderung des Einkommensteuergesetzes
   § 22a Absatz 2 des Einkommensteuergesetzes, das zuletzt durch Artikel 5 dieses Gesetzes geändert worden ist,
wird wie folgt geändert:
1. Satz 10 wird wie folgt gefasst:
   „Die Sätze 2 bis 9 gelten ab dem 1. Januar 2027 für die mitteilungspflichtige Stelle nach Absatz 1 mit der
   Maßgabe, dass diese ohne eine vorherige Aufforderung an den Versicherten oder den Kunden deren
   Identifikationsnummer zur Durchführung des Rentenübersichtsgesetzes bereits vor dem Leistungsbezug
   erheben kann; in diesen Fällen teilt das Bundeszentralamt für Steuern der mitteilungspflichtigen Stelle auf
   deren Anfrage die Identifikationsnummer des Versicherten oder des Kunden nur mit, wenn die von der
   anfragenden Stelle übermittelten Daten mit den nach § 139b Absatz 3 der Abgabenordnung beim
   Bundeszentralamt für Steuern gespeicherten Daten im maschinellen Datenabgleich übereinstimmen.“
2. Folgender Satz wird angefügt:
   „Vor einer Anfrage nach Satz 2 kann die mitteilungspflichtige Stelle abweichend von Satz 1 und 2 ohne eine
   vorherige Aufforderung an den Leistungsempfänger dessen Identifikationsnummer beim Bundeszentralamt für
   Steuern anfordern; das Bundeszentralamt für Steuern teilt in diesem Fall die Identifikationsnummer nur mit, wenn
   die von der mitteilungspflichtigen Stelle übermittelten Daten mit den nach § 139b Absatz 3 der Abgabenordnung
   beim Bundeszentralamt für Steuern gespeicherten Daten im maschinellen Datenabgleich übereinstimmen.“
Artikel 7
Änderung der Einkommensteuer-Durchführungsverordnung
Die Einkommensteuer-Durchführungsverordnung in der Fassung der Bekanntmachung vom 10. Mai 2000
(BGBl. I S. 717), die zuletzt durch Artikel 9 des Gesetzes vom 27. März 2024 (BGBl. 2024 I Nr. 108) geändert
worden ist, wird wie folgt geändert:
1. § 64 Absatz 3 wird wie folgt gefasst:
„(3) Für den Nachweis der Zwangsläufigkeit von behinderungsbedingt entstandenen Aufwendungen und der
Anspruchsvoraussetzungen zur behinderungsbedingten Fahrtkostenpauschale ist § 65 anzuwenden.“
2. § 65 Absatz 3a wird wie folgt gefasst:
„(3a) Die Berücksichtigung des Behinderten-Pauschbetrags aufgrund der nach § 152 Absatz 1 des Neunten
Buches Sozialgesetzbuch festgestellten Behinderung setzt voraus, dass die für die Feststellung einer
Behinderung zuständige Stelle als mitteilungspflichtige Stelle ihre Feststellungen zur Behinderung nach den
Absätzen 1 und 2 auf Antrag der Person, für die die Feststellungen getroffen werden (betroffene Person), nach
Maßgabe des § 93c der Abgabenordnung an die für die Besteuerung der betroffenen Person zuständige
Finanzbehörde übermittelt hat. Satz 1 gilt auch, wenn die Feststellung einer Behinderung nach den
Absätzen 1 und 2 geändert wird. Abweichend von § 93c Absatz 1 Nummer 1 der Abgabenordnung hat die
mitteilungspflichtige Stelle ihre Feststellungen zur Behinderung nach den Absätzen 1 und 2 unverzüglich zu
übermitteln. Neben den nach § 93c Absatz 1 der Abgabenordnung zu übermittelnden Daten sind zusätzlich
folgende Daten zu übermitteln:
1. der Grad der Behinderung
2. die Feststellung weiterer gesundheitlicher Merkmale, die mit den folgenden Merkzeichen gekennzeichnet
sind:
a) G (erheblich gehbehindert),
b) aG (außergewöhnlich gehbehindert),
c) B (ständige Begleitung notwendig),
d) H (hilflos),
e) Bl (blind),
f) TBl (taubblind),
3. das Datum des Eingangs des Antrags auf Feststellung einer Behinderung,
4. das Datum des Bescheides über die jeweilige Feststellung einer Behinderung,
5. die Dauer der Gültigkeit der jeweiligen Feststellung einer Behinderung nach Nummer 1 und 2.
Die betroffene Person hat der mitteilungspflichtigen Stelle zu diesem Zweck ihre Identifikationsnummer (§ 139b
der Abgabenordnung) mitzuteilen. Ist in Härtefällen der mitteilungspflichtigen Stelle die Identifikationsnummer
nicht bekannt, kann sie diese beim Bundeszentralamt für Steuern anfragen. In der Anfrage dürfen nur die in
§ 139b Absatz 3 der Abgabenordnung genannten Daten der betroffenen Person angegeben werden, die der
mitteilungspflichtigen Stelle bekannt sind. Das Bundeszentralamt für Steuern teilt der mitteilungspflichtigen Stelle
die Identifikationsnummer mit, sofern die übermittelten Daten mit den nach § 139b Absatz 3 der Abgabenordnung
beim Bundeszentralamt für Steuern gespeicherten Daten übereinstimmen. Die mitteilungspflichtige Stelle darf
die Identifikationsnummer nur verarbeiten, soweit dies für die Erfüllung der Übermittlung erforderlich ist. § 72a
Absatz 4, § 93c Absatz 1 Nummer 3 und Absatz 4 sowie § 203a der Abgabenordnung finden keine Anwendung.
Die betroffene Person kann ihren Antrag nach Satz 1 gegenüber der mitteilungspflichtigen Stelle mit Wirkung
für die Zukunft widerrufen; die mitteilungspflichtige Stelle hat dies der für die Besteuerung der betroffenen
Person zuständigen Finanzbehörde nach Maßgabe des § 93c der Abgabenordnung unter Angabe des Datums
des Eingangs des Widerrufs unverzüglich mitzuteilen. Ab dem Veranlagungszeitraum, der dem Veranlagungs
zeitraum des Widerrufs folgt, liegen die Voraussetzungen zur Berücksichtigung des Behinderten-Pauschbetrags
nicht mehr vor.“
3. § 84 Absatz 3g wird wie folgt gefasst:
„(3g) § 65 Absatz 1 in der Fassung des Artikels 10 des Gesetzes vom 2. Juni 2021 (BGBl. I S. 1259) ist
erstmals für den Veranlagungszeitraum 2021 anzuwenden. § 65 Absatz 3a ist erstmals zum 1. Januar 2026
anzuwenden. Vor diesem Zeitpunkt bereits ausgestellte Ausweise nach dem Neunten Buch Sozialgesetzbuch
oder noch gültige Bescheide der nach § 152 Absatz 1 des Neunten Buches Sozialgesetzbuch zuständigen
Behörde werden weiter berücksichtigt, es sei denn, die Feststellungen ändern sich vor Ablauf der Gültigkeit.
Mit der Anwendung von § 65 Absatz 3a ist § 65 Absatz 1 Nummer 1 und 2 Buchstabe a und Absatz 2 Satz 1 nicht
weiter anzuwenden mit Ausnahme für den Nachweis der Zwangsläufigkeit von behinderungsbedingt
entstandenen Aufwendungen und der Anspruchsvoraussetzungen zur behinderungsbedingten Fahrtkosten
pauschale (§ 64 Absatz 3). Der Anwendungsbereich des § 65 Absatz 3 wird auf die Fälle des § 65 Absatz 1
Nummer 2 Buchstabe b beschränkt. § 65 Absatz 3 gilt weiterhin auch im Fall der Übertragung des einem Kind
zustehenden Behinderten-Pauschbetrags (§ 33b Absatz 5 Satz 1 des Gesetzes), wenn das Kind nicht nach
einem Steuergesetz steuerpflichtig ist (§ 32 Absatz 6 Satz 13 des Gesetzes).“
Artikel 8
Änderung des Körperschaftsteuergesetzes
Das Körperschaftsteuergesetz in der Fassung der Bekanntmachung vom 15. Oktober 2002 (BGBl. I S. 4144), das
zuletzt durch Artikel 18 des Gesetzes vom 27. März 2024 (BGBl. 2024 I Nr. 108) geändert worden ist, wird wie folgt
geändert:
1. In § 1a Absatz 1 Satz 2 werden die Wörter „durch Datenfernübertragung“ durch die Wörter „über die amtlich
bestimmte Schnittstelle elektronisch“ ersetzt.
2. § 5 Absatz 1 wird wie folgt geändert:
a) In Nummer 2 werden die Wörter „die Niedersächsische Gesellschaft für öffentliche Finanzierungen mit
beschränkter Haftung,“ gestrichen.
b) In Nummer 10 Satz 3 wird die Angabe „Nummer 20a“ durch die Angabe „Nummer 20b“ ersetzt.
3. In § 8b Absatz 4 Satz 3 werden nach dem Wort „zugerechnet“ die Wörter „; dies gilt auch für Wertpapierpensions
geschäfte im Sinne des § 340b Absatz 2 des Handelsgesetzbuchs“ eingefügt.
4. § 15 Satz 1 Nummer 2a wird wie folgt geändert:
a) In Satz 1 wird die Angabe „Absatz 2 bis 4“ durch die Angabe „Absatz 2 bis 4a“ ersetzt.
b) In Satz 5 wird nach den Wörtern „§ 20 Absatz 1 Satz 4“ die Angabe „oder Satz 5“ eingefügt.
5. § 27 wird wie folgt geändert:
a) Absatz 2 wird wie folgt geändert:
aa) In Satz 3 werden nach den Wörtern „unbeschränkte Steuerpflicht“ die Wörter „mit Ausnahme der
Anwendungsfälle des § 29“ eingefügt.
bb) Satz 5 wird aufgehoben.
b) Dem Absatz 6 wird folgender Satz angefügt:
„In den Fällen des § 14 Absatz 1 Satz 1 Nummer 1 Satz 2 sind die Sätze 1 und 2 auf das steuerliche
Einlagekonto jeder vermittelnden, unbeschränkt steuerpflichtigen Kapitalgesellschaft entsprechend
anzuwenden.“
6. § 29 Absatz 6 Satz 2 wird aufgehoben.
7. In § 31 Absatz 1a Satz 1 werden die Wörter „durch Datenfernübertragung“ durch die Wörter „über die amtlich
bestimmte Schnittstelle elektronisch“ ersetzt.
8. In § 32 Absatz 3 Satz 3 werden die Wörter „des § 44 Abs. 2 und § 44a Abs. 8“ durch die Wörter „des § 44
Absatz 2, § 44a Absatz 8, § 45a Absatz 2a und der §§ 45b und 45c“ ersetzt.
9. § 34 wird wie folgt geändert:
a) In Absatz 1 wird die Angabe „Veranlagungszeitraum 2024“ durch die Angabe „Veranlagungszeitraum 2025“
ersetzt.
b) Nach Absatz 5 Satz 3 wird folgender Satz eingefügt:
㤠8b Absatz 4 Satz 3 in der Fassung des Artikels 8 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I
Nr. 387) ist auf alle offenen Fälle anzuwenden.“
c) Dem Absatz 6g wird folgender Satz angefügt:
㤠15 Satz 1 Nummer 2a Satz 5 in der Fassung des Artikels 8 des Gesetzes vom 2. Dezember 2024
(BGBl. 2024 I Nr. 387) ist auf alle offenen Fälle anzuwenden.“
d) Absatz 6e Satz 5 wird wie folgt gefasst:
„§ 14 Absatz 4 sowie § 27 Absatz 1 Satz 3 und Absatz 6 in der Fassung des Artikels 1 des Gesetzes vom
25. Juni 2021 (BGBl. I S. 2050) und § 27 Absatz 6 Satz 3 in der Fassung des Artikels 8 des Gesetzes vom
2. Dezember 2024 (BGBl. 2024 I Nr. 387) sind erstmals auf Minder- und Mehrabführungen anzuwenden, die
nach dem 31. Dezember 2021 erfolgen.“
e) In Absatz 11 wird die anzuwendende Fassung von § 36 wie folgt geändert:
aa) Absatz 4 wird wie folgt gefasst:
„(4) Ist die Summe der unbelasteten Teilbeträge im Sinne des § 30 Absatz 2 Nummer 1 bis 3 in der
Fassung des Artikels 4 des Gesetzes vom 14. Juli 2000 (BGBl. I S. 1034) nach Anwendung des
Absatzes 2 negativ, sind diese Teilbeträge zunächst untereinander und danach vorbehaltlich des
Satzes 2 mit den mit Körperschaftsteuer belasteten Teilbeträgen in der Reihenfolge zu verrechnen, in
der ihre Belastung zunimmt. In Höhe eines positiven Bestands des Teilbetrags des § 30 Absatz 2
Nummer 4 in der Fassung des Artikels 4 des Gesetzes vom 14. Juli 2000 (BGBl. I S. 1034) unterbleibt
eine Verrechnung eines sich nach Satz 1 ergebenden Negativbetrags mit den mit Körperschaftsteuer
belasteten Teilbeträgen.“
bb) Absatz 6 wird wie folgt gefasst:
„(6) Ist einer der belasteten Teilbeträge negativ, mindert dieser vorrangig den nach Anwendung des
Absatzes 5 verbleibenden positiven Teilbetrag im Sinne des § 30 Absatz 2 Nummer 2 in der Fassung des
Artikels 4 des Gesetzes vom 14. Juli 2000 (BGBl. I S. 1034); ein darüber hinausgehender Negativbetrag
mindert den positiven zusammengefassten Teilbetrag nach Absatz 5 Satz 1. Ein nach Anwendung des
Satzes 1 verbleibender negativer belasteter Teilbetrag ist vorbehaltlich des Satzes 3 mit den positiven
belasteten Teilbeträgen in der Reihenfolge zu verrechnen, in der ihre Belastung zunimmt. Die
Verrechnung nach Satz 2 unterbleibt bis zur Höhe eines positiven Bestands des Teilbetrags des § 30
Absatz 2 Nummer 4 in der Fassung des Artikels 4 des Gesetzes vom 14. Juli 2000 (BGBl. I S. 1034) nach
Anwendung des Absatzes 2 abzüglich des Betrags, um den sich der Verrechnungsbetrag in den Fällen
des Absatzes 4 Satz 2 vermindert hat.“
cc) Absatz 6a wird aufgehoben.
f) Absatz 14 Satz 1 wird wie folgt gefasst:
„Die §§ 38 und 40 in der am 27. Dezember 2007 geltenden Fassung sowie § 10 des Umwandlungssteuer
gesetzes vom 7. Dezember 2006 (BGBl. I S. 2782, 2791) sind auf Antrag weiter anzuwenden.“
Artikel 9
Änderung des Gewerbesteuergesetzes
Das Gewerbesteuergesetz in der Fassung der Bekanntmachung vom 15. Oktober 2002 (BGBl. I S. 4167), das
zuletzt durch Artikel 19 des Gesetzes vom 27. März 2024 (BGBl. 2024 I Nr. 108) geändert worden ist, wird wie folgt
geändert:
1. In § 3 Nummer 2 werden die Wörter „die Niedersächsische Gesellschaft für öffentliche Finanzierungen mit
beschränkter Haftung,“ gestrichen.
2. In § 7 werden die Sätze 8 und 9 durch folgenden Satz ersetzt:
„Einkünfte, die in einer ausländischen Betriebsstätte anfallen und nach den §§ 7 bis 13 des Außensteuer
gesetzes steuerpflichtig wären, falls diese Betriebsstätte eine ausländische Gesellschaft im Sinne dieser
Vorschriften wäre, gelten als in einer inländischen Betriebsstätte erzielt.“
3. § 9 Nummer 1 Satz 1 wird wie folgt gefasst:
„die im Erhebungszeitraum als Betriebsausgabe erfasste Grundsteuer für zum Betriebsvermögen des
Unternehmers gehörenden Grundbesitz.“
4. In § 14a Satz 1 werden die Wörter „durch Datenfernübertragung“ durch die Wörter „über die amtlich bestimmte
Schnittstelle elektronisch“ ersetzt.
5. § 29 Absatz 1 wird wie folgt geändert:
a) In Nummer 1 wird die Angabe „Nummer 2“ durch die Wörter „Nummern 2 und 3“ ersetzt.
b) In Nummer 2 wird der Punkt am Ende durch ein Semikolon ersetzt:
c) Folgende Nummer 3 wird angefügt:
„3. bei Betrieben, die ausschließlich Energiespeicheranlagen im Sinne des § 3 Nummer 15d des
Energiewirtschaftsgesetzes betreiben, zu einem Zehntel das in Nummer 1 bezeichnete Verhältnis und
zu neun Zehnteln das Verhältnis, in dem die Summe der installierten Leistung in allen Betriebsstätten
(§ 28) zur installierten Leistung in den einzelnen Betriebsstätten steht.“
6. In § 31 Absatz 3 werden die Wörter „des § 3 Nr. 5, 6, 8, 9, 12, 13, 15, 17, 21, 26, 27, 28 und 29“ durch die Wörter
„einer Befreiung von der Gewerbesteuer“ ersetzt.
7. § 36 wird wie folgt geändert:
a) Absatz 3 Satz 4 wird wie folgt gefasst:
㤠7 Satz 8 in der Fassung des Artikels 9 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) ist auch
für Erhebungszeiträume vor 2024 anzuwenden.“
b) Dem Absatz 4b wird folgender Satz vorangestellt:
㤠9 Nummer 1 Satz 1 in der Fassung des Artikels 9 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I
Nr. 387) ist erstmals für den Erhebungszeitraum 2025 anzuwenden.“
c) Nach Absatz 5b wird folgender Absatz 5c eingefügt:
„(5c) § 29 Absatz 1 Nummer 3 und § 31 Absatz 3 in der jeweiligen Fassung des Artikels 9 des Gesetzes
vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) sind erstmals für den Erhebungszeitraum 2025 anzuwenden.“
Artikel 10
Änderung der Gewerbesteuer-Durchführungsverordnung
Die Gewerbesteuer-Durchführungsverordnung in der Fassung der Bekanntmachung vom 15. Oktober 2002
(BGBl. I S. 4180), die zuletzt durch Artikel 34 Absatz 7 des Gesetzes vom 22. Dezember 2023 (BGBl. 2023 I
Nr. 411) geändert worden ist, wird wie folgt geändert:
1. § 20 wird wie folgt geändert:
a) In Absatz 1 wird die Absatzbezeichnung „(1)“ gestrichen.
b) Absatz 2 wird aufgehoben.
2. Dem § 36 wird folgender Satz angefügt:
„§ 20 Absatz 2 in der Fassung der Bekanntmachung vom 15. Oktober 2002 (BGBl. I S. 4180) ist letztmalig für den
Erhebungszeitraum 2024 anzuwenden.“
Artikel 11
Änderung des Investmentsteuergesetzes
Das Investmentsteuergesetz vom 19. Juli 2016 (BGBl. I S. 1730), das zuletzt durch Artikel 30 des Gesetzes vom
23. Oktober 2024 (BGBl. 2024 I Nr. 323) geändert worden ist, wird wie folgt geändert:
1. § 6 Absatz 4 Satz 1 wird wie folgt geändert:
a) In Nummer 1 wird das Wort „und“ am Ende durch ein Komma ersetzt.
b) In Nummer 2 wird der Punkt am Ende durch das Wort „und“ ersetzt.
c) Folgende Nummer 3 wird angefügt:
„3. sonstige Einkünfte aus Vermietung und Verpachtung nach § 49 Absatz 1 Nummer 6 des Einkommen
steuergesetzes.“
2. § 8 Absatz 4 Satz 2 wird wie folgt gefasst:
„Die Steuerbefreiung nach Absatz 1 Nummer 1 oder Absatz 2 setzt voraus, dass
1. der Anleger seit mindestens drei Monaten zivilrechtlicher und wirtschaftlicher Eigentümer der
Investmentanteile ist,
2. keine Verpflichtung zur Übertragung der Anteile auf eine andere Person besteht und
3. kein Nießbrauch an den Investmenterträgen eingeräumt wurde und keine sonstige Verpflichtung besteht, die
Investmenterträge ganz oder teilweise, unmittelbar oder mittelbar anderen Personen zu vergüten.“
3. Dem § 10 wird folgender Absatz 6 angefügt:
„(6) Wenn der Anleger die Voraussetzungen des § 8 Absatz 4 Satz 2 Nummer 3 nicht erfüllt, hat der Anleger
die auf seine Investmentanteile entfallenden inländischen Beteiligungseinnahmen, inländischen Immobilien
erträge und sonstigen inländischen Einkünfte sowie die Investmenterträge nach § 16 Absatz 1 zu versteuern.
§ 36a Absatz 4 des Einkommensteuergesetzes ist entsprechend anzuwenden.“
4. In § 17 Absatz 1 Satz 4 werden die Wörter „fünf Kalenderjahren“ durch die Wörter „zehn Kalenderjahren“
ersetzt.
5. Dem § 19 wird folgender Absatz 3 angefügt:
„(3) Soweit ein unbeschränkt Steuerpflichtiger seine Investmentanteile nicht im Betriebsvermögen hält,
stehen der Veräußerung von Investmentanteilen zum gemeinen Wert gleich
1. die Beendigung der unbeschränkten Steuerpflicht des Anlegers infolge der Aufgabe des Wohnsitzes oder
des gewöhnlichen Aufenthalts,
2. die unentgeltliche Übertragung auf eine nicht unbeschränkt steuerpflichtige Person sowie,
3. vorbehaltlich der Nummern 1 und 2, der Ausschluss oder die Beschränkung des Besteuerungsrechts der
Bundesrepublik Deutschland hinsichtlich des Gewinns aus der Veräußerung der Investmentanteile.
Satz 1 ist nur anzuwenden, wenn
1. die Summe der nach Absatz 1, § 22 und § 56 ermittelten steuerpflichtigen Gewinne insgesamt positiv ist und
2. der Anleger
a) innerhalb der letzten fünf Jahre vor der Veräußerung im Sinne des Satzes 1 unmittelbar oder mittelbar
mindestens 1 Prozent der ausgegebenen Investmentanteile gehalten hat oder
b) im Zeitpunkt der Veräußerung im Sinne des Satzes 1 unmittelbar oder mittelbar Investmentanteile an dem
Investmentfonds hält, deren Anschaffungskosten mindestens 500 000 Euro betragen.
§ 6 Absatz 1 Satz 2 und 3 sowie Absatz 2 bis 5 des Außensteuergesetzes und § 17 Absatz 1 Satz 4 sowie
Absatz 2 Satz 3 bis 5 des Einkommensteuergesetzes sind entsprechend anzuwenden. Bei der entsprechenden
Anwendung des § 6 Absatz 3 Satz 1 Nummer 2 und Absatz 4 Satz 5 Nummer 5 des Außensteuergesetzes treten
die Ausschüttungen nach § 16 Absatz 1 Nummer 1 an die Stelle der Gewinnausschüttungen und die
steuerfreien Kapitalrückzahlungen nach § 17 Absatz 1 an die Stelle der Einlagenrückgewähr. Im Fall des
Satzes 1 ist keine Kapitalertragsteuer zu erheben.“
6. § 20 Absatz 4 wird durch die folgenden Absätze 4 und 4a ersetzt:
„(4) Weist der Anleger nach, dass der Investmentfonds die Aktienfonds- oder Mischfonds-Kapital
beteiligungsquote oder Immobilienfonds- oder Auslands-Immobilienfondsquote während des Kalenderjahres
tatsächlich durchgehend überschritten hat, so ist die Teilfreistellung auf Antrag des Anlegers in der
Veranlagung anzuwenden. Wenn der Anleger in einem folgenden Veranlagungszeitraum Verluste in Höhe von
mehr als 500 Euro aus der Veräußerung von Investmentanteilen erzielt oder Wertminderungen im Sinne von § 6
Absatz 1 Nummer 2 Satz 2 des Einkommensteuergesetzes von Investmentanteilen geltend macht, für die er
zuvor den Nachweis nach Satz 1 erbracht hat, dann ist er verpflichtet, für den gesamten Besitzzeitraum die für
die Prüfung der Voraussetzungen einer Teilfreistellung erforderlichen Informationen sowie die Rücknahmepreise
zum jeweiligen Kalenderjahresende zu beschaffen und dem Finanzamt mit der Steuererklärung vorzulegen. Der
Steuererklärung ist eine Steuerbescheinigung nach § 45a Absatz 2 des Einkommensteuergesetzes oder eine
Verlustbescheinigung nach § 43a Absatz 3 Satz 4 des Einkommensteuergesetzes beizufügen, wenn Verluste
aus der Veräußerung von Investmentanteilen erzielt werden, die von einer auszahlenden Stelle nach § 44
Absatz 1 Satz 4 des Einkommensteuergesetzes verwahrt oder verwaltet werden. Im Fall des Satzes 2 ist eine
Veranlagung ungeachtet von § 46 Absatz 2 des Einkommensteuergesetzes vorzunehmen. Soweit der Anleger
die Verpflichtung nach Satz 2 nicht erfüllt, kann das Finanzamt für den Verlust, der auf den gesamten
Besitzzeitraum entfällt, den höchsten vom Anleger nachgewiesenen Teilfreistellungssatz anwenden.
(4a) Das für die Veranlagung des Anlegers zuständige Finanzamt kann bei Verlusten aus der Veräußerung
von Investmentanteilen oder bei Wertminderungen im Sinne von § 6 Absatz 1 Nummer 2 Satz 2 des
Einkommensteuergesetzes von Investmentanteilen selbst im Rahmen der Veranlagung den Nachweis führen,
dass der Investmentfonds die Aktienfonds- oder Mischfonds-Kapitalbeteiligungsquote oder Immobilienfonds-
oder Auslands-Immobilienfondsquote während des Kalenderjahres tatsächlich durchgehend überschritten hat
und die Höhe der Rücknahmepreise ermitteln.“
7. § 22 wird wie folgt geändert:
a) Absatz 1 Satz 2 wird wie folgt gefasst:
„Der Investmentanteil gilt mit Ablauf des Veranlagungszeitraums als veräußert, wenn der Anleger in dem
Veranlagungszeitraum den Nachweis nach § 20 Absatz 4 Satz 1 erbringt und für den folgenden
Veranlagungszeitraum kein Nachweis oder ein Nachweis für einen anderen Teilfreistellungssatz erbracht
wird.“
b) In Absatz 3 Satz 1 wird die Angabe „§ 19 Absatz 2“ durch die Angabe „§ 19 Absatz 2 oder 3“ ersetzt.
8. § 36 wird wie folgt geändert:
a) Absatz 1 Satz 1 wird wie folgt geändert:
aa) Nummer 2 wird wie folgt gefasst:
„2. Erträge aus Vermietung und Verpachtung im Sinne des § 21 des Einkommensteuergesetzes sowie
Gewinne aus der Veräußerung von Grundstücken und grundstücksgleichen Rechten und“.
bb) Nummer 3 wird wie folgt gefasst:
„3. sonstige Erträge mit Ausnahme der steuerfrei thesaurierbaren sonstigen Erträge.“
b) Dem Absatz 3 werden die folgenden Sätze angefügt:
„Zu den sonstigen Erträgen gehören auch Einkünfte aus der Veräußerung von anderen Wirtschaftsgütern im
Sinne des § 23 Absatz 1 Satz 1 Nummer 2 des Einkommensteuergesetzes, bei denen der Zeitraum zwischen
Anschaffung und Veräußerung mehr als ein Jahr oder in den Fällen des § 23 Absatz 1 Satz 1 Nummer 2
Satz 4 des Einkommensteuergesetzes mehr als zehn Jahre beträgt. Steuerfrei thesaurierbare sonstige
Erträge sind Gewinne aus der Veräußerung von Währungen, bei denen die zugrunde liegenden
obligatorischen Geschäfte eine zeitlich verzögerte Erfüllung vorsehen, die aber keine Termingeschäfte
nach § 20 Absatz 2 Satz 1 Nummer 3 des Einkommensteuergesetzes sind. Die Vorschriften betreffend die
steuerfrei thesaurierbaren Kapitalerträge sind auf steuerfrei thesaurierbare sonstige Erträge entsprechend
anzuwenden.“
c) Absatz 5 Satz 2 wird aufgehoben.
9. Dem § 49 wird folgender Absatz 5 angefügt:
„(5) Soweit ein unbeschränkt Steuerpflichtiger seine Spezial-Investmentanteile nicht im Betriebsvermögen
hält, stehen der Veräußerung von Spezial-Investmentanteilen zum gemeinen Wert gleich
1. die Beendigung der unbeschränkten Steuerpflicht des Anlegers infolge der Aufgabe des Wohnsitzes oder
des gewöhnlichen Aufenthalts,
   2. die unentgeltliche Übertragung auf eine nicht unbeschränkt steuerpflichtige Person sowie,
   3. vorbehaltlich der Nummern 1 und 2, der Ausschluss oder die Beschränkung des Besteuerungsrechts der
      Bundesrepublik Deutschland hinsichtlich des Gewinns aus der Veräußerung der Spezial-Investmentanteile.
   Satz 1 ist nur anzuwenden, wenn die Summe der nach Absatz 1 bis 3 und § 56 ermittelten steuerpflichtigen
   Gewinne insgesamt positiv ist. § 6 Absatz 1 Satz 2 und 3 sowie Absatz 2 bis 5 des Außensteuergesetzes und
   § 17 Absatz 1 Satz 4 sowie Absatz 2 Satz 3 bis 5 des Einkommensteuergesetzes sind entsprechend
   anzuwenden. Bei der entsprechenden Anwendung des § 6 Absatz 3 Satz 1 Nummer 2 und Absatz 4 Satz 5
   Nummer 5 des Außensteuergesetzes treten die ausgeschütteten und ausschüttungsgleichen Erträge an die
   Stelle der Gewinnausschüttungen und die Substanzbeträge nach § 35 Absatz 5 an die Stelle der
   Einlagenrückgewähr. § 6 Absatz 3 Satz 1 des Außensteuergesetzes ist mit der Maßgabe anzuwenden, dass
   anstatt des Entfalls des Steueranspruchs aufgrund einer nur vorübergehenden Abwesenheit die nach den §§ 49
   und 56 ermittelten Gewinne zu dem Zeitpunkt zu berücksichtigen ist, zu dem der Spezial-Investmentanteil
   tatsächlich veräußert wird oder nach § 52 Absatz 2 Satz 1 als veräußert gilt. Der Spezial-Investmentanteil gilt
   in den Fällen des Satzes 5 mit Beginn des auf die Veräußerung nach Satz 1 folgenden Tages zum gemeinen
   Wert als angeschafft. Im Fall des Satzes 1 ist keine Kapitalertragsteuer zu erheben. Der Anleger hat den
   Spezial-Investmentfonds unverzüglich über die Veräußerung nach Satz 1 und 5 zu informieren.“
10. § 56 Absatz 3a wird wie folgt gefasst:
     „(3a) Für die Zwecke der Absätze 2 und 3 steht eine fiktive Veräußerung nach § 19 Absatz 2 oder 3, § 49
   Absatz 5 oder § 52 Absatz 2 einer tatsächlichen Veräußerung gleich.“
11. Dem § 57 wird folgender Absatz 10 angefügt:
     „(10) In der Fassung des Artikels 11 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) sind
   anzuwenden:
   1. § 17 Absatz 1 Satz 4 ab dem 6. Dezember 2024,
   2. § 8 Absatz 4 Satz 2, § 10 Absatz 6, § 20 Absatz 4 und 4a, § 22 Absatz 1 Satz 2 und Absatz 3 Satz 1, § 36
      Absatz 5 sowie § 56 Absatz 3a ab dem 1. Januar 2025,
   3. § 6 Absatz 4 Satz 1 auf Einkünfte, die einem Investmentfonds in einem Geschäftsjahr zufließen, das nach
      dem 31. Dezember 2024 beginnt,
   4. § 36 Absatz 1 Satz 1 Nummer 2 auf Einkünfte, die einem Spezial-Investmentfonds in einem Geschäftsjahr
      zufließen, das nach dem 31. Dezember 2024 beginnt,
   5. § 36 Absatz 1 Satz 1 Nummer 3 und Absatz 3 Satz 3 auf Gewinne aus der Veräußerung von Währungen mit
      zeitlich verzögerter Erfüllung, bei denen der obligatorische Vertrag in Geschäftsjahren des Spezial-
      Investmentfonds, die nach dem 31. Dezember 2024 beginnen, rechtswirksam abgeschlossen wird,
   6. § 36 Absatz 3 Satz 2 auf Veräußerungsgeschäfte, bei denen die Wirtschaftsgüter in Geschäftsjahren des
      Spezial-Investmentfonds, die nach dem 31. Dezember 2024 beginnen, aufgrund eines nach diesem
      Zeitpunkt rechtswirksam abgeschlossenen obligatorischen Vertrags oder gleichstehenden Rechtsakts
      angeschafft werden,
   7. § 19 Absatz 3 erstmals auf Fälle, in denen die unbeschränkte Steuerpflicht des Anlegers nach dem
      31. Dezember 2024 endet, die Investmentanteile nach dem 31. Dezember 2024 unentgeltlich übertragen
      werden oder der Ausschluss oder die Beschränkung des Besteuerungsrechts der Bundesrepublik
      Deutschland hinsichtlich des Gewinns aus der Veräußerung der Investmentanteile nach dem
      31. Dezember 2024 eingetreten ist, und
   8. § 49 Absatz 5 erstmals auf Fälle, in denen die unbeschränkte Steuerpflicht des Anlegers nach dem
      31. Dezember 2024 endet, die Spezial-Investmentanteile nach dem 31. Dezember 2024 unentgeltlich
      übertragen werden oder der Ausschluss oder die Beschränkung des Besteuerungsrechts der
      Bundesrepublik Deutschland hinsichtlich des Gewinns aus der Veräußerung der Spezial-Investmentanteile
      nach dem 31. Dezember 2024 eingetreten ist.“


                                                  Artikel 12

                            Änderung des Umwandlungssteuergesetzes
  Das Umwandlungssteuergesetz vom 7. Dezember 2006 (BGBl. I S. 2782, 2791), das zuletzt durch Artikel 11 des
Gesetzes vom 27. März 2024 (BGBl. 2024 I Nr. 108) geändert worden ist, wird wie folgt geändert:
1. Nach § 3 Absatz 2 wird folgender Absatz 2a eingefügt:
     „(2a) Die steuerliche Schlussbilanz der übertragenden Körperschaft ist dem zuständigen Finanzamt
  spätestens bis zum Ablauf der nach § 149 der Abgabenordnung maßgebenden Frist zur Abgabe der
  Körperschaftsteuererklärung für den Besteuerungszeitraum, in den der steuerliche Übertragungsstichtag fällt,
  elektronisch zu übermitteln; § 5b des Einkommensteuergesetzes gilt entsprechend.“
2. In § 5 Absatz 2 wird die Angabe „des § 17“ durch die Wörter „der §§ 17 und 20 Absatz 2 Satz 1 Nummer 1“
   ersetzt.
3. § 11 Absatz 3 wird wie folgt gefasst:
     „(3) § 3 Absatz 2 Satz 2, Absatz 2a und 3 gilt entsprechend.“
4. Nach § 13 Absatz 2 Satz 1 wird folgender Satz eingefügt:
  „Der Antrag ist spätestens bis zur erstmaligen Abgabe der Steuererklärung bei dem für die Besteuerung des
  Anteilseigners zuständigen Finanzamt zu stellen.“
5. § 18 Absatz 3 wird wie folgt geändert:
  a) Nach Satz 2 wird folgender Satz eingefügt:
     „Veräußert eine mittelbar über eine oder mehrere Personengesellschaften an der übernehmenden
     Personengesellschaft beteiligte natürliche Person einen Anteil an der die Beteiligung vermittelnden
     Personengesellschaft oder gibt sie diesen auf, unterliegt ein Veräußerungs- oder Aufgabegewinn auf Ebene
     der vermittelnden Personengesellschaft der Gewerbesteuer, soweit dieser auf den Anteil an der
     übernehmenden Personengesellschaft entfällt.“
  b) In dem neuen Satz 4 wird die Angabe „und 2“ durch die Angabe „bis 3“ ersetzt.
6. Dem § 20 Absatz 2 wird folgender Satz angefügt:
  „Das eingebrachte Betriebsvermögen im Sinne von Satz 2 Nummer 2 und 4 sowie Satz 4 ermittelt sich unter
  Berücksichtigung der Entnahmen und Einlagen im Sinne des Absatzes 5 Satz 2.“
7. In § 22 Absatz 2 Satz 5 werden nach dem Wort „Anteile“ die Wörter „unter Aufdeckung der stillen Reserven“
   eingefügt.
8. Dem § 27 werden die folgenden Absätze 20 bis 23 angefügt:
    „(20) § 3 Absatz 2a und § 11 Absatz 3 in der Fassung des Artikels 12 des Gesetzes vom 2. Dezember 2024
  (BGBl. 2024 I Nr. 387) sind in allen Fällen anzuwenden, in denen die Anmeldung zur Eintragung in das für die
  Wirksamkeit des jeweiligen Vorgangs maßgebende öffentliche Register nach dem 5. Dezember 2024 erfolgt ist.
    (21) § 5 Absatz 2 und § 13 Absatz 2 in der Fassung des Artikels 12 des Gesetzes vom 2. Dezember 2024
  (BGBl. 2024 I Nr. 387) sind erstmals auf Umwandlungen anzuwenden, deren steuerlicher Übertragungsstichtag
  nach dem 5. Dezember 2024 liegt.
    (22) § 18 Absatz 3 Satz 3 und 4 in der Fassung des Artikels 12 des Gesetzes vom 2. Dezember 2024
  (BGBl. 2024 I Nr. 387) ist erstmals auf Umwandlungen anzuwenden, deren steuerlicher Übertragungsstichtag
  nach dem 17. Mai 2024 liegt.
     (23) § 20 Absatz 2 Satz 5 in der Fassung des Artikels 12 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I
  Nr. 387) ist erstmals auf Einbringungen anzuwenden, wenn in den Fällen der Gesamtrechtsnachfolge der
  Umwandlungsbeschluss nach dem 31. Dezember 2023 erfolgt ist oder in den anderen Fällen der
  Einbringungsvertrag nach dem 31. Dezember 2023 geschlossen worden ist.“


                                                  Artikel 13

                       Weitere Änderung des Umwandlungssteuergesetzes
  Das Umwandlungssteuergesetz, das zuletzt durch Artikel 12 dieses Gesetzes geändert worden ist, wird wie folgt
geändert:
1. § 20 Absatz 3 Satz 4 wird aufgehoben.
2. In § 21 Absatz 2 Satz 6 wird die Angabe „und 4“ gestrichen.
3. § 27 Absatz 3 wird wie folgt gefasst:
     „(3) Abweichend von Absatz 2 ist
  1. § 5 Absatz 4 für einbringungsgeborene Anteile im Sinne von § 21 Absatz 1 mit der Maßgabe weiterhin
     anzuwenden, dass die Anteile zu dem Wert im Sinne von § 5 Absatz 2 oder Absatz 3 in der Fassung des
     Absatzes 1 als zum steuerlichen Übertragungsstichtag in das Betriebsvermögen des übernehmenden
     Rechtsträgers überführt gelten, sofern der steuerliche Übertragungsstichtag vor dem 1. Januar 2025 liegt,
  2. § 21 in der am 21. Mai 2003 geltenden Fassung für einbringungsgeborene Anteile im Sinne von § 21 Absatz 1,
     die auf einem Einbringungsvorgang beruhen, auf den Absatz 2 anwendbar war, letztmals anzuwenden, wenn
     das die Besteuerung auslösende Ereignis vor dem 1. Januar 2025 eintritt. Für § 21 Absatz 2 Satz 1 Nummer 2
     in der am 21. Mai 2003 geltenden Fassung gilt dies mit der Maßgabe, dass
     a) eine Stundung der Steuer gemäß § 6 Absatz 5 des Außensteuergesetzes in der Fassung des Gesetzes
        vom 7. Dezember 2006 (BGBl. I S. 2782) erfolgt, wenn die Einkommensteuer noch nicht bestandskräftig
          festgesetzt ist und das die Besteuerung auslösende Ereignis vor dem 1. Januar 2022 eingetreten ist; § 6
          Absatz 6 und 7 des Außensteuergesetzes in der bis zum 30. Juni 2021 geltenden Fassung und § 21
          Absatz 3 Satz 2 des Außensteuergesetzes sind entsprechend anzuwenden;
     b) eine Stundung oder ein Entfallen der Steuer gemäß § 6 Absatz 3 und 4 des Außensteuergesetzes in der ab
        dem 1. Juli 2021 geltenden Fassung auf Antrag des Steuerpflichtigen erfolgt, wenn das die Besteuerung
        auslösende Ereignis nach dem 31. Dezember 2021 eintritt; § 6 Absatz 5 des Außensteuergesetzes ist
        entsprechend anzuwenden.
  § 20 Absatz 3 Satz 4 und § 21 Absatz 2 Satz 6 in der Fassung des Gesetzes vom 7. Dezember 2006 (BGBl. I
  S. 2782) sind letztmals anzuwenden, wenn die Sacheinlage im Sinne von § 20 Absatz 1 oder der Anteilstausch
  im Sinne von § 21 Absatz 1 vor dem 1. Januar 2025 erfolgt.“


                                                      Artikel 14

                                  Änderung des Außensteuergesetzes
  § 21 des Außensteuergesetzes vom 8. September 1972 (BGBl. I S. 1713), das zuletzt durch Artikel 10 des
Gesetzes vom 27. März 2024 (BGBl. 2024 I Nr. 108) geändert worden ist, wird wie folgt geändert:
1. Dem Absatz 1a werden die folgenden Sätze angefügt:
  „Dabei ist § 1 Absatz 3d nicht auf bis zum 31. Dezember 2024 entstehende Aufwendungen anzuwenden, die auf
  Finanzierungsbeziehungen beruhen, die vor dem 1. Januar 2024 zivilrechtlich vereinbart wurden und deren
  tatsächliche Durchführung vor dem 1. Januar 2024 begonnen hat. Werden betroffene Finanzierungsbeziehungen
  nach dem 31. Dezember 2023 und vor dem 1. Januar 2025 wesentlich geändert, ist § 1 Absatz 3d nicht auf
  Aufwendungen anzuwenden, die vor der wesentlichen Änderung entstehen.“
2. In Absatz 4 Satz 1 wird die Angabe „§§ 7 bis 13“ durch die Angabe „§§ 7 bis 10, 12, 13“ ersetzt und werden vor
   dem Punkt am Ende ein Semikolon und die Wörter „§ 11 in der am 6. Dezember 2024 geltenden Fassung ist
   erstmals für die Einkommen- und Körperschaftsteuer für den Veranlagungszeitraum 2022 und für die
   Gewerbesteuer für den Erhebungszeitraum 2022 anzuwenden“ eingefügt.


                                                      Artikel 15

                                   Änderung des Zerlegungsgesetzes
  In § 6 Absatz 7 Satz 1 des Zerlegungsgesetzes vom 6. August 1998 (BGBl. I S. 1998), das zuletzt durch Artikel 11
des Gesetzes vom 11. Dezember 2018 (BGBl. I S. 2338) geändert worden ist, werden die Wörter „durch
Datenfernübertragung“ durch die Wörter „über die amtlich bestimmte Schnittstelle elektronisch“ ersetzt.


                                                      Artikel 16

                                     Änderung der Abgabenordnung
   Die Abgabenordnung in der Fassung der Bekanntmachung vom 1. Oktober 2002 (BGBl. I S. 3866; 2003 I S. 61),
die zuletzt durch Artikel 3 des Gesetzes vom 23. Oktober 2024 (BGBl. 2024 I Nr. 323) geändert worden ist, wird wie
folgt geändert:
1. Dem § 1 wird folgende Inhaltsübersicht vorangestellt:

                                                      „Inhaltsübersicht
                                                        Erster Teil
                                                Einleitende Vorschriften

                                                   Erster Abschnitt
                                                 Anwendungsbereich
   §1          Anwendungsbereich
   §2          Vorrang völkerrechtlicher Vereinbarungen
   § 2a        Anwendungsbereich der Vorschriften über die Verarbeitung personenbezogener Daten

                                                    Zweiter Abschnitt
                                           Steuerliche Begriffsbestimmungen
   §3          Steuern, steuerliche Nebenleistungen
   §4          Gesetz
   §5        Ermessen
   §6        Behörden, öffentliche und nicht-öffentliche Stellen, Finanzbehörden
   §7        Amtsträger
   §8        Wohnsitz
   §9        Gewöhnlicher Aufenthalt
   § 10      Geschäftsleitung
   § 11      Sitz
   § 12      Betriebstätte
   § 13      Ständiger Vertreter
   § 14      Wirtschaftlicher Geschäftsbetrieb
   § 14a     Personenvereinigungen
   § 14b     Körperschaften mit Sitz im Ausland
   § 15      Angehörige

                                                  Dritter Abschnitt
                                          Zuständigkeit der Finanzbehörden
   § 16      Sachliche Zuständigkeit
   § 17      Örtliche Zuständigkeit
   § 18      Gesonderte Feststellungen
   § 19      Steuern vom Einkommen und Vermögen natürlicher Personen
   § 20      Steuern vom Einkommen und Vermögen der Körperschaften, Personenvereinigungen, Vermögensmassen
   § 20a     Steuern vom Einkommen bei Bauleistungen
   § 21      Umsatzsteuer
   § 22      Realsteuern
   § 22a     Zuständigkeit auf dem Festlandsockel oder an der ausschließlichen Wirtschaftszone
   § 23      Einfuhr- und Ausfuhrabgaben und Verbrauchsteuern
   § 24      Ersatzzuständigkeit
   § 25      Mehrfache örtliche Zuständigkeit
   § 26      Zuständigkeitswechsel
   § 27      Zuständigkeitsvereinbarung
   § 28      Zuständigkeitsstreit
   § 29      Gefahr im Verzug
   § 29a     Unterstützung des örtlich zuständigen Finanzamts auf Anweisung der vorgesetzten Finanzbehörde

                                                 Vierter Abschnitt
                                Verarbeitung geschützter Daten und Steuergeheimnis
   § 29b     Verarbeitung personenbezogener Daten durch Finanzbehörden
   § 29c     Verarbeitung personenbezogener Daten durch Finanzbehörden zu anderen Zwecken
   § 30      Steuergeheimnis
   § 30a     (weggefallen)
   § 31      Mitteilung von Besteuerungsgrundlagen
   § 31a     Mitteilungen zur Bekämpfung der illegalen Beschäftigung und des Leistungsmissbrauchs
   § 31b     Mitteilungen zur Bekämpfung der Geldwäsche und der Terrorismusfinanzierung
   § 31c     Verarbeitung besonderer Kategorien personenbezogener Daten durch Finanzbehörden zu statistischen
             Zwecken

                                                 Fünfter Abschnitt
                                        Haftungsbeschränkung für Amtsträger
   § 32      Haftungsbeschränkung für Amtsträger

                                                Sechster Abschnitt
                                           Rechte der betroffenen Person
   § 32a     Informationspflicht der Finanzbehörde bei Erhebung personenbezogener Daten bei der betroffenen
             Person
   § 32b     Informationspflicht der Finanzbehörde, wenn personenbezogene Daten nicht bei der betroffenen Person
             erhoben wurden
   § 32c     Auskunftsrecht der betroffenen Person
   § 32d     Form der Information oder Auskunftserteilung
§ 32e Verhältnis zu anderen Auskunfts- und Informationszugangsansprüchen
§ 32f Recht auf Berichtigung und Löschung, Widerspruchsrecht
Siebter Abschnitt
Datenschutzaufsicht, Gerichtlicher Rechtsschutz in datenschutzrechtlichen Angelegenheiten
§ 32g Datenschutzbeauftragte der Finanzbehörden
§ 32h Datenschutzrechtliche Aufsicht, Datenschutz-Folgenabschätzung
§ 32i Gerichtlicher Rechtsschutz
§ 32j Antrag auf gerichtliche Entscheidung bei angenommener Rechtswidrigkeit eines Angemessenheits
beschlusses der Europäischen Kommission
Zweiter Teil
Steuerschuldrecht
Erster Abschnitt
Steuerpflichtiger
§ 33 Steuerpflichtiger
§ 34 Pflichten der gesetzlichen Vertreter und der Vermögensverwalter
§ 35 Pflichten des Verfügungsberechtigten
§ 36 Erlöschen der Vertretungsmacht
Zweiter Abschnitt
Steuerschuldverhältnis
§ 37 Ansprüche aus dem Steuerschuldverhältnis
§ 38 Entstehung der Ansprüche aus dem Steuerschuldverhältnis
§ 39 Zurechnung
§ 40 Gesetz- oder sittenwidriges Handeln
§ 41 Unwirksame Rechtsgeschäfte
§ 42 Missbrauch von rechtlichen Gestaltungsmöglichkeiten
§ 43 Steuerschuldner, Steuervergütungsgläubiger
§ 44 Gesamtschuldner
§ 45 Gesamtrechtsnachfolge
§ 46 Abtretung, Verpfändung, Pfändung
§ 47 Erlöschen
§ 48 Leistung durch Dritte, Haftung Dritter
§ 49 Verschollenheit
§ 50 Erlöschen und Unbedingtwerden der Verbrauchsteuer, Übergang der bedingten Verbrauchsteuerschuld
Dritter Abschnitt
Steuerbegünstigte Zwecke
§ 51 Allgemeines
§ 52 Gemeinnützige Zwecke
§ 53 Mildtätige Zwecke
§ 54 Kirchliche Zwecke
§ 55 Selbstlosigkeit
§ 56 Ausschließlichkeit
§ 57 Unmittelbarkeit
§ 58 Steuerlich unschädliche Betätigungen
§ 58a Vertrauensschutz bei Mittelweitergaben
§ 59 Voraussetzung der Steuervergünstigung
§ 60 Anforderungen an die Satzung
§ 60a Feststellung der satzungsmäßigen Voraussetzungen
§ 60b Zuwendungsempfängerregister
§ 61 Satzungsmäßige Vermögensbindung
§ 62 Rücklagen und Vermögensbildung
§ 63 Anforderungen an die tatsächliche Geschäftsführung
§ 64 Steuerpflichtige wirtschaftliche Geschäftsbetriebe
§ 65 Zweckbetrieb
§ 66 Wohlfahrtspflege
   § 67      Krankenhäuser
   § 67a     Sportliche Veranstaltungen
   § 68      Einzelne Zweckbetriebe

                                                  Vierter Abschnitt
                                                       Haftung
   § 69      Haftung der Vertreter
   § 70      Haftung des Vertretenen
   § 71      Haftung des Steuerhinterziehers und des Steuerhehlers
   § 72      Haftung bei Verletzung der Pflicht zur Kontenwahrheit
   § 72a     Haftung Dritter bei Datenübermittlungen an Finanzbehörden
   § 73      Haftung bei Organschaft
   § 74      Haftung des Eigentümers von Gegenständen
   § 75      Haftung des Betriebsübernehmers
   § 76      Sachhaftung
   § 77      Duldungspflicht

                                                     Dritter Teil
                                          Allgemeine Verfahrensvorschriften

                                                  Erster Abschnitt
                                               Verfahrensgrundsätze

                                                  1. Unterabschnitt
                                              Beteiligung am Verfahren
   § 78      Beteiligte
   § 79      Handlungsfähigkeit
   § 80      Bevollmächtigte und Beistände
   § 80a     Elektronische Übermittlung von Vollmachtsdaten an Landesfinanzbehörden
   § 81      Bestellung eines Vertreters von Amts wegen

                                              2. Unterabschnitt
                      Ausschließung und Ablehnung von Amtsträgern und anderen Personen
   § 82      Ausgeschlossene Personen
   § 83      Besorgnis der Befangenheit
   § 84      Ablehnung von Mitgliedern eines Ausschusses

                                                3. Unterabschnitt
                                      Besteuerungsgrundsätze, Beweismittel

                                                   I. Allgemeines
   § 85      Besteuerungsgrundsätze
   § 86      Beginn des Verfahrens
   § 87      Amtssprache
   § 87a     Elektronische Kommunikation
   § 87b     Bedingungen für die elektronische Übermittlung von Daten an Finanzbehörden
   § 87c     Nicht amtliche Datenverarbeitungsprogramme für das Besteuerungsverfahren
   § 87d     Datenübermittlungen an Finanzbehörden im Auftrag
   § 87e     Ausnahmeregelung für Einfuhr- und Ausfuhrabgaben, Verbrauchsteuern und die Luftverkehrsteuer
   § 88      Untersuchungsgrundsatz
   § 88a     Sammlung von geschützten Daten
   § 88b     Länderübergreifender Abruf und Verwendung von Daten zur Verhütung, Ermittlung und Verfolgung von
             Steuerverkürzungen
   § 88c     Informationsaustausch über kapitalmarktbezogene Gestaltungen
   § 89      Beratung, Auskunft
   § 89a     Vorabverständigungsverfahren
   § 89b     Internationale Risikobewertungsverfahren
   § 90      Mitwirkungspflichten der Beteiligten
   § 91      Anhörung Beteiligter
§ 92 Beweismittel
II. Beweis durch Auskünfte und Sachverständigengutachten
§ 93 Auskunftspflicht der Beteiligten und anderer Personen
§ 93a Allgemeine Mitteilungspflichten
§ 93b Automatisierter Abruf von Kontoinformationen
§ 93c Datenübermittlung durch Dritte
§ 93d Verordnungsermächtigung
§ 94 Eidliche Vernehmung
§ 95 Versicherung an Eides statt
§ 96 Hinzuziehung von Sachverständigen
III. Beweis durch Urkunden und Augenschein
§ 97 Vorlage von Urkunden
§ 98 Einnahme des Augenscheins
§ 99 Betreten von Grundstücken und Räumen
§ 100 Vorlage von Wertsachen
IV. Auskunfts- und Vorlageverweigerungsrechte
§ 101 Auskunfts- und Eidesverweigerungsrecht der Angehörigen
§ 102 Auskunftsverweigerungsrecht zum Schutz bestimmter Berufsgeheimnisse
§ 103 Auskunftsverweigerungsrecht bei Gefahr der Verfolgung wegen einer Straftat oder einer Ordnungswidrig
keit
§ 104 Verweigerung der Erstattung eines Gutachtens und der Vorlage von Urkunden
§ 105 Verhältnis der Auskunfts- und Vorlagepflicht zur Schweigepflicht öffentlicher Stellen
§ 106 Beschränkung der Auskunfts- und Vorlagepflicht bei Beeinträchtigung des staatlichen Wohls
V. Entschädigung der Auskunftspflichtigen und der Sachverständigen
§ 107 Entschädigung der Auskunftspflichtigen und der Sachverständigen
4. Unterabschnitt
Fristen, Termine, Wiedereinsetzung
§ 108 Fristen und Termine
§ 109 Verlängerung von Fristen
§ 110 Wiedereinsetzung in den vorigen Stand
5. Unterabschnitt
Rechts- und Amtshilfe
§ 111 Amtshilfepflicht
§ 112 Voraussetzungen und Grenzen der Amtshilfe
§ 113 Auswahl der Behörde
§ 114 Durchführung der Amtshilfe
§ 115 Kosten der Amtshilfe
§ 116 Anzeige von Steuerstraftaten
§ 117 Zwischenstaatliche Rechts- und Amtshilfe in Steuersachen
§ 117a Übermittlung personenbezogener Daten an Mitgliedstaaten der Europäischen Union
§ 117b Verwendung von den nach dem Rahmenbeschluss 2006/960/JI des Rates übermittelten Daten
§ 117c Umsetzung innerstaatlich anwendbarer völkerrechtlicher Vereinbarungen zur Förderung der Steuerehr
lichkeit bei internationalen Sachverhalten
§ 117d Statistiken über die zwischenstaatliche Amts- und Rechtshilfe
§ 117e Besondere Formen der Amtshilfe mit Drittstaaten
Zweiter Abschnitt
Verwaltungsakte
§ 118 Begriff des Verwaltungsakts
§ 119 Bestimmtheit und Form des Verwaltungsakts
§ 120 Nebenbestimmungen zum Verwaltungsakt
§ 121 Begründung des Verwaltungsakts
   § 122     Bekanntgabe des Verwaltungsakts
   § 122a    Bekanntgabe von Verwaltungsakten durch Bereitstellung zum Datenabruf
   § 123     Bestellung eines Empfangsbevollmächtigten
   § 124     Wirksamkeit des Verwaltungsakts
   § 125     Nichtigkeit des Verwaltungsakts
   § 126     Heilung von Verfahrens- und Formfehlern
   § 127     Folgen von Verfahrens- und Formfehlern
   § 128     Umdeutung eines fehlerhaften Verwaltungsakts
   § 129     Offenbare Unrichtigkeiten beim Erlass eines Verwaltungsakts
   § 130     Rücknahme eines rechtswidrigen Verwaltungsakts
   § 131     Widerruf eines rechtmäßigen Verwaltungsakts
   § 132     Rücknahme, Widerruf, Aufhebung und Änderung im Rechtsbehelfsverfahren
   § 133     Rückgabe von Urkunden und Sachen

                                                     Vierter Teil
                                            Durchführung der Besteuerung

                                                   Erster Abschnitt
                                            Erfassung der Steuerpflichtigen

                                                 1. Unterabschnitt
                                       Personenstands- und Betriebsaufnahme
   § 134     (weggefallen)
   § 135     (weggefallen)
   § 136     (weggefallen)

                                                    2. Unterabschnitt
                                                    Anzeigepflichten
   § 137     Steuerliche Erfassung von Körperschaften, Vereinigungen und Vermögensmassen
   § 138     Anzeigen über die Erwerbstätigkeit
   § 138a    Länderbezogener Bericht multinationaler Unternehmensgruppen
   § 138b    Mitteilungspflicht Dritter über Beziehungen inländischer Steuerpflichtiger zu Drittstaat-Gesellschaften
   § 138c    Verordnungsermächtigung
   § 138d    Pflicht zur Mitteilung grenzüberschreitender Steuergestaltungen
   § 138e    Kennzeichen grenzüberschreitender Steuergestaltungen
   § 138f    Verfahren zur Mitteilung grenzüberschreitender Steuergestaltungen durch Intermediäre
   § 138g    Verfahren zur Mitteilung grenzüberschreitender Steuergestaltungen durch Nutzer
   § 138h    Mitteilungen bei marktfähigen grenzüberschreitenden Steuergestaltungen
   § 138i    Information der Landesfinanzbehörden
   § 138j    Auswertung der Mitteilungen grenzüberschreitender Steuergestaltungen
   § 138k    Angabe der grenzüberschreitenden Steuergestaltung in der Steuererklärung
   § 139     Anmeldung von Betrieben in besonderen Fällen

                                                    3. Unterabschnitt
                                                 Identifikationsmerkmal
   § 139a    Identifikationsmerkmal
   § 139b    Identifikationsnummer
   § 139c    Wirtschafts-Identifikationsnummer
   § 139d    Verordnungsermächtigung
   § 139e    Direktauszahlungsmechanismus

                                                   Zweiter Abschnitt
                                                  Mitwirkungspflichten

                                                 1. Unterabschnitt
                                      Führung von Büchern und Aufzeichnungen
   § 140     Buchführungs- und Aufzeichnungspflichten nach anderen Gesetzen
   § 141     Buchführungspflicht bestimmter Steuerpflichtiger
§ 142 Ergänzende Vorschriften für Land- und Forstwirte
§ 143 Aufzeichnung des Wareneingangs
§ 144 Aufzeichnung des Warenausgangs
§ 145 Allgemeine Anforderungen an die Buchführung und Aufzeichnungen
§ 146 Ordnungsvorschriften für die Buchführung und für Aufzeichnungen
§ 146a Ordnungsvorschrift für die Buchführung und für Aufzeichnungen mittels elektronischer Aufzeichnungs
systeme; Verordnungsermächtigung
§ 146b Kassen-Nachschau
§ 147 Ordnungsvorschriften für die Aufbewahrung von Unterlagen
§ 147a Vorschriften für die Aufbewahrung von Aufzeichnungen und Unterlagen bestimmter Steuerpflichtiger
§ 147b Verordnungsermächtigung zur Vereinheitlichung von digitalen Schnittstellen
§ 148 Bewilligung von Erleichterungen
2. Unterabschnitt
Steuererklärungen
§ 149 Abgabe der Steuererklärungen
§ 150 Form und Inhalt der Steuererklärungen
§ 151 Aufnahme der Steuererklärung an Amtsstelle
§ 152 Verspätungszuschlag
§ 153 Berichtigung von Erklärungen
3. Unterabschnitt
Kontenwahrheit
§ 154 Kontenwahrheit
Dritter Abschnitt
Festsetzungs- und Feststellungsverfahren
1. Unterabschnitt
Steuerfestsetzung
I. Allgemeine Vorschriften
§ 155 Steuerfestsetzung
§ 156 Absehen von der Steuerfestsetzung
§ 157 Form und Inhalt der Steuerbescheide
§ 158 Beweiskraft der Buchführung
§ 159 Nachweis der Treuhänderschaft
§ 160 Benennung von Gläubigern und Zahlungsempfängern
§ 161 Fehlmengen bei Bestandsaufnahmen
§ 162 Schätzung von Besteuerungsgrundlagen
§ 163 Abweichende Festsetzung von Steuern aus Billigkeitsgründen
§ 164 Steuerfestsetzung unter Vorbehalt der Nachprüfung
§ 165 Vorläufige Steuerfestsetzung, Aussetzung der Steuerfestsetzung
§ 166 Drittwirkung der Steuerfestsetzung
§ 167 Steueranmeldung, Verwendung von Steuerzeichen oder Steuerstemplern
§ 168 Wirkung einer Steueranmeldung
II. Festsetzungsverjährung
§ 169 Festsetzungsfrist
§ 170 Beginn der Festsetzungsfrist
§ 171 Ablaufhemmung
III. Bestandskraft
§ 172 Aufhebung und Änderung von Steuerbescheiden
§ 173 Aufhebung oder Änderung von Steuerbescheiden wegen neuer Tatsachen oder Beweismittel
§ 173a Schreib- oder Rechenfehler bei Erstellung einer Steuererklärung
§ 174 Widerstreitende Steuerfestsetzungen
§ 175 Änderung von Steuerbescheiden auf Grund von Grundlagenbescheiden und bei rückwirkenden Ereig
nissen

§ 175a Umsetzung von Verständigungsvereinbarungen
§ 175b Änderung von Steuerbescheiden bei Datenübermittlung durch Dritte
§ 176 Vertrauensschutz bei der Aufhebung und Änderung von Steuerbescheiden
§ 177 Berichtigung von materiellen Fehlern
IV. Kosten
§ 178 Kosten bei besonderer Inanspruchnahme der Zollbehörden
§ 178a (weggefallen)
2. Unterabschnitt
Gesonderte Feststellung von Besteuerungsgrundlagen, Festsetzung von Steuermessbeträgen
I. Gesonderte Feststellungen
§ 179 Feststellung von Besteuerungsgrundlagen
§ 180 Gesonderte Feststellung von Besteuerungsgrundlagen
§ 181 Verfahrensvorschriften für die gesonderte Feststellung, Feststellungsfrist, Erklärungspflicht
§ 182 Wirkungen der gesonderten Feststellung
§ 183 Bekanntgabe bei der gesonderten und einheitlichen Feststellung gegenüber rechtsfähigen Personenver
einigungen
§ 183a Empfangsbevollmächtigte bei der gesonderten und einheitlichen Feststellung bei nicht rechtsfähigen
Personenvereinigungen und in sonstigen Fällen
II. Festsetzung von Steuermessbeträgen
§ 184 Festsetzung von Steuermessbeträgen
3. Unterabschnitt
Zerlegung und Zuteilung
§ 185 Geltung der allgemeinen Vorschriften
§ 186 Beteiligte
§ 187 Akteneinsicht
§ 188 Zerlegungsbescheid
§ 189 Änderung der Zerlegung
§ 190 Zuteilungsverfahren
4. Unterabschnitt
Haftung
§ 191 Haftungsbescheide, Duldungsbescheide
§ 192 Vertragliche Haftung
Vierter Abschnitt
Außenprüfung
1. Unterabschnitt
Allgemeine Vorschriften
§ 193 Zulässigkeit einer Außenprüfung
§ 194 Sachlicher Umfang einer Außenprüfung
§ 195 Zuständigkeit
§ 196 Prüfungsanordnung
§ 197 Bekanntgabe der Prüfungsanordnung
§ 198 Ausweispflicht, Beginn der Außenprüfung
§ 199 Prüfungsgrundsätze
§ 200 Mitwirkungspflichten des Steuerpflichtigen
§ 200a Qualifiziertes Mitwirkungsverlangen
§ 201 Schlussbesprechung
§ 202 Inhalt und Bekanntgabe des Prüfungsberichts
§ 203 Abgekürzte Außenprüfung
§ 203a Außenprüfung bei Datenübermittlung durch Dritte
                                                2. Unterabschnitt
                               Verbindliche Zusagen auf Grund einer Außenprüfung
   § 204     Voraussetzung der verbindlichen Zusage
   § 205     Form der verbindlichen Zusage
   § 206     Bindungswirkung
   § 207     Außerkrafttreten, Aufhebung und Änderung der verbindlichen Zusage

                                                 Fünfter Abschnitt
                                          Steuerfahndung (Zollfahndung)
   § 208     Steuerfahndung (Zollfahndung)
   § 208a    Steuerfahndung des Bundeszentralamts für Steuern

                                                Sechster Abschnitt
                                        Steueraufsicht in besonderen Fällen
   § 209     Gegenstand der Steueraufsicht
   § 210     Befugnisse der Finanzbehörde
   § 211     Pflichten der betroffenen Person
   § 212     Durchführungsvorschriften
   § 213     Besondere Aufsichtsmaßnahmen
   § 214     Beauftragte
   § 215     Sicherstellung im Aufsichtsweg
   § 216     Überführung in das Eigentum des Bundes
   § 217     Steuerhilfspersonen

                                                    Fünfter Teil
                                                Erhebungsverfahren

                                                   Erster Abschnitt
             Verwirklichung, Fälligkeit und Erlöschen von Ansprüchen aus dem Steuerschuldverhältnis

                                                  1. Unterabschnitt
                   Verwirklichung und Fälligkeit von Ansprüchen aus dem Steuerschuldverhältnis
   § 218     Verwirklichung von Ansprüchen aus dem Steuerschuldverhältnis
   § 219     Zahlungsaufforderung bei Haftungsbescheiden
   § 220     Fälligkeit
   § 221     Abweichende Fälligkeitsbestimmung
   § 222     Stundung
   § 223     (weggefallen)

                                                 2. Unterabschnitt
                                           Zahlung, Aufrechnung, Erlass
   § 224     Leistungsort, Tag der Zahlung
   § 224a    Hingabe von Kunstgegenständen an Zahlungs statt
   § 225     Reihenfolge der Tilgung
   § 226     Aufrechnung
   § 227     Erlass

                                                 3. Unterabschnitt
                                                Zahlungsverjährung
   § 228     Gegenstand der Verjährung, Verjährungsfrist
   § 229     Beginn der Verjährung
   § 230     Hemmung der Verjährung
   § 231     Unterbrechung der Verjährung
   § 232     Wirkung der Verjährung
                                                  Zweiter Abschnitt
                                           Verzinsung, Säumniszuschläge

                                                  1. Unterabschnitt
                                                     Verzinsung
   § 233     Grundsatz
   § 233a    Verzinsung von Steuernachforderungen und Steuererstattungen
   § 234     Stundungszinsen
   § 235     Verzinsung von hinterzogenen Steuern
   § 236     Prozesszinsen auf Erstattungsbeträge
   § 237     Zinsen bei Aussetzung der Vollziehung
   § 238     Höhe und Berechnung der Zinsen
   § 239     Festsetzung der Zinsen

                                                  2. Unterabschnitt
                                                 Säumniszuschläge
   § 240     Säumniszuschläge

                                                  Dritter Abschnitt
                                                 Sicherheitsleistung
   § 241     Art der Sicherheitsleistung
   § 242     Wirkung der Hinterlegung von Zahlungsmitteln
   § 243     Verpfändung von Wertpapieren
   § 244     Taugliche Steuerbürgen
   § 245     Sicherheitsleistung durch andere Werte
   § 246     Annahmewerte
   § 247     Austausch von Sicherheiten
   § 248     Nachschusspflicht

                                                    Sechster Teil
                                                    Vollstreckung

                                                  Erster Abschnitt
                                              Allgemeine Vorschriften
   § 249     Vollstreckungsbehörden
   § 250     Vollstreckungsersuchen
   § 251     Vollstreckbare Verwaltungsakte
   § 252     Vollstreckungsgläubiger
   § 253     Vollstreckungsschuldner
   § 254     Voraussetzungen für den Beginn der Vollstreckung
   § 255     Vollstreckung gegen juristische Personen des öffentlichen Rechts
   § 256     Einwendungen gegen die Vollstreckung
   § 257     Einstellung und Beschränkung der Vollstreckung
   § 258     Einstweilige Einstellung oder Beschränkung der Vollstreckung

                                                  Zweiter Abschnitt
                                       Vollstreckung wegen Geldforderungen

                                                  1. Unterabschnitt
                                              Allgemeine Vorschriften
   § 259     Mahnung
   § 260     Angabe des Schuldgrundes
   § 261     Niederschlagung
   § 262     Rechte Dritter
   § 263     Vollstreckung gegen Ehegatten oder Lebenspartner
   § 264     Vollstreckung gegen Nießbraucher
   § 265     Vollstreckung gegen Erben
   § 266     Sonstige Fälle beschränkter Haftung
   § 267     Vollstreckungsverfahren gegen Personenvereinigungen
                                                  2. Unterabschnitt
                                           Aufteilung einer Gesamtschuld
   § 268     Grundsatz
   § 269     Antrag
   § 270     Allgemeiner Aufteilungsmaßstab
   § 271     Aufteilungsmaßstab für die Vermögensteuer
   § 272     Aufteilungsmaßstab für Vorauszahlungen
   § 273     Aufteilungsmaßstab für Steuernachforderungen
   § 274     Besonderer Aufteilungsmaßstab
   § 275     (weggefallen)
   § 276     Rückständige Steuer, Einleitung der Vollstreckung
   § 277     Vollstreckung
   § 278     Beschränkung der Vollstreckung
   § 279     Form und Inhalt des Aufteilungsbescheids
   § 280     Änderung des Aufteilungsbescheids

                                                  3. Unterabschnitt
                                     Vollstreckung in das bewegliche Vermögen

                                                   I. Allgemeines
   § 281     Pfändung
   § 282     Wirkung der Pfändung
   § 283     Ausschluss von Gewährleistungsansprüchen
   § 284     Vermögensauskunft des Vollstreckungsschuldners

                                             II. Vollstreckung in Sachen
   § 285     Vollziehungsbeamte
   § 286     Vollstreckung in Sachen
   § 287     Befugnisse des Vollziehungsbeamten
   § 288     Zuziehung von Zeugen
   § 289     Zeit der Vollstreckung
   § 290     Aufforderungen und Mitteilungen des Vollziehungsbeamten
   § 291     Niederschrift
   § 292     Abwendung der Pfändung
   § 293     Pfand- und Vorzugsrechte Dritter
   § 294     Ungetrennte Früchte
   § 295     Unpfändbarkeit von Sachen
   § 296     Verwertung
   § 297     Aussetzung der Verwertung
   § 298     Versteigerung
   § 299     Zuschlag
   § 300     Mindestgebot
   § 301     Einstellung der Versteigerung
   § 302     Wertpapiere
   § 303     Namenspapiere
   § 304     Versteigerung ungetrennter Früchte
   § 305     Besondere Verwertung
   § 306     Vollstreckung in Ersatzteile von Luftfahrzeugen
   § 307     Anschlusspfändung
   § 308     Verwertung bei mehrfacher Pfändung

                          III. Vollstreckung in Forderungen und andere Vermögensrechte
   § 309     Pfändung einer Geldforderung
   § 310     Pfändung einer durch Hypothek gesicherten Forderung
   § 311     Pfändung einer durch Schiffshypothek oder Registerpfandrecht an einem Luftfahrzeug gesicherten
             Forderung
   § 312     Pfändung einer Forderung aus indossablen Papieren
   § 313     Pfändung fortlaufender Bezüge
   § 314     Einziehungsverfügung
   § 315     Wirkung der Einziehungsverfügung
   § 316     Erklärungspflicht des Drittschuldners
   § 317     Andere Art der Verwertung
   § 318     Ansprüche auf Herausgabe oder Leistung von Sachen
   § 319     Unpfändbarkeit von Forderungen
   § 320     Mehrfache Pfändung einer Forderung
   § 321     Vollstreckung in andere Vermögensrechte

                                                 4. Unterabschnitt
                                   Vollstreckung in das unbewegliche Vermögen
   § 322     Verfahren
   § 323     Vollstreckung gegen den Rechtsnachfolger

                                                 5. Unterabschnitt
                                                      Arrest
   § 324     Dinglicher Arrest
   § 325     Aufhebung des dinglichen Arrestes
   § 326     Persönlicher Sicherheitsarrest

                                                6. Unterabschnitt
                                           Verwertung von Sicherheiten
   § 327     Verwertung von Sicherheiten

                                                Dritter Abschnitt
                           Vollstreckung wegen anderer Leistungen als Geldforderungen

                                               1. Unterabschnitt
                        Vollstreckung wegen Handlungen, Duldungen oder Unterlassungen
   § 328     Zwangsmittel
   § 329     Zwangsgeld
   § 330     Ersatzvornahme
   § 331     Unmittelbarer Zwang
   § 332     Androhung der Zwangsmittel
   § 333     Festsetzung der Zwangsmittel
   § 334     Ersatzzwangshaft
   § 335     Beendigung des Zwangsverfahrens

                                                2. Unterabschnitt
                                           Erzwingung von Sicherheiten
   § 336     Erzwingung von Sicherheiten

                                                 Vierter Abschnitt
                                                      Kosten
   § 337     Kosten der Vollstreckung
   § 338     Gebührenarten
   § 339     Pfändungsgebühr
   § 340     Wegnahmegebühr
   § 341     Verwertungsgebühr
   § 342     Mehrheit von Schuldnern
   § 343     (weggefallen)
   § 344     Auslagen
   § 345     Reisekosten und Aufwandsentschädigungen
   § 346     Unrichtige Sachbehandlung, Festsetzungsfrist
                                                    Siebenter Teil
                                     Außergerichtliches Rechtsbehelfsverfahren

                                                  Erster Abschnitt
                                                    Zulässigkeit
   § 347     Statthaftigkeit des Einspruchs
   § 348     Ausschluss des Einspruchs
   § 349     (weggefallen)
   § 350     Beschwer
   § 351     Bindungswirkung anderer Verwaltungsakte
   § 352     Einspruchsbefugnis bei der gesonderten und einheitlichen Feststellung
   § 353     Einspruchsbefugnis des Rechtsnachfolgers
   § 354     Einspruchsverzicht

                                                 Zweiter Abschnitt
                                               Verfahrensvorschriften
   § 355     Einspruchsfrist
   § 356     Rechtsbehelfsbelehrung
   § 357     Einlegung des Einspruchs
   § 358     Prüfung der Zulässigkeitsvoraussetzungen
   § 359     Beteiligte
   § 360     Hinzuziehung zum Verfahren
   § 361     Aussetzung der Vollziehung
   § 362     Rücknahme des Einspruchs
   § 363     Aussetzung und Ruhen des Verfahrens
   § 364     Offenlegung der Besteuerungsunterlagen
   § 364a    Erörterung des Sach- und Rechtsstands
   § 364b    Fristsetzung
   § 365     Anwendung von Verfahrensvorschriften
   § 366     Form, Inhalt und Erteilung der Einspruchsentscheidung
   § 367     Entscheidung über den Einspruch
   § 368     (weggefallen)

                                                   Achter Teil
                            Straf- und Bußgeldvorschriften, Straf- und Bußgeldverfahren

                                                  Erster Abschnitt
                                                  Strafvorschriften
   § 369     Steuerstraftaten
   § 370     Steuerhinterziehung
   § 370a    (weggefallen)
   § 371     Selbstanzeige bei Steuerhinterziehung
   § 372     Bannbruch
   § 373     Gewerbsmäßiger, gewaltsamer und bandenmäßiger Schmuggel
   § 374     Steuerhehlerei
   § 375     Nebenfolgen
   § 375a    (weggefallen)
   § 376     Verfolgungsverjährung

                                                 Zweiter Abschnitt
                                                Bußgeldvorschriften
   § 377     Steuerordnungswidrigkeiten
   § 378     Leichtfertige Steuerverkürzung
   § 379     Steuergefährdung
   § 380     Gefährdung der Abzugsteuern
   § 381     Verbrauchsteuergefährdung
   § 382     Gefährdung der Einfuhr- und Ausfuhrabgaben
   § 383     Unzulässiger Erwerb von Steuererstattungs- und Vergütungsansprüchen
   § 383a    (weggefallen)
   § 383b    Pflichtverletzung bei Übermittlung von Vollmachtsdaten
   § 384     Verfolgungsverjährung
   § 384a    Verstöße nach Artikel 83 Absatz 4 bis 6 der Verordnung (EU) 2016/679

                                                 Dritter Abschnitt
                                                  Strafverfahren

                                                  1. Unterabschnitt
                                              Allgemeine Vorschriften
   § 385     Geltung von Verfahrensvorschriften
   § 386     Zuständigkeit der Finanzbehörde bei Steuerstraftaten
   § 387     Sachlich zuständige Finanzbehörde
   § 388     Örtlich zuständige Finanzbehörde
   § 389     Zusammenhängende Strafsachen
   § 390     Mehrfache Zuständigkeit
   § 391     Zuständiges Gericht
   § 392     Verteidigung
   § 393     Verhältnis des Strafverfahrens zum Besteuerungsverfahren
   § 394     Übergang des Eigentums
   § 395     Akteneinsicht der Finanzbehörde
   § 396     Aussetzung des Verfahrens

                                                2. Unterabschnitt
                                               Ermittlungsverfahren

                                                  I. Allgemeines
   § 397     Einleitung des Strafverfahrens
   § 398     Einstellung wegen Geringfügigkeit
   § 398a    Absehen von Verfolgung in besonderen Fällen

                               II. Verfahren der Finanzbehörde bei Steuerstraftaten
   § 399     Rechte und Pflichten der Finanzbehörde
   § 400     Antrag auf Erlass eines Strafbefehls
   § 401     Antrag auf Anordnung von Nebenfolgen im selbständigen Verfahren

                        III. Stellung der Finanzbehörde im Verfahren der Staatsanwaltschaft
   § 402     Allgemeine Rechte und Pflichten der Finanzbehörde
   § 403     Beteiligung der Finanzbehörde

                                           IV. Steuer- und Zollfahndung
   § 404     Steuer- und Zollfahndung

                             V. Entschädigung der Zeugen und der Sachverständigen
   § 405     Entschädigung der Zeugen und der Sachverständigen

                                                3. Unterabschnitt
                                              Gerichtliches Verfahren
   § 406     Mitwirkung der Finanzbehörde im Strafbefehlsverfahren und im selbständigen Verfahren
   § 407     Beteiligung der Finanzbehörde in sonstigen Fällen

                                                4. Unterabschnitt
                                              Kosten des Verfahrens
   § 408     Kosten des Verfahrens

                                                Vierter Abschnitt
                                                Bußgeldverfahren
   § 409     Zuständige Verwaltungsbehörde
   § 410     Ergänzende Vorschriften für das Bußgeldverfahren
   § 411     Bußgeldverfahren gegen Rechtsanwälte, Steuerberater, Steuerbevollmächtigte, Wirtschaftsprüfer oder
             vereidigte Buchprüfer
   § 412     Zustellung, Vollstreckung, Kosten

                                                     Neunter Teil
                                                  Schlussvorschriften
   § 413     Einschränkung von Grundrechten
   § 414     (gegenstandslos)
   § 415     (Inkrafttreten)

                                                        Anlagen
   Anlage 1 (zu § 60)    Mustersatzung für Vereine, Stiftungen, Betriebe gewerblicher Art von juristischen Personen
                         des öffentlichen Rechts, geistliche Genossenschaften und Kapitalgesellschaften“.
2. In § 14b Absatz 1 Satz 1 wird das Wort „Steuerschuldner“ durch das Wort „Steuerpflichtiger“ ersetzt.
3. § 31a Absatz 1 wird wie folgt geändert:
   a) Satz 1 wird wie folgt geändert:
      aa) In dem Satzteil vor Nummer 1 werden die Wörter „soweit sie“ durch die Wörter „soweit sie erforderlich
          sind“ ersetzt.
      bb) Der Nummer 1 Buchstabe b Doppelbuchstabe bb wird ein Komma angefügt.
      cc) Vor Nummer 2 wird das Wort „oder“ gestrichen.
      dd) Nummer 2 wird durch die folgenden Nummern 2 und 3 ersetzt:
           „2. für die Prüfung des Vorliegens oder die Geltendmachung eines Anspruchs auf Rückgewähr einer
               Leistung aus öffentlichen Mitteln oder
           3. für die Prüfung des Vorliegens oder die Geltendmachung eines gesetzlichen Anspruchs auf
              Schadensersatz aus einer vorsätzlich begangenen unerlaubten Handlung, auf Grund derer eine
              Leistung aus öffentlichen Mitteln gewährt wurde.“
      ee) In dem Satzteil nach Nummer 3 werden die Wörter „erforderlich ist.“ gestrichen.
   b) Folgender Satz wird angefügt:
      „Die für die Verwaltung einer Leistung aus öffentlichen Mitteln zuständige öffentliche Stelle darf die ihr von
      Finanzbehörden nach Satz 1 übermittelten Informationen abweichend von § 30 Absatz 11 an die für die
      Verfolgung einer Straftat hinsichtlich der von ihr bewilligten Leistung zuständige Stelle weiterleiten, wenn
      dies auch nach den für sie geltenden Vorschriften über die Verarbeitung personenbezogener Daten zu
      anderen Zwecken zulässig ist.“
4. Nach § 31b Absatz 3 wird folgender Absatz 3a eingefügt:
     „(3a) Die Finanzbehörden übermitteln einer Koordinierenden Stelle eines Landes nach § 50c des
   Geldwäschegesetzes auf Ersuchen Name und Anschrift der bei ihnen geführten Steuerpflichtigen im Sinne
   des § 2 Absatz 1 Nummer 13, 14 oder Nummer 16 des Geldwäschegesetzes nach Maßgabe des § 55
   Absatz 3b des Geldwäschegesetzes, geordnet nach Wirtschaftszweigen und Betriebsgrößenklassen.
   Sammelersuchen sind zulässig. Die von den Finanzbehörden an die zuständigen Koordinierenden Stellen
   nach § 50c des Geldwäschegesetzes übermittelten Daten können von diesen an die zuständigen
   Aufsichtsbehörden nach § 50 Nummer 9 des Geldwäschegesetzes zur Erfüllung ihrer Aufgaben nach dem
   Geldwäschegesetz weitergegeben werden.“
5. § 34 wird wie folgt geändert:
   a) Dem Absatz 1 wird folgender Satz angefügt:
      „Die Finanzbehörde kann sich an jeden von ihnen wenden.“
   b) In Absatz 2 Satz 2 werden die Wörter „jedes Mitglied oder jeden Gesellschafter“ durch die Wörter „jedes von
      ihnen“ ersetzt.
6. § 87a wird wie folgt geändert:
   a) Nach Absatz 1 Satz 1 wird folgender Satz eingefügt:
      „Die Übermittlung elektronischer Nachrichten und Dokumente an Finanzbehörden mit einer qualifizierten
      elektronischen Signatur oder über das besondere elektronische Behördenpostfach ist nicht zulässig, soweit
      für die Übermittlung ein sicheres elektronisches Verfahren der Finanzbehörden zur Verfügung steht, das den
      Datenübermittler authentifiziert und die Vertraulichkeit und Integrität des Datensatzes gewährleistet; dies gilt
      nicht für Gerichte und Staatsanwaltschaften sowie in den Fällen, in denen die Übermittlung an
      Finanzbehörden mit einer qualifizierten elektronischen Signatur oder über das besondere elektronische
      Behördenpostfach gesetzlich vorgeschrieben ist.“
   b) In Absatz 1a Satz 2 wird die Angabe „Satz 3“ durch die Angabe „Satz 4“ ersetzt.
   c) Absatz 3 Satz 4 und 5 wird durch die folgenden Sätze ersetzt:
      „Die Schriftform kann auch durch unmittelbare Abgabe der Erklärung in einem elektronischen Formular, das
      von der Finanzbehörde in einem Eingabegerät oder über öffentlich zugängliche Netze zur Verfügung gestellt
      wird, ersetzt werden. Bei einer Eingabe über öffentlich zugängliche Netze muss ein elektronischer
      Identitätsnachweis nach § 18 des Personalausweisgesetzes, nach § 12 des eID-Karte-Gesetzes oder nach
      § 78 Absatz 5 des Aufenthaltsgesetzes oder durch ein von der Finanzverwaltung eingerichtetes sicheres
      Identifizierungsverfahren im Sinne des Absatzes 6 erfolgen. Die Finanzbehörde hat dem Erklärenden vor
      Abgabe der Erklärung nach Satz 4 Gelegenheit zu geben, die gesamte Erklärung auf Vollständigkeit und
      Richtigkeit zu prüfen; nach der Abgabe ist dem Erklärenden eine elektronische Kopie der Erklärung zu
      ermöglichen. Im Fall der Datenübermittlung im Auftrag nach § 87d tritt der Auftragnehmer bei Anwendung
      des Satzes 6 an die Stelle des Erklärenden. Die Schriftform kann auch durch elektronische Übermittlung
      eines von dem Erklärenden signierten Dokuments an die Finanzbehörde mit der Versandart nach § 5
      Absatz 5 des De-Mail-Gesetzes ersetzt werden.“
   d) Absatz 4 Satz 2 wird wie folgt gefasst:
      „Der elektronischen Form genügt ein elektronischer Verwaltungsakt, der mit einer qualifizierten
      elektronischen Signatur oder einem qualifizierten elektronischen Siegel versehen ist oder in einem
      sicheren Verfahren nach Absatz 7 oder Absatz 8 übermittelt oder zum Abruf bereitgestellt wird.“
   e) In Absatz 6 Satz 1 wird nach dem Wort „Soweit“ das Wort „gesetzlich“ eingefügt.
7. In § 89b Absatz 3 Satz 3 Nummer 3 wird die Angabe „Satz 3“ durch die Angabe „Satz 4“ ersetzt.
8. § 93 Absatz 9 Satz 3 wird wie folgt gefasst:
   „Ein Hinweis nach Satz 1 erster Halbsatz und eine Benachrichtigung nach Satz 2 unterbleiben,
   1. soweit die Voraussetzungen des § 32b Absatz 1 vorliegen,
   2. wenn die Überprüfung der Kontoverbindung ergibt, dass die betroffene Person über das nach § 139b
      Absatz 10 übermittelte Konto verfügungsberechtigt ist, oder
   3. wenn die Information der betroffenen Person anderweitig gesetzlich ausgeschlossen ist.“
9. In § 93a Absatz 1 Satz 1 Nummer 1 Buchstabe b werden nach dem Wort „Verwaltungsakte“ die Wörter „und
   öffentlich-rechtliche Verträge“ eingefügt.
10. § 117c Absatz 1 Satz 1 wird wie folgt geändert:
   a) In Nummer 3 wird das Wort „sowie“ durch ein Komma ersetzt.
   b) In Nummer 4 wird der Punkt am Ende durch das Wort „sowie“ ersetzt.
   c) Folgende Nummer 5 wird angefügt:
      „5. die Ahndung von vorsätzlichen und leichtfertigen Verstößen durch die in diesen Vereinbarungen dem
          Grunde nach bestimmten Dritten gegen Pflichten zur Erhebung und zur Meldung von Daten im Sinne der
          Nummern 1 und 2 als Ordnungswidrigkeiten und die Bestimmung eines Bußgeldes für solche Verstöße
          bis zu 50 000 Euro; hierfür ist das Bundeszentralamt für Steuern Verwaltungsbehörde im Sinne des § 36
          Absatz 1 Nummer 1 des Gesetzes über Ordnungswidrigkeiten.“
11. § 119 wird wie folgt geändert:
   a) In Absatz 2 Satz 2 werden nach dem Wort „schriftlich“ die Wörter „oder elektronisch“ eingefügt.
   b) Absatz 3 Satz 3 wird wie folgt gefasst:
      „Wird für einen Verwaltungsakt, für den gesetzlich die Schriftform angeordnet ist, nach § 87a Absatz 4 Satz 2
      die elektronische Form mit einer qualifizierten elektronischen Signatur verwendet, muss das der Signatur
      zugrunde liegende qualifizierte Zertifikat oder ein zugehöriges qualifiziertes Attributzertifikat die erlassende
      Behörde erkennen lassen.“
   c) Folgender Absatz 4 wird angefügt:
        „(4) Wird für einen Verwaltungsakt die elektronische Form mit einer qualifizierten elektronischen Signatur
      oder einem qualifizierten elektronischen Siegel verwendet, muss sie oder muss es so lange überprüfbar sein,
      wie der Verwaltungsakt von der Finanzbehörde gespeichert wird.“
12. § 139b wird wie folgt geändert:
   a) Dem Absatz 3a wird folgender Satz angefügt:
      „Gespeichert wird nach Satz 1 ausschließlich eine Kontoverbindung, welche mittels SEPA-Überweisung
      erreichbar ist.“
   b) Absatz 5 Satz 1 wird wie folgt geändert:
      aa) Der Punkt am Ende wird durch ein Semikolon ersetzt.
      bb) Folgender Halbsatz wird angefügt:
          „darüber hinaus dürfen die in Absatz 3 Nummer 2 bis 10 und Nummer 12 bis 15 aufgeführten Daten nur
          unter den Voraussetzungen des § 30 Absatz 4 Nummer 5 Buchstabe a den jeweils zuständigen Stellen
          auf deren Ersuchen offenbart werden.“
   c) Absatz 10 wird wie folgt geändert:
      aa) Satz 1 wird wie folgt gefasst:
          „Natürliche Personen können dem Bundeszentralamt für Steuern vorbehaltlich des Satzes 2 die IBAN,
          bei ausländischen Kreditinstituten auch den BIC, des für Auszahlungen in den Fällen des Absatzes 4c zu
          verwendenden Kontos unter Angabe der in Absatz 3 Nummer 1 und 8 genannten Daten in einem
          sicheren Verfahren
          1. übermitteln,
          2. durch ihren Bevollmächtigten im Sinne des § 80 Absatz 2 übermitteln lassen oder
          3. durch das kontoführende Kreditinstitut übermitteln lassen; die Kreditinstitute haben zu diesem Zweck
             ein geeignetes Verfahren bereitzustellen.“
      bb) In Satz 2 werden nach den Wörtern „§ 63 des Einkommensteuergesetzes Kindergeld festgesetzt“ die
          Wörter „oder nach § 1 Absatz 2 oder § 2 Absatz 1 des Bundeskindergeldgesetzes Kindergeld bewilligt“
          eingefügt.
      cc) Die folgenden Sätze werden angefügt:
          „Ist in den Fällen des Satzes 2 der für die Bewilligungen des Kindergeldes nach dem
          Bundeskindergeldgesetz zuständigen Familienkasse die Identifikationsnummer nicht bekannt, darf sie
          diese Identifikationsnummer nach amtlich vorgeschriebenem Datensatz beim Bundeszentralamt für
          Steuern abfragen. In der Abfrage dürfen nur die in Absatz 3 genannten Daten der minderjährigen
          Person angegeben werden. Das Bundeszentralamt für Steuern entspricht dem Ersuchen, wenn die
          übermittelten Daten den beim Bundeszentralamt für Steuern hinterlegten Daten entsprechen.“
13. Nach § 139d wird folgender § 139e eingefügt:
                                                      㤠139e

                                           Direktauszahlungsmechanismus
       (1) Der Direktauszahlungsmechanismus ist die Direktauszahlung öffentlicher Mittel an natürliche Personen
   unter Verwendung der nach § 139b Absatz 3 und 3a gespeicherten Daten, die durch Bundesgesetz vorgesehen
   ist. Zuständige Behörde für den Direktauszahlungsmechanismus ist das Bundeszentralamt für Steuern
   (Direktauszahlungsbehörde). Die Direktauszahlungsbehörde wird im Auftrag der nach dem jeweiligen
   Leistungsgesetz zuständigen Behörde (Leistungsbehörde) tätig.
     (2) Die Direktauszahlung von öffentlichen Mitteln nach Absatz 1 Satz 1 erfolgt unbar auf die zum Zeitpunkt
   des Datenabrufs nach § 139b Absatz 3a gespeicherte Kontoverbindung.
     (3) Erfolgt die Direktauszahlung öffentlicher Mittel auf Antrag, so ist dieser nach amtlich bestimmten
   Datensatz über die amtlich bestimmte Schnittstelle elektronisch zu übermitteln.
     (4) Werden an die Gewährung der Leistung Voraussetzungen geknüpft, die nicht aus den nach § 139b
   gespeicherten Daten bestimmt oder über amtlich bestimmte Schnittstellen der Direktauszahlungsbehörde zu
   anderen datenverwaltenden Stellen automatisiert bezogen werden können, sind die erforderlichen Daten von
   der Leistungsbehörde bei den öffentlichen Stellen zu erheben, die diese Daten verarbeiten. Die
   Leistungsbehörde teilt der Direktauszahlungsbehörde das Ergebnis der Prüfung nach amtlich bestimmten
   Datensatz über die amtlich bestimmte Schnittstelle mit.
     (5) Die Gutschrift auf die nach Absatz 2 gespeicherte Kontoverbindung (Direktauszahlung) ist ein
   Verwaltungsakt nach dem jeweiligen Leistungsgesetz, der nicht schriftlich zu bestätigen ist sowie keiner
   Begründung und keiner gesonderten Rechtsbehelfsbelehrung bedarf. Der Verwaltungsakt wird durch die
   Gutschrift bekannt gegeben. Andere Verwaltungsakte werden durch Bereitstellung zum Datenabruf bekannt
   gegeben. Für die Durchführung von Rechtsbehelfsverfahren ist die Leistungsbehörde zuständig. Im Übrigen
   gelten die für das Leistungsgesetz maßgebenden Vorschriften über das Verwaltungs- sowie das
   Gerichtsverfahren.“
14. In der Überschrift zu § 145 wird nach dem Wort „an“ das Wort „die“ eingefügt.
15. § 147 wird wie folgt geändert:
   a) Absatz 6 Satz 1 wird wie folgt geändert:
      aa) In dem Satzteil vor Nummer 1 werden nach dem Wort „worden,“ die Wörter „kann die Finanzbehörde im
          Rahmen einer Außenprüfung“ eingefügt.
      bb) Nummer 1 wird wie folgt gefasst:
          „1. Einsicht in die gespeicherten Daten nehmen und das Datenverarbeitungssystem zur Prüfung dieser
              Unterlagen nutzen,“.
      cc) In den Nummern 2 und 3 werden jeweils die Wörter „kann die Finanzbehörde“ gestrichen.
   b) Absatz 7 Satz 1 wird wie folgt gefasst:
      „Die Verarbeitung und Aufbewahrung der nach Absatz 6 zur Verfügung gestellten Daten ist auch auf mobilen
      Datenverarbeitungssystemen der Finanzbehörden unabhängig von deren Einsatzort zulässig.“
16. In § 152 Absatz 6 Satz 1 werden die Wörter „die Absätze 1 bis 3 und“ durch die Wörter „die Absätze 1, 2 und 3
    Nummer 1 sowie“ ersetzt.
17. § 175a wird wie folgt geändert:
    a) In Satz 1 wird die Angabe „§ 2“ durch die Angabe „§ 2 Absatz 1“ ersetzt.
    b) Nach Satz 1 wird folgender Satz eingefügt:
       „Verbindliche Auskünfte nach § 89, verbindliche Zusagen nach § 204 oder rechtlich bindende
       Vereinbarungen zwischen dem Steuerpflichtigen und der Finanzverwaltung stehen dem nicht entgegen.“
18. § 175b Absatz 4 wird wie folgt gefasst:
       „(4) Die Absätze 1 und 2 gelten nicht, wenn Daten nach § 93c Absatz 1 oder Absatz 3 nicht rechtserheblich
    sind.“
19. § 200 Absatz 2 Satz 2 wird wie folgt gefasst:
    „Werden mobile Endgeräte in der Außenprüfung eingesetzt, gilt die ortsunabhängige Tätigkeit als an Amtsstelle
    ausgeübt.“
20. In § 208 Absatz 1 Satz 2 werden die Wörter „§ 404 Satz 2 erster Halbsatz“ durch die Angabe „§ 404 Absatz 2“
    ersetzt.
21. § 234 Absatz 1 wird wie folgt geändert:
    a) In Satz 1 werden nach dem Wort „erhoben“ die Wörter „; für Haftungsansprüche gilt dies nur, soweit sich die
       Haftung auf Steuern und zurückzuzahlende Steuervergütungen erstreckt“ eingefügt.
    b) In Satz 2 wird das Wort „Steuerbescheid“ durch die Wörter „Steuer- oder Haftungsbescheid“ ersetzt.
22. Dem § 235 wird folgender Absatz 5 angefügt:
      „(5) Bei hinterzogenen Vorauszahlungen sind die Absätze 3 und 4 mit folgenden Maßgaben anzuwenden:
    1. wurde die hinterzogene Vorauszahlung vor Festsetzung der Steuer entrichtet, auf die diese Vorauszahlung
       anzurechnen ist oder wäre, endet der Zinslauf mit der Zahlung der hinterzogenen Vorauszahlung;
    2. wurde die hinterzogene Vorauszahlung nicht vor Festsetzung der Steuer entrichtet, auf die diese
       Vorauszahlung anzurechnen ist oder wäre, gilt Folgendes:
       a) wurde diese Steuer nicht hinterzogen, endet der Zinslauf für die Vorauszahlung mit Zahlung dieser Steuer,
          spätestens aber mit der Fälligkeit dieser Steuer;
       b) wurde diese Steuer ebenfalls hinterzogen, endet der Zinslauf für die Vorauszahlung mit Beginn des
          Zinslaufs für die hinterzogene Steuer;
    3. Zinsen nach § 233a, die zu der Steuer festgesetzt wurden, auf die die hinterzogene Vorauszahlung
       anzurechnen ist oder wäre, sind auf Zinsen zur hinterzogenen Vorauszahlung anzurechnen, soweit sie
       denselben Zinsberechnungszeitraum betreffen.“
23. Dem § 236 wird folgender Absatz 6 angefügt:
      „(6) Die Absätze 1 bis 5 gelten für festgesetzte Haftungsansprüche entsprechend, soweit sich die Haftung
    auf Steuern und zurückzuzahlende Steuervergütungen erstreckt.“
24. In § 239 Absatz 1 Satz 2 Nummer 4 werden nach den Wörtern „die Steuer“ die Wörter „oder der Haftungsbetrag“
    eingefügt.
25. § 379 wird wie folgt geändert:
    a) In Absatz 4 werden die Wörter „Nummer 1a, 1b und 2“ durch die Wörter „Nummer 1a und 2“ ersetzt.
    b) Folgender Absatz 8 wird angefügt:
         „(8) Die Ordnungswidrigkeit nach Absatz 2 Nummer 1b kann mit einer Geldbuße bis zu 30 000 Euro
       geahndet werden, wenn die Handlung nicht nach § 378 geahndet werden kann.“
26. § 404 wird wie folgt gefasst:
                                                        㤠404

                                              Steuer- und Zollfahndung
       (1) Die Behörden des Zollfahndungsdienstes und die mit der Steuerfahndung betrauten Dienststellen der
    Landesfinanzbehörden sowie ihre Beamten haben im Strafverfahren wegen Steuerstraftaten dieselben
    Rechte und Pflichten wie die Behörden und Beamten des Polizeidienstes nach den Vorschriften der
    Strafprozessordnung. Ihre Beamten sind Ermittlungspersonen der Staatsanwaltschaft.
      (2) Die in Absatz 1 Satz 1 bezeichneten Stellen haben die Befugnisse nach § 399 Absatz 2 Satz 2 sowie die
    Befugnis zur Durchsicht der Papiere und elektronischen Speichermedien des von der Durchsuchung
    Betroffenen. § 110 Absatz 3 Satz 2 und 3 und Absatz 4 der Strafprozessordnung gilt entsprechend.“
27. In § 410 Absatz 1 Nummer 9 werden die Wörter „§ 404 Satz 1 und Satz 2 erster Halbsatz“ durch die Wörter
    „§ 404 Absatz 1 Satz 1 und Absatz 2“ ersetzt.

                                                    Artikel 17

                                  Weitere Änderung der Abgabenordnung
  Die Abgabenordnung, die zuletzt durch Artikel 16 dieses Gesetzes geändert worden ist, wird wie folgt geändert:
1. § 52 Absatz 2 Satz 1 wird wie folgt geändert:
  a) In Nummer 26 wird der Punkt am Ende durch ein Semikolon ersetzt.
  b) Folgende Nummer 27 wird angefügt:
     „27. die Förderung wohngemeinnütziger Zwecke; dies ist die vergünstigte Wohnraumüberlassung an
          Personen im Sinne des § 53. § 53 Nummer 2 ist mit der Maßgabe anzuwenden, dass die Bezüge
          nicht höher sein dürfen als das Fünffache des Regelsatzes der Sozialhilfe im Sinne des § 28 des
          Zwölften Buches Sozialgesetzbuch; beim Alleinstehenden oder Alleinerziehenden tritt an die Stelle des
          Fünffachen das Sechsfache des Regelsatzes. Die Hilfebedürftigkeit muss zu Beginn des jeweiligen
          Mietverhältnisses vorliegen.“
2. § 62 Absatz 1 Nummer 1 wird wie folgt gefasst:
  „1. einer Rücklage zuführen, soweit dies erforderlich ist, um ihre steuerbegünstigten, satzungsmäßigen Zwecke
      nach dem Stand der Planung zum Zeitpunkt der Rücklagenbildung nachhaltig zu erfüllen;“.
3. In § 141 Absatz 1 Satz 1 Nummer 1 wird die Angabe „Absatz 3“ durch die Angabe „Absatz 2“ ersetzt.


                                                    Artikel 18

                                  Weitere Änderung der Abgabenordnung
  § 379 Absatz 2 Nummer 1b und Absatz 8 der Abgabenordnung, die zuletzt durch Artikel 17 dieses Gesetzes
geändert worden ist, wird aufgehoben.


                                                    Artikel 19

                                  Weitere Änderung der Abgabenordnung
  In § 32b Absatz 1 Satz 1 Nummer 2 der Abgabenordnung, die zuletzt durch Artikel 18 dieses Gesetzes geändert
worden ist, werden nach den Wörtern „eines Dritten im Sinne des Artikels 23 Absatz 1 Buchstabe i der Verordnung
(EU) 2016/679“ die Wörter „oder der Finanzbehörden im Sinne des Artikels 23 Absatz 1 Buchstabe e der
Verordnung (EU) 2016/679“ eingefügt.


                                                    Artikel 20

                   Änderung des Einführungsgesetzes zur Abgabenordnung
    Artikel 97 des Einführungsgesetzes zur Abgabenordnung vom 14. Dezember 1976 (BGBl. I S. 3341; 1977 I
S. 667), das zuletzt durch Artikel 4 des Gesetzes vom 23. Oktober 2024 (BGBl. 2024 I Nr. 323) geändert worden
ist, wird wie folgt geändert:
1. § 5 wird wie folgt geändert:
  a) Der Wortlaut wird Absatz 1.
  b) Folgender Absatz 2 wird angefügt:
        „(2) Bis zur Bereitstellung eines maschinellen Anfrageverfahrens zur Wirtschafts-Identifikationsnummer
     sind Regelungen der Abgabenordnung oder anderer Gesetze, nach denen bei wirtschaftlich Tätigen die
     Wirtschafts-Identifikationsnummer zu erheben, aufzuzeichnen, anzugeben oder mitzuteilen ist, mit der
     Maßgabe anzuwenden, dass zur Identifizierung des betroffenen wirtschaftlich Tätigen weiterhin die
     Steuernummer ausreicht. § 154 Absatz 2c der Abgabenordnung ist bis zur Bereitstellung eines
     maschinellen Anfrageverfahrens zur Wirtschafts-Identifikationsnummer nicht anzuwenden, soweit das
     Kreditinstitut die Steuernummer eines wirtschaftlich Tätigen erhoben und aufgezeichnet hat. Das
     Bundesministerium der Finanzen gibt den Tag der erstmaligen Bereitstellung eines maschinellen
     Anfrageverfahrens zur Wirtschafts-Identifikationsnummer im Bundesgesetzblatt Teil I bekannt.“
2. Dem § 15 werden die folgenden Absätze 18 und 19 angefügt:
     „(18) § 234 Absatz 1, § 236 Absatz 6 und § 239 Absatz 1 Satz 2 Nummer 4 der Abgabenordnung in der am
  6. Dezember 2024 geltenden Fassung gelten für alle Haftungsansprüche, die nach dem 31. Dezember 2024
  entstehen.
    (19) § 235 Absatz 5 der Abgabenordnung gilt in allen Fällen, in denen Zinsen zu hinterzogenen
  Vorauszahlungen nach dem 6. Dezember 2024 festgesetzt werden.“
3. Dem § 27 wird folgender Absatz 5 angefügt:
„(5) § 175b Absatz 4 der Abgabenordnung in der am 6. Dezember 2024 geltenden Fassung ist erstmals auf
Verwaltungsakte anzuwenden, die nach dem 5. Dezember 2024 erlassen worden sind.“
4. Dem § 39 werden die folgenden Absätze 6 und 7 angefügt:
„(6) Soweit für eine Körperschaft im Sinne des § 14b Absatz 1 Satz 2 der Abgabenordnung in der am
1. Januar 2024 geltenden Fassung vor dem 1. Januar 2024 Verwaltungsakte ergangen sind, wirken diese
Verwaltungsakte ab dem 1. Januar 2024 auch gegenüber der Körperschaft. Ab dem 1. Januar 2024 bestimmt
sich das weitere Verfahren nach den ab dem 1. Januar 2024 geltenden Vorschriften der Abgabenordnung. Die
Sätze 1 und 2 gelten für Verwaltungsakte, die nach dem 31. Dezember 2023 und vor dem 1. Januar 2026
abweichend von § 14b der Abgabenordnung noch nach dem am 31. Dezember 2023 geltenden Recht bekannt
gegeben wurden, entsprechend. Ist über einen Einspruch gegen einen vor dem 1. Januar 2024 wirksam
gewordenen Verwaltungsakt nach dem 31. Dezember 2023 zu entscheiden, richtet sich das weitere Verfahren
nach den ab dem 1. Januar 2024 geltenden Vorschriften der Abgabenordnung; dasselbe gilt für Einsprüche, die
gegen Verwaltungsakte im Sinne des Satzes 3 eingelegt wurden.
(7) § 14b Absatz 1 Satz 1 der Abgabenordnung in der am 6. Dezember 2024 geltenden Fassung ist in allen
Fällen anzuwenden, in denen der Anspruch aus dem Steuerschuldverhältnis nach dem 5. Dezember 2024
entstanden ist.“
Artikel 21
Änderung des Finanzverwaltungsgesetzes
§ 5 des Finanzverwaltungsgesetzes in der Fassung der Bekanntmachung vom 4. April 2006 (BGBl. I S. 846,
1202), das zuletzt durch Artikel 64 des Gesetzes vom 23. Oktober 2024 (BGBl. 2024 I Nr. 323) geändert worden ist,
wird wie folgt geändert:
1. Absatz 1 Satz 1 wird wie folgt geändert:
a) In Nummer 5a werden die Wörter „Abgabenordnung sowie“ durch die Wörter „Abgabenordnung und in den
Fällen der auf Grundlage von § 117c Absatz 1 Satz 1 Nummer 5 der Abgabenordnung ergangenen
Rechtsverordnung sowie“ ersetzt.
b) Nummer 18 wird wie folgt geändert:
aa) In Buchstabe a werden die Wörter „der Daten, die nach § 10 Absatz 2a, 2b und 4b des Einkommensteuer
gesetzes“ durch die Wörter „der Daten, die nach § 10 Absatz 2a, 2b, 2c und 4b des Einkommensteuer
gesetzes“ ersetzt.
bb) In Buchstabe e werden die Wörter „nach § 22a Absatz 2 in Verbindung mit § 10 Absatz 2a, 2b und 4b“
durch die Wörter „nach § 22a Absatz 2 in Verbindung mit § 10 Absatz 2a, 2b, 2c und 4b“ ersetzt.
c) Nummer 26 wird aufgehoben.
d) In Nummer 47 Buchstabe e wird der Punkt am Ende durch ein Semikolon ersetzt.
e) Nach Nummer 47 wird folgende Nummer 48 angefügt:
„48. die Wahrnehmung der Aufgaben der Direktauszahlungsbehörde nach § 139e der Abgabenordnung.“
2. In Absatz 1a Satz 2 wird die Angabe „26,“ gestrichen und wird die Angabe „38, 42 bis 46“ durch die
Angabe „38, 42 bis 45, 46“ ersetzt.
3. Absatz 6 wird aufgehoben.
Artikel 22
Weitere Änderung des Finanzverwaltungsgesetzes
Nach § 5 Absatz 1 Satz 1 Nummer 41 des Finanzverwaltungsgesetzes, das zuletzt durch Artikel 21 dieses
Gesetzes geändert worden ist, werden die folgenden Nummern 41a und 41b eingefügt:
„41a. die Durchführung des Meldeverfahrens für Kleinunternehmer im übrigen Gemeinschaftsgebiet nach § 19a des
Umsatzsteuergesetzes;
41b. die Zusammenarbeit mit anderen Mitgliedstaaten nach Kapitel Xa der Verordnung (EU) Nr. 904/2010
des Rates vom 7. Oktober 2010 über die Zusammenarbeit der Verwaltungsbehörden und die
Betrugsbekämpfung auf dem Gebiet der Mehrwertsteuer (ABl. L 268 vom 12.10.2010, S. 1) in der jeweils
geltenden Fassung;“.
                                                   Artikel 23

                                   Änderung der Mitteilungsverordnung
  In § 4 der Mitteilungsverordnung vom 7. September 1993 (BGBl. I S. 1554), die zuletzt durch Artikel 1 der
Verordnung vom 25. November 2024 (BGBl. 2024 I Nr. 364) geändert worden ist, werden nach dem Wort
„Verwaltungsakte“ die Wörter „und öffentlich-rechtliche Verträge“ eingefügt.


                                                   Artikel 24

                                   Änderung des Umsatzsteuergesetzes
   Das Umsatzsteuergesetz in der Fassung der Bekanntmachung vom 21. Februar 2005 (BGBl. I S. 386), das
zuletzt durch Artikel 5 des Gesetzes vom 23. Oktober 2024 (BGBl. 2024 I Nr. 323) geändert worden ist, wird wie
folgt geändert:
1. In der Inhaltsübersicht wird nach der Angabe zu § 29 folgende Angabe eingefügt:
   „§ 30 Austritt des Vereinigten Königreichs Großbritannien und Nordirland aus der Europäischen Union“.
2. In § 3 Absatz 4 Satz 1 wird nach dem Wort „eines“ das Wort „fremden“ eingefügt.
3. § 13 Absatz 1 wird wie folgt geändert:
   a) In Nummer 1 Buchstabe f bis h wird jeweils das Komma am Ende durch die Wörter „; Buchstabe b bleibt
      unberührt,“ ersetzt.
   b) In Nummer 5 wird die Angabe „§ 17 Abs. 1 Satz 6“ durch die Wörter „§ 17 Absatz 1 Satz 7“ ersetzt.
4. § 13b wird wie folgt geändert:
   a) In Absatz 3 wird das Wort „Absatz“ durch das Wort „Absätzen“ ersetzt.
   b) In Absatz 5 Satz 7 wird die Angabe „Satzes 10“ durch die Angabe „Satzes 11“ ersetzt.
   c) In Absatz 9 werden die Wörter „(§ 10 Absatz 1 Satz 3)“ gestrichen.
5. Dem § 13c Absatz 1 wird folgender Satz angefügt:
   „Mit Eröffnung eines Insolvenzverfahrens gilt die Umsatzsteuer im Sinne des Satzes 1, die zum Zeitpunkt der
   Eröffnung eine Insolvenzforderung darstellt und noch nicht fällig geworden ist, im Verhältnis zum
   Abtretungsempfänger als fällig.“
6. § 14c Absatz 2 Satz 2 wird wie folgt gefasst:
   „Das Gleiche gilt, wenn jemand
   1. wie ein leistender Unternehmer abrechnet und einen Steuerbetrag gesondert ausweist oder
   2. einem nach einer vorherigen Vereinbarung erstellten, als Gutschrift verwendeten Dokument mit gesondertem
      Steuerausweis nicht unverzüglich widerspricht,
   obwohl er nicht Unternehmer ist oder eine Lieferung oder sonstige Leistung nicht ausführt.“
7. § 15 wird wie folgt geändert:
   a) In Absatz 2 Satz 2 wird das Wort „zuzurechnen“ durch das Wort „zuzuordnen“ ersetzt.
   b) Absatz 4 wird wie folgt geändert:
      aa) In Satz 1 wird das Wort „zuzurechnen“ durch das Wort „zuzuordnen“ ersetzt.
      bb) Satz 3 wird wie folgt gefasst:
          „Eine Ermittlung des nicht abziehbaren Teils der Vorsteuerbeträge nach dem Verhältnis der Umsätze, die
          den Vorsteuerabzug ausschließen, zu den Gesamtumsätzen ist nur zulässig, wenn keine andere,
          präzisere wirtschaftliche Zuordnung möglich ist.“
   c) In Absatz 5 Nummer 3 wird das Wort „Zurechnung“ durch das Wort „Zuordnung“ ersetzt.
8. Nach § 16 Absatz 5b wird folgender Absatz 5c eingefügt:
     „(5c) Anstelle der Beförderungseinzelbesteuerung nach Absatz 5 kann der Unternehmer von einem der
   besonderen Besteuerungsverfahren entsprechend Titel XII Kapitel 6 Abschnitt 2 und 3 der Richtlinie
   2006/112/EG des Rates in der Fassung von Artikel 2 Nummer 14 bis 20 der Richtlinie (EU) 2017/2455 des
   Rates vom 5. Dezember 2017 zur Änderung der Richtlinie 2006/112/EG und der Richtlinie 2009/132/EG in
   Bezug auf bestimmte mehrwertsteuerliche Pflichten für die Erbringung von Dienstleistungen und für
   Fernverkäufe von Gegenständen (ABl. L 348 vom 29.12.2017, S. 7) Gebrauch machen.“
9. § 18 wird wie folgt geändert:
   a) Absatz 9 Satz 7 wird wie folgt gefasst:
      „Von der Vergütung ausgeschlossen sind bei Unternehmern, die nicht im Gemeinschaftsgebiet ansässig
      sind, die Vorsteuerbeträge, die auf den Bezug von Kraftstoffen entfallen, soweit diese nicht weitergeliefert
      werden.“
b) Absatz 12 wird wie folgt gefasst:
„(12) Im Ausland ansässige Unternehmer nach § 13b Absatz 7, die grenzüberschreitende Personen
beförderungen mit nicht im Inland zugelassenen Kraftomnibussen durchführen, haben sich vor der
erstmaligen Ausführung derartiger auf das Inland entfallender Umsätze nach § 3b Absatz 1 Satz 2 bei dem
für die Umsatzbesteuerung zuständigen Finanzamt zu registrieren; dies gilt nicht, soweit diese Umsätze der
Beförderungseinzelbesteuerung nach § 16 Absatz 5 unterliegen oder der Unternehmer an einem besonderen
Besteuerungsverfahren entsprechend Titel XII Kapitel 6 Abschnitt 2 und 3 der Richtlinie 2006/112/EG des
Rates in der Fassung von Artikel 2 Nummer 14 bis 20 der Richtlinie (EU) 2017/2455 des Rates vom
5. Dezember 2017 zur Änderung der Richtlinie 2006/112/EG und der Richtlinie 2009/132/EG in Bezug auf
bestimmte mehrwertsteuerliche Pflichten für die Erbringung von Dienstleistungen und für Fernverkäufe von
Gegenständen (ABl. L 348 vom 29.12.2017, S. 7) teilnimmt.“
10. In § 18h Absatz 1 Satz 1 wird die Angabe „(ABl. L 44 vom 20.2.2008, S. 23)“ durch die Angabe „(ABl. L 44 vom
20.2.2008, S. 11)“ ersetzt.
11. In § 22 Absatz 3 Satz 2 wird das Wort „zuzurechnen“ durch das Wort „zuzuordnen“ ersetzt.
12. In § 22g Absatz 7 Nummer 1 werden die Wörter „in Verbindung mit § 1 Absatz 4 Satz 2 des
Zahlungsdiensteaufsichtsgesetzes“ und „im Sinne des § 1 Absatz 9 des Zahlungsdiensteaufsichtsgesetzes“
gestrichen.
13. In § 24 Absatz 1 Satz 1 Nummer 3 und Satz 3 wird jeweils die Angabe „9,0 Prozent“ durch die
Angabe „8,4 Prozent“ ersetzt.
14. In § 25a Absatz 2 Satz 1 Nummer 1 wird die Angabe „9706 00 00“ durch die Angabe „9706“ ersetzt.
15. Nach § 29 wird folgender § 30 wird eingefügt:
㤠30
Austritt des Vereinigten Königreichs Großbritannien und Nordirland aus der Europäischen Union
(1) Für nach dem 31. Dezember 2020 ausgeführte Lieferungen und innergemeinschaftliche Erwerbe wird das
Gebiet Nordirlands wie übriges Gemeinschaftsgebiet behandelt.
(2) Eine Umsatzsteuer-Identifikationsnummer mit dem Präfix „XI“ gilt als eine von einem anderen
Mitgliedstaat erteilte Umsatzsteuer-Identifikationsnummer.
(3) Eine durch das Vereinigte Königreich Großbritannien und Nordirland erteilte individuelle
Identifikationsnummer gilt im Sinne dieses Gesetzes als von einem Mitgliedstaat der Europäischen Union
erteilte individuelle Identifikationsnummer.“
16. Anlage 2 (zu § 12 Absatz 2 Nummer 1, 2, 12, 13 und 14) wird wie folgt geändert:
a) Nummer 48 wird wie folgt gefasst:
Zolltarif
Lfd. Nr. Warenbezeichnung
(Kapitel, Position, Unterposition)
„48 Holz, und zwar,
a) Brennholz in Form von Plättchen oder Schnitzeln, Rundlingen,
Scheiten, Zweigen, Reisigbündeln oder ähnlichen Formen, aus Position 4401
b) Sägespäne, Holzabfälle und Holzausschuss, auch zu Pellets,
Briketts, Scheiten oder ähnlichen Formen zusammengepresst Unterpositionen
4401 3100,
4401 3200,
4401 3900,
4401 4100 und
4401 4900“.
b) In Nummer 49 Buchstabe a Spalte 3 wird die Angabe „9705 00 00 und 9706 00 00“ durch die Angabe
„9705 und 9706“ ersetzt.
c) Nummer 53 wird wie folgt geändert:
aa) In Buchstabe b Spalte 3 wird die Angabe „9702 00 00“ durch die Angabe „9702“ ersetzt.
bb) In Buchstabe c Spalte 3 wird die Angabe „9703 00 00“ durch die Angabe „9703“ ersetzt
d) Nummer 54 wird wie folgt geändert:
aa) In den Buchstaben a und b Spalte 3 wird jeweils die Angabe „9705 00 00“ durch die Angabe „9705“
ersetzt.
bb) Buchstabe c wird wie folgt geändert:
aaa) In den Doppelbuchstaben aa und bb Spalte 3 wird jeweils die Angabe „9705 00 00“ durch die
Angabe „9705“ ersetzt.
bbb) In Doppelbuchstabe cc Spalte 3 wird die Angabe „7118, 9705 00 00 und 9706 00 00“ durch die
Angabe „9705 und 9706“ ersetzt.
17. Die Anlage 3 (zu § 13b Absatz 2 Nummer 7) wird wie folgt geändert:
a) In Nummer 7 Spalte 2 werden nach den Wörtern „verwendeten Art“ die Wörter „; ausgenommen Waren der
Position 8549“ eingefügt.
b) In Nummer 16 wird die Angabe „Unterposition 8548 10“ durch die Wörter „Unterposition 8549 11,
Unterposition 8549 12, Unterposition 8549 13, Unterposition 8549 14 und Unterposition 8549 19“ ersetzt.
c) Folgende Nummer 17 wird angefügt:
Zolltarif
Lfd. Nr. Warenbezeichnung
(Kapitel, Position, Unterposition)
„17 Abfälle oder Schrott von elektrischen und elektronischen Geräten von
der hauptsächlich zur Wiedergewinnung von Edelmetallen verwen
deten Art Unterpositionen
8549 21 und
8549 29“.
Artikel 25
Weitere Änderung des Umsatzsteuergesetzes
Das Umsatzsteuergesetz, das zuletzt durch Artikel 24 dieses Gesetzes geändert worden ist, wird wie folgt
geändert:
1. Die Inhaltsübersicht wird wie folgt geändert:
a) Nach der Angabe zu § 19 wird folgende Angabe eingefügt:
„§ 19a Besonderes Meldeverfahren für die Anwendung der Steuerbefreiung in einem anderen
Mitgliedstaat“.
b) In der Angabe zu Anlage 2 wird der Klammerzusatz wie folgt gefasst:
„(zu § 12 Absatz 2 Nummer 1, 2 und 14)“.
c) Folgende Angabe zu Anlage 5 wird angefügt:
„Anlage 5 (zu § 24 Absatz 5) – Berechnung des Durchschnittssatzes für Land- und Forstwirte im Sinne des
§ 24 Absatz 1 Satz 1 Nummer 3“.
2. § 1a Absatz 3 Nummer 1 Buchstabe b wird aufgehoben.
3. § 3a Absatz 3 wird wie folgt geändert:
a) Nummer 3 wird durch die folgenden Nummern 3 und 3a ersetzt:
„3. Kulturelle, künstlerische, wissenschaftliche, unterrichtende, sportliche, unterhaltende oder ähnliche
Leistungen, wie Leistungen im Zusammenhang mit Messen und Ausstellungen, einschließlich der
Leistungen der jeweiligen Veranstalter sowie die damit zusammenhängenden Tätigkeiten, die für die
Ausübung der Leistungen unerlässlich sind, an einen Empfänger, der weder ein Unternehmer ist, für
dessen Unternehmen die Leistung ausgeführt wird, noch eine nichtunternehmerisch tätige juristische
Person, der eine Umsatzsteuer-Identifikationsnummer erteilt worden ist, werden dort ausgeführt, wo
sie vom Unternehmer tatsächlich erbracht werden. Werden die Leistungen per Streaming übertragen
oder auf andere Weise virtuell verfügbar gemacht, gilt abweichend von Satz 1 als Ort der sonstigen
Leistung der Ort, an dem der Empfänger ansässig ist oder seinen Wohnsitz oder gewöhnlichen
Aufenthaltsort hat.
3a. Die folgenden Leistungen werden dort ausgeführt, wo sie vom Unternehmer tatsächlich erbracht werden:
a) die Abgabe von Speisen und Getränken zum Verzehr an Ort und Stelle (Restaurationsleistung), wenn
diese Abgabe nicht an Bord eines Schiffs, in einem Luftfahrzeug oder in einer Eisenbahn während
einer Beförderung innerhalb des Gemeinschaftsgebiets erfolgt;
b) Arbeiten an beweglichen körperlichen Gegenständen und die Begutachtung dieser Gegenstände für
einen Empfänger, der weder ein Unternehmer ist, für dessen Unternehmen die Leistung ausgeführt
wird, noch eine nicht unternehmerisch tätige juristische Person, der eine Umsatzsteuer-
Identifikationsnummer erteilt worden ist.“
b) Der Nummer 5 wird folgender Satz angefügt:
„Wird mit der Eintrittsberechtigung eine virtuelle Teilnahme an einer Veranstaltung ermöglicht, gilt
abweichend von Satz 1 für die Einräumung dieser Eintrittsberechtigung Absatz 2.“
4. § 4 Nummer 21 wird wie folgt geändert:
a) Buchstabe a wird wie folgt geändert:
aa) Der Teilsatz vor Doppelbuchstabe aa wird wie folgt gefasst:
„die unmittelbar dem Schul- und Bildungszweck dienenden Leistungen von Einrichtungen des
öffentlichen Rechts, die mit solchen Aufgaben betraut sind, privaten Schulen und anderen
allgemeinbildenden oder berufsbildenden Einrichtungen,“.
bb) Doppelbuchstabe bb wird wie folgt gefasst:
„bb) wenn die zuständige Landesbehörde bescheinigt, dass sie Schulunterricht, Hochschulunterricht,
Ausbildung, Fortbildung oder berufliche Umschulung erbringen,“.
b) In Buchstabe b Doppelbuchstabe bb wird das Semikolon am Ende durch ein Komma ersetzt.
c) Folgender Buchstabe c wird angefügt:
„c) Schul- und Hochschulunterricht, der von Privatlehrern erteilt wird.“
d) Nach Buchstabe c wird folgender Satz angefügt:
„Für die in den Nummern 15b und 15c bezeichneten Leistungen kommt die Steuerbefreiung nur unter den
dort genannten Voraussetzungen in Betracht;“.
5. § 12 Absatz 2 wird wie folgt geändert:
a) In Nummer 1 werden die Wörter „mit Ausnahme der in der Nummer 49 Buchstabe f, den Nummern 53 und 54
bezeichneten Gegenstände“ gestrichen.
b) Die Nummern 12 und 13 werden aufgehoben.
6. § 13b wird wie folgt geändert:
a) Absatz 5 Satz 9 wird wie folgt gefasst:
„Die Sätze 2 und 5 gelten auch dann, wenn die entsprechenden Leistungen des Leistungsempfängers nach
§ 19 Absatz 1 oder 4 steuerfrei sind.“
b) Absatz 8 wird wie folgt gefasst:
„(8) Bei der Berechnung der Steuer ist § 24 nicht anzuwenden.“
7. In § 14 Absatz 4 Satz 1 Nummer 10 werden die Wörter „Absatz 2 Satz 2“ durch die Wörter „Absatz 2 Satz 5“
ersetzt.
8. § 15 wird wie folgt geändert:
a) Absatz 2 Satz 1 wird wie folgt geändert:
aa) In Nummer 2 wird der Punkt am Ende durch ein Semikolon ersetzt.
bb) Folgende Nummer 3 wird angefügt:
„3. Umsätze im übrigen Gemeinschaftsgebiet, die auf Grund der Sonderregelung für Kleinunternehmer
des jeweiligen Mitgliedstaates steuerfrei sind.“
b) Dem Absatz 3 wird folgender Satz angefügt:
„Satz 1 gilt nicht für Umsätze, die auch unter Absatz 2 Satz 1 Nummer 3 oder § 19 fallen.“
9. § 15a Absatz 7 wird wie folgt gefasst:
„(7) Eine Änderung der Verhältnisse im Sinne der Absätze 1 bis 3 ist auch beim Übergang von der
allgemeinen Besteuerung zur Durchschnittssatzbesteuerung nach den §§ 23a oder 24 und umgekehrt
gegeben.“
10. § 18 wird wie folgt geändert:
a) In Absatz 1 Satz 1 werden die Wörter „§ 19 Absatz 1 Satz 4“ durch die Wörter „§ 19 Absatz 1 Satz 2“ ersetzt.
b) In Absatz 3 Satz 1 werden die Wörter „§ 19 Absatz 1 Satz 4“ durch die Wörter „§ 19 Absatz 1 Satz 2“ ersetzt.
c) In Absatz 4c Satz 1 und Absatz 4e Satz 1 werden jeweils die Wörter „nach amtlich vorgeschriebenem
Datensatz durch Datenfernübertragung“ durch die Wörter „nach amtlich vorgeschriebenem Datensatz über
die amtlich bestimmte Schnittstelle“ ersetzt.
11. In § 18a Absatz 1 Satz 1 und Absatz 2 Satz 1 werden jeweils die Wörter „nach amtlich vorgeschriebenem
Datensatz durch Datenfernübertragung“ durch die Wörter „nach amtlich vorgeschriebenem Datensatz über die
amtlich bestimmte Schnittstelle“ ersetzt.
12. In § 18g Satz 1 werden die Wörter „nach amtlich vorgeschriebenem Datensatz durch Datenfernübertragung“
durch die Wörter „nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmte Schnittstelle“ ersetzt.
13. In § 18h Absatz 1 Satz 1 werden die Wörter „nach amtlich vorgeschriebenem Datensatz durch Datenfern
übertragung“ durch die Wörter „nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmte
Schnittstelle“ ersetzt.
14. In § 18i Absatz 1 Satz 2 und 6 und Absatz 3 Satz 1 werden jeweils die Wörter „nach amtlich vorgeschriebenem
Datensatz durch Datenfernübertragung“ durch die Wörter „nach amtlich vorgeschriebenem Datensatz über die
amtlich bestimmte Schnittstelle“ ersetzt.
15. In § 18j Absatz 1 Satz 2 und 6 und Absatz 4 Satz 1 werden jeweils die Wörter „nach amtlich vorgeschriebenem
Datensatz durch Datenfernübertragung“ durch die Wörter „nach amtlich vorgeschriebenem Datensatz über die
amtlich bestimmte Schnittstelle“ ersetzt.
16. In § 18k Absatz 1 Satz 2 und 7 und Absatz 4 Satz 1 werden jeweils die Wörter „nach amtlich vorgeschriebenem
Datensatz durch Datenfernübertragung“ durch die Wörter „nach amtlich vorgeschriebenem Datensatz über die
amtlich bestimmte Schnittstelle“ ersetzt.
17. § 19 wird wie folgt gefasst:
㤠19
Besteuerung der Kleinunternehmer
(1) Ein von einem im Inland oder in den in § 1 Absatz 3 bezeichneten Gebieten ansässigen Unternehmer
bewirkter Umsatz im Sinne des § 1 Absatz 1 Nummer 1 ist steuerfrei, wenn der Gesamtumsatz nach Absatz 2 im
vorangegangenen Kalenderjahr 25 000 Euro nicht überschritten hat und im laufenden Kalenderjahr
100 000 Euro nicht überschreitet. In den Fällen des Satzes 1 finden die Vorschriften über die Steuerbefreiung
innergemeinschaftlicher Lieferungen (§ 4 Nummer 1 Buchstabe b, § 6a), über den Verzicht auf Steuer
befreiungen (§ 9), über die Angabe der Umsatzsteuer-Identifikationsnummern in einer Rechnung (§ 14a
Absatz 1 Satz 3, Absatz 3 Satz 2 und Absatz 7 Satz 2) und über die Erklärungspflichten (§ 18 Absatz 1 bis 4)
keine Anwendung; § 149 Absatz 1 Satz 2 der Abgabenordnung und § 18 Absatz 4a dieses Gesetzes bleiben
unberührt.
(2) Gesamtumsatz ist die nach vereinnahmten Entgelten berechnete Summe der vom Unternehmer
ausgeführten steuerbaren Umsätze im Sinne des § 1 Absatz 1 Nummer 1 abzüglich folgender Umsätze:
1. Umsätze, die nach § 4 Nummer 8 Buchstabe i, Nummer 9 Buchstabe b und Nummer 11 bis 29 steuerfrei sind;
2. Umsätze, die nach § 4 Nummer 8 Buchstabe a bis h, Nummer 9 Buchstabe a und Nummer 10 steuerfrei sind,
wenn sie Hilfsumsätze sind.
Die Umsätze mit Wirtschaftsgütern des Anlagevermögens eines Unternehmers bleiben bei der Ermittlung des
Gesamtumsatzes nach Satz 1 außer Ansatz.
(3) Ein Unternehmer nach Absatz 1 Satz 1 kann bis zum letzten Tag des Monats Februar des zweiten auf den
Besteuerungszeitraum folgenden Kalenderjahres gegenüber dem Finanzamt unwiderruflich erklären, dass er
auf die Anwendung des Absatzes 1 verzichtet. Der Verzicht wird von Beginn des Besteuerungszeitraums an, für
den er gelten soll, wirksam. Der Verzicht bindet den Unternehmer mindestens für fünf Kalenderjahre. Der
Unternehmer kann den Verzicht mit Wirkung von Beginn eines darauffolgenden Kalenderjahres an widerrufen.
(4) Für im übrigen Gemeinschaftsgebiet ansässige Unternehmer gilt Absatz 1 entsprechend, wenn
1. der nach Artikel 288 der Richtlinie 2006/112/EG in der jeweils geltenden Fassung ermittelte Jahresumsatz im
Gemeinschaftsgebiet im vorangegangenen Kalenderjahr 100 000 Euro nicht überschritten hat und im
laufenden Kalenderjahr nicht überschreitet, und
2. dem Unternehmer für die Steuerbefreiung nach Absatz 1 Satz 1 durch den Mitgliedstaat der Ansässigkeit die
insoweit gültige Kleinunternehmer-Identifikationsnummer erteilt wurde.
(5) Ein im übrigen Gemeinschaftsgebiet ansässiger Unternehmer kann gegenüber der zuständigen
Finanzbehörde im Mitgliedstaat der Ansässigkeit erklären, dass er auf die Anwendung des Absatzes 4
verzichtet. Der Verzicht wird von Beginn des auf den Eingang der Verzichtserklärung folgenden
Kalendervierteljahres an wirksam. Geht die Verzichtserklärung im letzten Monat eines Kalendervierteljahres
ein, wird der Verzicht von Beginn des zweiten Monats des folgenden Kalendervierteljahres an wirksam. Der
Verzicht bindet den Unternehmer mindestens für fünf Kalenderjahre. Der Unternehmer kann den Verzicht mit
Wirkung von Beginn eines darauffolgenden Kalenderjahres an widerrufen.
(6) Absatz 1 gilt nicht für die innergemeinschaftlichen Lieferungen neuer Fahrzeuge. § 15 Absatz 4a ist
entsprechend anzuwenden.“
18. Nach § 19 wird folgender § 19a eingefügt:
㤠19a
Besonderes Meldeverfahren für die Anwendung der Steuerbefreiung in einem anderen Mitgliedstaat
(1) Beabsichtigt ein im Inland oder in den in § 1 Absatz 3 bezeichneten Gebieten ansässiger Unternehmer,
die Steuerbefreiung für Kleinunternehmer in einem anderen Mitgliedstaat in Anspruch zu nehmen, muss er an
dem besonderen Meldeverfahren für Kleinunternehmer teilnehmen. Das Bundeszentralamt für Steuern erteilt für
die Teilnahme an dem besonderen Meldeverfahren eine Kleinunternehmer-Identifikationsnummer. Die
Teilnahme am besonderen Meldeverfahren setzt weiter voraus, dass
1. der Unternehmer nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmte Schnittstelle beim
Bundeszentralamt für Steuern die Teilnahme am besonderen Meldeverfahren beantragt,
2. der nach Artikel 288 der Richtlinie 2006/112/EG in der jeweils geltenden Fassung ermittelte Jahresumsatz
des Unternehmers im Gemeinschaftsgebiet im vorangegangenen Kalenderjahr 100 000 Euro nicht
überschritten hat und im laufenden Kalenderjahr nicht überschreitet,
   3. der Unternehmer die Voraussetzungen zur Inanspruchnahme der Steuerbefreiung für Kleinunternehmer des
      Mitgliedstaates, der die Steuerbefreiung gewährt, erfüllt und
   4. der Unternehmer in keinem anderen Mitgliedstaat zur Anwendung der Steuerbefreiung für Kleinunternehmer
      registriert ist.
   Änderungen der im Antrag nach Satz 3 Nummer 1 gemachten Angaben hat der Unternehmer unverzüglich dem
   Bundeszentralamt für Steuern nach dem in Satz 3 Nummer 1 amtlich vorgeschriebenen Datensatz mitzuteilen.
      (2) Beabsichtigt der Unternehmer, die Steuerbefreiung für Kleinunternehmer in einem anderen Mitgliedstaat
   nicht mehr in Anspruch zu nehmen, hat er dies nach amtlich vorgeschriebenem Datensatz über die amtlich
   bestimmte Schnittstelle dem Bundeszentralamt für Steuern zu erklären. § 19 Absatz 5 Satz 2 und 3 gilt
   entsprechend.
     (3) Der Unternehmer hat für jedes Kalendervierteljahr eine Umsatzmeldung abzugeben. Der Unternehmer
   hat die Umsatzmeldung nach Satz 1 innerhalb eines Monats nach Ablauf des Kalendervierteljahres dem
   Bundeszentralamt für Steuern nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmte
   Schnittstelle zu übermitteln. Auf die Umsatzmeldung sind mit Ausnahme von § 152 der Abgabenordnung
   ergänzend die für Steuererklärungen geltenden Vorschriften der Abgabenordnung entsprechend anzuwenden.
     (4) Überschreitet der nach Absatz 1 Satz 3 Nummer 2 ermittelte Jahresumsatz im Gemeinschaftsgebiet
   100 000 Euro, hat der Unternehmer dies binnen 15 Werktagen nach amtlich vorgeschriebenem Datensatz
   über die amtlich bestimmte Schnittstelle dem Bundeszentralamt für Steuern anzuzeigen. Mit Überschreiten
   endet die Teilnahme am besonderen Meldeverfahren.“
19. In § 20 Satz 1 Nummer 1 wird die Angabe „§ 19 Abs. 3“ durch die Angabe „§ 19 Absatz 2“ ersetzt.
20. In § 22 Absatz 4b wird die Angabe „§ 3a Abs. 3 Nr. 3 Buchstabe c“ durch die Wörter „§ 3a Absatz 3 Nummer 3a
    Buchstabe b“ ersetzt.
21. § 24 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:
      aa) Satz 1 wird wie folgt geändert:
          aaa) In dem Satzteil vor Nummer 1 wird die Angabe „§ 19 Absatz 3“ durch die Angabe „§ 19 Absatz 2“
               ersetzt.
          bbb) In Nummer 3 wird die Angabe „8,4 Prozent“ durch die Angabe „7,8 Prozent“ ersetzt.
      bb) Satz 3 wird wie folgt gefasst:
          „Die Vorsteuerbeträge werden, soweit sie den in Satz 1 Nummer 1 bezeichneten Umsätzen zuzurechnen
          sind, mit dem dort bestimmten Prozentsatz, in den übrigen Fällen des Satzes 1 mit dem in Satz 1
          Nummer 3 bestimmten Prozentsatz der Bemessungsgrundlage für diese Umsätze festgesetzt.“
   b) Absatz 5 wird wie folgt gefasst:
        „(5) Ergibt sich in einem Folgejahr aus der Berechnung nach Anlage 5 eine Abweichung zum Prozentsatz
      nach Absatz 1 Satz 1 Nummer 3, so ändert das Bundesministerium der Finanzen diesen durch
      Rechtsverordnung mit Zustimmung des Bundesrates jeweils mit Wirkung zum 1. Januar des Folgejahres
      entsprechend.“
22. § 25a wird wie folgt geändert:
   a) In Absatz 1 Nummer 2 Buchstabe a werden die Wörter „oder nach § 19 Abs. 1 nicht erhoben“ gestrichen.
   b) Absatz 7 Nummer 1 wird wie folgt geändert:
      aa) In Buchstabe b wird der Punkt am Ende durch ein Komma ersetzt.
      bb) Folgender Buchstabe c wird angefügt:
          „c) in den Fällen des Absatzes 2, wenn auf den der Lieferung des Wiederverkäufers vorangegangenen
              Umsatz ein ermäßigter Steuersatz angewandt worden ist.“
23. In § 26 Absatz 1 Satz 1 wird die Angabe „§ 19 Abs. 2“ durch die Wörter „§ 19 Absatz 3 und 5“ ersetzt.
24. § 27 wird wie folgt geändert:
   a) In Absatz 22a Satz 1 wird die Angabe „1. Januar 2023“ durch die Angabe „1. Januar 2025“ und die
      Angabe „1. Januar 2025“ durch die Angabe „1. Januar 2027“ ersetzt.
   b) Absatz 38 Satz 1 wird wie folgt geändert:
      aa) In Nummer 2 wird die Angabe „(§ 19 Absatz 3)“ durch die Angabe „(§ 19 Absatz 2)“ ersetzt.
      bb) In Nummer 3 wird die Angabe „31. Dezember 2025“ durch die Angabe „31. Dezember 2026“ ersetzt.
25. § 27a Absatz 2 wird wie folgt geändert:
   a) In Satz 2 werden nach den Wörtern „die Erteilung einer Umsatzsteuer-Identifikationsnummer“ ein Komma
      und die Wörter „die Erteilung einer Kleinunternehmer-Identifikationsnummer“ eingefügt.
   b) In Satz 5 werden nach den Wörtern „die erteilten Umsatzsteuer-Identifikationsnummern“ ein Komma und die
      Wörter „die erteilten Kleinunternehmer-Identifikationsnummern“ eingefügt.

26. In Anlage 2 wird der Klammerzusatz in der Überschrift wie folgt gefasst:
„(zu § 12 Absatz 2 Nummer 1, 2 und 14)“.
27. Folgende Anlage 5 wird angefügt:
„Anlage 5
(zu § 24 Absatz 5)
Berechnung des Durchschnittssatzes
für Land- und Forstwirte im Sinne des § 24 Absatz 1 Satz 1 Nummer 3
Für die Berechnung gilt Folgendes:
Der maßgebliche Zeitraum beträgt drei Jahre. Er beginnt mit dem 1. Januar des vierten Jahres und endet mit
Ablauf des 31. Dezember des zweiten Jahres jeweils vor dem Jahr, in dem die Neuberechnung erfolgt. Die
Neuberechnung erfolgt auf Grundlage der Daten aus der landwirtschaftlichen Gesamtrechnung für Deutschland
und der Umsatzsteuerstatistik. Der neu berechnete Durchschnittssatz wird auf eine Nachkommastelle
kaufmännisch gerundet.
Der Durchschnittssatz ergibt sich aus folgendem Berechnungsschema:
Vorsteuer im maßgeblichen Zeitraum aller Unternehmer, die ihre Umsätze nach Absatz 1 Nummer 3
versteuern
x 100
: Umsätze im maßgeblichen Zeitraum aller Unternehmer, die ihre Umsätze nach Absatz 1 Nummer 3
versteuern
= Durchschnittssatz in Prozent
Die Vorsteuer im maßgeblichen Zeitraum aller Unternehmer, die ihre Umsätze nach Absatz 1 Nummer 3
versteuern, ergibt sich aus folgendem Berechnungsschema:
Vorsteuer aller Unternehmer, die ihre Umsätze nach Absatz 1 Nummer 3 versteuern, und der regel
besteuerten Landwirte jeweils im maßgeblichen Zeitraum
./. Vorsteuer der regelbesteuerten Landwirte im maßgeblichen Zeitraum
= Vorsteuer im maßgeblichen Zeitraum aller Unternehmer, die ihre Umsätze nach Absatz 1 Nummer 3
versteuern
Die Umsätze im maßgeblichen Zeitraum aller Unternehmer, die ihre Umsätze nach Absatz 1 Nummer 3
versteuern, ergeben sich aus folgendem Berechnungsschema:
Produktionswert der Landwirtschaft
./. innerbetrieblich verbrauchte und erzeugte Futtermittel
+ Verkäufe von lebenden Tieren an andere landwirtschaftliche Betriebe
+ Verkäufe von gebrauchten Anlagegütern an andere landwirtschaftliche Betriebe
./. Umsätze der regelbesteuerten Landwirte
= Umsätze im maßgeblichen Zeitraum aller Unternehmer, die ihre Umsätze nach Absatz 1 Nummer 3
versteuern“.
Artikel 26
Weitere Änderung des Umsatzsteuergesetzes
Das Umsatzsteuergesetz, das zuletzt durch Artikel 25 dieses Gesetzes geändert worden ist, wird wie folgt
geändert:
1. In der Inhaltsübersicht wird die Angabe zu Anlage 1 (zu § 4 Nr. 4a) wie folgt gefasst:
„Anlage 1 (weggefallen)“.
2. § 4 wird wie folgt geändert:
a) Nummer 4a wird aufgehoben.
b) In Nummer 19 Buchstabe a Satz 4 werden die Wörter „und für Lieferungen im Sinne der Nummer 4a Satz 1
Buchstabe a Satz 2,“ gestrichen.
3. § 5 Absatz 1 Nummer 4 und 5 wird aufgehoben.
4. § 10 Absatz 1 Satz 4 wird aufgehoben.
5. § 13 Absatz 1 wird wie folgt geändert:
   a) In Nummer 8 wird das Semikolon am Ende durch einen Punkt ersetzt.
   b) Nummer 9 wird aufgehoben.
6. § 13a Absatz 1 Nummer 6 wird aufgehoben.
7. § 15 Absatz 1 Satz 1 wird wie folgt geändert:
   a) In Nummer 4 wird das Semikolon am Ende durch einen Punkt ersetzt.
   b) Nummer 5 wird aufgehoben.
8. § 18e Nummer 2 wird aufgehoben.
9. § 22 Absatz 2 Nummer 9 und Absatz 4c wird aufgehoben.
10. In § 27 Absatz 23 werden die Wörter „§ 10 Absatz 1 Satz 6“ durch die Wörter „§ 10 Absatz 1 Satz 5“ ersetzt.
11. Anlage 1 (zu § 4 Nr. 4a) wird aufgehoben.


                                                   Artikel 27

                           Weitere Änderung des Umsatzsteuergesetzes
  Das Umsatzsteuergesetz, das zuletzt durch Artikel 26 dieses Gesetzes geändert worden ist, wird wie folgt
geändert:
1. Nach § 14 Absatz 4 Satz 1 Nummer 6 wird folgende Nummer 6a eingefügt:
  „6a. die Angabe „Versteuerung nach vereinnahmten Entgelten“, sofern der leistende Unternehmer die Steuer
       nach § 20 berechnet,“.
2. In § 15 Absatz 1 Satz 1 Nummer 1 werden die Sätze 2 und 3 durch folgenden Satz ersetzt:
  „Die Vorsteuer ist abziehbar, wenn der Unternehmer eine nach den §§ 14, 14a ausgestellte Rechnung besitzt und
  a) die Leistung ausgeführt worden ist, wenn der leistende Unternehmer die Steuer nach vereinbarten Entgelten
     (§ 16 Absatz 1 Satz 1) berechnet, oder
  b) soweit eine Zahlung auf eine ausgeführte Leistung geleistet worden ist, wenn der leistende Unternehmer die
     Steuer nach vereinnahmten Entgelten (§ 20) berechnet, oder
  c) soweit eine Zahlung vor Ausführung der Leistung geleistet worden ist;“.
3. Dem § 27 wird folgender Absatz 41 angefügt:
    „(41) § 15 Absatz 1 Satz 1 Nummer 1 Satz 2 in der Fassung des Artikels 27 des Gesetzes vom 2. Dezember
  2024 (BGBl. 2024 I Nr. 387) ist erstmals auf Rechnungen anzuwenden, die nach dem 31. Dezember 2027
  ausgestellt werden.“


                                                   Artikel 28

                     Änderung der Umsatzsteuer-Durchführungsverordnung
  In § 43 der Umsatzsteuer-Durchführungsverordnung in der Fassung der Bekanntmachung vom 21. Februar 2005
(BGBl. I S. 434), die zuletzt durch Artikel 24 des Gesetzes vom 27. März 2024 (BGBl. 2024 I Nr. 108) geändert
worden ist, wird das Wort „zuzurechnenden“ durch das Wort „zuzuordnenden“ und das Wort „zuzurechnen“ jeweils
durch das Wort „zuzuordnen“ ersetzt.


                                                   Artikel 29

               Weitere Änderung der Umsatzsteuer-Durchführungsverordnung
   Die Umsatzsteuer-Durchführungsverordnung, die zuletzt durch Artikel 28 dieses Gesetzes geändert worden ist,
wird wie folgt geändert:
1. In der Inhaltsübersicht wird nach der Angabe zu § 34 folgende Angabe eingefügt:
  „§ 34a Rechnungen von Kleinunternehmern“.
2. In § 24 Absatz 1 Satz 1 werden die Wörter „amtlich vorgeschriebenem Datensatz durch Datenfernübertragung“
   durch die Wörter „amtlich vorgeschriebenem Datensatz über die amtlich bestimmte Schnittstelle“ ersetzt.
3. In § 33 Satz 4 werden die Wörter „§ 14 Absatz 1 Satz 5“ durch die Wörter „§ 14 Absatz 1 Satz 4“ ersetzt.
4. In § 34 Absatz 1 Satz 2 werden die Wörter „§ 14 Absatz 1 Satz 5“ durch die Wörter „§ 14 Absatz 1 Satz 4“ ersetzt.
5. Nach § 34 wird folgender § 34a eingefügt:
㤠34a
Rechnungen von Kleinunternehmern
Eine Rechnung über Umsätze, die nach § 19 Absatz 1 des Gesetzes steuerfrei sind, muss mindestens
folgende Angaben enthalten:
1. den vollständigen Namen und die vollständige Anschrift des leistenden Unternehmers und des
Leistungsempfängers,
2. die dem leistenden Unternehmer vom Finanzamt erteilte Steuernummer oder die ihm vom Bundeszentralamt
für Steuern erteilte Umsatzsteuer-Identifikationsnummer oder Kleinunternehmer-Identifikationsnummer,
3. das Ausstellungsdatum,
4. die Menge und die Art (handelsübliche Bezeichnung) der gelieferten Gegenstände oder den Umfang und die
Art der sonstigen Leistung,
5. das Entgelt für die Lieferung oder sonstige Leistung in einer Summe mit einem Hinweis darauf, dass für die
Lieferung oder sonstige Leistung die Steuerbefreiung für Kleinunternehmer gilt (§ 19 des Gesetzes) und
6. in den Fällen der Ausstellung der Rechnung durch den Leistungsempfänger oder durch einen von ihm
beauftragten Dritten gemäß § 14 Absatz 2 Satz 5 des Gesetzes die Angabe „Gutschrift“.
Die §§ 33 und 34 bleiben unberührt. § 31 gilt entsprechend. Eine Rechnung nach Satz 1 kann abweichend von
§ 14 Absatz 2 Satz 2 des Gesetzes immer als sonstige Rechnung im Sinne von § 14 Absatz 1 Satz 4 des
Gesetzes übermittelt werden.“
6. In § 48 Absatz 1 Satz 2 werden die Wörter „nach amtlich vorgeschriebenem Datensatz durch Datenfern
übertragung“ durch die Wörter „nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmte
Schnittstelle“ ersetzt.
7. In § 61 Absatz 1 Satz 1 werden die Wörter „nach amtlich vorgeschriebenem Datensatz durch Datenfern
übertragung“ durch die Wörter „nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmte
Schnittstelle“ ersetzt.
8. In § 61a Absatz 1 Satz 1 werden die Wörter „nach amtlich vorgeschriebenem Datensatz durch Datenfern
übertragung“ durch die Wörter „nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmte
Schnittstelle“ ersetzt.
Artikel 30
Weitere Änderung der Umsatzsteuer-Durchführungsverordnung
Die Umsatzsteuer-Durchführungsverordnung, die zuletzt durch Artikel 29 dieses Gesetzes geändert worden ist,
wird wie folgt geändert:
1. § 33 Satz 1 wird wie folgt geändert:
a) In Nummer 3 wird das Wort „und“ am Ende durch ein Komma ersetzt.
b) Nach Nummer 3 wird folgende Nummer 3a eingefügt:
„3a. die Angabe „Versteuerung nach vereinnahmten Entgelten“, sofern der leistende Unternehmer die Steuer
nach § 20 des Gesetzes berechnet und“.
2. Nach § 34 Absatz 1 Satz 1 Nummer 2 wird folgende Nummer 2a eingefügt:
„2a. die Angabe „Versteuerung nach vereinnahmten Entgelten“, sofern der leistende Unternehmer die Steuer
nach § 20 des Gesetzes berechnet“.
Artikel 31
Änderung der Altersvorsorge-Durchführungsverordnung
In § 1 Absatz 1 Nummer 1, § 2 Absatz 3 Satz 1 Nummer 1 sowie in § 5 Absatz 6 der Altersvorsorge-
Durchführungsverordnung in der Fassung der Bekanntmachung vom 28. Februar 2005 (BGBl. I S. 487), die
zuletzt durch Artikel 10 der Verordnung vom 19. Dezember 2022 (BGBl. I S. 2432) geändert worden ist, werden
jeweils die Wörter „§ 10 Absatz 2a, 2b und 4b“ durch die Wörter „§ 10 Absatz 2a, 2b, 2c und 4b“ ersetzt.
                                                 Artikel 32

                                  Änderung des Grundsteuergesetzes
   Dem § 36 Absatz 3 des Grundsteuergesetzes vom 7. August 1973 (BGBl. I S. 965), das zuletzt durch Artikel 34
des Gesetzes vom 23. Oktober 2024 (BGBl. 2024 I Nr. 323) geändert worden ist, wird folgender Satz angefügt:
„Eine Aufhebung oder Änderung des Bescheids über die Hauptveranlagung findet auch zur Beseitigung eines
Fehlers statt, wenn der Fehler der Finanzbehörde bis zum Ablauf des Kalenderjahres der Hauptveranlagung
bekannt wird.“


                                                 Artikel 33

                             Änderung des Grunderwerbsteuergesetzes
  Das Grunderwerbsteuergesetz in der Fassung der Bekanntmachung vom 26. Februar 1997 (BGBl. I S. 418,
1804), das zuletzt durch Artikel 30 des Gesetzes vom 22. Dezember 2023 (BGBl. 2023 I Nr. 411) geändert
worden ist, wird wie folgt geändert:
1. Nach § 1 Absatz 4 wird folgender Absatz 4a eingefügt:
    „(4a) Ein Grundstück gehört zum Vermögen einer Gesellschaft im Sinne des § 1 Absatz 2a bis 3a, wenn sie es
  aufgrund eines Rechtsvorgangs nach § 1 Absatz 1 erworben hat. Die Zugehörigkeit nach Satz 1 endet, wenn ein
  anderer Rechtsträger das Grundstück auf Grund eines Rechtsvorgangs nach § 1 Absatz 1 erworben hat oder
  wenn die Voraussetzungen nicht mehr vorliegen, die zur Zugehörigkeit nach Satz 1 geführt haben. Die Sätze 1
  und 2 finden keine Anwendung auf Rechtsvorgänge, die nach § 16 Absatz 1 rückgängig gemacht wurden, und
  auf Grundstücke, die nach § 16 Absatz 2 zurückerworben wurden, soweit dies dazu führt, dass ein
  Erwerbsvorgang nach § 1 Absatz 2a bis 3a vermieden wird; die Rückgängigmachung und der Rückerwerb
  gelten für die Zugehörigkeit eines Grundstücks nach den Sätzen 1 und 2 als rückwirkendes Ereignis im Sinne
  des § 175 Absatz 1 Satz 1 Nummer 2 der Abgabenordnung. Ein Grundstück gehört auch zum Vermögen einer
  Gesellschaft, wenn diese an dem Grundstück die Verwertungsbefugnis nach § 1 Absatz 2 innehat. Die
  Zugehörigkeit nach Satz 4 endet, wenn die Voraussetzungen nicht mehr vorliegen, die zur Zugehörigkeit nach
  Satz 4 geführt haben.“
2. § 4 wird wie folgt geändert:
  a) In Nummer 6 wird der Punkt am Ende durch ein Semikolon ersetzt.
  b) Folgende Nummer 7 wird angefügt:
     „7. die Übertragung oder der Übergang von Anteilen am Gesellschaftsvermögen gemäß § 1 Absatz 2a, von
         Gesellschaftsanteilen gemäß § 1 Absatz 2b und 3 oder von Anteilen am Gesellschaftsvermögen oder
         Gesellschaftskapital gemäß § 1 Absatz 3a, soweit diese Übertragung oder dieser Übergang durch
         demokratische Wahlen des Vorstands einer politischen Partei im Sinne des Artikels 21 des
         Grundgesetzes oder einer Gewerkschaft im Sinne des Artikels 9 Absatz 3 des Grundgesetzes oder
         eines Zusammenschlusses solcher Gewerkschaften in Form eines nicht rechtsfähigen Vereins bedingt
         ist.“
3. Nach § 18 Absatz 1 Satz 1 wird folgender Satz eingefügt:
  „Notare können die Anzeige nach Satz 1 auch elektronisch nach amtlich vorgeschriebenem Datensatz über die
  amtlich bestimmte Schnittstelle nach Maßgabe des § 93c der Abgabenordnung erstatten.“
4. § 22a Satz 3 wird aufgehoben.
5. Dem § 23 werden die folgenden Absätze 25 bis 27 angefügt:
     „(25) § 1 Absatz 4a ist erstmals auf Erwerbsvorgänge nach § 1 Absatz 2a bis 3a anzuwenden, die nach dem
  5. Dezember 2024 verwirklicht werden. Bei der Anwendung des § 1 Absatz 4a sind auch Erwerbsvorgänge nach
  § 1 Absatz 1 und 2 zu berücksichtigen, die vor dem 6. Dezember 2024 verwirklicht wurden.
     (26) § 4 Nummer 7 in der Fassung des Artikels 33 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I
  Nr. 387) ist auf Erwerbsvorgänge anzuwenden, die nach dem 30. Juni 2021 verwirklicht werden.
    (27) § 5 Absatz 3 Satz 1, § 6 Absatz 3 Satz 2 und § 19 Absatz 2 Nummer 4 in der bis zum 31. Dezember 2026
  geltenden Fassung sind bis zum Ablauf der in § 5 Absatz 3 Satz 1 und § 6 Absatz 3 Satz 2 genannten Fristen für
  verwirklichte Übergänge nach § 5 Absatz 1 und 2 und § 6 Absatz 3 Satz 1 in der bis zum 31. Dezember 2026
  geltenden Fassung mit der Maßgabe weiter anzuwenden, dass anstelle des Vermögens der Gesamthand das
  Gesellschaftsvermögen tritt.“
                                                             Artikel 34

                   Änderung des Erbschaftsteuer- und Schenkungsteuergesetzes
  Das Erbschaftsteuer- und Schenkungsteuergesetz in der Fassung der Bekanntmachung vom 27. Februar 1997
(BGBl. I S. 378), das zuletzt durch Artikel 28 des Gesetzes vom 27. März 2024 (BGBl. 2024 I Nr. 108) geändert
worden ist, wird wie folgt geändert:
1. § 10 wird wie folgt geändert:
   a) In Absatz 5 Nummer 3 Satz 2 wird die Angabe „10 300 Euro“ durch die Angabe „15 000 Euro“ ersetzt.
   b) Absatz 6 wird durch die folgenden Absätze 6 bis 6b ersetzt:
          „(6) Nicht abzugsfähig sind Schulden und Lasten, soweit sie in wirtschaftlichem Zusammenhang mit
       Vermögensgegenständen stehen, die nicht der Besteuerung nach diesem Gesetz unterliegen. Beschränkt
       sich die Besteuerung auf einzelne Vermögensgegenstände (§ 2 Absatz 1 Nummer 3, § 19 Absatz 2), so
       sind die damit in wirtschaftlichem Zusammenhang stehenden Schulden und Lasten abzugsfähig. Schulden
       und Lasten, die nicht in wirtschaftlichem Zusammenhang mit einzelnen Vermögensgegenständen des
       Erwerbs stehen, sind in Fällen der beschränkten Steuerpflicht anteilig abzugsfähig. Der abzugsfähige Anteil
       bemisst sich nach dem Verhältnis des Werts des der Besteuerung nach diesem Gesetz unterliegenden
       Vermögens nach Abzug der mit diesem Vermögen in wirtschaftlichem Zusammenhang stehenden Schulden
       und Lasten zum Gesamtwert des erworbenen Vermögens nach Abzug aller mit diesem Vermögen in
       wirtschaftlichem Zusammenhang stehenden Schulden und Lasten. Dies gilt auch für Kosten im Sinne des
       Absatzes 5 Nummer 3 Satz 1. Absatz 5 Nummer 3 Satz 2 bleibt unberührt.
          (6a) Schulden und Lasten sind nicht abzugsfähig, soweit die Vermögensgegenstände, mit denen sie in
       wirtschaftlichem Zusammenhang stehen, steuerbefreit sind. Schulden und Lasten, die mit nach den §§ 13a
       und 13c befreitem Vermögen in wirtschaftlichem Zusammenhang stehen, sind nur mit dem Betrag
       abzugsfähig, der dem Verhältnis des nach Anwendung der §§ 13a und 13c anzusetzenden Werts dieses
       Vermögens zu dem Wert vor Anwendung der §§ 13a und 13c entspricht. Schulden und Lasten, die nicht in
       wirtschaftlichem Zusammenhang mit einzelnen Vermögensgegenständen des Erwerbs stehen, sind anteilig
       allen Vermögensgegenständen des Erwerbs zuzurechnen. Dies gilt nicht für Kosten im Sinne des Absatzes 5
       Nummer 3. Der jeweilige Anteil bemisst sich nach dem Verhältnis des Werts des Vermögensgegenstands
       nach Abzug der mit diesem Vermögensgegenstand in wirtschaftlichem Zusammenhang stehenden
       Schulden und Lasten zum Gesamtwert der Vermögensgegenstände nach Abzug aller mit diesen
       Vermögensgegenständen in wirtschaftlichem Zusammenhang stehenden Schulden und Lasten. In den
       Fällen einer Steuerbefreiung nach den §§ 13a und 13c ist bei Anwendung der Sätze 3 bis 5 nicht auf den
       einzelnen Vermögensgegenstand, sondern auf die Summe der begünstigten Vermögen im Sinne des § 13b
       Absatz 2 abzustellen. Der auf den einzelnen Vermögensgegenstand entfallende Anteil an den Schulden und
       Lasten im Sinne des Satzes 3 ist nicht abzugsfähig, soweit dieser Vermögensgegenstand steuerbefreit ist. Die
       auf das nach den §§ 13a und 13c befreite Vermögen entfallenden Schulden und Lasten im Sinne der Sätze 3
       bis 6 sind nur mit dem Betrag abzugsfähig, der dem Verhältnis des nach Anwendung der §§ 13a und 13c
       anzusetzenden Werts dieses Vermögens zu dem Wert vor Anwendung der §§ 13a und 13c entspricht.
          (6b) Haben sich grundstücksbezogene Belastungen bei der Ermittlung des gemeinen Werts einer
       wirtschaftlichen Einheit des Grundbesitzes ausgewirkt, ist deren Abzug bei der Erbschaftsteuer
       ausgeschlossen.“
2. § 13 Absatz 1 Nummer 16 Buchstabe c wird wie folgt geändert:
   a) Die Sätze 1 und 2 werden wie folgt gefasst:
       „an ausländische Religionsgesellschaften, Körperschaften, Personenvereinigungen und Vermögensmassen
       der in den Buchstaben a und b bezeichneten Art, die nach § 5 Absatz 1 Nummer 9 in Verbindung mit Absatz 2
       Nummer 2 zweiter Halbsatz des Körperschaftsteuergesetzes steuerbefreit wären, wenn sie inländische
       Einkünfte erzielen würden, und wenn die Staaten, in den die Zuwendungsempfänger belegen sind, auf
       Grund völkervertraglicher Abkommen oder Übereinkommen verpflichtet sind, der Bundesrepublik Deutschland
       aa) entsprechend dem OECD-Standard für Transparenz und effektiven Informationsaustausch auf Ersuchen
           im Sinne des § 4 Absatz 2 Nummer 2 in Verbindung mit Absatz 4 Satz 1 des Steueroasen-
           Abwehrgesetzes in Bezug auf die Erbschaftsteuer Amtshilfe zu leisten sowie
       bb) Amtshilfe bei der Beitreibung gemäß einem dem Artikel 27 des OECD-Musterabkommens 2017 zur
           Vermeidung der Doppelbesteuerung auf dem Gebiet der Steuern vom Einkommen und vom Vermögen*
           entsprechenden Artikel in einem Abkommen zur Vermeidung der Doppelbesteuerung in Bezug auf die
           Erbschaftsteuer zu leisten.
       Das Bundesministerium der Finanzen veröffentlicht im Bundessteuerblatt Teil I eine Liste der Drittstaaten, die
       die Voraussetzungen nach Satz 1 zweiter Halbsatz erfüllen.“
   b) Satz 3 wird aufgehoben.


* Amtlicher Hinweis: Dieses Dokument ist im Internet abrufbar unter www.bzst.de/DE/Behoerden/InternationaleAmtshilfe/AmtshilfeBeitreibung
  Zustellung/amtshilfe_beitreibung_zustellung_node.html

3. In § 13a Absatz 6 Satz 1 Nummer 4 wird das Semikolon am Ende durch einen Punkt ersetzt und folgender Satz
   wird angefügt:
   „In den Fällen einer insolvenzbedingten Auflösung gilt Satz 2 erste Alternative erst mit der Aufgabe des Betriebs
   oder soweit wesentliche Betriebsgrundlagen veräußert werden;“.
4. § 13d Absatz 3 wird wie folgt geändert:
   a) In dem Satzteil vor Nummer 1 wird das Wort „die“ gestrichen.
   b) In Nummer 1 wird vor dem Wort „zu“ das Wort „die“ eingefügt.
   c) Nummer 2 wird wie folgt gefasst:
       „2. bei Belegenheit in einem Drittstaat nur, wenn dieser Drittstaat auf Grund völkervertraglicher Abkommen
           oder Übereinkommen verpflichtet ist, der Bundesrepublik Deutschland entsprechend dem OECD-
           Standard für Transparenz und effektiven Informationsaustausch auf Ersuchen im Sinne des § 4
           Absatz 2 Nummer 2 in Verbindung mit Absatz 4 Satz 1 des Steueroasen-Abwehrgesetzes in Bezug auf
           die Erbschaftsteuer Amtshilfe zu leisten; das Bundesministerium der Finanzen veröffentlicht im
           Bundessteuerblatt Teil I eine Liste der Drittstaaten, die diese Voraussetzungen erfüllen,“.
   d) In Nummer 3 wird vor dem Wort „nicht“ das Wort „die“ eingefügt.
5. § 17 Absatz 3 wird wie folgt gefasst:
      „(3) In den Fällen der beschränkten Steuerpflicht (§ 2 Absatz 1 Nummer 3) wird der besondere
   Versorgungsfreibetrag nach Absatz 1 oder 2 gewährt, wenn die Staaten, in denen der Erblasser ansässig war
   oder der Erwerber ansässig ist, auf Grund völkervertraglicher Abkommen oder Übereinkommen verpflichtet sind,
   der Bundesrepublik Deutschland entsprechend dem OECD-Standard für Transparenz und effektiven
   Informationsaustausch auf Ersuchen im Sinne des § 4 Absatz 2 Nummer 2 in Verbindung mit Absatz 4 Satz 1
   des Steueroasen-Abwehrgesetzes in Bezug auf die Erbschaftsteuer Amtshilfe zu leisten. Das Bundesministerium
   der Finanzen veröffentlicht im Bundessteuerblatt Teil I eine Liste der Drittstaaten, die die Voraussetzungen nach
   Satz 1 erfüllen.“
6. In § 19a Absatz 3 wird jeweils die Angabe „(§ 10 Absatz 5 und 6)“ durch die Angabe „(§ 10 Absatz 5, 6, 6a
   und 6b)“ ersetzt.
7. § 28 Absatz 3 wird wie folgt gefasst:
     „(3) Gehört zum Erwerb Grundbesitz, der zu Wohnzwecken genutzt wird, ist dem Erwerber die darauf
   entfallende Erbschaftsteuer auf Antrag bis zu zehn Jahre zu stunden, soweit der Erwerber die Steuer nur
   durch Veräußerung dieses Vermögens aufbringen kann. Die Stundung endet, soweit der Grundbesitz auf Dritte
   übergeht oder dauerhaft keinen Wohnzwecken mehr dienen soll. Die §§ 234 und 238 der Abgabenordnung sind
   mit der Maßgabe anzuwenden, dass bei Erwerben von Todes wegen keine Zinsen erhoben werden. § 222 der
   Abgabenordnung bleibt unberührt. Ist der Grundbesitz in einem Drittstaat belegen, wird die Stundung nur
   gewährt, wenn und solange dieser Staat auf Grund völkervertraglicher Abkommen oder Übereinkommen
   verpflichtet ist, der Bundesrepublik Deutschland
   1. entsprechend dem OECD-Standard für Transparenz und effektiven Informationsaustausch auf Ersuchen im
      Sinne des § 4 Absatz 2 Nummer 2 in Verbindung mit Absatz 4 Satz 1 des Steueroasen-Abwehrgesetzes in
      Bezug auf die Erbschaftsteuer Amtshilfe zu leisten,
   2. Amtshilfe bei der Beitreibung gemäß einem dem Artikel 27 des OECD-Musterabkommens 2017 zur
      Vermeidung der Doppelbesteuerung auf dem Gebiet der Steuern vom Einkommen und vom Vermögen*
      entsprechenden Artikel in einem Abkommen zur Vermeidung der Doppelbesteuerung in Bezug auf die
      Erbschaftsteuer zu leisten.
   Das Bundesministerium der Finanzen veröffentlicht im Bundessteuerblatt Teil I eine Liste der Drittstaaten, die die
   Voraussetzungen nach Satz 5 erfüllen.“
8. Dem § 37 werden die folgenden Absätze 21 und 22 angefügt:
     „(21) § 10 Absatz 5 Nummer 3 Satz 2, Absatz 6, 6a und 6b, § 13a Absatz 6 Satz 1 Nummer 4, § 13d Absatz 3,
   § 19a Absatz 3 und § 28 Absatz 3 in der Fassung des Artikels 34 des Gesetzes vom 2. Dezember 2024
   (BGBl. 2024 I Nr. 387) ist auf Erwerbe anzuwenden, für die die Steuer nach dem 31. Dezember 2024 entsteht.
     (22) § 13 Absatz 1 Nummer 16 Buchstabe c und § 17 Absatz 3 in der am 6. Dezember 2024 geltenden
   Fassung ist auf Erwerbe anzuwenden, für die die Steuer nach dem 31. Dezember 2024 entsteht.“


* Amtlicher Hinweis: Dieses Dokument ist im Internet abrufbar unter www.bzst.de/DE/Behoerden/InternationaleAmtshilfe/AmtshilfeBeitreibung
  Zustellung/amtshilfe_beitreibung_zustellung_node.html
                                                  Artikel 35

                                    Änderung des Bewertungsgesetzes
  Das Bewertungsgesetz in der Fassung der Bekanntmachung vom 1. Februar 1991 (BGBl. I S. 230), das zuletzt
durch Artikel 31 des Gesetzes vom 23. Oktober 2024 (BGBl. 2024 I Nr. 323) geändert worden ist, wird wie folgt
geändert:
1. In der Inhaltsübersicht wird die Angabe zu Anlage 26 wie folgt gefasst:
   „Anlage 26                         Abzinsungsfaktoren“.
   (zu § 193 Absatz 5 Satz 3,
   § 194 Absatz 4 Satz 1 sowie
   § 195 Absatz 4 Satz 3 und
   Absatz 6 Satz 1)
2. In § 29 Absatz 6 Satz 1, § 153 Absatz 4 Satz 1, § 228 Absatz 6 Satz 1 und § 247 Absatz 2 werden jeweils die
   Wörter „durch Datenfernübertragung“ durch die Wörter „über die amtlich bestimmte Schnittstelle elektronisch“
   ersetzt.
3. Dem § 158 Absatz 2 werden die folgenden Sätze angefügt:
   „Wird der Betrieb der Land- und Forstwirtschaft oder werden Teile davon einem anderen Berechtigten zur
   Erzeugung von Pflanzen und Tieren sowie zur Verwertung der dadurch selbst gewonnenen Erzeugnisse
   überlassen, so gilt dies als Fortsetzung der land- und forstwirtschaftlichen Tätigkeit des Überlassenden. Der
   Einordnung als Betrieb der Land- und Forstwirtschaft steht nicht entgegen, dass er aus einer oder einzelnen
   land- und forstwirtschaftlich genutzten Flächen gebildet wird, bei denen die Wirtschaftsgebäude oder die
   Betriebsmittel oder beide Arten von Wirtschaftsgütern nicht dem Eigentümer des Grund und Bodens gehören
   und diese anderen Betrieben der Land- und Forstwirtschaft auf Dauer zu dienen bestimmt sind.“
4. § 183 Absatz 3 wird aufgehoben.
5. § 220 wird wie folgt geändert:
   a) Der Wortlaut wird Absatz 1.
   b) Folgender Absatz 2 wird angefügt:
         „(2) Der niedrigere gemeine Wert ist als Grundsteuerwert anzusetzen, wenn der Steuerpflichtige
      nachweist, dass der nach den Vorschriften dieses Abschnitts ermittelte Grundsteuerwert erheblich von
      dem gemeinen Wert der wirtschaftlichen Einheit im Feststellungszeitpunkt abweicht. Davon ist
      auszugehen, wenn der Grundsteuerwert den nachgewiesenen gemeinen Wert um mindestens 40 Prozent
      übersteigt. § 198 Absatz 1 Satz 2 und Absatz 2 gilt entsprechend. Als Nachweis des niedrigeren gemeinen
      Werts kann auch ein im gewöhnlichen Geschäftsverkehr innerhalb eines Jahres vor oder nach dem
      Hauptfeststellungszeitpunkt zustande gekommener Kaufpreis über die zu bewertende wirtschaftliche
      Einheit dienen, wenn die maßgeblichen Verhältnisse hierfür gegenüber den Verhältnissen am
      Hauptfeststellungszeitpunkt unverändert sind. Nutzungsrechte und weitere grundstücksbezogene Rechte
      und Belastungen sind bei der Ermittlung des niedrigeren gemeinen Werts nur zu berücksichtigen, soweit
      sie nach Inhalt und Entstehung mit der Beschaffenheit der wirtschaftlichen Einheit zusammenhängen. Die
      §§ 227, 261 und 262 bleiben unberührt.“
6. In § 228 Absatz 6 Satz 2 werden die Wörter „Übermittlung durch Datenfernübertragung“ durch die Wörter
   „elektronische Übermittlung über die amtlich bestimmte Schnittstelle“ ersetzt.
7. Dem § 265 werden die folgenden Absätze 15 und 16 angefügt:
     „(15) § 158 Absatz 2 Satz 3 und 4 in der Fassung des Artikels 35 des Gesetzes vom 2. Dezember 2024
   (BGBl. 2024 I Nr. 387) sind auf Bewertungsstichtage nach dem 6. Dezember 2024 anzuwenden.
     (16) Die Anlagen 21, 23 und 26 in der Fassung des Artikels 35 des Gesetzes vom 2. Dezember 2024
   (BGBl. 2024 I Nr. 387) sind auf Bewertungsstichtage nach dem 31. Dezember 2024 anzuwenden.“
8. Anlage 21 wird wie aus Anlage 1 zu diesem Gesetz ersichtlich gefasst.
9. Anlage 23 wird wie folgt geändert:
   a) Die Angaben in der Tabelle werden wie folgt geändert:
      aa) Nach dem Wort „Wohnung“ wird das Fußnotenzeichen „*“ eingefügt:
      bb) Die Wörter „gewerbliche Nutzung“ werden durch das Wort „Nichtwohnnutzung“ ersetzt.
      cc) In Abschnitt „II. Bewirtschaftungskosten für          gewerbliche    Nutzung“    wird   vor   der   Zeile
          „3. Mietausfallwagnis“ folgende Zeile eingefügt:
           „jährlich je Garage oder ähnlichem Einstellplatz    100 Prozent der Instandhaltungskosten je Garage
                                                               oder ähnlichem Einstellplatz gemäß Nummer I.2“.

      dd) Nach der Tabelle wird folgende Fußnote eingefügt:
          „* Für Wohnräume, die keine Wohnungen im Sinne des § 181 Absatz 9 darstellen, sind als
             Verwaltungskosten 3 Prozent des hierauf entfallenden jährlichen Rohertrages anzusetzen.“
   b) In Satz 1 nach der Tabelle werden die Wörter „Stichtag der Ermittlung des Liegenschaftszinssatzes“ durch
      das Wort „Bewertungsstichtag“ ersetzt.
10. Anlage 26 wird wie aus Anlage 2 zu diesem Gesetz ersichtlich gefasst.


                                                   Artikel 36

                            Weitere Änderung des Bewertungsgesetzes
  Das Bewertungsgesetz, das zuletzt durch Artikel 35 dieses Gesetzes geändert worden ist, wird wie folgt
geändert:
1. § 97 Absatz 1 Satz 2 wird wie folgt gefasst:
  „§ 160 Absatz 10 bleibt unberührt.“
2. Dem § 160 wird folgender Absatz 10 angefügt:
    „(10) Einen Betrieb der Land- und Forstwirtschaft bildet auch die gemeinschaftliche Tierhaltung (§ 13b des
  Einkommensteuergesetzes) einschließlich der hiermit zusammenhängenden Wirtschaftsgüter.“


                                                   Artikel 37

                 Änderung des Finanzkonten-Informationsaustauschgesetzes
   Das Finanzkonten-Informationsaustauschgesetz vom 21. Dezember 2015 (BGBl. I S. 2531), das zuletzt durch
Artikel 7 des Gesetzes vom 25. Juni 2021 (BGBl. I S. 2056) geändert worden ist, wird wie folgt geändert:
1. In der Inhaltsübersicht wird nach der Angabe zu § 3a folgende Angabe eingefügt:
   „§ 3b Verhinderung der Umgehung der Meldepflicht“.
2. § 3 Absatz 3 wird wie folgt gefasst:
     „(3) Die Finanzinstitute nach Absatz 1 haben die folgenden Aufzeichnungen zu den in Satz 2 genannten
   Zeitpunkten zu erstellen:
   1. eine Beschreibung der Prozesse, einschließlich der automationstechnischen, operativen und
      organisatorischen Vorkehrungen, insbesondere der relevanten Geschäftsbeziehungen, Zuständigkeiten
      und Fristen, sowie aller Änderungen hierzu, die zur Erfüllung der Pflichten nach § 8 Absatz 1, 2 Satz 2,
      Absatz 4 und 5, den §§ 11, 12, § 13 Absatz 2 bis 4, nach § 14 Absatz 3 und 5, den §§ 15 16 Absatz 2 und 3,
      nach § 21 Absatz 2 auch unter Berücksichtigung der Vorgaben nach den §§ 9, 10 Absatz 2, nach § 14
      Absatz 2 und 4, § 16 Absatz 3 und 4, § 17 Absatz 2, den §§ 18 und 22 in Bezug auf einen Meldezeitraum
      angewandt wurden;
   2. in Bezug auf jedes Konto die für die Anwendung der Sorgfaltspflichten nach § 8 Absatz 2 Satz 2, § 11
      Absatz 1 und 2 Satz 1, Absatz 3 und 4, § 12 Absatz 1 Nummer 1, 2 Satz 2, Nummer 3 Satz 2, Absatz 3
      und 4 Satz 1, Absatz 5 Satz 1, den Absatz 6, 7 und 9, § 13 Absatz 2, 2a Satz 1 bis 3, Absatz 4, § 14 Absatz 3
      bis 5, den §§ 15, 16 Absatz 2, 2a Satz 1 bis 3, Absatz 3 und 4, nach § 17 Absatz 1 und 2, § 18 Absatz 1
      Satz 1, Absatz 2 Satz 1, Absatz 3, den §§ 21 und 22 verarbeiteten Informationen, den jeweiligen Zeitpunkt
      der Verarbeitung und das Ergebnis der Verarbeitung;
   3. in Bezug auf jedes Konto die nach § 8 Absatz 1, § 11 Absatz 2 Satz 2, § 12 Absatz 4 Satz 2, § 13 Absatz 2a
      Satz 4 und § 16 Absatz 2a Satz 4 gemeldeten Informationen und den jeweiligen Zeitpunkt einer Meldung.
   Die Aufzeichnungen nach Satz 1 sind zu erstellen:
   1. für Aufzeichnungen nach Nummer 1 spätestens bis zum Ablauf des jeweiligen Meldezeitraums, auf den sich
      die Aufzeichnungen beziehen,
   2. für Aufzeichnungen nach Nummer 2 im Zeitpunkt der jeweiligen Verarbeitung,
   3. für Aufzeichnungen nach Nummer 3 bis zum Meldezeitpunkt nach § 6 Absatz 3.
   Die Aufzeichnungen nach Satz 1 müssen nach Maßgabe des Satzes 5 für die Dauer von zehn Jahren
   aufbewahrt werden. Die Aufzeichnungen nach Satz 1 Nummer 2 und 3 sind nach Ablauf dieser Frist zu
   löschen. Die Frist zur Aufbewahrung beginnt mit Ablauf des Kalenderjahres, in dem die Aufzeichnungen
   erstellt worden sind.“
3. Nach § 3a wird folgender § 3b eingefügt:
                                                       㤠3b

                                    Verhinderung der Umgehung der Meldepflicht
      Durch Missbrauch von Gestaltungsmöglichkeiten des Rechts können die Verpflichtungen aus diesem Gesetz
   nicht umgangen werden. § 42 der Abgabenordnung gilt entsprechend.“
4. In § 5 Absatz 6 Satz 2 werden die Wörter „Die §§ 193 bis 203“ durch die Wörter „§ 147 Absatz 5 bis 7 und die
   §§ 193 bis 203a“ ersetzt.
5. In § 6 Absatz 1 Satz 2 werden die Wörter „dies schließt auch die Erhebung der Steueridentifikationsnummer ein“
   durch die Wörter „dies schließt auch die Erhebung ausländischer Steueridentifikationsnummern ein“ ersetzt.
6. Dem § 8 Absatz 2 werden die folgenden Sätze angefügt:
   „Zur Beschaffung der in Satz 2 genannten Informationen bis zu dem in Satz 2 genannten Zeitpunkt hat ein
   meldendes Finanzinstitut einmal im Kalenderjahr
   1. Kontakt mit dem Kontoinhaber aufzunehmen sowie
   2. elektronisch durchsuchbare Informationen eines verbundenen Rechtsträgers des meldenden Finanzinstituts
      zu überprüfen.
   Hätte das meldende Finanzinstitut seiner Verpflichtung nach den Sätzen 2 und 3 bereits bis zum 6. Dezember
   2024 nachkommen müssen und ist dies unterblieben, so hat es die Verpflichtung nach den Sätzen 2 und 3 bis
   zum 31. Dezember 2025 und danach im Falle der Nichterlangung der nach Satz 2 zu beschaffenden
   Informationen bis zum Ende eines jeden Folgejahres nachzuholen.“
7. § 11 Absatz 4 wird wie folgt geändert:
   a) Nach dem Wort „muss“ werden die Wörter „vom meldenden Finanzinstitut“ eingefügt.
   b) Folgender Satz wird angefügt:
      „Hat das meldende Finanzinstitut die Überprüfung nicht bis zum 6. Dezember 2024 abgeschlossen, ist es
      verpflichtet, diese bis zum 31. Dezember 2025 nachzuholen.“
8. § 12 Absatz 9 wird wie folgt geändert:
   a) Nach dem Wort „muss“ werden die Wörter „vom meldenden Finanzinstitut“ eingefügt.
   b) Folgender Satz wird angefügt:
      „Hat das meldende Finanzinstitut die Überprüfung nicht bis zum 6. Dezember 2024 abgeschlossen, ist es
      verpflichtet, diese bis zum 31. Dezember 2025 nachzuholen.“
9. § 13 wird wie folgt geändert:
   a) Absatz 2a wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „muss sichergestellt sein“ durch die Wörter „muss das meldende
          Finanzinstitut sicherstellen“ ersetzt.
      bb) Satz 4 wird wie folgt gefasst:
          „Kann die Selbstauskunft innerhalb von 90 Kalendertagen seit der Kontoeröffnung nicht beschafft oder
          ihre Plausibilität nicht bestätigt werden, muss das meldende Finanzinstitut dem Bundeszentralamt für
          Steuern unverzüglich Folgendes mitteilen:
          1. die Tatsache, dass die Beschaffung der Selbstauskunft aus rechtlichen oder aus tatsächlichen
             Gründen unmöglich oder die Bestätigung der Plausibilität unzumutbar war;
          2. in Fällen nach Satz 1 Nummer 1 die Gründe der tatsächlichen oder rechtlichen Unmöglichkeit und in
             Fällen nach Satz 1 Nummer 2 die Gründe der Unzumutbarkeit;
          3. ob eine Abverfügung im Sinne des Satzes 2 ausgeschlossen wurde und eine Rückzahlung im Sinne
             des Satzes 3 erfolgt ist;
          4. alle zur Identifizierung des Kontoinhabers zur Verfügung stehenden Angaben.“
      cc) Folgender Satz wird angefügt:
          „Die Mitteilung nach Satz 4 hat nach amtlich vorgeschriebener Form elektronisch im Wege der
          Datenfernübertragung über eine amtlich bestimmte Schnittstelle zu erfolgen.“
   b) In Absatz 4 werden nach dem Wort „muss“ die Wörter „es unverzüglich nach Änderung der Gegebenheiten“
      eingefügt.
10. § 15 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:
      aa) Nach dem Wort „muss“ werden die Wörter „vom meldenden Finanzinstitut“ eingefügt.
      bb) Folgender Satz wird angefügt:
          „Hat das meldende Finanzinstitut die Überprüfung nach Satz 1 nicht bis zum 6. Dezember 2024
          abgeschlossen, ist es verpflichtet, diese bis zum 31. Dezember 2025 nachzuholen.“
   b) Absatz 2 wird wie folgt geändert:
      aa) Nach dem Wort „muss“ werden die Wörter „vom meldenden Finanzinstitut“ eingefügt.
      bb) Folgender Satz wird angefügt:
          „Hätte das meldende Finanzinstitut die Überprüfung nach Satz 1 bis zum 31. Dezember 2024
          abschließen müssen und ist es dieser Pflicht nicht nachgekommen, so hat es die Überprüfung bis zum
          31. Dezember 2025 nachzuholen.“
11. § 16 wird wie folgt geändert:
   a) In Absatz 2 werden nach den Wörtern „ein meldendes Finanzinstitut“ die Wörter „vor Kontoeröffnung“
      eingefügt.
   b) Absatz 2a wird wie folgt geändert:
      aa) In Satz 2 werden die Wörter „muss sichergestellt sein“ durch die Wörter „muss das meldende
          Finanzinstitut sicherstellen“ ersetzt.
      bb) Satz 4 wird wie folgt gefasst:
          „Kann die Selbstauskunft innerhalb von 90 Kalendertagen seit der Kontoeröffnung nicht beschafft oder
          ihre Plausibilität nicht bestätigt werden, muss das meldende Finanzinstitut dem Bundeszentralamt für
          Steuern unverzüglich Folgendes mitteilen:
          1. die Tatsache, dass die Beschaffung der Selbstauskunft aus rechtlichen oder aus tatsächlichen
             Gründen unmöglich oder die Bestätigung der Plausibilität unzumutbar war;
          2. in den Fällen nach Satz 1 Nummer 1 die Gründe der tatsächlichen oder rechtlichen Unmöglichkeit und
             in den Fällen nach Satz 1 Nummer 2 die Gründe der Unzumutbarkeit;
          3. ob eine Abverfügung im Sinne des Satzes 2 ausgeschlossen wurde und eine Rückzahlung im Sinne
             des Satzes 3 erfolgt ist;
          4. alle zur Identifizierung des Kontoinhabers zur Verfügung stehenden Angaben.“
      cc) Folgender Satz wird angefügt:
          „Die Mitteilung nach Satz 4 hat nach amtlich vorgeschriebener Form elektronisch im Wege der
          Datenfernübertragung über eine amtlich bestimmte Schnittstelle zu erfolgen.“
12. Dem § 27 wird folgender Absatz 3 angefügt:
      „(3) § 3 Absatz 3 und § 28 Absatz 1 Nummer 1 bis 3 und 7 bis 13 in der Fassung des Artikels 37 des
   Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) gelten ab dem 1. Januar 2025 und nur für Pflichten
   in Bezug auf Meldezeiträume, die am oder nach dem 1. Januar 2025 beginnen.“
13. § 28 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:
      aa) Der Nummer 1 werden die folgenden Nummern 1 bis 3 vorangestellt:
          „1. entgegen § 3 Absatz 3 Satz 1 eine Aufzeichnung nicht, nicht richtig, nicht vollständig oder nicht
              rechtzeitig erstellt,
          2. entgegen § 3 Absatz 3 Satz 3 eine Aufzeichnung nicht oder nicht mindestens zehn Jahre aufbewahrt,
          3. entgegen § 3 Absatz 3 Satz 4 eine Aufzeichnung nicht oder nicht rechtzeitig löscht,“.
      bb) Die bisherige Nummer 1 wird Nummer 4 und das Semikolon am Ende wird durch ein Komma ersetzt.
      cc) Die bisherige Nummer 2 wird Nummer 5 und wird wie folgt gefasst:
          „5. entgegen
              a) § 3a Absatz 3 oder
              b) § 13 Absatz 2a Satz 4 oder § 16 Absatz 2a Satz 4
              eine Mitteilung nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig macht,“.
      dd) Die bisherige Nummer 3 wird Nummer 6 und der Punkt am Ende wird durch ein Komma ersetzt.
      ee) Die folgenden Nummern 7 bis 13 werden angefügt:
          „7. entgegen § 8 Absatz 2 Satz 3, auch in Verbindung mit Satz 4, Kontakt mit dem Kontoinhaber nicht
              oder nicht rechtzeitig aufnimmt oder eine dort genannte Information nicht, nicht richtig, nicht
              vollständig oder nicht rechtzeitig überprüft,
          8. entgegen § 11 Absatz 4 Satz 2, § 12 Absatz 9 Satz 2, § 15 Absatz 1 Satz 2 oder Absatz 2 Satz 2 eine
             Überprüfung nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig nachholt,
          9. entgegen § 13 Absatz 2 oder 4 oder § 21 Absatz 2 Satz 1 eine Selbstauskunft nicht, nicht richtig,
             nicht vollständig oder nicht rechtzeitig beschafft oder die Plausibilität dieser Selbstauskunft nicht,
             nicht richtig, nicht vollständig oder nicht rechtzeitig bestätigt,
          10. entgegen § 13 Absatz 2a Satz 2 oder § 16 Absatz 2a Satz 2 nicht sicherstellt, dass kein Geld von
              dem Konto abverfügt werden kann,
          11. entgegen § 15 Absatz 2 Satz 1 eine Überprüfung nicht, nicht richtig, nicht vollständig oder nicht
              rechtzeitig abschließt,
          12. entgegen § 16 Absatz 2 ein Überprüfungsverfahren nicht, nicht richtig, nicht vollständig oder nicht
              rechtzeitig durchführt oder
          13. entgegen § 17 Absatz 1 sich auf eine Selbstauskunft oder einen Beleg verlässt.“
   b) In Absatz 1a wird die Angabe „Nummer 3“ durch die Wörter „Nummer 5 Buchstabe b und Nummer 6 bis 13“
      ersetzt.


                                                   Artikel 38

                      Änderung des Plattformen-Steuertransparenzgesetzes
  Das Plattformen-Steuertransparenzgesetz vom 20. Dezember 2022 (BGBl. I S. 2730) wird wie folgt geändert:
1. In § 6 Absatz 3 werden die Wörter „unter der Kontrolle“ durch die Wörter „unmittelbar oder über einen oder
   mehrere andere staatliche Rechtsträger im Alleineigentum und unter der Beherrschung“ ersetzt.
2. In § 9 Absatz 10 Satz 2 werden die Wörter „§ 147 Absatz 5 und 6“ durch die Wörter „§ 147 Absatz 5 bis 7“ ersetzt.
3. Dem § 29 wird folgender Satz angefügt:
  㤠6 Absatz 3 in der Fassung des Artikels 38 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) ist auf
  Meldezeiträume anzuwenden, die am oder nach dem 1. Januar 2024 beginnen.“


                                                   Artikel 39

                                 Änderung des Mindeststeuergesetzes
  Das Mindeststeuergesetz vom 21. Dezember 2023 (BGBl. 2023 I Nr. 397) wird wie folgt geändert:
1. Dem § 3 Absatz 1 wird folgender Satz angefügt:
  „Als Mindeststeuergruppe sowie Gruppenträger gilt auch eine einzige im Inland belegene, nach § 1
  steuerpflichtige Geschäftseinheit einer Unternehmensgruppe.“
2. Dem § 59 wird folgender Absatz 3 angefügt:
     „(3) Lohnkosten nach Absatz 2 Satz 1 werden anteilig berücksichtigt, wenn der Beschäftigte nach Absatz 1
  nicht mehr als 50 Prozent seiner Arbeitszeit im Geschäftsjahr im Steuerhoheitsgebiet der Geschäftseinheit
  ausübt.“


                                                   Artikel 40

                            Änderung des Steueroasen-Abwehrgesetzes
  Das Steueroasen-Abwehrgesetz vom 25. Juni 2021 (BGBl. I S. 2056), das zuletzt durch Artikel 8 Absatz 2 des
Gesetzes vom 20. Dezember 2022 (BGBl. I S. 2730) geändert worden ist, wird wie folgt geändert:
1. § 8 Satz 2 wird wie folgt geändert:
  a) In Nummer 1 werden die Wörter „unterliegen; oder“ durch das Wort „unterliegen;“ ersetzt.
  b) In Nummer 2 wird der Punkt am Ende durch das Wort „; oder“ ersetzt.
  c) Folgende Nummer 3 wird angefügt:
     „3. die Aufwendungen stammen aus
         a) Inhaberschuldverschreibungen, die durch eine Globalurkunde verbrieft und im Rahmen der
            Girosammelverwahrung bei einem Zentralverwahrer verwahrt werden und mit diesen vergleichbare
            Schuldtitel, die an einer anerkannten Börse im Sinne des § 138 Absatz 2 Satz 1 Nummer 3
            Buchstabe b Satz 2 der Abgabenordnung handelbar sind; oder
         b) Versicherungs- oder Rückversicherungsleistungen.         Dies   gilt   nicht   für   Versicherungs-   oder
            Rückversicherungsprämien.“
2. Nach § 13 Absatz 1a wird folgender Absatz 1b eingefügt:
     „(1b) § 8 in der Fassung des Artikels 40 des Gesetzes vom 2. Dezember 2024 (BGBl. 2024 I Nr. 387) ist
  erstmals ab dem 1. Januar 2025 anzuwenden.“


                                                 Artikel 41

                                   Änderung des Geldwäschegesetzes
  Das Geldwäschegesetz vom 23. Juni 2017 (BGBl. I S. 1822), das zuletzt durch Artikel 34 Absatz 21 des Gesetzes
vom 22. Dezember 2023 (BGBl. 2023 I Nr. 411) geändert worden ist, wird wie folgt geändert:
1. § 50c Absatz 2 wird wie folgt geändert:
  a) In Nummer 4 wird der Punkt am Ende durch ein Komma ersetzt.
  b) Folgende Nummer 5 wird angefügt:
     „5. Bestimmung der Verpflichteten nach § 2 Absatz 1 Nummer 13, 14 und 16 zur Entwicklung und
         Aktualisierung der Risikoanalysen nach Nummer 2 auf Grundlage der Datenabrufe nach § 55 Absatz 3b
         und Übermittlung der Daten zur Aufsichtswahrnehmung nach § 51 an die jeweils zuständige Stelle nach
         § 50 Nummer 9.“
2. Nach § 55 Absatz 3a wird folgender Absatz 3b eingefügt:
    „(3b) Zur Aufgabenwahrnehmung nach § 50c Absatz 2 Nummer 5 sind die Koordinierenden Stellen der
  Länder befugt, bei den zuständigen Finanzbehörden die Mitteilung von Name und Anschrift zu den durch die
  Aufsichtsbehörden des Landes nach § 50 Nummer 9 zu beaufsichtigenden Verpflichteten im Sinne des § 2
  Absatz 1 Nummer 13, 14 oder 16, geordnet nach Wirtschaftszweigen und Betriebsgrößenklassen, zu
  verlangen. Sammelersuchen sind zulässig.“


                                                 Artikel 42

                              Änderung des Bundeskindergeldgesetzes
   Das Bundeskindergeldgesetz in der Fassung der Bekanntmachung vom 28. Januar 2009 (BGBl. I S. 142, 3177),
das zuletzt durch Artikel 10 des Gesetzes vom 16. Dezember 2022 (BGBl. I S. 2328) geändert worden ist, wird wie
folgt geändert:
1. § 1 Absatz 3 Satz 1 Nummer 2 wird wie folgt geändert:
  a) In Buchstabe a werden die Wörter „§ 20 Absatz 1 und 2 des Aufenthaltsgesetzes zur Arbeitsplatzsuche“ durch
     die Wörter „§ 20a Absatz 5 Satz 1 des Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder nach
     Maßnahmen zur Anerkennung ausländischer Berufsqualifikationen“ ersetzt.
  b) In Buchstabe b wird nach dem Wort „Berufsqualifikationen“ ein Komma eingefügt und werden die Wörter „oder
     nach § 20 Absatz 3 des Aufenthaltsgesetzes zur Arbeitsplatzsuche“ durch die Wörter „nach § 20 des
     Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder nach § 20a Absatz 5 Satz 2 des
     Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder nach Maßnahmen zur Anerkennung
     ausländischer Berufsqualifikationen“ ersetzt.
2. § 7a wird wie folgt geändert:
  a) Der Wortlaut wird Absatz 1.
  b) Folgender Absatz 2 wird angefügt:
        „(2) Die zuständige Familienkasse übermittelt dem Bundeszentralamt für Steuern unter den Vorgaben
     des § 139b Absatz 10 Satz 2 und 3 der Abgabenordnung die internationale Bankkontonummer (IBAN), bei
     ausländischen Kreditinstituten auch den internationalen Banken-Identifizierungsschlüssel (BIC), des Kontos,
     auf welches das Kindergeld zuletzt ausgezahlt worden ist. Ist in den Fällen des Satzes 1 der Familienkasse
     die Identifikationsnummer nicht bekannt, darf sie diese Identifikationsnummer unter Angabe der in § 139b
     Absatz 3 der Abgabenordnung genannten Daten beim Bundeszentralamt für Steuern abfragen.“
3. Dem § 20 Absatz 13 wird folgender Satz angefügt:
  㤠1 Absatz 3 Satz 1 Nummer 2 in der Fassung des Artikels 42 des Gesetzes vom 2. Dezember 2024
  (BGBl. 2024 I Nr. 387) ist für Entscheidungen anzuwenden, die Zeiträume betreffen, die nach dem 31. Mai
  2024 beginnen.“
                                                  Artikel 43

                    Änderung des Bundeselterngeld- und Elternzeitgesetzes
   Das Bundeselterngeld- und Elternzeitgesetz in der Fassung der Bekanntmachung vom 27. Januar 2015 (BGBl. I
S. 33), das zuletzt durch Artikel 57 des Gesetzes vom 23. Oktober 2024 (BGBl. 2024 I Nr. 323) geändert worden ist,
wird wie folgt geändert:
1. § 1 Absatz 7 Satz 1 Nummer 2 wird wie folgt geändert:
  a) In Buchstabe a werden die Wörter „§ 20 Absatz 1 und 2 des Aufenthaltsgesetzes zur Arbeitsplatzsuche“ durch
     die Wörter „§ 20a Absatz 5 Satz 1 des Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder nach
     Maßnahmen zur Anerkennung ausländischer Berufsqualifikationen“ ersetzt.
  b) In Buchstabe b wird nach dem Wort „Berufsqualifikationen“ ein Komma eingefügt und werden die Wörter „oder
     nach § 20 Absatz 3 des Aufenthaltsgesetzes zur Arbeitsplatzsuche“ durch die Wörter „nach § 20 des
     Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder nach § 20a Absatz 5 Satz 2 des
     Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder nach Maßnahmen zur Anerkennung
     ausländischer Berufsqualifikationen“ ersetzt.
2. Dem § 28 Absatz 3 wird folgender Satz angefügt:
  㤠1 Absatz 7 Satz 1 Nummer 2 Buchstabe a und b in der Fassung des Artikels 43 des Gesetzes vom
  2. Dezember 2024 (BGBl. 2024 I Nr. 387) ist für Entscheidungen anzuwenden, die Zeiträume betreffen, die
  nach dem 31. Mai 2024 beginnen.“


                                                  Artikel 44

                            Änderung des Unterhaltsvorschussgesetzes
   Das Unterhaltsvorschussgesetz in der Fassung der Bekanntmachung vom 17. Juli 2007 (BGBl. I S. 1446), das
zuletzt durch Artikel 11 des Gesetzes vom 23. Oktober 2024 (BGBl. 2024 I Nr. 323) geändert worden ist, wird wie
folgt geändert:
1. § 1 Absatz 2a Satz 1 Nummer 2 wird wie folgt geändert:
  a) In Buchstabe a werden die Wörter „§ 20 Absatz 1 und 2 des Aufenthaltsgesetzes zur Arbeitsplatzsuche“ durch
     die Wörter „§ 20a Absatz 5 Satz 1 des Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder nach
     Maßnahmen zur Anerkennung ausländischer Berufsqualifikationen“ ersetzt.
  b) In Buchstabe b wird nach dem Wort „Berufsqualifikationen“ ein Komma eingefügt und werden die Wörter „oder
     nach § 20 Absatz 3 des Aufenthaltsgesetzes zur Arbeitsplatzsuche“ durch die Wörter „nach § 20 des
     Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder nach § 20a Absatz 5 Satz 2 des
     Aufenthaltsgesetzes zur Suche nach einer Erwerbstätigkeit oder nach Maßnahmen zur Anerkennung
     ausländischer Berufsqualifikationen“ ersetzt.
2. Dem § 11 Absatz 2 wird folgender Satz angefügt:
  㤠1 Absatz 2a Satz 1 Nummer 2 Buchstabe a und b in der Fassung des Artikels 44 des Gesetzes vom
  2. Dezember 2024 (BGBl. 2024 I Nr. 387) ist für Entscheidungen anzuwenden, die Zeiträume betreffen, die
  nach dem 31. Mai 2024 beginnen.“


                                                  Artikel 45

                          Änderung des Gesetzes über Steuerstatistiken
  § 2 Absatz 9 des Gesetzes über Steuerstatistiken vom 11. Oktober 1995 (BGBl. I S. 1250, 1409), das zuletzt
durch Artikel 33 des Gesetzes vom 16. Dezember 2022 (BGBl. I S. 2294) geändert worden ist, wird wie folgt
geändert:
1. Nummer 1 wird wie folgt gefasst:
  „1. die im Antrags- und Festsetzungsverfahren festgestellten Angaben wie insbesondere förderfähige
      Aufwendungen im Bereich Forschung und Entwicklung, getrennt nach eigenbetrieblicher Forschung und
      Auftragsforschung, Höhe der gewährten Forschungszulage;“.
2. In Nummer 2 werden nach dem Wort „Anspruchsberechtigten“ die Wörter „, Monat und Jahr der Festsetzung der
   Forschungszulage“ eingefügt.
Artikel 46
Weitere Änderung des Gesetzes über Steuerstatistiken
Das Gesetz über Steuerstatistiken, das zuletzt durch Artikel 45 dieses Gesetzes geändert worden ist, wird wie
folgt geändert:
1. § 1 wird wie folgt geändert:
a) Absatz 1 wird wie folgt geändert:
aa) In Nummer 5 werden die Wörter „die Grundsteuerwerte“ durch die Wörter „die Besteuerungsgrundlagen
für Zwecke der Grundsteuer“ ersetzt.
bb) In Nummer 8 werden die Wörter „nach § 138a Absatz 2 der Abgabenordnung“ durch die Wörter „nach
§ 138a Absatz 2 und 7 der Abgabenordnung“ ersetzt.
cc) Der Nummer 9 wird ein Komma angefügt.
dd) Folgende Nummer 10 wird eingefügt:
„10. die Mindeststeuer“.
b) Absatz 2 wird wie folgt geändert:
aa) In Satz 1 werden die Wörter „vom 6. August 1998 (BGBl. I S. 1998), das zuletzt durch Artikel 10 des
Gesetzes vom 14. August 2007 (BGBl. I S. 1912) geändert worden ist,“ gestrichen.
bb) Satz 2 wird wie folgt gefasst:
„Die Lohnsteuerbeträge nach Satz 1 werden jährlich ermittelt.“
2. § 2 wird wie folgt geändert:
a) Absatz 1 wird wie folgt geändert:
aa) Nummer 1 Buchstabe a wird wie folgt gefasst:
„a) die im Besteuerungsverfahren festgestellten Angaben, wie insbesondere steuerbare Umsätze (ohne
Einfuhrumsätze), Umsatzsteuer, Vorsteuer;“.
bb) In Nummer 2 werden die Wörter „erstmals für 2006,“ gestrichen und werden nach den Wörtern „der
Festsetzungszeitraum“ die Wörter „und Monat und Jahr der Veranlagung“ eingefügt.
b) Absatz 2 wird wie folgt geändert:
aa) Satz 1 Nummer 1 Buchstabe a wird wie folgt gefasst:
„a) die im Besteuerungsverfahren festgestellten Angaben, wie insbesondere einbehaltene Steuerbeträge
und Abzugsbeträge von den einbehaltenen Steuerbeträgen;“.
bb) Satz 1 Nummer 2 wird wie folgt geändert:
aaa) Buchstabe a wird wie folgt gefasst:
„a) die im Besteuerungsverfahren festgestellten Angaben wie insbesondere Bruttoarbeitslohn,
Einkünfte, Einkommen, zu versteuerndes Einkommen, Steuerermäßigungen und Steuerabzugs
beträge, Lohn-, Einkommen- und Kirchensteuer, vermögenswirksame Leistungen einschließlich
Arbeitnehmer-Sparzulage, sonstige aus dem Einkommensteueraufkommen gezahlte Zulagen,
Lohn- und Einkommensersatzleistungen;“.
bbb) In Buchstabe b werden nach dem Wort „Veranlagungsart“ die Wörter „, Monat und Jahr der
Veranlagung“ eingefügt.
cc) Satz 1 Nummer 3 wird wie folgt geändert:
aaa) Buchstabe a wird wie folgt gefasst:
„a) die im Besteuerungsverfahren festgestellten Angaben wie insbesondere Einkünfte oder
Einnahmen;“.
bbb) In Buchstabe b werden nach dem Wort „Wirtschaftszweig“ die Wörter „, Monat und Jahr der
Feststellung“ eingefügt.
dd) Satz 2 wird aufgehoben.
c) Absatz 3 wird wie folgt geändert:
aa) Satz 1 wird wie folgt geändert:
aaa) In dem Satzteil vor Nummer 1 werden die Wörter „alle drei Jahre, erstmals für 1995,“ durch das Wort
„jährlich“ ersetzt.
bbb) Nummer 1 wird wie folgt gefasst:
„1. die im Besteuerungsverfahren festgestellten Angaben, wie insbesondere Einkünfte, Einkommen,
Freibeträge, Steuerermäßigungen und Steuerabzugsbeträge, Körperschaftsteuer;“.
ccc) In Nummer 2 werden nach dem Wort „Veranlagungsart“ die Wörter „, Monat und Jahr der
Veranlagung“ eingefügt.
bb) Satz 2 wird aufgehoben.
d) Absatz 4 Nummer 1 wird wie folgt gefasst:
„1. die im Besteuerungsverfahren festgestellten Angaben wie insbesondere Vermögen, steuerpflichtiges
Vermögen, Vermögensteuer;“.
e) Absatz 5 wird wie folgt gefasst:
„(5) Für die Statistiken der Besteuerungsgrundlagen für Zwecke der Grundsteuer werden jeweils in
Verbindung mit der Hauptfeststellung oder Hauptveranlagung nach dem Stand zum Hauptfeststellungs
zeitpunkt oder Hauptveranlagungszeitpunkt folgende Erhebungsmerkmale erfasst:
1. für die Statistik der Besteuerungsgrundlagen für Zwecke der Grundsteuer des land- und forstwirtschaft
lichen Vermögens
a) die im Bewertungs- und Besteuerungsverfahren festgestellten Angaben wie insbesondere Fläche der
land- und forstwirtschaftlichen Nutzung, Reinerträge, Grundsteuerwert und Grundsteuermessbetrag;
b) Rechtsform des Eigentümers, Ort der Belegenheit, Monat und Jahr der Feststellung oder Festsetzung;
2. für die Statistik der Besteuerungsgrundlagen für Zwecke der Grundsteuer des Grundvermögens
a) die im Bewertungs- und Besteuerungsverfahren festgestellten Angaben wie insbesondere
Grundstücksfläche, Grundsteuerwert oder Äquivalenzbetrag oder Ausgangsbetrag und Grundsteuer
messbetrag;
b) Rechtsform des Eigentümers, Ort der Belegenheit, Art des Bewertungsverfahrens, Art des
Besitzverhältnisses, Monat und Jahr der Feststellung oder Festsetzung.“
f) Absatz 6 wird wie folgt geändert:
aa) Satz 1 wird wie folgt geändert:
aaa) In dem Satzteil vor Nummer 1 werden die Wörter „alle drei Jahre, erstmals für 1995,“ durch das Wort
„jährlich“ ersetzt.
bbb) Nummer 1 wird wie folgt gefasst:
„1. die im Besteuerungsverfahren festgestellten Angaben wie insbesondere Gewinn oder Verlust
des Gewerbebetriebs, Hinzurechnungsbeträge, Kürzungsbeträge, Gewerbeertrag, Freibeträge,
Steuermessbetrag nach dem Gewerbeertrag;“.
ccc) In Nummer 2 werden nach dem Wort „Wirtschaftszweig“ die Wörter „, Monat und Jahr der
Veranlagung“ eingefügt.
ddd) In Nummer 3 werden die Wörter „auf Gewerbeertrag und Gewerbekapital entfallenden
Zerlegungsanteilen“ durch die Wörter „auf den Gewerbeertrag entfallenden Zerlegungsanteilen“
ersetzt.
bb) Die Sätze 2 und 3 werden aufgehoben.
g) Absatz 7 wird wie folgt gefasst:
„(7) Für die Erbschaft- und Schenkungsteuerstatistik werden jährlich folgende Erhebungsmerkmale für die
Erwerbe, für die in dem Kalenderjahr Erbschaft- oder Schenkungsteuer festgesetzt worden ist, erfasst:
1. die im Besteuerungsverfahren festgestellten Angaben wie insbesondere der steuerpflichtige Erwerb nach
Vermögensarten, Steuerklasse des Erwerbers, Steuersatz und festgesetzte Erbschaft- und
Schenkungsteuer; bei mehreren Erwerben aus dem Nachlass eines Inländers zusätzlich der Nachlass
untergliedert nach Vermögensarten sowie Abzüge für Nachlassverbindlichkeiten;
2. Erwerbsart, Jahr der Entstehung der Steuer, Art der Steuerpflicht, Monat und Jahr der Festsetzung.
Außerdem wird die nach § 28a des Erbschaftsteuer- und Schenkungsteuergesetzes erlassene Erbschaft-
oder Schenkungsteuer mit den im Erlassverfahren festgestellten Angaben erfasst.“
h) Absatz 8 wird wie folgt geändert:
aa) Nach Satz 1 wird folgender Satz eingefügt:
„Ab dem Berichtsjahr 2021 werden jährlich die Angaben nach § 138a Absatz 7 der Abgabenordnung
erfasst.“
bb) Folgender Satz wird angefügt:
„Die Sätze 1 bis 3 lassen Bestimmungen über die Verwendungszweckbeschränkung und Geheim
haltungspflicht in völkervertraglichen Abkommen sowie Rechtsakten der Europäischen Union unberührt.“
i) Folgender Absatz 10 wird angefügt:
„(10) Für die Statistik über die Mindeststeuer werden ab dem Berichtsjahr 2024 jährlich die Angaben nach
§ 95 des Mindeststeuergesetzes (Steueranmeldung) und nach den §§ 75 und 76 des Mindeststeuergesetzes
(Mindeststeuer-Bericht) erfasst. Die Aufbereitung dieser Angaben wird zentral vom Statistischen Bundesamt
durchgeführt.“
3. § 2c Absatz 3 wird wie folgt gefasst:
„(3) § 7a Absatz 4 und 5 ist entsprechend anzuwenden.“
4. § 4 wird wie folgt geändert:
a) Absatz 1 wird wie folgt gefasst:
„(1) Die Familienkasse Direktion der Bundesagentur für Arbeit erstellt aus den im Zusammenhang mit der
Durchführung des Familienleistungsausgleichs nach Maßgabe der §§ 31, 62 bis 78 des Einkommensteuer
gesetzes bei den Familienkassen anfallenden Daten Geschäftsstatistiken über Kindergeldberechtigte und
deren Kinder. Vom Bundeszentralamt für Steuern werden die Ergebnisse dieser Statistiken ausgewertet und
den für den Familienleistungsausgleich zuständigen obersten Behörden des Bundes und der Länder zur
Verfügung gestellt.“
b) Absatz 2 wird wie folgt geändert:
aa) In dem Satzteil vor Nummer 1 werden nach dem Wort „Erhebungsmerkmale“ die Wörter „, die je nach
Bedarf kombiniert werden“ eingefügt.
bb) In Nummer 4 wird der Punkt am Ende durch ein Semikolon ersetzt.
cc) Folgende Nummer 5 wird angefügt:
„5. zu den Erhebungsmerkmalen nach den Nummern 1 bis 4: den Staat, dessen Rechtsvorschriften in
grenzüberschreitenden Sachverhalten zusätzlich anzuwenden sind.“
c) In Absatz 3 werden die Wörter „die Bundesagentur für Arbeit“ durch die Wörter „die Familienkasse Direktion
der Bundesagentur für Arbeit“ ersetzt.
d) Absatz 4 wird aufgehoben.
5. § 5 Satz 1 wird wie folgt geändert:
a) In Nummer 2 werden die Wörter „Aktenzeichen für die Feststellung der Grundsteuerwerte“ durch die Wörter
„Aktenzeichen oder die Steuernummern für die Feststellung oder Festsetzung der Besteuerungsgrundlagen
für Zwecke der Grundsteuer“ ersetzt.
b) In den Nummern 3 und 4 werden jeweils die Wörter „und das Jahr“ gestrichen.
6. § 7a wird wie folgt geändert:
a) Absatz 1 Satz 1 wird wie folgt gefasst:
„Das Statistische Bundesamt und die statistischen Ämter der Länder dürfen Einzelangaben aus den
Statistiken nach § 1 Absatz 1 Nummer 1, 3 und 5 bis 10 miteinander und mit Einzelangaben aus der
Einkommensteuerstatistik nach § 1 Absatz 1 Nummer 2, soweit sie sich auf Einzelunternehmen, Personen
gesellschaften, Gemeinschaften und juristische Personen sowie Inhaber von Einzelunternehmen und
Beteiligte an Personengesellschaften und Gemeinschaften beziehen, zu den in § 7 Absatz 6 Satz 1
genannten Zwecken sowie für wissenschaftliche Analysen und weitere statistische Zwecke zusammenführen.“
b) Nach Absatz 1 wird folgender Absatz 2 eingefügt:
„(2) Das Statistische Bundesamt und die statistischen Ämter der Länder dürfen zu demselben
Steuerpflichtigen Einzelangaben aus den Statistiken nach § 1 Absatz 1 Nummer 2, 5 und 7 für die in § 7
Absatz 6 Satz 1 genannten Zwecke, für wissenschaftliche Analysen und weitere statistische Zwecke
zusammenführen.“
c) Die bisherigen Absätze 2 bis 4 werden die Absätze 3 bis 6.
d) In dem neuen Absatz 3 werden die Wörter „Einzelangaben aus den Statistiken nach § 1 Absatz 1 Nummer 1,
2, 3 und 5 bis 9“ durch die Wörter „die Daten nach den Absätzen 1 und 2 sowie die Einzelangaben aus den
Statistiken nach § 1 Absatz 1 Nummer 1, 2, 3 und 5 bis 10“ ersetzt.
e) In dem neuen Absatz 5 Satz 1 werden die Wörter „die nach den Absätzen 1, 2 und 2a“ durch die Wörter „die
nach den Absätzen 1 bis 4“ ersetzt.
f) In dem neuen Absatz 6 werden die Wörter „von dem in Absatz 3“ durch die Wörter „von dem in Absatz 5“
sowie die Wörter „die statistischen Ämter von Bund und Ländern“ durch die Wörter „das Statistische
Bundesamt und die statistischen Ämter der Länder“ ersetzt.
Artikel 47
Änderung des Biersteuergesetzes
In § 29 Absatz 2 des Biersteuergesetzes vom 15. Juli 2009 (BGBl. I S. 1870, 1908), das zuletzt durch Artikel 39
des Gesetzes vom 16. Dezember 2022 (BGBl. I S. 2294) geändert worden ist, wird die Angabe „2 hl“ durch die
Angabe „5 hl“ ersetzt.
Artikel 48
Änderung der Biersteuerverordnung
Die Biersteuerverordnung vom 5. Oktober 2009 (BGBl. I S. 3262, 3319), die zuletzt durch Artikel 14 des Gesetzes
vom 24. Oktober 2022 (BGBl. I S. 1838; 2023 I Nr. 109) geändert worden ist, wird wie folgt geändert:
1. § 41 wird wie folgt geändert:
a) In Absatz 1 Satz 1 wird die Angabe „2 hl“ durch die Angabe „5 hl“ ersetzt.
b) Absatz 2 wird aufgehoben.
c) Absatz 3 wird Absatz 2.
2. In § 52 Absatz 1 Nummer 1 Buchstabe b werden die Wörter „Absatz 5 Satz 3, entgegen § 39a Absatz 2 Satz 2
oder § 41 Absatz 2 Satz 1“ durch die Wörter „Absatz 5 Satz 3, oder entgegen § 39a Absatz 2 Satz 2“ ersetzt.
Artikel 49
Änderung des Reisesicherungsfondsgesetzes
Nach § 7 des Reisesicherungsfondsgesetzes vom 25. Juni 2021 (BGBl. I S. 2114, 3141) wird folgender § 7a
eingefügt:
㤠7a
Steuern
(1) Die Entgelte im Sinne des § 7 Absatz 1 und die Gegenleistungen im Sinne des § 16 Absatz 1 Satz 2
Nummer 2 unterliegen beim Reisesicherungsfonds nicht der Körperschaftsteuer oder der Gewerbesteuer.
(2) Aufwendungen des Reisesicherungsfonds dürfen den steuerlichen Gewinn nur mindern, soweit sie in einem
unmittelbaren wirtschaftlichen Zusammenhang mit steuerpflichtigen Erträgen stehen.
(3) Gewinne und Verluste aus der Übertragung des Fondsvermögens und des Bestands an
Absicherungsverträgen auf einen anderen Rechtsträger im Sinne des § 17 Absatz 3 Satz 2 Nummer 2 bleiben
steuerlich außer Ansatz, soweit das übertragene Vermögen anschließend weiterhin dem Geschäft eines
Reisesicherungsfonds dient. Satz 1 gilt nicht, soweit das Besteuerungsrecht der Bundesrepublik Deutschland
hinsichtlich des Gewinns aus der Veräußerung oder der Nutzung eines Wirtschaftsguts ausgeschlossen oder
beschränkt wird.“
Artikel 50
Änderung des Wohngeldgesetzes
§ 3 Absatz 5 Satz 3 des Wohngeldgesetzes vom 24. September 2008 (BGBl. I S. 1856), das zuletzt durch
Artikel 1 der Verordnung vom 21. Oktober 2024 (BGBl. 2024 I Nr. 314) geändert worden ist, wird wie folgt gefasst:
„In der Regel nicht wohngeldberechtigt sind Ausländer, die im Besitz eines Aufenthaltstitels zur Ausbildungs
platzsuche nach § 17 Absatz 1 des Aufenthaltsgesetzes, zur Arbeitsplatzsuche im Anschluss an Aufenthalte im
Bundesgebiet nach § 20 des Aufenthaltsgesetzes, aufgrund einer Chancenkarte nach § 20a des Aufenthalts
gesetzes, für ein studienbezogenes Praktikum nach § 16e des Aufenthaltsgesetzes oder zur Teilnahme am
europäischen Freiwilligendienst nach § 19e des Aufenthaltsgesetzes sind.“
                                                     Artikel 51

                       Änderung des Fünften Vermögensbildungsgesetzes
  Das Fünfte Vermögensbildungsgesetz in der Fassung der Bekanntmachung vom 4. März 1994 (BGBl. I S. 406),
das zuletzt durch Artikel 49 des Gesetzes vom 23. Oktober 2024 (BGBl. 2024 I Nr. 323) geändert worden ist, wird
wie folgt geändert:
1. Nach § 16 wird folgender § 16a eingefügt:
                                                         㤠16a

                                         Gleichstellung der Wertpapierinstitute
    Für die Anwendung der vorstehenden Vorschriften dieses Gesetzes sind Wertpapierinstitute im Sinne des
  Wertpapierinstitutsgesetzes den Kreditinstituten sowie den Kapitalverwaltungsgesellschaften im Sinne des
  Kapitalanlagegesetzbuchs gleichgestellt.“
2. Dem § 17 wird folgender Absatz 18 angefügt:
    „(18) § 16a ist rückwirkend ab Inkrafttreten des Wertpapierinstitutsgesetzes vom 12. Mai 2021 (BGBl. I S. 990)
  anzuwenden.“


                                                     Artikel 52

     Änderung des Gesetzes über die Entschädigung der Soldatinnen und Soldaten
                und zur Neuordnung des Soldatenversorgungsrechts
  In Artikel 29 Nummer 1 Buchstabe b des Gesetzes vom 20. August 2021 (BGBl. I S. 3932) werden die Wörter
„Nummer 16 Satz 1 Buchstabe m“ durch die Wörter „Nummer 16 Satz 1 Buchstabe n“ ersetzt.


                                                     Artikel 53

                             Änderung des Grundsteuer-Reformgesetzes
  Artikel 2 Nummer 7 des Gesetzes vom 26. November 2019 (BGBl. I S. 1794) wird mit Wirkung zum 31. Dezember
2024 aufgehoben.


                                                     Artikel 54

                             Neubekanntmachung der Abgabenordnung
  Das Bundesministerium der Finanzen kann den Wortlaut der Abgabenordnung in der vom 1. Januar 2025 an
geltenden Fassung im Bundesgesetzblatt bekannt machen.


                                                     Artikel 55

                   Neubekanntmachung des Gesetzes über Steuerstatistiken
   Das Bundesministerium der Finanzen kann den Wortlaut des Gesetzes über Steuerstatistiken in der vom
1. Januar 2024 an geltenden Fassung im Bundesgesetzblatt bekannt machen.


                                                     Artikel 56

                                                   Inkrafttreten
  (1) Dieses Gesetz tritt vorbehaltlich der Absätze 2 bis 12 am Tag nach der Verkündung in Kraft.
  (2) Artikel 45 tritt mit Wirkung vom 1. Januar 2020 in Kraft.
  (3) Artikel 49 tritt mit Wirkung vom 1. Juli 2021 in Kraft.
  (4) Artikel 1 tritt mit Wirkung vom 1. Januar 2023 in Kraft.
  (5) Artikel 39 tritt mit Wirkung vom 28. Dezember 2023 in Kraft.
  (6) Die Artikel 2 und 50 treten mit Wirkung vom 1. Januar 2024 in Kraft.
  (7) Die Artikel 4, 13, 17, 22, 23, 25, 29, 36, 48 und 53 treten am 1. Januar 2025 in Kraft.
(8) Artikel 18 tritt an dem Tag in Kraft, an dem die Vorschriften der auf Grundlage von § 117c Absatz 1 Satz 1
Nummer 5 der Abgabenordnung erlassenen Rechtsverordnung zur Änderung der FATCA-USA-Umsetzungs
verordnung in Kraft treten. Das Bundesministerium der Finanzen gibt den Tag des Inkrafttretens gesondert im
Bundesgesetzblatt bekannt.
(9) Artikel 19 tritt an dem Tag in Kraft, an dem das Erste Gesetz zur Änderung des Bundesdatenschutzgesetzes
in Kraft tritt. Das Bundesministerium der Finanzen gibt den Tag des Inkrafttretens gesondert im Bundesgesetzblatt
bekannt.
(10) Die Artikel 5, 7 und 26 treten am 1. Januar 2026 in Kraft.
(11) Artikel 6 tritt am 1. Januar 2027 in Kraft.
(12) Die Artikel 27 und 30 treten am 1. Januar 2028 in Kraft.
Das vorstehende Gesetz wird hiermit ausgefertigt. Es ist im Bundesgesetzblatt zu verkünden.
Berlin, den 2. Dezember 2024
Der Bundespräsident
Steinmeier
Der Bundeskanzler
Olaf Scholz
Der Bundesminister der Finanzen
Jörg Kukies
Herausgeber: Bundesministerium der Justiz
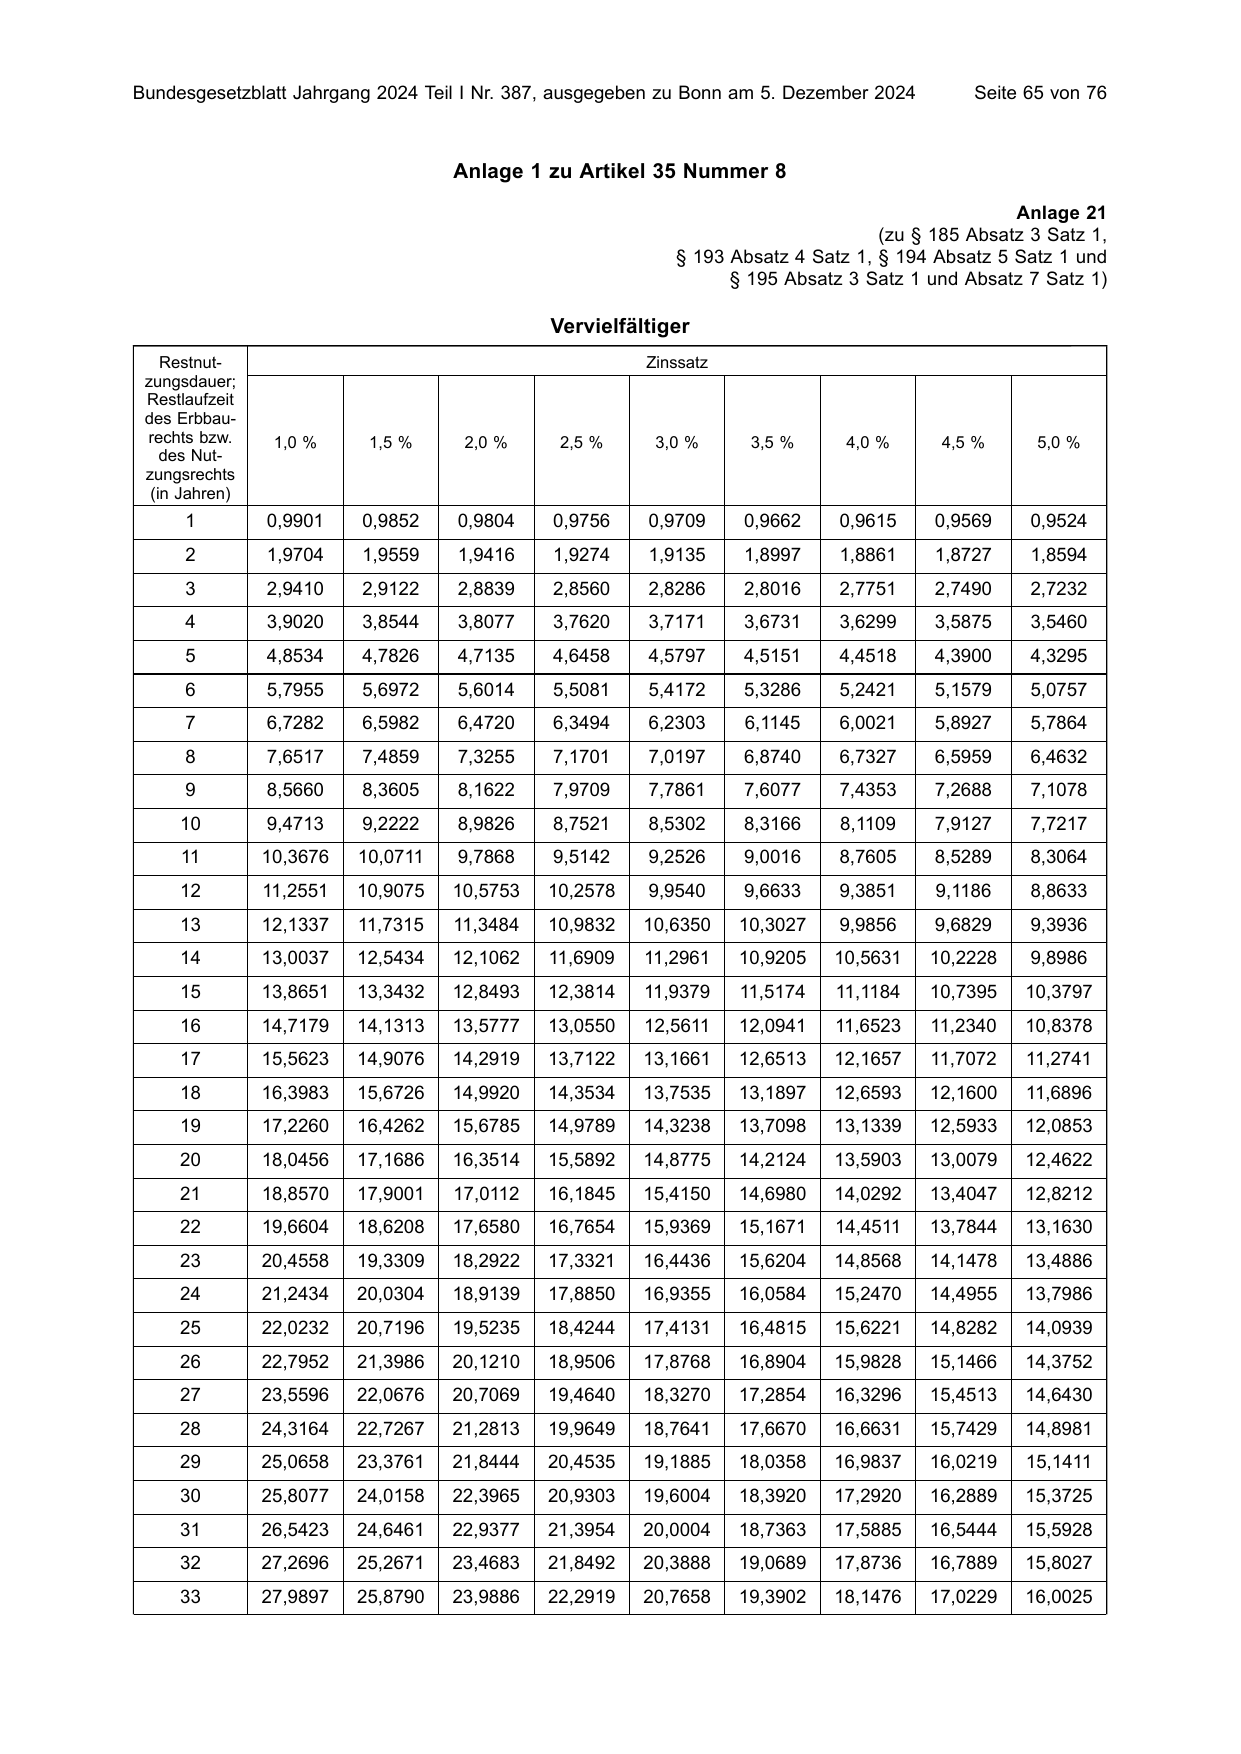
Anlage 1 zu Artikel 35 Nummer 8
Anlage 21
(zu § 185 Absatz 3 Satz 1,
§ 193 Absatz 4 Satz 1, § 194 Absatz 5 Satz 1 und
§ 195 Absatz 3 Satz 1 und Absatz 7 Satz 1)
Vervielfältiger
Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 1,0 % 1,5 % 2,0 % 2,5 % 3,0 % 3,5 % 4,0 % 4,5 % 5,0 %
des Nut-
zungsrechts
(in Jahren)
1 0,9901 0,9852 0,9804 0,9756 0,9709 0,9662 0,9615 0,9569 0,9524
2 1,9704 1,9559 1,9416 1,9274 1,9135 1,8997 1,8861 1,8727 1,8594
3 2,9410 2,9122 2,8839 2,8560 2,8286 2,8016 2,7751 2,7490 2,7232
4 3,9020 3,8544 3,8077 3,7620 3,7171 3,6731 3,6299 3,5875 3,5460
5 4,8534 4,7826 4,7135 4,6458 4,5797 4,5151 4,4518 4,3900 4,3295
6 5,7955 5,6972 5,6014 5,5081 5,4172 5,3286 5,2421 5,1579 5,0757
7 6,7282 6,5982 6,4720 6,3494 6,2303 6,1145 6,0021 5,8927 5,7864
8 7,6517 7,4859 7,3255 7,1701 7,0197 6,8740 6,7327 6,5959 6,4632
9 8,5660 8,3605 8,1622 7,9709 7,7861 7,6077 7,4353 7,2688 7,1078
10 9,4713 9,2222 8,9826 8,7521 8,5302 8,3166 8,1109 7,9127 7,7217
11 10,3676 10,0711 9,7868 9,5142 9,2526 9,0016 8,7605 8,5289 8,3064
12 11,2551 10,9075 10,5753 10,2578 9,9540 9,6633 9,3851 9,1186 8,8633
13 12,1337 11,7315 11,3484 10,9832 10,6350 10,3027 9,9856 9,6829 9,3936
14 13,0037 12,5434 12,1062 11,6909 11,2961 10,9205 10,5631 10,2228 9,8986
15 13,8651 13,3432 12,8493 12,3814 11,9379 11,5174 11,1184 10,7395 10,3797
16 14,7179 14,1313 13,5777 13,0550 12,5611 12,0941 11,6523 11,2340 10,8378
17 15,5623 14,9076 14,2919 13,7122 13,1661 12,6513 12,1657 11,7072 11,2741
18 16,3983 15,6726 14,9920 14,3534 13,7535 13,1897 12,6593 12,1600 11,6896
19 17,2260 16,4262 15,6785 14,9789 14,3238 13,7098 13,1339 12,5933 12,0853
20 18,0456 17,1686 16,3514 15,5892 14,8775 14,2124 13,5903 13,0079 12,4622
21 18,8570 17,9001 17,0112 16,1845 15,4150 14,6980 14,0292 13,4047 12,8212
22 19,6604 18,6208 17,6580 16,7654 15,9369 15,1671 14,4511 13,7844 13,1630
23 20,4558 19,3309 18,2922 17,3321 16,4436 15,6204 14,8568 14,1478 13,4886
24 21,2434 20,0304 18,9139 17,8850 16,9355 16,0584 15,2470 14,4955 13,7986
25 22,0232 20,7196 19,5235 18,4244 17,4131 16,4815 15,6221 14,8282 14,0939
26 22,7952 21,3986 20,1210 18,9506 17,8768 16,8904 15,9828 15,1466 14,3752
27 23,5596 22,0676 20,7069 19,4640 18,3270 17,2854 16,3296 15,4513 14,6430
28 24,3164 22,7267 21,2813 19,9649 18,7641 17,6670 16,6631 15,7429 14,8981
29 25,0658 23,3761 21,8444 20,4535 19,1885 18,0358 16,9837 16,0219 15,1411
30 25,8077 24,0158 22,3965 20,9303 19,6004 18,3920 17,2920 16,2889 15,3725
31 26,5423 24,6461 22,9377 21,3954 20,0004 18,7363 17,5885 16,5444 15,5928
32 27,2696 25,2671 23,4683 21,8492 20,3888 19,0689 17,8736 16,7889 15,8027
33 27,9897 25,8790 23,9886 22,2919 20,7658 19,3902 18,1476 17,0229 16,0025

Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 1,0 % 1,5 % 2,0 % 2,5 % 3,0 % 3,5 % 4,0 % 4,5 % 5,0 %
des Nut-
zungsrechts
(in Jahren)
34 28,7027 26,4817 24,4986 22,7238 21,1318 19,7007 18,4112 17,2468 16,1929
35 29,4086 27,0756 24,9986 23,1452 21,4872 20,0007 18,6646 17,4610 16,3742
36 30,1075 27,6607 25,4888 23,5563 21,8323 20,2905 18,9083 17,6660 16,5469
37 30,7995 28,2371 25,9695 23,9573 22,1672 20,5705 19,1426 17,8622 16,7113
38 31,4847 28,8051 26,4406 24,3486 22,4925 20,8411 19,3679 18,0500 16,8679
39 32,1630 29,3646 26,9026 24,7303 22,8082 21,1025 19,5845 18,2297 17,0170
40 32,8347 29,9158 27,3555 25,1028 23,1148 21,3551 19,7928 18,4016 17,1591
41 33,4997 30,4590 27,7995 25,4661 23,4124 21,5991 19,9931 18,5661 17,2944
42 34,1581 30,9941 28,2348 25,8206 23,7014 21,8349 20,1856 18,7235 17,4232
43 34,8100 31,5212 28,6616 26,1664 23,9819 22,0627 20,3708 18,8742 17,5459
44 35,4555 32,0406 29,0800 26,5038 24,2543 22,2828 20,5488 19,0184 17,6628
45 36,0945 32,5523 29,4902 26,8330 24,5187 22,4955 20,7200 19,1563 17,7741
46 36,7272 33,0565 29,8923 27,1542 24,7754 22,7009 20,8847 19,2884 17,8801
47 37,3537 33,5532 30,2866 27,4675 25,0247 22,8994 21,0429 19,4147 17,9810
48 37,9740 34,0426 30,6731 27,7732 25,2667 23,0912 21,1951 19,5356 18,0772
49 38,5881 34,5247 31,0521 28,0714 25,5017 23,2766 21,3415 19,6513 18,1687
50 39,1961 34,9997 31,4236 28,3623 25,7298 23,4556 21,4822 19,7620 18,2559
51 39,7981 35,4677 31,7878 28,6462 25,9512 23,6286 21,6175 19,8680 18,3390
52 40,3942 35,9287 32,1449 28,9231 26,1662 23,7958 21,7476 19,9693 18,4181
53 40,9844 36,3830 32,4950 29,1932 26,3750 23,9573 21,8727 20,0663 18,4934
54 41,5687 36,8305 32,8383 29,4568 26,5777 24,1133 21,9930 20,1592 18,5651
55 42,1472 37,2715 33,1748 29,7140 26,7744 24,2641 22,1086 20,2480 18,6335
56 42,7200 37,7059 33,5047 29,9649 26,9655 24,4097 22,2198 20,3330 18,6985
57 43,2871 38,1339 33,8281 30,2096 27,1509 24,5504 22,3267 20,4144 18,7605
58 43,8486 38,5555 34,1452 30,4484 27,3310 24,6864 22,4296 20,4922 18,8195
59 44,4046 38,9710 34,4561 30,6814 27,5058 24,8178 22,5284 20,5667 18,8758
60 44,9550 39,3803 34,7609 30,9087 27,6756 24,9447 22,6235 20,6380 18,9293
61 45,5000 39,7835 35,0597 31,1304 27,8404 25,0674 22,7149 20,7062 18,9803
62 46,0396 40,1808 35,3526 31,3467 28,0003 25,1859 22,8028 20,7715 19,0288
63 46,5739 40,5722 35,6398 31,5578 28,1557 25,3004 22,8873 20,8340 19,0751
64 47,1029 40,9579 35,9214 31,7637 28,3065 25,4110 22,9685 20,8938 19,1191
65 47,6266 41,3378 36,1975 31,9646 28,4529 25,5178 23,0467 20,9510 19,1611
66 48,1452 41,7121 36,4681 32,1606 28,5950 25,6211 23,1218 21,0057 19,2010
67 48,6586 42,0809 36,7334 32,3518 28,7330 25,7209 23,1940 21,0581 19,2391
68 49,1669 42,4442 36,9936 32,5383 28,8670 25,8173 23,2635 21,1082 19,2753
69 49,6702 42,8022 37,2486 32,7203 28,9971 25,9104 23,3303 21,1562 19,3098
70 50,1685 43,1549 37,4986 32,8979 29,1234 26,0004 23,3945 21,2021 19,3427
71 50,6619 43,5023 37,7437 33,0711 29,2460 26,0873 23,4563 21,2460 19,3740
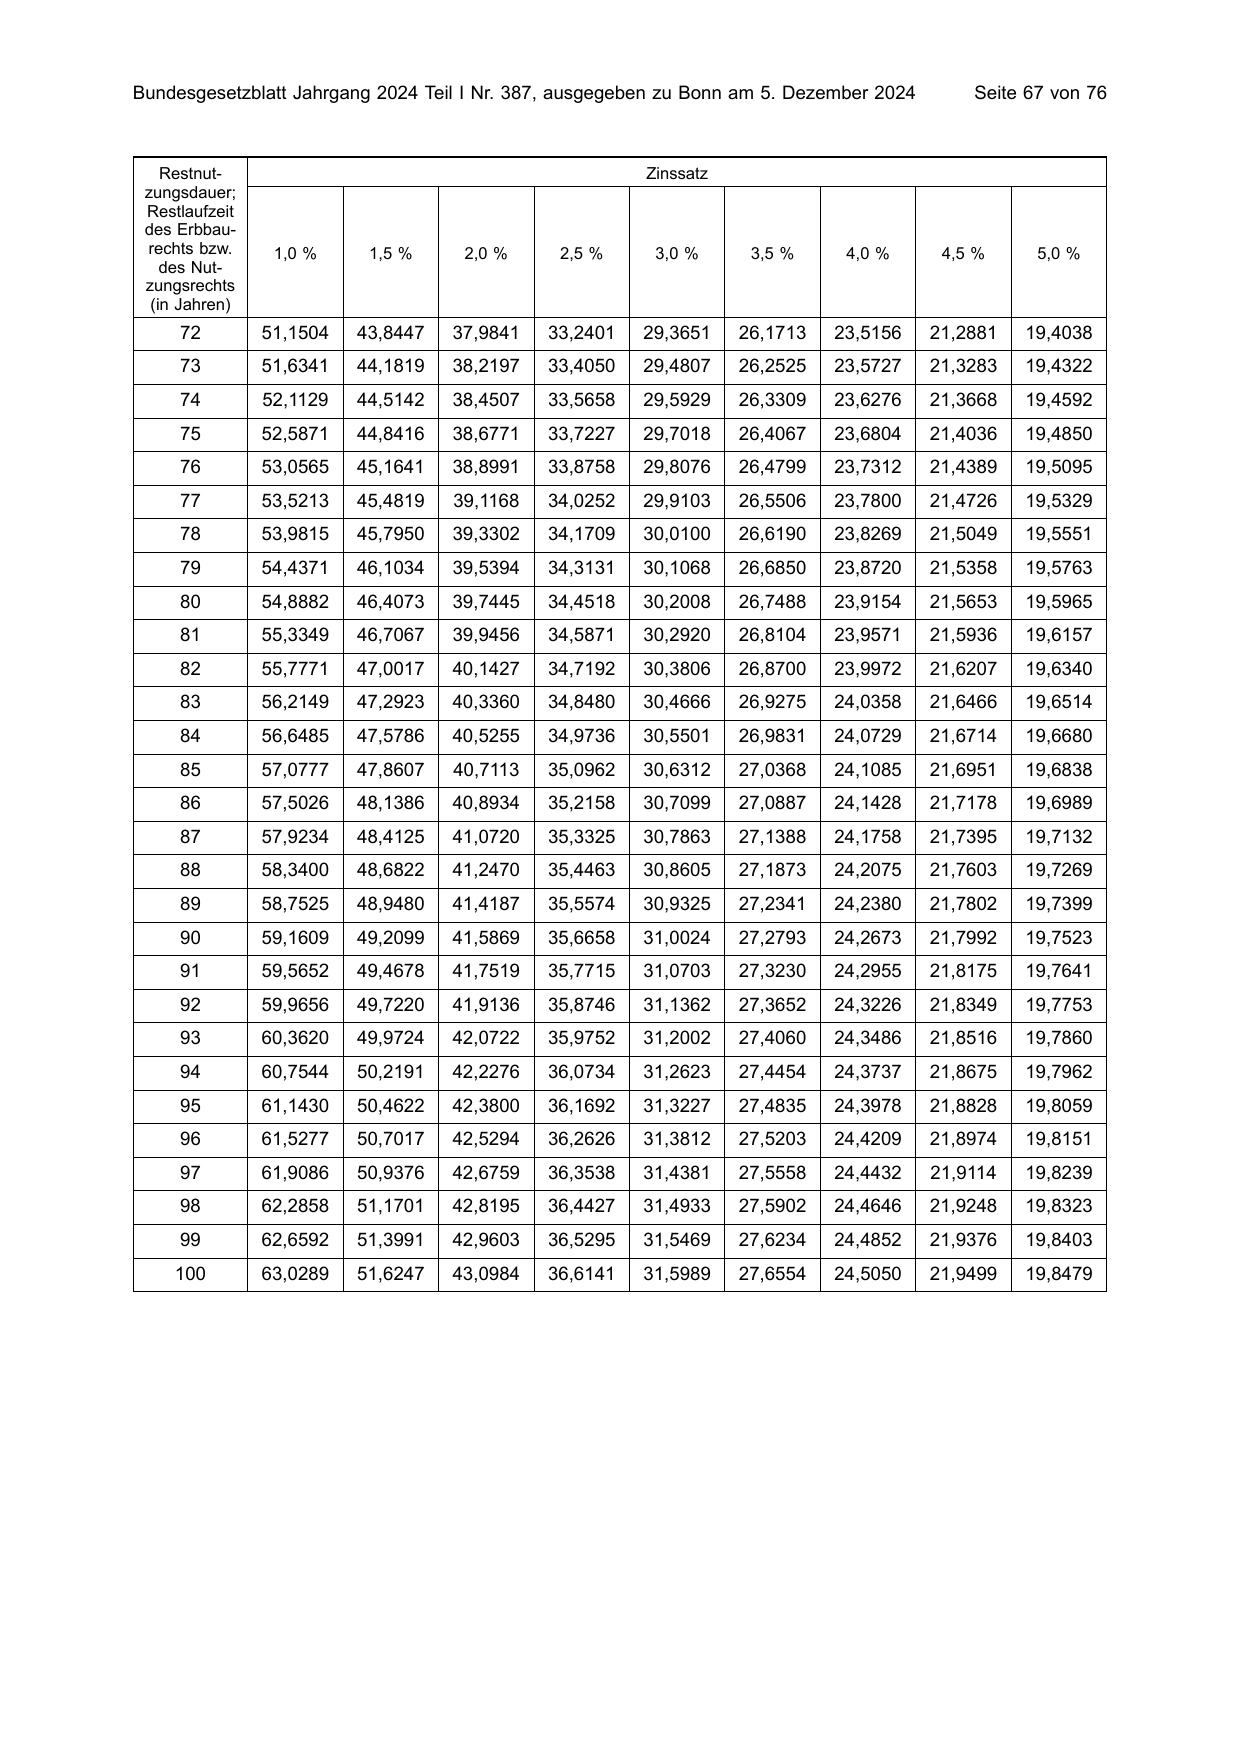
Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 1,0 % 1,5 % 2,0 % 2,5 % 3,0 % 3,5 % 4,0 % 4,5 % 5,0 %
des Nut-
zungsrechts
(in Jahren)
72 51,1504 43,8447 37,9841 33,2401 29,3651 26,1713 23,5156 21,2881 19,4038
73 51,6341 44,1819 38,2197 33,4050 29,4807 26,2525 23,5727 21,3283 19,4322
74 52,1129 44,5142 38,4507 33,5658 29,5929 26,3309 23,6276 21,3668 19,4592
75 52,5871 44,8416 38,6771 33,7227 29,7018 26,4067 23,6804 21,4036 19,4850
76 53,0565 45,1641 38,8991 33,8758 29,8076 26,4799 23,7312 21,4389 19,5095
77 53,5213 45,4819 39,1168 34,0252 29,9103 26,5506 23,7800 21,4726 19,5329
78 53,9815 45,7950 39,3302 34,1709 30,0100 26,6190 23,8269 21,5049 19,5551
79 54,4371 46,1034 39,5394 34,3131 30,1068 26,6850 23,8720 21,5358 19,5763
80 54,8882 46,4073 39,7445 34,4518 30,2008 26,7488 23,9154 21,5653 19,5965
81 55,3349 46,7067 39,9456 34,5871 30,2920 26,8104 23,9571 21,5936 19,6157
82 55,7771 47,0017 40,1427 34,7192 30,3806 26,8700 23,9972 21,6207 19,6340
83 56,2149 47,2923 40,3360 34,8480 30,4666 26,9275 24,0358 21,6466 19,6514
84 56,6485 47,5786 40,5255 34,9736 30,5501 26,9831 24,0729 21,6714 19,6680
85 57,0777 47,8607 40,7113 35,0962 30,6312 27,0368 24,1085 21,6951 19,6838
86 57,5026 48,1386 40,8934 35,2158 30,7099 27,0887 24,1428 21,7178 19,6989
87 57,9234 48,4125 41,0720 35,3325 30,7863 27,1388 24,1758 21,7395 19,7132
88 58,3400 48,6822 41,2470 35,4463 30,8605 27,1873 24,2075 21,7603 19,7269
89 58,7525 48,9480 41,4187 35,5574 30,9325 27,2341 24,2380 21,7802 19,7399
90 59,1609 49,2099 41,5869 35,6658 31,0024 27,2793 24,2673 21,7992 19,7523
91 59,5652 49,4678 41,7519 35,7715 31,0703 27,3230 24,2955 21,8175 19,7641
92 59,9656 49,7220 41,9136 35,8746 31,1362 27,3652 24,3226 21,8349 19,7753
93 60,3620 49,9724 42,0722 35,9752 31,2002 27,4060 24,3486 21,8516 19,7860
94 60,7544 50,2191 42,2276 36,0734 31,2623 27,4454 24,3737 21,8675 19,7962
95 61,1430 50,4622 42,3800 36,1692 31,3227 27,4835 24,3978 21,8828 19,8059
96 61,5277 50,7017 42,5294 36,2626 31,3812 27,5203 24,4209 21,8974 19,8151
97 61,9086 50,9376 42,6759 36,3538 31,4381 27,5558 24,4432 21,9114 19,8239
98 62,2858 51,1701 42,8195 36,4427 31,4933 27,5902 24,4646 21,9248 19,8323
99 62,6592 51,3991 42,9603 36,5295 31,5469 27,6234 24,4852 21,9376 19,8403
100 63,0289 51,6247 43,0984 36,6141 31,5989 27,6554 24,5050 21,9499 19,8479
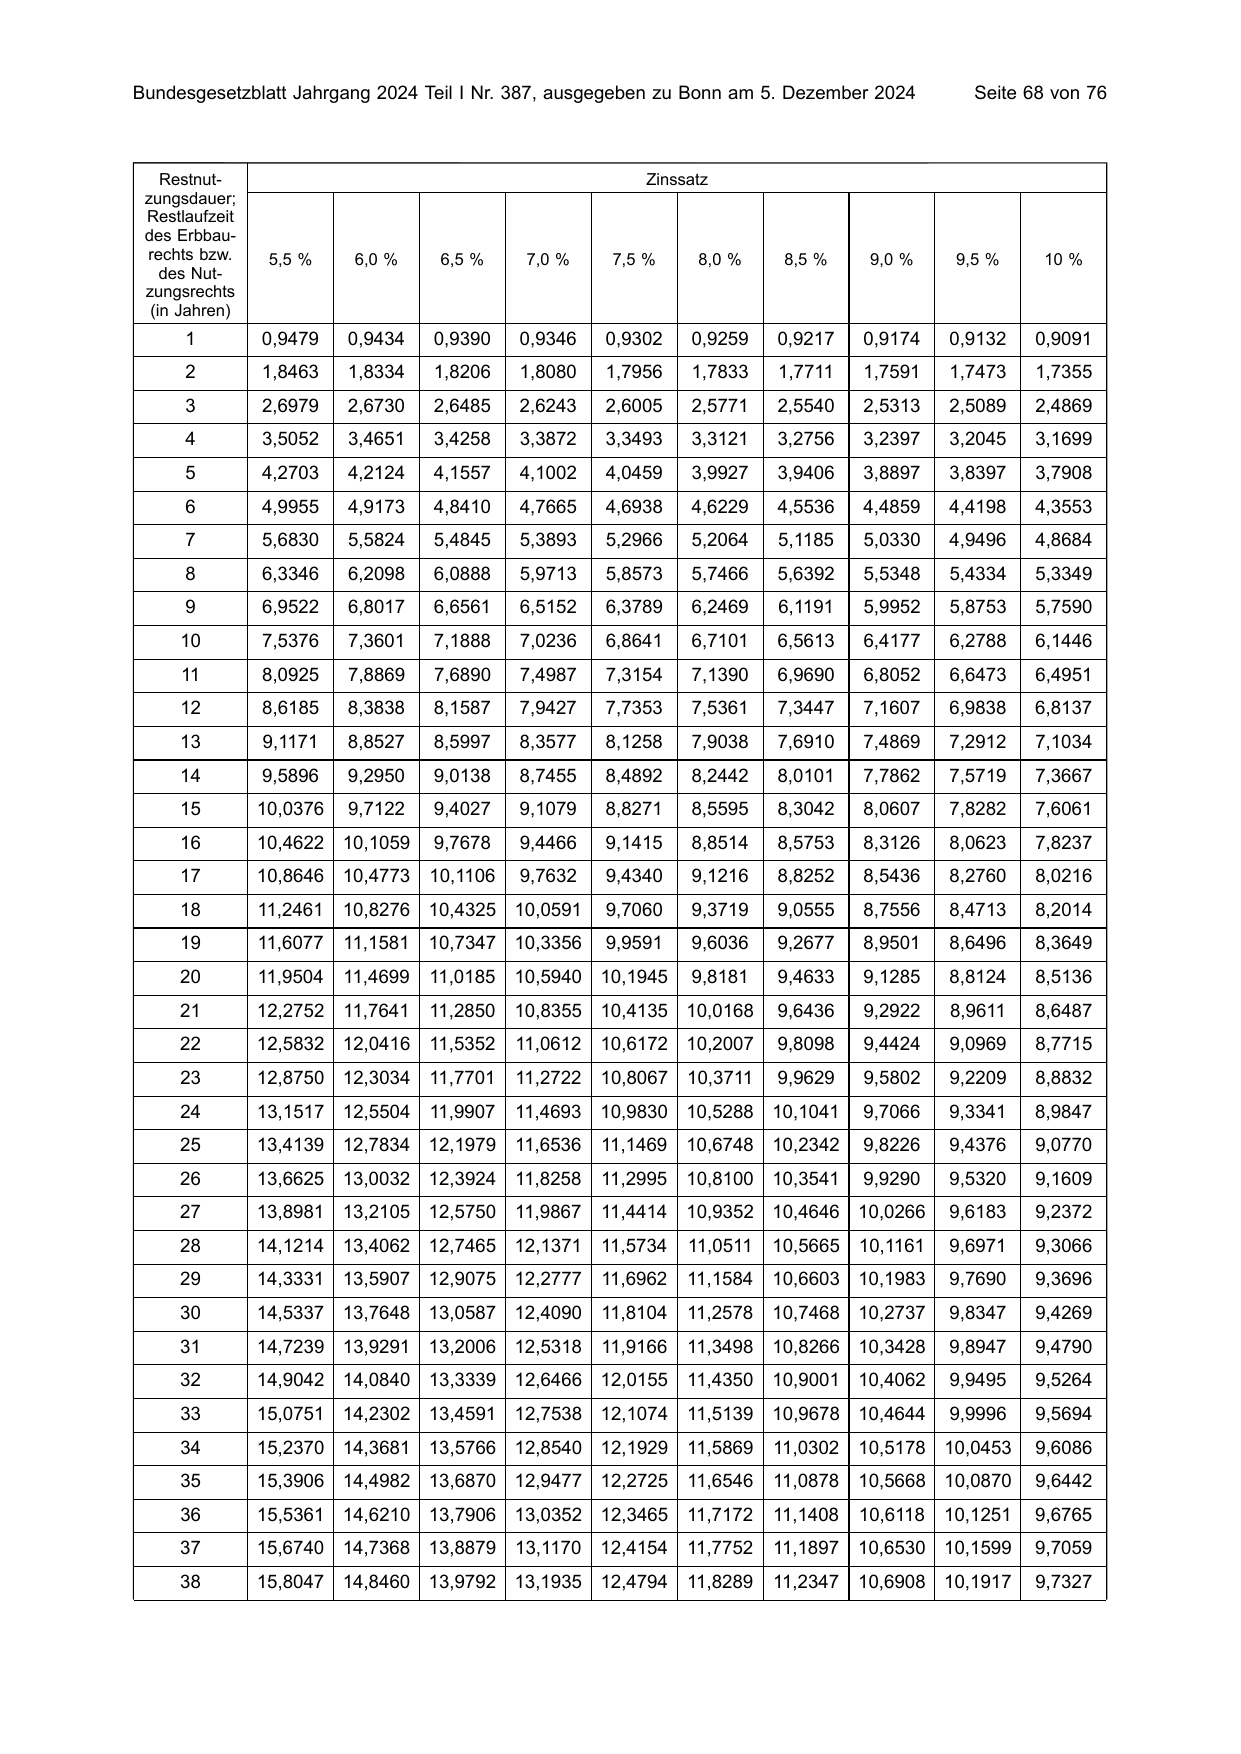
Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 5,5 % 6,0 % 6,5 % 7,0 % 7,5 % 8,0 % 8,5 % 9,0 % 9,5 % 10 %
des Nut-
zungsrechts
(in Jahren)
1 0,9479 0,9434 0,9390 0,9346 0,9302 0,9259 0,9217 0,9174 0,9132 0,9091
2 1,8463 1,8334 1,8206 1,8080 1,7956 1,7833 1,7711 1,7591 1,7473 1,7355
3 2,6979 2,6730 2,6485 2,6243 2,6005 2,5771 2,5540 2,5313 2,5089 2,4869
4 3,5052 3,4651 3,4258 3,3872 3,3493 3,3121 3,2756 3,2397 3,2045 3,1699
5 4,2703 4,2124 4,1557 4,1002 4,0459 3,9927 3,9406 3,8897 3,8397 3,7908
6 4,9955 4,9173 4,8410 4,7665 4,6938 4,6229 4,5536 4,4859 4,4198 4,3553
7 5,6830 5,5824 5,4845 5,3893 5,2966 5,2064 5,1185 5,0330 4,9496 4,8684
8 6,3346 6,2098 6,0888 5,9713 5,8573 5,7466 5,6392 5,5348 5,4334 5,3349
9 6,9522 6,8017 6,6561 6,5152 6,3789 6,2469 6,1191 5,9952 5,8753 5,7590
10 7,5376 7,3601 7,1888 7,0236 6,8641 6,7101 6,5613 6,4177 6,2788 6,1446
11 8,0925 7,8869 7,6890 7,4987 7,3154 7,1390 6,9690 6,8052 6,6473 6,4951
12 8,6185 8,3838 8,1587 7,9427 7,7353 7,5361 7,3447 7,1607 6,9838 6,8137
13 9,1171 8,8527 8,5997 8,3577 8,1258 7,9038 7,6910 7,4869 7,2912 7,1034
14 9,5896 9,2950 9,0138 8,7455 8,4892 8,2442 8,0101 7,7862 7,5719 7,3667
15 10,0376 9,7122 9,4027 9,1079 8,8271 8,5595 8,3042 8,0607 7,8282 7,6061
16 10,4622 10,1059 9,7678 9,4466 9,1415 8,8514 8,5753 8,3126 8,0623 7,8237
17 10,8646 10,4773 10,1106 9,7632 9,4340 9,1216 8,8252 8,5436 8,2760 8,0216
18 11,2461 10,8276 10,4325 10,0591 9,7060 9,3719 9,0555 8,7556 8,4713 8,2014
19 11,6077 11,1581 10,7347 10,3356 9,9591 9,6036 9,2677 8,9501 8,6496 8,3649
20 11,9504 11,4699 11,0185 10,5940 10,1945 9,8181 9,4633 9,1285 8,8124 8,5136
21 12,2752 11,7641 11,2850 10,8355 10,4135 10,0168 9,6436 9,2922 8,9611 8,6487
22 12,5832 12,0416 11,5352 11,0612 10,6172 10,2007 9,8098 9,4424 9,0969 8,7715
23 12,8750 12,3034 11,7701 11,2722 10,8067 10,3711 9,9629 9,5802 9,2209 8,8832
24 13,1517 12,5504 11,9907 11,4693 10,9830 10,5288 10,1041 9,7066 9,3341 8,9847
25 13,4139 12,7834 12,1979 11,6536 11,1469 10,6748 10,2342 9,8226 9,4376 9,0770
26 13,6625 13,0032 12,3924 11,8258 11,2995 10,8100 10,3541 9,9290 9,5320 9,1609
27 13,8981 13,2105 12,5750 11,9867 11,4414 10,9352 10,4646 10,0266 9,6183 9,2372
28 14,1214 13,4062 12,7465 12,1371 11,5734 11,0511 10,5665 10,1161 9,6971 9,3066
29 14,3331 13,5907 12,9075 12,2777 11,6962 11,1584 10,6603 10,1983 9,7690 9,3696
30 14,5337 13,7648 13,0587 12,4090 11,8104 11,2578 10,7468 10,2737 9,8347 9,4269
31 14,7239 13,9291 13,2006 12,5318 11,9166 11,3498 10,8266 10,3428 9,8947 9,4790
32 14,9042 14,0840 13,3339 12,6466 12,0155 11,4350 10,9001 10,4062 9,9495 9,5264
33 15,0751 14,2302 13,4591 12,7538 12,1074 11,5139 10,9678 10,4644 9,9996 9,5694
34 15,2370 14,3681 13,5766 12,8540 12,1929 11,5869 11,0302 10,5178 10,0453 9,6086
35 15,3906 14,4982 13,6870 12,9477 12,2725 11,6546 11,0878 10,5668 10,0870 9,6442
36 15,5361 14,6210 13,7906 13,0352 12,3465 11,7172 11,1408 10,6118 10,1251 9,6765
37 15,6740 14,7368 13,8879 13,1170 12,4154 11,7752 11,1897 10,6530 10,1599 9,7059
38 15,8047 14,8460 13,9792 13,1935 12,4794 11,8289 11,2347 10,6908 10,1917 9,7327

Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 5,5 % 6,0 % 6,5 % 7,0 % 7,5 % 8,0 % 8,5 % 9,0 % 9,5 % 10 %
des Nut-
zungsrechts
(in Jahren)
39 15,9287 14,9491 14,0650 13,2649 12,5390 11,8786 11,2763 10,7255 10,2207 9,7570
40 16,0461 15,0463 14,1455 13,3317 12,5944 11,9246 11,3145 10,7574 10,2472 9,7791
41 16,1575 15,1380 14,2212 13,3941 12,6460 11,9672 11,3498 10,7866 10,2715 9,7991
42 16,2630 15,2245 14,2922 13,4524 12,6939 12,0067 11,3823 10,8134 10,2936 9,8174
43 16,3630 15,3062 14,3588 13,5070 12,7385 12,0432 11,4123 10,8380 10,3138 9,8340
44 16,4579 15,3832 14,4214 13,5579 12,7800 12,0771 11,4399 10,8605 10,3322 9,8491
45 16,5477 15,4558 14,4802 13,6055 12,8186 12,1084 11,4653 10,8812 10,3490 9,8628
46 16,6329 15,5244 14,5354 13,6500 12,8545 12,1374 11,4888 10,9002 10,3644 9,8753
47 16,7137 15,5890 14,5873 13,6916 12,8879 12,1643 11,5104 10,9176 10,3785 9,8866
48 16,7902 15,6500 14,6359 13,7305 12,9190 12,1891 11,5303 10,9336 10,3913 9,8969
49 16,8628 15,7076 14,6816 13,7668 12,9479 12,2122 11,5487 10,9482 10,4030 9,9063
50 16,9315 15,7619 14,7245 13,8007 12,9748 12,2335 11,5656 10,9617 10,4137 9,9148
51 16,9967 15,8131 14,7648 13,8325 12,9998 12,2532 11,5812 10,9740 10,4235 9,9226
52 17,0585 15,8614 14,8026 13,8621 13,0231 12,2715 11,5956 10,9853 10,4324 9,9296
53 17,1170 15,9070 14,8382 13,8898 13,0447 12,2884 11,6088 10,9957 10,4405 9,9360
54 17,1726 15,9500 14,8715 13,9157 13,0649 12,3041 11,6210 11,0053 10,4480 9,9418
55 17,2252 15,9905 14,9028 13,9399 13,0836 12,3186 11,6323 11,0140 10,4548 9,9471
56 17,2750 16,0288 14,9322 13,9626 13,1010 12,3321 11,6427 11,0220 10,4610 9,9519
57 17,3223 16,0649 14,9598 13,9837 13,1172 12,3445 11,6522 11,0294 10,4667 9,9563
58 17,3671 16,0990 14,9858 14,0035 13,1323 12,3560 11,6610 11,0361 10,4718 9,9603
59 17,4096 16,1311 15,0101 14,0219 13,1463 12,3667 11,6692 11,0423 10,4766 9,9639
60 17,4499 16,1614 15,0330 14,0392 13,1594 12,3766 11,6766 11,0480 10,4809 9,9672
61 17,4880 16,1900 15,0544 14,0553 13,1715 12,3857 11,6835 11,0532 10,4848 9,9701
62 17,5242 16,2170 15,0746 14,0704 13,1828 12,3942 11,6899 11,0580 10,4884 9,9729
63 17,5585 16,2425 15,0935 14,0845 13,1933 12,4020 11,6958 11,0624 10,4917 9,9753
64 17,5910 16,2665 15,1113 14,0976 13,2031 12,4093 11,7012 11,0664 10,4947 9,9776
65 17,6218 16,2891 15,1280 14,1099 13,2122 12,4160 11,7061 11,0701 10,4975 9,9796
66 17,6510 16,3105 15,1436 14,1214 13,2206 12,4222 11,7107 11,0735 10,5000 9,9815
67 17,6786 16,3307 15,1583 14,1322 13,2285 12,4280 11,7150 11,0766 10,5022 9,9831
68 17,7049 16,3497 15,1721 14,1422 13,2358 12,4333 11,7189 11,0794 10,5043 9,9847
69 17,7297 16,3676 15,1851 14,1516 13,2426 12,4382 11,7224 11,0820 10,5062 9,9861
70 17,7533 16,3845 15,1973 14,1604 13,2489 12,4428 11,7258 11,0844 10,5080 9,9873
71 17,7756 16,4005 15,2087 14,1686 13,2548 12,4471 11,7288 11,0867 10,5096 9,9885
72 17,7968 16,4156 15,2195 14,1763 13,2603 12,4510 11,7316 11,0887 10,5110 9,9895
73 17,8169 16,4298 15,2295 14,1834 13,2654 12,4546 11,7342 11,0905 10,5124 9,9905
74 17,8359 16,4432 15,2390 14,1901 13,2701 12,4580 11,7366 11,0922 10,5136 9,9914
75 17,8539 16,4558 15,2479 14,1964 13,2745 12,4611 11,7388 11,0938 10,5147 9,9921
76 17,8710 16,4678 15,2562 14,2022 13,2786 12,4640 11,7408 11,0952 10,5157 9,9929
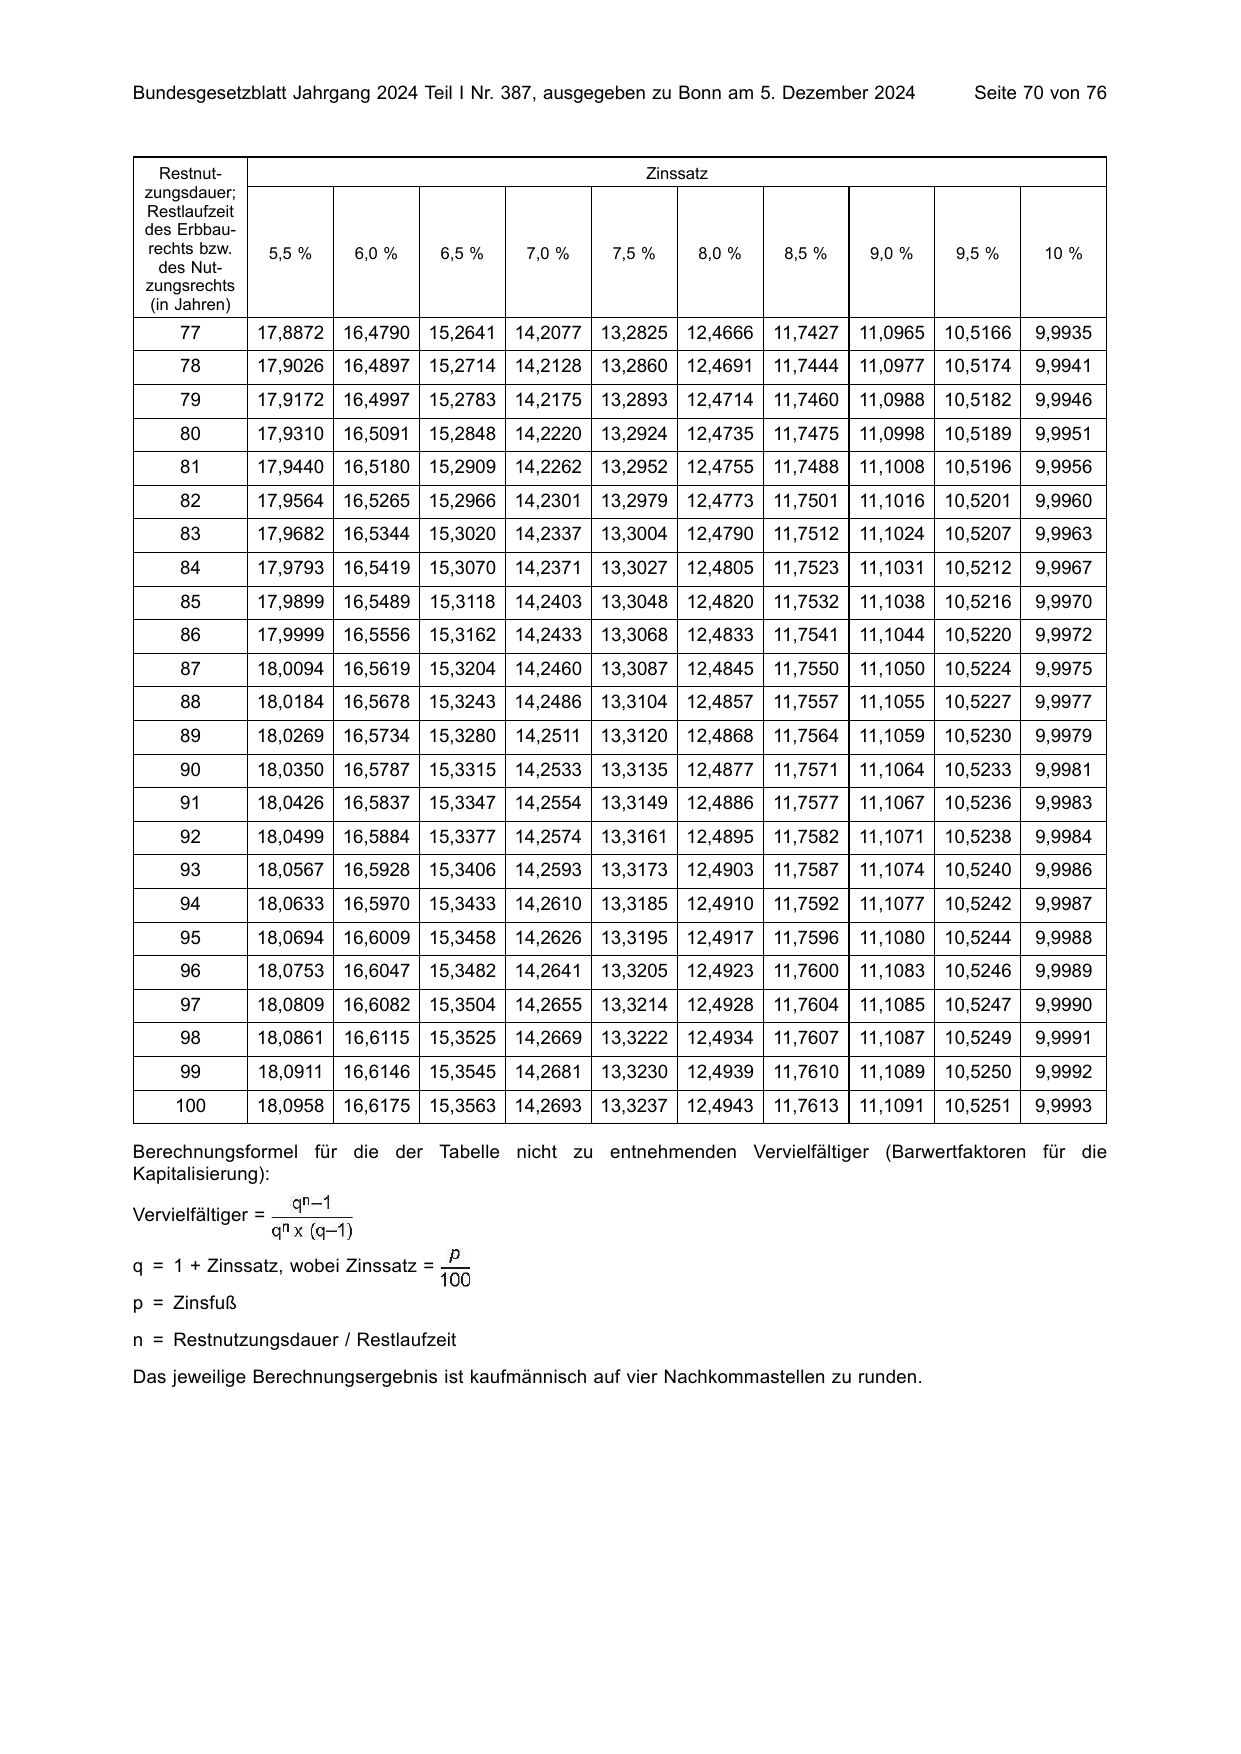
Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 5,5 % 6,0 % 6,5 % 7,0 % 7,5 % 8,0 % 8,5 % 9,0 % 9,5 % 10 %
des Nut-
zungsrechts
(in Jahren)
77 17,8872 16,4790 15,2641 14,2077 13,2825 12,4666 11,7427 11,0965 10,5166 9,9935
78 17,9026 16,4897 15,2714 14,2128 13,2860 12,4691 11,7444 11,0977 10,5174 9,9941
79 17,9172 16,4997 15,2783 14,2175 13,2893 12,4714 11,7460 11,0988 10,5182 9,9946
80 17,9310 16,5091 15,2848 14,2220 13,2924 12,4735 11,7475 11,0998 10,5189 9,9951
81 17,9440 16,5180 15,2909 14,2262 13,2952 12,4755 11,7488 11,1008 10,5196 9,9956
82 17,9564 16,5265 15,2966 14,2301 13,2979 12,4773 11,7501 11,1016 10,5201 9,9960
83 17,9682 16,5344 15,3020 14,2337 13,3004 12,4790 11,7512 11,1024 10,5207 9,9963
84 17,9793 16,5419 15,3070 14,2371 13,3027 12,4805 11,7523 11,1031 10,5212 9,9967
85 17,9899 16,5489 15,3118 14,2403 13,3048 12,4820 11,7532 11,1038 10,5216 9,9970
86 17,9999 16,5556 15,3162 14,2433 13,3068 12,4833 11,7541 11,1044 10,5220 9,9972
87 18,0094 16,5619 15,3204 14,2460 13,3087 12,4845 11,7550 11,1050 10,5224 9,9975
88 18,0184 16,5678 15,3243 14,2486 13,3104 12,4857 11,7557 11,1055 10,5227 9,9977
89 18,0269 16,5734 15,3280 14,2511 13,3120 12,4868 11,7564 11,1059 10,5230 9,9979
90 18,0350 16,5787 15,3315 14,2533 13,3135 12,4877 11,7571 11,1064 10,5233 9,9981
91 18,0426 16,5837 15,3347 14,2554 13,3149 12,4886 11,7577 11,1067 10,5236 9,9983
92 18,0499 16,5884 15,3377 14,2574 13,3161 12,4895 11,7582 11,1071 10,5238 9,9984
93 18,0567 16,5928 15,3406 14,2593 13,3173 12,4903 11,7587 11,1074 10,5240 9,9986
94 18,0633 16,5970 15,3433 14,2610 13,3185 12,4910 11,7592 11,1077 10,5242 9,9987
95 18,0694 16,6009 15,3458 14,2626 13,3195 12,4917 11,7596 11,1080 10,5244 9,9988
96 18,0753 16,6047 15,3482 14,2641 13,3205 12,4923 11,7600 11,1083 10,5246 9,9989
97 18,0809 16,6082 15,3504 14,2655 13,3214 12,4928 11,7604 11,1085 10,5247 9,9990
98 18,0861 16,6115 15,3525 14,2669 13,3222 12,4934 11,7607 11,1087 10,5249 9,9991
99 18,0911 16,6146 15,3545 14,2681 13,3230 12,4939 11,7610 11,1089 10,5250 9,9992
100 18,0958 16,6175 15,3563 14,2693 13,3237 12,4943 11,7613 11,1091 10,5251 9,9993
Berechnungsformel für die der Tabelle nicht zu entnehmenden Vervielfältiger (Barwertfaktoren für die
Kapitalisierung):
Vervielfältiger =
q = 1 + Zinssatz, wobei Zinssatz =
p = Zinsfuß
n = Restnutzungsdauer / Restlaufzeit
Das jeweilige Berechnungsergebnis ist kaufmännisch auf vier Nachkommastellen zu runden.
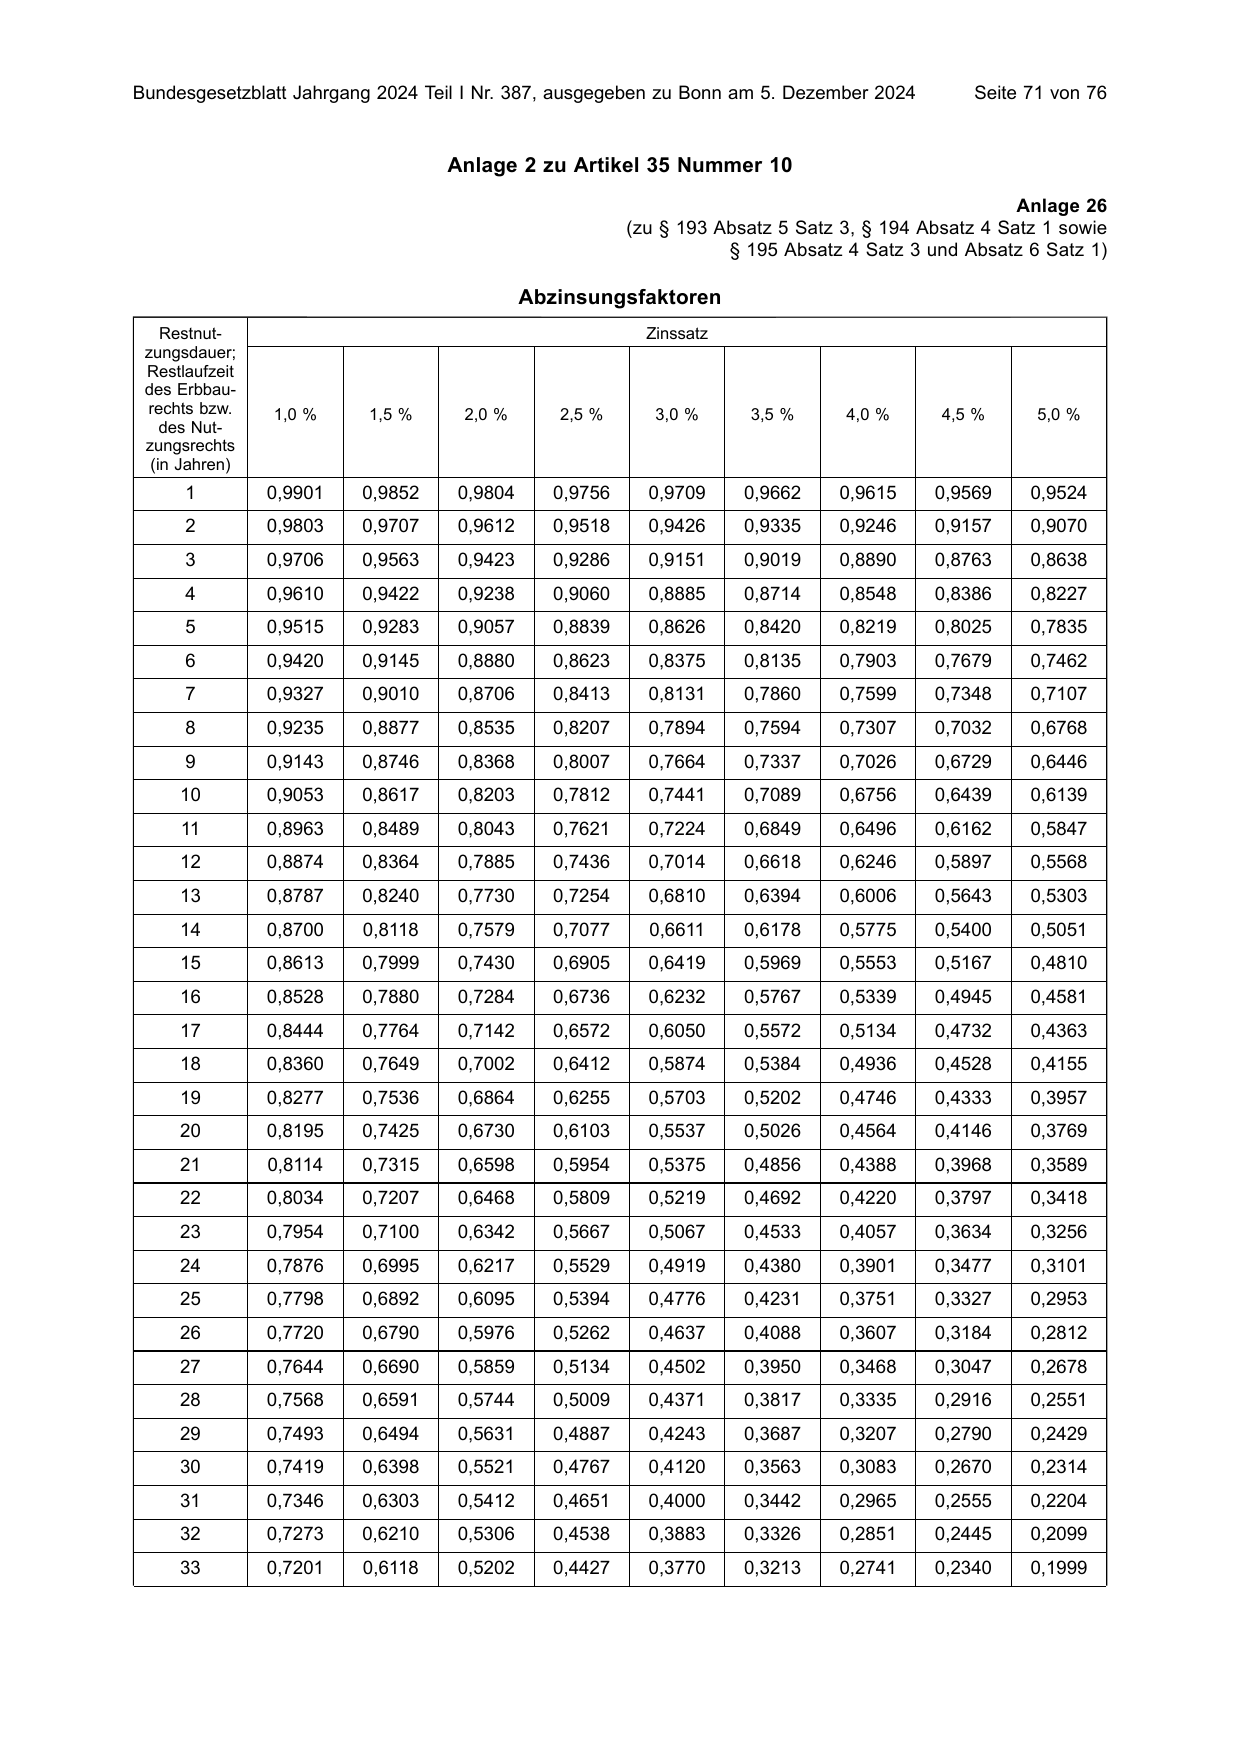
Anlage 2 zu Artikel 35 Nummer 10
Anlage 26
(zu § 193 Absatz 5 Satz 3, § 194 Absatz 4 Satz 1 sowie
§ 195 Absatz 4 Satz 3 und Absatz 6 Satz 1)
Abzinsungsfaktoren
Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 1,0 % 1,5 % 2,0 % 2,5 % 3,0 % 3,5 % 4,0 % 4,5 % 5,0 %
des Nut-
zungsrechts
(in Jahren)
1 0,9901 0,9852 0,9804 0,9756 0,9709 0,9662 0,9615 0,9569 0,9524
2 0,9803 0,9707 0,9612 0,9518 0,9426 0,9335 0,9246 0,9157 0,9070
3 0,9706 0,9563 0,9423 0,9286 0,9151 0,9019 0,8890 0,8763 0,8638
4 0,9610 0,9422 0,9238 0,9060 0,8885 0,8714 0,8548 0,8386 0,8227
5 0,9515 0,9283 0,9057 0,8839 0,8626 0,8420 0,8219 0,8025 0,7835
6 0,9420 0,9145 0,8880 0,8623 0,8375 0,8135 0,7903 0,7679 0,7462
7 0,9327 0,9010 0,8706 0,8413 0,8131 0,7860 0,7599 0,7348 0,7107
8 0,9235 0,8877 0,8535 0,8207 0,7894 0,7594 0,7307 0,7032 0,6768
9 0,9143 0,8746 0,8368 0,8007 0,7664 0,7337 0,7026 0,6729 0,6446
10 0,9053 0,8617 0,8203 0,7812 0,7441 0,7089 0,6756 0,6439 0,6139
11 0,8963 0,8489 0,8043 0,7621 0,7224 0,6849 0,6496 0,6162 0,5847
12 0,8874 0,8364 0,7885 0,7436 0,7014 0,6618 0,6246 0,5897 0,5568
13 0,8787 0,8240 0,7730 0,7254 0,6810 0,6394 0,6006 0,5643 0,5303
14 0,8700 0,8118 0,7579 0,7077 0,6611 0,6178 0,5775 0,5400 0,5051
15 0,8613 0,7999 0,7430 0,6905 0,6419 0,5969 0,5553 0,5167 0,4810
16 0,8528 0,7880 0,7284 0,6736 0,6232 0,5767 0,5339 0,4945 0,4581
17 0,8444 0,7764 0,7142 0,6572 0,6050 0,5572 0,5134 0,4732 0,4363
18 0,8360 0,7649 0,7002 0,6412 0,5874 0,5384 0,4936 0,4528 0,4155
19 0,8277 0,7536 0,6864 0,6255 0,5703 0,5202 0,4746 0,4333 0,3957
20 0,8195 0,7425 0,6730 0,6103 0,5537 0,5026 0,4564 0,4146 0,3769
21 0,8114 0,7315 0,6598 0,5954 0,5375 0,4856 0,4388 0,3968 0,3589
22 0,8034 0,7207 0,6468 0,5809 0,5219 0,4692 0,4220 0,3797 0,3418
23 0,7954 0,7100 0,6342 0,5667 0,5067 0,4533 0,4057 0,3634 0,3256
24 0,7876 0,6995 0,6217 0,5529 0,4919 0,4380 0,3901 0,3477 0,3101
25 0,7798 0,6892 0,6095 0,5394 0,4776 0,4231 0,3751 0,3327 0,2953
26 0,7720 0,6790 0,5976 0,5262 0,4637 0,4088 0,3607 0,3184 0,2812
27 0,7644 0,6690 0,5859 0,5134 0,4502 0,3950 0,3468 0,3047 0,2678
28 0,7568 0,6591 0,5744 0,5009 0,4371 0,3817 0,3335 0,2916 0,2551
29 0,7493 0,6494 0,5631 0,4887 0,4243 0,3687 0,3207 0,2790 0,2429
30 0,7419 0,6398 0,5521 0,4767 0,4120 0,3563 0,3083 0,2670 0,2314
31 0,7346 0,6303 0,5412 0,4651 0,4000 0,3442 0,2965 0,2555 0,2204
32 0,7273 0,6210 0,5306 0,4538 0,3883 0,3326 0,2851 0,2445 0,2099
33 0,7201 0,6118 0,5202 0,4427 0,3770 0,3213 0,2741 0,2340 0,1999
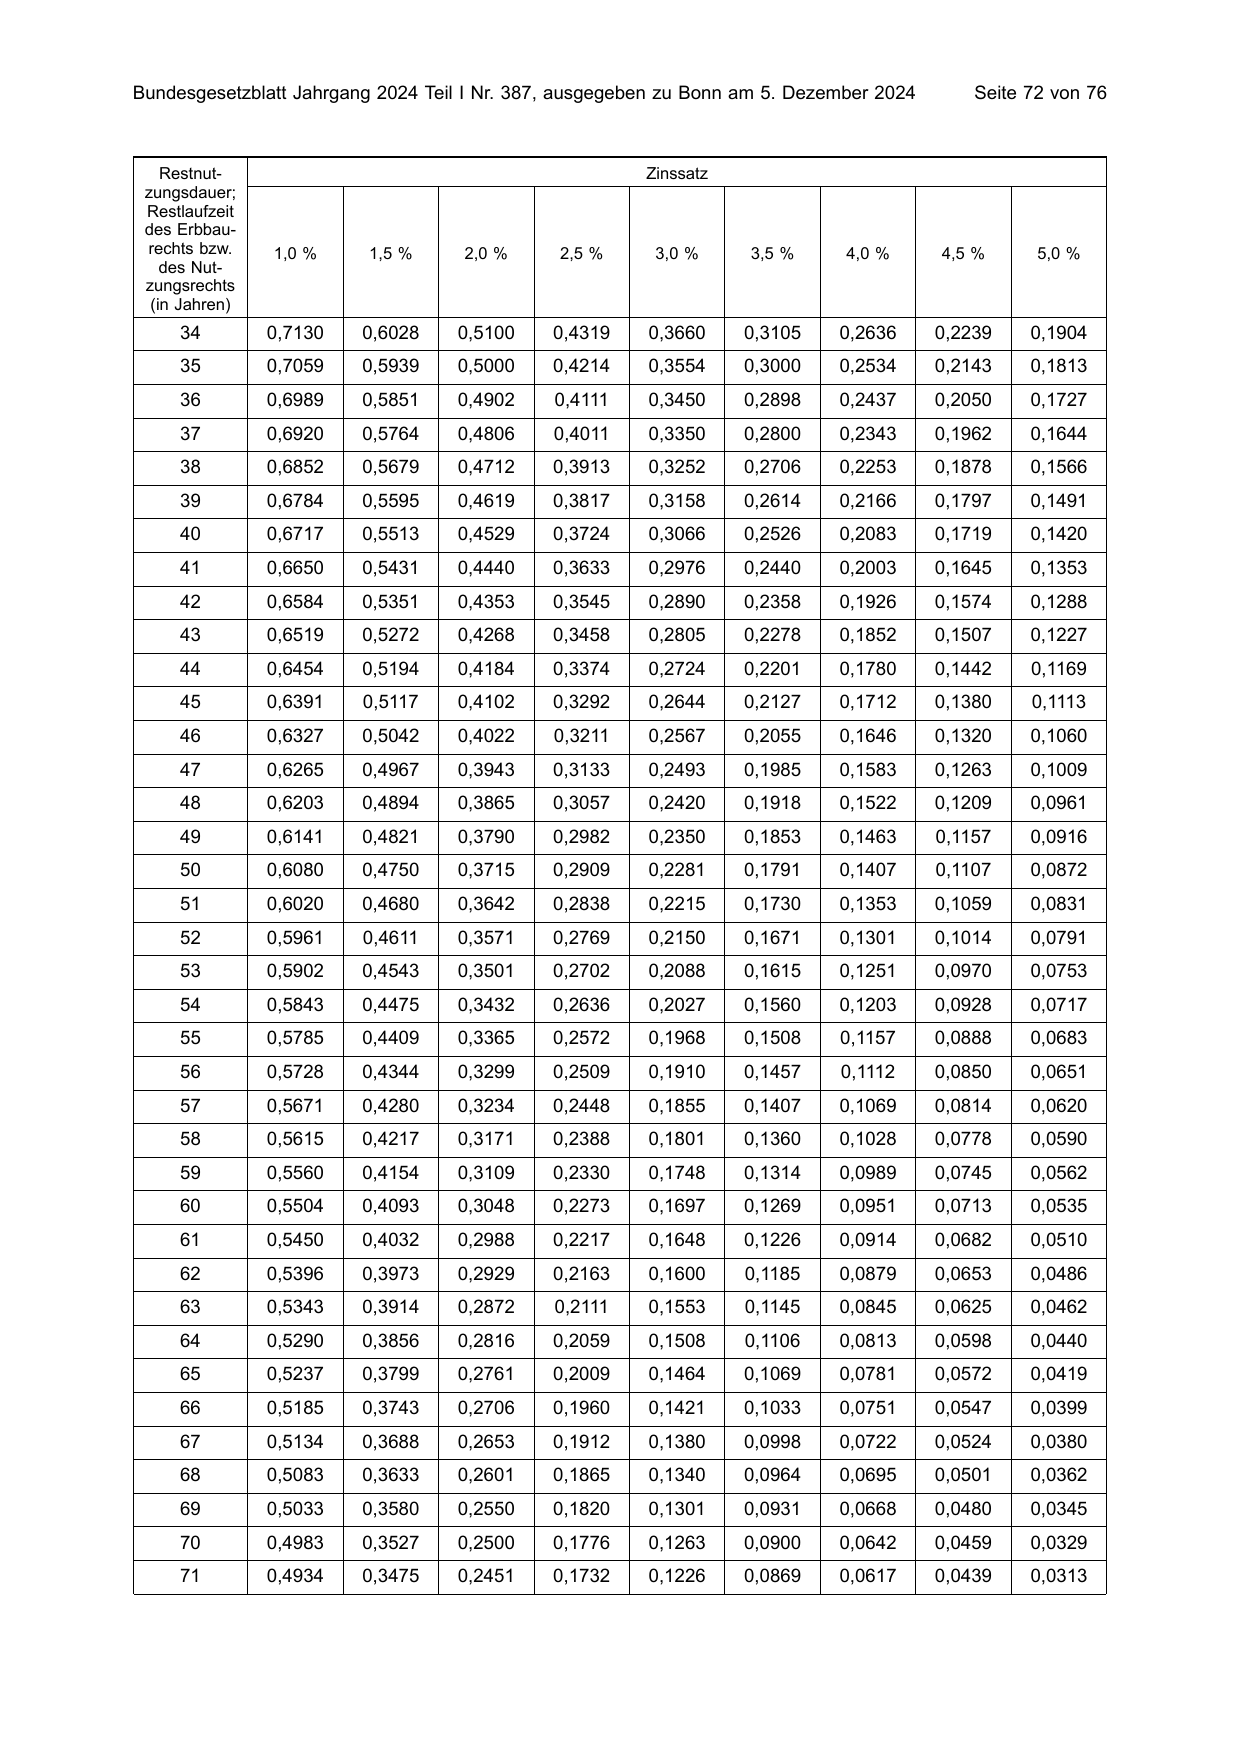
Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 1,0 % 1,5 % 2,0 % 2,5 % 3,0 % 3,5 % 4,0 % 4,5 % 5,0 %
des Nut-
zungsrechts
(in Jahren)
34 0,7130 0,6028 0,5100 0,4319 0,3660 0,3105 0,2636 0,2239 0,1904
35 0,7059 0,5939 0,5000 0,4214 0,3554 0,3000 0,2534 0,2143 0,1813
36 0,6989 0,5851 0,4902 0,4111 0,3450 0,2898 0,2437 0,2050 0,1727
37 0,6920 0,5764 0,4806 0,4011 0,3350 0,2800 0,2343 0,1962 0,1644
38 0,6852 0,5679 0,4712 0,3913 0,3252 0,2706 0,2253 0,1878 0,1566
39 0,6784 0,5595 0,4619 0,3817 0,3158 0,2614 0,2166 0,1797 0,1491
40 0,6717 0,5513 0,4529 0,3724 0,3066 0,2526 0,2083 0,1719 0,1420
41 0,6650 0,5431 0,4440 0,3633 0,2976 0,2440 0,2003 0,1645 0,1353
42 0,6584 0,5351 0,4353 0,3545 0,2890 0,2358 0,1926 0,1574 0,1288
43 0,6519 0,5272 0,4268 0,3458 0,2805 0,2278 0,1852 0,1507 0,1227
44 0,6454 0,5194 0,4184 0,3374 0,2724 0,2201 0,1780 0,1442 0,1169
45 0,6391 0,5117 0,4102 0,3292 0,2644 0,2127 0,1712 0,1380 0,1113
46 0,6327 0,5042 0,4022 0,3211 0,2567 0,2055 0,1646 0,1320 0,1060
47 0,6265 0,4967 0,3943 0,3133 0,2493 0,1985 0,1583 0,1263 0,1009
48 0,6203 0,4894 0,3865 0,3057 0,2420 0,1918 0,1522 0,1209 0,0961
49 0,6141 0,4821 0,3790 0,2982 0,2350 0,1853 0,1463 0,1157 0,0916
50 0,6080 0,4750 0,3715 0,2909 0,2281 0,1791 0,1407 0,1107 0,0872
51 0,6020 0,4680 0,3642 0,2838 0,2215 0,1730 0,1353 0,1059 0,0831
52 0,5961 0,4611 0,3571 0,2769 0,2150 0,1671 0,1301 0,1014 0,0791
53 0,5902 0,4543 0,3501 0,2702 0,2088 0,1615 0,1251 0,0970 0,0753
54 0,5843 0,4475 0,3432 0,2636 0,2027 0,1560 0,1203 0,0928 0,0717
55 0,5785 0,4409 0,3365 0,2572 0,1968 0,1508 0,1157 0,0888 0,0683
56 0,5728 0,4344 0,3299 0,2509 0,1910 0,1457 0,1112 0,0850 0,0651
57 0,5671 0,4280 0,3234 0,2448 0,1855 0,1407 0,1069 0,0814 0,0620
58 0,5615 0,4217 0,3171 0,2388 0,1801 0,1360 0,1028 0,0778 0,0590
59 0,5560 0,4154 0,3109 0,2330 0,1748 0,1314 0,0989 0,0745 0,0562
60 0,5504 0,4093 0,3048 0,2273 0,1697 0,1269 0,0951 0,0713 0,0535
61 0,5450 0,4032 0,2988 0,2217 0,1648 0,1226 0,0914 0,0682 0,0510
62 0,5396 0,3973 0,2929 0,2163 0,1600 0,1185 0,0879 0,0653 0,0486
63 0,5343 0,3914 0,2872 0,2111 0,1553 0,1145 0,0845 0,0625 0,0462
64 0,5290 0,3856 0,2816 0,2059 0,1508 0,1106 0,0813 0,0598 0,0440
65 0,5237 0,3799 0,2761 0,2009 0,1464 0,1069 0,0781 0,0572 0,0419
66 0,5185 0,3743 0,2706 0,1960 0,1421 0,1033 0,0751 0,0547 0,0399
67 0,5134 0,3688 0,2653 0,1912 0,1380 0,0998 0,0722 0,0524 0,0380
68 0,5083 0,3633 0,2601 0,1865 0,1340 0,0964 0,0695 0,0501 0,0362
69 0,5033 0,3580 0,2550 0,1820 0,1301 0,0931 0,0668 0,0480 0,0345
70 0,4983 0,3527 0,2500 0,1776 0,1263 0,0900 0,0642 0,0459 0,0329
71 0,4934 0,3475 0,2451 0,1732 0,1226 0,0869 0,0617 0,0439 0,0313
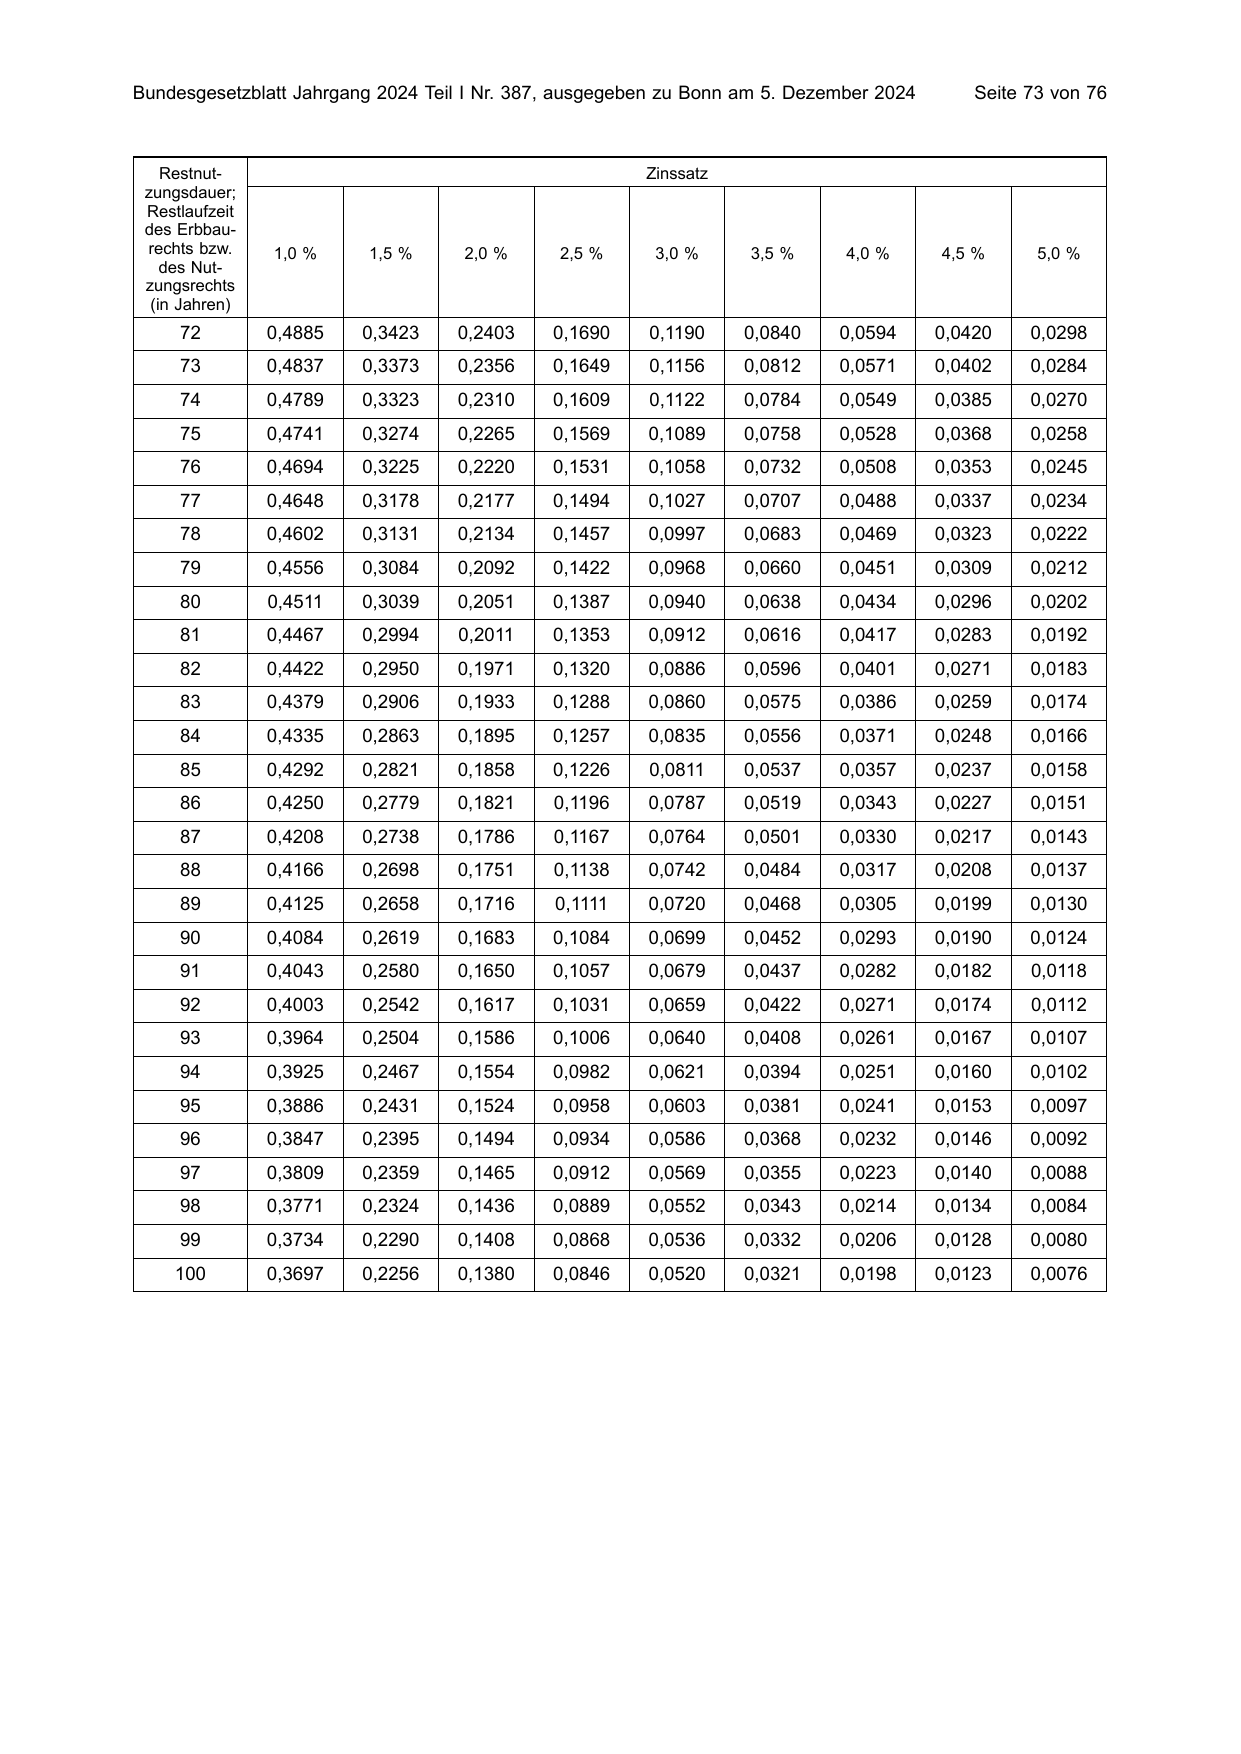
Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 1,0 % 1,5 % 2,0 % 2,5 % 3,0 % 3,5 % 4,0 % 4,5 % 5,0 %
des Nut-
zungsrechts
(in Jahren)
72 0,4885 0,3423 0,2403 0,1690 0,1190 0,0840 0,0594 0,0420 0,0298
73 0,4837 0,3373 0,2356 0,1649 0,1156 0,0812 0,0571 0,0402 0,0284
74 0,4789 0,3323 0,2310 0,1609 0,1122 0,0784 0,0549 0,0385 0,0270
75 0,4741 0,3274 0,2265 0,1569 0,1089 0,0758 0,0528 0,0368 0,0258
76 0,4694 0,3225 0,2220 0,1531 0,1058 0,0732 0,0508 0,0353 0,0245
77 0,4648 0,3178 0,2177 0,1494 0,1027 0,0707 0,0488 0,0337 0,0234
78 0,4602 0,3131 0,2134 0,1457 0,0997 0,0683 0,0469 0,0323 0,0222
79 0,4556 0,3084 0,2092 0,1422 0,0968 0,0660 0,0451 0,0309 0,0212
80 0,4511 0,3039 0,2051 0,1387 0,0940 0,0638 0,0434 0,0296 0,0202
81 0,4467 0,2994 0,2011 0,1353 0,0912 0,0616 0,0417 0,0283 0,0192
82 0,4422 0,2950 0,1971 0,1320 0,0886 0,0596 0,0401 0,0271 0,0183
83 0,4379 0,2906 0,1933 0,1288 0,0860 0,0575 0,0386 0,0259 0,0174
84 0,4335 0,2863 0,1895 0,1257 0,0835 0,0556 0,0371 0,0248 0,0166
85 0,4292 0,2821 0,1858 0,1226 0,0811 0,0537 0,0357 0,0237 0,0158
86 0,4250 0,2779 0,1821 0,1196 0,0787 0,0519 0,0343 0,0227 0,0151
87 0,4208 0,2738 0,1786 0,1167 0,0764 0,0501 0,0330 0,0217 0,0143
88 0,4166 0,2698 0,1751 0,1138 0,0742 0,0484 0,0317 0,0208 0,0137
89 0,4125 0,2658 0,1716 0,1111 0,0720 0,0468 0,0305 0,0199 0,0130
90 0,4084 0,2619 0,1683 0,1084 0,0699 0,0452 0,0293 0,0190 0,0124
91 0,4043 0,2580 0,1650 0,1057 0,0679 0,0437 0,0282 0,0182 0,0118
92 0,4003 0,2542 0,1617 0,1031 0,0659 0,0422 0,0271 0,0174 0,0112
93 0,3964 0,2504 0,1586 0,1006 0,0640 0,0408 0,0261 0,0167 0,0107
94 0,3925 0,2467 0,1554 0,0982 0,0621 0,0394 0,0251 0,0160 0,0102
95 0,3886 0,2431 0,1524 0,0958 0,0603 0,0381 0,0241 0,0153 0,0097
96 0,3847 0,2395 0,1494 0,0934 0,0586 0,0368 0,0232 0,0146 0,0092
97 0,3809 0,2359 0,1465 0,0912 0,0569 0,0355 0,0223 0,0140 0,0088
98 0,3771 0,2324 0,1436 0,0889 0,0552 0,0343 0,0214 0,0134 0,0084
99 0,3734 0,2290 0,1408 0,0868 0,0536 0,0332 0,0206 0,0128 0,0080
100 0,3697 0,2256 0,1380 0,0846 0,0520 0,0321 0,0198 0,0123 0,0076
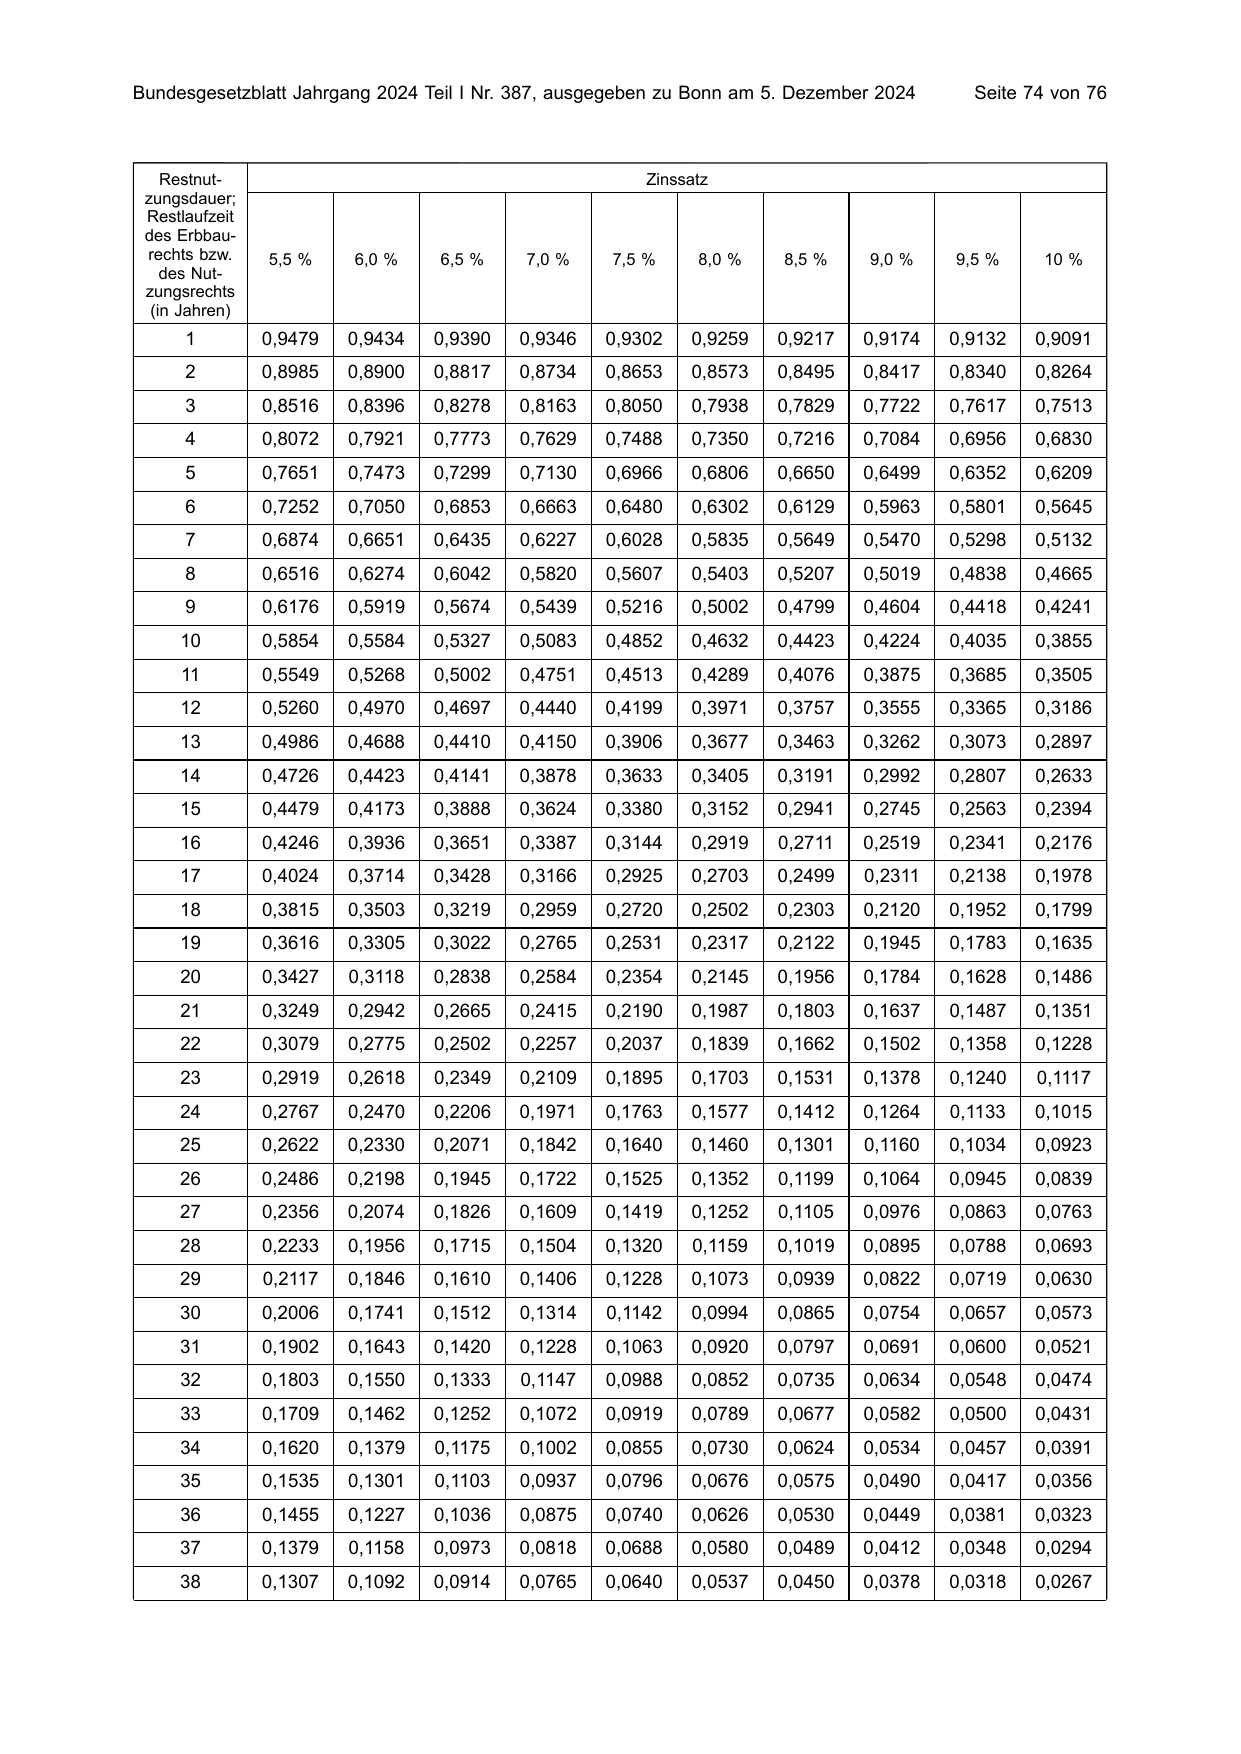
Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 5,5 % 6,0 % 6,5 % 7,0 % 7,5 % 8,0 % 8,5 % 9,0 % 9,5 % 10 %
des Nut-
zungsrechts
(in Jahren)
1 0,9479 0,9434 0,9390 0,9346 0,9302 0,9259 0,9217 0,9174 0,9132 0,9091
2 0,8985 0,8900 0,8817 0,8734 0,8653 0,8573 0,8495 0,8417 0,8340 0,8264
3 0,8516 0,8396 0,8278 0,8163 0,8050 0,7938 0,7829 0,7722 0,7617 0,7513
4 0,8072 0,7921 0,7773 0,7629 0,7488 0,7350 0,7216 0,7084 0,6956 0,6830
5 0,7651 0,7473 0,7299 0,7130 0,6966 0,6806 0,6650 0,6499 0,6352 0,6209
6 0,7252 0,7050 0,6853 0,6663 0,6480 0,6302 0,6129 0,5963 0,5801 0,5645
7 0,6874 0,6651 0,6435 0,6227 0,6028 0,5835 0,5649 0,5470 0,5298 0,5132
8 0,6516 0,6274 0,6042 0,5820 0,5607 0,5403 0,5207 0,5019 0,4838 0,4665
9 0,6176 0,5919 0,5674 0,5439 0,5216 0,5002 0,4799 0,4604 0,4418 0,4241
10 0,5854 0,5584 0,5327 0,5083 0,4852 0,4632 0,4423 0,4224 0,4035 0,3855
11 0,5549 0,5268 0,5002 0,4751 0,4513 0,4289 0,4076 0,3875 0,3685 0,3505
12 0,5260 0,4970 0,4697 0,4440 0,4199 0,3971 0,3757 0,3555 0,3365 0,3186
13 0,4986 0,4688 0,4410 0,4150 0,3906 0,3677 0,3463 0,3262 0,3073 0,2897
14 0,4726 0,4423 0,4141 0,3878 0,3633 0,3405 0,3191 0,2992 0,2807 0,2633
15 0,4479 0,4173 0,3888 0,3624 0,3380 0,3152 0,2941 0,2745 0,2563 0,2394
16 0,4246 0,3936 0,3651 0,3387 0,3144 0,2919 0,2711 0,2519 0,2341 0,2176
17 0,4024 0,3714 0,3428 0,3166 0,2925 0,2703 0,2499 0,2311 0,2138 0,1978
18 0,3815 0,3503 0,3219 0,2959 0,2720 0,2502 0,2303 0,2120 0,1952 0,1799
19 0,3616 0,3305 0,3022 0,2765 0,2531 0,2317 0,2122 0,1945 0,1783 0,1635
20 0,3427 0,3118 0,2838 0,2584 0,2354 0,2145 0,1956 0,1784 0,1628 0,1486
21 0,3249 0,2942 0,2665 0,2415 0,2190 0,1987 0,1803 0,1637 0,1487 0,1351
22 0,3079 0,2775 0,2502 0,2257 0,2037 0,1839 0,1662 0,1502 0,1358 0,1228
23 0,2919 0,2618 0,2349 0,2109 0,1895 0,1703 0,1531 0,1378 0,1240 0,1117
24 0,2767 0,2470 0,2206 0,1971 0,1763 0,1577 0,1412 0,1264 0,1133 0,1015
25 0,2622 0,2330 0,2071 0,1842 0,1640 0,1460 0,1301 0,1160 0,1034 0,0923
26 0,2486 0,2198 0,1945 0,1722 0,1525 0,1352 0,1199 0,1064 0,0945 0,0839
27 0,2356 0,2074 0,1826 0,1609 0,1419 0,1252 0,1105 0,0976 0,0863 0,0763
28 0,2233 0,1956 0,1715 0,1504 0,1320 0,1159 0,1019 0,0895 0,0788 0,0693
29 0,2117 0,1846 0,1610 0,1406 0,1228 0,1073 0,0939 0,0822 0,0719 0,0630
30 0,2006 0,1741 0,1512 0,1314 0,1142 0,0994 0,0865 0,0754 0,0657 0,0573
31 0,1902 0,1643 0,1420 0,1228 0,1063 0,0920 0,0797 0,0691 0,0600 0,0521
32 0,1803 0,1550 0,1333 0,1147 0,0988 0,0852 0,0735 0,0634 0,0548 0,0474
33 0,1709 0,1462 0,1252 0,1072 0,0919 0,0789 0,0677 0,0582 0,0500 0,0431
34 0,1620 0,1379 0,1175 0,1002 0,0855 0,0730 0,0624 0,0534 0,0457 0,0391
35 0,1535 0,1301 0,1103 0,0937 0,0796 0,0676 0,0575 0,0490 0,0417 0,0356
36 0,1455 0,1227 0,1036 0,0875 0,0740 0,0626 0,0530 0,0449 0,0381 0,0323
37 0,1379 0,1158 0,0973 0,0818 0,0688 0,0580 0,0489 0,0412 0,0348 0,0294
38 0,1307 0,1092 0,0914 0,0765 0,0640 0,0537 0,0450 0,0378 0,0318 0,0267
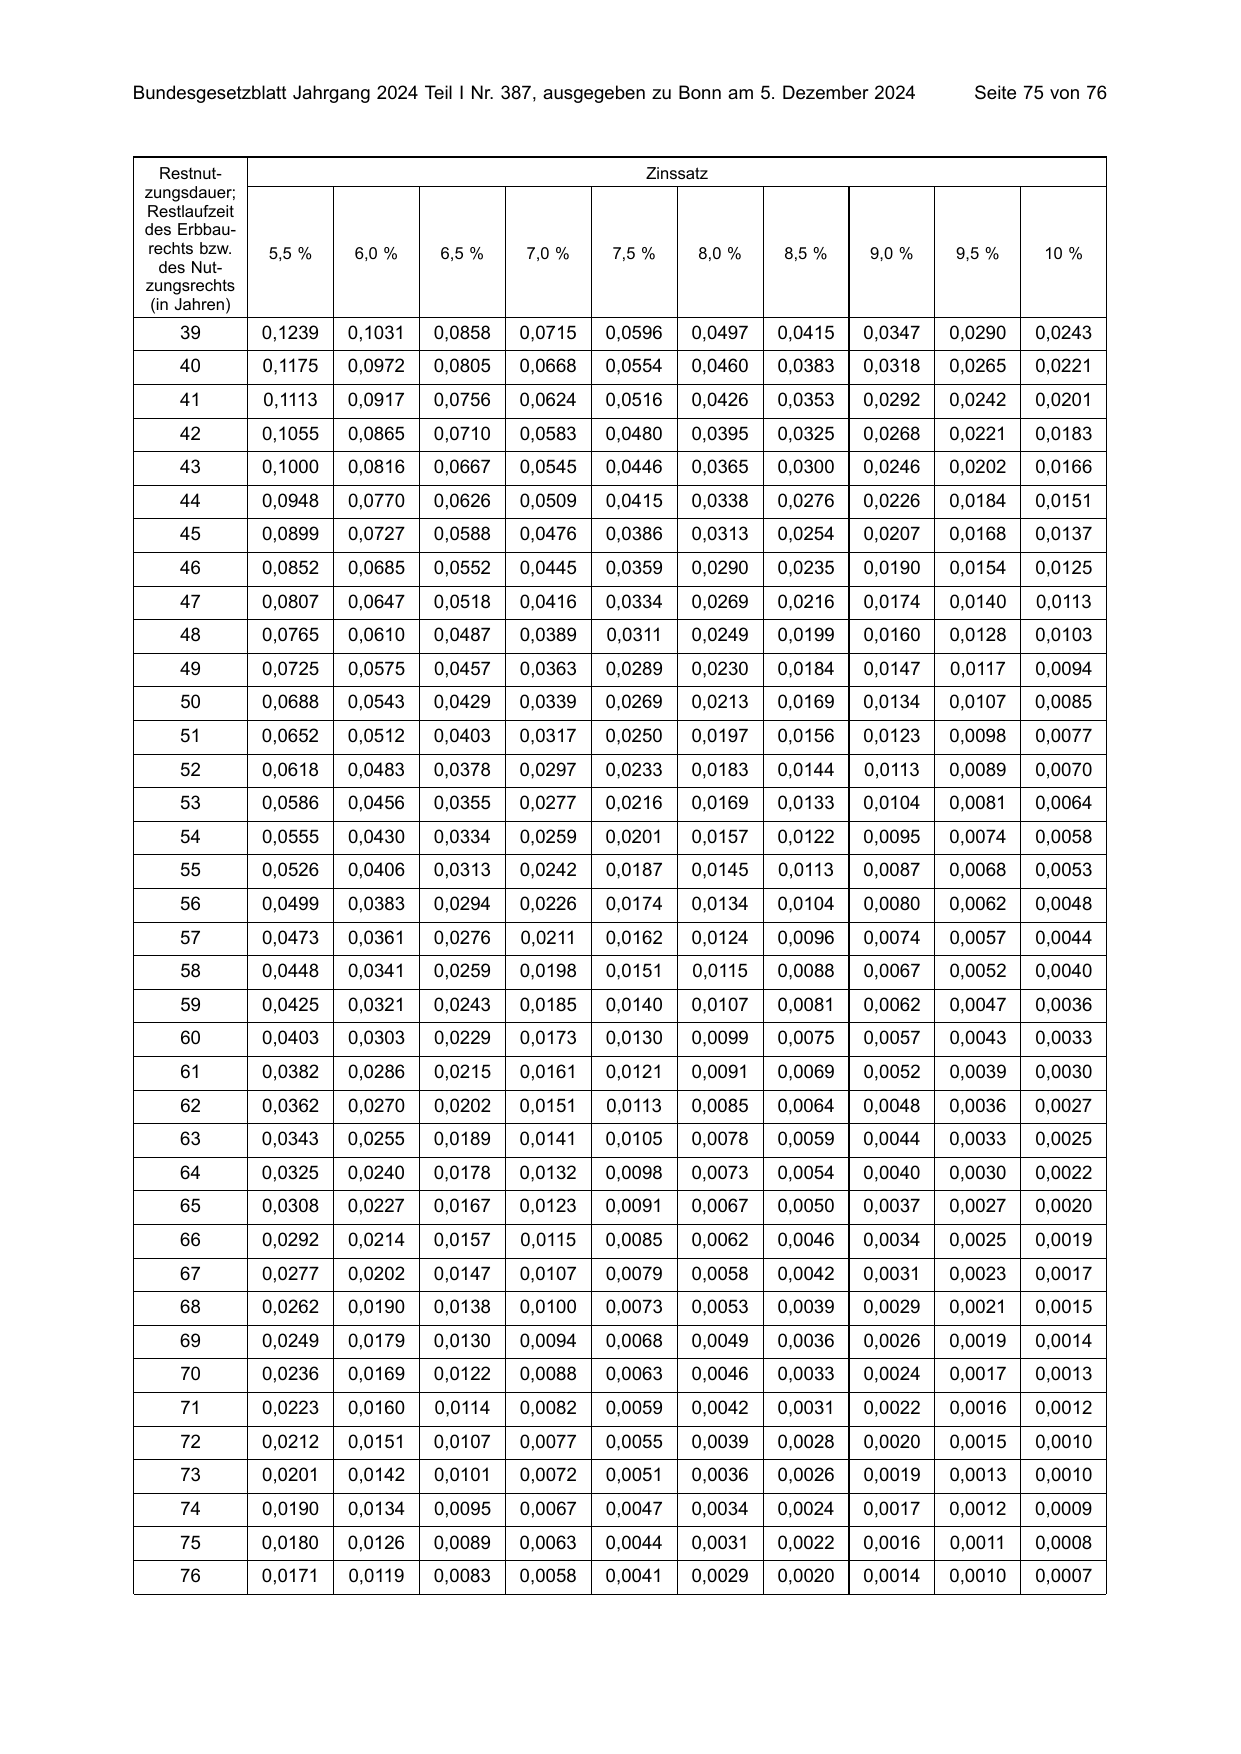
Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 5,5 % 6,0 % 6,5 % 7,0 % 7,5 % 8,0 % 8,5 % 9,0 % 9,5 % 10 %
des Nut-
zungsrechts
(in Jahren)
39 0,1239 0,1031 0,0858 0,0715 0,0596 0,0497 0,0415 0,0347 0,0290 0,0243
40 0,1175 0,0972 0,0805 0,0668 0,0554 0,0460 0,0383 0,0318 0,0265 0,0221
41 0,1113 0,0917 0,0756 0,0624 0,0516 0,0426 0,0353 0,0292 0,0242 0,0201
42 0,1055 0,0865 0,0710 0,0583 0,0480 0,0395 0,0325 0,0268 0,0221 0,0183
43 0,1000 0,0816 0,0667 0,0545 0,0446 0,0365 0,0300 0,0246 0,0202 0,0166
44 0,0948 0,0770 0,0626 0,0509 0,0415 0,0338 0,0276 0,0226 0,0184 0,0151
45 0,0899 0,0727 0,0588 0,0476 0,0386 0,0313 0,0254 0,0207 0,0168 0,0137
46 0,0852 0,0685 0,0552 0,0445 0,0359 0,0290 0,0235 0,0190 0,0154 0,0125
47 0,0807 0,0647 0,0518 0,0416 0,0334 0,0269 0,0216 0,0174 0,0140 0,0113
48 0,0765 0,0610 0,0487 0,0389 0,0311 0,0249 0,0199 0,0160 0,0128 0,0103
49 0,0725 0,0575 0,0457 0,0363 0,0289 0,0230 0,0184 0,0147 0,0117 0,0094
50 0,0688 0,0543 0,0429 0,0339 0,0269 0,0213 0,0169 0,0134 0,0107 0,0085
51 0,0652 0,0512 0,0403 0,0317 0,0250 0,0197 0,0156 0,0123 0,0098 0,0077
52 0,0618 0,0483 0,0378 0,0297 0,0233 0,0183 0,0144 0,0113 0,0089 0,0070
53 0,0586 0,0456 0,0355 0,0277 0,0216 0,0169 0,0133 0,0104 0,0081 0,0064
54 0,0555 0,0430 0,0334 0,0259 0,0201 0,0157 0,0122 0,0095 0,0074 0,0058
55 0,0526 0,0406 0,0313 0,0242 0,0187 0,0145 0,0113 0,0087 0,0068 0,0053
56 0,0499 0,0383 0,0294 0,0226 0,0174 0,0134 0,0104 0,0080 0,0062 0,0048
57 0,0473 0,0361 0,0276 0,0211 0,0162 0,0124 0,0096 0,0074 0,0057 0,0044
58 0,0448 0,0341 0,0259 0,0198 0,0151 0,0115 0,0088 0,0067 0,0052 0,0040
59 0,0425 0,0321 0,0243 0,0185 0,0140 0,0107 0,0081 0,0062 0,0047 0,0036
60 0,0403 0,0303 0,0229 0,0173 0,0130 0,0099 0,0075 0,0057 0,0043 0,0033
61 0,0382 0,0286 0,0215 0,0161 0,0121 0,0091 0,0069 0,0052 0,0039 0,0030
62 0,0362 0,0270 0,0202 0,0151 0,0113 0,0085 0,0064 0,0048 0,0036 0,0027
63 0,0343 0,0255 0,0189 0,0141 0,0105 0,0078 0,0059 0,0044 0,0033 0,0025
64 0,0325 0,0240 0,0178 0,0132 0,0098 0,0073 0,0054 0,0040 0,0030 0,0022
65 0,0308 0,0227 0,0167 0,0123 0,0091 0,0067 0,0050 0,0037 0,0027 0,0020
66 0,0292 0,0214 0,0157 0,0115 0,0085 0,0062 0,0046 0,0034 0,0025 0,0019
67 0,0277 0,0202 0,0147 0,0107 0,0079 0,0058 0,0042 0,0031 0,0023 0,0017
68 0,0262 0,0190 0,0138 0,0100 0,0073 0,0053 0,0039 0,0029 0,0021 0,0015
69 0,0249 0,0179 0,0130 0,0094 0,0068 0,0049 0,0036 0,0026 0,0019 0,0014
70 0,0236 0,0169 0,0122 0,0088 0,0063 0,0046 0,0033 0,0024 0,0017 0,0013
71 0,0223 0,0160 0,0114 0,0082 0,0059 0,0042 0,0031 0,0022 0,0016 0,0012
72 0,0212 0,0151 0,0107 0,0077 0,0055 0,0039 0,0028 0,0020 0,0015 0,0010
73 0,0201 0,0142 0,0101 0,0072 0,0051 0,0036 0,0026 0,0019 0,0013 0,0010
74 0,0190 0,0134 0,0095 0,0067 0,0047 0,0034 0,0024 0,0017 0,0012 0,0009
75 0,0180 0,0126 0,0089 0,0063 0,0044 0,0031 0,0022 0,0016 0,0011 0,0008
76 0,0171 0,0119 0,0083 0,0058 0,0041 0,0029 0,0020 0,0014 0,0010 0,0007
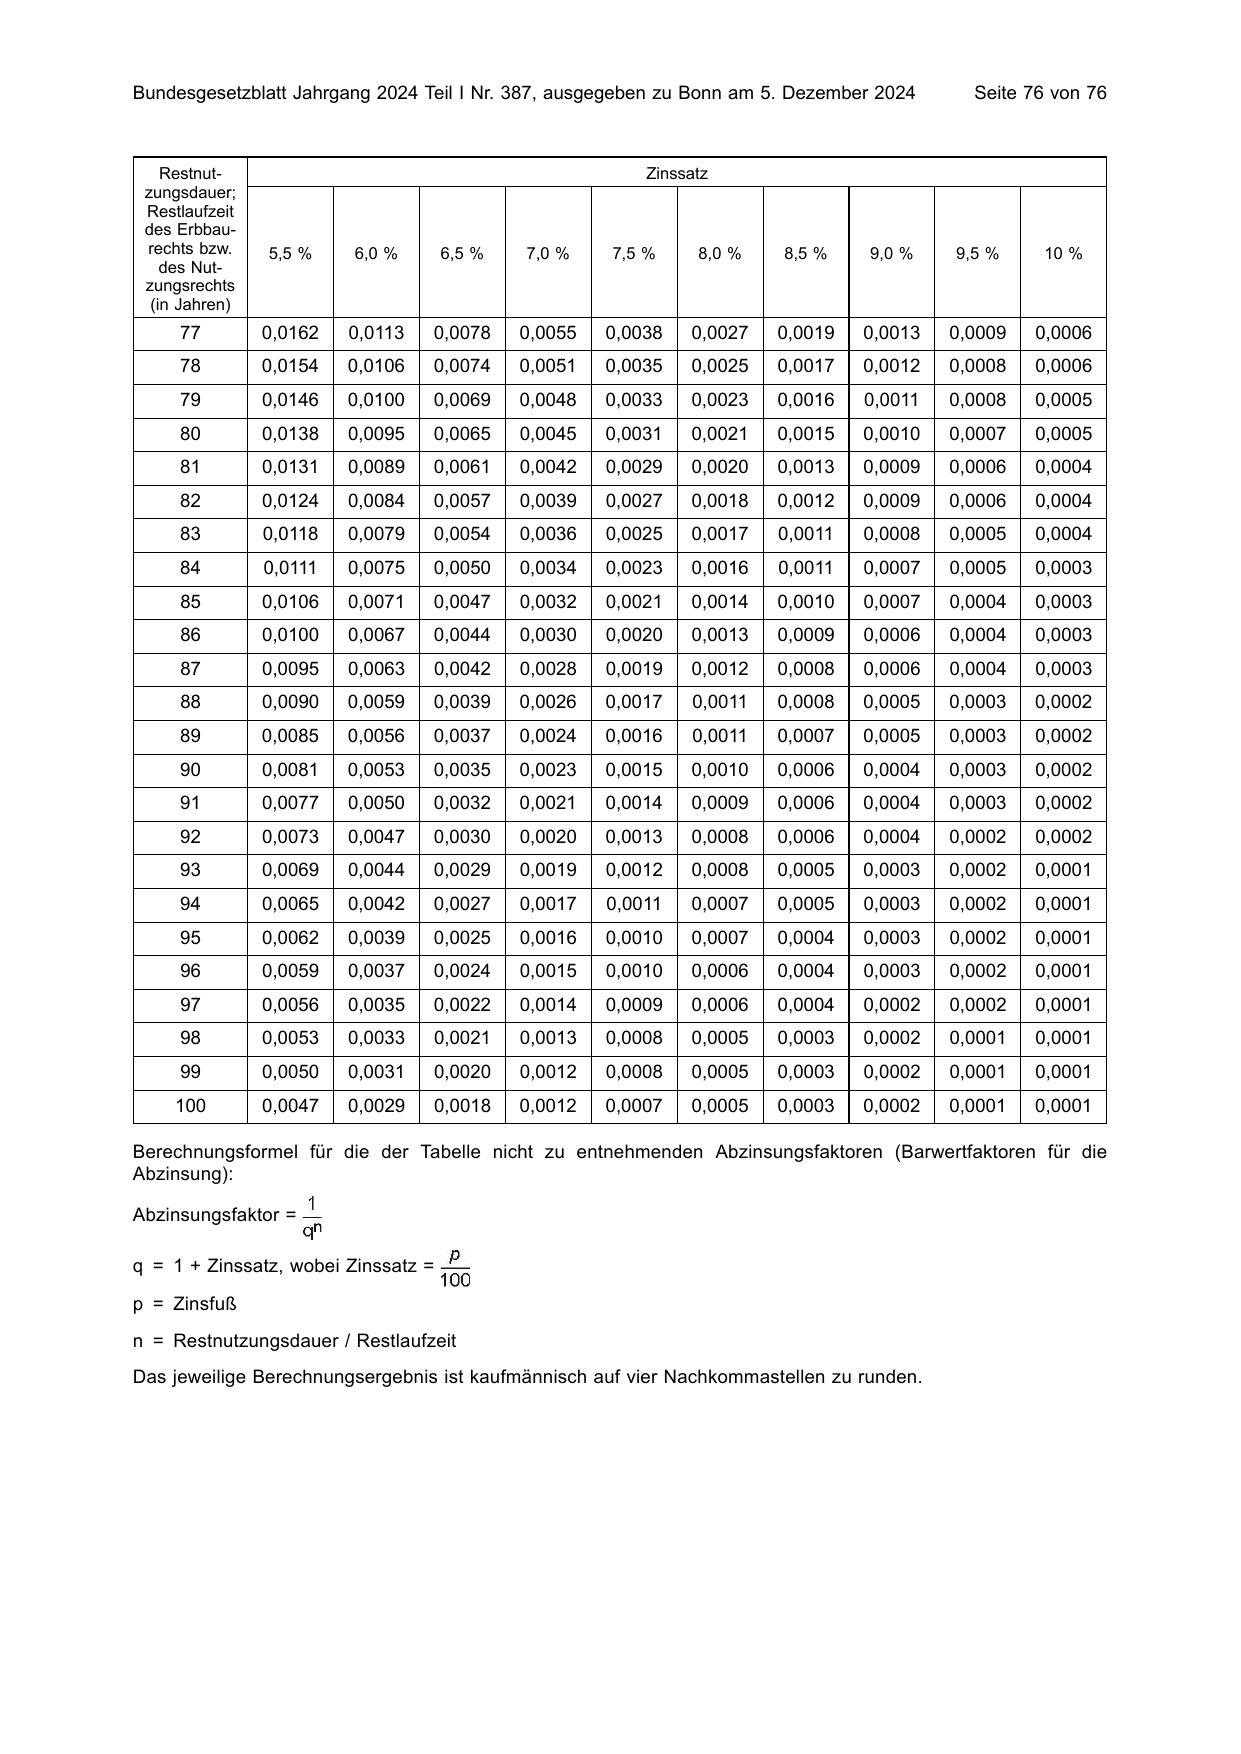
Restnut- Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau
rechts bzw. 5,5 % 6,0 % 6,5 % 7,0 % 7,5 % 8,0 % 8,5 % 9,0 % 9,5 % 10 %
des Nut-
zungsrechts
(in Jahren)
77 0,0162 0,0113 0,0078 0,0055 0,0038 0,0027 0,0019 0,0013 0,0009 0,0006
78 0,0154 0,0106 0,0074 0,0051 0,0035 0,0025 0,0017 0,0012 0,0008 0,0006
79 0,0146 0,0100 0,0069 0,0048 0,0033 0,0023 0,0016 0,0011 0,0008 0,0005
80 0,0138 0,0095 0,0065 0,0045 0,0031 0,0021 0,0015 0,0010 0,0007 0,0005
81 0,0131 0,0089 0,0061 0,0042 0,0029 0,0020 0,0013 0,0009 0,0006 0,0004
82 0,0124 0,0084 0,0057 0,0039 0,0027 0,0018 0,0012 0,0009 0,0006 0,0004
83 0,0118 0,0079 0,0054 0,0036 0,0025 0,0017 0,0011 0,0008 0,0005 0,0004
84 0,0111 0,0075 0,0050 0,0034 0,0023 0,0016 0,0011 0,0007 0,0005 0,0003
85 0,0106 0,0071 0,0047 0,0032 0,0021 0,0014 0,0010 0,0007 0,0004 0,0003
86 0,0100 0,0067 0,0044 0,0030 0,0020 0,0013 0,0009 0,0006 0,0004 0,0003
87 0,0095 0,0063 0,0042 0,0028 0,0019 0,0012 0,0008 0,0006 0,0004 0,0003
88 0,0090 0,0059 0,0039 0,0026 0,0017 0,0011 0,0008 0,0005 0,0003 0,0002
89 0,0085 0,0056 0,0037 0,0024 0,0016 0,0011 0,0007 0,0005 0,0003 0,0002
90 0,0081 0,0053 0,0035 0,0023 0,0015 0,0010 0,0006 0,0004 0,0003 0,0002
91 0,0077 0,0050 0,0032 0,0021 0,0014 0,0009 0,0006 0,0004 0,0003 0,0002
92 0,0073 0,0047 0,0030 0,0020 0,0013 0,0008 0,0006 0,0004 0,0002 0,0002
93 0,0069 0,0044 0,0029 0,0019 0,0012 0,0008 0,0005 0,0003 0,0002 0,0001
94 0,0065 0,0042 0,0027 0,0017 0,0011 0,0007 0,0005 0,0003 0,0002 0,0001
95 0,0062 0,0039 0,0025 0,0016 0,0010 0,0007 0,0004 0,0003 0,0002 0,0001
96 0,0059 0,0037 0,0024 0,0015 0,0010 0,0006 0,0004 0,0003 0,0002 0,0001
97 0,0056 0,0035 0,0022 0,0014 0,0009 0,0006 0,0004 0,0002 0,0002 0,0001
98 0,0053 0,0033 0,0021 0,0013 0,0008 0,0005 0,0003 0,0002 0,0001 0,0001
99 0,0050 0,0031 0,0020 0,0012 0,0008 0,0005 0,0003 0,0002 0,0001 0,0001
100 0,0047 0,0029 0,0018 0,0012 0,0007 0,0005 0,0003 0,0002 0,0001 0,0001
Berechnungsformel für die der Tabelle nicht zu entnehmenden Abzinsungsfaktoren (Barwertfaktoren für die
Abzinsung):
Abzinsungsfaktor =
q = 1 + Zinssatz, wobei Zinssatz =
p = Zinsfuß
n = Restnutzungsdauer / Restlaufzeit
Das jeweilige Berechnungsergebnis ist kaufmännisch auf vier Nachkommastellen zu runden.
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2024 I Nr. 387. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: pdf-layout ·
Prüfwert des Textes 41d37bf4554f3703….