Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2024, Nr. 386
BGBl. 2024 I Nr. 386 · 5.600 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)

                                                   Teil I

2024                     Ausgegeben zu Bonn am 5. Dezember 2024                                  Nr. 386

                                           Gesetz
                zur steuerlichen Freistellung des Existenzminimums 2024

                                            Vom 2. Dezember 2024


  Der Bundestag hat mit Zustimmung des Bundesrates das folgende Gesetz beschlossen:


                                                  Artikel 1

                                 Änderung des Einkommensteuergesetzes
  Das Einkommensteuergesetz in der Fassung der Bekanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366, 3862),
das zuletzt durch Artikel 33 des Gesetzes vom 23. Oktober 2024 (BGBl. 2024 I Nr. 323) geändert worden ist, wird
wie folgt geändert:
1. In § 32 Absatz 6 Satz 1 wird die Angabe „3 192 Euro“ durch die Angabe „3 306 Euro“ ersetzt.
2. § 32a Absatz 1 wird wie folgt gefasst:
     „(1) Die tarifliche Einkommensteuer bemisst sich nach dem auf volle Euro abgerundeten zu versteuernden
  Einkommen. Sie beträgt ab dem Veranlagungszeitraum 2024 vorbehaltlich der §§ 32b, 32d, 34, 34a, 34b und 34c
  jeweils in Euro für zu versteuernde Einkommen
  1. bis 11 784 Euro (Grundfreibetrag):
     0;
  2. von 11 785 Euro bis 17 005 Euro:
     (954,80 • y + 1 400) • y;
  3. von 17 006 Euro bis 66 760 Euro:
     (181,19 • z + 2 397) • z + 991,21;
  4. von 66 761 Euro bis 277 825 Euro:
     0,42 • x – 10 636,31;
  5. von 277 826 Euro an:
     0,45 • x – 18 971,06.
  Die Größe „y“ ist ein Zehntausendstel des den Grundfreibetrag übersteigenden Teils des auf einen vollen Euro-
  Betrag abgerundeten zu versteuernden Einkommens. Die Größe „z“ ist ein Zehntausendstel des 17 005 Euro
  übersteigenden Teils des auf einen vollen Euro-Betrag abgerundeten zu versteuernden Einkommens. Die Größe
  „x“ ist das auf einen vollen Euro-Betrag abgerundete zu versteuernde Einkommen. Der sich ergebende
  Steuerbetrag ist auf den nächsten vollen Euro-Betrag abzurunden.“
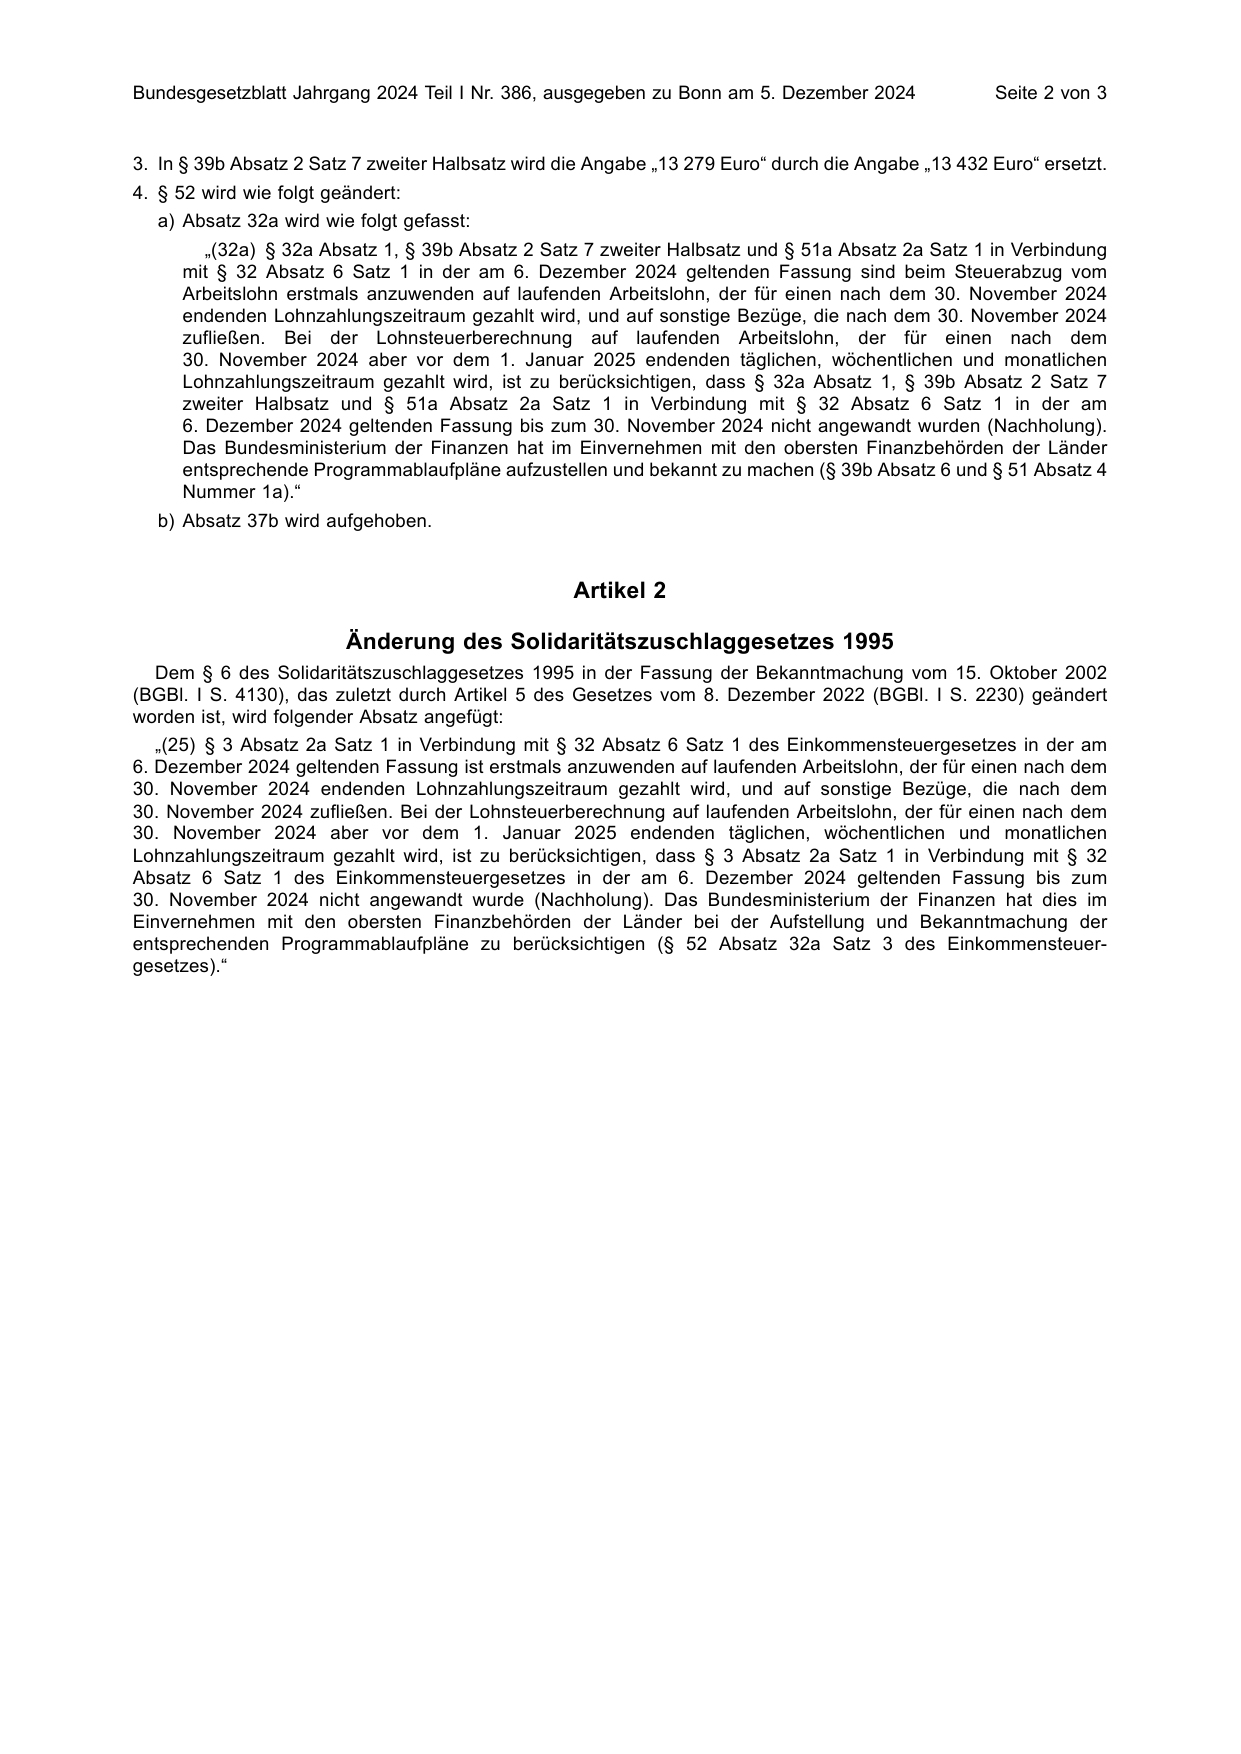
3. In § 39b Absatz 2 Satz 7 zweiter Halbsatz wird die Angabe „13 279 Euro“ durch die Angabe „13 432 Euro“ ersetzt.
4. § 52 wird wie folgt geändert:
a) Absatz 32a wird wie folgt gefasst:
„(32a) § 32a Absatz 1, § 39b Absatz 2 Satz 7 zweiter Halbsatz und § 51a Absatz 2a Satz 1 in Verbindung
mit § 32 Absatz 6 Satz 1 in der am 6. Dezember 2024 geltenden Fassung sind beim Steuerabzug vom
Arbeitslohn erstmals anzuwenden auf laufenden Arbeitslohn, der für einen nach dem 30. November 2024
endenden Lohnzahlungszeitraum gezahlt wird, und auf sonstige Bezüge, die nach dem 30. November 2024
zufließen. Bei der Lohnsteuerberechnung auf laufenden Arbeitslohn, der für einen nach dem
30. November 2024 aber vor dem 1. Januar 2025 endenden täglichen, wöchentlichen und monatlichen
Lohnzahlungszeitraum gezahlt wird, ist zu berücksichtigen, dass § 32a Absatz 1, § 39b Absatz 2 Satz 7
zweiter Halbsatz und § 51a Absatz 2a Satz 1 in Verbindung mit § 32 Absatz 6 Satz 1 in der am
6. Dezember 2024 geltenden Fassung bis zum 30. November 2024 nicht angewandt wurden (Nachholung).
Das Bundesministerium der Finanzen hat im Einvernehmen mit den obersten Finanzbehörden der Länder
entsprechende Programmablaufpläne aufzustellen und bekannt zu machen (§ 39b Absatz 6 und § 51 Absatz 4
Nummer 1a).“
b) Absatz 37b wird aufgehoben.
Artikel 2
Änderung des Solidaritätszuschlaggesetzes 1995
Dem § 6 des Solidaritätszuschlaggesetzes 1995 in der Fassung der Bekanntmachung vom 15. Oktober 2002
(BGBl. I S. 4130), das zuletzt durch Artikel 5 des Gesetzes vom 8. Dezember 2022 (BGBl. I S. 2230) geändert
worden ist, wird folgender Absatz angefügt:
„(25) § 3 Absatz 2a Satz 1 in Verbindung mit § 32 Absatz 6 Satz 1 des Einkommensteuergesetzes in der am
6. Dezember 2024 geltenden Fassung ist erstmals anzuwenden auf laufenden Arbeitslohn, der für einen nach dem
30. November 2024 endenden Lohnzahlungszeitraum gezahlt wird, und auf sonstige Bezüge, die nach dem
30. November 2024 zufließen. Bei der Lohnsteuerberechnung auf laufenden Arbeitslohn, der für einen nach dem
30. November 2024 aber vor dem 1. Januar 2025 endenden täglichen, wöchentlichen und monatlichen
Lohnzahlungszeitraum gezahlt wird, ist zu berücksichtigen, dass § 3 Absatz 2a Satz 1 in Verbindung mit § 32
Absatz 6 Satz 1 des Einkommensteuergesetzes in der am 6. Dezember 2024 geltenden Fassung bis zum
30. November 2024 nicht angewandt wurde (Nachholung). Das Bundesministerium der Finanzen hat dies im
Einvernehmen mit den obersten Finanzbehörden der Länder bei der Aufstellung und Bekanntmachung der
entsprechenden Programmablaufpläne zu berücksichtigen (§ 52 Absatz 32a Satz 3 des Einkommensteuer
gesetzes).“
                                                  Artikel 3

                                                Inkrafttreten
  Dieses Gesetz tritt mit Wirkung vom 1. Januar 2024 in Kraft.


  Das vorstehende Gesetz wird hiermit ausgefertigt. Es ist im Bundesgesetzblatt zu verkünden.

  Berlin, den 2. Dezember 2024

                                          Der Bundespräsident
                                                 Steinmeier

                                           Der Bundeskanzler
                                                Olaf Scholz

                                 Der Bundesminister der Finanzen
                                                Jörg Kukies


                                  Herausgeber: Bundesministerium der Justiz
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2024 I Nr. 386. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: pdf-layout ·
Prüfwert des Textes da555a056f9c84d0….