Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2023, Nr. 397
BGBl. 2023 I Nr. 397 · 260.203 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
Teil I
2023 Ausgegeben zu Bonn am 27. Dezember 2023 Nr. 397
Gesetz
zur Umsetzung der Richtlinie (EU) 2022/2523
des Rates zur Gewährleistung einer globalen Mindestbesteuerung
und weiterer Begleitmaßnahmen
Vom 21. Dezember 2023
Der Bundestag hat mit Zustimmung des Bundesrates das folgende Gesetz beschlossen:
Inhaltsübersicht
Artikel 1 Gesetz zur Gewährleistung einer globalen Mindestbesteuerung für Unternehmensgruppen (Mindeststeuer
gesetz – MinStG)
Artikel 2 Änderung der Abgabenordnung
Artikel 3 Änderung des Finanzverwaltungsgesetzes
Artikel 4 Änderung des Einkommensteuergesetzes
Artikel 5 Änderung des Außensteuergesetzes
Artikel 6 Änderung des Umwandlungssteuergesetzes
Artikel 7 Änderung des Handelsgesetzbuchs
Artikel 8 Änderung des Einführungsgesetzes zum Handelsgesetzbuch
Artikel 9 Inkrafttreten
Artikel 1
Gesetz
zur Gewährleistung einer globalen Mindestbesteuerung für Unternehmensgruppen
(Mindeststeuergesetz – MinStG)
Inhaltsübersicht
Teil 1
Allgemeine Vorschriften
Abschnitt 1
Anwendungsbereich
§1 Steuerpflicht
§2 Umfang der Besteuerung
§3 Mindeststeuergruppe
§4 Umfang der Unternehmensgruppe und ihre Bestandteile
§5 Ausgeschlossene Einheiten
§6 Belegenheit von Einheiten und Betriebsstätten
Abschnitt 2
Begriffsbestimmungen
§7 Begriffsbestimmungen
Teil 2
Ergänzungssteuer
Abschnitt 1
Primärergänzungssteuer
§8 Umfang der Besteuerung der Muttergesellschaft
§9 Anteil der Muttergesellschaft am Steuererhöhungsbetrag
§ 10 Minderung des Primärergänzungssteuerbetrags
Abschnitt 2
Sekundärergänzungssteuer
§ 11 Umfang der Besteuerung der Geschäftseinheit
§ 12 Anteil der Bundesrepublik Deutschland am Gesamtbetrag der Steuererhöhungsbeträge
§ 13 Besonderheiten bei transparenten Einheiten
§ 14 Besonderheiten bei Steuerhoheitsgebieten mit anerkannter Sekundärergänzungssteuerregelung
Teil 3
Ermittlung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts
Abschnitt 1
Grundlagen der Mindeststeuer-Gewinnermittlung
§ 15 Mindeststeuer-Gewinn oder Mindeststeuer-Verlust
§ 16 Betragsmäßige und fremdvergleichskonforme Anpassungen
§ 17 Korrespondierende Einstufung von Finanzinstrumenten
Abschnitt 2
Ermittlungsgrundsätze und Anpassungen
Unterabschnitt 1
Allgemeine Bestimmungen
§ 18 Hinzurechnungen und Kürzungen
§ 19 Gesamtsteueraufwand
§ 20 Dividendenkürzungsbetrag
§ 21 Gewinne oder Verluste aus Eigenkapitalbeteiligungen
§ 22 Gewinne oder Verluste aus der Anwendung der Neubewertungsmethode auf Sachanlagen
§ 23 Asymmetrische Fremdwährungsgewinne oder Fremdwährungsverluste
§ 24 Bilanzierungs- und Bewertungsfehler eines vorangegangenen Geschäftsjahres; Änderungen der Bilanzierungs
vorschriften und Bewertungsmethoden
§ 25 Korrekturposten Pensionsaufwand
§ 26 Gruppeninterne Finanzierungsvereinbarungen
§ 27 Steuerliche Zulagen
§ 28 Marktfähige und übertragbare steuerliche Zulagen
§ 29 Behandlung steuerlicher Vorteile bei Beteiligungen an bestimmten steuertransparenten Einheiten
Unterabschnitt 2
Sektorspezifische Gewinnermittlung
§ 30 Ausnahme für Gewinne oder Verluste aus dem internationalen Seeverkehr
§ 31 Behandlung von Vergütungen auf besondere Instrumente bei Kreditinstituten und Versicherern
§ 32 Behandlung bestimmter Versicherungserträge
§ 33 Ausschluss von Aufwendungen bei fondsgebundenen Versicherungen
Abschnitt 3
Wahlrechte bei der Gewinnermittlung
§ 34 Aktienbasierte Vergütungen
§ 35 Anwendung der Realisationsmethode
§ 36 Gewinne aus der Veräußerung von unbeweglichem Vermögen
§ 37 Konsolidierung
§ 38 Steuerpflicht von Portfoliodividenden
§ 39 Steuerpflicht von Gewinnen oder Verlusten bei Eigenkapitalbeteiligungen
§ 40 Symmetrische Behandlung qualifizierter Währungsgewinne oder qualifizierter Währungsverluste bei Netto
investitionen in einen Geschäftsbetrieb
§ 41 Qualifizierte Sanierungserträge
Abschnitt 4
Aufteilung von Gewinnen und Verlusten bei Betriebsstätten und transparenten Einheiten
§ 42 Zuordnung von Gewinnen und Verlusten zwischen Betriebsstätte und Stammhaus
§ 43 Zuordnung von Gewinnen und Verlusten bei transparenten Einheiten
Teil 4
Ermittlung der angepassten erfassten Steuern
Abschnitt 1
Allgemeine Vorschriften
§ 44 Betrag der angepassten erfassten Steuern einer Geschäftseinheit
§ 45 Erfasste Steuern
§ 46 Zusätzlicher Steuererhöhungsbetrag bei Mindeststeuer-Gesamtverlust
Abschnitt 2
Anpassungen der erfassten Steuern
§ 47 Hinzurechnungen
§ 48 Kürzungen
§ 49 Zurechnung erfasster Steuern zu anderen Geschäftseinheiten
§ 50 Gesamtbetrag der angepassten latenten Steuern
§ 51 Mindeststeuer-Verlustwahlrecht
§ 52 Nachträgliche Anpassungen und Änderungen der erfassten Steuern
Teil 5
Ermittlung des effektiven Steuersatzes und des Steuererhöhungsbetrags
Abschnitt 1
Ermittlung des effektiven Steuersatzes und des Steuererhöhungsbetrags
Unterabschnitt 1
Grundsätze und Besonderheiten
§ 53 Effektiver Steuersatz der Unternehmensgruppe für ein Steuerhoheitsgebiet
§ 54 Mindeststeuersatz und Ermittlung des Steuererhöhungsbetrags
§ 55 Behandlung von in Minderheitseigentum stehenden Geschäftseinheiten
§ 56 Wesentlichkeitsgrenze
                                               Unterabschnitt 2
                             Zusätzlicher laufender Steuererhöhungsbetrag
§ 57   Zusätzlicher Steuererhöhungsbetrag

                                                  Abschnitt 2
                                        Substanzbasierter Freibetrag
§ 58   Ermittlung des substanzbasierten Freibetrags
§ 59   Berücksichtigungsfähige Beschäftigte und berücksichtigungsfähige Lohnkosten
§ 60   Berücksichtigungsfähige materielle Vermögenswerte
§ 61   Anwendung des substanzbasierten Freibetrags in Sonderfällen
§ 62   Ermittlung des substanzbasierten Freibetrags in einem Übergangszeitraum

                                                      Teil 6
                    Unternehmensumstrukturierungen und Beteiligungsstrukturen

                                                  Abschnitt 1
                              Ermittlung der Umsatzgrenze in Sonderfällen
§ 63   Anwendung der Umsatzgrenze bei Zusammenschluss oder Teilung

                                                  Abschnitt 2
                                Veränderungen der Unternehmensgruppe
§ 64   Austritt und Beitritt von Geschäftseinheiten
§ 65   Erwerb und Veräußerung von Anteilen, die als Übertragung oder Erwerb von Vermögenswerten und Schulden
       gelten
§ 66   Übertragung von Vermögenswerten oder Schulden

                                                  Abschnitt 3
                                     Besondere Beteiligungsstrukturen
§ 67   Joint Venture
§ 68   Unternehmensgruppen mit mehreren Muttergesellschaften

                                                      Teil 7
         Besonderheiten bei obersten Muttergesellschaften, Ausschüttungssystemen und
                                     Investmenteinheiten

                                                  Abschnitt 1
                           Besonderheiten bei obersten Muttergesellschaften
§ 69   Transparente oberste Muttergesellschaft
§ 70   Oberste Muttergesellschaft mit Dividendenabzugssystem

                                                  Abschnitt 2
                                            Ausschüttungssysteme
§ 71   Zulässige Ausschüttungssysteme

                                                  Abschnitt 3
                                 Besonderheiten bei Investmenteinheiten
§ 72   Berechnung des effektiven Steuersatzes für Investmenteinheiten
§ 73   Steuertransparenzwahlrecht für Investmenteinheiten
§ 74   Wahlrecht für steuerpflichtige Ausschüttungen von Investmenteinheiten
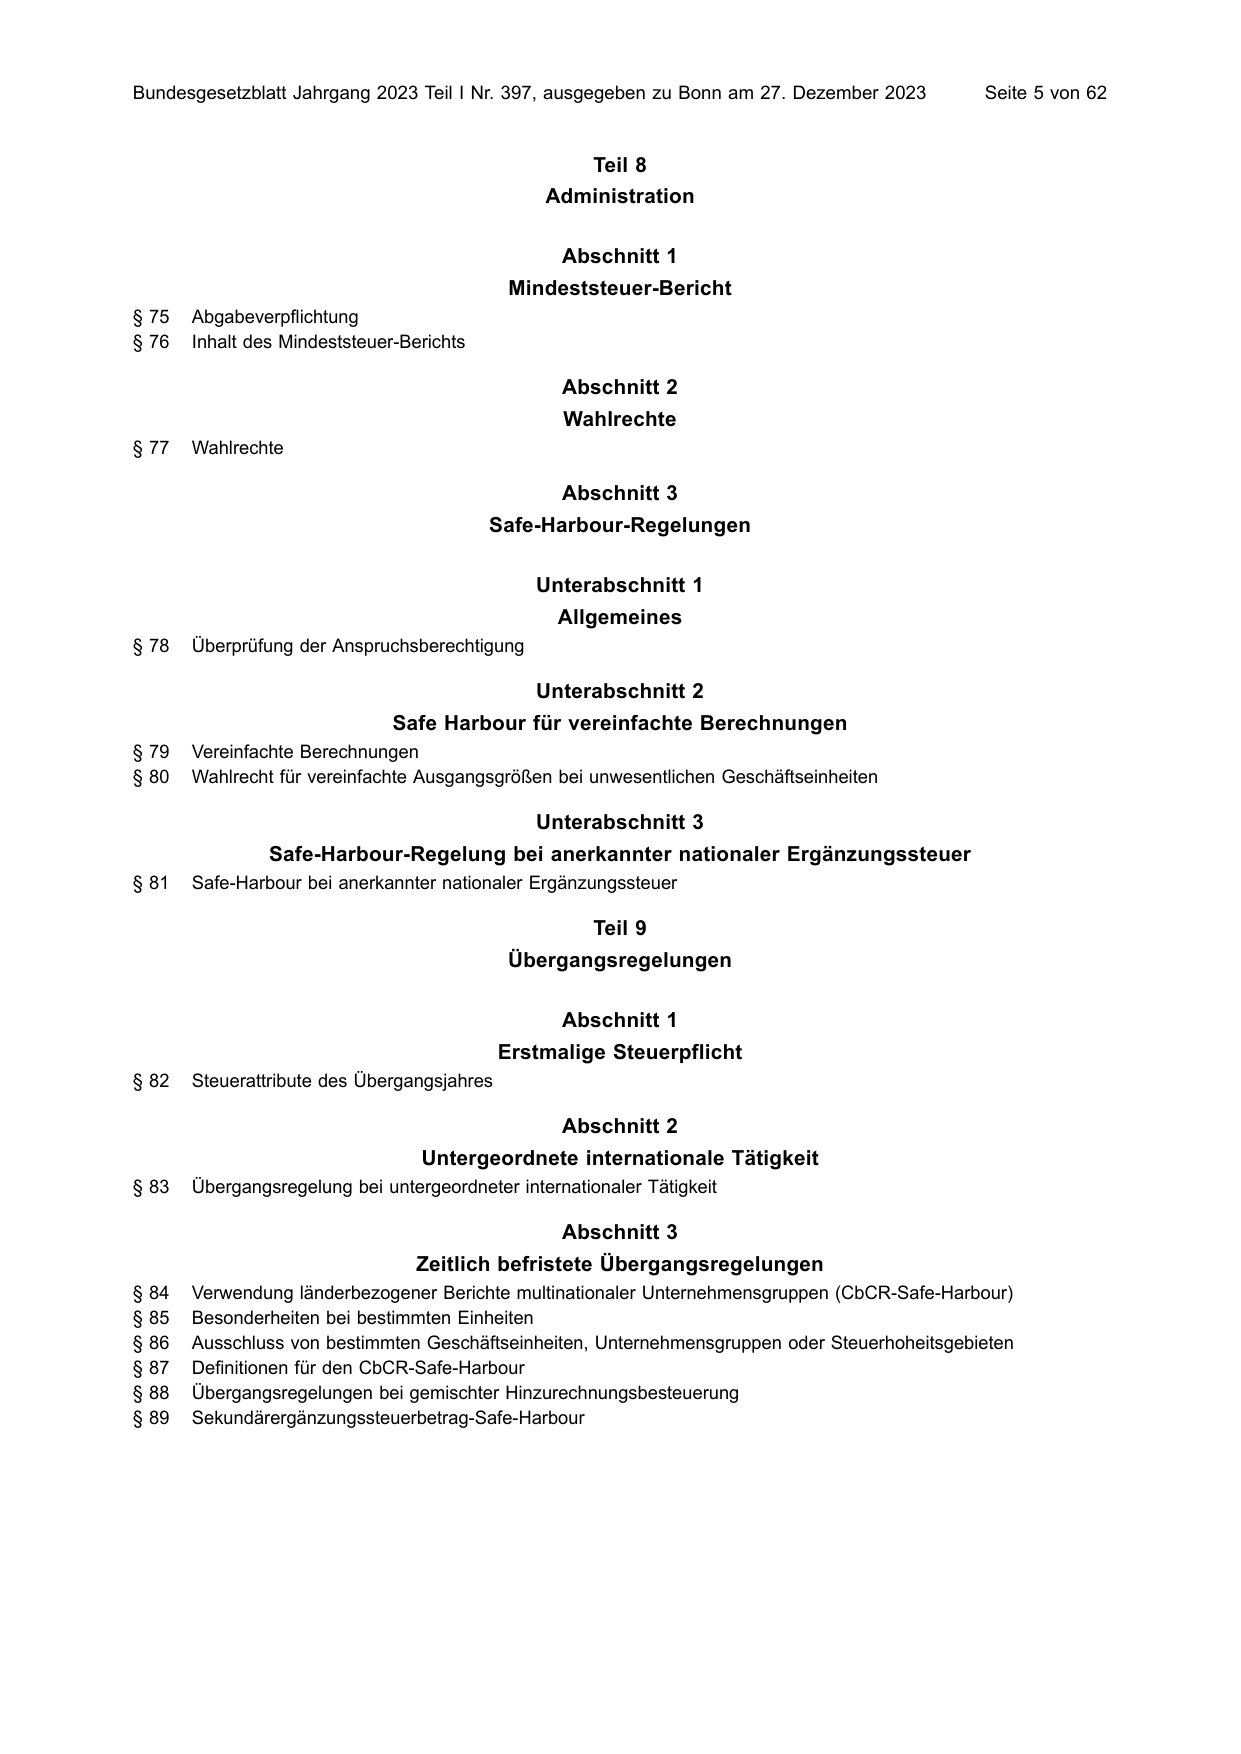
                                                       Teil 8
                                                 Administration

                                                   Abschnitt 1
                                              Mindeststeuer-Bericht
§ 75   Abgabeverpflichtung
§ 76   Inhalt des Mindeststeuer-Berichts

                                                   Abschnitt 2
                                                   Wahlrechte
§ 77   Wahlrechte

                                                   Abschnitt 3
                                           Safe-Harbour-Regelungen

                                                Unterabschnitt 1
                                                  Allgemeines
§ 78   Überprüfung der Anspruchsberechtigung

                                                Unterabschnitt 2
                               Safe Harbour für vereinfachte Berechnungen
§ 79   Vereinfachte Berechnungen
§ 80   Wahlrecht für vereinfachte Ausgangsgrößen bei unwesentlichen Geschäftseinheiten

                                                Unterabschnitt 3
                Safe-Harbour-Regelung bei anerkannter nationaler Ergänzungssteuer
§ 81   Safe-Harbour bei anerkannter nationaler Ergänzungssteuer

                                                       Teil 9
                                              Übergangsregelungen

                                                   Abschnitt 1
                                             Erstmalige Steuerpflicht
§ 82   Steuerattribute des Übergangsjahres

                                                   Abschnitt 2
                                  Untergeordnete internationale Tätigkeit
§ 83   Übergangsregelung bei untergeordneter internationaler Tätigkeit

                                                   Abschnitt 3
                                  Zeitlich befristete Übergangsregelungen
§ 84   Verwendung länderbezogener Berichte multinationaler Unternehmensgruppen (CbCR-Safe-Harbour)
§ 85   Besonderheiten bei bestimmten Einheiten
§ 86   Ausschluss von bestimmten Geschäftseinheiten, Unternehmensgruppen oder Steuerhoheitsgebieten
§ 87   Definitionen für den CbCR-Safe-Harbour
§ 88   Übergangsregelungen bei gemischter Hinzurechnungsbesteuerung
§ 89   Sekundärergänzungssteuerbetrag-Safe-Harbour
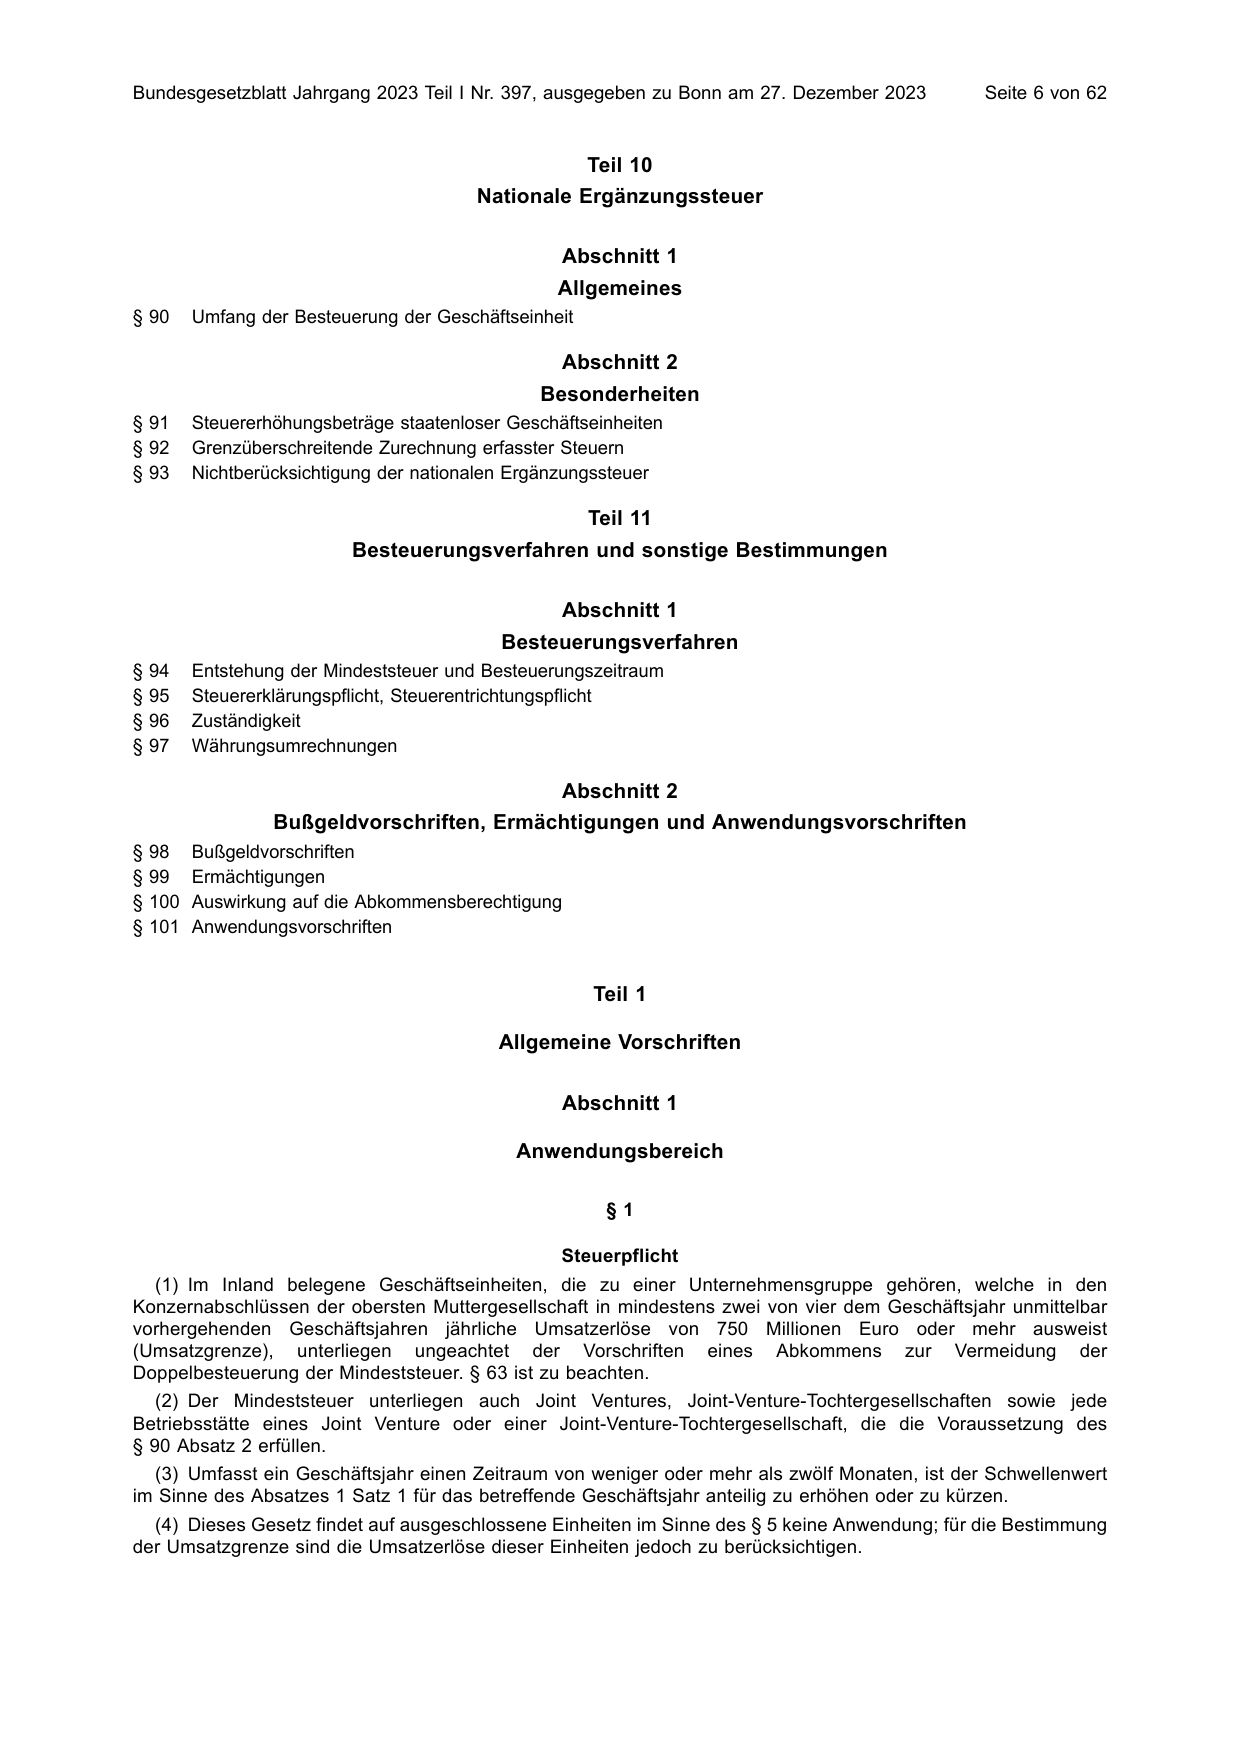
                                                     Teil 10
                                       Nationale Ergänzungssteuer

                                                 Abschnitt 1
                                                Allgemeines
§ 90   Umfang der Besteuerung der Geschäftseinheit

                                                 Abschnitt 2
                                              Besonderheiten
§ 91   Steuererhöhungsbeträge staatenloser Geschäftseinheiten
§ 92   Grenzüberschreitende Zurechnung erfasster Steuern
§ 93   Nichtberücksichtigung der nationalen Ergänzungssteuer

                                                     Teil 11
                         Besteuerungsverfahren und sonstige Bestimmungen

                                                 Abschnitt 1
                                          Besteuerungsverfahren
§ 94   Entstehung der Mindeststeuer und Besteuerungszeitraum
§ 95   Steuererklärungspflicht, Steuerentrichtungspflicht
§ 96   Zuständigkeit
§ 97   Währungsumrechnungen

                                                 Abschnitt 2
                Bußgeldvorschriften, Ermächtigungen und Anwendungsvorschriften
§ 98 Bußgeldvorschriften
§ 99 Ermächtigungen
§ 100 Auswirkung auf die Abkommensberechtigung
§ 101 Anwendungsvorschriften


                                                     Teil 1

                                          Allgemeine Vorschriften

                                                 Abschnitt 1

                                            Anwendungsbereich

                                                       §1

                                                 Steuerpflicht
  (1) Im Inland belegene Geschäftseinheiten, die zu einer Unternehmensgruppe gehören, welche in den
Konzernabschlüssen der obersten Muttergesellschaft in mindestens zwei von vier dem Geschäftsjahr unmittelbar
vorhergehenden Geschäftsjahren jährliche Umsatzerlöse von 750 Millionen Euro oder mehr ausweist
(Umsatzgrenze), unterliegen ungeachtet der Vorschriften eines Abkommens zur Vermeidung der
Doppelbesteuerung der Mindeststeuer. § 63 ist zu beachten.
   (2) Der Mindeststeuer unterliegen auch Joint Ventures, Joint-Venture-Tochtergesellschaften sowie jede
Betriebsstätte eines Joint Venture oder einer Joint-Venture-Tochtergesellschaft, die die Voraussetzung des
§ 90 Absatz 2 erfüllen.
  (3) Umfasst ein Geschäftsjahr einen Zeitraum von weniger oder mehr als zwölf Monaten, ist der Schwellenwert
im Sinne des Absatzes 1 Satz 1 für das betreffende Geschäftsjahr anteilig zu erhöhen oder zu kürzen.
  (4) Dieses Gesetz findet auf ausgeschlossene Einheiten im Sinne des § 5 keine Anwendung; für die Bestimmung
der Umsatzgrenze sind die Umsatzerlöse dieser Einheiten jedoch zu berücksichtigen.
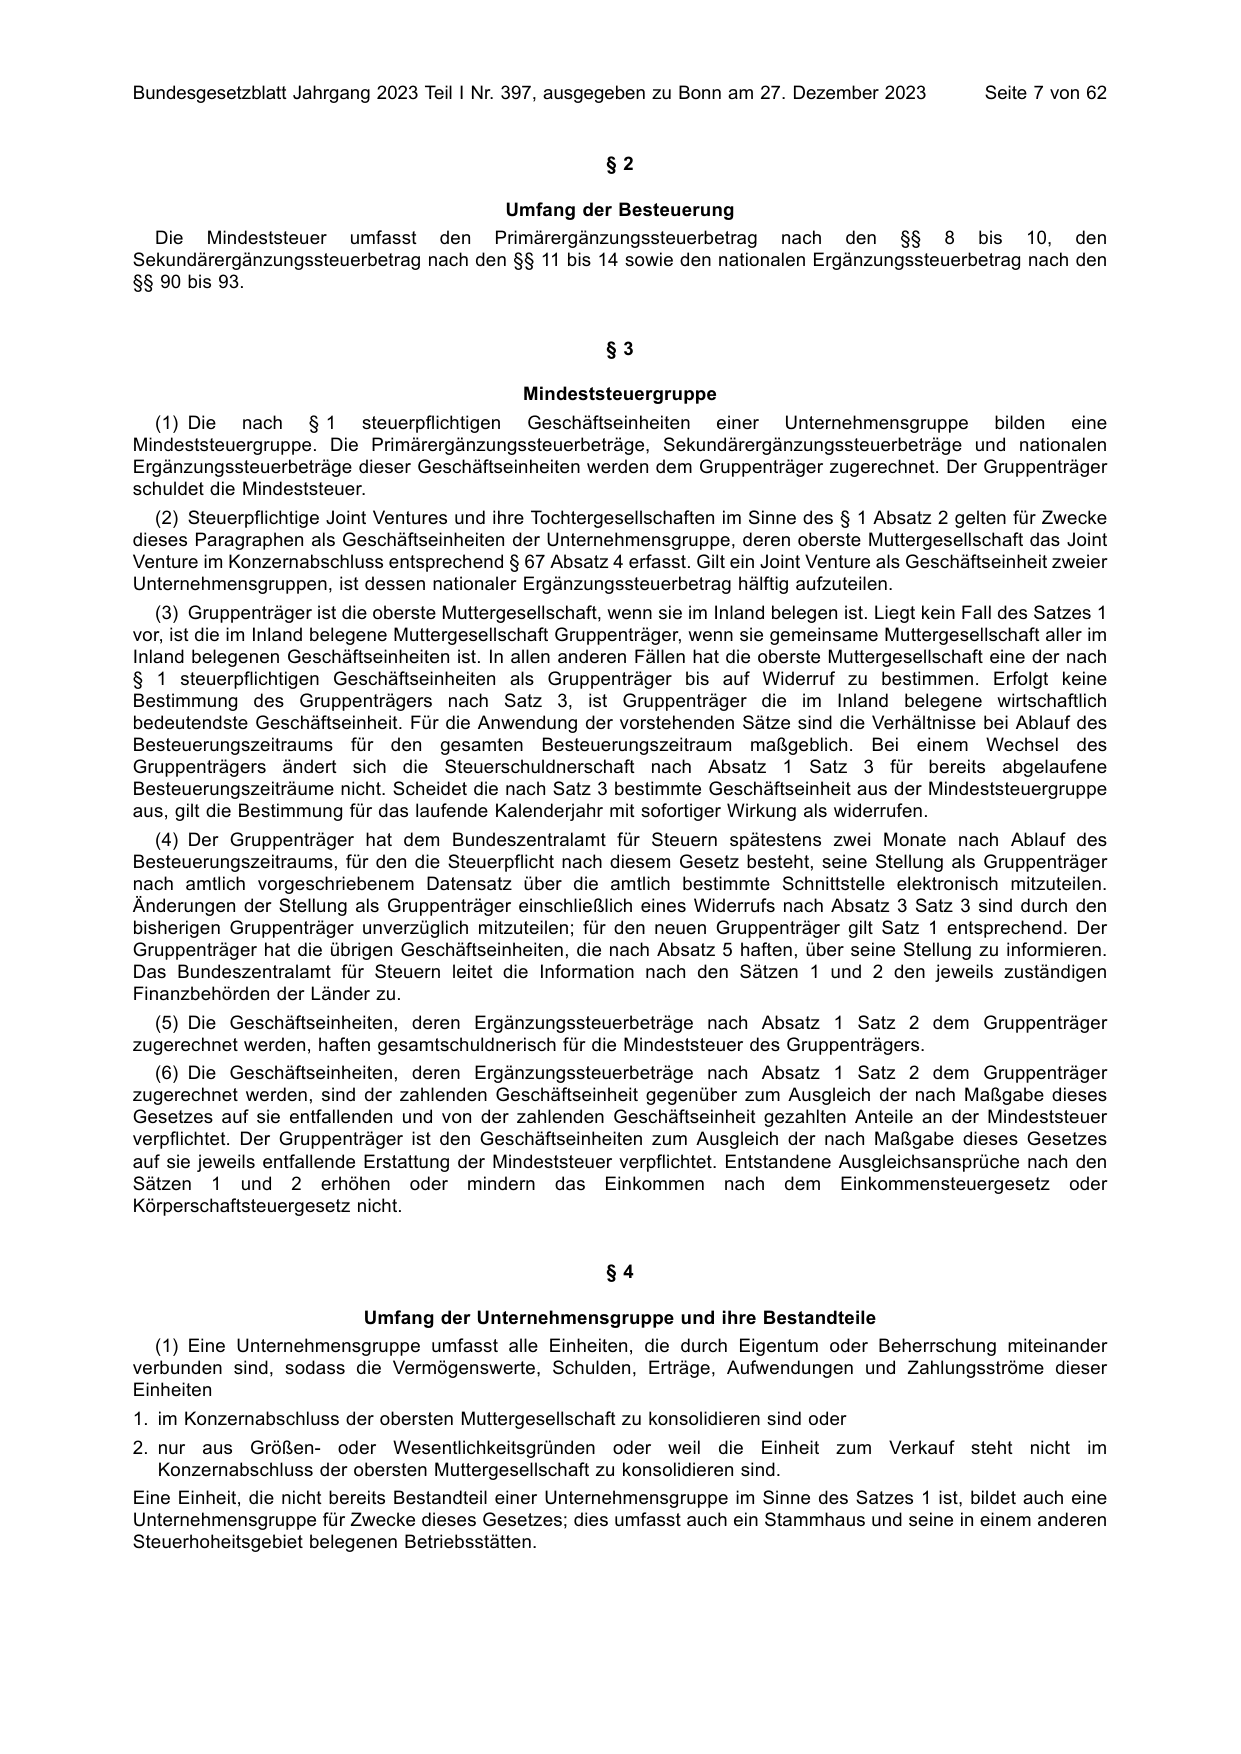
                                                        §2

                                            Umfang der Besteuerung
  Die Mindeststeuer umfasst den Primärergänzungssteuerbetrag nach den §§ 8 bis 10, den
Sekundärergänzungssteuerbetrag nach den §§ 11 bis 14 sowie den nationalen Ergänzungssteuerbetrag nach den
§§ 90 bis 93.


                                                        §3

                                              Mindeststeuergruppe
  (1) Die nach § 1 steuerpflichtigen Geschäftseinheiten einer Unternehmensgruppe bilden eine
Mindeststeuergruppe. Die Primärergänzungssteuerbeträge, Sekundärergänzungssteuerbeträge und nationalen
Ergänzungssteuerbeträge dieser Geschäftseinheiten werden dem Gruppenträger zugerechnet. Der Gruppenträger
schuldet die Mindeststeuer.
   (2) Steuerpflichtige Joint Ventures und ihre Tochtergesellschaften im Sinne des § 1 Absatz 2 gelten für Zwecke
dieses Paragraphen als Geschäftseinheiten der Unternehmensgruppe, deren oberste Muttergesellschaft das Joint
Venture im Konzernabschluss entsprechend § 67 Absatz 4 erfasst. Gilt ein Joint Venture als Geschäftseinheit zweier
Unternehmensgruppen, ist dessen nationaler Ergänzungssteuerbetrag hälftig aufzuteilen.
   (3) Gruppenträger ist die oberste Muttergesellschaft, wenn sie im Inland belegen ist. Liegt kein Fall des Satzes 1
vor, ist die im Inland belegene Muttergesellschaft Gruppenträger, wenn sie gemeinsame Muttergesellschaft aller im
Inland belegenen Geschäftseinheiten ist. In allen anderen Fällen hat die oberste Muttergesellschaft eine der nach
§ 1 steuerpflichtigen Geschäftseinheiten als Gruppenträger bis auf Widerruf zu bestimmen. Erfolgt keine
Bestimmung des Gruppenträgers nach Satz 3, ist Gruppenträger die im Inland belegene wirtschaftlich
bedeutendste Geschäftseinheit. Für die Anwendung der vorstehenden Sätze sind die Verhältnisse bei Ablauf des
Besteuerungszeitraums für den gesamten Besteuerungszeitraum maßgeblich. Bei einem Wechsel des
Gruppenträgers ändert sich die Steuerschuldnerschaft nach Absatz 1 Satz 3 für bereits abgelaufene
Besteuerungszeiträume nicht. Scheidet die nach Satz 3 bestimmte Geschäftseinheit aus der Mindeststeuergruppe
aus, gilt die Bestimmung für das laufende Kalenderjahr mit sofortiger Wirkung als widerrufen.
   (4) Der Gruppenträger hat dem Bundeszentralamt für Steuern spätestens zwei Monate nach Ablauf des
Besteuerungszeitraums, für den die Steuerpflicht nach diesem Gesetz besteht, seine Stellung als Gruppenträger
nach amtlich vorgeschriebenem Datensatz über die amtlich bestimmte Schnittstelle elektronisch mitzuteilen.
Änderungen der Stellung als Gruppenträger einschließlich eines Widerrufs nach Absatz 3 Satz 3 sind durch den
bisherigen Gruppenträger unverzüglich mitzuteilen; für den neuen Gruppenträger gilt Satz 1 entsprechend. Der
Gruppenträger hat die übrigen Geschäftseinheiten, die nach Absatz 5 haften, über seine Stellung zu informieren.
Das Bundeszentralamt für Steuern leitet die Information nach den Sätzen 1 und 2 den jeweils zuständigen
Finanzbehörden der Länder zu.
  (5) Die Geschäftseinheiten, deren Ergänzungssteuerbeträge nach Absatz 1 Satz 2 dem Gruppenträger
zugerechnet werden, haften gesamtschuldnerisch für die Mindeststeuer des Gruppenträgers.
  (6) Die Geschäftseinheiten, deren Ergänzungssteuerbeträge nach Absatz 1 Satz 2 dem Gruppenträger
zugerechnet werden, sind der zahlenden Geschäftseinheit gegenüber zum Ausgleich der nach Maßgabe dieses
Gesetzes auf sie entfallenden und von der zahlenden Geschäftseinheit gezahlten Anteile an der Mindeststeuer
verpflichtet. Der Gruppenträger ist den Geschäftseinheiten zum Ausgleich der nach Maßgabe dieses Gesetzes
auf sie jeweils entfallende Erstattung der Mindeststeuer verpflichtet. Entstandene Ausgleichsansprüche nach den
Sätzen 1 und 2 erhöhen oder mindern das Einkommen nach dem Einkommensteuergesetz oder
Körperschaftsteuergesetz nicht.


                                                        §4

                           Umfang der Unternehmensgruppe und ihre Bestandteile
  (1) Eine Unternehmensgruppe umfasst alle Einheiten, die durch Eigentum oder Beherrschung miteinander
verbunden sind, sodass die Vermögenswerte, Schulden, Erträge, Aufwendungen und Zahlungsströme dieser
Einheiten
1. im Konzernabschluss der obersten Muttergesellschaft zu konsolidieren sind oder
2. nur aus Größen- oder Wesentlichkeitsgründen oder weil die Einheit zum Verkauf steht nicht im
   Konzernabschluss der obersten Muttergesellschaft zu konsolidieren sind.
Eine Einheit, die nicht bereits Bestandteil einer Unternehmensgruppe im Sinne des Satzes 1 ist, bildet auch eine
Unternehmensgruppe für Zwecke dieses Gesetzes; dies umfasst auch ein Stammhaus und seine in einem anderen
Steuerhoheitsgebiet belegenen Betriebsstätten.
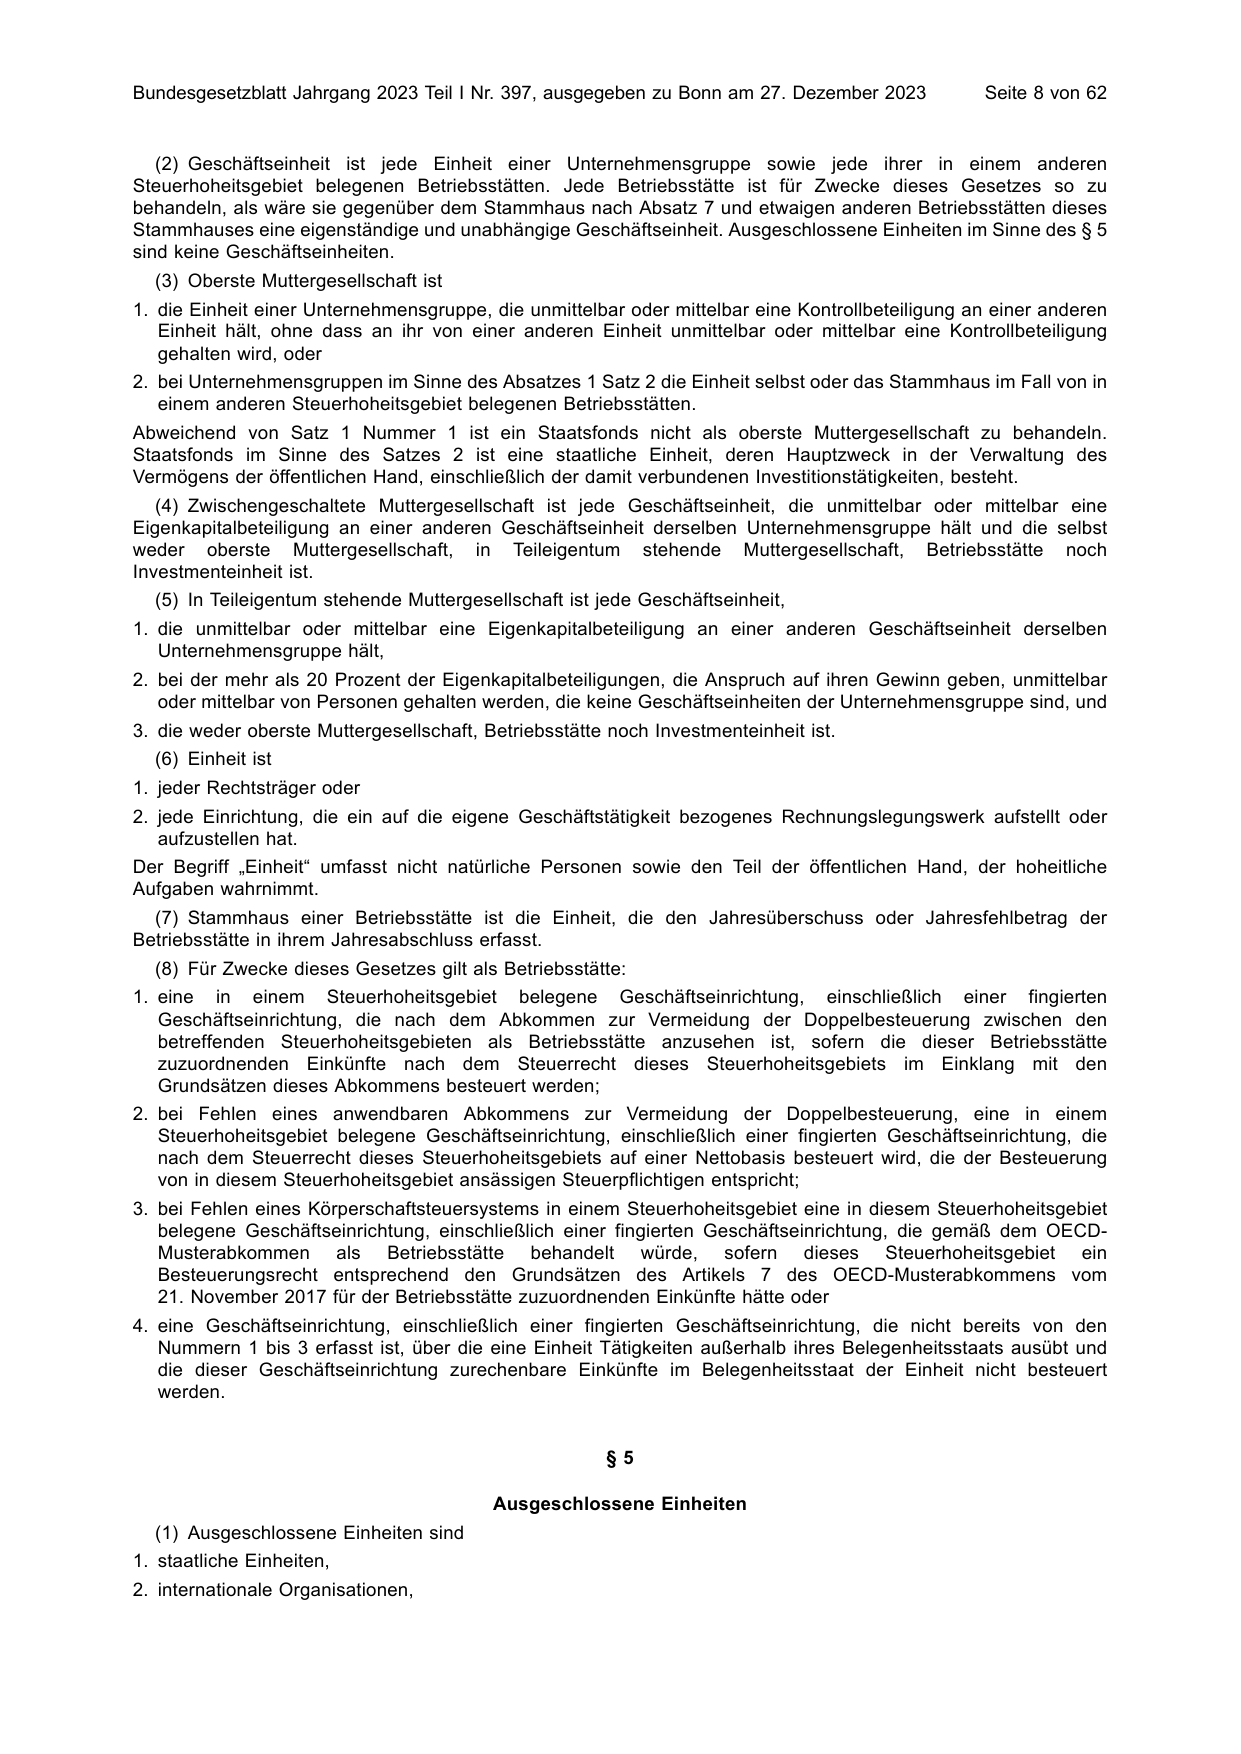
   (2) Geschäftseinheit ist jede Einheit einer Unternehmensgruppe sowie jede ihrer in einem anderen
Steuerhoheitsgebiet belegenen Betriebsstätten. Jede Betriebsstätte ist für Zwecke dieses Gesetzes so zu
behandeln, als wäre sie gegenüber dem Stammhaus nach Absatz 7 und etwaigen anderen Betriebsstätten dieses
Stammhauses eine eigenständige und unabhängige Geschäftseinheit. Ausgeschlossene Einheiten im Sinne des § 5
sind keine Geschäftseinheiten.
  (3) Oberste Muttergesellschaft ist
1. die Einheit einer Unternehmensgruppe, die unmittelbar oder mittelbar eine Kontrollbeteiligung an einer anderen
   Einheit hält, ohne dass an ihr von einer anderen Einheit unmittelbar oder mittelbar eine Kontrollbeteiligung
   gehalten wird, oder
2. bei Unternehmensgruppen im Sinne des Absatzes 1 Satz 2 die Einheit selbst oder das Stammhaus im Fall von in
   einem anderen Steuerhoheitsgebiet belegenen Betriebsstätten.
Abweichend von Satz 1 Nummer 1 ist ein Staatsfonds nicht als oberste Muttergesellschaft zu behandeln.
Staatsfonds im Sinne des Satzes 2 ist eine staatliche Einheit, deren Hauptzweck in der Verwaltung des
Vermögens der öffentlichen Hand, einschließlich der damit verbundenen Investitionstätigkeiten, besteht.
   (4) Zwischengeschaltete Muttergesellschaft ist jede Geschäftseinheit, die unmittelbar oder mittelbar eine
Eigenkapitalbeteiligung an einer anderen Geschäftseinheit derselben Unternehmensgruppe hält und die selbst
weder oberste Muttergesellschaft, in Teileigentum stehende Muttergesellschaft, Betriebsstätte noch
Investmenteinheit ist.
  (5) In Teileigentum stehende Muttergesellschaft ist jede Geschäftseinheit,
1. die unmittelbar oder mittelbar eine Eigenkapitalbeteiligung an einer anderen Geschäftseinheit derselben
   Unternehmensgruppe hält,
2. bei der mehr als 20 Prozent der Eigenkapitalbeteiligungen, die Anspruch auf ihren Gewinn geben, unmittelbar
   oder mittelbar von Personen gehalten werden, die keine Geschäftseinheiten der Unternehmensgruppe sind, und
3. die weder oberste Muttergesellschaft, Betriebsstätte noch Investmenteinheit ist.
  (6) Einheit ist
1. jeder Rechtsträger oder
2. jede Einrichtung, die ein auf die eigene Geschäftstätigkeit bezogenes Rechnungslegungswerk aufstellt oder
   aufzustellen hat.
Der Begriff „Einheit“ umfasst nicht natürliche Personen sowie den Teil der öffentlichen Hand, der hoheitliche
Aufgaben wahrnimmt.
  (7) Stammhaus einer Betriebsstätte ist die Einheit, die den Jahresüberschuss oder Jahresfehlbetrag der
Betriebsstätte in ihrem Jahresabschluss erfasst.
  (8) Für Zwecke dieses Gesetzes gilt als Betriebsstätte:
1. eine in einem Steuerhoheitsgebiet belegene Geschäftseinrichtung, einschließlich einer fingierten
   Geschäftseinrichtung, die nach dem Abkommen zur Vermeidung der Doppelbesteuerung zwischen den
   betreffenden Steuerhoheitsgebieten als Betriebsstätte anzusehen ist, sofern die dieser Betriebsstätte
   zuzuordnenden Einkünfte nach dem Steuerrecht dieses Steuerhoheitsgebiets im Einklang mit den
   Grundsätzen dieses Abkommens besteuert werden;
2. bei Fehlen eines anwendbaren Abkommens zur Vermeidung der Doppelbesteuerung, eine in einem
   Steuerhoheitsgebiet belegene Geschäftseinrichtung, einschließlich einer fingierten Geschäftseinrichtung, die
   nach dem Steuerrecht dieses Steuerhoheitsgebiets auf einer Nettobasis besteuert wird, die der Besteuerung
   von in diesem Steuerhoheitsgebiet ansässigen Steuerpflichtigen entspricht;
3. bei Fehlen eines Körperschaftsteuersystems in einem Steuerhoheitsgebiet eine in diesem Steuerhoheitsgebiet
   belegene Geschäftseinrichtung, einschließlich einer fingierten Geschäftseinrichtung, die gemäß dem OECD-
   Musterabkommen als Betriebsstätte behandelt würde, sofern dieses Steuerhoheitsgebiet ein
   Besteuerungsrecht entsprechend den Grundsätzen des Artikels 7 des OECD-Musterabkommens vom
   21. November 2017 für der Betriebsstätte zuzuordnenden Einkünfte hätte oder
4. eine Geschäftseinrichtung, einschließlich einer fingierten Geschäftseinrichtung, die nicht bereits von den
   Nummern 1 bis 3 erfasst ist, über die eine Einheit Tätigkeiten außerhalb ihres Belegenheitsstaats ausübt und
   die dieser Geschäftseinrichtung zurechenbare Einkünfte im Belegenheitsstaat der Einheit nicht besteuert
   werden.


                                                       §5

                                          Ausgeschlossene Einheiten
  (1) Ausgeschlossene Einheiten sind
1. staatliche Einheiten,
2. internationale Organisationen,
3. Organisationen ohne Erwerbszweck,
4. Pensionseinheiten,
5. Investmentvehikel, die oberste Muttergesellschaften sind, und
6. Immobilien-Investmentvehikel, die oberste Muttergesellschaften sind.
  (2) Ausgeschlossene Einheiten sind auch die Einheiten, bei denen der Wert aller Anteile an dieser Einheit zu
mindestens
1. 95 Prozent unmittelbar oder mittelbar von einer oder mehreren ausgeschlossenen Einheiten im Sinne des
   Absatzes 1, ausgenommen einer Pensions-Dienstleistungseinheit, gehalten wird und die
   a) ausschließlich oder fast ausschließlich dazu dient, für die ausgeschlossene Einheit                    oder   die
      ausgeschlossenen Einheiten Vermögenswerte zu verwalten oder Finanzmittel anzulegen, oder
   b) ausschließlich Nebentätigkeiten zu den von der ausgeschlossenen Einheit oder den ausgeschlossenen
      Einheiten ausgeübten Tätigkeiten ausführt oder
2. 85 Prozent unmittelbar oder mittelbar von einer oder mehreren ausgeschlossenen Einheiten im Sinne des
   Absatzes 1, ausgenommen einer Pensions-Dienstleistungseinheit, gehalten wird und die fast ausschließlich
   ausgenommene Gewinne oder Verluste im Sinne des § 18 Nummer 2 in Verbindung mit § 20 oder des
   § 18 Nummer 3 in Verbindung mit § 21 erzielen.
Als ausgeschlossene Einheit gilt auch eine qualifizierte Tochtergesellschaft. Eine qualifizierte Tochtergesellschaft ist
eine Einheit, deren gesamte Eigenkapitalanteile im gesamten Geschäftsjahr unmittelbar oder mittelbar von einer
ausgeschlossenen Einheit im Sinne des Absatzes 1 Nummer 3 gehalten werden und wenn im Geschäftsjahr die
Summe der Umsatzerlöse der Geschäftseinheiten der Unternehmensgruppe, ausgenommen der Umsatzerlöse
ausgeschlossener Einheiten im Sinne des Absatzes 1 Nummer 3 sowie des Satzes 1, weniger als 750 Millionen
Euro und weniger als 25 Prozent der im Konzernabschluss ausgewiesenen Umsatzerlöse beträgt; für den
750-Millionen-Schwellenwert gilt § 1 Absatz 3 entsprechend.
  (3) Auf Antrag der berichtspflichtigen Geschäftseinheit kann für jede Einheit gesondert von der Behandlung als
ausgeschlossene Einheit nach Absatz 2 abgesehen werden. Für die Ausübung des Wahlrechts gilt § 77 Absatz 2.


                                                          §6

                                 Belegenheit von Einheiten und Betriebsstätten
   (1) Belegenheitsstaat einer nichttransparenten Einheit ist das Steuerhoheitsgebiet, in dem sie aufgrund des Orts
ihrer Geschäftsleitung, ihres Gründungsorts oder ähnlicher Kriterien einer mit § 1 des Körperschaftsteuergesetzes
vergleichbaren Steuerpflicht unterliegt. Andernfalls ist dies das Steuerhoheitsgebiet, nach dessen Recht sie
gegründet wurde.
   (2) Belegenheitsstaat einer transparenten Einheit ist das Steuerhoheitsgebiet, nach dessen Recht sie gegründet
wurde, wenn sie die oberste Muttergesellschaft der Unternehmensgruppe ist oder verpflichtet ist, eine
Primärergänzungssteuerregelung       nach    den    §§ 8     bis  10   oder    eine    ausländische    anerkannte
Primärergänzungssteuerregelung anzuwenden. Andernfalls wird sie als staatenlose Einheit behandelt.
  (3) Der Belegenheitsstaat einer Betriebsstätte bestimmt sich wie folgt:
1. Eine Betriebsstätte im Sinne des § 4 Absatz 8 Nummer 1 ist in dem Steuerhoheitsgebiet belegen, in dem sie als
   dortige Betriebsstätte behandelt wird und unter Beachtung des anwendbaren Abkommens zur Vermeidung der
   Doppelbesteuerung mit den ihr zuzuordnenden Einkünften der Besteuerung unterliegt;
2. eine Betriebsstätte im Sinne des § 4 Absatz 8 Nummer 2 ist in dem Steuerhoheitsgebiet belegen, in dem sie
   aufgrund ihrer geschäftlichen Präsenz auf Nettobasis steuerpflichtig ist;
3. eine Betriebsstätte im Sinne des § 4 Absatz 8 Nummer 3 ist in dem Steuerhoheitsgebiet belegen, in dem sie sich
   befindet, und
4. eine Betriebsstätte im Sinne des § 4 Absatz 8 Nummer 4 gilt als staatenlose Betriebsstätte.
  (4) Ist eine Geschäftseinheit aufgrund von Absatz 1 in mehr als einem Steuerhoheitsgebiet belegen, so wird ihr
Status für die Zwecke dieses Gesetzes wie folgt bestimmt:
1. Ist ein Abkommen zur Vermeidung der Doppelbesteuerung anwendbar, gilt die Geschäftseinheit als in dem
   Steuerhoheitsgebiet belegen, in dem sie für die Zwecke dieses Abkommens als ansässig betrachtet wird.
   Sieht das Abkommen zur Vermeidung der Doppelbesteuerung vor, dass sich die zuständigen Behörden darauf
   verständigen, wo die Geschäftseinheit als ansässig zu betrachten ist, und liegt keine entsprechende
   Vereinbarung vor oder sieht das Abkommen keine Steuererleichterung oder Steuerbefreiung vor, weil die
   Geschäftseinheit in beiden Vertragsparteien steuerlich ansässig ist, gilt Nummer 2.
2. Ist kein Abkommen zur Vermeidung der Doppelbesteuerung anwendbar, gilt die Geschäftseinheit als in dem
   Steuerhoheitsgebiet belegen, in dem sie den höheren Betrag an erfassten Steuern für das Geschäftsjahr
   entrichtet hat, wobei die nach einer Hinzurechnungsbesteuerung entrichteten Steuern unberücksichtigt bleiben.
   Ist der entrichtete Betrag der erfassten Steuern in beiden Steuerhoheitsgebieten gleich hoch oder beläuft er sich
   auf null, so gilt sie als in dem Steuerhoheitsgebiet belegen, in dem der nach den §§ 58 bis 62 berechnete
   substanzbasierte Freibetrag auf Ebene der Geschäftseinheit höher ist. Ist der substanzbasierte Freibetrag in
   beiden Steuerhoheitsgebieten gleich hoch oder beläuft er sich auf null, gilt die Geschäftseinheit als staatenlos.
   Dies gilt nicht, wenn es sich um die oberste Muttergesellschaft einer Unternehmensgruppe handelt; in diesem
   Fall gilt sie als in dem Steuerhoheitsgebiet belegen, in dem sie gegründet wurde.
  (5) Ist eine Muttergesellschaft nach Anwendung von Absatz 4 in einem Steuerhoheitsgebiet belegen, in dem sie
keiner anerkannten Primärergänzungssteuerregelung unterliegt, gilt sie auch im anderen Steuerhoheitsgebiet
belegen, wenn sie dort einer anerkannten Primärergänzungssteuerregelung unterliegt und das Besteuerungsrecht
nach dieser Regelung nicht durch ein Abkommen zur Vermeidung der Doppelbesteuerung beschränkt ist.
  (6) Ändert sich die Belegenheit einer Einheit im Verlauf des Geschäftsjahres, so ist sie in dem
Steuerhoheitsgebiet belegen, in dem sie zu Beginn des Geschäftsjahres belegen war.


                                                   Abschnitt 2

                                            Begriffsbestimmungen

                                                        §7

                                             Begriffsbestimmungen
  (1) Für Zwecke dieses Gesetzes gelten, soweit nicht an anderer Stelle in diesem Gesetz erfolgt, die in den
nachstehenden Absätzen definierten Begriffsbestimmungen.
  (2) Anerkannte nationale Ergänzungssteuer ist eine Steuer, die im nationalen Recht eines Steuerhoheitsgebiets
vorgesehen ist und
1. bei der der bereinigte Mindeststeuer-Gesamtgewinn der in dem Steuerhoheitsgebiet                      belegenen
   Geschäftseinheiten auf eine Weise ermittelt wird, die den GloBE-Mustervorschriften entspricht;
2. die dazu dient, die Steuerschuld im Hinblick auf den inländischen bereinigten Mindeststeuer-Gesamtgewinn für
   das Steuerhoheitsgebiet und die Geschäftseinheiten in einem Geschäftsjahr auf den Mindeststeuersatz
   anzuheben und
3. die auf eine Weise umgesetzt und verwaltet wird, die mit den Vorschriften der GloBE-Mustervorschriften im
   Einklang steht, und das betreffende Steuerhoheitsgebiet keine mit diesen Bestimmungen im Zusammenhang
   stehenden Vorteile gewährt.
Der bereinigte Mindeststeuer-Gesamtgewinn kann auf der Grundlage eines vom zugelassenen Standardsetzer
anerkannten Rechnungslegungsstandards oder eines zugelassenen Rechnungslegungsstandards, der zur
Vermeidung erheblicher Vergleichbarkeitseinschränkungen angepasst wurde, anstatt des im Konzernabschluss
verwendeten Rechnungslegungsstandards berechnet werden.
   (3) Anerkannte Primärergänzungssteuerregelung bezeichnet ein Regelwerk, das im nationalen Recht eines
Steuerhoheitsgebiets umgesetzt und den in den GloBE-Mustervorschriften festgelegten Bestimmungen
gleichwertig ist, wonach die Muttergesellschaft einer Unternehmensgruppe den ihr zuzurechnenden Anteil an der
Ergänzungssteuer für die niedrig besteuerten Geschäftseinheiten dieser Unternehmensgruppe berechnet und
entrichtet sowie in einer Weise verwaltet wird, die mit den Bestimmungen der GloBE-Mustervorschriften in
Einklang steht.
  (4) Anerkannte Rechnungslegungsstandards sind
1. die vom International Accounting Standards Board verabschiedeten International Financial Reporting Standards
   nach dem International Accounting Standard 1 Ziffer 7 (internationale Rechnungslegungsstandards),
2. die nach den Artikeln 2, 3 und 6 der Verordnung (EG) Nr. 1606/2002 des Europäischen Parlaments und des
   Rates vom 19. Juli 2002 betreffend die Anwendung internationaler Rechnungslegungsstandards (ABl. L 243 vom
   11.9.2002, S. 1), die zuletzt durch die Verordnung (EG) Nr. 297/2008 (ABl. L 97 vom 9.4.2008, S. 62) geändert
   worden ist, übernommenen internationalen Rechnungslegungsstandards und
3. die allgemein anerkannten Rechnungslegungsgrundsätze von Australien, Brasilien, den Mitgliedstaaten der
   Europäischen Union, den anderen Vertragsstaaten des Europäischen Wirtschaftsraums, von Hongkong
   (Volksrepublik China), Japan, Kanada, Mexiko, Neuseeland, der Republik Indien, der Republik Korea, von
   Russland, der Schweiz, von Singapur, dem Vereinigten Königreich, den Vereinigten Staaten von Amerika und
   der Volksrepublik China.
   (5) Anerkannte Sekundärergänzungssteuerregelung bezeichnet ein Regelwerk, das im nationalen Recht eines
Steuerhoheitsgebiets umgesetzt und den in den GloBE-Mustervorschriften festgelegten Bestimmungen, wonach ein
Steuerhoheitsgebiet seinen zuzurechnenden Anteil an der Ergänzungssteuer einer Unternehmensgruppe, welcher
nicht nach der Primärergänzungssteuerregelung erhoben wurde, für die niedrig besteuerten Geschäftseinheiten der
Unternehmensgruppe erhebt und in einer Weise verwaltet wird, die mit den Bestimmungen der GloBE-
Mustervorschriften in Einklang steht.
  (6) Beizulegender Zeitwert ist der Preis, der in einem gewöhnlichen Geschäftsvorfall zwischen Marktteilnehmern
am Bewertungsstichtag für den Verkauf eines Vermögenswerts erzielt oder für die Übertragung einer Schuld gezahlt
würde.
  (7) Berichtspflichtige Geschäftseinheit ist die Geschäftseinheit, die nach § 75 Absatz 1 zur Einreichung des
Mindeststeuer-Berichts verpflichtet ist oder diesen nach § 75 Absatz 1 Satz 2 oder Absatz 2 einreicht.
   (8) Eigenkapitalbeteiligung ist eine Beteiligung am Eigenkapital, die mit Rechten an den Gewinnen, dem Kapital
oder den Rücklagen eines Unternehmens, einschließlich der Gewinne, des Kapitals oder der Rücklagen der
Betriebsstätte eines Stammhauses verbunden ist. Als Eigenkapitalbeteiligung gelten auch Anteile an einer
Investmenteinheit.
  (9) Equity-Methode ist eine Bilanzierungsmethode, bei der die Anteile zunächst mit den Anschaffungskosten
angesetzt und in der Folge entsprechend dem Anteil des Anteilseigners am sich ändernden Reinvermögen des
Beteiligungsunternehmens berichtigt werden.
   (10) Erhebliche Vergleichbarkeitseinschränkung ergibt sich in Bezug auf die Anwendung eines bestimmten
Grundsatzes oder Verfahrens nach einem Katalog allgemein anerkannter Rechnungslegungsgrundsätze, wenn
die Anwendung des betreffenden Grundsatzes oder Verfahrens in einem Geschäftsjahr zu einer
Gesamtabweichung von mehr als 75 Millionen Euro gegenüber dem Betrag führt, der sich bei Anwendung des
entsprechenden Grundsatzes oder Verfahrens der internationalen Rechnungslegungsstandards ergeben hätte.
Führt die Anwendung eines bestimmten Grundsatzes oder Verfahrens zu einer erheblichen
Vergleichbarkeitseinschränkung, so muss die buchmäßige Behandlung eines Postens oder Geschäftsvorfalls
nach diesem Grundsatz oder Verfahren so angepasst werden, dass sie im Einklang mit den GloBE-
Mustervorschriften der Behandlung entspricht, die nach internationalen Rechnungslegungsstandards für diesen
Posten oder Geschäftsvorfall vorgesehen ist.
  (11) Geschäftsjahr ist der Rechnungslegungszeitraum, für den die oberste Muttergesellschaft einen
Konzernabschluss aufstellt. Im Fall des Absatzes 21 Nummer 4 ist Geschäftsjahr regelmäßig das Kalenderjahr.
  (12) GloBE-Mustervorschriften sind die vom Inclusive Framework on BEPS betreffend die „Steuerliche[n]
Herausforderungen der Digitalisierung der Wirtschaft – GloBE-Mustervorschriften (Säule 2)“ am 14. Dezember
2021 gebilligten Regelungen.
  (13) Gruppenzugehöriger Gesellschafter einer Geschäftseinheit ist eine Geschäftseinheit, die unmittelbar oder
mittelbar eine Eigenkapitalbeteiligung an einer anderen Geschäftseinheit derselben Unternehmensgruppe hält.
   (14) Eine Hinzurechnungsbesteuerung liegt vor, wenn auf Grundlage eines Katalogs von Steuervorschriften, die
keine Primärergänzungssteuerregelungen (§§ 8 bis 10) sind, ein unmittelbarer oder mittelbarer Gesellschafter einer
ausländischen Geschäftseinheit für seinen Anteil an einem Teil oder an der Gesamtheit der von dieser erzielten
Erträge einer laufenden Besteuerung unterliegt, unabhängig davon, ob diese Erträge im laufenden Geschäftsjahr an
den Gesellschafter ausgeschüttet werden.
  (15) Immobilien-Investmentvehikel ist eine in Streubesitz befindliche Einheit, die überwiegend unbewegliches
Vermögen hält und deren Erträge einer Ein-Ebenen-Besteuerung unterliegen, entweder bei ihr selbst oder, mit
höchstens einem Jahr Aufschub, bei ihren Anteilsinhabern.
  (16) Inland ist das Hoheitsgebiet der Bundesrepublik Deutschland sowie der ihr zustehende Anteil an der
ausschließlichen Wirtschaftszone und am Festlandsockel.
  (17) Internationale Organisation ist eine zwischenstaatliche Organisation, einschließlich einer supranationalen
Organisation, oder eine in deren Alleineigentum stehende Behörde oder Einrichtung,
1. die hauptsächlich aus Staaten besteht,
2. die ein Sitzabkommen oder ein im Wesentlichen ähnliches Abkommen, das Vorrechte und Immunitäten gewährt,
   mit dem Hoheitsgebiet, in dem sie niedergelassen ist, abgeschlossen hat, und
3. deren Erträge aufgrund eines Gesetzes oder ihrer Satzung Privatpersonen nicht zugutekommen.
  (18) Investmenteinheit ist
1. ein Investmentvehikel, ein Immobilien-Investmentvehikel oder eine Versicherungsinvestmenteinheit;
2. eine Einheit, die zu mindestens 95 Prozent unmittelbar von einer in Nummer 1 genannten Einheit oder über eine
   Kette solcher Einheiten gehalten wird und die ausschließlich oder fast ausschließlich Vermögenswerte hält oder
   Gelder zugunsten dieser Investmenteinheiten investiert, oder
3. eine Einheit, bei der mindestens 85 Prozent des Werts dieser Einheit im Eigentum einer in Nummer 1 genannten
   Einheit stehen, wenn die Erträge dieser Einheit im Wesentlichen bei der Berechnung des Mindeststeuer-Gewinns
   oder Mindesteuer-Verlusts nach § 18 Nummer 2 in Verbindung mit § 20 oder nach § 18 Nummer 3 in Verbindung
   mit § 21 ausgenommen werden.
  (19) Investmentvehikel ist eine Einheit,
1. die dazu bestimmt ist, Vermögenswerte finanzieller und nicht finanzieller Art von einer Mehrzahl von Anlegern zu
   bündeln, wobei verbundene Anleger nicht als mehrere gelten,
2. die nach einer festgelegten Anlagestrategie investiert,
3. die es den Anlegern ermöglicht, die Transaktions-, Forschungs- und Analysekosten zu senken oder das Risiko
   kollektiv zu streuen,
4. deren Zweck in erster Linie die Erzielung von Anlageerträgen oder -gewinnen oder der Schutz gegen ein
   bestimmtes oder allgemeines Ereignis oder Ergebnis ist,
5. deren Anleger einen Anspruch auf Erträge aus den Vermögenswerten des Investmentvehikels oder auf Erträge
   aus diesen Vermögenswerten auf der Grundlage der von diesen Anlegern geleisteten Beiträge haben,
6. die einer aufsichtsrechtlichen Regelung einschließlich ausreichender Vorschriften zur Bekämpfung der
   Geldwäsche und zum Anlegerschutz in dem Steuerhoheitsgebiet, in dem sie errichtet ist oder verwaltet wird,
   unterliegt und
7. die von professionellen Verwaltern im Auftrag der Anleger verwaltet wird.
  (20) Kontrollbeteiligung ist eine Beteiligung an einer Einheit, die dazu führt, dass der Halter dieser Beteiligung
verpflichtet ist oder bei Aufstellung eines Konzernabschlusses verpflichtet wäre, die Vermögenswerte,
Verbindlichkeiten, Erträge, Aufwendungen und Zahlungsströme der Einheit nach einem anerkannten
Rechnungslegungsstandard zu konsolidieren. Bei einem Stammhaus wird unterstellt, dass es als
gruppenzugehöriger Gesellschafter die Kontrollbeteiligungen an seinen Betriebsstätten hält.
  (21) Konzernabschluss ist
1. der von der obersten Muttergesellschaft nach einem anerkannten Rechnungslegungsstandard aufgestellte
   Abschluss, in dem die Vermögenswerte, Verbindlichkeiten, Erträge, Aufwendungen und Zahlungsströme dieser
   Einheit und aller Einheiten, an denen diese eine Kontrollbeteiligung hält, so dargestellt werden, als gehörten sie
   zu einer einzigen wirtschaftlichen Einheit;
2. bei einer Unternehmensgruppe nach § 4 Absatz 1 Satz 2 der von der obersten Muttergesellschaft nach einem
   anerkannten Rechnungslegungsstandard aufgestellte Abschluss;
3. der von der obersten Muttergesellschaft nach einem anderen zugelassenen Rechnungslegungsstandard
   aufgestellte und mit Nummer 1 oder 2 vergleichbare Abschluss, sofern dieser zur Vermeidung erheblicher
   Vergleichbarkeitseinschränkungen angepasst wurde, und
4. wenn die oberste Muttergesellschaft keinen in den vorstehenden Nummern beschriebenen Abschluss aufstellt,
   der Abschluss, der nach einem zugelassenen Rechnungslegungsstandard aufgestellt worden wäre, wenn die
   oberste Muttergesellschaft hierzu verpflichtet gewesen wäre; der zugelassene Rechnungslegungsstandard kann
   entweder     ein     anerkannter     Rechnungslegungsstandard        oder    ein   anderer    zugelassener
   Rechnungslegungsstandard sein, der zur Vermeidung erheblicher Wettbewerbsverzerrungen angepasst wurde.
  (22) Niedrig besteuerte Geschäftseinheit ist eine Geschäftseinheit, die in einem Niedrigsteuerhoheitsgebiet
belegen oder staatenlos ist, in einem Geschäftsjahr einen Mindeststeuer-Gewinn verzeichnet und in diesem
Geschäftsjahr einem nach Teil 5 dieses Gesetzes ermittelten effektiven Steuersatz unterliegt, der unter dem
Mindeststeuersatz liegt.
   (23) Niedrigsteuerhoheitsgebiet ist ein Steuerhoheitsgebiet, in dem eine multinationale Unternehmensgruppe
einen Mindeststeuer-Gesamtgewinn erzielt und im betreffenden Geschäftsjahr einem nach Teil 5 dieses Gesetzes
ermittelten effektiven Steuersatz unterliegt, der unter dem Mindeststeuersatz liegt.
  (24) Organisation ohne Erwerbszweck ist jede Körperschaft, Personenvereinigung oder Vermögensmasse im
Sinne des § 5 Absatz 1 Nummer 9 des Körperschaftsteuergesetzes. Eine Organisation ohne Erwerbszweck ist
auch eine Einheit,
1. die im Belegenheitsstaat ausschließlich für religiöse, gemeinnützige, wissenschaftliche, künstlerische, kulturelle,
   sportliche, erzieherische oder andere ähnliche Zwecke oder als Berufsverband, Wirtschaftsverband,
   Handelskammer, Arbeitnehmerverband, Landwirtschaftsverband oder Gartenbauverband, Bürgervereinigung
   oder als Organisation, die ausschließlich der Förderung der sozialen Wohlfahrt dient, errichtet und betrieben
   wird,
2. deren Einkünfte aus den vorgenannten Tätigkeiten im Belegenheitsstaat vollständig oder nahezu vollständig
   steuerbefreit sind,
3. die keine Anteilseigner oder Mitglieder hat, die ein eigenes Interesse an den Einkünften oder am Vermögen
   dieser Einheit haben,
4. deren Einkünfte oder Vermögenswerte nicht an Privatpersonen oder nicht steuerbegünstigte Einheiten
   ausgeschüttet oder zu deren Gunsten verwendet werden, außer dies erfolgt in Übereinstimmung mit einer
   steuerbegünstigten Tätigkeit dieser Einheit oder als Zahlung einer angemessenen Vergütung für erbrachte
   Dienstleistungen, Nutzungsüberlassungen oder für erworbene Vermögenswerte, und
5. deren Vermögenswerte bei Beendigung, Liquidation oder Auflösung an eine Organisation ohne Erwerbszweck
   oder staatliche Einheit ihres Belegenheitsstaats ausgekehrt werden.
Die Sätze 1 und 2 gelten nicht für eine Einheit, soweit diese eine Handels- oder Geschäftstätigkeit ausübt, welche
nicht unmittelbar den Zweck, für den sie errichtet wurde, verfolgt.
  (25) Passive Erträge sind die folgenden im Mindeststeuer-Gewinn berücksichtigten Erträge:
1. Dividenden oder dividendenähnliche Erträge,
2. Zinsen oder zinsähnliche Erträge,
3. Mieten,
4. Lizenzgebühren,
5. Annuitäten oder
6. Nettogewinne aus Vermögen, das zu unter den Nummern 1 bis 5 genannten Erträgen führt,
aber nur, soweit ein gruppenzugehöriger Gesellschafter mit diesen Erträgen der Hinzurechnungsbesteuerung oder
aufgrund einer Eigenkapitalbeteiligung an einer hybriden Einheit der Besteuerung unterliegt.
  (26) Pensions-Dienstleistungseinheit ist eine Einheit, die ausschließlich oder fast ausschließlich errichtet und
betrieben wird, um
1. Finanzmittel zugunsten einer Einrichtung im Sinne des Absatzes 27 Satz 2 Nummer 1 anzulegen oder
2. Hilfs- und Nebentätigkeiten zu den regulierten Tätigkeiten einer Einrichtung im Sinne des Absatzes 27 Satz 2
   Nummer 1 auszuüben, vorausgesetzt, sie gehört derselben Unternehmensgruppe an.
  (27) Pensionseinheit ist jede öffentlich-rechtliche Versicherungs- und Versorgungseinrichtung im Sinne des § 5
Absatz 1 Nummer 8 des Körperschaftsteuergesetzes. Eine Pensionseinheit ist auch eine
1. Einrichtung, die errichtet und betrieben wird, um ausschließlich oder fast ausschließlich
   Altersversorgungsleistungen und Zusatz- oder Nebenleistungen für Einzelpersonen zu verwalten oder zu
   erbringen, die als solche einer staatlichen Regulierung unterliegen oder deren Leistungen durch nationale
   Vorschriften gesichert oder anderweitig geschützt sind und finanziert werden durch einen Pool von
   Vermögenswerten, der über eine Treuhandeinrichtung oder einen Treuhänder gehalten wird, um die Erfüllung
   der entsprechenden Pensionsverpflichtungen im Fall der Insolvenz der Unternehmensgruppe zu gewährleisten,
   und
2. Pensions-Dienstleistungseinheit.
   (28) Richtlinie (EU) 2022/2523 ist die Richtlinie (EU) 2022/2523 des Rates vom 15. Dezember 2022 zur
Gewährleistung einer globalen Mindestbesteuerung für multinationale Unternehmensgruppen und große
inländische Gruppen in der Union (ABl. L 328 vom 22.12.2022, S. 1; L 13 vom 16.1.2023, S. 9).
  (29) Sonstiges Ergebnis umfasst Ertrags- und Aufwandsposten, die gemäß dem für die Aufstellung des
Konzernabschlusses verwendeten zugelassenen Rechnungslegungsstandard nicht erfolgswirksam erfasst werden
dürfen oder müssen.
  (30) Staatliche Einheit ist jede Körperschaft, Personenvereinigung oder Vermögensmasse im Sinne des § 5
Absatz 1 Nummer 2 des Körperschaftsteuergesetzes. Eine staatliche Einheit ist auch eine Einheit,
1. die Teil der öffentlichen Hand ist oder sich in deren alleinigem Eigentum befindet,
2. deren Hauptzweck die Erfüllung hoheitlicher Aufgaben oder die Verwaltung des Vermögens der öffentlichen
   Hand, einschließlich der damit verbundenen Investitionstätigkeiten, ist, soweit diese keine gewerbliche
   Tätigkeit ausübt,
3. die gegenüber der öffentlichen Hand berichtspflichtig ist und jährliche Informationsberichte vorlegt und
4. deren Vermögen bei Auflösung und deren Erträge ausschließlich der öffentlichen Hand zustehen und nicht
   einzelnen Privatpersonen zugutekommen.
  (31) Steuerhoheitsgebiet ist ein Gebiet, das fiskalisch autonom ist, unabhängig davon, ob es völkerrechtlich als
Staat anerkannt ist.
  (32) Eine Einheit gilt als transparente Einheit, soweit sie in Bezug auf ihre Erträge, Aufwendungen, Gewinne oder
Verluste im Steuerhoheitsgebiet ihrer Gründung steuerlich transparent ist, es sei denn, sie ist in einem anderen
Steuerhoheitsgebiet steuerlich belegen und unterliegt dort in Bezug auf ihre Erträge oder Gewinne einer erfassten
Steuer. Eine transparente Einheit gilt in Bezug auf ihre Erträge, Aufwendungen, Gewinne oder Verluste
1. als steuertransparente Einheit, soweit sie im Belegenheitsstaat des Gesellschafters steuerlich transparent ist,
   oder
2. als umgekehrt hybride Einheit, soweit sie im Belegenheitsstaat des Gesellschafters nicht steuerlich transparent
   ist.
Eine Einheit wird steuerlich transparent behandelt, wenn die Erträge, Aufwendungen, Gewinne oder Verluste dieser
Einheit nach dem Recht eines Steuerhoheitsgebiets so behandelt werden, als seien sie dem unmittelbaren
Gesellschafter der Einheit im Verhältnis zu dessen Kapitalbeteiligung an dieser Einheit entstanden. Es liegt eine
steuertransparente Struktur vor, wenn eine Kapitalbeteiligung an einer Einheit oder einer Betriebsstätte, bei der es
sich um eine gruppenzugehörige Geschäftseinheit handelt, mittelbar über eine Kette von steuertransparenten
Geschäftseinheiten gehalten wird. Eine Einheit, die nicht aufgrund des Orts ihrer Geschäftsleitung, ihres
Gründungsorts oder ähnlicher Kriterien steuerlich belegen ist und keiner erfassten Steuer oder keiner
anerkannten nationalen Ergänzungssteuerregelung unterliegt, wird in Bezug auf ihre Erträge, Aufwendungen,
Gewinne oder Verluste als transparente Einheit und als steuertransparente Einheit behandelt, soweit
1. ihre Gesellschafter in einem Steuerhoheitsgebiet belegen sind, das die Einheit als steuerlich transparent
   behandelt,
2. sie keine Geschäftseinrichtung im Steuerhoheitsgebiet ihrer Gründung hat und
3. die Erträge, Aufwendungen, Gewinne oder Verluste nicht einer Betriebsstätte zuzurechnen sind.
Eine Einheit, die für ertragsteuerliche Zwecke im Belegenheitsstaat als selbstständige steuerpflichtige Person
behandelt wird, gilt in Bezug auf ihre Erträge, Aufwendungen, Gewinne oder Verluste als hybride Einheit, soweit
sie im Belegenheitsstaat des Gesellschafters steuerlich transparent ist.
  (33) Unzulässige erstattungsfähige Anrechnungssteuer ist jeder Steuerbetrag, bei dem es sich nicht um eine
zulässige Anrechnungssteuer handelt, der von einer Geschäftseinheit noch zu entrichten ist oder bereits entrichtet
wurde und der
1. dem wirtschaftlichen Eigentümer einer von einer solchen Geschäftseinheit ausgeschütteten Dividende in Bezug
   auf diese Dividende erstattet werden kann oder vom wirtschaftlichen Eigentümer auf eine andere Steuerschuld
   als die Steuerschuld in Bezug auf diese Dividende angerechnet werden kann oder
2. dem ausschüttenden Unternehmen bei Ausschüttung einer Dividende erstattet werden kann.
   (34) Versicherungsinvestmenteinheit ist eine Einheit, die die Voraussetzungen nach Absatz 15 oder Absatz 19
erfüllt, im Zusammenhang mit Schulden im Rahmen eines Versicherungs- oder Rentenversicherungsvertrags
errichtet wurde und vollständig im Besitz eines den aufsichtsrechtlichen Bestimmungen des Belegenheitsstaats
unterliegenden Versicherungsunternehmens steht.
  (35) Zulässige Anrechnungssteuer ist eine von einer Geschäftseinheit zu entrichtende oder entrichtete erfasste
Steuer, die dem wirtschaftlichen Eigentümer einer von dieser Geschäftseinheit oder vom Stammhaus
ausgeschütteten Dividende erstattet wird oder von diesem als Gutschrift angerechnet werden kann, sofern die
Erstattung beziehungsweise Gutschrift
1. von einem anderen Steuerhoheitsgebiet als dem Steuerhoheitsgebiet, das die erfassten Steuern erhoben hat,
   gemäß einer Regelung zur Anrechnung ausländischer Steuern gewährt wird;
2. einem wirtschaftlichen Eigentümer der Dividende gewährt wird, der einem nominalen Steuersatz unterliegt,
   welcher dem nach dem innerstaatlichen Recht des Steuerhoheitsgebiets, das die erfassten Steuern bei der
   Geschäftseinheit erhoben hat, im Rahmen der laufenden Besteuerung auf diese Dividende erhobenen
   Mindeststeuersatz entspricht oder diesen übersteigt;
3. einem wirtschaftlichen Eigentümer der Dividende gewährt wird, der eine natürliche Person ist und in dem
   Steuerhoheitsgebiet ansässig ist, das die erfassten Steuern bei der Geschäftseinheit erhoben hat, und der im
   Hinblick auf die Dividende als ordentliches Einkommen der Besteuerung unterliegt oder
4. einer staatlichen Einheit, einer internationalen Organisation, einer gebietsansässigen Organisation ohne
   Erwerbszweck, einer gebietsansässigen Pensionseinheit, einer gebietsansässigen Investmenteinheit, die nicht
   der Unternehmensgruppe angehört, oder einer gebietsansässigen Lebensversicherungseinheit gewährt wird,
   sofern die Dividende im Zusammenhang mit Pensionseinheit-Tätigkeiten bezogen wird und in ähnlicher Weise
   besteuert wird wie eine von einer Pensionseinheit bezogene Dividende.
Im Sinne von Nummer 4 gilt eine Organisation ohne Erwerbszweck oder eine Pensionseinheit als in einem
Steuerhoheitsgebiet gebietsansässig, wenn sie in diesem Steuerhoheitsgebiet gegründet wurde und dort
verwaltet wird, und gilt eine Investmenteinheit als in einem Steuerhoheitsgebiet gebietsansässig, wenn sie in dem
Steuerhoheitsgebiet gegründet wurde und dort den aufsichtsrechtlichen Bestimmungen unterliegt. Eine
Lebensversicherungseinheit gilt als in dem Steuerhoheitsgebiet gebietsansässig, in dem sie belegen ist.
  (36) Zulässiges Ausschüttungssteuersystem ist ein Körperschaftsteuersystem, das
1. eine Ertragsteuer beim Unternehmen vorsieht, die im Allgemeinen nur dann zu entrichten ist, wenn das
   Unternehmen Gewinne an die Gesellschafter ausschüttet, eine fiktive Gewinnausschüttung unterstellt wird
   oder wenn im Unternehmen bestimmte nicht geschäftsbezogene Aufwendungen anfallen,
2. eine Steuer mindestens in Höhe des Mindeststeuersatzes vorsieht und
3. am oder vor dem 1. Juli 2021 in Kraft getreten ist.
   (37) Zugelassener Rechnungslegungsstandard sind die allgemein anerkannten Rechnungslegungsgrundsätze,
die von einem zugelassenen Standardsetzer im Belegenheitsstaat der Einheit genehmigt wurden.
  (38) Zugelassener Standardsetzer ist die Stelle, die in einem Steuerhoheitsgebiet rechtlich befugt ist,
Rechnungslegungsstandards für Zwecke der Finanzberichterstattung vorzuschreiben, festzulegen oder zu
genehmigen.
                                                        Teil 2

                                                Ergänzungssteuer

                                                    Abschnitt 1

                                            Primärergänzungssteuer

                                                         §8

                                Umfang der Besteuerung der Muttergesellschaft
   (1) Für eine nach § 1 steuerpflichtige oberste Muttergesellschaft, die selbst niedrig besteuert ist oder die zu
einem Zeitpunkt während des Geschäftsjahres unmittelbar oder mittelbar eine Eigenkapitalbeteiligung an einer
niedrig besteuerten Geschäftseinheit hält, entsteht ein Ergänzungssteuerbetrag in Höhe des ihr zuzurechnenden
Anteils am Steuererhöhungsbetrag dieser niedrig besteuerten Geschäftseinheit für das Geschäftsjahr
(Primärergänzungssteuerbetrag).
   (2) Für jede nach § 1 steuerpflichtige zwischengeschaltete Muttergesellschaft, die selbst niedrig besteuert ist
oder die zu einem Zeitpunkt während des Geschäftsjahres unmittelbar oder mittelbar eine Eigenkapitalbeteiligung
an einer niedrig besteuerten Geschäftseinheit hält, entsteht ein Ergänzungssteuerbetrag in Höhe ihres
Primärergänzungssteuerbetrags. Satz 1 gilt nicht, wenn
1. die oberste Muttergesellschaft der Unternehmensgruppe einer anerkannten Primärergänzungssteuerregelung für
   das Geschäftsjahr unterliegt oder
2. eine andere zwischengeschaltete Muttergesellschaft der Unternehmensgruppe einer anerkannten
   Primärergänzungssteuerregelung für das Geschäftsjahr unterliegt, welche unmittelbar oder mittelbar eine
   Kontrollbeteiligung an der zwischengeschalteten Muttergesellschaft im Sinne des Satzes 1 hält.
   (3) Für jede nach § 1 steuerpflichtige in Teileigentum stehende Muttergesellschaft, die selbst niedrig besteuert ist
oder die zu einem Zeitpunkt während des Geschäftsjahres unmittelbar oder mittelbar eine Eigenkapitalbeteiligung
an einer niedrig besteuerten Geschäftseinheit hält, entsteht ein Ergänzungssteuerbetrag in Höhe ihres
Primärergänzungssteuerbetrags. Satz 1 gilt nicht für Muttergesellschaften, an denen eine andere in Teileigentum
stehende Muttergesellschaft der Unternehmensgruppe, die einer anerkannten Primärergänzungssteuerregelung für
das Geschäftsjahr unterliegt, unmittelbar oder mittelbar alle Eigenkapitalanteile hält.


                                                         §9

                           Anteil der Muttergesellschaft am Steuererhöhungsbetrag
   (1) Der einer Muttergesellschaft zuzurechnende Anteil am Steuererhöhungsbetrag einer niedrig besteuerten
Geschäftseinheit entspricht dem nach Teil 5 dieses Gesetzes für diese Geschäftseinheit berechneten
Steuererhöhungsbetrag multipliziert mit der Einbeziehungsquote der Muttergesellschaft für diese Geschäftseinheit
für das betreffende Geschäftsjahr.
  (2) Die Einbeziehungsquote wird wie folgt ermittelt:


In den Fällen, in denen die Muttergesellschaft die Primärergänzungssteuerregelung gegen sich selbst anwendet,
beträgt die Einbeziehungsquote 100 Prozent.
  (3) Der Minderungsbetrag ist der Betrag des Mindeststeuer-Gewinns, der nach den Grundsätzen des im
Konzernabschluss der obersten Muttergesellschaft verwendeten anerkannten Rechnungslegungsstandards
anderen Beteiligten zuzurechnen wäre, wenn der Mindeststeuer-Jahresüberschuss oder Mindeststeuer-
Jahresfehlbetrag der niedrig besteuerten Geschäftseinheit ihrem Mindeststeuer-Gewinn entspräche und
1. die Muttergesellschaft einen Konzernabschluss nach diesem Rechnungslegungsstandard aufzustellen hätte
   (hypothetischer Konzernabschluss),
2. die Muttergesellschaft über eine Kontrollbeteiligung an der niedrig besteuerten Geschäftseinheit verfügen würde,
   sodass diese nach den allgemeinen Konsolidierungsgrundsätzen in den hypothetischen Konzernabschluss der
   Muttergesellschaft einbezogen würde,
3. der gesamte Mindeststeuer-Gewinn der niedrig besteuerten Geschäftseinheit durch Geschäftsvorfälle mit
   Personen veranlasst wäre, die nicht der Unternehmensgruppe angehören, und
4. alle nicht unmittelbar oder mittelbar von der Muttergesellschaft gehaltenen Eigenkapitalbeteiligungen an der
   niedrig besteuerten Geschäftseinheit von Personen gehalten werden, die nicht der Unternehmensgruppe
   angehören.
Bei transparenten Einheiten umfasst der Mindeststeuer-Gewinn keine Erträge, die nach § 43 Absatz 1 einem
Gesellschafter zuzurechnen sind, der nicht der Unternehmensgruppe angehört.
§ 10
Minderung des Primärergänzungssteuerbetrags
Bei einer im Inland belegenen Muttergesellschaft, die mittelbar eine Eigenkapitalbeteiligung an einer niedrig
besteuerten Geschäftseinheit über eine zwischengeschaltete Muttergesellschaft oder eine in Teileigentum
befindliche Muttergesellschaft hält, die nicht von der Mindeststeuer aufgrund von § 8 Absatz 2 Satz 2,
Absatz 3 Satz 2 oder einer entsprechenden Regelung eines anderen Steuerhoheitsgebiets ausgenommen ist
(nachgeordnete Muttergesellschaft), mindert sich der Primärergänzungssteuerbetrag nach § 8 um die von einer
nachgeordneten Muttergesellschaft aufgrund einer anerkannten Primärergänzungssteuerregelung erhobene
Steuer. Der Ermäßigungsbetrag nach Satz 1 entspricht höchstens dem Anteil der Muttergesellschaft am
Steuererhöhungsbetrag der niedrig besteuerten Geschäftseinheit nach § 9.
Abschnitt 2
Sekundärergänzungssteuer
§ 11
Umfang der Besteuerung der Geschäftseinheit
(1) Für jede nach § 1 steuerpflichtige Geschäftseinheit, ausgenommen Investmenteinheiten, entsteht in
Höhe des ihr für das Geschäftsjahr nach Satz 3 zuzurechnenden Teils des Anteils der Bundesrepublik
Deutschland am Gesamtbetrag der Steuererhöhungsbeträge nach § 12 ein Ergänzungssteuerbetrag
(Sekundärergänzungssteuerbetrag). Der Gesamtbetrag der Steuererhöhungsbeträge im Sinne des Satzes 1
entspricht der Summe der für alle niedrig besteuerten Geschäftseinheiten der Unternehmensgruppe für das
Geschäftsjahr berechneten Steuererhöhungsbeträge. Der der steuerpflichtigen Geschäftseinheit zuzurechnende
Teil ist wie folgt zu ermitteln:
Der für eine niedrig besteuerte Geschäftseinheit nach Satz 3 berechnete Steuererhöhungsbetrag ist um den der
obersten Muttergesellschaft sowie einer nachgeordneten Muttergesellschaft zuzurechnenden Anteil am Steuerer
höhungsbetrag im Sinne des § 9 dieser niedrig besteuerten Geschäftseinheit zu reduzieren, der aufgrund einer
anerkannten Primärergänzungssteuerregelung erhoben wird. § 12 gilt entsprechend.
(2) Absatz 1 ist nicht anzuwenden, wenn alle die Eigenkapitalbeteiligung der obersten Muttergesellschaft an
dieser niedrig besteuerten Geschäftseinheit vermittelnden Eigenkapitalbeteiligungen durch eine oder mehrere
Muttergesellschaften gehalten werden, die für das betreffende Geschäftsjahr in Bezug auf diese niedrig
besteuerte Geschäftseinheit einer anerkannten Primärergänzungssteuerregelung unterliegen.
§ 12
Anteil der Bundesrepublik Deutschland am Gesamtbetrag der Steuererhöhungsbeträge
(1) Der auf die Bundesrepublik Deutschland entfallende Anteil am Gesamtbetrag der Steuererhöhungsbeträge
entspricht vorbehaltlich des § 14 dem Gesamtbetrag der Steuererhöhungsbeträge im Sinne des § 11 multipliziert mit
der Inlandsquote. Die Inlandsquote ist für jedes Geschäftsjahr für die Unternehmensgruppe wie folgt zu ermitteln:
Für die Zwecke dieses Paragraphen gelten die folgenden Begriffsbestimmungen:
1. „Anzahl der Beschäftigten im Inland“ ist die Gesamtzahl der Beschäftigten aller im Inland belegenen
Geschäftseinheiten der Unternehmensgruppe ist.
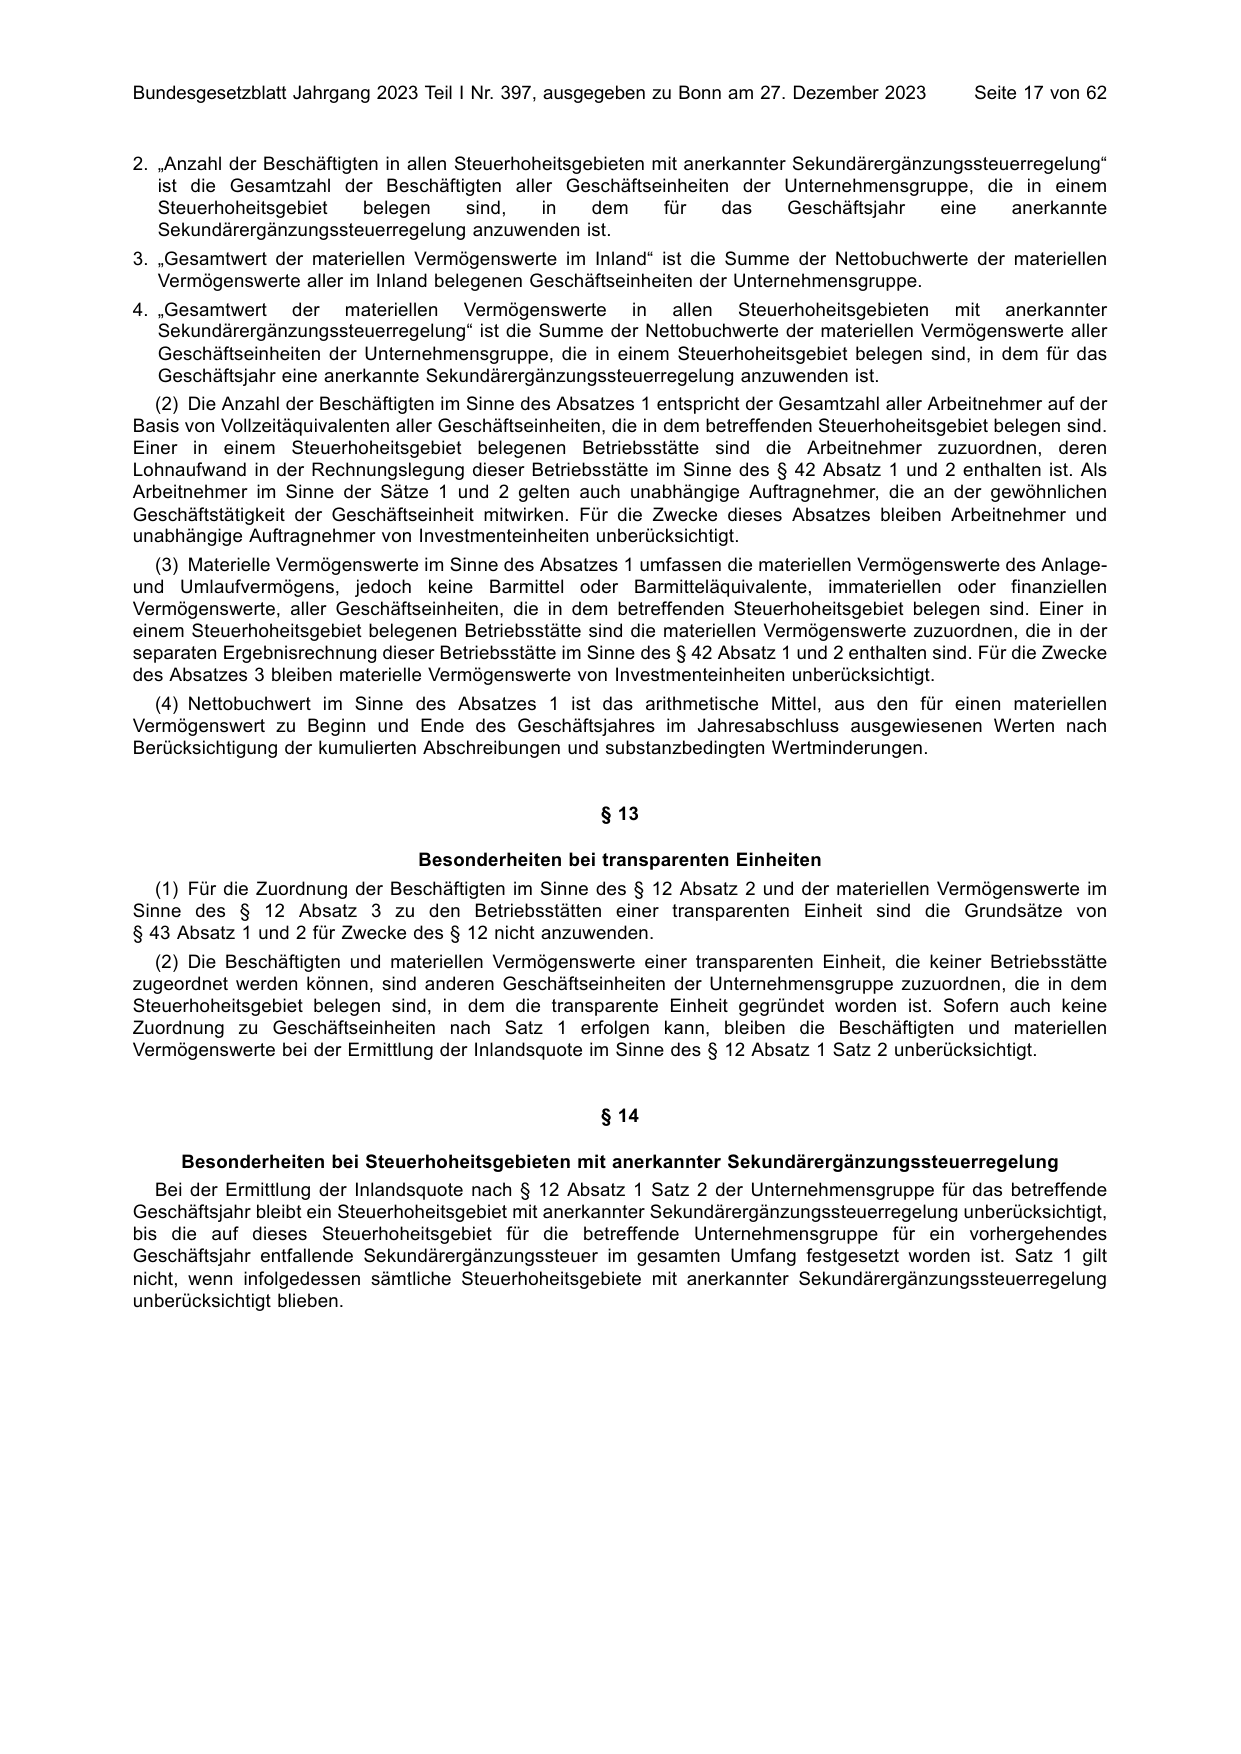
2. „Anzahl der Beschäftigten in allen Steuerhoheitsgebieten mit anerkannter Sekundärergänzungssteuerregelung“
   ist die Gesamtzahl der Beschäftigten aller Geschäftseinheiten der Unternehmensgruppe, die in einem
   Steuerhoheitsgebiet    belegen      sind,   in    dem     für    das    Geschäftsjahr   eine   anerkannte
   Sekundärergänzungssteuerregelung anzuwenden ist.
3. „Gesamtwert der materiellen Vermögenswerte im Inland“ ist die Summe der Nettobuchwerte der materiellen
   Vermögenswerte aller im Inland belegenen Geschäftseinheiten der Unternehmensgruppe.
4. „Gesamtwert der materiellen Vermögenswerte in allen Steuerhoheitsgebieten mit anerkannter
   Sekundärergänzungssteuerregelung“ ist die Summe der Nettobuchwerte der materiellen Vermögenswerte aller
   Geschäftseinheiten der Unternehmensgruppe, die in einem Steuerhoheitsgebiet belegen sind, in dem für das
   Geschäftsjahr eine anerkannte Sekundärergänzungssteuerregelung anzuwenden ist.
  (2) Die Anzahl der Beschäftigten im Sinne des Absatzes 1 entspricht der Gesamtzahl aller Arbeitnehmer auf der
Basis von Vollzeitäquivalenten aller Geschäftseinheiten, die in dem betreffenden Steuerhoheitsgebiet belegen sind.
Einer in einem Steuerhoheitsgebiet belegenen Betriebsstätte sind die Arbeitnehmer zuzuordnen, deren
Lohnaufwand in der Rechnungslegung dieser Betriebsstätte im Sinne des § 42 Absatz 1 und 2 enthalten ist. Als
Arbeitnehmer im Sinne der Sätze 1 und 2 gelten auch unabhängige Auftragnehmer, die an der gewöhnlichen
Geschäftstätigkeit der Geschäftseinheit mitwirken. Für die Zwecke dieses Absatzes bleiben Arbeitnehmer und
unabhängige Auftragnehmer von Investmenteinheiten unberücksichtigt.
   (3) Materielle Vermögenswerte im Sinne des Absatzes 1 umfassen die materiellen Vermögenswerte des Anlage-
und Umlaufvermögens, jedoch keine Barmittel oder Barmitteläquivalente, immateriellen oder finanziellen
Vermögenswerte, aller Geschäftseinheiten, die in dem betreffenden Steuerhoheitsgebiet belegen sind. Einer in
einem Steuerhoheitsgebiet belegenen Betriebsstätte sind die materiellen Vermögenswerte zuzuordnen, die in der
separaten Ergebnisrechnung dieser Betriebsstätte im Sinne des § 42 Absatz 1 und 2 enthalten sind. Für die Zwecke
des Absatzes 3 bleiben materielle Vermögenswerte von Investmenteinheiten unberücksichtigt.
  (4) Nettobuchwert im Sinne des Absatzes 1 ist das arithmetische Mittel, aus den für einen materiellen
Vermögenswert zu Beginn und Ende des Geschäftsjahres im Jahresabschluss ausgewiesenen Werten nach
Berücksichtigung der kumulierten Abschreibungen und substanzbedingten Wertminderungen.


                                                      § 13

                                 Besonderheiten bei transparenten Einheiten
   (1) Für die Zuordnung der Beschäftigten im Sinne des § 12 Absatz 2 und der materiellen Vermögenswerte im
Sinne des § 12 Absatz 3 zu den Betriebsstätten einer transparenten Einheit sind die Grundsätze von
§ 43 Absatz 1 und 2 für Zwecke des § 12 nicht anzuwenden.
  (2) Die Beschäftigten und materiellen Vermögenswerte einer transparenten Einheit, die keiner Betriebsstätte
zugeordnet werden können, sind anderen Geschäftseinheiten der Unternehmensgruppe zuzuordnen, die in dem
Steuerhoheitsgebiet belegen sind, in dem die transparente Einheit gegründet worden ist. Sofern auch keine
Zuordnung zu Geschäftseinheiten nach Satz 1 erfolgen kann, bleiben die Beschäftigten und materiellen
Vermögenswerte bei der Ermittlung der Inlandsquote im Sinne des § 12 Absatz 1 Satz 2 unberücksichtigt.


                                                      § 14

     Besonderheiten bei Steuerhoheitsgebieten mit anerkannter Sekundärergänzungssteuerregelung
   Bei der Ermittlung der Inlandsquote nach § 12 Absatz 1 Satz 2 der Unternehmensgruppe für das betreffende
Geschäftsjahr bleibt ein Steuerhoheitsgebiet mit anerkannter Sekundärergänzungssteuerregelung unberücksichtigt,
bis die auf dieses Steuerhoheitsgebiet für die betreffende Unternehmensgruppe für ein vorhergehendes
Geschäftsjahr entfallende Sekundärergänzungssteuer im gesamten Umfang festgesetzt worden ist. Satz 1 gilt
nicht, wenn infolgedessen sämtliche Steuerhoheitsgebiete mit anerkannter Sekundärergänzungssteuerregelung
unberücksichtigt blieben.
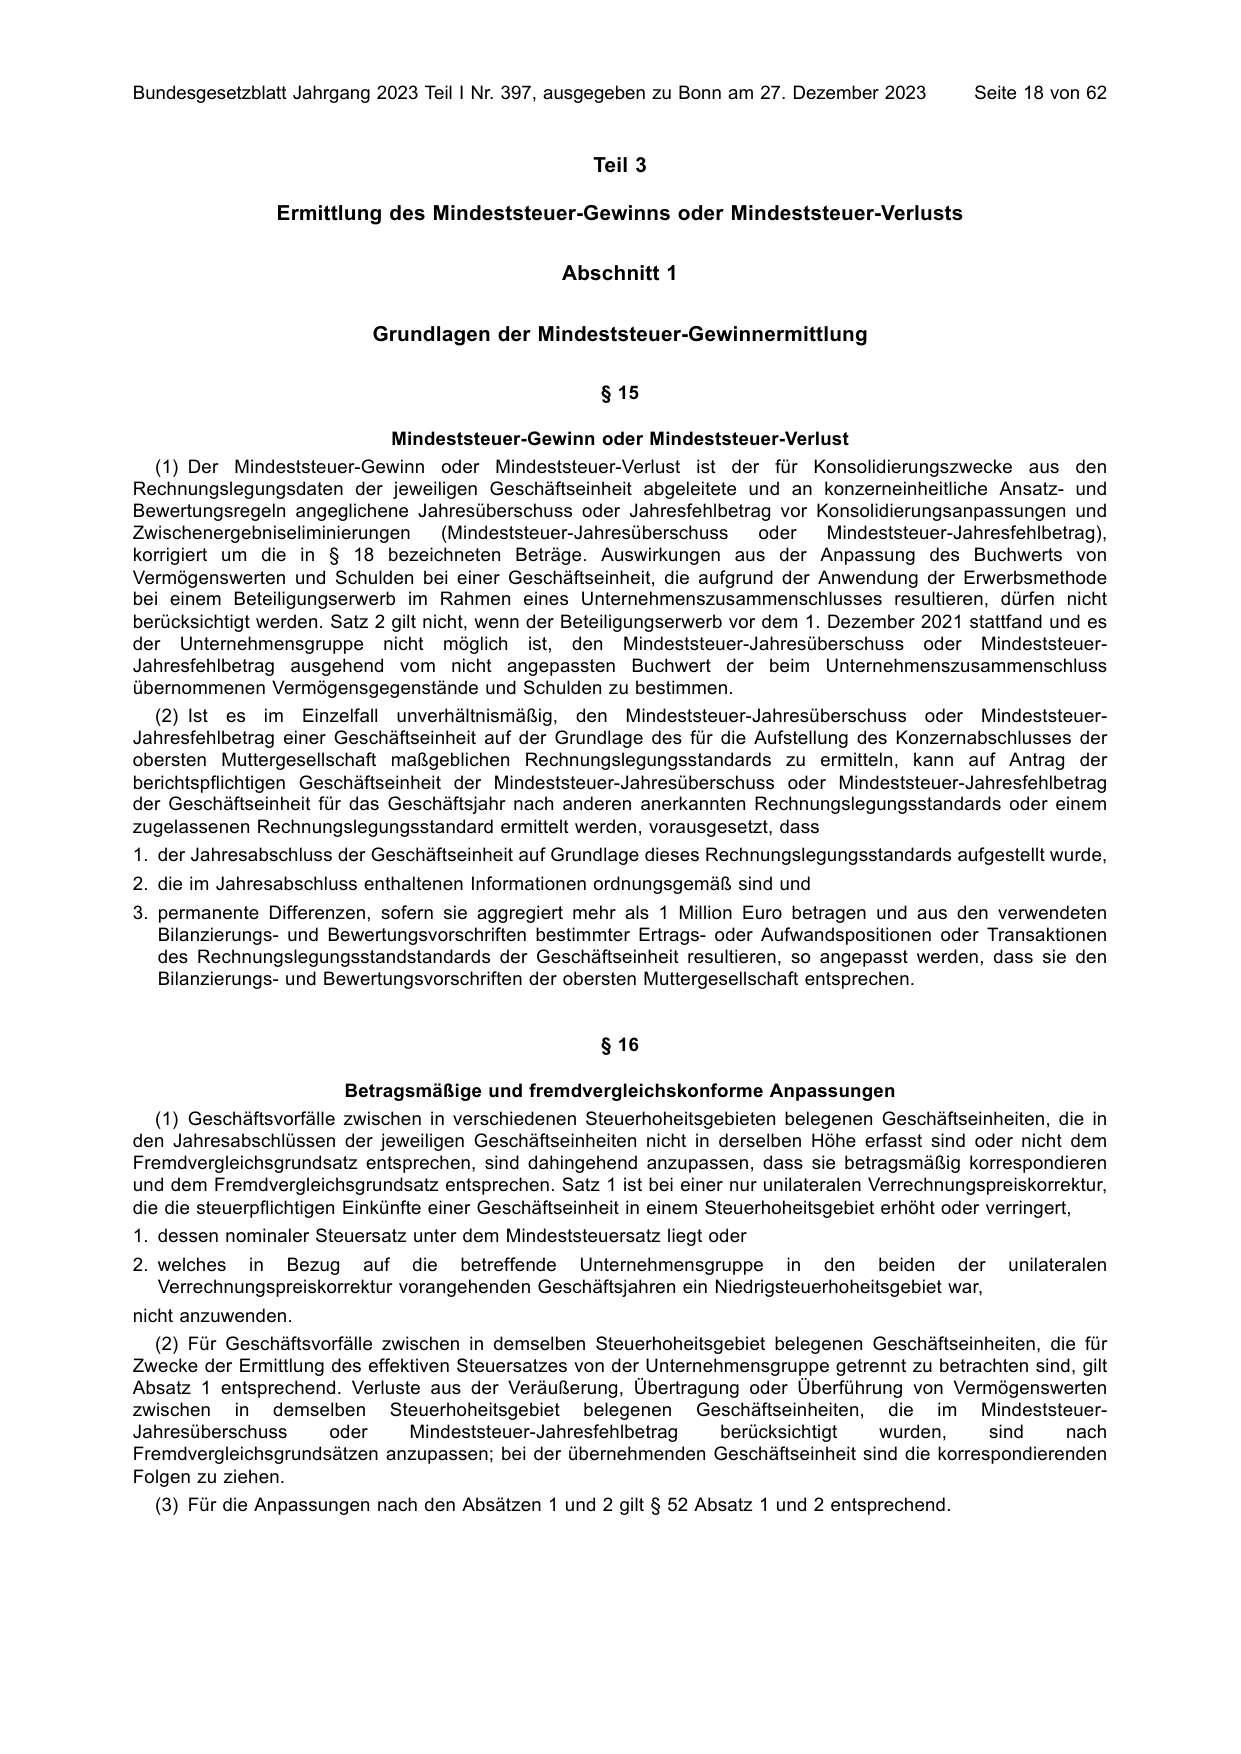
                                                     Teil 3

                Ermittlung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts

                                                 Abschnitt 1

                           Grundlagen der Mindeststeuer-Gewinnermittlung

                                                      § 15

                             Mindeststeuer-Gewinn oder Mindeststeuer-Verlust
  (1) Der Mindeststeuer-Gewinn oder Mindeststeuer-Verlust ist der für Konsolidierungszwecke aus den
Rechnungslegungsdaten der jeweiligen Geschäftseinheit abgeleitete und an konzerneinheitliche Ansatz- und
Bewertungsregeln angeglichene Jahresüberschuss oder Jahresfehlbetrag vor Konsolidierungsanpassungen und
Zwischenergebniseliminierungen       (Mindeststeuer-Jahresüberschuss      oder   Mindeststeuer-Jahresfehlbetrag),
korrigiert um die in § 18 bezeichneten Beträge. Auswirkungen aus der Anpassung des Buchwerts von
Vermögenswerten und Schulden bei einer Geschäftseinheit, die aufgrund der Anwendung der Erwerbsmethode
bei einem Beteiligungserwerb im Rahmen eines Unternehmenszusammenschlusses resultieren, dürfen nicht
berücksichtigt werden. Satz 2 gilt nicht, wenn der Beteiligungserwerb vor dem 1. Dezember 2021 stattfand und es
der Unternehmensgruppe nicht möglich ist, den Mindeststeuer-Jahresüberschuss oder Mindeststeuer-
Jahresfehlbetrag ausgehend vom nicht angepassten Buchwert der beim Unternehmenszusammenschluss
übernommenen Vermögensgegenstände und Schulden zu bestimmen.
  (2) Ist es im Einzelfall unverhältnismäßig, den Mindeststeuer-Jahresüberschuss oder Mindeststeuer-
Jahresfehlbetrag einer Geschäftseinheit auf der Grundlage des für die Aufstellung des Konzernabschlusses der
obersten Muttergesellschaft maßgeblichen Rechnungslegungsstandards zu ermitteln, kann auf Antrag der
berichtspflichtigen Geschäftseinheit der Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag
der Geschäftseinheit für das Geschäftsjahr nach anderen anerkannten Rechnungslegungsstandards oder einem
zugelassenen Rechnungslegungsstandard ermittelt werden, vorausgesetzt, dass
1. der Jahresabschluss der Geschäftseinheit auf Grundlage dieses Rechnungslegungsstandards aufgestellt wurde,
2. die im Jahresabschluss enthaltenen Informationen ordnungsgemäß sind und
3. permanente Differenzen, sofern sie aggregiert mehr als 1 Million Euro betragen und aus den verwendeten
   Bilanzierungs- und Bewertungsvorschriften bestimmter Ertrags- oder Aufwandspositionen oder Transaktionen
   des Rechnungslegungsstandstandards der Geschäftseinheit resultieren, so angepasst werden, dass sie den
   Bilanzierungs- und Bewertungsvorschriften der obersten Muttergesellschaft entsprechen.


                                                      § 16

                        Betragsmäßige und fremdvergleichskonforme Anpassungen
   (1) Geschäftsvorfälle zwischen in verschiedenen Steuerhoheitsgebieten belegenen Geschäftseinheiten, die in
den Jahresabschlüssen der jeweiligen Geschäftseinheiten nicht in derselben Höhe erfasst sind oder nicht dem
Fremdvergleichsgrundsatz entsprechen, sind dahingehend anzupassen, dass sie betragsmäßig korrespondieren
und dem Fremdvergleichsgrundsatz entsprechen. Satz 1 ist bei einer nur unilateralen Verrechnungspreiskorrektur,
die die steuerpflichtigen Einkünfte einer Geschäftseinheit in einem Steuerhoheitsgebiet erhöht oder verringert,
1. dessen nominaler Steuersatz unter dem Mindeststeuersatz liegt oder
2. welches in Bezug auf die betreffende Unternehmensgruppe in den beiden der                         unilateralen
   Verrechnungspreiskorrektur vorangehenden Geschäftsjahren ein Niedrigsteuerhoheitsgebiet war,
nicht anzuwenden.
  (2) Für Geschäftsvorfälle zwischen in demselben Steuerhoheitsgebiet belegenen Geschäftseinheiten, die für
Zwecke der Ermittlung des effektiven Steuersatzes von der Unternehmensgruppe getrennt zu betrachten sind, gilt
Absatz 1 entsprechend. Verluste aus der Veräußerung, Übertragung oder Überführung von Vermögenswerten
zwischen in demselben Steuerhoheitsgebiet belegenen Geschäftseinheiten, die im Mindeststeuer-
Jahresüberschuss      oder     Mindeststeuer-Jahresfehlbetrag     berücksichtigt  wurden,      sind     nach
Fremdvergleichsgrundsätzen anzupassen; bei der übernehmenden Geschäftseinheit sind die korrespondierenden
Folgen zu ziehen.
  (3) Für die Anpassungen nach den Absätzen 1 und 2 gilt § 52 Absatz 1 und 2 entsprechend.
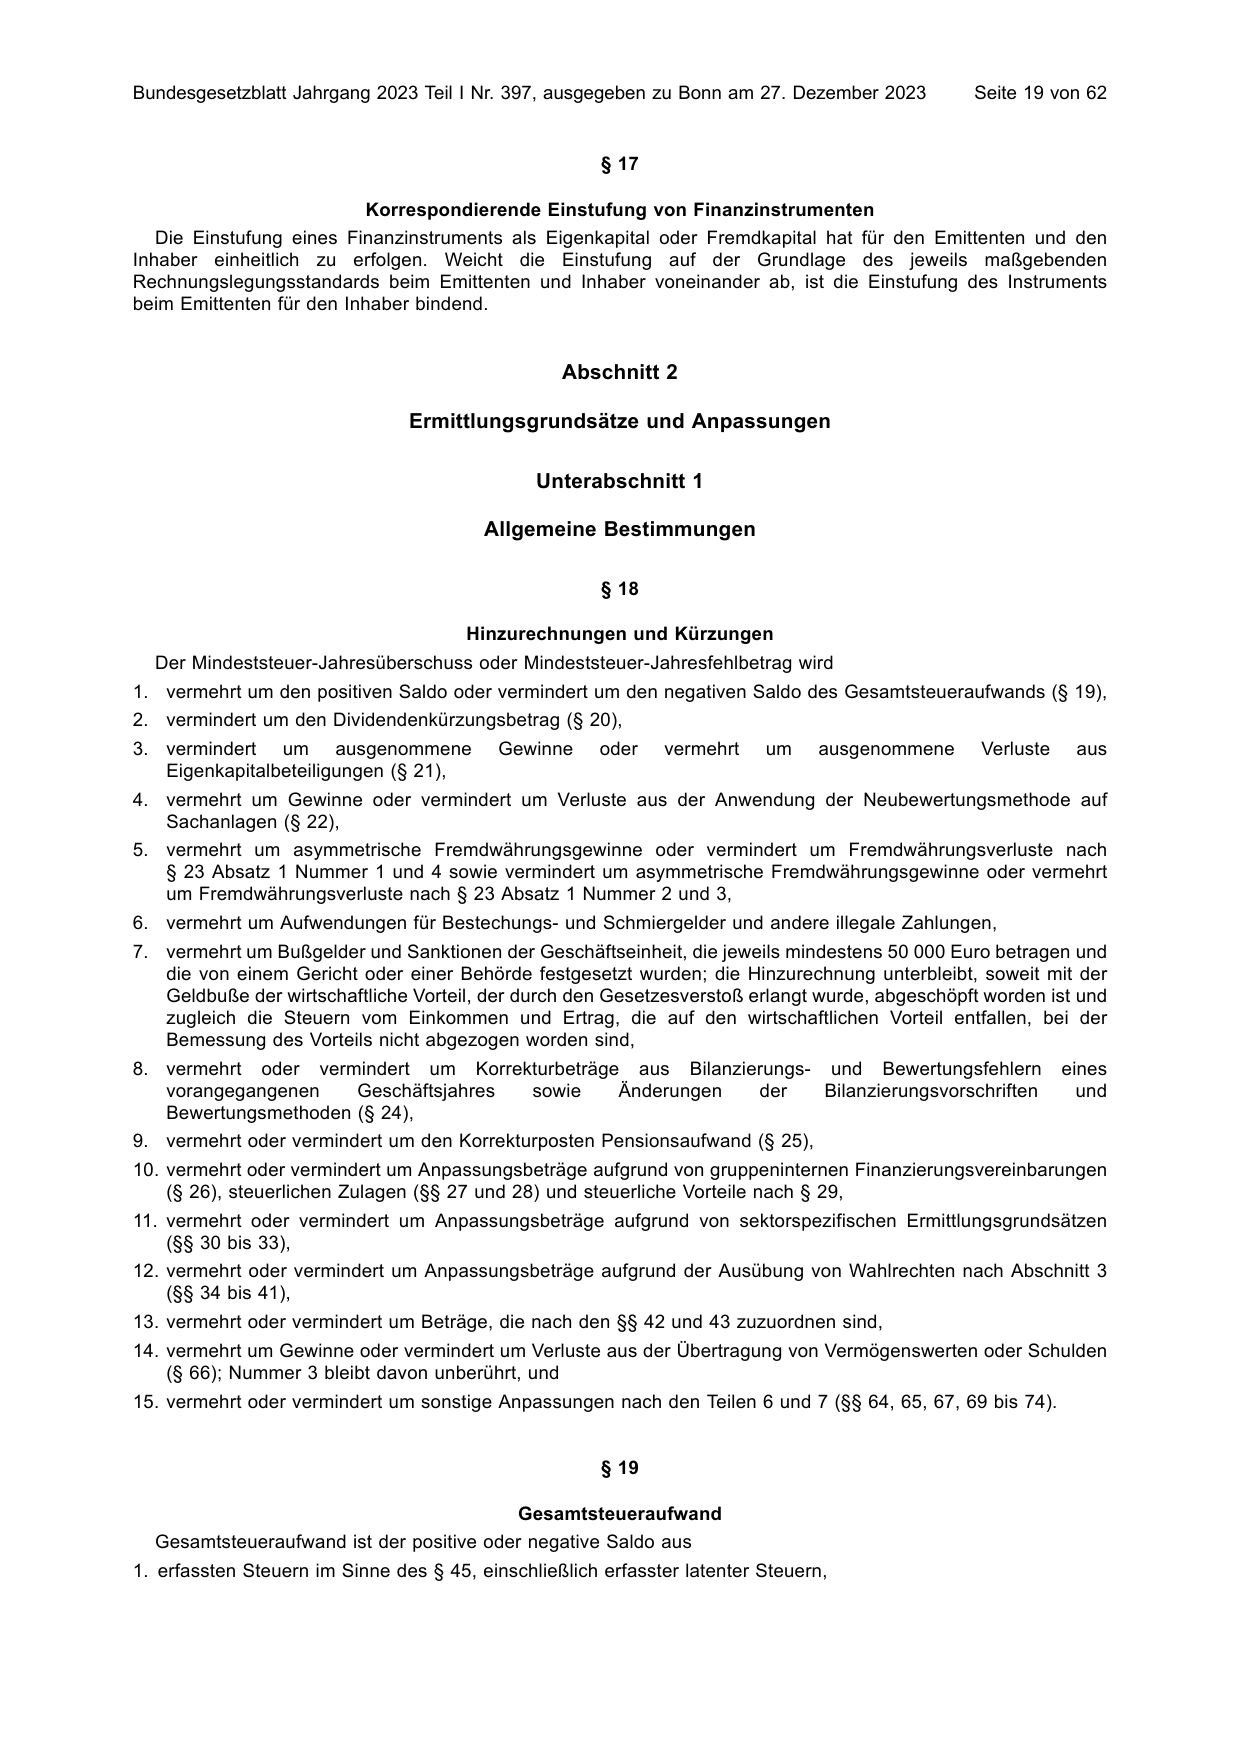
                                                       § 17

                           Korrespondierende Einstufung von Finanzinstrumenten
   Die Einstufung eines Finanzinstruments als Eigenkapital oder Fremdkapital hat für den Emittenten und den
Inhaber einheitlich zu erfolgen. Weicht die Einstufung auf der Grundlage des jeweils maßgebenden
Rechnungslegungsstandards beim Emittenten und Inhaber voneinander ab, ist die Einstufung des Instruments
beim Emittenten für den Inhaber bindend.


                                                  Abschnitt 2

                                Ermittlungsgrundsätze und Anpassungen

                                               Unterabschnitt 1

                                         Allgemeine Bestimmungen

                                                       § 18

                                       Hinzurechnungen und Kürzungen
  Der Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag wird
1. vermehrt um den positiven Saldo oder vermindert um den negativen Saldo des Gesamtsteueraufwands (§ 19),
2. vermindert um den Dividendenkürzungsbetrag (§ 20),
3. vermindert um ausgenommene              Gewinne     oder   vermehrt    um    ausgenommene     Verluste    aus
   Eigenkapitalbeteiligungen (§ 21),
4. vermehrt um Gewinne oder vermindert um Verluste aus der Anwendung der Neubewertungsmethode auf
   Sachanlagen (§ 22),
5. vermehrt um asymmetrische Fremdwährungsgewinne oder vermindert um Fremdwährungsverluste nach
   § 23 Absatz 1 Nummer 1 und 4 sowie vermindert um asymmetrische Fremdwährungsgewinne oder vermehrt
   um Fremdwährungsverluste nach § 23 Absatz 1 Nummer 2 und 3,
6. vermehrt um Aufwendungen für Bestechungs- und Schmiergelder und andere illegale Zahlungen,
7. vermehrt um Bußgelder und Sanktionen der Geschäftseinheit, die jeweils mindestens 50 000 Euro betragen und
   die von einem Gericht oder einer Behörde festgesetzt wurden; die Hinzurechnung unterbleibt, soweit mit der
   Geldbuße der wirtschaftliche Vorteil, der durch den Gesetzesverstoß erlangt wurde, abgeschöpft worden ist und
   zugleich die Steuern vom Einkommen und Ertrag, die auf den wirtschaftlichen Vorteil entfallen, bei der
   Bemessung des Vorteils nicht abgezogen worden sind,
8. vermehrt oder vermindert um Korrekturbeträge aus Bilanzierungs- und Bewertungsfehlern                    eines
   vorangegangenen    Geschäftsjahres sowie    Änderungen   der    Bilanzierungsvorschriften                  und
   Bewertungsmethoden (§ 24),
9. vermehrt oder vermindert um den Korrekturposten Pensionsaufwand (§ 25),
10. vermehrt oder vermindert um Anpassungsbeträge aufgrund von gruppeninternen Finanzierungsvereinbarungen
    (§ 26), steuerlichen Zulagen (§§ 27 und 28) und steuerliche Vorteile nach § 29,
11. vermehrt oder vermindert um Anpassungsbeträge aufgrund von sektorspezifischen Ermittlungsgrundsätzen
    (§§ 30 bis 33),
12. vermehrt oder vermindert um Anpassungsbeträge aufgrund der Ausübung von Wahlrechten nach Abschnitt 3
    (§§ 34 bis 41),
13. vermehrt oder vermindert um Beträge, die nach den §§ 42 und 43 zuzuordnen sind,
14. vermehrt um Gewinne oder vermindert um Verluste aus der Übertragung von Vermögenswerten oder Schulden
    (§ 66); Nummer 3 bleibt davon unberührt, und
15. vermehrt oder vermindert um sonstige Anpassungen nach den Teilen 6 und 7 (§§ 64, 65, 67, 69 bis 74).


                                                       § 19

                                             Gesamtsteueraufwand
  Gesamtsteueraufwand ist der positive oder negative Saldo aus
1. erfassten Steuern im Sinne des § 45, einschließlich erfasster latenter Steuern,
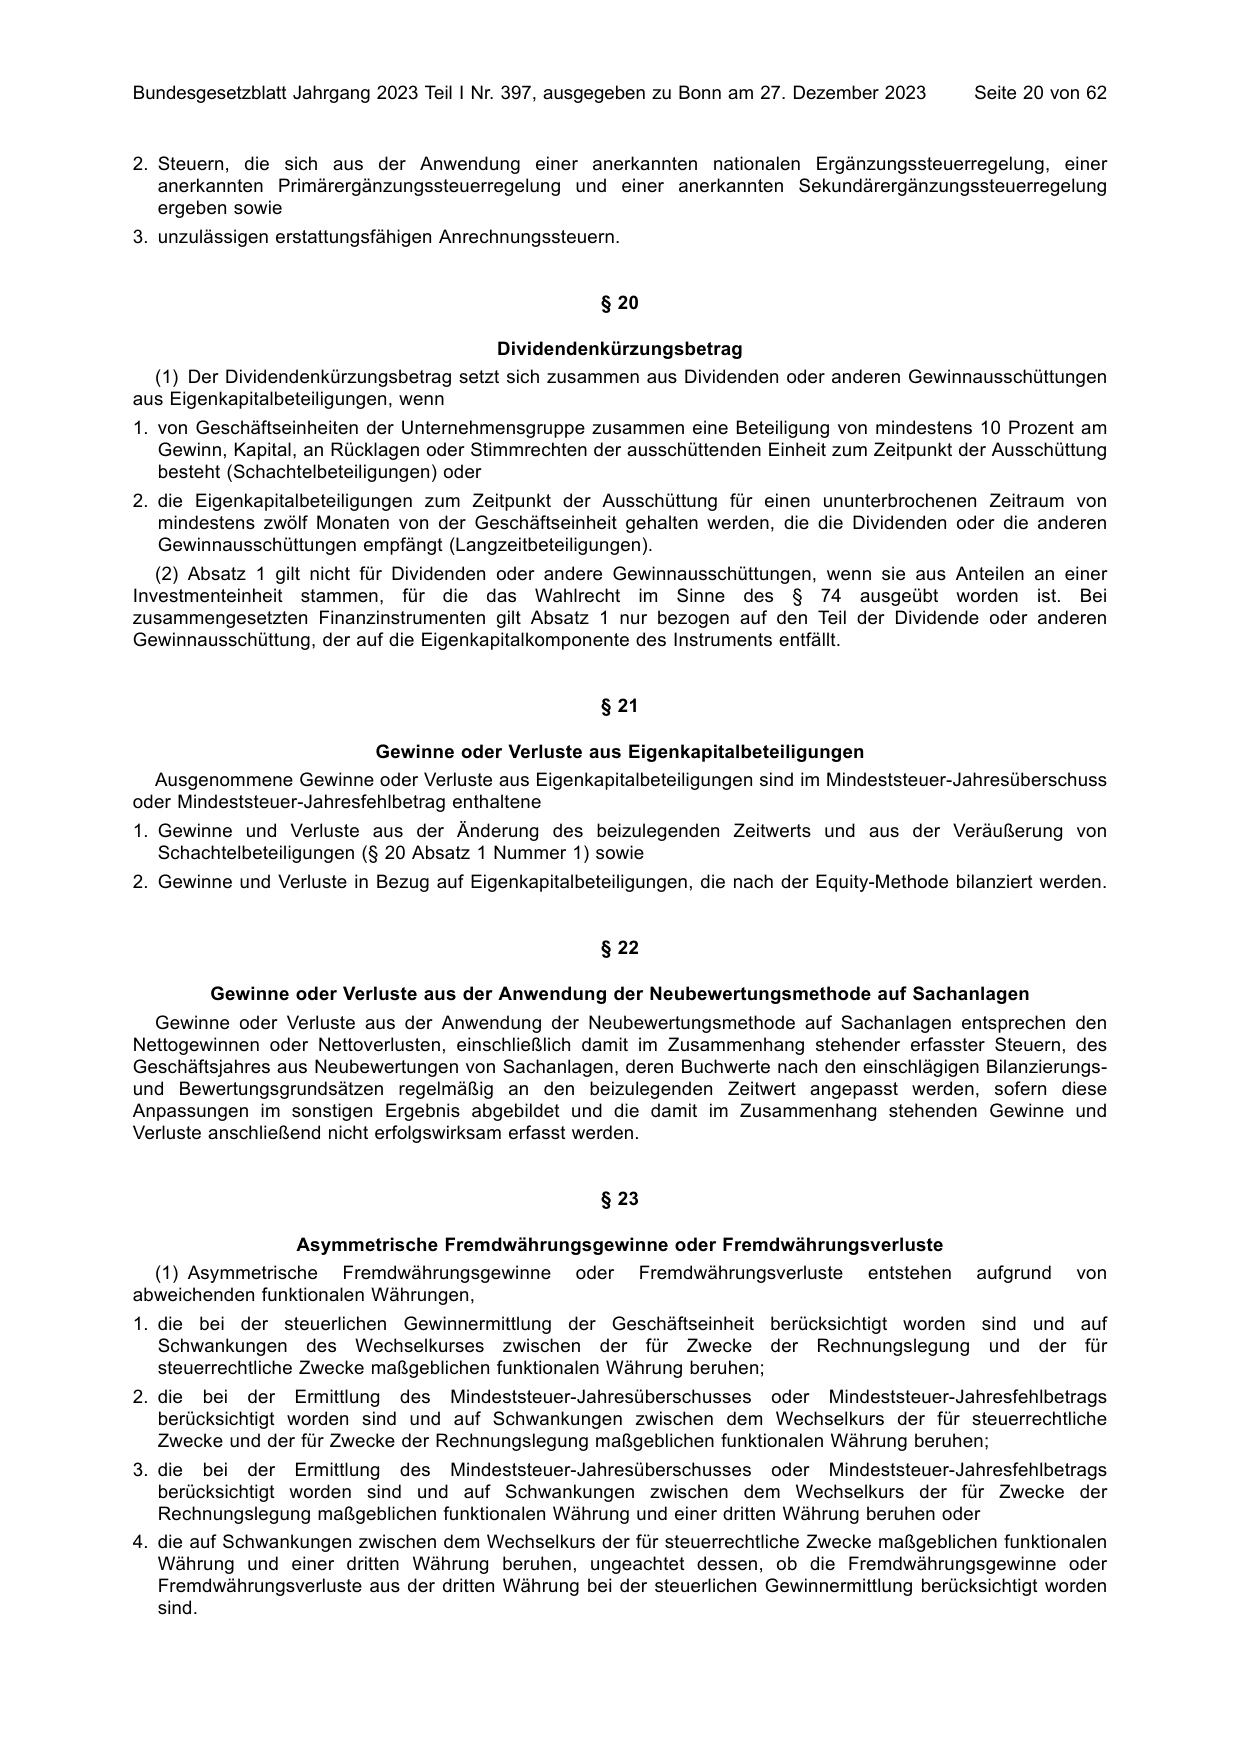
2. Steuern, die sich aus der Anwendung einer anerkannten nationalen Ergänzungssteuerregelung, einer
   anerkannten Primärergänzungssteuerregelung und einer anerkannten Sekundärergänzungssteuerregelung
   ergeben sowie
3. unzulässigen erstattungsfähigen Anrechnungssteuern.


                                                    § 20

                                         Dividendenkürzungsbetrag
  (1) Der Dividendenkürzungsbetrag setzt sich zusammen aus Dividenden oder anderen Gewinnausschüttungen
aus Eigenkapitalbeteiligungen, wenn
1. von Geschäftseinheiten der Unternehmensgruppe zusammen eine Beteiligung von mindestens 10 Prozent am
   Gewinn, Kapital, an Rücklagen oder Stimmrechten der ausschüttenden Einheit zum Zeitpunkt der Ausschüttung
   besteht (Schachtelbeteiligungen) oder
2. die Eigenkapitalbeteiligungen zum Zeitpunkt der Ausschüttung für einen ununterbrochenen Zeitraum von
   mindestens zwölf Monaten von der Geschäftseinheit gehalten werden, die die Dividenden oder die anderen
   Gewinnausschüttungen empfängt (Langzeitbeteiligungen).
   (2) Absatz 1 gilt nicht für Dividenden oder andere Gewinnausschüttungen, wenn sie aus Anteilen an einer
Investmenteinheit stammen, für die das Wahlrecht im Sinne des § 74 ausgeübt worden ist. Bei
zusammengesetzten Finanzinstrumenten gilt Absatz 1 nur bezogen auf den Teil der Dividende oder anderen
Gewinnausschüttung, der auf die Eigenkapitalkomponente des Instruments entfällt.


                                                    § 21

                           Gewinne oder Verluste aus Eigenkapitalbeteiligungen
  Ausgenommene Gewinne oder Verluste aus Eigenkapitalbeteiligungen sind im Mindeststeuer-Jahresüberschuss
oder Mindeststeuer-Jahresfehlbetrag enthaltene
1. Gewinne und Verluste aus der Änderung des beizulegenden Zeitwerts und aus der Veräußerung von
   Schachtelbeteiligungen (§ 20 Absatz 1 Nummer 1) sowie
2. Gewinne und Verluste in Bezug auf Eigenkapitalbeteiligungen, die nach der Equity-Methode bilanziert werden.


                                                    § 22

        Gewinne oder Verluste aus der Anwendung der Neubewertungsmethode auf Sachanlagen
  Gewinne oder Verluste aus der Anwendung der Neubewertungsmethode auf Sachanlagen entsprechen den
Nettogewinnen oder Nettoverlusten, einschließlich damit im Zusammenhang stehender erfasster Steuern, des
Geschäftsjahres aus Neubewertungen von Sachanlagen, deren Buchwerte nach den einschlägigen Bilanzierungs-
und Bewertungsgrundsätzen regelmäßig an den beizulegenden Zeitwert angepasst werden, sofern diese
Anpassungen im sonstigen Ergebnis abgebildet und die damit im Zusammenhang stehenden Gewinne und
Verluste anschließend nicht erfolgswirksam erfasst werden.


                                                    § 23

                  Asymmetrische Fremdwährungsgewinne oder Fremdwährungsverluste
  (1) Asymmetrische Fremdwährungsgewinne          oder   Fremdwährungsverluste     entstehen   aufgrund   von
abweichenden funktionalen Währungen,
1. die bei der steuerlichen Gewinnermittlung der Geschäftseinheit berücksichtigt worden sind und auf
   Schwankungen des Wechselkurses zwischen der für Zwecke der Rechnungslegung und der für
   steuerrechtliche Zwecke maßgeblichen funktionalen Währung beruhen;
2. die bei der Ermittlung des Mindeststeuer-Jahresüberschusses oder Mindeststeuer-Jahresfehlbetrags
   berücksichtigt worden sind und auf Schwankungen zwischen dem Wechselkurs der für steuerrechtliche
   Zwecke und der für Zwecke der Rechnungslegung maßgeblichen funktionalen Währung beruhen;
3. die bei der Ermittlung des Mindeststeuer-Jahresüberschusses oder Mindeststeuer-Jahresfehlbetrags
   berücksichtigt worden sind und auf Schwankungen zwischen dem Wechselkurs der für Zwecke der
   Rechnungslegung maßgeblichen funktionalen Währung und einer dritten Währung beruhen oder
4. die auf Schwankungen zwischen dem Wechselkurs der für steuerrechtliche Zwecke maßgeblichen funktionalen
   Währung und einer dritten Währung beruhen, ungeachtet dessen, ob die Fremdwährungsgewinne oder
   Fremdwährungsverluste aus der dritten Währung bei der steuerlichen Gewinnermittlung berücksichtigt worden
   sind.
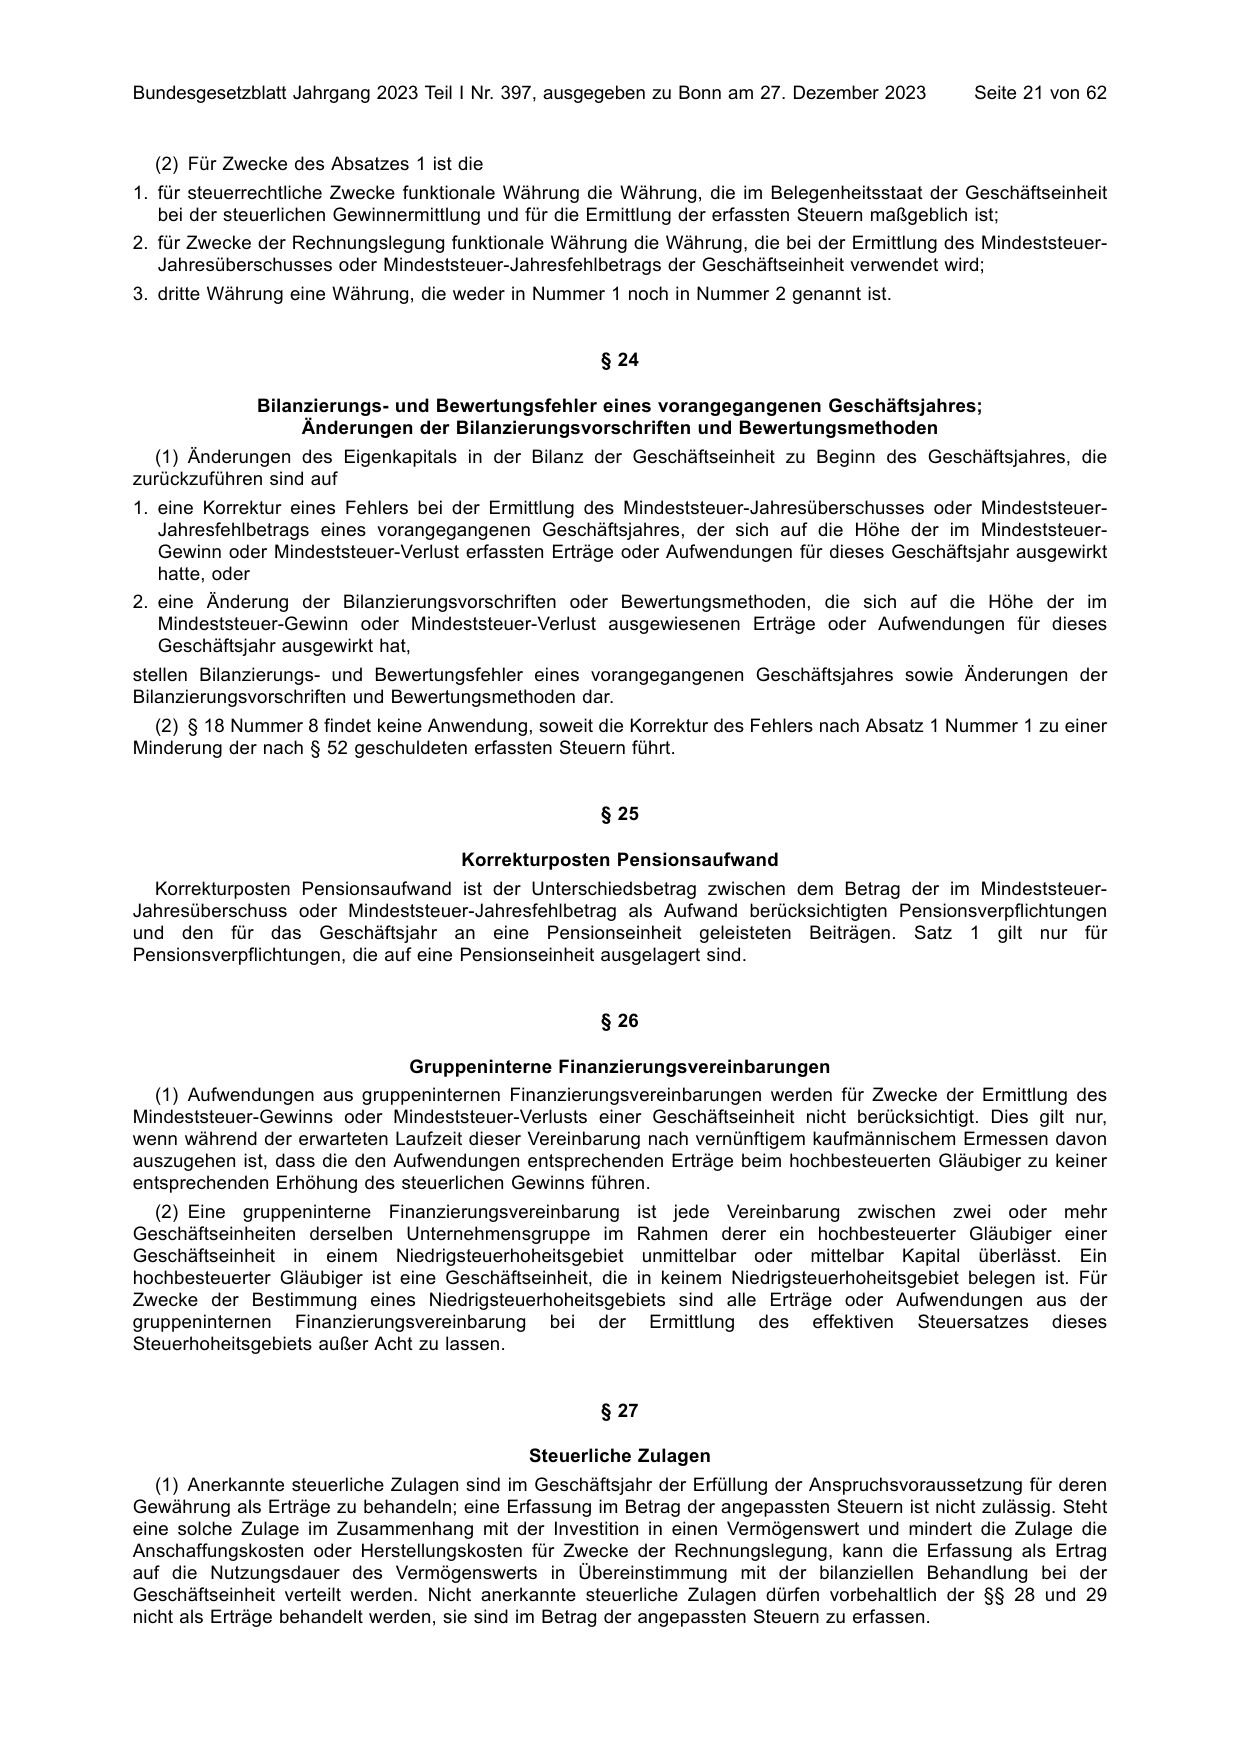
  (2) Für Zwecke des Absatzes 1 ist die
1. für steuerrechtliche Zwecke funktionale Währung die Währung, die im Belegenheitsstaat der Geschäftseinheit
   bei der steuerlichen Gewinnermittlung und für die Ermittlung der erfassten Steuern maßgeblich ist;
2. für Zwecke der Rechnungslegung funktionale Währung die Währung, die bei der Ermittlung des Mindeststeuer-
   Jahresüberschusses oder Mindeststeuer-Jahresfehlbetrags der Geschäftseinheit verwendet wird;
3. dritte Währung eine Währung, die weder in Nummer 1 noch in Nummer 2 genannt ist.


                                                    § 24

              Bilanzierungs- und Bewertungsfehler eines vorangegangenen Geschäftsjahres;
                   Änderungen der Bilanzierungsvorschriften und Bewertungsmethoden
  (1) Änderungen des Eigenkapitals in der Bilanz der Geschäftseinheit zu Beginn des Geschäftsjahres, die
zurückzuführen sind auf
1. eine Korrektur eines Fehlers bei der Ermittlung des Mindeststeuer-Jahresüberschusses oder Mindeststeuer-
   Jahresfehlbetrags eines vorangegangenen Geschäftsjahres, der sich auf die Höhe der im Mindeststeuer-
   Gewinn oder Mindeststeuer-Verlust erfassten Erträge oder Aufwendungen für dieses Geschäftsjahr ausgewirkt
   hatte, oder
2. eine Änderung der Bilanzierungsvorschriften oder Bewertungsmethoden, die sich auf die Höhe der im
   Mindeststeuer-Gewinn oder Mindeststeuer-Verlust ausgewiesenen Erträge oder Aufwendungen für dieses
   Geschäftsjahr ausgewirkt hat,
stellen Bilanzierungs- und Bewertungsfehler eines vorangegangenen Geschäftsjahres sowie Änderungen der
Bilanzierungsvorschriften und Bewertungsmethoden dar.
  (2) § 18 Nummer 8 findet keine Anwendung, soweit die Korrektur des Fehlers nach Absatz 1 Nummer 1 zu einer
Minderung der nach § 52 geschuldeten erfassten Steuern führt.


                                                    § 25

                                     Korrekturposten Pensionsaufwand
  Korrekturposten Pensionsaufwand ist der Unterschiedsbetrag zwischen dem Betrag der im Mindeststeuer-
Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag als Aufwand berücksichtigten Pensionsverpflichtungen
und den für das Geschäftsjahr an eine Pensionseinheit geleisteten Beiträgen. Satz 1 gilt nur für
Pensionsverpflichtungen, die auf eine Pensionseinheit ausgelagert sind.


                                                    § 26

                               Gruppeninterne Finanzierungsvereinbarungen
  (1) Aufwendungen aus gruppeninternen Finanzierungsvereinbarungen werden für Zwecke der Ermittlung des
Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts einer Geschäftseinheit nicht berücksichtigt. Dies gilt nur,
wenn während der erwarteten Laufzeit dieser Vereinbarung nach vernünftigem kaufmännischem Ermessen davon
auszugehen ist, dass die den Aufwendungen entsprechenden Erträge beim hochbesteuerten Gläubiger zu keiner
entsprechenden Erhöhung des steuerlichen Gewinns führen.
  (2) Eine gruppeninterne Finanzierungsvereinbarung ist jede Vereinbarung zwischen zwei oder mehr
Geschäftseinheiten derselben Unternehmensgruppe im Rahmen derer ein hochbesteuerter Gläubiger einer
Geschäftseinheit in einem Niedrigsteuerhoheitsgebiet unmittelbar oder mittelbar Kapital überlässt. Ein
hochbesteuerter Gläubiger ist eine Geschäftseinheit, die in keinem Niedrigsteuerhoheitsgebiet belegen ist. Für
Zwecke der Bestimmung eines Niedrigsteuerhoheitsgebiets sind alle Erträge oder Aufwendungen aus der
gruppeninternen Finanzierungsvereinbarung bei der Ermittlung des effektiven Steuersatzes dieses
Steuerhoheitsgebiets außer Acht zu lassen.


                                                    § 27

                                            Steuerliche Zulagen
   (1) Anerkannte steuerliche Zulagen sind im Geschäftsjahr der Erfüllung der Anspruchsvoraussetzung für deren
Gewährung als Erträge zu behandeln; eine Erfassung im Betrag der angepassten Steuern ist nicht zulässig. Steht
eine solche Zulage im Zusammenhang mit der Investition in einen Vermögenswert und mindert die Zulage die
Anschaffungskosten oder Herstellungskosten für Zwecke der Rechnungslegung, kann die Erfassung als Ertrag
auf die Nutzungsdauer des Vermögenswerts in Übereinstimmung mit der bilanziellen Behandlung bei der
Geschäftseinheit verteilt werden. Nicht anerkannte steuerliche Zulagen dürfen vorbehaltlich der §§ 28 und 29
nicht als Erträge behandelt werden, sie sind im Betrag der angepassten Steuern zu erfassen.

  (2) Anerkannte steuerliche Zulagen sind durch das Steuersystem gewährte Zulagen, soweit die jeweilige Zulage
so ausgestaltet ist, dass sie innerhalb von vier Jahren ab Erfüllung der Anspruchsvoraussetzung für die Gewährung
der Zulage auf die Steuer angerechnet oder ausgezahlt wird und deren Gewährung nicht vom Bestehen einer
Steuerschuld abhängt. Anerkannte steuerliche Zulagen umfassen keine anrechenbaren oder erstattungsfähigen
Steuern in Bezug auf zulässige Anrechnungssteuern oder unzulässige erstattungsfähige Anrechnungssteuern.
Nicht anerkannte steuerliche Zulagen sind Steuergutschriften, die keine anerkannten steuerlichen Zulagen sind,
aber ganz oder teilweise auszahlbar sind.


                                                       § 28

                               Marktfähige und übertragbare steuerliche Zulagen
   (1) Soweit eine nicht anerkannte steuerliche Zulage vorliegt, gilt § 27 Absatz 1 Satz 1 und 2 entsprechend, wenn
es sich um eine marktfähige und übertragbare steuerliche Zulage handelt. Überträgt der originär
Anspruchsberechtigte die steuerliche Zulage innerhalb der in Absatz 3 Satz 2 Nummer 1 genannten Frist ist
abweichend von § 27 Absatz 1 nicht der Nennwert, sondern der Veräußerungspreis als Ertrag anzusetzen.
Überträgt der originär Anspruchsberechtigte die steuerliche Zulage nach Ablauf der in Absatz 3 Satz 2 Nummer 1
genannten Frist, ist im Geschäftsjahr der Übertragung ein Verlust in Höhe der Differenz zwischen dem Nennwert der
steuerlichen Zulage und dem Veräußerungspreis anzusetzen. Wenn die steuerliche Zulage ungenutzt ganz oder
teilweise verfällt, ist ein Verlust in Höhe des Nennwertes der steuerlichen Zulage im Verfallszeitpunkt zu erfassen.
  (2) Eine marktfähige und übertragbare steuerliche Zulage ist beim Übertragungsempfänger in Höhe der Differenz
zwischen dem Nennwert der steuerlichen Zulage und dem Kaufpreis als Ertrag anzusetzen, soweit die steuerliche
Zulage im Geschäftsjahr zur Minderung der angepassten erfassten Steuern genutzt wird. Wird die steuerliche
Zulage weiterübertragen, ist der Veräußerungsgewinn oder Veräußerungsverlust im Geschäftsjahr der
Übertragung zu erfassen. Der Veräußerungsgewinn oder Veräußerungsverlust entspricht dem Verkaufspreis
abzüglich des Kaufpreises und des Ertrags aus der Nutzung der steuerlichen Zulage.
  (3) Marktfähige und übertragbare steuerliche Zulagen sind durch das Steuersystem gewährte Zulagen, die im
gewährenden Steuerhoheitsgebiet zur Minderung der Steuerschuld genutzt werden können. Eine steuerliche
Zulage gilt als übertragbar:
1. Beim originär Anspruchsberechtigten, wenn dieser die steuerliche Zulage nach den rechtlichen Vorgaben des
   gewährenden Steuerhoheitsgebiets in dem Geschäftsjahr, in dem die Anspruchsvoraussetzungen erfüllt sind
   oder innerhalb von 15 Monaten nach diesem Geschäftsjahr, an unverbundene Personen übertragen kann.
2. Beim Übertragungsempfänger, wenn dieser die steuerliche Zulage nach den rechtlichen Vorgaben des
   gewährenden Steuerhoheitsgebiets in dem Geschäftsjahr des Erwerbs an unverbundene Personen
   weiterübertragen kann und diese Übertragung keinen weitergehenden rechtlichen Einschränkungen unterliegt
   als beim originär Anspruchsberechtigten.
Eine steuerliche Zulage gilt als marktfähig:
1. Beim originär Anspruchsberechtigten, wenn die steuerliche Zulage innerhalb der in Satz 2 Nummer 1 genannten
   Frist an unverbundene Personen zu einem Preis übertragen wird, der mindestens dem Marktbasispreis
   entspricht. Dies gilt entsprechend, sofern die steuerliche Zulage nicht oder an verbundene Personen
   übertragen wird, wenn vergleichbare steuerliche Zulagen in demselben Zeitraum zwischen unverbundenen
   Personen mindestens zum Marktbasispreis gehandelt werden.
2. Beim Übertragungsempfänger, wenn dieser die steuerliche Zulage von einer unverbundenen Person mindestens
   zum Marktbasispreis erwirbt.
Der Marktbasispreis nach Satz 3 entspricht 80 Prozent des Kapitalwerts der steuerlichen Zulage, wobei unterstellt
wird, dass
1. der jährliche Zahlungsstrom unter den rechtlichen Vorgaben des gewährenden Steuerhoheitsgebiet maximal
   dem jedes Geschäftsjahr nutzbaren Betrag der steuerlichen Zulage entspricht und
2. der Diskontierungszinssatz dem Zins eines Schuldinstruments des die steuerliche Zulage gewährenden
   Steuerhoheitsgebietes mit einer Laufzeit von maximal fünf Geschäftsjahren beginnend mit dem Geschäftsjahr,
   in dem die steuerliche Zulage erstmals ganz oder teilweise nutzbar ist, entspricht; wird die steuerliche Zulage
   ratierlich über einen Zeitraum von weniger als fünf Geschäftsjahren gewährt, ist dieser Zeitraum bei der
   Bestimmung der Laufzeit des Schuldinstruments maßgeblich.
  (4) Für Zwecke des Absatzes 3 Satz 2 Nummer 1 gelten der originär Anspruchsberechtigte (Übertragender) und
der Übertragungsempfänger als verbundene Personen, wenn der eine, mittelbar oder unmittelbar, zu 50 Prozent
wert- oder stimmrechtsmäßig an dem anderen beteiligt ist oder eine andere Person jeweils an dem originär
Anspruchsberechtigten und dem Übertragungsempfänger eine entsprechende Beteiligung hält. Besteht eine
Kontrollbeteiligung ist von einer Verbundenheit auszugehen.
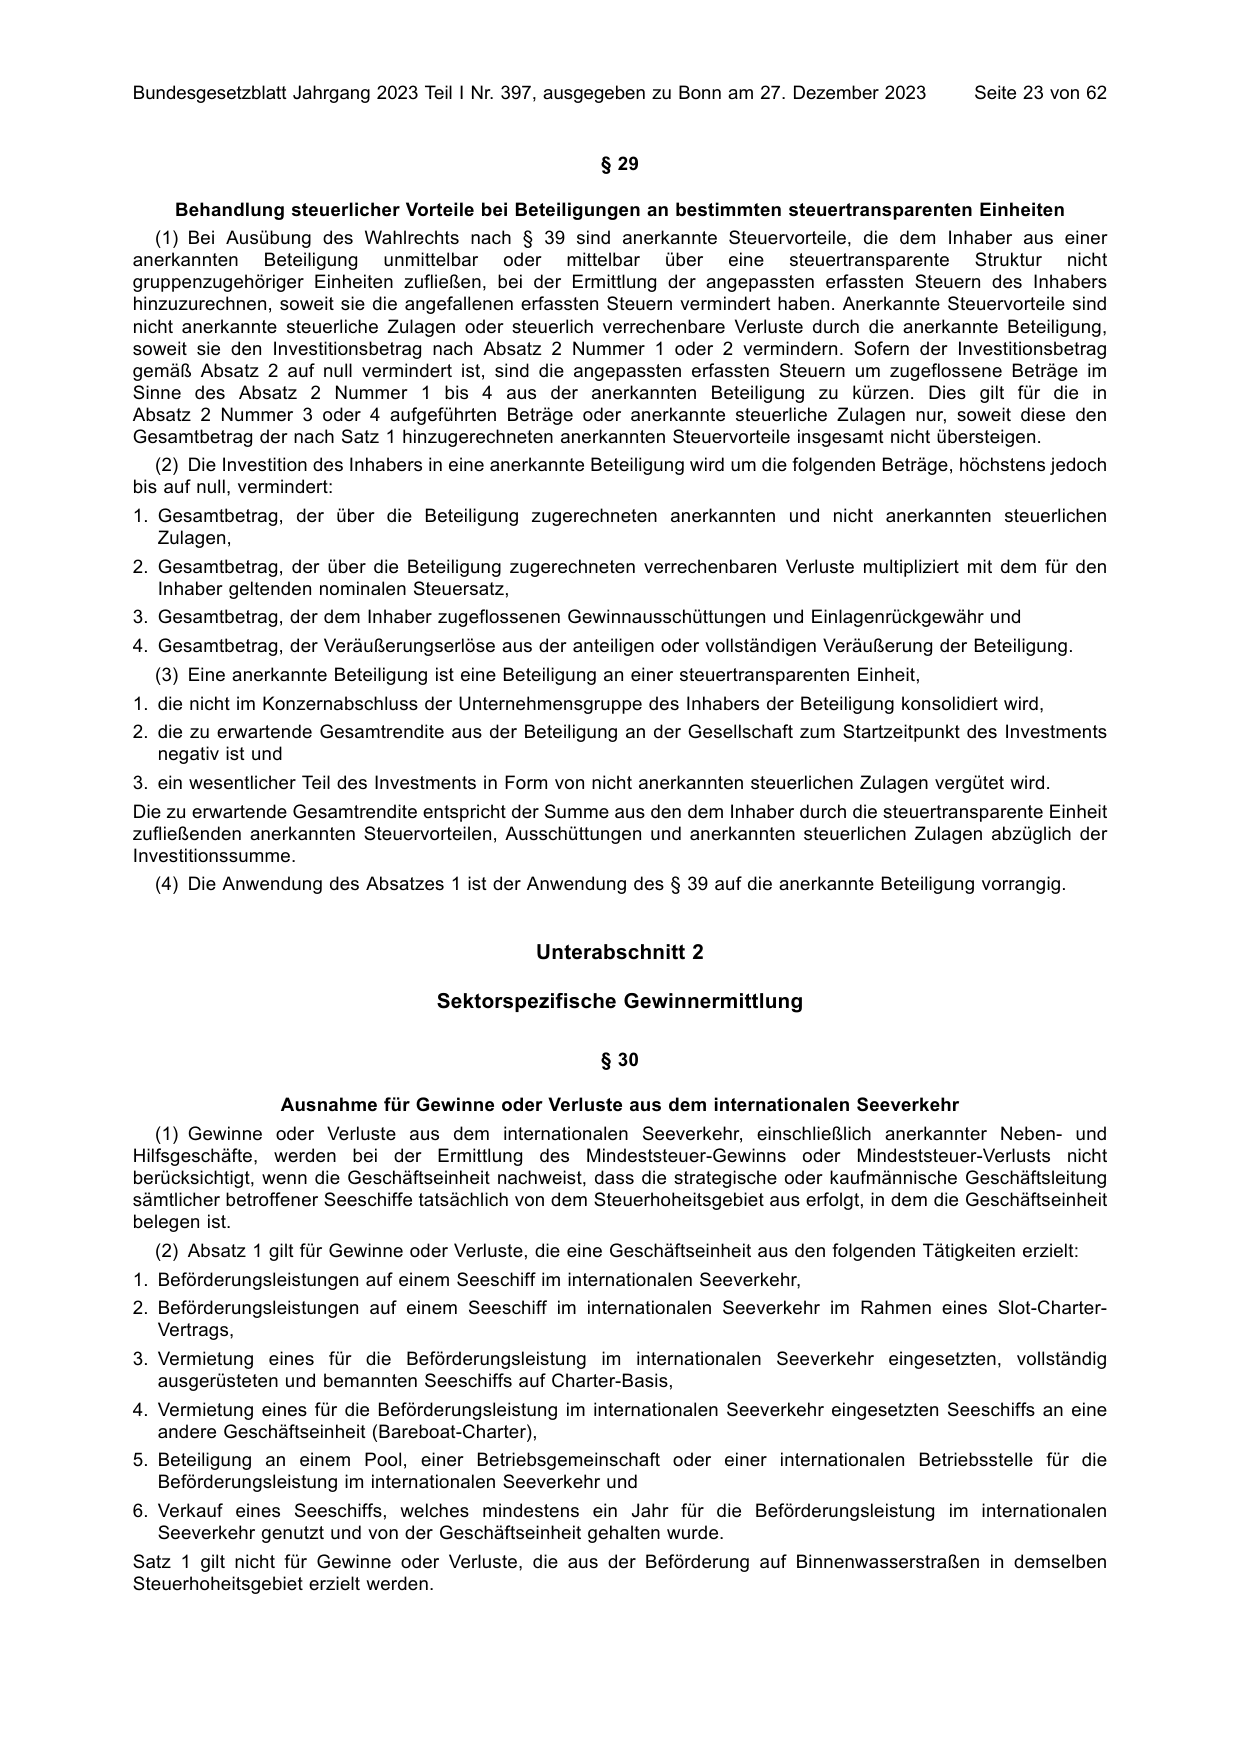
                                                      § 29

    Behandlung steuerlicher Vorteile bei Beteiligungen an bestimmten steuertransparenten Einheiten
   (1) Bei Ausübung des Wahlrechts nach § 39 sind anerkannte Steuervorteile, die dem Inhaber aus einer
anerkannten Beteiligung unmittelbar oder mittelbar über eine steuertransparente Struktur nicht
gruppenzugehöriger Einheiten zufließen, bei der Ermittlung der angepassten erfassten Steuern des Inhabers
hinzuzurechnen, soweit sie die angefallenen erfassten Steuern vermindert haben. Anerkannte Steuervorteile sind
nicht anerkannte steuerliche Zulagen oder steuerlich verrechenbare Verluste durch die anerkannte Beteiligung,
soweit sie den Investitionsbetrag nach Absatz 2 Nummer 1 oder 2 vermindern. Sofern der Investitionsbetrag
gemäß Absatz 2 auf null vermindert ist, sind die angepassten erfassten Steuern um zugeflossene Beträge im
Sinne des Absatz 2 Nummer 1 bis 4 aus der anerkannten Beteiligung zu kürzen. Dies gilt für die in
Absatz 2 Nummer 3 oder 4 aufgeführten Beträge oder anerkannte steuerliche Zulagen nur, soweit diese den
Gesamtbetrag der nach Satz 1 hinzugerechneten anerkannten Steuervorteile insgesamt nicht übersteigen.
   (2) Die Investition des Inhabers in eine anerkannte Beteiligung wird um die folgenden Beträge, höchstens jedoch
bis auf null, vermindert:
1. Gesamtbetrag, der über die Beteiligung zugerechneten anerkannten und nicht anerkannten steuerlichen
   Zulagen,
2. Gesamtbetrag, der über die Beteiligung zugerechneten verrechenbaren Verluste multipliziert mit dem für den
   Inhaber geltenden nominalen Steuersatz,
3. Gesamtbetrag, der dem Inhaber zugeflossenen Gewinnausschüttungen und Einlagenrückgewähr und
4. Gesamtbetrag, der Veräußerungserlöse aus der anteiligen oder vollständigen Veräußerung der Beteiligung.
  (3) Eine anerkannte Beteiligung ist eine Beteiligung an einer steuertransparenten Einheit,
1. die nicht im Konzernabschluss der Unternehmensgruppe des Inhabers der Beteiligung konsolidiert wird,
2. die zu erwartende Gesamtrendite aus der Beteiligung an der Gesellschaft zum Startzeitpunkt des Investments
   negativ ist und
3. ein wesentlicher Teil des Investments in Form von nicht anerkannten steuerlichen Zulagen vergütet wird.
Die zu erwartende Gesamtrendite entspricht der Summe aus den dem Inhaber durch die steuertransparente Einheit
zufließenden anerkannten Steuervorteilen, Ausschüttungen und anerkannten steuerlichen Zulagen abzüglich der
Investitionssumme.
  (4) Die Anwendung des Absatzes 1 ist der Anwendung des § 39 auf die anerkannte Beteiligung vorrangig.


                                               Unterabschnitt 2

                                   Sektorspezifische Gewinnermittlung

                                                      § 30

                 Ausnahme für Gewinne oder Verluste aus dem internationalen Seeverkehr
   (1) Gewinne oder Verluste aus dem internationalen Seeverkehr, einschließlich anerkannter Neben- und
Hilfsgeschäfte, werden bei der Ermittlung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts nicht
berücksichtigt, wenn die Geschäftseinheit nachweist, dass die strategische oder kaufmännische Geschäftsleitung
sämtlicher betroffener Seeschiffe tatsächlich von dem Steuerhoheitsgebiet aus erfolgt, in dem die Geschäftseinheit
belegen ist.
  (2) Absatz 1 gilt für Gewinne oder Verluste, die eine Geschäftseinheit aus den folgenden Tätigkeiten erzielt:
1. Beförderungsleistungen auf einem Seeschiff im internationalen Seeverkehr,
2. Beförderungsleistungen auf einem Seeschiff im internationalen Seeverkehr im Rahmen eines Slot-Charter-
   Vertrags,
3. Vermietung eines für die Beförderungsleistung im internationalen Seeverkehr eingesetzten, vollständig
   ausgerüsteten und bemannten Seeschiffs auf Charter-Basis,
4. Vermietung eines für die Beförderungsleistung im internationalen Seeverkehr eingesetzten Seeschiffs an eine
   andere Geschäftseinheit (Bareboat-Charter),
5. Beteiligung an einem Pool, einer Betriebsgemeinschaft oder einer internationalen Betriebsstelle für die
   Beförderungsleistung im internationalen Seeverkehr und
6. Verkauf eines Seeschiffs, welches mindestens ein Jahr für die Beförderungsleistung im internationalen
   Seeverkehr genutzt und von der Geschäftseinheit gehalten wurde.
Satz 1 gilt nicht für Gewinne oder Verluste, die aus der Beförderung auf Binnenwasserstraßen in demselben
Steuerhoheitsgebiet erzielt werden.
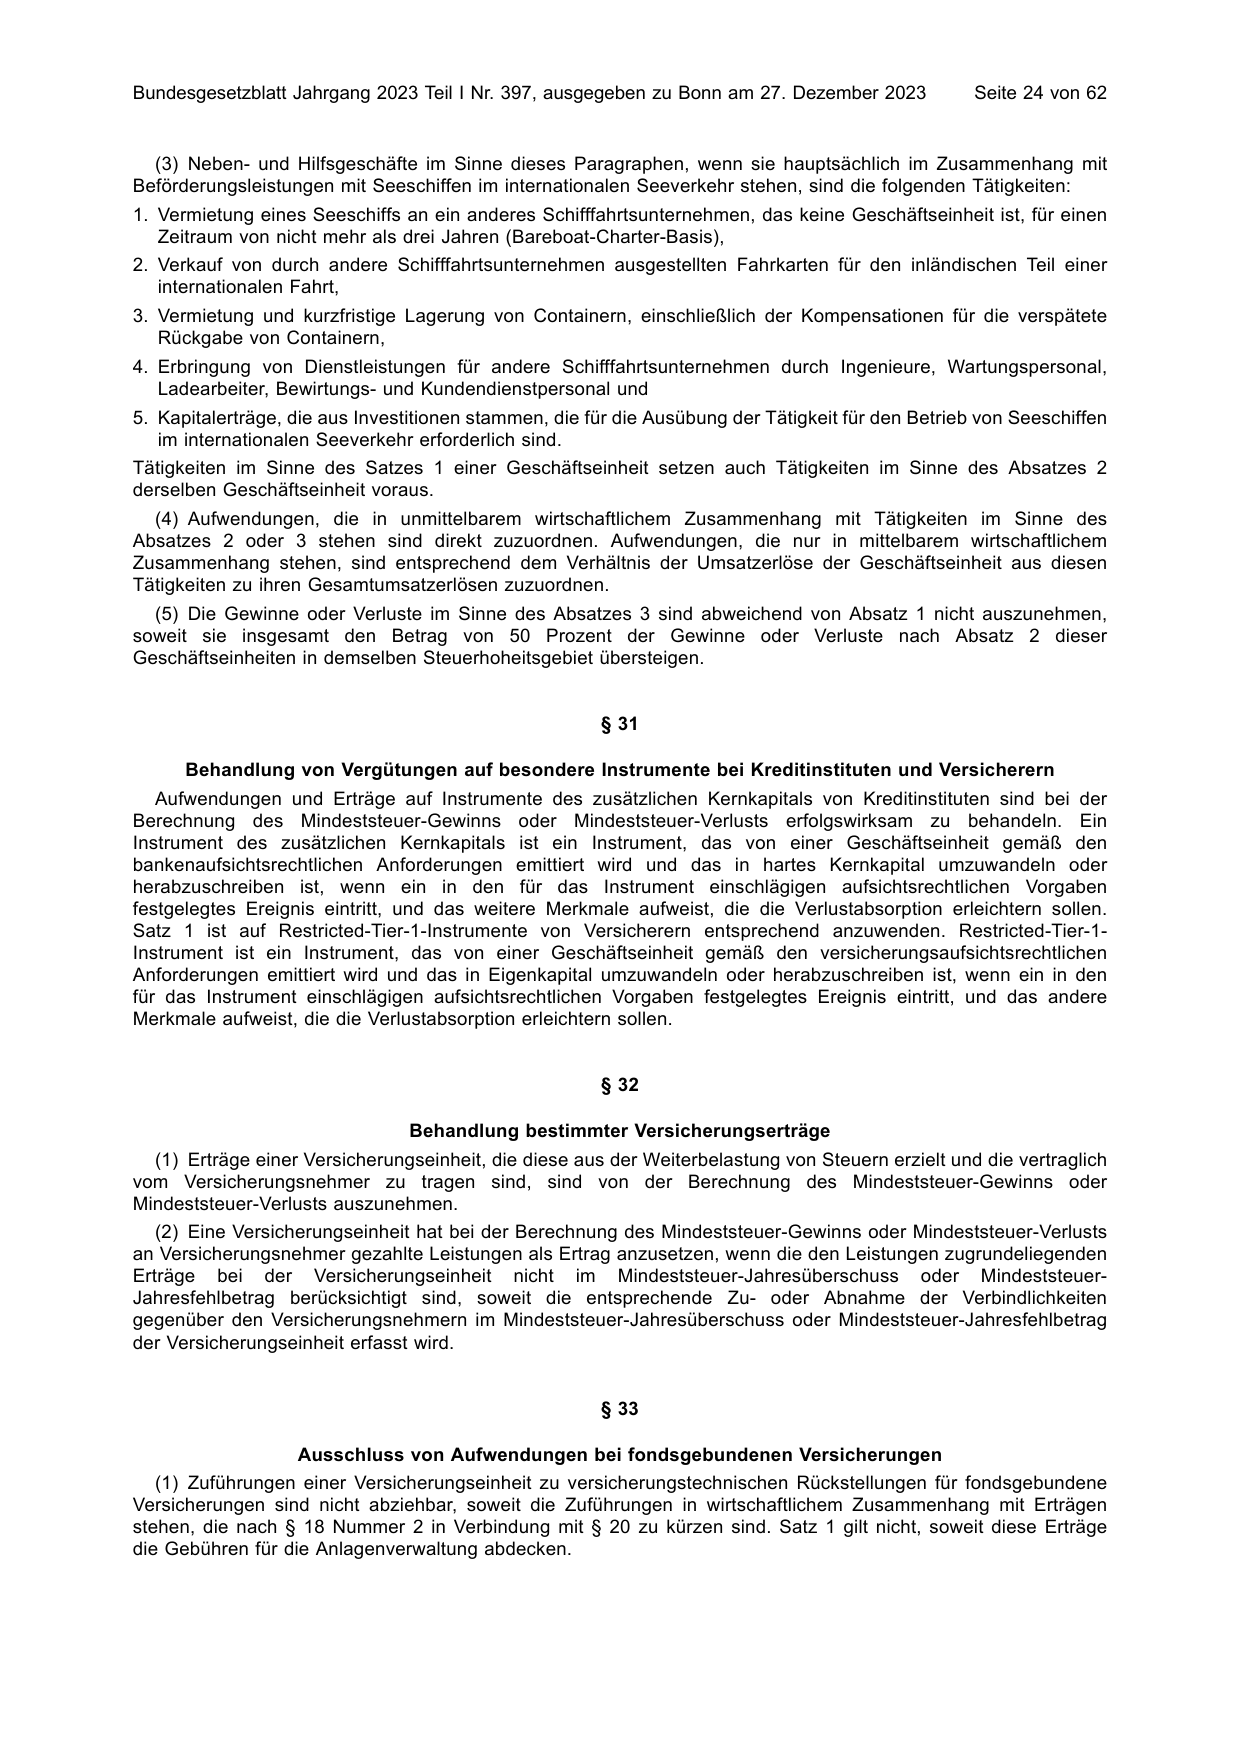
  (3) Neben- und Hilfsgeschäfte im Sinne dieses Paragraphen, wenn sie hauptsächlich im Zusammenhang mit
Beförderungsleistungen mit Seeschiffen im internationalen Seeverkehr stehen, sind die folgenden Tätigkeiten:
1. Vermietung eines Seeschiffs an ein anderes Schifffahrtsunternehmen, das keine Geschäftseinheit ist, für einen
   Zeitraum von nicht mehr als drei Jahren (Bareboat-Charter-Basis),
2. Verkauf von durch andere Schifffahrtsunternehmen ausgestellten Fahrkarten für den inländischen Teil einer
   internationalen Fahrt,
3. Vermietung und kurzfristige Lagerung von Containern, einschließlich der Kompensationen für die verspätete
   Rückgabe von Containern,
4. Erbringung von Dienstleistungen für andere Schifffahrtsunternehmen durch Ingenieure, Wartungspersonal,
   Ladearbeiter, Bewirtungs- und Kundendienstpersonal und
5. Kapitalerträge, die aus Investitionen stammen, die für die Ausübung der Tätigkeit für den Betrieb von Seeschiffen
   im internationalen Seeverkehr erforderlich sind.
Tätigkeiten im Sinne des Satzes 1 einer Geschäftseinheit setzen auch Tätigkeiten im Sinne des Absatzes 2
derselben Geschäftseinheit voraus.
  (4) Aufwendungen, die in unmittelbarem wirtschaftlichem Zusammenhang mit Tätigkeiten im Sinne des
Absatzes 2 oder 3 stehen sind direkt zuzuordnen. Aufwendungen, die nur in mittelbarem wirtschaftlichem
Zusammenhang stehen, sind entsprechend dem Verhältnis der Umsatzerlöse der Geschäftseinheit aus diesen
Tätigkeiten zu ihren Gesamtumsatzerlösen zuzuordnen.
  (5) Die Gewinne oder Verluste im Sinne des Absatzes 3 sind abweichend von Absatz 1 nicht auszunehmen,
soweit sie insgesamt den Betrag von 50 Prozent der Gewinne oder Verluste nach Absatz 2 dieser
Geschäftseinheiten in demselben Steuerhoheitsgebiet übersteigen.


                                                       § 31

      Behandlung von Vergütungen auf besondere Instrumente bei Kreditinstituten und Versicherern
   Aufwendungen und Erträge auf Instrumente des zusätzlichen Kernkapitals von Kreditinstituten sind bei der
Berechnung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts erfolgswirksam zu behandeln. Ein
Instrument des zusätzlichen Kernkapitals ist ein Instrument, das von einer Geschäftseinheit gemäß den
bankenaufsichtsrechtlichen Anforderungen emittiert wird und das in hartes Kernkapital umzuwandeln oder
herabzuschreiben ist, wenn ein in den für das Instrument einschlägigen aufsichtsrechtlichen Vorgaben
festgelegtes Ereignis eintritt, und das weitere Merkmale aufweist, die die Verlustabsorption erleichtern sollen.
Satz 1 ist auf Restricted-Tier-1-Instrumente von Versicherern entsprechend anzuwenden. Restricted-Tier-1-
Instrument ist ein Instrument, das von einer Geschäftseinheit gemäß den versicherungsaufsichtsrechtlichen
Anforderungen emittiert wird und das in Eigenkapital umzuwandeln oder herabzuschreiben ist, wenn ein in den
für das Instrument einschlägigen aufsichtsrechtlichen Vorgaben festgelegtes Ereignis eintritt, und das andere
Merkmale aufweist, die die Verlustabsorption erleichtern sollen.


                                                       § 32

                                Behandlung bestimmter Versicherungserträge
  (1) Erträge einer Versicherungseinheit, die diese aus der Weiterbelastung von Steuern erzielt und die vertraglich
vom Versicherungsnehmer zu tragen sind, sind von der Berechnung des Mindeststeuer-Gewinns oder
Mindeststeuer-Verlusts auszunehmen.
   (2) Eine Versicherungseinheit hat bei der Berechnung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts
an Versicherungsnehmer gezahlte Leistungen als Ertrag anzusetzen, wenn die den Leistungen zugrundeliegenden
Erträge bei der Versicherungseinheit nicht im Mindeststeuer-Jahresüberschuss oder Mindeststeuer-
Jahresfehlbetrag berücksichtigt sind, soweit die entsprechende Zu- oder Abnahme der Verbindlichkeiten
gegenüber den Versicherungsnehmern im Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag
der Versicherungseinheit erfasst wird.


                                                       § 33

                   Ausschluss von Aufwendungen bei fondsgebundenen Versicherungen
   (1) Zuführungen einer Versicherungseinheit zu versicherungstechnischen Rückstellungen für fondsgebundene
Versicherungen sind nicht abziehbar, soweit die Zuführungen in wirtschaftlichem Zusammenhang mit Erträgen
stehen, die nach § 18 Nummer 2 in Verbindung mit § 20 zu kürzen sind. Satz 1 gilt nicht, soweit diese Erträge
die Gebühren für die Anlagenverwaltung abdecken.
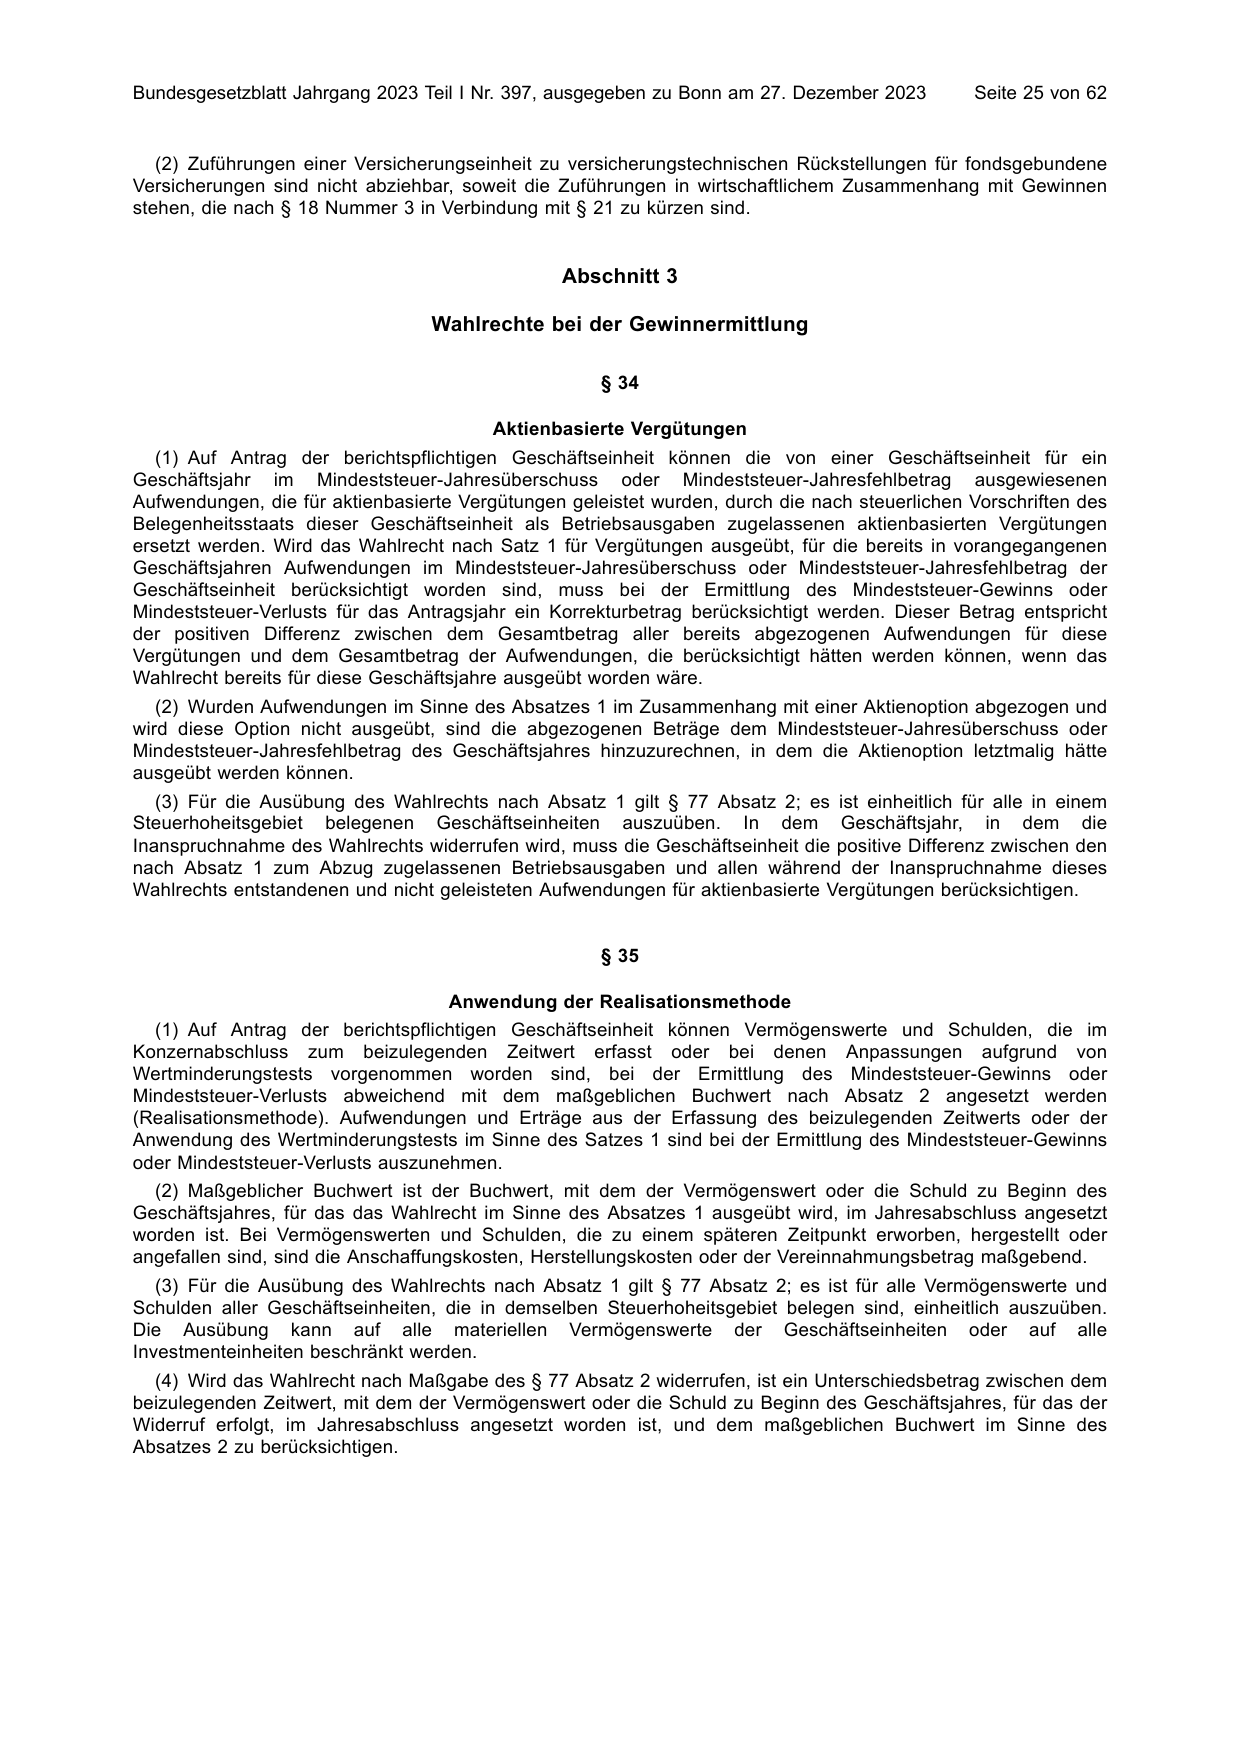
   (2) Zuführungen einer Versicherungseinheit zu versicherungstechnischen Rückstellungen für fondsgebundene
Versicherungen sind nicht abziehbar, soweit die Zuführungen in wirtschaftlichem Zusammenhang mit Gewinnen
stehen, die nach § 18 Nummer 3 in Verbindung mit § 21 zu kürzen sind.


                                                Abschnitt 3

                                  Wahlrechte bei der Gewinnermittlung

                                                     § 34

                                         Aktienbasierte Vergütungen
   (1) Auf Antrag der berichtspflichtigen Geschäftseinheit können die von einer Geschäftseinheit für ein
Geschäftsjahr im Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag ausgewiesenen
Aufwendungen, die für aktienbasierte Vergütungen geleistet wurden, durch die nach steuerlichen Vorschriften des
Belegenheitsstaats dieser Geschäftseinheit als Betriebsausgaben zugelassenen aktienbasierten Vergütungen
ersetzt werden. Wird das Wahlrecht nach Satz 1 für Vergütungen ausgeübt, für die bereits in vorangegangenen
Geschäftsjahren Aufwendungen im Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag der
Geschäftseinheit berücksichtigt worden sind, muss bei der Ermittlung des Mindeststeuer-Gewinns oder
Mindeststeuer-Verlusts für das Antragsjahr ein Korrekturbetrag berücksichtigt werden. Dieser Betrag entspricht
der positiven Differenz zwischen dem Gesamtbetrag aller bereits abgezogenen Aufwendungen für diese
Vergütungen und dem Gesamtbetrag der Aufwendungen, die berücksichtigt hätten werden können, wenn das
Wahlrecht bereits für diese Geschäftsjahre ausgeübt worden wäre.
   (2) Wurden Aufwendungen im Sinne des Absatzes 1 im Zusammenhang mit einer Aktienoption abgezogen und
wird diese Option nicht ausgeübt, sind die abgezogenen Beträge dem Mindeststeuer-Jahresüberschuss oder
Mindeststeuer-Jahresfehlbetrag des Geschäftsjahres hinzuzurechnen, in dem die Aktienoption letztmalig hätte
ausgeübt werden können.
   (3) Für die Ausübung des Wahlrechts nach Absatz 1 gilt § 77 Absatz 2; es ist einheitlich für alle in einem
Steuerhoheitsgebiet belegenen Geschäftseinheiten auszuüben. In dem Geschäftsjahr, in dem die
Inanspruchnahme des Wahlrechts widerrufen wird, muss die Geschäftseinheit die positive Differenz zwischen den
nach Absatz 1 zum Abzug zugelassenen Betriebsausgaben und allen während der Inanspruchnahme dieses
Wahlrechts entstandenen und nicht geleisteten Aufwendungen für aktienbasierte Vergütungen berücksichtigen.


                                                     § 35

                                    Anwendung der Realisationsmethode
  (1) Auf Antrag der berichtspflichtigen Geschäftseinheit können Vermögenswerte und Schulden, die im
Konzernabschluss zum beizulegenden Zeitwert erfasst oder bei denen Anpassungen aufgrund von
Wertminderungstests vorgenommen worden sind, bei der Ermittlung des Mindeststeuer-Gewinns oder
Mindeststeuer-Verlusts abweichend mit dem maßgeblichen Buchwert nach Absatz 2 angesetzt werden
(Realisationsmethode). Aufwendungen und Erträge aus der Erfassung des beizulegenden Zeitwerts oder der
Anwendung des Wertminderungstests im Sinne des Satzes 1 sind bei der Ermittlung des Mindeststeuer-Gewinns
oder Mindeststeuer-Verlusts auszunehmen.
  (2) Maßgeblicher Buchwert ist der Buchwert, mit dem der Vermögenswert oder die Schuld zu Beginn des
Geschäftsjahres, für das das Wahlrecht im Sinne des Absatzes 1 ausgeübt wird, im Jahresabschluss angesetzt
worden ist. Bei Vermögenswerten und Schulden, die zu einem späteren Zeitpunkt erworben, hergestellt oder
angefallen sind, sind die Anschaffungskosten, Herstellungskosten oder der Vereinnahmungsbetrag maßgebend.
   (3) Für die Ausübung des Wahlrechts nach Absatz 1 gilt § 77 Absatz 2; es ist für alle Vermögenswerte und
Schulden aller Geschäftseinheiten, die in demselben Steuerhoheitsgebiet belegen sind, einheitlich auszuüben.
Die Ausübung kann auf alle materiellen Vermögenswerte der Geschäftseinheiten oder auf alle
Investmenteinheiten beschränkt werden.
  (4) Wird das Wahlrecht nach Maßgabe des § 77 Absatz 2 widerrufen, ist ein Unterschiedsbetrag zwischen dem
beizulegenden Zeitwert, mit dem der Vermögenswert oder die Schuld zu Beginn des Geschäftsjahres, für das der
Widerruf erfolgt, im Jahresabschluss angesetzt worden ist, und dem maßgeblichen Buchwert im Sinne des
Absatzes 2 zu berücksichtigen.

                                                      § 36

                       Gewinne aus der Veräußerung von unbeweglichem Vermögen
  (1) Auf Antrag der berichtspflichtigen Geschäftseinheit kann der Nettogewinn aus der Veräußerung von
unbeweglichem     Vermögen       des   Geschäftsjahrs   und    der   vier  vorangegangenen     Geschäftsjahre
(Fünfjahreszeitraum) für alle in demselben Steuerhoheitsgebiet belegenen Geschäftseinheiten einheitlich jährlich
nach Absatz 2 verteilt und der effektive Steuersatz nach § 57 Absatz 1 neu berechnet werden. Nettogewinn im
Sinne dieses Paragraphen ist der positive Saldo der Gewinne und Verluste aus der Veräußerung von in demselben
Steuerhoheitsgebiet belegenem unbeweglichem Vermögen aller dort belegenen Geschäftseinheiten für das
Geschäftsjahr. Die Sätze 1 und 2 gelten nicht für Veräußerungsvorgänge zwischen Geschäftseinheiten innerhalb
derselben Unternehmensgruppe.
  (2) Der Nettogewinn im Sinne des Absatzes 1 ist, beginnend mit dem ersten Geschäftsjahr des
Fünfjahreszeitraums, in dem ein Nettoverlust entstanden ist (Verlustjahr), bis zur Höhe des Nettoverlusts zu
verrechnen. Der Nettoverlust entspricht dem negativen Saldo der Gewinne und Verluste aus der Veräußerung
von in demselben Steuerhoheitsgebiet belegenem unbeweglichem Vermögen aller dort belegenen
Geschäftseinheiten für das Geschäftsjahr.
  (3) Verbleibt nach Anwendung des Absatzes 2 ein Restbetrag, ist dieser gleichmäßig über den
Fünfjahreszeitraum zu verteilen (Jahresbetrag) und den einzelnen Geschäftseinheiten nach der folgenden Formel
zuzuweisen:


   (4) War eine Geschäftseinheit, die bei der Ermittlung des Verhältnisses nach Absatz 3 mit einbezogen wurde, in
einem vorangegangenen Geschäftsjahr nicht in diesem Steuerhoheitsgebiet belegen, wird der auf diese
Geschäftseinheit entfallende Teil gleichmäßig auf andere in demselben Steuerhoheitsgebiet belegene
Geschäftseinheiten verteilt.
  (5) Erfasste Steuern in Bezug auf Nettogewinne oder Nettoverluste des Antragsjahres sind bei der Berechnung
der angepassten erfassten Steuern auszunehmen.


                                                      § 37

                                                Konsolidierung
   (1) Auf Antrag der berichtspflichtigen Geschäftseinheit können Erträge, Aufwendungen, Gewinne oder Verluste
aus Geschäftsvorfällen zwischen Geschäftseinheiten, die in demselben Steuerhoheitsgebiet belegen sind und
einem gemeinsamen Gruppenbesteuerungssystem unterliegen, nach den Konsolidierungsgrundsätzen der
obersten Muttergesellschaft zusammengefasst werden.
  (2) Für das Wahlrecht nach Absatz 1 gilt § 77 Absatz 2; es ist für alle in einem Steuerhoheitsgebiet belegenen
Geschäftseinheiten einheitlich auszuüben. Bei Widerruf der Inanspruchnahme des Wahlrechts sind Anpassungen
zur Verhinderung einer Doppelerfassung oder Nichterfassung vorzunehmen.


                                                      § 38

                                    Steuerpflicht von Portfoliodividenden
  (1) Auf Antrag der berichtspflichtigen Geschäftseinheit ist § 20 Absatz 1 Nummer 2 für die Ermittlung des
Dividendenkürzungsbetrags einer Geschäftseinheit nicht anzuwenden.
   (2) Für das Wahlrecht nach Absatz 1 gilt § 77 Absatz 2; es ist für alle Beteiligungen einer Geschäftseinheit
einheitlich auszuüben.


                                                      § 39

                 Steuerpflicht von Gewinnen oder Verlusten bei Eigenkapitalbeteiligungen
  (1) Auf Antrag der berichtspflichtigen Geschäftseinheit ist § 21 für qualifizierte Gewinne oder Verluste aus
Eigenkapitalbeteiligungen einer Geschäftseinheit nicht anzuwenden.
  (2) Qualifizierte Gewinne oder Verluste aus Eigenkapitalbeteiligungen sind Gewinne oder Verluste aus
Schachtelbeteiligungen (§ 20 Absatz 1 Nummer 1), die
1. ohne Ausübung des Wahlrechts nach Absatz 1 nach § 21 ausgenommen wären und
2. im Steuerhoheitsgebiet der Geschäftseinheit, die die Eigenkapitalbeteiligung hält, steuerpflichtig und nicht von
   der Besteuerung ausgenommen sind. Gewinne und Verluste aus der Änderung des beizulegenden Zeitwerts sind
   auch dann zu berücksichtigen, wenn nur die Veräußerung der Eigenkapitalbeteiligung der Besteuerung unterliegt
   und nur latente Steuern hinsichtlich der Änderung des beizulegenden Zeitwerts zu erfassen sind.
  (3) Für das Wahlrecht nach Absatz 1 gilt § 77 Absatz 2; es ist für alle von Geschäftseinheiten eines
Steuerhoheitsgebiets gehaltenen Schachtelbeteiligungen (§ 20 Absatz 1 Nummer 1) einheitlich auszuüben. Der
Widerruf der Inanspruchnahme des Wahlrechts ist bezogen auf Eigenkapitalbeteiligungen nicht möglich, bei
denen es infolge der Ausübung des Wahlrechts zu einer Verlustberücksichtigung gekommen ist. Für diese
Eigenkapitalbeteiligungen gilt Absatz 1 ungeachtet des Widerrufs fort.


                                                       § 40

     Symmetrische Behandlung qualifizierter Währungsgewinne oder qualifizierter Währungsverluste
                          bei Nettoinvestitionen in einen Geschäftsbetrieb
   (1) Auf Antrag der berichtspflichtigen Geschäftseinheit sind im Mindeststeuer-Jahresüberschuss oder
Mindeststeuer-Jahresfehlbetrag enthaltene qualifizierte Währungsgewinne oder qualifizierte Währungsverluste
einer Geschäftseinheit als ausgenommene Gewinne oder Verluste aus Eigenkapitalbeteiligungen im Sinne des
§ 21 zu behandeln.
 (2) Qualifizierte Währungsgewinne oder qualifizierte Währungsverluste sind Gewinne oder Verluste aus
Währungsumrechnungsdifferenzen, soweit sie
1. die Absicherung von Währungsrisiken in Schachtelbeteiligungen (§ 20 Absatz 1 Nummer 1) betreffen, die von der
   Geschäftseinheit oder einer anderen Geschäftseinheit gehalten werden,
2. im Konzernabschluss im sonstigen Ergebnis erfasst sind und
3. ein Sicherungsinstrument betreffen, das nach einem zugelassenen Rechnungslegungsstandard, der bei der
   Aufstellung des Konzernabschlusses verwandt wird, als effektive Nettoinvestition in einen Geschäftsbetrieb zu
   beurteilen ist.
Soweit die wirtschaftlichen und bilanziellen Folgen des Sicherungsinstruments nicht von der das
Sicherungsinstrument emittierenden Geschäftseinheit, sondern von der Geschäftseinheit getragen werden, die die
betreffende Schachtelbeteiligung (§ 20 Absatz 1 Nummer 1) hält, ist Absatz 1 bei dieser und nicht beim Emittenten
anzuwenden.
  (3) Für das Wahlrecht nach Absatz 1 gilt § 77 Absatz 2; es ist für die Absicherung von Währungsrisiken in
Schachtelbeteiligungen (§ 20 Absatz 1 Nummer 1) einer Geschäftseinheit einheitlich auszuüben.


                                                       § 41

                                        Qualifizierte Sanierungserträge
  (1) Auf Antrag der berichtspflichtigen Geschäftseinheit sind im Mindeststeuer-Jahresüberschuss oder
Mindeststeuer-Jahresfehlbetrag enthaltene qualifizierte Sanierungserträge einer Geschäftseinheit bei der
Ermittlung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts auszunehmen.
  (2) Sanierungserträge im Sinne des Absatzes 1 sind Erträge aus einem Schuldenerlass, wenn
1. zum Erlasszeitpunkt über das Vermögen der Geschäftseinheit ein an die eingetretene Zahlungsunfähigkeit
   anknüpfendes Insolvenzverfahren eröffnet wurde, das der Kontrolle eines Gerichts oder eines anderen
   unabhängigen Justizorgans unterliegt oder nachdem ein vom Schuldner unabhängiger Insolvenzverwalter
   bestellt wurde,
2. die Geschäftseinheit unter alleiniger Berücksichtigung von Verbindlichkeiten gegenüber nicht mit der
   Geschäftseinheit im Sinne des Artikels 5 Absatz 8 des OECD-Musterabkommens verbundenen Gläubigern
   (Drittgläubiger) ohne den Erlass dieser Verbindlichkeiten innerhalb von zwölf Monaten zahlungsunfähig würde
   und hierzu eine begründete Prognose eines unabhängigen Experten vorliegt oder
3. kein Fall der Nummer 1 oder 2 vorliegt und die Verbindlichkeiten der Geschäftseinheit den Zeitwert ihrer
   Vermögenswerte unmittelbar vor dem Zeitpunkt des Schuldenerlasses übersteigen (Überschuldung).
  (3) Qualifizierte Sanierungserträge im Sinne des Absatzes 1 sind im Fall des
1. Absatzes 2 Nummer 1 sämtliche Sanierungserträge,
2. Absatzes 2 Nummer 2 sämtliche Sanierungserträge im Zusammenhang mit Drittgläubigern sowie
   Sanierungserträge im Zusammenhang mit im Sinne des Artikels 5 Absatz 8 des OECD-Musterabkommens
   verbundenen Gläubigern, soweit deren Sanierungsbeiträge als Teil einer einheitlichen Sanierungsbemühung
   mit den Drittgläubigern angesehen werden können,
3. Absatzes 2 Nummer 3 sämtliche Sanierungserträge im Zusammenhang mit Drittgläubigern, höchstens jedoch
   der kleinere der folgenden Beträge:
  a) Überschuldungsbetrag,
  b) Gesamtbetrag, der nach den steuerrechtlichen Bestimmungen des Belegenheitsstaats der Geschäftseinheit
     sanierungsbedingt untergehenden nationalen Steuerattributen.


                                                   Abschnitt 4

    Aufteilung von Gewinnen und Verlusten bei Betriebsstätten und transparenten Einheiten

                                                       § 42

             Zuordnung von Gewinnen und Verlusten zwischen Betriebsstätte und Stammhaus
   (1) Der Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag einer Betriebsstätte im Sinne des
§ 4 Absatz 8 Nummer 1 bis 3 ist der Betrag, der im Jahresabschluss ausgewiesen worden wäre, wenn die
Betriebsstätte als ein eigenständiges und unabhängiges Unternehmen nach den Rechnungslegungsgrundsätzen,
die bei der Aufstellung des Konzernabschlusses der Muttergesellschaft verwendet worden sind, Rechnung gelegt
hätte.
  (2) Der Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag nach Absatz 1 ist für das
Geschäftsjahr so anzupassen, dass
1. bei einer Betriebsstätte nach § 4 Absatz 8 Nummer 1 und 2 nur die Erträge und Aufwendungen berücksichtigt
   werden, die der Betriebsstätte im Fall des § 4 Absatz 8 Nummer 1 nach den Bestimmungen eines Abkommens
   zur Vermeidung der Doppelbesteuerung oder im Fall des § 4 Absatz 8 Nummer 2 nach dem nationalen Recht des
   Belegenheitsstaats zuzuordnen sind,
2. bei einer Betriebsstätte nach § 4 Absatz 8 Nummer 3 nur die Erträge und Aufwendungen berücksichtig werden,
   die dieser Betriebsstätte entsprechend Artikel 7 des OECD-Musterabkommens zugeordnet würden.
  (3) Bei einer Betriebsstätte nach § 4 Absatz 8 Nummer 4 gilt als Mindeststeuer-Jahresüberschuss oder
Mindeststeuer-Jahresfehlbetrag für das Geschäftsjahr der Teil der Einkünfte, der im Steuerhoheitsgebiet des
Stammhauses nicht der Besteuerung unterliegt und Tätigkeiten außerhalb dieses Steuerhoheitsgebiets
zuzuordnen ist. Aufwendungen sind dem Steuerhoheitsgebiet der Betriebsstätte nur zuzuordnen, soweit sie nicht
bereits im Steuerhoheitsgebiet des Stammhauses steuerlich berücksichtigt worden und diesem Steuerhoheitsgebiet
keine Tätigkeiten zuzuordnen sind.
   (4) Der Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag der Betriebsstätte nach den
Absätzen 1 bis 3 darf bei der Ermittlung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts des
Stammhauses nicht berücksichtigt werden. Abweichend von Satz 1 ist der Mindeststeuer-Verlust einer
Betriebsstätte dem Mindeststeuer-Gewinn oder Mindeststeuer-Verlust des Stammhauses zuzurechnen, wenn
dieser bei der Ermittlung des Gewinns des Stammhauses berücksichtigt wird und soweit dieser nicht mit
steuerlichen Einkünften verrechnet wird, die im Steuerhoheitsgebiet des Stammhauses und der Betriebsstätte der
Besteuerung unterliegen. Mindeststeuer-Gewinne der Betriebsstätte in nachfolgenden Geschäftsjahren sind bis zur
Höhe des nach Satz 2 zugerechneten Mindeststeuer-Verlusts dem Mindeststeuer-Gewinn oder Mindeststeuer-
Verlust des Stammhauses zuzurechnen.


                                                       § 43

                    Zuordnung von Gewinnen und Verlusten bei transparenten Einheiten
   (1) Der Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag einer transparenten Einheit ist
um den Teil zu reduzieren, der den Gesellschaftern zuzuordnen ist, die nicht Teil der Unternehmensgruppe sind,
und die ihren Eigenkapitalanteil an der transparenten Einheit unmittelbar oder über eine steuertransparente Struktur
mittelbar halten. Dies gilt nicht für eine transparente Einheit, die selbst oberste Muttergesellschaft ist oder für
transparente Einheiten, soweit diese unmittelbar oder über eine steuertransparente Struktur durch eine
transparente oberste Muttergesellschaft gehalten werden.
  (2) Der nach Anwendung von Absatz 1 verbleibende Mindeststeuer-Jahresüberschuss oder Mindeststeuer-
Jahresfehlbetrag ist
1. einer Betriebsstätte entsprechend den Grundsätzen des             §   42   zuzuordnen,   soweit    hierdurch   die
   Geschäftstätigkeit der transparenten Einheiten ausgeübt wird,
2. im Fall einer steuertransparenten Einheit, die keine oberste Muttergesellschaft ist, den gruppenzugehörigen
   Gesellschaftern entsprechend ihrer jeweiligen Eigenkapitalbeteiligung zuzuordnen, soweit nach Anwendung
   der Nummer 1 ein Betrag verbleibt,
3. im Fall einer steuertransparenten Einheit, die eine oberste Muttergesellschaft ist, oder im Fall einer umgekehrt
   hybriden Einheit dieser selbst zuzuordnen, soweit nach Anwendung der Nummer 1 ein Betrag verbleibt.
                                                     Teil 4

                             Ermittlung der angepassten erfassten Steuern

                                                  Abschnitt 1

                                          Allgemeine Vorschriften

                                                      § 44

                     Betrag der angepassten erfassten Steuern einer Geschäftseinheit
  (1) Der Betrag der angepassten erfassten Steuern einer Geschäftseinheit entspricht den im Mindeststeuer-
Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag im Geschäftsjahr angefallenen laufenden Steuern, soweit
es sich um erfasste Steuern handelt, angepasst um
1. die Hinzurechnungen im Sinne des § 47 und die Kürzungen im Sinne des § 48 der erfassten Steuern für das
   Geschäftsjahr,
2. den Gesamtbetrag der angepassten latenten Steuern im Sinne des § 50,
3. Erhöhungen oder Minderungen der im Eigenkapital oder im sonstigen Ergebnis berücksichtigten erfassten
   Steuern in Bezug auf Bestandteile, die in die Berechnung des Mindeststeuer-Gewinns oder Mindesteuer-
   Verlusts einfließen und nach dem Steuerrecht des Belegenheitsstaats der Geschäftseinheit der Besteuerung
   unterliegen,
4. Steuern im Sinne des § 36 Absatz 5 und
5. Anpassungen nach Teil 7 (§§ 69 bis 74).
  (2) Bei der Ermittlung des Betrags nach Absatz 1 darf kein Betrag erfasster Steuern mehrfach berücksichtigt
werden.


                                                      § 45

                                                Erfasste Steuern
  (1) Vorbehaltlich des Absatzes 2 sind erfasste Steuern im Sinne dieses Gesetzes
1. Steuern vom Einkommen oder Ertrag der Geschäftseinheit, die im Jahresabschluss der Geschäftseinheit in
   Bezug auf ihre Erträge oder Gewinne oder ihren Anteil an den Erträgen oder Gewinnen einer anderen
   Geschäftseinheit, an der die Geschäftseinheit eine Eigenkapitalbeteiligung hält, ausgewiesen sind,
2. Steuern auf Gewinnausschüttungen, auf als Gewinnausschüttungen               geltende Zahlungen oder auf
   betriebsfremde   Aufwendungen     der   Geschäftseinheit, die im              Rahmen    eines   zulässigen
   Ausschüttungssteuersystems erhoben werden,
3. Steuern, die anstelle einer allgemein geltenden Körperschaftsteuer erhoben werden, und
4. Steuern, die in Bezug auf das Eigenkapital der Geschäftseinheit erhoben werden, einschließlich der Steuern, die
   sowohl auf der Grundlage vom Einkommen oder Ertrag als auch vom Eigenkapital der Geschäftseinheit erhoben
   werden.
  (2) Nicht erfasste Steuern im Sinne dieses Gesetzes sind
1. Steuern der Geschäftseinheit, die im Rahmen einer anerkannten Primärergänzungssteuerregelung,
   einer   anerkannten    Sekundärergänzungssteuerregelung oder einer  anerkannten    nationalen
   Ergänzungssteuerregelung erhoben werden,
2. unzulässige erstattungsfähige Anrechnungssteuern und
3. Steuern einer Versicherungseinheit, die den nach § 32 Absatz 1 auszunehmenden Erträgen entsprechen.


                                                      § 46

                   Zusätzlicher Steuererhöhungsbetrag bei Mindeststeuer-Gesamtverlust
   (1) Ergibt sich für ein Geschäftsjahr für ein Steuerhoheitsgebiet ein Mindeststeuer-Gesamtverlust und beläuft
sich der Gesamtbetrag der angepassten erfassten Steuern für dieses Steuerhoheitsgebiet auf weniger als null und
auf weniger als die erwarteten angepassten erfassten Steuern, werden die Geschäftseinheiten in diesem
Steuerhoheitsgebiet so behandelt, als hätten sie einen zusätzlichen Steuererhöhungsbetrag nach § 57 in Höhe
der Differenz zwischen den angepassten erfassten Steuern und den erwarteten angepassten erfassten Steuern.
Mindeststeuer-Gesamtverlust ist der Unterschiedsbetrag zwischen den Mindeststeuer-Gewinnen und
Mindeststeuer-Verlusten aller in einem Steuerhoheitsgebiet belegenen Geschäftseinheiten, wenn dieser negativ
oder null ist.
  (2) Die erwarteten angepassten erfassten Steuern betragen:
                               Mindeststeuer-Gesamtverlust x Mindeststeuersatz
   (3) Auf Antrag der berichtspflichtigen Geschäftseinheit ist kein zusätzlicher Steuererhöhungsbetrag nach
Absatz 1 anzusetzen. In diesem Fall ist die Differenz im Sinne des Absatzes 1 in die folgenden Geschäftsjahre
vorzutragen. Dieser Vortrag kürzt den Gesamtbetrag der angepassten erfassten Steuern in den folgenden
Geschäftsjahren, in denen sich ein Mindeststeuer-Gesamtgewinn und ein positiver Betrag angepasster erfasster
Steuern ergeben; die Kürzung erfolgt höchstens jedoch bis auf null. Der Vortrag nach Satz 2 hat bis zu dessen
vollständigem Verbrauch bezogen auf die jeweilige Unternehmensgruppe und das jeweilige Steuerhoheitsgebiet
und ungeachtet des Verbleibs einer Geschäftseinheit der Unternehmensgruppe in dem Steuerhoheitsgebiet zu
erfolgen.
  (4) Absatz 3 ist nicht anzuwenden, soweit ein fiktiver latenter Steueranspruch aufgrund eines Verlustrücktrags
nach § 52 Absatz 3 zu erfassen ist.


                                                 Abschnitt 2

                                  Anpassungen der erfassten Steuern

                                                     § 47

                                              Hinzurechnungen
  Den bei einer Geschäftseinheit im Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag für das
Geschäftsjahr erfassten Steuern werden folgende Beträge hinzugerechnet:
1. erfasste Steuern, die bei der Ermittlung des Mindeststeuer-Jahresüberschusses oder Mindeststeuer-
   Jahresfehlbetrags als Aufwendungen im Ergebnis vor Steuern berücksichtigt worden sind,
2. Beträge, die als Folge der Inanspruchnahme des Mindeststeuer-Verlustwahlrechts nach § 51 Absatz 2 als
   aufgelöst gelten,
3. erfasste Steuern, die im Geschäftsjahr für ungewisse Steuerrückstellungen entrichtet worden sind, sofern die
   betreffenden Beträge in einem vorangegangenen Geschäftsjahr nach § 48 Nummer 4 gekürzt worden sind, und
4. anerkannte steuerliche Zulagen sowie marktfähige und übertragbare steuerliche Zulagen, die die angefallenen
   laufenden Steuern, soweit es sich um erfasste Steuern handelt, gemindert haben.


                                                     § 48

                                                  Kürzungen
  Die bei einer Geschäftseinheit im Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag für das
Geschäftsjahr erfassten Steuern werden gekürzt um
1. angefallene laufende Steuern in Zusammenhang mit Erträgen oder Gewinnen, die nach den Vorschriften des
   Teils 3 dieses Gesetzes bei der Ermittlung des Mindesteuer-Gewinns oder Mindeststeuer-Verlusts auszunehmen
   sind oder ausgenommen werden,
2. nicht anerkannte steuerliche Zulagen (ausgenommen solcher im Sinne des § 28), soweit sie die angefallenen
   laufenden Steuern, soweit es sich um erfasste Steuern handelt, nicht gemindert haben; dies gilt auch für
  a) das Entgelt für die Übertragung nicht-marktfähiger und übertragbarer steuerlicher Zulagen beim originär
     Anspruchsberechtigten,
  b) einen Gewinn aus der Weiterübertragung sowie
  c) die Differenz zwischen Nennwert und Kaufpreis beim Erwerber solcher Zulagen,
3. erstattete oder gutgeschriebene erfasste Steuern, ausgenommen für anerkannte steuerliche Zulagen und nicht
   anerkannte steuerliche Zulagen im Sinne des § 28, die im Mindeststeuer-Jahresüberschuss oder Mindeststeuer-
   Jahresfehlbetrag nicht als Minderung des Steueraufwands behandelt worden sind,
4. Steueraufwand für ungewisse Steuerrückstellungen und
5. Steueraufwand, der voraussichtlich nicht binnen drei Jahren nach Ablauf des Geschäftsjahres entrichtet wird.
                                                       § 49

                        Zurechnung erfasster Steuern zu anderen Geschäftseinheiten
  (1) Die erfassten Steuern einer Geschäftseinheit im Zusammenhang mit Betriebsstätten, steuertransparenten
Einheiten, hybriden Einheiten sowie Steuern aufgrund einer Hinzurechnungsbesteuerungsregelung und Steuern
auf Ausschüttungen werden wie folgt zugerechnet:
1. Der im Jahresabschluss einer Geschäftseinheit enthaltene Betrag der erfassten Steuern auf den Mindeststeuer-
   Gewinn oder Mindeststeuer-Verlust einer Betriebsstätte wird dieser zugerechnet.
2. Der im Jahresabschluss einer steuertransparenten Einheit enthaltene Betrag der erfassten Steuern auf den
   Mindeststeuer-Gewinn oder Mindeststeuer-Verlust, der nach § 43 Absatz 2 Nummer 2 einem
   gruppenzugehörigen Gesellschafter zugerechnet wird, wird diesem zugerechnet.
3. Der im Jahresabschluss eines gruppenzugehörigen Gesellschafters berücksichtigte Betrag an erfassten
   Steuern aufgrund einer Hinzurechnungsbesteuerung ist der Geschäftseinheit, deren Einkommen beim
   gruppenzugehörigen Gesellschafter einer Hinzurechnungsbesteuerung unterliegt, entsprechend dem Anteil am
   hinzugerechneten Einkommen zuzurechnen.
4. Der im Jahresabschluss eines gruppenzugehörigen Gesellschafters berücksichtigte Betrag der erfassten Steuern
   auf den Gewinn einer hybriden Einheit wird dieser zugerechnet.
5. Der im Jahresabschluss eines gruppenzugehörigen unmittelbaren Gesellschafters einer Geschäftseinheit
   enthaltene Betrag erfasster Steuern auf die von dieser Geschäftseinheit im Geschäftsjahr vorgenommenen
   Ausschüttungen ist der ausschüttenden Geschäftseinheit zuzurechnen.
  (2) Die nach Absatz 1 Nummer 3 und 4 zuzurechnenden erfassten Steuern bezogen auf passive Erträge sind auf
den niedrigeren der beiden folgenden Beträge zu begrenzen:
1. den Betrag der erfassten Steuern bezogen auf diese passiven Erträge oder
2. den Betrag der passiven Erträge der Geschäftseinheit, die aufgrund einer Hinzurechnungsbesteuerungsregelung
   oder einer Steuertransparenzregelung einzubeziehen sind, multipliziert mit dem Ergänzungssteuersatz für das
   Steuerhoheitsgebiet der Geschäftseinheit, der ohne Berücksichtigung der vom gruppenzugehörigen
   Gesellschafter der Geschäftseinheit zu entrichtenden erfassten Steuern bestimmt wird.
Die nach Satz 1 verbleibenden erfassten Steuern des gruppenzugehörigen Gesellschafters für passive Einkünfte
sind von der Zurechnung nach Absatz 1 Nummer 3 und 4 auszunehmen.
   (3) Im Fall des § 42 Absatz 4 Satz 2 sind die erfassten Steuern, die im Belegenheitsstaat auf den Gewinn der
Betriebsstätte anfallen, als erfasste Steuern des Stammhauses zu behandeln. Die nach Satz 1 zuzurechnenden
erfassten Steuern dürfen den Betrag des Gewinns der Betriebsstätte, multipliziert mit dem höchsten inländischen
Steuersatz für reguläre Einkünfte im Belegenheitsstaat des Stammhauses, nicht übersteigen.


                                                       § 50

                               Gesamtbetrag der angepassten latenten Steuern
  (1) Der Gesamtbetrag der angepassten latenten Steuern für eine Geschäftseinheit für ein Geschäftsjahr
entspricht den im Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag angefallenen latenten
Steuern, wenn der anwendbare Steuersatz niedriger ist als der Mindeststeuersatz, und in allen anderen Fällen
der unter Zugrundelegung des Mindeststeuersatzes neu berechneten latenten Steuern, die sich auf die erfassten
Steuern für dieses Geschäftsjahr beziehen. Dabei sind die in den Absätzen 2 und 3 aufgeführten Anpassungen
sowie folgende Positionen ausgeschlossen:
1. latente Steuern in Bezug auf Posten, die nach den Vorschriften des Teils 3 bei der Ermittlung des Mindeststeuer-
   Gewinns oder Mindeststeuer-Verlusts auszunehmen sind oder ausgenommen werden,
2. latente Steuern in Bezug auf unzulässige Abgrenzungen im Sinne des Absatzes 6 und nicht geltend gemachte
   Abgrenzungen im Sinne des Absatzes 7 für das laufende Geschäftsjahr,
3. Auswirkungen von Ansatz- und Bewertungsanpassungen auf einen latenten Steueranspruch,
4. neu bemessene latente Steuern aufgrund einer Änderung des geltenden inländischen Steuersatzes und
5. latente Steuern im Zusammenhang mit der Entstehung und Nutzung von Steueranrechnungsbeträgen, es sei
   denn, es handelt sich um einen qualifizierten gebietsfremden Steueranrechnungsbetrag. Ein qualifizierter
   gebietsfremder Steueranrechnungsbetrag einer Geschäftseinheit im Sinne dieser Vorschrift liegt vor,
  a) wenn nach dem Recht des Belegenheitsstaats der Geschäftseinheit vorgesehen ist, dass
     aa) aus dem Belegenheitsstaat stammende Verluste zunächst mit gebietsfremden Gewinnen verrechnet
         werden müssen, bevor eine Anrechnung gebietsfremder Steuern erfolgen kann und
     bb) ungenutzte gebietsfremde Steueranrechnungsbeträge in nachfolgenden Besteuerungszeiträumen auf
         Steuern des Belegenheitsstaats in Bezug auf aus dem Belegenheitsstaat stammende Gewinne
         angerechnet werden können,
  b) soweit die Geschäftseinheit einen aus dem Belegenheitsstaat stammenden Verlust mit einem gebietsfremden
     Gewinn verrechnet hat und
  c) soweit der gebietsfremde Steueranrechnungsbetrag auf diesem gebietsfremden Gewinn beruht.
  Als qualifizierter gebietsfremder Steueranrechnungsbetrag ist, vorbehaltlich der weiteren in diesem Paragraphen
  geregelten Ausschlüsse und Anpassungen, höchstens der kleinere der beiden folgenden Beträge anzusetzen:
  a) Betrag, der bezogen auf den gebietsfremden Gewinn gezahlten gebietsfremden Steuern,
  b) verrechneter Verlust multipliziert mit dem Steuersatz, der für Berechnung der gebietsfremden Steuer
     maßgebend ist.
  Gebietsfremde Gewinne der Geschäftseinheit im Sinne dieser Vorschrift sind Einkünfte aufgrund einer
  Hinzurechnungsbesteuerung.
   (2) Der nach Anwendung des Absatzes 1 verbleibende Gesamtbetrag der angepassten latenten Steuern ist wie
folgt anzupassen:
1. Erhöhung um den während des Geschäftsjahres tatsächlich angefallenen Betrag unzulässiger Abgrenzungen
   oder nicht geltend gemachter Abgrenzungen für ein früheres Geschäftsjahr,
2. Erhöhung um eine nach Absatz 4 nachversteuerte latente Steuerschuld, soweit sie im laufenden Geschäftsjahr
   beglichen wurde, und
3. Minderung um den Betrag, um den sich der Gesamtbetrag im Sinne des Absatzes 1 verringert hätte, wenn für
   einen steuerlichen Verlustvortrag im laufenden Jahr ein latenter Steueranspruch abgegrenzt worden wäre,
   jedoch hierfür die Voraussetzungen für den Ansatz nicht erfüllt waren.
  (3) Ein latenter Steueranspruch, der nach Absatz 1 zu einem unter dem Mindeststeuersatz liegenden Steuersatz
zu erfassen ist, kann abweichend von den Absätzen 1 und 2 anhand des Mindeststeuersatzes neu berechnet
werden, sofern die steuerpflichtige Geschäftseinheit nachweisen kann, dass der latente Steueranspruch auf einen
Mindeststeuer-Verlust dieses Geschäftsjahres zurückzuführen ist. Der Gesamtbetrag der angepassten latenten
Steuern wird um den Betrag verringert, um den sich ein latenter Steueranspruch aufgrund einer Neuberechnung
nach Satz 1 erhöht.
   (4) Eine latente Steuerschuld, die nach Absatz 1 berücksichtigt worden ist, die nicht nach Absatz 5 von der
Nachversteuerung ausgenommen und die nicht bis zum Ende des fünften der Berücksichtigung folgenden
Geschäftsjahres wieder aufgelöst worden ist, ist nach den folgenden Bestimmungen nachzuversteuern
(Nachversteuerungsbetrag): Der Nachversteuerungsbetrag des laufenden Geschäftsjahres ist als Minderung der
erfassten Steuern des fünften vorangegangenen Geschäftsjahres zu behandeln und der effektive Steuersatz sowie
der Steuererhöhungsbetrag dieses Geschäftsjahres sind nach § 57 zu ermitteln. Der Nachversteuerungsbetrag des
laufenden Geschäftsjahres entspricht der Differenz zwischen dem Betrag, mit dem die latente Steuerschuld in den
Gesamtbetrag im Sinne des Absatzes 1 im fünften vorangegangenen Geschäftsjahr einbezogen worden ist, und
dem Betrag, der nicht bis zum letzten Tag des laufenden Geschäftsjahres wieder aufgelöst worden ist.
  (5) Von der Nachversteuerung nach Absatz 4 sind latente Steuerschulden in Bezug auf folgende Posten
ausgenommen:
1. Abschreibungen auf materielle Vermögenswerte,
2. Kosten einer staatlichen Lizenz oder ähnlichen Regelung für die Nutzung von unbeweglichem Vermögen oder
   natürlichen Ressourcen, die mit erheblichen Investitionen in materielle Vermögenswerte verbunden sind,
3. Forschungs- und Entwicklungsaufwendungen,
4. Stilllegungs- und Sanierungsaufwendungen,
5. Zeitwertbilanzierung nicht realisierter Nettogewinne, sofern nicht die Realisationsmethode nach § 35
   anzuwenden ist,
6. Nettowechselkursgewinne,
7. Versicherungsrückstellungen und abgegrenzte Versicherungsvertragsabschlusskosten,
8. Gewinne aus dem Verkauf von in demselben Steuerhoheitsgebiet wie die Geschäftseinheit belegenem
   Sachvermögen, die in Sachvermögen in demselben Steuerhoheitsgebiet reinvestiert werden, und
9. zusätzliche Beträge, die sich aus Änderungen von Rechnungslegungsgrundsätzen in Bezug auf die in den
   Nummern 1 bis 8 genannten Posten ergeben.
  (6) Unzulässige Abgrenzung bedeutet
1. jede Veränderung des latenten Steueraufwands, die mit einer Ungewissheit bezüglich der steuerlichen
   Behandlung zusammenhängt, sowie
2. jede Veränderung     des   latenten   Steueraufwands,   die   mit   Ausschüttungen   einer   Geschäftseinheit
   zusammenhängt.
  (7) Nicht geltend gemachte Abgrenzung bedeutet jede Erhöhung einer latenten Steuerschuld bei einer
Geschäftseinheit für ein Geschäftsjahr, die voraussichtlich nicht innerhalb des in Absatz 4 genannten Zeitraums
wieder aufgelöst wird und die auf Antrag der berichtspflichtigen Geschäftseinheit nicht in den Gesamtbetrag der
angepassten latenten Steuern für das betreffende Geschäftsjahr einbezogen wird.
                                                        § 51

                                         Mindeststeuer-Verlustwahlrecht
   (1) Auf Antrag der berichtspflichtigen Geschäftseinheit kann mit Abgabe des ersten Mindeststeuer-Berichts für
ein Steuerhoheitsgebiet von der Anwendung des § 50 abgesehen werden. Für jedes Geschäftsjahr, in dem für ein
Steuerhoheitsgebiet ein Mindeststeuer-Verlust vorliegt, wird ein latenter Steueranspruch in folgender Höhe
angesetzt:
                  Latenter Steueranspruch = Mindeststeuer-Gesamtverlust x Mindeststeuersatz
  (2) Der latente Steueranspruch ist in nachfolgende Geschäftsjahre vorzutragen und in jedem dieser
nachfolgenden Geschäftsjahre, in denen sich ein Mindeststeuer-Gesamtgewinn nach Teil 5 dieses Gesetzes
ergibt, um folgenden Betrag aufzulösen, höchstens jedoch in Höhe des Betrags des latenten Steueranspruchs
nach Absatz 1:
                    Auflösungsbetrag = Mindeststeuer-Gesamtgewinns x Mindeststeuersatz
   (3) In dem Geschäftsjahr, in dem die Inanspruchnahme des Wahlrechts nach Absatz 1 widerrufen wird, ist der
latente Steueranspruch aufzulösen. Die erstmalige Anwendung des § 50 in einem Geschäftsjahr gilt als Widerruf
nach Satz 1.
  (4) Absatz 1 gilt nicht für ein Steuerhoheitsgebiet mit einem zulässigen Ausschüttungssteuersystem. Für den
Fall, dass die oberste Muttergesellschaft eine transparente Einheit ist, gelten Satz 1 und die Absätze 1 bis 3 für den
Mindeststeuer-Verlust der transparenten Einheit, der sich nach Anwendung des § 69 Absatz 2 ergibt, entsprechend.
Sofern die Voraussetzungen nach § 83 oder nach den §§ 84 bis 87 erfüllt sind und die Unternehmensgruppe den
CbCR-Safe-Harbour tatsächlich anwendet, verschiebt sich die Anwendung des Mindeststeuer-Verlustwahlrechts
entsprechend.


                                                        § 52

                     Nachträgliche Anpassungen und Änderungen der erfassten Steuern
  (1) Eine im Jahresabschluss der Geschäftseinheit ausgewiesene Erhöhung der Steuerschuld vorangegangener
Geschäftsjahre wird als Änderung der erfassten Steuern in dem Geschäftsjahr behandelt, in dem die Änderung
vorgenommen wird.
  (2) Eine im Jahresabschluss der Geschäftseinheit ausgewiesene Minderung der Steuerschuld für ein
vorangegangenes Geschäftsjahr für das Steuerhoheitsgebiet führt zu einer Neuberechnung des effektiven
Steuersatzes und des Steuererhöhungsbetrags für dieses Geschäftsjahr nach § 57 Absatz 1. Bei der
Neuberechnung nach § 57 Absatz 1 wird von den angepassten erfassten Steuern, die für ein vorangegangenes
Geschäftsjahr ermittelt wurden, die Minderung der erfassten Steuern abgezogen. Der Mindeststeuer-Gewinn für das
Geschäftsjahr und dazwischenliegende Geschäftsjahre ist entsprechend anzupassen, soweit nach der Anwendung
von Satz 2 entsprechende Folgeanpassungen notwendig sind.
   (3) Absatz 2 gilt auch, soweit ein steuerlicher Verlust in ein früheres Geschäftsjahr zurückgetragen wird
(Verlustrücktrag). In diesem Fall ist für das Geschäftsjahr, in dem der steuerliche Verlust entsteht, ein fiktiver
latenter Steueranspruch in Höhe des zurückgetragenen steuerlichen Verlusts multipliziert mit dem für das frühere
Geschäftsjahr anwendbaren Steuersatz, höchstens jedoch dem Mindeststeuersatz, im Gesamtbetrag der
angepassten latenten Steuern zu erfassen. Die Umkehrung dieses latenten Steueranspruchs ist im Gesamtbetrag
der angepassten latenten Steuern für das Geschäftsjahr zu erfassen, in das der steuerliche Verlust zurückgetragen
wurde.
   (4) Abweichend von den Absätzen 2 und 3 kann auf Antrag der berichtspflichtigen Geschäftseinheit für das
Geschäftsjahr eine Minderung der erfassten Steuern als Anpassung der erfassten Steuern in dem Geschäftsjahr,
in dem die Anpassung vorgenommen wird, behandelt werden, soweit die Minderung der erfassten Steuern
insgesamt weniger als 1 Million Euro beträgt.
   (5) Der latente Steueraufwand aufgrund einer Absenkung des anwendbaren inländischen Steuersatzes ist als
Anpassung der von der Geschäftseinheit nach den §§ 44 und 46 bis 48 angesetzten Steuerschuld aus erfassten
Steuern in einem vorangegangenen Geschäftsjahr zu behandeln, wenn die Absenkung zu einer Unterschreitung
des Mindeststeuersatzes führt. Der latente Steueraufwand aufgrund einer Erhöhung des anwendbaren inländischen
Steuersatzes ist, wenn er gezahlt wurde, entsprechend den Absätzen 1 bis 3 als eine vorgenommene Anpassung
der von der Geschäftseinheit nach den §§ 44 und 46 bis 48 angesetzten Verbindlichkeit aus erfassten Steuern in
einem vorangegangenen Geschäftsjahr zu behandeln, sofern der Steuersatz, der bei der Bildung der latenten
Steuerschuld zu Grunde gelegt worden ist, unter dem Mindeststeuersatz liegt. Diese Anpassung ist bis zur Höhe
des Betrags möglich, um den der mit dem Mindeststeuersatz neuberechnete latente Steueraufwand angestiegen ist.
  (6) Ist ein 1 Million Euro übersteigender Betrag des laufenden Steueraufwands einer Geschäftseinheit, der in den
angepassten erfassten Steuern für ein Geschäftsjahr berücksichtigt wurde, binnen drei Jahren nach Ablauf dieses
Geschäftsjahres noch nicht entrichtet worden, werden der effektive Steuersatz und der Steuererhöhungsbetrag für
das Geschäftsjahr, in dem der noch nicht entrichtete Betrag als erfasste Steuer geltend gemacht wurde, nach
§ 57 Absatz 1 neu berechnet, indem die noch nicht entrichteten Beträge aus den angepassten erfassten Steuern
herausgerechnet werden.
Teil 5
Ermittlung des effektiven Steuersatzes und des Steuererhöhungsbetrags
Abschnitt 1
Ermittlung des effektiven Steuersatzes und des Steuererhöhungsbetrags
Unterabschnitt 1
Grundsätze und Besonderheiten
§ 53
Effektiver Steuersatz der Unternehmensgruppe für ein Steuerhoheitsgebiet
(1) Für die Unternehmensgruppe ist der effektive Steuersatz für ein Steuerhoheitsgebiet für das Geschäftsjahr
wie folgt zu ermitteln:
Der effektive Steuersatz ist auf vier Stellen nach dem Komma zu runden. Der Gesamtbetrag der angepassten erfassten
Steuern ist die Summe aller Beträge der angepassten erfassten Steuern aller in einem Steuerhoheitsgebiet belegenen
Geschäftseinheiten. Mindeststeuer-Gesamtgewinn ist der positive Unterschiedsbetrag zwischen den Mindeststeuer-
Gewinnen und Mindeststeuer-Verlusten aller in einem Steuerhoheitsgebiet belegenen Geschäftseinheiten.
(2) Für die Ermittlung des effektiven Steuersatzes nach Absatz 1 ist eine staatenlose Geschäftseinheit so zu
behandeln, als wäre sie in einem Steuerhoheitsgebiet belegen, in dem sie die einzige Geschäftseinheit ist.
(3) Die Beträge der angepassten erfassten Steuern und Mindeststeuer-Gewinne oder Mindeststeuer-Verluste
von Investmenteinheiten sind bei der Ermittlung des effektiven Steuersatzes nach Absatz 1 auszunehmen.
§ 54
Mindeststeuersatz und Ermittlung des Steuererhöhungsbetrags
(1) Der Mindeststeuersatz beträgt 15 Prozent.
(2) Der Steuererhöhungsbetrag für ein Steuerhoheitsgebiet ist für ein Geschäftsjahr wie folgt zu ermitteln:
Eine anerkannte nationale Ergänzungssteuer ist nicht nach Satz 1 zu berücksichtigen, soweit sie nicht erhoben oder
bestritten wird. Satz 2 gilt nur, wenn für die Nichterhebung oder die Streitigkeiten höherrangiges Recht oder eine
gegenüber dem Steuerhoheitsgebiet bestehenden Vereinbarung, welche die Besteuerung der betreffenden Unter
nehmensgruppe begrenzt, ursächlich ist. Eine für ein Geschäftsjahr nach Satz 2 nicht zu berücksichtigende Steuer ist
für dieses Geschäftsjahr zu berücksichtigen, wenn die Steuer tatsächlich entrichtet worden und nicht mehr bestritten
ist.
(3) Der Ergänzungssteuersatz entspricht der positiven Differenz aus dem Mindeststeuersatz und dem effektiven
Steuersatz nach § 53 Absatz 1. Der bereinigte Mindeststeuer-Gesamtgewinn entspricht der positiven Differenz aus
dem Mindeststeuer-Gesamtgewinn für das Geschäftsjahr und dem substanzbasierten Freibetrag nach § 58.
Übersteigt der Ergänzungssteuersatz 15 Prozent, ist § 46 Absatz 3 ungeachtet eines Antrags und vorbehaltlich
des § 46 Absatz 4 auf den übersteigenden Teil anzuwenden. Für Zwecke der Anwendung von § 46 Absatz 3
entspricht der Vortrag der Summe der Beträge der angepassten erfassten Steuern für dieses Steuerhoheitsgebiet
für das Geschäftsjahr.
(4) Vorbehaltlich des § 57 Absatz 3 wird der Steuererhöhungsbetrag nach Absatz 2 den in dem
Steuerhoheitsgebiet belegenen Geschäftseinheiten, für die im Geschäftsjahr ein Mindeststeuer-Gewinn nach dem
dritten Teil dieses Gesetzes ermittelt wurde, wie folgt zugeordnet:
Für den Fall, dass sich für das Geschäftsjahr kein Mindeststeuer-Gesamtgewinn ergibt und der Steuererhöhungs
betrag nach Absatz 2 auf eine Neuberechnung nach § 57 Absatz 1 zurückzuführen ist, wird der Steuererhöhungsbetrag
den Geschäftseinheiten entsprechend Satz 1 auf der Grundlage der Mindeststeuer-Gewinne der Geschäftsjahre
zugeordnet, für die die Neuberechnungen nach § 57 Absatz 1 vorgenommen wurden.
§ 55
Behandlung von in Minderheitseigentum stehenden Geschäftseinheiten
(1) Die Ermittlung des effektiven Steuersatzes nach § 53 und des Steuererhöhungsbetrags nach § 54 ist bei in
Minderheitseigentum stehenden Gruppen so vorzunehmen, als ob es sich bei dieser Gruppe um eine separate
Unternehmensgruppe handeln würde. Die angepassten erfassten Steuern und die Mindeststeuer-Gewinne oder
Mindeststeuer-Verluste der in Minderheitseigentum stehenden Gruppen sind bei der Ermittlung des effektiven
Steuersatzes und des Mindeststeuer-Gesamtgewinns nicht zu berücksichtigen.
(2) Die Ermittlung des effektiven Steuersatzes einer in Minderheitseigentum stehenden Geschäftseinheit, die
nicht Teil einer in Minderheitseigentum stehenden Gruppe ist, hat entsprechend Absatz 1 zu erfolgen.
(3) Eine in Minderheitseigentum stehende Geschäftseinheit ist jede Geschäftseinheit, an der die oberste
Muttergesellschaft unmittelbar oder mittelbar eine Eigenkapitalbeteiligung in Höhe von 30 Prozent oder weniger
hält. Eine in Minderheitseigentum stehende Muttergesellschaft ist jede in Minderheitseigentum stehende
Geschäftseinheit, die mittelbar oder unmittelbar eine Kontrollbeteiligung an anderen in Minderheitseigentum
stehenden Geschäftseinheiten hält, wenn nicht eine andere in Minderheitseigentum stehende Geschäftseinheit
eine mittelbare oder unmittelbare Kontrollbeteiligung an der erstgenannten Geschäftseinheit hält. Eine in
Minderheitseigentum stehende Gruppe ist eine in Minderheitseigentum stehende Muttergesellschaft mit allen im
Minderheitseigentum stehenden Geschäftseinheiten, an denen sie eine unmittelbare oder mittelbare
Kontrollbeteiligung hält.
§ 56
Wesentlichkeitsgrenze
(1) Auf Antrag der berichtspflichtigen Geschäftseinheit kann der Steuererhöhungsbetrag jährlich abweichend von
§ 54 für in demselben Steuerhoheitsgebiet belegene Geschäftseinheiten mit null angesetzt werden, wenn für das
Geschäftsjahr und die zwei vorangegangenen Geschäftsjahre
1. der durchschnittliche Mindeststeuer-Gesamtumsatz aller in dem Steuerhoheitsgebiet belegenen
Geschäftseinheiten weniger als 10 Millionen Euro beträgt und
2. der durchschnittliche Mindeststeuer-Gesamtgewinn oder Mindeststeuer-Gesamtverlust weniger als 1 Million
Euro beträgt.
Für den Fall, dass in einem der zwei dem Geschäftsjahr vorangegangenen Geschäftsjahre keine
Geschäftseinheiten in dem Steuerhoheitsgebiet belegen waren, ist das jeweilige Geschäftsjahr bei der
Durchschnittsbildung nach Satz 1 nicht zu berücksichtigen.
(2) Absatz 1 gilt nicht für staatenlose Geschäftseinheiten oder Investmenteinheiten.
(3) Bei dem durchschnittlichen Mindeststeuer-Gesamtumsatz beziehungsweise dem durchschnittlichen
Mindeststeuer-Gesamtgewinn oder Mindeststeuer-Gesamtverlust handelt es sich um den Durchschnitt des in
diesem Steuerhoheitsgebiet verzeichneten Mindeststeuer-Umsatzes beziehungsweise des Mindeststeuer-
Gewinns oder Mindeststeuer-Verlusts für das laufende und die zwei vorangegangenen Geschäftsjahre. Der
Mindeststeuer-Gesamtumsatz eines Steuerhoheitsgebiets für ein Geschäftsjahr entspricht der Summe der
Mindeststeuer-Umsätze aller in dem Steuerhoheitsgebiet belegenen Geschäftseinheiten für dieses Geschäftsjahr
unter Berücksichtigung der nach Teil 3 berechneten Anpassungen.
                                              Unterabschnitt 2

                             Zusätzlicher laufender Steuererhöhungsbetrag

                                                      § 57

                                     Zusätzlicher Steuererhöhungsbetrag
  (1) Führen § 36 Absatz 1, § 50 Absatz 4, § 52 Absatz 1, 2, 4 und 6 sowie § 71 zu einer Änderung des effektiven
Steuersatzes und des Steuererhöhungsbetrags für ein vorangegangenes Geschäftsjahr,
1. werden der effektive Steuersatz und der Steuererhöhungsbetrag für das vorangegangene Geschäftsjahr nach
   den Regelungen der §§ 53, 54 und 58 bis 62 nach Berücksichtigung der Anpassungen der angepassten
   erfassten Steuern und des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts neu berechnet und
2. wird jede sich aus einer solchen Neuberechnung ergebende Erhöhung für Zwecke des § 54 Absatz 2 Satz 1 als
   zusätzlicher Steuererhöhungsbetrag des laufenden Geschäftsjahres behandelt.
  (2) Wenn nach Absatz 1 ein zusätzlicher Steuererhöhungsbetrag für das Steuerhoheitsgebiet für das laufende
Geschäftsjahr entstanden ist und sich im laufenden Geschäftsjahr kein Mindeststeuer-Gesamtgewinn ergibt,
entspricht für Zwecke der Anwendung von § 9 Absatz 2 der Mindeststeuer-Gewinn jeder in dem
Steuerhoheitsgebiet belegenen Geschäftseinheit dem nach § 54 Absatz 4 für diese Geschäftseinheit ermittelten
Steuererhöhungsbetrag geteilt durch den Mindeststeuersatz nach § 54 Absatz 1.
    (3) Wenn aufgrund von § 46 ein zusätzlicher Steuererhöhungsbetrag für das laufende Geschäftsjahr entstanden
ist, entspricht der Mindeststeuer-Gewinn für Zwecke der Anwendung von § 9 Absatz 2 jeder in dem
Steuerhoheitsgebiet belegenen Geschäftseinheit dem Ergebnis des dieser Geschäftseinheit danach
zuzurechnenden       Ergänzungssteuerbetrags     geteilt durch     den    Mindeststeuersatz.    Der   zusätzliche
Steuererhöhungsbetrag, der den einzelnen Geschäftseinheiten zuzurechnen ist, ist nur unter den
Geschäftseinheiten aufzuteilen, für die sich ein angepasster erfasster Steuerbetrag ergibt, der weniger als null
und weniger als der Mindeststeuer-Gewinn oder Mindeststeuer-Verlust der betreffenden Geschäftseinheit
multipliziert mit dem Mindeststeuersatz beträgt. Die Aufteilung erfolgt anteilig auf der Grundlage des folgenden
Betrags für jede dieser Geschäftseinheiten:
       (Mindeststeuer-Gewinn oder Mindeststeuer-Verlust x Mindeststeuersatz) – angepasste erfasste Steuern
  (4) Wird einer Geschäftseinheit ein zusätzlicher Steuererhöhungsbetrag für das Geschäftsjahr nach den
Absätzen 1 bis 3 und nach § 54 Absatz 4 Satz 1 zugerechnet, wird diese Geschäftseinheit für die Zwecke des
Teils 2 als niedrig besteuerte Geschäftseinheit behandelt.


                                                  Abschnitt 2

                                       Substanzbasierter Freibetrag

                                                      § 58

                                Ermittlung des substanzbasierten Freibetrags
  (1) Der substanzbasierte Freibetrag für alle in einem Steuerhoheitsgebiet belegenen Geschäftseinheiten,
ausgenommen von Investmenteinheiten, beträgt:
             5 % x berücksichtigungsfähige Lohnkosten für berücksichtigungsfähige Beschäftigte
                         + 5 % x berücksichtigungsfähige materielle Vermögenswerte
  (2) Auf Antrag der berichtspflichtigen Geschäftseinheit kann für jedes Geschäftsjahr auf den Ansatz und die
Ermittlung des substanzbasierten Freibetrags nach Absatz 1 verzichtet werden.


                                                      § 59

             Berücksichtigungsfähige Beschäftigte und berücksichtigungsfähige Lohnkosten
  (1) Berücksichtigungsfähige Beschäftigte sind
1. Beschäftigte, einschließlich Teilzeitbeschäftigte, einer Geschäftseinheit sowie unabhängige Auftragnehmer, die
   zur regulären Geschäftstätigkeit der Geschäftseinheit beitragen und gegenüber der Unternehmensgruppe in
   Bezug auf diese Tätigkeit weisungsgebunden sind und
2. ihre Tätigkeiten für die Unternehmensgruppe in dem Steuerhoheitsgebiet ausüben.
  (2) Berücksichtigungsfähige Lohnkosten sind Löhne, Gehälter und andere Bezüge für Beschäftigte nach
Absatz 1, einbehaltene Lohnsteuern und Sozialversicherungsbeiträge des Arbeitgebers. Andere Bezüge im Sinne
des Satzes 1 umfassen solche, die eine unmittelbare und ausschließliche persönliche Vorteilszuwendung an
Beschäftigte nach Absatz 1 darstellen; darunter fallen Krankenversicherungsbeiträge sowie Renten- und
Pensionsbeiträge des Arbeitgebers. Dabei sind folgende Lohnkosten nicht zu berücksichtigen:
1. Lohnkosten, die als Anschaffungs- oder Herstellungskosten als Teil des Buchwerts berücksichtigungsfähiger
   materieller Vermögenswerte aktiviert worden sind, und
2. Lohnkosten, die den auszunehmenden Gewinnen oder Verlusten nach § 30 zuzuordnen sind.


                                                     § 60

                             Berücksichtigungsfähige materielle Vermögenswerte
  (1) Berücksichtigungsfähige materielle Vermögenswerte entsprechen dem              Buchwert    folgender   im
Steuerhoheitsgebiet der Geschäftseinheit belegener materieller Vermögenswerte:
1. von Sachanlagevermögen,
2. natürlicher Ressourcen,
3. des Rechts des Leasingnehmers zur Nutzung eines im Steuerhoheitsgebiet der Geschäftseinheit belegenen
   materiellen Vermögenswertes und
4. einer staatlichen Lizenz oder einer ähnlichen staatliche Vereinbarung zur Nutzung unbeweglichen Vermögens
   oder natürlicher Ressourcen, die mit erheblichen Investitionen in materielle Vermögenswerte einhergehen.
Materielle Vermögenswerte werden anteilig berücksichtigt, soweit sie nicht mehr als 50 Prozent des
Geschäftsjahres in demselben Steuerhoheitsgebiet der Geschäftseinheit belegen sind.
  (2) Bei der Ermittlung der berücksichtigungsfähigen materiellen Vermögenswerte nach Absatz 1 sind nicht zu
berücksichtigen:
1. die Buchwerte der zur Veräußerung sowie zu Finanzierungsleasing- oder Investitionszwecken gehaltenen
   Vermögenswerte, einschließlich Grund und Boden und Gebäuden sowie
2. die Buchwerte materieller Vermögenswerte, die bei der Erzielung von Gewinnen oder Verlusten nach § 30
   eingesetzt werden; Buchwerte materieller Vermögenswerte, die § 30 Absatz 3 zugeordnet sind, werden
   berücksichtigt, soweit die mit ihnen erzielten Gewinne oder Verluste über die nach § 30 Absatz 5 festgelegte
   Obergrenze hinausgehen.
Bei Mietleasing dürfen die Buchwerte der zu diesen Zwecken gehaltenen Vermögenswerte beim Leasinggeber
berücksichtigt werden, soweit diese den Betrag des Nutzungsrechts des Leasingnehmers übersteigen. Ist der
Leasingnehmer keine Geschäftseinheit der Unternehmensgruppe, entspricht der Betrag des Nutzungsrechts dem
nicht abgezinsten Betrag der im Rahmen des Leasingverhältnisses verbleibenden Zahlungen, einschließlich
etwaiger Verlängerungen, die bei der Bestimmung des Nutzungsrechts nach einem anerkannten
Rechnungslegungsstandard berücksichtigt werden würde. Bei materiellen Vermögenswerten, die zu kurzfristigen
Vermietungszwecken dienen, ist kein Betrag für das Nutzungsrecht des Leasingnehmers anzusetzen. Materielle
Vermögenswerte dienen zu kurzfristigen Vermietungszwecken, wenn diese während des Geschäftsjahres
regelmäßig mehrmals an verschiedene Leasingnehmer vermietet werden, wobei die durchschnittliche
Leasingdauer, einschließlich etwaiger Verlängerungen und Erweiterungen, für jeden Leasingnehmer höchstens 30
Tage beträgt.
  (3) Für die Ermittlung der berücksichtigungsfähigen materiellen Vermögenswerte nach den Absätzen 1 und 2 ist
auf die durchschnittlichen Buchwerte der berücksichtigungsfähigen materiellen Vermögenswerte am Beginn und
Ende des Geschäftsjahres abzustellen, wie sie im Konzernabschluss der obersten Muttergesellschaft
ausgewiesen sind. Für den Betrag des Nutzungsrechts des Leasingnehmers nach Absatz 2 Satz 2 ist auf den
durchschnittlichen Betrag des Nutzungsrechts am Beginn und Ende des Geschäftsjahres abzustellen.


                                                     § 61

                      Anwendung des substanzbasierten Freibetrags in Sonderfällen
  (1) Die §§ 59 und 60 sind auf Betriebsstätten entsprechend anzuwenden. Dabei richten sich die maßgeblichen
Werte nach der Rechnungslegung der Betriebsstätte nach § 42. Die berücksichtigungsfähigen Lohnkosten und die
berücksichtigungsfähigen materiellen Vermögenswerte einer Betriebsstätte nach Satz 1 sind im gleichen Verhältnis
auszunehmen, zu dem die Beträge nach § 42 Absatz 1 und § 69 Absatz 3 ganz oder teilweise bei der Ermittlung des
Mindeststeuer-Jahresüberschusses oder Mindeststeuer-Jahresfehlbetrags auszunehmen sind. Die bei der
Betriebstätte berücksichtigten Werte sind beim Stammhaus nicht erneut zu berücksichtigen.
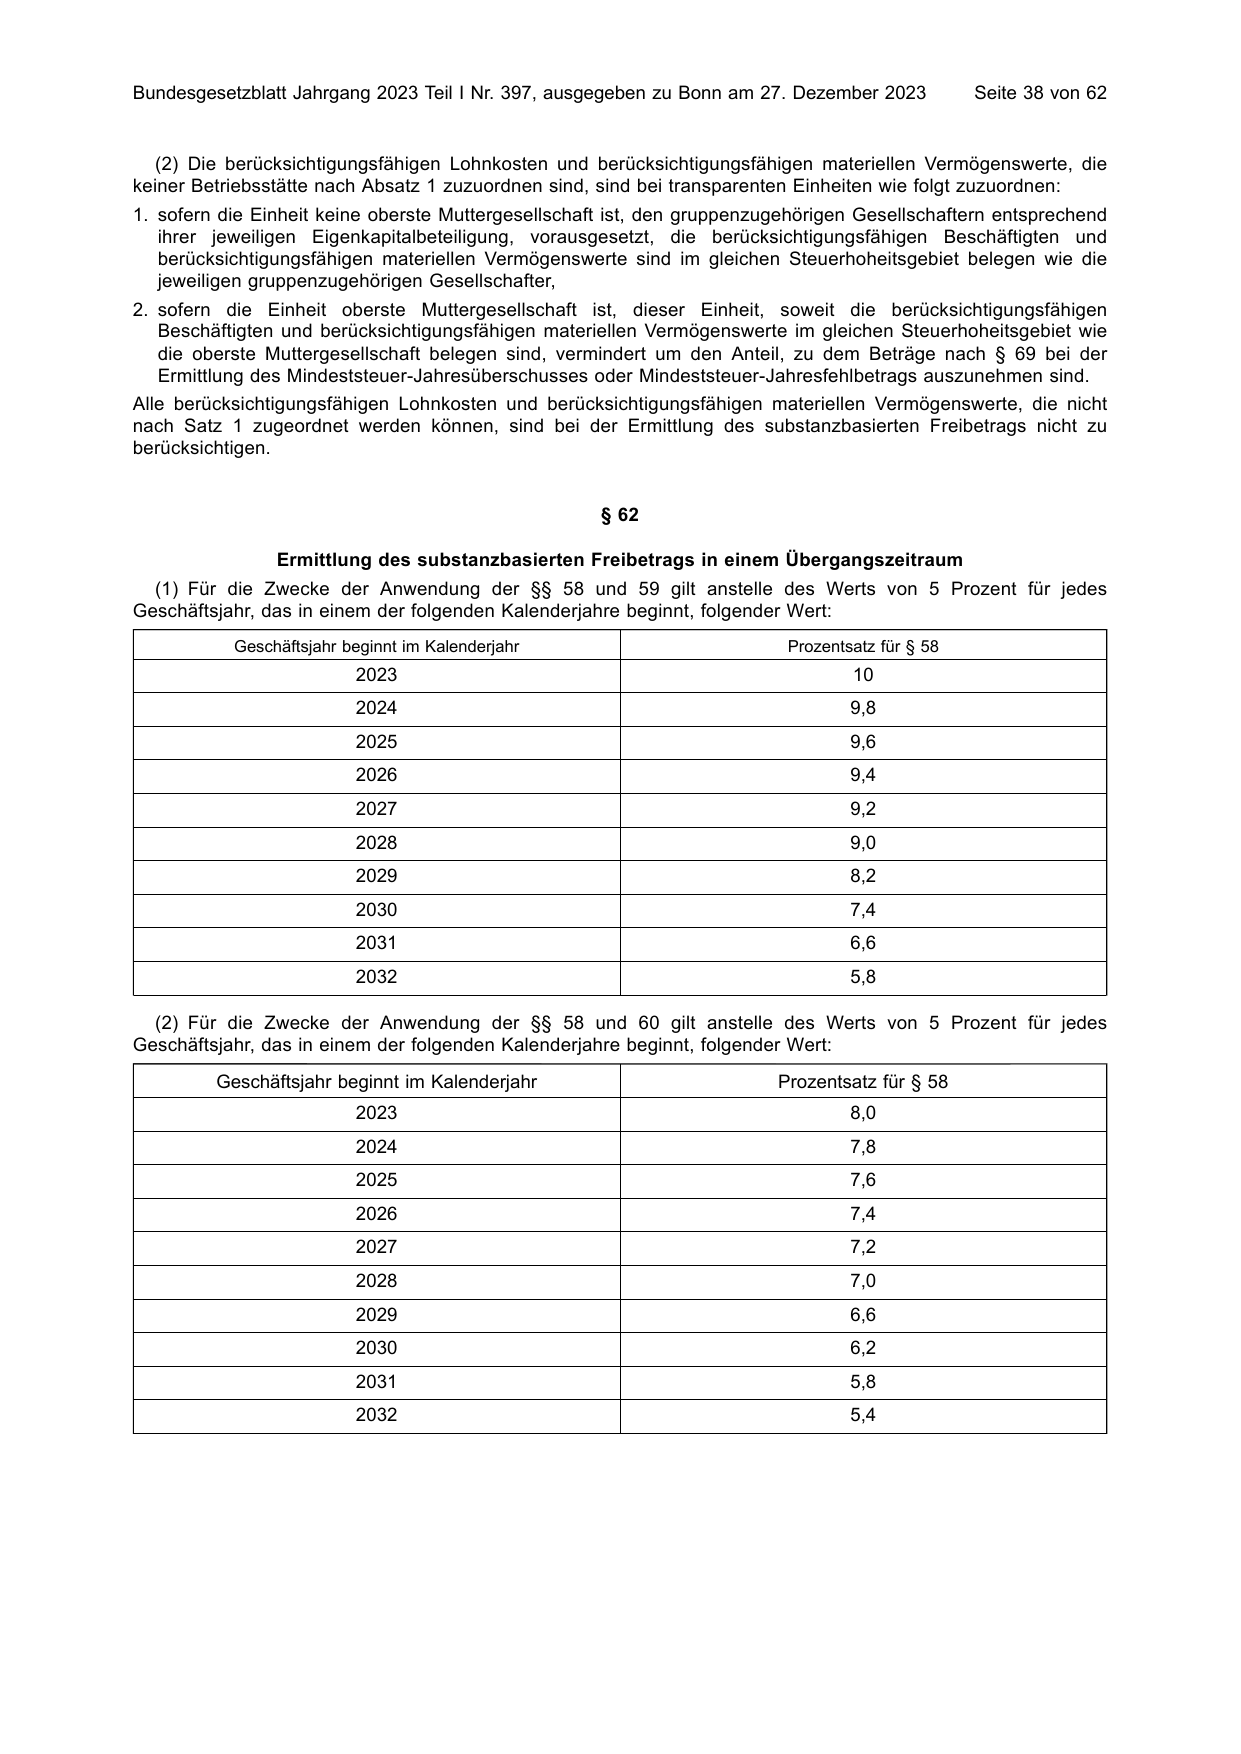
  (2) Die berücksichtigungsfähigen Lohnkosten und berücksichtigungsfähigen materiellen Vermögenswerte, die
keiner Betriebsstätte nach Absatz 1 zuzuordnen sind, sind bei transparenten Einheiten wie folgt zuzuordnen:
1. sofern die Einheit keine oberste Muttergesellschaft ist, den gruppenzugehörigen Gesellschaftern entsprechend
   ihrer jeweiligen Eigenkapitalbeteiligung, vorausgesetzt, die berücksichtigungsfähigen Beschäftigten und
   berücksichtigungsfähigen materiellen Vermögenswerte sind im gleichen Steuerhoheitsgebiet belegen wie die
   jeweiligen gruppenzugehörigen Gesellschafter,
2. sofern die Einheit oberste Muttergesellschaft ist, dieser Einheit, soweit die berücksichtigungsfähigen
   Beschäftigten und berücksichtigungsfähigen materiellen Vermögenswerte im gleichen Steuerhoheitsgebiet wie
   die oberste Muttergesellschaft belegen sind, vermindert um den Anteil, zu dem Beträge nach § 69 bei der
   Ermittlung des Mindeststeuer-Jahresüberschusses oder Mindeststeuer-Jahresfehlbetrags auszunehmen sind.
Alle berücksichtigungsfähigen Lohnkosten und berücksichtigungsfähigen materiellen Vermögenswerte, die nicht
nach Satz 1 zugeordnet werden können, sind bei der Ermittlung des substanzbasierten Freibetrags nicht zu
berücksichtigen.


                                                     § 62

                Ermittlung des substanzbasierten Freibetrags in einem Übergangszeitraum
  (1) Für die Zwecke der Anwendung der §§ 58 und 59 gilt anstelle des Werts von 5 Prozent für jedes
Geschäftsjahr, das in einem der folgenden Kalenderjahre beginnt, folgender Wert:
           Geschäftsjahr beginnt im Kalenderjahr                          Prozentsatz für § 58
                          2023                                                    10
                          2024                                                    9,8
                          2025                                                    9,6
                          2026                                                    9,4
                          2027                                                    9,2
                          2028                                                    9,0
                          2029                                                    8,2
                          2030                                                    7,4
                          2031                                                    6,6
                          2032                                                    5,8

  (2) Für die Zwecke der Anwendung der §§ 58 und 60 gilt anstelle des Werts von 5 Prozent für jedes
Geschäftsjahr, das in einem der folgenden Kalenderjahre beginnt, folgender Wert:
         Geschäftsjahr beginnt im Kalenderjahr                           Prozentsatz für § 58
                          2023                                                    8,0
                          2024                                                    7,8
                          2025                                                    7,6
                          2026                                                    7,4
                          2027                                                    7,2
                          2028                                                    7,0
                          2029                                                    6,6
                          2030                                                    6,2
                          2031                                                    5,8
                          2032                                                    5,4
                                                       Teil 6

                    Unternehmensumstrukturierungen und Beteiligungsstrukturen

                                                   Abschnitt 1

                               Ermittlung der Umsatzgrenze in Sonderfällen

                                                        § 63

                     Anwendung der Umsatzgrenze bei Zusammenschluss oder Teilung
    (1) Haben sich zwei oder mehr Unternehmensgruppen zu einer Unternehmensgruppe zusammengeschlossen,
gilt für Geschäftsjahre vor dem Zusammenschluss der Schwellenwert nach § 1 Absatz 1 Satz 1 als erreicht, wenn
die Summe der in den Konzernabschlüssen für das jeweilige Geschäftsjahr ausgewiesenen Umsatzerlöse 750
Millionen Euro oder mehr beträgt.
  (2) Schließt sich eine Einheit, die keiner Unternehmensgruppe angehört, mit einer anderen Einheit oder einer
Unternehmensgruppe zusammen und hat eine oder haben beide Parteien für Geschäftsjahre vor dem
Zusammenschluss keinen Konzernabschluss aufgestellt, gilt für solche Geschäftsjahre der Schwellenwert nach
§ 1 Absatz 1 Satz 1 als erreicht, wenn die Summe der in den Konzern- und Einzelabschlüssen der Parteien für
das jeweilige Geschäftsjahr ausgewiesenen Umsatzerlöse 750 Millionen Euro oder mehr beträgt.
   (3) Teilt sich eine Unternehmensgruppe, die die Umsatzgrenze erfüllt, in zwei oder mehr Unternehmensgruppen
(Teilunternehmensgruppen), gilt für eine Teilunternehmensgruppe die Umsatzgrenze für die ersten vier
Geschäftsjahre, die nach der Teilung enden, als erfüllt, wenn sie im ersten Geschäftsjahr, das nach der Teilung
endet, den Schwellenwert nach § 1 Absatz 1 Satz 1 erreicht. Für das zweite bis vierte Geschäftsjahr, das nach der
Teilung endet, gilt die Umsatzgrenze als erfüllt, wenn sie den Schwellenwert nach § 1 Absatz 1 Satz 1 in mindestens
zwei jener Geschäftsjahre erreicht.
  (4) § 1 Absatz 3 gilt für die Anwendung der Absätze 1 bis 3 entsprechend.
  (5) Zusammenschluss im Sinne der Absätze 1 und 2 ist jede Vereinbarung, bei der
1. alle oder im Wesentlichen alle Einheiten mehrerer eigenständiger Unternehmensgruppen unter gemeinsame
   Kontrolle gebracht werden, sodass sie eine Unternehmensgruppe im Sinne des § 4 Absatz 1 Satz 1 bilden, oder
2. eine Einheit, die nicht Teil einer Unternehmensgruppe ist, zusammen mit einer anderen Einheit oder einer
   Unternehmensgruppe unter gemeinsame Kontrolle gebracht wird, sodass sie eine neue Unternehmensgruppe
   im Sinne des § 4 Absatz 1 Satz 1 bilden.
  (6) Teilung im Sinne des Absatzes 3 ist jede Vereinbarung, nach der Einheiten einer Unternehmensgruppe in
mindestens zwei Unternehmensgruppen geteilt werden, sodass sie nicht mehr von derselben obersten
Muttergesellschaft in den Konzernabschluss einbezogen werden.


                                                   Abschnitt 2

                                 Veränderungen der Unternehmensgruppe

                                                        § 64

                                  Austritt und Beitritt von Geschäftseinheiten
   (1) Die beitretende oder austretende Geschäftseinheit gilt im Geschäftsjahr des Beitritts oder Austritts als zu der
Unternehmensgruppe zugehörig, welche im Geschäftsjahr des Beitritts oder Austritts Vermögenswerte, Schulden,
Erträge, Aufwendungen und Zahlungsströme der beitretenden oder austretenden Geschäftseinheit im
Konzernabschluss der obersten Muttergesellschaft erfasst.
  (2) In den Fällen des Absatzes 1 gelten die nachfolgenden Bestimmungen:
1. Der Mindeststeuer-Jahresüberschuss oder Mindeststeuer-Jahresfehlbetrag und die angepassten erfassten
   Steuern der beitretenden oder austretenden Geschäftseinheit werden im Geschäftsjahr des Beitritts oder
   Austritts bei der jeweiligen Unternehmensgruppe nur insoweit berücksichtigt, als diese im Konzernabschluss
   der obersten Muttergesellschaft berücksichtigt wurden.
2. Im Geschäftsjahr des Beitritts oder Austritts und in jedem nachfolgenden Geschäftsjahr werden der
   Mindeststeuer-Gewinn oder Mindeststeuer-Verlust und die angepassten erfassten Steuern der beitretenden
   oder austretenden Geschäftseinheit auf der Grundlage der historischen Buchwerte ihrer Vermögenswerte und
   Schulden bestimmt.
3. Im Geschäftsjahr des Beitritts oder Austritts werden bei der Berechnung der berücksichtigungsfähigen
   Lohnkosten (§ 59) der beitretenden oder austretenden Geschäftseinheit nur die im Konzernabschluss der
   obersten Muttergesellschaft ausgewiesenen Lohnkosten berücksichtigt.
4. Bei der Berechnung der Buchwerte der berücksichtigungsfähigen materiellen Vermögenswerte (§ 60) der
   beitretenden oder austretenden Geschäftseinheit erfolgt für das Geschäftsjahr des Beitritts oder Austritts eine
   zeitanteilige Anpassung entsprechend dem Zeitraum, in dem die Geschäftseinheit der jeweiligen
   Unternehmensgruppe angehörte.
5. Mit Ausnahme des latenten Steueranspruchs aufgrund des Mindeststeuer-Verlustwahlrechts (§ 51) werden die
   aktiven und passiven latenten Steuern der beitretenden oder austretenden Geschäftseinheit, die zwischen
   Unternehmensgruppen übertragen werden, von der erwerbenden Unternehmensgruppe in der gleichen Weise
   und im gleichen Umfang berücksichtigt als ob die erwerbende Unternehmensgruppe diese Geschäftseinheit
   bereits zum Zeitpunkt des Entstehens dieser aktiven und passiven latenten Steuern beherrschte.
6. Passive latente Steuern der beitretenden oder austretenden Geschäftseinheit, die zuvor in den Gesamtbetrag
   der Anpassung der latenten Steuern einbezogen wurden, sind von der veräußernden Unternehmensgruppe für
   Zwecke des § 50 Absatz 4 als ausgeglichen und von der erwerbenden Unternehmensgruppe für Zwecke des
   § 50 Absatz 4 als im Geschäftsjahr des Erwerbs entstanden zu behandeln; abweichend von § 50 Absatz 4 Satz 2
   ist in diesen Fällen der Nachversteuerungsbetrag als Minderung der erfassten Steuern des laufenden
   Geschäftsjahres zu behandeln.
7. Ist die beitretende oder austretende Geschäftseinheit eine Muttergesellschaft und im Geschäftsjahr des Beitritts
   oder Austritts mindestens zu zwei Unternehmensgruppen zugehörig, wendet sie die Bestimmungen der
   Primärergänzungssteuerregelung       gesondert    auf    die    ihr  zuzurechnenden      Anteile    an    dem
   Steuererhöhungsbetrag für die niedrig besteuerten Geschäftseinheiten an, die für jede dieser
   Unternehmensgruppen identifiziert wurden.
   (3) Für Zwecke der Absätze 1 und 2 ist eine beitretende Geschäftseinheit eine Geschäftseinheit, die infolge einer
Übertragung der unmittelbaren oder mittelbaren Beteiligung an dieser Geschäftseinheit in einem Geschäftsjahr
einer Unternehmensgruppe angehört. Dies gilt sinngemäß, wenn die Geschäftseinheit selbst zur obersten
Muttergesellschaft einer neuen Unternehmensgruppe wird. Eine austretende Geschäftseinheit ist eine
Geschäftseinheit, die infolge einer Übertragung der unmittelbaren oder mittelbaren Beteiligung an dieser
Geschäftseinheit nicht mehr einer Unternehmensgruppe angehört.


                                                       § 65

      Erwerb und Veräußerung von Anteilen, die als Übertragung oder Erwerb von Vermögenswerten
                                        und Schulden gelten
  Die Veräußerung oder der Erwerb einer Kontrollbeteiligung an einer beitretenden oder austretenden
Geschäftseinheit gilt als Übertragung oder Erwerb von Vermögenswerten und Schulden, wenn das
Steuerhoheitsgebiet, in dem die Geschäftseinheit belegen ist, oder im Fall einer steuertransparenten Einheit das
Steuerhoheitsgebiet, in dem sich die Vermögenswerte befinden, den Erwerb oder die Veräußerung dieser
Kontrollbeteiligung in gleicher oder ähnlicher Weise behandelt wie den Erwerb oder die Veräußerung von
Vermögenswerten und Schulden und den Veräußerer auf der Grundlage der Differenz zwischen den steuerlichen
Buchwerten und dem Kaufpreis für die Kontrollbeteiligung oder dem beizulegenden Zeitwert der Vermögenswerte
und Schulden mit einer erfassten Steuer belegt.


                                                       § 66

                              Übertragung von Vermögenswerten oder Schulden
  (1) Eine Geschäftseinheit, die Vermögenswerte oder Schulden überträgt (übertragende Geschäftseinheit),
bezieht die Gewinne oder Verluste der Übertragung in die Berechnung ihres Mindeststeuer-Gewinns oder
Mindeststeuer-Verlusts ein. Eine Geschäftseinheit, die Vermögenswerte und Schulden erwirbt (übernehmende
Geschäftseinheit), übernimmt bei der Berechnung ihres Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts die
Buchwerte der erworbenen Vermögenswerte und Schulden, die auf der Grundlage der von der obersten
Muttergesellschaft im Konzernabschluss angewandten Rechnungslegungsstandards ermittelt wurden. § 21 bleibt
unberührt.
  (2) Abweichend von Absatz 1 gilt bei der Übertragung oder dem Erwerb von Vermögenswerten und Schulden im
Rahmen einer Mindeststeuer-Reorganisation, dass
1. bei der Berechnung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts der übertragenden
   Geschäftseinheit das Ergebnis aus der Übertragung der Vermögenswerte und Schulden außer Ansatz bleibt und
2. bei der Berechnung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts der übernehmenden
   Geschäftseinheit die Buchwerte der Vermögenswerte und Schulden der übertragenden Geschäftseinheit zum
   Zeitpunkt der Übertragung zugrunde gelegt werden (Buchwertfortführung).
   (3) Abweichend von den Absätzen 1 und 2 gilt bei Übertragung von Vermögenswerten und Schulden im Rahmen
einer Mindeststeuer-Reorganisation, die zu nicht begünstigten Gewinnen oder Verlusten bei der übertragenden
Geschäftseinheit führt, dass
1. bei der Berechnung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts der übertragenden
   Geschäftseinheit ein nicht begünstigter Gewinn oder Verlust aus der Übertragung der Vermögenswerte und
   Schulden berücksichtigt wird und
2. bei der Berechnung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts der übernehmenden
   Geschäftseinheit die Buchwerte der Vermögenswerte und Schulden der übertragenden Geschäftseinheit zum
   Zeitpunkt der Übertragung zugrunde gelegt werden, wobei die Buchwerte nach den lokalen Steuervorschriften
   für die übernehmende Geschäftseinheit angepasst werden, um die nicht begünstigten Gewinne oder Verluste
   entsprechend abzubilden.
  (4) Setzt eine Geschäftseinheit in ihrem Belegenheitsstaat aufgrund der steuerrechtlichen Bestimmungen
Vermögenswerte und Schulden zum beizulegenden Zeitwert an, ist auf Antrag der berichtspflichtigen
Geschäftseinheit
1. bei der Berechnung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts der Geschäftseinheit ein Gewinn-
   oder Verlustbetrag für jeden ihrer Vermögenswerte und jede ihrer Schulden einzubeziehen, der
  a) der Differenz zwischen dem für Rechnungslegungszwecke ermittelten Buchwert unmittelbar vor dem Datum
     des auslösenden Ereignisses für die Steueranpassung (auslösendes Ereignis) und dem beizulegenden
     Zeitwert unmittelbar nach dem auslösenden Ereignis entspricht und
  b) um die nicht begünstigten Gewinne oder Verluste gemindert oder erhöht wird, die in Zusammenhang mit dem
     auslösenden Ereignis entstehen,
2. bei der Berechnung des Mindeststeuer-Gewinns oder Mindeststeuer-Verlusts für die nach dem auslösenden
   Ereignis endenden Geschäftsjahre der für Rechnungslegungszwecke ermittelte beizulegende Zeitwert des
   Vermögenswerts oder der Schuld unmittelbar nach dem auslösenden Ereignis zu verwenden,
3. im Mindeststeuer-Gewinn oder Mindeststeuer-Verlust der Geschäftseinheit der Gesamtsaldo der nach Nummer 1
   ermittelten Beträge zu berücksichtigen, und zwar entweder
  a) indem im Geschäftsjahr des auslösenden Ereignisses der Gesamtsaldo in voller Höhe angesetzt wird oder
  b) indem im Geschäftsjahr des auslösenden Ereignisses und in den vier darauffolgenden Geschäftsjahren
     jeweils ein Fünftel des Gesamtsaldos angesetzt wird; scheidet die Geschäftseinheit in diesem Zeitraum aus
     der Unternehmensgruppe aus, ist der verbleibende Betrag in voller Höhe im Geschäftsjahr des Ausscheidens
     anzusetzen.
  (5) Für Zwecke der Absätze 2, 3 und 6 ist eine Mindeststeuer-Reorganisation eine Umwandlung im Sinne des § 1
des Umwandlungsgesetzes oder eine Übertragung von Vermögenswerten oder Schulden oder ein ähnlicher
Geschäftsvorfall, bei der oder dem
1. die Gegenleistung für die Übertragung der Vermögenswerte ganz oder zu einem erheblichen Teil aus der
   Ausgabe von Kapitalanteilen durch die erwerbende Geschäftseinheit oder einer ihr nahestehenden Person im
   Sinne des Artikels 5 Absatz 8 des OECD-Musterabkommens besteht oder im Fall einer Liquidation aus
   Kapitalanteilen der liquidierten Geschäftseinheit oder, wenn keine Gegenleistung vorliegt, die Ausgabe eines
   Kapitalanteils keine wirtschaftliche Bedeutung hätte, und
2. der gesamte oder ein Teil des Gewinns oder Verlusts der übertragenden Geschäftseinheit aus diesen
   Vermögenswerten nicht besteuert worden ist und
3. die steuerrechtlichen Bestimmungen des Belegenheitsstaats der übernehmenden Geschäftseinheit verlangen,
   dass die übernehmende Geschäftseinheit die steuerpflichtigen Einkünfte nach der Übertragung oder dem Erwerb
   auf Grundlage der steuerlichen Buchwerte der Vermögenswerte der übertragenden Geschäftseinheit berechnet,
   angepasst um etwaige nicht begünstigte Gewinne oder Verluste im Zusammenhang mit der Übertragung oder
   dem Erwerb.
  (6) Für Zwecke der Absätze 3 bis 5 ist ein nicht begünstigter Gewinn oder Verlust ein besteuerter Gewinn oder
Verlust der übertragenden Geschäftseinheit, der aus einer Mindeststeuer-Reorganisation resultiert. Ist der in der
Rechnungslegung ausgewiesene Gewinn oder Verlust aus der Umstrukturierung geringer als der Gewinn oder
Verlust nach Satz 1, ist dieser Betrag als nicht begünstigter Gewinn oder Verlust zu berücksichtigen.


                                                 Abschnitt 3

                                    Besondere Beteiligungsstrukturen

                                                      § 67

                                                 Joint Venture
  (1) Die Berechnung des Steuererhöhungsbetrags des Joint Venture und seiner Tochtergesellschaften erfolgt
entsprechend den Teilen 3 bis 7 sowie den §§ 84 bis 87, als handle es sich bei den Tochtergesellschaften um
Geschäftseinheiten einer selbstständigen Unternehmensgruppe und bei dem Joint Venture um deren oberste
Muttergesellschaft.
  (2) Eine Muttergesellschaft, die unmittelbar oder mittelbar an einem Joint Venture oder einer seiner
Tochtergesellschaften beteiligt ist, wendet die Primärergänzungssteuerregelung entsprechend den §§ 8 bis 10 auf
den ihr zuzurechnenden Anteil an dem Steuererhöhungsbetrag eines Mitglieds der Joint-Venture-Gruppe an.
   (3) Der Steuererhöhungsbetrag der Joint-Venture-Gruppe wird um den jeder Muttergesellschaft zuzurechnenden
Anteil an dem Steuererhöhungsbetrag für jedes Mitglied der Joint-Venture-Gruppe gekürzt, der nach Absatz 2 einer
anerkannten Primärergänzungssteuerregelung unterliegt. Ein verbleibender Betrag ist für Zwecke der
Sekundärergänzungssteuerregelung dem Gesamtbetrag der Steuererhöhungsbeträge nach § 11 Absatz 1 Satz 2
hinzuzurechnen. Der Steuererhöhungsbetrag der Joint-Venture-Gruppe ist der Anteil an dem
Steuererhöhungsbetrag, der der obersten Muttergesellschaft in Bezug auf alle Mitglieder der Joint-Venture-
Gruppe zuzurechnen ist.
   (4) Ein Joint Venture im Sinne dieses Gesetzes ist vorbehaltlich des Absatzes 5 eine Einheit, deren
Finanzergebnisse nach der Equity-Methode im Konzernabschluss der obersten Muttergesellschaft erfasst werden
und wenn diese oberste Muttergesellschaft unmittelbar oder mittelbar eine Eigenkapitalbeteiligung von mindestens
50 Prozent an der Einheit hält.
  (5) Ein Joint Venture umfasst nicht
1. eine oberste Muttergesellschaft einer Unternehmensgruppe, die selbst die Umsatzgrenze erfüllt, und ihre
   Tochtergesellschaften, die Bestandteil dieser Unternehmensgruppe sind,
2. eine ausgeschlossene Einheit,
3. eine Einheit, an der die Unternehmensgruppe eine unmittelbare Eigenkapitalbeteiligung über eine
   ausgeschlossene Einheit hält und
  a) die ausschließlich oder fast ausschließlich zu Gunsten der Anleger Vermögenswerte verwaltet oder
     Finanzmittel anlegt oder
  b) die ausschließlich Nebentätigkeiten zu den von der ausgeschlossenen Einheit ausgeübten Tätigkeiten
     ausführt oder
  c) die fast ausschließlich ausgenommener Gewinne oder Verluste im Sinne des § 18 Nummer 2 in Verbindung
     mit § 20 oder des § 18 Nummer 3 in Verbindung mit § 21 erzielt,
4. eine Einheit, die im Besitz einer Unternehmensgruppe steht, die sich ausschließlich aus ausgeschlossenen
   Einheiten zusammensetzt oder
5. eine Joint-Venture-Tochtergesellschaft.
  (6) Eine Joint-Venture-Gruppe      im   Sinne   dieses   Gesetzes   umfasst   ein   Joint   Venture   und   seine
Tochtergesellschaften.
   (7) Eine Joint-Venture-Tochtergesellschaft im Sinne dieses Gesetzes ist eine Einheit, deren Vermögenswerte,
Schulden, Erträge, Aufwendungen und Zahlungsströme nach einem anerkannten Rechnungslegungsstandard von
einem Joint Venture in den Konzernabschluss einbezogen werden oder bei Anwendung eines anerkannten
Rechnungslegungsstandards in den Konzernabschluss einbezogen werden würden. Jede Betriebsstätte eines
Joint Venture oder einer Joint-Venture-Tochtergesellschaft wird wie eine gesonderte Joint-Venture-
Tochtergesellschaft behandelt.


                                                      § 68

                         Unternehmensgruppen mit mehreren Muttergesellschaften
   (1) Geschäftseinheiten und ausgeschlossene Einheiten von zwei oder mehr Unternehmensgruppen, die zu einer
Unternehmensgruppe mit mehreren Muttergesellschaften gehören (Mehrmütter-Unternehmensgruppe), gelten als
Mitglieder einer einzigen Unternehmensgruppe. Eine Einheit nach Satz 1, mit Ausnahme von ausgeschlossenen
Einheiten, ist eine Geschäftseinheit, wenn sie von der Mehrmütter-Unternehmensgruppe in den Konzernabschluss
einbezogen oder wenn an ihr eine Kontrollbeteiligung von Einheiten der Mehrmütter-Unternehmensgruppe gehalten
wird.
  (2) Der Konzernabschluss einer Mehrmütter-Unternehmensgruppe ist der Konzernabschluss nach
Absatz 8 Nummer 2 oder Absatz 9 Nummer 5, der nach einem anerkannten Rechnungslegungsstandard
aufgestellt wurde, welcher als der Rechnungslegungsstandard der obersten Muttergesellschaft gilt.
  (3) Die obersten Muttergesellschaften der einzelnen Unternehmensgruppen, die zusammen die Mehrmütter-
Unternehmensgruppe bilden, gelten als oberste Muttergesellschaften der Mehrmütter-Unternehmensgruppe.
  (4) Die Muttergesellschaften einer Mehrmütter-Unternehmensgruppe, einschließlich der obersten
Muttergesellschaften, wenden die Primärergänzungssteuerregelung entsprechend den §§ 8 bis 10 in Bezug auf
den ihnen zuzurechnenden Anteil an dem Steuererhöhungsbetrag der niedrig besteuerten Geschäftseinheiten der
Unternehmensgruppe jeweils getrennt an.
  (5) Geschäftseinheiten einer Mehrmütter-Unternehmensgruppe wenden die Sekundärergänzungssteuerregelung
entsprechend den §§ 11, 12 und 14 an und berücksichtigen dabei den Steuererhöhungsbetrag für jede niedrig
besteuerte Geschäftseinheit der Mehrmütter-Unternehmensgruppe.
  (6) Unbeschadet des § 75 Absatz 1 Satz 1 haben die obersten Muttergesellschaften der Mehrmütter-
Unternehmensgruppe den Mindeststeuer-Bericht für das Geschäftsjahr dem Bundeszentralamt für Steuern zu
übermitteln. Der Mindeststeuer-Bericht hat Angaben zu jeder einzelnen Unternehmensgruppe der Mehrmütter-
Unternehmensgruppe zu enthalten. § 75 Absatz 2 gilt für die Verpflichtung nach Satz 1 entsprechend.
  (7) Für Zwecke der Absätze 1 bis 6 umfasst eine Mehrmütter-Unternehmensgruppe mindestens zwei
Unternehmensgruppen, deren oberste Muttergesellschaften eine Vereinbarung getroffen haben, durch die eine
Verbundstruktur oder eine Konstruktion mit zweifacher Börsennotierung entsteht.
  (8) Eine Verbundstruktur ist eine Vereinbarung zwischen zwei oder mehr obersten Muttergesellschaften
selbstständiger Unternehmensgruppen, die die folgenden zwei Bedingungen erfüllt:
1. Mindestens 50 Prozent der Eigenkapitalbeteiligungen an den obersten Muttergesellschaften der selbstständigen
   Unternehmensgruppen sind aufgrund der Rechtsform, von Übertragungsbeschränkungen oder anderer
   Bedingungen miteinander verbunden und können nicht unabhängig voneinander übertragen oder gehandelt
   werden. Im Fall einer Börsennotierung der verbundenen Eigenkapitalbeteiligungen werden diese zu einem
   einzigen Preis notiert.
2. Eine der obersten Muttergesellschaften stellt einen Konzernabschluss auf, in dem die Vermögenswerte,
   Schulden, Erträge, Aufwendungen und Zahlungsströme aller Geschäftseinheiten der Unternehmensgruppen
   zusammen als die einer einzigen wirtschaftlichen Einheit dargestellt werden und dieser muss nach den
   aufsichtsrechtlichen Vorschriften einer externen Prüfung unterzogen werden.
  (9) Eine Konstruktion mit zweifacher Börsennotierung ist eine Vereinbarung zwischen zwei oder mehr obersten
Muttergesellschaften selbstständiger Unternehmensgruppen, in deren Rahmen
1. die obersten Muttergesellschaften vereinbaren, ihre Geschäftstätigkeit nur vertraglich zusammenzulegen,
2. die obersten Muttergesellschaften gemäß der vertraglichen Vereinbarung Ausschüttungen in Bezug auf
   Dividenden und im Liquidationsfall nach einem im Voraus festgelegten Anteilsverhältnis an ihre Gesellschafter
   vornehmen,
3. ihre Tätigkeiten gemäß der vertraglichen Vereinbarung als die einer einzigen wirtschaftlichen Einheit verwaltet
   werden, sie aber ihre eigene Rechtspersönlichkeit behalten,
4. die Beteiligungen an den obersten Muttergesellschaften, die die Vereinbarung eingegangen sind, unabhängig
   voneinander auf verschiedenen Kapitalmärkten notiert, gehandelt oder übertragen werden und
5. die obersten Muttergesellschaften einen Konzernabschluss aufstellen, in dem die Vermögenswerte, Schulden,
   Erträge, Aufwendungen und Zahlungsströme aller Einheiten der Unternehmensgruppen zusammen als die einer
   einzigen wirtschaftlichen Einheit dargestellt werden und dieser nach den aufsichtsrechtlichen Vorschriften einer
   externen Prüfung unterzogen werden muss.


                                                      Teil 7

         Besonderheiten bei obersten Muttergesellschaften, Ausschüttungssystemen und
                                     Investmenteinheiten

                                                  Abschnitt 1

                           Besonderheiten bei obersten Muttergesellschaften

                                                       § 69

                                   Transparente oberste Muttergesellschaft
  (1) Der für das Geschäftsjahr ermittelte Mindeststeuer-Gewinn einer transparenten Einheit, die oberste
Muttergesellschaft der Unternehmensgruppe ist, wird um den betragsmäßigen Anteil am Mindeststeuer-Gewinn
gekürzt, der auf die Gesellschafter der Eigenkapitalbeteiligung entfällt, vorausgesetzt,
1. der Gesellschafter der jeweiligen Eigenkapitalbeteiligung ist für einen Veranlagungszeitraum, der spätestens
   innerhalb von zwölf Monaten nach dem Ende des Geschäftsjahres der Unternehmensgruppe endet,
   steuerpflichtig und
  a) unterliegt im Hinblick auf den vollen ihm zugewiesenen betragsmäßigen Anteil einem nominalen Steuersatz,
     der mindestens dem Mindeststeuersatz entspricht, oder
  b) nach vernünftigem kaufmännischem Ermessen davon ausgegangen werden kann, dass die Summe aus den
     angepassten erfassten Steuern der obersten Muttergesellschaft und den Steuern des Gesellschafters der
     Eigenkapitalbeteiligung in Bezug auf seinen betragsmäßigen Anteil am Mindeststeuer-Gewinn
     (Gewinnanteil) mindestens dem Betrag entspricht, der sich ergibt, wenn man den Gewinnanteil mit dem
     Mindeststeuersatz multipliziert, oder
2. der Gesellschafter der jeweiligen Eigenkapitalbeteiligung ist eine natürliche Person und hält
   Eigenkapitalbeteiligungen, die zusammengenommen einen Anspruch auf höchstens 5 Prozent der Gewinne
   und Vermögenswerte der obersten Muttergesellschaft vermitteln oder
3. der Gesellschafter der jeweiligen Eigenkapitalbeteiligung ist eine staatliche Einheit, eine internationale
   Organisation, eine Organisation ohne Erwerbszweck oder eine Pensionseinheit, ist im Steuerhoheitsgebiet der
   obersten Muttergesellschaft belegen und hält Eigenkapitalbeteiligungen, die zusammengenommen einen
   Anspruch auf höchstens 5 Prozent der Gewinne und Vermögenswerte der obersten Muttergesellschaft
   vermitteln.
Eine transparente Einheit, die ihren Mindeststeuer-Gewinn kürzt, hat den Betrag ihrer erfassten Steuern,
berücksichtigungsfähigen Lohnkosten für berücksichtigungsfähige Beschäftigte und berücksichtigungsfähigen
materiellen Vermögenswerte in demselben Verhältnis zu kürzen.
  (2) Der in einem Geschäftsjahr ermittelte Mindeststeuer-Verlust einer transparenten Einheit, die oberste
Muttergesellschaft der Unternehmensgruppe ist, wird um den betragsmäßigen Anteil am Mindeststeuer-Verlust
gekürzt, der auf die jeweilige Eigenkapitalbeteiligung entfällt, soweit die Gesellschafter dieser
Eigenkapitalbeteiligungen den jeweiligen Verlust bei der steuerlichen Gewinnermittlung nutzen können.
  (3) Die Absätze 1 und 2 gelten entsprechend für eine Betriebsstätte,
1. über die eine transparente Einheit, die oberste Muttergesellschaft der Unternehmensgruppe ist, ihre
   Geschäftstätigkeit ganz oder teilweise ausübt oder
2. über die die Geschäftstätigkeit einer steuertransparenten Einheit ganz oder teilweise ausgeübt wird, sofern die
   Beteiligung der obersten Muttergesellschaft an dieser Einheit unmittelbar oder über eine steuertransparente
   Struktur gehalten wird.


                                                      § 70

                          Oberste Muttergesellschaft mit Dividendenabzugssystem
  (1) Der ermittelte Mindeststeuer-Gewinn einer obersten Muttergesellschaft, die einem Dividendenabzugsregime
unterliegt, wird um den Betrag abzugsfähiger Dividenden, der innerhalb von zwölf Monaten nach Ende des
Geschäftsjahres ausgeschüttet wird, höchstens jedoch in Höhe des Mindeststeuer-Gewinns, gekürzt, wenn
1. die Dividende für einen Veranlagungszeitraum, der innerhalb von zwölf Monaten nach dem Ende des
   Geschäftsjahres der Unternehmensgruppe endet, der Besteuerung beim Dividendenempfänger unterliegt und
  a) der Dividendenempfänger im Hinblick auf diese Dividende einem nominalen Steuersatz unterliegt, der
     mindestens dem Mindeststeuersatz entspricht, oder
  b) nach vernünftigem kaufmännischem Ermessen davon ausgegangen werden kann, dass die Summe aus den
     angepassten erfassten Steuern der obersten Muttergesellschaft und den Steuern, die der Empfänger in Bezug
     auf die Dividendenerträge gezahlt hat, mindestens dem Betrag entspricht, der sich ergibt, wenn man die
     Dividendenerträge mit dem Mindeststeuersatz multipliziert.
  Genossenschaftsdividenden einer Versorgungsgenossenschaft gelten dabei als der Besteuerung unterliegend,
  soweit sie Aufwendungen oder Kosten senken, die bei der steuerlichen Gewinnermittlung des
  Dividendenempfängers abzugsfähig sind;
2. der Dividendenempfänger eine natürliche Person ist und es               sich   bei   der   Dividende   um   eine
   Genossenschaftsdividende einer Versorgungsgenossenschaft handelt;
3. der Dividendenempfänger eine natürliche Person ist, die im Steuerhoheitsgebiet der obersten Muttergesellschaft
   ansässig ist und Eigenkapitalbeteiligungen hält, die zusammengenommen einen Anspruch auf höchstens 5
   Prozent der Gewinne und Vermögenswerte der obersten Muttergesellschaft vermitteln, oder
4. der Dividendenempfänger eine staatliche Einheit, eine internationale Organisation, eine Organisation ohne
   Erwerbszweck oder eine Pensionseinheit ist, bei der es sich nicht um eine Pensions-Dienstleistungseinheit
   handelt, und im Steuerhoheitsgebiet der obersten Muttergesellschaft belegen ist.
Eine oberste Muttergesellschaft, die ihren Mindeststeuer-Gewinn nach Satz 1 kürzt, hat den Betrag ihrer erfassten
Steuern,     berücksichtigungsfähigen      Lohnkosten     für   berücksichtigungsfähige     Beschäftigte     und
berücksichtigungsfähigen materiellen Vermögenswerte in demselben Verhältnis zu kürzen. Dies gilt nicht für
Steuern, für die der Dividendenabzug gewährt wurde.
   (2) Hält die oberste Muttergesellschaft unmittelbar oder über eine Kette solcher Geschäftseinheiten, die einem
Dividendenabzugsregime unterliegt, eine Eigenkapitalbeteiligung an einer anderen Geschäftseinheit, gilt Absatz 1
entsprechend für jede andere im Steuerhoheitsgebiet der obersten Muttergesellschaft belegene Geschäftseinheit,
die einem Dividendenabzugsregime unterliegen, soweit deren Mindeststeuer-Gewinn von der obersten
Muttergesellschaft an Empfänger weiter ausgeschüttet wird, die die Anforderungen von Absatz 1 erfüllen.
  (3) Genossenschaft ist eine Einheit, die Waren oder Dienstleistungen im Namen ihrer Mitglieder zusammen
vermarktet oder erwirbt und im Belegenheitsstaat einer Steuerregelung unterliegt, die für Waren oder
Dienstleistungen der Mitglieder, die über die Genossenschaft veräußert oder erworben werden, steuerliche
Neutralität gewährleisten soll.
  (4) Ein Dividendenabzugsregime ist eine Steuerregelung, die zu einer Besteuerung einzig auf Ebene der
Gesellschafter einer Einheit führt, indem die an die Gesellschafter ausgeschütteten Gewinne von den Erträgen
der Einheit abgezogen werden. Genossenschaftsdividenden werden in diesem Sinne als Ausschüttungen an die
Mitglieder der Genossenschaft behandelt. Ein Dividendenabzugsregime schließt auch auf Genossenschaften
anwendbare Regelungen ein, die Genossenschaften von der Besteuerung befreien.
  (5) Abzugsfähige Dividende bedeutet in Bezug auf eine Geschäftseinheit, die einem Dividendenabzugsregime
unterliegt,
1. eine Ausschüttung von Gewinnen an den Gesellschafter einer Eigenkapitalbeteiligung, die von den
   steuerpflichtigen Erträgen der Geschäftseinheit gemäß den Rechtsvorschriften des Belegenheitsstaats
   abzugsfähig ist, oder
2. eine an ein Mitglied einer Genossenschaft ausgeschüttete Genossenschaftsdividende.


                                                  Abschnitt 2

                                           Ausschüttungssysteme

                                                      § 71

                                      Zulässige Ausschüttungssysteme
  (1) Auf Antrag der berichtspflichtigen Geschäftseinheit kann bei Geschäftseinheiten, die einem zulässigen
Ausschüttungssteuersystem unterliegen, die nach Absatz 2 ermittelte fiktive Ausschüttungssteuer zu den
angepassten erfassten Steuern der Geschäftseinheiten für ein Geschäftsjahr hinzuzugerechnet werden. Für das
Wahlrecht gilt § 77 Absatz 1; es ist einheitlich für alle in dem Steuerhoheitsgebiet belegenen Geschäftseinheiten
auszuüben.
  (2) Die fiktive Ausschüttungssteuer entspricht dem niedrigeren der folgenden Beträge:
1. Betrag an angepassten erfassten Steuern, der notwendig ist, um den nach § 53 Absatz 1 Satz 2 berechneten
   effektiven Steuersatz für das Steuerhoheitsgebiet für das Geschäftsjahr auf den Mindeststeuersatz anzuheben;
2. Betrag an Steuern, der fällig gewesen wäre, wenn die in dem Steuerhoheitsgebiet belegenen Geschäftseinheiten
   ihren gesamten Gewinn, der einem berücksichtigungsfähigen Ausschüttungssteuersystem unterliegt, in diesem
   Geschäftsjahr ausgeschüttet hätten.
   (3) Für jedes Geschäftsjahr, für das das Wahlrecht nach Absatz 1 ausgeübt wird, ist ein jährliches
Nachversteuerungskonto für fiktive Ausschüttungen zu bilden. Es wird um die fiktive Ausschüttungssteuer erhöht,
die nach Absatz 2 für das Steuerhoheitsgebiet für das Geschäftsjahr gebildet wurde. Am Ende jedes
Geschäftsjahres werden die offenen Salden der für frühere Geschäftsjahre gebildeten Nachversteuerungskonten
für fiktive Ausschüttungen in chronologischer Reihenfolge jeweils bis zu ihrem vollen Betrag der Reihe nach um die
folgenden Posten bis null gemindert:
1. die Steuern, die von den Geschäftseinheiten während des Geschäftsjahres in Bezug auf tatsächliche oder fiktive
   Ausschüttungen entrichtet wurden,
2. den Betrag eines etwaigen Mindeststeuer-Gesamtverlusts des Steuerhoheitsgebiets multipliziert mit dem
   Mindeststeuersatz und
3. jeden etwaigen im laufenden Geschäftsjahr nach Absatz 4 geltend gemachten Nachversteuerungskonto-
   Verlustvortrag.
   (4) Ein Nachversteuerungskonto-Verlustvortrag wird für das Steuerhoheitsgebiet gebildet, wenn der in
Absatz 3 Satz 3 Nummer 2 beschriebene Betrag den offenen Saldo der Nachversteuerungskonten für fiktive
Ausschüttungen übersteigt. Der Nachversteuerungskonto-Verlustvortrag entspricht der Höhe dieses
übersteigenden Betrags und wird in den folgenden Geschäftsjahren als Minderung der Nachversteuerungskonten
für fiktive Ausschüttungen dieser Geschäftsjahre berücksichtigt. Wird ein solcher Betrag in einem folgenden
Geschäftsjahr berücksichtigt, so muss der Nachversteuerungskonto-Verlustvortrag um diesen Betrag gemindert
werden.
  (5) Für am letzten Tag des vierten Geschäftsjahres nach dem Geschäftsjahr der Bildung offene Salden auf
Nachversteuerungskonten werden der effektive Steuersatz und der Steuererhöhungsbetrag für dieses
Geschäftsjahr nach § 57 neu berechnet, indem diese Salden als Minderung der zuvor für dieses Jahr bestimmten
angepassten erfassten Steuern behandelt werden.
   (6) Steuern, die während des Geschäftsjahres im Zusammenhang mit tatsächlichen oder fiktiven
Ausschüttungen entrichtet werden, werden bei den angepassten erfassten Steuern nicht berücksichtigt, soweit sie
ein Nachversteuerungskonto nach Absatz 3 mindern.
   (7) In dem Geschäftsjahr, in dem eine Geschäftseinheit die Unternehmensgruppe verlässt oder im Wesentlichen
alle ihre Vermögenswerte überträgt,
1. werden der effektive Steuersatz und der Steuererhöhungsbetrag für jedes vorangegangene Jahr, für das ein
   Nachversteuerungskonto nach Absatz 3 für fiktive Ausschüttungen einen offenen Saldo aufweist, gemäß § 57
   neu berechnet, indem der Saldo des Nachversteuerungskontos als Minderung der zuvor für dieses Jahr
   ermittelten angepassten erfassten Steuern behandelt wird, und
2. wird jeder zusätzliche Steuererhöhungsbetrag, der sich aus einer solchen Neuberechnung ergibt, mit der
   Nachversteuerungsquote im Veräußerungsfall multipliziert, um den zusätzlichen Steuererhöhungsbetrag im
   laufenden Jahr für die Zwecke von § 54 zu ermitteln.
  (8) Die Nachversteuerungsquote im Veräußerungsfall wird für jede aus der Unternehmensgruppe ausscheidende
Geschäftseinheit anhand der folgenden Formel ermittelt:


Der Mindeststeuer-Gewinn der Geschäftseinheit ist die Summe der Mindeststeuer-Gewinne der ausscheidenden
Geschäftseinheit für jedes der Geschäftsjahre auf die sich die Nachversteuerungskonten für das Steuerhoheitsgebiet
beziehen. Der Netto-Gewinn des Steuerhoheitsgebiets ist die Summe der nach § 53 ermittelten Mindeststeuer-
Gesamtgewinne des Steuerhoheitsgebiets für jedes der Geschäftsjahre, auf die sich die Nachversteuerungskonten für
das Steuerhoheitsgebiet beziehen.


                                                   Abschnitt 3

                                 Besonderheiten bei Investmenteinheiten

                                                       § 72

                      Berechnung des effektiven Steuersatzes für Investmenteinheiten
   (1) Abweichend von § 53 und vorbehaltlich des § 73 oder des § 74 wird der effektive Steuersatz einer
Investmenteinheit, die keine steuertransparente Einheit ist, getrennt vom effektiven Steuersatz der
Unternehmensgruppe in diesem Steuerhoheitsgebiet wie folgt berechnet:


Die angepassten erfassten Steuern einer Investmenteinheit entsprechen der Summe der nach den §§ 44 bis 48 für die
Investmenteinheit ermittelten angepassten erfassten Steuern, die auf den der Unternehmensgruppe zuzurechnenden
Anteil am Mindeststeuer-Gewinn der Investmenteinheit entfallen, und der erfassten Steuern, die der Investmenteinheit
nach § 49 zuzurechnen sind. Die angepassten erfassten Steuern der Investmenteinheit umfassen nur die Steuern, die
auf Gewinne entfallen, die zu dem der Unternehmensgruppe zuzurechnenden Anteil am Mindeststeuer-Gewinn der
Investmenteinheit gehören. Der der Unternehmensgruppe zuzurechnende Anteil am Mindeststeuer-Gewinn der
Investmenteinheit entspricht dem der obersten Muttergesellschaft zuzurechnenden Anteil; § 9 Absatz 2 gilt
entsprechend, wobei nur Beteiligungen berücksichtigt werden, für die kein Wahlrecht nach § 73 oder § 74 in Anspruch
genommen wurde. Sind in einem Steuerhoheitsgebiet mehr als eine Investmenteinheit belegen, so werden bezogen
auf das Steuerhoheitsgebiet die angepassten erfassten Steuern und die der Unternehmensgruppe zuzurechnenden
Anteile am Mindeststeuer-Gewinn oder Mindeststeuer-Verlust zusammengenommen (effektiver Steuersatz aller in
diesem Steuerhoheitsgebiet belegenen Investmenteinheiten).
   (2) Der Ergänzungssteuerbetrag einer Investmenteinheit entspricht dem Ergänzungssteuersatz der
Investmenteinheit multipliziert mit dem Betrag, um den der der Unternehmensgruppe zuzurechnende Anteil am
Mindeststeuer-Gewinn der Investmenteinheit den substanzbasierten Freibetrag (§§ 58 bis 62) der
Investmenteinheit übersteigt. Der Ergänzungssteuersatz einer Investmenteinheit ist die Differenz, um die der
Mindeststeuersatz den effektiven Steuersatz der Investmenteinheit übersteigt. Ist in diesem Steuerhoheitsgebiet
mehr als eine Investmenteinheit belegen, so werden die der Unternehmensgruppe zuzurechnenden Anteile am
Mindeststeuer-Gewinn der in dem Steuerhoheitsgebiet belegenen Investmenteinheiten, die für jede dieser
Investmenteinheiten ermittelt werden, und die für jede dieser Investmenteinheiten ermittelten substanzbasierten
Freibeträge jeweils zusammengenommen, um den effektiven Steuersatz für alle in dem Steuerhoheitsgebiet
belegenen Investmenteinheiten zu berechnen.
   (3) Der substanzbasierte Freibetrag für eine Investmenteinheit wird nach den §§ 58 bis 62 ungeachtet der
Ausnahme in § 58 Absatz 1 ermittelt, wobei nur Lohnkosten gemäß § 59 und Vermögenswerte gemäß § 60 der
Investmenteinheiten erfasst werden, die proportional zu dem der Unternehmensgruppe zuzurechnenden Anteil am
Mindeststeuer-Gewinn der Investmenteinheit im Verhältnis zum gesamten Mindeststeuer-Gewinn der
Investmenteinheit gekürzt werden.


                                                      § 73

                            Steuertransparenzwahlrecht für Investmenteinheiten
  (1) Auf Antrag der berichtspflichtigen Geschäftseinheit kann eine Investmenteinheit als steuertransparente
Gesellschaft behandelt werden, wenn
1. der gruppenzugehörige Gesellschafter in seinem Belegenheitsstaat zum Marktwert oder nach einer Regelung,
   die auf den jährlichen Änderungen des beizulegenden Zeitwerts seiner Eigenkapitalbeteiligung an dieser
   Geschäftseinheit beruht, besteuert wird und der für diesen Gesellschafter in Bezug auf solche Erträge
   geltende Steuersatz dem Mindeststeuersatz mindestens entspricht oder
2. es sich bei der Geschäftseinheit um eine regulierte Versicherungseinheit auf Gegenseitigkeit handelt.
   (2) Eine Geschäftseinheit, die eine Eigenkapitalbeteiligung an einer Investmenteinheit mittelbar über eine
unmittelbare Eigenkapitalbeteiligung an einer anderen Investmenteinheit hält, gilt bezüglich ihrer mittelbaren
Eigenkapitalbeteiligung an der erstgenannten Einheit als zum Marktwert oder nach einer ähnlichen Regelung im
Sinne des Absatzes 1 Nummer 1 besteuert, wenn sie bezüglich ihrer unmittelbaren Eigenkapitalbeteiligung nach
Absatz 1 Nummer 1 besteuert wird. Eine regulierte Versicherungseinheit auf Gegenseitigkeit ist eine Einheit, die
einer mit den Vorgaben des Versicherungsaufsichtsgesetzes vergleichbaren Versicherungsaufsicht unterliegt und
die Versicherungsgeschäfte ausschließlich mit ihren Gesellschaftern betreibt.
   (3) Für das Wahlrecht gilt § 77 Absatz 2. Wird die Inanspruchnahme des Wahlrechts widerrufen, so werden die
Gewinne oder Verluste aus der Veräußerung eines von der Investmenteinheit gehaltenen Vermögenswerts oder
einer von der Investmenteinheit gehaltenen Schuld auf der Grundlage des beizulegenden Zeitwerts der
Vermögenswerte oder der Schuld zum ersten Tag des Jahres des Widerrufs bestimmt.


                                                      § 74

                  Wahlrecht für steuerpflichtige Ausschüttungen von Investmenteinheiten
   (1) Auf Antrag der berichtspflichtigen Geschäftseinheit können gruppenzugehörige Gesellschafter, die keine
Investmenteinheiten sind, die steuerpflichtigen Ausschüttungen ihrer Eigenkapitalbeteiligungen an
Investmenteinheiten nach Absatz 2 behandeln, wenn nach vernünftiger kaufmännischer Beurteilung davon
auszugehen ist, dass der Gesellschafter für diese einem Steuersatz unterliegt, der dem Mindeststeuersatz
entspricht oder diesen übersteigt.
  (2) Wird das Wahlrecht nach Absatz 1 ausgeübt,
1. werden Ausschüttungen und fiktive Ausschüttungen des Mindeststeuer-Gewinns der Investmenteinheit in den
   Mindeststeuer-Gewinn des Gesellschafters einbezogen, der die Ausschüttung erhalten hat,
2. wird der im Inland anrechenbare Steueraufschlag in den Mindeststeuer-Gewinn und die angepassten erfassten
   Steuern des gruppenzugehörigen Gesellschafters einbezogen, der die Ausschüttung erhalten hat,
3. wird der proportionale Anteil des Gesellschafters am nicht ausgeschütteten Mindeststeuer-Gesamtgewinn der
   Investmenteinheit für das Bezugsjahr als Mindeststeuer-Gewinn der Investmenteinheit für das Geschäftsjahr
   behandelt und wird das Ergebnis der Multiplikation des Mindeststeuersatzes mit diesem Mindeststeuer-Gewinn
   für die Zwecke des Teils 2 als Ergänzungssteuerbetrag einer niedrig besteuerten Geschäftseinheit in diesem
   Geschäftsjahr behandelt und
4. werden der Mindeststeuer-Gewinn oder Mindeststeuer-Verlust der Investmenteinheit für das Geschäftsjahr und
   die gegebenenfalls auf diesen Gewinn entfallenden angepassten erfassten Steuern bei allen Berechnungen des
   effektiven Steuersatzes nach Teil 5 und des § 72 Absatz 1 und 2 ausgenommen, sofern Nummer 2 nichts
   anderes vorsieht.
    (3) Ein nicht ausgeschütteter Mindeststeuer-Gesamtgewinn für das Bezugsjahr ist nicht um Ausschüttungen oder
fiktive Ausschüttungen zu kürzen, wenn diese Ausschüttungen oder fiktiven Ausschüttungen den nicht
ausgeschütteten Mindeststeuer-Gesamtgewinn eines früheren Bezugsjahres gemindert haben. Für Zwecke der
Berechnung des nicht ausgeschütteten Mindeststeuer-Gesamtgewinns wird ein Mindeststeuer-Verlust insoweit
gekürzt, wie er den nicht ausgeschütteten Mindeststeuer-Gesamtgewinn am Ende eines vorangegangenen
Geschäftsjahres gemindert hat. Wenn ein Mindeststeuer-Verlust für ein Geschäftsjahr bis zum Ende des letzten
Bezugszeitraums, der dieses Geschäftsjahr umfasst, nicht auf null gekürzt wurde, erfolgt für den Restbetrag ein
Investmentverlustvortrag, der in den folgenden Geschäftsjahren auf dieselbe Weise verrechnet wird wie ein
Mindeststeuer-Verlust.
  (4) Der nicht ausgeschüttete Mindeststeuer-Gesamtgewinn für ein Geschäftsjahr ist der Mindeststeuer-Gewinn
der Investmenteinheit für das untersuchte Geschäftsjahr, sofern ein solcher vorliegt, der um folgende Beträge bis
null gekürzt wird:
1. erfasste Steuern der Investmenteinheit,
2. Ausschüttungen und fiktive Ausschüttungen im Bezugszeitraum, ausgenommen an Investmenteinheiten,
3. im Bezugszeitraum entstehende Mindeststeuer-Verluste und
4. Investmentverlustvorträge.
  (5) Für die Zwecke der Absätze 1 bis 4 gelten folgende Begriffsbestimmungen:
1. Bezugsjahr ist das dritte Jahr vor dem Geschäftsjahr.
2. Bezugszeitraum ist der Zeitraum, der mit dem ersten Tag des Bezugsjahres beginnt und mit dem letzten Tag des
   Geschäftsjahres endet, in dem die Eigenkapitalbeteiligung von einer der Unternehmensgruppe angehörenden
   Einheit gehalten wurde.
3. Eine fiktive Ausschüttung liegt vor, wenn eine unmittelbare oder mittelbare Eigenkapitalbeteiligung an der
   Investmenteinheit an eine nicht der Unternehmensgruppe angehörende Einheit übertragen wird; die Höhe
   dieser fiktiven Ausschüttung entspricht dem proportionalen Anteil des nicht ausgeschütteten Mindeststeuer-
   Gesamtgewinns, der im Zeitpunkt der Übertragung auf diese Eigenkapitalbeteiligung entfällt und der ohne
   Berücksichtigung der fiktiven Ausschüttung ermittelt wird.
4. Der im Inland anrechenbare Steueraufschlag ist der Betrag der von der Investmenteinheit zu entrichtenden
   erfassten Steuern, der auf die Steuerverbindlichkeiten des gruppenzugehörigen Gesellschafters, die im
   Zusammenhang mit einer Ausschüttung der Investmenteinheit entstehen, angerechnet werden kann.
  (6) Für das Wahlrecht nach Absatz 1 gilt § 77 Absatz 2. Wird die Inanspruchnahme des Wahlrechts widerrufen,
so wird der proportionale Anteil des gruppenzugehörigen Gesellschafters am nicht ausgeschütteten Mindeststeuer-
Gesamtgewinn der Investmenteinheit für das untersuchte Jahr am Ende des Geschäftsjahres vor dem Jahr des
Widerrufs als Mindeststeuer-Gewinn der Investmenteinheit für das Jahr des Widerrufs behandelt und das Ergebnis
der Multiplikation des Mindeststeuersatzes mit diesem Mindeststeuer-Gewinn wird im Jahr des Widerrufs als
Ergänzungssteuerbetrag einer niedrig besteuerten Geschäftseinheit für die Zwecke des Teils 2 behandelt.


                                                     Teil 8

                                                Administration

                                                  Abschnitt 1

                                             Mindeststeuer-Bericht

                                                      § 75

                                              Abgabeverpflichtung
   (1) Jede nach § 1 Absatz 1 Satz 1 oder Absatz 2 steuerpflichtige Geschäftseinheit hat den Mindeststeuer-Bericht
für das Geschäftsjahr dem Bundeszentralamt für Steuern nach Maßgabe des Absatzes 3 sowie des § 76 zu
übermitteln. Bei mehreren nach § 1 steuerpflichtigen Geschäftseinheiten einer Unternehmensgruppe, kann eine
dieser Geschäftseinheiten im Auftrag der übrigen Geschäftseinheiten den Mindeststeuer-Bericht übermitteln.
Konnte eine Geschäftseinheit davon ausgehen, dass eine andere im Auftrag der übrigen Geschäftseinheiten den
Mindeststeuer-Bericht fristgerecht übermittelt, und stellt sich heraus, dass kein Mindeststeuer-Bericht abgegeben
worden ist, so hat sie ihre Pflichten nach Satz 1 innerhalb eines Monats nachdem sie Kenntnis von der
Nichtübermittlung erlangt hat, zu erfüllen.
  (2) Die Verpflichtung nach Absatz 1 Satz 1 entfällt, wenn
1. der Mindeststeuer-Bericht von der obersten Muttergesellschaft oder einer von ihr zur Übermittlung beauftragten
   Geschäftseinheit in ihrem jeweiligen Belegenheitsstaat abgegeben wurde und
2. eine wirksame völkerrechtliche Vereinbarung besteht, die für das Geschäftsjahr einen automatischen Austausch
   von Mindeststeuer-Berichten durch den jeweiligen Belegenheitsstaat mit der zuständigen Behörde der
   Bundesrepublik Deutschland vorsieht.
Absatz 1 Satz 3 gilt entsprechend.
   (3) Die Übermittlung des Mindeststeuer-Berichts an das Bundeszentralamt für Steuern hat spätestens 15 Monate
nach Ablauf des Geschäftsjahres zu erfolgen. Abweichend von Satz 1 hat die Übermittlung spätestens 18 Monate
nach Ablauf des Geschäftsjahres zu erfolgen, für das erstmals für die Unternehmensgruppe ein Mindeststeuer-
Bericht zu erstellen ist. Die Übermittlung hat über die amtlich bestimmte Schnittstelle elektronisch zu erfolgen.
Den für die elektronische Übermittlung amtlich vorgeschriebenen Datensatz gibt das Bundesministerium der
Finanzen im Bundessteuerblatt bekannt.
   (4) Das Bundeszentralamt für Steuern übermittelt die Mindeststeuer-Berichte an das jeweils zuständige
Finanzamt. Enthält ein Mindeststeuer-Bericht Angaben im Sinne des § 76 für ein Steuerhoheitsgebiet, übermittelt
das Bundeszentralamt für Steuern der zuständigen Behörde dieses Steuerhoheitsgebiets den ihm nach Absatz 1
übermittelten Mindeststeuer-Bericht, wenn die Bundesrepublik Deutschland und dieses Steuerhoheitsgebiet
aufgrund einer innerstaatlichen anwendbaren völkerrechtlichen Vereinbarung zum gegenseitigen automatischen
Austausch von Informationen zu Mindeststeuer-Berichten zwischen ihren zuständigen Behörden verpflichtet sind
(Vertragsstaat). Das Bundeszentralamt für Steuern nimmt die Mindeststeuer-Berichte entgegen, die ihm von den in
Satz 2 genannten Vertragsstaaten übermittelt worden sind. Das Bundeszentralamt für Steuern kann die
Mindeststeuer-Berichte im Rahmen der ihm gesetzlich übertragenen Aufgaben auswerten. Das Bundeszentralamt
für Steuern speichert die Mindeststeuer-Berichte und löscht sie mit Ablauf des 15. Jahres, das dem Jahr der
Übermittlung folgt. § 88a der Abgabenordnung ist zu beachten.


                                                      § 76

                                      Inhalt des Mindeststeuer-Berichts
  In dem Mindeststeuer-Bericht sind anzugeben:
1. eine nach Steuerhoheitsgebieten gegliederte Auflistung aller Geschäftseinheiten, deren Steuernummern sowie
   deren Qualifikation im Sinne dieser Regelungen,
2. eine Übersicht über die Konzernstruktur der Unternehmensgruppe, insbesondere der Kontrollbeteiligungen an
   Geschäftseinheiten, die von anderen Geschäftseinheiten gehalten werden,
3. die notwendigen Angaben zur Berechnung
  a) des effektiven Steuersatzes für jedes Steuerhoheitsgebiet und der Steuererhöhungsbeträge für jede
     Geschäftseinheit (Teil 5),
  b) der Steuererhöhungsbeträge eines Mitglieds einer Joint-Venture-Gruppe,
  c) der  Primärergänzungssteuerbeträge    für    jedes Steuerhoheitsgebiet sowie   der  nach    der
     Sekundärergänzungssteuerregelung den einzelnen Steuerhoheitsgebieten zuzurechnenden Anteile am
     Gesamtbetrag der Steuererhöhungsbeträge (Teil 2),
4. eine Auflistung der nach § 77 Absatz 1 Satz 1 und Absatz 2 Satz 1 ausgeübten Wahlrechte.


                                                  Abschnitt 2

                                                  Wahlrechte

                                                      § 77

                                                   Wahlrechte
  (1) Die Ausübung der in § 36 Absatz 1, § 50 Absatz 7, § 52 Absatz 4, § 56 Absatz 1, § 58 Absatz 2 und
§ 71 Absatz 1 genannten Wahlrechte bindet jeweils für ein Geschäftsjahr. Die Bindung verlängert sich
automatisch, sofern die berichtspflichtige Geschäftseinheit die Inanspruchnahme des Wahlrechts nicht mit
Wirkung zum Ende des Geschäftsjahres widerruft.
  (2) Die Ausübung der in § 5 Absatz 3, § 34 Absatz 1, § 35 Absatz 1, § 37 Absatz 1, § 38 Absatz 1, § 39 Absatz 1,
§ 40 Absatz 1, § 73 Absatz 1 und § 74 Absatz 1 genannten Wahlrechte bindet jeweils für fünf Geschäftsjahre,
beginnend in dem Geschäftsjahr, in dem das Wahlrecht in Anspruch genommen wird. Die Bindung verlängert sich
automatisch für weitere fünf Jahre, sofern die berichtspflichtige Geschäftseinheit die Inanspruchnahme des
Wahlrechts nicht mit Wirkung zum Ende des Fünfjahreszeitraums widerruft. Der Widerruf bindet für fünf
Geschäftsjahre, beginnend mit dem Geschäftsjahr, das auf das Ende des Fünfjahreszeitraums folgt, für das das
Wahlrecht nach Satz 1 letztmals in Anspruch genommen wurde.
  (3) Die Inanspruchnahme der in den Absätzen 1 und 2 genannten Wahlrechte ist durch die berichtspflichtige
Geschäftseinheit gegenüber der zuständigen Behörde des Steuerhoheitsgebiets zu erklären, in dem die
berichtspflichtige Geschäftseinheit belegen ist.
                                                  Abschnitt 3

                                         Safe-Harbour-Regelungen

                                               Unterabschnitt 1

                                                 Allgemeines

                                                      § 78

                                  Überprüfung der Anspruchsberechtigung
  (1) Die Safe-Harbour-Regelungen, die nach den §§ 79 bis 81, 84 bis 87 und 89 für ein Steuerhoheitsgebiet
(Safe-Harbour-Steuerhoheitsgebiet) in Anspruch genommen werden können, gelten nicht in den Fällen, in denen
1. eine Mindeststeuer nach § 2 entstehen könnte, wenn der für das Safe-Harbour-Steuerhoheitsgebiet berechnete
   effektive Steuersatz unter dem Mindeststeuersatz läge,
2. die steuerpflichtigen Geschäftseinheiten innerhalb von 36 Monaten nach Übermittlung des Mindeststeuer-
   Berichts durch die zuständige Finanzbehörde unter Angabe von besonderen Gründen zum Nachweis der
   Anspruchsberechtigung aufgefordert werden und
3. die steuerpflichtigen Geschäftseinheiten die Anspruchsberechtigung nicht innerhalb von sechs Monaten nach der
   Aufforderung nachweisen.
  (2) Werden der zuständigen Behörde die Gründe, welche die Anspruchsberechtigung der betreffenden Safe-
Harbour-Regelung wesentlich beeinträchtigt haben können, erst nach Eingang des Mindeststeuer-Berichts bei der
zuständigen Behörde bekannt, beginnt die Frist nach Absatz 1 Nummer 2 erst ab diesem Zeitpunkt zu laufen.


                                               Unterabschnitt 2

                              Safe Harbour für vereinfachte Berechnungen

                                                      § 79

                                          Vereinfachte Berechnungen
  (1) Auf Antrag der berichtspflichtigen Geschäftseinheit wird der Steuererhöhungsbetrag für Zwecke des § 54,
ausgenommen soweit zusätzlicher Steuererhöhungsbetrag entsteht, auf der Grundlage zugelassener vereinfachter
Berechnungen bei Erfüllung einer der folgenden Tests für eine Unternehmensgruppe auf null reduziert:
1. der für das jeweilige Steuerhoheitsgebiet nach den vereinfachten Berechnungen ermittelte Mindeststeuer-
   Gewinn ist gleich oder geringer als der substanzbasierte Freibetrag nach den §§ 58 bis 62 (Routinegewinn-Test);
2. im jeweiligen Steuerhoheitsgebiet betragen nach den vereinfachten Berechnungen der durchschnittliche
   Mindeststeuer-Gesamtumsatz weniger als 10 Millionen Euro und der durchschnittliche Mindeststeuer-
   Gesamtgewinn weniger als 1 Million Euro Gewinn oder es liegt ein Mindeststeuer-Gesamtverlust vor,
   berechnet jeweils nach den Grundsätzen des § 56 (Wesentlichkeitsgrenze-Test);
3. der für das jeweilige Steuerhoheitsgebiet nach den vereinfachten Berechnungen entsprechend § 53 Absatz 1
   ermittelte effektive Steuersatz entspricht mindestens dem Mindeststeuersatz (Effektivsteuersatz-Test).
   (2) Zugelassene vereinfachte Berechnungen sind die in diesem Unterabschnitt enthaltenen alternativen
Berechnungsgrundlagen betreffend den Mindeststeuer-Umsatz, den Mindesteuer-Gewinn und der angepassten
erfassten Steuern.


                                                      § 80

           Wahlrecht für vereinfachte Ausgangsgrößen bei unwesentlichen Geschäftseinheiten
  (1) Auf Antrag der berichtspflichtigen Geschäftseinheit können für die Anwendung des § 79 bei unwesentlichen
Geschäftseinheiten vereinfachte Ausgangsgrößen für den Mindeststeuer-Umsatz, den Mindeststeuer-Gewinn und
den Betrag der angepassten erfassten Steuern zugrunde gelegt werden. Unwesentliche Geschäftseinheiten sind
Geschäftseinheiten einer Unternehmensgruppe, die aufgrund von Wesentlichkeitserwägungen für das
Geschäftsjahr nicht in einen durch einen externen Prüfer testierten Konzernabschluss einbezogen worden sind.
  (2) Für Zwecke des Absatzes 1 entsprechen
1. der Mindeststeuer-Umsatz sowie der Mindeststeuer-Gewinn dem im länderbezogenen Bericht der
   Geschäftseinheit ausgewiesenen Umsatz, gekürzt um Gewinnausschüttungen anderer Geschäftseinheiten der
   Unternehmensgruppe und der im sonstigen Ergebnis erfassten Umsätze und Erträge, und
2. der Betrag der angepassten erfassten Steuern den im länderbezogenen Bericht der Geschäftseinheit
   ausgewiesenen für dieses Geschäftsjahr gezahlten und zurückgestellten Ertragsteuern. Darunter fallen keine
   Erträge oder Aufwendungen aus der Bildung oder Auflösung aktiver und passiver latenter Steuern,
   Aufwendungen aus der Bildung von ungewissen Steuerrückstellungen sowie sonstigen periodenfremden
   Steueraufwands- oder Steuerertragspositionen.
  (3) Absatz 1 ist nicht auf unwesentliche Geschäftseinheiten mit Umsätzen von über 50 Millionen Euro
anwendbar, wenn die Daten aus dem länderbezogenen Bericht nicht aus einem Einzelabschuss stammen, der
auf Basis eines anerkannten Rechnungslegungsstandards (§ 7 Absatz 4) oder eines zugelassenen
Rechnungslegungsstandards (§ 7 Absatz 37) aufgestellt worden ist.


                                               Unterabschnitt 3

                Safe-Harbour-Regelung bei anerkannter nationaler Ergänzungssteuer

                                                       § 81

                         Safe-Harbour bei anerkannter nationaler Ergänzungssteuer
  (1) Auf Antrag der berichtspflichtigen Geschäftseinheit wird der Steuererhöhungsbetrag bezogen auf einen Teil
der Unternehmensgruppe für Zwecke des § 54 auf null reduziert, wenn in dem Steuerhoheitsgebiet für das
betreffende Geschäftsjahr eine anerkannte nationale Ergänzungssteuer (§ 7 Absatz 2) in Übereinstimmung mit
dem Ergänzungssteuer-Rechnungslegungsstandard, dem Ergänzungssteuer-Konsistenzstandard und dem
Ergänzungssteuer-Administrationsstandard erhoben wird. Der Antrag nach Satz 1 ist für jeden Teil der
Unternehmensgruppe, für den eine separate Ermittlung des effektiven Steuersatzes vorzunehmen ist, gesondert
zu stellen. Der Antrag nach Satz 1 ist nicht zulässig, wenn:
1. nach dem Recht des jeweiligen Steuerhoheitsgebiets gegründete transparente Einheiten für Zwecke der
   anerkannten nationalen Ergänzungssteuer keiner mit § 1 in Verbindung mit § 90 vergleichbaren Steuerpflicht
   unterliegen oder die anerkannte nationale Ergänzungssteuer von diesen Einheiten nicht unmittelbar erhoben
   wird; letztgenanntes gilt nicht, wenn in einem solchen Fall nach dem Recht des Steuerhoheitsgebiets eine mit
   § 3 Absatz 6 vergleichbare Ausgleichsverpflichtung besteht,
2. in dem jeweiligen Steuerhoheitsgebiet belegene Investmenteinheiten keiner mit § 1 in Verbindung mit § 90
   vergleichbaren Steuerpflicht unterliegen,
3. für die Unternehmensgruppe in dem jeweiligen Steuerhoheitsgebiet eine mit § 83 vergleichbare Steuerbefreiung
   für die anerkannte nationale Ergänzungssteuer besteht,
4. die anerkannte nationale Ergänzungssteuer für Joint Ventures, Joint-Venture-Tochtergesellschaften oder
   Betriebsstätten eines Joint Venture oder einer Joint-Venture-Tochtergesellschaft nicht unmittelbar von diesen
   erhoben wird; dies gilt nicht, wenn in einem solchen Fall nach dem Recht des Steuerhoheitsgebiets eine mit
   § 3 Absatz 6 vergleichbare Ausgleichsverpflichtung besteht, oder
5. für die Unternehmensgruppe die anerkannte nationale Ergänzungssteuer ganz oder teilweise nicht nach
   § 54 Absatz 2 Satz 2 zu berücksichtigen wäre.
Der Ausschluss von dem Safe-Harbour nach Satz 3 gilt im Fall der
1. Nummer 1 für das jeweilige Steuerhoheitsgebiet, wenn eine nach dem Recht des Steuerhoheitsgebiets
   gegründete transparente Einheit oberste Muttergesellschaft oder eine transparente Einheit ist, die einer
   Primärergänzungssteuerregelung unterliegt; andernfalls betrifft der Ausschluss nur die jeweiligen transparenten
   Einheiten,
2. Nummer 2 für die jeweiligen Investmenteinheiten,
3. Nummer 3 für das jeweilige Steuerhoheitsgebiet,
4. Nummer 4 für die jeweiligen Joint Ventures, Joint-Venture-Tochtergesellschaften oder Betriebsstätten eines Joint
   Venture oder einer Joint-Venture-Tochtergesellschaft und
5. Nummer 5 für das jeweilige Steuerhoheitsgebiet.
   (2) Eine anerkannte nationale Ergänzungssteuer wird in Übereinstimmung mit dem Ergänzungssteuer-
Rechnungslegungsstandard erhoben, wenn die Ergänzungssteuer auf der Grundlage einer mit § 15
vergleichbaren ausländischen Regelung ermittelt wird. Abweichend von § 15 ist dabei die Verwendung eines
lokalen Rechnungslegungsstandards nur zulässig, wenn die folgenden Voraussetzungen erfüllt sind:
1. Sämtliche in dem betreffenden Steuerhoheitsgebiet belegenen Geschäftseinheiten stellen auf der Grundlage
   desselben lokalen Rechnungslegungsstandards einen Jahresabschluss (Einzelabschluss) auf den Stichtag des
   Konzernabschlusses der obersten Muttergesellschaft auf; die Konsolidierung einer Geschäftseinheit in einen
   auf den Stichtag des Konzernabschlusses der obersten Muttergesellschaft nach dem lokalen
   Rechnungslegungsstandard aufgestellten Konzernabschluss steht der Aufstellung eines Einzelabschlusses
   gleich.
2. Die in Nummer 1 genannten Abschlüsse
  a) sind nach dem lokalen Gesellschaftsrecht oder Steuerrecht verpflichtend aufzubewahren oder zu verwenden
     oder
  b) unterliegen einer Abschlussprüfung durch einen Abschlussprüfer             im   Sinne   des     §   319   des
     Handelsgesetzbuchs oder einer vergleichbaren ausländischen Regelung.
3. Als lokaler Rechnungslegungsstandard darf nur ein anerkannter Rechnungslegungsstandard oder ein
   zugelassener Rechnungslegungsstandard, der zur Vermeidung erheblicher Vergleichbarkeitseinschränkungen
   angepasst wurde, verwendet werden. Die Verwendung des lokalen Rechnungslegungsstandards muss
   einheitlich und konsistent durch die ausländische Rechtsordnung für alle Unternehmensgruppen vorgegeben
   sein. Ein Wahlrecht zur Verwendung des lokalen Rechnungslegungsstandards ist nicht zulässig.
   (3) Eine anerkannte nationale Ergänzungssteuer wird in Übereinstimmung mit dem Ergänzungssteuer-
Konsistenzstandard erhoben, wenn die nationale Ergänzungssteuer entsprechend dem dritten bis neunten Teil
dieses Gesetzes sowie entsprechend den §§ 92 und 93 erhoben wird. Abweichend von Satz 1 ist der
Ergänzungssteuer-Konsistenzstandard auch erfüllt, wenn die anerkannte nationale Ergänzungssteuer:
1. keinen oder einen niedrigeren Substanzfreibetrag als die §§ 58 und 62 vorsieht,
2. keine oder eine geringere Wesentlichkeitsgrenze als § 56 vorsieht oder
3. einen höheren Mindeststeuersatz als § 54 Absatz 1 vorsieht.
  (4) Eine anerkannte nationale Ergänzungssteuer wird in Übereinstimmung mit dem Ergänzungssteuer-
Administrationsstandard erhoben, wenn die Besteuerung der jeweiligen anerkannten nationalen
Ergänzungssteuer auf der Grundlage eines mit § 76 vergleichbaren Berichtsstandards erfolgt.


                                                     Teil 9

                                           Übergangsregelungen

                                                 Abschnitt 1

                                          Erstmalige Steuerpflicht

                                                      § 82

                                    Steuerattribute des Übergangsjahres
  (1) Bei der Bestimmung des effektiven Steuersatzes eines Steuerhoheitsgebiets in einem Übergangsjahr und
den darauffolgenden Jahren berücksichtigt die Unternehmensgruppe alle zu Beginn des Übergangsjahres in den
Abschlüssen aller Geschäftseinheiten in dem Steuerhoheitsgebiet für das Übergangsjahr erfassten oder
ausgewiesenen aktiven und passiven latenten Steuern. Solche aktiven und passiven latenten Steuern müssen
zum Mindeststeuersatz oder zu dem im Steuerhoheitsgebiet geltenden Steuersatz berücksichtigt werden, je
nachdem, welcher der beiden Sätze niedriger ist. Aktive latente Steuern, die zu einem unter dem
Mindeststeuersatz liegenden Satz erfasst wurden, können zum Mindeststeuersatz berücksichtigt werden, wenn
der Steuerpflichtige nachweisen kann, dass der betreffende latente Steueranspruch einem Mindeststeuer-Verlust
zuzuschreiben ist. Aktive latente Steuern, die zu einem über dem Mindeststeuersatz liegenden Satz erfasst wurden
und die Nutzung von Steueranrechnungsbeträgen betreffen, sind nur in Höhe des Verhältnisses vom
Mindeststeuersatz zu dem im Steuerhoheitsgebiet geltenden Steuersatz zu berücksichtigen. Bei einer späteren
Steuersatzänderung ist der nach Satz 4 berücksichtigungsfähige Betrag bezogen auf den noch ausstehenden
Betrag entsprechend anzupassen. Für die Zwecke der Anwendung dieses Absatzes werden die Auswirkungen
von Ansatz- und Bewertungsanpassungen auf einen latenten Steueranspruch nicht berücksichtigt.
  (2) Aktive latente Steuern, die sich aus Posten ergeben, welche von der Berechnung des Mindeststeuer-Gewinns
oder Mindeststeuer-Verlusts nach Teil 3 ausgenommen sind, sind von der Berechnung nach Absatz 1
ausgenommen, wenn diese latenten Steueransprüche durch einen Geschäftsvorfall entstehen, der nach dem
30. November 2021 stattfindet.
   (3) Bei Übertragungen von Vermögenswerten zwischen Geschäftseinheiten, die nach dem 30. November 2021
und vor Beginn eines Übergangsjahres stattfinden, beruht der Ansatz der erworbenen Vermögenswerte (mit
Ausnahme von Vorräten) auf dem von der veräußernden Geschäftseinheit ausgewiesenen Buchwert der
übertragenen Vermögenswerte im Zeitpunkt der Veräußerung. Die aktiven und passiven latenten Steuern sind auf
dieser Grundlage und unter Außerachtlassung der aktiven und passiven latenten Steuern, die aus der Übertragung
resultieren, zu ermitteln. Abweichend von Satz 2 kann auf Antrag der berichtspflichtigen Geschäftseinheit von der
erwerbenden Geschäftseinheit ein latenter Steueranspruch auf Grundlage der von der veräußernden
Geschäftseinheit auf den Veräußerungsgewinn gezahlten erfassten Steuern ermittelt werden; dieser darf die
positive Differenz zwischen dem steuerlichen Buchwert des Vermögenswerts bei der erwerbenden
Geschäftseinheit und dem nach Satz 1 anzusetzenden Wert multipliziert mit dem Mindeststeuersatz nicht
übersteigen (Kappungsbetrag). Für die Ermittlung der auf den Veräußerungsgewinn gezahlten erfassten Steuern im
Sinne des Satzes 3 ist § 49 entsprechend anzuwenden und sind aktive latente Steuern der veräußernden
Geschäftseinheit zu berücksichtigen, die bei entsprechender Anwendung des Absatzes 1 hätten berücksichtigt
werden können, wäre der Veräußerungsgewinn bei ihr nicht in die steuerliche Bemessungsgrundlage einbezogen
worden. Der nach den Sätzen 3 und 4 ermittelte Steueranspruch wirkt sich im Jahr der Bildung nicht auf die
angepassten erfassten Steuern der erwerbenden Geschäftseinheit aus und ist entsprechend der Wertentwicklung
des Buchwerts fortzuschreiben. Abweichend von den Sätzen 1 und 2 kann auf Antrag der berichtspflichtigen
Geschäftseinheit die erwerbende Geschäftseinheit ihren Buchwert beibehalten, wenn sie bei Anwendung der
Sätze 3 bis 5 einen latenten Steueranspruch in Höhe des Kappungsbetrags beanspruchen könnte. Für Zwecke
dieses Absatzes gelten als Übertragung von Vermögenswerten zwischen Geschäftseinheiten auch
Geschäftsvorfälle, die ungeachtet ihrer Form und ungeachtet des Umstands, ob sie zwischen verschiedenen
Geschäftseinheiten oder innerhalb der Geschäftseinheit stattfinden, als mit einer Übertragung von
Vermögenswerten vergleichbar angesehen werden. Dies ist insbesondere der Fall, wenn sich der Buchwert eines
Vermögenswerts aufgrund des Geschäftsvorfalls erhöht (zum Beispiel Finanzierungsleasing). Dabei ist allein die
Erhöhung des steuerlichen Buchwerts ausreichend (zum Beispiel bei Sitzverlegung).
  (4) Übergangsjahr im Sinne dieser Vorschrift bedeutet für ein Steuerhoheitsgebiet das erste Geschäftsjahr, in
dem die Unternehmensgruppe in Bezug zu diesem Steuerhoheitsgebiet in den Anwendungsbereich dieses
Gesetzes oder einer ausländischen Vorschrift, die den Vorschriften der Richtlinie (EU) 2022/2523 entspricht, fällt.
Sofern die Voraussetzungen nach § 83 oder nach den §§ 84 bis 87 erfüllt sind und die Unternehmensgruppe den
CbCR-Safe-Harbour in Bezug auf ein Steuerhoheitsgebiet tatsächlich anwendet, verschiebt sich das Übergangsjahr
entsprechend.


                                                  Abschnitt 2

                                  Untergeordnete internationale Tätigkeit

                                                       § 83

                      Übergangsregelung bei untergeordneter internationaler Tätigkeit
   (1) Unternehmensgruppen werden in den ersten fünf Jahren bei untergeordneter internationaler Tätigkeit von der
Mindeststeuer (§ 2) befreit. Satz 1 gilt nicht für einen Primärergänzungssteuerbetrag, soweit dieser auf einem von
einer ausländischen niedrig besteuerten Geschäftseinheit zuzurechnenden Steuererhöhungsbetrag beruht.
  (2) Eine untergeordnete internationale Tätigkeit einer Unternehmensgruppe liegt für ein Geschäftsjahr vor, wenn
1. sie über Geschäftseinheiten in höchstens sechs Steuerhoheitsgebieten verfügt und
2. der Gesamtwert der materiellen Vermögenswerte aller Geschäftseinheiten, die in allen Steuerhoheitsgebieten
   außerhalb des Referenzsteuerhoheitsgebiets belegen sind, 50 Millionen Euro nicht übersteigt.
   (3) Das Referenzsteuerhoheitsgebiet einer Unternehmensgruppe ist das Steuerhoheitsgebiet, in dem die
Unternehmensgruppe für das Geschäftsjahr, in dem sie erstmals in den Anwendungsbereich dieses Gesetzes
fällt, den höchsten Gesamtwert an materiellen Vermögenswerten ausweist. Der Gesamtwert der materiellen
Vermögenswerte in einem Steuerhoheitsgebiet ist die Summe des Nettobuchwerts aller materiellen
Vermögenswerte aller in diesem Steuerhoheitsgebiet belegenen Geschäftseinheiten der Unternehmensgruppe.
  (4) Der in Absatz 1 genannte Zeitraum von fünf Jahren beginnt für die Primärergänzungssteuerregelung
(§§ 8 bis 10) am 31. Dezember 2023, für die Sekundärergänzungssteuerregelung (§§ 11 bis 14) am
31. Dezember 2024. In den Fällen, in denen die Unternehmensgruppe erst nach den vorgenannten Zeitpunkten in
den Anwendungsbereich dieses Gesetzes oder einer ausländischen Vorschrift, die den Vorschriften der Richtlinie
(EU) 2022/2523 entspricht, fällt, beginnt der Zeitraum von fünf Jahren mit diesem Zeitpunkt.


                                                  Abschnitt 3

                                 Zeitlich befristete Übergangsregelungen

                                                       § 84

   Verwendung länderbezogener Berichte multinationaler Unternehmensgruppen (CbCR-Safe-Harbour)
  (1) Auf Antrag der berichtspflichtigen Geschäftseinheit wird der Steuererhöhungsbetrag (§ 54), einschließlich des
zusätzlichen Steuererhöhungsbetrags (§ 57), in den Geschäftsjahren, die am oder vor dem 31. Dezember 2026
beginnen und vor dem 1. Juli 2028 enden (Übergangszeit), für ein Steuerhoheitsgebiet für das Geschäftsjahr mit
null angesetzt, wenn die Unternehmensgruppe
1. in diesem Steuerhoheitsgebiet unter Einbeziehung der zum Verkauf stehenden Einheiten (§ 4 Absatz 1 Satz 1
   Nummer 2) weniger als 10 Millionen Euro Umsatzerlöse und weniger als 1 Million Euro Gewinn oder Verlust vor
   Steuern in ihrem qualifizierten länderbezogenen Bericht ausweist oder
2. einem vereinfacht berechneten effektiven Steuersatz (§ 87 Nummer 6) für dieses Steuerhoheitsgebiet unterliegt,
   wenn dieser mindestens dem Übergangssteuersatz entspricht, oder
3. einen Gewinn oder Verlust vor Steuern im qualifizierten länderbezogenen Bericht ausweist, der gleich oder
   geringer als der substanzbasierte Freibetrag (§§ 58 bis 62) ist. Dabei sind nur solche Geschäftseinheiten zu
   berücksichtigen, die nach den Regelungen des länderbezogenen Berichts in diesem Steuerhoheitsgebiet
   belegen sind. Einheiten, die zum Verkauf stehen (§ 4 Absatz 1 Satz 1 Nummer 2), oder ausgeschlossene
   Einheiten (§ 5) sind nicht zu berücksichtigen.
  (2) Auf Geschäftseinheiten, die für Zwecke des länderbezogenen Berichts und dieses Gesetzes in zwei
unterschiedlichen Steuerhoheitsgebieten belegen sind, findet Absatz 1 keine Anwendung.
   (3) Stellt die Unternehmensgruppe für ein Geschäftsjahr keinen Antrag nach Absatz 1 oder erfüllt sie für ein
Geschäftsjahr nicht die Voraussetzungen nach Absatz 1, ist sie für alle folgenden Geschäftsjahre von der
Anwendung des Absatzes 1 ausgeschlossen. Dies gilt nicht, wenn in dem betreffenden Steuerhoheitsgebiet im
vorherigen Geschäftsjahr keine Geschäftseinheit der Unternehmensgruppe belegen war. Wird nachträglich
festgestellt, dass die Voraussetzungen nach Absatz 1 nicht erfüllt waren, entfällt die Anwendung des Absatzes 1
für dieses sowie die folgenden Geschäftsjahre rückwirkend.


                                                      § 85

                                  Besonderheiten bei bestimmten Einheiten
   (1) Für § 84 sind Joint Ventures und Joint-Venture-Tochtergesellschaften (§ 67) als Geschäftseinheiten einer
eigenständigen Unternehmensgruppe zu behandeln. Für den Gewinn oder Verlust vor Steuern, die Umsatzerlöse
sowie die vereinfacht erfassten Steuern ist der qualifizierte Konzernabschluss maßgeblich.
   (2) § 84 gilt nicht für den Belegenheitsstaat der obersten Muttergesellschaft, wenn es sich bei dieser um eine
transparente Einheit (§ 7 Absatz 32) handelt. Dies gilt nicht, wenn alle an der obersten Muttergesellschaft
gehaltenen Eigenkapitalbeteiligungen von qualifizierten Gesellschaftern gehalten werden.
   (3) Wenn es sich bei der obersten Muttergesellschaft um eine transparente Einheit (§ 7 Absatz 32) handelt oder
diese einem Dividendenabzugsregime (§ 70) unterliegt, werden der Gewinn oder Verlust vor Steuern sowie die
dazugehörigen Steuern, die den Eigenkapitalbeteiligungen der qualifizierten Gesellschafter zuzurechnen sind,
entsprechend den §§ 69 und 70 gekürzt.
   (4) § 84 gilt für Investmenteinheiten nur, wenn sie keines der Wahlrechte nach den §§ 73 und 74 in Anspruch
genommen haben und deren gruppenzugehörige Gesellschafter in demselben Steuerhoheitsgebiet belegen sind.
Dabei erfolgt abweichend von § 72 keine von der Unternehmensgruppe getrennte Berechnung. Der
Belegenheitsstaat bestimmt sich nach den Regelungen des länderbezogenen Berichts. Sollte eine
Investmenteinheit eines der Wahlrechte nach den §§ 73 und 74 in Anspruch genommen haben, kann dessen
ungeachtet im Belegenheitsstaat der Investmenteinheit sowie des gruppenzugehörigen Gesellschafters für alle
übrigen Geschäftseinheiten § 84 in Anspruch genommen werden. Die Umsatzerlöse und der Gewinn oder Verlust
vor Steuern sowie die dazugehörigen Steuern der Investmenteinheit sind dann in den Steuerhoheitsgebieten der
gruppenzugehörigen Gesellschafter entsprechend den Eigenkapitalbeteiligungen auszuweisen. Für die Zwecke
dieses Absatzes ist auch eine Versicherungsinvestmenteinheit eine Investmenteinheit.


                                                      § 86

   Ausschluss von bestimmten Geschäftseinheiten, Unternehmensgruppen oder Steuerhoheitsgebieten
  Die folgenden Geschäftseinheiten, Unternehmensgruppen oder Steuerhoheitsgebiete sind von der Anwendung
des CbCR-Safe-Harbour ausgeschlossen:
1. staatenlose Geschäftseinheiten,
2. Mehrmütter-Unternehmensgruppen, für die kein gemeinsamer qualifizierter länderbezogener Bericht abgegeben
   wird,
3. Steuerhoheitsgebiete, in denen Geschäftseinheiten belegen sind, die einem zulässigen Ausschüttungssystem
   unterliegen und für die ein Antrag nach § 71 gestellt wurde.
                                                        § 87

                                    Definitionen für den CbCR-Safe-Harbour
  Soweit nichts anderes bestimmt ist, gelten für die Anwendung der §§ 84 bis 86 die folgenden Definitionen:
1. Ein länderbezogener Bericht (§ 138a der Abgabenordnung) ist qualifiziert, wenn dieser mit einem qualifizierten
   Konzernabschluss erstellt wurde. Ein qualifizierter Konzernabschluss ist einer der folgenden Abschlüsse:
   a) die für Konsolidierungszwecke an konzerneinheitliche Ansatz- und Bewertungsregeln angeglichenen
      Jahresabschlüsse       der       Geschäftseinheiten  vor      Konsolidierungsanpassungen        und
      Zwischenergebniseliminierungen und ohne Anpassungen im Sinne des § 15 Absatz 1 Satz 2, sofern diese
      nach § 15 Absatz 1 Satz 3 nicht zulässig sind, oder
   b) die   Jahresabschlüsse    der   Geschäftseinheiten,    sofern  diese    nach     einem   anerkannten
      Rechnungslegungsstandard (§ 7 Absatz 4) oder einem zugelassenen Rechnungslegungsstandard
      (§ 7 Absatz 37) aufgestellt werden und die in diesen Abschlüssen enthaltenen Informationen auf der
      Grundlage dieses Rechnungslegungsstandards fortgeführt werden und verlässlich sind, oder
   c) im Fall einer Geschäftseinheit, die allein aus Gründen der Größe oder der Wesentlichkeit nicht in den
      Konzernabschluss der Unternehmensgruppe einbezogen wird (§ 4 Absatz 1 Satz 1 Nummer 2), der
      Jahresabschluss, der für die Erstellung des länderbezogenen Berichts der Unternehmensgruppe verwendet
      wird.
2. Die Umsatzerlöse entsprechen der Summe aus den Umsatzerlösen und sonstigen Erträgen, wie sie im
   qualifizierten länderbezogenen Bericht ausgewiesen sind.
3. Die vereinfacht erfassten Steuern entsprechen dem im qualifizierten Konzernabschluss der
   Unternehmensgruppe ausgewiesenen Ertragsteueraufwand, nach Bereinigung aller nicht erfasster Steuern und
   ungewisser Steuerrückstellungen.
4. Der Gewinn oder Verlust vor Steuern ist das Jahresergebnis vor Steuern, wie es im qualifizierten
   länderbezogenen Bericht ausgewiesen ist, erhöht um einen nicht realisierten Nettoverlust aus der Bewertung
   zum beizulegenden Zeitwert.
5. Ein nicht realisierter Nettoverlust aus der Bewertung zum beizulegenden Zeitwert ist die Summe aller Verluste,
   verringert um etwaige Gewinne, die auf einer Änderung des beizulegenden Zeitwerts von
   Eigenkapitalbeteiligungen im Sinne des § 20 Absatz 1 Nummer 1 beruhen. Dies gilt nur, wenn der Verlust
   50 Millionen Euro für ein Steuerhoheitsgebiet übersteigt.
6. Der vereinfacht berechnete effektive Steuersatz für ein Steuerhoheitsgebiet wird wie folgt berechnet:


7. Der Übergangssteuersatz beträgt für die Geschäftsjahre, die in den Jahren 2023 und 2024 beginnende
   15 Prozent, für im Jahr 2025 beginnende 16 Prozent und für im Jahr 2026 beginnende 17 Prozent.
8. Qualifizierte Gesellschafter einer obersten Muttergesellschaft, die eine transparente Einheit ist, sind die in § 69
   Absatz 1 Satz 1 Nummer 1 bis 3 genannten. Qualifizierte Gesellschafter einer obersten Muttergesellschaft, die
   einem Dividendenabzugsregime unterliegen, sind die in § 70 Absatz 1 Satz 1 Nummer 1 bis 3 genannten.


                                                        § 88

                     Übergangsregelungen bei gemischter Hinzurechnungsbesteuerung
   (1) Für Geschäftsjahre, die am oder vor dem 31. Dezember 2025 beginnen, nicht mehr aber für Geschäftsjahre,
die nach dem 30. Juni 2027 enden, ist die Zurechnung des im Jahresabschluss eines gruppenzugehörigen
Gesellschafters berücksichtigten Betrags an erfassten Steuern zu den jeweiligen Geschäftseinheiten, deren
Einkommen beim gruppenzugehörigen Gesellschafter einer gemischten Hinzurechnungsbesteuerung unterliegt,
abweichend von § 49 Absatz 1 Nummer 3 und Absatz 2 nach folgender Formel vorzunehmen:


Eine gemischte Hinzurechnungsbesteuerung ist eine Form der Hinzurechnungsbesteuerung im Sinne des § 7 Absatz 14,
bei der Gewinne, Verluste sowie anrechenbare Steuern aller ausländischen Einheiten für Zwecke der Berechnung des
Hinzurechnungsbetrags des unmittelbar oder mittelbar beteiligten Gesellschafters dieser ausländischen Einheiten
aggregiert betrachtet werden und der Hinzurechnungsbetrag einem anwendbaren Steuersatz unterhalb von 15 Prozent
unterliegt. Der anwendbare Steuersatz entspricht dem Steuersatz, bei dem unter Anrechnung ausländischer Steuern
keine Steuer auf den Hinzurechnungsbetrag mehr verbleibt.
(2) Der Zurechnungsschlüssel nach Absatz 1 ermittelt sich wie folgt:
Dabei entspricht das zuzurechnende Einkommen der Einheit dem betragsmäßigen Anteil des beteiligten Gesell
schafters an dem Einkommen der ausländischen Einheit. Der effektive Steuersatz entspricht dem nach § 53 Absatz 1
ermittelten effektiven Steuersatz ohne Berücksichtigung von Steuern auf Hinzurechnungsbeträge. Entspricht der
effektive Steuersatz mindestens dem anwendbaren Steuersatz, beträgt der Zurechnungsschlüssel nach Absatz 1 null.
Steuern aufgrund einer anerkannten nationalen Ergänzungssteuer sind bei der Berechnung des effektiven Steuer
satzes zu berücksichtigen, soweit diese im Rahmen der gemischten Hinzurechnungsbesteuerung nach der gleichen
Maßgabe wie alle anderen erfassten Steuern anrechenbar sind.
(3) Findet die gemischte Hinzurechnungsbesteuerung auch auf Einheiten Anwendung, die keine
Geschäftseinheiten im Sinne dieses Gesetzes sind, ist für die Anwendung des Absatzes 1 insoweit ebenfalls eine
Zurechnung zu diesen Einheiten vorzunehmen.
§ 89
Sekundärergänzungssteuerbetrag-Safe-Harbour
(1) Auf Antrag der berichtspflichtigen Geschäftseinheit wird für die Berechnung der Sekundärergänzungssteuer
der Steuererhöhungsbetrag für Zwecke des § 54 für den Belegenheitsstaat der obersten Muttergesellschaft auf null
reduziert, wenn der kombinierte nominelle Körperschaftsteuersatz in diesem Steuerhoheitsgebiet im jeweiligen
Geschäftsjahr mindestens 20 Prozent beträgt. Satz 1 gilt für Geschäftsjahre, die nicht mehr als zwölf Monate
umfassen und am oder vor dem 31. Dezember 2025 beginnen und vor dem 31. Dezember 2026 enden.
(2) Wird der Antrag nach Absatz 1 gestellt, ist die Unternehmensgruppe für dieses Steuerhoheitsgebiet für alle
den Geschäftsjahren im Sinne des Absatzes 1 Satz 2 folgenden Geschäftsjahren von der Anwendung des
§ 84 Absatz 1 ausgeschlossen.
Teil 10
Nationale Ergänzungssteuer
Abschnitt 1
Allgemeines
§ 90
Umfang der Besteuerung der Geschäftseinheit
(1) Für jede nach § 1 steuerpflichtige Geschäftseinheit entsteht in Höhe des für die Bundesrepublik Deutschland
ermittelten und ihr nach § 54 Absatz 4 oder § 57 zugeordneten Steuererhöhungsbetrags für das Geschäftsjahr ein
Ergänzungssteuerbetrag (nationaler Ergänzungssteuerbetrag).
(2) Absatz 1 gilt entsprechend für im Inland belegene Joint Ventures, Joint-Venture-Tochtergesellschaften und
Betriebsstätten eines Joint Venture oder einer Joint-Venture-Tochtergesellschaft. Für Zwecke des Satzes 1 erfolgt
keine Begrenzung des Steuererhöhungsbetrags auf den der Muttergesellschaft zuzurechnenden Anteil am
Steuererhöhungsbetrag des Joint Venture oder eines Mitglieds der Joint-Venture-Gruppe entsprechend
§ 67 Absatz 2.
(3) Soweit in diesem Teil nichts anderes bestimmt ist, gelten für die Besteuerung nach den Absätzen 1 und 2 die
Teile 3 bis 9 dieses Gesetzes entsprechend.
Abschnitt 2
Besonderheiten
§ 91
Steuererhöhungsbeträge staatenloser Geschäftseinheiten
Für Zwecke der nationalen Ergänzungssteuerregelung sind staatenlose Geschäftseinheiten, Joint Ventures und
Joint-Venture-Tochtergesellschaften dem Steuerhoheitsgebiet zuzuordnen, in dem sie gegründet worden sind.
Staatenlose Betriebsstätten einer Geschäftseinheit oder eines Joint Venture oder einer Joint-Venture-
Tochtergesellschaft (§ 6 Absatz 3 Nummer 4) sind dem Steuerhoheitsgebiet zuzuordnen, in dem die
entsprechenden Tätigkeiten ausgeübt werden. Auf diese Geschäftseinheiten ist § 53 Absatz 2 entsprechend
anzuwenden.


                                                      § 92

                            Grenzüberschreitende Zurechnung erfasster Steuern
  § 49 ist mit der Maßgabe anzuwenden, dass erfasste ausländische Steuern keinem nach § 1 Steuerpflichtigen
zugerechnet werden dürfen, der der nationalen Ergänzungssteuerregelung unterliegt.


                                                      § 93

                          Nichtberücksichtigung der nationalen Ergänzungssteuer
  § 54 ist mit der Maßgabe anzuwenden, dass die nationale Ergänzungssteuerregelung für Zwecke der Ermittlung
des Steuererhöhungsbetrags unberücksichtigt bleibt.


                                                    Teil 11

                         Besteuerungsverfahren und sonstige Bestimmungen

                                                 Abschnitt 1

                                          Besteuerungsverfahren

                                                      § 94

                         Entstehung der Mindeststeuer und Besteuerungszeitraum
  Die Mindeststeuer (§ 2) für ein Geschäftsjahr entsteht mit Ablauf des Kalenderjahres, in dem das Geschäftsjahr
endet. Besteuerungszeitraum ist das Kalenderjahr.


                                                      § 95

                             Steuererklärungspflicht, Steuerentrichtungspflicht
   (1) Die nach § 1 Steuerpflichtigen haben für das Kalenderjahr eine Steuererklärung abzugeben und darin die
Steuer selbst zu berechnen. Die Steuererklärung ist als Steueranmeldung nach amtlich vorgeschriebenem
Datensatz elektronisch über die amtliche bestimmte Schnittstelle zu übermitteln. Die Steuer ist einen Monat nach
Abgabe der Steuererklärung fällig und bis dahin zu entrichten. Wird die Mindeststeuer abweichend von der
Steueranmeldung höher festgesetzt, ist der Unterschiedsbetrag einen Monat nach Bekanntgabe des
Steuerbescheids fällig und bis dahin zu entrichten. Wird die Mindeststeuer aufgrund unterbliebener Abgabe einer
Steueranmeldung festgesetzt, ist die Mindeststeuer einen Monat nach der Bekanntgabe des Steuerbescheids fällig
und bis dahin zu entrichten. Im Fall des § 3 hat der für diesen Besteuerungszeitraum maßgebliche Gruppenträger
die Steuererklärung nach Satz 1 abzugeben; im Übrigen gelten die Sätze 1 bis 5 entsprechend. Alle
Geschäftseinheiten      sowie    Joint    Venture      und     Joint-Venture-Tochtergesellschaften   sind   dem
Steuererklärungspflichtigen gegenüber zur Erteilung der Auskünfte verpflichtet, die dieser zur Erstellung der
Steuererklärung benötigt.
  (2) Die Frist zur Abgabe der Steuererklärung endet nicht vor Ablauf der Frist nach § 75 Absatz 3. Enden mehrere
Geschäftsjahre in einem Kalenderjahr, ist das letzte dieser Geschäftsjahre maßgebend.


                                                      § 96

                                                 Zuständigkeit
  (1) Für die Besteuerung nach diesem Gesetz ist das Finanzamt zuständig, das für die Besteuerung nach dem
Einkommen zuständig ist. Im Fall des § 3 ist das für die Besteuerung des Einkommens des Gruppenträgers
zuständige Finanzamt zuständig. Ist der Steuerpflichtige eine transparente Einheit, ist das Finanzamt zuständig,
das für die gesonderte und einheitliche Feststellung der Einkünfte dieser Einheit zuständig ist.
   (2) Abweichende landesrechtliche Regelungen        nach    Maßgabe    des   § 17   Absatz   2    Satz   3   des
Finanzverwaltungsgesetzes bleiben unberührt.
                                                     § 97

                                          Währungsumrechnungen
  (1) Wird der Konzernabschluss nicht in Euro aufgestellt, sind die auf Euro lautenden Beträge in § 1 Absatz 1,
§ 7 Absatz 10, § 15 Absatz 2 Nummer 3, § 18 Nummer 7, § 52 Absatz 4 und 6, § 56 Absatz 1, § 80 Absatz 3,
§ 83 Absatz 2 Nummer 2, § 84 Absatz 1 Nummer 1 und § 87 Nummer 5 zum Devisenkurs der Europäischen
Zentralbank des letzten Monats des Kalenderjahres umzurechnen, das dem Beginn des Geschäftsjahres vorangeht.
  (2) Wird der Steuererhöhungsbetrag für den Besteuerungszeitraum nicht in Euro ermittelt, ist er zum
Devisenkurs der Europäischen Zentralbank des letzten Monats des Geschäftsjahres, das im
Besteuerungszeitraum endet, in Euro umzurechnen.


                                                Abschnitt 2

                Bußgeldvorschriften, Ermächtigungen und Anwendungsvorschriften

                                                     § 98

                                            Bußgeldvorschriften
  (1) Ordnungswidrig handelt, wer vorsätzlich oder leichtfertig entgegen § 75 Absatz 1 Satz 1 oder Satz 3 in
Verbindung mit § 75 Absatz 3 Satz 1 bis 3 und § 76 den Mindeststeuer-Bericht nicht, nicht richtig, nicht
vollständig, nicht in der vorgeschriebenen Weise oder nicht rechtzeitig übermittelt.
  (2) Die Ordnungswidrigkeit kann mit einer Geldbuße bis zu dreißigtausend Euro geahndet werden.
  (3) Verwaltungsbehörde im Sinne des § 36 Absatz 1 Nummer 1 des Gesetzes über Ordnungswidrigkeiten ist das
Bundeszentralamt für Steuern.
  (4) Für das Bußgeldverfahren gilt § 410 Absatz 1 Nummer 2 bis 12 der Abgabenordnung entsprechend.


                                                     § 99

                                              Ermächtigungen
  (1) Das Bundesministerium der Finanzen wird ermächtigt, den Wortlaut dieses Gesetzes in der jeweils geltenden
Fassung mit neuem Datum, unter neuer Überschrift und in neuer Paragraphenfolge bekannt zu machen und dabei
Unstimmigkeiten des Wortlauts zu beseitigen.
  (2) Das Bundesministerium der Finanzen wird ermächtigt, die Kommission entsprechend Artikel 11 Absatz 4 der
Richtlinie (EU) 2022/2523 zu unterrichten.
  (3) Das Bundesministerium der Finanzen wird ermächtigt, mit Zustimmung des Bundesrates Vorschriften durch
Rechtsverordnung zum Umfang, zur näheren Ausgestaltung und zum Informationsaustausch betreffend des
Mindeststeuer-Berichts (§ 76) zu erlassen.
   (4) Der Steuererhöhungsbetrag einer Unternehmensgruppe oder eines Teils der Unternehmensgruppe wird für
Zwecke des § 52 mit null angesetzt, wenn für das betreffende Geschäftsjahr und das betreffende
Steuerhoheitsgebiet die Voraussetzungen des Artikels 32 der Richtlinie (EU) 2022/2523 erfüllt sind und die
berichtspflichtige Geschäftseinheit für einen Safe Harbour optiert hat. Das Bundesministerium der Finanzen wird
zur Gewährleistung einer einheitlichen Rechtsanwendung ermächtigt, mit Zustimmung des Bundesrates
Vorschriften durch Rechtsverordnung zu den Voraussetzungen und zum Umfang der Rechtsfolge (gesamte
Unternehmensgruppe oder Teil der Unternehmensgruppe) der Safe-Harbour, die die Voraussetzungen des
Artikels 32 der Richtlinie (EU) 2022/2523 erfüllen, zu erlassen.


                                                    § 100

                               Auswirkung auf die Abkommensberechtigung
  Die Besteuerung nach diesem Gesetz oder nach einer ausländischen Vorschrift, die den Vorschriften der
Richtlinie (EU) 2022/2523 entspricht, begründet keine Berechtigung zur Anwendung eines Abkommens zur
Vermeidung der Doppelbesteuerung.


                                                    § 101

                                          Anwendungsvorschriften
  (1) Diese Fassung des Gesetzes gilt, sofern im Folgenden nichts anderes bestimmt ist, erstmals für
Geschäftsjahre, die nach dem 30. Dezember 2023 beginnen.
   (2) § 11 ist erstmals auf Geschäftsjahre anzuwenden, die nach dem 30. Dezember 2024 beginnen. Satz 1 gilt
nicht für Unternehmensgruppen, deren oberste Muttergesellschaften in Mitgliedstaaten der Europäischen Union
belegen sind, die die Option nach Artikel 50 Absatz 1 der Richtlinie (EU) 2022/2523 ausgeübt haben.
   (3) Für die Übergangszeit (§ 84 Absatz 1) findet § 98 Absatz 1 keine Anwendung, wenn nachgewiesen wird, dass
angemessene Maßnahmen ergriffen wurden, die eine nicht rechtzeitige oder nicht in vorgeschriebener Weise oder
eine nicht richtige oder nicht vollständige (§ 98 Absatz 1) Übermittlung rechtfertigen.


                                                     Artikel 2

                                      Änderung der Abgabenordnung
  In § 152 Absatz 3 Nummer 4 der Abgabenordnung in der Fassung der Bekanntmachung vom 1. Oktober 2002
(BGBl. I S. 3866; 2003 I S. 61), die zuletzt durch Artikel 4 des Gesetzes vom 20. Dezember 2022 (BGBl. I S. 2730)
geändert worden ist, werden die Wörter „sowie bei jährlich abzugebenden Versicherungsteuer- und
Feuerschutzsteueranmeldungen“ durch die Wörter „, bei jährlich abzugebenden Versicherungsteuer- und
Feuerschutzsteueranmeldungen sowie bei Erklärungen nach § 95 des Mindeststeuergesetzes“ ersetzt.


                                                     Artikel 3

                               Änderung des Finanzverwaltungsgesetzes
   § 5 Absatz 1 Satz 1 Nummer 5h des Finanzverwaltungsgesetzes in der Fassung der Bekanntmachung vom
4. April 2006 (BGBl. I S. 846, 1202), das zuletzt durch Artikel 7 des Gesetzes vom 20. Dezember 2022 (BGBl. I
S. 2730) geändert worden ist, wird durch die folgenden Nummern 5h und 5i ersetzt:
„5h. a) die Entgegennahme der Mindeststeuer-Berichte nach § 75 des Mindeststeuergesetzes und ihre
        Weiterleitung an die jeweils zuständige Landesfinanzbehörde,
        b) die Entgegennahme der Meldungen nach § 3 Absatz 4 des Mindeststeuergesetzes und Weiterleitung an die
           jeweils zuständige Länderfinanzbehörde sowie
        c) die Durchführung von Bußgeldverfahren nach § 98 des Mindeststeuergesetzes;
5i.     die Auswertung der Informationen nach den Nummern 5c bis 5h im Rahmen der dem Bundeszentralamt für
        Steuern gesetzlich übertragenen Aufgaben; Auswertungen der Informationen nach den Nummern 5c bis 5h
        durch die jeweils zuständige Landesfinanzbehörde bleiben hiervon unberührt;“.


                                                     Artikel 4

                                Änderung des Einkommensteuergesetzes
  Das Einkommensteuergesetz in der Fassung der Bekanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366, 3862),
das zuletzt durch Artikel 17 des Gesetzes vom 11. Dezember 2023 (BGBl. 2023 I Nr. 354) geändert worden ist, wird
wie folgt geändert:
1. § 4j wird wie folgt geändert:
      a) In Absatz 2 Satz 1 wird die Angabe „25 Prozent“ durch die Angabe „15 Prozent“ ersetzt.
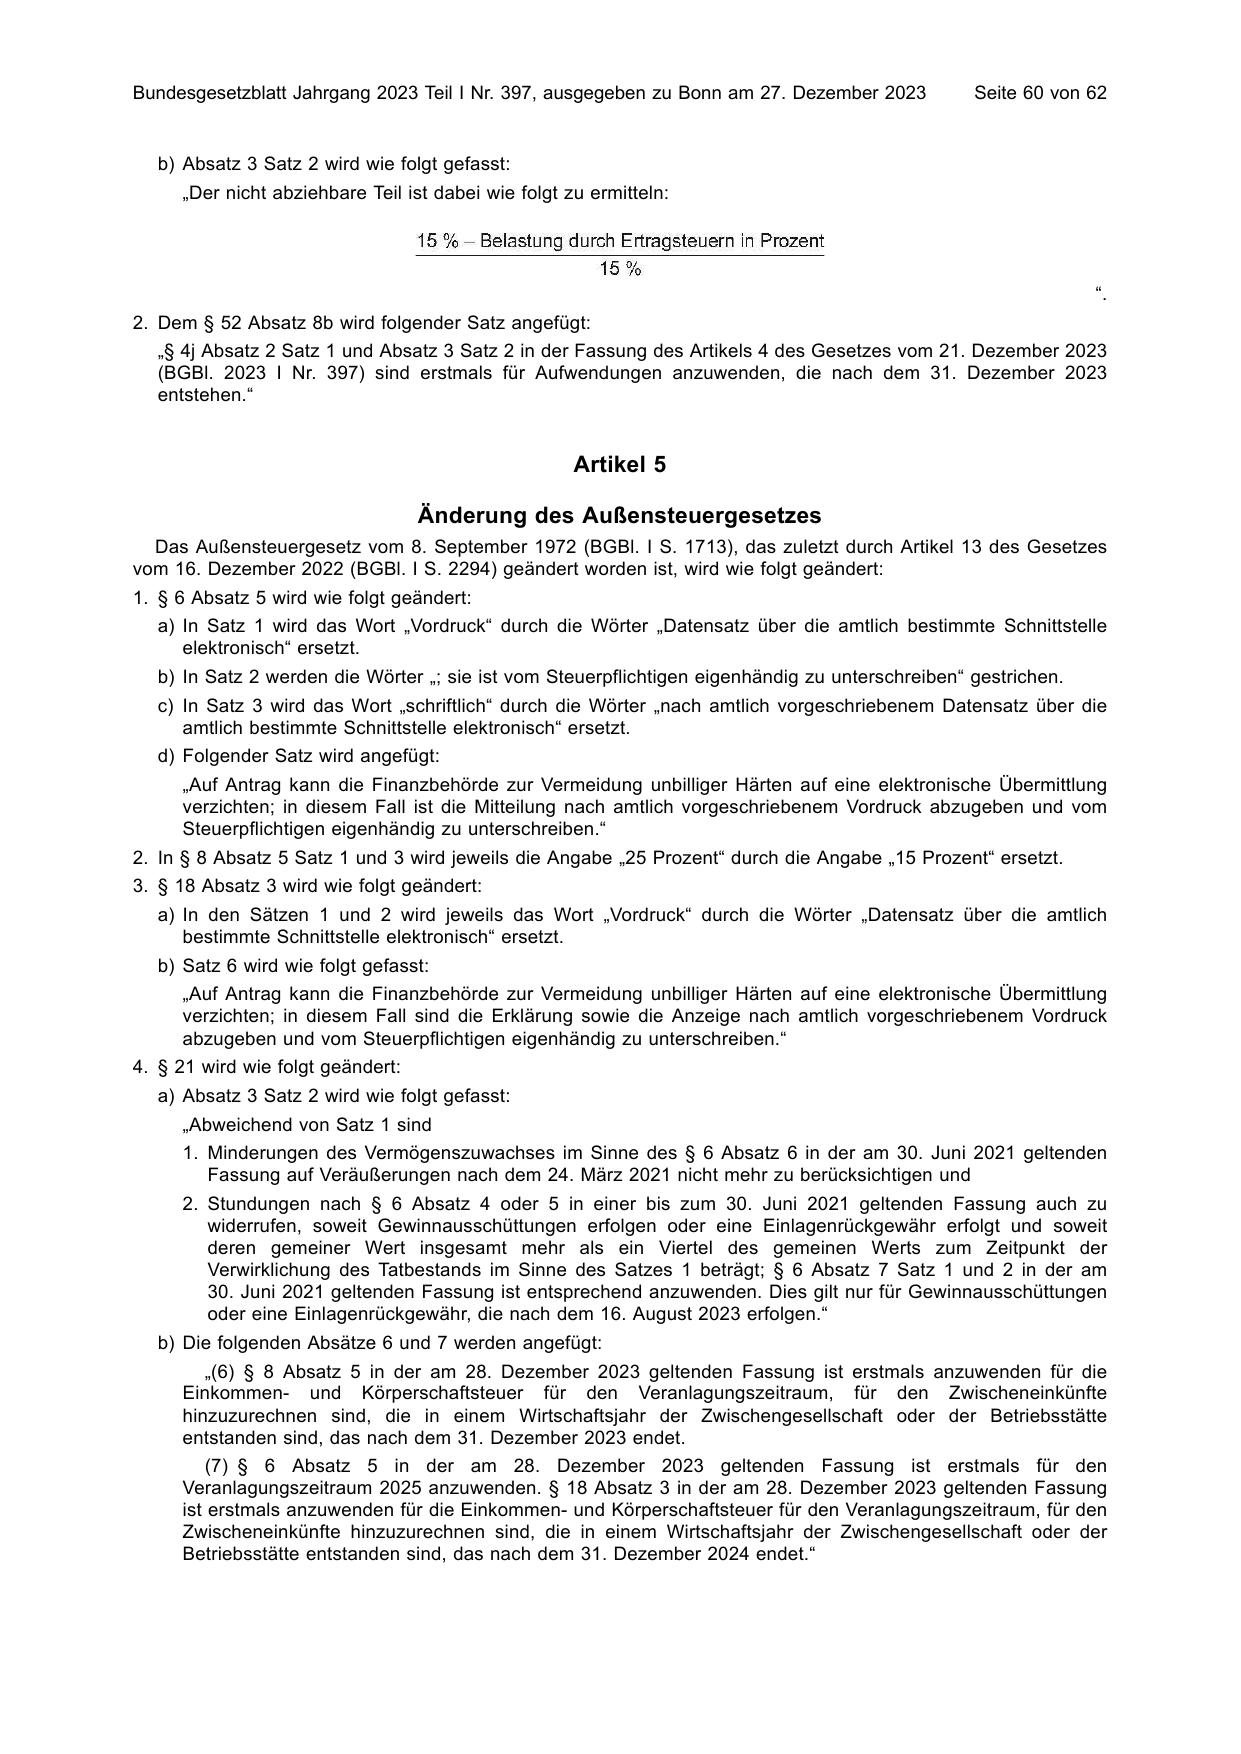
  b) Absatz 3 Satz 2 wird wie folgt gefasst:
     „Der nicht abziehbare Teil ist dabei wie folgt zu ermitteln:


                                                                                                               “.
2. Dem § 52 Absatz 8b wird folgender Satz angefügt:
  㤠4j Absatz 2 Satz 1 und Absatz 3 Satz 2 in der Fassung des Artikels 4 des Gesetzes vom 21. Dezember 2023
  (BGBl. 2023 I Nr. 397) sind erstmals für Aufwendungen anzuwenden, die nach dem 31. Dezember 2023
  entstehen.“


                                                     Artikel 5

                                   Änderung des Außensteuergesetzes
  Das Außensteuergesetz vom 8. September 1972 (BGBl. I S. 1713), das zuletzt durch Artikel 13 des Gesetzes
vom 16. Dezember 2022 (BGBl. I S. 2294) geändert worden ist, wird wie folgt geändert:
1. § 6 Absatz 5 wird wie folgt geändert:
  a) In Satz 1 wird das Wort „Vordruck“ durch die Wörter „Datensatz über die amtlich bestimmte Schnittstelle
     elektronisch“ ersetzt.
  b) In Satz 2 werden die Wörter „; sie ist vom Steuerpflichtigen eigenhändig zu unterschreiben“ gestrichen.
  c) In Satz 3 wird das Wort „schriftlich“ durch die Wörter „nach amtlich vorgeschriebenem Datensatz über die
     amtlich bestimmte Schnittstelle elektronisch“ ersetzt.
  d) Folgender Satz wird angefügt:
     „Auf Antrag kann die Finanzbehörde zur Vermeidung unbilliger Härten auf eine elektronische Übermittlung
     verzichten; in diesem Fall ist die Mitteilung nach amtlich vorgeschriebenem Vordruck abzugeben und vom
     Steuerpflichtigen eigenhändig zu unterschreiben.“
2. In § 8 Absatz 5 Satz 1 und 3 wird jeweils die Angabe „25 Prozent“ durch die Angabe „15 Prozent“ ersetzt.
3. § 18 Absatz 3 wird wie folgt geändert:
  a) In den Sätzen 1 und 2 wird jeweils das Wort „Vordruck“ durch die Wörter „Datensatz über die amtlich
     bestimmte Schnittstelle elektronisch“ ersetzt.
  b) Satz 6 wird wie folgt gefasst:
     „Auf Antrag kann die Finanzbehörde zur Vermeidung unbilliger Härten auf eine elektronische Übermittlung
     verzichten; in diesem Fall sind die Erklärung sowie die Anzeige nach amtlich vorgeschriebenem Vordruck
     abzugeben und vom Steuerpflichtigen eigenhändig zu unterschreiben.“
4. § 21 wird wie folgt geändert:
  a) Absatz 3 Satz 2 wird wie folgt gefasst:
     „Abweichend von Satz 1 sind
     1. Minderungen des Vermögenszuwachses im Sinne des § 6 Absatz 6 in der am 30. Juni 2021 geltenden
        Fassung auf Veräußerungen nach dem 24. März 2021 nicht mehr zu berücksichtigen und
     2. Stundungen nach § 6 Absatz 4 oder 5 in einer bis zum 30. Juni 2021 geltenden Fassung auch zu
        widerrufen, soweit Gewinnausschüttungen erfolgen oder eine Einlagenrückgewähr erfolgt und soweit
        deren gemeiner Wert insgesamt mehr als ein Viertel des gemeinen Werts zum Zeitpunkt der
        Verwirklichung des Tatbestands im Sinne des Satzes 1 beträgt; § 6 Absatz 7 Satz 1 und 2 in der am
        30. Juni 2021 geltenden Fassung ist entsprechend anzuwenden. Dies gilt nur für Gewinnausschüttungen
        oder eine Einlagenrückgewähr, die nach dem 16. August 2023 erfolgen.“
  b) Die folgenden Absätze 6 und 7 werden angefügt:
        „(6) § 8 Absatz 5 in der am 28. Dezember 2023 geltenden Fassung ist erstmals anzuwenden für die
     Einkommen- und Körperschaftsteuer für den Veranlagungszeitraum, für den Zwischeneinkünfte
     hinzuzurechnen sind, die in einem Wirtschaftsjahr der Zwischengesellschaft oder der Betriebsstätte
     entstanden sind, das nach dem 31. Dezember 2023 endet.
        (7) § 6 Absatz 5 in der am 28. Dezember 2023 geltenden Fassung ist erstmals für den
     Veranlagungszeitraum 2025 anzuwenden. § 18 Absatz 3 in der am 28. Dezember 2023 geltenden Fassung
     ist erstmals anzuwenden für die Einkommen- und Körperschaftsteuer für den Veranlagungszeitraum, für den
     Zwischeneinkünfte hinzuzurechnen sind, die in einem Wirtschaftsjahr der Zwischengesellschaft oder der
     Betriebsstätte entstanden sind, das nach dem 31. Dezember 2024 endet.“
                                                   Artikel 6

                            Änderung des Umwandlungssteuergesetzes
   In § 27 Absatz 3 Nummer 3 Satz 2 Buchstabe a zweiter Halbsatz des Umwandlungssteuergesetzes vom
7. Dezember 2006 (BGBl. I S. 2782, 2791), das zuletzt durch Artikel 11 des Gesetzes vom 16. Dezember 2022
(BGBl. I S. 2294) geändert worden ist, werden die Wörter „§ 6 Absatz 6 und 7 des Außensteuergesetzes in der am
30. Juni 2021 geltenden Fassung ist“ durch die Wörter „§ 6 Absatz 6 und 7 des Außensteuergesetzes in der bis zum
30. Juni 2021 geltenden Fassung und § 21 Absatz 3 Satz 2 des Außensteuergesetzes sind“ ersetzt.


                                                   Artikel 7

                                 Änderung des Handelsgesetzbuchs
  Das Handelsgesetzbuch in der im Bundesgesetzblatt Teil III, Gliederungsnummer 4100-1, veröffentlichten
bereinigten Fassung, das zuletzt durch Artikel 1 des Gesetzes vom 19. Juni 2023 (BGBl. 2023 I Nr. 154)
geändert worden ist, wird wie folgt geändert:
1. Dem § 274 wird folgender Absatz 3 angefügt:
    „(3) Bei dem Ansatz und der Bewertung latenter Steuern sind Differenzen aus der Anwendung folgender
  Gesetze nicht zu berücksichtigen:
  1. des Mindeststeuergesetzes und
  2. eines ausländischen Mindeststeuergesetzes, das der Umsetzung der Richtlinie (EU) 2022/2523 des Rates
     vom 15. Dezember 2022 zur Gewährleistung einer globalen Mindestbesteuerung für multinationale
     Unternehmensgruppen und große inländische Gruppen in der Union (ABl. L 328 vom 22.12.2022, S. 1; L 13
     vom 16.1.2023, S. 9) oder der dieser Richtlinie zugrundeliegenden Mustervorschriften der Organisation für
     wirtschaftliche Zusammenarbeit und Entwicklung für eine globale Mindestbesteuerung dient.“
2. Nach § 285 Nummer 30 wird folgende Nummer 30a eingefügt:
  „30a. der tatsächliche Steueraufwand oder Steuerertrag, der sich nach dem Mindeststeuergesetz und
        ausländischen Mindeststeuergesetzen nach § 274 Absatz 3 Nummer 2 für das Geschäftsjahr ergibt,
        oder, wenn diese Gesetze noch nicht in Kraft getreten sind, eine Erläuterung, welche Auswirkungen auf
        die Kapitalgesellschaft bei der Anwendung dieser Gesetze zu erwarten sind;“.
3. In § 288 Absatz 1 Nummer 1 wird die Angabe „30“ durch die Angabe „30a“ ersetzt.
4. In § 306 Satz 5 wird die Angabe „Abs. 2“ durch die Wörter „Absatz 2 und 3“ ersetzt.
5. Nach § 314 Absatz 1 Nummer 22 wird folgende Nummer 22a eingefügt:
  „22a. der tatsächliche Steueraufwand oder Steuerertrag, der sich nach dem Mindeststeuergesetz und
        ausländischen Mindeststeuergesetzen nach § 274 Absatz 3 Nummer 2 für das Geschäftsjahr ergibt,
        oder, wenn diese Gesetze noch nicht in Kraft getreten sind, eine Erläuterung, welche Auswirkungen auf
        den Konzern bei der Anwendung dieser Gesetze zu erwarten sind;“.


                                                   Artikel 8

                 Änderung des Einführungsgesetzes zum Handelsgesetzbuch
  Dem Einführungsgesetz zum Handelsgesetzbuch in der im Bundesgesetzblatt Teil III, Gliederungsnummer
4101-1, veröffentlichten bereinigten Fassung, das zuletzt durch Artikel 2 des Gesetzes vom 19. Juni 2023
(BGBl. 2023 I Nr. 154) geändert worden ist, wird folgender Zweiundfünfzigster Abschnitt angefügt:


                                         „Zweiundfünfzigster Abschnitt

                   Übergangsvorschrift zum Mindestbesteuerungsrichtlinie-Umsetzungsgesetz

                                                   Artikel 91
  (1) § 285 Nummer 30a, § 288 Absatz 1 Nummer 1 und § 314 Absatz 1 Nummer 22a des Handelsgesetzbuchs in
der ab dem 28. Dezember 2023 geltenden Fassung sind erstmals auf Jahres- und Konzernabschlüsse für ein nach
dem 30. Dezember 2023 endendes Geschäftsjahr anzuwenden.
   (2) § 274 Absatz 3 und § 306 Satz 5 des Handelsgesetzbuchs in der ab dem 28. Dezember 2023 geltenden
Fassung sind erstmals auf Jahres- und Konzernabschlüsse für ein nach dem 28. Dezember 2023 endendes
Geschäftsjahr anzuwenden. § 274 Absatz 3 und § 306 Satz 5 des Handelsgesetzbuchs in der ab dem
28. Dezember 2023 geltenden Fassung dürfen bereits auf Jahres- und Konzernabschlüsse für ein nach dem
31. Dezember 2022 endendes Geschäftsjahr angewendet werden, sofern die Jahres- und Konzernabschlüsse bis
zum Ablauf des 28. Dezember 2023 noch nicht festgestellt beziehungsweise gebilligt wurden und Angaben nach
§ 285 Nummer 30a und § 314 Absatz 1 Nummer 22a des Handelsgesetzbuchs in der ab dem 28. Dezember 2023
geltenden Fassung gemacht werden.“


                                                 Artikel 9

                                               Inkrafttreten
  Dieses Gesetz tritt am Tag nach der Verkündung in Kraft.


  Das vorstehende Gesetz wird hiermit ausgefertigt. Es ist im Bundesgesetzblatt zu verkünden.

  Berlin, den 21. Dezember 2023

                                         Der Bundespräsident
                                                Steinmeier

                                          Der Bundeskanzler
                                               Olaf Scholz

                                  Der Bundesminister der Finanzen
                                            Christian Lindner


                                  Herausgeber: Bundesministerium der Justiz
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2023 I Nr. 397. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: pdf-layout ·
Prüfwert des Textes 5fd90979d7c5d8f1….