Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2023, Nr. 367
BGBl. 2023 I Nr. 367 · 45.564 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                                    Teil I

2023                     Ausgegeben zu Bonn am 19. Dezember 2023                                Nr. 367

                                 Verordnung
    zur Änderung der Energiesteuer- und Stromsteuer-Transparenzverordnung
                         sowie weiterer Verordnungen

                                            Vom 14. Dezember 2023


  Auf Grund
– des § 66 Absatz 1 Nummer 3 Buchstabe a, Nummer 4 Buchstabe a, Nummer 5 Buchstabe c, Nummer 6
  Buchstabe h, Nummer 8 Buchstabe a, Nummer 12, 16, 20a Satz 1 Buchstabe d, g und Nummer 21
  Buchstabe a, b, d, e, f des Energiesteuergesetzes vom 15. Juli 2006 (BGBl. I S. 1534; 2008 I S. 660, 1007),
  von denen § 66 Absatz 1 Nummer 3 Buchstabe a durch Artikel 6 Nummer 38 Buchstabe a Doppelbuchstabe cc
  des Gesetzes vom 15. Juli 2009 (BGBl. I S. 1870) und § 66 Absatz 1 Nummer 4 Buchstabe a durch Artikel 2
  Nummer 10 Buchstabe b des Gesetzes vom 22. Juni 2019 (BGBl. I S. 856, 908) neu gefasst, § 66 Absatz 1
  Nummer 5 Buchstabe c durch Artikel 4 Nummer 34 Buchstabe b Doppelbuchstabe aa des Gesetzes vom 30.
  März 2021 (BGBl. I S. 607) geändert, § 66 Absatz 1 Nummer 6 durch Artikel 4 Nummer 34 Buchstabe c des
  Gesetzes vom 30. März 2021 (BGBl. I S. 607), § 66 Absatz 1 Nummer 8 Buchstabe a durch Artikel 2 Nummer 10
  Buchstabe d Doppelbuchstabe aa des Gesetzes vom 22. Juni 2019 (BGBl. I S. 856, 908) und § 66 Absatz 1
  Nummer 12 durch Artikel 2 Nummer 10 Buchstabe g des Gesetzes vom 22. Juni 2019 (BGBl. I S. 856, 908) neu
  gefasst, § 66 Absatz 1 Nummer 20a durch Artikel 1 Nummer 32 Buchstabe h des Gesetzes vom 27. August 2017
  (BGBl. I S. 3299) eingefügt und § 66 Absatz 1 Nummer 21 durch Artikel 1 Nummer 32 Buchstabe i des Gesetzes
  vom 27. August 2017 (BGBl. I S. 3299) neu gefasst worden sind, und
– des § 11 Satz 1 Nummer 5, 13 Buchstabe a, b, d, e, f und Nummer 16 Satz 1 Buchstabe d, g des
  Stromsteuergesetzes, von denen § 11 Satz 1 Nummer 5 durch Artikel 1 Nummer 7 Buchstabe b des Gesetzes
  vom 22. Juni 2019 (BGBl. I S. 856, 908) und § 11 Satz 1 Nummer 13 durch Artikel 3 Nummer 10 Buchstabe d des
  Gesetzes vom 27. August 2017 (BGBl. I S. 3299) neu gefasst und § 11 Satz 1 Nummer 16 durch Artikel 3
  Nummer 10 Buchstabe e des Gesetzes vom 27. August 2017 (BGBl. I S. 3299) angefügt worden sind,
verordnet das Bundesministerium der Finanzen:

                                               Inhaltsübersicht

Artikel 1   Änderung der Energiesteuer- und Stromsteuer-Transparenzverordnung
Artikel 2   Weitere Änderung der Energiesteuer- und Stromsteuer-Transparenzverordnung
Artikel 3   Änderung der Energiesteuer-Durchführungsverordnung
Artikel 4   Änderung der Stromsteuer-Durchführungsverordnung
Artikel 5   Inkrafttreten
                                                   Artikel 1

          Änderung der Energiesteuer- und Stromsteuer-Transparenzverordnung
  § 3 der Energiesteuer- und Stromsteuer-Transparenzverordnung vom 4. Mai 2016 (BGBl. I S. 1158), die zuletzt
durch Artikel 1 der Verordnung vom 5. Dezember 2022 (BGBl. I S. 2242) geändert worden ist, wird wie folgt
geändert:
1. Absatz 1 Satz 2 wird wie folgt gefasst:
  „Weitere Anzeige- oder Erklärungspflichten nach Satz 1 bestehen, wenn das Aufkommen im Kalenderjahr der
  einzelnen gewährten Steuerbegünstigung
  1. ab dem Kalenderjahr 2022 jeweils mehr als
     a) 30 000 Euro beträgt bei in der Fischerei und Aquakultur tätigen Begünstigten nach § 2 Absatz 6, falls die
        Steuerbegünstigung auf der Grundlage von § 1 Absatz 1 Satz 3 Nummer 1 gewährt wird;
     b) 60 000 Euro beträgt bei in der Primärerzeugung landwirtschaftlicher Erzeugnisse tätigen Begünstigten
        nach § 2 Absatz 7, falls die Steuerbegünstigung auf der Grundlage von § 1 Absatz 1 Satz 3 Nummer 1
        gewährt wird;
  2. ab dem Kalenderjahr 2023 jeweils mehr als 100 000 Euro beträgt, falls die Steuerbegünstigung auf der
     Grundlage von § 1 Absatz 1 Satz 3 Nummer 2 oder Nummer 3 gewährt wird.“
2. Die Absätze 5 und 6 werden wie folgt gefasst:
     „(5) Eine Veröffentlichung nach Absatz 4 erfolgt, wenn das Aufkommen der Steuerbegünstigung für die
  jeweilige Einzelbeihilfe im Kalenderjahr, das nach § 4 Absatz 2 Nummer 4 oder nach § 5 Absatz 2 Nummer 4
  jeweils maßgeblich ist,
  1. bei Begünstigten nach Absatz 1 Satz 2 Nummer 1 Buchstabe a mehr als 30 000 Euro beträgt, falls die
     Steuerbegünstigung auf der Grundlage von § 1 Absatz 1 Satz 3 Nummer 1 gewährt wird;
  2. bei Begünstigten nach Absatz 1 Satz 2 Nummer 1 Buchstabe b mehr als 60 000 Euro beträgt, falls die
     Steuerbegünstigung auf der Grundlage von § 1 Absatz 1 Satz 3 Nummer 1 gewährt wird;
  3. mehr als 500 000 Euro beträgt, falls die Steuerbegünstigung auf der Grundlage von § 1 Absatz 1 Satz 3
     Nummer 1 gewährt wird;
  4. mehr als 100 000 Euro beträgt, falls die Steuerbegünstigung auf der Grundlage von § 1 Absatz 1 Satz 3
     Nummer 2 oder Nummer 3 gewährt wird.
    (6) Die Veröffentlichung nach Absatz 5 erfolgt jeweils gesondert in den Aufkommensschritten von 500 001 bis
  1 000 000 Euro, von 1 000 001 bis 2 000 000 Euro, von 2 000 001 bis 5 000 000 Euro, von 5 000 001 bis
  10 000 000 Euro, von 10 000 001 bis 30 000 000 Euro sowie von 30 000 001 und mehr Euro. Das Aufkommen
  der Steuerbegünstigung im Einzelnen wird zur Zuordnung zu den Aufkommensschritten auf volle Euro
  aufgerundet. Unbeschadet des Satzes 1 erfolgt in den Fällen einer Veröffentlichung
  1. nach Absatz 5 Nummer 1 zusätzlich eine Veröffentlichung im Aufkommensschritt 30 001 Euro bis 500 000
     Euro;
  2. nach Absatz 5 Nummer 2 zusätzlich eine Veröffentlichung im Aufkommensschritt 60 001 Euro bis 500 000
     Euro;
  3. nach Absatz 5 Nummer 4 zusätzlich eine Veröffentlichung in den Aufkommensschritten von 100 001 Euro bis
     500 000 Euro und von 30 000 001 bis 60 000 000 Euro, von 60 000 001 bis 100 000 000 Euro, von
     100 000 001 bis 250 000 000 Euro sowie von 250 000 001 und mehr Euro.“


                                                   Artikel 2

     Weitere Änderung der Energiesteuer- und Stromsteuer-Transparenzverordnung
  Die Energiesteuer- und Stromsteuer-Transparenzverordnung, die zuletzt durch Artikel 1 dieser Verordnung
geändert worden ist, wird wie folgt geändert:
1. § 1 Absatz 1 Satz 3 wird wie folgt gefasst:
  „Rechtsakte der Kommission hierzu sind insbesondere
  1. die Verordnung (EU) Nr. 651/2014 der Kommission vom 17. Juni 2014 zur Feststellung der Vereinbarkeit
     bestimmter Gruppen von Beihilfen mit dem Binnenmarkt in Anwendung der Artikel 107 und 108 des
     Vertrags über die Arbeitsweise der Europäischen Union (ABl. L 187 vom 26.6.2014, S. 1; L 283 vom
     27.9.2014, S. 65), die zuletzt durch die Verordnung (EU) 2023/1315 (ABl. L 167 vom 30.6.2023, S. 1)
     geändert worden ist, in der jeweils geltenden Fassung;
  2. die Mitteilung der Kommission – Leitlinien für staatliche Klima-, Umweltschutz- und Energiebeihilfen 2022
     (ABl. C 80 vom 18.2.2022, S. 1).“
2. § 3 wird wie folgt geändert:
  a) Absatz 1 wird wie folgt gefasst:
       „(1) Begünstigte haben gegenüber dem zuständigen Hauptzollamt Anzeige- oder Erklärungspflichten,
     wenn das Aufkommen der einzelnen gewährten Steuerbegünstigung ab dem Kalenderjahr 2024 jeweils
     mehr als
     1. 10 000 Euro beträgt bei in der Fischerei und Aquakultur tätigen Begünstigten nach § 2 Absatz 6, falls die
        Steuerbegünstigung auf der Grundlage von § 1 Absatz 1 Satz 3 Nummer 1 gewährt wird;
     2. 10 000 Euro beträgt bei in der Primärerzeugung landwirtschaftlicher Erzeugnisse tätigen Begünstigten
        nach § 2 Absatz 7, falls die Steuerbegünstigung auf der Grundlage von § 1 Absatz 1 Satz 3 Nummer 1
        gewährt wird;
     3. 100 000 Euro in den sonstigen Fällen beträgt.“
  b) Die Absätze 5 und 6 werden wie folgt gefasst:
        „(5) Eine Veröffentlichung nach Absatz 4 erfolgt, wenn das Aufkommen der Steuerbegünstigung für die
     jeweilige Einzelbeihilfe im Kalenderjahr, das nach § 4 Absatz 2 Nummer 4 oder nach § 5 Absatz 2 Nummer 4
     jeweils maßgeblich ist,
     1. bei Begünstigten nach Absatz 1 Nummer 1 mehr als 10 000 Euro beträgt, falls die Steuerbegünstigung auf
        der Grundlage von § 1 Absatz 1 Satz 3 Nummer 1 gewährt wird;
     2. bei Begünstigten nach Absatz 1 Nummer 2 mehr als 10 000 Euro beträgt, falls die Steuerbegünstigung auf
        der Grundlage von § 1 Absatz 1 Satz 3 Nummer 1 gewährt wird;
     3. mehr als 100 000 Euro beträgt, falls die Steuerbegünstigung auf der Grundlage von § 1 Absatz 1 Satz 3
        Nummer 1 gewährt wird;
     4. mehr als 100 000 Euro beträgt, falls die Steuerbegünstigung auf der Grundlage von § 1 Absatz 1 Satz 3
        Nummer 2 gewährt wird.
       (6) Die Veröffentlichung nach Absatz 5 erfolgt jeweils gesondert in den Aufkommensschritten von 100 001
     Euro bis 500 000 Euro, von 500 001 bis 1 000 000 Euro, von 1 000 001 bis 2 000 000 Euro, von 2 000 001 bis
     5 000 000 Euro, von 5 000 001 bis 10 000 000 Euro, von 10 000 001 bis 30 000 000 Euro sowie von
     30 000 001 und mehr Euro. Das Aufkommen der Steuerbegünstigung im Einzelnen wird zur Zuordnung zu
     den Aufkommensschritten auf volle Euro aufgerundet. Unbeschadet des Satzes 1 erfolgt in den Fällen einer
     Veröffentlichung
     1. nach Absatz 5 Nummer 1 zusätzlich eine Veröffentlichung im Aufkommensschritt 10 001 Euro bis 100 000
        Euro;
     2. nach Absatz 5 Nummer 2 zusätzlich eine Veröffentlichung im Aufkommensschritt 10 001 Euro bis 100 000
        Euro;
     3. nach Absatz 5 Nummer 4 zusätzlich eine Veröffentlichung in den Aufkommensschritten von 30 000 001 bis
        60 000 000 Euro, von 60 000 001 bis 100 000 000 Euro, von 100 000 001 bis 250 000 000 Euro sowie von
        250 000 001 und mehr Euro.“
3. Die Anlage wird wie folgt gefasst:
                                                                                                        „Anlage
                                                                                               (zu § 2 Absatz 1)
  Steuerbegünstigungen im Sinne dieser Verordnung sind
  1. die Steuerbefreiungen nach
     a)   § 9 Absatz 1 Nummer 1 des Stromsteuergesetzes und
     b)   § 9 Absatz 1 Nummer 3 des Stromsteuergesetzes;
  2. die Steuerermäßigungen nach
     a)   den §§ 3 und 3a des Energiesteuergesetzes,
     b)   § 9 Absatz 2 des Stromsteuergesetzes und
     c)   § 9 Absatz 3 des Stromsteuergesetzes;
  3. die Steuerentlastungen nach
     a)   § 47a des Energiesteuergesetzes,
     b)   § 53a Absatz 1 und 4 des Energiesteuergesetzes,
     c)   § 53a Absatz 6 des Energiesteuergesetzes,
     d)   § 54 des Energiesteuergesetzes,
     e)   § 55 des Energiesteuergesetzes,
     f)   § 56 des Energiesteuergesetzes,
     g)   § 57 Absatz 5 Nummer 1 des Energiesteuergesetzes,
     h)   § 9b des Stromsteuergesetzes,
     i)   § 9c des Stromsteuergesetzes,
     j)   § 10 des Stromsteuergesetzes,
     k)   § 12c der Stromsteuer-Durchführungsverordnung,
     l)   § 12d der Stromsteuer-Durchführungsverordnung und
     m) § 14a der Stromsteuer-Durchführungsverordnung.“


                                                    Artikel 3

                    Änderung der Energiesteuer-Durchführungsverordnung
  Die Energiesteuer-Durchführungsverordnung vom 31. Juli 2006 (BGBl. I S. 1753), die zuletzt durch Artikel 2 des
Gesetzes vom 24. Mai 2022 (BGBl. I S. 810) geändert worden ist, wird wie folgt geändert:
1. In der Inhaltsübersicht werden die Angaben zu den §§ 109a und 109b wie folgt gefasst:
   㤠109a (weggefallen)
   § 109b    (weggefallen)“.
2. In § 1 Satz 1 Nummer 1 werden die Wörter „Solvent Yellow 124“ durch die Wörter „ACCUTRACETM PLUS“
   ersetzt.
3. § 2 wird wie folgt geändert:
   a) In Absatz 1 werden die Wörter „6,0 g N-Ethyl-N-(2-(1-isobutoxyethoxy)ethyl)-4-(phenylazo)-anilin (Solvent
      Yellow 124 – Markierstoff)“ durch die Wörter „12,5 g ACCUTRACETM PLUS (Markierstoff – entspricht einem
      Gehalt von 9,5 g Butoxybenzol)“ ersetzt.
   b) Absatz 2 wird wie folgt geändert:
      aa) In Satz 1 werden die Wörter „9,0 g Solvent Yellow 124“ durch die Wörter „18,75 g ACCUTRACETM PLUS
          (Markierstoff – entspricht einem Gehalt von höchstens 14,25 g Butoxybenzol)“ ersetzt.
      bb) In Satz 2 werden die Wörter „§ 7 Abs. 2 Satz 5 bis 7“ durch die Wörter „§ 7 Absatz 2 Satz 6 bis 8“ ersetzt.
   c) In Absatz 3 Satz 1 werden die Wörter „Solvent Yellow 124“ durch die Wörter „ACCUTRACETM PLUS“ ersetzt.
4. In § 8 Absatz 1 Satz 2 wird der Klammerzusatz „(§ 2 Absatz 4 Satz 4 des Gesetzes)“ durch den Klammerzusatz
   „(§ 2 Absatz 4 Satz 7 des Gesetzes)“ ersetzt.
5. § 8a Absatz 2 wird wie folgt geändert:
   a) In Nummer 7 werden nach dem Wort „Personenvereinigung“ die Wörter „ohne Rechtspersönlichkeit“
      gestrichen.
   b) In Nummer 9 werden die Wörter „Personengesellschaft oder                         Personenvereinigung     ohne
      Rechtspersönlichkeit“ durch das Wort „Personenvereinigung“ ersetzt.
6. § 14 Absatz 2 wird wie folgt geändert:
   a) In Nummer 7 werden nach dem Wort „Personenvereinigung“ die Wörter „ohne Rechtspersönlichkeit“
      gestrichen.
   b) In Nummer 9 werden die Wörter „Personengesellschaft oder                         Personenvereinigung     ohne
      Rechtspersönlichkeit“ durch das Wort „Personenvereinigung“ ersetzt.
7. In § 23b Satz 2 werden nach den Wörtern „Verhältnismäßigkeit der Besteuerung“ die Wörter „durch eine
   Verfahrensanweisung“ eingefügt.
8. In § 35 Satz 1 vor Nummer 1 wird das Wort „vereinfachte“ durch die Wörter „andere geeignete“ ersetzt.
9. In § 38f wird die Angabe „§§ 36, 36b und 36c“ durch die Angabe „§§ 36, 36b bis 36d“ ersetzt.
10. § 54 Absatz 2 wird wie folgt geändert:
   a) In Nummer 7 werden nach dem Wort „Personenvereinigung“ die Wörter „ohne Rechtspersönlichkeit“
      gestrichen.
   b) In Nummer 9 werden die Wörter „Personengesellschaft oder                         Personenvereinigung     ohne
      Rechtspersönlichkeit“ durch das Wort „Personenvereinigung“ ersetzt.
11. § 56 Absatz 5 Satz 1 wird wie folgt geändert:
   a) In Nummer 2 wird das Wort „oder“ durch ein Komma ersetzt.
   b) In Nummer 3 wird nach dem Wort „ausgeführt“ das Wort „oder“ eingefügt und folgende Nummer 4 wird
      angefügt:
      „4. nach § 26 des Gesetzes zu steuerfreien Zwecken verwendet“.
12. In § 70 Nummer 1 wird die Angabe „§§ 38 bis 38g“ durch die Angabe „§§ 38 und 38a“ ersetzt.
13. In § 81 Nummer 1 wird die Angabe „§§ 38 bis 38g“ durch die Angabe „§§ 38 und 38a“ ersetzt.
14. § 86 wird wie folgt gefasst:
                                                          㤠86

                                                    Eigenverbrauch
       Für die Teile des Gasgewinnungsbetriebs (§ 44 Absatz 3 des Gesetzes), in denen Energieerzeugnisse
    steuerfrei nach § 44 Absatz 2 des Gesetzes verwendet werden können, gilt § 59 sinngemäß.“
15. In § 87 Absatz 3 Satz 1 werden die Wörter „nach § 46 Absatz 2 Nummer 1 des Gesetzes“ durch die Wörter
    „nach § 46 Absatz 2 Nummer 2 des Gesetzes“ ersetzt.
16. Die §§ 109a und 109b werden aufgehoben.
17. § 110 Satz 1 wird wie folgt geändert:
    a) In Nummer 8 werden die Wörter „in § 2 Satz 1 genannten“ gestrichen.
    b) Der Nummer 10 abschließende Punkt wird durch ein Komma ersetzt und folgende Nummer 11 wird angefügt:
        „11. für die Bestimmung des Gehalts des in § 2 Absatz 1 genannten Markierstoffs ACCUTRACETM PLUS das
             in der Anlage 5 dieser Verordnung genannte Verfahren.“
18. Nach der Anlage 4 wird folgende Anlage angefügt:
                                                                                                              „Anlage 5
                                                                                            (zu § 110 Satz 1 Nummer 11)

                                       Verfahren zur Bestimmung
             des Markierstoffs ACCUTRACETM Plus (n-Butylphenylether) in leichtem Heizöl,
              Kerosin und in Mischungen von leichtem Heizöl mit nicht gekennzeichnetem
                  Dieselkraftstoff mittels zweidimensionaler Gaschromatographie mit
                                       massenselektivem Detektor
    1        Zweck und Anwendungsbereich
    1.1      Einleitung und Hinweise
             Im Interesse des reibungslosen Funktionierens des Binnenmarktes und insbesondere zur Verhinderung
             von Steuerhinterziehung wurde mit der Richtlinie 95/60/EG des Rates vom 27. November 1995 über die
             steuerliche Kennzeichnung von Gasöl und Kerosin (ABl. L 291 vom 6.12.1995, S. 46) ein gemeinsames
             Kennzeichnungssystem für Gasöle und Kerosin, die einem ermäßigten Verbrauchsteuersatz
             unterliegen, eingeführt. Mit Durchführungsbeschluss (EU) 2022/197 der Kommission vom 17. Januar
             2022 zur Bestimmung eines gemeinsamen Stoffes zur steuerlichen Kennzeichnung von Gasölen und
             Kerosin (ABl. L 31 vom 14.2.2022, S. 52) wurde ein neuer gemeinsamer Markierstoff für Gasöl und
             Kerosin festgelegt.
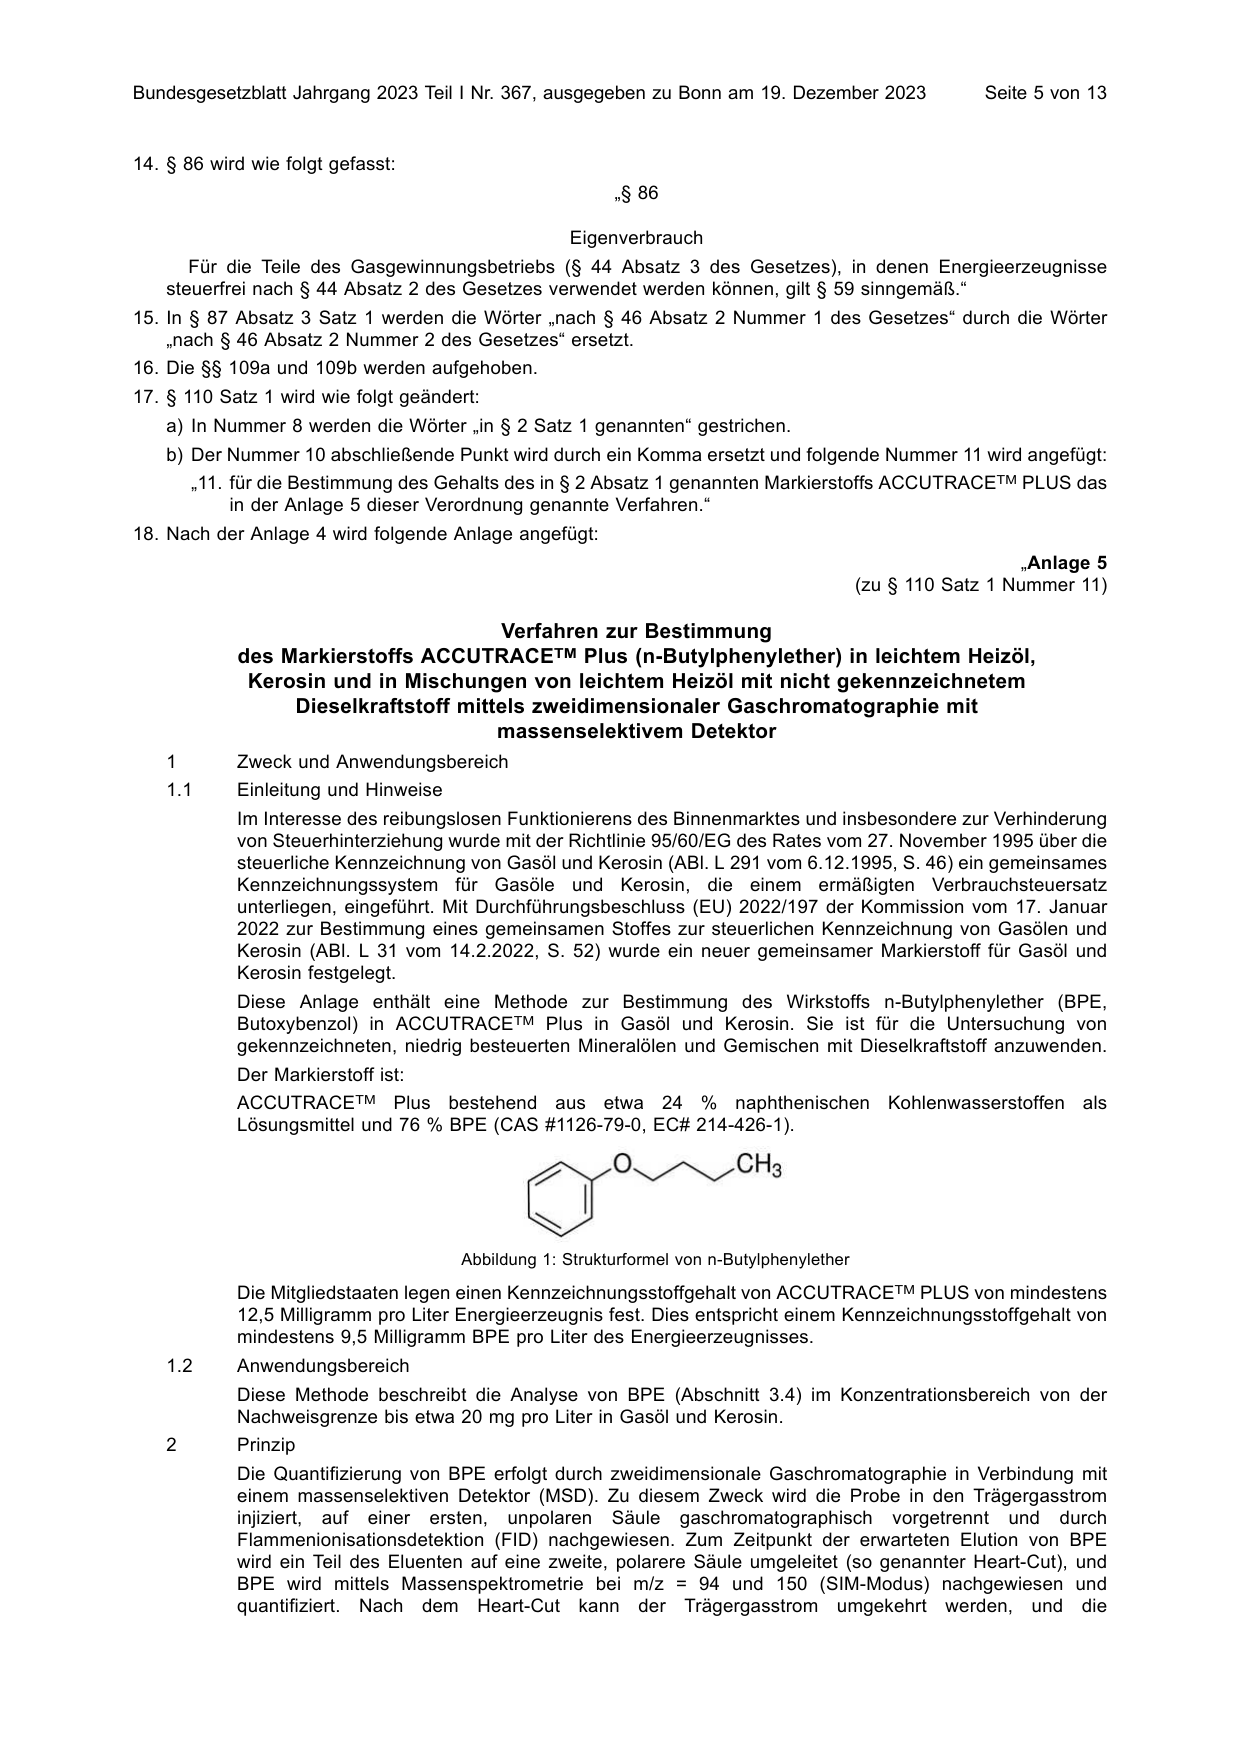
             Diese Anlage enthält eine Methode zur Bestimmung des Wirkstoffs n-Butylphenylether (BPE,
             Butoxybenzol) in ACCUTRACETM Plus in Gasöl und Kerosin. Sie ist für die Untersuchung von
             gekennzeichneten, niedrig besteuerten Mineralölen und Gemischen mit Dieselkraftstoff anzuwenden.
             Der Markierstoff ist:
             ACCUTRACETM Plus bestehend aus etwa 24 % naphthenischen Kohlenwasserstoffen als
             Lösungsmittel und 76 % BPE (CAS #1126-79-0, EC# 214-426-1).


                                       Abbildung 1: Strukturformel von n-Butylphenylether

             Die Mitgliedstaaten legen einen Kennzeichnungsstoffgehalt von ACCUTRACETM PLUS von mindestens
             12,5 Milligramm pro Liter Energieerzeugnis fest. Dies entspricht einem Kennzeichnungsstoffgehalt von
             mindestens 9,5 Milligramm BPE pro Liter des Energieerzeugnisses.
    1.2      Anwendungsbereich
             Diese Methode beschreibt die Analyse von BPE (Abschnitt 3.4) im Konzentrationsbereich von der
             Nachweisgrenze bis etwa 20 mg pro Liter in Gasöl und Kerosin.
    2        Prinzip
             Die Quantifizierung von BPE erfolgt durch zweidimensionale Gaschromatographie in Verbindung mit
             einem massenselektiven Detektor (MSD). Zu diesem Zweck wird die Probe in den Trägergasstrom
             injiziert, auf einer ersten, unpolaren Säule gaschromatographisch vorgetrennt und durch
             Flammenionisationsdetektion (FID) nachgewiesen. Zum Zeitpunkt der erwarteten Elution von BPE
             wird ein Teil des Eluenten auf eine zweite, polarere Säule umgeleitet (so genannter Heart-Cut), und
             BPE wird mittels Massenspektrometrie bei m/z = 94 und 150 (SIM-Modus) nachgewiesen und
             quantifiziert. Nach dem Heart-Cut kann der Trägergasstrom umgekehrt werden, und die
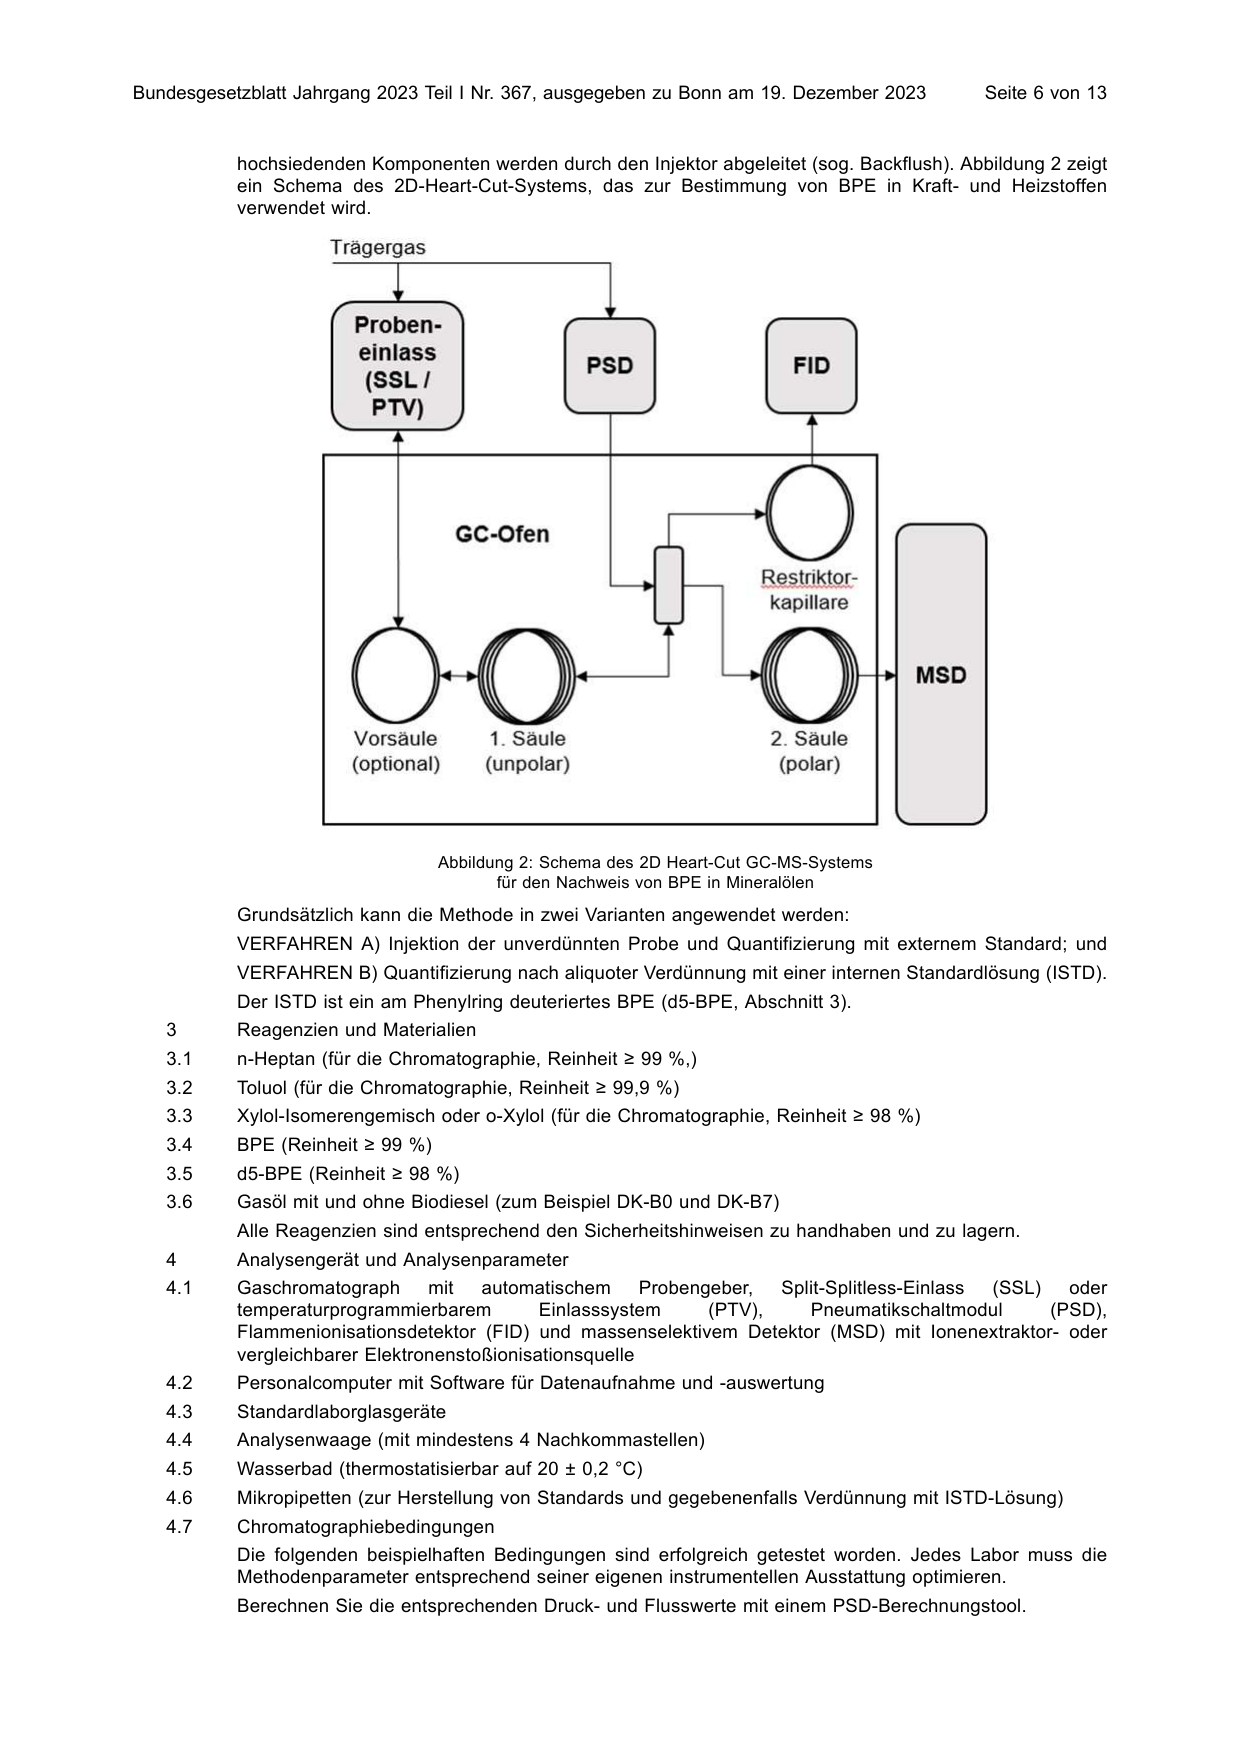
           hochsiedenden Komponenten werden durch den Injektor abgeleitet (sog. Backflush). Abbildung 2 zeigt
           ein Schema des 2D-Heart-Cut-Systems, das zur Bestimmung von BPE in Kraft- und Heizstoffen
           verwendet wird.


                                   Abbildung 2: Schema des 2D Heart-Cut GC-MS-Systems
                                          für den Nachweis von BPE in Mineralölen

           Grundsätzlich kann die Methode in zwei Varianten angewendet werden:
           VERFAHREN A) Injektion der unverdünnten Probe und Quantifizierung mit externem Standard; und
           VERFAHREN B) Quantifizierung nach aliquoter Verdünnung mit einer internen Standardlösung (ISTD).
           Der ISTD ist ein am Phenylring deuteriertes BPE (d5-BPE, Abschnitt 3).
   3       Reagenzien und Materialien
   3.1     n-Heptan (für die Chromatographie, Reinheit ≥ 99 %,)
   3.2     Toluol (für die Chromatographie, Reinheit ≥ 99,9 %)
   3.3     Xylol-Isomerengemisch oder o-Xylol (für die Chromatographie, Reinheit ≥ 98 %)
   3.4     BPE (Reinheit ≥ 99 %)
   3.5     d5-BPE (Reinheit ≥ 98 %)
   3.6     Gasöl mit und ohne Biodiesel (zum Beispiel DK-B0 und DK-B7)
           Alle Reagenzien sind entsprechend den Sicherheitshinweisen zu handhaben und zu lagern.
   4       Analysengerät und Analysenparameter
   4.1     Gaschromatograph      mit   automatischem      Probengeber,  Split-Splitless-Einlass (SSL)   oder
           temperaturprogrammierbarem         Einlasssystem      (PTV),    Pneumatikschaltmodul       (PSD),
           Flammenionisationsdetektor (FID) und massenselektivem Detektor (MSD) mit Ionenextraktor- oder
           vergleichbarer Elektronenstoßionisationsquelle
   4.2     Personalcomputer mit Software für Datenaufnahme und -auswertung
   4.3     Standardlaborglasgeräte
   4.4     Analysenwaage (mit mindestens 4 Nachkommastellen)
   4.5     Wasserbad (thermostatisierbar auf 20 ± 0,2 °C)
   4.6     Mikropipetten (zur Herstellung von Standards und gegebenenfalls Verdünnung mit ISTD-Lösung)
   4.7     Chromatographiebedingungen
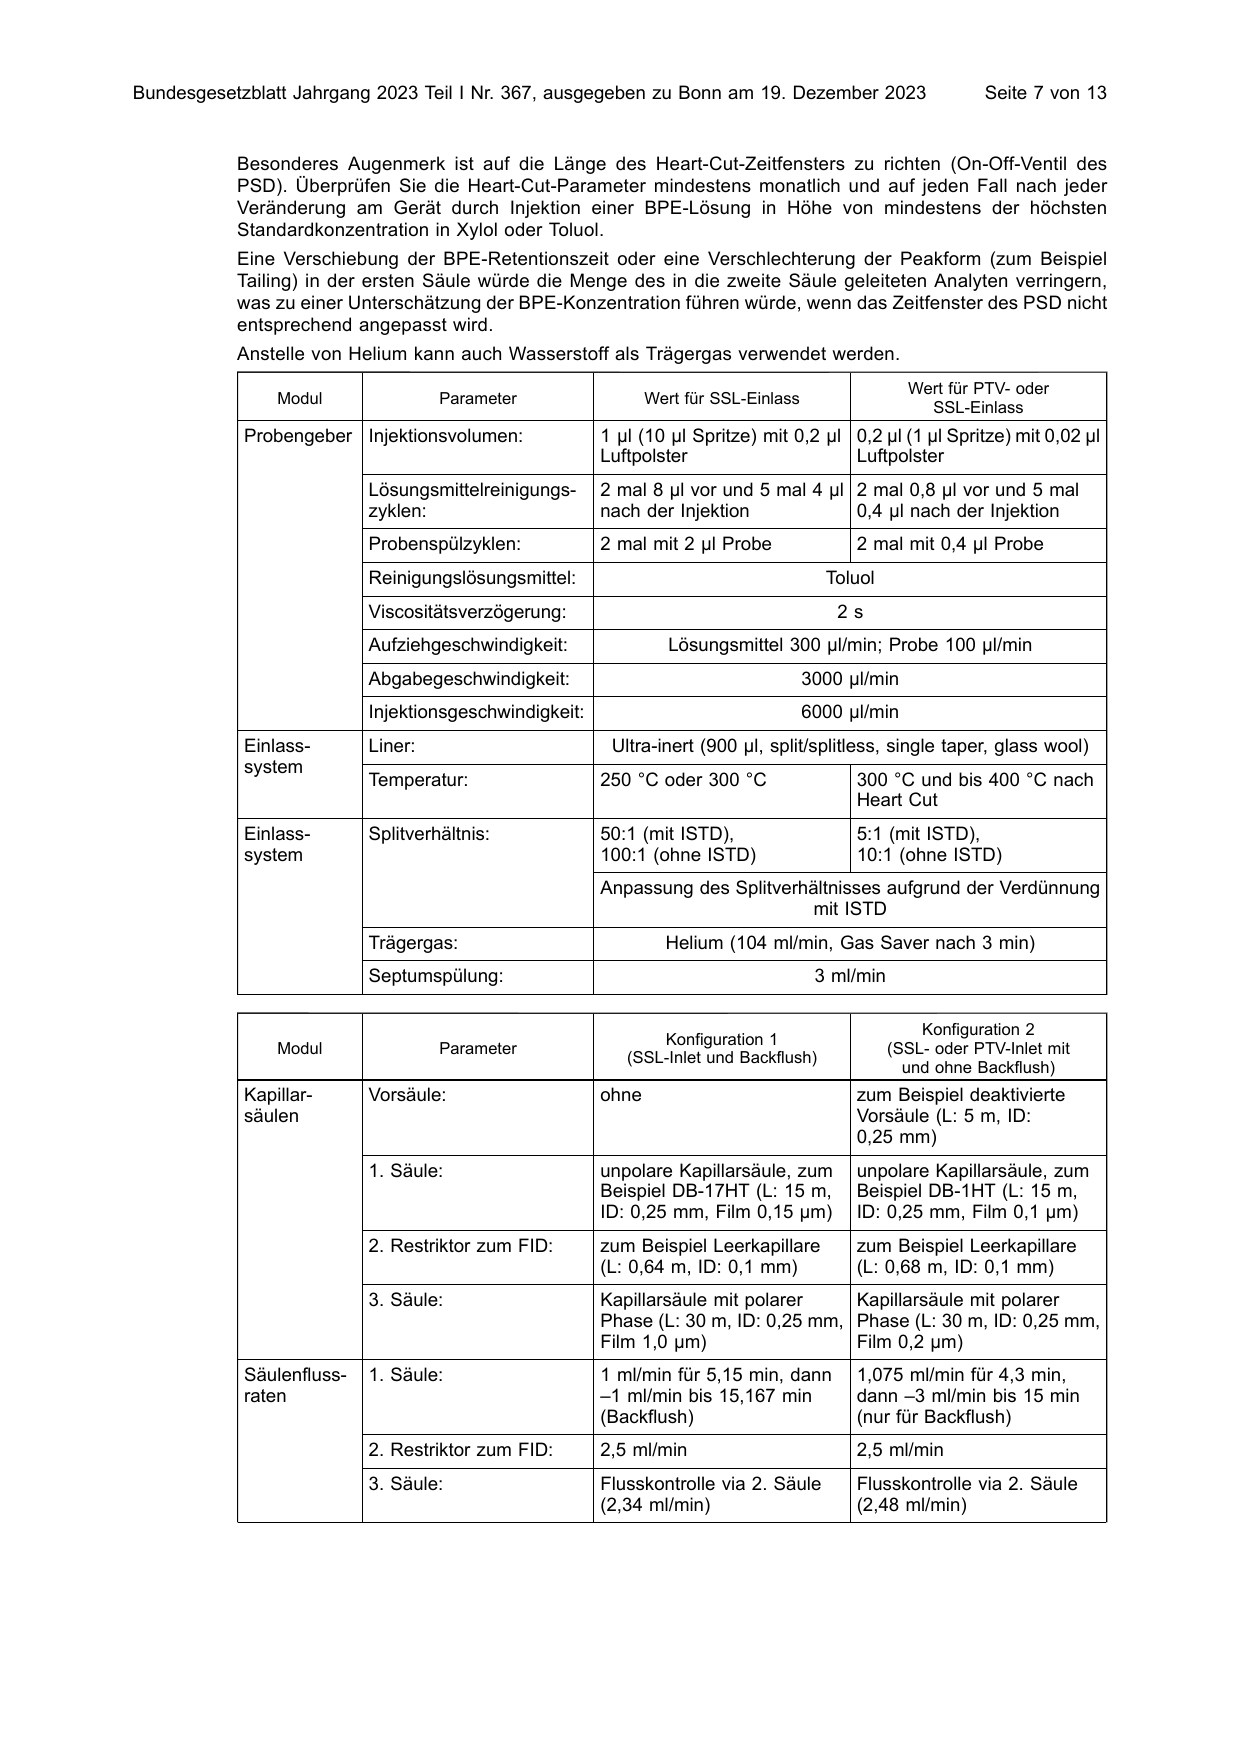
           Die folgenden beispielhaften Bedingungen sind erfolgreich getestet worden. Jedes Labor muss die
           Methodenparameter entsprechend seiner eigenen instrumentellen Ausstattung optimieren.
           Berechnen Sie die entsprechenden Druck- und Flusswerte mit einem PSD-Berechnungstool.
Besonderes Augenmerk ist auf die Länge des Heart-Cut-Zeitfensters zu richten (On-Off-Ventil des
PSD). Überprüfen Sie die Heart-Cut-Parameter mindestens monatlich und auf jeden Fall nach jeder
Veränderung am Gerät durch Injektion einer BPE-Lösung in Höhe von mindestens der höchsten
Standardkonzentration in Xylol oder Toluol.
Eine Verschiebung der BPE-Retentionszeit oder eine Verschlechterung der Peakform (zum Beispiel
Tailing) in der ersten Säule würde die Menge des in die zweite Säule geleiteten Analyten verringern,
was zu einer Unterschätzung der BPE-Konzentration führen würde, wenn das Zeitfenster des PSD nicht
entsprechend angepasst wird.
Anstelle von Helium kann auch Wasserstoff als Trägergas verwendet werden.
Wert für PTV- oder
Modul Parameter Wert für SSL-Einlass
SSL-Einlass
Probengeber Injektionsvolumen: 1 µl (10 µl Spritze) mit 0,2 µl 0,2 µl (1 µl Spritze) mit 0,02 µl
Luftpolster Luftpolster
Lösungsmittelreinigungs 2 mal 8 µl vor und 5 mal 4 µl 2 mal 0,8 µl vor und 5 mal
zyklen: nach der Injektion 0,4 µl nach der Injektion
Probenspülzyklen: 2 mal mit 2 µl Probe 2 mal mit 0,4 µl Probe
Reinigungslösungsmittel: Toluol
Viscositätsverzögerung: 2s
Aufziehgeschwindigkeit: Lösungsmittel 300 µl/min; Probe 100 µl/min
Abgabegeschwindigkeit: 3000 µl/min
Injektionsgeschwindigkeit: 6000 µl/min
Einlass Liner: Ultra-inert (900 µl, split/splitless, single taper, glass wool)
system
Temperatur: 250 °C oder 300 °C 300 °C und bis 400 °C nach
Heart Cut
Einlass Splitverhältnis: 50:1 (mit ISTD), 5:1 (mit ISTD),
system 100:1 (ohne ISTD) 10:1 (ohne ISTD)
Anpassung des Splitverhältnisses aufgrund der Verdünnung
mit ISTD
Trägergas: Helium (104 ml/min, Gas Saver nach 3 min)
Septumspülung: 3 ml/min
Konfiguration 2
Konfiguration 1
Modul Parameter (SSL- oder PTV-Inlet mit
(SSL-Inlet und Backflush)
und ohne Backflush)
Kapillar Vorsäule: ohne zum Beispiel deaktivierte
säulen Vorsäule (L: 5 m, ID:
0,25 mm)
1. Säule: unpolare Kapillarsäule, zum unpolare Kapillarsäule, zum
Beispiel DB-17HT (L: 15 m, Beispiel DB-1HT (L: 15 m,
ID: 0,25 mm, Film 0,15 µm) ID: 0,25 mm, Film 0,1 µm)
2. Restriktor zum FID: zum Beispiel Leerkapillare zum Beispiel Leerkapillare
(L: 0,64 m, ID: 0,1 mm) (L: 0,68 m, ID: 0,1 mm)
3. Säule: Kapillarsäule mit polarer Kapillarsäule mit polarer
Phase (L: 30 m, ID: 0,25 mm, Phase (L: 30 m, ID: 0,25 mm,
Film 1,0 µm) Film 0,2 µm)
Säulenfluss- 1. Säule: 1 ml/min für 5,15 min, dann 1,075 ml/min für 4,3 min,
raten –1 ml/min bis 15,167 min dann –3 ml/min bis 15 min
(Backflush) (nur für Backflush)
2. Restriktor zum FID: 2,5 ml/min 2,5 ml/min
3. Säule: Flusskontrolle via 2. Säule Flusskontrolle via 2. Säule
(2,34 ml/min) (2,48 ml/min)
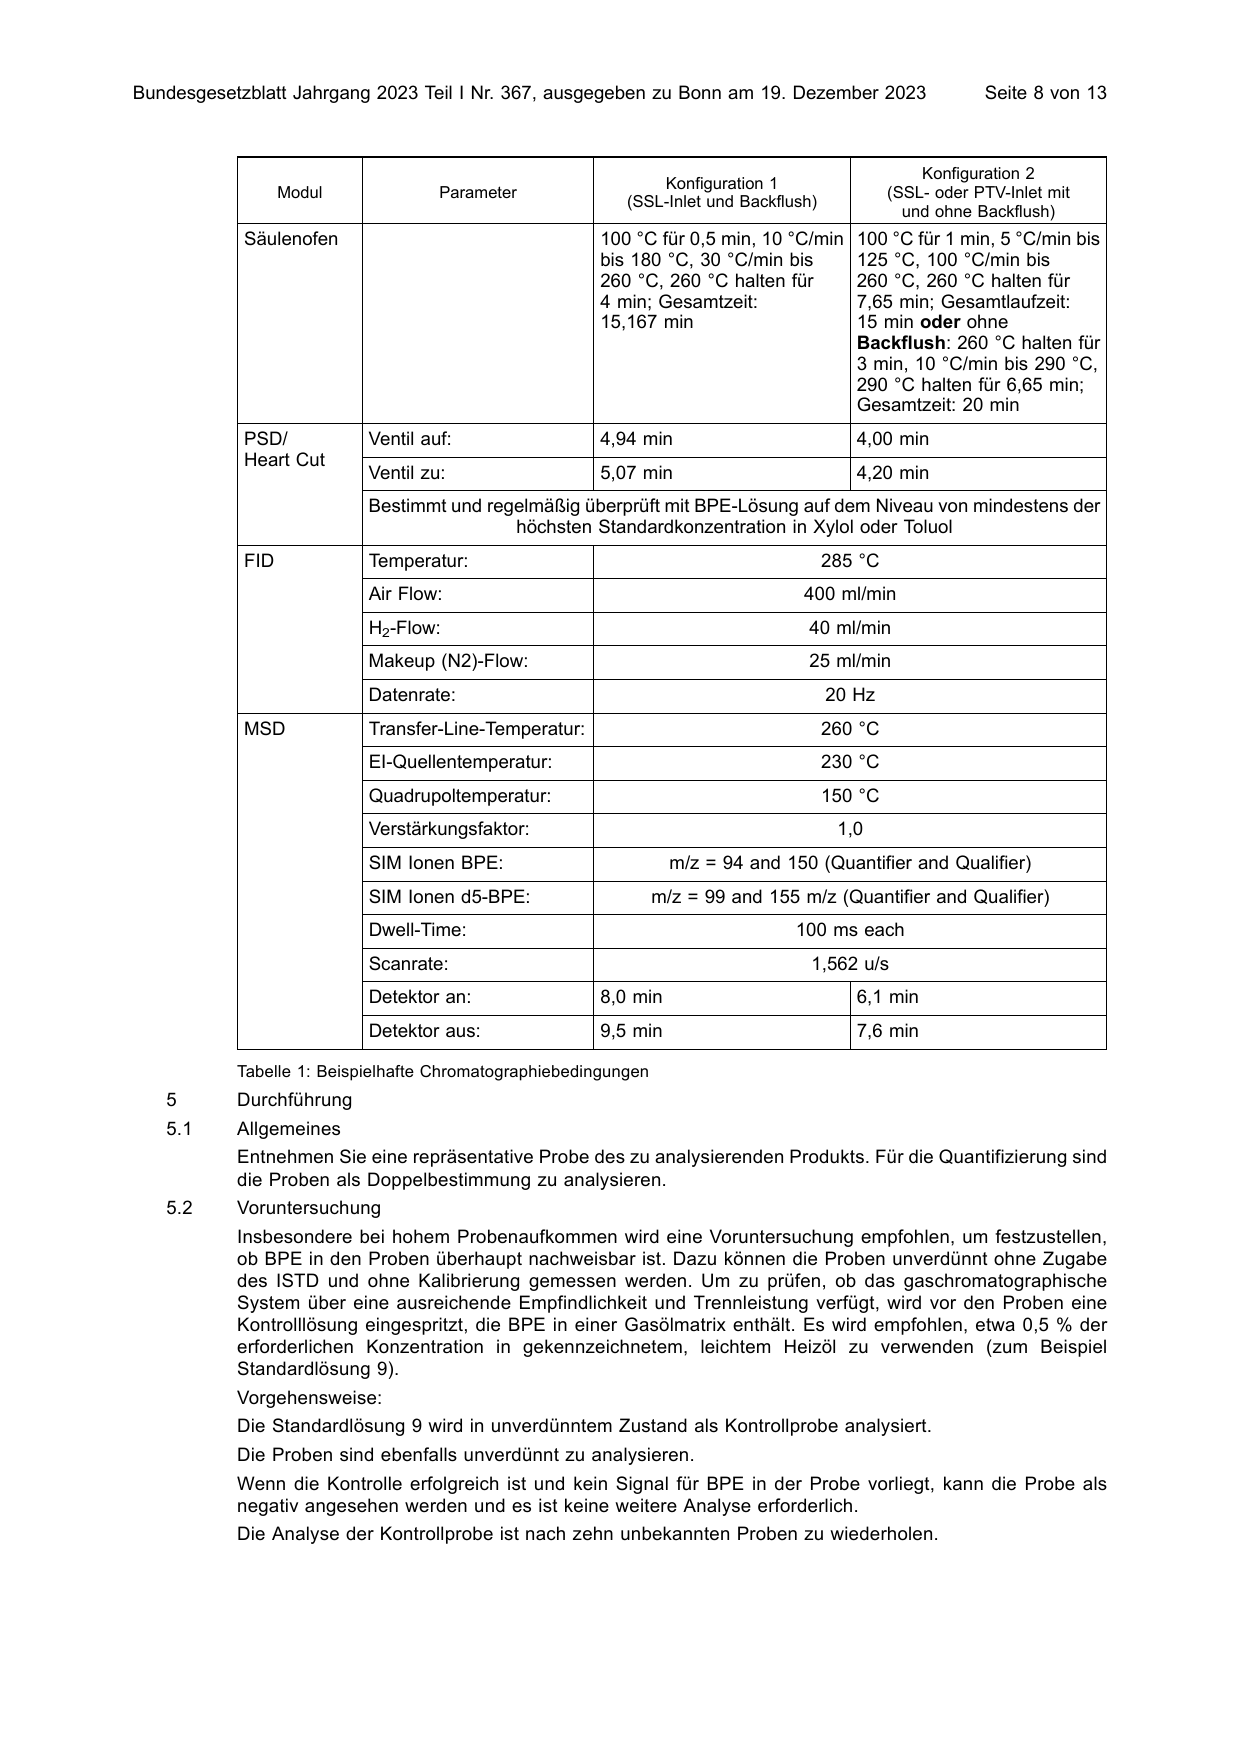
                                                                                                    Konfiguration 2
                                                               Konfiguration 1
                  Modul             Parameter                                                   (SSL- oder PTV-Inlet mit
                                                           (SSL-Inlet und Backflush)
                                                                                                  und ohne Backflush)
            Säulenofen                                 100 °C für 0,5 min, 10 °C/min 100 °C für 1 min, 5 °C/min bis
                                                       bis 180 °C, 30 °C/min bis     125 °C, 100 °C/min bis
                                                       260 °C, 260 °C halten für     260 °C, 260 °C halten für
                                                       4 min; Gesamtzeit:            7,65 min; Gesamtlaufzeit:
                                                       15,167 min                    15 min oder ohne
                                                                                     Backflush: 260 °C halten für
                                                                                     3 min, 10 °C/min bis 290 °C,
                                                                                     290 °C halten für 6,65 min;
                                                                                     Gesamtzeit: 20 min
            PSD/           Ventil auf:                 4,94 min                           4,00 min
            Heart Cut
                           Ventil zu:                  5,07 min                           4,20 min
                           Bestimmt und regelmäßig überprüft mit BPE-Lösung auf dem Niveau von mindestens der
                                           höchsten Standardkonzentration in Xylol oder Toluol
            FID            Temperatur:                                                 285 °C
                           Air Flow:                                               400 ml/min
                           H2-Flow:                                                40 ml/min
                           Makeup (N2)-Flow:                                       25 ml/min
                           Datenrate:                                                  20 Hz
            MSD            Transfer-Line-Temperatur:                                   260 °C
                           EI-Quellentemperatur:                                       230 °C
                           Quadrupoltemperatur:                                        150 °C
                           Verstärkungsfaktor:                                          1,0
                           SIM Ionen BPE:                          m/z = 94 and 150 (Quantifier and Qualifier)
                           SIM Ionen d5-BPE:                     m/z = 99 and 155 m/z (Quantifier and Qualifier)
                           Dwell-Time:                                            100 ms each
                           Scanrate:                                               1,562 u/s
                           Detektor an:                8,0 min                            6,1 min
                           Detektor aus:               9,5 min                            7,6 min

           Tabelle 1: Beispielhafte Chromatographiebedingungen
   5       Durchführung
   5.1     Allgemeines
           Entnehmen Sie eine repräsentative Probe des zu analysierenden Produkts. Für die Quantifizierung sind
           die Proben als Doppelbestimmung zu analysieren.
   5.2     Voruntersuchung
           Insbesondere bei hohem Probenaufkommen wird eine Voruntersuchung empfohlen, um festzustellen,
           ob BPE in den Proben überhaupt nachweisbar ist. Dazu können die Proben unverdünnt ohne Zugabe
           des ISTD und ohne Kalibrierung gemessen werden. Um zu prüfen, ob das gaschromatographische
           System über eine ausreichende Empfindlichkeit und Trennleistung verfügt, wird vor den Proben eine
           Kontrolllösung eingespritzt, die BPE in einer Gasölmatrix enthält. Es wird empfohlen, etwa 0,5 % der
           erforderlichen Konzentration in gekennzeichnetem, leichtem Heizöl zu verwenden (zum Beispiel
           Standardlösung 9).
           Vorgehensweise:
           Die Standardlösung 9 wird in unverdünntem Zustand als Kontrollprobe analysiert.
           Die Proben sind ebenfalls unverdünnt zu analysieren.
           Wenn die Kontrolle erfolgreich ist und kein Signal für BPE in der Probe vorliegt, kann die Probe als
           negativ angesehen werden und es ist keine weitere Analyse erforderlich.
           Die Analyse der Kontrollprobe ist nach zehn unbekannten Proben zu wiederholen.
   5.3     VERFAHREN A): Analyse ohne Zusatz eines internen Standards
   5.3.1   Probenvorbereitung für die Quantifizierung
           Füllen Sie die Proben in 2-ml-Fläschchen und verschließen Sie diese gut.
   5.3.2   Kontrollproben
           BPE-freier Dieselkraftstoff-B7 wird mit BPE versetzt, um zwei Kontrollproben mit einem Gehalt von etwa
           10 mg/l und 0,1 mg/l herzustellen. Die Vorbereitung kann wie bei den Standardlösungen 2 und 8
           erfolgen. Alternativ kann auch ein zertifiziertes Referenzmaterial (CRM) verwendet werden.
   5.3.3   Standardlösungen mit BPE
   5.3.3.1 Stammlösungen
           Stammlösung I: Etwa 750 mg BPE werden mit einer Genauigkeit von 0,1 mg in einen 100-ml-
           Messkolben eingewogen und mit Diesel-B0 oder Diesel-B7 bis zur Marke aufgefüllt. Diese
           Stammlösung hat eine BPE-Konzentration von etwa 7500 mg/l.
           Die Reinheit der Kalibriersubstanz gemäß dem Analysenzertifikat ist zu berücksichtigen.
           Stammlösung II: 2000 µl der Stammlösung I werden in einen 100-ml-Messkolben überführt und bis zur
           Markierung mit Diesel-B0 oder Diesel-B7 aufgefüllt. Diese Stammlösung hat eine BPE-Konzentration
           von etwa 150 mg/l.
           Vor dem Auffüllen sind die Lösungen im Wasserbad (Abschnitt 4.5) mindestens für 30 Minuten auf
           20 °C zu temperieren.
           Die Einwaagen, Zielkonzentrationen und Endvolumina sind Richtwerte. Es muss eine gleichmäßige
           Verteilung der Konzentrationen der Standards über den Arbeitsbereich gewährleistet sein.
   5.3.3.2 Standardlösungen
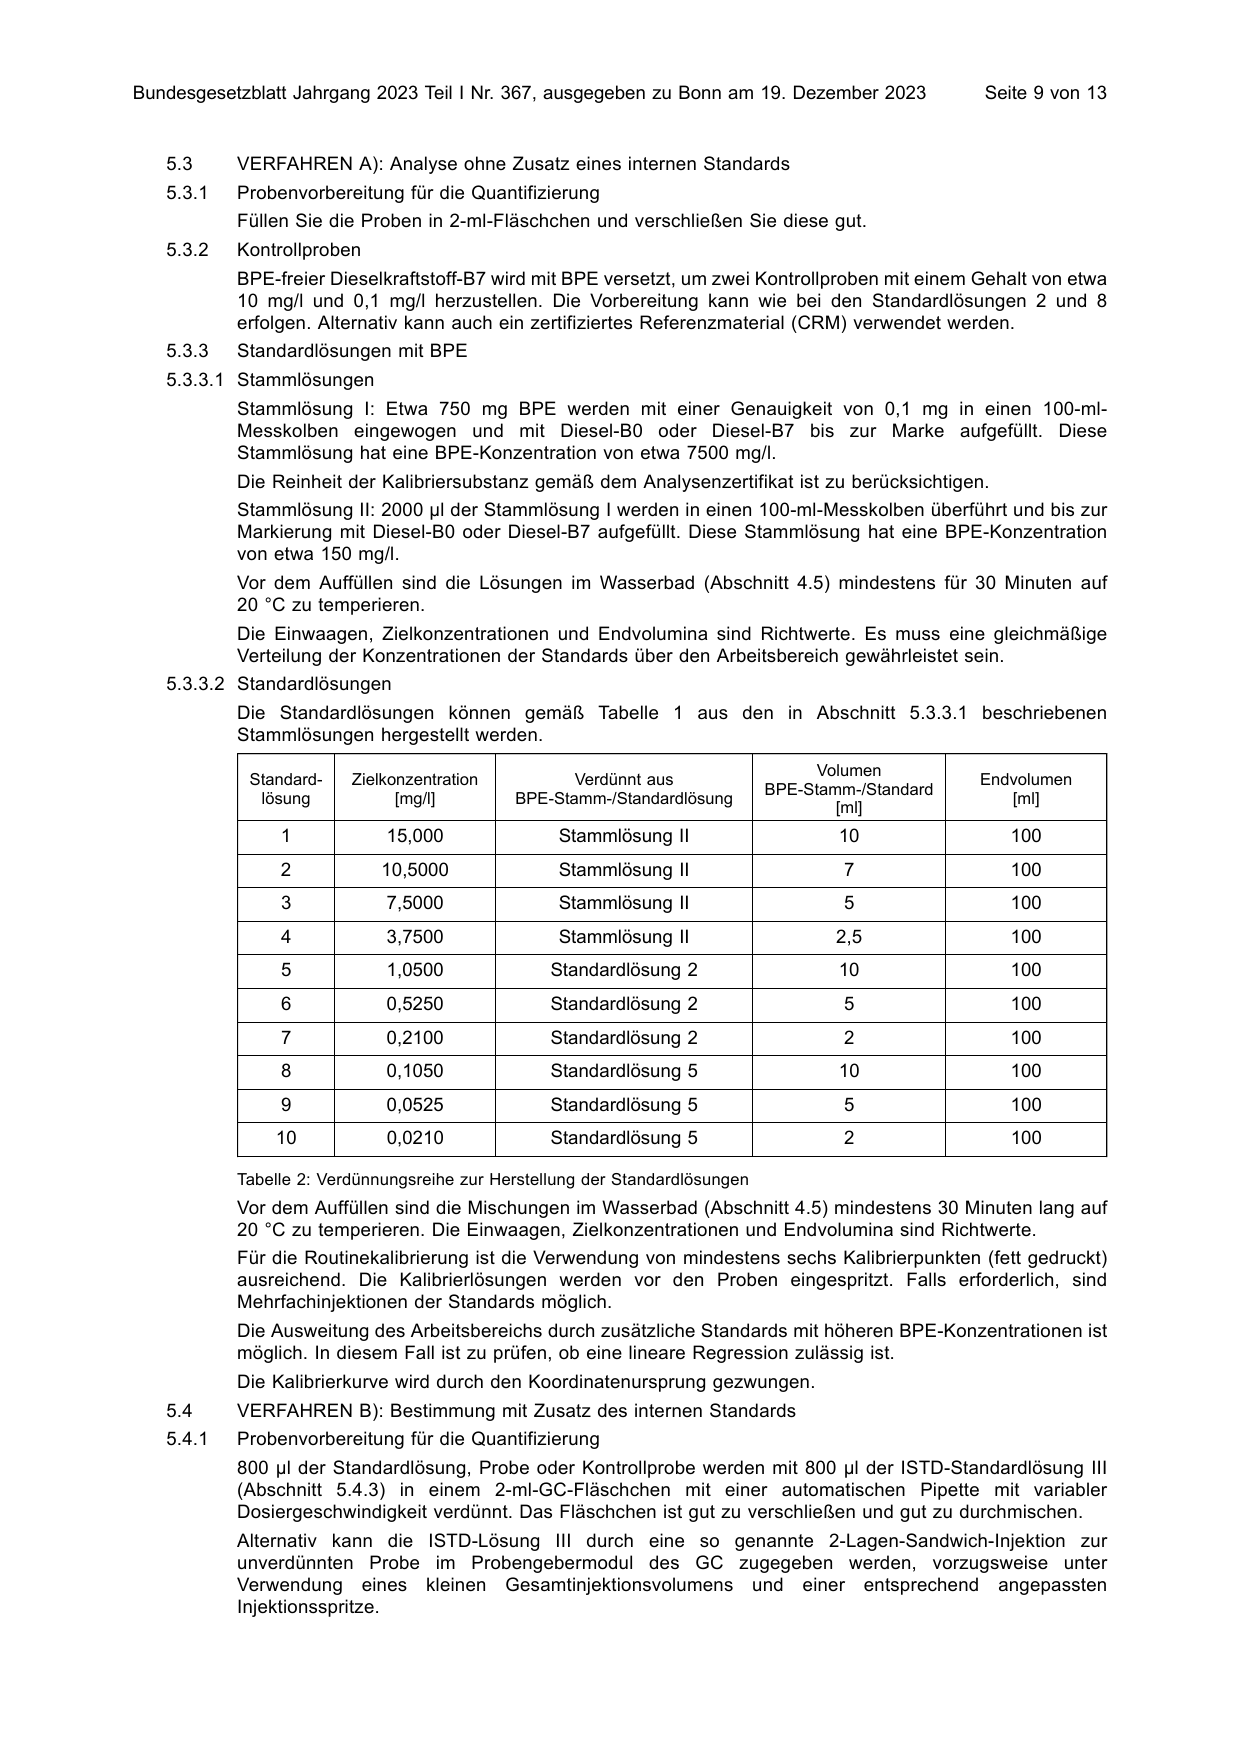
           Die Standardlösungen können gemäß Tabelle 1 aus den in Abschnitt 5.3.3.1 beschriebenen
           Stammlösungen hergestellt werden.
                                                                                   Volumen
            Standard-    Zielkonzentration          Verdünnt aus                                    Endvolumen
                                                                              BPE-Stamm-/Standard
             lösung            [mg/l]        BPE-Stamm-/Standardlösung                                 [ml]
                                                                                      [ml]
                1            15,000                Stammlösung II                     10               100
                2            10,5000               Stammlösung II                     7                100
                3            7,5000                Stammlösung II                     5                100
                4            3,7500                Stammlösung II                     2,5              100
                5            1,0500               Standardlösung 2                    10               100
                6            0,5250               Standardlösung 2                    5                100
                7            0,2100               Standardlösung 2                    2                100
                8            0,1050               Standardlösung 5                    10               100
                9            0,0525               Standardlösung 5                    5                100
               10            0,0210               Standardlösung 5                    2                100

           Tabelle 2: Verdünnungsreihe zur Herstellung der Standardlösungen
           Vor dem Auffüllen sind die Mischungen im Wasserbad (Abschnitt 4.5) mindestens 30 Minuten lang auf
           20 °C zu temperieren. Die Einwaagen, Zielkonzentrationen und Endvolumina sind Richtwerte.
           Für die Routinekalibrierung ist die Verwendung von mindestens sechs Kalibrierpunkten (fett gedruckt)
           ausreichend. Die Kalibrierlösungen werden vor den Proben eingespritzt. Falls erforderlich, sind
           Mehrfachinjektionen der Standards möglich.
           Die Ausweitung des Arbeitsbereichs durch zusätzliche Standards mit höheren BPE-Konzentrationen ist
           möglich. In diesem Fall ist zu prüfen, ob eine lineare Regression zulässig ist.
           Die Kalibrierkurve wird durch den Koordinatenursprung gezwungen.
   5.4     VERFAHREN B): Bestimmung mit Zusatz des internen Standards
   5.4.1   Probenvorbereitung für die Quantifizierung
           800 µl der Standardlösung, Probe oder Kontrollprobe werden mit 800 µl der ISTD-Standardlösung III
           (Abschnitt 5.4.3) in einem 2-ml-GC-Fläschchen mit einer automatischen Pipette mit variabler
           Dosiergeschwindigkeit verdünnt. Das Fläschchen ist gut zu verschließen und gut zu durchmischen.
           Alternativ kann die ISTD-Lösung III durch eine so genannte 2-Lagen-Sandwich-Injektion zur
           unverdünnten Probe im Probengebermodul des GC zugegeben werden, vorzugsweise unter
           Verwendung eines kleinen Gesamtinjektionsvolumens und einer entsprechend angepassten
           Injektionsspritze.
   5.4.2   Kontrollproben
           Siehe Abschnitt 5.3.2
   5.4.3   Interne Standardlösung mit d5-BPE in Xylol
           ISTD-Stammlösung I: Etwa 500 mg d5-BPE (mit einer Genauigkeit von 0,1 mg) werden in einen 100-ml-
           Messkolben eingewogen und bis zur Marke mit Xylol (3.3) aufgefüllt. Diese Stammlösung hat eine
           d5-BPE-Konzentration von etwa 5000 mg/l.
           Die Reinheit der Kalibriersubstanz gemäß dem Analysenzertifikat ist zu berücksichtigen.
           ISTD-Stammlösung II: 1000 µl der ISTD-Stammlösung I werden in einen 50-ml-Messkolben überführt
           und bis zur Marke mit Xylol (3.3) aufgefüllt. Diese Stammlösung hat eine d5-BPE-Konzentration von
           etwa 100 mg/l.
           ISTD-Stammlösung III: 2000 µl der ISTD-Stammlösung II werden in einen 100-ml-Kolben überführt und
           bis zur Marke mit Xylol (3.3) aufgefüllt. Diese Stammlösung hat eine d5-BPE-Konzentration von etwa
           2 mg/l.
           Vor dem Auffüllen sind die Mischungen mindestens 30 Minuten lang im Wasserbad (Abschnitt 4.6) auf
           20 °C zu temperieren.
   5.4.4   Standardlösungen mit BPE
           Siehe Abschnitt 5.3.3
           Für die Routinekalibrierung ist die Verwendung von mindestens sechs Kalibrierlösungen (fett gedruckt)
           ausreichend. Die Kalibrierlösungen werden vor den Proben eingespritzt. Falls erforderlich, sind
           Mehrfachinjektionen der Standards möglich.
           Die Kalibrierkurve wird durch den Koordinatenursprung gezwungen.
   5.5     Kalibrierung und Berechnung
           Bei Routineanalysen wird eine lineare 7-Punkte-Kalibrierung durchgeführt (6 Punkte und erzwungener
           Nullpunkt, siehe auch 5.3.3.2 und 5.4.4).
           VERFAHREN A):
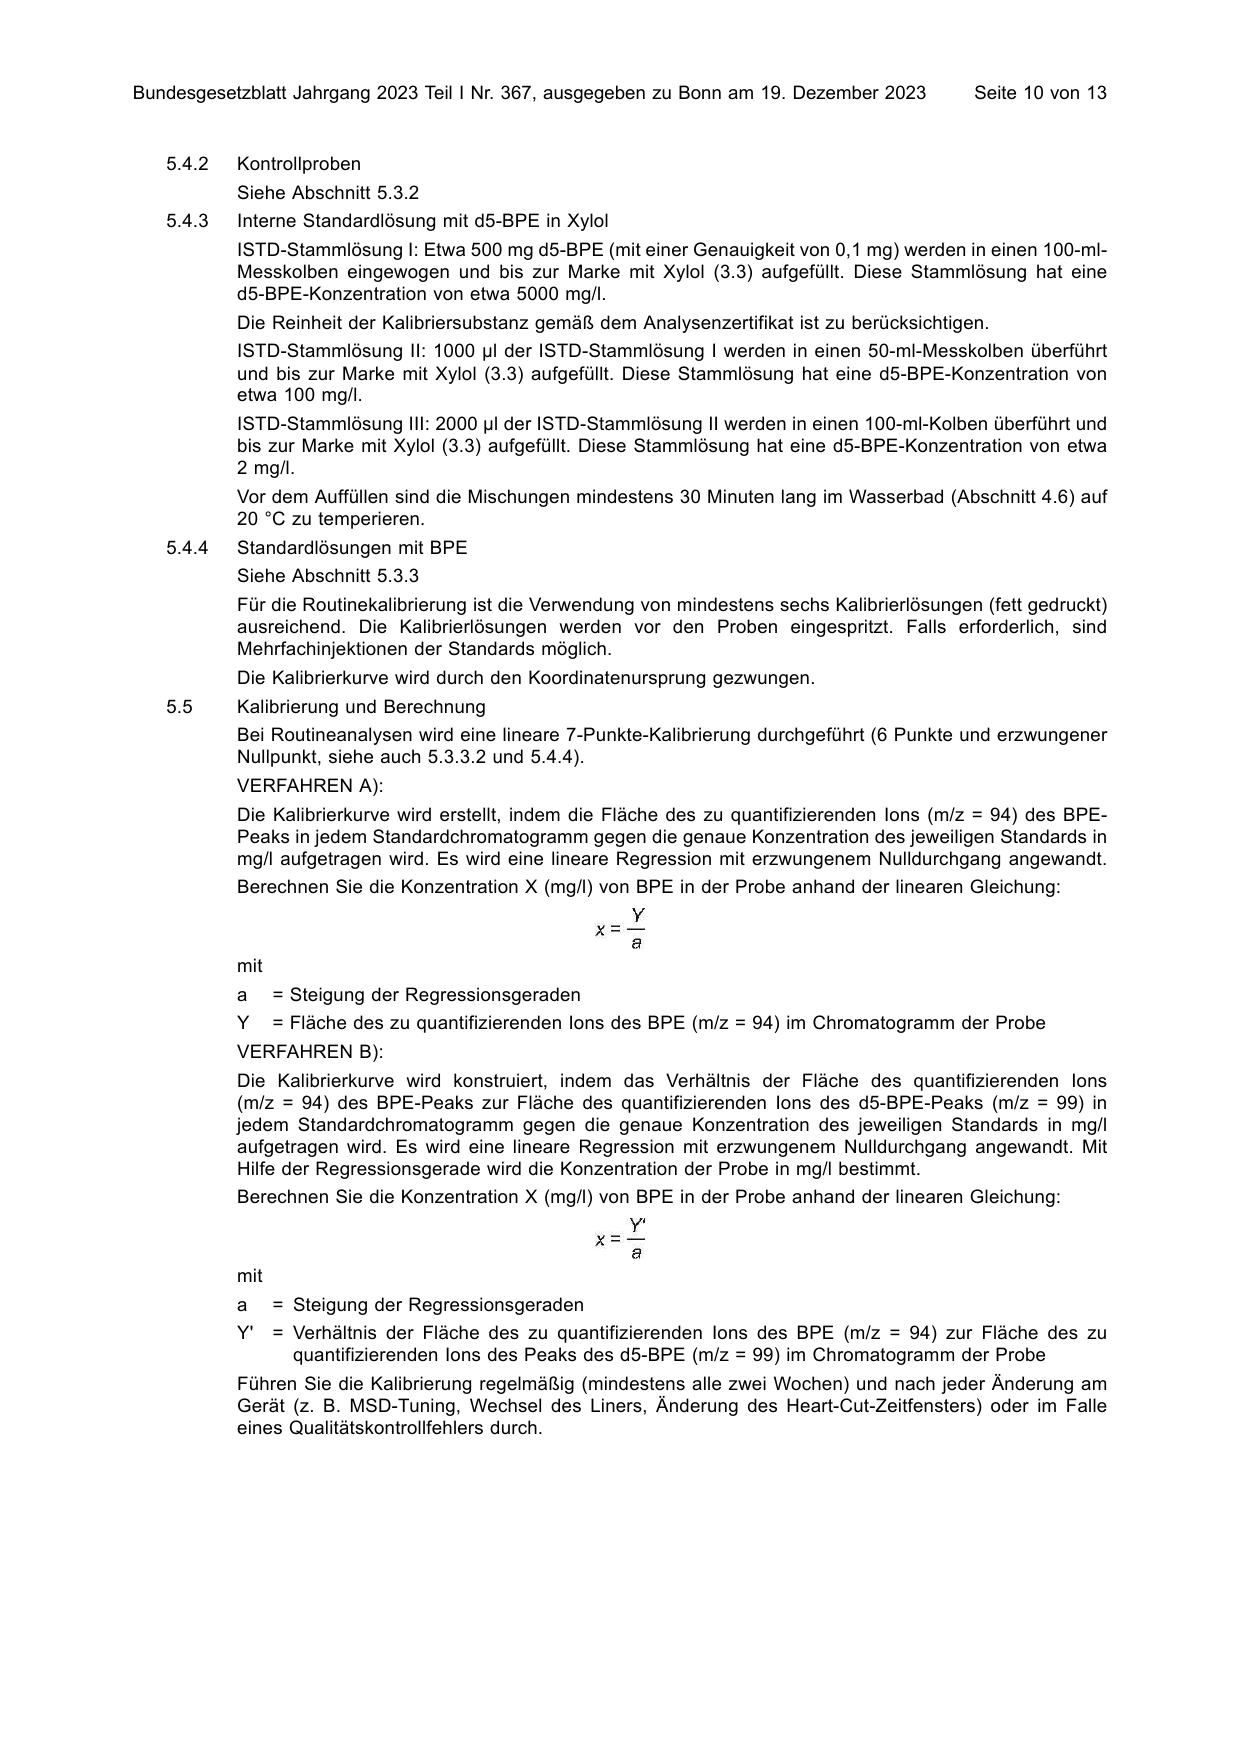
           Die Kalibrierkurve wird erstellt, indem die Fläche des zu quantifizierenden Ions (m/z = 94) des BPE-
           Peaks in jedem Standardchromatogramm gegen die genaue Konzentration des jeweiligen Standards in
           mg/l aufgetragen wird. Es wird eine lineare Regression mit erzwungenem Nulldurchgang angewandt.
           Berechnen Sie die Konzentration X (mg/l) von BPE in der Probe anhand der linearen Gleichung:


           mit
           a     = Steigung der Regressionsgeraden
           Y     = Fläche des zu quantifizierenden Ions des BPE (m/z = 94) im Chromatogramm der Probe
           VERFAHREN B):
           Die Kalibrierkurve wird konstruiert, indem das Verhältnis der Fläche des quantifizierenden Ions
           (m/z = 94) des BPE-Peaks zur Fläche des quantifizierenden Ions des d5-BPE-Peaks (m/z = 99) in
           jedem Standardchromatogramm gegen die genaue Konzentration des jeweiligen Standards in mg/l
           aufgetragen wird. Es wird eine lineare Regression mit erzwungenem Nulldurchgang angewandt. Mit
           Hilfe der Regressionsgerade wird die Konzentration der Probe in mg/l bestimmt.
           Berechnen Sie die Konzentration X (mg/l) von BPE in der Probe anhand der linearen Gleichung:


           mit
           a     = Steigung der Regressionsgeraden
           Y'    = Verhältnis der Fläche des zu quantifizierenden Ions des BPE (m/z = 94) zur Fläche des zu
                   quantifizierenden Ions des Peaks des d5-BPE (m/z = 99) im Chromatogramm der Probe
           Führen Sie die Kalibrierung regelmäßig (mindestens alle zwei Wochen) und nach jeder Änderung am
           Gerät (z. B. MSD-Tuning, Wechsel des Liners, Änderung des Heart-Cut-Zeitfensters) oder im Falle
           eines Qualitätskontrollfehlers durch.
           Qualitätssichernde Maßnahmen:
           Nach jeder Kalibrierung werden eine n-Heptan- oder Toluol-Leerwertprobe und die Kontrollproben
           (5.3.2) analysiert. Nach der Messung von zehn Proben (als Doppelbestimmung) sind die Leer- und
           Kontrollproben erneut zu vermessen. Die Ergebnisse sind in Regelkarten zu verzeichnen.
           Wiederholen Sie die Kalibrierung, wenn die Qualitätskontrolle versagt oder ein Trend über mehr als
           sieben Messungen vorliegt.
           Die quantitative Auswertung ist nur zulässig, wenn die Signale von BPE und d5-BPE nicht gestört sind
           und das Verhältnis des Molekularpeaks zum Basispeak im erwarteten Bereich liegt (Qualifier-Ion).
   6       Ergebnisangabe
           Der Gehalt an Kennzeichnungsstoffen wird als Massenkonzentration in mg/l angegeben. Bei
           Massenkonzentrationen ≤ 1,00 mg/l erfolgt die Ergebnisangabe auf 0,01 mg/l gerundet, oberhalb von
           1,00 mg/l auf 0,1 mg/l gerundet.
           Beim Runden auf die letzte anzugebende Stelle ist DIN 1333 zu berücksichtigen.
   7       Präzision
   7.1     Arbeitsbereich
           Die Linearität der Kalibrierung wurde bis zu Konzentrationen von 20 mg/l geprüft. Der lineare
           Korrelationskoeffizient R2 sollte besser als 0,995 sein (R > 0,999).
   7.2     Nachweis- und Bestimmungsgrenze
           Die Nachweisgrenze (LOD) und die Bestimmungsgrenze (LOQ) hängen von der Art des verwendeten
           Gerätes ab. Daher muss jedes Labor diese Werte selbst bestimmen.
           Diese Werte sind nach dem IUPAC-Verfahren durch mindestens zehnmalige Messung einer Probe mit
           einer bekannten niedrigen Konzentration und Multiplikation der Standardabweichung mit 3 bzw. 10 zu
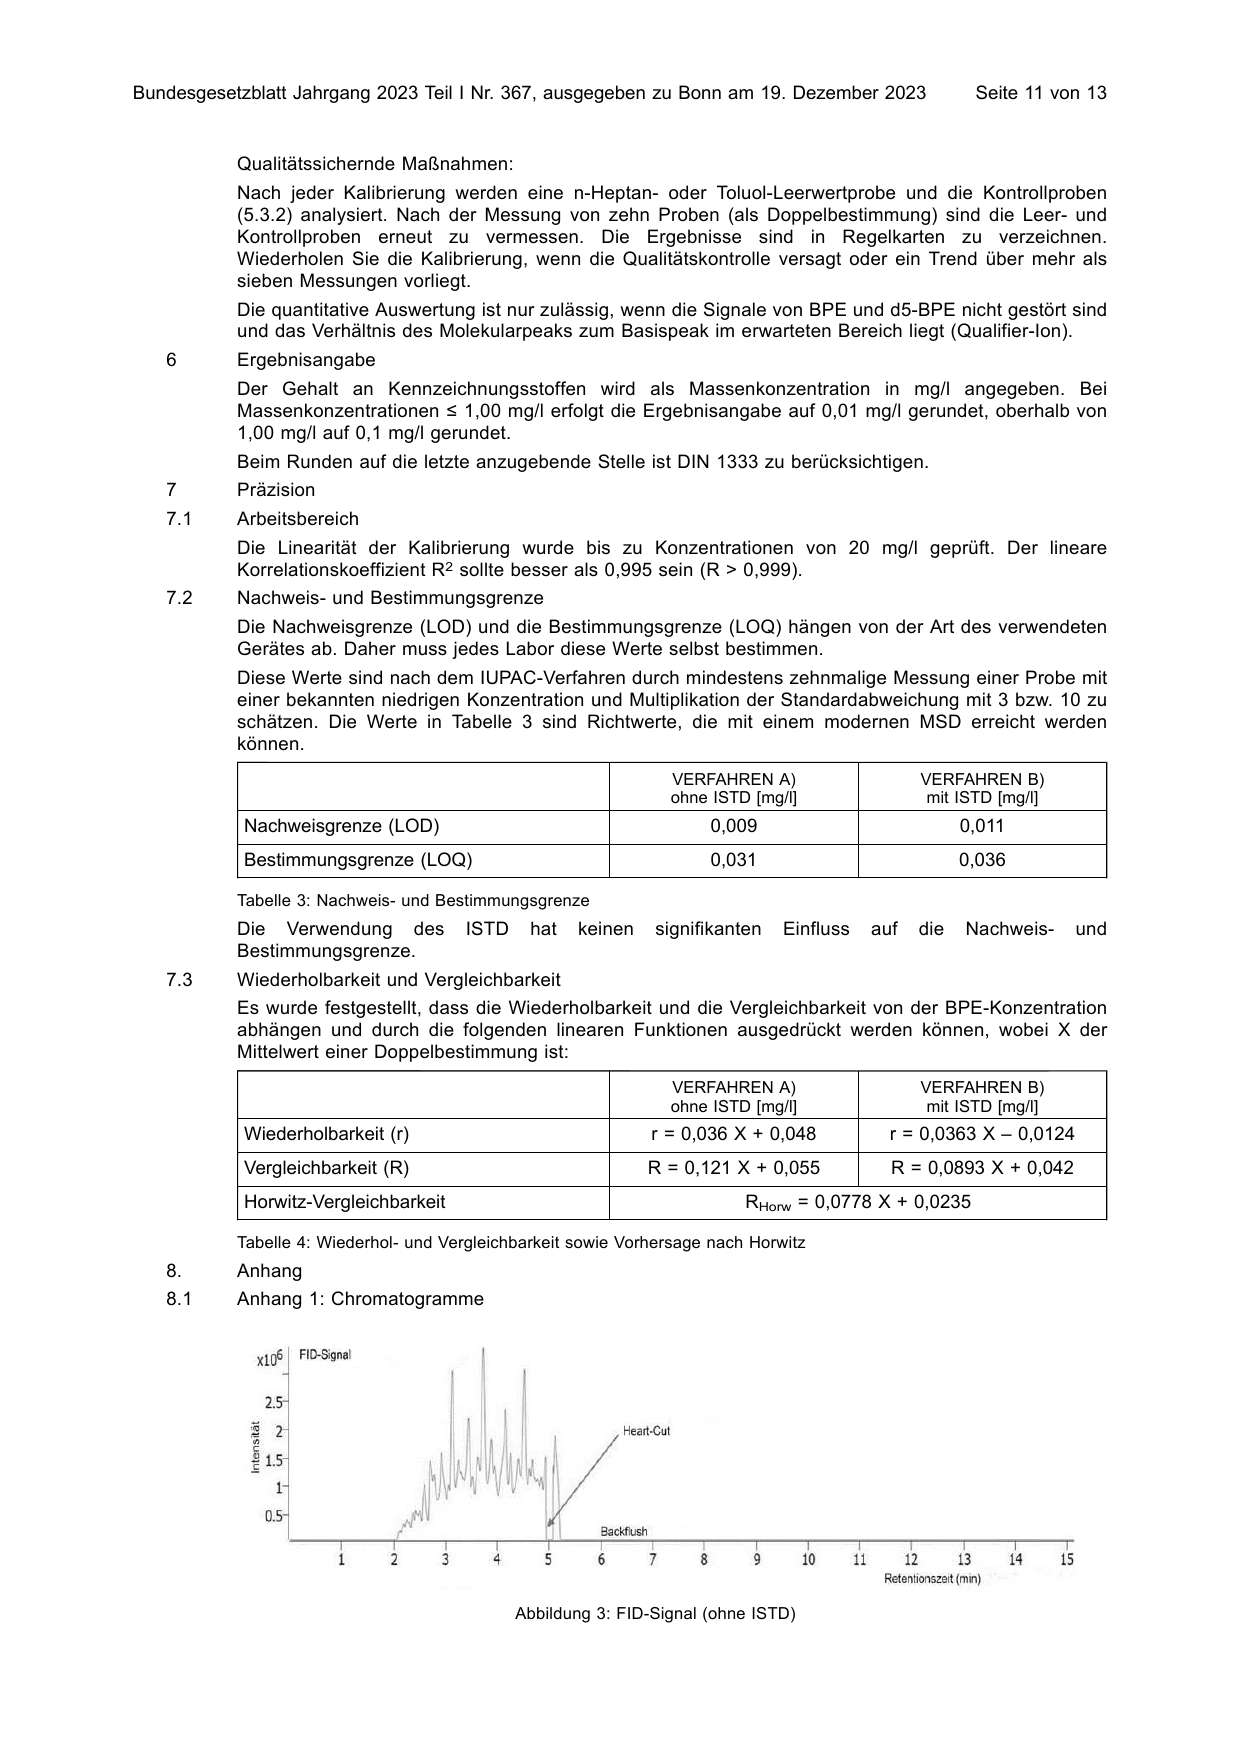
           schätzen. Die Werte in Tabelle 3 sind Richtwerte, die mit einem modernen MSD erreicht werden
           können.
                                                                 VERFAHREN A)                    VERFAHREN B)
                                                                 ohne ISTD [mg/l]                 mit ISTD [mg/l]
            Nachweisgrenze (LOD)                                      0,009                            0,011
            Bestimmungsgrenze (LOQ)                                   0,031                            0,036

           Tabelle 3: Nachweis- und Bestimmungsgrenze
           Die Verwendung des          ISTD     hat   keinen   signifikanten    Einfluss   auf   die   Nachweis-     und
           Bestimmungsgrenze.
   7.3     Wiederholbarkeit und Vergleichbarkeit
           Es wurde festgestellt, dass die Wiederholbarkeit und die Vergleichbarkeit von der BPE-Konzentration
           abhängen und durch die folgenden linearen Funktionen ausgedrückt werden können, wobei X der
           Mittelwert einer Doppelbestimmung ist:
                                                                 VERFAHREN A)                    VERFAHREN B)
                                                                 ohne ISTD [mg/l]                 mit ISTD [mg/l]
            Wiederholbarkeit (r)                               r = 0,036 X + 0,048           r = 0,0363 X – 0,0124
            Vergleichbarkeit (R)                               R = 0,121 X + 0,055           R = 0,0893 X + 0,042
            Horwitz-Vergleichbarkeit                                       RHorw = 0,0778 X + 0,0235

           Tabelle 4: Wiederhol- und Vergleichbarkeit sowie Vorhersage nach Horwitz
   8.      Anhang
   8.1     Anhang 1: Chromatogramme


                                              Abbildung 3: FID-Signal (ohne ISTD)
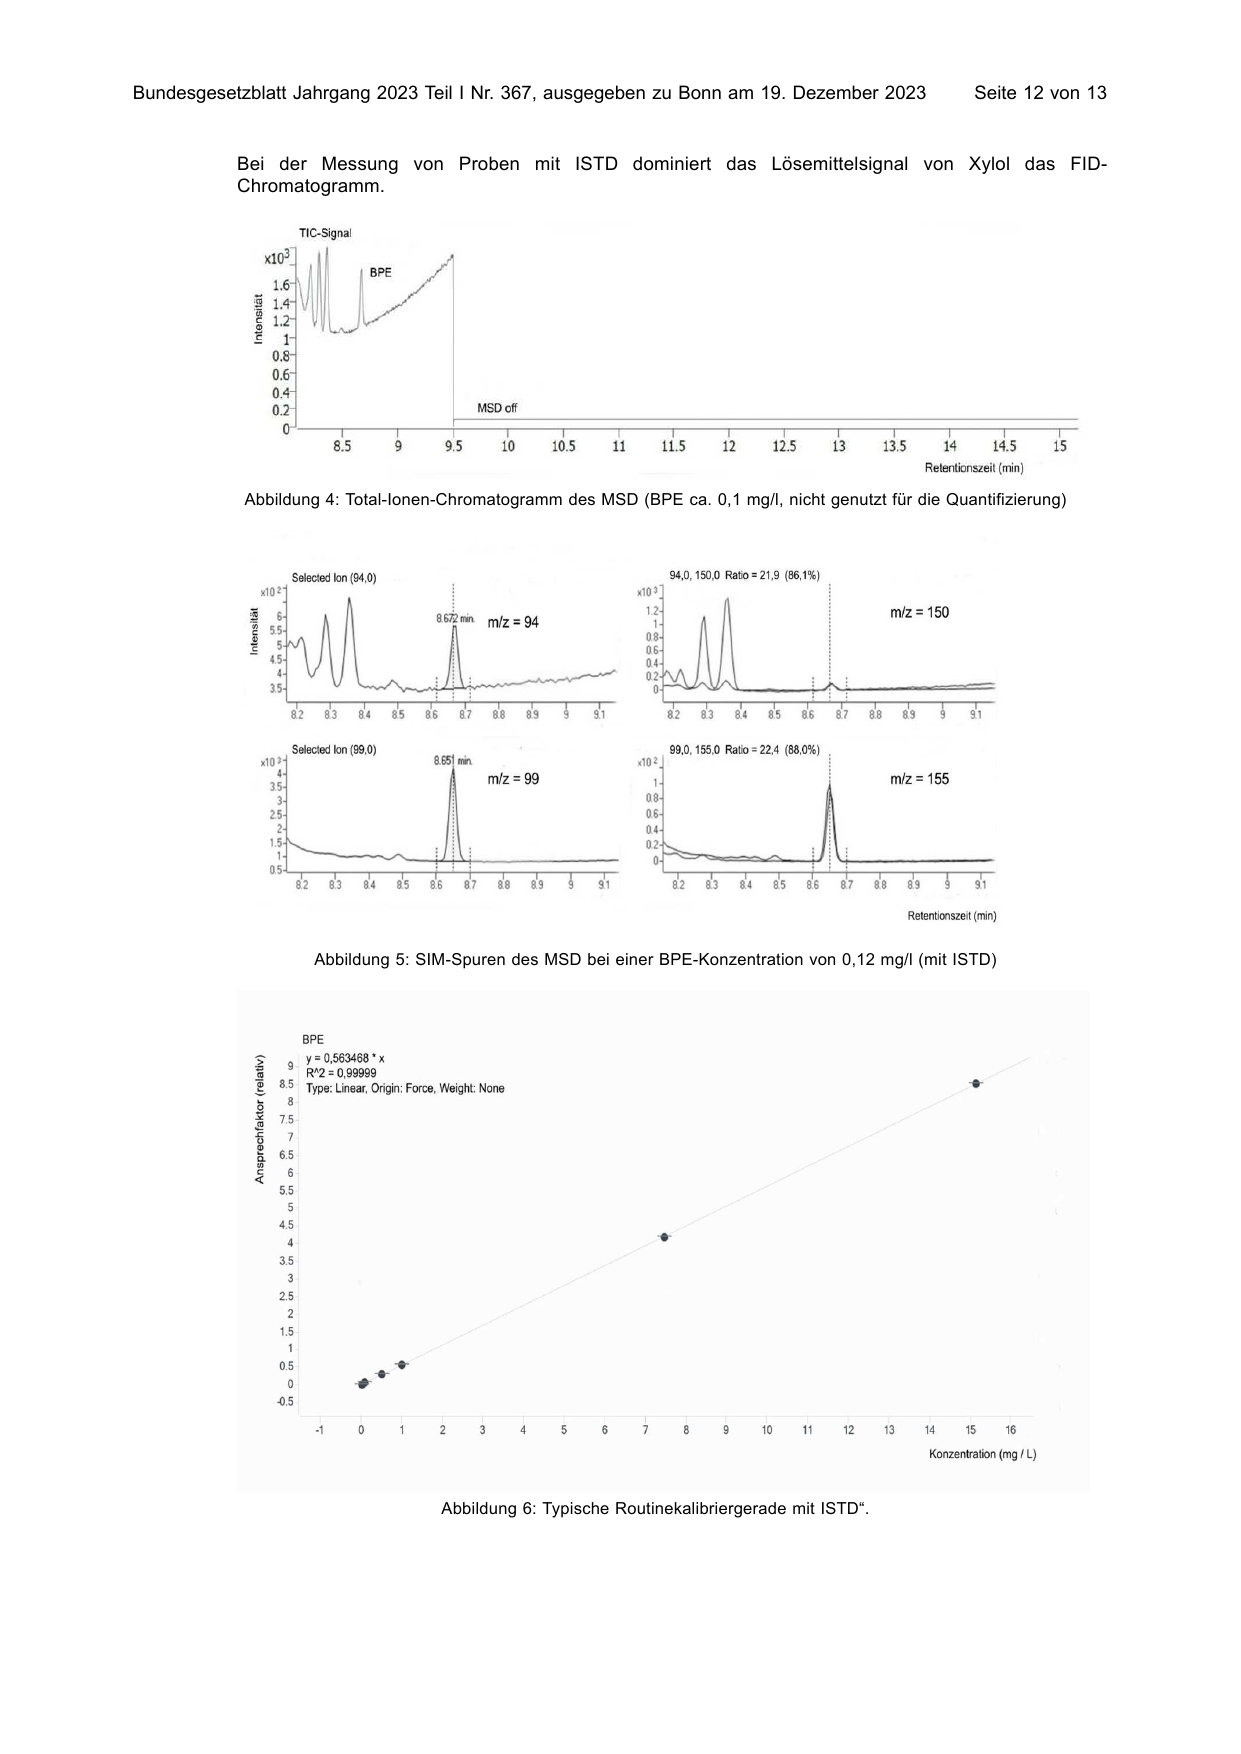
           Bei der Messung von Proben mit ISTD dominiert das Lösemittelsignal von Xylol das FID-
           Chromatogramm.


            Abbildung 4: Total-Ionen-Chromatogramm des MSD (BPE ca. 0,1 mg/l, nicht genutzt für die Quantifizierung)


                    Abbildung 5: SIM-Spuren des MSD bei einer BPE-Konzentration von 0,12 mg/l (mit ISTD)


                                    Abbildung 6: Typische Routinekalibriergerade mit ISTD“.
                                                  Artikel 4

                     Änderung der Stromsteuer-Durchführungsverordnung
   § 3 Absatz 3 der Stromsteuer-Durchführungsverordnung vom 31. Mai 2000 (BGBl. I S. 794), die zuletzt durch
Artikel 6 der Verordnung vom 11. August 2021 (BGBl. I S. 3602) geändert worden ist, wird wie folgt geändert:
1. In Nummer 7 werden nach dem Wort „Personenvereinigung“ die Wörter „ohne Rechtspersönlichkeit“ gestrichen.
2. In Nummer 9 werden die Wörter „Personengesellschaft oder Personenvereinigung ohne Rechtspersönlichkeit“
   durch das Wort „Personenvereinigung“ ersetzt.


                                                  Artikel 5

                                                Inkrafttreten
  (1) Die Verordnung tritt vorbehaltlich der Absätze 2 und 3 mit Wirkung vom 1. Januar 2023 in Kraft.
  (2) Die Artikel 2, 3 Nummer 1 bis 3 Buchstabe a, Nummer 4 bis 18 sowie Artikel 4 treten am 1. Januar 2024 in
Kraft.
  (3) Artikel 3 Nummer 3 Buchstabe b und c tritt am 19. Januar 2024 in Kraft.


  Berlin, den 14. Dezember 2023

                                  Der Bundesminister der Finanzen
                                            Christian Lindner


                                  Herausgeber: Bundesministerium der Justiz
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2023 I Nr. 367. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: pdf-layout ·
Prüfwert des Textes 99bf30ab6fce6d58….