Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2022, S. 571
BGBl. 2022 I S. 571 · 64.365 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
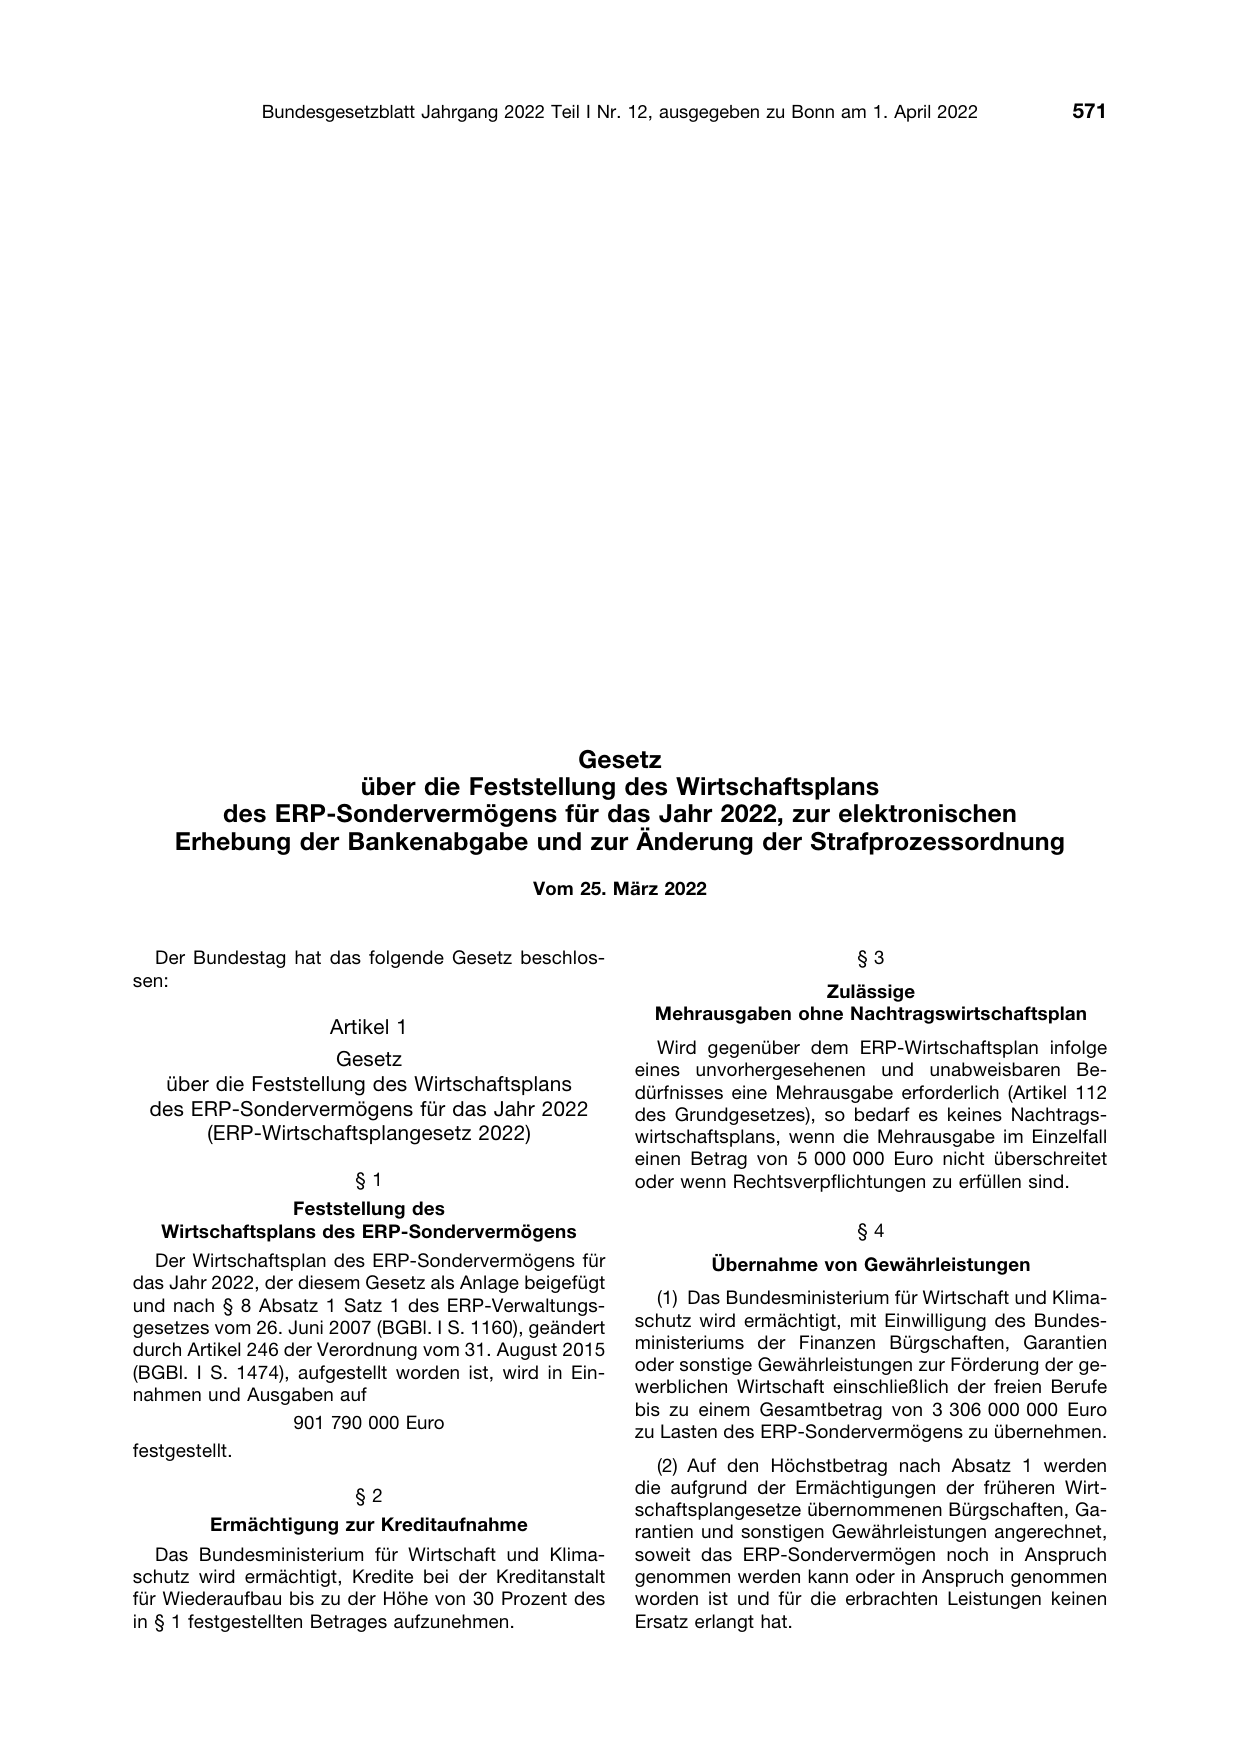
                                     Gesetz
                   über die Feststellung des Wirtschaftsplans
        des ERP-Sondervermögens für das Jahr 2022, zur elektronischen
     Erhebung der Bankenabgabe und zur Änderung der Strafprozessordnung
                                               Vom 25. März 2022

  Der Bundestag hat das folgende Gesetz beschlos-
sen:

                       Artikel 1

                     Gesetz

   über die Feststellung des Wirtschaftsplans
  des ERP-Sondervermögens für das Jahr 2022
       (ERP-Wirtschaftsplangesetz 2022)

                          §1
                 Feststellung des
   Wirtschaftsplans des ERP-Sondervermögens
  Der Wirtschaftsplan des ERP-Sondervermögens für
das Jahr 2022, der diesem Gesetz als Anlage beigefügt
und nach § 8 Absatz 1 Satz 1 des ERP-Verwaltungs-
gesetzes vom 26. Juni 2007 (BGBl. I S. 1160), geändert
durch Artikel 246 der Verordnung vom 31. August 2015
(BGBl. I S. 1474), aufgestellt worden ist, wird in Ein-
nahmen und Ausgaben auf

                   901 790 000 Euro

festgestellt.

                          §2

          Ermächtigung zur Kreditaufnahme
   Das Bundesministerium für Wirtschaft und Klima-
schutz wird ermächtigt, Kredite bei der Kreditanstalt
für Wiederaufbau bis zu der Höhe von 30 Prozent des
in § 1 festgestellten Betrages aufzunehmen.

                          §3

                 Zulässige
  Mehrausgaben ohne Nachtragswirtschaftsplan

   Wird gegenüber dem ERP-Wirtschaftsplan infolge

eines unvorhergesehenen und unabweisbaren Be-
dürfnisses eine Mehrausgabe erforderlich (Artikel 112
des Grundgesetzes), so bedarf es keines Nachtrags-
wirtschaftsplans, wenn die Mehrausgabe im Einzelfall
einen Betrag von 5 000 000 Euro nicht überschreitet
oder wenn Rechtsverpflichtungen zu erfüllen sind.

                          §4
         Übernahme von Gewährleistungen

   (1) Das Bundesministerium für Wirtschaft und Klima-
schutz wird ermächtigt, mit Einwilligung des Bundes-
ministeriums der Finanzen Bürgschaften, Garantien
oder sonstige Gewährleistungen zur Förderung der ge-
werblichen Wirtschaft einschließlich der freien Berufe
bis zu einem Gesamtbetrag von 3 306 000 000 Euro

zu Lasten des ERP-Sondervermögens zu übernehmen.

   (2) Auf den Höchstbetrag nach Absatz 1 werden
die aufgrund der Ermächtigungen der früheren Wirt-
schaftsplangesetze übernommenen Bürgschaften, Ga-
rantien und sonstigen Gewährleistungen angerechnet,
soweit das ERP-Sondervermögen noch in Anspruch
genommen werden kann oder in Anspruch genommen
worden ist und für die erbrachten Leistungen keinen
Ersatz erlangt hat.
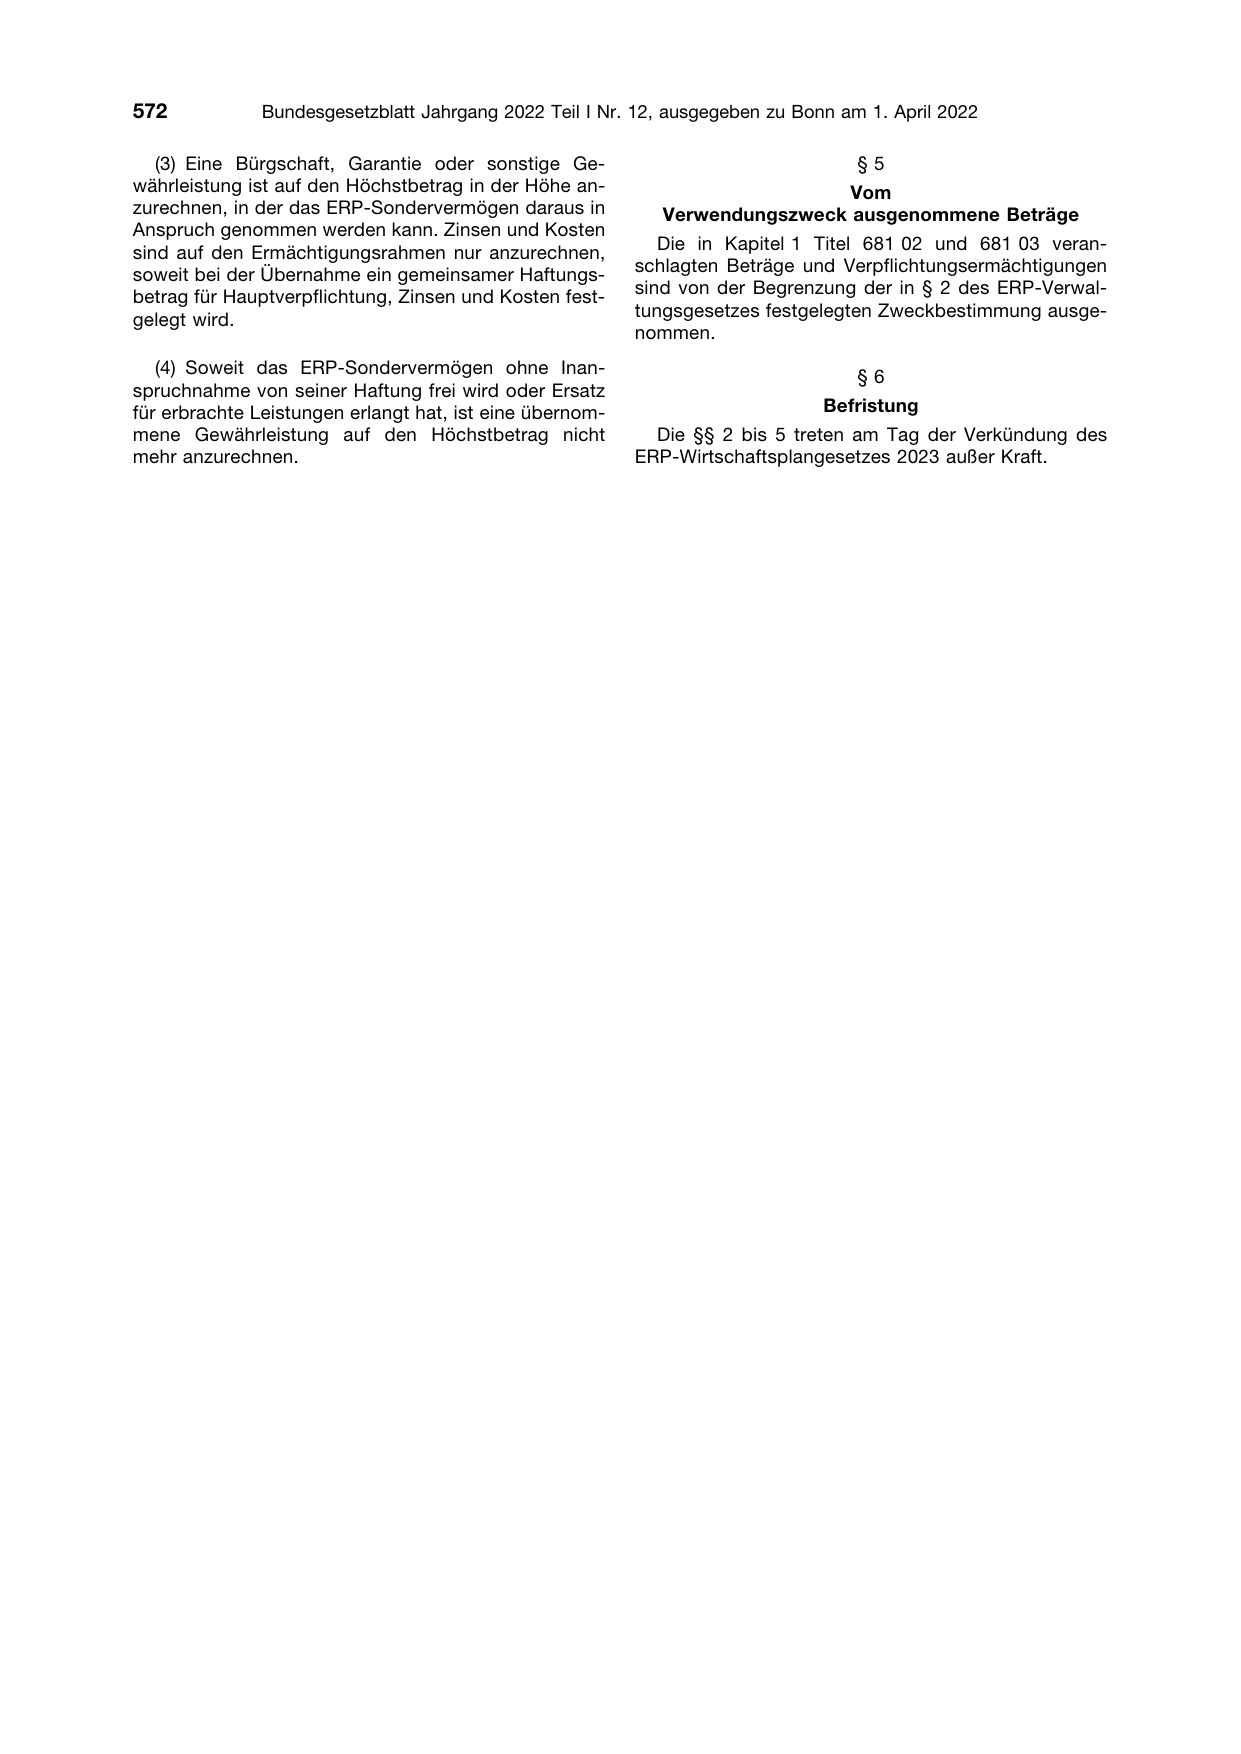
   (3) Eine Bürgschaft, Garantie oder sonstige Ge-
währleistung ist auf den Höchstbetrag in der Höhe an-
zurechnen, in der das ERP-Sondervermögen daraus in
Anspruch genommen werden kann. Zinsen und Kosten
sind auf den Ermächtigungsrahmen nur anzurechnen,
soweit bei der Übernahme ein gemeinsamer Haftungs-
betrag für Hauptverpflichtung, Zinsen und Kosten fest-
gelegt wird.

   (4) Soweit das ERP-Sondervermögen ohne Inan-
spruchnahme von seiner Haftung frei wird oder Ersatz
für erbrachte Leistungen erlangt hat, ist eine übernom-
mene Gewährleistung auf den Höchstbetrag nicht
mehr anzurechnen.

                         §5
                   Vom
  Verwendungszweck ausgenommene Beträge

   Die in Kapitel 1 Titel 681 02 und 681 03 veran-
schlagten Beträge und Verpflichtungsermächtigungen
sind von der Begrenzung der in § 2 des ERP-Verwal-
tungsgesetzes festgelegten Zweckbestimmung ausge-
nommen.
                         §6

                     Befristung
  Die §§ 2 bis 5 treten am Tag der Verkündung des
ERP-Wirtschaftsplangesetzes 2023 außer Kraft.

                                                                                                          Anlage
                                                                                                          (zu § 1)


                                      Wirtschaftsplan
            nach § 8 des ERP-Verwaltungsgesetzes vom 26. Juni 2007


Kapitel 1 (Ausgaben):            Investitionsfinanzierung

Kapitel 2 (Sonstige Ausgaben):   Sonstige Ausgaben

Kapitel 3 (Einnahmen):           Einnahmen

Anlage 1:                        Übersicht über die Verpflichtungen und Verpflichtungsermächtigungen aus Kapitel 1

Anlage 2:                        Nachweisung des ERP-Sondervermögens nach dem Stand vom 31. Dezember 2020

Anlage 3:                        Bericht der KfW gemäß § 8 des ERP-Verwaltungsgesetzes über die Verwendung
                                 des eingebrachten Eigenkapitals und des gewährten Nachrangdarlehens
  574                  Bundesgesetzblatt Jahrgang 2022 Teil I Nr. 12, ausgegeben zu Bonn am 1. April 2022


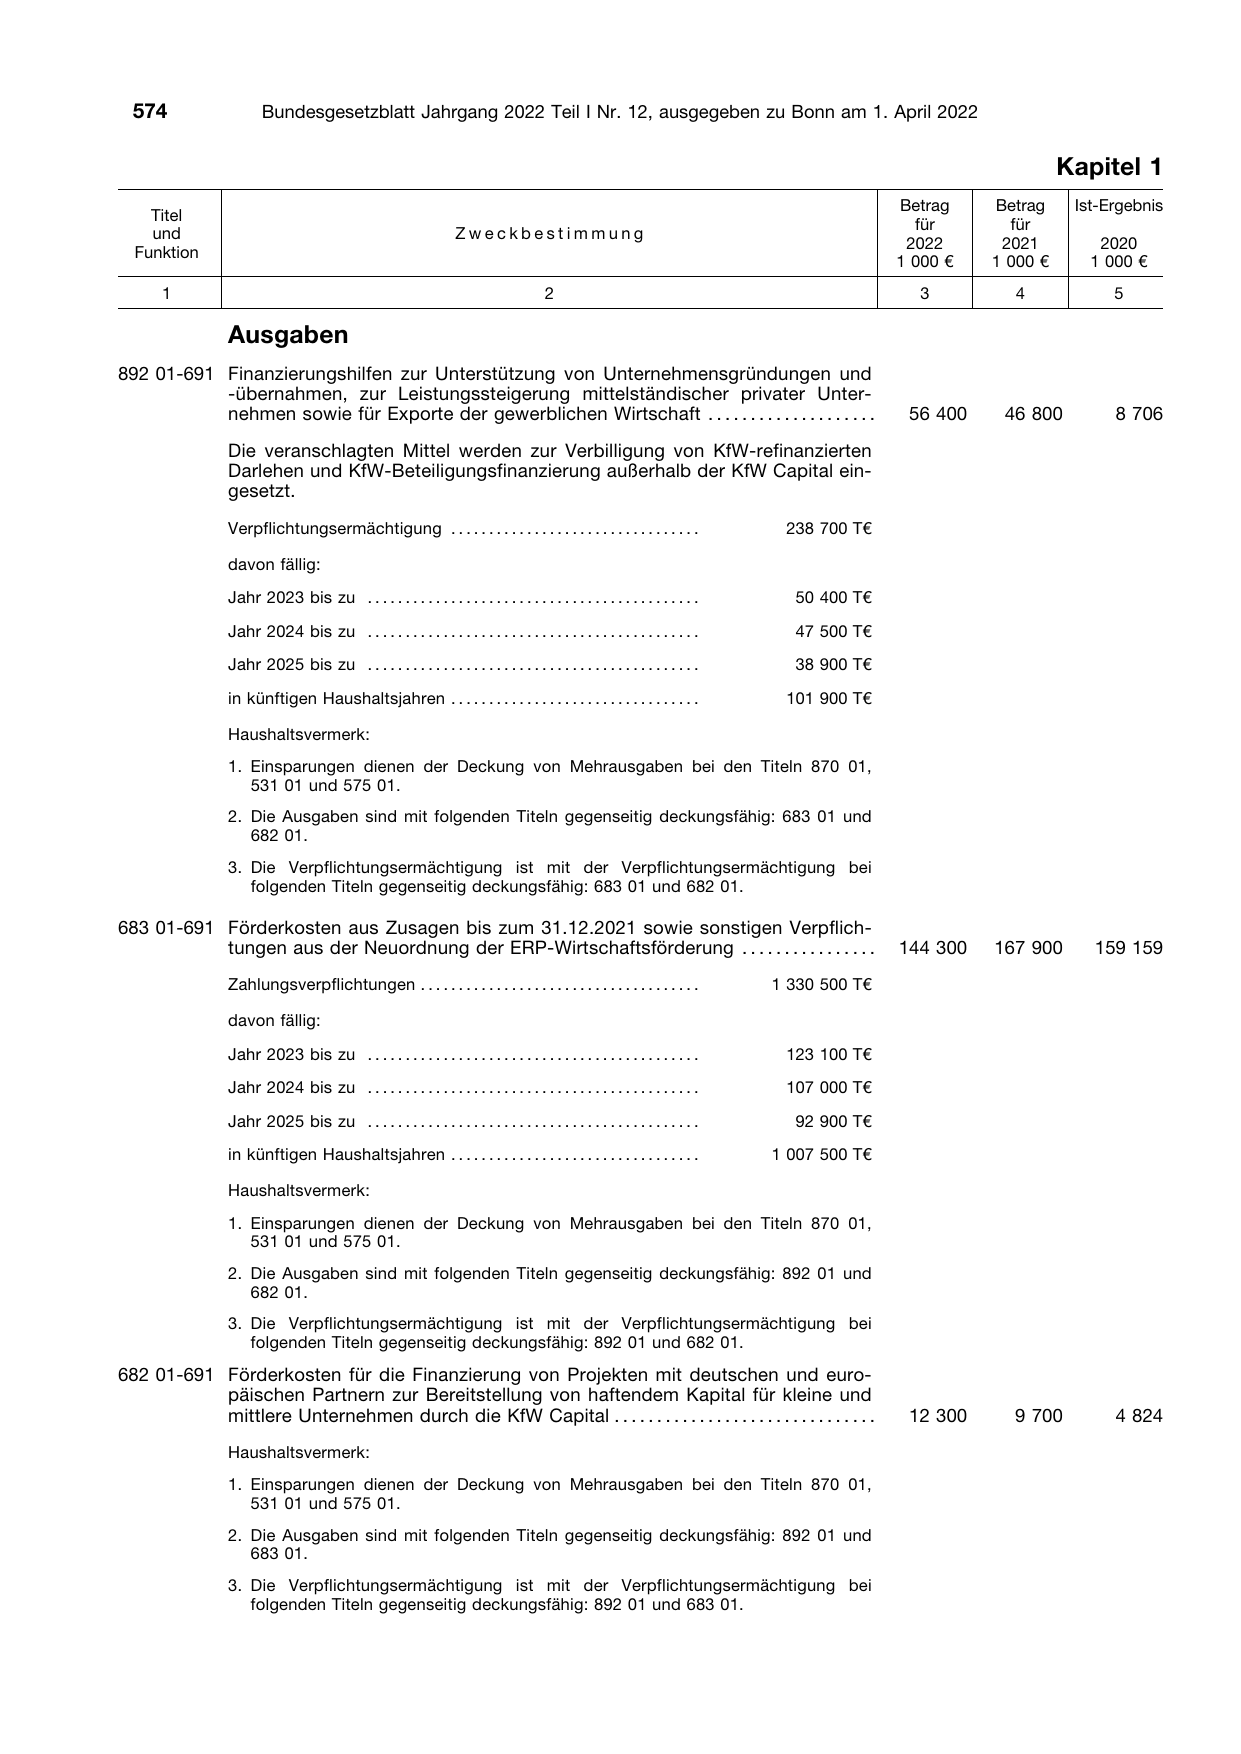
                                                                                                                                                              Kapitel 1
                                                                                                                                          Betrag    Betrag     Ist-Ergebnis
    Titel
                                                                                                                                            für       für
    und                                                           Zweckbestimmung
                                                                                                                                           2022      2021         2020
  Funktion
                                                                                                                                          1 000 €   1 000 €      1 000 €
      1                                                                               2                                                     3         4             5

                Ausgaben
892 01-691 Finanzierungshilfen zur Unterstützung von Unternehmensgründungen und
           -übernahmen, zur Leistungssteigerung mittelständischer privater Unter-
           nehmen sowie für Exporte der gewerblichen Wirtschaft . . . . . . . . . . . . . . . . . . . .                                    56 400    46 800         8 706
                Die veranschlagten Mittel werden zur Verbilligung von KfW-refinanzierten
                Darlehen und KfW-Beteiligungsfinanzierung außerhalb der KfW Capital ein-
                gesetzt.
                Verpflichtungsermächtigung . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .                238 700 T€

                davon fällig:

                Jahr 2023 bis zu . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .     50 400 T€

                Jahr 2024 bis zu . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .     47 500 T€

                Jahr 2025 bis zu . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .     38 900 T€

                in künftigen Haushaltsjahren . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .              101 900 T€

                Haushaltsvermerk:
                1. Einsparungen dienen der Deckung von Mehrausgaben bei den Titeln 870 01,
                   531 01 und 575 01.
                2. Die Ausgaben sind mit folgenden Titeln gegenseitig deckungsfähig: 683 01 und
                   682 01.
                3. Die Verpflichtungsermächtigung ist mit der Verpflichtungsermächtigung bei
                   folgenden Titeln gegenseitig deckungsfähig: 683 01 und 682 01.

683 01-691 Förderkosten aus Zusagen bis zum 31.12.2021 sowie sonstigen Verpflich-
           tungen aus der Neuordnung der ERP-Wirtschaftsförderung . . . . . . . . . . . . . . . .                                         144 300   167 900      159 159
                Zahlungsverpflichtungen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .          1 330 500 T€

                davon fällig:

                Jahr 2023 bis zu . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .    123 100 T€

                Jahr 2024 bis zu . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .    107 000 T€

                Jahr 2025 bis zu . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .     92 900 T€

                in künftigen Haushaltsjahren . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .             1 007 500 T€

                Haushaltsvermerk:
                1. Einsparungen dienen der Deckung von Mehrausgaben bei den Titeln 870 01,
                   531 01 und 575 01.
                2. Die Ausgaben sind mit folgenden Titeln gegenseitig deckungsfähig: 892 01 und
                   682 01.
                3. Die Verpflichtungsermächtigung ist mit der Verpflichtungsermächtigung bei
                   folgenden Titeln gegenseitig deckungsfähig: 892 01 und 682 01.
682 01-691 Förderkosten für die Finanzierung von Projekten mit deutschen und euro-
           päischen Partnern zur Bereitstellung von haftendem Kapital für kleine und
           mittlere Unternehmen durch die KfW Capital . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .                        12 300     9 700         4 824
                Haushaltsvermerk:
                1. Einsparungen dienen der Deckung von Mehrausgaben bei den Titeln 870 01,
                   531 01 und 575 01.
                2. Die Ausgaben sind mit folgenden Titeln gegenseitig deckungsfähig: 892 01 und
                   683 01.
                3. Die Verpflichtungsermächtigung ist mit der Verpflichtungsermächtigung bei
                   folgenden Titeln gegenseitig deckungsfähig: 892 01 und 683 01.
                                          Bundesgesetzblatt Jahrgang 2022 Teil I Nr. 12, ausgegeben zu Bonn am 1. April 2022                                         575

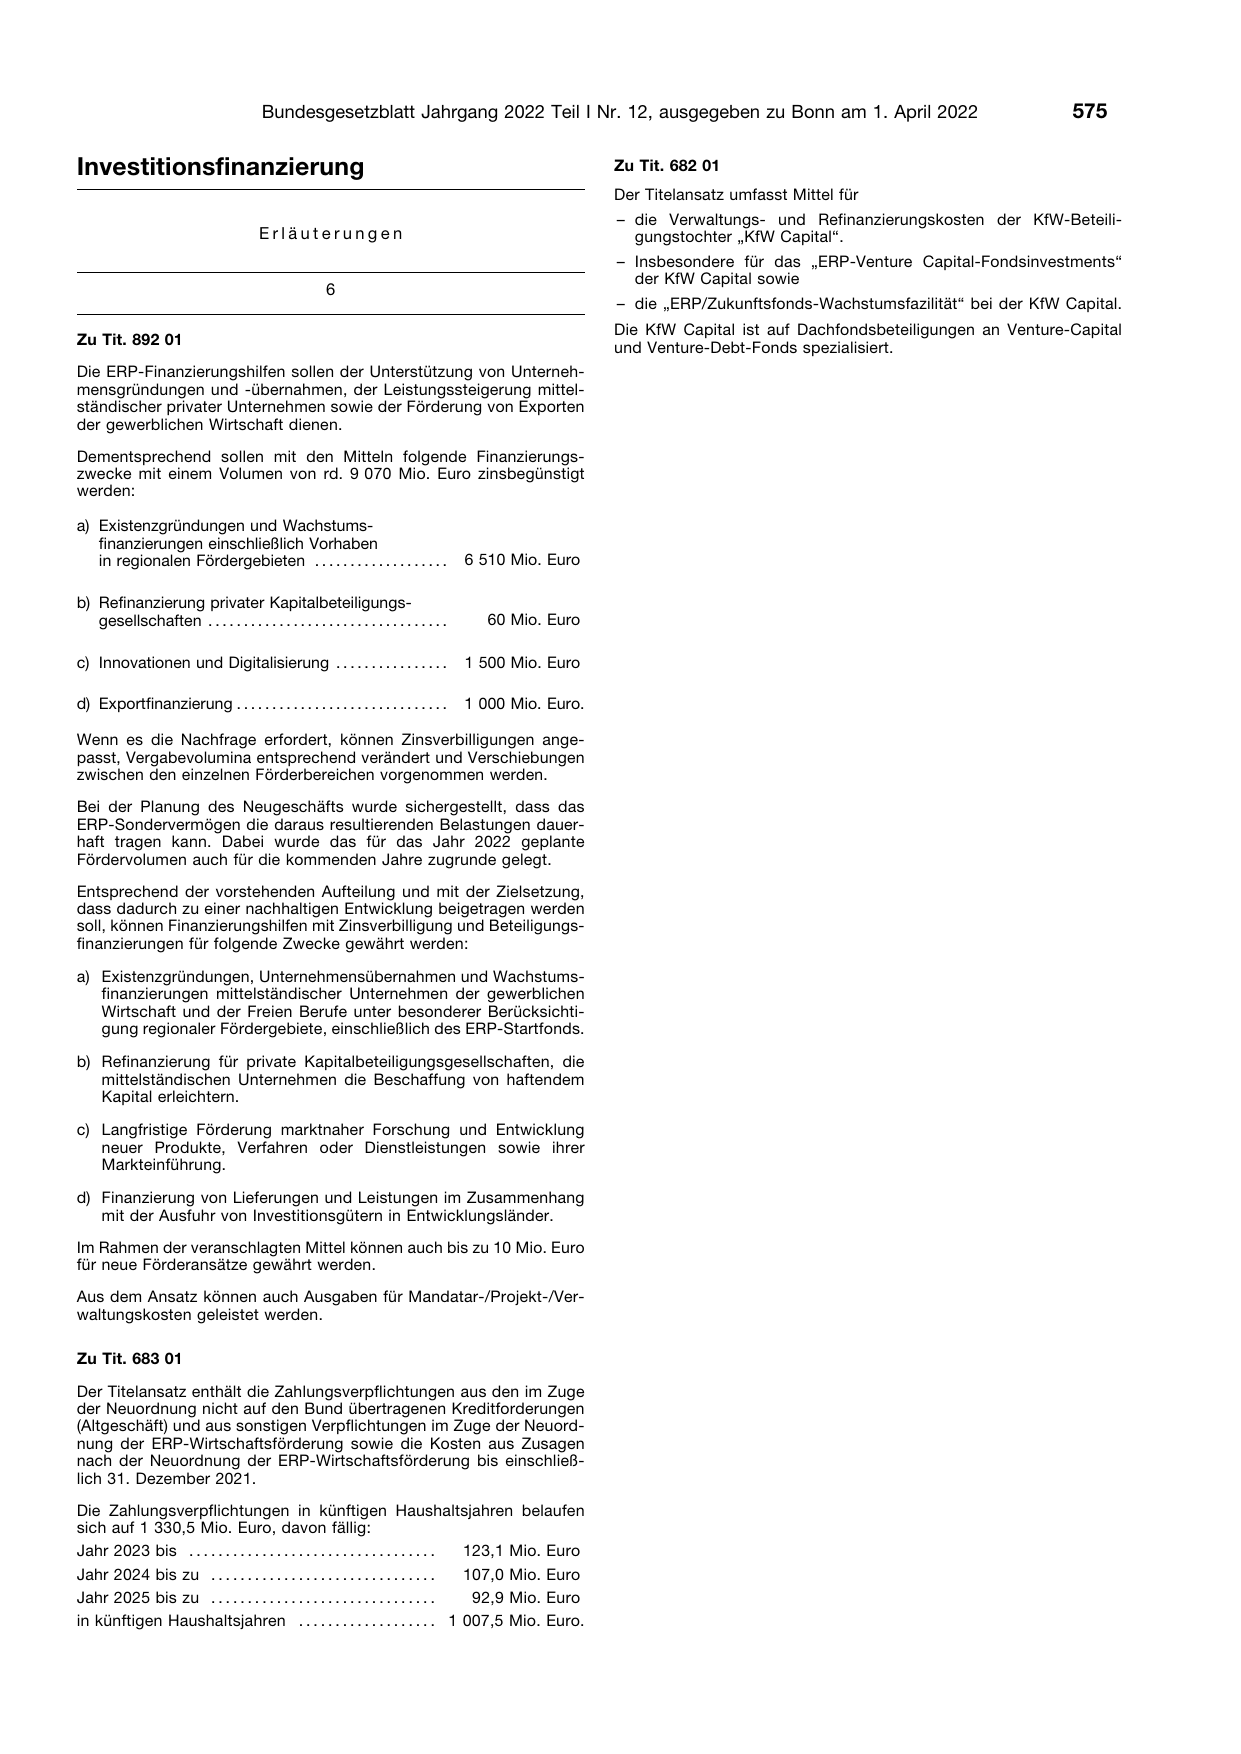
Investitionsfinanzierung                                                                                   Zu Tit. 682 01
                                                                                                           Der Titelansatz umfasst Mittel für
                                                                                                           – die Verwaltungs- und Refinanzierungskosten der KfW-Beteili-
                                         Erläuterungen                                                       gungstochter „KfW Capital“.
                                                                                                           – Insbesondere für das „ERP-Venture Capital-Fondsinvestments“
                                                                                                             der KfW Capital sowie
                                                         6
                                                                                                           – die „ERP/Zukunftsfonds-Wachstumsfazilität“ bei der KfW Capital.
                                                                                                           Die KfW Capital ist auf Dachfondsbeteiligungen an Venture-Capital
Zu Tit. 892 01
                                                                                                           und Venture-Debt-Fonds spezialisiert.
Die ERP-Finanzierungshilfen sollen der Unterstützung von Unterneh-
mensgründungen und -übernahmen, der Leistungssteigerung mittel-
ständischer privater Unternehmen sowie der Förderung von Exporten
der gewerblichen Wirtschaft dienen.

Dementsprechend sollen mit den Mitteln folgende Finanzierungs-
zwecke mit einem Volumen von rd. 9 070 Mio. Euro zinsbegünstigt
werden:

a) Existenzgründungen und Wachstums-
   finanzierungen einschließlich Vorhaben
   in regionalen Fördergebieten . . . . . . . . . . . . . . . . . . .                   6 510 Mio. Euro

b) Refinanzierung privater Kapitalbeteiligungs-
   gesellschaften . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .      60 Mio. Euro

c) Innovationen und Digitalisierung . . . . . . . . . . . . . . . .                     1 500 Mio. Euro

d) Exportfinanzierung . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .       1 000 Mio. Euro.

Wenn es die Nachfrage erfordert, können Zinsverbilligungen ange-
passt, Vergabevolumina entsprechend verändert und Verschiebungen
zwischen den einzelnen Förderbereichen vorgenommen werden.

Bei der Planung des Neugeschäfts wurde sichergestellt, dass das
ERP-Sondervermögen die daraus resultierenden Belastungen dauer-
haft tragen kann. Dabei wurde das für das Jahr 2022 geplante
Fördervolumen auch für die kommenden Jahre zugrunde gelegt.

Entsprechend der vorstehenden Aufteilung und mit der Zielsetzung,
dass dadurch zu einer nachhaltigen Entwicklung beigetragen werden
soll, können Finanzierungshilfen mit Zinsverbilligung und Beteiligungs-
finanzierungen für folgende Zwecke gewährt werden:

a) Existenzgründungen, Unternehmensübernahmen und Wachstums-
   finanzierungen mittelständischer Unternehmen der gewerblichen
   Wirtschaft und der Freien Berufe unter besonderer Berücksichti-
   gung regionaler Fördergebiete, einschließlich des ERP-Startfonds.

b) Refinanzierung für private Kapitalbeteiligungsgesellschaften, die
   mittelständischen Unternehmen die Beschaffung von haftendem
   Kapital erleichtern.

c) Langfristige Förderung marktnaher Forschung und Entwicklung
   neuer Produkte, Verfahren oder Dienstleistungen sowie ihrer
   Markteinführung.

d) Finanzierung von Lieferungen und Leistungen im Zusammenhang
   mit der Ausfuhr von Investitionsgütern in Entwicklungsländer.

Im Rahmen der veranschlagten Mittel können auch bis zu 10 Mio. Euro
für neue Förderansätze gewährt werden.

Aus dem Ansatz können auch Ausgaben für Mandatar-/Projekt-/Ver-
waltungskosten geleistet werden.

Zu Tit. 683 01

Der Titelansatz enthält die Zahlungsverpflichtungen aus den im Zuge
der Neuordnung nicht auf den Bund übertragenen Kreditforderungen
(Altgeschäft) und aus sonstigen Verpflichtungen im Zuge der Neuord-
nung der ERP-Wirtschaftsförderung sowie die Kosten aus Zusagen
nach der Neuordnung der ERP-Wirtschaftsförderung bis einschließ-
lich 31. Dezember 2021.

Die Zahlungsverpflichtungen in künftigen Haushaltsjahren belaufen
sich auf 1 330,5 Mio. Euro, davon fällig:
Jahr 2023 bis . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 123,1 Mio. Euro
Jahr 2024 bis zu . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .    107,0 Mio. Euro
Jahr 2025 bis zu . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .     92,9 Mio. Euro
in künftigen Haushaltsjahren . . . . . . . . . . . . . . . . . . . 1 007,5 Mio. Euro.
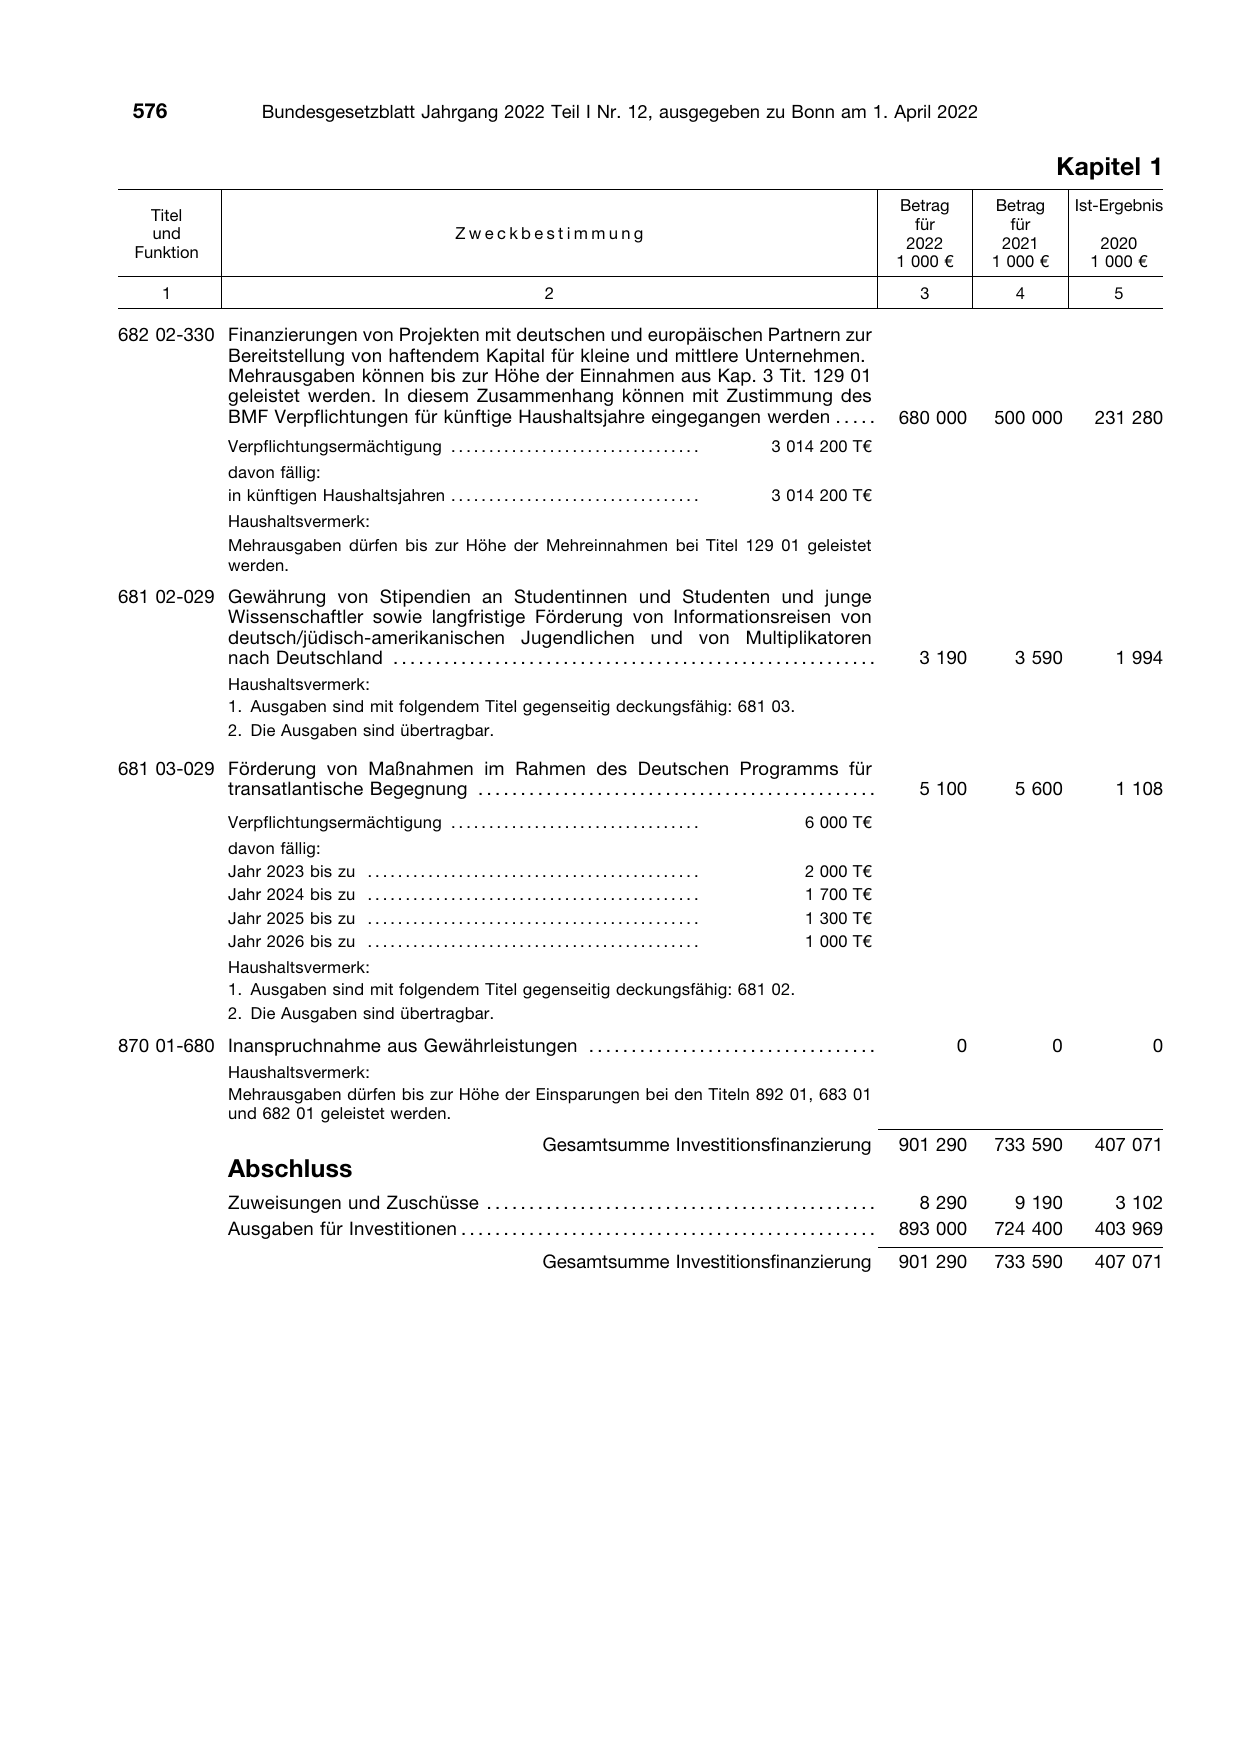
  576                     Bundesgesetzblatt Jahrgang 2022 Teil I Nr. 12, ausgegeben zu Bonn am 1. April 2022

     Titel

     und                                                         Zweckbestimmung

   Funktion

        1                                                                          2

682 02-330 Finanzierungen von Projekten mit deutschen und europäischen Partnern zur
           Bereitstellung von haftendem Kapital für kleine und mittlere Unternehmen.
           Mehrausgaben können bis zur Höhe der Einnahmen aus Kap. 3 Tit. 129 01
           geleistet werden. In diesem Zusammenhang können mit Zustimmung des
           BMF Verpflichtungen für künftige Haushaltsjahre eingegangen werden . . . . .
                    Verpflichtungsermächtigung . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                    davon fällig:
                    in künftigen Haushaltsjahren . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                    Haushaltsvermerk:
                    Mehrausgaben dürfen bis zur Höhe der Mehreinnahmen bei Titel 129 01 geleistet
                    werden.
681 02-029 Gewährung von Stipendien an Studentinnen und Studenten und junge
           Wissenschaftler sowie langfristige Förderung von Informationsreisen von
           deutsch/jüdisch-amerikanischen Jugendlichen und von Multiplikatoren
           nach Deutschland . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                    Haushaltsvermerk:
                    1. Ausgaben sind mit folgendem Titel gegenseitig deckungsfähig: 681 03.
                    2. Die Ausgaben sind übertragbar.

681 03-029 Förderung von Maßnahmen im Rahmen des Deutschen Programms für
           transatlantische Begegnung . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                    Verpflichtungsermächtigung . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                    davon fällig:
                    Jahr 2023 bis zu           ............................................
                    Jahr 2024 bis zu           ............................................
                    Jahr 2025 bis zu           ............................................
                    Jahr 2026 bis zu           ............................................
                    Haushaltsvermerk:
                    1. Ausgaben sind mit folgendem Titel gegenseitig deckungsfähig: 681 02.
                    2. Die Ausgaben sind übertragbar.

870 01-680 Inanspruchnahme aus Gewährleistungen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                    Haushaltsvermerk:
                    Mehrausgaben dürfen bis zur Höhe der Einsparungen bei den Titeln 892 01, 683 01
                    und 682 01 geleistet werden.
                                                                                  Gesamtsumme Investitionsfinanzierung
                    Abschluss
                    Zuweisungen und Zuschüsse . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .

                                                 Kapitel 1
                         Betrag        Betrag        Ist-Ergebnis

                           für           für

                          2022          2021            2020

                         1 000 €       1 000 €         1 000 €
                           3             4                5

                         680 000       500 000         231 280
  3 014 200 T€

  3 014 200 T€

. . . . . . . . . .        3 190         3 590            1 994

. . . . .                  5 100         5 600            1 108
        6 000 T€

        2 000 T€
        1 700 T€
        1 300 T€
        1 000 T€

                                   0             0               0

                         901 290       733 590         407 071

. . . . . . . .            8 290         9 190           3 102
                    Ausgaben für Investitionen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .   893 000       724 400         403 969
                                                                                  Gesamtsumme Investitionsfinanzierung
901 290       733 590         407 071
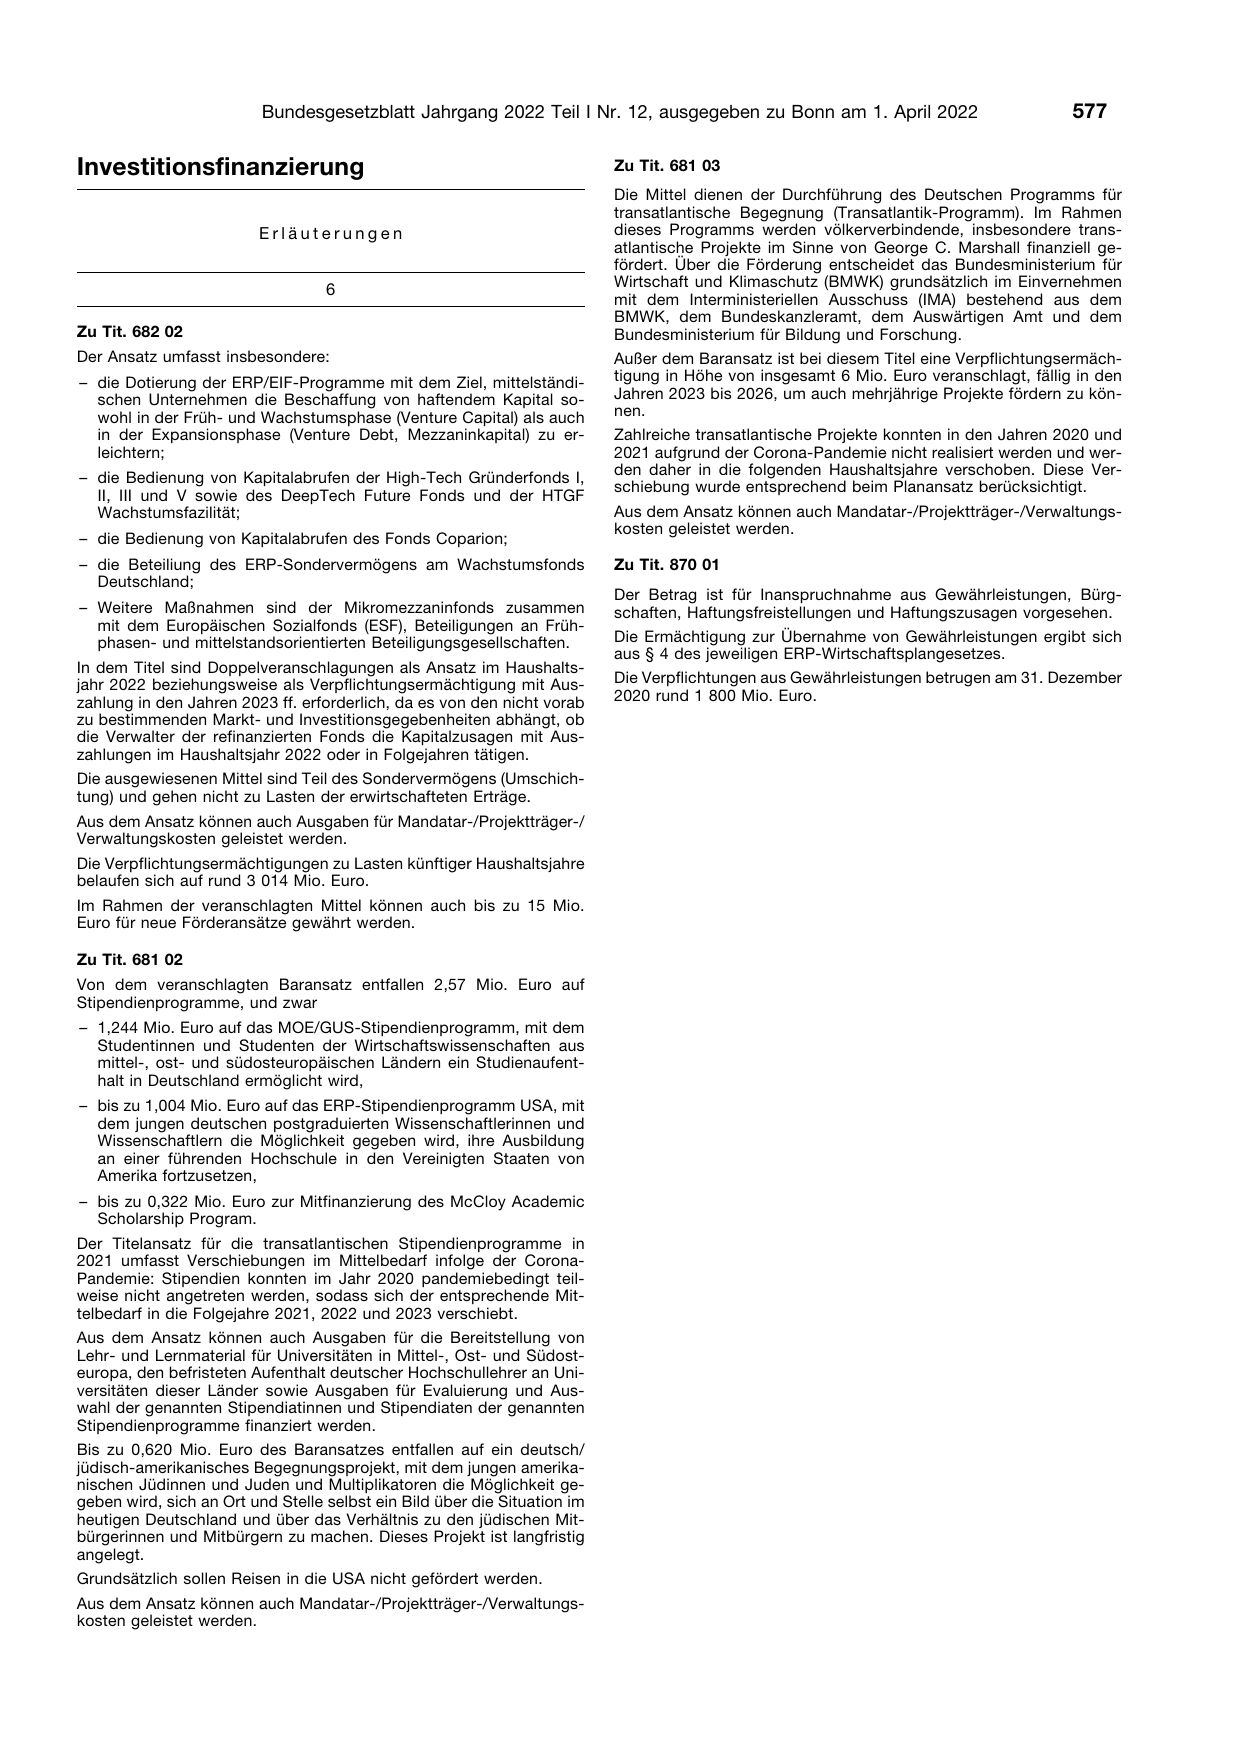
                          Bundesgesetzblatt Jahrgang 2022 Teil I Nr. 12,

Investitionsfinanzierung

                         Erläuterungen

                                   6

Zu Tit. 682 02
Der Ansatz umfasst insbesondere:
– die Dotierung der ERP/EIF-Programme mit dem Ziel, mittelständi-
  schen Unternehmen die Beschaffung von haftendem Kapital so-
  wohl in der Früh- und Wachstumsphase (Venture Capital) als auch
  in der Expansionsphase (Venture Debt, Mezzaninkapital) zu er-
  leichtern;

– die Bedienung von Kapitalabrufen der High-Tech Gründerfonds I,

  II, III und V sowie des DeepTech Future Fonds und der HTGF
  Wachstumsfazilität;

– die Bedienung von Kapitalabrufen des Fonds Coparion;
– die Beteiliung des ERP-Sondervermögens am Wachstumsfonds
  Deutschland;

– Weitere Maßnahmen sind der Mikromezzaninfonds zusammen
  mit dem Europäischen Sozialfonds (ESF), Beteiligungen an Früh-
  phasen- und mittelstandsorientierten Beteiligungsgesellschaften.

In dem Titel sind Doppelveranschlagungen als Ansatz im Haushalts-
jahr 2022 beziehungsweise als Verpflichtungsermächtigung mit Aus-
zahlung in den Jahren 2023 ff. erforderlich, da es von den nicht vorab
zu bestimmenden Markt- und Investitionsgegebenheiten abhängt, ob
die Verwalter der refinanzierten Fonds die Kapitalzusagen mit Aus-
zahlungen im Haushaltsjahr 2022 oder in Folgejahren tätigen.
Die ausgewiesenen Mittel sind Teil des Sondervermögens (Umschich-
tung) und gehen nicht zu Lasten der erwirtschafteten Erträge.
Aus dem Ansatz können auch Ausgaben für Mandatar-/Projektträger-/
Verwaltungskosten geleistet werden.
Die Verpflichtungsermächtigungen zu Lasten künftiger Haushaltsjahre
belaufen sich auf rund 3 014 Mio. Euro.
Im Rahmen der veranschlagten Mittel können auch bis zu 15 Mio.
Euro für neue Förderansätze gewährt werden.

Zu Tit. 681 02
Von dem veranschlagten Baransatz entfallen 2,57 Mio. Euro auf
Stipendienprogramme, und zwar
– 1,244 Mio. Euro auf das MOE/GUS-Stipendienprogramm, mit dem
  Studentinnen und Studenten der Wirtschaftswissenschaften aus
  mittel-, ost- und südosteuropäischen Ländern ein Studienaufent-
  halt in Deutschland ermöglicht wird,
– bis zu 1,004 Mio. Euro auf das ERP-Stipendienprogramm USA, mit
  dem jungen deutschen postgraduierten Wissenschaftlerinnen und
  Wissenschaftlern die Möglichkeit gegeben wird, ihre Ausbildung
  an einer führenden Hochschule in den Vereinigten Staaten von
  Amerika fortzusetzen,
– bis zu 0,322 Mio. Euro zur Mitfinanzierung des McCloy Academic
  Scholarship Program.
Der Titelansatz für die transatlantischen Stipendienprogramme in
2021 umfasst Verschiebungen im Mittelbedarf infolge der Corona-
Pandemie: Stipendien konnten im Jahr 2020 pandemiebedingt teil-
weise nicht angetreten werden, sodass sich der entsprechende Mit-
telbedarf in die Folgejahre 2021, 2022 und 2023 verschiebt.
Aus dem Ansatz können auch Ausgaben für die Bereitstellung von
Lehr- und Lernmaterial für Universitäten in Mittel-, Ost- und Südost-
europa, den befristeten Aufenthalt deutscher Hochschullehrer an Uni-
versitäten dieser Länder sowie Ausgaben für Evaluierung und Aus-
wahl der genannten Stipendiatinnen und Stipendiaten der genannten
Stipendienprogramme finanziert werden.
Bis zu 0,620 Mio. Euro des Baransatzes entfallen auf ein deutsch/
jüdisch-amerikanisches Begegnungsprojekt, mit dem jungen amerika-
nischen Jüdinnen und Juden und Multiplikatoren die Möglichkeit ge-
geben wird, sich an Ort und Stelle selbst ein Bild über die Situation im
heutigen Deutschland und über das Verhältnis zu den jüdischen Mit-
bürgerinnen und Mitbürgern zu machen. Dieses Projekt ist langfristig
angelegt.
Grundsätzlich sollen Reisen in die USA nicht gefördert werden.
Aus dem Ansatz können auch Mandatar-/Projektträger-/Verwaltungs-
kosten geleistet werden.
ausgegeben zu Bonn am 1. April 2022                            577

  Zu Tit. 681 03
  Die Mittel dienen der Durchführung des Deutschen Programms für
  transatlantische Begegnung (Transatlantik-Programm). Im Rahmen
  dieses Programms werden völkerverbindende, insbesondere trans-
  atlantische Projekte im Sinne von George C. Marshall finanziell ge-
  fördert. Über die Förderung entscheidet das Bundesministerium für
  Wirtschaft und Klimaschutz (BMWK) grundsätzlich im Einvernehmen
  mit dem Interministeriellen Ausschuss (IMA) bestehend aus dem
  BMWK, dem Bundeskanzleramt, dem Auswärtigen Amt und dem
  Bundesministerium für Bildung und Forschung.
  Außer dem Baransatz ist bei diesem Titel eine Verpflichtungsermäch-
  tigung in Höhe von insgesamt 6 Mio. Euro veranschlagt, fällig in den
  Jahren 2023 bis 2026, um auch mehrjährige Projekte fördern zu kön-
  nen.
  Zahlreiche transatlantische Projekte konnten in den Jahren 2020 und
  2021 aufgrund der Corona-Pandemie nicht realisiert werden und wer-
  den daher in die folgenden Haushaltsjahre verschoben. Diese Ver-

  schiebung wurde entsprechend beim Planansatz berücksichtigt.

  Aus dem Ansatz können auch Mandatar-/Projektträger-/Verwaltungs-
  kosten geleistet werden.

  Zu Tit. 870 01

  Der Betrag ist für Inanspruchnahme aus Gewährleistungen, Bürg-
  schaften, Haftungsfreistellungen und Haftungszusagen vorgesehen.

  Die Ermächtigung zur Übernahme von Gewährleistungen ergibt sich
  aus § 4 des jeweiligen ERP-Wirtschaftsplangesetzes.

  Die Verpflichtungen aus Gewährleistungen betrugen am 31. Dezember
  2020 rund 1 800 Mio. Euro.
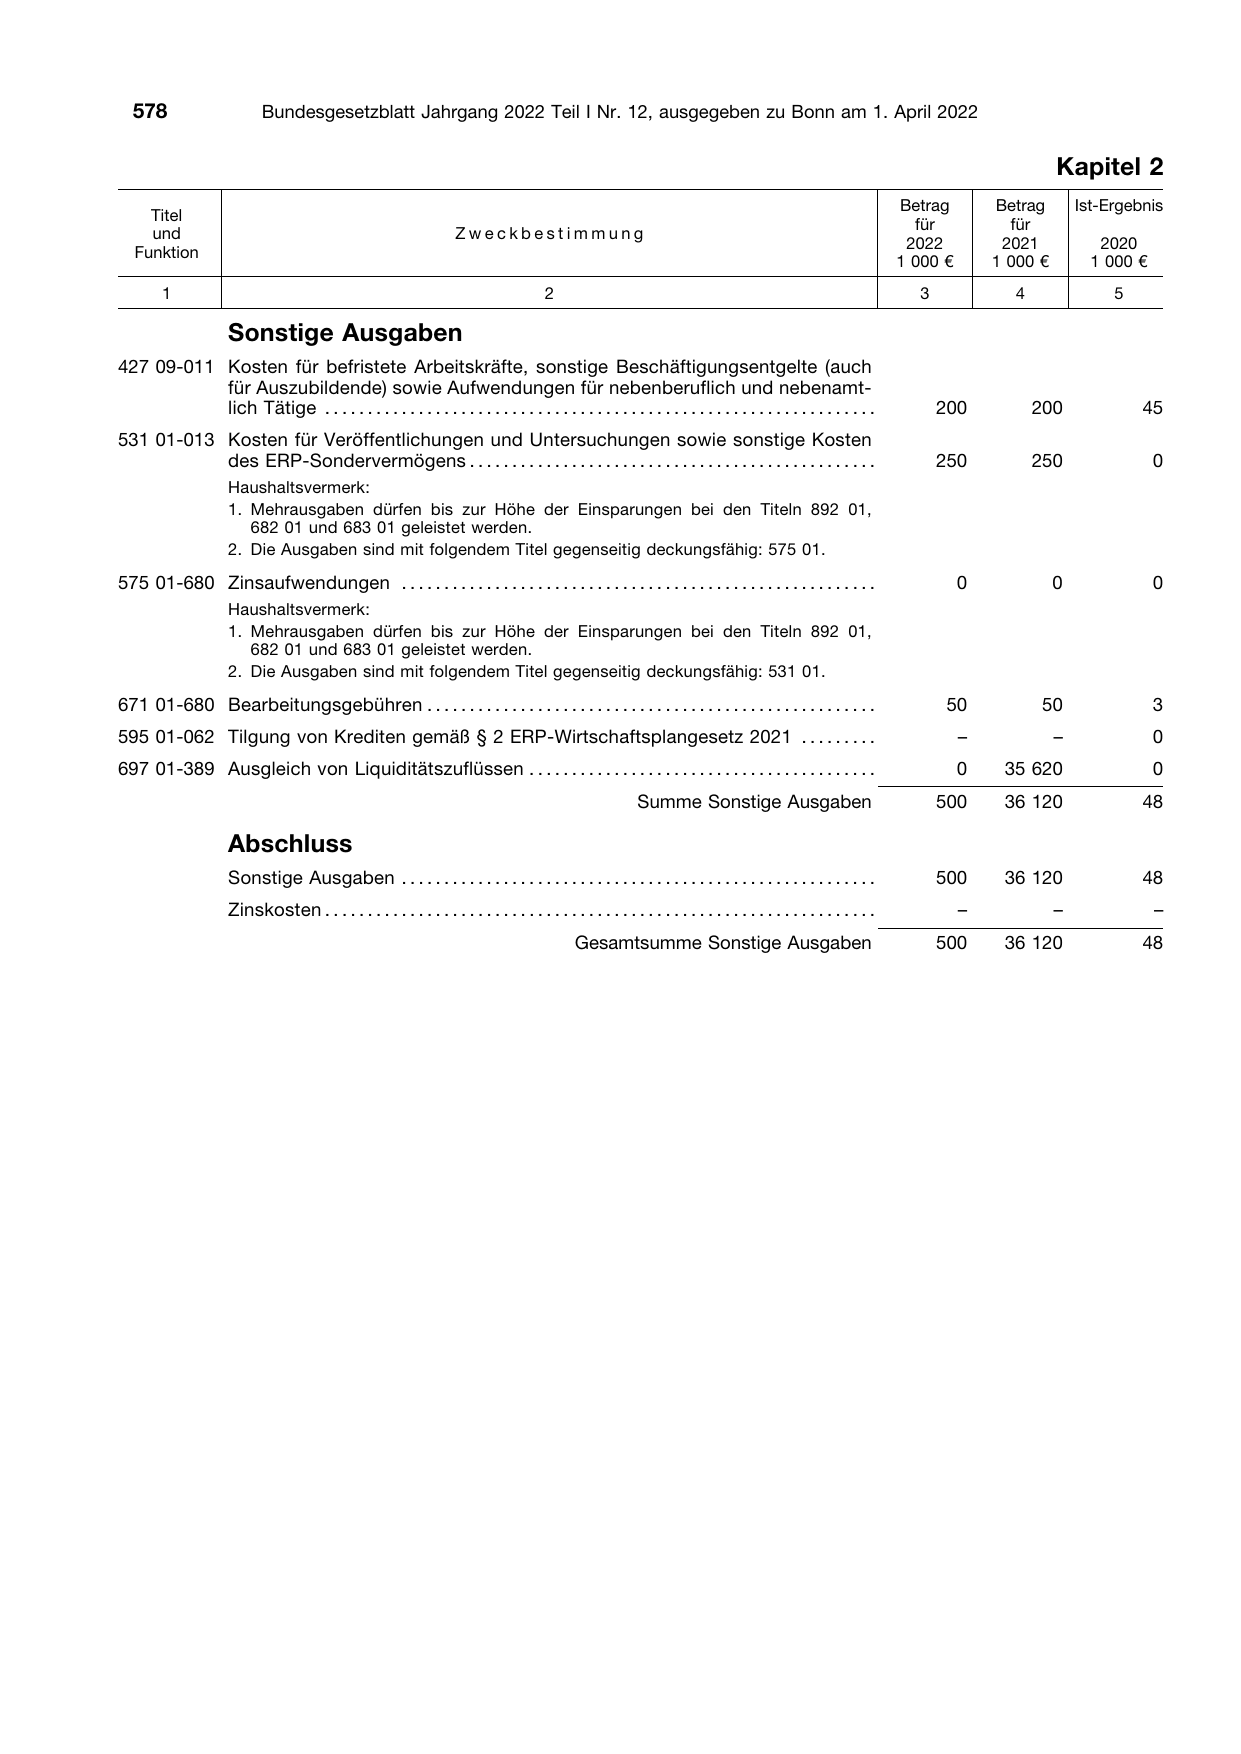
  578                        Bundesgesetzblatt Jahrgang 2022 Teil I Nr. 12, ausgegeben zu Bonn am 1. April 2022

     Titel

     und                                                               Zweckbestimmung

   Funktion

        1                                                                                 2

                      Sonstige Ausgaben
427 09-011 Kosten für befristete Arbeitskräfte, sonstige Beschäftigungsentgelte (auch
           für Auszubildende) sowie Aufwendungen für nebenberuflich und nebenamt-
           lich Tätige . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
531 01-013 Kosten für Veröffentlichungen und Untersuchungen sowie sonstige Kosten
           des ERP-Sondervermögens . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                      Haushaltsvermerk:
                      1. Mehrausgaben dürfen bis zur Höhe der Einsparungen bei den Titeln 892 01,
                         682 01 und 683 01 geleistet werden.
                      2. Die Ausgaben sind mit folgendem Titel gegenseitig deckungsfähig: 575 01.

575 01-680 Zinsaufwendungen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                      Haushaltsvermerk:
                      1. Mehrausgaben dürfen bis zur Höhe der Einsparungen bei den Titeln 892 01,
                         682 01 und 683 01 geleistet werden.
                      2. Die Ausgaben sind mit folgendem Titel gegenseitig deckungsfähig: 531 01.

671 01-680 Bearbeitungsgebühren . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
595 01-062 Tilgung von Krediten gemäß § 2 ERP-Wirtschaftsplangesetz 2021 . . . . . . . . .
697 01-389 Ausgleich von Liquiditätszuflüssen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                                                                                                              Summe Sonstige Ausgaben

                      Abschluss

                                              Kapitel 2
                      Betrag        Betrag        Ist-Ergebnis

                        für           für

                       2022          2021            2020

                      1 000 €       1 000 €         1 000 €
                        3             4                5

. . . . .                   200           200              45

                            250           250                 0

                                0             0               0

                             50            50                 3
                                –             –               0
                                0    35 620                   0
                            500      36 120                48
                      Sonstige Ausgaben . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .                    500      36 120                48
                      Zinskosten . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                                                                                                 Gesamtsumme Sonstige Ausgaben
. . . . . . . . . .             –             –               –
                            500      36 120                48
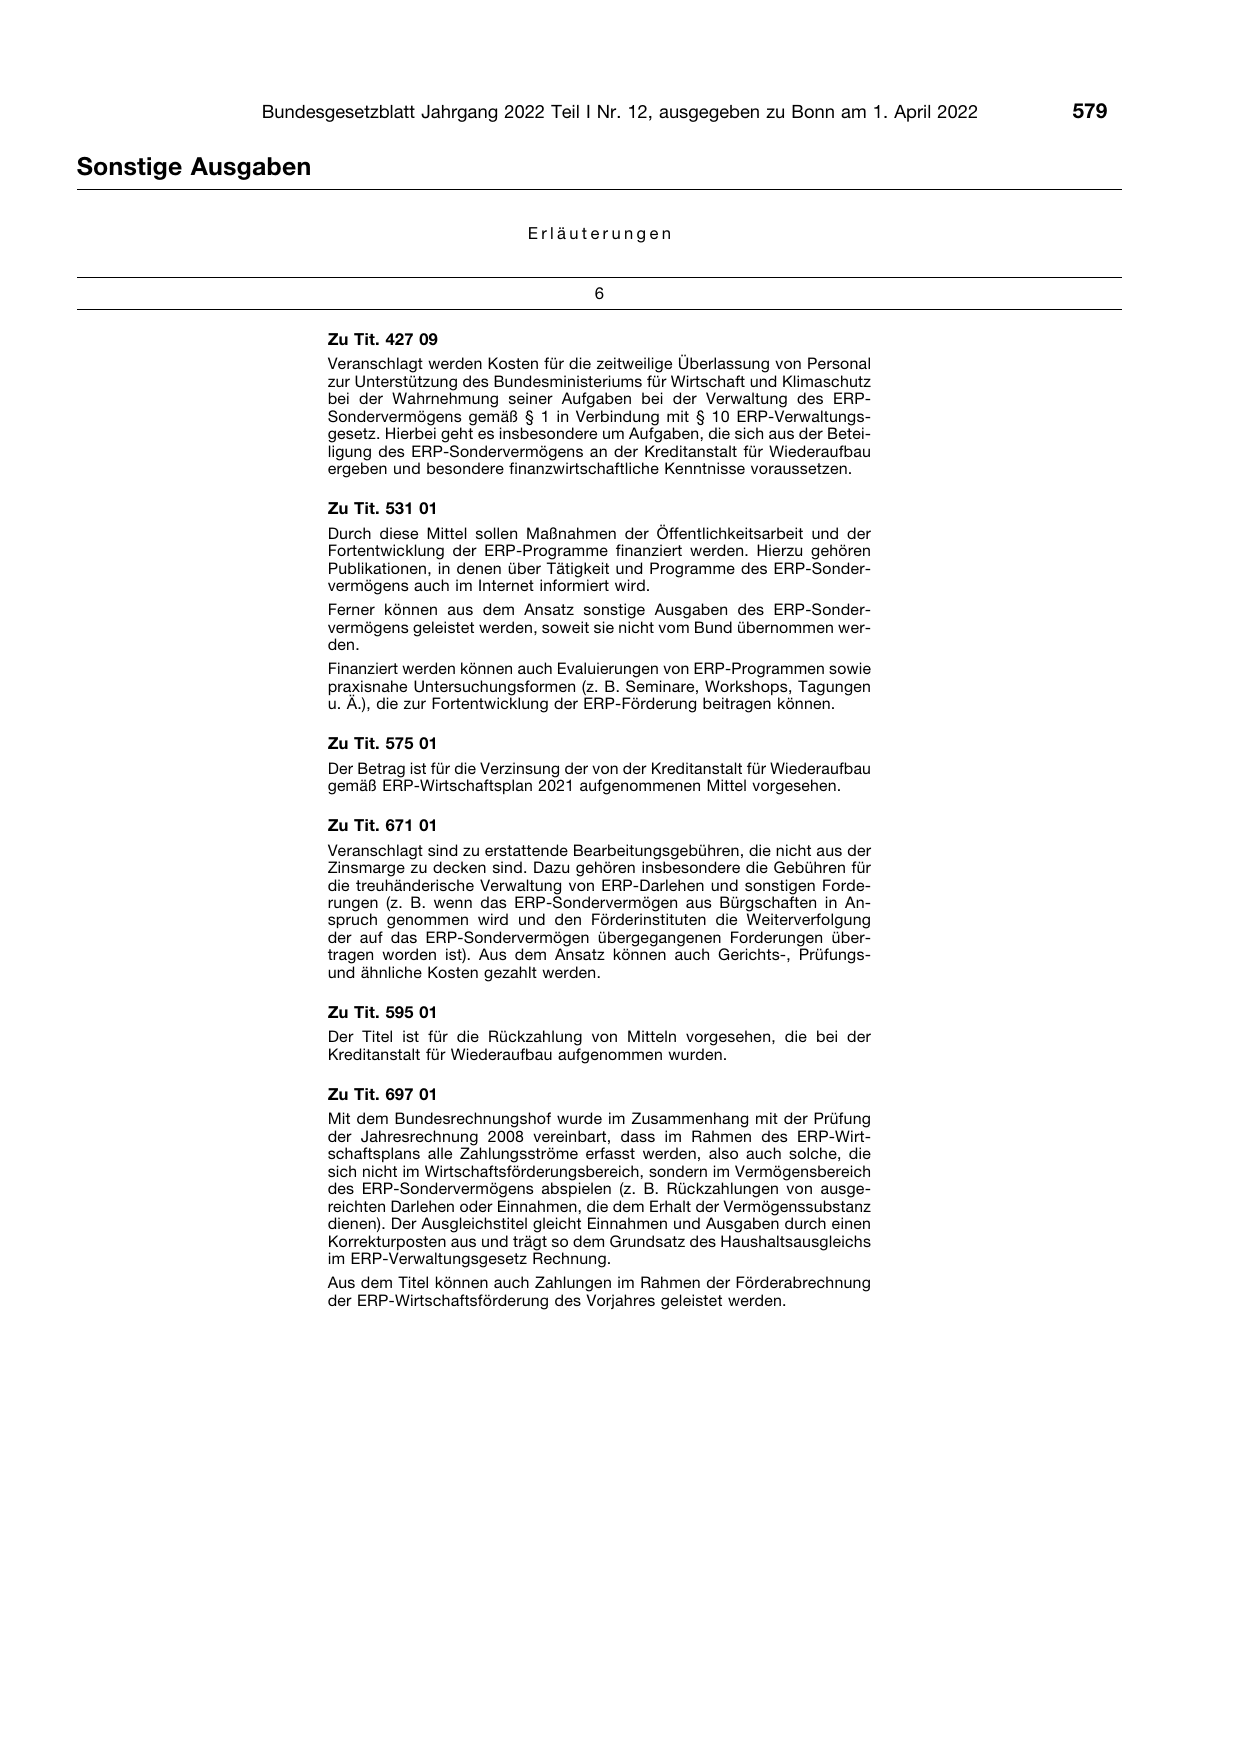
Sonstige Ausgaben

                                               Erläuterungen


                                                         6

                    Zu Tit. 427 09
                    Veranschlagt werden Kosten für die zeitweilige Überlassung von Personal
                    zur Unterstützung des Bundesministeriums für Wirtschaft und Klimaschutz
                    bei der Wahrnehmung seiner Aufgaben bei der Verwaltung des ERP-
                    Sondervermögens gemäß § 1 in Verbindung mit § 10 ERP-Verwaltungs-
                    gesetz. Hierbei geht es insbesondere um Aufgaben, die sich aus der Betei-
                    ligung des ERP-Sondervermögens an der Kreditanstalt für Wiederaufbau
                    ergeben und besondere finanzwirtschaftliche Kenntnisse voraussetzen.

                    Zu Tit. 531 01
                    Durch diese Mittel sollen Maßnahmen der Öffentlichkeitsarbeit und der
                    Fortentwicklung der ERP-Programme finanziert werden. Hierzu gehören
                    Publikationen, in denen über Tätigkeit und Programme des ERP-Sonder-
                    vermögens auch im Internet informiert wird.
                    Ferner können aus dem Ansatz sonstige Ausgaben des ERP-Sonder-
                    vermögens geleistet werden, soweit sie nicht vom Bund übernommen wer-
                    den.
                    Finanziert werden können auch Evaluierungen von ERP-Programmen sowie
                    praxisnahe Untersuchungsformen (z. B. Seminare, Workshops, Tagungen
                    u. Ä.), die zur Fortentwicklung der ERP-Förderung beitragen können.

                    Zu Tit. 575 01
                    Der Betrag ist für die Verzinsung der von der Kreditanstalt für Wiederaufbau
                    gemäß ERP-Wirtschaftsplan 2021 aufgenommenen Mittel vorgesehen.

                    Zu Tit. 671 01
                    Veranschlagt sind zu erstattende Bearbeitungsgebühren, die nicht aus der
                    Zinsmarge zu decken sind. Dazu gehören insbesondere die Gebühren für
                    die treuhänderische Verwaltung von ERP-Darlehen und sonstigen Forde-
                    rungen (z. B. wenn das ERP-Sondervermögen aus Bürgschaften in An-
                    spruch genommen wird und den Förderinstituten die Weiterverfolgung
                    der auf das ERP-Sondervermögen übergegangenen Forderungen über-
                    tragen worden ist). Aus dem Ansatz können auch Gerichts-, Prüfungs-
                    und ähnliche Kosten gezahlt werden.

                    Zu Tit. 595 01
                    Der Titel ist für die Rückzahlung von Mitteln vorgesehen, die bei der
                    Kreditanstalt für Wiederaufbau aufgenommen wurden.

                    Zu Tit. 697 01
                    Mit dem Bundesrechnungshof wurde im Zusammenhang mit der Prüfung
                    der Jahresrechnung 2008 vereinbart, dass im Rahmen des ERP-Wirt-
                    schaftsplans alle Zahlungsströme erfasst werden, also auch solche, die
                    sich nicht im Wirtschaftsförderungsbereich, sondern im Vermögensbereich
                    des ERP-Sondervermögens abspielen (z. B. Rückzahlungen von ausge-
                    reichten Darlehen oder Einnahmen, die dem Erhalt der Vermögenssubstanz
                    dienen). Der Ausgleichstitel gleicht Einnahmen und Ausgaben durch einen
                    Korrekturposten aus und trägt so dem Grundsatz des Haushaltsausgleichs
                    im ERP-Verwaltungsgesetz Rechnung.
                    Aus dem Titel können auch Zahlungen im Rahmen der Förderabrechnung
                    der ERP-Wirtschaftsförderung des Vorjahres geleistet werden.
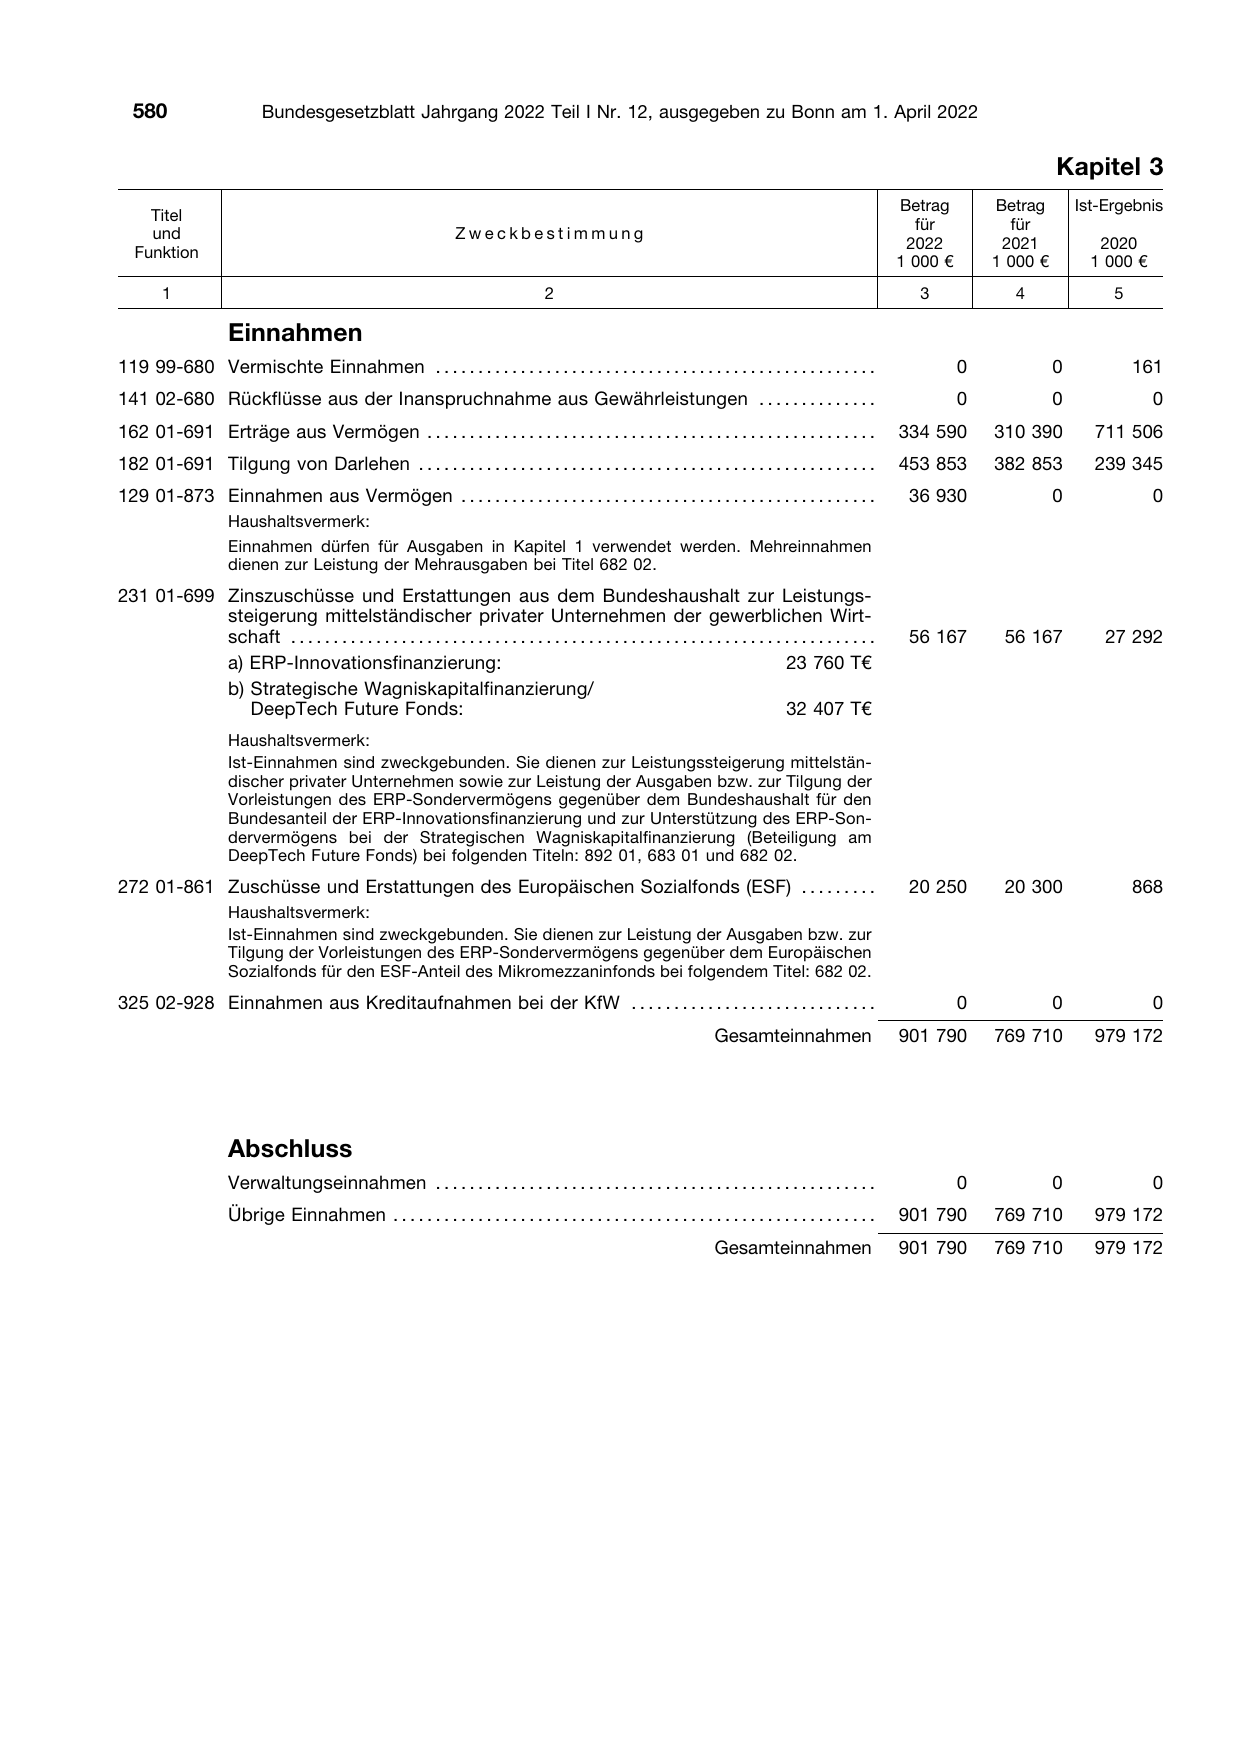
   580                       Bundesgesetzblatt Jahrgang 2022 Teil I Nr. 12, ausgegeben zu Bonn am 1. April 2022

     Titel

     und                                                             Zweckbestimmung

   Funktion

         1                                                                             2

                      Einnahmen
119 99-680 Vermischte Einnahmen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
141 02-680 Rückflüsse aus der Inanspruchnahme aus Gewährleistungen . . . . . . . . . . . . . .
162 01-691 Erträge aus Vermögen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
182 01-691 Tilgung von Darlehen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
129 01-873 Einnahmen aus Vermögen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                      Haushaltsvermerk:
                      Einnahmen dürfen für Ausgaben in Kapitel 1 verwendet werden. Mehreinnahmen
                      dienen zur Leistung der Mehrausgaben bei Titel 682 02.
231 01-699 Zinszuschüsse und Erstattungen aus dem Bundeshaushalt zur Leistungs-
           steigerung mittelständischer privater Unternehmen der gewerblichen Wirt-
           schaft . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
           a) ERP-Innovationsfinanzierung:                                                                                            23 760 T€
           b) Strategische Wagniskapitalfinanzierung/
              DeepTech Future Fonds:                                                                                                  32 407 T€
                      Haushaltsvermerk:
                      Ist-Einnahmen sind zweckgebunden. Sie dienen zur Leistungssteigerung mittelstän-
                      discher privater Unternehmen sowie zur Leistung der Ausgaben bzw. zur Tilgung der
                      Vorleistungen des ERP-Sondervermögens gegenüber dem Bundeshaushalt für den
                      Bundesanteil der ERP-Innovationsfinanzierung und zur Unterstützung des ERP-Son-
                      dervermögens bei der Strategischen Wagniskapitalfinanzierung (Beteiligung am
                      DeepTech Future Fonds) bei folgenden Titeln: 892 01, 683 01 und 682 02.
272 01-861 Zuschüsse und Erstattungen des Europäischen Sozialfonds (ESF) . . . . . . . . .
                      Haushaltsvermerk:
                      Ist-Einnahmen sind zweckgebunden. Sie dienen zur Leistung der Ausgaben bzw. zur
                      Tilgung der Vorleistungen des ERP-Sondervermögens gegenüber dem Europäischen
                      Sozialfonds für den ESF-Anteil des Mikromezzaninfonds bei folgendem Titel: 682 02.
325 02-928 Einnahmen aus Kreditaufnahmen bei der KfW . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
                                                                                                                          Gesamteinnahmen

                      Abschluss

                                      Kapitel 3
              Betrag        Betrag        Ist-Ergebnis

                für           für

               2022          2021            2020

              1 000 €       1 000 €         1 000 €
                3             4                5

                        0             0            161
                        0             0               0
              334 590       310 390         711 506
              453 853       382 853         239 345
               36 930                 0               0

. . . . . .    56 167        56 167           27 292

               20 250        20 300                868

                        0             0               0
              901 790       769 710         979 172
                      Verwaltungseinnahmen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .                      0             0               0
                      Übrige Einnahmen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .      901 790       769 710         979 172
                                                                                                                          Gesamteinnahmen
901 790       769 710         979 172
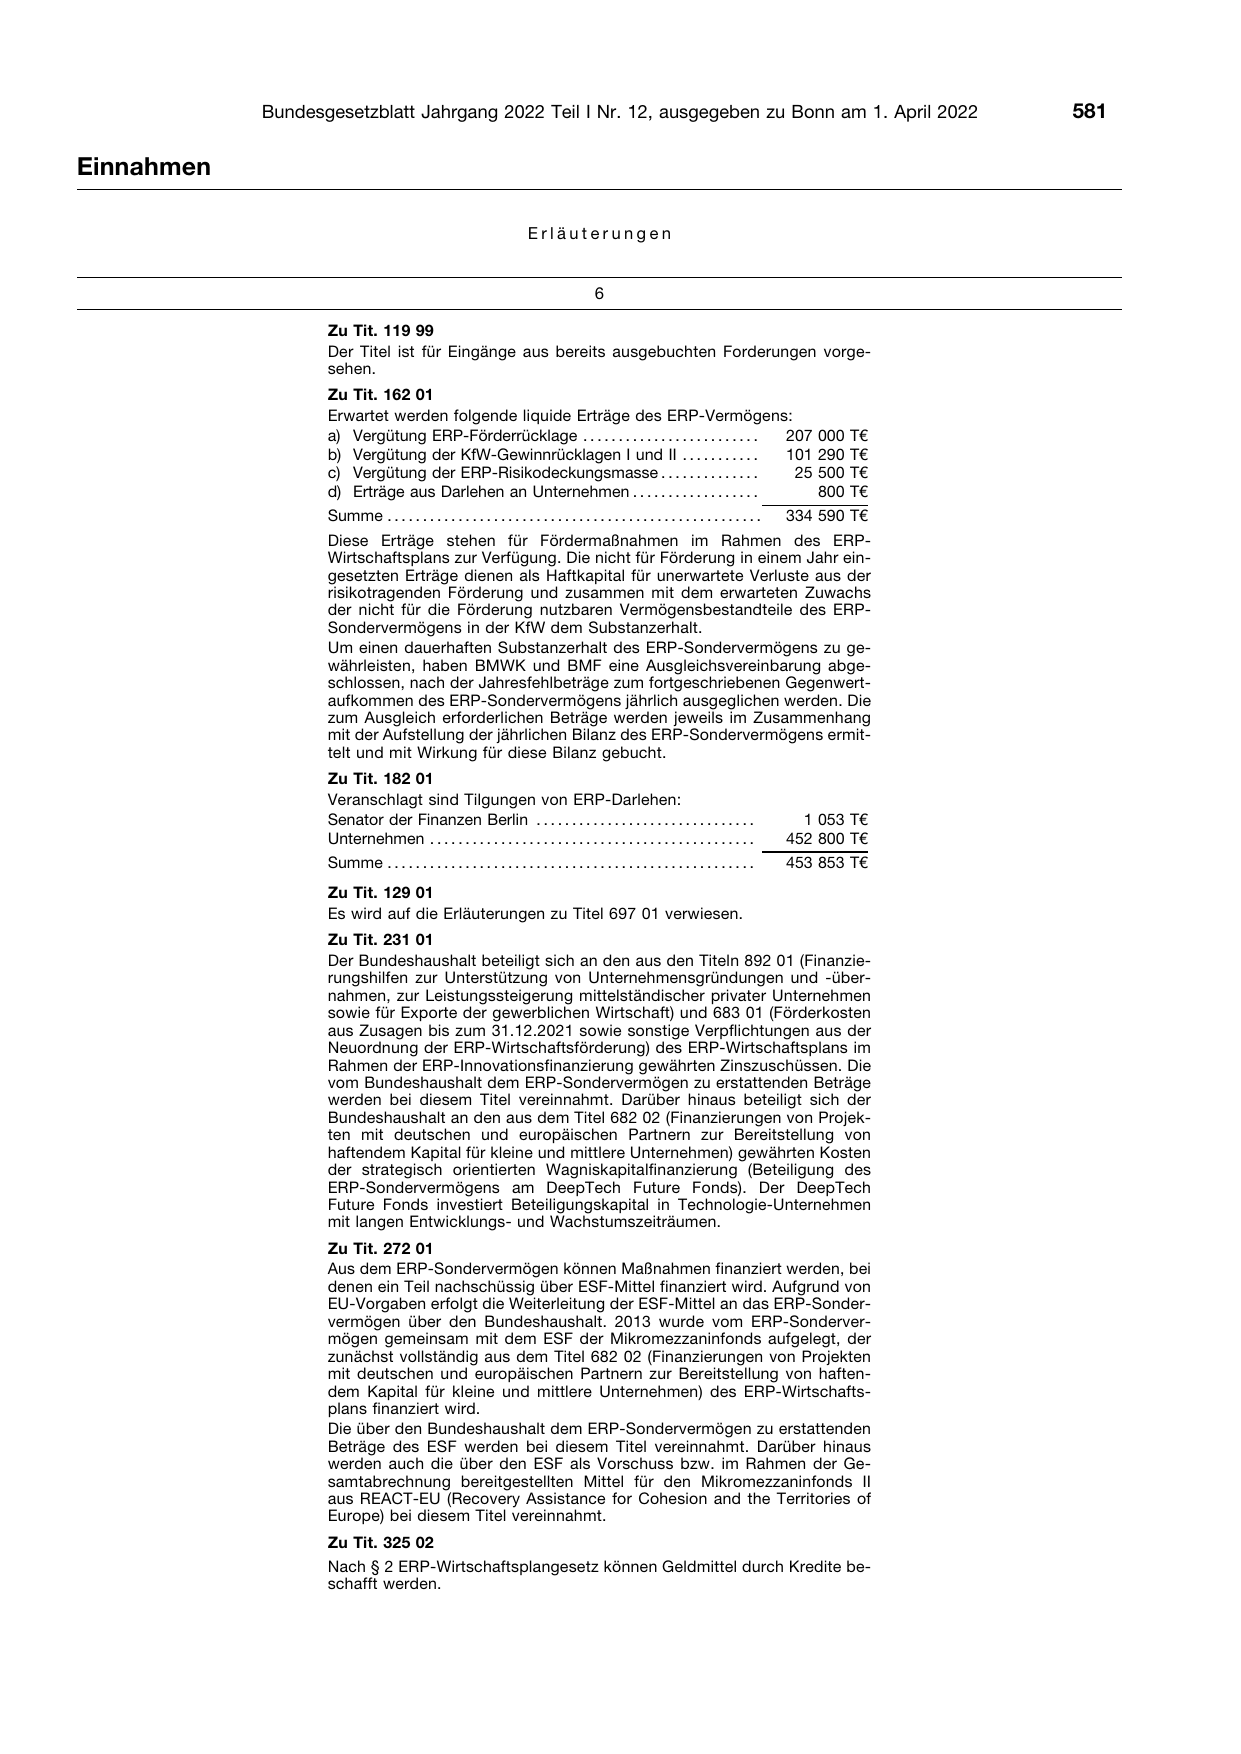
Einnahmen

                                                                      Erläuterungen


                                                                                       6

                   Zu Tit. 119 99
                   Der Titel ist für Eingänge aus bereits ausgebuchten Forderungen vorge-
                   sehen.
                   Zu Tit. 162 01
                   Erwartet werden folgende liquide Erträge des ERP-Vermögens:
                   a) Vergütung ERP-Förderrücklage . . . . . . . . . . . . . . . . . . . . . . . . . 207 000 T€
                   b) Vergütung der KfW-Gewinnrücklagen I und II . . . . . . . . . . .               101 290 T€
                   c) Vergütung der ERP-Risikodeckungsmasse . . . . . . . . . . . . . .               25 500 T€
                   d) Erträge aus Darlehen an Unternehmen . . . . . . . . . . . . . . . . . .            800 T€
                   Summe . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .   334 590 T€
                   Diese Erträge stehen für Fördermaßnahmen im Rahmen des ERP-
                   Wirtschaftsplans zur Verfügung. Die nicht für Förderung in einem Jahr ein-
                   gesetzten Erträge dienen als Haftkapital für unerwartete Verluste aus der
                   risikotragenden Förderung und zusammen mit dem erwarteten Zuwachs
                   der nicht für die Förderung nutzbaren Vermögensbestandteile des ERP-
                   Sondervermögens in der KfW dem Substanzerhalt.
                   Um einen dauerhaften Substanzerhalt des ERP-Sondervermögens zu ge-
                   währleisten, haben BMWK und BMF eine Ausgleichsvereinbarung abge-
                   schlossen, nach der Jahresfehlbeträge zum fortgeschriebenen Gegenwert-
                   aufkommen des ERP-Sondervermögens jährlich ausgeglichen werden. Die
                   zum Ausgleich erforderlichen Beträge werden jeweils im Zusammenhang
                   mit der Aufstellung der jährlichen Bilanz des ERP-Sondervermögens ermit-
                   telt und mit Wirkung für diese Bilanz gebucht.
                   Zu Tit. 182 01
                   Veranschlagt sind Tilgungen von ERP-Darlehen:
                   Senator der Finanzen Berlin . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .                           1 053 T€
                   Unternehmen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .           452 800 T€
                   Summe . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .     453 853 T€
                   Zu Tit. 129 01
                   Es wird auf die Erläuterungen zu Titel 697 01 verwiesen.
                   Zu Tit. 231 01
                   Der Bundeshaushalt beteiligt sich an den aus den Titeln 892 01 (Finanzie-
                   rungshilfen zur Unterstützung von Unternehmensgründungen und -über-
                   nahmen, zur Leistungssteigerung mittelständischer privater Unternehmen
                   sowie für Exporte der gewerblichen Wirtschaft) und 683 01 (Förderkosten
                   aus Zusagen bis zum 31.12.2021 sowie sonstige Verpflichtungen aus der
                   Neuordnung der ERP-Wirtschaftsförderung) des ERP-Wirtschaftsplans im
                   Rahmen der ERP-Innovationsfinanzierung gewährten Zinszuschüssen. Die
                   vom Bundeshaushalt dem ERP-Sondervermögen zu erstattenden Beträge
                   werden bei diesem Titel vereinnahmt. Darüber hinaus beteiligt sich der
                   Bundeshaushalt an den aus dem Titel 682 02 (Finanzierungen von Projek-
                   ten mit deutschen und europäischen Partnern zur Bereitstellung von
                   haftendem Kapital für kleine und mittlere Unternehmen) gewährten Kosten
                   der strategisch orientierten Wagniskapitalfinanzierung (Beteiligung des
                   ERP-Sondervermögens am DeepTech Future Fonds). Der DeepTech
                   Future Fonds investiert Beteiligungskapital in Technologie-Unternehmen
                   mit langen Entwicklungs- und Wachstumszeiträumen.
                   Zu Tit. 272 01
                   Aus dem ERP-Sondervermögen können Maßnahmen finanziert werden, bei
                   denen ein Teil nachschüssig über ESF-Mittel finanziert wird. Aufgrund von
                   EU-Vorgaben erfolgt die Weiterleitung der ESF-Mittel an das ERP-Sonder-
                   vermögen über den Bundeshaushalt. 2013 wurde vom ERP-Sonderver-
                   mögen gemeinsam mit dem ESF der Mikromezzaninfonds aufgelegt, der
                   zunächst vollständig aus dem Titel 682 02 (Finanzierungen von Projekten
                   mit deutschen und europäischen Partnern zur Bereitstellung von haften-
                   dem Kapital für kleine und mittlere Unternehmen) des ERP-Wirtschafts-
                   plans finanziert wird.
                   Die über den Bundeshaushalt dem ERP-Sondervermögen zu erstattenden
                   Beträge des ESF werden bei diesem Titel vereinnahmt. Darüber hinaus
                   werden auch die über den ESF als Vorschuss bzw. im Rahmen der Ge-
                   samtabrechnung bereitgestellten Mittel für den Mikromezzaninfonds II
                   aus REACT-EU (Recovery Assistance for Cohesion and the Territories of
                   Europe) bei diesem Titel vereinnahmt.
                   Zu Tit. 325 02
                   Nach § 2 ERP-Wirtschaftsplangesetz können Geldmittel durch Kredite be-
                   schafft werden.
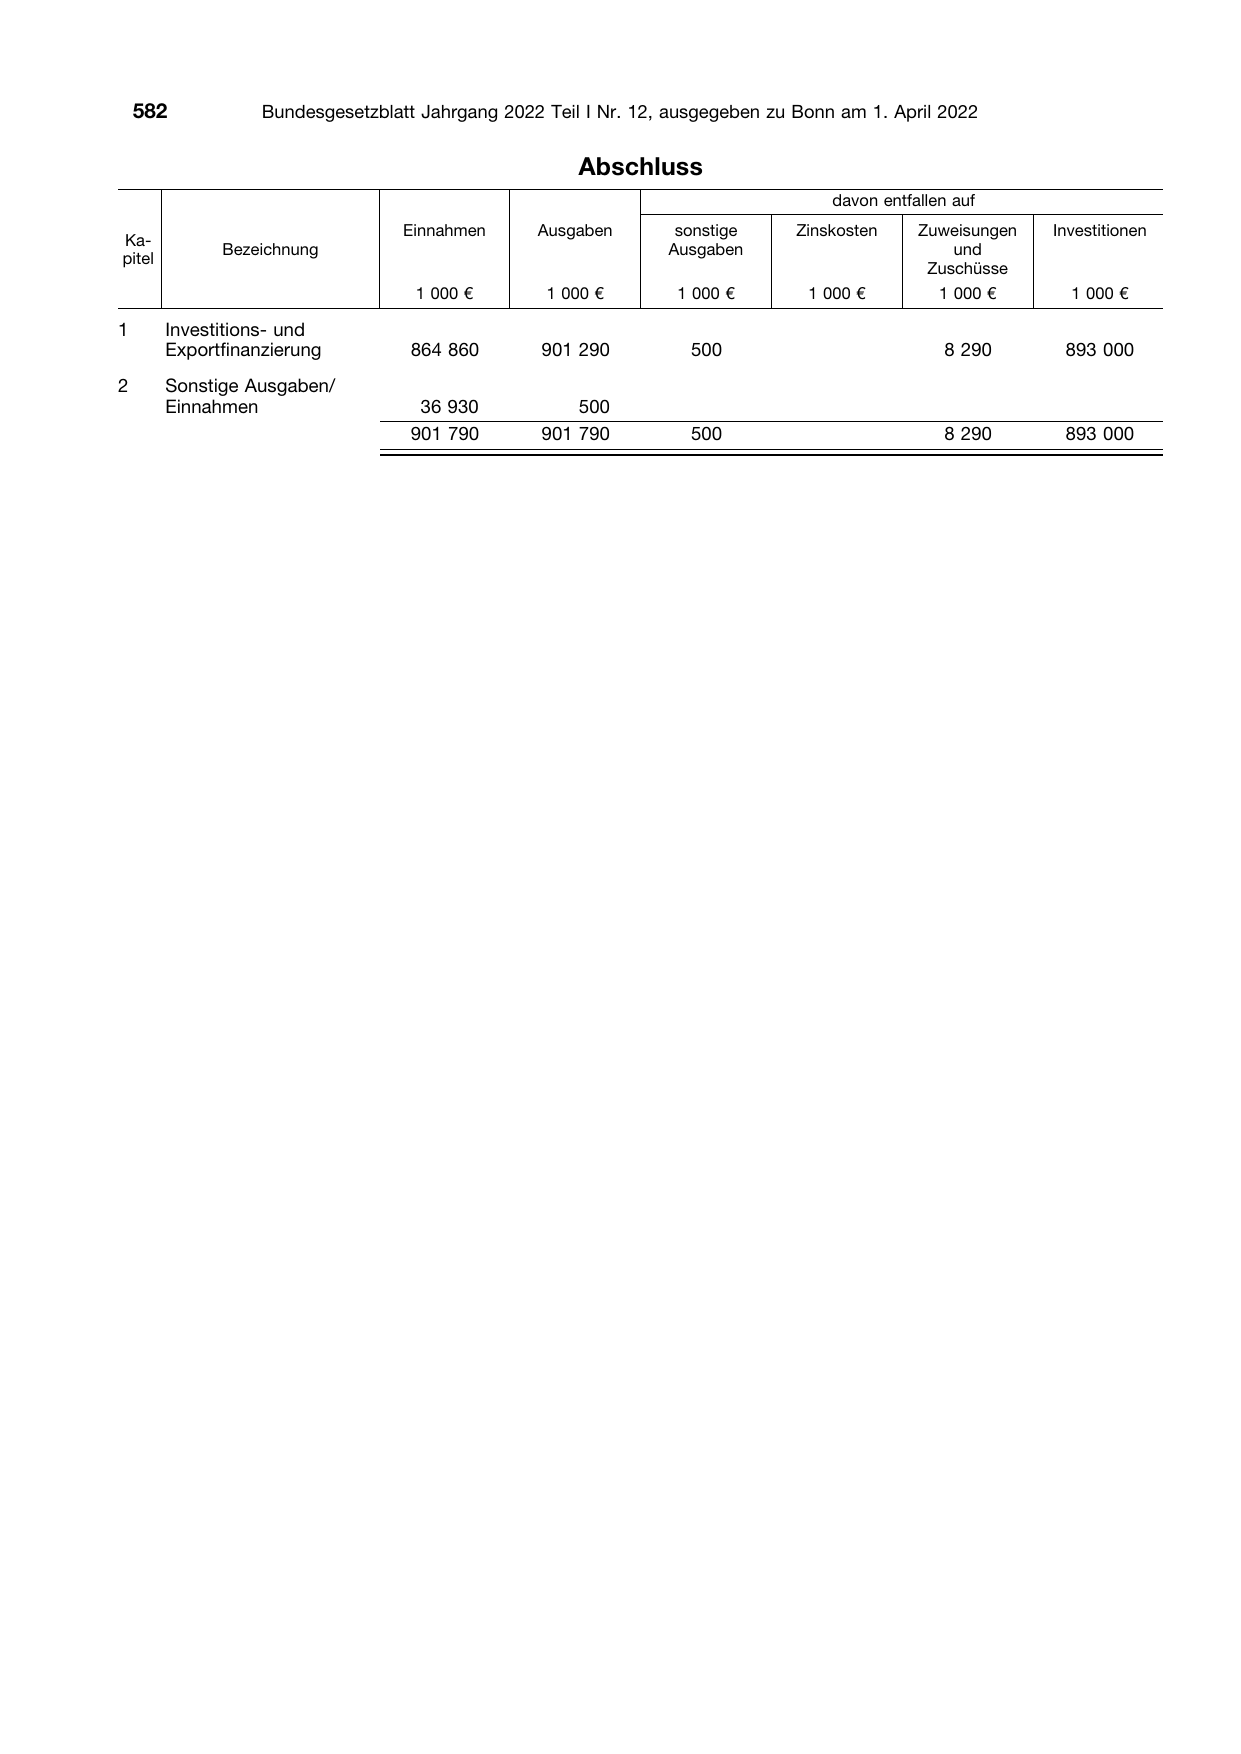
                                   Einnahmen
Ka-
              Bezeichnung
pitel

                                    1 000 €

1       Investitions- und
        Exportfinanzierung          864 860
2       Sonstige Ausgaben/
        Einnahmen                    36 930
                                    901 790

     Abschluss
                                  davon entfallen auf
Ausgaben        sonstige      Zinskosten     Zuweisungen   Investitionen

               Ausgaben                          und

                                              Zuschüsse
 1 000 €        1 000 €        1 000 €          1 000 €      1 000 €

 901 290          500                           8 290       893 000

     500
 901 790          500                           8 290       893 000

                            Bundesgesetzblatt Jahrgang 2022 Teil I Nr. 12, ausgegeben zu Bonn am 1. April 2022                                 583

Anlage 1
              Übersicht über die Verpflichtungen und Verpflichtungsermächtigungen aus Kapitel 11
                                                             a) Bis einschl.
                                                                31.12.2020
                                                   Ausgaben-    eingegangene
       Titel sowie Zweckbestimmung                    soll      Verpflichtungen
                                                     2022       fällig ab 2022        2022
               (stichwortartig)
                                                             b) VE 2021
                                                             c) VE 2022

                       1                               2               3                4

892 01 Mittelständische Unterneh-
       men, Exportfinanzierung . . .                  56,4     a)        –              –
                                                               b)        –              –
                                                               c)      238,700          –
683 01 Förderkosten . . . . . . . . . . . . . .      144,3     a)    1 280,300      104,200
                                                               b)      209,100       40,800
                                                               c)    1 330,500         –
682 01 Förderkosten für die
       KfW Capital . . . . . . . . . . . . . . .      12,3     a)          71,800     12,300
                                                               b)               0          0
                                                               c)               0          0
681 02 Gewährung von Stipendien
       und Förderung von
       Informationsreisen . . . . . . . . .            3,2     a)           2,900      1,450
                                                               b)           6,810      2,270
                                                               c)           –           –
681 03 Förderung von Maßnahmen
       im Rahmen des Deutschen
       Programms für transatlan-
       tische Begegnung . . . . . . . . .              5,1     a)           1,513      1,301
                                                               b)           6,000      2,000
                                                               c)           6,000       –
                                     Summe           221,3     a)    1 356,513      119,251
                                                               b)      221,910       45,070
                                                               c)    1 575,200         –

682 02 Kooperationsprojekte . . . . . .              680,0     a)    1 929,400
                                                               b)    1 826,300
                                                               c)    3 014,200

1
               davon fällig

     2023          2024         2025         2026 ff.

in Mio. €
       5             6            7             8

       –            –             –            –
       –            –             –            –
     50,400       47,500         38,900      101,900
    87,100        77,000         69,200   942,800
    36,700        30,700         24,300    76,600
   123,100       107,000         92,900 1 007,500

     13,700       14,900         15,400        15,500
          0            0              0             0
          0            0              0             0

      1,450         –             –             –
      2,270        2,270          –             –
       –            –             –             –

      0,212         –             –             –
      1,700        1,300          1,000         –
      2,000        1,700          1,300         1,000
   102,462        91,900        84,600   958,300
    40,670        34,270        25,300    76,600
   175,500       156,200       133,100 1 110,400

                2021 ff. : 1 929,400
                2022 ff. : 1 826,300
                2023 ff. : 3 014,200
    Die Übersicht zu den Titeln 892 01 und 683 01 ist gegenüber den Vorjahren bis einschließlich 2020 aufgrund einer geänderten Kostenberechnungssyste-
    matik nicht vergleichbar.
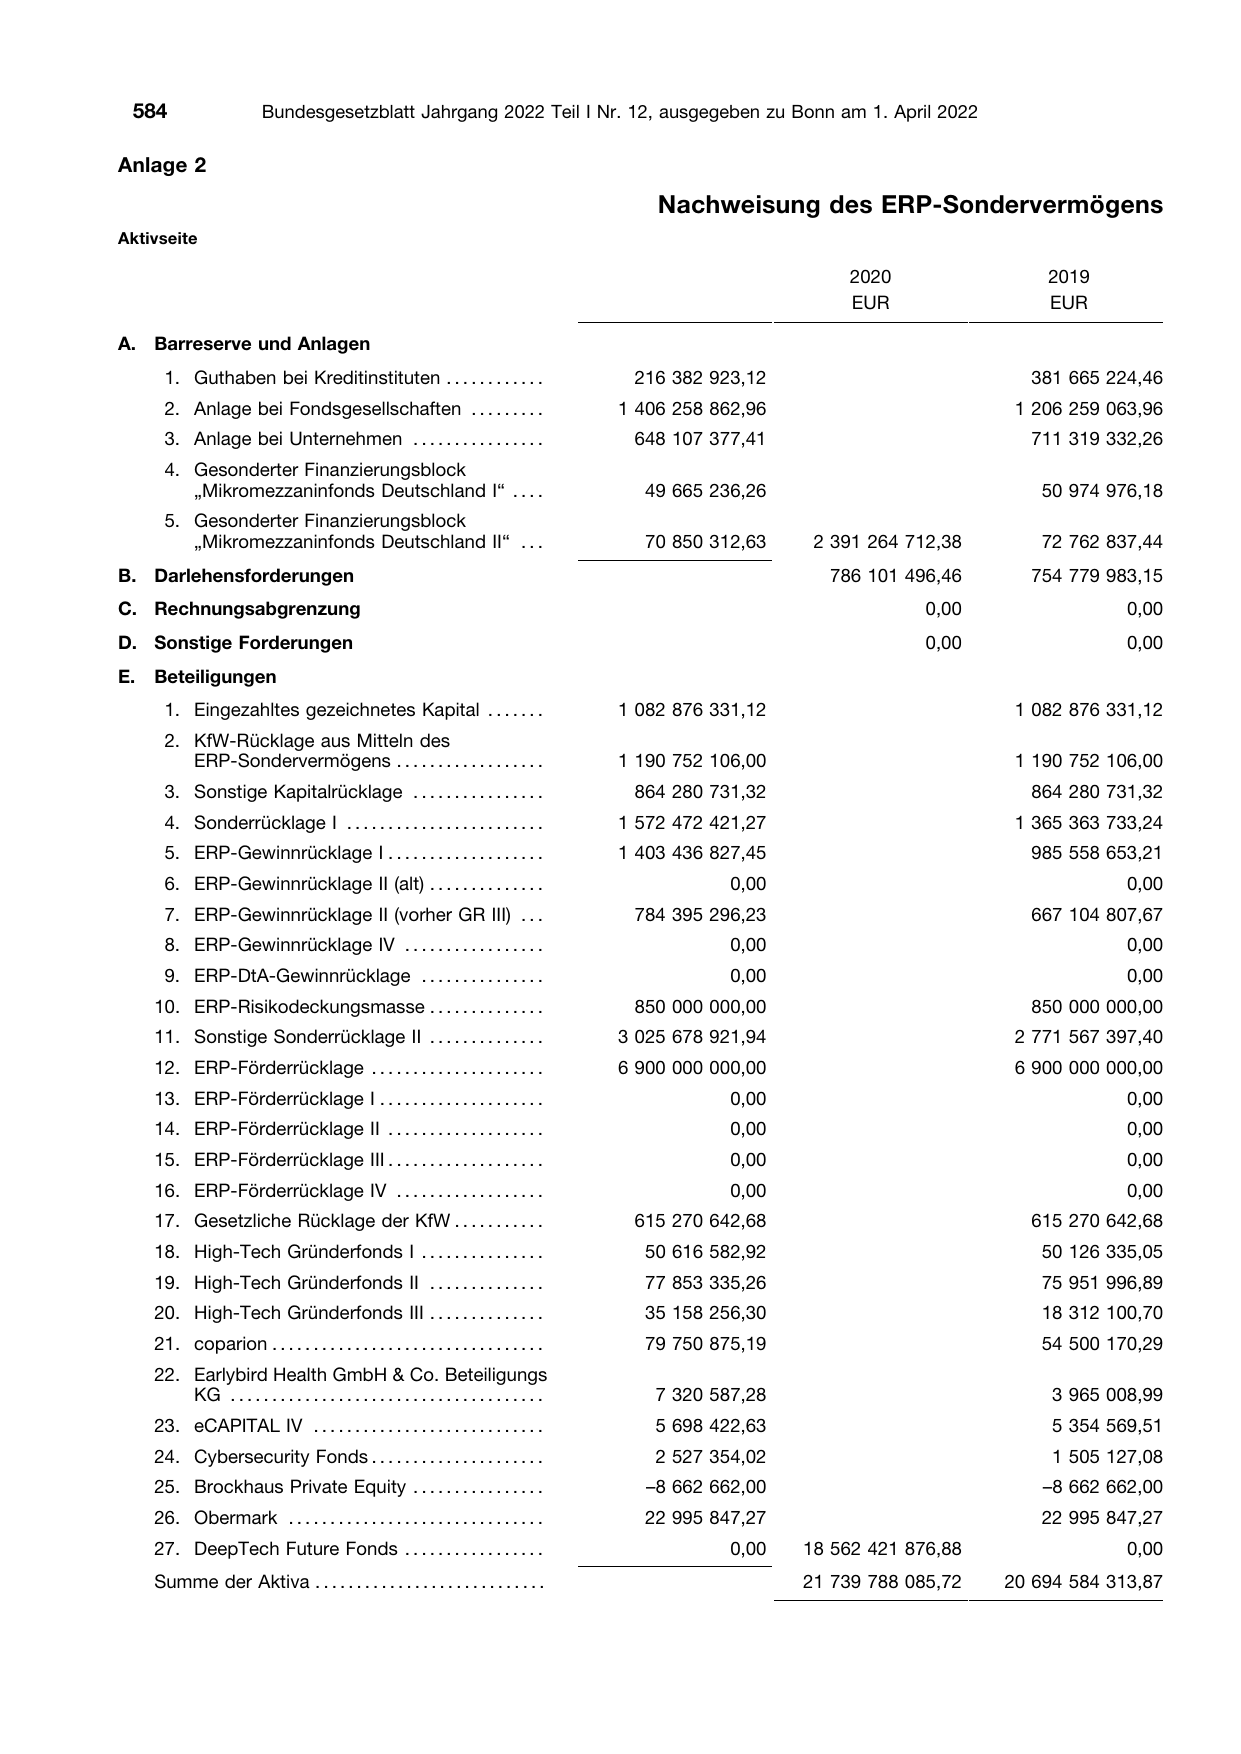
 584                       Bundesgesetzblatt Jahrgang 2022 Teil I Nr. 12, ausgegeben zu

Anlage 2

Aktivseite

A. Barreserve und Anlagen
       1. Guthaben bei Kreditinstituten . . . . . . . . . . . .
       2. Anlage bei Fondsgesellschaften . . . . . . . . .
       3. Anlage bei Unternehmen . . . . . . . . . . . . . . . .
       4. Gesonderter Finanzierungsblock
          „Mikromezzaninfonds Deutschland I“ . . . .
       5. Gesonderter Finanzierungsblock
          „Mikromezzaninfonds Deutschland II“ . . .
B. Darlehensforderungen
C. Rechnungsabgrenzung
D. Sonstige Forderungen
E.   Beteiligungen
       1. Eingezahltes gezeichnetes Kapital . . . . . . .
       2. KfW-Rücklage aus Mitteln des
          ERP-Sondervermögens . . . . . . . . . . . . . . . . . .
       3. Sonstige Kapitalrücklage . . . . . . . . . . . . . . . .
       4. Sonderrücklage I . . . . . . . . . . . . . . . . . . . . . . . .
       5. ERP-Gewinnrücklage I . . . . . . . . . . . . . . . . . . .
       6. ERP-Gewinnrücklage II (alt) . . . . . . . . . . . . . .
       7. ERP-Gewinnrücklage II (vorher GR III) . . .
       8. ERP-Gewinnrücklage IV . . . . . . . . . . . . . . . . .
       9. ERP-DtA-Gewinnrücklage . . . . . . . . . . . . . . .
     10. ERP-Risikodeckungsmasse . . . . . . . . . . . . . .
     11. Sonstige Sonderrücklage II . . . . . . . . . . . . . .
     12. ERP-Förderrücklage . . . . . . . . . . . . . . . . . . . . .
     13. ERP-Förderrücklage I . . . . . . . . . . . . . . . . . . . .
     14. ERP-Förderrücklage II . . . . . . . . . . . . . . . . . . .
     15. ERP-Förderrücklage III . . . . . . . . . . . . . . . . . . .
     16. ERP-Förderrücklage IV . . . . . . . . . . . . . . . . . .
     17. Gesetzliche Rücklage der KfW . . . . . . . . . . .
     18. High-Tech Gründerfonds I . . . . . . . . . . . . . . .
     19. High-Tech Gründerfonds II . . . . . . . . . . . . . .
     20. High-Tech Gründerfonds III . . . . . . . . . . . . . .
     21. coparion . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
     22. Earlybird Health GmbH & Co. Beteiligungs
         KG . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
     23. eCAPITAL IV . . . . . . . . . . . . . . . . . . . . . . . . . . . .
     24. Cybersecurity Fonds . . . . . . . . . . . . . . . . . . . . .
     25. Brockhaus Private Equity . . . . . . . . . . . . . . . .
     26. Obermark . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
     27. DeepTech Future Fonds . . . . . . . . . . . . . . . . .
     Summe der Aktiva . . . . . . . . . . . . . . . . . . . . . . . . . . . .
Bonn am 1. April 2022

      Nachweisung des ERP-Sondervermögens

                          2020               2019
                          EUR                EUR

   216 382 923,12                          381 665 224,46
  1 406 258 862,96                        1 206 259 063,96
   648 107 377,41                          711 319 332,26

    49 665 236,26                           50 974 976,18

    70 850 312,63     2 391 264 712,38      72 762 837,44
                       786 101 496,46      754 779 983,15
                                  0,00                0,00
                                  0,00                0,00

  1 082 876 331,12                        1 082 876 331,12

  1 190 752 106,00                        1 190 752 106,00
   864 280 731,32                          864 280 731,32
  1 572 472 421,27                        1 365 363 733,24
  1 403 436 827,45                         985 558 653,21
              0,00                                    0,00
   784 395 296,23                          667 104 807,67
              0,00                                    0,00
              0,00                                    0,00
   850 000 000,00                          850 000 000,00
  3 025 678 921,94                        2 771 567 397,40
  6 900 000 000,00                        6 900 000 000,00
              0,00                                    0,00
              0,00                                    0,00
              0,00                                    0,00
              0,00                                    0,00
   615 270 642,68                          615 270 642,68
    50 616 582,92                           50 126 335,05
    77 853 335,26                           75 951 996,89
    35 158 256,30                           18 312 100,70
    79 750 875,19                           54 500 170,29

      7 320 587,28                            3 965 008,99
      5 698 422,63                            5 354 569,51
      2 527 354,02                            1 505 127,08
     –8 662 662,00                           –8 662 662,00
    22 995 847,27                           22 995 847,27
              0,00   18 562 421 876,88                0,00
                     21 739 788 085,72   20 694 584 313,87
                               Bundesgesetzblatt Jahrgang 2022 Teil I Nr. 12, ausgegeben zu Bonn am 1. April 2022                     585

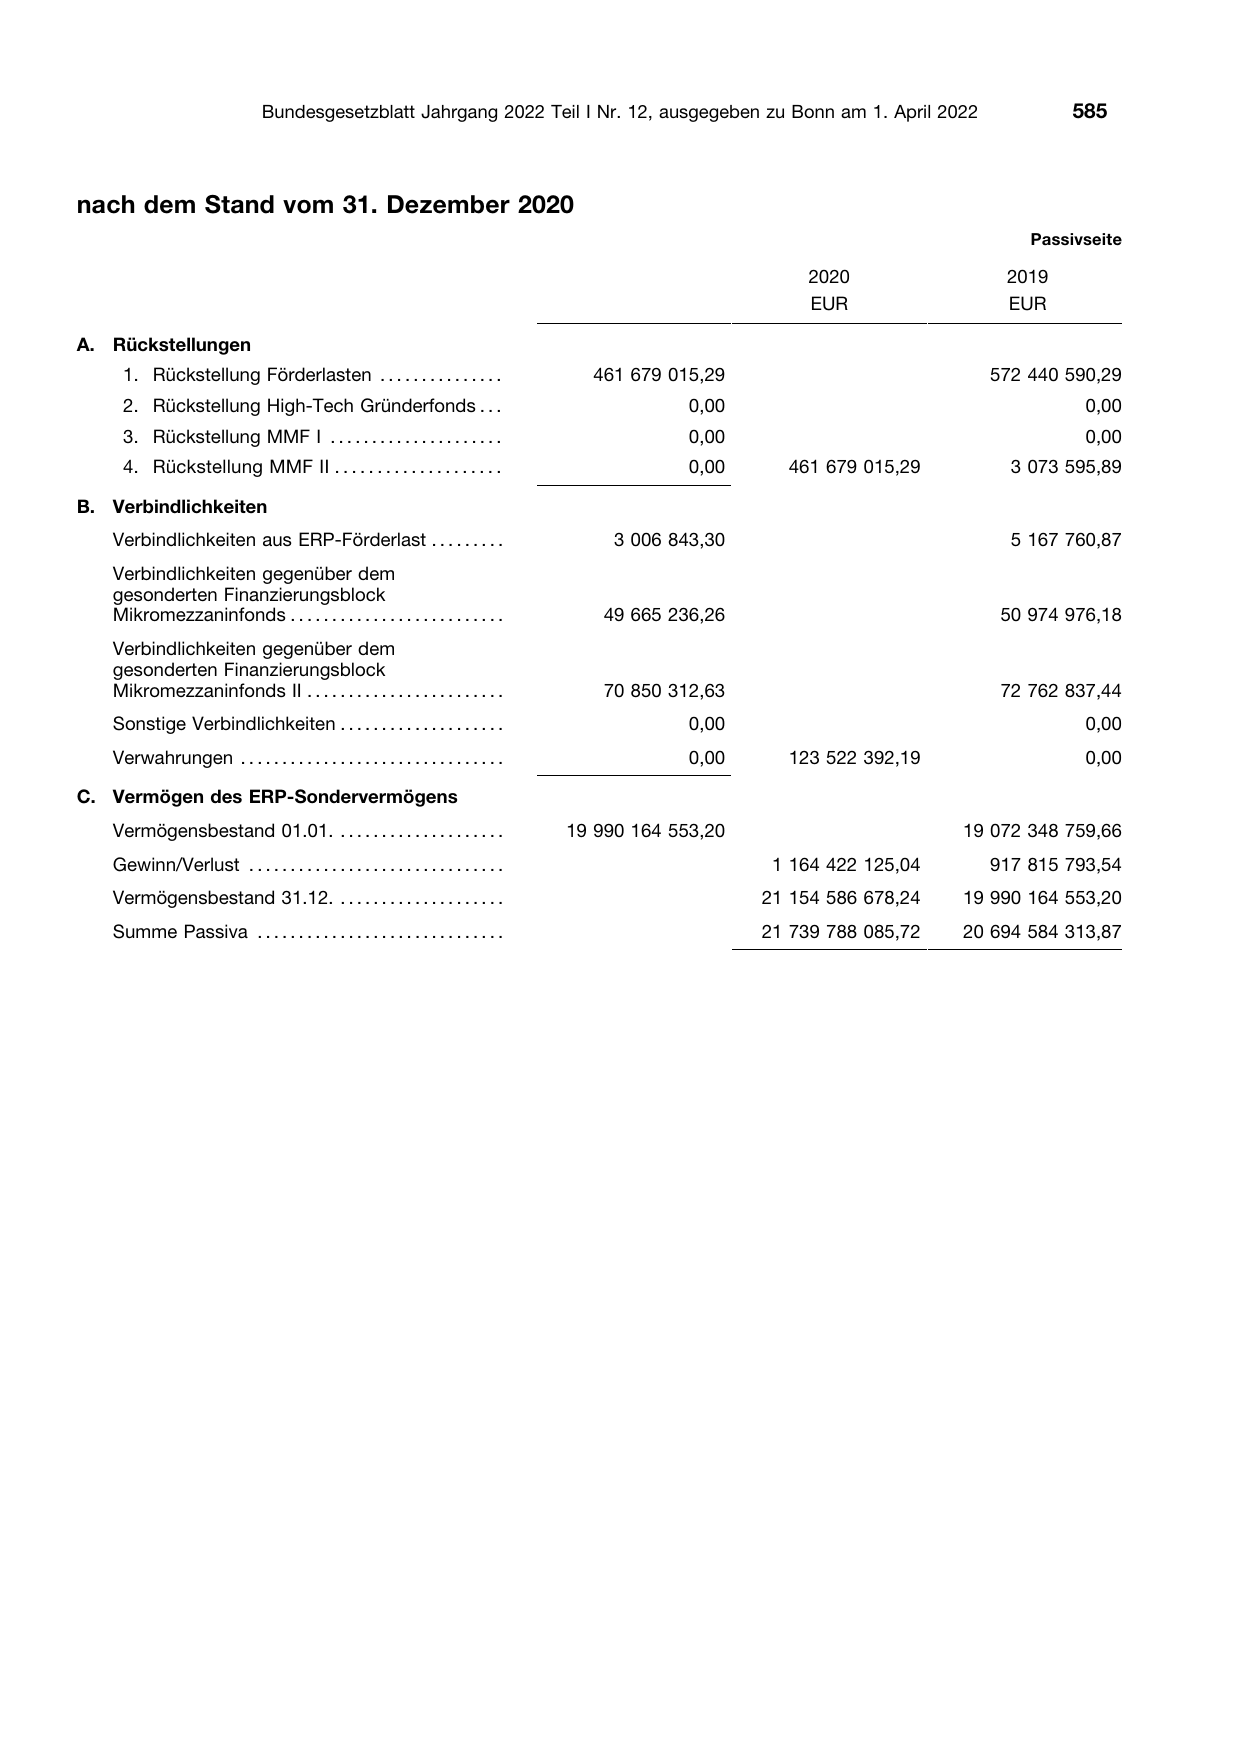
nach dem Stand vom 31. Dezember 2020

A. Rückstellungen
     1. Rückstellung Förderlasten . . . . . . . . . . . . . . .
     2. Rückstellung High-Tech Gründerfonds . . .
     3. Rückstellung MMF I . . . . . . . . . . . . . . . . . . . . .
     4. Rückstellung MMF II . . . . . . . . . . . . . . . . . . . .

B. Verbindlichkeiten
   Verbindlichkeiten aus ERP-Förderlast . . . . . . . . .
   Verbindlichkeiten gegenüber dem
   gesonderten Finanzierungsblock
   Mikromezzaninfonds . . . . . . . . . . . . . . . . . . . . . . . . . .
   Verbindlichkeiten gegenüber dem
   gesonderten Finanzierungsblock
   Mikromezzaninfonds II . . . . . . . . . . . . . . . . . . . . . . . .
   Sonstige Verbindlichkeiten . . . . . . . . . . . . . . . . . . . .
   Verwahrungen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .

C. Vermögen des ERP-Sondervermögens
   Vermögensbestand 01.01. . . . . . . . . . . . . . . . . . . . .
   Gewinn/Verlust . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .
   Vermögensbestand 31.12. . . . . . . . . . . . . . . . . . . . .
   Summe Passiva . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .

                                               Passivseite

                         2020               2019
                         EUR                EUR

  461 679 015,29                          572 440 590,29
             0,00                                    0,00
             0,00                                    0,00
             0,00     461 679 015,29         3 073 595,89

     3 006 843,30                            5 167 760,87

    49 665 236,26                          50 974 976,18

    70 850 312,63                          72 762 837,44
             0,00                                    0,00
             0,00     123 522 392,19                 0,00

19 990 164 553,20                       19 072 348 759,66
                     1 164 422 125,04     917 815 793,54
                    21 154 586 678,24   19 990 164 553,20
                    21 739 788 085,72   20 694 584 313,87
Anlage 3

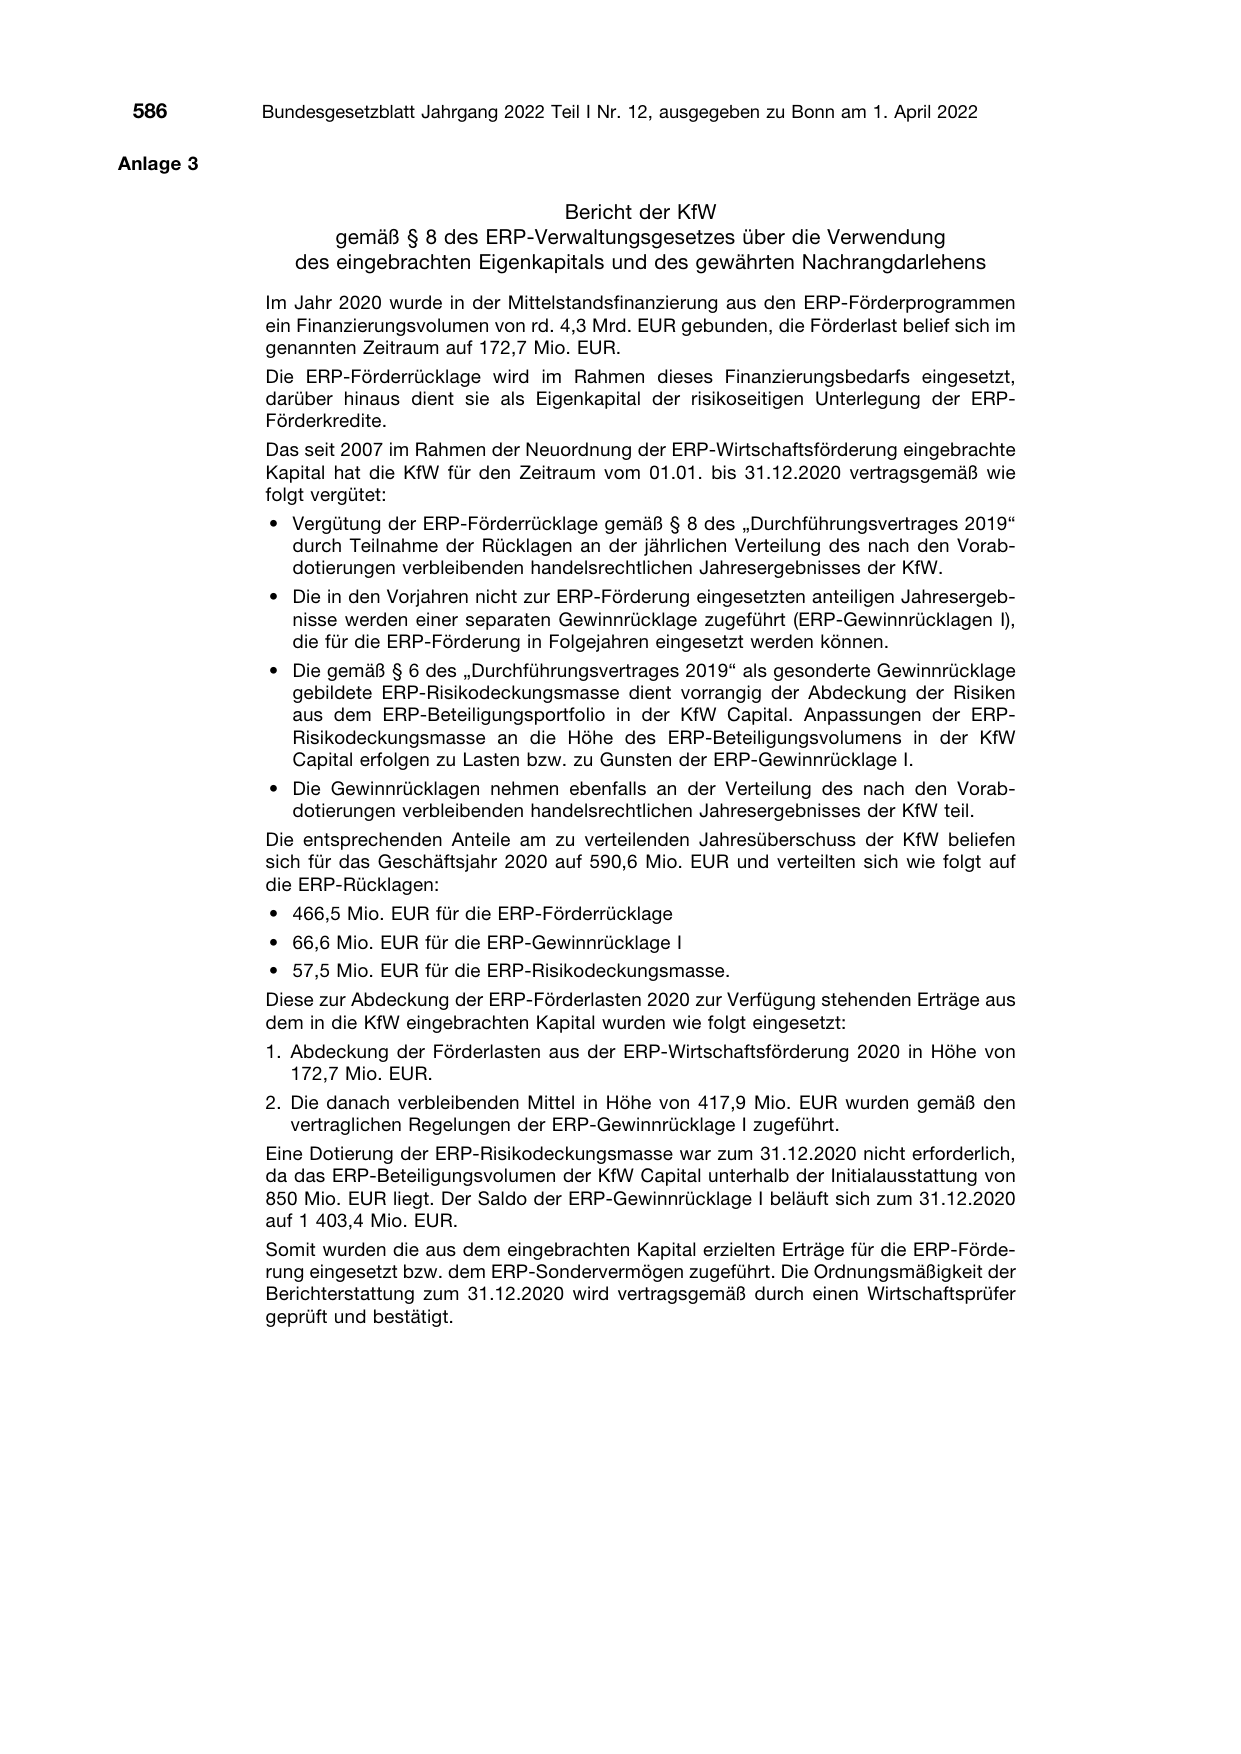
                                        Bericht der KfW
                  gemäß § 8 des ERP-Verwaltungsgesetzes über die Verwendung
              des eingebrachten Eigenkapitals und des gewährten Nachrangdarlehens
           Im Jahr 2020 wurde in der Mittelstandsfinanzierung aus den ERP-Förderprogrammen
           ein Finanzierungsvolumen von rd. 4,3 Mrd. EUR gebunden, die Förderlast belief sich im
           genannten Zeitraum auf 172,7 Mio. EUR.
           Die ERP-Förderrücklage wird im Rahmen dieses Finanzierungsbedarfs eingesetzt,
           darüber hinaus dient sie als Eigenkapital der risikoseitigen Unterlegung der ERP-
           Förderkredite.
           Das seit 2007 im Rahmen der Neuordnung der ERP-Wirtschaftsförderung eingebrachte
           Kapital hat die KfW für den Zeitraum vom 01.01. bis 31.12.2020 vertragsgemäß wie
           folgt vergütet:
           • Vergütung der ERP-Förderrücklage gemäß § 8 des „Durchführungsvertrages 2019“
             durch Teilnahme der Rücklagen an der jährlichen Verteilung des nach den Vorab-
             dotierungen verbleibenden handelsrechtlichen Jahresergebnisses der KfW.
           • Die in den Vorjahren nicht zur ERP-Förderung eingesetzten anteiligen Jahresergeb-
             nisse werden einer separaten Gewinnrücklage zugeführt (ERP-Gewinnrücklagen I),
             die für die ERP-Förderung in Folgejahren eingesetzt werden können.
           • Die gemäß § 6 des „Durchführungsvertrages 2019“ als gesonderte Gewinnrücklage
             gebildete ERP-Risikodeckungsmasse dient vorrangig der Abdeckung der Risiken
             aus dem ERP-Beteiligungsportfolio in der KfW Capital. Anpassungen der ERP-
             Risikodeckungsmasse an die Höhe des ERP-Beteiligungsvolumens in der KfW
             Capital erfolgen zu Lasten bzw. zu Gunsten der ERP-Gewinnrücklage I.
           • Die Gewinnrücklagen nehmen ebenfalls an der Verteilung des nach den Vorab-
             dotierungen verbleibenden handelsrechtlichen Jahresergebnisses der KfW teil.
           Die entsprechenden Anteile am zu verteilenden Jahresüberschuss der KfW beliefen
           sich für das Geschäftsjahr 2020 auf 590,6 Mio. EUR und verteilten sich wie folgt auf
           die ERP-Rücklagen:
           • 466,5 Mio. EUR für die ERP-Förderrücklage
           • 66,6 Mio. EUR für die ERP-Gewinnrücklage I
           • 57,5 Mio. EUR für die ERP-Risikodeckungsmasse.
           Diese zur Abdeckung der ERP-Förderlasten 2020 zur Verfügung stehenden Erträge aus
           dem in die KfW eingebrachten Kapital wurden wie folgt eingesetzt:
           1. Abdeckung der Förderlasten aus der ERP-Wirtschaftsförderung 2020 in Höhe von
              172,7 Mio. EUR.
           2. Die danach verbleibenden Mittel in Höhe von 417,9 Mio. EUR wurden gemäß den
              vertraglichen Regelungen der ERP-Gewinnrücklage I zugeführt.
           Eine Dotierung der ERP-Risikodeckungsmasse war zum 31.12.2020 nicht erforderlich,
           da das ERP-Beteiligungsvolumen der KfW Capital unterhalb der Initialausstattung von
           850 Mio. EUR liegt. Der Saldo der ERP-Gewinnrücklage I beläuft sich zum 31.12.2020
           auf 1 403,4 Mio. EUR.
           Somit wurden die aus dem eingebrachten Kapital erzielten Erträge für die ERP-Förde-
           rung eingesetzt bzw. dem ERP-Sondervermögen zugeführt. Die Ordnungsmäßigkeit der
           Berichterstattung zum 31.12.2020 wird vertragsgemäß durch einen Wirtschaftsprüfer
           geprüft und bestätigt.
                        Artikel 2

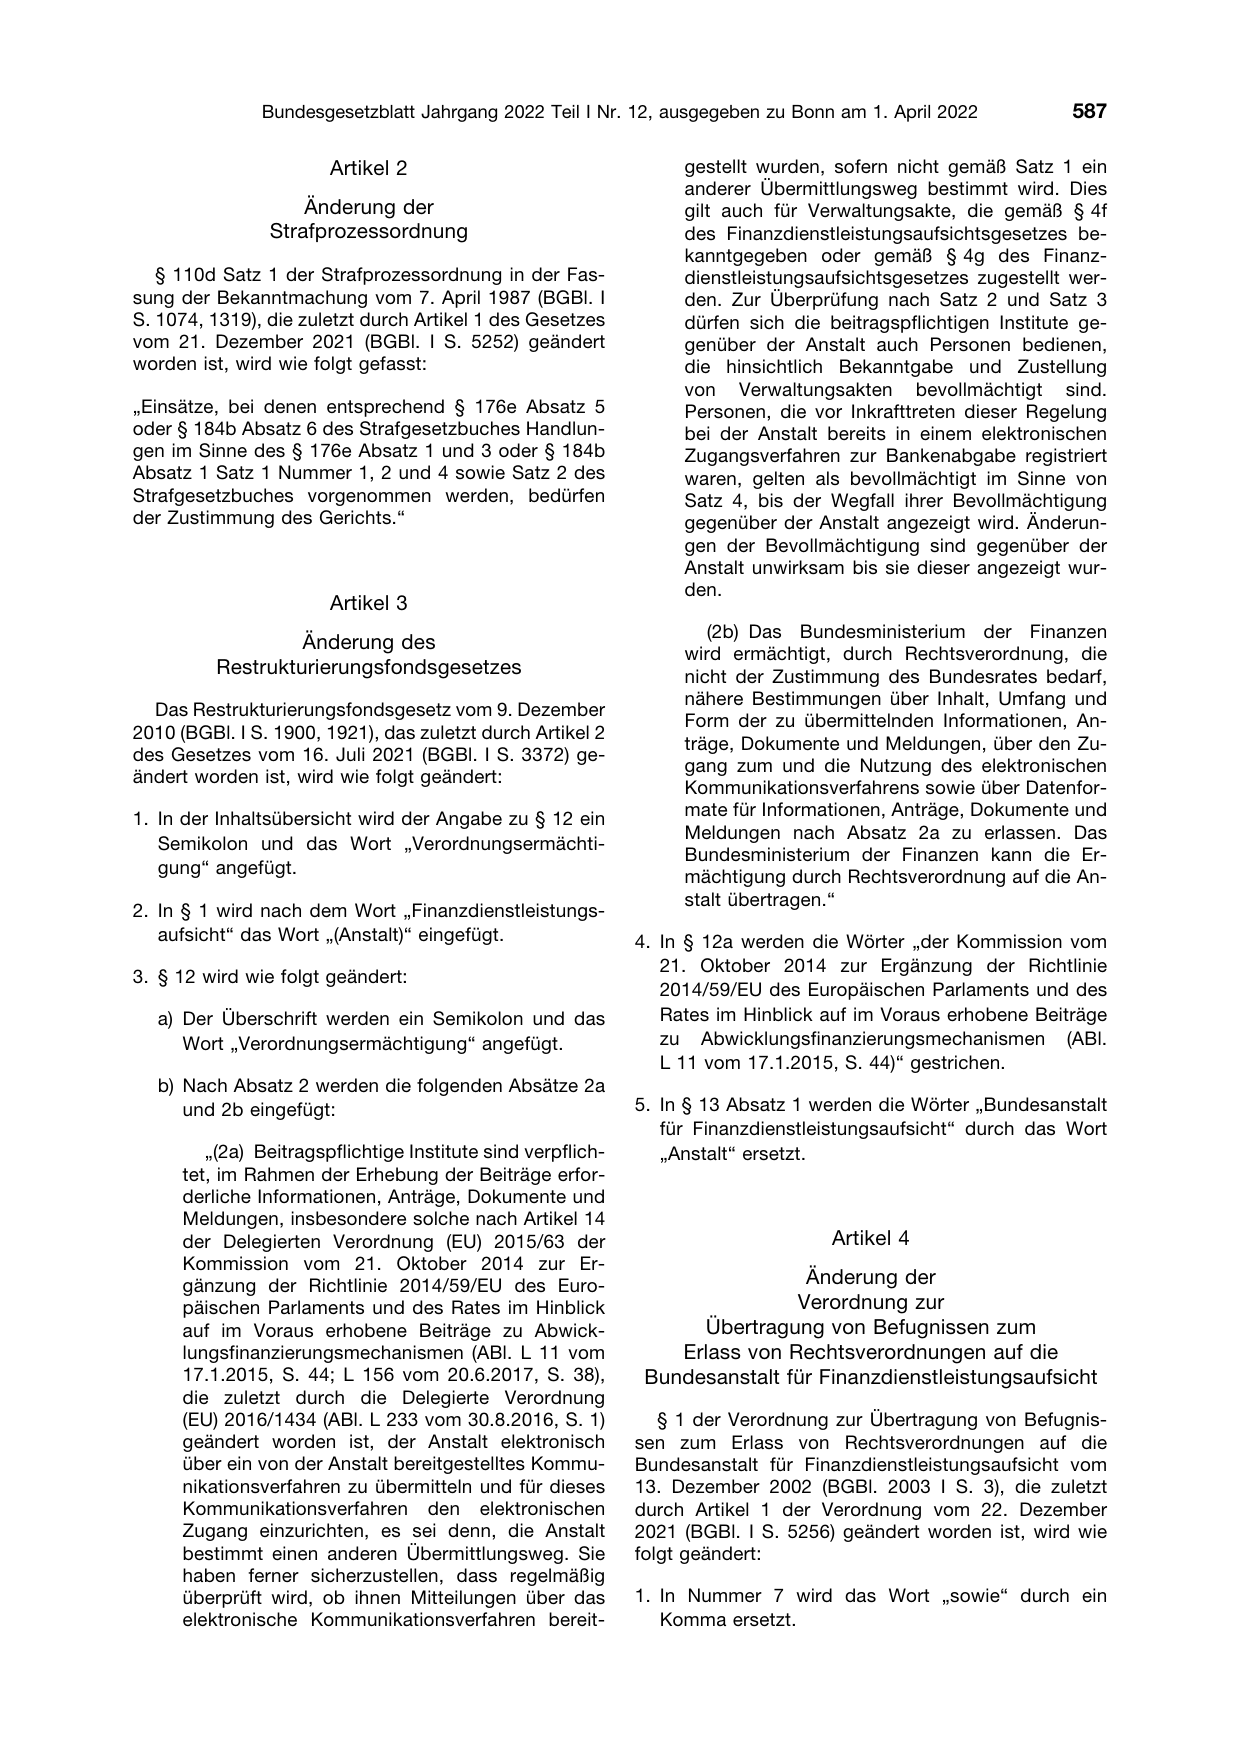
                    Änderung der
                Strafprozessordnung

   § 110d Satz 1 der Strafprozessordnung in der Fas-
sung der Bekanntmachung vom 7. April 1987 (BGBl. I
S. 1074, 1319), die zuletzt durch Artikel 1 des Gesetzes
vom 21. Dezember 2021 (BGBl. I S. 5252) geändert
worden ist, wird wie folgt gefasst:

„Einsätze, bei denen entsprechend § 176e Absatz 5
oder § 184b Absatz 6 des Strafgesetzbuches Handlun-
gen im Sinne des § 176e Absatz 1 und 3 oder § 184b
Absatz 1 Satz 1 Nummer 1, 2 und 4 sowie Satz 2 des
Strafgesetzbuches vorgenommen werden, bedürfen
der Zustimmung des Gerichts.“

                        Artikel 3

                   Änderung des

          Restrukturierungsfondsgesetzes

  Das Restrukturierungsfondsgesetz vom 9. Dezember

2010 (BGBl. I S. 1900, 1921), das zuletzt durch Artikel 2

des Gesetzes vom 16. Juli 2021 (BGBl. I S. 3372) ge-

ändert worden ist, wird wie folgt geändert:

1. In der Inhaltsübersicht wird der Angabe zu § 12 ein

   Semikolon und das Wort „Verordnungsermächti-

   gung“ angefügt.

2. In § 1 wird nach dem Wort „Finanzdienstleistungs-
   aufsicht“ das Wort „(Anstalt)“ eingefügt.

3. § 12 wird wie folgt geändert:

   a) Der Überschrift werden ein Semikolon und das
      Wort „Verordnungsermächtigung“ angefügt.

   b) Nach Absatz 2 werden die folgenden Absätze 2a
      und 2b eingefügt:

         „(2a) Beitragspflichtige Institute sind verpflich-
      tet, im Rahmen der Erhebung der Beiträge erfor-
      derliche Informationen, Anträge, Dokumente und
      Meldungen, insbesondere solche nach Artikel 14
      der Delegierten Verordnung (EU) 2015/63 der
      Kommission vom 21. Oktober 2014 zur Er-
      gänzung der Richtlinie 2014/59/EU des Euro-
      päischen Parlaments und des Rates im Hinblick
      auf im Voraus erhobene Beiträge zu Abwick-
      lungsfinanzierungsmechanismen (ABl. L 11 vom
      17.1.2015, S. 44; L 156 vom 20.6.2017, S. 38),
      die zuletzt durch die Delegierte Verordnung
      (EU) 2016/1434 (ABl. L 233 vom 30.8.2016, S. 1)
      geändert worden ist, der Anstalt elektronisch
      über ein von der Anstalt bereitgestelltes Kommu-
      nikationsverfahren zu übermitteln und für dieses
      Kommunikationsverfahren den elektronischen
      Zugang einzurichten, es sei denn, die Anstalt
      bestimmt einen anderen Übermittlungsweg. Sie
      haben ferner sicherzustellen, dass regelmäßig
      überprüft wird, ob ihnen Mitteilungen über das
      elektronische Kommunikationsverfahren bereit-

     gestellt wurden, sofern nicht gemäß Satz 1 ein
     anderer Übermittlungsweg bestimmt wird. Dies
     gilt auch für Verwaltungsakte, die gemäß § 4f
     des Finanzdienstleistungsaufsichtsgesetzes be-
     kanntgegeben oder gemäß § 4g des Finanz-
     dienstleistungsaufsichtsgesetzes zugestellt wer-
     den. Zur Überprüfung nach Satz 2 und Satz 3
     dürfen sich die beitragspflichtigen Institute ge-
     genüber der Anstalt auch Personen bedienen,
     die hinsichtlich Bekanntgabe und Zustellung
     von Verwaltungsakten bevollmächtigt sind.
     Personen, die vor Inkrafttreten dieser Regelung
     bei der Anstalt bereits in einem elektronischen
     Zugangsverfahren zur Bankenabgabe registriert
     waren, gelten als bevollmächtigt im Sinne von
     Satz 4, bis der Wegfall ihrer Bevollmächtigung
     gegenüber der Anstalt angezeigt wird. Änderun-
     gen der Bevollmächtigung sind gegenüber der
     Anstalt unwirksam bis sie dieser angezeigt wur-
     den.

        (2b) Das Bundesministerium der Finanzen

     wird ermächtigt, durch Rechtsverordnung, die
     nicht der Zustimmung des Bundesrates bedarf,
     nähere Bestimmungen über Inhalt, Umfang und

     Form der zu übermittelnden Informationen, An-

     träge, Dokumente und Meldungen, über den Zu-

     gang zum und die Nutzung des elektronischen

     Kommunikationsverfahrens sowie über Datenfor-
     mate für Informationen, Anträge, Dokumente und
     Meldungen nach Absatz 2a zu erlassen. Das

     Bundesministerium der Finanzen kann die Er-
     mächtigung durch Rechtsverordnung auf die An-
     stalt übertragen.“

4. In § 12a werden die Wörter „der Kommission vom
   21. Oktober 2014 zur Ergänzung der Richtlinie

   2014/59/EU des Europäischen Parlaments und des
   Rates im Hinblick auf im Voraus erhobene Beiträge
   zu Abwicklungsfinanzierungsmechanismen (ABl.
   L 11 vom 17.1.2015, S. 44)“ gestrichen.

5. In § 13 Absatz 1 werden die Wörter „Bundesanstalt
   für Finanzdienstleistungsaufsicht“ durch das Wort
   „Anstalt“ ersetzt.

                      Artikel 4

                 Änderung der
                Verordnung zur
      Übertragung von Befugnissen zum
    Erlass von Rechtsverordnungen auf die
 Bundesanstalt für Finanzdienstleistungsaufsicht

   § 1 der Verordnung zur Übertragung von Befugnis-
sen zum Erlass von Rechtsverordnungen auf die
Bundesanstalt für Finanzdienstleistungsaufsicht vom
13. Dezember 2002 (BGBl. 2003 I S. 3), die zuletzt
durch Artikel 1 der Verordnung vom 22. Dezember
2021 (BGBl. I S. 5256) geändert worden ist, wird wie
folgt geändert:

1. In Nummer 7 wird das Wort „sowie“ durch ein
   Komma ersetzt.
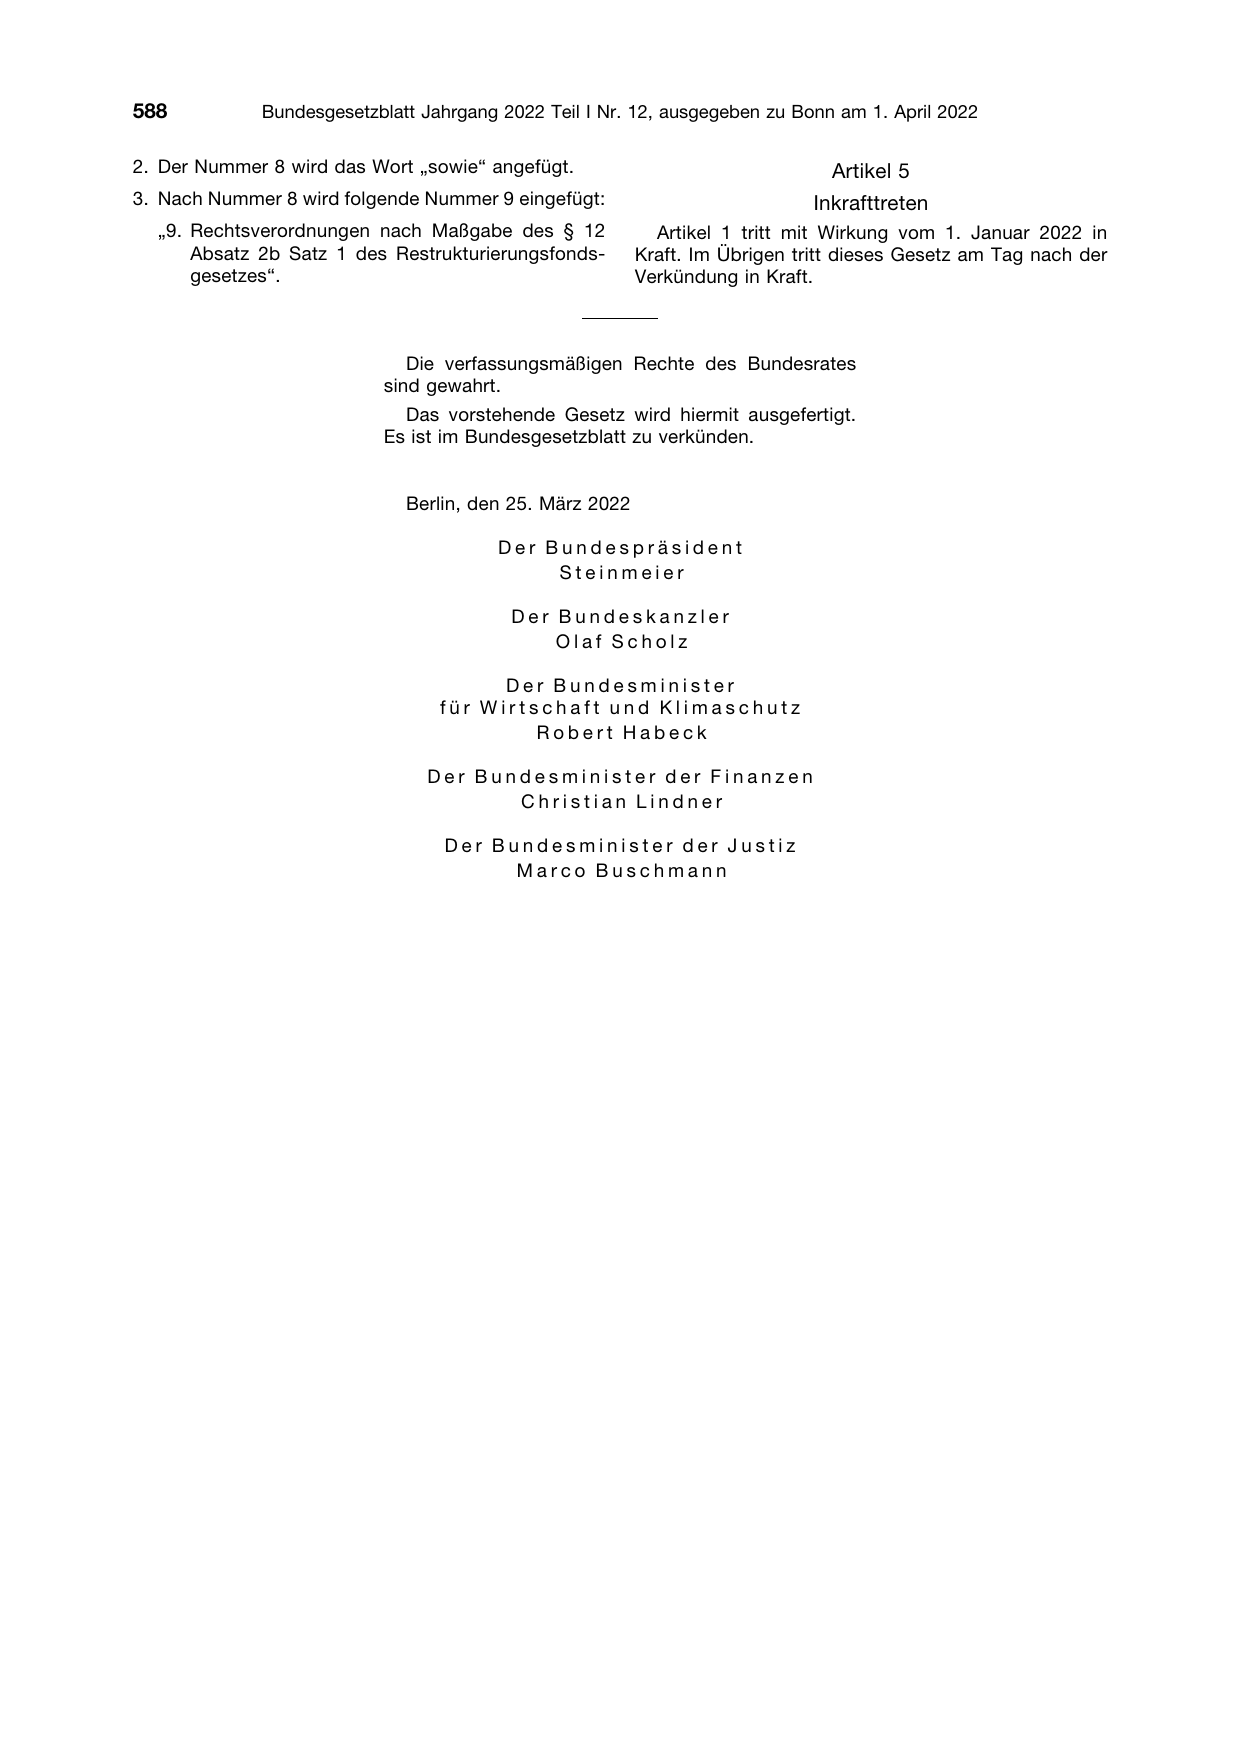
2. Der Nummer 8 wird das Wort „sowie“ angefügt.                                Artikel 5
3. Nach Nummer 8 wird folgende Nummer 9 eingefügt:                           Inkrafttreten
  „9. Rechtsverordnungen nach Maßgabe des § 12             Artikel 1 tritt mit Wirkung vom 1. Januar 2022 in
      Absatz 2b Satz 1 des Restrukturierungsfonds-       Kraft. Im Übrigen tritt dieses Gesetz am Tag nach der
      gesetzes“.                                         Verkündung in Kraft.


                             Die verfassungsmäßigen Rechte des Bundesrates
                          sind gewahrt.
                            Das vorstehende Gesetz wird hiermit ausgefertigt.
                          Es ist im Bundesgesetzblatt zu verkünden.


                             Berlin, den 25. März 2022

                                        Der Bundespräsident
                                             Steinmeier

                                         Der Bundeskanzler
                                             Olaf Scholz

                                       Der Bundesminister
                                 für Wirtschaft und Klimaschutz
                                          Robert Habeck

                               Der Bundesminister der Finanzen
                                      Christian Lindner

                                 Der Bundesminister der Justiz
                                       Marco Buschmann
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2022 I S. 571. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 44b9ebc0e24a7139….