Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2021, S. 3295
BGBl. 2021 I S. 3295 · 11.748 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
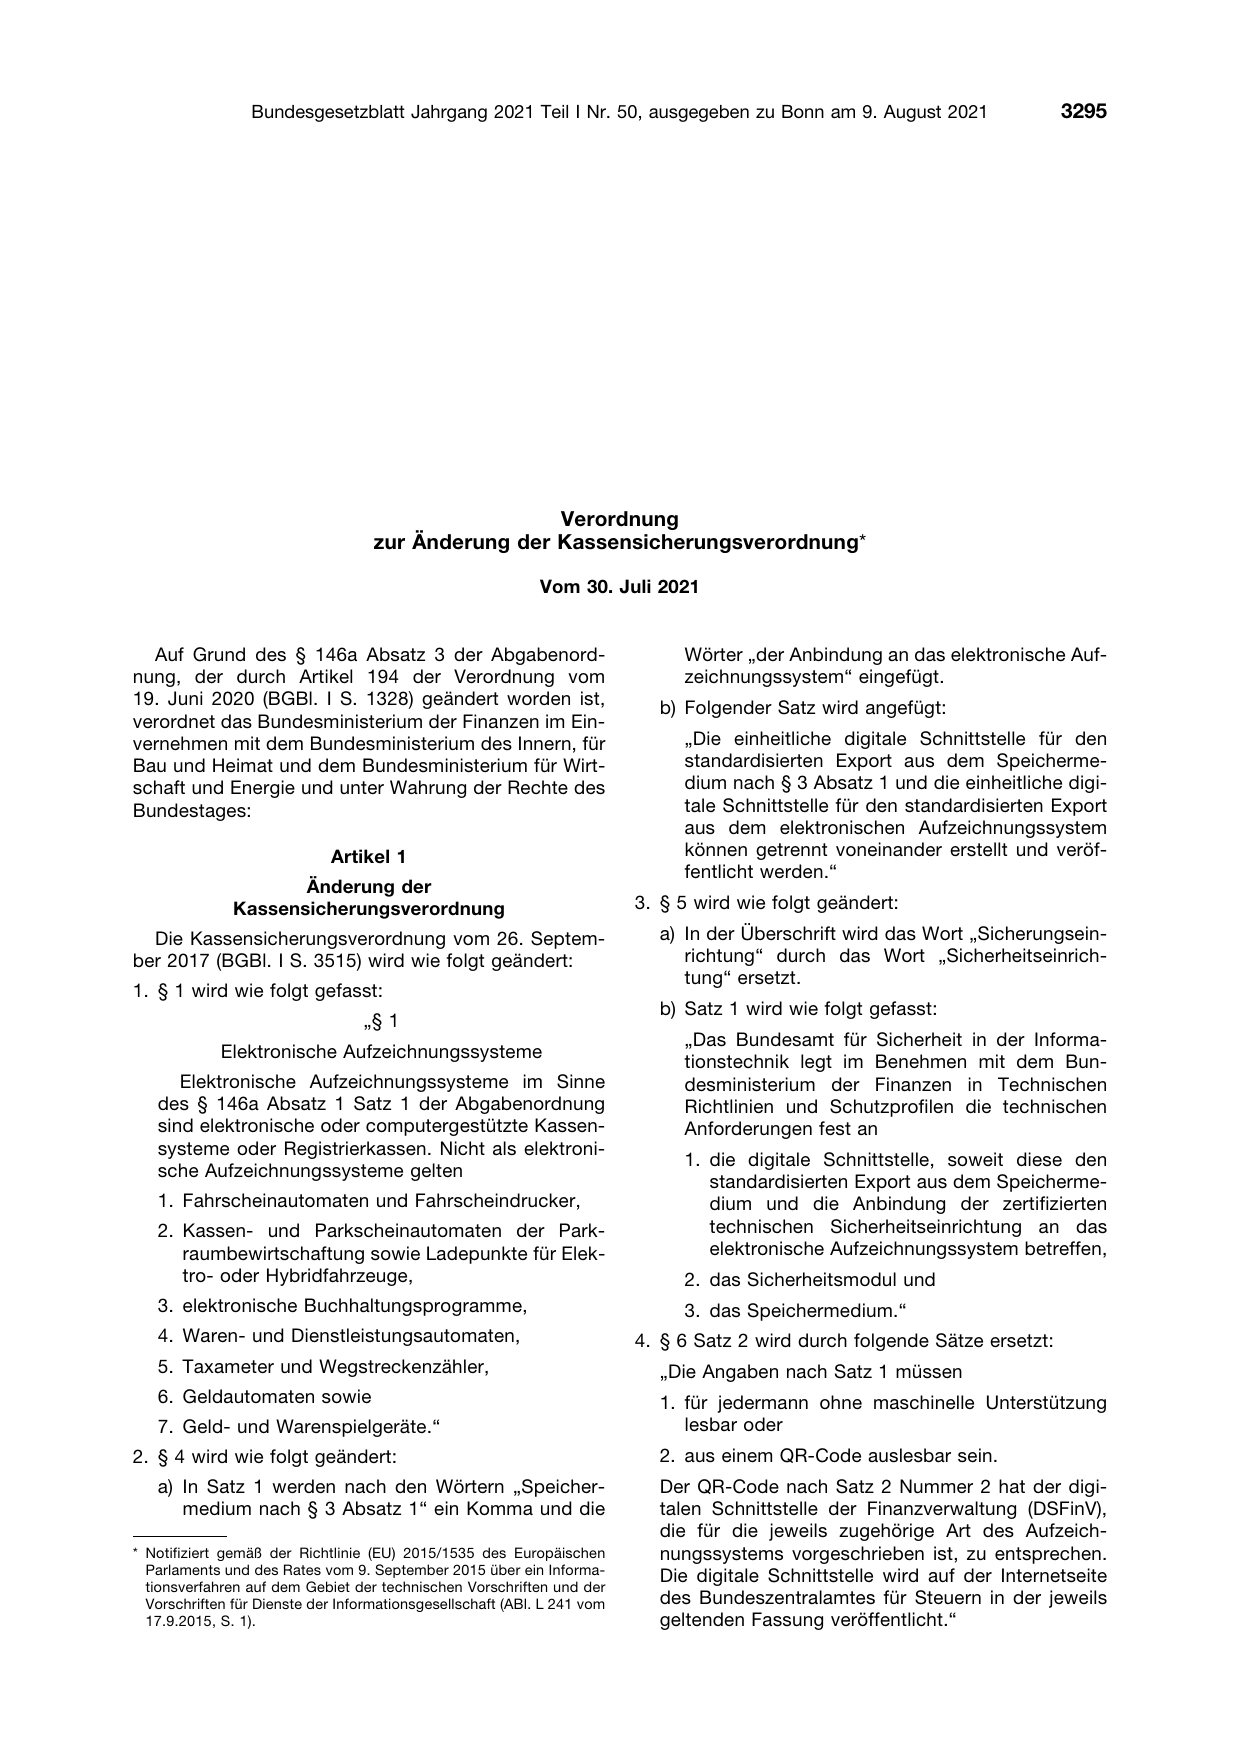
                                                     Verordnung
                                    zur Änderung der Kassensicherungsverordnung*

                                                             Vom 30.

  Auf Grund des § 146a Absatz 3 der Abgabenord-
nung, der durch Artikel 194 der Verordnung vom
19. Juni 2020 (BGBl. I S. 1328) geändert worden ist,
verordnet das Bundesministerium der Finanzen im Ein-
vernehmen mit dem Bundesministerium des Innern, für
Bau und Heimat und dem Bundesministerium für Wirt-
schaft und Energie und unter Wahrung der Rechte des
Bundestages:

                             Artikel 1

                      Änderung der
               Kassensicherungsverordnung
  Die Kassensicherungsverordnung vom 26. Septem-
ber 2017 (BGBl. I S. 3515) wird wie folgt geändert:

1. § 1 wird wie folgt gefasst:

                                  㤠1

             Elektronische Aufzeichnungssysteme

      Elektronische Aufzeichnungssysteme im Sinne
   des § 146a Absatz 1 Satz 1 der Abgabenordnung
   sind elektronische oder computergestützte Kassen-
   systeme oder Registrierkassen. Nicht als elektroni-

   sche Aufzeichnungssysteme gelten

   1. Fahrscheinautomaten und Fahrscheindrucker,
   2. Kassen- und Parkscheinautomaten der Park-
      raumbewirtschaftung sowie Ladepunkte für Elek-
      tro- oder Hybridfahrzeuge,
   3. elektronische Buchhaltungsprogramme,
   4. Waren- und Dienstleistungsautomaten,
   5. Taxameter und Wegstreckenzähler,
   6. Geldautomaten sowie
   7. Geld- und Warenspielgeräte.“
2. § 4 wird wie folgt geändert:
   a) In Satz 1 werden nach den Wörtern „Speicher-
      medium nach § 3 Absatz 1“ ein Komma und die

* Notifiziert gemäß der Richtlinie (EU) 2015/1535 des Europäischen
  Parlaments und des Rates vom 9. September 2015 über ein Informa-
  tionsverfahren auf dem Gebiet der technischen Vorschriften und der

Juli 2021

          Wörter „der Anbindung an das elektronische Auf-
          zeichnungssystem“ eingefügt.
       b) Folgender Satz wird angefügt:

          „Die einheitliche digitale Schnittstelle für den
          standardisierten Export aus dem Speicherme-
          dium nach § 3 Absatz 1 und die einheitliche digi-
          tale Schnittstelle für den standardisierten Export
          aus dem elektronischen Aufzeichnungssystem
          können getrennt voneinander erstellt und veröf-
          fentlicht werden.“

     3. § 5 wird wie folgt geändert:
       a) In der Überschrift wird das Wort „Sicherungsein-
          richtung“ durch das Wort „Sicherheitseinrich-
          tung“ ersetzt.

       b) Satz 1 wird wie folgt gefasst:

          „Das Bundesamt für Sicherheit in der Informa-

          tionstechnik legt im Benehmen mit dem Bun-
          desministerium der Finanzen in Technischen
          Richtlinien und Schutzprofilen die technischen
          Anforderungen fest an

          1. die digitale Schnittstelle, soweit diese den

             standardisierten Export aus dem Speicherme-
             dium und die Anbindung der zertifizierten
             technischen Sicherheitseinrichtung an das
             elektronische Aufzeichnungssystem betreffen,
          2. das Sicherheitsmodul und
          3. das Speichermedium.“
     4. § 6 Satz 2 wird durch folgende Sätze ersetzt:
       „Die Angaben nach Satz 1 müssen
       1. für jedermann ohne maschinelle Unterstützung
          lesbar oder
       2. aus einem QR-Code auslesbar sein.
       Der QR-Code nach Satz 2 Nummer 2 hat der digi-
       talen Schnittstelle der Finanzverwaltung (DSFinV),
       die für die jeweils zugehörige Art des Aufzeich-
       nungssystems vorgeschrieben ist, zu entsprechen.
       Die digitale Schnittstelle wird auf der Internetseite
  Vorschriften für Dienste der Informationsgesellschaft (ABl. L 241 vom     des Bundeszentralamtes für Steuern in der jeweils
  17.9.2015, S. 1).
geltenden Fassung veröffentlicht.“
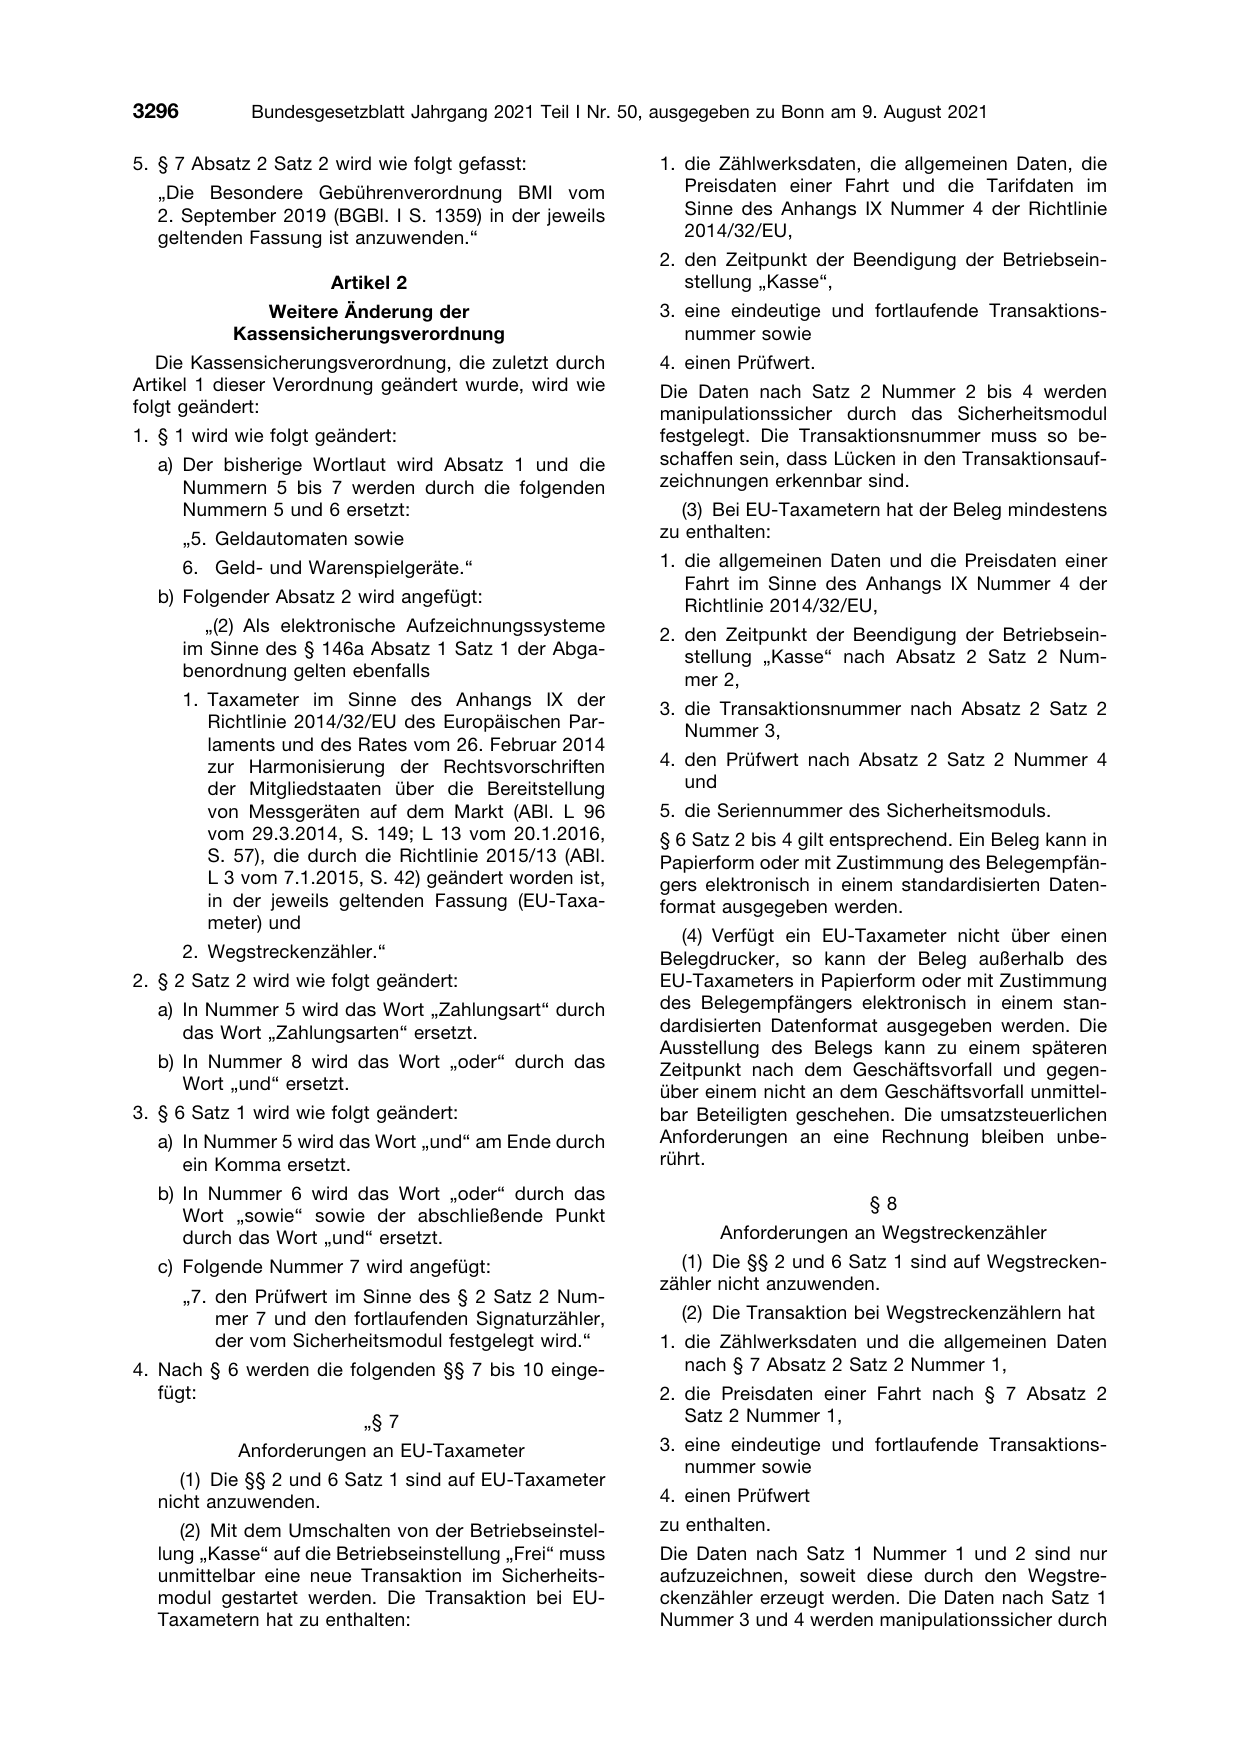
5. § 7 Absatz 2 Satz 2 wird wie folgt gefasst:
  „Die Besondere Gebührenverordnung BMI vom
  2. September 2019 (BGBl. I S. 1359) in der jeweils
  geltenden Fassung ist anzuwenden.“

                        Artikel 2
               Weitere Änderung der
            Kassensicherungsverordnung
   Die Kassensicherungsverordnung, die zuletzt durch
Artikel 1 dieser Verordnung geändert wurde, wird wie
folgt geändert:
1. § 1 wird wie folgt geändert:
  a) Der bisherige Wortlaut wird Absatz 1 und die
     Nummern 5 bis 7 werden durch die folgenden
     Nummern 5 und 6 ersetzt:
       „5. Geldautomaten sowie
       6. Geld- und Warenspielgeräte.“

  b) Folgender Absatz 2 wird angefügt:
         „(2) Als elektronische Aufzeichnungssysteme
       im Sinne des § 146a Absatz 1 Satz 1 der Abga-
       benordnung gelten ebenfalls
       1. Taxameter im Sinne des Anhangs IX der
          Richtlinie 2014/32/EU des Europäischen Par-
          laments und des Rates vom 26. Februar 2014
          zur Harmonisierung der Rechtsvorschriften
          der Mitgliedstaaten über die Bereitstellung
          von Messgeräten auf dem Markt (ABl. L 96
          vom 29.3.2014, S. 149; L 13 vom 20.1.2016,
          S. 57), die durch die Richtlinie 2015/13 (ABl.
          L 3 vom 7.1.2015, S. 42) geändert worden ist,
          in der jeweils geltenden Fassung (EU-Taxa-
          meter) und

       2. Wegstreckenzähler.“
2. § 2 Satz 2 wird wie folgt geändert:
  a) In Nummer 5 wird das Wort „Zahlungsart“ durch
     das Wort „Zahlungsarten“ ersetzt.

  b) In Nummer 8 wird das Wort „oder“ durch das
     Wort „und“ ersetzt.
3. § 6 Satz 1 wird wie folgt geändert:
  a) In Nummer 5 wird das Wort „und“ am Ende durch
     ein Komma ersetzt.
  b) In Nummer 6 wird das Wort „oder“ durch das

     Wort „sowie“ sowie der abschließende Punkt
     durch das Wort „und“ ersetzt.
  c) Folgende Nummer 7 wird angefügt:

       „7. den Prüfwert im Sinne des § 2 Satz 2 Num-
           mer 7 und den fortlaufenden Signaturzähler,
           der vom Sicherheitsmodul festgelegt wird.“
4. Nach § 6 werden die folgenden §§ 7 bis 10 einge-
   fügt:
                           㤠7
             Anforderungen an EU-Taxameter

     (1) Die §§ 2 und 6 Satz 1 sind auf EU-Taxameter
  nicht anzuwenden.
     (2) Mit dem Umschalten von der Betriebseinstel-
  lung „Kasse“ auf die Betriebseinstellung „Frei“ muss
  unmittelbar eine neue Transaktion im Sicherheits-
  modul gestartet werden. Die Transaktion bei EU-
  Taxametern hat zu enthalten:

1. die Zählwerksdaten, die allgemeinen Daten, die
   Preisdaten einer Fahrt und die Tarifdaten im
   Sinne des Anhangs IX Nummer 4 der Richtlinie
   2014/32/EU,
2. den Zeitpunkt der Beendigung der Betriebsein-
   stellung „Kasse“,
3. eine eindeutige und fortlaufende Transaktions-
   nummer sowie
4. einen Prüfwert.
Die Daten nach Satz 2 Nummer 2 bis 4 werden
manipulationssicher durch das Sicherheitsmodul
festgelegt. Die Transaktionsnummer muss so be-
schaffen sein, dass Lücken in den Transaktionsauf-
zeichnungen erkennbar sind.
  (3) Bei EU-Taxametern hat der Beleg mindestens
zu enthalten:
1. die allgemeinen Daten und die Preisdaten einer
   Fahrt im Sinne des Anhangs IX Nummer 4 der
   Richtlinie 2014/32/EU,
2. den Zeitpunkt der Beendigung der Betriebsein-
   stellung „Kasse“ nach Absatz 2 Satz 2 Num-
   mer 2,
3. die Transaktionsnummer nach Absatz 2 Satz 2
   Nummer 3,

4. den Prüfwert nach Absatz 2 Satz 2 Nummer 4
   und
5. die Seriennummer des Sicherheitsmoduls.
§ 6 Satz 2 bis 4 gilt entsprechend. Ein Beleg kann in
Papierform oder mit Zustimmung des Belegempfän-
gers elektronisch in einem standardisierten Daten-
format ausgegeben werden.

  (4) Verfügt ein EU-Taxameter nicht über einen
Belegdrucker, so kann der Beleg außerhalb des
EU-Taxameters in Papierform oder mit Zustimmung
des Belegempfängers elektronisch in einem stan-
dardisierten Datenformat ausgegeben werden. Die
Ausstellung des Belegs kann zu einem späteren
Zeitpunkt nach dem Geschäftsvorfall und gegen-
über einem nicht an dem Geschäftsvorfall unmittel-
bar Beteiligten geschehen. Die umsatzsteuerlichen
Anforderungen an eine Rechnung bleiben unbe-
rührt.

                        §8

       Anforderungen an Wegstreckenzähler
  (1) Die §§ 2 und 6 Satz 1 sind auf Wegstrecken-
zähler nicht anzuwenden.

   (2) Die Transaktion bei Wegstreckenzählern hat
1. die Zählwerksdaten und die allgemeinen Daten
   nach § 7 Absatz 2 Satz 2 Nummer 1,
2. die Preisdaten einer Fahrt nach § 7 Absatz 2
   Satz 2 Nummer 1,
3. eine eindeutige und fortlaufende Transaktions-
   nummer sowie

4. einen Prüfwert
zu enthalten.
Die Daten nach Satz 1 Nummer 1 und 2 sind nur
aufzuzeichnen, soweit diese durch den Wegstre-
ckenzähler erzeugt werden. Die Daten nach Satz 1
Nummer 3 und 4 werden manipulationssicher durch
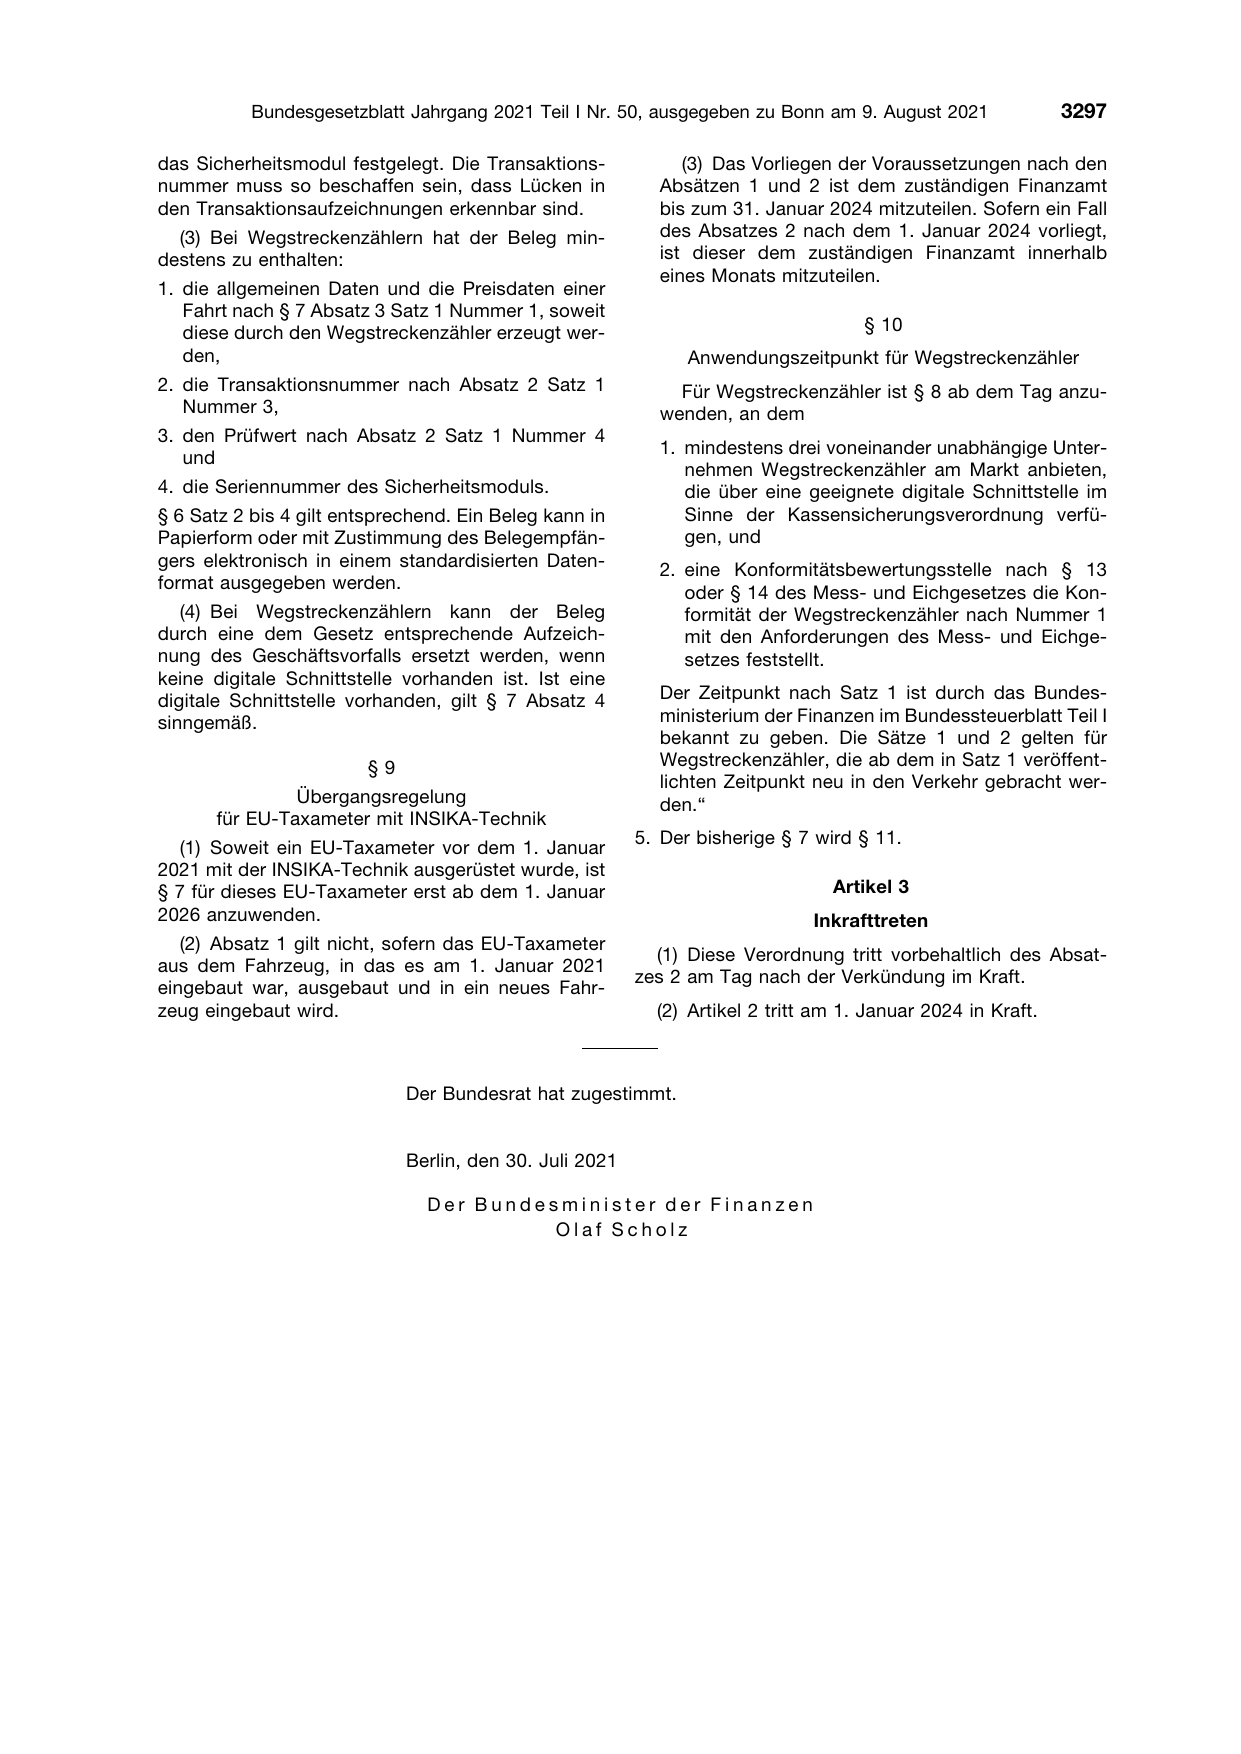
das Sicherheitsmodul festgelegt. Die Transaktions-
nummer muss so beschaffen sein, dass Lücken in
den Transaktionsaufzeichnungen erkennbar sind.
  (3) Bei Wegstreckenzählern hat der Beleg min-
destens zu enthalten:

1. die allgemeinen Daten und die Preisdaten einer
   Fahrt nach § 7 Absatz 3 Satz 1 Nummer 1, soweit
   diese durch den Wegstreckenzähler erzeugt wer-
   den,
2. die Transaktionsnummer nach Absatz 2 Satz 1
   Nummer 3,
3. den Prüfwert nach Absatz 2 Satz 1 Nummer 4

   und

4. die Seriennummer des Sicherheitsmoduls.
§ 6 Satz 2 bis 4 gilt entsprechend. Ein Beleg kann in
Papierform oder mit Zustimmung des Belegempfän-
gers elektronisch in einem standardisierten Daten-

format ausgegeben werden.

   (4) Bei Wegstreckenzählern kann der Beleg
durch eine dem Gesetz entsprechende Aufzeich-
nung des Geschäftsvorfalls ersetzt werden, wenn
keine digitale Schnittstelle vorhanden ist. Ist eine
digitale Schnittstelle vorhanden, gilt § 7 Absatz 4
sinngemäß.

                        §9

               Übergangsregelung
      für EU-Taxameter mit INSIKA-Technik

  (1) Soweit ein EU-Taxameter vor dem 1. Januar
2021 mit der INSIKA-Technik ausgerüstet wurde, ist
§ 7 für dieses EU-Taxameter erst ab dem 1. Januar
2026 anzuwenden.
   (2) Absatz 1 gilt nicht, sofern das EU-Taxameter

aus dem Fahrzeug, in das es am 1. Januar 2021

eingebaut war, ausgebaut und in ein neues Fahr-
zeug eingebaut wird.

     (3) Das Vorliegen der Voraussetzungen nach den
  Absätzen 1 und 2 ist dem zuständigen Finanzamt
  bis zum 31. Januar 2024 mitzuteilen. Sofern ein Fall
  des Absatzes 2 nach dem 1. Januar 2024 vorliegt,
  ist dieser dem zuständigen Finanzamt innerhalb
  eines Monats mitzuteilen.

                           § 10
      Anwendungszeitpunkt für Wegstreckenzähler
    Für Wegstreckenzähler ist § 8 ab dem Tag anzu-
  wenden, an dem

  1. mindestens drei voneinander unabhängige Unter-

     nehmen Wegstreckenzähler am Markt anbieten,
     die über eine geeignete digitale Schnittstelle im
     Sinne der Kassensicherungsverordnung verfü-
     gen, und

  2. eine Konformitätsbewertungsstelle nach § 13

     oder § 14 des Mess- und Eichgesetzes die Kon-
     formität der Wegstreckenzähler nach Nummer 1
     mit den Anforderungen des Mess- und Eichge-
     setzes feststellt.

  Der Zeitpunkt nach Satz 1 ist durch das Bundes-
  ministerium der Finanzen im Bundessteuerblatt Teil I
  bekannt zu geben. Die Sätze 1 und 2 gelten für
  Wegstreckenzähler, die ab dem in Satz 1 veröffent-
  lichten Zeitpunkt neu in den Verkehr gebracht wer-
  den.“

5. Der bisherige § 7 wird § 11.

                       Artikel 3
                     Inkrafttreten

  (1) Diese Verordnung tritt vorbehaltlich des Absat-

zes 2 am Tag nach der Verkündung im Kraft.

  (2) Artikel 2 tritt am 1. Januar 2024 in Kraft.
                             Der Bundesrat hat zugestimmt.

                             Berlin, den 30. Juli 2021
                               Der Bundesminister der Finanzen
                                         Olaf Scholz
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2021 I S. 3295. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes aa8c8492023e286e….