Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2020, S. 2770
BGBl. 2020 I S. 2770 · 12.896 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
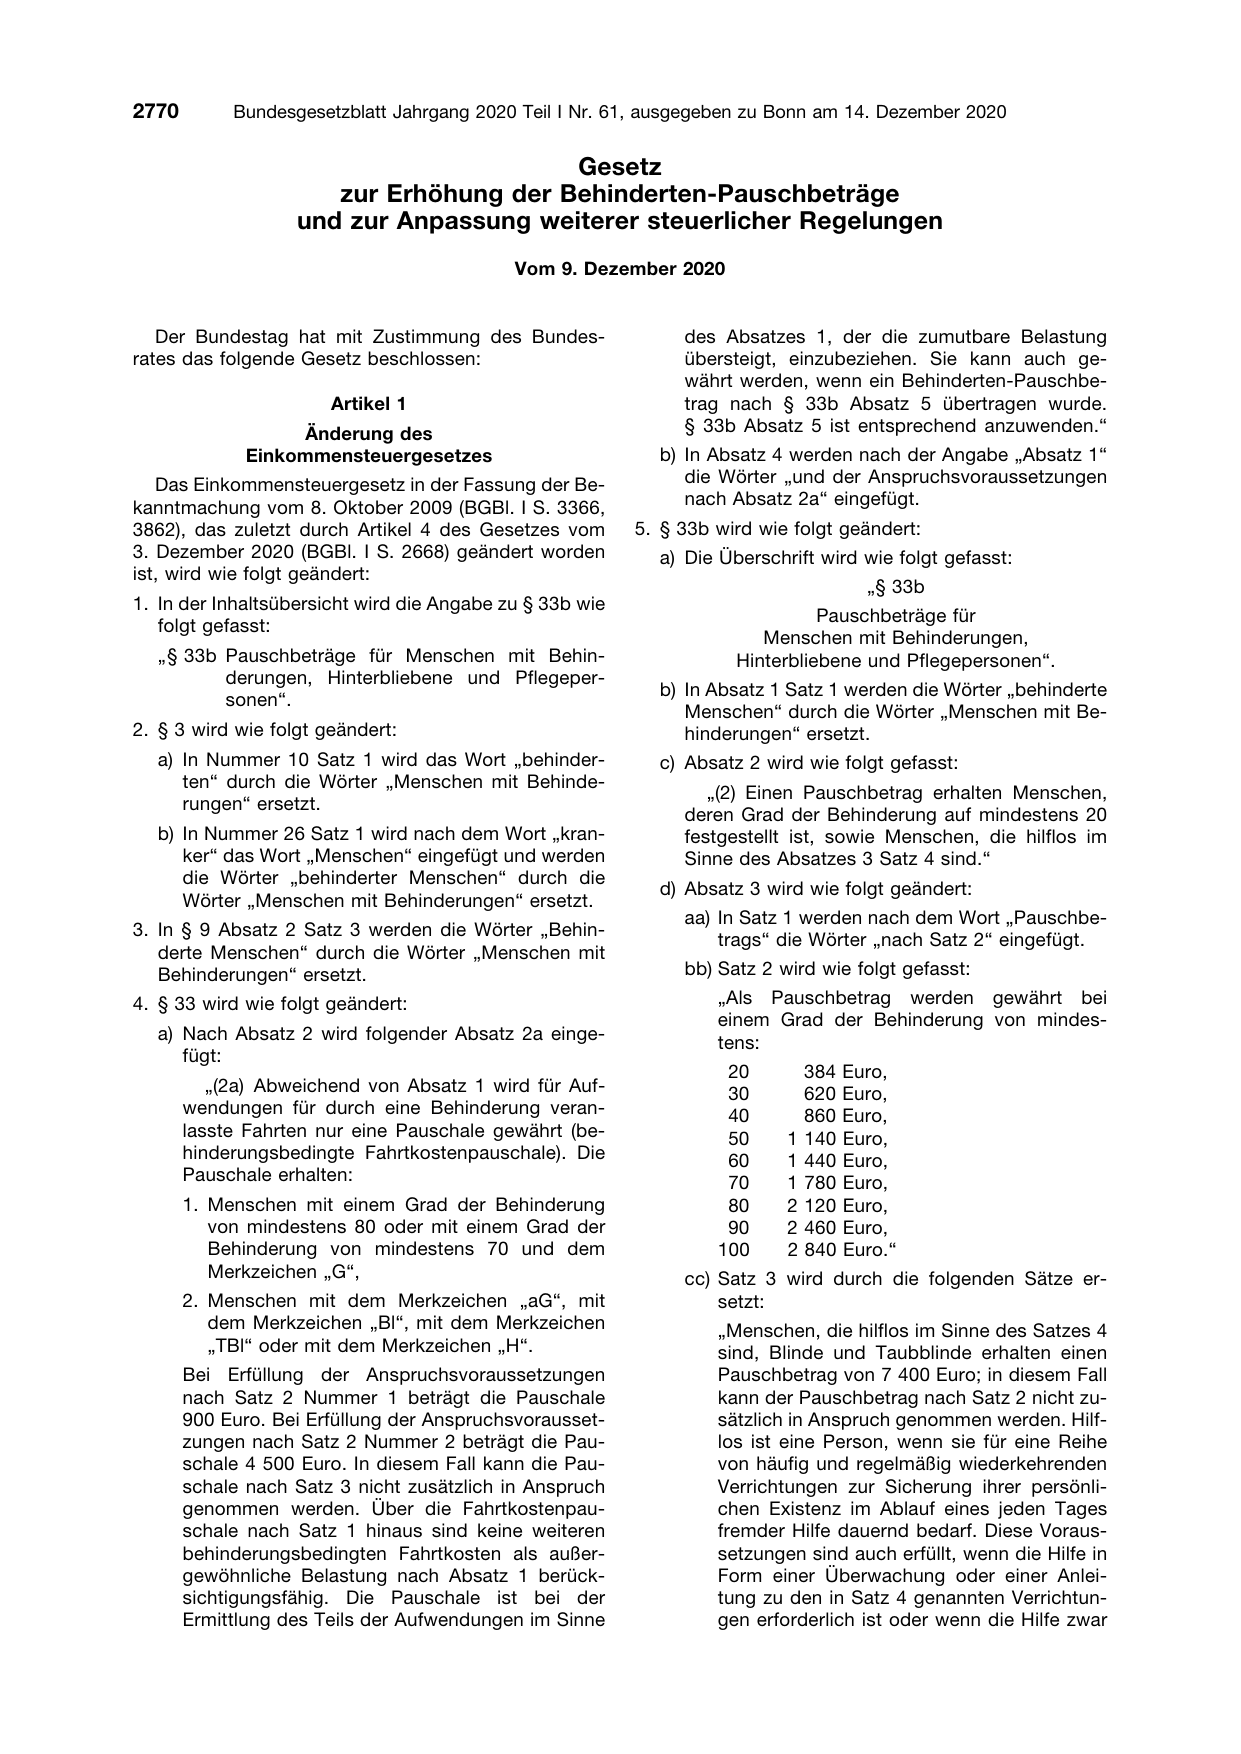
                                        Gesetz
                      zur Erhöhung der Behinderten-Pauschbeträge
                   und zur Anpassung weiterer steuerlicher Regelungen
                                            Vom 9. Dezember 2020

   Der Bundestag hat mit Zustimmung des Bundes-
rates das folgende Gesetz beschlossen:

                       Artikel 1
                   Änderung des
              Einkommensteuergesetzes
   Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366,
3862), das zuletzt durch Artikel 4 des Gesetzes vom
3. Dezember 2020 (BGBl. I S. 2668) geändert worden
ist, wird wie folgt geändert:

1. In der Inhaltsübersicht wird die Angabe zu § 33b wie

   folgt gefasst:

  „ § 33b Pauschbeträge für Menschen mit Behin-
          derungen, Hinterbliebene und Pflegeper-

          sonen“.

2. § 3 wird wie folgt geändert:
  a) In Nummer 10 Satz 1 wird das Wort „behinder-
     ten“ durch die Wörter „Menschen mit Behinde-

     rungen“ ersetzt.

  b) In Nummer 26 Satz 1 wird nach dem Wort „kran-
     ker“ das Wort „Menschen“ eingefügt und werden
     die Wörter „behinderter Menschen“ durch die

     Wörter „Menschen mit Behinderungen“ ersetzt.

3. In § 9 Absatz 2 Satz 3 werden die Wörter „Behin-

   derte Menschen“ durch die Wörter „Menschen mit
   Behinderungen“ ersetzt.
4. § 33 wird wie folgt geändert:

  a) Nach Absatz 2 wird folgender Absatz 2a einge-
     fügt:

          „(2a) Abweichend von Absatz 1 wird für Auf-
       wendungen für durch eine Behinderung veran-
       lasste Fahrten nur eine Pauschale gewährt (be-
       hinderungsbedingte Fahrtkostenpauschale). Die
       Pauschale erhalten:
       1. Menschen mit einem Grad der Behinderung
          von mindestens 80 oder mit einem Grad der
          Behinderung von mindestens 70 und dem
          Merkzeichen „G“,
       2. Menschen mit dem Merkzeichen „aG“, mit
          dem Merkzeichen „Bl“, mit dem Merkzeichen
          „TBl“ oder mit dem Merkzeichen „H“.
       Bei Erfüllung der Anspruchsvoraussetzungen
       nach Satz 2 Nummer 1 beträgt die Pauschale
       900 Euro. Bei Erfüllung der Anspruchsvorausset-
       zungen nach Satz 2 Nummer 2 beträgt die Pau-
       schale 4 500 Euro. In diesem Fall kann die Pau-
       schale nach Satz 3 nicht zusätzlich in Anspruch
       genommen werden. Über die Fahrtkostenpau-
       schale nach Satz 1 hinaus sind keine weiteren
       behinderungsbedingten Fahrtkosten als außer-
       gewöhnliche Belastung nach Absatz 1 berück-
       sichtigungsfähig. Die Pauschale ist bei der
       Ermittlung des Teils der Aufwendungen im Sinne

     des Absatzes 1, der die zumutbare Belastung
     übersteigt, einzubeziehen. Sie kann auch ge-
     währt werden, wenn ein Behinderten-Pauschbe-
     trag nach § 33b Absatz 5 übertragen wurde.
     § 33b Absatz 5 ist entsprechend anzuwenden.“
  b) In Absatz 4 werden nach der Angabe „Absatz 1“
     die Wörter „und der Anspruchsvoraussetzungen
     nach Absatz 2a“ eingefügt.
5. § 33b wird wie folgt geändert:
  a) Die Überschrift wird wie folgt gefasst:

                          㤠33b

                     Pauschbeträge für

              Menschen mit Behinderungen,
           Hinterbliebene und Pflegepersonen“.

  b) In Absatz 1 Satz 1 werden die Wörter „behinderte

     Menschen“ durch die Wörter „Menschen mit Be-
     hinderungen“ ersetzt.
  c) Absatz 2 wird wie folgt gefasst:

        „(2) Einen Pauschbetrag erhalten Menschen,

     deren Grad der Behinderung auf mindestens 20
     festgestellt ist, sowie Menschen, die hilflos im
     Sinne des Absatzes 3 Satz 4 sind.“

  d) Absatz 3 wird wie folgt geändert:

     aa) In Satz 1 werden nach dem Wort „Pauschbe-

         trags“ die Wörter „nach Satz 2“ eingefügt.

     bb) Satz 2 wird wie folgt gefasst:
         „Als Pauschbetrag werden gewährt bei
         einem Grad der Behinderung von mindes-
         tens:

          20       384 Euro,
          30       620 Euro,
          40       860 Euro,
          50     1 140 Euro,
          60     1 440 Euro,
          70     1 780 Euro,
          80     2 120 Euro,
          90     2 460 Euro,
         100     2 840 Euro.“
     cc) Satz 3 wird durch die folgenden Sätze er-
         setzt:
         „Menschen, die hilflos im Sinne des Satzes 4
         sind, Blinde und Taubblinde erhalten einen
         Pauschbetrag von 7 400 Euro; in diesem Fall
         kann der Pauschbetrag nach Satz 2 nicht zu-
         sätzlich in Anspruch genommen werden. Hilf-
         los ist eine Person, wenn sie für eine Reihe
         von häufig und regelmäßig wiederkehrenden
         Verrichtungen zur Sicherung ihrer persönli-
         chen Existenz im Ablauf eines jeden Tages
         fremder Hilfe dauernd bedarf. Diese Voraus-
         setzungen sind auch erfüllt, wenn die Hilfe in
         Form einer Überwachung oder einer Anlei-
         tung zu den in Satz 4 genannten Verrichtun-
         gen erforderlich ist oder wenn die Hilfe zwar
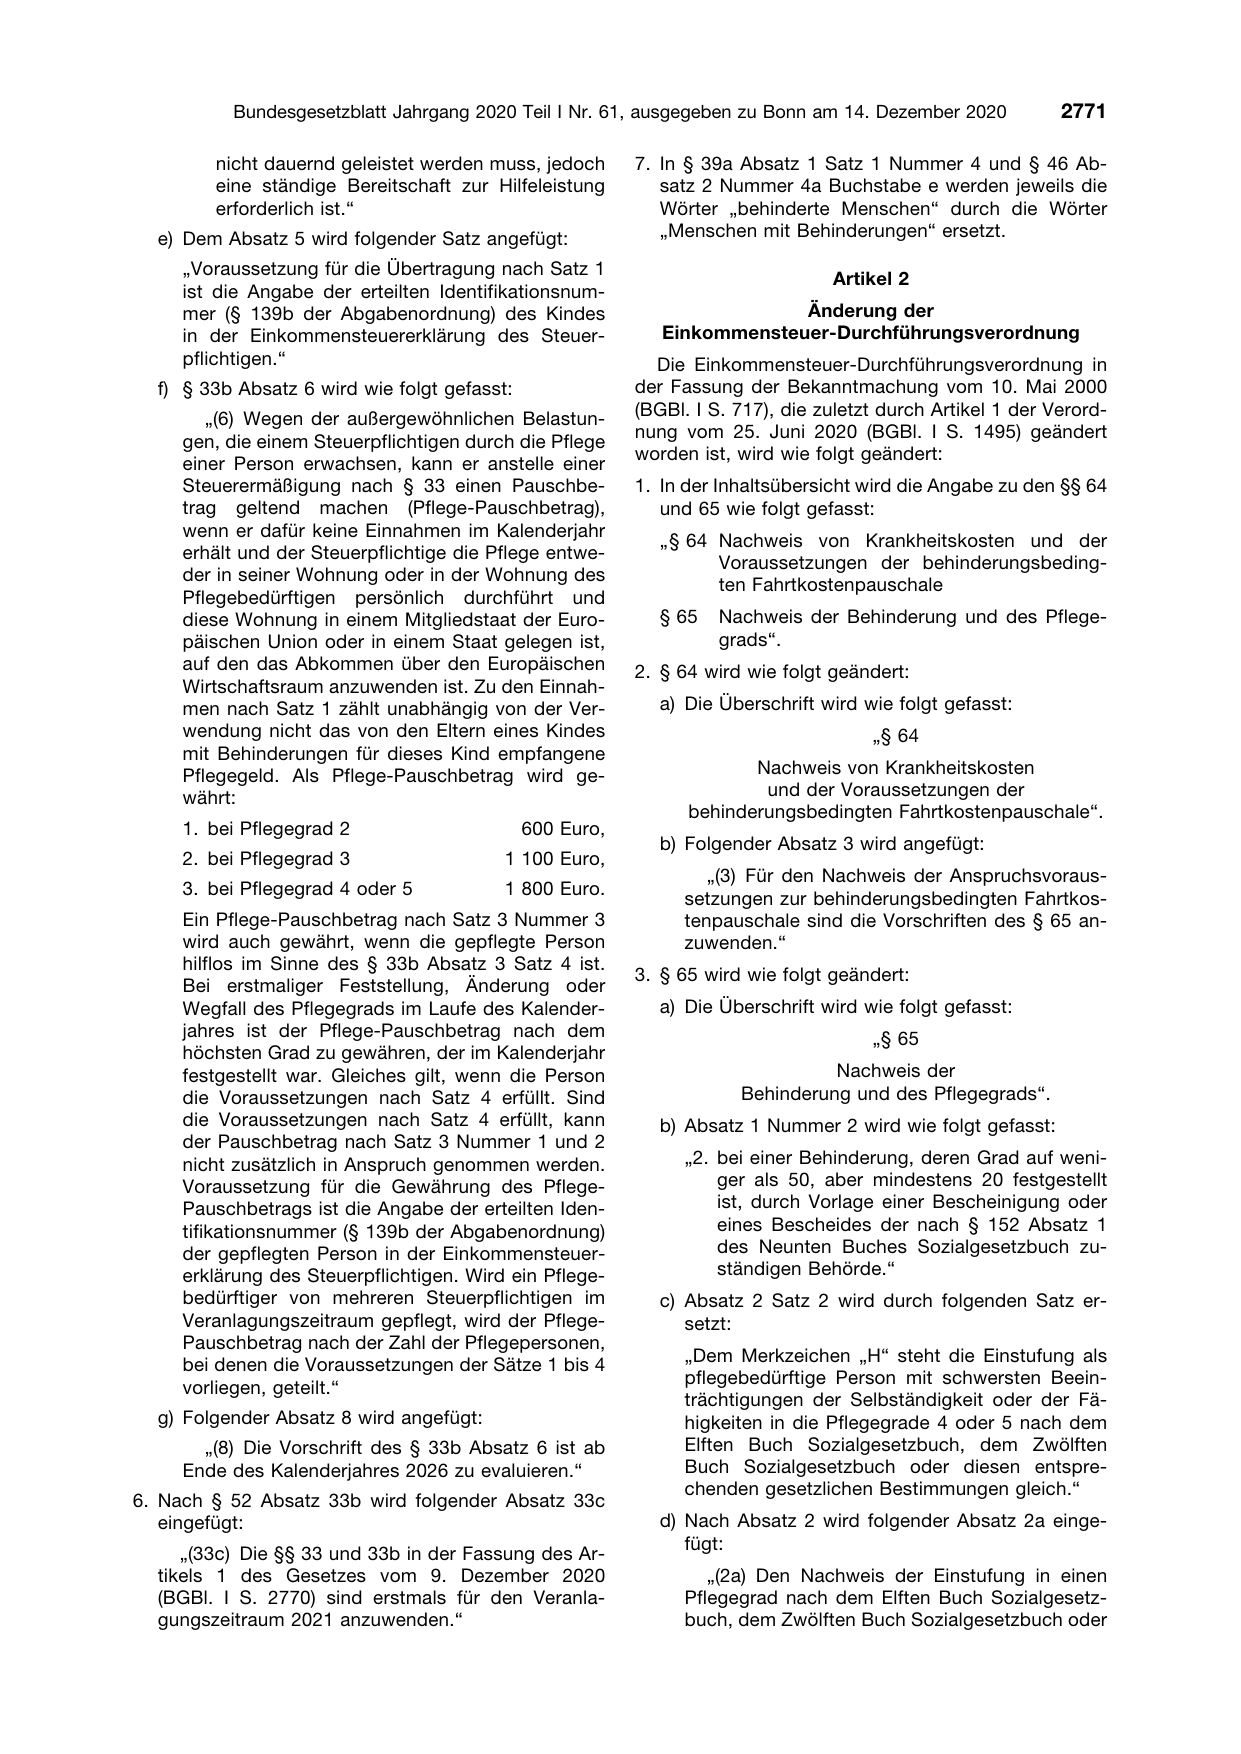
        nicht dauernd geleistet werden muss, jedoch
        eine ständige Bereitschaft zur Hilfeleistung
        erforderlich ist.“
  e) Dem Absatz 5 wird folgender Satz angefügt:

     „Voraussetzung für die Übertragung nach Satz 1
     ist die Angabe der erteilten Identifikationsnum-
     mer (§ 139b der Abgabenordnung) des Kindes
     in der Einkommensteuererklärung des Steuer-
     pflichtigen.“
  f) § 33b Absatz 6 wird wie folgt gefasst:

        „(6) Wegen der außergewöhnlichen Belastun-

     gen, die einem Steuerpflichtigen durch die Pflege

     einer Person erwachsen, kann er anstelle einer
     Steuerermäßigung nach § 33 einen Pauschbe-
     trag geltend machen (Pflege-Pauschbetrag),
     wenn er dafür keine Einnahmen im Kalenderjahr

     erhält und der Steuerpflichtige die Pflege entwe-

     der in seiner Wohnung oder in der Wohnung des

     Pflegebedürftigen persönlich durchführt und
     diese Wohnung in einem Mitgliedstaat der Euro-
     päischen Union oder in einem Staat gelegen ist,
     auf den das Abkommen über den Europäischen
     Wirtschaftsraum anzuwenden ist. Zu den Einnah-
     men nach Satz 1 zählt unabhängig von der Ver-
     wendung nicht das von den Eltern eines Kindes
     mit Behinderungen für dieses Kind empfangene
     Pflegegeld. Als Pflege-Pauschbetrag wird ge-
     währt:

     1. bei Pflegegrad 2                      600 Euro,

     2. bei Pflegegrad 3                  1 100 Euro,

     3. bei Pflegegrad 4 oder 5           1 800 Euro.

     Ein Pflege-Pauschbetrag nach Satz 3 Nummer 3
     wird auch gewährt, wenn die gepflegte Person
     hilflos im Sinne des § 33b Absatz 3 Satz 4 ist.

     Bei erstmaliger Feststellung, Änderung oder
     Wegfall des Pflegegrads im Laufe des Kalender-
     jahres ist der Pflege-Pauschbetrag nach dem
     höchsten Grad zu gewähren, der im Kalenderjahr
     festgestellt war. Gleiches gilt, wenn die Person
     die Voraussetzungen nach Satz 4 erfüllt. Sind
     die Voraussetzungen nach Satz 4 erfüllt, kann
     der Pauschbetrag nach Satz 3 Nummer 1 und 2
     nicht zusätzlich in Anspruch genommen werden.
     Voraussetzung für die Gewährung des Pflege-
     Pauschbetrags ist die Angabe der erteilten Iden-
     tifikationsnummer (§ 139b der Abgabenordnung)
     der gepflegten Person in der Einkommensteuer-
     erklärung des Steuerpflichtigen. Wird ein Pflege-
     bedürftiger von mehreren Steuerpflichtigen im
     Veranlagungszeitraum gepflegt, wird der Pflege-
     Pauschbetrag nach der Zahl der Pflegepersonen,

     bei denen die Voraussetzungen der Sätze 1 bis 4

     vorliegen, geteilt.“

  g) Folgender Absatz 8 wird angefügt:
       „(8) Die Vorschrift des § 33b Absatz 6 ist ab
     Ende des Kalenderjahres 2026 zu evaluieren.“

6. Nach § 52 Absatz 33b wird folgender Absatz 33c
   eingefügt:

     „(33c) Die §§ 33 und 33b in der Fassung des Ar-
  tikels 1 des Gesetzes vom 9. Dezember 2020
  (BGBl. I S. 2770) sind erstmals für den Veranla-
  gungszeitraum 2021 anzuwenden.“

7. In § 39a Absatz 1 Satz 1 Nummer 4 und § 46 Ab-
   satz 2 Nummer 4a Buchstabe e werden jeweils die
   Wörter „behinderte Menschen“ durch die Wörter
   „Menschen mit Behinderungen“ ersetzt.

                       Artikel 2

                Änderung der
   Einkommensteuer-Durchführungsverordnung
  Die Einkommensteuer-Durchführungsverordnung in
der Fassung der Bekanntmachung vom 10. Mai 2000
(BGBl. I S. 717), die zuletzt durch Artikel 1 der Verord-

nung vom 25. Juni 2020 (BGBl. I S. 1495) geändert

worden ist, wird wie folgt geändert:

1. In der Inhaltsübersicht wird die Angabe zu den §§ 64
   und 65 wie folgt gefasst:

   „ § 64 Nachweis von Krankheitskosten und der

          Voraussetzungen der behinderungsbeding-

          ten Fahrtkostenpauschale

   § 65   Nachweis der Behinderung und des Pflege-
          grads“.
2. § 64 wird wie folgt geändert:

   a) Die Überschrift wird wie folgt gefasst:
                            㤠64

             Nachweis von Krankheitskosten
              und der Voraussetzungen der
      behinderungsbedingten Fahrtkostenpauschale“.

   b) Folgender Absatz 3 wird angefügt:

         „(3) Für den Nachweis der Anspruchsvoraus-

      setzungen zur behinderungsbedingten Fahrtkos-
      tenpauschale sind die Vorschriften des § 65 an-
      zuwenden.“

3. § 65 wird wie folgt geändert:

   a) Die Überschrift wird wie folgt gefasst:
                            㤠65

                      Nachweis der
            Behinderung und des Pflegegrads“.
   b) Absatz 1 Nummer 2 wird wie folgt gefasst:

      „2. bei einer Behinderung, deren Grad auf weni-
          ger als 50, aber mindestens 20 festgestellt
          ist, durch Vorlage einer Bescheinigung oder
          eines Bescheides der nach § 152 Absatz 1
          des Neunten Buches Sozialgesetzbuch zu-
          ständigen Behörde.“
   c) Absatz 2 Satz 2 wird durch folgenden Satz er-
      setzt:

      „Dem Merkzeichen „H“ steht die Einstufung als

      pflegebedürftige Person mit schwersten Beein-

      trächtigungen der Selbständigkeit oder der Fä-
      higkeiten in die Pflegegrade 4 oder 5 nach dem
      Elften Buch Sozialgesetzbuch, dem Zwölften
      Buch Sozialgesetzbuch oder diesen entspre-
      chenden gesetzlichen Bestimmungen gleich.“

   d) Nach Absatz 2 wird folgender Absatz 2a einge-
      fügt:

         „(2a) Den Nachweis der Einstufung in einen
      Pflegegrad nach dem Elften Buch Sozialgesetz-
      buch, dem Zwölften Buch Sozialgesetzbuch oder
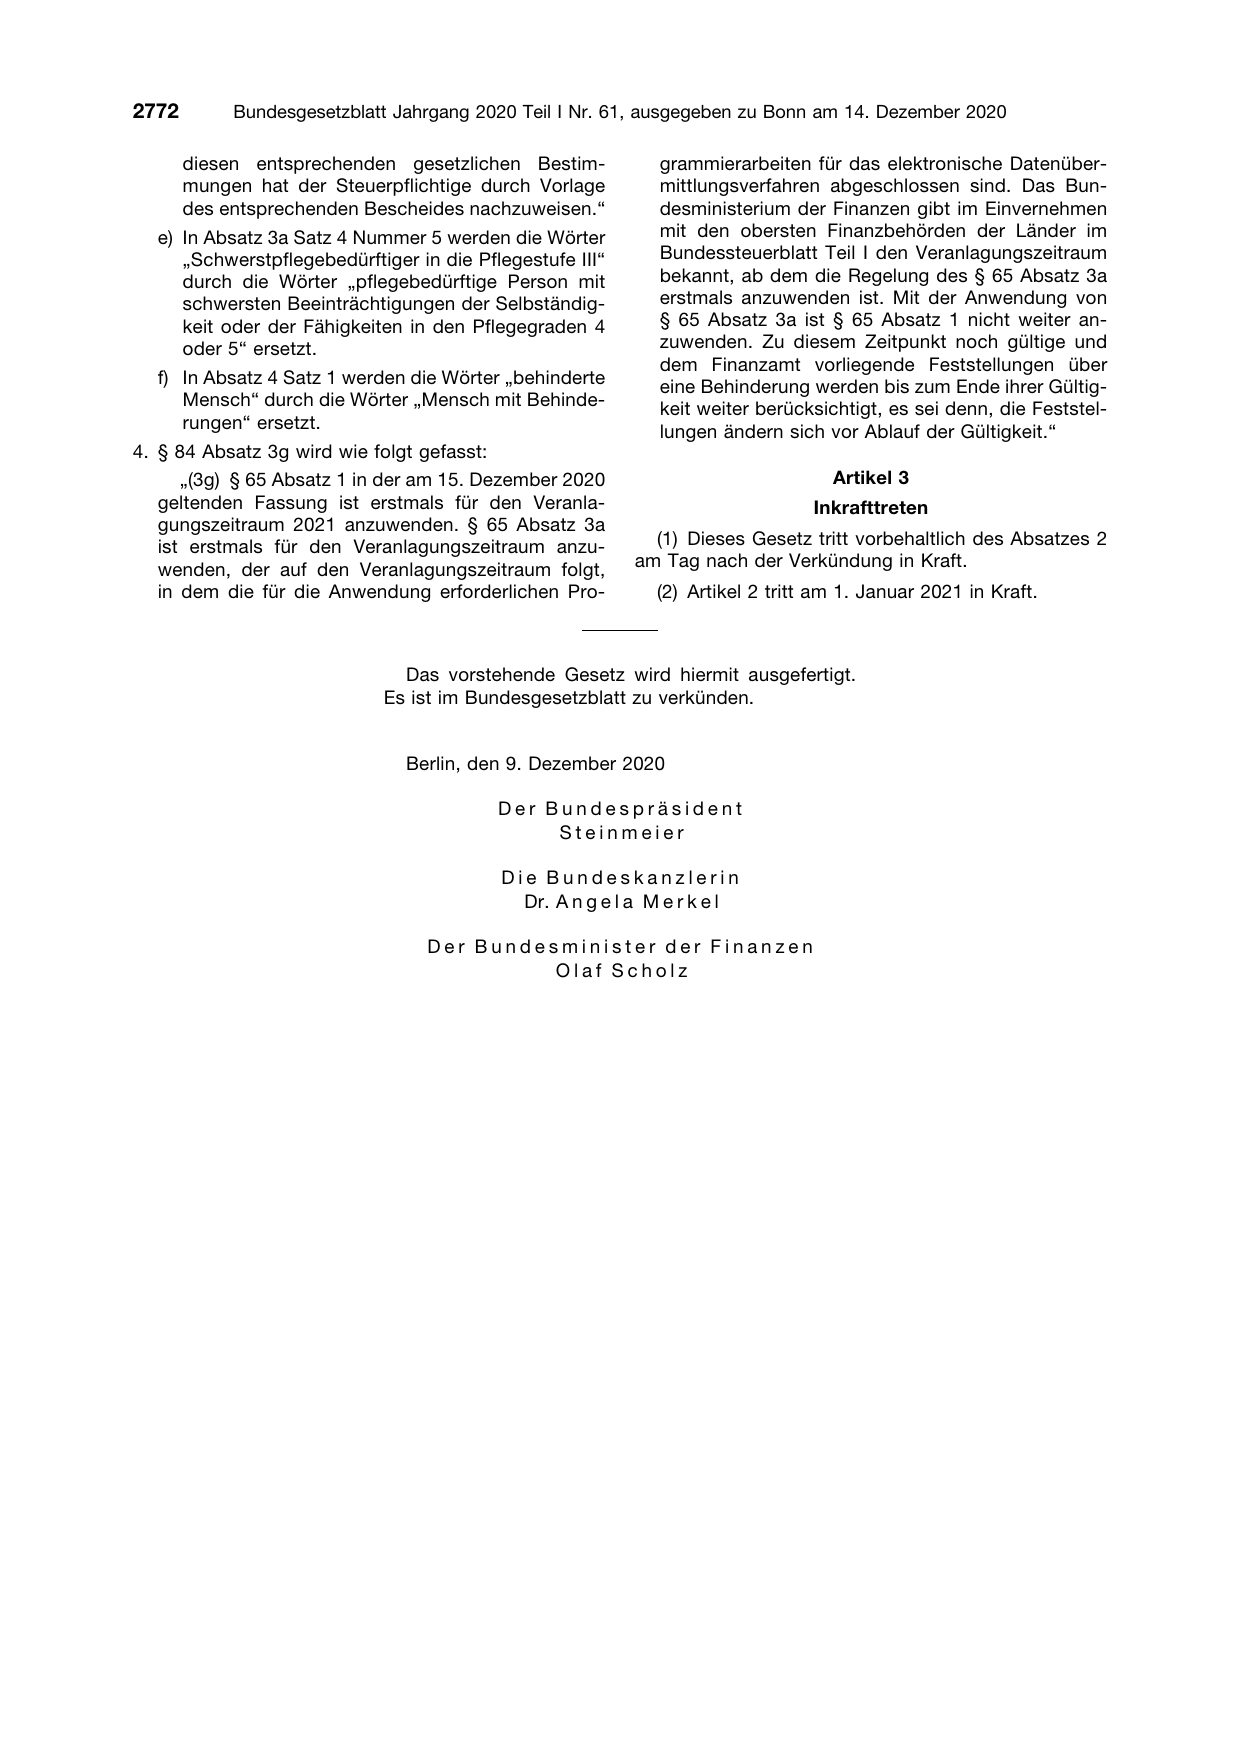
       diesen entsprechenden gesetzlichen Bestim-
       mungen hat der Steuerpflichtige durch Vorlage
       des entsprechenden Bescheides nachzuweisen.“
  e) In Absatz 3a Satz 4 Nummer 5 werden die Wörter
     „Schwerstpflegebedürftiger in die Pflegestufe III“
     durch die Wörter „pflegebedürftige Person mit
     schwersten Beeinträchtigungen der Selbständig-
     keit oder der Fähigkeiten in den Pflegegraden 4
     oder 5“ ersetzt.

  f) In Absatz 4 Satz 1 werden die Wörter „behinderte
     Mensch“ durch die Wörter „Mensch mit Behinde-
     rungen“ ersetzt.
4. § 84 Absatz 3g wird wie folgt gefasst:
     „(3g) § 65 Absatz 1 in der am 15. Dezember 2020
  geltenden Fassung ist erstmals für den Veranla-
  gungszeitraum 2021 anzuwenden. § 65 Absatz 3a
  ist erstmals für den Veranlagungszeitraum anzu-
  wenden, der auf den Veranlagungszeitraum folgt,
  in dem die für die Anwendung erforderlichen Pro-

   grammierarbeiten für das elektronische Datenüber-
   mittlungsverfahren abgeschlossen sind. Das Bun-
   desministerium der Finanzen gibt im Einvernehmen
   mit den obersten Finanzbehörden der Länder im
   Bundessteuerblatt Teil I den Veranlagungszeitraum
   bekannt, ab dem die Regelung des § 65 Absatz 3a
   erstmals anzuwenden ist. Mit der Anwendung von
   § 65 Absatz 3a ist § 65 Absatz 1 nicht weiter an-
   zuwenden. Zu diesem Zeitpunkt noch gültige und
   dem Finanzamt vorliegende Feststellungen über
   eine Behinderung werden bis zum Ende ihrer Gültig-
   keit weiter berücksichtigt, es sei denn, die Feststel-
   lungen ändern sich vor Ablauf der Gültigkeit.“

                        Artikel 3
                      Inkrafttreten

  (1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2
am Tag nach der Verkündung in Kraft.
   (2) Artikel 2 tritt am 1. Januar 2021 in Kraft.
                               Das vorstehende Gesetz wird hiermit ausgefertigt.
                             Es ist im Bundesgesetzblatt zu verkünden.
                               Berlin, den 9. Dezember 2020
                                            Der Bundespräsident
                                                 Steinmeier
                                            Die Bundeskanzlerin
                                              Dr. A n g e
l a M e r k e l
                                  Der Bundesminister der Finanzen
                                            Olaf Scholz
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2020 I S. 2770. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 192451cd62ca95ae….