Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2020, S. 2659
BGBl. 2020 I S. 2659 · 32.936 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                         Gesetz
                     zur Modernisierung des Versicherungsteuerrechts
                      und zur Änderung dienstrechtlicher
Vorschriften
                                            Vom 3. Dezember 2020

  Der Bundestag hat das folgende Gesetz beschlos-
sen:

                      Artikel 1
                   Änderung des
            Versicherungsteuergesetzes
   Das Versicherungsteuergesetz in der Fassung der
Bekanntmachung vom 10. Januar 1996 (BGBl. I S. 22),
das zuletzt durch Artikel 12 des Gesetzes vom 19. März
2020 (BGBl. I S. 529) geändert worden ist, wird wie
folgt geändert:

 1. In der Inhaltsübersicht wird nach der Angabe zu

    § 10b folgende Angabe eingefügt:

   „ Geschäftstätigkeit von Lloyd’s            § 10c“.
 2. § 1 Absatz 2 wird wie folgt geändert:
   a) In Satz 1 wird nach dem Wort „Wirtschaftsraum“
      die Angabe „(EWR-Staat)“ und werden nach
      dem Wort „Steuerpflicht“ die Wörter „unabhän-
      gig vom Sitz, Wohnsitz oder gewöhnlichen Auf-
      enthalt des Versicherungsnehmers“ eingefügt.
   b) Nach Satz 1 wird folgender Satz eingefügt:
      „Besteht das Versicherungsverhältnis mit einem
      in einem EWR-Staat niedergelassenen Ver-
      sicherer und ergibt sich die Steuerpflicht nicht
      aus Satz 1, so besteht die Steuerpflicht bei der
      Versicherung
      1. von Risiken mit Bezug auf Gegenstände im
         Sinne des Satzes 1 Nummer 1, die sich au-
         ßerhalb des Geltungsbereichs dieses Geset-
         zes befinden,
      2. von Risiken mit Bezug auf Fahrzeuge im
         Sinne des Satzes 1 Nummer 2, die in ein amt-
         liches Register eines Staates außerhalb des
         Geltungsbereichs dieses Gesetzes einzutra-
         gen oder eingetragen sind,
      3. von Reise- oder Ferienrisiken im Sinne
         des Satzes 1 Nummer 3, bei der der Ver-
         sicherungsnehmer die zur Entstehung des
         Versicherungsverhältnisses  erforderlichen
         Rechtshandlungen in einem Staat außerhalb
         des Geltungsbereichs dieses Gesetzes vor-
         genommen hat, oder

     4. einer außerhalb des Geltungsbereichs dieses
        Gesetzes belegenen Betriebsstätte oder
        sonstigen Einrichtung einer nicht natürlichen
        Person,
     wenn der Versicherungsnehmer seinen Sitz,
     Wohnsitz oder gewöhnlichen Aufenthalt im Gel-
     tungsbereich dieses Gesetzes hat, es sei denn,
     die Gegenstände im Sinne der Nummer 1 oder
     die Betriebsstätte oder sonstige Einrichtung der
     nicht natürlichen Person im Sinne der Nummer 4
     sind in einem EWR-Staat belegen, das Fahrzeug
     im Sinne der Nummer 2 ist in einem amtlichen

     Register eines EWR-Staates eingetragen oder

     die zur Entstehung des Versicherungsverhältnis-
     ses im Sinne der Nummer 3 erforderlichen
     Rechtshandlungen werden in einem EWR-Staat
     vorgenommen.“
  c) In dem neuen Satz 3 werden nach dem Wort
     „Gegenstände“ ein Komma und die Wörter „ins-
     besondere nicht registrierungspflichtige oder
     nicht registrierte Fahrzeuge,“ eingefügt.
3. § 4 wird wie folgt geändert:
  a) Der Wortlaut wird Absatz 1 und wird wie folgt
     geändert:

     aa) Nummer 5 wird wie folgt gefasst:
          „5. für eine Versicherung, durch die Ansprü-
              che auf Kapital-, Renten- oder sonstige
              Leistungen begründet werden
             a) im Fall des Todes, des Erlebens oder
                des Alters oder
             b) im Fall der Krankheit, der Pflege-
                bedürftigkeit, der Berufs- oder der
                Erwerbsunfähigkeit oder der vermin-
                derten Erwerbsfähigkeit, sofern diese
                Ansprüche der Versorgung der natür-
                lichen Person, bei der sich das
                versicherte Risiko realisiert (Risiko-
                person), oder der Versorgung von
                deren nahen Angehörigen im Sinne
                des § 7 des Pflegezeitgesetzes oder
                von deren Angehörigen im Sinne des
                § 15 der Abgabenordnung dienen.
              Die Ausnahme von der Besteuerung
              nach Satz 1 gilt nicht für die Unfallver-
              sicherung, die Haftpflichtversicherung
              und sonstige Sachversicherungen. Num-
              mer 3 bleibt unberührt;“.
       bb) Nummer 7 wird wie folgt gefasst:
          „7. für eine Vereinbarung im Sinne des § 2
              Absatz 1, soweit sie die Gewährung von
              Unterstützungen bei Arbeitskampfmaß-
              nahmen oder Maßregelung zum Gegen-
              stand hat oder soweit sie die Gewährung

              von Rechtsschutz durch Gewerkschaf-
              ten und Vereinigungen von Arbeitgebern
              oder durch Zusammenschlüsse dieser
              Berufsverbände für ihre Mitglieder oder
              für andere Berufsverbände mit vergleich-
              barer Ausrichtung und deren Mitglieder
              zum Gegenstand hat. Dies gilt auch,
              wenn die Gewährung von Rechtsschutz
              durch eine juristische Person erfolgt,

              deren Anteile sämtlich im wirtschaft-
              lichen Eigentum einer der genannten
              Organisationen stehen und die aus-
              schließlich Rechtsschutz für die Organi-
              sation und ihre Mitglieder entsprechend
              deren Satzung durchführt;“.

  b) Folgender Absatz 2 wird angefügt:

           „(2) Treten nach Zahlung eines Versiche-
       rungsentgelts Umstände ein, die im Falle ihres
       Vorliegens bei Zahlung des Versicherungsent-
       gelts zu einer Steuerbefreiung im Sinne des § 4
       Absatz 1 Nummer 5 Buchstabe b oder zu einer
       Steuerpflicht geführt hätten, so beginnt oder er-
       lischt die Steuerbefreiung im Zeitpunkt des Ein-
       tritts der Umstände. Erlischt die Steuerbefrei-
       ung, beginnt die Festsetzungsfrist mit Ablauf
       des Kalenderjahres, in dem der Steuerentrich-
       tungsschuldner oder die Finanzbehörde von
       dem Umstand Kenntnis erlangt, der zum Erlö-
       schen der Steuerbefreiung führt.“
4. § 5 wird wie folgt geändert:

  a) Absatz 1 Satz 3 wird aufgehoben.

  b) Absatz 2 Satz 2 wird wie folgt gefasst:
       „Im Fall der Sollversteuerung gilt die Steuer mit
       Fälligkeit des Versicherungsentgelts als ent-
       standen.“
  c) Absatz 3 wird aufgehoben.
  d) Absatz 4 wird Absatz 3.

5. In § 6 Absatz 2 Nummer 5 werden die Wörter „in
   das deutsche Seeschiffsregister eingetragen ist,“
   gestrichen.

6. § 7 wird wie folgt geändert:
  a) Absatz 3 wird wie folgt gefasst:

         „(3) Hat der Versicherer keinen Wohnsitz
       oder Sitz in der Europäischen Union oder im
       Europäischen Wirtschaftsraum, ist aber ein Be-
       vollmächtigter mit Wohnsitz oder Sitz in den
       genannten Gebieten zur Entgegennahme des
       Versicherungsentgelts bestellt, so ist dieser
       Steuerentrichtungsschuldner.“

  b) In Absatz 4 werden die Wörter „Sitz oder Be-
     triebsstätte“ durch die Wörter „Wohnsitz oder
     Sitz“ ersetzt.
  c) In Absatz 5 werden die Wörter „Wohnsitz, Sitz
     oder Betriebsstätte“ durch die Wörter „Wohnsitz
     oder Sitz“ ersetzt.
  d) In Absatz 6 werden die Wörter „Wohnsitz, sei-
     nen Sitz oder seine Betriebsstätte“ durch die
     Wörter „Wohnsitz oder seinen Sitz“ ersetzt.
7. § 8 wird wie folgt geändert:

  a) Absatz 1 wird wie folgt geändert:

     aa) Nummer 1 wird wie folgt gefasst:
         „1. eine Steuererklärung nach amtlich vor-
             geschriebenem Datensatz durch Daten-
             fernübertragung zu übermitteln, in der er
             die im Anmeldungszeitraum entstan-
             dene Steuer selbst zu berechnen hat
             (Steueranmeldung), und“.

     bb) Folgender Satz wird angefügt:

         „Auf Antrag kann das Bundeszentralamt für
         Steuern zur Vermeidung unbilliger Härten
         auf eine elektronische Übermittlung verzich-
         ten; in diesem Fall hat der Steuerentrich-
         tungsschuldner die Steueranmeldung nach
         amtlich vorgeschriebenem Vordruck abzu-

         geben.“
  b) Absatz 3 wird wie folgt gefasst:

        „(3) Hat der Versicherungsnehmer nach § 7
     Absatz 6 die Steuer zu entrichten, so hat er in-
     nerhalb von 15 Tagen nach Ablauf des Monats,
     in dem das Versicherungsentgelt gezahlt wor-
     den ist, eine Steueranmeldung nach amtlich
     vorgeschriebenem Datensatz durch Datenfern-
     übertragung zu übermitteln und die selbst be-
     rechnete Steuer zu entrichten. Absatz 1 Satz 2
     gilt entsprechend.“
  c) Absatz 4 Satz 2 wird wie folgt gefasst:
     „Für Verspätungszuschläge gilt § 152 der Abga-
     benordnung mit der Maßgabe, dass unabhängig
     vom konkreten Anmeldungszeitraum bei der Be-

     messung des Verspätungszuschlags die Dauer
     und die Häufigkeit der Fristüberschreitung so-
     wie die Höhe der Steuer zu berücksichtigen
     sind.“
8. § 9 wird wie folgt geändert:
  a) Absatz 1 wird wie folgt geändert:
     aa) Satz 1 wird wie folgt gefasst:

         „Ist das Versicherungsentgelt ganz oder
         zum Teil zurückgezahlt worden, weil die Ver-
         sicherung vorzeitig endete oder weil das
         Versicherungsentgelt oder die Versiche-
         rungssumme herabgesetzt worden ist, so
         wird die Steuer auf Antrag insoweit erstattet,
         als sie bei Berücksichtigung dieser Um-
         stände nicht zu erheben gewesen wäre.“

     bb) Die folgenden Sätze werden angefügt:
         „Die Steuer wird nicht erstattet, wenn die
         Prämienrückgewähr ausdrücklich versichert
         war. Ein Erstattungsanspruch ist nur gege-
         ben, wenn die Steuer tatsächlich an das
          Bundeszentralamt für Steuern entrichtet
          wurde.“
   b) Absatz 2 wird durch die folgenden Absätze 2
      bis 5 ersetzt:
         „(2) Treten nach Zahlung des Versicherungs-
      entgelts Umstände ein, die eine Steuerbefreiung
      nach § 4 Absatz 1 Nummer 5 Buchstabe b be-
      gründen, so wird die Steuer auf Antrag erstattet,
      soweit Versicherungsentgelt für einen Zeitraum
      nach Eintritt dieser Umstände gezahlt worden
      ist. Absatz 1 Satz 2 und 4 gilt entsprechend.
         (3) Entfallen bei der Versicherung von Schif-
      fen nach Zahlung des Versicherungsentgelts die
      Voraussetzungen für die Steuerbarkeit und die
      Steuerpflicht, so wird die Steuer auf Antrag er-
      stattet, soweit Versicherungsentgelt für einen
      Zeitraum nach Eintritt dieser Umstände gezahlt
      worden ist. Absatz 1 Satz 2 und 4 gilt entspre-
      chend.
         (4) Im Fall der Sollversteuerung im Sinne des
      § 5 Absatz 1 Satz 2 ist die auf nicht verein-
      nahmte Versicherungsentgelte bereits entrich-
      tete Steuer zu erstatten.
        (5) Erlischt gemäß § 4 Absatz 2 die Steuer-
      befreiung, so ist die Steuer nachzuentrichten,
      soweit Versicherungsentgelt für einen Zeitraum
      nach Entfallen der Steuerbefreiung gezahlt wor-
      den ist.“
   c) Der bisherige Absatz 3 wird Absatz 6.
   d) Folgender Absatz 7 wird angefügt:

         „(7) Ist Steuer nach den Absätzen 5 und 6

      nachzuentrichten, so ist der Versicherer zum
      Zweck der Steuerentrichtung berechtigt, die
      Steuer beim Versicherungsnehmer nachträglich
      einzufordern oder im Leistungsfall die Versiche-
      rungsleistung entsprechend zu kürzen.“
 9. § 10 wird wie folgt geändert:
   a) Absatz 1 Satz 2 wird wie folgt geändert:
      aa) Der Nummer 4 werden die Wörter „sowie
          das zurückgezahlte und nicht erhaltene Ver-
          sicherungsentgelt,“ angefügt.

      bb) In Nummer 8 wird der Punkt am Ende durch
          ein Komma ersetzt.

      cc) Folgende Nummer 9 wird angefügt:

          „9. bei der offenen Mitversicherung die vor-

              liegenden Informationen über die übri-

              gen Mitversicherer sowie deren jeweilige
              Anteile am Vertrag.“
   b) In Absatz 4 Satz 2 wird das Wort „Sie“ durch die
      Wörter „Nachzuentrichtende Steuerbeträge“ er-
      setzt.

10. § 10b wird wie folgt geändert:
   a) Nach Satz 1 wird folgender Satz eingefügt:
      „Satz 1 gilt entsprechend für geänderte oder
      aufgehobene Befreiungsvorschriften.“

   b) Der neue Satz 3 wird wie folgt gefasst:
      „Wird die Fälligkeit des Versicherungsentgelts
      geändert für Zeitpunkte, ab denen eine Rechts-
      änderung in Kraft tritt, so ist die Änderung die-
      ser Fälligkeit im Hinblick auf die Steueranmel-

      dung und Steuerentrichtung insoweit nicht zu
      berücksichtigen, als sie zu einer niedrigeren
      Steuer führen würde.“
   c) Der neue Satz 5 wird aufgehoben.
11. Nach § 10b wird folgender § 10c eingefügt:
                          㤠10c

             Geschäftstätigkeit von Lloyd’s
      (1) Der Hauptbevollmächtigte von Lloyd’s hat
   für alle der bei Lloyd’s vereinigten Einzelversicherer
   die nach diesem Gesetz entstandene Steuer als
   Steuerentrichtungsschuldner anzumelden und zu
   entrichten, soweit nicht ein anderer nachweislich
   die Steuer selbst angemeldet und entrichtet hat.
      (2) Die §§ 8, 9 und 10 gelten entsprechend.
      (3) Steuerfestsetzungen im Sinne des § 168 der
   Abgabenordnung, behördliche Maßnahmen, insbe-
   sondere Verwaltungsakte, sowie gerichtliche Titel
   auf dem Gebiet des Versicherungsteuerrechts wir-
   ken für und gegen die an einem konkreten Ver-
   sicherungsgeschäft beteiligten Einzelversicherer.
   Vollstreckungsmaßnahmen in die inländischen Ver-
   mögenswerte aller bei Lloyd’s vereinigten Einzel-
   versicherer sind zulässig, soweit diese Vermögens-
   werte von dem Hauptbevollmächtigten verwaltet
   werden.“
12. § 11 Absatz 1 wird wie folgt geändert:
   a) In Satz 1 werden die Wörter „ohne Zustimmung
      des Bundesrates Rechtsverordnungen“ durch
      die Wörter „Rechtsverordnungen, die nicht der
      Zustimmung des Bundesrates bedürfen,“ er-

      setzt.

   b) Die Nummern 4 bis 7 werden wie folgt gefasst:
      „4. das Besteuerungsverfahren, insbesondere
          die von den Steuerpflichtigen zu erfüllenden
          Pflichten und die Beistandspflicht Dritter,
      5. Art und Zeitpunkt der Steuerentrichtung,
      6. Mitteilungspflichten von Behörden und Ge-
         richten,
      7. die Steuerberechnung

          a) bei Einrechnung der Steuer in das Versi-
             cherungsentgelt,

          b) nach der Versicherungsleistung,

          c) bei Werten in fremder Währung,“.

13. Dem § 12 werden die folgenden Absätze 3 und 4

    angefügt:

      „(3) § 4 Absatz 1 Nummer 5 und Absatz 2 in der
   Fassung des Artikels 1 Nummer 3 des Gesetzes
   vom 3. Dezember 2020 (BGBl. I S. 2659) ist erst-
   mals anzuwenden auf Versicherungsverträge, die
   nach dem 31. Dezember 2021 geschlossen wur-
   den. Auf Versicherungsverträge, die vor dem 1. Ja-
   nuar 2022 geschlossen worden sind, ist § 4 Num-
   mer 5 in der Fassung des Artikels 1 Nummer 4 des
   Gesetzes vom 5. Dezember 2012 (BGBl. I S. 2431)
   anzuwenden. Als Vertragsschluss im Sinne des
   Satzes 1 gilt jede erstmalige Absicherung eines
   bestimmten Risikos der Risikoperson durch den
   Versicherer. Bei Gruppenversicherungsverträgen
   gilt im Hinblick auf die Risikoperson als Datum
   des Vertragsschlusses der Tag, an dem die Risiko-
   person in den Gruppenversicherungsvertrag aufge-
   nommen worden ist.

     (4) § 8 Absatz 1 und 3 in der Fassung des Arti-
   kels 1 Nummer 7 des Gesetzes vom 3. Dezember
   2020 (BGBl. I S. 2659) ist erstmals anzuwenden für
   Steueranmeldungen, die ab dem 1. Januar 2022
   abgegeben werden. Auf Steueranmeldungen, die
   vor dem 1. Januar 2022 abgegeben werden, ist
   § 8 in der Fassung des Artikels 1 Nummer 9 des
   Gesetzes vom 5. Dezember 2012 (BGBl. I S. 2431)
   anzuwenden.“

                       Artikel 2

                 Änderung der
  Versicherungsteuer-Durchführungsverordnung
   Die Versicherungsteuer-Durchführungsverordnung
in der Fassung der Bekanntmachung vom 10. Januar
1996 (BGBl. I S. 28), die zuletzt durch Artikel 11 des
Gesetzes vom 10. August 2009 (BGBl. I S. 2702) ge-
ändert worden ist, wird wie folgt geändert:
 1. Die Bezeichnung wird wie folgt gefasst:
                     „Verordnung
   zur Durchführung des Versicherungsteuergesetzes
    (Versicherungsteuer-Durchführungsverordnung –
                      VersStDV)“.
 2. § 1 wird wie folgt gefasst:

                            㤠1
                  Begriffsbestimmungen

      (1) Versicherer im Sinne des § 1 Absatz 2 des
   Gesetzes, der im Gebiet eines Mitgliedstaats der
   Europäischen Union oder eines anderen Vertrags-
   staats des Abkommens über den Europäischen
   Wirtschaftsraum niedergelassen ist, ist ein Ver-
   sicherer, der seinen Sitz oder Wohnsitz in dem ge-

   nannten Gebiet hat (EWR-Versicherer).

      (2) Versicherer im Sinne des § 1 Absatz 3 des
   Gesetzes, der außerhalb des Gebiets der Mitglied-
   staaten der Europäischen Union oder anderer Ver-
   tragsstaaten des Abkommens über den Euro-
   päischen Wirtschaftsraum niedergelassen ist, ist
   ein Versicherer, der seinen Sitz oder Wohnsitz
   außerhalb des genannten Gebiets hat (Drittlandver-
   sicherer), auch wenn er über eine zur Aufnahme
   seiner Tätigkeit erforderliche Zulassung eines Mit-
   gliedstaats verfügt.
     (3) Amtliche Register im Sinne des § 1 Absatz 2
   Satz 1 Nummer 2 des Gesetzes sind insbesondere

   1. für Kraftfahrzeuge das zentrale Fahrzeugregis-
      ter,

   2. für Schiffe die bei den Amtsgerichten geführten
      Schiffsregister,
   3. für Luftfahrzeuge die Luftfahrzeugrolle und

   4. für Schienenfahrzeuge das Fahrzeugeinstel-

      lungsregister.

      (4) Amtlich anerkannte Register im Sinne des
   § 1 Absatz 2 Satz 1 Nummer 2 des Gesetzes sind
   insbesondere die in § 5 der Binnenschifffahrt-
   Kennzeichnungsverordnung genannten Register
   des

1. Deutschen Motoryachtverbandes e. V.,

2. Deutschen Segler-Verbandes e. V. und

3. Allgemeinen Deutschen Automobilclubs e. V.
   (5) Versicherungsnehmer im Sinne des § 1 Ab-
satz 2 Satz 3 des Gesetzes ist bei der Versicherung
für fremde Rechnung der materielle Versicherungs-
nehmer, also die Person, deren Risiken durch die
Versicherung gedeckt werden.

  (6) Eine Versicherung im Sinne des § 4 Absatz 1
Nummer 5 Buchstabe b des Gesetzes dient der
Versorgung der Risikoperson oder von deren na-

hen Angehörigen im Sinne des § 7 des Pflegezeit-
gesetzes oder von deren Angehörigen im Sinne
des § 15 der Abgabenordnung, wenn die Versiche-
rungsleistung den genannten Personen zugute-
kommen soll. Dies ist der Fall, wenn
1. der Risikoperson oder deren Angehörigen ein
   unbedingter Anspruch oder ein Bezugsrecht zu-
   steht,
2. die Risikoperson ein Angehöriger im Sinne des
   Satzes 1 des Versicherungsnehmers ist und der
   Versicherungsnehmer die Versicherungsleistung
   für den Angehörigen beanspruchen kann,
3. der Versicherung eine entsprechende gesetzliche
   oder vertragliche Verpflichtung des Versiche-
   rungsnehmers gegenüber der Risikoperson,
   einschließlich der Zusage einer Invaliditätsver-
   sorgung im Sinne des Betriebsrentengesetzes,
   zugrunde liegt,

4. der Versicherungsnehmer die Versicherung zur
   Abdeckung der Risiken einer Personengruppe
   nimmt und er die Versicherungsleistung nur für
   die Gruppenmitglieder beanspruchen kann,

5. die Risikoperson eine vom Versicherer finan-

   zierte Naturalleistung erhalten soll oder

6. die Versicherungsleistung in der Anleitung einer
   Person oder in der Finanzierung einer Anleitung
   einer Person zur Erbringung von Naturalleistun-
   gen gegenüber der Risikoperson besteht.
Sicherungsabtretung und Verpfändung des An-
spruchs aus einer Versicherung im Sinne des
§ 4 Absatz 1 Nummer 5 Buchstabe b des Gesetzes
lassen einen bestehenden Versorgungszweck un-
berührt; das Gleiche gilt für eine Versicherung, mit
der das Risiko der Krankheit, der Pflegebedürftig-
keit, der Berufs- oder Erwerbsunfähigkeit oder der
verminderten Erwerbsfähigkeit eines Kreditneh-
mers zugunsten des Kreditinstituts versichert wird.

   (7) Als zur Entgegennahme des Versicherungs-
entgelts Bevollmächtigter im Sinne des § 7 Ab-
satz 3 des Gesetzes gilt der nach den Vorschriften
des Versicherungsaufsichtsgesetzes von Versiche-
rungsunternehmen eines Drittstaats für die Auf-

nahme des Geschäftsbetriebs im Inland bestellte

Hauptbevollmächtigte, es sei denn, der Versicherer
bestimmt eine andere Person mit Wohnsitz oder
Sitz im Gebiet der Mitgliedstaaten der Euro-
päischen Union oder anderer Vertragsstaaten des
Abkommens über den Europäischen Wirtschafts-
raum.“
3. § 2 wird wie folgt geändert:
  a) Die Überschrift wird wie folgt gefasst:
                            㤠2

             Anzeigepflichten für Versicherer“.
  b) Absatz 1 wird wie folgt geändert:
     aa) Satz 1 wird wie folgt gefasst:

         „Ein EWR-Versicherer hat die Aufnahme des
         Versicherungsgeschäfts im Geltungsbereich
         des Gesetzes binnen zwei Wochen gegen-
         über dem Bundeszentralamt für Steuern an-
         zuzeigen.“

     bb) In Satz 2 wird das Wort „gleiche“ durch das
         Wort „Gleiche“ ersetzt.

  c) In Absatz 2 Satz 1 wird das Wort „Anmeldung“
     durch das Wort „Anzeige“, das Wort „anzuzei-
     gen“ durch die Wörter „zu erklären“ und das
     Wort „Empfangnahme“ durch das Wort „Entge-
     gennahme“ ersetzt.
  d) In Absatz 3 werden die Wörter „den in der An-
     meldung (Absatz 1) oder Anzeige (Absatz 2)“
     durch die Wörter „den in der Anzeige nach den
     Absätzen 1 und 2“ und wird das Wort „anzuzei-
     gen“ durch die Wörter „zu erklären“ ersetzt.

  e) Absatz 4 wird wie folgt gefasst:
        „(4) Die Absätze 1 bis 3 gelten entsprechend
     für eine inländische Zweigniederlassung eines
     Drittlandversicherers im Sinne des Versiche-
     rungsaufsichtsgesetzes, der die Leitung des
     Geschäfts im Geltungsbereich des Gesetzes
     übertragen ist.“
4. Nach § 2 werden die folgenden §§ 3 und 4 einge-
   fügt:
                          㤠3

                  Anzeigepflicht für
         Versicherungsnehmer und Vermittler
    Nimmt ein Versicherungsnehmer eine Versiche-
  rung bei einem Drittlandversicherer, der keinen zur
  Entgegennahme des Versicherungsentgelts Bevoll-
  mächtigten mit Wohnsitz oder Sitz im Gebiet eines
  Mitgliedstaats der Europäischen Union oder eines
  anderen Vertragsstaats des Abkommens über den
  Europäischen Wirtschaftsraum bestellt hat, so
  muss der Versicherungsnehmer den Abschluss
  der Versicherung gegenüber dem Bundeszentral-
  amt für Steuern unverzüglich anzeigen. Das Glei-
  che gilt für einen Vermittler, der den Abschluss
  der Versicherung vermittelt hat.

                           §4
               Informationsanspruch des
             Steuerentrichtungsschuldners
     Zur Gewährleistung eines ordnungsgemäßen
  Besteuerungsverfahrens ist der Steuerentrich-
  tungsschuldner berechtigt, von allen an der Be-
  gründung oder Durchführung eines Versicherungs-
  verhältnisses Beteiligten Informationen über die für
  die Besteuerung erheblichen Tatsachen zu verlan-
  gen. Hierzu gehören insbesondere
  1. der Eintritt von Umständen nach Begründung
     des Versicherungsverhältnisses, die zu einer

     Steuerpflicht der Zahlung von Versicherungs-
     entgelt führen;
  2. die Höhe eines der Versicherungsteuer unterlie-
     genden Verkaufsaufschlags bei auf Vermark-
     tung durch den Versicherungsnehmer angeleg-
     ten Gruppenversicherungen, es sei denn, der
     Versicherungsnehmer nimmt die Anmeldung
     und die Entrichtung der Steuer für den gesam-
     ten Gruppenversicherungsvertrag selbst vor;

  3. der Eintritt der für die Nachversteuerung im
     Sinne des § 9 Absatz 5 und 6 des Gesetzes
     maßgebenden Umstände;

  4. die Versicherungsteuernummer eines beteiligten
     Mitversicherers, auch wenn er durch einen Mak-
     ler vertreten wird.“

5. Im Abschnitt B wird die Zwischenüberschrift „I. Ent-
   richtung der Steuer durch den Versicherer“ durch
   die Zwischenüberschrift „I. Allgemeines“ ersetzt.
6. Nach der Zwischenüberschrift „I. Allgemeines“
   werden die folgenden §§ 6 und 7 eingefügt:
                          㤠6
            Empfangsbevollmächtigter in
      den Fällen des § 2 Absatz 1 des Gesetzes

     (1) Für Zusammenschlüsse von Personen und
  Personenvereinigungen, die eine Vereinbarung im
  Sinne des § 2 Absatz 1 des Gesetzes treffen, ist
  ein gemeinsamer Empfangsbevollmächtigter zu
  bestellen, der für alle Beteiligten die Verwaltungs-
  akte und Mitteilungen in Empfang nimmt, die mit
  dem Besteuerungsverfahren und einem gegebe-
  nenfalls sich anschließendem Rechtsbehelfsver-
  fahren zusammenhängen.
    (2) Ist ein Empfangsbevollmächtigter nach Ab-
  satz 1 nicht vorhanden, so gilt als Empfangsbevoll-
  mächtigter, wer zur Vertretung des Zusammen-
  schlusses, zur Verwaltung der Versicherung oder
  zur Organisation der tatsächlichen Durchführung
  der Vereinbarung berechtigt ist.
     (3) Ist weder ein Empfangsbevollmächtigter
  nach Absatz 1 noch ein Berechtigter nach Absatz 2
  vorhanden, fordert das Bundeszentralamt für Steu-
  ern die Beteiligten auf, innerhalb einer bestimmten
  Frist einen Empfangsbevollmächtigten zu benen-
  nen. Die Aufforderung ist mit einem Vorschlag
  und dem Hinweis zu versehen, dass der vorge-
  schlagenen Person die in Absatz 1 genannten Ver-
  waltungsakte und Mitteilungen mit Wirkung für und
  gegen alle Beteiligten bekannt gegeben werden,
  sofern nicht ein anderer Empfangsbevollmächtigter
  benannt wird. Die Bekanntgabe an Empfangsbe-
  vollmächtigte erfolgt mit Wirkung für und gegen
  alle Beteiligten.

                           §7
                Steuerberechnung bei
              Werten in fremder Währung
     Werte in fremder Währung sind zur Berechnung
  der Steuer in Euro umzurechnen. Hierfür ist der
  Umsatzsteuer-Umrechnungskurs anzuwenden, den
  das Bundesministerium der Finanzen als Durch-
  schnittskurs für die jeweilige Währung für denje-
  nigen Monat öffentlich bekannt gibt, in dem das
  Versicherungsentgelt gezahlt oder bei Sollver-
  steuerung fällig wird. Eine Umrechnung nach dem
  durch Bankmitteilung oder Kurszettel nachgewie-
  senen Tageskurs kann vom Bundeszentralamt für
  Steuern gestattet werden.“
7. Nach § 7 wird folgende Zwischenüberschrift einge-
   fügt:
               „II. Erstattung der Steuer“.

8. Nach der Zwischenüberschrift „II. Erstattung der

   Steuer“ werden die folgenden §§ 8 bis 11 einge-

   fügt:

                          㤠8
          Steuererstattung bei Rückzahlung
        von unverdientem Versicherungsentgelt
     (1) In den Fällen des § 9 Absatz 1 des Gesetzes
  erfolgt die Steuererstattung im Rahmen der Steuer-
  anmeldung für den Anmeldungszeitraum, in dem
  der Rückzahlungserfolg eingetreten ist. Die für
  das zurückgezahlte Versicherungsentgelt bereits
  entrichtete Steuer ist von der für den genannten
  Anmeldungszeitraum anzumeldenden Steuer abzu-
  ziehen. Der erkennbar vorgenommene Steuerab-
  zug gilt zugleich als Antrag auf Steuererstattung
  im Sinne des § 9 Absatz 1 Satz 1 des Gesetzes.
     (2) Hat ein Versicherungsnehmer selbst die
  Steuer angemeldet und an das Bundeszentralamt
  für Steuern entrichtet, wird ihm die Steuer auf
  Antrag erstattet. Im Antrag ist der Grund für die
  Rückzahlung von Versicherungsentgelt anzuge-
  ben. Dem Antrag sind Nachweise über das an
  den Versicherungsnehmer zurückgezahlte Ver-
  sicherungsentgelt und über den Zeitpunkt der
  Rückzahlung beizufügen.

                           §9
                  Steuererstattung bei
       nachträglichem Eintritt der Steuerbefreiung

     Die Steuererstattung nach § 9 Absatz 2 des
  Gesetzes bezieht sich auf den Steuerbetrag, der

  auf den Anteil des gezahlten Versicherungsentgelts
  entfällt, der für einen Zeitraum nach Eintritt der die
  Steuerbefreiung begründenden Umstände geleis-
  tet worden ist. Die Steuererstattung erfolgt durch
  erkennbar vorgenommenen Steuerabzug im Rah-
  men der Steueranmeldung für den Anmeldungs-
  zeitraum, in dem der Steuerentrichtungspflichtige
  von den die Steuerbefreiung begründenden Um-
  ständen Kenntnis erlangt.

                          § 10
    Steuererstattung bei nachträglichem Entfallen
  der Steuerbarkeit bei der Versicherung von Schiffen
    Die Steuererstattung nach § 9 Absatz 3 des Ge-
  setzes bezieht sich auf den Steuerbetrag, der auf
  den Anteil des gezahlten Versicherungsentgelts
  entfällt, der für einen Zeitraum nach Eintritt der
  Umstände geleistet worden ist, die das Entfallen
  der Steuerbarkeitsvoraussetzungen und der Steu-
  erpflicht begründen. Die Steuererstattung erfolgt
  durch erkennbar vorgenommenen Steuerabzug im
  Rahmen der Steueranmeldung für den Anmel-
  dungszeitraum, in dem der Steuerentrichtungs-

   pflichtige von Umständen Kenntnis erlangt, die
   zum Entfallen der Steuerbarkeit geführt haben.

                           § 11
                Steuererstattung bei nicht
          vereinnahmtem Versicherungsentgelt
      Eine Steuererstattung nach § 9 Absatz 4 des Ge-
   setzes erfolgt im Rahmen der Steueranmeldung für
   den Anmeldungszeitraum, in dem der Versicherer

   die Versicherung ganz oder teilweise in Abgang

   gestellt hat. Die für das nicht vereinnahmte Ver-

   sicherungsentgelt bereits entrichtete Steuer ist
   erkennbar von der für den genannten Anmeldungs-
   zeitraum anzumeldenden Steuer abzuziehen.“
 9. Nach § 11 wird folgende Zwischenüberschrift ein-
    gefügt:
             „III. Nachentrichtung der Steuer
          und Entrichtung im Pauschverfahren“.
10. Nach der Zwischenüberschrift „III. Nachentrich-
    tung der Steuer und Entrichtung im Pauschverfah-
    ren“ wird folgender § 12 eingefügt:

                          㤠12
                     Nachentrichtung
      Die Nachentrichtung der Steuer in den Fällen
   des § 9 Absatz 5 und 6 des Gesetzes hat im Rah-
   men der Steueranmeldung für den Anmeldungs-
   zeitraum zu erfolgen, in dem der Steuerentrich-
   tungspflichtige von den Umständen Kenntnis er-
   langt, die die Steuerpflicht begründen.“
11. Der bisherige § 10 wird § 13 und die Überschrift
    wird wie folgt gefasst:

                          㤠13
              Berechnung und Entrichtung
            der Steuer im Pauschverfahren“.
12. Die Zwischenüberschrift „II. Entrichtung der Steuer
    durch den Versicherungsnehmer“ sowie der bishe-
    rige § 11 werden aufgehoben.

                       Artikel 3

                  Änderung des
            Bundesbesoldungsgesetzes
  Anlage VIII des Bundesbesoldungsgesetzes in der
Fassung der Bekanntmachung vom 19. Juni 2009
(BGBl. I S. 1434), das zuletzt durch Artikel 2 des Ge-
setzes vom 9. Dezember 2019 (BGBl. I S. 2053) geän-
dert worden ist, erhält die aus dem Anhang zu diesem
Gesetz ersichtliche Fassung.

                       Artikel 4
                    Änderung des
             Gesetzes zur Verbesserung
            der personellen Struktur beim
          Bundeseisenbahnvermögen und
         in den Postnachfolgeunternehmen
  In § 4 Absatz 1 des Gesetzes zur Verbesserung der
personellen Struktur beim Bundeseisenbahnvermögen
und in den Postnachfolgeunternehmen vom 27. De-
zember 1993 (BGBl. I S. 2378, 2426; 1994 I S. 2325),
das zuletzt durch Artikel 1 des Gesetzes vom 27. Juni
2017 (BGBl. I S. 1944) geändert worden ist, wird die
Angabe „2020“ durch die Angabe „2024“ ersetzt.
                      Artikel 5
                    Inkrafttreten

  (2) Artikel 1 Nummer 5 tritt mit Wirkung vom 1. Ja-
nuar 2013 in Kraft.
  (1) Dieses Gesetz tritt vorbehaltlich der Absätze 2      (3) Artikel 3 tritt mit Wirkung vom 1. August 2020 in
und 3 am Tag nach der Verkündung in Kraft.
Kraft.
                               Die verfassungsmäßigen Rechte des Bundesrates
                            sind gewahrt.
                              Das vorstehende Gesetz wird hiermit ausgefertigt.
                            Es ist im Bundesgesetzblatt zu verkünden.

                              Berlin, den 3.

                                         Der

                                         Die

Dezember 2020

Bundespräsident
 Steinmeier

Bundeskanzlerin
                                           Dr. A n g e l a M e r k e l
                                    Der Bundesminister der Finanzen
Olaf Scholz
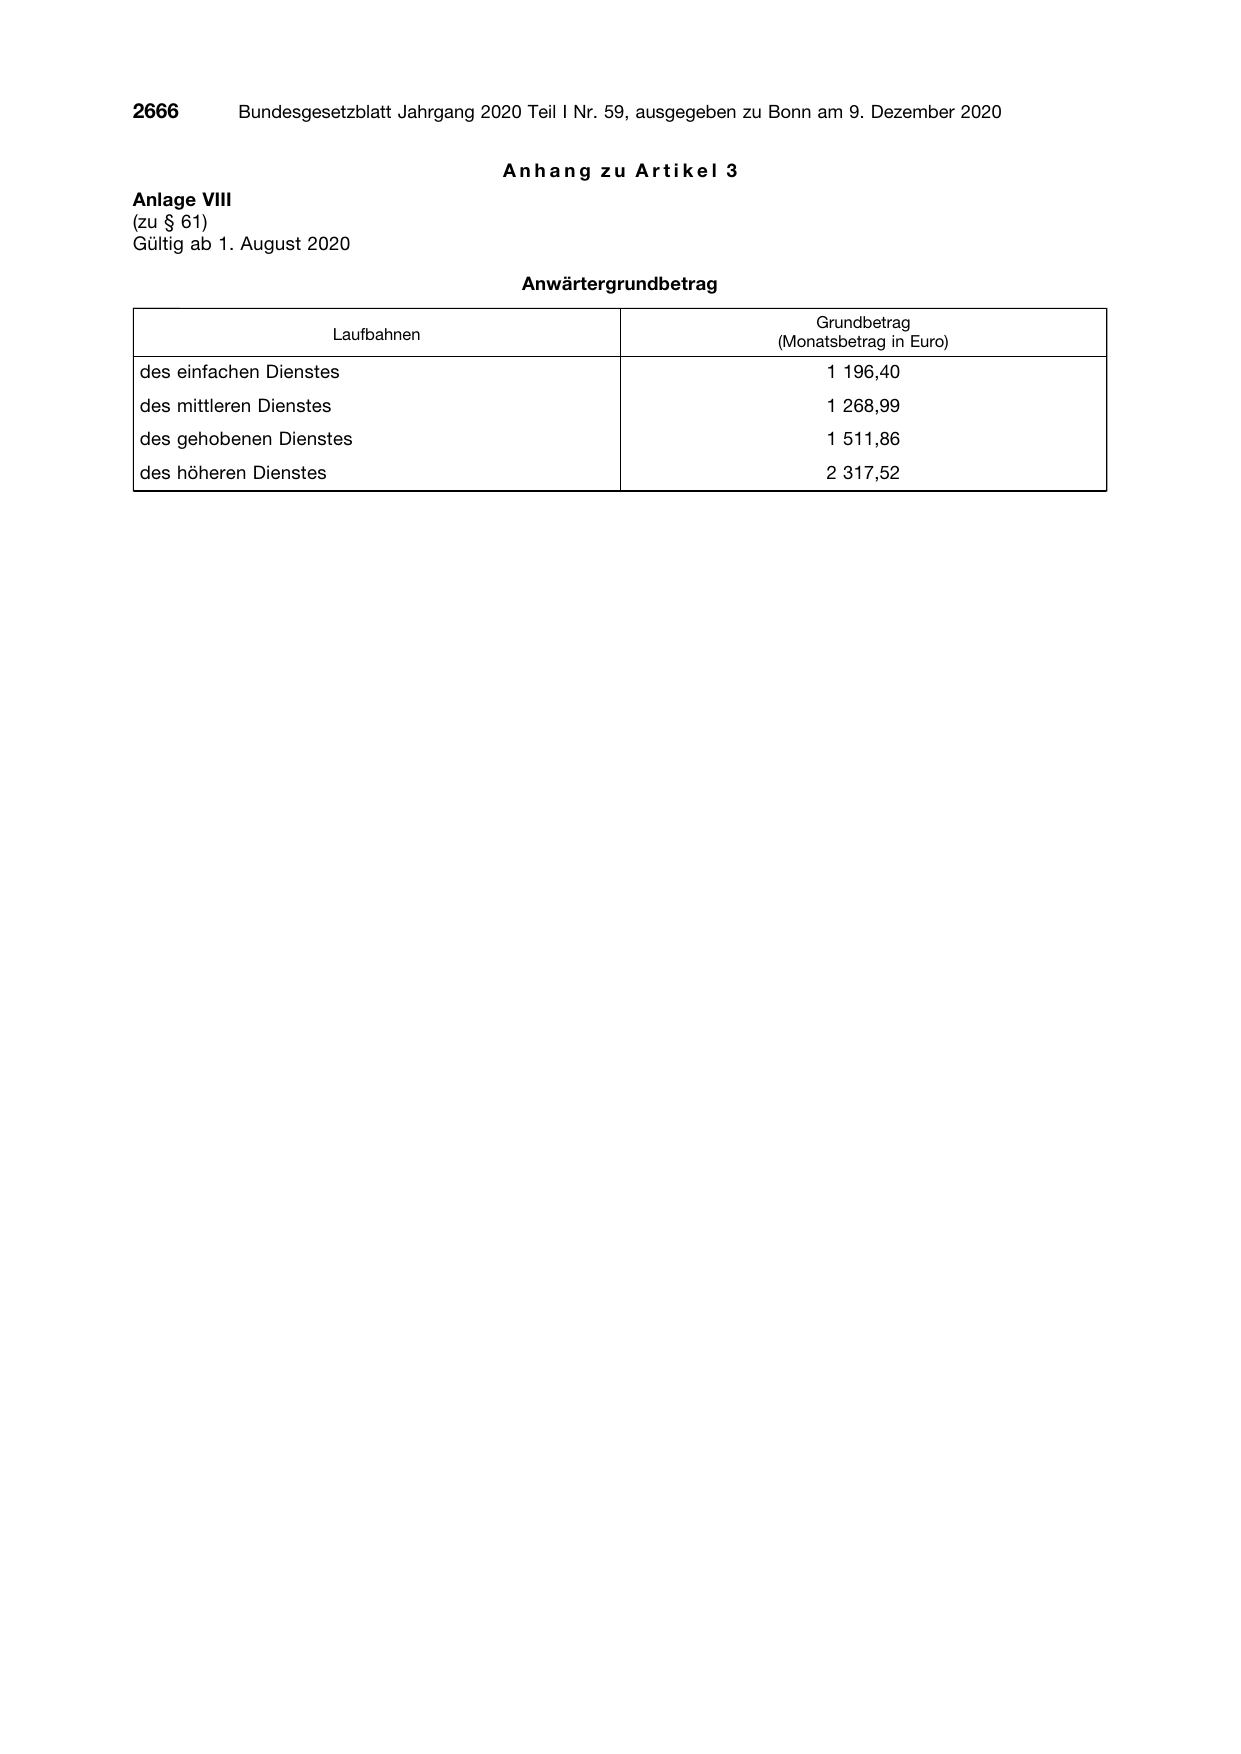
Anlage VIII
(zu § 61)
Gültig ab 1. August 2020

                         Laufbahnen
des einfachen Dienstes
des mittleren Dienstes
des gehobenen Dienstes
des höheren Dienstes

Anhang zu Artikel 3

  Anwärtergrundbetrag

                                   Grundbetrag
                               (Monatsbetrag in Euro)
                                     1 196,40
                                     1 268,99
                                     1 511,86
                                     2 317,52
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2020 I S. 2659. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes cb4e6f2720ef6a5b….