Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2020, S. 2616
BGBl. 2020 I S. 2616 · 13.867 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
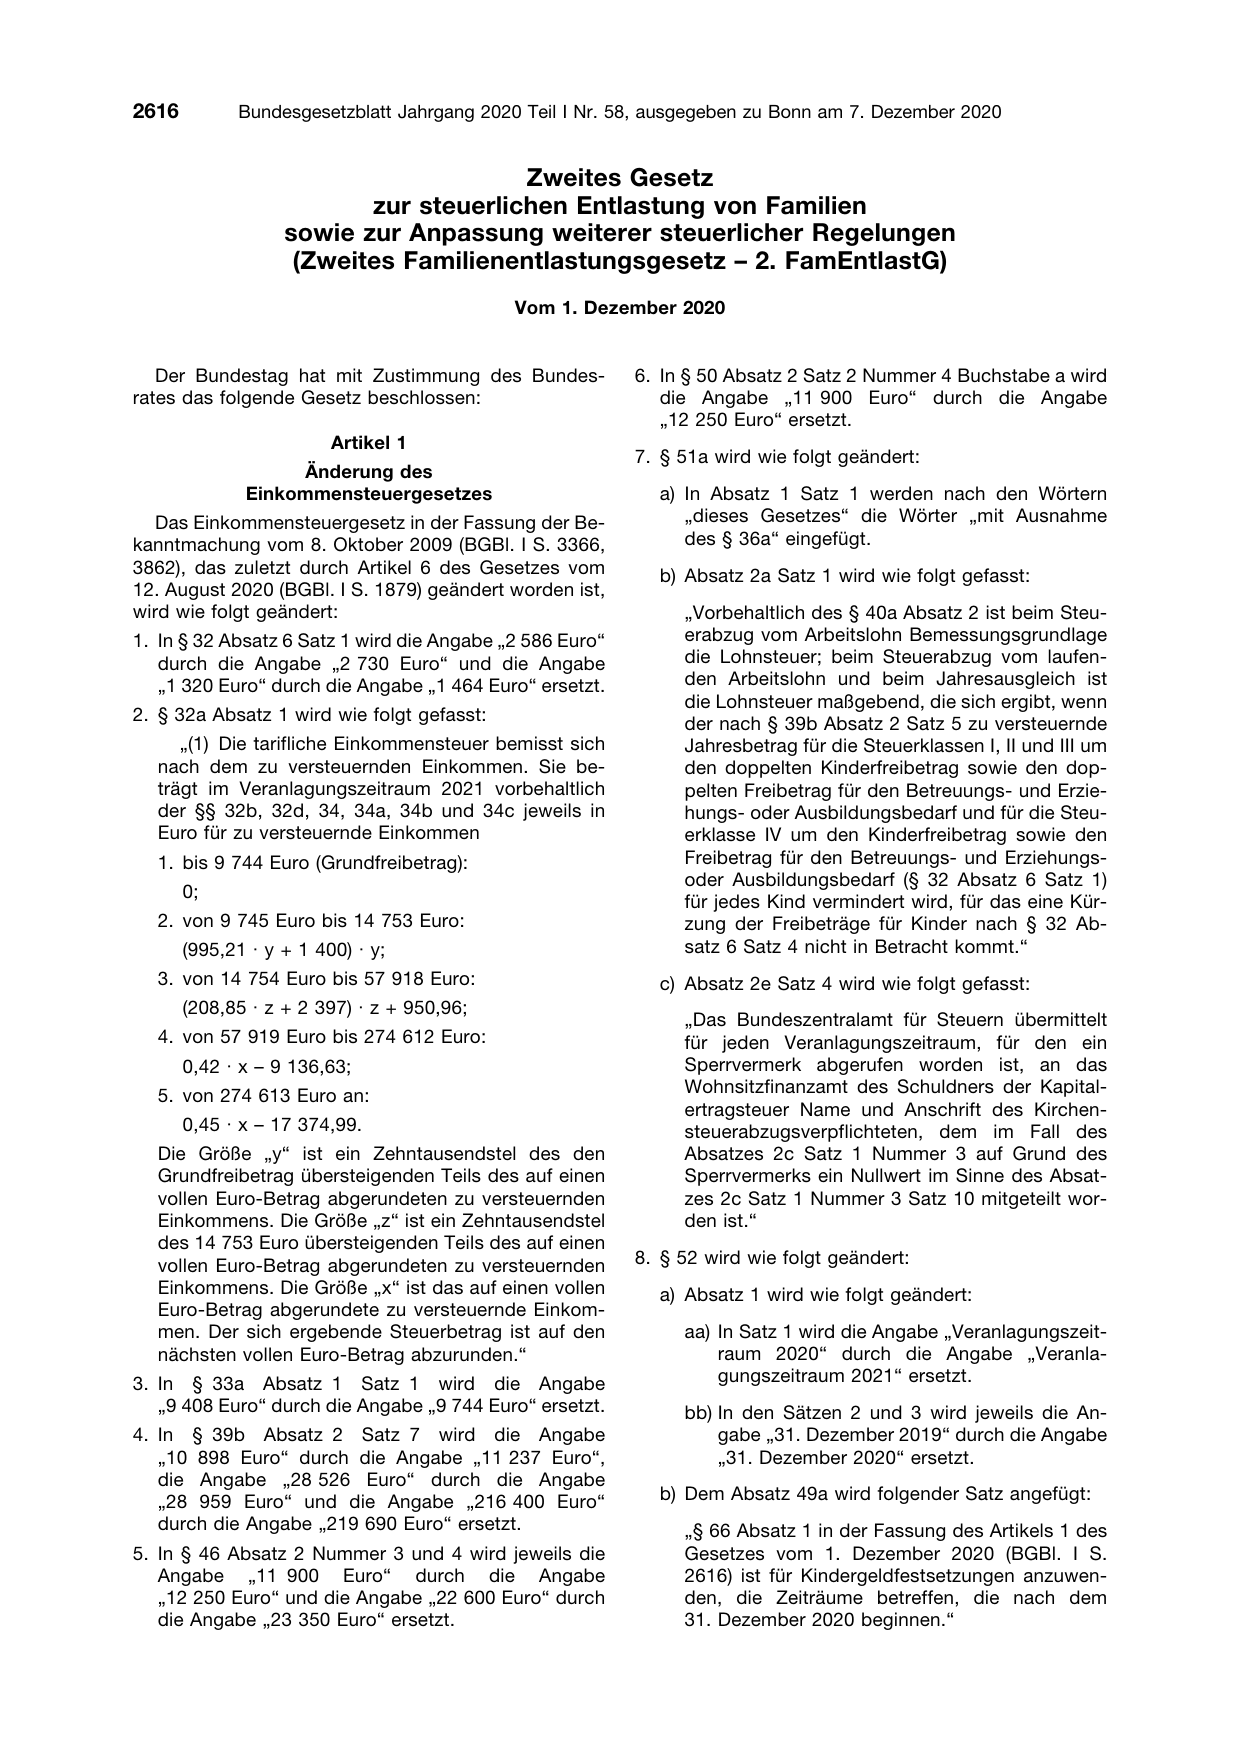
                                       Zweites Gesetz
                          zur steuerlichen Entlastung von

Familien
                   sowie zur Anpassung weiterer steuerlicher Regelungen
                    (Zweites Familienentlastungsgesetz – 2. FamEntlastG)
                                            Vom 1. Dezember 2020

   Der Bundestag hat mit Zustimmung des Bundes-
rates das folgende Gesetz beschlossen:

                         Artikel 1

                   Änderung des
              Einkommensteuergesetzes
   Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366,
3862), das zuletzt durch Artikel 6 des Gesetzes vom
12. August 2020 (BGBl. I S. 1879) geändert worden ist,
wird wie folgt geändert:
1. In § 32 Absatz 6 Satz 1 wird die Angabe „2 586 Euro“
   durch die Angabe „2 730 Euro“ und die Angabe
   „1 320 Euro“ durch die Angabe „1 464 Euro“ ersetzt.

2. § 32a Absatz 1 wird wie folgt gefasst:
     „(1) Die tarifliche Einkommensteuer bemisst sich
  nach dem zu versteuernden Einkommen. Sie be-
  trägt im Veranlagungszeitraum 2021 vorbehaltlich
  der §§ 32b, 32d, 34, 34a, 34b und 34c jeweils in
  Euro für zu versteuernde Einkommen
  1. bis 9 744 Euro (Grundfreibetrag):

       0;

  2. von 9 745 Euro bis 14 753 Euro:
       (995,21 · y + 1 400) · y;
  3. von 14 754 Euro bis 57 918 Euro:
       (208,85 · z + 2 397) · z + 950,96;

  4. von 57 919 Euro bis 274 612 Euro:
       0,42 · x – 9 136,63;
  5. von 274 613 Euro an:

       0,45 · x – 17 374,99.
  Die Größe „y“ ist ein Zehntausendstel des den
  Grundfreibetrag übersteigenden Teils des auf einen
  vollen Euro-Betrag abgerundeten zu versteuernden
  Einkommens. Die Größe „z“ ist ein Zehntausendstel
  des 14 753 Euro übersteigenden Teils des auf einen
  vollen Euro-Betrag abgerundeten zu versteuernden
  Einkommens. Die Größe „x“ ist das auf einen vollen
  Euro-Betrag abgerundete zu versteuernde Einkom-
  men. Der sich ergebende Steuerbetrag ist auf den
  nächsten vollen Euro-Betrag abzurunden.“
3. In § 33a Absatz 1 Satz 1 wird die Angabe
   „9 408 Euro“ durch die Angabe „9 744 Euro“ ersetzt.
4. In § 39b Absatz 2 Satz 7 wird die Angabe
   „10 898 Euro“ durch die Angabe „11 237 Euro“,
   die Angabe „28 526 Euro“ durch die Angabe
   „28 959 Euro“ und die Angabe „216 400 Euro“
   durch die Angabe „219 690 Euro“ ersetzt.
5. In § 46 Absatz 2 Nummer 3 und 4 wird jeweils die
   Angabe „11 900 Euro“ durch die Angabe
   „12 250 Euro“ und die Angabe „22 600 Euro“ durch
   die Angabe „23 350 Euro“ ersetzt.

6. In § 50 Absatz 2 Satz 2 Nummer 4 Buchstabe a wird
   die Angabe „11 900 Euro“ durch die Angabe
   „12 250 Euro“ ersetzt.

7. § 51a wird wie folgt geändert:

  a) In Absatz 1 Satz 1 werden nach den Wörtern
     „dieses Gesetzes“ die Wörter „mit Ausnahme
     des § 36a“ eingefügt.
  b) Absatz 2a Satz 1 wird wie folgt gefasst:

     „Vorbehaltlich des § 40a Absatz 2 ist beim Steu-
     erabzug vom Arbeitslohn Bemessungsgrundlage
     die Lohnsteuer; beim Steuerabzug vom laufen-
     den Arbeitslohn und beim Jahresausgleich ist
     die Lohnsteuer maßgebend, die sich ergibt, wenn
     der nach § 39b Absatz 2 Satz 5 zu versteuernde
     Jahresbetrag für die Steuerklassen I, II und III um
     den doppelten Kinderfreibetrag sowie den dop-
     pelten Freibetrag für den Betreuungs- und Erzie-
     hungs- oder Ausbildungsbedarf und für die Steu-
     erklasse IV um den Kinderfreibetrag sowie den
     Freibetrag für den Betreuungs- und Erziehungs-
     oder Ausbildungsbedarf (§ 32 Absatz 6 Satz 1)

     für jedes Kind vermindert wird, für das eine Kür-
     zung der Freibeträge für Kinder nach § 32 Ab-
     satz 6 Satz 4 nicht in Betracht kommt.“
  c) Absatz 2e Satz 4 wird wie folgt gefasst:

     „Das Bundeszentralamt für Steuern übermittelt
     für jeden Veranlagungszeitraum, für den ein
     Sperrvermerk abgerufen worden ist, an das
     Wohnsitzfinanzamt des Schuldners der Kapital-
     ertragsteuer Name und Anschrift des Kirchen-
     steuerabzugsverpflichteten, dem im Fall des
     Absatzes 2c Satz 1 Nummer 3 auf Grund des
     Sperrvermerks ein Nullwert im Sinne des Absat-
     zes 2c Satz 1 Nummer 3 Satz 10 mitgeteilt wor-
     den ist.“

8. § 52 wird wie folgt geändert:
  a) Absatz 1 wird wie folgt geändert:

     aa) In Satz 1 wird die Angabe „Veranlagungszeit-
         raum 2020“ durch die Angabe „Veranla-
         gungszeitraum 2021“ ersetzt.
     bb) In den Sätzen 2 und 3 wird jeweils die An-
         gabe „31. Dezember 2019“ durch die Angabe
         „31. Dezember 2020“ ersetzt.

  b) Dem Absatz 49a wird folgender Satz angefügt:
     㤠66 Absatz 1 in der Fassung des Artikels 1 des
     Gesetzes vom 1. Dezember 2020 (BGBl. I S.
     2616) ist für Kindergeldfestsetzungen anzuwen-
     den, die Zeiträume betreffen, die nach dem
     31. Dezember 2020 beginnen.“
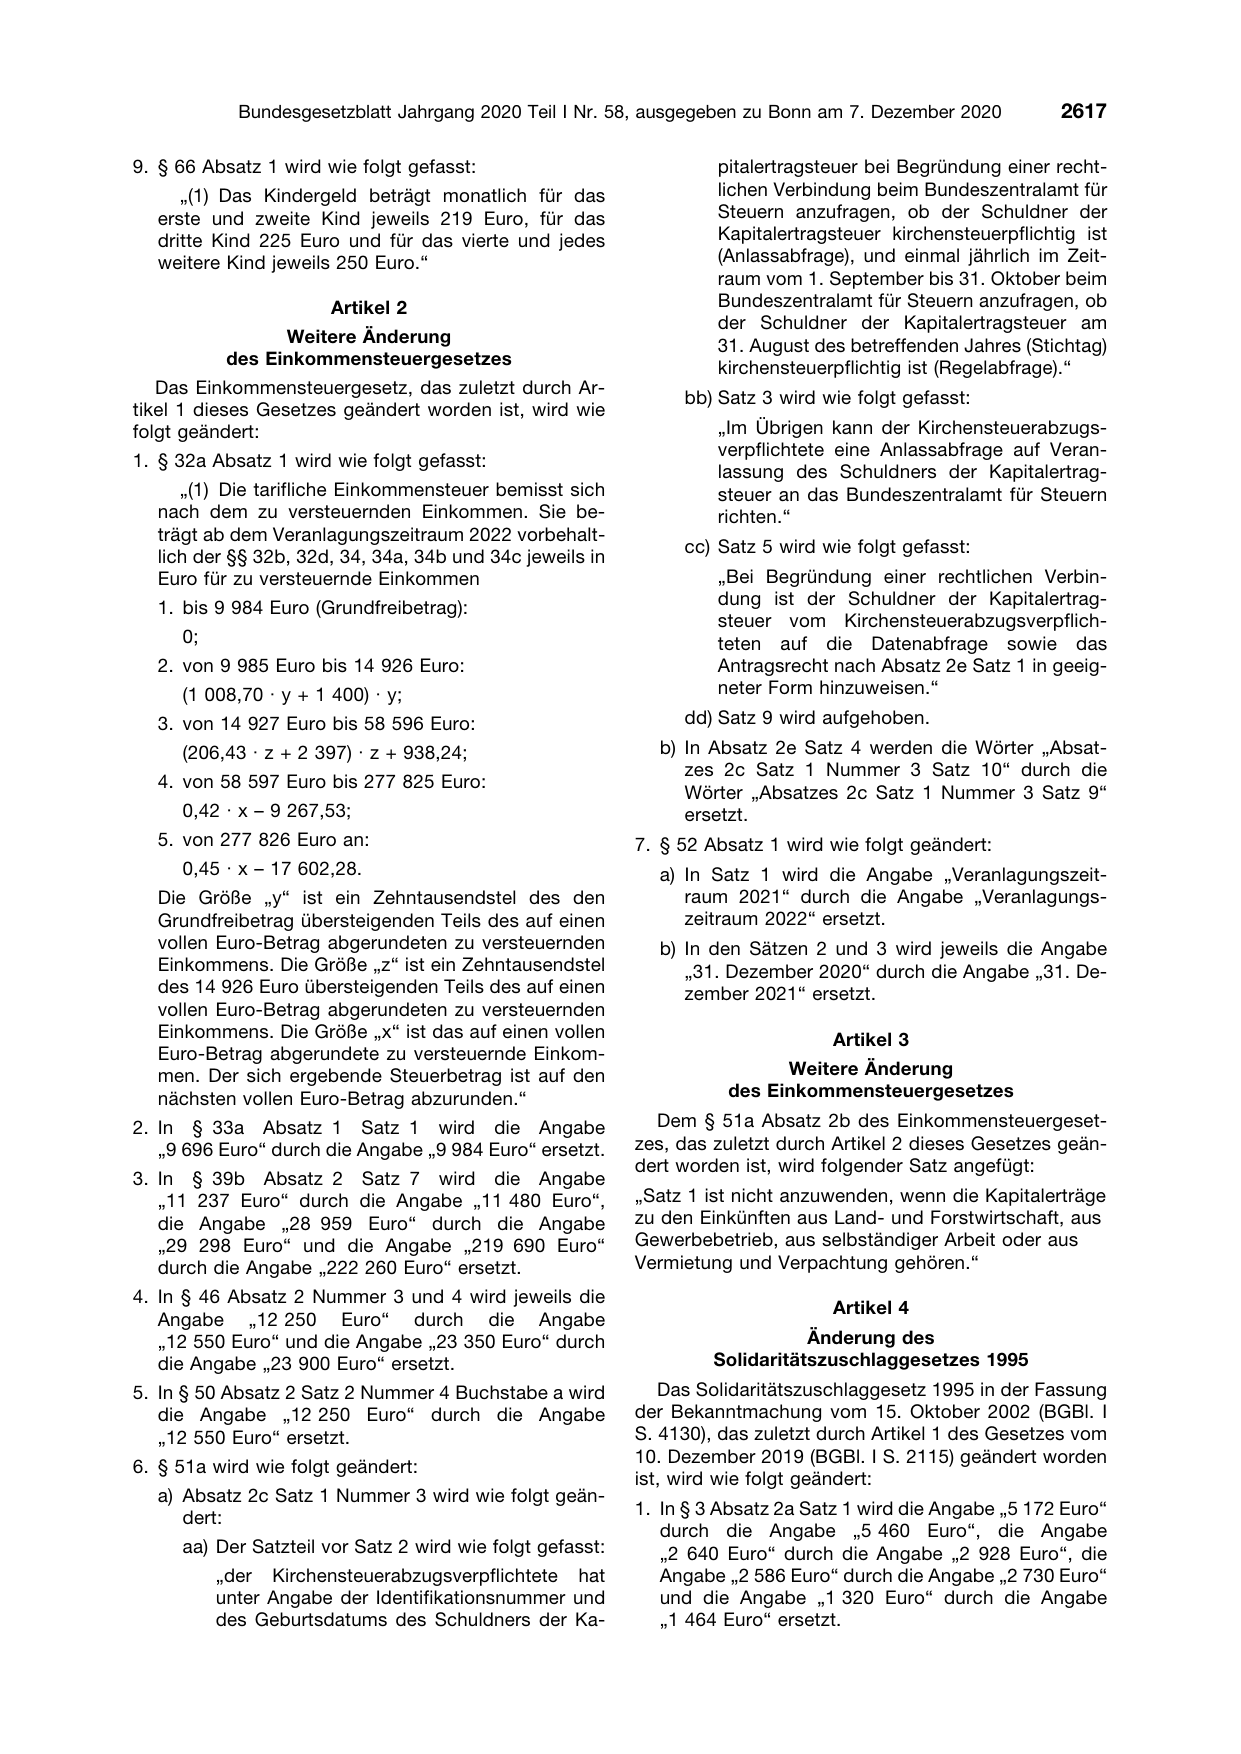
9. § 66 Absatz 1 wird wie folgt gefasst:
     „(1) Das Kindergeld beträgt monatlich für das
  erste und zweite Kind jeweils 219 Euro, für das
  dritte Kind 225 Euro und für das vierte und jedes
  weitere Kind jeweils 250 Euro.“

                       Artikel 2

                 Weitere Änderung
           des Einkommensteuergesetzes
   Das Einkommensteuergesetz, das zuletzt durch Ar-

tikel 1 dieses Gesetzes geändert worden ist, wird wie
folgt geändert:

1. § 32a Absatz 1 wird wie folgt gefasst:

     „(1) Die tarifliche Einkommensteuer bemisst sich
  nach dem zu versteuernden Einkommen. Sie be-
  trägt ab dem Veranlagungszeitraum 2022 vorbehalt-

  lich der §§ 32b, 32d, 34, 34a, 34b und 34c jeweils in
  Euro für zu versteuernde Einkommen
  1. bis 9 984 Euro (Grundfreibetrag):

     0;
  2. von 9 985 Euro bis 14 926 Euro:
     (1 008,70 · y + 1 400) · y;
  3. von 14 927 Euro bis 58 596 Euro:
     (206,43 · z + 2 397) · z + 938,24;

  4. von 58 597 Euro bis 277 825 Euro:

     0,42 · x – 9 267,53;
  5. von 277 826 Euro an:
     0,45 · x – 17 602,28.
  Die Größe „y“ ist ein Zehntausendstel des den
  Grundfreibetrag übersteigenden Teils des auf einen
  vollen Euro-Betrag abgerundeten zu versteuernden
  Einkommens. Die Größe „z“ ist ein Zehntausendstel
  des 14 926 Euro übersteigenden Teils des auf einen
  vollen Euro-Betrag abgerundeten zu versteuernden
  Einkommens. Die Größe „x“ ist das auf einen vollen
  Euro-Betrag abgerundete zu versteuernde Einkom-
  men. Der sich ergebende Steuerbetrag ist auf den
  nächsten vollen Euro-Betrag abzurunden.“
2. In § 33a Absatz 1 Satz 1 wird die Angabe
   „9 696 Euro“ durch die Angabe „9 984 Euro“ ersetzt.

3. In § 39b Absatz 2 Satz 7 wird die Angabe
   „11 237 Euro“ durch die Angabe „11 480 Euro“,
   die Angabe „28 959 Euro“ durch die Angabe
   „29 298 Euro“ und die Angabe „219 690 Euro“
   durch die Angabe „222 260 Euro“ ersetzt.
4. In § 46 Absatz 2 Nummer 3 und 4 wird jeweils die

   Angabe „12 250 Euro“ durch die Angabe
   „12 550 Euro“ und die Angabe „23 350 Euro“ durch
   die Angabe „23 900 Euro“ ersetzt.
5. In § 50 Absatz 2 Satz 2 Nummer 4 Buchstabe a wird
   die Angabe „12 250 Euro“ durch die Angabe
   „12 550 Euro“ ersetzt.

6. § 51a wird wie folgt geändert:

  a) Absatz 2c Satz 1 Nummer 3 wird wie folgt geän-
     dert:

     aa) Der Satzteil vor Satz 2 wird wie folgt gefasst:
          „der Kirchensteuerabzugsverpflichtete hat
          unter Angabe der Identifikationsnummer und
          des Geburtsdatums des Schuldners der Ka-

         pitalertragsteuer bei Begründung einer recht-
         lichen Verbindung beim Bundeszentralamt für
         Steuern anzufragen, ob der Schuldner der
         Kapitalertragsteuer kirchensteuerpflichtig ist
         (Anlassabfrage), und einmal jährlich im Zeit-
         raum vom 1. September bis 31. Oktober beim
         Bundeszentralamt für Steuern anzufragen, ob
         der Schuldner der Kapitalertragsteuer am
         31. August des betreffenden Jahres (Stichtag)
         kirchensteuerpflichtig ist (Regelabfrage).“

     bb) Satz 3 wird wie folgt gefasst:

         „Im Übrigen kann der Kirchensteuerabzugs-
         verpflichtete eine Anlassabfrage auf Veran-

         lassung des Schuldners der Kapitalertrag-
         steuer an das Bundeszentralamt für Steuern
         richten.“

     cc) Satz 5 wird wie folgt gefasst:

         „Bei Begründung einer rechtlichen Verbin-
         dung ist der Schuldner der Kapitalertrag-
         steuer vom Kirchensteuerabzugsverpflich-
         teten auf die Datenabfrage sowie das
         Antragsrecht nach Absatz 2e Satz 1 in geeig-
         neter Form hinzuweisen.“
     dd) Satz 9 wird aufgehoben.
  b) In Absatz 2e Satz 4 werden die Wörter „Absat-
     zes 2c Satz 1 Nummer 3 Satz 10“ durch die

     Wörter „Absatzes 2c Satz 1 Nummer 3 Satz 9“
     ersetzt.
7. § 52 Absatz 1 wird wie folgt geändert:
  a) In Satz 1 wird die Angabe „Veranlagungszeit-
     raum 2021“ durch die Angabe „Veranlagungs-
     zeitraum 2022“ ersetzt.
  b) In den Sätzen 2 und 3 wird jeweils die Angabe
     „31. Dezember 2020“ durch die Angabe „31. De-
     zember 2021“ ersetzt.

                       Artikel 3

                Weitere Änderung
          des Einkommensteuergesetzes
  Dem § 51a Absatz 2b des Einkommensteuergeset-
zes, das zuletzt durch Artikel 2 dieses Gesetzes geän-
dert worden ist, wird folgender Satz angefügt:

„Satz 1 ist nicht anzuwenden, wenn die Kapitalerträge
zu den Einkünften aus Land- und Forstwirtschaft, aus
Gewerbebetrieb, aus selbständiger Arbeit oder aus
Vermietung und Verpachtung gehören.“

                       Artikel 4

                    Änderung des
         Solidaritätszuschlaggesetzes 1995
   Das Solidaritätszuschlaggesetz 1995 in der Fassung
der Bekanntmachung vom 15. Oktober 2002 (BGBl. I
S. 4130), das zuletzt durch Artikel 1 des Gesetzes vom
10. Dezember 2019 (BGBl. I S. 2115) geändert worden

ist, wird wie folgt geändert:

1. In § 3 Absatz 2a Satz 1 wird die Angabe „5 172 Euro“
   durch die Angabe „5 460 Euro“, die Angabe
   „2 640 Euro“ durch die Angabe „2 928 Euro“, die
   Angabe „2 586 Euro“ durch die Angabe „2 730 Euro“
   und die Angabe „1 320 Euro“ durch die Angabe
   „1 464 Euro“ ersetzt.
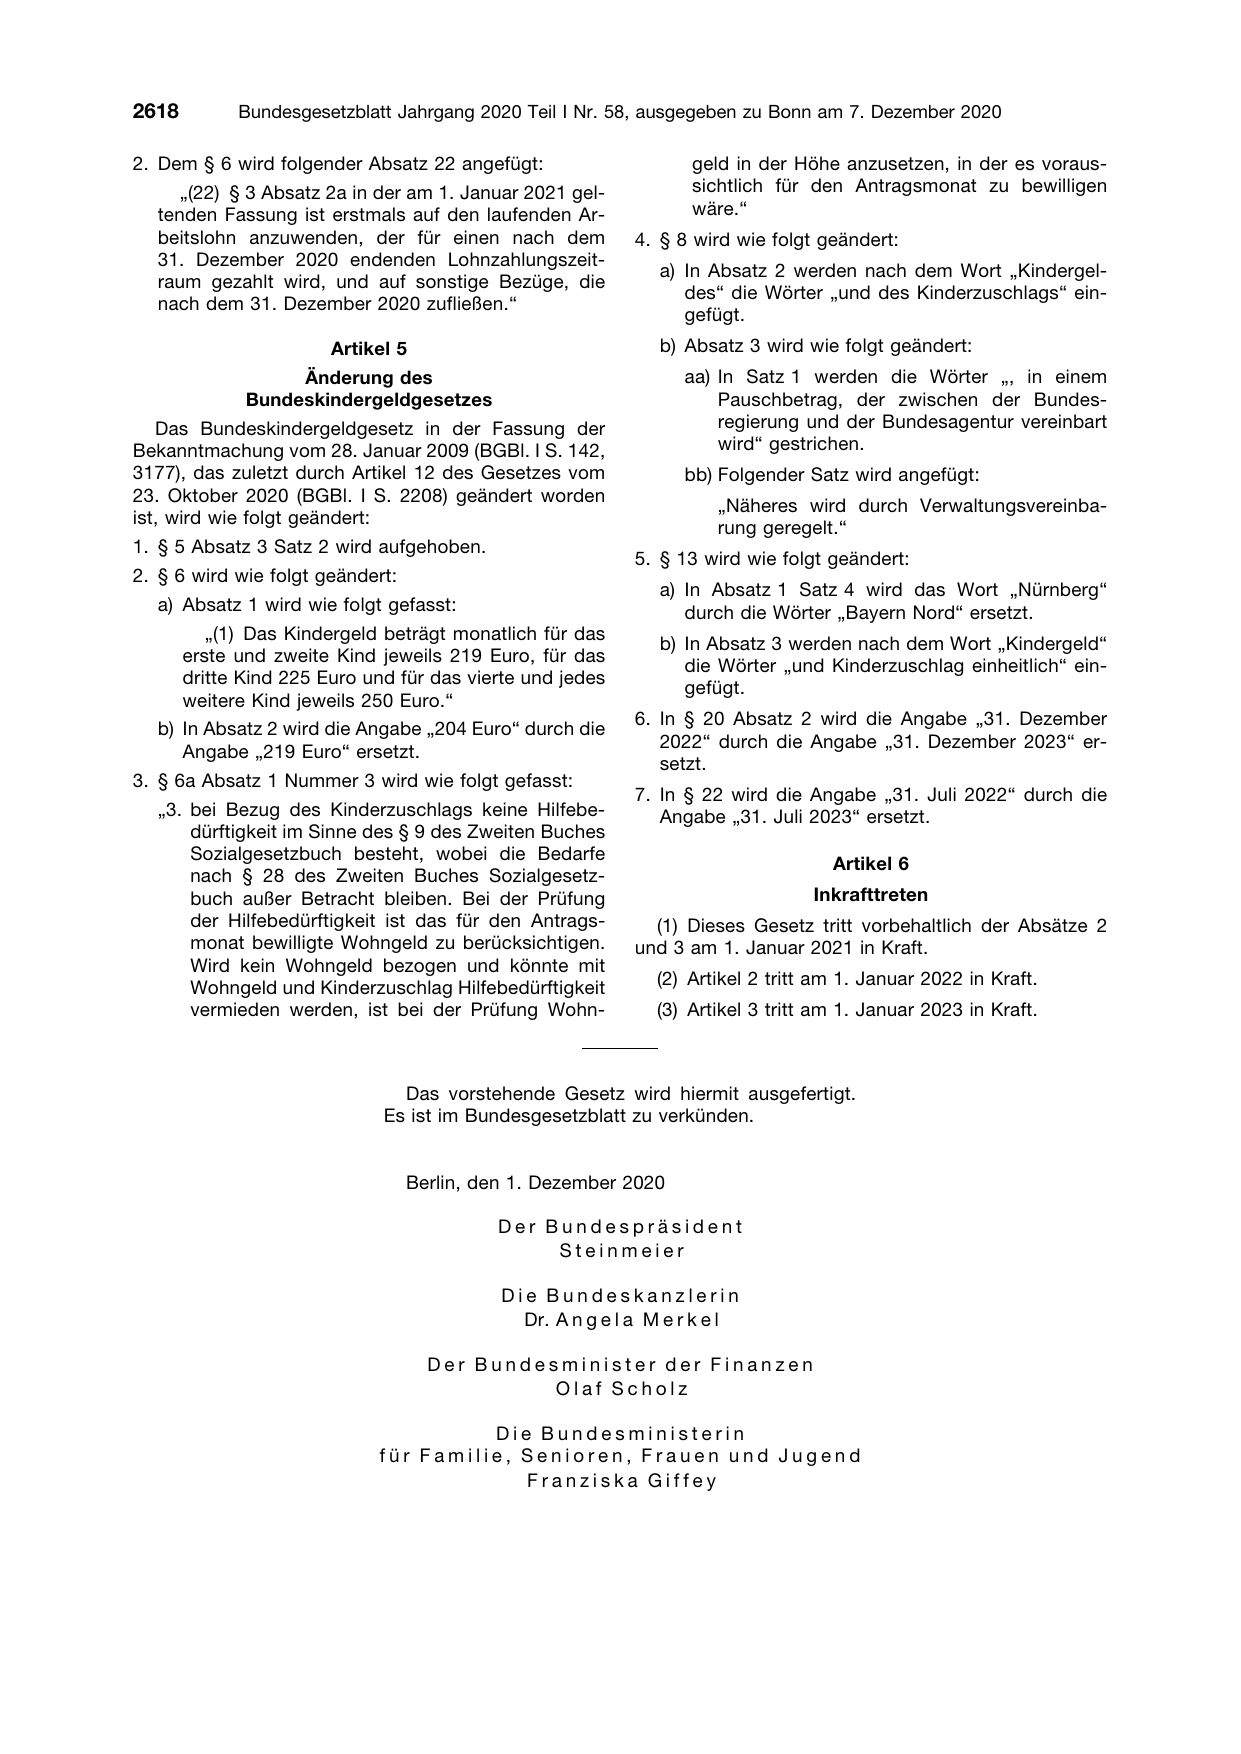
2. Dem § 6 wird folgender Absatz 22 angefügt:
     „(22) § 3 Absatz 2a in der am 1. Januar 2021 gel-
  tenden Fassung ist erstmals auf den laufenden Ar-
  beitslohn anzuwenden, der für einen nach dem
  31. Dezember 2020 endenden Lohnzahlungszeit-

  raum gezahlt wird, und auf sonstige Bezüge, die

  nach dem 31. Dezember 2020 zufließen.“

                        Artikel 5
                   Änderung des
              Bundeskindergeldgesetzes
   Das Bundeskindergeldgesetz in der Fassung der
Bekanntmachung vom 28. Januar 2009 (BGBl. I S. 142,
3177), das zuletzt durch Artikel 12 des Gesetzes vom
23. Oktober 2020 (BGBl. I S. 2208) geändert worden

ist, wird wie folgt geändert:

1. § 5 Absatz 3 Satz 2 wird aufgehoben.

2. § 6 wird wie folgt geändert:

  a) Absatz 1 wird wie folgt gefasst:
          „(1) Das Kindergeld beträgt monatlich für das

       erste und zweite Kind jeweils 219 Euro, für das

       dritte Kind 225 Euro und für das vierte und jedes

       weitere Kind jeweils 250 Euro.“

  b) In Absatz 2 wird die Angabe „204 Euro“ durch die

     Angabe „219 Euro“ ersetzt.

3. § 6a Absatz 1 Nummer 3 wird wie folgt gefasst:

  „3. bei Bezug des Kinderzuschlags keine Hilfebe-
      dürftigkeit im Sinne des § 9 des Zweiten Buches
      Sozialgesetzbuch besteht, wobei die Bedarfe

      nach § 28 des Zweiten Buches Sozialgesetz-
      buch außer Betracht bleiben. Bei der Prüfung
      der Hilfebedürftigkeit ist das für den Antrags-
      monat bewilligte Wohngeld zu berücksichtigen.
      Wird kein Wohngeld bezogen und könnte mit
      Wohngeld und Kinderzuschlag Hilfebedürftigkeit
      vermieden werden, ist bei der Prüfung Wohn-

       geld in der Höhe anzusetzen, in der es voraus-
       sichtlich für den Antragsmonat zu bewilligen
       wäre.“
4. § 8 wird wie folgt geändert:

   a) In Absatz 2 werden nach dem Wort „Kindergel-

      des“ die Wörter „und des Kinderzuschlags“ ein-

      gefügt.
   b) Absatz 3 wird wie folgt geändert:
      aa) In Satz 1 werden die Wörter „, in einem
          Pauschbetrag, der zwischen der Bundes-
          regierung und der Bundesagentur vereinbart
          wird“ gestrichen.
      bb) Folgender Satz wird angefügt:

          „Näheres wird durch Verwaltungsvereinba-

          rung geregelt.“

5. § 13 wird wie folgt geändert:

   a) In Absatz 1 Satz 4 wird das Wort „Nürnberg“
      durch die Wörter „Bayern Nord“ ersetzt.

   b) In Absatz 3 werden nach dem Wort „Kindergeld“

      die Wörter „und Kinderzuschlag einheitlich“ ein-

      gefügt.

6. In § 20 Absatz 2 wird die Angabe „31. Dezember

   2022“ durch die Angabe „31. Dezember 2023“ er-

   setzt.

7. In § 22 wird die Angabe „31. Juli 2022“ durch die
   Angabe „31. Juli 2023“ ersetzt.

                        Artikel 6

                      Inkrafttreten
  (1) Dieses Gesetz tritt vorbehaltlich der Absätze 2
und 3 am 1. Januar 2021 in Kraft.

   (2) Artikel 2 tritt am 1. Januar 2022 in Kraft.
   (3) Artikel 3 tritt am 1. Januar 2023 in Kraft.
                                Das vorstehende Gesetz wird hiermit ausgefertigt.
                              Es ist im Bundesgesetzblatt

                                  Berlin, den 1. Dezember
zu verkünden.

2020
                                           Der Bundespräsident
                                                Steinmeier
                                            Die Bundeskanzlerin
                                              Dr. A n g e
l a M e r k e l
                                    Der Bundesminister der Finanzen
                                              Olaf Scholz
                                       Die Bundesministerin
                             für Familie, Senioren, Frauen und Jugend
                                          Franziska Giffey
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2020 I S. 2616. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes a0ca69c8d942e20d….