Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2020, S. 1890
BGBl. 2020 I S. 1890 · 13.753 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
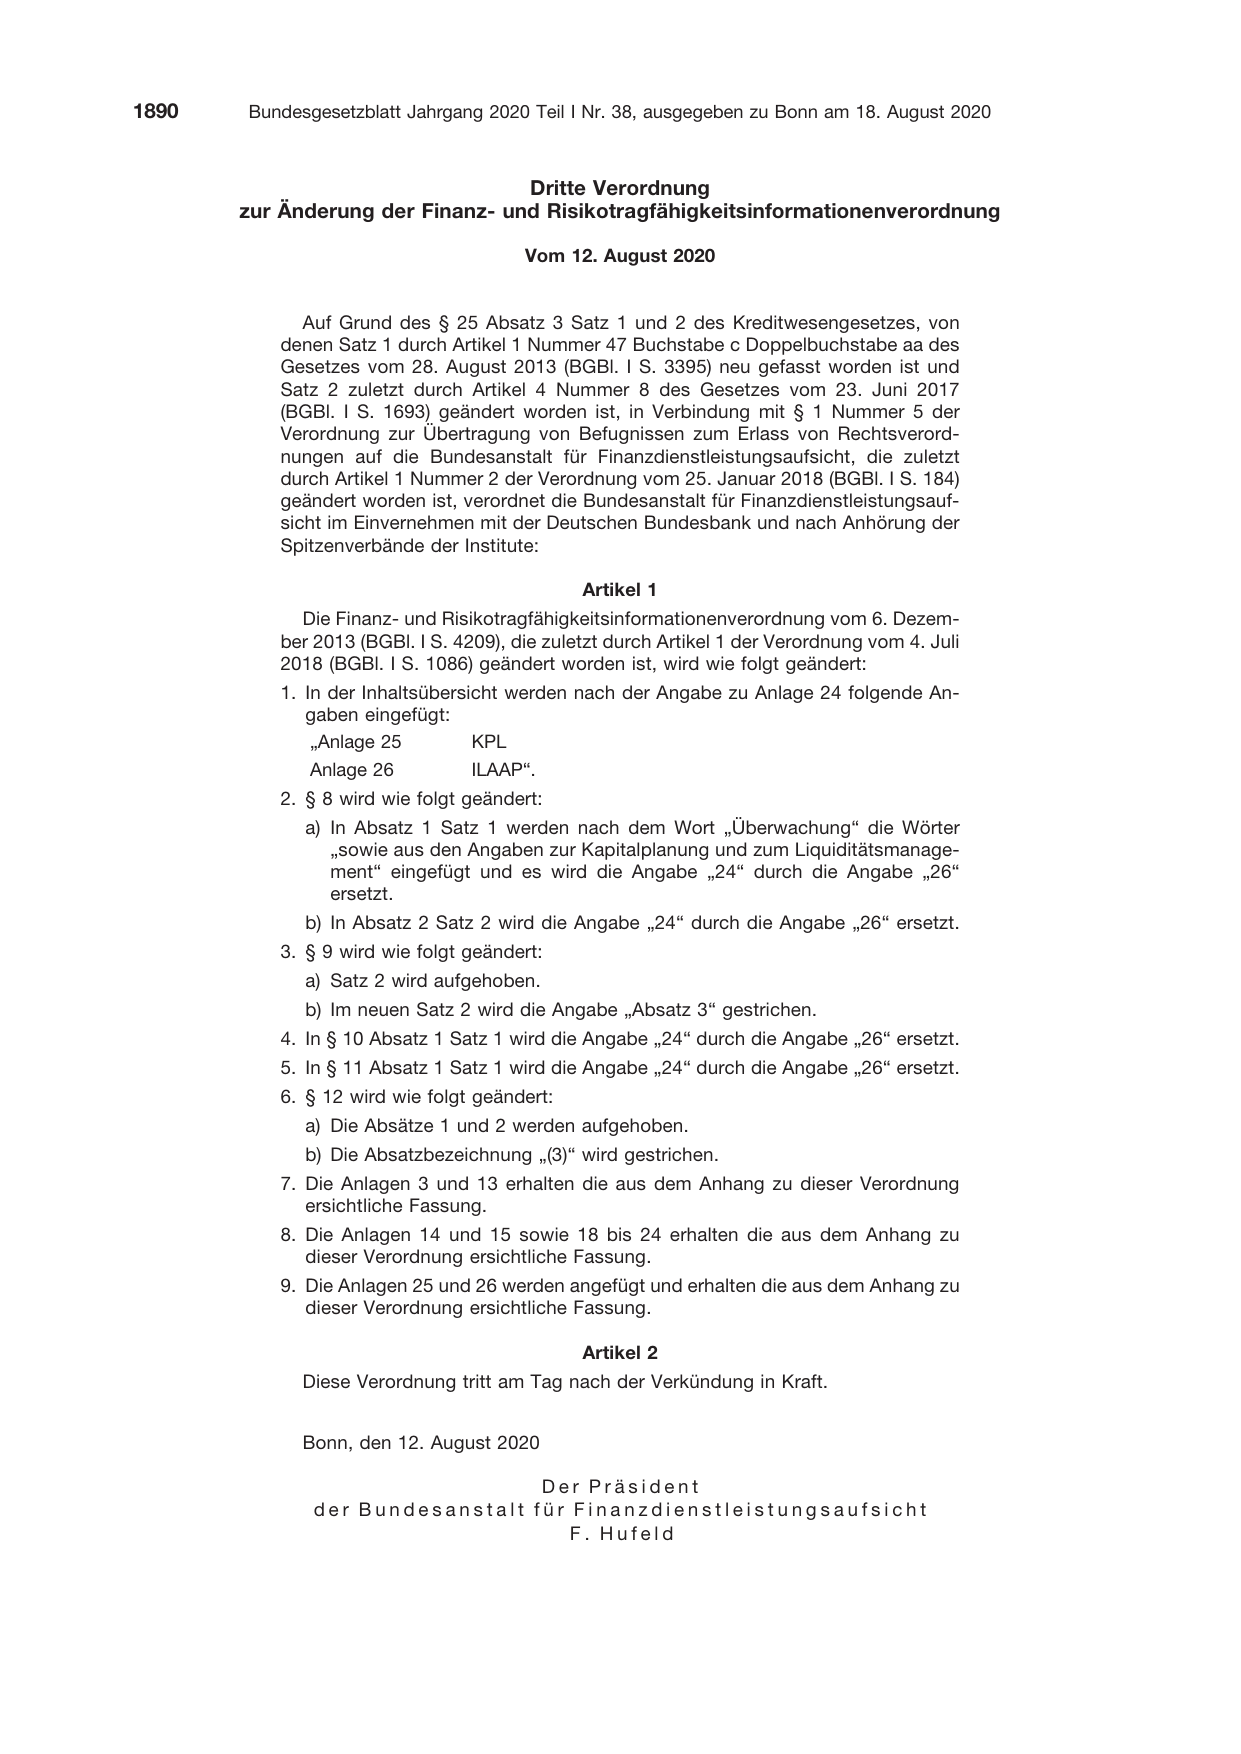
                                  Dritte Verordnung
       zur Änderung der Finanz- und Risikotragfähigkeitsinformationenverordnung

                                       Vom 12. August 2020


             Auf Grund des § 25 Absatz 3 Satz 1 und 2 des Kreditwesengesetzes, von
          denen Satz 1 durch Artikel 1 Nummer 47 Buchstabe c Doppelbuchstabe aa des
          Gesetzes vom 28. August 2013 (BGBl. I S. 3395) neu gefasst worden ist und
          Satz 2 zuletzt durch Artikel 4 Nummer 8 des Gesetzes vom 23. Juni 2017
          (BGBl. I S. 1693) geändert worden ist, in Verbindung mit § 1 Nummer 5 der
          Verordnung zur Übertragung von Befugnissen zum Erlass von Rechtsverord-
          nungen auf die Bundesanstalt für Finanzdienstleistungsaufsicht, die zuletzt
          durch Artikel 1 Nummer 2 der Verordnung vom 25. Januar 2018 (BGBl. I S. 184)
          geändert worden ist, verordnet die Bundesanstalt für Finanzdienstleistungsauf-
          sicht im Einvernehmen mit der Deutschen Bundesbank und nach Anhörung der
          Spitzenverbände der Institute:

                                              Artikel 1
            Die Finanz- und Risikotragfähigkeitsinformationenverordnung vom 6. Dezem-
          ber 2013 (BGBl. I S. 4209), die zuletzt durch Artikel 1 der Verordnung vom 4. Juli
          2018 (BGBl. I S. 1086) geändert worden ist, wird wie folgt geändert:
          1. In der Inhaltsübersicht werden nach der Angabe zu Anlage 24 folgende An-
             gaben eingefügt:
              „Anlage 25         KPL
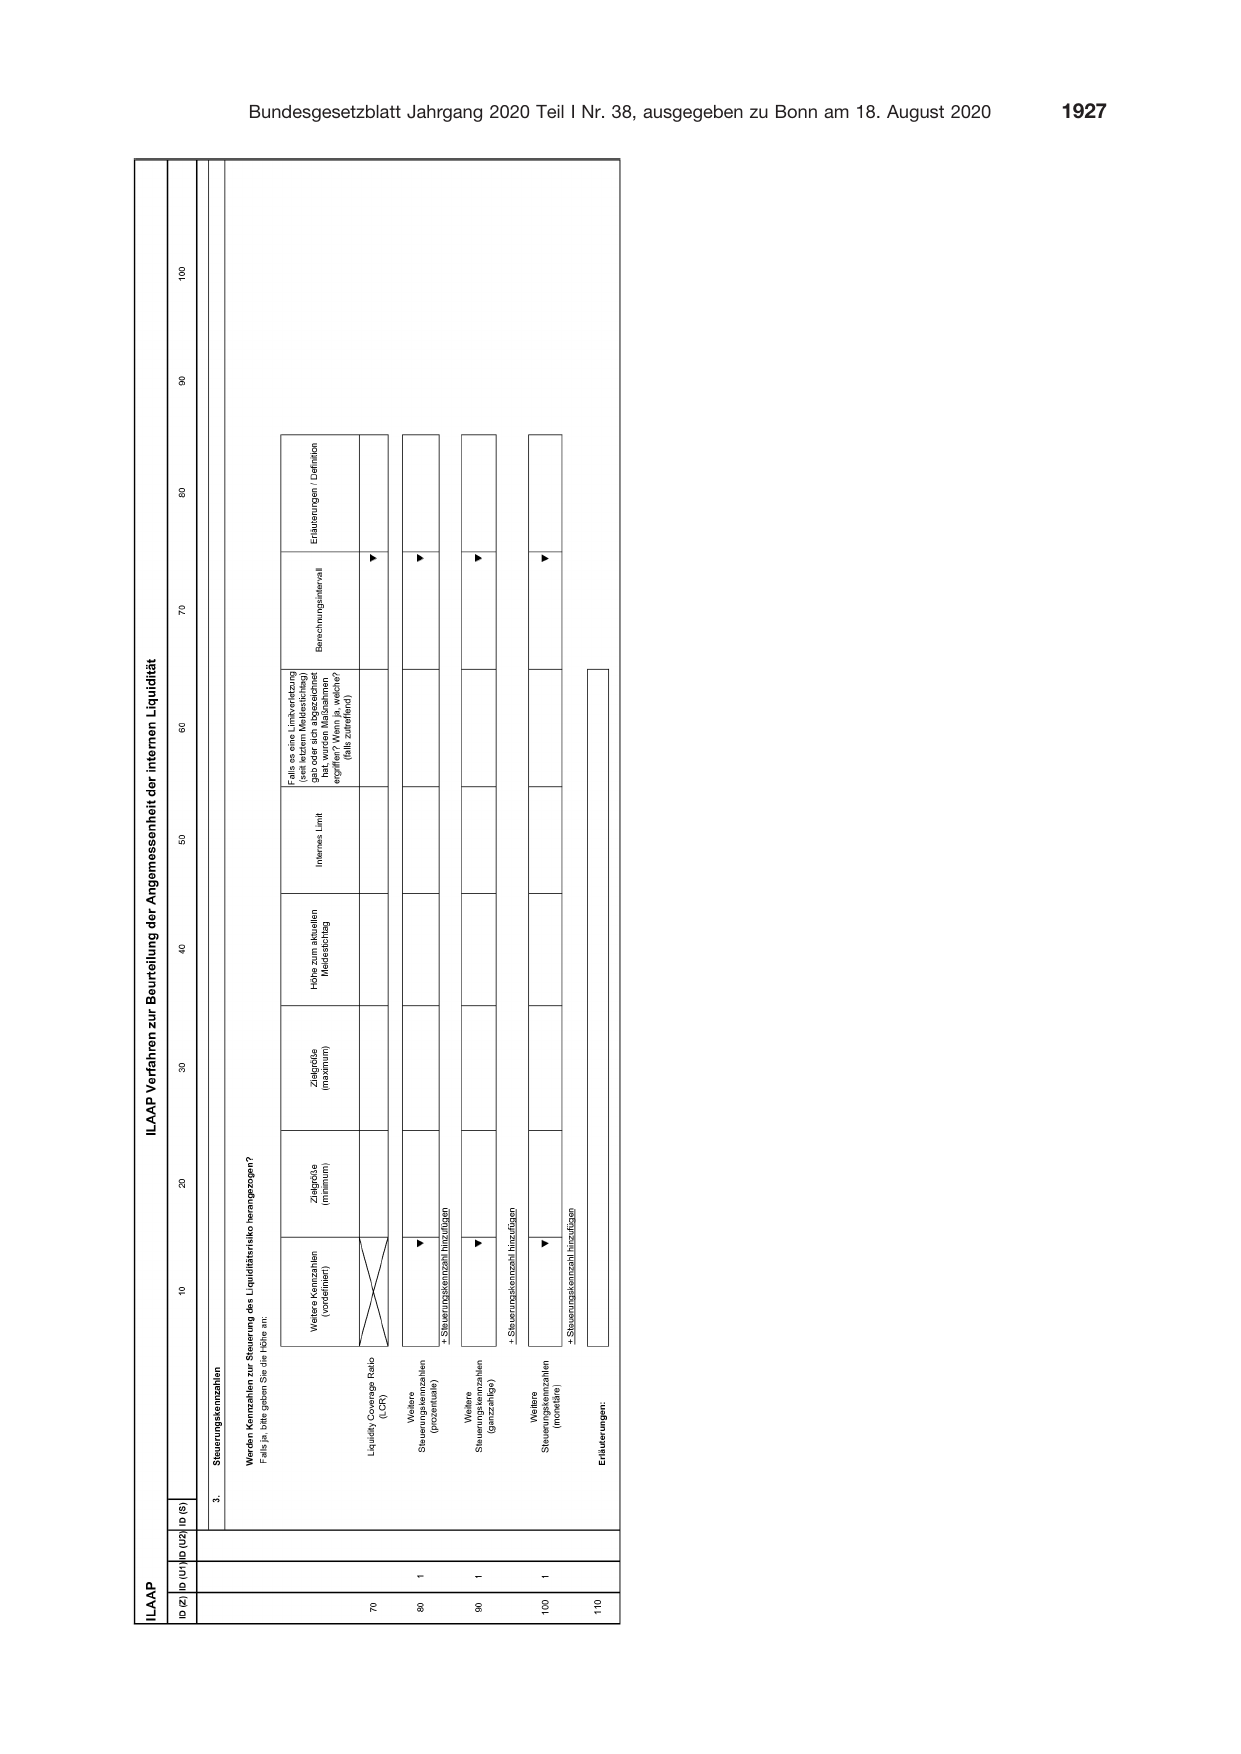
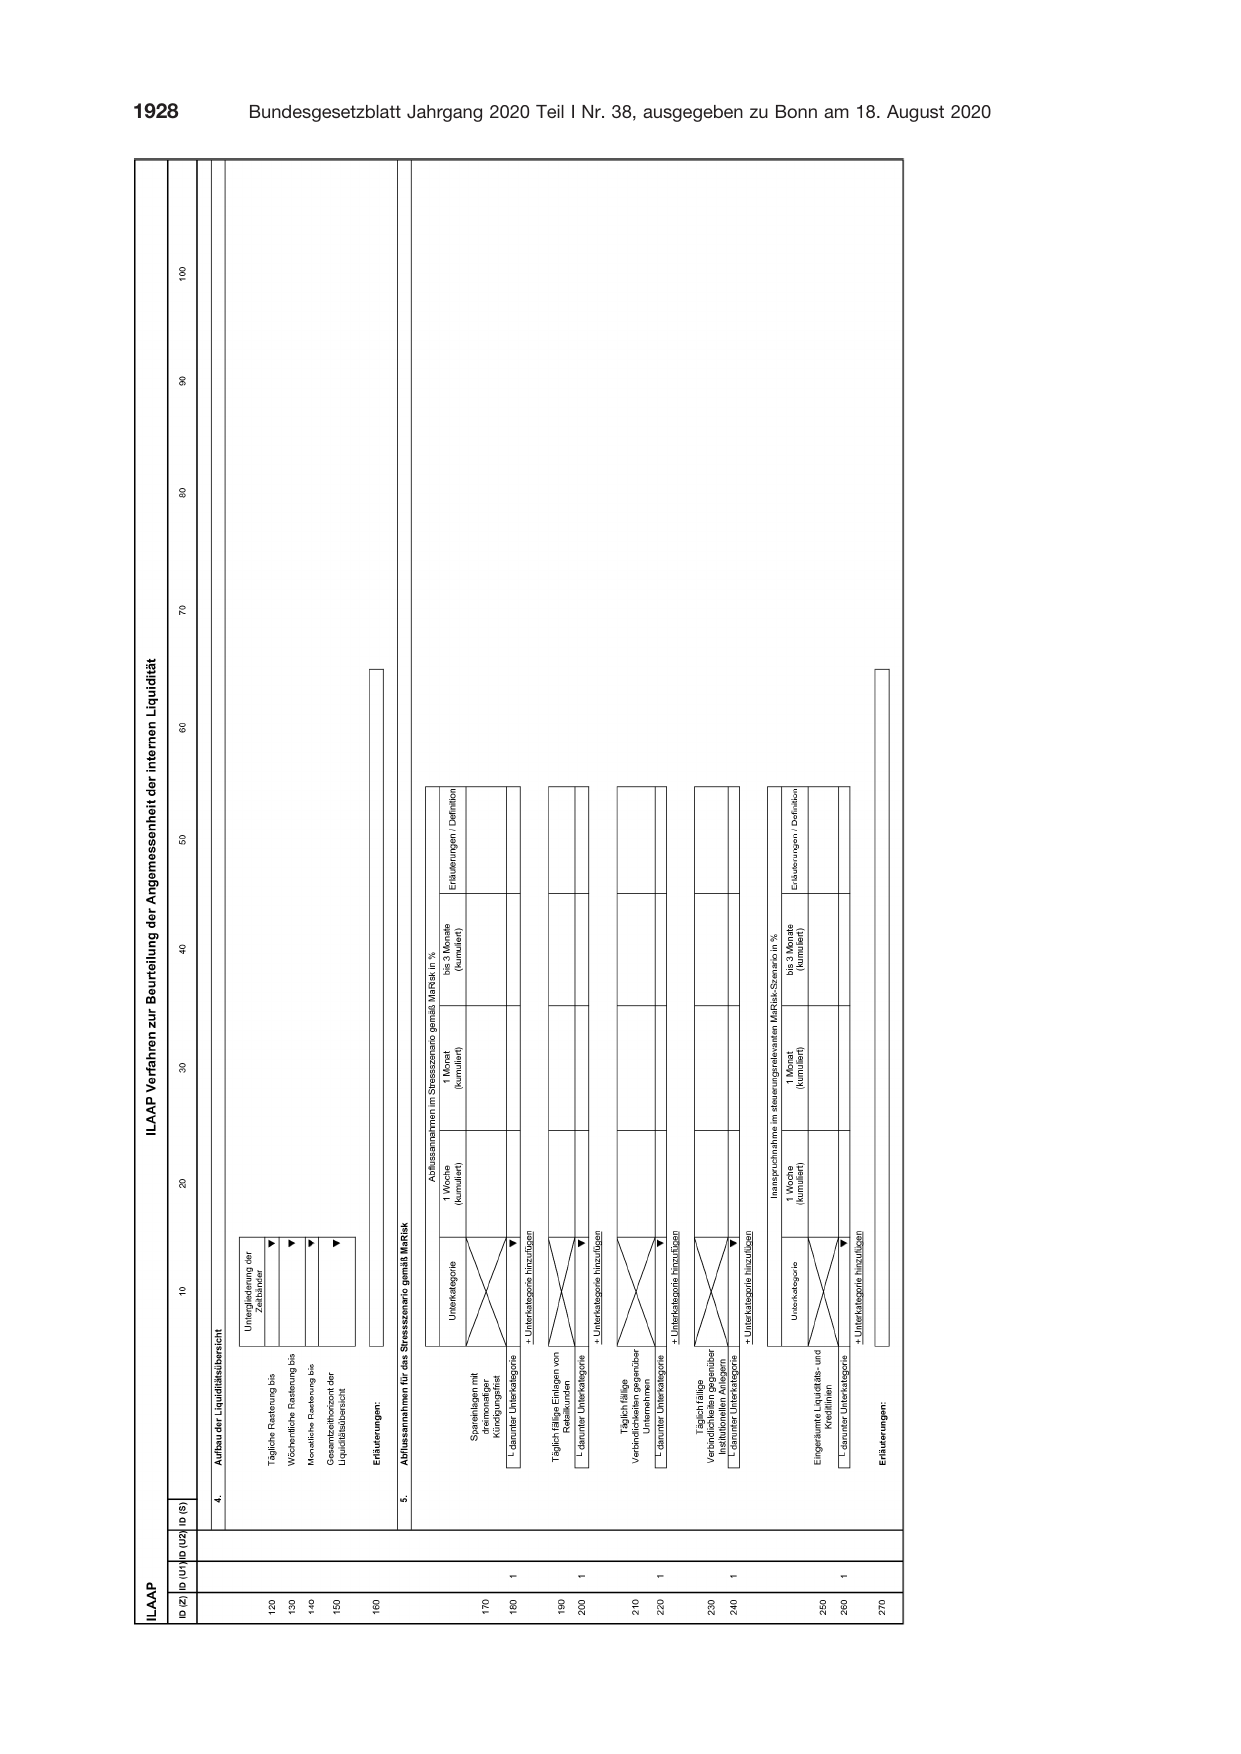
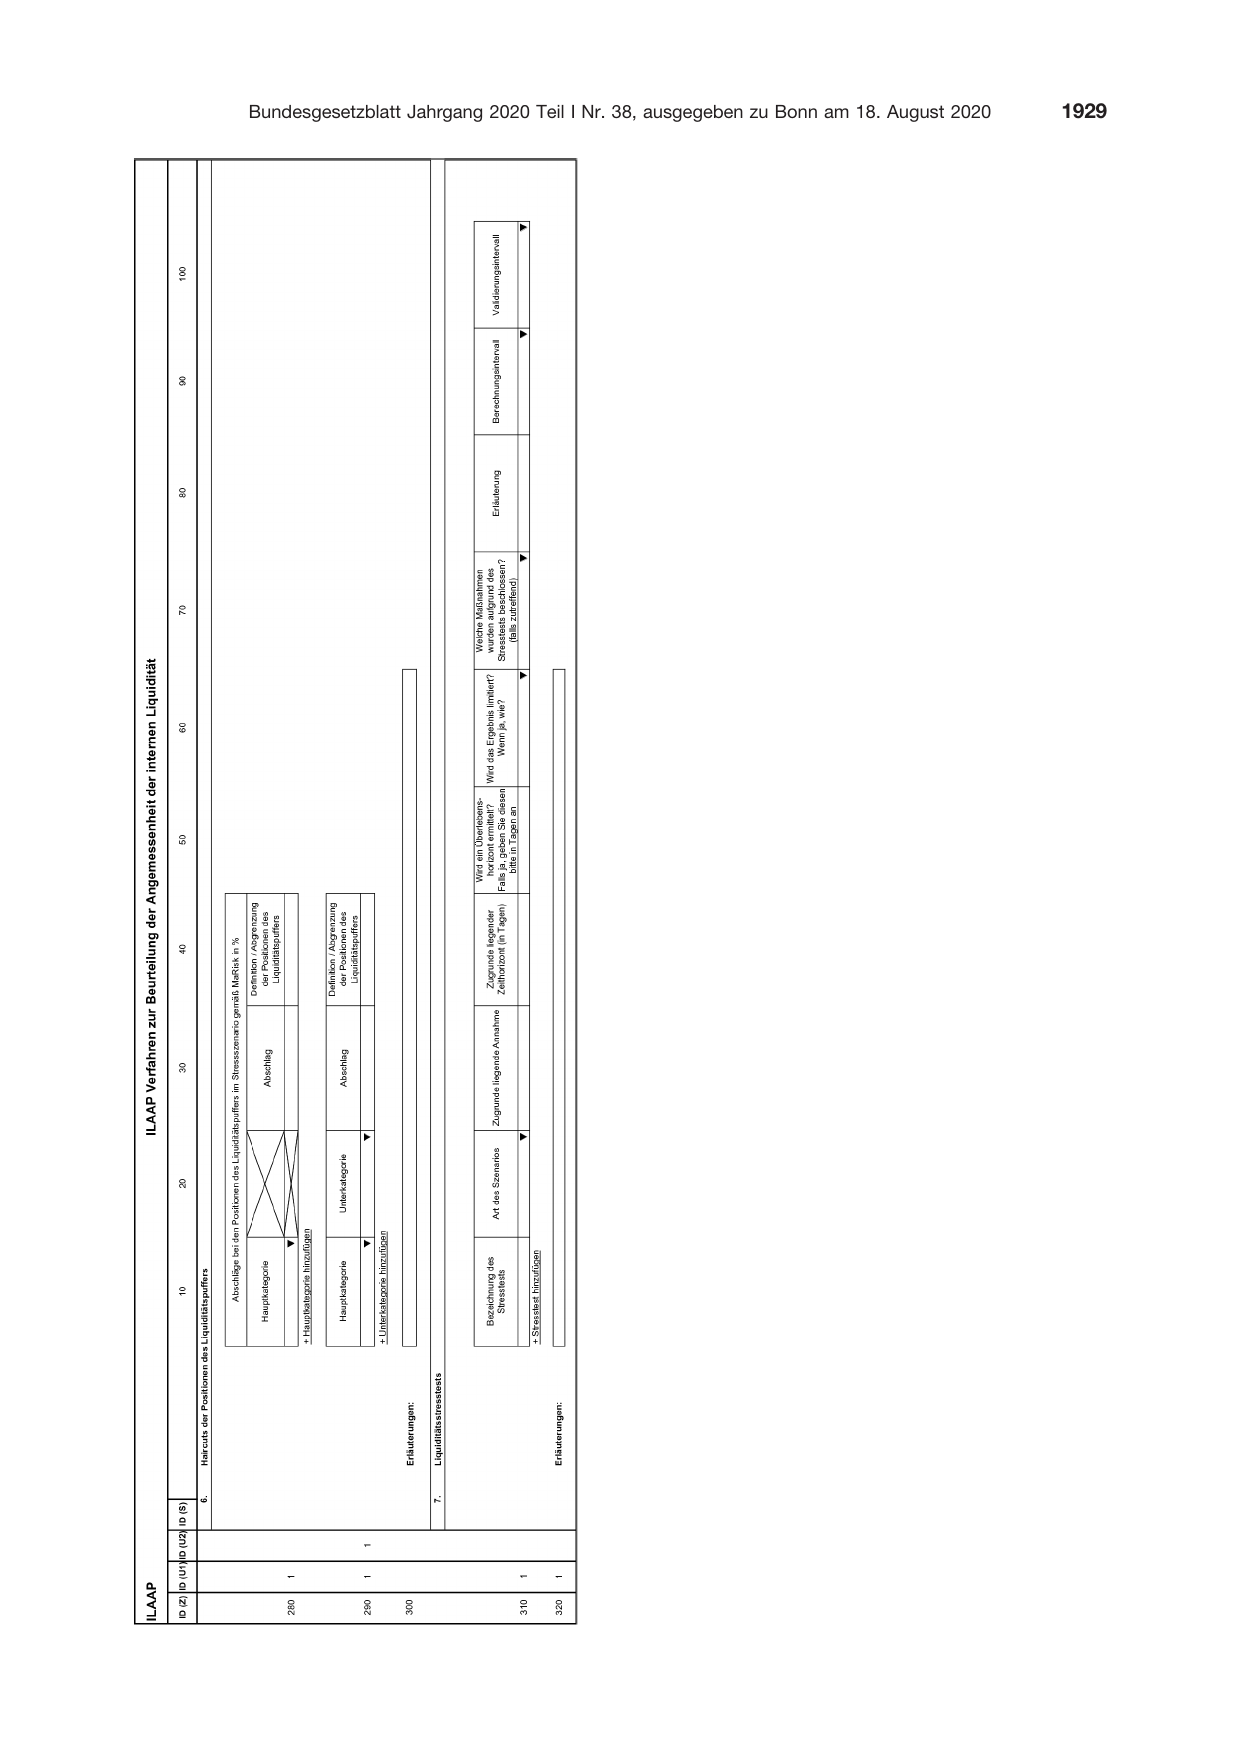
              Anlage 26          ILAAP“.
          2. § 8 wird wie folgt geändert:
             a) In Absatz 1 Satz 1 werden nach dem Wort „Überwachung“ die Wörter
                „sowie aus den Angaben zur Kapitalplanung und zum Liquiditätsmanage-
                ment“ eingefügt und es wird die Angabe „24“ durch die Angabe „26“
                ersetzt.
             b) In Absatz 2 Satz 2 wird die Angabe „24“ durch die Angabe „26“ ersetzt.
          3. § 9 wird wie folgt geändert:
             a) Satz 2 wird aufgehoben.
             b) Im neuen Satz 2 wird die Angabe „Absatz 3“ gestrichen.
          4. In § 10 Absatz 1 Satz 1 wird die Angabe „24“ durch die Angabe „26“ ersetzt.
          5. In § 11 Absatz 1 Satz 1 wird die Angabe „24“ durch die Angabe „26“ ersetzt.
          6. § 12 wird wie folgt geändert:
             a) Die Absätze 1 und 2 werden aufgehoben.
             b) Die Absatzbezeichnung „(3)“ wird gestrichen.
          7. Die Anlagen 3 und 13 erhalten die aus dem Anhang zu dieser Verordnung
             ersichtliche Fassung.
          8. Die Anlagen 14 und 15 sowie 18 bis 24 erhalten die aus dem Anhang zu
             dieser Verordnung ersichtliche Fassung.
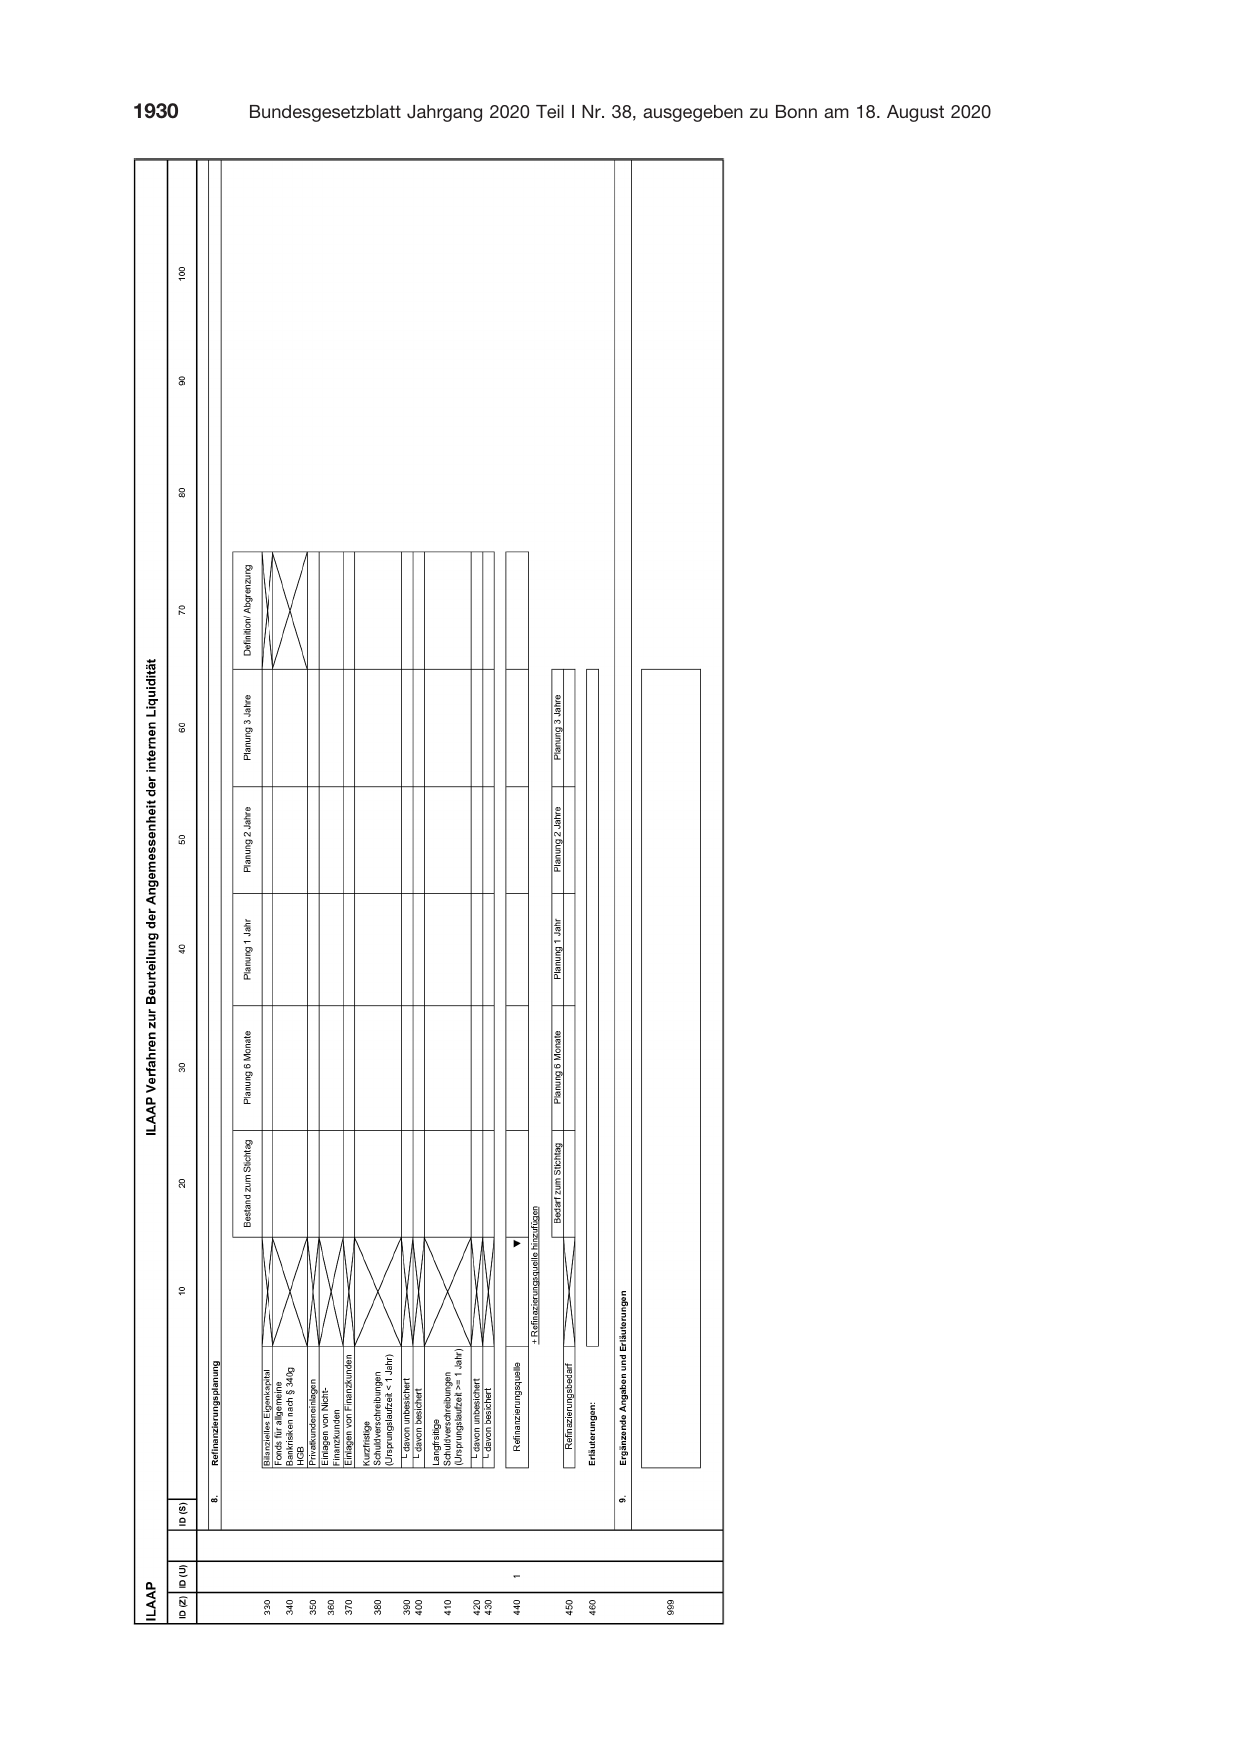
          9. Die Anlagen 25 und 26 werden angefügt und erhalten die aus dem Anhang zu
             dieser Verordnung ersichtliche Fassung.

                                              Artikel 2
             Diese Verordnung tritt am Tag nach der Verkündung in Kraft.


             Bonn, den 12. August 2020

                                 Der Präsident
              der Bundesanstalt für Finanzdienstleistungsaufsicht
                                    F. Hufeld
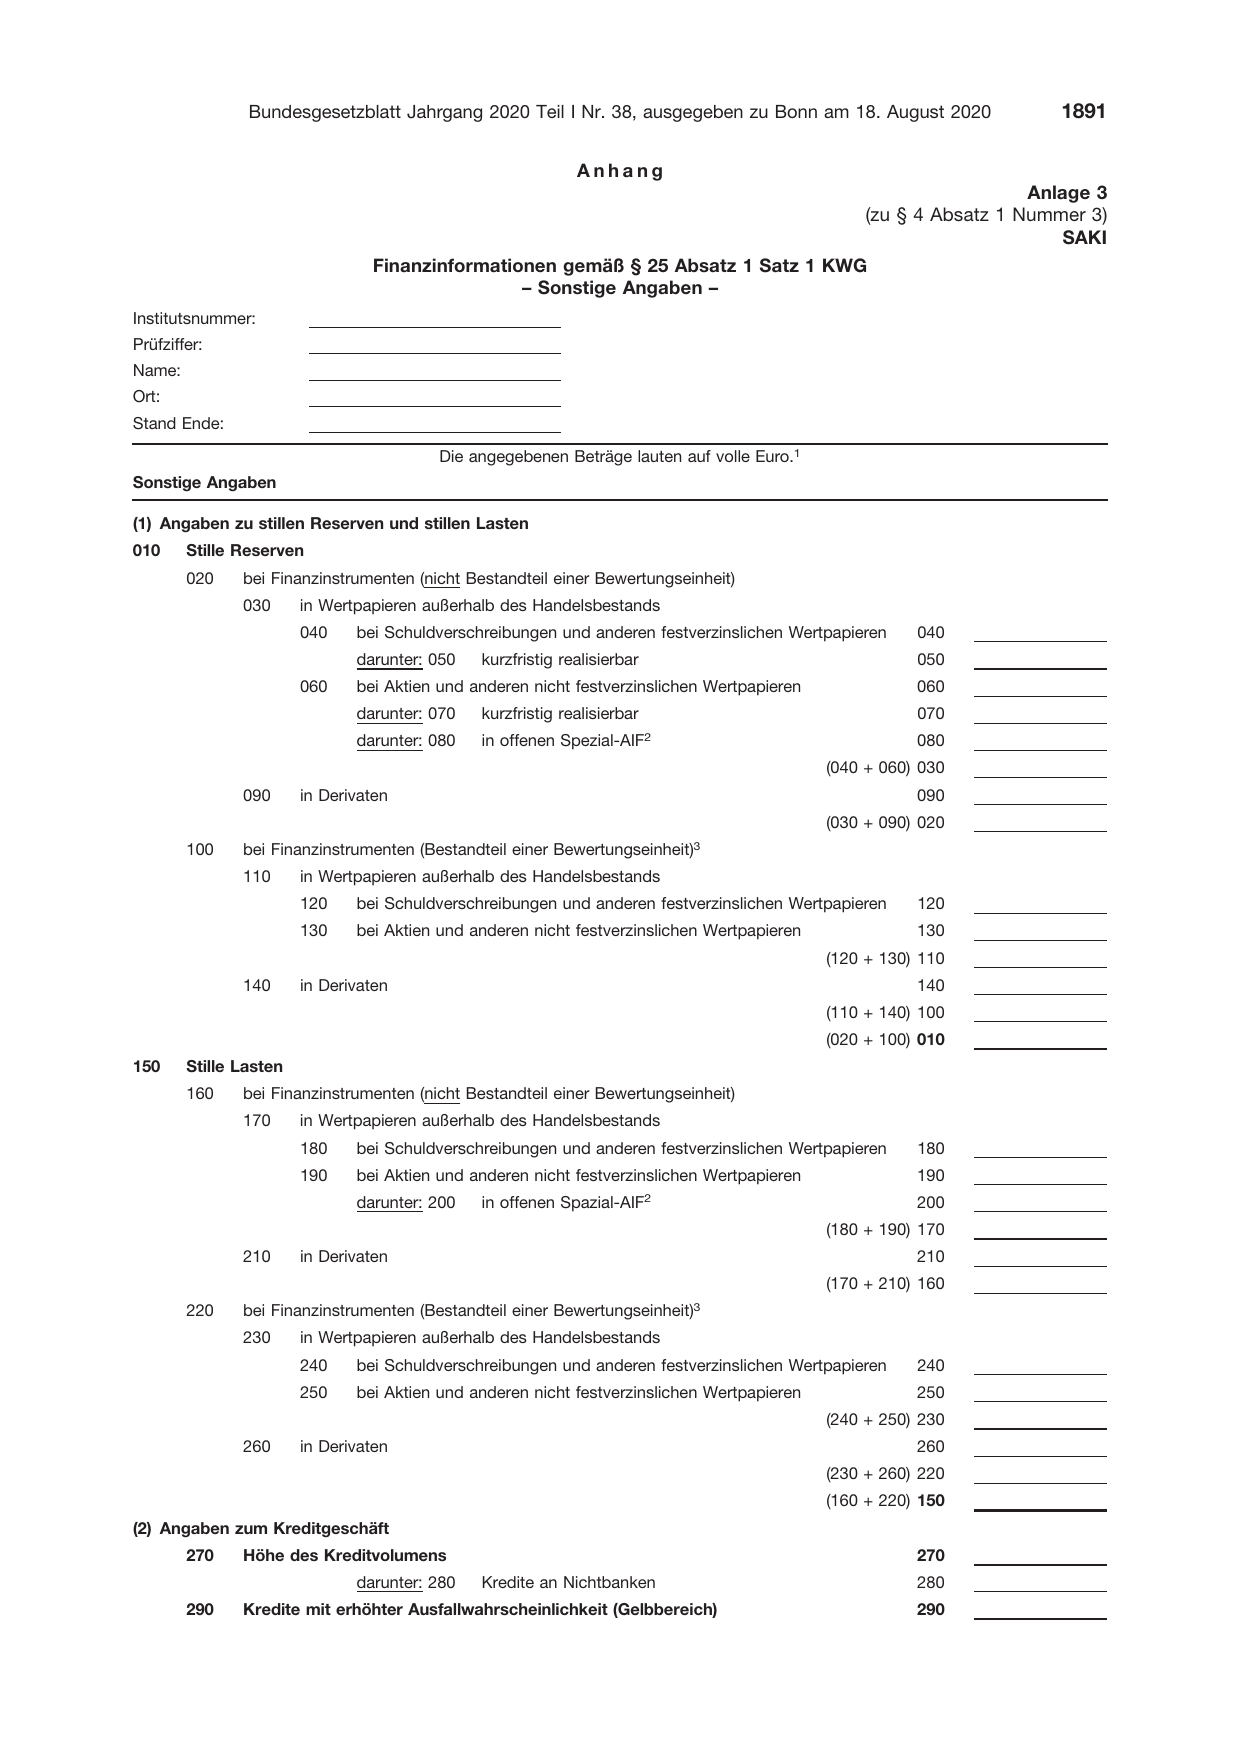
                                                             Anhang

                                 Finanzinformationen gemäß § 25 Absatz 1 Satz 1 KWG
                                                 – Sonstige Angaben –
Institutsnummer:
Prüfziffer:
Name:
Ort:
Stand Ende:

                  Anlage 3
(zu § 4 Absatz 1 Nummer 3)
                      SAKI
                                         Die angegebenen Beträge lauten auf volle Euro.1
Sonstige Angaben

(1) Angaben zu stillen Reserven und stillen Lasten
010     Stille Reserven
        020    bei Finanzinstrumenten (nicht Bestandteil einer Bewertungseinheit)
               030      in Wertpapieren außerhalb des Handelsbestands
                        040    bei Schuldverschreibungen und anderen festverzinslichen
                               darunter: 050   kurzfristig realisierbar

Wertpapieren     040
                 050
                        060    bei Aktien und anderen nicht festverzinslichen Wertpapieren              060
                               darunter: 070   kurzfristig realisierbar
                               darunter: 080   in offenen Spezial-AIF2

               090      in Derivaten

        100    bei Finanzinstrumenten (Bestandteil einer Bewertungseinheit)3
               110      in Wertpapieren außerhalb des Handelsbestands
                        120    bei Schuldverschreibungen und anderen festverzinslichen
                 070
                 080
      (040 + 060) 030
                 090
      (030 + 090) 020

Wertpapieren     120
                        130    bei Aktien und anderen nicht festverzinslichen Wertpapieren              130

               140      in Derivaten

150     Stille Lasten
        160    bei Finanzinstrumenten (nicht Bestandteil einer Bewertungseinheit)
               170      in Wertpapieren außerhalb des Handelsbestands
                        180    bei Schuldverschreibungen und anderen festverzinslichen
      (120 + 130) 110
                 140
      (110 + 140) 100
      (020 + 100) 010

Wertpapieren     180
                        190    bei Aktien und anderen nicht festverzinslichen Wertpapieren              190
                               darunter: 200   in offenen Spazial-AIF2

               210      in Derivaten

        220    bei Finanzinstrumenten (Bestandteil einer Bewertungseinheit)3
               230      in Wertpapieren außerhalb des Handelsbestands
                        240    bei Schuldverschreibungen und anderen festverzinslichen
                 200
      (180 + 190) 170
                 210
      (170 + 210) 160

Wertpapieren     240
                        250    bei Aktien und anderen nicht festverzinslichen Wertpapieren              250

               260      in Derivaten

(2) Angaben zum Kreditgeschäft
        270    Höhe des Kreditvolumens
                               darunter: 280   Kredite an Nichtbanken
        290    Kredite mit erhöhter Ausfallwahrscheinlichkeit (Gelbbereich)
(240 + 250) 230
           260
(230 + 260) 220
(160 + 220) 150

           270
           280
           290
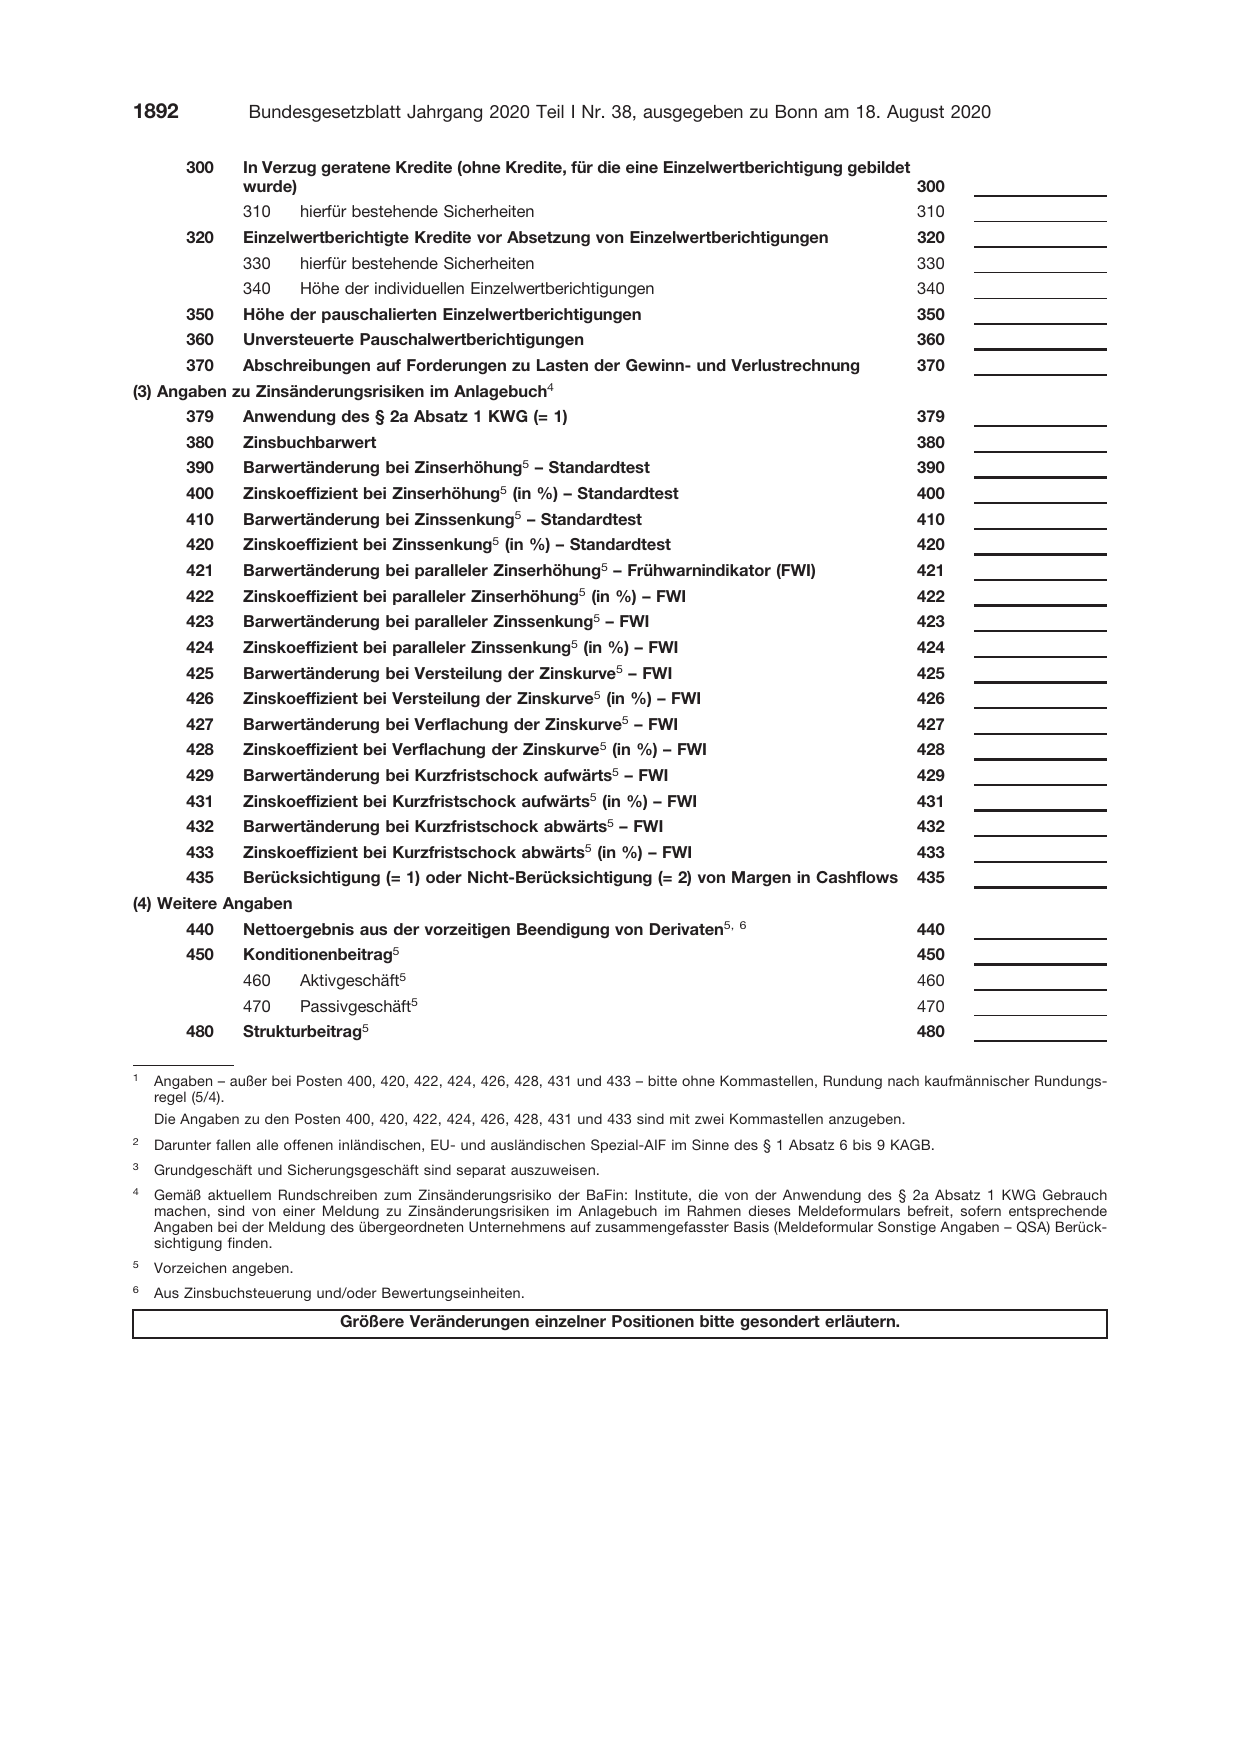
        300      In Verzug geratene Kredite (ohne Kredite, für die eine Einzelwertberichtigung gebildet
                 wurde)
                 310      hierfür bestehende Sicherheiten
        320      Einzelwertberichtigte Kredite vor Absetzung von Einzelwertberichtigungen
                 330      hierfür bestehende Sicherheiten
                 340      Höhe der individuellen Einzelwertberichtigungen
        350      Höhe der pauschalierten Einzelwertberichtigungen
        360      Unversteuerte Pauschalwertberichtigungen
        370      Abschreibungen auf Forderungen zu Lasten der Gewinn- und Verlustrechnung
(3) Angaben zu Zinsänderungsrisiken im Anlagebuch4
        379      Anwendung des § 2a Absatz 1 KWG (= 1)
        380      Zinsbuchbarwert
        390      Barwertänderung bei Zinserhöhung5 – Standardtest
        400      Zinskoeffizient bei Zinserhöhung5 (in %) – Standardtest
        410      Barwertänderung bei Zinssenkung5 – Standardtest
        420      Zinskoeffizient bei Zinssenkung5 (in %) – Standardtest
        421      Barwertänderung bei paralleler Zinserhöhung5 – Frühwarnindikator (FWI)
        422      Zinskoeffizient bei paralleler Zinserhöhung5 (in %) – FWI
        423      Barwertänderung bei paralleler Zinssenkung5 – FWI
        424      Zinskoeffizient bei paralleler Zinssenkung5 (in %) – FWI
        425      Barwertänderung bei Versteilung der Zinskurve5 – FWI
        426      Zinskoeffizient bei Versteilung der Zinskurve5 (in %) – FWI
        427      Barwertänderung bei Verflachung der Zinskurve5 – FWI
        428      Zinskoeffizient bei Verflachung der Zinskurve5 (in %) – FWI
        429      Barwertänderung bei Kurzfristschock aufwärts5 – FWI
        431      Zinskoeffizient bei Kurzfristschock aufwärts5 (in %) – FWI
        432      Barwertänderung bei Kurzfristschock abwärts5 – FWI
        433      Zinskoeffizient bei Kurzfristschock abwärts5 (in %) – FWI
        435      Berücksichtigung (= 1) oder Nicht-Berücksichtigung (= 2) von Margen in Cashflows
(4) Weitere Angaben
        440      Nettoergebnis aus der vorzeitigen Beendigung von Derivaten5, 6
        450      Konditionenbeitrag5
                 460      Aktivgeschäft5
                 470      Passivgeschäft5
        480      Strukturbeitrag5

1
300
           310
           320
           330
           340
           350
           360
           370

           379
           380
           390
           400
           410
           420
           421
           422
           423
           424
           425
           426
           427
           428
           429
           431
           432
           433
           435

           440
           450
           460
           470
           480
    Angaben – außer bei Posten 400, 420, 422, 424, 426, 428, 431 und 433 – bitte ohne Kommastellen, Rundung nach kaufmännischer Rundungs-
    regel (5/4).
    Die Angaben zu den Posten 400, 420, 422, 424, 426, 428, 431 und 433 sind mit zwei Kommastellen anzugeben.
2
    Darunter fallen alle offenen inländischen, EU- und ausländischen Spezial-AIF im Sinne des § 1
3
    Grundgeschäft und Sicherungsgeschäft sind separat auszuweisen.
4

Absatz 6 bis 9 KAGB.
    Gemäß aktuellem Rundschreiben zum Zinsänderungsrisiko der BaFin: Institute, die von der Anwendung des § 2a Absatz 1 KWG Gebrauch
    machen, sind von einer Meldung zu Zinsänderungsrisiken im Anlagebuch im Rahmen dieses Meldeformulars befreit, sofern entsprechende
    Angaben bei der Meldung des übergeordneten Unternehmens auf zusammengefasster Basis (Meldeformular Sonstige Angaben – QSA) Berück-
    sichtigung finden.
5
    Vorzeichen angeben.
6
    Aus Zinsbuchsteuerung und/oder Bewertungseinheiten.
                               Größere Veränderungen einzelner Positionen bitte gesondert erläutern.
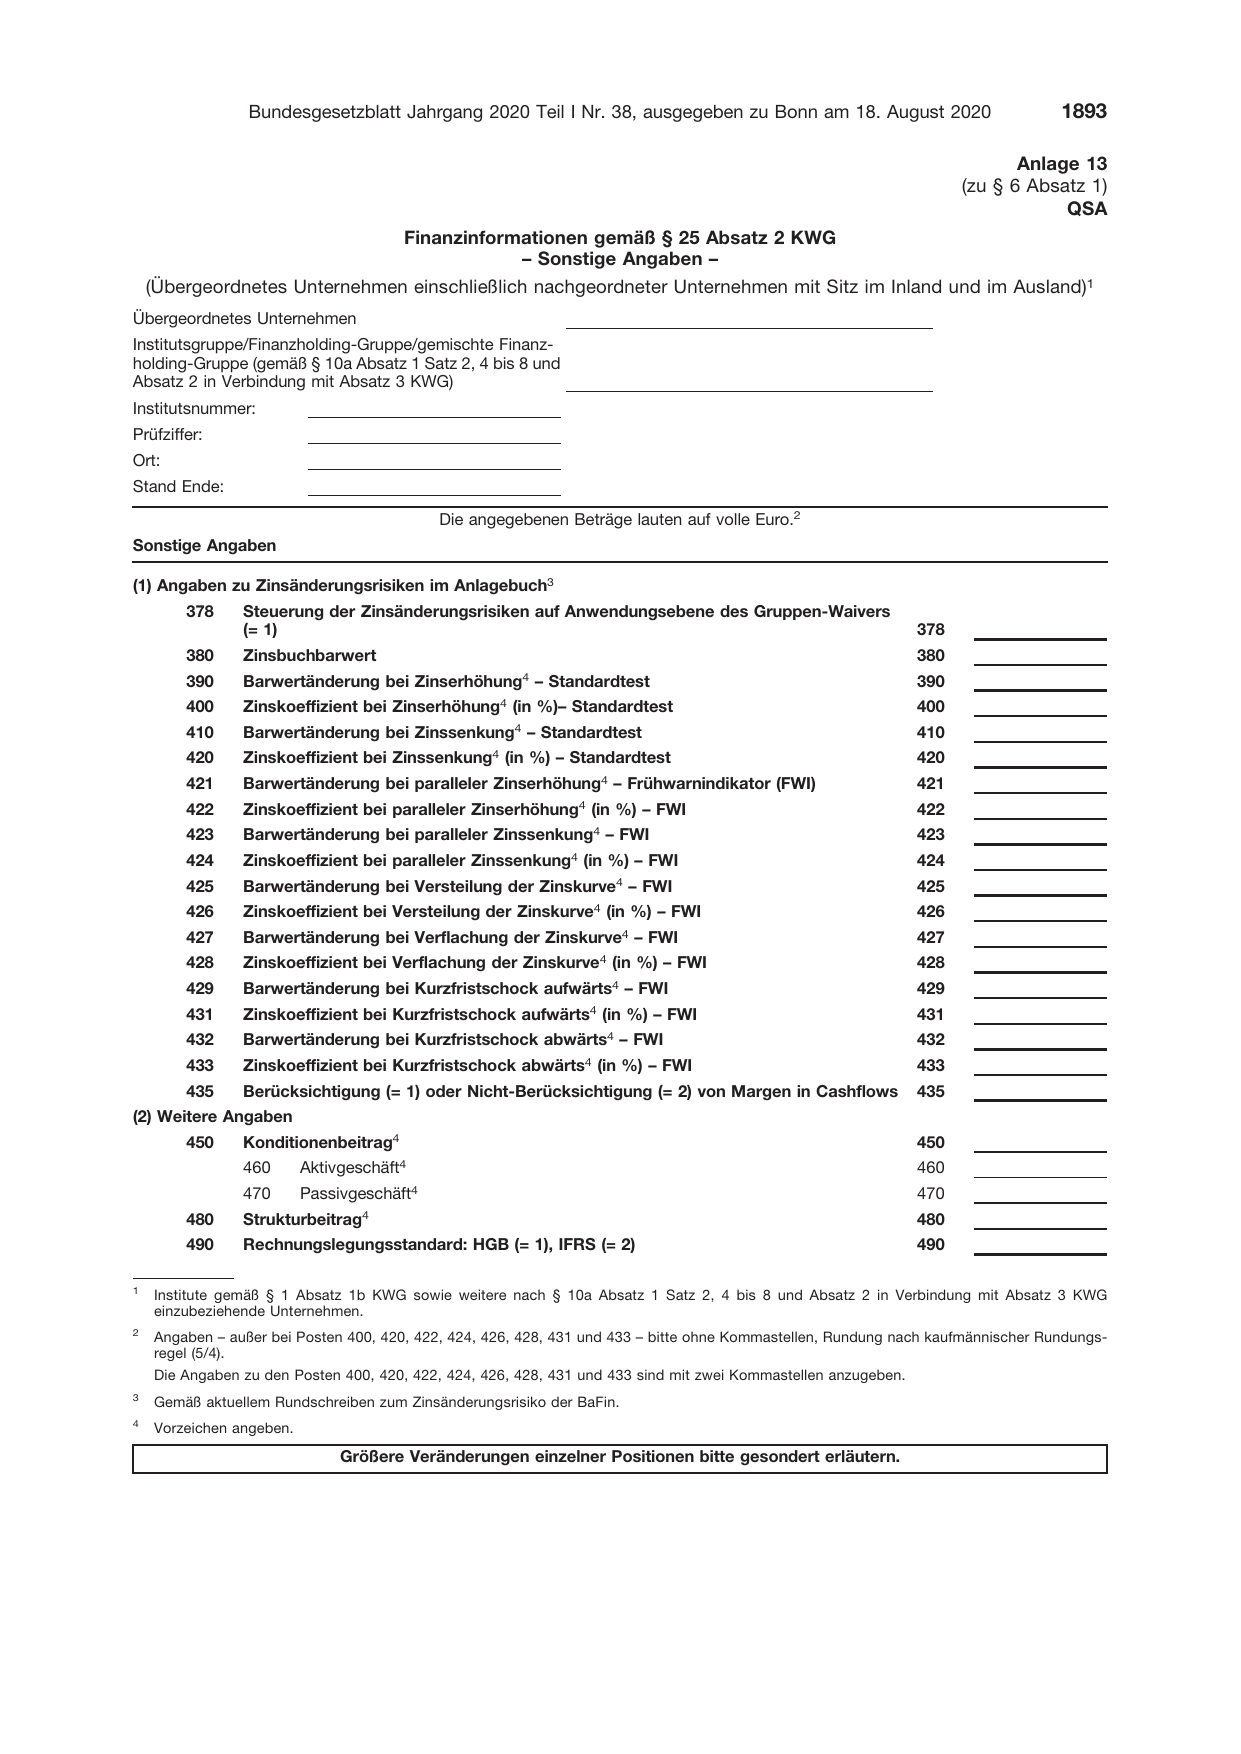
                               Finanzinformationen gemäß § 25 Absatz 2 KWG
                                             – Sonstige Angaben –

       Anlage 13
(zu § 6 Absatz 1)
            QSA
    (Übergeordnetes Unternehmen einschließlich nachgeordneter Unternehmen mit Sitz im Inland und im Ausland)1
Übergeordnetes Unternehmen
Institutsgruppe/Finanzholding-Gruppe/gemischte Finanz-
holding-Gruppe (gemäß § 10a Absatz 1 Satz 2, 4 bis 8 und
Absatz 2 in Verbindung mit Absatz 3 KWG)
Institutsnummer:
Prüfziffer:
Ort:
Stand Ende:
                                            Die angegebenen Beträge lauten auf volle Euro.2
Sonstige Angaben

(1) Angaben zu Zinsänderungsrisiken im Anlagebuch3
        378     Steuerung der Zinsänderungsrisiken auf Anwendungsebene des Gruppen-Waivers
                (= 1)
        380     Zinsbuchbarwert
        390     Barwertänderung bei Zinserhöhung4 – Standardtest
        400     Zinskoeffizient bei Zinserhöhung4 (in %)– Standardtest
        410     Barwertänderung bei Zinssenkung4 – Standardtest
        420     Zinskoeffizient bei Zinssenkung4 (in %) – Standardtest
        421     Barwertänderung bei paralleler Zinserhöhung4 – Frühwarnindikator (FWI)
        422     Zinskoeffizient bei paralleler Zinserhöhung4 (in %) – FWI
        423     Barwertänderung bei paralleler Zinssenkung4 – FWI
        424     Zinskoeffizient bei paralleler Zinssenkung4 (in %) – FWI
        425     Barwertänderung bei Versteilung der Zinskurve4 – FWI
        426     Zinskoeffizient bei Versteilung der Zinskurve4 (in %) – FWI
        427     Barwertänderung bei Verflachung der Zinskurve4 – FWI
        428     Zinskoeffizient bei Verflachung der Zinskurve4 (in %) – FWI
        429     Barwertänderung bei Kurzfristschock aufwärts4 – FWI
        431     Zinskoeffizient bei Kurzfristschock aufwärts4 (in %) – FWI
        432     Barwertänderung bei Kurzfristschock abwärts4 – FWI
        433     Zinskoeffizient bei Kurzfristschock abwärts4 (in %) – FWI
        435     Berücksichtigung (= 1) oder Nicht-Berücksichtigung (= 2) von Margen in Cashflows
(2) Weitere Angaben
        450     Konditionenbeitrag4
                460       Aktivgeschäft4
                470       Passivgeschäft4
        480     Strukturbeitrag4
        490     Rechnungslegungsstandard: HGB (= 1), IFRS (= 2)

1
    Institute gemäß § 1 Absatz 1b KWG sowie weitere nach § 10a Absatz 1 Satz 2, 4 bis 8 und Absatz
    einzubeziehende Unternehmen.
2

             378
             380
             390
             400
             410
             420
             421
             422
             423
             424
             425
             426
             427
             428
             429
             431
             432
             433
             435

             450
             460
             470
             480
             490

2 in Verbindung mit Absatz 3 KWG
    Angaben – außer bei Posten 400, 420, 422, 424, 426, 428, 431 und 433 – bitte ohne Kommastellen, Rundung nach kaufmännischer Rundungs-
    regel (5/4).
    Die Angaben zu den Posten 400, 420, 422, 424, 426, 428, 431 und 433 sind mit zwei Kommastellen
3
    Gemäß aktuellem Rundschreiben zum Zinsänderungsrisiko der BaFin.
4
    Vorzeichen angeben.

anzugeben.
                               Größere Veränderungen einzelner Positionen bitte gesondert erläutern.
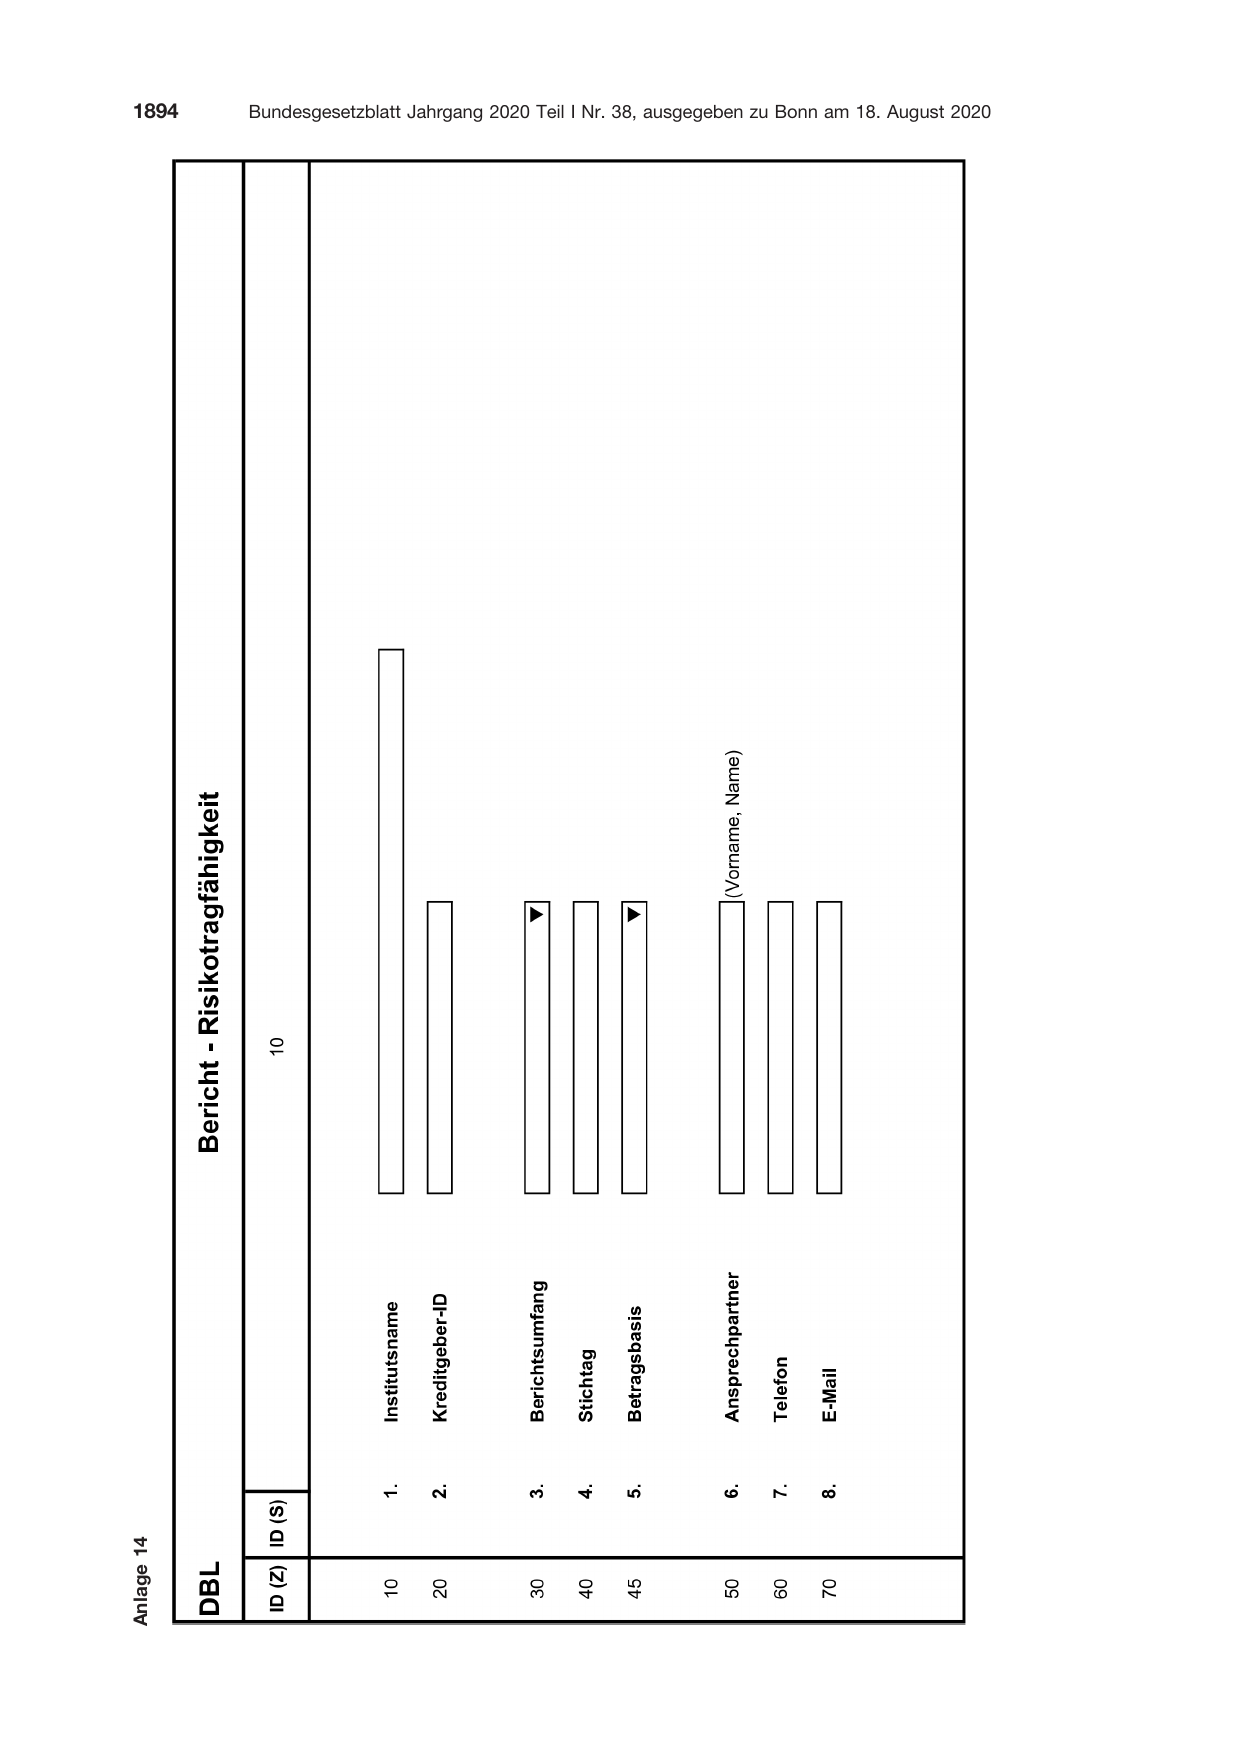
Anlage 14
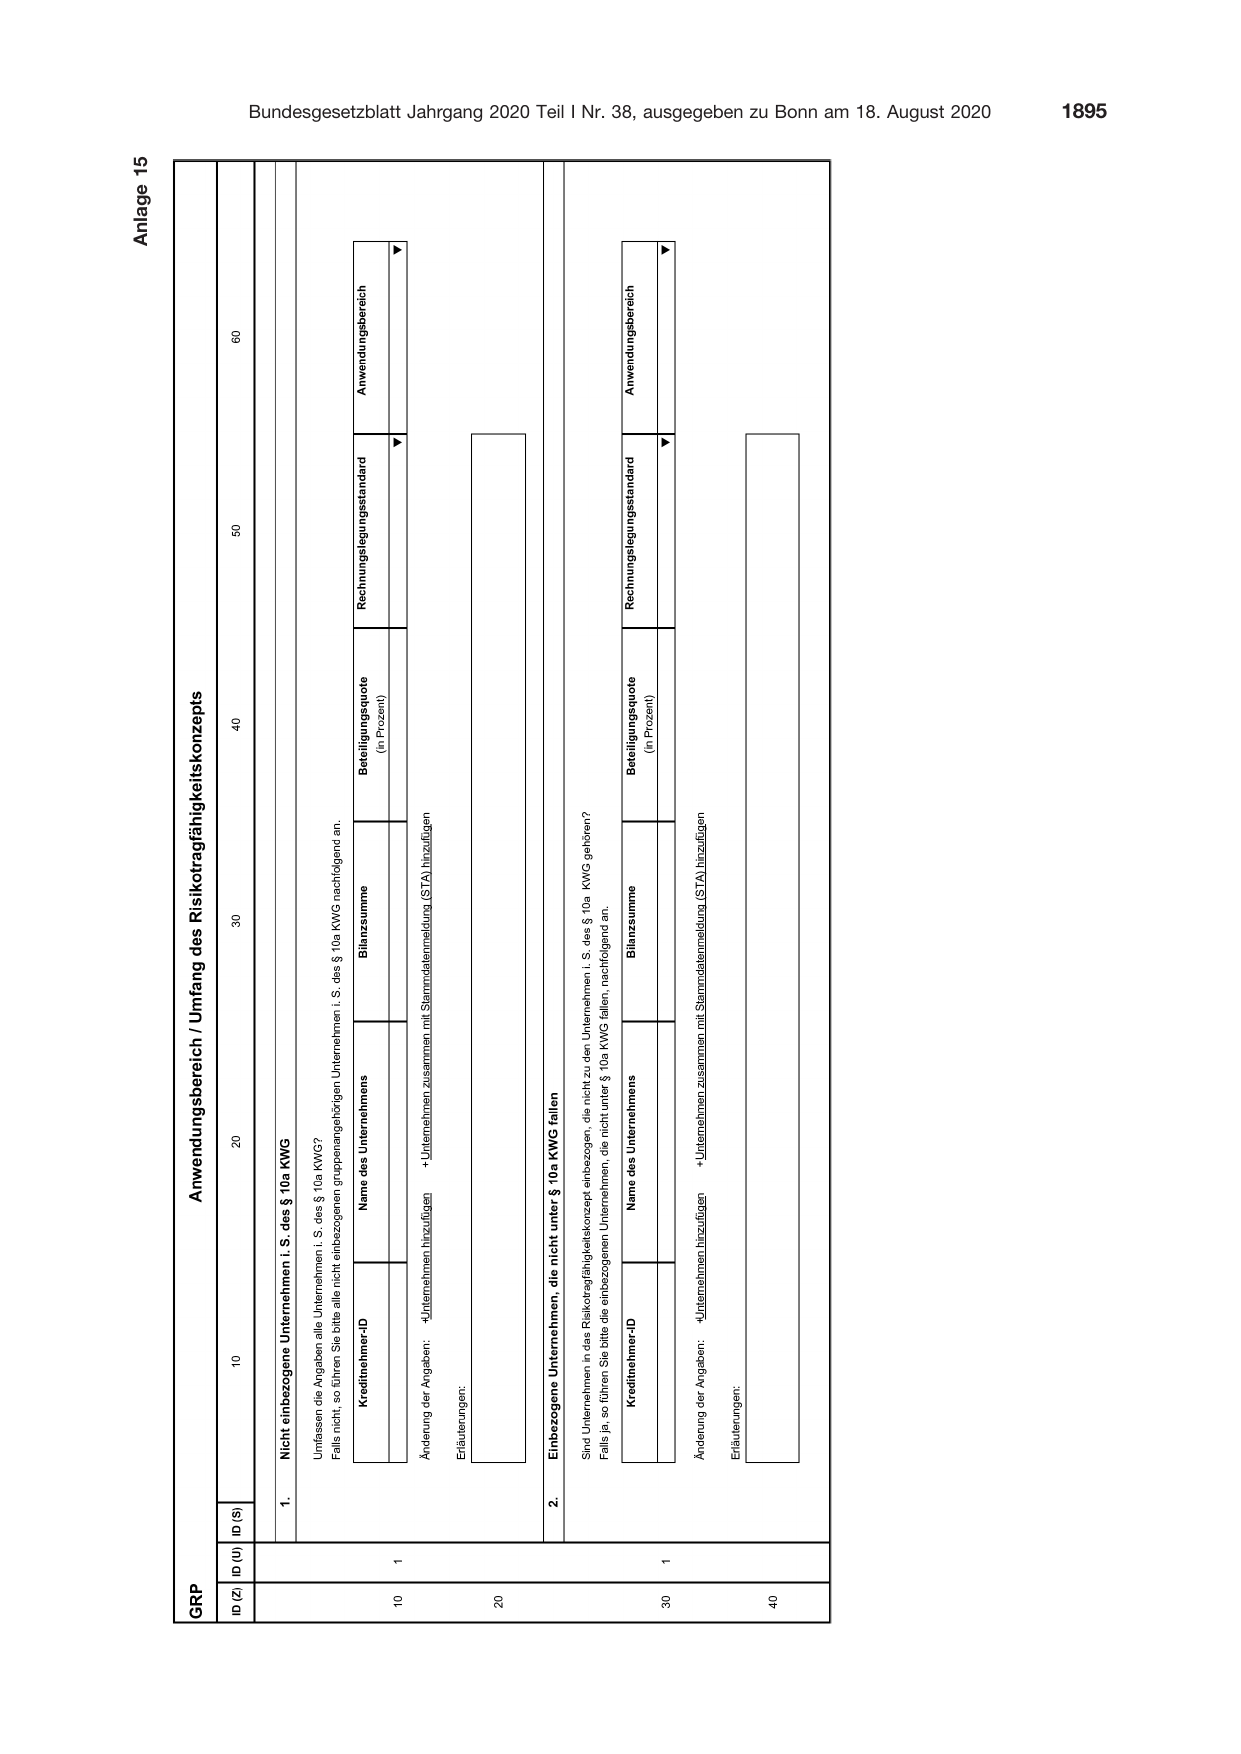
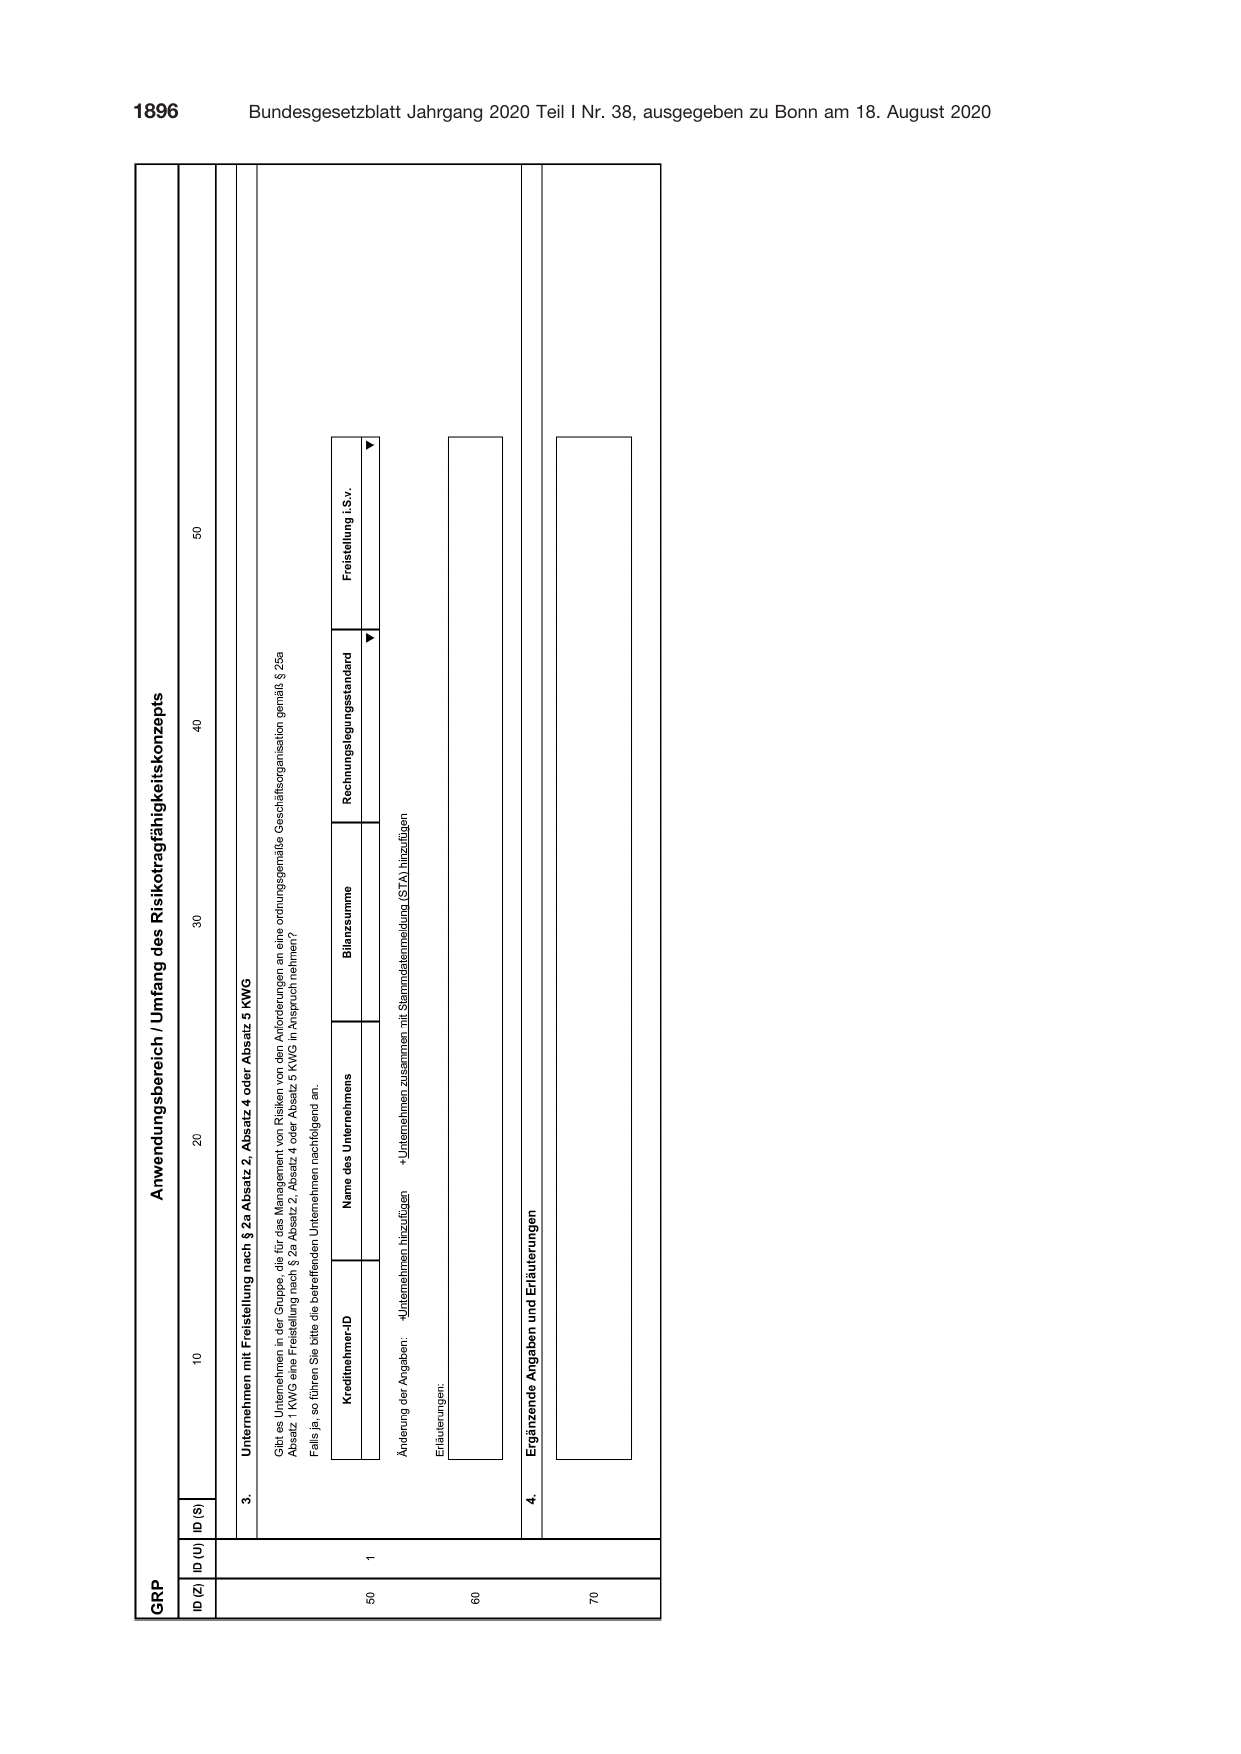
Anlage 15
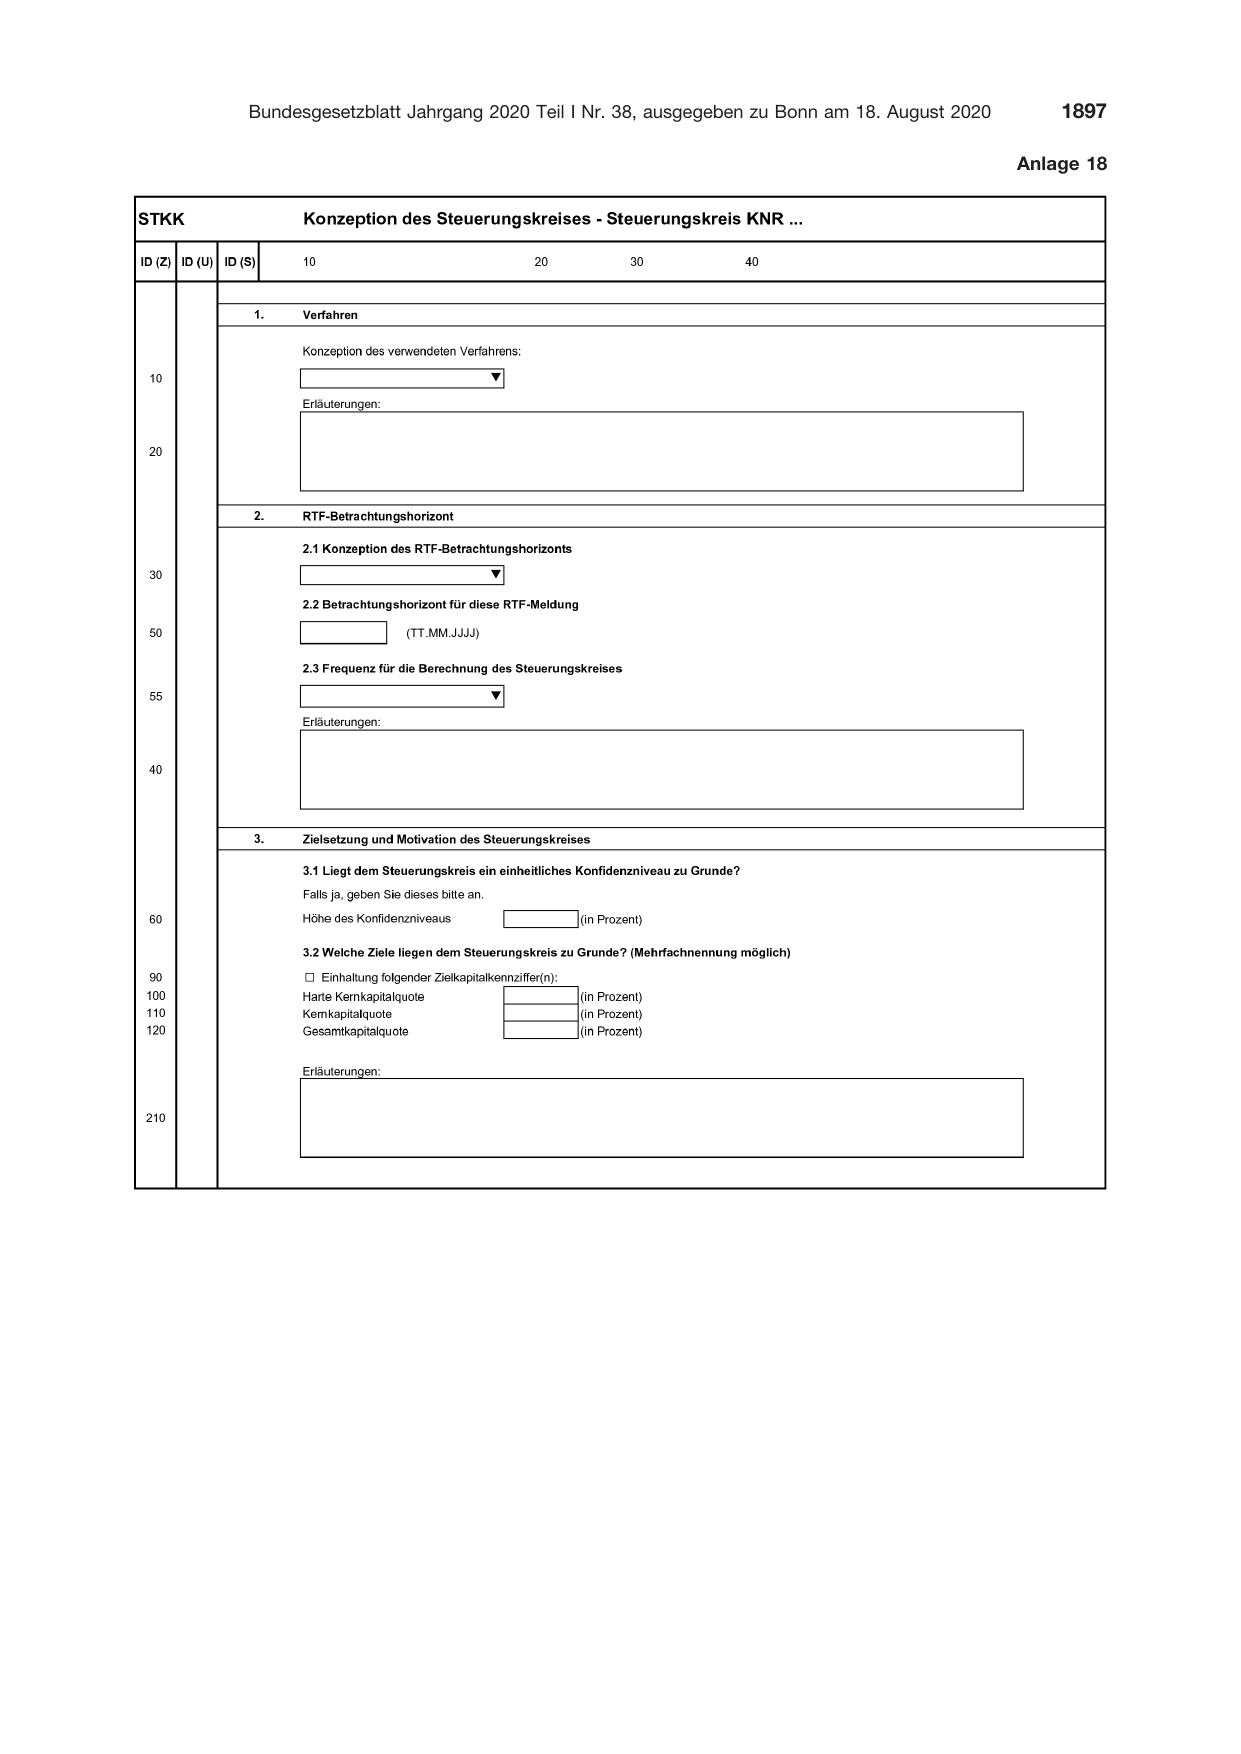
Anlage 18
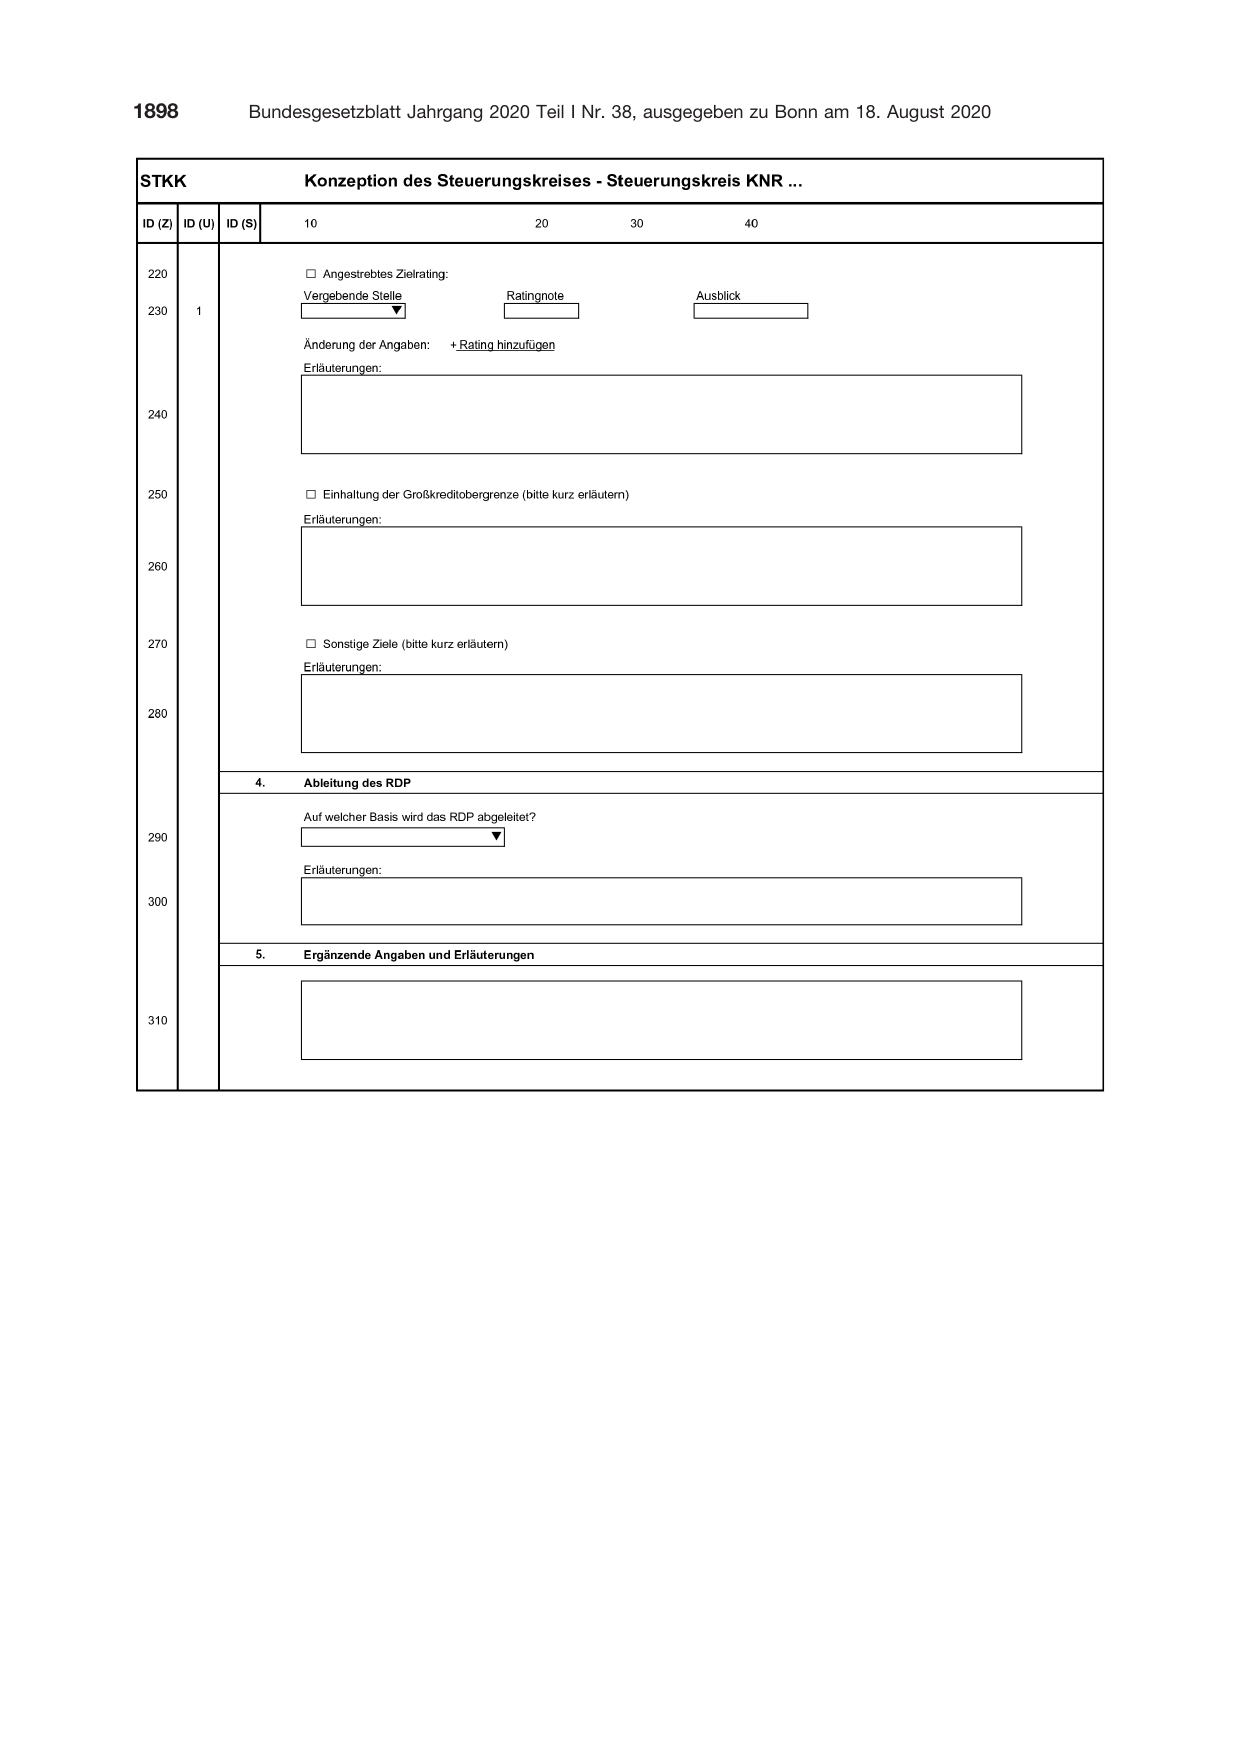
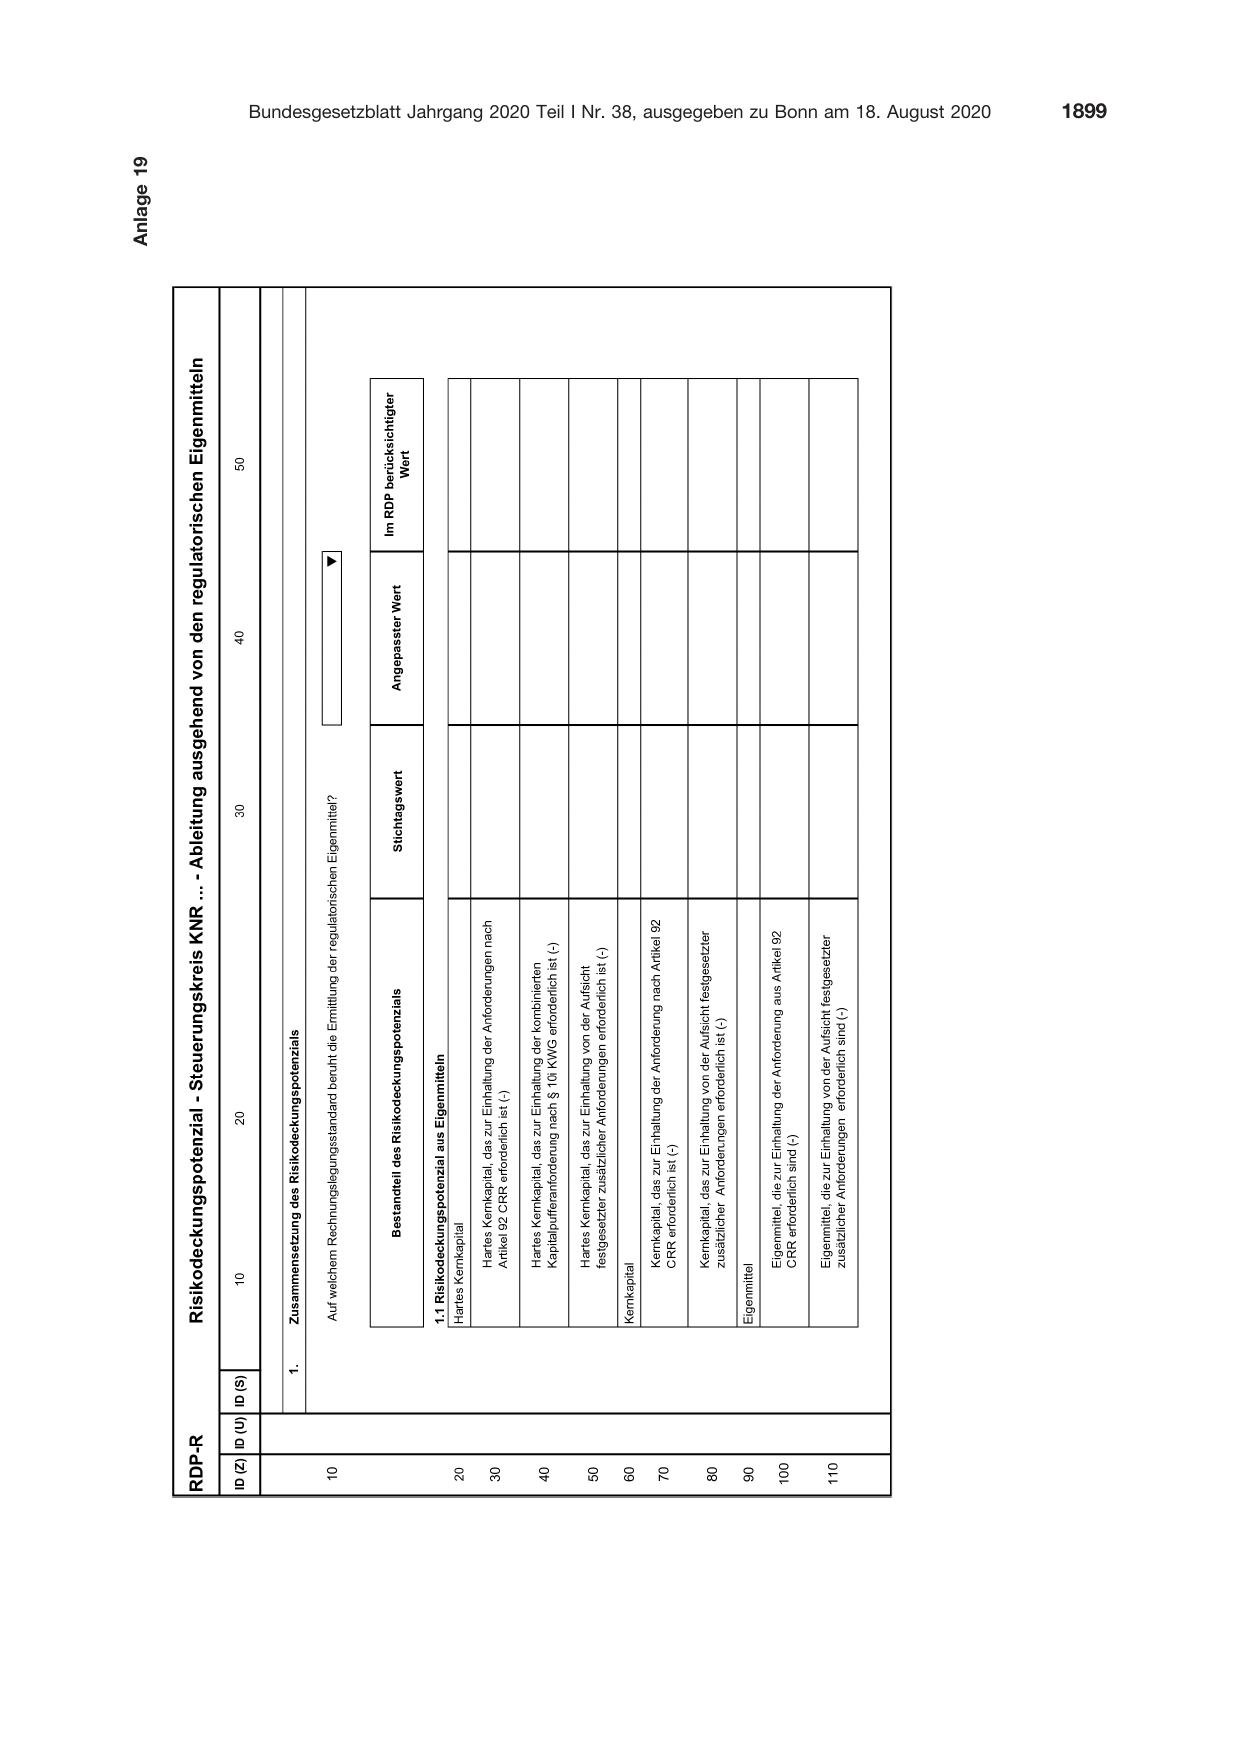
Anlage 19
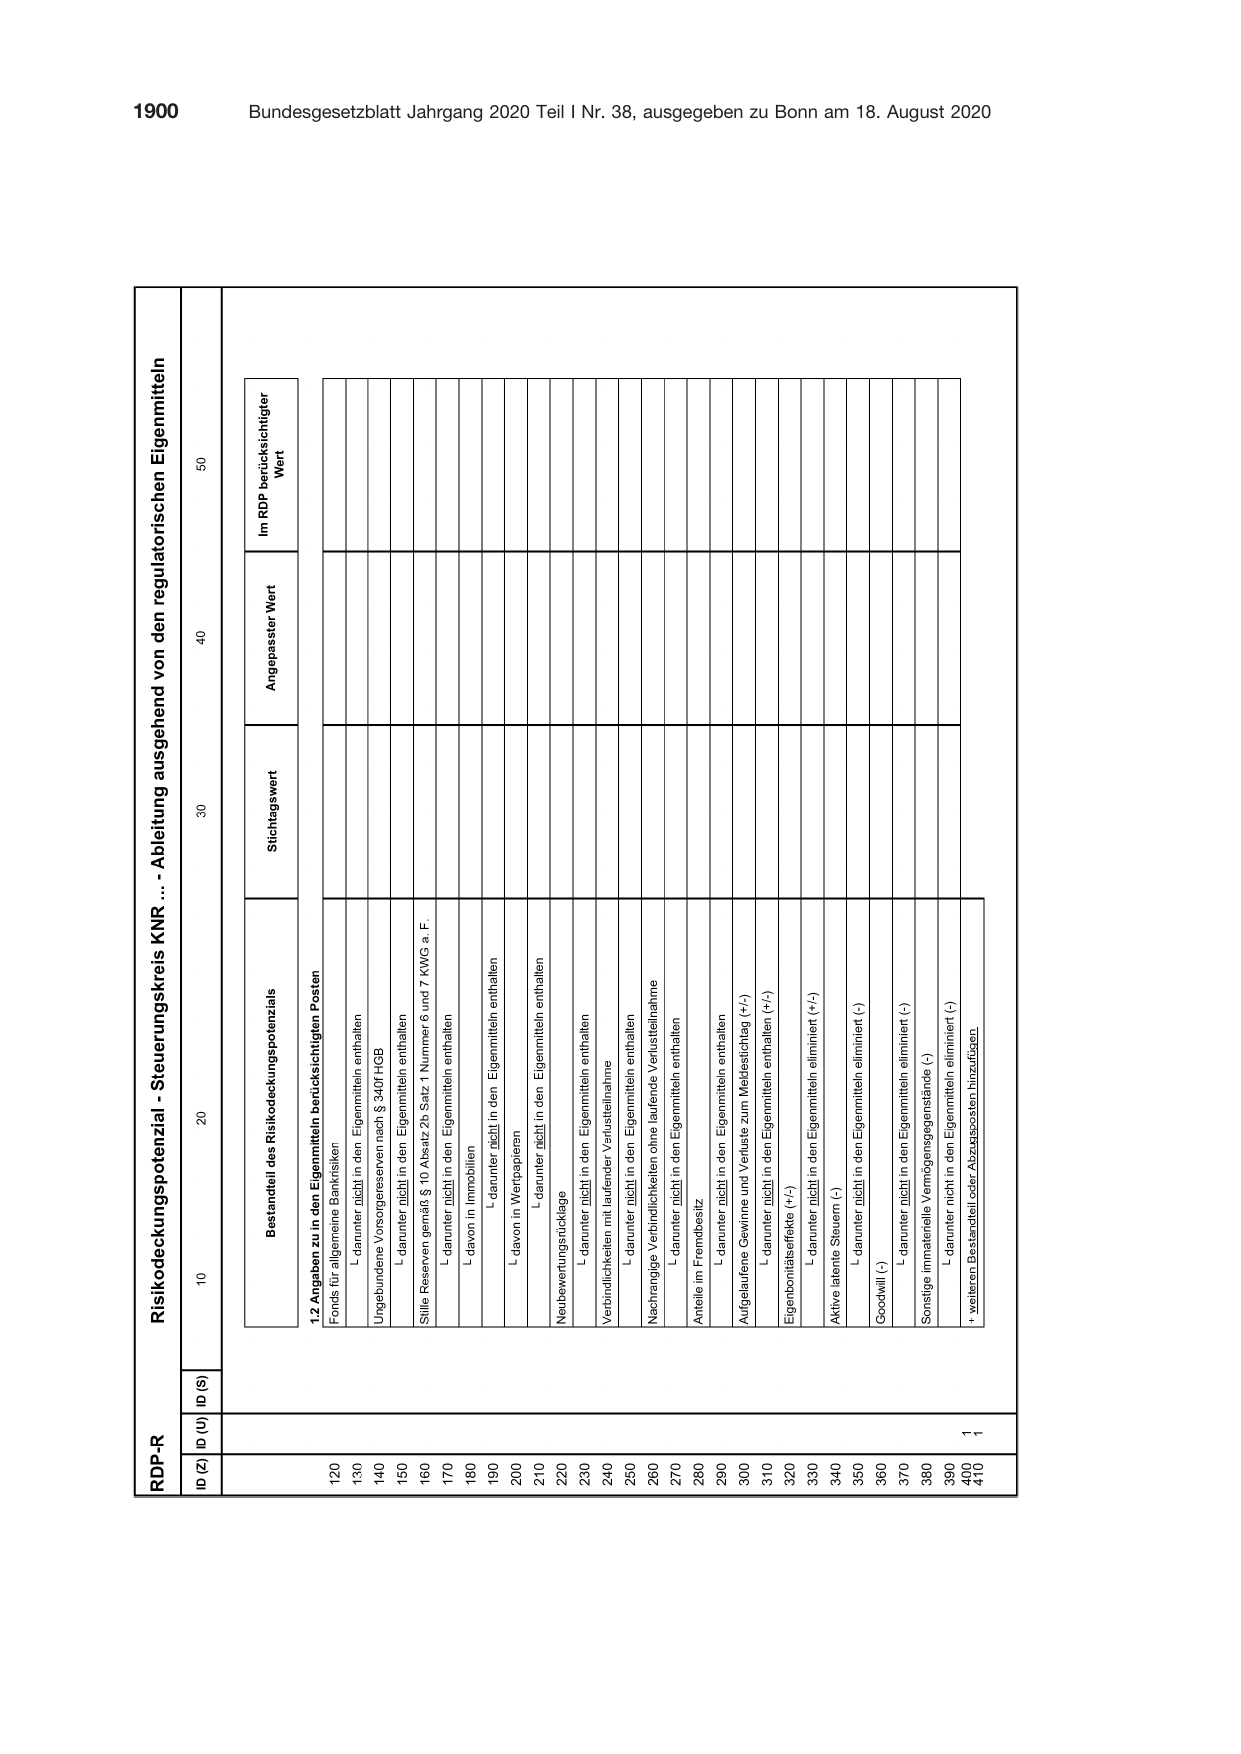
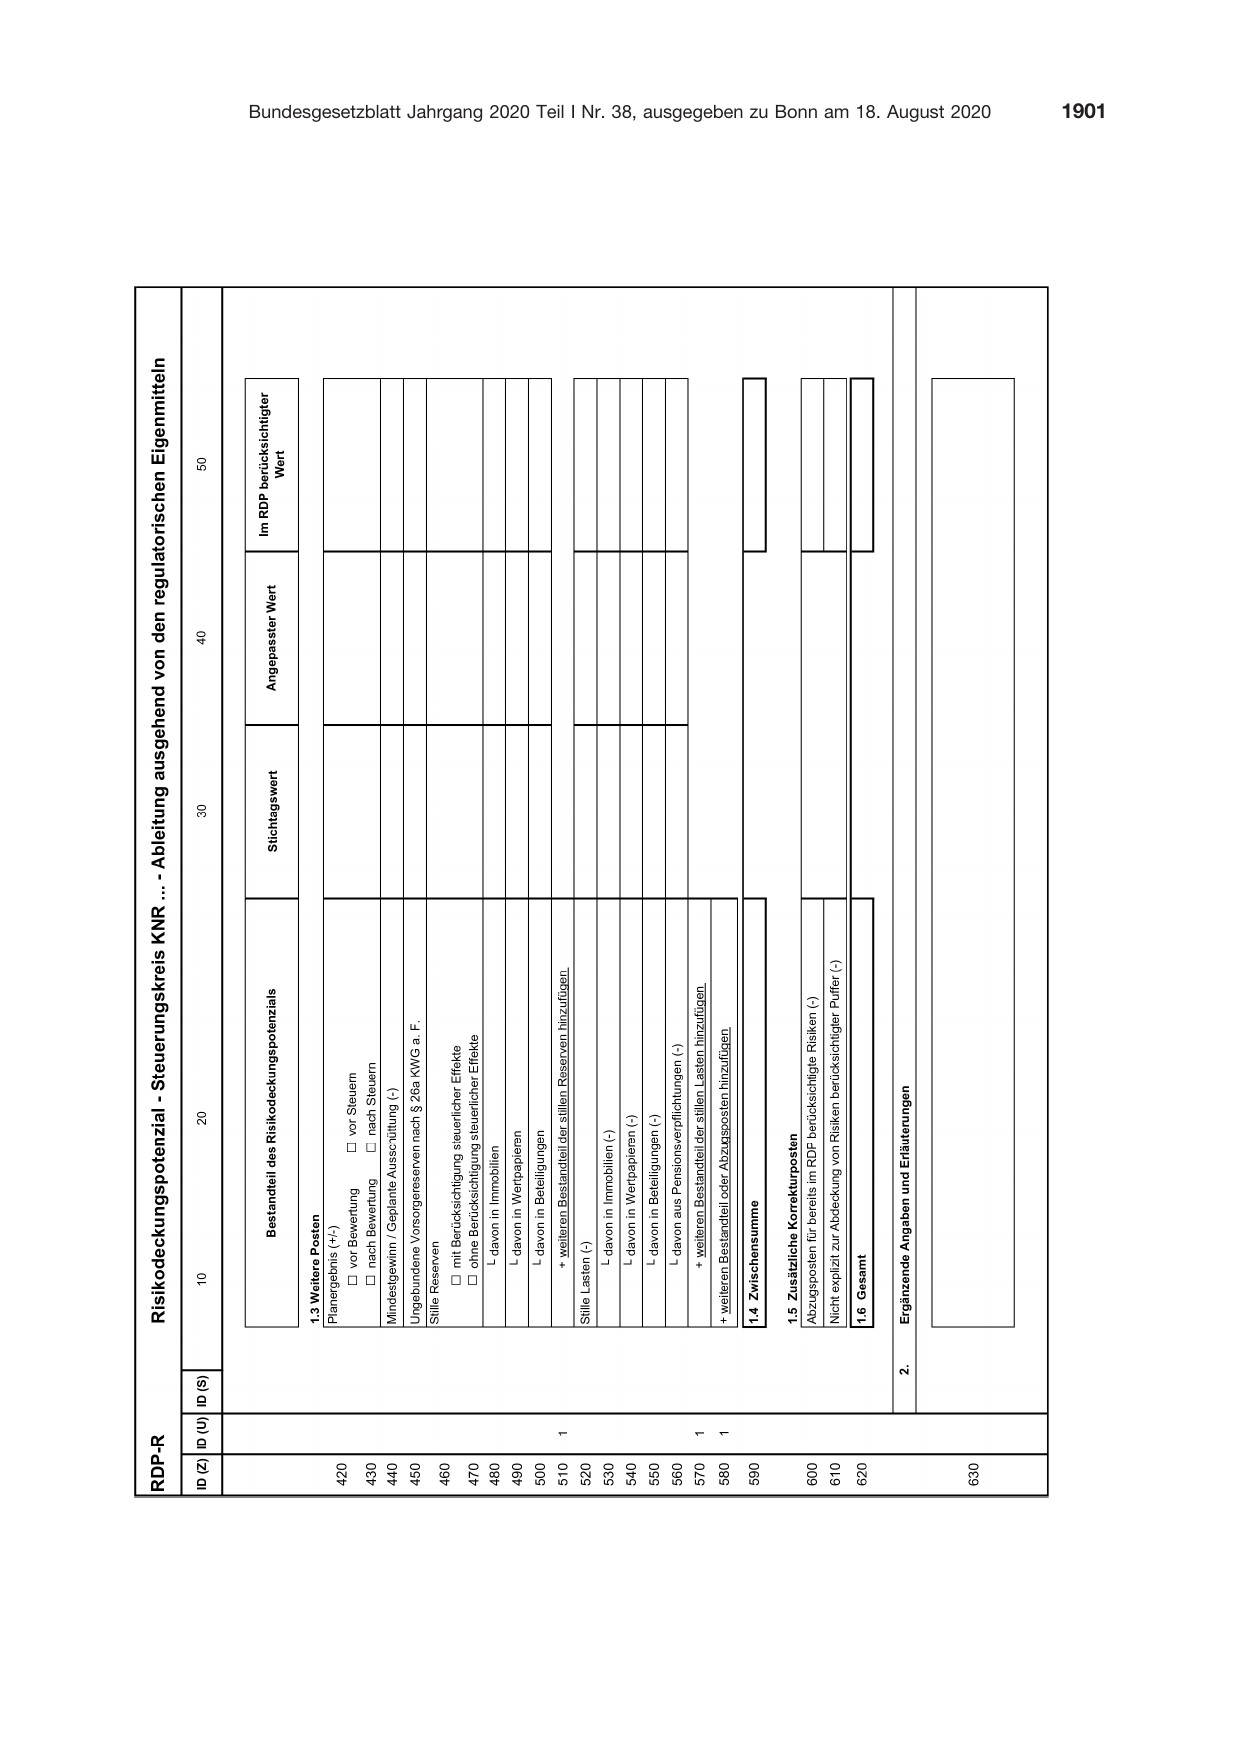
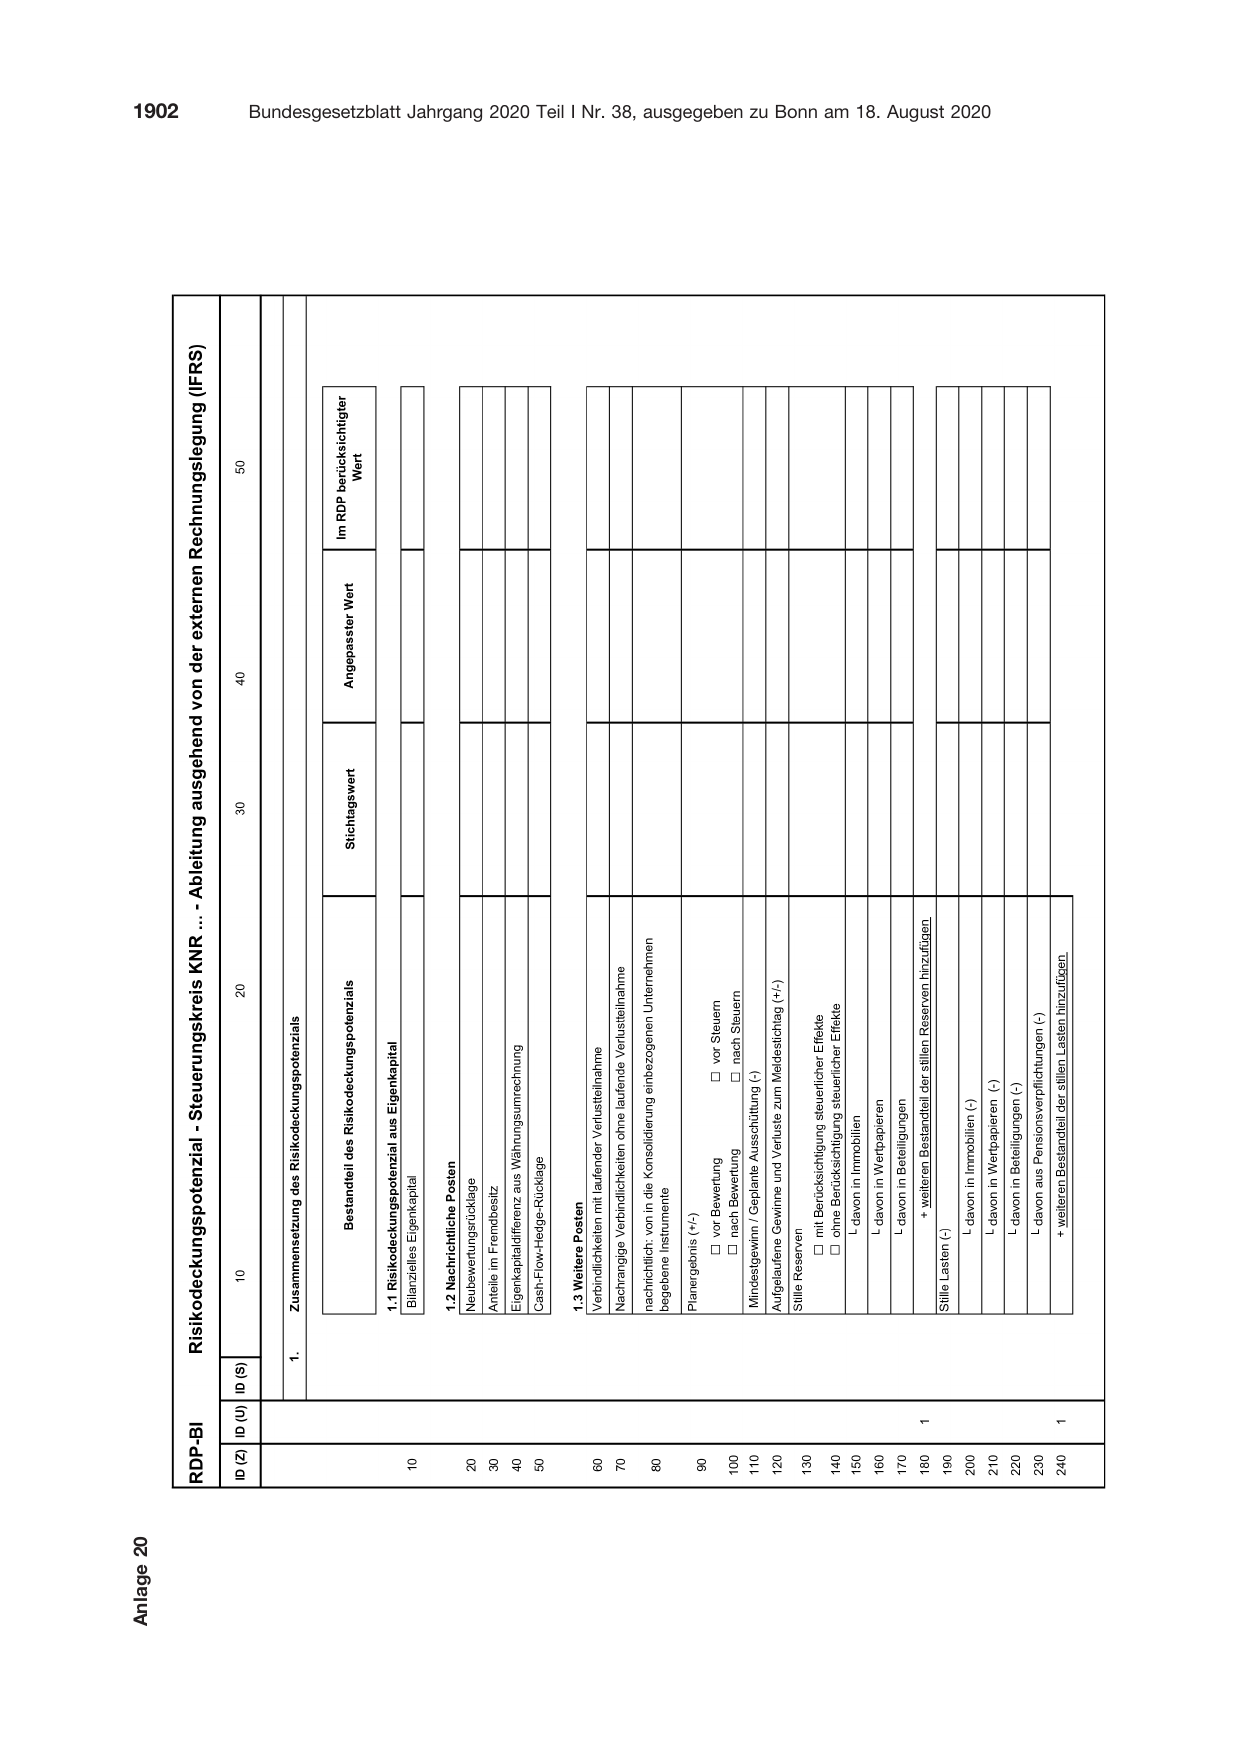
Anlage 20
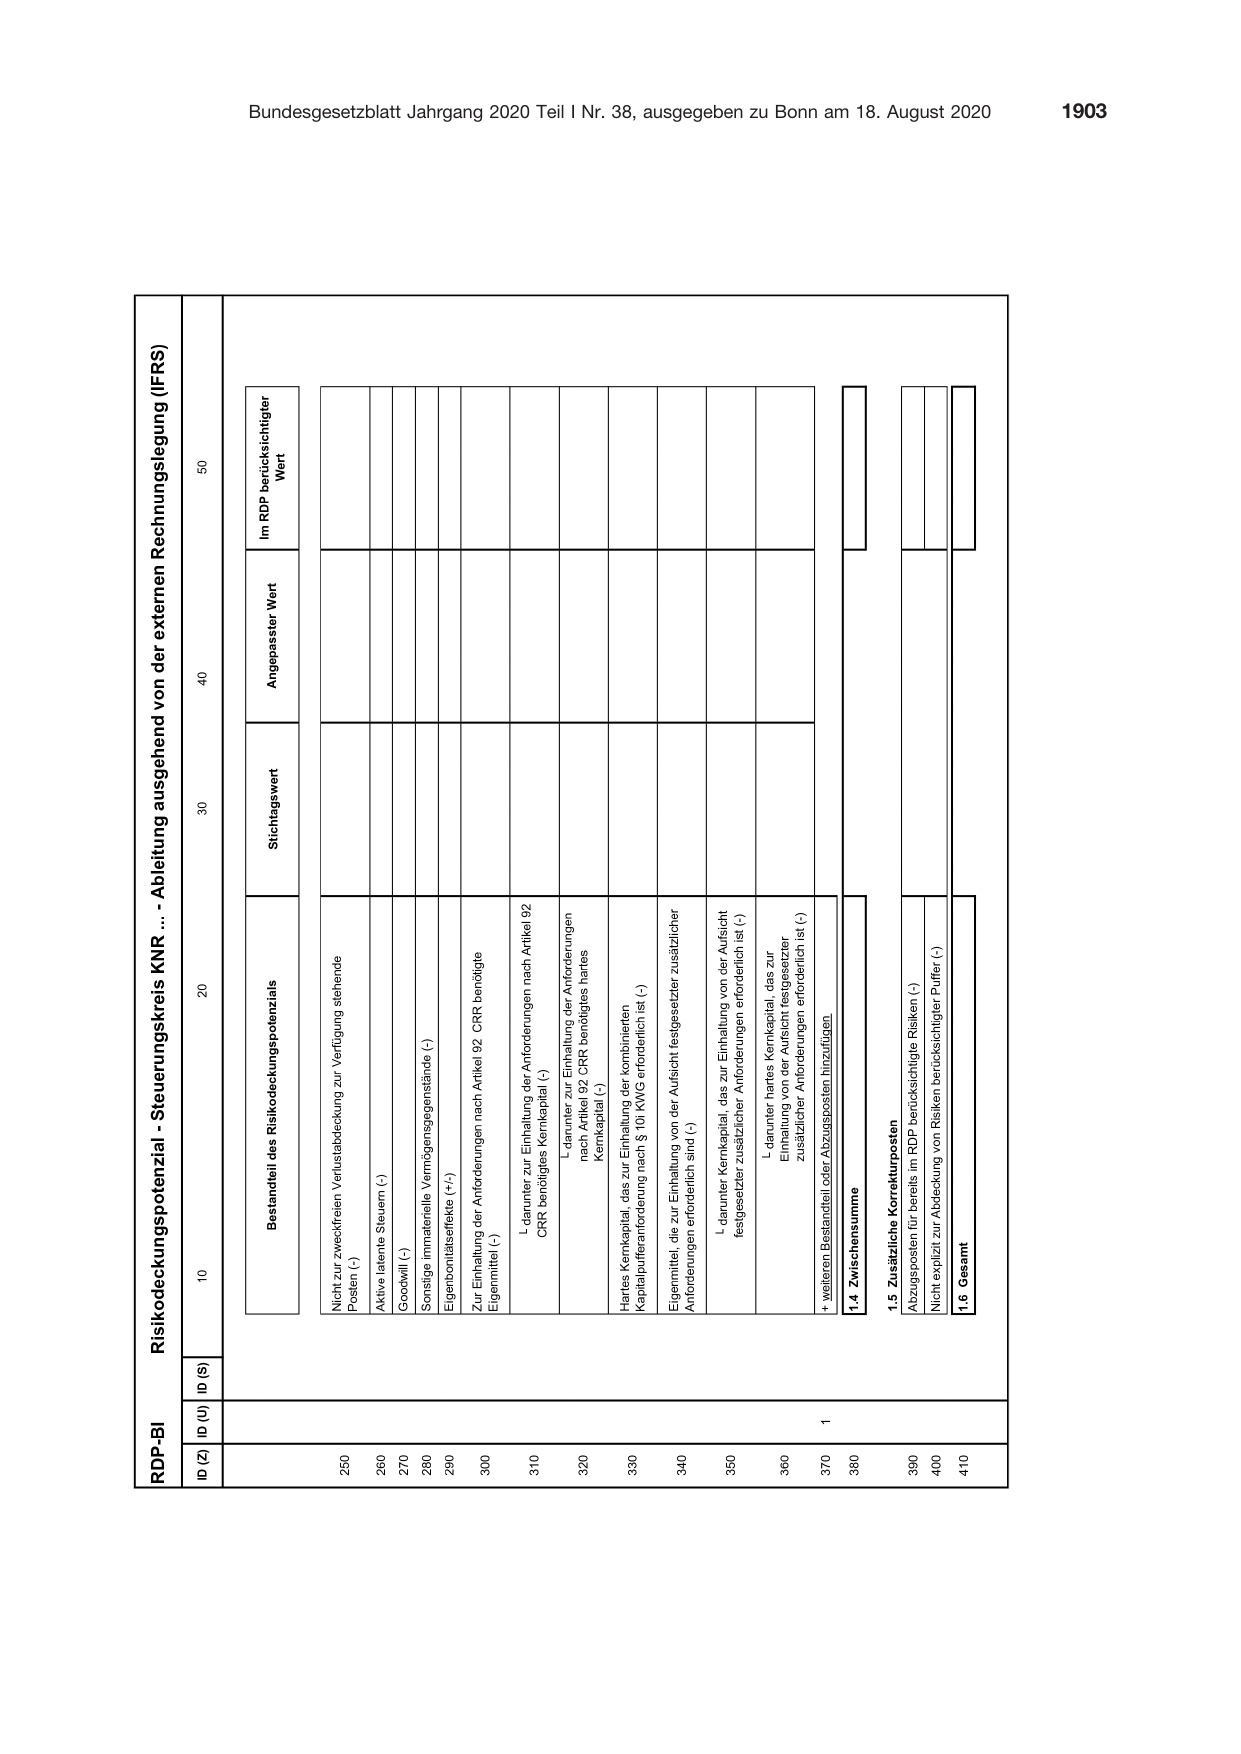
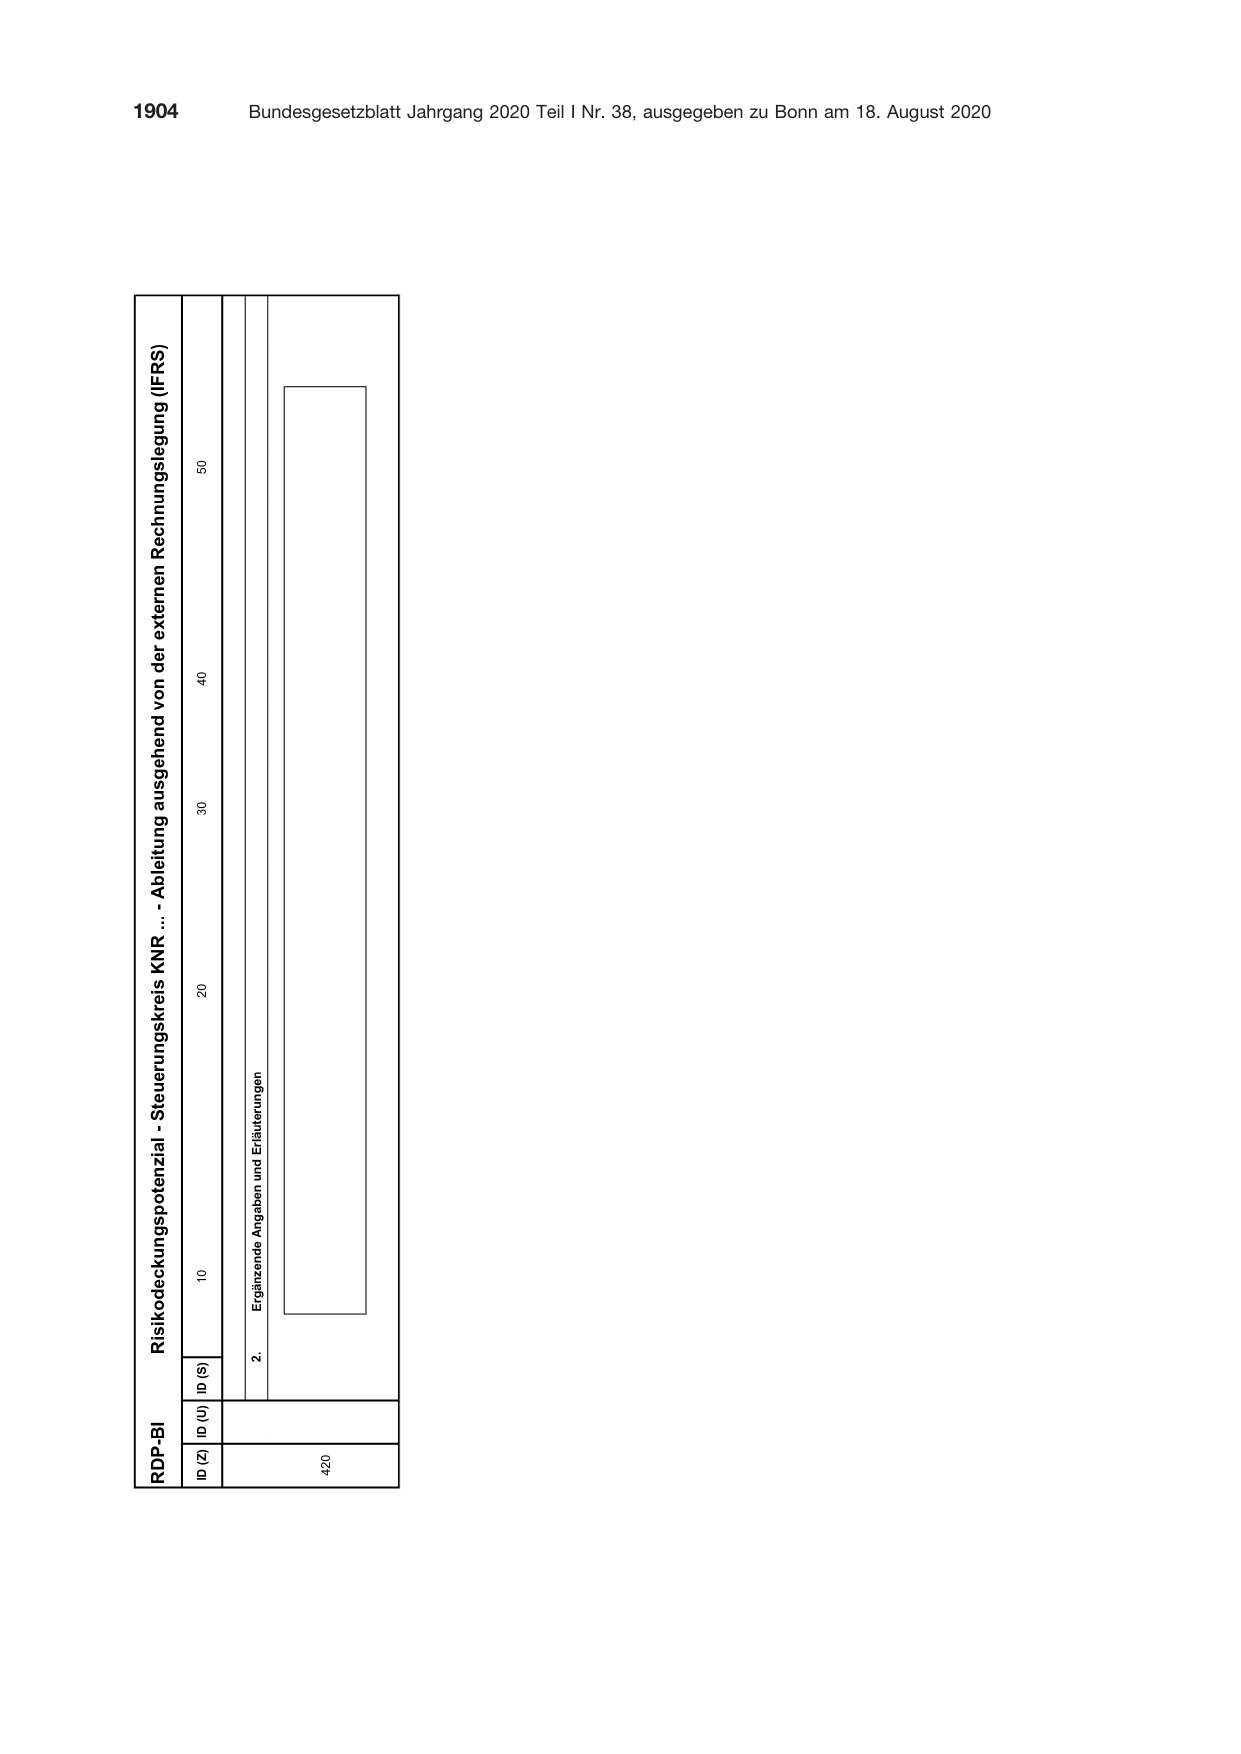
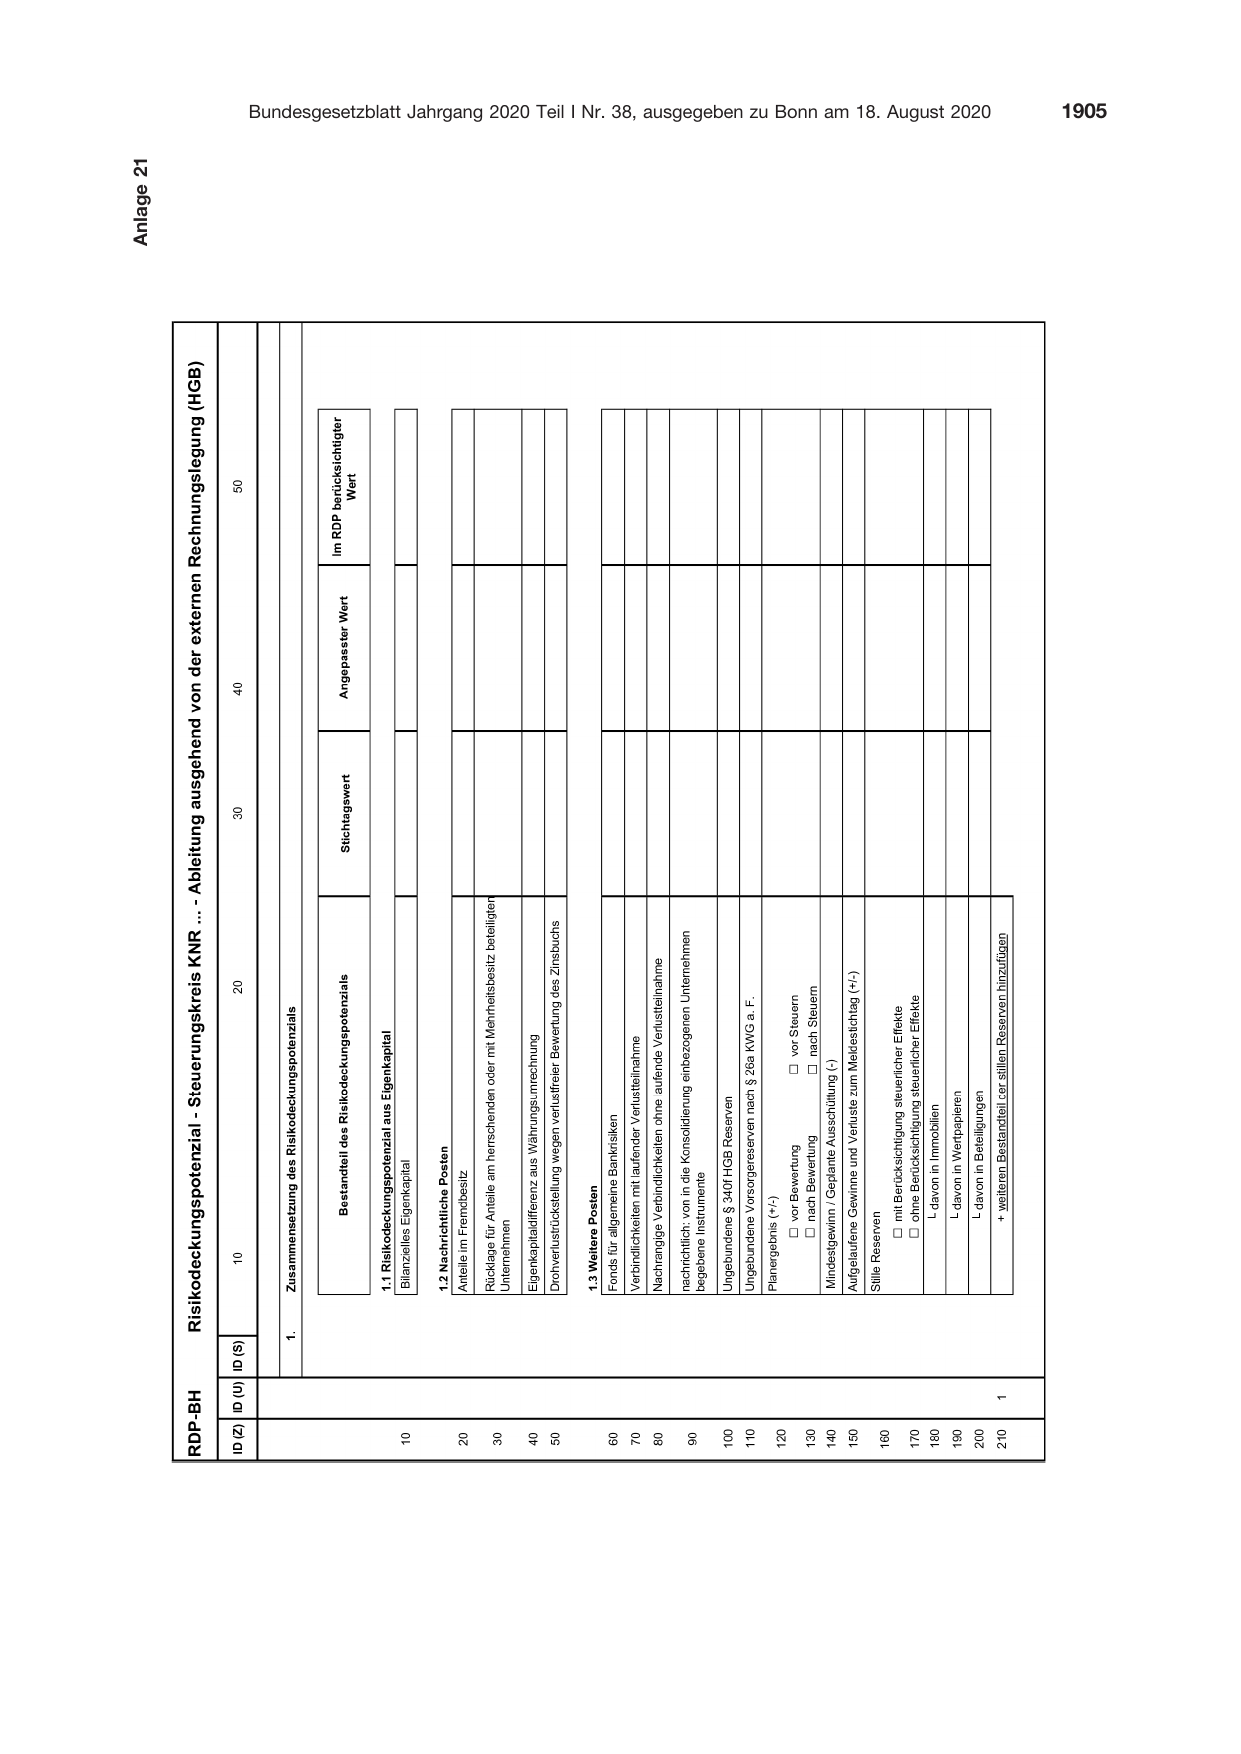
Anlage 21
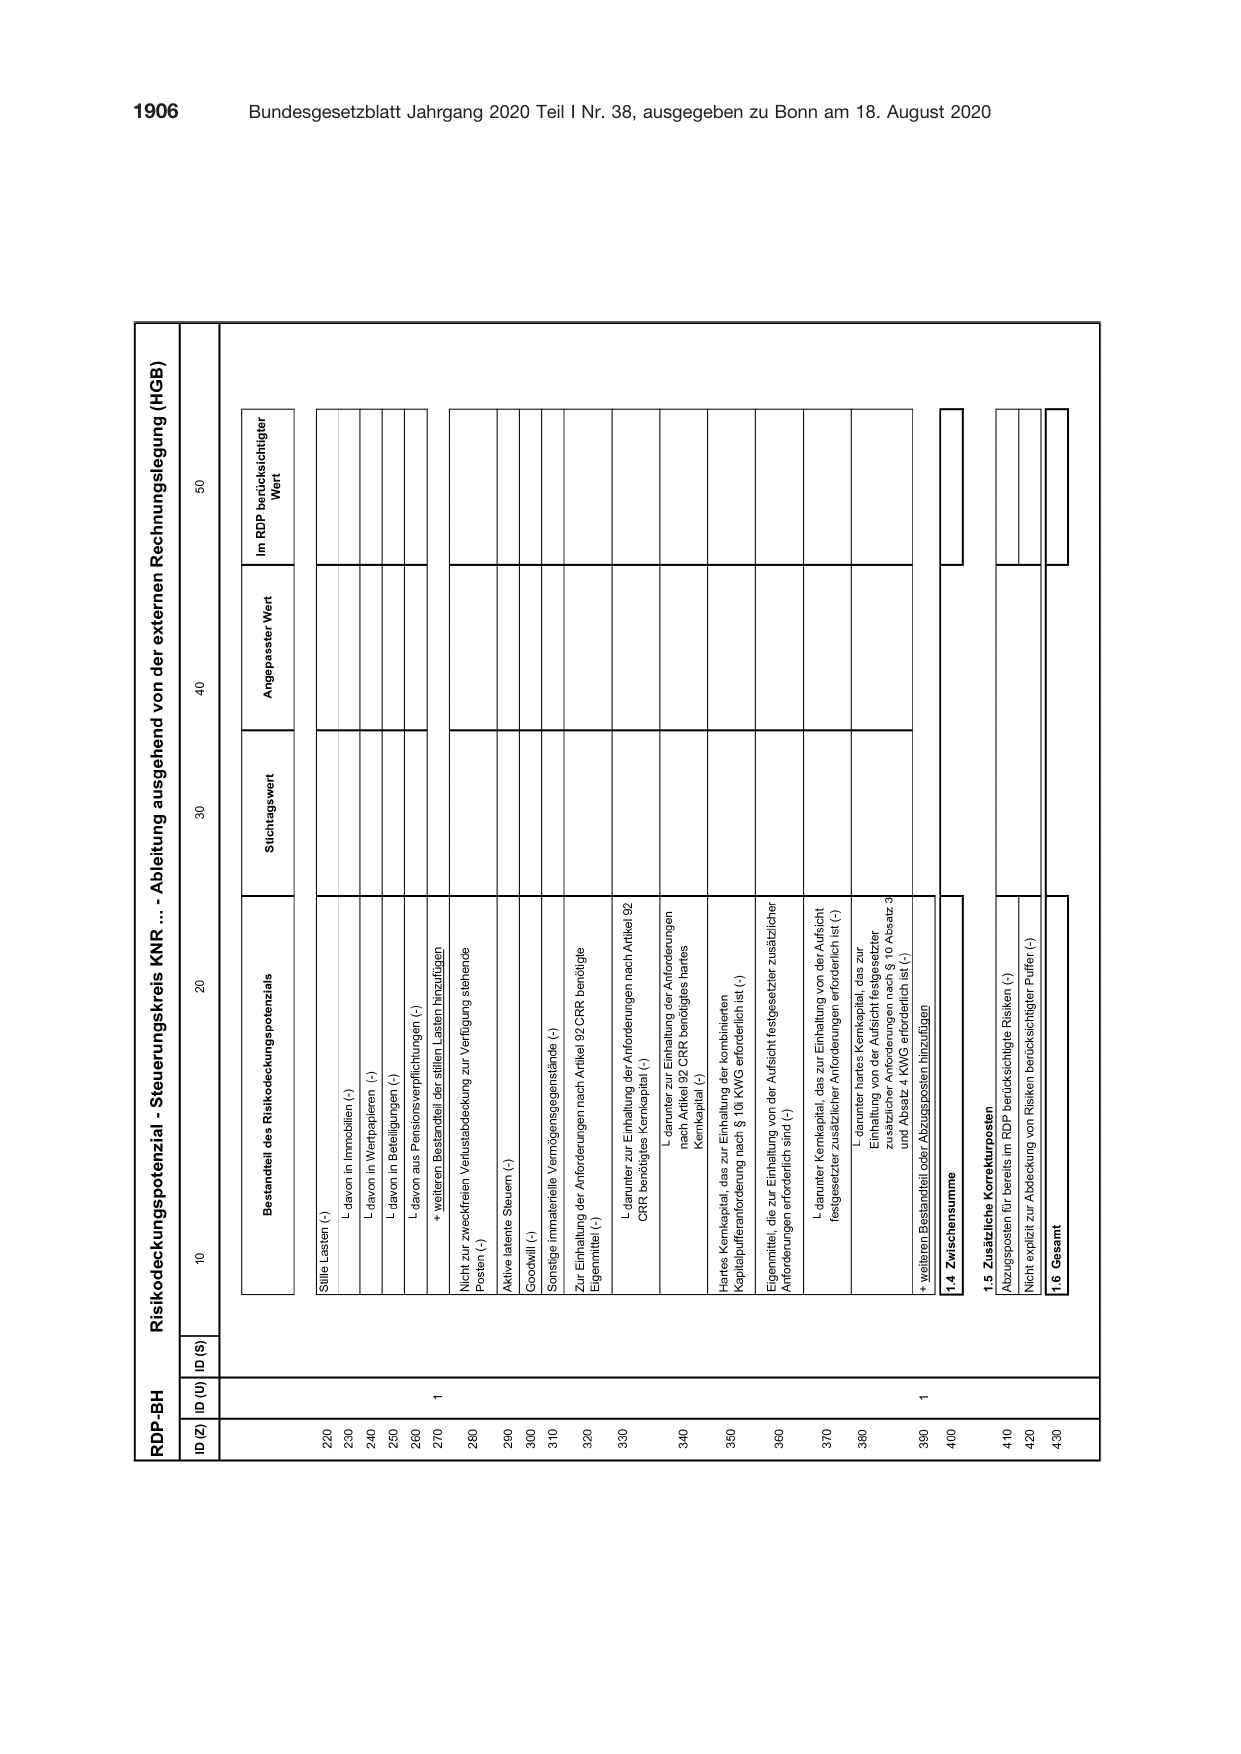
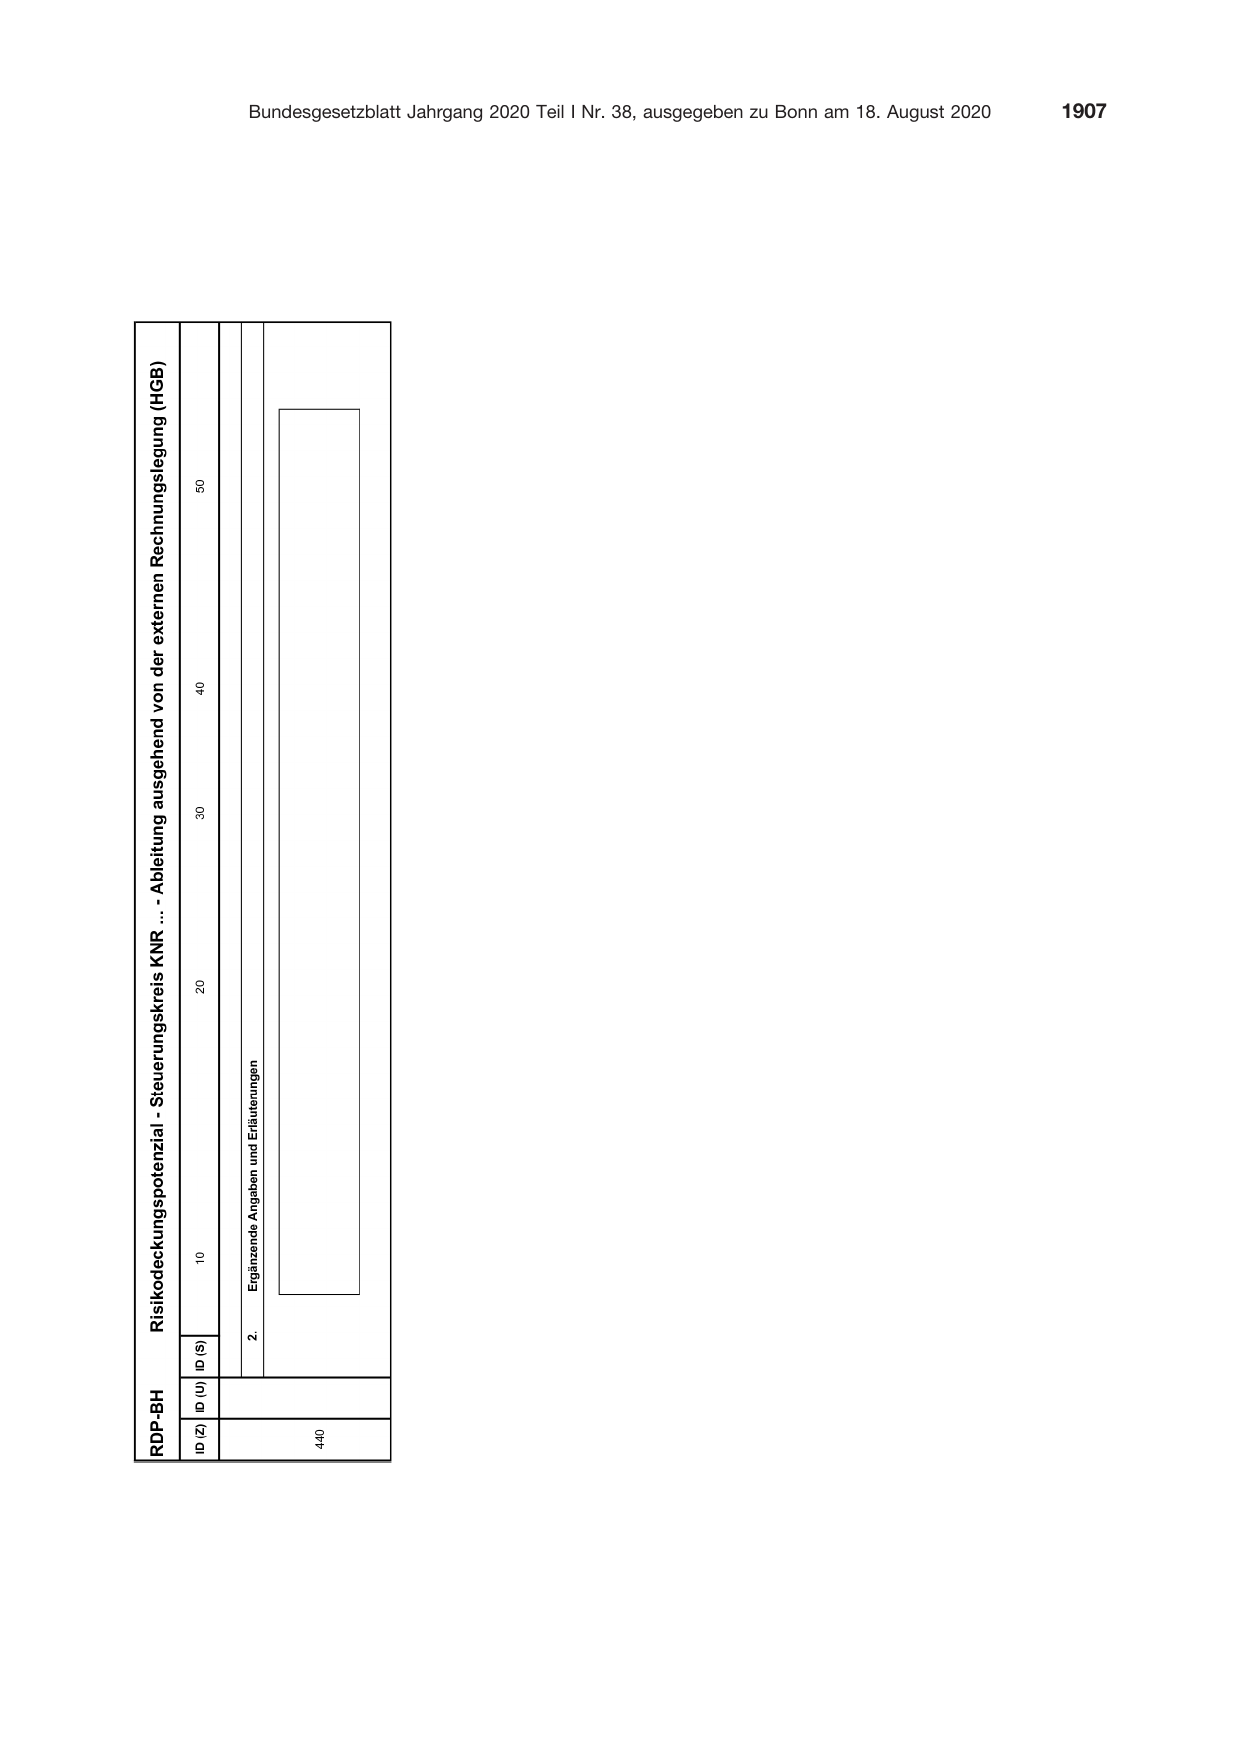
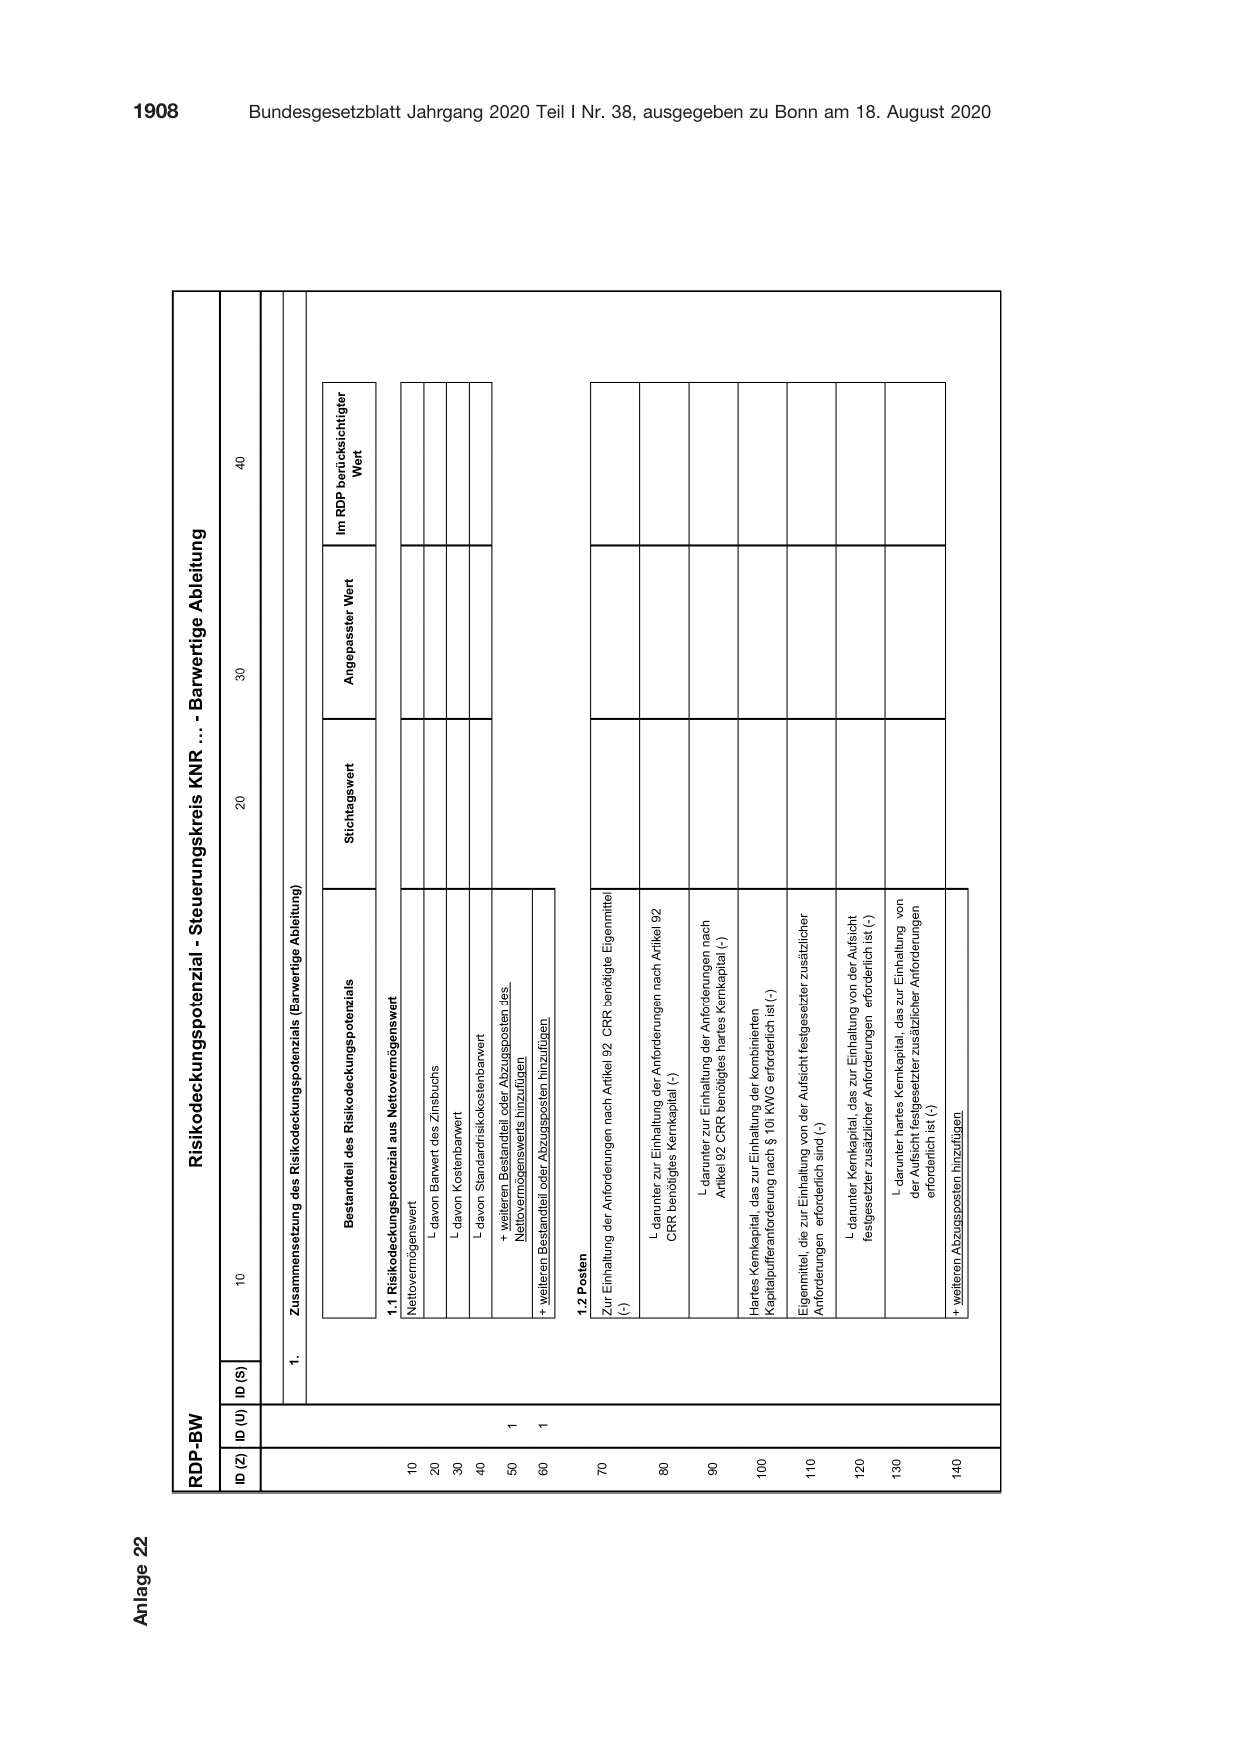
Anlage 22
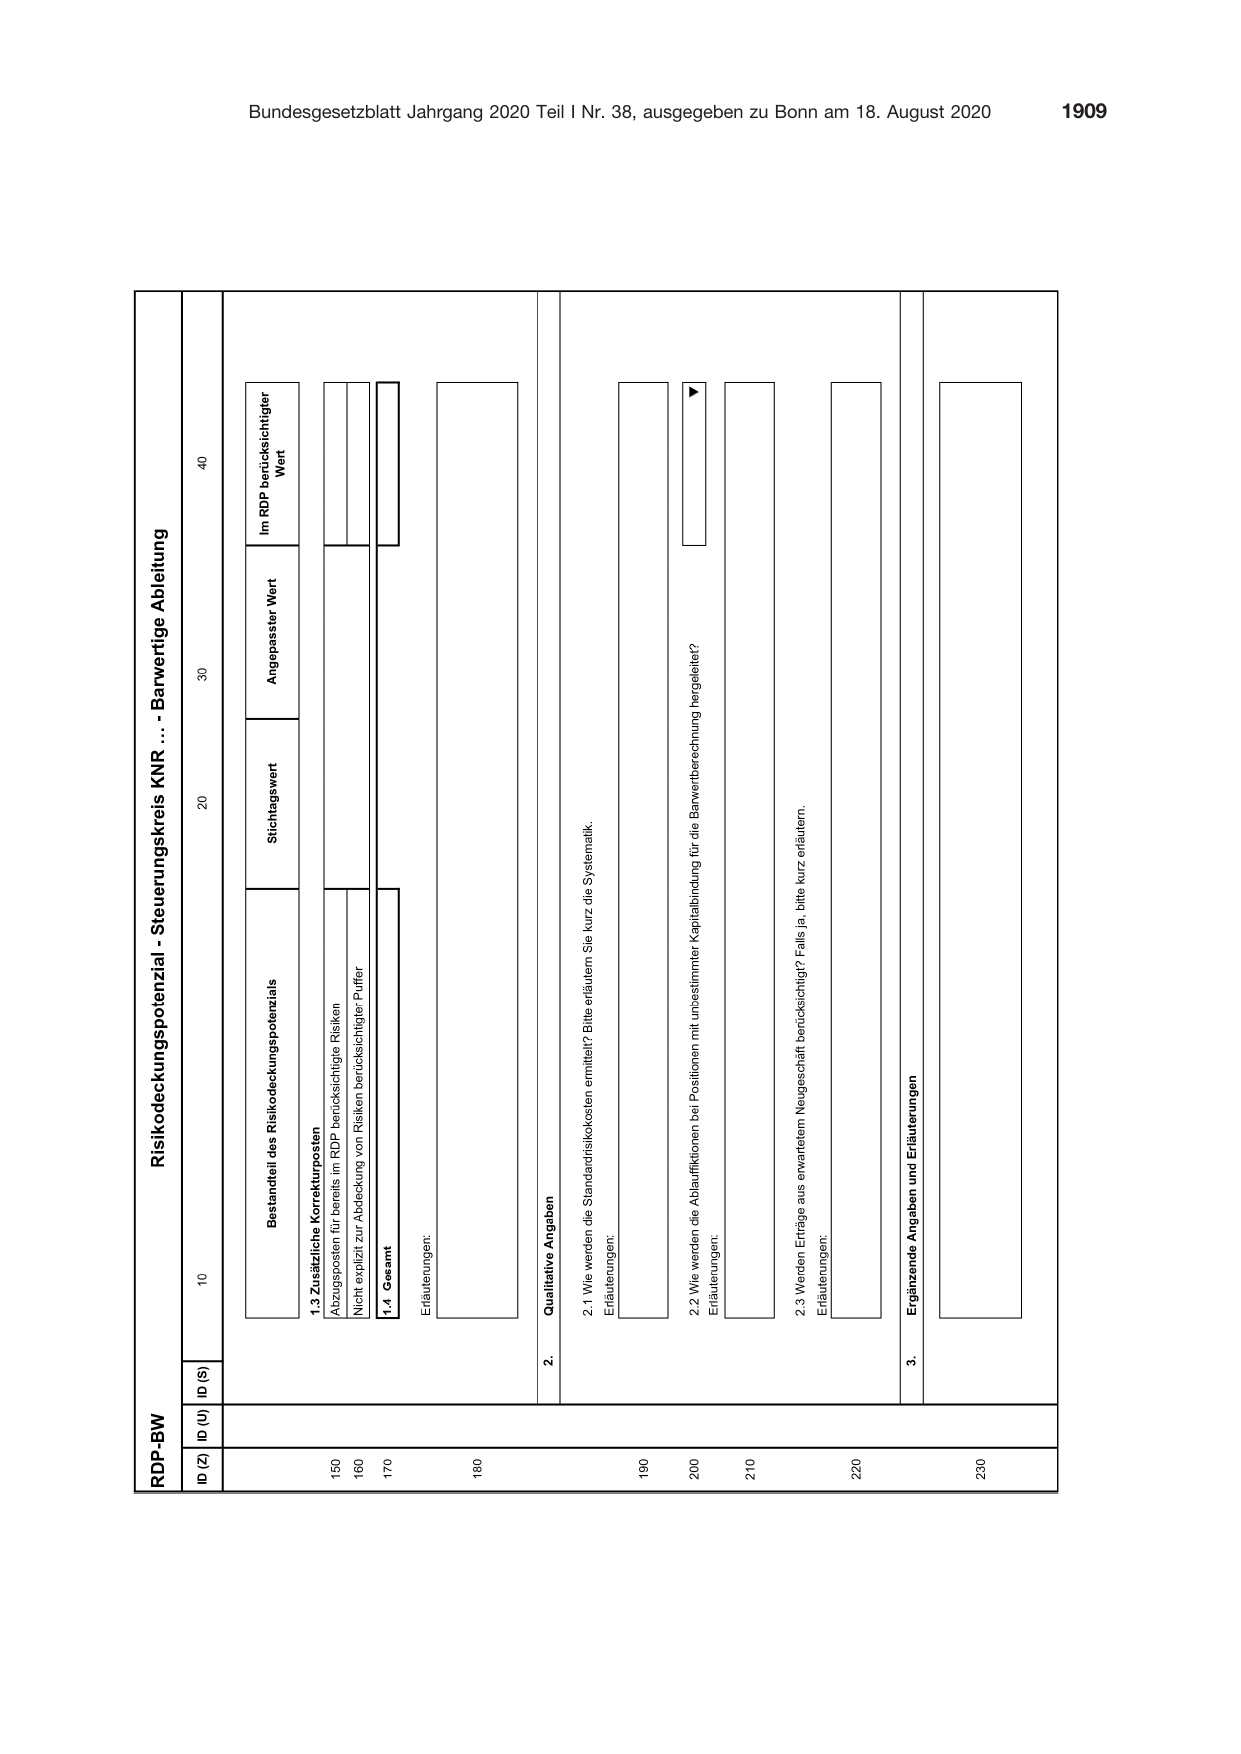
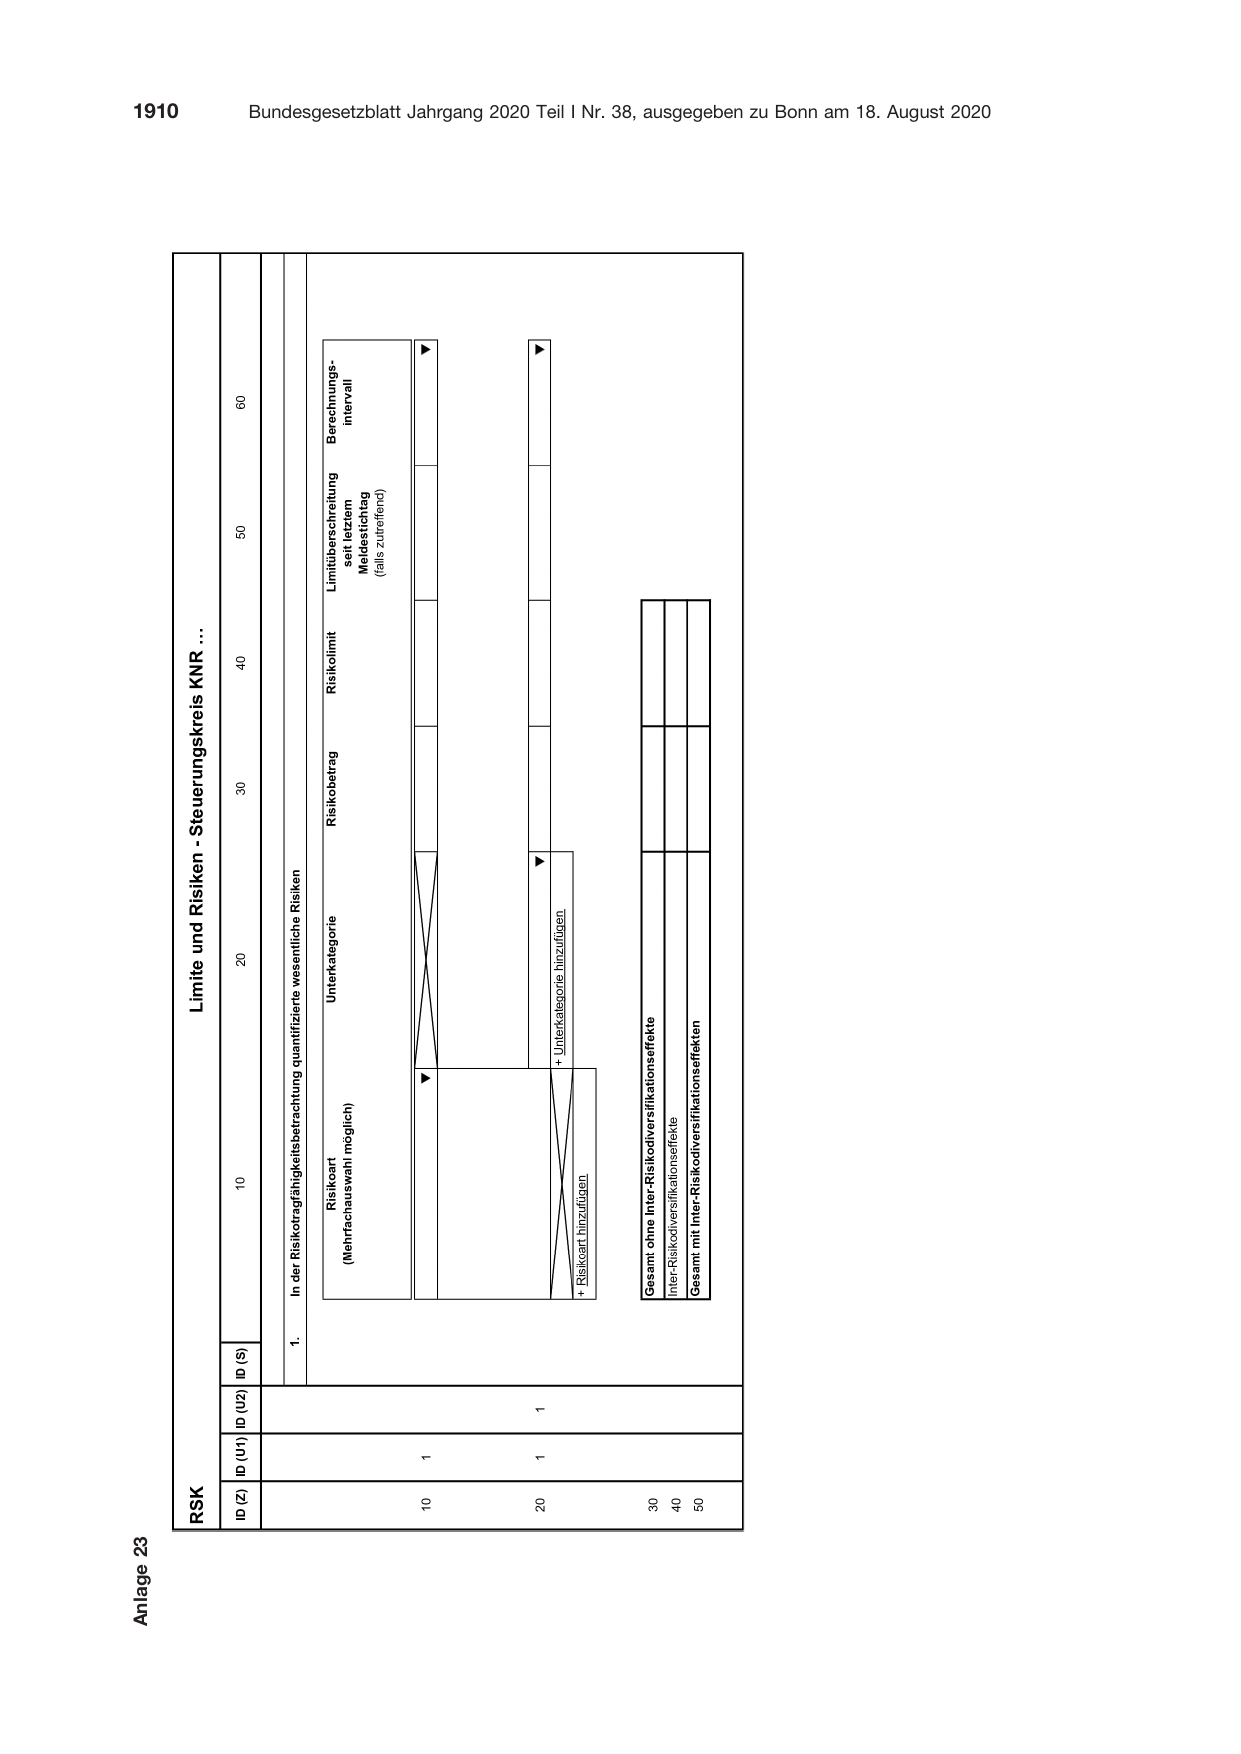
Anlage 23
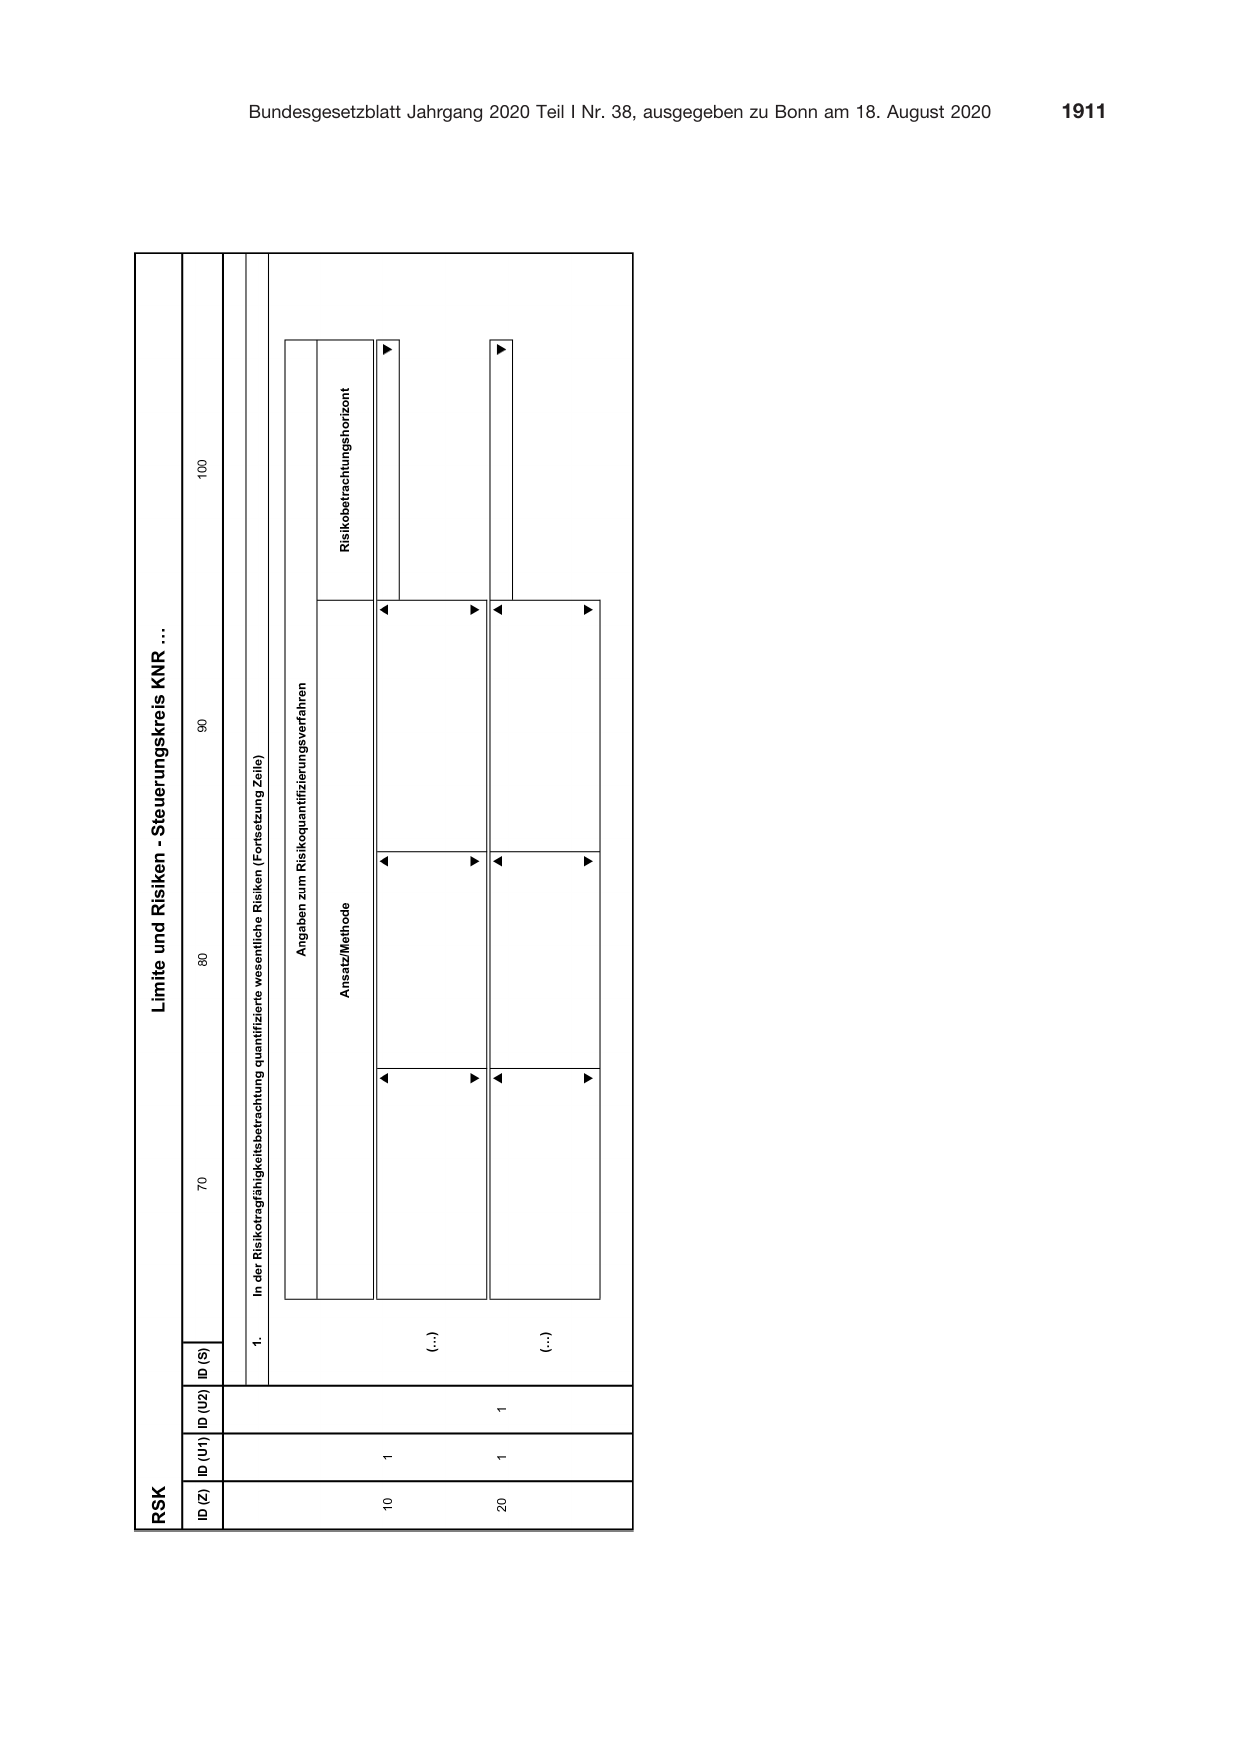
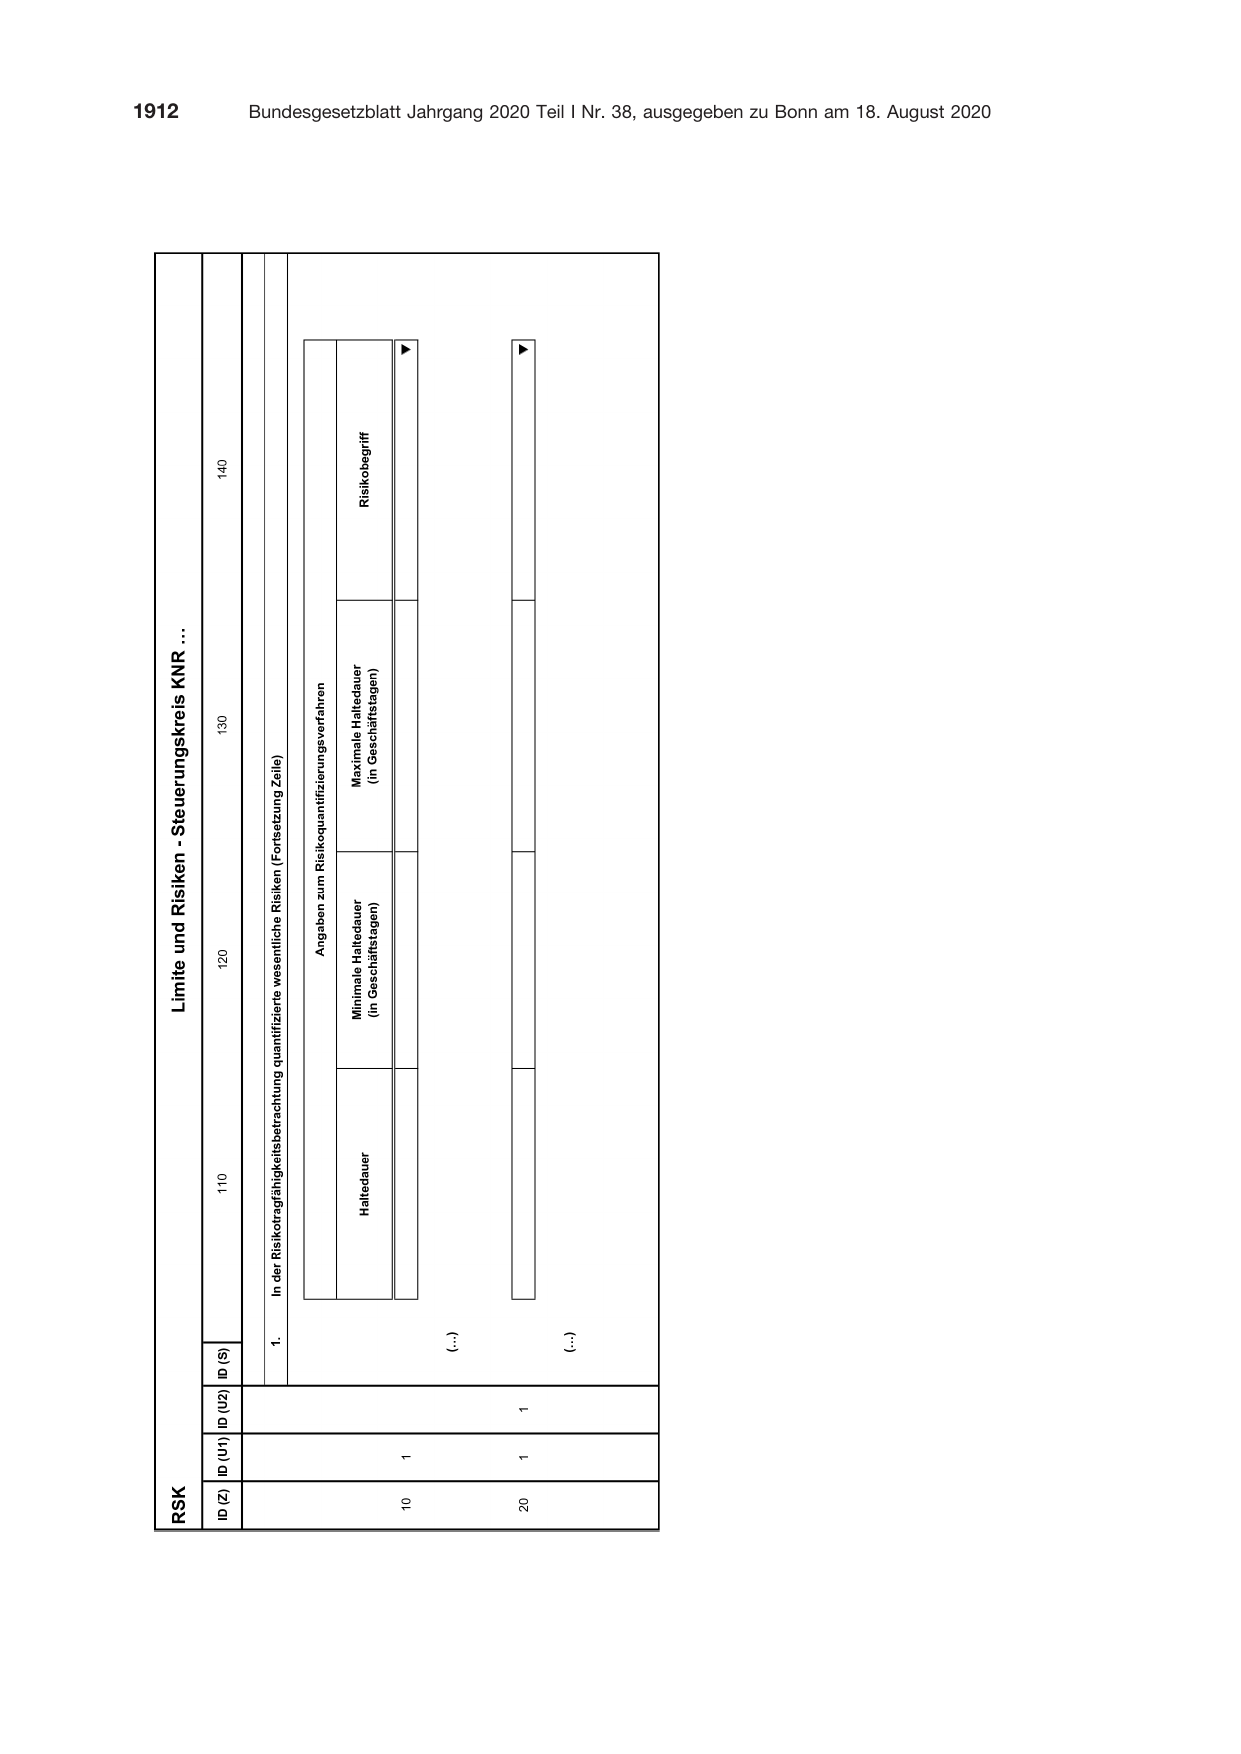
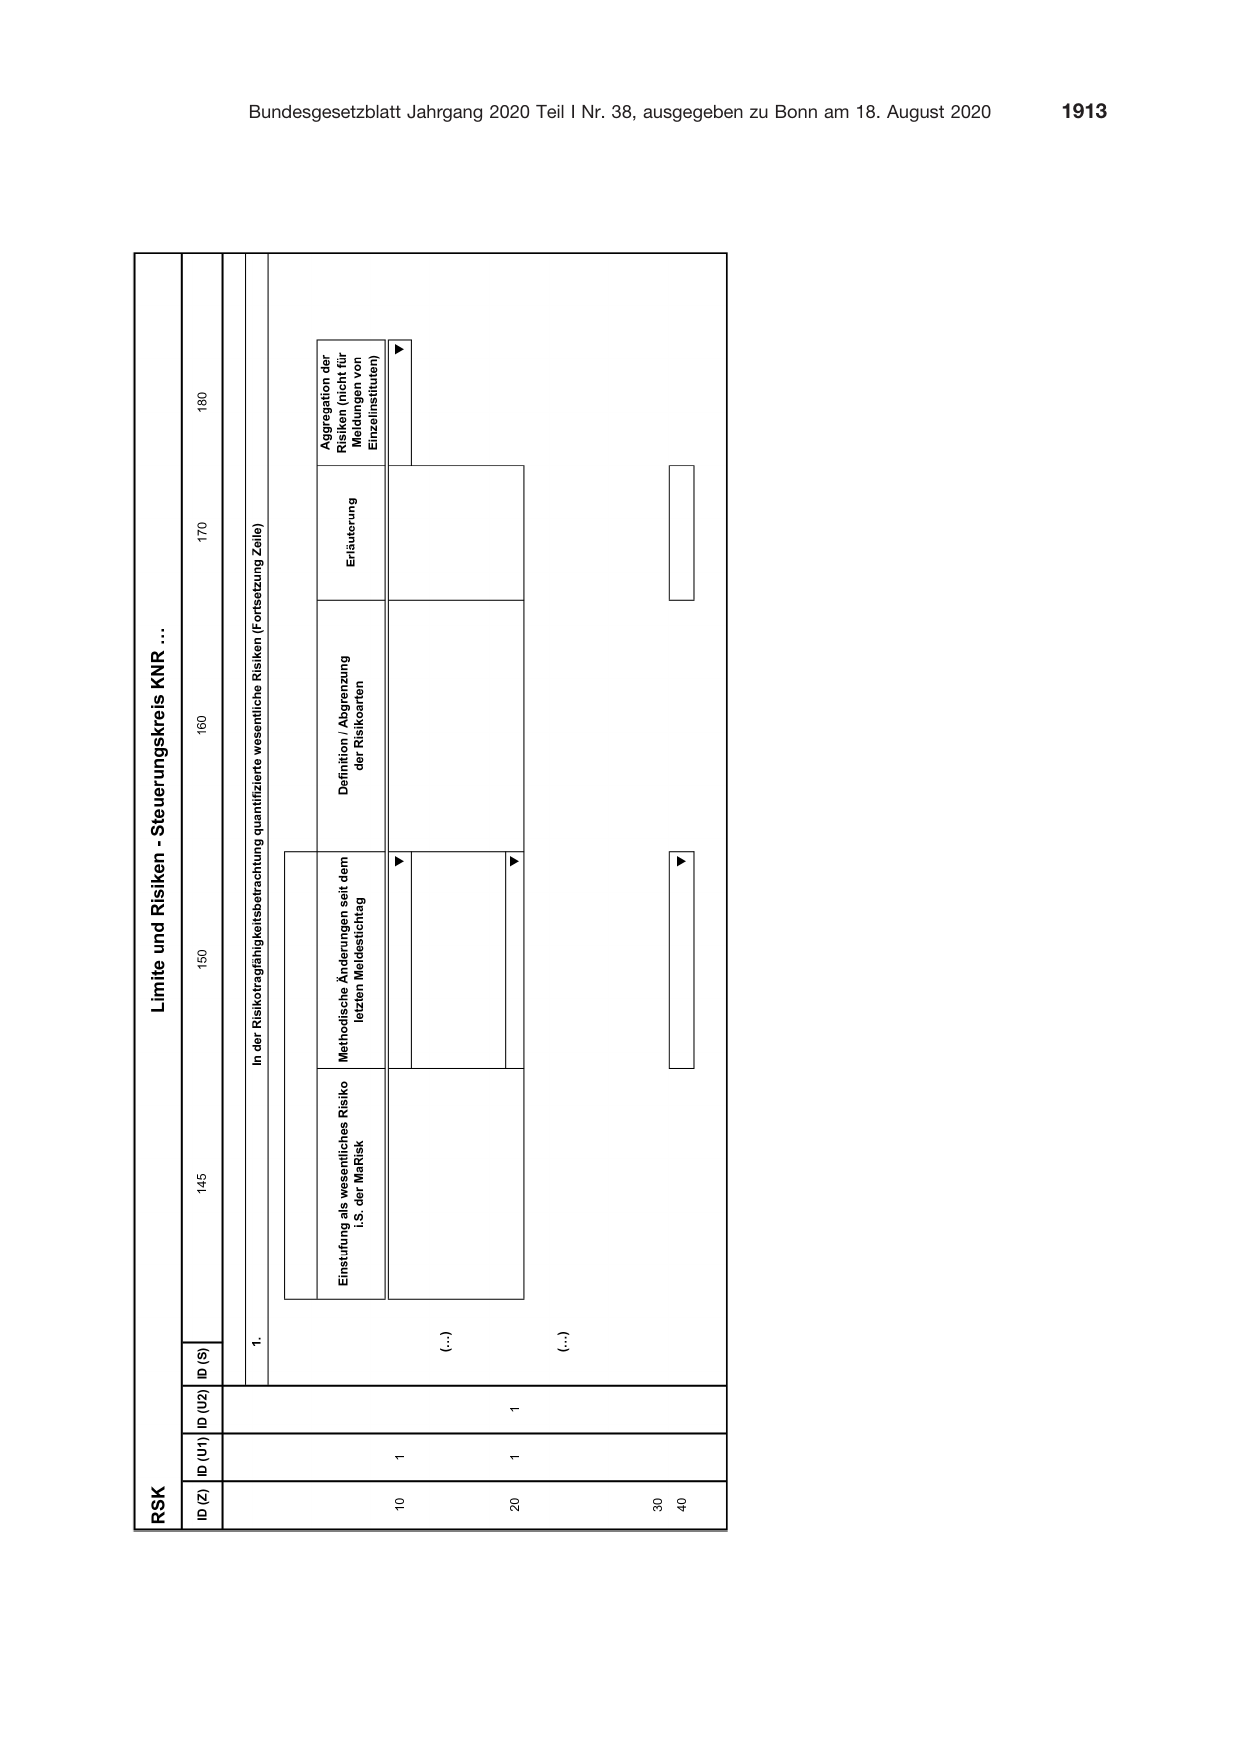
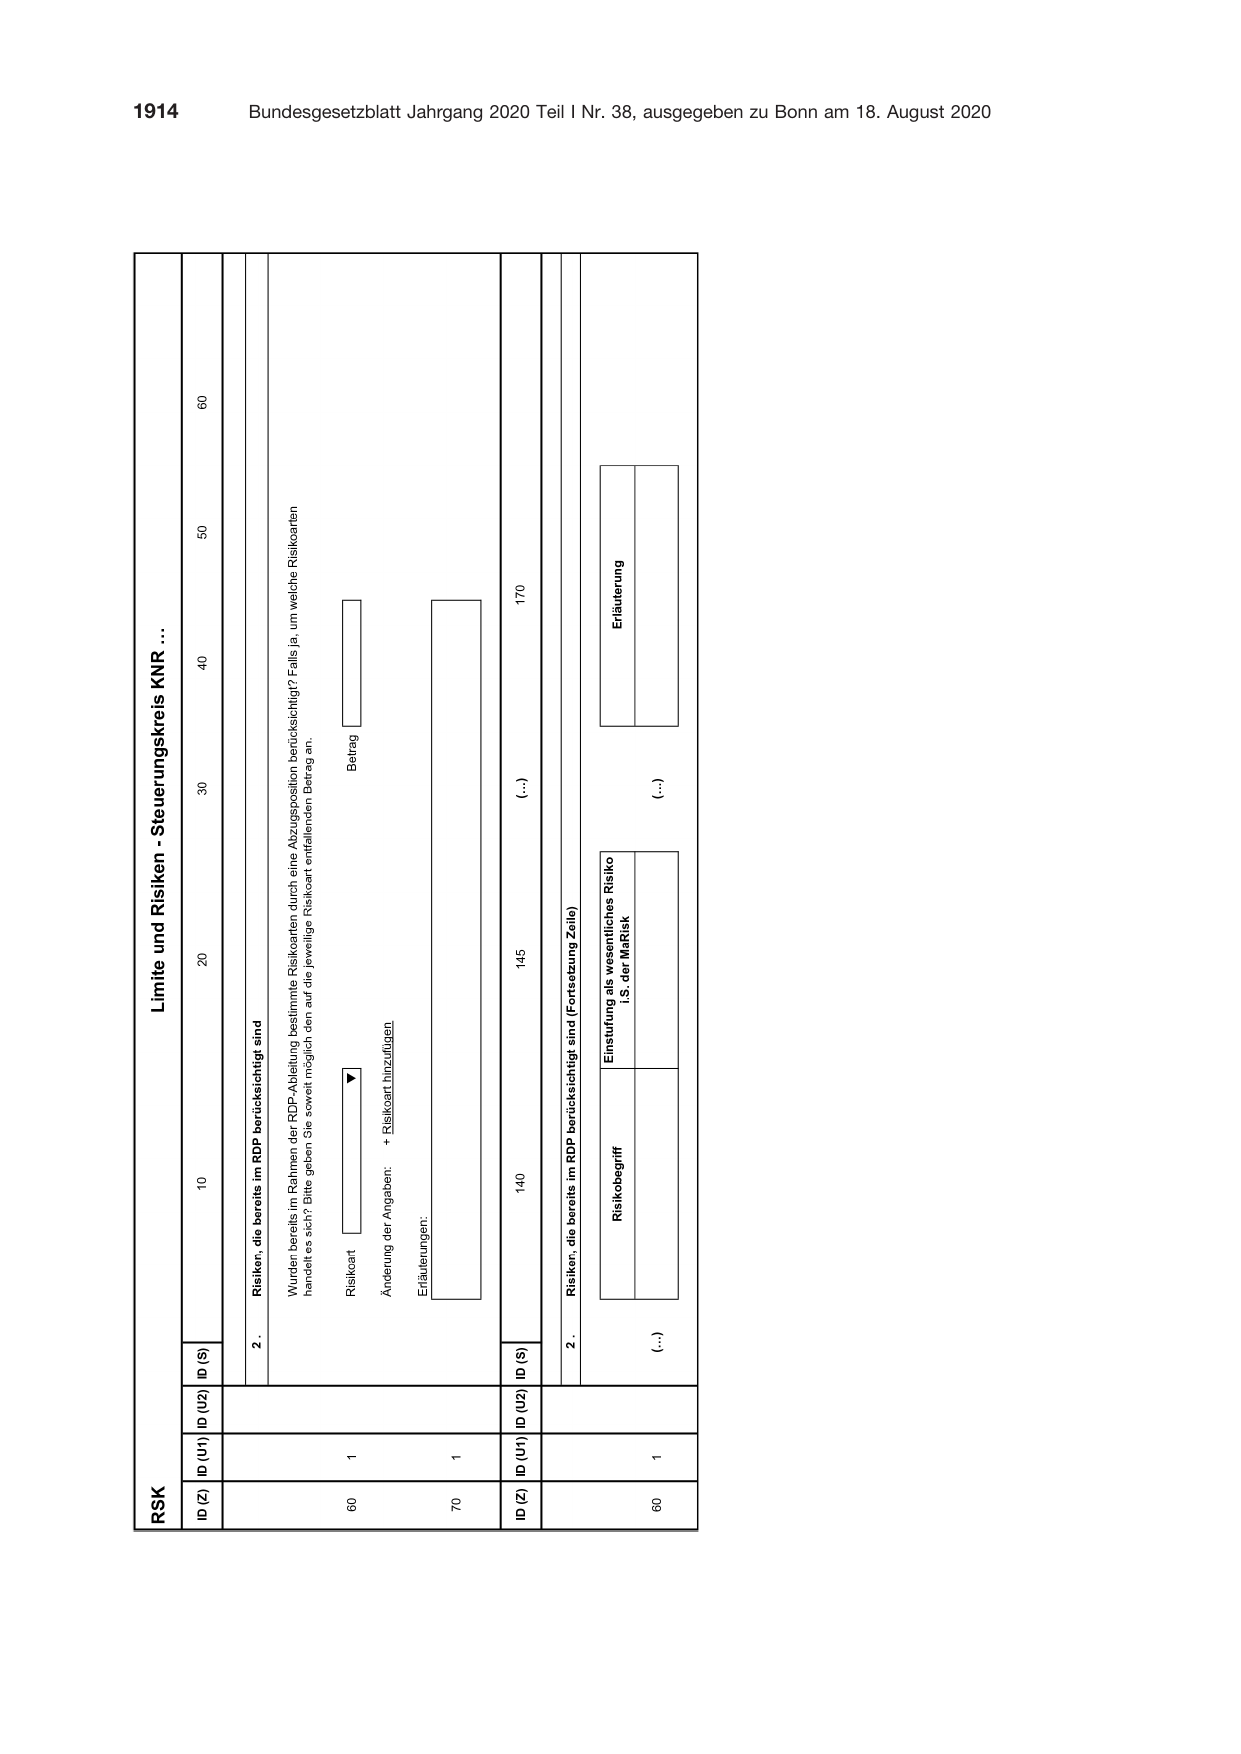
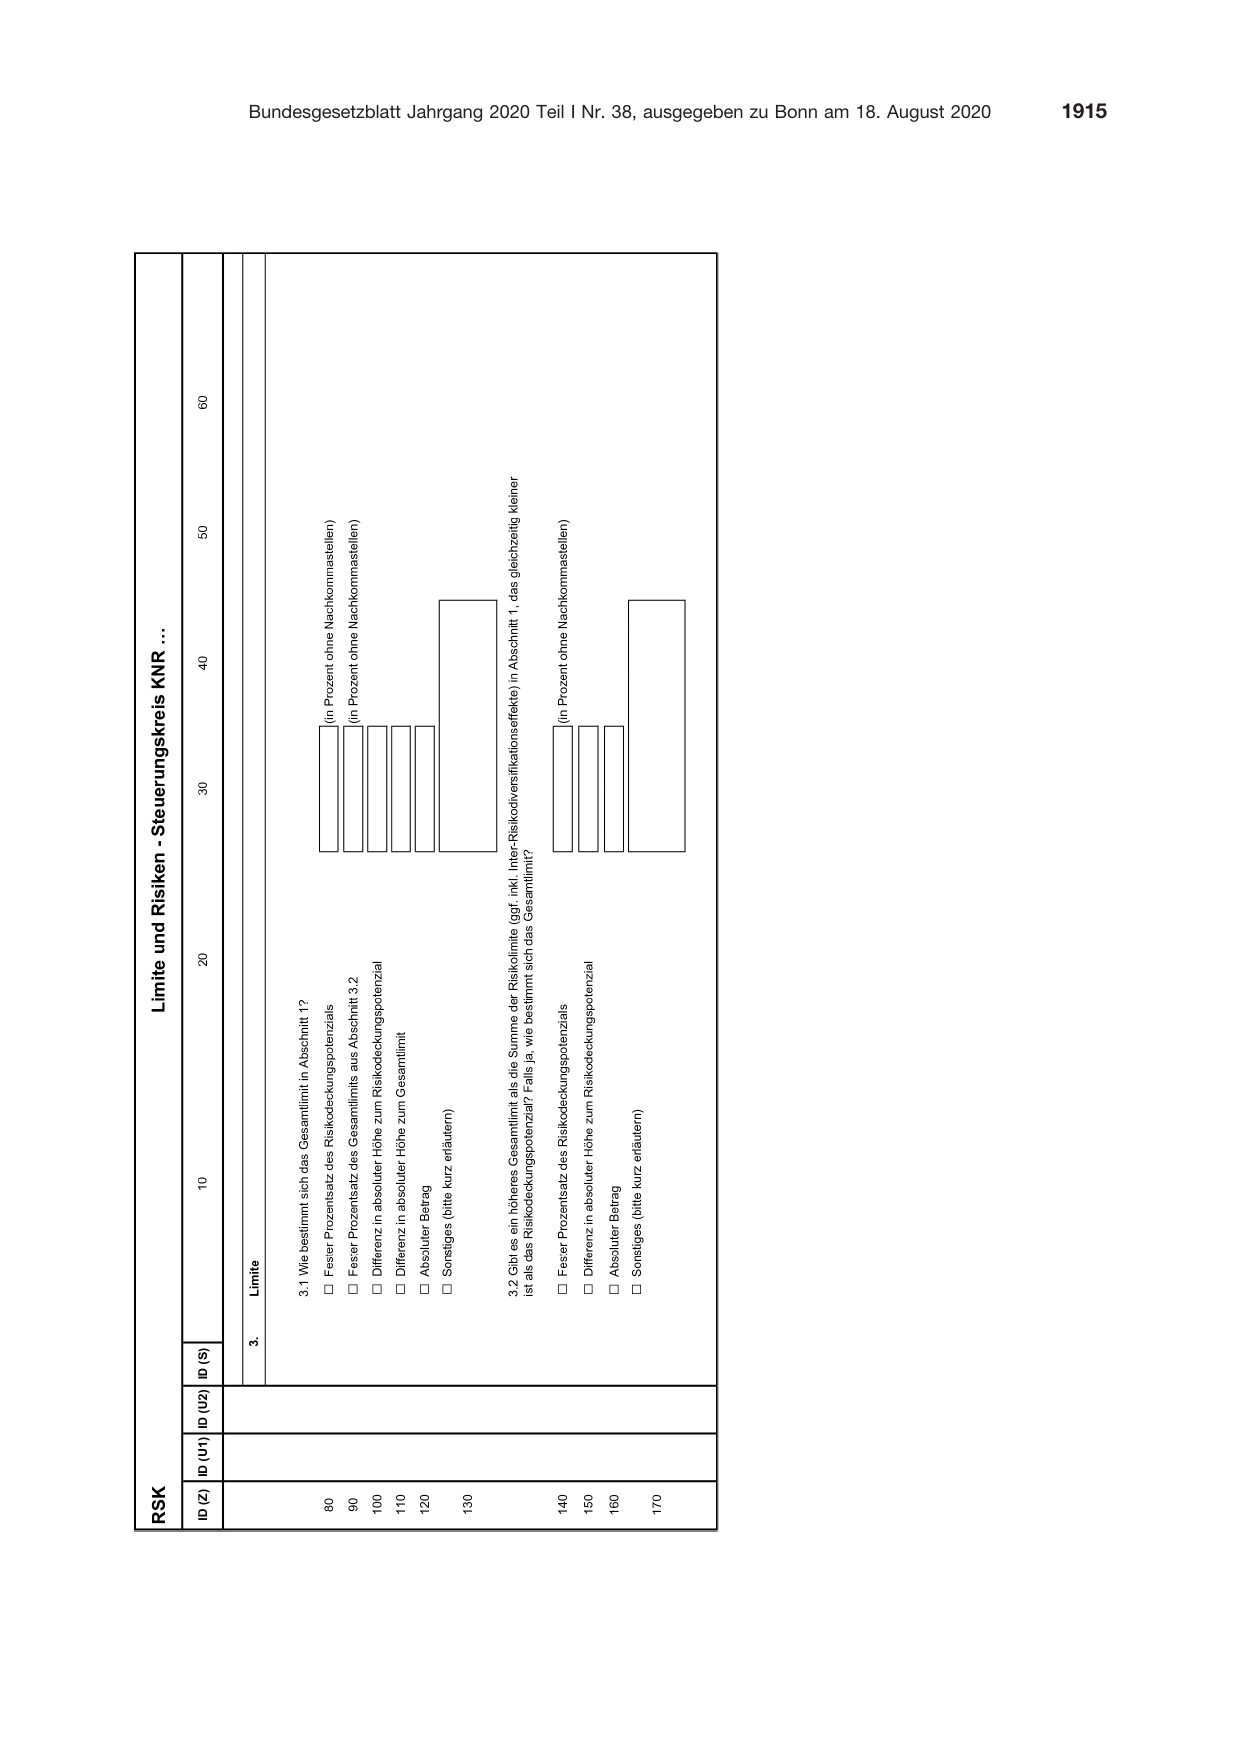
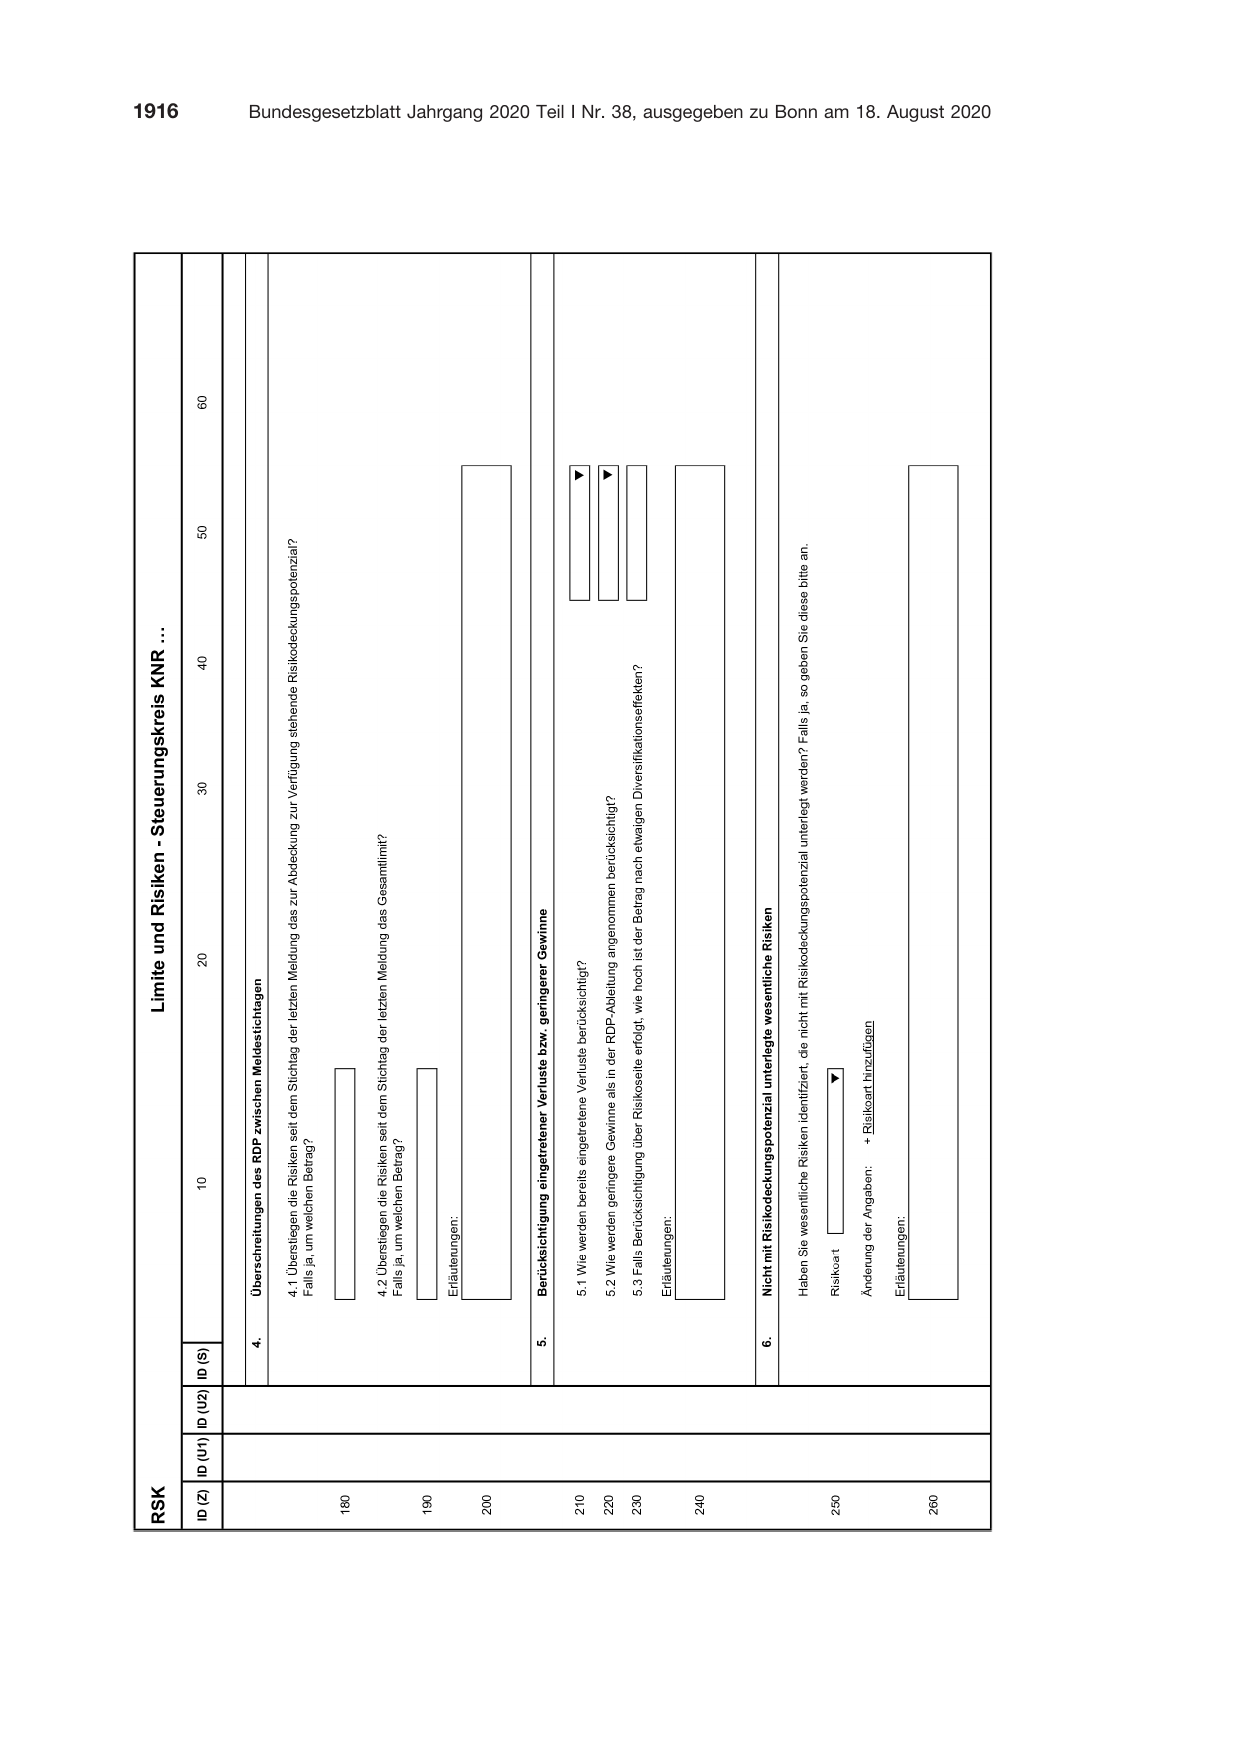
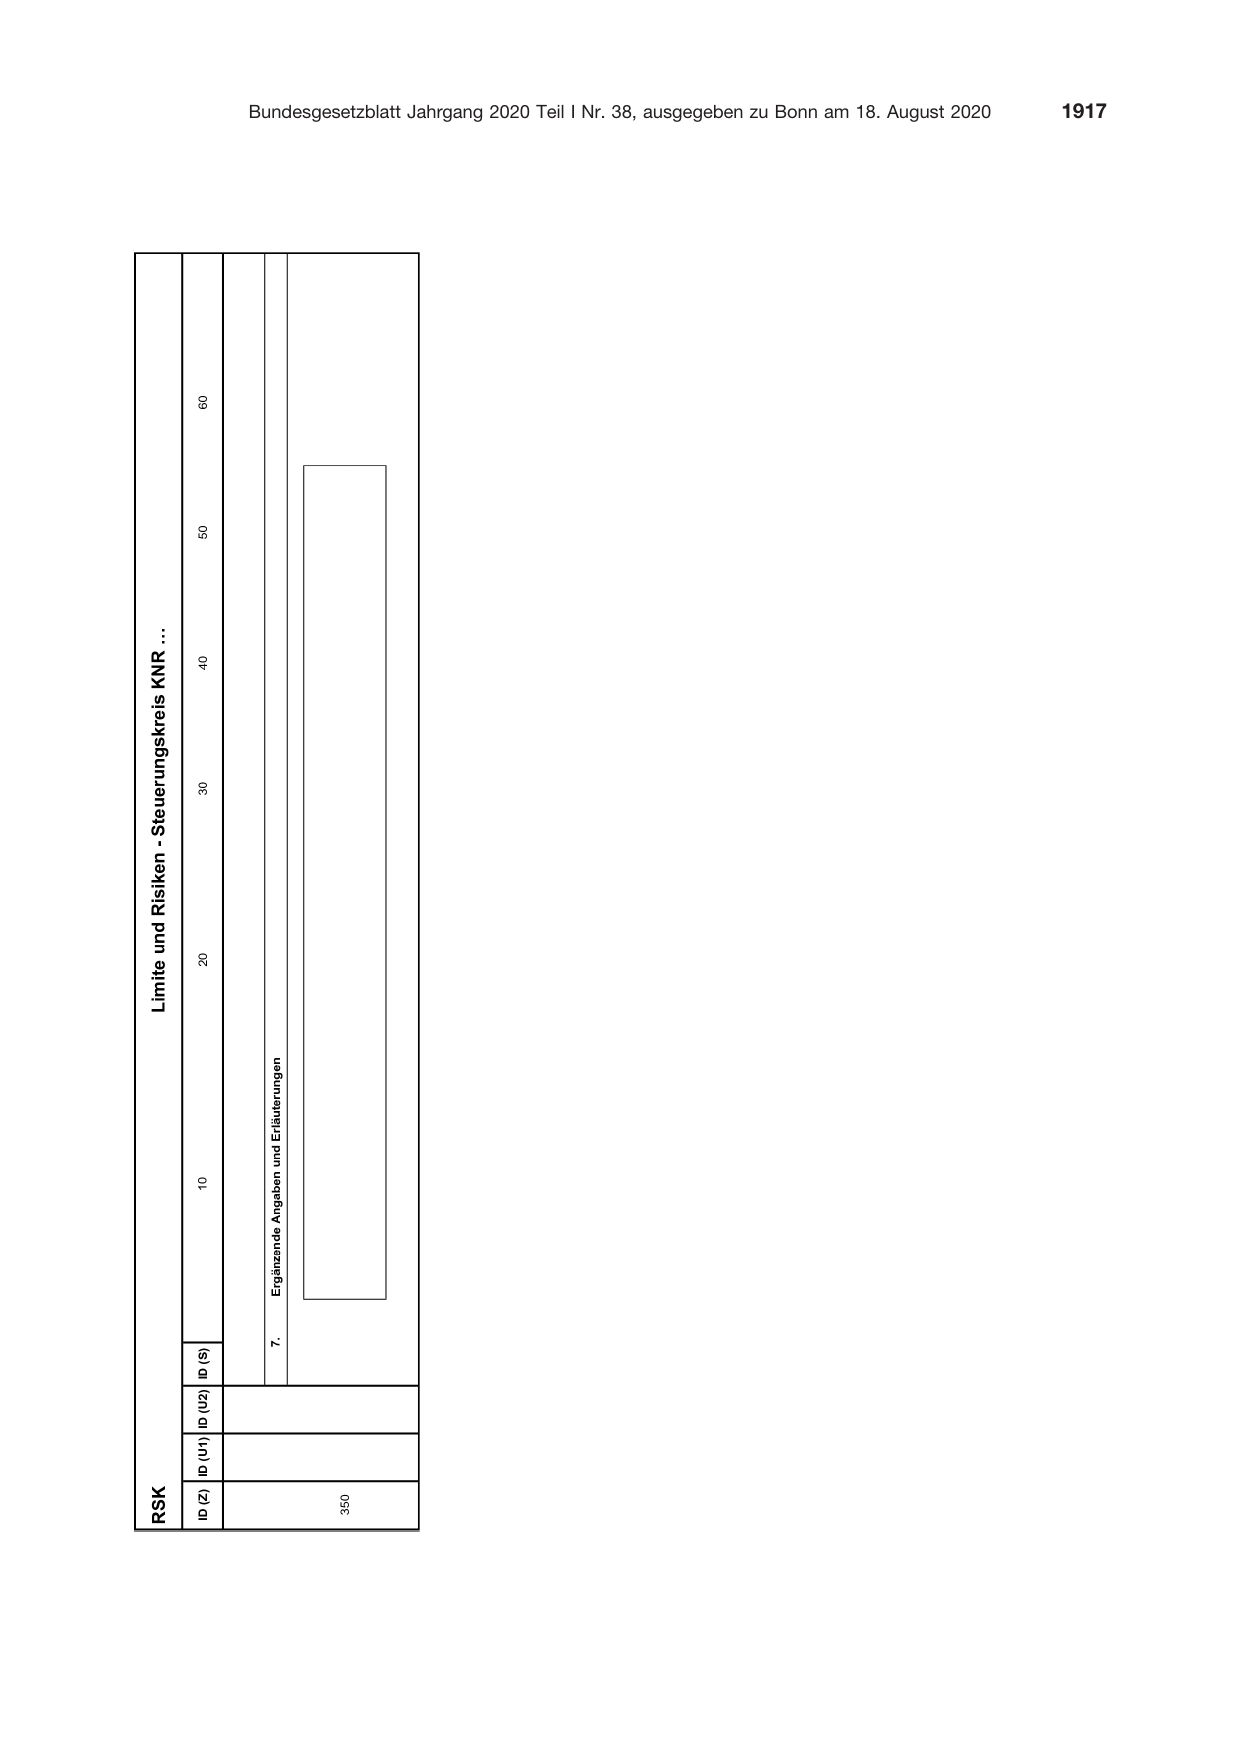
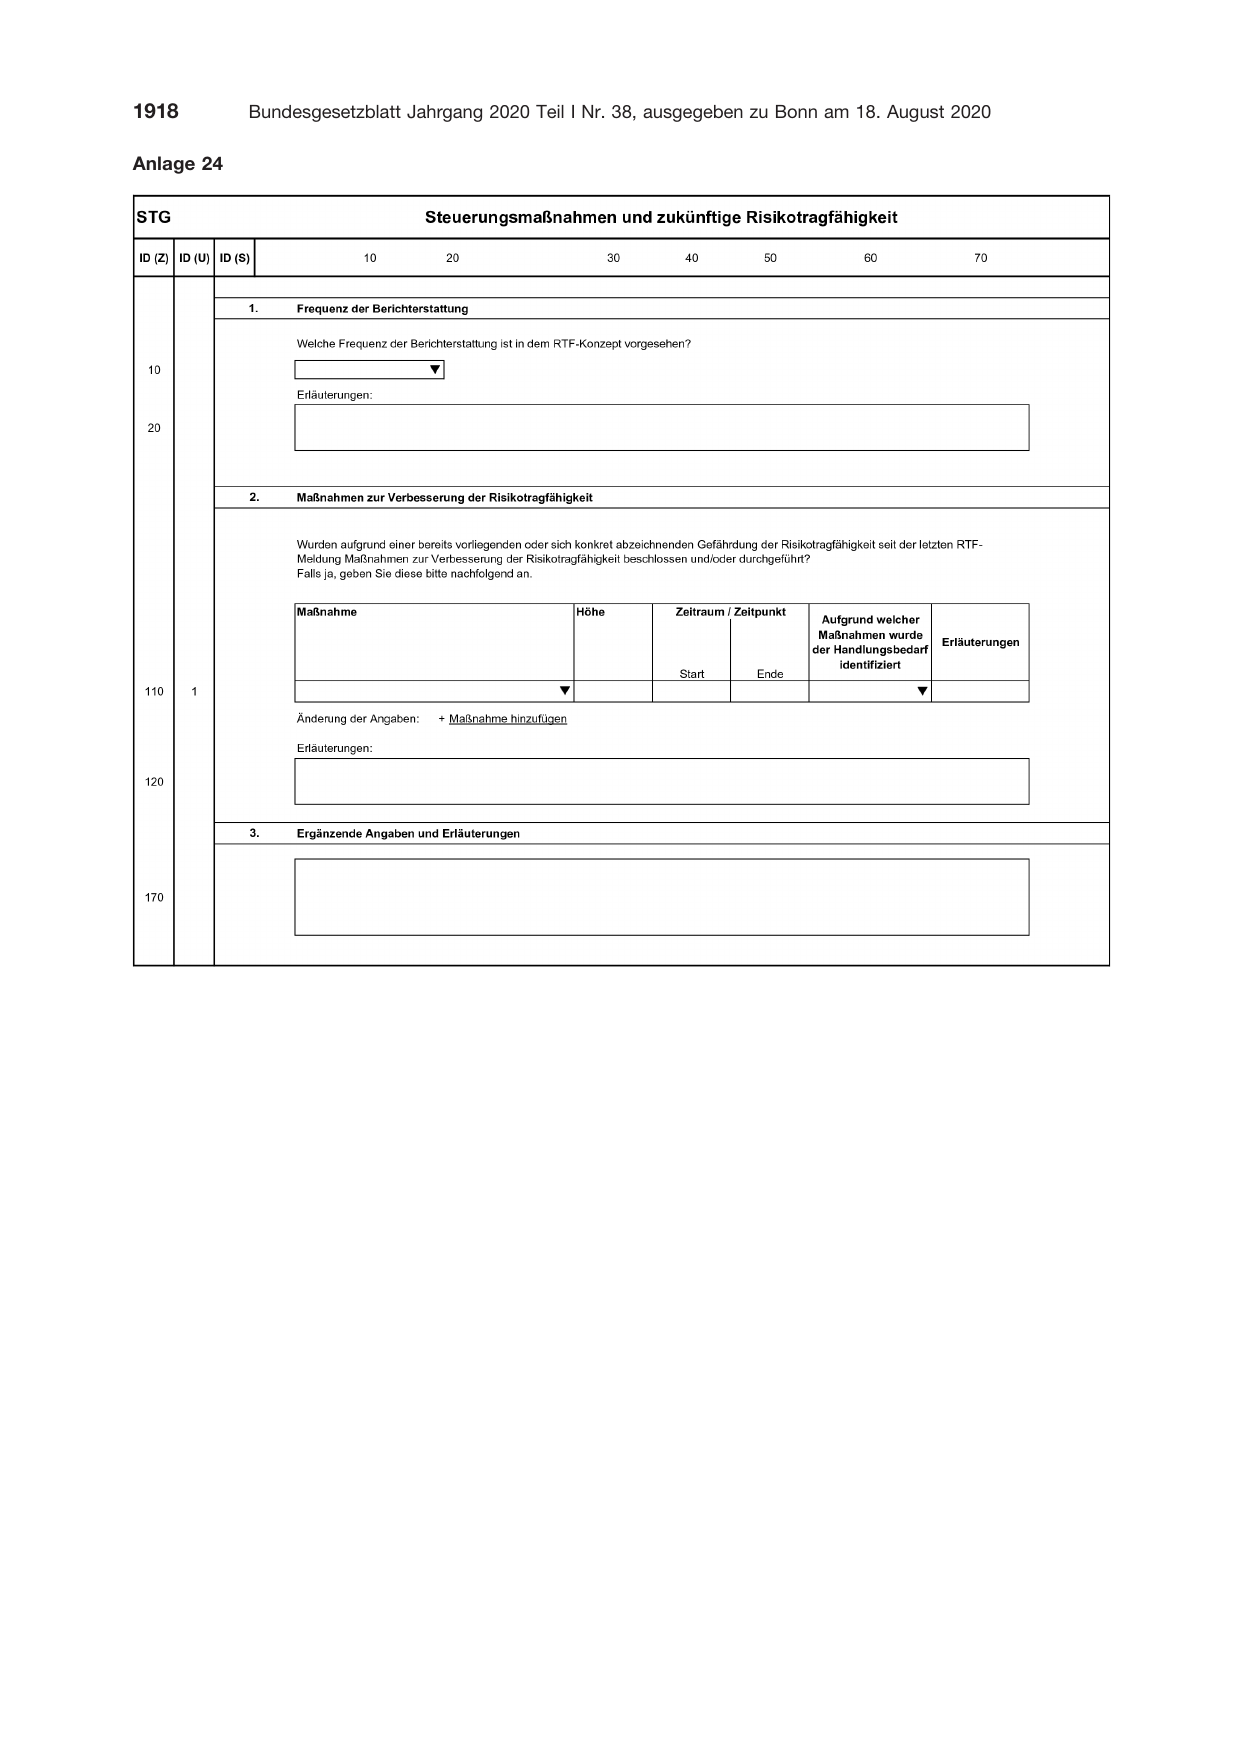
Anlage 24
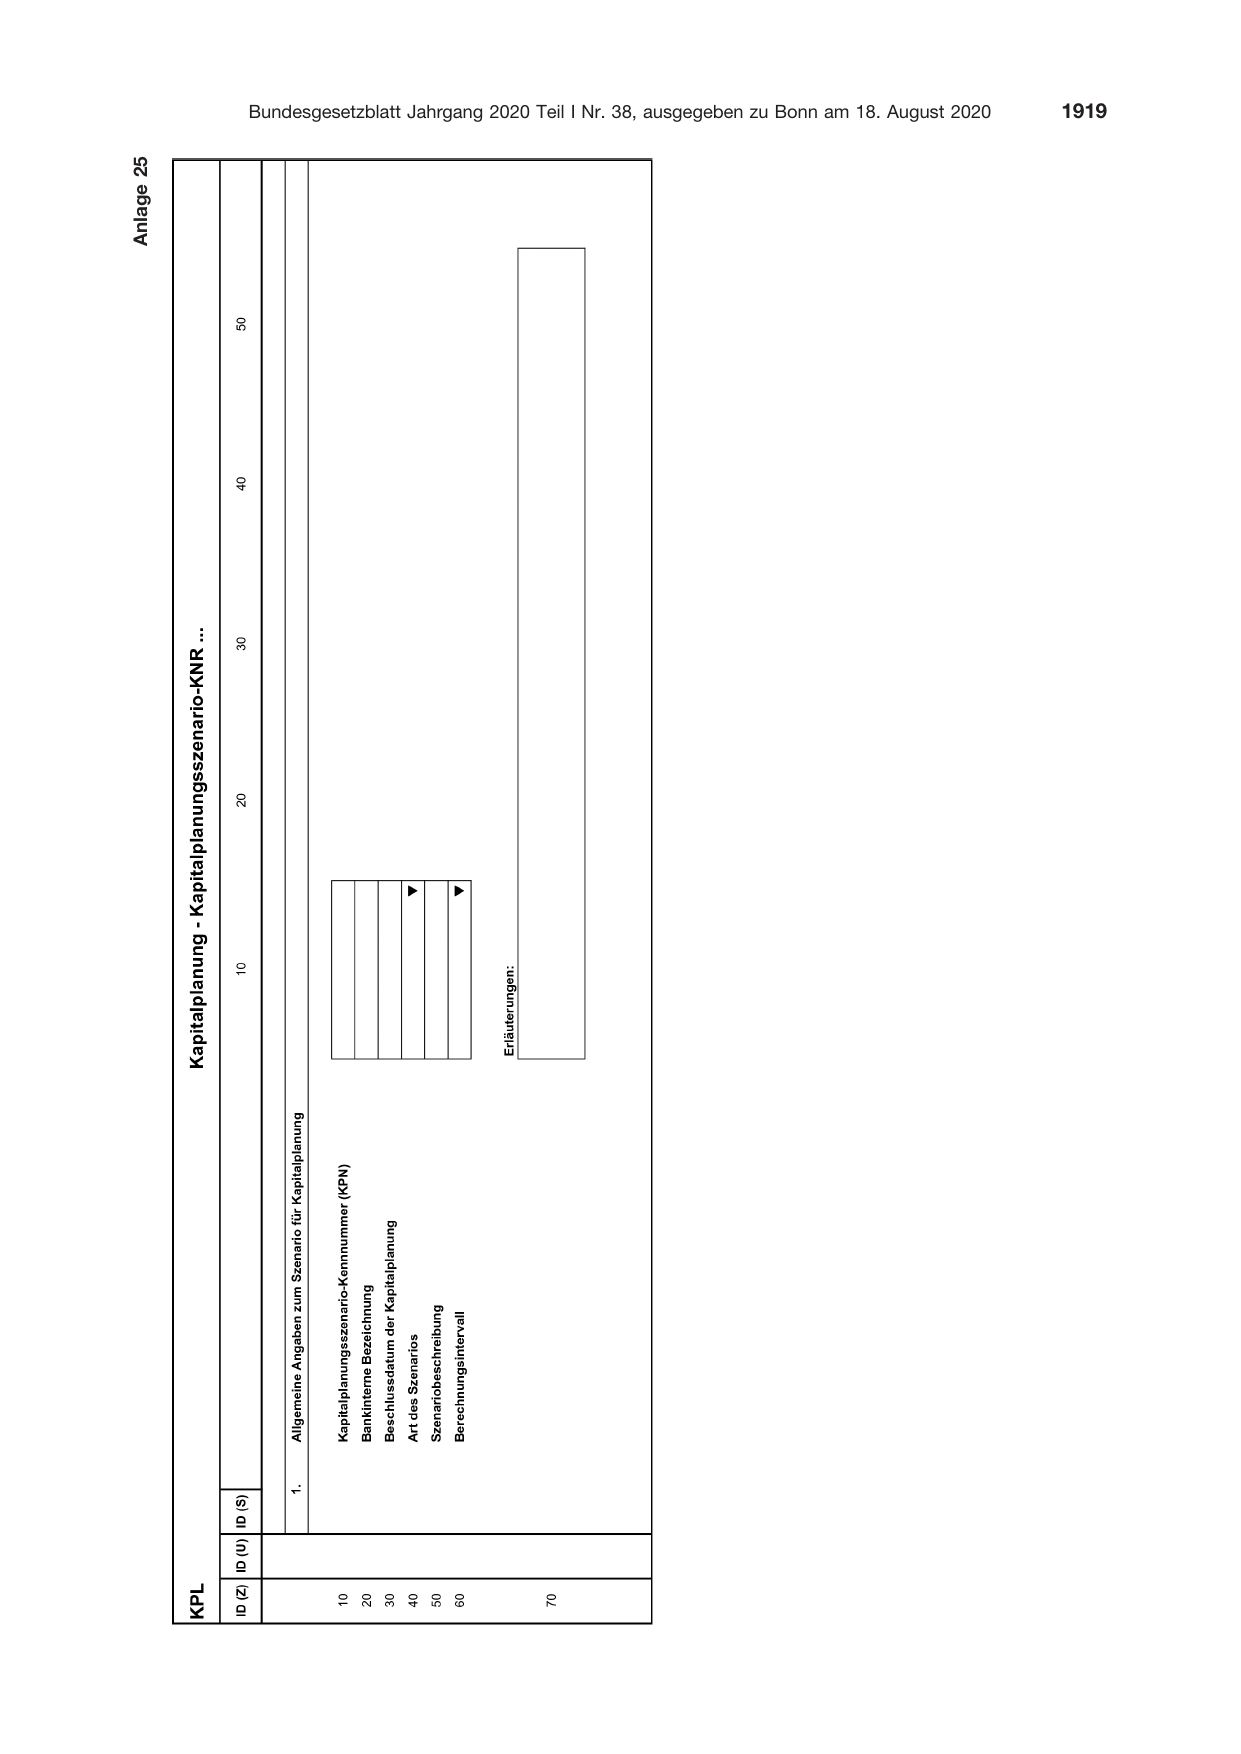
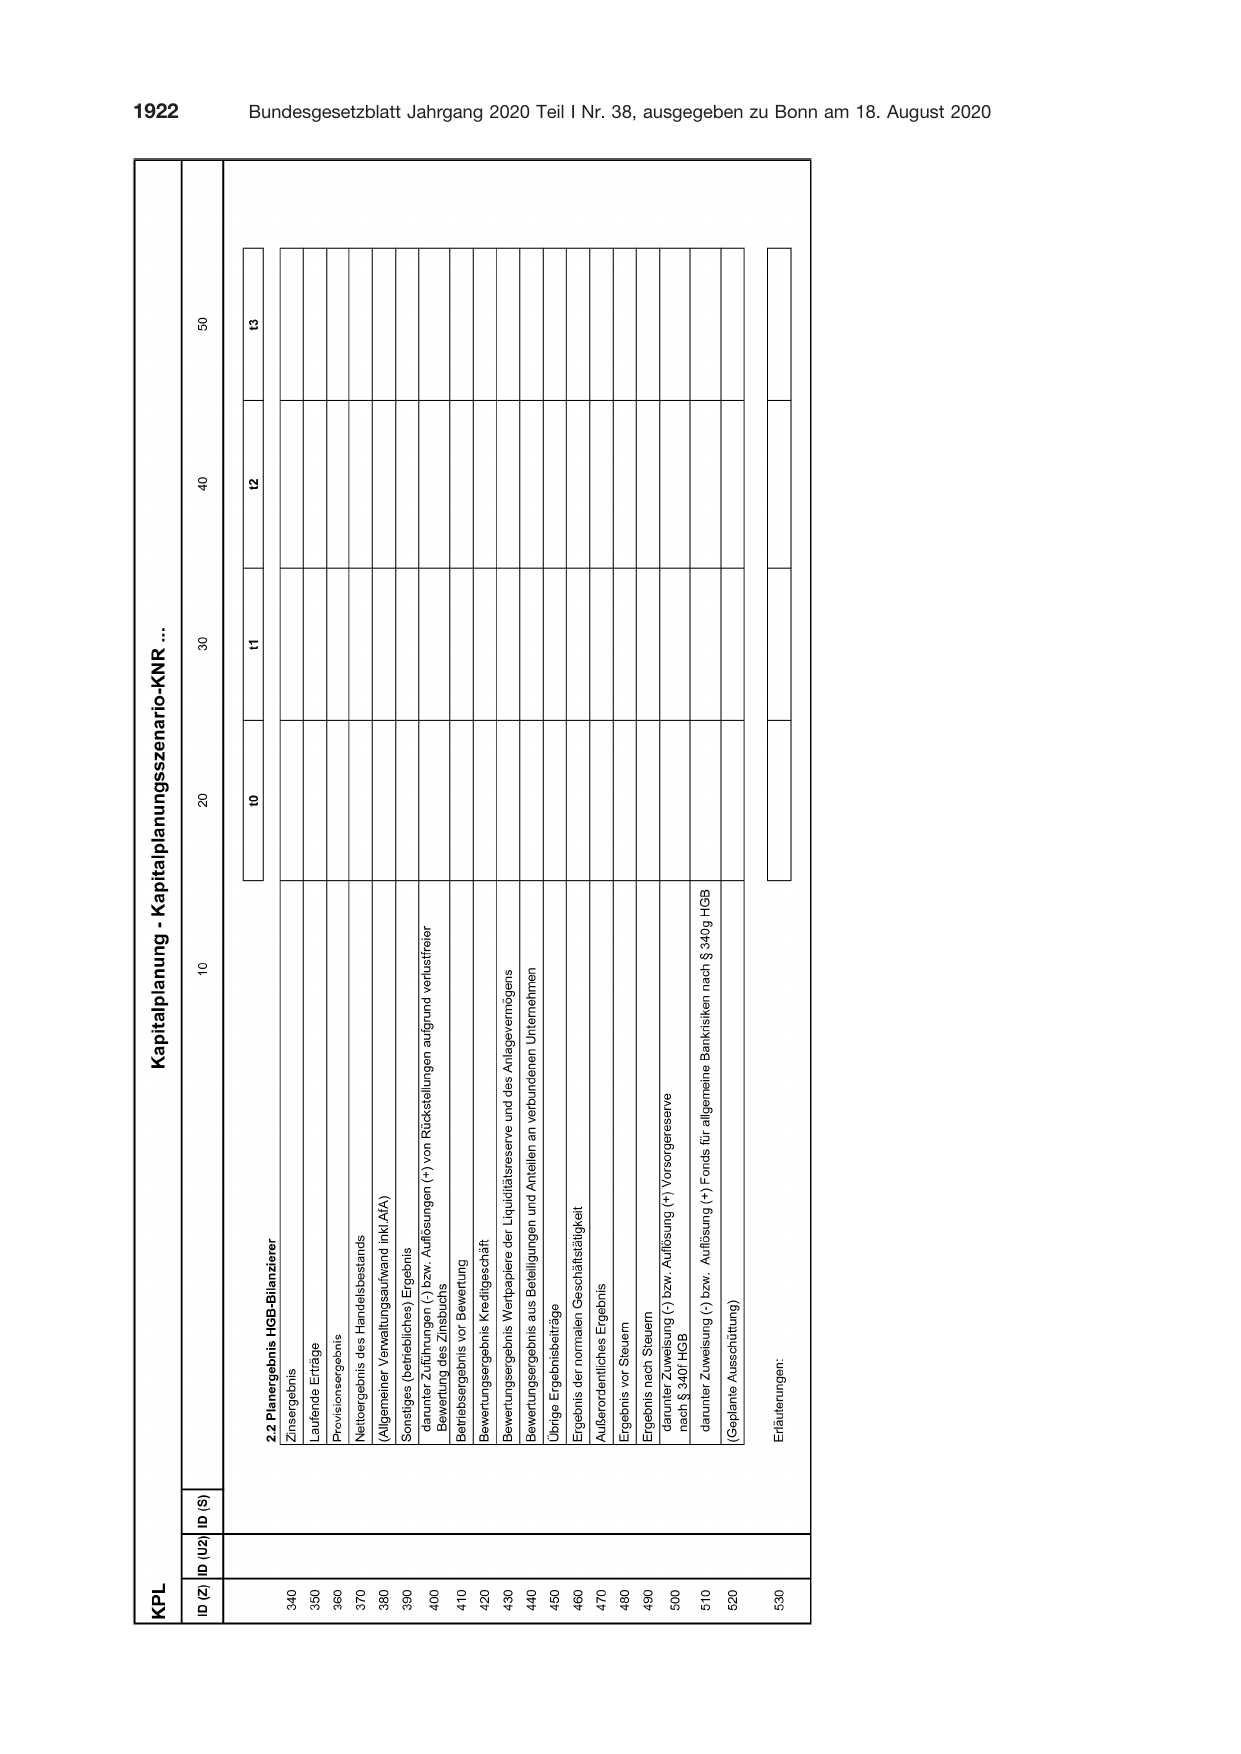
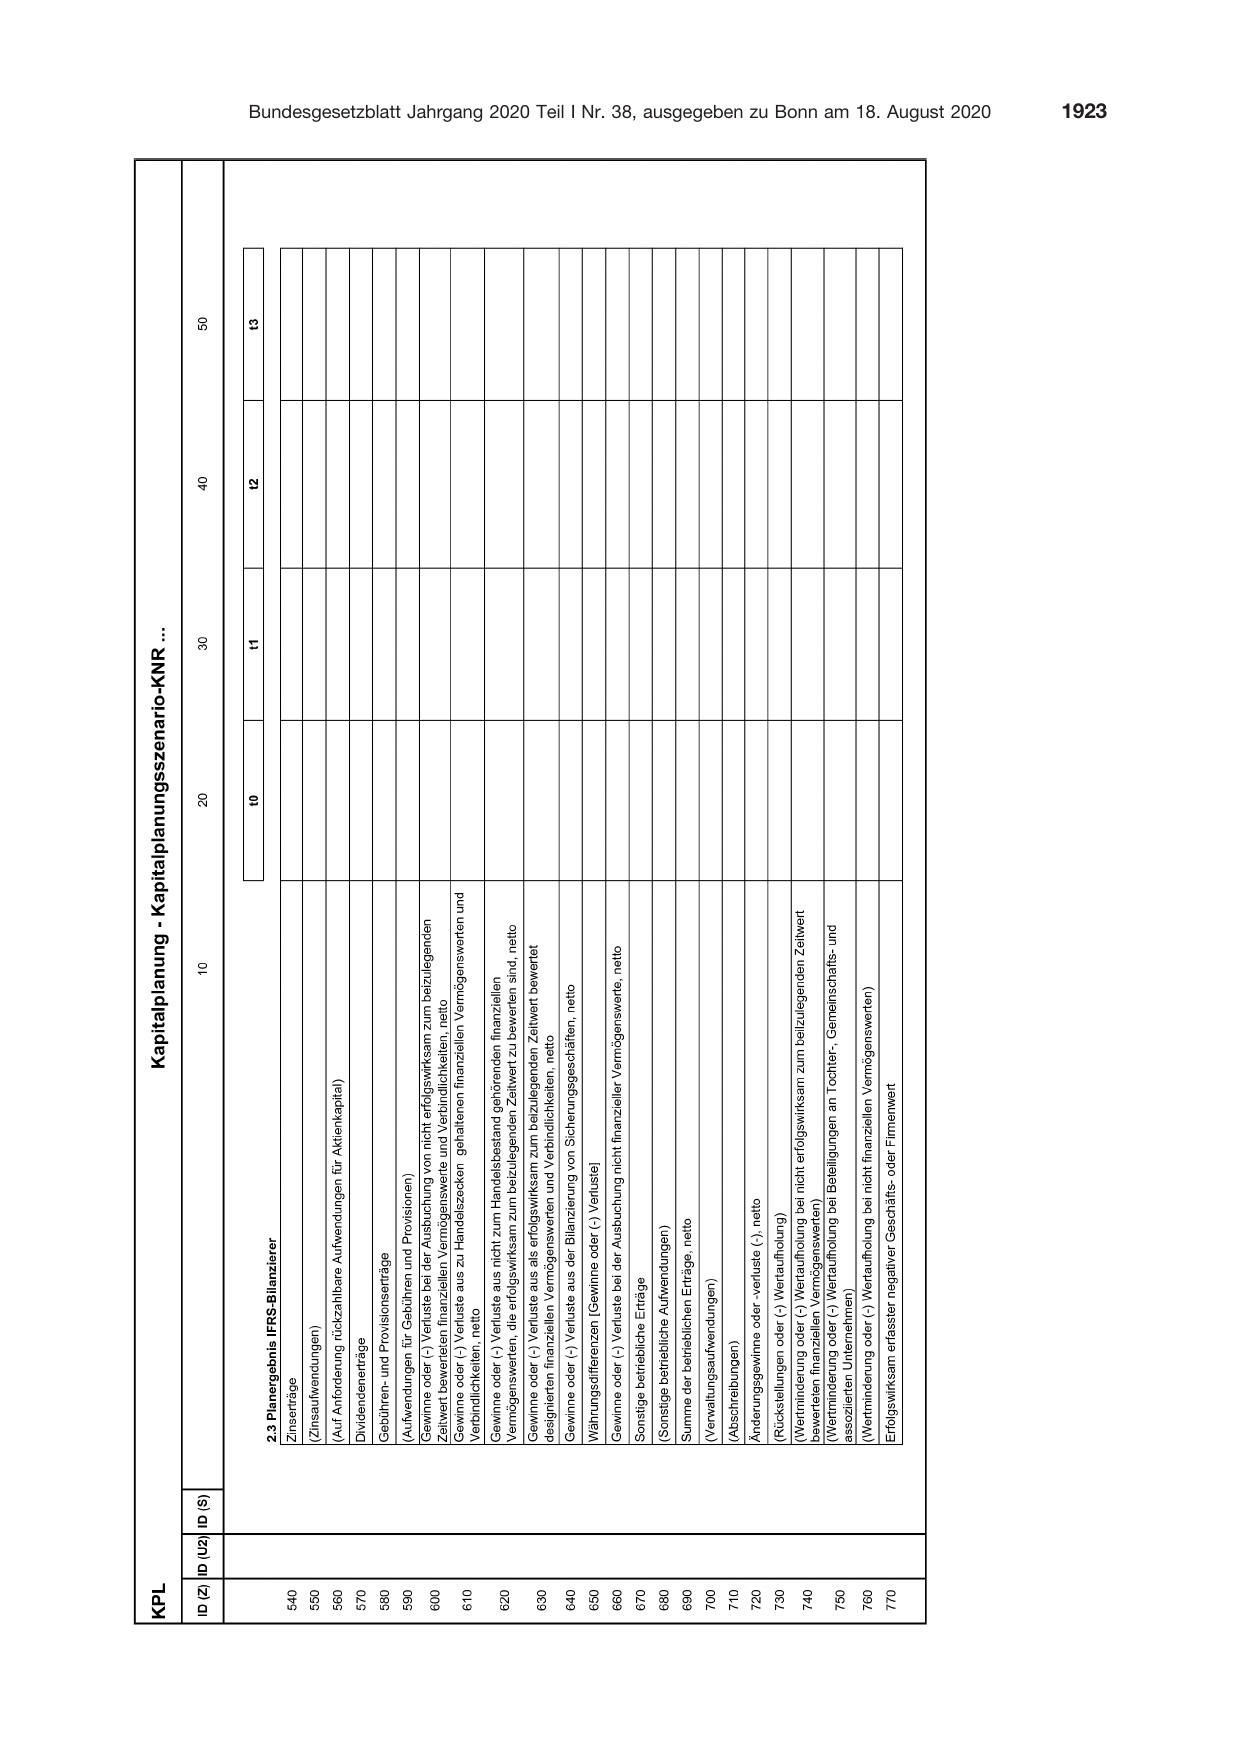
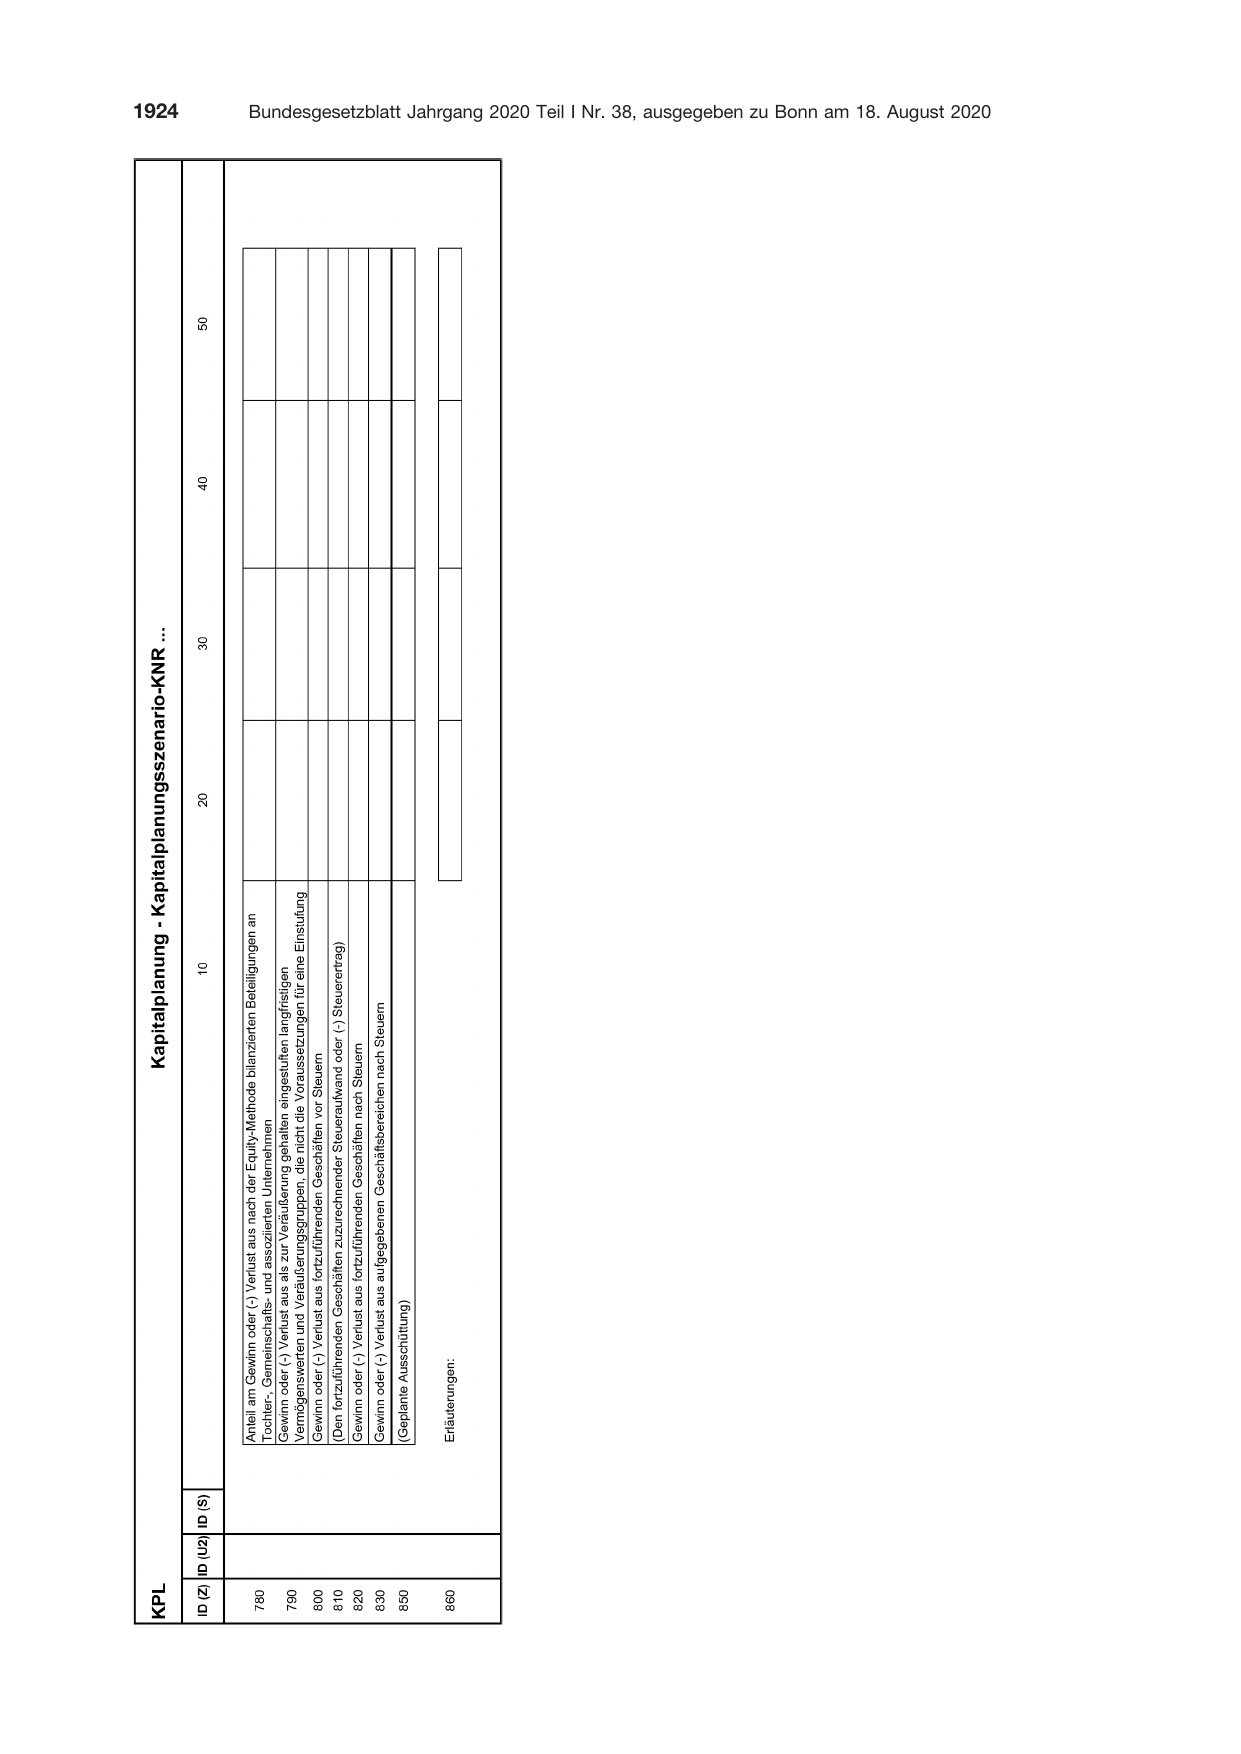
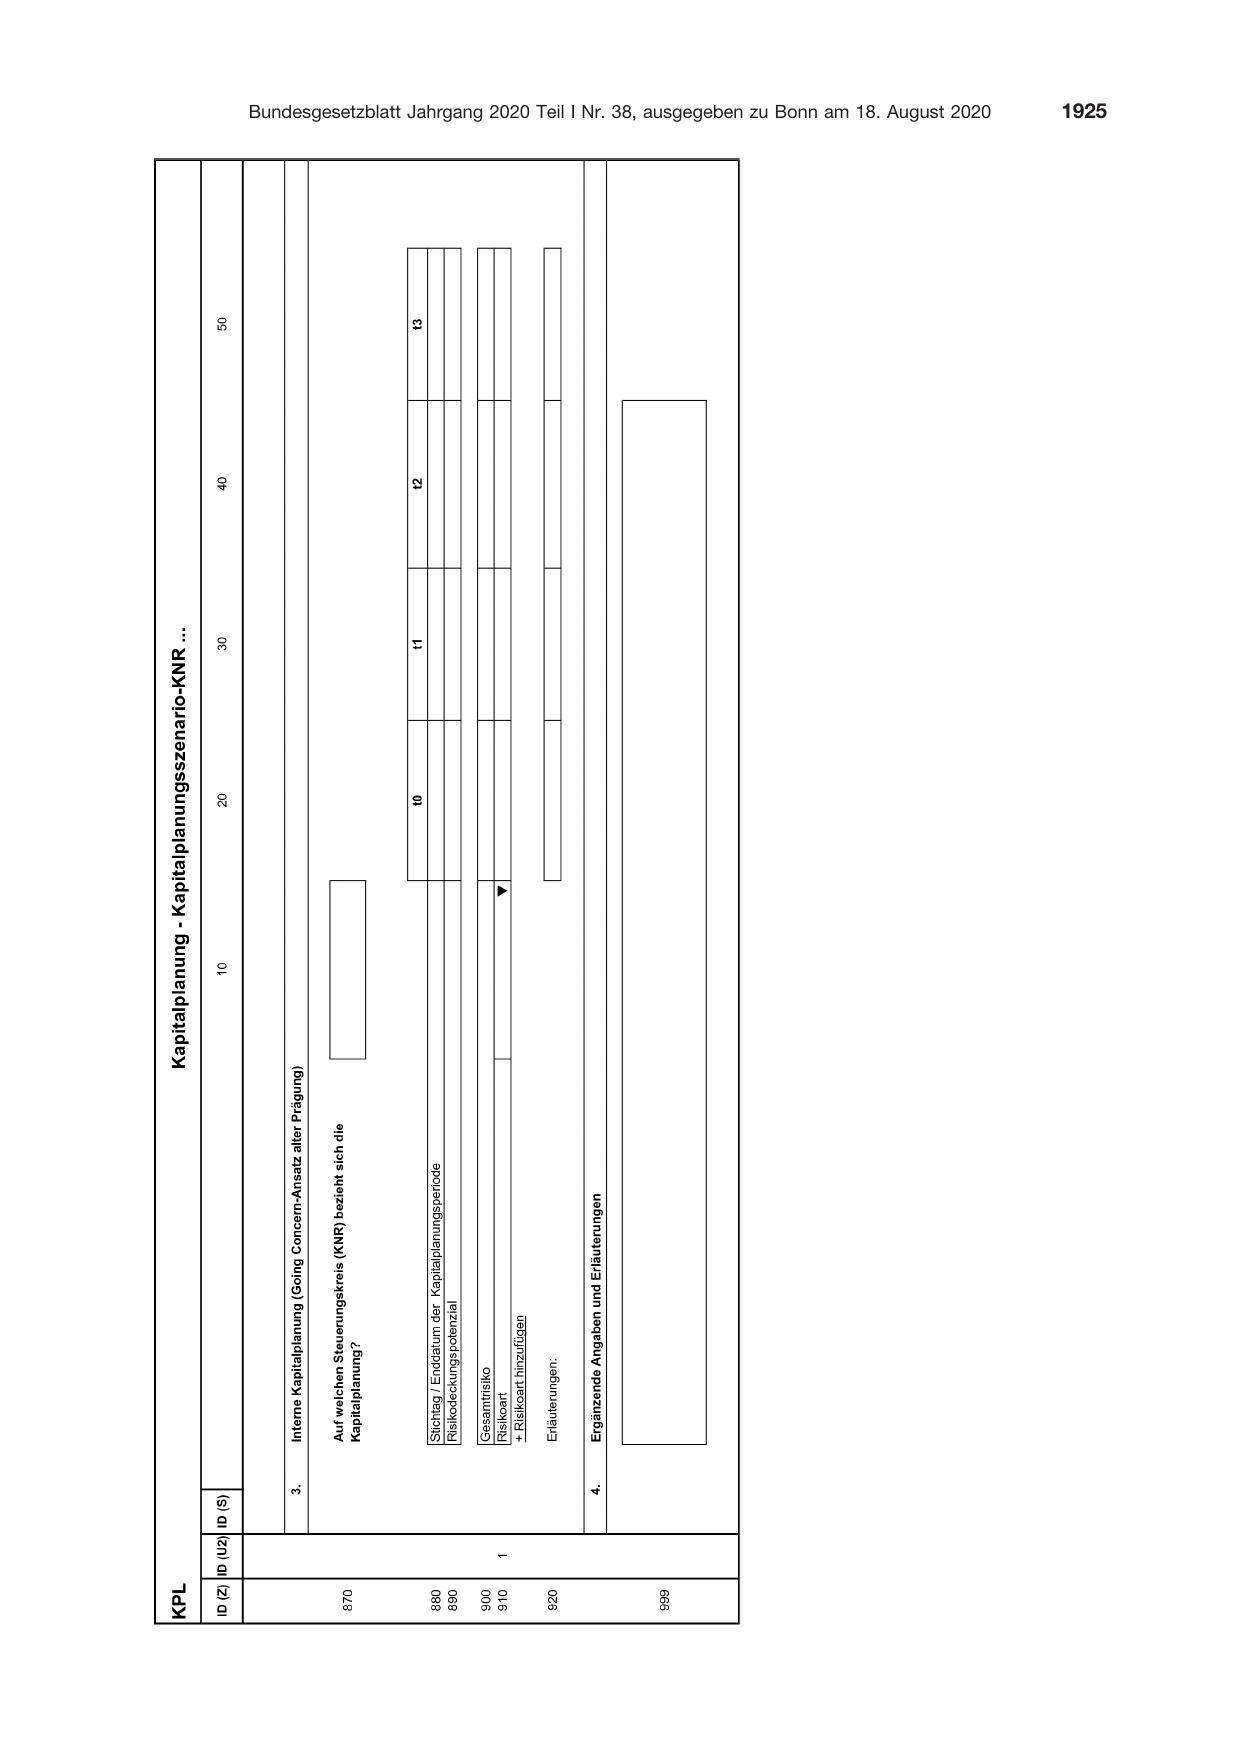
Anlage 25
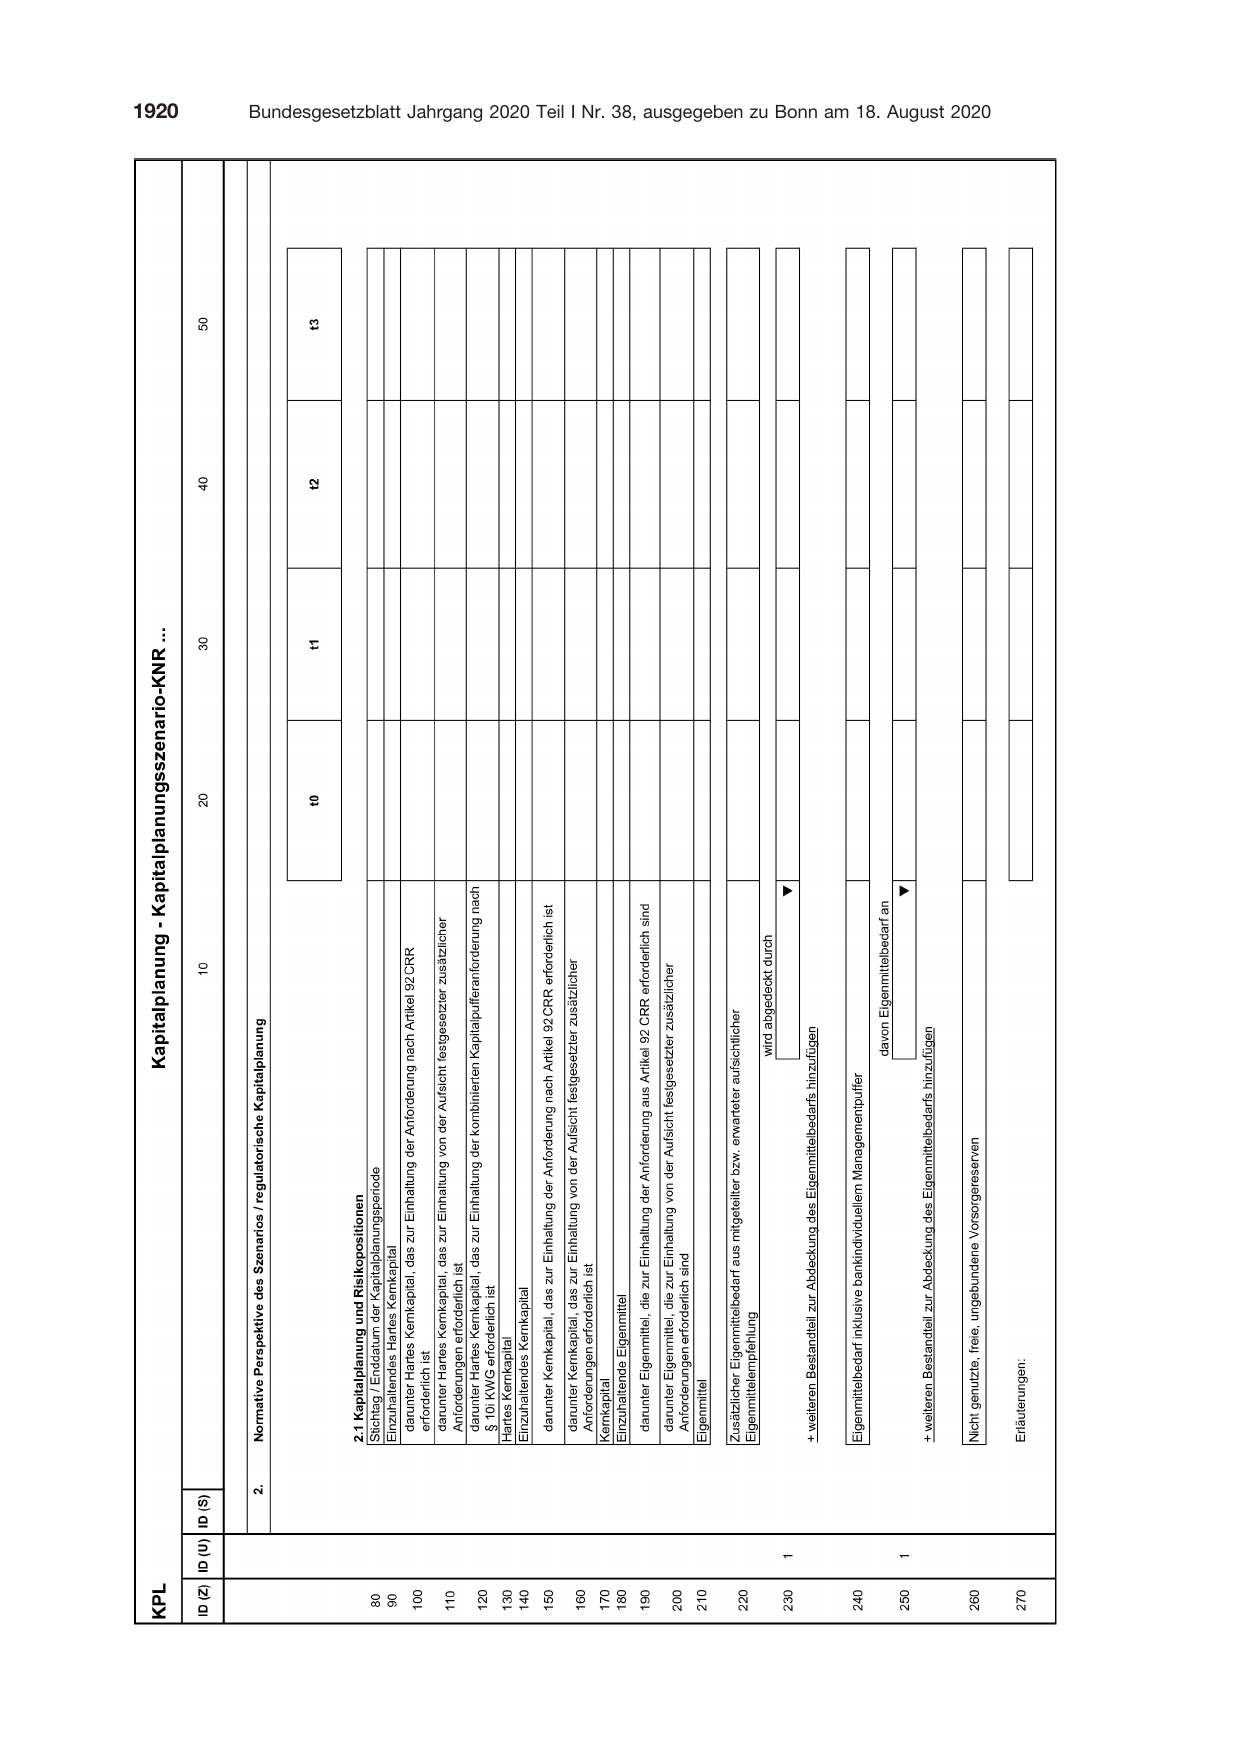
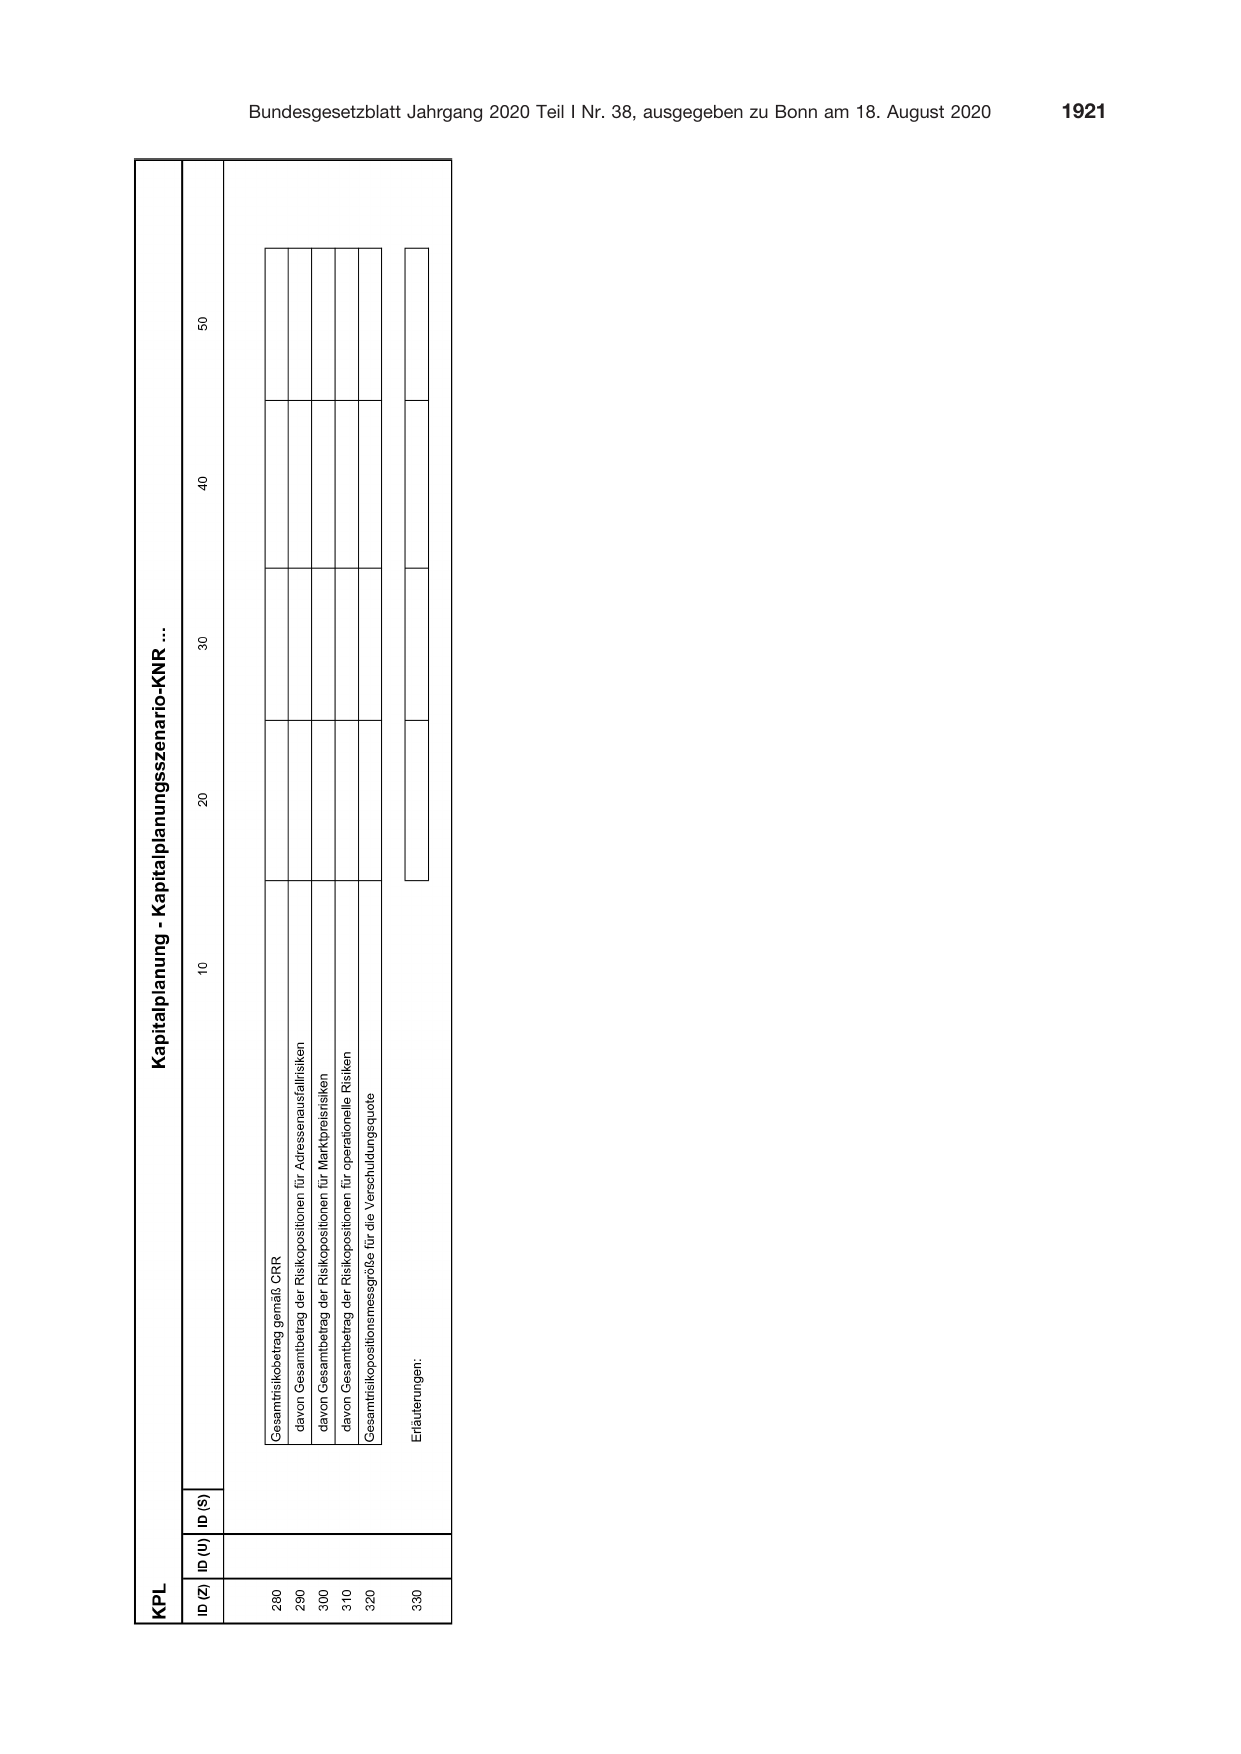
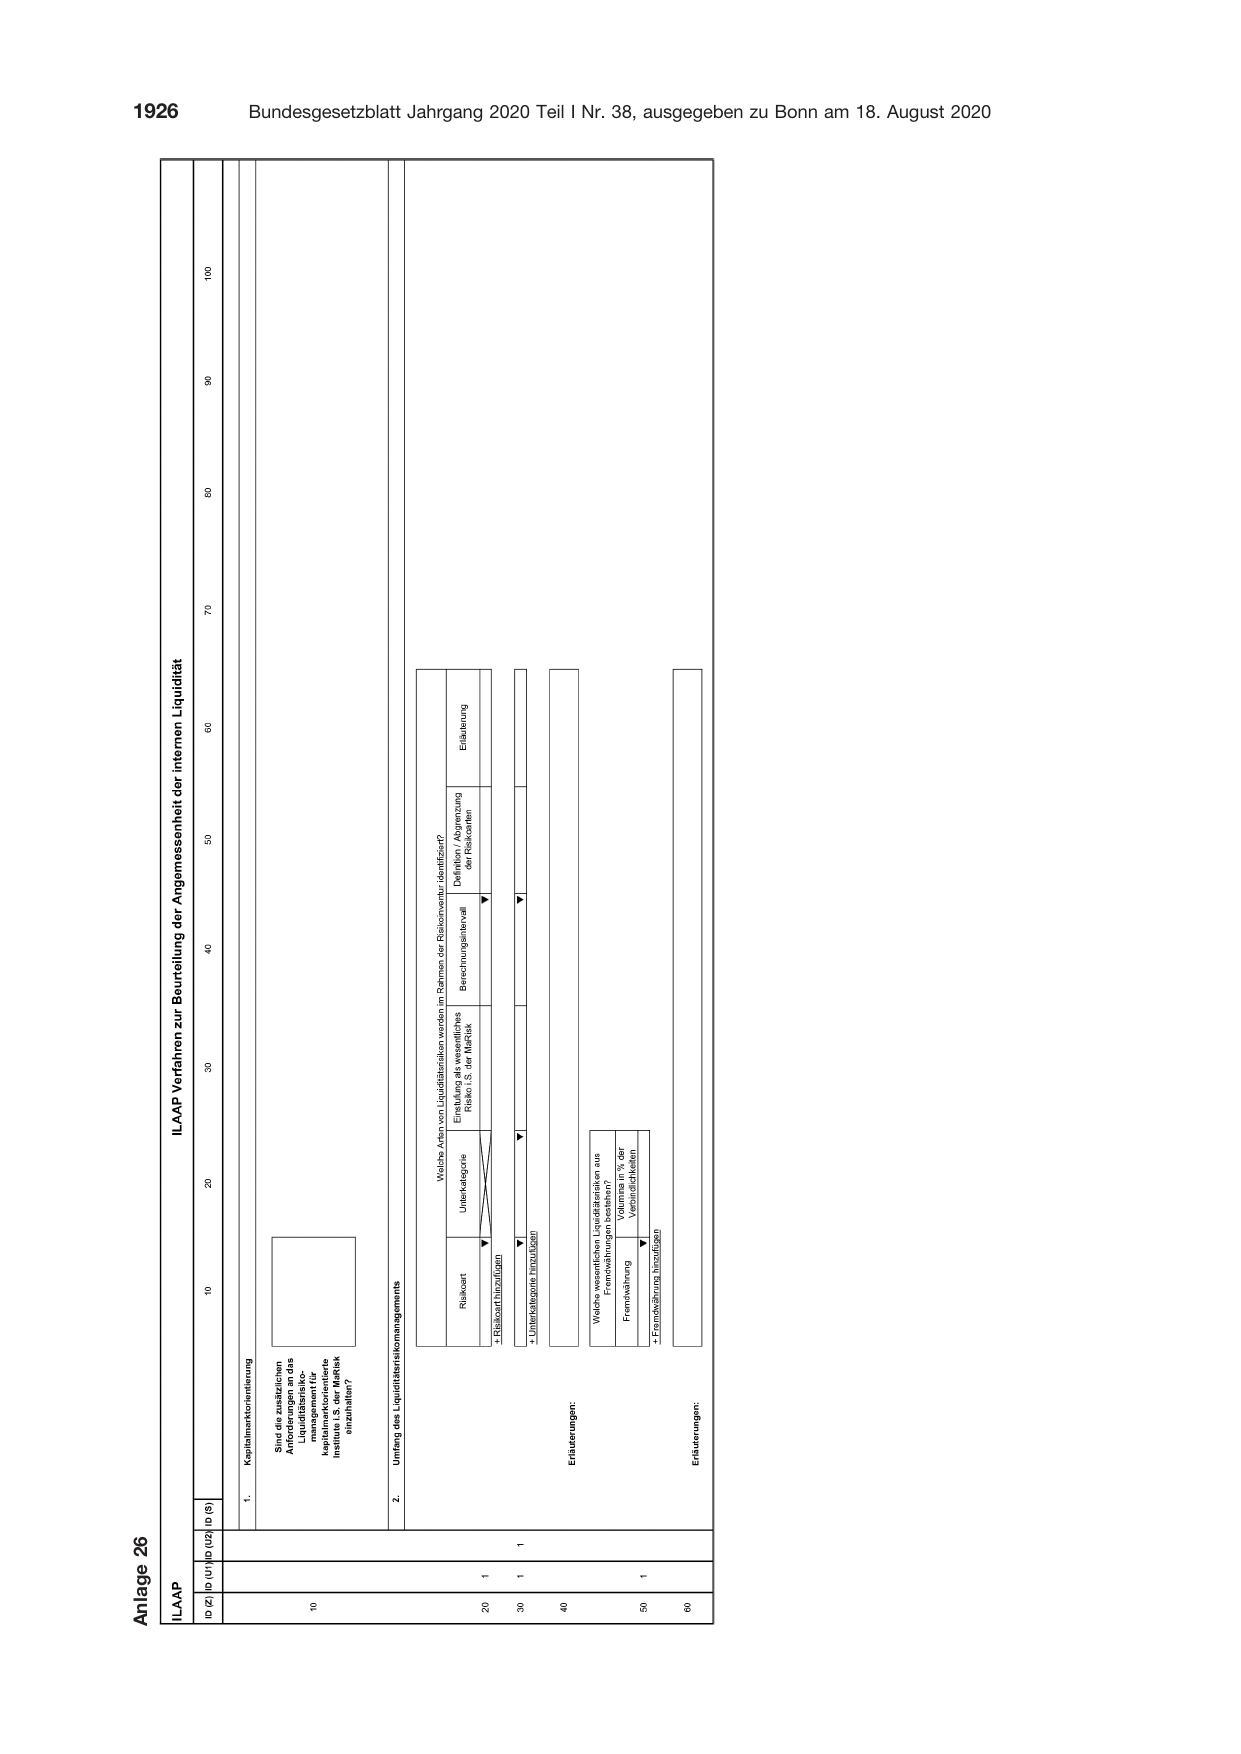
Anlage 26
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2020 I S. 1890. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes da5137b8db769701….