Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2020, S. 1688
BGBl. 2020 I S. 1688 · 8.730 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
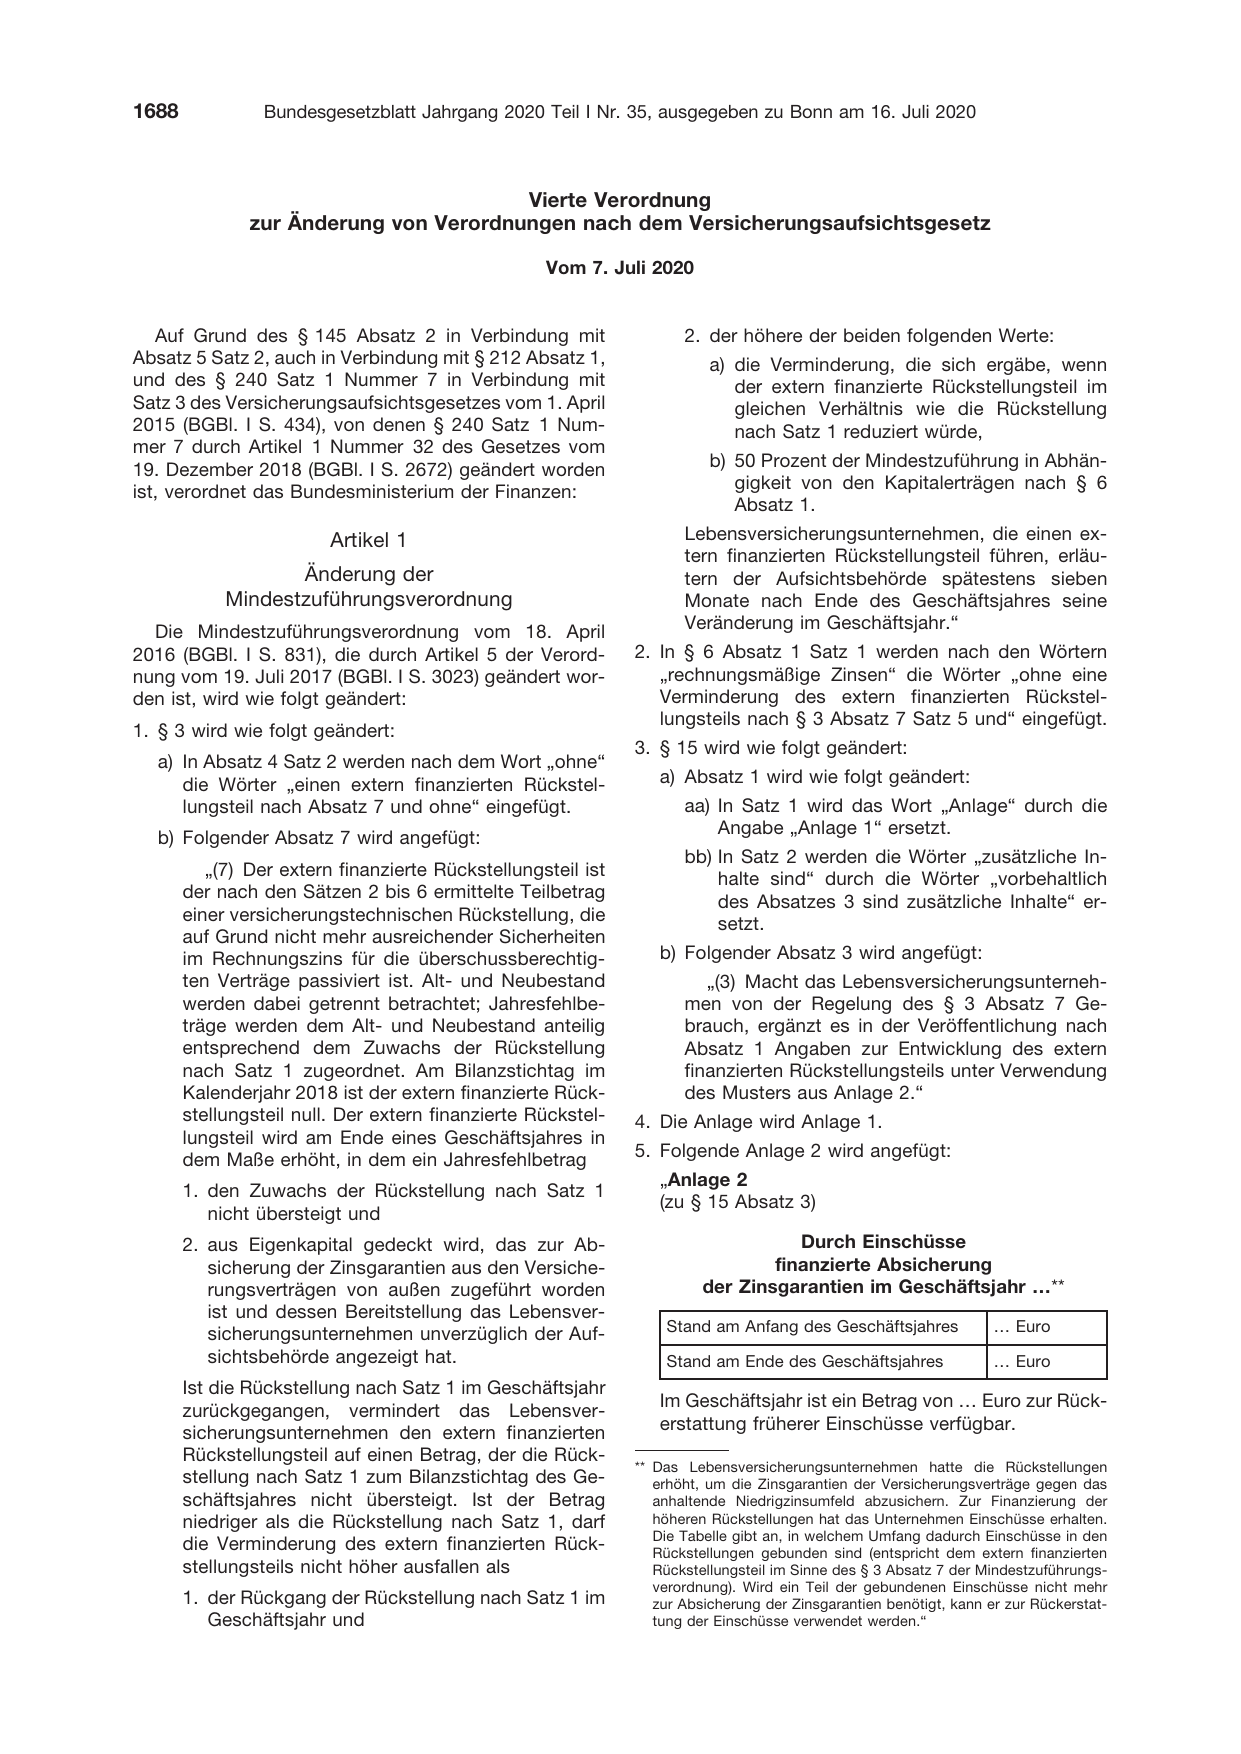
                                        Vierte Verordnung
               zur Änderung von Verordnungen nach dem Versicherungsaufsichtsgesetz
                                                   Vom 7. Juli 2020

   Auf Grund des § 145 Absatz 2 in Verbindung mit
Absatz 5 Satz 2, auch in Verbindung mit § 212 Absatz 1,
und des § 240 Satz 1 Nummer 7 in Verbindung mit
Satz 3 des Versicherungsaufsichtsgesetzes vom 1. April
2015 (BGBl. I S. 434), von denen § 240 Satz 1 Num-
mer 7 durch Artikel 1 Nummer 32 des Gesetzes vom
19. Dezember 2018 (BGBl. I S. 2672) geändert worden
ist, verordnet das Bundesministerium der Finanzen:

                         Artikel 1

                   Änderung der
            Mindestzuführungsverordnung
  Die Mindestzuführungsverordnung vom 18. April
2016 (BGBl. I S. 831), die durch Artikel 5 der Verord-
nung vom 19. Juli 2017 (BGBl. I S. 3023) geändert wor-
den ist, wird wie folgt geändert:

1. § 3 wird wie folgt geändert:

  a) In Absatz 4 Satz 2 werden nach dem Wort „ohne“
     die Wörter „einen extern finanzierten Rückstel-
     lungsteil nach Absatz 7 und ohne“ eingefügt.

  b) Folgender Absatz 7 wird angefügt:

          „(7) Der extern finanzierte Rückstellungsteil ist
       der nach den Sätzen 2 bis 6 ermittelte Teilbetrag
       einer versicherungstechnischen Rückstellung, die
       auf Grund nicht mehr ausreichender Sicherheiten
       im Rechnungszins für die überschussberechtig-
       ten Verträge passiviert ist. Alt- und Neubestand
       werden dabei getrennt betrachtet; Jahresfehlbe-
       träge werden dem Alt- und Neubestand anteilig
       entsprechend dem Zuwachs der Rückstellung
       nach Satz 1 zugeordnet. Am Bilanzstichtag im
       Kalenderjahr 2018 ist der extern finanzierte Rück-
       stellungsteil null. Der extern finanzierte Rückstel-
       lungsteil wird am Ende eines Geschäftsjahres in
       dem Maße erhöht, in dem ein Jahresfehlbetrag

       1. den Zuwachs der Rückstellung nach Satz 1

          nicht übersteigt und
       2. aus Eigenkapital gedeckt wird, das zur Ab-
          sicherung der Zinsgarantien aus den Versiche-
          rungsverträgen von außen zugeführt worden
          ist und dessen Bereitstellung das Lebensver-
          sicherungsunternehmen unverzüglich der Auf-
          sichtsbehörde angezeigt hat.
       Ist die Rückstellung nach Satz 1 im Geschäftsjahr
       zurückgegangen, vermindert das Lebensver-
       sicherungsunternehmen den extern finanzierten
       Rückstellungsteil auf einen Betrag, der die Rück-

       stellung nach Satz 1 zum Bilanzstichtag des Ge-
       schäftsjahres nicht übersteigt. Ist der Betrag
       niedriger als die Rückstellung nach Satz 1, darf

       die Verminderung des extern finanzierten Rück-
       stellungsteils nicht höher ausfallen als

       1. der Rückgang der Rückstellung nach Satz 1 im
          Geschäftsjahr und

       2. der höhere der beiden folgenden Werte:
           a) die Verminderung, die sich ergäbe, wenn
              der extern finanzierte Rückstellungsteil im
              gleichen Verhältnis wie die Rückstellung
              nach Satz 1 reduziert würde,

           b) 50 Prozent der Mindestzuführung in Abhän-
              gigkeit von den Kapitalerträgen nach § 6
              Absatz 1.
       Lebensversicherungsunternehmen, die einen ex-
       tern finanzierten Rückstellungsteil führen, erläu-
       tern der Aufsichtsbehörde spätestens sieben
       Monate nach Ende des Geschäftsjahres seine
       Veränderung im Geschäftsjahr.“
2. In § 6 Absatz 1 Satz 1 werden nach den Wörtern
   „rechnungsmäßige Zinsen“ die Wörter „ohne eine
   Verminderung des extern finanzierten Rückstel-
   lungsteils nach § 3 Absatz 7 Satz 5 und“ eingefügt.

3. § 15 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt geändert:
       aa) In Satz 1 wird das Wort „Anlage“ durch die
           Angabe „Anlage 1“ ersetzt.

       bb) In Satz 2 werden die Wörter „zusätzliche In-
           halte sind“ durch die Wörter „vorbehaltlich
           des Absatzes 3 sind zusätzliche Inhalte“ er-
           setzt.

   b) Folgender Absatz 3 wird angefügt:
          „(3) Macht das Lebensversicherungsunterneh-
       men von der Regelung des § 3 Absatz 7 Ge-
       brauch, ergänzt es in der Veröffentlichung nach
       Absatz 1 Angaben zur Entwicklung des extern
       finanzierten Rückstellungsteils unter Verwendung
       des Musters aus Anlage 2.“
4. Die Anlage wird Anlage 1.

5. Folgende Anlage 2 wird angefügt:
   „Anlage 2

   (zu § 15 Absatz 3)

                     Durch Einschüsse
                  finanzierte Absicherung
          der Zinsgarantien im Geschäftsjahr …**

    Stand am Anfang des Geschäftsjahres              … Euro
    Stand am Ende des Geschäftsjahres                … Euro

   Im Geschäftsjahr ist ein Betrag von … Euro zur Rück-
   erstattung früherer Einschüsse verfügbar.

** Das Lebensversicherungsunternehmen hatte die Rückstellungen
   erhöht, um die Zinsgarantien der Versicherungsverträge gegen das
   anhaltende Niedrigzinsumfeld abzusichern. Zur Finanzierung der
   höheren Rückstellungen hat das Unternehmen Einschüsse erhalten.
   Die Tabelle gibt an, in welchem Umfang dadurch Einschüsse in den
   Rückstellungen gebunden sind (entspricht dem extern finanzierten
   Rückstellungsteil im Sinne des § 3 Absatz 7 der Mindestzuführungs-
   verordnung). Wird ein Teil der gebundenen Einschüsse nicht mehr
   zur Absicherung der Zinsgarantien benötigt, kann er zur Rückerstat-
   tung der Einschüsse verwendet werden.“
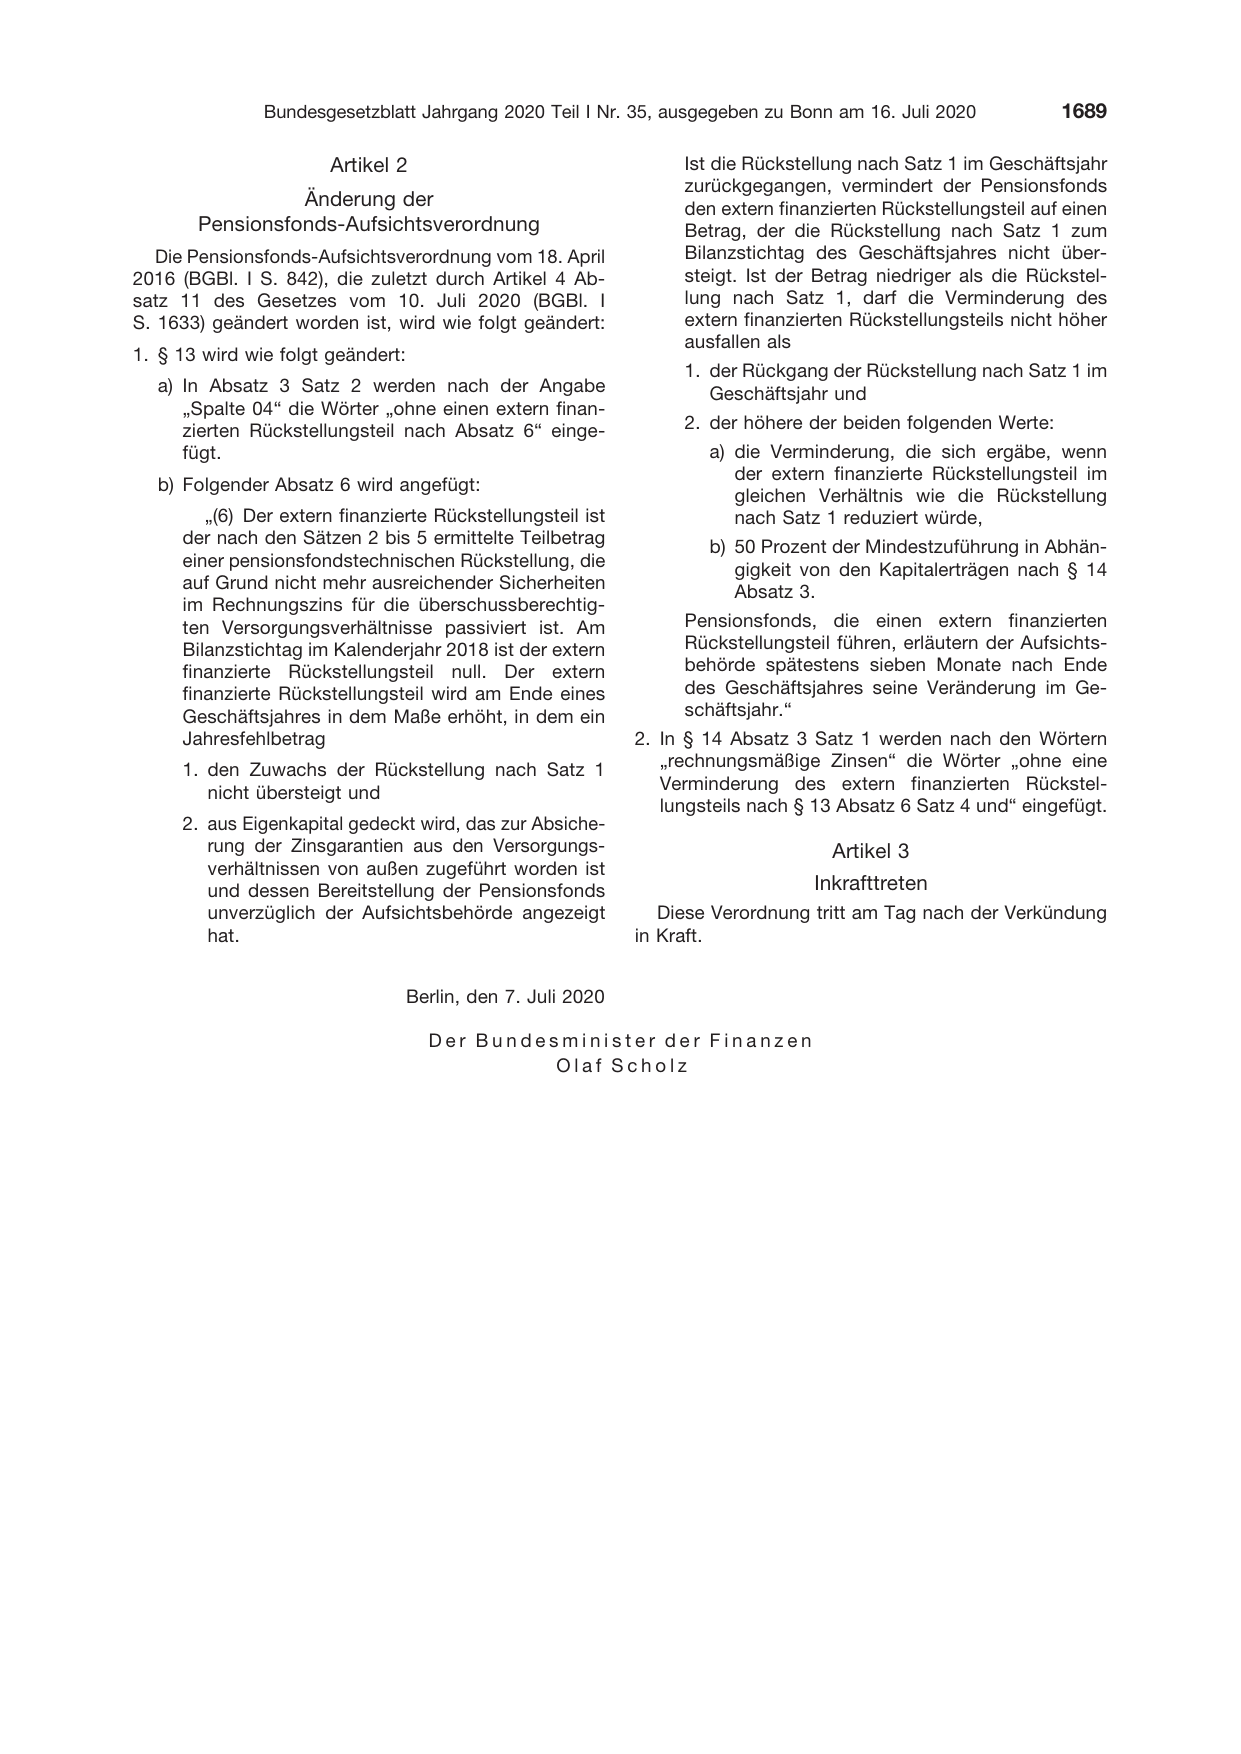
                       Artikel 2

                 Änderung der
       Pensionsfonds-Aufsichtsverordnung
   Die Pensionsfonds-Aufsichtsverordnung vom 18. April
2016 (BGBl. I S. 842), die zuletzt durch Artikel 4 Ab-
satz 11 des Gesetzes vom 10. Juli 2020 (BGBl. I
S. 1633) geändert worden ist, wird wie folgt geändert:

1. § 13 wird wie folgt geändert:

  a) In Absatz 3 Satz 2 werden nach der Angabe
     „Spalte 04“ die Wörter „ohne einen extern finan-
     zierten Rückstellungsteil nach Absatz 6“ einge-
     fügt.

  b) Folgender Absatz 6 wird angefügt:

        „(6) Der extern finanzierte Rückstellungsteil ist
     der nach den Sätzen 2 bis 5 ermittelte Teilbetrag
     einer pensionsfondstechnischen Rückstellung, die
     auf Grund nicht mehr ausreichender Sicherheiten
     im Rechnungszins für die überschussberechtig-
     ten Versorgungsverhältnisse passiviert ist. Am
     Bilanzstichtag im Kalenderjahr 2018 ist der extern
     finanzierte Rückstellungsteil null. Der extern
     finanzierte Rückstellungsteil wird am Ende eines
     Geschäftsjahres in dem Maße erhöht, in dem ein
     Jahresfehlbetrag
     1. den Zuwachs der Rückstellung nach Satz 1
        nicht übersteigt und

     2. aus Eigenkapital gedeckt wird, das zur Absiche-
        rung der Zinsgarantien aus den Versorgungs-
        verhältnissen von außen zugeführt worden ist
        und dessen Bereitstellung der Pensionsfonds
        unverzüglich der Aufsichtsbehörde angezeigt
        hat.

                                   Berlin, den 7. Juli 2020

                                     Der Bundesminister der
                                               Olaf Scholz

       Ist die Rückstellung nach Satz 1 im Geschäftsjahr
       zurückgegangen, vermindert der Pensionsfonds
       den extern finanzierten Rückstellungsteil auf einen
       Betrag, der die Rückstellung nach Satz 1 zum
       Bilanzstichtag des Geschäftsjahres nicht über-
       steigt. Ist der Betrag niedriger als die Rückstel-
       lung nach Satz 1, darf die Verminderung des
       extern finanzierten Rückstellungsteils nicht höher
       ausfallen als

       1. der Rückgang der Rückstellung nach Satz 1 im
          Geschäftsjahr und

       2. der höhere der beiden folgenden Werte:
          a) die Verminderung, die sich ergäbe, wenn
             der extern finanzierte Rückstellungsteil im

             gleichen Verhältnis wie die Rückstellung
             nach Satz 1 reduziert würde,
          b) 50 Prozent der Mindestzuführung in Abhän-
             gigkeit von den Kapitalerträgen nach § 14
             Absatz 3.

       Pensionsfonds, die einen extern finanzierten
       Rückstellungsteil führen, erläutern der Aufsichts-
       behörde spätestens sieben Monate nach Ende
       des Geschäftsjahres seine Veränderung im Ge-
       schäftsjahr.“
  2. In § 14 Absatz 3 Satz 1 werden nach den Wörtern
     „rechnungsmäßige Zinsen“ die Wörter „ohne eine
     Verminderung des extern finanzierten Rückstel-
     lungsteils nach § 13 Absatz 6 Satz 4 und“ eingefügt.

                         Artikel 3

                      Inkrafttreten
     Diese Verordnung tritt am Tag nach der Verkündung
  in Kraft.

Finanzen
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2020 I S. 1688. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes e02553190b5af0b0….