Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2020, S. 1512
BGBl. 2020 I S. 1512 · 22.496 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
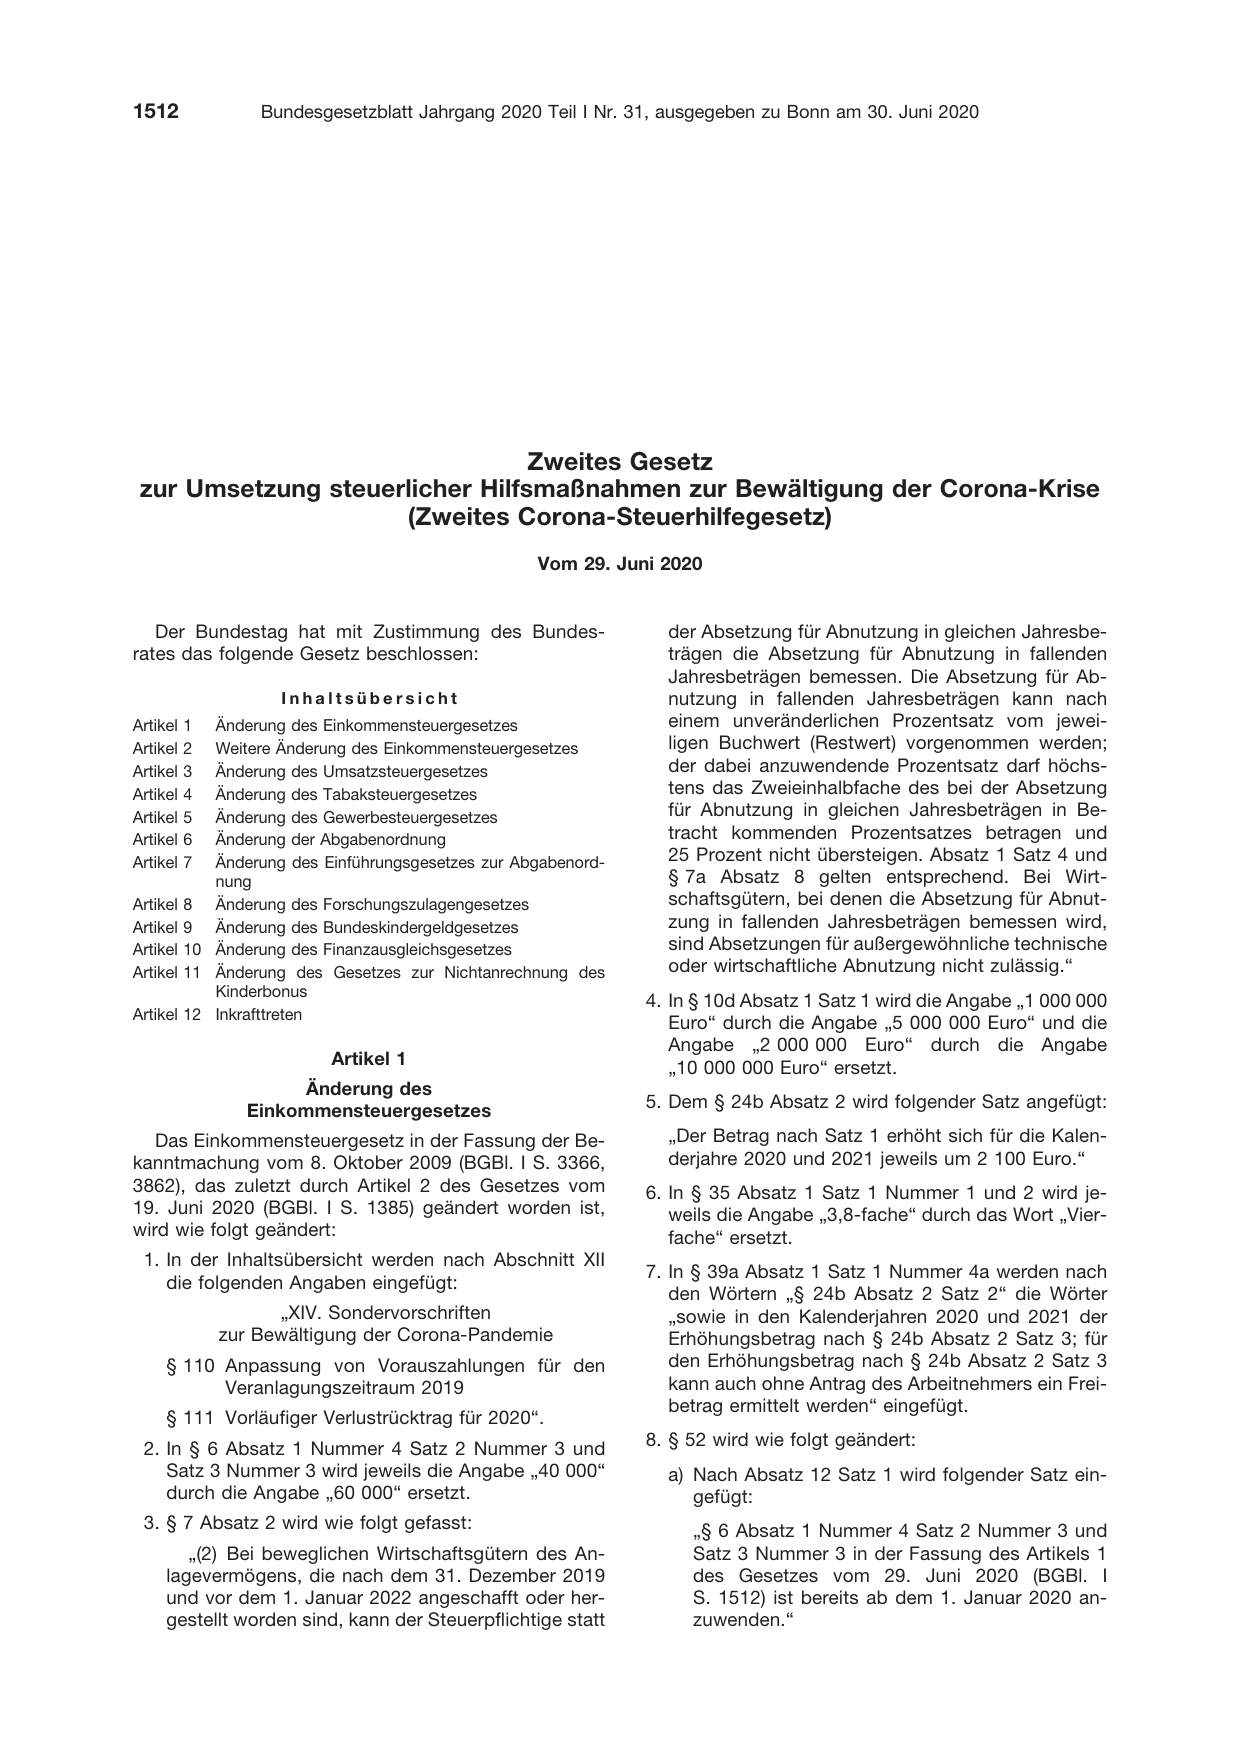
                                 Zweites Gesetz
 zur Umsetzung steuerlicher Hilfsmaßnahmen zur Bewältigung
                     (Zweites Corona-Steuerhilfegesetz)

der Corona-Krise
                                                  Vom 29. Juni 2020

   Der Bundestag hat mit Zustimmung des Bundes-
rates das folgende Gesetz beschlossen:

                  Inhaltsübersicht
Artikel 1  Änderung des Einkommensteuergesetzes
Artikel 2  Weitere Änderung des Einkommensteuergesetzes
Artikel 3  Änderung des Umsatzsteuergesetzes
Artikel 4  Änderung des Tabaksteuergesetzes
Artikel 5  Änderung des Gewerbesteuergesetzes
Artikel 6  Änderung der Abgabenordnung

der Absetzung für Abnutzung in gleichen Jahresbe-
trägen die Absetzung für Abnutzung in fallenden
Jahresbeträgen bemessen. Die Absetzung für Ab-
nutzung in fallenden Jahresbeträgen kann nach
einem unveränderlichen Prozentsatz vom jewei-
ligen Buchwert (Restwert) vorgenommen werden;
der dabei anzuwendende Prozentsatz darf höchs-
tens das Zweieinhalbfache des bei der Absetzung
für Abnutzung in gleichen Jahresbeträgen in Be-
tracht kommenden Prozentsatzes betragen und
Artikel 7  Änderung des Einführungsgesetzes zur Abgabenord-     25 Prozent nicht übersteigen. Absatz 1 Satz 4 und
           nung
Artikel 8 Änderung des Forschungszulagengesetzes
Artikel 9 Änderung des Bundeskindergeldgesetzes
Artikel 10 Änderung des Finanzausgleichsgesetzes
Artikel 11 Änderung des Gesetzes zur Nichtanrechnung des
           Kinderbonus

Artikel 12 Inkrafttreten

                        Artikel 1
                    Änderung des
              Einkommensteuergesetzes

   Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366,
3862), das zuletzt durch Artikel 2 des Gesetzes vom
19. Juni 2020 (BGBl. I S. 1385) geändert worden ist,
wird wie folgt geändert:
 1. In der Inhaltsübersicht werden nach Abschnitt XII

    die folgenden Angaben eingefügt:

                  „XIV. Sondervorschriften
            zur Bewältigung der Corona-Pandemie
     § 110 Anpassung von Vorauszahlungen für den
           Veranlagungszeitraum 2019

     § 111 Vorläufiger Verlustrücktrag für 2020“.
 2. In § 6 Absatz 1 Nummer 4 Satz 2 Nummer 3 und
    Satz 3 Nummer 3 wird jeweils die Angabe „40 000“
    durch die Angabe „60 000“ ersetzt.
 3. § 7 Absatz 2 wird wie folgt gefasst:
        „(2) Bei beweglichen Wirtschaftsgütern des An-
     lagevermögens, die nach dem 31. Dezember 2019
     und vor dem 1. Januar 2022 angeschafft oder her-
     gestellt worden sind, kann der Steuerpflichtige statt
  § 7a Absatz 8 gelten entsprechend. Bei Wirt-
  schaftsgütern, bei denen die Absetzung für Abnut-
  zung in fallenden Jahresbeträgen bemessen wird,
  sind Absetzungen für außergewöhnliche technische
  oder wirtschaftliche Abnutzung nicht zulässig.“

4. In § 10d Absatz 1 Satz 1 wird die Angabe „1 000 000

   Euro“ durch die Angabe „5 000 000 Euro“ und die
   Angabe „2 000 000 Euro“ durch die Angabe
   „10 000 000 Euro“ ersetzt.

5. Dem § 24b Absatz 2 wird folgender Satz angefügt:

  „Der Betrag nach Satz 1 erhöht sich für die Kalen-
  derjahre 2020 und 2021 jeweils um 2 100 Euro.“
6. In § 35 Absatz 1 Satz 1 Nummer 1 und 2 wird je-
   weils die Angabe „3,8-fache“ durch das Wort „Vier-
   fache“ ersetzt.

7. In § 39a Absatz 1 Satz 1 Nummer 4a werden nach

   den Wörtern „§ 24b Absatz 2 Satz 2“ die Wörter
   „sowie in den Kalenderjahren 2020 und 2021 der
   Erhöhungsbetrag nach § 24b Absatz 2 Satz 3; für
   den Erhöhungsbetrag nach § 24b Absatz 2 Satz 3
   kann auch ohne Antrag des Arbeitnehmers ein Frei-
   betrag ermittelt werden“ eingefügt.

8. § 52 wird wie folgt geändert:
  a) Nach Absatz 12 Satz 1 wird folgender Satz ein-
     gefügt:
     㤠6 Absatz 1 Nummer 4 Satz 2 Nummer 3 und
     Satz 3 Nummer 3 in der Fassung des Artikels 1
     des Gesetzes vom 29. Juni 2020 (BGBl. I
     S. 1512) ist bereits ab dem 1. Januar 2020 an-
     zuwenden.“
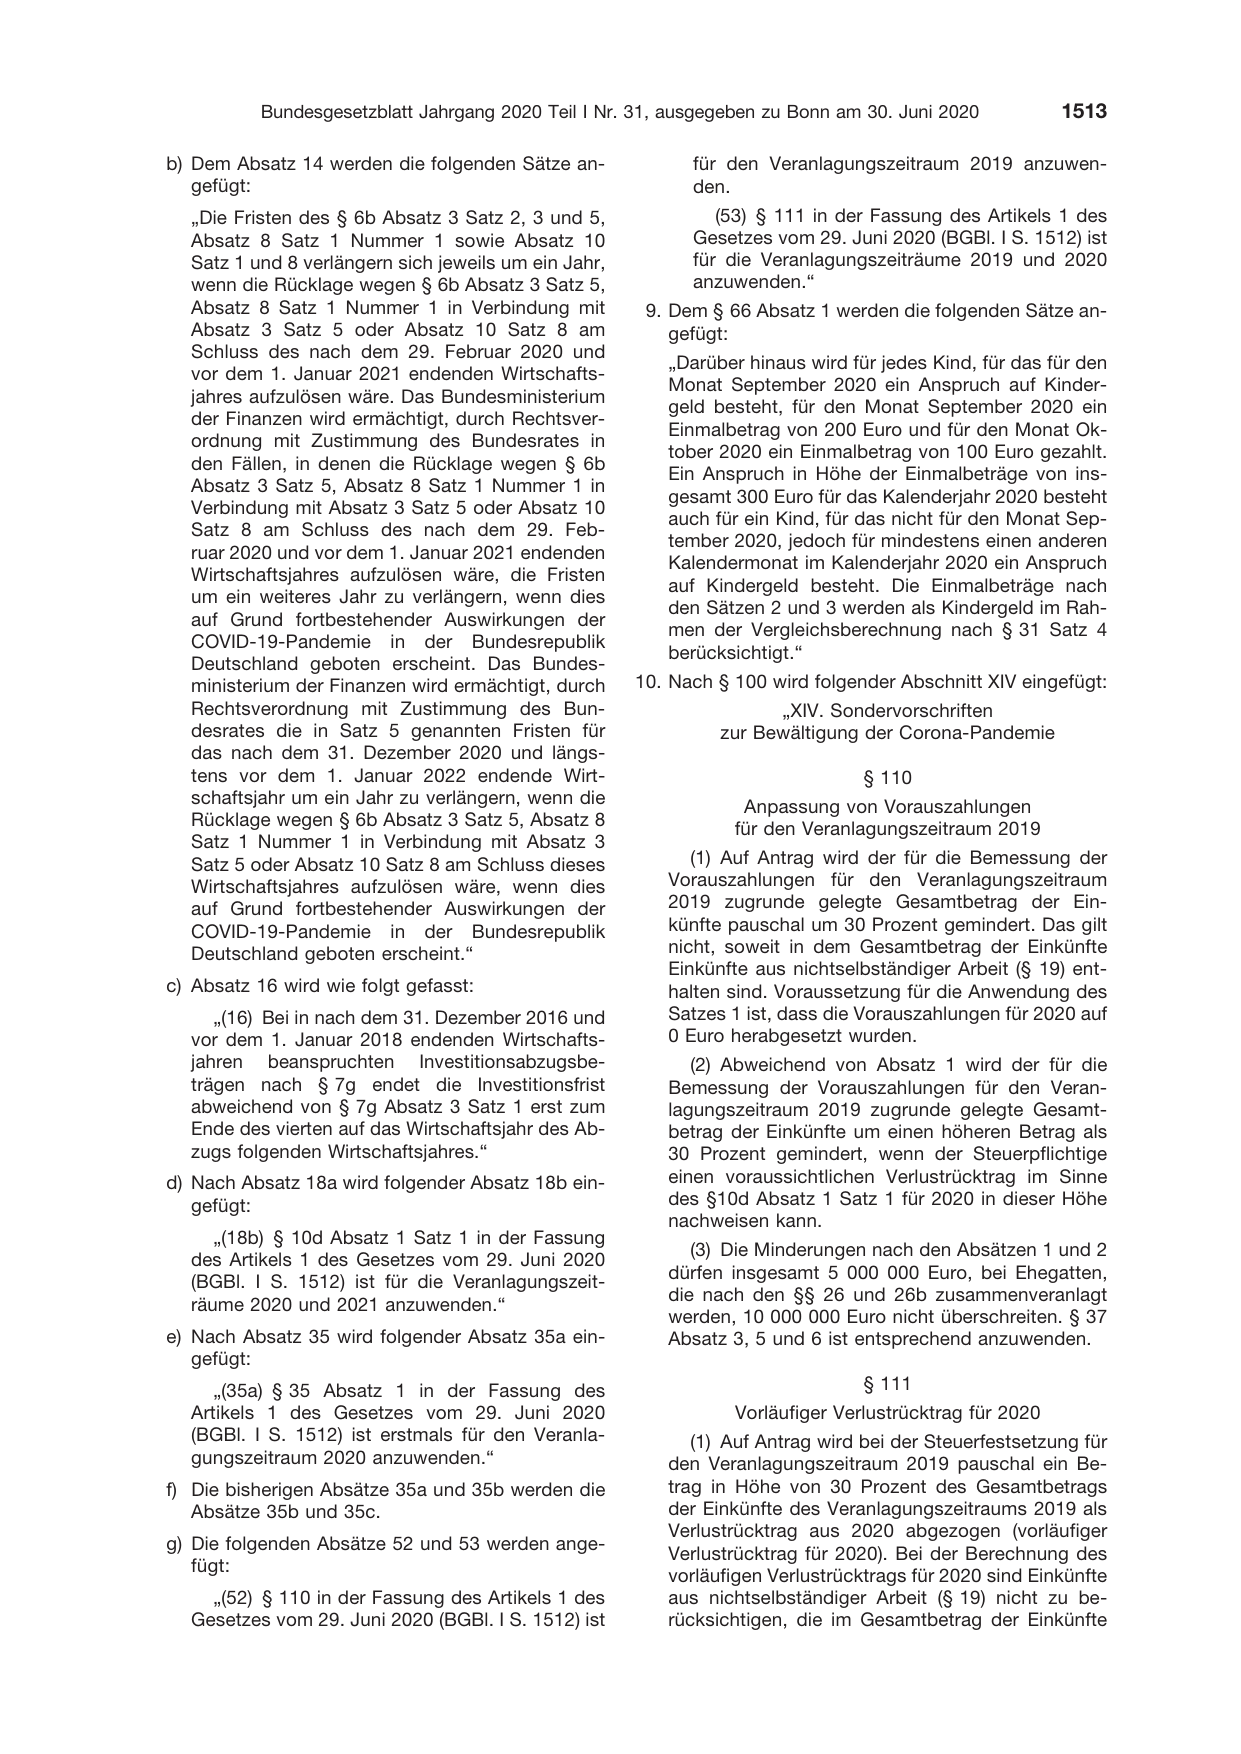
b) Dem Absatz 14 werden die folgenden Sätze an-
   gefügt:
  „Die Fristen des § 6b Absatz 3 Satz 2, 3 und 5,
  Absatz 8 Satz 1 Nummer 1 sowie Absatz 10
  Satz 1 und 8 verlängern sich jeweils um ein Jahr,
  wenn die Rücklage wegen § 6b Absatz 3 Satz 5,
  Absatz 8 Satz 1 Nummer 1 in Verbindung mit
  Absatz 3 Satz 5 oder Absatz 10 Satz 8 am
  Schluss des nach dem 29. Februar 2020 und

  vor dem 1. Januar 2021 endenden Wirtschafts-

  jahres aufzulösen wäre. Das Bundesministerium

  der Finanzen wird ermächtigt, durch Rechtsver-

  ordnung mit Zustimmung des Bundesrates in

  den Fällen, in denen die Rücklage wegen § 6b

  Absatz 3 Satz 5, Absatz 8 Satz 1 Nummer 1 in

  Verbindung mit Absatz 3 Satz 5 oder Absatz 10

  Satz 8 am Schluss des nach dem 29. Feb-

  ruar 2020 und vor dem 1. Januar 2021 endenden

  Wirtschaftsjahres aufzulösen wäre, die Fristen

  um ein weiteres Jahr zu verlängern, wenn dies

  auf Grund fortbestehender Auswirkungen der

  COVID-19-Pandemie in der Bundesrepublik

  Deutschland geboten erscheint. Das Bundes-
  ministerium der Finanzen wird ermächtigt, durch
  Rechtsverordnung mit Zustimmung des Bun-
  desrates die in Satz 5 genannten Fristen für
  das nach dem 31. Dezember 2020 und längs-
  tens vor dem 1. Januar 2022 endende Wirt-
  schaftsjahr um ein Jahr zu verlängern, wenn die
  Rücklage wegen § 6b Absatz 3 Satz 5, Absatz 8
  Satz 1 Nummer 1 in Verbindung mit Absatz 3
  Satz 5 oder Absatz 10 Satz 8 am Schluss dieses
  Wirtschaftsjahres aufzulösen wäre, wenn dies
  auf Grund fortbestehender Auswirkungen der
  COVID-19-Pandemie in der Bundesrepublik
  Deutschland geboten erscheint.“

c) Absatz 16 wird wie folgt gefasst:
     „(16) Bei in nach dem 31. Dezember 2016 und
  vor dem 1. Januar 2018 endenden Wirtschafts-
  jahren beanspruchten Investitionsabzugsbe-
  trägen nach § 7g endet die Investitionsfrist
  abweichend von § 7g Absatz 3 Satz 1 erst zum
  Ende des vierten auf das Wirtschaftsjahr des Ab-
  zugs folgenden Wirtschaftsjahres.“
d) Nach Absatz 18a wird folgender Absatz 18b ein-
   gefügt:

     „(18b) § 10d Absatz 1 Satz 1 in der Fassung

  des Artikels 1 des Gesetzes vom 29. Juni 2020

  (BGBl. I S. 1512) ist für die Veranlagungszeit-

  räume 2020 und 2021 anzuwenden.“

e) Nach Absatz 35 wird folgender Absatz 35a ein-
   gefügt:
     „(35a) § 35 Absatz 1 in der Fassung des
  Artikels 1 des Gesetzes vom 29. Juni 2020
  (BGBl. I S. 1512) ist erstmals für den Veranla-
  gungszeitraum 2020 anzuwenden.“
f) Die bisherigen Absätze 35a und 35b werden die
   Absätze 35b und 35c.

g) Die folgenden Absätze 52 und 53 werden ange-

   fügt:

    „(52) § 110 in der Fassung des Artikels 1 des
  Gesetzes vom 29. Juni 2020 (BGBl. I S. 1512) ist

      für den Veranlagungszeitraum 2019 anzuwen-
      den.
         (53) § 111 in der Fassung des Artikels 1 des
      Gesetzes vom 29. Juni 2020 (BGBl. I S. 1512) ist
      für die Veranlagungszeiträume 2019 und 2020
      anzuwenden.“
 9. Dem § 66 Absatz 1 werden die folgenden Sätze an-
    gefügt:

   „Darüber hinaus wird für jedes Kind, für das für den

   Monat September 2020 ein Anspruch auf Kinder-

   geld besteht, für den Monat September 2020 ein

   Einmalbetrag von 200 Euro und für den Monat Ok-

   tober 2020 ein Einmalbetrag von 100 Euro gezahlt.

   Ein Anspruch in Höhe der Einmalbeträge von ins-

   gesamt 300 Euro für das Kalenderjahr 2020 besteht

   auch für ein Kind, für das nicht für den Monat Sep-

   tember 2020, jedoch für mindestens einen anderen

   Kalendermonat im Kalenderjahr 2020 ein Anspruch

   auf Kindergeld besteht. Die Einmalbeträge nach

   den Sätzen 2 und 3 werden als Kindergeld im Rah-

   men der Vergleichsberechnung nach § 31 Satz 4

   berücksichtigt.“

10. Nach § 100 wird folgender Abschnitt XIV eingefügt:
               „XIV. Sondervorschriften
         zur Bewältigung der Corona-Pandemie

                          § 110
            Anpassung von Vorauszahlungen
           für den Veranlagungszeitraum 2019

      (1) Auf Antrag wird der für die Bemessung der
   Vorauszahlungen für den Veranlagungszeitraum
   2019 zugrunde gelegte Gesamtbetrag der Ein-
   künfte pauschal um 30 Prozent gemindert. Das gilt
   nicht, soweit in dem Gesamtbetrag der Einkünfte
   Einkünfte aus nichtselbständiger Arbeit (§ 19) ent-
   halten sind. Voraussetzung für die Anwendung des
   Satzes 1 ist, dass die Vorauszahlungen für 2020 auf
   0 Euro herabgesetzt wurden.
      (2) Abweichend von Absatz 1 wird der für die
   Bemessung der Vorauszahlungen für den Veran-
   lagungszeitraum 2019 zugrunde gelegte Gesamt-
   betrag der Einkünfte um einen höheren Betrag als
   30 Prozent gemindert, wenn der Steuerpflichtige
   einen voraussichtlichen Verlustrücktrag im Sinne
   des §10d Absatz 1 Satz 1 für 2020 in dieser Höhe
   nachweisen kann.

      (3) Die Minderungen nach den Absätzen 1 und 2

   dürfen insgesamt 5 000 000 Euro, bei Ehegatten,

   die nach den §§ 26 und 26b zusammenveranlagt

   werden, 10 000 000 Euro nicht überschreiten. § 37
   Absatz 3, 5 und 6 ist entsprechend anzuwenden.

                          § 111
           Vorläufiger Verlustrücktrag für 2020
      (1) Auf Antrag wird bei der Steuerfestsetzung für
   den Veranlagungszeitraum 2019 pauschal ein Be-
   trag in Höhe von 30 Prozent des Gesamtbetrags
   der Einkünfte des Veranlagungszeitraums 2019 als
   Verlustrücktrag aus 2020 abgezogen (vorläufiger

   Verlustrücktrag für 2020). Bei der Berechnung des

   vorläufigen Verlustrücktrags für 2020 sind Einkünfte
   aus nichtselbständiger Arbeit (§ 19) nicht zu be-
   rücksichtigen, die im Gesamtbetrag der Einkünfte
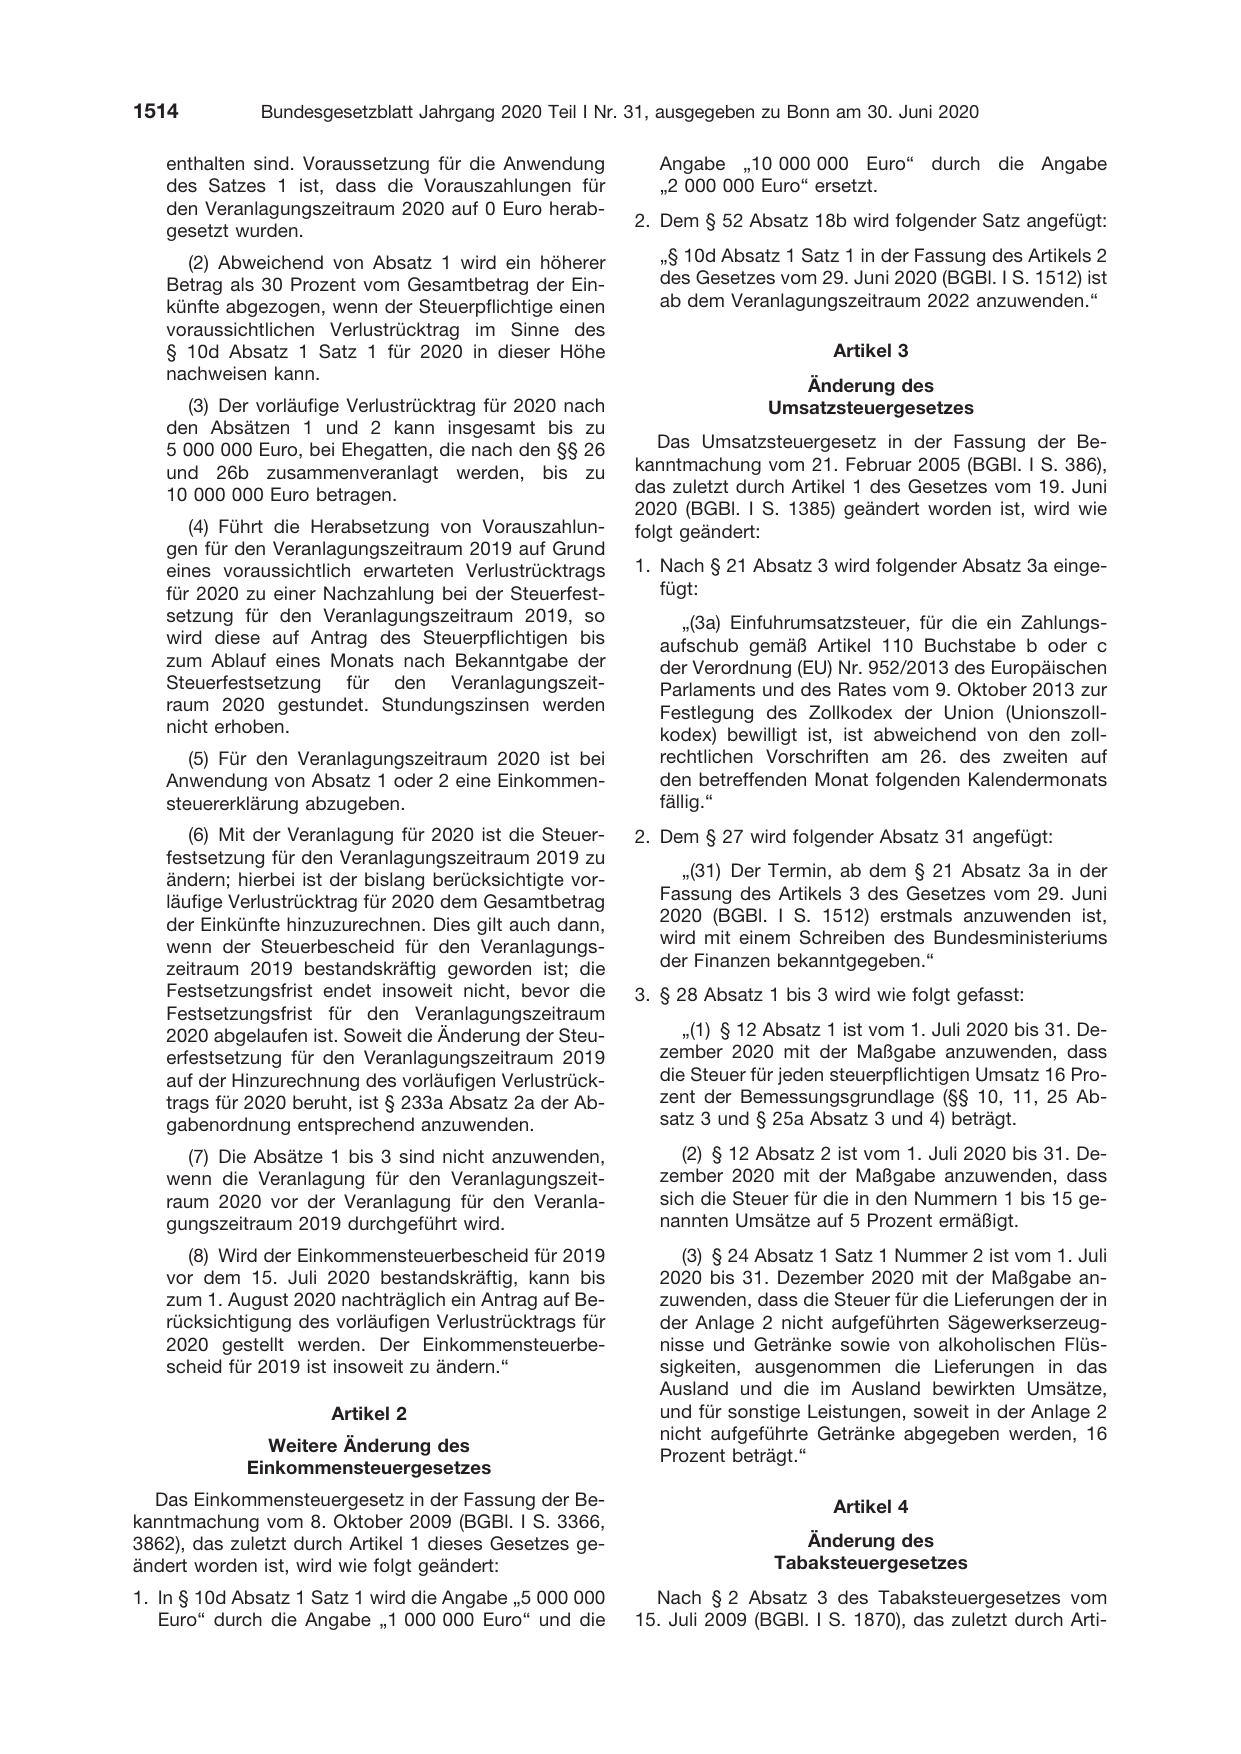
   enthalten sind. Voraussetzung für die Anwendung
   des Satzes 1 ist, dass die Vorauszahlungen für
   den Veranlagungszeitraum 2020 auf 0 Euro herab-

   gesetzt wurden.
     (2) Abweichend von Absatz 1 wird ein höherer
   Betrag als 30 Prozent vom Gesamtbetrag der Ein-
   künfte abgezogen, wenn der Steuerpflichtige einen
   voraussichtlichen Verlustrücktrag im Sinne des
   § 10d Absatz 1 Satz 1 für 2020 in dieser Höhe
   nachweisen kann.

      (3) Der vorläufige Verlustrücktrag für 2020 nach
   den Absätzen 1 und 2 kann insgesamt bis zu
   5 000 000 Euro, bei Ehegatten, die nach den §§ 26
   und 26b zusammenveranlagt werden, bis zu
   10 000 000 Euro betragen.

      (4) Führt die Herabsetzung von Vorauszahlun-
   gen für den Veranlagungszeitraum 2019 auf Grund
   eines voraussichtlich erwarteten Verlustrücktrags
   für 2020 zu einer Nachzahlung bei der Steuerfest-
   setzung für den Veranlagungszeitraum 2019, so
   wird diese auf Antrag des Steuerpflichtigen bis
   zum Ablauf eines Monats nach Bekanntgabe der
   Steuerfestsetzung für den Veranlagungszeit-
   raum 2020 gestundet. Stundungszinsen werden
   nicht erhoben.
      (5) Für den Veranlagungszeitraum 2020 ist bei
   Anwendung von Absatz 1 oder 2 eine Einkommen-
   steuererklärung abzugeben.
      (6) Mit der Veranlagung für 2020 ist die Steuer-
   festsetzung für den Veranlagungszeitraum 2019 zu
   ändern; hierbei ist der bislang berücksichtigte vor-
   läufige Verlustrücktrag für 2020 dem Gesamtbetrag
   der Einkünfte hinzuzurechnen. Dies gilt auch dann,
   wenn der Steuerbescheid für den Veranlagungs-
   zeitraum 2019 bestandskräftig geworden ist; die
   Festsetzungsfrist endet insoweit nicht, bevor die
   Festsetzungsfrist für den Veranlagungszeitraum
   2020 abgelaufen ist. Soweit die Änderung der Steu-
   erfestsetzung für den Veranlagungszeitraum 2019
   auf der Hinzurechnung des vorläufigen Verlustrück-
   trags für 2020 beruht, ist § 233a Absatz 2a der Ab-
   gabenordnung entsprechend anzuwenden.
      (7) Die Absätze 1 bis 3 sind nicht anzuwenden,
   wenn die Veranlagung für den Veranlagungszeit-
   raum 2020 vor der Veranlagung für den Veranla-
   gungszeitraum 2019 durchgeführt wird.
     (8) Wird der Einkommensteuerbescheid für 2019
   vor dem 15. Juli 2020 bestandskräftig, kann bis
   zum 1. August 2020 nachträglich ein Antrag auf Be-
   rücksichtigung des vorläufigen Verlustrücktrags für
   2020 gestellt werden. Der Einkommensteuerbe-
   scheid für 2019 ist insoweit zu ändern.“

                      Artikel 2

               Weitere Änderung des

             Einkommensteuergesetzes
  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366,
3862), das zuletzt durch Artikel 1 dieses Gesetzes ge-
ändert worden ist, wird wie folgt geändert:
1. In § 10d Absatz 1 Satz 1 wird die Angabe „5 000 000
   Euro“ durch die Angabe „1 000 000 Euro“ und die

  Angabe „10 000 000 Euro“ durch die Angabe
  „2 000 000 Euro“ ersetzt.

2. Dem § 52 Absatz 18b wird folgender Satz angefügt:

  㤠10d Absatz 1 Satz 1 in der Fassung des Artikels 2
  des Gesetzes vom 29. Juni 2020 (BGBl. I S. 1512) ist
  ab dem Veranlagungszeitraum 2022 anzuwenden.“

                       Artikel 3

                  Änderung des
               Umsatzsteuergesetzes

   Das Umsatzsteuergesetz in der Fassung der Be-
kanntmachung vom 21. Februar 2005 (BGBl. I S. 386),
das zuletzt durch Artikel 1 des Gesetzes vom 19. Juni
2020 (BGBl. I S. 1385) geändert worden ist, wird wie
folgt geändert:

1. Nach § 21 Absatz 3 wird folgender Absatz 3a einge-
   fügt:
     „(3a) Einfuhrumsatzsteuer, für die ein Zahlungs-
  aufschub gemäß Artikel 110 Buchstabe b oder c
  der Verordnung (EU) Nr. 952/2013 des Europäischen
  Parlaments und des Rates vom 9. Oktober 2013 zur
  Festlegung des Zollkodex der Union (Unionszoll-
  kodex) bewilligt ist, ist abweichend von den zoll-
  rechtlichen Vorschriften am 26. des zweiten auf
  den betreffenden Monat folgenden Kalendermonats
  fällig.“
2. Dem § 27 wird folgender Absatz 31 angefügt:

     „(31) Der Termin, ab dem § 21 Absatz 3a in der
  Fassung des Artikels 3 des Gesetzes vom 29. Juni
  2020 (BGBl. I S. 1512) erstmals anzuwenden ist,
  wird mit einem Schreiben des Bundesministeriums
  der Finanzen bekanntgegeben.“
3. § 28 Absatz 1 bis 3 wird wie folgt gefasst:

     „(1) § 12 Absatz 1 ist vom 1. Juli 2020 bis 31. De-
  zember 2020 mit der Maßgabe anzuwenden, dass
  die Steuer für jeden steuerpflichtigen Umsatz 16 Pro-
  zent der Bemessungsgrundlage (§§ 10, 11, 25 Ab-
  satz 3 und § 25a Absatz 3 und 4) beträgt.
     (2) § 12 Absatz 2 ist vom 1. Juli 2020 bis 31. De-
  zember 2020 mit der Maßgabe anzuwenden, dass
  sich die Steuer für die in den Nummern 1 bis 15 ge-
  nannten Umsätze auf 5 Prozent ermäßigt.
     (3) § 24 Absatz 1 Satz 1 Nummer 2 ist vom 1. Juli
  2020 bis 31. Dezember 2020 mit der Maßgabe an-
  zuwenden, dass die Steuer für die Lieferungen der in
  der Anlage 2 nicht aufgeführten Sägewerkserzeug-
  nisse und Getränke sowie von alkoholischen Flüs-
  sigkeiten, ausgenommen die Lieferungen in das
  Ausland und die im Ausland bewirkten Umsätze,
  und für sonstige Leistungen, soweit in der Anlage 2
  nicht aufgeführte Getränke abgegeben werden, 16

  Prozent beträgt.“

                       Artikel 4

                   Änderung des
                Tabaksteuergesetzes
  Nach § 2 Absatz 3 des Tabaksteuergesetzes vom
15. Juli 2009 (BGBl. I S. 1870), das zuletzt durch Arti-
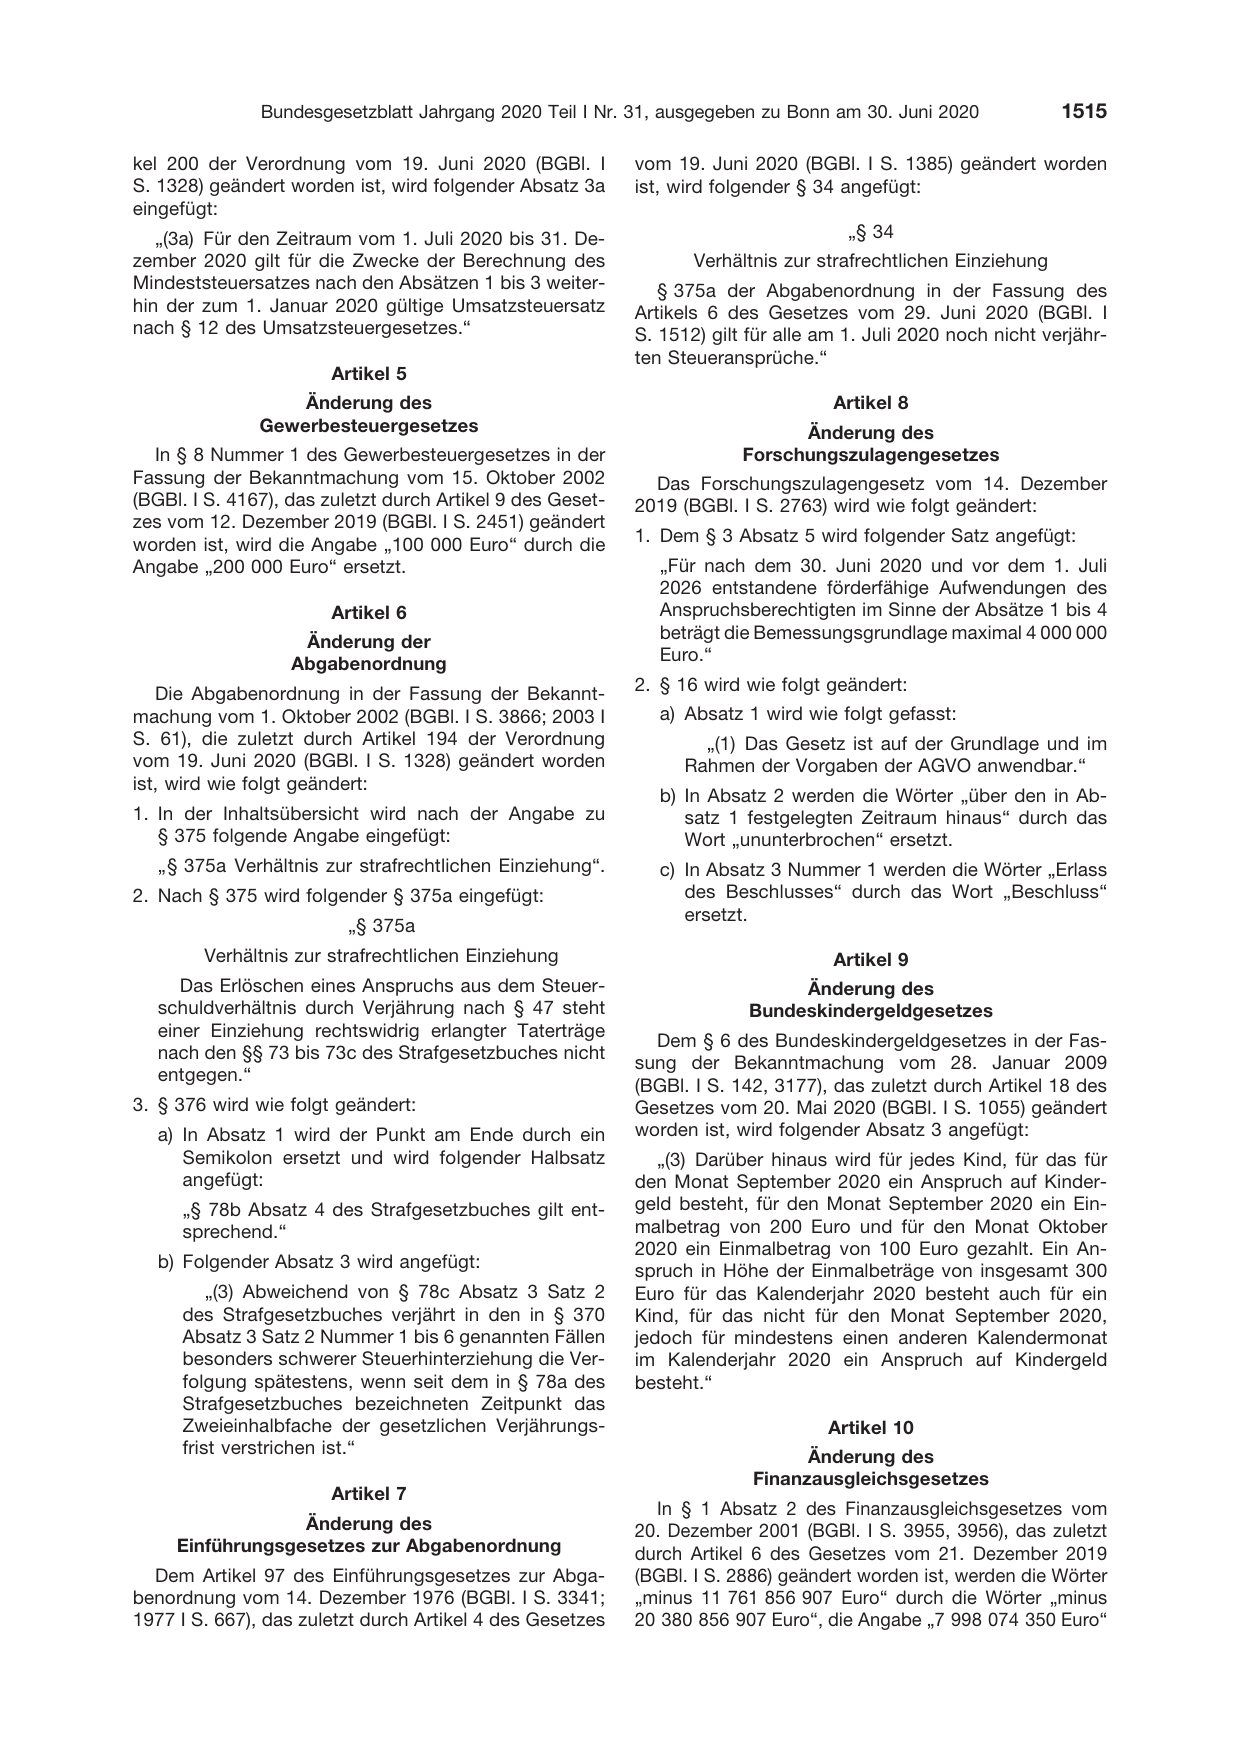
kel 200 der Verordnung vom 19. Juni 2020 (BGBl. I
S. 1328) geändert worden ist, wird folgender Absatz 3a
eingefügt:
   „(3a) Für den Zeitraum vom 1. Juli 2020 bis 31. De-
zember 2020 gilt für die Zwecke der Berechnung des
Mindeststeuersatzes nach den Absätzen 1 bis 3 weiter-
hin der zum 1. Januar 2020 gültige Umsatzsteuersatz
nach § 12 des Umsatzsteuergesetzes.“

                       Artikel 5
                   Änderung des
               Gewerbesteuergesetzes
  In § 8 Nummer 1 des Gewerbesteuergesetzes in der
Fassung der Bekanntmachung vom 15. Oktober 2002
(BGBl. I S. 4167), das zuletzt durch Artikel 9 des Geset-
zes vom 12. Dezember 2019 (BGBl. I S. 2451) geändert
worden ist, wird die Angabe „100 000 Euro“ durch die
Angabe „200 000 Euro“ ersetzt.

                       Artikel 6

                    Änderung der

                   Abgabenordnung

   Die Abgabenordnung in der Fassung der Bekannt-
machung vom 1. Oktober 2002 (BGBl. I S. 3866; 2003 I
S. 61), die zuletzt durch Artikel 194 der Verordnung
vom 19. Juni 2020 (BGBl. I S. 1328) geändert worden
ist, wird wie folgt geändert:

1. In der Inhaltsübersicht wird nach der Angabe zu
   § 375 folgende Angabe eingefügt:
   „§ 375a Verhältnis zur strafrechtlichen Einziehung“.
2. Nach § 375 wird folgender § 375a eingefügt:

                         㤠375a
        Verhältnis zur strafrechtlichen Einziehung
      Das Erlöschen eines Anspruchs aus dem Steuer-
   schuldverhältnis durch Verjährung nach § 47 steht
   einer Einziehung rechtswidrig erlangter Taterträge

   nach den §§ 73 bis 73c des Strafgesetzbuches nicht

   entgegen.“

3. § 376 wird wie folgt geändert:
   a) In Absatz 1 wird der Punkt am Ende durch ein
      Semikolon ersetzt und wird folgender Halbsatz
      angefügt:
      㤠78b Absatz 4 des Strafgesetzbuches gilt ent-
      sprechend.“

   b) Folgender Absatz 3 wird angefügt:
          „(3) Abweichend von § 78c Absatz 3 Satz 2
      des Strafgesetzbuches verjährt in den in § 370
      Absatz 3 Satz 2 Nummer 1 bis 6 genannten Fällen
      besonders schwerer Steuerhinterziehung die Ver-
      folgung spätestens, wenn seit dem in § 78a des
      Strafgesetzbuches bezeichneten Zeitpunkt das
      Zweieinhalbfache der gesetzlichen Verjährungs-
      frist verstrichen ist.“

                       Artikel 7

                  Änderung des
     Einführungsgesetzes zur Abgabenordnung
  Dem Artikel 97 des Einführungsgesetzes zur Abga-
benordnung vom 14. Dezember 1976 (BGBl. I S. 3341;
1977 I S. 667), das zuletzt durch Artikel 4 des Gesetzes

vom 19. Juni 2020 (BGBl. I S. 1385) geändert worden
ist, wird folgender § 34 angefügt:

                          㤠34
       Verhältnis zur strafrechtlichen Einziehung
   § 375a der Abgabenordnung in der Fassung des
Artikels 6 des Gesetzes vom 29. Juni 2020 (BGBl. I
S. 1512) gilt für alle am 1. Juli 2020 noch nicht verjähr-
ten Steueransprüche.“

                        Artikel 8
                   Änderung des
             Forschungszulagengesetzes
  Das Forschungszulagengesetz vom 14. Dezember
2019 (BGBl. I S. 2763) wird wie folgt geändert:

1. Dem § 3 Absatz 5 wird folgender Satz angefügt:
   „Für nach dem 30. Juni 2020 und vor dem 1. Juli
   2026 entstandene förderfähige Aufwendungen des
   Anspruchsberechtigten im Sinne der Absätze 1 bis 4
   beträgt die Bemessungsgrundlage maximal 4 000 000

   Euro.“

2. § 16 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt gefasst:
        „(1) Das Gesetz ist auf der Grundlage und im
      Rahmen der Vorgaben der AGVO anwendbar.“

   b) In Absatz 2 werden die Wörter „über den in Ab-
      satz 1 festgelegten Zeitraum hinaus“ durch das
      Wort „ununterbrochen“ ersetzt.
   c) In Absatz 3 Nummer 1 werden die Wörter „Erlass
      des Beschlusses“ durch das Wort „Beschluss“
      ersetzt.

                        Artikel 9
                   Änderung des
              Bundeskindergeldgesetzes

  Dem § 6 des Bundeskindergeldgesetzes in der Fas-

sung der Bekanntmachung vom 28. Januar 2009

(BGBl. I S. 142, 3177), das zuletzt durch Artikel 18 des
Gesetzes vom 20. Mai 2020 (BGBl. I S. 1055) geändert
worden ist, wird folgender Absatz 3 angefügt:
   „(3) Darüber hinaus wird für jedes Kind, für das für
den Monat September 2020 ein Anspruch auf Kinder-
geld besteht, für den Monat September 2020 ein Ein-
malbetrag von 200 Euro und für den Monat Oktober
2020 ein Einmalbetrag von 100 Euro gezahlt. Ein An-
spruch in Höhe der Einmalbeträge von insgesamt 300
Euro für das Kalenderjahr 2020 besteht auch für ein
Kind, für das nicht für den Monat September 2020,
jedoch für mindestens einen anderen Kalendermonat
im Kalenderjahr 2020 ein Anspruch auf Kindergeld
besteht.“

                       Artikel 10
                    Änderung des
              Finanzausgleichsgesetzes

  In § 1 Absatz 2 des Finanzausgleichsgesetzes vom
20. Dezember 2001 (BGBl. I S. 3955, 3956), das zuletzt
durch Artikel 6 des Gesetzes vom 21. Dezember 2019
(BGBl. I S. 2886) geändert worden ist, werden die Wörter
„minus 11 761 856 907 Euro“ durch die Wörter „minus
20 380 856 907 Euro“, die Angabe „7 998 074 350 Euro“
durch die Angabe „15 706 074 350 Euro“ und die Angabe
„3 763 782 557 Euro“ durch die Angabe „4 674 782 557
Euro“ ersetzt.

                       Artikel 11

                  Änderung des
  Gesetzes zur Nichtanrechnung des Kinderbonus
  Das Gesetz zur Nichtanrechnung des Kinderbonus
vom 2. März 2009 (BGBl. I S. 416, 417) wird wie folgt
geändert:
1. Die Bezeichnung des Gesetzes wird wie folgt ge-
   fasst:

                         „Gesetz
                zur Nichtanrechnung und
        Nichtberücksichtigung des Kinderbonus“.
2. Satz 1 wird wie folgt gefasst:
  „Die nach § 66 Absatz 1 Satz 2 und 3 des Einkom-
  mensteuergesetzes und § 6 Absatz 3 des Bundes-
  kindergeldgesetzes zu zahlenden Einmalbeträge
  sind bei Sozialleistungen, deren Zahlung von ande-
  ren Einkommen abhängig ist, nicht als Einkommen
  zu berücksichtigen.“

3. In Satz 2 werden die Wörter „Der Einmalbetrag
   mindert“ durch die Wörter „Die Einmalbeträge min-
   dern“ ersetzt.
4. Folgender Satz wird angefügt:

  „Die Einmalbeträge werden weder im Rahmen der
  Anrechnung nach § 39 Absatz 6 des Achten Buches
  Sozialgesetzbuch noch im Rahmen der Einkom-
  mensberechnung nach den §§ 90 und 93 Absatz 1
  Satz 1 oder bei der Bestimmung des Kostenbeitrags
  bei vollstationären Leistungen nach § 94 Absatz 3
  des Achten Buches Sozialgesetzbuch berücksichtigt
  und stellen keine Geldleistung im Sinne des § 93 Ab-
  satz 1 Satz 3 des Achten Buches Sozialgesetzbuch
  dar.“

                       Artikel 12
                     Inkrafttreten
  (1) Dieses Gesetz tritt vorbehaltlich der Absätze 2
und 3 am Tag nach der Verkündung in Kraft.

  (2) Artikel 8 Nummer 2 tritt mit Wirkung vom 1. Ja-
nuar 2020 in Kraft.
  (3) Artikel 2 tritt am 1. Januar 2022 in Kraft.
                                 Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                              ist im Bundesgesetzblatt zu

                                Berlin, den 29. Juni 2020
verkünden.
                                           Der Bundespräsident
                                                Steinmeier
                                           Die Bundeskanzlerin
                                             Dr. A n g e l a M e r k e l
                                    Der Bundesminister der Finanzen
                                              Olaf Scholz
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2020 I S. 1512. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 38cda2798e95f661….