Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2019, S. 2886
BGBl. 2019 I S. 2886 · 19.840 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                     Gesetz
           zur Umsetzung des Klimaschutzprogramms 2030 im Steuerrecht
                                          Vom 21. Dezember 2019

   Der Bundestag hat mit Zustimmung des Bundes-
rates das folgende Gesetz beschlossen:

                      Artikel 1

                  Änderung des
            Einkommensteuergesetzes
   Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366,
3862), das zuletzt durch Artikel 5 des Gesetzes vom
21. Dezember 2019 (BGBl. I S. 2875) geändert worden
ist, wird wie folgt geändert:
1. In der Inhaltsübersicht werden nach der Angabe zu
   § 35b die folgenden Angaben eingefügt:
                „6. Steuerermäßigung für
             energetische Maßnahmen bei zu
       eigenen Wohnzwecken genutzten Gebäuden

  § 35c Steuerermäßigung für energetische Maßnah-

        men bei zu eigenen Wohnzwecken genutzten

        Gebäuden“.

2. In § 26a Absatz 2 Satz 1 werden die Wörter „Steu-
   erermäßigung nach § 35a“ durch die Wörter „Steu-
   erermäßigungen nach den §§ 35a und 35c“ ersetzt.
3. In § 35 Absatz 1 Satz 1 wird die Angabe „und 35a“
   durch die Angabe „, 35a und 35c“ ersetzt.
4. Nach § 35b wird folgender 6. Unterabschnitt einge-
   fügt:

                „6. Steuerermäßigung für
             energetische Maßnahmen bei zu
       eigenen Wohnzwecken genutzten Gebäuden

                         § 35c
                  Steuerermäßigung für
             energetische Maßnahmen bei zu
       eigenen Wohnzwecken genutzten Gebäuden
     (1) Für energetische Maßnahmen an einem in der
  Europäischen Union oder dem Europäischen Wirt-

  schaftsraum belegenen zu eigenen Wohnzwecken

  genutzten eigenen Gebäude (begünstigtes Objekt)

  ermäßigt sich auf Antrag die tarifliche Einkommen-

  steuer, vermindert um die sonstigen Steuerermäßi-

  gungen, im Kalenderjahr des Abschlusses der ener-

  getischen Maßnahme und im nächsten Kalenderjahr

  um je 7 Prozent der Aufwendungen des Steuer-

  pflichtigen, höchstens jedoch um je 14 000 Euro
  und im übernächsten Kalenderjahr um 6 Prozent
  der Aufwendungen des Steuerpflichtigen, höchstens
  jedoch um 12 000 Euro für das begünstigte Objekt.
  Voraussetzung ist, dass das begünstigte Objekt bei
  der Durchführung der energetischen Maßnahme
  älter als zehn Jahre ist; maßgebend hierfür ist der
  Beginn der Herstellung. Energetische Maßnahmen
  im Sinne des Satzes 1 sind:
  1. Wärmedämmung von Wänden,
  2. Wärmedämmung von Dachflächen,

  3. Wärmedämmung von Geschossdecken,
  4. Erneuerung der Fenster oder Außentüren,

5. Erneuerung oder Einbau einer Lüftungsanlage,

6. Erneuerung der Heizungsanlage,

7. Einbau von digitalen Systemen zur energetischen
   Betriebs- und Verbrauchsoptimierung und

8. Optimierung bestehender Heizungsanlagen, so-
   fern diese älter als zwei Jahre sind.
Zu den Aufwendungen für energetische Maßnahmen
gehören auch die Kosten für die Erteilung der Be-
scheinigung nach Satz 7 sowie die Kosten für Ener-
gieberater, die vom Bundesamt für Wirtschaft und
Ausfuhrkontrolle (BAFA) als fachlich qualifiziert zum
Förderprogramm „Energieberatung für Wohnge-
bäude (Vor-Ort-Beratung, individueller Sanierungs-
fahrplan)“ zugelassen sind, wenn der Energieberater
durch den Steuerpflichtigen mit der planerischen

Begleitung oder Beaufsichtigung der energetischen

Maßnahmen nach Satz 3 beauftragt worden ist; die

tarifliche Einkommensteuer vermindert sich abwei-
chend von Satz 1 um 50 Prozent der Aufwendungen
für den Energieberater. Die Förderung kann für meh-
rere Einzelmaßnahmen an einem begünstigten Ob-
jekt in Anspruch genommen werden; je begünstigtes
Objekt beträgt der Höchstbetrag der Steuerermäßi-
gung 40 000 Euro. Voraussetzung für die Förderung
ist, dass die jeweilige energetische Maßnahme von
einem Fachunternehmen ausgeführt wurde und die
Anforderungen aus der Rechtsverordnung nach Ab-
satz 7 erfüllt sind. Die Steuerermäßigungen können
nur in Anspruch genommen werden, wenn durch
eine nach amtlich vorgeschriebenem Muster er-
stellte Bescheinigung des ausführenden Fachunter-
nehmens nachgewiesen wird, dass die Vorausset-
zungen der Sätze 1 bis 3 und die Anforderungen
aus der Rechtsverordnung nach Absatz 7 dem
Grunde und der Höhe nach erfüllt sind.

   (2) Die Steuerermäßigung nach Absatz 1 kann nur

in Anspruch genommen werden, wenn der Steuer-

pflichtige das Gebäude im jeweiligen Kalenderjahr

ausschließlich zu eigenen Wohnzwecken nutzt. Eine

Nutzung zu eigenen Wohnzwecken liegt auch vor,

wenn Teile einer zu eigenen Wohnzwecken genutz-

ten Wohnung anderen Personen unentgeltlich zu

Wohnzwecken überlassen werden.

   (3) Der Steuerpflichtige kann die Steuerermäßi-
gung nach Absatz 1 nicht in Anspruch nehmen,
soweit die Aufwendungen als Betriebsausgaben,
Werbungskosten, Sonderausgaben oder außer-
gewöhnliche Belastungen berücksichtigt worden
sind. Die Steuerermäßigung nach Absatz 1 ist eben-
falls nicht zu gewähren, wenn für die energetischen
Maßnahmen eine Steuerbegünstigung nach § 10f
oder eine Steuerermäßigung nach § 35a in Anspruch
genommen wird oder es sich um eine öffentlich ge-
förderte Maßnahme handelt, für die zinsverbilligte
Darlehen oder steuerfreie Zuschüsse in Anspruch
genommen werden.
    (4) Voraussetzung für die Inanspruchnahme der
  Steuermäßigung für energetische Maßnahmen ist,
  dass

  1. der Steuerpflichtige für die Aufwendungen eine
     Rechnung erhalten hat, die die förderungsfähigen
     energetischen Maßnahmen, die Arbeitsleistung
     des Fachunternehmens und die Adresse des be-
     günstigten Objekts ausweisen, und die in deut-
     scher Sprache ausgefertigt ist und
  2. die Zahlung auf das Konto des Erbringers der
     Leistung erfolgt ist.

     (5) Die Absätze 1 bis 4 sind auf Gebäudeteile, die
  selbständige unbewegliche Wirtschaftsgüter sind,
  und auf Eigentumswohnungen entsprechend anzu-
  wenden.

     (6) Steht das Eigentum am begünstigten Objekt
  mehreren Personen zu, können die Steuerermäßi-
  gungen nach Absatz 1 für das begünstigte Objekt
  insgesamt nur einmal in Anspruch genommen wer-
  den. Die der Steuerermäßigung nach Absatz 1 zu-
  grunde liegenden Aufwendungen können einheitlich
  und gesondert festgestellt werden. Die für die ge-
  sonderte Feststellung von Einkünften nach § 180
  Absatz 1 Nummer 2a der Abgabenordnung gelten-
  den Vorschriften sind entsprechend anzuwenden.
     (7) Die Bundesregierung wird ermächtigt, durch
  Rechtsverordnung mit Zustimmung des Bundes-
  tages und des Bundesrates die Mindestanforderun-
  gen für die energetischen Maßnahmen nach Absatz 1
  Satz 3 sowie die Anforderungen an ein Fachunter-
  nehmen nach Absatz 1 Satz 6 festzulegen.“

5. In § 39a Absatz 1 Satz 1 Nummer 5 Buchstabe c wird
   die Angabe „und 35a“ durch die Angabe „, 35a
   und 35c“ ersetzt.

6. In § 50 Absatz 1 Satz 3 wird die Angabe „und 35a“
   durch die Angabe „, 35a und 35c“ ersetzt.
7. Dem § 52 Absatz 35a werden die folgenden Sätze
   vorangestellt:

  „§ 35c ist erstmals auf energetische Maßnahmen an-

  zuwenden, mit deren Durchführung nach dem
  31. Dezember 2019 begonnen wurde und die vor
  dem 1. Januar 2030 abgeschlossen sind. Als Beginn
  gilt bei energetischen Maßnahmen, für die eine Bau-
  genehmigung erforderlich ist, der Zeitpunkt, in dem
  der Bauantrag gestellt wird. Bei nicht geneh-
  migungsbedürftigen Vorhaben für solche Vorhaben,
  die nach Maßgabe des Bauordnungsrechts der zu-
  ständigen Behörde zur Kenntnis zu geben sind, gilt
  als Beginn der Zeitpunkt des Eingangs der Kenntnis-
  gabe bei der zuständigen Behörde und für sonstige
  nicht genehmigungsbedürftige, insbesondere ge-
  nehmigungs-, anzeige- und verfahrensfreie Vor-
  haben, der Zeitpunkt des Beginns der Bauausfüh-
  rung.“

                      Artikel 2
               Weitere Änderung des
             Einkommensteuergesetzes
  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366,

3862), das zuletzt durch Artikel 1 dieses Gesetzes ge-
ändert worden ist, wird wie folgt geändert:

1. In der Inhaltsübersicht werden nach der Angabe zu
   § 100 die folgenden Angaben eingefügt:

                 „XIII. Mobilitätsprämie

  § 101 Bemessungsgrundlage und Höhe der Mobili-
        tätsprämie
  § 102 Anspruchsberechtigung

  § 103 Entstehung der Mobilitätsprämie
  § 104 Antrag auf die Mobilitätsprämie

  § 105 Festsetzung und Auszahlung der Mobilitäts-
        prämie

  § 106 Ertragsteuerliche Behandlung der Mobilitäts-
        prämie

  § 107 Anwendung der Abgabenordnung
  § 108 Anwendung von Straf- und Bußgeldvorschrif-
        ten der Abgabenordnung

  § 109 Verordnungsermächtigung“.
2. § 4 Absatz 5 Satz 1 Nummer 6 wird wie folgt ge-
   ändert:

  a) In Satz 3 wird das Semikolon am Ende durch
     einen Punkt ersetzt.
  b) Folgender Satz wird angefügt:

     㤠9 Absatz 1 Satz 3 Nummer 4 Satz 8 und Num-
     mer 5 Satz 9 gilt entsprechend;“.
3. § 9 Absatz 1 Satz 3 wird wie folgt geändert:

  a) Der Nummer 4 wird folgender Satz angefügt:

     „Zur Abgeltung der Aufwendungen im Sinne des
     Satzes 1 ist für die Veranlagungszeiträume 2021
     bis 2026 abweichend von Satz 2 für jeden
     Arbeitstag, an dem der Arbeitnehmer die erste
     Tätigkeitsstätte aufsucht, eine Entfernungs-
     pauschale für jeden vollen Kilometer der ersten
     20 Kilometer der Entfernung zwischen Wohnung
     und erster Tätigkeitsstätte von 0,30 Euro und für

     jeden weiteren vollen Kilometer

     a) von 0,35 Euro für 2021 bis 2023,

     b) von 0,38 Euro für 2024 bis 2026
     anzusetzen, höchstens 4 500 Euro im Kalender-
     jahr; ein höherer Betrag als 4 500 Euro ist anzu-
     setzen, soweit der Arbeitnehmer einen eigenen
     oder ihm zur Nutzung überlassenen Kraftwagen
     benutzt.“

  b) Der Nummer 5 wird folgender Satz angefügt:
     „Zur Abgeltung der Aufwendungen für eine Fami-
     lienheimfahrt ist für die Veranlagungszeiträume
     2021 bis 2026 abweichend von Satz 6 eine Ent-
     fernungspauschale für jeden vollen Kilometer der
     ersten 20 Kilometer der Entfernung zwischen
     dem Ort des eigenen Hausstandes und dem Ort
     der ersten Tätigkeitsstätte von 0,30 Euro und für
     jeden weiteren vollen Kilometer
     a) von 0,35 Euro für 2021 bis 2023,

     b) von 0,38 Euro für 2024 bis 2026

     anzusetzen.“
4. Nach § 100 wird folgender Abschnitt XIII eingefügt:
                   „XIII. Mobilitätsprämie

                           § 101

                 Bemessungsgrundlage
              und Höhe der Mobilitätsprämie

     Steuerpflichtige können für die Veranlagungszeit-
  räume 2021 bis 2026 neben der Berücksichtigung
  der Entfernungspauschalen ab dem 21. vollen Ent-
  fernungskilometer gemäß § 9 Absatz 1 Satz 3 Num-
  mer 4 Satz 8 Buchstabe a und b, Nummer 5 Satz 9
  Buchstabe a und b und § 4 Absatz 5 Satz 1 Num-

  mer 6 Satz 4 als Werbungskosten oder Betriebsaus-
  gaben eine Mobilitätsprämie beanspruchen. Bemes-
  sungsgrundlage der Mobilitätsprämie sind die be-
  rücksichtigten Entfernungspauschalen im Sinne des
  Satzes 1, begrenzt auf den Betrag, um den das zu
  versteuernde Einkommen den Grundfreibetrag im
  Sinne des § 32a Absatz 1 Satz 2 Nummer 1 unter-
  schreitet; bei Ehegatten, die nach den §§ 26, 26b
  zusammen zur Einkommensteuer veranlagt werden,
  sind das gemeinsame zu versteuernde Einkommen
  und der doppelte Grundfreibetrag maßgebend. Bei
  Steuerpflichtigen mit Einkünften aus nichtselbstän-
  diger Arbeit gilt dies nur, soweit die Entfernungspau-
  schalen im Sinne des Satzes 1 zusammen mit den
  übrigen zu berücksichtigenden Werbungskosten im
  Zusammenhang mit den Einnahmen aus nichtselb-
  ständiger Arbeit den Arbeitnehmer-Pauschbetrag
  nach § 9a Satz 1 Nummer 1 Buchstabe a überstei-
  gen. Die Mobilitätsprämie beträgt 14 Prozent dieser
  Bemessungsgrundlage.

                           § 102
                  Anspruchsberechtigung

    Anspruchsberechtigt sind unbeschränkt oder be-
  schränkt Steuerpflichtige im Sinne des § 1.

                           § 103

              Entstehung der Mobilitätsprämie
     Der Anspruch auf die Mobilitätsprämie entsteht
  mit Ablauf des Kalenderjahres, in dem der An-
  spruchsberechtigte die erste Tätigkeitsstätte im
  Sinne des § 9 Absatz 4 oder eine Betriebsstätte im
  Sinne des § 4 Absatz 5 Satz 1 Nummer 6 aufgesucht
  oder Familienheimfahrten im Rahmen einer doppel-
  ten Haushaltsführung im Sinne des § 9 Absatz 1
  Satz 3 Nummer 5 Satz 5 sowie des § 4 Absatz 5
  Satz 1 Nummer 6 durchgeführt hat.

                           § 104
              Antrag auf die Mobilitätsprämie
       (1) Die Mobilitätsprämie wird auf Antrag gewährt.

     (2) Der Anspruchsberechtigte hat den Antrag auf
  die Mobilitätsprämie bis zum Ablauf des vierten
  Kalenderjahres, das auf das Kalenderjahr folgt, in
  dem nach § 103 die Mobilitätsprämie entsteht, zu
  stellen. Der Antrag ist nach amtlich vorgeschriebe-
  nem Vordruck bei dem Finanzamt zu stellen, das für
  die Besteuerung des Anspruchsberechtigten nach
  dem Einkommen zuständig ist.

                          § 105
                   Festsetzung und
            Auszahlung der Mobilitätsprämie

     Die Mobilitätsprämie ist nach Ablauf des Kalen-
  derjahres in einem Prämienbescheid festzusetzen.
  Eine Festsetzung erfolgt nur, wenn die Mobilitäts-
  prämie mindestens 10 Euro beträgt. Die festgesetzte
  Mobilitätsprämie ist dem Steuerpflichtigen innerhalb
  eines Monats nach Bekanntgabe des Prämienbe-
  scheids auszuzahlen. Die Auszahlung erfolgt aus
  den Einnahmen an Einkommensteuer.

                          § 106

                   Ertragsteuerliche
            Behandlung der Mobilitätsprämie
     Die Mobilitätsprämie gehört nicht zu den steuer-
  pflichtigen Einnahmen im Sinne des Einkommen-
  steuergesetzes.

                          § 107
            Anwendung der Abgabenordnung

    Auf die Mobilitätsprämie sind die für Steuerver-
  gütungen geltenden Vorschriften der Abgabenord-
  nung mit Ausnahme des § 163 der Abgabenordnung
  entsprechend anzuwenden.

                          § 108
             Anwendung von Straf- und
       Bußgeldvorschriften der Abgabenordnung
     Für die Mobilitätsprämie gelten die Strafvorschrif-
  ten des § 370 Absatz 1 bis 4, der §§ 371, 375 Ab-
  satz 1 und des § 376 der Abgabenordnung sowie die
  Bußgeldvorschriften der §§ 378 und 379 Absatz 1
  und 4 sowie der §§ 383 und 384 der Abgabenord-
  nung entsprechend. Für das Strafverfahren wegen
  einer Straftat nach Satz 1 sowie der Begünstigung
  einer Person, die eine solche Tat begangen hat, gel-
  ten die §§ 385 bis 408 der Abgabenordnung, für das
  Bußgeldverfahren wegen einer Ordnungswidrigkeit
  nach Satz 1 die §§ 409 bis 412 der Abgabenordnung
  entsprechend.

                          § 109
               Verordnungsermächtigung
     Die Bundesregierung wird ermächtigt, durch
  Rechtsverordnung mit Zustimmung des Bundes-
  rates das Verfahren bei der Festsetzung und der
  Auszahlung der Mobilitätsprämie näher zu regeln.“

                       Artikel 3
                  Änderung des
               Umsatzsteuergesetzes
   § 12 Absatz 2 Nummer 10 des Umsatzsteuergeset-
zes in der Fassung der Bekanntmachung vom 21. Feb-
ruar 2005 (BGBl. I S. 386), das zuletzt durch Artikel 7
des Gesetzes vom 21. Dezember 2019 (BGBl. I S. 2875)
geändert worden ist, wird wie folgt gefasst:
„10. die Beförderungen von Personen

    a) im Schienenbahnverkehr,
    b) im Verkehr mit Oberleitungsomnibussen, im ge-
       nehmigten Linienverkehr mit Kraftfahrzeugen,
       im Verkehr mit Taxen, mit Drahtseilbahnen und
       sonstigen mechanischen Aufstiegshilfen aller
       Art und im genehmigten Linienverkehr mit
       Schiffen sowie die Beförderungen im Fährver-
       kehr

       aa) innerhalb einer Gemeinde oder
       bb) wenn die Beförderungsstrecke nicht mehr
           als 50 Kilometer beträgt;“.

                       Artikel 4

                  Änderung der
      Umsatzsteuer-Durchführungsverordnung

  Die Umsatzsteuer-Durchführungsverordnung in der
Fassung der Bekanntmachung vom 21. Februar 2005

(BGBl. I S. 434), die zuletzt durch Artikel 15 des Geset-
zes vom 12. Dezember 2019 (BGBl. I S. 2451) geändert
worden ist, wird wie folgt geändert:

1. § 34 Absatz 1 Satz 2 wird aufgehoben.

2. § 35 Absatz 2 Satz 2 wird wie folgt gefasst:

   „Bei der Aufteilung in Entgelt und Steuerbetrag ist
   der Steuersatz nach § 12 Absatz 1 des Gesetzes
   anzuwenden, wenn in der Rechnung dieser Steuer-
   satz angegeben ist.“

                       Artikel 5

                   Änderung des
           Personenbeförderungsgesetzes

  Nach § 64a des Personenbeförderungsgesetzes in
der Fassung der Bekanntmachung vom 8. August 1990
(BGBl. I S. 1690), das zuletzt durch Artikel 2 Absatz 14
des Gesetzes vom 20. Juli 2017 (BGBl. I S. 2808) ge-
ändert worden ist, wird folgender § 64b eingefügt:

                         㤠64b

                Landesrecht im Bereich
               des Gelegenheitsverkehrs

   Dieses Gesetz oder auf Grundlage dieses Gesetzes
erlassene Rechtsverordnungen steht oder stehen Vor-
schriften der Länder nicht entgegen, die den Betrieb
des Verkehrs mit Taxen oder mit Mietwagen in Bezug
auf Fahrzeugemissionen regeln.“

                            Artikel 6
                      Änderung des
                Finanzausgleichsgesetzes

  § 1 Absatz 2 des Finanzausgleichsgesetzes vom
20. Dezember 2001 (BGBl. I S. 3955, 3956), das zuletzt
durch Artikel 2 des Gesetzes vom 9. Dezember 2019
(BGBl. I S. 2051) geändert worden ist, wird wie folgt
gefasst:
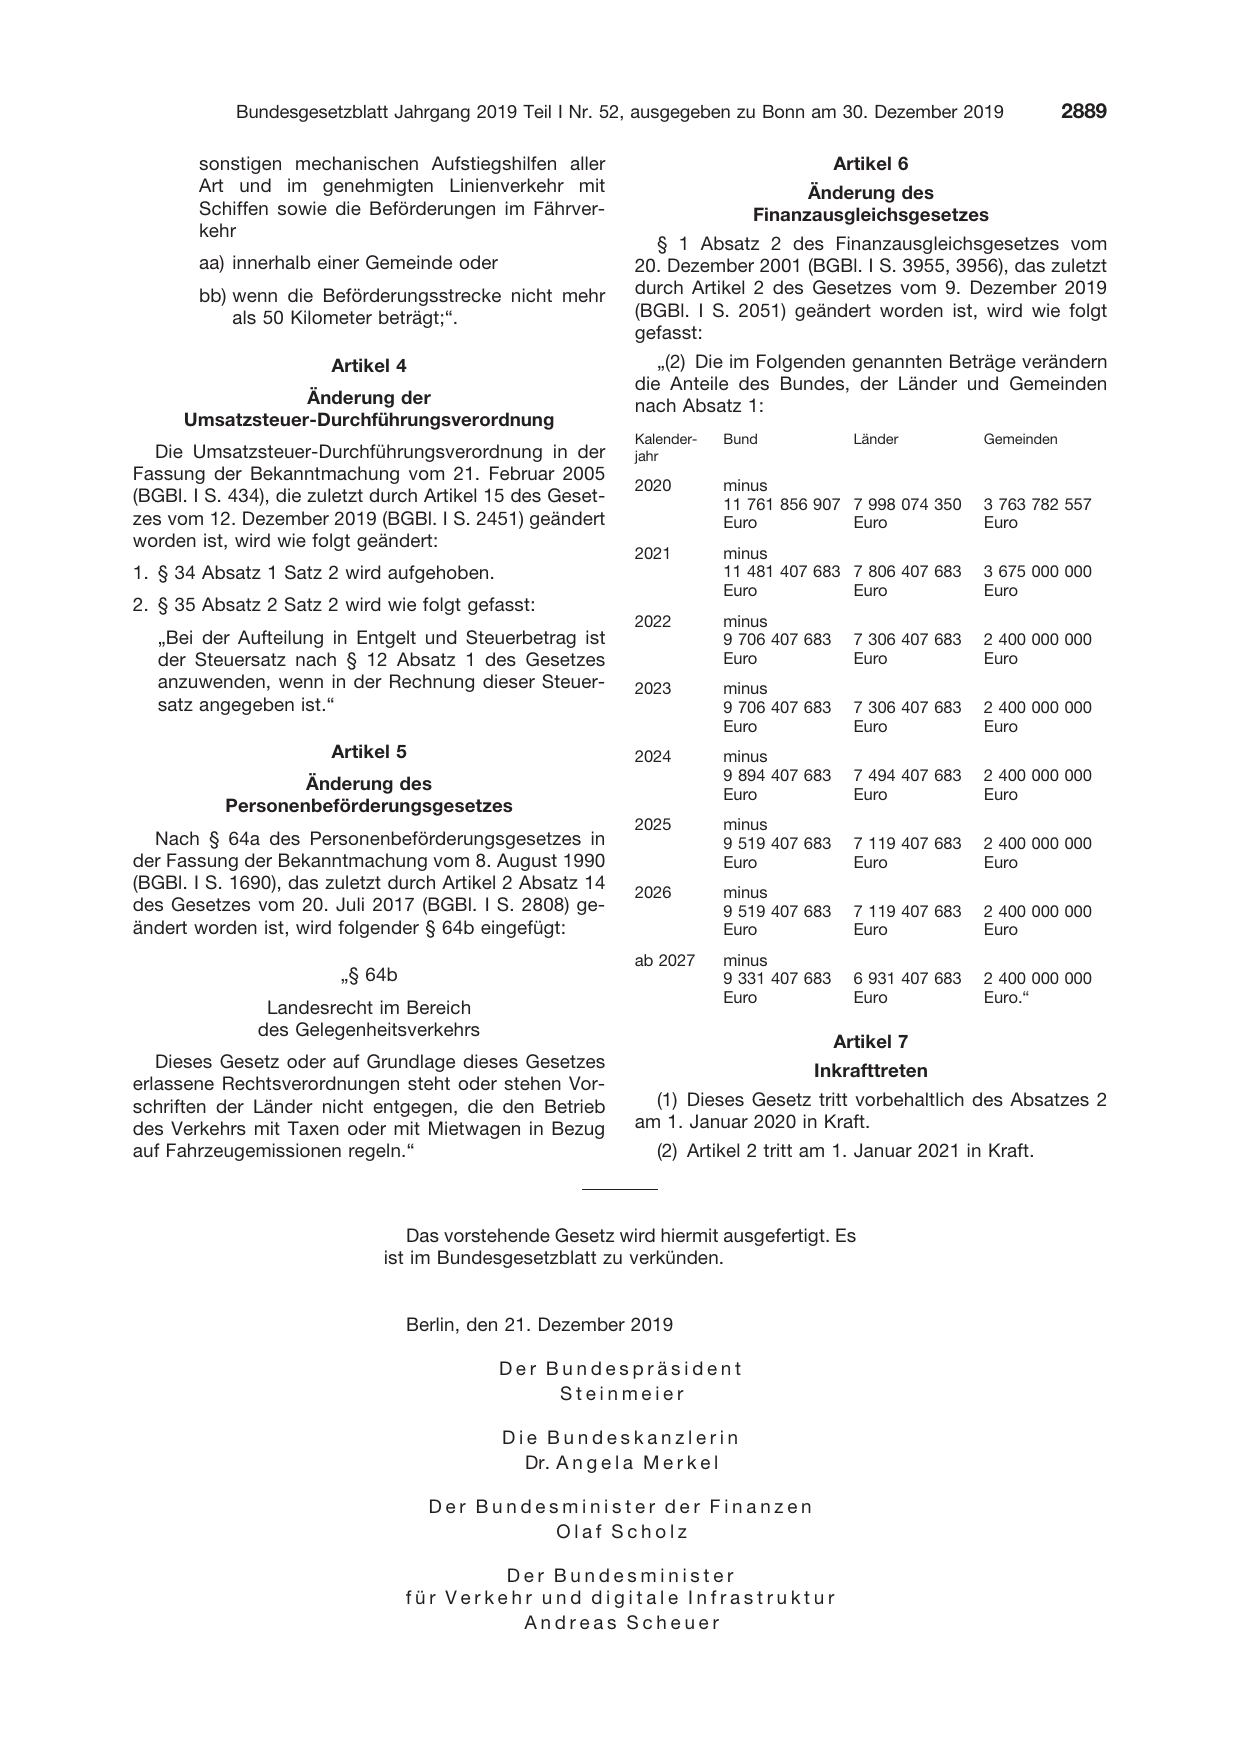
   „(2) Die im Folgenden genannten Beträge verändern
die Anteile des Bundes, der Länder und Gemeinden
nach Absatz 1:

Kalender-   Bund              Länder          Gemeinden
jahr

2020        minus
            11 761 856 907 7 998 074 350      3 763 782 557
            Euro           Euro               Euro

2021        minus
            11 481 407 683 7 806 407 683      3 675 000 000
            Euro           Euro               Euro

2022        minus
            9 706 407 683     7 306 407 683   2 400 000 000
            Euro              Euro            Euro
2023        minus
            9 706 407 683     7 306 407 683   2 400 000 000
            Euro              Euro            Euro
2024        minus
            9 894 407 683     7 494 407 683   2 400 000 000
            Euro              Euro            Euro

2025        minus
            9 519 407 683     7 119 407 683   2 400 000 000
            Euro              Euro            Euro
2026        minus
            9 519 407 683     7 119 407 683   2 400 000 000
            Euro              Euro            Euro
ab 2027     minus
            9 331 407 683     6 931 407 683   2 400 000 000
            Euro              Euro            Euro.“

                            Artikel 7
                      Inkrafttreten

  (1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2
am 1. Januar 2020 in Kraft.
   (2) Artikel 2 tritt am 1. Januar 2021 in Kraft.
                                 Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                              ist im Bundesgesetzblatt zu
verkünden.
                                  Berlin, den 21. Dezember 2019
                                            Der Bundespräsident
                                                 Steinmeier
                                            Die Bundeskanzlerin
                                              Dr. A n g e
l a M e r k e l
                                    Der Bundesminister der Finanzen
                                              Olaf Scholz
                                           Der Bundesminister
                                  für Verkehr und digitale Infrastruktur
                                            Andreas Scheuer
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2019 I S. 2886. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 439f26b6e6469a81….