Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2018, S. 2338
BGBl. 2018 I S. 2338 · 87.247 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                  Gesetz
 zur Vermeidung von Umsatzsteuerausfällen beim Handel mit Waren im Internet
             und zur Änderung weiterer steuerlicher Vorschriften*
                                                       Vom 11. Dezember 2018

   Der Bundestag hat mit Zustimmung des Bundes-
rates das folgende Gesetz beschlossen:

                      Inhaltsübersicht

Artikel 1    Änderung des Einkommensteuergesetzes
Artikel 2    Weitere Änderung des Einkommensteuergesetzes
Artikel 3    Weitere Änderung des Einkommensteuergesetzes
Artikel 4    Änderung der Lohnsteuer-Durchführungsverordnung
Artikel 5    Änderung des Körperschaftsteuergesetzes
Artikel 6    Weitere Änderung des Körperschaftsteuergesetzes
Artikel 7    Weitere Änderung des Körperschaftsteuergesetzes
Artikel 8    Änderung des Gewerbesteuergesetzes
Artikel 9    Änderung des Umsatzsteuergesetzes
Artikel 10   Änderung des Finanzverwaltungsgesetzes
Artikel 11   Änderung des Zerlegungsgesetzes
Artikel 12   Änderung der Abgabenordnung
Artikel 13   Änderung des Einführungsgesetzes zur Abgaben-
             ordnung
Artikel 14   Änderung des Grunderwerbsteuergesetzes
Artikel 15   Änderung des Investmentsteuergesetzes

Artikel 16   Änderung des Altersvorsorgeverträge-Zertifizierungs-
             gesetzes

Artikel 17   Weitere Änderung des Altersvorsorgeverträge-Zertifi-
             zierungsgesetzes

Artikel 18   Änderung des Erbschaftsteuer- und Schenkung-

             steuergesetzes

Artikel 19   Inkraftsetzung der Steuerbefreiung für Sanierungs-
             erträge
Artikel 20   Inkrafttreten

                             Artikel 1
                      Änderung des
                Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366,
* Artikel 9 dieses Gesetzes dient der Umsetzung von Artikel 1 der
  Richtlinie (EU) 2017/2455 des Rates vom 5. Dezember 2017 zur Än-
  derung der Richtlinie 2006/112/EG und der Richtlinie 2009/132/EG

  in Bezug auf bestimmte mehrwertsteuerliche Pflichten für die Erbrin-
  gung von Dienstleistungen und für Fernverkäufe von Gegenständen
  (ABl. L 348 vom 29.12.2017, S. 7) sowie der Umsetzung von Artikel 1
  der Richtlinie (EU) 2016/1065 des Rates vom 27. Juni 2016 zur Än-
  derung der Richtlinie 2006/112/EG hinsichtlich der Behandlung von
  Gutscheinen (ABl. L 177 vom 1.7.2016, S. 9).

3862), das zuletzt durch Artikel 3 des Gesetzes vom
29. November 2018 (BGBl. I S. 2210) geändert worden
ist, wird wie folgt geändert:

1. Dem § 6b Absatz 2a werden die folgenden Sätze
   angefügt:

  „Unterbleibt der Nachweis einer in Satz 1 genannten
  Anschaffung oder Herstellung durch den Steuer-
  pflichtigen, sind für die Dauer des durch die Raten-
  zahlung gewährten Zahlungsaufschubs Zinsen in
  entsprechender Anwendung des § 234 der Abga-
  benordnung zu erheben. Unterschreiten die An-
  schaffungs- oder Herstellungskosten der ange-
  schafften oder hergestellten Wirtschaftsgüter den
  Gewinn im Sinne des Absatzes 2, gilt Satz 4 mit
  der Maßgabe, dass die Zinsen nur auf den Unter-
  schiedsbetrag erhoben werden. Bei der Zinsberech-
  nung ist davon auszugehen, dass der Unterschieds-
  betrag anteilig auf alle Jahresraten entfällt.“

2. § 22a Absatz 5 wird wie folgt geändert:

  a) In Satz 1 werden die Wörter „Absatz 1 Satz 1“

     durch die Wörter „§ 93c Absatz 1 Nummer 1 der

     Abgabenordnung“ ersetzt.

  b) In Satz 2 wird die Angabe „Absatz 4“ durch die

     Wörter „§ 93c Absatz 4 der Abgabenordnung“ er-
     setzt.

3. Dem § 52 Absatz 14 wird folgender Satz angefügt:

  㤠6b Absatz 2a in der Fassung des Artikels 1 des
  Gesetzes vom 11. Dezember 2018 (BGBl. I S. 2338)
  ist erstmals auf Gewinne im Sinne des § 6b Absatz 2
  anzuwenden, die in nach dem 31. Dezember 2017
  beginnenden Wirtschaftsjahren entstanden sind.“
4. In § 82 Absatz 2 Satz 1 Buchstabe b werden die

   Wörter „nach Maßgabe des § 1a Absatz 4 und § 1b
   Absatz 5 Satz 1 Nummer 2 des Betriebsrenten-
   gesetzes“ durch die Wörter „nach Maßgabe des
   § 1a Absatz 4, des § 1b Absatz 5 Satz 1 Nummer 2

   und des § 22 Absatz 3 Nummer 1 Buchstabe a des
   Betriebsrentengesetzes“ ersetzt.
5. In § 92a Absatz 2 Satz 5 werden die Wörter „auf
   Grund der Regelung nach § 1 Satz 1 Nummer 4

   Buchstabe a des Altersvorsorgeverträge-Zertifizie-
   rungsgesetzes“ durch die Wörter „auf Grund des
   § 1 Absatz 1 Satz 1 Nummer 4 Buchstabe a des
   Altersvorsorgeverträge-Zertifizierungsgesetzes“ er-
   setzt.

6. In § 93 Absatz 2 Satz 2 wird der Punkt am Ende

   durch ein Komma ersetzt und werden die Wörter

   „wie auch in den Fällen einer Übertragung nach § 3

   Nummer 55c Satz 2 Buchstabe a.“ angefügt.

                       Artikel 2

               Weitere Änderung des

             Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366,
3862), das zuletzt durch Artikel 1 dieses Gesetzes ge-
ändert worden ist, wird wie folgt geändert:
1. § 3 wird wie folgt geändert:

  a) In Nummer 26 Satz 1 und Nummer 26a Satz 1
     werden jeweils die Wörter „in einem Mitgliedstaat
     der Europäischen Union oder in einem Staat be-
     legen ist, auf den das Abkommen über den Euro-
     päischen Wirtschaftsraum Anwendung findet“
     durch die Wörter „in einem Mitgliedstaat der
     Europäischen Union, in einem Staat, auf den
     das Abkommen über den Europäischen Wirt-
     schaftsraum Anwendung findet, oder in der
     Schweiz belegen ist“ ersetzt.

  b) Nummer 36 wird wie folgt geändert:

     aa) In Satz 1 werden nach dem Wort „Sozial-

         gesetzbuch“ die Wörter „, mindestens aber

         bis zur Höhe des Entlastungsbetrages nach

         § 45b Absatz 1 Satz 1 des Elften Buches
         Sozialgesetzbuch“ eingefügt.

     bb) Satz 2 wird wie folgt gefasst:
         „Entsprechendes gilt, wenn der Pflegebedürf-
         tige vergleichbare Leistungen aus privaten
         Versicherungsverträgen nach den Vorgaben
         des Elften Buches Sozialgesetzbuch oder
         nach den Beihilfevorschriften für häusliche
         Pflege erhält;“.

  c) In Nummer 56 Satz 1 werden die Wörter „in Form
     einer Rente oder eines Auszahlungsplans (§ 1
     Absatz 1 Satz 1 Nummer 4 des Altersvorsorge-
     verträge-Zertifizierungsgesetzes) vorgesehen ist“
     durch die Wörter „entsprechend § 82 Absatz 2
     Satz 2 vorgesehen ist“ ersetzt.

  d) In Nummer 63 Satz 1 werden die Wörter „in Form
     einer Rente oder eines Auszahlungsplans (§ 1 Ab-
     satz 1 Satz 1 Nummer 4 des Altersvorsorgever-
     träge-Zertifizierungsgesetzes vom 26. Juni 2001
     (BGBl. I S. 1310, 1322), das zuletzt durch Artikel 7
     des Gesetzes vom 5. Juli 2004 (BGBl. I S. 1427)
     geändert worden ist, in der jeweils geltenden Fas-
     sung) vorgesehen ist“ durch die Wörter „entspre-
     chend § 82 Absatz 2 Satz 2 vorgesehen ist“ er-
     setzt.

2. § 6 Absatz 1 wird wie folgt geändert:

  a) Nummer 4 Satz 2 und 3 wird wie folgt gefasst:

     „Die private Nutzung eines Kraftfahrzeugs, das zu
     mehr als 50 Prozent betrieblich genutzt wird, ist
     für jeden Kalendermonat mit 1 Prozent des inlän-
     dischen Listenpreises im Zeitpunkt der Erstzulas-
     sung zuzüglich der Kosten für Sonderausstattung

     einschließlich Umsatzsteuer anzusetzen; bei der

     privaten Nutzung von Fahrzeugen mit Antrieb

     ausschließlich durch Elektromotoren, die ganz

     oder überwiegend aus mechanischen oder elek-
     trochemischen Energiespeichern oder aus emis-
     sionsfrei betriebenen Energiewandlern gespeist
     werden (Elektrofahrzeuge), oder von extern auf-

     ladbaren Hybridelektrofahrzeugen, ist der Listen-

     preis dieser Kraftfahrzeuge
     1. soweit Nummer 2 keine Anwendung findet und
        bei Anschaffung vor dem 1. Januar 2023 um
        die darin enthaltenen Kosten des Batterie-
        systems im Zeitpunkt der Erstzulassung des
        Kraftfahrzeugs wie folgt zu mindern: für bis
        zum 31. Dezember 2013 angeschaffte Kraft-
        fahrzeuge um 500 Euro pro Kilowattstunde
        der Batteriekapazität, dieser Betrag mindert
        sich für in den Folgejahren angeschaffte
        Kraftfahrzeuge um jährlich 50 Euro pro Kilo-
        wattstunde der Batteriekapazität; die Minde-
        rung pro Kraftfahrzeug beträgt höchstens
        10 000 Euro; dieser Höchstbetrag mindert sich
        für in den Folgejahren angeschaffte Kraftfahr-
        zeuge um jährlich 500 Euro, oder

     2. bei Anschaffung nach dem 31. Dezember 2018
        und vor dem 1. Januar 2022 nur zur Hälfte an-
        zusetzen; bei extern aufladbaren Hybridelek-

        trofahrzeugen muss das Fahrzeug die Voraus-

        setzungen des § 3 Absatz 2 Nummer 1 oder 2

        des Elektromobilitätsgesetzes erfüllen.

     Die private Nutzung kann abweichend von Satz 2
     mit den auf die Privatfahrten entfallenden Auf-
     wendungen angesetzt werden, wenn die für das
     Kraftfahrzeug insgesamt entstehenden Aufwen-
     dungen durch Belege und das Verhältnis der
     privaten zu den übrigen Fahrten durch ein ord-
     nungsgemäßes Fahrtenbuch nachgewiesen wer-
     den; bei der privaten Nutzung von Fahrzeugen
     mit Antrieb ausschließlich durch Elektromotoren,
     die ganz oder überwiegend aus mechanischen
     oder elektrochemischen Energiespeichern oder
     aus emissionsfrei betriebenen Energiewandlern
     gespeist werden (Elektrofahrzeuge), oder von
     extern aufladbaren Hybridelektrofahrzeugen, sind

     1. soweit Nummer 2 keine Anwendung findet und
        bei Anschaffung vor dem 1. Januar 2023 die
        der Berechnung der Entnahme zugrunde zu
        legenden insgesamt entstandenen Aufwen-
        dungen um Aufwendungen für das Batterie-
        system zu mindern; dabei ist bei zum Betriebs-
        vermögen des Steuerpflichtigen gehörenden
        Elektro- und Hybridelektrofahrzeugen die der
        Berechnung der Absetzungen für Abnutzung
        zugrunde zu legende Bemessungsgrundlage
        um die nach Satz 2 in pauschaler Höhe fest-
        gelegten Aufwendungen zu mindern, wenn
         darin Kosten für ein Batteriesystem enthalten
         sind, oder

       2. bei Anschaffung nach dem 31. Dezember 2018
          und vor dem 1. Januar 2022 bei der Ermittlung
          der insgesamt entstandenen Aufwendungen
          die Anschaffungskosten für das Kraftfahrzeug
          oder vergleichbare Aufwendungen nur zur
          Hälfte zu berücksichtigen; bei extern auflad-

          baren Hybridelektrofahrzeugen muss das Fahr-

          zeug die Voraussetzungen des § 3 Absatz 2

          Nummer 1 oder 2 des Elektromobilitätsgeset-

          zes erfüllen.“

  b) In Nummer 5 Satz 1 Buchstabe c werden nach
     der Angabe „§ 20 Absatz 2“ die Wörter „oder im
     Sinne des § 2 Absatz 4 des Investmentsteuer-
     gesetzes“ eingefügt.

3. In § 10 Absatz 2 Satz 1 Nummer 1 wird nach den
   Wörtern „Einnahmen stehen;“ folgender Satzteil ein-
   gefügt:

  „ungeachtet dessen sind Vorsorgeaufwendungen im
  Sinne des Absatzes 1 Nummer 2, 3 und 3a zu be-
  rücksichtigen, soweit

  a) sie in unmittelbarem wirtschaftlichen Zusammen-
     hang mit in einem Mitgliedstaat der Europäischen
     Union oder einem Vertragsstaat des Abkommens
     über den Europäischen Wirtschaftsraum erzielten
     Einnahmen aus nichtselbständiger Tätigkeit ste-
     hen,

  b) diese Einnahmen nach einem Abkommen zur
     Vermeidung der Doppelbesteuerung im Inland
     steuerfrei sind und

  c) der Beschäftigungsstaat keinerlei steuerliche
     Berücksichtigung von Vorsorgeaufwendungen
     im Rahmen der Besteuerung dieser Einnahmen
     zulässt;“.

4. § 45 wird wie folgt geändert:

  a) In Satz 1 werden die Wörter „Erstattung von
     Kapitalertragsteuer an“ durch die Wörter „Erstat-
     tung oder Anrechnung von Kapitalertragsteuer
     für“ ersetzt.

  b) In Satz 2 werden vor dem abschließenden Punkt

     die Wörter „; beim Erwerber sind drei Fünftel der

     Kapitalertragsteuer nicht anzurechnen oder zu er-

     statten“ eingefügt.

5. § 52 wird wie folgt geändert:

  a) Absatz 4 wird wie folgt geändert:
       aa) Nach Satz 4 wird folgender Satz eingefügt:

          㤠3 Nummer 26 und 26a in der Fassung des
          Artikels 2 des Gesetzes vom 11. Dezember
          2018 (BGBl. I S. 2338) ist in allen offenen Fäl-
          len anzuwenden.“

       bb) Die bisherigen Sätze 12 und 13 werden auf-
           gehoben.

  b) Dem Absatz 4a wird folgender Satz angefügt:

       „Auf Antrag des Steuerpflichtigen ist § 3a auch in
       den Fällen anzuwenden, in denen die Schulden
       vor dem 9. Februar 2017 erlassen wurden.“

  c) Dem Absatz 5 wird folgender Satz angefügt:

     „§ 3c Absatz 4 ist auch in den Fällen anzuwen-
     den, in denen dem Steuerpflichtigen die Steuer-
     befreiung des § 3a auf Grund eines Antrags nach
     Absatz 4a Satz 3 gewährt wird.“

  d) Absatz 12 Satz 2 wird wie folgt gefasst:

     㤠6 Absatz 1 Nummer 5 Satz 1 Buchstabe c in

     der Fassung des Artikels 2 des Gesetzes vom

     11. Dezember 2018 (BGBl. I S. 2338) ist erstmals

     bei Wirtschaftsgütern anzuwenden, die nach dem

     31. Dezember 2017 in ein Betriebsvermögen ein-
     gelegt werden.“

  e) Nach Absatz 18 Satz 3 wird folgender Satz einge-
     fügt:

     㤠10 Absatz 2 Satz 1 Nummer 1 in der Fassung
     des Artikels 2 des Gesetzes vom 11. Dezember
     2018 (BGBl. I S. 2338) ist in allen offenen Fällen
     anzuwenden.“

  f) Absatz 40 wird wie folgt geändert:

     aa) In Satz 1 werden die Wörter „in der am 31. De-
         zember 2004 geltenden Fassung pauschal
         besteuert wurde“ durch die Wörter „in einer
         vor dem 1. Januar 2005 geltenden Fassung
         pauschal besteuert wurde“ ersetzt.

     bb) Satz 2 wird aufgehoben.

6. § 82 Absatz 2 wird wie folgt geändert:

  a) In Satz 1 Buchstabe b wird das Komma am Ende
     durch einen Punkt ersetzt und der Satzteil nach
     Buchstabe b gestrichen.

  b) Nach Satz 1 wird folgender Satz eingefügt:

     „Satz 1 gilt nur, wenn

     1. a) vereinbart ist, dass die zugesagten Alters-
           versorgungsleistungen als monatliche Leis-
           tungen in Form einer lebenslangen Leib-
           rente oder als Ratenzahlungen im Rahmen
           eines Auszahlungsplans mit einer anschlie-
           ßenden Teilkapitalverrentung ab spätestens

           dem 85. Lebensjahr ausgezahlt werden und

           die Leistungen während der gesamten Aus-

           zahlungsphase gleich bleiben oder steigen;

           dabei können bis zu zwölf Monatsleistun-
           gen in einer Auszahlung zusammengefasst
           und bis zu 30 Prozent des zu Beginn der
           Auszahlungsphase zur Verfügung stehen-
           den Kapitals außerhalb der monatlichen
           Leistungen ausgezahlt werden, und

        b) ein vereinbartes Kapitalwahlrecht nicht oder
           nicht außerhalb des letzten Jahres vor dem
           vertraglich vorgesehenen Beginn der Alters-
           versorgungsleistung ausgeübt wurde, oder

     2. bei einer reinen Beitragszusage nach § 1 Ab-
        satz 2 Nummer 2a des Betriebsrentengesetzes

        der Pensionsfonds, die Pensionskasse oder
        die Direktversicherung eine lebenslange Zah-
        lung als Altersversorgungsleistung zu erbrin-
        gen hat.“
7. § 85 Absatz 2 wird wie folgt geändert:
  a) In Satz 1 werden die Wörter „Bei Eltern“ durch die
     Wörter „Bei Eltern verschiedenen Geschlechts“
     ersetzt.

  b) In Satz 2 werden die Wörter „Bei Eltern, die mit-

     einander“ durch die Wörter „Bei Eltern gleichen
     Geschlechts, die miteinander verheiratet sind
     oder“ sowie jeweils das Wort „Lebenspartner“
     durch das Wort „Elternteil“ ersetzt.

8. In § 93 Absatz 2 Satz 2 werden die Wörter „im Sinne

   des § 1 Absatz 1 Satz 1 Nummer 4 des Altersvorsor-
   geverträge-Zertifizierungsgesetzes oder § 1 Absatz 1
   Satz 1 Nummer 4 und 5 des Altersvorsorgeverträge-
   Zertifizierungsgesetzes in der bis zum 31. Dezember
   2004 geltenden Fassung vorgesehen wird“ durch die
   Wörter „entsprechend § 82 Absatz 2 Satz 2 vorge-
   sehen ist“ ersetzt.

9. In § 100 Absatz 3 Nummer 4 werden die Wörter „in
   Form einer Rente oder eines Auszahlungsplans (§ 1

   Absatz 1 Satz 1 Nummer 4 des Altersvorsorgever-

   träge-Zertifizierungsgesetzes) vorgesehen ist“ durch

   die Wörter „entsprechend § 82 Absatz 2 Satz 2 vor-
   gesehen ist“ ersetzt.

                       Artikel 3
               Weitere Änderung des
             Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366,
3862), das zuletzt durch Artikel 2 dieses Gesetzes ge-
ändert worden ist, wird wie folgt geändert:
 1. § 3 wird wie folgt geändert:
   a) Folgende Nummer 15 wird eingefügt:
      „15. Zuschüsse des Arbeitgebers, die zusätzlich
           zum ohnehin geschuldeten Arbeitslohn zu
           den Aufwendungen des Arbeitnehmers für
           Fahrten mit öffentlichen Verkehrsmitteln im
           Linienverkehr (ohne Luftverkehr) zwischen
           Wohnung und erster Tätigkeitsstätte und
           nach § 9 Absatz 1 Satz 3 Nummer 4a Satz 3
           sowie für Fahrten im öffentlichen Personen-
           nahverkehr gezahlt werden. Das Gleiche gilt
           für die unentgeltliche oder verbilligte Nut-
           zung öffentlicher Verkehrsmittel im Linien-
           verkehr (ohne Luftverkehr) für Fahrten zwi-
           schen Wohnung und erster Tätigkeitsstätte
           und nach § 9 Absatz 1 Satz 3 Nummer 4a
           Satz 3 sowie für Fahrten im öffentlichen
           Personennahverkehr, die der Arbeitnehmer
           auf Grund seines Dienstverhältnisses zu-

           sätzlich zum ohnehin geschuldeten Arbeits-
           lohn in Anspruch nehmen kann. Die nach
           den Sätzen 1 und 2 steuerfreien Leistungen
           mindern den nach § 9 Absatz 1 Satz 3
           Nummer 4 Satz 2 abziehbaren Betrag;“.

   b) Nummer 34 wird wie folgt gefasst:
      „34. zusätzlich zum ohnehin geschuldeten Ar-
           beitslohn erbrachte Leistungen des Arbeit-
           gebers zur Verhinderung und Verminderung
           von Krankheitsrisiken und zur Förderung
           der Gesundheit in Betrieben, die hinsicht-
           lich Qualität, Zweckbindung, Zielgerichtet-

          heit und Zertifizierung den Anforderungen
          der §§ 20 und 20b des Fünften Buches
          Sozialgesetzbuch genügen, soweit sie
          500 Euro im Kalenderjahr nicht überstei-
          gen;“.

  c) Folgende Nummer 37 wird eingefügt:

     „37. zusätzlich zum ohnehin geschuldeten Ar-
          beitslohn vom Arbeitgeber gewährte Vor-
          teile für die Überlassung eines betrieblichen
          Fahrrads, das kein Kraftfahrzeug im Sinne

          des § 6 Absatz 1 Nummer 4 Satz 2 ist;“.

2. Dem § 6 Absatz 1 Nummer 4 wird folgender Satz
   angefügt:
  „Die private Nutzung eines betrieblichen Fahrrads,
  das kein Kraftfahrzeug im Sinne des Satzes 2 ist,
  bleibt außer Ansatz.“

3. Dem § 9 Absatz 1 Satz 3 Nummer 4 wird folgender
   Satz angefügt:

  „Nach § 3 Nummer 37 steuerfreie Sachbezüge

  mindern den nach Satz 2 abziehbaren Betrag nicht;

  § 3c Absatz 1 ist nicht anzuwenden.“

4. § 22a wird wie folgt geändert:
  a) In Absatz 1 Satz 1 Nummer 6 werden die Wörter
     „zwei gesonderte Merkmale“ durch die Wörter
     „ein gesondertes Merkmal und ab dem 1. Januar
     2019 zwei gesonderte Merkmale“ ersetzt.

  b) In Absatz 2 Satz 2 wird das Wort „Bundes-
     zentralamt“ durch die Wörter „Bundeszentralamt
     für Steuern“ ersetzt.
5. § 34d wird wie folgt geändert:
  a) Nummer 4 Buchstabe b wird wie folgt gefasst:
     „b) Anteilen an Kapitalgesellschaften,
         aa) wenn die Gesellschaft Geschäftsleitung
             oder Sitz in einem ausländischen Staat
             hat oder
         bb) deren Anteilswert zu irgendeinem Zeit-
             punkt während der 365 Tage vor der
             Veräußerung unmittelbar oder mittelbar
             zu mehr als 50 Prozent auf in einem aus-
             ländischen Staat belegenen unbeweg-
             lichen Vermögen beruhte und die Anteile
             dem Veräußerer zu diesem Zeitpunkt
             zuzurechnen waren; für die Ermittlung
             dieser Quote sind die aktiven Wirt-
             schaftsgüter des Betriebsvermögens mit
             den Buchwerten, die zu diesem Zeit-
             punkt anzusetzen gewesen wären, zu-
             grunde zu legen;“.

  b) Nummer 7 wird wie folgt gefasst:

     „7. Einkünfte aus Vermietung und Verpachtung
         (§ 21), soweit das unbewegliche Vermögen
         oder die Sachinbegriffe in einem ausländi-
         schen Staat belegen oder die Rechte zur
         Nutzung in einem ausländischen Staat über-
         lassen worden sind. Bei unbeweglichem Ver-
         mögen, das zum Anlagevermögen eines Be-
         triebs gehört, gelten als Einkünfte im Sinne
         dieser Nummer auch Wertveränderungen
         von Wirtschaftsgütern, die mit diesem Ver-
         mögen in wirtschaftlichem Zusammenhang
         stehen;“.
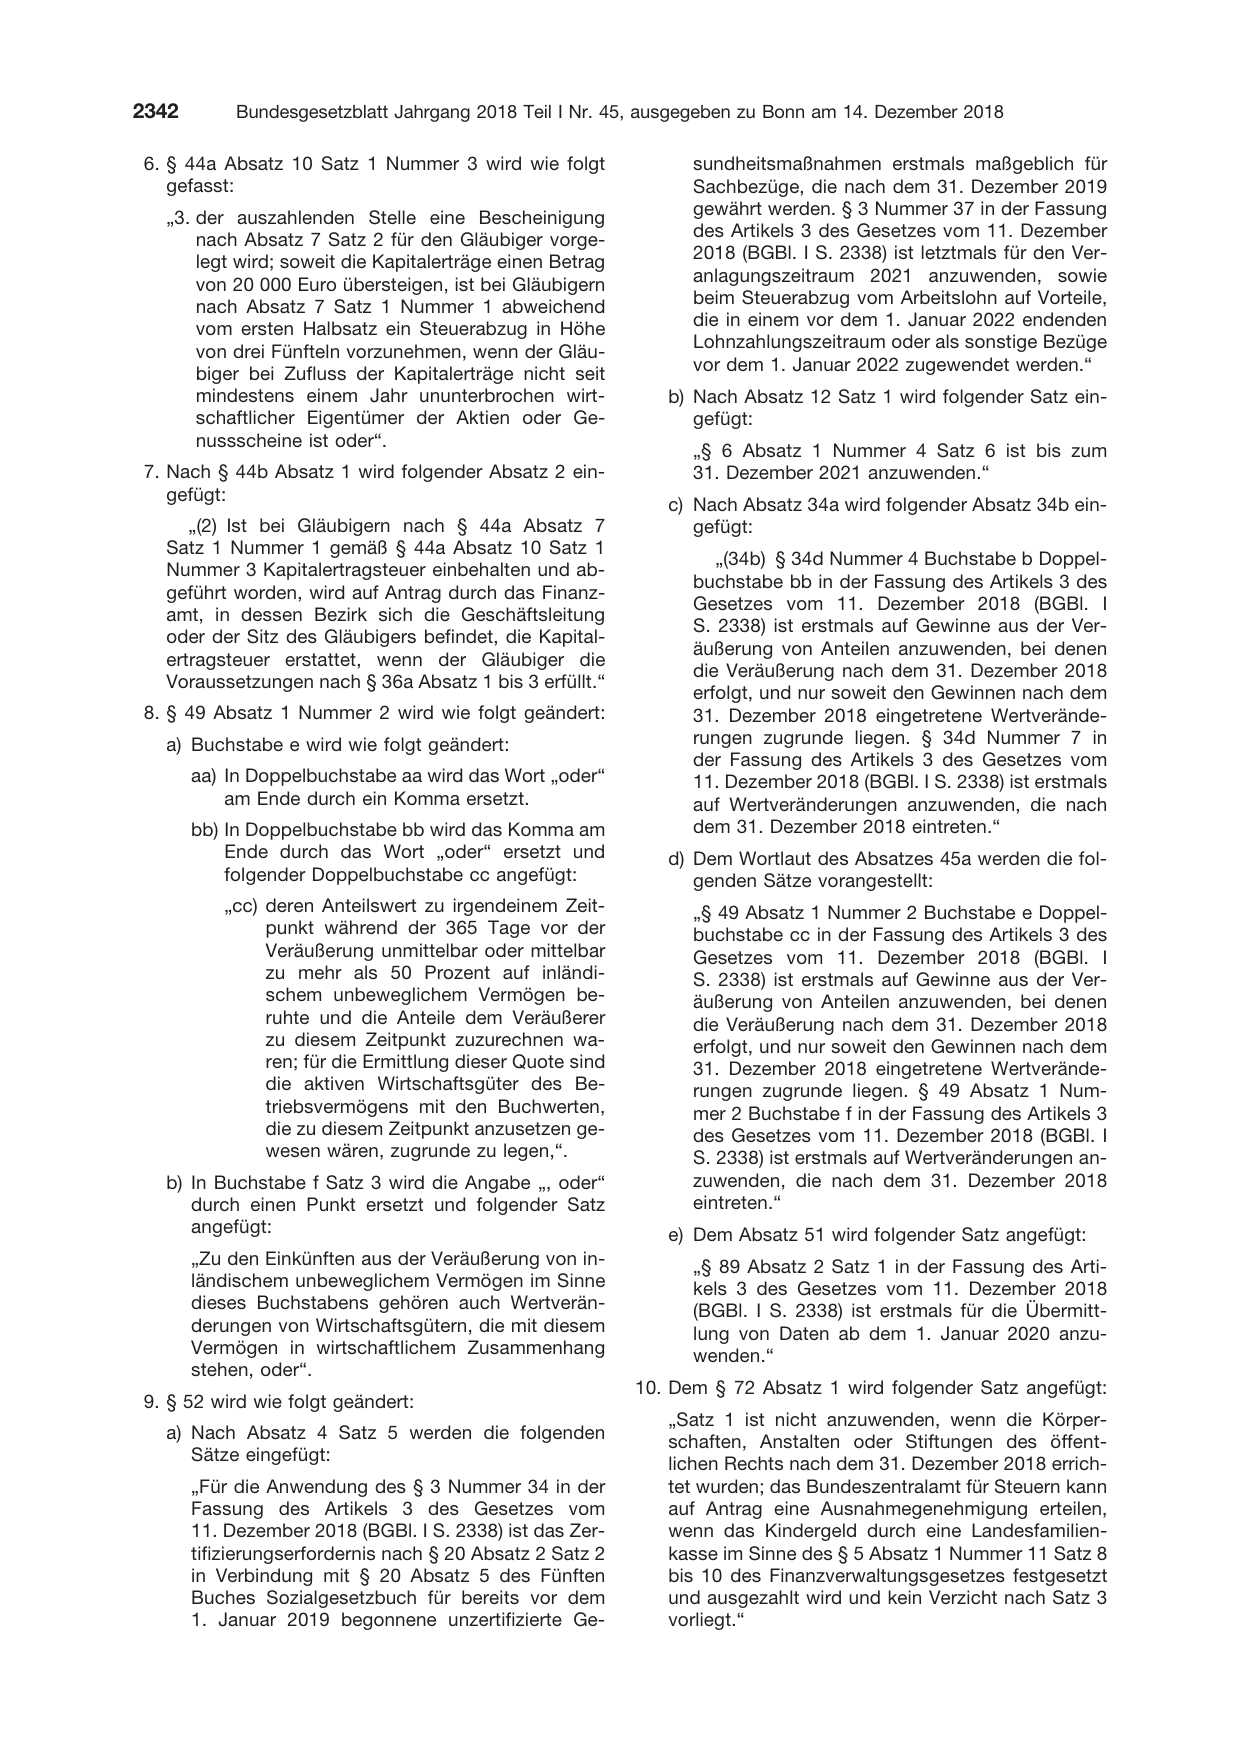
6. § 44a Absatz 10 Satz 1 Nummer 3 wird wie folgt
   gefasst:
  „3. der auszahlenden Stelle eine Bescheinigung
      nach Absatz 7 Satz 2 für den Gläubiger vorge-
      legt wird; soweit die Kapitalerträge einen Betrag
      von 20 000 Euro übersteigen, ist bei Gläubigern
      nach Absatz 7 Satz 1 Nummer 1 abweichend
      vom ersten Halbsatz ein Steuerabzug in Höhe
      von drei Fünfteln vorzunehmen, wenn der Gläu-
      biger bei Zufluss der Kapitalerträge nicht seit
      mindestens einem Jahr ununterbrochen wirt-
      schaftlicher Eigentümer der Aktien oder Ge-
      nussscheine ist oder“.

7. Nach § 44b Absatz 1 wird folgender Absatz 2 ein-
   gefügt:

     „(2) Ist bei Gläubigern nach § 44a Absatz 7
  Satz 1 Nummer 1 gemäß § 44a Absatz 10 Satz 1

  Nummer 3 Kapitalertragsteuer einbehalten und ab-

  geführt worden, wird auf Antrag durch das Finanz-

  amt, in dessen Bezirk sich die Geschäftsleitung

  oder der Sitz des Gläubigers befindet, die Kapital-

  ertragsteuer erstattet, wenn der Gläubiger die

  Voraussetzungen nach § 36a Absatz 1 bis 3 erfüllt.“

8. § 49 Absatz 1 Nummer 2 wird wie folgt geändert:
  a) Buchstabe e wird wie folgt geändert:

       aa) In Doppelbuchstabe aa wird das Wort „oder“
           am Ende durch ein Komma ersetzt.
       bb) In Doppelbuchstabe bb wird das Komma am
           Ende durch das Wort „oder“ ersetzt und
           folgender Doppelbuchstabe cc angefügt:
          „cc) deren Anteilswert zu irgendeinem Zeit-
               punkt während der 365 Tage vor der
               Veräußerung unmittelbar oder mittelbar
               zu mehr als 50 Prozent auf inländi-
               schem unbeweglichem Vermögen be-
               ruhte und die Anteile dem Veräußerer
               zu diesem Zeitpunkt zuzurechnen wa-
               ren; für die Ermittlung dieser Quote sind
               die aktiven Wirtschaftsgüter des Be-
               triebsvermögens mit den Buchwerten,
               die zu diesem Zeitpunkt anzusetzen ge-
               wesen wären, zugrunde zu legen,“.
  b) In Buchstabe f Satz 3 wird die Angabe „, oder“
     durch einen Punkt ersetzt und folgender Satz
     angefügt:
       „Zu den Einkünften aus der Veräußerung von in-
       ländischem unbeweglichem Vermögen im Sinne
       dieses Buchstabens gehören auch Wertverän-
       derungen von Wirtschaftsgütern, die mit diesem
       Vermögen in wirtschaftlichem Zusammenhang
       stehen, oder“.

9. § 52 wird wie folgt geändert:

  a) Nach Absatz 4 Satz 5 werden die folgenden
     Sätze eingefügt:
       „Für die Anwendung des § 3 Nummer 34 in der
       Fassung des Artikels 3 des Gesetzes vom
       11. Dezember 2018 (BGBl. I S. 2338) ist das Zer-
       tifizierungserfordernis nach § 20 Absatz 2 Satz 2
       in Verbindung mit § 20 Absatz 5 des Fünften
       Buches Sozialgesetzbuch für bereits vor dem
       1. Januar 2019 begonnene unzertifizierte Ge-

      sundheitsmaßnahmen erstmals maßgeblich für
      Sachbezüge, die nach dem 31. Dezember 2019
      gewährt werden. § 3 Nummer 37 in der Fassung
      des Artikels 3 des Gesetzes vom 11. Dezember
      2018 (BGBl. I S. 2338) ist letztmals für den Ver-
      anlagungszeitraum 2021 anzuwenden, sowie
      beim Steuerabzug vom Arbeitslohn auf Vorteile,
      die in einem vor dem 1. Januar 2022 endenden
      Lohnzahlungszeitraum oder als sonstige Bezüge
      vor dem 1. Januar 2022 zugewendet werden.“
   b) Nach Absatz 12 Satz 1 wird folgender Satz ein-
      gefügt:

      㤠6 Absatz 1 Nummer 4 Satz 6 ist bis zum
      31. Dezember 2021 anzuwenden.“

   c) Nach Absatz 34a wird folgender Absatz 34b ein-
      gefügt:

         „(34b) § 34d Nummer 4 Buchstabe b Doppel-

      buchstabe bb in der Fassung des Artikels 3 des

      Gesetzes vom 11. Dezember 2018 (BGBl. I

      S. 2338) ist erstmals auf Gewinne aus der Ver-

      äußerung von Anteilen anzuwenden, bei denen

      die Veräußerung nach dem 31. Dezember 2018

      erfolgt, und nur soweit den Gewinnen nach dem
      31. Dezember 2018 eingetretene Wertverände-
      rungen zugrunde liegen. § 34d Nummer 7 in
      der Fassung des Artikels 3 des Gesetzes vom
      11. Dezember 2018 (BGBl. I S. 2338) ist erstmals
      auf Wertveränderungen anzuwenden, die nach
      dem 31. Dezember 2018 eintreten.“
   d) Dem Wortlaut des Absatzes 45a werden die fol-
      genden Sätze vorangestellt:
      㤠49 Absatz 1 Nummer 2 Buchstabe e Doppel-
      buchstabe cc in der Fassung des Artikels 3 des
      Gesetzes vom 11. Dezember 2018 (BGBl. I
      S. 2338) ist erstmals auf Gewinne aus der Ver-
      äußerung von Anteilen anzuwenden, bei denen
      die Veräußerung nach dem 31. Dezember 2018
      erfolgt, und nur soweit den Gewinnen nach dem
      31. Dezember 2018 eingetretene Wertverände-
      rungen zugrunde liegen. § 49 Absatz 1 Num-
      mer 2 Buchstabe f in der Fassung des Artikels 3
      des Gesetzes vom 11. Dezember 2018 (BGBl. I
      S. 2338) ist erstmals auf Wertveränderungen an-
      zuwenden, die nach dem 31. Dezember 2018
      eintreten.“
   e) Dem Absatz 51 wird folgender Satz angefügt:
      㤠89 Absatz 2 Satz 1 in der Fassung des Arti-
      kels 3 des Gesetzes vom 11. Dezember 2018
      (BGBl. I S. 2338) ist erstmals für die Übermitt-
      lung von Daten ab dem 1. Januar 2020 anzu-
      wenden.“

10. Dem § 72 Absatz 1 wird folgender Satz angefügt:

   „Satz 1 ist nicht anzuwenden, wenn die Körper-
   schaften, Anstalten oder Stiftungen des öffent-
   lichen Rechts nach dem 31. Dezember 2018 errich-
   tet wurden; das Bundeszentralamt für Steuern kann
   auf Antrag eine Ausnahmegenehmigung erteilen,
   wenn das Kindergeld durch eine Landesfamilien-
   kasse im Sinne des § 5 Absatz 1 Nummer 11 Satz 8
   bis 10 des Finanzverwaltungsgesetzes festgesetzt
   und ausgezahlt wird und kein Verzicht nach Satz 3
   vorliegt.“
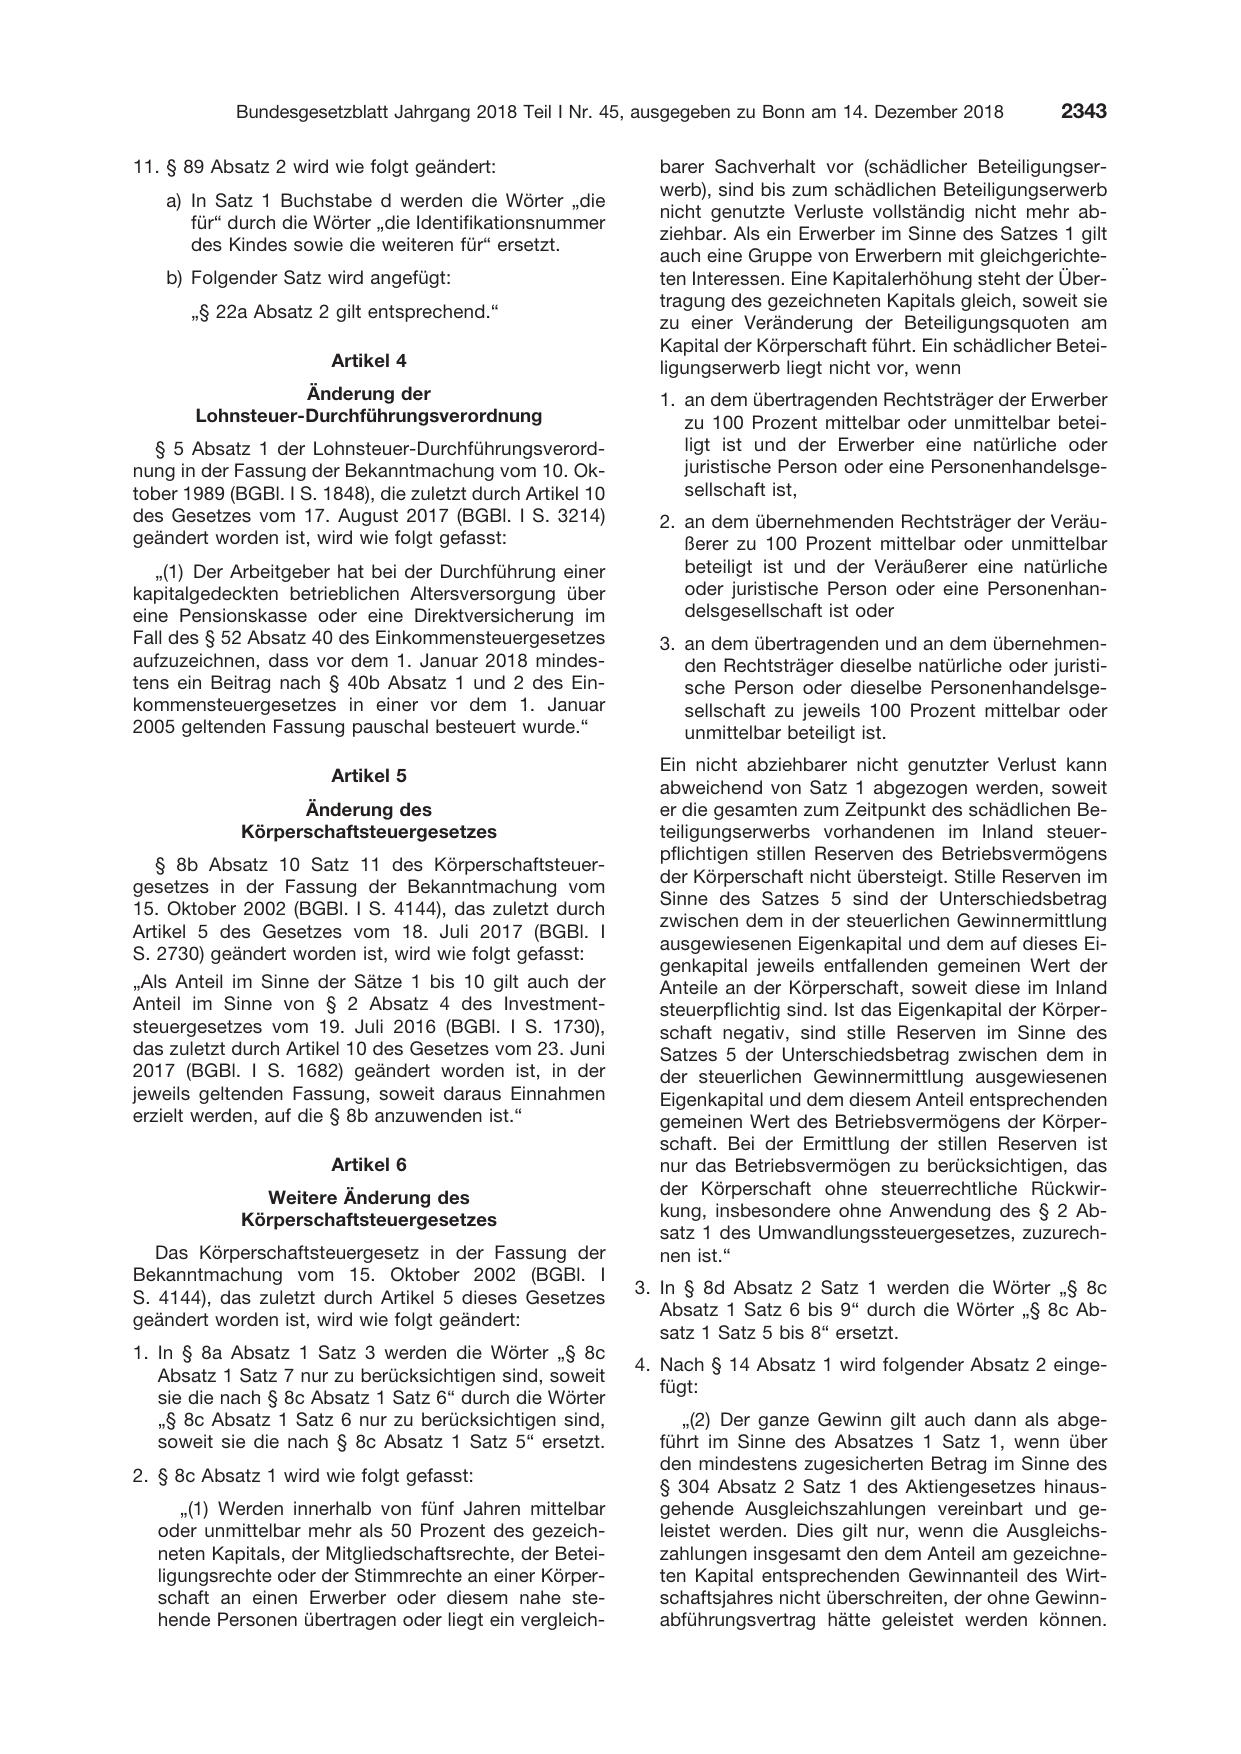
11. § 89 Absatz 2 wird wie folgt geändert:

    a) In Satz 1 Buchstabe d werden die Wörter „die

       für“ durch die Wörter „die Identifikationsnummer

       des Kindes sowie die weiteren für“ ersetzt.

    b) Folgender Satz wird angefügt:

       „§ 22a Absatz 2 gilt entsprechend.“

                        Artikel 4
                  Änderung der
       Lohnsteuer-Durchführungsverordnung
  § 5 Absatz 1 der Lohnsteuer-Durchführungsverord-
nung in der Fassung der Bekanntmachung vom 10. Ok-
tober 1989 (BGBl. I S. 1848), die zuletzt durch Artikel 10
des Gesetzes vom 17. August 2017 (BGBl. I S. 3214)
geändert worden ist, wird wie folgt gefasst:
   „(1) Der Arbeitgeber hat bei der Durchführung einer
kapitalgedeckten betrieblichen Altersversorgung über
eine Pensionskasse oder eine Direktversicherung im
Fall des § 52 Absatz 40 des Einkommensteuergesetzes
aufzuzeichnen, dass vor dem 1. Januar 2018 mindes-
tens ein Beitrag nach § 40b Absatz 1 und 2 des Ein-
kommensteuergesetzes in einer vor dem 1. Januar
2005 geltenden Fassung pauschal besteuert wurde.“

                        Artikel 5

                   Änderung des
             Körperschaftsteuergesetzes

   § 8b Absatz 10 Satz 11 des Körperschaftsteuer-

gesetzes in der Fassung der Bekanntmachung vom

15. Oktober 2002 (BGBl. I S. 4144), das zuletzt durch

Artikel 5 des Gesetzes vom 18. Juli 2017 (BGBl. I

S. 2730) geändert worden ist, wird wie folgt gefasst:

„Als Anteil im Sinne der Sätze 1 bis 10 gilt auch der
Anteil im Sinne von § 2 Absatz 4 des Investment-
steuergesetzes vom 19. Juli 2016 (BGBl. I S. 1730),
das zuletzt durch Artikel 10 des Gesetzes vom 23. Juni
2017 (BGBl. I S. 1682) geändert worden ist, in der
jeweils geltenden Fassung, soweit daraus Einnahmen
erzielt werden, auf die § 8b anzuwenden ist.“

                        Artikel 6
               Weitere Änderung des
             Körperschaftsteuergesetzes

   Das Körperschaftsteuergesetz in der Fassung der
Bekanntmachung vom 15. Oktober 2002 (BGBl. I

S. 4144), das zuletzt durch Artikel 5 dieses Gesetzes

geändert worden ist, wird wie folgt geändert:

1. In § 8a Absatz 1 Satz 3 werden die Wörter „§ 8c

   Absatz 1 Satz 7 nur zu berücksichtigen sind, soweit

   sie die nach § 8c Absatz 1 Satz 6“ durch die Wörter
   „§ 8c Absatz 1 Satz 6 nur zu berücksichtigen sind,
   soweit sie die nach § 8c Absatz 1 Satz 5“ ersetzt.

2. § 8c Absatz 1 wird wie folgt gefasst:

      „(1) Werden innerhalb von fünf Jahren mittelbar
   oder unmittelbar mehr als 50 Prozent des gezeich-
   neten Kapitals, der Mitgliedschaftsrechte, der Betei-
   ligungsrechte oder der Stimmrechte an einer Körper-
   schaft an einen Erwerber oder diesem nahe ste-
   hende Personen übertragen oder liegt ein vergleich-

  barer Sachverhalt vor (schädlicher Beteiligungser-
  werb), sind bis zum schädlichen Beteiligungserwerb

  nicht genutzte Verluste vollständig nicht mehr ab-

  ziehbar. Als ein Erwerber im Sinne des Satzes 1 gilt

  auch eine Gruppe von Erwerbern mit gleichgerichte-
  ten Interessen. Eine Kapitalerhöhung steht der Über-
  tragung des gezeichneten Kapitals gleich, soweit sie

  zu einer Veränderung der Beteiligungsquoten am
  Kapital der Körperschaft führt. Ein schädlicher Betei-
  ligungserwerb liegt nicht vor, wenn
  1. an dem übertragenden Rechtsträger der Erwerber
     zu 100 Prozent mittelbar oder unmittelbar betei-
     ligt ist und der Erwerber eine natürliche oder
     juristische Person oder eine Personenhandelsge-
     sellschaft ist,
  2. an dem übernehmenden Rechtsträger der Veräu-
     ßerer zu 100 Prozent mittelbar oder unmittelbar
     beteiligt ist und der Veräußerer eine natürliche
     oder juristische Person oder eine Personenhan-
     delsgesellschaft ist oder
  3. an dem übertragenden und an dem übernehmen-
     den Rechtsträger dieselbe natürliche oder juristi-
     sche Person oder dieselbe Personenhandelsge-
     sellschaft zu jeweils 100 Prozent mittelbar oder
     unmittelbar beteiligt ist.
  Ein nicht abziehbarer nicht genutzter Verlust kann

  abweichend von Satz 1 abgezogen werden, soweit
  er die gesamten zum Zeitpunkt des schädlichen Be-
  teiligungserwerbs vorhandenen im Inland steuer-
  pflichtigen stillen Reserven des Betriebsvermögens

  der Körperschaft nicht übersteigt. Stille Reserven im

  Sinne des Satzes 5 sind der Unterschiedsbetrag

  zwischen dem in der steuerlichen Gewinnermittlung

  ausgewiesenen Eigenkapital und dem auf dieses Ei-

  genkapital jeweils entfallenden gemeinen Wert der
  Anteile an der Körperschaft, soweit diese im Inland
  steuerpflichtig sind. Ist das Eigenkapital der Körper-
  schaft negativ, sind stille Reserven im Sinne des
  Satzes 5 der Unterschiedsbetrag zwischen dem in
  der steuerlichen Gewinnermittlung ausgewiesenen
  Eigenkapital und dem diesem Anteil entsprechenden
  gemeinen Wert des Betriebsvermögens der Körper-
  schaft. Bei der Ermittlung der stillen Reserven ist
  nur das Betriebsvermögen zu berücksichtigen, das
  der Körperschaft ohne steuerrechtliche Rückwir-
  kung, insbesondere ohne Anwendung des § 2 Ab-
  satz 1 des Umwandlungssteuergesetzes, zuzurech-
  nen ist.“

3. In § 8d Absatz 2 Satz 1 werden die Wörter „§ 8c

   Absatz 1 Satz 6 bis 9“ durch die Wörter „§ 8c Ab-

   satz 1 Satz 5 bis 8“ ersetzt.

4. Nach § 14 Absatz 1 wird folgender Absatz 2 einge-

   fügt:

     „(2) Der ganze Gewinn gilt auch dann als abge-
  führt im Sinne des Absatzes 1 Satz 1, wenn über
  den mindestens zugesicherten Betrag im Sinne des

  § 304 Absatz 2 Satz 1 des Aktiengesetzes hinaus-
  gehende Ausgleichszahlungen vereinbart und ge-
  leistet werden. Dies gilt nur, wenn die Ausgleichs-
  zahlungen insgesamt den dem Anteil am gezeichne-
  ten Kapital entsprechenden Gewinnanteil des Wirt-
  schaftsjahres nicht überschreiten, der ohne Gewinn-
  abführungsvertrag hätte geleistet werden können.
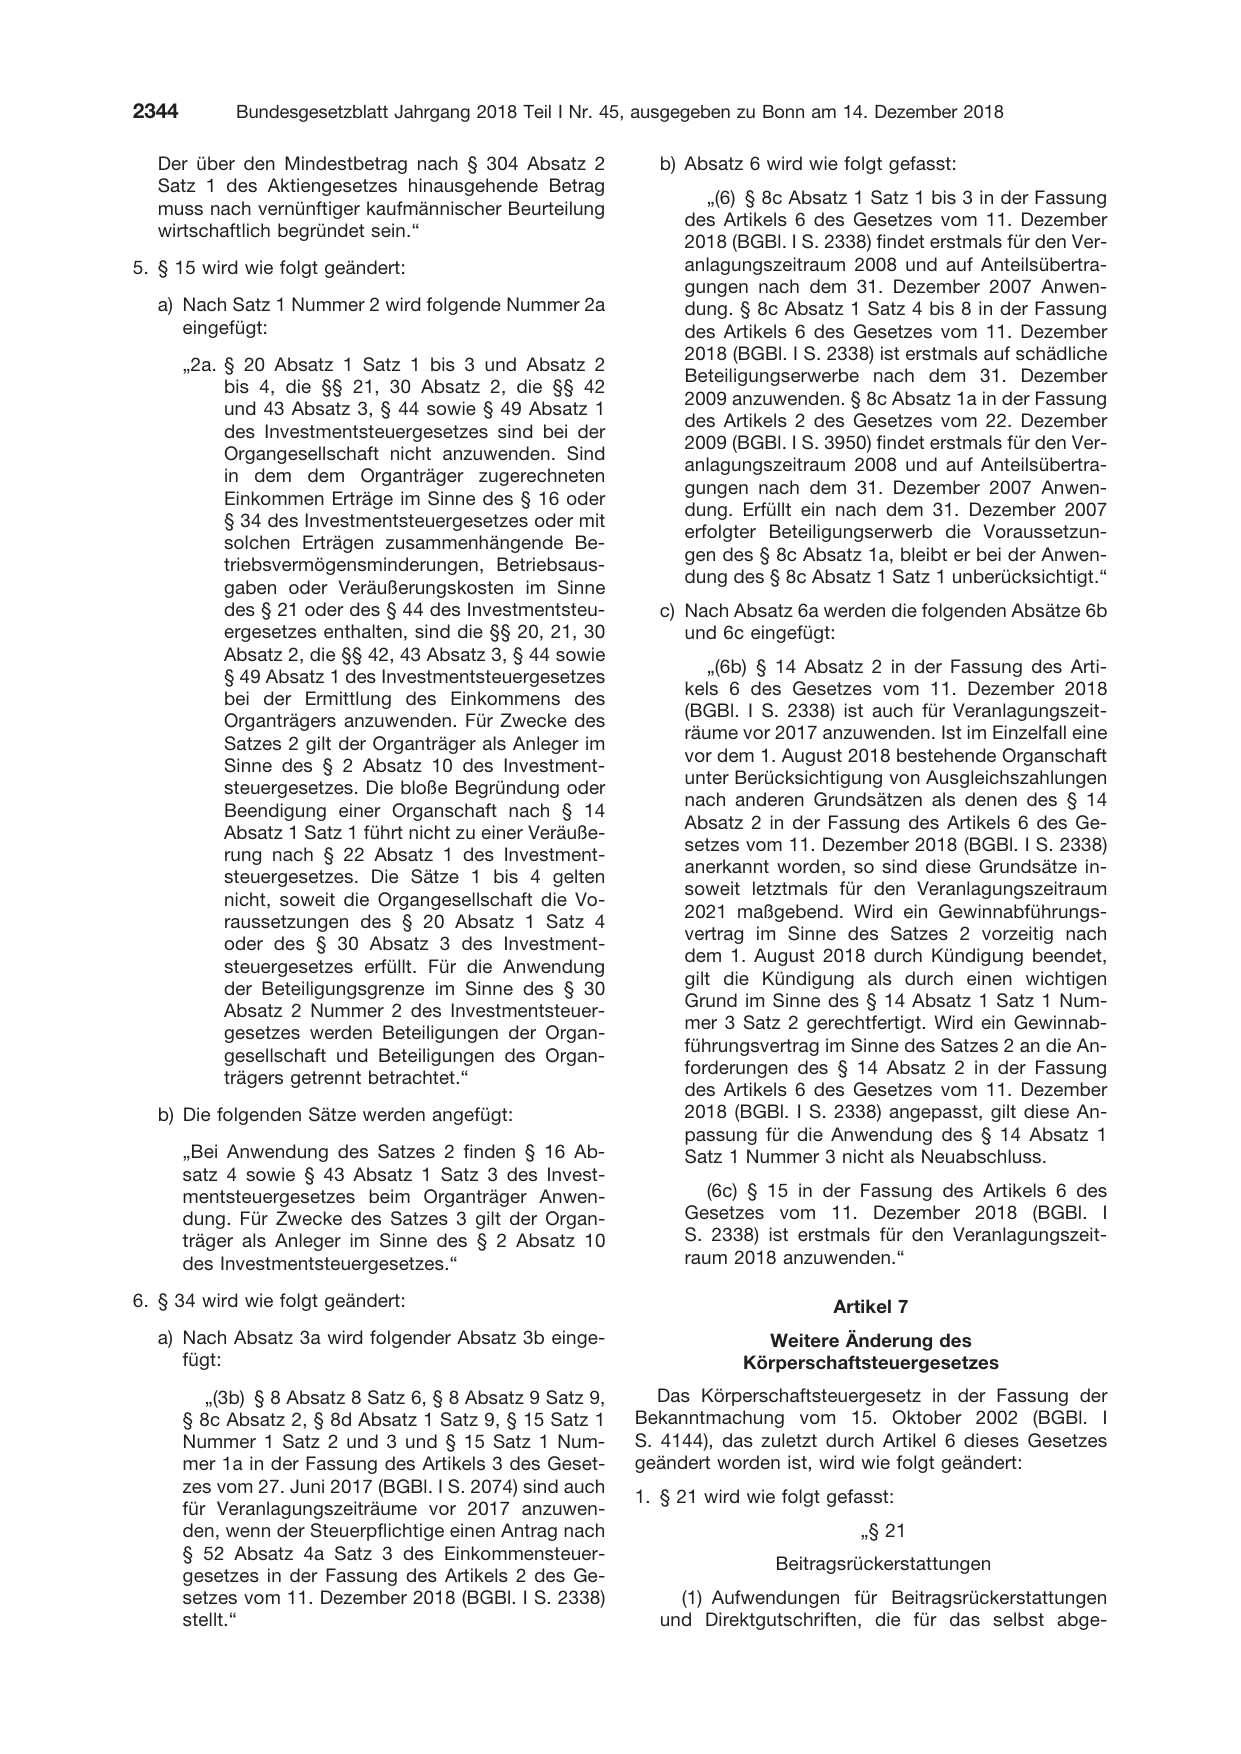
  Der über den Mindestbetrag nach § 304 Absatz 2
  Satz 1 des Aktiengesetzes hinausgehende Betrag

  muss nach vernünftiger kaufmännischer Beurteilung

  wirtschaftlich begründet sein.“

5. § 15 wird wie folgt geändert:

  a) Nach Satz 1 Nummer 2 wird folgende Nummer 2a
     eingefügt:

       „2a. § 20 Absatz 1 Satz 1 bis 3 und Absatz 2

            bis 4, die §§ 21, 30 Absatz 2, die §§ 42

            und 43 Absatz 3, § 44 sowie § 49 Absatz 1

            des Investmentsteuergesetzes sind bei der

            Organgesellschaft nicht anzuwenden. Sind

            in dem dem Organträger zugerechneten

            Einkommen Erträge im Sinne des § 16 oder

            § 34 des Investmentsteuergesetzes oder mit

            solchen Erträgen zusammenhängende Be-

            triebsvermögensminderungen, Betriebsaus-

            gaben oder Veräußerungskosten im Sinne
            des § 21 oder des § 44 des Investmentsteu-
            ergesetzes enthalten, sind die §§ 20, 21, 30
            Absatz 2, die §§ 42, 43 Absatz 3, § 44 sowie

            § 49 Absatz 1 des Investmentsteuergesetzes

            bei der Ermittlung des Einkommens des

            Organträgers anzuwenden. Für Zwecke des

            Satzes 2 gilt der Organträger als Anleger im

            Sinne des § 2 Absatz 10 des Investment-

            steuergesetzes. Die bloße Begründung oder

            Beendigung einer Organschaft nach § 14

            Absatz 1 Satz 1 führt nicht zu einer Veräuße-

            rung nach § 22 Absatz 1 des Investment-

            steuergesetzes. Die Sätze 1 bis 4 gelten

            nicht, soweit die Organgesellschaft die Vo-

            raussetzungen des § 20 Absatz 1 Satz 4

            oder des § 30 Absatz 3 des Investment-

            steuergesetzes erfüllt. Für die Anwendung

            der Beteiligungsgrenze im Sinne des § 30

            Absatz 2 Nummer 2 des Investmentsteuer-

            gesetzes werden Beteiligungen der Organ-

            gesellschaft und Beteiligungen des Organ-

            trägers getrennt betrachtet.“

  b) Die folgenden Sätze werden angefügt:

       „Bei Anwendung des Satzes 2 finden § 16 Ab-
       satz 4 sowie § 43 Absatz 1 Satz 3 des Invest-
       mentsteuergesetzes beim Organträger Anwen-
       dung. Für Zwecke des Satzes 3 gilt der Organ-
       träger als Anleger im Sinne des § 2 Absatz 10
       des Investmentsteuergesetzes.“

6. § 34 wird wie folgt geändert:
  a) Nach Absatz 3a wird folgender Absatz 3b einge-
     fügt:
          „(3b) § 8 Absatz 8 Satz 6, § 8 Absatz 9 Satz 9,
       § 8c Absatz 2, § 8d Absatz 1 Satz 9, § 15 Satz 1
       Nummer 1 Satz 2 und 3 und § 15 Satz 1 Num-
       mer 1a in der Fassung des Artikels 3 des Geset-
       zes vom 27. Juni 2017 (BGBl. I S. 2074) sind auch

       für Veranlagungszeiträume vor 2017 anzuwen-
       den, wenn der Steuerpflichtige einen Antrag nach
       § 52 Absatz 4a Satz 3 des Einkommensteuer-

       gesetzes in der Fassung des Artikels 2 des Ge-
       setzes vom 11. Dezember 2018 (BGBl. I S. 2338)
       stellt.“

  b) Absatz 6 wird wie folgt gefasst:

        „(6) § 8c Absatz 1 Satz 1 bis 3 in der Fassung

     des Artikels 6 des Gesetzes vom 11. Dezember

     2018 (BGBl. I S. 2338) findet erstmals für den Ver-
     anlagungszeitraum 2008 und auf Anteilsübertra-
     gungen nach dem 31. Dezember 2007 Anwen-
     dung. § 8c Absatz 1 Satz 4 bis 8 in der Fassung
     des Artikels 6 des Gesetzes vom 11. Dezember
     2018 (BGBl. I S. 2338) ist erstmals auf schädliche

     Beteiligungserwerbe nach dem 31. Dezember

     2009 anzuwenden. § 8c Absatz 1a in der Fassung

     des Artikels 2 des Gesetzes vom 22. Dezember

     2009 (BGBl. I S. 3950) findet erstmals für den Ver-

     anlagungszeitraum 2008 und auf Anteilsübertra-

     gungen nach dem 31. Dezember 2007 Anwen-

     dung. Erfüllt ein nach dem 31. Dezember 2007

     erfolgter Beteiligungserwerb die Voraussetzun-

     gen des § 8c Absatz 1a, bleibt er bei der Anwen-

     dung des § 8c Absatz 1 Satz 1 unberücksichtigt.“

  c) Nach Absatz 6a werden die folgenden Absätze 6b
     und 6c eingefügt:

        „(6b) § 14 Absatz 2 in der Fassung des Arti-

     kels 6 des Gesetzes vom 11. Dezember 2018

     (BGBl. I S. 2338) ist auch für Veranlagungszeit-

     räume vor 2017 anzuwenden. Ist im Einzelfall eine

     vor dem 1. August 2018 bestehende Organschaft

     unter Berücksichtigung von Ausgleichszahlungen

     nach anderen Grundsätzen als denen des § 14

     Absatz 2 in der Fassung des Artikels 6 des Ge-

     setzes vom 11. Dezember 2018 (BGBl. I S. 2338)

     anerkannt worden, so sind diese Grundsätze in-

     soweit letztmals für den Veranlagungszeitraum

     2021 maßgebend. Wird ein Gewinnabführungs-

     vertrag im Sinne des Satzes 2 vorzeitig nach

     dem 1. August 2018 durch Kündigung beendet,

     gilt die Kündigung als durch einen wichtigen

     Grund im Sinne des § 14 Absatz 1 Satz 1 Num-

     mer 3 Satz 2 gerechtfertigt. Wird ein Gewinnab-

     führungsvertrag im Sinne des Satzes 2 an die An-

     forderungen des § 14 Absatz 2 in der Fassung

     des Artikels 6 des Gesetzes vom 11. Dezember
     2018 (BGBl. I S. 2338) angepasst, gilt diese An-
     passung für die Anwendung des § 14 Absatz 1
     Satz 1 Nummer 3 nicht als Neuabschluss.

        (6c) § 15 in der Fassung des Artikels 6 des
     Gesetzes vom 11. Dezember 2018 (BGBl. I
     S. 2338) ist erstmals für den Veranlagungszeit-
     raum 2018 anzuwenden.“

                       Artikel 7
              Weitere Änderung des
            Körperschaftsteuergesetzes
   Das Körperschaftsteuergesetz in der Fassung der
Bekanntmachung vom 15. Oktober 2002 (BGBl. I
S. 4144), das zuletzt durch Artikel 6 dieses Gesetzes
geändert worden ist, wird wie folgt geändert:

1. § 21 wird wie folgt gefasst:

                          㤠21

                Beitragsrückerstattungen

    (1) Aufwendungen für Beitragsrückerstattungen
  und Direktgutschriften, die für das selbst abge-
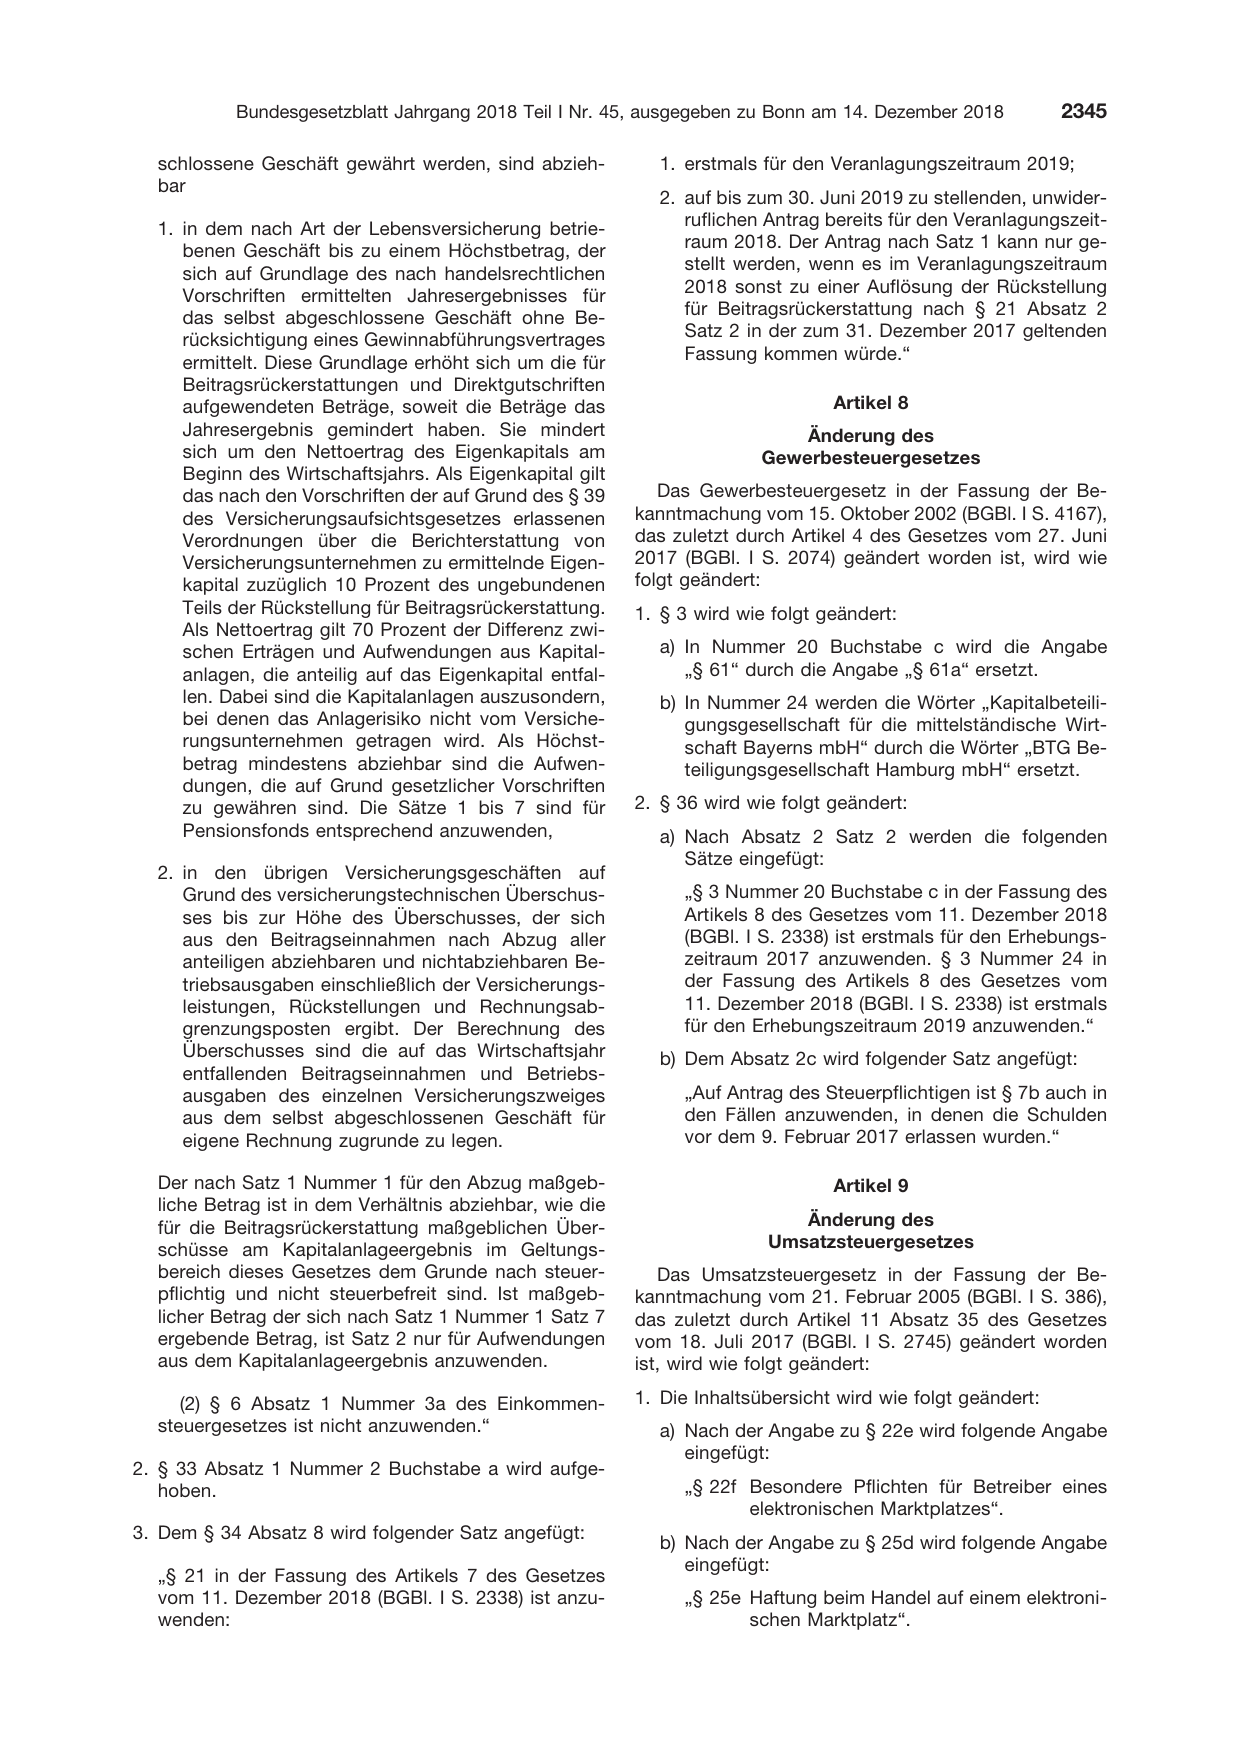
  schlossene Geschäft gewährt werden, sind abzieh-
  bar

  1. in dem nach Art der Lebensversicherung betrie-
     benen Geschäft bis zu einem Höchstbetrag, der
     sich auf Grundlage des nach handelsrechtlichen
     Vorschriften ermittelten Jahresergebnisses für
     das selbst abgeschlossene Geschäft ohne Be-
     rücksichtigung eines Gewinnabführungsvertrages
     ermittelt. Diese Grundlage erhöht sich um die für
     Beitragsrückerstattungen und Direktgutschriften
     aufgewendeten Beträge, soweit die Beträge das
     Jahresergebnis gemindert haben. Sie mindert
     sich um den Nettoertrag des Eigenkapitals am
     Beginn des Wirtschaftsjahrs. Als Eigenkapital gilt
     das nach den Vorschriften der auf Grund des § 39
     des Versicherungsaufsichtsgesetzes erlassenen
     Verordnungen über die Berichterstattung von
     Versicherungsunternehmen zu ermittelnde Eigen-
     kapital zuzüglich 10 Prozent des ungebundenen
     Teils der Rückstellung für Beitragsrückerstattung.
     Als Nettoertrag gilt 70 Prozent der Differenz zwi-
     schen Erträgen und Aufwendungen aus Kapital-
     anlagen, die anteilig auf das Eigenkapital entfal-
     len. Dabei sind die Kapitalanlagen auszusondern,
     bei denen das Anlagerisiko nicht vom Versiche-
     rungsunternehmen getragen wird. Als Höchst-
     betrag mindestens abziehbar sind die Aufwen-
     dungen, die auf Grund gesetzlicher Vorschriften
     zu gewähren sind. Die Sätze 1 bis 7 sind für
     Pensionsfonds entsprechend anzuwenden,

  2. in den übrigen Versicherungsgeschäften auf
     Grund des versicherungstechnischen Überschus-
     ses bis zur Höhe des Überschusses, der sich
     aus den Beitragseinnahmen nach Abzug aller
     anteiligen abziehbaren und nichtabziehbaren Be-
     triebsausgaben einschließlich der Versicherungs-
     leistungen, Rückstellungen und Rechnungsab-
     grenzungsposten ergibt. Der Berechnung des
     Überschusses sind die auf das Wirtschaftsjahr
     entfallenden Beitragseinnahmen und Betriebs-
     ausgaben des einzelnen Versicherungszweiges
     aus dem selbst abgeschlossenen Geschäft für
     eigene Rechnung zugrunde zu legen.

  Der nach Satz 1 Nummer 1 für den Abzug maßgeb-
  liche Betrag ist in dem Verhältnis abziehbar, wie die
  für die Beitragsrückerstattung maßgeblichen Über-
  schüsse am Kapitalanlageergebnis im Geltungs-
  bereich dieses Gesetzes dem Grunde nach steuer-
  pflichtig und nicht steuerbefreit sind. Ist maßgeb-
  licher Betrag der sich nach Satz 1 Nummer 1 Satz 7
  ergebende Betrag, ist Satz 2 nur für Aufwendungen
  aus dem Kapitalanlageergebnis anzuwenden.

     (2) § 6 Absatz 1 Nummer 3a des Einkommen-
  steuergesetzes ist nicht anzuwenden.“

2. § 33 Absatz 1 Nummer 2 Buchstabe a wird aufge-
   hoben.

3. Dem § 34 Absatz 8 wird folgender Satz angefügt:

  㤠21 in der Fassung des Artikels 7 des Gesetzes
  vom 11. Dezember 2018 (BGBl. I S. 2338) ist anzu-
  wenden:

  1. erstmals für den Veranlagungszeitraum 2019;

  2. auf bis zum 30. Juni 2019 zu stellenden, unwider-
     ruflichen Antrag bereits für den Veranlagungszeit-
     raum 2018. Der Antrag nach Satz 1 kann nur ge-
     stellt werden, wenn es im Veranlagungszeitraum
     2018 sonst zu einer Auflösung der Rückstellung
     für Beitragsrückerstattung nach § 21 Absatz 2
     Satz 2 in der zum 31. Dezember 2017 geltenden
     Fassung kommen würde.“

                       Artikel 8
                   Änderung des
               Gewerbesteuergesetzes

   Das Gewerbesteuergesetz in der Fassung der Be-
kanntmachung vom 15. Oktober 2002 (BGBl. I S. 4167),
das zuletzt durch Artikel 4 des Gesetzes vom 27. Juni
2017 (BGBl. I S. 2074) geändert worden ist, wird wie
folgt geändert:
1. § 3 wird wie folgt geändert:

  a) In Nummer 20 Buchstabe c wird die Angabe
     „§ 61“ durch die Angabe „§ 61a“ ersetzt.
  b) In Nummer 24 werden die Wörter „Kapitalbeteili-
     gungsgesellschaft für die mittelständische Wirt-
     schaft Bayerns mbH“ durch die Wörter „BTG Be-
     teiligungsgesellschaft Hamburg mbH“ ersetzt.

2. § 36 wird wie folgt geändert:
  a) Nach Absatz 2 Satz 2 werden die folgenden
     Sätze eingefügt:

     㤠3 Nummer 20 Buchstabe c in der Fassung des
     Artikels 8 des Gesetzes vom 11. Dezember 2018
     (BGBl. I S. 2338) ist erstmals für den Erhebungs-
     zeitraum 2017 anzuwenden. § 3 Nummer 24 in
     der Fassung des Artikels 8 des Gesetzes vom
     11. Dezember 2018 (BGBl. I S. 2338) ist erstmals
     für den Erhebungszeitraum 2019 anzuwenden.“
  b) Dem Absatz 2c wird folgender Satz angefügt:

     „Auf Antrag des Steuerpflichtigen ist § 7b auch in
     den Fällen anzuwenden, in denen die Schulden
     vor dem 9. Februar 2017 erlassen wurden.“

                       Artikel 9

                  Änderung des
               Umsatzsteuergesetzes
   Das Umsatzsteuergesetz in der Fassung der Be-
kanntmachung vom 21. Februar 2005 (BGBl. I S. 386),
das zuletzt durch Artikel 11 Absatz 35 des Gesetzes
vom 18. Juli 2017 (BGBl. I S. 2745) geändert worden
ist, wird wie folgt geändert:

1. Die Inhaltsübersicht wird wie folgt geändert:
  a) Nach der Angabe zu § 22e wird folgende Angabe
     eingefügt:

     „§ 22f Besondere Pflichten für Betreiber eines
            elektronischen Marktplatzes“.
  b) Nach der Angabe zu § 25d wird folgende Angabe
     eingefügt:

     㤠25e Haftung beim Handel auf einem elektroni-
            schen Marktplatz“.
2. § 3 wird wie folgt geändert:

  a) Absatz 9 Satz 3 wird aufgehoben.

  b) Die folgenden Absätze 13 bis 15 werden ange-
     fügt:

         „(13) Ein Gutschein (Einzweck- oder Mehr-

       zweck-Gutschein) ist ein Instrument, bei dem

       1. die Verpflichtung besteht, es als vollständige
          oder teilweise Gegenleistung für eine Liefe-
          rung oder sonstige Leistung anzunehmen und

       2. der Liefergegenstand oder die sonstige Leis-
          tung oder die Identität des leistenden Unter-
          nehmers entweder auf dem Instrument selbst
          oder in damit zusammenhängenden Unter-
          lagen, einschließlich der Bedingungen für die
          Nutzung dieses Instruments, angegeben sind.

       Instrumente, die lediglich zu einem Preisnachlass
       berechtigen, sind keine Gutscheine im Sinne des
       Satzes 1.

          (14) Ein Gutschein im Sinne des Absatzes 13,
       bei dem der Ort der Lieferung oder der sonstigen
       Leistung, auf die sich der Gutschein bezieht, und
       die für diese Umsätze geschuldete Steuer zum
       Zeitpunkt der Ausstellung des Gutscheins fest-
       stehen, ist ein Einzweck-Gutschein. Überträgt
       ein Unternehmer einen Einzweck-Gutschein im
       eigenen Namen, gilt die Übertragung des Gut-
       scheins als die Lieferung des Gegenstands oder
       die Erbringung der sonstigen Leistung, auf die
       sich der Gutschein bezieht. Überträgt ein Unter-
       nehmer einen Einzweck-Gutschein im Namen ei-
       nes anderen Unternehmers, gilt diese Übertra-
       gung als Lieferung des Gegenstands oder Erbrin-
       gung der sonstigen Leistung, auf die sich der
       Gutschein bezieht, durch den Unternehmer, in
       dessen Namen die Übertragung des Gutscheins
       erfolgt. Wird die im Einzweck-Gutschein bezeich-
       nete Leistung von einem anderen Unternehmer
       erbracht als dem, der den Gutschein im eigenen
       Namen ausgestellt hat, wird der leistende Unter-
       nehmer so behandelt, als habe er die im Gut-
       schein bezeichnete Leistung an den Aussteller
       erbracht. Die tatsächliche Lieferung oder die tat-
       sächliche Erbringung der sonstigen Leistung, für
       die ein Einzweck-Gutschein als Gegenleistung
       angenommen wird, gilt in den Fällen der Sätze 2
       bis 4 nicht als unabhängiger Umsatz.

          (15) Ein Gutschein im Sinne des Absatzes 13,
       bei dem es sich nicht um einen Einzweck-Gut-
       schein handelt, ist ein Mehrzweck-Gutschein.
       Die tatsächliche Lieferung oder die tatsächliche
       Erbringung der sonstigen Leistung, für die der
       leistende Unternehmer einen Mehrzweck-Gut-
       schein als vollständige oder teilweise Gegenleis-
       tung annimmt, unterliegt der Umsatzsteuer nach
       § 1 Absatz 1, wohingegen jede vorangegangene
       Übertragung dieses Mehrzweck-Gutscheins nicht
       der Umsatzsteuer unterliegt.“

3. Dem § 3a Absatz 5 werden die folgenden Sätze an-

   gefügt:

  „Satz 1 ist nicht anzuwenden, wenn der leistende
  Unternehmer seinen Sitz, seine Geschäftsleitung,

  eine Betriebsstätte oder in Ermangelung eines Sit-
  zes, einer Geschäftsleitung oder einer Betriebsstätte

  seinen Wohnsitz oder gewöhnlichen Aufenthalt in
  nur einem Mitgliedstaat hat und der Gesamtbetrag
  der Entgelte der in Satz 2 bezeichneten sonstigen
  Leistungen an in Satz 1 bezeichnete Empfänger

  mit Wohnsitz, gewöhnlichem Aufenthalt oder Sitz

  in anderen Mitgliedstaaten insgesamt 10 000 Euro
  im vorangegangenen Kalenderjahr nicht überschrit-
  ten hat und im laufenden Kalenderjahr nicht über-
  schreitet. Der leistende Unternehmer kann dem
  Finanzamt erklären, dass er auf die Anwendung
  des Satzes 3 verzichtet. Die Erklärung bindet den
  Unternehmer mindestens für zwei Kalenderjahre.“

4. § 10 Absatz 1 wird wie folgt geändert:

  a) Satz 2 wird wie folgt gefasst:

     „Entgelt ist alles, was den Wert der Gegenleis-
     tung bildet, die der leistende Unternehmer vom
     Leistungsempfänger oder von einem anderen als
     dem Leistungsempfänger für die Leistung erhält
     oder erhalten soll, einschließlich der unmittelbar
     mit dem Preis dieser Umsätze zusammenhängen-
     den Subventionen, jedoch abzüglich der für diese
     Leistung gesetzlich geschuldeten Umsatzsteuer.“

  b) Satz 3 wird aufgehoben.

  c) Folgender Satz wird angefügt:
     „Liegen bei der Entgegennahme eines Mehr-
     zweck-Gutscheins (§ 3 Absatz 15) keine Angaben
     über die Höhe der für den Gutschein erhaltenen
     Gegenleistung nach Satz 2 vor, so wird das Ent-
     gelt nach dem Gutscheinwert selbst oder nach
     dem in den damit zusammenhängenden Unterla-
     gen angegebenen Geldwert bemessen, abzüglich
     der Umsatzsteuer, die danach auf die gelieferten
     Gegenstände oder die erbrachten Dienstleistun-
     gen entfällt.“

5. Dem § 14 Absatz 7 wird folgender Satz angefügt:

  „Nimmt der Unternehmer in einem anderen Mitglied-
  staat an einem der besonderen Besteuerungsver-
  fahren entsprechend Titel XII Kapitel 6 der Richt-
  linie 2006/112/EG des Rates vom 28. November
  2006 über das gemeinsame Mehrwertsteuersystem
  (ABl. L 347 vom 11.12.2006, S. 1) in der jeweils gül-
  tigen Fassung teil, so gelten für die in den besonde-
  ren Besteuerungsverfahren zu erklärenden Umsätze
  abweichend von den Absätzen 1 bis 6 für die Rech-
  nungserteilung die Vorschriften des Mitgliedstaates,
  in dem der Unternehmer seine Teilnahme anzeigt.“

6. § 18 wird wie folgt geändert:
  a) Absatz 4c Satz 1 wird wie folgt gefasst:

     „Ein nicht im Gemeinschaftsgebiet ansässiger
     Unternehmer, der als Steuerschuldner Umsätze
     nach § 3a Absatz 5 im Gemeinschaftsgebiet er-
     bringt, kann abweichend von den Absätzen 1
     bis 4 für jeden Besteuerungszeitraum (§ 16 Ab-

     satz 1a Satz 1) eine Steuererklärung nach amtlich

     vorgeschriebenem Datensatz durch Datenfern-
     übertragung bis zum 20. Tag nach Ablauf jedes
     Besteuerungszeitraums dem Bundeszentralamt
     für Steuern übermitteln, in der er die Steuer für
     die vorgenannten Umsätze selbst zu berechnen
     hat.“
  b) Absatz 4d wird wie folgt gefasst:

        „(4d) Für nicht im Gemeinschaftsgebiet an-

     sässige Unternehmer, die im Inland im Besteue-

     rungszeitraum (§ 16 Absatz 1 Satz 2) als Steuer-

     schuldner Umsätze nach § 3a Absatz 5 erbringen

     und diese Umsätze in einem anderen Mitglied-
     staat erklären sowie die darauf entfallende Steuer
     entrichten, gelten insoweit die Absätze 1 bis 4
     nicht.“

7. Nach § 22e wird folgender § 22f eingefügt:

                         㤠22f

                Besondere Pflichten für
      Betreiber eines elektronischen Marktplatzes
     (1) Der Betreiber eines elektronischen Markt-
  platzes im Sinne des § 25e Absatz 5 und 6 hat für

  Lieferungen eines Unternehmers, die auf dem von

  ihm bereitgestellten Marktplatz rechtlich begründet
  worden sind und bei denen die Beförderung oder
  Versendung im Inland beginnt oder endet, Folgen-
  des aufzuzeichnen:

  1. den vollständigen Namen und die vollständige

     Anschrift des liefernden Unternehmers,

  2. die dem liefernden Unternehmer von dem nach

     § 21 der Abgabenordnung zuständigen Finanz-

     amt erteilte Steuernummer und soweit vorhanden

     die ihm vom Bundeszentralamt für Steuern er-

     teilte Umsatzsteuer-Identifikationsnummer,

  3. das Beginn- und Enddatum der Gültigkeit der
     Bescheinigung nach Satz 2,

  4. den Ort des Beginns der Beförderung oder Ver-
     sendung sowie den Bestimmungsort und

  5. den Zeitpunkt und die Höhe des Umsatzes.

  Der Nachweis über die Angaben nach Satz 1 Num-
  mer 1 bis 3 ist vom Betreiber durch eine im Zeitpunkt
  der Lieferung des Unternehmers gültige, auf längs-
  tens drei Jahre befristete Bescheinigung über die
  steuerliche Erfassung des für den liefernden Unter-
  nehmer zuständigen Finanzamts zu führen. Die
  Bescheinigung wird auf Antrag des liefernden Unter-
  nehmers vom zuständigen Finanzamt erteilt. Unter-
  nehmer ohne Wohnsitz oder gewöhnlichen Aufent-

  halt, Sitz oder Geschäftsleitung im Inland, einem

  anderen Mitgliedstaat der Europäischen Union oder

  in einem Staat, auf den das Abkommen über den

  Europäischen Wirtschaftsraum anwendbar ist, haben

  spätestens mit der Antragstellung nach Satz 3 einen

  Empfangsbevollmächtigten im Inland (§ 123 der

  Abgabenordnung) zu benennen. § 123 Satz 4 der

  Abgabenordnung gilt nicht. Die für den liefernden

  Unternehmer örtlich zuständige Finanzbehörde spei-

  chert die Daten nach Satz 1 Nummer 1 bis 3 und

  stellt diese zum Datenabruf bereit. Der Antragsteller

  ist über die Verarbeitung der in Satz 1 Nummer 1

  bis 3 genannten Daten durch die Finanzhörde nach

  Satz 6 zu informieren.

    (2) Erfolgt die Registrierung auf dem elektroni-
  schen Marktplatz des Betreibers nicht als Unterneh-

  mer, gilt Absatz 1 Satz 1 Nummer 1, 4 und 5 ent-
  sprechend. Zusätzlich ist das Geburtsdatum aufzu-
  zeichnen.
     (3) Der Betreiber hat die Unterlagen nach den Ab-
  sätzen 1 und 2 auf Anforderung des Finanzamts

  elektronisch zu übermitteln. Stellt die Finanzbehörde

  ein Sammelauskunftsersuchen (§ 93 Absatz 1a

  Satz 1 der Abgabenordnung), findet § 93 Absatz 1a

  Satz 2 der Abgabenordnung keine Anwendung.

    (4) Das Bundesministerium der Finanzen wird er-
  mächtigt, durch Rechtsverordnung mit Zustimmung
  des Bundesrates Vorschriften zur Ausgestaltung des
  Datenabrufverfahrens nach Absatz 1 Satz 6, zur

  Verarbeitung und Weiterverarbeitung der in diesem
  Verfahren erhobenen Daten sowie zum Datenüber-
  mittlungsverfahren nach Absatz 3 zu erlassen.“

8. Nach § 25d wird folgender § 25e eingefügt:
                          㤠25e

                  Haftung beim Handel

          auf einem elektronischen Marktplatz

    (1) Der Betreiber eines elektronischen Marktplat-
  zes (Betreiber) haftet für die nicht entrichtete Steuer
  aus der Lieferung eines Unternehmers, die auf dem
  von ihm bereitgestellten Marktplatz rechtlich be-

  gründet worden ist.

      (2) Der Betreiber haftet nicht nach Absatz 1, wenn

  er eine Bescheinigung nach § 22f Absatz 1 Satz 2

  oder eine elektronische Bestätigung nach § 22f Ab-

  satz 1 Satz 6 vorlegt. Dies gilt nicht, wenn er Kennt-

  nis davon hatte oder nach der Sorgfalt eines ordent-

  lichen Kaufmanns hätte haben müssen, dass der
  liefernde Unternehmer seinen steuerlichen Verpflich-
  tungen nicht oder nicht im vollen Umfang nach-
  kommt.

     (3) Der Betreiber haftet des Weiteren nicht nach
  Absatz 1, wenn die Registrierung auf dem elektroni-

  schen Marktplatz des Betreibers nicht als Unterneh-
  mer erfolgt ist und der Betreiber die Anforderungen
  nach § 22f Absatz 2 erfüllt. Dies gilt nicht, wenn
  nach Art, Menge oder Höhe der erzielten Umsätze
  davon auszugehen ist, dass der Betreiber Kenntnis
  davon hatte oder nach der Sorgfalt eines ordent-
  lichen Kaufmanns hätte haben müssen, dass die
  Umsätze im Rahmen eines Unternehmens erbracht
  werden.

     (4) Kommt der liefernde Unternehmer seinen

  steuerlichen Pflichten nicht oder nicht in wesent-

  lichem Umfang nach, ist das für den liefernden

  Unternehmer zuständige Finanzamt berechtigt, dies

  dem Betreiber mitzuteilen, wenn andere Maßnah-

  men keinen unmittelbaren Erfolg versprechen. Nach

  Zugang der Mitteilung haftet der Betreiber in den

  Fällen des Absatzes 2 für die Steuer auf Umsätze

  im Sinne des Absatzes 1, soweit das dem Umsatz

  zugrunde liegende Rechtsgeschäft nach dem Zu-

  gang der Mitteilung abgeschlossen worden ist. Eine

  Inanspruchnahme des Betreibers nach Satz 2 er-

  folgt nicht, wenn der Betreiber innerhalb einer vom

  Finanzamt im Rahmen der Mitteilung nach Satz 1

  gesetzten Frist nachweist, dass der liefernde Unter-
  nehmer über seinen elektronischen Marktplatz keine
  Waren mehr anbieten kann. Die Sätze 1 bis 3 sind
  in den Fällen des Absatzes 3 entsprechend anzu-
  wenden.

     (5) Ein elektronischer Marktplatz im Sinne dieser
  Vorschrift ist eine Website oder jedes andere Instru-
  ment, mit dessen Hilfe Informationen über das Inter-
  net zur Verfügung gestellt werden, die es einem
  Dritten, der nicht Betreiber des Marktplatzes ist, er-
  möglicht, Umsätze auszuführen.
     (6) Betreiber im Sinne dieser Vorschrift ist, wer
  einen elektronischen Marktplatz unterhält und es
  Dritten ermöglicht, auf diesem Marktplatz Umsätze
  auszuführen.
    (7) Örtlich zuständig für den Erlass des Haftungs-
  bescheides ist das Finanzamt, das für die Besteue-
  rung des liefernden Unternehmers zuständig ist.

     (8) Hat der liefernde Unternehmer keinen Wohn-

  sitz oder gewöhnlichen Aufenthalt, Sitz oder Ge-

  schäftsleitung im Inland, einem anderen Mitglied-

  staat der Europäischen Union oder in einem Staat,
  auf den das Abkommen über den europäischen

  Wirtschaftsraum anzuwenden ist, ist § 219 der Ab-
  gabenordnung nicht anzuwenden.“

9. Dem § 27 werden die folgenden Absätze 23 bis 25
   angefügt:

    „(23) § 3 Absatz 13 bis 15 sowie § 10 Absatz 1

  Satz 6 in der Fassung des Artikels 9 des Gesetzes

  vom 11. Dezember 2018 (BGBl. I S. 2338) sind erst-

  mals auf Gutscheine anzuwenden, die nach dem
  31. Dezember 2018 ausgestellt werden.

    (24) § 3a Absatz 5 Satz 3 bis 5 und § 14 Absatz 7
  Satz 3 in der Fassung des Artikels 9 des Gesetzes
  vom 11. Dezember 2018 (BGBl. I S. 2338) sind auf
  Umsätze anzuwenden, die nach dem 31. Dezember
  2018 ausgeführt werden. § 18 Absatz 4c Satz 1 und
  Absatz 4d in der Fassung des Artikels 9 des Geset-
  zes vom 11. Dezember 2018 (BGBl. I S. 2338) ist auf
  Besteuerungszeiträume anzuwenden, die nach dem

  31. Dezember 2018 enden.

     (25) Das Bundesministerium der Finanzen teilt
  den Beginn des Datenabrufverfahrens nach § 22f
  Absatz 1 Satz 6 durch ein im Bundessteuerblatt zu
  veröffentlichendes Schreiben mit. Gleiches gilt für
  die Festlegung des Kalenderjahres, ab dem Daten
  nach § 22f Absatz 3 auf Anforderung zu übermitteln
  sind. Bis zur Einführung des Datenabrufverfahrens
  nach § 22f Absatz 1 Satz 6 ist die Bescheinigung
  dem liefernden Unternehmer in Papierform zu er-
  teilen. § 25e Absatz 1 bis Absatz 4 in der Fassung
  des Artikels 9 des Gesetzes vom 11. Dezember 2018
  (BGBl. I S. 2338) ist für die in § 22f Absatz 1 Satz 4 in
  der am 1. Januar 2019 geltenden Fassung genann-
  ten Unternehmer ab 1. März 2019 und für andere als
  die in § 22f Absatz 1 Satz 4 in der am 1. Januar 2019
  geltenden Fassung genannten Unternehmer ab
  1. Oktober 2019 anzuwenden.“

                       Artikel 10
                   Änderung des
             Finanzverwaltungsgesetzes
   § 5 Absatz 1 Satz 1 Nummer 34 des Finanzverwal-
tungsgesetzes in der Fassung der Bekanntmachung
vom 4. April 2006 (BGBl. I S. 846, 1202), das zuletzt

durch Artikel 8 des Gesetzes vom 14. August 2017
(BGBl. I S. 3122) geändert worden ist, wird wie folgt
gefasst:

„34. die Zertifizierung von Altersvorsorge- und Basis-
     rentenverträgen nach dem Altersvorsorgeverträge-
     Zertifizierungsgesetz und die Durchführung von
     Bußgeldverfahren nach § 13 des Altersvorsorge-
     verträge-Zertifizierungsgesetzes;“.

                       Artikel 11
                    Änderung des
                 Zerlegungsgesetzes
   In § 2 Absatz 4 des Zerlegungsgesetzes vom 6. Au-
gust 1998 (BGBl. I S. 1998), das zuletzt durch Artikel 17
des Gesetzes vom 20. Dezember 2016 (BGBl. I S. 3000)
geändert worden ist, werden die Wörter „§ 15 Abs. 1

Nr. 2 des Einkommensteuergesetzes“ durch die Wörter

㤠15 Absatz 1 Satz 1 Nummer 2 des Einkommen-

steuergesetzes“ ersetzt.

                       Artikel 12

                    Änderung der
                   Abgabenordnung

   Dem § 67a der Abgabenordnung in der Fassung der
Bekanntmachung vom 1. Oktober 2002 (BGBl. I

S. 3866; 2003 I S. 61), die zuletzt durch Artikel 6 des

Gesetzes vom 18. Juli 2017 (BGBl. I S. 2745) geändert

worden ist, wird folgender Absatz 4 angefügt:

   „(4) Organisatorische Leistungen eines Sportdach-
verbandes zur Durchführung von sportlichen Veranstal-
tungen sind ein Zweckbetrieb, wenn an der sportlichen
Veranstaltung überwiegend Sportler teilnehmen, die
keine Lizenzsportler sind. Alle sportlichen Veranstaltun-
gen einer Saison einer Liga gelten als eine sportliche
Veranstaltung im Sinne des Satzes 1. Absatz 1 Satz 2
gilt entsprechend.“

                       Artikel 13

                  Änderung des
     Einführungsgesetzes zur Abgabenordnung

  Dem Artikel 97 § 9 des Einführungsgesetzes zur
Abgabenordnung vom 14. Dezember 1976 (BGBl. I
S. 3341; 1977 I S. 667), das zuletzt durch Artikel 3
des Gesetzes vom 30. Juni 2017 (BGBl. I S. 2143) ge-
ändert worden ist, wird folgender Absatz 5 angefügt:
   „(5) Wurde eine Lebenspartnerschaft bis zum 31. De-
zember 2019 gemäß § 20a des Lebenspartnerschafts-
gesetzes in eine Ehe umgewandelt, sind § 175 Absatz 1
Satz 1 Nummer 2 und Satz 2 sowie § 233a Absatz 2a
der Abgabenordnung entsprechend anzuwenden, so-
weit die Ehegatten bis zum 31. Dezember 2020 den
Erlass, die Aufhebung oder Änderung eines Steuerbe-
scheids zur nachträglichen Berücksichtigung an eine
Ehe anknüpfender und bislang nicht berücksichtigter
Rechtsfolgen beantragt haben.“

                       Artikel 14
                   Änderung des
             Grunderwerbsteuergesetzes
  Das Grunderwerbsteuergesetz in der Fassung der
Bekanntmachung vom 26. Februar 1997 (BGBl. I S. 418,
1804), das zuletzt durch Artikel 18 des Gesetzes vom
18. Juli 2016 (BGBl. I S. 1679) geändert worden ist, wird
wie folgt geändert:

1. § 1 Absatz 4 wird wie folgt gefasst:

     „(4) Im Sinne des Absatzes 3 gelten als abhängig
   1. natürliche Personen, soweit sie einzeln oder zu-
      sammengeschlossen einem Unternehmen so
      eingegliedert sind, dass sie den Weisungen des
      Unternehmers in Bezug auf die Anteile zu folgen
      verpflichtet sind;

   2. juristische Personen, die nach dem Gesamtbild
      der tatsächlichen Verhältnisse finanziell, wirt-
      schaftlich und organisatorisch in ein Unterneh-
      men eingegliedert sind.“
2. In § 18 Absatz 2 Satz 2 werden die Wörter „einer
   bergrechtlichen Gewerkschaft,“ gestrichen.

3. § 20 wird wie folgt gefasst:

                           㤠20
                   Inhalt der Anzeigen

     (1) Die Anzeigen müssen enthalten:

   1. Name, Vorname, Anschrift, Geburtsdatum sowie

      die Identifikationsnummer gemäß § 139b der Ab-
      gabenordnung oder die Wirtschafts-Identifika-
      tionsnummer gemäß § 139c der Abgabenord-
      nung des Veräußerers und des Erwerbers, den
      Namen desjenigen, der nach der vertraglichen
      Vereinbarung die Grunderwerbsteuer trägt, sowie

      Name und Anschrift dessen gesetzlichen Ver-
      treters und gegebenenfalls die Angabe, ob und
      um welche begünstigte Person im Sinne des

      § 3 Nummer 3 bis 7 es sich bei dem Erwerber

      handelt; bei nicht natürlichen Personen sind bis

      zur Einführung der Wirtschafts-Identifikations-

      nummer gemäß § 139c der Abgabenordnung die

      Register- und die für die Besteuerung nach dem

      Einkommen vergebene Steuernummer des Ver-

      äußerers und des Erwerbers anzugeben;

   2. die Bezeichnung des Grundstücks nach Grund-
      buch, Kataster, Straße und Hausnummer, den
      Anteil des Veräußerers und des Erwerbers am
      Grundstück und bei Wohnungs- und Teileigen-
      tum die genaue Bezeichnung des Wohnungs-
      und Teileigentums sowie den Miteigentumsanteil;
   3. die Größe des Grundstücks und bei bebauten
      Grundstücken die Art der Bebauung;

   4. die Bezeichnung des anzeigepflichtigen Vor-
      gangs, den Tag der Beurkundung und die Urkun-
      dennummer, bei einem Vorgang, der einer Ge-
      nehmigung bedarf, auch die Bezeichnung des-
      jenigen, dessen Genehmigung erforderlich ist,
      bei einem Vorgang unter einer Bedingung auch
      die Bezeichnung der Bedingung;

   5. den Kaufpreis oder die sonstige Gegenleistung
      (§ 9);
   6. den Namen und die Anschrift der Urkundsperson.

      (2) Die Anzeigen, die sich auf Anteile an einer Ge-

   sellschaft beziehen, müssen außerdem enthalten:

   1. die Firma, den Ort der Geschäftsführung sowie
      die Wirtschafts-Identifikationsnummer der Gesell-
      schaft gemäß § 139c der Abgabenordnung; bis

     zur Einführung der Wirtschafts-Identifikations-
     nummer gemäß § 139c der Abgabenordnung ist
     die Register- und die für die Besteuerung nach

     dem Einkommen vergebene Steuernummer der
     Gesellschaft anzugeben;
  2. die Bezeichnung des oder der Gesellschaftsan-
     teile;

  3. bei mehreren beteiligten Rechtsträgern eine Be-
     teiligungsübersicht.“

4. Dem § 23 wird folgender Absatz 16 angefügt:
    „(16) § 1 Absatz 4 und § 18 Absatz 2 Satz 2 in
  der am 15. Dezember 2018 geltenden Fassung sind
  auf Erwerbsvorgänge anzuwenden, die nach dem
  14. Dezember 2018 verwirklicht werden. Der Zeit-
  punkt der erstmaligen Anwendung des § 20 in der
  am 15. Dezember 2018 geltenden Fassung wird

  durch die Rechtsverordnung im Sinne des § 22a
  Satz 1 bestimmt.“

                      Artikel 15

                   Änderung des

             Investmentsteuergesetzes

  Das Investmentsteuergesetz vom 19. Juli 2016
(BGBl. I S. 1730), das zuletzt durch Artikel 10 des Ge-
setzes vom 23. Juni 2017 (BGBl. I S. 1682) geändert
worden ist, wird wie folgt geändert:

1. § 2 wird wie folgt geändert:

  a) Die Absätze 6 und 7 werden wie folgt gefasst:

        „(6) Aktienfonds sind Investmentfonds, die ge-

     mäß den Anlagebedingungen fortlaufend mehr als

     50 Prozent ihres Aktivvermögens in Kapitalbe-

     teiligungen anlegen (Aktienfonds-Kapitalbeteili-

     gungsquote). Ein Dach-Investmentfonds ist auch

     dann ein Aktienfonds, wenn der Dach-Invest-

     mentfonds nach seinen Anlagebedingungen ver-

     pflichtet ist, derart in Ziel-Investmentfonds zu
     investieren, dass fortlaufend die Aktienfonds-
     Kapitalbeteiligungsquote erreicht wird und die
     Anlagebedingungen vorsehen, dass der Dach-
     Investmentfonds für die Einhaltung der Aktien-
     fonds-Kapitalbeteiligungsquote auf die bewer-
     tungstäglich von den Ziel-Investmentfonds ver-
     öffentlichten tatsächlichen Kapitalbeteiligungs-
     quoten abstellt. Satz 2 ist nur auf Ziel-Invest-
     mentfonds anzuwenden, die mindestens einmal
     pro Woche eine Bewertung vornehmen. In dem
     Zeitpunkt, in dem der Investmentfonds wesent-
     lich gegen die Anlagebedingungen verstößt und
     dabei die Aktienfonds-Kapitalbeteiligungsquote
     unterschreitet, endet die Eigenschaft als Aktien-
     fonds.

        (7) Mischfonds sind Investmentfonds, die ge-
     mäß den Anlagebedingungen fortlaufend mindes-
     tens 25 Prozent ihres Aktivvermögens in Kapital-
     beteiligungen anlegen (Mischfonds-Kapitalbeteili-
     gungsquote). Ein Dach-Investmentfonds ist auch

     dann ein Mischfonds, wenn der Dach-Invest-

     mentfonds nach seinen Anlagebedingungen ver-
     pflichtet ist, derart in Ziel-Investmentfonds zu
     investieren, dass fortlaufend die Mischfonds-
     Kapitalbeteiligungsquote erreicht wird und die
       Anlagebedingungen vorsehen, dass der Dach-
       Investmentfonds für deren Einhaltung auf die

       bewertungstäglich von den Ziel-Investmentfonds

       veröffentlichten tatsächlichen Kapitalbeteiligungs-
       quoten abstellt. Satz 2 ist nur auf Ziel-Invest-
       mentfonds anzuwenden, die mindestens einmal
       pro Woche eine Bewertung vornehmen. Absatz 6
       Satz 4 ist entsprechend anzuwenden.“
  b) Absatz 8 Satz 2 wird durch die folgenden Sätze
     ersetzt:

       „Sieht ein Aktienfonds in seinen Anlagebedingun-
       gen einen höheren Prozentsatz als 51 Prozent
       seines Aktivvermögens für die fortlaufende Min-
       destanlage in Kapitalbeteiligungen vor, gilt ab-
       weichend von Satz 1 Nummer 3 der Investment-
       anteil im Umfang dieses höheren Prozentsatzes
       als Kapitalbeteiligung. Sieht ein Mischfonds in
       seinen Anlagebedingungen einen höheren Pro-
       zentsatz als 25 Prozent seines Aktivvermögens
       für die fortlaufende Mindestanlage in Kapitalbe-
       teiligungen vor, gilt abweichend von Satz 1 Num-
       mer 4 der Investmentanteil im Umfang dieses
       höheren Prozentsatzes als Kapitalbeteiligung.
       Im Übrigen gelten Investmentanteile nicht als
       Kapitalbeteiligungen.“

  c) Absatz 9 wird wie folgt gefasst:

           „(9) Immobilienfonds sind Investmentfonds,
       die gemäß den Anlagebedingungen fortlaufend
       mehr als 50 Prozent ihres Aktivvermögens in
       Immobilien anlegen. Investmentanteile an Immo-

       bilienfonds gelten in Höhe von 51 Prozent des

       Wertes des Investmentanteils als Immobilien.
       Sieht ein Immobilienfonds in seinen Anlagebe-
       dingungen einen höheren Prozentsatz als 51 Pro-
       zent seines Aktivvermögens für die fortlaufende
       Mindestanlage in Immobilien vor, gilt der Invest-
       mentanteil im Umfang dieses höheren Prozent-
       satzes als Immobilie. Absatz 6 Satz 4 ist entspre-
       chend anzuwenden.“

  d) Nach Absatz 9 wird folgender Absatz 9a einge-

     fügt:

          „(9a) Die Höhe des Aktivvermögens bestimmt
       sich nach dem Wert der Vermögensgegenstände
       des Investmentfonds ohne Berücksichtigung von
       Verbindlichkeiten des Investmentfonds. Anstelle
       des Aktivvermögens darf in den Anlagebedingun-
       gen auf den Wert des Investmentfonds abgestellt
       werden. Bei der Ermittlung des Umfangs des in
       Kapitalbeteiligungen angelegten Vermögens sind
       in den Fällen des Satzes 2 die Kredite entspre-
       chend dem Anteil der Kapitalbeteiligungen am
       Wert aller Vermögensgegenstände abzuziehen.
       Satz 3 gilt entsprechend für die Ermittlung des
       Umfangs des in Immobilien angelegten Vermö-

       gens.“

2. In § 20 Absatz 3 Satz 1 Nummer 1 und 2 werden

   jeweils die Wörter „mindestens 51 Prozent des

   Wertes“ durch die Wörter „mehr als 50 Prozent des

   Aktivvermögens“ ersetzt.

3. In § 26 Nummer 5 Satz 2 werden die Wörter „min-
   destens 51 Prozent ihres Wertes“ durch die Wörter
   „mehr als 50 Prozent ihres Aktivvermögens“ ersetzt.

4. Dem § 51 Absatz 5 wird folgender Satz angefügt:

  „Eine berichtigte Feststellungserklärung gilt als An-

  trag auf Änderung.“

5. § 56 wird wie folgt geändert:

  a) Dem Absatz 1 wird folgender Satz angefügt:
     „Abweichend von Satz 1 sind die Vorschriften
     dieses Gesetzes in der durch Artikel 15 des Ge-
     setzes vom 11. Dezember 2018 (BGBl. I S. 2338)
     geänderten Fassung anzuwenden auf Invest-
     menterträge, die nach dem 10. August 2018 zu-
     fließen oder als zugeflossen gelten sowie auf Be-
     wertungen nach § 6 des Einkommensteuergeset-
     zes, die nach diesem Zeitpunkt vorzunehmen
     sind.“

  b) Nach Absatz 1 wird folgender Absatz 1a einge-
     fügt:
        „(1a) Für Investmentfonds, die vor dem 1. Ja-
     nuar 2019 aufgelegt wurden, gelten Anlagebedin-
     gungen, die die Voraussetzungen des § 2 Ab-
     satz 6 in der Fassung des Artikels 1 des Gesetzes
     vom 19. Juli 2016 (BGBl. I S. 1730) erfüllen,
     als Anlagebedingungen, die die Voraussetzungen
     des § 2 Absatz 6 in der Fassung des Artikels 15
     des Gesetzes vom 11. Dezember 2018 (BGBl. I

     S. 2338) erfüllen. Satz 1 ist entsprechend anzu-
     wenden auf Investmentfonds, die vor dem 1. Ja-
     nuar 2019 aufgelegt wurden und die Vorausset-
     zungen des § 2 Absatz 7 oder 9 erfüllen.“

  c) Dem Absatz 2 werden die folgenden Sätze ange-

     fügt:

     „Der nach den Sätzen 2 und 3 ermittelte Wert
     der Alt-Anteile gilt als Anschaffungskosten im
     Sinne von § 6 Absatz 1 Nummer 2 Satz 1 des
     Einkommensteuergesetzes. Soweit der nach den
     Sätzen 2 und 3 ermittelte Wert der Alt-Anteile
     höher ist als der Buchwert der Alt-Anteile am
     31. Dezember 2017, sind Wertminderungen im
     Sinne von § 6 Absatz 1 Nummer 2 Satz 2 des

     Einkommensteuergesetzes erst zum Zeitpunkt

     der tatsächlichen Veräußerung der Alt-Anteile zu
     berücksichtigen. Wertaufholungen im Sinne des
     § 6 Absatz 1 Nummer 2 Satz 3 in Verbindung
     mit Nummer 1 Satz 4 des Einkommensteuerge-
     setzes sind erst zum Zeitpunkt der tatsächlichen
     Veräußerung der Alt-Anteile zu berücksichtigen,
     soweit auf die vorherigen Wertminderungen
     Satz 5 angewendet wurde und soweit der Buch-
     wert der Alt-Anteile zum 31. Dezember 2017
     überschritten wird. Der Buchwert der Alt-Anteile
     zum 31. Dezember 2017 ist ohne Berücksichti-
     gung der fiktiven Veräußerung nach Satz 1 zu er-
     mitteln.“

  d) Absatz 5 wird wie folgt gefasst:

        „(5) Der Gewinn nach Absatz 3 Satz 1 ist ge-

     sondert festzustellen, wenn die Alt-Anteile zum

     Betriebsvermögen des Anlegers gehören. Für

     die Zwecke des Satzes 1 gilt eine Mitunterneh-

     merschaft als Anleger. Bei einer Gesamthand,
     die keine Mitunternehmerschaft ist, gelten für
     die Zwecke des Satzes 1 deren Beteiligte als An-
     leger. Der Anleger hat eine Erklärung zur geson-
     derten Feststellung des Gewinns nach Absatz 3
     Satz 1 frühestens nach dem 31. Dezember 2019
     und spätestens bis zum 31. Dezember 2022 nach

     amtlich vorgeschriebenem Datensatz durch Da-
     tenfernübertragung zu übermitteln. Der Anleger
     hat in der Feststellungserklärung den Gewinn
     nach Absatz 3 Satz 1 selbst zu ermitteln. Die
     Feststellungserklärung steht einer gesonderten
     Feststellung unter dem Vorbehalt der Nach-
     prüfung gleich; eine berichtigte Feststellungs-
     erklärung gilt als Antrag auf Änderung. Die für

     Steueranmeldungen geltenden Vorschriften der
     Abgabenordnung gelten entsprechend. Auf An-
     trag kann die Finanzbehörde zur Vermeidung
     unbilliger Härten auf eine elektronische Übermitt-
     lung verzichten; in diesem Fall ist die Erklärung
     zur gesonderten Feststellung nach amtlich vor-
     geschriebenem Vordruck abzugeben und vom
     Anleger eigenhändig zu unterschreiben. Zustän-
     dig für die gesonderte Feststellung des Gewinns
     nach Absatz 3 Satz 1 ist das Finanzamt, das für
     die Besteuerung des Anlegers nach dem Einkom-
     men zuständig ist. In den Fällen des § 180 Ab-
     satz 1 Satz 1 Nummer 2 der Abgabenordnung
     ist für die gesonderte Feststellung des Gewinns
     nach Absatz 3 Satz 1 das Finanzamt zuständig,
     das für die gesonderte Feststellung nach § 18 der
     Abgabenordnung zuständig ist. Für Alt-Anteile,
     die vor dem 1. Januar 2023 und vor der Abgabe
     der Feststellungserklärung veräußert wurden, ist
     keine Erklärung abzugeben und keine Feststel-
     lung vorzunehmen. § 180 Absatz 3 Satz 1 Num-
     mer 2 sowie Satz 2 und 3 der Abgabenordnung
     ist entsprechend anzuwenden.“

  e) Absatz 6 Satz 4 und 5 wird aufgehoben.

                      Artikel 16
                  Änderung des
  Altersvorsorgeverträge-Zertifizierungsgesetzes

   Das Altersvorsorgeverträge-Zertifizierungsgesetz vom
26. Juni 2001 (BGBl. I S. 1310, 1322), das zuletzt durch
Artikel 14 des Gesetzes vom 17. August 2017 (BGBl. I
S. 3214) geändert worden ist, wird wie folgt geändert:

1. Nach § 2a Satz 1 wird folgender Satz eingefügt:

  „Von Satz 1 bleiben unberührt

  1. gesetzliche Schadenersatzansprüche,
  2. bei Altersvorsorgeverträgen in Form eines Darle-
     hens und bei Altersvorsorgeverträgen im Sinne
     des § 1 Absatz 1a Satz 1 Nummer 3 die Kosten
     und die Gebühren nach § 6 Absatz 4 der Preis-
     angabenverordnung sowie
  3. Steuern, die der Anbieter für den Anleger einzu-
     behalten und abzuführen hat.“

2. § 7 wird wie folgt geändert:

  a) In Absatz 1 Satz 2 Nummer 8 werden die Wörter

     „die Angabe des Nettodarlehensbetrags, der Ge-

     samtkosten und des Gesamtdarlehensbetrags“

     durch die Wörter „die Angabe des Nettodarle-
     hensbetrags, der Gesamtkosten, ausgedrückt
     als jährlicher Prozentsatz des Nettodarlehensbe-

     trags nach § 6 Absatz 1 der Preisangabenverord-
     nung, und des Gesamtdarlehensbetrags“ ersetzt.

  b) Absatz 3 Satz 1 wird wie folgt gefasst:

     „Erfüllt der Anbieter seine Verpflichtungen nach
     Absatz 1 nicht, nicht richtig, nicht vollständig,
     nicht in der vorgeschriebenen Weise oder nicht
     rechtzeitig, kann der Vertragspartner innerhalb
     von zwei Jahren nach der Abgabe der Vertrags-
     erklärung vom Vertrag zurücktreten.“

  c) Absatz 4 wird wie folgt geändert:

     aa) In Satz 1 werden die Wörter „vier Muster-Pro-
         duktinformationsblätter“ durch die Wörter „für
         unterstellte Vertragslaufzeiten von 12, 20, 30
         und 40 Jahren, soweit es die vertraglich vor-
         gesehene Mindestlaufzeit zulässt, jeweils ein
         Muster-Produktinformationsblatt“ ersetzt.

     bb) In Satz 2 werden die Wörter „Diese haben in
         Form und Inhalt“ durch die Wörter „Dieses
         Muster-Produktinformationsblatt hat nach
         Art, Inhalt, Umfang und Darstellung“ ersetzt.
     cc) Satz 3 wird durch die folgenden Sätze er-
         setzt:

         „Entspricht ein Muster-Produktinformations-
         blatt nicht mehr den gesetzlichen Vorgaben,
         muss es geändert werden. Ein Muster-Pro-
         duktinformationsblatt ist erst mit der öffent-
         lichen Zugänglichmachung auf der Internet-
         seite des Anbieters erstellt oder geändert.
         Die öffentliche Zugänglichmachung ist der
         Zertifizierungsstelle formlos anzuzeigen.“
3. In § 7a Absatz 1 Satz 1 werden nach den Wörtern

   „den Vertragspartner jährlich“ die Wörter „bis zum
   Ablauf des auf das Beitragsjahr folgenden Jahres“
   eingefügt.
4. § 7b Absatz 1 Satz 1 wird wie folgt geändert:

  a) In dem Satzteil vor Nummer 1 wird das Wort
     „Folgendes“ durch die Wörter „folgende Punkte“
     ersetzt.

  b) Nummer 2 wird wie folgt gefasst:
     „2. die in der Auszahlungsphase anfallenden Kos-

         ten; Kosten nach § 2a Satz 1, die im Rahmen
         dieser Information nicht ausgewiesen sind
         oder auf die nicht hingewiesen wurde, sind
         vom Vertragspartner nicht geschuldet.“
5. § 7c wird wie folgt geändert:

  a) Satz 1 wird durch die folgenden Sätze ersetzt:
     „Ein Anbieter hat dem Vertragspartner eine Ände-
     rung der Kosten, die im individuellen Produkt-
     informationsblatt nach § 7 Absatz 1 Satz 1 aus-
     gewiesen sind, nach Maßgabe der Sätze 2 bis 7
     anzuzeigen; nicht angezeigte Kosten nach § 2a
     Satz 1 sind vom Vertragspartner nicht geschul-
     det. Die Anzeige einer Kostenänderung hat mit

     einer Frist von vier Monaten zum Ende eines

     Kalendervierteljahres, bevor die Kostenänderung

     wirksam werden soll, zu erfolgen.“

  b) In dem neuen Satz 3 wird das Wort „er“ durch die
     Wörter „der Anbieter“ und werden die Wörter „mit
       einer Frist von mindestens vier Monaten zum
       Ende eines Kalendervierteljahres vor der Ände-
       rung der Kosten auszustellen“ durch die Wörter
       „zur Verfügung zu stellen“ ersetzt.
  c) In dem neuen Satz 4 werden die Wörter „Der
     Berechnung des Preis-Leistungs-Verhältnisses“
     durch die Wörter „Den Berechnungen für die
     Angaben nach § 7 Absatz 1 Satz 2 Nummer 10
     und 13“ ersetzt.
  d) In dem neuen Satz 7 werden die Wörter „die in der
     Auszahlungsphase anfallenden Kosten“ durch die
     Wörter „dem Vertragspartner Kostenänderungen“
     ersetzt.
  e) Der bisherige Satz 7 wird aufgehoben.

6. In § 7f werden die Wörter „die richtige, vollstän-
   dige und rechtzeitige Erstellung von Produktinfor-
   mationsblättern nach § 7 prüfen“ durch die Wörter
   „prüfen, ob der Anbieter eines Altersvorsorgever-
   trags oder eines Basisrentenvertrags seine Pflichten
   nach § 7 erfüllt hat“ ersetzt.
7. § 13 Absatz 1 und 2 wird wie folgt gefasst:
     „(1) Ordnungswidrig handelt, wer vorsätzlich oder
  fahrlässig
  1. entgegen § 7 Absatz 1 Satz 1, § 7a Absatz 1 oder
     § 7b Absatz 1 Satz 1, jeweils auch in Verbindung
     mit einer Rechtsverordnung nach § 6 Satz 1, eine

     Information nicht, nicht richtig, nicht vollständig,

     nicht in der vorgeschriebenen Weise oder nicht
     rechtzeitig gibt,
  2. entgegen § 7 Absatz 4 Satz 1, auch in Verbindung
     mit einer Rechtsverordnung nach § 6 Satz 1,
     ein Muster-Produktinformationsblatt nicht, nicht
     richtig, nicht vollständig, nicht in der vorgeschrie-

     benen Weise oder nicht rechtzeitig erstellt oder

  3. entgegen § 7c Satz 1 erster Halbsatz, auch in
     Verbindung mit einer Rechtsverordnung nach
     § 6 Satz 1, eine Anzeige nicht, nicht richtig, nicht
     vollständig, nicht in der vorgeschriebenen Weise
     oder nicht rechtzeitig erstattet.
     (2) Die Ordnungswidrigkeit kann in den Fällen des
  Absatzes 1 Nummer 2 mit einer Geldbuße bis zu
  zehntausend Euro und in den übrigen Fällen mit
  einer Geldbuße bis zu fünftausend Euro geahndet
  werden.“

                       Artikel 17

              Weitere Änderung des

  Altersvorsorgeverträge-Zertifizierungsgesetzes

   § 7 Absatz 1 Satz 2 Nummer 9 des Altersvorsorge-
verträge-Zertifizierungsgesetzes vom 26. Juni 2001
(BGBl. I S. 1310, 1322), das zuletzt durch Artikel 16
dieses Gesetzes geändert worden ist, wird wie folgt
gefasst:

„9. eine Aufstellung der Kosten nach § 2a Satz 1 Num-
    mer 1 Buchstabe a bis f sowie § 2a Satz 1 Nummer 2
    Buchstabe a bis c, getrennt für jeden Gliederungs-
    punkt; soweit die Angaben zu § 2a Satz 1 Nummer 1
    Buchstabe f noch nicht feststehen, muss ein Hin-
    weis hierauf erfolgen. Auf Kosten nach § 2a Satz 2,
    die vertragstypisch sind, muss hingewiesen wer-
    den. Kosten nach § 2a Satz 1, die im individuellen

   Produktinformationsblatt nicht ausgewiesen sind
   oder auf die nicht hingewiesen wurde, sind vom
   Vertragspartner nicht geschuldet;“.

                      Artikel 18
                   Änderung des
  Erbschaftsteuer- und Schenkungsteuergesetzes
  Das Erbschaftsteuer- und Schenkungsteuergesetz in
der Fassung der Bekanntmachung vom 27. Februar
1997 (BGBl. I S. 378), das zuletzt durch Artikel 6 des
Gesetzes vom 18. Juli 2017 (BGBl. I S. 2730) geändert
worden ist, wird wie folgt geändert:
1. In § 19a Absatz 5 Satz 2 werden nach der Angabe
   „§ 13a Absatz 10“ die Wörter „und des § 28a Ab-
   satz 1“ eingefügt.

2. § 28 wird wie folgt geändert:
  a) In Absatz 1 Satz 6 werden die Wörter „Anwen-
     dung des Satzes 3“ durch die Wörter „Anwen-
     dung des Satzes 5“ ersetzt.
  b) Absatz 3 wird wie folgt geändert:
     aa) Satz 5 wird wie folgt gefasst:
         „Die §§ 234 und 238 der Abgabenordnung
         sind anzuwenden; bei Erwerben von Todes
         wegen erfolgt diese Stundung zinslos.“
     bb) Folgender Satz wird angefügt:

         㤠222 der Abgabenordnung bleibt unbe-

         rührt.“

3. § 28a wird wie folgt geändert:
  a) Absatz 4 Satz 1 wird wie folgt geändert:
     aa) In Nummer 3 Satz 3 wird der Punkt am Ende
         durch ein Semikolon ersetzt.

     bb) Die folgenden Nummern 4 bis 6 werden an-

         gefügt:
         „4. die den Erwerb oder Teile des Erwerbs
             oder das in Nummer 3 oder Absatz 2
             Nummer 2 bezeichnete Vermögen oder
             Teile dieses Vermögens betreffenden
             Feststellungsbescheide im Sinne des
             § 151 Absatz 1 Satz 1 des Bewertungs-
             gesetzes oder des § 13b Absatz 10 Satz 1
             geändert werden oder erstmals ergehen
             und die festgestellten Werte von den
             dem Erlass zugrunde gelegten Werten ab-
             weichen. Gleiches gilt im Fall der Aufhe-
             bung eines Feststellungsbescheids. Der
             Erwerber kann erneut einen Antrag nach

             Absatz 1 stellen;

         5. die dem Erlass zugrunde liegende Steuer-
            festsetzung geändert wird und dabei von
            den dem Erlass zugrunde gelegten Wer-
            ten abgewichen wird. Der Erwerber kann
            erneut einen Antrag nach Absatz 1 stellen;

         6. der Erlass gemäß Absatz 1 Satz 2 oder 3
            ganz oder teilweise nicht mehr in An-
            spruch genommen werden kann. Der
            Erwerber kann erneut einen Antrag nach
            Absatz 1 stellen.“

  b) Absatz 6 wird wie folgt geändert:
     aa) Die Wörter „Nummer 2 und 3“ werden durch
         die Wörter „Nummer 2, 3 und 6“ ersetzt.
     bb) Folgender Satz wird angefügt:
         „In den Fällen des Absatzes 4 Satz 1 Num-
         mer 4 und 5 endet die Zahlungsverjährungs-
         frist nicht vor dem Ablauf des zweiten Jahres
         nach Bekanntgabe des Feststellungsbe-
         scheids oder des Steuerbescheids.“

4. Dem § 37 wird folgender Absatz 16 angefügt:
     „(16) Die §§ 19a und 28 in der Fassung des Arti-
  kels 18 des Gesetzes vom 11. Dezember 2018
  (BGBl. I S. 2338) finden auf Erwerbe Anwendung,
  für die die Steuer nach dem 14. Dezember 2018 ent-
  steht. § 28a in der Fassung des Artikels 18 des Ge-

  setzes vom 11. Dezember 2018 (BGBl. I S. 2338)
  findet auf Erwerbe Anwendung, für die ein Erlass
  erstmals nach dem 14. Dezember 2018 ausgespro-
  chen wurde.“

                     Artikel 19
               Inkraftsetzung der

      Steuerbefreiung für Sanierungserträge

  Die Artikel 2 und 3 Nummer 1 bis 4 sowie Artikel 4
Nummer 1 bis 3 Buchstabe a des Gesetzes gegen

schädliche Steuerpraktiken im Zusammenhang mit
Rechteüberlassungen vom 27. Juni 2017 (BGBl. I
S. 2074) treten am Tag nach der Verkündung des Ge-
setzes gegen schädliche Steuerpraktiken im Zusam-
menhang mit Rechteüberlassungen vom 27. Juni 2017
(BGBl. I S. 2074) in Kraft. Artikel 6 Absatz 2 des Geset-
zes gegen schädliche Steuerpraktiken im Zusammen-
hang mit Rechteüberlassungen vom 27. Juni 2017
(BGBl. I S. 2074) wird aufgehoben.

                        Artikel 20

                      Inkrafttreten

   (1) Dieses Gesetz tritt vorbehaltlich der Absätze 2
bis 4 am Tag nach der Verkündung in Kraft.

  (2) Die Artikel 1 und 5 treten mit Wirkung vom 1. Ja-
nuar 2018 in Kraft.

  (3) Die Artikel 3, 7, 9 und 17 treten am 1. Januar

2019 in Kraft.

   (4) Artikel 12 tritt am 1. Januar 2021 in Kraft.
                               Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                            ist im Bundesgesetzblatt zu
verkünden.
                              Berlin, den 11. Dezember 2018
                                         Der Bundespräsident
                                              Steinmeier
                                          Die Bundeskanzlerin
                                            Dr. A n g e
l a M e r k e l
                                  Der Bundesminister der Finanzen
                                            Olaf Scholz
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2018 I S. 2338. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 418f3ad913afb4de….