Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2018, S. 1653
BGBl. 2018 I S. 1653 · 7.028 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
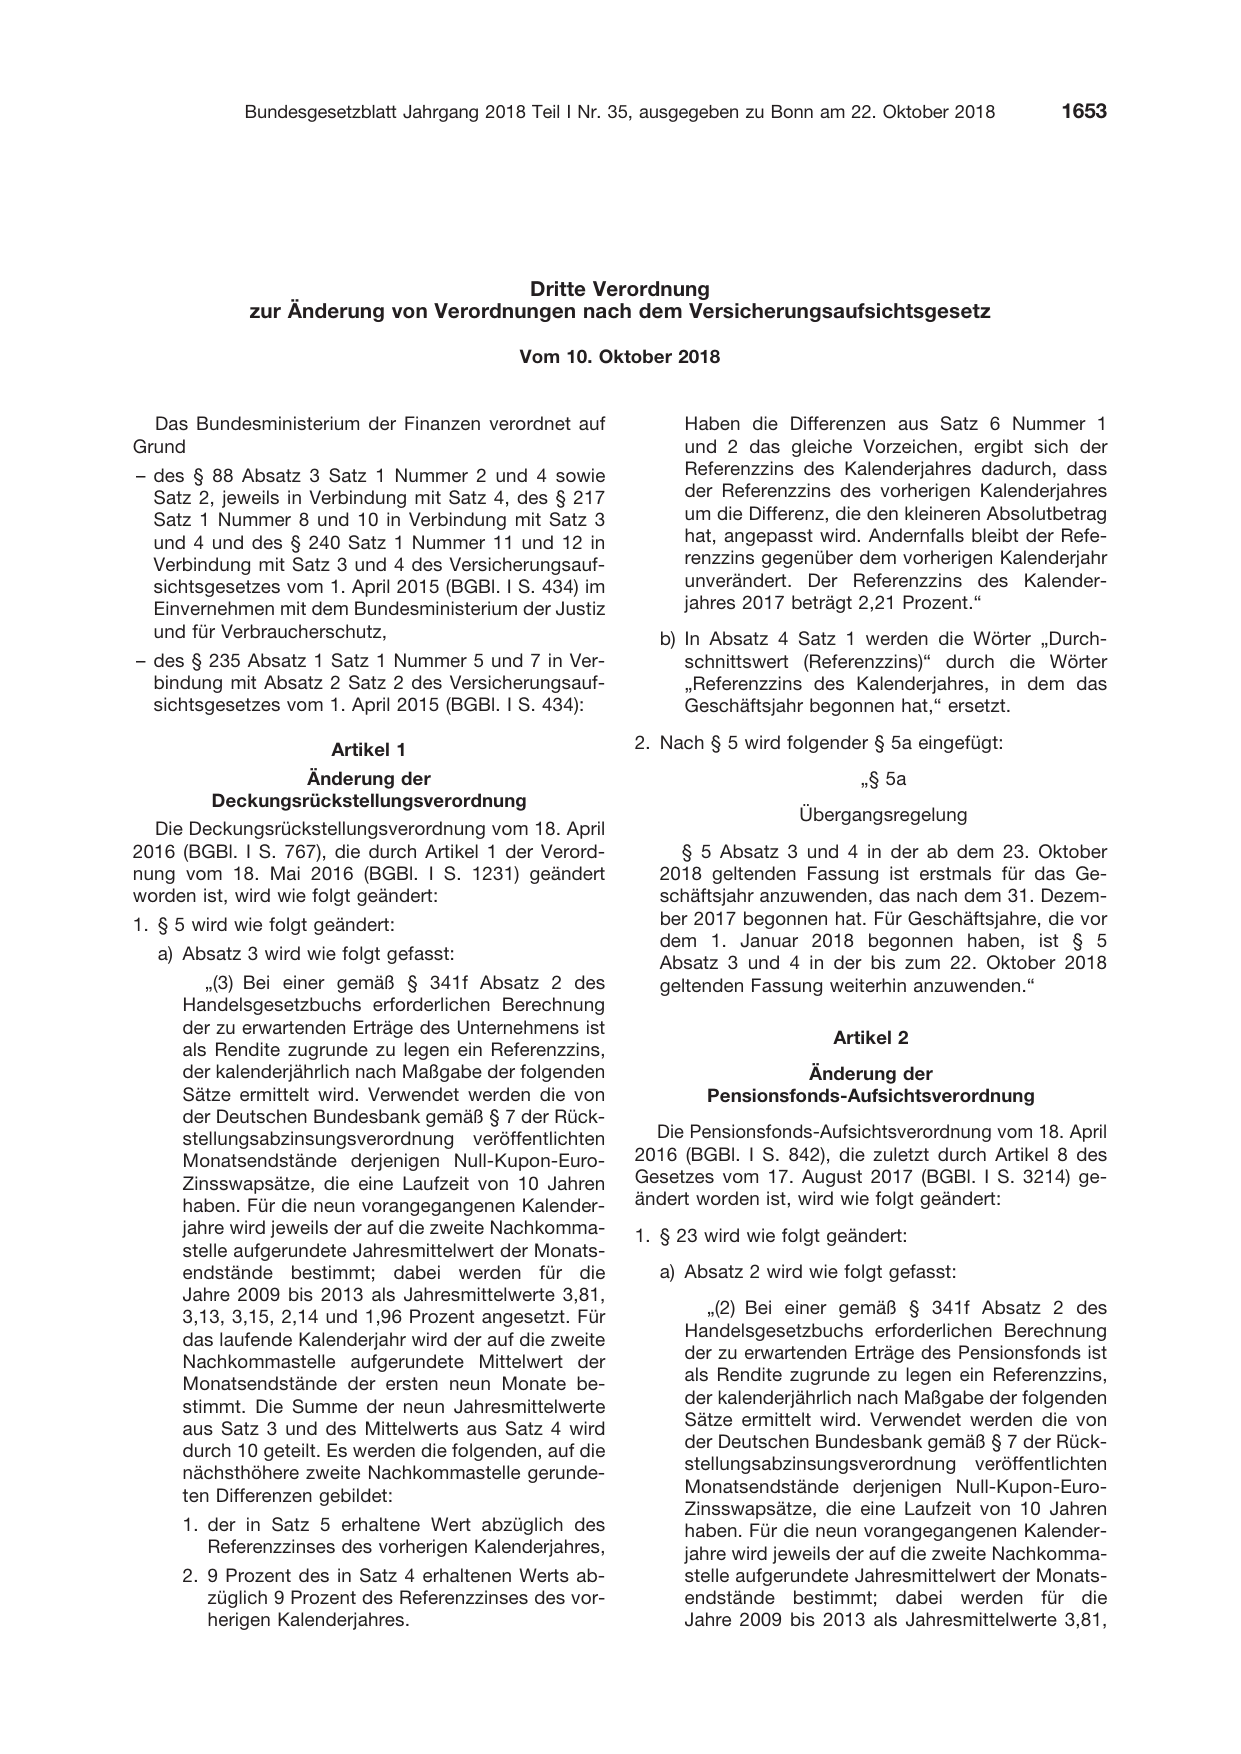
                                      Dritte Verordnung
             zur Änderung von Verordnungen nach dem Versicherungsaufsichtsgesetz
                                            Vom 10. Oktober 2018

  Das Bundesministerium der Finanzen verordnet auf
Grund
– des § 88 Absatz 3 Satz 1 Nummer 2 und 4 sowie
  Satz 2, jeweils in Verbindung mit Satz 4, des § 217
  Satz 1 Nummer 8 und 10 in Verbindung mit Satz 3
  und 4 und des § 240 Satz 1 Nummer 11 und 12 in
  Verbindung mit Satz 3 und 4 des Versicherungsauf-
  sichtsgesetzes vom 1. April 2015 (BGBl. I S. 434) im
  Einvernehmen mit dem Bundesministerium der Justiz
  und für Verbraucherschutz,
– des § 235 Absatz 1 Satz 1 Nummer 5 und 7 in Ver-
  bindung mit Absatz 2 Satz 2 des Versicherungsauf-
  sichtsgesetzes vom 1. April 2015 (BGBl. I S. 434):

                       Artikel 1
                  Änderung der
         Deckungsrückstellungsverordnung

  Die Deckungsrückstellungsverordnung vom 18. April
2016 (BGBl. I S. 767), die durch Artikel 1 der Verord-
nung vom 18. Mai 2016 (BGBl. I S. 1231) geändert
worden ist, wird wie folgt geändert:
1. § 5 wird wie folgt geändert:

  a) Absatz 3 wird wie folgt gefasst:
        „(3) Bei einer gemäß § 341f Absatz 2 des
     Handelsgesetzbuchs erforderlichen Berechnung
     der zu erwartenden Erträge des Unternehmens ist

     als Rendite zugrunde zu legen ein Referenzzins,
     der kalenderjährlich nach Maßgabe der folgenden
     Sätze ermittelt wird. Verwendet werden die von
     der Deutschen Bundesbank gemäß § 7 der Rück-
     stellungsabzinsungsverordnung veröffentlichten
     Monatsendstände derjenigen Null-Kupon-Euro-
     Zinsswapsätze, die eine Laufzeit von 10 Jahren
     haben. Für die neun vorangegangenen Kalender-
     jahre wird jeweils der auf die zweite Nachkomma-
     stelle aufgerundete Jahresmittelwert der Monats-
     endstände bestimmt; dabei werden für die
     Jahre 2009 bis 2013 als Jahresmittelwerte 3,81,
     3,13, 3,15, 2,14 und 1,96 Prozent angesetzt. Für
     das laufende Kalenderjahr wird der auf die zweite
     Nachkommastelle aufgerundete Mittelwert der
     Monatsendstände der ersten neun Monate be-
     stimmt. Die Summe der neun Jahresmittelwerte
     aus Satz 3 und des Mittelwerts aus Satz 4 wird
     durch 10 geteilt. Es werden die folgenden, auf die
     nächsthöhere zweite Nachkommastelle gerunde-
     ten Differenzen gebildet:

     1. der in Satz 5 erhaltene Wert abzüglich des
        Referenzzinses des vorherigen Kalenderjahres,
     2. 9 Prozent des in Satz 4 erhaltenen Werts ab-
        züglich 9 Prozent des Referenzzinses des vor-
        herigen Kalenderjahres.

     Haben die Differenzen aus Satz 6 Nummer 1
     und 2 das gleiche Vorzeichen, ergibt sich der
     Referenzzins des Kalenderjahres dadurch, dass
     der Referenzzins des vorherigen Kalenderjahres
     um die Differenz, die den kleineren Absolutbetrag
     hat, angepasst wird. Andernfalls bleibt der Refe-
     renzzins gegenüber dem vorherigen Kalenderjahr
     unverändert. Der Referenzzins des Kalender-
     jahres 2017 beträgt 2,21 Prozent.“
  b) In Absatz 4 Satz 1 werden die Wörter „Durch-
     schnittswert (Referenzzins)“ durch die Wörter
     „Referenzzins des Kalenderjahres, in dem das
     Geschäftsjahr begonnen hat,“ ersetzt.

2. Nach § 5 wird folgender § 5a eingefügt:
                          㤠5a

                   Übergangsregelung

    § 5 Absatz 3 und 4 in der ab dem 23. Oktober
  2018 geltenden Fassung ist erstmals für das Ge-
  schäftsjahr anzuwenden, das nach dem 31. Dezem-
  ber 2017 begonnen hat. Für Geschäftsjahre, die vor
  dem 1. Januar 2018 begonnen haben, ist § 5
  Absatz 3 und 4 in der bis zum 22. Oktober 2018
  geltenden Fassung weiterhin anzuwenden.“

                       Artikel 2

                  Änderung der
        Pensionsfonds-Aufsichtsverordnung

  Die Pensionsfonds-Aufsichtsverordnung vom 18. April
2016 (BGBl. I S. 842), die zuletzt durch Artikel 8 des
Gesetzes vom 17. August 2017 (BGBl. I S. 3214) ge-
ändert worden ist, wird wie folgt geändert:
1. § 23 wird wie folgt geändert:

  a) Absatz 2 wird wie folgt gefasst:

        „(2) Bei einer gemäß § 341f Absatz 2 des
     Handelsgesetzbuchs erforderlichen Berechnung
     der zu erwartenden Erträge des Pensionsfonds ist
     als Rendite zugrunde zu legen ein Referenzzins,
     der kalenderjährlich nach Maßgabe der folgenden
     Sätze ermittelt wird. Verwendet werden die von
     der Deutschen Bundesbank gemäß § 7 der Rück-
     stellungsabzinsungsverordnung veröffentlichten
     Monatsendstände derjenigen Null-Kupon-Euro-
     Zinsswapsätze, die eine Laufzeit von 10 Jahren
     haben. Für die neun vorangegangenen Kalender-
     jahre wird jeweils der auf die zweite Nachkomma-
     stelle aufgerundete Jahresmittelwert der Monats-
     endstände bestimmt; dabei werden für die
     Jahre 2009 bis 2013 als Jahresmittelwerte 3,81,
       3,13, 3,15, 2,14 und 1,96 Prozent angesetzt. Für
       das laufende Kalenderjahr wird der auf die zweite
       Nachkommastelle aufgerundete Mittelwert der

       Monatsendstände der ersten neun Monate be-

       stimmt. Die Summe der neun Jahresmittelwerte

       aus Satz 3 und des Mittelwerts aus Satz 4 wird

       durch 10 geteilt. Es werden die folgenden, auf die
       nächsthöhere zweite Nachkommastelle gerunde-
       ten Differenzen gebildet:

       1. der in Satz 5 erhaltene Wert abzüglich des
          Referenzzinses des vorherigen Kalenderjahres,
       2. 9 Prozent des in Satz 4 erhaltenen Werts ab-
          züglich 9 Prozent des Referenzzinses des vor-
          herigen Kalenderjahres.
       Haben die Differenzen aus Satz 6 Nummer 1
       und 2 das gleiche Vorzeichen, ergibt sich der
       Referenzzins des Kalenderjahres dadurch, dass
       der Referenzzins des vorherigen Kalenderjahres

       um die Differenz, die den kleineren Absolutbetrag
       hat, angepasst wird. Andernfalls bleibt der Refe-
       renzzins gegenüber dem vorherigen Kalenderjahr

      unverändert. Der Referenzzins des Kalender-
      jahres 2017 beträgt 2,21 Prozent.“

    b) In Absatz 3 werden die Wörter „Durchschnitts-

       wert (Referenzzins)“ durch die Wörter „Referenz-

       zins des Kalenderjahres, in dem das Geschäfts-

       jahr begonnen hat,“ ersetzt.

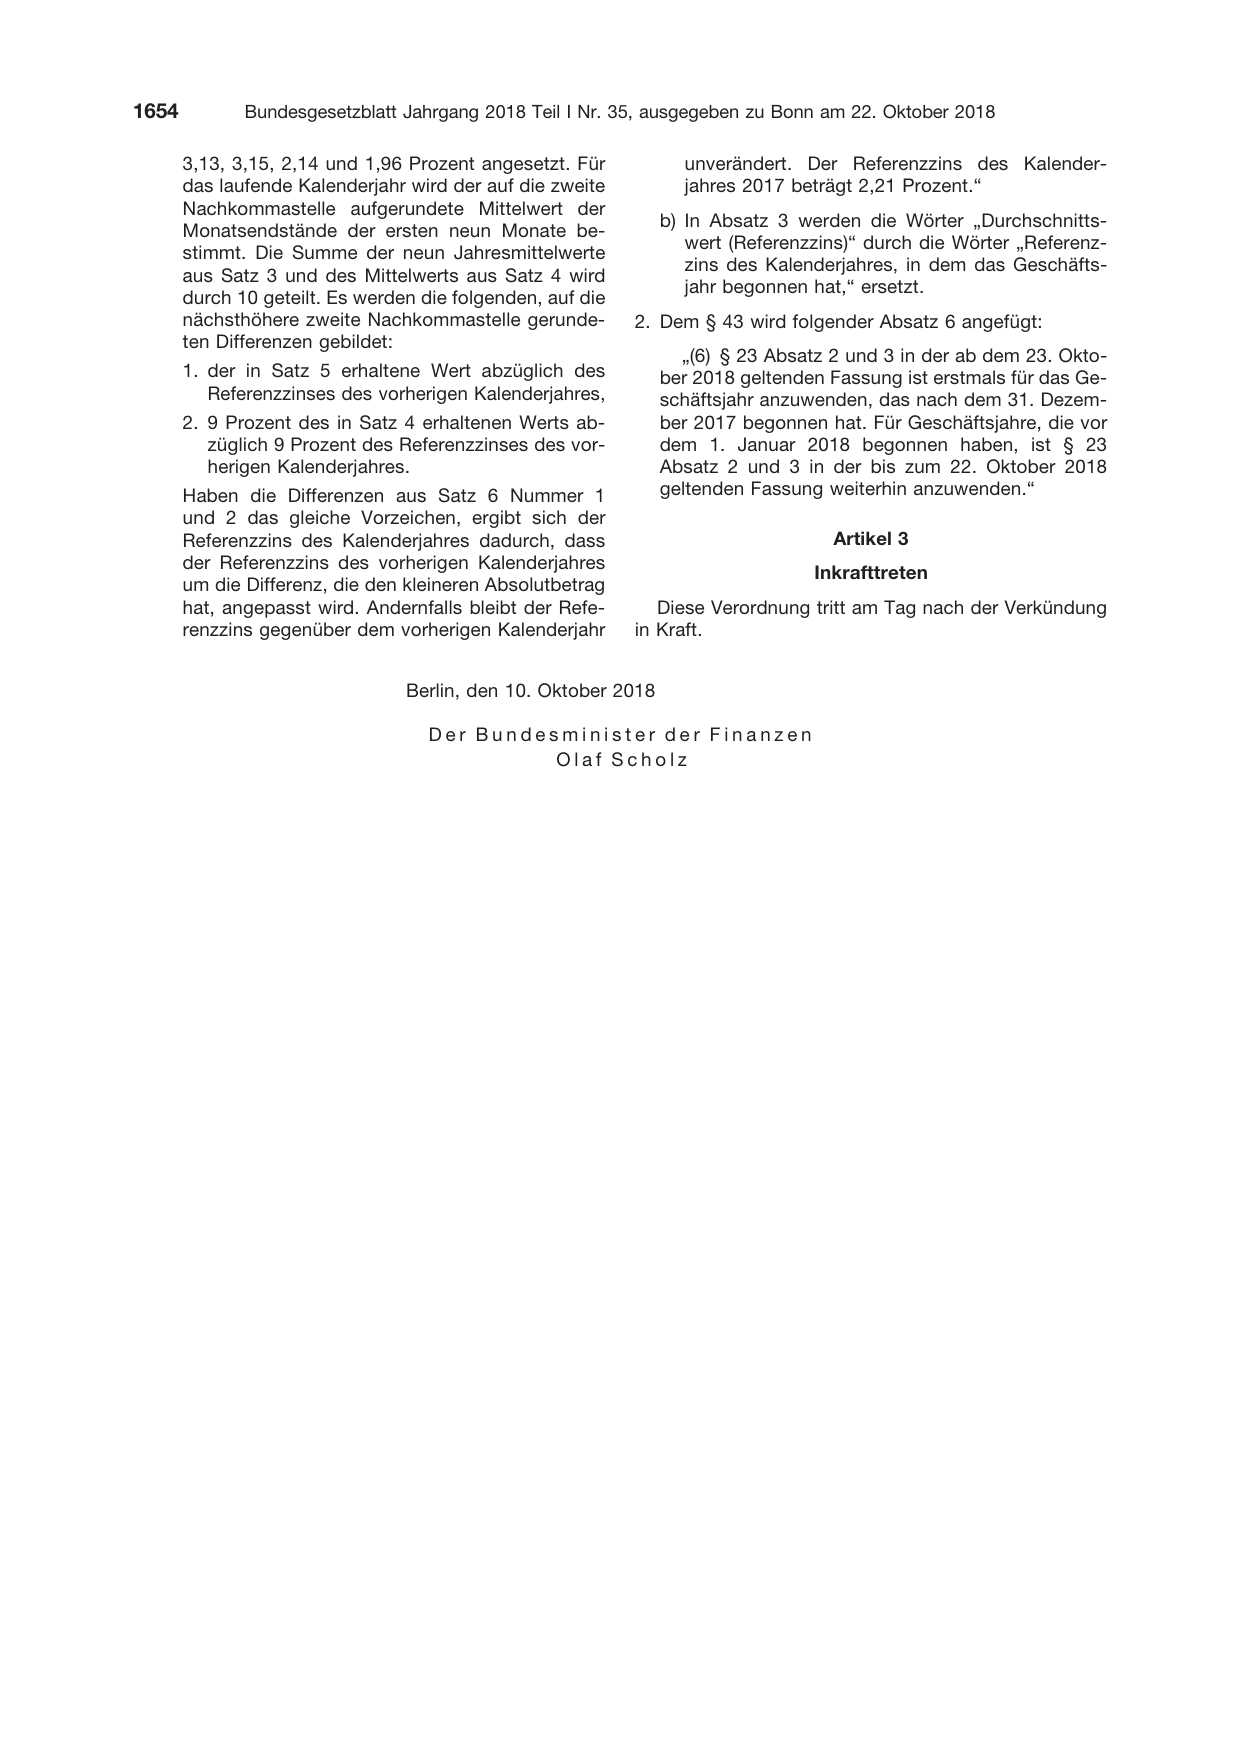
2. Dem § 43 wird folgender Absatz 6 angefügt:

      „(6) § 23 Absatz 2 und 3 in der ab dem 23. Okto-
    ber 2018 geltenden Fassung ist erstmals für das Ge-
    schäftsjahr anzuwenden, das nach dem 31. Dezem-
    ber 2017 begonnen hat. Für Geschäftsjahre, die vor
    dem 1. Januar 2018 begonnen haben, ist § 23
    Absatz 2 und 3 in der bis zum 22. Oktober 2018
    geltenden Fassung weiterhin anzuwenden.“

                       Artikel 3

                     Inkrafttreten

   Diese Verordnung tritt am Tag nach der Verkündung
in Kraft.
                                 Berlin, den 10. Oktober 2018

                                    Der Bundesminister der
                                              Olaf Scholz

Finanzen
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2018 I S. 1653. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 2b9b7e7c7a2de502….