Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2017, S. 2074
BGBl. 2017 I S. 2074 · 31.198 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
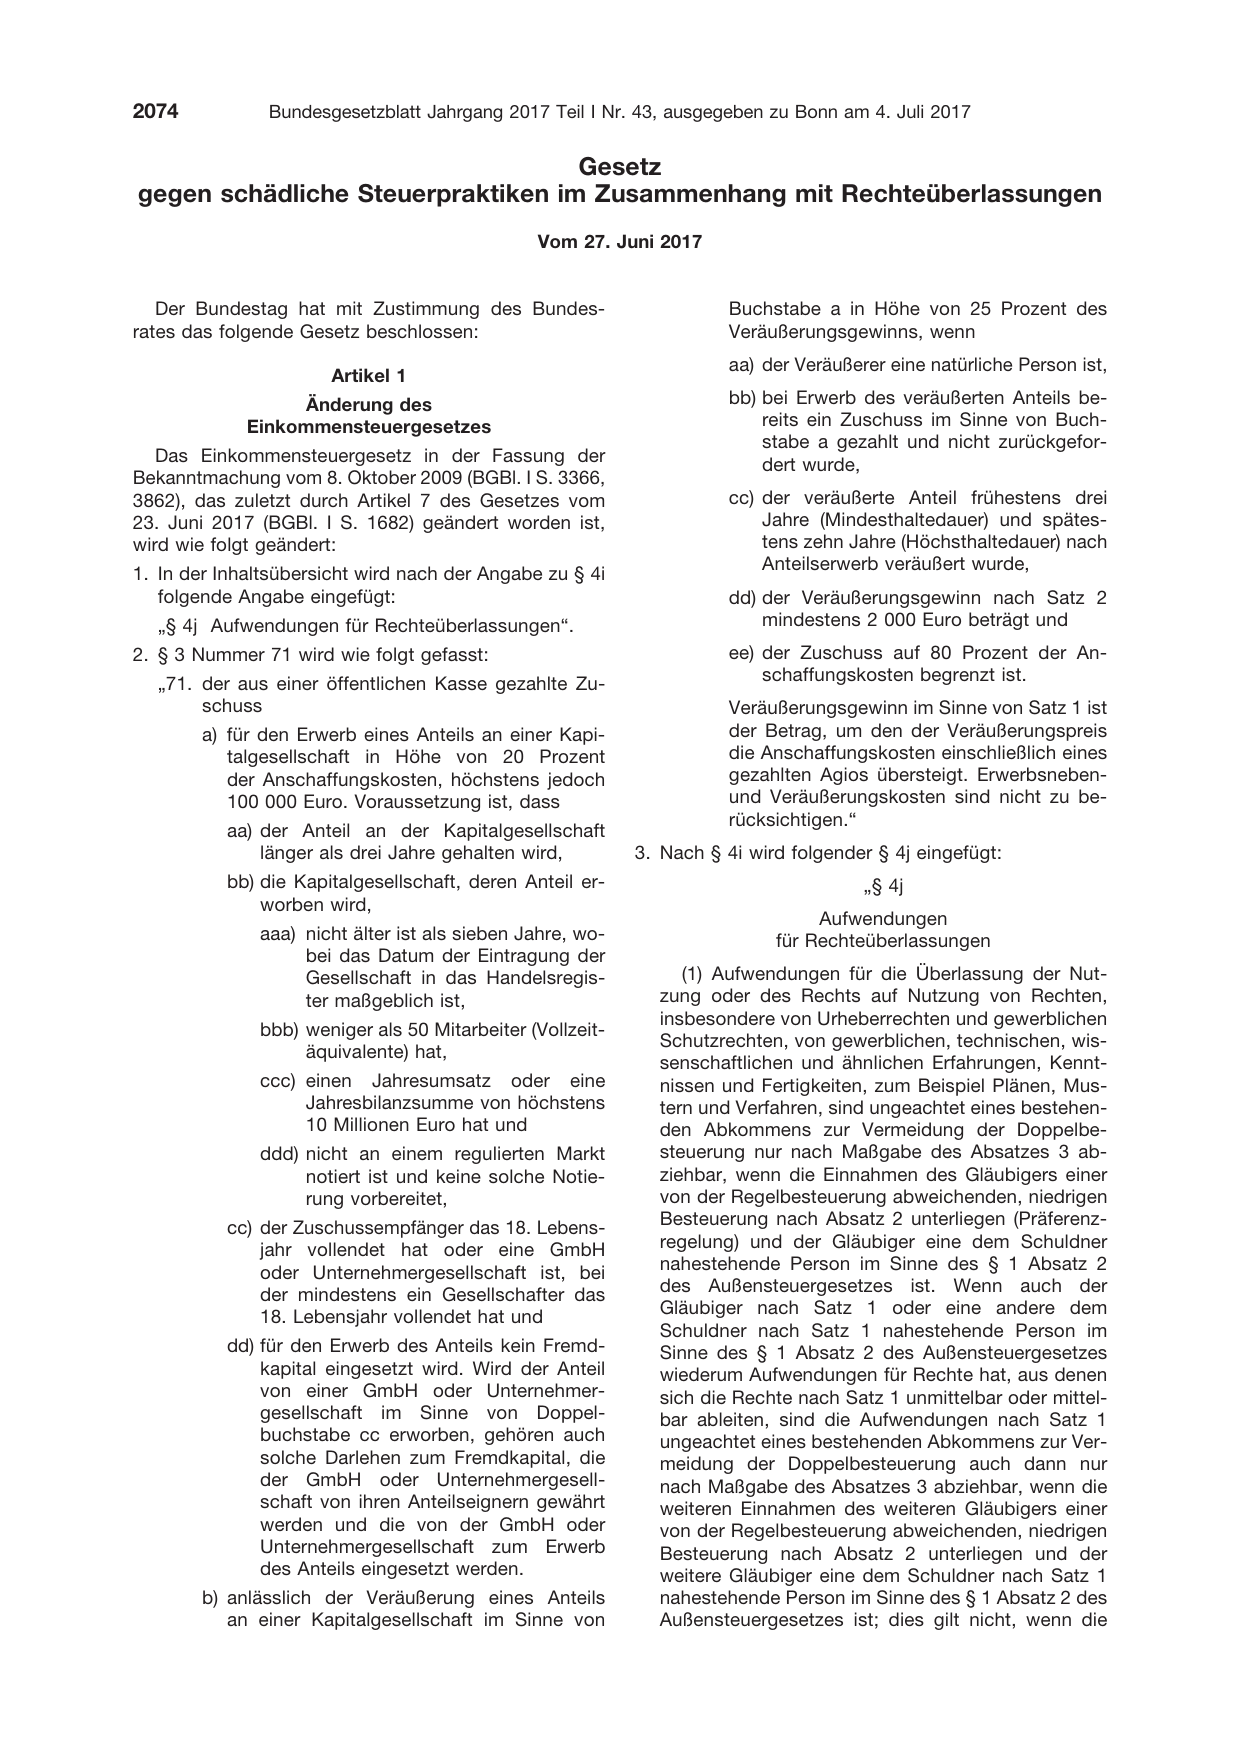
                                   Gesetz
gegen schädliche Steuerpraktiken im Zusammenhang mit Rechteüberlassungen
                                               Vom 27. Juni 2017

   Der Bundestag hat mit Zustimmung des Bundes-
rates das folgende Gesetz beschlossen:

                       Artikel 1
                   Änderung des
             Einkommensteuergesetzes

   Das Einkommensteuergesetz in der Fassung der
Bekanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366,
3862), das zuletzt durch Artikel 7 des Gesetzes vom
23. Juni 2017 (BGBl. I S. 1682) geändert worden ist,
wird wie folgt geändert:

1. In der Inhaltsübersicht wird nach der Angabe zu § 4i
   folgende Angabe eingefügt:
  „§ 4j Aufwendungen für Rechteüberlassungen“.
2. § 3 Nummer 71 wird wie folgt gefasst:
  „71. der aus einer öffentlichen Kasse gezahlte Zu-
       schuss
        a) für den Erwerb eines Anteils an einer Kapi-
           talgesellschaft in Höhe von 20 Prozent
           der Anschaffungskosten, höchstens jedoch
           100 000 Euro. Voraussetzung ist, dass

          aa) der Anteil an der Kapitalgesellschaft
              länger als drei Jahre gehalten wird,
          bb) die Kapitalgesellschaft, deren Anteil er-
              worben wird,

              aaa) nicht älter ist als sieben Jahre, wo-
                   bei das Datum der Eintragung der
                   Gesellschaft in das Handelsregis-
                   ter maßgeblich ist,

              bbb) weniger als 50 Mitarbeiter (Vollzeit-

                   äquivalente) hat,

              ccc) einen Jahresumsatz oder eine
                   Jahresbilanzsumme von höchstens
                   10 Millionen Euro hat und
              ddd) nicht an einem regulierten Markt
                   notiert ist und keine solche Notie-
                   rung vorbereitet,
          cc) der Zuschussempfänger das 18. Lebens-
              jahr vollendet hat oder eine GmbH
              oder Unternehmergesellschaft ist, bei
              der mindestens ein Gesellschafter das
              18. Lebensjahr vollendet hat und

          dd) für den Erwerb des Anteils kein Fremd-
              kapital eingesetzt wird. Wird der Anteil
              von einer GmbH oder Unternehmer-
              gesellschaft im Sinne von Doppel-
              buchstabe cc erworben, gehören auch
              solche Darlehen zum Fremdkapital, die
              der GmbH oder Unternehmergesell-
              schaft von ihren Anteilseignern gewährt
              werden und die von der GmbH oder
              Unternehmergesellschaft zum Erwerb
              des Anteils eingesetzt werden.
        b) anlässlich der Veräußerung eines Anteils
           an einer Kapitalgesellschaft im Sinne von

           Buchstabe a in Höhe von 25 Prozent des
           Veräußerungsgewinns, wenn
           aa) der Veräußerer eine natürliche Person ist,

           bb) bei Erwerb des veräußerten Anteils be-
               reits ein Zuschuss im Sinne von Buch-
               stabe a gezahlt und nicht zurückgefor-
               dert wurde,

           cc) der veräußerte Anteil frühestens drei
               Jahre (Mindesthaltedauer) und spätes-
               tens zehn Jahre (Höchsthaltedauer) nach
               Anteilserwerb veräußert wurde,

           dd) der Veräußerungsgewinn nach Satz 2
               mindestens 2 000 Euro beträgt und
           ee) der Zuschuss auf 80 Prozent der An-
               schaffungskosten begrenzt ist.
           Veräußerungsgewinn im Sinne von Satz 1 ist
           der Betrag, um den der Veräußerungspreis
           die Anschaffungskosten einschließlich eines
           gezahlten Agios übersteigt. Erwerbsneben-
           und Veräußerungskosten sind nicht zu be-
           rücksichtigen.“

3. Nach § 4i wird folgender § 4j eingefügt:
                           㤠4j

                     Aufwendungen
                für Rechteüberlassungen

     (1) Aufwendungen für die Überlassung der Nut-
  zung oder des Rechts auf Nutzung von Rechten,
  insbesondere von Urheberrechten und gewerblichen

  Schutzrechten, von gewerblichen, technischen, wis-

  senschaftlichen und ähnlichen Erfahrungen, Kennt-
  nissen und Fertigkeiten, zum Beispiel Plänen, Mus-
  tern und Verfahren, sind ungeachtet eines bestehen-
  den Abkommens zur Vermeidung der Doppelbe-
  steuerung nur nach Maßgabe des Absatzes 3 ab-
  ziehbar, wenn die Einnahmen des Gläubigers einer
  von der Regelbesteuerung abweichenden, niedrigen
  Besteuerung nach Absatz 2 unterliegen (Präferenz-
  regelung) und der Gläubiger eine dem Schuldner
  nahestehende Person im Sinne des § 1 Absatz 2
  des Außensteuergesetzes ist. Wenn auch der
  Gläubiger nach Satz 1 oder eine andere dem
  Schuldner nach Satz 1 nahestehende Person im
  Sinne des § 1 Absatz 2 des Außensteuergesetzes
  wiederum Aufwendungen für Rechte hat, aus denen
  sich die Rechte nach Satz 1 unmittelbar oder mittel-
  bar ableiten, sind die Aufwendungen nach Satz 1
  ungeachtet eines bestehenden Abkommens zur Ver-
  meidung der Doppelbesteuerung auch dann nur
  nach Maßgabe des Absatzes 3 abziehbar, wenn die
  weiteren Einnahmen des weiteren Gläubigers einer
  von der Regelbesteuerung abweichenden, niedrigen
  Besteuerung nach Absatz 2 unterliegen und der
  weitere Gläubiger eine dem Schuldner nach Satz 1
  nahestehende Person im Sinne des § 1 Absatz 2 des
  Außensteuergesetzes ist; dies gilt nicht, wenn die
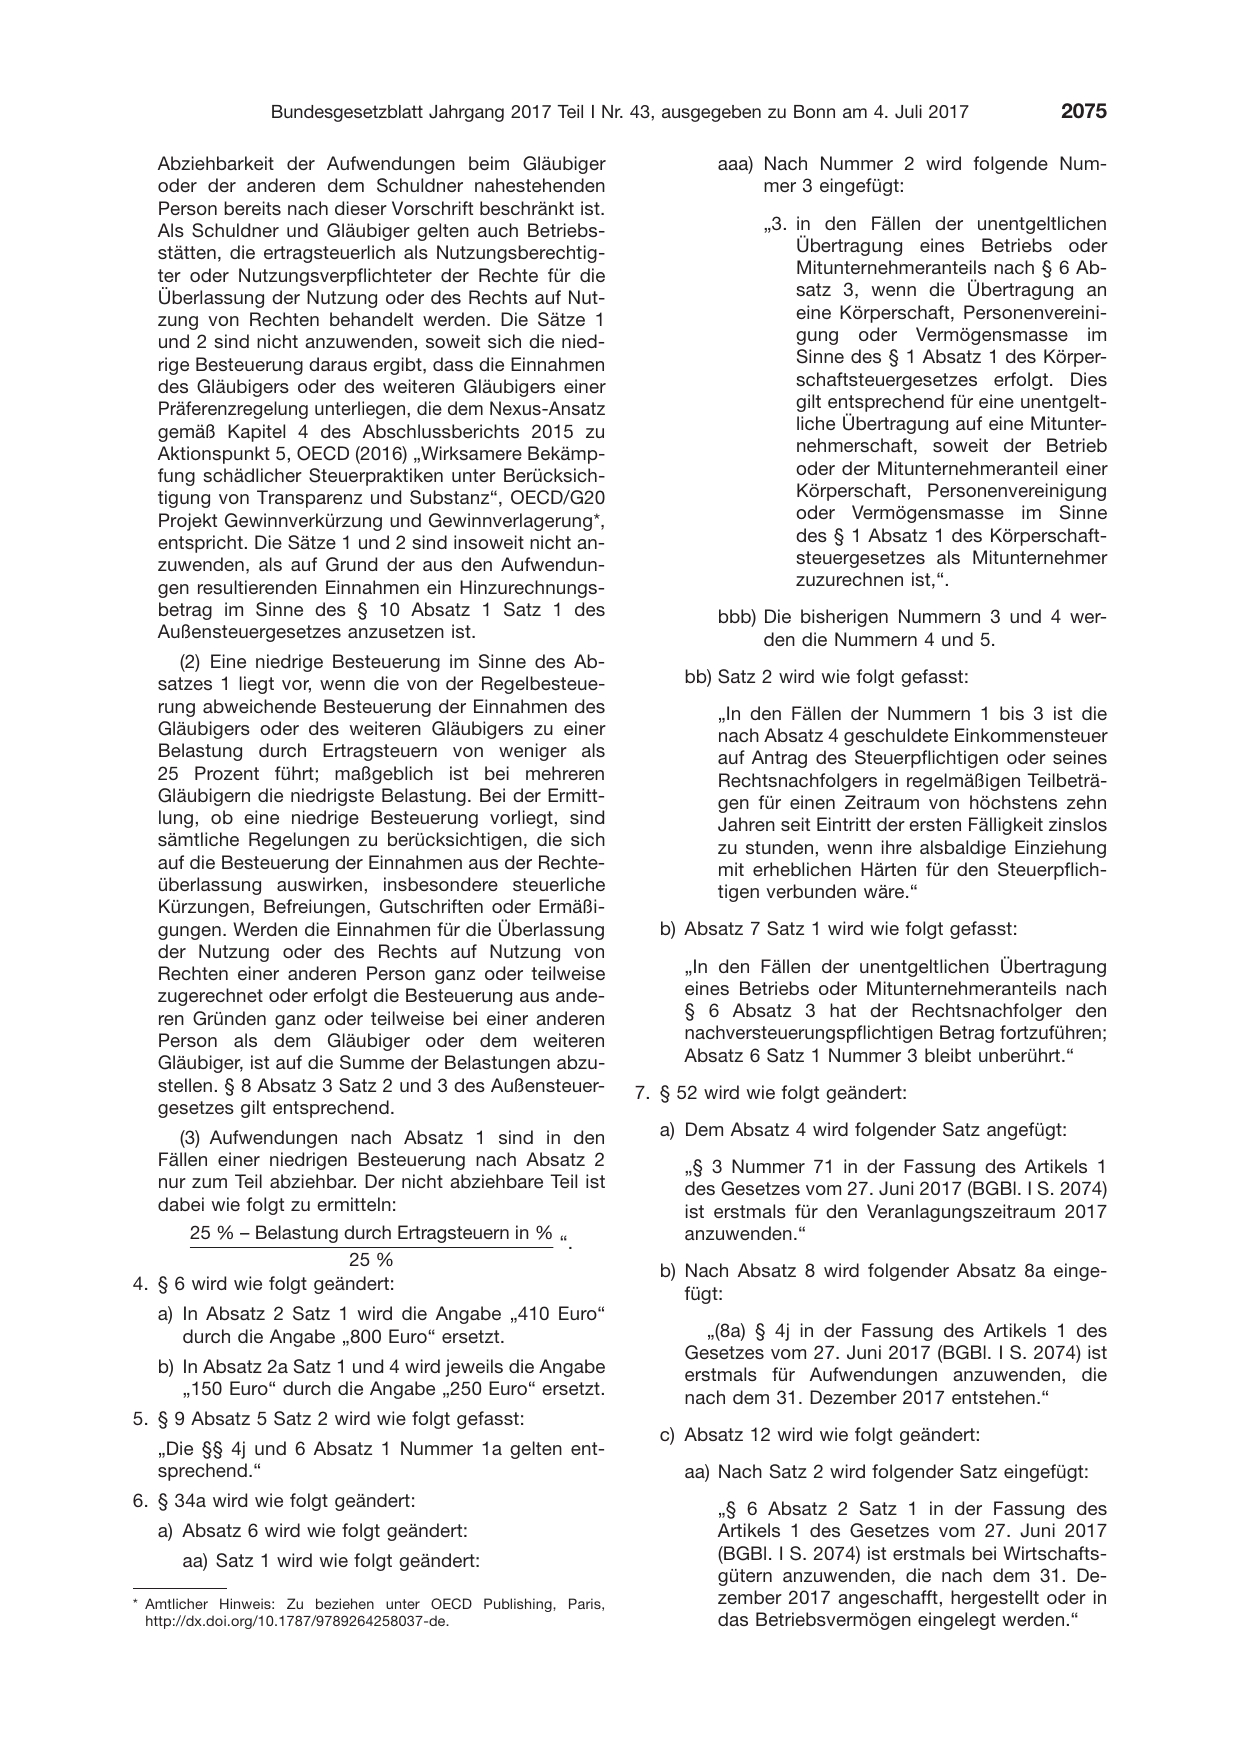
   Abziehbarkeit der Aufwendungen beim Gläubiger
   oder der anderen dem Schuldner nahestehenden
   Person bereits nach dieser Vorschrift beschränkt ist.
   Als Schuldner und Gläubiger gelten auch Betriebs-
   stätten, die ertragsteuerlich als Nutzungsberechtig-
   ter oder Nutzungsverpflichteter der Rechte für die
   Überlassung der Nutzung oder des Rechts auf Nut-
   zung von Rechten behandelt werden. Die Sätze 1
   und 2 sind nicht anzuwenden, soweit sich die nied-
   rige Besteuerung daraus ergibt, dass die Einnahmen
   des Gläubigers oder des weiteren Gläubigers einer
   Präferenzregelung unterliegen, die dem Nexus-Ansatz
   gemäß Kapitel 4 des Abschlussberichts 2015 zu
   Aktionspunkt 5, OECD (2016) „Wirksamere Bekämp-
   fung schädlicher Steuerpraktiken unter Berücksich-
   tigung von Transparenz und Substanz“, OECD/G20
   Projekt Gewinnverkürzung und Gewinnverlagerung*,
   entspricht. Die Sätze 1 und 2 sind insoweit nicht an-
   zuwenden, als auf Grund der aus den Aufwendun-
   gen resultierenden Einnahmen ein Hinzurechnungs-
   betrag im Sinne des § 10 Absatz 1 Satz 1 des
   Außensteuergesetzes anzusetzen ist.
      (2) Eine niedrige Besteuerung im Sinne des Ab-
   satzes 1 liegt vor, wenn die von der Regelbesteue-
   rung abweichende Besteuerung der Einnahmen des
   Gläubigers oder des weiteren Gläubigers zu einer
   Belastung durch Ertragsteuern von weniger als
   25 Prozent führt; maßgeblich ist bei mehreren
   Gläubigern die niedrigste Belastung. Bei der Ermitt-
   lung, ob eine niedrige Besteuerung vorliegt, sind
   sämtliche Regelungen zu berücksichtigen, die sich
   auf die Besteuerung der Einnahmen aus der Rechte-
   überlassung auswirken, insbesondere steuerliche
   Kürzungen, Befreiungen, Gutschriften oder Ermäßi-
   gungen. Werden die Einnahmen für die Überlassung
   der Nutzung oder des Rechts auf Nutzung von
   Rechten einer anderen Person ganz oder teilweise
   zugerechnet oder erfolgt die Besteuerung aus ande-
   ren Gründen ganz oder teilweise bei einer anderen
   Person als dem Gläubiger oder dem weiteren
   Gläubiger, ist auf die Summe der Belastungen abzu-
   stellen. § 8 Absatz 3 Satz 2 und 3 des Außensteuer-
   gesetzes gilt entsprechend.
     (3) Aufwendungen nach Absatz 1 sind in den
   Fällen einer niedrigen Besteuerung nach Absatz 2
   nur zum Teil abziehbar. Der nicht abziehbare Teil ist
   dabei wie folgt zu ermitteln:
       25 % – Belastung durch Ertragsteuern in %
                                                 “.
                         25 %

4. § 6 wird wie folgt geändert:
   a) In Absatz 2 Satz 1 wird die Angabe „410 Euro“
      durch die Angabe „800 Euro“ ersetzt.

   b) In Absatz 2a Satz 1 und 4 wird jeweils die Angabe
      „150 Euro“ durch die Angabe „250 Euro“ ersetzt.
5. § 9 Absatz 5 Satz 2 wird wie folgt gefasst:

   „Die §§ 4j und 6 Absatz 1 Nummer 1a gelten ent-
   sprechend.“
6. § 34a wird wie folgt geändert:
   a) Absatz 6 wird wie folgt geändert:
      aa) Satz 1 wird wie folgt geändert:

* Amtlicher Hinweis: Zu beziehen unter OECD Publishing, Paris,
  http://dx.doi.org/10.1787/9789264258037-de.

         aaa) Nach Nummer 2 wird folgende Num-
              mer 3 eingefügt:

               „3. in den Fällen der unentgeltlichen
                   Übertragung eines Betriebs oder
                   Mitunternehmeranteils nach § 6 Ab-
                   satz 3, wenn die Übertragung an
                   eine Körperschaft, Personenvereini-
                   gung oder Vermögensmasse im
                   Sinne des § 1 Absatz 1 des Körper-
                   schaftsteuergesetzes erfolgt. Dies
                   gilt entsprechend für eine unentgelt-
                   liche Übertragung auf eine Mitunter-
                   nehmerschaft, soweit der Betrieb
                   oder der Mitunternehmeranteil einer
                   Körperschaft, Personenvereinigung
                   oder Vermögensmasse im Sinne
                   des § 1 Absatz 1 des Körperschaft-
                   steuergesetzes als Mitunternehmer
                   zuzurechnen ist,“.
         bbb) Die bisherigen Nummern 3 und 4 wer-
              den die Nummern 4 und 5.

     bb) Satz 2 wird wie folgt gefasst:
         „In den Fällen der Nummern 1 bis 3 ist die
         nach Absatz 4 geschuldete Einkommensteuer
         auf Antrag des Steuerpflichtigen oder seines
         Rechtsnachfolgers in regelmäßigen Teilbeträ-
         gen für einen Zeitraum von höchstens zehn
         Jahren seit Eintritt der ersten Fälligkeit zinslos
         zu stunden, wenn ihre alsbaldige Einziehung
         mit erheblichen Härten für den Steuerpflich-
         tigen verbunden wäre.“

  b) Absatz 7 Satz 1 wird wie folgt gefasst:

     „In den Fällen der unentgeltlichen Übertragung
     eines Betriebs oder Mitunternehmeranteils nach
     § 6 Absatz 3 hat der Rechtsnachfolger den
     nachversteuerungspflichtigen Betrag fortzuführen;
     Absatz 6 Satz 1 Nummer 3 bleibt unberührt.“
7. § 52 wird wie folgt geändert:

  a) Dem Absatz 4 wird folgender Satz angefügt:
     㤠3 Nummer 71 in der Fassung des Artikels 1
     des Gesetzes vom 27. Juni 2017 (BGBl. I S. 2074)
     ist erstmals für den Veranlagungszeitraum 2017

     anzuwenden.“

  b) Nach Absatz 8 wird folgender Absatz 8a einge-
     fügt:

        „(8a) § 4j in der Fassung des Artikels 1 des
     Gesetzes vom 27. Juni 2017 (BGBl. I S. 2074) ist
     erstmals für Aufwendungen anzuwenden, die
     nach dem 31. Dezember 2017 entstehen.“

  c) Absatz 12 wird wie folgt geändert:

     aa) Nach Satz 2 wird folgender Satz eingefügt:
         㤠6 Absatz 2 Satz 1 in der Fassung des
         Artikels 1 des Gesetzes vom 27. Juni 2017
         (BGBl. I S. 2074) ist erstmals bei Wirtschafts-
         gütern anzuwenden, die nach dem 31. De-
         zember 2017 angeschafft, hergestellt oder in
         das Betriebsvermögen eingelegt werden.“
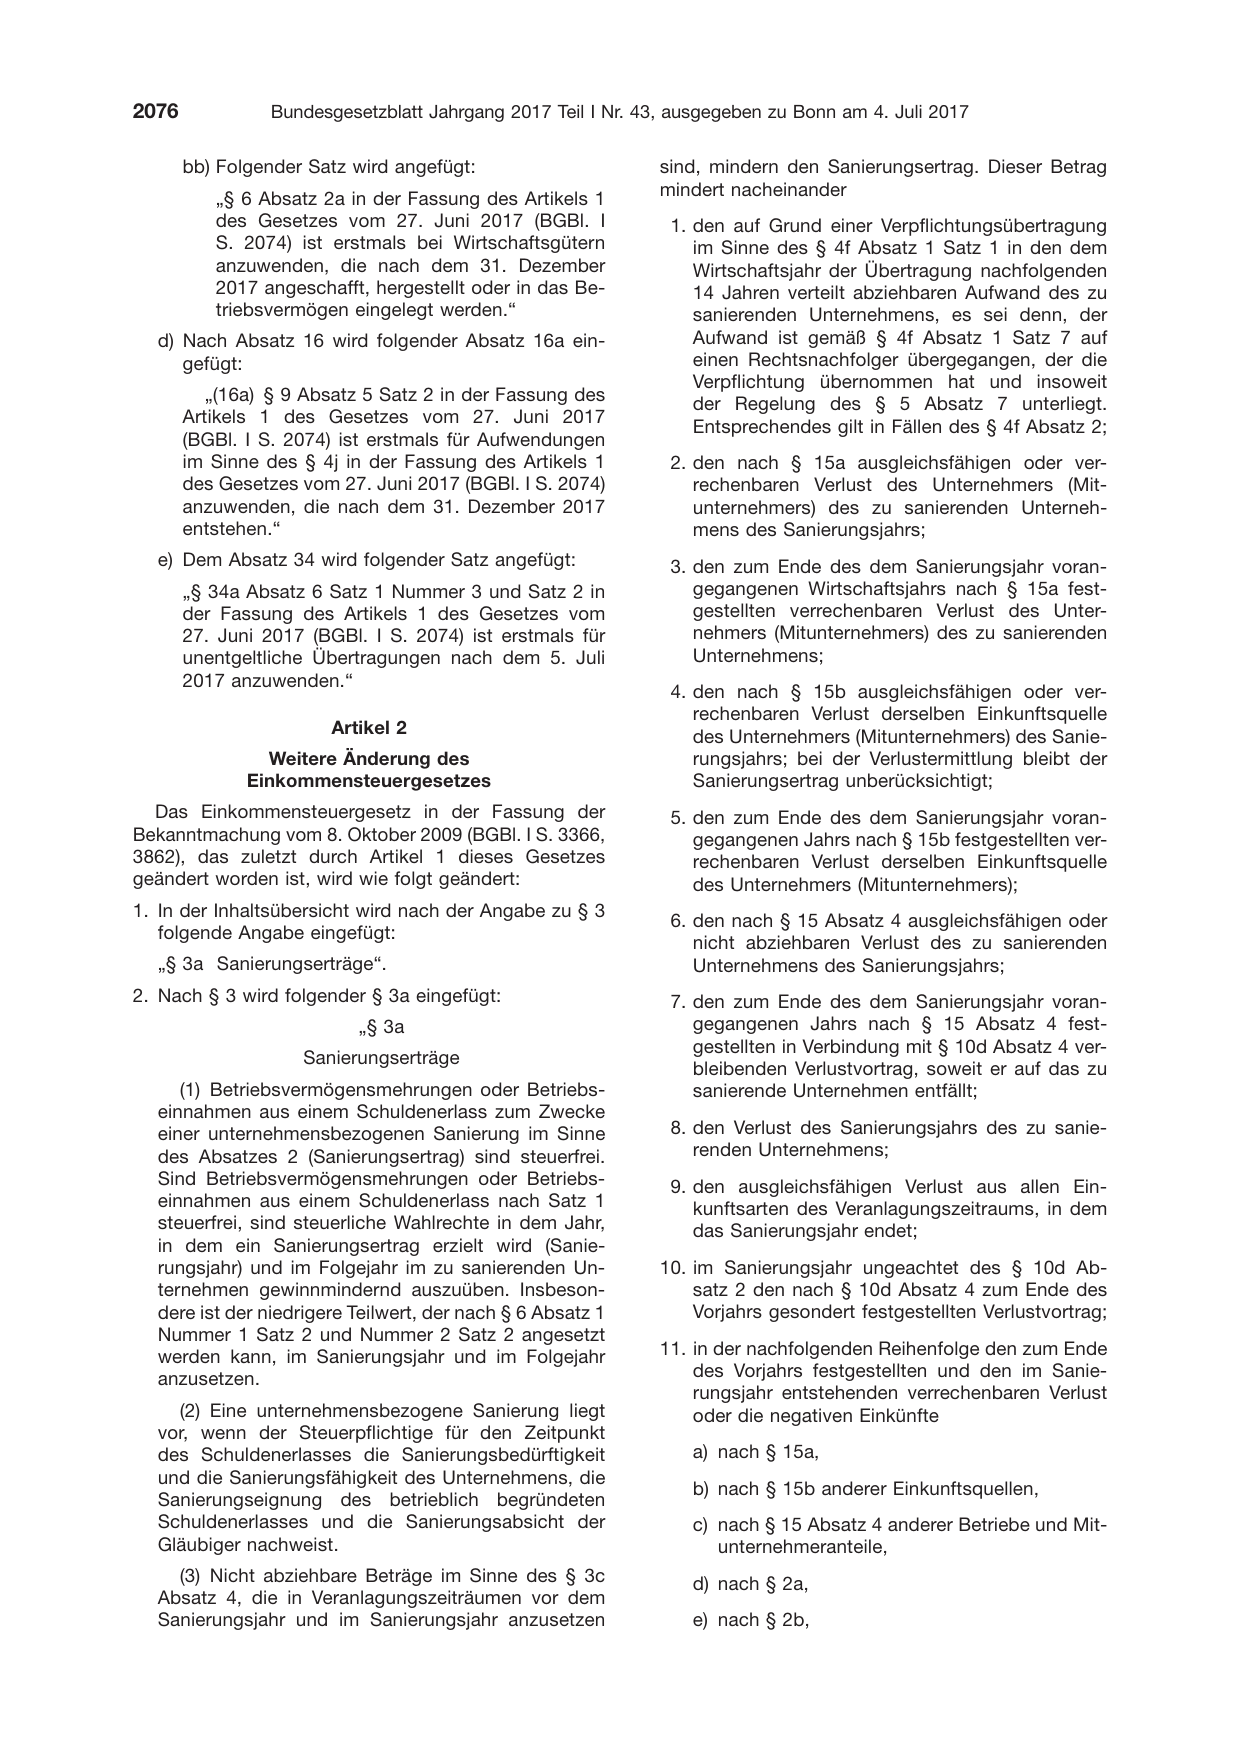
       bb) Folgender Satz wird angefügt:
          㤠6 Absatz 2a in der Fassung des Artikels 1
          des Gesetzes vom 27. Juni 2017 (BGBl. I
          S. 2074) ist erstmals bei Wirtschaftsgütern
          anzuwenden, die nach dem 31. Dezember
          2017 angeschafft, hergestellt oder in das Be-
          triebsvermögen eingelegt werden.“
  d) Nach Absatz 16 wird folgender Absatz 16a ein-
     gefügt:

          „(16a) § 9 Absatz 5 Satz 2 in der Fassung des
       Artikels 1 des Gesetzes vom 27. Juni 2017
       (BGBl. I S. 2074) ist erstmals für Aufwendungen
       im Sinne des § 4j in der Fassung des Artikels 1
       des Gesetzes vom 27. Juni 2017 (BGBl. I S. 2074)
       anzuwenden, die nach dem 31. Dezember 2017
       entstehen.“
  e) Dem Absatz 34 wird folgender Satz angefügt:
       㤠34a Absatz 6 Satz 1 Nummer 3 und Satz 2 in
       der Fassung des Artikels 1 des Gesetzes vom
       27. Juni 2017 (BGBl. I S. 2074) ist erstmals für
       unentgeltliche Übertragungen nach dem 5. Juli
       2017 anzuwenden.“

                        Artikel 2
                Weitere Änderung des
              Einkommensteuergesetzes
  Das Einkommensteuergesetz in der Fassung der
Bekanntmachung vom 8. Oktober 2009 (BGBl. I S. 3366,
3862), das zuletzt durch Artikel 1 dieses Gesetzes
geändert worden ist, wird wie folgt geändert:
1. In der Inhaltsübersicht wird nach der Angabe zu § 3

   folgende Angabe eingefügt:

  „§ 3a Sanierungserträge“.
2. Nach § 3 wird folgender § 3a eingefügt:
                           㤠3a

                    Sanierungserträge

     (1) Betriebsvermögensmehrungen oder Betriebs-
  einnahmen aus einem Schuldenerlass zum Zwecke
  einer unternehmensbezogenen Sanierung im Sinne
  des Absatzes 2 (Sanierungsertrag) sind steuerfrei.
  Sind Betriebsvermögensmehrungen oder Betriebs-
  einnahmen aus einem Schuldenerlass nach Satz 1
  steuerfrei, sind steuerliche Wahlrechte in dem Jahr,
  in dem ein Sanierungsertrag erzielt wird (Sanie-
  rungsjahr) und im Folgejahr im zu sanierenden Un-
  ternehmen gewinnmindernd auszuüben. Insbeson-
  dere ist der niedrigere Teilwert, der nach § 6 Absatz 1
  Nummer 1 Satz 2 und Nummer 2 Satz 2 angesetzt
  werden kann, im Sanierungsjahr und im Folgejahr
  anzusetzen.

    (2) Eine unternehmensbezogene Sanierung liegt
  vor, wenn der Steuerpflichtige für den Zeitpunkt
  des Schuldenerlasses die Sanierungsbedürftigkeit
  und die Sanierungsfähigkeit des Unternehmens, die

  Sanierungseignung des betrieblich begründeten
  Schuldenerlasses und die Sanierungsabsicht der
  Gläubiger nachweist.
    (3) Nicht abziehbare Beträge im Sinne des § 3c
  Absatz 4, die in Veranlagungszeiträumen vor dem
  Sanierungsjahr und im Sanierungsjahr anzusetzen

sind, mindern den Sanierungsertrag. Dieser Betrag
mindert nacheinander
 1. den auf Grund einer Verpflichtungsübertragung
    im Sinne des § 4f Absatz 1 Satz 1 in den dem
    Wirtschaftsjahr der Übertragung nachfolgenden
    14 Jahren verteilt abziehbaren Aufwand des zu
    sanierenden Unternehmens, es sei denn, der
    Aufwand ist gemäß § 4f Absatz 1 Satz 7 auf
    einen Rechtsnachfolger übergegangen, der die
    Verpflichtung übernommen hat und insoweit
    der Regelung des § 5 Absatz 7 unterliegt.
    Entsprechendes gilt in Fällen des § 4f Absatz 2;

 2. den nach § 15a ausgleichsfähigen oder ver-
    rechenbaren Verlust des Unternehmers (Mit-
    unternehmers) des zu sanierenden Unterneh-
    mens des Sanierungsjahrs;
 3. den zum Ende des dem Sanierungsjahr voran-
    gegangenen Wirtschaftsjahrs nach § 15a fest-
    gestellten verrechenbaren Verlust des Unter-
    nehmers (Mitunternehmers) des zu sanierenden
    Unternehmens;

 4. den nach § 15b ausgleichsfähigen oder ver-
    rechenbaren Verlust derselben Einkunftsquelle
    des Unternehmers (Mitunternehmers) des Sanie-
    rungsjahrs; bei der Verlustermittlung bleibt der
    Sanierungsertrag unberücksichtigt;
 5. den zum Ende des dem Sanierungsjahr voran-
    gegangenen Jahrs nach § 15b festgestellten ver-
    rechenbaren Verlust derselben Einkunftsquelle
    des Unternehmers (Mitunternehmers);

 6. den nach § 15 Absatz 4 ausgleichsfähigen oder

    nicht abziehbaren Verlust des zu sanierenden
    Unternehmens des Sanierungsjahrs;
 7. den zum Ende des dem Sanierungsjahr voran-
    gegangenen Jahrs nach § 15 Absatz 4 fest-
    gestellten in Verbindung mit § 10d Absatz 4 ver-

    bleibenden Verlustvortrag, soweit er auf das zu
    sanierende Unternehmen entfällt;

 8. den Verlust des Sanierungsjahrs des zu sanie-
    renden Unternehmens;
 9. den ausgleichsfähigen Verlust aus allen Ein-
    kunftsarten des Veranlagungszeitraums, in dem
    das Sanierungsjahr endet;

10. im Sanierungsjahr ungeachtet des § 10d Ab-
    satz 2 den nach § 10d Absatz 4 zum Ende des
    Vorjahrs gesondert festgestellten Verlustvortrag;

11. in der nachfolgenden Reihenfolge den zum Ende
    des Vorjahrs festgestellten und den im Sanie-
    rungsjahr entstehenden verrechenbaren Verlust
    oder die negativen Einkünfte

   a) nach § 15a,

   b) nach § 15b anderer Einkunftsquellen,

   c) nach § 15 Absatz 4 anderer Betriebe und Mit-
      unternehmeranteile,
   d) nach § 2a,

   e) nach § 2b,
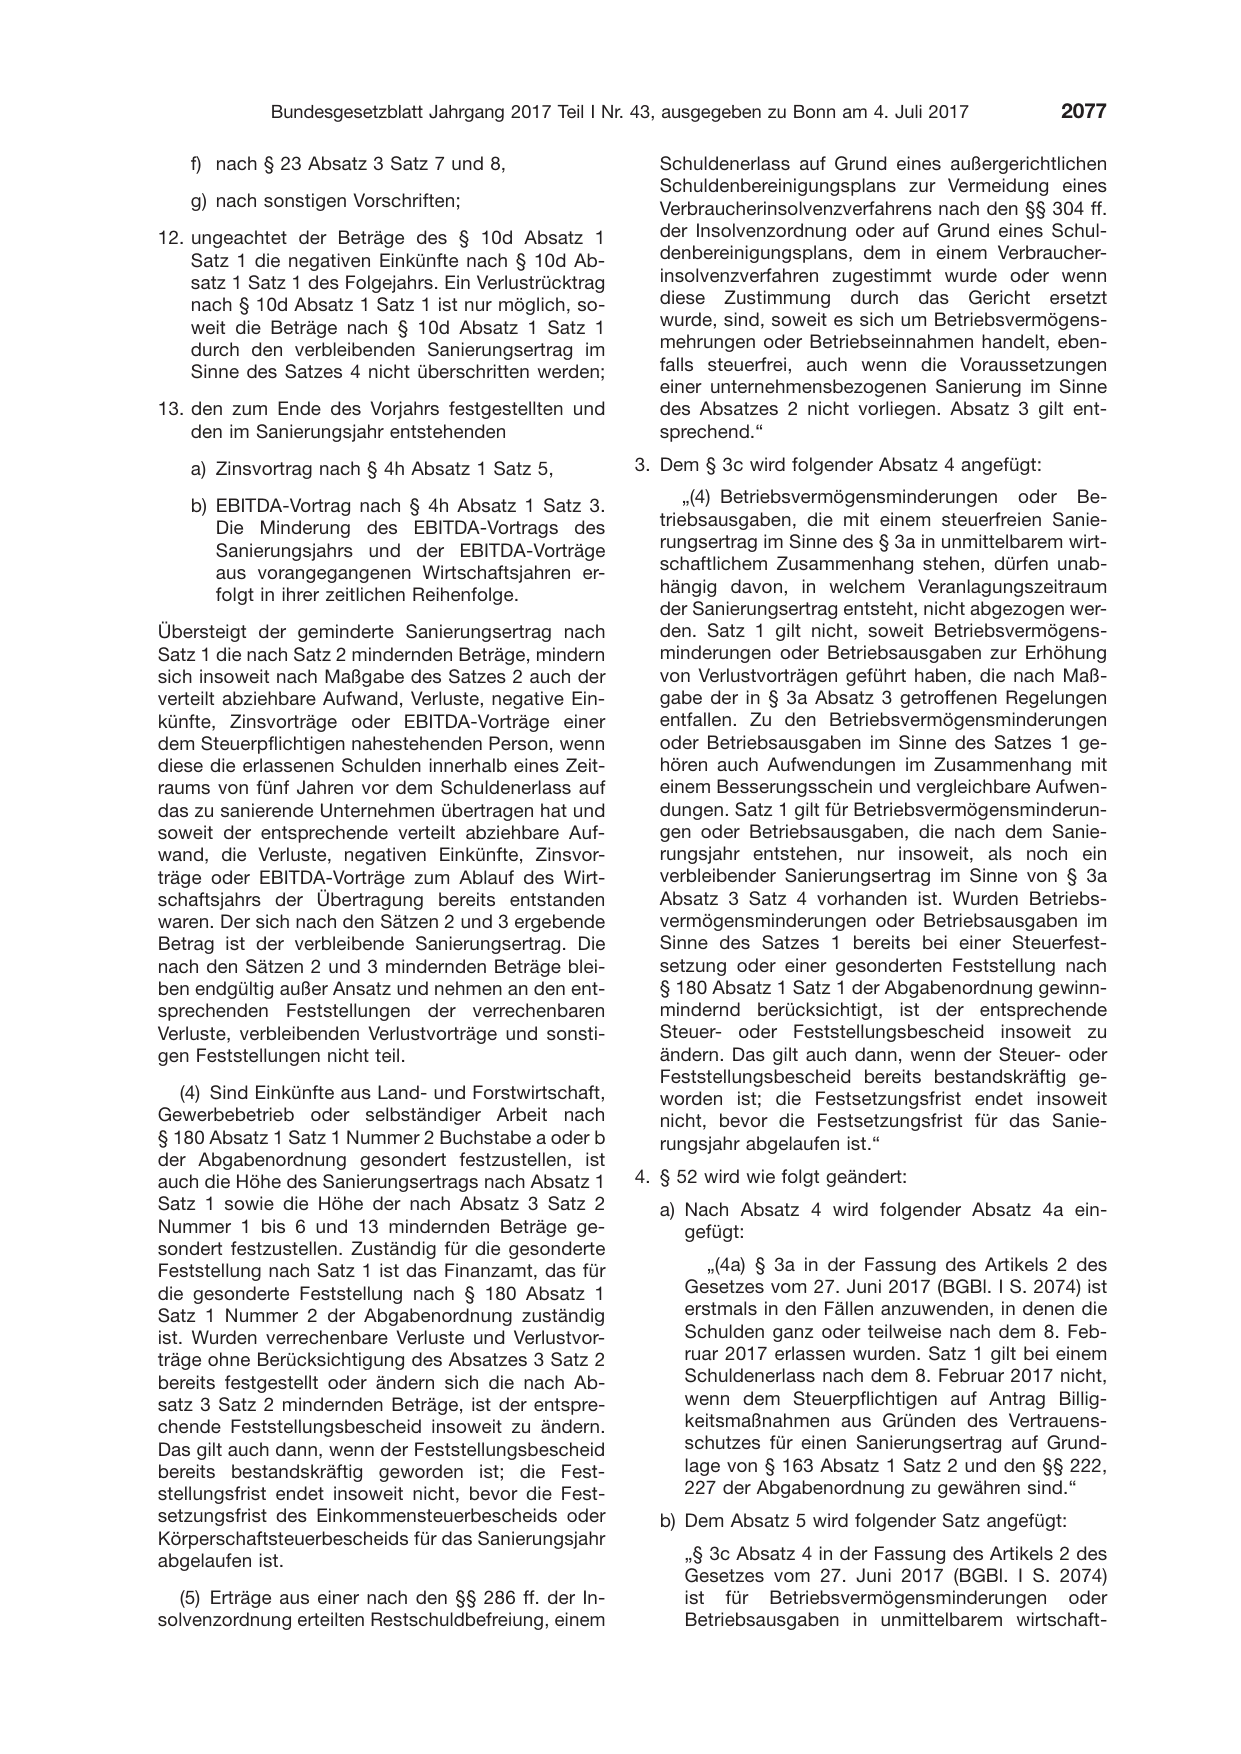
   f) nach § 23 Absatz 3 Satz 7 und 8,

   g) nach sonstigen Vorschriften;
12. ungeachtet der Beträge des § 10d Absatz 1
    Satz 1 die negativen Einkünfte nach § 10d Ab-
    satz 1 Satz 1 des Folgejahrs. Ein Verlustrücktrag
    nach § 10d Absatz 1 Satz 1 ist nur möglich, so-
    weit die Beträge nach § 10d Absatz 1 Satz 1
    durch den verbleibenden Sanierungsertrag im
    Sinne des Satzes 4 nicht überschritten werden;

13. den zum Ende des Vorjahrs festgestellten und
    den im Sanierungsjahr entstehenden
   a) Zinsvortrag nach § 4h Absatz 1 Satz 5,

   b) EBITDA-Vortrag nach § 4h Absatz 1 Satz 3.
      Die Minderung des EBITDA-Vortrags des
      Sanierungsjahrs und der EBITDA-Vorträge
      aus vorangegangenen Wirtschaftsjahren er-
      folgt in ihrer zeitlichen Reihenfolge.

Übersteigt der geminderte Sanierungsertrag nach
Satz 1 die nach Satz 2 mindernden Beträge, mindern
sich insoweit nach Maßgabe des Satzes 2 auch der
verteilt abziehbare Aufwand, Verluste, negative Ein-
künfte, Zinsvorträge oder EBITDA-Vorträge einer
dem Steuerpflichtigen nahestehenden Person, wenn
diese die erlassenen Schulden innerhalb eines Zeit-
raums von fünf Jahren vor dem Schuldenerlass auf
das zu sanierende Unternehmen übertragen hat und
soweit der entsprechende verteilt abziehbare Auf-
wand, die Verluste, negativen Einkünfte, Zinsvor-
träge oder EBITDA-Vorträge zum Ablauf des Wirt-
schaftsjahrs der Übertragung bereits entstanden
waren. Der sich nach den Sätzen 2 und 3 ergebende
Betrag ist der verbleibende Sanierungsertrag. Die
nach den Sätzen 2 und 3 mindernden Beträge blei-
ben endgültig außer Ansatz und nehmen an den ent-
sprechenden Feststellungen der verrechenbaren
Verluste, verbleibenden Verlustvorträge und sonsti-
gen Feststellungen nicht teil.

   (4) Sind Einkünfte aus Land- und Forstwirtschaft,
Gewerbebetrieb oder selbständiger Arbeit nach
§ 180 Absatz 1 Satz 1 Nummer 2 Buchstabe a oder b
der Abgabenordnung gesondert festzustellen, ist
auch die Höhe des Sanierungsertrags nach Absatz 1
Satz 1 sowie die Höhe der nach Absatz 3 Satz 2
Nummer 1 bis 6 und 13 mindernden Beträge ge-
sondert festzustellen. Zuständig für die gesonderte
Feststellung nach Satz 1 ist das Finanzamt, das für
die gesonderte Feststellung nach § 180 Absatz 1
Satz 1 Nummer 2 der Abgabenordnung zuständig
ist. Wurden verrechenbare Verluste und Verlustvor-
träge ohne Berücksichtigung des Absatzes 3 Satz 2
bereits festgestellt oder ändern sich die nach Ab-
satz 3 Satz 2 mindernden Beträge, ist der entspre-
chende Feststellungsbescheid insoweit zu ändern.
Das gilt auch dann, wenn der Feststellungsbescheid
bereits bestandskräftig geworden ist; die Fest-
stellungsfrist endet insoweit nicht, bevor die Fest-
setzungsfrist des Einkommensteuerbescheids oder
Körperschaftsteuerbescheids für das Sanierungsjahr
abgelaufen ist.

  (5) Erträge aus einer nach den §§ 286 ff. der In-
solvenzordnung erteilten Restschuldbefreiung, einem

  Schuldenerlass auf Grund eines außergerichtlichen
  Schuldenbereinigungsplans zur Vermeidung eines
  Verbraucherinsolvenzverfahrens nach den §§ 304 ff.
  der Insolvenzordnung oder auf Grund eines Schul-
  denbereinigungsplans, dem in einem Verbraucher-
  insolvenzverfahren zugestimmt wurde oder wenn
  diese Zustimmung durch das Gericht ersetzt
  wurde, sind, soweit es sich um Betriebsvermögens-
  mehrungen oder Betriebseinnahmen handelt, eben-
  falls steuerfrei, auch wenn die Voraussetzungen
  einer unternehmensbezogenen Sanierung im Sinne
  des Absatzes 2 nicht vorliegen. Absatz 3 gilt ent-
  sprechend.“
3. Dem § 3c wird folgender Absatz 4 angefügt:

      „(4) Betriebsvermögensminderungen oder Be-
  triebsausgaben, die mit einem steuerfreien Sanie-
  rungsertrag im Sinne des § 3a in unmittelbarem wirt-
  schaftlichem Zusammenhang stehen, dürfen unab-
  hängig davon, in welchem Veranlagungszeitraum
  der Sanierungsertrag entsteht, nicht abgezogen wer-
  den. Satz 1 gilt nicht, soweit Betriebsvermögens-
  minderungen oder Betriebsausgaben zur Erhöhung
  von Verlustvorträgen geführt haben, die nach Maß-
  gabe der in § 3a Absatz 3 getroffenen Regelungen
  entfallen. Zu den Betriebsvermögensminderungen
  oder Betriebsausgaben im Sinne des Satzes 1 ge-
  hören auch Aufwendungen im Zusammenhang mit
  einem Besserungsschein und vergleichbare Aufwen-
  dungen. Satz 1 gilt für Betriebsvermögensminderun-
  gen oder Betriebsausgaben, die nach dem Sanie-
  rungsjahr entstehen, nur insoweit, als noch ein
  verbleibender Sanierungsertrag im Sinne von § 3a
  Absatz 3 Satz 4 vorhanden ist. Wurden Betriebs-
  vermögensminderungen oder Betriebsausgaben im
  Sinne des Satzes 1 bereits bei einer Steuerfest-
  setzung oder einer gesonderten Feststellung nach
  § 180 Absatz 1 Satz 1 der Abgabenordnung gewinn-
  mindernd berücksichtigt, ist der entsprechende
  Steuer- oder Feststellungsbescheid insoweit zu
  ändern. Das gilt auch dann, wenn der Steuer- oder
  Feststellungsbescheid bereits bestandskräftig ge-
  worden ist; die Festsetzungsfrist endet insoweit
  nicht, bevor die Festsetzungsfrist für das Sanie-
  rungsjahr abgelaufen ist.“

4. § 52 wird wie folgt geändert:
  a) Nach Absatz 4 wird folgender Absatz 4a ein-
     gefügt:

        „(4a) § 3a in der Fassung des Artikels 2 des
     Gesetzes vom 27. Juni 2017 (BGBl. I S. 2074) ist
     erstmals in den Fällen anzuwenden, in denen die
     Schulden ganz oder teilweise nach dem 8. Feb-
     ruar 2017 erlassen wurden. Satz 1 gilt bei einem
     Schuldenerlass nach dem 8. Februar 2017 nicht,
     wenn dem Steuerpflichtigen auf Antrag Billig-
     keitsmaßnahmen aus Gründen des Vertrauens-
     schutzes für einen Sanierungsertrag auf Grund-
     lage von § 163 Absatz 1 Satz 2 und den §§ 222,
     227 der Abgabenordnung zu gewähren sind.“
  b) Dem Absatz 5 wird folgender Satz angefügt:

     㤠3c Absatz 4 in der Fassung des Artikels 2 des
     Gesetzes vom 27. Juni 2017 (BGBl. I S. 2074)
     ist für Betriebsvermögensminderungen oder
     Betriebsausgaben in unmittelbarem wirtschaft-
       lichem Zusammenhang mit einem Schuldenerlass
       nach dem 8. Februar 2017 anzuwenden, für den
       § 3a angewendet wird.“

                        Artikel 3
                    Änderung des
              Körperschaftsteuergesetzes
  Das Körperschaftsteuergesetz in der Fassung der
Bekanntmachung vom 15. Oktober 2002 (BGBl. I
S. 4144), das zuletzt durch Artikel 14 des Gesetzes
vom 20. Dezember 2016 (BGBl. I S. 3000) geändert
worden ist, wird wie folgt geändert:

1. § 8 wird wie folgt geändert:

  a) Dem Absatz 8 wird folgender Satz angefügt:
       „Kommt es bei einem Betrieb gewerblicher Art,
       der sich durch eine Zusammenfassung ergeben
       hat, innerhalb eines Zeitraums von fünf Jahren
       nach der Zusammenfassung zur Anwendung des
       § 3a des Einkommensteuergesetzes, ist § 3a Ab-
       satz 3 Satz 3 des Einkommensteuergesetzes ent-
       sprechend auf die in Satz 4 genannten Verlust-
       vorträge anzuwenden.“

  b) Dem Absatz 9 wird folgender Satz angefügt:

       „Die §§ 3a und 3c Absatz 4 des Einkommen-
       steuergesetzes sind entsprechend anzuwenden;
       § 3a Absatz 2 des Einkommensteuergesetzes ist
       für die Kapitalgesellschaft anzuwenden.“

2. Dem § 8c wird folgender Absatz 2 angefügt:

     „(2) § 3a Absatz 3 des Einkommensteuergesetzes
  ist auf verbleibende nicht genutzte Verluste anzu-

  wenden, die sich nach einer Anwendung des Ab-

  satzes 1 ergeben.“

3. Dem § 8d Absatz 1 wird folgender Satz angefügt:
  „Satz 8 gilt bei Anwendung des § 3a Absatz 3 des
  Einkommensteuergesetzes entsprechend.“
4. § 15 Satz 1 wird wie folgt geändert:
  a) Der Nummer 1 werden die folgenden Sätze ange-
     fügt:

       „Satz 1 steht einer Anwendung von § 3a des Ein-
       kommensteuergesetzes nicht entgegen. Der für
       § 3c Absatz 4 Satz 4 des Einkommensteuer-
       gesetzes maßgebende Betrag ist der sich nach
       Anwendung von Nummer 1a ergebende vermin-
       derte Sanierungsertrag.“

  b) Nach Nummer 1 wird folgende Nummer 1a einge-
     fügt:
       „1a. Auf einen sich nach § 3a Absatz 3 Satz 4
            des Einkommensteuergesetzes ergebenden
            verbleibenden Sanierungsertrag einer Organ-
            gesellschaft ist § 3a Absatz 3 Satz 2, 3 und 5
            des Einkommensteuergesetzes beim Organ-
            träger anzuwenden. Wird der Gewinn des
            Organträgers gesondert und einheitlich fest-
            gestellt, gilt § 3a Absatz 4 des Einkommen-
            steuergesetzes entsprechend. Die Sätze 1
            und 2 gelten auch, wenn die Voraussetzun-
            gen des § 14 Absatz 1 im Sanierungsjahr
            nicht vorliegen und das Einkommen der
            Organgesellschaft in einem innerhalb der
            letzten fünf Jahre vor dem Sanierungsjahr
            liegenden Veranlagungszeitraum dem Organ-

          träger gemäß § 14 Absatz 1 Satz 1 zuge-
          rechnet worden ist.“

5. In § 34 Absatz 1 wird die Angabe „Veranlagungszeit-
   raum 2016“ durch die Angabe „Veranlagungszeit-
   raum 2017“ ersetzt.

                       Artikel 4
                  Änderung des
              Gewerbesteuergesetzes

   Das Gewerbesteuergesetz in der Fassung der Be-
kanntmachung vom 15. Oktober 2002 (BGBl. I S. 4167),
das zuletzt durch Artikel 10 des Gesetzes vom 23. De-

zember 2016 (BGBl. I S. 3191) geändert worden ist,
wird wie folgt geändert:
1. In der Inhaltsübersicht wird nach der Angabe zu § 7a
   folgende Angabe eingefügt:

  㤠7b Sonderregelung bei der Ermittlung des Ge-
        werbeertrags bei unternehmensbezogener
        Sanierung“.
2. Nach § 7a wird folgender § 7b eingefügt:

                          㤠7b

                    Sonderregelung
         bei der Ermittlung des Gewerbeertrags
         bei unternehmensbezogener Sanierung

     (1) Die §§ 3a und 3c Absatz 4 des Einkommen-
  steuergesetzes sind vorbehaltlich der nachfolgen-

  den Absätze bei der Ermittlung des Gewerbeertrags
  entsprechend anzuwenden.

     (2) Der nach Anwendung des § 3a Absatz 3 Satz 2

  Nummer 1 des Einkommensteuergesetzes verblei-

  bende geminderte Sanierungsertrag im Sinne des
  § 3a Absatz 3 Satz 1 des Einkommensteuergesetzes
  mindert nacheinander
  1. den negativen Gewerbeertrag des Sanierungs-
     jahrs des zu sanierenden Unternehmens,
  2. Fehlbeträge im Sinne des § 10a Satz 3 und

  3. im Sanierungsjahr ungeachtet des § 10a Satz 2
     die nach § 10a Satz 6 zum Ende des vorangegan-
     genen Erhebungszeitraums gesondert festge-
     stellten Fehlbeträge; die in § 10a Satz 1 und 2
     genannten Beträge werden der Minderung ent-
     sprechend aufgebraucht.

  Ein nach Satz 1 verbleibender Sanierungsertrag min-
  dert die Beträge nach Satz 1 Nummer 1 bis 3 eines
  anderen Unternehmens, wenn dieses die erlassenen
  Schulden innerhalb eines Zeitraums von fünf Jahren
  vor dem Schuldenerlass auf das zu sanierende
  Unternehmen übertragen hat und soweit die ent-
  sprechenden Beträge zum Ablauf des Wirtschafts-
  jahrs der Übertragung bereits entstanden waren.
  Der verbleibende Sanierungsertrag nach Satz 2 ist
  zunächst um den Minderungsbetrag nach § 3a Ab-
  satz 3 Satz 2 Nummer 13 des Einkommensteuer-
  gesetzes zu kürzen. Bei der Minderung nach Satz 1
  ist § 10a Satz 4 und 5 entsprechend anzuwenden.
  In Fällen des § 10a Satz 9 ist § 8 Absatz 9 Satz 9
  des Körperschaftsteuergesetzes entsprechend an-
  zuwenden. An den Feststellungen der vortragsfähi-
  gen Fehlbeträge nehmen nur die nach Anwendung
  der Sätze 1 und 2 verbleibenden Beträge teil.
    (3) In den Fällen des § 2 Absatz 2 Satz 2 ist § 15
  Satz 1 Nummer 1a des Körperschaftsteuergesetzes
  entsprechend anzuwenden. Absatz 2 Satz 3 gilt ent-
  sprechend.“

3. § 36 wird wie folgt geändert:

  a) Nach Absatz 2b wird folgender Absatz 2c ein-
     gefügt:

        „(2c) § 7b in der Fassung des Artikels 4 des
     Gesetzes vom 27. Juni 2017 (BGBl. I S. 2074) ist
     erstmals in den Fällen anzuwenden, in denen die
     Schulden ganz oder teilweise nach dem 8. Feb-
     ruar 2017 erlassen wurden. Satz 1 gilt bei einem
     Schuldenerlass nach dem 8. Februar 2017 nicht,

     wenn dem Steuerpflichtigen auf Antrag Billig-

     keitsmaßnahmen aus Gründen des Vertrauens-
     schutzes für einen Sanierungsertrag auf Grund-
     lage von § 163 Absatz 1 Satz 2 und den §§ 222,
     227 der Abgabenordnung zu gewähren sind.“

  b) Der bisherige Absatz 2c wird Absatz 2d.

                       Artikel 5

                   Änderung des
                Außensteuergesetzes

   § 10 Absatz 3 Satz 4 des Außensteuergesetzes vom
8. September 1972 (BGBl. I S. 1713), das zuletzt durch

                                Das vorstehende Gesetz wird

   Artikel 6 des Gesetzes vom 19. Juli 2016 (BGBl. I
   S. 1730) geändert worden ist, wird wie folgt gefasst:
   „Steuerliche Vergünstigungen, die an die unbeschränkte
   Steuerpflicht oder an das Bestehen eines inländischen
   Betriebs oder einer inländischen Betriebsstätte an-

   knüpfen, und die §§ 4h, 4j des Einkommensteuergeset-
   zes sowie die §§ 8a, 8b Absatz 1 und 2 des Körper-
   schaftsteuergesetzes bleiben unberücksichtigt; dies gilt
   auch für die Vorschriften des Umwandlungssteuer-
   gesetzes, soweit Einkünfte aus einer Umwandlung
   nach § 8 Absatz 1 Nummer 10 hinzuzurechnen sind.“

                          Artikel 6
                        Inkrafttreten

     (1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2

   am Tag nach der Verkündung in Kraft.

      (2) Die Artikel 2, 3 Nummer 1 bis 4 und Artikel 4
   Nummer 1 bis 3 Buchstabe a treten an dem Tag in
   Kraft, an dem die Europäische Kommission durch
   Beschluss feststellt, dass die Regelungen der Arti-
   kel 2, 3 Nummer 1 bis 4 und des Artikels 4 Nummer 1
   bis 3 Buchstabe a entweder keine staatliche Beihilfen
   im Sinne des Artikels 107 Absatz 1 des Vertrags über

   die Arbeitsweise der Europäischen Union oder mit dem
   Binnenmarkt vereinbare Beihilfen darstellen. Der Tag
   des Beschlusses der Europäischen Kommission sowie
   der Tag des Inkrafttretens werden vom Bundesminis-
   terium der Finanzen gesondert im Bundesgesetzblatt
   bekanntgemacht.

hiermit ausgefertigt. Es
                             ist im Bundesgesetzblatt zu verkünden.
                                   Berlin, den 27. Juni 2017
                                             Der Bundespräsident
                                                  Steinmeier
                                              Die Bundeskanzlerin
                                                Dr. A n g e

                                     Der Bundesminister der
                                               Schäuble
l a M e r k e l

Finanzen
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2017 I S. 2074. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 54304b39a2e04969….