Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2016, S. 2998
BGBl. 2016 I S. 2998 · 6.491 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
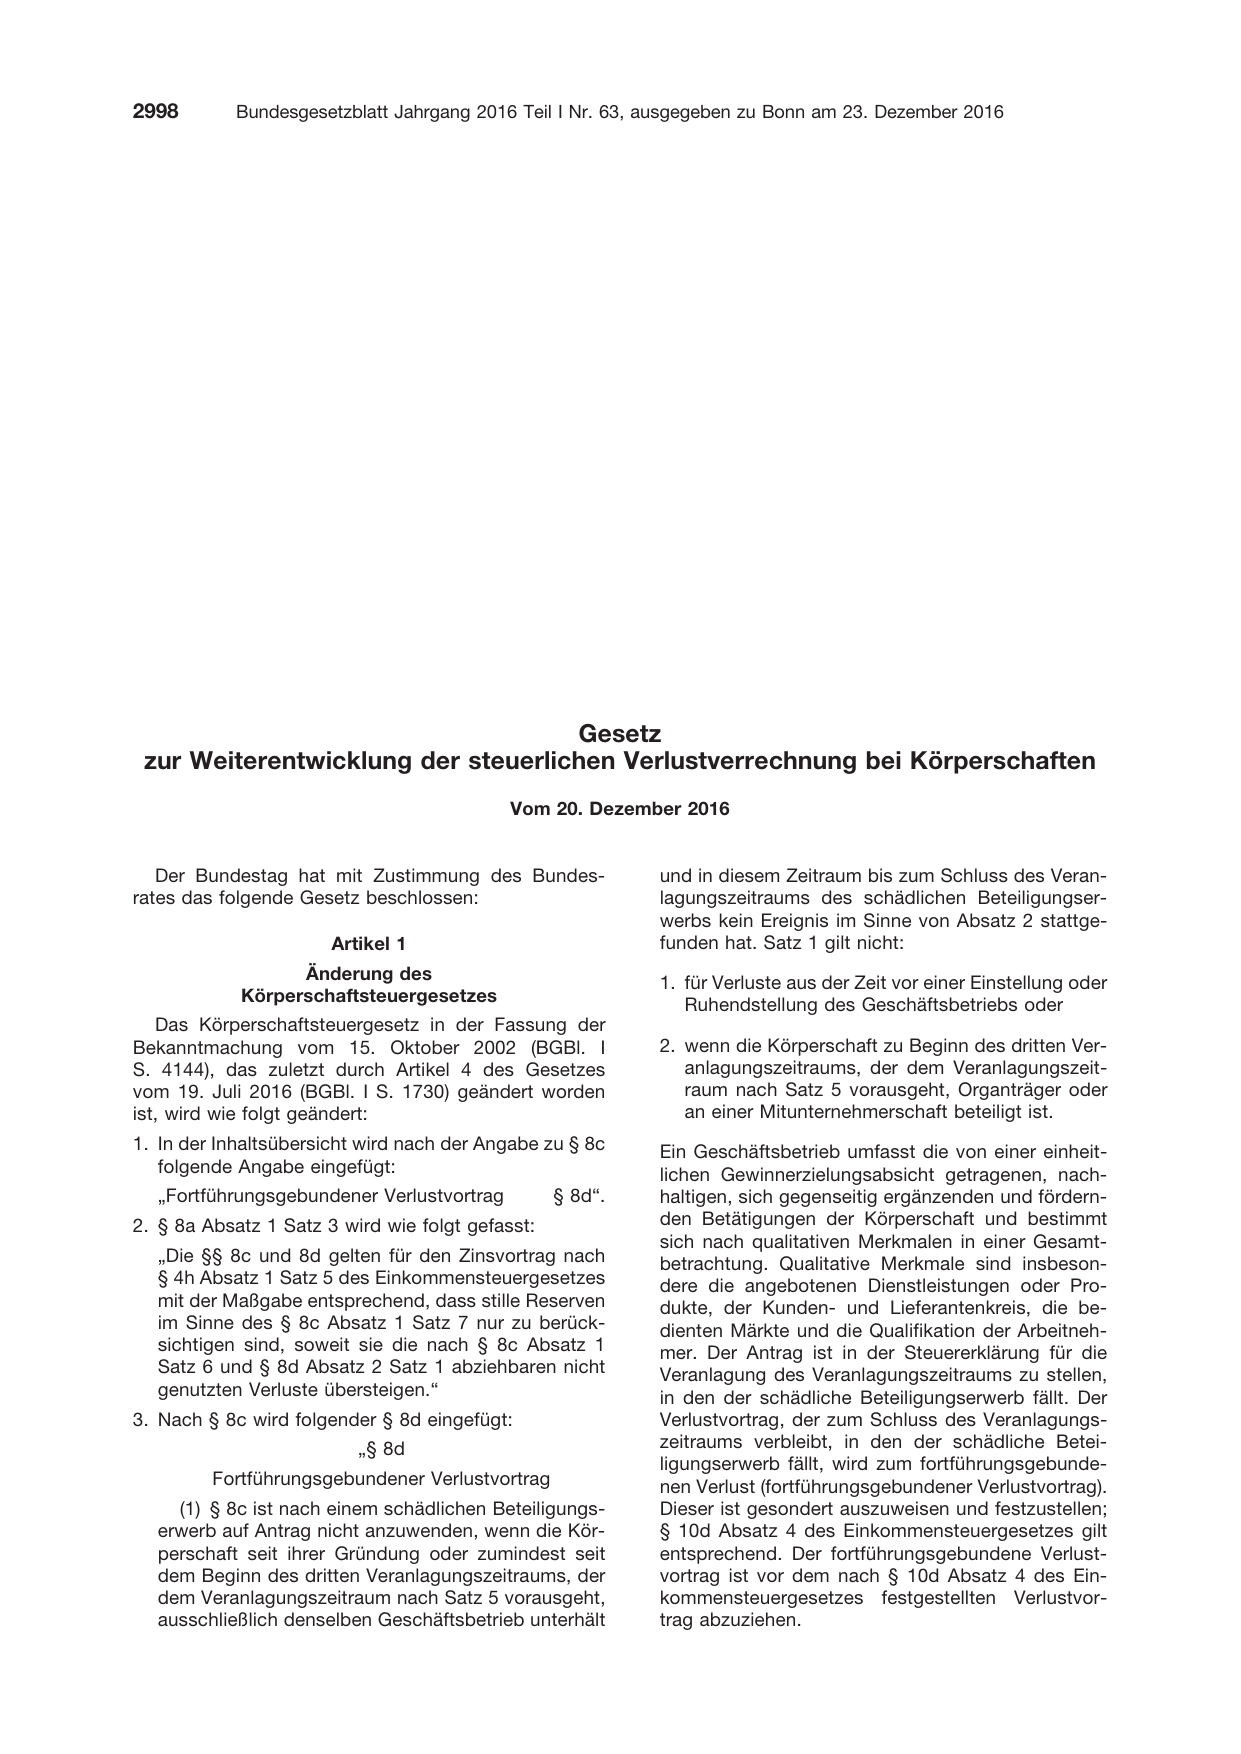
                                    Gesetz
 zur Weiterentwicklung der steuerlichen Verlustverrechnung bei Körperschaften
                                            Vom 20. Dezember 2016

   Der Bundestag hat mit Zustimmung des Bundes-
rates das folgende Gesetz beschlossen:

                       Artikel 1
                  Änderung des

            Körperschaftsteuergesetzes

   Das Körperschaftsteuergesetz in der Fassung der
Bekanntmachung vom 15. Oktober 2002 (BGBl. I
S. 4144), das zuletzt durch Artikel 4 des Gesetzes
vom 19. Juli 2016 (BGBl. I S. 1730) geändert worden
ist, wird wie folgt geändert:
1. In der Inhaltsübersicht wird nach der Angabe zu § 8c
   folgende Angabe eingefügt:
  „Fortführungsgebundener Verlustvortrag          § 8d“.
2. § 8a Absatz 1 Satz 3 wird wie folgt gefasst:

  „Die §§ 8c und 8d gelten für den Zinsvortrag nach
  § 4h Absatz 1 Satz 5 des Einkommensteuergesetzes
  mit der Maßgabe entsprechend, dass stille Reserven
  im Sinne des § 8c Absatz 1 Satz 7 nur zu berück-
  sichtigen sind, soweit sie die nach § 8c Absatz 1
  Satz 6 und § 8d Absatz 2 Satz 1 abziehbaren nicht
  genutzten Verluste übersteigen.“
3. Nach § 8c wird folgender § 8d eingefügt:
                          㤠8d

         Fortführungsgebundener Verlustvortrag
    (1) § 8c ist nach einem schädlichen Beteiligungs-
  erwerb auf Antrag nicht anzuwenden, wenn die Kör-
  perschaft seit ihrer Gründung oder zumindest seit
  dem Beginn des dritten Veranlagungszeitraums, der
  dem Veranlagungszeitraum nach Satz 5 vorausgeht,
  ausschließlich denselben Geschäftsbetrieb unterhält

und in diesem Zeitraum bis zum Schluss des Veran-
lagungszeitraums des schädlichen Beteiligungser-
werbs kein Ereignis im Sinne von Absatz 2 stattge-
funden hat. Satz 1 gilt nicht:

1. für Verluste aus der Zeit vor einer Einstellung oder

   Ruhendstellung des Geschäftsbetriebs oder

2. wenn die Körperschaft zu Beginn des dritten Ver-
   anlagungszeitraums, der dem Veranlagungszeit-
   raum nach Satz 5 vorausgeht, Organträger oder
   an einer Mitunternehmerschaft beteiligt ist.
Ein Geschäftsbetrieb umfasst die von einer einheit-
lichen Gewinnerzielungsabsicht getragenen, nach-
haltigen, sich gegenseitig ergänzenden und fördern-
den Betätigungen der Körperschaft und bestimmt
sich nach qualitativen Merkmalen in einer Gesamt-
betrachtung. Qualitative Merkmale sind insbeson-
dere die angebotenen Dienstleistungen oder Pro-
dukte, der Kunden- und Lieferantenkreis, die be-
dienten Märkte und die Qualifikation der Arbeitneh-
mer. Der Antrag ist in der Steuererklärung für die
Veranlagung des Veranlagungszeitraums zu stellen,
in den der schädliche Beteiligungserwerb fällt. Der
Verlustvortrag, der zum Schluss des Veranlagungs-
zeitraums verbleibt, in den der schädliche Betei-
ligungserwerb fällt, wird zum fortführungsgebunde-
nen Verlust (fortführungsgebundener Verlustvortrag).
Dieser ist gesondert auszuweisen und festzustellen;
§ 10d Absatz 4 des Einkommensteuergesetzes gilt
entsprechend. Der fortführungsgebundene Verlust-
vortrag ist vor dem nach § 10d Absatz 4 des Ein-
kommensteuergesetzes festgestellten Verlustvor-
trag abzuziehen.
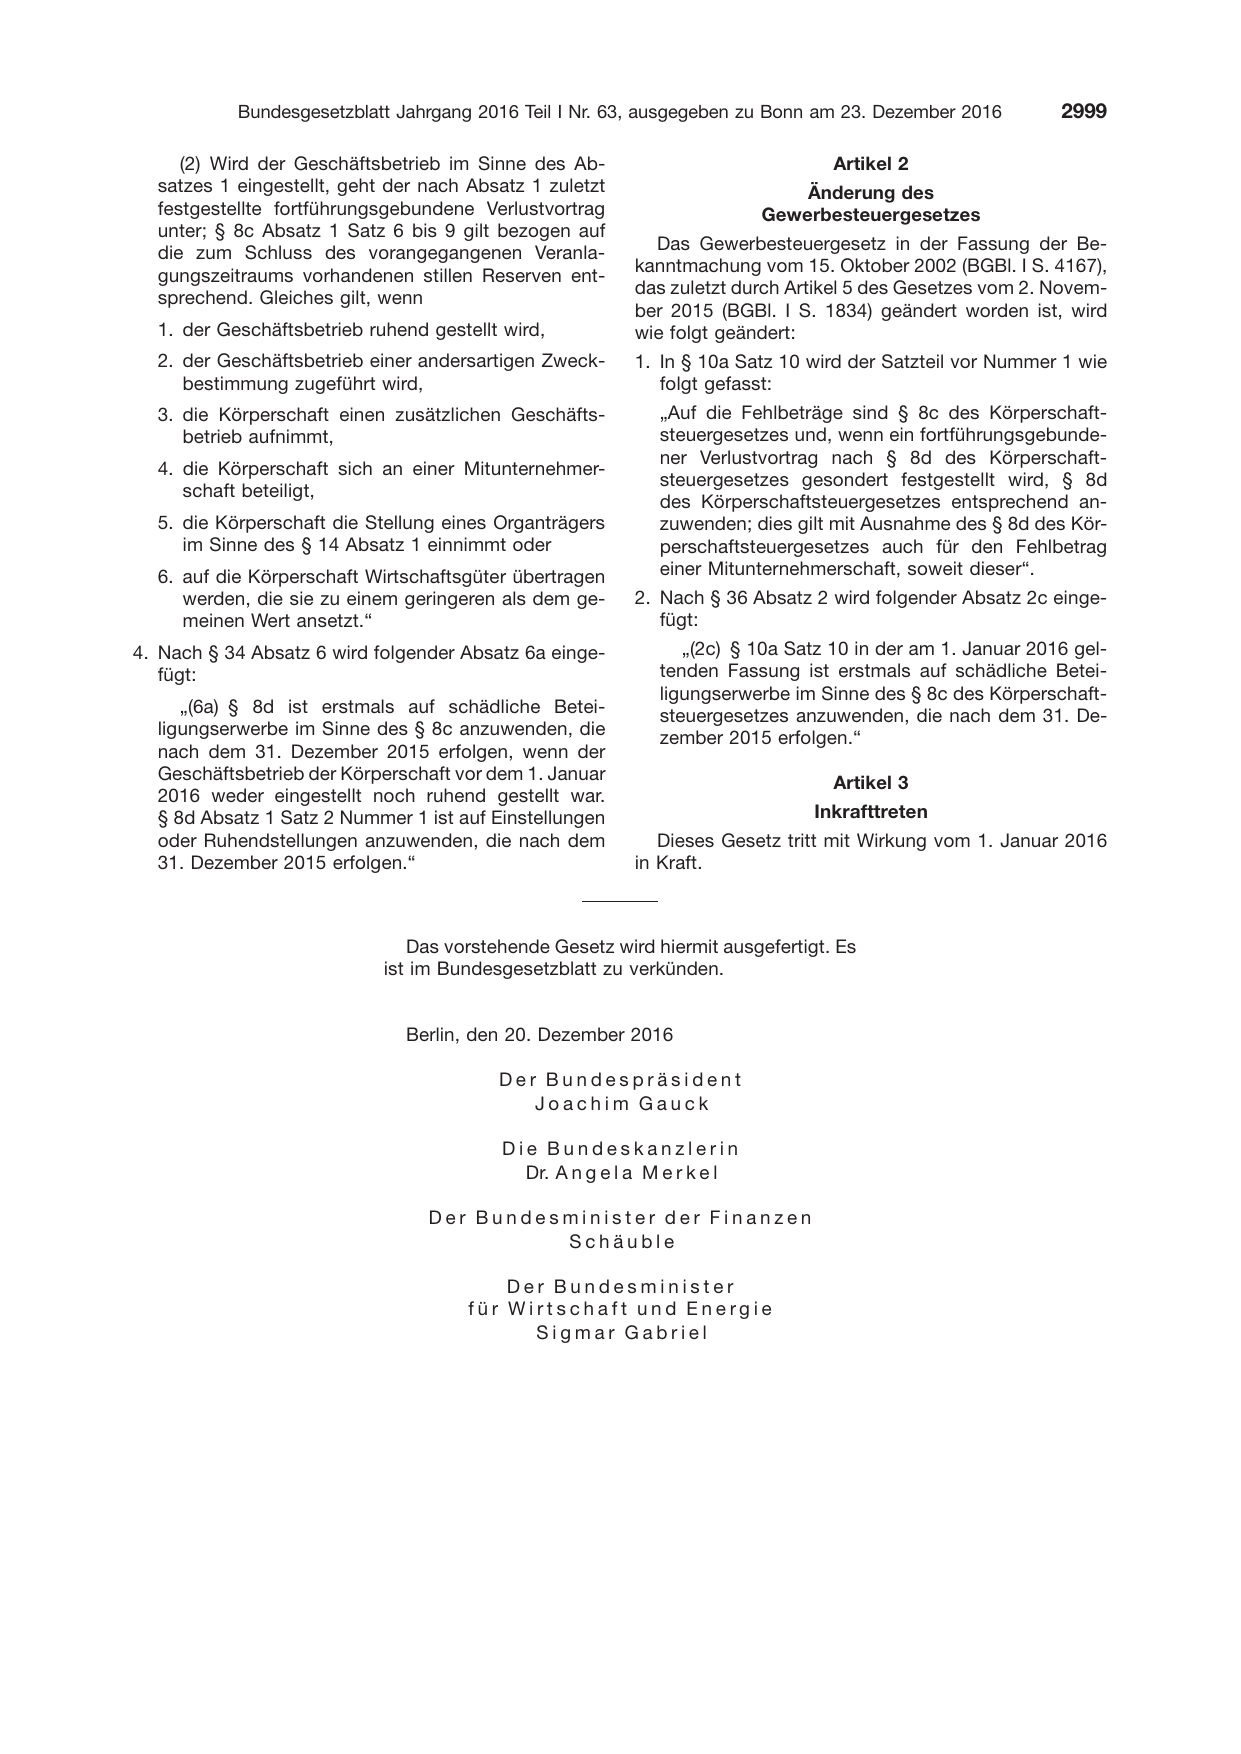
     (2) Wird der Geschäftsbetrieb im Sinne des Ab-
  satzes 1 eingestellt, geht der nach Absatz 1 zuletzt
  festgestellte fortführungsgebundene Verlustvortrag
  unter; § 8c Absatz 1 Satz 6 bis 9 gilt bezogen auf

  die zum Schluss des vorangegangenen Veranla-

  gungszeitraums vorhandenen stillen Reserven ent-

  sprechend. Gleiches gilt, wenn

  1. der Geschäftsbetrieb ruhend gestellt wird,
  2. der Geschäftsbetrieb einer andersartigen Zweck-
     bestimmung zugeführt wird,
  3. die Körperschaft einen zusätzlichen Geschäfts-
     betrieb aufnimmt,

  4. die Körperschaft sich an einer Mitunternehmer-

     schaft beteiligt,

  5. die Körperschaft die Stellung eines Organträgers
     im Sinne des § 14 Absatz 1 einnimmt oder
  6. auf die Körperschaft Wirtschaftsgüter übertragen
     werden, die sie zu einem geringeren als dem ge-
     meinen Wert ansetzt.“
4. Nach § 34 Absatz 6 wird folgender Absatz 6a einge-
   fügt:

     „(6a) § 8d ist erstmals auf schädliche Betei-
  ligungserwerbe im Sinne des § 8c anzuwenden, die
  nach dem 31. Dezember 2015 erfolgen, wenn der
  Geschäftsbetrieb der Körperschaft vor dem 1. Januar
  2016 weder eingestellt noch ruhend gestellt war.
  § 8d Absatz 1 Satz 2 Nummer 1 ist auf Einstellungen
  oder Ruhendstellungen anzuwenden, die nach dem
  31. Dezember 2015 erfolgen.“

                       Artikel 2
                    Änderung des
                Gewerbesteuergesetzes

  Das Gewerbesteuergesetz in der Fassung der Be-

kanntmachung vom 15. Oktober 2002 (BGBl. I S. 4167),

das zuletzt durch Artikel 5 des Gesetzes vom 2. Novem-

ber 2015 (BGBl. I S. 1834) geändert worden ist, wird
wie folgt geändert:
1. In § 10a Satz 10 wird der Satzteil vor Nummer 1 wie
   folgt gefasst:
   „Auf die Fehlbeträge sind § 8c des Körperschaft-
   steuergesetzes und, wenn ein fortführungsgebunde-
   ner Verlustvortrag nach § 8d des Körperschaft-

   steuergesetzes gesondert festgestellt wird, § 8d

   des Körperschaftsteuergesetzes entsprechend an-
   zuwenden; dies gilt mit Ausnahme des § 8d des Kör-
   perschaftsteuergesetzes auch für den Fehlbetrag
   einer Mitunternehmerschaft, soweit dieser“.
2. Nach § 36 Absatz 2 wird folgender Absatz 2c einge-
   fügt:
      „(2c) § 10a Satz 10 in der am 1. Januar 2016 gel-
   tenden Fassung ist erstmals auf schädliche Betei-
   ligungserwerbe im Sinne des § 8c des Körperschaft-
   steuergesetzes anzuwenden, die nach dem 31. De-
   zember 2015 erfolgen.“

                       Artikel 3

                     Inkrafttreten
   Dieses Gesetz tritt mit Wirkung vom 1. Januar 2016
in Kraft.
                               Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                            ist im Bundesgesetzblatt zu
verkünden.
                              Berlin, den 20. Dezember 2016
                                         Der Bundespräsident
                                            Joachim Gauck
                                          Die Bundeskanzlerin
                                            Dr. A n g e

                                 Der Bundesminister der
                                           Schäuble
l a M e r k e l

Finanzen
                                          Der Bundesminister
                                      für Wirtschaft und Energie
                                            Sigmar Gabriel
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2016 I S. 2998. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 336d5d40c1d89fff….