Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2016, S. 1615
BGBl. 2016 I S. 1615 · 25.558 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
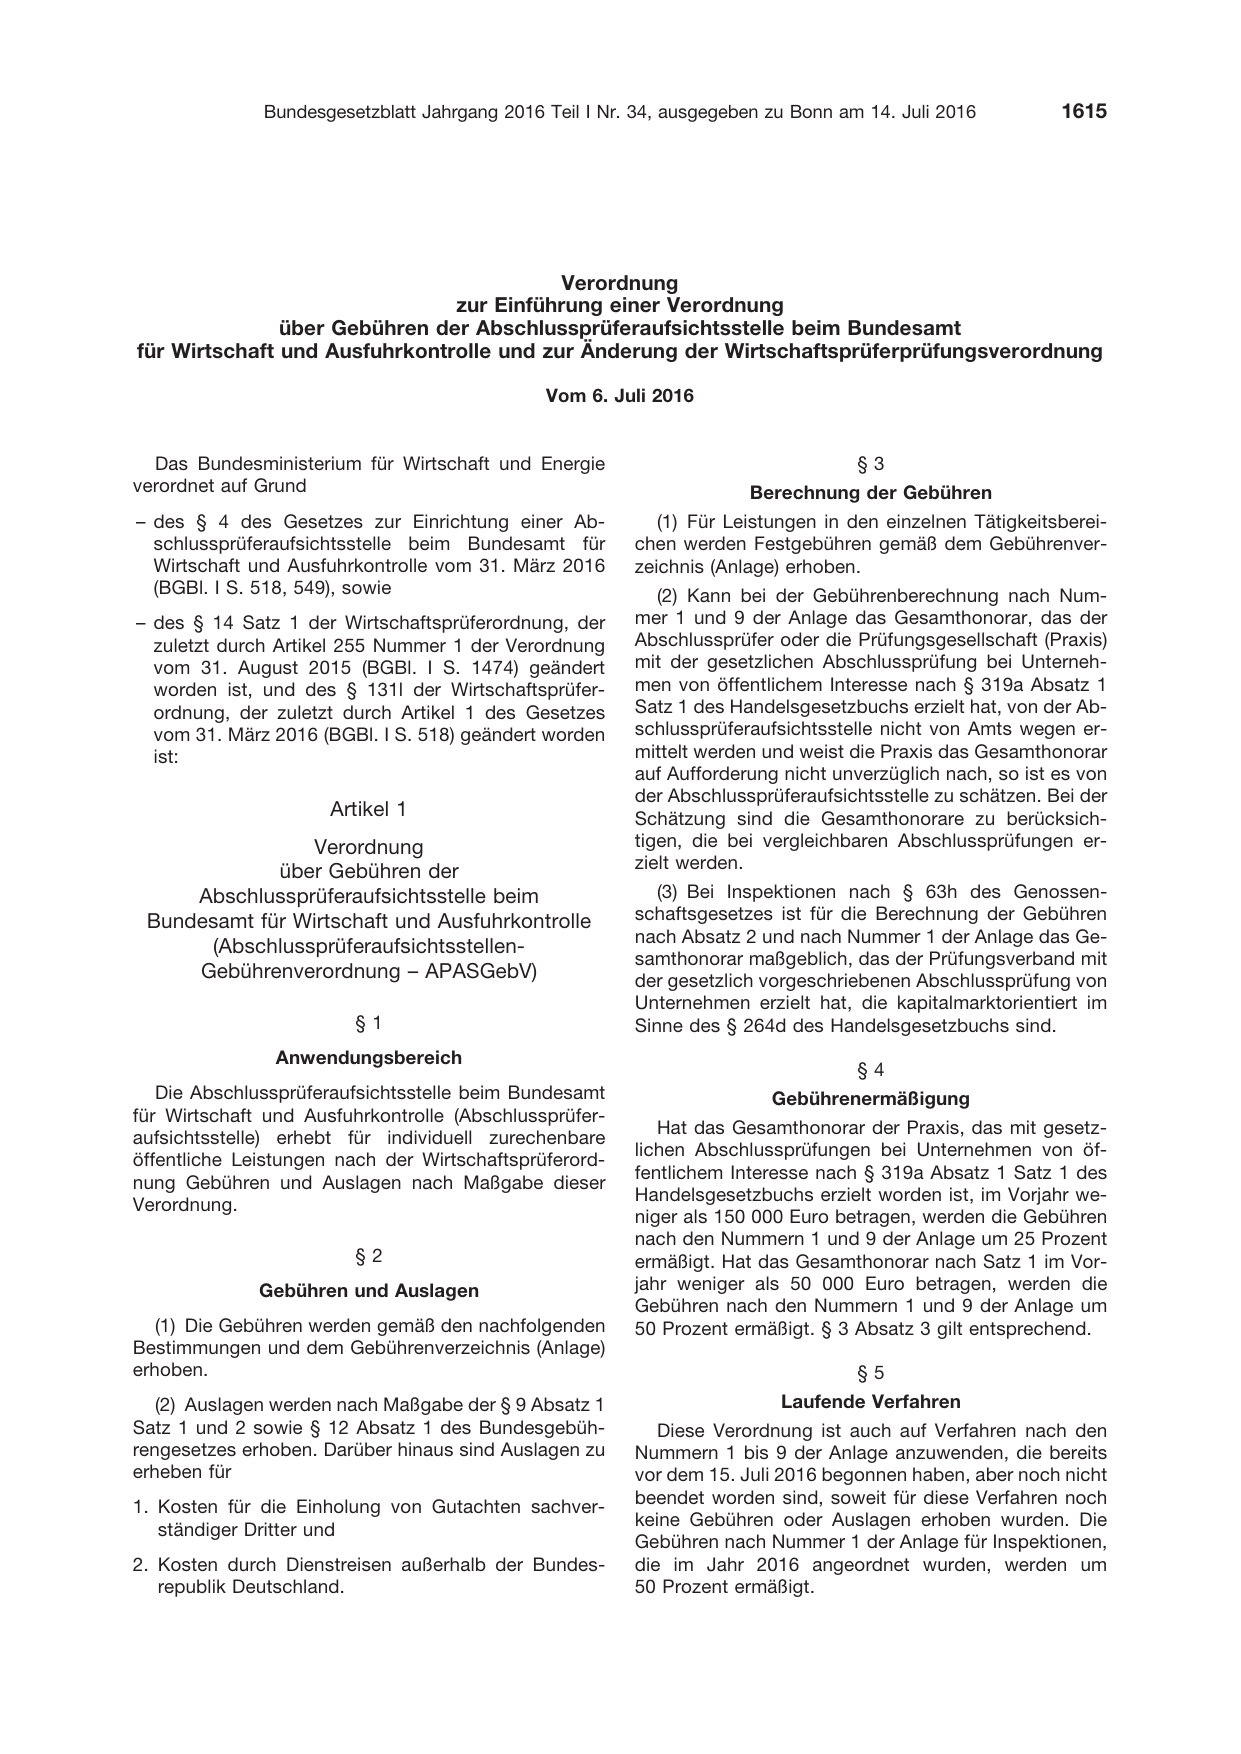
                                          Verordnung
                               zur Einführung einer Verordnung
               über Gebühren der Abschlussprüferaufsichtsstelle beim Bundesamt
für Wirtschaft und Ausfuhrkontrolle und zur Änderung der Wirtschaftsprüferprüfungsverordnung
                                              Vom 6. Juli 2016

  Das Bundesministerium für Wirtschaft und Energie
verordnet auf Grund
– des § 4 des Gesetzes zur Einrichtung einer Ab-
  schlussprüferaufsichtsstelle beim Bundesamt für
  Wirtschaft und Ausfuhrkontrolle vom 31. März 2016
  (BGBl. I S. 518, 549), sowie
– des § 14 Satz 1 der Wirtschaftsprüferordnung, der
  zuletzt durch Artikel 255 Nummer 1 der Verordnung
  vom 31. August 2015 (BGBl. I S. 1474) geändert
  worden ist, und des § 131l der Wirtschaftsprüfer-
  ordnung, der zuletzt durch Artikel 1 des Gesetzes
  vom 31. März 2016 (BGBl. I S. 518) geändert worden
  ist:

                      Artikel 1
                Verordnung

             über Gebühren der
     Abschlussprüferaufsichtsstelle beim
 Bundesamt für Wirtschaft und Ausfuhrkontrolle

      (Abschlussprüferaufsichtsstellen-

     Gebührenverordnung – APASGebV)

                        §1
                Anwendungsbereich

   Die Abschlussprüferaufsichtsstelle beim Bundesamt
für Wirtschaft und Ausfuhrkontrolle (Abschlussprüfer-

aufsichtsstelle) erhebt für individuell zurechenbare

öffentliche Leistungen nach der Wirtschaftsprüferord-

nung Gebühren und Auslagen nach Maßgabe dieser

Verordnung.

                        §2
              Gebühren und Auslagen

   (1) Die Gebühren werden gemäß den nachfolgenden
Bestimmungen und dem Gebührenverzeichnis (Anlage)
erhoben.
   (2) Auslagen werden nach Maßgabe der § 9 Absatz 1
Satz 1 und 2 sowie § 12 Absatz 1 des Bundesgebüh-
rengesetzes erhoben. Darüber hinaus sind Auslagen zu
erheben für
1. Kosten für die Einholung von Gutachten sachver-
   ständiger Dritter und

2. Kosten durch Dienstreisen außerhalb der Bundes-
   republik Deutschland.

                          §3
             Berechnung der Gebühren
   (1) Für Leistungen in den einzelnen Tätigkeitsberei-
chen werden Festgebühren gemäß dem Gebührenver-
zeichnis (Anlage) erhoben.
   (2) Kann bei der Gebührenberechnung nach Num-
mer 1 und 9 der Anlage das Gesamthonorar, das der
Abschlussprüfer oder die Prüfungsgesellschaft (Praxis)
mit der gesetzlichen Abschlussprüfung bei Unterneh-
men von öffentlichem Interesse nach § 319a Absatz 1
Satz 1 des Handelsgesetzbuchs erzielt hat, von der Ab-
schlussprüferaufsichtsstelle nicht von Amts wegen er-
mittelt werden und weist die Praxis das Gesamthonorar
auf Aufforderung nicht unverzüglich nach, so ist es von
der Abschlussprüferaufsichtsstelle zu schätzen. Bei der
Schätzung sind die Gesamthonorare zu berücksich-
tigen, die bei vergleichbaren Abschlussprüfungen er-
zielt werden.

   (3) Bei Inspektionen nach § 63h des Genossen-
schaftsgesetzes ist für die Berechnung der Gebühren
nach Absatz 2 und nach Nummer 1 der Anlage das Ge-

samthonorar maßgeblich, das der Prüfungsverband mit
der gesetzlich vorgeschriebenen Abschlussprüfung von
Unternehmen erzielt hat, die kapitalmarktorientiert im
Sinne des § 264d des Handelsgesetzbuchs sind.

                          §4
                Gebührenermäßigung

   Hat das Gesamthonorar der Praxis, das mit gesetz-

lichen Abschlussprüfungen bei Unternehmen von öf-

fentlichem Interesse nach § 319a Absatz 1 Satz 1 des

Handelsgesetzbuchs erzielt worden ist, im Vorjahr we-

niger als 150 000 Euro betragen, werden die Gebühren
nach den Nummern 1 und 9 der Anlage um 25 Prozent
ermäßigt. Hat das Gesamthonorar nach Satz 1 im Vor-
jahr weniger als 50 000 Euro betragen, werden die
Gebühren nach den Nummern 1 und 9 der Anlage um
50 Prozent ermäßigt. § 3 Absatz 3 gilt entsprechend.

                          §5
                 Laufende Verfahren
   Diese Verordnung ist auch auf Verfahren nach den
Nummern 1 bis 9 der Anlage anzuwenden, die bereits
vor dem 15. Juli 2016 begonnen haben, aber noch nicht
beendet worden sind, soweit für diese Verfahren noch
keine Gebühren oder Auslagen erhoben wurden. Die
Gebühren nach Nummer 1 der Anlage für Inspektionen,
die im Jahr 2016 angeordnet wurden, werden um
50 Prozent ermäßigt.
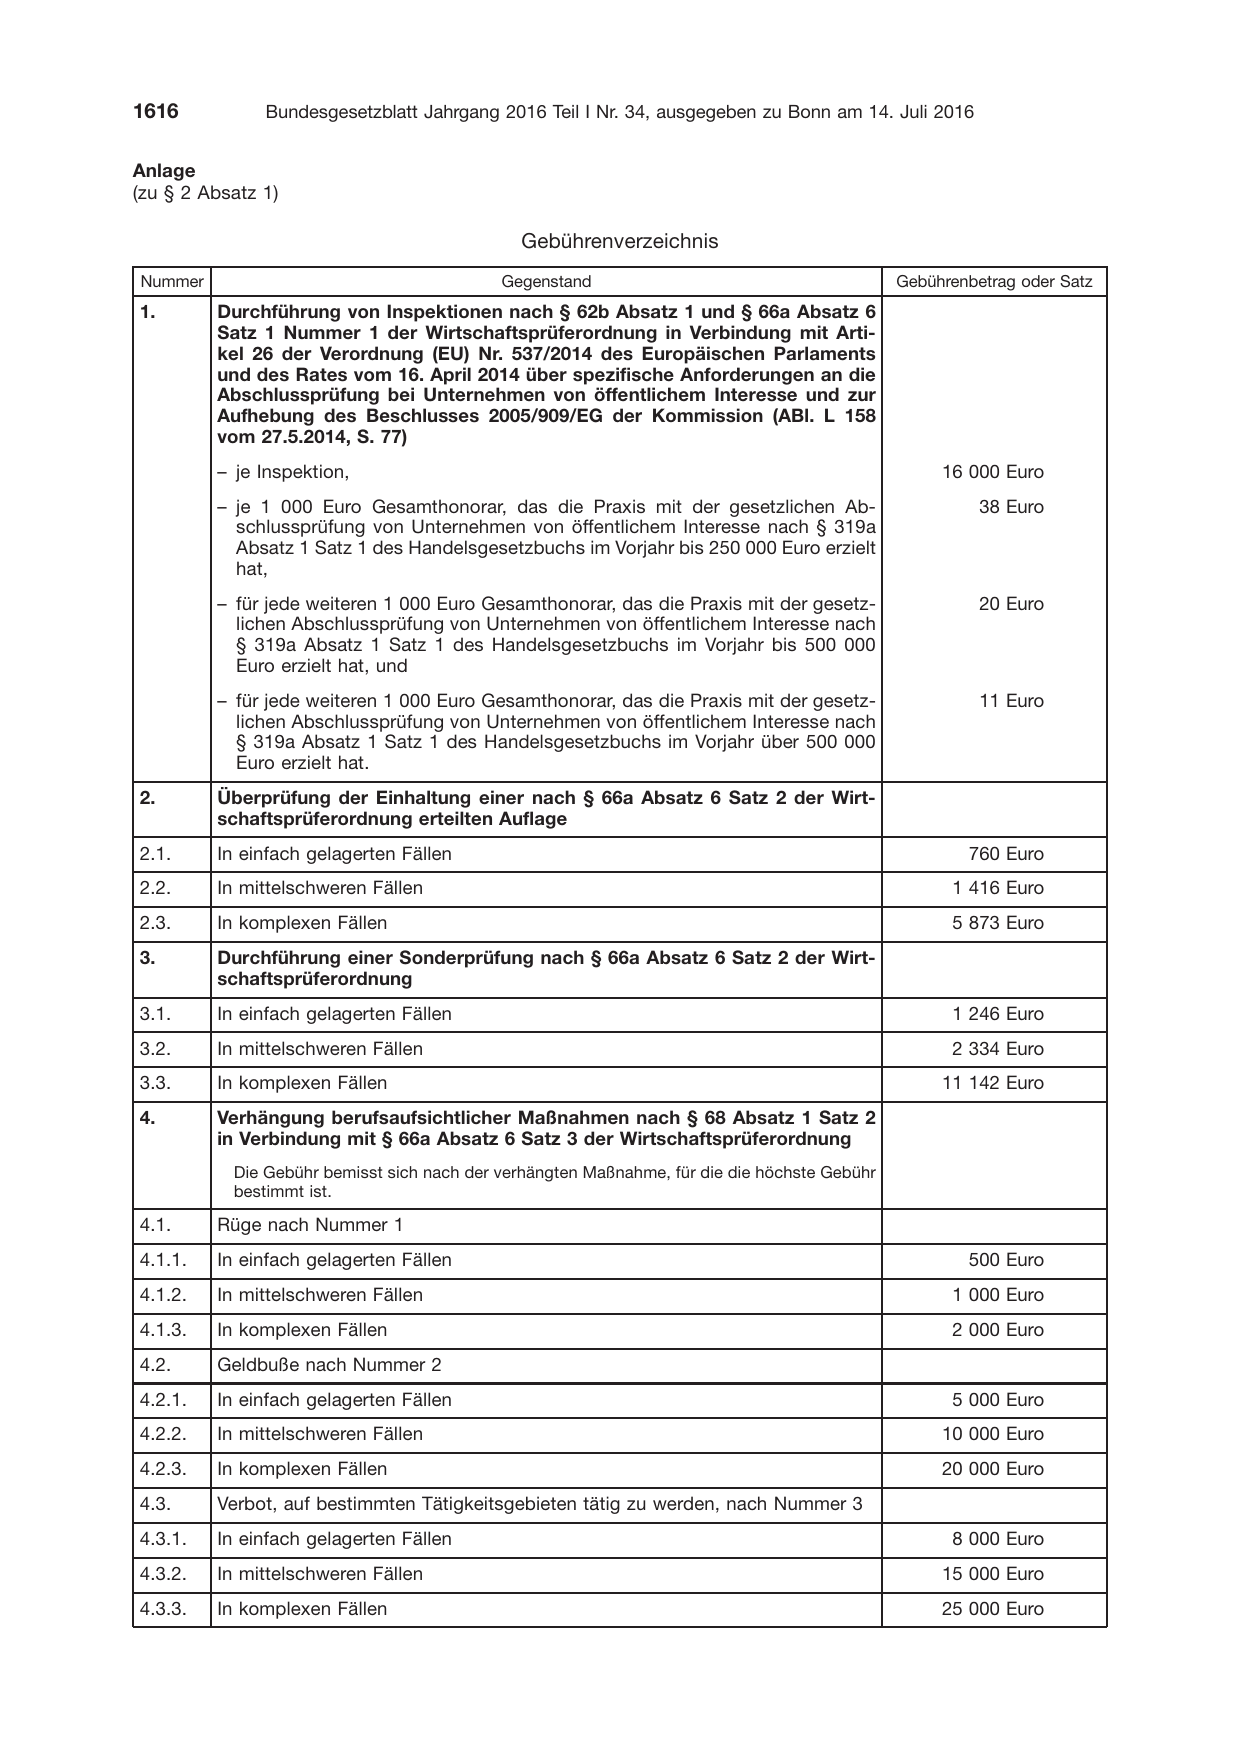
Anlage
(zu § 2 Absatz 1)

                                              Gebührenverzeichnis
Nummer                                      Gegenstand
1.       Durchführung von Inspektionen nach § 62b Absatz 1 und § 66a Absatz 6
         Satz 1 Nummer 1 der Wirtschaftsprüferordnung in Verbindung mit Arti-
         kel 26 der Verordnung (EU) Nr. 537/2014 des Europäischen Parlaments
         und des Rates vom 16. April 2014 über spezifische Anforderungen an die
         Abschlussprüfung bei Unternehmen von öffentlichem Interesse und zur
         Aufhebung des Beschlusses 2005/909/EG der Kommission (ABl. L 158
         vom 27.5.2014, S. 77)
         – je Inspektion,
         – je 1 000 Euro Gesamthonorar, das die Praxis mit der gesetzlichen Ab-
           schlussprüfung von Unternehmen von öffentlichem Interesse nach § 319a

Gebührenbetrag oder Satz

     16 000 Euro
          38 Euro
           Absatz 1 Satz 1 des Handelsgesetzbuchs im Vorjahr bis 250 000 Euro erzielt
           hat,
         – für jede weiteren 1 000 Euro Gesamthonorar, das die Praxis mit der gesetz-                   20 Euro
           lichen Abschlussprüfung von Unternehmen von öffentlichem Interesse nach
           § 319a Absatz 1 Satz 1 des Handelsgesetzbuchs im Vorjahr bis 500 000
           Euro erzielt hat, und
         – für jede weiteren 1 000 Euro Gesamthonorar, das die Praxis mit der gesetz-                   11 Euro
           lichen Abschlussprüfung von Unternehmen von öffentlichem Interesse nach
           § 319a Absatz 1 Satz 1 des Handelsgesetzbuchs im Vorjahr über 500 000
           Euro erzielt hat.
2.       Überprüfung der Einhaltung einer nach § 66a Absatz 6 Satz 2 der Wirt-
         schaftsprüferordnung erteilten Auflage
2.1.     In einfach gelagerten Fällen
2.2.     In mittelschweren Fällen
2.3.     In komplexen Fällen
3.       Durchführung einer Sonderprüfung nach § 66a Absatz 6 Satz 2 der Wirt-
         schaftsprüferordnung
3.1.     In einfach gelagerten Fällen
3.2.     In mittelschweren Fällen
3.3.     In komplexen Fällen
4.       Verhängung berufsaufsichtlicher Maßnahmen nach § 68 Absatz 1 Satz 2
         in Verbindung mit § 66a Absatz 6 Satz 3 der Wirtschaftsprüferordnung
           Die Gebühr bemisst sich nach der verhängten Maßnahme, für die die höchste
           bestimmt ist.

4.1.     Rüge nach Nummer 1
4.1.1.   In einfach gelagerten Fällen
4.1.2.   In mittelschweren Fällen
4.1.3.   In komplexen Fällen
4.2.     Geldbuße nach Nummer 2
4.2.1.   In einfach gelagerten Fällen
4.2.2.   In mittelschweren Fällen
4.2.3.   In komplexen Fällen
4.3.     Verbot, auf bestimmten Tätigkeitsgebieten tätig zu werden, nach Nummer 3
4.3.1.   In einfach gelagerten Fällen
4.3.2.   In mittelschweren Fällen
4.3.3.   In komplexen Fällen

                 760 Euro
               1 416 Euro
               5 873 Euro

               1 246 Euro
               2 334 Euro
              11 142 Euro

Gebühr

                 500 Euro
               1 000 Euro
               2 000 Euro

               5 000 Euro
              10 000 Euro
              20 000 Euro

               8 000 Euro
              15 000 Euro
              25 000 Euro
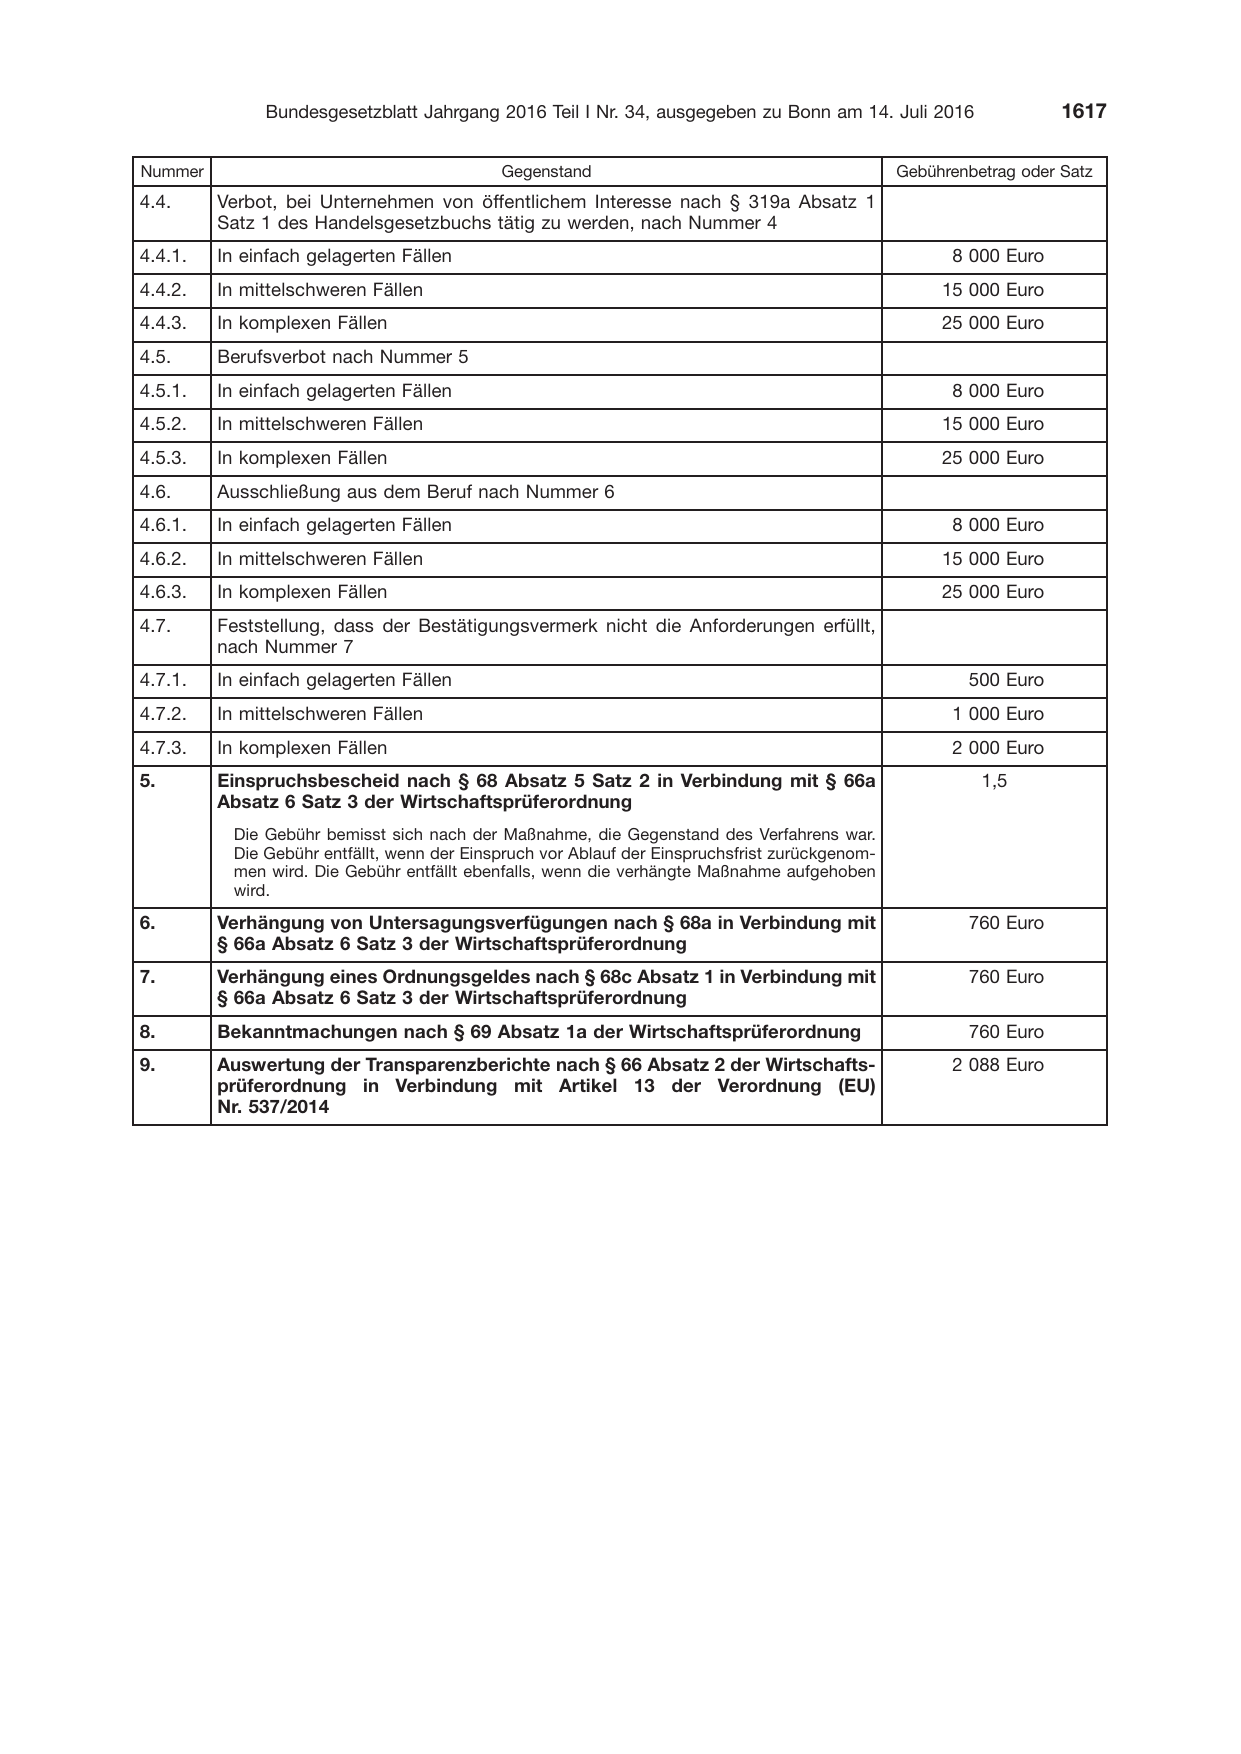
Nummer                                      Gegenstand
4.4.     Verbot, bei Unternehmen von öffentlichem Interesse nach § 319a Absatz 1
         Satz 1 des Handelsgesetzbuchs tätig zu werden, nach Nummer 4
4.4.1.   In einfach gelagerten Fällen
4.4.2.   In mittelschweren Fällen
4.4.3.   In komplexen Fällen
4.5.     Berufsverbot nach Nummer 5
4.5.1.   In einfach gelagerten Fällen
4.5.2.   In mittelschweren Fällen
4.5.3.   In komplexen Fällen
4.6.     Ausschließung aus dem Beruf nach Nummer 6
4.6.1.   In einfach gelagerten Fällen
4.6.2.   In mittelschweren Fällen
4.6.3.   In komplexen Fällen

Gebührenbetrag oder Satz

      8 000 Euro
     15 000 Euro
     25 000 Euro

      8 000 Euro
     15 000 Euro
     25 000 Euro

      8 000 Euro
     15 000 Euro
     25 000 Euro
4.7.     Feststellung, dass der Bestätigungsvermerk nicht die Anforderungen erfüllt,
         nach Nummer 7
4.7.1.   In einfach gelagerten Fällen
4.7.2.   In mittelschweren Fällen
4.7.3.   In komplexen Fällen
5.       Einspruchsbescheid nach § 68 Absatz 5 Satz 2 in Verbindung mit § 66a
         Absatz 6 Satz 3 der Wirtschaftsprüferordnung
          Die Gebühr bemisst sich nach der Maßnahme, die Gegenstand des Verfahrens

                     500 Euro
                   1 000 Euro
                   2 000 Euro
                       1,5

war.
          Die Gebühr entfällt, wenn der Einspruch vor Ablauf der Einspruchsfrist zurückgenom-
          men wird. Die Gebühr entfällt ebenfalls, wenn die verhängte Maßnahme aufgehoben
          wird.
6.       Verhängung von Untersagungsverfügungen nach § 68a in Verbindung mit
         § 66a Absatz 6 Satz 3 der Wirtschaftsprüferordnung
7.       Verhängung eines Ordnungsgeldes nach § 68c Absatz 1 in Verbindung mit
         § 66a Absatz 6 Satz 3 der Wirtschaftsprüferordnung
8.       Bekanntmachungen nach § 69 Absatz 1a der Wirtschaftsprüferordnung
9.       Auswertung der Transparenzberichte nach § 66 Absatz 2 der Wirtschafts-
         prüferordnung in Verbindung mit Artikel 13 der Verordnung (EU)
         Nr. 537/2014

  760 Euro

  760 Euro

  760 Euro
2 088 Euro
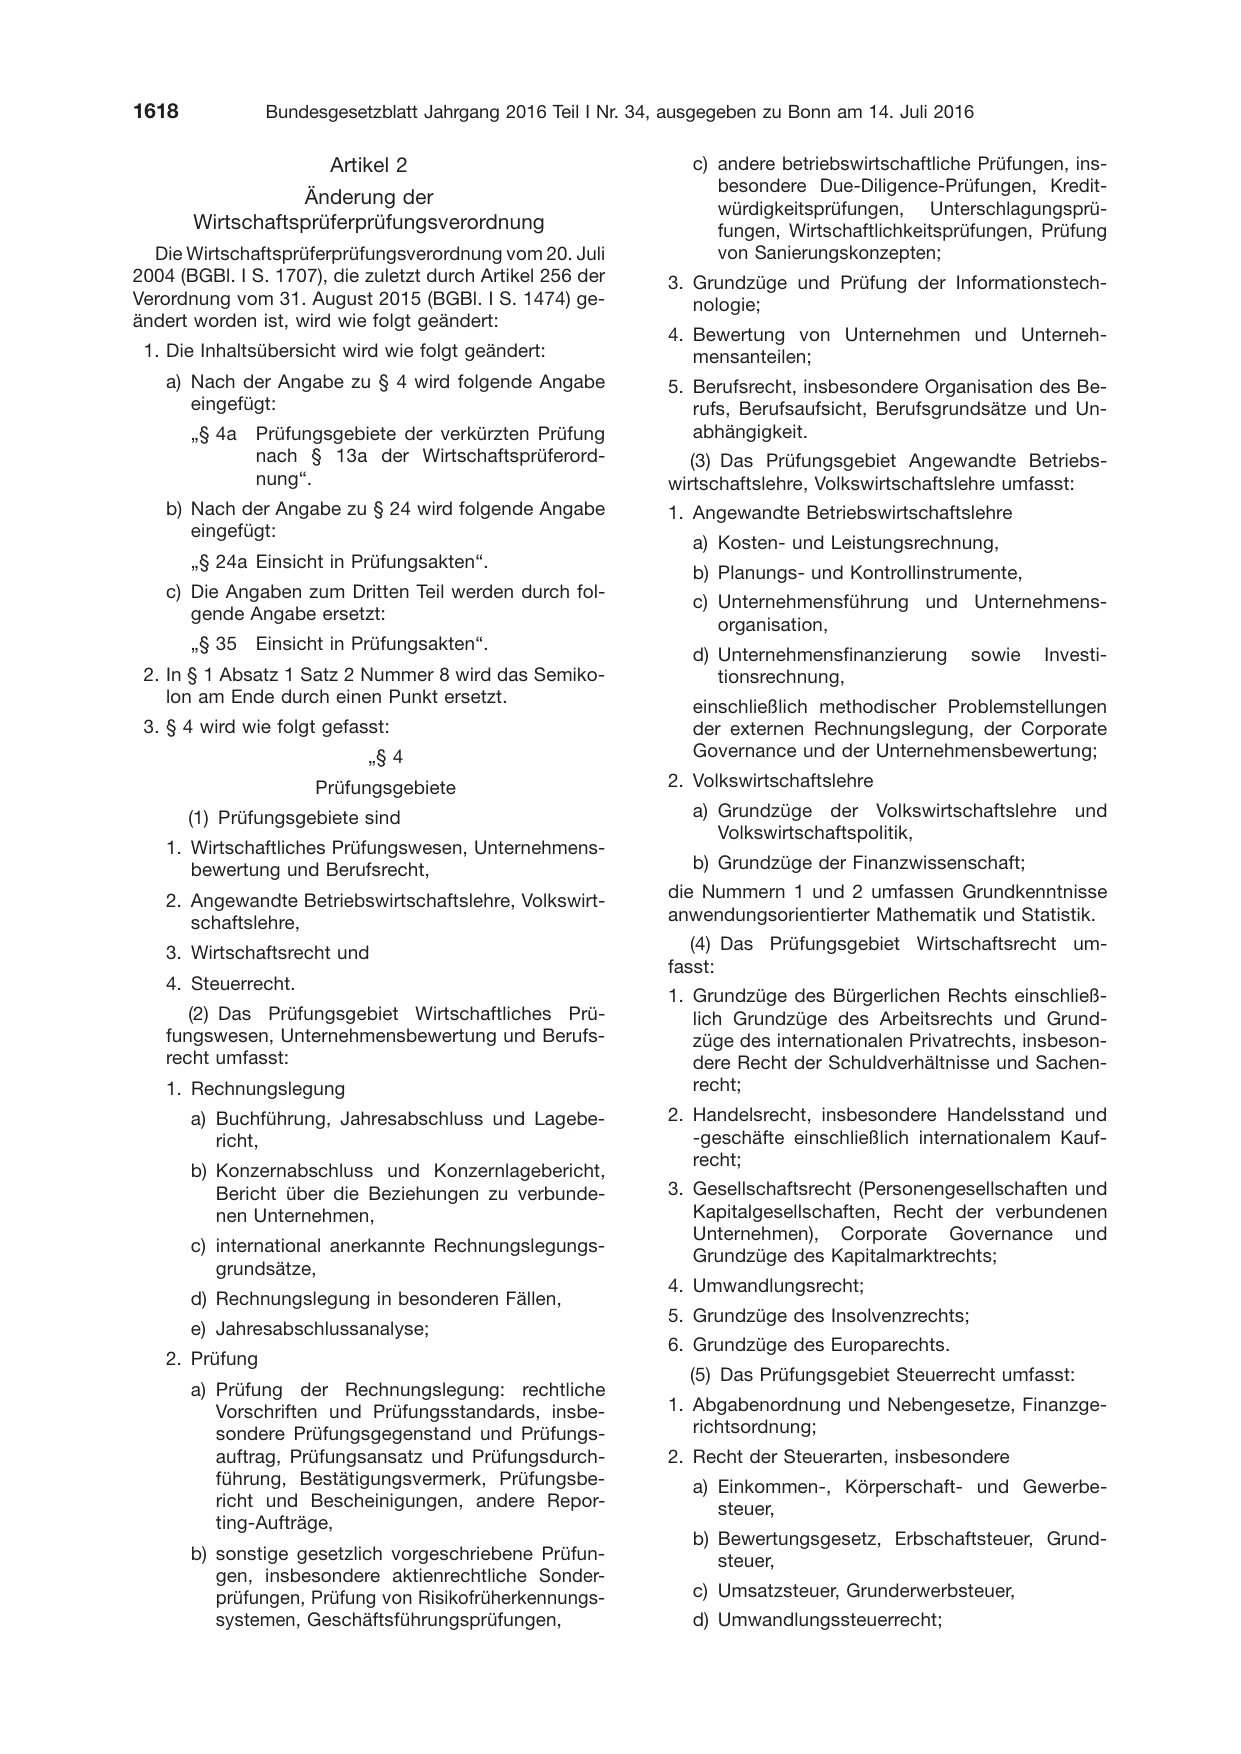
                        Artikel 2

                  Änderung der
       Wirtschaftsprüferprüfungsverordnung
  Die Wirtschaftsprüferprüfungsverordnung vom 20. Juli
2004 (BGBl. I S. 1707), die zuletzt durch Artikel 256 der
Verordnung vom 31. August 2015 (BGBl. I S. 1474) ge-
ändert worden ist, wird wie folgt geändert:

 1. Die Inhaltsübersicht wird wie folgt geändert:
    a) Nach der Angabe zu § 4 wird folgende Angabe
       eingefügt:
       „§ 4a   Prüfungsgebiete der verkürzten Prüfung
               nach § 13a der Wirtschaftsprüferord-
               nung“.
    b) Nach der Angabe zu § 24 wird folgende Angabe
       eingefügt:

       „§ 24a Einsicht in Prüfungsakten“.

    c) Die Angaben zum Dritten Teil werden durch fol-

       gende Angabe ersetzt:

       „§ 35 Einsicht in Prüfungsakten“.

 2. In § 1 Absatz 1 Satz 2 Nummer 8 wird das Semiko-
    lon am Ende durch einen Punkt ersetzt.

 3. § 4 wird wie folgt gefasst:
                            㤠4
                      Prüfungsgebiete
       (1) Prüfungsgebiete sind

    1. Wirtschaftliches Prüfungswesen, Unternehmens-
       bewertung und Berufsrecht,

    2. Angewandte Betriebswirtschaftslehre, Volkswirt-
       schaftslehre,

    3. Wirtschaftsrecht und

    4. Steuerrecht.

       (2) Das Prüfungsgebiet Wirtschaftliches Prü-
    fungswesen, Unternehmensbewertung und Berufs-
    recht umfasst:
    1. Rechnungslegung
       a) Buchführung, Jahresabschluss und Lagebe-
          richt,

       b) Konzernabschluss und Konzernlagebericht,
          Bericht über die Beziehungen zu verbunde-
          nen Unternehmen,

       c) international anerkannte Rechnungslegungs-

          grundsätze,

       d) Rechnungslegung in besonderen Fällen,

       e) Jahresabschlussanalyse;

    2. Prüfung

       a) Prüfung der Rechnungslegung: rechtliche
          Vorschriften und Prüfungsstandards, insbe-
          sondere Prüfungsgegenstand und Prüfungs-
          auftrag, Prüfungsansatz und Prüfungsdurch-
          führung, Bestätigungsvermerk, Prüfungsbe-
          richt und Bescheinigungen, andere Repor-
          ting-Aufträge,

       b) sonstige gesetzlich vorgeschriebene Prüfun-
          gen, insbesondere aktienrechtliche Sonder-
          prüfungen, Prüfung von Risikofrüherkennungs-
          systemen, Geschäftsführungsprüfungen,

   c) andere betriebswirtschaftliche Prüfungen, ins-
      besondere Due-Diligence-Prüfungen, Kredit-
      würdigkeitsprüfungen, Unterschlagungsprü-
      fungen, Wirtschaftlichkeitsprüfungen, Prüfung
      von Sanierungskonzepten;
3. Grundzüge und Prüfung der Informationstech-
   nologie;

4. Bewertung von Unternehmen und Unterneh-
   mensanteilen;
5. Berufsrecht, insbesondere Organisation des Be-
   rufs, Berufsaufsicht, Berufsgrundsätze und Un-
   abhängigkeit.
   (3) Das Prüfungsgebiet Angewandte Betriebs-
wirtschaftslehre, Volkswirtschaftslehre umfasst:
1. Angewandte Betriebswirtschaftslehre

   a) Kosten- und Leistungsrechnung,

   b) Planungs- und Kontrollinstrumente,

   c) Unternehmensführung und Unternehmens-

      organisation,

   d) Unternehmensfinanzierung      sowie   Investi-
      tionsrechnung,

   einschließlich methodischer Problemstellungen
   der externen Rechnungslegung, der Corporate
   Governance und der Unternehmensbewertung;
2. Volkswirtschaftslehre
   a) Grundzüge der Volkswirtschaftslehre und
      Volkswirtschaftspolitik,

   b) Grundzüge der Finanzwissenschaft;

die Nummern 1 und 2 umfassen Grundkenntnisse
anwendungsorientierter Mathematik und Statistik.

   (4) Das Prüfungsgebiet Wirtschaftsrecht um-
fasst:

1. Grundzüge des Bürgerlichen Rechts einschließ-
   lich Grundzüge des Arbeitsrechts und Grund-
   züge des internationalen Privatrechts, insbeson-
   dere Recht der Schuldverhältnisse und Sachen-
   recht;
2. Handelsrecht, insbesondere Handelsstand und
   -geschäfte einschließlich internationalem Kauf-
   recht;

3. Gesellschaftsrecht (Personengesellschaften und
   Kapitalgesellschaften, Recht der verbundenen
   Unternehmen), Corporate Governance und

   Grundzüge des Kapitalmarktrechts;

4. Umwandlungsrecht;

5. Grundzüge des Insolvenzrechts;

6. Grundzüge des Europarechts.

   (5) Das Prüfungsgebiet Steuerrecht umfasst:

1. Abgabenordnung und Nebengesetze, Finanzge-
   richtsordnung;
2. Recht der Steuerarten, insbesondere
   a) Einkommen-, Körperschaft- und Gewerbe-
      steuer,

   b) Bewertungsgesetz, Erbschaftsteuer, Grund-
      steuer,

   c) Umsatzsteuer, Grunderwerbsteuer,
   d) Umwandlungssteuerrecht;
  3. Grundzüge des Internationalen Steuerrechts.“

4. Nach § 4 wird folgender § 4a eingefügt:

                          㤠4a
            Prüfungsgebiete der verkürzten
   Prüfung nach § 13a der Wirtschaftsprüferordnung
    (1) Prüfungsgebiete der verkürzten Prüfung nach
  § 13a der Wirtschaftsprüferordnung sind
  1. Wirtschaftliches Prüfungswesen und Unterneh-
     mensbewertung,
  2. Wirtschaftsrecht und

  3. Steuerrecht.

     (2) Das Prüfungsgebiet Wirtschaftliches Prü-
  fungswesen und Unternehmensbewertung um-
  fasst:

  1. Rechnungslegung

     a) Konzernabschluss und Konzernlagebericht,
        Bericht über die Beziehungen zu verbunde-
        nen Unternehmen,

     b) international anerkannte Rechnungslegungs-
        grundsätze,
     c) Rechnungslegung in besonderen Fällen;

  2. Prüfung

     a) Prüfung der Rechnungslegung, soweit von
        der Pflichtprüfung des Jahresabschlusses
        und des Lageberichts von Gesellschaften
        mit beschränkter Haftung abweichend: recht-
        liche Vorschriften und Prüfungsstandards,
        insbesondere Prüfungsgegenstand und Prü-
        fungsauftrag, Prüfungsansatz und Prüfungs-
        durchführung, Bestätigungsvermerk, Prü-
        fungsbericht und Bescheinigungen, andere
        Reporting-Aufträge,

     b) sonstige gesetzlich vorgeschriebene Prüfun-
        gen, insbesondere aktienrechtliche Sonder-
        prüfungen, Prüfung von Risikofrüherkennungs-
        systemen, Geschäftsführungsprüfungen,

     c) andere betriebswirtschaftliche Prüfungen, ins-

        besondere Due-Diligence-Prüfungen, Kredit-

        würdigkeitsprüfungen, Unterschlagungsprü-

        fungen, Wirtschaftlichkeitsprüfungen, Prüfung

        von Sanierungskonzepten;

  3. Bewertung von Unternehmen und Unterneh-
     mensanteilen.

     (3) Das Prüfungsgebiet Wirtschaftsrecht um-
  fasst:

  1. Grundzüge des internationalen Privatrechts, ins-
     besondere Recht der Schuldverhältnisse;
  2. Gesellschaftsrecht (Personengesellschaften und
     Kapitalgesellschaften ohne Gesellschaften mit
     beschränkter Haftung, Recht der verbundenen
     Unternehmen), Corporate Governance und
     Grundzüge des Kapitalmarktrechts;
  3. Umwandlungsrecht;

  4. Grundzüge des Europarechts.

     (4) Das Prüfungsgebiet Steuerrecht umfasst die
  Inhalte nach § 4 Absatz 5.

      (5) Bei der Auswahl und der Gewichtung der
   Prüfungsaufgaben ist die praktische Berufsarbeit

   der vereidigten Buchprüfer besonders zu berück-
   sichtigen.“
5. § 7 wird wie folgt geändert:
   a) Absatz 2 Satz 3 wird wie folgt geändert:
      aa) In Nummer 1 wird die Angabe „Buchstabe A“
          durch die Angabe „Absatz 2“ ersetzt.
      bb) In Nummer 2 wird die Angabe „Buchstabe B“
          durch die Angabe „Absatz 3“ ersetzt.
      cc) In Nummer 3 wird die Angabe „Buchstabe C“
          durch die Angabe „Absatz 4“ ersetzt.

      dd) In Nummer 4 wird die Angabe „Buchstabe D“
          durch die Angabe „Absatz 5“ ersetzt.

   b) Es wird folgender Absatz 3 angefügt:

         „(3) Abweichend von Absatz 2 Satz 3 und § 5
      Satz 2 sind bei der verkürzten Prüfung nach
      § 13a der Wirtschaftsprüferordnung zu bearbei-
      ten

      1. eine Aufgabe aus dem Gebiet Wirtschaft-
         liches Prüfungswesen und Unternehmensbe-
         wertung (§ 4a Absatz 2 Nummer 1),
      2. eine Aufgabe aus dem Gebiet Wirtschaft-
         liches Prüfungswesen und Unternehmensbe-

         wertung (§ 4a Absatz 2 Nummer 2 und 3),
      3. eine Aufgabe aus dem Gebiet Wirtschafts-
         recht (§ 4a Absatz 3),

      4. zwei Aufgaben aus dem Gebiet Steuerrecht
         (§ 4a Absatz 4).
      Abweichend von Absatz 2 Satz 1 stehen für jede
      Aufsichtsarbeit nach Nummer 1 bis 3 zwei Stun-
      den zur Verfügung.“
6. Dem § 11 Absatz 2 wird folgender Satz angefügt:

   „Das Ergebnis ist auf zwei Dezimalstellen ohne
   Rundung zu berechnen.“

7. Dem § 13 Absatz 3 wird folgender Satz angefügt:
   „Abweichend davon gilt bei der verkürzten Prüfung
   nach § 13a der Wirtschaftsprüferordnung Absatz 2

   entsprechend, wenn die Aufsichtsarbeiten aus dem

   Gebiet Wirtschaftliches Prüfungswesen und Unter-

   nehmensbewertung im Durchschnitt nicht mindes-

   tens mit der Note 5,00 bewertet sind.“

8. § 15 wird wie folgt geändert:

   a) Absatz 1 wird folgender Satz angefügt:

      „Abweichend davon besteht die mündliche Prü-
      fung bei der verkürzten Prüfung nach § 13a der
      Wirtschaftsprüferordnung aus einem kurzen Vor-
      trag und vier Prüfungsabschnitten, und zwar
      zwei Prüfungsabschnitten aus dem Gebiet Wirt-
      schaftliches Prüfungswesen und Unternehmens-
      bewertung, einem Prüfungsabschnitt aus dem
      Gebiet Wirtschaftsrecht und einem Prüfungsab-
      schnitt aus dem Gebiet Steuerrecht.“
   b) Absatz 2 wird wie folgt geändert:
      aa) In Satz 2 wird die Angabe „Prüfungen (§ 6)“
          durch die Wörter „Prüfungen nach den §§ 8a,

          13 und 13b der Wirtschaftsprüferordnung“
          und wird die Angabe „Buchstabe A“ durch
          die Angabe „Absatz 2“ ersetzt.
       bb) Es wird folgender Satz angefügt:
          „Bei der verkürzten Prüfung nach § 13a der
          Wirtschaftsprüferordnung gelten die Sätze 1
          bis 4 mit der Maßgabe, dass sich die Prü-

          fungsgebiete jeweils aus § 4a, im Fall des

          Satzes 2 aus § 4a Absatz 2 ergeben.“

 9. In § 16 Absatz 1 wird das Wort „fünf“ durch das
    Wort „einzelnen“ ersetzt.

10. Dem § 18 Absatz 1 wird folgender Satz angefügt:
   „Abweichend von Absatz 1 Satz 2 ist die verkürzte
   Prüfung nach § 13a der Wirtschaftsprüferordnung
   bestanden, wenn die geprüfte Person eine Prü-
   fungsgesamtnote von mindestens 4,00 erzielt hat.“
11. In § 19 Absatz 5 wird die Angabe „Buchstabe A“
    durch die Angabe „Absatz 2“ ersetzt.
12. § 21 wird wie folgt geändert:

   a) In Absatz 2 Satz 2 werden nach dem Wort
      „schriftlich“ die Wörter „oder elektronisch“ ein-

      gefügt.

   b) In Absatz 3 werden die Wörter „; § 13a Abs. 2
      der Wirtschaftsprüferordnung bleibt unberührt“
      gestrichen.

13. In § 22 Absatz 1 Satz 1 werden die Wörter „§ 13a
    Abs. 2 der Wirtschaftsprüferordnung bleibt unbe-
    rührt“ durch die Wörter „nicht bestandene Prü-
    fungsversuche einer bis zum 31. Dezember 2009
    abgelegten verkürzten Prüfung nach § 13a der
    Wirtschaftsprüferordnung in der Fassung vom
    27. Dezember 2004 bleiben unberücksichtigt“ er-
    setzt.
14. Nach § 24 wird folgender § 24a eingefügt:
                          㤠24a

                Einsicht in Prüfungsakten

     Die geprüfte Person kann nach Bekanntgabe des
   Ergebnisses der Prüfung die Prüfungsakten per-
   sönlich einsehen.“
15. § 25 Absatz 2 wird wie folgt geändert:

   a) Nummer 2 wird wie folgt gefasst:
       „2. eine Bescheinigung der zuständigen Be-
           hörde eines Staates gemäß § 131g Absatz 1
           der Wirtschaftsprüferordnung, durch die
           nachgewiesen wird, dass die zu prüfende

           Person Abschlussprüfer ist;“.

   b) Nummer 3 wird aufgehoben.
   c) Am Ende von Nummer 8 wird das Semikolon
      durch einen Punkt ersetzt.
16. § 26 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:

       aa) In Satz 1 werden nach den Wörtern „die

           Finanzverwaltung vertretende Person“ ein

           Komma und die Wörter „eine weitere Person

           mit der Befähigung zum Richteramt“ einge-
           fügt.

       bb) Satz 3 wird aufgehoben.

   b) In Absatz 2 wird die Angabe „§ 2 Abs. 3“ durch
      die Angabe „§ 2 Absatz 2“ ersetzt.

17. § 27 wird wie folgt gefasst:
                           㤠27
                      Prüfungsgebiete

     (1) In der Eignungsprüfung sind Prüfungsgebiete

   der schriftlichen Prüfung

   1. Wirtschaftsrecht

      a) Grundzüge des Bürgerlichen Rechts ein-
         schließlich Grundzüge des Arbeitsrechts,
         soweit es für die praktische Berufsarbeit des
         Wirtschaftsprüfers von Bedeutung ist, mit
         Ausnahme des Familienrechts und des Erb-
         rechts,
      b) Grundzüge des Handelsrechts, insbesondere
         Handelsstand und -geschäfte,
      c) Gesellschaftsrecht (Personengesellschaften
         und Kapitalgesellschaften, Recht der ver-
         bundenen Unternehmen) und Corporate
         Governance,

      d) Umwandlungsrecht;

   2. Steuerrecht I

      a) Abgabenordnung und Nebengesetze, Finanz-
         gerichtsordnung,

      b) Einkommen- und Körperschaftsteuer,
      c) Bewertungsgesetz,
      d) Grundzüge des Internationalen Steuerrechts,

      e) Umwandlungssteuerrecht.
     (2) In der Eignungsprüfung sind Prüfungsgebiete
   der mündlichen Prüfung
   1. Wirtschaftliches Prüfungswesen
      a) rechtliche Vorschriften über Rechnungsle-
         gung: Buchführung, Jahresabschluss und
         Lagebericht,

      b) rechtliche Vorschriften über die Pflichtprüfung
         des Jahresabschlusses und des Lageberichts
         von Kapitalgesellschaften und Personen-
         handelsgesellschaften im Sinne des § 264a
         des Handelsgesetzbuchs einschließlich des
         Konzernabschlusses und des Konzernlage-
         berichts;
   2. Berufsrecht der Wirtschaftsprüfer, insbesondere
      Organisation des Berufs, Berufsaufsicht, Berufs-
      grundsätze und Unabhängigkeit;

   3. ein vom Bewerber zu bestimmendes Wahlfach;

      als Wahlfach können gewählt werden die Prü-
      fungsgebiete
      a) Steuerrecht II (Erbschaftsteuer, Gewerbesteu-
         er, Grundsteuer),
      b) Insolvenzrecht,
      c) Grundzüge des Kapitalmarktrechts.
   Genügt eine Aufsichtsarbeit nicht den Anforderun-

   gen, so ist zusätzlich das Prüfungsgebiet, aus dem

   diese Arbeit entnommen wurde, Gegenstand der

   mündlichen Prüfung.

      (3) Die Prüfungsgebiete nach Absatz 1 Num-
   mer 1 Buchstabe c sowie Absatz 2 Satz 1 Num-

   mer 1 sind nur insoweit Prüfungsgegenstand, als
   sie nicht durch Richtlinien des Rates angeglichen
   worden sind oder das Recht der Bundesrepublik
   Deutschland, insbesondere auf Grund von in den
   Richtlinien eingeräumten Wahlmöglichkeiten, Be-
   sonderheiten enthält.“
18. In § 29 Absatz 2 Satz 3 wird die Angabe „Abs. 1
    Buchstabe A“ durch die Wörter „Absatz 1 Num-
    mer 1“ und wird die Angabe „Abs. 1 Buchstabe B“
    durch die Wörter „Absatz 1 Nummer 2“ ersetzt.

19. In § 30 Absatz 7 Nummer 4 werden die Wörter „des
    Prüfungsausschusses“ durch die Wörter „der Prü-
    fungskommission“ ersetzt.
20. § 33 wird wie folgt geändert:
   a) In Absatz 1 Satz 1 werden die Wörter „; § 13a
      Abs. 2 der Wirtschaftsprüferordnung bleibt un-
      berührt“ gestrichen.
   b) Absatz 2 wird wie folgt gefasst:

                                Berlin, den 6. Juli 2016

         „(2) Wird der Antrag auf erneute Zulassung
      gestellt, sind nur die in § 25 Absatz 2 Nummer 1,
      4, 5, 7 und 8 genannten Unterlagen und Erklä-
      rungen beizufügen.“
21. Der Dritte Teil wird durch folgenden § 35 ersetzt:
                           㤠35

                 Einsicht in Prüfungsakten
     Die geprüfte Person kann nach Bekanntgabe des
   Ergebnisses der Prüfung die Prüfungsakten per-
   sönlich einsehen.“

                       Artikel 3
                     Inkrafttreten
   Diese Verordnung tritt am Tag nach der Verkündung
in Kraft.
                                             Der Bundesminister
                                         für Wirtschaft und Energie
                                               Sigmar Gabriel
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2016 I S. 1615. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 5e7e1bb7cb590ddc….