Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2014, S. 2415
BGBl. 2014 I S. 2415 · 9.874 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
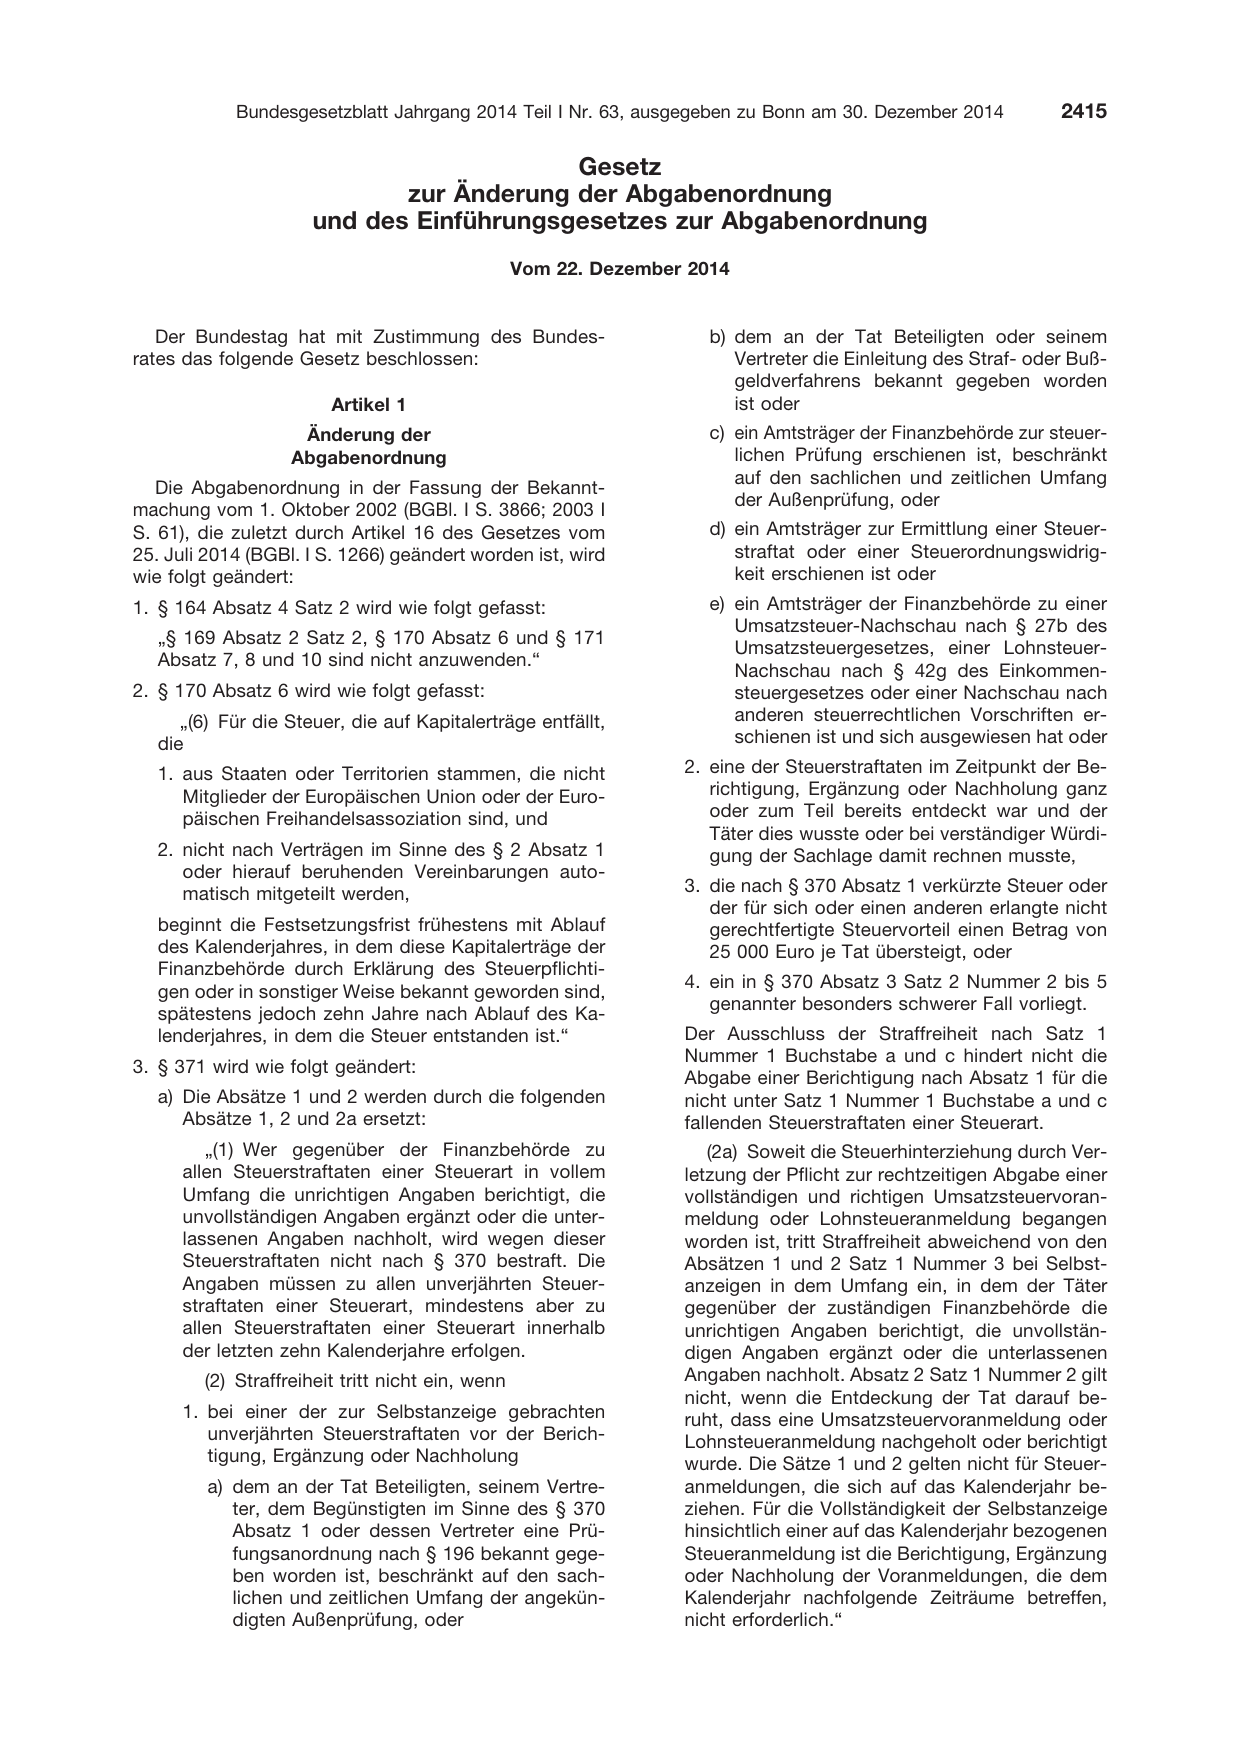
                                          Gesetz
                             zur Änderung der Abgabenordnung
                      und des Einführungsgesetzes zur Abgabenordnung
                                                  Vom 22. Dezember 2014

   Der Bundestag hat mit Zustimmung des Bundes-
rates das folgende Gesetz beschlossen:

                        Artikel 1
                    Änderung der
                   Abgabenordnung

   Die Abgabenordnung in der Fassung der Bekannt-

machung vom 1. Oktober 2002 (BGBl. I S. 3866; 2003 I
S. 61), die zuletzt durch Artikel 16 des Gesetzes vom
25. Juli 2014 (BGBl. I S. 1266) geändert worden ist, wird
wie folgt geändert:
1. § 164 Absatz 4 Satz 2 wird wie folgt gefasst:

   „§ 169 Absatz 2 Satz 2, § 170 Absatz 6 und § 171

   Absatz 7, 8 und 10 sind nicht anzuwenden.“

2. § 170 Absatz 6 wird wie folgt gefasst:
      „(6) Für die Steuer, die auf Kapitalerträge entfällt,
   die
   1. aus Staaten oder Territorien stammen, die nicht
      Mitglieder der Europäischen Union oder der Euro-
      päischen Freihandelsassoziation sind, und

   2. nicht nach Verträgen im Sinne des § 2 Absatz 1
      oder hierauf beruhenden Vereinbarungen auto-
      matisch mitgeteilt werden,

   beginnt die Festsetzungsfrist frühestens mit Ablauf
   des Kalenderjahres, in dem diese Kapitalerträge der
   Finanzbehörde durch Erklärung des Steuerpflichti-

   gen oder in sonstiger Weise bekannt geworden sind,

   spätestens jedoch zehn Jahre nach Ablauf des Ka-
   lenderjahres, in dem die Steuer entstanden ist.“

3. § 371 wird wie folgt geändert:

   a) Die Absätze 1 und 2 werden durch die folgenden
      Absätze 1, 2 und 2a ersetzt:
         „(1) Wer gegenüber der Finanzbehörde zu
      allen Steuerstraftaten einer Steuerart in vollem
      Umfang die unrichtigen Angaben berichtigt, die
      unvollständigen Angaben ergänzt oder die unter-
      lassenen Angaben nachholt, wird wegen dieser
      Steuerstraftaten nicht nach § 370 bestraft. Die
      Angaben müssen zu allen unverjährten Steuer-
      straftaten einer Steuerart, mindestens aber zu
      allen Steuerstraftaten einer Steuerart innerhalb
      der letzten zehn Kalenderjahre erfolgen.
        (2) Straffreiheit tritt nicht ein, wenn

      1. bei einer der zur Selbstanzeige gebrachten
         unverjährten Steuerstraftaten vor der Berich-
         tigung, Ergänzung oder Nachholung
         a) dem an der Tat Beteiligten, seinem Vertre-
            ter, dem Begünstigten im Sinne des § 370
            Absatz 1 oder dessen Vertreter eine Prü-
            fungsanordnung nach § 196 bekannt gege-
            ben worden ist, beschränkt auf den sach-
            lichen und zeitlichen Umfang der angekün-
            digten Außenprüfung, oder

   b) dem an der Tat Beteiligten oder seinem
      Vertreter die Einleitung des Straf- oder Buß-
      geldverfahrens bekannt gegeben worden
      ist oder
   c) ein Amtsträger der Finanzbehörde zur steuer-
      lichen Prüfung erschienen ist, beschränkt
      auf den sachlichen und zeitlichen Umfang

      der Außenprüfung, oder

   d) ein Amtsträger zur Ermittlung einer Steuer-
      straftat oder einer Steuerordnungswidrig-
      keit erschienen ist oder
   e) ein Amtsträger der Finanzbehörde zu einer
      Umsatzsteuer-Nachschau nach § 27b des

      Umsatzsteuergesetzes, einer Lohnsteuer-

      Nachschau nach § 42g des Einkommen-
      steuergesetzes oder einer Nachschau nach
      anderen steuerrechtlichen Vorschriften er-
      schienen ist und sich ausgewiesen hat oder
2. eine der Steuerstraftaten im Zeitpunkt der Be-
   richtigung, Ergänzung oder Nachholung ganz
   oder zum Teil bereits entdeckt war und der
   Täter dies wusste oder bei verständiger Würdi-
   gung der Sachlage damit rechnen musste,

3. die nach § 370 Absatz 1 verkürzte Steuer oder
   der für sich oder einen anderen erlangte nicht
   gerechtfertigte Steuervorteil einen Betrag von
   25 000 Euro je Tat übersteigt, oder

4. ein in § 370 Absatz 3 Satz 2 Nummer 2 bis 5

   genannter besonders schwerer Fall vorliegt.

Der Ausschluss der Straffreiheit nach Satz 1
Nummer 1 Buchstabe a und c hindert nicht die

Abgabe einer Berichtigung nach Absatz 1 für die
nicht unter Satz 1 Nummer 1 Buchstabe a und c
fallenden Steuerstraftaten einer Steuerart.
   (2a) Soweit die Steuerhinterziehung durch Ver-
letzung der Pflicht zur rechtzeitigen Abgabe einer
vollständigen und richtigen Umsatzsteuervoran-
meldung oder Lohnsteueranmeldung begangen
worden ist, tritt Straffreiheit abweichend von den
Absätzen 1 und 2 Satz 1 Nummer 3 bei Selbst-
anzeigen in dem Umfang ein, in dem der Täter
gegenüber der zuständigen Finanzbehörde die
unrichtigen Angaben berichtigt, die unvollstän-
digen Angaben ergänzt oder die unterlassenen
Angaben nachholt. Absatz 2 Satz 1 Nummer 2 gilt
nicht, wenn die Entdeckung der Tat darauf be-
ruht, dass eine Umsatzsteuervoranmeldung oder
Lohnsteueranmeldung nachgeholt oder berichtigt
wurde. Die Sätze 1 und 2 gelten nicht für Steuer-
anmeldungen, die sich auf das Kalenderjahr be-
ziehen. Für die Vollständigkeit der Selbstanzeige
hinsichtlich einer auf das Kalenderjahr bezogenen
Steueranmeldung ist die Berichtigung, Ergänzung
oder Nachholung der Voranmeldungen, die dem
Kalenderjahr nachfolgende Zeiträume betreffen,
nicht erforderlich.“
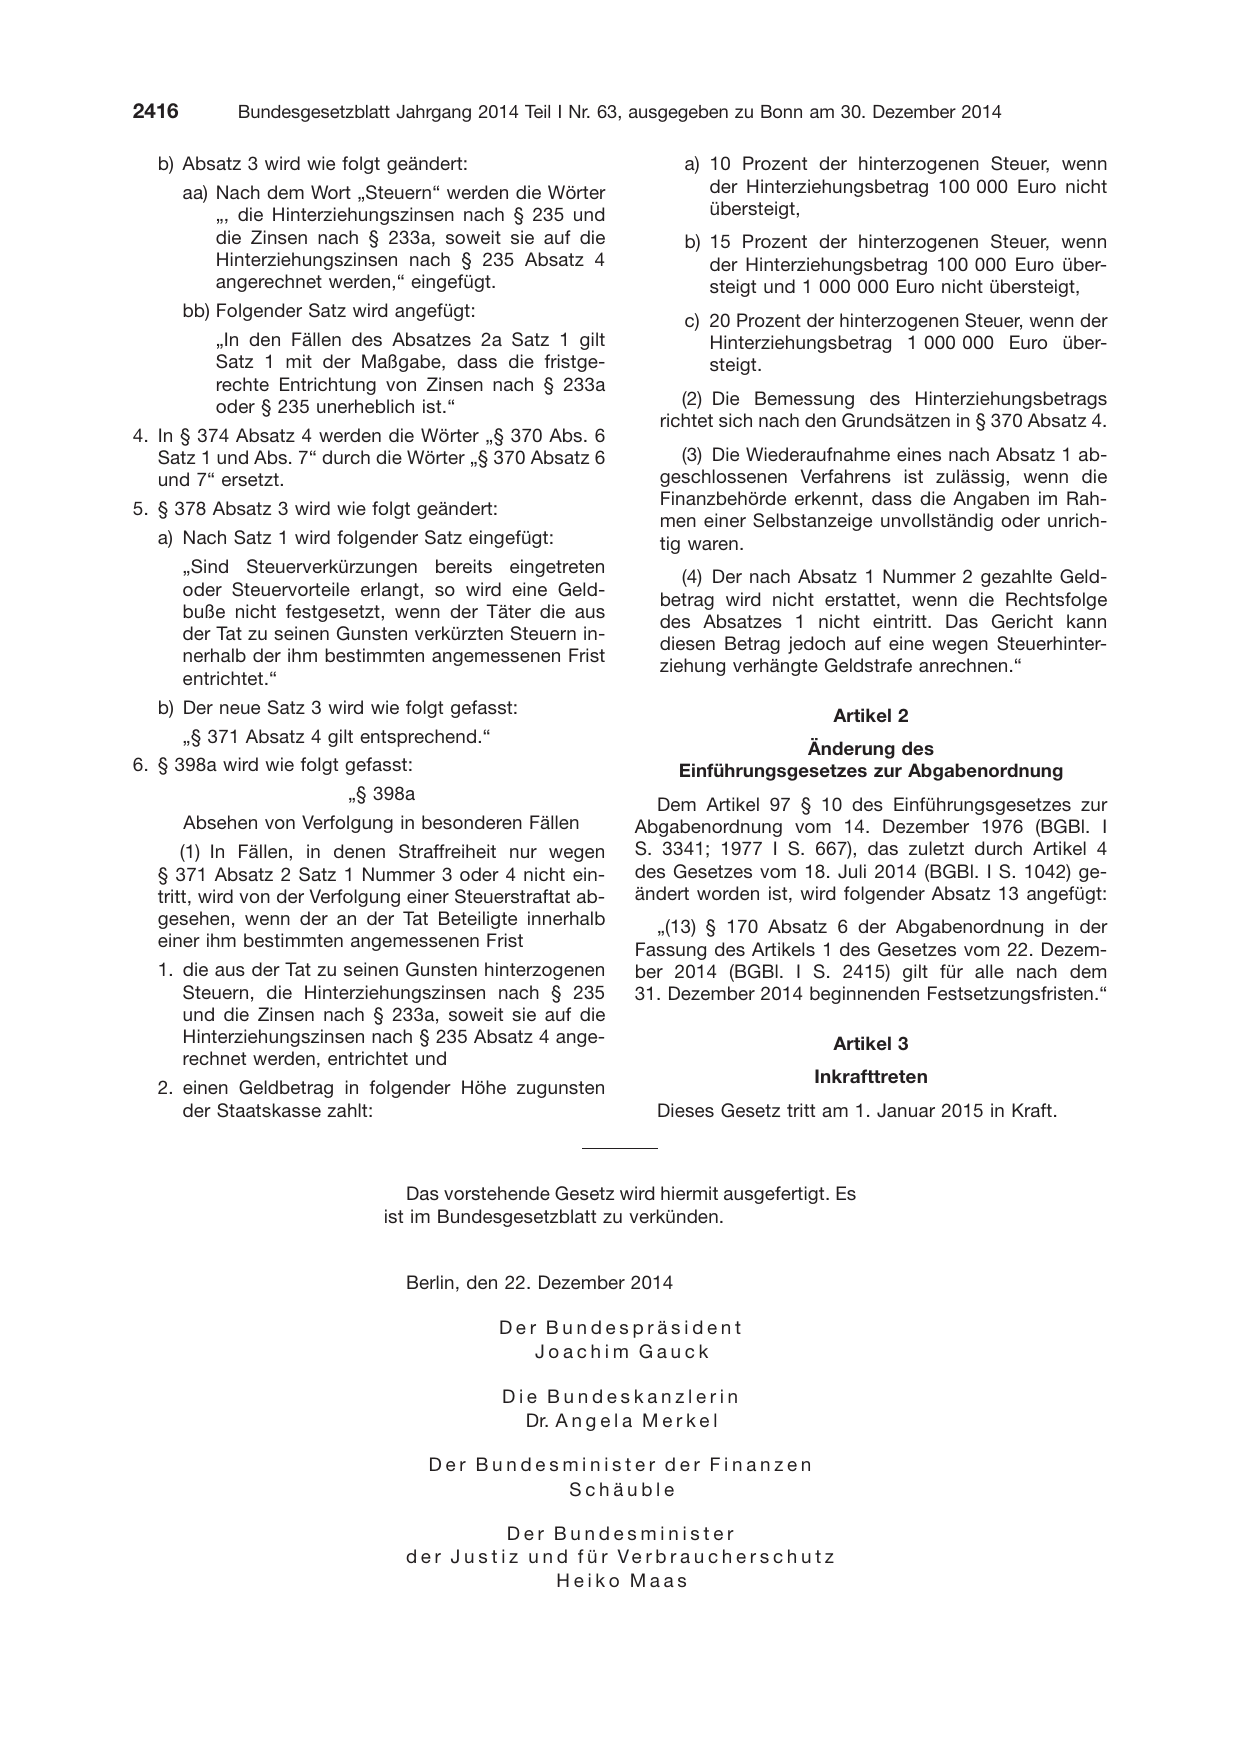
  b) Absatz 3 wird wie folgt geändert:
       aa) Nach dem Wort „Steuern“ werden die Wörter
           „, die Hinterziehungszinsen nach § 235 und
           die Zinsen nach § 233a, soweit sie auf die
           Hinterziehungszinsen nach § 235 Absatz 4
           angerechnet werden,“ eingefügt.
       bb) Folgender Satz wird angefügt:
          „In den Fällen des Absatzes 2a Satz 1 gilt
          Satz 1 mit der Maßgabe, dass die fristge-
          rechte Entrichtung von Zinsen nach § 233a
          oder § 235 unerheblich ist.“

4. In § 374 Absatz 4 werden die Wörter „§ 370 Abs. 6
   Satz 1 und Abs. 7“ durch die Wörter „§ 370 Absatz 6
   und 7“ ersetzt.

5. § 378 Absatz 3 wird wie folgt geändert:

  a) Nach Satz 1 wird folgender Satz eingefügt:
       „Sind Steuerverkürzungen bereits eingetreten

       oder Steuervorteile erlangt, so wird eine Geld-

       buße nicht festgesetzt, wenn der Täter die aus

       der Tat zu seinen Gunsten verkürzten Steuern in-

       nerhalb der ihm bestimmten angemessenen Frist

       entrichtet.“
  b) Der neue Satz 3 wird wie folgt gefasst:
       „§ 371 Absatz 4 gilt entsprechend.“

6. § 398a wird wie folgt gefasst:
                         㤠398a

       Absehen von Verfolgung in besonderen Fällen
      (1) In Fällen, in denen Straffreiheit nur wegen
  § 371 Absatz 2 Satz 1 Nummer 3 oder 4 nicht ein-
  tritt, wird von der Verfolgung einer Steuerstraftat ab-
  gesehen, wenn der an der Tat Beteiligte innerhalb
  einer ihm bestimmten angemessenen Frist
  1. die aus der Tat zu seinen Gunsten hinterzogenen
     Steuern, die Hinterziehungszinsen nach § 235
     und die Zinsen nach § 233a, soweit sie auf die
     Hinterziehungszinsen nach § 235 Absatz 4 ange-
     rechnet werden, entrichtet und

  2. einen Geldbetrag in folgender Höhe zugunsten
     der Staatskasse zahlt:

                                Das vorstehende Gesetz wird

            a) 10 Prozent der hinterzogenen Steuer, wenn
               der Hinterziehungsbetrag 100 000 Euro nicht
               übersteigt,
            b) 15 Prozent der hinterzogenen Steuer, wenn
               der Hinterziehungsbetrag 100 000 Euro über-
               steigt und 1 000 000 Euro nicht übersteigt,
            c) 20 Prozent der hinterzogenen Steuer, wenn der
               Hinterziehungsbetrag 1 000 000 Euro über-
               steigt.

           (2) Die Bemessung des Hinterziehungsbetrags
        richtet sich nach den Grundsätzen in § 370 Absatz 4.

           (3) Die Wiederaufnahme eines nach Absatz 1 ab-
        geschlossenen Verfahrens ist zulässig, wenn die
        Finanzbehörde erkennt, dass die Angaben im Rah-

        men einer Selbstanzeige unvollständig oder unrich-
        tig waren.

           (4) Der nach Absatz 1 Nummer 2 gezahlte Geld-

        betrag wird nicht erstattet, wenn die Rechtsfolge

        des Absatzes 1 nicht eintritt. Das Gericht kann

        diesen Betrag jedoch auf eine wegen Steuerhinter-

        ziehung verhängte Geldstrafe anrechnen.“

                                 Artikel 2

                        Änderung des
           Einführungsgesetzes zur Abgabenordnung

       Dem Artikel 97 § 10 des Einführungsgesetzes zur
     Abgabenordnung vom 14. Dezember 1976 (BGBl. I
     S. 3341; 1977 I S. 667), das zuletzt durch Artikel 4
     des Gesetzes vom 18. Juli 2014 (BGBl. I S. 1042) ge-
     ändert worden ist, wird folgender Absatz 13 angefügt:
       „(13) § 170 Absatz 6 der Abgabenordnung in der
     Fassung des Artikels 1 des Gesetzes vom 22. Dezem-
     ber 2014 (BGBl. I S. 2415) gilt für alle nach dem
     31. Dezember 2014 beginnenden Festsetzungsfristen.“

                                 Artikel 3

                               Inkrafttreten

        Dieses Gesetz tritt am 1. Januar 2015 in Kraft.

hiermit ausgefertigt. Es
                             ist im Bundesgesetzblatt zu verkünden.
                                Berlin, den 22. Dezember 2014
                                             Der Bundespräsident
                                                Joachim Gauck
                                             Die Bundeskanzlerin
                                               Dr. A n g e l a M e r k e l
                                    Der Bundesminister der Finanzen
                                              Schäuble
                                               Der Bundesminister
                                d e r J u s t i z u n d f ü
                                                      Heiko
r Ve r b r a u c h e r s c h u t z
Maas
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2014 I S. 2415. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 0d96b887f0db0f27….