Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2014, S. 1330
BGBl. 2014 I S. 1330 · 42.026 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                             Gesetz
              zur Absicherung stabiler und fairer Leistungen für Lebensversicherte
                          (Lebensversicherungsreformgesetz – LVRG)
                                                    Vom 1. August 2014

  Der Bundestag hat das folgende Gesetz beschlos-
sen:
                      Inhaltsübersicht
Artikel   1   Änderung des Versicherungsaufsichtsgesetzes
Artikel   2   Änderung des Versicherungsvertragsgesetzes
Artikel   3   Änderung der Rückstellungsabzinsungsverordnung
Artikel   4   Änderung der Deckungsrückstellungsverordnung
Artikel   5   Änderung der Pensionsfonds-Deckungsrückstel-
              lungsverordnung
Artikel 6     Änderung der Mindestzuführungsverordnung
Artikel 7     Änderung der PF-Mindestzuführungsverordnung
Artikel 8     Änderung der Sicherungsfonds-Finanzierungs-Ver-
              ordnung (Leben)
Artikel 9     Änderung der VVG-Informationspflichtenverordnung
Artikel 10    Inkrafttreten

                            Artikel 1
                        Änderung des
               Versicherungsaufsichtsgesetzes
  Das Versicherungsaufsichtsgesetz in der Fassung
der Bekanntmachung vom 17. Dezember 1992
(BGBl. 1993 I S. 2), das zuletzt durch Artikel 11 des
Gesetzes vom 21. Juli 2014 (BGBl. I S. 1133) geändert
worden ist, wird wie folgt geändert:
 1. Die Inhaltsübersicht wird wie folgt geändert:

     a) Nach der Angabe zu § 64c wird folgende An-

        gabe eingefügt:

          „§ 64d Allgemeiner Sanierungsplan“.
     b) Die Angabe zu § 81b wird wie folgt gefasst:

          „§ 81b Solvabilitätsplan; Finanzierungsplan;

                 finanzieller Sanierungsplan“.

 2. § 55b Satz 1 wird wie folgt geändert:
     a) Nummer 1 wird wie folgt gefasst:

          „1. das erwartete Geschäftsergebnis zum Ende

              des laufenden Geschäftsjahres oder zukünf-
              tiger Geschäftsjahre, bei Lebensversiche-
              rungsunternehmen unter Angabe der für zu-
              künftige Geschäftsjahre bereits deklarierten
              oder erwarteten Überschussbeteiligung;“.

     b) In den Nummern 2 und 3 werden jeweils nach
        dem Wort „Geschäftsjahres“ die Wörter „oder
        zukünftiger Geschäftsjahre“ angefügt.
 3. § 56a wird wie folgt gefasst:
                               㤠56a

                      Überschussbeteiligung

        (1) Die für die Überschussbeteiligung der Ver-

     sicherten bestimmten Beträge sind, soweit sie den

     Versicherten nicht unmittelbar zugeteilt wurden, in
     der Bilanz in eine Rückstellung für Beitragsrück-
     erstattung einzustellen.

   (2) Bei Versicherungs-Aktiengesellschaften be-
stimmt der Vorstand mit Zustimmung des Auf-
sichtsrats die Beträge, die für die Überschussbetei-
ligung der Versicherten zurückzustellen sind.
Jedoch dürfen Beträge, die nicht auf Grund eines
Rechtsanspruchs der Versicherten zurückzustellen
sind, für die Überschussbeteiligung nur bestimmt
werden, soweit aus dem verbleibenden Bilanz-
gewinn noch ein Gewinn in Höhe von mindestens
4 Prozent des Grundkapitals verteilt werden kann.
Ein Bilanzgewinn darf nur ausgeschüttet werden,
soweit er einen etwaigen Sicherungsbedarf nach
Absatz 4 überschreitet.
   (3) Bewertungsreserven aus direkt oder indirekt
vom Versicherungsunternehmen gehaltenen festver-
zinslichen Anlagen und Zinsabsicherungsgeschäf-
ten sind bei der Beteiligung der Versicherungsneh-
mer an den Bewertungsreserven gemäß § 153 des
Versicherungsvertragsgesetzes nur insoweit zu be-
rücksichtigen, als sie einen etwaigen Sicherungs-
bedarf aus den Versicherungsverträgen mit Zins-
garantie gemäß Absatz 4 überschreiten.
   (4) Der Sicherungsbedarf aus den Versiche-
rungsverträgen mit Zinsgarantie ist die Summe der
Sicherungsbedarfe der Versicherungsverträge, de-
ren maßgeblicher Rechnungszins über dem maß-

geblichen Euro-Zinsswapsatz zum Zeitpunkt der

Ermittlung der Bewertungsreserven (Bezugszins)
liegt. Der Sicherungsbedarf eines Versicherungs-
vertrags ist die versicherungsmathematisch unter
Berücksichtigung des Bezugszinses bewertete

Zinssatzverpflichtung des Versicherungsvertrags,

vermindert um die Deckungsrückstellung. Sterbe-
kassen können den Sicherungsbedarf aus den Ver-
sicherungsverträgen mit Zinsgarantie mit Genehmi-
gung der Aufsichtsbehörde nach einem abweichen-

den Verfahren berechnen.

   (5) Für Lebensversicherungsunternehmen, die
nicht der Aufsicht durch die Aufsichtsbehörden
der Länder unterliegen, kann das Bundesministe-
rium der Finanzen durch Rechtsverordnung nähere
Einzelheiten festlegen bezüglich

1. der in das Verfahren gemäß Absatz 3 einzube-
   ziehenden festverzinslichen Anlagen und Zins-
   absicherungsgeschäfte,
2. der Festlegung des maßgeblichen Euro-Zins-
   swapsatzes gemäß Absatz 4 Satz 1 und

3. der Methode zur Bewertung der Zinssatzver-

   pflichtung eines Versicherungsvertrags gemäß

   Absatz 4 Satz 2.

Die Ermächtigung kann durch Rechtsverordnung
auf die Bundesanstalt übertragen werden. Rechts-
  verordnungen nach den Sätzen 1 und 2 bedürfen
  nicht der Zustimmung des Bundesrates.“
4. § 64a Absatz 7 wird wie folgt geändert:

  a) Der Nummer 1 Buchstabe a werden folgende
     Wörter angefügt:
     „Unternehmen, die langfristige Garantien geben,
     müssen als Teil der Risikostrategie auch die
     langfristige Risikotragfähigkeit des Unterneh-
     mens darstellen;“.
  b) In Nummer 3 Buchstabe d werden die Wörter
     „wie die Risiken gesteuert wurden und inwie-
     weit die für die Risiken gesetzten Limite ausge-
     lastet sind“ durch die Wörter „wie die Risiken
     gesteuert wurden, inwieweit die für die Risiken
     gesetzten Limite ausgelastet sind und wie die
     Risikotragfähigkeit bewertet wird“ ersetzt.
5. Nach § 64c wird folgender § 64d eingefügt:

                          㤠64d

               Allgemeiner Sanierungsplan

      (1) Versicherungsunternehmen haben auf Ver-
  langen der Aufsichtsbehörde einen Sanierungsplan
  (allgemeiner Sanierungsplan) aufzustellen. Der all-
  gemeine Sanierungsplan muss Szenarien beschrei-
  ben, die zu einer Gefährdung des Unternehmens
  führen können, und darlegen, mit welchen Maßnah-
  men diesen begegnet werden soll.

     (2) Für Versicherungsunternehmen, die nicht der
  Aufsicht durch die Aufsichtsbehörden der Länder
  unterliegen, kann das Bundesministerium der Finan-
  zen durch Rechtsverordnung nähere Bestimmun-
  gen über den Inhalt der Sanierungspläne erlassen.
  Die Ermächtigung kann durch Rechtsverordnung
  auf die Bundesanstalt übertragen werden. Diese er-
  lässt die Vorschriften im Benehmen mit den Ver-
  sicherungsaufsichtsbehörden der Länder; vor dem
  Erlass ist der Versicherungsbeirat zu hören. Die
  Rechtsverordnungen nach den Sätzen 1 bis 3 be-

  dürfen nicht der Zustimmung des Bundesrates.“

6. In § 81 Absatz 1 Satz 5 werden nach den Wörtern
   „auf die Solvabilität“ die Wörter „sowie die langfris-
   tige Risikotragfähigkeit“ eingefügt.

7. § 81b wird wie folgt geändert:
  a) Absatz 1a wird wie folgt gefasst:

        „(1a) Unter den Voraussetzungen des Absat-
     zes 1 soll die Aufsichtsbehörde anordnen, dass
     das Versicherungsunternehmen den Jahresge-
     samtbetrag, den es für die variable Vergütung
     aller Geschäftsleiter und Mitarbeiter vorsieht
     (Gesamtbetrag der variablen Vergütungen), auf
     einen bestimmten Anteil des Jahresergebnisses
     beschränkt oder vollständig streicht. Unter den
     Voraussetzungen des Absatzes 1 soll die Auf-
     sichtsbehörde ferner die Auszahlung variabler
     Vergütungsbestandteile untersagen oder auf
     einen bestimmten Anteil des Jahresergebnisses
     beschränken. Die Sätze 1 und 2 gelten nicht für
     variable Vergütungsbestandteile, die durch Tarif-
     vertrag oder in seinem Geltungsbereich durch
     Vereinbarung der Arbeitsvertragsparteien über
     die Anwendung der tarifvertraglichen Regelun-
     gen oder auf Grund eines Tarifvertrags in einer
     Betriebs- oder Dienstvereinbarung vereinbart

      sind. Die Versicherungsunternehmen müssen
      der Anordnungs-, Untersagungs- und Beschrän-
      kungsbefugnis der Sätze 1 und 2 in entspre-
      chenden vertraglichen Vereinbarungen mit ihren
      Geschäftsleitern, Mitarbeitern und Aufsichtsrats-
      mitgliedern Rechnung tragen. Soweit vertrag-
      liche Vereinbarungen über die Gewährung einer
      variablen Vergütung einer Anordnung, Unter-
      sagung oder Beschränkung nach Satz 1 oder 2
      entgegenstehen, können aus ihnen keine Rechte
      hergeleitet werden.“
   b) In Absatz 2a Satz 2 werden die Wörter „für die
      nahe Zukunft“ gestrichen, werden in Satz 5 die
      Wörter „in naher Zukunft“ durch das Wort „dauer-
      haft“ ersetzt und wird nach Satz 6 folgender Satz
      angefügt:

      „Unter den Voraussetzungen des Satzes 5 kann
      die Aufsichtsbehörde auch

      1. Entnahmen aus den Rücklagen sowie die

         Ausschüttung von Gewinnen untersagen oder
         beschränken;

      2. Maßnahmen untersagen oder beschränken,
         die dazu dienen, einen Jahresfehlbetrag aus-
         zugleichen oder einen Bilanzgewinn auszu-
         weisen.“

 8. In § 83 Absatz 1 Satz 1 Nummer 1 wird nach dem
    Wort „Geschäftsleitern“ das Wort „oder“ durch ein
    Komma ersetzt und werden nach dem Wort „Per-
    sonen“ die Wörter „oder den Beschäftigten der Ver-
    sicherungsunternehmen“ eingefügt.

 9. In § 89a werden die Wörter „§ 81b Abs. 1 Satz 2,
    Absatz 1a Satz 1, Abs. 2 Satz 2, Abs. 2a Satz 5,“
    durch die Wörter „§ 81b Absatz 1 Satz 2, Absatz 1a
    Satz 1 und 2, Absatz 2 Satz 2, Absatz 2a Satz 5
    und 7“ ersetzt.

10. In § 113 Absatz 3 werden die Wörter „§ 56b Ab-

    satz 3 und 4“ durch die Wörter „§ 56a Absatz 3
    und 4“ ersetzt.

11. § 118b Absatz 3 Satz 4 wird durch die folgenden
    Sätze ersetzt:

   „Für regulierte Pensionskassen gelten § 5 Absatz 3
   Nummer 2, § 11a Absatz 5, § 113 Absatz 2 Nummer 4
   und § 157 Absatz 1 entsprechend. Auf regulierte
   Pensionskassen, die mit Genehmigung der Auf-
   sichtsbehörde nach Maßgabe des § 211 Absatz 2
   Nummer 2 des Versicherungsvertragsgesetzes von
   § 153 des Versicherungsvertragsgesetzes abwei-
   chende Bestimmungen getroffen haben, findet
   § 56a Absatz 3 und 4 keine Anwendung. Regulierte
   Pensionskassen, die nicht nach Maßgabe des
   § 211 Absatz 2 Nummer 2 des Versicherungsver-
   tragsgesetzes von § 153 des Versicherungsver-
   tragsgesetzes abweichende Bestimmungen getrof-
   fen haben, können mit Genehmigung der Aufsichts-
   behörde den Sicherungsbedarf aus den Versiche-
   rungsverträgen mit Zinsgarantie gemäß § 56a Ab-
   satz 4 nach einem abweichenden Verfahren berech-
   nen. Im Übrigen gelten die Absätze 1 und 2.“

12. In § 121a Absatz 1 Satz 1 wird vor der Angabe
    „§ 80“ die Angabe „§ 64d,“ eingefügt.
13. Nach § 123g wird folgender § 123h angefügt:
                          㤠123h

                  Übergangsvorschrift

          zum Lebensversicherungsreformgesetz

     § 64a Absatz 7 Nummer 1 Buchstabe a in der ab
   dem 7. August 2014 geltenden Fassung ist erst-
   mals auf das erste nach dem 31. Dezember 2014
   beginnende Geschäftsjahr anzuwenden.“

                       Artikel 2
                    Änderung des
            Versicherungsvertragsgesetzes

  Das Versicherungsvertragsgesetz vom 23. November
2007 (BGBl. I S. 2631), das zuletzt durch Artikel 9 des
Gesetzes vom 20. September 2013 (BGBl. I S. 3642)
geändert worden ist, wird wie folgt geändert:
1. § 7 Absatz 2 Satz 1 wird wie folgt geändert:
  a) Nach dem Wort „Justiz“ werden die Wörter „und
     für Verbraucherschutz“ eingefügt und die Wörter
     „im Benehmen mit dem Bundesministerium für
     Ernährung, Landwirtschaft und Verbraucherschutz“
     gestrichen.
  b) In Nummer 2 und Nummer 3 werden jeweils nach
     den Wörtern „Abschluss- und Vertriebskosten“
     die Wörter „und die Verwaltungskosten“ einge-
     fügt.
2. In § 153 Absatz 3 Satz 3 wird das Wort „Kapitalaus-
   stattung“ durch die Wörter „Sicherstellung der dau-
   ernden Erfüllbarkeit der Verpflichtungen aus den Ver-

   sicherungen, insbesondere § 53c, § 54 Absatz 1

   und 2, § 56a Absatz 3 und 4 sowie § 81c Absatz 1

   und 3 des Versicherungsaufsichtsgesetzes“ ersetzt.

                       Artikel 3

                    Änderung der
         Rückstellungsabzinsungsverordnung
   In § 7 der Rückstellungsabzinsungsverordnung vom
18. November 2009 (BGBl. I S. 3790) werden nach dem
Wort „monatlich“ die Wörter „die Null-Kupon-Euro-
Zinsswapsätze und“ eingefügt.

                       Artikel 4

                   Änderung der
          Deckungsrückstellungsverordnung
  Die Deckungsrückstellungsverordnung vom 6. Mai
1996 (BGBl. I S. 670), die zuletzt durch Artikel 1 der
Verordnung vom 1. März 2011 (BGBl. I S. 345) geändert
worden ist, wird wie folgt geändert:
1. In § 2 Absatz 1 werden die Wörter „1,75 vom Hun-
   dert“ durch die Wörter „1,25 vom Hundert“ ersetzt.
2. § 4 wird wie folgt geändert:
  a) In Absatz 1 Satz 2 wird die Angabe „40“ durch die
     Angabe „25“ ersetzt.
  b) Absatz 4 wird wie folgt gefasst:
         „(4) Der von einem Versicherungsunternehmen
       zum Zeitpunkt des Vertragsabschlusses verwen-
       dete Zillmersatz für die Berechnung der De-
       ckungsrückstellung gilt für die gesamte Laufzeit
       des Vertrages.“

3. § 5 Absatz 3 wird wie folgt gefasst:
      „(3) Bei einer gemäß § 341f Absatz 2 des Handels-
   gesetzbuchs erforderlichen Berechnung der zu er-

   wartenden Erträge des Unternehmens ist als Rendite

   das über einen Referenzzeitraum von zehn Kalender-
   jahren errechnete arithmetische Mittel von Euro-
   Zinsswapsätzen zugrunde zu legen. Maßgebend für
   die Errechnung des arithmetischen Mittels sind die
   auf zwei Nachkommastellen aufgerundeten Jahres-
   mittelwerte aus den von der Deutschen Bundesbank
   gemäß § 7 der Rückstellungsabzinsungsverordnung
   veröffentlichten Monatsendständen der Null-Kupon-
   Euro-Zinsswapsätze mit einer Laufzeit von zehn
   Jahren. Für das jeweils aktuelle Bilanzjahr sind die
   Monatsendstände der ersten neun Monate heranzu-
   ziehen. Für die Jahre 2005 bis 2013 werden als Jah-
   resmittelwerte 3,44, 3,86, 4,25, 4,23, 3,81, 3,13,
   3,15, 2,14 und 1,96 vom Hundert angesetzt.“

                       Artikel 5
                 Änderung der
 Pensionsfonds-Deckungsrückstellungsverordnung
   Die    Pensionsfonds-Deckungsrückstellungsverord-
nung vom 20. Dezember 2001 (BGBl. I S. 4183), die
zuletzt durch Artikel 2 der Verordnung vom 1. März
2011 (BGBl. I S. 345) geändert worden ist, wird wie
folgt geändert:
1. In § 1 Absatz 1 wird die Angabe „1,75 Prozent“
   durch die Angabe „1,25 Prozent“ ersetzt.
2. § 2 Absatz 2 wird wie folgt gefasst:

      „(2) Bei einer gemäß § 341f Absatz 2 in Verbin-

   dung mit § 341 Absatz 4 des Handelsgesetzbuchs

   erforderlichen Berechnung der zu erwartenden Er-

   träge des Pensionsfonds ist als Rendite das über
   einen Referenzzeitraum von zehn Kalenderjahren er-

   rechnete arithmetische Mittel von Euro-Zinsswap-
   sätzen zugrunde zu legen. Maßgebend für die Er-
   rechnung des arithmetischen Mittels sind die auf
   zwei Nachkommastellen aufgerundeten Jahresmit-
   telwerte aus den von der Deutschen Bundesbank
   gemäß § 7 der Rückstellungsabzinsungsverordnung
   veröffentlichten Monatsendständen der Null-Kupon-
   Euro-Zinsswapsätze mit einer Laufzeit von zehn
   Jahren. Für das jeweils aktuelle Bilanzjahr sind die
   Monatsendstände der ersten neun Monate heranzu-
   ziehen. Für die Jahre 2005 bis 2013 werden als Jah-
   resmittelwerte 3,44, 3,86, 4,25, 4,23, 3,81, 3,13,
   3,15, 2,14 und 1,96 Prozent angesetzt.“

                       Artikel 6
                  Änderung der
           Mindestzuführungsverordnung
  Die Mindestzuführungsverordnung vom 4. April 2008
(BGBl. I S. 690) wird wie folgt geändert:
1. § 1 wird wie folgt gefasst:
                           㤠1
                     Geltungsbereich
      (1) Diese Verordnung gilt für Lebensversiche-
   rungsunternehmen mit Ausnahme derjenigen Pen-
   sionskassen, die gemäß § 118b Absatz 3 oder 4
   des Versicherungsaufsichtsgesetzes reguliert sind
   und die mit Genehmigung der Aufsichtsbehörde
   nach Maßgabe des § 211 Absatz 2 Nummer 2 des
   Versicherungsvertragsgesetzes von § 153 des Ver-
   sicherungsvertragsgesetzes abweichende Bestim-

   mungen getroffen haben. Für Sterbekassen und ge-

   mäß § 118b Absatz 3 oder 4 des Versicherungsauf-
   sichtsgesetzes regulierte Pensionskassen, die nicht
   mit Genehmigung der Aufsichtsbehörde nach Maß-
   gabe des § 211 Absatz 2 Nummer 2 des Versiche-
   rungsvertragsgesetzes von § 153 des Versiche-
   rungsvertragsgesetzes abweichende Bestimmungen
   getroffen haben, gelten die §§ 2 bis 5 und 9 bis 11
   nicht; darüber hinaus finden für diese Unternehmen
   die §§ 7 und 8 nur Anwendung, sofern sie nicht mit
   Genehmigung der Aufsichtsbehörde den Siche-
   rungsbedarf aus den Versicherungsverträgen mit
   Zinsgarantie gemäß § 56a Absatz 4 des Versiche-
   rungsaufsichtsgesetzes nach einem abweichenden
   Verfahren berechnen.
      (2) Die §§ 6 bis 10 gelten nicht für Unternehmen,
   die der Aufsicht durch die Aufsichtsbehörden der
   Länder unterliegen.“

2. § 2 wird wie folgt gefasst:
                            㤠2
                    Begriffsbestimmungen

     Im Sinne dieser Verordnung bezeichnet

   1. Rückstellung für Beitragsrückerstattung: die
      Rückstellung für Beitragsrückerstattung gemäß
      § 56a Absatz 1 des Versicherungsaufsichtsgeset-
      zes;
   2. Altbestand:

      a) bei Lebensversicherungsunternehmen mit
         Ausnahme der Pensionskassen die in § 11c
         des Versicherungsaufsichtsgesetzes und in Ar-
         tikel 16 § 2 Satz 2 des Dritten Gesetzes zur
         Durchführung versicherungsrechtlicher Richt-
         linien des Rates der Europäischen Gemein-
         schaften vom 21. Juli 1994 genannten Versi-
         cherungsverträge. Soweit Lebensversiche-

         rungsunternehmen die nach dem 31. Dezem-

         ber 1994 und vor dem 1. Januar 1998 abge-

         schlossenen Versicherungsverträge, bei denen

         bei unverändertem Verfahren der Risikoein-

         schätzung die Prämien und Leistungen mit de-

         nen der in Satz 1 genannten Versicherungsver-

         träge übereinstimmen (Zwischenbestand), bis

         zum Inkrafttreten dieser Verordnung mit dem

         Altbestand gemeinsam abgerechnet haben,
         gelten diese ebenfalls als Altbestand im Sinne
         dieser Verordnung;

      b) bei Pensionskassen alle Lebensversiche-
         rungsverträge, denen ein genehmigter Ge-
         schäftsplan zugrunde liegt;
   3. Neubestand:

      a) bei Lebensversicherungsunternehmen mit
         Ausnahme der Pensionskassen die nicht unter
         Nummer 2 Buchstabe a fallenden Lebensver-
         sicherungsverträge;

      b) bei Pensionskassen die nicht unter Nummer 2
         Buchstabe b fallenden Lebensversicherungs-
         verträge.“
3. § 3 wird wie folgt geändert:

a) In Absatz 1 werden die Wörter „vom 29. März
   2006, BGBl. I S. 622“ gestrichen.

b) Nach Absatz 1 wird folgender Absatz 1a einge-

   fügt:

      „(1a) Bei Pensionskassen, die abweichend von
   § 54 Absatz 2 des Versicherungsaufsichtsgeset-
   zes ihr gebundenes Vermögen in Lebensversiche-
   rungsverträgen anlegen dürfen, ist bei der Be-
   rechnung der anzurechnenden Kapitalerträge ge-
   mäß den Absätzen 1 und 5 die Differenz der Er-
   träge und der Aufwendungen aus den gesamten
   Kapitalanlagen (Betrag in Formblatt 200 Seite 1
   Zeile 12 Spalte 04 der Versicherungsberichter-
   stattungs-Verordnung), ohne die der Lebensversi-
   cherung für Rechnung und Risiko der Versiche-
   rungsnehmer zuzuordnenden Erträge und Auf-
   wendungen, um die Beträge zu erhöhen oder zu
   vermindern, die dem Risikoergebnis oder dem
   übrigen Ergebnis zuzuordnen sind. Diese Beträge
   sind in dem nach § 17 der Versicherungsbericht-
   erstattungs-Verordnung zu erstellenden versiche-
   rungsmathematischen Gutachten herzuleiten.“
c) In Absatz 3 Satz 2 werden die Wörter „(Betrag in
   Formblatt 100 Seite 4 Zeile 13 Spalte 03 Teil-
   betrag (T) der Versicherungsberichterstattungs-

   Verordnung)“ durch die Wörter „(Betrag in Form-
   blatt 100 Seite 4 Zeile 13 Spalte 03 Teilbetrag (T)
   der Versicherungsberichterstattungs-Verordnung
   ohne einen gemäß § 56b Absatz 2 des Versiche-
   rungsaufsichtsgesetzes gebildeten kollektiven
   Teil der Rückstellung für Beitragsrückerstattung)“
   und die Wörter „(Betrag in Formblatt 100 Seite 2
   Zeile 08 Spalte 01 T der Versicherungsberichter-
   stattungs-Verordnung)“ durch die Wörter „(Betrag
   in Formblatt 100 Seite 2 Zeile 07 Spalte 01 T der
   Versicherungsberichterstattungs-Verordnung)“ er-
   setzt.

d) Absatz 4 wird wie folgt geändert:

   aa) In Satz 1 werden die Wörter „(berechnet aus

       dem Saldo der Beträge in Formblatt 100

       Seite 5 Zeile 15 Spalte 03 und Seite 2 Zeile 11

       Spalte 03 der Versicherungsberichterstat-

       tungs-Verordnung)“ durch die Wörter „(be-

       rechnet aus dem Saldo der Beträge in Form-

       blatt 100 Seite 5 Zeile 15 Spalte 03 T und

       Seite 2 Zeile 11 Spalte 03 T der Versiche-

       rungsberichterstattungs-Verordnung)“ ersetzt.

   bb) Satz 2 wird wie folgt gefasst:

       „Dabei ist das eingeforderte, noch nicht ein-
       gezahlte Kapital (Betrag in Formblatt 100
       Seite 2 Zeile 11 Spalte 03 der Versicherungs-
       berichterstattungs-Verordnung) nicht zu be-
       rücksichtigen.“

   cc) In Satz 3 wird der Punkt am Ende durch ein
       Komma ersetzt und werden die Wörter „wo-
       bei ein gemäß § 56b Absatz 2 des Versiche-
       rungsaufsichtsgesetzes gebildeter kollektiver
       Teil der Rückstellung für Beitragsrückerstat-
       tung bei den versicherungstechnischen Brut-
       to-Rückstellungen für das selbst abgeschlos-
       sene Lebensversicherungsgeschäft einzube-
       ziehen ist.“ angefügt.
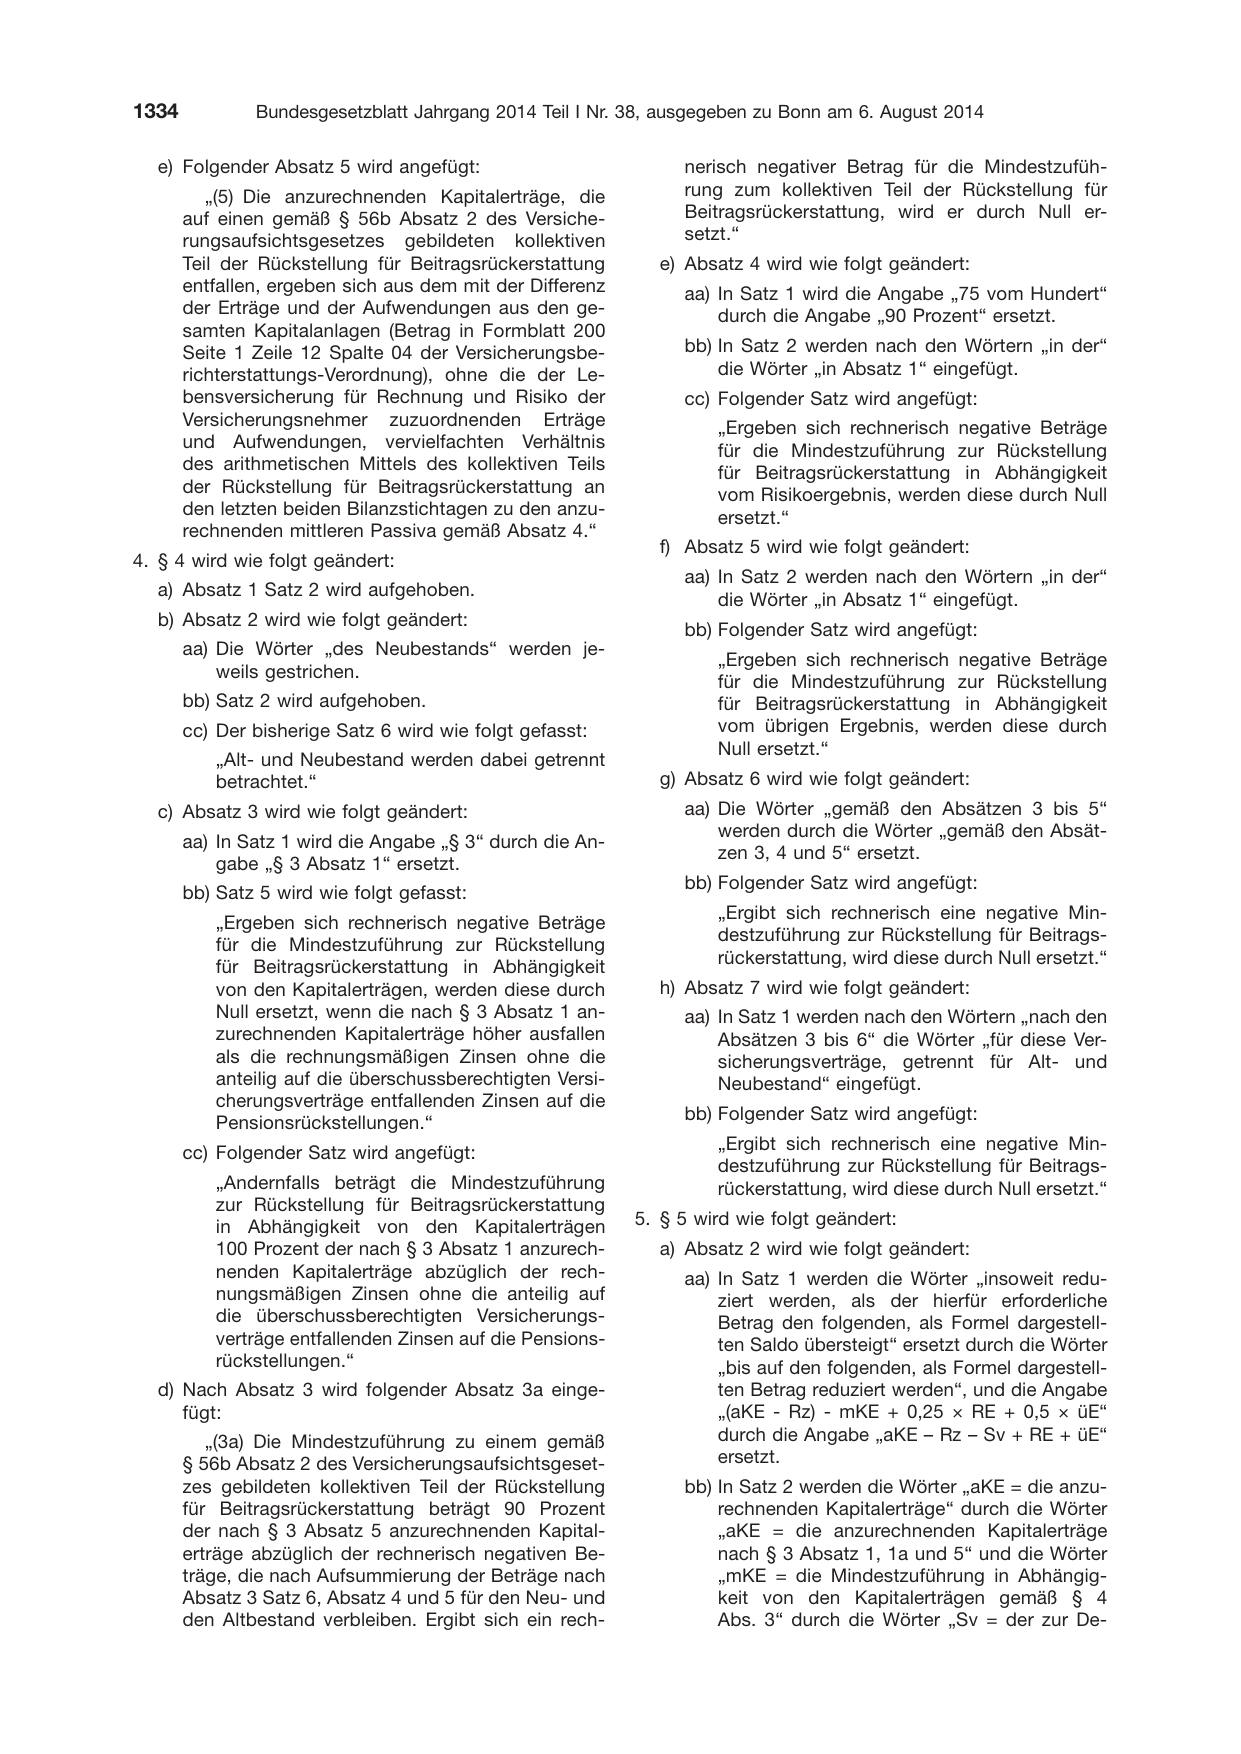
  e) Folgender Absatz 5 wird angefügt:
          „(5) Die anzurechnenden Kapitalerträge, die
       auf einen gemäß § 56b Absatz 2 des Versiche-
       rungsaufsichtsgesetzes gebildeten kollektiven
       Teil der Rückstellung für Beitragsrückerstattung
       entfallen, ergeben sich aus dem mit der Differenz
       der Erträge und der Aufwendungen aus den ge-
       samten Kapitalanlagen (Betrag in Formblatt 200
       Seite 1 Zeile 12 Spalte 04 der Versicherungsbe-
       richterstattungs-Verordnung), ohne die der Le-
       bensversicherung für Rechnung und Risiko der
       Versicherungsnehmer zuzuordnenden Erträge
       und Aufwendungen, vervielfachten Verhältnis
       des arithmetischen Mittels des kollektiven Teils
       der Rückstellung für Beitragsrückerstattung an
       den letzten beiden Bilanzstichtagen zu den anzu-
       rechnenden mittleren Passiva gemäß Absatz 4.“

4. § 4 wird wie folgt geändert:

  a) Absatz 1 Satz 2 wird aufgehoben.

  b) Absatz 2 wird wie folgt geändert:

       aa) Die Wörter „des Neubestands“ werden je-

           weils gestrichen.

       bb) Satz 2 wird aufgehoben.
       cc) Der bisherige Satz 6 wird wie folgt gefasst:

          „Alt- und Neubestand werden dabei getrennt
          betrachtet.“
  c) Absatz 3 wird wie folgt geändert:

       aa) In Satz 1 wird die Angabe „§ 3“ durch die An-

           gabe „§ 3 Absatz 1“ ersetzt.

       bb) Satz 5 wird wie folgt gefasst:

          „Ergeben sich rechnerisch negative Beträge

          für die Mindestzuführung zur Rückstellung

          für Beitragsrückerstattung in Abhängigkeit
          von den Kapitalerträgen, werden diese durch
          Null ersetzt, wenn die nach § 3 Absatz 1 an-
          zurechnenden Kapitalerträge höher ausfallen
          als die rechnungsmäßigen Zinsen ohne die
          anteilig auf die überschussberechtigten Versi-
          cherungsverträge entfallenden Zinsen auf die
          Pensionsrückstellungen.“

       cc) Folgender Satz wird angefügt:

          „Andernfalls beträgt die Mindestzuführung
          zur Rückstellung für Beitragsrückerstattung
          in Abhängigkeit von den Kapitalerträgen
          100 Prozent der nach § 3 Absatz 1 anzurech-
          nenden Kapitalerträge abzüglich der rech-
          nungsmäßigen Zinsen ohne die anteilig auf
          die überschussberechtigten Versicherungs-
          verträge entfallenden Zinsen auf die Pensions-
          rückstellungen.“
  d) Nach Absatz 3 wird folgender Absatz 3a einge-
     fügt:
          „(3a) Die Mindestzuführung zu einem gemäß
       § 56b Absatz 2 des Versicherungsaufsichtsgeset-
       zes gebildeten kollektiven Teil der Rückstellung
       für Beitragsrückerstattung beträgt 90 Prozent
       der nach § 3 Absatz 5 anzurechnenden Kapital-
       erträge abzüglich der rechnerisch negativen Be-
       träge, die nach Aufsummierung der Beträge nach
       Absatz 3 Satz 6, Absatz 4 und 5 für den Neu- und
       den Altbestand verbleiben. Ergibt sich ein rech-

     nerisch negativer Betrag für die Mindestzufüh-
     rung zum kollektiven Teil der Rückstellung für
     Beitragsrückerstattung, wird er durch Null er-
     setzt.“
  e) Absatz 4 wird wie folgt geändert:
     aa) In Satz 1 wird die Angabe „75 vom Hundert“
         durch die Angabe „90 Prozent“ ersetzt.

     bb) In Satz 2 werden nach den Wörtern „in der“
         die Wörter „in Absatz 1“ eingefügt.
     cc) Folgender Satz wird angefügt:
         „Ergeben sich rechnerisch negative Beträge
         für die Mindestzuführung zur Rückstellung
         für Beitragsrückerstattung in Abhängigkeit
         vom Risikoergebnis, werden diese durch Null
         ersetzt.“

  f) Absatz 5 wird wie folgt geändert:

     aa) In Satz 2 werden nach den Wörtern „in der“

         die Wörter „in Absatz 1“ eingefügt.

     bb) Folgender Satz wird angefügt:

         „Ergeben sich rechnerisch negative Beträge

         für die Mindestzuführung zur Rückstellung
         für Beitragsrückerstattung in Abhängigkeit
         vom übrigen Ergebnis, werden diese durch
         Null ersetzt.“

  g) Absatz 6 wird wie folgt geändert:
     aa) Die Wörter „gemäß den Absätzen 3 bis 5“
         werden durch die Wörter „gemäß den Absät-

         zen 3, 4 und 5“ ersetzt.

     bb) Folgender Satz wird angefügt:

         „Ergibt sich rechnerisch eine negative Min-

         destzuführung zur Rückstellung für Beitrags-

         rückerstattung, wird diese durch Null ersetzt.“

  h) Absatz 7 wird wie folgt geändert:
     aa) In Satz 1 werden nach den Wörtern „nach den
         Absätzen 3 bis 6“ die Wörter „für diese Ver-
         sicherungsverträge, getrennt für Alt- und
         Neubestand“ eingefügt.

     bb) Folgender Satz wird angefügt:

         „Ergibt sich rechnerisch eine negative Min-
         destzuführung zur Rückstellung für Beitrags-
         rückerstattung, wird diese durch Null ersetzt.“

5. § 5 wird wie folgt geändert:
  a) Absatz 2 wird wie folgt geändert:
     aa) In Satz 1 werden die Wörter „insoweit redu-
         ziert werden, als der hierfür erforderliche
         Betrag den folgenden, als Formel dargestell-
         ten Saldo übersteigt“ ersetzt durch die Wörter
         „bis auf den folgenden, als Formel dargestell-
         ten Betrag reduziert werden“, und die Angabe
         „(aKE - Rz) - mKE + 0,25 × RE + 0,5 × üE“
         durch die Angabe „aKE – Rz – Sv + RE + üE“
         ersetzt.
     bb) In Satz 2 werden die Wörter „aKE = die anzu-
         rechnenden Kapitalerträge“ durch die Wörter
         „aKE = die anzurechnenden Kapitalerträge
         nach § 3 Absatz 1, 1a und 5“ und die Wörter
         „mKE = die Mindestzuführung in Abhängig-
         keit von den Kapitalerträgen gemäß § 4
         Abs. 3“ durch die Wörter „Sv = der zur De-
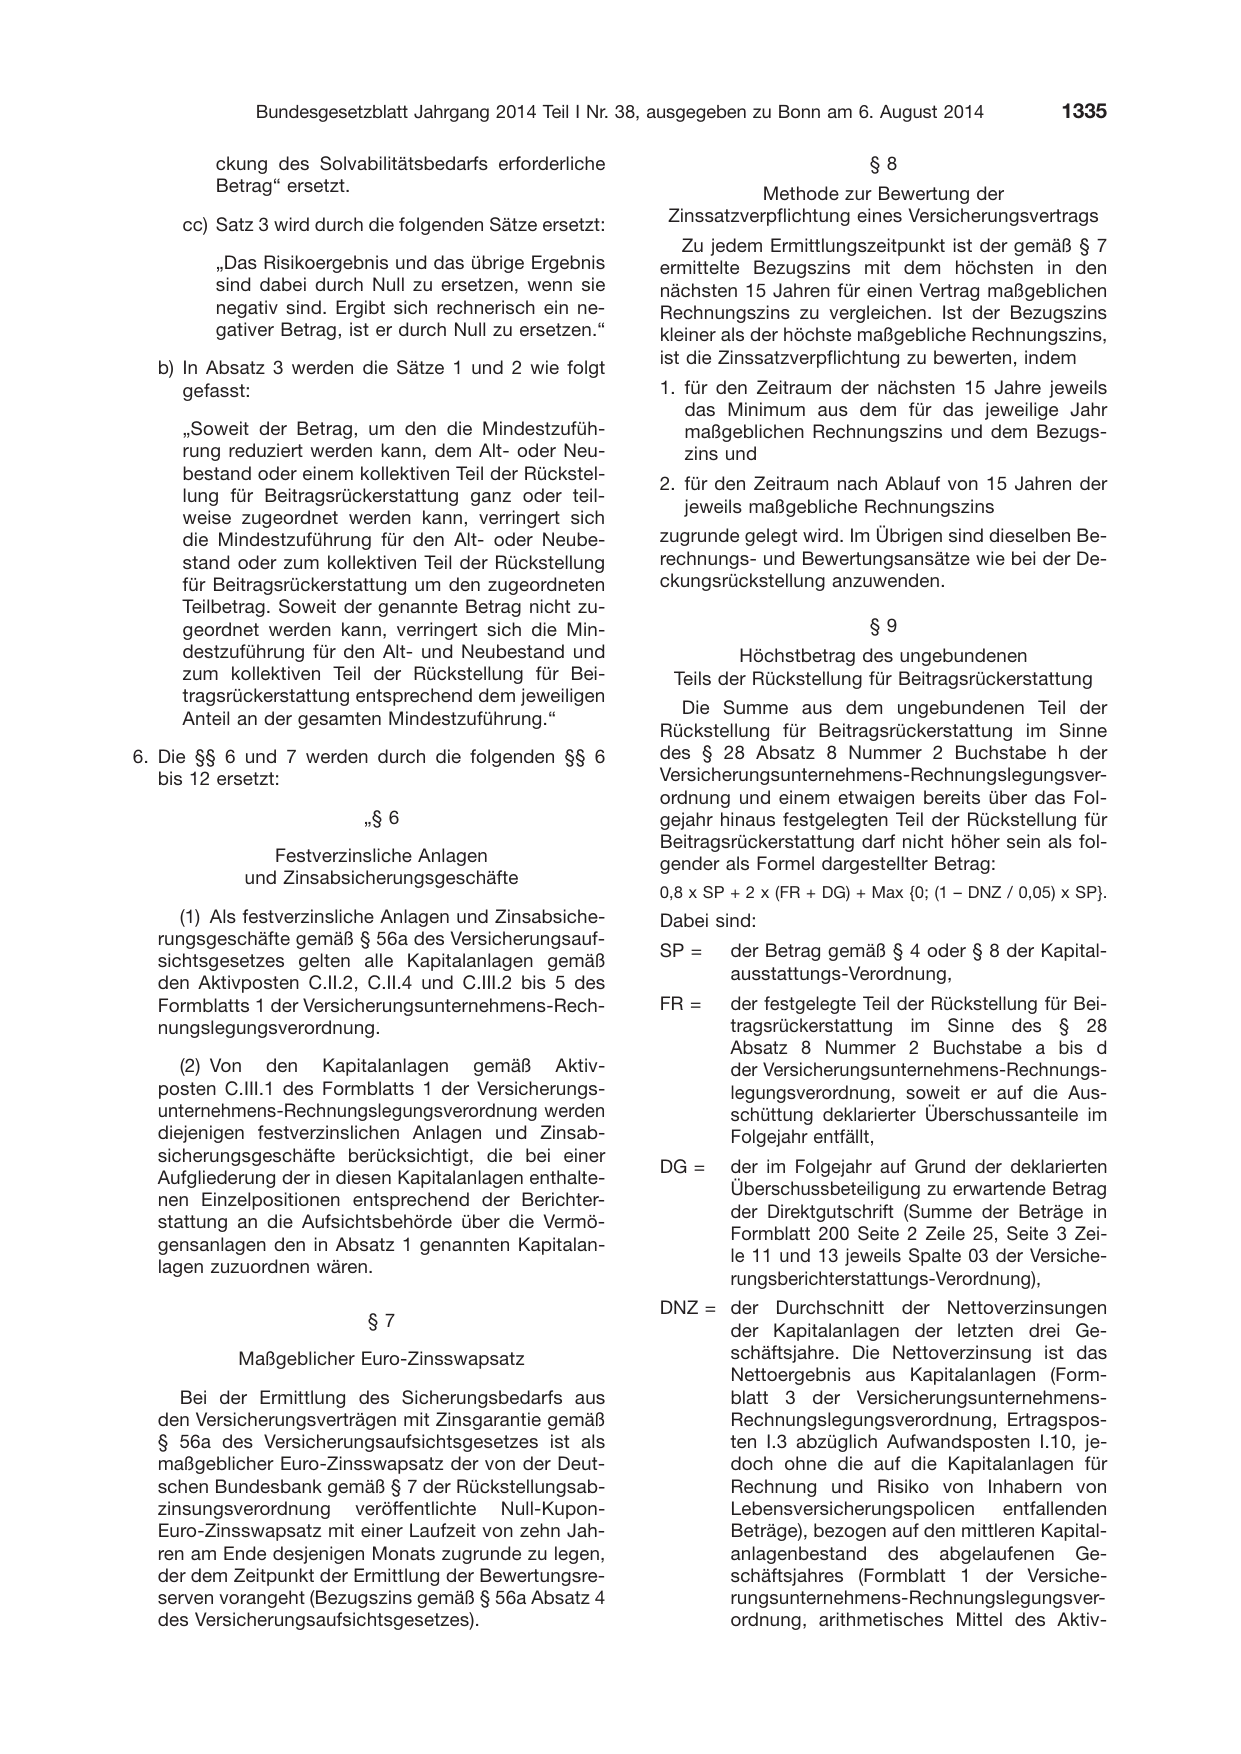
        ckung des Solvabilitätsbedarfs erforderliche
        Betrag“ ersetzt.
     cc) Satz 3 wird durch die folgenden Sätze ersetzt:

        „Das Risikoergebnis und das übrige Ergebnis
        sind dabei durch Null zu ersetzen, wenn sie
        negativ sind. Ergibt sich rechnerisch ein ne-
        gativer Betrag, ist er durch Null zu ersetzen.“

  b) In Absatz 3 werden die Sätze 1 und 2 wie folgt
     gefasst:

     „Soweit der Betrag, um den die Mindestzufüh-
     rung reduziert werden kann, dem Alt- oder Neu-
     bestand oder einem kollektiven Teil der Rückstel-

     lung für Beitragsrückerstattung ganz oder teil-

     weise zugeordnet werden kann, verringert sich
     die Mindestzuführung für den Alt- oder Neube-
     stand oder zum kollektiven Teil der Rückstellung
     für Beitragsrückerstattung um den zugeordneten
     Teilbetrag. Soweit der genannte Betrag nicht zu-
     geordnet werden kann, verringert sich die Min-
     destzuführung für den Alt- und Neubestand und
     zum kollektiven Teil der Rückstellung für Bei-
     tragsrückerstattung entsprechend dem jeweiligen

     Anteil an der gesamten Mindestzuführung.“

6. Die §§ 6 und 7 werden durch die folgenden §§ 6
   bis 12 ersetzt:

                          㤠6

               Festverzinsliche Anlagen
            und Zinsabsicherungsgeschäfte

     (1) Als festverzinsliche Anlagen und Zinsabsiche-
  rungsgeschäfte gemäß § 56a des Versicherungsauf-

  sichtsgesetzes gelten alle Kapitalanlagen gemäß

  den Aktivposten C.II.2, C.II.4 und C.III.2 bis 5 des
  Formblatts 1 der Versicherungsunternehmens-Rech-
  nungslegungsverordnung.

     (2) Von den Kapitalanlagen gemäß Aktiv-
  posten C.III.1 des Formblatts 1 der Versicherungs-
  unternehmens-Rechnungslegungsverordnung werden
  diejenigen festverzinslichen Anlagen und Zinsab-
  sicherungsgeschäfte berücksichtigt, die bei einer

  Aufgliederung der in diesen Kapitalanlagen enthalte-

  nen Einzelpositionen entsprechend der Berichter-

  stattung an die Aufsichtsbehörde über die Vermö-

  gensanlagen den in Absatz 1 genannten Kapitalan-

  lagen zuzuordnen wären.

                          §7

           Maßgeblicher Euro-Zinsswapsatz

     Bei der Ermittlung des Sicherungsbedarfs aus
  den Versicherungsverträgen mit Zinsgarantie gemäß
  § 56a des Versicherungsaufsichtsgesetzes ist als
  maßgeblicher Euro-Zinsswapsatz der von der Deut-
  schen Bundesbank gemäß § 7 der Rückstellungsab-
  zinsungsverordnung veröffentlichte Null-Kupon-
  Euro-Zinsswapsatz mit einer Laufzeit von zehn Jah-
  ren am Ende desjenigen Monats zugrunde zu legen,
  der dem Zeitpunkt der Ermittlung der Bewertungsre-
  serven vorangeht (Bezugszins gemäß § 56a Absatz 4
  des Versicherungsaufsichtsgesetzes).

                           §8
            Methode zur Bewertung der
 Zinssatzverpflichtung eines Versicherungsvertrags
   Zu jedem Ermittlungszeitpunkt ist der gemäß § 7
ermittelte Bezugszins mit dem höchsten in den
nächsten 15 Jahren für einen Vertrag maßgeblichen
Rechnungszins zu vergleichen. Ist der Bezugszins
kleiner als der höchste maßgebliche Rechnungszins,
ist die Zinssatzverpflichtung zu bewerten, indem

1. für den Zeitraum der nächsten 15 Jahre jeweils
   das Minimum aus dem für das jeweilige Jahr
   maßgeblichen Rechnungszins und dem Bezugs-
   zins und

2. für den Zeitraum nach Ablauf von 15 Jahren der

   jeweils maßgebliche Rechnungszins

zugrunde gelegt wird. Im Übrigen sind dieselben Be-
rechnungs- und Bewertungsansätze wie bei der De-
ckungsrückstellung anzuwenden.

                           §9
         Höchstbetrag des ungebundenen
 Teils der Rückstellung für Beitragsrückerstattung

  Die Summe aus dem ungebundenen Teil der

Rückstellung für Beitragsrückerstattung im Sinne
des § 28 Absatz 8 Nummer 2 Buchstabe h der
Versicherungsunternehmens-Rechnungslegungsver-
ordnung und einem etwaigen bereits über das Fol-
gejahr hinaus festgelegten Teil der Rückstellung für
Beitragsrückerstattung darf nicht höher sein als fol-
gender als Formel dargestellter Betrag:

0,8 x SP + 2 x (FR + DG) + Max {0; (1 – DNZ / 0,05) x SP}.
Dabei sind:

SP =     der Betrag gemäß § 4 oder § 8 der Kapital-

         ausstattungs-Verordnung,

FR =     der festgelegte Teil der Rückstellung für Bei-
         tragsrückerstattung im Sinne des § 28
         Absatz 8 Nummer 2 Buchstabe a bis d
         der Versicherungsunternehmens-Rechnungs-
         legungsverordnung, soweit er auf die Aus-
         schüttung deklarierter Überschussanteile im
         Folgejahr entfällt,

DG =     der im Folgejahr auf Grund der deklarierten

         Überschussbeteiligung zu erwartende Betrag

         der Direktgutschrift (Summe der Beträge in

         Formblatt 200 Seite 2 Zeile 25, Seite 3 Zei-

         le 11 und 13 jeweils Spalte 03 der Versiche-

         rungsberichterstattungs-Verordnung),
DNZ = der Durchschnitt der Nettoverzinsungen

      der Kapitalanlagen der letzten drei Ge-
      schäftsjahre. Die Nettoverzinsung ist das
      Nettoergebnis aus Kapitalanlagen (Form-
      blatt 3 der Versicherungsunternehmens-
      Rechnungslegungsverordnung, Ertragspos-
      ten I.3 abzüglich Aufwandsposten I.10, je-
      doch ohne die auf die Kapitalanlagen für
      Rechnung und Risiko von Inhabern von
      Lebensversicherungspolicen entfallenden
      Beträge), bezogen auf den mittleren Kapital-
      anlagenbestand des abgelaufenen Ge-
      schäftsjahres (Formblatt 1 der Versiche-
      rungsunternehmens-Rechnungslegungsver-
      ordnung, arithmetisches Mittel des Aktiv-
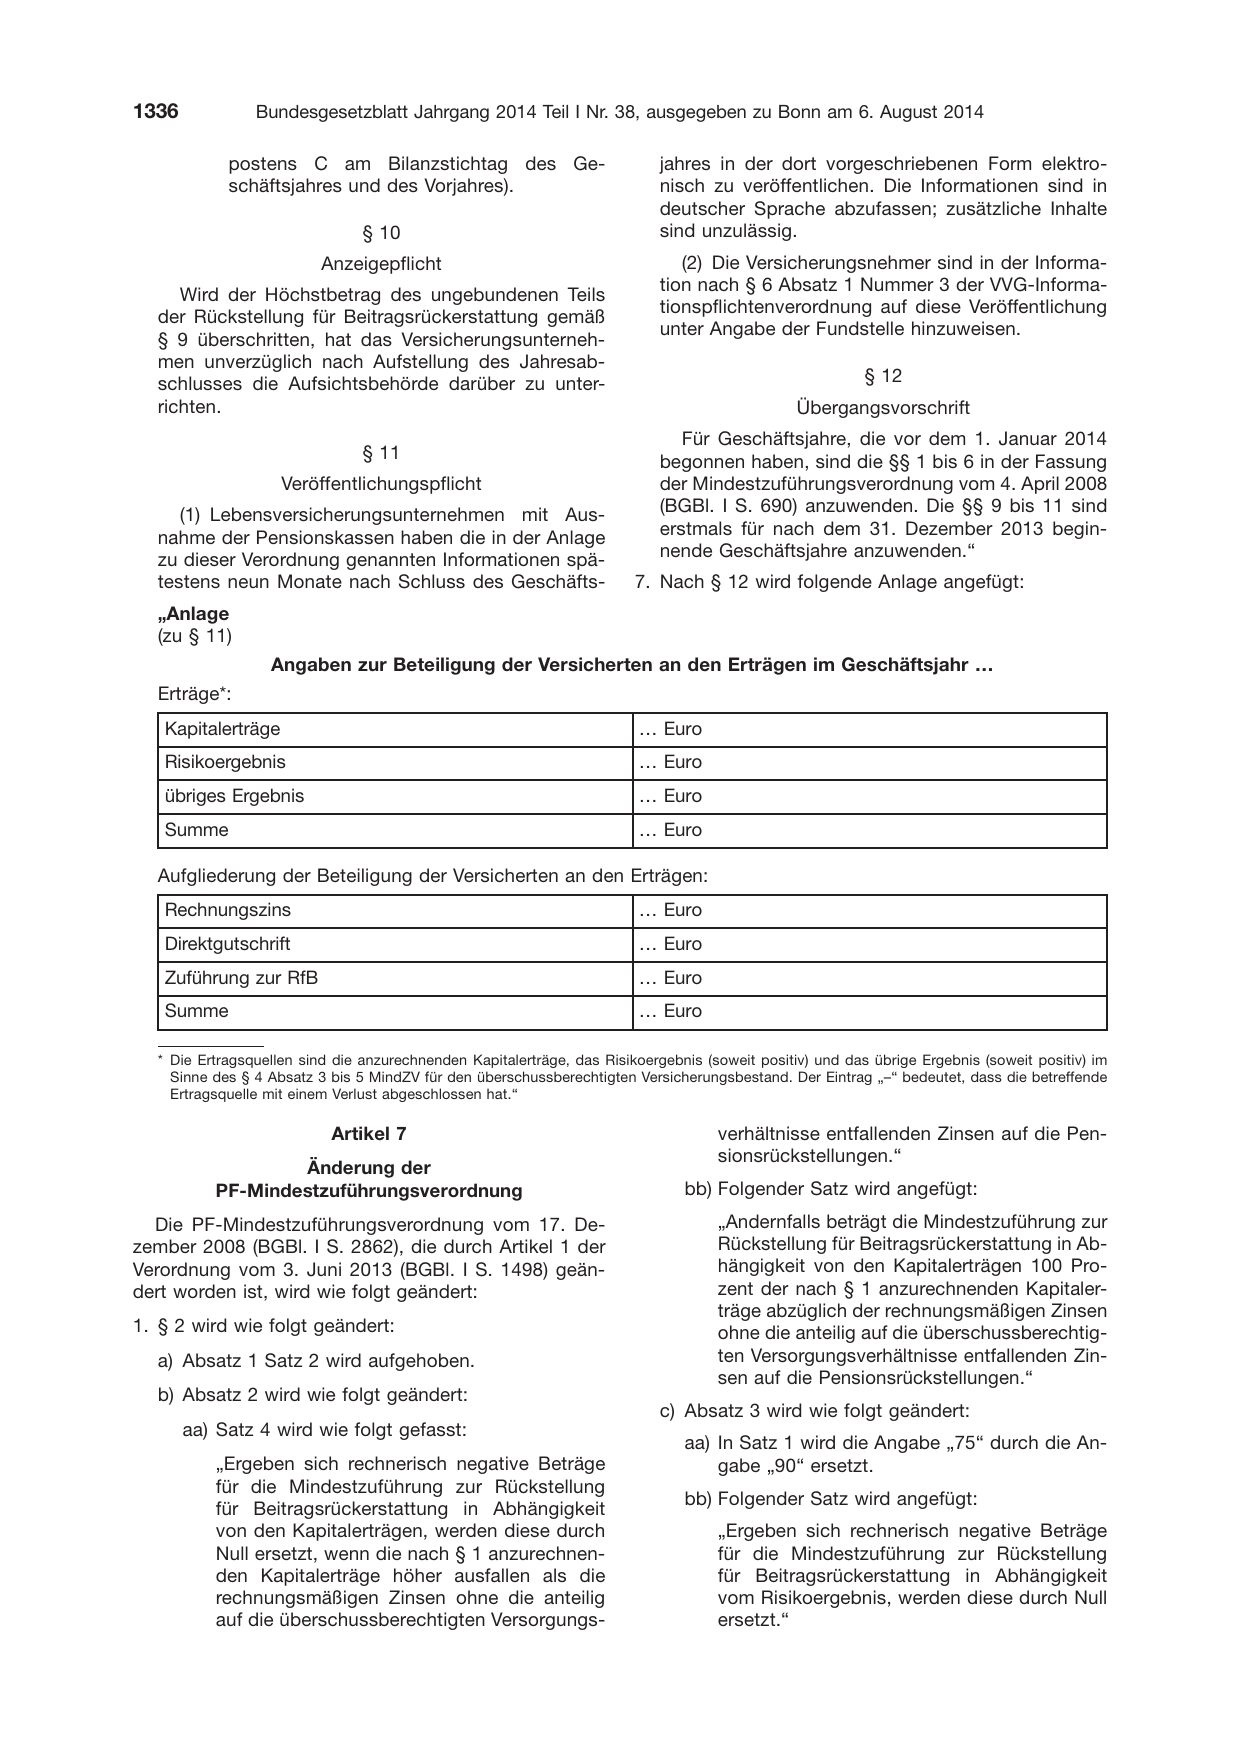
            postens C am Bilanzstichtag des Ge-
            schäftsjahres und des Vorjahres).

                                § 10
                          Anzeigepflicht

     Wird der Höchstbetrag des ungebundenen Teils

  der Rückstellung für Beitragsrückerstattung gemäß

  § 9 überschritten, hat das Versicherungsunterneh-
  men unverzüglich nach Aufstellung des Jahresab-
  schlusses die Aufsichtsbehörde darüber zu unter-
  richten.

                                § 11
                    Veröffentlichungspflicht
     (1) Lebensversicherungsunternehmen mit Aus-
  nahme der Pensionskassen haben die in der Anlage
  zu dieser Verordnung genannten Informationen spä-
  testens neun Monate nach Schluss des Geschäfts-
  „Anlage
  (zu § 11)

    jahres in der dort vorgeschriebenen Form elektro-
    nisch zu veröffentlichen. Die Informationen sind in
    deutscher Sprache abzufassen; zusätzliche Inhalte
    sind unzulässig.
       (2) Die Versicherungsnehmer sind in der Informa-
    tion nach § 6 Absatz 1 Nummer 3 der VVG-Informa-

    tionspflichtenverordnung auf diese Veröffentlichung

    unter Angabe der Fundstelle hinzuweisen.

                                  § 12
                        Übergangsvorschrift
       Für Geschäftsjahre, die vor dem 1. Januar 2014
    begonnen haben, sind die §§ 1 bis 6 in der Fassung
    der Mindestzuführungsverordnung vom 4. April 2008
    (BGBl. I S. 690) anzuwenden. Die §§ 9 bis 11 sind
    erstmals für nach dem 31. Dezember 2013 begin-
    nende Geschäftsjahre anzuwenden.“
7. Nach § 12 wird folgende Anlage angefügt:
                  Angaben zur Beteiligung der Versicherten an den Erträgen im Geschäftsjahr …
  Erträge*:
   Kapitalerträge
   Risikoergebnis
   übriges Ergebnis
   Summe

  Aufgliederung der Beteiligung der Versicherten an den Erträgen:
   Rechnungszins
   Direktgutschrift
   Zuführung zur RfB
   Summe

  * Die Ertragsquellen sind die anzurechnenden Kapitalerträge, das

     … Euro
     … Euro
     … Euro
     … Euro

     … Euro
     … Euro
     … Euro
     … Euro

Risikoergebnis (soweit positiv) und das übrige Ergebnis (soweit positiv) im
    Sinne des § 4 Absatz 3 bis 5 MindZV für den überschussberechtigten Versicherungsbestand. Der Eintrag „–“ bedeutet, dass die betreffende
    Ertragsquelle mit einem Verlust abgeschlossen hat.“

                           Artikel 7

                  Änderung der
          PF-Mindestzuführungsverordnung
  Die PF-Mindestzuführungsverordnung vom 17. De-
zember 2008 (BGBl. I S. 2862), die durch Artikel 1 der
Verordnung vom 3. Juni 2013 (BGBl. I S. 1498) geän-
dert worden ist, wird wie folgt geändert:

1. § 2 wird wie folgt geändert:
  a) Absatz 1 Satz 2 wird aufgehoben.

  b) Absatz 2 wird wie folgt geändert:

       aa) Satz 4 wird wie folgt gefasst:

          „Ergeben sich rechnerisch negative Beträge
          für die Mindestzuführung zur Rückstellung

          für Beitragsrückerstattung in Abhängigkeit
          von den Kapitalerträgen, werden diese durch
          Null ersetzt, wenn die nach § 1 anzurechnen-
          den Kapitalerträge höher ausfallen als die
          rechnungsmäßigen Zinsen ohne die anteilig
          auf die überschussberechtigten Versorgungs-

        verhältnisse entfallenden Zinsen auf die Pen-
        sionsrückstellungen.“

   bb) Folgender Satz wird angefügt:
        „Andernfalls beträgt die Mindestzuführung zur
        Rückstellung für Beitragsrückerstattung in Ab-
        hängigkeit von den Kapitalerträgen 100 Pro-
        zent der nach § 1 anzurechnenden Kapitaler-
        träge abzüglich der rechnungsmäßigen Zinsen
        ohne die anteilig auf die überschussberechtig-
        ten Versorgungsverhältnisse entfallenden Zin-
        sen auf die Pensionsrückstellungen.“

c) Absatz 3 wird wie folgt geändert:

   aa) In Satz 1 wird die Angabe „75“ durch die An-
       gabe „90“ ersetzt.

   bb) Folgender Satz wird angefügt:

        „Ergeben sich rechnerisch negative Beträge
        für die Mindestzuführung zur Rückstellung
        für Beitragsrückerstattung in Abhängigkeit
        vom Risikoergebnis, werden diese durch Null
        ersetzt.“
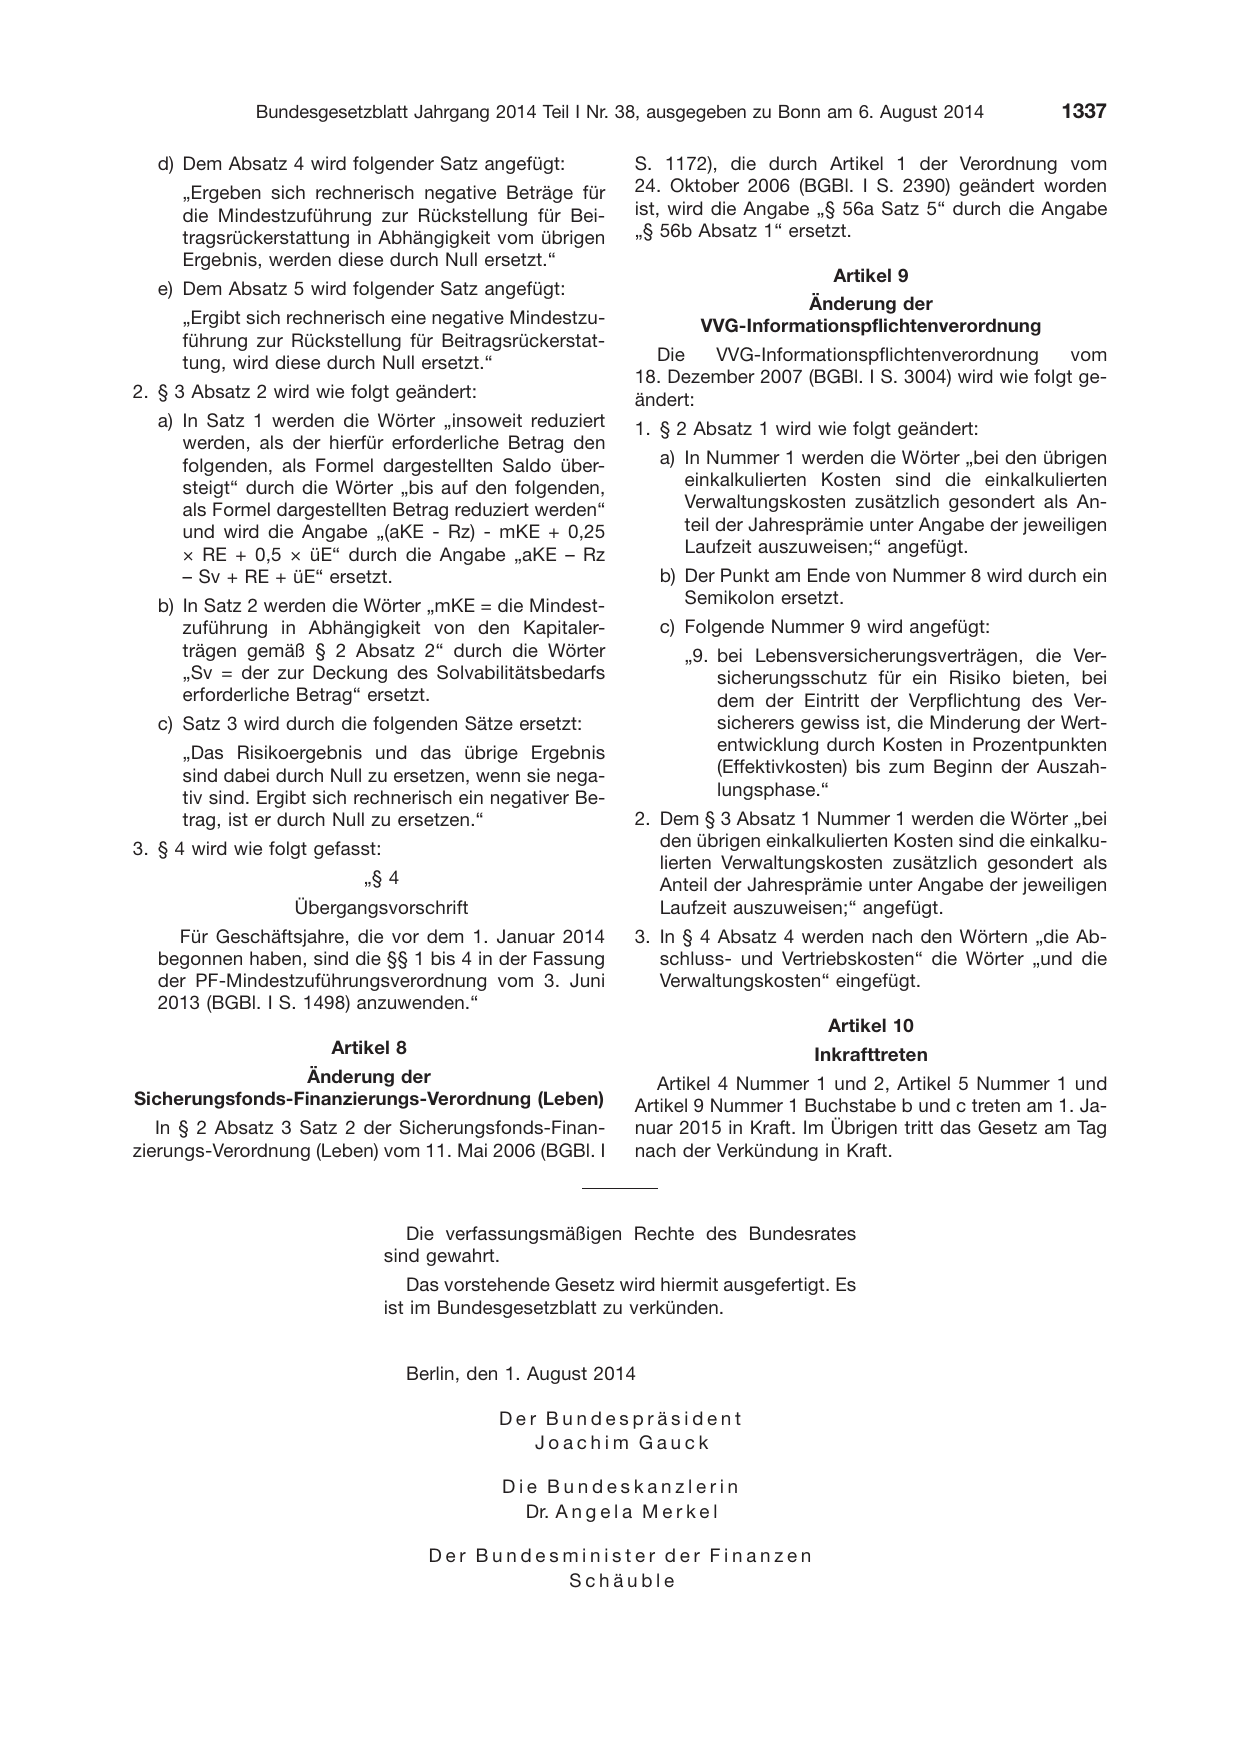
   d) Dem Absatz 4 wird folgender Satz angefügt:
      „Ergeben sich rechnerisch negative Beträge für
      die Mindestzuführung zur Rückstellung für Bei-
      tragsrückerstattung in Abhängigkeit vom übrigen
      Ergebnis, werden diese durch Null ersetzt.“

   e) Dem Absatz 5 wird folgender Satz angefügt:

      „Ergibt sich rechnerisch eine negative Mindestzu-
      führung zur Rückstellung für Beitragsrückerstat-
      tung, wird diese durch Null ersetzt.“

2. § 3 Absatz 2 wird wie folgt geändert:
   a) In Satz 1 werden die Wörter „insoweit reduziert
      werden, als der hierfür erforderliche Betrag den
      folgenden, als Formel dargestellten Saldo über-
      steigt“ durch die Wörter „bis auf den folgenden,
      als Formel dargestellten Betrag reduziert werden“
      und wird die Angabe „(aKE - Rz) - mKE + 0,25
      × RE + 0,5 × üE“ durch die Angabe „aKE – Rz
      – Sv + RE + üE“ ersetzt.
   b) In Satz 2 werden die Wörter „mKE = die Mindest-
      zuführung in Abhängigkeit von den Kapitaler-
      trägen gemäß § 2 Absatz 2“ durch die Wörter
      „Sv = der zur Deckung des Solvabilitätsbedarfs
      erforderliche Betrag“ ersetzt.
   c) Satz 3 wird durch die folgenden Sätze ersetzt:
      „Das Risikoergebnis und das übrige Ergebnis
      sind dabei durch Null zu ersetzen, wenn sie nega-
      tiv sind. Ergibt sich rechnerisch ein negativer Be-
      trag, ist er durch Null zu ersetzen.“
3. § 4 wird wie folgt gefasst:

                           㤠4
                   Übergangsvorschrift
     Für Geschäftsjahre, die vor dem 1. Januar 2014
   begonnen haben, sind die §§ 1 bis 4 in der Fassung
   der PF-Mindestzuführungsverordnung vom 3. Juni
   2013 (BGBl. I S. 1498) anzuwenden.“

                       Artikel 8
                  Änderung der
Sicherungsfonds-Finanzierungs-Verordnung (Leben)
   In § 2 Absatz 3 Satz 2 der Sicherungsfonds-Finan-
zierungs-Verordnung (Leben) vom 11. Mai 2006 (BGBl. I

S. 1172), die durch Artikel 1 der Verordnung vom
24. Oktober 2006 (BGBl. I S. 2390) geändert worden
ist, wird die Angabe „§ 56a Satz 5“ durch die Angabe
„§ 56b Absatz 1“ ersetzt.

                       Artikel 9

                  Änderung der
        VVG-Informationspflichtenverordnung

  Die   VVG-Informationspflichtenverordnung       vom
18. Dezember 2007 (BGBl. I S. 3004) wird wie folgt ge-
ändert:
1. § 2 Absatz 1 wird wie folgt geändert:

   a) In Nummer 1 werden die Wörter „bei den übrigen
      einkalkulierten Kosten sind die einkalkulierten
      Verwaltungskosten zusätzlich gesondert als An-
      teil der Jahresprämie unter Angabe der jeweiligen
      Laufzeit auszuweisen;“ angefügt.
   b) Der Punkt am Ende von Nummer 8 wird durch ein
      Semikolon ersetzt.
   c) Folgende Nummer 9 wird angefügt:
      „9. bei Lebensversicherungsverträgen, die Ver-
          sicherungsschutz für ein Risiko bieten, bei
          dem der Eintritt der Verpflichtung des Ver-
          sicherers gewiss ist, die Minderung der Wert-
          entwicklung durch Kosten in Prozentpunkten
          (Effektivkosten) bis zum Beginn der Auszah-
          lungsphase.“
2. Dem § 3 Absatz 1 Nummer 1 werden die Wörter „bei
   den übrigen einkalkulierten Kosten sind die einkalku-
   lierten Verwaltungskosten zusätzlich gesondert als
   Anteil der Jahresprämie unter Angabe der jeweiligen
   Laufzeit auszuweisen;“ angefügt.
3. In § 4 Absatz 4 werden nach den Wörtern „die Ab-
   schluss- und Vertriebskosten“ die Wörter „und die
   Verwaltungskosten“ eingefügt.

                      Artikel 10
                     Inkrafttreten
   Artikel 4 Nummer 1 und 2, Artikel 5 Nummer 1 und
Artikel 9 Nummer 1 Buchstabe b und c treten am 1. Ja-
nuar 2015 in Kraft. Im Übrigen tritt das Gesetz am Tag
nach der Verkündung in Kraft.
                                    Die verfassungsmäßigen Rechte des Bundesrates
                                 sind gewahrt.
                                    Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                                 ist im Bundesgesetzblatt zu verkünden.
                                   Berlin, den 1. August 2014
                                              Der Bundespräsident
                                                 Joachim Gauck
                                              Die Bundeskanzlerin
                                                Dr. A n g e
l a M e r k e l
                                      Der Bundesminister der Finanzen
                                                Schäuble
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2014 I S. 1330. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 54bc3cdccc86eefa….