Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2010, S. 668
BGBl. 2010 I S. 668 · 12.530 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
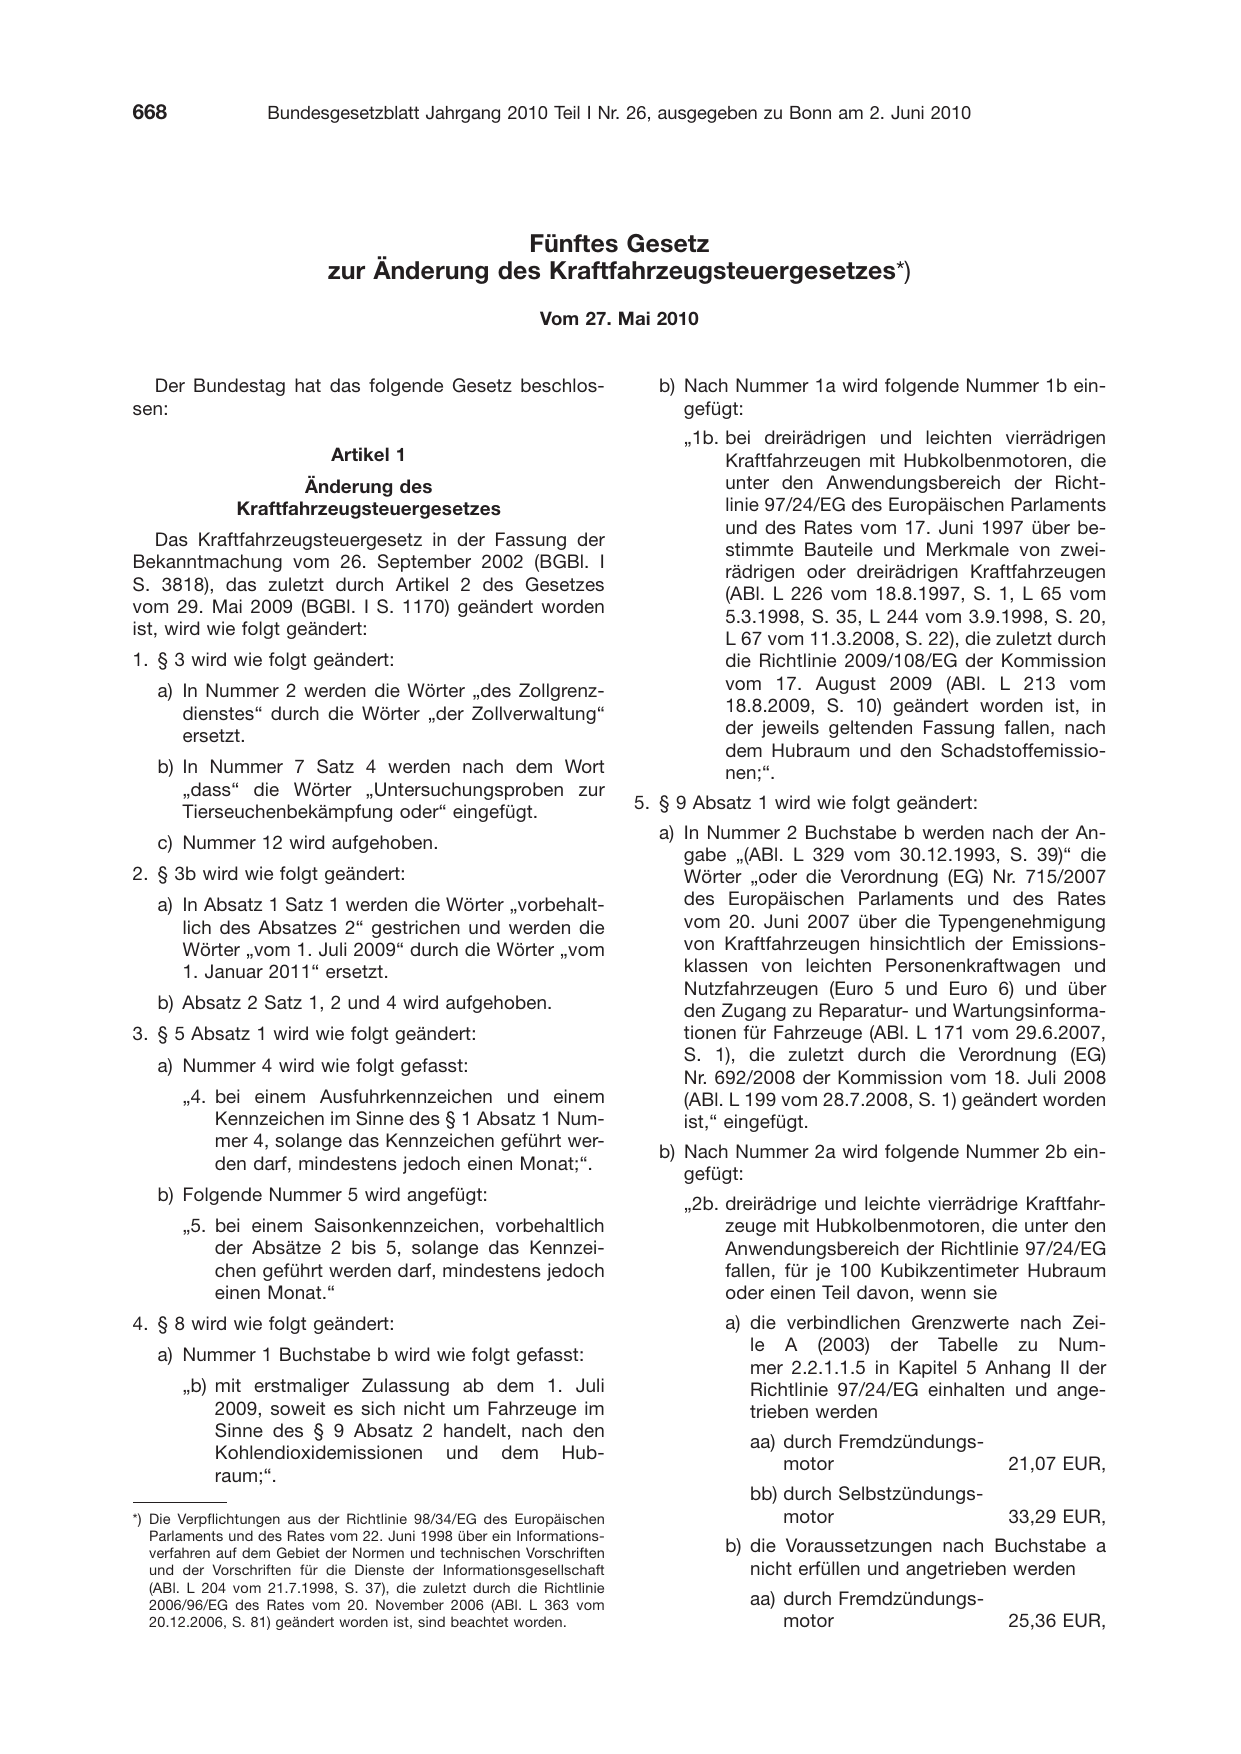
                                           Fünftes Gesetz
                            zur Änderung des Kraftfahrzeugsteuergesetzes*)
                                                            Vom 27. Mai 2010

  Der Bundestag hat das folgende Gesetz beschlos-
sen:

                             Artikel 1
                       Änderung des
               Kraftfahrzeugsteuergesetzes

   Das Kraftfahrzeugsteuergesetz in der Fassung der

Bekanntmachung vom 26. September 2002 (BGBl. I

S. 3818), das zuletzt durch Artikel 2 des Gesetzes

vom 29. Mai 2009 (BGBl. I S. 1170) geändert worden

ist, wird wie folgt geändert:

1. § 3 wird wie folgt geändert:
   a) In Nummer 2 werden die Wörter „des Zollgrenz-
      dienstes“ durch die Wörter „der Zollverwaltung“
      ersetzt.

   b) In Nummer 7 Satz 4 werden nach dem Wort
      „dass“ die Wörter „Untersuchungsproben zur
      Tierseuchenbekämpfung oder“ eingefügt.

   c) Nummer 12 wird aufgehoben.

2. § 3b wird wie folgt geändert:
   a) In Absatz 1 Satz 1 werden die Wörter „vorbehalt-
      lich des Absatzes 2“ gestrichen und werden die
      Wörter „vom 1. Juli 2009“ durch die Wörter „vom
      1. Januar 2011“ ersetzt.

   b) Absatz 2 Satz 1, 2 und 4 wird aufgehoben.
3. § 5 Absatz 1 wird wie folgt geändert:

   a) Nummer 4 wird wie folgt gefasst:

       „4. bei einem Ausfuhrkennzeichen und einem
           Kennzeichen im Sinne des § 1 Absatz 1 Num-
           mer 4, solange das Kennzeichen geführt wer-

           den darf, mindestens jedoch einen Monat;“.

   b) Folgende Nummer 5 wird angefügt:
       „5. bei einem Saisonkennzeichen, vorbehaltlich
           der Absätze 2 bis 5, solange das Kennzei-
           chen geführt werden darf, mindestens jedoch
           einen Monat.“
4. § 8 wird wie folgt geändert:

   a) Nummer 1 Buchstabe b wird wie folgt gefasst:

       „b) mit erstmaliger Zulassung ab dem 1. Juli
           2009, soweit es sich nicht um Fahrzeuge im
           Sinne des § 9 Absatz 2 handelt, nach den

           Kohlendioxidemissionen und dem Hub-

           raum;“.

*) Die Verpflichtungen aus der Richtlinie 98/34/EG des Europäischen
   Parlaments und des Rates vom 22. Juni 1998 über ein Informations-
   verfahren auf dem Gebiet der Normen und technischen Vorschriften
   und der Vorschriften für die Dienste der Informationsgesellschaft
   (ABl. L 204 vom 21.7.1998, S. 37), die zuletzt durch die Richtlinie
   2006/96/EG des Rates vom 20. November 2006 (ABl. L 363 vom
   20.12.2006, S. 81) geändert worden ist, sind beachtet worden.

  b) Nach Nummer 1a wird folgende Nummer 1b ein-
     gefügt:
     „1b. bei dreirädrigen und leichten vierrädrigen
          Kraftfahrzeugen mit Hubkolbenmotoren, die
          unter den Anwendungsbereich der Richt-
          linie 97/24/EG des Europäischen Parlaments
          und des Rates vom 17. Juni 1997 über be-

          stimmte Bauteile und Merkmale von zwei-

          rädrigen oder dreirädrigen Kraftfahrzeugen

          (ABl. L 226 vom 18.8.1997, S. 1, L 65 vom

          5.3.1998, S. 35, L 244 vom 3.9.1998, S. 20,

          L 67 vom 11.3.2008, S. 22), die zuletzt durch
          die Richtlinie 2009/108/EG der Kommission
          vom 17. August 2009 (ABl. L 213 vom
          18.8.2009, S. 10) geändert worden ist, in
          der jeweils geltenden Fassung fallen, nach
          dem Hubraum und den Schadstoffemissio-
          nen;“.

5. § 9 Absatz 1 wird wie folgt geändert:
  a) In Nummer 2 Buchstabe b werden nach der An-

     gabe „(ABl. L 329 vom 30.12.1993, S. 39)“ die
     Wörter „oder die Verordnung (EG) Nr. 715/2007
     des Europäischen Parlaments und des Rates
     vom 20. Juni 2007 über die Typengenehmigung
     von Kraftfahrzeugen hinsichtlich der Emissions-
     klassen von leichten Personenkraftwagen und
     Nutzfahrzeugen (Euro 5 und Euro 6) und über
     den Zugang zu Reparatur- und Wartungsinforma-
     tionen für Fahrzeuge (ABl. L 171 vom 29.6.2007,
     S. 1), die zuletzt durch die Verordnung (EG)

     Nr. 692/2008 der Kommission vom 18. Juli 2008
     (ABl. L 199 vom 28.7.2008, S. 1) geändert worden
     ist,“ eingefügt.

  b) Nach Nummer 2a wird folgende Nummer 2b ein-

     gefügt:
     „2b. dreirädrige und leichte vierrädrige Kraftfahr-
          zeuge mit Hubkolbenmotoren, die unter den
          Anwendungsbereich der Richtlinie 97/24/EG
          fallen, für je 100 Kubikzentimeter Hubraum
          oder einen Teil davon, wenn sie
          a) die verbindlichen Grenzwerte nach Zei-
             le A (2003) der Tabelle zu Num-

             mer 2.2.1.1.5 in Kapitel 5 Anhang II der
             Richtlinie 97/24/EG einhalten und ange-
             trieben werden

             aa) durch Fremdzündungs-

                 motor                      21,07 EUR,

             bb) durch Selbstzündungs-
                 motor                      33,29 EUR,

          b) die Voraussetzungen nach Buchstabe a
             nicht erfüllen und angetrieben werden

             aa) durch Fremdzündungs-
                 motor                      25,36 EUR,
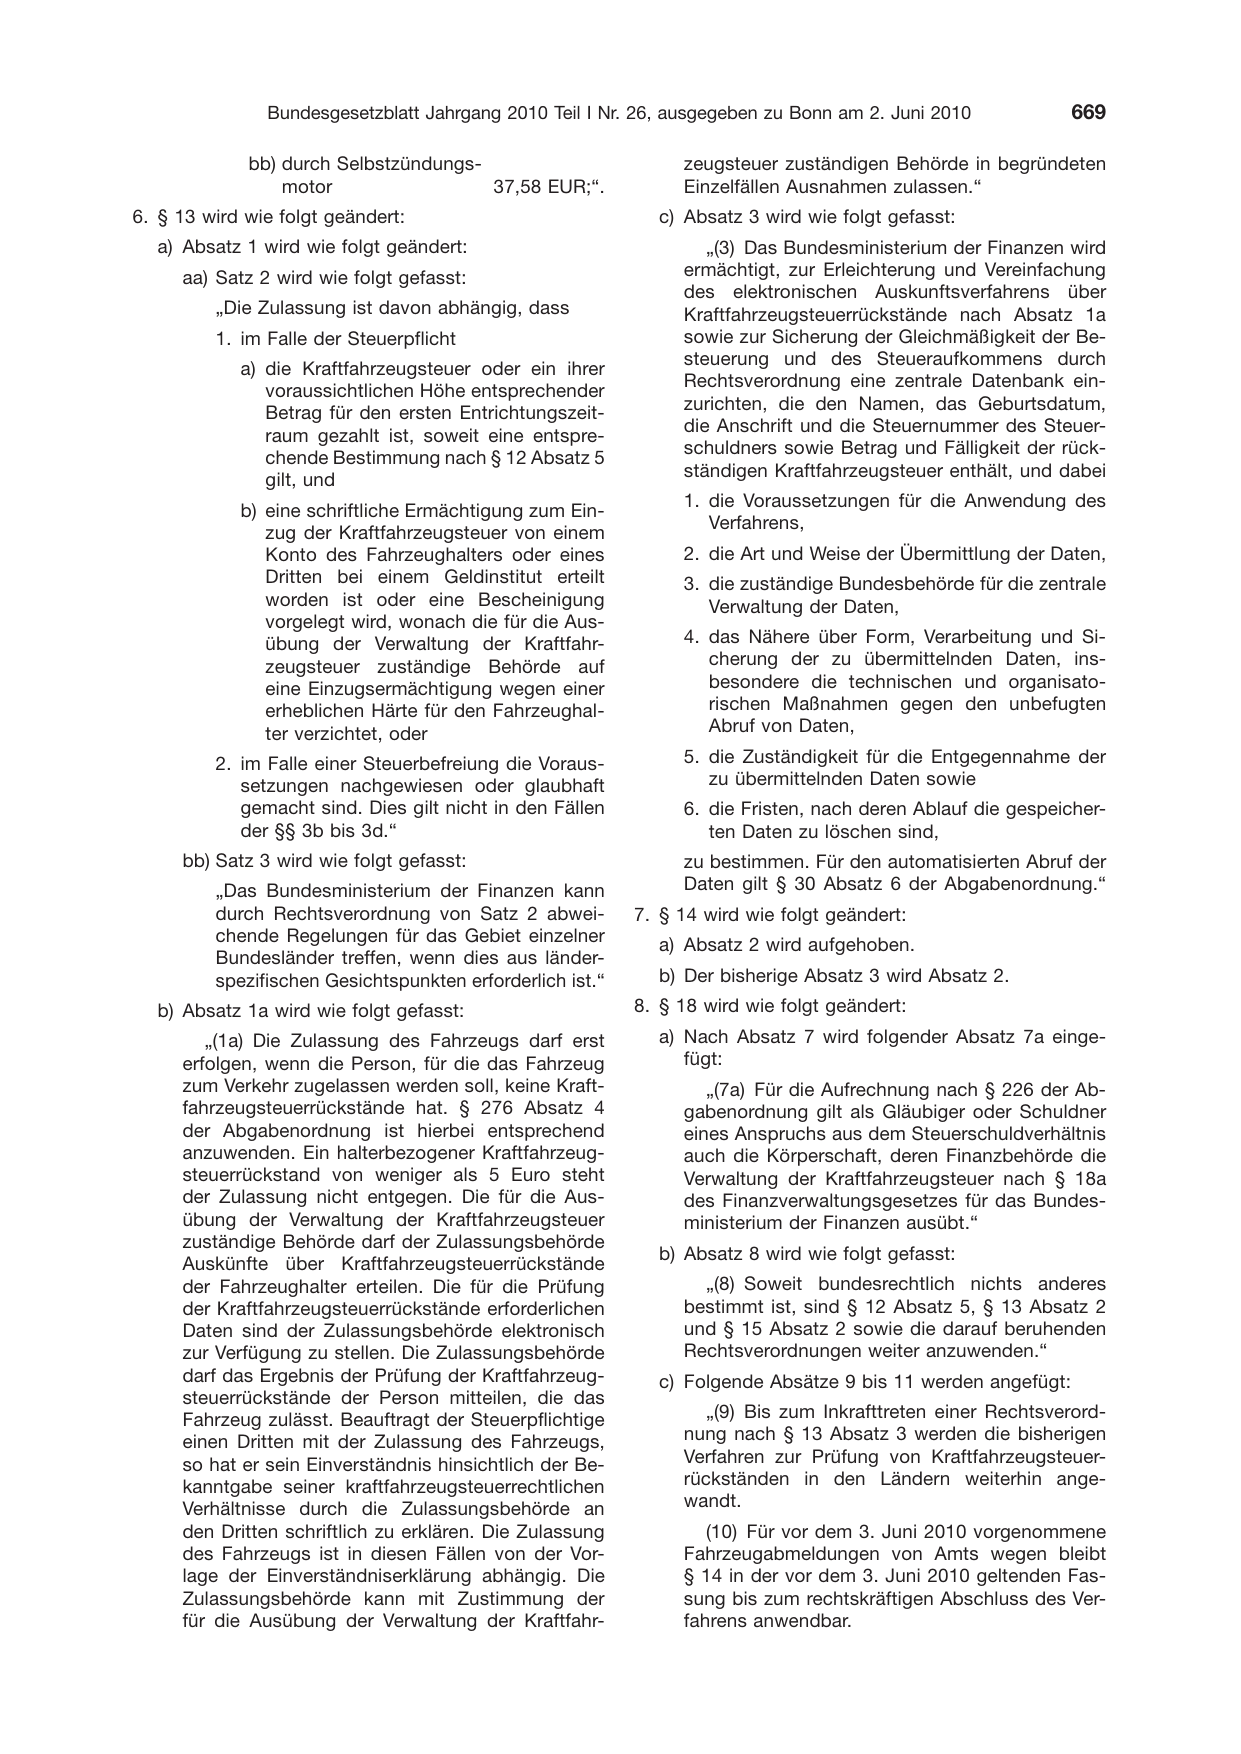
             bb) durch Selbstzündungs-
                 motor                 37,58 EUR;“.
6. § 13 wird wie folgt geändert:
  a) Absatz 1 wird wie folgt geändert:
     aa) Satz 2 wird wie folgt gefasst:

         „Die Zulassung ist davon abhängig, dass
         1. im Falle der Steuerpflicht

            a) die Kraftfahrzeugsteuer oder ein ihrer

               voraussichtlichen Höhe entsprechender

               Betrag für den ersten Entrichtungszeit-

               raum gezahlt ist, soweit eine entspre-

               chende Bestimmung nach § 12 Absatz 5

               gilt, und

            b) eine schriftliche Ermächtigung zum Ein-

               zug der Kraftfahrzeugsteuer von einem
               Konto des Fahrzeughalters oder eines
               Dritten bei einem Geldinstitut erteilt
               worden ist oder eine Bescheinigung
               vorgelegt wird, wonach die für die Aus-
               übung der Verwaltung der Kraftfahr-
               zeugsteuer zuständige Behörde auf
               eine Einzugsermächtigung wegen einer
               erheblichen Härte für den Fahrzeughal-
               ter verzichtet, oder
         2. im Falle einer Steuerbefreiung die Voraus-
            setzungen nachgewiesen oder glaubhaft
            gemacht sind. Dies gilt nicht in den Fällen
            der §§ 3b bis 3d.“
     bb) Satz 3 wird wie folgt gefasst:
         „Das Bundesministerium der Finanzen kann
         durch Rechtsverordnung von Satz 2 abwei-
         chende Regelungen für das Gebiet einzelner
         Bundesländer treffen, wenn dies aus länder-
         spezifischen Gesichtspunkten erforderlich ist.“
  b) Absatz 1a wird wie folgt gefasst:
        „(1a) Die Zulassung des Fahrzeugs darf erst
     erfolgen, wenn die Person, für die das Fahrzeug
     zum Verkehr zugelassen werden soll, keine Kraft-
     fahrzeugsteuerrückstände hat. § 276 Absatz 4
     der Abgabenordnung ist hierbei entsprechend
     anzuwenden. Ein halterbezogener Kraftfahrzeug-
     steuerrückstand von weniger als 5 Euro steht
     der Zulassung nicht entgegen. Die für die Aus-
     übung der Verwaltung der Kraftfahrzeugsteuer
     zuständige Behörde darf der Zulassungsbehörde

     Auskünfte über Kraftfahrzeugsteuerrückstände
     der Fahrzeughalter erteilen. Die für die Prüfung
     der Kraftfahrzeugsteuerrückstände erforderlichen
     Daten sind der Zulassungsbehörde elektronisch
     zur Verfügung zu stellen. Die Zulassungsbehörde
     darf das Ergebnis der Prüfung der Kraftfahrzeug-
     steuerrückstände der Person mitteilen, die das
     Fahrzeug zulässt. Beauftragt der Steuerpflichtige
     einen Dritten mit der Zulassung des Fahrzeugs,
     so hat er sein Einverständnis hinsichtlich der Be-
     kanntgabe seiner kraftfahrzeugsteuerrechtlichen
     Verhältnisse durch die Zulassungsbehörde an
     den Dritten schriftlich zu erklären. Die Zulassung
     des Fahrzeugs ist in diesen Fällen von der Vor-
     lage der Einverständniserklärung abhängig. Die
     Zulassungsbehörde kann mit Zustimmung der
     für die Ausübung der Verwaltung der Kraftfahr-

     zeugsteuer zuständigen Behörde in begründeten
     Einzelfällen Ausnahmen zulassen.“
  c) Absatz 3 wird wie folgt gefasst:
        „(3) Das Bundesministerium der Finanzen wird
     ermächtigt, zur Erleichterung und Vereinfachung
     des elektronischen Auskunftsverfahrens über
     Kraftfahrzeugsteuerrückstände nach Absatz 1a
     sowie zur Sicherung der Gleichmäßigkeit der Be-
     steuerung und des Steueraufkommens durch

     Rechtsverordnung eine zentrale Datenbank ein-

     zurichten, die den Namen, das Geburtsdatum,

     die Anschrift und die Steuernummer des Steuer-

     schuldners sowie Betrag und Fälligkeit der rück-

     ständigen Kraftfahrzeugsteuer enthält, und dabei

     1. die Voraussetzungen für die Anwendung des

        Verfahrens,

     2. die Art und Weise der Übermittlung der Daten,
     3. die zuständige Bundesbehörde für die zentrale
        Verwaltung der Daten,

     4. das Nähere über Form, Verarbeitung und Si-
        cherung der zu übermittelnden Daten, ins-
        besondere die technischen und organisato-
        rischen Maßnahmen gegen den unbefugten
        Abruf von Daten,
     5. die Zuständigkeit für die Entgegennahme der
        zu übermittelnden Daten sowie
     6. die Fristen, nach deren Ablauf die gespeicher-
        ten Daten zu löschen sind,
     zu bestimmen. Für den automatisierten Abruf der
     Daten gilt § 30 Absatz 6 der Abgabenordnung.“
7. § 14 wird wie folgt geändert:
  a) Absatz 2 wird aufgehoben.

  b) Der bisherige Absatz 3 wird Absatz 2.
8. § 18 wird wie folgt geändert:
  a) Nach Absatz 7 wird folgender Absatz 7a einge-
     fügt:
        „(7a) Für die Aufrechnung nach § 226 der Ab-
     gabenordnung gilt als Gläubiger oder Schuldner
     eines Anspruchs aus dem Steuerschuldverhältnis
     auch die Körperschaft, deren Finanzbehörde die
     Verwaltung der Kraftfahrzeugsteuer nach § 18a
     des Finanzverwaltungsgesetzes für das Bundes-
     ministerium der Finanzen ausübt.“

  b) Absatz 8 wird wie folgt gefasst:

       „(8) Soweit bundesrechtlich nichts anderes
     bestimmt ist, sind § 12 Absatz 5, § 13 Absatz 2
     und § 15 Absatz 2 sowie die darauf beruhenden
     Rechtsverordnungen weiter anzuwenden.“
  c) Folgende Absätze 9 bis 11 werden angefügt:

       „(9) Bis zum Inkrafttreten einer Rechtsverord-
     nung nach § 13 Absatz 3 werden die bisherigen
     Verfahren zur Prüfung von Kraftfahrzeugsteuer-
     rückständen in den Ländern weiterhin ange-
     wandt.
        (10) Für vor dem 3. Juni 2010 vorgenommene
     Fahrzeugabmeldungen von Amts wegen bleibt
     § 14 in der vor dem 3. Juni 2010 geltenden Fas-
     sung bis zum rechtskräftigen Abschluss des Ver-
     fahrens anwendbar.
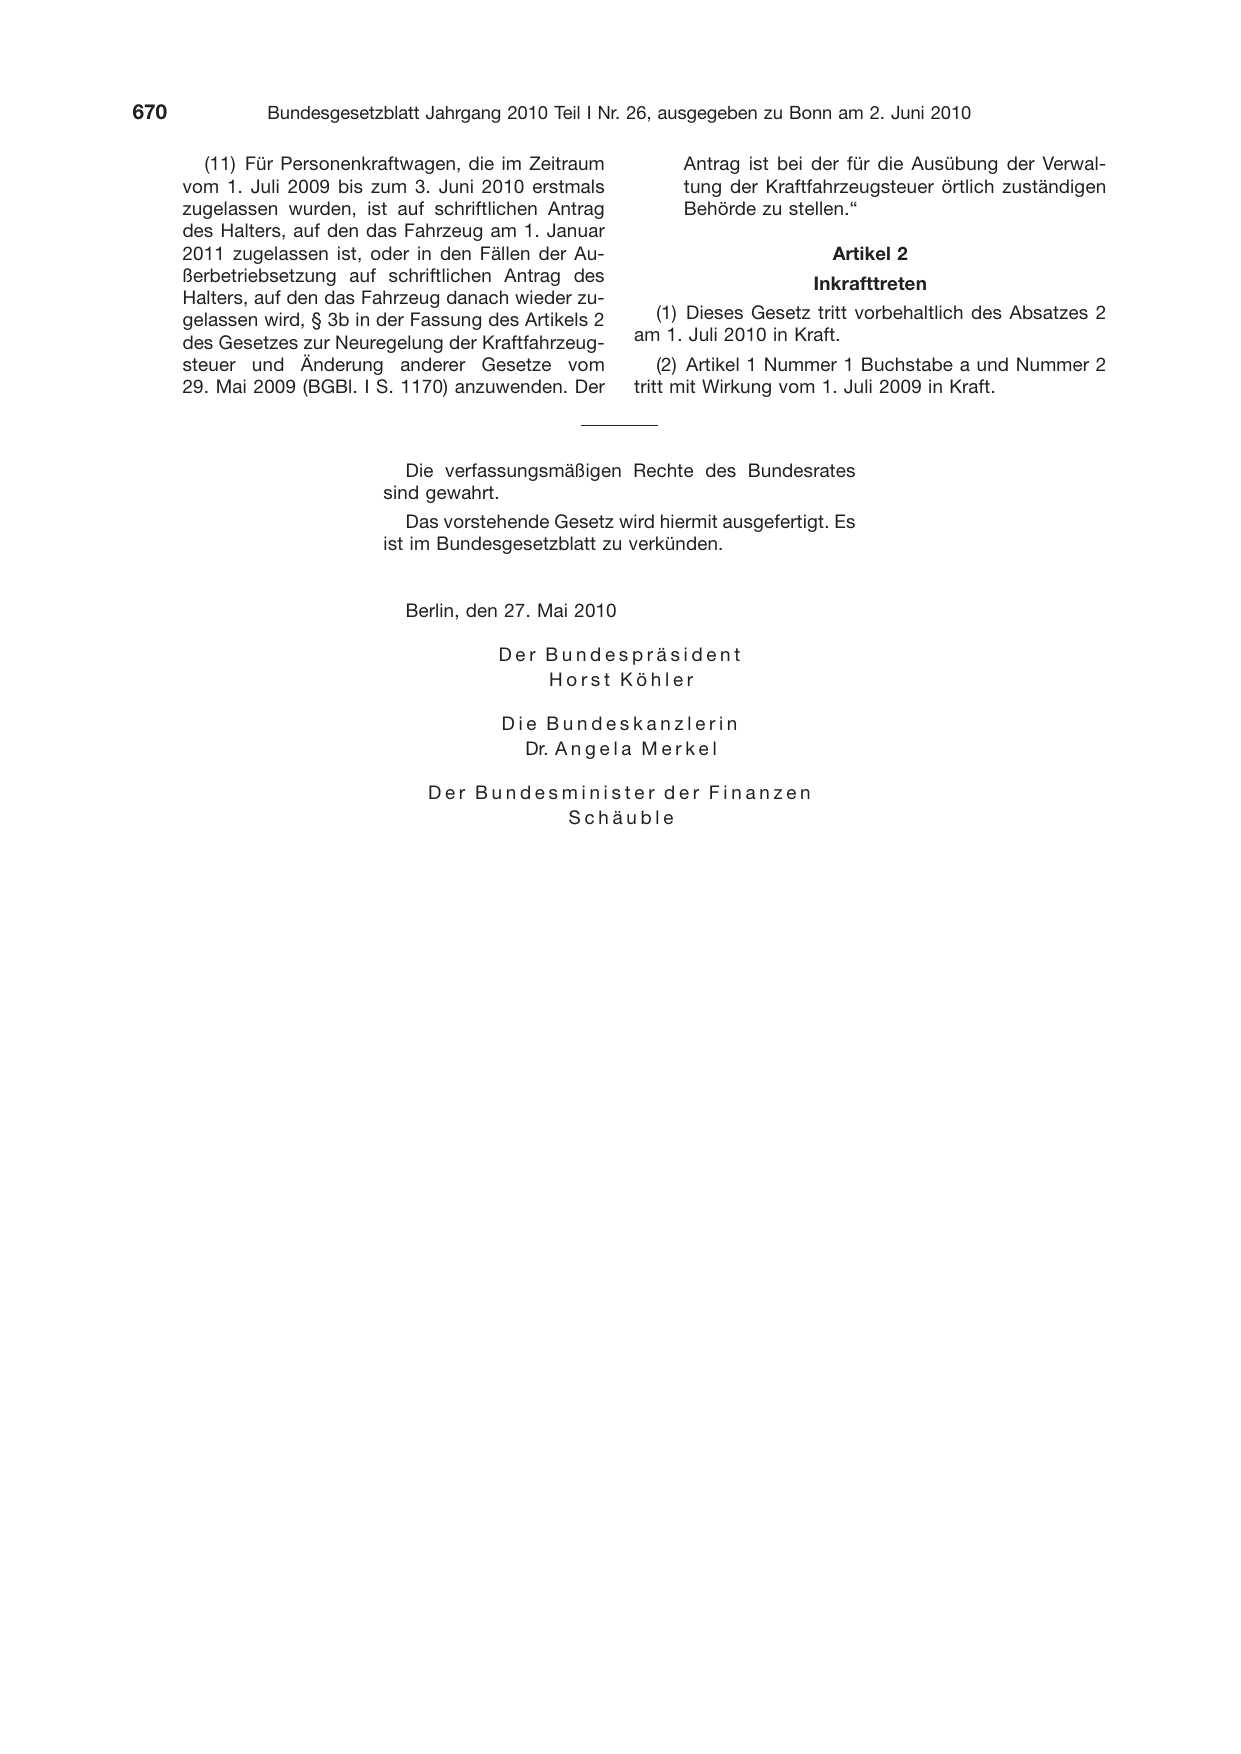
         (11) Für Personenkraftwagen, die im Zeitraum
      vom 1. Juli 2009 bis zum 3. Juni 2010 erstmals
      zugelassen wurden, ist auf schriftlichen Antrag
      des Halters, auf den das Fahrzeug am 1. Januar
      2011 zugelassen ist, oder in den Fällen der Au-
      ßerbetriebsetzung auf schriftlichen Antrag des
      Halters, auf den das Fahrzeug danach wieder zu-
      gelassen wird, § 3b in der Fassung des Artikels 2
      des Gesetzes zur Neuregelung der Kraftfahrzeug-
      steuer und Änderung anderer Gesetze vom
      29. Mai 2009 (BGBl. I S. 1170) anzuwenden. Der

      Antrag ist bei der für die Ausübung der Verwal-
      tung der Kraftfahrzeugsteuer örtlich zuständigen
      Behörde zu stellen.“

                      Artikel 2
                    Inkrafttreten

  (1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2
am 1. Juli 2010 in Kraft.
    (2) Artikel 1 Nummer 1 Buchstabe a und Nummer 2
tritt mit Wirkung vom 1. Juli 2009 in Kraft.
                                Die verfassungsmäßigen Rechte des Bundesrates
                             sind gewahrt.
                                Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                             ist im Bundesgesetzblatt zu

                               Berlin, den 27. Mai 2010
verkünden.
                                          Der Bundespräsident
                                              Horst Köhler
                                           Die Bundeskanzlerin
                                             Dr. A n g e

                                  Der Bundesminister der
                                            Schäuble
l a M e r k e l

Finanzen
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2010 I S. 668. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes f5f7b4cab175cb2d….