Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2009, S. 31
BGBl. 2009 I S. 31 · 9.210 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
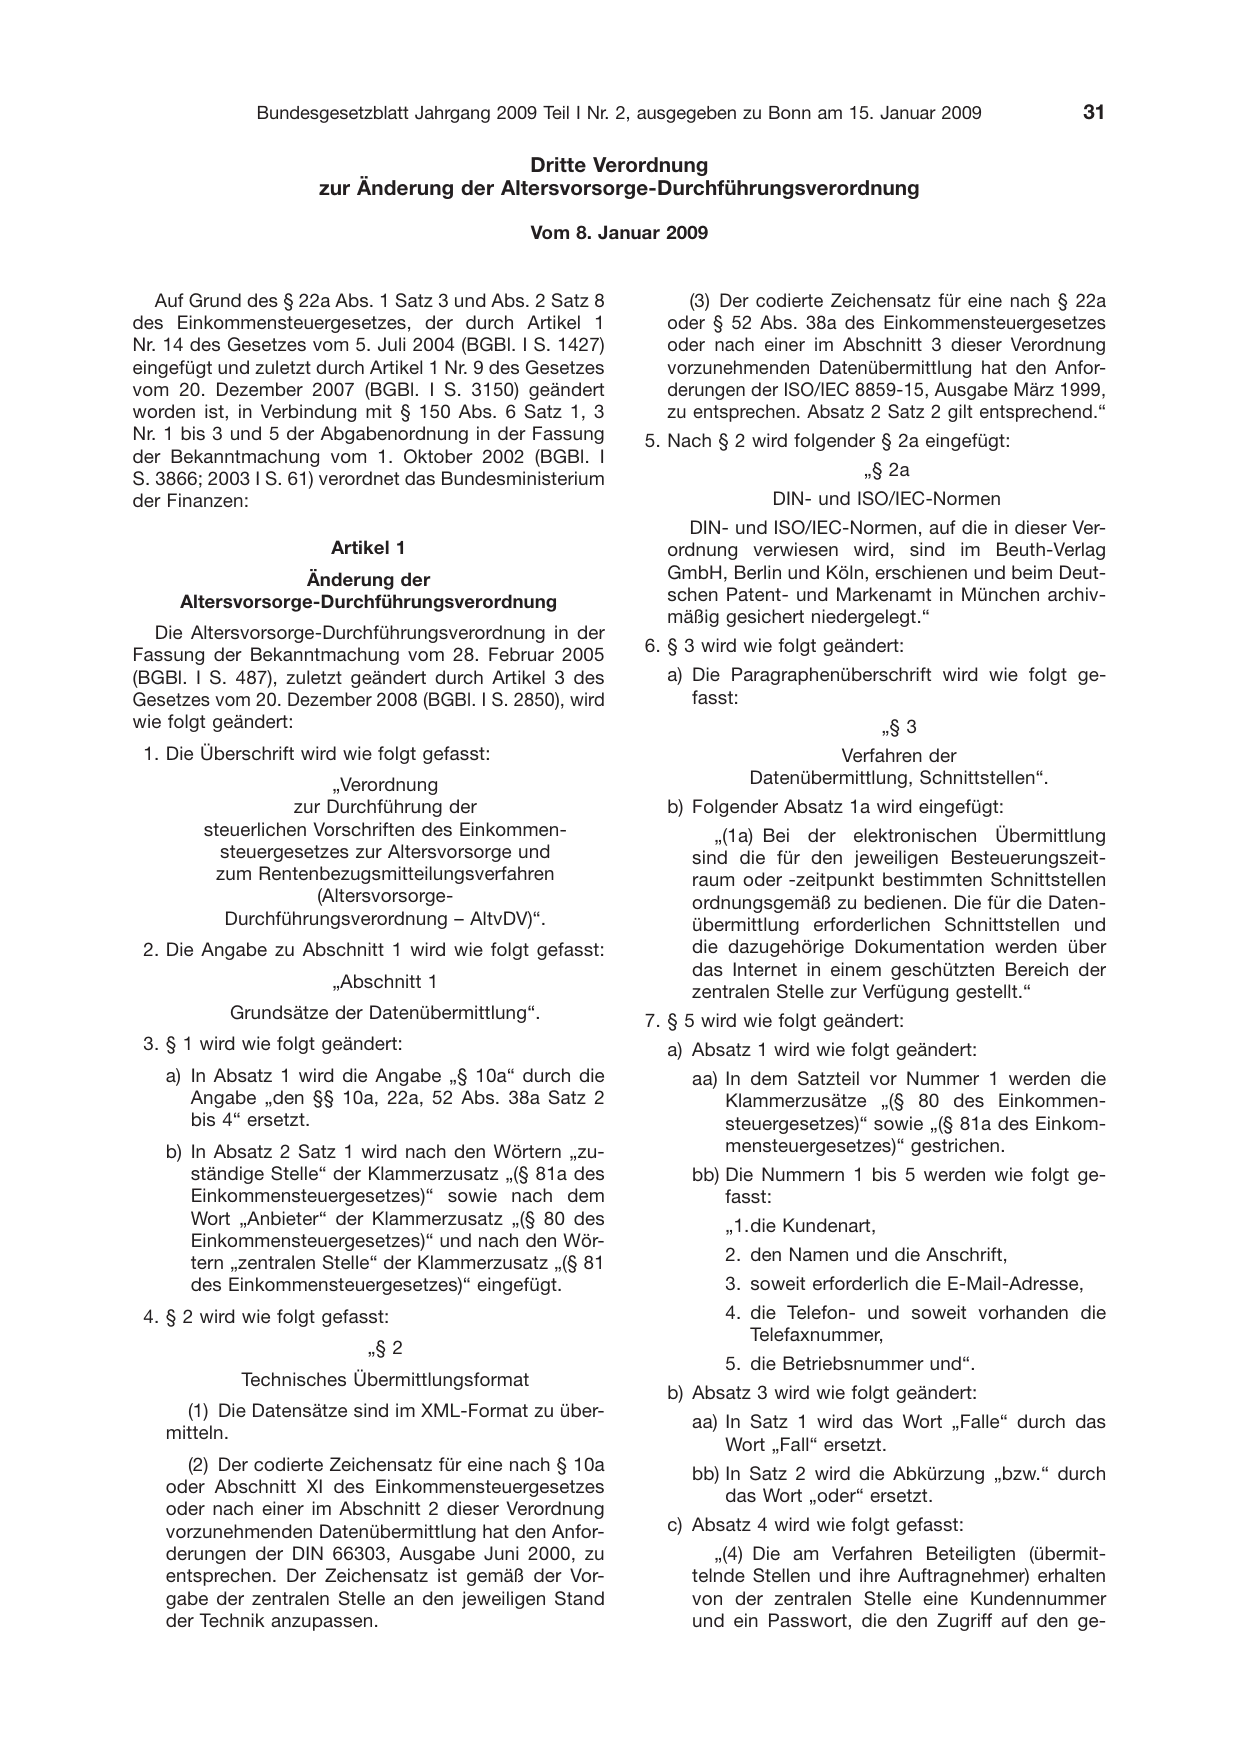
                                          Dritte Verordnung
                      zur Änderung der Altersvorsorge-Durchführungsverordnung
                                               Vom 8. Januar 2009

   Auf Grund des § 22a Abs. 1 Satz 3 und Abs. 2 Satz 8
des Einkommensteuergesetzes, der durch Artikel 1
Nr. 14 des Gesetzes vom 5. Juli 2004 (BGBl. I S. 1427)
eingefügt und zuletzt durch Artikel 1 Nr. 9 des Gesetzes
vom 20. Dezember 2007 (BGBl. I S. 3150) geändert
worden ist, in Verbindung mit § 150 Abs. 6 Satz 1, 3
Nr. 1 bis 3 und 5 der Abgabenordnung in der Fassung
der Bekanntmachung vom 1. Oktober 2002 (BGBl. I
S. 3866; 2003 I S. 61) verordnet das Bundesministerium
der Finanzen:

                       Artikel 1
                  Änderung der
     Altersvorsorge-Durchführungsverordnung

  Die Altersvorsorge-Durchführungsverordnung in der
Fassung der Bekanntmachung vom 28. Februar 2005
(BGBl. I S. 487), zuletzt geändert durch Artikel 3 des
Gesetzes vom 20. Dezember 2008 (BGBl. I S. 2850), wird
wie folgt geändert:
 1. Die Überschrift wird wie folgt gefasst:
                        „Verordnung
                   zur Durchführung der
        steuerlichen Vorschriften des Einkommen-
          steuergesetzes zur Altersvorsorge und
         zum Rentenbezugsmitteilungsverfahren
                      (Altersvorsorge-
           Durchführungsverordnung – AltvDV)“.
 2. Die Angabe zu Abschnitt 1 wird wie folgt gefasst:

                        „Abschnitt 1

           Grundsätze der Datenübermittlung“.
 3. § 1 wird wie folgt geändert:
   a) In Absatz 1 wird die Angabe „§ 10a“ durch die
      Angabe „den §§ 10a, 22a, 52 Abs. 38a Satz 2
      bis 4“ ersetzt.
   b) In Absatz 2 Satz 1 wird nach den Wörtern „zu-
      ständige Stelle“ der Klammerzusatz „(§ 81a des
      Einkommensteuergesetzes)“ sowie nach dem
      Wort „Anbieter“ der Klammerzusatz „(§ 80 des
      Einkommensteuergesetzes)“ und nach den Wör-
      tern „zentralen Stelle“ der Klammerzusatz „(§ 81
      des Einkommensteuergesetzes)“ eingefügt.
 4. § 2 wird wie folgt gefasst:

                            㤠2

            Technisches Übermittlungsformat

     (1) Die Datensätze sind im XML-Format zu über-

   mitteln.

     (2) Der codierte Zeichensatz für eine nach § 10a
   oder Abschnitt XI des Einkommensteuergesetzes
   oder nach einer im Abschnitt 2 dieser Verordnung
   vorzunehmenden Datenübermittlung hat den Anfor-
   derungen der DIN 66303, Ausgabe Juni 2000, zu
   entsprechen. Der Zeichensatz ist gemäß der Vor-
   gabe der zentralen Stelle an den jeweiligen Stand
   der Technik anzupassen.

    (3) Der codierte Zeichensatz für eine nach § 22a
  oder § 52 Abs. 38a des Einkommensteuergesetzes
  oder nach einer im Abschnitt 3 dieser Verordnung
  vorzunehmenden Datenübermittlung hat den Anfor-
  derungen der ISO/IEC 8859-15, Ausgabe März 1999,
  zu entsprechen. Absatz 2 Satz 2 gilt entsprechend.“
5. Nach § 2 wird folgender § 2a eingefügt:

                          㤠2a
               DIN- und ISO/IEC-Normen
    DIN- und ISO/IEC-Normen, auf die in dieser Ver-
  ordnung verwiesen wird, sind im Beuth-Verlag
  GmbH, Berlin und Köln, erschienen und beim Deut-
  schen Patent- und Markenamt in München archiv-
  mäßig gesichert niedergelegt.“

6. § 3 wird wie folgt geändert:
  a) Die Paragraphenüberschrift wird wie folgt ge-
     fasst:
                             㤠3
                     Verfahren der
            Datenübermittlung, Schnittstellen“.
  b) Folgender Absatz 1a wird eingefügt:
        „(1a) Bei der elektronischen Übermittlung
     sind die für den jeweiligen Besteuerungszeit-
     raum oder -zeitpunkt bestimmten Schnittstellen
     ordnungsgemäß zu bedienen. Die für die Daten-
     übermittlung erforderlichen Schnittstellen und
     die dazugehörige Dokumentation werden über
     das Internet in einem geschützten Bereich der

     zentralen Stelle zur Verfügung gestellt.“
7. § 5 wird wie folgt geändert:
  a) Absatz 1 wird wie folgt geändert:
     aa) In dem Satzteil vor Nummer 1 werden die
         Klammerzusätze „(§ 80 des Einkommen-
         steuergesetzes)“ sowie „(§ 81a des Einkom-
         mensteuergesetzes)“ gestrichen.
     bb) Die Nummern 1 bis 5 werden wie folgt ge-
         fasst:
         „1.die Kundenart,

         2. den Namen und die Anschrift,
         3. soweit erforderlich die E-Mail-Adresse,
         4. die Telefon- und soweit vorhanden die
            Telefaxnummer,

         5. die Betriebsnummer und“.

  b) Absatz 3 wird wie folgt geändert:

     aa) In Satz 1 wird das Wort „Falle“ durch das

         Wort „Fall“ ersetzt.
     bb) In Satz 2 wird die Abkürzung „bzw.“ durch
         das Wort „oder“ ersetzt.

  c) Absatz 4 wird wie folgt gefasst:
        „(4) Die am Verfahren Beteiligten (übermit-
     telnde Stellen und ihre Auftragnehmer) erhalten
     von der zentralen Stelle eine Kundennummer
     und ein Passwort, die den Zugriff auf den ge-
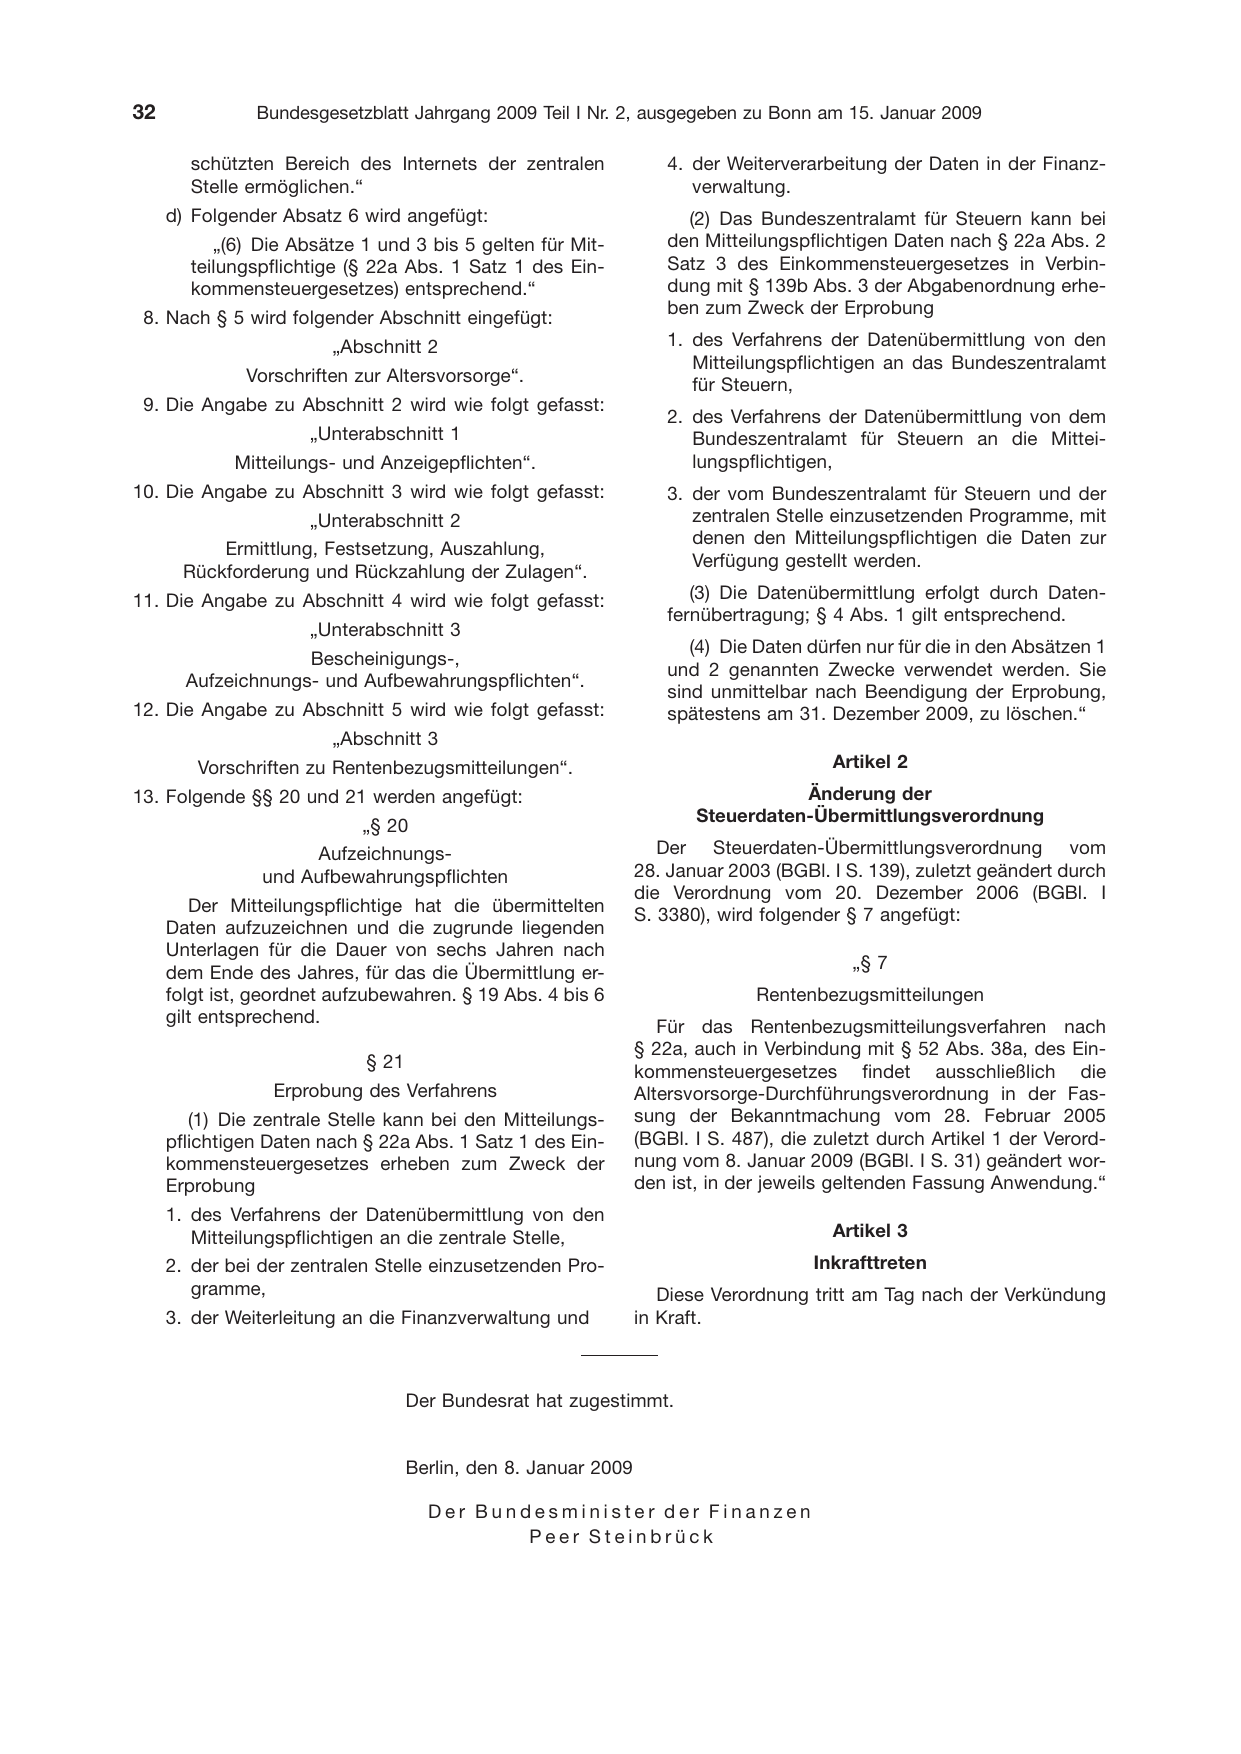
       schützten Bereich des Internets der zentralen
       Stelle ermöglichen.“
     d) Folgender Absatz 6 wird angefügt:
          „(6) Die Absätze 1 und 3 bis 5 gelten für Mit-
       teilungspflichtige (§ 22a Abs. 1 Satz 1 des Ein-
       kommensteuergesetzes) entsprechend.“

 8. Nach § 5 wird folgender Abschnitt eingefügt:
                        „Abschnitt 2

              Vorschriften zur Altersvorsorge“.
 9. Die Angabe zu Abschnitt 2 wird wie folgt gefasst:

                      „Unterabschnitt 1
             Mitteilungs- und Anzeigepflichten“.
10. Die Angabe zu Abschnitt 3 wird wie folgt gefasst:
                      „Unterabschnitt 2

           Ermittlung, Festsetzung, Auszahlung,

       Rückforderung und Rückzahlung der Zulagen“.
11. Die Angabe zu Abschnitt 4 wird wie folgt gefasst:

                      „Unterabschnitt 3

                    Bescheinigungs-,

       Aufzeichnungs- und Aufbewahrungspflichten“.

12. Die Angabe zu Abschnitt 5 wird wie folgt gefasst:
                        „Abschnitt 3
        Vorschriften zu Rentenbezugsmitteilungen“.
13. Folgende §§ 20 und 21 werden angefügt:

                            㤠20
                     Aufzeichnungs-
                und Aufbewahrungspflichten

        Der Mitteilungspflichtige hat die übermittelten
     Daten aufzuzeichnen und die zugrunde liegenden
     Unterlagen für die Dauer von sechs Jahren nach

     dem Ende des Jahres, für das die Übermittlung er-
     folgt ist, geordnet aufzubewahren. § 19 Abs. 4 bis 6
     gilt entsprechend.

                            § 21

                 Erprobung des Verfahrens
        (1) Die zentrale Stelle kann bei den Mitteilungs-
     pflichtigen Daten nach § 22a Abs. 1 Satz 1 des Ein-
     kommensteuergesetzes erheben zum Zweck der
     Erprobung
     1. des Verfahrens der Datenübermittlung von den
        Mitteilungspflichtigen an die zentrale Stelle,
     2. der bei der zentralen Stelle einzusetzenden Pro-
        gramme,
     3. der Weiterleitung an die Finanzverwaltung und

    4. der Weiterverarbeitung der Daten in der Finanz-
       verwaltung.
      (2) Das Bundeszentralamt für Steuern kann bei
    den Mitteilungspflichtigen Daten nach § 22a Abs. 2
    Satz 3 des Einkommensteuergesetzes in Verbin-
    dung mit § 139b Abs. 3 der Abgabenordnung erhe-
    ben zum Zweck der Erprobung

    1. des Verfahrens der Datenübermittlung von den
       Mitteilungspflichtigen an das Bundeszentralamt
       für Steuern,

    2. des Verfahrens der Datenübermittlung von dem
       Bundeszentralamt für Steuern an die Mittei-
       lungspflichtigen,
    3. der vom Bundeszentralamt für Steuern und der
       zentralen Stelle einzusetzenden Programme, mit
       denen den Mitteilungspflichtigen die Daten zur

       Verfügung gestellt werden.

       (3) Die Datenübermittlung erfolgt durch Daten-
    fernübertragung; § 4 Abs. 1 gilt entsprechend.

       (4) Die Daten dürfen nur für die in den Absätzen 1

    und 2 genannten Zwecke verwendet werden. Sie

    sind unmittelbar nach Beendigung der Erprobung,
    spätestens am 31. Dezember 2009, zu löschen.“

                       Artikel 2
                  Änderung der
       Steuerdaten-Übermittlungsverordnung

   Der Steuerdaten-Übermittlungsverordnung vom
28. Januar 2003 (BGBl. I S. 139), zuletzt geändert durch
die Verordnung vom 20. Dezember 2006 (BGBl. I
S. 3380), wird folgender § 7 angefügt:

                          㤠7

              Rentenbezugsmitteilungen

   Für das Rentenbezugsmitteilungsverfahren nach
§ 22a, auch in Verbindung mit § 52 Abs. 38a, des Ein-

kommensteuergesetzes findet ausschließlich die
Altersvorsorge-Durchführungsverordnung in der Fas-
sung der Bekanntmachung vom 28. Februar 2005
(BGBl. I S. 487), die zuletzt durch Artikel 1 der Verord-
nung vom 8. Januar 2009 (BGBl. I S. 31) geändert wor-
den ist, in der jeweils geltenden Fassung Anwendung.“

                       Artikel 3
                     Inkrafttreten
   Diese Verordnung tritt am Tag nach der Verkündung
in Kraft.
                                   Der Bundesrat hat zugestimmt.

                                   Berlin, den 8. Januar 2009
                                     Der Bundesminister der Finanzen
                                             Peer Steinbrück
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2009 I S. 31. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes ddfb437cd97185a4….