Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2008, S. 3018
BGBl. 2008 I S. 3018 · 293.229 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                          Gesetz
                  zur Reform des Erbschaftsteuer- und Bewertungsrechts
                         (Erbschaftsteuerreformgesetz – ErbStRG)
                                                Vom 24. Dezember 2008

   Der Bundestag hat mit Zustimmung des Bundes-
rates das folgende Gesetz beschlossen:

                        Artikel 1

                   Änderung des
  Erbschaftsteuer- und Schenkungsteuergesetzes
   Das Erbschaftsteuer- und Schenkungsteuergesetz in
der Fassung der Bekanntmachung vom 27. Februar
1997 (BGBl. I S. 378), zuletzt geändert durch Artikel 8
des Gesetzes vom 10. Oktober 2007 (BGBl. I S. 2332),
wird wie folgt geändert:
 1. Nach der Eingangsformel wird folgende Inhalts-
    übersicht eingefügt:

                   „Inhaltsübersicht

                          Abschnitt 1
                         Steuerpflicht
   §   1   Steuerpflichtige Vorgänge
   §   2   Persönliche Steuerpflicht
   §   3   Erwerb von Todes wegen
   §   4   Fortgesetzte Gütergemeinschaft
   §   5   Zugewinngemeinschaft
   §   6   Vor- und Nacherbschaft
   §   7   Schenkungen unter Lebenden
   §   8   Zweckzuwendungen
   §   9   Entstehung der Steuer

                          Abschnitt 2
                        Wertermittlung
   § 10    Steuerpflichtiger Erwerb
   § 11    Bewertungsstichtag
   § 12    Bewertung
   § 13    Steuerbefreiungen
   § 13a   Steuerbefreiung für Betriebsvermögen, Betriebe der
           Land- und Forstwirtschaft und Anteile an Kapital-
           gesellschaften

   § 13b   Begünstigtes Vermögen
   § 13c   Steuerbefreiung für zu Wohnzwecken vermietete
           Grundstücke
                          Abschnitt 3
                    Berechnung der Steuer

   § 14    Berücksichtigung früherer Erwerbe

   § 15    Steuerklassen

   § 16    Freibeträge

   § 17    Besonderer Versorgungsfreibetrag

   § 18    Mitgliederbeiträge

   § 19    Steuersätze
   § 19a   Tarifbegrenzung beim Erwerb von Betriebsvermö-
           gen, von Betrieben der Land- und Forstwirtschaft
           und von Anteilen an Kapitalgesellschaften

                          Abschnitt 4

               Steuerfestsetzung und Erhebung
   § 20    Steuerschuldner
   § 21    Anrechnung ausländischer Erbschaftsteuer

  § 22    Kleinbetragsgrenze
  § 23    Besteuerung von Renten, Nutzungen und Leistun-
          gen
  § 24    Verrentung der Steuerschuld in den Fällen des § 1
          Abs. 1 Nr. 4
  § 25    (weggefallen)
  § 26    Ermäßigung der Steuer bei Aufhebung einer Fami-
          lienstiftung oder Auflösung eines Vereins
  § 27    Mehrfacher Erwerb desselben Vermögens
  § 28    Stundung
  § 29    Erlöschen der Steuer in besonderen Fällen
  § 30    Anzeige des Erwerbs
  § 31    Steuererklärung
  § 32    Bekanntgabe des Steuerbescheides an Vertreter
  § 33    Anzeigepflicht der Vermögensverwahrer, Vermö-

          gensverwalter und Versicherungsunternehmen
  § 34    Anzeigepflicht der Gerichte, Behörden, Beamten
          und Notare
  § 35    Örtliche Zuständigkeit

                        Abschnitt 5
          Ermächtigungs- und Schlussvorschriften
  § 36    Ermächtigungen
  § 37    Anwendung des Gesetzes
  § 37a   Sondervorschriften aus Anlass der Herstellung der
          Einheit Deutschlands
  § 38    (weggefallen)
  § 39    (weggefallen)“.

2. § 3 wird wie folgt geändert:
  a) Absatz 1 Nr. 1 wird wie folgt gefasst:
     „1. der Erwerb durch Erbanfall (§ 1922 des Bür-
         gerlichen Gesetzbuchs), durch Vermächtnis
         (§§ 2147 ff. des Bürgerlichen Gesetzbuchs)
         oder auf Grund eines geltend gemachten
         Pflichtteilsanspruchs (§§ 2303 ff. des Bürger-

         lichen Gesetzbuchs);“.

  b) Absatz 2 wird wie folgt geändert:
     aa) Nummer 4 wird wie folgt gefasst:
          „4. was als Abfindung für einen Verzicht auf

              den entstandenen Pflichtteilsanspruch
              oder für die Ausschlagung einer Erb-

              schaft, eines Erbersatzanspruchs oder

              eines Vermächtnisses oder für die Zu-

              rückweisung eines Rechts aus einem

              Vertrag des Erblassers zugunsten Dritter

              auf den Todesfall oder anstelle eines an-
              deren in Absatz 1 genannten Erwerbs
              gewährt wird;“.

     bb) Nummer 7 wird wie folgt gefasst:
          „7. was der Vertragserbe oder der Schluss-

              erbe eines gemeinschaftlichen Testa-
              ments oder der Vermächtnisnehmer we-
              gen beeinträchtigender Schenkungen
              des Erblassers (§§ 2287, 2288 Abs. 2
             des Bürgerlichen Gesetzbuchs) von dem
             Beschenkten nach den Vorschriften über
             die ungerechtfertigte Bereicherung er-
             langt.“
3. § 4 Abs. 1 wird wie folgt gefasst:
     „(1) Wird die Gütergemeinschaft beim Tod eines
  Ehegatten oder beim Tod eines Lebenspartners
  fortgesetzt (§§ 1483 ff. des Bürgerlichen Gesetz-
  buchs), wird dessen Anteil am Gesamtgut so be-
  handelt, als wäre er ausschließlich den anteilsbe-
  rechtigten Abkömmlingen angefallen.“
4. § 5 wird wie folgt geändert:

  a) Absatz 1 wird wie folgt geändert:
     aa) Satz 1 wird wie folgt gefasst:
         „Wird der Güterstand der Zugewinngemein-
         schaft (§ 1363 des Bürgerlichen Gesetz-
         buchs, § 6 des Lebenspartnerschaftsgeset-
         zes) durch den Tod eines Ehegatten oder
         den Tod eines Lebenspartners beendet und
         der Zugewinn nicht nach § 1371 Abs. 2 des
         Bürgerlichen Gesetzbuchs ausgeglichen, gilt
         beim überlebenden Ehegatten oder beim
         überlebenden Lebenspartner der Betrag,
         den er nach Maßgabe des § 1371 Abs. 2
         des Bürgerlichen Gesetzbuchs als Aus-
         gleichsforderung geltend machen könnte,
         nicht als Erwerb im Sinne des § 3.“
     bb) In Satz 4 werden nach dem Wort „Ehever-
         trag“ die Wörter „oder Lebenspartner-
         schaftsvertrag“ eingefügt.

     cc) In Satz 5 werden die Wörter „der Nachlaß“
         durch die Wörter „das Endvermögen“ und
         die Wörter „des Nachlasses“ durch die Wör-
         ter „des Endvermögens“ ersetzt.
  b) In Absatz 2 werden nach dem Wort „Ehegatten“
     die Wörter „oder eines Lebenspartners“ einge-
     fügt.

5. § 6 Abs. 4 wird wie folgt gefasst:
    „(4) Nachvermächtnisse und beim Tod des Be-
  schwerten fällige Vermächtnisse oder Auflagen ste-
  hen den Nacherbschaften gleich.“

6. § 7 wird wie folgt geändert:

  a) Absatz 1 wird wie folgt geändert:
     aa) In Nummer 4 werden nach dem Wort „Ehe-
         gatte“ die Wörter „oder ein Lebenspartner“
         eingefügt.

     bb) Nummer 6 wird aufgehoben.

     cc) Das Nummer 9 abschließende Semikolon
         wird durch einen Punkt ersetzt und folgender
         Satz wird angefügt:
         „Wie eine Auflösung wird auch der Form-
         wechsel eines rechtsfähigen Vereins, dessen
         Zweck wesentlich im Interesse einer Familie
         oder bestimmter Familien auf die Bindung
         von Vermögen gerichtet ist, in eine Kapital-
         gesellschaft behandelt;“.

  b) Dem Absatz 7 wird folgender Satz angefügt:
     „Bei Übertragungen im Sinne des § 10 Abs. 10
     gelten die Sätze 1 und 2 sinngemäß.“

7. § 9 Abs. 1 Nr. 1 Buchstabe b wird wie folgt gefasst:
   „b) für den Erwerb eines geltend gemachten
       Pflichtteilsanspruchs mit dem Zeitpunkt der
       Geltendmachung,“.
8. § 10 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:

      aa) Die Sätze 1 und 2 werden wie folgt gefasst:
         „Als steuerpflichtiger Erwerb gilt die Berei-
         cherung des Erwerbers, soweit sie nicht
         steuerfrei ist (§§ 5, 13, 13a, 13c, 16, 17
         und 18). In den Fällen des § 3 gilt unbescha-
         det Absatz 10 als Bereicherung der Betrag,
         der sich ergibt, wenn von dem nach § 12 zu
         ermittelnden Wert des gesamten Vermö-
         gensanfalls, soweit er der Besteuerung nach
         diesem Gesetz unterliegt, die nach den Ab-
         sätzen 3 bis 9 abzugsfähigen Nachlassver-
         bindlichkeiten mit ihrem nach § 12 zu ermit-
         telnden Wert abgezogen werden.“
      bb) Nach Satz 2 wird folgender Satz eingefügt:
         „Steuererstattungsansprüche des Erblassers
         sind zu berücksichtigen, wenn sie rechtlich
         entstanden sind (§ 37 Abs. 2 der Abgaben-
         ordnung).“

      cc) Der bisherige Satz 3 wird wie folgt gefasst:
         „Der unmittelbare oder mittelbare Erwerb ei-
         ner Beteiligung an einer Personengesell-
         schaft oder einer anderen Gesamthandsge-
         meinschaft, die nicht unter § 97 Abs. 1 Satz 1
         Nr. 5 des Bewertungsgesetzes fällt, gilt als
         Erwerb der anteiligen Wirtschaftsgüter; die
         dabei übergehenden Schulden und Lasten
         der Gesellschaft sind bei der Ermittlung der
         Bereicherung des Erwerbers wie eine Ge-
         genleistung zu behandeln.“
   b) Absatz 5 Nr. 1 wird wie folgt gefasst:

      „1. die vom Erblasser herrührenden Schulden,
          soweit sie nicht mit einem zum Erwerb ge-
          hörenden Gewerbebetrieb, Anteil an einem
          Gewerbebetrieb, Betrieb der Land- und
          Forstwirtschaft oder Anteil an einem Betrieb
          der Land- und Forstwirtschaft in wirtschaft-

          lichem Zusammenhang stehen und bereits
          bei der Bewertung der wirtschaftlichen Ein-
          heit berücksichtigt worden sind;“.
   c) Absatz 6 wird wie folgt geändert:

      aa) Die Sätze 4 und 5 werden wie folgt gefasst:

         „Schulden und Lasten, die mit nach § 13a
         befreitem Vermögen in wirtschaftlichem Zu-
         sammenhang stehen, sind nur mit dem Be-
         trag abzugsfähig, der dem Verhältnis des
         nach Anwendung des § 13a anzusetzenden
         Werts dieses Vermögens zu dem Wert vor
         Anwendung des § 13a entspricht. Schulden
         und Lasten, die mit nach § 13c befreitem
         Vermögen in wirtschaftlichem Zusammen-
         hang stehen, sind nur mit dem Betrag ab-
         zugsfähig, der dem Verhältnis des nach An-
         wendung des § 13c anzusetzenden Werts
         dieses Vermögens zu dem Wert vor Anwen-
         dung des § 13c entspricht.“
       bb) Folgender Satz wird angefügt:

           „Haben sich Nutzungsrechte als Grund-
           stücksbelastungen bei der Ermittlung des
           gemeinen Werts einer wirtschaftlichen Ein-
           heit des Grundbesitzes ausgewirkt, ist deren
           Abzug bei der Erbschaftsteuer ausgeschlos-
           sen.“

  d) Nach Absatz 9 wird folgender Absatz 10 ange-
     fügt:

          „(10) Überträgt ein Erbe ein auf ihn von Todes
       wegen übergegangenes Mitgliedschaftsrecht an
       einer Personengesellschaft unverzüglich nach
       dessen Erwerb auf Grund einer im Zeitpunkt

       des Todes des Erblassers bestehenden Rege-

       lung im Gesellschaftsvertrag an die Mitgesell-

       schafter und ist der Wert, der sich für seinen An-
       teil zur Zeit des Todes des Erblassers nach § 12
       ergibt, höher als der gesellschaftsvertraglich
       festgelegte Abfindungsanspruch, so gehört nur

       der Abfindungsanspruch zum Vermögensanfall

       im Sinne des Absatzes 1 Satz 2. Überträgt ein

       Erbe einen auf ihn von Todes wegen übergegan-
       genen Geschäftsanteil an einer Gesellschaft mit
       beschränkter Haftung unverzüglich nach dessen
       Erwerb auf Grund einer im Zeitpunkt des Todes
       des Erblassers bestehenden Regelung im Ge-
       sellschaftsvertrag an die Mitgesellschafter oder
       wird der Geschäftsanteil auf Grund einer im Zeit-

       punkt des Todes des Erblassers bestehenden
       Regelung im Gesellschaftsvertrag von der Ge-
       sellschaft eingezogen und ist der Wert, der sich
       für seinen Anteil zur Zeit des Todes des Erblas-
       sers nach § 12 ergibt, höher als der gesell-
       schaftsvertraglich festgelegte Abfindungsan-
       spruch, so gehört nur der Abfindungsanspruch
       zum Vermögensanfall im Sinne des Absatzes 1
       Satz 2.“
9. § 12 wird wie folgt gefasst:

                           㤠12
                        Bewertung

     (1) Die Bewertung richtet sich, soweit nicht in
  den Absätzen 2 bis 7 etwas anderes bestimmt ist,

  nach den Vorschriften des Ersten Teils des Bewer-

  tungsgesetzes (Allgemeine Bewertungsvorschrif-
  ten) in der Fassung der Bekanntmachung vom
  1. Februar 1991 (BGBl. I S. 230), zuletzt geändert
  durch Artikel 2 des Gesetzes vom 24. Dezember
  2008 (BGBl. I S. 3018), in der jeweils geltenden Fas-
  sung.

     (2) Anteile an Kapitalgesellschaften, für die ein
  Wert nach § 151 Abs. 1 Satz 1 Nr. 3 des Bewer-
  tungsgesetzes festzustellen ist, sind mit dem auf
  den Bewertungsstichtag (§ 11) festgestellten Wert
  anzusetzen.
     (3) Grundbesitz (§ 19 Abs. 1 des Bewertungsge-
  setzes) ist mit dem nach § 151 Abs. 1 Satz 1 Nr. 1
  des Bewertungsgesetzes auf den Bewertungsstich-
  tag (§ 11) festgestellten Wert anzusetzen.

    (4) Bodenschätze, die nicht zum Betriebsvermö-
  gen gehören, werden angesetzt, wenn für sie Ab-
  setzungen für Substanzverringerung bei der Ein-

   kunftsermittlung vorzunehmen sind; sie werden mit
   ihren ertragsteuerlichen Werten angesetzt.

      (5) Inländisches Betriebsvermögen, für das ein
   Wert nach § 151 Abs. 1 Satz 1 Nr. 2 des Bewer-
   tungsgesetzes festzustellen ist, ist mit dem auf
   den Bewertungsstichtag (§ 11) festgestellten Wert
   anzusetzen.

      (6) Gehört zum Erwerb ein Anteil an Wirtschafts-
   gütern und Schulden, für die ein Wert nach § 151
   Abs. 1 Satz 1 Nr. 4 des Bewertungsgesetzes fest-
   zustellen ist, ist der darauf entfallende Teilbetrag
   des auf den Bewertungsstichtag (§ 11) festgestell-
   ten Werts anzusetzen.

     (7) Ausländischer Grundbesitz und ausländi-

   sches Betriebsvermögen werden nach § 31 des Be-

   wertungsgesetzes bewertet.“

10. § 13 Abs. 1 wird wie folgt geändert:
   a) Nummer 1 wird wie folgt geändert:

      aa) In den Buchstaben b und c wird jeweils die

          Angabe „10 300 Euro“ durch die Angabe

          „12 000 Euro“ ersetzt.

      bb) Vor Satz 2 wird folgender Satz eingefügt:
          „Beim Erwerb durch einen Lebenspartner ist
          anstelle der Befreiung nach Satz 1 Buch-
          stabe c die Befreiung nach Satz 1 Buch-
          stabe a und b anzuwenden.“

   b) Nummer 2 wird wie folgt geändert:

      aa) Buchstabe a wird wie folgt gefasst:
          „a) mit 60 Prozent ihres Werts, jedoch
              Grundbesitz und Teile von Grundbesitz
              mit 85 Prozent ihres Werts, wenn die Er-
              haltung dieser Gegenstände wegen ihrer
              Bedeutung für Kunst, Geschichte oder
              Wissenschaft im öffentlichen Interesse
              liegt, die jährlichen Kosten in der Regel
              die erzielten Einnahmen übersteigen und
              die Gegenstände in einem den Verhält-
              nissen entsprechenden Umfang den
              Zwecken der Forschung oder der Volks-
              bildung nutzbar gemacht sind oder wer-
              den,“.

      bb) Buchstabe b Doppelbuchstabe bb wird wie

          folgt gefasst:

          „bb) die Gegenstände sich seit mindestens
               20 Jahren im Besitz der Familie befin-
               den oder in dem Verzeichnis national
               wertvollen Kulturguts oder national
               wertvoller Archive nach dem Gesetz
               zum Schutz deutschen Kulturgutes ge-
               gen Abwanderung in der Fassung der
               Bekanntmachung vom 8. Juli 1999
               (BGBl. I S. 1754), zuletzt geändert
               durch Artikel 2 des Gesetzes vom
               18. Mai 2007 (BGBl. I S. 757, 2547), in
               der jeweils geltenden Fassung einge-
               tragen sind.“
   c) Nummer 4a wird wie folgt gefasst:

      „4a. Zuwendungen unter Lebenden, mit denen
           ein Ehegatte dem anderen Ehegatten Ei-
           gentum oder Miteigentum an einem im In-
           land oder in einem Mitgliedstaat der Euro-
       päischen Union oder einem Staat des Eu-
       ropäischen Wirtschaftsraums belegenen
       bebauten Grundstück im Sinne des § 181
       Abs. 1 Nr. 1 bis 5 des Bewertungsgesetzes
       verschafft, soweit darin eine Wohnung zu
       eigenen Wohnzwecken genutzt wird (Fami-
       lienheim), oder den anderen Ehegatten von
       eingegangenen Verpflichtungen im Zusam-
       menhang mit der Anschaffung oder der
       Herstellung des Familienheims freistellt.
       Entsprechendes gilt, wenn ein Ehegatte
       nachträglichen Herstellungs- oder Erhal-
       tungsaufwand für ein Familienheim trägt,
       das im gemeinsamen Eigentum der Ehe-
       gatten oder im Eigentum des anderen Ehe-
       gatten steht. Die Sätze 1 und 2 gelten für
       Zuwendungen zwischen Lebenspartnern
       entsprechend;“.

d) Nach Nummer 4a werden folgende Nummern 4b

   und 4c eingefügt:

  „4b. der Erwerb von Todes wegen des Eigen-
       tums oder Miteigentums an einem im In-
       land oder in einem Mitgliedstaat der Euro-
       päischen Union oder einem Staat des
       Europäischen Wirtschaftsraums belegenen
       bebauten Grundstück im Sinne des § 181
       Abs. 1 Nr. 1 bis 5 des Bewertungsgesetzes
       durch den überlebenden Ehegatten oder
       den überlebenden Lebenspartner, soweit
       der Erblasser darin bis zum Erbfall eine
       Wohnung zu eigenen Wohnzwecken ge-
       nutzt hat oder bei der er aus zwingenden
       Gründen an einer Selbstnutzung zu eige-
       nen Wohnzwecken gehindert war und die
       beim Erwerber unverzüglich zur Selbstnut-
       zung zu eigenen Wohnzwecken bestimmt
       ist (Familienheim). Ein Erwerber kann die
       Steuerbefreiung nicht in Anspruch nehmen,
       soweit er das begünstigte Vermögen auf
       Grund einer letztwilligen Verfügung des
       Erblassers oder einer rechtsgeschäftlichen
       Verfügung des Erblassers auf einen Dritten
       übertragen muss. Gleiches gilt, wenn ein
       Erbe im Rahmen der Teilung des Nachlas-
       ses begünstigtes Vermögen auf einen Mit-
       erben überträgt. Überträgt ein Erbe erwor-
       benes begünstigtes Vermögen im Rahmen
       der Teilung des Nachlasses auf einen Drit-
       ten und gibt der Dritte dabei diesem Erwer-
       ber nicht begünstigtes Vermögen hin, das
       er vom Erblasser erworben hat, erhöht sich
       insoweit der Wert des begünstigten Vermö-
       gens des Dritten um den Wert des hingege-
       benen Vermögens, höchstens jedoch um
       den Wert des übertragenen Vermögens.
       Die Steuerbefreiung fällt mit Wirkung für
       die Vergangenheit weg, wenn der Erwerber
       das Familienheim innerhalb von zehn Jah-
       ren nach dem Erwerb nicht mehr zu Wohn-
       zwecken selbst nutzt, es sei denn, er ist
       aus zwingenden Gründen an einer Selbst-

       nutzung zu eigenen Wohnzwecken gehin-

       dert;

  4c. der Erwerb von Todes wegen des Eigen-
      tums oder Miteigentums an einem im In-

        land oder in einem Mitgliedstaat der Euro-
        päischen Union oder einem Staat des Eu-
        ropäischen Wirtschaftsraums belegenen
        bebauten Grundstück im Sinne des § 181
        Abs. 1 Nr. 1 bis 5 des Bewertungsgesetzes
        durch Kinder im Sinne der Steuerklasse I
        Nr. 2 und der Kinder verstorbener Kinder
        im Sinne der Steuerklasse I Nr. 2, soweit
        der Erblasser darin bis zum Erbfall eine
        Wohnung zu eigenen Wohnzwecken ge-
        nutzt hat oder bei der er aus zwingenden
        Gründen an einer Selbstnutzung zu eige-
        nen Wohnzwecken gehindert war, die beim
        Erwerber unverzüglich zur Selbstnutzung
        zu eigenen Wohnzwecken bestimmt ist (Fa-
        milienheim) und soweit die Wohnfläche der
        Wohnung 200 Quadratmeter nicht über-
        steigt. Ein Erwerber kann die Steuerbefrei-
        ung nicht in Anspruch nehmen, soweit er

        das begünstigte Vermögen auf Grund einer

        letztwilligen Verfügung des Erblassers oder
        einer rechtsgeschäftlichen Verfügung des
        Erblassers auf einen Dritten übertragen
        muss. Gleiches gilt, wenn ein Erbe im Rah-
        men der Teilung des Nachlasses begüns-
        tigtes Vermögen auf einen Miterben über-
        trägt. Überträgt ein Erbe erworbenes be-
        günstigtes Vermögen im Rahmen der Tei-
        lung des Nachlasses auf einen Dritten und
        gibt der Dritte dabei diesem Erwerber nicht
        begünstigtes Vermögen hin, das er vom
        Erblasser erworben hat, erhöht sich inso-
        weit der Wert des begünstigten Vermögens
        des Dritten um den Wert des hingegebenen
        Vermögens, höchstens jedoch um den Wert
        des übertragenen Vermögens. Die Steuer-
        befreiung fällt mit Wirkung für die Vergan-
        genheit weg, wenn der Erwerber das Fami-
        lienheim innerhalb von zehn Jahren nach
        dem Erwerb nicht mehr zu Wohnzwecken
        selbst nutzt, es sei denn, er ist aus zwingen-
        den Gründen an einer Selbstnutzung zu ei-
        genen Wohnzwecken gehindert;“.

e) Nummer 7 wird wie folgt gefasst:
   „7. Ansprüche nach den folgenden Gesetzen in
       der jeweils geltenden Fassung:

      a) Lastenausgleichsgesetz,
      b) Flüchtlingshilfegesetz in der Fassung der
         Bekanntmachung vom 15. Mai 1971
         (BGBl. I S. 681), zuletzt geändert durch
         Artikel 6a des Gesetzes vom 21. Juli
         2004 (BGBl. I S. 1742),

      c) Allgemeines Kriegsfolgengesetz in der im
         Bundesgesetzblatt Teil III, Gliederungs-
         nummer 653-1, veröffentlichten bereinig-
         ten Fassung, zuletzt geändert durch Arti-
         kel 127 der Verordnung vom 31. Oktober
         2006 (BGBl. I S. 2407),

      d) Gesetz zur Regelung der Verbindlichkei-

         ten nationalsozialistischer Einrichtungen

         und der Rechtsverhältnisse an deren Ver-
         mögen vom 17. März 1965 (BGBl. I S. 79),
         zuletzt geändert durch Artikel 2 Abs. 17
             des Gesetzes vom 12. August 2005
             (BGBl. I S. 2354),
          e) Häftlingshilfegesetz, Strafrechtliches Re-
             habilitierungsgesetz sowie Bundesvertrie-
             benengesetz,
          f) Vertriebenenzuwendungsgesetz       vom
             27. September 1994 (BGBl. I S. 2624,
             2635), zuletzt geändert durch Artikel 4
             Abs. 43 des Gesetzes vom 22. September
             2005 (BGBl. I S. 2809),

          g) Verwaltungsrechtliches Rehabilitierungs-
             gesetz in der Fassung der Bekanntma-
             chung vom 1. Juli 1997 (BGBl. I
             S. 1620), zuletzt geändert durch Artikel 2
             des Gesetzes vom 21. August 2007
             (BGBl. I S. 2118), und
          h) Berufliches Rehabilitierungsgesetz in der
             Fassung der Bekanntmachung vom 1. Juli
             1997 (BGBl. I S. 1625), zuletzt geändert
             durch Artikel 3 des Gesetzes vom 21. Au-
             gust 2007 (BGBl. I S. 2118);“.
  f) Nummer 8 wird wie folgt gefasst:

       „8. Ansprüche auf Entschädigungsleistungen
           nach den folgenden Gesetzen in der jeweils
           geltenden Fassung:
          a) Bundesentschädigungsgesetz in der im
             Bundesgesetzblatt Teil III, Gliederungs-
             nummer 251-1, veröffentlichten bereinig-
             ten Fassung, zuletzt geändert durch Arti-
             kel 7 Abs. 4 des Gesetzes vom 26. März
             2007 (BGBl. I S. 358), sowie
          b) Gesetz über Entschädigungen für Opfer
             des Nationalsozialismus im Beitrittsgebiet
             vom 22. April 1992 (BGBl. I S. 906);“.
  g) In Nummer 9 wird der Betrag „5 200 Euro“ durch
     den Betrag „20 000 Euro“ ersetzt.

  h) Nummer 18 wird wie folgt gefasst:
       „18. Zuwendungen an
           a) politische Parteien im Sinne des § 2 des
              Parteiengesetzes,

           b) Vereine ohne Parteicharakter, wenn
              aa) der Zweck des Vereins ausschließ-
                  lich darauf gerichtet ist, durch Teil-
                  nahme mit eigenen Wahlvorschlägen
                  an Wahlen auf Bundes-, Landes-
                  oder Kommunalebene bei der politi-
                  schen Willensbildung mitzuwirken,
                  und
              bb) der Verein auf Bundes-, Landes-
                  oder Kommunalebene bei der jeweils
                  letzten Wahl wenigstens ein Mandat
                  errungen oder der zuständigen
                  Wahlbehörde oder dem zuständigen
                  Wahlorgan angezeigt hat, dass er mit
                  eigenen Wahlvorschlägen auf Bun-
                  des-, Landes- oder Kommunalebene
                  an der jeweils nächsten Wahl teilneh-
                  men will.
              Die Steuerbefreiung fällt mit Wirkung für
              die Vergangenheit weg, wenn der Verein
              an der jeweils nächsten Wahl nach der

              Zuwendung nicht teilnimmt, es sei denn,
              dass der Verein sich ernsthaft um eine
              Teilnahme bemüht hat.“
11. § 13a wird wie folgt gefasst:
                          㤠13a
          Steuerbefreiung für Betriebsvermögen,
          Betriebe der Land- und Forstwirtschaft
           und Anteile an Kapitalgesellschaften

      (1) Der Wert von Betriebsvermögen, land- und
   forstwirtschaftlichem Vermögen und Anteilen an
   Kapitalgesellschaften im Sinne des § 13b Abs. 4
   bleibt insgesamt außer Ansatz (Verschonungsab-
   schlag). Voraussetzung ist, dass die Summe der
   maßgebenden jährlichen Lohnsummen (Absatz 4)
   des Betriebs, bei Beteiligungen an einer Personen-
   gesellschaft oder Anteilen an einer Kapitalgesell-
   schaft des Betriebs der jeweiligen Gesellschaft, in-
   nerhalb von sieben Jahren nach dem Erwerb (Lohn-
   summenfrist) insgesamt 650 Prozent der Aus-
   gangslohnsumme nicht unterschreitet (Mindest-
   lohnsumme). Ausgangslohnsumme ist die durch-
   schnittliche Lohnsumme der letzten fünf vor dem
   Zeitpunkt der Entstehung der Steuer endenden
   Wirtschaftsjahre. Satz 2 ist nicht anzuwenden,
   wenn die Ausgangslohnsumme 0 Euro beträgt oder
   der Betrieb nicht mehr als zehn Beschäftigte hat.
   Unterschreitet die Summe der maßgebenden jähr-
   lichen Lohnsummen die Mindestlohnsumme, ver-
   mindert sich der nach Satz 1 zu gewährende Ver-
   schonungsabschlag mit Wirkung für die Vergangen-
   heit in demselben prozentualen Umfang, wie die
   Mindestlohnsumme unterschritten wird.
      (2) Der nicht unter § 13b Abs. 4 fallende Teil des
   Vermögens im Sinne des § 13b Abs. 1 bleibt vorbe-
   haltlich des Satzes 3 außer Ansatz, soweit der Wert
   dieses Vermögens insgesamt 150 000 Euro nicht
   übersteigt (Abzugsbetrag). Der Abzugsbetrag von
   150 000 Euro verringert sich, wenn der Wert dieses
   Vermögens insgesamt die Wertgrenze von 150 000
   Euro übersteigt, um 50 Prozent des diese Wert-
   grenze übersteigenden Betrags. Der Abzugsbetrag
   kann innerhalb von zehn Jahren für von derselben
   Person anfallende Erwerbe nur einmal berücksich-
   tigt werden.
      (3) Ein Erwerber kann den Verschonungsab-
   schlag (Absatz 1) und den Abzugsbetrag (Absatz 2)
   nicht in Anspruch nehmen, soweit er Vermögen im
   Sinne des § 13b Abs. 1 auf Grund einer letztwilligen
   Verfügung des Erblassers oder einer rechtsge-
   schäftlichen Verfügung des Erblassers oder Schen-
   kers auf einen Dritten übertragen muss. Gleiches
   gilt, wenn ein Erbe im Rahmen der Teilung des
   Nachlasses Vermögen im Sinne des § 13b Abs. 1
   auf einen Miterben überträgt.
      (4) Die Lohnsumme umfasst alle Vergütungen
   (Löhne und Gehälter und andere Bezüge und Vor-
   teile), die im maßgebenden Wirtschaftsjahr an die
   auf den Lohn- und Gehaltslisten erfassten Beschäf-
   tigten gezahlt werden; außer Ansatz bleiben Vergü-
   tungen an solche Arbeitnehmer, die nicht aus-
   schließlich oder überwiegend in dem Betrieb tätig
   sind. Zu den Vergütungen zählen alle Geld- oder
   Sachleistungen für die von den Beschäftigten er-
   brachte Arbeit, unabhängig davon, wie diese Leis-
tungen bezeichnet werden und ob es sich um regel-
mäßige oder unregelmäßige Zahlungen handelt. Zu
den Löhnen und Gehältern gehören auch alle von
den Beschäftigten zu entrichtenden Sozialbeiträge,
Einkommensteuern und Zuschlagsteuern auch
dann, wenn sie vom Arbeitgeber einbehalten und
von ihm im Namen des Beschäftigten direkt an
den Sozialversicherungsträger und die Steuerbe-
hörde abgeführt werden. Zu den Löhnen und Ge-
hältern zählen alle vom Beschäftigten empfangenen
Sondervergütungen, Prämien, Gratifikationen, Ab-

findungen, Zuschüsse zu Lebenshaltungskosten,

Familienzulagen, Provisionen, Teilnehmergebühren

und vergleichbare Vergütungen. Gehören zum Be-

triebsvermögen des Betriebs, bei Beteiligungen an

einer Personengesellschaft und Anteilen an einer

Kapitalgesellschaft des Betriebs der jeweiligen Ge-

sellschaft, unmittelbar oder mittelbar Beteiligungen

an Personengesellschaften, die ihren Sitz oder ihre

Geschäftsleitung im Inland, einem Mitgliedstaat der

Europäischen Union oder in einem Staat des Euro-

päischen Wirtschaftsraums haben, oder Anteile an

Kapitalgesellschaften, die ihren Sitz oder ihre Ge-

schäftsleitung im Inland, einem Mitgliedstaat der

Europäischen Union oder in einem Staat des Euro-

päischen Wirtschaftsraums haben, wenn die unmit-

telbare oder mittelbare Beteiligung mehr als 25 Pro-

zent beträgt, sind die Lohnsummen dieser Gesell-
schaften einzubeziehen zu dem Anteil, zu dem die
unmittelbare und mittelbare Beteiligung besteht.

   (5) Der Verschonungsabschlag (Absatz 1) und

der Abzugsbetrag (Absatz 2) fallen nach Maßgabe

des Satzes 2 mit Wirkung für die Vergangenheit

weg, soweit der Erwerber innerhalb von sieben Jah-

ren (Behaltensfrist)

1. einen Gewerbebetrieb oder einen Teilbetrieb, ei-
   nen Anteil an einer Gesellschaft im Sinne des
   § 15 Abs. 1 Satz 1 Nr. 2 und Abs. 3 oder § 18

   Abs. 4 des Einkommensteuergesetzes, einen

   Anteil eines persönlich haftenden Gesellschaf-

   ters einer Kommanditgesellschaft auf Aktien
   oder einen Anteil daran veräußert; als Veräuße-
   rung gilt auch die Aufgabe des Gewerbebe-
   triebs. Gleiches gilt, wenn wesentliche Betriebs-
   grundlagen eines Gewerbebetriebs veräußert
   oder in das Privatvermögen überführt oder an-
   deren betriebsfremden Zwecken zugeführt wer-
   den oder wenn Anteile an einer Kapitalgesell-
   schaft veräußert werden, die der Veräußerer
   durch eine Sacheinlage (§ 20 Abs. 1 des Um-
   wandlungssteuergesetzes vom 7. Dezember
   2006 (BGBl. I S. 2782, 2791), geändert durch Ar-
   tikel 5 des Gesetzes vom 14. August 2007
   (BGBl. I S. 1912), in der jeweils geltenden Fas-
   sung) aus dem Betriebsvermögen im Sinne des
   § 13b erworben hat oder ein Anteil an einer Ge-

   sellschaft im Sinne des § 15 Abs. 1 Satz 1 Nr. 2

   und Abs. 3 oder § 18 Abs. 4 des Einkommen-

   steuergesetzes oder ein Anteil daran veräußert

   wird, den der Veräußerer durch eine Einbringung

   des Betriebsvermögens im Sinne des § 13b in

   eine Personengesellschaft (§ 24 Abs. 1 des Um-

   wandlungssteuergesetzes) erworben hat;

2. das land- und forstwirtschaftliche Vermögen im
   Sinne des § 168 Abs. 1 Nr. 1 des Bewertungs-

   gesetzes und selbst bewirtschaftete Grundstücke
   im Sinne des § 159 des Bewertungsgesetzes
   veräußert. Gleiches gilt, wenn das land- und
   forstwirtschaftliche Vermögen dem Betrieb der
   Land- und Forstwirtschaft nicht mehr dauernd
   zu dienen bestimmt ist oder wenn der bisherige
   Betrieb innerhalb der Behaltensfrist als Stück-
   länderei zu qualifizieren wäre oder Grundstücke
   im Sinne des § 159 des Bewertungsgesetzes
   nicht mehr selbst bewirtschaftet werden;

3. als Inhaber eines Gewerbebetriebs, Gesellschaf-

   ter einer Gesellschaft im Sinne des § 15 Abs. 1

   Nr. 2 und Abs. 3 oder § 18 Abs. 4 des Einkom-

   mensteuergesetzes oder persönlich haftender

   Gesellschafter einer Kommanditgesellschaft auf

   Aktien bis zum Ende des letzten in die Sieben-

   jahresfrist fallenden Wirtschaftsjahres Entnah-

   men tätigt, die die Summe seiner Einlagen und

   der ihm zuzurechnenden Gewinne oder Gewinn-

   anteile seit dem Erwerb um mehr als

   150 000 Euro übersteigen; Verluste bleiben un-

   berücksichtigt. Gleiches gilt für Inhaber eines

   begünstigten Betriebs der Land- und Forstwirt-

   schaft oder eines Teilbetriebs oder eines Anteils

   an einem Betrieb der Land- und Forstwirtschaft.

   Bei Ausschüttungen an Gesellschafter einer Ka-

   pitalgesellschaft ist sinngemäß zu verfahren;

4. Anteile an Kapitalgesellschaften im Sinne des
   § 13b ganz oder teilweise veräußert; eine ver-
   deckte Einlage der Anteile in eine Kapitalgesell-

   schaft steht der Veräußerung der Anteile gleich.

   Gleiches gilt, wenn die Kapitalgesellschaft inner-

   halb der Frist aufgelöst oder ihr Nennkapital

   herabgesetzt wird, wenn diese wesentliche Be-

   triebsgrundlagen veräußert und das Vermögen
   an die Gesellschafter verteilt wird; Satz 1 Nr. 1
   Satz 2 gilt entsprechend;

5. im Fall des § 13b Abs. 1 Nr. 3 Satz 2 die Ver-

   fügungsbeschränkung oder die Stimmrechts-

   bündelung aufgehoben wird.

Der Wegfall des Verschonungsabschlags be-
schränkt sich in den Fällen des Satzes 1 Nr. 1, 2,
4 und 5 auf den Teil, der dem Verhältnis der im Zeit-
punkt der schädlichen Verfügung verbleibenden
Behaltensfrist einschließlich des Jahres, in dem
die Verfügung erfolgt, zur gesamten Behaltensfrist
ergibt. In den Fällen des Satzes 1 Nr. 1, 2 und 4 ist
von einer Nachversteuerung abzusehen, wenn der
Veräußerungserlös innerhalb der nach § 13b Abs. 1
begünstigten Vermögensart verbleibt. Hiervon ist
auszugehen, wenn der Veräußerungserlös innerhalb
von sechs Monaten in entsprechendes Vermögen
investiert wird, das nicht zum Verwaltungsvermö-
gen im Sinne des § 13b Abs. 2 gehört.

   (6) Der Erwerber ist verpflichtet, dem für die Erb-

schaftsteuer zuständigen Finanzamt innerhalb einer

Frist von sechs Monaten nach Ablauf der Lohnsum-

menfrist das Unterschreiten der Lohnsummen-

grenze im Sinne des Absatzes 1 Satz 2 anzuzeigen.

In den Fällen des Absatzes 5 ist der Erwerber ver-

pflichtet, dem für die Erbschaftsteuer zuständigen

Finanzamt den entsprechenden Sachverhalt inner-
halb einer Frist von einem Monat, nach dem der
jeweilige Tatbestand verwirklicht wurde, anzuzei-
   gen. Die Festsetzungsfrist für die Steuer endet nicht
   vor dem Ablauf des vierten Jahres, nachdem die
   Finanzbehörde von dem Unterschreiten der Lohn-
   summengrenze (Absatz 1 Satz 2) oder dem Verstoß
   gegen die Behaltensregelungen (Absatz 5) Kenntnis
   erlangt. Die Anzeige ist eine Steuererklärung im
   Sinne der Abgabenordnung. Sie ist schriftlich abzu-
   geben. Die Anzeige hat auch dann zu erfolgen,
   wenn der Vorgang zu keiner Besteuerung führt.
      (7) Soweit nicht inländisches Vermögen zum be-
   günstigten Vermögen im Sinne des § 13b gehört,
   hat der Steuerpflichtige nachzuweisen, dass die
   Voraussetzungen für die Begünstigung im Zeit-
   punkt der Entstehung der Steuer und während der
   gesamten in den Absätzen 2 und 5 genannten Zeit-
   räume bestehen.
      (8) Der Erwerber kann unwiderruflich erklären,
   dass die Steuerbefreiung nach den Absätzen 1 bis 7
   in Verbindung mit § 13b nach folgender Maßgabe
   gewährt wird:

   1. In Absatz 1 Satz 2 tritt an die Stelle der Lohn-
      summenfrist von sieben Jahren eine Lohnsum-
      menfrist von zehn Jahren und an die Stelle der
      maßgebenden Lohnsumme von 650 Prozent
      eine maßgebende Lohnsumme von 1 000 Pro-
      zent;

   2. in Absatz 5 tritt an die Stelle der Behaltensfrist
      von sieben Jahren eine Behaltensfrist von zehn
      Jahren;
   3. in § 13b Abs. 2 Satz 1 tritt an die Stelle des Pro-
      zentsatzes für das Verwaltungsvermögen von
      50 Prozent ein Prozentsatz von 10 Prozent;
   4. in § 13b Abs. 4 tritt an die Stelle des Prozent-
      satzes für die Begünstigung von 85 Prozent ein
      Prozentsatz von 100 Prozent.
      (9) Die Absätze 1 bis 8 gelten in den Fällen des
   § 1 Abs. 1 Nr. 4 entsprechend.“
12. Nach § 13a werden folgende §§ 13b und 13c ein-
    gefügt:

                          㤠13b
                 Begünstigtes Vermögen
     (1) Zum begünstigten Vermögen gehören vorbe-
   haltlich Absatz 2

   1. der inländische Wirtschaftsteil des land- und
      forstwirtschaftlichen Vermögens (§ 168 Abs. 1
      Nr. 1 des Bewertungsgesetzes) mit Ausnahme
      der Stückländereien (§ 168 Abs. 2 des Bewer-
      tungsgesetzes) und selbst bewirtschaftete
      Grundstücke im Sinne des § 159 des Bewer-
      tungsgesetzes sowie entsprechendes land- und
      forstwirtschaftliches Vermögen, das einer Be-
      triebsstätte in einem Mitgliedstaat der Europä-
      ischen Union oder in einem Staat des Europä-
      ischen Wirtschaftsraums dient;
   2. inländisches Betriebsvermögen (§§ 95 bis 97
      des Bewertungsgesetzes) beim Erwerb eines
      ganzen Gewerbebetriebs, eines Teilbetriebs, ei-
      nes Anteils an einer Gesellschaft im Sinne des
      § 15 Abs. 1 Satz 1 Nr. 2 und Abs. 3 oder § 18
      Abs. 4 des Einkommensteuergesetzes, eines
      Anteils eines persönlich haftenden Gesellschaf-
      ters einer Kommanditgesellschaft auf Aktien

   oder eines Anteils daran und entsprechendes
   Betriebsvermögen, das einer Betriebsstätte in
   einem Mitgliedstaat der Europäischen Union
   oder in einem Staat des Europäischen Wirt-
   schaftsraums dient;
3. Anteile an Kapitalgesellschaften, wenn die Kapi-
   talgesellschaft zur Zeit der Entstehung der
   Steuer Sitz oder Geschäftsleitung im Inland oder
   in einem Mitgliedstaat der Europäischen Union
   oder in einem Staat des Europäischen Wirt-
   schaftsraums hat und der Erblasser oder Schen-
   ker am Nennkapital dieser Gesellschaft zu mehr
   als 25 Prozent unmittelbar beteiligt war
   (Mindestbeteiligung). Ob der Erblasser oder
   Schenker die Mindestbeteiligung erfüllt, ist nach
   der Summe der dem Erblasser oder Schenker
   unmittelbar zuzurechnenden Anteile und der
   Anteile weiterer Gesellschafter zu bestimmen,
   wenn der Erblasser oder Schenker und die wei-
   teren Gesellschafter untereinander verpflichtet
   sind, über die Anteile nur einheitlich zu verfügen
   oder ausschließlich auf andere derselben Ver-
   pflichtung unterliegende Anteilseigner zu über-
   tragen und das Stimmrecht gegenüber nichtge-
   bundenen Gesellschaftern einheitlich auszu-
   üben.

  (2) Ausgenommen bleibt Vermögen im Sinne des
Absatzes 1, wenn das land- und forstwirtschaftliche
Vermögen oder das Betriebsvermögen der Betriebe
oder der Gesellschaften zu mehr als 50 Prozent aus
Verwaltungsvermögen besteht. Zum Verwaltungs-
vermögen gehören
1. Dritten zur Nutzung überlassene Grundstücke,
   Grundstücksteile, grundstücksgleiche Rechte
   und Bauten. Eine Nutzungsüberlassung an Dritte
   ist nicht anzunehmen, wenn
   a) der Erblasser oder Schenker sowohl im über-
      lassenden Betrieb als auch im nutzenden Be-
      trieb allein oder zusammen mit anderen Ge-
      sellschaftern einen einheitlichen geschäftli-
      chen Betätigungswillen durchsetzen konnte
      oder als Gesellschafter einer Gesellschaft im
      Sinne des § 15 Abs. 1 Satz 1 Nr. 2 und Abs. 3
      oder § 18 Abs. 4 des Einkommensteuergeset-
      zes den Vermögensgegenstand der Gesell-
      schaft zur Nutzung überlassen hatte, und
      diese Rechtsstellung auf den Erwerber über-
      gegangen ist, soweit keine Nutzungsüberlas-
      sung an einen weiteren Dritten erfolgt;

   b) die Nutzungsüberlassung im Rahmen der Ver-
      pachtung eines ganzen Betriebs erfolgt, wel-
      che beim Verpächter zu Einkünften nach § 2
      Abs. 1 Nr. 2 bis 3 des Einkommensteuerge-
      setzes führt und
      aa) der Verpächter des Betriebs im Zusam-
          menhang mit einer unbefristeten Ver-
          pachtung den Pächter durch eine letztwil-
          lige Verfügung oder eine rechtsgeschäft-
          liche Verfügung als Erben eingesetzt hat
          oder
      bb) die Verpachtung an einen Dritten erfolgt,
          weil der Beschenkte im Zeitpunkt der
          Steuerentstehung den Betrieb noch nicht
          führen kann, und die Verpachtung auf
         höchstens zehn Jahre befristet ist; hat der
         Beschenkte das 18. Lebensjahr noch
         nicht vollendet, beginnt die Frist mit der
         Vollendung des 18. Lebensjahres.
     Dies gilt nicht für verpachtete Betriebe, die
     vor ihrer Verpachtung die Voraussetzungen

     als begünstigtes Vermögen nach Absatz 1

     und Satz 1 nicht erfüllt haben und für ver-

     pachtete Betriebe, deren Hauptzweck in der

     Überlassung von Grundstücken, Grund-

     stücksteilen, grundstücksgleichen Rechten

     und Bauten an Dritte zur Nutzung besteht,

     die nicht unter Buchstabe d fallen;

  c) sowohl der überlassende Betrieb als auch der
     nutzende Betrieb zu einem Konzern im Sinne
     des § 4h des Einkommensteuergesetzes ge-
     hören, soweit keine Nutzungsüberlassung an
     einen weiteren Dritten erfolgt;
  d) die überlassenen Grundstücke, Grundstücks-
     teile, grundstücksgleiche Rechte und Bauten
     zum Betriebsvermögen, zum gesamthände-
     risch gebundenen Betriebsvermögen einer

     Personengesellschaft oder zum Vermögen ei-

     ner Kapitalgesellschaft gehören und der

     Hauptzweck des Betriebs in der Vermietung

     von Wohnungen im Sinne des § 181 Abs. 9

     des Bewertungsgesetzes besteht, dessen Er-

     füllung einen wirtschaftlichen Geschäftsbe-
     trieb (§ 14 der Abgabenordnung) erfordert;

  e) Grundstücke, Grundstücksteile, grundstücks-
     gleiche Rechte und Bauten an Dritte zur land-
     und forstwirtschaftlichen Nutzung überlassen
     werden;
2. Anteile an Kapitalgesellschaften, wenn die un-
   mittelbare Beteiligung am Nennkapital dieser
   Gesellschaften 25 Prozent oder weniger beträgt
   und sie nicht dem Hauptzweck des Gewerbebe-
   triebs eines Kreditinstitutes oder eines Finanz-
   dienstleistungsinstitutes im Sinne des § 1 Abs. 1
   und 1a des Kreditwesengesetzes in der Fassung
   der Bekanntmachung vom 9. September 1998
   (BGBl. I S. 2776), das zuletzt durch Artikel 24
   des Gesetzes vom 23. Oktober 2008 (BGBl. I
   S. 2026) geändert worden ist, oder eines Ver-
   sicherungsunternehmens, das der Aufsicht nach

   § 1 Abs. 1 Nr. 1 des Versicherungsaufsichtsge-

   setzes in der Fassung der Bekanntmachung vom

   17. Dezember 1992 (BGBl. 1993 I S. 2), das zu-

   letzt durch Artikel 6 Abs. 2 des Gesetzes vom

   17. Oktober 2008 (BGBl. I S. 1982) geändert

   worden ist, unterliegt, zuzurechnen sind. Ob

   diese Grenze unterschritten wird, ist nach der

   Summe der dem Betrieb unmittelbar zuzurech-

   nenden Anteile und der Anteile weiterer Gesell-

   schafter zu bestimmen, wenn die Gesellschafter

   untereinander verpflichtet sind, über die Anteile

   nur einheitlich zu verfügen oder sie ausschließ-

   lich auf andere derselben Verpflichtung unterlie-

   gende Anteilseigner zu übertragen und das

   Stimmrecht gegenüber nichtgebundenen Gesell-

   schaftern nur einheitlich ausüben;

3. Beteiligungen an Gesellschaften im Sinne des
   § 15 Abs. 1 Satz 1 Nr. 2 und Abs. 3 oder § 18
   Abs. 4 des Einkommensteuergesetzes und an

   entsprechenden Gesellschaften im Ausland so-
   wie Anteile an Kapitalgesellschaften, die nicht
   unter Nummer 2 fallen, wenn bei diesen Gesell-
   schaften das Verwaltungsvermögen mehr als
   50 Prozent beträgt;

4. Wertpapiere sowie vergleichbare Forderungen,

   wenn sie nicht dem Hauptzweck des Gewerbe-

   betriebs eines Kreditinstitutes oder eines Fi-

   nanzdienstleistungsinstitutes im Sinne des § 1

   Abs. 1 und 1a des Kreditwesengesetzes in der

   Fassung der Bekanntmachung vom 9. Septem-

   ber 1998 (BGBl. I S. 2776), das zuletzt durch Ar-

   tikel 24 des Gesetzes vom 23. Oktober 2008
   (BGBl. I S. 2026) geändert worden ist, oder eines
   Versicherungsunternehmens, das der Aufsicht
   nach § 1 Abs. 1 Nr. 1 des Versicherungsauf-
   sichtsgesetzes in der Fassung der Bekanntma-
   chung vom 17. Dezember 1992 (BGBl. 1993 I
   S. 2), das zuletzt durch Artikel 6 Abs. 2 des Ge-
   setzes vom 17. Oktober 2008 (BGBl. I S. 1982)
   geändert worden ist, unterliegt, zuzurechnen sind;

5. Kunstgegenstände, Kunstsammlungen, wissen-

   schaftliche Sammlungen, Bibliotheken und Ar-

   chive, Münzen, Edelmetalle und Edelsteine,

   wenn der Handel mit diesen Gegenständen oder

   deren Verarbeitung nicht der Hauptzweck des

   Gewerbebetriebs ist.

Kommt Satz 1 nicht zur Anwendung, gehört sol-
ches Verwaltungsvermögen im Sinne des Satzes 2
Nr. 1 bis 5 nicht zum begünstigten Vermögen im
Sinne des Absatzes 1, welches dem Betrieb im Be-
steuerungszeitpunkt weniger als zwei Jahre zuzu-
rechnen war. Der Anteil des Verwaltungsvermögens
am gemeinen Wert des Betriebs bestimmt sich
nach dem Verhältnis der Summe der gemeinen
Werte der Einzelwirtschaftsgüter des Verwaltungs-
vermögens zum gemeinen Wert des Betriebs; für
Grundstücksteile des Verwaltungsvermögens ist
der ihnen entsprechende Anteil am gemeinen Wert
des Grundstücks anzusetzen. Bei Betrieben der
Land- und Forstwirtschaft ist als Vergleichsmaß-
stab der Wert des Wirtschaftsteils (§ 168 Abs. 1
Nr. 1 des Bewertungsgesetzes) anzuwenden.

   (3) Überträgt ein Erbe erworbenes begünstigtes

Vermögen im Rahmen der Teilung des Nachlasses

auf einen Dritten und gibt der Dritte dabei diesem

Erwerber nicht begünstigtes Vermögen hin, das er

vom Erblasser erworben hat, erhöht sich insoweit

der Wert des begünstigten Vermögens des Dritten

um den Wert des hingegebenen Vermögens,

höchstens jedoch um den Wert des übertragenen

Vermögens. Soweit zum Vermögen der Kapitalge-

sellschaft Vermögensgegenstände gehören, die

nach Absatz 2 Satz 1 Nr. 1 Satz 2 und Nr. 2 Satz 2

nicht in das begünstigte Vermögen einzubeziehen

sind, ist der Teil des Anteilswerts nicht begünstigt,

der dem Verhältnis der Summe der Werte der nicht

einzubeziehenden Vermögensgegenstände zum

Wert des gesamten Vermögens der Kapitalgesell-

schaft entspricht.

  (4) Begünstigt sind 85 Prozent des in Absatz 1
genannten Vermögens.
                           § 13c
                 Steuerbefreiung für
        zu Wohnzwecken vermietete Grundstücke

     (1) Grundstücke im Sinne des Absatzes 3 sind
   mit 90 Prozent ihres Werts anzusetzen.
      (2) Ein Erwerber kann den verminderten Wertan-
   satz nicht in Anspruch nehmen, soweit er erwor-
   bene Grundstücke auf Grund einer letztwilligen Ver-
   fügung des Erblassers oder einer rechtsgeschäftli-
   chen Verfügung des Erblassers oder Schenkers auf
   einen Dritten übertragen muss. Gleiches gilt, wenn
   ein Erbe im Rahmen der Teilung des Nachlasses
   Vermögen im Sinne des Absatzes 3 auf einen Miter-
   ben überträgt. Überträgt ein Erbe erworbenes be-

   günstigtes Vermögen im Rahmen der Teilung des
   Nachlasses auf einen Dritten und gibt der Dritte da-
   bei diesem Erwerber nicht begünstigtes Vermögen
   hin, das er vom Erblasser erworben hat, erhöht sich
   insoweit der Wert des begünstigten Vermögens des
   Dritten um den Wert des hingegebenen Vermögens,
   höchstens jedoch um den Wert des übertragenen
   Vermögens.
     (3) Der verminderte Wertansatz gilt für bebaute
   Grundstücke oder Grundstücksteile, die
   1. zu Wohnzwecken vermietet werden,
   2. im Inland, in einem Mitgliedstaat der Euro-
      päischen Union oder in einem Staat des Euro-
      päischen Wirtschaftsraums belegen sind,

   3. nicht zum begünstigten Betriebsvermögen oder
      begünstigten Vermögen eines Betriebs der
      Land- und Forstwirtschaft im Sinne des § 13a

      gehören.

      (4) Die Absätze 1 bis 3 gelten in den Fällen des

   § 1 Abs. 1 Nr. 4 entsprechend.“

13. § 14 wird wie folgt geändert:
   a) Nach Absatz 1 Satz 3 wird folgender Satz einge-
      fügt:

       „Die Steuer, die sich für den letzten Erwerb ohne

       Zusammenrechnung mit früheren Erwerben er-

       gibt, darf durch den Abzug der Steuer nach

       Satz 2 oder Satz 3 nicht unterschritten werden.“

   b) Folgender Absatz 2 wird eingefügt:

          „(2) Führt der Eintritt eines Ereignisses mit

       Wirkung für die Vergangenheit zu einer Verände-

       rung des Werts eines früheren, in die Zusam-
       menrechnung einzubeziehenden Erwerbs, endet
       die Festsetzungsfrist für die Änderung des Be-
       scheids über die Steuerfestsetzung für den spä-
       teren Erwerb nach § 175 Abs. 1 Satz 1 Nr. 2 der
       Abgabenordnung nicht vor dem Ende der für
       eine Änderung des Bescheids für den früheren
       Erwerb maßgebenden Festsetzungsfrist. Das-
       selbe gilt für den Eintritt eines Ereignisses mit

       Wirkung für die Vergangenheit, soweit es ledig-
       lich zu einer Änderung der anrechenbaren Steuer

       führt.“
   c) Der bisherige Absatz 2 wird Absatz 3.
14. § 15 Abs. 3 wird wie folgt gefasst:

     „(3) Im Falle des § 2269 des Bürgerlichen Ge-
   setzbuchs und soweit der überlebende Ehegatte
   oder der überlebende Lebenspartner an die Verfü-

   gung gebunden ist, ist auf Antrag der Versteuerung
   das Verhältnis des Schlusserben oder Vermächtnis-
   nehmers zum zuerst verstorbenen Ehegatten oder
   dem zuerst verstorbenen Lebenspartner zugrunde
   zu legen, soweit sein Vermögen beim Tod des über-
   lebenden Ehegatten oder des überlebenden Le-
   benspartners noch vorhanden ist. § 6 Abs. 2 Satz 3
   bis 5 gilt entsprechend.“
15. § 16 wird wie folgt gefasst:

                                 㤠16
                           Freibeträge
      (1) Steuerfrei bleibt in den Fällen des § 2 Abs. 1
   Nr. 1 der Erwerb

   1. des Ehegatten in Höhe von 500 000 Euro;

   2. der Kinder im Sinne der Steuerklasse I Nr. 2 und
      der Kinder verstorbener Kinder im Sinne der
      Steuerklasse I Nr. 2 in Höhe von 400 000 Euro;
   3. der Kinder der Kinder im Sinne der Steuerklasse I
      Nr. 2 in Höhe von 200 000 Euro;
   4. der übrigen Personen der Steuerklasse I in Höhe
      von 100 000 Euro;
   5. der Personen der Steuerklasse II in Höhe von
      20 000 Euro;
   6. des Lebenspartners in Höhe von 500 000 Euro;
   7. der übrigen Personen der Steuerklasse III in
      Höhe von 20 000 Euro.

       (2) An die Stelle des Freibetrags nach Absatz 1
   tritt in den Fällen des § 2 Abs. 1 Nr. 3 ein Freibetrag
   von 2 000 Euro.“

16. § 17 Abs. 1 wird wie folgt gefasst:

      „(1) Neben dem Freibetrag nach § 16 Abs. 1

   Nr. 1 wird dem überlebenden Ehegatten und neben

   dem Freibetrag nach § 16 Abs. 1 Nr. 6 dem über-
   lebenden Lebenspartner ein besonderer Versor-
   gungsfreibetrag von 256 000 Euro gewährt. Der
   Freibetrag wird bei Ehegatten oder bei Lebenspart-
   nern, denen aus Anlass des Todes des Erblassers

   nicht der Erbschaftsteuer unterliegende Versor-

   gungsbezüge zustehen, um den nach § 14 des Be-

   wertungsgesetzes zu ermittelnden Kapitalwert die-

   ser Versorgungsbezüge gekürzt.“

17. § 19 Abs. 1 wird wie folgt gefasst:

     „(1) Die Erbschaftsteuer wird nach folgenden

   Prozentsätzen erhoben:

    Wert des steuerpflichtigen               Prozentsatz
       Erwerbs (§ 10) bis                in der Steuerklasse
     einschließlich … Euro           I           II            III

                  75 000             7           30        30

                 300 000            11           30        30

                 600 000            15           30        30

              6 000 000             19           30        30

             13 000 000             23           50        50

             26 000 000             27           50        50

       über 26 000 000              30           50        50“.
18. § 19a wird wie folgt gefasst:

                          㤠19a

                     Tarifbegrenzung
           beim Erwerb von Betriebsvermögen,
       von Betrieben der Land- und Forstwirtschaft
        und von Anteilen an Kapitalgesellschaften

       (1) Sind in dem steuerpflichtigen Erwerb einer
   natürlichen Person der Steuerklasse II oder III Be-
   triebsvermögen, land- und forstwirtschaftliches
   Vermögen oder Anteile an Kapitalgesellschaften im
   Sinne des Absatzes 2 enthalten, ist von der tarif-
   lichen Erbschaftsteuer ein Entlastungsbetrag nach
   Absatz 4 abzuziehen.

      (2) Der Entlastungsbetrag gilt für den nicht unter
   § 13b Abs. 4 fallenden Teil des Vermögens im Sinne
   des § 13b Abs. 1. Ein Erwerber kann den Entlas-
   tungsbetrag nicht in Anspruch nehmen, soweit er
   Vermögen im Sinne des Satzes 1 auf Grund einer
   letztwilligen Verfügung des Erblassers oder einer
   rechtsgeschäftlichen Verfügung des Erblassers
   oder Schenkers auf einen Dritten übertragen muss.
   Gleiches gilt, wenn ein Erbe im Rahmen der Teilung
   des Nachlasses Vermögen im Sinne des Satzes 1
   auf einen Miterben überträgt.

      (3) Der auf das Vermögen im Sinne des Absat-
   zes 2 entfallende Anteil an der tariflichen Erbschaft-
   steuer bemisst sich nach dem Verhältnis des Werts
   dieses Vermögens nach Anwendung des § 13a und
   nach Abzug der mit diesem Vermögen in wirtschaft-
   lichem Zusammenhang stehenden abzugsfähigen

   Schulden und Lasten (§ 10 Abs. 5 und 6) zum Wert
   des gesamten Vermögensanfalls.

      (4) Zur Ermittlung des Entlastungsbetrags ist für
   den steuerpflichtigen Erwerb zunächst die Steuer
   nach der tatsächlichen Steuerklasse des Erwerbers
   zu berechnen und nach Maßgabe des Absatzes 3
   aufzuteilen. Für den steuerpflichtigen Erwerb ist
   dann die Steuer nach Steuerklasse I zu berechnen
   und nach Maßgabe des Absatzes 3 aufzuteilen. Der
   Entlastungsbetrag ergibt sich als Unterschiedsbe-
   trag zwischen der auf Vermögen im Sinne des Ab-
   satzes 2 entfallenden Steuer nach den Sätzen 1
   und 2.

      (5) Der Entlastungsbetrag fällt mit Wirkung für
   die Vergangenheit weg, soweit der Erwerber inner-
   halb von sieben Jahren gegen die Behaltensrege-
   lungen des § 13a verstößt. In den Fällen des § 13a
   Abs. 8 tritt an die Stelle der Frist nach Satz 1 eine
   Frist von zehn Jahren. Die Festsetzungsfrist für die
   Steuer endet nicht vor dem Ablauf des vierten Jah-
   res, nachdem die Finanzbehörde von dem Verstoß
   gegen die Behaltensregelungen Kenntnis erlangt.
   § 13a Abs. 6 Satz 4 bis 6 gilt entsprechend.“

19. § 20 Abs. 2 wird wie folgt gefasst:

      „(2) Im Falle des § 4 sind die Abkömmlinge im
   Verhältnis der auf sie entfallenden Anteile, der über-
   lebende Ehegatte oder der überlebende Lebens-

   partner für den gesamten Steuerbetrag Steuer-
   schuldner.“

20. § 25 wird aufgehoben.
21. § 29 Abs. 1 wird wie folgt geändert:
   a) Das Nummer 3 abschließende Semikolon wird
      durch einen Punkt ersetzt und folgender Satz
      wird angefügt:

      „Entsprechendes gilt, wenn unentgeltliche Zu-
      wendungen bei der Berechnung des nach § 5
      Abs. 1 steuerfreien Betrags berücksichtigt wer-
      den;“.
   b) In Nummer 4 Satz 2 werden die Angabe „in der
      Fassung der Bekanntmachung vom 21. März
      1991 (BGBl. I S. 814), zuletzt geändert durch Ar-
      tikel 13 des Gesetzes vom 20. Dezember 1996
      (BGBl. I S. 2049)“ sowie das anschließende
      Komma gestrichen.

22. § 30 Abs. 3 wird wie folgt gefasst:
      „(3) Einer Anzeige bedarf es nicht, wenn der Er-
   werb auf einer von einem deutschen Gericht, einem
   deutschen Notar oder einem deutschen Konsul er-
   öffneten Verfügung von Todes wegen beruht und
   sich aus der Verfügung das Verhältnis des Erwer-
   bers zum Erblasser unzweifelhaft ergibt; das gilt
   nicht, wenn zum Erwerb Grundbesitz, Betriebsver-
   mögen, Anteile an Kapitalgesellschaften, die nicht
   der Anzeigepflicht nach § 33 unterliegen, oder Aus-
   landsvermögen gehört. Einer Anzeige bedarf es
   auch nicht, wenn eine Schenkung unter Lebenden
   oder eine Zweckzuwendung gerichtlich oder nota-
   riell beurkundet ist.“

23. § 31 Abs. 3 wird wie folgt gefasst:

     „(3) In den Fällen der fortgesetzten Güterge-
   meinschaft kann das Finanzamt die Steuererklä-
   rung allein von dem überlebenden Ehegatten oder
   dem überlebenden Lebenspartner verlangen.“
24. § 35 Abs. 3 wird wie folgt gefasst:

      „(3) Bei Schenkungen und Zweckzuwendungen
   unter Lebenden von einer Erbengemeinschaft ist
   das Finanzamt zuständig, das für die Bearbeitung
   des Erbfalls zuständig ist. Satz 1 gilt auch, wenn
   eine Erbengemeinschaft aus zwei Erben besteht
   und der eine Miterbe bei der Auseinandersetzung
   eine Schenkung an den anderen Miterben aus-
   führt.“
25. In § 13 Abs. 1 Nr. 2 Buchstabe a, § 14 Abs. 3, § 19
    Abs. 3 Buchstabe a und b, § 24 Satz 2, § 26 Buch-
    stabe a und b sowie § 27 Abs. 1 werden jeweils die
    Wörter „vom Hundert“ durch das Wort „Prozent“ er-
    setzt.

26. In § 15 Abs. 2 Satz 3 zweiter Halbsatz wird das
    Wort „Vomhundertsatz“ durch das Wort „Prozent-
    satz“ ersetzt.
27. In § 27 Abs. 3 wird das Wort „Vomhundertsätze“
    durch das Wort „Prozentsätze“ ersetzt.

28. Dem § 28 wird folgender Absatz 3 angefügt:
     „(3) Gehört zum Erwerb begünstigtes Vermögen
   im Sinne des § 13c Abs. 3, ist dem Erwerber die
   darauf entfallende Erbschaftsteuer auf Antrag bis
   zu zehn Jahren zu stunden, soweit er die Steuer nur
   durch Veräußerung dieses Vermögens aufbringen
   kann. Satz 1 gilt entsprechend, wenn zum Erwerb
   ein Ein- oder Zweifamilienhaus oder Wohneigentum
   gehört, das der Erwerber nach dem Erwerb zu ei-
   genen Wohnzwecken nutzt, längstens für die Dauer
   der Selbstnutzung. Nach Aufgabe der Selbstnut-
   zung ist die Stundung unter den Voraussetzungen
   des Satzes 1 weiter zu gewähren. Die Stundung en-
   det in den Fällen der Sätze 1 bis 3, soweit das er-
   worbene Vermögen Gegenstand einer Schenkung
   im Sinne des § 7 ist. Absatz 1 Satz 2 und 3 gilt
   entsprechend.“

29. § 37 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt gefasst:

          „(1) Dieses Gesetz in der Fassung des Arti-
       kels 1 des Gesetzes vom 24. Dezember 2008
       (BGBl. I S. 3018) findet auf Erwerbe Anwendung,
       für die die Steuer nach dem 31. Dezember 2008
       entsteht.“
   b) Dem Absatz 2 wird folgender Satz angefügt:

       „In Erbfällen, die vor dem 1. Januar 2009 einge-
       treten sind, und für Schenkungen, die vor die-
       sem Zeitpunkt ausgeführt worden sind, ist wei-

       terhin § 25 Abs. 1 Satz 3 und Abs. 2 in der Fas-
       sung der Bekanntmachung vom 27. Februar
       1997 (BGBl. I S. 378) anzuwenden.“

   c) Folgender Absatz 3 wird angefügt:

          „(3) § 13a in der Fassung des Artikels 1 des

       Gesetzes vom 24. Dezember 2008 (BGBl. I
       S. 3018) ist nicht anzuwenden, wenn das be-
       günstigte Vermögen vor dem 1. Januar 2011
       von Todes wegen oder durch Schenkung unter
       Lebenden erworben wird, bereits Gegenstand
       einer vor dem 1. Januar 2007 ausgeführten
       Schenkung desselben Schenkers an dieselbe
       Person war und wegen eines vertraglichen
       Rückforderungsrechts nach dem 11. November
       2005 herausgegeben werden musste.“

                       Artikel 2

        Änderung des Bewertungsgesetzes

  Das Bewertungsgesetz in der Fassung der Bekannt-
machung vom 1. Februar 1991 (BGBl. I S. 230), zuletzt

geändert durch Artikel 21 des Gesetzes vom 20. De-
zember 2007 (BGBl. I S. 3150), wird wie folgt geändert:

 1. Die Inhaltsübersicht wird wie folgt geändert:

   a) Im Zweiten Teil wird die Angabe zum Vierten Ab-
      schnitt wie folgt gefasst:

                      „Vierter Abschnitt

                    Vorschriften für die
               Bewertung von Grundbesitz für
         die Grunderwerbsteuer ab 1. Januar 1997“.

   b) Nach der Angabe zu § 156 wird folgender Ab-

      schnitt eingefügt:

             „Sechster Abschnitt
                  Vorschriften
      für die Bewertung von Grundbesitz,
    von nicht notierten Anteilen an Kapital-
 gesellschaften und von Betriebsvermögen für
    die Erbschaftsteuer ab 1. Januar 2009

                A. Allgemeines

§ 157   Feststellung von Grundbesitzwerten, von
        Anteilswerten und von Betriebsvermö-
        genswerten

 B. Land- und forstwirtschaftliches Vermögen

                I. Allgemeines
§ 158   Begriff des land- und forstwirtschaft-
        lichen Vermögens

§ 159   Abgrenzung land- und forstwirtschaftlich
        genutzter Flächen zum Grundvermögen
§ 160   Betrieb der Land- und Forstwirtschaft
§ 161   Bewertungsstichtag
§ 162   Bewertung des Wirtschaftsteils
§ 163   Ermittlung der Wirtschaftswerte
§ 164   Mindestwert

§ 165   Bewertung des Wirtschaftsteils mit dem
        Fortführungswert

§ 166   Bewertung des Wirtschaftsteils mit dem
        Liquidationswert
§ 167   Bewertung der Betriebswohnungen und
        des Wohnteils
§ 168   Grundbesitzwert des Betriebs der Land-

        und Forstwirtschaft

              II. Besonderer Teil
        a) Landwirtschaftliche Nutzung

§ 169   Tierbestände
§ 170   Umlaufende Betriebsmittel

        b) Forstwirtschaftliche Nutzung

§ 171   Umlaufende Betriebsmittel
§ 172   Abweichender Bewertungsstichtag

           c) Weinbauliche Nutzung
§ 173   Umlaufende Betriebsmittel

           d) Gärtnerische Nutzung

§ 174   Abweichende Bewertungsverhältnisse

             e) Übrige land- und
        forstwirtschaftliche Nutzungen

§ 175   Übrige land- und forstwirtschaftliche
        Nutzungen

              C. Grundvermögen
                I. Allgemeines

§ 176   Grundvermögen

§ 177   Bewertung
                II. Unbebaute Grundstücke

     § 178    Begriff der unbebauten Grundstücke
     § 179    Bewertung der unbebauten Grundstücke

                 III. Bebaute Grundstücke

     § 180    Begriff der bebauten Grundstücke
     § 181    Grundstücksarten
     § 182    Bewertung der bebauten Grundstücke

     § 183    Bewertung im Vergleichswertverfahren

     § 184    Bewertung im Ertragswertverfahren
     § 185    Ermittlung des Gebäudeertragswerts
     § 186    Rohertrag des Grundstücks

     § 187    Bewirtschaftungskosten

     § 188    Liegenschaftszinssatz
     § 189    Bewertung im Sachwertverfahren
     § 190    Ermittlung des Gebäudesachwerts
     § 191    Wertzahlen
                      IV. Sonderfälle
     § 192    Bewertung in Erbbaurechtsfällen

     § 193    Bewertung des Erbbaurechts

     § 194    Bewertung des Erbbaugrundstücks
     § 195    Gebäude auf fremdem Grund und Boden
     § 196    Grundstücke im Zustand der Bebauung

     § 197    Gebäude und Gebäudeteile für den Zivil-

              schutz

      V. Nachweis des niedrigeren gemeinen Werts

     § 198    Nachweis des niedrigeren gemeinen Werts

           D. Nicht notierte Anteile an Kapital-

          gesellschaften und Betriebsvermögen

     § 199    Anwendung des vereinfachten Ertrags-
              wertverfahrens
     § 200    Vereinfachtes Ertragswertverfahren

     § 201    Ermittlung des Jahresertrags
     § 202    Betriebsergebnis
     § 203    Kapitalisierungsfaktor“.

  c) Der Dritte Teil wird wie folgt gefasst:

                        „Dritter Teil
                  Schlussbestimmungen

     § 204    Bekanntmachung
     § 205    Anwendungsvorschriften“.

2. § 11 Abs. 2 wird wie folgt gefasst:

     „(2) Anteile an Kapitalgesellschaften, die nicht

  unter Absatz 1 fallen, sind mit dem gemeinen Wert

  anzusetzen. Lässt sich der gemeine Wert nicht aus

  Verkäufen unter fremden Dritten ableiten, die weni-
  ger als ein Jahr zurückliegen, so ist er unter Berück-
  sichtigung der Ertragsaussichten der Kapitalgesell-
  schaft oder einer anderen anerkannten, auch im ge-
  wöhnlichen Geschäftsverkehr für nichtsteuerliche
  Zwecke üblichen Methode zu ermitteln; dabei ist
  die Methode anzuwenden, die ein Erwerber der Be-
  messung des Kaufpreises zu Grunde legen würde.
  Die Summe der gemeinen Werte der zum Betriebs-

  vermögen gehörenden Wirtschaftsgüter und sons-
  tigen aktiven Ansätze abzüglich der zum Betriebs-
  vermögen gehörenden Schulden und sonstigen Ab-
  züge (Substanzwert) der Gesellschaft darf nicht un-
  terschritten werden; die §§ 99 und 103 sind anzu-

  wenden. Die §§ 199 bis 203 sind zu berücksichti-
  gen.“
3. § 12 Abs. 4 wird wie folgt gefasst:

    „(4) Noch nicht fällige Ansprüche aus Lebens-,

  Kapital- oder Rentenversicherungen werden mit
  dem Rückkaufswert bewertet. Rückkaufswert ist
  der Betrag, den das Versicherungsunternehmen
  dem Versicherungsnehmer im Falle der vorzeitigen
  Aufhebung des Vertragsverhältnisses zu erstatten

  hat. Die Berechnung des Werts, insbesondere die
  Berücksichtigung von ausgeschütteten und gutge-
  schriebenen Gewinnanteilen kann durch Rechtsver-
  ordnung geregelt werden.“
4. § 14 Abs. 1 wird wie folgt gefasst:
     „(1) Der Kapitalwert von lebenslänglichen Nut-
  zungen und Leistungen ist mit dem Vielfachen des
  Jahreswerts nach Maßgabe der Sätze 2 bis 4 anzu-

  setzen. Die Vervielfältiger sind nach der Sterbetafel
  des Statistischen Bundesamtes zu ermitteln und
  ab dem 1. Januar des auf die Veröffentlichung der
  Sterbetafel durch das Statistische Bundesamt fol-
  genden Kalenderjahres anzuwenden. Der Kapital-

  wert ist unter Berücksichtigung von Zwischen-

  zinsen und Zinseszinsen mit einem Zinssatz von
  5,5 Prozent als Mittelwert zwischen dem Kapital-
  wert für jährlich vorschüssige und jährlich nach-
  schüssige Zahlungsweise zu berechnen. Das Bun-
  desministerium der Finanzen stellt die Vervielfäl-

  tiger für den Kapitalwert einer lebenslänglichen

  Nutzung oder Leistung im Jahresbetrag von einem
  Euro nach Lebensalter und Geschlecht der Berech-
  tigten in einer Tabelle zusammen und veröffentlicht
  diese zusammen mit dem Datum der Veröffent-
  lichung der Sterbetafel im Bundessteuerblatt.“

5. § 95 Abs. 1 wird wie folgt gefasst:

     „(1) Das Betriebsvermögen umfasst alle Teile
  eines Gewerbebetriebs im Sinne des § 15 Abs. 1

  und 2 des Einkommensteuergesetzes, die bei der
  steuerlichen Gewinnermittlung zum Betriebsvermö-
  gen gehören.“

6. § 97 wird wie folgt geändert:

  a) Absatz 1a wird wie folgt gefasst:

         „(1a) Der gemeine Wert eines Anteils am Be-

     triebsvermögen einer in § 97 Abs. 1 Satz 1 Nr. 5

     genannten Personengesellschaft ist wie folgt zu

     ermitteln und aufzuteilen:

     1. Der nach § 109 Abs. 2 ermittelte gemeine
        Wert des der Personengesellschaft gehören-
        den Betriebsvermögens (Gesamthandsver-
        mögen) ist wie folgt aufzuteilen:

        a) die Kapitalkonten aus der Gesamthands-
           bilanz sind dem jeweiligen Gesellschafter
           vorweg zuzurechnen;
         b) der verbleibende Wert ist nach dem für die
            Gesellschaft maßgebenden Gewinnvertei-
            lungsschlüssel auf die Gesellschafter auf-
            zuteilen; Vorabgewinnanteile sind nicht zu
            berücksichtigen.
       2. Für die Wirtschaftsgüter und Schulden des
          Sonderbetriebsvermögens eines Gesellschaf-
          ters ist der gemeine Wert zu ermitteln. Er ist
          dem jeweiligen Gesellschafter zuzurechnen.

       3. Der Wert des Anteils eines Gesellschafters er-
          gibt sich als Summe aus dem Anteil am Ge-
          samthandsvermögen nach Nummer 1 und
          dem Wert des Sonderbetriebsvermögens
          nach Nummer 2.“

   b) Nach Absatz 1a wird folgender Absatz 1b einge-
      fügt:

          „(1b) Der gemeine Wert eines Anteils an einer
       in § 97 Abs. 1 Satz 1 Nr. 1 genannten Kapitalge-
       sellschaft bestimmt sich nach dem Verhältnis
       des Anteils am Nennkapital (Grund- oder
       Stammkapital) der Gesellschaft zum gemeinen
       Wert des Betriebsvermögens der Kapitalgesell-
       schaft im Bewertungsstichtag. Dies gilt auch,
       wenn das Nennkapital noch nicht vollständig
       eingezahlt ist. Richtet sich die Beteiligung am
       Vermögen und am Gewinn der Gesellschaft auf
       Grund einer ausdrücklichen Vereinbarung der
       Gesellschafter nach der jeweiligen Höhe des
       eingezahlten Nennkapitals, bezieht sich der ge-
       meine Wert nur auf das tatsächlich eingezahlte

       Nennkapital.“

   c) Absatz 3 wird aufgehoben.
 7. Die §§ 98a, 99 Abs. 2 und § 104 werden aufgehoben.

 8. § 109 wird wie folgt gefasst:
                          㤠109
                        Bewertung
     (1) Das Betriebsvermögen von Gewerbebetrie-
   ben im Sinne des § 95 und das Betriebsvermögen
   von freiberuflich Tätigen im Sinne des § 96 ist je-
   weils mit dem gemeinen Wert anzusetzen. Für die
   Ermittlung des gemeinen Werts gilt § 11 Abs. 2 ent-
   sprechend.
      (2) Der Wert eines Anteils am Betriebsvermögen
   einer in § 97 genannten Körperschaft, Personenver-
   einigung oder Vermögensmasse ist mit dem gemei-

   nen Wert anzusetzen. Für die Ermittlung des gemei-

   nen Werts gilt § 11 Abs. 2 entsprechend.“

 9. Die Zwischenüberschrift des Vierten Abschnitts
    wird wie folgt gefasst:
                     „Vierter Abschnitt
                  Vorschriften für die
             Bewertung von Grundbesitz für
       die Grunderwerbsteuer ab 1. Januar 1997“.

10. § 151 wird wie folgt geändert:
   a) Absatz 1 Satz 1 Nr. 1 und 2 wird wie folgt ge-
      fasst:
       „1. Grundbesitzwerte (§§ 138, 157),
       2. der Wert des Betriebsvermögens oder des
          Anteils am Betriebsvermögen (§§ 95, 96,
          97),“.

   b) Absatz 2 wird wie folgt gefasst:
        „(2) In dem Feststellungsbescheid für Grund-
      besitzwerte sind auch Feststellungen zu treffen

      1. über die Art der wirtschaftlichen Einheit,
      2. über die Zurechnung der wirtschaftlichen Ein-
         heit und bei mehreren Beteiligten über die
         Höhe des Anteils, der für die Besteuerung
         oder eine andere Feststellung von Bedeutung
         ist; beim Erwerb durch eine Erbengemein-
         schaft erfolgt die Zurechnung in Vertretung
         der Miterben auf die Erbengemeinschaft. Ent-
         sprechendes gilt für die Feststellungen nach
         Absatz 1 Satz 1 Nr. 2 bis 4.“

   c) Absatz 3 wird wie folgt gefasst:

         „(3) Gesondert festgestellte Werte im Sinne
      des Absatzes 1 Satz 1 Nr. 1 bis 3 sind einer in-
      nerhalb einer Jahresfrist folgenden Feststellung
      für dieselbe wirtschaftliche Einheit unverändert
      zu Grunde zu legen, wenn sich die für die erste
      Bewertung maßgeblichen Stichtagsverhältnisse
      nicht wesentlich geändert haben. Der Erklä-
      rungspflichtige kann eine von diesem Wert ab-
      weichende Feststellung nach den Verhältnissen
      am Bewertungsstichtag durch Abgabe einer
      Feststellungserklärung beantragen.“

11. In § 153 Abs. 2 Satz 2 wird der Klammerzusatz
    „(§ 97 Abs. 1a)“ gestrichen.
12. Dem § 154 wird folgender Absatz 3 angefügt:

      „(3) Soweit der Gegenstand der Feststellung ei-

   ner Erbengemeinschaft in Vertretung der Miterben
   zuzurechnen ist, ist § 183 der Abgabenordnung
   entsprechend anzuwenden. Bei der Bekanntgabe
   des Feststellungsbescheids ist darauf hinzuweisen,
   dass die Bekanntgabe mit Wirkung für und gegen
   alle Miterben erfolgt.“
13. § 155 Satz 2 wird wie folgt gefasst:
   „Soweit der Gegenstand der Feststellung einer
   Erbengemeinschaft in Vertretung der Miterben zu-
   zurechnen ist, sind § 352 der Abgabenordnung und
   § 48 der Finanzgerichtsordnung entsprechend an-
   zuwenden.“
14. Nach § 156 wird folgender Sechster Abschnitt ein-
    gefügt:
                  „Sechster Abschnitt

                       Vorschriften

          für die Bewertung von Grundbesitz,

         von nicht notierten Anteilen an Kapital-
      gesellschaften und von Betriebsvermögen für
         die Erbschaftsteuer ab 1. Januar 2009
                      A. Allgemeines
                          § 157

                      Feststellung
          von Grundbesitzwerten, von Anteils-
        werten und von Betriebsvermögenswerten
     (1) Grundbesitzwerte werden unter Berücksichti-
   gung der tatsächlichen Verhältnisse und der Wert-
   verhältnisse zum Bewertungsstichtag festgestellt.
   § 29 Abs. 2 und 3 gilt sinngemäß.
     (2) Für die wirtschaftlichen Einheiten des land-
   und forstwirtschaftlichen Vermögens und für Be-
triebsgrundstücke im Sinne des § 99 Abs. 1 Nr. 2
sind die Grundbesitzwerte unter Anwendung der
§§ 158 bis 175 zu ermitteln.
   (3) Für die wirtschaftlichen Einheiten des Grund-
vermögens und für Betriebsgrundstücke im Sinne
des § 99 Abs. 1 Nr. 1 sind die Grundbesitzwerte
unter Anwendung der §§ 159 und 176 bis 198 zu
ermitteln. § 70 gilt mit der Maßgabe, dass der Anteil
des Eigentümers eines Grundstücks an anderem
Grundvermögen (zum Beispiel an gemeinschaft-
lichen Hofflächen oder Garagen) abweichend von
Absatz 2 Satz 1 dieser Vorschrift in das Grundstück
einzubeziehen ist, wenn der Anteil zusammen mit
dem Grundstück genutzt wird. § 20 Satz 2 ist ent-
sprechend anzuwenden.

   (4) Der Wert von Anteilen an Kapitalgesellschaf-
ten im Sinne des § 11 Abs. 2 Satz 2 (Anteilswert)

wird unter Berücksichtigung der tatsächlichen Ver-

hältnisse und der Wertverhältnisse zum Bewer-

tungsstichtag festgestellt. Der Anteilswert ist unter

Anwendung des § 11 Abs. 2 zu ermitteln.

   (5) Der Wert von Betriebsvermögen oder des An-
teils am Betriebsvermögen im Sinne der §§ 95, 96
und 97 (Betriebsvermögenswert) wird unter Berück-
sichtigung der tatsächlichen Verhältnisse und der
Wertverhältnisse zum Bewertungsstichtag festge-
stellt. Der Betriebsvermögenswert ist unter Anwen-
dung des § 109 Abs. 1 und 2 in Verbindung mit § 11

Abs. 2 zu ermitteln.

   B. Land- und forstwirtschaftliches Vermögen
                   I. Allgemeines

                       § 158

          Begriff des land- und forstwirt-
             schaftlichen Vermögens
   (1) Land- und Forstwirtschaft ist die planmäßige
Nutzung der natürlichen Kräfte des Bodens zur Er-
zeugung von Pflanzen und Tieren sowie die Verwer-
tung der dadurch selbst gewonnenen Erzeugnisse.
Zum land- und forstwirtschaftlichen Vermögen ge-
hören alle Wirtschaftgüter, die einem Betrieb der
Land- und Forstwirtschaft zu diesem Zweck auf
Dauer zu dienen bestimmt sind.

   (2) Die wirtschaftliche Einheit des land- und
forstwirtschaftlichen Vermögens ist der Betrieb der
Land- und Forstwirtschaft. Wird ein Betrieb der
Land- und Forstwirtschaft in Form einer Personen-
gesellschaft oder Gemeinschaft geführt, sind in die
wirtschaftliche Einheit auch die Wirtschaftsgüter
einzubeziehen, die einem oder mehreren Beteiligten
gehören, wenn sie dem Betrieb der Land- und
Forstwirtschaft auf Dauer zu dienen bestimmt sind.

   (3) Zu den Wirtschaftsgütern, die der wirtschaft-
lichen Einheit Betrieb der Land- und Forstwirtschaft
zu dienen bestimmt sind, gehören insbesondere
1. der Grund und Boden,
2. die Wirtschaftsgebäude,
3. die stehenden Betriebsmittel,

4. der normale Bestand an umlaufenden Betriebs-
   mitteln,
5. die immateriellen Wirtschaftsgüter,

6. die Wohngebäude und der dazugehörende
   Grund und Boden.
Als normaler Bestand an umlaufenden Betriebsmit-
teln gilt ein solcher, der zur gesicherten Fortführung
des Betriebs erforderlich ist.
  (4) Zum land- und forstwirtschaftlichen Vermö-
gen gehören nicht

1. Grund und Boden sowie Gebäude und Gebäu-
   deteile, die nicht land- und forstwirtschaftlichen
   Zwecken dienen,
2. Kleingartenland und Dauerkleingartenland,
3. Geschäftsguthaben, Wertpapiere und Beteili-
   gungen,

4. über den normalen Bestand hinausgehende Be-
   stände an umlaufenden Betriebsmitteln,

5. Tierbestände oder Zweige des Tierbestands und

   die hiermit zusammenhängenden Wirtschafts-

   güter (zum Beispiel Gebäude und abgrenzbare

   Gebäudeteile mit den dazugehörenden Flächen,

   Betriebsmittel), wenn die Tiere weder zur land-
   wirtschaftlichen Nutzung noch nach § 175 zu
   den übrigen land- und forstwirtschaftlichen
   Nutzungen gehören. Die Zugehörigkeit der land-
   wirtschaftlich genutzten Flächen zum land- und
   forstwirtschaftlichen Vermögen wird hierdurch
   nicht berührt,

6. Geldforderungen und Zahlungsmittel,

7. Pensionsverpflichtungen.
   (5) Verbindlichkeiten gehören zum land- und
forstwirtschaftlichen Vermögen, soweit sie nicht im
unmittelbaren wirtschaftlichen Zusammenhang mit
den in Absatz 4 genannten Wirtschaftsgütern ste-
hen.

                        § 159
                    Abgrenzung
           land- und forstwirtschaftlich
      genutzter Flächen zum Grundvermögen

   (1) Land- und forstwirtschaftlich genutzte Flä-
chen sind dem Grundvermögen zuzurechnen, wenn
nach ihrer Lage, den am Bewertungsstichtag be-
stehenden Verwertungsmöglichkeiten oder den
sonstigen Umständen anzunehmen ist, dass sie in
absehbarer Zeit anderen als land- und forstwirt-
schaftlichen Zwecken, insbesondere als Bauland,
Industrieland oder Land für Verkehrszwecke, dienen
werden.

   (2) Bildet ein Betrieb der Land- und Forstwirt-
schaft die Existenzgrundlage des Betriebsinhabers,
so sind dem Betriebsinhaber gehörende Flächen,
die von einer Stelle aus ordnungsgemäß nachhaltig
bewirtschaftet werden, dem Grundvermögen nur
dann zuzurechnen, wenn mit großer Wahrschein-
lichkeit anzunehmen ist, dass sie spätestens nach
zwei Jahren anderen als land- und forstwirtschaft-
lichen Zwecken dienen werden.
  (3) Flächen sind stets dem Grundvermögen zu-
zurechnen, wenn sie in einem Bebauungsplan als
Bauland festgesetzt sind, ihre sofortige Bebauung
möglich ist und die Bebauung innerhalb des Plan-
gebiets in benachbarten Bereichen begonnen hat
oder schon durchgeführt ist. Satz 1 gilt nicht für
  die Hofstelle und für andere Flächen in unmittel-
  barem räumlichen Zusammenhang mit der Hof-
  stelle bis zu einer Größe von insgesamt 1 Hektar.

                            § 160
          Betrieb der Land- und Forstwirtschaft
    (1) Ein Betrieb der Land- und Forstwirtschaft
  umfasst

  1. den Wirtschaftsteil,
  2. die Betriebswohnungen und
  3. den Wohnteil.

    (2) Der Wirtschaftsteil eines Betriebs der Land-

  und Forstwirtschaft umfasst

  1. die land- und forstwirtschaftlichen Nutzungen:
       a) die landwirtschaftliche Nutzung,
       b) die forstwirtschaftliche Nutzung,

       c) die weinbauliche Nutzung,
       d) die gärtnerische Nutzung,
       e) die übrigen land- und forstwirtschaftlichen
          Nutzungen,
  2. die Nebenbetriebe,

  3. die folgenden nicht zu einer Nutzung nach den
     Nummern 1 und 2 gehörenden Wirtschaftsgüter:
       a) Abbauland,

       b) Geringstland,
       c) Unland.

  Der Anbau von Hopfen, Tabak und Spargel gehört
  nur zu den Sondernutzungen, wenn keine landwirt-
  schaftliche Nutzung im Sinne des Satzes 1 Nr. 1
  Buchstabe a vorliegt.
     (3) Nebenbetriebe sind Betriebe, die dem Haupt-
  betrieb zu dienen bestimmt sind und nicht einen
  selbständigen gewerblichen Betrieb darstellen.

     (4) Zum Abbauland gehören die Betriebsflächen,
  die durch Abbau der Bodensubstanz überwiegend
  für den Betrieb der Land- und Forstwirtschaft nutz-
  bar gemacht werden (Sand-, Kies-, Lehmgruben,
  Steinbrüche, Torfstiche und dergleichen).
     (5) Zum Geringstland gehören die Betriebsflä-
  chen geringster Ertragsfähigkeit, für die nach dem
  Bodenschätzungsgesetz vom 20. Dezember 2007
  (BGBl. I S. 3150, 3176) keine Wertzahlen festzustel-
  len sind.
    (6) Zum Unland gehören die Betriebsflächen, die
  auch bei geordneter Wirtschaftsweise keinen Ertrag
  abwerfen können.

     (7) Einen Betrieb der Land- und Forstwirtschaft
  bilden auch Stückländereien, die als gesonderte
  wirtschaftliche Einheit zu bewerten sind. Stücklän-
  dereien sind einzelne land- und forstwirtschaftlich
  genutzte Flächen, bei denen die Wirtschaftsge-
  bäude oder die Betriebsmittel oder beide Arten
  von Wirtschaftsgütern nicht dem Eigentümer des
  Grund und Bodens gehören, sondern am Bewer-
  tungsstichtag für mindestens 15 Jahre einem ande-
  ren Betrieb der Land- und Forstwirtschaft zu dienen
  bestimmt sind.

  (8) Betriebswohnungen sind Wohnungen, die ei-
nem Betrieb der Land- und Forstwirtschaft zu die-
nen bestimmt, aber nicht dem Wohnteil zuzurech-
nen sind.
  (9) Der Wohnteil eines Betriebs der Land- und
Forstwirtschaft umfasst die Gebäude und Gebäu-
deteile, die dem Inhaber des Betriebs, den zu sei-
nem Haushalt gehörenden Familienangehörigen
und den Altenteilern zu Wohnzwecken dienen.

                       § 161
                Bewertungsstichtag
  (1) Für die Größe des Betriebs, für den Umfang

und den Zustand der Gebäude sowie für die ste-

henden Betriebsmittel sind die Verhältnisse am Be-
wertungsstichtag maßgebend.
  (2) Für die umlaufenden Betriebsmittel ist der
Stand am Ende des Wirtschaftsjahres maßgebend,
das dem Bewertungsstichtag vorangegangen ist.

                       § 162
          Bewertung des Wirtschaftsteils
   (1) Bei der Bewertung des Wirtschaftsteils ist der
gemeine Wert zu Grunde zu legen. Dabei ist davon
auszugehen, dass der Erwerber den Betrieb der
Land- und Forstwirtschaft fortführt. Bei der Ermitt-
lung des gemeinen Werts für den Wirtschaftsteil
sind die land- und forstwirtschaftlichen Nutzungen,
die Nebenbetriebe, das Abbau-, Geringst- und Un-
land jeweils gesondert mit ihrem Wirtschaftswert
(§ 163) zu bewerten. Dabei darf ein Mindestwert
nicht unterschritten werden (§ 164).

    (2) Der Wert des Wirtschaftsteils für einen Be-
trieb der Land- und Forstwirtschaft im Sinne des
§ 160 Abs. 7 wird nach § 164 ermittelt.
   (3) Wird ein Betrieb der Land- und Forstwirt-
schaft oder ein Anteil im Sinne des § 158 Abs. 2
Satz 2 innerhalb eines Zeitraums von 15 Jahren
nach dem Bewertungsstichtag veräußert, erfolgt
die Bewertung der wirtschaftlichen Einheit abwei-
chend von den §§ 163 und 164 mit dem Liquidati-
onswert nach § 166. Dies gilt nicht, wenn der Ver-
äußerungserlös innerhalb von sechs Monaten aus-
schließlich zum Erwerb eines anderen Betriebs der
Land- und Forstwirtschaft oder eines Anteils im
Sinne des § 158 Abs. 2 Satz 2 verwendet wird.
   (4) Sind wesentliche Wirtschaftsgüter (§ 158
Abs. 3 Satz 1 Nr. 1 bis 3 und 5) dem Betrieb der
Land- und Forstwirtschaft innerhalb eines Zeitrau-
mes von 15 Jahren nicht mehr auf Dauer zu dienen
bestimmt, erfolgt die Bewertung der Wirtschafts-
güter abweichend von den §§ 163 und 164 mit
dem jeweiligen Liquidationswert nach § 166. Dies
gilt nicht, wenn der Veräußerungserlös innerhalb
von sechs Monaten ausschließlich im betrieblichen
Interesse verwendet wird.

                       § 163

          Ermittlung der Wirtschaftswerte
   (1) Bei der Ermittlung der jeweiligen Wirtschafts-
werte ist von der nachhaltigen Ertragsfähigkeit
land- und forstwirtschaftlicher Betriebe auszuge-
hen. Ertragsfähigkeit ist der bei ordnungsmäßiger
Bewirtschaftung gemeinhin und nachhaltig erziel-
bare Reingewinn. Dabei sind alle Umstände zu be-
rücksichtigen, die bei einer Selbstbewirtschaftung
den Wirtschaftserfolg beeinflussen.
   (2) Der Reingewinn umfasst das ordentliche
Ergebnis abzüglich eines angemessenen Lohnan-
satzes für die Arbeitsleistung des Betriebsinhabers
und der nicht entlohnten Arbeitskräfte. Die im un-
mittelbaren wirtschaftlichen Zusammenhang mit
einem Betrieb der Land- und Forstwirtschaft
stehenden Verbindlichkeiten sind durch den Ansatz
der Zinsaufwendungen abgegolten. Zur Berück-
sichtigung der nachhaltigen Ertragsfähigkeit ist der
Durchschnitt der letzten fünf abgelaufenen Wirt-
schaftsjahre vor dem Bewertungsstichtag zu Grunde
zu legen.
    (3) Der Reingewinn für die landwirtschaftliche
Nutzung bestimmt sich nach der Region, der maß-
geblichen Nutzungsart (Betriebsform) und der Be-
triebsgröße nach der Europäischen Größeneinheit
(EGE). Zur Ermittlung der maßgeblichen Betriebs-
form ist das Klassifizierungssystem nach der Ent-
scheidung 85/377/EWG der Kommission vom
7. Juni 1985 zur Errichtung eines gemeinschaftli-
chen Klassifizierungssystems der landwirtschaftli-
chen Betriebe (ABl. EG Nr. L 220 S. 1), zuletzt ge-
ändert durch Entscheidung der Kommission vom
16. Mai 2003 (ABl. EU Nr. L 127 S. 48), in der jeweils
geltenden Fassung heranzuziehen. Hierzu sind die
Standarddeckungsbeiträge der selbst bewirtschaf-

teten Flächen und der Tiereinheiten der landwirt-

schaftlichen Nutzung zu ermitteln und daraus die

Betriebsform zu bestimmen. Die Summe der Stan-

darddeckungsbeiträge ist durch 1 200 Euro zu divi-

dieren, so dass sich die Betriebsgröße in EGE er-

gibt, die einer der folgenden Betriebsgrößenklassen

zuzuordnen ist:

1. Kleinbetriebe von 0 bis unter 40 EGE,
2. Mittelbetriebe von 40 bis 100 EGE,
3. Großbetriebe über 100 EGE.
Das Bundesministerium der Finanzen veröffentlicht
die maßgeblichen Standarddeckungsbeiträge im
Bundessteuerblatt. Der entsprechende Reingewinn
ergibt sich aus der Spalte 4 der Anlage 14 in Euro
pro Hektar landwirtschaftlich genutzter Fläche
(EUR/ha LF).

   (4) Der Reingewinn für die forstwirtschaftliche
Nutzung bestimmt sich nach den Flächen der je-
weiligen Nutzungsart (Baumartengruppe) und den
Ertragsklassen. Die jeweilige Nutzungsart umfasst:
1. Die Baumartengruppe Buche, zu der auch sons-
   tiges Laubholz einschließlich der Roteiche ge-
   hört,
2. die Baumartengruppe Eiche, zu der auch alle üb-
   rigen Eichenarten gehören,

3. die Baumartengruppe Fichte, zu der auch alle
   übrigen Nadelholzarten mit Ausnahme der Kiefer
   und der Lärche gehören,
4. die Baumartengruppe Kiefer und Lärchen mit
   Ausnahme der Weymouthskiefer,
5. die übrige Fläche der forstwirtschaftlichen Nut-
   zung.

Die Ertragsklassen bestimmen sich für
1. die Baumartengruppe Buche nach der von
   Schober für mäßige Durchforstung veröffentlich-
   ten Ertragstafel,
2. die Baumartengruppe Eiche nach der von Jütt-
   ner für mäßige Durchforstung veröffentlichten
   Ertragstafel,

3. die Baumartengruppe Fichte nach der von Wie-
   demann für mäßige Durchforstung veröffentlich-
   ten Ertragstafel,
4. die Baumartengruppe Kiefer nach der von Wie-
   demann für mäßige Durchforstung veröffentlich-
   ten Ertragstafel.
Der nach den Sätzen 2 und 3 maßgebliche Reinge-
winn ergibt sich aus der Spalte 4 der Anlage 15 in
Euro pro Hektar (EUR/ha).
  (5) Der Reingewinn für die weinbauliche Nutzung
bestimmt sich nach den Flächen der jeweiligen
Nutzungsart (Verwertungsform). Er ergibt sich aus
der Spalte 3 der Anlage 16.

   (6) Der Reingewinn für die gärtnerische Nutzung
bestimmt sich nach dem maßgeblichen Nutzungs-
teil, der Nutzungsart und den Flächen. Er ergibt sich
aus der Spalte 4 der Anlage 17.
  (7) Der Reingewinn für die Sondernutzungen
Hopfen, Spargel, Tabak ergibt sich aus der Spalte 3
der Anlage 18.

   (8) Der Reingewinn für die sonstigen land- und

forstwirtschaftlichen Nutzungen, für Nebenbetriebe

sowie für Abbauland ist im Einzelertragswertverfah-

ren zu ermitteln, soweit für die jeweilige Region

nicht auf einen durch statistische Erhebungen er-

mittelten pauschalierten Reingewinn zurückgegrif-

fen werden kann. Der Einzelertragswert ermittelt

sich aus dem betriebsindividuellen Ergebnis und
dem Kapitalisierungszinssatz nach Absatz 11.
  (9) Der Reingewinn für das Geringstland wird
pauschal mit 5,40 Euro pro Hektar festgelegt.
  (10) Der Reingewinn für das Unland beträgt
0 Euro.
   (11) Der jeweilige Reingewinn ist zu kapitalisie-
ren. Der Kapitalisierungszinssatz beträgt 5,5 Pro-
zent und der Kapitalisierungsfaktor beträgt 18,6.

   (12) Der kapitalisierte Reingewinn für die land-
wirtschaftliche, die forstwirtschaftliche, die wein-
bauliche, die gärtnerische Nutzung oder für deren
Nutzungsteile, die Sondernutzungen und das Ge-
ringstland ist mit der jeweiligen Eigentumsfläche
des Betriebs zum Bewertungsstichtag zu vervielfäl-
tigen, der dieser Nutzung zuzurechnen ist.
   (13) Die Hofflächen und die Flächen der Wirt-
schaftsgebäude sind dabei anteilig in die einzelnen
Nutzungen einzubeziehen. Wirtschaftswege, He-
cken, Gräben, Grenzraine und dergleichen sind in
die Nutzung einzubeziehen, zu der sie gehören;
dies gilt auch für Wasserflächen, soweit sie nicht
Unland sind oder zu den übrigen land- und forst-
wirtschaftlichen Nutzungen gehören.
  (14) Das Bundesministerium der Finanzen wird
ermächtigt, durch Rechtsverordnung mit Zustim-
mung des Bundesrates die Anlagen 14 bis 18 zu
  diesem Gesetz dadurch zu ändern, dass es die da-
  rin aufgeführten Reingewinne turnusmäßig an die
  Ergebnisse der Erhebungen nach § 2 des Landwirt-
  schaftsgesetzes anpasst.

                         § 164
                      Mindestwert
     (1) Der Mindestwert des Wirtschaftsteils setzt
  sich aus dem Wert für den Grund und Boden sowie
  dem Wert der übrigen Wirtschaftsgüter zusammen
  und wird nach den Absätzen 2 bis 4 ermittelt.
     (2) Der für den Wert des Grund und Bodens im
  Sinne des § 158 Abs. 3 Satz 1 Nr. 1 zu ermittelnde
  Pachtpreis pro Hektar (ha) bestimmt sich nach der
  Nutzung, dem Nutzungsteil und der Nutzungsart
  des Grund und Bodens. Bei der landwirtschaftli-
  chen Nutzung ist dabei die Betriebsgröße in EGE
  nach § 163 Abs. 3 Satz 4 Nr. 1 bis 3 zu berücksich-
  tigen. Der danach maßgebliche Pachtpreis ergibt

  sich jeweils aus der Spalte 5 der Anlagen 14, 15

  und 17 sowie aus der Spalte 4 der Anlagen 16

  und 18 und ist mit den Eigentumsflächen zu verviel-

  fältigen.

      (3) Der Kapitalisierungszinssatz des regionalen
  Pachtpreises beträgt 5,5 Prozent und der Kapita-

  lisierungsfaktor beträgt 18,6.

     (4) Der Wert für die übrigen Wirtschaftsgüter im
  Sinne des § 158 Abs. 3 Satz 1 Nr. 2 bis 5 (Besatz-
  kapital) bestimmt sich nach der Nutzung, dem Nut-
  zungsteil und der Nutzungsart des Grund und Bo-
  dens. Bei der landwirtschaftlichen Nutzung ist da-
  bei die Betriebsgröße in EGE nach § 163 Abs. 3

  Satz 4 Nr. 1 bis 3 zu berücksichtigen. Der danach

  maßgebliche Wert für das Besatzkapital ergibt sich
  jeweils aus der Spalte 6 der Anlagen 14, 15a und 17
  sowie aus der Spalte 5 der Anlagen 16 und 18 und
  ist mit den selbst bewirtschafteten Flächen zu ver-
  vielfältigen.
    (5) Der Kapitalisierungszinssatz für die übrigen
  Wirtschaftsgüter (§ 158 Abs. 3 Satz 1 Nr. 2 bis 5)
  beträgt 5,5 Prozent und der Kapitalisierungsfaktor
  beträgt 18,6.
    (6) Der kapitalisierte Wert für den Grund und Bo-
  den und der kapitalisierte Wert für die übrigen Wirt-
  schaftsgüter sind um die damit in wirtschaftlichem
  Zusammenhang stehenden Verbindlichkeiten zu
  mindern. Der Mindestwert, der sich hiernach ergibt,
  darf nicht weniger als 0 Euro betragen.
    (7) Das Bundesministerium der Finanzen wird er-
  mächtigt, durch Rechtsverordnung mit Zustimmung
  des Bundesrates die Anlagen 14 bis 18 zu diesem
  Gesetz dadurch zu ändern, dass es die darin auf-
  geführten Pachtpreise und Werte für das Besatz-
  kapital turnusmäßig an die Ergebnisse der Erhe-
  bungen nach § 2 des Landwirtschaftsgesetzes an-
  passt.

                         § 165
                     Bewertung des
       Wirtschaftsteils mit dem Fortführungswert
    (1) Der Wert des Wirtschaftsteils wird aus der
  Summe der nach § 163 zu ermittelnden Wirt-
  schaftswerte gebildet.

   (2) Der für einen Betrieb der Land- und Forstwirt-
schaft anzusetzende Wert des Wirtschaftsteils darf
nicht geringer sein als der nach § 164 ermittelte
Mindestwert.
  (3) Weist der Steuerpflichtige nach, dass der ge-
meine Wert des Wirtschaftsteils niedriger ist als der
nach den Absätzen 1 und 2 ermittelte Wert, ist die-
ser Wert anzusetzen; § 166 ist zu beachten.

                       § 166
                  Bewertung des
     Wirtschaftsteils mit dem Liquidationswert
    (1) Im Falle des § 162 Abs. 3 oder Abs. 4 ist der
Liquidationswert nach Absatz 2 zu ermitteln und
tritt mit Wirkung für die Vergangenheit an die Stelle
des bisherigen Wertansatzes.
  (2) Bei der Ermittlung des jeweiligen Liquidati-
onswerts nach Absatz 1

1. ist der Grund und Boden im Sinne des § 158

   Abs. 3 Satz 1 Nr. 1 mit den zuletzt vor dem Be-

   wertungsstichtag ermittelten Bodenrichtwerten

   zu bewerten. Zur Berücksichtigung der Liquida-

   tionskosten ist der ermittelte Bodenwert um
   10 Prozent zu mindern;

2. sind die übrigen Wirtschaftsgüter im Sinne des

   § 158 Abs. 3 Satz 1 Nr. 2 bis 5 mit ihrem gemei-
   nen Wert zu bewerten. Zur Berücksichtigung der
   Liquidationskosten sind die ermittelten Werte
   um 10 Prozent zu mindern.

                       § 167

                 Bewertung der

      Betriebswohnungen und des Wohnteils

   (1) Die Bewertung der Betriebswohnungen und
des Wohnteils erfolgt nach den Vorschriften, die
für die Bewertung von Wohngrundstücken im
Grundvermögen (§§ 182 bis 196) gelten.
   (2) Für die Abgrenzung der Betriebswohnungen
und des Wohnteils vom Wirtschaftsteil ist höchs-
tens das Fünffache der jeweils bebauten Fläche zu
Grunde zu legen.
   (3) Zur Berücksichtigung von Besonderheiten,
die sich im Falle einer engen räumlichen Verbin-
dung von Wohnraum mit dem Betrieb ergeben, ist
der Wert des Wohnteils und der Wert der Betriebs-
wohnungen nach den Absätzen 1 und 2 um 15 Pro-
zent zu ermäßigen.
  (4) Weist der Steuerpflichtige nach, dass der ge-
meine Wert des Wohnteils oder der Betriebswoh-
nungen niedriger ist als der sich nach den Absät-
zen 1 bis 3 ergebende Wert, ist der gemeine Wert
anzusetzen. Für den Nachweis des niedrigeren ge-
meinen Werts gelten grundsätzlich die auf Grund
des § 199 Abs. 1 des Baugesetzbuchs erlassenen
Vorschriften.

                       § 168
          Grundbesitzwert des Betriebs
          der Land- und Forstwirtschaft
  (1) Der Grundbesitzwert eines Betriebs der
Land- und Forstwirtschaft besteht aus
1. dem Wert des Wirtschaftsteils (§ 160 Abs. 2),
2. dem Wert der Betriebswohnungen (§ 160 Abs. 8)
   abzüglich der damit im unmittelbaren wirtschaft-
   lichen Zusammenhang stehenden Verbindlich-
   keiten,

3. dem Wert des Wohnteils (§ 160 Abs. 9) abzüglich
   der damit im unmittelbaren wirtschaftlichen Zu-
   sammenhang stehenden Verbindlichkeiten.

  (2) Der Grundbesitzwert für Stückländereien als
Betrieb der Land- und Forstwirtschaft (§ 160 Abs. 7)
besteht nur aus dem Wert des Wirtschaftsteils.
   (3) Der Grundbesitzwert für einen Anteil an ei-
nem Betrieb der Land- und Forstwirtschaft im Sinne
des § 158 Abs. 2 Satz 2 ist nach den Absätzen 4
bis 6 aufzuteilen.

  (4) Der Wert des Wirtschafteils ist nach den beim

Mindestwert (§ 164) zu Grunde gelegten Verhältnis-

sen aufzuteilen. Dabei ist

1. der Wert des Grund und Bodens und der Wirt-
   schaftsgebäude oder ein Anteil daran (§ 158
   Abs. 3 Satz 1 Nr. 1 und 2) dem jeweiligen Eigen-
   tümer zuzurechnen. Im Falle des Gesamthands-
   eigentums ist der Wert des Grund und Bodens
   nach der Höhe der gesellschaftsrechtlichen Be-
   teiligung aufzuteilen;

2. der Wert der übrigen Wirtschaftsgüter (§ 158
   Abs. 3 Satz 1 Nr. 3 bis 5) nach dem Wertverhält-
   nis der dem Betrieb zur Verfügung gestellten
   Wirtschaftsgüter aufzuteilen. Im Falle des Ge-
   samthandseigentums ist der Wert der übrigen
   Wirtschaftsgüter nach der Höhe der gesell-
   schaftsrechtlichen Beteiligung aufzuteilen;
3. der Wert der zu berücksichtigenden Verbindlich-
   keiten (§ 164 Abs. 4) dem jeweiligen Schuldner
   zuzurechnen. Im Falle des Gesamthandseigen-
   tums ist der Wert der zu berücksichtigenden Ver-
   bindlichkeiten nach der Höhe der gesellschafts-
   rechtlichen Beteiligung aufzuteilen.
   (5) Der Wert für die Betriebswohnungen ist dem
jeweiligen Eigentümer zuzurechnen. Im Falle des
Gesamthandseigentums ist der Wert nach der Höhe
der gesellschaftsrechtlichen Beteiligung aufzutei-
len.
   (6) Der Wert für den Wohnteil ist dem jeweiligen
Eigentümer zuzurechnen. Im Falle des Gesamt-
handseigentums ist der Wert nach der Höhe der ge-
sellschaftsrechtlichen Beteiligung aufzuteilen.

                   II. Besonderer Teil
          a) Landwirtschaftliche Nutzung

                         § 169
                     Tierbestände

   (1) Tierbestände gehören in vollem Umfang zur
landwirtschaftlichen Nutzung, wenn im Wirtschafts-
jahr
für die ersten
20 Hektar              nicht mehr als 10 Vieheinheiten

für die nächsten
10 Hektar              nicht mehr als 7 Vieheinheiten

für die nächsten
20 Hektar              nicht mehr als 6 Vieheinheiten

für die nächsten
50 Hektar             nicht mehr als 3 Vieheinheiten

und für die weitere
Fläche                nicht mehr als 1,5 Vieheinheiten

je Hektar der vom Inhaber des Betriebs regelmäßig
landwirtschaftlich genutzten Flächen erzeugt oder
gehalten werden. Die Tierbestände sind nach dem
Futterbedarf in Vieheinheiten umzurechnen.

   (2) Übersteigt die Anzahl der Vieheinheiten
nachhaltig die in Absatz 1 bezeichnete Grenze, so
gehören nur die Zweige des Tierbestands zur land-
wirtschaftlichen Nutzung, deren Vieheinheiten zu-
sammen diese Grenze nicht überschreiten. Zu-
nächst sind mehr flächenabhängige Zweige des

Tierbestands und danach weniger flächenabhän-

gige Zweige des Tierbestands zur landwirtschaft-

lichen Nutzung zu rechnen. Innerhalb jeder dieser
Gruppen sind zuerst Zweige des Tierbestands mit
der geringeren Anzahl von Vieheinheiten und dann
Zweige mit der größeren Anzahl von Vieheinheiten
zur landwirtschaftlichen Nutzung zu rechnen. Der
Tierbestand des einzelnen Zweiges wird nicht auf-
geteilt.

   (3) Als Zweig des Tierbestands gilt bei jeder Tier-
art für sich

1. das Zugvieh,
2. das Zuchtvieh,

3. das Mastvieh und
4. das übrige Nutzvieh.
Das Zuchtvieh einer Tierart gilt nur dann als beson-
derer Zweig des Tierbestands, wenn die erzeugten
Jungtiere überwiegend zum Verkauf bestimmt sind.
Ist das nicht der Fall, so ist das Zuchtvieh dem
Zweig des Tierbestands zuzurechnen, dem es über-
wiegend dient.
   (4) Die Absätze 1 bis 3 gelten nicht für Pelztiere.
Pelztiere gehören nur dann zur landwirtschaftlichen
Nutzung, wenn die erforderlichen Futtermittel über-
wiegend von den vom Inhaber des Betriebs land-
wirtschaftlich genutzter Flächen gewonnen werden.
   (5) Für die Umrechnung der Tierbestände in
Vieheinheiten sowie für die Gruppen der mehr flä-
chenabhängigen oder weniger flächenabhängigen
Zweige des Tierbestands sind die in den Anlagen 19
und 20 aufgeführten Werte maßgebend. Das Bun-
desministerium der Finanzen wird ermächtigt,
durch Rechtsverordnung mit Zustimmung des Bun-
desrates die Anlagen 19 und 20 zu diesem Gesetz
dadurch zu ändern, dass der darin aufgeführte Um-
rechnungsschlüssel und die Gruppen der Zweige
eines Tierbestands an geänderte wirtschaftliche
oder technische Entwicklungen angepasst werden
können.

                        § 170

            Umlaufende Betriebsmittel

   Bei landwirtschaftlichen Betrieben zählen die
umlaufenden Betriebsmittel nur soweit zum norma-
len Bestand, als der Durchschnitt der letzten fünf

Jahre nicht überschritten wird.
            b) Forstwirtschaftliche Nutzung
                         § 171
              Umlaufende Betriebsmittel
     Eingeschlagenes Holz gehört zum normalen Be-
  stand an umlaufenden Betriebsmitteln, soweit es
  den jährlichen Nutzungssatz nicht übersteigt. Bei
  Betrieben, die nicht jährlich einschlagen (ausset-

  zende Betriebe), tritt an die Stelle des jährlichen
  Nutzungssatzes ein den Betriebsverhältnissen ent-
  sprechender mehrjähriger Nutzungssatz.

                         § 172

          Abweichender Bewertungsstichtag
     Bei der forstwirtschaftlichen Nutzung sind ab-
  weichend von § 161 Abs. 1 für den Umfang und
  den Zustand des Bestands an nicht eingeschlage-
  nem Holz die Verhältnisse am Ende des Wirt-
  schaftsjahres zu Grunde zu legen, das dem Bewer-
  tungsstichtag vorangegangen ist.

               c) Weinbauliche Nutzung

                         § 173
              Umlaufende Betriebsmittel

     (1) Bei ausbauenden Betrieben zählen die Vor-
  räte an Weinen aus den Ernten der letzten fünf
  Jahre vor dem Bewertungsstichtag zum normalen
  Bestand an umlaufenden Betriebsmitteln.
     (2) Abschläge für Unterbestand an Weinvorräten
  sind nicht zu machen.

               d) Gärtnerische Nutzung
                         § 174
        Abweichende Bewertungsverhältnisse
     (1) Die durch Anbau von Baumschulgewächsen
  genutzte Betriebsfläche wird nach § 161 Abs. 1 be-
  stimmt. Dabei sind die zum 15. September feststell-
  baren Bewirtschaftungsverhältnisse zu Grunde zu
  legen, die dem Bewertungsstichtag vorangegangen
  sind.
     (2) Die durch Anbau von Gemüse, Blumen und
  Zierpflanzen genutzte Betriebsfläche wird nach
  § 161 Abs. 1 bestimmt. Dabei sind die zum 30. Juni
  feststellbaren Bewirtschaftungsverhältnisse zu
  Grunde zu legen, die dem Bewertungsstichtag
  vorangegangen sind.
     (3) Sind die Bewirtschaftungsverhältnisse nicht

  feststellbar, richtet sich die Einordnung der Flächen

  nach der vorgesehenen Nutzung.

             e) Übrige land- und forstwirt-

                schaftliche Nutzungen

                         § 175
                   Übrige land- und
            forstwirtschaftliche Nutzungen
    (1) Zu den übrigen land- und forstwirtschaftli-
  chen Nutzungen gehören

  1. die Sondernutzungen Hopfen, Spargel, Tabak
     und andere Sonderkulturen,
  2. die sonstigen land- und forstwirtschaftlichen
     Nutzungen.

   (2) Zu den sonstigen land- und forstwirtschaft-
lichen Nutzungen gehören insbesondere
1. die Binnenfischerei,
2. die Teichwirtschaft,
3. die Fischzucht für Binnenfischerei und Teichwirt-
   schaft,

4. die Imkerei,

5. die Wanderschäferei,
6. die Saatzucht,

7. der Pilzanbau,

8. die Produktion von Nützlingen,
9. die Weihnachtsbaumkulturen.

                  C. Grundvermögen
                    I. Allgemeines

                          § 176

                    Grundvermögen

  (1) Zum Grundvermögen gehören
1. der Grund und Boden, die Gebäude, die sonsti-
   gen Bestandteile und das Zubehör,

2. das Erbbaurecht,
3. das Wohnungseigentum, Teileigentum, Woh-
   nungserbbaurecht und Teilerbbaurecht nach
   dem Wohnungseigentumsgesetz,
soweit es sich nicht um land- und forstwirtschaft-
liches Vermögen (§§ 158 und 159) oder um Be-
triebsgrundstücke (§ 99) handelt.
  (2) In das Grundvermögen sind nicht einzubezie-
hen
1. Bodenschätze,
2. die Maschinen und sonstigen Vorrichtungen aller
   Art, die zu einer Betriebsanlage gehören (Be-
   triebsvorrichtungen), auch wenn sie wesentliche
   Bestandteile sind. Einzubeziehen sind jedoch die
   Verstärkungen von Decken und die nicht aus-
   schließlich zu einer Betriebsanlage gehörenden
   Stützen und sonstigen Bauteile wie Mauervor-
   lagen und Verstrebungen.

                          § 177
                      Bewertung

   Den Bewertungen nach den §§ 179 und 182

bis 196 ist der gemeine Wert (§ 9) zu Grunde zu le-

gen.

            II. Unbebaute Grundstücke

                          § 178

       Begriff der unbebauten Grundstücke
  (1) Unbebaute Grundstücke sind Grundstücke,
auf denen sich keine benutzbaren Gebäude befin-
den. Die Benutzbarkeit beginnt im Zeitpunkt der
Bezugsfertigkeit. Gebäude sind als bezugsfertig
anzusehen, wenn den zukünftigen Bewohnern oder
sonstigen Benutzern zugemutet werden kann, sie
zu benutzen; die Abnahme durch die Bauaufsichts-
behörde ist nicht entscheidend.
   (2) Befinden sich auf dem Grundstück Gebäude,
die auf Dauer keiner Nutzung zugeführt werden
können, gilt das Grundstück als unbebaut. Als un-
bebaut gilt auch ein Grundstück, auf dem infolge
von Zerstörung oder Verfall der Gebäude auf Dauer
kein benutzbarer Raum mehr vorhanden ist.

                       § 179
     Bewertung der unbebauten Grundstücke
   Der Wert unbebauter Grundstücke bestimmt sich
regelmäßig nach ihrer Fläche und den Bodenricht-
werten (§ 196 des Baugesetzbuchs). Die Boden-
richtwerte sind von den Gutachterausschüssen
nach dem Baugesetzbuch zu ermitteln und den

Finanzämtern mitzuteilen. Bei der Wertermittlung

ist stets der Bodenrichtwert anzusetzen, der vom

Gutachterausschuss zuletzt zu ermitteln war. Lässt

sich von den Gutachterausschüssen kein Boden-

richtwert nach § 196 des Baugesetzbuchs ermit-

teln, ist der Bodenwert aus den Werten vergleich-
barer Flächen abzuleiten.

             III. Bebaute Grundstücke
                       § 180

        Begriff der bebauten Grundstücke

  (1) Bebaute Grundstücke sind Grundstücke, auf
denen sich benutzbare Gebäude befinden. Wird ein
Gebäude in Bauabschnitten errichtet, ist der fertig-
gestellte Teil als benutzbares Gebäude anzusehen.
  (2) Als Grundstück im Sinne des Absatzes 1 gilt
auch ein Gebäude, das auf fremdem Grund und
Boden errichtet oder in sonstigen Fällen einem
anderen als dem Eigentümer des Grund und Bo-
dens zuzurechnen ist, selbst wenn es wesentlicher
Bestandteil des Grund und Bodens geworden ist.

                       § 181
                Grundstücksarten
   (1) Bei der Bewertung bebauter Grundstücke
sind die folgenden Grundstücksarten zu unter-
scheiden:
1. Ein- und Zweifamilienhäuser,

2. Mietwohngrundstücke,

3. Wohnungs- und Teileigentum,
4. Geschäftsgrundstücke,
5. gemischt genutzte Grundstücke und
6. sonstige bebaute Grundstücke.

   (2) Ein- und Zweifamilienhäuser sind Wohn-

grundstücke, die bis zu zwei Wohnungen enthalten
und kein Wohnungseigentum sind. Ein Grundstück
gilt auch dann als Ein- oder Zweifamilienhaus,
wenn es zu weniger als 50 Prozent, berechnet nach
der Wohn- oder Nutzfläche, zu anderen als Wohn-
zwecken mitbenutzt und dadurch die Eigenart als
Ein- oder Zweifamilienhaus nicht wesentlich beein-
trächtigt wird.

   (3) Mietwohngrundstücke sind Grundstücke, die
zu mehr als 80 Prozent, berechnet nach der Wohn-
oder Nutzfläche, Wohnzwecken dienen, und nicht
Ein- und Zweifamilienhäuser oder Wohnungseigen-
tum sind.

  (4) Wohnungseigentum ist das Sondereigentum
an einer Wohnung in Verbindung mit dem Miteigen-
tumsanteil an dem gemeinschaftlichen Eigentum,
zu dem es gehört.
  (5) Teileigentum ist das Sondereigentum an nicht
zu Wohnzwecken dienenden Räumen eines Gebäu-
des in Verbindung mit dem Miteigentum an dem
gemeinschaftlichen Eigentum, zu dem es gehört.
   (6) Geschäftsgrundstücke sind Grundstücke, die
zu mehr als 80 Prozent, berechnet nach der Wohn-
und Nutzfläche, eigenen oder fremden betriebli-
chen oder öffentlichen Zwecken dienen und nicht
Teileigentum sind.

   (7) Gemischt genutzte Grundstücke sind Grund-

stücke, die teils Wohnzwecken, teils eigenen oder

fremden betrieblichen oder öffentlichen Zwecken

dienen und nicht Ein- und Zweifamilienhäuser,

Mietwohngrundstücke, Wohnungseigentum, Teilei-

gentum oder Geschäftsgrundstücke sind.

   (8) Sonstige bebaute Grundstücke sind solche
Grundstücke, die nicht unter die Absätze 2 bis 7
fallen.
   (9) Eine Wohnung ist die Zusammenfassung ei-
ner Mehrheit von Räumen, die in ihrer Gesamtheit

so beschaffen sein müssen, dass die Führung eines
selbständigen Haushalts möglich ist. Die Zusam-
menfassung einer Mehrheit von Räumen muss eine
von anderen Wohnungen oder Räumen, insbeson-
dere Wohnräumen, baulich getrennte, in sich abge-
schlossene Wohneinheit bilden und einen selbstän-
digen Zugang haben. Außerdem ist erforderlich,
dass die für die Führung eines selbständigen Haus-
halts notwendigen Nebenräume (Küche, Bad oder
Dusche, Toilette) vorhanden sind. Die Wohnfläche
muss mindestens 23 Quadratmeter (m²) betragen.

                      § 182
      Bewertung der bebauten Grundstücke
   (1) Der Wert der bebauten Grundstücke ist nach
dem Vergleichswertverfahren (Absatz 2 und § 183),
dem Ertragswertverfahren (Absatz 3 und §§ 184
bis 188) oder dem Sachwertverfahren (Absatz 4
und §§ 189 bis 191) zu ermitteln.

   (2) Im Vergleichswertverfahren sind grundsätz-
lich zu bewerten
1. Wohnungseigentum,
2. Teileigentum,

3. Ein- und Zweifamilienhäuser.

  (3) Im Ertragswertverfahren sind zu bewerten

1. Mietwohngrundstücke,
2. Geschäftsgrundstücke und gemischt genutzte
   Grundstücke, für die sich auf dem örtlichen
   Grundstücksmarkt eine übliche Miete ermitteln
   lässt.

  (4) Im Sachwertverfahren sind zu bewerten

1. Grundstücke im Sinne des Absatzes 2, wenn
   kein Vergleichswert vorliegt,
2. Geschäftsgrundstücke und gemischt genutzte
   Grundstücke mit Ausnahme der in Absatz 3
   Nr. 2 genannten Grundstücke,
  3. sonstige bebaute Grundstücke.

                         § 183
        Bewertung im Vergleichswertverfahren

     (1) Bei Anwendung des Vergleichswertverfah-
  rens sind Kaufpreise von Grundstücken heranzuzie-
  hen, die hinsichtlich der ihren Wert beeinflussenden
  Merkmale mit dem zu bewertenden Grundstück
  hinreichend übereinstimmen (Vergleichsgrundstü-
  cke). Grundlage sind vorrangig die von den Gutach-
  terausschüssen im Sinne der §§ 192 ff. des Bauge-
  setzbuchs mitgeteilten Vergleichspreise.
     (2) Anstelle von Preisen für Vergleichsgrundstü-
  cke können von den Gutachterausschüssen für ge-
  eignete Bezugseinheiten, insbesondere Flächen-
  einheiten des Gebäudes, ermittelte und mitgeteilte
  Vergleichsfaktoren herangezogen werden. Bei Ver-
  wendung von Vergleichsfaktoren, die sich nur auf
  das Gebäude beziehen, ist der Bodenwert nach
  § 179 gesondert zu berücksichtigen.

     (3) Besonderheiten, insbesondere die den Wert
  beeinflussenden Belastungen privatrechtlicher und
  öffentlich-rechtlicher Art, werden im Vergleichs-
  wertverfahren nach den Absätzen 1 und 2 nicht be-
  rücksichtigt.

                         § 184
          Bewertung im Ertragswertverfahren

     (1) Bei Anwendung des Ertragswertverfahrens
  ist der Wert der Gebäude (Gebäudeertragswert) ge-
  trennt von dem Bodenwert auf der Grundlage des
  Ertrags nach § 185 zu ermitteln.

    (2) Der Bodenwert ist der Wert des unbebauten
  Grundstücks nach § 179.

     (3) Der Bodenwert und der Gebäudeertragswert
  (§ 185) ergeben den Ertragswert des Grundstücks.
  Es ist mindestens der Bodenwert anzusetzen.
  Sonstige bauliche Anlagen, insbesondere Außen-
  anlagen, sind regelmäßig mit dem Ertragswert des
  Gebäudes abgegolten.

                         § 185
         Ermittlung des Gebäudeertragswerts

     (1) Bei der Ermittlung des Gebäudeertragswerts
  ist von dem Reinertrag des Grundstücks auszuge-
  hen. Dieser ergibt sich aus dem Rohertrag des
  Grundstücks (§ 186) abzüglich der Bewirtschaf-
  tungskosten (§ 187).

     (2) Der Reinertrag des Grundstücks ist um den
  Betrag zu vermindern, der sich durch eine ange-
  messene Verzinsung des Bodenwerts ergibt; dies
  ergibt den Gebäudereinertrag. Der Verzinsung des
  Bodenwerts ist der Liegenschaftszinssatz (§ 188)
  zu Grunde zu legen. Ist das Grundstück wesentlich
  größer, als es einer den Gebäuden angemessenen
  Nutzung entspricht, und ist eine zusätzliche Nut-
  zung oder Verwertung einer Teilfläche zulässig und
  möglich, ist bei der Berechnung des Verzinsungs-
  betrags der Bodenwert dieser Teilfläche nicht zu
  berücksichtigen.
    (3) Der Gebäudereinertrag ist mit dem sich aus
  der Anlage 21 ergebenden Vervielfältiger zu kapita-

lisieren. Maßgebend für den Vervielfältiger sind der
Liegenschaftszinssatz und die Restnutzungsdauer
des Gebäudes. Die Restnutzungsdauer wird grund-
sätzlich aus dem Unterschiedsbetrag zwischen der
wirtschaftlichen Gesamtnutzungsdauer, die sich
aus der Anlage 22 ergibt, und dem Alter des Ge-
bäudes am Bewertungsstichtag ermittelt. Sind
nach Bezugsfertigkeit des Gebäudes Veränderun-
gen eingetreten, die die wirtschaftliche Gesamtnut-
zungsdauer des Gebäudes verlängert oder verkürzt
haben, ist von einer der Verlängerung oder Verkür-
zung entsprechenden Restnutzungsdauer auszu-
gehen. Die Restnutzungsdauer eines noch nutz-
baren Gebäudes beträgt regelmäßig mindestens
30 Prozent der wirtschaftlichen Gesamtnutzungs-
dauer.

                       § 186
           Rohertrag des Grundstücks

  (1) Rohertrag ist das Entgelt, das für die Benut-
zung des bebauten Grundstücks nach den am Be-
wertungsstichtag geltenden vertraglichen Verein-
barungen für den Zeitraum von zwölf Monaten zu
zahlen ist. Umlagen, die zur Deckung der Betriebs-
kosten gezahlt werden, sind nicht anzusetzen.

  (2) Für Grundstücke oder Grundstücksteile,
1. die eigengenutzt, ungenutzt, zu vorübergehen-
   dem Gebrauch oder unentgeltlich überlassen
   sind,

2. die der Eigentümer dem Mieter zu einer um mehr
   als 20 Prozent von der üblichen Miete abweich-
   enden tatsächlichen Miete überlassen hat,

ist die übliche Miete anzusetzen. Die übliche Miete
ist in Anlehnung an die Miete zu schätzen, die für
Räume gleicher oder ähnlicher Art, Lage und Aus-
stattung regelmäßig gezahlt wird. Betriebskosten
sind nicht einzubeziehen.

                       § 187

             Bewirtschaftungskosten
   (1) Bewirtschaftungskosten sind die bei ge-
wöhnlicher Bewirtschaftung nachhaltig entstehen-
den Verwaltungskosten, Betriebskosten, Instand-
haltungskosten und das Mietausfallwagnis; durch
Umlagen gedeckte Betriebskosten bleiben unbe-
rücksichtigt.

   (2) Die Bewirtschaftungskosten sind nach Erfah-
rungssätzen anzusetzen. Soweit von den Gutach-
terausschüssen im Sinne der §§ 192 ff. des Bauge-
setzbuchs keine geeigneten Erfahrungssätze zur
Verfügung stehen, ist von den pauschalierten Be-
wirtschaftungskosten nach Anlage 23 auszugehen.

                       § 188

              Liegenschaftszinssatz
  (1) Der Liegenschaftszinssatz ist der Zinssatz,
mit dem der Verkehrswert von Grundstücken im
Durchschnitt marktüblich verzinst wird.
  (2) Anzuwenden sind die von den Gutachteraus-
schüssen im Sinne der §§ 192 ff. des Baugesetz-
buchs ermittelten örtlichen Liegenschaftszinssätze.
Soweit von den Gutachterausschüssen keine ge-
eigneten Liegenschaftszinssätze zur Verfügung ste-
hen, gelten die folgenden Zinssätze:
1. 5 Prozent für Mietwohngrundstücke,

2. 5,5 Prozent für gemischt genutzte Grundstücke
   mit einem gewerblichen Anteil von bis zu 50 Pro-
   zent, berechnet nach der Wohn- und Nutzfläche,
3. 6 Prozent für gemischt genutzte Grundstücke
   mit einem gewerblichen Anteil von mehr als
   50 Prozent, berechnet nach der Wohn- und
   Nutzfläche, und
4. 6,5 Prozent für Geschäftsgrundstücke.

                      § 189
        Bewertung im Sachwertverfahren
  (1) Bei Anwendung des Sachwertverfahrens ist
der Wert der Gebäude (Gebäudesachwert) getrennt

vom Bodenwert nach § 190 zu ermitteln. Sonstige

bauliche Anlagen, insbesondere Außenanlagen,

und der Wert der sonstigen Anlagen sind regel-

mäßig mit dem Gebäudewert und dem Bodenwert

abgegolten.
  (2) Der Bodenwert ist der Wert des unbebauten
Grundstücks nach § 179.

   (3) Der Bodenwert und der Gebäudesachwert
(§ 190) ergeben den vorläufigen Sachwert des
Grundstücks. Dieser ist zur Anpassung an den ge-
meinen Wert mit einer Wertzahl nach § 191 zu mul-
tiplizieren.

                      § 190
        Ermittlung des Gebäudesachwerts

   (1) Bei der Ermittlung des Gebäudesachwerts ist
von den Regelherstellungskosten des Gebäudes
auszugehen. Regelherstellungskosten sind die ge-
wöhnlichen Herstellungskosten je Flächeneinheit.
Der Gebäuderegelherstellungswert ergibt sich
durch Multiplikation der jeweiligen Regelherstel-
lungskosten mit der Brutto-Grundfläche des Ge-
bäudes. Die Regelherstellungskosten sind in der

Anlage 24 enthalten. Das Bundesministerium der

Finanzen wird ermächtigt, durch Rechtsverordnung
mit Zustimmung des Bundesrates die Anlage 24
zu diesem Gesetz dadurch zu ändern, dass es die
darin aufgeführten Regelherstellungskosten nach
Maßgabe marktüblicher gewöhnlicher Herstel-
lungskosten und des vom Statistischen Bundesamt
veröffentlichten Baupreisindex aktualisiert, soweit
dies zur Ermittlung des gemeinen Werts erforderlich
ist.
   (2) Vom Gebäuderegelherstellungswert ist eine
Alterswertminderung abzuziehen. Diese wird regel-
mäßig nach dem Verhältnis des Alters des Gebäu-
des am Bewertungsstichtag zur wirtschaftlichen
Gesamtnutzungsdauer nach Anlage 22 bestimmt.
Sind nach Bezugsfertigkeit des Gebäudes Verände-
rungen eingetreten, die die wirtschaftliche Gesamt-
nutzungsdauer des Gebäudes verlängert oder
verkürzt haben, ist von einem entsprechenden
früheren oder späteren Baujahr auszugehen. Der
nach Abzug der Alterswertminderung verbleibende
Gebäudewert ist regelmäßig mit mindestens
40 Prozent des Gebäuderegelherstellungswerts an-
zusetzen.

                       § 191
                    Wertzahlen

   (1) Als Wertzahlen im Sinne des § 189 Abs. 3
sind die Sachwertfaktoren anzuwenden, die von
den Gutachterausschüssen im Sinne der §§ 192 ff.
des Baugesetzbuchs für das Sachwertverfahren bei
der Verkehrswertermittlung abgeleitet wurden.
   (2) Soweit von den Gutachterausschüssen keine
geeigneten Sachwertfaktoren zur Verfügung ste-
hen, sind die in der Anlage 25 bestimmten Wertzah-
len zu verwenden.

                  IV. Sonderfälle
                       § 192
         Bewertung in Erbbaurechtsfällen

   Ist das Grundstück mit einem Erbbaurecht belas-

tet, sind die Werte für die wirtschaftliche Einheit

Erbbaurecht (§ 193) und für die wirtschaftliche Ein-

heit des belasteten Grundstücks (§ 194) gesondert

zu ermitteln.

                       § 193

           Bewertung des Erbbaurechts

   (1) Der Wert des Erbbaurechts ist im Vergleichs-
wertverfahren nach § 183 zu ermitteln, wenn für das
zu bewertende Erbbaurecht Vergleichskaufpreise
oder aus Kaufpreisen abgeleitete Vergleichsfakto-
ren vorliegen.
  (2) In allen anderen Fällen setzt sich der Wert
des Erbbaurechts zusammen aus einem Boden-
wertanteil nach Absatz 3 und einem Gebäudewert-
anteil nach Absatz 5.

   (3) Der Bodenwertanteil ergibt sich aus der Dif-
ferenz zwischen
1. dem angemessenen Verzinsungsbetrag des Bo-
   denwerts des unbelasteten Grundstücks nach
   Absatz 4 und

2. dem vertraglich vereinbarten jährlichen Erbbau-

   zins.

Der so ermittelte Unterschiedsbetrag ist über die
Restlaufzeit des Erbbaurechts mit dem sich aus An-
lage 21 ergebenden Vervielfältiger zu kapitalisieren.
   (4) Der angemessene Verzinsungsbetrag des
Bodenwerts des unbelasteten Grundstücks ergibt
sich durch Anwendung des Liegenschaftszinssat-
zes, der von den Gutachterausschüssen im Sinne
der §§ 192 ff. des Baugesetzbuchs ermittelt wurde,
auf den Bodenwert nach § 179. Soweit von den
Gutachterausschüssen keine geeigneten Liegen-
schaftszinssätze zur Verfügung stehen, gelten die
folgenden Zinssätze:
1. 3 Prozent für Ein- und Zweifamilienhäuser und
   Wohnungseigentum, das wie Ein- und Zweifami-
   lienhäuser gestaltet ist,

2. 5 Prozent für Mietwohngrundstücke und Woh-
   nungseigentum, das nicht unter Nummer 1 fällt,
3. 5,5 Prozent für gemischt genutzte Grundstücke
   mit einem gewerblichen Anteil von bis zu 50 Pro-
   zent, berechnet nach der Wohn- und Nutzfläche,
   sowie sonstige bebaute Grundstücke,
  4. 6 Prozent für gemischt genutzte Grundstücke
     mit einem gewerblichen Anteil von mehr als
     50 Prozent, berechnet nach der Wohn- und
     Nutzfläche, und
  5. 6,5 Prozent für Geschäftsgrundstücke und Teil-
     eigentum.

     (5) Der Gebäudewertanteil ist bei der Bewertung
  des bebauten Grundstücks im Ertragswertverfahren
  der Gebäudeertragswert nach § 185, bei der Be-
  wertung im Sachwertverfahren der Gebäudesach-
  wert nach § 190. Ist der bei Ablauf des Erbbau-
  rechts verbleibende Gebäudewert nicht oder nur
  teilweise zu entschädigen, ist der Gebäudewertan-
  teil des Erbbaurechts um den Gebäudewertanteil
  des Erbbaugrundstücks nach § 194 Abs. 4 zu min-
  dern.

                         § 194

          Bewertung des Erbbaugrundstücks
     (1) Der Wert des Erbbaugrundstücks ist im Ver-
  gleichswertverfahren nach § 183 zu ermitteln, wenn
  für das zu bewertende Grundstück Vergleichskauf-
  preise oder aus Kaufpreisen abgeleitete Vergleichs-
  faktoren vorliegen.

     (2) In allen anderen Fällen bildet der Bodenwert-
  anteil nach Absatz 3 den Wert des Erbbaugrund-
  stücks. Dieser ist um einen Gebäudewertanteil
  nach Absatz 4 zu erhöhen, wenn der Wert des Ge-
  bäudes vom Eigentümer des Erbbaugrundstücks
  nicht oder nur teilweise zu entschädigen ist.
     (3) Der Bodenwertanteil ist die Summe des über
  die Restlaufzeit des Erbbaurechts abgezinsten Bo-
  denwerts nach § 179 und der über diesen Zeitraum
  kapitalisierten Erbbauzinsen. Der Abzinsungsfaktor
  für den Bodenwert wird in Abhängigkeit vom Zins-
  satz nach § 193 Abs. 4 und der Restlaufzeit des
  Erbbaurechts ermittelt; er ist Anlage 26 zu entneh-
  men. Als Erbbauzinsen sind die am Bewertungs-

  stichtag vereinbarten jährlichen Erbbauzinsen an-
  zusetzen; sie sind mit dem sich aus Anlage 21
  ergebenden Vervielfältiger zu kapitalisieren.
     (4) Der Gebäudewertanteil des Erbbaugrund-
  stücks entspricht dem Gebäudewert oder dem an-
  teiligen Gebäudewert, der dem Eigentümer des
  Erbbaugrundstücks bei Beendigung des Erbbau-
  rechts durch Zeitablauf entschädigungslos zufällt;
  er ist nach Maßgabe der Anlage 26 auf den Bewer-
  tungsstichtag abzuzinsen.

                         § 195

       Gebäude auf fremdem Grund und Boden
     (1) In Fällen von Gebäuden auf fremdem Grund
  und Boden sind die Werte für die wirtschaftliche
  Einheit des Gebäudes auf fremdem Grund und Bo-
  den (Absatz 2) und die wirtschaftliche Einheit des
  belasteten Grundstücks (Absatz 3) gesondert zu er-
  mitteln.
     (2) Das Gebäude auf fremdem Grund und Boden
  wird bei einer Bewertung im Ertragswertverfahren
  mit dem Gebäudeertragswert nach § 185, bei einer
  Bewertung im Sachwertverfahren mit dem Gebäu-
  desachwert nach § 190 bewertet. Ist der Nutzer
  verpflichtet, das Gebäude bei Ablauf des Nutzungs-

rechts zu beseitigen, ist bei der Ermittlung des Ge-
bäudeertragswerts der Vervielfältiger nach An-
lage 21 anzuwenden, der sich für die am Bewer-
tungsstichtag verbleibende Nutzungsdauer ergibt.
§ 185 Abs. 3 Satz 5 ist nicht anzuwenden. Ist in
diesen Fällen der Gebäudesachwert zu ermitteln,
bemisst sich die Alterswertminderung im Sinne
des § 190 Abs. 2 Satz 1 bis 3 nach dem Alter des
Gebäudes am Bewertungsstichtag und der tat-
sächlichen Gesamtnutzungsdauer. § 190 Abs. 2
Satz 4 ist nicht anzuwenden.

   (3) Der Wert des belasteten Grundstücks ist der
auf den Bewertungsstichtag abgezinste Bodenwert
nach § 179 zuzüglich des über die Restlaufzeit des
Nutzungsrechts kapitalisierten Entgelts. Der Abzin-
sungsfaktor für den Bodenwert wird in Abhängig-
keit vom Zinssatz nach § 193 Abs. 4 und der Rest-
laufzeit des Nutzungsverhältnisses ermittelt; er ist
Anlage 26 zu entnehmen. Das über die Restlaufzeit
des Nutzungsrechts kapitalisierte Entgelt ergibt
sich durch Anwendung des Vervielfältigers nach
Anlage 21 auf das zum Bewertungsstichtag verein-
barte jährliche Entgelt.

                       § 196

     Grundstücke im Zustand der Bebauung
   (1) Ein Grundstück im Zustand der Bebauung
liegt vor, wenn mit den Bauarbeiten begonnen
wurde und Gebäude und Gebäudeteile noch nicht
bezugsfertig sind. Der Zustand der Bebauung be-
ginnt mit den Abgrabungen oder der Einbringung
von Baustoffen, die zur planmäßigen Errichtung
des Gebäudes führen.
   (2) Die Gebäude oder Gebäudeteile im Zustand
der Bebauung sind mit den bereits am Bewer-
tungsstichtag entstandenen Herstellungskosten
dem Wert des bislang unbebauten oder bereits be-
bauten Grundstücks hinzuzurechnen.

                       § 197

                Gebäude und
         Gebäudeteile für den Zivilschutz
   Gebäude, Teile von Gebäuden und Anlagen, die
wegen der in § 1 des Zivilschutzgesetzes vom
25. März 1997 (BGBl. I S. 726), das zuletzt durch
Artikel 2 des Gesetzes vom 27. April 2004 (BGBl. I
S. 630) geändert worden ist, in der jeweils gelten-
den Fassung bezeichneten Zwecke geschaffen
worden sind und im Frieden nicht oder nur gele-
gentlich oder geringfügig für andere Zwecke be-
nutzt werden, bleiben bei der Ermittlung des Grund-
besitzwerts außer Betracht.

   V. Nachweis des niedrigeren gemeinen Werts

                       § 198
    Nachweis des niedrigeren gemeinen Werts
   Weist der Steuerpflichtige nach, dass der ge-
meine Wert der wirtschaftlichen Einheit am Bewer-
tungsstichtag niedriger ist als der nach den §§ 179,
182 bis 196 ermittelte Wert, so ist dieser Wert anzu-
setzen. Für den Nachweis des niedrigeren gemei-
nen Werts gelten grundsätzlich die auf Grund des
§ 199 Abs. 1 des Baugesetzbuchs erlassenen Vor-
schriften.
           D. Nicht notierte Anteile an
   Kapitalgesellschaften und Betriebsvermögen
                       § 199

                 Anwendung des
       vereinfachten Ertragswertverfahrens
   (1) Ist der gemeine Wert von Anteilen an einer
Kapitalgesellschaft nach § 11 Abs. 2 Satz 2 unter
Berücksichtigung der Ertragsaussichten der Kapi-
talgesellschaft zu ermitteln, kann das vereinfachte
Ertragswertverfahren (§ 200) angewendet werden,
wenn dieses nicht zu offensichtlich unzutreffenden
Ergebnissen führt.
   (2) Ist der gemeine Wert des Betriebsvermögens
oder eines Anteils am Betriebsvermögen nach
§ 109 Abs. 1 und 2 in Verbindung mit § 11 Abs. 2
Satz 2 unter Berücksichtigung der Ertragsaussich-
ten des Gewerbebetriebs oder der Gesellschaft zu
ermitteln, kann das vereinfachte Ertragswertverfah-
ren (§ 200) angewendet werden, wenn dieses nicht
zu offensichtlich unzutreffenden Ergebnissen führt.

                       § 200
        Vereinfachtes Ertragswertverfahren
   (1) Zur Ermittlung des Ertragswerts ist vorbehalt-
lich der Absätze 2 bis 4 der zukünftig nachhaltig
erzielbare Jahresertrag (§§ 201 und 202) mit dem
Kapitalisierungsfaktor (§ 203) zu multiplizieren.
   (2) Können Wirtschaftsgüter und mit diesen in
wirtschaftlichem Zusammenhang stehende Schul-
den aus dem zu bewertenden Unternehmen im
Sinne des § 199 Abs. 1 oder 2 herausgelöst wer-
den, ohne die eigentliche Unternehmenstätigkeit zu
beeinträchtigen (nicht betriebsnotwendiges Vermö-
gen), so werden diese Wirtschaftsgüter und Schul-
den neben dem Ertragswert mit dem eigenständig
zu ermittelnden gemeinen Wert oder Anteil am ge-
meinen Wert angesetzt.

   (3) Hält ein zu bewertendes Unternehmen im
Sinne des § 199 Abs. 1 oder 2 Beteiligungen an
anderen Gesellschaften, die nicht unter Absatz 2
fallen, so werden diese Beteiligungen neben dem
Ertragswert mit dem eigenständig zu ermittelnden
gemeinen Wert angesetzt.
   (4) Innerhalb von zwei Jahren vor dem Bewer-
tungsstichtag eingelegte Wirtschaftsgüter, die nicht
unter die Absätze 2 und 3 fallen, und mit diesen im
wirtschaftlichen Zusammenhang stehende Schul-
den werden neben dem Ertragswert mit dem eigen-
ständig zu ermittelnden gemeinen Wert angesetzt.

                       § 201

           Ermittlung des Jahresertrags

   (1) Die Grundlage für die Bewertung bildet der

zukünftig nachhaltig zu erzielende Jahresertrag.

Für die Ermittlung dieses Jahresertrags bietet der

in der Vergangenheit tatsächlich erzielte Durch-
schnittsertrag eine Beurteilungsgrundlage.

  (2) Der Durchschnittsertrag ist regelmäßig aus
den Betriebsergebnissen (§ 202) der letzten drei
vor dem Bewertungsstichtag abgelaufenen Wirt-
schaftsjahre herzuleiten. Das gesamte Betriebser-
gebnis eines am Bewertungsstichtag noch nicht

abgelaufenen Wirtschaftsjahres ist anstelle des
drittletzten abgelaufenen Wirtschaftsjahres einzu-
beziehen, wenn es für die Herleitung des künftig
zu erzielenden Jahresertrags von Bedeutung ist.
Die Summe der Betriebsergebnisse ist durch drei
zu dividieren und ergibt den Durchschnittsertrag.
Das Ergebnis stellt den Jahresertrag dar.
   (3) Hat sich im Dreijahreszeitraum der Charakter
des Unternehmens nach dem Gesamtbild der Ver-
hältnisse nachhaltig verändert oder ist das Unter-
nehmen neu entstanden, ist von einem entspre-
chend verkürzten Ermittlungszeitraum auszugehen.
Bei Unternehmen, die durch Umwandlung, durch
Einbringung von Betrieben oder Teilbetrieben oder
durch Umstrukturierungen entstanden sind, ist bei
der Ermittlung des Durchschnittsertrags von den
früheren Betriebsergebnissen des Gewerbebetriebs
oder der Gesellschaft auszugehen. Soweit sich die
Änderung der Rechtsform auf den Jahresertrag
auswirkt, sind die früheren Betriebsergebnisse ent-
sprechend zu korrigieren.

                      § 202
                 Betriebsergebnis
    (1) Zur Ermittlung des Betriebsergebnisses ist
von dem Gewinn im Sinne des § 4 Abs. 1 Satz 1
des Einkommensteuergesetzes auszugehen (Aus-
gangswert); dabei bleiben bei einem Anteil am Be-
triebsvermögen Ergebnisse aus den Sonderbilan-
zen und Ergänzungsbilanzen unberücksichtigt. Der
Ausgangswert ist noch wie folgt zu korrigieren:
1. Hinzuzurechnen sind

   a) Investitionsabzugsbeträge, Sonderabschrei-
      bungen oder erhöhte Absetzungen, Bewer-
      tungsabschläge, Zuführungen zu steuerfreien
      Rücklagen sowie Teilwertabschreibungen. Es
      sind nur die normalen Absetzungen für Ab-
      nutzung zu berücksichtigen. Diese sind nach
      den Anschaffungs- oder Herstellungskosten
      bei gleichmäßiger Verteilung über die ge-
      samte betriebsgewöhnliche Nutzungsdauer
      zu bemessen. Die normalen Absetzungen für
      Abnutzung sind auch dann anzusetzen, wenn
      für die Absetzungen in der Steuerbilanz vom
      Restwert auszugehen ist, der nach Inan-
      spruchnahme der Sonderabschreibungen
      oder erhöhten Absetzungen verblieben ist;
   b) Absetzungen auf den Geschäfts- oder Fir-
      menwert oder auf firmenwertähnliche Wirt-

      schaftsgüter;
   c) einmalige Veräußerungsverluste sowie außer-
      ordentliche Aufwendungen;

   d) im Gewinn nicht enthaltene Investitionszula-

      gen, soweit in Zukunft mit weiteren zulagebe-

      günstigten Investitionen in gleichem Umfang

      gerechnet werden kann;

   e) der Ertragsteueraufwand (Körperschaftsteuer,
      Zuschlagsteuern und Gewerbesteuer);

   f) Aufwendungen, die im Zusammenhang ste-
      hen mit Vermögen im Sinne des § 200 Abs. 2
      und 4, und übernommene Verluste aus Betei-
      ligungen im Sinne des § 200 Abs. 2 bis 4;
  2. abzuziehen sind
       a) gewinnerhöhende Auflösungsbeträge steuer-
          freier Rücklagen sowie Gewinne aus der An-
          wendung des § 6 Abs. 1 Nr. 1 Satz 4 und Nr. 2
          Satz 3 des Einkommensteuergesetzes;

       b) einmalige Veräußerungsgewinne sowie außer-

          ordentliche Erträge;

       c) im Gewinn enthaltene Investitionszulagen,
          soweit in Zukunft nicht mit weiteren zulage-
          begünstigten Investitionen in gleichem Um-
          fang gerechnet werden kann;

       d) ein angemessener Unternehmerlohn, soweit
          in der bisherigen Ergebnisrechnung kein sol-
          cher berücksichtigt worden ist. Die Höhe des

          Unternehmerlohns wird nach der Vergütung

          bestimmt, die eine nicht beteiligte Geschäfts-
          führung erhalten würde. Neben dem Unter-
          nehmerlohn kann auch fiktiver Lohnaufwand
          für bislang unentgeltlich tätige Familienange-
          hörige des Eigentümers berücksichtigt wer-
          den;
       e) Erträge aus der Erstattung von Ertragsteuern
          (Körperschaftsteuer, Zuschlagsteuern und
          Gewerbesteuer);

       f) Erträge, die im Zusammenhang stehen mit

          Vermögen im Sinne des § 200 Abs. 2 bis 4;

  3. hinzuzurechnen oder abzuziehen sind auch
     sonstige wirtschaftlich nicht begründete Vermö-
     gensminderungen oder -erhöhungen mit Einfluss
     auf den zukünftig nachhaltig zu erzielenden

     Jahresertrag und mit gesellschaftsrechtlichem

     Bezug, soweit sie nicht nach den Nummern 1

     und 2 berücksichtigt wurden.

     (2) In den Fällen des § 4 Abs. 3 des Einkommen-
  steuergesetzes ist vom Überschuss der Betriebs-
  einnahmen über die Betriebsausgaben auszuge-
  hen. Absatz 1 Satz 2 Nr. 1 bis 3 gilt entsprechend.
     (3) Zur Abgeltung des Ertragsteueraufwands ist
  ein positives Betriebsergebnis nach Absatz 1 oder
  Absatz 2 um 30 Prozent zu mindern.

                            § 203
                   Kapitalisierungsfaktor
       (1) Der in diesem Verfahren anzuwendende Ka-
    pitalisierungszinssatz setzt sich zusammen aus ei-
    nem Basiszins und einem Zuschlag von 4,5 Pro-
    zent.

       (2) Der Basiszins ist aus der langfristig erzielba-

    ren Rendite öffentlicher Anleihen abzuleiten. Dabei
    ist auf den Zinssatz abzustellen, den die Deutsche
    Bundesbank anhand der Zinsstrukturdaten jeweils
    auf den ersten Börsentag des Jahres errechnet.
    Dieser Zinssatz ist für alle Wertermittlungen auf Be-
    wertungsstichtage in diesem Jahr anzuwenden.
    Das Bundesministerium der Finanzen veröffentlicht
    den maßgebenden Zinssatz im Bundessteuerblatt.

      (3) Der Kapitalisierungsfaktor ist der Kehrwert

    des Kapitalisierungszinssatzes.“

15. Der Dritte Teil wird wie folgt gefasst:
                         „Dritter Teil
                   Schlussbestimmungen

                            § 204
                      Bekanntmachung
       Das Bundesministerium der Finanzen wird er-
    mächtigt, den Wortlaut dieses Gesetzes und der
    zu diesem Gesetz erlassenen Rechtsverordnungen

    in der jeweils geltenden Fassung satzweise num-

    meriert bekannt zu machen.

                            § 205
                  Anwendungsvorschriften

      (1) Dieses Gesetz in der Fassung des Artikels 2

    des Gesetzes vom 24. Dezember 2008 (BGBl. I

    S. 3018) ist auf Bewertungsstichtage nach dem

    31. Dezember 2008 anzuwenden.
       (2) Soweit die §§ 40, 41, 44, 55 und 125 Beträge
    in Deutscher Mark enthalten, gelten diese nach
    dem 31. Dezember 2001 als Berechnungsgrößen
    fort.“
16. Die Anlage 9 (zu § 14) wird aufgehoben.
17. Nach der bisherigen Anlage 13 werden folgende
    Anlagen eingefügt:
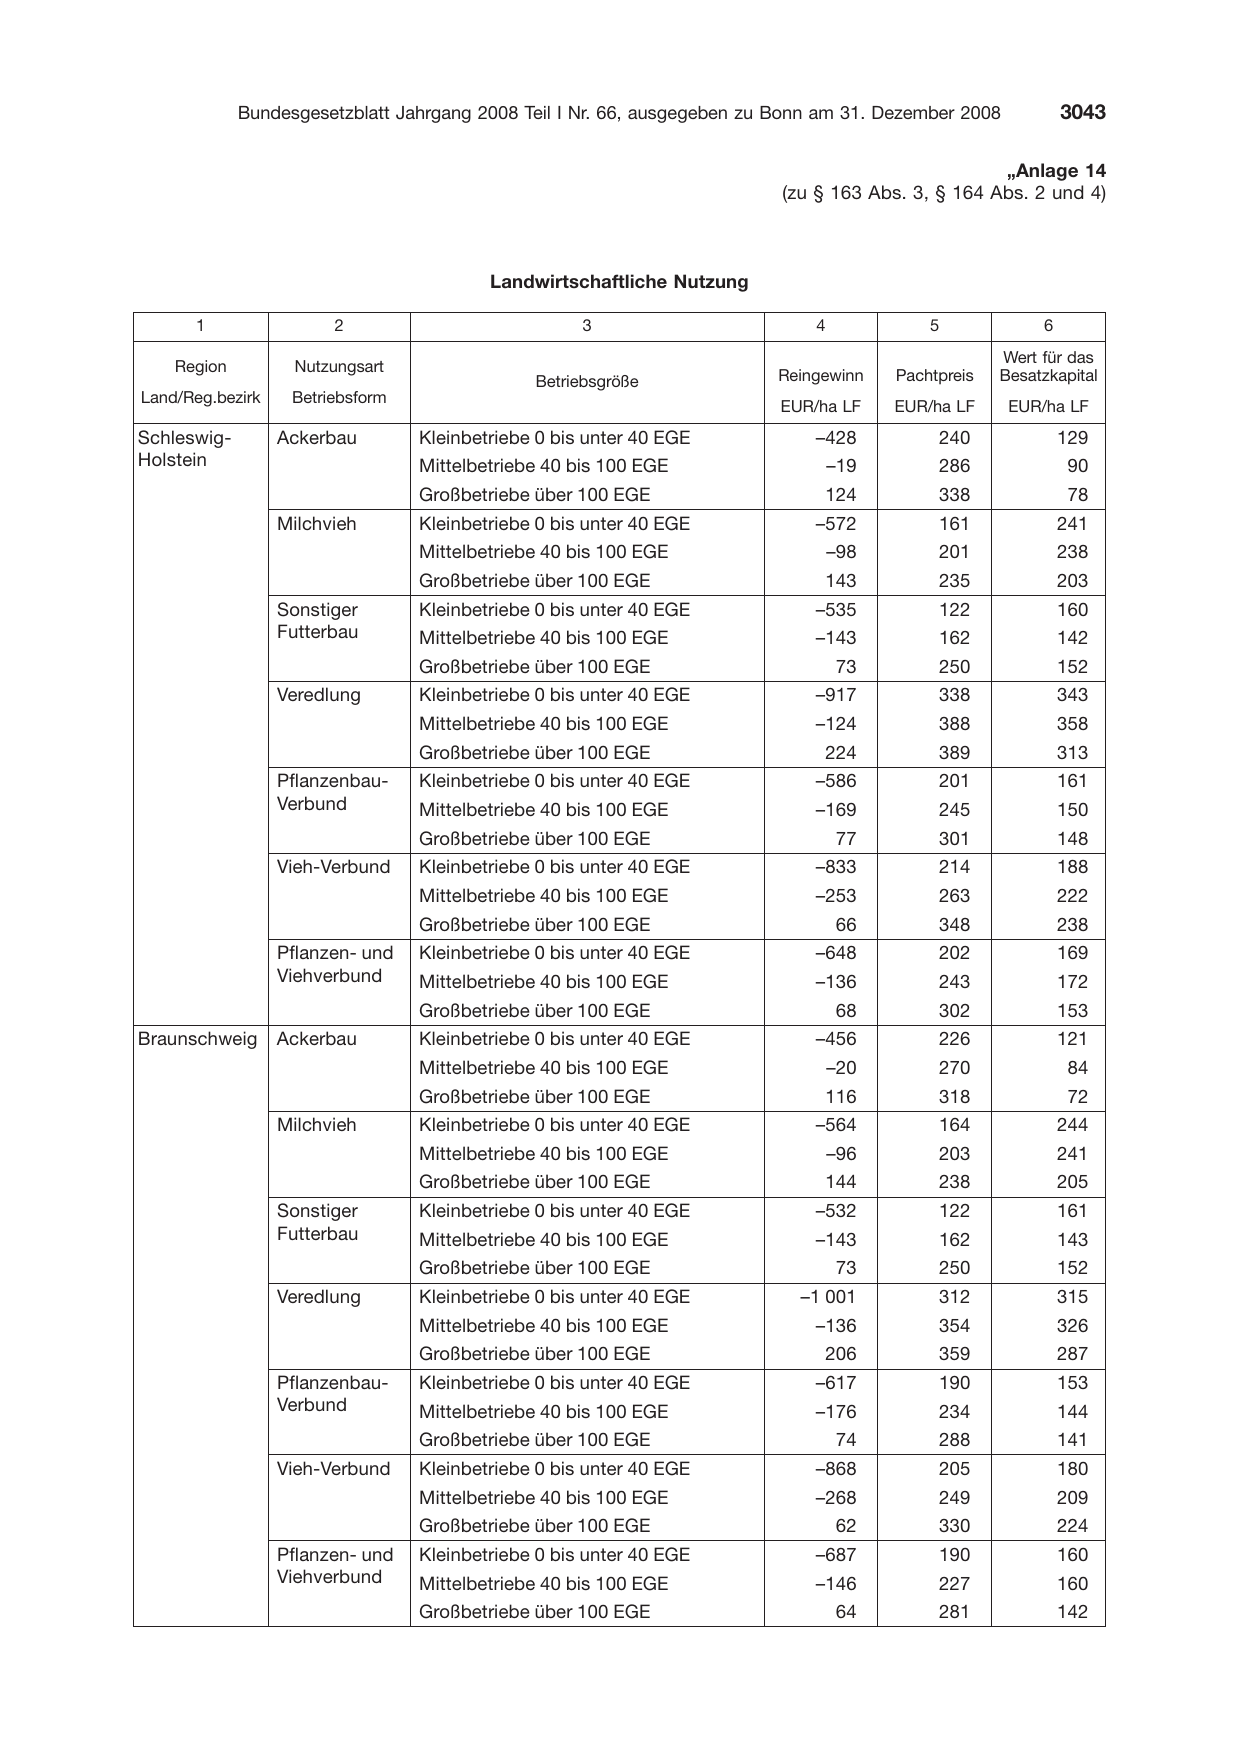
                                          Landwirtschaftliche Nutzung

      1                 2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

Schleswig-        Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
Holstein                          Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Braunschweig      Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

                          „Anlage 14
 (zu § 163 Abs. 3, § 164 Abs. 2 und 4)

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –428           240              129
         –19        286               90
      124           338               78
     –572           161              241
         –98        201              238
      143           235              203
     –535           122              160
     –143           162              142
         73         250              152
     –917           338              343
     –124           388              358
      224           389              313
     –586           201              161
     –169           245              150
         77         301              148
     –833           214              188
     –253           263              222
         66         348              238
     –648           202              169
     –136           243              172
         68         302              153
     –456           226              121
         –20        270               84
      116           318               72
     –564           164              244
         –96        203              241
      144           238              205
     –532           122              161
     –143           162              143
         73         250              152
   –1 001           312              315
     –136           354              326
      206           359              287
     –617           190              153
     –176           234              144
         74         288              141
     –868           205              180
     –268           249              209
         62         330              224
     –687           190              160
     –146           227              160
         64         281              142
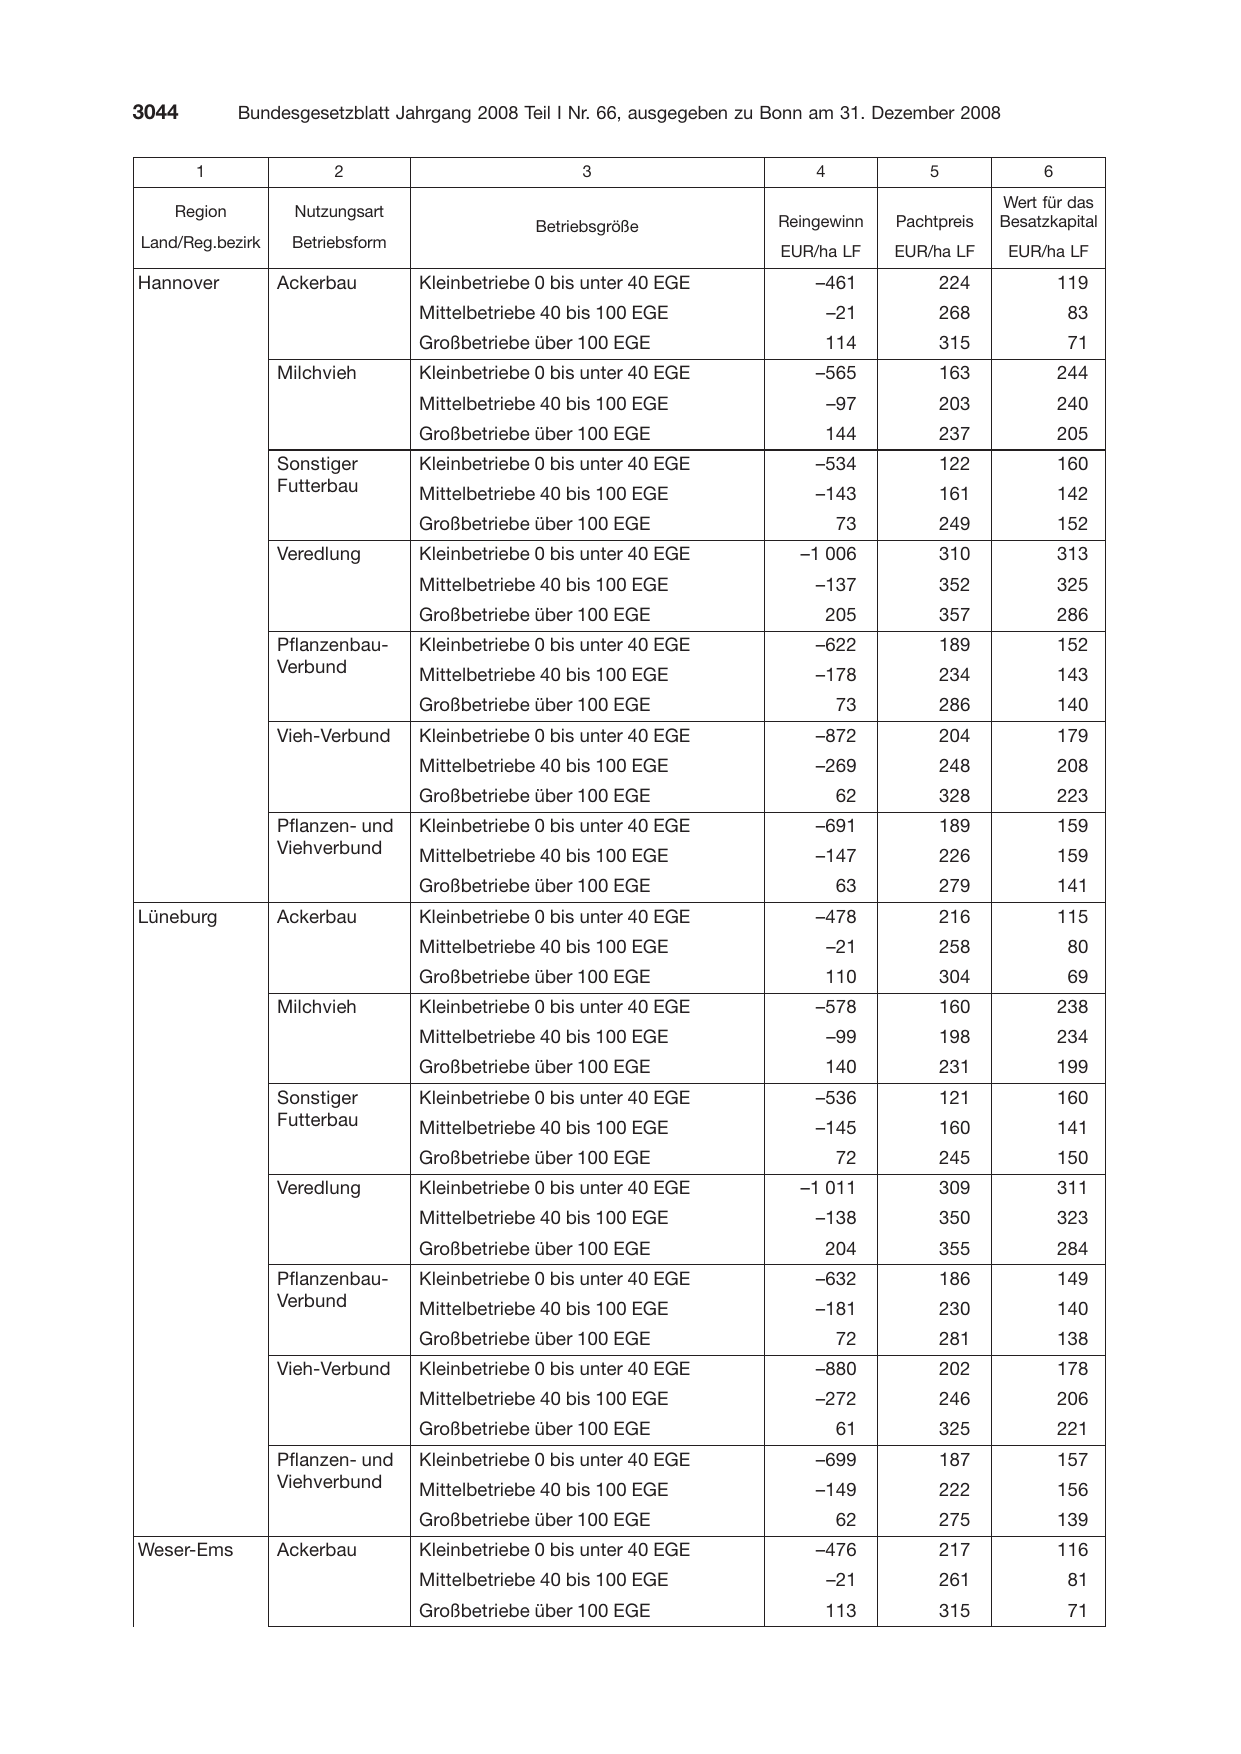
       1                2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

Hannover          Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Lüneburg          Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Weser-Ems         Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –461           224              119
         –21        268               83
      114           315               71
     –565           163              244
         –97        203              240
      144           237              205
     –534           122              160
     –143           161              142
         73         249              152
   –1 006           310              313
     –137           352              325
      205           357              286
     –622           189              152
     –178           234              143
         73         286              140
     –872           204              179
     –269           248              208
         62         328              223
     –691           189              159
     –147           226              159
         63         279              141
     –478           216              115
         –21        258               80
      110           304               69
     –578           160              238
         –99        198              234
      140           231              199
     –536           121              160
     –145           160              141
         72         245              150
   –1 011           309              311
     –138           350              323
      204           355              284
     –632           186              149
     –181           230              140
         72         281              138
     –880           202              178
     –272           246              206
         61         325              221
     –699           187              157
     –149           222              156
         62         275              139
     –476           217              116
         –21        261               81
      113           315               71
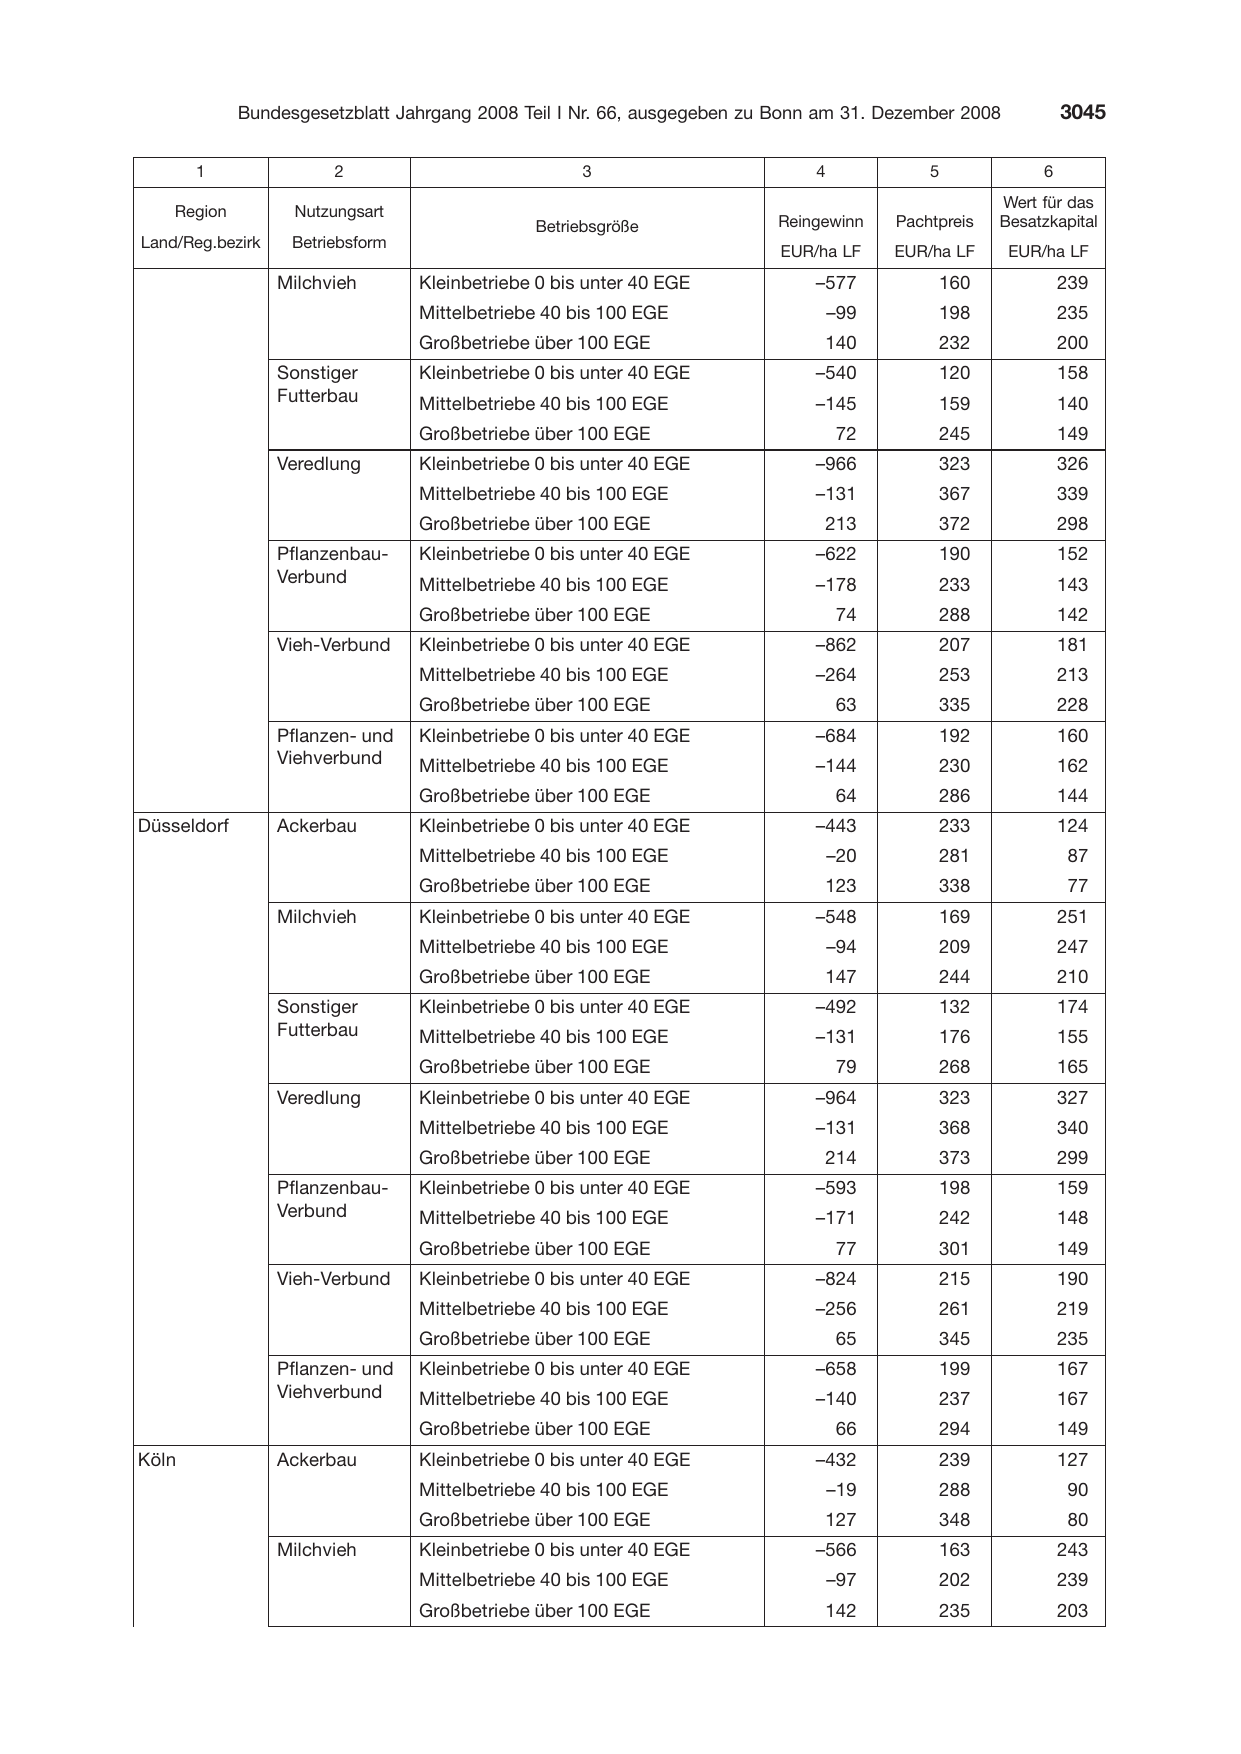
       1                2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Düsseldorf        Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Köln              Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –577           160              239
         –99        198              235
      140           232              200
     –540           120              158
     –145           159              140
         72         245              149
     –966           323              326
     –131           367              339
      213           372              298
     –622           190              152
     –178           233              143
         74         288              142
     –862           207              181
     –264           253              213
         63         335              228
     –684           192              160
     –144           230              162
         64         286              144
     –443           233              124
         –20        281               87
      123           338               77
     –548           169              251
         –94        209              247
      147           244              210
     –492           132              174
     –131           176              155
         79         268              165
     –964           323              327
     –131           368              340
      214           373              299
     –593           198              159
     –171           242              148
         77         301              149
     –824           215              190
     –256           261              219
         65         345              235
     –658           199              167
     –140           237              167
         66         294              149
     –432           239              127
         –19        288               90
      127           348               80
     –566           163              243
         –97        202              239
      142           235              203
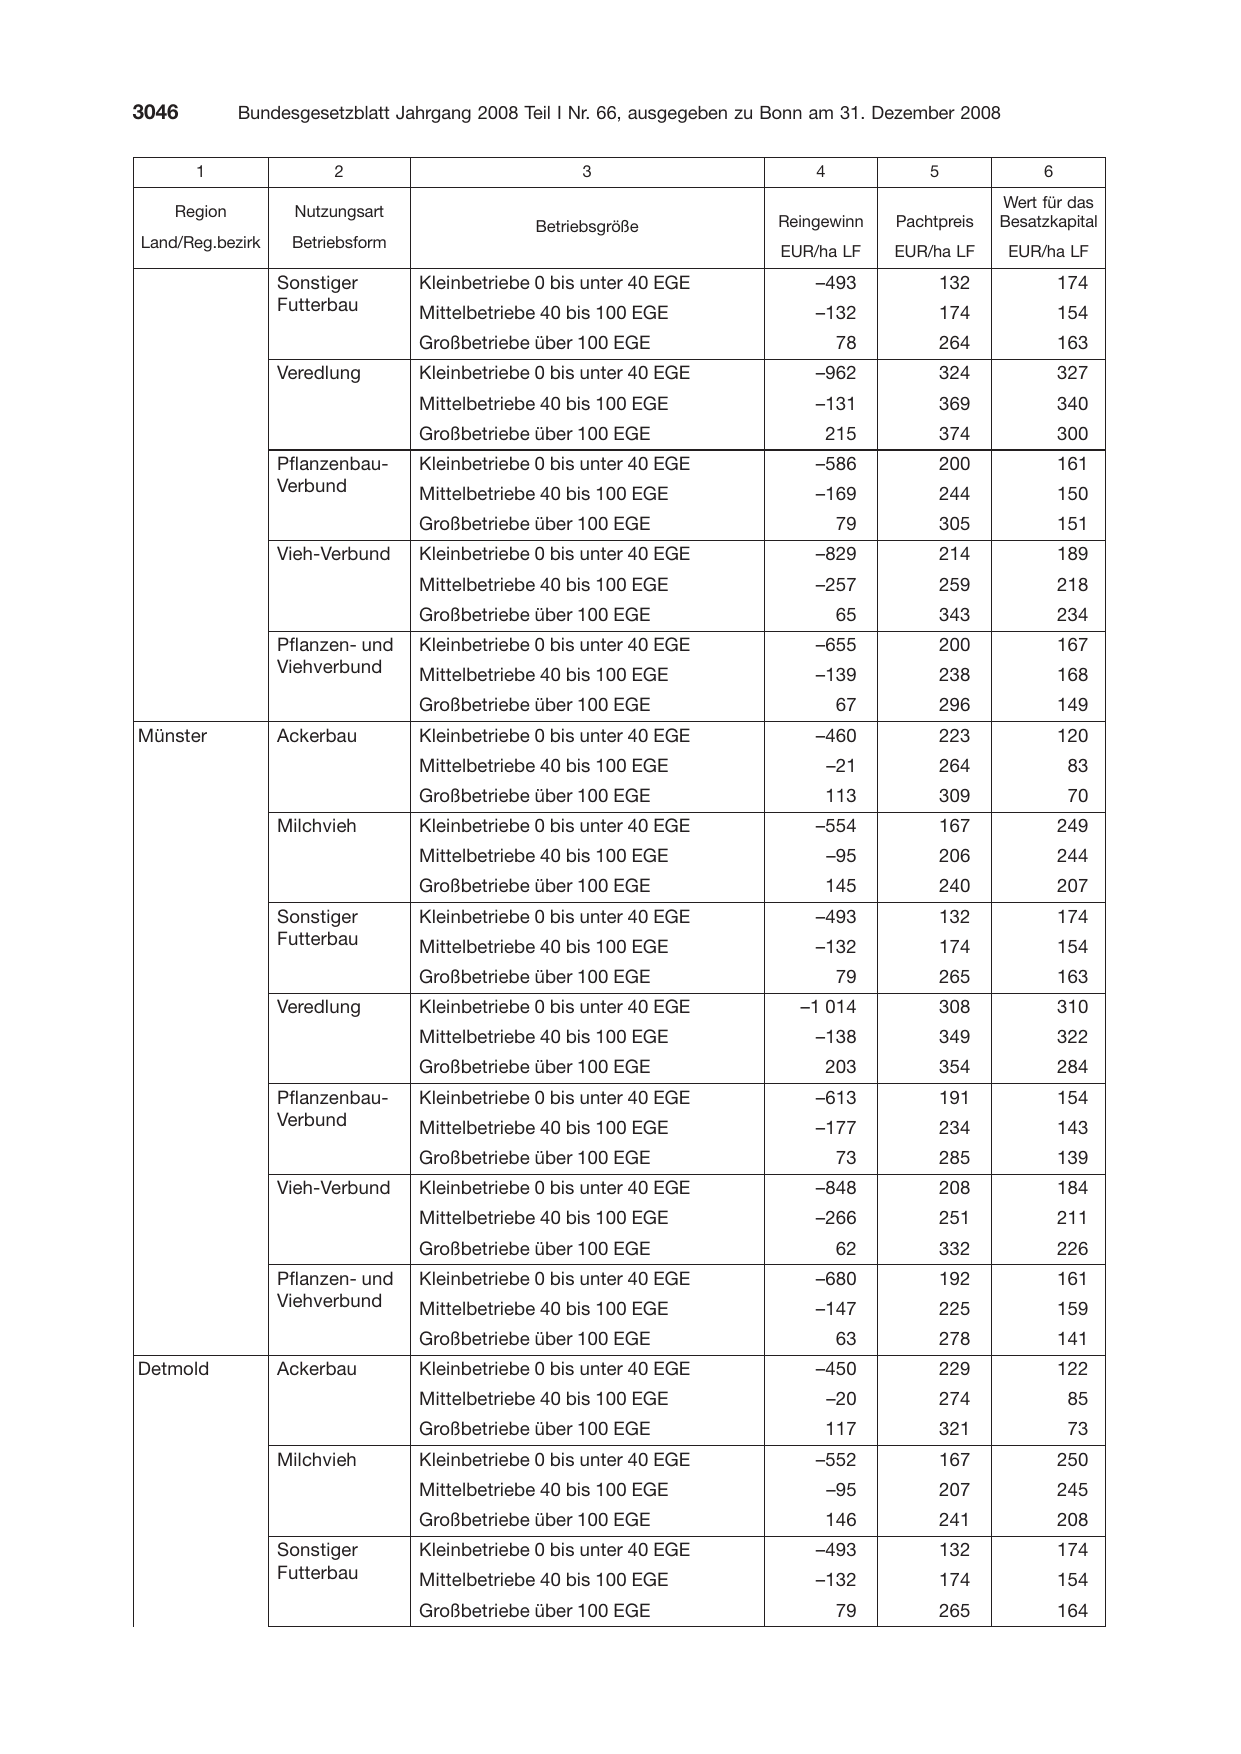
       1                2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Münster           Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Detmold           Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –493           132              174
     –132           174              154
         78         264              163
     –962           324              327
     –131           369              340
      215           374              300
     –586           200              161
     –169           244              150
         79         305              151
     –829           214              189
     –257           259              218
         65         343              234
     –655           200              167
     –139           238              168
         67         296              149
     –460           223              120
         –21        264               83
      113           309               70
     –554           167              249
         –95        206              244
      145           240              207
     –493           132              174
     –132           174              154
         79         265              163
   –1 014           308              310
     –138           349              322
      203           354              284
     –613           191              154
     –177           234              143
         73         285              139
     –848           208              184
     –266           251              211
         62         332              226
     –680           192              161
     –147           225              159
         63         278              141
     –450           229              122
         –20        274               85
      117           321               73
     –552           167              250
         –95        207              245
      146           241              208
     –493           132              174
     –132           174              154
         79         265              164
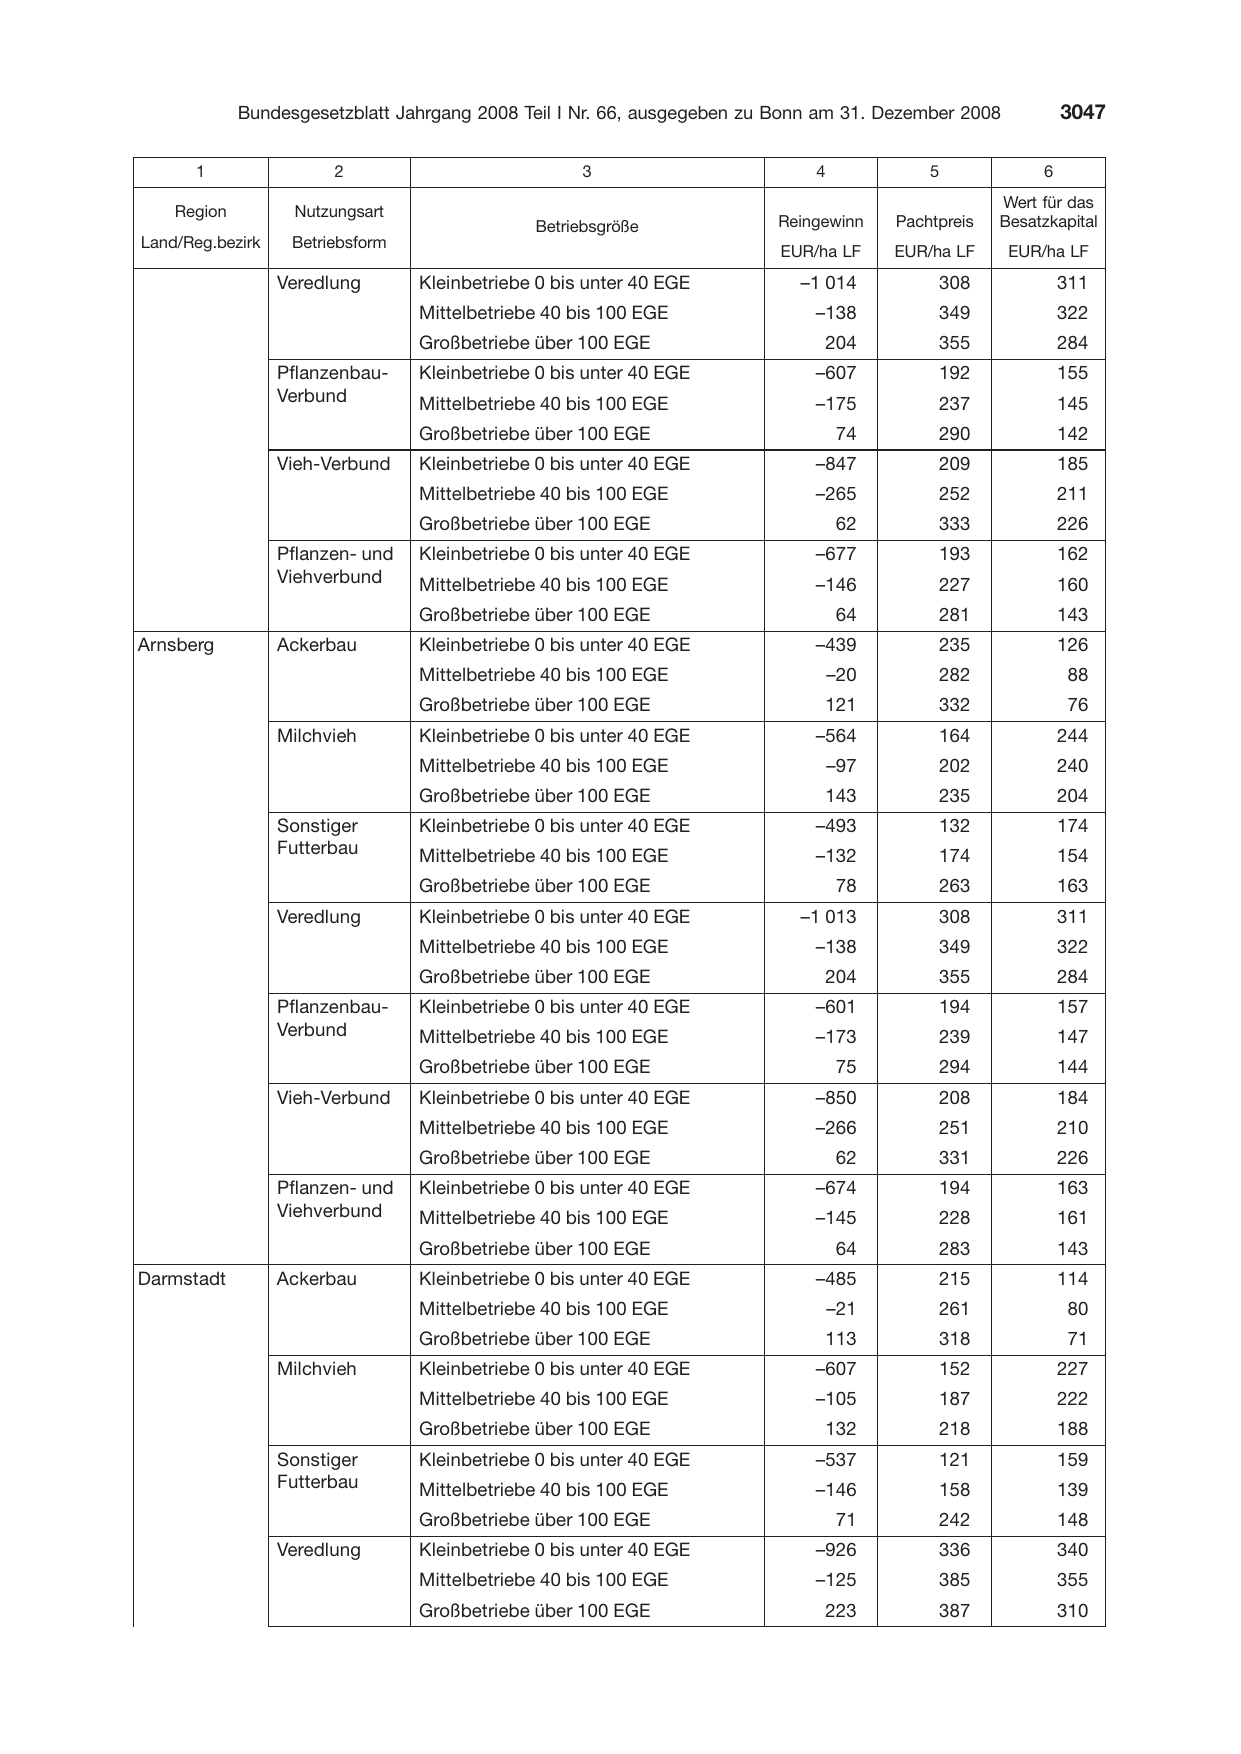
      1                 2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Arnsberg          Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Darmstadt         Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
   –1 014           308              311
     –138           349              322
      204           355              284
     –607           192              155
     –175           237              145
         74         290              142
     –847           209              185
     –265           252              211
         62         333              226
     –677           193              162
     –146           227              160
         64         281              143
     –439           235              126
         –20        282               88
      121           332               76
     –564           164              244
         –97        202              240
      143           235              204
     –493           132              174
     –132           174              154
         78         263              163
   –1 013           308              311
     –138           349              322
      204           355              284
     –601           194              157
     –173           239              147
         75         294              144
     –850           208              184
     –266           251              210
         62         331              226
     –674           194              163
     –145           228              161
         64         283              143
     –485           215              114
         –21        261               80
      113           318               71
     –607           152              227
     –105           187              222
      132           218              188
     –537           121              159
     –146           158              139
         71         242              148
     –926           336              340
     –125           385              355
      223           387              310
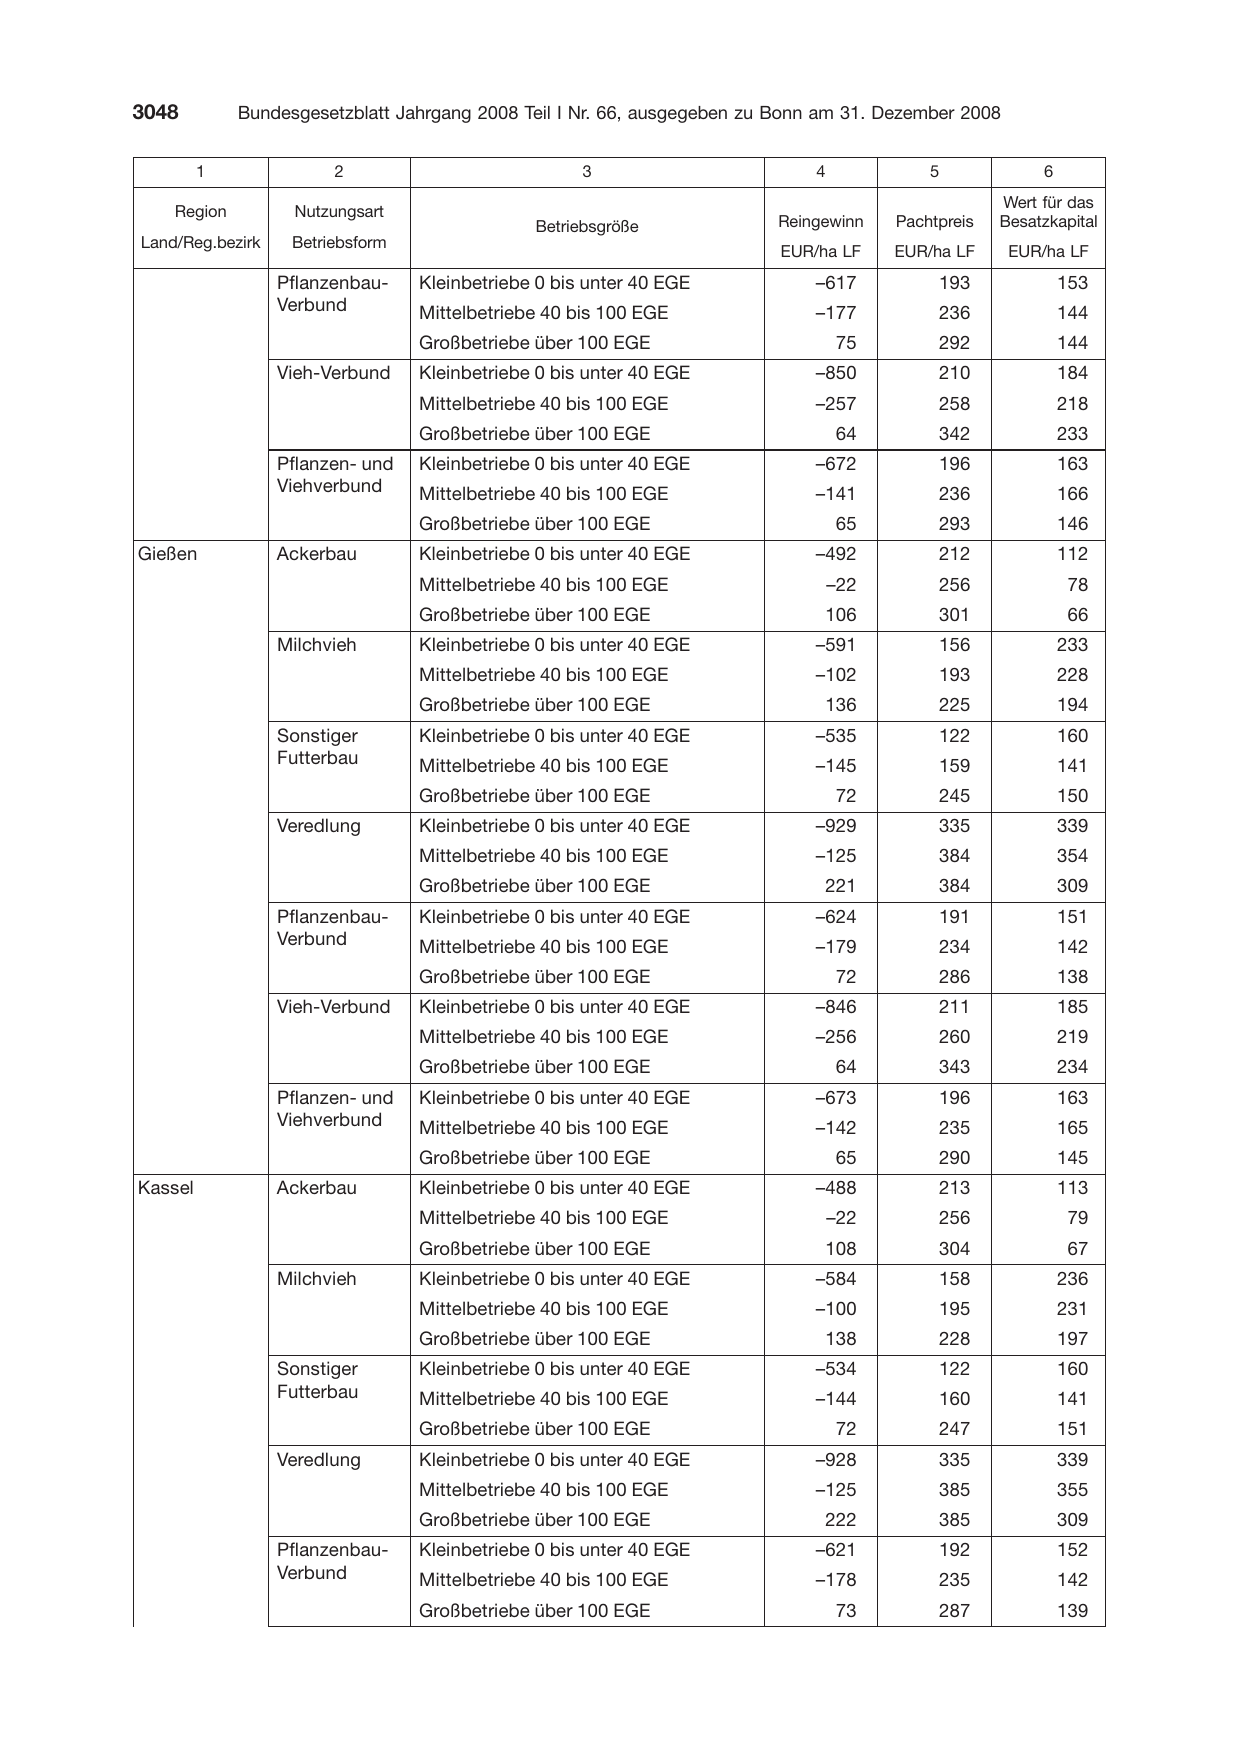
         1              2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Gießen            Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Kassel            Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –617           193              153
     –177           236              144
         75         292              144
     –850           210              184
     –257           258              218
         64         342              233
     –672           196              163
     –141           236              166
         65         293              146
     –492           212              112
         –22        256               78
      106           301               66
     –591           156              233
     –102           193              228
      136           225              194
     –535           122              160
     –145           159              141
         72         245              150
     –929           335              339
     –125           384              354
      221           384              309
     –624           191              151
     –179           234              142
         72         286              138
     –846           211              185
     –256           260              219
         64         343              234
     –673           196              163
     –142           235              165
         65         290              145
     –488           213              113
         –22        256               79
      108           304               67
     –584           158              236
     –100           195              231
      138           228              197
     –534           122              160
     –144           160              141
         72         247              151
     –928           335              339
     –125           385              355
      222           385              309
     –621           192              152
     –178           235              142
         73         287              139
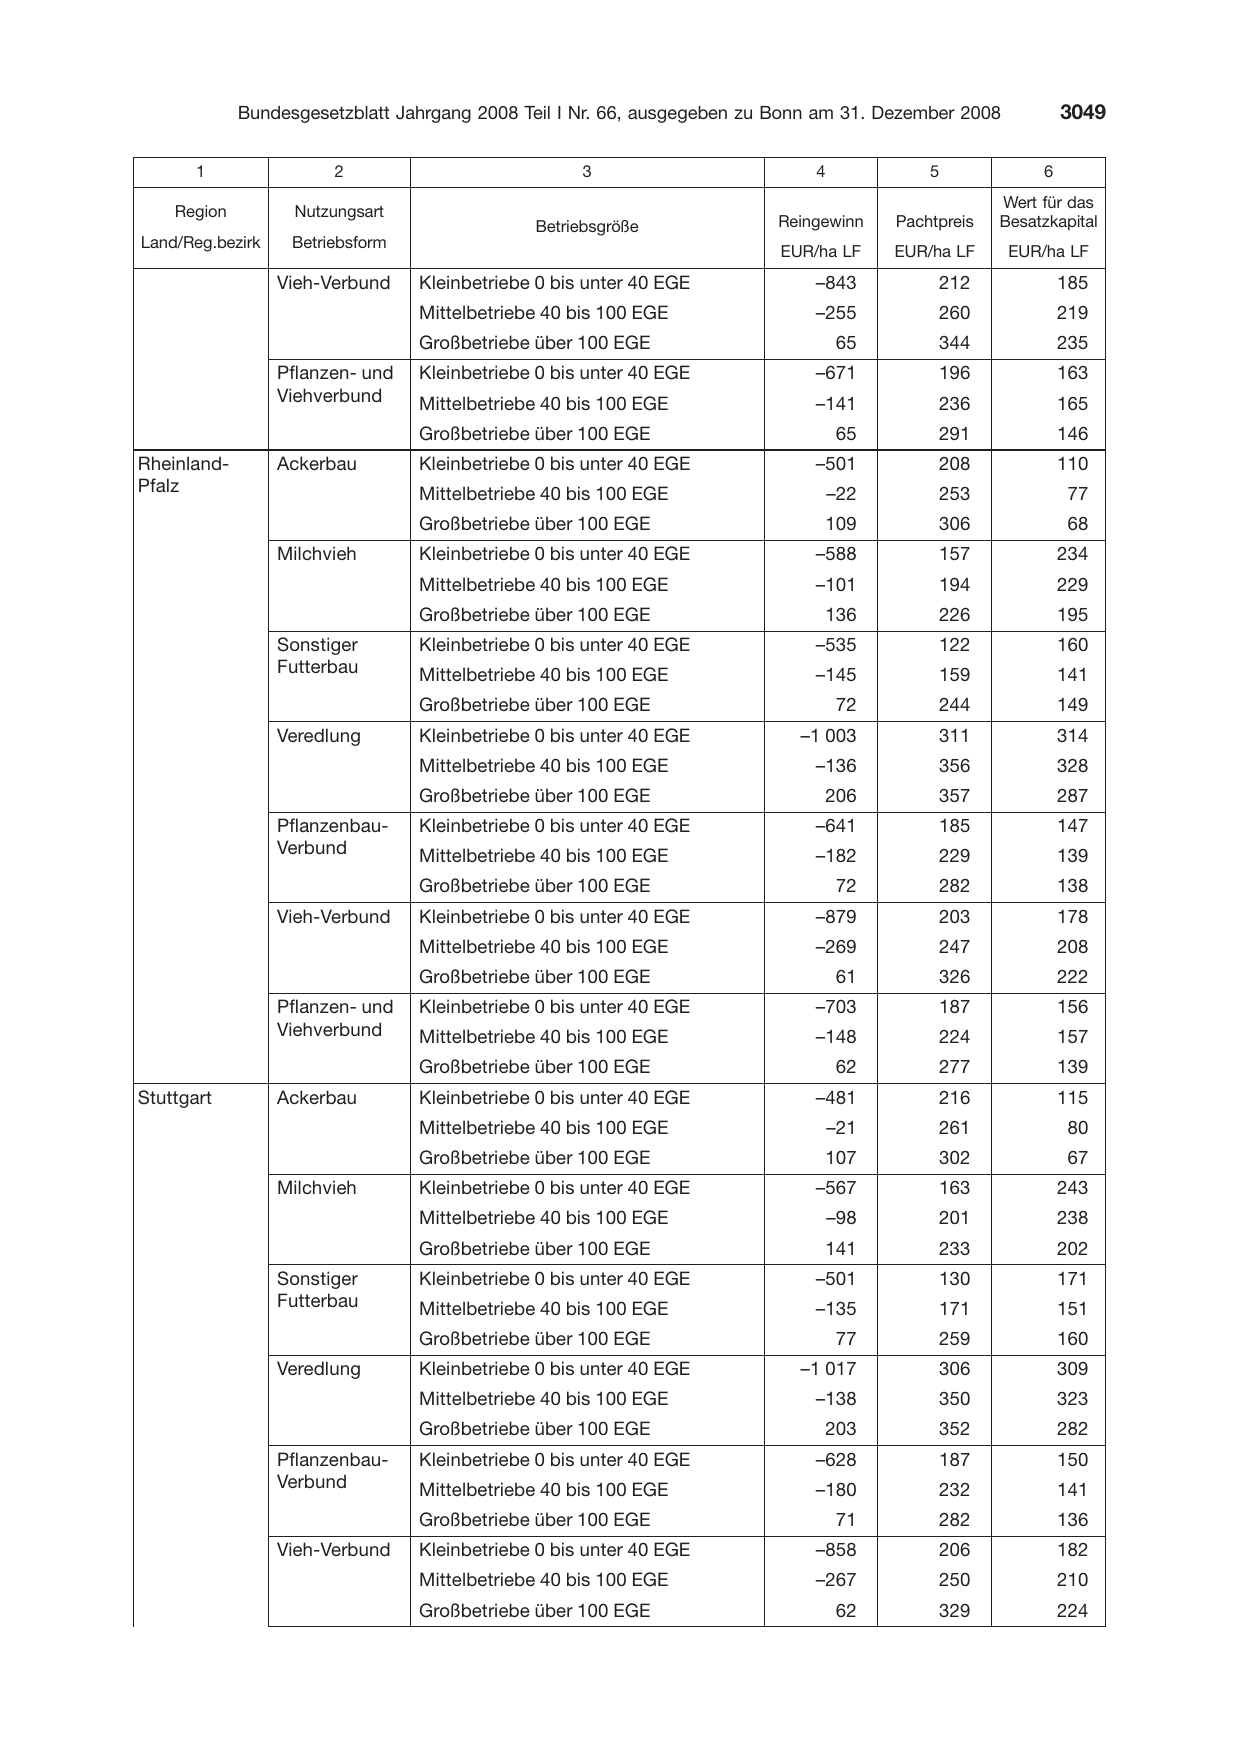
       1                2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Rheinland-        Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
Pfalz                             Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Stuttgart         Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –843           212              185
     –255           260              219
         65         344              235
     –671           196              163
     –141           236              165
         65         291              146
     –501           208              110
         –22        253               77
      109           306               68
     –588           157              234
     –101           194              229
      136           226              195
     –535           122              160
     –145           159              141
         72         244              149
   –1 003           311              314
     –136           356              328
      206           357              287
     –641           185              147
     –182           229              139
         72         282              138
     –879           203              178
     –269           247              208
         61         326              222
     –703           187              156
     –148           224              157
         62         277              139
     –481           216              115
         –21        261               80
      107           302               67
     –567           163              243
         –98        201              238
      141           233              202
     –501           130              171
     –135           171              151
         77         259              160
   –1 017           306              309
     –138           350              323
      203           352              282
     –628           187              150
     –180           232              141
         71         282              136
     –858           206              182
     –267           250              210
         62         329              224
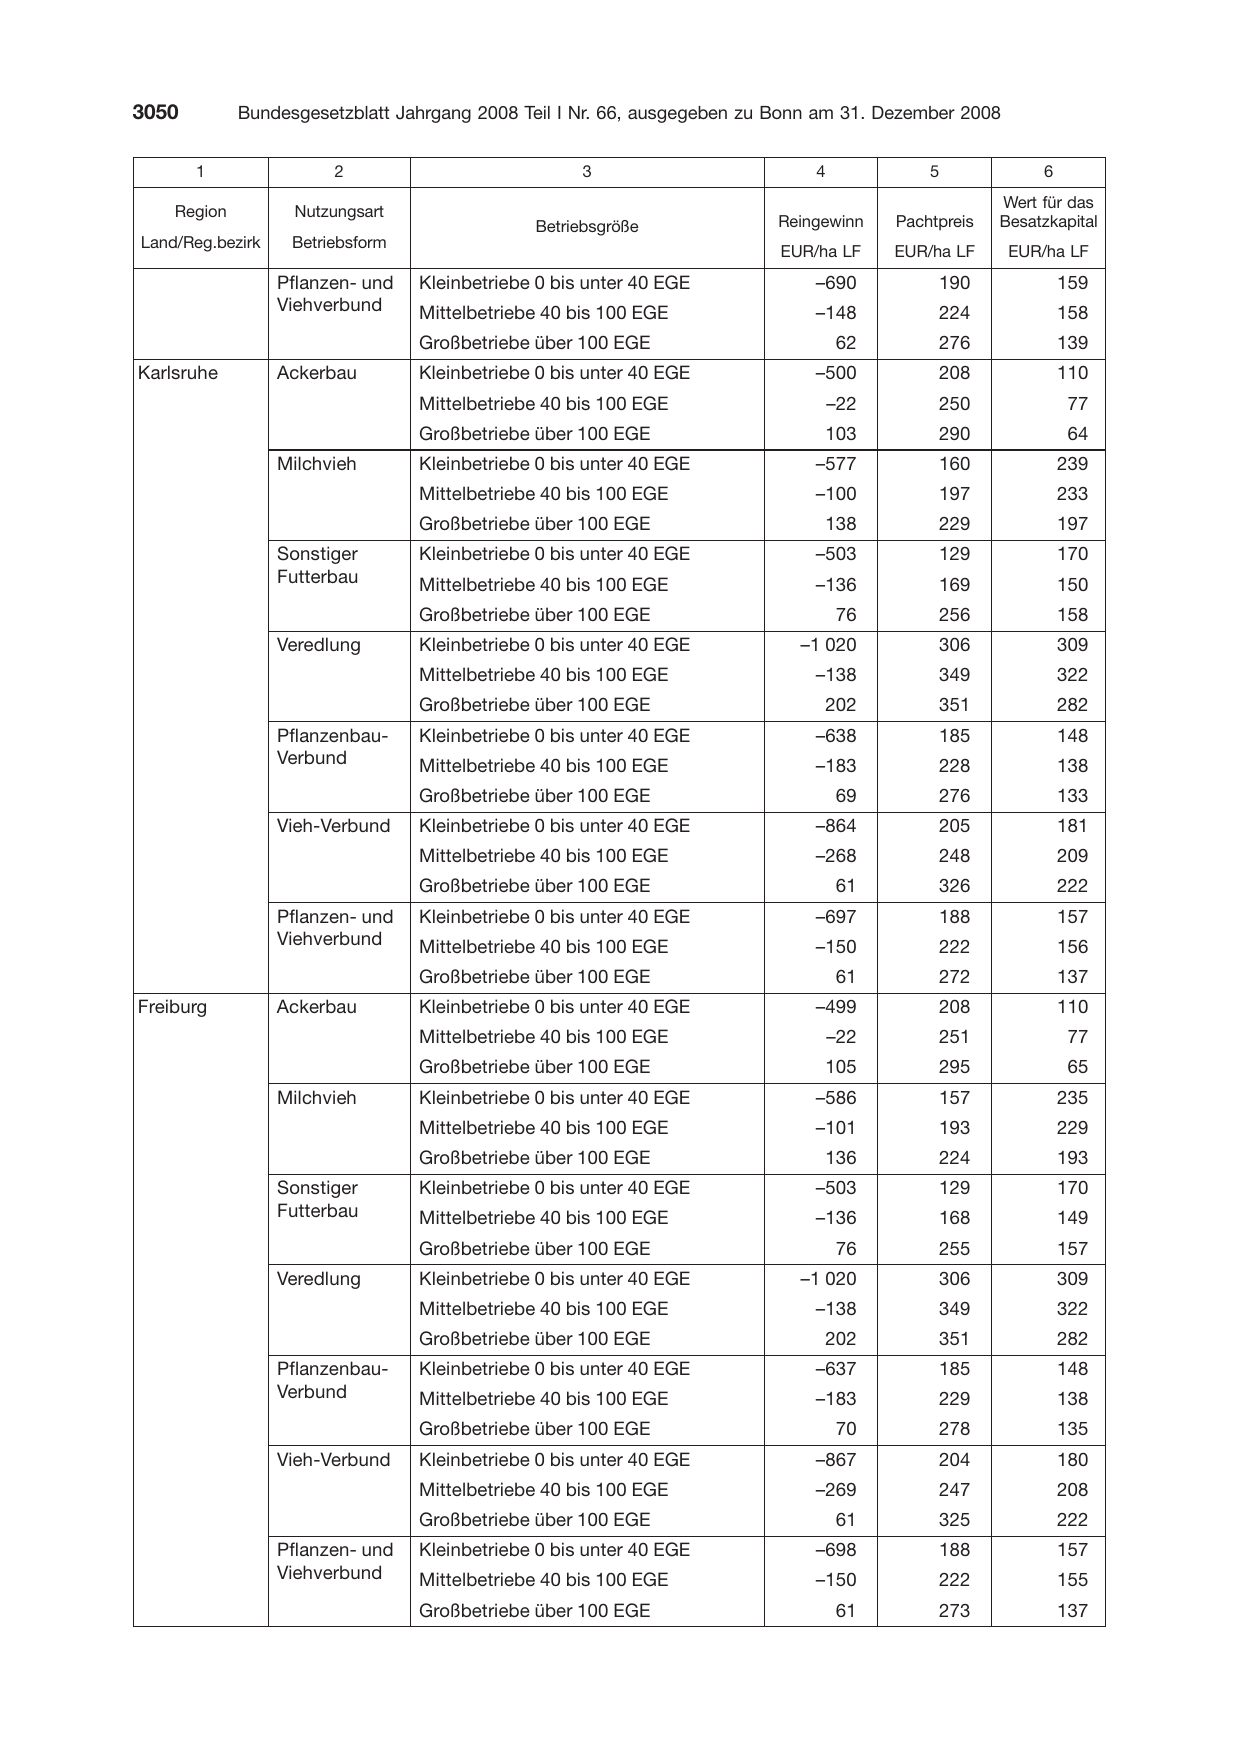
       1                2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Karlsruhe         Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Freiburg          Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –690           190              159
     –148           224              158
         62         276              139
     –500           208              110
         –22        250               77
      103           290               64
     –577           160              239
     –100           197              233
      138           229              197
     –503           129              170
     –136           169              150
         76         256              158
   –1 020           306              309
     –138           349              322
      202           351              282
     –638           185              148
     –183           228              138
         69         276              133
     –864           205              181
     –268           248              209
         61         326              222
     –697           188              157
     –150           222              156
         61         272              137
     –499           208              110
         –22        251               77
      105           295               65
     –586           157              235
     –101           193              229
      136           224              193
     –503           129              170
     –136           168              149
         76         255              157
   –1 020           306              309
     –138           349              322
      202           351              282
     –637           185              148
     –183           229              138
         70         278              135
     –867           204              180
     –269           247              208
         61         325              222
     –698           188              157
     –150           222              155
         61         273              137
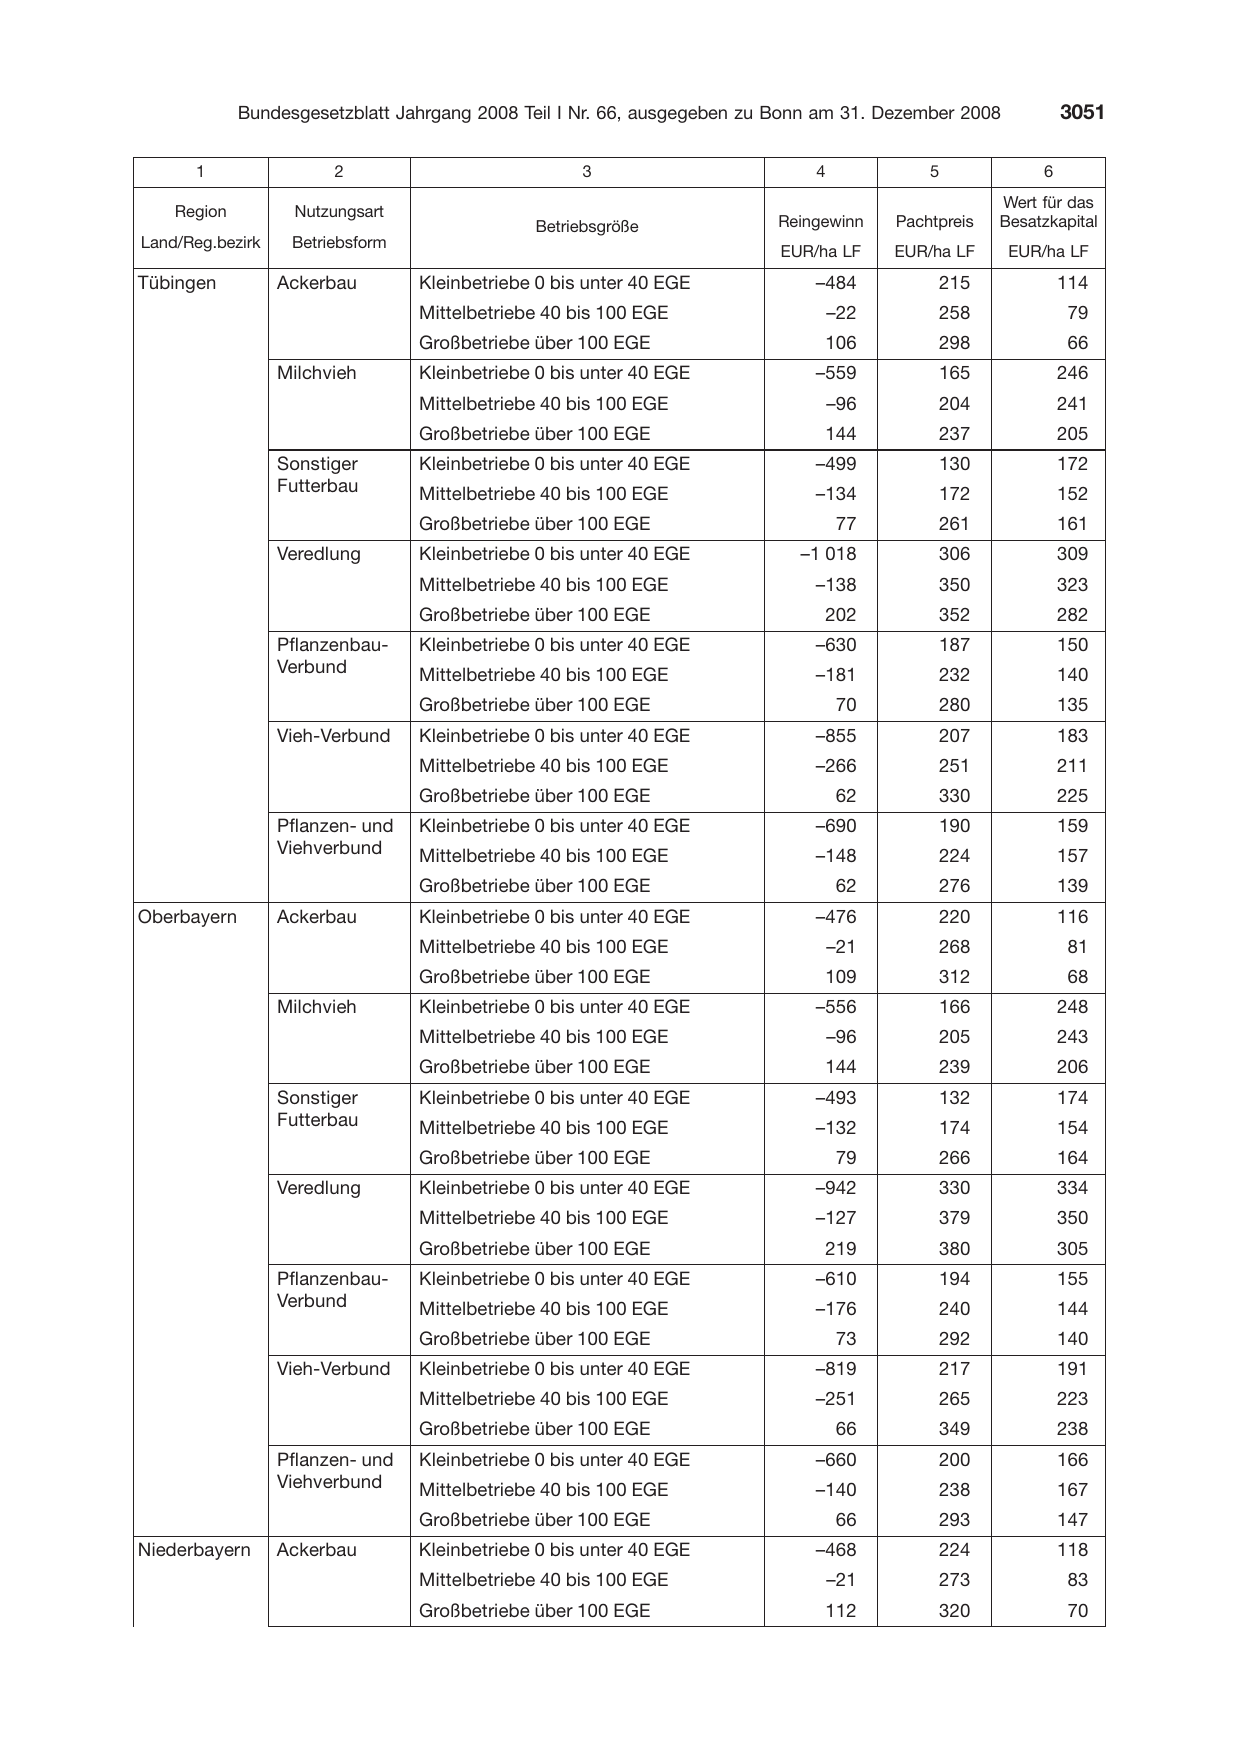
      1                 2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

Tübingen          Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Oberbayern        Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Niederbayern      Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –484           215              114
         –22        258               79
      106           298               66
     –559           165              246
         –96        204              241
      144           237              205
     –499           130              172
     –134           172              152
         77         261              161
   –1 018           306              309
     –138           350              323
      202           352              282
     –630           187              150
     –181           232              140
         70         280              135
     –855           207              183
     –266           251              211
         62         330              225
     –690           190              159
     –148           224              157
         62         276              139
     –476           220              116
         –21        268               81
      109           312               68
     –556           166              248
         –96        205              243
      144           239              206
     –493           132              174
     –132           174              154
         79         266              164
     –942           330              334
     –127           379              350
      219           380              305
     –610           194              155
     –176           240              144
         73         292              140
     –819           217              191
     –251           265              223
         66         349              238
     –660           200              166
     –140           238              167
         66         293              147
     –468           224              118
         –21        273               83
      112           320               70
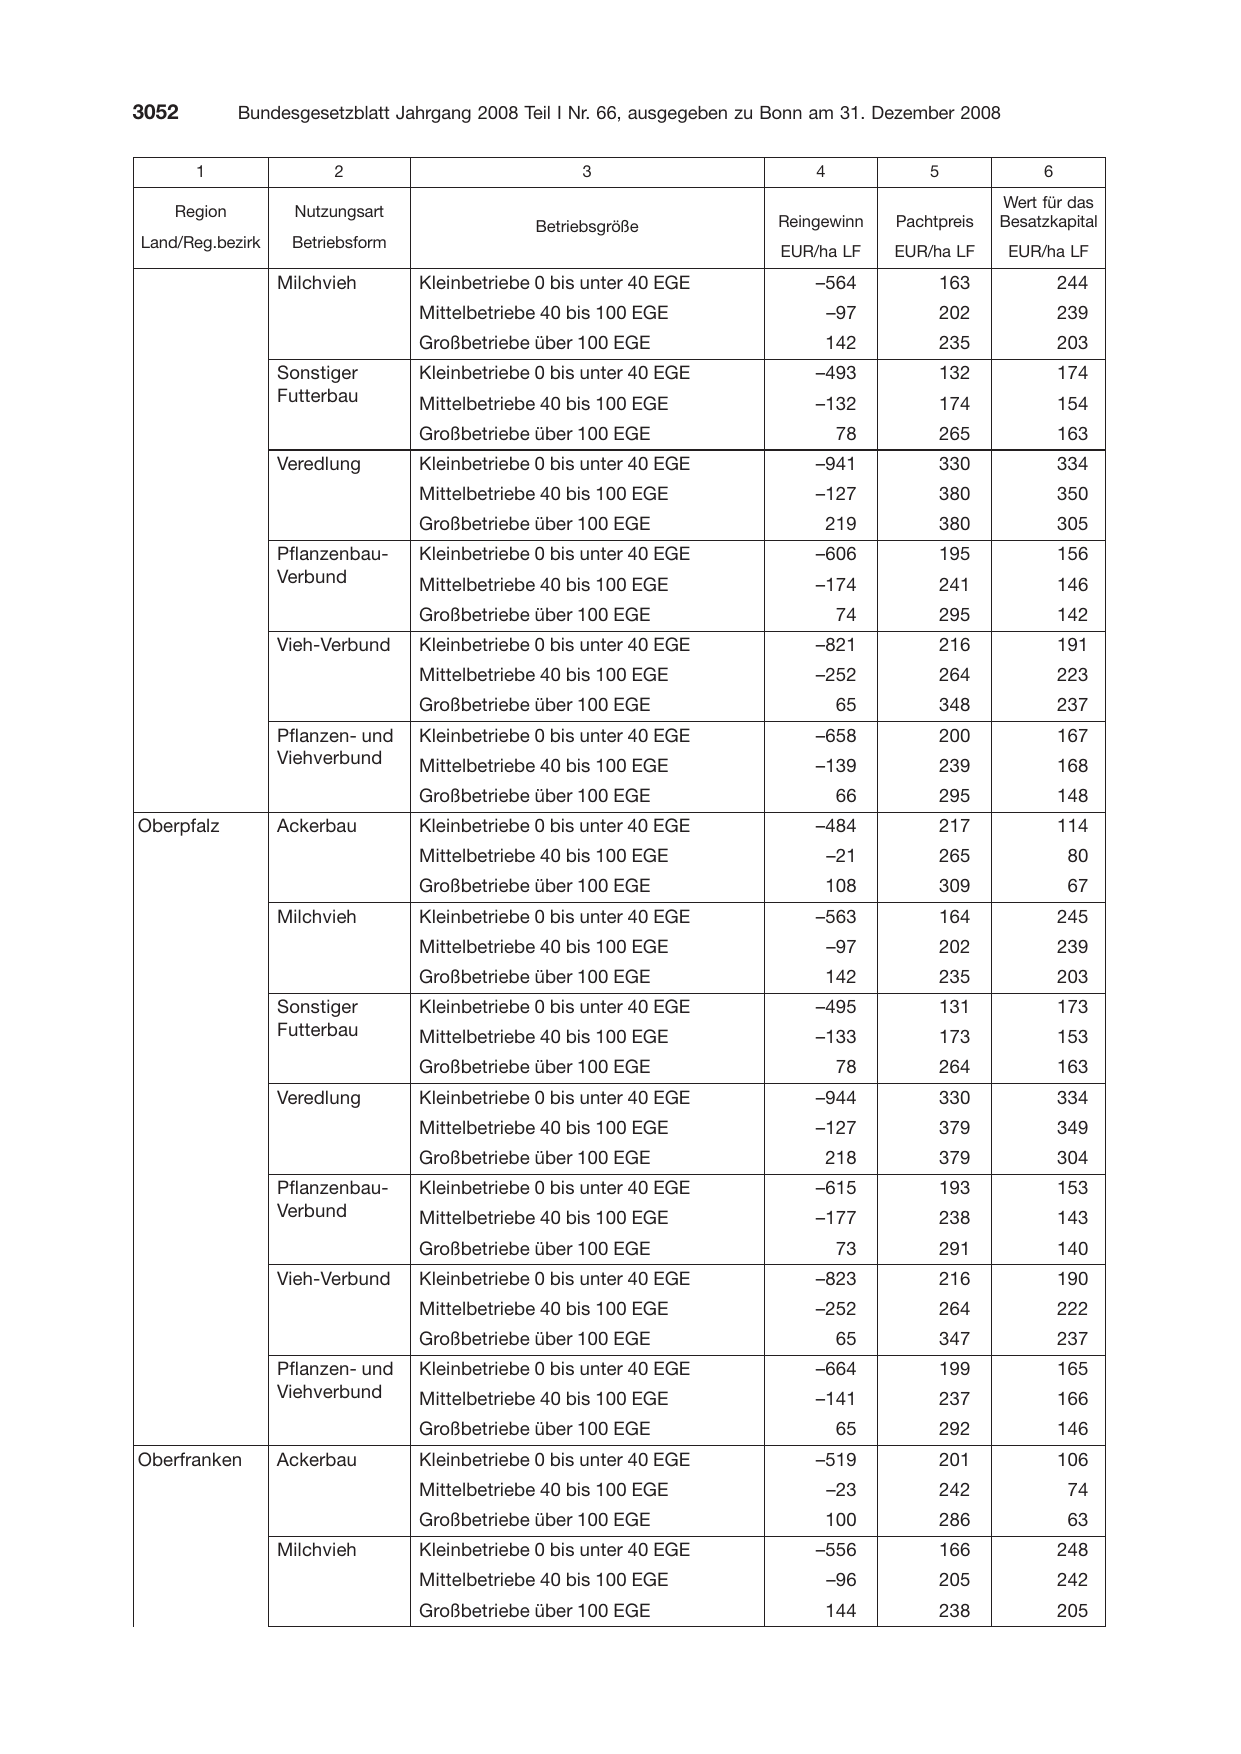
       1                2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Oberpfalz         Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Oberfranken       Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –564           163              244
         –97        202              239
      142           235              203
     –493           132              174
     –132           174              154
         78         265              163
     –941           330              334
     –127           380              350
      219           380              305
     –606           195              156
     –174           241              146
         74         295              142
     –821           216              191
     –252           264              223
         65         348              237
     –658           200              167
     –139           239              168
         66         295              148
     –484           217              114
         –21        265               80
      108           309               67
     –563           164              245
         –97        202              239
      142           235              203
     –495           131              173
     –133           173              153
         78         264              163
     –944           330              334
     –127           379              349
      218           379              304
     –615           193              153
     –177           238              143
         73         291              140
     –823           216              190
     –252           264              222
         65         347              237
     –664           199              165
     –141           237              166
         65         292              146
     –519           201              106
         –23        242               74
      100           286               63
     –556           166              248
         –96        205              242
      144           238              205
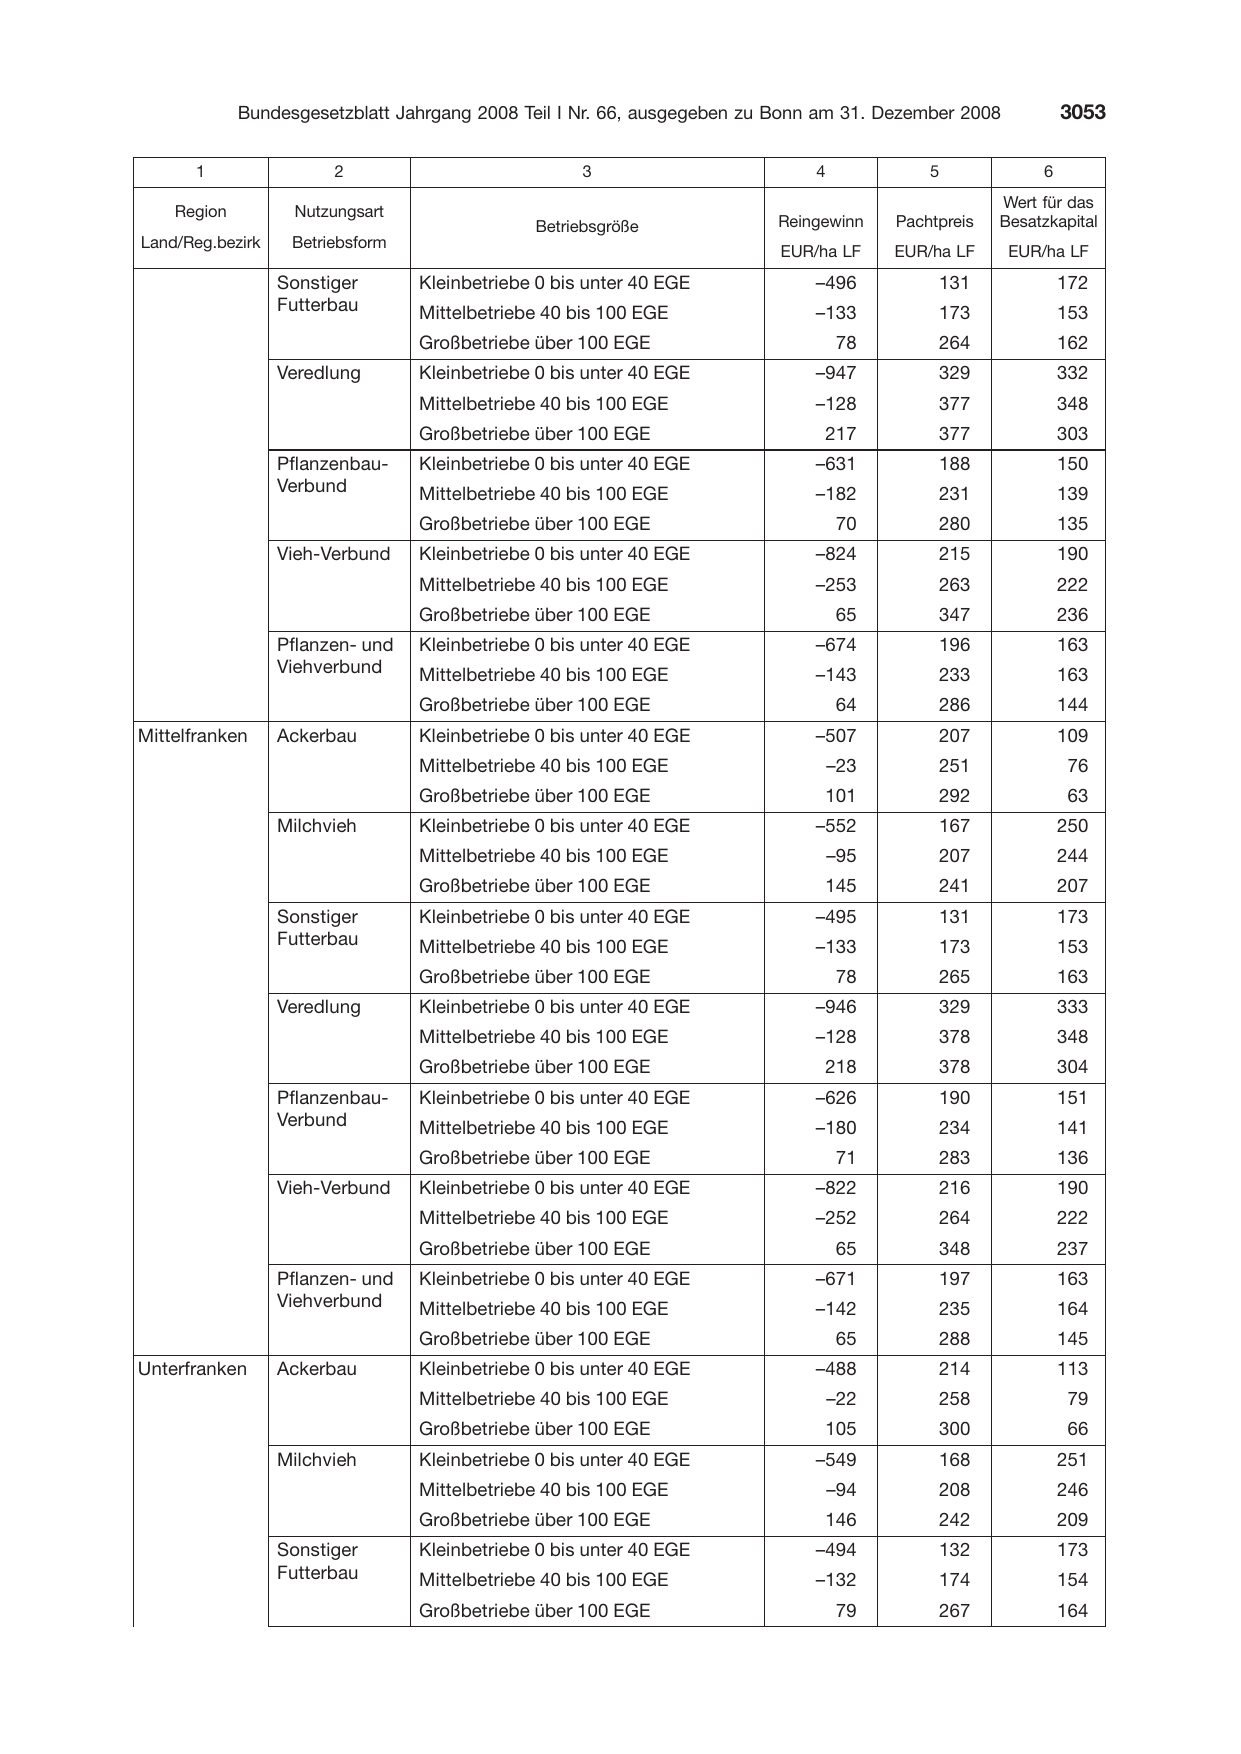
      1                 2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Mittelfranken     Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Unterfranken      Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –496           131              172
     –133           173              153
         78         264              162
     –947           329              332
     –128           377              348
      217           377              303
     –631           188              150
     –182           231              139
         70         280              135
     –824           215              190
     –253           263              222
         65         347              236
     –674           196              163
     –143           233              163
         64         286              144
     –507           207              109
         –23        251               76
      101           292               63
     –552           167              250
         –95        207              244
      145           241              207
     –495           131              173
     –133           173              153
         78         265              163
     –946           329              333
     –128           378              348
      218           378              304
     –626           190              151
     –180           234              141
         71         283              136
     –822           216              190
     –252           264              222
         65         348              237
     –671           197              163
     –142           235              164
         65         288              145
     –488           214              113
         –22        258               79
      105           300               66
     –549           168              251
         –94        208              246
      146           242              209
     –494           132              173
     –132           174              154
         79         267              164
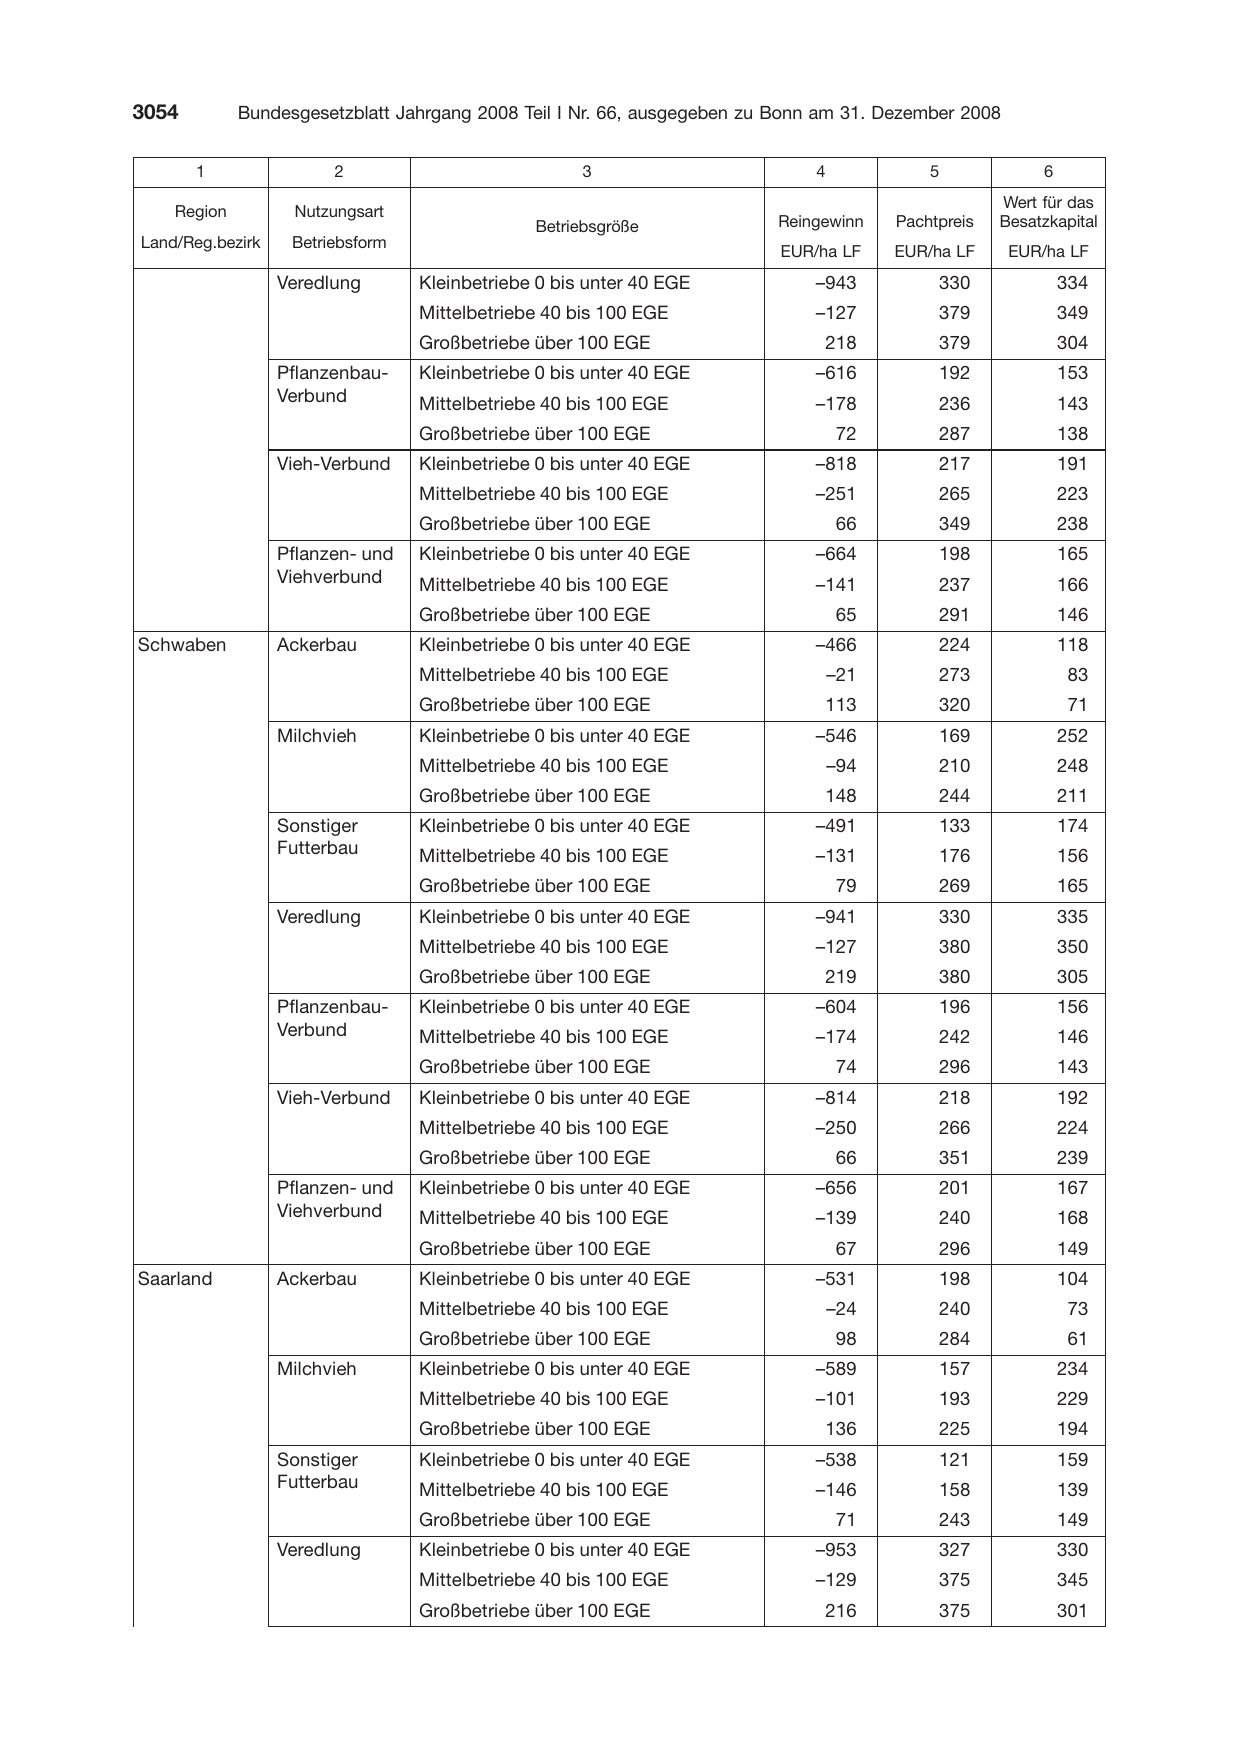
       1                2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Schwaben          Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Saarland          Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –943           330              334
     –127           379              349
      218           379              304
     –616           192              153
     –178           236              143
         72         287              138
     –818           217              191
     –251           265              223
         66         349              238
     –664           198              165
     –141           237              166
         65         291              146
     –466           224              118
         –21        273               83
      113           320               71
     –546           169              252
         –94        210              248
      148           244              211
     –491           133              174
     –131           176              156
         79         269              165
     –941           330              335
     –127           380              350
      219           380              305
     –604           196              156
     –174           242              146
         74         296              143
     –814           218              192
     –250           266              224
         66         351              239
     –656           201              167
     –139           240              168
         67         296              149
     –531           198              104
         –24        240               73
         98         284               61
     –589           157              234
     –101           193              229
      136           225              194
     –538           121              159
     –146           158              139
         71         243              149
     –953           327              330
     –129           375              345
      216           375              301
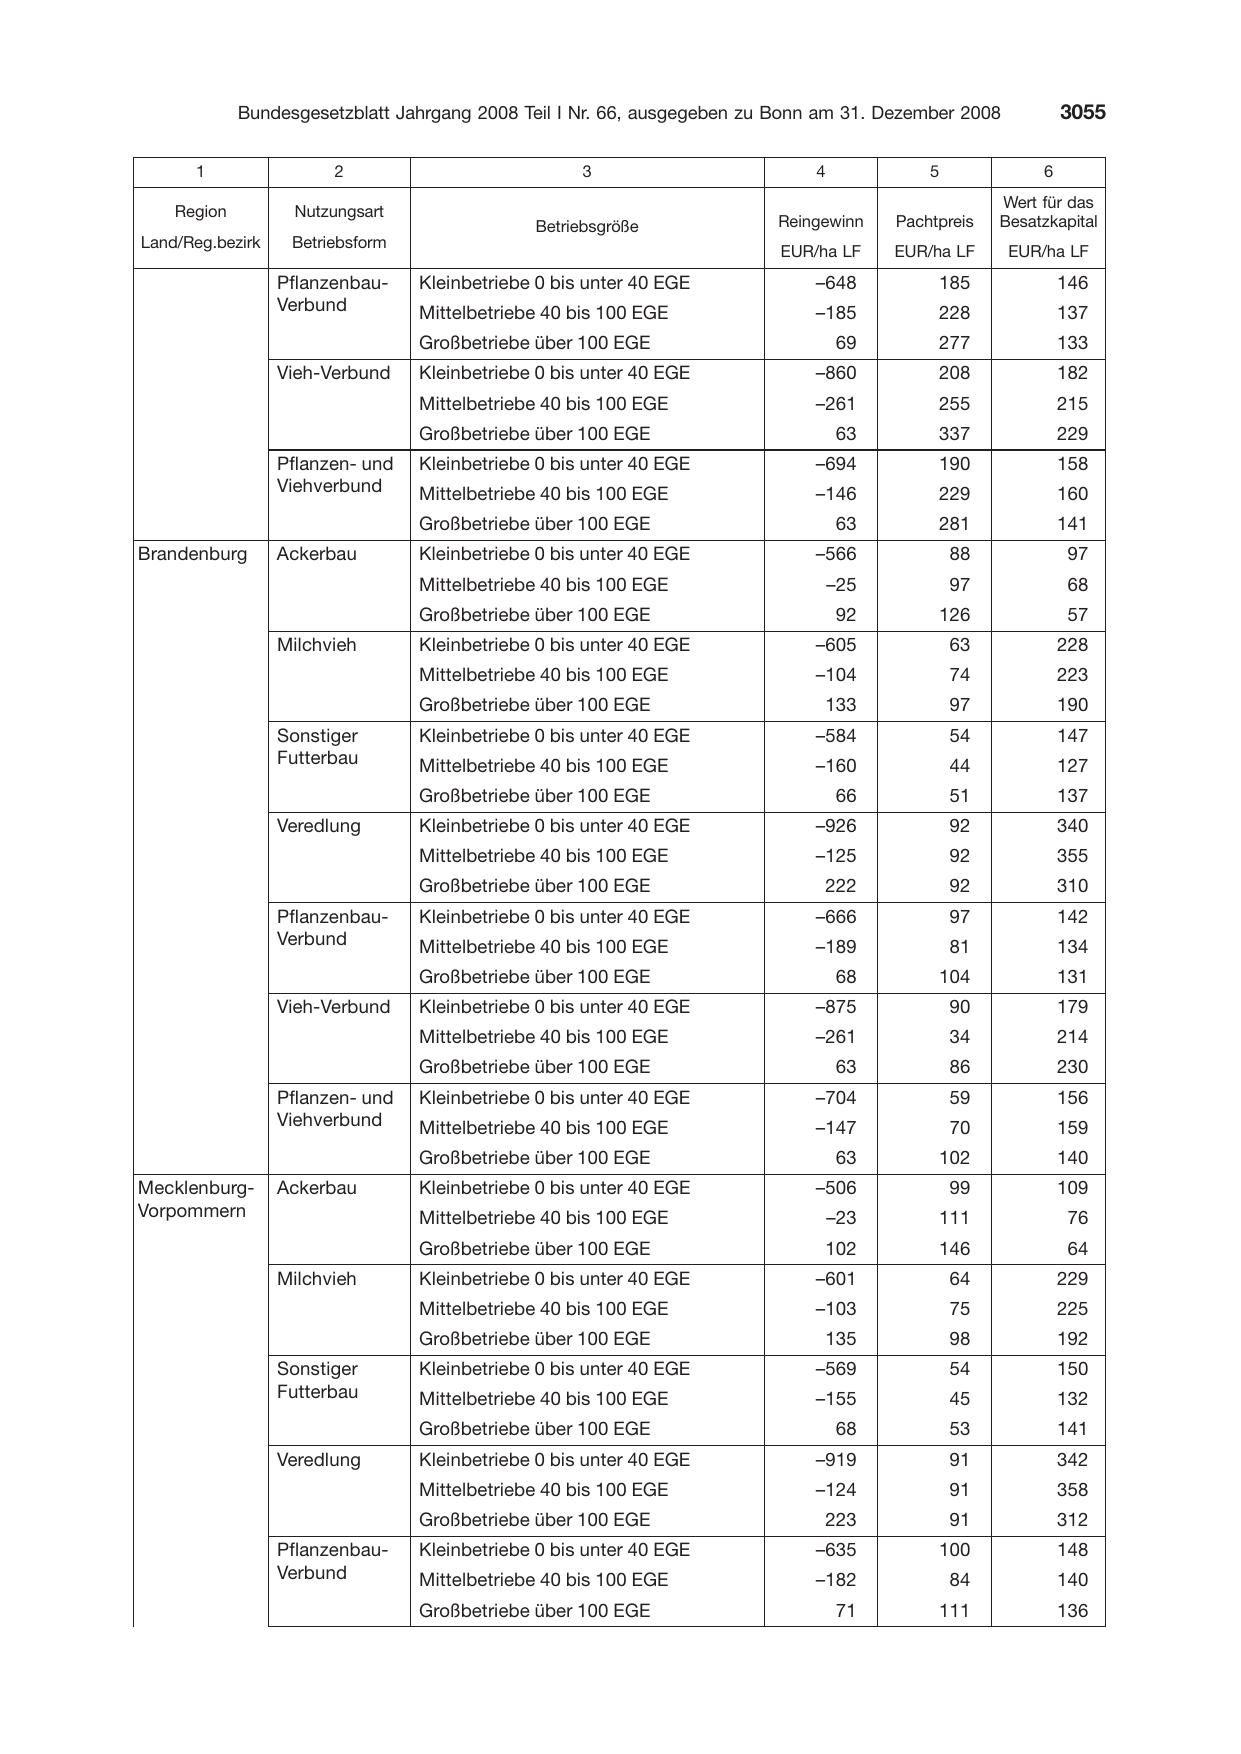
      1                 2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Brandenburg       Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Mecklenburg-      Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
Vorpommern                        Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –648           185              146
     –185           228              137
         69         277              133
     –860           208              182
     –261           255              215
         63         337              229
     –694           190              158
     –146           229              160
         63         281              141
     –566              88             97
         –25           97             68
         92         126               57
     –605              63            228
     –104              74            223
      133              97            190
     –584              54            147
     –160              44            127
         66            51            137
     –926              92            340
     –125              92            355
      222              92            310
     –666              97            142
     –189              81            134
         68         104              131
     –875              90            179
     –261              34            214
         63            86            230
     –704              59            156
     –147              70            159
         63         102              140
     –506              99            109
         –23        111               76
      102           146               64
     –601              64            229
     –103              75            225
      135              98            192
     –569              54            150
     –155              45            132
         68            53            141
     –919              91            342
     –124              91            358
      223              91            312
     –635           100              148
     –182              84            140
         71         111              136
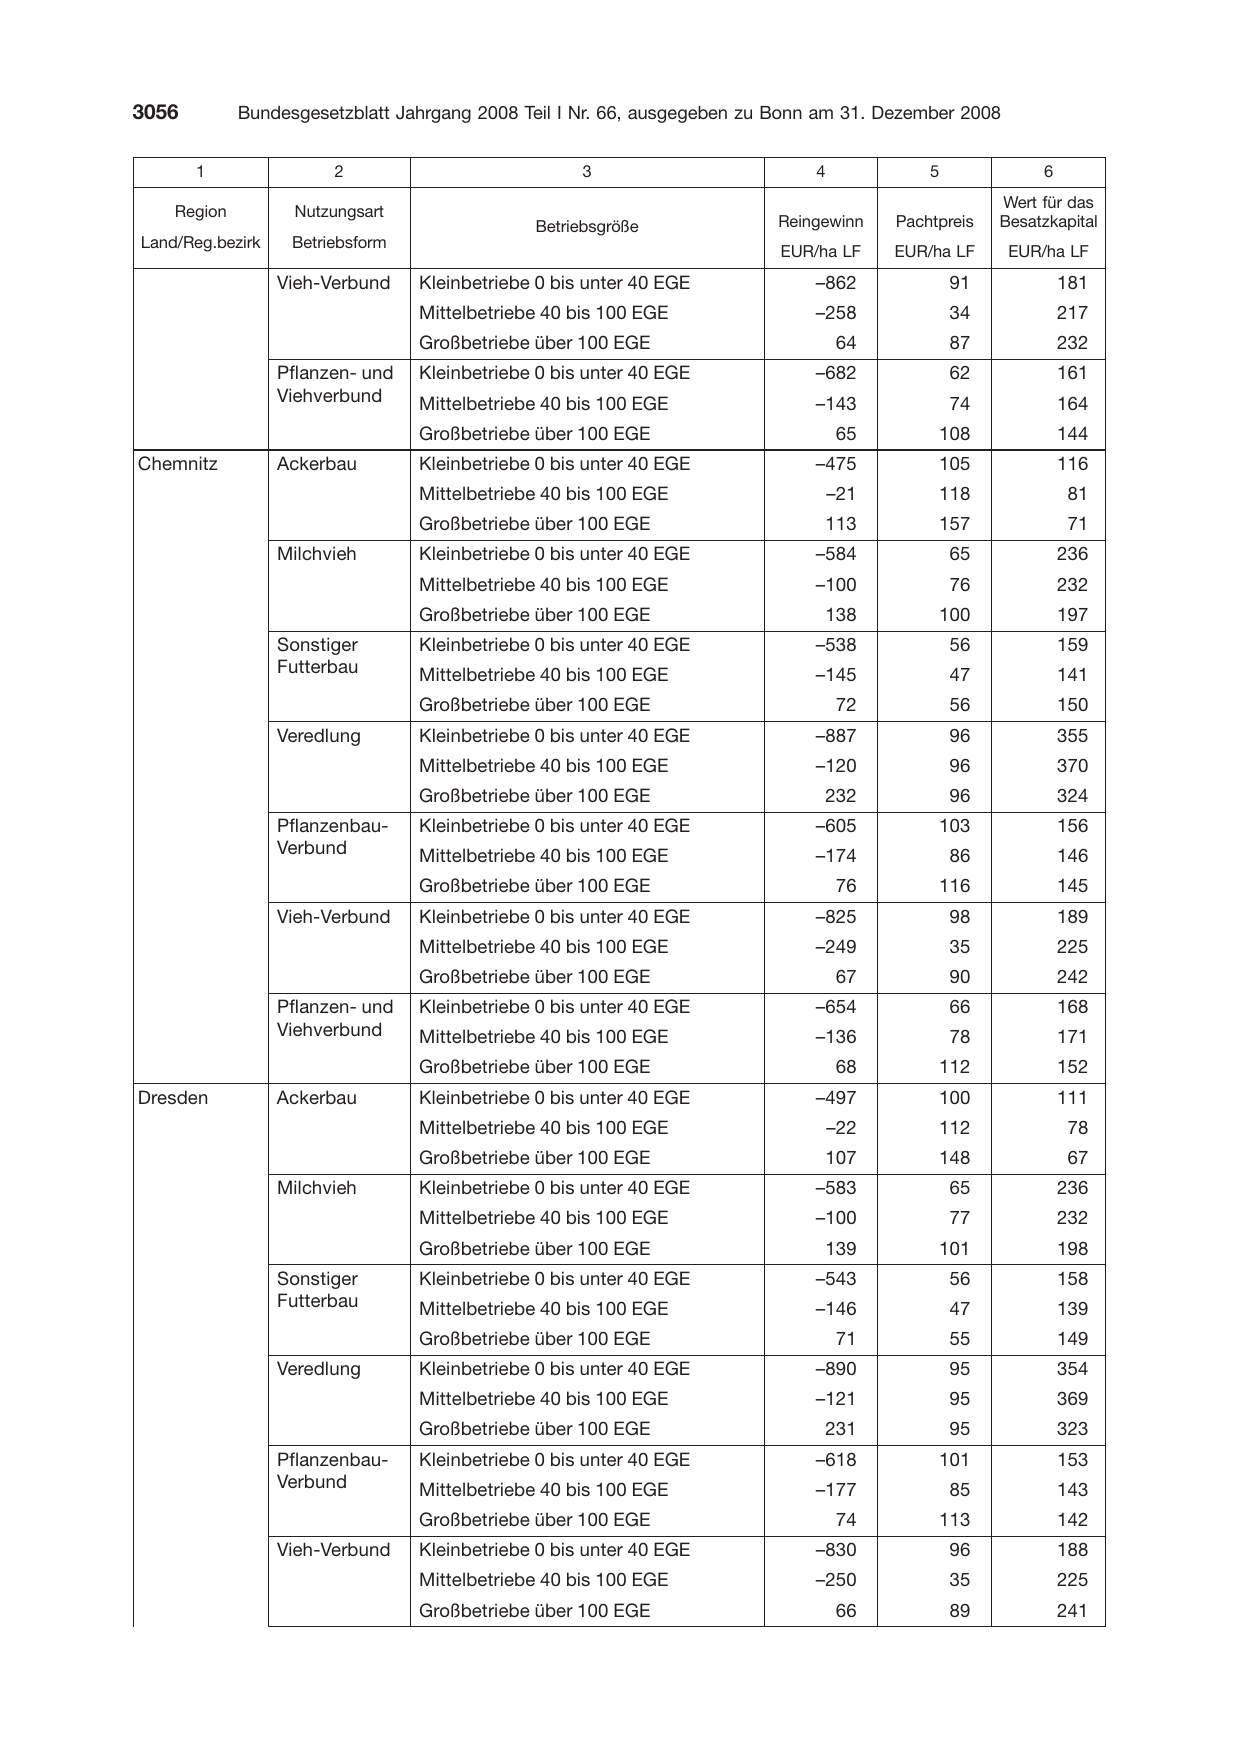
       1                2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Chemnitz          Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Dresden           Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –862              91            181
     –258              34            217
         64            87            232
     –682              62            161
     –143              74            164
         65         108              144
     –475           105              116
         –21        118               81
      113           157               71
     –584              65            236
     –100              76            232
      138           100              197
     –538              56            159
     –145              47            141
         72            56            150
     –887              96            355
     –120              96            370
      232              96            324
     –605           103              156
     –174              86            146
         76         116              145
     –825              98            189
     –249              35            225
         67            90            242
     –654              66            168
     –136              78            171
         68         112              152
     –497           100              111
         –22        112               78
      107           148               67
     –583              65            236
     –100              77            232
      139           101              198
     –543              56            158
     –146              47            139
         71            55            149
     –890              95            354
     –121              95            369
      231              95            323
     –618           101              153
     –177              85            143
         74         113              142
     –830              96            188
     –250              35            225
         66            89            241
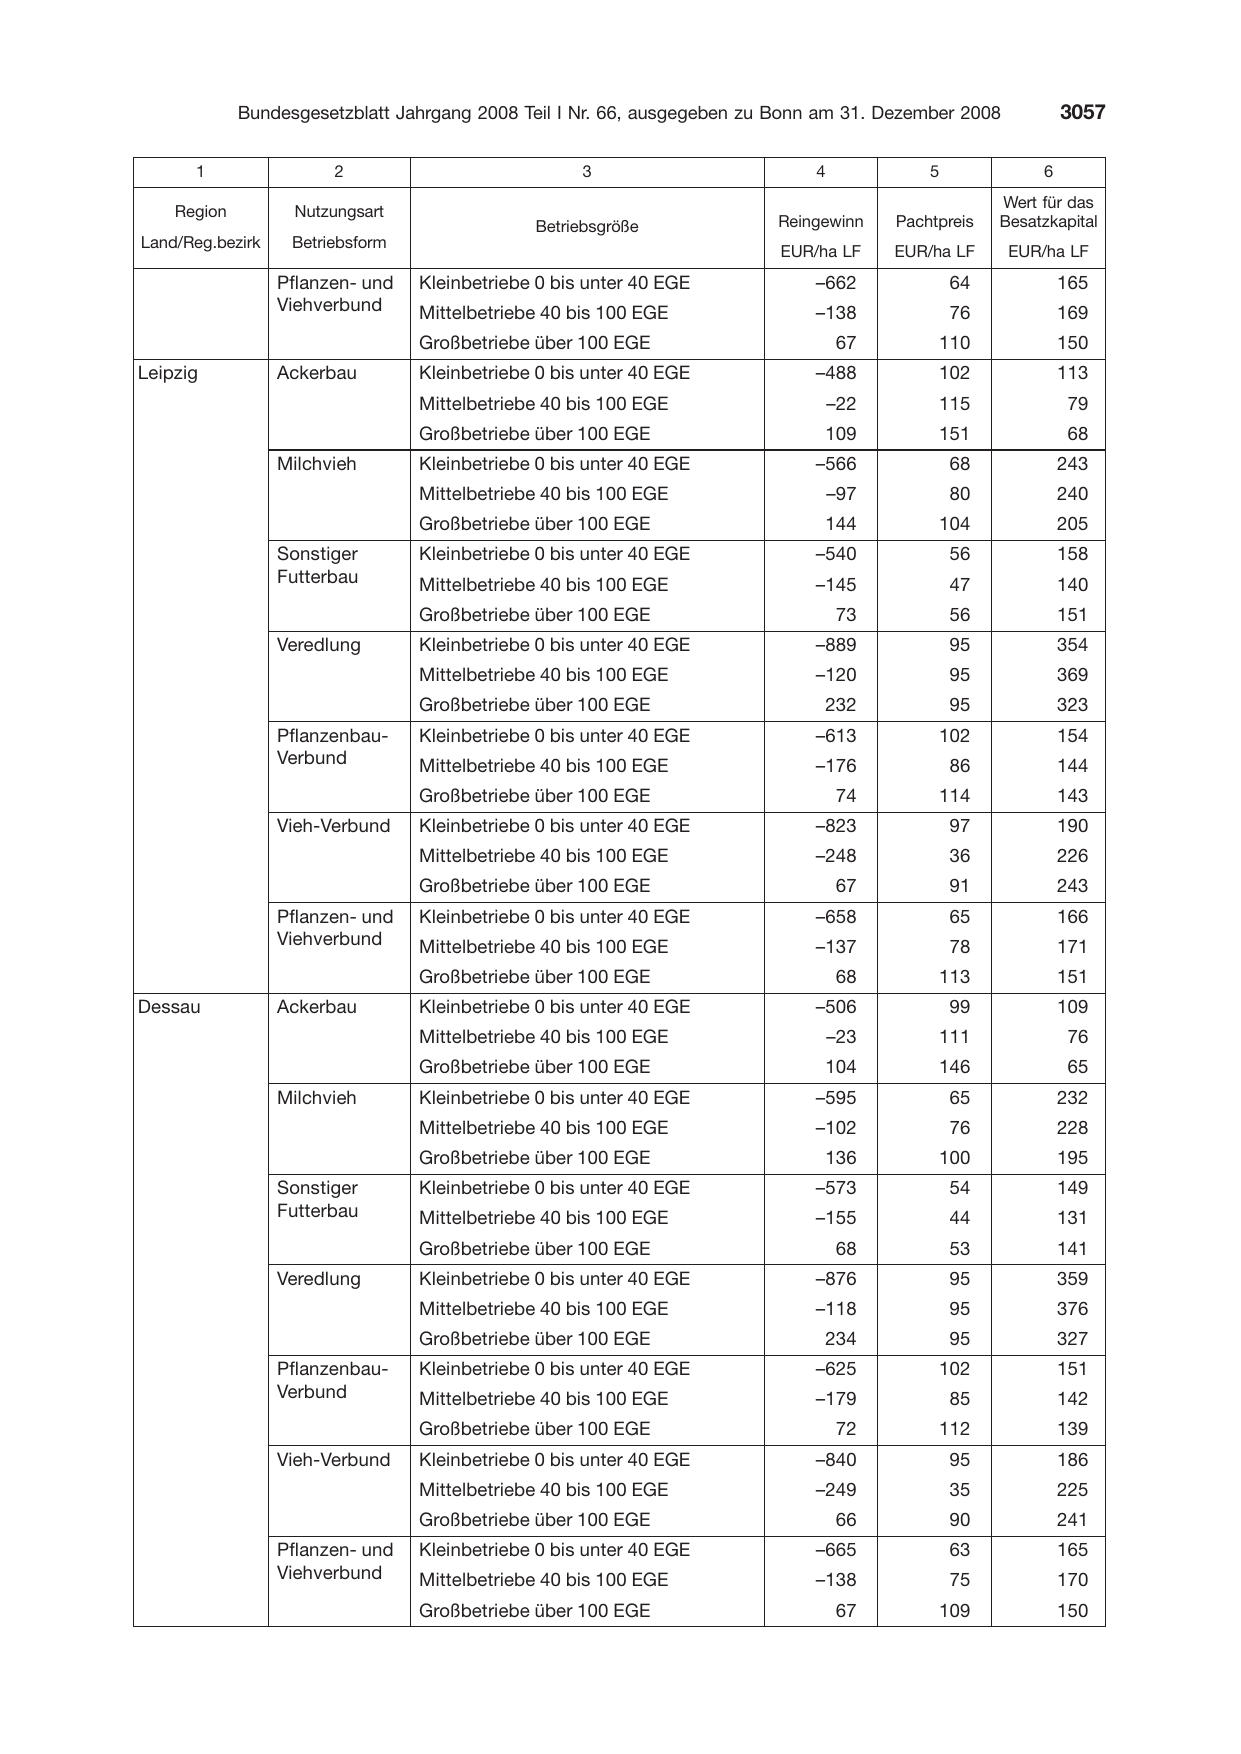
      1                 2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Leipzig           Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Dessau            Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –662              64            165
     –138              76            169
         67         110              150
     –488           102              113
         –22        115               79
      109           151               68
     –566              68            243
         –97           80            240
      144           104              205
     –540              56            158
     –145              47            140
         73            56            151
     –889              95            354
     –120              95            369
      232              95            323
     –613           102              154
     –176              86            144
         74         114              143
     –823              97            190
     –248              36            226
         67            91            243
     –658              65            166
     –137              78            171
         68         113              151
     –506              99            109
         –23        111               76
      104           146               65
     –595              65            232
     –102              76            228
      136           100              195
     –573              54            149
     –155              44            131
         68            53            141
     –876              95            359
     –118              95            376
      234              95            327
     –625           102              151
     –179              85            142
         72         112              139
     –840              95            186
     –249              35            225
         66            90            241
     –665              63            165
     –138              75            170
         67         109              150
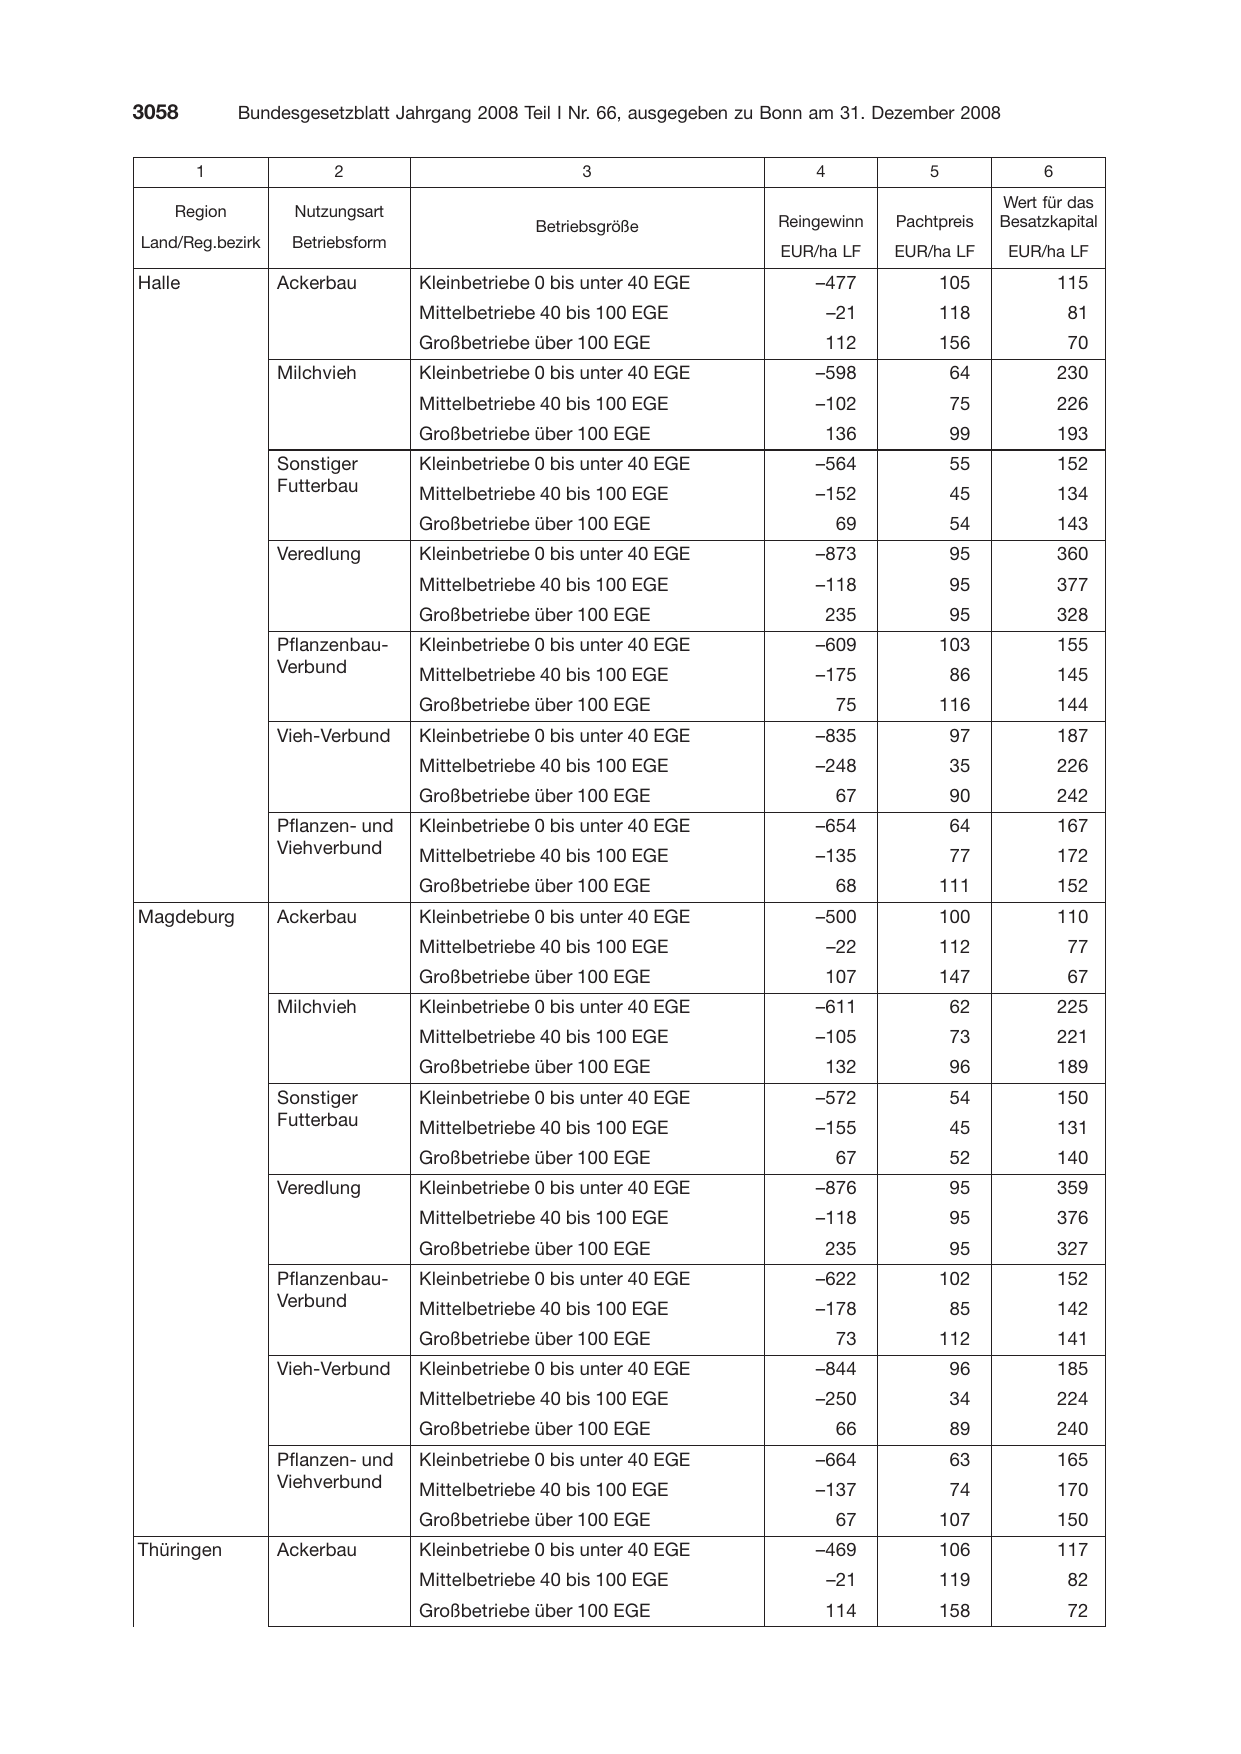
        1               2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

Halle             Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Magdeburg         Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Thüringen         Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –477           105              115
         –21        118               81
      112           156               70
     –598              64            230
     –102              75            226
      136              99            193
     –564              55            152
     –152              45            134
         69            54            143
     –873              95            360
     –118              95            377
      235              95            328
     –609           103              155
     –175              86            145
         75         116              144
     –835              97            187
     –248              35            226
         67            90            242
     –654              64            167
     –135              77            172
         68         111              152
     –500           100              110
         –22        112               77
      107           147               67
     –611              62            225
     –105              73            221
      132              96            189
     –572              54            150
     –155              45            131
         67            52            140
     –876              95            359
     –118              95            376
      235              95            327
     –622           102              152
     –178              85            142
         73         112              141
     –844              96            185
     –250              34            224
         66            89            240
     –664              63            165
     –137              74            170
         67         107              150
     –469           106              117
         –21        119               82
      114           158               72
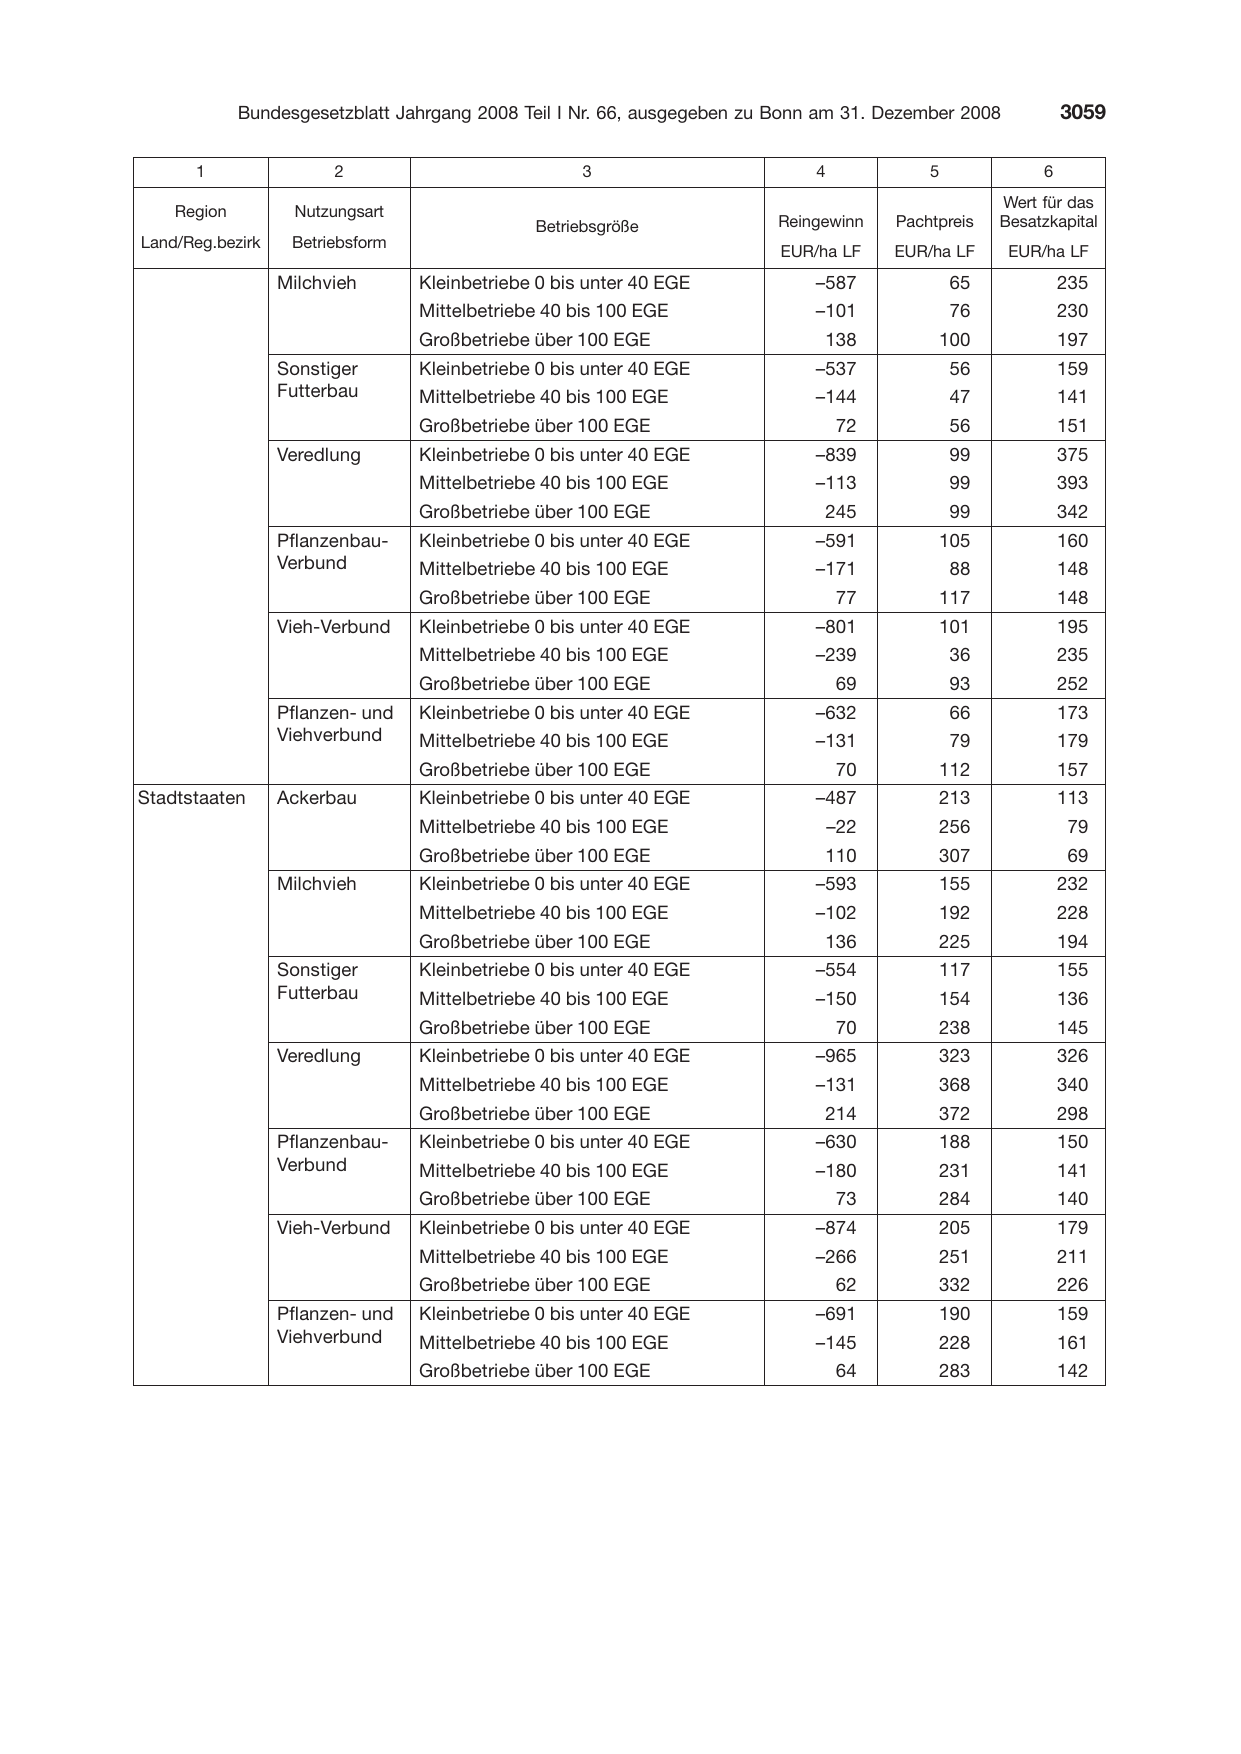
      1                 2                            3

    Region         Nutzungsart
                                               Betriebsgröße
Land/Reg.bezirk    Betriebsform

                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
Stadtstaaten      Ackerbau        Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Milchvieh       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Sonstiger       Kleinbetriebe 0 bis unter 40 EGE
                  Futterbau       Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Veredlung       Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzenbau-    Kleinbetriebe 0 bis unter 40 EGE
                  Verbund         Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Vieh-Verbund    Kleinbetriebe 0 bis unter 40 EGE
                                  Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE
                  Pflanzen- und   Kleinbetriebe 0 bis unter 40 EGE
                  Viehverbund     Mittelbetriebe 40 bis 100 EGE
                                  Großbetriebe über 100 EGE

     4             5             6
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital

 EUR/ha LF     EUR/ha LF     EUR/ha LF
     –587              65            235
     –101              76            230
      138           100              197
     –537              56            159
     –144              47            141
         72            56            151
     –839              99            375
     –113              99            393
      245              99            342
     –591           105              160
     –171              88            148
         77         117              148
     –801           101              195
     –239              36            235
         69            93            252
     –632              66            173
     –131              79            179
         70         112              157
     –487           213              113
         –22        256               79
      110           307               69
     –593           155              232
     –102           192              228
      136           225              194
     –554           117              155
     –150           154              136
         70         238              145
     –965           323              326
     –131           368              340
      214           372              298
     –630           188              150
     –180           231              141
         73         284              140
     –874           205              179
     –266           251              211
         62         332              226
     –691           190              159
     –145           228              161
         64         283              142
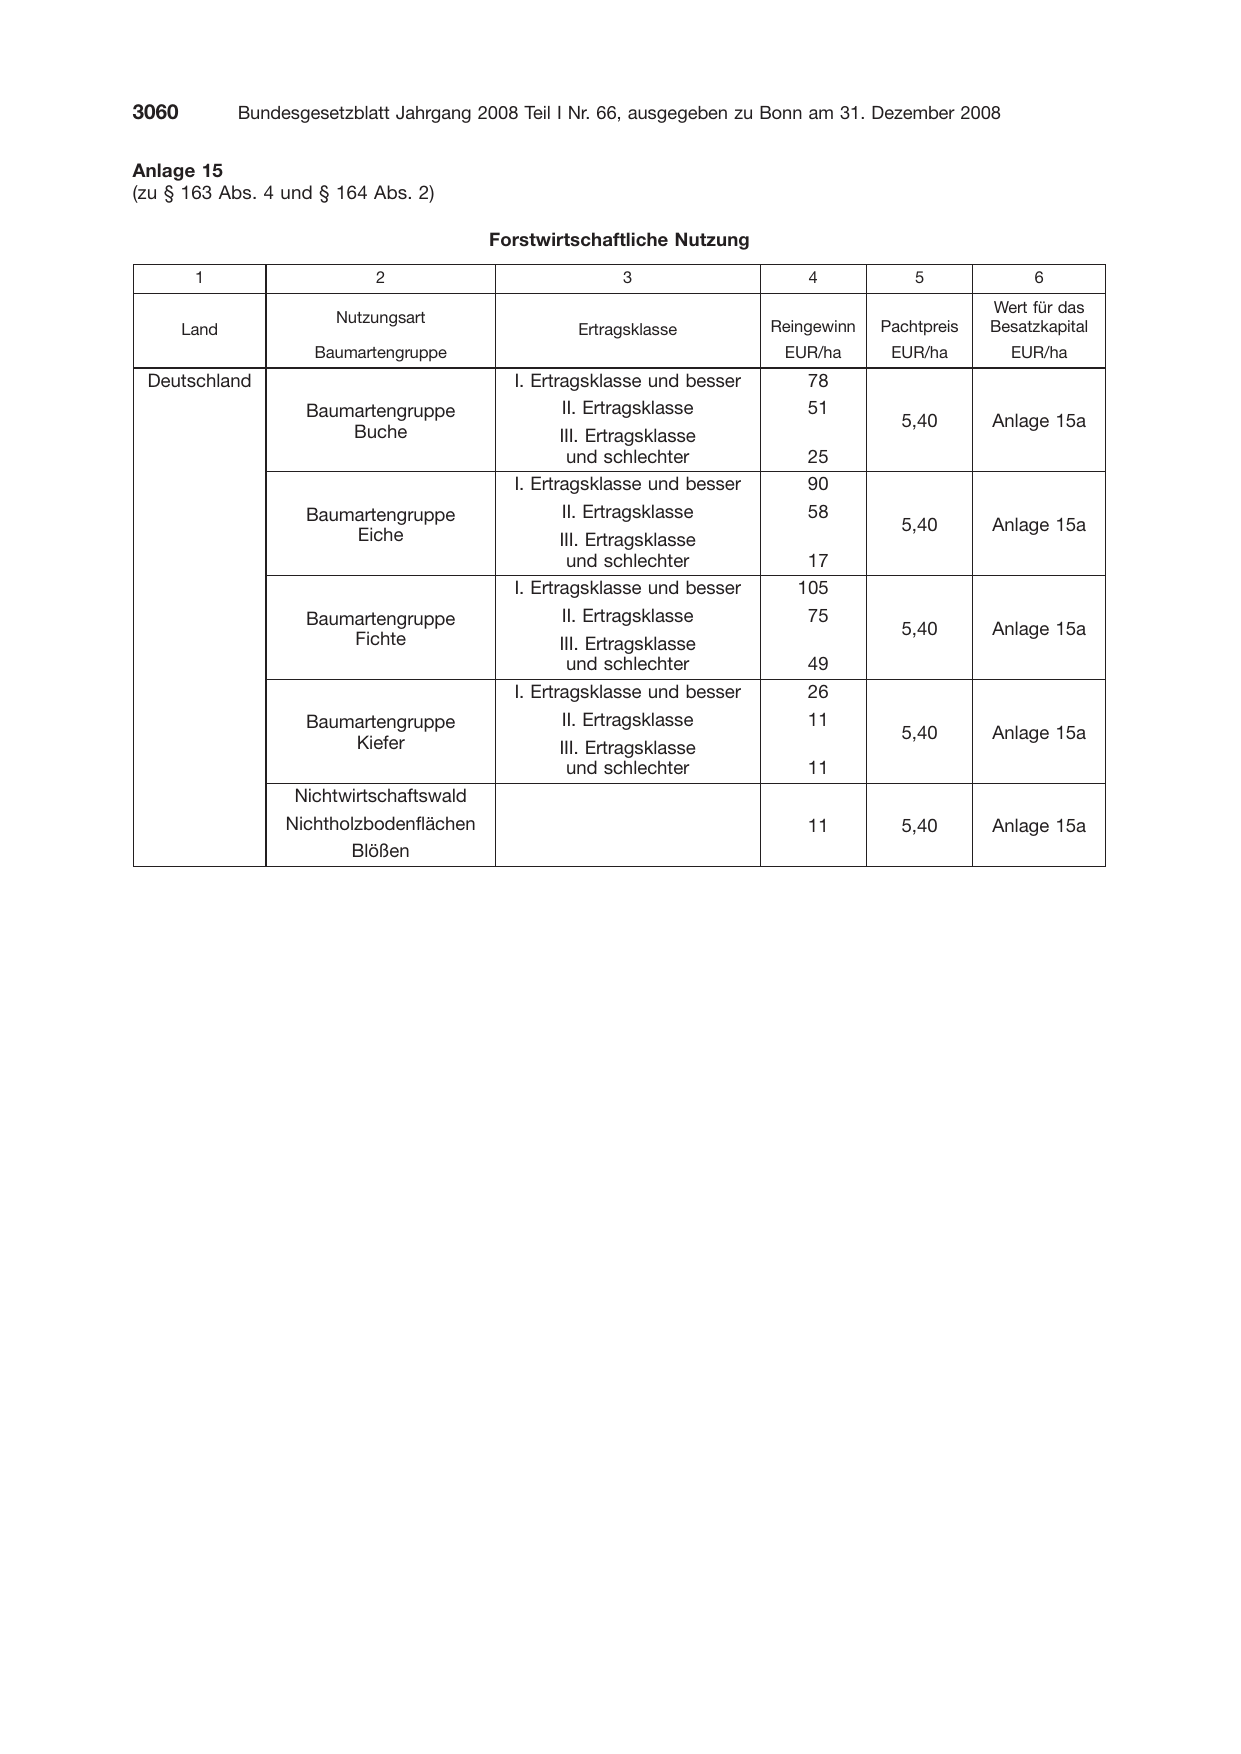
Anlage 15
(zu § 163 Abs. 4 und § 164 Abs. 2)

                                           Forstwirtschaftliche Nutzung

        1                    2                           3

                         Nutzungsart
       Land                                         Ertragsklasse
                      Baumartengruppe
 Deutschland                                 I. Ertragsklasse und besser
                     Baumartengruppe                 II. Ertragsklasse

                         Buche                      III. Ertragsklasse
                                                      und schlechter
                                             I. Ertragsklasse und besser
                     Baumartengruppe                 II. Ertragsklasse

                         Eiche                      III. Ertragsklasse
                                                      und schlechter
                                             I. Ertragsklasse und besser
                     Baumartengruppe                 II. Ertragsklasse

                         Fichte                     III. Ertragsklasse
                                                      und schlechter
                                             I. Ertragsklasse und besser
                     Baumartengruppe                 II. Ertragsklasse

                         Kiefer                     III. Ertragsklasse
                                                      und schlechter
                    Nichtwirtschaftswald
                   Nichtholzbodenflächen
                          Blößen

    4            5             6
                          Wert für das

Reingewinn   Pachtpreis   Besatzkapital
 EUR/ha       EUR/ha        EUR/ha
    78
    51
               5,40       Anlage 15a

    25
    90
    58
               5,40       Anlage 15a

    17
   105
    75
               5,40       Anlage 15a

    49
    26
    11
               5,40       Anlage 15a

    11

    11         5,40       Anlage 15a
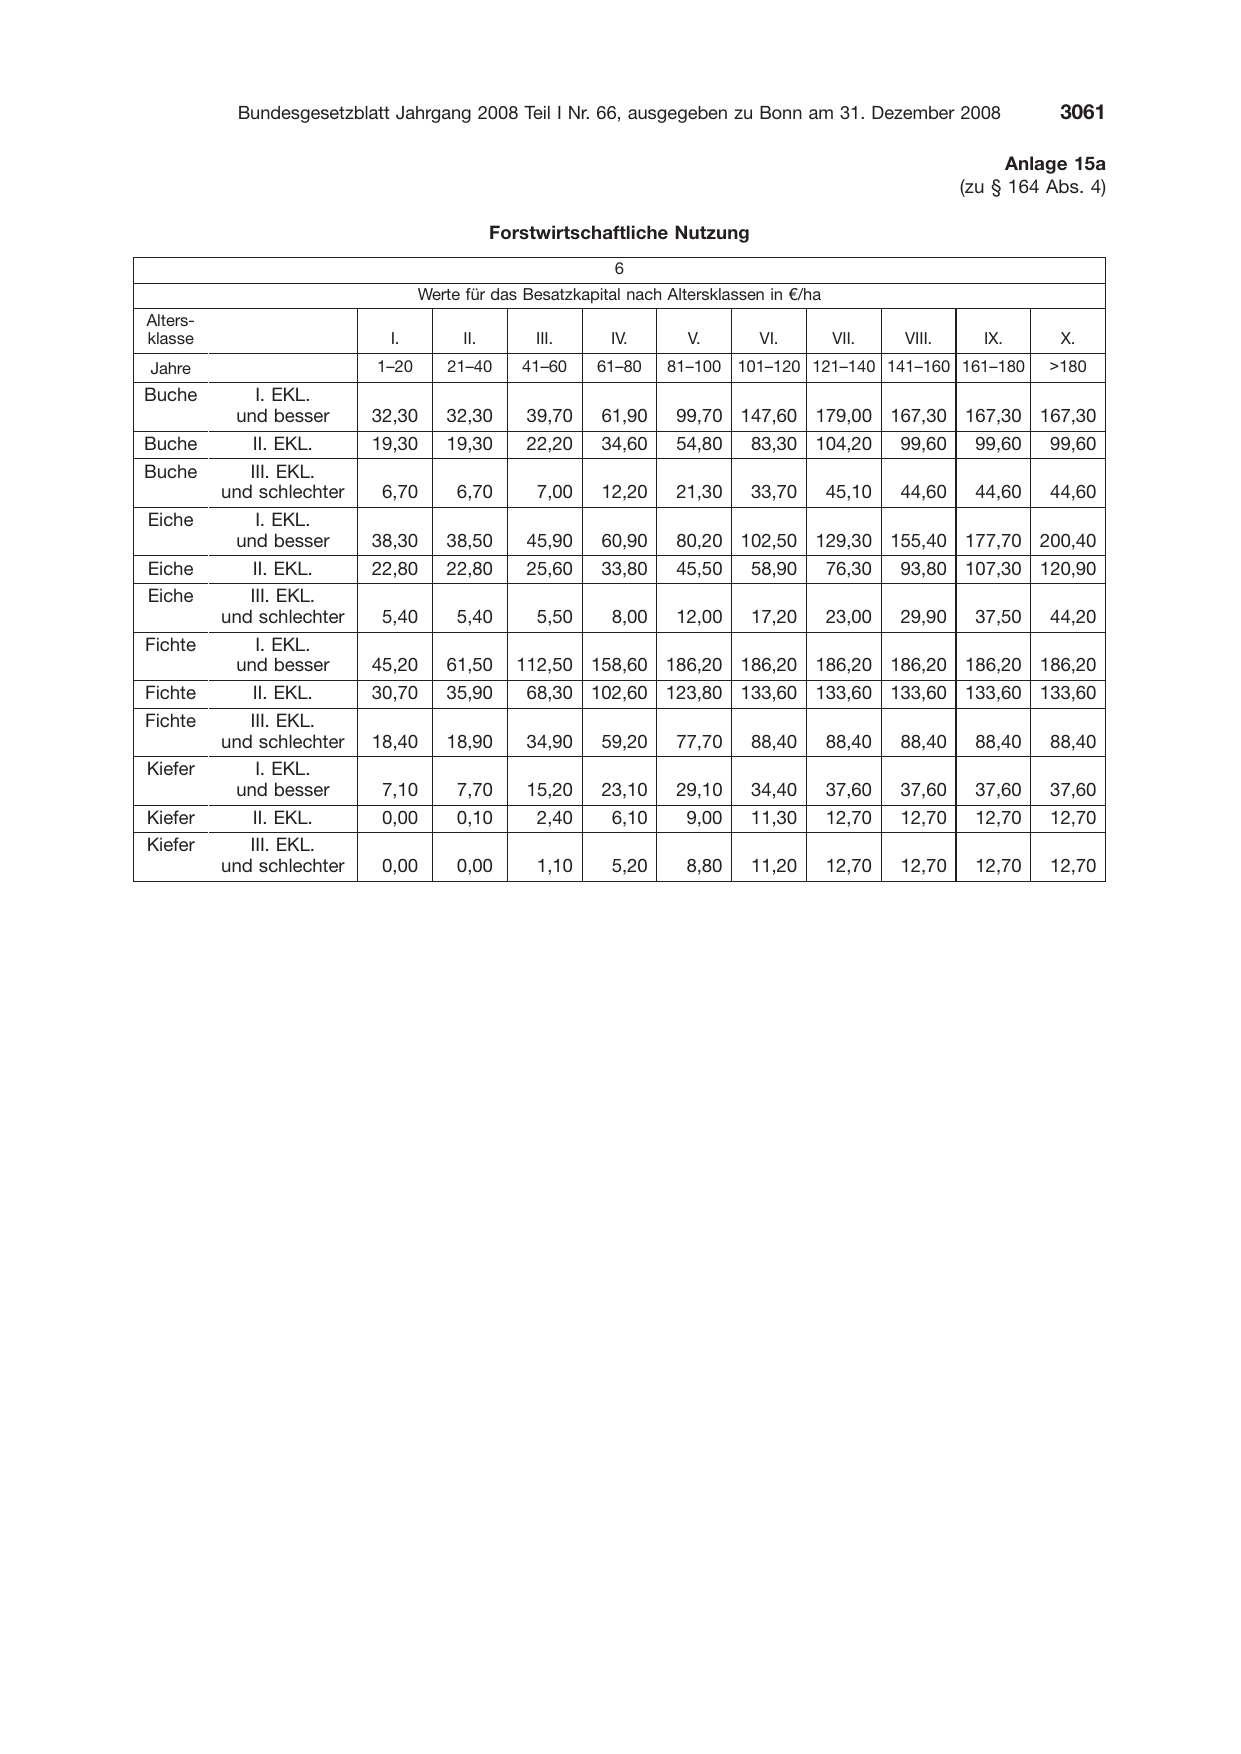
                                                                   Anlage 15a
                                                             (zu § 164 Abs. 4)

Forstwirtschaftliche Nutzung
              6
                                  Werte für das Besatzkapital nach Altersklassen in €/ha
Alters-
klasse                       I.         II.
Jahre                      1–20      21–40
Buche         I. EKL.
           und besser      32,30     32,30
Buche        II. EKL.      19,30     19,30
Buche        III. EKL.
          und schlechter    6,70       6,70
Eiche         I. EKL.
           und besser      38,30     38,50
Eiche        II. EKL.      22,80     22,80
Eiche        III. EKL.
          und schlechter    5,40       5,40
Fichte        I. EKL.
           und besser      45,20     61,50
Fichte       II. EKL.      30,70     35,90
Fichte       III. EKL.
          und schlechter   18,40     18,90
Kiefer        I. EKL.
           und besser       7,10       7,70
Kiefer       II. EKL.       0,00       0,10
Kiefer       III. EKL.
          und schlechter    0,00       0,00

   III.    IV.        V.       VI.         VII.    VIII.     IX.      X.
 41–60    61–80    81–100 101–120 121–140 141–160 161–180            >180

  39,70   61,90     99,70 147,60 179,00 167,30 167,30 167,30
  22,20   34,60     54,80  83,30 104,20  99,60  99,60  99,60

   7,00   12,20     21,30     33,70        45,10   44,60    44,60    44,60

  45,90   60,90     80,20 102,50 129,30 155,40 177,70 200,40
  25,60   33,80     45,50  58,90  76,30  93,80 107,30 120,90

   5,50    8,00     12,00     17,20        23,00   29,90    37,50    44,20

112,50 158,60 186,20 186,20 186,20 186,20 186,20 186,20
 68,30 102,60 123,80 133,60 133,60 133,60 133,60 133,60

  34,90   59,20     77,70     88,40        88,40   88,40    88,40    88,40

  15,20   23,10     29,10     34,40        37,60   37,60    37,60    37,60
   2,40    6,10      9,00     11,30        12,70   12,70    12,70    12,70

   1,10    5,20      8,80     11,20        12,70   12,70    12,70    12,70
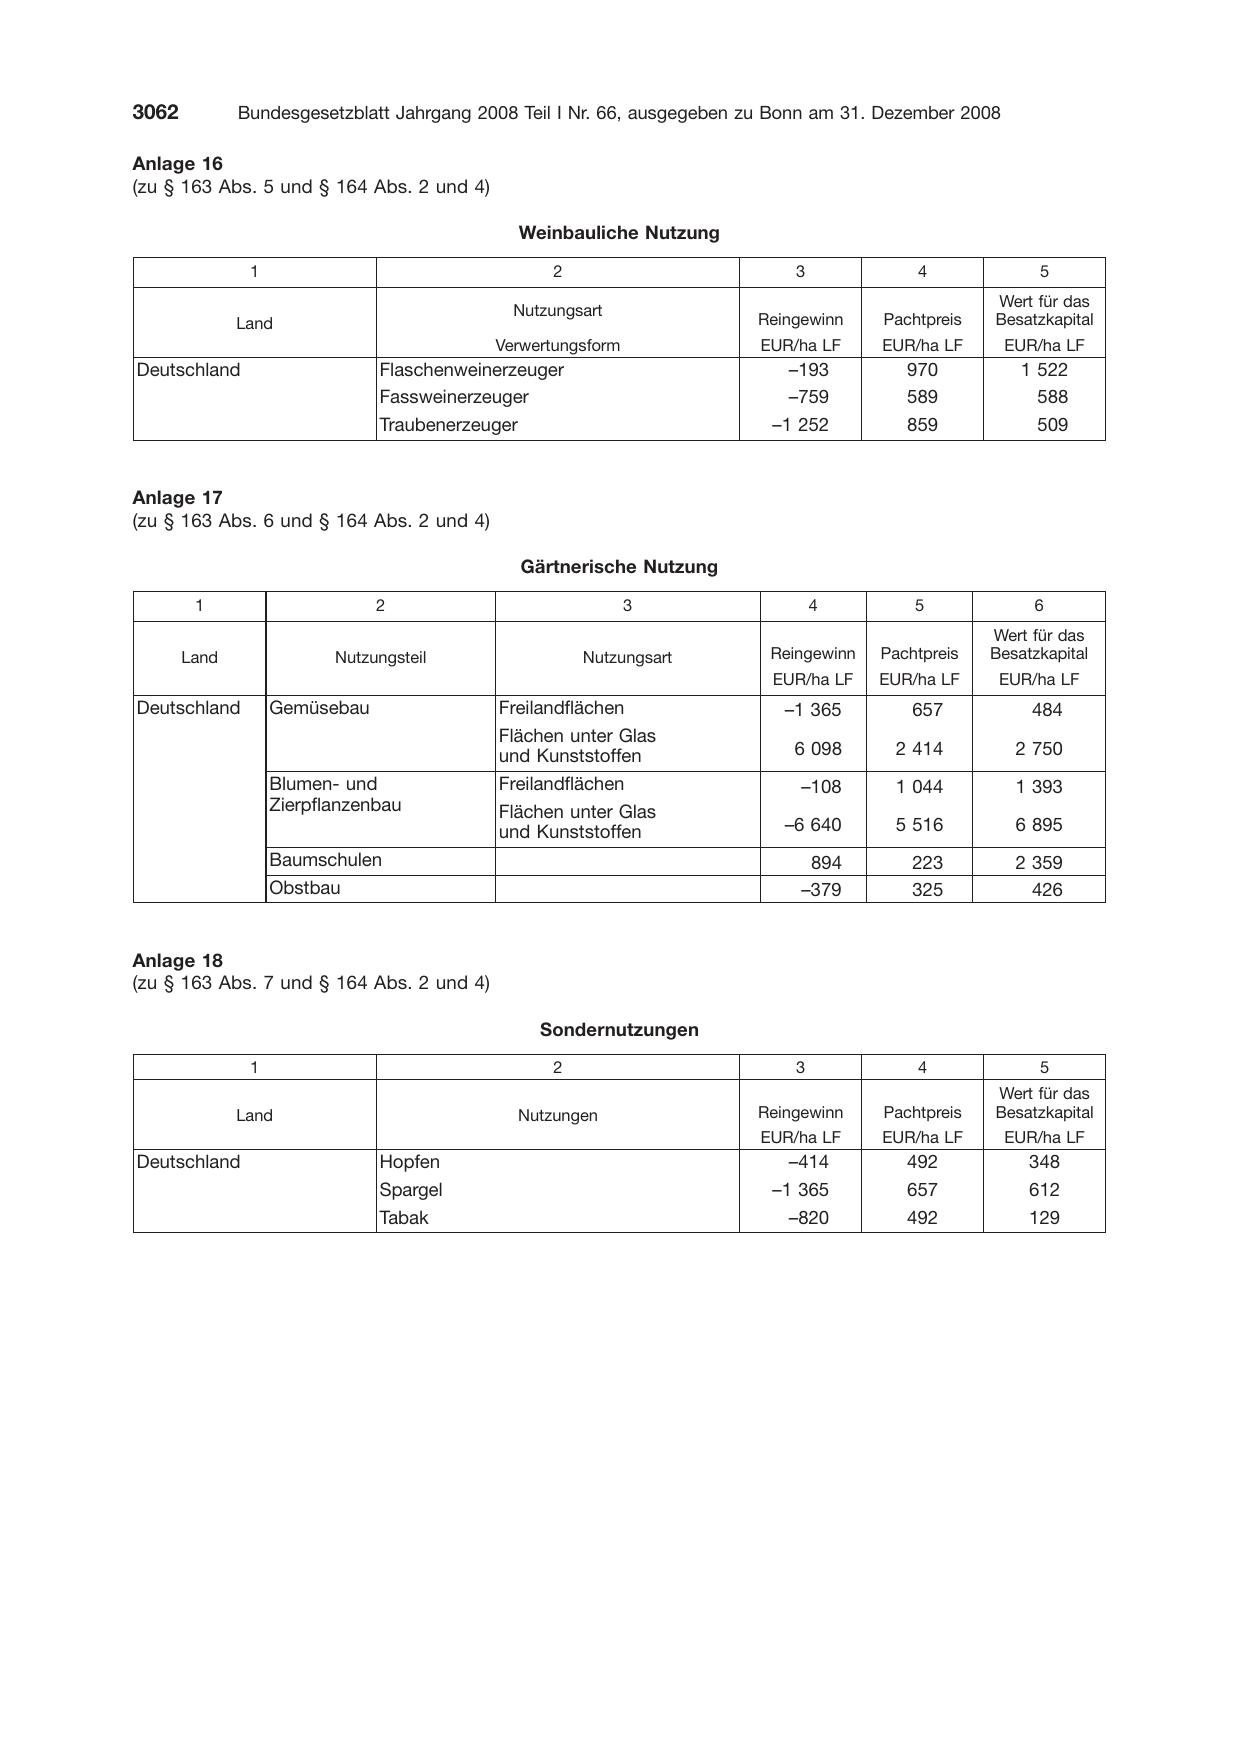
Anlage 16
(zu § 163 Abs. 5 und § 164 Abs. 2 und 4)

                                              Weinbauliche Nutzung

               1                                 2

                                             Nutzungsart
              Land
                                           Verwertungsform
Deutschland                    Flaschenweinerzeuger
                               Fassweinerzeuger
                               Traubenerzeuger

Anlage 17
(zu § 163 Abs. 6 und § 164 Abs. 2 und 4)

                                              Gärtnerische Nutzung

        1                      2                             3

       Land               Nutzungsteil                Nutzungsart

Deutschland        Gemüsebau               Freilandflächen
                                           Flächen unter Glas
                                           und Kunststoffen
                   Blumen- und             Freilandflächen
                   Zierpflanzenbau         Flächen unter Glas
                                           und Kunststoffen
                   Baumschulen
                   Obstbau

Anlage 18
(zu § 163 Abs. 7 und § 164 Abs. 2 und 4)

                                                Sondernutzungen

               1                                 2

              Land                            Nutzungen

Deutschland                    Hopfen
                               Spargel
                               Tabak

     3             4              5
                            Wert für das

Reingewinn     Pachtpreis   Besatzkapital
EUR/ha LF      EUR/ha LF       EUR/ha LF
    –193          970           1 522
    –759          589             588
  –1 252          859             509

         4         5              6
                            Wert für das
  Reingewinn   Pachtpreis   Besatzkapital
  EUR/ha LF    EUR/ha LF     EUR/ha LF
   –1 365          657            484

    6 098       2 414           2 750
     –108       1 044           1 393

   –6 640       5 516           6 895
      894          223          2 359
     –379          325            426

     3             4              5
                            Wert für das
Reingewinn     Pachtpreis   Besatzkapital
EUR/ha LF      EUR/ha LF       EUR/ha LF
    –414          492            348
  –1 365          657            612
    –820          492            129
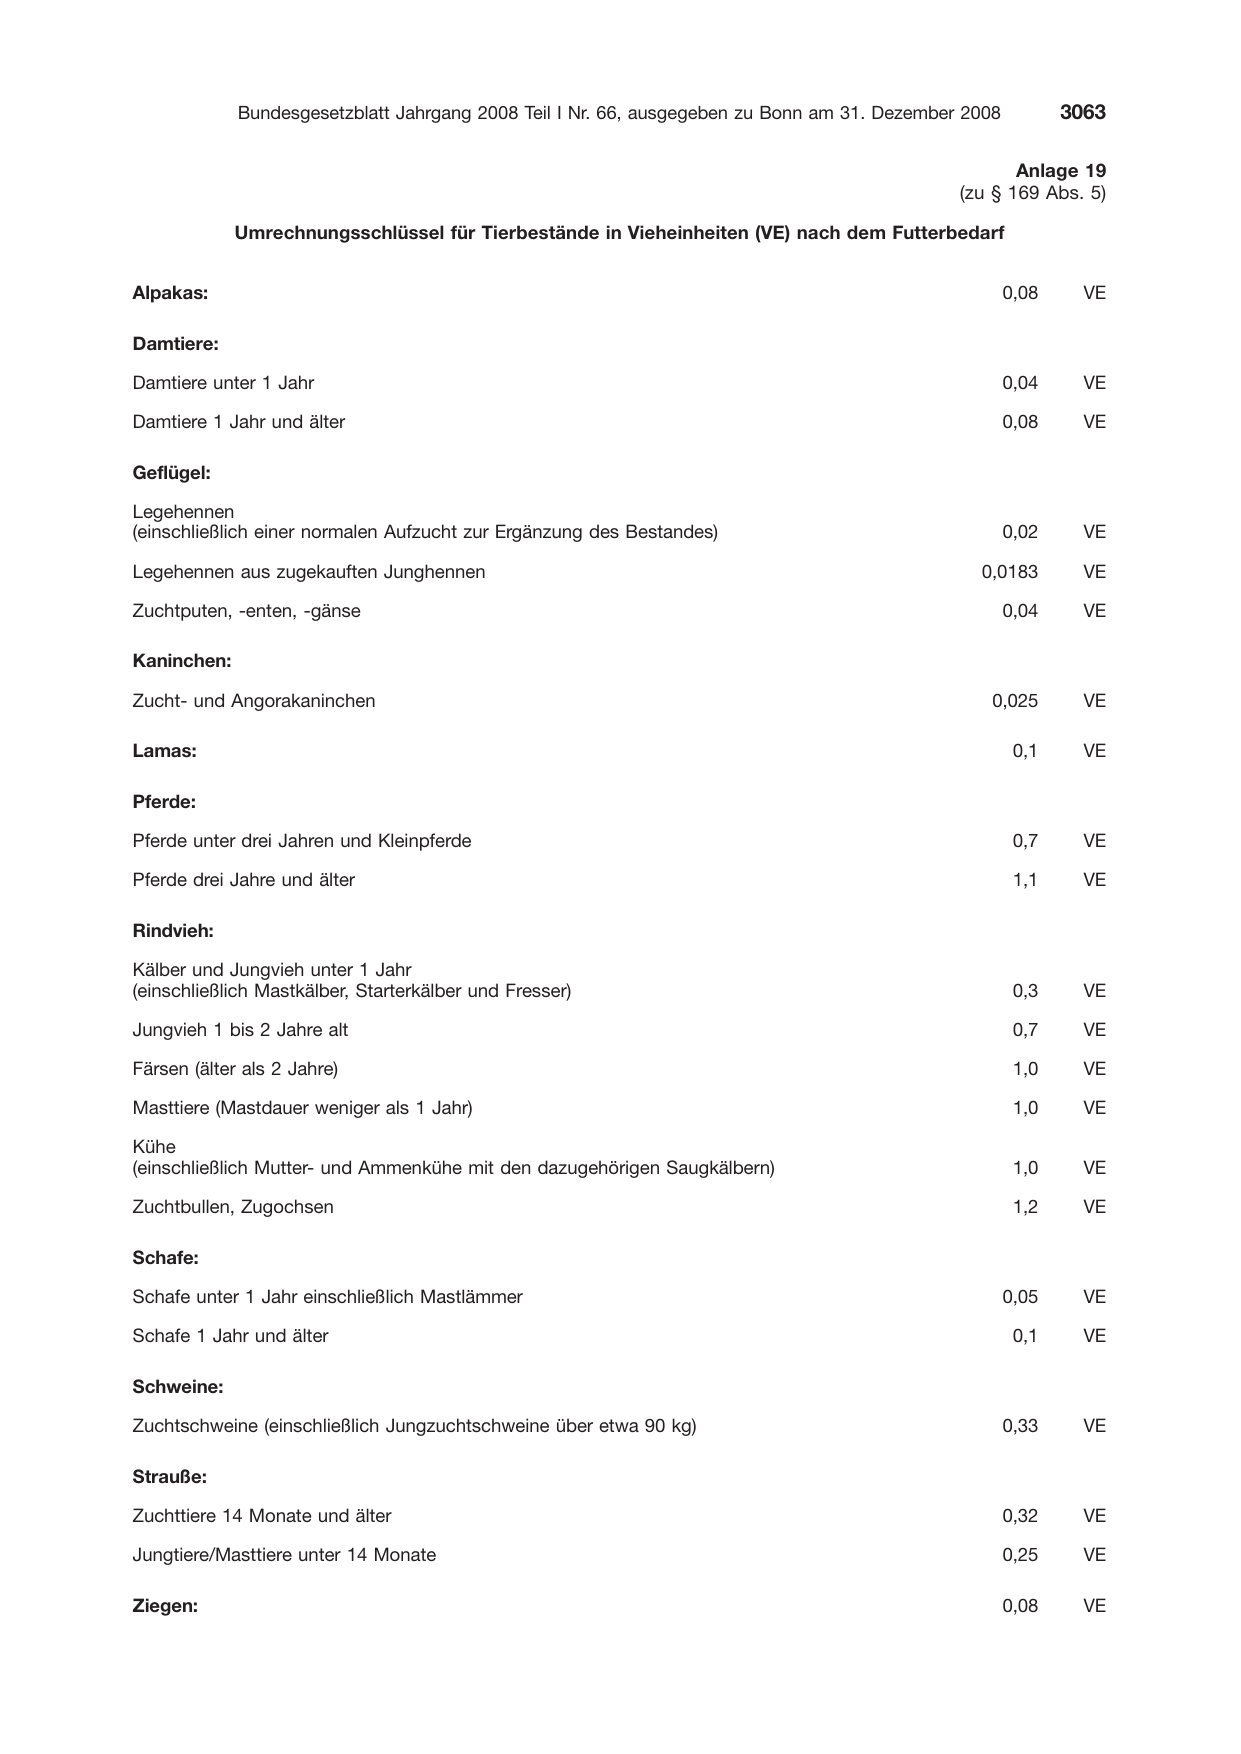
             Umrechnungsschlüssel für Tierbestände in Vieheinheiten (VE) nach

Alpakas:

Damtiere:

Damtiere unter 1 Jahr

Damtiere 1 Jahr und älter

Geflügel:

Legehennen
(einschließlich einer normalen Aufzucht zur Ergänzung des Bestandes)

Legehennen aus zugekauften Junghennen

Zuchtputen, -enten, -gänse

Kaninchen:

Zucht- und Angorakaninchen

Lamas:

Pferde:

Pferde unter drei Jahren und Kleinpferde

Pferde drei Jahre und älter

Rindvieh:

Kälber und Jungvieh unter 1 Jahr
(einschließlich Mastkälber, Starterkälber und Fresser)

Jungvieh 1 bis 2 Jahre alt

Färsen (älter als 2 Jahre)

Masttiere (Mastdauer weniger als 1 Jahr)

Kühe
(einschließlich Mutter- und Ammenkühe mit den dazugehörigen Saugkälbern)

Zuchtbullen, Zugochsen

Schafe:

Schafe unter 1 Jahr einschließlich Mastlämmer

Schafe 1 Jahr und älter

Schweine:

Zuchtschweine (einschließlich Jungzuchtschweine über etwa 90 kg)

Strauße:

Zuchttiere 14 Monate und älter

Jungtiere/Masttiere unter 14 Monate

Ziegen:

                       Anlage 19
                (zu § 169 Abs. 5)

dem Futterbedarf

                        0,08     VE

                        0,04     VE

                        0,08     VE

                        0,02     VE

                  0,0183         VE

                        0,04     VE

                    0,025        VE

                         0,1     VE

                         0,7     VE

                         1,1     VE

                         0,3     VE

                         0,7     VE

                         1,0     VE

                         1,0     VE

                         1,0     VE

                         1,2     VE

                        0,05     VE

                         0,1     VE

                        0,33     VE

                        0,32     VE

                        0,25     VE

                        0,08     VE
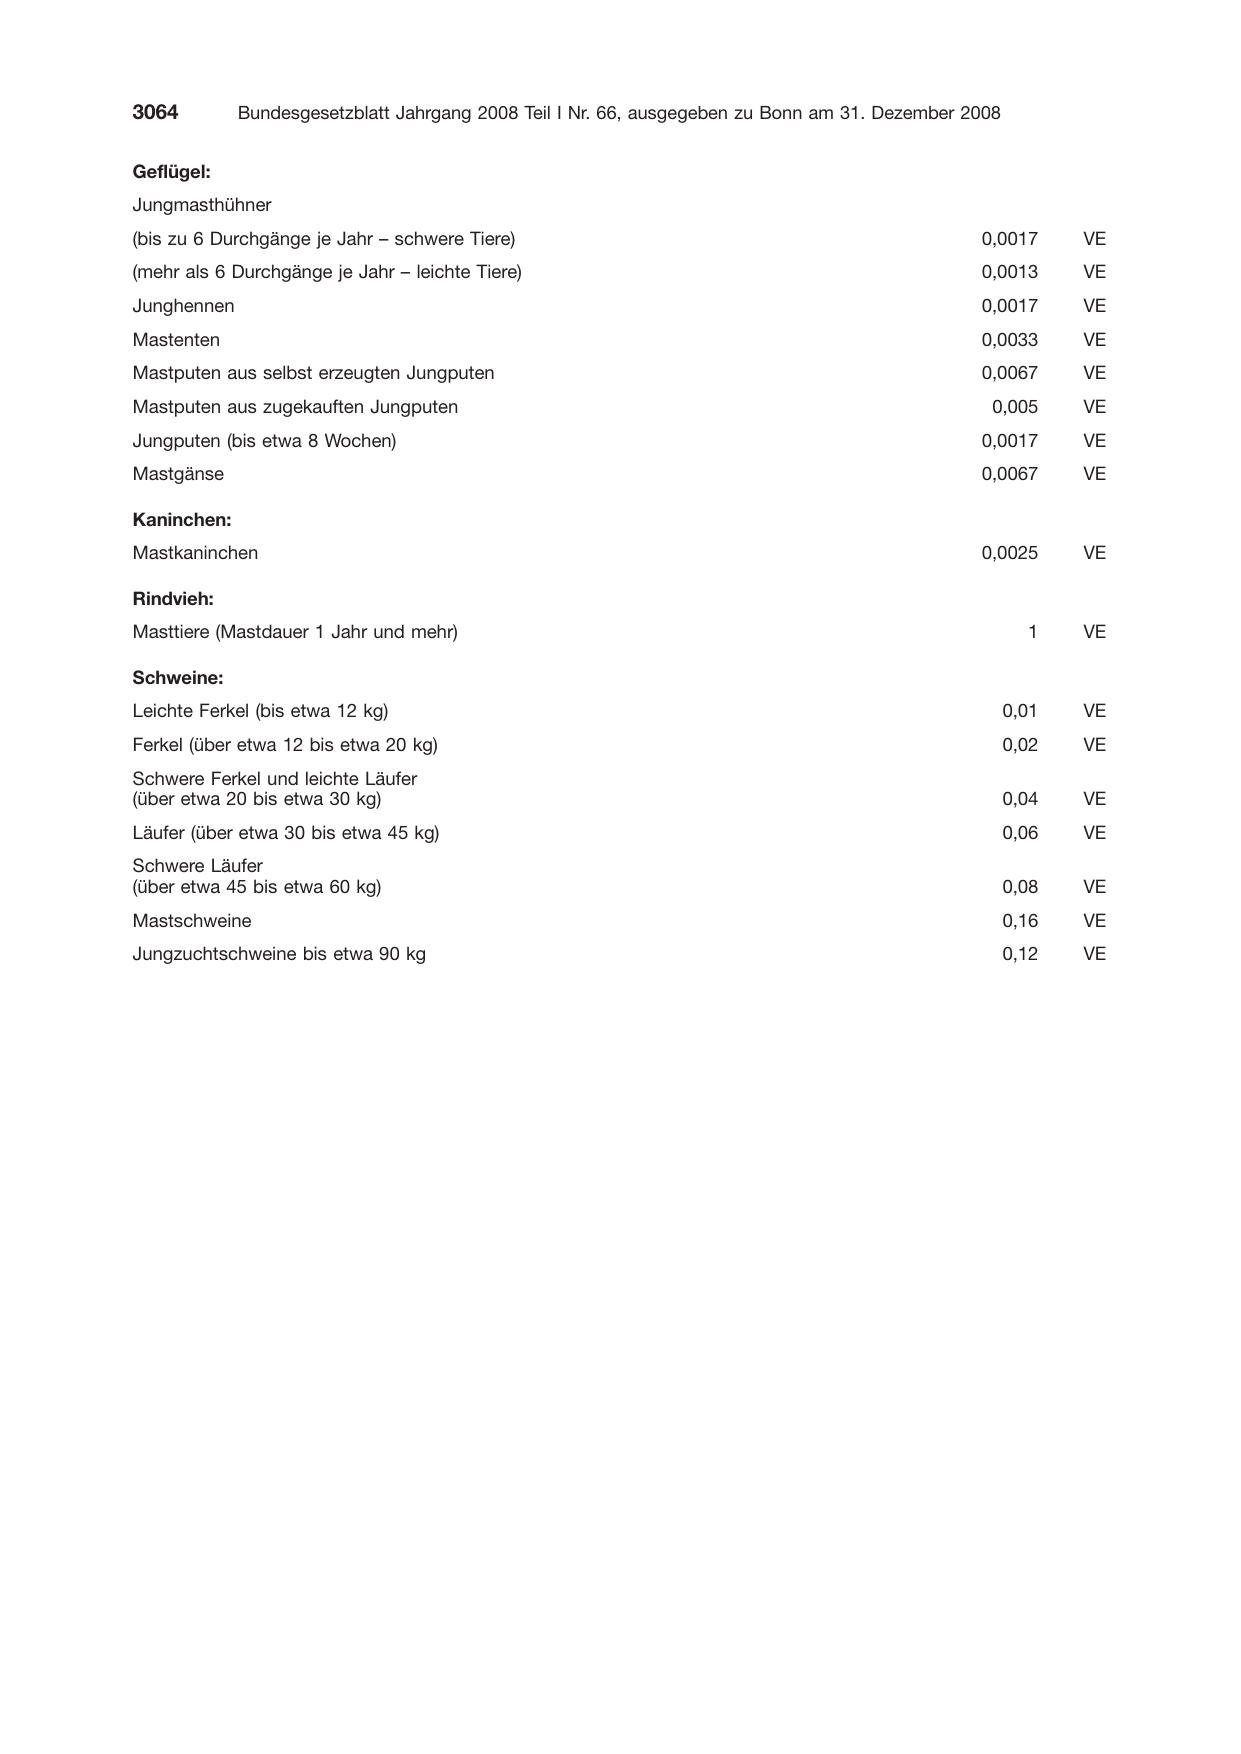
Geflügel:
Jungmasthühner
(bis zu 6 Durchgänge je Jahr – schwere Tiere)
(mehr als 6 Durchgänge je Jahr – leichte Tiere)
Junghennen
Mastenten
Mastputen aus selbst erzeugten Jungputen
Mastputen aus zugekauften Jungputen
Jungputen (bis etwa 8 Wochen)
Mastgänse

Kaninchen:
Mastkaninchen

Rindvieh:
Masttiere (Mastdauer 1 Jahr und mehr)

Schweine:
Leichte Ferkel (bis etwa 12 kg)
Ferkel (über etwa 12 bis etwa 20 kg)
Schwere Ferkel und leichte Läufer
(über etwa 20 bis etwa 30 kg)
Läufer (über etwa 30 bis etwa 45 kg)
Schwere Läufer
(über etwa 45 bis etwa 60 kg)
Mastschweine
Jungzuchtschweine bis etwa 90 kg

0,0017       VE
0,0013       VE
0,0017       VE
0,0033       VE
0,0067       VE
  0,005      VE
0,0017       VE
0,0067       VE

0,0025       VE

        1    VE

      0,01   VE
      0,02   VE

      0,04   VE
      0,06   VE

      0,08   VE
      0,16   VE
      0,12   VE
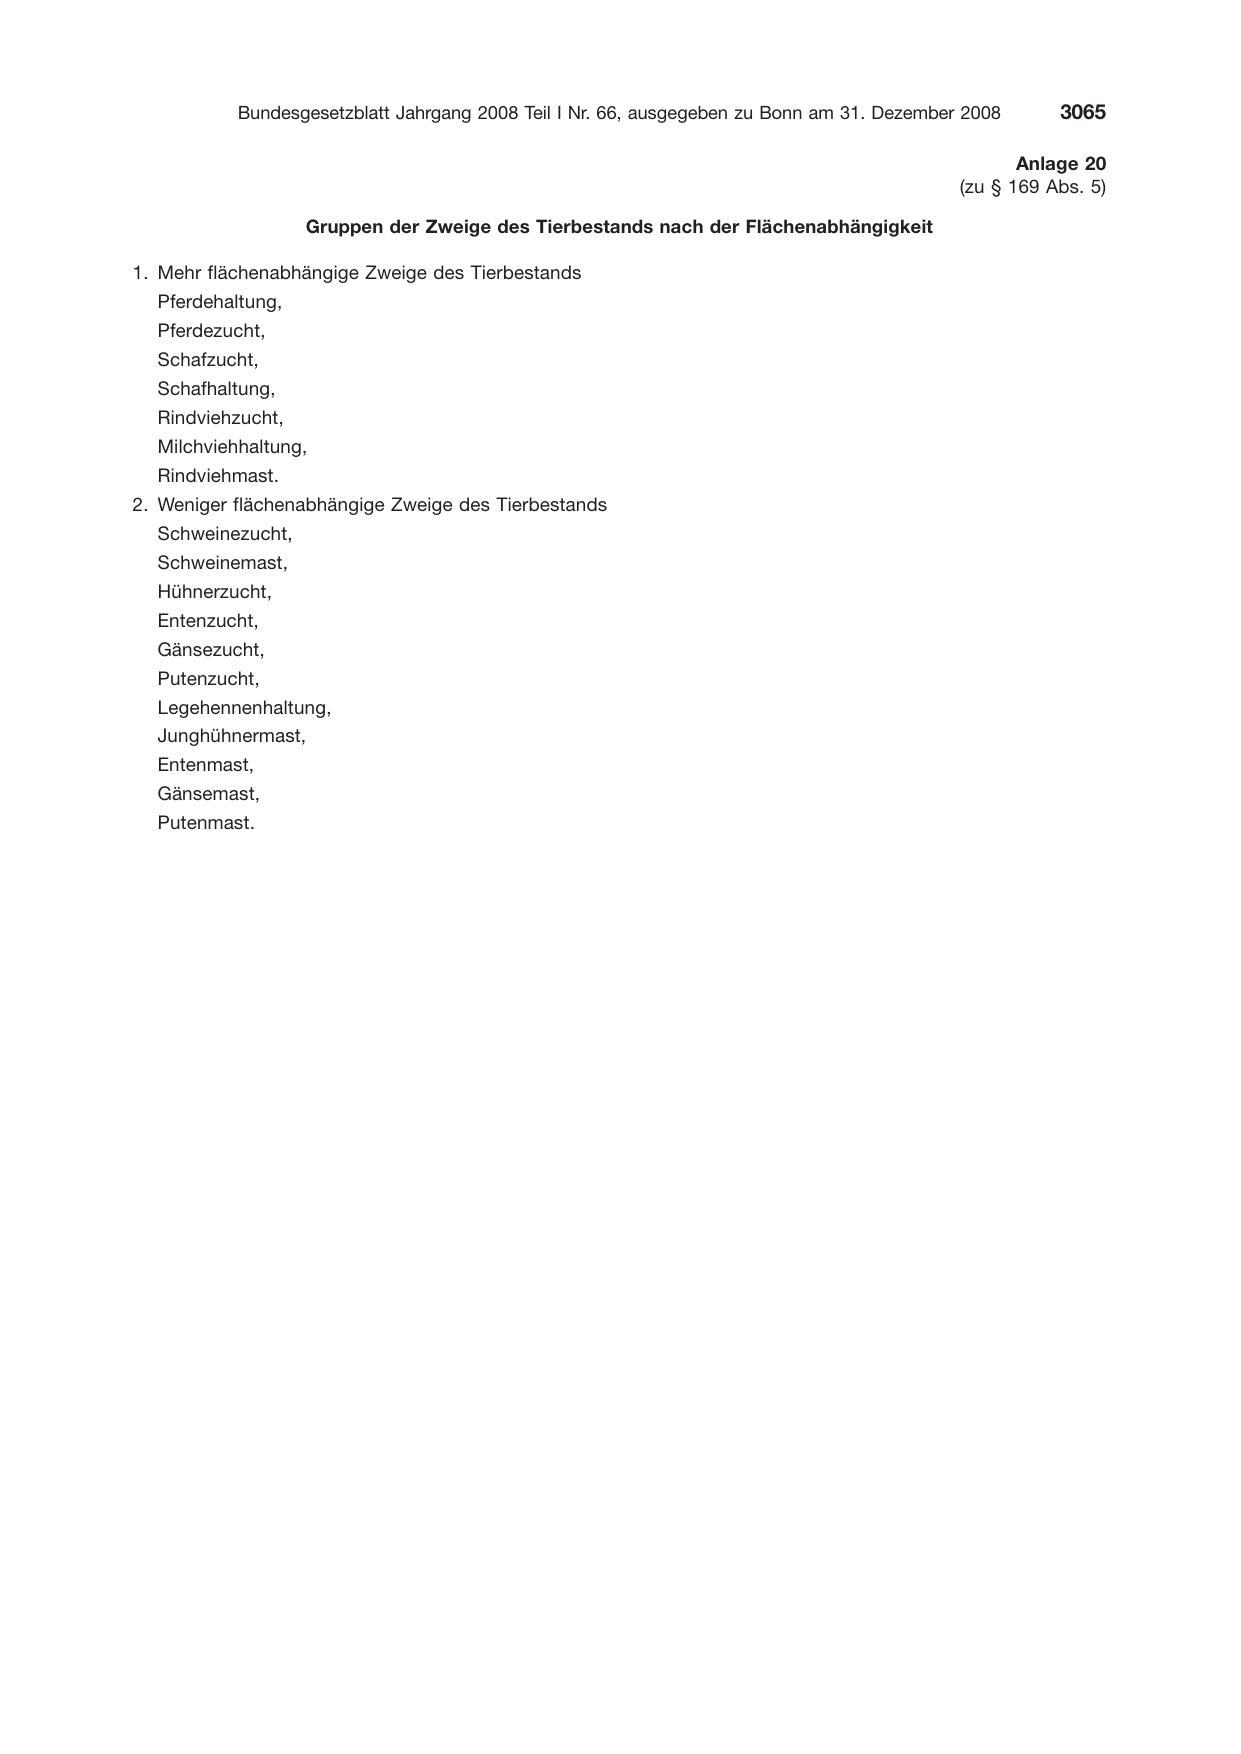
                                                                                                   Anlage 20
                                                                                            (zu § 169 Abs. 5)

                   Gruppen der Zweige des Tierbestands nach der Flächenabhängigkeit

1. Mehr flächenabhängige Zweige des Tierbestands
  Pferdehaltung,
  Pferdezucht,
  Schafzucht,
  Schafhaltung,
  Rindviehzucht,
  Milchviehhaltung,
  Rindviehmast.
2. Weniger flächenabhängige Zweige des Tierbestands
  Schweinezucht,
  Schweinemast,
  Hühnerzucht,
  Entenzucht,
  Gänsezucht,
  Putenzucht,
  Legehennenhaltung,
  Junghühnermast,
  Entenmast,
  Gänsemast,
  Putenmast.
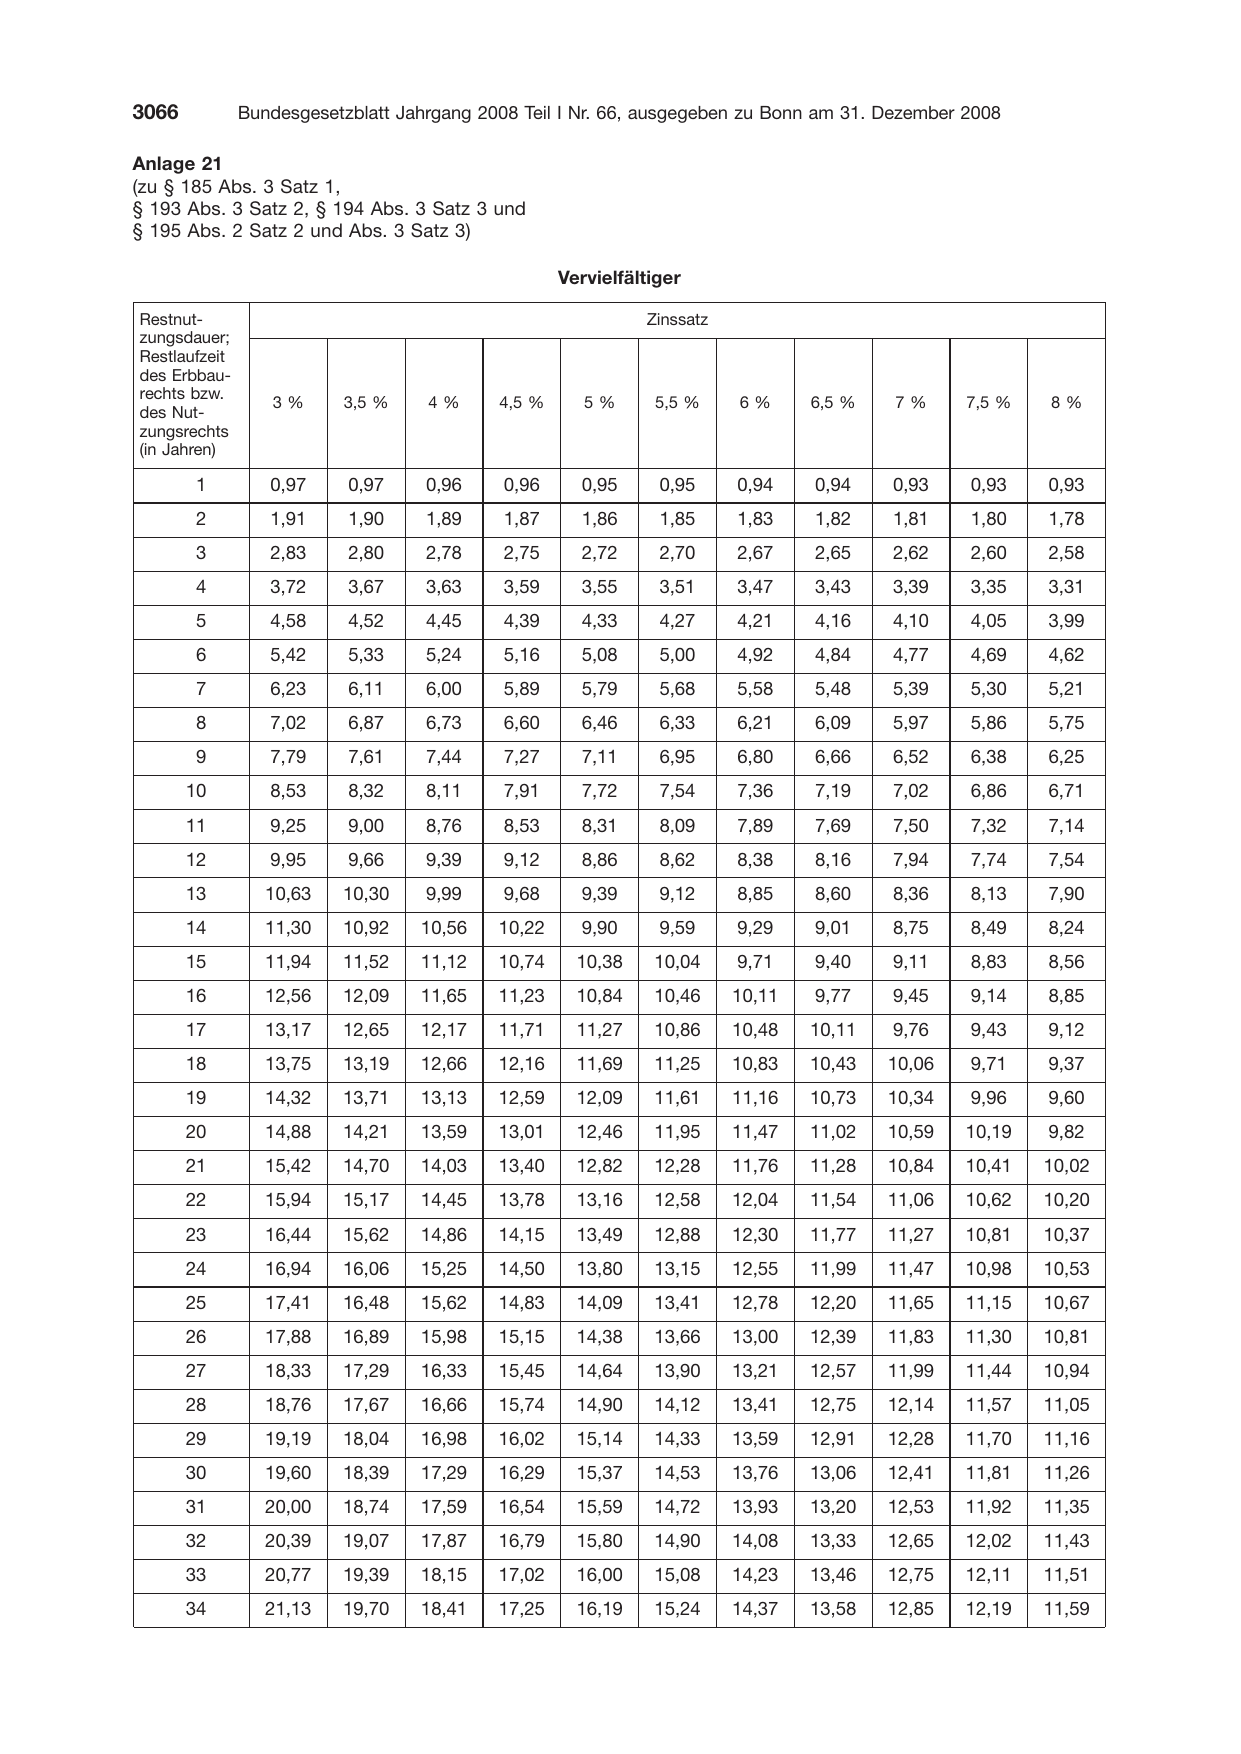
Anlage 21
(zu § 185 Abs. 3 Satz 1,
§ 193 Abs. 3 Satz 2, § 194 Abs. 3 Satz 3 und
§ 195 Abs. 2 Satz 2 und Abs. 3 Satz 3)

Restnut-
zungsdauer;
Restlaufzeit
des Erbbau-
rechts bzw.
                  3%      3,5 %     4%      4,5 %
des Nut-
zungsrechts
(in Jahren)

        1         0,97     0,97     0,96    0,96
        2         1,91     1,90     1,89    1,87
        3         2,83     2,80     2,78    2,75
        4         3,72     3,67     3,63    3,59
        5         4,58     4,52     4,45    4,39
        6         5,42     5,33     5,24    5,16
        7         6,23     6,11     6,00    5,89
        8         7,02     6,87     6,73    6,60
        9         7,79     7,61     7,44    7,27
       10         8,53     8,32     8,11    7,91
       11         9,25     9,00     8,76    8,53
       12         9,95     9,66     9,39    9,12
       13         10,63   10,30     9,99    9,68
       14         11,30   10,92    10,56    10,22
       15         11,94   11,52    11,12    10,74
       16         12,56   12,09    11,65    11,23
       17         13,17   12,65    12,17    11,71
       18         13,75   13,19    12,66    12,16
       19         14,32   13,71    13,13    12,59
       20         14,88   14,21    13,59    13,01
       21         15,42   14,70    14,03    13,40
       22         15,94   15,17    14,45    13,78
       23         16,44   15,62    14,86    14,15
       24         16,94   16,06    15,25    14,50
       25         17,41   16,48    15,62    14,83
       26         17,88   16,89    15,98    15,15
       27         18,33   17,29    16,33    15,45
       28         18,76   17,67    16,66    15,74
       29         19,19   18,04    16,98    16,02
       30         19,60   18,39    17,29    16,29
       31         20,00   18,74    17,59    16,54
       32         20,39   19,07    17,87    16,79
       33         20,77   19,39    18,15    17,02
       34         21,13   19,70    18,41    17,25

Vervielfältiger

          Zinssatz

   5%      5,5 %     6%      6,5 %   7%      7,5 %   8%

  0,95      0,95     0,94    0,94    0,93    0,93    0,93
  1,86      1,85     1,83    1,82    1,81    1,80    1,78
  2,72      2,70     2,67    2,65    2,62    2,60    2,58
  3,55      3,51     3,47    3,43    3,39    3,35    3,31
  4,33      4,27     4,21    4,16    4,10    4,05    3,99
  5,08      5,00     4,92    4,84    4,77    4,69    4,62
  5,79      5,68     5,58    5,48    5,39    5,30    5,21
  6,46      6,33     6,21    6,09    5,97    5,86    5,75
  7,11      6,95     6,80    6,66    6,52    6,38    6,25
  7,72      7,54     7,36    7,19    7,02    6,86    6,71
  8,31      8,09     7,89    7,69    7,50    7,32    7,14
  8,86      8,62     8,38    8,16    7,94    7,74    7,54
  9,39      9,12     8,85    8,60    8,36    8,13    7,90
  9,90      9,59     9,29    9,01    8,75    8,49    8,24
  10,38    10,04     9,71    9,40    9,11    8,83    8,56
  10,84    10,46     10,11   9,77    9,45    9,14    8,85
  11,27    10,86     10,48   10,11   9,76    9,43    9,12
  11,69    11,25     10,83   10,43   10,06   9,71    9,37
  12,09    11,61     11,16   10,73   10,34   9,96    9,60
  12,46    11,95     11,47   11,02   10,59   10,19   9,82
  12,82    12,28     11,76   11,28   10,84   10,41   10,02
  13,16    12,58     12,04   11,54   11,06   10,62   10,20
  13,49    12,88     12,30   11,77   11,27   10,81   10,37
  13,80    13,15     12,55   11,99   11,47   10,98   10,53
  14,09    13,41     12,78   12,20   11,65   11,15   10,67
  14,38    13,66     13,00   12,39   11,83   11,30   10,81
  14,64    13,90     13,21   12,57   11,99   11,44   10,94
  14,90    14,12     13,41   12,75   12,14   11,57   11,05
  15,14    14,33     13,59   12,91   12,28   11,70   11,16
  15,37    14,53     13,76   13,06   12,41   11,81   11,26
  15,59    14,72     13,93   13,20   12,53   11,92   11,35
  15,80    14,90     14,08   13,33   12,65   12,02   11,43
  16,00    15,08     14,23   13,46   12,75   12,11   11,51
  16,19    15,24     14,37   13,58   12,85   12,19   11,59
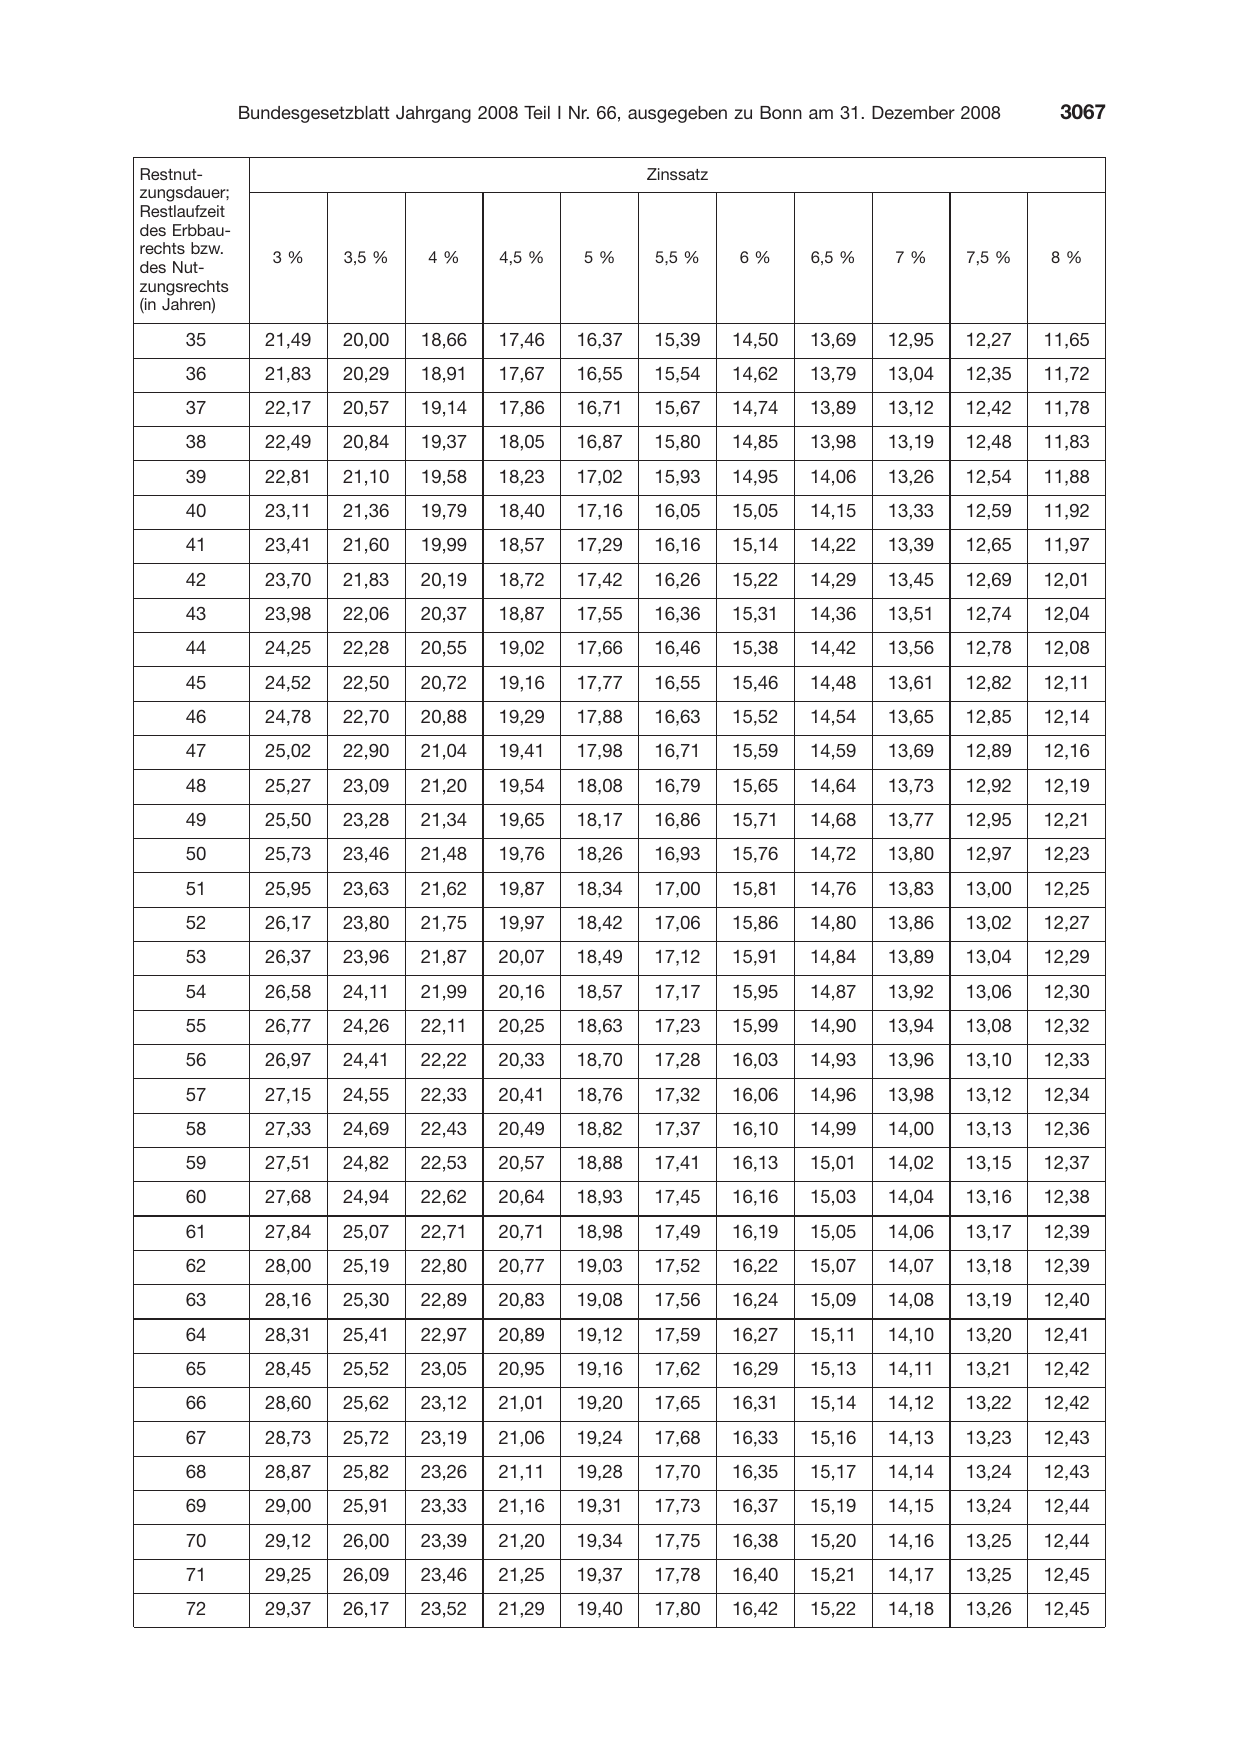
Restnut-                                                     Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau-
rechts bzw.
                  3%      3,5 %     4%      4,5 %     5%      5,5 %
des Nut-
zungsrechts
(in Jahren)

      35          21,49   20,00    18,66    17,46    16,37   15,39
      36          21,83   20,29    18,91    17,67    16,55   15,54
      37          22,17   20,57    19,14    17,86    16,71   15,67
      38          22,49   20,84    19,37    18,05    16,87   15,80
      39          22,81   21,10    19,58    18,23    17,02   15,93
      40          23,11   21,36    19,79    18,40    17,16   16,05
      41          23,41   21,60    19,99    18,57    17,29   16,16
      42          23,70   21,83    20,19    18,72    17,42   16,26
      43          23,98   22,06    20,37    18,87    17,55   16,36
      44          24,25   22,28    20,55    19,02    17,66   16,46
      45          24,52   22,50    20,72    19,16    17,77   16,55
      46          24,78   22,70    20,88    19,29    17,88   16,63
      47          25,02   22,90    21,04    19,41    17,98   16,71
      48          25,27   23,09    21,20    19,54    18,08   16,79
      49          25,50   23,28    21,34    19,65    18,17   16,86
      50          25,73   23,46    21,48    19,76    18,26   16,93
      51          25,95   23,63    21,62    19,87    18,34   17,00
      52          26,17   23,80    21,75    19,97    18,42   17,06
      53          26,37   23,96    21,87    20,07    18,49   17,12
      54          26,58   24,11    21,99    20,16    18,57   17,17
      55          26,77   24,26    22,11    20,25    18,63   17,23
      56          26,97   24,41    22,22    20,33    18,70   17,28
      57          27,15   24,55    22,33    20,41    18,76   17,32
      58          27,33   24,69    22,43    20,49    18,82   17,37
      59          27,51   24,82    22,53    20,57    18,88   17,41
      60          27,68   24,94    22,62    20,64    18,93   17,45
      61          27,84   25,07    22,71    20,71    18,98   17,49
      62          28,00   25,19    22,80    20,77    19,03   17,52
      63          28,16   25,30    22,89    20,83    19,08   17,56
      64          28,31   25,41    22,97    20,89    19,12   17,59
      65          28,45   25,52    23,05    20,95    19,16   17,62
      66          28,60   25,62    23,12    21,01    19,20   17,65
      67          28,73   25,72    23,19    21,06    19,24   17,68
      68          28,87   25,82    23,26    21,11    19,28   17,70
      69          29,00   25,91    23,33    21,16    19,31   17,73
      70          29,12   26,00    23,39    21,20    19,34   17,75
      71          29,25   26,09    23,46    21,25    19,37   17,78
      72          29,37   26,17    23,52    21,29    19,40   17,80

6%      6,5 %    7%      7,5 %   8%

14,50   13,69   12,95    12,27   11,65
14,62   13,79   13,04    12,35   11,72
14,74   13,89   13,12    12,42   11,78
14,85   13,98   13,19    12,48   11,83
14,95   14,06   13,26    12,54   11,88
15,05   14,15   13,33    12,59   11,92
15,14   14,22   13,39    12,65   11,97
15,22   14,29   13,45    12,69   12,01
15,31   14,36   13,51    12,74   12,04
15,38   14,42   13,56    12,78   12,08
15,46   14,48   13,61    12,82   12,11
15,52   14,54   13,65    12,85   12,14
15,59   14,59   13,69    12,89   12,16
15,65   14,64   13,73    12,92   12,19
15,71   14,68   13,77    12,95   12,21
15,76   14,72   13,80    12,97   12,23
15,81   14,76   13,83    13,00   12,25
15,86   14,80   13,86    13,02   12,27
15,91   14,84   13,89    13,04   12,29
15,95   14,87   13,92    13,06   12,30
15,99   14,90   13,94    13,08   12,32
16,03   14,93   13,96    13,10   12,33
16,06   14,96   13,98    13,12   12,34
16,10   14,99   14,00    13,13   12,36
16,13   15,01   14,02    13,15   12,37
16,16   15,03   14,04    13,16   12,38
16,19   15,05   14,06    13,17   12,39
16,22   15,07   14,07    13,18   12,39
16,24   15,09   14,08    13,19   12,40
16,27   15,11   14,10    13,20   12,41
16,29   15,13   14,11    13,21   12,42
16,31   15,14   14,12    13,22   12,42
16,33   15,16   14,13    13,23   12,43
16,35   15,17   14,14    13,24   12,43
16,37   15,19   14,15    13,24   12,44
16,38   15,20   14,16    13,25   12,44
16,40   15,21   14,17    13,25   12,45
16,42   15,22   14,18    13,26   12,45
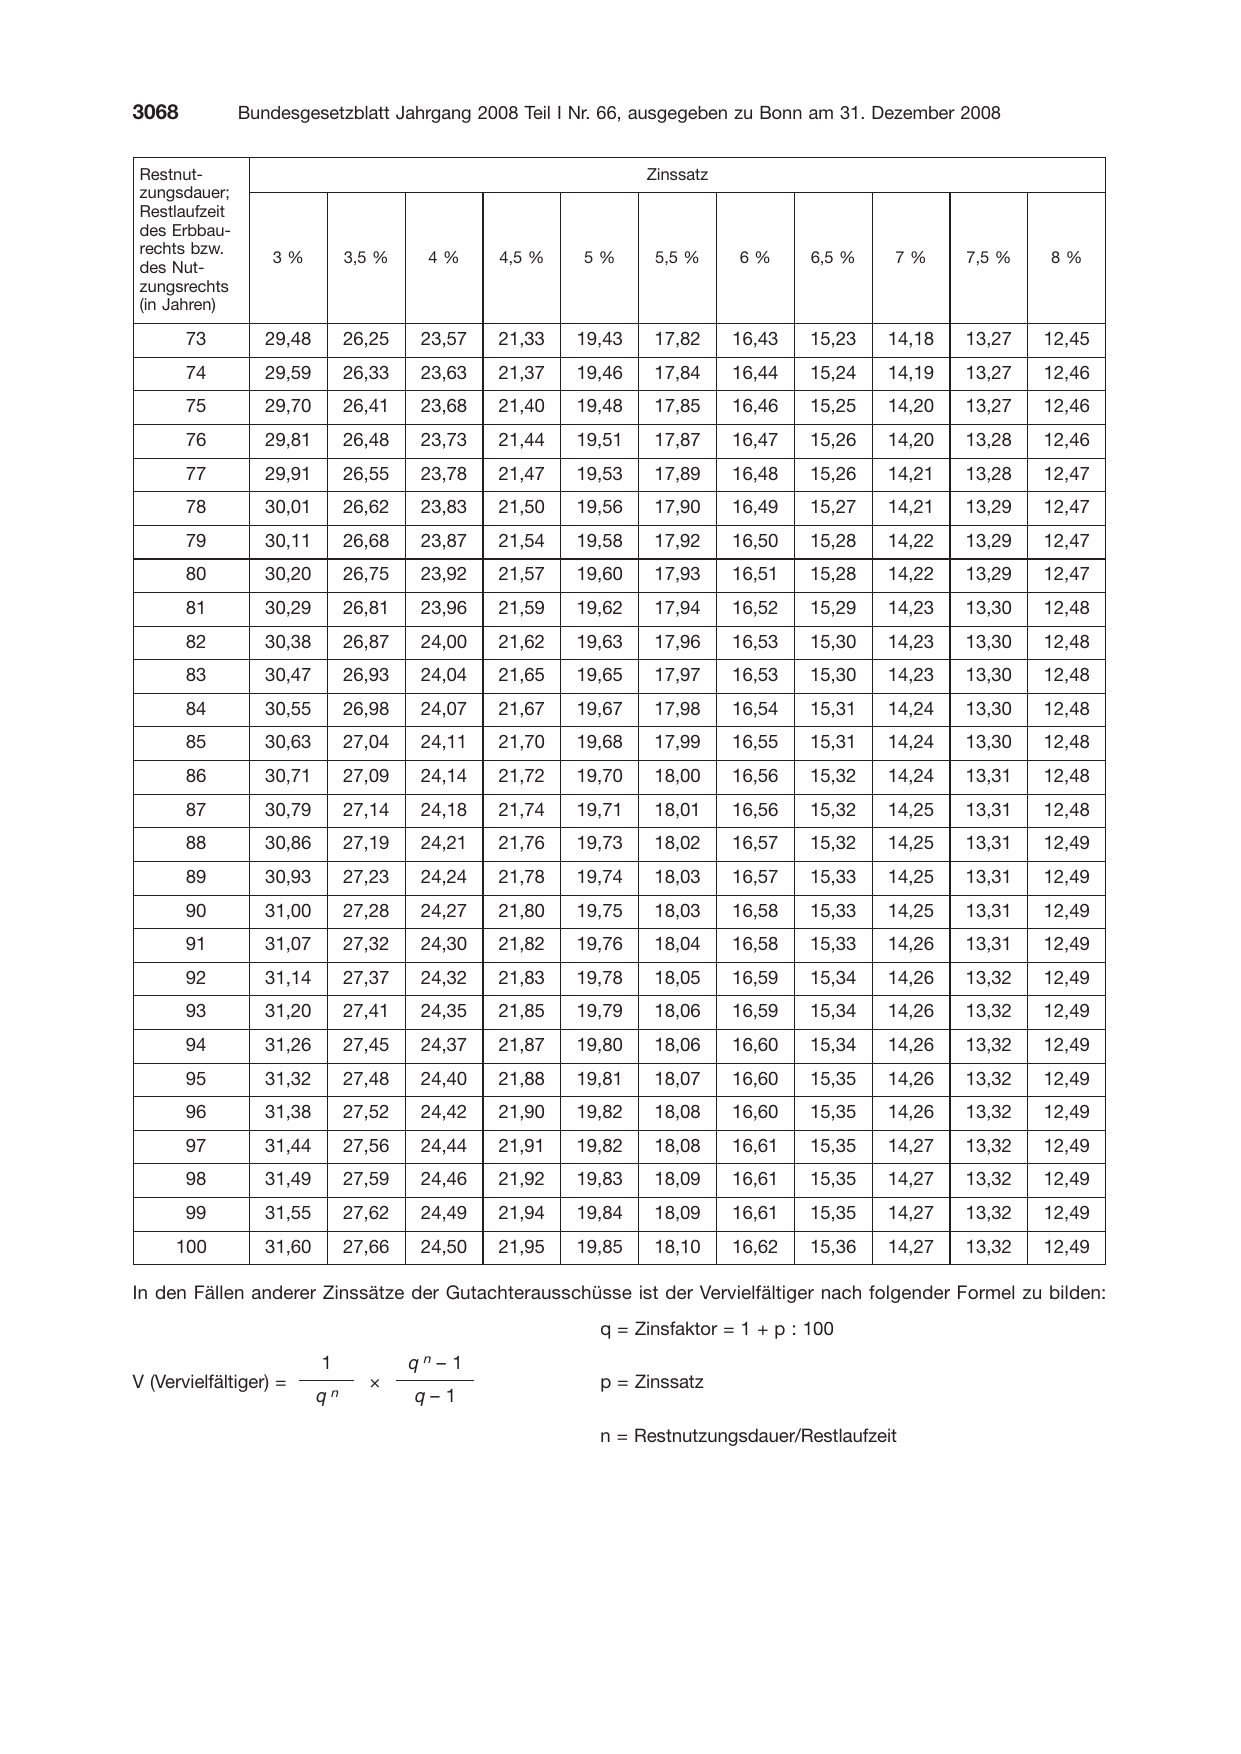
Restnut-                                                       Zinssatz
zungsdauer;
Restlaufzeit
des Erbbau-
rechts bzw.
                   3%          3,5 %    4%     4,5 %   5%       5,5 %
des Nut-
zungsrechts
(in Jahren)

       73         29,48        26,25   23,57   21,33   19,43   17,82
       74         29,59        26,33   23,63   21,37   19,46   17,84
       75         29,70        26,41   23,68   21,40   19,48   17,85
       76         29,81        26,48   23,73   21,44   19,51   17,87
       77         29,91        26,55   23,78   21,47   19,53   17,89
       78         30,01        26,62   23,83   21,50   19,56   17,90
       79         30,11        26,68   23,87   21,54   19,58   17,92
       80         30,20        26,75   23,92   21,57   19,60   17,93
       81         30,29        26,81   23,96   21,59   19,62   17,94
       82         30,38        26,87   24,00   21,62   19,63   17,96
       83         30,47        26,93   24,04   21,65   19,65   17,97
       84         30,55        26,98   24,07   21,67   19,67   17,98
       85         30,63        27,04   24,11   21,70   19,68   17,99
       86         30,71        27,09   24,14   21,72   19,70   18,00
       87         30,79        27,14   24,18   21,74   19,71   18,01
       88         30,86        27,19   24,21   21,76   19,73   18,02
       89         30,93        27,23   24,24   21,78   19,74   18,03
       90         31,00        27,28   24,27   21,80   19,75   18,03
       91         31,07        27,32   24,30   21,82   19,76   18,04
       92         31,14        27,37   24,32   21,83   19,78   18,05
       93         31,20        27,41   24,35   21,85   19,79   18,06
       94         31,26        27,45   24,37   21,87   19,80   18,06
       95         31,32        27,48   24,40   21,88   19,81   18,07
       96         31,38        27,52   24,42   21,90   19,82   18,08
       97         31,44        27,56   24,44   21,91   19,82   18,08
       98         31,49        27,59   24,46   21,92   19,83   18,09
       99         31,55        27,62   24,49   21,94   19,84   18,09
     100          31,60        27,66   24,50   21,95   19,85   18,10

6%      6,5 %   7%      7,5 %   8%

16,43   15,23   14,18   13,27   12,45
16,44   15,24   14,19   13,27   12,46
16,46   15,25   14,20   13,27   12,46
16,47   15,26   14,20   13,28   12,46
16,48   15,26   14,21   13,28   12,47
16,49   15,27   14,21   13,29   12,47
16,50   15,28   14,22   13,29   12,47
16,51   15,28   14,22   13,29   12,47
16,52   15,29   14,23   13,30   12,48
16,53   15,30   14,23   13,30   12,48
16,53   15,30   14,23   13,30   12,48
16,54   15,31   14,24   13,30   12,48
16,55   15,31   14,24   13,30   12,48
16,56   15,32   14,24   13,31   12,48
16,56   15,32   14,25   13,31   12,48
16,57   15,32   14,25   13,31   12,49
16,57   15,33   14,25   13,31   12,49
16,58   15,33   14,25   13,31   12,49
16,58   15,33   14,26   13,31   12,49
16,59   15,34   14,26   13,32   12,49
16,59   15,34   14,26   13,32   12,49
16,60   15,34   14,26   13,32   12,49
16,60   15,35   14,26   13,32   12,49
16,60   15,35   14,26   13,32   12,49
16,61   15,35   14,27   13,32   12,49
16,61   15,35   14,27   13,32   12,49
16,61   15,35   14,27   13,32   12,49
16,62   15,36   14,27   13,32   12,49
In den Fällen anderer Zinssätze der Gutachterausschüsse ist der Vervielfältiger nach folgender Formel zu bilden:
                                                         q = Zinsfaktor
                          1            qn–1
V (Vervielfältiger) =            ×                       p = Zinssatz
                          qn           q–1
= 1 + p : 100
                                                         n = Restnutzungsdauer/Restlaufzeit
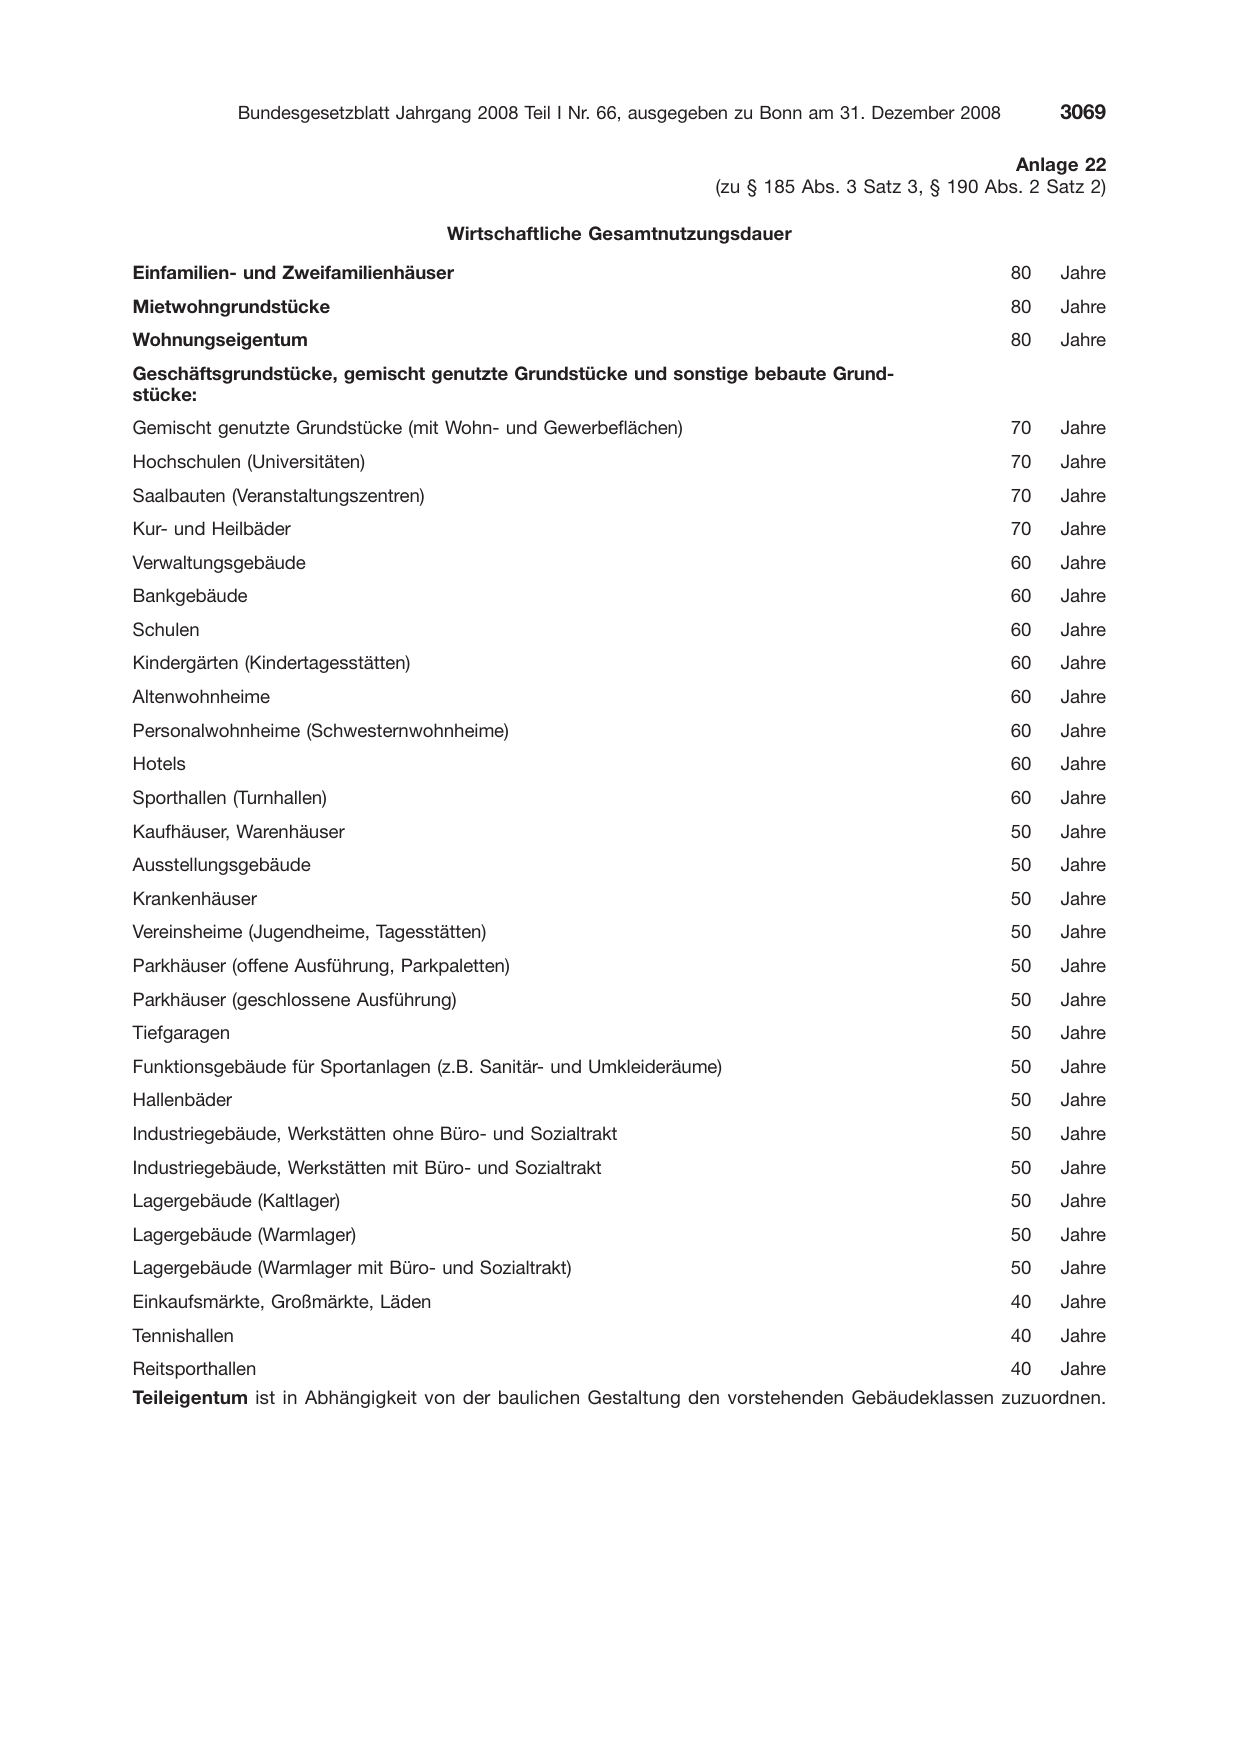
                                                                    (zu § 185 Abs.

                                      Wirtschaftliche Gesamtnutzungsdauer

Einfamilien- und Zweifamilienhäuser
Mietwohngrundstücke
Wohnungseigentum
Geschäftsgrundstücke, gemischt genutzte Grundstücke und sonstige bebaute Grund-
stücke:
Gemischt genutzte Grundstücke (mit Wohn- und Gewerbeflächen)
Hochschulen (Universitäten)
Saalbauten (Veranstaltungszentren)
Kur- und Heilbäder
Verwaltungsgebäude
Bankgebäude
Schulen
Kindergärten (Kindertagesstätten)
Altenwohnheime
Personalwohnheime (Schwesternwohnheime)
Hotels
Sporthallen (Turnhallen)
Kaufhäuser, Warenhäuser
Ausstellungsgebäude
Krankenhäuser
Vereinsheime (Jugendheime, Tagesstätten)
Parkhäuser (offene Ausführung, Parkpaletten)
Parkhäuser (geschlossene Ausführung)
Tiefgaragen
Funktionsgebäude für Sportanlagen (z.B. Sanitär- und Umkleideräume)
Hallenbäder
Industriegebäude, Werkstätten ohne Büro- und Sozialtrakt
Industriegebäude, Werkstätten mit Büro- und Sozialtrakt
Lagergebäude (Kaltlager)
Lagergebäude (Warmlager)
Lagergebäude (Warmlager mit Büro- und Sozialtrakt)
Einkaufsmärkte, Großmärkte, Läden
Tennishallen
Reitsporthallen

                   Anlage 22
3 Satz 3, § 190 Abs. 2 Satz 2)

                     80   Jahre
                     80   Jahre
                     80   Jahre

                     70   Jahre
                     70   Jahre
                     70   Jahre
                     70   Jahre
                     60   Jahre
                     60   Jahre
                     60   Jahre
                     60   Jahre
                     60   Jahre
                     60   Jahre
                     60   Jahre
                     60   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     50   Jahre
                     40   Jahre
                     40   Jahre
                     40   Jahre
Teileigentum ist in Abhängigkeit von der baulichen Gestaltung den vorstehenden Gebäudeklassen zuzuordnen.
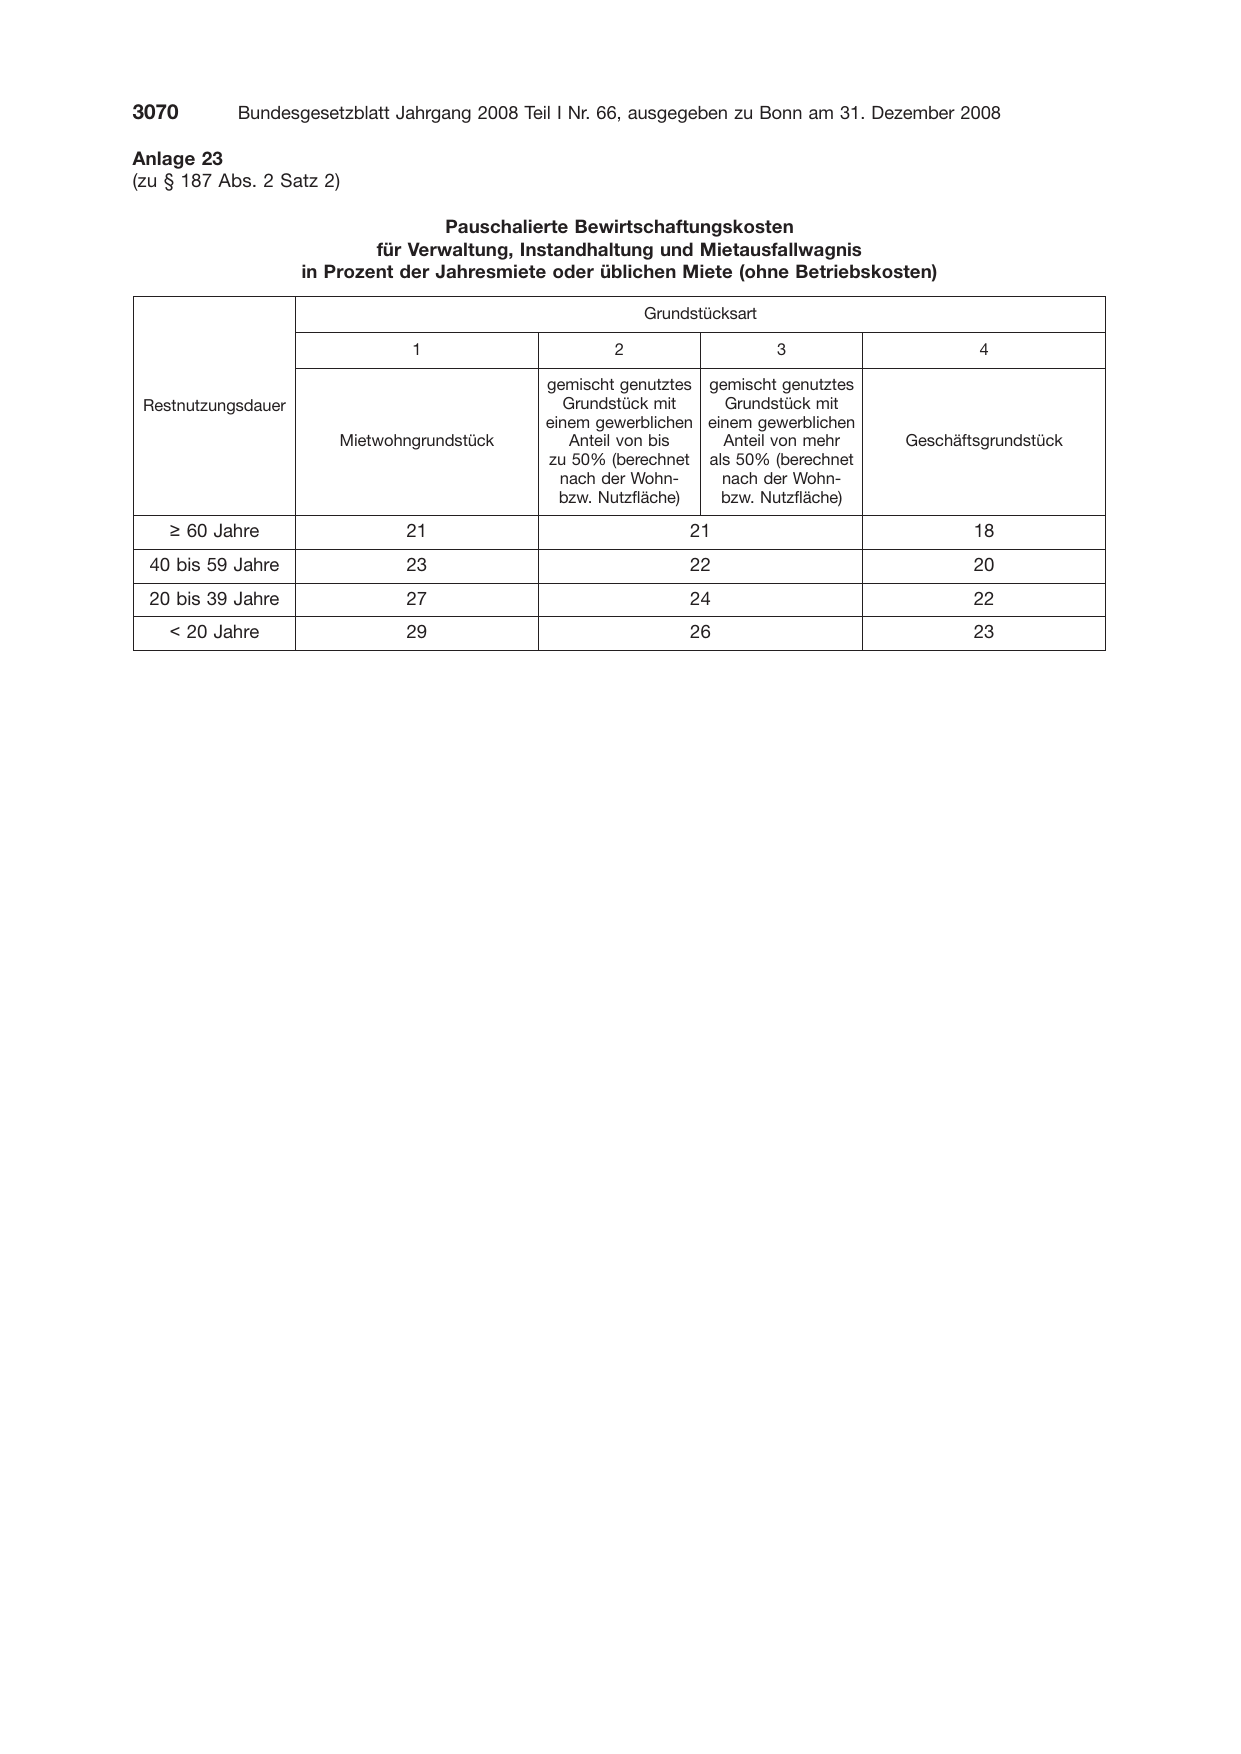
Anlage 23
(zu § 187 Abs. 2 Satz 2)
                                     Pauschalierte Bewirtschaftungskosten
                             für Verwaltung, Instandhaltung und Mietausfallwagnis
                     in Prozent der Jahresmiete oder üblichen Miete (ohne Betriebskosten)

                                 1

 Restnutzungsdauer

                         Mietwohngrundstück

    ≥ 60 Jahre                  21
 40 bis 59 Jahre                23
 20 bis 39 Jahre                27
    < 20 Jahre                  29

            Grundstücksart

        2                    3                  4

gemischt genutztes gemischt genutztes
  Grundstück mit     Grundstück mit
einem gewerblichen einem gewerblichen
   Anteil von bis    Anteil von mehr    Geschäftsgrundstück
zu 50% (berechnet als 50% (berechnet
  nach der Wohn-     nach der Wohn-
  bzw. Nutzfläche)   bzw. Nutzfläche)

                 21                             18
                 22                             20
                 24                             22
                 26                             23
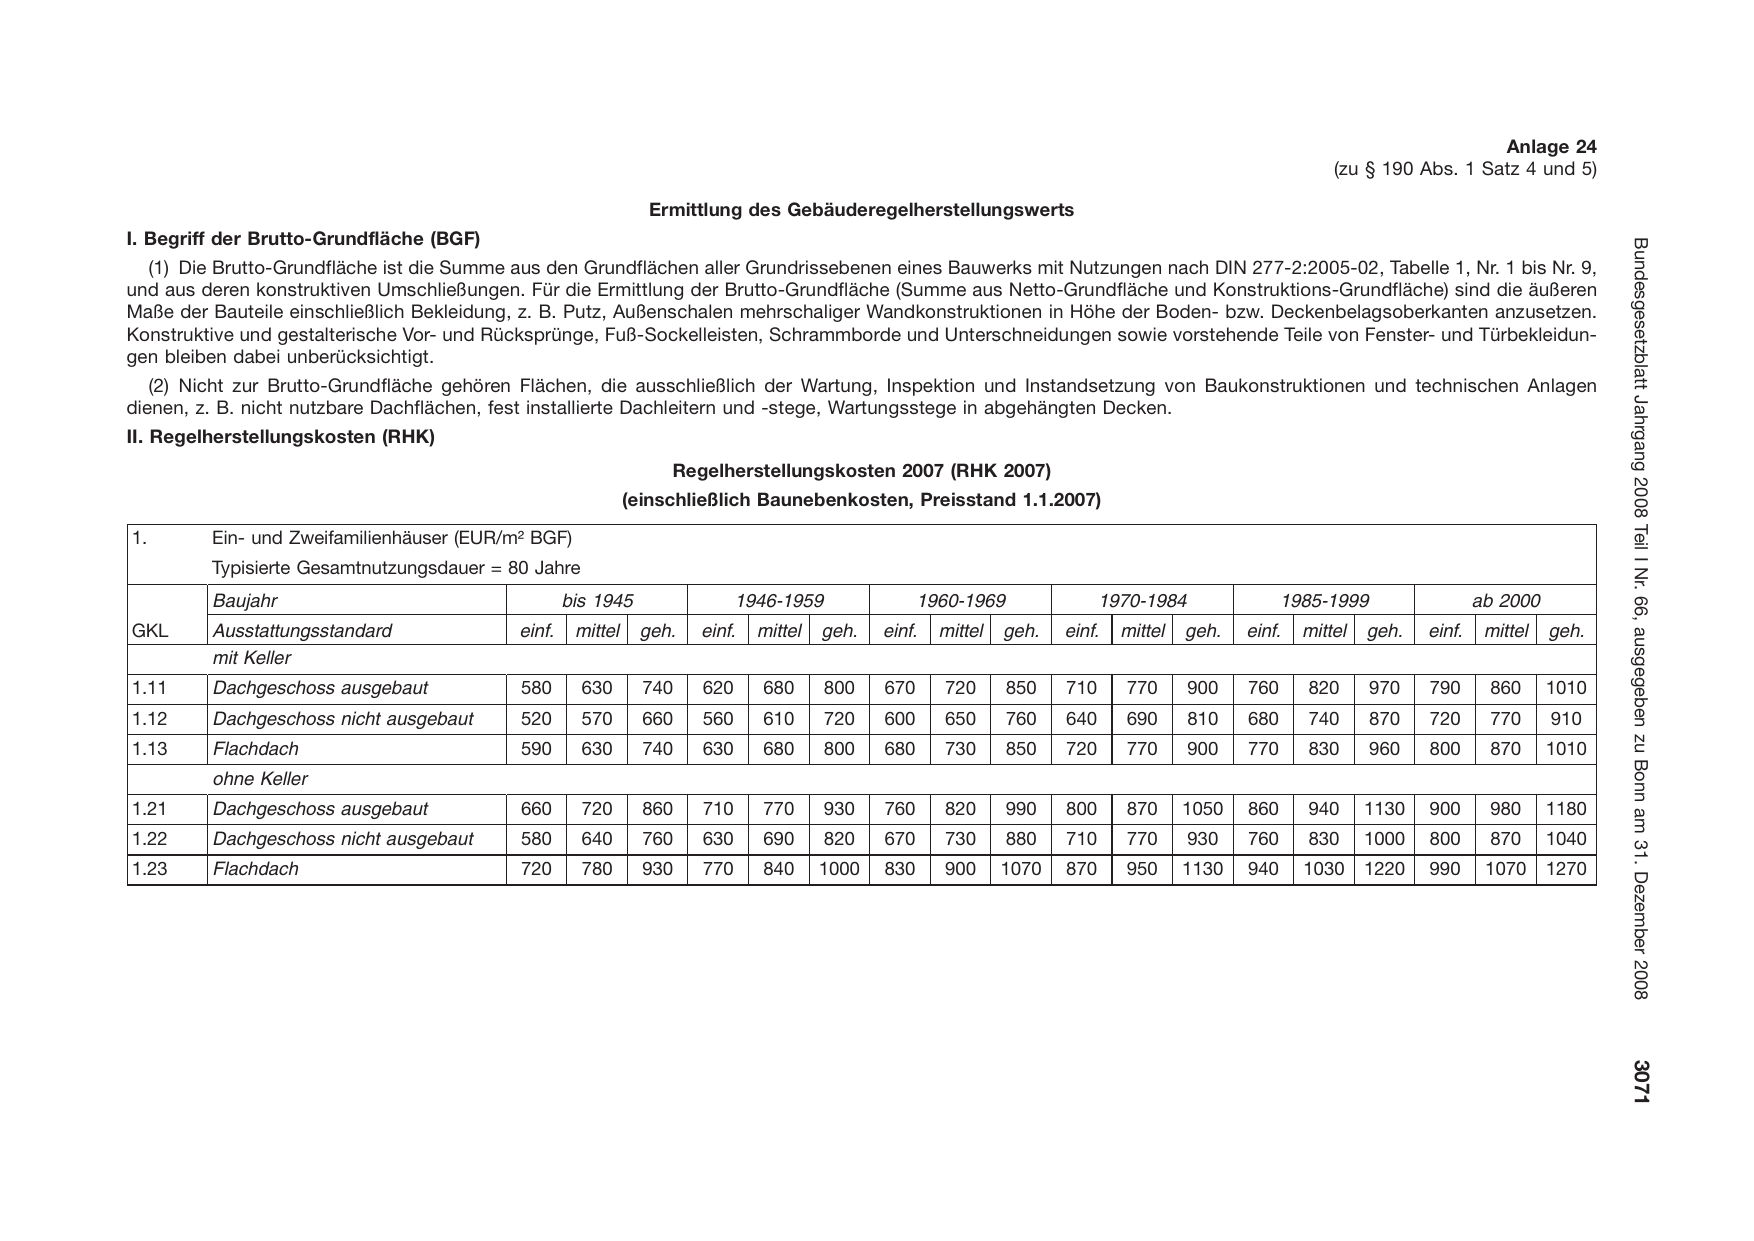
Anlage 24
                                                                                                                                                          (zu § 190 Abs. 1 Satz 4 und 5)

                                                                Ermittlung des Gebäuderegelherstellungswerts
I. Begriff der Brutto-Grundfläche (BGF)

  (1) Die Brutto-Grundfläche ist die Summe aus den Grundflächen aller Grundrissebenen eines Bauwerks mit Nutzungen nach DIN 277-2:2005-02, Tabelle 1, Nr. 1 bis Nr. 9,
und aus deren konstruktiven Umschließungen. Für die Ermittlung der Brutto-Grundfläche (Summe aus Netto-Grundfläche und Konstruktions-Grundfläche) sind die äußeren
Maße der Bauteile einschließlich Bekleidung, z. B. Putz, Außenschalen mehrschaliger Wandkonstruktionen in Höhe der Boden- bzw. Deckenbelagsoberkanten anzusetzen.
Konstruktive und gestalterische Vor- und Rücksprünge, Fuß-Sockelleisten, Schrammborde und Unterschneidungen sowie vorstehende Teile von Fenster- und Türbekleidun-
gen bleiben dabei unberücksichtigt.
   (2) Nicht zur Brutto-Grundfläche gehören Flächen, die ausschließlich der Wartung, Inspektion und Instandsetzung von Baukonstruktionen und technischen Anlagen
dienen, z. B. nicht nutzbare Dachflächen, fest installierte Dachleitern und -stege, Wartungsstege in abgehängten Decken.
II. Regelherstellungskosten (RHK)
                                                                   Regelherstellungskosten 2007 (RHK 2007)
                                                              (einschließlich Baunebenkosten, Preisstand 1.1.2007)

1.       Ein- und Zweifamilienhäuser (EUR/m² BGF)
         Typisierte Gesamtnutzungsdauer = 80 Jahre
         Baujahr                                    bis 1945                1946-1959               1960-1969               1970-1984               1985-1999
GKL      Ausstattungsstandard               einf.    mittel    geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.
         mit Keller
1.11     Dachgeschoss ausgebaut             580       630       740   620     680       800   670     720       850   710     770       900   760     820       970   790
1.12     Dachgeschoss nicht ausgebaut       520       570       660   560     610       720   600     650       760   640     690       810   680     740       870   720
1.13     Flachdach                          590       630       740   630     680       800   680     730       850   720     770       900   770     830       960   800
         ohne Keller
1.21     Dachgeschoss ausgebaut             660       720       860   710     770       930   760     820       990   800     870      1050   860     940      1130   900
1.22     Dachgeschoss nicht ausgebaut       580       640       760   630     690       820   670     730       880   710     770       930   760     830      1000   800
1.23     Flachdach                          720       780       930   770     840      1000   830     900      1070   870     950      1130   940     1030     1220   990


ab 2000
 mittel   geh.

 860      1010
 770      910
 870      1010

 980      1180
 870      1040
 1070     1270

                 3071
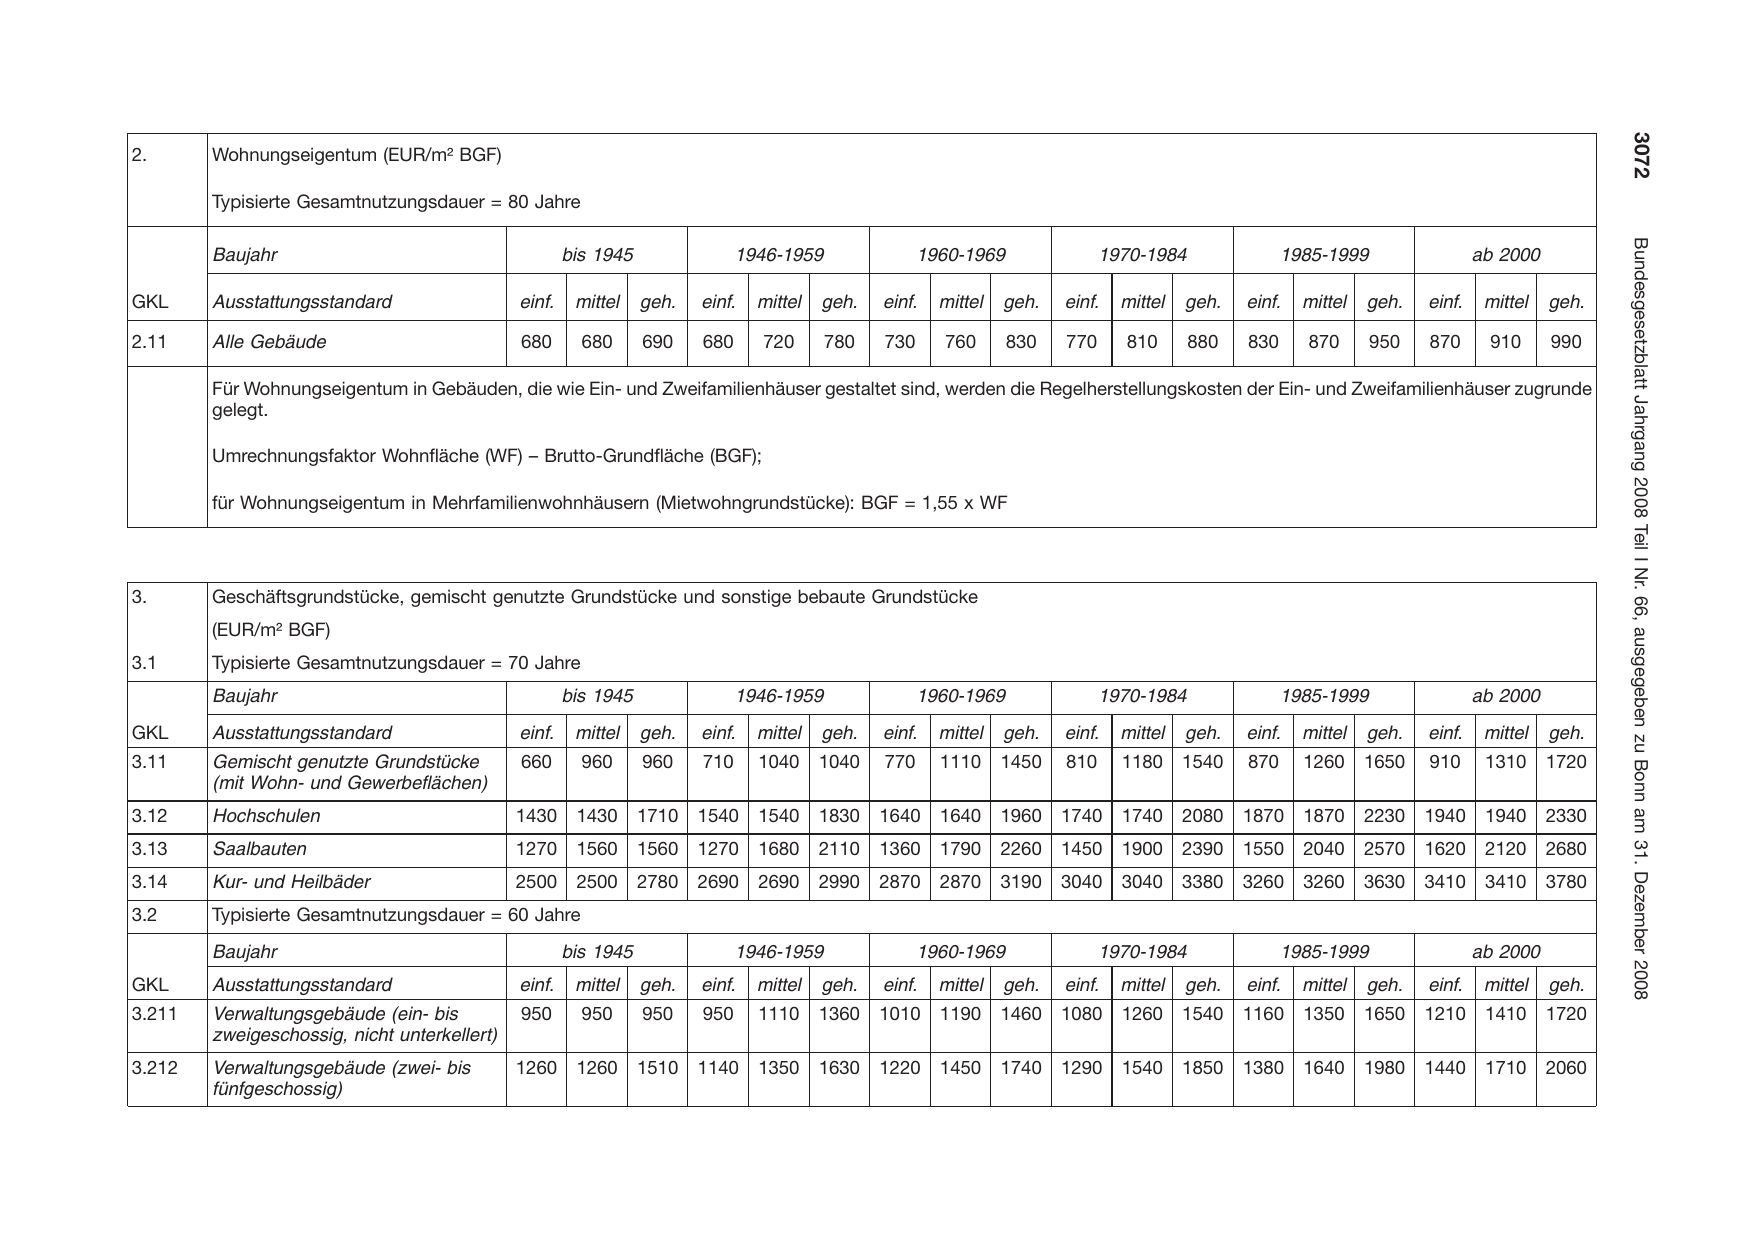
2.      Wohnungseigentum (EUR/m² BGF)

        Typisierte Gesamtnutzungsdauer = 80 Jahre

        Baujahr                                       bis 1945                1946-1959               1960-1969               1970-1984               1985-1999

GKL     Ausstattungsstandard                  einf.    mittel    geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.

2.11    Alle Gebäude                          680       680      690    680     720       780   730     760       830   770     810       880   830     870       950   870

        Für Wohnungseigentum in Gebäuden, die wie Ein- und Zweifamilienhäuser gestaltet sind, werden die Regelherstellungskosten der Ein- und Zweifamilienhäuser zugrunde
        gelegt.

        Umrechnungsfaktor Wohnfläche (WF) – Brutto-Grundfläche (BGF);

        für Wohnungseigentum in Mehrfamilienwohnhäusern (Mietwohngrundstücke): BGF = 1,55 x WF

3.      Geschäftsgrundstücke, gemischt genutzte Grundstücke und sonstige bebaute Grundstücke
        (EUR/m² BGF)
3.1     Typisierte Gesamtnutzungsdauer = 70 Jahre
        Baujahr                                       bis 1945                1946-1959               1960-1969               1970-1984               1985-1999
GKL     Ausstattungsstandard                  einf.    mittel    geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.
3.11    Gemischt genutzte Grundstücke         660       960      960    710     1040     1040   770     1110     1450   810     1180     1540   870     1260     1650   910
        (mit Wohn- und Gewerbeflächen)
3.12    Hochschulen                           1430     1430      1710   1540    1540     1830   1640    1640     1960   1740    1740     2080   1870    1870     2230   1940
3.13    Saalbauten                            1270     1560      1560   1270    1680     2110   1360    1790     2260   1450    1900     2390   1550    2040     2570   1620
3.14    Kur- und Heilbäder                    2500     2500      2780   2690    2690     2990   2870    2870     3190   3040    3040     3380   3260    3260     3630   3410
3.2     Typisierte Gesamtnutzungsdauer = 60 Jahre
        Baujahr                                       bis 1945                1946-1959               1960-1969               1970-1984               1985-1999
GKL     Ausstattungsstandard                  einf.    mittel    geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.
3.211   Verwaltungsgebäude (ein- bis          950       950      950    950     1110     1360   1010    1190     1460   1080    1260     1540   1160    1350     1650   1210
        zweigeschossig, nicht unterkellert)
3.212   Verwaltungsgebäude (zwei- bis         1260     1260      1510   1140    1350     1630   1220    1450     1740   1290    1540     1850   1380    1640     1980   1440
        fünfgeschossig)
                 3072


ab 2000

 mittel   geh.

 910      990

ab 2000
 mittel   geh.
 1310     1720

 1940     2330
 2120     2680
 3410     3780

ab 2000
 mittel   geh.
 1410     1720

 1710     2060
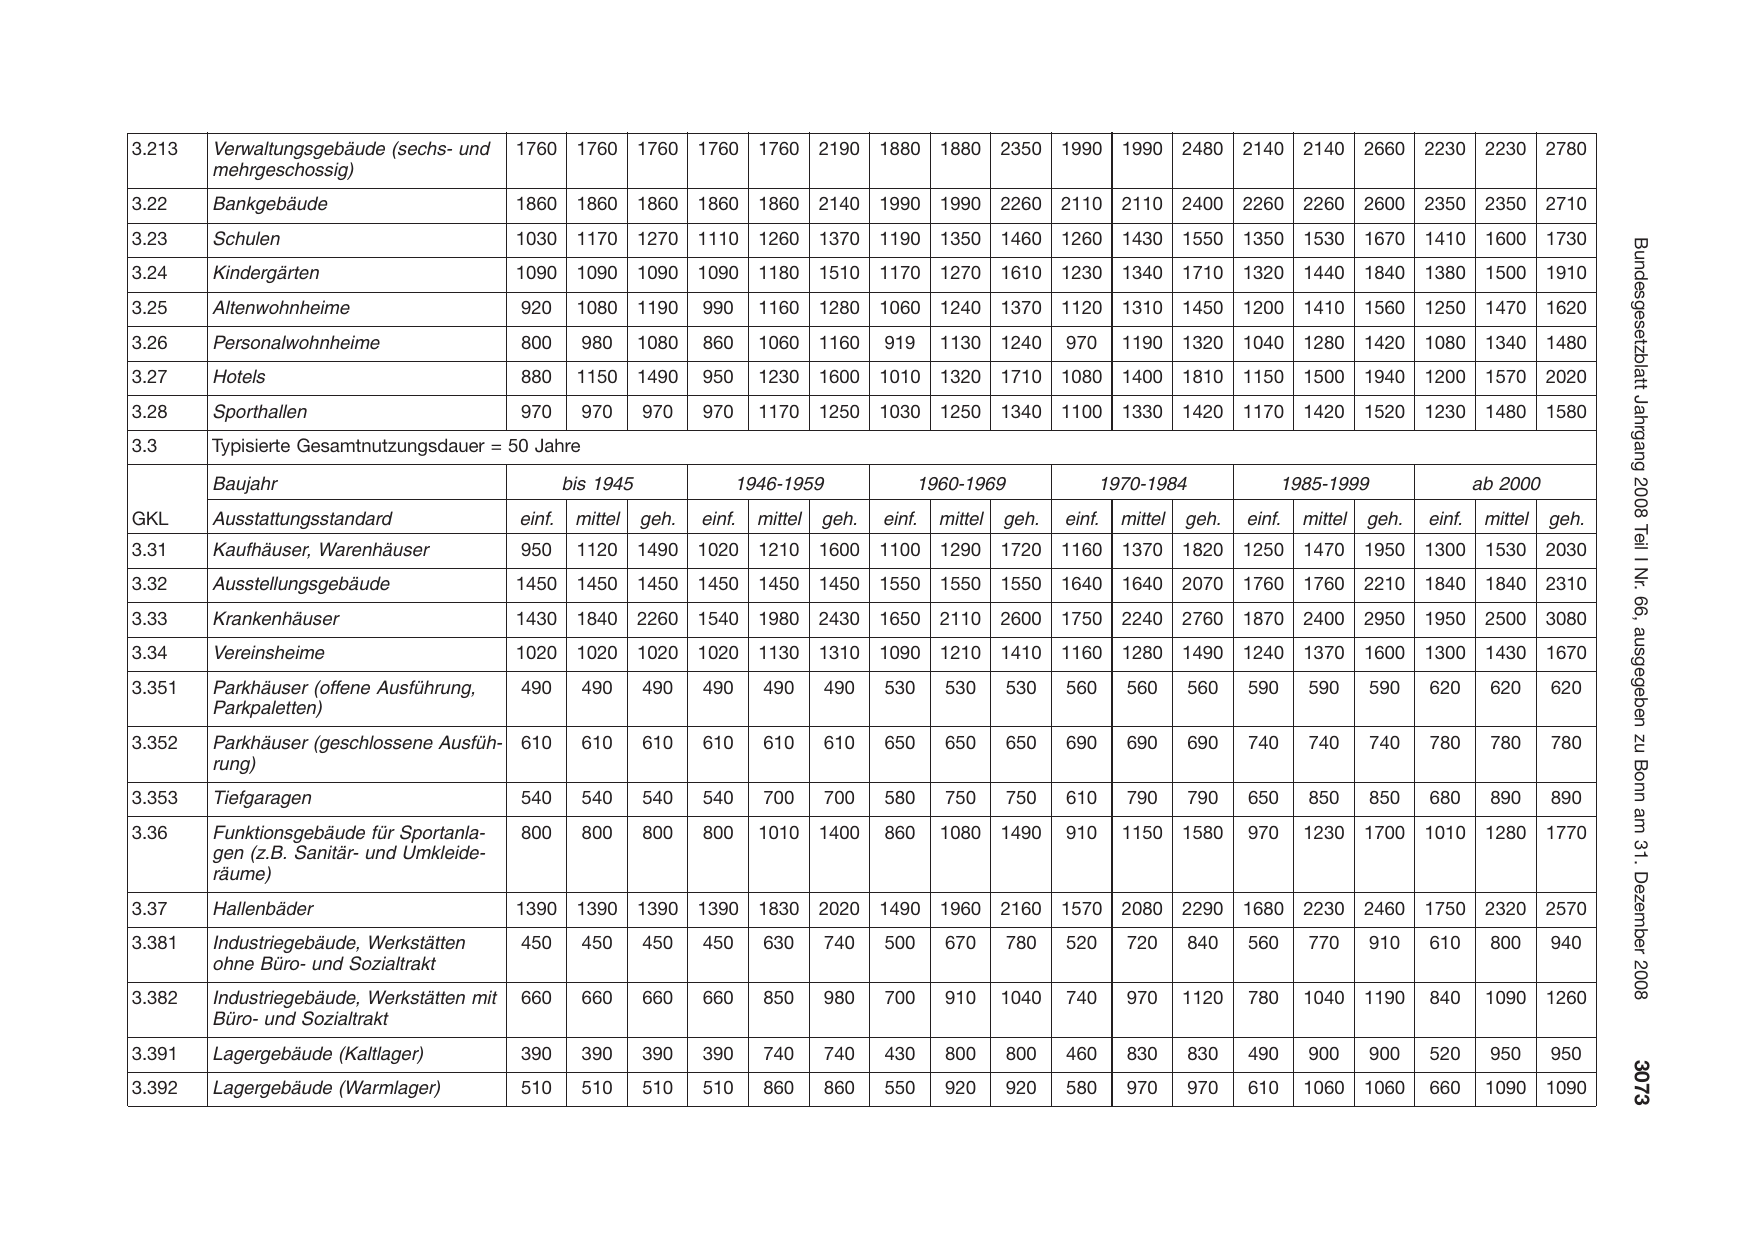
3.213   Verwaltungsgebäude (sechs- und      1760     1760      1760   1760    1760     2190   1880    1880     2350   1990    1990     2480   2140    2140     2660   2230
        mehrgeschossig)
3.22    Bankgebäude                         1860     1860      1860   1860    1860     2140   1990    1990     2260   2110    2110     2400   2260    2260     2600   2350
3.23    Schulen                             1030     1170      1270   1110    1260     1370   1190    1350     1460   1260    1430     1550   1350    1530     1670   1410

3.24    Kindergärten                        1090     1090      1090   1090    1180     1510   1170    1270     1610   1230    1340     1710   1320    1440     1840   1380
3.25    Altenwohnheime                      920      1080      1190   990     1160     1280   1060    1240     1370   1120    1310     1450   1200    1410     1560   1250
3.26    Personalwohnheime                   800       980      1080   860     1060     1160   919     1130     1240   970     1190     1320   1040    1280     1420   1080
3.27    Hotels                              880      1150      1490   950     1230     1600   1010    1320     1710   1080    1400     1810   1150    1500     1940   1200
3.28    Sporthallen                         970       970      970    970     1170     1250   1030    1250     1340   1100    1330     1420   1170    1420     1520   1230
3.3     Typisierte Gesamtnutzungsdauer = 50 Jahre

        Baujahr                                     bis 1945                1946-1959               1960-1969               1970-1984               1985-1999
GKL     Ausstattungsstandard                einf.    mittel    geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.
3.31    Kaufhäuser, Warenhäuser             950      1120      1490   1020    1210     1600   1100    1290     1720   1160    1370     1820   1250    1470     1950   1300
3.32    Ausstellungsgebäude                 1450     1450      1450   1450    1450     1450   1550    1550     1550   1640    1640     2070   1760    1760     2210   1840
3.33    Krankenhäuser                       1430     1840      2260   1540    1980     2430   1650    2110     2600   1750    2240     2760   1870    2400     2950   1950
3.34    Vereinsheime                        1020     1020      1020   1020    1130     1310   1090    1210     1410   1160    1280     1490   1240    1370     1600   1300
3.351   Parkhäuser (offene Ausführung,      490       490      490    490     490       490   530     530       530   560     560       560   590     590       590   620
        Parkpaletten)
3.352   Parkhäuser (geschlossene Ausfüh-    610       610      610    610     610       610   650     650       650   690     690       690   740     740       740   780
        rung)
3.353   Tiefgaragen                         540       540      540    540     700       700   580     750       750   610     790       790   650     850       850   680
3.36    Funktionsgebäude für Sportanla-     800       800      800    800     1010     1400   860     1080     1490   910     1150     1580   970     1230     1700   1010
        gen (z.B. Sanitär- und Umkleide-
        räume)
3.37    Hallenbäder                         1390     1390      1390   1390    1830     2020   1490    1960     2160   1570    2080     2290   1680    2230     2460   1750
3.381   Industriegebäude, Werkstätten       450       450      450    450     630       740   500     670       780   520     720       840   560     770       910   610
        ohne Büro- und Sozialtrakt
3.382   Industriegebäude, Werkstätten mit   660       660      660    660     850       980   700     910      1040   740     970      1120   780     1040     1190   840
        Büro- und Sozialtrakt
3.391   Lagergebäude (Kaltlager)            390       390      390    390     740       740   430     800       800   460     830       830   490     900       900   520

3.392   Lagergebäude (Warmlager)            510       510      510    510     860       860   550     920       920   580     970       970   610     1060     1060   660
 2230     2780

 2350     2710
 1600     1730


 1500     1910
 1470     1620
 1340     1480
 1570     2020
 1480     1580

ab 2000
 mittel   geh.
 1530     2030
 1840     2310
 2500     3080
 1430     1670
 620      620

 780      780

 890      890
 1280     1770

 2320     2570
 800      940

 1090     1260

 950      950

                 3073
 1090     1090
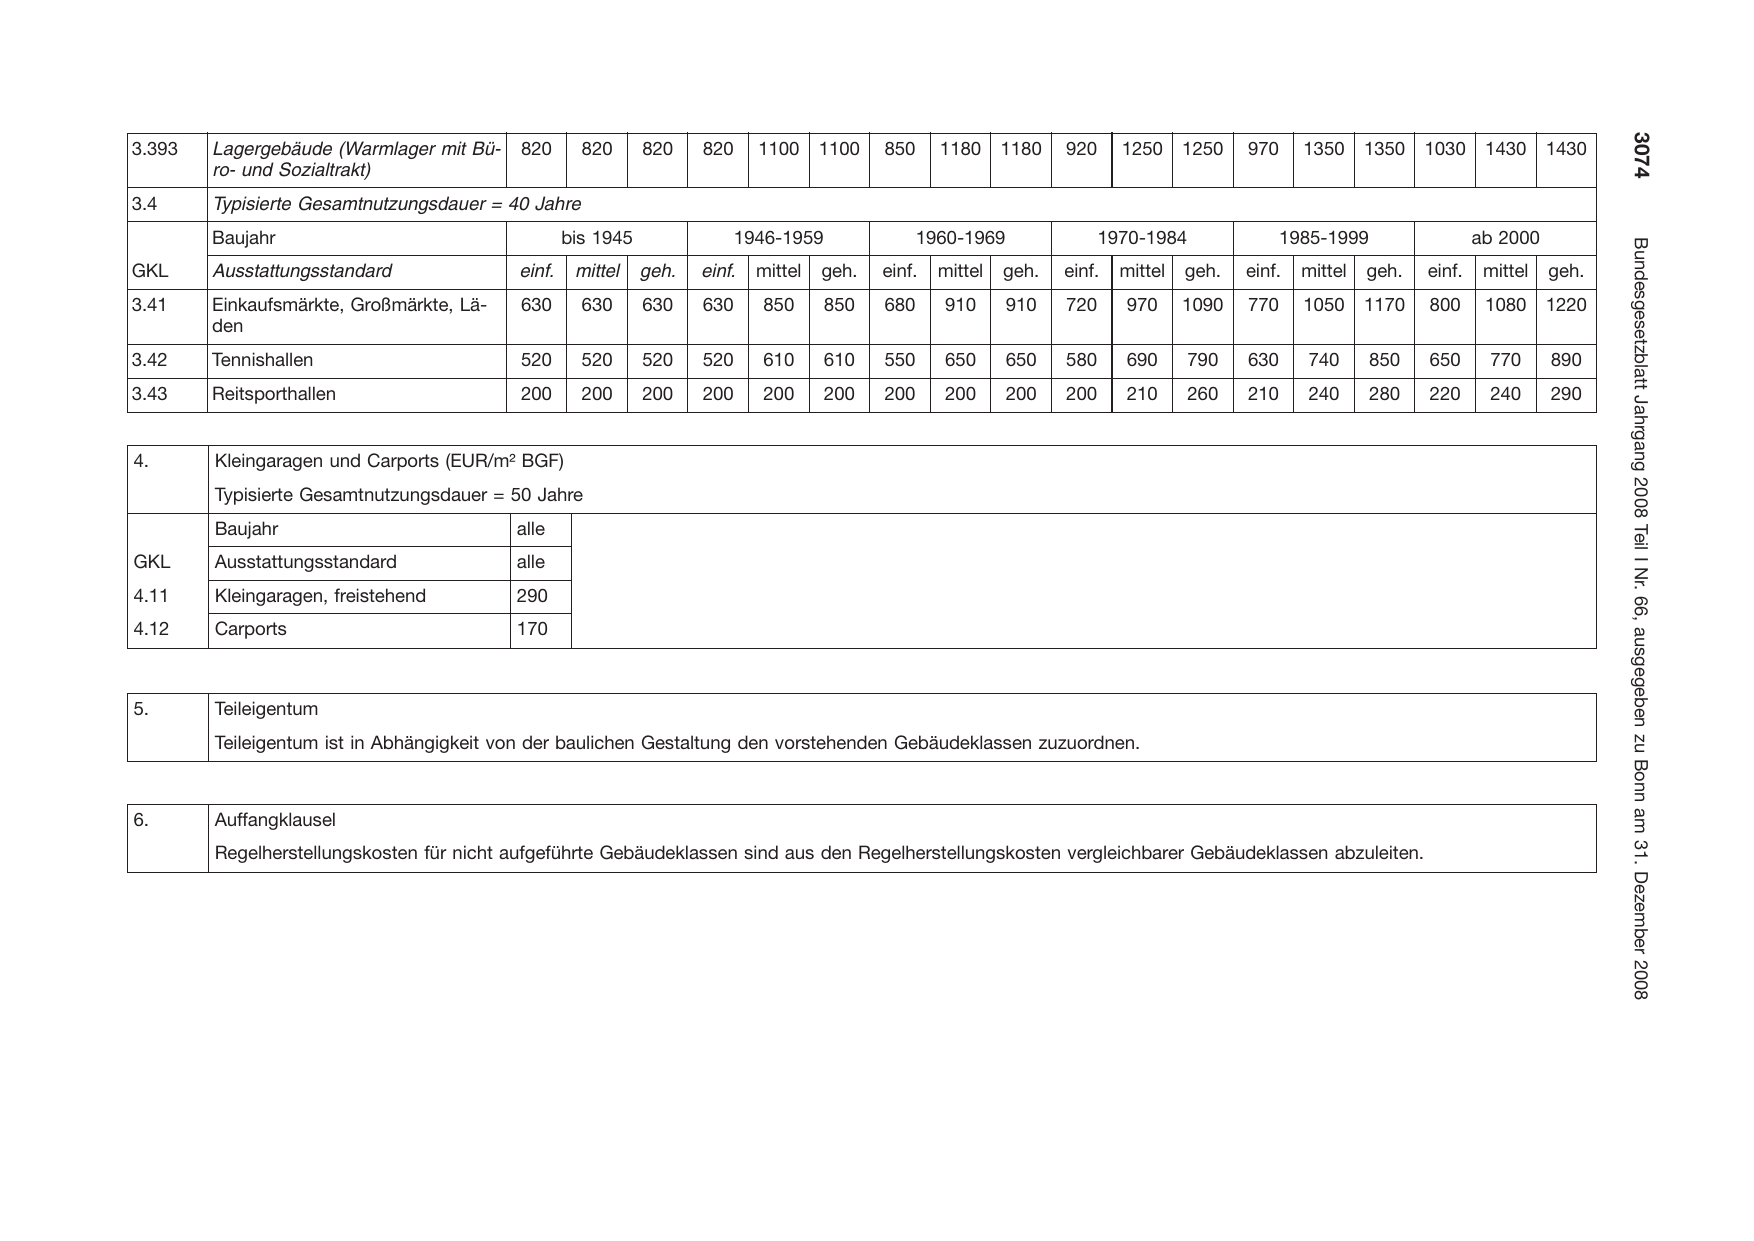
3.393   Lagergebäude (Warmlager mit Bü-    820       820      820    820     1100     1100   850     1180     1180   920     1250     1250   970     1350     1350   1030
        ro- und Sozialtrakt)
3.4     Typisierte Gesamtnutzungsdauer = 40 Jahre
        Baujahr                                    bis 1945                1946-1959               1960-1969               1970-1984               1985-1999

GKL     Ausstattungsstandard               einf.    mittel    geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.   mittel   geh.   einf.
3.41    Einkaufsmärkte, Großmärkte, Lä-    630       630      630    630     850       850   680     910       910   720     970      1090   770     1050     1170   800
        den
3.42    Tennishallen                       520       520      520    520     610       610   550     650       650   580     690       790   630     740       850   650
3.43    Reitsporthallen                    200       200      200    200     200       200   200     200       200   200     210       260   210     240       280   220

4.      Kleingaragen und Carports (EUR/m² BGF)
        Typisierte Gesamtnutzungsdauer = 50 Jahre
        Baujahr                           alle
GKL     Ausstattungsstandard              alle
4.11    Kleingaragen, freistehend         290
4.12    Carports                          170

5.      Teileigentum
        Teileigentum ist in Abhängigkeit von der baulichen Gestaltung den vorstehenden Gebäudeklassen zuzuordnen.

6.      Auffangklausel
        Regelherstellungskosten für nicht aufgeführte Gebäudeklassen sind aus den Regelherstellungskosten vergleichbarer Gebäudeklassen abzuleiten.
                 3074
 1430     1430

ab 2000


 mittel   geh.
 1080     1220

 770      890
 240      290
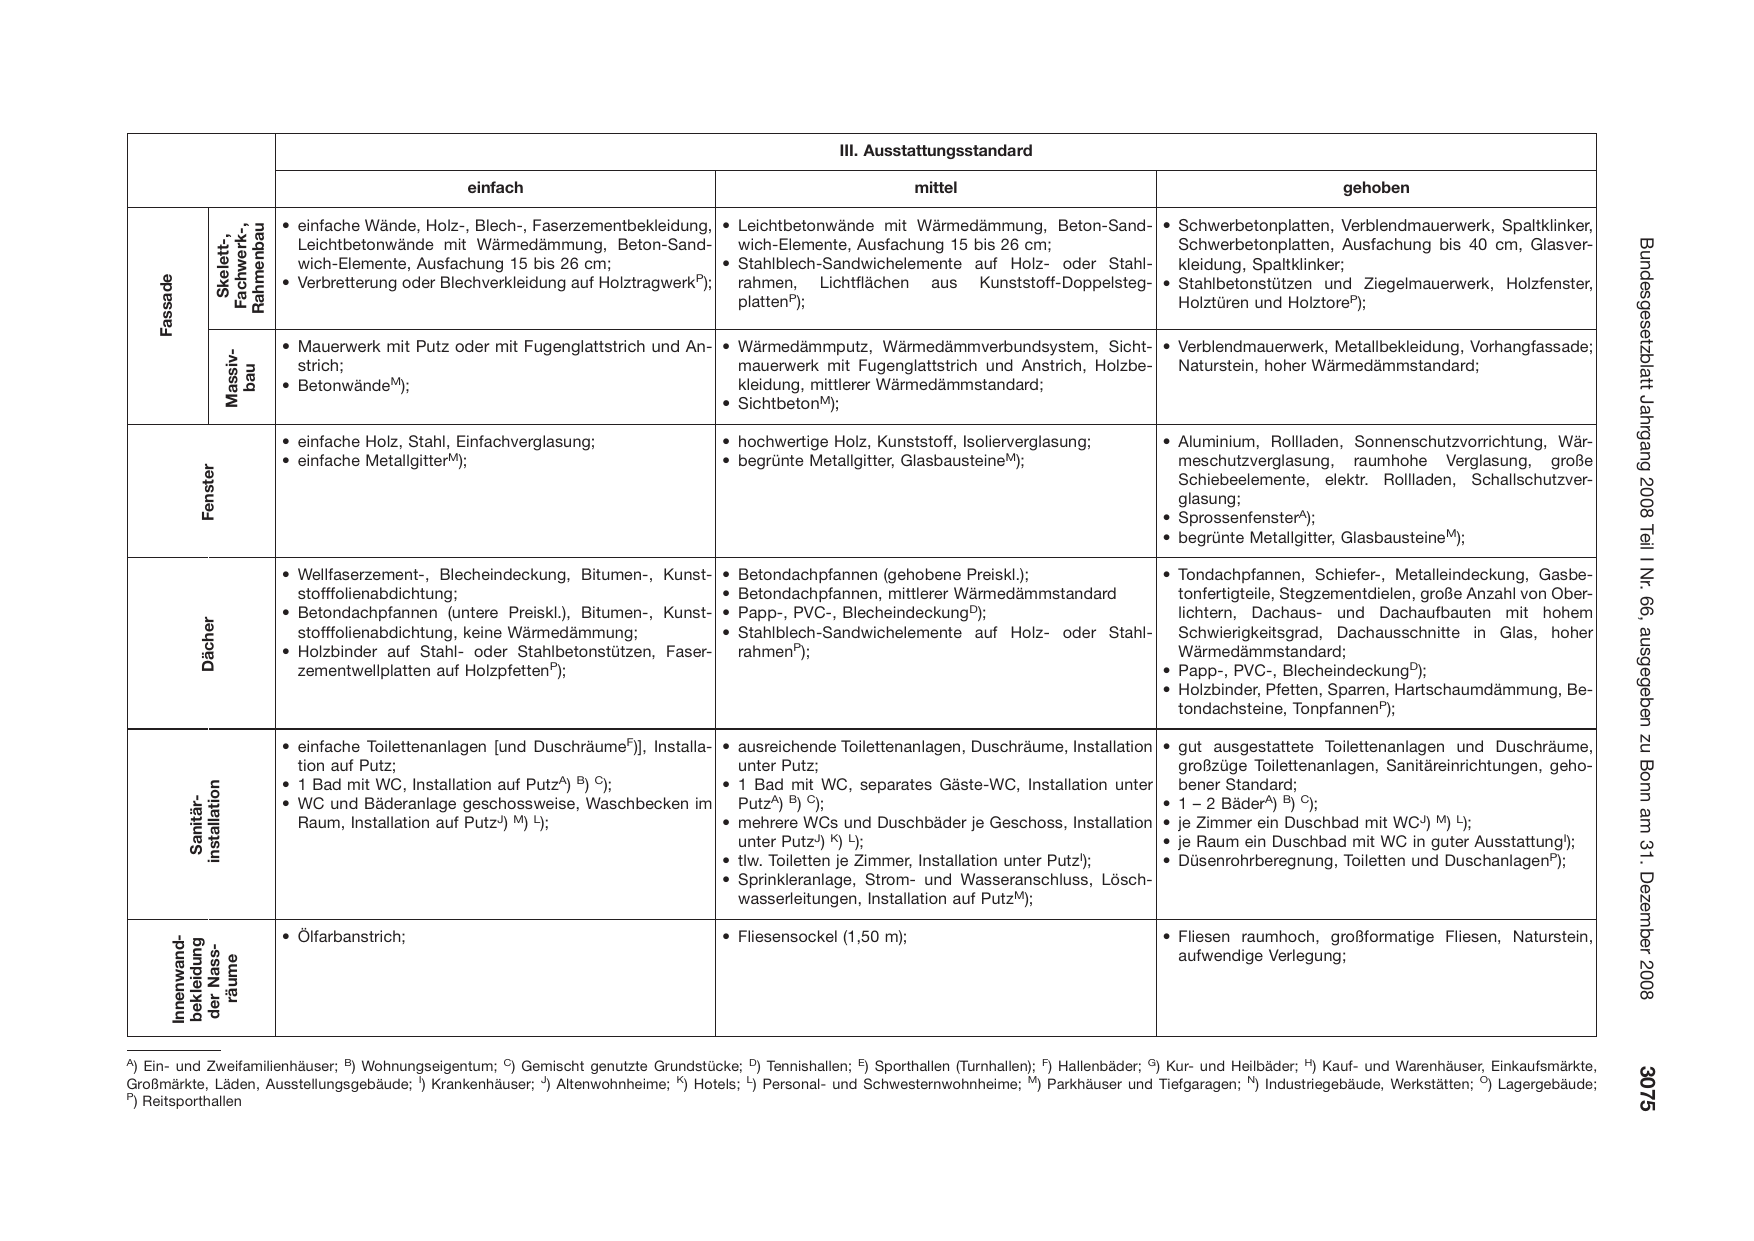
                                                               einfach
III. Ausstattungsstandard

            mittel                                                gehoben
                                       • einfache Wände, Holz-, Blech-, Faserzementbekleidung, • Leichtbetonwände mit Wärmedämmung, Beton-Sand- • Schwerbetonplatten, Verblendmauerwerk, Spaltklinker,

                       Rahmenbau
                       Fachwerk-,
                        Skelett-,
                                         Leichtbetonwände mit Wärmedämmung, Beton-Sand-

                                         wich-Elemente, Ausfachung 15 bis 26 cm;

    Fassade

      wich-Elemente, Ausfachung 15 bis 26 cm;           Schwerbetonplatten, Ausfachung bis 40 cm, Glasver-

                                                                                                                            Bundesgesetzblatt Jahrgang 2008 Teil I Nr. 66, ausgegeben zu Bonn am 31. Dezember 2008
    • Stahlblech-Sandwichelemente auf Holz- oder Stahl- kleidung, Spaltklinker;
P
                                       • Verbretterung oder Blechverkleidung auf Holztragwerk );   rahmen, Lichtflächen aus Kunststoff-Doppelsteg- • Stahlbetonstützen und Ziegelmauerwerk, Holzfenster,
plattenP);                                        Holztüren und HolztoreP);
                                       • Mauerwerk mit Putz oder mit Fugenglattstrich und An- • Wärmedämmputz, Wärmedämmverbundsystem, Sicht- • Verblendmauerwerk, Metallbekleidung, Vorhangfassade;
                             Massiv-

                                         strich;
                              bau

                                       • BetonwändeM);

                                       • einfache Holz, Stahl, Einfachverglasung;
                                       • einfache MetallgitterM);
                 Fenster

  mauerwerk mit Fugenglattstrich und Anstrich, Holzbe- Naturstein, hoher Wärmedämmstandard;

  kleidung, mittlerer Wärmedämmstandard;
• SichtbetonM);

  • hochwertige Holz, Kunststoff, Isolierverglasung;        • Aluminium, Rollladen, Sonnenschutzvorrichtung, Wär-
  • begrünte Metallgitter, GlasbausteineM);                   meschutzverglasung, raumhohe Verglasung, große

                                                              Schiebeelemente, elektr. Rollladen, Schallschutzver-
                                                              glasung;
                                                            • SprossenfensterA);
                                                            • begrünte Metallgitter, GlasbausteineM);
                                       • Wellfaserzement-, Blecheindeckung, Bitumen-, Kunst- • Betondachpfannen (gehobene Preiskl.);              • Tondachpfannen, Schiefer-, Metalleindeckung, Gasbe-
                                         stofffolienabdichtung;
• Betondachpfannen, mittlerer Wärmedämmstandard       tonfertigteile, Stegzementdielen, große Anzahl von Ober-
                                       • Betondachpfannen (untere Preiskl.), Bitumen-, Kunst- • Papp-, PVC-, BlecheindeckungD);                     lichtern, Dachaus- und Dachaufbauten mit hohem
                 Dächer

                                         stofffolienabdichtung, keine Wärmedämmung;

• Stahlblech-Sandwichelemente auf Holz- oder Stahl-   Schwierigkeitsgrad, Dachausschnitte in Glas, hoher
                                       • Holzbinder auf Stahl- oder Stahlbetonstützen, Faser-   rahmenP);                                           Wärmedämmstandard;
                                         zementwellplatten auf HolzpfettenP);
• Papp-, PVC-, BlecheindeckungD);
• Holzbinder, Pfetten, Sparren, Hartschaumdämmung, Be-
  tondachsteine, TonpfannenP);
                                       • einfache Toilettenanlagen [und DuschräumeF)], Installa- • ausreichende Toilettenanlagen, Duschräume, Installation • gut ausgestattete Toilettenanlagen und Duschräume,
                                         tion auf Putz;
                                       • 1 Bad mit WC, Installation auf PutzA) B) C);
              installation

                                       • WC und Bäderanlage geschossweise, Waschbecken im
               Sanitär-

                                         Raum, Installation auf PutzJ) M) L);

                                       • Ölfarbanstrich;
        Innenwand-
         bekleidung
         der Nass-

           räume

A
   unter Putz;                                               großzüge Toilettenanlagen, Sanitäreinrichtungen, geho-
 • 1 Bad mit WC, separates Gäste-WC, Installation unter      bener Standard;

   PutzA) B) C);                                           • 1 – 2 BäderA) B) C);

 • mehrere WCs und Duschbäder je Geschoss, Installation • je Zimmer ein Duschbad mit WCJ) M) L);
   unter PutzJ) K) L);                                     • je Raum ein Duschbad mit WC in guter AusstattungI);
 • tlw. Toiletten je Zimmer, Installation unter PutzI);    • Düsenrohrberegnung, Toiletten und DuschanlagenP);
 • Sprinkleranlage, Strom- und Wasseranschluss, Lösch-
   wasserleitungen, Installation auf PutzM);

• Fliesensockel (1,50 m);                                 • Fliesen raumhoch, großformatige Fliesen, Naturstein,

                                                            aufwendige Verlegung;
  ) Ein- und Zweifamilienhäuser; B) Wohnungseigentum; C) Gemischt genutzte Grundstücke; D) Tennishallen; E) Sporthallen (Turnhallen); F) Hallenbäder; G) Kur- und Heilbäder; H) Kauf- und Warenhäuser, Einkaufsmärkte,

3075
Großmärkte, Läden, Ausstellungsgebäude; I) Krankenhäuser; J) Altenwohnheime; K) Hotels; L) Personal- und Schwesternwohnheime; M) Parkhäuser und Tiefgaragen; N) Industriegebäude, Werkstätten; O) Lagergebäude;
P
  ) Reitsporthallen
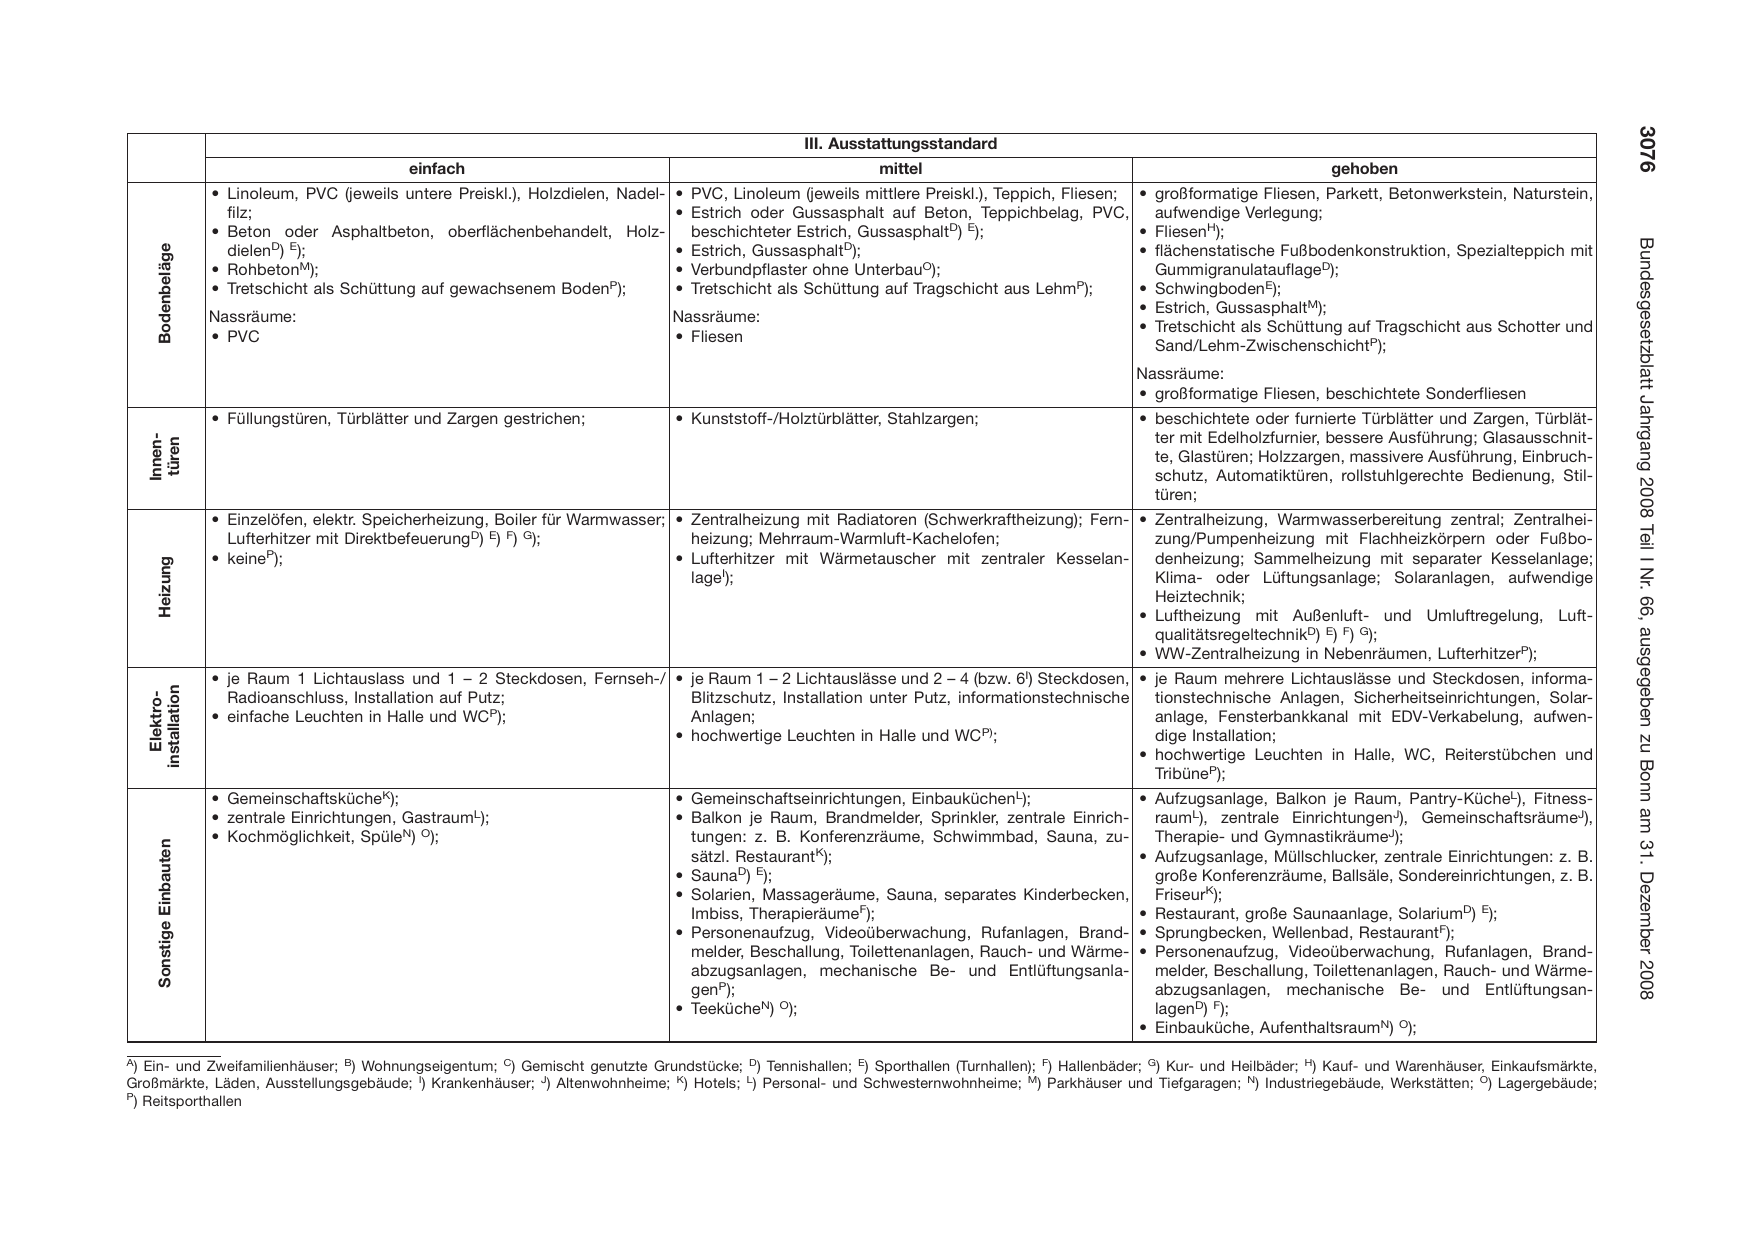
                                                                                                         III. Ausstattungsstandard
                                                   einfach                                                         mittel
                                          3076

gehoben
                         • Linoleum, PVC (jeweils untere Preiskl.), Holzdielen, Nadel- • PVC, Linoleum (jeweils mittlere Preiskl.), Teppich, Fliesen; • großformatige Fliesen, Parkett, Betonwerkstein, Naturstein,
                           filz;                                                       • Estrich oder Gussasphalt auf Beton, Teppichbelag, PVC,
                         • Beton oder Asphaltbeton, oberflächenbehandelt, Holz-          beschichteter Estrich, GussasphaltD) E);

                           dielenD) E);                                                • Estrich, GussasphaltD);
    Bodenbeläge

                         • RohbetonM);                                                 • Verbundpflaster ohne UnterbauO);
                         • Tretschicht als Schüttung auf gewachsenem BodenP);          • Tretschicht als Schüttung auf Tragschicht aus LehmP);

                         Nassräume:                                                    Nassräume:

                         • PVC                                                         • Fliesen

                         • Füllungstüren, Türblätter und Zargen gestrichen;            • Kunststoff-/Holztürblätter, Stahlzargen;

  Innen-
   türen
   aufwendige Verlegung;
 • FliesenH);

                                                                    Bundesgesetzblatt Jahrgang 2008 Teil I Nr. 66, ausgegeben zu Bonn am 31. Dezember 2008
 • flächenstatische Fußbodenkonstruktion, Spezialteppich mit

   GummigranulatauflageD);
 • SchwingbodenE);
 • Estrich, GussasphaltM);

 • Tretschicht als Schüttung auf Tragschicht aus Schotter und

   Sand/Lehm-ZwischenschichtP);
Nassräume:
• großformatige Fliesen, beschichtete Sonderfliesen
• beschichtete oder furnierte Türblätter und Zargen, Türblät-
  ter mit Edelholzfurnier, bessere Ausführung; Glasausschnit-

  te, Glastüren; Holzzargen, massivere Ausführung, Einbruch-
  schutz, Automatiktüren, rollstuhlgerechte Bedienung, Stil-
  türen;
                         • Einzelöfen, elektr. Speicherheizung, Boiler für Warmwasser; • Zentralheizung mit Radiatoren (Schwerkraftheizung); Fern- • Zentralheizung, Warmwasserbereitung zentral; Zentralhei-
                           Lufterhitzer mit DirektbefeuerungD) E) F) G);                 heizung; Mehrraum-Warmluft-Kachelofen;
                         • keineP);                                                    • Lufterhitzer mit Wärmetauscher mit zentraler Kesselan-
    Heizung

                                                                                         lageI);
  zung/Pumpenheizung mit Flachheizkörpern oder Fußbo-
  denheizung; Sammelheizung mit separater Kesselanlage;

  Klima- oder Lüftungsanlage; Solaranlagen, aufwendige
  Heiztechnik;
• Luftheizung mit Außenluft- und Umluftregelung, Luft-
  qualitätsregeltechnikD) E) F) G);
• WW-Zentralheizung in Nebenräumen, LufterhitzerP);
                         • je Raum 1 Lichtauslass und 1 – 2 Steckdosen, Fernseh-/ • je Raum 1 – 2 Lichtauslässe und 2 – 4 (bzw. 6I) Steckdosen, • je Raum mehrere Lichtauslässe und Steckdosen, informa-
  installation

                           Radioanschluss, Installation auf Putz;                   Blitzschutz, Installation unter Putz, informationstechnische
    Elektro-

                         • einfache Leuchten in Halle und WCP);                     Anlagen;
                                                                                  • hochwertige Leuchten in Halle und WCP);

                         • GemeinschaftskücheK);                                       • Gemeinschaftseinrichtungen, EinbauküchenL);

  tionstechnische Anlagen, Sicherheitseinrichtungen, Solar-

  anlage, Fensterbankkanal mit EDV-Verkabelung, aufwen-
  dige Installation;
• hochwertige Leuchten in Halle, WC, Reiterstübchen und
  TribüneP);
  • Aufzugsanlage, Balkon je Raum, Pantry-KücheL), Fitness-
                         • zentrale Einrichtungen, GastraumL);                         • Balkon je Raum, Brandmelder, Sprinkler, zentrale Einrich-   raumL), zentrale EinrichtungenJ), GemeinschaftsräumeJ),
                         • Kochmöglichkeit, SpüleN) O);                                  tungen: z. B. Konferenzräume, Schwimmbad, Sauna, zu-
    Sonstige Einbauten

                                                                                         sätzl. RestaurantK);
                                                                                       • SaunaD) E);
                                                                                       • Solarien, Massageräume, Sauna, separates Kinderbecken,
                                                                                         Imbiss, TherapieräumeF);
  Therapie- und GymnastikräumeJ);

• Aufzugsanlage, Müllschlucker, zentrale Einrichtungen: z. B.
  große Konferenzräume, Ballsäle, Sondereinrichtungen, z. B.
  FriseurK);
• Restaurant, große Saunaanlage, SolariumD) E);
                                                                                       • Personenaufzug, Videoüberwachung, Rufanlagen, Brand- • Sprungbecken, Wellenbad, RestaurantF);
                                                                                         melder, Beschallung, Toilettenanlagen, Rauch- und Wärme- • Personenaufzug, Videoüberwachung, Rufanlagen, Brand-
                                                                                         abzugsanlagen, mechanische Be- und Entlüftungsanla-
                                                                                         genP);
                                                                                       • TeekücheN) O);

A
  melder, Beschallung, Toilettenanlagen, Rauch- und Wärme-
  abzugsanlagen, mechanische Be- und Entlüftungsan-
  lagenD) F);
• Einbauküche, AufenthaltsraumN) O);
  ) Ein- und Zweifamilienhäuser; B) Wohnungseigentum; C) Gemischt genutzte Grundstücke; D) Tennishallen; E) Sporthallen (Turnhallen); F) Hallenbäder; G) Kur- und Heilbäder; H) Kauf- und Warenhäuser, Einkaufsmärkte,
Großmärkte, Läden, Ausstellungsgebäude; I) Krankenhäuser; J) Altenwohnheime; K) Hotels; L) Personal- und Schwesternwohnheime; M) Parkhäuser und Tiefgaragen; N) Industriegebäude, Werkstätten; O) Lagergebäude;
P
  ) Reitsporthallen
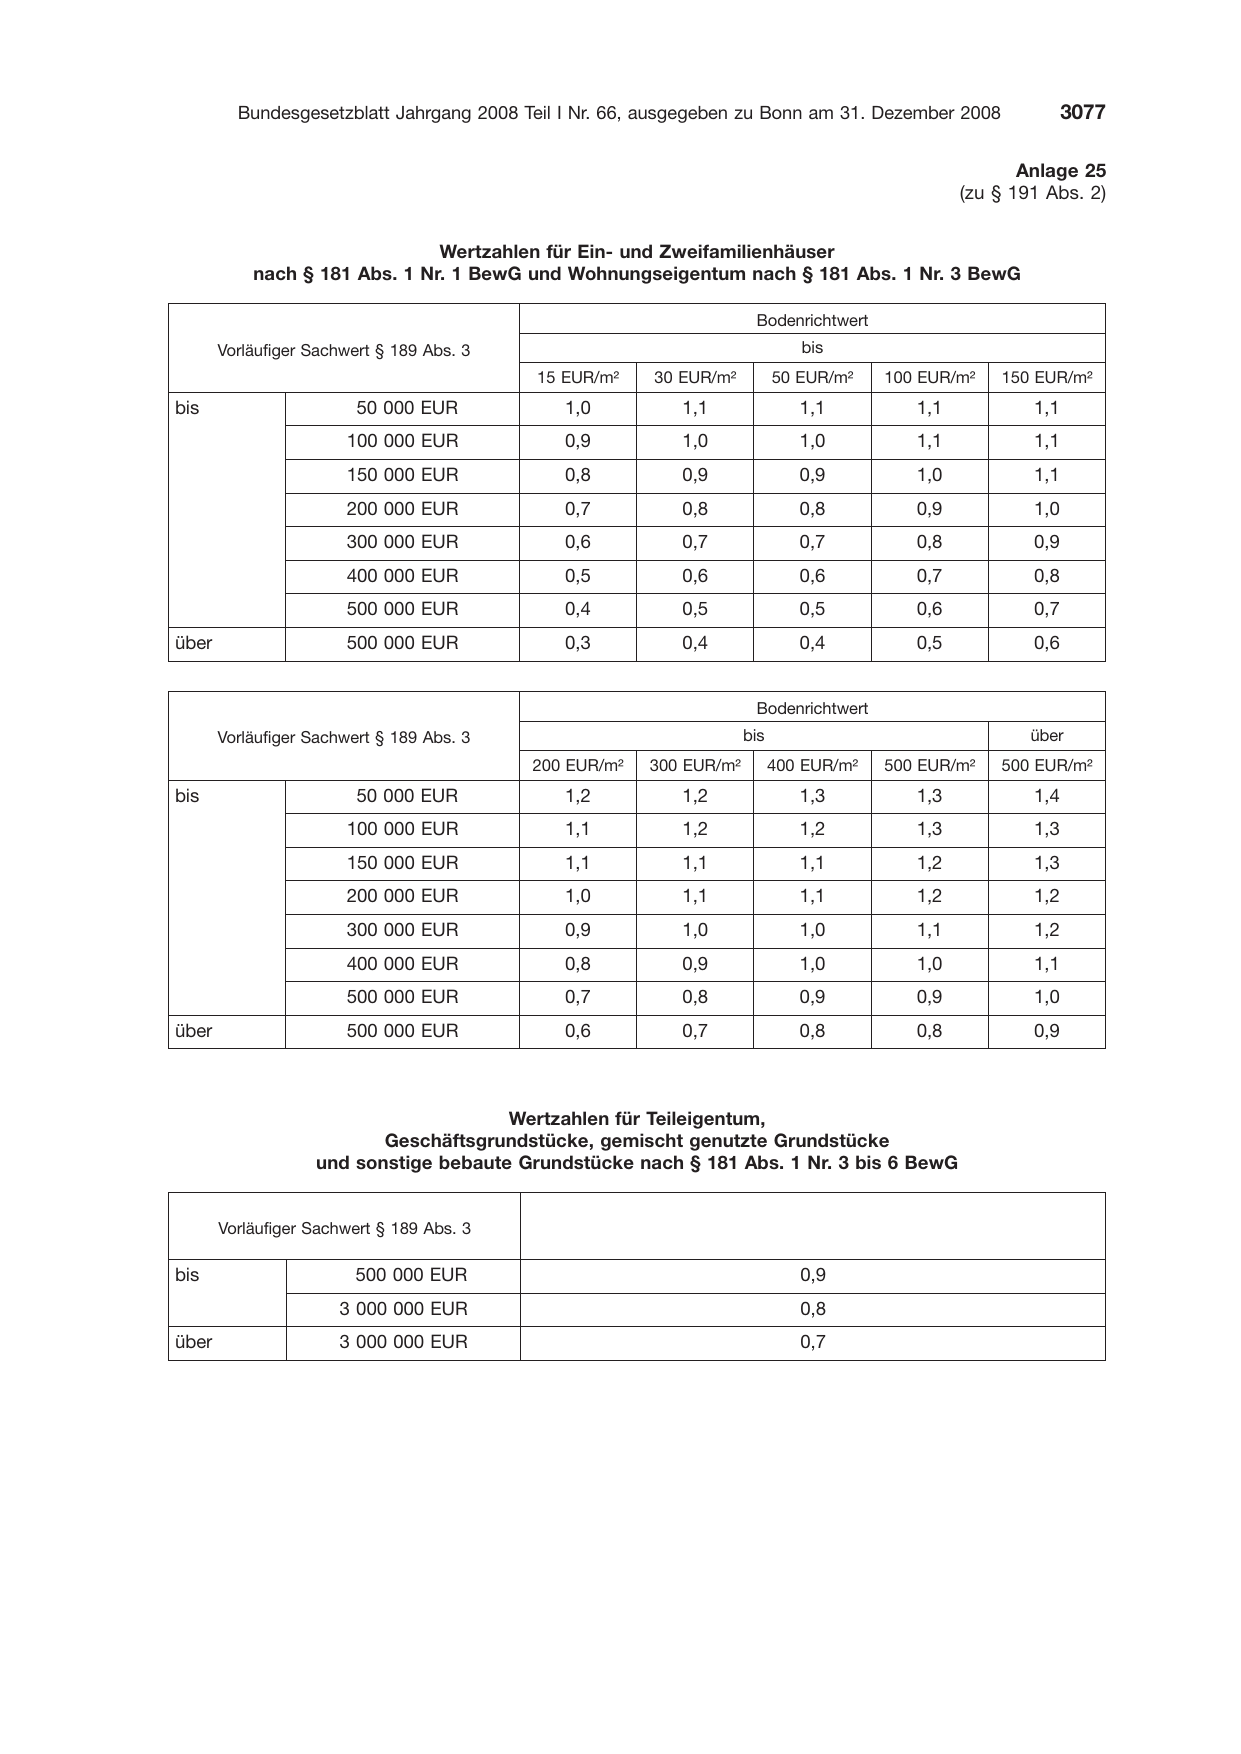
       Anlage 25
(zu § 191 Abs. 2)
                               Wertzahlen für Ein- und Zweifamilienhäuser
           nach § 181 Abs. 1 Nr. 1 BewG und Wohnungseigentum nach § 181 Abs. 1 Nr. 3 BewG

       Vorläufiger Sachwert § 189 Abs. 3
                                           15 EUR/m²    30 EUR/m²
bis                      50 000 EUR           1,0          1,1
                       100 000 EUR            0,9          1,0
                       150 000 EUR            0,8          0,9
                       200 000 EUR            0,7          0,8
                       300 000 EUR            0,6          0,7
                       400 000 EUR            0,5          0,6
                       500 000 EUR            0,4          0,5
über                   500 000 EUR            0,3          0,4

       Vorläufiger Sachwert § 189 Abs. 3
                                           200 EUR/m²   300 EUR/m²
bis                      50 000 EUR           1,2          1,2
                       100 000 EUR            1,1          1,2
                       150 000 EUR            1,1          1,1
                       200 000 EUR            1,0          1,1
                       300 000 EUR            0,9          1,0
                       400 000 EUR            0,8          0,9
                       500 000 EUR            0,7          0,8
über                   500 000 EUR            0,6          0,7

                                       Wertzahlen für Teileigentum,

 Bodenrichtwert
         bis
      50 EUR/m²    100 EUR/m²   150 EUR/m²
         1,1          1,1           1,1
         1,0          1,1           1,1
         0,9          1,0           1,1
         0,8          0,9           1,0
         0,7          0,8           0,9
         0,6          0,7           0,8
         0,5          0,6           0,7
         0,4          0,5           0,6

 Bodenrichtwert
bis                                 über
      400 EUR/m²   500 EUR/m²   500 EUR/m²
         1,3          1,3           1,4
         1,2          1,3           1,3
         1,1          1,2           1,3
         1,1          1,2           1,2
         1,0          1,1           1,2
         1,0          1,0           1,1
         0,9          0,9           1,0
         0,8          0,8           0,9
                          Geschäftsgrundstücke, gemischt genutzte Grundstücke
                   und sonstige bebaute Grundstücke nach § 181 Abs. 1 Nr. 3 bis 6 BewG

       Vorläufiger Sachwert § 189 Abs. 3

bis                      500 000 EUR
                      3 000 000 EUR
über                  3 000 000 EUR

0,9
0,8
0,7
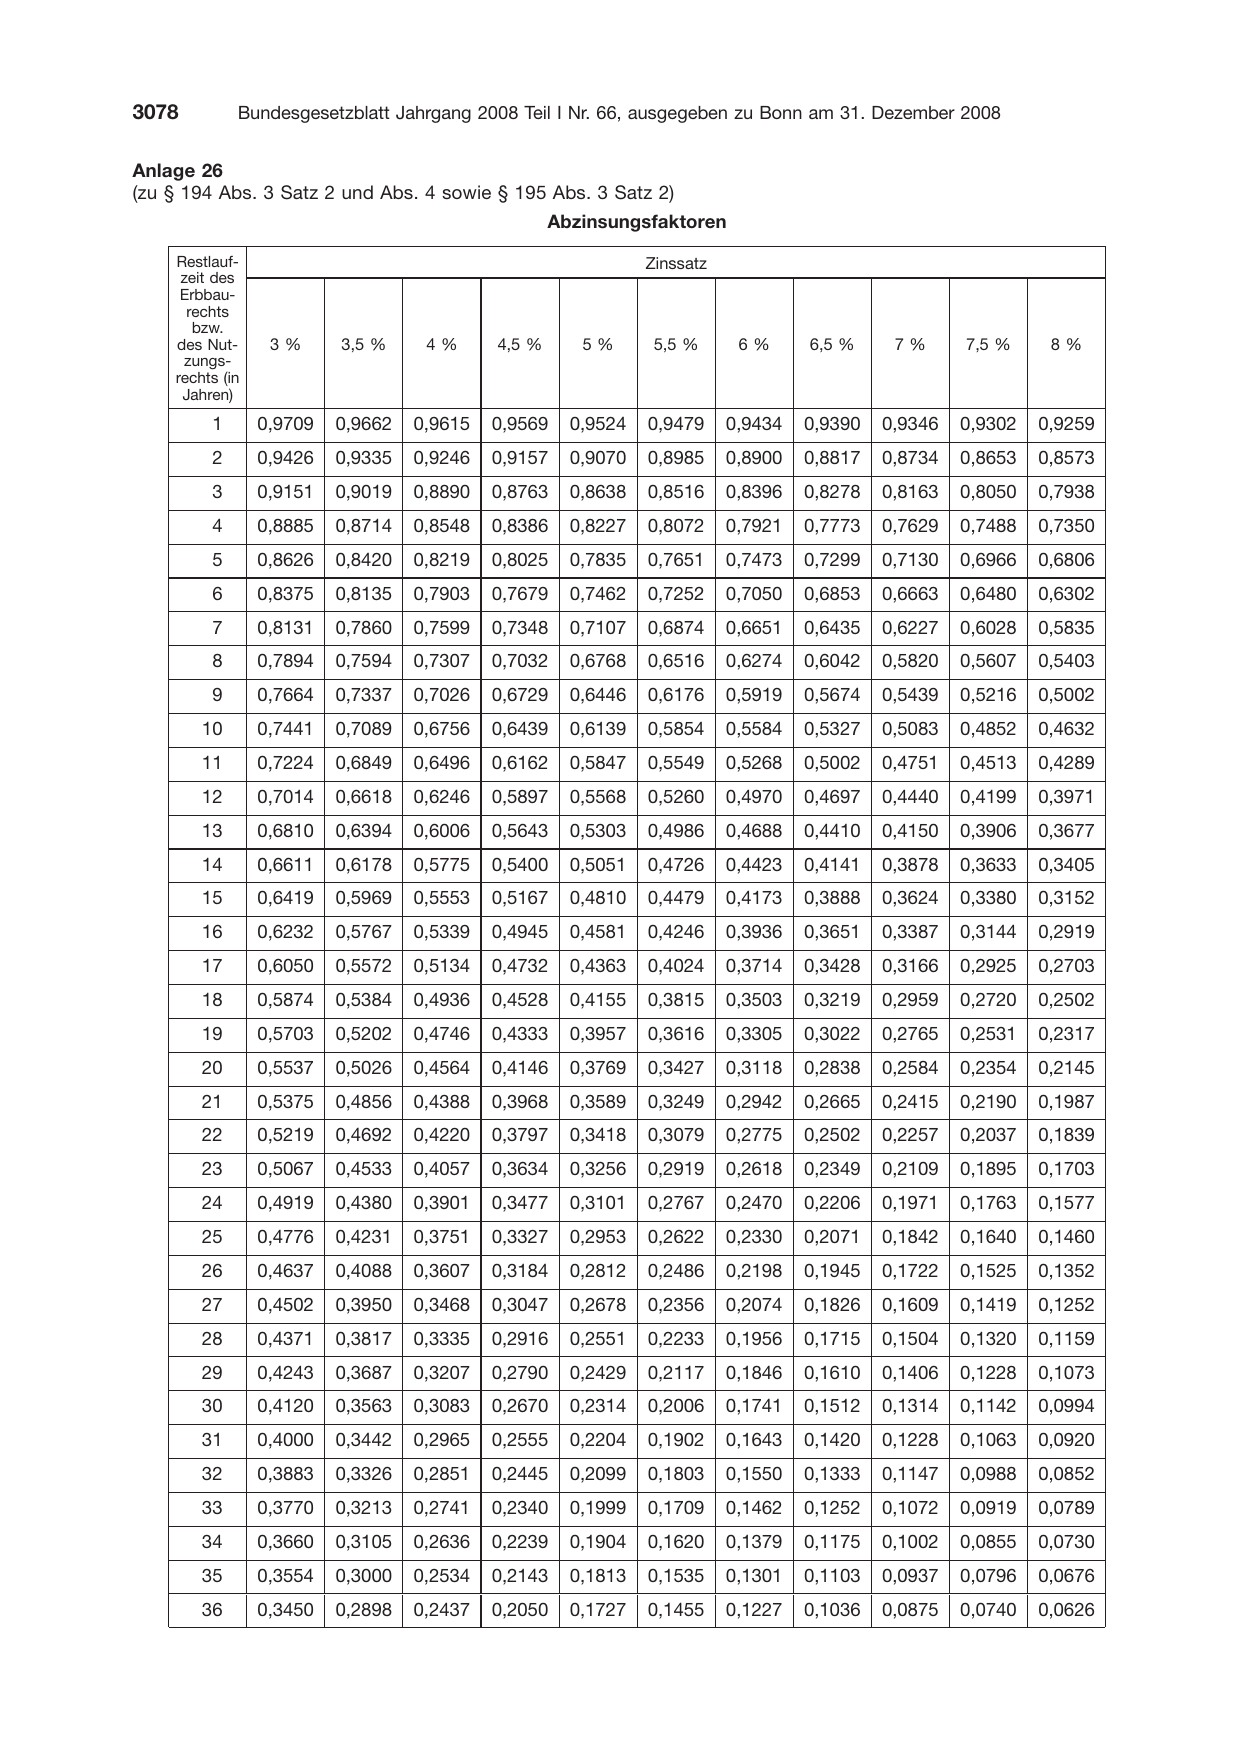
Anlage 26
(zu § 194 Abs. 3 Satz 2 und Abs. 4 sowie § 195 Abs. 3 Satz 2)
                                                    Abzinsungsfaktoren

    Restlauf-                                                  Zinssatz
     zeit des
     Erbbau-
      rechts
       bzw.
    des Nut-      3%      3,5 %     4%      4,5 %      5%       5,5 %
     zungs-
    rechts (in
     Jahren)
         1       0,9709   0,9662   0,9615   0,9569    0,9524   0,9479
         2       0,9426   0,9335   0,9246   0,9157    0,9070   0,8985
         3       0,9151   0,9019   0,8890   0,8763    0,8638   0,8516
         4       0,8885   0,8714   0,8548   0,8386    0,8227   0,8072
         5       0,8626   0,8420   0,8219   0,8025    0,7835   0,7651
         6       0,8375   0,8135   0,7903   0,7679    0,7462   0,7252
         7       0,8131   0,7860   0,7599   0,7348    0,7107   0,6874
         8       0,7894   0,7594   0,7307   0,7032    0,6768   0,6516
         9       0,7664   0,7337   0,7026   0,6729    0,6446   0,6176
        10       0,7441   0,7089   0,6756   0,6439    0,6139   0,5854
        11       0,7224   0,6849   0,6496   0,6162    0,5847   0,5549
        12       0,7014   0,6618   0,6246   0,5897    0,5568   0,5260
        13       0,6810   0,6394   0,6006   0,5643    0,5303   0,4986
        14       0,6611   0,6178   0,5775   0,5400    0,5051   0,4726
        15       0,6419   0,5969   0,5553   0,5167    0,4810   0,4479
        16       0,6232   0,5767   0,5339   0,4945    0,4581   0,4246
        17       0,6050   0,5572   0,5134   0,4732    0,4363   0,4024
        18       0,5874   0,5384   0,4936   0,4528    0,4155   0,3815
        19       0,5703   0,5202   0,4746   0,4333    0,3957   0,3616
        20       0,5537   0,5026   0,4564   0,4146    0,3769   0,3427
        21       0,5375   0,4856   0,4388   0,3968    0,3589   0,3249
        22       0,5219   0,4692   0,4220   0,3797    0,3418   0,3079
        23       0,5067   0,4533   0,4057   0,3634    0,3256   0,2919
        24       0,4919   0,4380   0,3901   0,3477    0,3101   0,2767
        25       0,4776   0,4231   0,3751   0,3327    0,2953   0,2622
        26       0,4637   0,4088   0,3607   0,3184    0,2812   0,2486
        27       0,4502   0,3950   0,3468   0,3047    0,2678   0,2356
        28       0,4371   0,3817   0,3335   0,2916    0,2551   0,2233
        29       0,4243   0,3687   0,3207   0,2790    0,2429   0,2117
        30       0,4120   0,3563   0,3083   0,2670    0,2314   0,2006
        31       0,4000   0,3442   0,2965   0,2555    0,2204   0,1902
        32       0,3883   0,3326   0,2851   0,2445    0,2099   0,1803
        33       0,3770   0,3213   0,2741   0,2340    0,1999   0,1709
        34       0,3660   0,3105   0,2636   0,2239    0,1904   0,1620
        35       0,3554   0,3000   0,2534   0,2143    0,1813   0,1535
        36       0,3450   0,2898   0,2437   0,2050    0,1727   0,1455

 6%      6,5 %     7%      7,5 %     8%

0,9434   0,9390   0,9346   0,9302   0,9259
0,8900   0,8817   0,8734   0,8653   0,8573
0,8396   0,8278   0,8163   0,8050   0,7938
0,7921   0,7773   0,7629   0,7488   0,7350
0,7473   0,7299   0,7130   0,6966   0,6806
0,7050   0,6853   0,6663   0,6480   0,6302
0,6651   0,6435   0,6227   0,6028   0,5835
0,6274   0,6042   0,5820   0,5607   0,5403
0,5919   0,5674   0,5439   0,5216   0,5002
0,5584   0,5327   0,5083   0,4852   0,4632
0,5268   0,5002   0,4751   0,4513   0,4289
0,4970   0,4697   0,4440   0,4199   0,3971
0,4688   0,4410   0,4150   0,3906   0,3677
0,4423   0,4141   0,3878   0,3633   0,3405
0,4173   0,3888   0,3624   0,3380   0,3152
0,3936   0,3651   0,3387   0,3144   0,2919
0,3714   0,3428   0,3166   0,2925   0,2703
0,3503   0,3219   0,2959   0,2720   0,2502
0,3305   0,3022   0,2765   0,2531   0,2317
0,3118   0,2838   0,2584   0,2354   0,2145
0,2942   0,2665   0,2415   0,2190   0,1987
0,2775   0,2502   0,2257   0,2037   0,1839
0,2618   0,2349   0,2109   0,1895   0,1703
0,2470   0,2206   0,1971   0,1763   0,1577
0,2330   0,2071   0,1842   0,1640   0,1460
0,2198   0,1945   0,1722   0,1525   0,1352
0,2074   0,1826   0,1609   0,1419   0,1252
0,1956   0,1715   0,1504   0,1320   0,1159
0,1846   0,1610   0,1406   0,1228   0,1073
0,1741   0,1512   0,1314   0,1142   0,0994
0,1643   0,1420   0,1228   0,1063   0,0920
0,1550   0,1333   0,1147   0,0988   0,0852
0,1462   0,1252   0,1072   0,0919   0,0789
0,1379   0,1175   0,1002   0,0855   0,0730
0,1301   0,1103   0,0937   0,0796   0,0676
0,1227   0,1036   0,0875   0,0740   0,0626
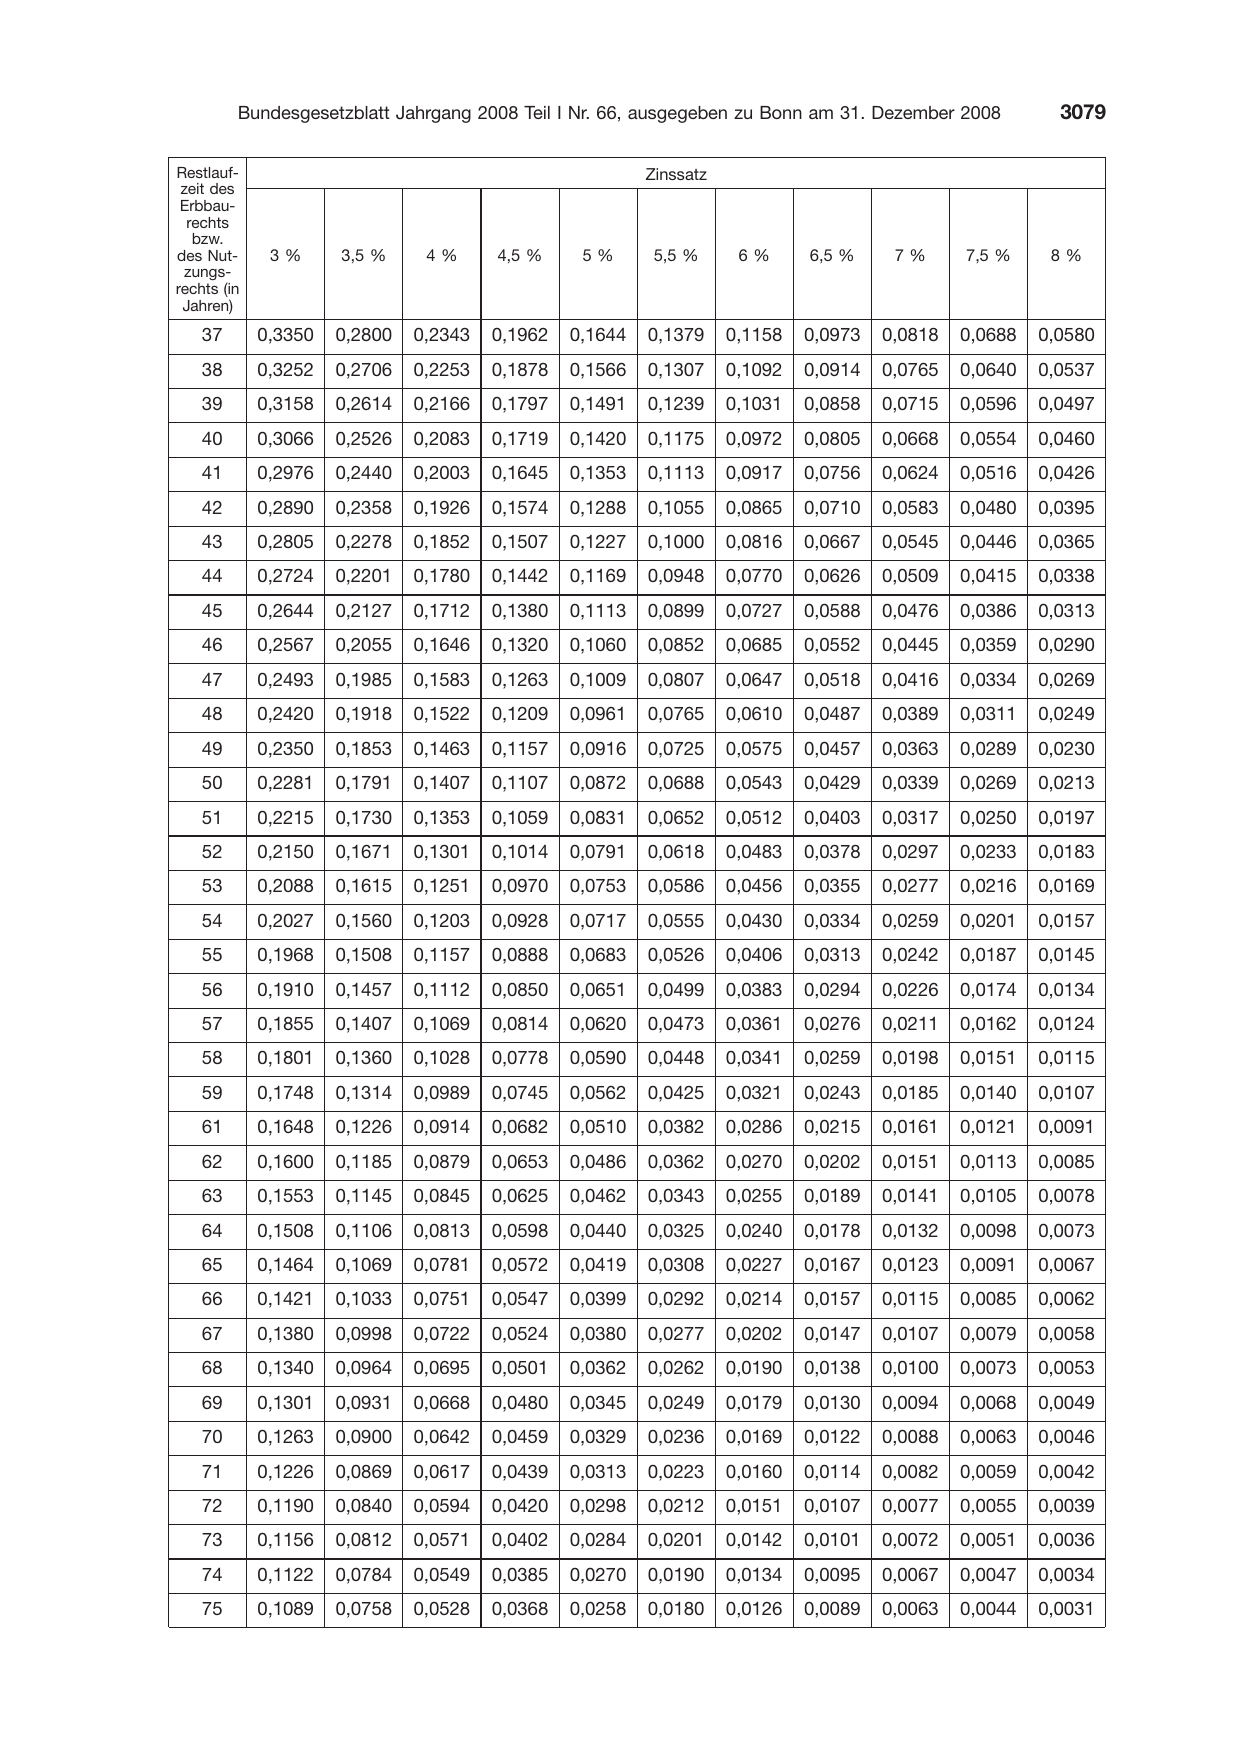
Restlauf-                                                 Zinssatz
 zeit des
 Erbbau-
  rechts
   bzw.
des Nut-      3%      3,5 %     4%      4,5 %     5%       5,5 %
 zungs-
rechts (in
 Jahren)
    37       0,3350   0,2800   0,2343   0,1962   0,1644   0,1379
    38       0,3252   0,2706   0,2253   0,1878   0,1566   0,1307
    39       0,3158   0,2614   0,2166   0,1797   0,1491   0,1239
    40       0,3066   0,2526   0,2083   0,1719   0,1420   0,1175
    41       0,2976   0,2440   0,2003   0,1645   0,1353   0,1113
    42       0,2890   0,2358   0,1926   0,1574   0,1288   0,1055
    43       0,2805   0,2278   0,1852   0,1507   0,1227   0,1000
    44       0,2724   0,2201   0,1780   0,1442   0,1169   0,0948
    45       0,2644   0,2127   0,1712   0,1380   0,1113   0,0899
    46       0,2567   0,2055   0,1646   0,1320   0,1060   0,0852
    47       0,2493   0,1985   0,1583   0,1263   0,1009   0,0807
    48       0,2420   0,1918   0,1522   0,1209   0,0961   0,0765
    49       0,2350   0,1853   0,1463   0,1157   0,0916   0,0725
    50       0,2281   0,1791   0,1407   0,1107   0,0872   0,0688
    51       0,2215   0,1730   0,1353   0,1059   0,0831   0,0652
    52       0,2150   0,1671   0,1301   0,1014   0,0791   0,0618
    53       0,2088   0,1615   0,1251   0,0970   0,0753   0,0586
    54       0,2027   0,1560   0,1203   0,0928   0,0717   0,0555
    55       0,1968   0,1508   0,1157   0,0888   0,0683   0,0526
    56       0,1910   0,1457   0,1112   0,0850   0,0651   0,0499
    57       0,1855   0,1407   0,1069   0,0814   0,0620   0,0473
    58       0,1801   0,1360   0,1028   0,0778   0,0590   0,0448
    59       0,1748   0,1314   0,0989   0,0745   0,0562   0,0425
    61       0,1648   0,1226   0,0914   0,0682   0,0510   0,0382
    62       0,1600   0,1185   0,0879   0,0653   0,0486   0,0362
    63       0,1553   0,1145   0,0845   0,0625   0,0462   0,0343
    64       0,1508   0,1106   0,0813   0,0598   0,0440   0,0325
    65       0,1464   0,1069   0,0781   0,0572   0,0419   0,0308
    66       0,1421   0,1033   0,0751   0,0547   0,0399   0,0292
    67       0,1380   0,0998   0,0722   0,0524   0,0380   0,0277
    68       0,1340   0,0964   0,0695   0,0501   0,0362   0,0262
    69       0,1301   0,0931   0,0668   0,0480   0,0345   0,0249
    70       0,1263   0,0900   0,0642   0,0459   0,0329   0,0236
    71       0,1226   0,0869   0,0617   0,0439   0,0313   0,0223
    72       0,1190   0,0840   0,0594   0,0420   0,0298   0,0212
    73       0,1156   0,0812   0,0571   0,0402   0,0284   0,0201
    74       0,1122   0,0784   0,0549   0,0385   0,0270   0,0190
    75       0,1089   0,0758   0,0528   0,0368   0,0258   0,0180

 6%      6,5 %     7%      7,5 %     8%

0,1158   0,0973   0,0818   0,0688   0,0580
0,1092   0,0914   0,0765   0,0640   0,0537
0,1031   0,0858   0,0715   0,0596   0,0497
0,0972   0,0805   0,0668   0,0554   0,0460
0,0917   0,0756   0,0624   0,0516   0,0426
0,0865   0,0710   0,0583   0,0480   0,0395
0,0816   0,0667   0,0545   0,0446   0,0365
0,0770   0,0626   0,0509   0,0415   0,0338
0,0727   0,0588   0,0476   0,0386   0,0313
0,0685   0,0552   0,0445   0,0359   0,0290
0,0647   0,0518   0,0416   0,0334   0,0269
0,0610   0,0487   0,0389   0,0311   0,0249
0,0575   0,0457   0,0363   0,0289   0,0230
0,0543   0,0429   0,0339   0,0269   0,0213
0,0512   0,0403   0,0317   0,0250   0,0197
0,0483   0,0378   0,0297   0,0233   0,0183
0,0456   0,0355   0,0277   0,0216   0,0169
0,0430   0,0334   0,0259   0,0201   0,0157
0,0406   0,0313   0,0242   0,0187   0,0145
0,0383   0,0294   0,0226   0,0174   0,0134
0,0361   0,0276   0,0211   0,0162   0,0124
0,0341   0,0259   0,0198   0,0151   0,0115
0,0321   0,0243   0,0185   0,0140   0,0107
0,0286   0,0215   0,0161   0,0121   0,0091
0,0270   0,0202   0,0151   0,0113   0,0085
0,0255   0,0189   0,0141   0,0105   0,0078
0,0240   0,0178   0,0132   0,0098   0,0073
0,0227   0,0167   0,0123   0,0091   0,0067
0,0214   0,0157   0,0115   0,0085   0,0062
0,0202   0,0147   0,0107   0,0079   0,0058
0,0190   0,0138   0,0100   0,0073   0,0053
0,0179   0,0130   0,0094   0,0068   0,0049
0,0169   0,0122   0,0088   0,0063   0,0046
0,0160   0,0114   0,0082   0,0059   0,0042
0,0151   0,0107   0,0077   0,0055   0,0039
0,0142   0,0101   0,0072   0,0051   0,0036
0,0134   0,0095   0,0067   0,0047   0,0034
0,0126   0,0089   0,0063   0,0044   0,0031
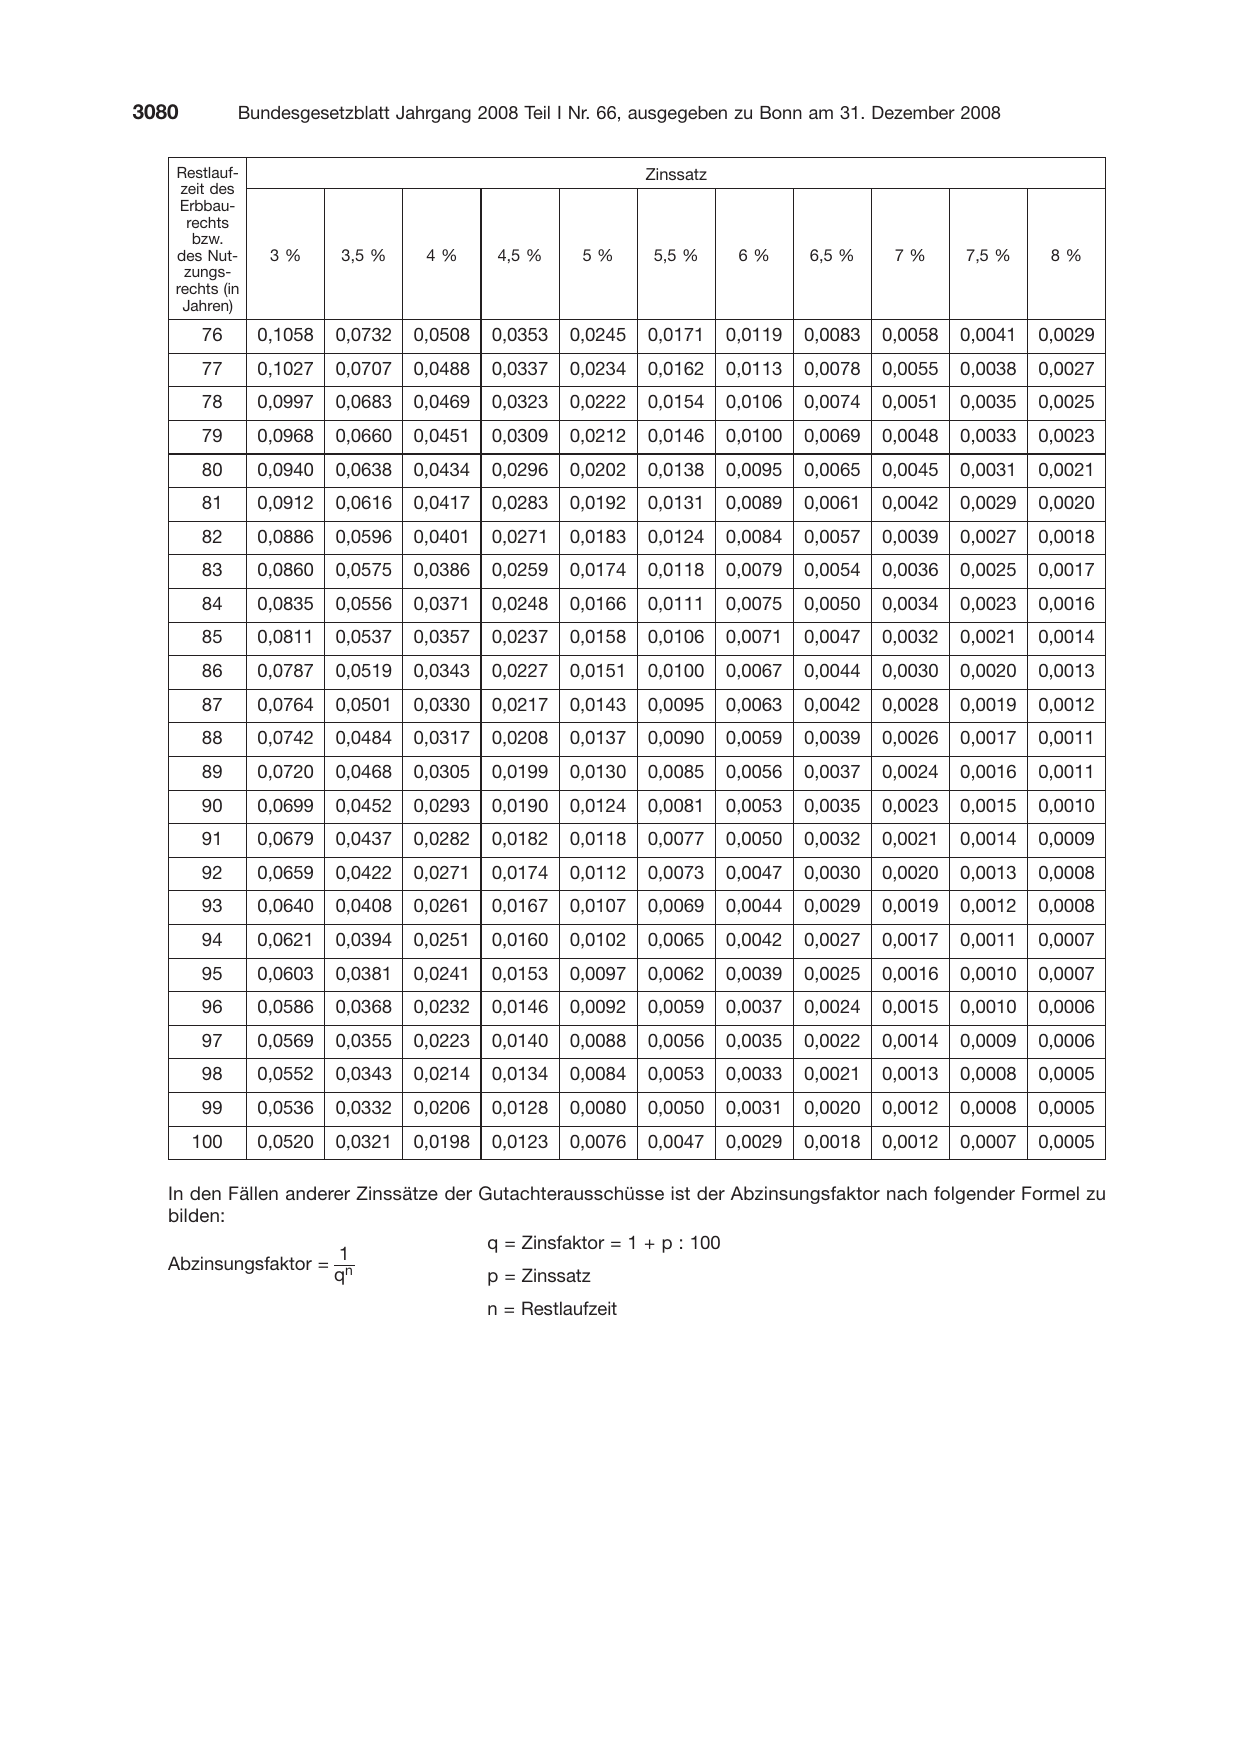
   Restlauf-                                                  Zinssatz
    zeit des
    Erbbau-
     rechts
      bzw.
   des Nut-      3%      3,5 %     4%       4,5 %     5%       5,5 %
    zungs-
   rechts (in
    Jahren)
       76       0,1058   0,0732   0,0508   0,0353    0,0245   0,0171
       77       0,1027   0,0707   0,0488   0,0337    0,0234   0,0162
       78       0,0997   0,0683   0,0469   0,0323    0,0222   0,0154
       79       0,0968   0,0660   0,0451   0,0309    0,0212   0,0146
       80       0,0940   0,0638   0,0434   0,0296    0,0202   0,0138
       81       0,0912   0,0616   0,0417   0,0283    0,0192   0,0131
       82       0,0886   0,0596   0,0401   0,0271    0,0183   0,0124
       83       0,0860   0,0575   0,0386   0,0259    0,0174   0,0118
       84       0,0835   0,0556   0,0371   0,0248    0,0166   0,0111
       85       0,0811   0,0537   0,0357   0,0237    0,0158   0,0106
       86       0,0787   0,0519   0,0343   0,0227    0,0151   0,0100
       87       0,0764   0,0501   0,0330   0,0217    0,0143   0,0095
       88       0,0742   0,0484   0,0317   0,0208    0,0137   0,0090
       89       0,0720   0,0468   0,0305   0,0199    0,0130   0,0085
       90       0,0699   0,0452   0,0293   0,0190    0,0124   0,0081
       91       0,0679   0,0437   0,0282   0,0182    0,0118   0,0077
       92       0,0659   0,0422   0,0271   0,0174    0,0112   0,0073
       93       0,0640   0,0408   0,0261   0,0167    0,0107   0,0069
       94       0,0621   0,0394   0,0251   0,0160    0,0102   0,0065
       95       0,0603   0,0381   0,0241   0,0153    0,0097   0,0062
       96       0,0586   0,0368   0,0232   0,0146    0,0092   0,0059
       97       0,0569   0,0355   0,0223   0,0140    0,0088   0,0056
       98       0,0552   0,0343   0,0214   0,0134    0,0084   0,0053
       99       0,0536   0,0332   0,0206   0,0128    0,0080   0,0050
       100      0,0520   0,0321   0,0198   0,0123    0,0076   0,0047

 6%      6,5 %     7%      7,5 %     8%

0,0119   0,0083   0,0058   0,0041   0,0029
0,0113   0,0078   0,0055   0,0038   0,0027
0,0106   0,0074   0,0051   0,0035   0,0025
0,0100   0,0069   0,0048   0,0033   0,0023
0,0095   0,0065   0,0045   0,0031   0,0021
0,0089   0,0061   0,0042   0,0029   0,0020
0,0084   0,0057   0,0039   0,0027   0,0018
0,0079   0,0054   0,0036   0,0025   0,0017
0,0075   0,0050   0,0034   0,0023   0,0016
0,0071   0,0047   0,0032   0,0021   0,0014
0,0067   0,0044   0,0030   0,0020   0,0013
0,0063   0,0042   0,0028   0,0019   0,0012
0,0059   0,0039   0,0026   0,0017   0,0011
0,0056   0,0037   0,0024   0,0016   0,0011
0,0053   0,0035   0,0023   0,0015   0,0010
0,0050   0,0032   0,0021   0,0014   0,0009
0,0047   0,0030   0,0020   0,0013   0,0008
0,0044   0,0029   0,0019   0,0012   0,0008
0,0042   0,0027   0,0017   0,0011   0,0007
0,0039   0,0025   0,0016   0,0010   0,0007
0,0037   0,0024   0,0015   0,0010   0,0006
0,0035   0,0022   0,0014   0,0009   0,0006
0,0033   0,0021   0,0013   0,0008   0,0005
0,0031   0,0020   0,0012   0,0008   0,0005
0,0029   0,0018   0,0012   0,0007   0,0005
   In den Fällen anderer Zinssätze der Gutachterausschüsse ist der Abzinsungsfaktor nach folgender Formel zu
   bilden:
                                        q = Zinsfaktor = 1 + p : 100
                       1
   Abzinsungsfaktor = n
                      q                 p = Zinssatz
                                           n = Restlaufzeit
                       Artikel 3
                 Rückwirkende
      Anwendung des durch dieses Gesetz
geänderten Erbschaftsteuer- und Bewertungsrechts
   (1) Ein Erwerber kann bis zur Unanfechtbarkeit der
Steuerfestsetzung beantragen, dass die durch dieses
Gesetz geänderten Vorschriften des Erbschaftsteuer-
und Schenkungsteuergesetzes, mit Ausnahme des
§ 16 des Erbschaftsteuer- und Schenkungsteuergeset-
zes, und des Bewertungsgesetzes auf Erwerbe von
Todes wegen anzuwenden sind, für die die Steuer nach
dem 31. Dezember 2006 und vor dem 1. Januar 2009

entstanden ist. In diesem Fall ist § 16 des Erbschaft-

steuer- und Schenkungsteuergesetzes in der Fassung

der Bekanntmachung vom 27. Februar 1997 (BGBl. I

S. 378), der zuletzt durch Artikel 19 Nr. 4 des Gesetzes

vom 19. Dezember 2000 (BGBl. I S. 1790) geändert

worden ist, anzuwenden.

   (2) Ist die Steuer, die auf einen Erwerb von Todes
wegen nach dem 31. Dezember 2006 und vor dem
1. Januar 2009 entstanden ist, vor dem 1. Januar 2009
festgesetzt worden, kann der Antrag innerhalb von
sechs Monaten nach Inkrafttreten des Gesetzes ge-
stellt werden; in diesem Fall kann die Steuerfestsetzung
entsprechend geändert werden.
  (3) Der Erwerber kann den Antrag nicht widerrufen,
wenn die Steuerfestsetzung nachträglich deshalb
geändert wird, weil er gegen die Verschonungsvoraus-
setzungen (§§ 13a, 19a des Erbschaftsteuer- und
Schenkungsteuergesetzes in der Fassung des Artikels 1
des Gesetzes vom 24. Dezember 2008 (BGBl. I S. 3018)
verstoßen hat.

                       Artikel 4

           Änderung des Baugesetzbuchs

   Das Baugesetzbuch in der Fassung der Bekanntma-

chung vom 23. September 2004 (BGBl. I S. 2414),

zuletzt geändert durch Artikel 2 des Gesetzes vom

22. Dezember 2008 (BGBl. I S. 2986), wird wie folgt
geändert:
1. § 193 wird wie folgt geändert:
  a) Der bisherige Absatz 3 wird Absatz 5 und es wer-
     den folgende Sätze angefügt:
     „Zu den sonstigen für die Wertermittlung erforder-
     lichen Daten gehören insbesondere
     1. Kapitalisierungszinssätze, mit denen die Ver-
        kehrswerte von Grundstücken im Durchschnitt
        marktüblich verzinst werden (Liegenschafts-
        zinssätze), für die verschiedenen Grundstücks-
        arten, insbesondere Mietwohngrundstücke,
        Geschäftsgrundstücke und gemischt genutzte
        Grundstücke,
     2. Faktoren zur Anpassung der Sachwerte an die
        jeweilige Lage auf dem Grundstücksmarkt
        (Sachwertfaktoren), insbesondere für die Grund-
        stücksarten Ein- und Zweifamilienhäuser,

     3. Umrechnungskoeffizienten für das Wertver-
        hältnis von sonst gleichartigen Grundstücken,
        z. B. bei unterschiedlichem Maß der baulichen
        Nutzung und
     4. Vergleichsfaktoren für bebaute Grundstücke,
        insbesondere bezogen auf eine Raum- oder

        Flächeneinheit der baulichen Anlage (Gebäu-
        defaktor) oder auf den nachhaltig erzielbaren
        jährlichen Ertrag (Ertragsfaktor).
     Die erforderlichen Daten im Sinne der Sätze 1
     und 2 sind den zuständigen Finanzämtern für
     Zwecke der steuerlichen Bewertung mitzuteilen.“
  b) Der bisherige Absatz 4 wird Absatz 3.
  c) Der bisherige Absatz 5 wird Absatz 4.

2. § 196 wird wie folgt geändert:
  a) Absatz 1 wird wie folgt gefasst:

        „(1) Auf Grund der Kaufpreissammlung sind

     flächendeckend durchschnittliche Lagewerte für

     den Boden unter Berücksichtigung des unter-

     schiedlichen Entwicklungszustands zu ermitteln

     (Bodenrichtwerte). In bebauten Gebieten sind

     Bodenrichtwerte mit dem Wert zu ermitteln, der

     sich ergeben würde, wenn der Boden unbebaut
     wäre. Es sind Richtwertzonen zu bilden, die je-
     weils Gebiete umfassen, die nach Art und Maß
     der Nutzung weitgehend übereinstimmen. Die
     wertbeeinflussenden Merkmale des Bodenricht-
     wertgrundstücks sind darzustellen. Die Boden-
     richtwerte sind jeweils zum Ende jedes zweiten
     Kalenderjahres zu ermitteln, wenn nicht eine
     häufigere Ermittlung bestimmt ist. Für Zwecke
     der steuerlichen Bewertung des Grundbesitzes
     sind Bodenrichtwerte nach ergänzenden Vor-
     gaben der Finanzverwaltung zum jeweiligen
     Hauptfeststellungszeitpunkt oder sonstigen Fest-
     stellungszeitpunkt zu ermitteln. Auf Antrag der für
     den Vollzug dieses Gesetzbuchs zuständigen
     Behörden sind Bodenrichtwerte für einzelne Ge-
     biete bezogen auf einen abweichenden Zeitpunkt
     zu ermitteln.“

  b) In Absatz 2 Satz 1 werden nach den Wörtern „der

     letzten Hauptfeststellung“ die Wörter „oder dem

     letzten sonstigen Feststellungszeitpunkt“ einge-

     fügt.

3. § 198 wird wie folgt gefasst:
                          㤠198
               Oberer Gutachterausschuss
     (1) Für den Bereich einer oder mehrerer höherer
  Verwaltungsbehörden sind Obere Gutachteraus-
  schüsse oder Zentrale Geschäftsstellen zu bilden,
  wenn in dem Bereich der höheren Verwaltungsbe-
  hörde mehr als zwei Gutachterausschüsse gebildet
  sind. Auf die Oberen Gutachterausschüsse sind die
  Vorschriften über die Gutachterausschüsse entspre-
  chend anzuwenden.
     (2) Der Obere Gutachterausschuss oder die Zen-
  trale Geschäftsstelle haben insbesondere die Auf-
  gabe, überregionale Auswertungen und Analysen
  des Grundstücksmarktgeschehens zu erstellen. Der
  Obere Gutachterausschuss hat auf Antrag eines Ge-
  richts ein Obergutachten zu erstatten, wenn schon
  das Gutachten eines Gutachterausschusses vor-
  liegt.“

4. § 199 wird wie folgt geändert:
  a) Absatz 1 wird wie folgt neu gefasst:
       „(1) Die Bundesregierung wird ermächtigt, mit
     Zustimmung des Bundesrates durch Rechts-
       verordnung Vorschriften über die Anwendung
       gleicher Grundsätze bei der Ermittlung der Ver-
       kehrswerte und bei der Ableitung der für die Wert-
       ermittlung erforderlichen Daten einschließlich der
       Bodenrichtwerte zu erlassen.“
  b) Absatz 2 Nr. 4 wird wie folgt gefasst:

       „4. die Führung und Auswertung der Kaufpreis-
           sammlung sowie die Veröffentlichung der
           Bodenrichtwerte und sonstiger Daten der
           Wertermittlung und die Erteilung von Auskünf-
           ten aus der Kaufpreissammlung,“.

                        Artikel 5
       Änderung des Einkommensteuergesetzes
  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 19. Oktober 2002 (BGBl. I S. 4210;
2003 I S. 179), zuletzt geändert durch Artikel 1 des Ge-
setzes vom 22. Dezember 2008 (BGBl. I S. 2955), wird
wie folgt geändert:

1. In der Inhaltsübersicht wird dem Abschnitt V folgen-
   der Unterabschnitt 5 angefügt:
                     „Unterabschnitt 5
                     Steuerermäßigung
             bei Belastung mit Erbschaftsteuer

  § 35b Steuerermäßigung bei Belastung mit Erb-
        schaftsteuer“.
2. Dem Abschnitt V wird folgender Unterabschnitt 5
   angefügt:
                     „Unterabschnitt 5
                     Steuerermäßigung
             bei Belastung mit Erbschaftsteuer

                           § 35b

                     Steuerermäßigung
             bei Belastung mit Erbschaftsteuer
    Sind bei der Ermittlung des Einkommens Ein-
  künfte berücksichtigt worden, die im Veranlagungs-

   zeitraum oder in den vorangegangenen vier Veranla-
   gungszeiträumen als Erwerb von Todes wegen der
   Erbschaftsteuer unterlegen haben, so wird auf An-
   trag die um sonstige Steuerermäßigungen gekürzte
   tarifliche Einkommensteuer, die auf diese Einkünfte
   entfällt, um den in Satz 2 bestimmten Prozentsatz
   ermäßigt. Der Prozentsatz bestimmt sich nach dem
   Verhältnis, in dem die festgesetzte Erbschaftsteuer
   zu dem Betrag steht, der sich ergibt, wenn dem
   steuerpflichtigen Erwerb (§ 10 Abs. 1 des Erbschaft-
   steuer- und Schenkungsteuergesetzes) die Freibe-
   träge nach den §§ 16 und 17 und der steuerfreie
   Betrag nach § 5 des Erbschaftsteuer- und Schen-
   kungsteuergesetzes hinzugerechnet werden. Die
   Sätze 1 und 2 gelten nicht, soweit Erbschaftsteuer
   nach § 10 Abs. 1 Nr. 1a abgezogen wird.“

3. § 52 wird wie folgt geändert:

   a) Nach Absatz 50b wird folgender Absatz 50c ein-
      gefügt:

         „(50c) § 35b in der Fassung des Artikels 5 des
      Gesetzes vom 24. Dezember 2008 (BGBl. I
      S. 3018) ist erstmals für den Veranlagungszeit-
      raum 2009 anzuwenden, wenn der Erbfall nach
      dem 31. Dezember 2008 eingetreten ist.“

   b) Die bisherigen Absätze 50c und 50d werden die
      neuen Absätze 50d und 50e.

                         Artikel 6

            Inkrafttreten, Außerkrafttreten

  (1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2
am 1. Januar 2009 in Kraft.

   (2) Artikel 4 tritt am 1. Juli 2009 in Kraft.

   (3) Artikel 3 tritt am 1. Juli 2009 außer Kraft.
                                 Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                              ist im Bundesgesetzblatt zu verkünden.
                                 Berlin, den 24. Dezember 2008
                                            Der Bundespräsident
                                                Horst Köhler
                                              Die Bundeskanzlerin
                                                Dr. A n g e
l a M e r k e l
                                    Der Bundesminister der Finanzen
                                            Peer Steinbrück
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2008 I S. 3018. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 15eae93735bcbef8….