Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2008, S. 2955
BGBl. 2008 I S. 2955 · 19.280 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
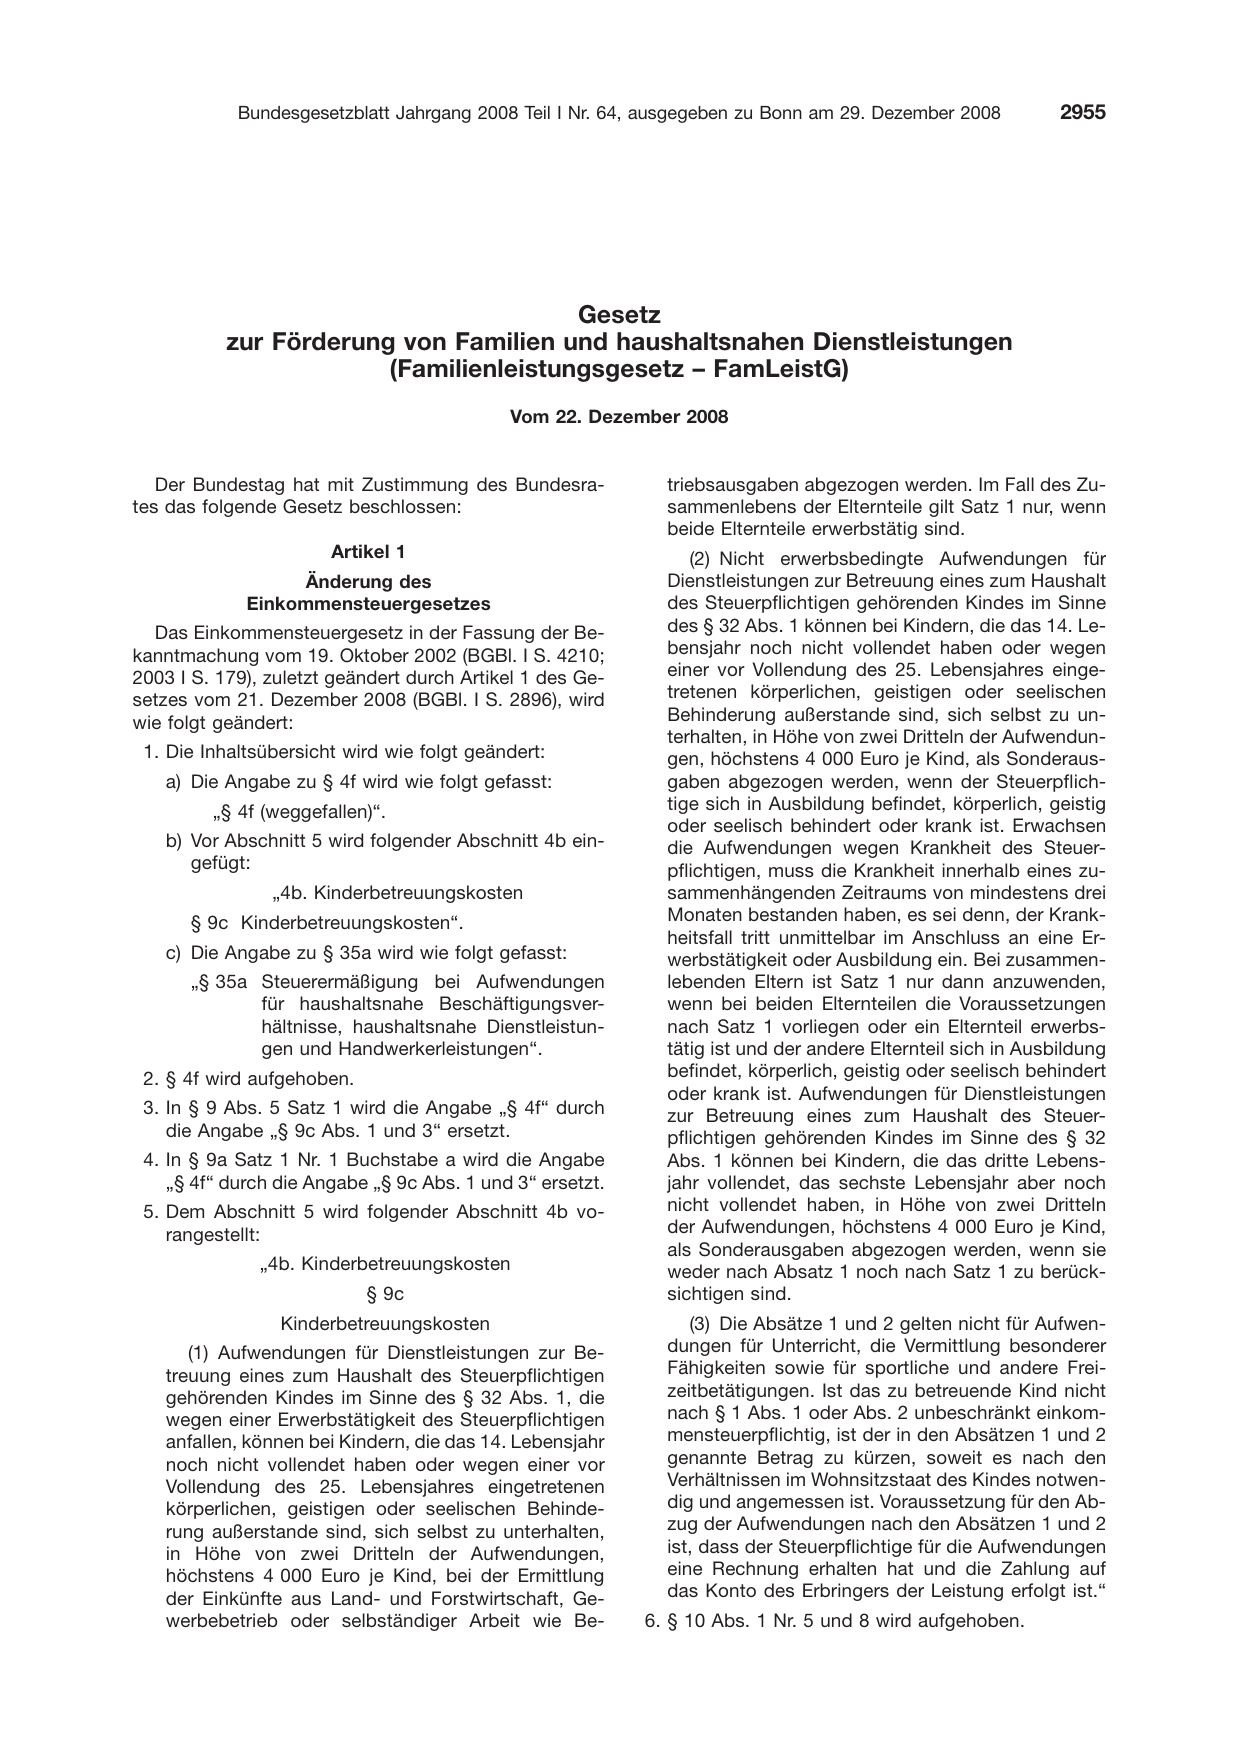
                                        Gesetz
           zur Förderung von Familien und haushaltsnahen Dienstleistungen
                        (Familienleistungsgesetz – FamLeistG)
                                            Vom 22. Dezember 2008

   Der Bundestag hat mit Zustimmung des Bundesra-
tes das folgende Gesetz beschlossen:

                       Artikel 1
                   Änderung des
             Einkommensteuergesetzes
  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 19. Oktober 2002 (BGBl. I S. 4210;
2003 I S. 179), zuletzt geändert durch Artikel 1 des Ge-
setzes vom 21. Dezember 2008 (BGBl. I S. 2896), wird
wie folgt geändert:

 1. Die Inhaltsübersicht wird wie folgt geändert:
   a) Die Angabe zu § 4f wird wie folgt gefasst:
         „§ 4f (weggefallen)“.

   b) Vor Abschnitt 5 wird folgender Abschnitt 4b ein-
      gefügt:
                „4b. Kinderbetreuungskosten
      § 9c Kinderbetreuungskosten“.

   c) Die Angabe zu § 35a wird wie folgt gefasst:
      „§ 35a Steuerermäßigung bei Aufwendungen
             für haushaltsnahe Beschäftigungsver-
             hältnisse, haushaltsnahe Dienstleistun-
             gen und Handwerkerleistungen“.
 2. § 4f wird aufgehoben.

 3. In § 9 Abs. 5 Satz 1 wird die Angabe „§ 4f“ durch
    die Angabe „§ 9c Abs. 1 und 3“ ersetzt.
 4. In § 9a Satz 1 Nr. 1 Buchstabe a wird die Angabe
    „§ 4f“ durch die Angabe „§ 9c Abs. 1 und 3“ ersetzt.
 5. Dem Abschnitt 5 wird folgender Abschnitt 4b vo-
    rangestellt:

               „4b. Kinderbetreuungskosten
                            § 9c
                 Kinderbetreuungskosten
      (1) Aufwendungen für Dienstleistungen zur Be-
   treuung eines zum Haushalt des Steuerpflichtigen
   gehörenden Kindes im Sinne des § 32 Abs. 1, die
   wegen einer Erwerbstätigkeit des Steuerpflichtigen
   anfallen, können bei Kindern, die das 14. Lebensjahr
   noch nicht vollendet haben oder wegen einer vor
   Vollendung des 25. Lebensjahres eingetretenen
   körperlichen, geistigen oder seelischen Behinde-
   rung außerstande sind, sich selbst zu unterhalten,
   in Höhe von zwei Dritteln der Aufwendungen,
   höchstens 4 000 Euro je Kind, bei der Ermittlung
   der Einkünfte aus Land- und Forstwirtschaft, Ge-
   werbebetrieb oder selbständiger Arbeit wie Be-

  triebsausgaben abgezogen werden. Im Fall des Zu-
  sammenlebens der Elternteile gilt Satz 1 nur, wenn
  beide Elternteile erwerbstätig sind.
     (2) Nicht erwerbsbedingte Aufwendungen für
  Dienstleistungen zur Betreuung eines zum Haushalt
  des Steuerpflichtigen gehörenden Kindes im Sinne
  des § 32 Abs. 1 können bei Kindern, die das 14. Le-
  bensjahr noch nicht vollendet haben oder wegen
  einer vor Vollendung des 25. Lebensjahres einge-
  tretenen körperlichen, geistigen oder seelischen
  Behinderung außerstande sind, sich selbst zu un-
  terhalten, in Höhe von zwei Dritteln der Aufwendun-
  gen, höchstens 4 000 Euro je Kind, als Sonderaus-
  gaben abgezogen werden, wenn der Steuerpflich-
  tige sich in Ausbildung befindet, körperlich, geistig
  oder seelisch behindert oder krank ist. Erwachsen
  die Aufwendungen wegen Krankheit des Steuer-
  pflichtigen, muss die Krankheit innerhalb eines zu-
  sammenhängenden Zeitraums von mindestens drei
  Monaten bestanden haben, es sei denn, der Krank-
  heitsfall tritt unmittelbar im Anschluss an eine Er-
  werbstätigkeit oder Ausbildung ein. Bei zusammen-
  lebenden Eltern ist Satz 1 nur dann anzuwenden,
  wenn bei beiden Elternteilen die Voraussetzungen
  nach Satz 1 vorliegen oder ein Elternteil erwerbs-
  tätig ist und der andere Elternteil sich in Ausbildung
  befindet, körperlich, geistig oder seelisch behindert
  oder krank ist. Aufwendungen für Dienstleistungen
  zur Betreuung eines zum Haushalt des Steuer-
  pflichtigen gehörenden Kindes im Sinne des § 32
  Abs. 1 können bei Kindern, die das dritte Lebens-
  jahr vollendet, das sechste Lebensjahr aber noch
  nicht vollendet haben, in Höhe von zwei Dritteln
  der Aufwendungen, höchstens 4 000 Euro je Kind,
  als Sonderausgaben abgezogen werden, wenn sie
  weder nach Absatz 1 noch nach Satz 1 zu berück-
  sichtigen sind.
     (3) Die Absätze 1 und 2 gelten nicht für Aufwen-
  dungen für Unterricht, die Vermittlung besonderer
  Fähigkeiten sowie für sportliche und andere Frei-
  zeitbetätigungen. Ist das zu betreuende Kind nicht
  nach § 1 Abs. 1 oder Abs. 2 unbeschränkt einkom-
  mensteuerpflichtig, ist der in den Absätzen 1 und 2
  genannte Betrag zu kürzen, soweit es nach den
  Verhältnissen im Wohnsitzstaat des Kindes notwen-
  dig und angemessen ist. Voraussetzung für den Ab-
  zug der Aufwendungen nach den Absätzen 1 und 2
  ist, dass der Steuerpflichtige für die Aufwendungen
  eine Rechnung erhalten hat und die Zahlung auf
  das Konto des Erbringers der Leistung erfolgt ist.“
6. § 10 Abs. 1 Nr. 5 und 8 wird aufgehoben.
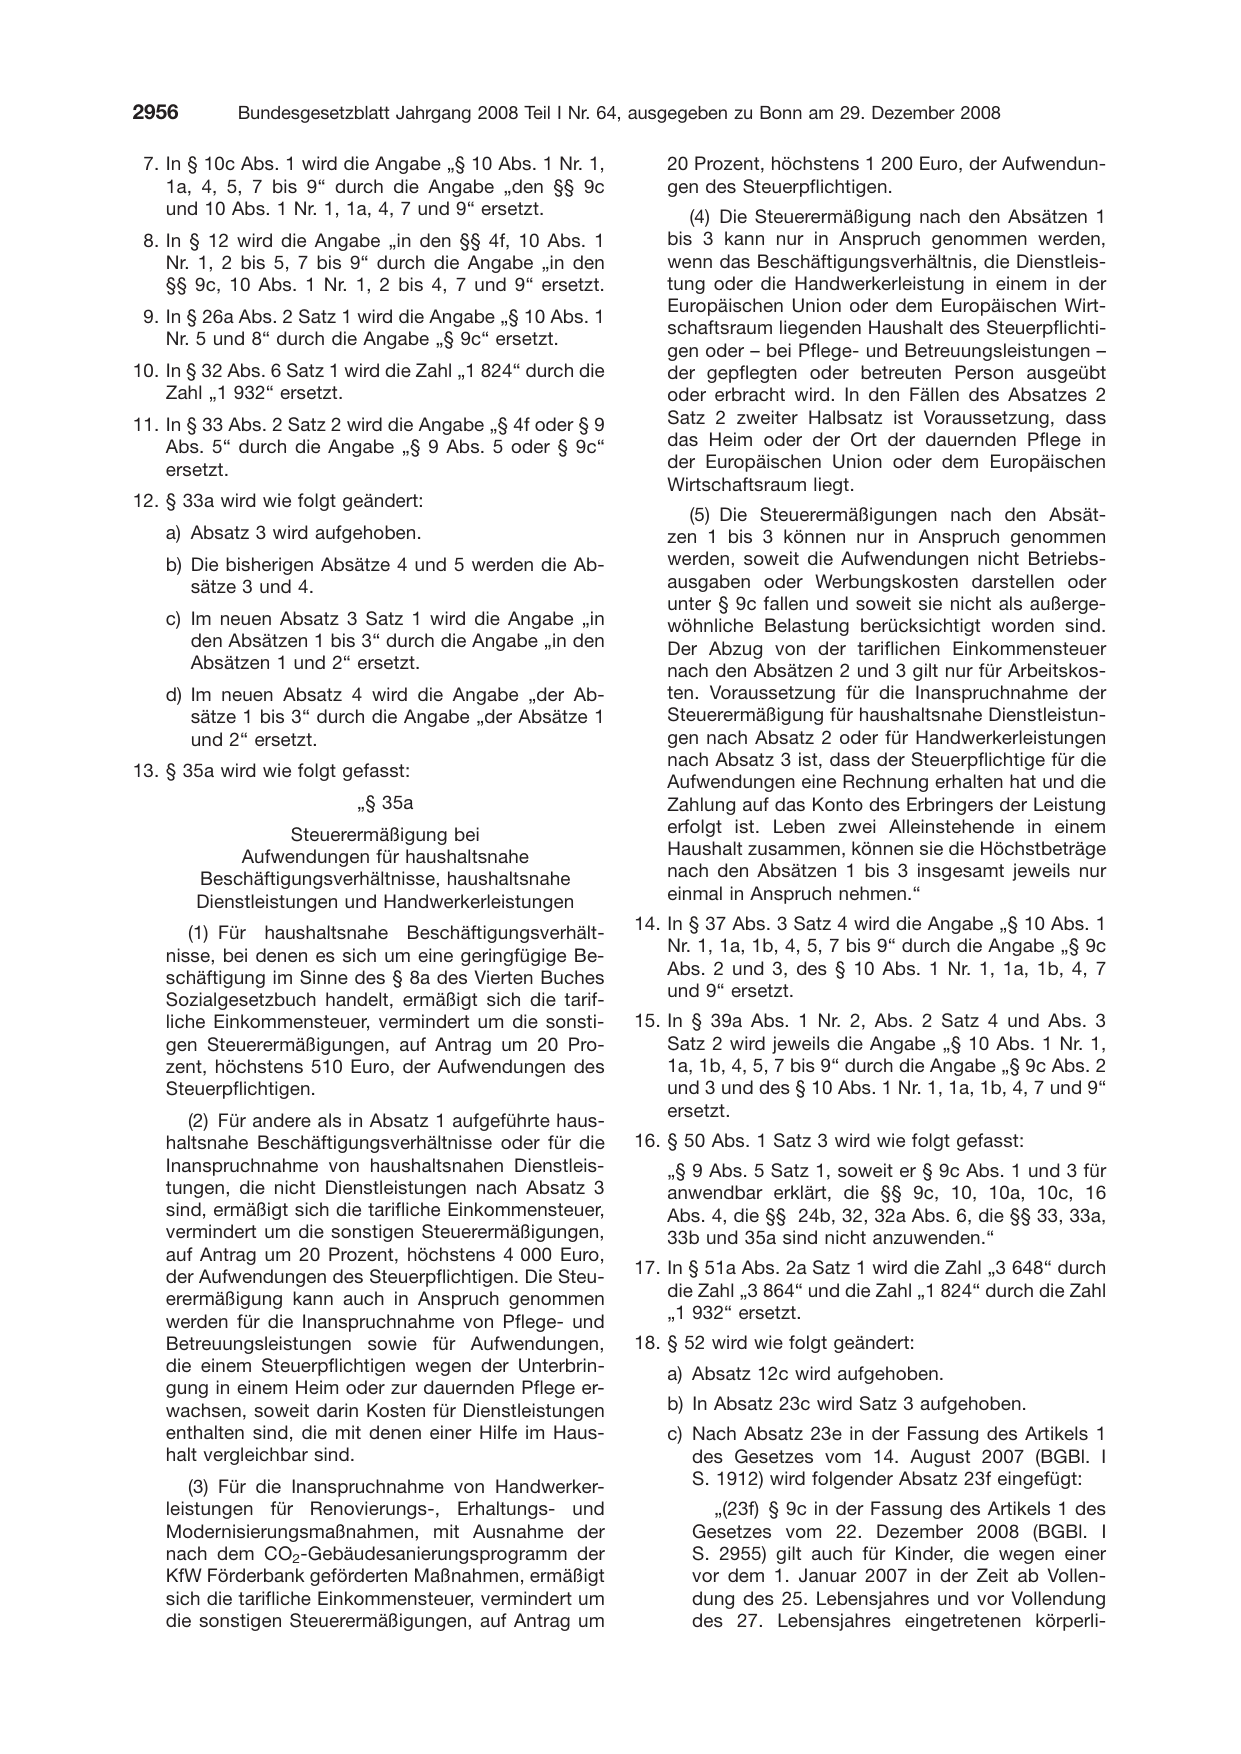
 7. In § 10c Abs. 1 wird die Angabe „§ 10 Abs. 1 Nr. 1,
    1a, 4, 5, 7 bis 9“ durch die Angabe „den §§ 9c
    und 10 Abs. 1 Nr. 1, 1a, 4, 7 und 9“ ersetzt.
 8. In § 12 wird die Angabe „in den §§ 4f, 10 Abs. 1
    Nr. 1, 2 bis 5, 7 bis 9“ durch die Angabe „in den
    §§ 9c, 10 Abs. 1 Nr. 1, 2 bis 4, 7 und 9“ ersetzt.

 9. In § 26a Abs. 2 Satz 1 wird die Angabe „§ 10 Abs. 1

    Nr. 5 und 8“ durch die Angabe „§ 9c“ ersetzt.

10. In § 32 Abs. 6 Satz 1 wird die Zahl „1 824“ durch die
    Zahl „1 932“ ersetzt.
11. In § 33 Abs. 2 Satz 2 wird die Angabe „§ 4f oder § 9
    Abs. 5“ durch die Angabe „§ 9 Abs. 5 oder § 9c“
    ersetzt.

12. § 33a wird wie folgt geändert:

   a) Absatz 3 wird aufgehoben.
   b) Die bisherigen Absätze 4 und 5 werden die Ab-
      sätze 3 und 4.

   c) Im neuen Absatz 3 Satz 1 wird die Angabe „in
      den Absätzen 1 bis 3“ durch die Angabe „in den
      Absätzen 1 und 2“ ersetzt.
   d) Im neuen Absatz 4 wird die Angabe „der Ab-
      sätze 1 bis 3“ durch die Angabe „der Absätze 1
      und 2“ ersetzt.

13. § 35a wird wie folgt gefasst:

                           㤠35a
                   Steuerermäßigung bei
            Aufwendungen für haushaltsnahe
       Beschäftigungsverhältnisse, haushaltsnahe
       Dienstleistungen und Handwerkerleistungen

      (1) Für haushaltsnahe Beschäftigungsverhält-
   nisse, bei denen es sich um eine geringfügige Be-
   schäftigung im Sinne des § 8a des Vierten Buches
   Sozialgesetzbuch handelt, ermäßigt sich die tarif-
   liche Einkommensteuer, vermindert um die sonsti-
   gen Steuerermäßigungen, auf Antrag um 20 Pro-
   zent, höchstens 510 Euro, der Aufwendungen des
   Steuerpflichtigen.

      (2) Für andere als in Absatz 1 aufgeführte haus-
   haltsnahe Beschäftigungsverhältnisse oder für die
   Inanspruchnahme von haushaltsnahen Dienstleis-
   tungen, die nicht Dienstleistungen nach Absatz 3
   sind, ermäßigt sich die tarifliche Einkommensteuer,
   vermindert um die sonstigen Steuerermäßigungen,
   auf Antrag um 20 Prozent, höchstens 4 000 Euro,
   der Aufwendungen des Steuerpflichtigen. Die Steu-
   erermäßigung kann auch in Anspruch genommen
   werden für die Inanspruchnahme von Pflege- und
   Betreuungsleistungen sowie für Aufwendungen,
   die einem Steuerpflichtigen wegen der Unterbrin-
   gung in einem Heim oder zur dauernden Pflege er-
   wachsen, soweit darin Kosten für Dienstleistungen
   enthalten sind, die mit denen einer Hilfe im Haus-
   halt vergleichbar sind.
      (3) Für die Inanspruchnahme von Handwerker-
   leistungen für Renovierungs-, Erhaltungs- und
   Modernisierungsmaßnahmen, mit Ausnahme der
   nach dem CO2-Gebäudesanierungsprogramm der
   KfW Förderbank geförderten Maßnahmen, ermäßigt
   sich die tarifliche Einkommensteuer, vermindert um
   die sonstigen Steuerermäßigungen, auf Antrag um

   20 Prozent, höchstens 1 200 Euro, der Aufwendun-
   gen des Steuerpflichtigen.
      (4) Die Steuerermäßigung nach den Absätzen 1
   bis 3 kann nur in Anspruch genommen werden,
   wenn das Beschäftigungsverhältnis, die Dienstleis-
   tung oder die Handwerkerleistung in einem in der
   Europäischen Union oder dem Europäischen Wirt-

   schaftsraum liegenden Haushalt des Steuerpflichti-

   gen oder – bei Pflege- und Betreuungsleistungen –
   der gepflegten oder betreuten Person ausgeübt
   oder erbracht wird. In den Fällen des Absatzes 2
   Satz 2 zweiter Halbsatz ist Voraussetzung, dass
   das Heim oder der Ort der dauernden Pflege in
   der Europäischen Union oder dem Europäischen
   Wirtschaftsraum liegt.

      (5) Die Steuerermäßigungen nach den Absät-
   zen 1 bis 3 können nur in Anspruch genommen
   werden, soweit die Aufwendungen nicht Betriebs-
   ausgaben oder Werbungskosten darstellen oder
   unter § 9c fallen und soweit sie nicht als außerge-
   wöhnliche Belastung berücksichtigt worden sind.
   Der Abzug von der tariflichen Einkommensteuer
   nach den Absätzen 2 und 3 gilt nur für Arbeitskos-
   ten. Voraussetzung für die Inanspruchnahme der
   Steuerermäßigung für haushaltsnahe Dienstleistun-
   gen nach Absatz 2 oder für Handwerkerleistungen
   nach Absatz 3 ist, dass der Steuerpflichtige für die

   Aufwendungen eine Rechnung erhalten hat und die
   Zahlung auf das Konto des Erbringers der Leistung
   erfolgt ist. Leben zwei Alleinstehende in einem
   Haushalt zusammen, können sie die Höchstbeträge
   nach den Absätzen 1 bis 3 insgesamt jeweils nur
   einmal in Anspruch nehmen.“

14. In § 37 Abs. 3 Satz 4 wird die Angabe „§ 10 Abs. 1
    Nr. 1, 1a, 1b, 4, 5, 7 bis 9“ durch die Angabe „§ 9c
    Abs. 2 und 3, des § 10 Abs. 1 Nr. 1, 1a, 1b, 4, 7
    und 9“ ersetzt.
15. In § 39a Abs. 1 Nr. 2, Abs. 2 Satz 4 und Abs. 3
    Satz 2 wird jeweils die Angabe 㤠10 Abs. 1 Nr. 1,
    1a, 1b, 4, 5, 7 bis 9“ durch die Angabe „§ 9c Abs. 2
    und 3 und des § 10 Abs. 1 Nr. 1, 1a, 1b, 4, 7 und 9“
    ersetzt.

16. § 50 Abs. 1 Satz 3 wird wie folgt gefasst:
   „§ 9 Abs. 5 Satz 1, soweit er § 9c Abs. 1 und 3 für
   anwendbar erklärt, die §§ 9c, 10, 10a, 10c, 16
   Abs. 4, die §§ 24b, 32, 32a Abs. 6, die §§ 33, 33a,
   33b und 35a sind nicht anzuwenden.“

17. In § 51a Abs. 2a Satz 1 wird die Zahl „3 648“ durch
    die Zahl „3 864“ und die Zahl „1 824“ durch die Zahl
    „1 932“ ersetzt.
18. § 52 wird wie folgt geändert:
   a) Absatz 12c wird aufgehoben.

   b) In Absatz 23c wird Satz 3 aufgehoben.
   c) Nach Absatz 23e in der Fassung des Artikels 1
      des Gesetzes vom 14. August 2007 (BGBl. I
      S. 1912) wird folgender Absatz 23f eingefügt:
        „(23f) § 9c in der Fassung des Artikels 1 des
      Gesetzes vom 22. Dezember 2008 (BGBl. I
      S. 2955) gilt auch für Kinder, die wegen einer
      vor dem 1. Januar 2007 in der Zeit ab Vollen-
      dung des 25. Lebensjahres und vor Vollendung
      des 27. Lebensjahres eingetretenen körperli-
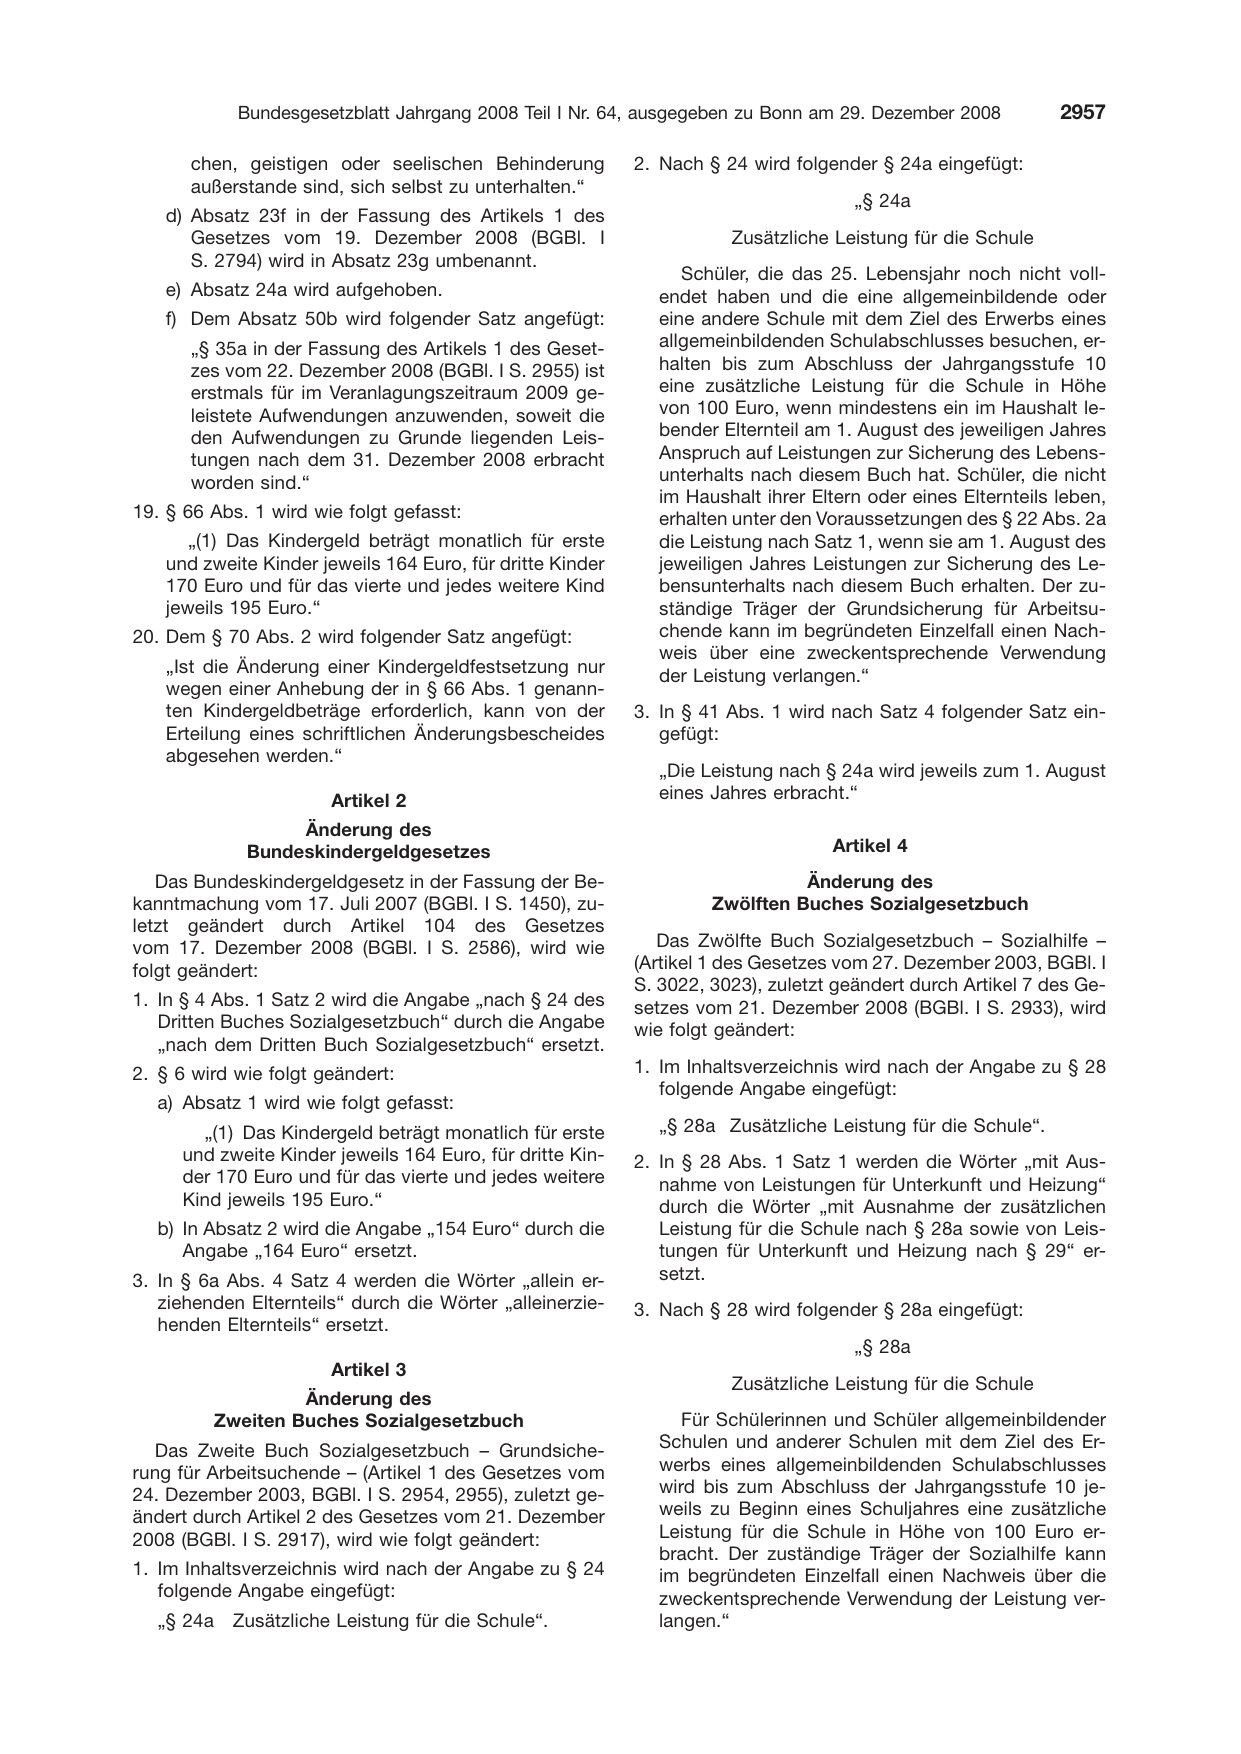
      chen, geistigen oder seelischen Behinderung
      außerstande sind, sich selbst zu unterhalten.“

   d) Absatz 23f in der Fassung des Artikels 1 des
      Gesetzes vom 19. Dezember 2008 (BGBl. I
      S. 2794) wird in Absatz 23g umbenannt.

   e) Absatz 24a wird aufgehoben.
   f) Dem Absatz 50b wird folgender Satz angefügt:
      㤠35a in der Fassung des Artikels 1 des Geset-
      zes vom 22. Dezember 2008 (BGBl. I S. 2955) ist
      erstmals für im Veranlagungszeitraum 2009 ge-
      leistete Aufwendungen anzuwenden, soweit die
      den Aufwendungen zu Grunde liegenden Leis-
      tungen nach dem 31. Dezember 2008 erbracht
      worden sind.“

19. § 66 Abs. 1 wird wie folgt gefasst:
      „(1) Das Kindergeld beträgt monatlich für erste
   und zweite Kinder jeweils 164 Euro, für dritte Kinder
   170 Euro und für das vierte und jedes weitere Kind
   jeweils 195 Euro.“
20. Dem § 70 Abs. 2 wird folgender Satz angefügt:

   „Ist die Änderung einer Kindergeldfestsetzung nur
   wegen einer Anhebung der in § 66 Abs. 1 genann-
   ten Kindergeldbeträge erforderlich, kann von der
   Erteilung eines schriftlichen Änderungsbescheides
   abgesehen werden.“

                       Artikel 2
                  Änderung des
             Bundeskindergeldgesetzes
   Das Bundeskindergeldgesetz in der Fassung der Be-
kanntmachung vom 17. Juli 2007 (BGBl. I S. 1450), zu-
letzt geändert durch Artikel 104 des Gesetzes
vom 17. Dezember 2008 (BGBl. I S. 2586), wird wie
folgt geändert:

1. In § 4 Abs. 1 Satz 2 wird die Angabe „nach § 24 des
   Dritten Buches Sozialgesetzbuch“ durch die Angabe
   „nach dem Dritten Buch Sozialgesetzbuch“ ersetzt.
2. § 6 wird wie folgt geändert:

  a) Absatz 1 wird wie folgt gefasst:
       „(1) Das Kindergeld beträgt monatlich für erste
     und zweite Kinder jeweils 164 Euro, für dritte Kin-
     der 170 Euro und für das vierte und jedes weitere
     Kind jeweils 195 Euro.“
  b) In Absatz 2 wird die Angabe „154 Euro“ durch die
     Angabe „164 Euro“ ersetzt.
3. In § 6a Abs. 4 Satz 4 werden die Wörter „allein er-
   ziehenden Elternteils“ durch die Wörter „alleinerzie-
   henden Elternteils“ ersetzt.

                       Artikel 3

                  Änderung des
         Zweiten Buches Sozialgesetzbuch
  Das Zweite Buch Sozialgesetzbuch – Grundsiche-
rung für Arbeitsuchende – (Artikel 1 des Gesetzes vom
24. Dezember 2003, BGBl. I S. 2954, 2955), zuletzt ge-
ändert durch Artikel 2 des Gesetzes vom 21. Dezember
2008 (BGBl. I S. 2917), wird wie folgt geändert:

1. Im Inhaltsverzeichnis wird nach der Angabe zu § 24
   folgende Angabe eingefügt:
  „§ 24a   Zusätzliche Leistung für die Schule“.

2. Nach § 24 wird folgender § 24a eingefügt:

                          㤠24a

           Zusätzliche Leistung für die Schule

     Schüler, die das 25. Lebensjahr noch nicht voll-
  endet haben und die eine allgemeinbildende oder
  eine andere Schule mit dem Ziel des Erwerbs eines
  allgemeinbildenden Schulabschlusses besuchen, er-
  halten bis zum Abschluss der Jahrgangsstufe 10
  eine zusätzliche Leistung für die Schule in Höhe
  von 100 Euro, wenn mindestens ein im Haushalt le-
  bender Elternteil am 1. August des jeweiligen Jahres
  Anspruch auf Leistungen zur Sicherung des Lebens-
  unterhalts nach diesem Buch hat. Schüler, die nicht
  im Haushalt ihrer Eltern oder eines Elternteils leben,
  erhalten unter den Voraussetzungen des § 22 Abs. 2a
  die Leistung nach Satz 1, wenn sie am 1. August des
  jeweiligen Jahres Leistungen zur Sicherung des Le-
  bensunterhalts nach diesem Buch erhalten. Der zu-
  ständige Träger der Grundsicherung für Arbeitsu-
  chende kann im begründeten Einzelfall einen Nach-
  weis über eine zweckentsprechende Verwendung
  der Leistung verlangen.“

3. In § 41 Abs. 1 wird nach Satz 4 folgender Satz ein-
   gefügt:

  „Die Leistung nach § 24a wird jeweils zum 1. August
  eines Jahres erbracht.“

                       Artikel 4
                   Änderung des
         Zwölften Buches Sozialgesetzbuch

   Das Zwölfte Buch Sozialgesetzbuch – Sozialhilfe –
(Artikel 1 des Gesetzes vom 27. Dezember 2003, BGBl. I
S. 3022, 3023), zuletzt geändert durch Artikel 7 des Ge-
setzes vom 21. Dezember 2008 (BGBl. I S. 2933), wird
wie folgt geändert:

1. Im Inhaltsverzeichnis wird nach der Angabe zu § 28
   folgende Angabe eingefügt:

  „§ 28a Zusätzliche Leistung für die Schule“.
2. In § 28 Abs. 1 Satz 1 werden die Wörter „mit Aus-
   nahme von Leistungen für Unterkunft und Heizung“
   durch die Wörter „mit Ausnahme der zusätzlichen
   Leistung für die Schule nach § 28a sowie von Leis-
   tungen für Unterkunft und Heizung nach § 29“ er-
   setzt.
3. Nach § 28 wird folgender § 28a eingefügt:

                          㤠28a

           Zusätzliche Leistung für die Schule

     Für Schülerinnen und Schüler allgemeinbildender
  Schulen und anderer Schulen mit dem Ziel des Er-
  werbs eines allgemeinbildenden Schulabschlusses
  wird bis zum Abschluss der Jahrgangsstufe 10 je-
  weils zu Beginn eines Schuljahres eine zusätzliche
  Leistung für die Schule in Höhe von 100 Euro er-
  bracht. Der zuständige Träger der Sozialhilfe kann
  im begründeten Einzelfall einen Nachweis über die
  zweckentsprechende Verwendung der Leistung ver-
  langen.“
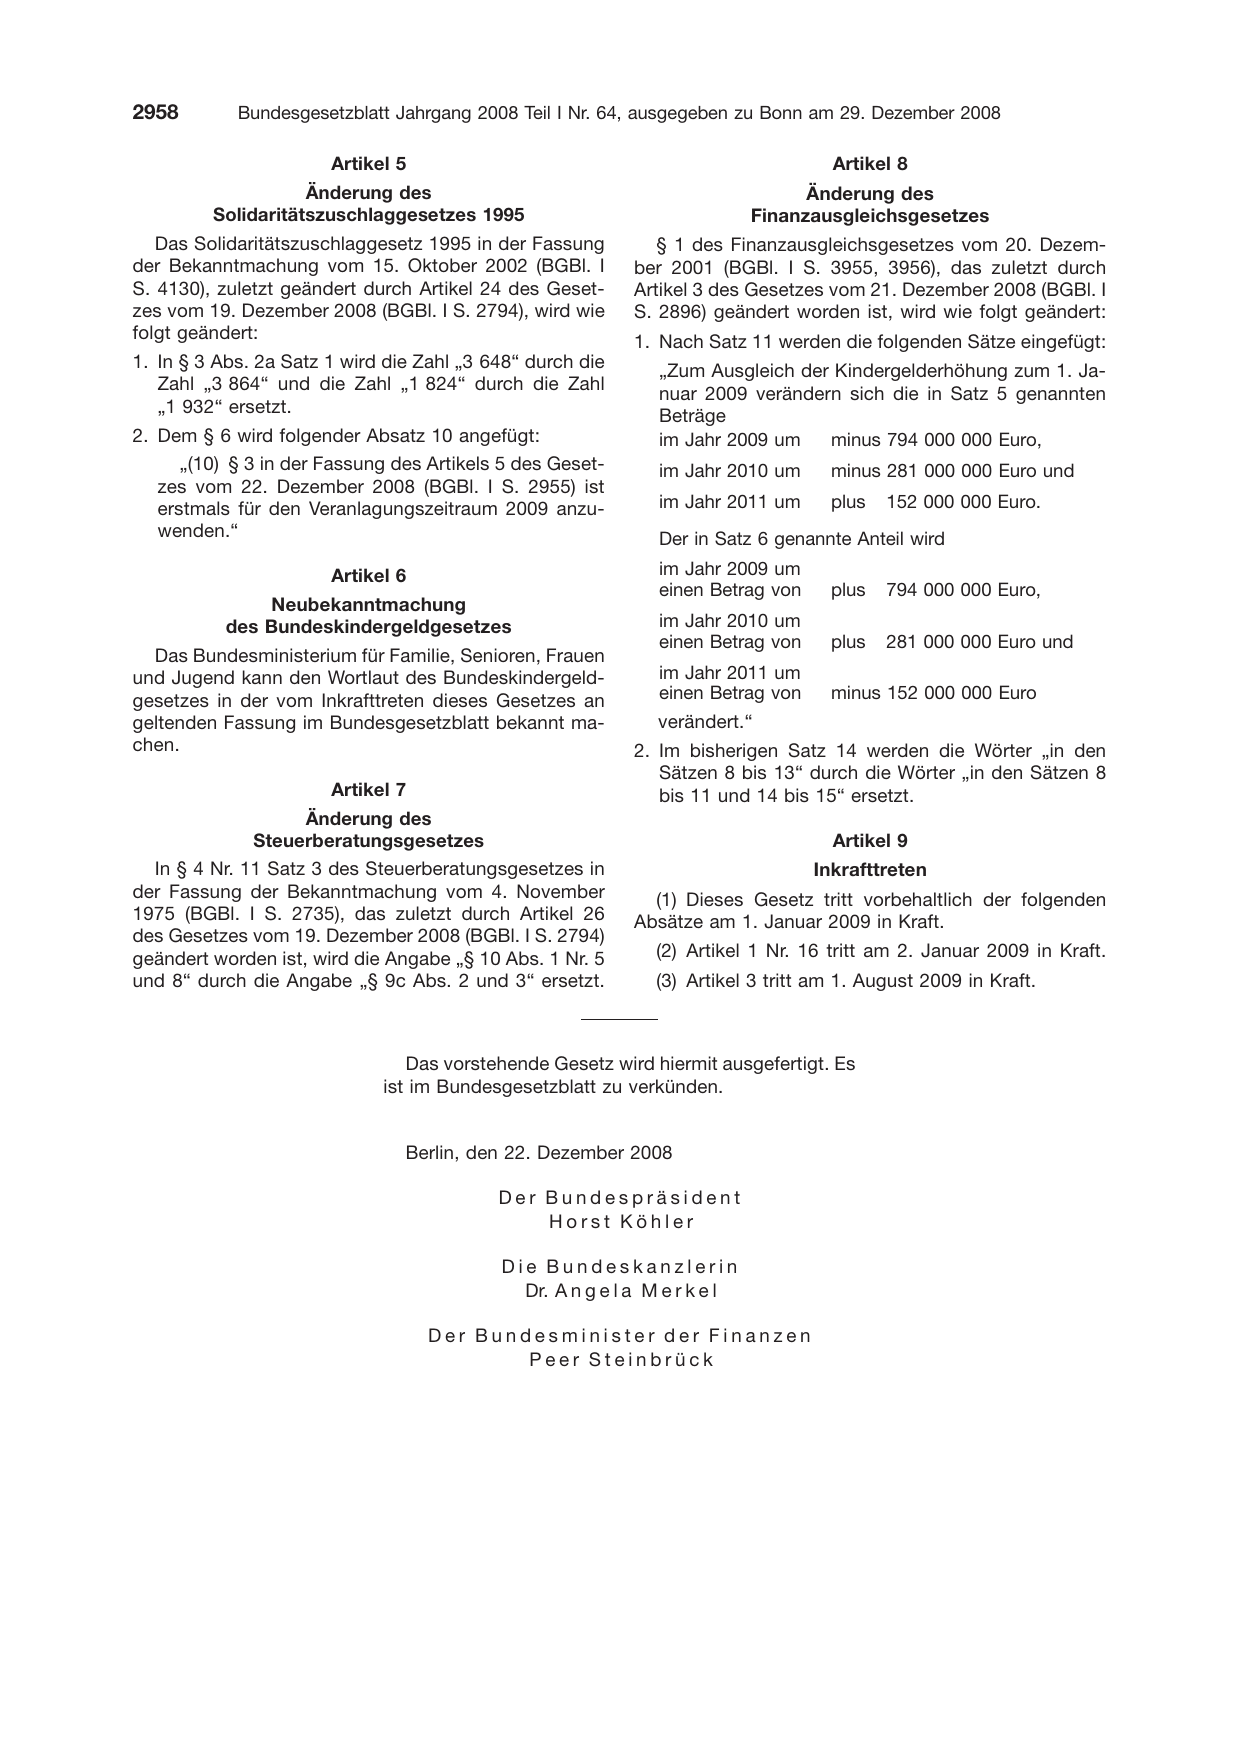
                       Artikel 5
                    Änderung des
         Solidaritätszuschlaggesetzes 1995
   Das Solidaritätszuschlaggesetz 1995 in der Fassung
der Bekanntmachung vom 15. Oktober 2002 (BGBl. I
S. 4130), zuletzt geändert durch Artikel 24 des Geset-
zes vom 19. Dezember 2008 (BGBl. I S. 2794), wird wie
folgt geändert:
1. In § 3 Abs. 2a Satz 1 wird die Zahl „3 648“ durch die
   Zahl „3 864“ und die Zahl „1 824“ durch die Zahl
   „1 932“ ersetzt.
2. Dem § 6 wird folgender Absatz 10 angefügt:
     „(10) § 3 in der Fassung des Artikels 5 des Geset-
  zes vom 22. Dezember 2008 (BGBl. I S. 2955) ist
  erstmals für den Veranlagungszeitraum 2009 anzu-
  wenden.“
                       Artikel 6

               Neubekanntmachung
           des Bundeskindergeldgesetzes

  Das Bundesministerium für Familie, Senioren, Frauen
und Jugend kann den Wortlaut des Bundeskindergeld-
gesetzes in der vom Inkrafttreten dieses Gesetzes an
geltenden Fassung im Bundesgesetzblatt bekannt ma-
chen.

                       Artikel 7
                   Änderung des
              Steuerberatungsgesetzes
  In § 4 Nr. 11 Satz 3 des Steuerberatungsgesetzes in
der Fassung der Bekanntmachung vom 4. November
1975 (BGBl. I S. 2735), das zuletzt durch Artikel 26
des Gesetzes vom 19. Dezember 2008 (BGBl. I S. 2794)
geändert worden ist, wird die Angabe „§ 10 Abs. 1 Nr. 5
und 8“ durch die Angabe „§ 9c Abs. 2 und 3“ ersetzt.

                        Artikel 8
                      Änderung des
                Finanzausgleichsgesetzes
   § 1 des Finanzausgleichsgesetzes vom 20. Dezem-
ber 2001 (BGBl. I S. 3955, 3956), das zuletzt durch
Artikel 3 des Gesetzes vom 21. Dezember 2008 (BGBl. I
S. 2896) geändert worden ist, wird wie folgt geändert:
1. Nach Satz 11 werden die folgenden Sätze eingefügt:
   „Zum Ausgleich der Kindergelderhöhung zum 1. Ja-
   nuar 2009 verändern sich die in Satz 5 genannten
   Beträge
   im Jahr 2009 um   minus 794 000 000 Euro,
   im Jahr 2010 um      minus 281 000 000 Euro und

   im Jahr 2011 um      plus   152 000 000 Euro.
   Der in Satz 6 genannte Anteil wird
   im Jahr 2009 um
   einen Betrag von     plus   794 000 000 Euro,

   im Jahr 2010 um
   einen Betrag von     plus   281 000 000 Euro und

   im Jahr 2011 um
   einen Betrag von     minus 152 000 000 Euro
   verändert.“
2. Im bisherigen Satz 14 werden die Wörter „in den
   Sätzen 8 bis 13“ durch die Wörter „in den Sätzen 8
   bis 11 und 14 bis 15“ ersetzt.

                        Artikel 9
                      Inkrafttreten
  (1) Dieses Gesetz tritt vorbehaltlich der folgenden
Absätze am 1. Januar 2009 in Kraft.

   (2) Artikel 1 Nr. 16 tritt am 2. Januar 2009 in Kraft.
   (3) Artikel 3 tritt am 1. August 2009 in Kraft.
                                Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                             ist im Bundesgesetzblatt zu

                                Berlin, den 22. Dezember
verkünden.

2008
                                           Der Bundespräsident
                                               Horst Köhler
                                           Die Bundeskanzlerin
                                             Dr. A n g e
l a M e r k e l
                                   Der Bundesminister der Finanzen
                                           Peer Steinbrück
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2008 I S. 2955. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 06f4924a13e0e1e1….