Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2008, S. 2896
BGBl. 2008 I S. 2896 · 11.178 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
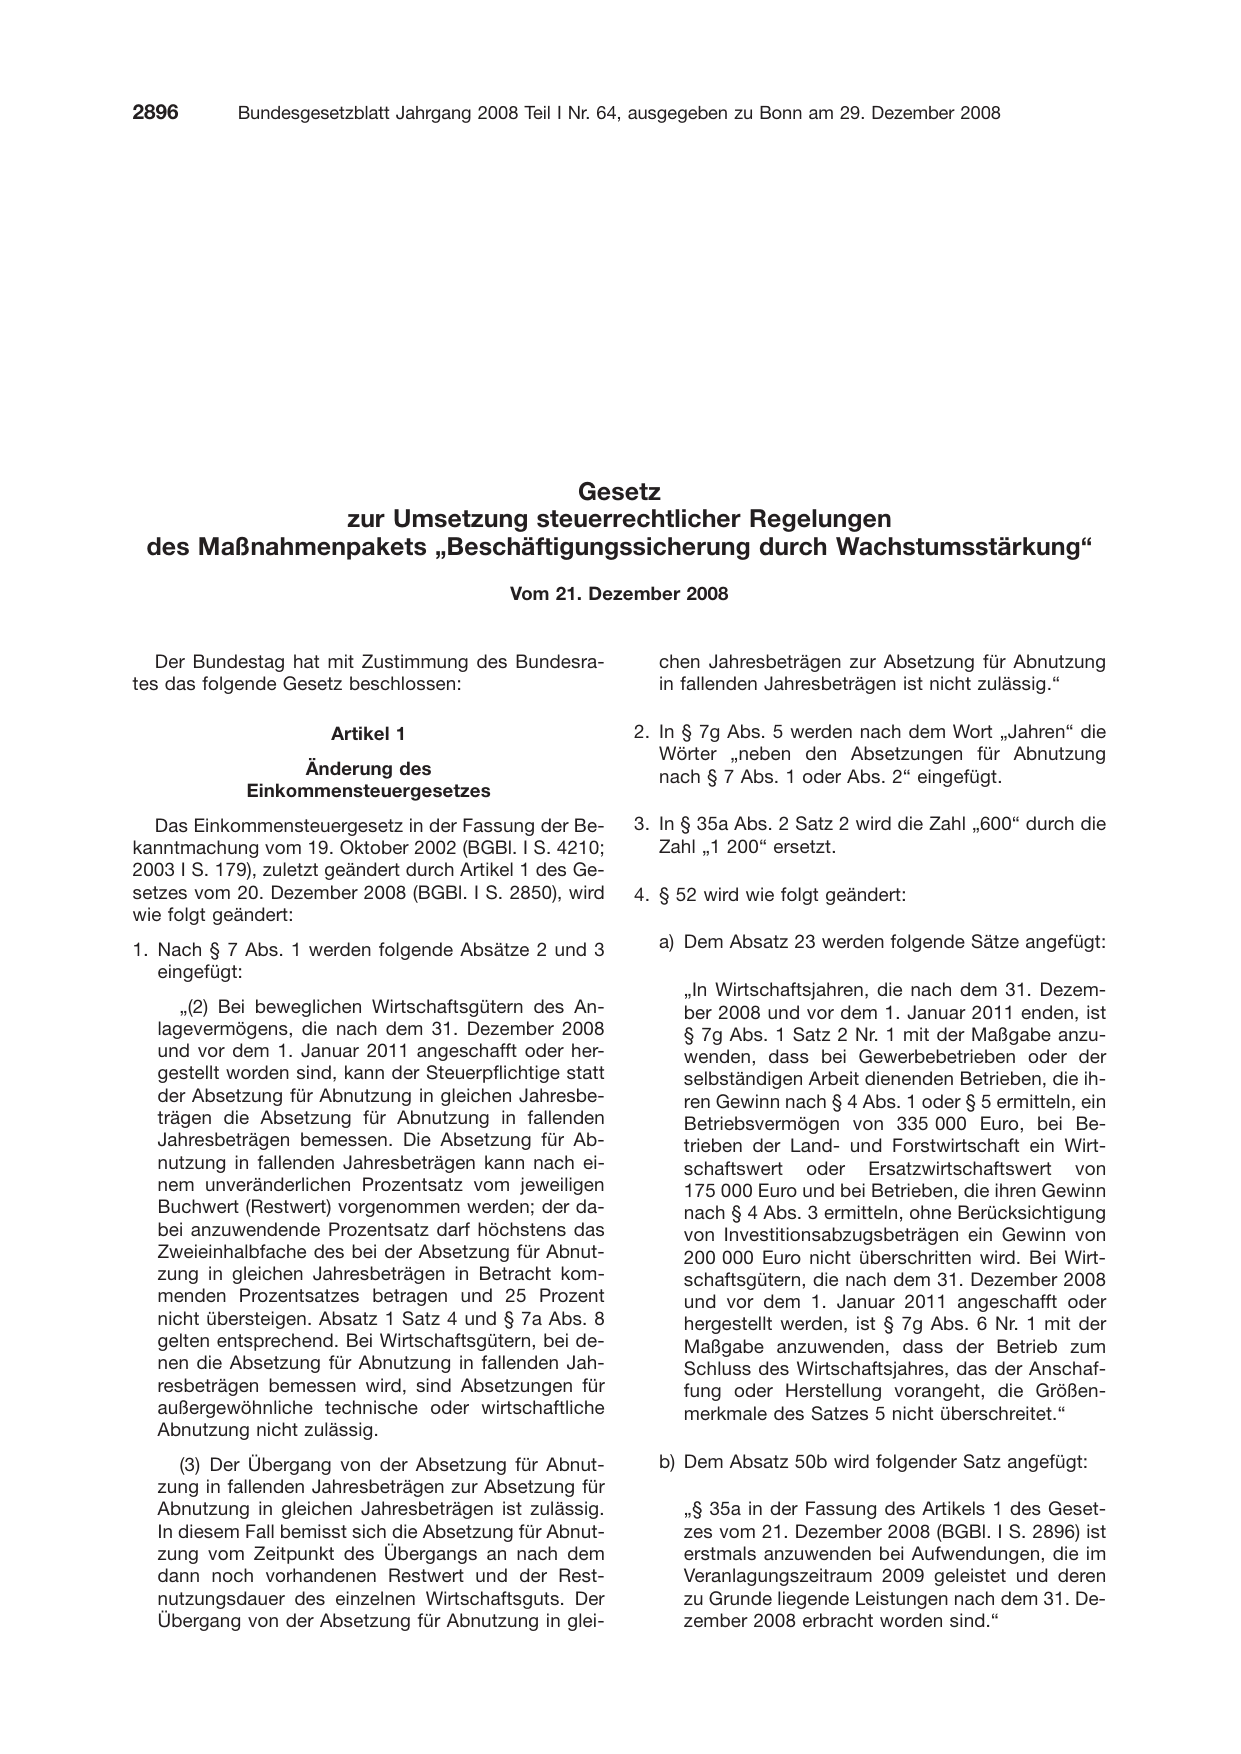
                                Gesetz
              zur Umsetzung steuerrechtlicher Regelungen
 des Maßnahmenpakets „Beschäftigungssicherung durch Wachstumsstärkung“
                                            Vom 21. Dezember 2008

   Der Bundestag hat mit Zustimmung des Bundesra-
tes das folgende Gesetz beschlossen:

                       Artikel 1

                   Änderung des
             Einkommensteuergesetzes
  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 19. Oktober 2002 (BGBl. I S. 4210;
2003 I S. 179), zuletzt geändert durch Artikel 1 des Ge-
setzes vom 20. Dezember 2008 (BGBl. I S. 2850), wird
wie folgt geändert:
1. Nach § 7 Abs. 1 werden folgende Absätze 2 und 3
   eingefügt:

     „(2) Bei beweglichen Wirtschaftsgütern des An-
  lagevermögens, die nach dem 31. Dezember 2008
  und vor dem 1. Januar 2011 angeschafft oder her-
  gestellt worden sind, kann der Steuerpflichtige statt
  der Absetzung für Abnutzung in gleichen Jahresbe-
  trägen die Absetzung für Abnutzung in fallenden
  Jahresbeträgen bemessen. Die Absetzung für Ab-
  nutzung in fallenden Jahresbeträgen kann nach ei-
  nem unveränderlichen Prozentsatz vom jeweiligen
  Buchwert (Restwert) vorgenommen werden; der da-
  bei anzuwendende Prozentsatz darf höchstens das
  Zweieinhalbfache des bei der Absetzung für Abnut-
  zung in gleichen Jahresbeträgen in Betracht kom-
  menden Prozentsatzes betragen und 25 Prozent
  nicht übersteigen. Absatz 1 Satz 4 und § 7a Abs. 8
  gelten entsprechend. Bei Wirtschaftsgütern, bei de-
  nen die Absetzung für Abnutzung in fallenden Jah-
  resbeträgen bemessen wird, sind Absetzungen für
  außergewöhnliche technische oder wirtschaftliche
  Abnutzung nicht zulässig.
     (3) Der Übergang von der Absetzung für Abnut-
  zung in fallenden Jahresbeträgen zur Absetzung für
  Abnutzung in gleichen Jahresbeträgen ist zulässig.
  In diesem Fall bemisst sich die Absetzung für Abnut-
  zung vom Zeitpunkt des Übergangs an nach dem
  dann noch vorhandenen Restwert und der Rest-
  nutzungsdauer des einzelnen Wirtschaftsguts. Der
  Übergang von der Absetzung für Abnutzung in glei-

  chen Jahresbeträgen zur Absetzung für Abnutzung
  in fallenden Jahresbeträgen ist nicht zulässig.“

2. In § 7g Abs. 5 werden nach dem Wort „Jahren“ die
   Wörter „neben den Absetzungen für Abnutzung
   nach § 7 Abs. 1 oder Abs. 2“ eingefügt.

3. In § 35a Abs. 2 Satz 2 wird die Zahl „600“ durch die
   Zahl „1 200“ ersetzt.

4. § 52 wird wie folgt geändert:

  a) Dem Absatz 23 werden folgende Sätze angefügt:

     „In Wirtschaftsjahren, die nach dem 31. Dezem-
     ber 2008 und vor dem 1. Januar 2011 enden, ist
     § 7g Abs. 1 Satz 2 Nr. 1 mit der Maßgabe anzu-
     wenden, dass bei Gewerbebetrieben oder der
     selbständigen Arbeit dienenden Betrieben, die ih-
     ren Gewinn nach § 4 Abs. 1 oder § 5 ermitteln, ein
     Betriebsvermögen von 335 000 Euro, bei Be-
     trieben der Land- und Forstwirtschaft ein Wirt-
     schaftswert oder Ersatzwirtschaftswert von
     175 000 Euro und bei Betrieben, die ihren Gewinn
     nach § 4 Abs. 3 ermitteln, ohne Berücksichtigung
     von Investitionsabzugsbeträgen ein Gewinn von
     200 000 Euro nicht überschritten wird. Bei Wirt-
     schaftsgütern, die nach dem 31. Dezember 2008
     und vor dem 1. Januar 2011 angeschafft oder
     hergestellt werden, ist § 7g Abs. 6 Nr. 1 mit der
     Maßgabe anzuwenden, dass der Betrieb zum
     Schluss des Wirtschaftsjahres, das der Anschaf-
     fung oder Herstellung vorangeht, die Größen-
     merkmale des Satzes 5 nicht überschreitet.“

  b) Dem Absatz 50b wird folgender Satz angefügt:

     㤠35a in der Fassung des Artikels 1 des Geset-
     zes vom 21. Dezember 2008 (BGBl. I S. 2896) ist
     erstmals anzuwenden bei Aufwendungen, die im
     Veranlagungszeitraum 2009 geleistet und deren
     zu Grunde liegende Leistungen nach dem 31. De-
     zember 2008 erbracht worden sind.“
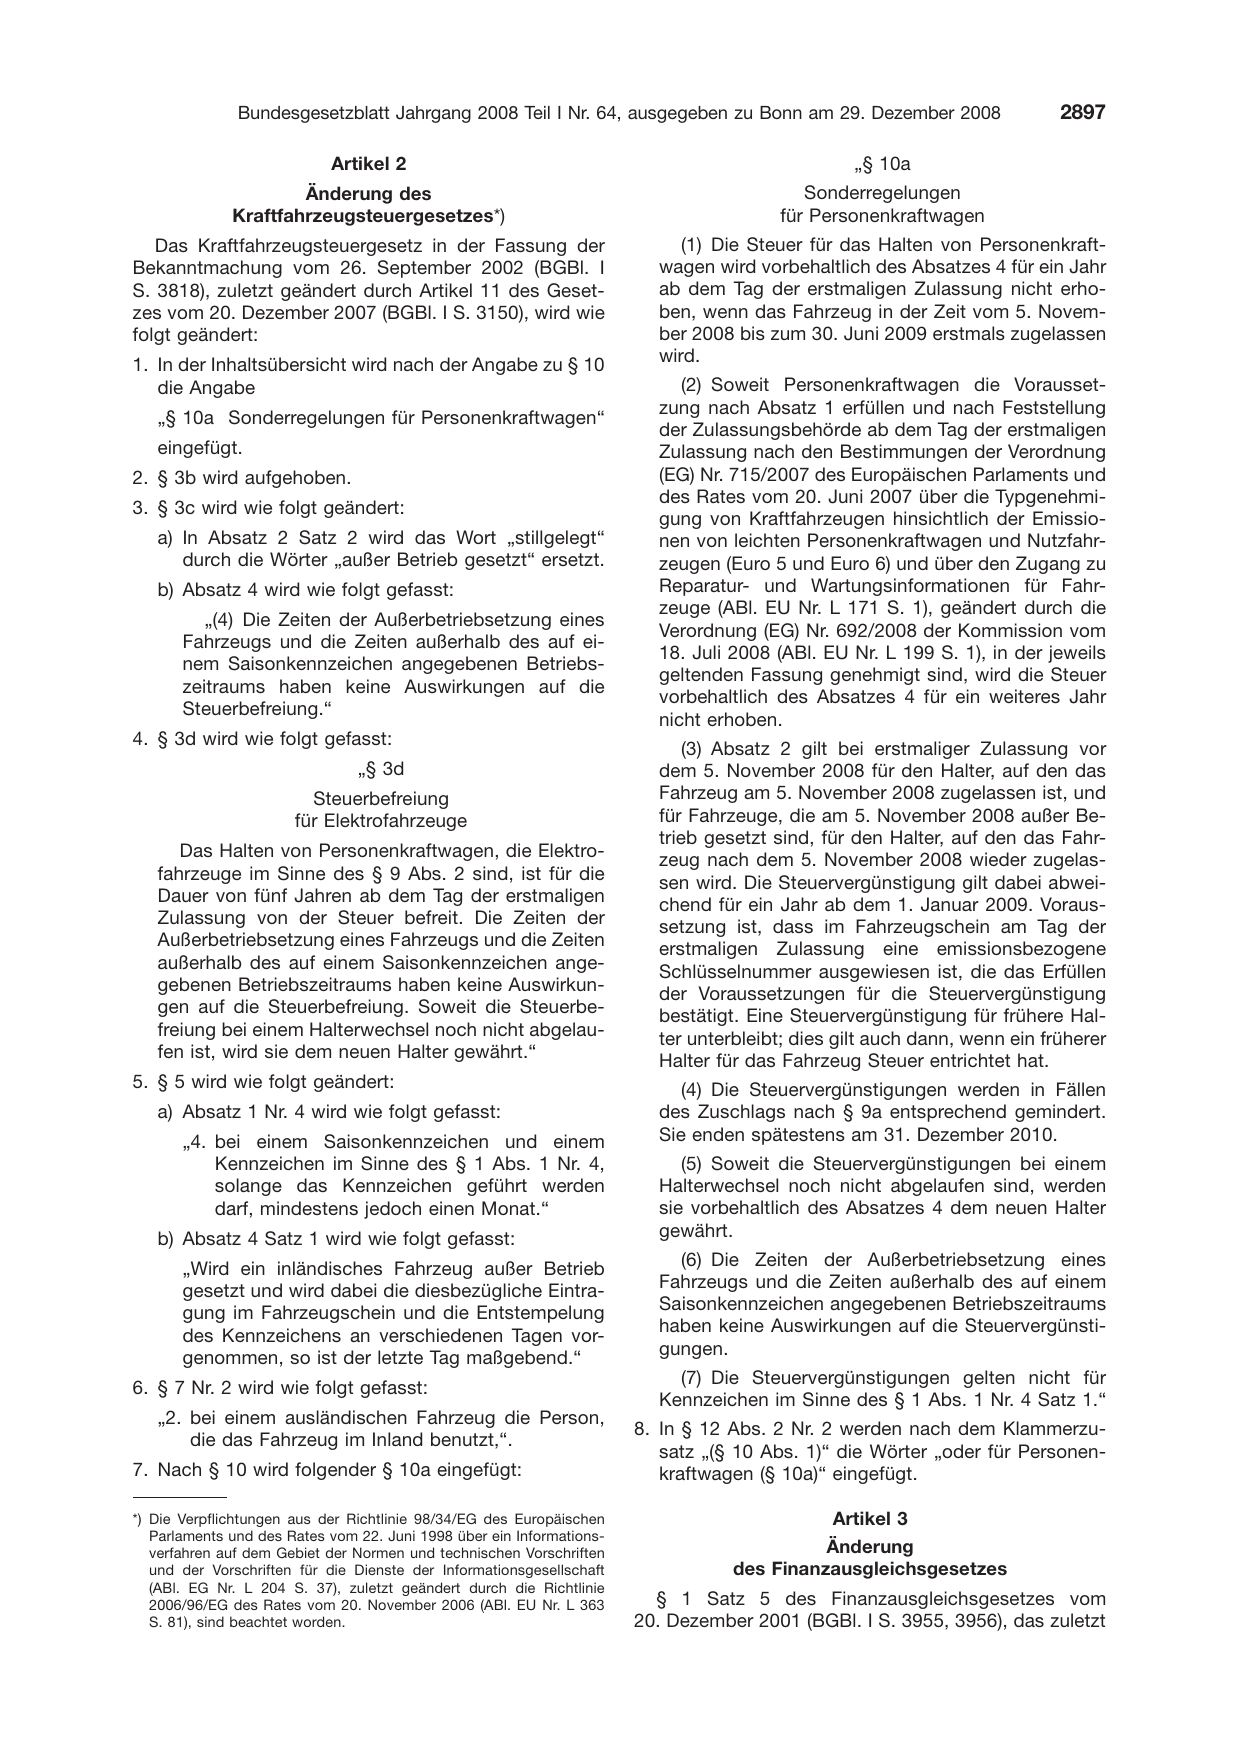
                            Artikel 2
                      Änderung des
              Kraftfahrzeugsteuergesetzes*)
   Das Kraftfahrzeugsteuergesetz in der Fassung der
Bekanntmachung vom 26. September 2002 (BGBl. I
S. 3818), zuletzt geändert durch Artikel 11 des Geset-
zes vom 20. Dezember 2007 (BGBl. I S. 3150), wird wie
folgt geändert:
1. In der Inhaltsübersicht wird nach der Angabe zu § 10
   die Angabe

   „§ 10a Sonderregelungen für Personenkraftwagen“

   eingefügt.
2. § 3b wird aufgehoben.

3. § 3c wird wie folgt geändert:

   a) In Absatz 2 Satz 2 wird das Wort „stillgelegt“
      durch die Wörter „außer Betrieb gesetzt“ ersetzt.
   b) Absatz 4 wird wie folgt gefasst:

          „(4) Die Zeiten der Außerbetriebsetzung eines

       Fahrzeugs und die Zeiten außerhalb des auf ei-

       nem Saisonkennzeichen angegebenen Betriebs-

       zeitraums haben keine Auswirkungen auf die

       Steuerbefreiung.“

4. § 3d wird wie folgt gefasst:

                                㤠3d
                         Steuerbefreiung
                       für Elektrofahrzeuge

      Das Halten von Personenkraftwagen, die Elektro-
   fahrzeuge im Sinne des § 9 Abs. 2 sind, ist für die
   Dauer von fünf Jahren ab dem Tag der erstmaligen
   Zulassung von der Steuer befreit. Die Zeiten der
   Außerbetriebsetzung eines Fahrzeugs und die Zeiten
   außerhalb des auf einem Saisonkennzeichen ange-
   gebenen Betriebszeitraums haben keine Auswirkun-
   gen auf die Steuerbefreiung. Soweit die Steuerbe-
   freiung bei einem Halterwechsel noch nicht abgelau-
   fen ist, wird sie dem neuen Halter gewährt.“
5. § 5 wird wie folgt geändert:
   a) Absatz 1 Nr. 4 wird wie folgt gefasst:
       „4. bei einem Saisonkennzeichen und einem
           Kennzeichen im Sinne des § 1 Abs. 1 Nr. 4,
           solange das Kennzeichen geführt werden
           darf, mindestens jedoch einen Monat.“
   b) Absatz 4 Satz 1 wird wie folgt gefasst:

       „Wird ein inländisches Fahrzeug außer Betrieb
       gesetzt und wird dabei die diesbezügliche Eintra-
       gung im Fahrzeugschein und die Entstempelung
       des Kennzeichens an verschiedenen Tagen vor-
       genommen, so ist der letzte Tag maßgebend.“

6. § 7 Nr. 2 wird wie folgt gefasst:

   „2. bei einem ausländischen Fahrzeug die Person,

       die das Fahrzeug im Inland benutzt,“.

7. Nach § 10 wird folgender § 10a eingefügt:

*) Die Verpflichtungen aus der Richtlinie 98/34/EG des Europäischen
   Parlaments und des Rates vom 22. Juni 1998 über ein Informations-
   verfahren auf dem Gebiet der Normen und technischen Vorschriften
   und der Vorschriften für die Dienste der Informationsgesellschaft
   (ABl. EG Nr. L 204 S. 37), zuletzt geändert durch die Richtlinie
   2006/96/EG des Rates vom 20. November 2006 (ABl. EU Nr. L 363
   S. 81), sind beachtet worden.

                          㤠10a
                   Sonderregelungen
                für Personenkraftwagen
     (1) Die Steuer für das Halten von Personenkraft-
  wagen wird vorbehaltlich des Absatzes 4 für ein Jahr
  ab dem Tag der erstmaligen Zulassung nicht erho-
  ben, wenn das Fahrzeug in der Zeit vom 5. Novem-
  ber 2008 bis zum 30. Juni 2009 erstmals zugelassen
  wird.
     (2) Soweit Personenkraftwagen die Vorausset-
  zung nach Absatz 1 erfüllen und nach Feststellung

  der Zulassungsbehörde ab dem Tag der erstmaligen
  Zulassung nach den Bestimmungen der Verordnung
  (EG) Nr. 715/2007 des Europäischen Parlaments und
  des Rates vom 20. Juni 2007 über die Typgenehmi-

  gung von Kraftfahrzeugen hinsichtlich der Emissio-
  nen von leichten Personenkraftwagen und Nutzfahr-
  zeugen (Euro 5 und Euro 6) und über den Zugang zu
  Reparatur- und Wartungsinformationen für Fahr-
  zeuge (ABl. EU Nr. L 171 S. 1), geändert durch die

  Verordnung (EG) Nr. 692/2008 der Kommission vom

  18. Juli 2008 (ABl. EU Nr. L 199 S. 1), in der jeweils

  geltenden Fassung genehmigt sind, wird die Steuer

  vorbehaltlich des Absatzes 4 für ein weiteres Jahr

  nicht erhoben.

      (3) Absatz 2 gilt bei erstmaliger Zulassung vor
  dem 5. November 2008 für den Halter, auf den das
  Fahrzeug am 5. November 2008 zugelassen ist, und
  für Fahrzeuge, die am 5. November 2008 außer Be-
  trieb gesetzt sind, für den Halter, auf den das Fahr-
  zeug nach dem 5. November 2008 wieder zugelas-
  sen wird. Die Steuervergünstigung gilt dabei abwei-
  chend für ein Jahr ab dem 1. Januar 2009. Voraus-
  setzung ist, dass im Fahrzeugschein am Tag der
  erstmaligen Zulassung eine emissionsbezogene
  Schlüsselnummer ausgewiesen ist, die das Erfüllen
  der Voraussetzungen für die Steuervergünstigung
  bestätigt. Eine Steuervergünstigung für frühere Hal-
  ter unterbleibt; dies gilt auch dann, wenn ein früherer
  Halter für das Fahrzeug Steuer entrichtet hat.
     (4) Die Steuervergünstigungen werden in Fällen
  des Zuschlags nach § 9a entsprechend gemindert.
  Sie enden spätestens am 31. Dezember 2010.
     (5) Soweit die Steuervergünstigungen bei einem
  Halterwechsel noch nicht abgelaufen sind, werden
  sie vorbehaltlich des Absatzes 4 dem neuen Halter
  gewährt.

    (6) Die Zeiten der Außerbetriebsetzung eines
  Fahrzeugs und die Zeiten außerhalb des auf einem
  Saisonkennzeichen angegebenen Betriebszeitraums
  haben keine Auswirkungen auf die Steuervergünsti-
  gungen.
    (7) Die Steuervergünstigungen gelten nicht für

  Kennzeichen im Sinne des § 1 Abs. 1 Nr. 4 Satz 1.“

8. In § 12 Abs. 2 Nr. 2 werden nach dem Klammerzu-

   satz „(§ 10 Abs. 1)“ die Wörter „oder für Personen-
   kraftwagen (§ 10a)“ eingefügt.

                       Artikel 3

                     Änderung
           des Finanzausgleichsgesetzes

  § 1 Satz 5 des Finanzausgleichsgesetzes vom
20. Dezember 2001 (BGBl. I S. 3955, 3956), das zuletzt
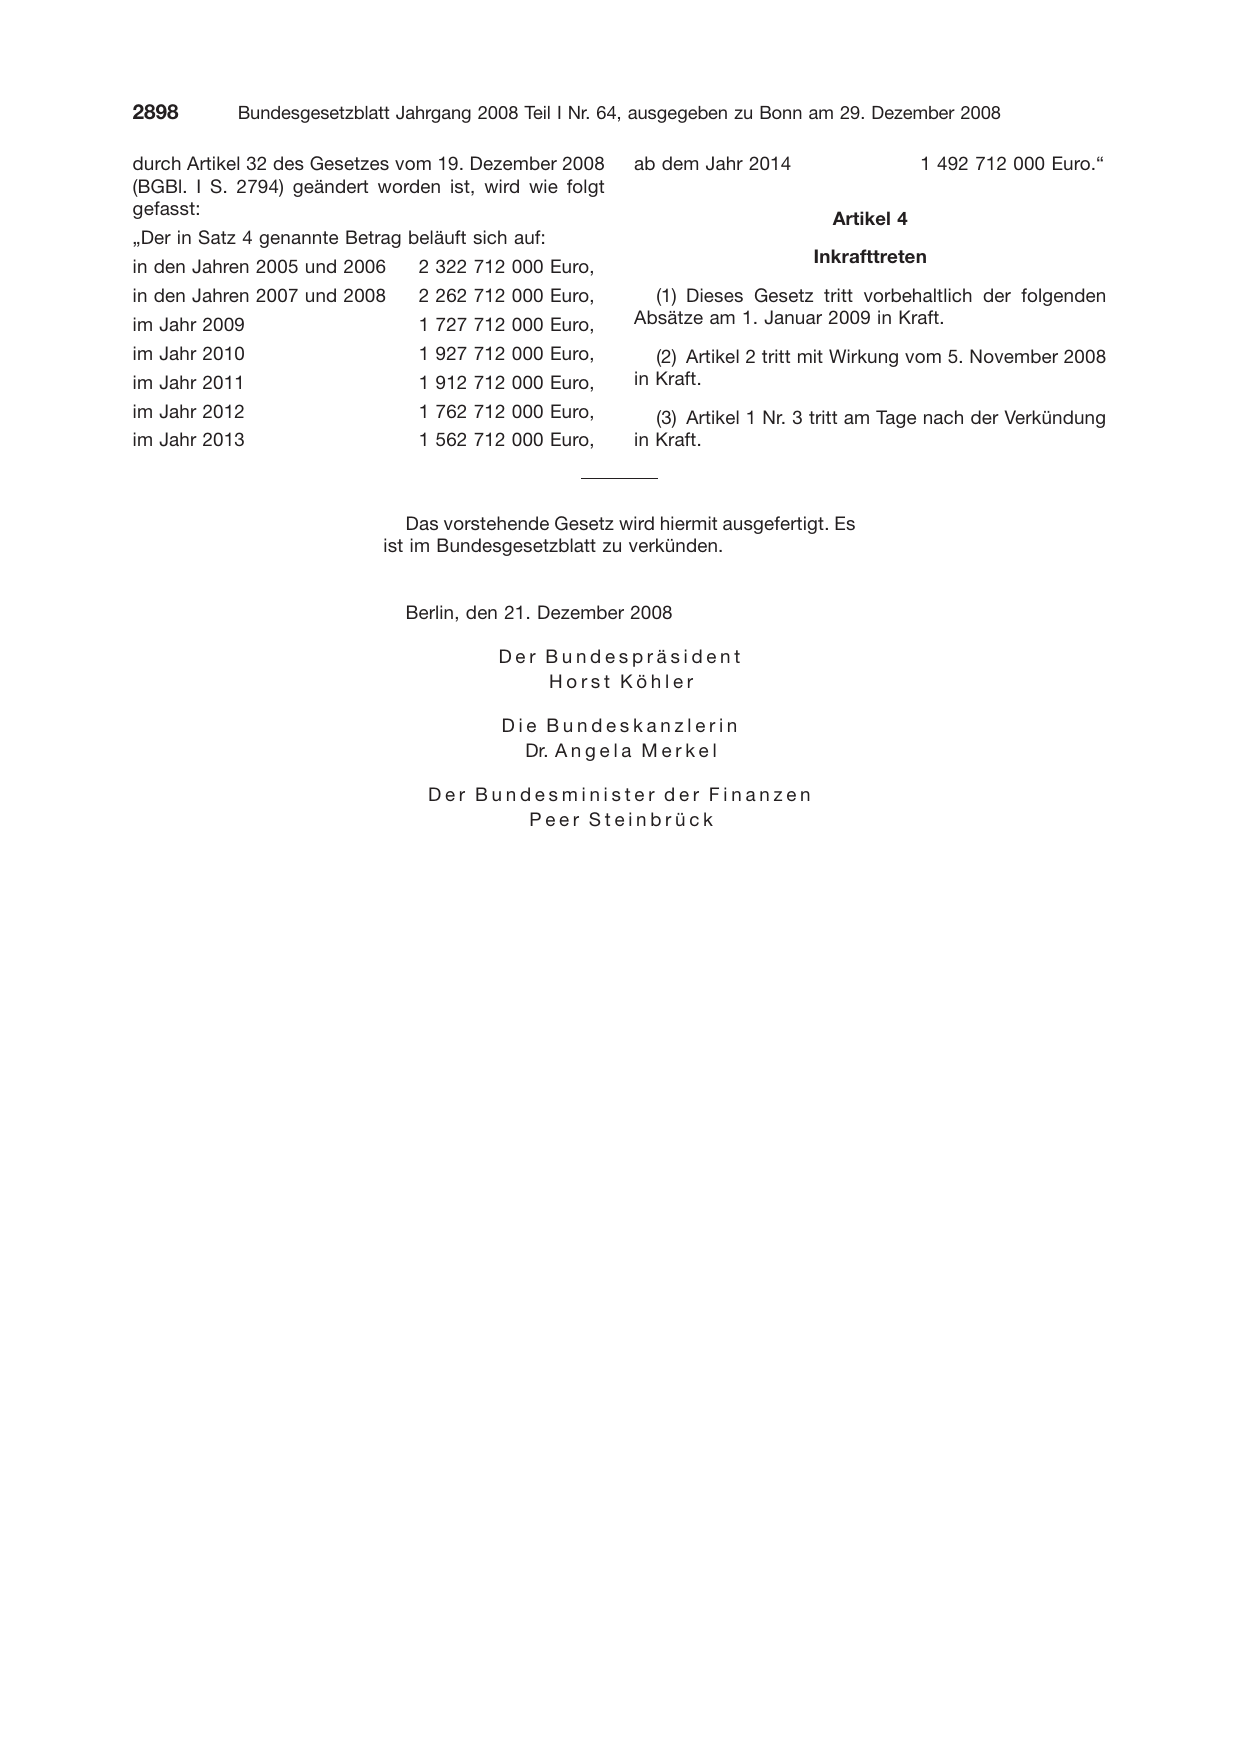
durch Artikel 32 des Gesetzes vom 19. Dezember 2008
(BGBl. I S. 2794) geändert worden ist, wird wie folgt
gefasst:

„Der in Satz 4 genannte Betrag beläuft sich auf:
in den Jahren 2005 und 2006      2 322 712 000 Euro,

in den Jahren 2007 und 2008      2 262 712 000 Euro,
im Jahr 2009                     1 727 712 000 Euro,
im Jahr 2010                     1 927 712 000 Euro,
im Jahr 2011                     1 912 712 000 Euro,
im Jahr 2012                     1 762 712 000 Euro,
im Jahr 2013                     1 562 712 000 Euro,

ab dem Jahr 2014                   1 492 712 000 Euro.“

                       Artikel 4

                     Inkrafttreten

  (1) Dieses Gesetz tritt vorbehaltlich der folgenden
Absätze am 1. Januar 2009 in Kraft.
   (2) Artikel 2 tritt mit Wirkung vom 5. November 2008
in Kraft.
   (3) Artikel 1 Nr. 3 tritt am Tage nach der Verkündung
in Kraft.
                                Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                             ist im Bundesgesetzblatt zu verkünden.

                               Berlin, den 21. Dezember

2008
                                          Der Bundespräsident
                                              Horst Köhler
                                          Die Bundeskanzlerin
                                            Dr. A n g e
l a M e r k e l
                                  Der Bundesminister der Finanzen
                                          Peer Steinbrück
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2008 I S. 2896. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 20dfd0d48913980b….