Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2008, S. 2794
BGBl. 2008 I S. 2794 · 286.632 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                            Jahressteuergesetz 2009
                                                  (JStG 2009)
                                                  Vom 19. Dezember 2008

   Der Bundestag hat mit Zustimmung des Bundesra-
tes das folgende Gesetz beschlossen:

                   Inhaltsübersicht

Artikel 1 Änderung des Einkommensteuergesetzes
Artikel 2 Änderung der Einkommensteuer-Durchführungsver-
           ordnung

Artikel 3 Änderung des Körperschaftsteuergesetzes

Artikel 4 Änderung des Gewerbesteuergesetzes
Artikel 5 Änderung der Gewerbesteuer-Durchführungsverord-
           nung
Artikel 6 Änderung des Umwandlungssteuergesetzes

Artikel 7 Änderung des Umsatzsteuergesetzes

Artikel 8 Änderung der Umsatzsteuer-Durchführungsverord-
           nung
Artikel 9 Änderung des Außensteuergesetzes
Artikel 10 Änderung der Abgabenordnung
Artikel 11 Änderung des Einführungsgesetzes zur Abgabenord-
           nung
Artikel 12 Änderung des Finanzverwaltungsgesetzes
Artikel 13 Änderung des Grunderwerbsteuergesetzes
Artikel 14 Änderung des Investmentsteuergesetzes
Artikel 15 Änderung des Zerlegungsgesetzes

Artikel 16 Änderung des Gesetzes über steuerliche Maßnahmen
           bei Auslandsinvestitionen der deutschen Wirtschaft
Artikel 17 Änderung des Flurbereinigungsgesetzes
Artikel 18 Änderung des Forstschäden-Ausgleichsgesetzes
Artikel 19 Änderung des Dritten Buches Sozialgesetzbuch

Artikel 20 Änderung des Siebten Buches Sozialgesetzbuch

Artikel 21 Änderung des Zehnten Buches Sozialgesetzbuch
Artikel 22 Änderung des Eigenheimzulagengesetzes
Artikel 23 Änderung des Altersvorsorgeverträge-Zertifizierungs-
           gesetzes
Artikel 24 Änderung des Solidaritätszuschlaggesetzes 1995
Artikel 25 Änderung der Altersvorsorge-Durchführungsverord-
           nung

Artikel 26 Änderung des Steuerberatungsgesetzes
Artikel 27 Änderung des Kreditwesengesetzes
Artikel 28 Änderung des Finanzdienstleistungsaufsichtsgeset-
           zes
Artikel 29 Änderung der Verordnung über die Erhebung von
           Gebühren und die Umlegung von Kosten nach dem
           Finanzdienstleistungsaufsichtsgesetz
Artikel 30 Änderung des Energiesteuergesetzes

Artikel 31 Änderung des Stromsteuergesetzes

Artikel 32 Änderung des Finanzausgleichsgesetzes
Artikel 33 Änderung des Maßstäbegesetzes
Artikel 34 Änderung der Verordnung zur Durchführung der Vor-
           schriften über Steuerberater, Steuerbevollmächtigte
           und Steuerberatungsgesellschaften
Artikel 35 Änderung des Wertpapierhandelsgesetzes
Artikel 36 Änderung des Wertpapierprospektgesetzes
Artikel 37 Änderung des REIT-Gesetzes
Artikel 38 Änderung des Grundsteuergesetzes
Artikel 39 Inkrafttreten

                       Artikel 1
                    Änderung des
              Einkommensteuergesetzes

   Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 19. Oktober 2002 (BGBl. I S. 4210;
2003 I S. 179), zuletzt geändert durch Artikel 90 des

Gesetzes vom 17. Dezember 2008 (BGBl. I S. 2586),

wird wie folgt geändert:

 1. Die Inhaltsübersicht wird wie folgt geändert:
   a) Die Angabe zu § 2a wird wie folgt gefasst:

      „§ 2a   Negative Einkünfte mit Bezug zu Dritt-

              staaten“.

   b) Nach der Angabe zu § 39e wird folgende An-
      gabe eingefügt:
      㤠39f Faktorverfahren anstelle Steuerklassen-
             kombination III/V“.

 2. § 2a wird wie folgt geändert:
   a) Die Überschrift wird wie folgt gefasst:
                            㤠2a

                     Negative Einkünfte

                 mit Bezug zu Drittstaaten“.
   b) Absatz 1 Satz 1 wird wie folgt gefasst:
      „Negative Einkünfte

      1. aus einer in einem Drittstaat belegenen land-

         und forstwirtschaftlichen Betriebsstätte,

      2. aus einer in einem Drittstaat belegenen ge-
         werblichen Betriebsstätte,
      3. a) aus dem Ansatz des niedrigeren Teilwerts
            eines zu einem Betriebsvermögen gehö-
            renden Anteils an einer Drittstaaten-Kör-

            perschaft oder

         b) aus der Veräußerung oder Entnahme eines
            zu einem Betriebsvermögen gehörenden
            Anteils an einer Drittstaaten-Körperschaft
            oder aus der Auflösung oder Herabset-
            zung des Kapitals einer Drittstaaten-Kör-
            perschaft,

      4. in den Fällen des § 17 bei einem Anteil an

         einer Drittstaaten-Kapitalgesellschaft,

      5. aus der Beteiligung an einem Handelsge-
         werbe als stiller Gesellschafter und aus par-
         tiarischen Darlehen, wenn der Schuldner
         Wohnsitz, Sitz oder Geschäftsleitung in einem
         Drittstaat hat,
      6. a) aus der Vermietung oder der Verpachtung
            von unbeweglichem Vermögen oder von
            Sachinbegriffen, wenn diese in einem
            Drittstaat belegen sind, oder
     b) aus der entgeltlichen Überlassung von
        Schiffen, sofern der Überlassende nicht
        nachweist, dass diese ausschließlich oder
        fast ausschließlich in einem anderen Staat
        als einem Drittstaat eingesetzt worden
        sind, es sei denn, es handelt sich um Han-
        delsschiffe, die
        aa) von einem Vercharterer ausgerüstet
            überlassen oder

        bb) an in einem anderen als in einem Dritt-
            staat ansässige Ausrüster, die die
            Voraussetzungen des § 510 Abs. 1
            des Handelsgesetzbuchs erfüllen,
            überlassen oder

        cc) insgesamt nur vorübergehend an in
            einem Drittstaat ansässige Ausrüster,
            die die Voraussetzungen des § 510
            Abs. 1 des Handelsgesetzbuchs erfül-
            len, überlassen
        worden sind, oder
     c) aus dem Ansatz des niedrigeren Teilwerts
        oder der Übertragung eines zu einem Be-
        triebsvermögen gehörenden Wirtschafts-
        guts im Sinne der Buchstaben a und b,

  7. a) aus dem Ansatz des niedrigeren Teilwerts,
        der Veräußerung oder Entnahme eines zu
        einem Betriebsvermögen gehörenden An-
        teils an
     b) aus der Auflösung oder Herabsetzung des
        Kapitals,
     c) in den Fällen des § 17 bei einem Anteil an

     einer Körperschaft mit Sitz oder Geschäfts-
     leitung in einem anderen Staat als einem
     Drittstaat, soweit die negativen Einkünfte auf
     einen der in den Nummern 1 bis 6 genannten
     Tatbestände zurückzuführen sind,
  dürfen nur mit positiven Einkünften der jeweils
  selben Art und, mit Ausnahme der Fälle der
  Nummer 6 Buchstabe b, aus demselben Staat,
  in den Fällen der Nummer 7 auf Grund von Tat-
  beständen der jeweils selben Art aus demselben
  Staat, ausgeglichen werden; sie dürfen auch
  nicht nach § 10d abgezogen werden.“

c) In Absatz 2 Satz 1 werden die Wörter „im Aus-
   land“ durch die Wörter „in einem Drittstaat“ er-
   setzt.
d) Nach Absatz 2 wird folgender Absatz 2a einge-
   fügt:
     „(2a) Bei der Anwendung der Absätze 1 und 2
  sind
  1. als Drittstaaten die Staaten anzusehen, die
     nicht Mitgliedstaaten der Europäischen Union
     sind;

  2. Drittstaaten-Körperschaften und Drittstaaten-

     Kapitalgesellschaften solche, die weder ihre

     Geschäftsleitung noch ihren Sitz in einem

     Mitgliedstaat der Europäischen Union haben.

  Bei Anwendung des Satzes 1 sind den Mitglied-
  staaten der Europäischen Union die Staaten
  gleichgestellt, auf die das Abkommen über den
  Europäischen Wirtschaftsraum anwendbar ist,

     sofern zwischen der Bundesrepublik Deutsch-
     land und dem anderen Staat auf Grund der
     Richtlinie 77/799/EWG des Rates vom 19. De-
     zember 1977 über die gegenseitige Amtshilfe
     zwischen den zuständigen Behörden der Mit-
     gliedstaaten im Bereich der direkten Steuern
     und der Mehrwertsteuer (ABl. EG Nr. L 336 S. 15),
     die zuletzt durch die Richtlinie 2006/98/EWG des
     Rates vom 20. November 2006 (ABl. EU Nr. L 363
     S. 129) geändert worden ist, in der jeweils
     geltenden Fassung oder einer vergleichbaren
     zwei- oder mehrseitigen Vereinbarung Auskünfte
     erteilt werden, die erforderlich sind, um die
     Besteuerung durchzuführen.“

3. § 3 wird wie folgt geändert:

  a) Nummer 10 wird wie folgt gefasst:
     „10. Einnahmen einer Gastfamilie für die Auf-
          nahme eines behinderten oder von Behin-
          derung bedrohten Menschen nach § 2
          Abs. 1 des Neunten Buches Sozialgesetz-
          buch zur Pflege, Betreuung, Unterbringung
          und Verpflegung, die auf Leistungen eines
          Leistungsträgers nach dem Sozialgesetz-
          buch beruhen. Für Einnahmen im Sinne
          des Satzes 1, die nicht auf Leistungen ei-
          nes Leistungsträgers nach dem Sozialge-
          setzbuch beruhen, gilt Entsprechendes bis
          zur Höhe der Leistungen nach dem Zwölf-
          ten Buch Sozialgesetzbuch. Überschreiten
          die auf Grund der in Satz 1 bezeichneten
          Tätigkeit bezogenen Einnahmen der Gast-
          familie den steuerfreien Betrag, dürfen die
          mit der Tätigkeit in unmittelbarem wirt-
          schaftlichen Zusammenhang stehenden
          Ausgaben abweichend von § 3c nur inso-
          weit als Betriebsausgaben abgezogen wer-
          den, als sie den Betrag der steuerfreien
          Einnahmen übersteigen;“.
  b) In Nummer 14 werden nach dem Wort „Kranken-
     versicherung“ die Wörter „und von dem gesetz-
     lichen Rentenversicherungsträger getragene An-
     teile (§ 249a des Fünften Buches Sozialgesetz-
     buch) an den Beiträgen für die gesetzliche
     Krankenversicherung“ eingefügt.

  c) In Nummer 26 Satz 1 werden die Wörter „inlän-
     dischen juristischen Person des öffentlichen
     Rechts“ durch die Wörter „juristischen Person
     des öffentlichen Rechts, die in einem Mitglied-
     staat der Europäischen Union oder in einem
     Staat belegen ist, auf den das Abkommen über
     den Europäischen Wirtschaftsraum Anwendung
     findet,“ ersetzt.
  d) In Nummer 26a Satz 1 werden die Wörter „inlän-
     dischen juristischen Person des öffentlichen
     Rechts“ durch die Wörter „juristischen Person
     des öffentlichen Rechts, die in einem Mitglied-

     staat der Europäischen Union oder in einem

     Staat belegen ist, auf den das Abkommen über

     den Europäischen Wirtschaftsraum Anwendung

     findet,“ ersetzt.

  e) Nummer 34 wird wie folgt gefasst:
     „34. zusätzlich zum ohnehin geschuldeten
          Arbeitslohn erbrachte Leistungen des Ar-
            beitgebers zur Verbesserung des allge-
            meinen Gesundheitszustandes und der
            betrieblichen Gesundheitsförderung, die
            hinsichtlich Qualität, Zweckbindung und
            Zielgerichtetheit den Anforderungen der
            §§ 20 und 20a des Fünften Buches Sozial-
            gesetzbuch genügen, soweit sie 500 Euro
            im Kalenderjahr nicht übersteigen;“.
  f) Folgende Nummer 53 wird eingefügt:

       „53. die Übertragung von Wertguthaben nach
            § 7f Abs. 1 Satz 1 Nr. 2 des Vierten Buches
            Sozialgesetzbuch auf die Deutsche Ren-
            tenversicherung Bund. Die Leistungen aus
            dem Wertguthaben durch die Deutsche
            Rentenversicherung Bund gehören zu den
            Einkünften aus nichtselbständiger Arbeit im
            Sinne des § 19. Von ihnen ist Lohnsteuer
            einzubehalten;“.
  g) In Nummer 62 Satz 1 werden nach den Wörtern
     „verpflichtet ist“ ein Komma und die Wörter „und
     es sich nicht um Zuwendungen oder Beiträge
     des Arbeitgebers nach den Nummern 56 und 63
     handelt“ eingefügt.
4. In § 4d Abs. 1 Satz 1 Nr. 1 Satz 1 Buchstabe b
   Satz 1 werden die Wörter „spätestens im Zeitpunkt

   der Vollendung des 65. Lebensjahres erhalten kön-

   nen“ durch die Wörter „spätestens zum Zeitpunkt

   des Erreichens der Regelaltersgrenze der gesetzli-

   chen Rentenversicherung erhalten können“ ersetzt.

5. Dem § 4h Abs. 5 wird folgender Satz 3 angefügt:
  „§ 8c des Körperschaftsteuergesetzes ist auf den
  Zinsvortrag einer Gesellschaft entsprechend anzu-
  wenden, soweit an dieser unmittelbar oder mittel-
  bar eine Körperschaft als Mitunternehmer beteiligt
  ist.“

6. § 6 Abs. 1 Nr. 4 wird wie folgt geändert:

  a) Satz 6 wird aufgehoben.
  b) Der bisherige Satz 7 wird wie folgt gefasst:
       „Satz 5 gilt nicht für die Entnahme von Nutzun-
       gen und Leistungen.“
7. § 10 wird wie folgt geändert:

  a) Absatz 1 Nr. 9 wird wie folgt gefasst:
       „9. 30 Prozent des Entgelts, höchstens 5 000
           Euro, das der Steuerpflichtige für ein Kind,
           für das er Anspruch auf einen Freibetrag
           nach § 32 Abs. 6 oder auf Kindergeld hat,
           für dessen Besuch einer Schule in freier
           Trägerschaft oder einer überwiegend privat
           finanzierten Schule entrichtet, mit Aus-
           nahme des Entgelts für Beherbergung, Be-
           treuung und Verpflegung. Voraussetzung ist,
           dass die Schule in einem Mitgliedstaat der
           Europäischen Union oder in einem Staat be-
           legen ist, auf den das Abkommen über den
           Europäischen Wirtschaftsraum Anwendung
           findet, und die Schule zu einem von dem
           zuständigen inländischen Ministerium eines
           Landes, von der Kultusministerkonferenz
           der Länder oder von einer inländischen
           Zeugnisanerkennungsstelle      anerkannten
           oder einem inländischen Abschluss an einer
           öffentlichen Schule als gleichwertig aner-

       kannten allgemein bildenden oder berufs-
       bildenden Schul-, Jahrgangs- oder Berufs-
       abschluss führt. Der Besuch einer anderen
       Einrichtung, die auf einen Schul-, Jahr-
       gangs- oder Berufsabschluss im Sinne des
       Satzes 2 ordnungsgemäß vorbereitet, steht
       einem Schulbesuch im Sinne des Satzes 1
       gleich. Der Besuch einer Deutschen Schule
       im Ausland steht dem Besuch einer solchen
       Schule gleich, unabhängig von ihrer Bele-
       genheit. Der Höchstbetrag nach Satz 1 wird
       für jedes Kind, bei dem die Voraussetzungen
       vorliegen, je Elternpaar nur einmal gewährt.“

b) Dem Absatz 2 werden folgende Sätze angefügt:
   „Für nach dem 31. Dezember 2009 beginnende
   Veranlagungszeiträume ist für die Berücksich-
   tigung von Beiträgen im Sinne des Absatzes 1
   Nr. 2 Buchstabe b Voraussetzung, dass
   1. die Beiträge zugunsten eines Vertrages ge-
      leistet wurden, der nach § 5a des Alters-
      vorsorgeverträge-Zertifizierungsgesetzes zer-
      tifiziert ist; die Zertifizierung ist Grundlagen-
      bescheid im Sinne des § 171 Abs. 10 der
      Abgabenordnung,

   2. der Steuerpflichtige spätestens bis zum

      Ablauf des Kalenderjahres, das auf das Bei-

      tragsjahr folgt, gegenüber dem Anbieter

      schriftlich darin eingewilligt hat, dass dieser

      die im jeweiligen Beitragsjahr zu berücksich-
      tigenden Beiträge unter Angabe der Identifi-
      kationsnummer (§ 139b der Abgabenord-
      nung) und der Vertragsdaten an die zentrale
      Stelle übermittelt. Die Einwilligung gilt auch
      für folgende Beitragsjahre, es sei denn, der
      Steuerpflichtige widerruft die Einwilligungser-
      klärung schriftlich gegenüber dem Anbieter;

      die Einwilligung ist vor Beginn des Kalender-
      jahres, für das sie erstmals nicht mehr gelten
      soll, zu widerrufen.
   Der Anbieter hat die Daten nach Satz 2 Nr. 2,
   wenn die Einwilligung des Steuerpflichtigen vor-
   liegt, nach amtlich vorgeschriebenem Datensatz
   durch Datenfernübertragung an die zentrale
   Stelle zu übermitteln. Die Übermittlung erfolgt
   unter Angabe der Vertragsdaten, der Zertifizie-
   rungsnummer, des Datums der Einwilligung und
   der Identifikationsnummer (§ 139b der Abgaben-
   ordnung). § 22a Abs. 2 gilt entsprechend. Der
   Anbieter hat die Daten nach Ablauf des Beitrags-
   jahres bis zum 28. Februar des dem Beitragsjahr
   folgenden Kalenderjahres zu übermitteln. Wird
   die Einwilligung nach Ablauf des Beitragsjahres,
   jedoch innerhalb der in Satz 2 Nr. 2 genannten
   Frist abgegeben, hat er die Daten bis zum Ende
   des folgenden Kalendervierteljahres zu übermit-
   teln. Stellt der Anbieter fest, dass die an die zen-
   trale Stelle übermittelten Daten unzutreffend
   sind oder der zentralen Stelle ein Datensatz
   übermittelt wurde, obwohl die Voraussetzungen
   hierfür nicht vorlagen, hat er dies unverzüglich
   durch Übermittlung eines entsprechenden Da-
   tensatzes durch Datenfernübertragung an die
   zentrale Stelle zu korrigieren. Sind die übermit-
   telten Daten nach Satz 2 Nr. 2 unzutreffend und
      werden sie daher nach Bekanntgabe des Steuer-
      bescheids vom Anbieter aufgehoben oder korri-
      giert, kann der Steuerbescheid insoweit geän-
      dert werden. Werden die Daten innerhalb der
      Frist nach Satz 2 Nr. 2 und erstmalig nach Be-
      kanntgabe des Steuerbescheids übermittelt,
      kann der Steuerbescheid ebenfalls insoweit ge-
      ändert werden.“
 8. In § 10a Abs. 1 Satz 4 wird die Angabe „nach
    Satz 1“ durch die Angabe „nach Satz 1 oder 3“
    und die Angabe „in Satz 1“ jeweils durch die An-
    gabe „in Satz 1 oder 3“ ersetzt.

 9. § 10b wird wie folgt geändert:
   a) Nach Absatz 1 Satz 1 wird folgender Satz einge-
      fügt:
      „Abziehbar sind auch Mitgliedsbeiträge an Kör-
      perschaften, die Kunst und Kultur gemäß § 52
      Abs. 2 Nr. 5 der Abgabenordnung fördern, so-
      weit es sich nicht um Mitgliedsbeiträge nach
      Satz 3 Nr. 2 handelt, auch wenn den Mitgliedern
      Vergünstigungen gewährt werden.“
   b) Absatz 3 Satz 3 wird durch folgende Sätze er-
      setzt:
      „Ansonsten bestimmt sich die Höhe der Zuwen-
      dung nach dem gemeinen Wert des zugewen-
      deten Wirtschaftsguts, wenn dessen Veräuße-
      rung im Zeitpunkt der Zuwendung keinen
      Besteuerungstatbestand erfüllen würde. In allen
      übrigen Fällen dürfen bei der Ermittlung der Zu-
      wendungshöhe die fortgeführten Anschaffungs-
      oder Herstellungskosten nur überschritten

      werden, soweit eine Gewinnrealisierung stattge-

      funden hat.“

   c) Nach Absatz 4 Satz 3 werden folgende Sätze
      angefügt:
      „In den Fällen des Satzes 2 zweite Alternative
      (Veranlasserhaftung) ist vorrangig der Zuwen-

      dungsempfänger (inländische juristische Person
      des öffentlichen Rechts oder inländische öffent-
      liche Dienststelle oder nach § 5 Abs. 1 Nr. 9
      des Körperschaftsteuergesetzes steuerbefreite
      Körperschaft, Personenvereinigung oder Ver-
      mögensmasse) in Anspruch zu nehmen; die in
      diesen Fällen für den Zuwendungsempfänger
      handelnden natürlichen Personen sind nur in An-
      spruch zu nehmen, wenn die entgangene Steuer
      nicht nach § 47 der Abgabenordnung erloschen
      ist und Vollstreckungsmaßnahmen gegen den
      Zuwendungsempfänger nicht erfolgreich sind.
      Die Festsetzungsfrist für Haftungsansprüche
      nach Satz 2 läuft nicht ab, solange die Festset-
      zungsfrist für von dem Empfänger der Zuwen-
      dung geschuldete Körperschaftsteuer für den
      Veranlagungszeitraum nicht abgelaufen ist, in
      dem die unrichtige Bestätigung ausgestellt
      worden ist oder veranlasst wurde, dass die
      Zuwendung nicht zu den in der Bestätigung
      angegebenen steuerbegünstigten Zwecken ver-
      wendet worden ist; § 191 Abs. 5 der Abgaben-
      ordnung ist nicht anzuwenden.“

10. § 15a wird wie folgt geändert:
   a) Nach Absatz 1 wird folgender Absatz 1a einge-
      fügt:

         „(1a) Nachträgliche Einlagen führen weder zu
      einer nachträglichen Ausgleichs- oder Abzugs-
      fähigkeit eines vorhandenen verrechenbaren
      Verlustes noch zu einer Ausgleichs- oder Ab-
      zugsfähigkeit des dem Kommanditisten zuzu-
      rechnenden Anteils am Verlust eines zukünftigen
      Wirtschaftsjahres, soweit durch den Verlust ein
      negatives Kapitalkonto des Kommanditisten
      entsteht oder sich erhöht. Nachträgliche Einla-
      gen im Sinne des Satzes 1 sind Einlagen, die
      nach Ablauf eines Wirtschaftsjahres geleistet
      werden, in dem ein nicht ausgleichs- oder
      abzugsfähiger Verlust im Sinne des Absatzes 1
      entstanden oder ein Gewinn im Sinne des Ab-
      satzes 3 Satz 1 zugerechnet worden ist.“
   b) Absatz 2 wird wie folgt gefasst:
          „(2) Soweit der Verlust nach den Absätzen 1
      und 1a nicht ausgeglichen oder abgezogen wer-
      den darf, mindert er die Gewinne, die dem Kom-
      manditisten in späteren Wirtschaftsjahren aus
      seiner Beteiligung an der Kommanditgesell-
      schaft zuzurechnen sind. Der verrechenbare
      Verlust, der nach Abzug von einem Veräuße-
      rungs- oder Aufgabegewinn verbleibt, ist im
      Zeitpunkt der Veräußerung oder Aufgabe des
      gesamten Mitunternehmeranteils oder der Be-
      triebsveräußerung oder -aufgabe bis zur Höhe
      der nachträglichen Einlagen im Sinne des Ab-
      satzes 1a ausgleichs- oder abzugsfähig.“
   c) In Absatz 5 wird der Satzteil vor Nummer 1 wie
      folgt gefasst:

      „Absatz 1 Satz 1, Absatz 1a, 2 und 3 Satz 1, 2

      und 4 sowie Absatz 4 gelten sinngemäß für an-

      dere Unternehmer, soweit deren Haftung der ei-
      nes Kommanditisten vergleichbar ist, insbeson-
      dere für“.
11. § 20 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt geändert:

      aa) In Nummer 6 Satz 4 wird das Semikolon
          durch einen Punkt ersetzt und es werden fol-
          gende Sätze angefügt:
          „Ist in einem Versicherungsvertrag eine ge-
          sonderte Verwaltung von speziell für diesen
          Vertrag zusammengestellten Kapitalanlagen
          vereinbart, die nicht auf öffentlich vertrie-
          bene Investmentfondsanteile oder Anlagen,
          die die Entwicklung eines veröffentlichten In-
          dexes abbilden, beschränkt ist, und kann der
          wirtschaftlich Berechtigte unmittelbar oder
          mittelbar über die Veräußerung der Vermö-
          gensgegenstände und die Wiederanlage der
          Erlöse bestimmen (vermögensverwaltender
          Versicherungsvertrag), sind die dem Versi-
          cherungsunternehmen zufließenden Erträge
          dem wirtschaftlich Berechtigten aus dem
          Versicherungsvertrag zuzurechnen; Sätze 1
          bis 4 sind nicht anzuwenden. Satz 2 ist nicht
          anzuwenden, wenn

          a) in einem Kapitallebensversicherungsver-
             trag mit vereinbarter laufender Beitrags-
             zahlung in mindestens gleichbleibender
             Höhe bis zum Zeitpunkt des Erlebensfalls
             die vereinbarte Leistung bei Eintritt des
              versicherten Risikos weniger als 50 Pro-
              zent der Summe der für die gesamte Ver-
              tragsdauer zu zahlenden Beiträge beträgt
              und
           b) bei einem Kapitallebensversicherungsver-
              trag die vereinbarte Leistung bei Eintritt
              des versicherten Risikos das Deckungs-
              kapital oder den Zeitwert der Versiche-
              rung spätestens fünf Jahre nach Vertrags-
              abschluss nicht um mindestens 10 Pro-
              zent des Deckungskapitals, des Zeitwerts
              oder der Summe der gezahlten Beiträge
              übersteigt. Dieser Prozentsatz darf bis
              zum Ende der Vertragslaufzeit in jährlich
              gleichen Schritten auf Null sinken;“.

       bb) In Nummer 10 Buchstabe b Satz 3 wird die
           Angabe „§ 8 Abs. 1 Satz 2“ durch die An-
           gabe „§ 8 Abs. 1 Satz 3“ ersetzt.
  b) Nach Absatz 4 wird folgender Absatz 4a einge-
     fügt:
          „(4a) Werden Anteile an einer Körperschaft,
       Vermögensmasse oder Personenvereinigung,
       die weder ihre Geschäftsleitung noch ihren Sitz

       im Inland hat, gegen Anteile an einer anderen
       Körperschaft, Vermögensmasse oder Personen-
       vereinigung, die weder ihre Geschäftsleitung
       noch ihren Sitz im Inland hat, getauscht und wird
       der Tausch auf Grund gesellschaftsrechtlicher
       Maßnahmen vollzogen, die von den beteiligten
       Unternehmen ausgehen, treten abweichend von
       Absatz 2 Satz 1 und § 13 Abs. 2 des Umwand-
       lungssteuergesetzes die übernommenen Anteile
       steuerlich an die Stelle der bisherigen Anteile,
       wenn das Recht der Bundesrepublik Deutsch-
       land hinsichtlich der Besteuerung des Gewinns
       aus der Veräußerung der erhaltenen Anteile nicht
       ausgeschlossen oder beschränkt ist oder die

       Mitgliedstaaten der Europäischen Union bei

       einer Verschmelzung Artikel 8 der Richtlinie 90/
       434/EWG anzuwenden haben; in diesem Fall ist
       der Gewinn aus einer späteren Veräußerung der
       erworbenen Anteile ungeachtet der Bestimmun-
       gen eines Abkommens zur Vermeidung der Dop-
       pelbesteuerung in der gleichen Art und Weise zu
       besteuern, wie die Veräußerung der Anteile an
       der übertragenden Körperschaft zu besteuern
       wäre, und § 15 Abs. 1a Satz 2 entsprechend
       anzuwenden. Erhält der Steuerpflichtige in den
       Fällen des Satzes 1 zusätzlich zu den Anteilen
       eine Gegenleistung, gilt diese als Ertrag im Sinne
       des Absatzes 1 Nr. 1. Besitzt bei sonstigen Ka-
       pitalforderungen im Sinne des Absatzes 1 Nr. 7
       der Inhaber das Recht, bei Fälligkeit anstelle der
       Rückzahlung des Nominalbetrags vom Emitten-
       ten die Lieferung einer vorher festgelegten An-
       zahl von Wertpapieren zu verlangen oder besitzt
       der Emittent das Recht, bei Fälligkeit dem Inha-
       ber anstelle der Rückzahlung des Nominalbe-
       trags eine vorher festgelegte Anzahl von Wert-
       papieren anzudienen und machen der Inhaber
       der Forderung oder der Emittent von diesem
       Recht Gebrauch, ist abweichend von Absatz 4
       Satz 1 das Entgelt für den Erwerb der Forderung
       als Veräußerungspreis der Forderung und als
       Anschaffungskosten der erhaltenen Wertpapiere

      anzusetzen. Werden Bezugsrechte veräußert
      oder ausgeübt, die nach § 186 des Aktiengeset-
      zes, § 55 des Gesetzes betreffend die Gesell-
      schaften mit beschränkter Haftung oder eines
      vergleichbaren ausländischen Rechts einen
      Anspruch auf Abschluss eines Zeichnungsver-
      trags begründen, wird der Teil der Anschaffungs-
      kosten der Altanteile, der auf das Bezugsrecht
      entfällt, bei der Ermittlung des Gewinns nach
      Absatz 4 Satz 1 mit 0 Euro angesetzt. Werden
      einem Steuerpflichtigen Anteile im Sinne des
      Absatzes 2 Satz 1 Nr. 1 zugeteilt, ohne dass die-
      ser eine gesonderte Gegenleistung zu entrichten
      hat, werden der Ertrag und die Anschaffungs-
      kosten dieser Anteile mit 0 Euro angesetzt, wenn
      die Voraussetzungen der Sätze 3 und 4 nicht
      vorliegen und die Ermittlung der Höhe des Kapi-
      talertrags nicht möglich ist. Soweit es auf die
      steuerliche Wirksamkeit einer Kapitalmaßnahme
      im Sinne der vorstehenden Sätze 1 bis 5 an-
      kommt, ist auf den Zeitpunkt der Einbuchung in
      das Depot des Steuerpflichtigen abzustellen.“
   c) Dem Absatz 8 wird folgender Satz angefügt:

      „Absatz 4a findet insoweit keine Anwendung.“

   d) In Absatz 9 Satz 4 werden die Wörter „um eine
      abzuziehende ausländische Steuer geminderten
      und“ gestrichen.
12. § 22 wird wie folgt geändert:

   a) Nummer 1 Satz 2 wird wie folgt geändert:
      aa) Im ersten Halbsatz werden nach dem Wort
          „zuzurechnen“ das Komma und die an-
          schließenden Wörter „wenn der Geber unbe-
          schränkt einkommensteuerpflichtig oder un-
          beschränkt körperschaftsteuerpflichtig ist“
          gestrichen.

      bb) Im zweiten Halbsatz wird Buchstabe a wie

          folgt gefasst:

          „a) Bezüge, die von einer Körperschaft,
              Personenvereinigung oder Vermögens-
              masse außerhalb der Erfüllung steuerbe-
              günstigter Zwecke im Sinne der §§ 52
              bis 54 der Abgabenordnung gewährt
              werden, und“.
   b) Das Nummer 3 Satz 4 abschließende Semikolon
      wird durch einen Punkt ersetzt und folgende
      Sätze werden angefügt:

      „Verluste aus Leistungen im Sinne des § 22 Nr. 3
      in der bis zum 31. Dezember 2008 anzuwenden-
      den Fassung können abweichend von Satz 3
      auch mit Einkünften aus Kapitalvermögen im
      Sinne des § 20 Abs. 1 Nr. 11 ausgeglichen wer-
      den. Sie mindern abweichend von Satz 4 nach
      Maßgabe des § 10d auch die Einkünfte, die der
      Steuerpflichtige in den folgenden Veranlagungs-
      zeiträumen aus § 20 Abs. 1 Nr. 11 erzielt;“.
   c) Nummer 4 wird wie folgt geändert:

      aa) In Satz 1 wird der abschließende Punkt
          durch ein Komma ersetzt und folgender
          Halbsatz angefügt:
          „und die Entschädigungen, das Übergangs-
          geld, das Ruhegehalt und die Hinterbliebe-
           nenversorgung, die auf Grund des Abgeord-
           netenstatuts des Europäischen Parlaments
           von der Europäischen Union gezahlt wer-

           den.“

      bb) Das Satz 4 Buchstabe c abschließende Se-

          mikolon wird durch ein Komma ersetzt und

          folgender Buchstabe d wird angefügt:

           „d) für die Gemeinschaftssteuer, die auf die
               Entschädigungen, das Übergangsgeld,

               das Ruhegehalt und die Hinterblie-

               benenversorgung auf Grund des Abge-

               ordnetenstatuts des Europäischen Par-

               laments von der Europäischen Union
               erhoben wird, § 34c Abs. 1; dabei sind
               die im ersten Halbsatz genannten Ein-
               künfte für die entsprechende Anwen-
               dung des § 34c Abs. 1 wie ausländische
               Einkünfte und die Gemeinschaftssteuer
               wie eine der deutschen Einkommen-
               steuer entsprechende ausländische
               Steuer zu behandeln;“.

   d) Der Nummer 5 wird folgender Satz angefügt:
      „Werden dem Steuerpflichtigen Abschluss- und
      Vertriebskosten eines Altersvorsorgevertrages
      erstattet, gilt der Erstattungsbetrag als Leistung
      im Sinne des Satzes 1.“
13. Dem § 22a wird folgender Absatz 4 angefügt:

      „(4) Die zentrale Stelle (§ 81) kann bei den Mit-
   teilungspflichtigen ermitteln, ob sie ihre Pflichten
   nach Absatz 1 Satz 1 erfüllt haben. Die §§ 193
   bis 203 der Abgabenordnung gelten sinngemäß.
   Auf Verlangen der zentralen Stelle haben die Mittei-
   lungspflichtigen ihre Unterlagen, soweit sie im Aus-
   land geführt und aufbewahrt werden, verfügbar zu
   machen.“
14. In § 23 Abs. 3 Satz 4 werden die Wörter „im Sinne
    des § 2 Abs. 1 Satz 1 Nr. 4 bis 6“ durch die Wörter
    „im Sinne des § 2 Abs. 1 Satz 1 Nr. 4 bis 7“ ersetzt.

15. § 32b Abs. 1 wird wie folgt geändert:
   a) Der Einleitungssatz wird wie folgt gefasst:

      „Hat ein zeitweise oder während des gesamten
      Veranlagungszeitraums unbeschränkt Steuer-
      pflichtiger oder ein beschränkt Steuerpflichtiger,
      auf den § 50 Abs. 2 Satz 2 Nr. 4 Anwendung
      findet,“.
   b) Nummer 5 wird wie folgt gefasst:

      „5. Einkünfte, die bei Anwendung von § 1 Abs. 3

          oder § 1a oder § 50 Abs. 2 Satz 2 Nr. 4 im

          Veranlagungszeitraum bei der Ermittlung

          des zu versteuernden Einkommens un-

          berücksichtigt bleiben, weil sie nicht der

          deutschen Einkommensteuer oder einem

          Steuerabzug unterliegen; ausgenommen

          sind Einkünfte, die nach einem sonstigen

          zwischenstaatlichen Übereinkommen im

          Sinne der Nummer 4 steuerfrei sind und die

          nach diesem Übereinkommen nicht unter
          dem Vorbehalt der Einbeziehung bei der
          Berechnung der Einkommensteuer stehen,“.
   c) Am Ende des Absatzes werden die folgenden
      Sätze angefügt:

      „Satz 1 Nr. 3 gilt nicht für Einkünfte
      1. aus einer anderen als in einem Drittstaat

         belegenen land- und forstwirtschaftlichen

         Betriebsstätte,

      2. aus einer anderen als in einem Drittstaat be-

         legenen gewerblichen Betriebsstätte, die

         nicht die Voraussetzungen des § 2a Abs. 2
         Satz 1 erfüllt,

      3. aus der Vermietung oder der Verpachtung von

         unbeweglichem Vermögen oder von Sachin-

         begriffen, wenn diese in einem anderen Staat

         als in einem Drittstaat belegen sind, oder

      4. aus der entgeltlichen Überlassung von Schif-
         fen, sofern diese ausschließlich oder fast
         ausschließlich in einem anderen als einem
         Drittstaat eingesetzt worden sind, es sei
         denn, es handelt sich um Handelsschiffe, die
         a) von einem Vercharterer ausgerüstet über-
            lassen oder

         b) an in einem anderen als in einem Drittstaat
            ansässige Ausrüster, die die Vorausset-
            zungen des § 510 Abs. 1 des Handelsge-
            setzbuchs erfüllen, überlassen oder
         c) insgesamt nur vorübergehend an in einem
            Drittstaat ansässige Ausrüster, die die
            Voraussetzungen des § 510 Abs. 1 des
            Handelsgesetzbuchs erfüllen, überlassen

         worden sind, oder
      5. aus dem Ansatz des niedrigeren Teilwerts
         oder der Übertragung eines zu einem Be-
         triebsvermögen gehörenden Wirtschaftsguts
         im Sinne der Nummern 3 und 4.

      § 2a Abs. 2a gilt entsprechend.“
16. § 32d wird wie folgt geändert:
   a) Absatz 5 wird wie folgt gefasst:

         „(5) In den Fällen der Absätze 3 und 4 ist bei
      unbeschränkt Steuerpflichtigen, die mit auslän-
      dischen Kapitalerträgen in dem Staat, aus dem
      die Kapitalerträge stammen, zu einer der deut-
      schen Einkommensteuer entsprechenden Steuer
      herangezogen werden, die auf ausländische
      Kapitalerträge festgesetzte und gezahlte und
      um einen entstandenen Ermäßigungsanspruch
      gekürzte ausländische Steuer, jedoch höchstens
      25 Prozent ausländische Steuer auf den einzel-
      nen Kapitalertrag, auf die deutsche Steuer an-

      zurechnen. Soweit in einem Abkommen zur

      Vermeidung der Doppelbesteuerung die Anrech-

      nung einer ausländischen Steuer einschließlich

      einer als gezahlt geltenden Steuer auf die deut-

      sche Steuer vorgesehen ist, gilt Satz 1 entspre-

      chend. Die ausländischen Steuern sind nur bis

      zur Höhe der auf die im jeweiligen Veranlagungs-

      zeitraum bezogenen Kapitalerträge im Sinne des

      Satzes 1 entfallenden deutschen Steuer anzu-

      rechnen.“

   b) Absatz 6 wird wie folgt geändert:
      aa) In Satz 1 werden die Wörter „der vorstehen-
          den Absätze“ durch die Angabe „der Ab-
          sätze 1, 3 und 4“ ersetzt.
       bb) Nach Satz 1 wird folgender Satz eingefügt:
           „Absatz 5 ist mit der Maßgabe anzuwenden,
           dass die nach dieser Vorschrift ermittelten
           ausländischen Steuern auf die zusätzliche
           tarifliche Einkommensteuer anzurechnen
           sind, die auf die hinzugerechneten Kapital-
           einkünfte entfällt.“

17. § 34a wird wie folgt geändert:
   a) In Absatz 1 wird nach Satz 4 der Punkt durch ein
      Semikolon ersetzt und folgende Sätze angefügt:
       „der Einkommensteuerbescheid ist entspre-
       chend zu ändern. Die Festsetzungsfrist endet in-
       soweit nicht, bevor die Festsetzungsfrist für den
       nächsten Veranlagungszeitraum abgelaufen ist.“

   b) Folgende Absätze 10 und 11 werden angefügt:
          „(10) Sind Einkünfte aus Land- und Forstwirt-
       schaft, Gewerbebetrieb oder selbständiger
       Arbeit nach § 180 Abs. 1 Nr. 2 Buchstabe a
       oder b der Abgabenordnung gesondert festzu-
       stellen, können auch die Höhe der Entnahmen
       und Einlagen sowie weitere für die Tarifermitt-
       lung nach den Absätzen 1 bis 7 erforderliche
       Besteuerungsgrundlagen gesondert festgestellt
       werden. Zuständig für die gesonderten Feststel-
       lungen nach Satz 1 ist das Finanzamt, dass für
       die gesonderte Feststellung nach § 180 Abs. 1
       Nr. 2 der Abgabenordnung zuständig ist. Die ge-
       sonderten Feststellungen nach Satz 1 können
       mit der Feststellung nach § 180 Abs. 1 Nr. 2
       der Abgabenordnung verbunden werden. Die
       Feststellungsfrist für die gesonderte Feststellung
       nach Satz 1 endet nicht vor Ablauf der Feststel-
       lungsfrist für die Feststellung nach § 180 Abs. 1
       Nr. 2 der Abgabenordnung.
          (11) Der Bescheid über die gesonderte
       Feststellung des nachversteuerungspflichtigen
       Betrags ist zu erlassen, aufzuheben oder zu
       ändern, soweit der Steuerpflichtige einen Antrag
       nach Absatz 1 stellt oder diesen ganz oder teil-
       weise zurücknimmt und sich die Besteuerungs-
       grundlagen im Einkommensteuerbescheid än-
       dern. Dies gilt entsprechend, wenn der Erlass,
       die Aufhebung oder Änderung des Einkommen-
       steuerbescheids mangels steuerlicher Auswir-
       kung unterbleibt. Die Feststellungsfrist endet
       nicht, bevor die Festsetzungsfrist für den Veran-
       lagungszeitraum abgelaufen ist, auf dessen
       Schluss der nachversteuerungspflichtige Betrag
       des Betriebs oder Mitunternehmeranteils geson-
       dert festzustellen ist.“
18. § 34c wird wie folgt geändert:

   a) Absatz 1 Satz 1 bis 3 wird wie folgt gefasst:
       „Bei unbeschränkt Steuerpflichtigen, die mit
       ausländischen Einkünften in dem Staat, aus
       dem die Einkünfte stammen, zu einer der deut-
       schen Einkommensteuer entsprechenden Steuer
       herangezogen werden, ist die festgesetzte und
       gezahlte und um einen entstandenen Ermäßi-
       gungsanspruch gekürzte ausländische Steuer

       auf die deutsche Einkommensteuer anzurech-
       nen, die auf die Einkünfte aus diesem Staat
       entfällt; das gilt nicht für Einkünfte aus Kapital-
       vermögen, auf die § 32d Abs. 1 und 3 bis 6

      anzuwenden ist. Die auf die ausländischen Ein-
      künfte nach Satz 1 erster Halbsatz entfallende
      deutsche Einkommensteuer ist in der Weise zu
      ermitteln, dass die sich bei der Veranlagung des
      zu versteuernden Einkommens, einschließlich
      der ausländischen Einkünfte, nach den §§ 32a,
      32b, 34, 34a und 34b ergebende deutsche
      Einkommensteuer im Verhältnis dieser auslän-
      dischen Einkünfte zur Summe der Einkünfte
      aufgeteilt wird. Bei der Ermittlung des zu ver-
      steuernden Einkommens, der Summe der Ein-
      künfte und der ausländischen Einkünfte sind
      die Einkünfte nach Satz 1 zweiter Halbsatz nicht
      zu berücksichtigen; bei der Ermittlung der aus-
      ländischen Einkünfte sind die ausländischen
      Einkünfte nicht zu berücksichtigen, die in dem
      Staat, aus dem sie stammen, nach dessen
      Recht nicht besteuert werden.“

   b) Absatz 6 Satz 2 wird wie folgt gefasst:
      „Soweit in einem Abkommen zur Vermeidung
      der Doppelbesteuerung die Anrechnung einer
      ausländischen Steuer auf die deutsche Einkom-
      mensteuer vorgesehen ist, sind Absatz 1 Satz 2
      bis 5 und Absatz 2 entsprechend auf die nach
      dem Abkommen anzurechnende ausländische
      Steuer anzuwenden; das gilt nicht für Einkünfte,
      auf die § 32d Abs. 1 und 3 bis 6 anzuwenden ist;
      bei nach dem Abkommen als gezahlt geltenden
      ausländischen Steuerbeträgen sind Absatz 1
      Satz 3 und Absatz 2 nicht anzuwenden.“

19. In § 35 Abs. 1 Satz 1 wird die Angabe „§§ 34f
    und 34g“ durch die Angabe „§§ 34f, 34g und 35a“
    ersetzt.
20. § 37 wird wie folgt geändert:
   a) Absatz 2 wird aufgehoben.

   b) Absatz 3 Satz 2 wird wie folgt gefasst:
      „Die Vorauszahlungen bemessen sich grund-
      sätzlich nach der Einkommensteuer, die sich
      nach Anrechnung der Steuerabzugsbeträge (§ 36
      Abs. 2 Nr. 2) bei der letzten Veranlagung ergeben
      hat.“

   c) Absatz 5 wird wie folgt geändert:
      aa) In Satz 1 wird die Zahl „200“ durch die
          Zahl „400“ und die Zahl „50“ durch die
          Zahl „100“ ersetzt.

      bb) In Satz 2 wird die Zahl „50“ durch die
          Zahl „100“ und die Zahl „2 500“ durch die
          Zahl „5 000“ ersetzt.

21. Dem § 38 Abs. 3 wird folgender Satz angefügt:
   „In den Fällen der nach § 7f Abs. 1 Satz 1 Nr. 2 des
   Vierten Buches Sozialgesetzbuch an die Deutsche
   Rentenversicherung Bund übertragenen Wertgut-
   haben hat die Deutsche Rentenversicherung Bund
   bei Inanspruchnahme des Wertguthabens die
   Pflichten des Arbeitgebers.“

22. § 39d wird wie folgt geändert:

   a) In Absatz 2 Satz 1 vor Nummer 1 wird die An-
      gabe „§ 50 Abs. 1 Satz 5“ durch die Angabe „§ 50
      Abs. 1 Satz 4“ ersetzt.
   b) In Absatz 3 Satz 5 wird der erste Halbsatz ein-
      schließlich Semikolon gestrichen.
23. § 39e wird wie folgt geändert:
   a) In Absatz 1 werden die Wörter „die nach den
      §§ 39 bis 39d“ durch die Wörter „die nach den
      §§ 39 bis 39d sowie nach § 39f“ ersetzt.
   b) In Absatz 2 Satz 1 Nr. 4 werden nach dem Klam-
      merzusatz „(§§ 39a, 39d)“ ein Komma sowie die
      Angabe „Faktor (§ 39f)“ eingefügt.

   c) In Absatz 3 Satz 1 wird nach der Angabe „Frei-
      betrag und Hinzurechnungsbetrag (§§ 39a, 39d)“
      die Angabe „sowie den Faktor (§ 39f)“ eingefügt.
24. Nach § 39e wird folgender § 39f eingefügt:
                          㤠39f

                 Faktorverfahren anstelle
              Steuerklassenkombination III/V

      (1) Bei Ehegatten, die in die Steuerklasse IV ge-
   hören (§ 38b Satz 2 Nr. 4), hat das Finanzamt auf

   Antrag beider Ehegatten nach § 39a anstelle der

   Steuerklassenkombination III/V (§ 38b Satz 2 Nr. 5)
   auf der Lohnsteuerkarte jeweils die Steuerklasse IV
   in Verbindung mit einem Faktor zur Ermittlung der
   Lohnsteuer einzutragen, wenn der Faktor kleiner
   als 1 ist. Der Faktor ist Y : X und vom Finanzamt
   mit drei Nachkommastellen ohne Rundung zu
   berechnen. „Y“ ist die voraussichtliche Einkom-
   mensteuer für beide Ehegatten nach dem Splitting-
   verfahren (§ 32a Abs. 5) unter Berücksichtigung der
   in § 39b Abs. 2 genannten Abzugsbeträge. „X“ ist
   die Summe der voraussichtlichen Lohnsteuer bei
   Anwendung der Steuerklasse IV für jeden Ehegat-
   ten. In die Bemessungsgrundlage für Y werden je-
   weils neben den Jahresarbeitslöhnen der ersten
   Dienstverhältnisse zusätzlich nur Beträge einbezo-
   gen, die nach § 39a Abs. 1 Nr. 1 bis 6 als Freibetrag
   auf der Lohnsteuerkarte eingetragen werden könn-
   ten; Freibeträge werden neben dem Faktor nicht
   eingetragen. In den Fällen des § 39a Abs. 1 Nr. 7
   sind bei der Ermittlung von Y und X die Hinzurech-
   nungsbeträge zu berücksichtigen; die Hinzurech-
   nungsbeträge sind zusätzlich auf der Lohnsteuer-
   karte für das erste Dienstverhältnis einzutragen.
   Arbeitslöhne aus zweiten und weiteren Dienstver-
   hältnissen (Steuerklasse VI) sind im Faktorverfahren
   nicht zu berücksichtigen.
     (2) Für die Einbehaltung der Lohnsteuer vom
   Arbeitslohn hat der Arbeitgeber Steuerklasse IV
   und den Faktor anzuwenden.

      (3) § 39 Abs. 5 Satz 3 und 4 gilt sinngemäß.

   § 39a ist anzuwenden mit der Maßgabe, dass ein

   Antrag nach amtlich vorgeschriebenem Vordruck

   (§ 39a Abs. 2) nur erforderlich ist, wenn bei der Fak-

   torermittlung zugleich Beträge nach § 39a Abs. 1

   Nr. 1 bis 6 berücksichtigt werden sollen.

      (4) Das Faktorverfahren ist im Programmablauf-
   plan für die maschinelle Berechnung der Lohn-
   steuer (§ 39b Abs. 8) zu berücksichtigen.“

25. Nach § 42b Abs. 1 Satz 4 Nr. 3a wird folgende

    Nummer 3b eingefügt:

   „3b. das Faktorverfahren angewandt wurde oder“.

26. § 43 wird wie folgt geändert:
   a) Absatz 1 Satz 7 wird aufgehoben.
   b) Nach Absatz 1 wird folgender Absatz 1a einge-
      fügt:
         „(1a) Abweichend von § 13 des Umwand-
      lungssteuergesetzes treten für Zwecke des
      Kapitalertragsteuerabzugs die Anteile an der
      übernehmenden Körperschaft steuerlich an die
      Stelle der Anteile an der übertragenden Körper-
      schaft. Abweichend von § 21 des Umwand-
      lungssteuergesetzes gelten die eingebrachten
      Anteile zum Zwecke des Kapitalertragsteuerab-
      zugs als mit dem Wert der Anschaffungsdaten
      veräußert.“
   c) Absatz 2 wird wie folgt geändert:

      aa) In Satz 2 werden nach der Angabe „Absatz 1
          Satz 1 Nr. 7 Buchstabe b“ die Wörter „oder
          eine inländische Kapitalanlagegesellschaft“
          eingefügt.

      bb) Nach Satz 2 werden folgende Sätze ange-

          fügt:

          „Bei Kapitalerträgen im Sinne des Absatzes 1
          Satz 1 Nr. 6 und 8 bis 12 ist ebenfalls kein
          Steuerabzug vorzunehmen, wenn
          1. eine unbeschränkt steuerpflichtige Kör-
             perschaft, Personenvereinigung oder
             Vermögensmasse, die nicht unter Satz 2
             oder § 44a Abs. 4 Satz 1 fällt, Gläubigerin
             der Kapitalerträge ist, oder

          2. die Kapitalerträge Betriebseinnahmen
             eines inländischen Betriebs sind und der
             Gläubiger der Kapitalerträge dies gegen-
             über der auszahlenden Stelle nach amt-
             lich vorgeschriebenem Vordruck erklärt;
             dies gilt entsprechend für Kapitalerträge
             aus Options- und Termingeschäften im
             Sinne des Absatzes 1 Satz 1 Nr. 8 und 11,
             wenn sie zu den Einkünften aus Vermie-
             tung und Verpachtung gehören.
          Im Fall des § 1 Abs. 1 Nr. 4 und 5 des
          Körperschaftsteuergesetzes ist Satz 3 Nr. 1
          nur anzuwenden, wenn die Körperschaft,
          Personenvereinigung oder Vermögensmasse
          durch eine Bescheinigung des für sie zu-
          ständigen Finanzamts ihre Zugehörigkeit zu
          dieser Gruppe von Steuerpflichtigen nach-
          weist. Die Bescheinigung ist unter dem Vor-
          behalt des Widerrufs auszustellen.
          Die Fälle des Satzes 3 Nr. 2 hat die auszah-

          lende Stelle gesondert aufzuzeichnen und

          die Erklärung der Zugehörigkeit der Kapital-

          erträge zu den Betriebseinnahmen oder zu

          den Einnahmen aus Vermietung und Ver-

          pachtung zehn Jahre aufzubewahren; die

          Frist beginnt mit dem Schluss des Kalender-
          jahres, in dem die Erklärung zugegangen ist.
          Die auszahlende Stelle hat in den Fällen des
          Satzes 3 Nr. 2 daneben die Konto- oder
          Depotbezeichnung oder die sonstige Kenn-

          zeichnung des Geschäftsvorgangs, Vor- und

          Zunamen des Gläubigers sowie die Identifi-
          kationsnummer nach § 139b der Abgaben-
          ordnung bzw. bei Personenmehrheit den
          Firmennamen und die zugehörige Steuer-
          nummer nach amtlich vorgeschriebenem
          Datensatz zu speichern und durch Daten-
          fernübertragung zu übermitteln. Das Bun-
          desministerium der Finanzen wird den
          Empfänger der Datenlieferungen sowie den
          Zeitpunkt der erstmaligen Übermittlung
          durch ein im Bundessteuerblatt zu veröffent-
          lichendes Schreiben mitteilen.“

   d) In Absatz 3 Satz 1 wird der Punkt am Satzende
      durch ein Semikolon ersetzt und folgender Halb-
      satz angefügt:
       „Kapitalerträge im Sinne des Absatzes 1 Satz 1
       Nr. 4 sind auch dann inländische, wenn der
       Schuldner eine Niederlassung im Sinne des
       § 106, § 110a oder § 110d des Versicherungs-
       aufsichtsgesetzes im Inland hat.“

27. § 43a wird wie folgt geändert:

   a) Absatz 2 wird wie folgt geändert:
       aa) In Satz 2 wird die Angabe „§ 20 Abs. 4“
           durch die Angabe „§ 20 Abs. 4 und 4a“ er-
           setzt.

       bb) Satz 5 wird wie folgt gefasst:

          „Handelt es sich bei der abgebenden aus-
          zahlenden Stelle um ein Kreditinstitut oder
          Finanzdienstleistungsinstitut mit Sitz in ei-
          nem anderen Mitgliedstaat der Europäischen
          Gemeinschaft, in einem anderen Vertrags-
          staat des EWR-Abkommens vom 3. Januar
          1994 (ABl. EG Nr. L 1 S. 3) in der jeweils
          geltenden Fassung oder in einem anderen
          Vertragsstaat nach Artikel 17 Abs. 2 Ziffer i

          der Richtlinie 2003/48/EG vom 3. Juni 2003
          im Bereich der Besteuerung von Zinser-
          trägen (ABl. EU Nr. L 157 S. 38), kann der
          Steuerpflichtige den Nachweis nur durch
          eine Bescheinigung des ausländischen Insti-
          tuts führen; dies gilt entsprechend für eine in
          diesem Gebiet belegene Zweigstelle eines
          inländischen Kreditinstituts oder Finanz-
          dienstleistungsinstituts.“
       cc) Satz 8 wird wie folgt gefasst:

          „In den Fällen des § 43 Abs. 1 Satz 4 gelten

          der Börsenpreis zum Zeitpunkt der Übertra-

          gung zuzüglich Stückzinsen als Einnahmen
          aus der Veräußerung und die mit dem De-
          potübertrag verbundenen Kosten als Veräu-
          ßerungskosten im Sinne des § 20 Abs. 4
          Satz 1.“

       dd) Satz 11 wird wie folgt gefasst:
          „Die übernehmende auszahlende Stelle hat
          als Anschaffungskosten den von der abge-
          benden Stelle angesetzten Börsenpreis an-
          zusetzen und die bei der Übertragung als
          Einnahmen aus der Veräußerung angesetz-
          ten Stückzinsen nach Absatz 3 zu berück-
          sichtigen.“

   b) Absatz 3 wird wie folgt geändert:
       aa) In Satz 2 wird der Punkt am Satzende durch
           ein Semikolon ersetzt und folgender Halb-
           satz angefügt:

          „liegt ein gemeinsamer Freistellungsauftrag
          im Sinne des § 44a Abs. 2 Satz 1 Nr. 1 in
          Verbindung mit § 20 Abs. 9 Satz 2 vor, er-
          folgt ein gemeinsamer Ausgleich.“
      bb) Satz 7 wird wie folgt gefasst:

          „Die vorstehenden Sätze gelten nicht in den
          Fällen des § 20 Abs. 8 und des § 44 Abs. 1
          Satz 4 Nr. 1 Buchstabe a Doppelbuchstabe
          bb sowie bei Körperschaften, Personenver-
          einigungen oder Vermögensmassen.“

   c) Absatz 4 wird wie folgt gefasst:
         „(4) Die Absätze 2 und 3 gelten entsprechend
      für die das Bundesschuldbuch führende Stelle
      oder eine Landesschuldenverwaltung als aus-
      zahlende Stelle. Werden die Wertpapiere oder
      Forderungen von einem Kreditinstitut oder
      einem Finanzdienstleistungsinstitut mit der Maß-
      gabe der Verwahrung und Verwaltung durch die

      das Bundesschuldbuch führende Stelle oder
      eine Landesschuldenverwaltung erworben, hat
      das Kreditinstitut oder das Finanzdienstleis-
      tungsinstitut der das Bundesschuldbuch führen-
      den Stelle oder einer Landesschuldenverwaltung
      zusammen mit den im Schuldbuch einzutragen-

      den Wertpapieren und Forderungen den Er-
      werbszeitpunkt und die Anschaffungsdaten
      sowie in Fällen des Absatzes 2 den Erwerbspreis
      der für einen marktmäßigen Handel bestimmten
      schuldbuchfähigen Wertpapiere des Bundes
      oder der Länder und außerdem mitzuteilen, dass
      es diese Wertpapiere und Forderungen erworben
      oder veräußert und seitdem verwahrt oder ver-
      waltet hat.“

28. § 44 Abs. 1 wird wie folgt geändert:

   a) In Satz 3 wird nach dem Wort „Kapitalerträge,“
      die Angabe „jedoch in den Fällen des § 43 Abs. 1
      Satz 1 Nr. 1 Satz 2 die für den Verkäufer der
      Wertpapiere den Verkaufsauftrag ausführende
      Stelle im Sinne des Satzes 4 Nr. 1 und“ eingefügt
      und wird nach der Angabe 㤠20 Abs. 1 Nr. 1
      Satz 4“ das Wort „jedoch“ gestrichen.
   b) In Satz 4 Nr. 1 Buchstabe a Doppelbuchstabe aa
      wird nach dem Wort „gutschreibt“ die Angabe
      „oder in den Fällen des § 43 Abs. 1 Satz 1 Nr. 11

      die Kapitalerträge auszahlt oder gutschreibt“

      eingefügt.

29. § 44a wird wie folgt geändert:
   a) Absatz 1 Nr. 2 wird wie folgt gefasst:

      „2. wenn anzunehmen ist, dass auch für Fälle
          der Günstigerprüfung nach § 32d Abs. 6
          keine Steuer entsteht.“
   b) Absatz 5 wird wie folgt gefasst:

         „(5) Bei Kapitalerträgen im Sinne des § 43
      Abs. 1 Satz 1 Nr. 6, 7 und 8 bis 12 sowie Satz 2,
      die einem unbeschränkt oder beschränkt ein-
      kommensteuerpflichtigen Gläubiger zufließen,
      ist der Steuerabzug nicht vorzunehmen, wenn
      die Kapitalerträge Betriebseinnahmen des Gläu-
      bigers sind und die Kapitalertragsteuer bei ihm
      auf Grund der Art seiner Geschäfte auf Dauer
      höher wäre als die gesamte festzusetzende
      Einkommensteuer oder Körperschaftsteuer. Ist
       der Gläubiger ein Lebens- oder Krankenversi-
       cherungsunternehmen als Organgesellschaft,
       ist für die Anwendung des Satzes 1 eine be-
       stehende Organschaft im Sinne des § 14 des

       Körperschaftsteuergesetzes nicht zu berück-

       sichtigen, wenn die beim Organträger anzurech-
       nende Kapitalertragsteuer, einschließlich der
       Kapitalertragsteuer des Lebens- oder Kranken-
       versicherungsunternehmens, die auf Grund von
       § 19 Abs. 5 des Körperschaftsteuergesetzes an-
       zurechnen wäre, höher wäre, als die gesamte
       festzusetzende Körperschaftsteuer. Für die Prü-
       fung der Voraussetzung des Satzes 2 ist auf die
       Verhältnisse der dem Antrag auf Erteilung einer
       Bescheinigung im Sinne des Satzes 4 vorange-
       henden drei Veranlagungszeiträume abzustellen.
       Die Voraussetzung des Satzes 1 ist durch eine
       Bescheinigung des für den Gläubiger zustän-
       digen Finanzamts nachzuweisen. Die Bescheini-
       gung ist unter dem Vorbehalt des Widerrufs
       auszustellen. Die Voraussetzung des Satzes 2
       ist gegenüber dem für den Gläubiger zuständi-
       gen Finanzamt durch eine Bescheinigung des für
       den Organträger zuständigen Finanzamts nach-
       zuweisen.“

    c) In Absatz 8 Satz 2 wird die Angabe 㤠43 Abs. 1
       Satz 1 Nr. 1“ durch die Angabe „§ 43 Abs. 1
       Satz 1 Nr. 1 bis 3“ ersetzt.

    d) Absatz 9 Satz 2 wird wie folgt gefasst:

       㤠50d Abs. 1 Satz 3 bis 9, Abs. 3 und 4 ist ent-
       sprechend anzuwenden.“

30. In § 44b Abs. 1 Satz 1 wird die Angabe „unter den
    Voraussetzungen des § 44a Abs. 1, 2 und 5“ durch
    die Angabe „unter den Voraussetzungen des § 44a
    Abs. 1 Nr. 2, Abs. 2 Satz 1 Nr. 2 und Abs. 5“ ersetzt.
31. In § 45b Abs. 1 Satz 1 werden die Angabe „des
    Freistellungsauftrags nach § 44a Abs. 2 Satz 1
    Nr. 1,“ sowie die Angabe „ein Freistellungsauftrag
    nach § 44a Abs. 2 Satz 1 Nr. 1 oder“ gestrichen.

32. Dem § 45d wird folgender Absatz 3 angefügt:
       „(3) Ein inländischer Versicherungsvermittler im
    Sinne des § 59 Abs. 1 des Versicherungsvertrags-
    gesetzes hat bis zum 30. März des Folgejahres das
    Zustandekommen eines Vertrages im Sinne des
    § 20 Abs. 1 Nr. 6 zwischen einer im Inland ansässi-
    gen Person und einem Versicherungsunternehmen
    mit Sitz und Geschäftsleitung im Ausland gegen-
    über dem Bundeszentralamt für Steuern mitzu-
    teilen; dies gilt nicht, wenn das Versicherungsunter-
    nehmen eine Niederlassung im Inland hat oder das
    Versicherungsunternehmen dem Bundeszentralamt
    für Steuern bis zu diesem Zeitpunkt das Zustande-
    kommen eines Vertrages angezeigt und den Versi-
    cherungsvermittler hierüber in Kenntnis gesetzt hat.
    Folgende Daten sind zu übermitteln:
    1. Vor- und Zunamen sowie das Geburtsdatum,
       Anschrift und Steueridentifikationsnummer des
       Versicherungsnehmers,

    2. Vertragsnummer oder sonstige Kennzeichnung

       des Vertrages,

    3. Versicherungssumme und Laufzeit,

   4. Angabe, ob es sich um einen konventionellen,
      einen fondsgebundenen oder einen vermögens-
      verwaltenden Versicherungsvertrag handelt.

   Die Regelungen des Absatzes 1 Satz 2 bis 4 sind

   entsprechend anzuwenden.“

33. In § 46 Abs. 2 Nr. 3a werden die Wörter „besteuert
    worden ist“ durch die Wörter „besteuert oder bei
    Steuerklasse IV der Faktor (§ 39f) eingetragen wor-
    den ist“ ersetzt.
34. § 49 Abs. 1 wird wie folgt geändert:

   a) Nummer 2 wird wie folgt geändert:
      aa) In Buchstabe d werden die Wörter „künstle-
          rische, sportliche, artistische oder ähnliche
          Darbietungen“ durch die Wörter „künstleri-
          sche, sportliche, artistische, unterhaltende
          oder ähnliche Darbietungen“ ersetzt.

      bb) Buchstabe f wird wie folgt gefasst:
          „f) die, soweit sie nicht zu den Einkünften
              im Sinne des Buchstaben a gehören,
              durch

              aa) Vermietung und Verpachtung oder
              bb) Veräußerung

              von inländischem unbeweglichem Ver-
              mögen, von Sachinbegriffen oder Rech-
              ten, die im Inland belegen oder in ein

              inländisches öffentliches Buch oder
              Register eingetragen sind oder deren
              Verwertung in einer inländischen Be-
              triebsstätte oder anderen Einrichtung
              erfolgt, erzielt werden. Als Einkünfte
              aus Gewerbebetrieb gelten auch die Ein-
              künfte aus Tätigkeiten im Sinne dieses
              Buchstabens, die von einer Körper-
              schaft im Sinne des § 2 Nr. 1 des Kör-
              perschaftsteuergesetzes erzielt werden,
              die mit einer Kapitalgesellschaft oder
              sonstigen juristischen Person im Sinne
              des § 1 Abs. 1 Nr. 1 bis 3 des Körper-
              schaftsteuergesetzes vergleichbar ist;“.
   b) Nummer 5 Buchstabe d wird wie folgt gefasst:

      „d) § 43 Abs. 1 Satz 1 Nr. 7 Buchstabe a, Nr. 9
          und 10 sowie Satz 2, wenn sie von einem
          Schuldner oder von einem inländischen Kre-
          ditinstitut oder einem inländischen Finanz-
          dienstleistungsinstitut im Sinne des § 43
          Abs. 1 Satz 1 Nr. 7 Buchstabe b einem an-
          deren als einem ausländischen Kreditinstitut
          oder einem ausländischen Finanzdienstleis-
          tungsinstitut
          aa) gegen Aushändigung der Zinsscheine
              ausgezahlt oder gutgeschrieben werden
              und die Teilschuldverschreibungen nicht
              von dem Schuldner, dem inländischen
              Kreditinstitut oder dem inländischen
              Finanzdienstleistungsinstitut  verwahrt
              werden oder
          bb) gegen Übergabe der Wertpapiere aus-

              gezahlt oder gutgeschrieben werden

              und diese vom Kreditinstitut weder ver-
              wahrt noch verwaltet werden.“
   c) In Nummer 6 werden nach dem Klammerzusatz
      „(§ 21)“ ein Komma sowie die Wörter „soweit sie
      nicht zu den Einkünften im Sinne der Nummern 1
      bis 5 gehören“ eingefügt.

   d) Nummer 9 wird wie folgt gefasst:

       „9.   sonstige Einkünfte im Sinne des § 22 Nr. 3,
             auch wenn sie bei Anwendung dieser Vor-
             schrift einer anderen Einkunftsart zuzurech-
             nen wären, soweit es sich um Einkünfte aus
             inländischen unterhaltenden Darbietungen,
             aus der Nutzung beweglicher Sachen im
             Inland oder aus der Überlassung der Nut-
             zung oder des Rechts auf Nutzung von
             gewerblichen, technischen, wissenschaftli-
             chen und ähnlichen Erfahrungen, Kenntnis-
             sen und Fertigkeiten, zum Beispiel Plänen,

             Mustern und Verfahren, handelt, die im In-

             land genutzt werden oder worden sind;

             dies gilt nicht, soweit es sich um steuer-
             pflichtige Einkünfte im Sinne der Num-
             mern 1 bis 8 handelt;“.
   e) Folgende Nummer 10 wird angefügt:

       „10. sonstige Einkünfte im Sinne des § 22 Nr. 5
            Satz 1, soweit die Leistungen auf Beiträ-

            gen, auf die § 3 Nr. 63 angewendet wurde,

            steuerfreien Leistungen nach § 3 Nr. 66

            oder steuerfreien Zuwendungen nach § 3

            Nr. 56 beruhen.“

35. § 50 wird wie folgt gefasst:

                            㤠50

                     Sondervorschriften
               für beschränkt Steuerpflichtige

      (1) Beschränkt Steuerpflichtige dürfen Betriebs-

   ausgaben (§ 4 Abs. 4 bis 8) oder Werbungskosten

   (§ 9) nur insoweit abziehen, als sie mit inländischen

   Einkünften in wirtschaftlichem Zusammenhang ste-

   hen. § 32a Abs. 1 ist mit der Maßgabe anzuwenden,

   dass das zu versteuernde Einkommen um den

   Grundfreibetrag des § 32a Abs. 1 Satz 2 Nr. 1 er-

   höht wird; dies gilt nicht für Arbeitnehmer, die Ein-

   künfte aus nichtselbständiger Arbeit im Sinne des

   § 49 Abs. 1 Nr. 4 beziehen. § 4f und § 9 Abs. 5
   Satz 1, soweit er § 4f für anwendbar erklärt, die
   §§ 10, 10a, 10c, 16 Abs. 4, die §§ 24b, 32, 32a
   Abs. 6, die §§ 33, 33a, 33b und 35a sind nicht an-
   zuwenden. Bei Arbeitnehmern, die Einkünfte aus
   nichtselbständiger Arbeit im Sinne des § 49 Abs. 1
   Nr. 4 beziehen, sind abweichend von Satz 3 anzu-
   wenden:

   1. § 10c Abs. 1 mit der Möglichkeit, die tatsäch-
      lichen Aufwendungen im Sinne des § 10b nach-
      zuweisen, sowie

   2. § 10c Abs. 2 und 3, jeweils in Verbindung mit
      § 10c Abs. 5, ohne Möglichkeit, die tatsächli-
      chen Aufwendungen nachzuweisen.
   Die Jahres- und Monatsbeträge der Pauschalen
   nach § 9a Satz 1 Nr. 1 und § 10c Abs. 1, 2 und 3,
   jeweils in Verbindung mit § 10c Abs. 5, ermäßigen
   sich zeitanteilig, wenn Einkünfte im Sinne des § 49
   Abs. 1 Nr. 4 nicht während eines vollen Kalender-
   jahres oder Kalendermonats zugeflossen sind.

   (2) Die Einkommensteuer für Einkünfte, die dem
Steuerabzug vom Arbeitslohn oder vom Kapitaler-
trag oder dem Steuerabzug auf Grund des § 50a
unterliegen, gilt bei beschränkt Steuerpflichtigen
durch den Steuerabzug als abgegolten. Satz 1 gilt

nicht
1. für Einkünfte eines inländischen Betriebs;

2. wenn nachträglich festgestellt wird, dass die
   Voraussetzungen der unbeschränkten Einkom-
   mensteuerpflicht im Sinne des § 1 Abs. 2 oder
   Abs. 3 oder des § 1a nicht vorgelegen haben;
   § 39 Abs. 5a ist sinngemäß anzuwenden;
3. in Fällen des § 2 Abs. 7 Satz 3;
4. für Einkünfte aus nichtselbständiger Arbeit im
   Sinne des § 49 Abs. 1 Nr. 4,

   a) wenn auf Grund des § 39d Abs. 2 eine Ein-

      tragung auf der Bescheinigung im Sinne des

      § 39d Abs. 1 Satz 3 erfolgt ist oder

   b) wenn die Veranlagung zur Einkommensteuer
      beantragt wird (§ 46 Abs. 2 Nr. 8);
5. für Einkünfte im Sinne des § 50a Abs. 1 Nr. 1, 2
   und 4, wenn die Veranlagung zur Einkommen-
   steuer beantragt wird.

In den Fällen des Satzes 2 Nr. 4 erfolgt die Veranla-

gung durch das Betriebsstättenfinanzamt, das die

Bescheinigung nach § 39d Abs. 1 Satz 3 erteilt hat.

Bei mehreren Betriebsstättenfinanzämtern ist das

Betriebsstättenfinanzamt zuständig, in dessen Be-
zirk der Arbeitnehmer zuletzt beschäftigt war. Bei
Arbeitnehmern mit Steuerklasse VI ist das Betriebs-

stättenfinanzamt zuständig, in dessen Bezirk der
Arbeitnehmer zuletzt unter Anwendung der Steuer-
klasse I beschäftigt war. Ist keine Bescheinigung
nach § 39d Abs. 1 Satz 3 erteilt worden, ist das

Betriebsstättenfinanzamt zuständig, in dessen Be-

zirk der Arbeitnehmer zuletzt beschäftigt war. Satz 2

Nr. 4 Buchstabe b und Nr. 5 gilt nur für Staatsange-

hörige eines Mitgliedstaats der Europäischen Union

oder eines anderen Staates, auf den das Abkom-

men über den Europäischen Wirtschaftsraum An-

wendung findet, die im Hoheitsgebiet eines dieser

Staaten ihren Wohnsitz oder gewöhnlichen Aufent-

halt haben.

   (3) § 34c Abs. 1 bis 3 ist bei Einkünften aus
Land- und Forstwirtschaft, Gewerbebetrieb oder
selbständiger Arbeit, für die im Inland ein Betrieb
unterhalten wird, entsprechend anzuwenden, so-
weit darin nicht Einkünfte aus einem ausländischen
Staat enthalten sind, mit denen der beschränkt
Steuerpflichtige dort in einem der unbeschränkten
Steuerpflicht ähnlichen Umfang zu einer Steuer
vom Einkommen herangezogen wird.

   (4) Die obersten Finanzbehörden der Länder
oder die von ihnen beauftragten Finanzbehörden
können mit Zustimmung des Bundesministeriums
der Finanzen die Einkommensteuer bei beschränkt
Steuerpflichtigen ganz oder zum Teil erlassen oder
in einem Pauschbetrag festsetzen, wenn dies im
besonderen öffentlichen Interesse liegt; ein beson-
deres öffentliches Interesse besteht insbesondere
1. im Zusammenhang mit der inländischen Veran-
   staltung international bedeutsamer kultureller
   und sportlicher Ereignisse, um deren Ausrich-
      tung ein internationaler Wettbewerb stattfindet,
      oder
   2. im Zusammenhang mit dem inländischen Auftritt
      einer ausländischen Kulturvereinigung, wenn ihr
      Auftritt wesentlich aus öffentlichen Mitteln geför-
      dert wird.“

36. § 50a wird wie folgt gefasst:
                          㤠50a
                      Steuerabzug
             bei beschränkt Steuerpflichtigen

     (1) Die Einkommensteuer wird bei beschränkt

   Steuerpflichtigen im Wege des Steuerabzugs erho-

   ben

   1. bei Einkünften, die durch im Inland ausgeübte
      künstlerische, sportliche, artistische, unterhal-
      tende oder ähnliche Darbietungen erzielt wer-
      den, einschließlich der Einkünfte aus anderen
      mit diesen Leistungen zusammenhängenden

      Leistungen, unabhängig davon, wem die Ein-

      künfte zufließen (§ 49 Abs. 1 Nr. 2 bis 4 und 9),
      es sei denn, es handelt sich um Einkünfte aus
      nichtselbständiger Arbeit, die bereits dem Steu-
      erabzug vom Arbeitslohn nach § 38 Abs. 1 Satz 1
      Nr. 1 unterliegen,
   2. bei Einkünften aus der inländischen Verwertung
      von Darbietungen im Sinne der Nummer 1 (§ 49
      Abs. 1 Nr. 2 bis 4 und 6),
   3. bei Einkünften, die aus Vergütungen für die
      Überlassung der Nutzung oder des Rechts auf
      Nutzung von Rechten, insbesondere von Urhe-
      berrechten und gewerblichen Schutzrechten,
      von gewerblichen, technischen, wissenschaftli-
      chen und ähnlichen Erfahrungen, Kenntnissen
      und Fertigkeiten, zum Beispiel Plänen, Mustern
      und Verfahren, herrühren (§ 49 Abs. 1 Nr. 2, 3, 6
      und 9),

   4. bei Einkünften, die Mitgliedern des Aufsichts-
      rats, Verwaltungsrats, Grubenvorstands oder
      anderen mit der Überwachung der Geschäfts-
      führung von Körperschaften, Personenvereini-
      gungen und Vermögensmassen im Sinne des
      § 1 des Körperschaftsteuergesetzes beauftrag-
      ten Personen sowie von anderen inländischen
      Personenvereinigungen des privaten und öffent-
      lichen Rechts, bei denen die Gesellschafter nicht
      als Unternehmer (Mitunternehmer) anzusehen
      sind, für die Überwachung der Geschäftsführung
      gewährt werden (§ 49 Abs. 1 Nr. 3).

      (2) Der Steuerabzug beträgt 15 Prozent, in den

   Fällen des Absatzes 1 Nr. 4 beträgt er 30 Prozent

   der gesamten Einnahmen. Vom Schuldner der Ver-

   gütung ersetzte oder übernommene Reisekosten

   gehören nur insoweit zu den Einnahmen, als die

   Fahrt- und Übernachtungsauslagen die tatsächli-
   chen Kosten und die Vergütungen für Verpflegungs-
   mehraufwand die Pauschbeträge nach § 4 Abs. 5
   Satz 1 Nr. 5 übersteigen. Bei Einkünften im Sinne
   des Absatzes 1 Nr. 1 wird ein Steuerabzug nicht

   erhoben, wenn die Einnahmen je Darbietung
   250 Euro nicht übersteigen.
      (3) Der Schuldner der Vergütung kann von den
   Einnahmen in den Fällen des Absatzes 1 Nr. 1, 2
   und 4 mit ihnen in unmittelbarem wirtschaftlichem

Zusammenhang stehende Betriebsausgaben oder
Werbungskosten abziehen, die ihm ein beschränkt
Steuerpflichtiger in einer für das Finanzamt nach-
prüfbaren Form nachgewiesen hat oder die vom
Schuldner der Vergütung übernommen worden
sind. Das gilt nur, wenn der beschränkt Steuer-
pflichtige Staatsangehöriger eines Mitgliedstaats
der Europäischen Union oder eines anderen Staa-
tes ist, auf den das Abkommen über den Euro-
päischen Wirtschaftsraum Anwendung findet, und
im Hoheitsgebiet eines dieser Staaten seinen
Wohnsitz oder gewöhnlichen Aufenthalt hat. Es gilt

entsprechend bei einer beschränkt steuerpflich-

tigen Körperschaft, Personenvereinigung oder

Vermögensmasse im Sinne des § 32 Abs. 4 des
Körperschaftsteuergesetzes. In diesen Fällen be-
trägt der Steuerabzug von den nach Abzug der
Betriebsausgaben oder Werbungskosten verblei-
benden Einnahmen (Nettoeinnahmen), wenn

1. Gläubiger der Vergütung eine natürliche Person

   ist, 30 Prozent,

2. Gläubiger der Vergütung eine Körperschaft, Per-
   sonenvereinigung oder Vermögensmasse ist,
   15 Prozent.
   (4) Hat der Gläubiger einer Vergütung seinerseits
Steuern für Rechnung eines anderen beschränkt
steuerpflichtigen Gläubigers einzubehalten (zweite
Stufe), kann er vom Steuerabzug absehen, wenn
seine Einnahmen bereits dem Steuerabzug nach
Absatz 2 unterlegen haben. Wenn der Schuldner
der Vergütung auf zweiter Stufe Betriebsausgaben
oder Werbungskosten nach Absatz 3 geltend
macht, die Veranlagung nach § 50 Abs. 2 Satz 2
Nr. 5 beantragt oder die Erstattung der Abzugsteuer
nach § 50d Abs. 1 oder einer anderen Vorschrift
beantragt, hat er die sich nach Absatz 2 oder Ab-
satz 3 ergebende Steuer zu diesem Zeitpunkt zu
entrichten; Absatz 5 gilt entsprechend.

   (5) Die Steuer entsteht in dem Zeitpunkt, in dem
die Vergütung dem Gläubiger zufließt. In diesem
Zeitpunkt hat der Schuldner der Vergütung den
Steuerabzug für Rechnung des Gläubigers (Steuer-
schuldner) vorzunehmen. Er hat die innerhalb eines
Kalendervierteljahres einbehaltene Steuer jeweils
bis zum zehnten des dem Kalendervierteljahr
folgenden Monats an das für ihn zuständige
Finanzamt abzuführen. Der Schuldner der Vergü-
tung haftet für die Einbehaltung und Abführung
der Steuer. Der Steuerschuldner kann in Anspruch
genommen werden, wenn der Schuldner der Ver-

gütung den Steuerabzug nicht vorschriftsmäßig

vorgenommen hat. Der Schuldner der Vergütung

ist verpflichtet, dem Gläubiger auf Verlangen die

folgenden Angaben nach amtlich vorgeschriebe-

nem Muster zu bescheinigen:

1. den Namen und die Anschrift des Gläubigers,
2. die Art der Tätigkeit und Höhe der Vergütung in
   Euro,

3. den Zahlungstag,

4. den Betrag der einbehaltenen und abgeführten
   Steuer nach Absatz 2 oder Absatz 3,
5. das Finanzamt, an das die Steuer abgeführt
   worden ist.
      (6) Die Bundesregierung kann durch Rechtsver-
   ordnung mit Zustimmung des Bundesrates bestim-
   men, dass bei Vergütungen für die Nutzung oder
   das Recht auf Nutzung von Urheberrechten
   (Absatz 1 Nr. 3), die nicht unmittelbar an den Gläu-
   biger, sondern an einen Beauftragten geleistet
   werden, anstelle des Schuldners der Vergütung
   der Beauftragte die Steuer einzubehalten und abzu-
   führen hat und für die Einbehaltung und Abführung
   haftet.

      (7) Das Finanzamt des Vergütungsgläubigers

   kann anordnen, dass der Schuldner der Vergütung

   für Rechnung des Gläubigers (Steuerschuldner) die

   Einkommensteuer von beschränkt steuerpflichtigen
   Einkünften, soweit diese nicht bereits dem Steuer-
   abzug unterliegen, im Wege des Steuerabzugs ein-
   zubehalten und abzuführen hat, wenn dies zur Si-
   cherung des Steueranspruchs zweckmäßig ist. Der
   Steuerabzug beträgt 25 Prozent der gesamten Ein-
   nahmen, bei Körperschaften, Personenvereinigun-
   gen oder Vermögensmassen 15 Prozent der ge-

   samten Einnahmen, wenn der Vergütungsgläubiger
   nicht glaubhaft macht, dass die voraussichtlich ge-

   schuldete Steuer niedriger ist. Absatz 5 gilt ent-
   sprechend mit der Maßgabe, dass die Steuer bei
   dem Finanzamt anzumelden und abzuführen ist,
   das den Steuerabzug angeordnet hat. § 50 Abs. 2
   Satz 1 ist nicht anzuwenden.“

37. § 50d wird wie folgt geändert:

   a) In Absatz 1 Satz 1 werden die Wörter „durch den
      Schuldner der Kapitalerträge oder Vergütungen
      im Sinne des § 50a“ gestrichen.

   b) In Absatz 1a Satz 8 wird der Klammerzusatz
      „(§ 50 Abs. 5)“ durch den Klammerzusatz „(§ 50
      Abs. 2)“ ersetzt.

   c) Absatz 2 wird wie folgt geändert:

       aa) In Satz 1 erster Halbsatz wird die Angabe
           „§ 50a Abs. 4“ durch die Angabe „§ 50a
           Abs. 1“ ersetzt.

       bb) In Satz 3 wird die Angabe „§ 50a Abs. 4“
           durch die Angabe „§ 50a Abs. 1“ ersetzt.

   d) In Absatz 5 wird die Angabe 㤠50a Abs. 4 Satz 1
      Nr. 2 und 3“ durch die Angabe „§ 50a Abs. 1
      Nr. 3“ ersetzt.

   e) Nach Absatz 9 wird folgender Absatz 10 ange-
      fügt:

          „(10) Sind auf Vergütungen im Sinne des § 15
       Abs. 1 Satz 1 Nr. 2 Satz 1 zweiter Halbsatz und
       Nr. 3 zweiter Halbsatz die Vorschriften eines Ab-
       kommens zur Vermeidung der Doppelbesteue-
       rung anzuwenden und enthält das Abkommen
       keine solche Vergütungen betreffende ausdrück-
       liche Regelung, gelten diese Vergütungen für
       Zwecke der Anwendung des Abkommens aus-
       schließlich als Unternehmensgewinne. Absatz 9
       Nr. 1 bleibt unberührt.“

38. In § 50e Abs. 1 Satz 1 wird nach der Angabe „Ord-
    nungswidrig handelt, wer vorsätzlich oder leichtfer-
    tig entgegen § 45d Abs. 1 Satz 1,“ die Angabe
    „§ 45d Abs. 3 Satz 1,“ eingefügt.
39. § 51 Abs. 4 wird wie folgt geändert:

   a) Die Buchstaben b und c werden wie folgt ge-
      fasst:
        „b) die Erklärungen zur Einkommensbesteue-
            rung,
        c)   die Anträge nach § 39 Abs. 3a sowie die

             Anträge nach § 39a Abs. 2, in dessen Vor-

             drucke der Antrag nach § 39f einzubeziehen

             ist,“.

   b) Der Satzteil nach Buchstabe i wird wie folgt ge-
      ändert:
        aa) Das Komma nach den Wörtern „Anträge auf
            Erteilung einer Bescheinigung nach den
            §§ 39c und 39d“ wird durch das Wort „und“
            ersetzt.

        bb) Die Wörter „und des Erstattungsantrags

            nach § 50 Abs. 5 Satz 2 Nr. 3“ werden ge-
            strichen.

40. § 51a wird wie folgt geändert:
   a) Dem Absatz 2a wird folgender Satz angefügt:

        „Bei Anwendung des § 39f ist beim Steuerabzug
        vom laufenden Arbeitslohn die Lohnsteuer maß-
        gebend, die sich bei Anwendung des nach § 39f
        Abs. 1 ermittelten Faktors auf den nach den Sät-
        zen 1 und 2 ermittelten Betrag ergibt.“
   b) Absatz 2c Satz 1 wird wie folgt gefasst:
        „Der zur Vornahme des Steuerabzugs verpflich-
        tete Schuldner der Kapitalerträge oder die aus-
        zahlende Stelle im Sinne des § 44 Abs. 1 Satz 3
        oder in den Fällen des Satzes 2 die Person oder
        Stelle, die die Auszahlung an den Gläubiger vor-
        nimmt, hat die auf die Kapitalertragsteuer nach
        Absatz 2b entfallende Kirchensteuer auf schrift-
        lichen Antrag des Kirchensteuerpflichtigen hin
        einzubehalten (Kirchensteuerabzugsverpflichte-
        ter).“

   c) Absatz 2d Satz 1 wird wie folgt gefasst:
        „Wird die nach Absatz 2b zu erhebende Kirchen-
        steuer nicht nach Absatz 2c als Kirchensteuer-
        abzug vom Kirchensteuerabzugsverpflichteten
        einbehalten, wird sie nach Ablauf des Kalen-
        derjahres nach dem Kapitalertragsteuerbetrag
        veranlagt, der sich ergibt, wenn die Steuer auf
        Kapitalerträge nach § 32d Abs. 1 Satz 4 und 5
        errechnet wird; wenn Kirchensteuer als Kirchen-
        steuerabzug nach Absatz 2c erhoben wurde,
        wird eine Veranlagung auf Antrag des Steuer-
        pflichtigen durchgeführt.“
41. § 52 wird wie folgt geändert:

   a)    Absatz 1 wird wie folgt gefasst:
            „(1) Diese Fassung des Gesetzes ist, soweit
         in den folgenden Absätzen und § 52a nichts
         anderes bestimmt ist, erstmals für den Ver-
         anlagungszeitraum 2009 anzuwenden. Beim
         Steuerabzug vom Arbeitslohn gilt Satz 1 mit
         der Maßgabe, dass diese Fassung erstmals
     auf den laufenden Arbeitslohn anzuwenden ist,
     der für einen nach dem 31. Dezember 2008
     endenden Lohnzahlungszeitraum gezahlt wird,
     und auf sonstige Bezüge, die nach dem 31. De-
     zember 2008 zufließen.“

b)   Absatz 3 wird wie folgt geändert:

     aa) Nach Satz 1 werden folgende Sätze einge-
         fügt:

        㤠2a Abs. 1 bis 2a in der Fassung des Ar-
        tikels 1 des Gesetzes vom 19. Dezember
        2008 (BGBl. I S. 2794) ist in allen Fällen an-
        zuwenden, in denen die Steuer noch nicht
        bestandskräftig festgesetzt ist. Für nega-
        tive Einkünfte im Sinne des § 2a Abs. 1
        und 2, die vor der ab dem 24. Dezember
        2008 geltenden Fassung nach § 2a Abs. 1
        Satz 5 bestandskräftig gesondert festge-
        stellt wurden, ist § 2a Abs. 1 Satz 3 bis 5
        in der vor dem 24. Dezember 2008 gelten-
        den Fassung weiter anzuwenden.“
     bb) Im bisherigen Satz 3 werden die Wörter „in
         der Fassung des Satzes 6“ durch die Wör-
         ter „in der Fassung des Satzes 8“ ersetzt.

c)   Absatz 4a wird wie folgt geändert:
     aa) Nach Satz 1 wird folgender Satz eingefügt:

        „Gleiches gilt für Abfindungen auf Grund

        eines vor dem 1. Januar 2006 abgeschlos-

        senen Sozialplans, wenn die Arbeitnehmer
        in dem zugrunde liegenden und vor dem
        1. Januar 2006 vereinbarten Interessenaus-

        gleich namentlich bezeichnet worden sind

        (§ 1 Abs. 5 Satz 1 des Kündigungsschutz-

        gesetzes sowie § 125 der Insolvenzord-

        nung in der jeweils am 31. Dezember 2005
        geltenden Fassung); ist eine Abfindung in
        einem vor dem 25. Dezember 2008 ergan-
        genen Steuerbescheid als steuerpflichtige
        Einnahme berücksichtigt worden, ist dieser
        Bescheid insoweit auf Antrag des Arbeit-
        nehmers zu ändern.“

     bb) In dem bisherigen Satz 2 wird die Angabe
         „vor dem 1. Januar 2009“ gestrichen.
d)   Folgende Absätze 4b und 4c werden eingefügt:

       „(4b) § 3 Nr. 26 und 26a in der Fassung
     des Artikels 1 des Gesetzes vom 19. Dezember
     2008 (BGBl. I S. 2794) sind in allen Fällen an-
     zuwenden, in denen die Steuer noch nicht
     bestandskräftig festgesetzt ist.

        (4c) § 3 Nr. 34 in der Fassung des Artikels 1
     des Gesetzes vom 19. Dezember 2008 (BGBl. I
     S. 2794) ist erstmals auf Leistungen des Arbeit-
     gebers im Kalenderjahr 2008 anzuwenden.“
e)   Die bisherigen Absätze 4b bis 4d werden die
     neuen Absätze 4d bis 4f.

f)   Absatz 12a wird wie folgt geändert:

     aa) Der bisherige Wortlaut wird Satz 2.

     bb) Dem Satz 2 wird folgender Satz vorange-
         stellt:

        㤠4d Abs. 1 Satz 1 Nr. 1 Satz 1 Buch-
        stabe b Satz 1 in der Fassung des Artikels 1
        des Gesetzes vom 19. Dezember 2008
        (BGBl. I S. 2794) ist erstmals für das Wirt-
        schaftsjahr anzuwenden, das nach dem
        31. Dezember 2007 endet.“

g)   Dem Absatz 12d wird folgender Satz 2 ange-
     fügt:

     㤠4h Abs. 5 Satz 3 in der Fassung des Arti-
     kels 1 des Gesetzes vom 19. Dezember 2008
     (BGBl. I S. 2794) ist erstmals auf schädliche
     Beteiligungserwerbe nach dem 28. November
     2008 anzuwenden, deren sämtliche Erwerbe
     und gleichgestellte Rechtsakte nach dem
     28. November 2008 stattfinden.“

h)   Absatz 16 Satz 16 wird durch folgende Sätze
     ersetzt:
     㤠6 Abs. 1 Nr. 4 Satz 6 in der am 24. Dezember
     2008 geltenden Fassung ist letztmalig für das
     Wirtschaftsjahr anzuwenden, das vor dem
     1. Januar 2009 endet. § 6 Abs. 1 Nr. 4 Satz 6
     in der Fassung des Artikels 1 des Gesetzes
     vom 19. Dezember 2008 (BGBl. I S. 2794) ist
     erstmalig für Wirtschaftsjahre, die nach dem
     31. Dezember 2008 beginnen, anzuwenden.“
i)   Der durch Artikel 1 Nr. 37 Buchstabe d des Ge-
     setzes vom 20. Dezember 2007 (BGBl. I

     S. 3150) eingefügte Absatz 23e wird Ab-

     satz 23f.

j)   Dem Absatz 24 wird folgender Satz angefügt:

     „Für Verträge im Sinne des § 10 Abs. 1 Nr. 2

     Buchstabe b, die vor dem 1. Januar 2010 abge-

     schlossen wurden, gilt für die Anwendung des

     § 10 Abs. 2 Satz 2 und 3, dass

     1. eine Einwilligung nach § 10 Abs. 2 Satz 2
        Nr. 2 zur Datenübermittlung als erteilt gilt,
        wenn der Anbieter den Steuerpflichtigen
        schriftlich darüber informiert, dass er vom
        Vorliegen einer Einwilligung ausgeht und
        die Daten nach § 10 Abs. 2 Satz 3 an die
        zentrale Stelle übermitteln wird, wenn der
        Steuerpflichtige dem nicht innerhalb einer
        Frist von vier Wochen nach Erhalt der
        schriftlichen Information des Anbieters wi-
        derspricht;

     2. der Anbieter, wenn die nach § 10 Abs. 2
        Satz 2 Nr. 2 erforderliche Einwilligung des
        Steuerpflichtigen vorliegt, die für die Über-
        mittlung des Datensatzes nach § 10 Abs. 2
        Satz 3 erforderliche Identifikationsnummer
        (§ 139b der Abgabenordnung) des Steuer-
        pflichtigen abweichend von § 22a Abs. 2
        Satz 1 und 2 beim Bundeszentralamt für
        Steuern erheben kann. Das Bundeszentral-
        amt für Steuern teilt dem Anbieter die Iden-
        tifikationsnummer des Steuerpflichtigen mit,
        sofern die übermittelten Daten mit den nach
        § 139b Abs. 3 der Abgabenordnung beim
        Bundeszentralamt für Steuern gespeicher-

        ten Daten übereinstimmen. Stimmen die Da-
        ten nicht überein, findet § 22a Abs. 2 Satz 1
        und 2 Anwendung.“
  k)   Folgender Absatz 24b wird eingefügt:

          „(24b) § 10 Abs. 1 Nr. 9 in der Fassung
       des Artikels 1 des Gesetzes vom 19. Dezember
       2008 (BGBl. I S. 2794) ist erstmals für den
       Veranlagungszeitraum 2008 anzuwenden.
       Für Schulgeldzahlungen an Schulen in freier
       Trägerschaft oder an überwiegend privat fi-
       nanzierte Schulen, die in einem anderen Mit-
       gliedstaat der Europäischen Union oder in
       einem Staat belegen sind, auf den das Abkom-
       men über den Europäischen Wirtschaftsraum
       Anwendung findet, und die zu einem von dem
       zuständigen inländischen Ministerium eines
       Landes, von der Kultusministerkonferenz der
       Länder oder von einer inländischen Zeugnis-
       anerkennungsstelle anerkannten oder einem in-
       ländischen Abschluss an einer öffentlichen
       Schule als gleichwertig anerkannten allgemein
       bildenden oder berufsbildenden Schul-, Jahr-
       gangs- oder Berufsabschluss führen, gilt § 10
       Abs. 1 Nr. 9 in der Fassung des Artikels 1 Nr. 7
       Buchstabe a Doppelbuchstabe cc des Geset-
       zes vom 13. Dezember 2006 (BGBl. I S. 2878)
       für noch nicht bestandskräftige Steuerfestset-
       zungen der Veranlagungszeiträume vor 2008
       mit der Maßgabe, dass es sich nicht um eine
       gemäß Artikel 7 Abs. 4 des Grundgesetzes
       staatlich genehmigte oder nach Landesrecht
       erlaubte Ersatzschule oder eine nach Landes-
       recht anerkannte allgemein bildende Ergän-
       zungsschule handeln muss.“

  l)   Die bisherigen Absätze 24b bis 24d werden die

       neuen Absätze 24c bis 24e.

  m) In dem neuen Absatz 24c wird Satz 1 wie folgt
     gefasst:

       㤠10a Abs. 1 Satz 4 in der Fassung des Arti-
       kels 1 des Gesetzes vom 19. Dezember 2008
       (BGBl. I S. 2794) sowie § 81a Satz 1 Nr. 5 und
       § 86 Abs. 1 Satz 2 Nr. 4 in der Fassung des
       Artikels 1 des Gesetzes vom 29. Juli 2008
       (BGBl. I S. 1509) sind erstmals für den Veranla-
       gungszeitraum 2008 anzuwenden.“

  n)   Dem Absatz 24b in der Fassung des Gesetzes
       vom 10. Oktober 2007 (BGBl. I S. 2332) wird
       folgender Satz angefügt:

       㤠10b Abs. 1 Satz 2 in der Fassung des
       Artikels 1 des Gesetzes vom 19. Dezember
       2008 (BGBl. I S. 2794) ist auf Mitgliedsbeiträge
       anzuwenden, die nach dem 31. Dezember 2006
       geleistet werden.“

  o)   Dem Absatz 33 wird folgender Satz angefügt:

       㤠15a Abs. 1a, 2 Satz 1 und Abs. 5 in der Fas-
       sung des Artikels 1 des Gesetzes vom 19. De-
       zember 2008 (BGBl. I S. 2794) sind erstmals
       auf Einlagen anzuwenden, die nach dem 24.

       Dezember 2008 getätigt werden.“

  p)   Dem Absatz 36 werden folgende Sätze ange-
       fügt:

     㤠20 Abs. 1 Nr. 6 Satz 5 in der Fassung des
     Artikels 1 des Gesetzes vom 19. Dezember
     2008 (BGBl. I S. 2794) ist für alle Kapitalerträge
     anzuwenden, die dem Versicherungsunterneh-
     men nach dem 31. Dezember 2008 zufließen.
     § 20 Abs. 1 Nr. 6 Satz 6 in der Fassung des
     Artikels 1 des Gesetzes vom 19. Dezember
     2008 (BGBl. I S. 2794) ist für alle Versiche-
     rungsverträge anzuwenden, die nach dem
     31. März 2009 abgeschlossen werden oder
     bei denen die erstmalige Beitragsleistung nach
     dem 31. März 2009 erfolgt.“
q)   Dem Absatz 37a wird folgender Satz angefügt:

     㤠20 Abs. 1 Nr. 10 Buchstabe b Satz 3 in der
     Fassung des Artikels 1 des Gesetzes vom
     19. Dezember 2008 (BGBl. I S. 2794) ist erst-
     mals für den Veranlagungszeitraum 2009 anzu-
     wenden.“
r)   Nach Absatz 43a Satz 1 werden folgende Sätze
     eingefügt:

     㤠32b Abs. 1 Satz 2 und 3 in der Fassung des
     Artikels 1 des Gesetzes vom 19. Dezember
     2008 (BGBl. I S. 2794) ist erstmals für den Ver-
     anlagungszeitraum 2008 anzuwenden. § 32b
     Abs. 2 Satz 2 und 3 in der Fassung des Arti-
     kels 1 des Gesetzes vom 13. Dezember 2006
     (BGBl. I S. 2878) ist letztmals für den Veranla-
     gungszeitraum 2007 anzuwenden.“
s)   Absatz 48 wird wie folgt gefasst:

        „(48) § 34a in der Fassung des Artikels 1 des
     Gesetzes vom 19. Dezember 2008 (BGBl. I

     S. 2794) ist erstmals für den Veranlagungszeit-

     raum 2008 anzuwenden.“
t)   Absatz 49 wird wie folgt gefasst:

        „(49) § 34c Abs. 1 Satz 1 bis 3 sowie § 34c
     Abs. 6 Satz 2 in der Fassung des Artikels 1 des
     Gesetzes vom 19. Dezember 2008 (BGBl. I
     S. 2794) sind erstmals für den Veranlagungs-
     zeitraum 2009 anzuwenden. § 34c Abs. 1 Satz 2
     ist für den Veranlagungszeitraum 2008 in der
     folgenden Fassung anzuwenden:
        „Die auf diese ausländischen Einkünfte ent-
        fallende deutsche Einkommensteuer ist in
        der Weise zu ermitteln, dass die sich bei
        der Veranlagung des zu versteuernden Ein-
        kommens, einschließlich der ausländischen
        Einkünfte, nach den §§ 32a, 32b, 34, 34a
        und 34b ergebende deutsche Einkommen-
        steuer im Verhältnis dieser ausländischen
        Einkünfte zur Summe der Einkünfte aufge-
        teilt wird.“

     § 34c Abs. 6 Satz 5 in Verbindung mit Satz 1 in
     der Fassung des Artikels 1 des Gesetzes vom
     13. Dezember 2006 (BGBl. I S. 2878) ist für alle
     Veranlagungszeiträume anzuwenden, soweit
     Steuerbescheide noch nicht bestandskräftig
     sind.“

u)   Absatz 50a wird wie folgt gefasst:

        „(50a) § 35 in der Fassung des Artikels 1 des
     Gesetzes vom 19. Dezember 2008 (BGBl. I
     S. 2794) ist erstmals für den Veranlagungszeit-
         raum 2008 anzuwenden. Gewerbesteuer-
         Messbeträge, die Erhebungszeiträumen zuzu-
         ordnen sind, die vor dem 1. Januar 2008 en-

         den, sind abweichend von § 35 Abs. 1 Satz 1
         nur mit dem 1,8fachen des Gewerbesteuer-
         Messbetrags zu berücksichtigen.“
   v)    Folgender Absatz 52 wird eingefügt:

            „(52) § 39f in der Fassung des Artikels 1 des
         Gesetzes vom 19. Dezember 2008 (BGBl. I
         S. 2794) ist erstmals für den Lohnsteuerabzug
         2010 anzuwenden.“
   w) Dem Absatz 58 wird folgender Satz angefügt:
         㤠50 Abs. 5 Satz 2 Nr. 3 in der Fassung der
         Bekanntmachung vom 19. Oktober 2002
         (BGBl. I S. 4210; 2003 I S. 179) ist letztmals
         anzuwenden auf Vergütungen, die vor dem
         1. Januar 2009 zufließen.“

   x)    Absatz 58a wird wie folgt gefasst:
             „(58a) § 50a in der Fassung des Artikels 1
         des Gesetzes vom 19. Dezember 2008 (BGBl. I
         S. 2794) ist erstmals auf Vergütungen anzu-
         wenden, die nach dem 31. Dezember 2008 zu-
         fließen.“

   y)    Dem Absatz 59a werden folgende Sätze ange-

         fügt:

         㤠50d Abs. 1, 1a, 2 und 5 in der Fassung des
         Artikels 1 des Gesetzes vom 19. Dezember
         2008 (BGBl. I S. 2794) ist erstmals auf Vergü-
         tungen anzuwenden, die nach dem 31. Dezem-
         ber 2008 zufließen. § 50d Abs. 10 in der Fas-
         sung des Artikels 1 des Gesetzes vom 19. De-
         zember 2008 (BGBl. I S. 2794) ist in allen Fällen
         anzuwenden, in denen die Einkommen- und
         Körperschaftsteuer noch nicht bestandskräftig
         festgesetzt ist.“
   z)    Dem Absatz 65 wird folgender Satz angefügt:

         㤠91 Abs. 1 Satz 1 in der Fassung des Arti-
         kels 1 des Gesetzes vom 19. Dezember 2008
         (BGBl. I S. 2794) ist bis zum 31. Dezember
         2008 mit der Maßgabe anzuwenden, dass die
         Wörter „Spitzenverband der landwirtschaftli-
         chen Sozialversicherung“ durch die Wörter
         „Gesamtverband der landwirtschaftlichen Al-
         terskassen“ zu ersetzen sind.“
42. § 52a wird wie folgt geändert:
   a) Absatz 10 wird wie folgt geändert:

        aa) Der den Satz 7 abschließende Punkt wird
            durch ein Semikolon ersetzt und folgender
            Halbsatz angefügt:
           „Kapitalforderungen im Sinne des § 20 Abs. 2
           Satz 1 Nr. 4 in der am 31. Dezember 2008
           anzuwendenden Fassung liegen auch vor,
           wenn die Rückzahlung nur teilweise garan-
           tiert ist oder wenn eine Trennung zwischen
           Ertrags- und Vermögensebene möglich er-
           scheint.“

        bb) Satz 10 wird wie folgt gefasst:
           㤠20 Abs. 3 bis 9 in der Fassung des Arti-
           kels 1 des Gesetzes vom 19. Dezember
           2008 (BGBl. I S. 2794) ist erstmals auf nach

       dem 31. Dezember 2008 zufließende Kapi-
       talerträge anzuwenden.“

b) Folgender Absatz 10a wird eingefügt:

     „(10a) § 22 Nr. 3 Satz 5 und 6 in der Fassung
   des Artikels 1 des Gesetzes vom 19. Dezember
   2008 (BGBl. I S. 2794) ist letztmals für den Ver-
   anlagungszeitraum 2013 anzuwenden.“

c) Absatz 11 Satz 8 wird wie folgt gefasst:
   㤠23 Abs. 3 Satz 4 in der Fassung des Gesetzes
   vom 22. Dezember 1999 (BGBl. I S. 2601) ist auf
   Veräußerungsgeschäfte anzuwenden, bei denen
   der Steuerpflichtige das Wirtschaftsgut nach
   dem 31. Juli 1995 und vor dem 1. Januar 2009
   anschafft oder nach dem 31. Dezember 1998
   und vor dem 1. Januar 2009 fertigstellt; § 23
   Abs. 3 Satz 4 in der Fassung des Artikels 1 des
   Gesetzes vom 19. Dezember 2008 (BGBl. I S.
   2794) ist auf Veräußerungsgeschäfte anzuwen-
   den, bei denen der Steuerpflichtige das Wirt-
   schaftsgut nach dem 31. Dezember 2008 an-
   schafft oder fertigstellt.“
d) Absatz 15 wird wie folgt gefasst:

      „(15) § 32d in der Fassung des Artikels 1 des

   Gesetzes vom 19. Dezember 2008 (BGBl. I

   S. 2794) ist erstmals für den Veranlagungszeit-
   raum 2009 anzuwenden.“

e) Absatz 16 wird wie folgt gefasst:
      „(16) § 43 Abs. 3 Satz 1 zweiter Halbsatz in
   der Fassung des Artikels 1 des Gesetzes vom
   19. Dezember 2008 (BGBl. I S. 2794) ist erstmals
   für Kapitalerträge anzuwenden, die dem Gläubi-
   ger nach dem 31. Dezember 2009 zufließen.
   § 43a Abs. 3 Satz 2 in der Fassung des Artikels
   1 des Gesetzes vom 19. Dezember 2008 (BGBl. I
   S. 2794) ist erstmals für Kapitalerträge anzuwen-
   den, die dem Gläubiger nach dem 31. Dezember
   2009 zufließen. § 44a Abs. 8 Satz 1 in der Fas-
   sung des Artikels 1 des Gesetzes vom 14. Au-
   gust 2007 (BGBl. I S. 1912) und Satz 2 in der
   Fassung des Artikels 1 des Gesetzes vom 19.
   Dezember 2008 (BGBl. I S. 2794) sind erstmals
   auf Kapitalerträge anzuwenden, die dem Gläubi-
   ger nach dem 31. Dezember 2007 zufließen. Für
   Kapitalerträge im Sinne des § 43 Abs. 1 Satz 1
   Nr. 1, die nach dem 31. Dezember 2007 und vor
   dem 1. Januar 2009 zufließen, ist er mit der Maß-
   gabe anzuwenden, dass an die Stelle der Wörter
   „drei Fünftel“ die Wörter „drei Viertel“ und an die
   Stelle der Wörter „zwei Fünftel“ die Wörter „ein
   Viertel“ treten. § 44a Abs. 9 in der Fassung des
   Artikels 1 des Gesetzes vom 19. Dezember 2008
   (BGBl. I S. 2794) ist erstmals auf Kapitalerträge
   anzuwenden, die dem Gläubiger nach dem
   31. Dezember 2008 zufließen. § 44b Abs. 1
   Satz 1 in der Fassung des Artikels 1 des Geset-
   zes vom 19. Dezember 2008 (BGBl. I S. 2794) ist
   erstmals für Kapitalerträge anzuwenden, die
   dem Gläubiger nach dem 31. Dezember 2009
   zufließen. § 45a Abs. 4 Satz 2 in der Fassung
   des Artikels 1 des Gesetzes vom 20. Dezember
   2007 (BGBl. I S. 3150) ist erstmals auf Kapital-
   erträge anzuwenden, die dem Gläubiger nach
       dem 31. Dezember 2007 zufließen. § 45b Abs. 1
       Satz 1 in der Fassung des Artikels 1 des Geset-
       zes vom 19. Dezember 2008 (BGBl. I S. 2794) ist
       erstmals für Kapitalerträge anzuwenden, die
       dem Gläubiger nach dem 31. Dezember 2009
       zufließen. § 45d Abs. 3 ist für Versicherungsver-
       träge anzuwenden, die nach dem 31. Dezember
       2008 abgeschlossen werden; die erstmalige
       Übermittlung hat bis zum 30. März 2011 zu er-
       folgen.“
43. § 68 Abs. 2 wird aufgehoben.

44. In § 91 Abs. 1 Satz 1 werden nach den Wörtern

    „übermitteln die Träger der gesetzlichen Renten-

    versicherung“ ein Komma sowie die Wörter „der
    Spitzenverband der landwirtschaftlichen Sozialver-

    sicherung für die Träger der Alterssicherung der

    Landwirte“ und nach den Wörtern „bei den Trägern
    der gesetzlichen Rentenversicherung“ die Wörter
    „und dem Spitzenverband der landwirtschaftlichen

    Sozialversicherung für die Träger der Alterssiche-
    rung der Landwirte die bei ihnen vorhandenen
    Daten“ eingefügt sowie die Wörter „die beitrags-

    pflichtigen Einnahmen“ durch die Wörter „zu den
    beitragspflichtigen Einnahmen“ und die Wörter
    „die Höhe“ durch die Wörter „zur Höhe“ ersetzt.

45. § 92a Abs. 3 Satz 9 wird wie folgt geändert:

   a) In Nummer 3 wird das Wort „oder“ gestrichen.
   b) Der Nummer 4 abschließende Punkt wird durch
      ein Komma und das Wort „oder“ ersetzt und fol-
      gende Nummer 5 wird angefügt:
       „5. der Zulageberechtigte krankheits- oder pfle-

           gebedingt die Wohnung nicht mehr be-
           wohnt, sofern er Eigentümer dieser Woh-
           nung bleibt, sie ihm weiterhin zur Selbstnut-
           zung zur Verfügung steht und sie nicht von
           Dritten, mit Ausnahme seines Ehegatten,
           genutzt wird.“

                       Artikel 2
                Änderung der
   Einkommensteuer-Durchführungsverordnung

   Die Einkommensteuer-Durchführungsverordnung in
der Fassung der Bekanntmachung vom 10. Mai 2000
(BGBl. I S. 717), zuletzt geändert durch Artikel 1a des
Gesetzes vom 20. Dezember 2007 (BGBl. I S. 3150),
wird wie folgt geändert:

1. In der Inhaltsübersicht werden die Angaben zu den
   §§ 73d und 73e wie folgt gefasst:

  㤠73d Aufzeichnungen,      Aufbewahrungspflichten,
         Steueraufsicht

  § 73e    Einbehaltung, Abführung und Anmeldung
           der Steuer von Vergütungen im Sinne des
           § 50a Abs. 1 und 7 des Gesetzes (§ 50a
           Abs. 5 des Gesetzes)“.

2. § 73a wird wie folgt gefasst:

                          㤠73a

                  Begriffsbestimmungen

    (1) Inländisch im Sinne des § 50a Abs. 1 Nr. 4 des
  Gesetzes sind solche Personenvereinigungen, die

  ihre Geschäftsleitung oder ihren Sitz im Geltungsbe-
  reich des Gesetzes haben.

    (2) Urheberrechte im Sinne des § 50a Abs. 1 Nr. 3
  des Gesetzes sind Rechte, die nach Maßgabe des
  Urheberrechtsgesetzes vom 9. September 1965
  (BGBl. I S. 1273), zuletzt geändert durch das Gesetz
  vom 7. Dezember 2008 (BGBl. I S. 2349), in der je-
  weils geltenden Fassung geschützt sind.
     (3) Gewerbliche Schutzrechte im Sinne des § 50a
  Abs. 1 Nr. 3 des Gesetzes sind Rechte, die nach
  Maßgabe des Geschmacksmustergesetzes vom

  12. März 2004 (BGBl. I S. 390), zuletzt geändert

  durch Artikel 7 des Gesetzes vom 7. Juli 2008
  (BGBl. I S. 1191), des Patentgesetzes in der Fassung

  der Bekanntmachung vom 16. Dezember 1980

  (BGBl. 1981 I S. 1), zuletzt geändert durch Artikel 2
  des Gesetzes vom 7. Juli 2008 (BGBl. I S. 1191), des
  Gebrauchsmustergesetzes in der Fassung der Be-

  kanntmachung vom 28. August 1986 (BGBl. I
  S. 1455), zuletzt geändert durch Artikel 3 des Geset-
  zes vom 7. Juli 2008 (BGBl. I S. 1191) und des Mar-

  kengesetzes vom 25. Oktober 1994 (BGBl. I S. 3082;
  1995 I S. 156), zuletzt geändert durch Artikel 4 des
  Gesetzes vom 7. Juli 2008 (BGBl. I S. 1191), in der

  jeweils geltenden Fassung geschützt sind.“

3. In § 73c werden im einleitenden Satzteil die Wörter
   „Aufsichtsratsvergütungen oder die“ gestrichen so-
   wie die Angabe „§ 50 Abs. 4 des Gesetzes“ durch
   die Angabe „§ 50a Abs. 1 des Gesetzes“ ersetzt.
4. § 73d wird wie folgt geändert:

  a) Die Überschrift wird wie folgt gefasst:

                           㤠73d

                   Aufzeichnungen,
         Aufbewahrungspflichten, Steueraufsicht“.

  b) Absatz 1 wird wie folgt gefasst:
       „(1) Der Schuldner der Vergütungen im Sinne
     des § 50a Abs. 1 des Gesetzes (Schuldner) hat
     besondere Aufzeichnungen zu führen. Aus den
     Aufzeichnungen müssen ersichtlich sein:

     1. Name und Wohnung des beschränkt steuer-
        pflichtigen Gläubigers (Steuerschuldners),

     2. Höhe der Vergütungen in Euro,

     3. Höhe und Art der von der Bemessungsgrund-
        lage des Steuerabzugs abgezogenen Be-
        triebsausgaben oder Werbungskosten,

     4. Tag, an dem die Vergütungen dem Steuer-
        schuldner zugeflossen sind,

     5. Höhe und Zeitpunkt der Abführung der einbe-
        haltenen Steuer.

     Er hat in Fällen des § 50a Abs. 3 des Gesetzes die

     von der Bemessungsgrundlage des Steuerab-
     zugs abgezogenen Betriebsausgaben oder
     Werbungskosten und die Staatsangehörigkeit

     des beschränkt steuerpflichtigen Gläubigers in
     einer für das Finanzamt nachprüfbaren Form zu
     dokumentieren.“
5. § 73e wird wie folgt gefasst:

                          㤠73e
             Einbehaltung, Abführung und
      Anmeldung der Steuer von Vergütungen im
      Sinne des § 50a Abs. 1 und 7 des Gesetzes
             (§ 50a Abs. 5 des Gesetzes)

     Der Schuldner hat die innerhalb eines Kalender-
  vierteljahrs einbehaltene Steuer von Vergütungen
  im Sinne des § 50a Abs. 1 des Gesetzes unter der
  Bezeichnung „Steuerabzug von Vergütungen im
  Sinne des § 50a Abs. 1 des Einkommensteuergeset-
  zes“ jeweils bis zum zehnten des dem Kalendervier-
  teljahr folgenden Monats an das für seine Besteue-
  rung nach dem Einkommen zuständige Finanzamt
  (Finanzkasse) abzuführen; stimmen Betriebs- und
  Wohnsitzfinanzamt nicht überein, so ist die einbehal-
  tene Steuer an das Betriebsfinanzamt abzuführen.
  Bis zum gleichen Zeitpunkt hat der Schuldner dem
  nach Satz 1 zuständigen Finanzamt eine Steueran-
  meldung über den Gläubiger, die Höhe der Vergütun-
  gen im Sinne des § 50a Abs. 1 des Gesetzes, die
  Höhe und Art der von der Bemessungsgrundlage
  des Steuerabzugs abgezogenen Betriebsausgaben
  oder Werbungskosten und die Höhe des Steuerab-
  zugs zu übersenden. Satz 2 gilt entsprechend, wenn
  ein Steuerabzug auf Grund der Vorschrift des § 50a
  Abs. 2 Satz 3 oder Abs. 4 Satz 1 des Gesetzes nicht
  vorzunehmen ist oder auf Grund eines Abkommens
  zur Vermeidung der Doppelbesteuerung nicht oder
  nicht in voller Höhe vorzunehmen ist. Die Steueran-
  meldung ist nach amtlich vorgeschriebenem Vor-
  druck auf elektronischem Weg zu übermitteln nach
  Maßgabe der Steuerdaten-Übermittlungsverordnung
  vom 28. Januar 2003 (BGBl. I S. 139), geändert
  durch die Verordnung vom 20. Dezember 2006
  (BGBl. I S. 3380), in der jeweils geltenden Fassung.
  Auf Antrag kann das Finanzamt zur Vermeidung un-
  billiger Härten auf eine elektronische Übermittlung
  verzichten; in diesem Fall ist die Steueranmeldung
  vom Schuldner oder von einem zu seiner Vertretung
  Berechtigten zu unterschreiben. Ist es zweifelhaft,
  ob der Gläubiger beschränkt oder unbeschränkt
  steuerpflichtig ist, so darf der Schuldner die Einbe-
  haltung der Steuer nur dann unterlassen, wenn der
  Gläubiger durch eine Bescheinigung des nach den
  abgabenrechtlichen Vorschriften für die Besteuerung
  seines Einkommens zuständigen Finanzamts nach-
  weist, dass er unbeschränkt steuerpflichtig ist. Die
  Sätze 1, 2, 4 und 5 gelten entsprechend für die
  Steuer nach § 50a Abs. 7 des Gesetzes mit der Maß-
  gabe, dass die Steuer an das Finanzamt abzuführen
  und bei dem Finanzamt anzumelden ist, das den
  Steuerabzug angeordnet hat.“
6. In § 73f Satz 1 werden die Wörter „Nutzung oder das
   Recht auf Nutzung von Urheberrechten im Sinne des
   § 50a Abs. 4 Nr. 3 des Gesetzes“ durch die Wörter
   „Nutzung oder das Recht auf Nutzung von Urheber-
   rechten im Sinne des § 50a Abs. 1 Nr. 3 des Geset-
   zes“ ersetzt.
7. § 84 Abs. 3h wird wie folgt gefasst:

    „(3h) Die §§ 73a, 73c, 73d Abs. 1 sowie die §§ 73e
  und 73f Satz 1 in der Fassung des Artikels 2 des

  Gesetzes vom 19. Dezember 2008 (BGBl. I S. 2794)
  sind erstmals auf Vergütungen anzuwenden, die
  nach dem 31. Dezember 2008 zufließen. Abwei-
  chend von Satz 1 ist § 73e Satz 4 und 5 in der Fas-
  sung des Artikels 2 des Gesetzes vom 19. Dezember
  2008 (BGBl. I S. 2794) erstmals auf Vergütungen an-
  zuwenden, die nach dem 31. Dezember 2009 zuflie-
  ßen. § 73e Satz 4 in der Fassung der Bekanntma-
  chung vom 10. Mai 2000 (BGBl. I S. 717) ist letzt-
  mals auf Vergütungen anzuwenden, die vor dem
  1. Januar 2010 zufließen.“

                       Artikel 3

                  Änderung des
            Körperschaftsteuergesetzes
   Das Körperschaftsteuergesetz in der Fassung der
Bekanntmachung vom 15. Oktober 2002 (BGBl. I
S. 4144), zuletzt geändert durch Artikel 4 des Gesetzes
vom 12. August 2008 (BGBl. I S. 1672), wird wie folgt
geändert:

 1. In der Inhaltsübersicht wird die Angabe zu § 32 wie
    folgt gefasst:
   „Sondervorschriften für den Steuerabzug       § 32“.

 2. Dem § 4 wird folgender Absatz 6 angefügt:
     „(6) Ein Betrieb gewerblicher Art kann mit einem
   oder mehreren anderen Betrieben gewerblicher Art
   zusammengefasst werden, wenn

   1. sie gleichartig sind,
   2. zwischen ihnen nach dem Gesamtbild der tat-
      sächlichen Verhältnisse objektiv eine enge
      wechselseitige technisch-wirtschaftliche Ver-
      flechtung von einigem Gewicht besteht oder

   3. Betriebe gewerblicher Art im Sinne des Absat-
      zes 3 vorliegen.
   Ein Betrieb gewerblicher Art kann nicht mit einem
   Hoheitsbetrieb zusammengefasst werden.“

 3. § 5 wird wie folgt geändert:
   a) In Absatz 1 Nr. 2 werden die Wörter „die Nieder-
      sächsische Landestreuhandstelle – Norddeut-
      sche Landesbank Girozentrale –,“ sowie nach
      den Wörtern „die Investitions- und Förderbank
      Niedersachsen“ die Bezeichnung „GmbH“ ge-
      strichen und werden vor den Wörtern „und die
      Liquiditäts-Konsortialbank    Gesellschaft   mit
      beschränkter Haftung“ ein Komma und die Wör-
      ter „die Landestreuhandstelle Hessen – Bank für
      Infrastruktur – rechtlich unselbständige Anstalt
      in der Landesbank Hessen-Thüringen Girozen-
      trale“ eingefügt.
   b) Absatz 2 Nr. 2 und 3 wird wie folgt gefasst:
      „2. für beschränkt Steuerpflichtige im Sinne des
          § 2 Nr. 1, es sei denn, es handelt sich um
          Steuerpflichtige im Sinne des Absatzes 1
          Nr. 9, die nach den Rechtsvorschriften eines
          Mitgliedstaats der Europäischen Union oder
          nach den Rechtsvorschriften eines Staates,
          auf den das Abkommen über den Euro-
          päischen Wirtschaftsraum vom 3. Januar
          1994 (ABl. EG Nr. L 1 S. 3), zuletzt geändert
            durch den Beschluss des Gemeinsamen
            EWR-Ausschusses Nr. 91/2007 vom 6. Juli
            2007 (ABl. EU Nr. L 328 S. 40), in der jewei-
            ligen Fassung Anwendung findet, gegrün-
            dete Gesellschaften im Sinne des Artikels 48
            des Vertrags zur Gründung der Europäi-
            schen Gemeinschaft oder des Artikels 34
            des Abkommens über den Europäischen
            Wirtschaftsraum sind, deren Sitz und Ort
            der Geschäftsleitung sich innerhalb des Ho-
            heitsgebiets eines dieser Staaten befindet,
            und mit diesen Staaten ein Amtshilfeabkom-
            men besteht,

       3.   soweit § 38 Abs. 2 anzuwenden ist.“

4. § 8 wird wie folgt geändert:

  a) Nach Absatz 1 Satz 1 wird folgender Satz einge-

     fügt:

       „Bei Betrieben gewerblicher Art im Sinne des § 4
       sind die Absicht, Gewinn zu erzielen, und die
       Beteiligung am allgemeinen wirtschaftlichen
       Verkehr nicht erforderlich.“

  b) Nach Absatz 6 werden folgende Absätze 7 bis 10
     angefügt:

         „(7) Die Rechtsfolgen einer verdeckten Ge-
       winnausschüttung im Sinne des Absatzes 3
       Satz 2 sind
       1. bei Betrieben gewerblicher Art im Sinne des
          § 4 nicht bereits deshalb zu ziehen, weil sie
          ein Dauerverlustgeschäft ausüben;

       2. bei Kapitalgesellschaften nicht bereits des-

          halb zu ziehen, weil sie ein Dauerverlust-

          geschäft ausüben. Satz 1 gilt nur bei Kapital-

          gesellschaften, bei denen die Mehrheit der

          Stimmrechte unmittelbar oder mittelbar auf

          juristische Personen des öffentlichen Rechts

          entfällt und nachweislich ausschließlich diese

          Gesellschafter die Verluste aus Dauerverlust-

          geschäften tragen.

       Ein Dauerverlustgeschäft liegt vor, soweit aus
       verkehrs-, umwelt-, sozial-, kultur-, bildungs-
       oder gesundheitspolitischen Gründen eine wirt-
       schaftliche Betätigung ohne kostendeckendes
       Entgelt unterhalten wird oder in den Fällen von
       Satz 1 Nr. 2 das Geschäft Ausfluss einer Tätig-
       keit ist, die bei juristischen Personen des öffent-
       lichen Rechts zu einem Hoheitsbetrieb gehört.

          (8) Werden Betriebe gewerblicher Art zusam-
       mengefasst, ist § 10d des Einkommensteuerge-
       setzes auf den Betrieb gewerblicher Art anzu-
       wenden, der sich durch die Zusammenfassung
       ergibt. Nicht ausgeglichene negative Einkünfte
       der einzelnen Betriebe gewerblicher Art aus der
       Zeit vor der Zusammenfassung können nicht
       beim zusammengefassten Betrieb gewerblicher
       Art abgezogen werden. Ein Rücktrag von Verlus-
       ten des zusammengefassten Betriebs gewerbli-
       cher Art auf die einzelnen Betriebe gewerblicher
       Art vor Zusammenfassung ist unzulässig. Ein bei
       einem Betrieb gewerblicher Art vor der Zusam-

menfassung festgestellter Verlustvortrag kann
nach Maßgabe des § 10d des Einkommensteu-
ergesetzes vom Gesamtbetrag der Einkünfte
abgezogen werden, den dieser Betrieb gewerb-
licher Art nach Beendigung der Zusammenfas-
sung erzielt. Die Einschränkungen der Sätze 2
bis 4 gelten nicht, wenn gleichartige Betriebe
gewerblicher Art zusammengefasst oder ge-
trennt werden.

   (9) Wenn für Kapitalgesellschaften Absatz 7
Satz 1 Nr. 2 zur Anwendung kommt, sind die
einzelnen Tätigkeiten der Gesellschaft nach
folgender Maßgabe Sparten zuzuordnen:

1. Tätigkeiten, die als Dauerverlustgeschäfte
   Ausfluss einer Tätigkeit sind, die bei juristi-
   schen Personen des öffentlichen Rechts zu

   einem Hoheitsbetrieb gehören, sind jeweils

   gesonderten Sparten zuzuordnen;

2. Tätigkeiten, die nach § 4 Abs. 6 Satz 1 zu-
   sammenfassbar sind oder aus den übrigen,
   nicht in Nummer 1 bezeichneten Dauer-
   verlustgeschäften stammen, sind jeweils ge-
   sonderten Sparten zuzuordnen, wobei zu-
   sammenfassbare Tätigkeiten jeweils eine
   einheitliche Sparte bilden;

3. alle übrigen Tätigkeiten sind einer einheit-
   lichen Sparte zuzuordnen.
Für jede sich hiernach ergebende Sparte ist der
Gesamtbetrag der Einkünfte getrennt zu ermit-
teln. Die Aufnahme einer weiteren, nicht gleich-
artigen Tätigkeit führt zu einer neuen, gesonder-

ten Sparte; Entsprechendes gilt für die Aufgabe

einer solchen Tätigkeit. Ein negativer Gesamt-

betrag der Einkünfte einer Sparte darf nicht mit

einem positiven Gesamtbetrag der Einkünfte ei-

ner anderen Sparte ausgeglichen oder nach

Maßgabe des § 10d des Einkommensteuerge-

setzes abgezogen werden. Er mindert jedoch

nach Maßgabe des § 10d des Einkommensteu-

ergesetzes die positiven Gesamtbeträge der
Einkünfte, die sich in dem unmittelbar vorange-
gangenen und in den folgenden Veranlagungs-
zeiträumen für dieselbe Sparte ergeben. Liegen
die Voraussetzungen des Absatzes 7 Satz 1 Nr. 2
Satz 2 ab einem Zeitpunkt innerhalb eines Ver-
anlagungszeitraums nicht mehr vor, sind die
Sätze 1 bis 5 ab diesem Zeitpunkt nicht mehr
anzuwenden; hiernach nicht ausgeglichene oder
abgezogene negative Beträge sowie verblei-
bende Verlustvorträge aus den Sparten, in denen
Dauerverlusttätigkeiten ausgeübt werden, entfal-
len. Liegen die Voraussetzungen des Absatzes 7
Satz 1 Nr. 2 Satz 2 erst ab einem bestimmten
Zeitpunkt innerhalb eines Veranlagungszeit-
raums vor, sind die Sätze 1 bis 5 ab diesem
Zeitpunkt anzuwenden; ein bis zum Eintritt der
Voraussetzungen entstandener Verlust kann
nach Maßgabe des § 10d des Einkommensteu-
ergesetzes abgezogen werden; ein danach ver-
bleibender Verlust ist der Sparte zuzuordnen, in
denen keine Dauerverlustgeschäfte ausgeübt
werden.
        (10) Bei Einkünften aus Kapitalvermögen ist
     § 2 Abs. 5b Satz 1 des Einkommensteuergeset-

     zes nicht anzuwenden. § 32d Abs. 2 Satz 1 Nr. 1

     Satz 1 und Nr. 3 Satz 1 und Satz 3 bis 6 des

     Einkommensteuergesetzes ist entsprechend an-

     zuwenden; in diesen Fällen ist § 20 Abs. 6 und 9

     des Einkommensteuergesetzes nicht anzuwen-

     den.“

5. Dem § 8b Abs. 10 wird folgender Satz angefügt:

  „Als Anteil im Sinne der Sätze 1 bis 8 gilt auch der
  Investmentanteil im Sinne von § 1 Abs. 1 des
  Investmentsteuergesetzes vom 15. Dezember 2003
  (BGBl. I S. 2676, 2724), das zuletzt durch Artikel 23
  des Gesetzes vom 20. Dezember 2007 (BGBl. I
  S. 3150) geändert worden ist, in der jeweils gelten-
  den Fassung, soweit daraus Einnahmen erzielt wer-
  den, auf die § 8b anzuwenden ist.“

6. § 9 Abs. 3 wird wie folgt geändert:

  a) In Satz 2 wird nach den Wörtern „verwendet
     werden“ der Klammerzusatz „(Veranlasserhaf-
     tung)“ eingefügt.

  b) Nach Satz 2 wird folgender Satz eingefügt:

     „In den Fällen der Veranlasserhaftung ist vor-
     rangig der Zuwendungsempfänger (inländische

     juristische Person des öffentlichen Rechts oder

     inländische öffentliche Dienststelle oder nach

     § 5 Abs. 1 Nr. 9 des Körperschaftsteuergesetzes

     steuerbefreite Körperschaft, Personenvereini-

     gung oder Vermögensmasse) in Anspruch zu

     nehmen; die in diesen Fällen für den Zuwen-

     dungsempfänger handelnden natürlichen Perso-

     nen sind nur in Anspruch zu nehmen, wenn die
     entgangene Steuer nicht nach § 47 der Abga-
     benordnung erloschen ist und Vollstreckungs-
     maßnahmen gegen den Zuwendungsempfänger
     nicht erfolgreich sind; § 10b Abs. 4 Satz 5 des
     Einkommensteuergesetzes gilt entsprechend.“
7. § 14 Abs. 2 wird aufgehoben.

8. § 15 Satz 1 wird wie folgt geändert:
  a) Der Nummer 2 wird folgender Satz angefügt:
     „Satz 2 gilt nicht, soweit bei der Organgesell-
     schaft § 8b Abs. 7, 8 oder 10 anzuwenden ist.“

  b) Folgende Nummern 4 und 5 werden angefügt:

     „4. § 8 Abs. 3 Satz 2 und Abs. 7 ist bei der Or-

         gangesellschaft auf Dauerverlustgeschäfte

         im Sinne des § 8 Abs. 7 Satz 2 nicht anzu-

         wenden. Sind in dem dem Organträger

         zugerechneten Einkommen Verluste aus

         Dauerverlustgeschäften im Sinne des § 8

         Abs. 7 Satz 2 enthalten, ist § 8 Abs. 3 Satz 2

         und Abs. 7 bei der Ermittlung des Einkom-

         mens des Organträgers anzuwenden.

     5.   § 8 Abs. 9 ist bei der Organgesellschaft nicht
          anzuwenden. Sind in dem dem Organträger
          zugerechneten Einkommen Einkommen
          einer Kapitalgesellschaft enthalten, auf die
          § 8 Abs. 7 Satz 1 Nr. 2 anzuwenden ist, ist
          § 8 Abs. 9 bei der Ermittlung des Einkom-
          mens des Organträgers anzuwenden.“

 9. § 21 Abs. 1 Nr. 1 Satz 1 wird wie folgt gefasst:

   „in der Lebens- und Krankenversicherung bis zu

   dem nach handelsrechtlichen Vorschriften ermittel-

   ten Jahresergebnis für das selbst abgeschlossene

   Geschäft, erhöht um die für Beitragsrückerstattun-

   gen aufgewendeten Beträge, soweit die Beträge

   das Jahresergebnis gemindert haben und die hier-

   für verwendeten Überschüsse dem Grunde nach
   steuerpflichtig und nicht steuerbefreit sind, und ge-
   kürzt um den Betrag, der sich aus der Auflösung
   einer Rückstellung nach Absatz 2 Satz 2 ergibt,
   sowie um den Nettoertrag des nach steuerlichen
   Vorschriften über die Gewinnermittlung anzuset-
   zenden Betriebsvermögens am Beginn des Wirt-
   schaftsjahrs; für Pensionsfonds gilt Entsprechen-
   des.“

10. § 32 wird wie folgt geändert:

   a) Die Überschrift wird wie folgt gefasst:

                            㤠32
          Sondervorschriften für den Steuerabzug“.

   b) Absatz 2 wird wie folgt gefasst:

         „(2) Die Körperschaftsteuer ist nicht abgegol-
      ten,

      1. wenn bei dem Steuerpflichtigen während

         eines Kalenderjahrs sowohl unbeschränkte

         Steuerpflicht als auch beschränkte Steuer-

         pflicht im Sinne des § 2 Nr. 1 bestanden hat;

         in diesen Fällen sind die während der be-

         schränkten Steuerpflicht erzielten Einkünfte

         in eine Veranlagung zur unbeschränkten

         Körperschaftsteuerpflicht einzubeziehen;

      2. für Einkünfte, die dem Steuerabzug nach
         § 50a Abs. 1 Nr. 1, 2 oder Nr. 4 des Einkom-
         mensteuergesetzes unterliegen, wenn der
         Gläubiger der Vergütungen eine Veranlagung
         zur Körperschaftsteuer beantragt;
      3. soweit der Steuerpflichtige wegen der Steuer-
         abzugsbeträge in Anspruch genommen wer-
         den kann oder
      4. soweit § 38 Abs. 2 anzuwenden ist.“
   c) Folgender Absatz 4 wird angefügt:

         „(4) Absatz 2 Nr. 2 gilt nur für beschränkt
      steuerpflichtige Körperschaften, Personenverei-
      nigungen oder Vermögensmassen im Sinne des

      § 2 Nr. 1, die nach den Rechtsvorschriften eines

      Mitgliedstaats der Europäischen Union oder

      nach den Rechtsvorschriften eines Staates, auf

      den das Abkommen über den Europäischen

      Wirtschaftsraum vom 3. Januar 1994 (ABl. EG

      Nr. L 1 S. 3), zuletzt geändert durch den Be-

      schluss des Gemeinsamen EWR-Ausschusses

      Nr. 91/2007 vom 6. Juli 2007 (ABl. EU Nr. L 328

      S. 40), in der jeweiligen Fassung Anwendung
      findet, gegründete Gesellschaften im Sinne des
      Artikels 48 des Vertrags zur Gründung der Euro-
      päischen Gemeinschaft oder des Artikels 34 des
      Abkommens über den Europäischen Wirt-
      schaftsraum sind, deren Sitz und Ort der Ge-
      schäftsleitung sich innerhalb des Hoheitsgebiets
      eines dieser Staaten befindet. Europäische Ge-
       sellschaften sowie Europäische Genossenschaf-
       ten gelten für die Anwendung des Satzes 1 als
       nach den Rechtsvorschriften des Staates ge-
       gründete Gesellschaften, in dessen Hoheitsge-
       biet sich der Sitz der Gesellschaften befindet.“

11. § 34 wird wie folgt geändert:

   a) In Absatz 1 wird die Jahreszahl „2008“ durch die

      Jahreszahl „2009“ ersetzt.

   b) Absatz 3 wird wie folgt gefasst:

          „(3) § 5 Abs. 1 Nr. 2 ist für die Landestreu-
       handstelle Hessen - Bank für Infrastruktur -
       rechtlich unselbständige Anstalt in der Landes-
       bank Hessen-Thüringen Girozentrale erstmals
       für den Veranlagungszeitraum 2007 sowie für
       die Investitions- und Förderbank Niedersachsen
       erstmals für den Veranlagungszeitraum 2008 an-
       zuwenden. Die Steuerbefreiung nach § 5 Abs. 1
       Nr. 2 in der bis zum 24. Dezember 2008 gelten-
       den Fassung ist für die Investitions- und Förder-
       bank Niedersachsen GmbH sowie für die Nieder-
       sächsische Landestreuhandstelle - Norddeut-
       sche Landesbank Girozentrale - letztmals für
       den Veranlagungszeitraum 2007 anzuwenden.“

   c) Absatz 5a wird wie folgt gefasst:

          „(5a) § 5 Abs. 2 Nr. 2 in der Fassung des Ar-
       tikels 3 des Gesetzes vom 19. Dezember 2008
       (BGBl. I S. 2794) ist auch für Veranlagungszeit-
       räume vor 2009 anzuwenden.“

   d) Absatz 6 wird wie folgt geändert:

       aa) Die Sätze 1 und 2 werden durch folgenden
           Satz ersetzt:

          㤠8 Abs. 1 Satz 2 in der Fassung des Arti-

          kels 3 des Gesetzes vom 19. Dezember

          2008 (BGBl. I S. 2794) ist auch für Veranla-

          gungszeiträume vor 2009 anzuwenden.“

       bb) Folgende Sätze werden angefügt:

          㤠8 Abs. 7 in der Fassung des Artikels 3 des
          Gesetzes vom 19. Dezember 2008 (BGBl. I
          S. 2794) ist auch für Veranlagungszeiträume
          vor 2009 anzuwenden. Ist im Einzelfall vor
          dem 18. Juni 2008 bei der Einkommenser-
          mittlung nach anderen Grundsätzen als nach
          § 8 Abs. 7 in der Fassung des Artikels 3 des
          Gesetzes vom 19. Dezember 2008 (BGBl. I
          S. 2794) verfahren worden, so sind diese
          Grundsätze insoweit letztmals für den Veran-
          lagungszeitraum 2011 maßgebend. Entfällt
          nach dem 18. Juni 2008 erstmals die Mehr-
          heit der Stimmrechte nicht mehr unmittelbar
          oder mittelbar auf juristische Personen des
          öffentlichen Rechts oder tragen trotz Beste-
          hens des Stimmrechtserfordernisses nach
          diesem Tag erstmals auch andere als diese
          Gesellschafter die Verluste aus den Dauer-
          verlustgeschäften, ist Satz 5 für Veranla-
          gungszeiträume vor 2012 nicht mehr anzu-
          wenden. § 8 Abs. 8 in der Fassung des Ar-
          tikels 3 des Gesetzes vom 19. Dezember

      2008 (BGBl. I S. 2794) ist erstmals für den
      Veranlagungszeitraum 2009 anzuwenden.
      Der zum 31. Dezember 2008 für einen Be-
      trieb gewerblicher Art, der durch eine Zu-
      sammenfassung entstanden war, festge-
      stellte Verlustvortrag, gilt als in diesem Be-
      trieb gewerblicher Art entstanden. § 8 Abs. 9
      in der Fassung des Artikels 3 des Gesetzes

      vom 19. Dezember 2008 (BGBl. I S. 2794) ist

      erstmals für den Veranlagungszeitraum 2009
      anzuwenden. Ein auf den Schluss des Ver-
      anlagungszeitraums 2008 festgestellter Ver-
      lustvortrag ist sachgerecht nach Maßgabe
      des § 8 Abs. 9 aufzuteilen, die sich hiernach
      ergebenden jeweiligen Beträge gelten als
      Ausgangsbetrag bei der Anwendung des
      § 10d des Einkommensteuergesetzes in
      dem folgenden Veranlagungszeitraum. Für
      den Verlustrücktrag nach Maßgabe des
      § 10d des Einkommensteuergesetzes in
      den Veranlagungszeitraum 2008 ist die
      Summe der sich im Veranlagungszeitraum
      2009 ergebenden Beträge aus den
      einzelnen Sparten maßgebend. Nach Inkraft-
      treten des Artikels 4 des Gesetzes vom
      12. August 2008 (BGBl. I S. 1672) ist Satz 9
      mit der Maßgabe anzuwenden, dass an die
      Stelle der Angabe „Satz 5“ die Angabe
      „Satz 8“ tritt.“

e) Dem Absatz 9 Satz 1 wird folgende Nummer 6
   angefügt:

   „6. Absatz 2 in der am 24. Dezember 2008 gel-
       tenden Fassung ist letztmals anzuwenden,
       wenn das Wirtschaftsjahr der Organgesell-
       schaft vor dem 1. Januar 2009 endet. Ab-
       weichend von Satz 1 ist auf gemeinsamen
       Antrag der Organgesellschaft und des Or-

       ganträgers § 14 Abs. 1 auf Organgesell-

       schaften, die Lebens- oder Krankenversi-

       cherungsunternehmen sind und deren Wirt-

       schaftsjahr nach dem 31. Dezember 2007
       endet, anzuwenden mit der Maßgabe, dass
       für den Organträger und die Organgesell-
       schaft § 21 in der Fassung des Artikels 3
       des Gesetzes vom 19. Dezember 2008
       (BGBl. I S. 2794) erstmals ab dem Veranla-
       gungszeitraum 2008 anzuwenden ist.“

f) Dem Absatz 10 werden folgende Sätze ange-
   fügt:
   㤠15 Satz 1 Nr. 4 in der Fassung des Artikels 3
   des Gesetzes vom 19. Dezember 2008 (BGBl. I
   S. 2794) ist auch für Veranlagungszeiträume vor
   2009 anzuwenden; Absatz 6 Satz 5 und 6 gilt
   entsprechend. § 15 Satz 1 Nr. 5 in der Fassung
   des Artikels 3 des Gesetzes vom 19. Dezember
   2008 (BGBl. I S. 2794) ist erstmals für Veranla-
   gungszeiträume ab 2009 anzuwenden. Nach In-
   krafttreten des Artikels 4 des Gesetzes vom
   12. August 2008 (BGBl. I S. 1672) ist Satz 4 mit
   der Maßgabe anzuwenden, dass an die Stelle
   der Angabe „Satz 5 und 6“ die Angabe „Satz 8
   und 9“ tritt.“

g) Folgender Absatz 10b wird eingefügt:
         „(10b) § 21 in der Fassung des Artikels 3 des
      Gesetzes vom 19. Dezember 2008 (BGBl. I
      S. 2794) ist erstmals für den Veranlagungszeit-
      raum 2009 anzuwenden. In den Fällen des Ab-
      satzes 9 Satz 1 Nr. 6 Satz 2 in der Fassung des
      Artikels 3 des Gesetzes vom 19. Dezember 2008
      (BGBl. I S. 2794) ist § 21 in der Fassung des
      Artikels 3 des Gesetzes vom 19. Dezember 2008
      (BGBl. I S. 2794) erstmals für den Veranlagungs-
      zeitraum 2008 anzuwenden.“
   h) In Absatz 13d werden die Sätze 3 und 4 aufge-
      hoben.

   i) Dem Absatz 13e werden folgende Sätze ange-
      fügt:
      „Ist in den Fällen des § 40 Abs. 5 und 6 in der
      Fassung des Artikels 3 des Gesetzes vom 7. De-
      zember 2006 (BGBl. I S. 2782) die Körperschaft-
      steuerfestsetzung unter Anwendung des § 38
      der am 27. Dezember 2007 geltenden Fassung
      vor dem 28. Dezember 2007 erfolgt, sind die
      §§ 38 und 40 Abs. 5 und 6 weiter anzuwenden.
      § 38 Abs. 4 bis 9 in der Fassung des Artikels 3
      des Gesetzes vom 20. Dezember 2007 (BGBl. I
      S. 3150) ist insoweit nicht anzuwenden.“

                       Artikel 4

                   Änderung des
               Gewerbesteuergesetzes

   Das Gewerbesteuergesetz in der Fassung der Be-
kanntmachung vom 15. Oktober 2002 (BGBl. I S. 4167),
zuletzt geändert durch Artikel 5 des Gesetzes vom
12. August 2008 (BGBl. I S. 1672), wird wie folgt geän-
dert:

1. § 3 wird wie folgt geändert:

  a) In Nummer 2 werden die Wörter „die Niedersäch-
     sische Landestreuhandstelle - Norddeutsche
     Landesbank Girozentrale -,“ sowie nach den
     Wörtern „die Investitions- und Förderbank
     Niedersachsen“ die Bezeichnung „GmbH“ gestri-
     chen und werden vor den Wörtern „und die Li-
     quiditäts-Konsortialbank Gesellschaft mit be-
     schränkter Haftung“ ein Komma sowie die Wörter
     „die Landestreuhandstelle Hessen - Bank für In-
     frastruktur - rechtlich unselbständige Anstalt in
     der Landesbank Hessen-Thüringen Girozentrale“
     eingefügt.
  b) In Nummer 17 wird die Angabe „in der im
     Bundesgesetzblatt Teil III, Gliederungsnum-
     mer 2331-1, veröffentlichen bereinigten Fassung,
     zuletzt geändert durch Artikel 2 Nr. 24 des Geset-
     zes vom 8. Dezember 1986 (BGBl. I S. 2191)“
     durch die Wörter „in der jeweils aktuellen Fas-
     sung oder entsprechender Landesgesetze, so-
     weit diese Landesgesetze nicht wesentlich von
     den Bestimmungen des Reichssiedlungsgeset-
     zes abweichen“ ersetzt.

2. § 7 wird wie folgt geändert:
  a) In Satz 3 wird die Angabe „§ 8 Abs. 1 Satz 2“
     durch die Angabe „§ 8 Abs. 1 Satz 3“ ersetzt.

  b) Folgende Sätze werden angefügt:
     „Bei der Ermittlung des Gewerbeertrags einer Ka-
     pitalgesellschaft, auf die § 8 Abs. 7 Satz 1 Nr. 2

     des Körperschaftsteuergesetzes anzuwenden ist,
     ist § 8 Abs. 9 Satz 1 bis 3 des Körperschaftsteu-
     ergesetzes entsprechend anzuwenden; ein sich
     danach bei der jeweiligen Sparte im Sinne des
     § 8 Abs. 9 Satz 1 des Körperschaftsteuergeset-
     zes ergebender negativer Gewerbeertrag darf
     nicht mit einem positiven Gewerbeertrag aus ei-
     ner anderen Sparte im Sinne des § 8 Abs. 9 Satz 1
     des Körperschaftsteuergesetzes ausgeglichen
     werden. § 50d Abs. 10 des Einkommensteuerge-
     setzes ist bei der Ermittlung des Gewerbeertrags
     entsprechend anzuwenden.“

3. § 9 wird wie folgt geändert:
  a) Nummer 1 Satz 5 wird wie folgt geändert:
     aa) Das abschließende Wort „oder“ wird durch
         ein Komma ersetzt.
     bb) Folgende Nummer 1a wird eingefügt:

         „1a. soweit der Gewerbeertrag Vergütungen
              im Sinne des § 15 Abs. 1 Satz 1 Nr. 2
              Satz 1 des Einkommensteuergesetzes
              enthält, die der Gesellschafter von der
              Gesellschaft für seine Tätigkeit im
              Dienst der Gesellschaft oder für die
              Hingabe von Darlehen oder für die Über-
              lassung von Wirtschaftsgütern, mit
              Ausnahme der Überlassung von Grund-
              besitz, bezogen hat oder“.

  b) In Nummer 2a Satz 1 werden die Wörter „Kredit-
     anstalt des öffentlichen Rechts“ durch die Wörter
     „Kredit- oder Versicherungsanstalt des öffentli-
     chen Rechts“ ersetzt.

  c) Nummer 5 wird wie folgt geändert:

     aa) In Satz 7 wird nach den Wörtern „verwendet
         werden“ der Klammerzusatz „(Veranlasser-
         haftung)“ eingefügt.

     bb) Nach Satz 7 wird folgender Satz eingefügt:
         „In den Fällen der Veranlasserhaftung ist vor-
         rangig der Zuwendungsempfänger (inländi-
         sche juristische Person des öffentlichen
         Rechts oder inländische öffentliche Dienst-
         stelle oder nach § 5 Abs. 1 Nr. 9 des Körper-
         schaftsteuergesetzes steuerbefreite Körper-
         schaft, Personenvereinigung oder Vermö-
         gensmasse) in Anspruch zu nehmen; die in
         diesen Fällen für den Zuwendungsempfänger
         handelnden natürlichen Personen sind nur in
         Anspruch zu nehmen, wenn die entgangene
         Steuer nicht nach § 47 der Abgabenordnung
         erloschen ist und Vollstreckungsmaßnahmen
         gegen den Zuwendungsempfänger nicht er-
         folgreich sind; § 10b Abs. 4 Satz 5 des Ein-
         kommensteuergesetzes gilt entsprechend.“
4. § 10a wird wie folgt geändert:
  a) Nach Satz 8 wird folgender Satz eingefügt:

     „§ 8 Abs. 8 und 9 Satz 5 bis 7 des Körperschaft-
     steuergesetzes ist entsprechend anzuwenden.“
  b) Der neue Satz 10 wird wie folgt gefasst:

     „Auf die Fehlbeträge ist § 8c des Körperschaft-
     steuergesetzes entsprechend anzuwenden; dies
     gilt auch für den Fehlbetrag einer Mitunterneh-
     merschaft, soweit dieser
       1. einer Körperschaft unmittelbar oder
       2. einer Mitunternehmerschaft, soweit an dieser
          eine Körperschaft unmittelbar oder mittelbar
          über eine oder mehrere Personengesellschaf-
          ten beteiligt ist,

       zuzurechnen ist.“

5. Dem § 16 Abs. 4 wird folgender Satz angefügt:

  „In den Fällen des Satzes 3 sind die §§ 28 bis 34 mit
  der Maßgabe anzuwenden, dass an die Stelle meh-
  rerer Gemeinden die Gebietsteile der Gemeinde mit
  verschiedenen Hebesätzen treten.“

6. § 29 Abs. 1 wird wie folgt gefasst:

       „(1) Zerlegungsmaßstab ist

  1. vorbehaltlich der Nummer 2 das Verhältnis, in
     dem die Summe der Arbeitslöhne, die an die bei
     allen Betriebsstätten (§ 28) beschäftigten Arbeit-
     nehmer gezahlt worden sind, zu den Arbeitslöh-
     nen steht, die an die bei den Betriebsstätten der
     einzelnen Gemeinden beschäftigten Arbeitneh-
     mer gezahlt worden sind;
  2. bei Betrieben, die Anlagen zur Erzeugung von
     Windenergie betreiben, zu drei Zehntel das in
     Nummer 1 bezeichnete Verhältnis und zu sieben
     Zehntel das Verhältnis, in dem die Summe der
     steuerlich maßgebenden Ansätze des Sachanla-
     gevermögens mit Ausnahme der Betriebs- und
     Geschäftsausstattung, der geleisteten Anzah-
     lungen und der Anlagen im Bau in allen Betriebs-
     stätten (§ 28) zu dem Ansatz in den einzelnen
     Betriebsstätten steht.“

7. Nach § 35c Abs. 1 Nr. 2 Buchstabe e wird folgender
   Buchstabe f eingefügt:

  „f) über die Beschränkung der Hinzurechnung von

      Entgelten für Schulden und ihnen gleichgestellte

      Beträge (§ 8 Nr. 1 Buchstabe a) bei Finanzdienst-

      leistungsinstituten, die nachweislich ausschließ-
      lich Finanzdienstleistungen im Sinne des § 1
      Abs. 1a Satz 2 des Gesetzes über das Kreditwe-
      sen tätigen,“.

8. § 36 wird wie folgt geändert:

  a) In Absatz 1 wird die Jahreszahl „2007“durch die
     Jahreszahl „2009“ ersetzt.
  b) Absatz 3 wird wie folgt gefasst:

           „(3) § 3 Nr. 2 ist für die Landestreuhandstelle
       Hessen - Bank für Infrastruktur - rechtlich
       unselbständige Anstalt in der Landesbank Hes-
       sen-Thüringen Girozentrale erstmals für den Er-
       hebungszeitraum 2007 sowie für die Investitions-
       und Förderbank Niedersachsen erstmals für den
       Erhebungszeitraum 2008 anzuwenden. Die Steu-
       erbefreiung nach § 3 Nr. 2 in der bis zum 24. De-
       zember 2008 geltenden Fassung ist für die Inves-
       titions- und Förderbank Niedersachsen GmbH
       sowie für die Niedersächsische Landestreuhand-
       stelle - Norddeutsche Landesbank Girozentrale -
       letztmals für den Erhebungszeitraum 2007 anzu-
       wenden.“

c) Absatz 3a wird wie folgt gefasst:
     „(3a) § 3 Nr. 17 in der Fassung des Artikels 4
  des Gesetzes vom 19. Dezember 2008 (BGBl. I
  S. 2794) ist erstmals für den Erhebungszeitraum
  2008 anzuwenden.“

d) Absatz 5 wird wie folgt gefasst:
     „(5) § 7 in der Fassung des Artikels 4 des

  Gesetzes vom 19. Dezember 2008 (BGBl. I
  S. 2794) ist erstmals für den Erhebungszeitraum
  2009 anzuwenden. § 7 Satz 6 in der Fassung des
  Artikels 4 des Gesetzes vom 19. Dezember 2008
  (BGBl. I S. 2794) ist auch für Erhebungszeiträume
  vor 2009 anzuwenden.“

e) Dem Absatz 6a wird folgender Satz angefügt:

  㤠9 Nr. 1 Satz 5 Nr. 1a in der Fassung des Arti-
  kels 4 des Gesetzes vom 19. Dezember 2008
  (BGBl. I S. 2794) ist erstmals auf Vergütungen an-
  zuwenden, die nach dem 18. Juni 2008 erstmals
  vereinbart worden sind; eine wesentliche Ände-
  rung einer vor diesem Zeitpunkt getroffenen Ver-
  einbarung über die Vergütungen gilt als neue Ver-
  einbarung.“
f) Dem Absatz 8 wird folgender Satz angefügt:
  㤠9 Nr. 2a in der Fassung des Artikels 4 des
  Gesetzes vom 19. Dezember 2008 (BGBl. I
  S. 2794) ist erstmals für den Erhebungszeitraum
  2008 anzuwenden.“

g) Der bisherige Absatz 8a in der Fassung des Arti-
   kels 4 Nr. 2 des Gesetzes vom 10. Oktober 2007
   (BGBl. I S. 2332) wird Absatz 8b und der bishe-
   rige Absatz 8a in der Fassung des Artikels 5 Nr. 4
   Buchstabe b des Gesetzes vom 20. Dezember
   2007 (BGBl. I S. 3150) wird Absatz 8c.

h) Absatz 9 wird wie folgt geändert:

  aa) In Satz 2 werden die Wörter „in der Fassung

      des Artikels 4“ durch die Wörter „in der Fas-

      sung des Artikels 5“ ersetzt.

  bb) In Satz 3 wird die Angabe „§ 10a Satz 8“
      durch die Angabe „§ 10a Satz 10“ ersetzt.

  cc) In Satz 6 wird die Angabe „§ 10a Satz 8“
      durch die Angabe „§ 10a Satz 9“ ersetzt.

  dd) Folgende Sätze werden angefügt:
      㤠10a Satz 9 in der Fassung des Artikels 4
      des Gesetzes vom 19. Dezember 2008
      (BGBl. I S. 2794) ist erstmals für den Erhe-
      bungszeitraum 2009 anzuwenden; § 34 Abs. 6
      Satz 8 und 10 des Körperschaftsteuergeset-
      zes gilt entsprechend. Nach Inkrafttreten des
      Artikels 4 des Gesetzes vom 12. August 2008
      (BGBl. I S. 1672) ist Satz 8 mit der Maßgabe
      anzuwenden, dass an die Stelle der Angabe
      „Satz 8 und 10“ die Angabe „Satz 11 und 13“
      tritt. § 10a Satz 10 in der Fassung des Arti-
      kels 4 des Gesetzes vom 19. Dezember 2008
      (BGBl. I S. 2794) ist erstmals auf schädliche
      Beteiligungserwerbe nach dem 28. November
      2008 anzuwenden, deren sämtliche Erwerbe
      und gleichgestellte Rechtsakte nach dem 28.
      November 2008 stattfinden.“
  i) Dem Absatz 10a wird folgender Satz angefügt:

     㤠35c Abs. 1 Nr. 2 Buchstabe f in der Fassung

     des Artikels 4 des Gesetzes vom 19. Dezember

     2008 (BGBl. I S. 2794) ist erstmals für den Erhe-

     bungszeitraum 2008 anzuwenden.“

                       Artikel 5
                 Änderung der
     Gewerbesteuer-Durchführungsverordnung

   Die Gewerbesteuer-Durchführungsverordnung in der

Fassung der Bekanntmachung vom 15. Oktober 2002

(BGBl. I S. 4180), zuletzt geändert durch Artikel 6 des

Gesetzes vom 20. Dezember 2007 (BGBl. I S. 3150),
wird wie folgt geändert:
1. In § 2 Abs. 1 wird am Ende von Satz 1 der Punkt
   durch ein Semikolon ersetzt und folgender Satzteil
   angefügt:

  „für den Umfang des Unternehmens ist § 4 Abs. 6
  Satz 1 des Körperschaftsteuergesetzes entspre-
  chend anzuwenden.“

2. § 19 wird wie folgt gefasst:

                          㤠19

           Schulden bestimmter Unternehmen

      (1) Bei Kreditinstituten im Sinne des § 1 Abs. 1
  des Gesetzes über das Kreditwesen sind nur Ent-
  gelte für Schulden und den Entgelten gleichgestellte
  Beträge anzusetzen, die dem Betrag der Schulden
  entsprechen, um den der Ansatz der zum Anlagever-
  mögen gehörenden Grundstücke, Gebäude, Be-
  triebs- und Geschäftsausstattung, Schiffe, Anteile
  an Kreditinstituten und sonstigen Unternehmen so-
  wie der Forderungen aus Vermögenseinlagen als
  stiller Gesellschafter und aus Genussrechten das
  Eigenkapital überschreitet; hierunter fallen nicht Ge-
  genstände, über die Leasingverträge abgeschlossen
  worden sind. Dem Anlagevermögen nach Satz 1

  sind Forderungen gegen ein Unternehmen hinzuzu-
  rechnen, mit dem eine organschaftliche Verbindung
  nach § 2 Abs. 2 Satz 2 des Gesetzes besteht und
  das nicht zu den Kreditinstituten oder Unternehmen
  gehört, auf die Satz 1 und die Absätze 2 und 3 an-
  zuwenden sind.
    (2) Voraussetzung für die Anwendung des Absat-
  zes 1 ist, dass im Durchschnitt aller Monatsausweise
  des Wirtschaftsjahrs des Kreditinstituts nach § 25
  des Gesetzes über das Kreditwesen oder entspre-
  chender Statistiken die Aktivposten aus Bankge-
  schäften und dem Erwerb von Geldforderungen die
  Aktivposten aus anderen Geschäften überwiegen. In
  den Vergleich sind Aktivposten aus Anlagen nach
  Absatz 1 nicht einzubeziehen.

    (3) Die vorstehenden Bestimmungen gelten ent-
  sprechend

  1. für Pfandleiher im Sinne der Pfandleiherverord-
     nung in der Fassung der Bekanntmachung vom
     1. Juni 1976 (BGBl. I S. 1334) in der jeweils
     geltenden Fassung;

  2. für Gewerbebetriebe, die nachweislich aus-
     schließlich unmittelbar oder mittelbar Kredite
     oder Kreditrisiken aus Bankgeschäften im Sinne

     des § 1 Abs. 1 Satz 2 Nr. 2, 3 und 8 des Kredit-
     wesengesetzes in der Fassung des Artikels 27

     des Gesetzes vom 19. Dezember 2008 (BGBl. I

     S. 2794) von Kreditinstituten im Sinne des § 1

     des Kreditwesengesetzes oder von in § 3 Nr. 2

     des Gesetzes genannten Gewerbebetrieben er-
     werben und Schuldtitel zur Refinanzierung des
     Kaufpreises für den Erwerb solcher Kredite oder
     zur Refinanzierung von für die Risikoübernahmen
     zu stellenden Sicherheiten ausgeben; die Refi-
     nanzierung durch Aufnahme von Darlehen von

     Gewerbebetrieben im Sinne der Nummer 3 an

     der Stelle der Ausgabe von Schuldtiteln ist un-

     schädlich;

  3. für Gewerbebetriebe, die nachweislich aus-
     schließlich Schuldtitel bezogen auf die in Num-
     mer 2 bezeichneten Kredite oder Kreditrisiken
     ausgeben und an Gewerbebetriebe im Sinne der
     Nummer 2 Darlehen gewähren, oder

  4. für Finanzdienstleistungsinstitute im Sinne des
     § 1 Abs. 1a des Kreditwesengesetzes, die mit
     Ausnahme der Unternehmen im Sinne des § 2

     Abs. 6 Nr. 17 des Kreditwesengesetzes nicht der
     Ausnahmeregelung des § 2 Abs. 6 des Kredit-
     wesengesetzes unterliegen und die nachweislich

     ausschließlich Finanzdienstleistungen im Sinne
     des § 1 Abs. 1a Satz 2 des Kreditwesengesetzes
     tätigen.“

3. § 36 wird wie folgt geändert:
  a) Der bisherige Text wird Absatz 1.

  b) Folgender Absatz 2 wird angefügt:

       „(2) § 2 Abs. 1 in der Fassung des Artikels 5
     des Gesetzes vom 19. Dezember 2008 (BGBl. I
     S. 2794) ist auch für Erhebungszeiträume vor
     2009 anzuwenden.“

  c) Folgender Absatz 3 wird angefügt:

        „(3) § 19 in der Fassung des Artikels 5 des Ge-
     setzes vom 19. Dezember 2008 (BGBl. I S. 2794)
     ist erstmals für den Erhebungszeitraum 2008 an-
     zuwenden. Weist das Unternehmen im Sinne des
     § 64j Abs. 2 des Kreditwesengesetzes nicht spä-
     testens mit der Abgabe der Erklärung zur Festset-
     zung des Steuermessbetrags für den Erhebungs-
     zeitraum 2009 nach, dass die Anzeige nach § 64j
     Abs. 2 des Kreditwesengesetzes bei der Bundes-
     anstalt für Finanzdienstleistungsaufsicht vorliegt,
     ist § 19 auf das Unternehmen ab dem Erhebungs-
     zeitraum 2008 nicht anzuwenden; das Nichter-
     bringen des Nachweises gilt als rückwirkendes
     Ereignis im Sinne des § 175 Abs. 1 Satz 1 Nr. 2
     der Abgabenordnung.“

                       Artikel 6

                 Änderung des
            Umwandlungssteuergesetzes

   Das Umwandlungssteuergesetz vom 7. Dezember
2006 (BGBl. I S. 2782, 2791), zuletzt geändert durch
Artikel 4 des Gesetzes vom 20. Dezember 2007 (BGBl. I
S. 3150), wird wie folgt geändert:
1. Dem § 2 wird folgender Absatz 4 angefügt:

     „(4) Der Ausgleich oder die Verrechnung eines
  Übertragungsgewinns mit verrechenbaren Verlusten,
  verbleibenden Verlustvorträgen, nicht ausgegliche-
  nen negativen Einkünften und einem Zinsvortrag
  nach § 4h Abs. 1 Satz 2 des Einkommensteuerge-
  setzes (Verlustnutzung) des übertragenden Rechts-
  trägers sind nur zulässig, wenn dem übertragenden
  Rechtsträger die Verlustnutzung auch ohne Anwen-
  dung der Absätze 1 und 2 möglich gewesen wäre.
  Satz 1 gilt für negative Einkünfte des übertragenden
  Rechtsträgers im Rückwirkungszeitraum entspre-
  chend.“

2. § 4 wird wie folgt geändert:

  a) Absatz 6 wird wie folgt geändert:
       aa) Satz 4 wird wie folgt gefasst:

          „In den übrigen Fällen ist er in Höhe von
          60 Prozent, höchstens jedoch in Höhe von
          60 Prozent der Bezüge im Sinne des § 7 zu
          berücksichtigen; ein danach verbleibender
          Übernahmeverlust bleibt außer Ansatz.“
       bb) Nach Satz 4 wird folgender Satz eingefügt:

          „Satz 4 gilt nicht für Anteile an der übertra-
          genden Gesellschaft, die die Voraussetzun-
          gen des § 3 Nr. 40 Satz 3 und 4 des Einkom-
          mensteuergesetzes erfüllen; in diesen Fällen
          gilt Satz 3 entsprechend.“

       cc) In dem bisherigen Satz 5 wird die Angabe
           „Sätzen 2 bis 4“ durch die Angabe „Sätzen 2
           bis 5“ sowie die Angabe „§ 17 Abs. 2 Satz 5“
           durch die Angabe „§ 17 Abs. 2 Satz 6“ er-
           setzt.

  b) In Absatz 7 Satz 2 wird die Angabe „Satz 1 und
     Satz 2“ gestrichen.

3. § 20 Abs. 6 Satz 4 wird wie folgt gefasst:
  „§ 2 Abs. 3 und 4 gilt entsprechend.“

4. § 22 Abs. 2 Satz 1 wird wie folgt gefasst:

  „Soweit im Rahmen einer Sacheinlage (§ 20 Abs. 1)
  oder eines Anteilstausches (§ 21 Abs. 1) unter dem
  gemeinen Wert eingebrachte Anteile innerhalb eines
  Zeitraums von sieben Jahren nach dem Einbrin-
  gungszeitpunkt durch die übernehmende Gesell-
  schaft unmittelbar oder mittelbar veräußert werden
  und soweit beim Einbringenden der Gewinn aus
  der Veräußerung dieser Anteile im Einbringungs-
  zeitpunkt nicht nach § 8b Abs. 2 des Körperschaft-
  steuergesetzes steuerfrei gewesen wäre, ist der
  Gewinn aus der Einbringung im Wirtschaftsjahr der
  Einbringung rückwirkend als Gewinn des Einbrin-
  genden aus der Veräußerung von Anteilen zu ver-
  steuern (Einbringungsgewinn II); § 16 Abs. 4 und
  § 34 des Einkommensteuergesetzes sind nicht an-
  zuwenden.“

5. In § 23 Abs. 1 Satz 1 wird der Klammerzusatz „(§ 20
   Abs. 2 Satz 2)“ durch den Klammerzusatz „(§ 20
   Abs. 2 Satz 2, § 21 Abs. 1 Satz 2)“ ersetzt.

6. § 27 wird wie folgt geändert:

  a) Die durch Artikel 4 Nr. 4 des Gesetzes vom
     20. Dezember 2007 (BGBl. I S. 3150) angefügten
     Absätze 5 und 6 werden die neuen Absätze 6
     und 7.
  b) Nach dem neuen Absatz 7 werden folgende Ab-
     sätze 8 und 9 angefügt:

        „(8) § 4 Abs. 6 Satz 4 bis 6 sowie § 4 Abs. 7
     Satz 2 in der Fassung des Artikels 6 des Geset-
     zes vom 19. Dezember 2008 (BGBl. I S. 2794)
     sind erstmals auf Umwandlungen anzuwenden,
     bei denen § 3 Nr. 40 des Einkommensteuergeset-
     zes in der durch Artikel 1 Nr. 3 des Gesetzes vom
     14. August 2007 (BGBl. I S. 1912) geänderten
     Fassung für die Bezüge im Sinne des § 7 anzu-
     wenden ist.
        (9) § 2 Abs. 4 und § 20 Abs. 6 Satz 4 in der
     Fassung des Artikels 6 des Gesetzes vom 19. De-
     zember 2008 (BGBl. I S. 2794) sind erstmals auf
     Umwandlungen und Einbringungen anzuwenden,
     bei denen der schädliche Beteiligungserwerb
     oder ein anderes die Verlustnutzung ausschlie-
     ßendes Ereignis nach dem 28. November 2008
     eintritt. § 2 Abs. 4 und § 20 Abs. 6 Satz 4 in der
     Fassung des Artikels 6 des Gesetzes vom 19. De-
     zember 2008 (BGBl. I S. 2794) gelten nicht, wenn
     sich der Veräußerer und der Erwerber am 28. No-
     vember 2008 über den später vollzogenen schäd-
     lichen Beteiligungserwerb oder ein anderes die
     Verlustnutzung ausschließendes Ereignis einig
     sind, der übernehmende Rechtsträger dies an-
     hand schriftlicher Unterlagen nachweist und die
     Anmeldung zur Eintragung in das für die Wirk-
     samkeit des Vorgangs maßgebende öffentliche
     Register bzw. bei Einbringungen der Übergang
     des wirtschaftlichen Eigentums bis zum 31. De-
     zember 2009 erfolgt.“

                       Artikel 7
                  Änderung des
               Umsatzsteuergesetzes
   Das Umsatzsteuergesetz in der Fassung der Be-

kanntmachung vom 21. Februar 2005 (BGBl. I S. 386),
zuletzt geändert durch Artikel 8 des Gesetzes vom
20. Dezember 2007 (BGBl. I S. 3150), wird wie folgt
geändert:
 1. In der Inhaltsübersicht wird nach der Angabe zu
    § 18f folgende Angabe eingefügt:

   „§ 18g Abgabe des Antrags auf Vergütung von
          Vorsteuerbeträgen in einem anderen Mit-
          gliedstaat“.
 2. Die §§ 3a und 3b werden wie folgt gefasst:

                           㤠3a
                Ort der sonstigen Leistung

       (1) Eine sonstige Leistung wird vorbehaltlich der
   Absätze 2 bis 7 und der §§ 3b, 3e und 3f an dem
   Ort ausgeführt, von dem aus der Unternehmer sein
   Unternehmen betreibt. Wird die sonstige Leistung
   von einer Betriebsstätte ausgeführt, gilt die Be-
   triebsstätte als der Ort der sonstigen Leistung.
   (2) Eine sonstige Leistung, die an einen Unter-
nehmer für dessen Unternehmen ausgeführt wird,
wird vorbehaltlich der Absätze 3 bis 7 und der
§§ 3b, 3e und 3f an dem Ort ausgeführt, von dem
aus der Empfänger sein Unternehmen betreibt.
Wird die sonstige Leistung an die Betriebsstätte ei-

nes Unternehmers ausgeführt, ist stattdessen der

Ort der Betriebsstätte maßgebend. Die Sätze 1

und 2 gelten entsprechend bei einer sonstigen

Leistung an eine nicht unternehmerisch tätige juris-

tische Person, der eine Umsatzsteuer-Identifika-

tionsnummer erteilt worden ist.

  (3) Abweichend von den Absätzen 1 und 2 gilt:

1. Eine sonstige Leistung im Zusammenhang mit

   einem Grundstück wird dort ausgeführt, wo das

   Grundstück liegt. Als sonstige Leistungen im

   Zusammenhang mit einem Grundstück sind ins-

   besondere anzusehen:

   a) sonstige Leistungen der in § 4 Nr. 12 bezeich-
      neten Art,

   b) sonstige Leistungen im Zusammenhang mit

      der Veräußerung oder dem Erwerb von

      Grundstücken,

   c) sonstige Leistungen, die der Erschließung
      von Grundstücken oder der Vorbereitung, Ko-
      ordinierung oder Ausführung von Bauleistun-
      gen dienen.
2. Die kurzfristige Vermietung eines Beförderungs-
   mittels wird an dem Ort ausgeführt, an dem
   dieses Beförderungsmittel dem Empfänger tat-
   sächlich zur Verfügung gestellt wird. Als kurzfris-
   tig im Sinne das Satzes 1 gilt eine Vermietung
   über einen ununterbrochenen Zeitraum

   a) von nicht mehr als 90 Tagen bei Wasserfahr-
      zeugen,

   b) von nicht mehr als 30 Tagen bei anderen Be-
      förderungsmitteln.

3. Die folgenden sonstigen Leistungen werden dort

   ausgeführt, wo sie vom Unternehmer tatsächlich

   erbracht werden:

   a) kulturelle, künstlerische, wissenschaftliche,
      unterrichtende, sportliche, unterhaltende
      oder ähnliche Leistungen, wie Leistungen im
      Zusammenhang mit Messen und Ausstellun-
      gen, einschließlich der Leistungen der jeweili-
      gen Veranstalter sowie die damit zusammen-
      hängenden Tätigkeiten, die für die Ausübung
      der Leistungen unerlässlich sind,

   b) die Abgabe von Speisen und Getränken zum
      Verzehr an Ort und Stelle (Restaurationsleis-
      tung), wenn diese Abgabe nicht an Bord eines
      Schiffs, in einem Luftfahrzeug oder in einer
      Eisenbahn während einer Beförderung inner-
      halb des Gemeinschaftsgebiets erfolgt,

   c) Arbeiten an beweglichen körperlichen Gegen-

      ständen und die Begutachtung dieser Gegen-
      stände für einen Empfänger, der weder ein

      Unternehmer ist, für dessen Unternehmen die
      Leistung ausgeführt wird, noch eine nicht un-
      ternehmerisch tätige juristische Person, der
      eine Umsatzsteuer-Identifikationsnummer er-
      teilt worden ist.

4. Eine Vermittlungsleistung an einen Empfänger,

   der weder ein Unternehmer ist, für dessen Unter-

   nehmen die Leistung bezogen wird, noch eine

   nicht unternehmerisch tätige juristische Person,

   der eine Umsatzsteuer-Identifikationsnummer

   erteilt worden ist, wird an dem Ort erbracht, an

   dem der vermittelte Umsatz als ausgeführt gilt.
   (4) Ist der Empfänger einer der in Satz 2 bezeich-
neten sonstigen Leistungen weder ein Unterneh-

mer, für dessen Unternehmen die Leistung bezogen

wird, noch eine nicht unternehmerisch tätige juristi-

sche Person, der eine Umsatzsteuer-Identifikati-

onsnummer erteilt worden ist, und hat er seinen

Wohnsitz oder Sitz im Drittlandsgebiet, wird die
sonstige Leistung an seinem Wohnsitz oder Sitz
ausgeführt. Sonstige Leistungen im Sinne des
Satzes 1 sind:

 1. die Einräumung, Übertragung und Wahrneh-

    mung von Patenten, Urheberrechten, Marken-

    rechten und ähnlichen Rechten;
 2. die sonstigen Leistungen, die der Werbung
    oder der Öffentlichkeitsarbeit dienen, ein-
    schließlich der Leistungen der Werbungsmittler
    und der Werbeagenturen;
 3. die sonstigen Leistungen aus der Tätigkeit als
    Rechtsanwalt, Patentanwalt, Steuerberater,
    Steuerbevollmächtigter, Wirtschaftsprüfer, ver-
    eidigter Buchprüfer, Sachverständiger, Inge-
    nieur, Aufsichtsratsmitglied, Dolmetscher und
    Übersetzer sowie ähnliche Leistungen anderer
    Unternehmer, insbesondere die rechtliche, wirt-
    schaftliche und technische Beratung;

 4. die Datenverarbeitung;

 5. die Überlassung von Informationen einschließ-
    lich gewerblicher Verfahren und Erfahrungen;

 6. a) die sonstigen Leistungen der in § 4 Nr. 8

       Buchstabe a bis h und Nr. 10 bezeichneten

       Art sowie die Verwaltung von Krediten und
       Kreditsicherheiten,
    b) die sonstigen Leistungen im Geschäft mit
       Gold, Silber und Platin. Das gilt nicht für
       Münzen und Medaillen aus diesen Edelme-
       tallen;

 7. die Gestellung von Personal;
 8. der Verzicht auf Ausübung eines der in Num-
    mer 1 bezeichneten Rechte;

 9. der Verzicht, ganz oder teilweise eine gewerb-
    liche oder berufliche Tätigkeit auszuüben;

10. die Vermietung beweglicher körperlicher Ge-
    genstände, ausgenommen Beförderungsmittel;
11. die sonstigen Leistungen auf dem Gebiet der

    Telekommunikation;

12. die Rundfunk- und Fernsehdienstleistungen;
  13. die auf elektronischem Weg erbrachten sonsti-
      gen Leistungen;

  14. die Gewährung des Zugangs zu Erdgas- und

      Elektrizitätsnetzen und die Fernleitung, die

      Übertragung oder Verteilung über diese Netze

      sowie die Erbringung anderer damit unmittelbar

      zusammenhängender sonstiger Leistungen.

     (5) Ist der Empfänger einer in Absatz 4 Satz 2
  Nr. 13 bezeichneten sonstigen Leistung weder ein
  Unternehmer, für dessen Unternehmen die Leistung
  bezogen wird, noch eine nicht unternehmerisch tä-
  tige juristische Person, der eine Umsatzsteuer-
  Identifikationsnummer erteilt worden ist, und hat
  er seinen Wohnsitz oder Sitz im Gemeinschaftsge-
  biet, wird die sonstige Leistung abweichend von
  Absatz 1 dort ausgeführt, wo er seinen Wohnsitz
  oder Sitz hat, wenn die sonstige Leistung von ei-
  nem Unternehmer ausgeführt wird, der im Dritt-
  landsgebiet ansässig ist oder dort eine Betriebs-
  stätte hat, von der die Leistung ausgeführt wird.

    (6) Erbringt ein Unternehmer, der sein Unterneh-
  men von einem im Drittlandsgebiet liegenden Ort
  aus betreibt,

  1. eine in Absatz 3 Nr. 2 bezeichnete Leistung oder
     die langfristige Vermietung eines Beförderungs-
     mittels,
  2. eine in Absatz 4 Satz 2 Nr. 1 bis 10 bezeichnete
     Leistung an eine im Inland ansässige juristische
     Person des öffentlichen Rechts, soweit sie nicht
     Unternehmer ist und ihr keine Umsatzsteuer-
     Identifikationsnummer erteilt worden ist, oder

  3. eine in Absatz 4 Satz 2 Nr. 11 und 12 bezeich-
     nete Leistung,
  ist diese Leistung abweichend von Absatz 1, Ab-
  satz 3 Nr. 2 oder Absatz 4 Satz 1 als im Inland aus-
  geführt zu behandeln, wenn sie dort genutzt oder
  ausgewertet wird. Wird die Leistung von einer Be-
  triebsstätte eines Unternehmers ausgeführt, gilt
  Satz 1 entsprechend, wenn die Betriebsstätte im
  Drittlandsgebiet liegt.

     (7) Vermietet ein Unternehmer, der sein Unter-
  nehmen vom Inland aus betreibt, kurzfristig ein
  Schienenfahrzeug, einen Kraftomnibus oder ein
  ausschließlich zur Beförderung von Gegenständen
  bestimmtes Straßenfahrzeug, ist diese Leistung
  abweichend von Absatz 3 Nr. 2 als im Drittlandsge-
  biet ausgeführt zu behandeln, wenn die Leistung an
  einen im Drittlandsgebiet ansässigen Unternehmer

  erbracht wird, das Fahrzeug für dessen Unterneh-

  men bestimmt ist und im Drittlandsgebiet genutzt

  wird. Wird die Vermietung des Fahrzeugs von einer

  Betriebsstätte eines Unternehmers ausgeführt, gilt
  Satz 1 entsprechend, wenn die Betriebsstätte im
  Inland liegt.

                         § 3b

                        Ort der

         Beförderungsleistungen und der damit

       zusammenhängenden sonstigen Leistungen

    (1) Eine Beförderung einer Person wird dort aus-
  geführt, wo die Beförderung bewirkt wird. Erstreckt

  sich eine solche Beförderung nicht nur auf das
  Inland, fällt nur der Teil der Leistung unter dieses
  Gesetz, der auf das Inland entfällt. Die Sätze 1

  und 2 gelten entsprechend für die Beförderung

  von Gegenständen, die keine innergemeinschaftli-

  che Beförderung eines Gegenstands im Sinne des

  Absatzes 3 ist, wenn der Empfänger weder ein Un-

  ternehmer, für dessen Unternehmen die Leistung
  bezogen wird, noch eine nicht unternehmerisch
  tätige juristische Person ist, der eine Umsatzsteu-
  er-Identifikationsnummer erteilt worden ist. Die
  Bundesregierung kann mit Zustimmung des Bun-
  desrates durch Rechtsverordnung zur Vereinfa-
  chung des Besteuerungsverfahrens bestimmen,
  dass bei Beförderungen, die sich sowohl auf das
  Inland als auch auf das Ausland erstrecken (grenz-
  überschreitende Beförderungen),

  1. kurze inländische Beförderungsstrecken als aus-
     ländische und kurze ausländische Beförde-
     rungsstrecken als inländische angesehen wer-
     den;

  2. Beförderungen über kurze Beförderungsstre-
     cken in den in § 1 Abs. 3 bezeichneten Gebieten
     nicht wie Umsätze im Inland behandelt werden.

     (2) Das Beladen, Entladen, Umschlagen und
  ähnliche mit der Beförderung eines Gegenstands
  im Zusammenhang stehende Leistungen an einen
  Empfänger, der weder ein Unternehmer ist, für des-
  sen Unternehmen die Leistung bezogen wird, noch
  eine nicht unternehmerisch tätige juristische Person
  ist, der eine Umsatzsteuer-Identifikationsnummer
  erteilt worden ist, werden dort ausgeführt, wo sie
  vom Unternehmer tatsächlich erbracht werden.

     (3) Die Beförderung eines Gegenstands, die in
  dem Gebiet eines Mitgliedstaates beginnt und in
  dem Gebiet eines anderen Mitgliedstaates endet
  (innergemeinschaftliche Beförderung eines Gegen-
  stands), an einen Empfänger, der weder ein Unter-
  nehmer ist, für dessen Unternehmen die Leistung
  bezogen wird, noch eine nicht unternehmerisch
  tätige juristische Person, der eine Umsatzsteuer-
  Identifikationsnummer erteilt worden ist, wird an
  dem Ort ausgeführt, an dem die Beförderung des
  Gegenstands beginnt.“

3. § 3e wird wie folgt gefasst:

                          㤠3e

                 Ort der Lieferungen

             und Restaurationsleistungen

   während einer Beförderung an Bord eines Schiffs,

    in einem Luftfahrzeug oder in einer Eisenbahn

     (1) Wird ein Gegenstand an Bord eines Schiffs,
  in einem Luftfahrzeug oder in einer Eisenbahn wäh-
  rend einer Beförderung innerhalb des Gemein-
  schaftsgebiets geliefert oder dort eine sonstige
  Leistung ausgeführt, die in der Abgabe von Speisen

  und Getränken zum Verzehr an Ort und Stelle (Res-

  taurationsleistung) besteht, gilt der Abgangsort des

  jeweiligen Beförderungsmittels im Gemeinschafts-
  gebiet als Ort der Lieferung oder der sonstigen
  Leistung.
     (2) Als Beförderung innerhalb des Gemein-
  schaftsgebiets im Sinne des Absatzes 1 gilt die Be-
  förderung oder der Teil der Beförderung zwischen
  dem Abgangsort und dem Ankunftsort des Beför-
  derungsmittels im Gemeinschaftsgebiet ohne Zwi-
  schenaufenthalt außerhalb des Gemeinschaftsge-
  biets. Abgangsort im Sinne des Satzes 1 ist der
  erste Ort innerhalb des Gemeinschaftsgebiets, an
  dem Reisende in das Beförderungsmittel einsteigen
  können. Ankunftsort im Sinne des Satzes 1 ist der
  letzte Ort innerhalb des Gemeinschaftsgebiets, an
  dem Reisende das Beförderungsmittel verlassen
  können. Hin- und Rückfahrt gelten als gesonderte
  Beförderungen.“

4. § 4 wird wie folgt geändert:

  a) Nummer 7 wird wie folgt geändert:

     aa) In Satz 2 werden die Wörter „in den Fällen
         der Buchstaben b bis d“ durch die Wörter „in
         den Fällen des Satzes 1 Buchstabe b bis d“
         ersetzt.
     bb) In den Sätzen 3 und 5 werden jeweils die

         Wörter „nach den Buchstaben b bis d“ durch

         die Wörter „nach Satz 1 Buchstabe b bis d“

         ersetzt.

  b) Nummer 14 wird wie folgt gefasst:

     „14. a) Heilbehandlungen im Bereich der Hu-
             manmedizin, die im Rahmen der Aus-
             übung der Tätigkeit als Arzt, Zahnarzt,
             Heilpraktiker, Physiotherapeut, Heb-
             amme oder einer ähnlichen heilbe-
             ruflichen Tätigkeit durchgeführt werden.
             Satz 1 gilt nicht für die Lieferung
             oder Wiederherstellung von Zahnpro-
             thesen (aus Unterpositionen 9021 21
             und 9021 29 00 des Zolltarifs) und kie-
             ferorthopädischen Apparaten (aus Unter-
             position 9021 10 des Zolltarifs), soweit
             sie der Unternehmer in seinem Unter-
             nehmen hergestellt oder wiederherge-
             stellt hat;

          b) Krankenhausbehandlungen und ärztliche
             Heilbehandlungen einschließlich der Di-
             agnostik, Befunderhebung, Vorsorge,
             Rehabilitation, Geburtshilfe und Hospiz-
             leistungen sowie damit eng verbundene
             Umsätze, die von Einrichtungen des öf-
             fentlichen Rechts erbracht werden. Die
             in Satz 1 bezeichneten Leistungen sind
             auch steuerfrei, wenn sie von

             aa) zugelassenen Krankenhäusern nach
                 § 108 des Fünften Buches Sozialge-
                 setzbuch,

             bb) Zentren für ärztliche Heilbehandlung
                 und Diagnostik oder Befunderhe-
                 bung, die an der vertragsärztlichen
                 Versorgung nach § 95 des Fünften
                 Buches Sozialgesetzbuch teilneh-
                 men oder für die Regelungen nach
                 § 115 des Fünften Buches Sozialge-
                 setzbuch gelten,

          cc) Einrichtungen, die von den Trägern
              der gesetzlichen Unfallversicherung
              nach § 34 des Siebten Buches Sozi-
              algesetzbuch an der Versorgung be-
              teiligt worden sind,

          dd) Einrichtungen, mit denen Versor-
              gungsverträge nach den §§ 111
              und 111a des Fünften Buches So-
              zialgesetzbuch bestehen,

          ee) Rehabilitationseinrichtungen, mit de-
              nen Verträge nach § 21 des Neunten
              Buches Sozialgesetzbuch bestehen,

          ff) Einrichtungen zur Geburtshilfe, für
              die Verträge nach § 134a des Fünf-
              ten Buches Sozialgesetzbuch gelten,
              oder

          gg) Hospizen, mit denen Verträge nach
              § 39a Abs. 1 des Fünften Buches
              Sozialgesetzbuch bestehen,

          erbracht werden und es sich ihrer Art

          nach um Leistungen handelt, auf die sich

          die Zulassung, der Vertrag oder die Re-

          gelung nach dem Sozialgesetzbuch je-
          weils bezieht, oder

          hh) von Einrichtungen nach § 138 Abs. 1
              Satz 1 des Strafvollzugsgesetzes er-
              bracht werden;

       c) Leistungen nach den Buchstaben a
          und b, die von Einrichtungen nach § 140b
          Abs. 1 des Fünften Buches Sozialge-
          setzbuch erbracht werden, mit denen
          Verträge zur integrierten Versorgung
          nach § 140a des Fünften Buches Sozial-
          gesetzbuch bestehen;

       d) sonstige Leistungen von Gemeinschaf-
          ten, deren Mitglieder Angehörige der in
          Buchstabe a bezeichneten Berufe oder
          Einrichtungen im Sinne des Buchsta-
          ben b sind, gegenüber ihren Mitgliedern,
          soweit diese Leistungen für unmittelbare
          Zwecke der Ausübung der Tätigkeiten
          nach Buchstabe a oder Buchstabe b ver-
          wendet werden und die Gemeinschaft
          von ihren Mitgliedern lediglich die ge-
          naue Erstattung des jeweiligen Anteils
          an den gemeinsamen Kosten fordert;“.

c) Nummer 16 wird wie folgt gefasst:

   „16. die mit dem Betrieb von Einrichtungen zur
        Betreuung oder Pflege körperlich, geistig
        oder seelisch hilfsbedürftiger Personen
        eng verbundenen Leistungen, die von

        a) juristischen Personen des öffentlichen
           Rechts,

        b) Einrichtungen, mit denen ein Vertrag
           nach § 132 des Fünften Buches Sozial-
           gesetzbuch besteht,
       c) Einrichtungen, mit denen ein Vertrag
          nach § 132a des Fünften Buches Sozi-
          algesetzbuch, § 72 oder § 77 des Elften
          Buches Sozialgesetzbuch besteht oder
          die Leistungen zur häuslichen Pflege
          oder zur Heimpflege erbringen und die
          hierzu nach § 26 Abs. 5 in Verbindung
          mit § 44 des Siebten Buches Sozialge-
          setzbuch bestimmt sind,

       d) Einrichtungen, die Leistungen der häus-

          lichen Krankenpflege oder Haushalts-

          hilfe erbringen und die hierzu nach § 26

          Abs. 5 in Verbindung mit den §§ 32

          und 42 des Siebten Buches Sozialge-
          setzbuch bestimmt sind,

       e) Einrichtungen, mit denen eine Vereinba-
          rung nach § 111 des Neunten Buches
          Sozialgesetzbuch besteht,

       f) Einrichtungen, die nach § 142 des
          Neunten    Buches   Sozialgesetzbuch
          anerkannt sind,
       g) Einrichtungen, soweit sie Leistungen er-
          bringen, die landesrechtlich als niedrig-
          schwellige Betreuungsangebote nach
          § 45b des Elften Buches Sozialgesetz-
          buch anerkannt sind,

       h) Einrichtungen, mit denen eine Verein-
          barung nach § 75 des Zwölften Buches
          Sozialgesetzbuch besteht,

       i) Einrichtungen, mit denen ein Vertrag
          nach § 16 des Zweiten Gesetzes über
          die Krankenversicherung der Landwirte,
          nach § 53 Abs. 2 Nr. 1 in Verbindung mit
          § 10 des Gesetzes über die Alterssiche-
          rung der Landwirte oder nach § 143e
          Abs. 4 Nr. 2 in Verbindung mit § 54
          Abs. 2 des Siebten Buches Sozialge-

          setzbuch über die Gewährung von häus-
          licher Krankenpflege oder Haushaltshil-
          fe, besteht,

       j) Einrichtungen, die aufgrund einer
          Landesrahmenempfehlung nach § 2 der

          Frühförderungsverordnung als fachlich

          geeignete interdisziplinäre Frühförder-

          stellen anerkannt sind, oder

       k) Einrichtungen, bei denen im voran-
          gegangenen Kalenderjahr die Betreu-
          ungs- oder Pflegekosten in mindestens
          40 Prozent der Fälle von den gesetzli-
          chen Trägern der Sozialversicherung
          oder der Sozialhilfe oder der für die

          Durchführung der Kriegopferversorgung

          zuständigen      Versorgungsverwaltung

          einschließlich der Träger der Kriegsop-
          ferfürsorge ganz oder zum überwiegen-
          den Teil vergütet worden sind,

       erbracht werden. Leistungen im Sinne des
       Satzes 1, die von Einrichtungen nach den
       Buchstaben b bis k erbracht werden, sind
       befreit, soweit es sich ihrer Art nach um

            Leistungen handelt, auf die sich die Aner-
            kennung, der Vertrag oder die Vereinbarung
            nach Sozialrecht oder die Vergütung jeweils
            bezieht;“.
   d) In Nummer 27 Buchstabe b werden die Wörter
      „und Haushaltshilfen“ gestrichen.

 5. § 6 Abs. 1 Satz 1 Nr. 3 Buchstabe a wird wie folgt
    gefasst:
   „a) ein Unternehmer ist, der den Gegenstand für

       sein Unternehmen erworben hat und dieser

       nicht ausschließlich oder nicht zum Teil für eine

       nach § 4 Nr. 8 bis 27 steuerfreie Tätigkeit ver-

       wendet werden soll, oder“.

 6. In § 12 Abs. 2 Nr. 6 wird die Angabe „§ 4 Nr. 14
    Satz 4 Buchstabe b“ durch die Angabe „§ 4 Nr. 14
    Buchstabe a Satz 2“ ersetzt.

 7. § 13b Abs. 4 Satz 1 wird wie folgt gefasst:
   „Ein im Ausland ansässiger Unternehmer im Sinne
   des Absatzes 1 Satz 1 Nr. 1 und 5 ist ein Unterneh-
   mer, der weder im Inland noch auf der Insel Helgo-
   land oder in einem der in § 1 Abs. 3 bezeichneten
   Gebiete einen Wohnsitz, seinen Sitz, seine Ge-
   schäftsleitung oder eine Betriebsstätte hat; hat der
   Unternehmer im Inland eine Betriebsstätte und
   führt er einen Umsatz nach Absatz 1 Satz 1 Nr. 1
   oder Nr. 5 aus, gilt er hinsichtlich dieses Umsatzes
   als im Ausland ansässig, wenn der Umsatz nicht
   von der Betriebsstätte ausgeführt wird.“
 8. § 14a Abs. 1 wird wie folgt gefasst:

      „(1) Führt der Unternehmer eine sonstige Leis-
   tung im Sinne des § 3a Abs. 2 im Inland aus und
   schuldet für diese Leistung der Leistungsempfän-
   ger die Steuer nach § 13b Abs. 1 Satz 1 Nr. 1 und
   Abs. 2 Satz 1, ist er zur Ausstellung einer Rechnung
   verpflichtet, in der auch die Umsatzsteuer-Identifi-
   kationsnummer des Unternehmers und die des
   Leistungsempfängers anzugeben sind.“

 9. Dem § 14b wird folgender Absatz 5 angefügt:

     „(5) Will der Unternehmer die Rechnungen au-
   ßerhalb des Gemeinschaftsgebiets elektronisch
   aufbewahren, gilt § 146 Abs. 2a der Abgabenord-
   nung.“

10. In § 15 Abs. 4b wird die Angabe „§ 18 Abs. 9 Satz 6

    und 7“ durch die Angabe „§ 18 Abs. 9 Sätze 4

    und 5“ ersetzt.

11. In § 16 Abs. 1a Satz 2 wird die Angabe „§ 3a
    Abs. 3a“ durch die Angabe „§ 3a Abs. 5“ ersetzt.

12. In § 17 Abs. 2 Nr. 5 wird die Angabe „§ 15 Abs. 1a
    Nr. 1“ durch die Angabe „§ 15 Abs. 1a“ ersetzt.
13. § 18 wird wie folgt geändert:

   a) In Absatz 4c Satz 1 und 3 wird jeweils die An-

      gabe „§ 3a Abs. 3a“ durch die Angabe „§ 3a

      Abs. 5“ ersetzt.

   b) In Absatz 4d wird die Angabe „§ 3a Abs. 3a“
      durch die Angabe „§ 3a Abs. 5“ ersetzt.

   c) Absatz 9 wird wie folgt gefasst:
         „(9) Zur Vereinfachung des Besteuerungsver-
      fahrens kann das Bundesministerium der Finan-
      zen mit Zustimmung des Bundesrates durch
      Rechtsverordnung die Vergütung der Vorsteuer-
      beträge (§ 15) an im Ausland ansässige Unter-
      nehmer, abweichend von § 16 und von den
      Absätzen 1 bis 4, in einem besonderen Verfahren
      regeln. Dabei kann auch angeordnet werden,

      1. dass die Vergütung nur erfolgt, wenn sie eine
         bestimmte Mindesthöhe erreicht,
      2. innerhalb welcher Frist der Vergütungsantrag
         zu stellen ist,

      3. in welchen Fällen der Unternehmer den An-
         trag eigenhändig zu unterschreiben hat,
      4. wie und in welchem Umfang Vorsteuerbe-
         träge durch Vorlage von Rechnungen und
         Einfuhrbelegen nachzuweisen sind,

      5. dass der Bescheid über die Vergütung der
         Vorsteuerbeträge elektronisch erteilt wird,

      6. wie und in welchem Umfang der zu vergü-
         tende Betrag zu verzinsen ist.
      Einem Unternehmer, der im Gemeinschaftsge-
      biet ansässig ist und Umsätze ausführt, die
      zum Teil den Vorsteuerabzug ausschließen, wird
      die Vorsteuer höchstens in der Höhe vergütet, in
      der er in dem Mitgliedstaat, in dem er ansässig
      ist, bei Anwendung eines Pro-rata-Satzes zum
      Vorsteuerabzug berechtigt wäre. Einem Unter-
      nehmer, der nicht im Gemeinschaftsgebiet an-
      sässig ist, wird die Vorsteuer nur vergütet, wenn
      in dem Land, in dem der Unternehmer seinen
      Sitz hat, keine Umsatzsteuer oder ähnliche
      Steuer erhoben oder im Fall der Erhebung im In-
      land ansässigen Unternehmern vergütet wird.
      Von der Vergütung ausgeschlossen sind bei Un-
      ternehmern, die nicht im Gemeinschaftsgebiet
      ansässig sind, die Vorsteuerbeträge, die auf
      den Bezug von Kraftstoffen entfallen. Die Sätze 4
      und 5 gelten nicht für Unternehmer, die nicht im
      Gemeinschaftsgebiet ansässig sind, soweit sie
      im Besteuerungszeitraum (§ 16 Abs. 1 Satz 2)
      als Steuerschuldner ausschließlich elektronische
      Leistungen nach § 3a Abs. 5 im Gemeinschafts-
      gebiet erbracht und für diese Umsätze von § 18
      Abs. 4c Gebrauch gemacht haben oder diese
      Umsätze in einem anderen Mitgliedstaat erklärt
      sowie die darauf entfallende Steuer entrichtet
      haben; Voraussetzung ist, dass die Vorsteuerbe-
      träge im Zusammenhang mit elektronischen
      Leistungen nach § 3a Abs. 5 stehen.“

   d) In Absatz 10 Nr. 2 Buchstabe a Satz 2 und Nr. 3

      Buchstabe a Satz 2 werden jeweils die Wörter

      „nach den Doppelbuchstaben aa und bb“ durch

      die Wörter „nach Satz 1 Doppelbuchstabe aa

      und bb“ ersetzt.

14. § 18a wird wie folgt geändert:

   a) Absatz 1 Satz 2 wird wie folgt gefasst:

      „Dies gilt auch, wenn er im übrigen Gemein-
      schaftsgebiet steuerpflichtige sonstige Leistun-
      gen ausgeführt hat, für die der in einem anderen
      Mitgliedstaat ansässige Leistungsempfänger die
      Steuer dort schuldet, oder Lieferungen im Sinne
      des § 25b Abs. 2 ausgeführt hat.“

b) Absatz 4 Satz 1 wird wie folgt geändert:
   aa) Folgende Nummer 3 wird eingefügt:

      „3. für im übrigen Gemeinschaftsgebiet
          ausgeführte steuerpflichtige sonstige
          Leistungen, für die der in einem anderen
          Mitgliedstaat ansässige Leistungsemp-
          fänger die Steuer dort schuldet,
          a) die Umsatzsteuer-Identifikationsnum-
             mer jedes Leistungsempfängers, die
             ihm in einem anderen Mitgliedstaat
             erteilt worden ist und unter der die
             steuerpflichtigen sonstigen Leistun-
             gen an ihn erbracht wurden, und
          b) für jeden Leistungsempfänger die
             Summe der Bemessungsgrundlagen
             der an ihn erbrachten steuerpflichti-
             gen sonstigen Leistungen;“.

   bb) Die bisherige Nummer 3 wird die neue Num-
       mer 4.
c) Absatz 5 Satz 1 wird wie folgt gefasst:
   „Die Angaben nach Absatz 4 Nr. 1 bis 3 sind für
   den Meldezeitraum zu machen, in dem die
   Rechnung für die innergemeinschaftliche Waren-
   lieferung oder die im übrigen Gemeinschaftsge-
   biet ausgeführte steuerpflichtige sonstige Leis-
   tung, für die der in einem anderen Mitgliedstaat
   ansässige Leistungsempfänger die Steuer dort
   schuldet, ausgestellt wird, spätestens jedoch
   für den Meldezeitraum, in dem der auf die Aus-
   führung der innergemeinschaftlichen Warenliefe-
   rung oder der im übrigen Gemeinschaftsgebiet
   steuerpflichtigen sonstigen Leistung an in einem
   anderen Mitgliedstaat ansässigen Leistungs-
   empfänger, für die der die Steuer dort schuldet,
   folgende Monat endet.“
d) Absatz 6 Satz 1 wird wie folgt gefasst:

   „Hat das Finanzamt den Unternehmer von der
   Verpflichtung zur Abgabe der Voranmeldungen
   und Entrichtung der Vorauszahlungen befreit
   (§ 18 Abs. 2 Satz 3), kann er die Zusammenfas-
   sende Meldung abweichend von Absatz 1 bis
   zum 10. Tag nach Ablauf jedes Kalenderjahres
   abgeben, in dem er innergemeinschaftliche Wa-
   renlieferungen ausgeführt hat oder im übrigen
   Gemeinschaftsgebiet steuerpflichtige sonstige
   Leistungen ausgeführt hat, für die der in einem
   anderen Mitgliedstaat ansässige Leistungsemp-
   fänger die Steuer dort schuldet, wenn
   1. die Summe seiner Lieferungen und sonstigen

      Leistungen im vorangegangenen Kalender-

      jahr 200 000 Euro nicht überstiegen hat und

      im laufenden Kalenderjahr voraussichtlich

      nicht übersteigen wird,

   2. die Summe seiner innergemeinschaftlichen
      Warenlieferungen oder im übrigen Gemein-
      schaftsgebiet ausgeführten steuerpflichtigen

      sonstigen Leistungen, für die der in einem
      anderen Mitgliedstaat ansässige Leistungs-
      empfänger die Steuer dort schuldet, im
      vorangegangenen Kalenderjahr 15 000 Euro
      nicht überstiegen hat und im laufenden Ka-
      lenderjahr voraussichtlich nicht übersteigen
      wird und
       3. es sich bei den in Nummer 2 bezeichneten
          Warenlieferungen nicht um Lieferungen neuer

          Fahrzeuge an Abnehmer mit Umsatzsteuer-

          Identifikationsnummer handelt.“

   e) Absatz 8 wird wie folgt gefasst:

          „(8) Auf die Zusammenfassenden Meldungen
       sind ergänzend die für Steuererklärungen gelten-
       den Vorschriften der Abgabenordnung anzuwen-
       den. § 152 Abs. 2 der Abgabenordnung ist mit
       der Maßgabe anzuwenden, dass der Verspä-
       tungszuschlag 1 Prozent der Summe aller nach
       Absatz 4 Satz 1 Nr. 1 Buchstabe b, Nr. 2 Buch-
       stabe b und Nr. 3 Buchstabe b zu meldenden
       Bemessungsgrundlagen für innergemeinschaftli-
       che Warenlieferungen im Sinne des Absatzes 2
       und im übrigen Gemeinschaftsgebiet ausge-
       führte steuerpflichtige sonstige Leistungen, für
       die der in einem anderen Mitgliedstaat ansäs-
       sige Leistungsempfänger die Steuer dort schul-
       det, nicht übersteigen und höchstens 2 500 Euro
       betragen darf.“

15. § 18b wird wie folgt gefasst:

                          㤠18b

                       Gesonderte
            Erklärung innergemeinschaftlicher
          Lieferungen und bestimmter sonstiger
          Leistungen im Besteuerungsverfahren

      Der Unternehmer im Sinne des § 2 hat für jeden
   Voranmeldungs- und Besteuerungszeitraum in den
   amtlich vorgeschriebenen Vordrucken (§ 18 Abs. 1
   bis 4) die Bemessungsgrundlagen folgender Um-
   sätze gesondert zu erklären:

   1. seiner innergemeinschaftlichen Lieferungen,

   2. seiner im übrigen Gemeinschaftsgebiet ausge-

      führten steuerpflichtigen sonstigen Leistungen,

      für die der in einem anderen Mitgliedstaat ansäs-

      sige Leistungsempfänger die Steuer dort schul-

      det, und

   3. seiner Lieferungen im Sinne des § 25b Abs. 2.

   Die Angaben sind in dem Voranmeldungszeitraum
   zu machen, in dem die Rechnung für einen in Satz 1
   Nr. 1 oder Nr. 2 genannten Umsatz ausgestellt wird,
   spätestens jedoch in dem Voranmeldungszeitraum,
   in dem der auf die Ausführung dieses Umsatzes
   folgende Monat endet. Die Angaben für Umsätze
   im Sinne des Satzes 1 Nr. 3 sind in dem Voranmel-
   dungszeitraum zu machen, in dem diese Lieferun-
   gen ausgeführt worden sind. § 16 Abs. 6 und § 17
   sind sinngemäß anzuwenden. Erkennt der Unter-
   nehmer nachträglich vor Ablauf der Festsetzungs-
   frist, dass in einer von ihm abgegebenen Voranmel-
   dung (§ 18 Abs. 1) die Angaben zu Umsätzen im
   Sinne des Satzes 1 unrichtig oder unvollständig

   sind, ist er verpflichtet, die ursprüngliche Voranmel-
   dung unverzüglich zu berichtigen. Die Sätze 2 bis 5
   gelten für die Steuererklärung (§ 18 Abs. 3 und 4)
   entsprechend.“
16. Folgender § 18g wird eingefügt:

                           㤠18g

                    Abgabe des Antrags

               auf Vergütung von Vorsteuer-

          beträgen in einem anderen Mitgliedstaat
      Ein im Inland ansässiger Unternehmer, der An-
   träge auf Vergütung von Vorsteuerbeträgen ent-
   sprechend der Richtlinie 2008/9/EG des Rates
   vom 12. Februar 2008 zur Regelung der Erstattung
   der Mehrwertsteuer gemäß der Richtlinie 2006/112/
   EG an nicht im Mitgliedstaat der Erstattung, son-
   dern in einem anderen Mitgliedstaat ansässige
   Steuerpflichtige (ABl. EU Nr. L 44 S. 23) in einem
   anderen Mitgliedstaat stellen kann, hat diesen An-
   trag nach amtlich vorgeschriebenem Datensatz
   durch Datenfernübertragung nach Maßgabe der
   Steuerdaten-Übermittlungsverordnung dem Bun-
   deszentralamt für Steuern zu übermitteln. In diesem
   hat er die Steuer für den Vergütungszeitraum selbst
   zu berechnen.“

17. In § 22 Abs. 4b wird die Angabe „§ 3a Abs. 2 Nr. 3
    Buchstabe c“ durch die Angabe „§ 3a Abs. 3 Nr. 3
    Buchstabe c“ ersetzt.

18. In § 26a Abs. 1 Nr. 5 wird die Angabe „§ 18a Abs. 1
    Satz 1“ durch die Angabe „§ 18a Abs. 1 Satz 1
    und 2“ ersetzt.
19. Dem § 27 wird folgender Absatz 14 angefügt:

      „(14) § 18 Abs. 9 in der Fassung des Artikels 7
   des Gesetzes vom 19. Dezember 2008 (BGBl. I
   S. 2794) und § 18g sind auf Anträge auf Vergütung
   von Vorsteuerbeträgen anzuwenden, die nach dem
   31. Dezember 2009 gestellt werden.“

                        Artikel 8

                   Änderung der
       Umsatzsteuer-Durchführungsverordnung
   Die Umsatzsteuer-Durchführungsverordnung in der

Fassung der Bekanntmachung vom 21. Februar 2005

(BGBl. I S. 434), zuletzt geändert durch Artikel 9 des

Gesetzes vom 20. Dezember 2007 (BGBl. I S. 3150),

wird wie folgt geändert:

1. Die Inhaltsübersicht wird wie folgt geändert:

  a) Die Angabe zu § 61 wird wie folgt gefasst:
       „§ 61   Vergütungsverfahren für im übrigen Ge-
               meinschaftsgebiet ansässige Unterneh-
               mer“.

  b) Nach der Angabe zu § 61 wird folgende Angabe
     eingefügt:
       „§ 61a Vergütungsverfahren für nicht im Ge-
              meinschaftsgebiet ansässige Unterneh-
              mer“.

  c) Nach der Angabe zu § 74 wird folgende Angabe
     eingefügt:
       „§ 74a Übergangsvorschriften“.

2. § 1 wird aufgehoben.

3. § 17c Abs. 2 Nr. 4 und 5 wird wie folgt gefasst:
  „4. die handelsübliche Bezeichnung und die Menge
      des Gegenstands der Lieferung;
  5.    den Tag der Lieferung;“.
4. § 20 wird wie folgt geändert:
  a) In Absatz 1 Satz 1 wird der Klammerzusatz „(§ 4
     Nr. 3 Buchstabe a Doppelbuchstabe aa des Ge-
     setzes)“ durch den Klammerzusatz „(§ 4 Nr. 3
     Satz 1 Buchstabe a Doppelbuchstabe aa des Ge-
     setzes)“ ersetzt.
  b) In Absatz 2 wird der Klammerzusatz „(§ 4 Nr. 3
     Buchstabe a Doppelbuchstabe bb des Geset-
     zes)“ durch den Klammerzusatz „(§ 4 Nr. 3 Satz 1
     Buchstabe a Doppelbuchstabe bb des Geset-
     zes)“ ersetzt.
5. In § 21 Satz 1 wird der Klammerzusatz „(§ 4 Nr. 3
   Buchstabe a des Gesetzes)“ durch den Klammerzu-
   satz „(§ 4 Nr. 3 Satz 1 Buchstabe a des Gesetzes)“
   ersetzt.

6. § 59 wird wie folgt gefasst:
                          㤠59

           Vergütungsberechtigte Unternehmer
     Die Vergütung der abziehbaren Vorsteuerbeträge
  (§ 15 des Gesetzes) an im Ausland ansässige Unter-
  nehmer ist abweichend von den §§ 16 und 18 Abs. 1
  bis 4 des Gesetzes nach den §§ 60 bis 61a durch-
  zuführen, wenn der Unternehmer im Vergütungszeit-
  raum

  1. im Inland keine Umsätze im Sinne des § 1 Abs. 1
     Nr. 1 und 5 des Gesetzes oder nur steuerfreie
     Umsätze im Sinne des § 4 Nr. 3 des Gesetzes
     ausgeführt hat,
  2. nur Umsätze ausgeführt hat, für die der Leis-
     tungsempfänger die Steuer schuldet (§ 13b des
     Gesetzes) oder die der Beförderungseinzel-
     besteuerung (§ 16 Abs. 5 und § 18 Abs. 5 des
     Gesetzes) unterlegen haben,

  3. im Inland nur innergemeinschaftliche Erwerbe
     und daran anschließende Lieferungen im Sinne
     des § 25b Abs. 2 des Gesetzes ausgeführt hat
     oder
  4. im Inland als Steuerschuldner nur Umsätze im
     Sinne des § 3a Abs. 5 des Gesetzes erbracht
     hat und von dem Wahlrecht nach § 18 Abs. 4c
     des Gesetzes Gebrauch gemacht hat oder diese
     Umsätze in einem anderen Mitgliedstaat erklärt
     sowie die darauf entfallende Steuer entrichtet hat.
  Ein im Ausland ansässiger Unternehmer im Sinne
  des Satzes 1 ist ein Unternehmer, der weder im In-
  land noch auf der Insel Helgoland oder in einem der
  in § 1 Abs. 3 des Gesetzes bezeichneten Gebiete
  einen Wohnsitz, seinen Sitz, seine Geschäftsleitung
  oder eine Betriebsstätte hat; maßgebend hierfür ist
  der Zeitpunkt, in dem die jeweilige Leistung an den
  Unternehmer ausgeführt wird.“

7. § 61 wird wie folgt gefasst:
                          㤠61
         Vergütungsverfahren für im übrigen
      Gemeinschaftsgebiet ansässige Unternehmer

     (1) Der im übrigen Gemeinschaftsgebiet ansäs-
  sige Unternehmer hat den Vergütungsantrag nach
  amtlich vorgeschriebenem Datensatz durch Daten-
  fernübertragung nach Maßgabe der Steuerdaten-
  Übermittlungsverordnung über das in dem Mitglied-
  staat, in dem der Unternehmer ansässig ist, einge-

richtete elektronische Portal dem Bundeszentralamt
für Steuern zu übermitteln.
   (2) Die Vergütung ist binnen neun Monaten nach
Ablauf des Kalenderjahres, in dem der Vergütungs-
anspruch entstanden ist, zu beantragen. Der Unter-
nehmer hat die Vergütung selbst zu berechnen. Dem
Vergütungsantrag sind auf elektronischem Weg die
Rechnungen und Einfuhrbelege in Kopie beizufügen,
wenn das Entgelt für den Umsatz oder die Einfuhr
mindestens 1 000 Euro, bei Rechnungen über den
Bezug von Kraftstoffen mindestens 250 Euro be-
trägt. Bei begründeten Zweifeln an dem Recht auf
Vorsteuerabzug in der beantragten Höhe kann das
Bundeszentralamt für Steuern verlangen, dass die
Vorsteuerbeträge durch Vorlage von Rechnungen
und Einfuhrbelegen im Original nachgewiesen wer-
den.

   (3) Die beantragte Vergütung muss mindestens
400 Euro betragen. Das gilt nicht, wenn der Ver-
gütungszeitraum das Kalenderjahr oder der letzte
Zeitraum des Kalenderjahres ist. Für diese Vergü-
tungszeiträume muss die beantragte Vergütung min-
destens 50 Euro betragen.

  (4) Der Bescheid über die Vergütung von Vorsteu-
erbeträgen ist in elektronischer Form zu übermitteln.
§ 87a Abs. 4 Satz 2 der Abgabenordnung ist nicht
anzuwenden.

   (5) Der nach § 18 Abs. 9 des Gesetzes zu vergü-
tende Betrag ist zu verzinsen. Der Zinslauf beginnt
mit Ablauf von vier Monaten und zehn Werktagen
nach Eingang des Vergütungsantrags beim Bundes-
zentralamt für Steuern. Übermittelt der Antragsteller
Kopien der Rechnungen oder Einfuhrbelege abwei-
chend von Absatz 2 Satz 3 nicht zusammen mit dem
Vergütungsantrag, sondern erst zu einem späteren
Zeitpunkt, beginnt der Zinslauf erst mit Ablauf von
vier Monaten und zehn Tagen nach Eingang dieser
Kopien beim Bundeszentralamt für Steuern. Hat das
Bundeszentralamt für Steuern zusätzliche oder wei-
tere zusätzliche Informationen angefordert, beginnt
der Zinslauf erst mit Ablauf von zehn Werktagen
nach Ablauf der Fristen in Artikel 21 der Richtli-
nie 2008/9/EG des Rates vom 12. Februar 2008 zur
Regelung der Erstattung der Mehrwertsteuer gemäß
der Richtlinie 2006/112/EG an nicht im Mitgliedstaat
der Erstattung, sondern in einem anderen Mitglied-
staat ansässige Steuerpflichtige (ABl. EU Nr. L 44
S. 23). Der Zinslauf endet mit erfolgter Zahlung des
zu vergütenden Betrages; die Zahlung gilt als erfolgt
mit dem Tag der Fälligkeit, es sei denn, der Unter-
nehmer weist nach, dass er den zu vergütenden Be-
trag später erhalten hat. Wird die Festsetzung oder
Anmeldung der Steuervergütung geändert, ist eine
bisherige Zinsfestsetzung zu ändern; § 233a Abs. 5
der Abgabenordnung gilt entsprechend. Für die
Höhe und Berechnung der Zinsen gilt § 238 der Ab-
gabenordnung. Auf die Festsetzung der Zinsen ist
§ 239 der Abgabenordnung entsprechend anzuwen-
den.

  (6) Ein Anspruch auf Verzinsung nach Absatz 5
besteht nicht, wenn der Unternehmer einer Mitwir-
kungspflicht nicht innerhalb einer Frist von einem
Monat nach Zugang einer entsprechenden Aufforde-
  rung des Bundeszentralamtes für Steuern nach-
  kommt.“
8. Nach § 61 wird folgender § 61a eingefügt:

                          㤠61a
            Vergütungsverfahren für nicht im
       Gemeinschaftsgebiet ansässige Unternehmer

     (1) Der nicht im Gemeinschaftsgebiet ansässige
  Unternehmer hat die Vergütung nach amtlich vorge-
  schriebenem Vordruck bei dem Bundeszentralamt
  für Steuern zu beantragen. Abweichend von Satz 1
  kann der Unternehmer den Vergütungsantrag nach
  amtlich vorgeschriebenem Datensatz durch Daten-
  fernübertragung nach Maßgabe der Steuerdaten-
  Übermittlungsverordnung dem Bundeszentralamt
  für Steuern übermitteln.
    (2) Die Vergütung ist binnen sechs Monaten nach
  Ablauf des Kalenderjahres, in dem der Vergütungs-
  anspruch entstanden ist, zu beantragen. Der Unter-
  nehmer hat die Vergütung selbst zu berechnen. Die
  Vorsteuerbeträge sind durch Vorlage von Rechnun-
  gen und Einfuhrbelegen im Original nachzuweisen.
  Der Vergütungsantrag ist vom Unternehmer eigen-
  händig zu unterschreiben.
     (3) Die beantragte Vergütung muss mindestens
  1 000 Euro betragen. Das gilt nicht, wenn der Ver-
  gütungszeitraum das Kalenderjahr oder der letzte
  Zeitraum des Kalenderjahres ist. Für diese Vergü-
  tungszeiträume muss die beantragte Vergütung min-
  destens 500 Euro betragen.
     (4) Der Unternehmer muss der zuständigen Fi-
  nanzbehörde durch behördliche Bescheinigung des
  Staates, in dem er ansässig ist, nachweisen, dass er
  als Unternehmer unter einer Steuernummer einge-
  tragen ist.“
9. Nach § 74 wird folgender § 74a eingefügt:

                          㤠74a

                  Übergangsvorschriften
     Die §§ 59 bis 61 in der Fassung des Artikels 8 des
  Gesetzes vom 19. Dezember 2008 (BGBl. I S. 2794)
  und § 61a sind auf Anträge auf Vergütung von Vor-
  steuerbeträgen anzuwenden, die nach dem 31. De-
  zember 2009 gestellt werden.“

                        Artikel 9

                      Änderung
               des Außensteuergesetzes
   Das Außensteuergesetz vom 8. September 1972
(BGBl. I S. 1713), zuletzt geändert durch Artikel 24
des Gesetzes vom 20. Dezember 2007 (BGBl. I
S. 3150), wird wie folgt geändert:
1. § 2 wird wie folgt geändert:

  a) Absatz 1 wird wie folgt geändert:

       aa) In Satz 1 Nr. 2 wird die Angabe 㤠34c Abs. 1
           des Einkommensteuergesetzes“ durch die
           Angabe 㤠34d des Einkommensteuergeset-
           zes“ ersetzt.

       bb) Nach Satz 1 wird folgender Satz eingefügt:
          „Für Einkünfte der natürlichen Person, die
          weder durch deren ausländische Betriebs-
          stätte noch durch deren in einem ausländi-
          schen Staat tätigen ständigen Vertreter erzielt

         werden, ist für die Anwendung dieser Vor-
         schrift das Bestehen einer inländischen Ge-
         schäftsleitungsbetriebsstätte der natürlichen
         Person anzunehmen, der solche Einkünfte
         zuzuordnen sind.“
  b) Absatz 5 wird wie folgt geändert:

     aa) In Satz 2 werden die Wörter „§ 50 Abs. 5 des
         Einkommensteuergesetzes“ durch die Wörter
         „§ 50 Abs. 2 des Einkommensteuergesetzes“
         ersetzt.

     bb) Satz 3 wird aufgehoben.
2. § 6 Abs. 5 Satz 1 wird wie folgt gefasst:
  „Ist der Steuerpflichtige im Fall des Absatzes 1
  Satz 1 Staatsangehöriger eines Mitgliedstaates der
  Europäischen Union oder eines anderen Staates, auf
  den das Abkommen über den Europäischen Wirt-
  schaftsraum vom 3. Januar 1994 (ABl. EG Nr. L 1
  S. 3), zuletzt geändert durch den Beschluss des Ge-
  meinsamen EWR-Ausschusses Nr. 91/2007 vom
  6. Juli 2007 (ABl. EU Nr. L 328 S. 40), in der jeweils
  geltenden Fassung anwendbar ist (Vertragsstaat des
  EWR-Abkommens), und unterliegt er nach der Been-
  digung der unbeschränkten Steuerpflicht in einem
  dieser Staaten (Zuzugsstaat) einer der deutschen
  unbeschränkten Einkommensteuerpflicht vergleich-
  baren Steuerpflicht, so ist die nach Absatz 1 ge-
  schuldete Steuer zinslos und ohne Sicherheitsleis-
  tung zu stunden.“
3. § 11 Abs. 1 wird wie folgt gefasst:
     „(1) Gewinne, die die ausländische Gesellschaft
  aus der Veräußerung der Anteile an einer anderen
  ausländischen Gesellschaft oder einer Gesellschaft
  im Sinne des § 16 des REIT-Gesetzes sowie aus de-
  ren Auflösung oder der Herabsetzung ihres Kapitals
  erzielt und für die die ausländische Gesellschaft
  Zwischengesellschaft ist, sind vom Hinzurechnungs-

  betrag auszunehmen, soweit die Einkünfte der ande-
  ren Gesellschaft oder einer dieser Gesellschaft
  nachgeordneten Gesellschaft aus Tätigkeiten im
  Sinne des § 7 Abs. 6a für das gleiche Kalenderjahr
  oder Wirtschaftsjahr oder für die vorangegangenen
  sieben Kalenderjahre oder Wirtschaftsjahre als Hin-
  zurechnungsbetrag (§ 10 Abs. 2) der Einkommen-
  steuer oder Körperschaftsteuer unterlegen haben,
  keine Ausschüttung dieser Einkünfte erfolgte und
  der Steuerpflichtige dies nachweist.“

4. Dem § 15 werden folgende Absätze 6 und 7 ange-
   fügt:
    „(6) Hat eine Familienstiftung Geschäftsleitung
  oder Sitz in einem Mitgliedstaat der Europäischen
  Union oder einem Vertragsstaat des EWR-Abkom-
  mens, ist Absatz 1 nicht anzuwenden, wenn

  1. nachgewiesen wird, dass das Stiftungsvermögen
     der Verfügungsmacht der in den Absätzen 2 und 3
     genannten Personen rechtlich und tatsächlich
     entzogen ist und

  2. zwischen der Bundesrepublik Deutschland und
     dem Staat, in dem die Familienstiftung Ge-
     schäftsleitung oder Sitz hat, auf Grund der Richt-
     linie 77/799/EWG oder einer vergleichbaren zwei-
     oder mehrseitigen Vereinbarung, Auskünfte erteilt
     werden, die erforderlich sind, um die Besteuerung
     durchzuführen.
     (7) Das nach Absatz 1 zuzurechnende Einkom-
  men ist in entsprechender Anwendung der Vorschrif-
  ten des deutschen Steuerrechts zu ermitteln. Ergibt
  sich ein negativer Betrag, entfällt die Zurechnung.
  § 10d des Einkommensteuergesetzes ist entspre-
  chend anzuwenden.“
5. § 21 wird wie folgt geändert:
  a) In Absatz 15 wird die Angabe „§ 8 Abs. 1 Nr. 9“
     durch die Angabe „§ 8 Abs. 1 Nr. 9, § 11 Abs. 1“
     ersetzt.
  b) Absatz 17 wird wie folgt geändert:

     aa) In Satz 1 wird die Angabe 㤠18 Abs. 3 Satz 1

         und Abs. 4“ durch die Angabe „§ 18 Abs. 3

         Satz 1“ ersetzt.

     bb) Folgender Satz 5 wird angefügt:
         㤠18 Abs. 4 in der am 29. Dezember 2007
         geltenden Fassung ist für die Einkommen-
         und Körperschaftsteuer erstmals für den Ver-
         anlagungszeitraum 2008 anzuwenden.“
  c) Folgender Absatz 18 wird angefügt:

        „(18) § 2 Abs. 1 und 5 und § 15 Abs. 6 in der

     Fassung des Artikels 9 des Gesetzes vom 19. De-

     zember 2008 (BGBl. I S. 2794) sind für die Ein-

     kommen- und Körperschaftsteuer erstmals für

     den Veranlagungszeitraum 2009 anzuwenden.

     § 15 Abs. 7 in der Fassung des Artikels 9 des
     Gesetzes vom 19. Dezember 2008 (BGBl. I S.
     2794) ist in allen Fällen anzuwenden, in denen
     die Einkommen- und Körperschaftsteuer noch
     nicht bestandskräftig festgesetzt ist.“

                       Artikel 10

                       Änderung

                  der Abgabenordnung

   Die Abgabenordnung in der Fassung der Bekannt-
machung vom 1. Oktober 2002 (BGBl. I S. 3866; 2003 I
S. 61), zuletzt geändert durch Artikel 89 des Gesetzes
vom 17. Dezember 2008 (BGBl. I S. 2586), wird wie
folgt geändert:
 1. Die Inhaltsübersicht wird wie folgt geändert:

   a) Die Angabe zu § 62 wird wie folgt gefasst:

      „§ 62     (weggefallen)“.

   b) Die Angabe zu § 376 wird wie folgt gefasst:

      „§ 376 Verfolgungsverjährung“.

   c) Nach dem Neunten Teil (Schlussvorschriften)

      wird folgende Angabe angefügt:
                           „A n l a g e n

      Anlage 1 (zu § 60)

      Mustersatzung für Vereine, Stiftungen, Betriebe
      gewerblicher Art von juristischen Personen des
      öffentlichen Rechts, geistliche Genossenschaf-
      ten und Kapitalgesellschaften“.

 2. In § 3 Abs. 4 werden nach dem Wort „sind“ die
    Angabe „Verzögerungsgelder (§ 146 Abs. 2b)“ so-
    wie anschließend ein Komma eingefügt.
 3. § 19 Abs. 6 wird wie folgt geändert:
   a) In Satz 1 wird die Angabe „§ 49 Abs. 1 Nr. 7“
      durch die Angabe „§ 49 Abs. 1 Nr. 7 und 10“
      ersetzt.

   b) Folgender Satz wird angefügt:
      „Satz 1 gilt auch in den Fällen, in denen ein An-
      trag nach § 1 Abs. 3 des Einkommensteuerge-
      setzes gestellt wird.“

4. § 51 wird folgt gefasst:
                           㤠51
                       Allgemeines
      (1) Gewährt das Gesetz eine Steuervergünsti-
   gung, weil eine Körperschaft ausschließlich und un-
   mittelbar gemeinnützige, mildtätige oder kirchliche
   Zwecke (steuerbegünstigte Zwecke) verfolgt, so

   gelten die folgenden Vorschriften. Unter Körper-

   schaften sind die Körperschaften, Personenvereini-

   gungen und Vermögensmassen im Sinne des Kör-
   perschaftsteuergesetzes zu verstehen. Funktionale
   Untergliederungen (Abteilungen) von Körperschaf-
   ten gelten nicht als selbstständige Steuersubjekte.
      (2) Werden die steuerbegünstigten Zwecke im
   Ausland verwirklicht, setzt die Steuervergünstigung
   voraus, dass natürliche Personen, die ihren Wohn-
   sitz oder ihren gewöhnlichen Aufenthalt im Gel-

   tungsbereich dieses Gesetzes haben, gefördert

   werden oder die Tätigkeit der Körperschaft neben

   der Verwirklichung der steuerbegünstigten Zwecke

   auch zum Ansehen der Bundesrepublik Deutsch-

   land im Ausland beitragen kann.

      (3) Eine Steuervergünstigung setzt zudem vo-
   raus, dass die Körperschaft nach ihrer Satzung
   und bei ihrer tatsächlichen Geschäftsführung keine
   Bestrebungen im Sinne des § 4 des Bundesverfas-
   sungsschutzgesetzes fördert und dem Gedanken
   der Völkerverständigung nicht zuwiderhandelt. Bei
   Körperschaften, die im Verfassungsschutzbericht

   des Bundes oder eines Landes als extremistische

   Organisation aufgeführt sind, ist widerlegbar davon
   auszugehen, dass die Voraussetzungen des Sat-
   zes 1 nicht erfüllt sind. Die Finanzbehörde teilt
   Tatsachen, die den Verdacht von Bestrebungen im
   Sinne des § 4 des Bundesverfassungsschutzgeset-
   zes oder des Zuwiderhandelns gegen den Gedan-
   ken der Völkerverständigung begründen, der Ver-
   fassungsschutzbehörde mit.“

5. Dem § 60 Abs. 1 wird folgender Satz angefügt:

   „Die Satzung muss die in der Anlage 1 bezeichne-

   ten Festlegungen enthalten.“

6. § 62 wird aufgehoben.

7. § 93a wird wie folgt geändert:

   a) Absatz 1 wird wie folgt geändert:

      aa) In Satz 1 vor Nummer 1 werden nach dem
          Wort „Behörden“ die Wörter „und andere
          öffentliche Stellen“ eingefügt.

      bb) In Satz 2 erster Halbsatz werden die Wörter
          „von Behörden und öffentlich-rechtlichen
          Rundfunkanstalten“ durch die Wörter „von
          Behörden und anderen öffentlichen Stellen
          sowie von öffentlich-rechtlichen Rundfunk-
          anstalten“ ersetzt.
      cc) In Satz 3 werden die Wörter „der Behörden
          und der Rundfunkanstalten“ durch die
          Wörter „der Behörden, anderer öffentlicher
          Stellen und der Rundfunkanstalten“ ersetzt.
  b) In Absatz 2 werden nach dem Wort „Körper-
     schaftsteuergesetzes“, die Wörter „öffentliche
     Beteiligungsunternehmen ohne Hoheitsbefug-
     nisse,“ eingefügt.
8. Nach § 146 Abs. 2 werden folgende Absätze 2a
   und 2b eingefügt:

     „(2a) Abweichend von Absatz 2 Satz 1 kann die
  zuständige Finanzbehörde auf schriftlichen Antrag
  des Steuerpflichtigen bewilligen, dass elektroni-
  sche Bücher und sonstige erforderliche elektroni-
  sche Aufzeichnungen in einem Mitgliedstaat der
  Europäischen Union geführt und aufbewahrt wer-
  den. Dasselbe gilt für einen anderen Staat, auf
  den das Abkommen über den Europäischen Wirt-
  schaftsraum vom 3. Januar 1994 (ABl. EG Nr. L 1
  S. 3) in der jeweils geltenden Fassung Anwendung
  findet, mit dem eine Rechtsvereinbarung über
  Amtshilfe besteht, deren Anwendungsbereich mit

  dem

  1. der Richtlinie 77/799/EWG des Rates vom
     19. Dezember 1977 über die gegenseitige Amts-
     hilfe zwischen den zuständigen Behörden der
     Mitgliedstaaten im Bereich der direkten Steuern
     (ABl. EG Nr. L 336 S. 15) sowie
  2. der Verordnung (EG) Nr. 1798/2003 des Rates
     vom 7. Oktober 2003 über die Zusammenarbeit
     der Verwaltungsbehörden auf dem Gebiet der
     Mehrwertsteuer und zur Aufhebung der Verord-
     nung (EWG) Nr. 218/92 (ABl. EU Nr. L 264 S. 1)
  in der jeweils geltenden Fassung vergleichbar ist.
  Voraussetzungen sind, dass

  1. der Steuerpflichtige die Zustimmung zur Durch-
     führung eines Zugriffs auf elektronische Bücher
     und sonstige erforderliche elektronische Auf-
     zeichnungen der zuständigen Stelle des Staates,
     in den die elektronischen Bücher und Aufzeich-
     nungen verlagert werden sollen, vorlegt,
  2. der Steuerpflichtige der zuständigen Finanzbe-
     hörde den Standort des Datenverarbeitungssys-
     tems und bei Beauftragung eines Dritten dessen
     Namen und Anschrift mitteilt,
  3. der Steuerpflichtige seinen sich aus den §§ 90,
     93, 97, 140 bis 147 und 200 Abs. 1 und 2 erge-
     benden Pflichten ordnungsgemäß nachgekom-
     men ist und
  4. der Datenzugriff nach § 147 Abs. 6 in vollem
     Umfang möglich ist.

  Eine Änderung der unter Satz 3 Nr. 1 und 2
  benannten Umstände ist der zuständigen Finanz-

  behörde unverzüglich mitzuteilen. Liegen die Vo-
  raussetzungen der Sätze 1 und 2 oder Satz 3 Nr. 1
  oder Nr. 2 nicht vor, kann die zuständige Finanz-
  behörde die Führung und Aufbewahrung elektro-
  nischer Bücher und sonstiger erforderlicher elektro-
  nischer Aufzeichnungen außerhalb des Geltungs-
  bereichs dieses Gesetzes nur bewilligen, wenn die
  Besteuerung hierdurch nicht beeinträchtigt wird.
  Fällt der Bewilligungsgrund weg, hat die zuständige
  Finanzbehörde die Bewilligung zu widerrufen und
  die unverzügliche Rückverlagerung der elektro-
  nischen Bücher und sonstigen erforderlichen elek-
  tronischen Aufzeichnungen in den Geltungsbereich

   dieses Gesetzes zu verlangen; den Vollzug hat der
   Steuerpflichtige nachzuweisen.

      (2b) Kommt der Steuerpflichtige der Aufforde-
   rung zur Rückverlagerung seiner elektronischen
   Buchführung oder seinen Pflichten nach Absatz 2a
   Satz 4, zur Einräumung des Datenzugriffs nach
   § 147 Abs. 6, zur Erteilung von Auskünften oder
   zur Vorlage angeforderter Unterlagen im Sinne des
   § 200 Abs. 1 im Rahmen einer Außenprüfung inner-
   halb einer ihm bestimmten angemessenen Frist
   nach Bekanntgabe durch die zuständige Finanzbe-
   hörde nicht nach oder hat er seine elektronische
   Buchführung ohne Bewilligung der zuständigen Fi-
   nanzbehörde ins Ausland verlagert, kann ein Verzö-
   gerungsgeld von 2 500 Euro bis 250 000 Euro fest-
   gesetzt werden.“

 9. In § 278 Abs. 2 Satz 1 werden nach dem Wort

    „Empfänger“ die Wörter „bis zum Ablauf des zehn-
    ten Kalenderjahres nach dem Zeitpunkt des Erge-
    hens des Aufteilungsbescheids“ eingefügt.

10. § 285 Abs. 2 wird wie folgt gefasst:

      „(2) Dem Vollstreckungsschuldner und Dritten
   gegenüber wird der Vollziehungsbeamte zur Voll-
   streckung durch schriftlichen oder elektronischen
   Auftrag der Vollstreckungsbehörde ermächtigt; der
   Auftrag ist auf Verlangen vorzuzeigen.“

11. § 289 Abs. 1 und 2 wird wie folgt gefasst:

      „(1) Zur Nachtzeit (§ 758a Abs. 2 der Zivilpro-
   zessordnung) sowie an Sonntagen und staatlich
   anerkannten allgemeinen Feiertagen darf eine
   Vollstreckungshandlung nur mit schriftlicher oder
   elektronischer Erlaubnis der Vollstreckungsbehörde
   vorgenommen werden.

      (2) Die Erlaubnis ist auf Verlangen bei der Voll-
   streckungshandlung vorzuzeigen.“

12. Dem § 291 wird folgender Absatz 4 angefügt:

      „(4) Die Niederschrift kann auch elektronisch er-
   stellt werden. Absatz 2 Nr. 4 und 5 sowie § 87a
   Abs. 4 Satz 2 gelten nicht.“

13. § 376 wird wie folgt gefasst:

                          㤠376

                  Verfolgungsverjährung

      (1) In den in § 370 Abs. 3 Satz 2 Nr. 1 bis 5 ge-
   nannten Fällen besonders schwerer Steuerhinter-
   ziehung beträgt die Verjährungsfrist zehn Jahre.

      (2) Die Verjährung der Verfolgung einer Steuer-
   straftat wird auch dadurch unterbrochen, dass
   dem Beschuldigten die Einleitung des Bußgeldver-
   fahrens bekannt gegeben oder diese Bekanntgabe
   angeordnet wird.“
14. Nach § 415 wird folgende Anlage 1 angefügt:
   „Anlage 1
   (zu § 60)
                                              Mustersatzung
                    für Vereine, Stiftungen, Betriebe gewerblicher Art von juristischen
         Personen des öffentlichen Rechts, geistliche Genossenschaften und Kapitalgesellschaften
                           (nur aus steuerlichen Gründen notwendige Bestimmungen)

                                                          §1
     Der – Die – … (Körperschaft) mit Sitz in … verfolgt ausschließlich und unmittelbar – gemeinnützige – mild-
   tätige – kirchliche – Zwecke (nicht verfolgte Zwecke streichen) im Sinne des Abschnitts „Steuerbegünstigte
   Zwecke“ der Abgabenordnung.
     Zweck der Körperschaft ist … (z. B. die Förderung von Wissenschaft und Forschung, Jugend- und Altenhilfe,
   Erziehung, Volks- und Berufsbildung, Kunst und Kultur, Landschaftspflege, Umweltschutz, des öffentlichen
   Gesundheitswesens, des Sports, Unterstützung hilfsbedürftiger Personen).
      Der Satzungszweck wird verwirklicht insbesondere durch … (z. B. Durchführung wissenschaftlicher Veran-
   staltungen und Forschungsvorhaben, Vergabe von Forschungsaufträgen, Unterhaltung einer Schule, einer Er-
   ziehungsberatungsstelle, Pflege von Kunstsammlungen, Pflege des Liedgutes und des Chorgesanges, Errich-
   tung von Naturschutzgebieten, Unterhaltung eines Kindergartens, Kinder-, Jugendheimes, Unterhaltung eines
   Altenheimes, eines Erholungsheimes, Bekämpfung des Drogenmissbrauchs, des Lärms, Förderung sportlicher
   Übungen und Leistungen).

                                                          §2
     Die Körperschaft ist selbstlos tätig; sie verfolgt nicht in erster Linie eigenwirtschaftliche Zwecke.

                                                          §3
     Mittel der Körperschaft dürfen nur für die satzungsmäßigen Zwecke verwendet werden. Die Mitglieder er-
   halten keine Zuwendungen aus Mitteln der Körperschaft.

                                                          §4
     Es darf keine Person durch Ausgaben, die dem Zweck der Körperschaft fremd sind, oder durch unverhält-
   nismäßig hohe Vergütungen begünstigt werden.

                                                          §5
    Bei Auflösung oder Aufhebung der Körperschaft oder bei Wegfall steuerbegünstigter Zwecke fällt das Ver-
   mögen der Körperschaft
   1. an – den – die – das – … (Bezeichnung einer juristischen Person des öffentlichen Rechts oder einer anderen
      steuerbegünstigten Körperschaft), – der – die – das – es unmittelbar und ausschließlich für gemeinnützige,
      mildtätige oder kirchliche Zwecke zu verwenden hat.
      oder
   2. an eine juristische Person des öffentlichen Rechts oder eine andere steuerbegünstigte Körperschaft zwecks
      Verwendung für … (Angabe eines bestimmten gemeinnützigen, mildtätigen oder kirchlichen Zwecks, z. B.
      Förderung von Wissenschaft und Forschung, Erziehung, Volks- und Berufsbildung, der Unterstützung von
      Personen, die im Sinne von § 53 der Abgabenordnung wegen … bedürftig sind, Unterhaltung des Gottes-
      hauses in …).
   Weitere Hinweise
     Bei Betrieben gewerblicher Art von juristischen Personen des öffentlichen Rechts, bei den von einer
   juristischen Person des öffentlichen Rechts verwalteten unselbständigen Stiftungen und bei geistlichen
   Genossenschaften (Orden, Kongregationen) ist folgende Bestimmung aufzunehmen:
   § 3 Abs. 2:
   „Der – die – das … erhält bei Auflösung oder Aufhebung der Körperschaft oder bei Wegfall steuerbegünstigter
   Zwecke nicht mehr als – seine – ihre – eingezahlten Kapitalanteile und den gemeinen Wert seiner – ihrer –
   geleisteten Sacheinlagen zurück.“
   Bei Stiftungen ist diese Bestimmung nur erforderlich, wenn die Satzung dem Stifter einen Anspruch auf Rück-
   gewähr von Vermögen einräumt. Fehlt die Regelung, wird das eingebrachte Vermögen wie das übrige Vermö-
   gen behandelt.
      Bei Kapitalgesellschaften sind folgende ergänzende Bestimmungen in die Satzung aufzunehmen:
   1. § 3 Abs. 1 Satz 2:
      „Die Gesellschafter dürfen keine Gewinnanteile und auch keine sonstigen Zuwendungen aus Mitteln der
      Körperschaft erhalten.“
    2. § 3 Abs. 2:
       „Sie erhalten bei ihrem Ausscheiden oder bei Auflösung der Körperschaft oder bei Wegfall steuerbegüns-
       tigter Zwecke nicht mehr als ihre eingezahlten Kapitalanteile und den gemeinen Wert ihrer geleisteten Sach-
       einlagen zurück.“
    3. § 5:
       „Bei Auflösung der Körperschaft oder bei Wegfall steuerbegünstigter Zwecke fällt das Vermögen der Kör-
       perschaft, soweit es die eingezahlten Kapitalanteile der Gesellschafter und den gemeinen Wert der von den
       Gesellschaftern geleisteten Sacheinlagen übersteigt, ...“.
    § 3 Abs. 2 und der Satzteil „soweit es die eingezahlten Kapitalanteile der Gesellschafter und den gemeinen
    Wert der von den Gesellschaftern geleisteten Sacheinlagen übersteigt,“ in § 5 sind nur erforderlich, wenn die
    Satzung einen Anspruch auf Rückgewähr von Vermögen einräumt.“

                         Artikel 11
               Änderung des Einführungs-
              gesetzes zur Abgabenordnung

   Artikel 97 des Einführungsgesetzes zur Abgabenord-

nung vom 14. Dezember 1976 (BGBl. I S. 3341; 1977 I

S. 667), das zuletzt durch Artikel 15 des Gesetzes vom

20. Dezember 2007 (BGBl. I S. 3150) geändert worden

ist, wird wie folgt geändert:

1. § 1d wird wie folgt geändert:

   a) Der bisherige Text wird Absatz 1.
   b) Folgender Absatz 2 wird angefügt:
         „(2) § 51 der Abgabenordnung in der Fassung
       des Artikels 10 des Gesetzes vom 19. Dezember
       2008 (BGBl. I S. 2794) ist ab dem 1. Januar 2009
       anzuwenden.“

2. § 1f wird wie folgt gefasst:

                             㤠1f

                           Satzung
      (1) § 62 der Abgabenordnung in der Fassung des
   Artikels 10 des Gesetzes vom 13. Dezember 2006
   (BGBl. I S. 2878) gilt für alle staatlich beaufsichtigten
   Stiftungen, die nach dem Inkrafttreten dieses Geset-
   zes errichtet werden. § 62 der Abgabenordnung in
   der am 31. Dezember 2008 geltenden Fassung ist
   letztmals anzuwenden auf Betriebe gewerblicher

   Art von Körperschaften des öffentlichen Rechts, bei

   den von einer Körperschaft des öffentlichen Rechts

   verwalteten unselbständigen Stiftungen und bei

   geistlichen Genossenschaften (Orden, Kongregatio-
   nen), die vor dem 1. Januar 2009 errichtet wurden.

      (2) § 60 Abs. 1 Satz 2 der Abgabenordnung in der

   Fassung des Artikels 10 des Gesetzes vom 19. De-

   zember 2008 (BGBl. I S. 2794) ist auf Körperschaf-

   ten, die nach dem 31. Dezember 2008 gegründet

   werden, sowie auf Satzungsänderungen bestehen-

   der Körperschaften, die nach dem 31. Dezember

   2008 wirksam werden, anzuwenden.“

3. Folgender § 23 wird angefügt:

                            㤠23

                     Verfolgungsverjährung
      § 376 der Abgabenordnung in der Fassung des
   Artikels 10 des Gesetzes vom 19. Dezember 2008
   (BGBl. I S. 2794) gilt für alle bei Inkrafttreten dieses
   Gesetzes noch nicht abgelaufenen Verjährungsfris-
   ten.“

                      Artikel 12
                   Änderung des
             Finanzverwaltungsgesetzes
  Das Finanzverwaltungsgesetz in der Fassung der

Bekanntmachung vom 4. April 2006 (BGBl. I S. 846,

1202), zuletzt geändert durch Artikel 2 des Gesetzes

vom 5. März 2008 (BGBl. I S. 282), wird wie folgt ge-

ändert:

1. § 5 Abs. 1 wird wie folgt geändert:

  a) In Nummer 8 wird in Satz 1 der Punkt durch ein
     Semikolon ersetzt und Satz 2 aufgehoben.
  b) Nummer 12 wird aufgehoben.
  c) Nummer 18 Satz 1 wird wie folgt gefasst:
     „die Weiterleitung der Daten, die nach § 10 Abs. 2
     Satz 3 des Einkommensteuergesetzes in den dort
     genannten Fällen zu übermitteln sind, die Samm-
     lung, Auswertung und Weitergabe der Daten, die

     nach § 22a des Einkommensteuergesetzes in den
     dort genannten Fällen zu übermitteln sind, die
     Prüfung, ob die Mitteilungspflichtigen ihre Pflich-
     ten nach § 22a Abs. 1 Satz 1 des Einkommen-
     steuergesetzes erfüllt haben, und die Gewährung
     der Altersvorsorgezulage nach Abschnitt XI des
     Einkommensteuergesetzes.“
  d) Der die Nummer 33 abschließende Punkt wird
     durch ein Semikolon ersetzt und folgende Num-
     mer 34 wird angefügt:

     „34. ab 1. Juli 2010 die Zertifizierung von Alters-

          vorsorge- und Basisrentenverträgen nach

          dem Altersvorsorgeverträge-Zertifizierungs-

          gesetz;“.

  e) Folgende Nummer 35 wird angefügt:
     „35. die Prüfung der Vollständigkeit und Zuläs-

          sigkeit von Anträgen auf Vorsteuer-Vergü-

          tung für im Inland ansässige Unternehmer

          in Anwendung von Artikel 18 der Richtlinie

          2008/9/EG des Rates vom 12. Februar 2008

          zur Regelung der Erstattung der Mehrwert-

          steuer gemäß der Richtlinie 2006/112/EG an

          nicht im Mitgliedstaat der Erstattung, son-
          dern in einem anderen Mitgliedstaat ansäs-
          sige Steuerpflichtige (ABl. EU Nr. L 44

          S. 23).“
2. § 20 Abs. 2 wird wie folgt gefasst:
     „(2) Die für die Finanzverwaltung zuständigen
  obersten Landesbehörden können technische Hilfs-
  tätigkeiten durch automatische Einrichtungen der Fi-
  nanzbehörden des Bundes, eines anderen Landes
  oder anderer Verwaltungsträger verrichten lassen.
   Das Bundesministerium der Finanzen kann techni-
   sche Hilfstätigkeiten durch automatische Einrichtun-
   gen der Finanzbehörden eines Landes oder anderer
   Verwaltungsträger verrichten lassen. In diesen Fällen
   ist sicherzustellen, dass die technischen Hilfstätig-
   keiten entsprechend den fachlichen Weisungen der
   für die Finanzverwaltung zuständigen obersten Be-
   hörde oder der von ihr bestimmten Finanzbehörde
   der Gebietskörperschaft verrichtet werden, die die
   Aufgabenwahrnehmung übertragen hat.“

                       Artikel 13
                    Änderung
          des Grunderwerbsteuergesetzes
  In § 17 Abs. 3a des Grunderwerbsteuergesetzes in
der Fassung der Bekanntmachung vom 26. Februar
1997 (BGBl. I S. 418, 1804), das zuletzt durch Artikel 10
des Gesetzes vom 20. Dezember 2007 (BGBl. I S. 3150)
geändert worden ist, wird die Angabe „§ 138 Abs. 2
und 3“ durch die Angabe „§ 138 Abs. 2 bis 4“ ersetzt.

                       Artikel 14
                     Änderung
           des Investmentsteuergesetzes

   Das Investmentsteuergesetz vom 15. Dezember
2003 (BGBl. I S. 2676, 2724), zuletzt geändert durch
Artikel 23 des Gesetzes vom 20. Dezember 2007
(BGBl. I S. 3150), wird wie folgt geändert:

1. § 1 wird wie folgt geändert:

   a) Absatz 3 wird wie folgt gefasst:

         „(3) Ausschüttungen sind die dem Anleger tat-
      sächlich gezahlten oder gutgeschriebenen Be-

      träge einschließlich der einbehaltenen Kapitaler-

      tragsteuer. Ausgeschüttete Erträge sind die von

      einem Investmentvermögen zur Ausschüttung

      verwendeten Kapitalerträge, Erträge aus der Ver-

      mietung und Verpachtung von Grundstücken und

      grundstücksgleichen Rechten, sonstige Erträge
      und Gewinne aus Veräußerungsgeschäften. Aus-
      schüttungsgleiche Erträge sind die von einem In-
      vestmentvermögen nach Abzug der abziehbaren
      Werbungskosten nicht zur Ausschüttung verwen-
      deten

      1. Kapitalerträge mit Ausnahme der Erträge aus

         Stillhalterprämien im Sinne des § 20 Abs. 1

         Nr. 11 des Einkommensteuergesetzes, der Ge-

         winne im Sinne des § 20 Abs. 2 Satz 1 Nr. 1
         des Einkommensteuergesetzes, der Gewinne
         im Sinne des § 20 Abs. 2 Satz 1 Nr. 3 des Ein-
         kommensteuergesetzes und der Gewinne im
         Sinne des § 20 Abs. 2 Satz 1 Nr. 7 des Ein-
         kommensteuergesetzes, soweit sie nicht auf
         vereinnahmte Stückzinsen entfallen und wenn
         es sich um sonstige Kapitalforderungen han-
         delt,
         a) die eine Emissionsrendite haben,
         b) bei denen das Entgelt für die Kapitalüber-
            lassung ausschließlich nach einem festen
            oder variablen Bruchteil des Kapitals be-
            messen und die Rückzahlung des Kapitals
            in derselben Höhe zugesagt oder gewährt
            wird, in der es überlassen wurde. Ein Emis-
            sionsdisagio oder Emissionsdiskont zur

        Feinabstimmung des Zinses bleibt dabei
        unberücksichtigt,
     c) bei denen weder eine auch nur teilweise
        Rückzahlung des Kapitalvermögens noch
        ein gesondertes Entgelt für die Überlassung
        des Kapitalvermögens zur Nutzung zuge-
        sagt oder gewährt wird und die Rückzah-
        lung des Kapitals sich nach der Wertent-
        wicklung einer einzelnen Aktie oder eines
        veröffentlichten Index für eine Mehrzahl
        von Aktien richtet und diese Wertentwick-
        lung in gleichem Umfang nachgebildet wird,
     d) die solche im Sinne des Buchstaben b sind,
        bei denen der Inhaber neben der festen
        Verzinsung ein Recht auf Umtausch in Ge-
        sellschaftsanteile hat, oder bei denen der
        Inhaber zusätzlich bei Endfälligkeit das
        Wahlrecht besitzt, vom Emittenten entwe-
        der die Kapitalrückzahlung oder die Liefe-
        rung einer vorher festgelegten Anzahl von
        Aktien eines Unternehmens zu verlangen,
        oder bei denen der Emittent zusätzlich das
        Recht besitzt, bei Fälligkeit dem Inhaber an
        Stelle der Rückzahlung des Nominalbetrags
        eine vorher festgelegte Anzahl von Aktien
        anzudienen,

     e) die Gewinnobligationen oder Genussrechte
        im Sinne des § 43 Abs. 1 Satz 1 Nr. 2 des
        Einkommensteuergesetzes sind,

     f) bei denen die Anschaffungskosten teilweise

        auf abtrennbare Optionsscheine und eine
        separat handelbare Anleihe entfallen,

  2. Erträge aus der Vermietung und Verpachtung

     von Grundstücken und grundstücksgleichen

     Rechten, sonstige Erträge und Gewinne aus

     privaten Veräußerungsgeschäften im Sinne

     des § 23 Abs. 1 Satz 1 Nr. 1, Abs. 2 und 3

     des Einkommensteuergesetzes.

  Zu den ausgeschütteten und ausschüttungs-
  gleichen Erträgen im Sinne der Sätze 2 und 3
  gehören auch nach § 3 Abs. 2 Satz 1 Nr. 2 abge-
  grenzte Erträge. Fasst die Investmentgesellschaft
  nicht spätestens vier Monate nach Ablauf des
  Geschäftsjahres einen Beschluss über die Ver-

  wendung der Erträge des abgelaufenen Ge-

  schäftsjahres, gelten diese als nicht zur Aus-

  schüttung verwendet.“

b) Absatz 4 wird wie folgt geändert:
  aa) In Nummer 1 wird die Angabe „im Sinne des
      § 20 Abs. 1 Nr. 7 und Abs. 2 Satz 1 Nr. 2
      Buchstabe b des Einkommensteuergesetzes“
      durch die Angabe „im Sinne des § 20 Abs. 1
      Nr. 7 und des Abs. 2 Satz 1 Nr. 2 Buchstabe b
      sowie des § 20 Abs. 2 Satz 1 Nr. 7 des Ein-
      kommensteuergesetzes, soweit sie zu den
      ausschüttungsgleichen Erträgen im Sinne
      des Absatzes 3 Satz 3 gehören,“ ersetzt.
  bb) In Nummer 2 wird die Angabe „im Sinne des
      § 20 Abs. 1 Nr. 7 und Abs. 2 Satz 1 Nr. 2
      Buchstabe b des Einkommensteuergesetzes“
      durch die Angabe „im Sinne des § 20 Abs. 1
      Nr. 7 und des Abs. 2 Satz 1 Nr. 2 Buchstabe b
      sowie des § 20 Abs. 2 Satz 1 Nr. 7 des Ein-
          kommensteuergesetzes, soweit sie zu den
          ausschüttungsgleichen Erträgen im Sinne
          des Absatzes 3 Satz 3 gehören,“ ersetzt.
2. § 3 Abs. 2 Satz 1 Nr. 2 wird wie folgt gefasst:

  „2. Zinsen, angewachsene Ansprüche aus einem
      Emissions-Agio oder -Disagio mit Ausnahme
      des Feinabstimmungsabschlags nach § 1 Abs. 3

      Satz 3 Nr. 1 Buchstabe b Satz 2 einer sonstigen

      Kapitalforderung im Sinne des § 20 Abs. 1 Nr. 7

      des Einkommensteuergesetzes, die eine Emissi-

      onsrendite hat, und Mieten sind periodenge-

      recht    abzugrenzen;     die   angewachsenen

      Ansprüche sind mit der Emissionsrendite anzu-

      setzen, sofern diese leicht und eindeutig ermit-
      telbar ist; anderenfalls ist der Unterschieds-
      betrag zwischen dem Marktwert zum Ende des
      Geschäftsjahres und dem Marktwert zu Beginn
      des Geschäftsjahres oder im Falle des Erwerbs
      innerhalb des Geschäftsjahres der Unter-
      schiedsbetrag zwischen dem Marktwert zum
      Ende des Geschäftsjahres und den Anschaf-
      fungskosten als Zins (Marktrendite) anzusetzen;
      die abgegrenzten Zinsen und Mieten gelten als
      zugeflossen. Bei sonstigen Kapitalforderungen
      im Sinne des § 1 Abs. 3 Satz 3 Nr. 1 Buchstabe e
      ist Satz 1 nur auf die Zinsen und nicht auch auf
      angewachsene Ansprüche anzuwenden;“.
3. Dem § 4 Abs. 2 wird folgender Satz angefügt:
  „Abweichend von den Sätzen 1 bis 6 sind bei Erträ-
  gen, die Einkünfte im Sinne des § 20 Abs. 1 Satz 1

  Nr. 1 des Einkommensteuergesetzes sind, § 32d

  Abs. 5 und § 43a Abs. 3 Satz 1 des Einkommensteu-

  ergesetzes sinngemäß anzuwenden.“

4. § 5 Abs. 1 Satz 1 wird wie folgt geändert:
  a) Nummer 1 wird wie folgt geändert:
       aa) In Buchstabe a werden nach dem Klammer-
           zusatz „(mit mindestens vier Nachkomma-
           stellen)“ die Wörter „sowie die in der Aus-
           schüttung enthaltenen ausschüttungsglei-
           chen Erträge der Vorjahre, getrennt nach ein-
           zelnen Geschäftsjahren“ eingefügt.

       bb) Buchstabe c wird wie folgt geändert:

          aaa) In dem Satzteil vor Doppelbuchstabe aa
               werden die Wörter „in der Ausschüt-
               tung“ durch die Wörter „in den ausge-
               schütteten Erträgen“ ersetzt.

          bbb) Doppelbuchstabe aa wird aufgehoben.

  b) In Nummer 2 werden nach der Angabe „Num-

     mer 1“ die Wörter „mit Ausnahme des Buchsta-

     ben a“ eingefügt.

  c) Nummer 3 wird wie folgt geändert:

       aa) In Satz 1 erster Halbsatz wird die Angabe

           㤠122 Abs. 1 oder 2 des Investmentgeset-
           zes“ durch die Wörter „§ 122 Abs. 1 oder
           Abs. 2 des Investmentgesetzes spätestens
           vier Monate nach Ablauf des Geschäftsjah-
           res“ ersetzt.
       bb) Nach Satz 1 wird folgender Satz eingefügt:
          „Wird innerhalb von vier Monaten nach Ablauf
          des Geschäftsjahres ein Ausschüttungsbe-
          schluss für dieses abgelaufene Geschäftsjahr

         gefasst, sind abweichend von Satz 1 die in
         den Nummern 1 und 2 genannten Angaben
         spätestens vier Monate nach dem Tag des
         Beschlusses bekannt zu machen.“

5. § 7 wird wie folgt geändert:
  a) Absatz 1 wird wie folgt geändert:

     aa) In Satz 1 Nr. 3 Satz 2 wird nach den Wörtern

         „und seitdem verwahrt“ die Angabe „oder

         sind der auszahlenden Stelle im Rahmen ei-

         nes Depotübertrags die Anschaffungsdaten

         gemäß § 43a Abs. 2 Satz 2 bis 5 des Einkom-

         mensteuergesetzes nachgewiesen worden“

         eingefügt.

     bb) Nach Satz 2 wird folgender Satz angefügt:
         „Die Anrechnung ausländischer Steuern rich-
         tet sich nach § 4 Abs. 2 Satz 8.“

  b) Absatz 4 Satz 5 wird wie folgt gefasst:
     „Die Investmentgesellschaft hat bis zu diesem
     Zeitpunkt eine Steueranmeldung nach amtlich
     vorgeschriebenem Datensatz auf elektronischem
     Weg nach Maßgabe der Steuerdaten-Übermitt-
     lungsverordnung vom 28. Januar 2003 (BGBl. I
     S. 139), geändert durch die Verordnung vom
     20. Dezember 2006 (BGBl. I S. 3380), in der je-
     weils geltenden Fassung zu übermitteln.“
6. § 8 wird wie folgt geändert:
  a) Absatz 5 wird wie folgt geändert:

     aa) In Satz 1 erster Halbsatz werden die Wörter

         „die nicht zu einem Betriebsvermögen gehö-

         ren“ durch die Angabe „die weder zu einem

         Betriebsvermögen gehören noch zu den
         Einkünften nach § 22 Nr. 1 oder Nr. 5 des Ein-
         kommensteuergesetzes gehören“ ersetzt.
     bb) In Satz 3 werden nach den Wörtern „zu
         mindern“ die Wörter „sowie um die hierauf
         entfallende, seitens der Investmentgesell-
         schaft gezahlte und um einen entstandenen
         Ermäßigungsanspruch gekürzte Steuer im
         Sinne des § 4 Abs. 2, § 7 Abs. 3 und 4 zu
         erhöhen“ eingefügt.

     cc) Satz 4 wird wie folgt gefasst:

         „Sind ausschüttungsgleiche Erträge in einem
         späteren Geschäftsjahr innerhalb der Besitz-
         zeit ausgeschüttet worden, sind diese dem
         Veräußerungserlös hinzuzurechnen.“

  b) In Absatz 6 Satz 3 wird die Angabe „einschließlich

     des § 44a Abs. 4 und 5 Satz 4 und 5“ durch die

     Angabe „einschließlich des § 43 Abs. 2 Satz 3

     bis 9 und des § 44a Abs. 4 und 5“ ersetzt.

7. § 13 Abs. 2 wird wie folgt geändert:

  a) Satz 1 wird wie folgt gefasst:

     „Die Investmentgesellschaft hat spätestens vier
     Monate nach Ablauf des Geschäftsjahres eine
     Erklärung zur gesonderten Feststellung der Be-
     steuerungsgrundlagen abzugeben.“
  b) Nach Satz 1 wird folgender Satz eingefügt:
     „Wird innerhalb von vier Monaten nach Ablauf
     des Geschäftsjahres ein Beschluss über eine
     Ausschüttung gefasst, ist die Erklärung nach
     Satz 1 spätestens vier Monate nach dem Tag des
     Beschlusses abzugeben.“
8. § 17a wird wie folgt geändert:

  a) In Satz 1 Nr. 2 werden die Wörter „dem Bundes-
     zentralamt für Steuern“ gestrichen.
  b) Vor Satz 2 wird folgender Satz eingefügt:

     „Die Bescheinigungen nach Satz 1 sind dem Bun-

     deszentralamt für Steuern vorzulegen.“

9. § 18 wird wie folgt geändert:
  a) Absatz 2 Satz 2 wird wie folgt gefasst:

     㤠8 Abs. 5 Satz 1 in der Fassung des Artikels 14

     des Gesetzes vom 19. Dezember 2008 (BGBl. I S.

     2794) ist erstmals auf Gewinne aus der Rückgabe

     oder Veräußerung von Investmentanteilen nach

     dem 31. Dezember 2008 anzuwenden; § 8 Abs. 5
     Satz 2 bis 6 und Abs. 6 in der Fassung des Arti-
     kels 14 des Gesetzes vom 19. Dezember 2008
     (BGBl. I S. 2794) ist vorbehaltlich der Absätze 2a
     und 2b erstmals auf die Rückgabe oder Veräuße-
     rung von Investmentanteilen anzuwenden, die
     nach dem 31. Dezember 2008 erworben werden.“
  b) Nach Absatz 2a wird folgender Absatz 2b einge-
     fügt:

        „(2b) Auf die Rückgabe oder Veräußerung von
     Anteilen an Publikums-Investmentvermögen, de-
     ren Anlagepolitik auf die Erzielung einer Geld-
     marktrendite ausgerichtet ist und deren Termin-
     geschäfts- und Wertpapierveräußerungsgewinne
     nach Verrechnung mit entsprechenden Verlusten
     vor Aufwandsverrechnung ohne Ertragsausgleich
     gemäß dem Jahresbericht des letzten vor dem
     19. September 2008 endenden Geschäftsjahres
     die ordentlichen Erträge vor Aufwandsverrech-
     nung ohne Ertragsausgleich übersteigen, ist § 8
     Abs. 5 Satz 1 bis 4 und 6 sowie Abs. 6 in der in
     Absatz 2 Satz 2 genannten Fassung auch für vor
     dem 1. Januar 2009 angeschaffte Anteile anzu-
     wenden, es sei denn, die Anteile wurden vor
     dem 19. September 2008 angeschafft; für neu

     aufgelegte Publikums-Investmentvermögen ist

     auf das erste nach dem 19. September 2008 en-
     dende Geschäftsjahr abzustellen. Auf die Veräu-
     ßerung oder Rückgabe von Anteilen im Sinne des
     Satzes 1, die vor dem 19. September 2008 ange-
     schafft wurden, ist bei Rückgaben oder
     Veräußerungen nach dem 10. Januar 2011 die in
     Absatz 2 Satz 2 genannte Fassung mit der Maß-
     gabe anzuwenden, dass eine Anschaffung des
     Investmentanteils zum 10. Januar 2011 unterstellt
     wird.“

  c) In Absatz 5 Satz 1 bis 3 wird jeweils die Angabe
     „31. Dezember 2006“ durch die Angabe „31. De-
     zember 2007“ ersetzt.

  d) Folgende Absätze 12 bis 17 werden angefügt:
        „(12) § 1 Abs. 3 Satz 3 und 4 sowie Abs. 4 Nr. 1
     und 2 in der Fassung des Artikels 14 des Geset-
     zes vom 19. Dezember 2008 (BGBl. I S. 2794) ist
     erstmals auf Erträge anzuwenden, die dem In-
     vestmentvermögen nach dem 31. Dezember
     2008 zufließen oder als zugeflossen gelten. Satz 1
     gilt nicht für Erträge aus sonstigen Kapitalforde-
     rungen im Sinne der nach dem 31. Dezember

     2008 anzuwendenden Fassung des § 20 Abs. 1
     Nr. 7 des Einkommensteuergesetzes, die nicht
     sonstige Kapitalforderungen im Sinne der vor
     dem 1. Januar 2009 anzuwendenden Fassung
     des § 20 Abs. 1 Nr. 7 des Einkommensteuerge-
     setzes sind. § 3 Abs. 2 Satz 1 Nr. 2 in der Fassung
     des Artikels 14 des Gesetzes vom 19. Dezember
     2008 (BGBl. I S. 2794) ist erstmals auf Erträge

     anzuwenden, die dem Investmentvermögen nach

     dem 31. Dezember 2008 als zugeflossen gelten;
     für die Anwendung des § 3 Abs. 2 Satz 1 Nr. 2
     gelten die sonstigen Kapitalforderungen, die vor
     dem 1. Januar 2009 angeschafft wurden und bei

     denen nach § 3 Abs. 2 Satz 1 Nr. 2 in der bis zum

     31. Dezember 2008 geltenden Fassung keine

     Zinsabgrenzung vorzunehmen war, als zum 1. Ja-

     nuar 2009 angeschafft.

        (13) § 4 Abs. 2 Satz 8 und § 7 Abs. 1 Satz 1
     Nr. 3 und Satz 3 in der Fassung des Artikels 14
     des Gesetzes vom 19. Dezember 2008 (BGBl. I
     S. 2794) sind erstmals beim Steuerabzug nach
     dem 31. Dezember 2008 anzuwenden.
        (14) § 1 Abs. 3 Satz 5, § 5 Abs. 1 und § 13
     Abs. 2 in der Fassung des Artikels 14 des Geset-
     zes vom 19. Dezember 2008 (BGBl. I S. 2794)
     sind erstmals für Geschäftsjahre anzuwenden,
     die nach dem Inkrafttreten dieses Gesetzes en-
     den.

        (15) § 7 Abs. 4 Satz 5 in der Fassung des Ar-
     tikels 14 des Gesetzes vom 19. Dezember 2008
     (BGBl. I S. 2794) ist auf alle Steueranmeldungen
     anzuwenden, die nach dem 31. Dezember 2009
     abzugeben sind.
       (16) § 17a in der Fassung des Artikels 14 des
     Gesetzes vom 19. Dezember 2008 (BGBl. I
     S. 2794) ist erstmals auf Übertragungen anzu-
     wenden, bei denen der Vermögensübergang nach
     dem Inkrafttreten dieses Gesetzes wirksam wird.“

                      Artikel 15

                     Änderung

              des Zerlegungsgesetzes

   Das Zerlegungsgesetz vom 6. August 1998 (BGBl. I
S. 1998), zuletzt geändert durch Artikel 16 des Geset-
zes vom 20. Dezember 2007 (BGBl. I S. 3150), wird wie
folgt geändert:
1. Nach § 1 wird folgender § 1a eingefügt:
                          㤠1a

            Unmittelbare Steuerberechtigung
       für die Einkommensteuer auf Einkünfte im
  Sinne des § 49 Abs. 1 Nr. 7 und 10 des Einkommen-
   steuergesetzes nach Maßgabe der zu § 19 Abs. 6
  der Abgabenordnung erlassenen Rechtsverordnung

     (1) Der Anspruch auf die Einkommensteuer auf
  Einkünfte im Sinne des § 49 Abs. 1 Nr. 7 und 10
  des Einkommensteuergesetzes, soweit durch
  Rechtsverordnung zu § 19 Abs. 6 der Abgabenord-
  nung für die Einkommensbesteuerung von Perso-
  nen, die beschränkt steuerpflichtig oder nach § 1
  Abs. 3 des Einkommensteuergesetzes unbeschränkt
  steuerpflichtig sind und ausschließlich mit Einkünf-
  ten im Sinne des § 49 Abs. 1 Nr. 7 und 10 des Ein-
  kommensteuergesetzes zu veranlagen sind, steht
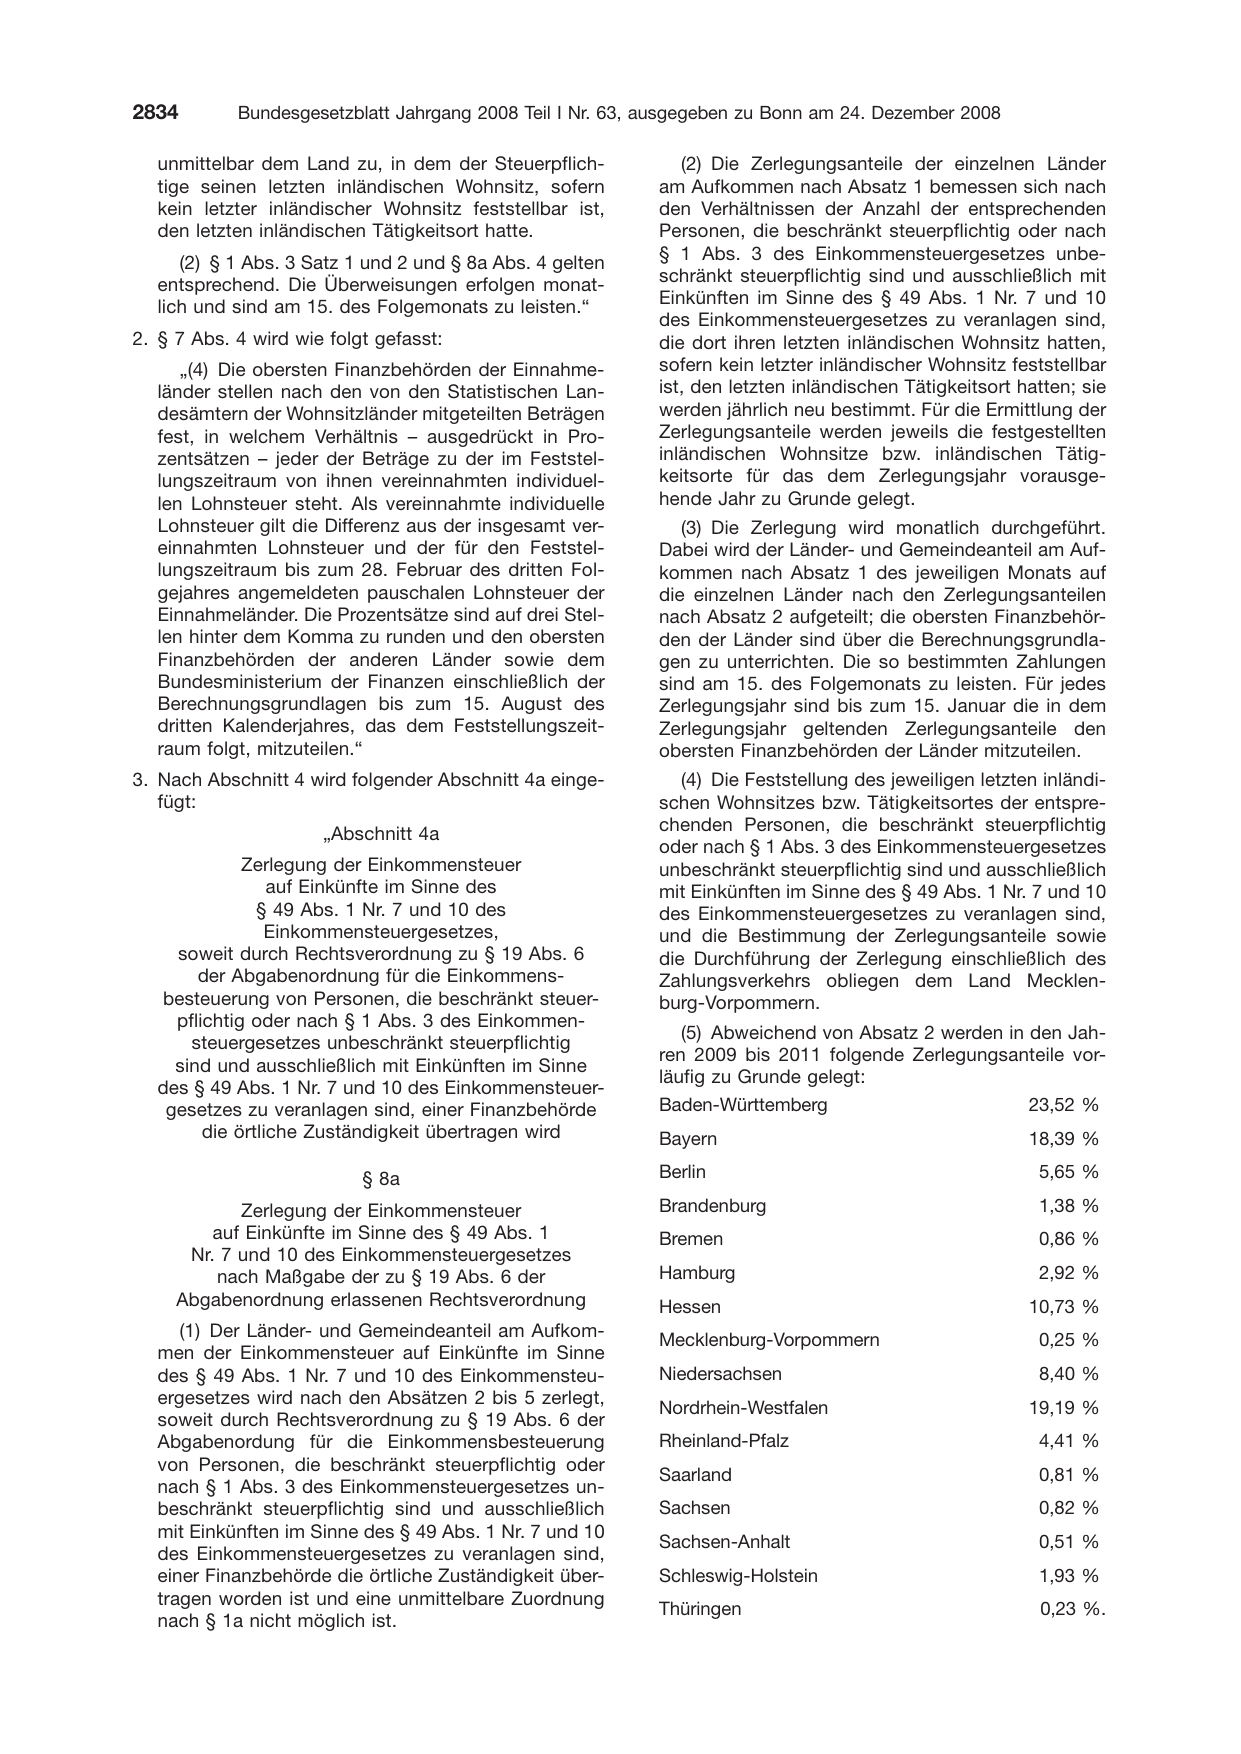
  unmittelbar dem Land zu, in dem der Steuerpflich-
  tige seinen letzten inländischen Wohnsitz, sofern
  kein letzter inländischer Wohnsitz feststellbar ist,
  den letzten inländischen Tätigkeitsort hatte.
     (2) § 1 Abs. 3 Satz 1 und 2 und § 8a Abs. 4 gelten
  entsprechend. Die Überweisungen erfolgen monat-
  lich und sind am 15. des Folgemonats zu leisten.“

2. § 7 Abs. 4 wird wie folgt gefasst:
     „(4) Die obersten Finanzbehörden der Einnahme-
  länder stellen nach den von den Statistischen Lan-
  desämtern der Wohnsitzländer mitgeteilten Beträgen
  fest, in welchem Verhältnis – ausgedrückt in Pro-
  zentsätzen – jeder der Beträge zu der im Feststel-
  lungszeitraum von ihnen vereinnahmten individuel-
  len Lohnsteuer steht. Als vereinnahmte individuelle
  Lohnsteuer gilt die Differenz aus der insgesamt ver-
  einnahmten Lohnsteuer und der für den Feststel-
  lungszeitraum bis zum 28. Februar des dritten Fol-
  gejahres angemeldeten pauschalen Lohnsteuer der
  Einnahmeländer. Die Prozentsätze sind auf drei Stel-
  len hinter dem Komma zu runden und den obersten
  Finanzbehörden der anderen Länder sowie dem
  Bundesministerium der Finanzen einschließlich der
  Berechnungsgrundlagen bis zum 15. August des
  dritten Kalenderjahres, das dem Feststellungszeit-
  raum folgt, mitzuteilen.“
3. Nach Abschnitt 4 wird folgender Abschnitt 4a einge-
   fügt:
                      „Abschnitt 4a

             Zerlegung der Einkommensteuer
                 auf Einkünfte im Sinne des
               § 49 Abs. 1 Nr. 7 und 10 des
                Einkommensteuergesetzes,
    soweit durch Rechtsverordnung zu § 19 Abs. 6
       der Abgabenordnung für die Einkommens-
  besteuerung von Personen, die beschränkt steuer-
    pflichtig oder nach § 1 Abs. 3 des Einkommen-

      steuergesetzes unbeschränkt steuerpflichtig

    sind und ausschließlich mit Einkünften im Sinne

  des § 49 Abs. 1 Nr. 7 und 10 des Einkommensteuer-
   gesetzes zu veranlagen sind, einer Finanzbehörde
        die örtliche Zuständigkeit übertragen wird

                           § 8a

            Zerlegung der Einkommensteuer
         auf Einkünfte im Sinne des § 49 Abs. 1
      Nr. 7 und 10 des Einkommensteuergesetzes
         nach Maßgabe der zu § 19 Abs. 6 der
     Abgabenordnung erlassenen Rechtsverordnung
     (1) Der Länder- und Gemeindeanteil am Aufkom-
  men der Einkommensteuer auf Einkünfte im Sinne
  des § 49 Abs. 1 Nr. 7 und 10 des Einkommensteu-
  ergesetzes wird nach den Absätzen 2 bis 5 zerlegt,

  soweit durch Rechtsverordnung zu § 19 Abs. 6 der
  Abgabenordung für die Einkommensbesteuerung
  von Personen, die beschränkt steuerpflichtig oder

  nach § 1 Abs. 3 des Einkommensteuergesetzes un-
  beschränkt steuerpflichtig sind und ausschließlich
  mit Einkünften im Sinne des § 49 Abs. 1 Nr. 7 und 10

  des Einkommensteuergesetzes zu veranlagen sind,
  einer Finanzbehörde die örtliche Zuständigkeit über-
  tragen worden ist und eine unmittelbare Zuordnung

  nach § 1a nicht möglich ist.

   (2) Die Zerlegungsanteile der einzelnen Länder
am Aufkommen nach Absatz 1 bemessen sich nach
den Verhältnissen der Anzahl der entsprechenden
Personen, die beschränkt steuerpflichtig oder nach
§ 1 Abs. 3 des Einkommensteuergesetzes unbe-
schränkt steuerpflichtig sind und ausschließlich mit
Einkünften im Sinne des § 49 Abs. 1 Nr. 7 und 10
des Einkommensteuergesetzes zu veranlagen sind,
die dort ihren letzten inländischen Wohnsitz hatten,
sofern kein letzter inländischer Wohnsitz feststellbar
ist, den letzten inländischen Tätigkeitsort hatten; sie
werden jährlich neu bestimmt. Für die Ermittlung der
Zerlegungsanteile werden jeweils die festgestellten
inländischen Wohnsitze bzw. inländischen Tätig-
keitsorte für das dem Zerlegungsjahr vorausge-
hende Jahr zu Grunde gelegt.
   (3) Die Zerlegung wird monatlich durchgeführt.
Dabei wird der Länder- und Gemeindeanteil am Auf-
kommen nach Absatz 1 des jeweiligen Monats auf
die einzelnen Länder nach den Zerlegungsanteilen
nach Absatz 2 aufgeteilt; die obersten Finanzbehör-
den der Länder sind über die Berechnungsgrundla-
gen zu unterrichten. Die so bestimmten Zahlungen
sind am 15. des Folgemonats zu leisten. Für jedes
Zerlegungsjahr sind bis zum 15. Januar die in dem
Zerlegungsjahr geltenden Zerlegungsanteile den
obersten Finanzbehörden der Länder mitzuteilen.
   (4) Die Feststellung des jeweiligen letzten inländi-
schen Wohnsitzes bzw. Tätigkeitsortes der entspre-
chenden Personen, die beschränkt steuerpflichtig
oder nach § 1 Abs. 3 des Einkommensteuergesetzes
unbeschränkt steuerpflichtig sind und ausschließlich
mit Einkünften im Sinne des § 49 Abs. 1 Nr. 7 und 10
des Einkommensteuergesetzes zu veranlagen sind,
und die Bestimmung der Zerlegungsanteile sowie
die Durchführung der Zerlegung einschließlich des
Zahlungsverkehrs obliegen dem Land Mecklen-
burg-Vorpommern.

   (5) Abweichend von Absatz 2 werden in den Jah-

ren 2009 bis 2011 folgende Zerlegungsanteile vor-

läufig zu Grunde gelegt:

Baden-Württemberg                        23,52 %
Bayern                                       18,39 %

Berlin                                        5,65 %

Brandenburg                                   1,38 %
Bremen                                        0,86 %

Hamburg                                       2,92 %
Hessen                                       10,73 %
Mecklenburg-Vorpommern                        0,25 %

Niedersachsen                                 8,40 %

Nordrhein-Westfalen                          19,19 %

Rheinland-Pfalz                               4,41 %

Saarland                                      0,81 %

Sachsen                                       0,82 %

Sachsen-Anhalt                                0,51 %

Schleswig-Holstein                            1,93 %

Thüringen                                     0,23 %.
  2012 erfolgt die endgültige Zerlegung für die Jahre
  2009 bis 2011. Hierbei werden die nach Absatz 2
  ermittelten Zerlegungsanteile für das Jahr 2012 auch
  für die Jahre 2009 bis 2011 zu Grunde gelegt. Die
  Abweichungsbeträge zu den Zahlungen auf der
  Grundlage der vorläufigen Zerlegungen für die Jahre
  2009 bis 2011 sind am 15. Januar 2012 auszuglei-
  chen.“

4. § 12 Abs. 3 Satz 1 wird wie folgt gefasst:
  „Die Zerlegung der Lohnsteuer nach Abschnitt 3 die-
  ses Gesetzes in der Fassung des Artikels 15 des
  Gesetzes vom 19. Dezember 2008 (BGBl. I S. 2794)

  ist erstmals für das Kalenderjahr 2010 nach den Ver-

  hältnissen im Kalenderjahr 2007 anzuwenden.“

                      Artikel 16
             Änderung des Gesetzes
         über steuerliche Maßnahmen bei
  Auslandsinvestitionen der deutschen Wirtschaft

  § 8 Abs. 5 Satz 2 des Gesetzes über steuerliche
Maßnahmen bei Auslandsinvestitionen der deutschen
Wirtschaft vom 18. August 1969 (BGBl. I S. 1211,
1214), das zuletzt durch Artikel 136 der Verordnung
vom 31. Oktober 2006 (BGBl. I S. 2407) geändert wor-
den ist, wird wie folgt gefasst:

„§ 2 Abs. 1 Satz 3, 4 und Abs. 2 ist für Veranlagungs-

zeiträume ab 2009 weiter anzuwenden.“

                      Artikel 17

                     Änderung

           des Flurbereinigungsgesetzes

  § 28 Abs. 1 des Flurbereinigungsgesetzes in der
Fassung der Bekanntmachung vom 16. März 1976
(BGBl. I S. 546), das zuletzt durch Artikel 109 des Ge-
setzes vom 17. Dezember 2008 (BGBl. I S. 2586) geän-
dert worden ist, wird wie folgt gefasst:

   „(1) Für landwirtschaftlich genutzte Grundstücke ist
das Wertverhältnis in der Regel nach dem Nutzen zu
ermitteln, den sie bei gemeinüblicher ordnungsmäßiger
Bewirtschaftung jedem Besitzer ohne Rücksicht auf
ihre Entfernung vom Wirtschaftshofe oder von der Orts-
lage nachhaltig gewähren können. Hierbei sind die Er-
gebnisse einer Bodenschätzung nach dem Boden-
schätzungsgesetz vom 20. Dezember 2007 (BGBl. I
S. 3150, 3176) in der jeweils geltenden Fassung zu-
grunde zu legen; Abweichungen sind zulässig.“

                      Artikel 18

                  Änderung des

         Forstschäden-Ausgleichsgesetzes
  § 5 Abs. 1 des Forstschäden-Ausgleichsgesetzes in
der Fassung der Bekanntmachung vom 26. August
1985 (BGBl. I S. 1756), das zuletzt durch Artikel 212
der Verordnung vom 31. Oktober 2006 (BGBl. I S. 2407)
geändert worden ist, wird wie folgt gefasst:

  „(1) Im Wirtschaftsjahr einer Einschlagsbeschrän-
kung gilt für jegliche Kalamitätsnutzung einheitlich der
Steuersatz nach § 34b Abs. 3 Satz 1 Nr. 3 des Einkom-
mensteuergesetzes.“

                       Artikel 19
                    Änderung des
          Dritten Buches Sozialgesetzbuch

   § 133 Abs. 1 des Dritten Buches Sozialgesetzbuch
– Arbeitsförderung – (Artikel 1 des Gesetzes vom
24. März 1997, BGBl. I S. 594, 595), das zuletzt durch
Artikel 3 des Gesetzes vom 30. Oktober 2008 (BGBl. I
S. 2130) geändert worden ist, wird wie folgt geändert:
1. In Satz 2 Nr. 2 werden die Wörter „nach der Lohn-
   steuertabelle“ gestrichen.
2. Satz 3 wird wie folgt gefasst:

  „Bei der Berechnung der Abzüge nach den Num-

  mern 2 und 3 ist der Faktor nach § 39f des Einkom-

  mensteuergesetzes zu berücksichtigen; Freibeträge
  und Pauschalen, die nicht jedem Arbeitnehmer zu-
  stehen, sind nicht zu berücksichtigen.“

                       Artikel 20
                  Änderung des
         Siebten Buches Sozialgesetzbuch

   § 197 Abs. 4 des Siebten Buches Sozialgesetzbuch
– Gesetzliche Unfallversicherung – (Artikel 1 des Geset-
zes vom 7. August 1996, BGBl. I S. 1254), das zuletzt
durch Artikel 2 des Gesetzes vom 30. Oktober 2008
(BGBl. I S. 2130) geändert worden ist, wird wie folgt
gefasst:

   „(4) Die Flurbereinigungsverwaltung und die Vermes-

sungsverwaltung übermitteln dem Spitzenverband der
landwirtschaftlichen Sozialversicherung (Kopfstelle)
und den Finanzbehörden durch ein automatisiertes Ab-
rufverfahren die jeweils bei ihnen maschinell vorhande-

nen Betriebs-, Flächen-, Nutzungs-, Produktions- und

Tierdaten sowie die sonstigen hierzu gespeicherten
Angaben. Der Spitzenverband der landwirtschaftlichen
Sozialversicherung (Kopfstelle) leitet die übermittelten
Daten an die zuständigen landwirtschaftlichen Berufs-
genossenschaften, landwirtschaftlichen Krankenkas-
sen und landwirtschaftlichen Alterskassen weiter, so-
weit dies zur Feststellung der Versicherungspflicht und
zum Zweck der Beitragserhebung erforderlich ist. Die
übermittelten Daten dürfen nur zur Feststellung der
Versicherungs- oder Steuerpflicht, der Beitrags- oder
Steuererhebung oder zur Überprüfung von Rentenan-
sprüchen nach dem Gesetz über die Alterssicherung
der Landwirte genutzt werden. Sind übermittelte Daten
für die Überprüfung nach den Sätzen 2 und 3 nicht
mehr erforderlich, sind sie unverzüglich zu löschen.
Die Sätze 1 bis 3 gelten auch für die Ämter für Land-
wirtschaft und Landentwicklung, für die Veterinärver-
waltung sowie sonstige nach Landesrecht zuständige
Stellen, soweit diese Aufgaben wahrnehmen, die denen
der Ämter für Landwirtschaft und Landentwicklung

oder der Veterinärverwaltung entsprechen.“

                       Artikel 21
                  Änderung des
         Zehnten Buches Sozialgesetzbuch

   In § 71 Abs. 1 Satz 1 Nr. 3 des Zehnten Buches So-
zialgesetzbuch – Sozialverwaltungsverfahren und Sozi-
aldatenschutz – in der Fassung der Bekanntmachung
vom 18. Januar 2001 (BGBl. I S. 130), das zuletzt durch
Artikel 106 des Gesetzes vom 17. Dezember 2008
(BGBl. I S. 2586) geändert worden ist, werden nach
den Wörtern „Sicherung des Steueraufkommens nach“
die Wörter „§ 22a Abs. 4 des Einkommensteuergeset-
zes und“ eingefügt.

                       Artikel 22
                   Änderung des
             Eigenheimzulagengesetzes

   Dem § 19 des Eigenheimzulagengesetzes in der Fas-
sung der Bekanntmachung vom 26. März 1997 (BGBl. I
S. 734), das zuletzt durch das Gesetz vom 22. Dezem-
ber 2005 (BGBl. I S. 3680) geändert worden ist, wird
folgender Absatz 10 angefügt:

  „(10) Für die Berechnung der Einkunftsgrenze (§ 5
Satz 3) und die Festsetzung der Kinderzulage (§ 9
Abs. 5) ist § 32 Abs. 4 Satz 1 Nr. 2, 3 und Abs. 5 Satz 1
des Einkommensteuergesetzes in der am 31. Dezember

2006 geltenden Fassung weiterhin anzuwenden.“

                       Artikel 23
           Änderung des Altersvorsorge-
          verträge-Zertifizierungsgesetzes
   Das Altersvorsorgeverträge-Zertifizierungsgesetz vom
26. Juni 2001 (BGBl. I S. 1310, 1322), zuletzt geändert
durch Artikel 2 des Gesetzes vom 29. Juli 2008 (BGBl. I
S. 1509), wird wie folgt geändert:
 1. Die Bezeichnung des Gesetzes wird wie folgt ge-
    fasst:
                           „Gesetz
                    über die Zertifizierung
       von Altersvorsorge- und Basisrentenverträgen
                  (Altersvorsorgeverträge-
             Zertifizierungsgesetz – AltZertG)“.

 2. § 1 wird wie folgt geändert:
    a) Die Überschrift wird wie folgt gefasst:
                             㤠1

                   Begriffsbestimmungen
                 zum Altersvorsorgevertrag“.
    b) Absatz 4 wird aufgehoben.

 3. § 2 wird wie folgt gefasst:

                            㤠2

                   Begriffsbestimmungen
                  zum Basisrentenvertrag
       (1) Ein Basisrentenvertrag im Sinne dieses Ge-
    setzes liegt vor, wenn zwischen dem Anbieter und
    einer natürlichen Person (Vertragspartner) eine Ver-
    einbarung in deutscher Sprache geschlossen wird,
    die die Voraussetzungen des § 10 Abs. 1 Nr. 2

    Buchstabe b des Einkommensteuergesetzes erfüllt.
    Dies gilt entsprechend, wenn zum Aufbau einer ka-
    pitalgedeckten betrieblichen Altersversorgung eine
    Vereinbarung, die die Anforderungen des § 10
    Abs. 1 Nr. 2 Buchstabe b des Einkommensteuerge-
    setzes erfüllt, zwischen dem Anbieter und dem
    Arbeitgeber zugunsten des Arbeitnehmers ge-
    schlossen wird.

       (2) Anbieter eines Basisrentenvertrages im Sinne
    dieses Gesetzes sind die Anbieter im Sinne des § 1
    Abs. 2, einschließlich der Pensionskassen im Sinne
    des § 118a des Versicherungsaufsichtsgesetzes,
    sowie der Pensionsfonds im Sinne des § 112 des
    Versicherungsaufsichtsgesetzes.

    (3) Die Zertifizierung eines Basisrentenvertrages
  nach diesem Gesetz ist die Feststellung, dass die
  Vertragsbedingungen des Basisrentenvertrages die
  Voraussetzungen des § 10 Abs. 1 Nr. 2 Buchstabe b
  des Einkommensteuergesetzes erfüllen und der
  Anbieter den Anforderungen des § 2 Abs. 2 ent-
  spricht. Eine Zertifizierung im Sinne des § 4 Abs. 2
  Satz 1 stellt ausschließlich die Übereinstimmung
  des Vertrages mit den Voraussetzungen des § 10
  Abs. 1 Nr. 2 Buchstabe b des Einkommensteuerge-
  setzes fest.

    (4) § 1 Abs. 4 gilt auch für die Zertifizierung von
  Basisrentenverträgen.“

4. § 3 wird wie folgt gefasst:
                           㤠3

             Zertifizierungsstelle, Aufgaben

     (1) Zertifizierungsstelle ist das Bundeszentralamt
  für Steuern.
     (2) Die Zertifizierungsstelle entscheidet durch
  Verwaltungsakt über die Zertifizierung sowie über
  die Rücknahme und den Widerruf der Zertifizierung.
     (3) Die Zertifizierungsstelle prüft nicht, ob ein
  Altersvorsorge- oder ein Basisrentenvertrag wirt-
  schaftlich tragfähig und die Zusage des Anbieters
  erfüllbar ist und ob die Vertragsbedingungen zivil-
  rechtlich wirksam sind.
     (4) Die Zertifizierungsstelle nimmt die ihr nach
  diesem Gesetz zugewiesenen Aufgaben nur im
  öffentlichen Interesse wahr.“
5. § 4 wird wie folgt geändert:

  a) In Absatz 1 Satz 2 Nr. 1 wird nach der Angabe
     „§ 1 Abs. 3“ die Angabe „oder § 2 Abs. 3“ einge-
     fügt.
  b) In Absatz 2 Satz 2 wird nach der Angabe 㤠1
     Abs. 3“ die Angabe „oder § 2 Abs. 3“ eingefügt.

  c) In Absatz 3 Satz 3 wird das Wort „Zertifizie-
     rungsbehörde“ durch das Wort „Zertifizierungs-
     stelle“ ersetzt.

6. § 5 wird wie folgt geändert:

  a) Die Überschrift wird wie folgt gefasst:

                            㤠5
                       Zertifizierung
               von Altersvorsorgeverträgen“.
  b) Nach dem Wort „Zertifizierung“ wird die Angabe
     „nach § 1 Abs. 3“ eingefügt.

7. Nach § 5 wird folgender § 5a eingefügt:

                          㤠5a
                     Zertifizierung
                von Basisrentenverträgen

     Die Zertifizierungsstelle erteilt die Zertifizierung
  nach § 2 Abs. 3, wenn ihr die nach diesem Gesetz
  erforderlichen Angaben und Unterlagen vorliegen
  und die Voraussetzungen des § 2 Abs. 3 erfüllt
  sind.“

8. In § 6 Satz 2 werden die Wörter „die Bundesanstalt“
   durch die Wörter „das Bundeszentralamt für Steu-
   ern“ ersetzt.
9. § 7 wird wie folgt geändert:
   a) In Absatz 1 Satz 1 werden nach den Wörtern
      „Der Anbieter“ die Wörter „von Altersvorsorge-
      verträgen“ eingefügt.
   b) In den Absätzen 2 und 3 werden jeweils nach
      den Wörtern „der Anbieter“ die Wörter „von Al-
      tersvorsorgeverträgen“ eingefügt.
   c) In Absatz 4 werden jeweils nach dem Wort „An-
      bieter“ die Wörter „von Altersvorsorgeverträgen“
      eingefügt.
   d) Nach Absatz 6 wird folgender Absatz 7 ange-
      fügt:
         „(7) Der Anbieter von Basisrentenverträgen
      informiert den Vertragspartner schriftlich über
      die Zertifizierungsstelle mit ihrer Postanschrift,

      die Zertifizierungsnummer, das Datum, zu dem
      die Zertifizierung wirksam geworden ist, und
      nimmt dabei einen deutlich hervorgehobenen
      Hinweis folgenden Wortlauts mit auf:
      „Der Basisrentenvertrag ist zertifiziert worden
      und damit im Rahmen des § 10 Abs. 1 Nr. 2
      Buchstabe b des Einkommensteuergesetzes
      steuerlich förderungsfähig. Bei der Zertifizierung
      ist nicht geprüft worden, ob der Basisrentenver-
      trag wirtschaftlich tragfähig, die Zusage des An-
      bieters erfüllbar ist und die Vertragsbedingungen
      zivilrechtlich wirksam sind.“ “
10. § 8 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt geändert:
      aa) Satz 1 wird wie folgt gefasst:
          „Die Zertifizierungsstelle kann den Antrag
          auf Zertifizierung eines Altersvorsorgevertra-
          ges ablehnen oder die Zertifizierung eines
          Altersvorsorgevertrages gegenüber dem
          Anbieter widerrufen, wenn Tatsachen die An-
          nahme rechtfertigen, dass der Anbieter die

          für die Beachtung der Vorschriften dieses

          Gesetzes sowie der §§ 10a, 22 Nr. 5, § 22a
          und des Abschnitts XI des Einkommensteu-
          ergesetzes erforderliche Zuverlässigkeit
          nicht besitzt.“
      bb) Nach Satz 1 wird folgender Satz eingefügt:
          „Die Zertifizierungsstelle kann den Antrag
          auf Zertifizierung eines Basisrentenvertrages
          ablehnen oder die Zertifizierung eines Basis-
          rentenvertrages gegenüber dem Anbieter
          widerrufen, wenn Tatsachen die Annahme
          rechtfertigen, dass der Anbieter die für die
          Beachtung der Vorschriften dieses Gesetzes
          sowie der §§ 10 und 22a des Einkommen-
          steuergesetzes erforderliche Zuverlässigkeit
          nicht besitzt.“
      cc) In den bisherigen Sätzen 2 und 4 wird jeweils
          das Wort „Zertifizierungsbehörde“ durch das
          Wort „Zertifizierungsstelle“ ersetzt.

   b) In Absatz 3 werden nach dem Wort „Altersvor-
      sorgevertrag“ die Wörter „oder einen Basisren-
      tenvertrag“ eingefügt.

   c) Absatz 4 wird wie folgt geändert:
      aa) In Satz 1 werden jeweils nach dem Wort
          „Zertifizierung“ die Wörter „eines Altersvor-
          sorgevertrages“ eingefügt.

       bb) Nach Satz 1 wird folgender Satz eingefügt:
           „Die Zertifizierungsstelle unterrichtet die
           obersten Finanzbehörden der Länder unver-
           züglich über Rücknahme oder Widerruf der
           Zertifizierung eines Basisrentenvertrages
           oder über den Verzicht auf die Zertifizierung
           eines Basisrentenvertrages.“
       cc) Im bisherigen Satz 4 wird das Wort „Zertifi-
           zierungsbehörde“ durch das Wort „Zertifizie-
           rungsstelle“ ersetzt.
11. In § 10 Satz 1 wird das Wort „Zertifizierungsbehör-
    de“ durch das Wort „Zertifizierungsstelle“ ersetzt.
12. § 11 wird wie folgt geändert:

    a) Absatz 2 wird wie folgt geändert:

       aa) In Nummer 2 wird das Wort „die“ durch das
           Wort „andere“ ersetzt und das abschlie-
           ßende Komma durch das Wort „oder“ er-
           setzt.
       bb) Die Nummern 3 und 4 werden aufgehoben
           und die bisherige Nummer 5 wird Nummer 3.
    b) Absatz 3 wird aufgehoben.

13. § 12 wird wie folgt geändert:
    a) In Satz 1 werden die Wörter „Zertifizierungs-
       stellen erheben“ durch die Wörter „Zertifizie-
       rungsstelle erhebt“ ersetzt und nach dem Wort
       „Altersvorsorgevertrag“ die Wörter „oder einen
       Basisrentenvertrag“ eingefügt.
    b) In Satz 2 wird nach der Angabe 㤠1 Abs. 1 oder
       Abs. 1a“ das Wort „oder“ durch ein Komma er-
       setzt und nach der Angabe „§ 1 Abs. 1 und 1a“
       wird die Angabe „oder der Anforderungen des
       § 10 Abs. 1 Nr. 2 Buchstabe b des Einkommen-
       steuergesetzes“ eingefügt.

14. In § 13 Abs. 3 wird das Wort „Zertifizierungsbehör-

    de“ durch das Wort „Zertifizierungsstelle“ ersetzt.

15. § 14 wird wie folgt geändert:
    a) In Absatz 2 Satz 1 und in Absatz 4 wird jeweils
       das Wort „Verträge“ durch das Wort „Altersvor-
       sorgeverträge“ ersetzt.
    b) Nach Absatz 4 wird folgender Absatz 5 ange-
       fügt:
         „(5) Bis zum 30. Juni 2010 ist abweichend
       von § 3 Abs. 1 Zertifizierungsstelle die Bundes-
       anstalt für Finanzdienstleistungsaufsicht.“

                       Artikel 24

                    Änderung des
         Solidaritätszuschlaggesetzes 1995
  Dem § 3 Abs. 2a des Solidaritätszuschlaggesetzes
1995 in der Fassung der Bekanntmachung vom 15. Ok-
tober 2002 (BGBl. I S. 4130), das zuletzt durch Artikel 7
des Gesetzes vom 20. Dezember 2007 (BGBl. I S. 3150)
geändert worden ist, wird folgender Satz angefügt:

„Bei Anwendung des § 39f des Einkommensteuerge-
setzes ist beim Steuerabzug vom laufenden Arbeitslohn
die Lohnsteuer maßgebend, die sich bei Anwendung
des nach § 39f Abs. 1 des Einkommensteuergesetzes
ermittelten Faktors auf den nach den Sätzen 1 und 2
ermittelten Betrag ergibt.“
                       Artikel 25

                    Änderung der

       Altersvorsorge-Durchführungsverordnung
   Nach § 14 Abs. 1 Satz 1 der Altersvorsorge-Durch-
führungsverordnung in der Fassung der Bekanntma-
chung vom 28. Februar 2005 (BGBl. I S. 487), die zu-
letzt durch Artikel 4 des Gesetzes vom 29. Juli 2008
(BGBl. I S. 1509) geändert worden ist, wird folgender
Satz eingefügt:

„Für die vom Spitzenverband der landwirtschaftlichen
Sozialversicherung für die Träger der Alterssicherung
der Landwirte übermittelten Angaben gilt Satz 1 ent-
sprechend; § 52 Abs. 65 Satz 2 des Einkommensteuer-
gesetzes findet entsprechend Anwendung.“

                       Artikel 26

                      Änderung
             des Steuerberatungsgesetzes

   In § 4 Nr. 16 Buchstabe a des Steuerberatungsgeset-
zes in der Fassung der Bekanntmachung vom 4. No-
vember 1975 (BGBl. I S. 2735), das zuletzt durch Arti-
kel 6 des Gesetzes vom 11. Dezember 2008 (BGBl. I
S. 2418) geändert worden ist, werden die Wörter „§ 1
Abs. 1 des Altersvorsorgeverträge-Zertifizierungsgeset-
zes“ durch die Wörter „§ 1 Abs. 1 und 1a des Alters-
vorsorgeverträge-Zertifizierungsgesetzes“ ersetzt.

                       Artikel 27
                      Änderung
               des Kreditwesengesetzes
   Das Kreditwesengesetz in der Fassung der Bekannt-
machung vom 9. September 1998 (BGBl. I S. 2776),
zuletzt geändert durch Artikel 95 des Gesetzes vom
17. Dezember 2008 (BGBl. I S. 2586), wird wie folgt
geändert:
1. In der Inhaltsübersicht wird nach der Angabe zu
   § 64i folgende Angabe eingefügt:

  „§ 64j    Übergangsvorschriften zum Jahressteuer-

            gesetz 2009“.

2. § 1 wird wie folgt geändert:
  a) Absatz 1a Satz 2 wird wie folgt geändert:
       aa) In Nummer 7 wird am Ende das Wort „und“
           durch ein Komma ersetzt.

       bb) In Nummer 8 wird der abschließende Punkt
           durch ein Komma ersetzt und es werden fol-
           gende Nummern 9 und 10 angefügt:
           „9. der laufende Ankauf von Forderungen
               auf der Grundlage von Rahmenverträgen
               mit oder ohne Rückgriff (Factoring),

           10. der Abschluss von Finanzierungsleasing-
               verträgen als Leasinggeber und die Ver-
               waltung von Objektgesellschaften im
               Sinne des § 2 Abs. 6 Satz 1 Nr. 17 (Fi-
               nanzierungsleasing).“
  b) Absatz 3 Satz 1 Nr. 3 wird wie folgt gefasst:

       „3. Leasing-Objektgesellschaft im Sinne des § 2

           Abs. 6 Satz 1 Nr. 17 zu sein,“.

3. § 2 wird wie folgt geändert:

  a) In Absatz 6 Satz 1 Nr. 16 wird der abschließende
     Punkt durch ein Semikolon ersetzt und folgende

     Nummer 17 angefügt:

     „17. Unternehmen, die als einzige Finanzdienst-
          leistung im Sinne des § 1 Abs. 1a Satz 2 das
          Finanzierungsleasing betreiben, falls sie nur
          als Leasing-Objektgesellschaft für ein ein-
          zelnes Leasingobjekt tätig werden, keine ei-
          genen geschäftspolitischen Entscheidungen
          treffen und von einem Institut mit Sitz im
          Europäischen Wirtschaftsraum verwaltet
          werden, das nach dem Recht des Her-
          kunftsstaates zum Betrieb des Finanzie-
          rungsleasing zugelassen ist.“

  b) Nach Absatz 7 Satz 1 wird folgender Satz 2 ein-
     gefügt:

     „Auf Unternehmen, die ausschließlich Finanz-
     dienstleistungen nach § 1 Abs. 1a Satz 2 Nr. 9
     oder Nr. 10 erbringen, sind die Vorschriften des
     § 2b Abs. 2, der §§ 10, 11 bis 13d, der §§ 15
     bis 18 und 24 Abs. 1 Nr. 6, 9, 11 und 13, der §§ 25
     und 33 Abs. 1 Satz 1 Nr. 1, des § 35 Abs. 2 Nr. 5
     und der §§ 45, 46a bis 46c nicht anzuwenden.“

4. In § 24a Abs. 3 Satz 1 werden nach der Angabe „§ 1
   Abs. 1a Satz 2 Nr. 1, 1a, 1c, 2 bis 4“ ein Komma und
   die Angabe „9 und 10“ eingefügt.
5. In § 53b Abs. 7 Satz 1 werden nach der Angabe „§ 1
   Abs. 1a Satz 2 Nr. 7“ ein Komma und die Angabe
   „9 und 10“ eingefügt.
6. Nach § 64i wird folgender § 64j eingefügt:
                          㤠64j

                Übergangsvorschriften
             zum Jahressteuergesetz 2009
     (1) Für ein Unternehmen, das am 25. Dezember
  2008 eine Erlaubnis für ein oder mehrere Bankge-
  schäfte im Sinne des § 1 Abs. 1 oder Finanzdienst-
  leistungsgeschäfte im Sinne des § 1 Abs. 1a Satz 2

  Nr. 1 bis 4 hat, gilt die Erlaubnis für das Factoring

  und das Finanzierungsleasing als zu diesem Zeit-
  punkt erteilt.
     (2) Für Finanzdienstleistungsinstitute, die nicht
  unter Absatz 1 fallen, gilt die Erlaubnis für das Facto-
  ring und das Finanzierungsleasing ab dem 25. De-
  zember 2008 als erteilt, wenn sie bis zum 31. Januar
  2009 anzeigen, dass sie diese Tätigkeiten ausüben.
  Für Unternehmen im Sinne des Satzes 1, die zum
  Zeitpunkt des Inkrafttretens des Gesetzes mindes-
  tens zwei der drei in § 267 Abs. 1 des Handelsge-
  setzbuchs genannten Größenkriterien nicht über-
  schreiten, gilt eine längere Frist bis zum 31. Dezem-
  ber 2009. Die Anzeige muss die Angaben nach § 32
  Abs. 1 Satz 2 Nr. 2 und 6 Buchstabe a und b, den
  Jahresabschluss für das letzte abgelaufene Ge-
  schäftsjahr, oder – soweit dieser nach den hierfür
  geltenden Fristen noch nicht aufzustellen war – für
  das diesem vorausgegangene Geschäftsjahr, oder –
  soweit noch kein Jahresabschluss aufzustellen war –
  die Eröffnungsbilanz und eine unterjährige Gewinn-

  und Verlustrechnung, sowie einen aktuellen Han-

  delsregisterauszug und die Gewerbeanzeige nach
  § 14 Abs. 1 Satz 1 der Gewerbeordnung enthalten.“
                      Artikel 28
                  Änderung des
      Finanzdienstleistungsaufsichtsgesetzes
   In § 16 Abs. 2 Satz 2 des Finanzdienstleistungsauf-
sichtsgesetzes vom 22. April 2002 (BGBl. I S. 1310),
das zuletzt durch Artikel 7 des Gesetzes vom 13. Au-
gust 2008 (BGBl. I S. 1690) geändert worden ist, wer-
den nach den Wörtern „zuletzt geändert durch“ die
Wörter „Artikel 7 des Gesetzes vom 21. Dezember 2007
(BGBl. I S. 3089),“ durch die Wörter „Artikel 28 des Ge-
setzes vom 19. Dezember 2008 (BGBl. I S. 2794),“ er-
setzt.

                      Artikel 29
                 Änderung der
         Verordnung über die Erhebung
   von Gebühren und die Umlegung von Kosten
  nach dem Finanzdienstleistungsaufsichtsgesetz
   Die Verordnung über die Erhebung von Gebühren
und die Umlegung von Kosten nach dem Finanzdienst-
leistungsaufsichtsgesetz vom 29. April 2002 (BGBl. I
S. 1504, 1847), zuletzt geändert durch die Verordnung
vom 15. Dezember 2008 (BGBl. I S. 2748), wird wie
folgt geändert:

1. § 6 wird wie folgt geändert:

  a) Absatz 2 Nr. 1 wird wie folgt gefasst:

     „1. für den Aufsichtsbereich des Kredit-, Finanz-
         dienstleistungs- und inländischen Invest-
         mentwesens durch folgende Gruppen:

          a) Kreditinstitute, Kapitalanlagegesellschaf-
             ten sowie Finanzdienstleistungsinstitute
             mit einer Erlaubnis nach § 1 Abs. 1a Satz 2
             Nr. 1 bis 10 des Kreditwesengesetzes und
             die nach § 53 Abs. 1 Satz 1 des Kreditwe-
             sengesetzes tätigen Unternehmen, soweit
             sie nicht ausschließlich Finanzdienstleis-
             tungen nach § 1 Abs. 1a Satz 2 Nr. 9
             und 10 des Kreditwesengesetzes erbrin-
             gen,

          b) Finanzdienstleistungsunternehmen mit ei-
             ner Erlaubnis nach § 1 Abs. 1a Satz 2 Nr. 9
             und 10 des Kreditwesengesetzes sowie
             die nach § 53 Abs. 1 Satz 1 des Kreditwe-

             sengesetzes tätigen Unternehmen, soweit

             sie nicht unter Buchstabe a fallen,“.
  b) In Absatz 4 Satz 2 wird der Buchstabe e abschlie-
     ßende Punkt durch ein Komma ersetzt und fol-
     gender Buchstabe f wird angefügt:
     „f) 1 300 Euro für Institute mit einer Erlaubnis
         nach § 1 Abs. 1a Satz 2 Nr. 9 und 10 des
         Kreditwesengesetzes.“
2. § 7 Abs. 2 wird wie folgt geändert:

  a) In Nummer 1 werden nach den Wörtern „Einrich-
     tungen und Unternehmen,“ die Wörter „mit Aus-
     nahme der Kapitalanlagegesellschaften,“ einge-
     fügt.

  b) In Nummer 2 werden die Angabe 㤠2 Abs. 6
     Satz 1 Nr. 1 bis 16“ durch die Angabe „§ 2 Abs. 6
     Satz 1 Nr. 1 bis 17“ ersetzt und nach den Wörtern
     „Einrichtungen und Unternehmen,“ die Wörter
     „mit Ausnahme der Kapitalanlagegesellschaften,“
     angefügt.

  c) In Nummer 3 wird die Angabe 㤠2 Abs. 4, 5
     oder 7 Satz 2“ durch die Angabe „§ 2 Abs. 4, 5
     oder 7 Satz 3“ ersetzt.
3. § 8 Abs. 2 Satz 1 wird wie folgt geändert:
  a) In Nummer 1 werden die Wörter „bei Umlage-
     pflichtigen nach § 6 Abs. 2 Nr. 1“durch die Wörter
     „bei Umlagepflichtigen nach § 6 Abs. 2 Nr. 1
     Buchstabe a mit Ausnahme der Kapitalanlagege-
     sellschaften“ ersetzt.
  b) In den Nummern 2 und 3 werden jeweils die Wör-
     ter „bei Umlagepflichtigen nach § 6 Abs. 2 Nr. 1
     und“ durch jeweils die Wörter „bei Umlagepflich-
     tigen nach § 6 Abs. 2 Nr. 1 Buchstabe a mit Aus-
     nahme der Kapitalanlagegesellschaften, und
     nach“ ersetzt.
  c) In Nummer 4 werden nach den Wörtern „im Um-
     lagejahr aufnehmen, die in der nach“ die Wörter
     㤠7a Abs. 1 Nr. 7 des Investmentgesetzes oder
     nach“ eingefügt und die Wörter „§ 23 Abs. 7 Nr. 1
     der Anzeigenverordnung“ durch die Wörter „§ 14
     Abs. 7 Nr. 1 der Anzeigenverordnung“ ersetzt.
4. § 13 wird wie folgt geändert:

  a) In dem auf Absatz 4 folgenden Absatz wird die
     Angabe „(4)“ durch die Angabe „(5)“ ersetzt.

  b) Folgender Absatz 6 wird angefügt:

       „(6) Die §§ 6, 7 und 8 in der ab dem 25. De-
     zember 2008 geltenden Fassung finden erstmals
     auf das Umlagejahr 2009 Anwendung.“

5. Die Anlage wird wie folgt geändert:

  a) In Nummer 1.1.1.3 wird die Angabe 㤠2 Abs. 7
     Satz 2“ durch die Angabe „§ 2 Abs. 7 Satz 3“
     ersetzt.
  b) Die Nummer 1.1.13.1.1 wird wie folgt gefasst:

      „1.1.13.1.1 Drittstaateneinlagenver-       1 000“.
                  mittlung, Finanztransfer-,
                  Sorten-, Kreditkarten-
                  geschäft, Factoring und
                  Finanzierungsleasing

                   Erteilung der Erlaubnis zur
                   Erbringung von Finanz-
                   dienstleistungen im Sinne
                   von § 1 Abs. 1a Satz 2

                   Nr. 5 bis 10 KWG

  c) In Nummer 1.1.13.1.5 wird jeweils die Angabe
     „§ 1 Abs. 1a Satz 2 Nr. 1, 1a, 1c, 2 bis 8 KWG“
     durch die Angabe 㤠1 Abs. 1a Satz 2 Nr. 1, 1a,
     1c, 2 bis 10 KWG“ ersetzt.
  d) In Nummer 1.1.13.1.6 wird jeweils die Angabe
     „§ 1 Abs. 1a Satz 2 Nr. 1, 1a, 1c, 2 bis 8 KWG“
     durch die Angabe 㤠1 Abs. 1a Satz 2 Nr. 1, 1a,
     1c, 2 bis 10 KWG“ ersetzt.

                       Artikel 30

                     Änderung
             des Energiesteuergesetzes

   Das Energiesteuergesetz vom 15. Juli 2006 (BGBl. I
S. 1534; 2008 I S. 660, 1007), geändert durch Artikel 1
des Gesetzes vom 18. Dezember 2006 (BGBl. I S. 3180;
2007 I S. 66, 1407), wird wie folgt geändert:
1. § 54 Abs. 2 Nr. 1 wird wie folgt gefasst:
  „1. für 1 000 l Schweröle nach § 2
      Abs. 3 Satz 1 Nr. 1 oder Nr. 3       16,36 EUR,“.
2. § 55 wird wie folgt geändert:
  a) In Absatz 1 werden die Wörter „für Erdgas, Flüs-
     siggase und gasförmige Kohlenwasserstoffe“
     durch die Wörter „für Schweröle nach § 2 Abs. 3
     Satz 1 Nr. 1 und 3 sowie Erdgas, Flüssiggase und
     gasförmige Kohlenwasserstoffe“ ersetzt.

  b) Nach Absatz 1 wird folgender Absatz 1a einge-
     fügt:
          „(1a) Die Steuerentlastung wird bis zum
       31. Dezember 2009 gewährt. Abweichend davon
       wird die Steuerentlastung über den 31. Dezember
       2009 hinaus gewährt
       1. bis zum 31. Dezember 2010, wenn
         a) die Bundesregierung im Jahr 2009 fest-
            stellt, dass zu erwarten ist, dass die in der
            Vereinbarung zwischen der Regierung der
            Bundesrepublik Deutschland und der deut-
            schen Wirtschaft zur Klimavorsorge vom
            9. November 2000 (Klimaschutzvereinba-

            rung) genannten Ziele zur Verringerung von

            Treibhausgasen (Emissionsminderungszie-

            le) bis zum 31. Dezember 2009 in Höhe

            von 96 Prozent und bis zum 31. Dezember
            2012 in Höhe von 100 Prozent erreicht wer-
            den, und
         b) die Feststellung nach Buchstabe a bis zum
            31. Dezember 2009 im Bundesgesetzblatt
            bekannt gemacht wird;
       2. bis zum 31. Dezember 2011, wenn

         a) die Voraussetzungen nach Nummer 1 vor-
            liegen,
         b) die Bundesregierung im Jahr 2010 fest-
            stellt, dass die in der Klimaschutzvereinba-
            rung genannten Emissionsminderungsziele
            bis zum 31. Dezember 2009 in Höhe von

            96 Prozent erfüllt wurden und zu erwarten

            ist, dass sie bis zum 31. Dezember 2012 in

            Höhe von 100 Prozent erreicht werden, und

         c) die Feststellung nach Buchstabe b bis zum
            31. Dezember 2010 im Bundesgesetzblatt
            bekannt gemacht wird;
       3. bis zum 31. Dezember 2012, wenn

         a) die Voraussetzungen nach Nummer 2 vor-

            liegen,

         b) die Bundesregierung im Jahr 2011 fest-
            stellt, dass zu erwarten ist, dass die in der
            Klimaschutzvereinbarung genannten Emis-
            sionsminderungsziele bis zum 31. Dezem-
            ber 2012 in Höhe von 100 Prozent erfüllt
            werden, und
         c) die Feststellung nach Buchstabe b bis zum
            31. Dezember 2011 im Bundesgesetzblatt
            bekannt gemacht wird.
       Die Bundesregierung hat ihre Feststellungen zur
       Erreichung der in der Klimaschutzvereinbarung
       genannten Emissionsminderungsziele jeweils auf
       der Grundlage eines von einem unabhängigen
       wirtschaftswissenschaftlichen Institut erstellten
       Berichts zu treffen.“

  c) Dem Absatz 2 wird folgender Satz angefügt:
     „Abweichend von Satz 1 wird im Fall des Absat-
     zes 1a Satz 1 Nr. 3 die Steuerentlastung für das
     Jahr 2012 nur in Höhe von 80 Prozent des nach
     den Sätzen 1 und 2 berechneten Betrages ge-
     währt, es sei denn, die Bundesregierung stellt
     auf der Grundlage eines Berichts nach Absatz 1a
     Satz 2 im Jahr 2013 fest, dass die in der Klima-
     schutzvereinbarung genannten Emissionsminde-
     rungsziele bis zum 31. Dezember 2012 in Höhe
     von 100 Prozent erfüllt wurden, und diese Fest-
     stellung bis zum 31. Dezember 2013 im Bundes-
     gesetzblatt bekannt gemacht wird.“
  d) Nach Absatz 3 Nr. 2 wird folgende Nummer 3 ein-
     gefügt:
     „3. für 1 000 l Schweröle nach § 2
         Abs. 3 Satz 1 Nr. 1 oder Nr. 3     4,09 EUR,“.

                       Artikel 31
                      Änderung
              des Stromsteuergesetzes

   Das Stromsteuergesetz vom 24. März 1999 (BGBl. I

S. 378; 2000 I S. 147), zuletzt geändert durch Artikel 2

des Gesetzes vom 18. Dezember 2006 (BGBl. I S. 3180;

2007 I S. 1407), wird wie folgt geändert:

1. § 8 wird wie folgt geändert:
  a) Absatz 1 wird wie folgt gefasst:
        „(1) Der Steuerschuldner hat für Strom, für den
     die Steuer nach § 5 Abs. 1 oder § 7 entstanden
     ist, vorbehaltlich des Absatzes 9 eine Steuer-
     erklärung abzugeben und darin die Steuer selbst
     zu berechnen (Steueranmeldung).“

  b) Absatz 2 Satz 5 wird aufgehoben.
  c) In Absatz 4a Satz 6 werden die Wörter „und § 9
     Abs. 5“ gestrichen.
2. § 9 Abs. 5 wird wie folgt gefasst:

     „(5) Für Strom, der nach Absatz 3 steuerbegüns-

  tigt ist, entsteht die Steuer bis zu einer Verbrauchs-

  menge von 25 Megawattstunden im Kalenderjahr

  mit der Entnahme des Stroms durch den Inhaber
  der Erlaubnis nach Absatz 4 (Erlaubnisinhaber). Die
  Verbrauchsmenge von 25 Megawattstunden gilt
  spätestens mit Ablauf jedes Kalenderjahres wider-
  legbar als entnommen. Die Steuer beträgt 8,20 Euro
  für eine Megawattstunde. Steuerschuldner ist der Er-

  laubnisinhaber. § 9a ist auf die Steuer nicht anwend-

  bar.“
3. § 10 wird wie folgt geändert:

  a) Nach Absatz 1 wird folgender Absatz 1a einge-
     fügt:
        „(1a) Der Erlass, die Erstattung und die Vergü-
     tung der Steuer werden bis zum 31. Dezember
     2009 gewährt. Abweichend davon wird die Steuer
     über den 31. Dezember 2009 hinaus erlassen, er-
     stattet oder vergütet
     1. bis zum 31. Dezember 2010, wenn
        a) die Bundesregierung im Jahr 2009 fest-
           stellt, dass zu erwarten ist, dass die in der
           Vereinbarung zwischen der Regierung der
           Bundesrepublik Deutschland und der deut-
           schen Wirtschaft zur Klimavorsorge vom
           9. November 2000 (Klimaschutzvereinba-
           rung) genannten Ziele zur Verringerung von
           Treibhausgasen (Emissionsminderungszie-
           le) bis zum 31. Dezember 2009 in Höhe
           von 96 Prozent und bis zum 31. Dezember
           2012 in Höhe von 100 Prozent erreicht wer-
           den, und
        b) die Feststellung nach Buchstabe a bis zum
           31. Dezember 2009 im Bundesgesetzblatt
           bekannt gemacht wird;

     2. bis zum 31. Dezember 2011, wenn
        a) die Voraussetzungen nach Nummer 1 vor-
           liegen,
        b) die Bundesregierung im Jahr 2010 fest-
           stellt, dass die in der Klimaschutzvereinba-
           rung genannten Emissionsminderungsziele
           bis zum 31. Dezember 2009 in Höhe von
           96 Prozent erfüllt wurden und zu erwarten
           ist, dass sie bis zum 31. Dezember 2012 in
           Höhe von 100 Prozent erreicht werden, und
        c) die Feststellung nach Buchstabe b bis zum
           31. Dezember 2010 im Bundesgesetzblatt
           bekannt gemacht wird;
     3. bis zum 31. Dezember 2012, wenn

        a) die Voraussetzungen nach Nummer 2 vor-
           liegen,
        b) die Bundesregierung im Jahr 2011 fest-
           stellt, dass zu erwarten ist, dass die in der
           Klimaschutzvereinbarung genannten Emis-
           sionsminderungsziele bis zum 31. Dezem-
           ber 2012 in Höhe von 100 Prozent erfüllt
           werden, und

        c) die Feststellung nach Buchstabe b bis zum
           31. Dezember 2011 im Bundesgesetzblatt
           bekannt gemacht wird.
     Die Bundesregierung hat ihre Feststellungen zur

     Erreichung der in der Klimaschutzvereinbarung

     genannten Emissionsminderungsziele jeweils auf

     der Grundlage eines von einem unabhängigen

     wirtschaftswissenschaftlichen Institut erstellten

     Berichts zu treffen.“
  b) Dem Absatz 2 wird folgender Satz angefügt:
     „Abweichend von Satz 1 wird im Fall des Absat-
     zes 1a Satz 1 Nr. 3 die Steuer für das Jahr 2012
     nur in Höhe von 80 Prozent des nach den Sät-
     zen 1 und 2 berechneten Betrages erlassen, er-
     stattet oder vergütet, es sei denn, die Bundesre-
     gierung stellt auf Grundlage eines Berichts nach
     Absatz 1a Satz 2 im Jahr 2013 fest, dass die in
     der Klimaschutzvereinbarung genannten Emissi-
     onsminderungsziele bis zum 31. Dezember 2012
     in Höhe von 100 Prozent erfüllt wurden, und diese
     Feststellung bis zum 31. Dezember 2013 im Bun-
     desgesetzblatt bekannt gemacht wird.“

                      Artikel 32

                     Änderung

           des Finanzausgleichsgesetzes

   Das Finanzausgleichsgesetz vom 20. Dezember
2001 (BGBl. I S. 3955, 3956), zuletzt geändert durch
Artikel 2 des Gesetzes vom 10. Dezember 2008 (BGBl. I
S. 2403), wird wie folgt geändert:

1. § 1 Satz 5 wird wie folgt gefasst:

   „Der in Satz 4 genannte Betrag beläuft sich auf:
   in den Jahren 2005 und 2006
   2 322 712 000 Euro,
   in den Jahren 2007 und 2008
   2 262 712 000 Euro,
   im Jahr 2009
   2 162 712 000 Euro,

   im Jahr 2010
   2 062 712 000 Euro,
   im Jahr 2011
   1 912 712 000 Euro,
   im Jahr 2012
   1 762 712 000 Euro,
   im Jahr 2013
   1 562 712 000 Euro,

   ab dem Jahr 2014
   1 492 712 000 Euro.“
2. § 11 Abs. 3a Satz 2 bis 4 wird durch folgende Sätze
   ersetzt:

   „Die Beträge gelten für die Jahre ab 2005. Bund und
   Länder überprüfen gemeinsam in einem Abstand
   von drei Jahren, erstmals im Jahr 2010, in welcher
   Höhe die Sonderlasten dieser Länder ab dem jeweils
   folgenden Jahr auszugleichen sind. Die Sonderlas-
   ten sind entsprechend den im Jahr der Überprüfung
   gegebenen Verhältnissen und der Kostenentwick-
   lung in diesen Ländern zu ermitteln.“

                       Artikel 33

                    Änderung
               des Maßstäbegesetzes

   Nach § 12 Abs. 6 Satz 1 des Maßstäbegesetzes vom

9. September 2001 (BGBl. I S. 2302), das durch Arti-

kel 16 des Gesetzes vom 5. September 2006 (BGBl. I

S. 2098) geändert worden ist, wird folgender Satz ein-

gefügt:

„Sonderlasten durch die strukturelle Arbeitslosigkeit
und daraus entstehende überproportionale Lasten bei
der Zusammenführung von Arbeitslosenhilfe und Sozi-
alhilfe für Erwerbsfähige können Sonderbedarfs-Bun-
desergänzungszuweisungen begründen.“

                       Artikel 34

             Änderung der Verordnung
         zur Durchführung der Vorschriften
     über Steuerberater, Steuerbevollmächtigte
        und Steuerberatungsgesellschaften

   Nach § 21 Abs. 1 Satz 1 der Verordnung zur Durch-
führung der Vorschriften über Steuerberater, Steuerbe-
vollmächtigte und Steuerberatungsgesellschaften vom

12. November 1979 (BGBl. I S. 1922), die zuletzt durch

Artikel 2 des Gesetzes vom 8. April 2008 (BGBl. I S. 666)
geändert worden ist, wird folgender Satz eingefügt:

„Als Rücktritt gilt auch, wenn der Bewerber zu einer der
Aufsichtsarbeiten nicht erscheint.“
                       Artikel 35
                     Änderung
           des Wertpapierhandelsgesetzes

   In § 46 Abs. 4 des Wertpapierhandelsgesetzes in der
Fassung der Bekanntmachung vom 9. September 1998
(BGBl. I S. 2708), das zuletzt durch Artikel 1 des Geset-
zes vom 12. August 2008 (BGBl. I S. 1666) geändert
worden ist, wird die Angabe „bis zum 31. Dezember
2008“ durch die Angabe „bis zum 31. Dezember 2010“
ersetzt.

                       Artikel 36
                     Änderung
           des Wertpapierprospektgesetzes

   Das Wertpapierprospektgesetz vom 22. Juni 2005
(BGBl. I S. 1698), zuletzt geändert durch Artikel 19a
Nr. 1 des Gesetzes vom 21. Dezember 2007 (BGBl. I
S. 3089), wird wie folgt geändert:
1. § 14 Abs. 3 Satz 2 wird aufgehoben.

2. In § 30 Abs. 1 Nr. 7 wird die Angabe „§ 14 Abs. 3
   Satz 1“ durch die Angabe „§ 14 Abs. 3“ ersetzt.

                       Artikel 37
             Änderung des REIT-Gesetzes

   Das REIT-Gesetz vom 28. Mai 2007 (BGBl. I S. 914)
wird wie folgt geändert:
1. § 1 Abs. 4 wird wie folgt geändert:
   a) In Satz 1 wird jeweils das Wort „gemäß“ durch
      das Wort „nach“ ersetzt.
   b) Nach Satz 2 wird folgender Satz eingefügt:

       „Für Zwecke des § 19 Abs. 3 und des § 19a sind

       auch Feststellungen zur Zusammensetzung der

       Erträge hinsichtlich vorbelasteter und nicht vor-

       belasteter Erträge zu treffen.“

2. § 11 Abs. 5 wird wie folgt gefasst:
      „(5) Die Mitteilungspflichten nach § 21 Abs. 1 des
   Wertpapierhandelsgesetzes und die Pflichten nach
   § 26 Abs. 1 und 2 des Wertpapierhandelsgesetzes
   gelten auch dann, wenn ein Meldepflichtiger durch
   Erwerb, Veräußerung oder auf sonstige Weise
   80 Prozent oder 85 Prozent der Stimmrechte an
   einer REIT-Aktiengesellschaft erreicht, überschreitet
   oder unterschreitet.“
3. In § 13 Abs. 1 Satz 1 wird die Angabe „gemäß Ab-
   satz 3 Satz 1“ durch die Angabe „nach Absatz 3
   Satz 1 sowie einen Verlustvortrag des Vorjahres“ er-
   setzt.

4. Dem § 15 wird folgender Satz angefügt:

   „Nicht dem Mutterunternehmen gehörende und als
   Fremdkapital ausgewiesene Anteile an in den Kon-
   zernabschluss nach § 315a des Handelsgesetz-
   buchs einbezogenen Tochterunternehmen gelten
   für die Berechnung des Mindesteigenkapitals als
   Eigenkapital.“
5. § 19 wird wie folgt geändert:

   a) In Absatz 2 wird die Angabe „§ 22 Nr. 2 und § 23
      Abs. 1 Satz 1 Nr. 2“ durch die Angabe „§ 20 Abs. 2
      Satz 1 Nr. 1“ ersetzt.
   b) Absatz 3 wird wie folgt gefasst:

        „(3) Vorbehaltlich des § 19a sind § 3 Nr. 40 des
     Einkommensteuergesetzes und § 8b des Körper-
     schaftsteuergesetzes nicht anzuwenden.“

  c) In Absatz 4 erster Halbsatz werden die Wörter
     „Betriebsvermögensminderungen, Betriebsaus-
     gaben oder Veräußerungskosten“ durch die Wör-
     ter „Betriebsvermögensminderungen oder Be-
     triebsausgaben“ und die Wörter „Betriebsvermö-
     gensmehrungen, Betriebseinnahmen oder Ein-
     nahmen“ durch die Wörter „Betriebsvermögens-
     mehrungen oder Betriebseinnahmen“ ersetzt.
  d) In Absatz 5 werden vor dem Wort „Ausschüttun-
     gen“ die Wörter „aus Immobilien stammenden“
     eingefügt.

  e) Folgender Absatz 6 wird angefügt:
        „(6) Bezieht eine unbeschränkt steuerpflichtige
     Gesellschaft von einer anderen REIT-Körper-
     schaft, -Personenvereinigung oder -Vermö-
     gensmasse Gewinne oder Dividenden, die auf
     Grund eines Doppelbesteuerungsabkommens
     von Deutschland als Ansässigkeitsstaat freizu-
     stellen sind, ist insoweit die Doppelbesteuerung
     unbeschadet des Abkommens nicht durch Frei-
     stellung, sondern durch Anrechnung der auf
     diese Einkünfte erhobenen ausländischen Steuer
     zu vermeiden.“

6. Folgender § 19a wird eingefügt:
                         㤠19a
         Berücksichtigung von Vorbelastungen
         bei der Besteuerung der Anteilsinhaber
     (1) Abweichend von § 19 Abs. 3 sind § 3 Nr. 40
  und § 3c Abs. 2 des Einkommensteuergesetzes

  sowie § 8b des Körperschaftsteuergesetzes anzu-

  wenden, soweit die Dividenden einer REIT-Aktien-

  gesellschaft oder einer anderen REIT-Körperschaft,

  -Personenvereinigung oder -Vermögensmasse aus
  vorbelasteten Teilen des Gewinns stammen. Auf die
  Wertminderung einer Beteiligung an einer REIT-
  Aktiengesellschaft oder anderen Körperschaft, Per-
  sonenvereinigung oder Vermögensmasse ist § 8b
  des Körperschaftsteuergesetzes oder § 3c Abs. 2
  des Einkommensteuergesetzes anzuwenden, soweit
  sie auf Dividenden im Sinne von Satz 1 beruht.
     (2) Dividenden stammen im Sinne des Absatzes 1
  aus vorbelasteten Teilen des Gewinns, wenn hierfür
  Einkünfte der REIT-Aktiengesellschaft oder der an-
  deren REIT-Körperschaft, -Personenvereinigung
  oder -Vermögensmasse als verwendet gelten, die
  mit mindestens 15 Prozent deutscher Körperschaft-
  steuer oder einer mit dieser vergleichbaren ausländi-

  schen Steuer für den jeweiligen Veranlagungszeit-
  raum belastet sind. Die Steuerbelastung ist dabei
  für jede Beteiligung an einer Kapitalgesellschaft oder
  einer Immobilienpersonengesellschaft und für jede
  Immobilie im Sinne des § 1 Abs. 1 Nr. 1 Buchstabe a
  und b getrennt zu ermitteln. Abzustellen ist für jede
  Beteiligung an einer Immobilienpersonengesell-
  schaft oder jede einzelne Immobilie im Sinne des
  § 1 Abs. 1 Nr. 1 Buchstabe a und b auf die jeweilige
  Steuerbelastung der Einkünfte in dem Wirtschafts-
  jahr, das dem Jahr der Ausschüttung der REIT-
  Aktiengesellschaft oder der anderen REIT-Körper-
  schaft, -Personenvereinigung oder -Vermögens-
  masse vorangeht. Dividenden oder sonstige Bezüge
  aus einer Beteiligung an einer Kapitalgesellschaft
  gelten nur als vorbelastete Teile des Gewinns, wenn
  sie von der Kapitalgesellschaft in dem ersten
  Wirtschaftsjahr, das dem Wirtschaftsjahr nachfolgt,
  dessen Gewinn ausgeschüttet wird, an die REIT-Ak-
  tiengesellschaft oder die andere REIT-Körperschaft,
  -Personenvereinigung oder -Vermögensmasse aus-

  geschüttet werden. Die vorbelasteten Teile des Ge-

  winns der REIT-Aktiengesellschaft oder anderen

  REIT-Körperschaft, -Personenvereinigung oder -Ver-
  mögensmasse gelten als vorrangig ausgeschüttet.

     (3) Der aus vorbelasteten Gewinnen stammende

  Teil der Dividende oder der sonstigen Bezüge ist in

  der Steuerbescheinigung nach § 45a des Einkom-

  mensteuergesetzes gesondert auszuweisen. Veran-

  lasst die REIT-Aktiengesellschaft einen zu hohen

  Ausweis des aus vorbelasteten Gewinnen stammen-

  den Teils der Dividende oder der sonstigen Bezüge,

  ist die Steuerbescheinigung nach § 45a des Einkom-

  mensteuergesetzes nicht zu ändern. Gegen die
  REIT-Aktiengesellschaft ist bei einem zu hohen Aus-
  weis des aus vorbelasteten Gewinnen stammenden
  Teils der Dividende von der zuständigen Finanzbe-
  hörde entsprechend dem mutmaßlichen Steueraus-
  fall auf der Ebene ihrer Aktionäre eine Zahlung von
  mindestens 20 Prozent und höchstens 30 Prozent
  des Betrags festzusetzen, um den die tatsächlich
  vorbelasteten Gewinne hinter dem Betrag zurück-
  bleiben, von dem bei der Erteilung der Bescheini-
  gung ausgegangen worden ist.
     (4) Die Absätze 1 und 2 sind bei der Besteuerung
  von Dividenden und sonstigen Bezügen aus anderen
  REIT-Körperschaften, -Personenvereinigungen oder
  -Vermögensmassen nur anzuwenden, wenn der An-
  leger nachweist, dass für die Dividenden oder sons-
  tigen Bezüge vorbelastete Gewinne der anderen
  REIT-Körperschaft, -Personenvereinigung oder -Ver-
  mögensmasse verwendet worden sind.“
7. § 20 wird wie folgt geändert:
  a) Absatz 1 wird wie folgt gefasst:

        „(1) Von den Ausschüttungen, sonstigen Vor-
     teilen und Bezügen nach Kapitalherabsetzung
     oder Auflösung einer inländischen REIT-Aktien-
     gesellschaft oder einer anderen REIT-Körper-
     schaft, -Personenvereinigung oder -Vermögens-
     masse und von den Gewinnen aus der Veräuße-
     rung von Aktien an REIT-Aktiengesellschaften
     oder Anteilen an anderen REIT-Körperschaften,
     -Personenvereinigungen oder -Vermögensmas-
     sen wird die Einkommensteuer oder Körper-
     schaftsteuer durch Abzug vom Kapitalertrag er-
     hoben. Die für die Kapitalertragsteuer nach § 43
     Abs. 1 Satz 1 Nr. 1, 6, 9 und Satz 2 des Einkom-
     mensteuergesetzes geltenden Vorschriften des
     Einkommensteuergesetzes sind entsprechend
     anzuwenden.“
  b) Absatz 2 wird aufgehoben.

8. § 21 wird wie folgt geändert:
  a) In Absatz 1 Satz 1 wird die Angabe „§ 16“ durch
     die Angabe „nach den §§ 16 und 19a“ ersetzt.
  b) In Absatz 2 Satz 2 werden nach den Wörtern
     „zum unbeweglichen Vermögen“ die Wörter „und

      zur Zusammensetzung der Erträge hinsichtlich
      vorbelasteter und nicht vorbelasteter Erträge“
      eingefügt.
9. § 23 wird folgt gefasst:

                              㤠23
                 Anwendungsvorschriften

     (1) Diese Fassung des Gesetzes ist vorbehaltlich

   der nachfolgenden Absätze erstmals für das Kalen-

   derjahr 2008 anzuwenden.

      (2) Die §§ 19 und 19a sind erstmals auf Bezüge
   anzuwenden, die dem Anteilseigner nach dem

   Beginn der Steuerbefreiung der REIT-Aktiengesell-

   schaft zufließen. Abweichend von Satz 1 sind auf

   Gewinnausschüttungen, die auf einem den gesell-

   schaftsrechtlichen Vorschriften entsprechenden Ge-

   winnverteilungsbeschluss für ein abgelaufenes Wirt-

   schaftsjahr beruhen, im ersten Wirtschaftsjahr der

   steuerbefreiten REIT-Aktiengesellschaft die §§ 19

   und 19a noch nicht anzuwenden.

      (3) § 19 Abs. 1 bis 4 und § 19a sind erstmals auf
   Bezüge von oder auf Gewinne aus der Veräußerung
   eines Anteils an einer anderen REIT-Körperschaft,
   -Personenvereinigung oder -Vermögensmasse anzu-
   wenden, die der Anteilseigner nach dem 31. Dezem-
   ber 2007 erzielt.
      (4) Bei Wegfall der Steuerbefreiung sind auf Ge-
   winnausschüttungen, die auf einem den gesell-
   schaftsrechtlichen Vorschriften entsprechenden
   Gewinnverteilungsbeschluss für ein abgelaufenes
   Wirtschaftsjahr beruhen, für das noch die Steuerbe-
   freiung der REIT-Aktiengesellschaft galt, die §§ 19
   und 19a anzuwenden.
     (5) Die §§ 19 und 19a sind nicht mehr auf Bezüge
   anzuwenden, die dem Anleger nach dem Ende des
   Wirtschaftsjahres zufließen, in dem die ausländische
   Körperschaft, Personenvereinigung oder Vermö-
   gensmasse nicht mehr die Voraussetzungen des
   § 19 Abs. 5 erfüllt.
      (6) § 19 Abs. 2 in der Fassung des Artikels 37 des
   Gesetzes vom 19. Dezember 2008 (BGBl. I S. 2794)
   ist erstmals anzuwenden auf die Veräußerung von
   Aktien an REIT-Aktiengesellschaften und Anteilen
   an anderen REIT-Körperschaften, -Personenvereini-
   gungen oder -Vermögensmassen, die nach dem
   31. Dezember 2008 erworben werden.

      (7) Auf Veräußerungen oder die Bewertung von
   Anteilen an einer REIT-Aktiengesellschaft oder
   anderen REIT-Körperschaft, -Personenvereinigung
   oder -Vermögensmasse ist § 19 Abs. 4 anzuwenden,
   solange die REIT-Aktiengesellschaft steuerbefreit ist
   oder die andere REIT-Körperschaft, -Personenverei-
   nigung oder -Vermögensmasse die Voraussetzungen
   des § 19 Abs. 5 erfüllt.
      (8) § 19 Abs. 4 in der Fassung des Artikels 37 des
   Gesetzes vom 19. Dezember 2008 (BGBl. I S. 2794)
   ist erstmals anzuwenden auf Aktien an REIT-Aktien-
   gesellschaften und Anteilen an anderen REIT-Kör-
   perschaften, -Personenvereinigungen oder -Vermö-
   gensmassen, die nach dem 31. Dezember 2008 ver-
   äußert werden.
     (9) § 19 Abs. 6 ist erstmals auf nach dem 31. De-
   zember 2008 zufließende Dividenden anzuwenden.
     (10) § 20 Abs. 1 in der Fassung des Artikels 37
  des Gesetzes vom 19. Dezember 2008 (BGBl. I

  S. 2794) ist erstmals auf Kapitalerträge anzuwenden,
  die dem Gläubiger nach dem 31. Dezember 2008
  zufließen, und auf Veräußerungen von Aktien an

  REIT-Aktiengesellschaften oder Anteilen an anderen

  REIT-Körperschaften, -Personenvereinigungen oder
  -Vermögensmassen, die nach dem 31. Dezember
  2008 erworben werden. § 20 Abs. 2 in der am 1. Ja-
  nuar 2007 geltenden Fassung ist letztmals auf Ver-
  äußerungen von Aktien an REIT-Aktiengesellschaf-
  ten oder Anteilen an anderen REIT-Körperschaften,
  -Personenvereinigungen oder -Vermögensmassen
  anzuwenden, die vor dem 1. Januar 2009 erworben
  werden.“

                      Artikel 38

                     Änderung

              des Grundsteuergesetzes

   Das Grundsteuergesetz vom 7. August 1973 (BGBl. I
S. 965), zuletzt geändert durch Artikel 6 des Gesetzes
vom 1. September 2005 (BGBl. I S. 2676), wird wie folgt
geändert:
1. § 33 Abs. 1 wird wie folgt gefasst:
     „(1) Ist bei Betrieben der Land- und Forstwirt-

  schaft und bei bebauten Grundstücken der normale
  Rohertrag des Steuergegenstandes um mehr als
  50 Prozent gemindert und hat der Steuerschuldner
  die Minderung des Rohertrags nicht zu vertreten, so
  wird die Grundsteuer in Höhe von 25 Prozent erlas-
  sen. Beträgt die Minderung des normalen Roher-
  trags 100 Prozent, ist die Grundsteuer in Höhe von
  50 Prozent zu erlassen. Bei Betrieben der Land- und
  Forstwirtschaft und bei eigengewerblich genutzten
  bebauten Grundstücken wird der Erlass nur gewährt,
  wenn die Einziehung der Grundsteuer nach den
  wirtschaftlichen Verhältnissen des Betriebs unbillig
  wäre. Normaler Rohertrag ist
  1. bei Betrieben der Land- und Forstwirtschaft der
     Rohertrag, der nach den Verhältnissen zu Beginn
     des Erlasszeitraums bei ordnungsmäßiger Be-
     wirtschaftung gemeinhin und nachhaltig erzielbar
     wäre;
  2. bei bebauten Grundstücken die nach den Verhält-
     nissen zu Beginn des Erlasszeitraums geschätzte
     übliche Jahresrohmiete.“

2. § 38 wird wie folgt gefasst:

                             㤠38

                 Anwendung des Gesetzes

     Diese Fassung des Gesetzes gilt erstmals für die

   Grundsteuer des Kalenderjahres 2008.“

                         Artikel 39
                       Inkrafttreten

  (1) Dieses Gesetz tritt vorbehaltlich der folgenden
Absätze am Tag nach der Verkündung in Kraft.
    (2) Artikel 1 Nr. 41 Buchstabe c Doppelbuchstabe aa
tritt mit Wirkung vom 1. Januar 2006 in Kraft.

   (3) Artikel 1 Nr. 9 Buchstabe a und Nr. 41 Buch-
stabe n, Artikel 13 sowie Artikel 30 Nr. 1 und 2 Buch-

stabe a und d treten mit Wirkung vom 1. Januar 2007 in

Kraft.

   (4) Artikel 1 Nr. 41 Buchstabe r Satz 2 und Artikel 18
treten mit Wirkung vom 29. Dezember 2007 in Kraft.
   (5) Artikel 1 Nr. 7 Buchstabe a, Nr. 15 Buchstabe c,
Nr. 41 Buchstabe k Satz 1 und Buchstabe r Satz 1 so-
wie die Artikel 17 und 38 treten mit Wirkung vom 1. Ja-
nuar 2008 in Kraft.

   (6) Artikel 1 Nr. 8 tritt mit Wirkung vom 30. Juli 2008
in Kraft.

  (7) Artikel 26 tritt mit Wirkung vom 1. November
2008 in Kraft.
   (8) Artikel 1 Nr. 3 Buchstabe f und g, Nr. 9 Buch-
stabe b und c, Nr. 11 Buchstabe a, Nr. 13, 14, 15 Buch-
stabe a und b, Nr. 20 Buchstabe c, Nr. 21, 22, 34, 35,
36, 37, 39, 40 Buchstabe b und c, 41 Buchstabe a und c
Doppelbuchstabe bb, Nr. 42 Buchstabe a Doppelbuch-
stabe aa, Nr. 43, die Artikel 2, 7 Nr. 4 Buchstabe b, c
und d, Nr. 6 sowie Artikel 9 Nr. 1, Artikel 10 Nr. 1 Buch-
stabe a und c, Nr. 3, 4, 5, 6, 10, 11, 12 und 14, Artikel 11
Nr. 1 Buchstabe b, Nr. 2, Artikel 12 Nr. 1 Buchstabe b
bis d und Nr. 2, die Artikel 20, 21 und Artikel 31 Nr. 1
und 2 treten am 1. Januar 2009 in Kraft.
   (9) Artikel 7 Nr. 1, 2, 3, 7, 8, 10, 11, 13 Buchstabe a,
b und c, Nr. 14, 15, 16, 17, 18, 19, Artikel 8 Nr. 1, 2, 6, 7,
8, 9 und Artikel 12 Nr. 1 Buchstabe a und e treten am
1. Januar 2010 in Kraft.
                   Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                ist im Bundesgesetzblatt zu verkünden.


                  Berlin, den 19. Dezember 2008

                             Der Bundespräsident
                                 Horst Köhler

                             Die Bundeskanzlerin
                               Dr. A n g e l a M e r k e l

                     Der Bundesminister der Finanzen
                             Peer Steinbrück
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2008 I S. 2794. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 13b81769b71a8eb6….