Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2008, S. 2232
BGBl. 2008 I S. 2232 · 9.357 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
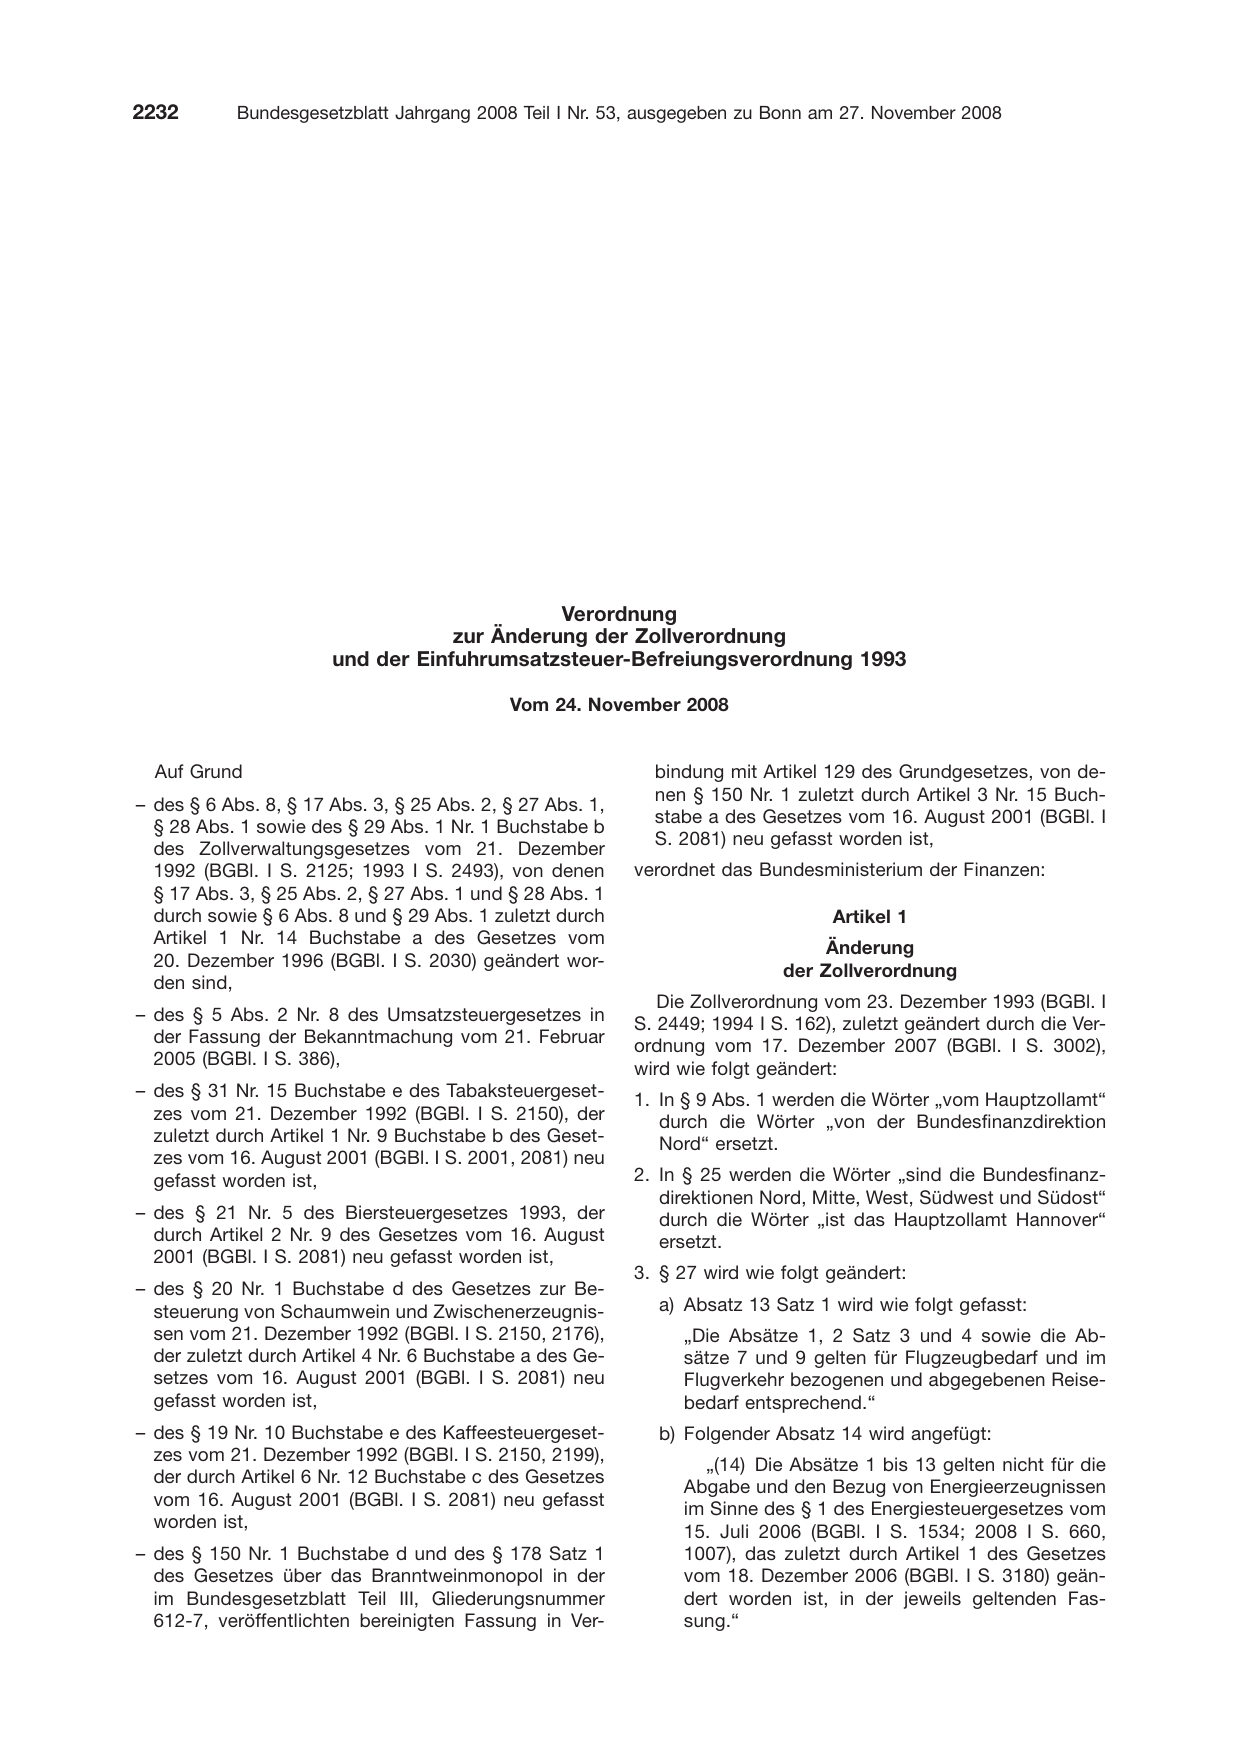
                                             Verordnung
                                   zur Änderung der Zollverordnung
                       und der Einfuhrumsatzsteuer-Befreiungsverordnung 1993
                                            Vom 24. November 2008

  Auf Grund

– des § 6 Abs. 8, § 17 Abs. 3, § 25 Abs. 2, § 27 Abs. 1,

  § 28 Abs. 1 sowie des § 29 Abs. 1 Nr. 1 Buchstabe b

  des Zollverwaltungsgesetzes vom 21. Dezember
  1992 (BGBl. I S. 2125; 1993 I S. 2493), von denen
  § 17 Abs. 3, § 25 Abs. 2, § 27 Abs. 1 und § 28 Abs. 1
  durch sowie § 6 Abs. 8 und § 29 Abs. 1 zuletzt durch
  Artikel 1 Nr. 14 Buchstabe a des Gesetzes vom

  20. Dezember 1996 (BGBl. I S. 2030) geändert wor-

  den sind,

– des § 5 Abs. 2 Nr. 8 des Umsatzsteuergesetzes in
  der Fassung der Bekanntmachung vom 21. Februar
  2005 (BGBl. I S. 386),
– des § 31 Nr. 15 Buchstabe e des Tabaksteuergeset-
  zes vom 21. Dezember 1992 (BGBl. I S. 2150), der
  zuletzt durch Artikel 1 Nr. 9 Buchstabe b des Geset-
  zes vom 16. August 2001 (BGBl. I S. 2001, 2081) neu
  gefasst worden ist,

– des § 21 Nr. 5 des Biersteuergesetzes 1993, der
  durch Artikel 2 Nr. 9 des Gesetzes vom 16. August
  2001 (BGBl. I S. 2081) neu gefasst worden ist,

– des § 20 Nr. 1 Buchstabe d des Gesetzes zur Be-
  steuerung von Schaumwein und Zwischenerzeugnis-
  sen vom 21. Dezember 1992 (BGBl. I S. 2150, 2176),
  der zuletzt durch Artikel 4 Nr. 6 Buchstabe a des Ge-
  setzes vom 16. August 2001 (BGBl. I S. 2081) neu
  gefasst worden ist,
– des § 19 Nr. 10 Buchstabe e des Kaffeesteuergeset-
  zes vom 21. Dezember 1992 (BGBl. I S. 2150, 2199),

  der durch Artikel 6 Nr. 12 Buchstabe c des Gesetzes

  vom 16. August 2001 (BGBl. I S. 2081) neu gefasst

  worden ist,

– des § 150 Nr. 1 Buchstabe d und des § 178 Satz 1
  des Gesetzes über das Branntweinmonopol in der
  im Bundesgesetzblatt Teil III, Gliederungsnummer
  612-7, veröffentlichten bereinigten Fassung in Ver-

  bindung mit Artikel 129 des Grundgesetzes, von de-
  nen § 150 Nr. 1 zuletzt durch Artikel 3 Nr. 15 Buch-

  stabe a des Gesetzes vom 16. August 2001 (BGBl. I

  S. 2081) neu gefasst worden ist,

verordnet das Bundesministerium der Finanzen:

                       Artikel 1

                      Änderung

                 der Zollverordnung

   Die Zollverordnung vom 23. Dezember 1993 (BGBl. I
S. 2449; 1994 I S. 162), zuletzt geändert durch die Ver-
ordnung vom 17. Dezember 2007 (BGBl. I S. 3002),
wird wie folgt geändert:
1. In § 9 Abs. 1 werden die Wörter „vom Hauptzollamt“
   durch die Wörter „von der Bundesfinanzdirektion
   Nord“ ersetzt.

2. In § 25 werden die Wörter „sind die Bundesfinanz-
   direktionen Nord, Mitte, West, Südwest und Südost“
   durch die Wörter „ist das Hauptzollamt Hannover“
   ersetzt.

3. § 27 wird wie folgt geändert:

  a) Absatz 13 Satz 1 wird wie folgt gefasst:
     „Die Absätze 1, 2 Satz 3 und 4 sowie die Ab-
     sätze 7 und 9 gelten für Flugzeugbedarf und im
     Flugverkehr bezogenen und abgegebenen Reise-
     bedarf entsprechend.“
  b) Folgender Absatz 14 wird angefügt:

       „(14) Die Absätze 1 bis 13 gelten nicht für die

     Abgabe und den Bezug von Energieerzeugnissen

     im Sinne des § 1 des Energiesteuergesetzes vom

     15. Juli 2006 (BGBl. I S. 1534; 2008 I S. 660,
     1007), das zuletzt durch Artikel 1 des Gesetzes
     vom 18. Dezember 2006 (BGBl. I S. 3180) geän-
     dert worden ist, in der jeweils geltenden Fas-
     sung.“
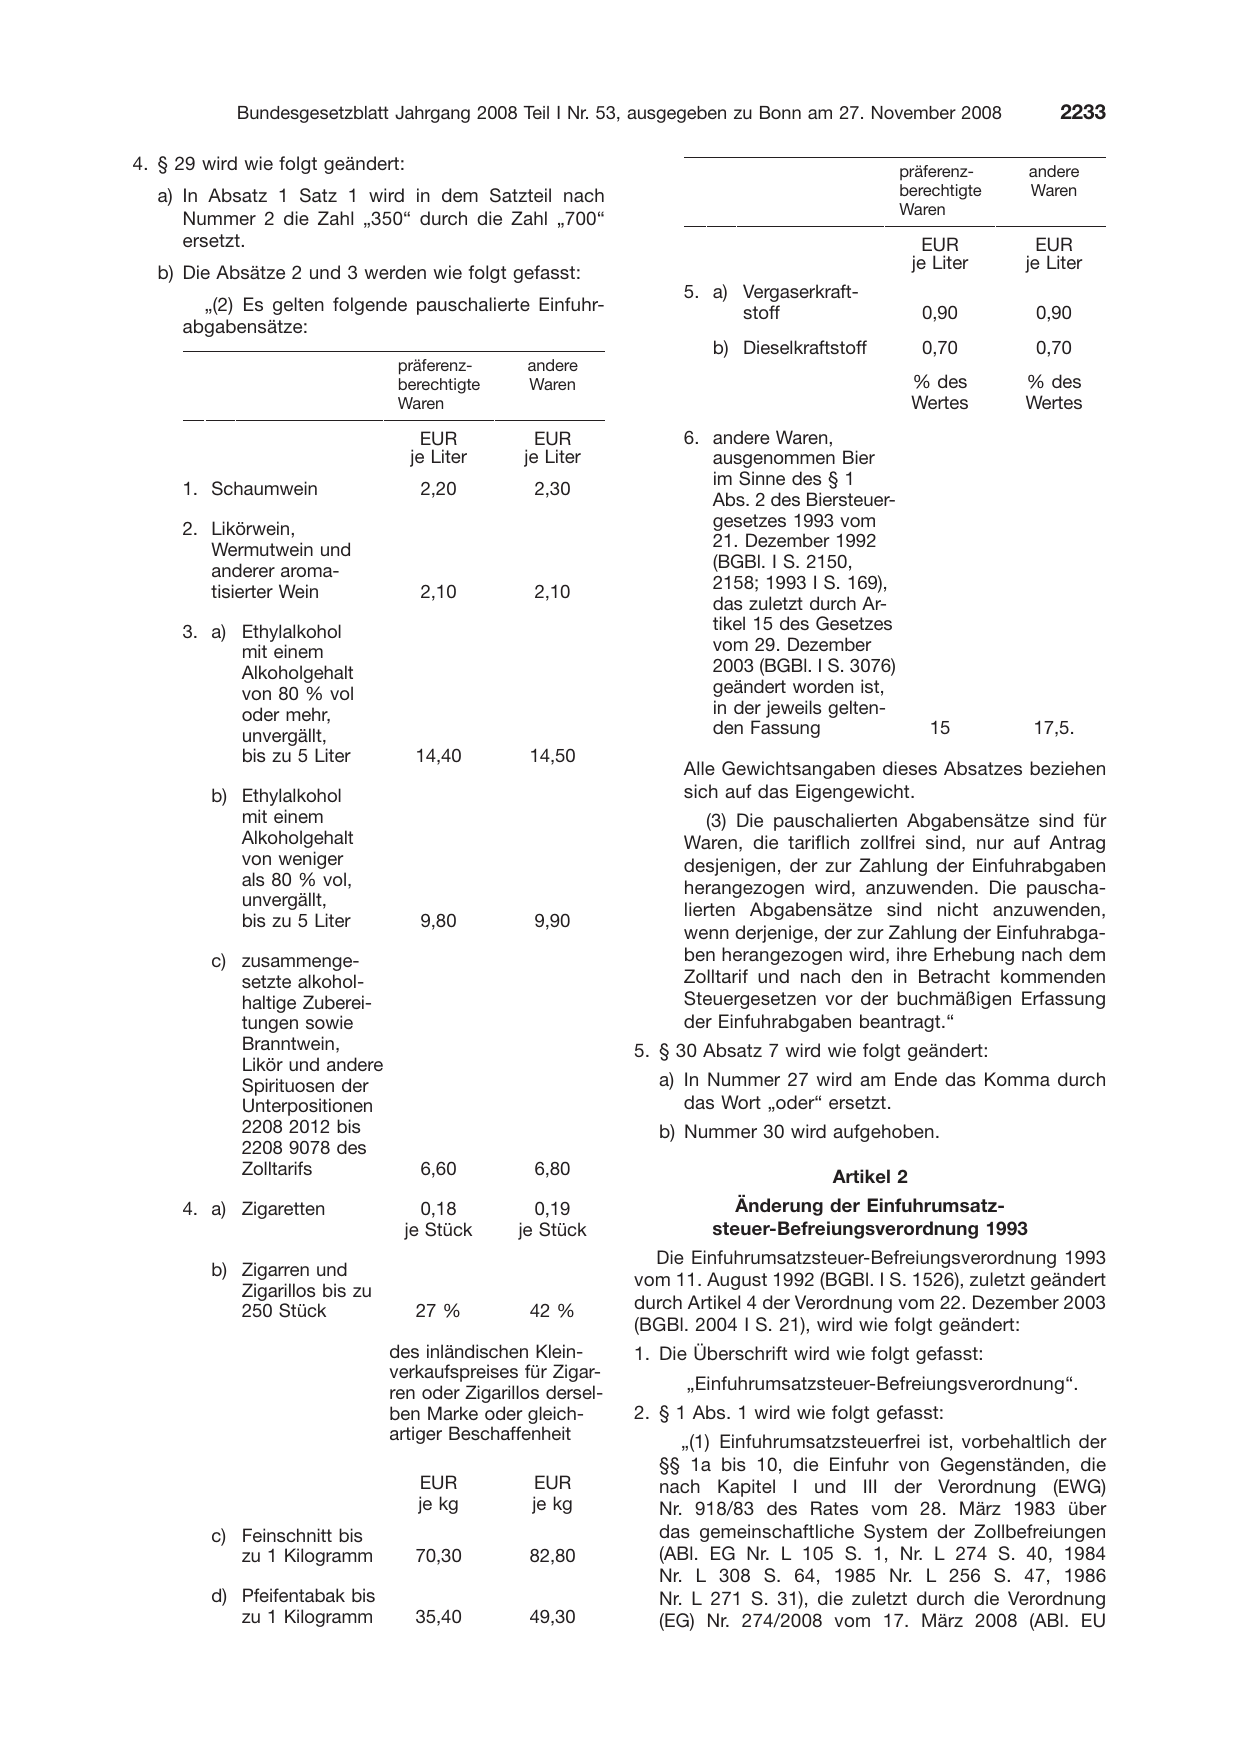
4. § 29 wird wie folgt geändert:
  a) In Absatz 1 Satz 1 wird in dem Satzteil nach

     Nummer 2 die Zahl „350“ durch die Zahl „700“
     ersetzt.
  b) Die Absätze 2 und 3 werden wie folgt gefasst:

       „(2) Es gelten folgende pauschalierte Einfuhr-
     abgabensätze:

                                 präferenz-      andere
                                 berechtigte     Waren
                                 Waren
                                     EUR           EUR
                                   je Liter      je Liter

     1. Schaumwein                  2,20          2,30

     2. Likörwein,
        Wermutwein und
        anderer aroma-
        tisierter Wein              2,10          2,10

     3. a) Ethylalkohol
           mit einem
           Alkoholgehalt
           von 80 % vol
           oder mehr,
           unvergällt,
           bis zu 5 Liter          14,40         14,50

         b) Ethylalkohol
            mit einem
            Alkoholgehalt
            von weniger
            als 80 % vol,
            unvergällt,

            bis zu 5 Liter          9,80          9,90

         c) zusammenge-
            setzte alkohol-
            haltige Zuberei-
            tungen sowie
            Branntwein,
            Likör und andere
            Spirituosen der
            Unterpositionen
            2208 2012 bis
            2208 9078 des
            Zolltarifs              6,60          6,80
     4. a) Zigaretten              0,18           0,19
                                 je Stück       je Stück

         b) Zigarren und

            Zigarillos bis zu
            250 Stück              27 %          42 %

                                des inländischen Klein-
                                verkaufspreises für Zigar-
                                ren oder Zigarillos dersel-
                                ben Marke oder gleich-
                                artiger Beschaffenheit

                                    EUR           EUR
                                    je kg         je kg
         c) Feinschnitt bis
            zu 1 Kilogramm         70,30         82,80

         d) Pfeifentabak bis
            zu 1 Kilogramm         35,40         49,30

                                 präferenz-    andere
                                 berechtigte   Waren
                                 Waren

                                     EUR         EUR
                                   je Liter    je Liter
     5. a) Vergaserkraft-
           stoff                    0,90        0,90

         b) Dieselkraftstoff        0,70        0,70

                                   % des       % des
                                   Wertes      Wertes
     6. andere Waren,
        ausgenommen Bier
        im Sinne des § 1

        Abs. 2 des Biersteuer-
        gesetzes 1993 vom
        21. Dezember 1992
        (BGBl. I S. 2150,
        2158; 1993 I S. 169),
        das zuletzt durch Ar-
        tikel 15 des Gesetzes
        vom 29. Dezember
        2003 (BGBl. I S. 3076)
        geändert worden ist,
        in der jeweils gelten-
        den Fassung                  15         17,5.

     Alle Gewichtsangaben dieses Absatzes beziehen
     sich auf das Eigengewicht.
         (3) Die pauschalierten Abgabensätze sind für
     Waren, die tariflich zollfrei sind, nur auf Antrag
     desjenigen, der zur Zahlung der Einfuhrabgaben
     herangezogen wird, anzuwenden. Die pauscha-

     lierten Abgabensätze sind nicht anzuwenden,

     wenn derjenige, der zur Zahlung der Einfuhrabga-
     ben herangezogen wird, ihre Erhebung nach dem
     Zolltarif und nach den in Betracht kommenden
     Steuergesetzen vor der buchmäßigen Erfassung
     der Einfuhrabgaben beantragt.“
5. § 30 Absatz 7 wird wie folgt geändert:

  a) In Nummer 27 wird am Ende das Komma durch
     das Wort „oder“ ersetzt.
  b) Nummer 30 wird aufgehoben.

                       Artikel 2
            Änderung der Einfuhrumsatz-
         steuer-Befreiungsverordnung 1993
  Die Einfuhrumsatzsteuer-Befreiungsverordnung 1993

vom 11. August 1992 (BGBl. I S. 1526), zuletzt geändert

durch Artikel 4 der Verordnung vom 22. Dezember 2003
(BGBl. 2004 I S. 21), wird wie folgt geändert:
1. Die Überschrift wird wie folgt gefasst:

      „Einfuhrumsatzsteuer-Befreiungsverordnung“.
2. § 1 Abs. 1 wird wie folgt gefasst:
     „(1) Einfuhrumsatzsteuerfrei ist, vorbehaltlich der
  §§ 1a bis 10, die Einfuhr von Gegenständen, die
  nach Kapitel I und III der Verordnung (EWG)
  Nr. 918/83 des Rates vom 28. März 1983 über
  das gemeinschaftliche System der Zollbefreiungen
  (ABl. EG Nr. L 105 S. 1, Nr. L 274 S. 40, 1984
  Nr. L 308 S. 64, 1985 Nr. L 256 S. 47, 1986
  Nr. L 271 S. 31), die zuletzt durch die Verordnung
  (EG) Nr. 274/2008 vom 17. März 2008 (ABl. EU
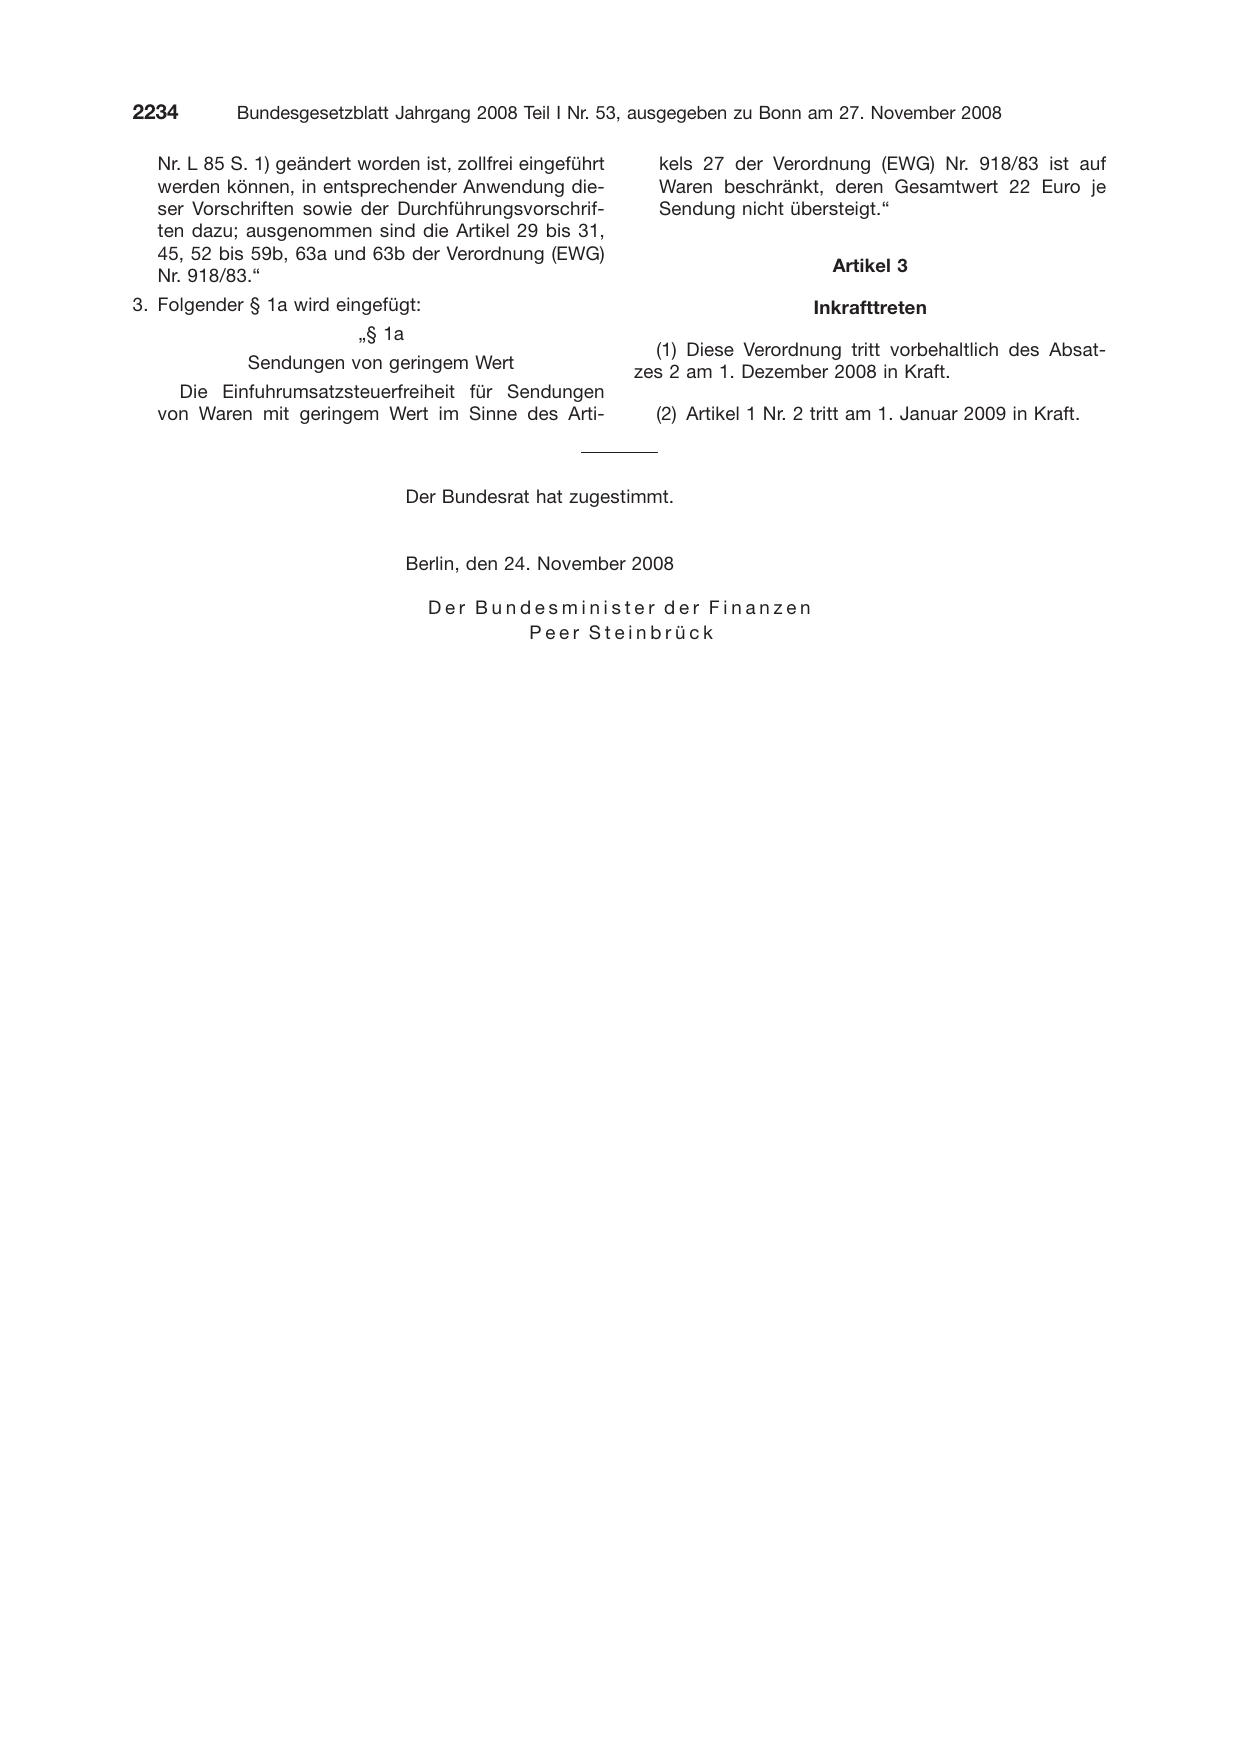
  Nr. L 85 S. 1) geändert worden ist, zollfrei eingeführt
  werden können, in entsprechender Anwendung die-
  ser Vorschriften sowie der Durchführungsvorschrif-
  ten dazu; ausgenommen sind die Artikel 29 bis 31,
  45, 52 bis 59b, 63a und 63b der Verordnung (EWG)

  Nr. 918/83.“
3. Folgender § 1a wird eingefügt:
                          㤠1a

             Sendungen von geringem Wert

    Die Einfuhrumsatzsteuerfreiheit für Sendungen
  von Waren mit geringem Wert im Sinne des Arti-

  kels 27 der Verordnung (EWG) Nr. 918/83 ist auf
  Waren beschränkt, deren Gesamtwert 22 Euro je
  Sendung nicht übersteigt.“

                        Artikel 3

                     Inkrafttreten

  (1) Diese Verordnung tritt vorbehaltlich des Absat-

zes 2 am 1. Dezember 2008 in Kraft.

  (2) Artikel 1 Nr. 2 tritt am 1. Januar 2009 in Kraft.
                                  Der Bundesrat hat zugestimmt.
                                  Berlin, den 24. November 2008
                                    Der Bundesminister der Finanzen
                                            Peer Steinbrück
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2008 I S. 2232. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 63fd2a4529c5ea31….