Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2007, S. 356
BGBl. 2007 I S. 356 · 7.440 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
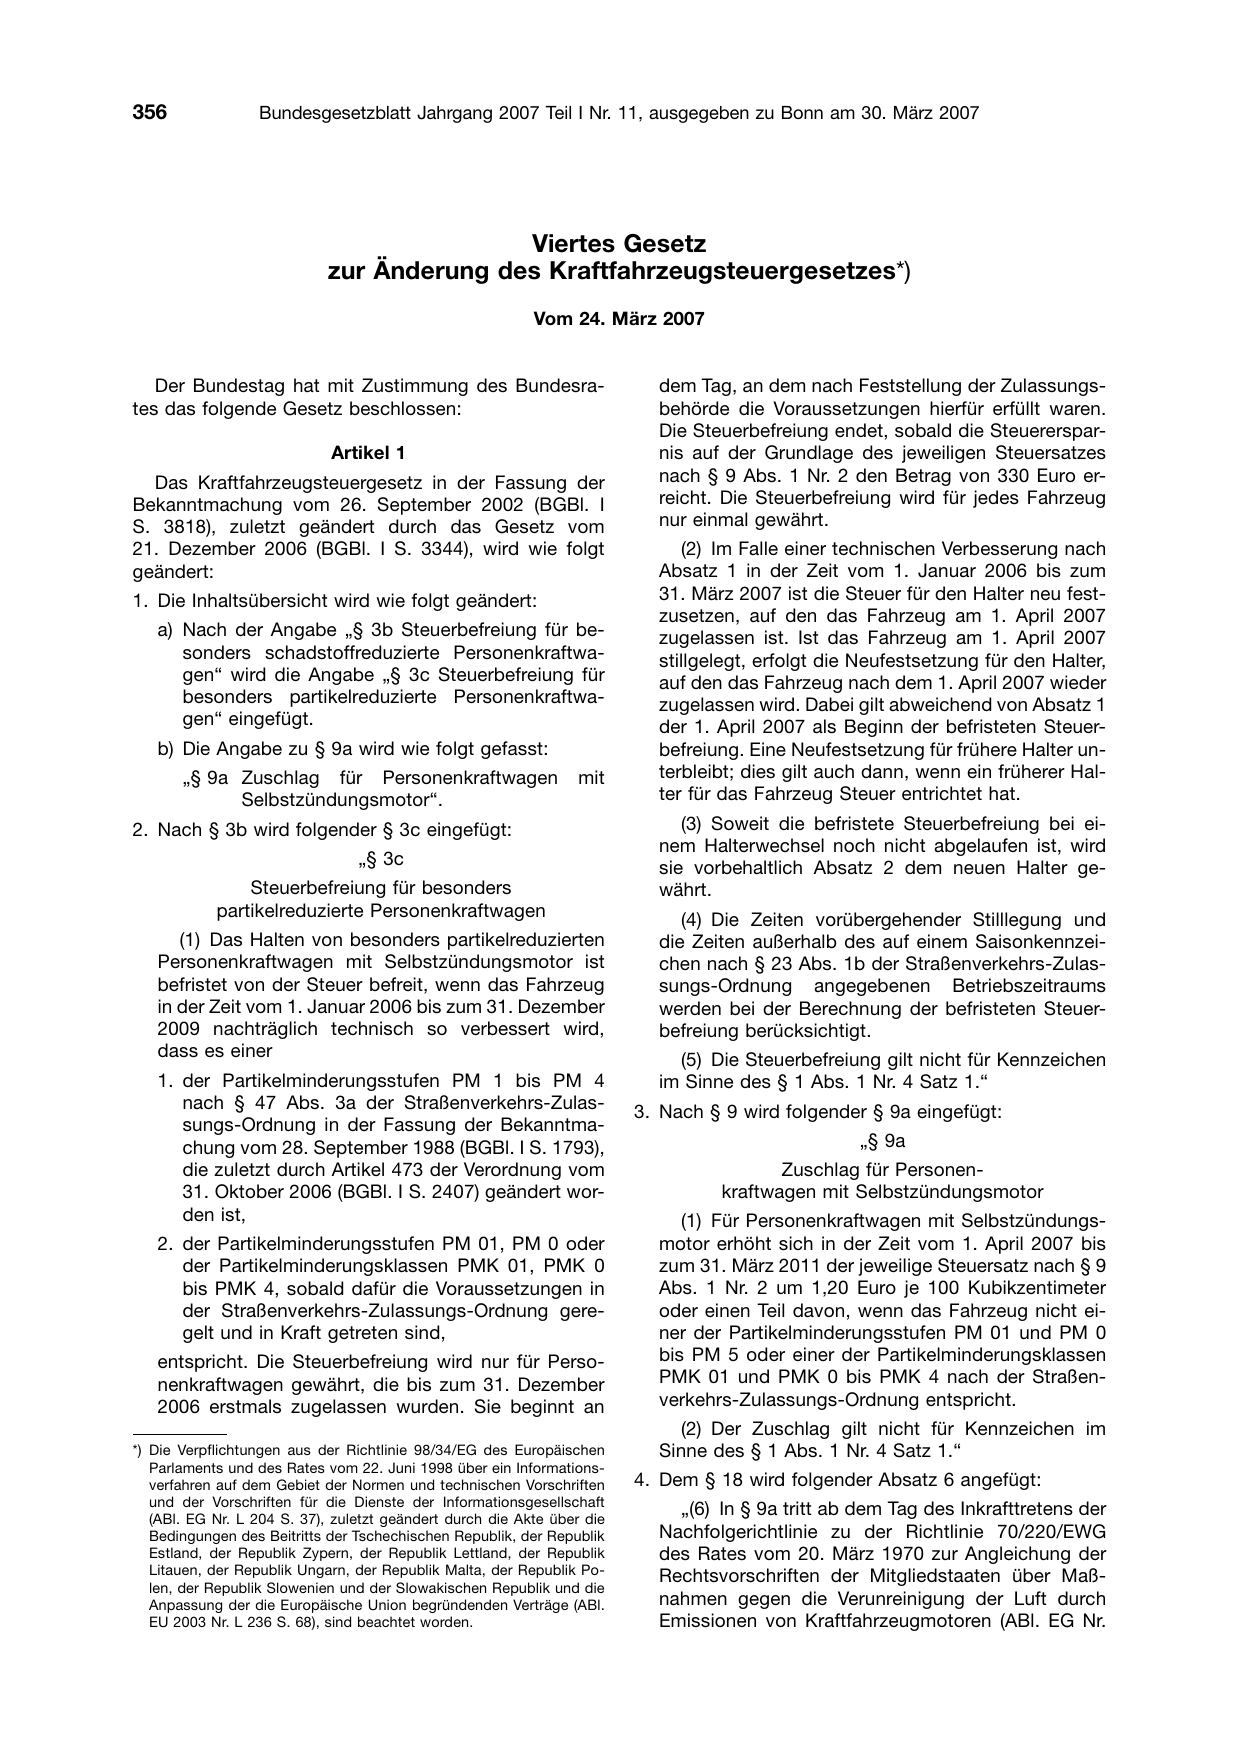
                                           Viertes Gesetz
                            zur Änderung des Kraftfahrzeugsteuergesetzes*)
                                                           Vom 24. März

   Der Bundestag hat mit Zustimmung des Bundesra-
tes das folgende Gesetz beschlossen:

                             Artikel 1
  Das Kraftfahrzeugsteuergesetz in der Fassung der
Bekanntmachung vom 26. September 2002 (BGBl. I
S. 3818), zuletzt geändert durch das Gesetz vom
21. Dezember 2006 (BGBl. I S. 3344), wird wie folgt
geändert:
1. Die Inhaltsübersicht wird wie folgt geändert:

   a) Nach der Angabe „§ 3b Steuerbefreiung für be-
      sonders schadstoffreduzierte Personenkraftwa-
      gen“ wird die Angabe „§ 3c Steuerbefreiung für
      besonders partikelreduzierte Personenkraftwa-
      gen“ eingefügt.
   b) Die Angabe zu § 9a wird wie folgt gefasst:
       „§ 9a Zuschlag für Personenkraftwagen                      mit
             Selbstzündungsmotor“.
2. Nach § 3b wird folgender § 3c eingefügt:

                                 㤠3c
                Steuerbefreiung für besonders
            partikelreduzierte Personenkraftwagen
      (1) Das Halten von besonders partikelreduzierten
   Personenkraftwagen mit Selbstzündungsmotor ist
   befristet von der Steuer befreit, wenn das Fahrzeug
   in der Zeit vom 1. Januar 2006 bis zum 31. Dezember
   2009 nachträglich technisch so verbessert wird,
   dass es einer
   1. der Partikelminderungsstufen PM 1 bis PM 4
      nach § 47 Abs. 3a der Straßenverkehrs-Zulas-
      sungs-Ordnung in der Fassung der Bekanntma-
      chung vom 28. September 1988 (BGBl. I S. 1793),
      die zuletzt durch Artikel 473 der Verordnung vom
      31. Oktober 2006 (BGBl. I S. 2407) geändert wor-
      den ist,
   2. der Partikelminderungsstufen PM 01, PM 0 oder
      der Partikelminderungsklassen PMK 01, PMK 0
      bis PMK 4, sobald dafür die Voraussetzungen in
      der Straßenverkehrs-Zulassungs-Ordnung gere-
      gelt und in Kraft getreten sind,
   entspricht. Die Steuerbefreiung wird nur für Perso-
   nenkraftwagen gewährt, die bis zum 31. Dezember
   2006 erstmals zugelassen wurden. Sie beginnt an

*) Die Verpflichtungen aus der Richtlinie 98/34/EG des Europäischen
   Parlaments und des Rates vom 22. Juni 1998 über ein Informations-
   verfahren auf dem Gebiet der Normen und technischen Vorschriften
   und der Vorschriften für die Dienste der Informationsgesellschaft
   (ABl. EG Nr. L 204 S. 37), zuletzt geändert durch die Akte über die

   Bedingungen des Beitritts der Tschechischen Republik, der Republik
   Estland, der Republik Zypern, der Republik Lettland, der Republik
   Litauen, der Republik Ungarn, der Republik Malta, der Republik Po-
   len, der Republik Slowenien und der Slowakischen Republik und die
   Anpassung der die Europäische Union begründenden Verträge (ABl.
   EU 2003 Nr. L 236 S. 68), sind beachtet worden.
2007

   dem Tag, an dem nach Feststellung der Zulassungs-
   behörde die Voraussetzungen hierfür erfüllt waren.
   Die Steuerbefreiung endet, sobald die Steuererspar-
   nis auf der Grundlage des jeweiligen Steuersatzes
   nach § 9 Abs. 1 Nr. 2 den Betrag von 330 Euro er-
   reicht. Die Steuerbefreiung wird für jedes Fahrzeug
   nur einmal gewährt.
      (2) Im Falle einer technischen Verbesserung nach
   Absatz 1 in der Zeit vom 1. Januar 2006 bis zum
   31. März 2007 ist die Steuer für den Halter neu fest-
   zusetzen, auf den das Fahrzeug am 1. April 2007
   zugelassen ist. Ist das Fahrzeug am 1. April 2007
   stillgelegt, erfolgt die Neufestsetzung für den Halter,
   auf den das Fahrzeug nach dem 1. April 2007 wieder
   zugelassen wird. Dabei gilt abweichend von Absatz 1
   der 1. April 2007 als Beginn der befristeten Steuer-
   befreiung. Eine Neufestsetzung für frühere Halter un-
   terbleibt; dies gilt auch dann, wenn ein früherer Hal-
   ter für das Fahrzeug Steuer entrichtet hat.
      (3) Soweit die befristete Steuerbefreiung bei ei-
   nem Halterwechsel noch nicht abgelaufen ist, wird
   sie vorbehaltlich Absatz 2 dem neuen Halter ge-
   währt.
      (4) Die Zeiten vorübergehender Stilllegung und
   die Zeiten außerhalb des auf einem Saisonkennzei-
   chen nach § 23 Abs. 1b der Straßenverkehrs-Zulas-
   sungs-Ordnung angegebenen Betriebszeitraums
   werden bei der Berechnung der befristeten Steuer-
   befreiung berücksichtigt.
     (5) Die Steuerbefreiung gilt nicht für Kennzeichen
   im Sinne des § 1 Abs. 1 Nr. 4 Satz 1.“
 3. Nach § 9 wird folgender § 9a eingefügt:

                           㤠9a
                 Zuschlag für Personen-
          kraftwagen mit Selbstzündungsmotor
      (1) Für Personenkraftwagen mit Selbstzündungs-
   motor erhöht sich in der Zeit vom 1. April 2007 bis
   zum 31. März 2011 der jeweilige Steuersatz nach § 9
   Abs. 1 Nr. 2 um 1,20 Euro je 100 Kubikzentimeter
   oder einen Teil davon, wenn das Fahrzeug nicht ei-
   ner der Partikelminderungsstufen PM 01 und PM 0
   bis PM 5 oder einer der Partikelminderungsklassen
   PMK 01 und PMK 0 bis PMK 4 nach der Straßen-
   verkehrs-Zulassungs-Ordnung entspricht.
      (2) Der Zuschlag gilt nicht für Kennzeichen im
   Sinne des § 1 Abs. 1 Nr. 4 Satz 1.“

 4. Dem § 18 wird folgender Absatz 6 angefügt:

     „(6) In § 9a tritt ab dem Tag des Inkrafttretens der
   Nachfolgerichtlinie zu der Richtlinie 70/220/EWG
   des Rates vom 20. März 1970 zur Angleichung der
   Rechtsvorschriften der Mitgliedstaaten über Maß-

   nahmen gegen die Verunreinigung der Luft durch
   Emissionen von Kraftfahrzeugmotoren (ABl. EG Nr.
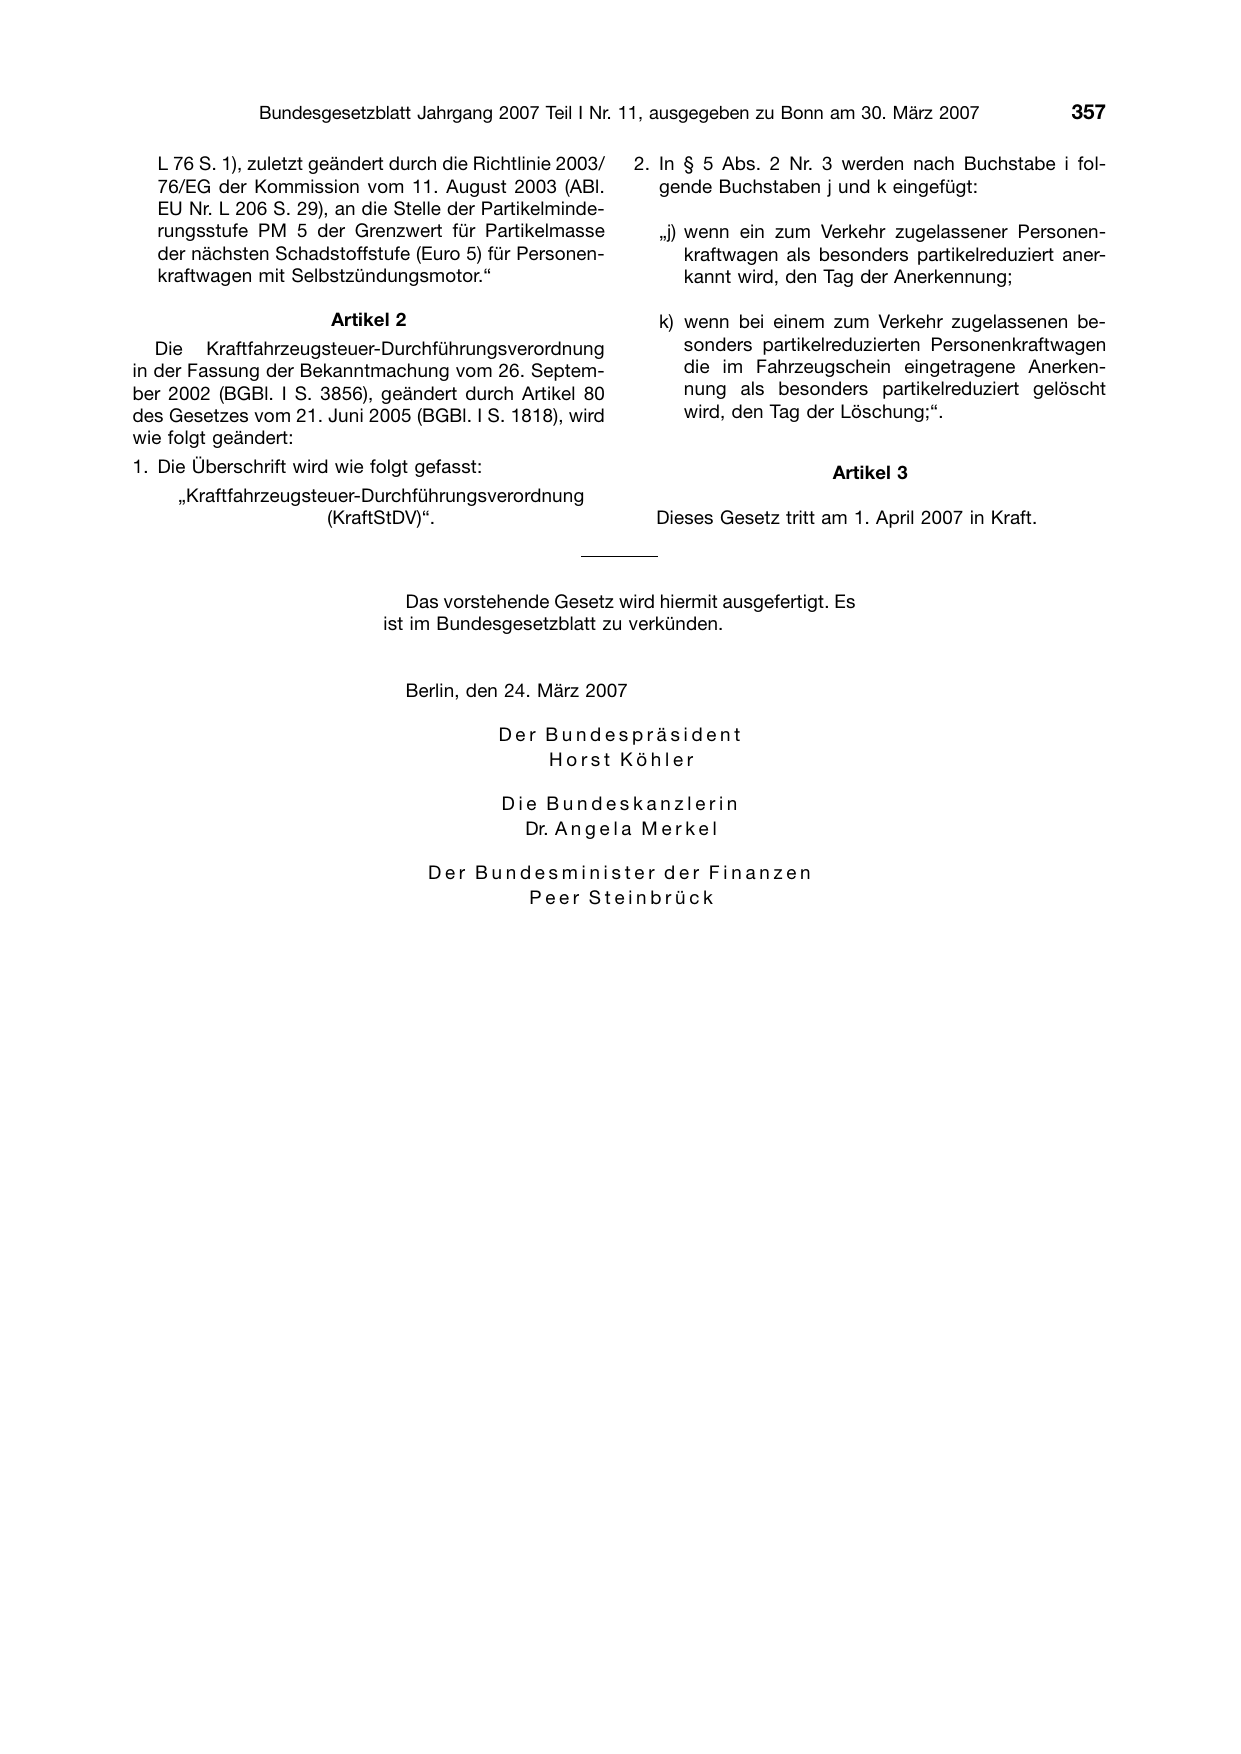
  L 76 S. 1), zuletzt geändert durch die Richtlinie 2003/
  76/EG der Kommission vom 11. August 2003 (ABl.
  EU Nr. L 206 S. 29), an die Stelle der Partikelminde-
  rungsstufe PM 5 der Grenzwert für Partikelmasse
  der nächsten Schadstoffstufe (Euro 5) für Personen-
  kraftwagen mit Selbstzündungsmotor.“

                       Artikel 2
   Die Kraftfahrzeugsteuer-Durchführungsverordnung
in der Fassung der Bekanntmachung vom 26. Septem-
ber 2002 (BGBl. I S. 3856), geändert durch Artikel 80
des Gesetzes vom 21. Juni 2005 (BGBl. I S. 1818), wird
wie folgt geändert:
1. Die Überschrift wird wie folgt gefasst:
     „Kraftfahrzeugsteuer-Durchführungsverordnung
                      (KraftStDV)“.

                                 Das vorstehende Gesetz wird

2. In § 5 Abs. 2 Nr. 3 werden nach Buchstabe i fol-
   gende Buchstaben j und k eingefügt:

   „j) wenn ein zum Verkehr zugelassener Personen-
       kraftwagen als besonders partikelreduziert aner-
       kannt wird, den Tag der Anerkennung;

   k) wenn bei einem zum Verkehr zugelassenen be-
      sonders partikelreduzierten Personenkraftwagen
      die im Fahrzeugschein eingetragene Anerken-
      nung als besonders partikelreduziert gelöscht
      wird, den Tag der Löschung;“.

                        Artikel 3

   Dieses Gesetz tritt am 1. April 2007 in Kraft.

hiermit ausgefertigt. Es
                              ist im Bundesgesetzblatt zu verkünden.

                                Berlin, den 24. März 2007
                                             Der Bundespräsident
                                                 Horst Köhler
                                             Die Bundeskanzlerin
                                               Dr. A n g e l
a M e r k e l
                                   Der Bundesminister der Finanzen
                                           Peer Steinbrück
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2007 I S. 356. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes ab99b802c1a46964….