Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2006, S. 1652
BGBl. 2006 I S. 1652 · 32.333 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
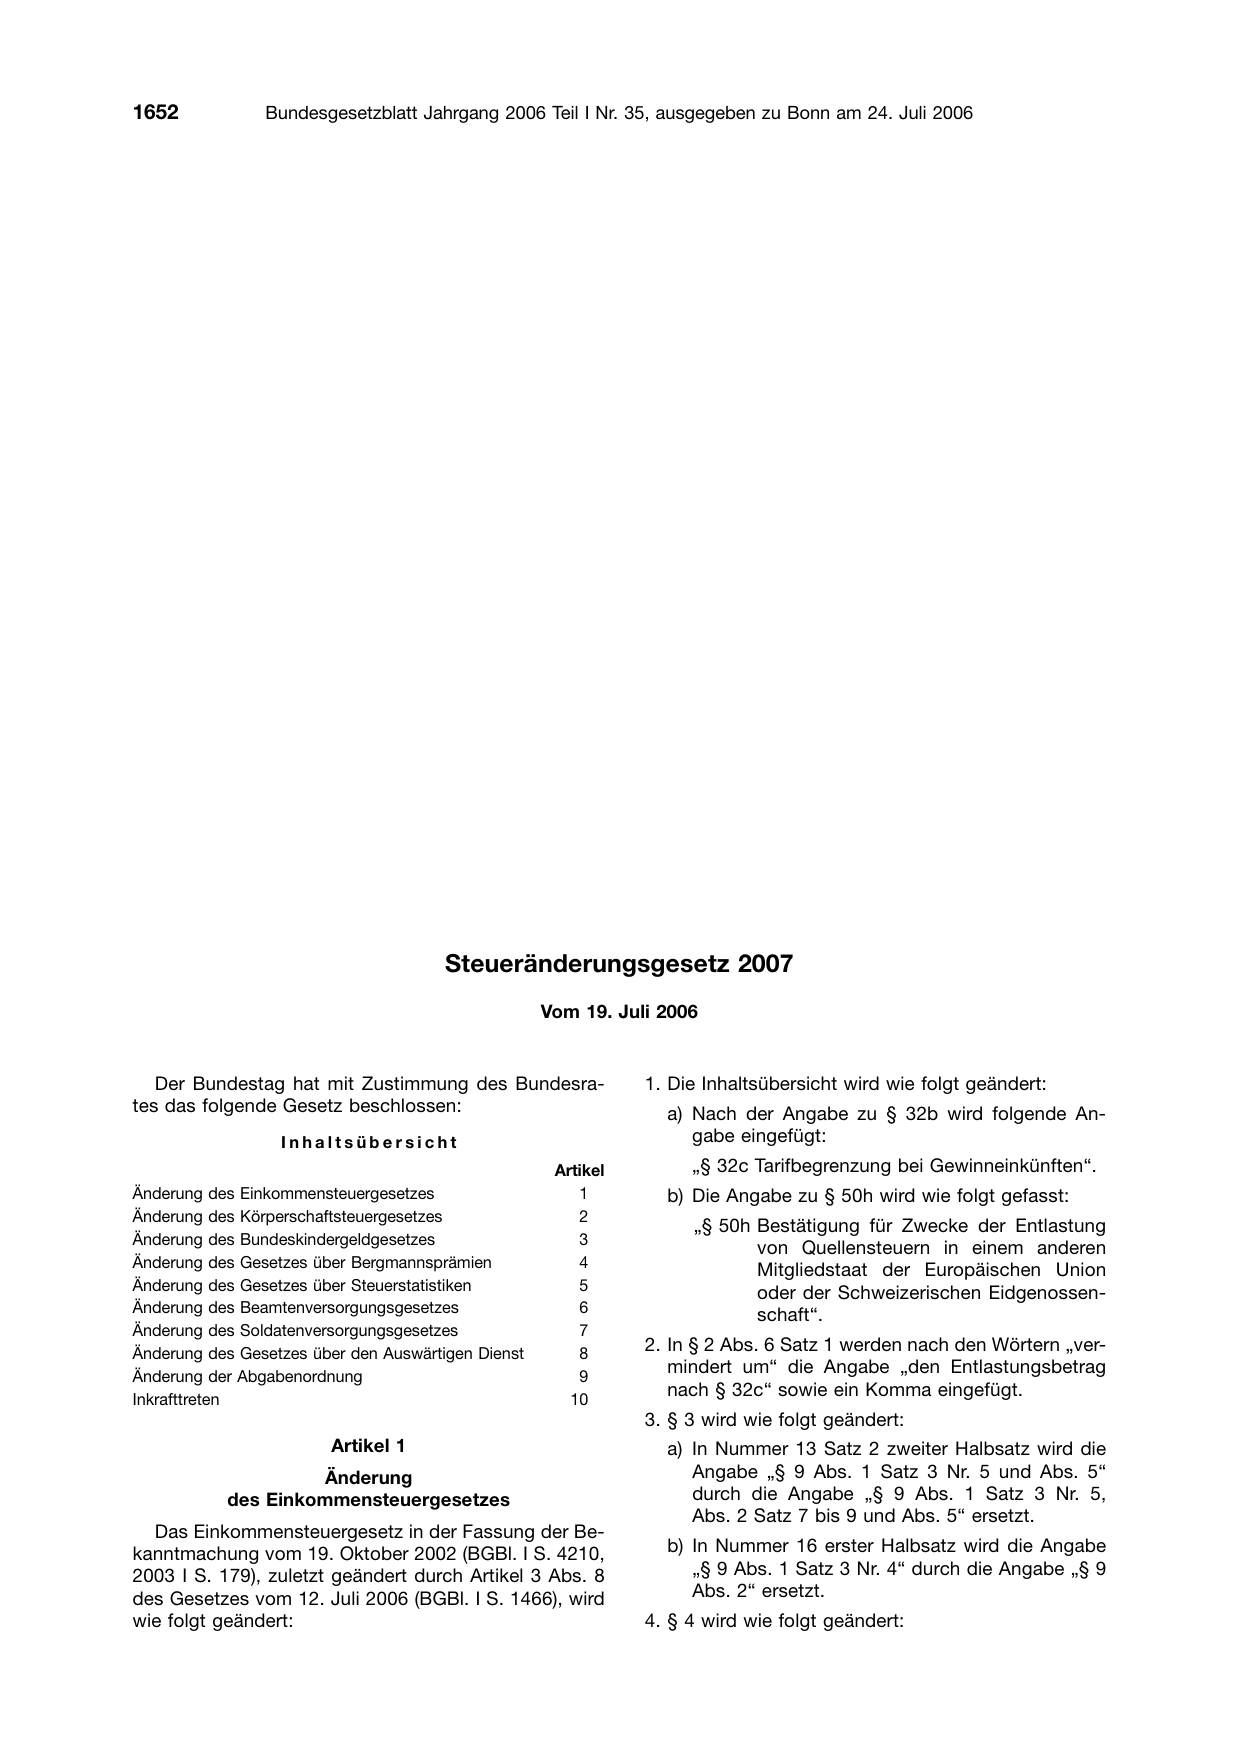
                                       Steueränderungsgesetz 2007

   Der Bundestag hat mit Zustimmung des Bundesra-
tes das folgende Gesetz beschlossen:
                  Inhaltsübersicht

Änderung des Einkommensteuergesetzes
Änderung des Körperschaftsteuergesetzes

Änderung des Bundeskindergeldgesetzes

Änderung des Gesetzes über Bergmannsprämien

Änderung des Gesetzes über Steuerstatistiken
Änderung des Beamtenversorgungsgesetzes
Änderung des Soldatenversorgungsgesetzes
Änderung des Gesetzes über den Auswärtigen Dienst
Änderung der Abgabenordnung

Inkrafttreten

                        Artikel 1
                     Änderung
           des Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 19. Oktober 2002 (BGBl. I S. 4210,
Vom 19. Juli 2006

           1. Die Inhaltsübersicht wird wie folgt geändert:
             a) Nach der Angabe zu § 32b wird folgende An-
                gabe eingefügt:
 Artikel        „§ 32c Tarifbegrenzung bei Gewinneinkünften“.
    1        b) Die Angabe zu § 50h wird wie folgt gefasst:
    2
                „§ 50h Bestätigung für Zwecke der Entlastung
    3
                       von Quellensteuern in einem anderen
    4
                       Mitgliedstaat der Europäischen Union
    5                  oder der Schweizerischen Eidgenossen-
    6                  schaft“.
    7
    8      2. In § 2 Abs. 6 Satz 1 werden nach den Wörtern „ver-
    9
              mindert um“ die Angabe „den Entlastungsbetrag
   10
              nach § 32c“ sowie ein Komma eingefügt.
           3. § 3 wird wie folgt geändert:
             a) In Nummer 13 Satz 2 zweiter Halbsatz wird die
                Angabe „§ 9 Abs. 1 Satz 3 Nr. 5 und Abs. 5“
                durch die Angabe 㤠9 Abs. 1 Satz 3 Nr. 5,
                Abs. 2 Satz 7 bis 9 und Abs. 5“ ersetzt.

             b) In Nummer 16 erster Halbsatz wird die Angabe
2003 I S. 179), zuletzt geändert durch Artikel 3 Abs. 8             „§ 9 Abs. 1 Satz 3 Nr. 4“ durch die Angabe „§ 9
des Gesetzes vom 12. Juli 2006 (BGBl. I S. 1466), wird              Abs. 2“ ersetzt.
wie folgt geändert:
4. § 4 wird wie folgt geändert:
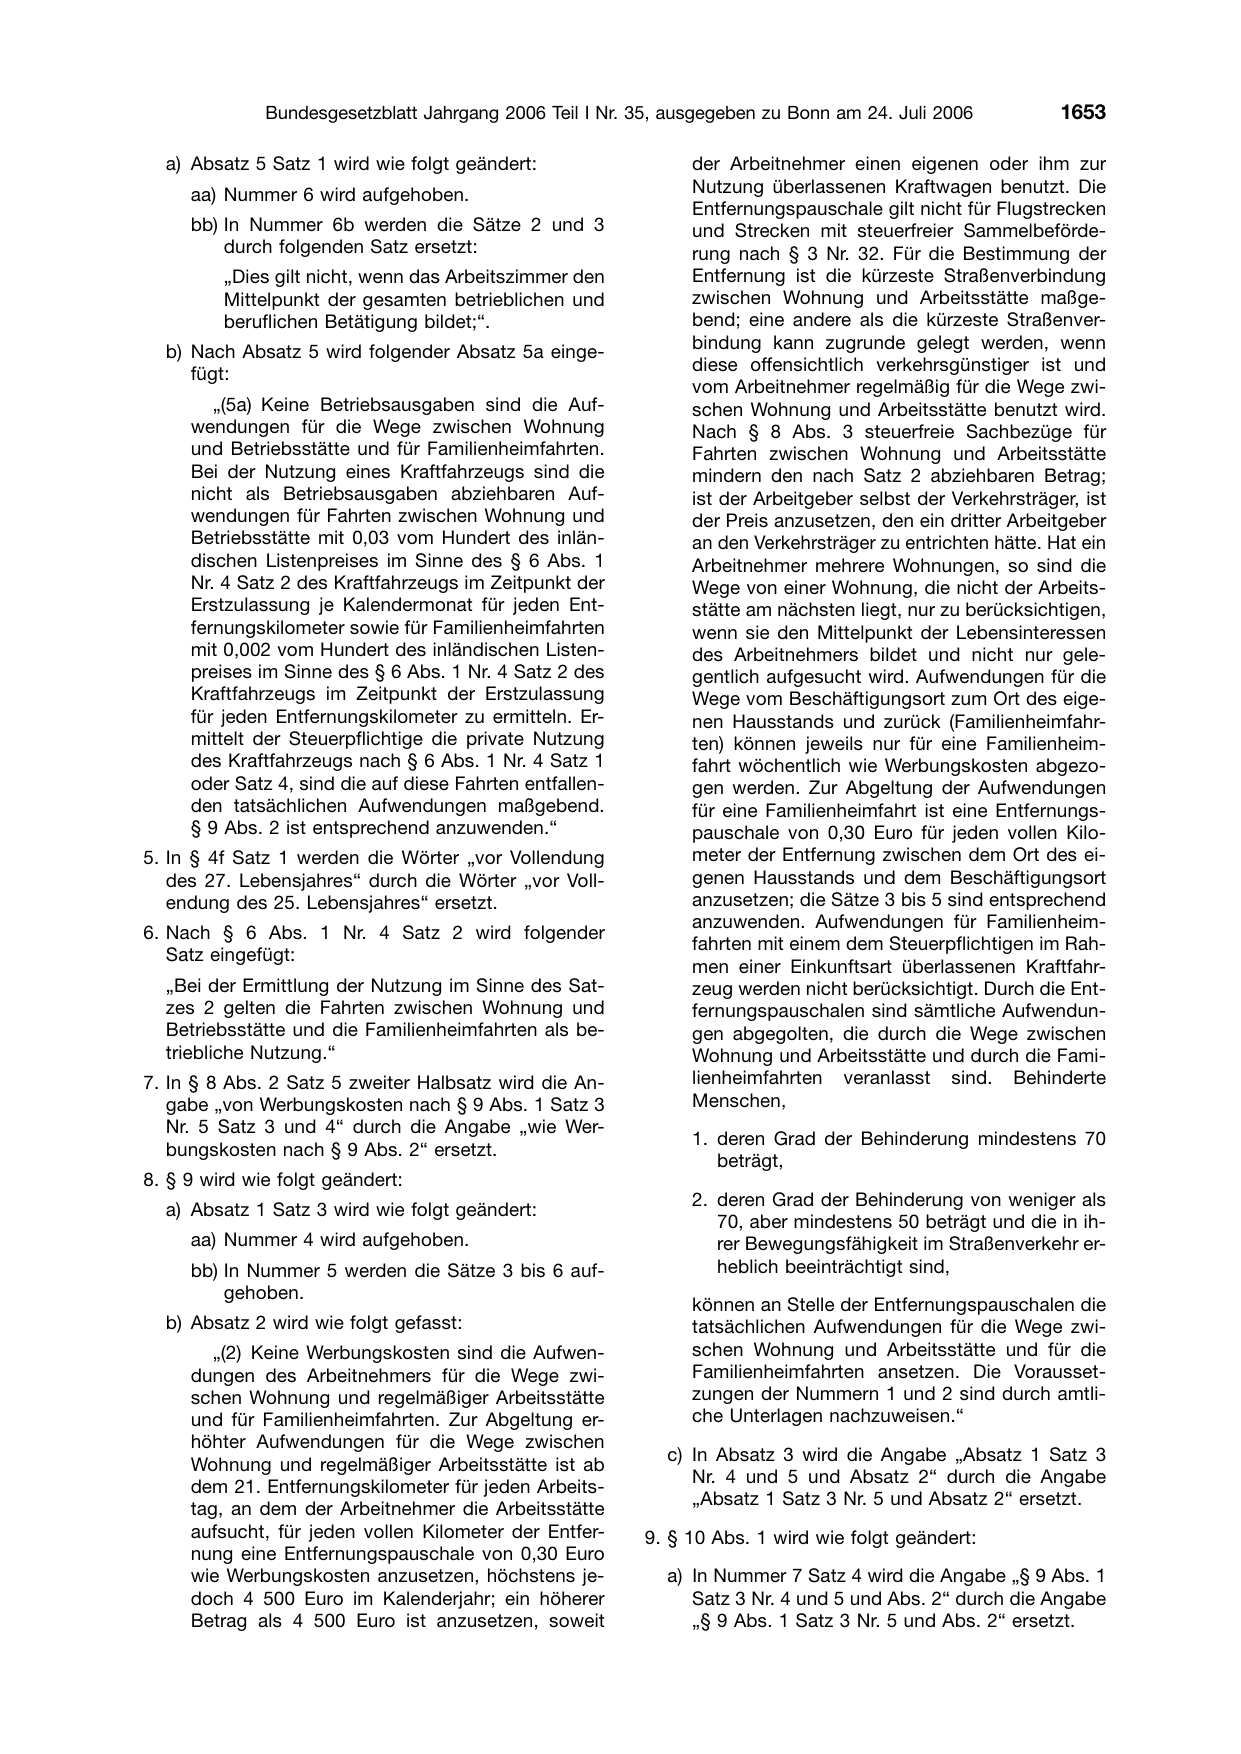
  a) Absatz 5 Satz 1 wird wie folgt geändert:
     aa) Nummer 6 wird aufgehoben.

     bb) In Nummer 6b werden die Sätze 2 und 3
         durch folgenden Satz ersetzt:
         „Dies gilt nicht, wenn das Arbeitszimmer den
         Mittelpunkt der gesamten betrieblichen und
         beruflichen Betätigung bildet;“.

  b) Nach Absatz 5 wird folgender Absatz 5a einge-

     fügt:

        „(5a) Keine Betriebsausgaben sind die Auf-
     wendungen für die Wege zwischen Wohnung
     und Betriebsstätte und für Familienheimfahrten.
     Bei der Nutzung eines Kraftfahrzeugs sind die
     nicht als Betriebsausgaben abziehbaren Auf-
     wendungen für Fahrten zwischen Wohnung und
     Betriebsstätte mit 0,03 vom Hundert des inlän-
     dischen Listenpreises im Sinne des § 6 Abs. 1
     Nr. 4 Satz 2 des Kraftfahrzeugs im Zeitpunkt der
     Erstzulassung je Kalendermonat für jeden Ent-
     fernungskilometer sowie für Familienheimfahrten
     mit 0,002 vom Hundert des inländischen Listen-
     preises im Sinne des § 6 Abs. 1 Nr. 4 Satz 2 des
     Kraftfahrzeugs im Zeitpunkt der Erstzulassung
     für jeden Entfernungskilometer zu ermitteln. Er-
     mittelt der Steuerpflichtige die private Nutzung
     des Kraftfahrzeugs nach § 6 Abs. 1 Nr. 4 Satz 1
     oder Satz 4, sind die auf diese Fahrten entfallen-
     den tatsächlichen Aufwendungen maßgebend.
     § 9 Abs. 2 ist entsprechend anzuwenden.“
5. In § 4f Satz 1 werden die Wörter „vor Vollendung
   des 27. Lebensjahres“ durch die Wörter „vor Voll-
   endung des 25. Lebensjahres“ ersetzt.

6. Nach § 6 Abs. 1 Nr. 4 Satz 2 wird folgender

   Satz eingefügt:

  „Bei der Ermittlung der Nutzung im Sinne des Sat-
  zes 2 gelten die Fahrten zwischen Wohnung und
  Betriebsstätte und die Familienheimfahrten als be-
  triebliche Nutzung.“
7. In § 8 Abs. 2 Satz 5 zweiter Halbsatz wird die An-
   gabe „von Werbungskosten nach § 9 Abs. 1 Satz 3
   Nr. 5 Satz 3 und 4“ durch die Angabe „wie Wer-

   bungskosten nach § 9 Abs. 2“ ersetzt.

8. § 9 wird wie folgt geändert:

  a) Absatz 1 Satz 3 wird wie folgt geändert:

     aa) Nummer 4 wird aufgehoben.
     bb) In Nummer 5 werden die Sätze 3 bis 6 auf-
         gehoben.

  b) Absatz 2 wird wie folgt gefasst:
        „(2) Keine Werbungskosten sind die Aufwen-
     dungen des Arbeitnehmers für die Wege zwi-
     schen Wohnung und regelmäßiger Arbeitsstätte
     und für Familienheimfahrten. Zur Abgeltung er-
     höhter Aufwendungen für die Wege zwischen

     Wohnung und regelmäßiger Arbeitsstätte ist ab

     dem 21. Entfernungskilometer für jeden Arbeits-

     tag, an dem der Arbeitnehmer die Arbeitsstätte
     aufsucht, für jeden vollen Kilometer der Entfer-
     nung eine Entfernungspauschale von 0,30 Euro
     wie Werbungskosten anzusetzen, höchstens je-
     doch 4 500 Euro im Kalenderjahr; ein höherer
     Betrag als 4 500 Euro ist anzusetzen, soweit

     der Arbeitnehmer einen eigenen oder ihm zur
     Nutzung überlassenen Kraftwagen benutzt. Die
     Entfernungspauschale gilt nicht für Flugstrecken
     und Strecken mit steuerfreier Sammelbeförde-
     rung nach § 3 Nr. 32. Für die Bestimmung der
     Entfernung ist die kürzeste Straßenverbindung
     zwischen Wohnung und Arbeitsstätte maßge-
     bend; eine andere als die kürzeste Straßenver-
     bindung kann zugrunde gelegt werden, wenn

     diese offensichtlich verkehrsgünstiger ist und

     vom Arbeitnehmer regelmäßig für die Wege zwi-
     schen Wohnung und Arbeitsstätte benutzt wird.
     Nach § 8 Abs. 3 steuerfreie Sachbezüge für
     Fahrten zwischen Wohnung und Arbeitsstätte
     mindern den nach Satz 2 abziehbaren Betrag;
     ist der Arbeitgeber selbst der Verkehrsträger, ist
     der Preis anzusetzen, den ein dritter Arbeitgeber
     an den Verkehrsträger zu entrichten hätte. Hat ein
     Arbeitnehmer mehrere Wohnungen, so sind die
     Wege von einer Wohnung, die nicht der Arbeits-
     stätte am nächsten liegt, nur zu berücksichtigen,
     wenn sie den Mittelpunkt der Lebensinteressen
     des Arbeitnehmers bildet und nicht nur gele-
     gentlich aufgesucht wird. Aufwendungen für die
     Wege vom Beschäftigungsort zum Ort des eige-
     nen Hausstands und zurück (Familienheimfahr-
     ten) können jeweils nur für eine Familienheim-
     fahrt wöchentlich wie Werbungskosten abgezo-
     gen werden. Zur Abgeltung der Aufwendungen
     für eine Familienheimfahrt ist eine Entfernungs-
     pauschale von 0,30 Euro für jeden vollen Kilo-
     meter der Entfernung zwischen dem Ort des ei-
     genen Hausstands und dem Beschäftigungsort
     anzusetzen; die Sätze 3 bis 5 sind entsprechend
     anzuwenden. Aufwendungen für Familienheim-

     fahrten mit einem dem Steuerpflichtigen im Rah-

     men einer Einkunftsart überlassenen Kraftfahr-
     zeug werden nicht berücksichtigt. Durch die Ent-
     fernungspauschalen sind sämtliche Aufwendun-
     gen abgegolten, die durch die Wege zwischen
     Wohnung und Arbeitsstätte und durch die Fami-
     lienheimfahrten veranlasst sind. Behinderte
     Menschen,

     1. deren Grad der Behinderung mindestens 70

        beträgt,

     2. deren Grad der Behinderung von weniger als

        70, aber mindestens 50 beträgt und die in ih-
        rer Bewegungsfähigkeit im Straßenverkehr er-
        heblich beeinträchtigt sind,

     können an Stelle der Entfernungspauschalen die
     tatsächlichen Aufwendungen für die Wege zwi-
     schen Wohnung und Arbeitsstätte und für die
     Familienheimfahrten ansetzen. Die Vorausset-
     zungen der Nummern 1 und 2 sind durch amtli-
     che Unterlagen nachzuweisen.“

  c) In Absatz 3 wird die Angabe „Absatz 1 Satz 3

     Nr. 4 und 5 und Absatz 2“ durch die Angabe

     „Absatz 1 Satz 3 Nr. 5 und Absatz 2“ ersetzt.

9. § 10 Abs. 1 wird wie folgt geändert:

  a) In Nummer 7 Satz 4 wird die Angabe 㤠9 Abs. 1
     Satz 3 Nr. 4 und 5 und Abs. 2“ durch die Angabe
     „§ 9 Abs. 1 Satz 3 Nr. 5 und Abs. 2“ ersetzt.
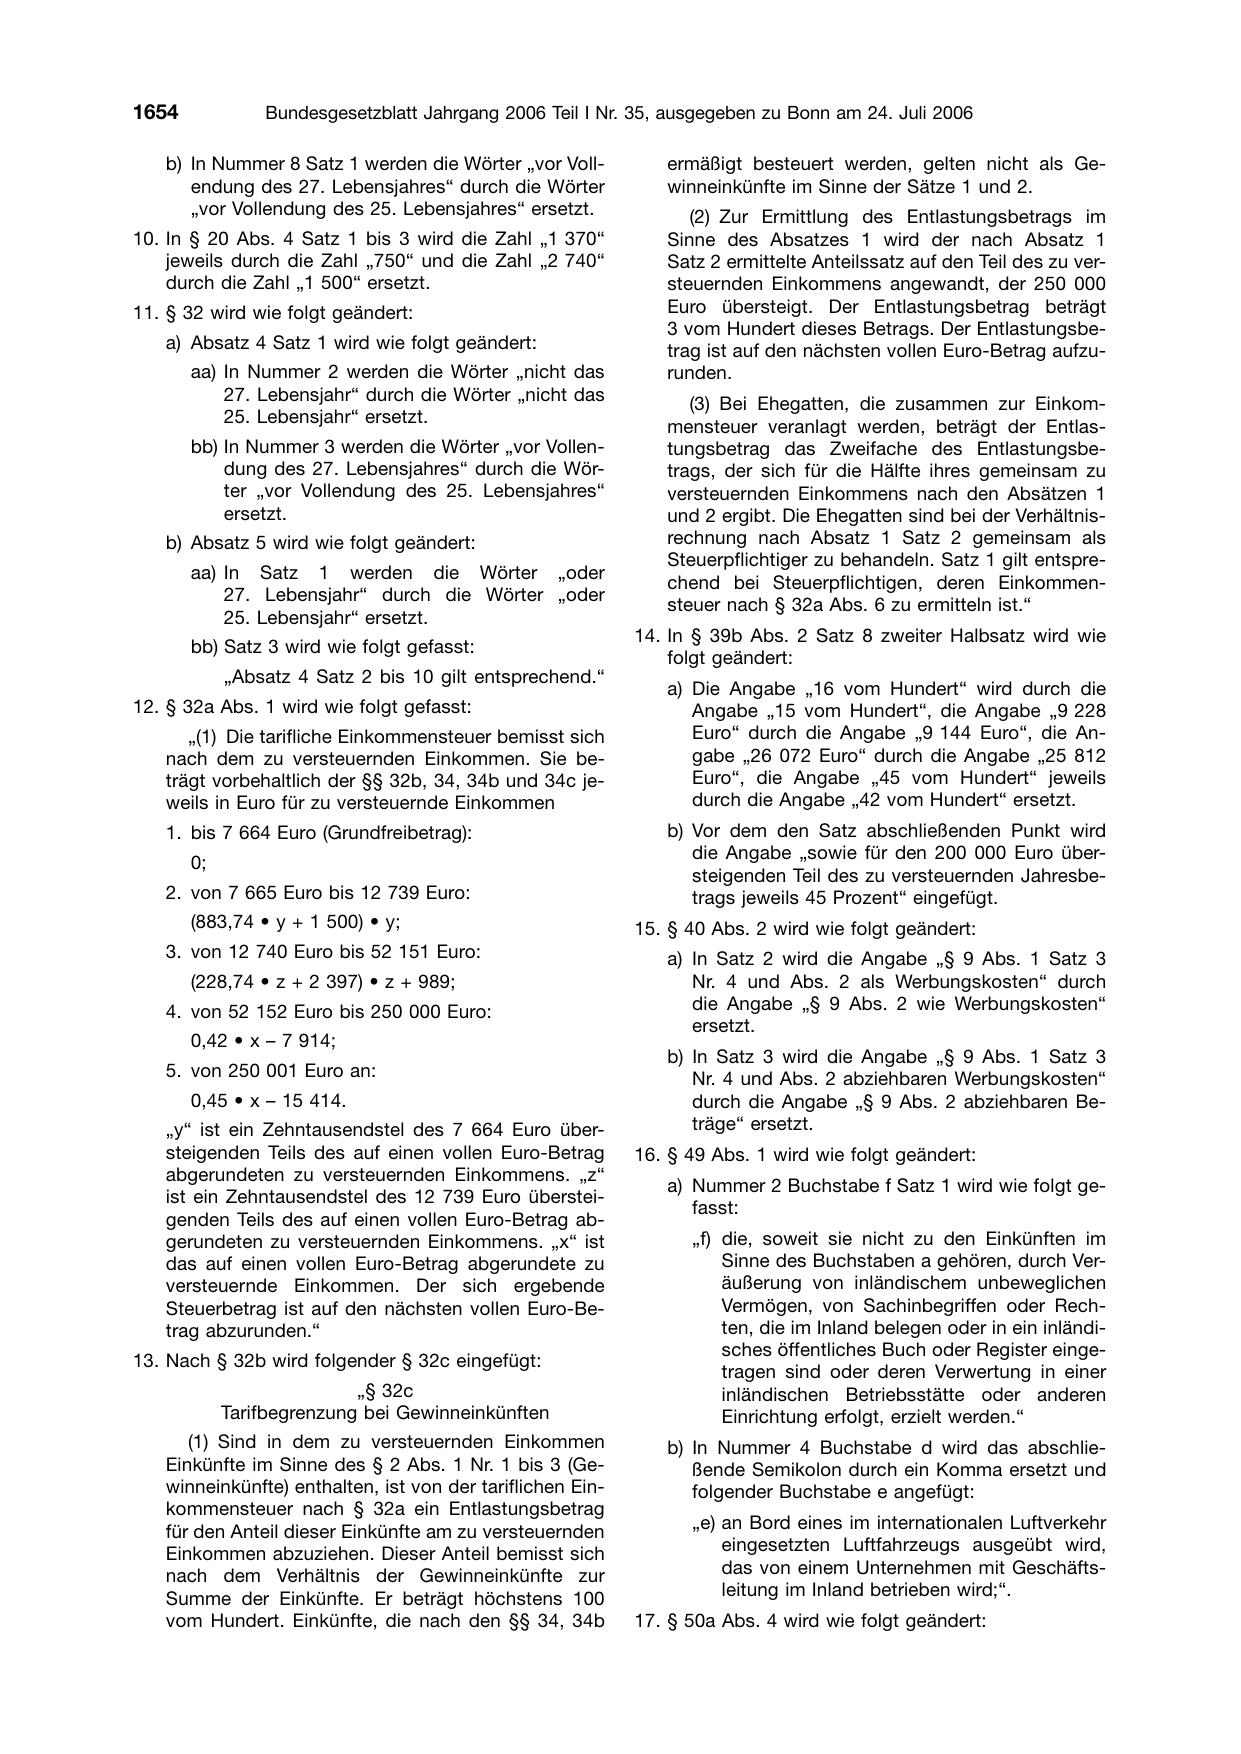
   b) In Nummer 8 Satz 1 werden die Wörter „vor Voll-
      endung des 27. Lebensjahres“ durch die Wörter
      „vor Vollendung des 25. Lebensjahres“ ersetzt.
10. In § 20 Abs. 4 Satz 1 bis 3 wird die Zahl „1 370“
    jeweils durch die Zahl „750“ und die Zahl „2 740“
    durch die Zahl „1 500“ ersetzt.
11. § 32 wird wie folgt geändert:

   a) Absatz 4 Satz 1 wird wie folgt geändert:
       aa) In Nummer 2 werden die Wörter „nicht das
           27. Lebensjahr“ durch die Wörter „nicht das

           25. Lebensjahr“ ersetzt.

       bb) In Nummer 3 werden die Wörter „vor Vollen-
           dung des 27. Lebensjahres“ durch die Wör-
           ter „vor Vollendung des 25. Lebensjahres“
           ersetzt.
   b) Absatz 5 wird wie folgt geändert:

       aa) In Satz 1 werden die Wörter „oder

           27. Lebensjahr“ durch die Wörter „oder

           25. Lebensjahr“ ersetzt.

       bb) Satz 3 wird wie folgt gefasst:

            „Absatz 4 Satz 2 bis 10 gilt entsprechend.“

12. § 32a Abs. 1 wird wie folgt gefasst:
      „(1) Die tarifliche Einkommensteuer bemisst sich
   nach dem zu versteuernden Einkommen. Sie be-
   trägt vorbehaltlich der §§ 32b, 34, 34b und 34c je-
   weils in Euro für zu versteuernde Einkommen
   1. bis 7 664 Euro (Grundfreibetrag):

       0;

   2. von 7 665 Euro bis 12 739 Euro:
       (883,74 • y + 1 500) • y;
   3. von 12 740 Euro bis 52 151 Euro:
       (228,74 • z + 2 397) • z + 989;
   4. von 52 152 Euro bis 250 000 Euro:

       0,42 • x – 7 914;

   5. von 250 001 Euro an:
       0,45 • x – 15 414.
   „y“ ist ein Zehntausendstel des 7 664 Euro über-
   steigenden Teils des auf einen vollen Euro-Betrag
   abgerundeten zu versteuernden Einkommens. „z“

   ist ein Zehntausendstel des 12 739 Euro überstei-

   genden Teils des auf einen vollen Euro-Betrag ab-
   gerundeten zu versteuernden Einkommens. „x“ ist
   das auf einen vollen Euro-Betrag abgerundete zu
   versteuernde Einkommen. Der sich ergebende
   Steuerbetrag ist auf den nächsten vollen Euro-Be-
   trag abzurunden.“

13. Nach § 32b wird folgender § 32c eingefügt:

                           㤠32c
            Tarifbegrenzung bei Gewinneinkünften
      (1) Sind in dem zu versteuernden Einkommen
   Einkünfte im Sinne des § 2 Abs. 1 Nr. 1 bis 3 (Ge-
   winneinkünfte) enthalten, ist von der tariflichen Ein-
   kommensteuer nach § 32a ein Entlastungsbetrag
   für den Anteil dieser Einkünfte am zu versteuernden
   Einkommen abzuziehen. Dieser Anteil bemisst sich
   nach dem Verhältnis der Gewinneinkünfte zur
   Summe der Einkünfte. Er beträgt höchstens 100
   vom Hundert. Einkünfte, die nach den §§ 34, 34b

   ermäßigt besteuert werden, gelten nicht als Ge-
   winneinkünfte im Sinne der Sätze 1 und 2.
      (2) Zur Ermittlung des Entlastungsbetrags im
   Sinne des Absatzes 1 wird der nach Absatz 1
   Satz 2 ermittelte Anteilssatz auf den Teil des zu ver-
   steuernden Einkommens angewandt, der 250 000
   Euro übersteigt. Der Entlastungsbetrag beträgt
   3 vom Hundert dieses Betrags. Der Entlastungsbe-
   trag ist auf den nächsten vollen Euro-Betrag aufzu-
   runden.

      (3) Bei Ehegatten, die zusammen zur Einkom-

   mensteuer veranlagt werden, beträgt der Entlas-
   tungsbetrag das Zweifache des Entlastungsbe-
   trags, der sich für die Hälfte ihres gemeinsam zu
   versteuernden Einkommens nach den Absätzen 1
   und 2 ergibt. Die Ehegatten sind bei der Verhältnis-
   rechnung nach Absatz 1 Satz 2 gemeinsam als
   Steuerpflichtiger zu behandeln. Satz 1 gilt entspre-

   chend bei Steuerpflichtigen, deren Einkommen-

   steuer nach § 32a Abs. 6 zu ermitteln ist.“

14. In § 39b Abs. 2 Satz 8 zweiter Halbsatz wird wie

    folgt geändert:

   a) Die Angabe „16 vom Hundert“ wird durch die
      Angabe „15 vom Hundert“, die Angabe „9 228
      Euro“ durch die Angabe „9 144 Euro“, die An-
      gabe „26 072 Euro“ durch die Angabe „25 812
      Euro“, die Angabe „45 vom Hundert“ jeweils
      durch die Angabe „42 vom Hundert“ ersetzt.
   b) Vor dem den Satz abschließenden Punkt wird
      die Angabe „sowie für den 200 000 Euro über-

      steigenden Teil des zu versteuernden Jahresbe-
      trags jeweils 45 Prozent“ eingefügt.
15. § 40 Abs. 2 wird wie folgt geändert:
   a) In Satz 2 wird die Angabe 㤠9 Abs. 1 Satz 3
      Nr. 4 und Abs. 2 als Werbungskosten“ durch
      die Angabe „§ 9 Abs. 2 wie Werbungskosten“
      ersetzt.

   b) In Satz 3 wird die Angabe 㤠9 Abs. 1 Satz 3
      Nr. 4 und Abs. 2 abziehbaren Werbungskosten“
      durch die Angabe 㤠9 Abs. 2 abziehbaren Be-
      träge“ ersetzt.
16. § 49 Abs. 1 wird wie folgt geändert:

   a) Nummer 2 Buchstabe f Satz 1 wird wie folgt ge-

      fasst:

      „f) die, soweit sie nicht zu den Einkünften im
          Sinne des Buchstaben a gehören, durch Ver-
          äußerung von inländischem unbeweglichen
          Vermögen, von Sachinbegriffen oder Rech-
          ten, die im Inland belegen oder in ein inländi-
          sches öffentliches Buch oder Register einge-

          tragen sind oder deren Verwertung in einer
          inländischen Betriebsstätte oder anderen
          Einrichtung erfolgt, erzielt werden.“
   b) In Nummer 4 Buchstabe d wird das abschlie-
      ßende Semikolon durch ein Komma ersetzt und
      folgender Buchstabe e angefügt:

      „e) an Bord eines im internationalen Luftverkehr
          eingesetzten Luftfahrzeugs ausgeübt wird,
          das von einem Unternehmen mit Geschäfts-
          leitung im Inland betrieben wird;“.
17. § 50a Abs. 4 wird wie folgt geändert:
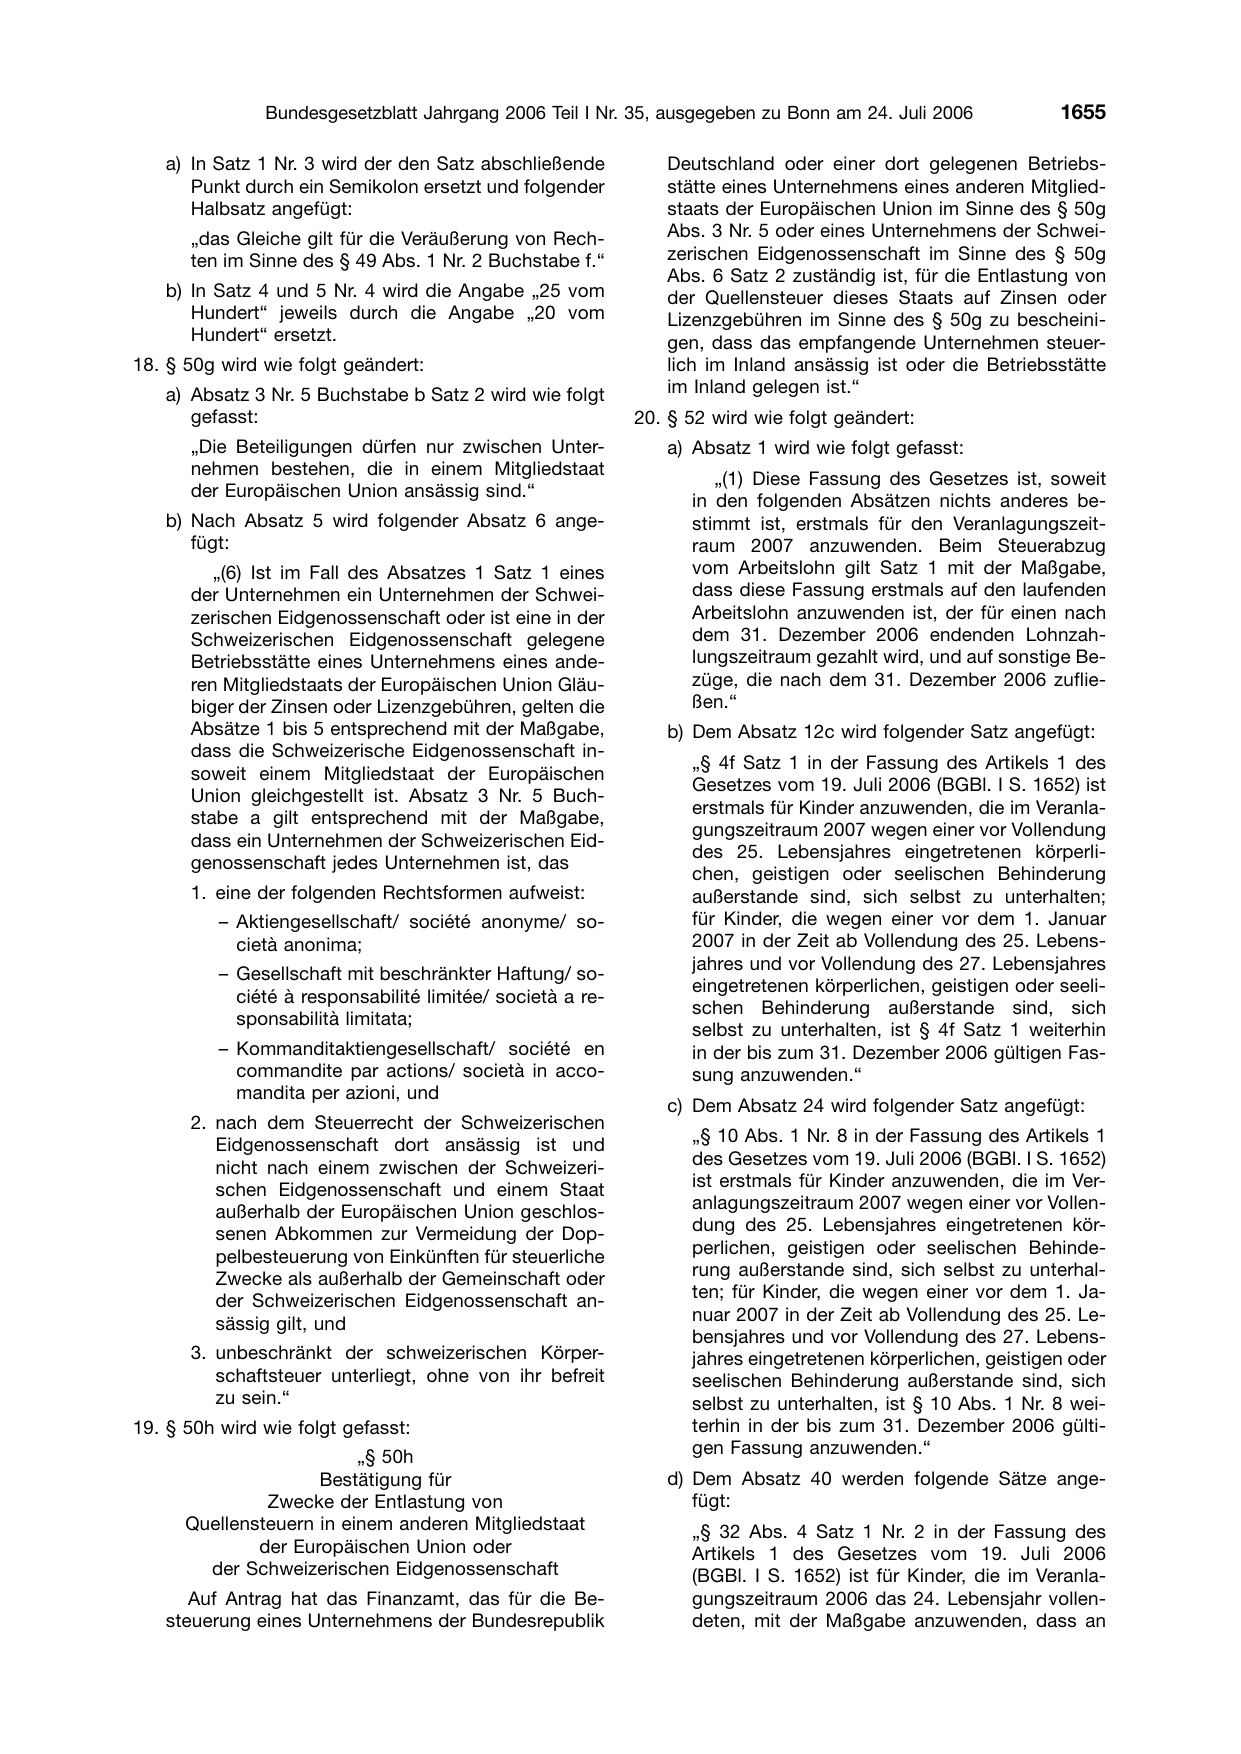
   a) In Satz 1 Nr. 3 wird der den Satz abschließende
      Punkt durch ein Semikolon ersetzt und folgender
      Halbsatz angefügt:
      „das Gleiche gilt für die Veräußerung von Rech-
      ten im Sinne des § 49 Abs. 1 Nr. 2 Buchstabe f.“

   b) In Satz 4 und 5 Nr. 4 wird die Angabe „25 vom
      Hundert“ jeweils durch die Angabe „20 vom
      Hundert“ ersetzt.
18. § 50g wird wie folgt geändert:
   a) Absatz 3 Nr. 5 Buchstabe b Satz 2 wird wie folgt
      gefasst:
      „Die Beteiligungen dürfen nur zwischen Unter-
      nehmen bestehen, die in einem Mitgliedstaat

      der Europäischen Union ansässig sind.“

   b) Nach Absatz 5 wird folgender Absatz 6 ange-
      fügt:
         „(6) Ist im Fall des Absatzes 1 Satz 1 eines
      der Unternehmen ein Unternehmen der Schwei-
      zerischen Eidgenossenschaft oder ist eine in der
      Schweizerischen Eidgenossenschaft gelegene
      Betriebsstätte eines Unternehmens eines ande-
      ren Mitgliedstaats der Europäischen Union Gläu-
      biger der Zinsen oder Lizenzgebühren, gelten die
      Absätze 1 bis 5 entsprechend mit der Maßgabe,
      dass die Schweizerische Eidgenossenschaft in-

      soweit einem Mitgliedstaat der Europäischen

      Union gleichgestellt ist. Absatz 3 Nr. 5 Buch-

      stabe a gilt entsprechend mit der Maßgabe,

      dass ein Unternehmen der Schweizerischen Eid-

      genossenschaft jedes Unternehmen ist, das

      1. eine der folgenden Rechtsformen aufweist:
          – Aktiengesellschaft/ société anonyme/ so-
            cietà anonima;

          – Gesellschaft mit beschränkter Haftung/ so-

            ciété à responsabilité limitée/ società a re-

            sponsabilità limitata;

          – Kommanditaktiengesellschaft/ société en
            commandite par actions/ società in acco-
            mandita per azioni, und

      2. nach dem Steuerrecht der Schweizerischen
         Eidgenossenschaft dort ansässig ist und
         nicht nach einem zwischen der Schweizeri-
         schen Eidgenossenschaft und einem Staat
         außerhalb der Europäischen Union geschlos-
         senen Abkommen zur Vermeidung der Dop-
         pelbesteuerung von Einkünften für steuerliche
         Zwecke als außerhalb der Gemeinschaft oder
         der Schweizerischen Eidgenossenschaft an-
         sässig gilt, und

      3. unbeschränkt der schweizerischen Körper-
         schaftsteuer unterliegt, ohne von ihr befreit
         zu sein.“
19. § 50h wird wie folgt gefasst:
                          㤠50h
                     Bestätigung für
               Zwecke der Entlastung von
      Quellensteuern in einem anderen Mitgliedstaat
              der Europäischen Union oder
        der Schweizerischen Eidgenossenschaft
      Auf Antrag hat das Finanzamt, das für die Be-
   steuerung eines Unternehmens der Bundesrepublik

   Deutschland oder einer dort gelegenen Betriebs-
   stätte eines Unternehmens eines anderen Mitglied-
   staats der Europäischen Union im Sinne des § 50g
   Abs. 3 Nr. 5 oder eines Unternehmens der Schwei-
   zerischen Eidgenossenschaft im Sinne des § 50g
   Abs. 6 Satz 2 zuständig ist, für die Entlastung von
   der Quellensteuer dieses Staats auf Zinsen oder
   Lizenzgebühren im Sinne des § 50g zu bescheini-
   gen, dass das empfangende Unternehmen steuer-
   lich im Inland ansässig ist oder die Betriebsstätte
   im Inland gelegen ist.“
20. § 52 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefasst:

         „(1) Diese Fassung des Gesetzes ist, soweit

      in den folgenden Absätzen nichts anderes be-
      stimmt ist, erstmals für den Veranlagungszeit-
      raum 2007 anzuwenden. Beim Steuerabzug
      vom Arbeitslohn gilt Satz 1 mit der Maßgabe,
      dass diese Fassung erstmals auf den laufenden
      Arbeitslohn anzuwenden ist, der für einen nach
      dem 31. Dezember 2006 endenden Lohnzah-
      lungszeitraum gezahlt wird, und auf sonstige Be-
      züge, die nach dem 31. Dezember 2006 zuflie-
      ßen.“
   b) Dem Absatz 12c wird folgender Satz angefügt:

      㤠4f Satz 1 in der Fassung des Artikels 1 des

      Gesetzes vom 19. Juli 2006 (BGBl. I S. 1652) ist

      erstmals für Kinder anzuwenden, die im Veranla-

      gungszeitraum 2007 wegen einer vor Vollendung

      des 25. Lebensjahres eingetretenen körperli-

      chen, geistigen oder seelischen Behinderung
      außerstande sind, sich selbst zu unterhalten;
      für Kinder, die wegen einer vor dem 1. Januar
      2007 in der Zeit ab Vollendung des 25. Lebens-
      jahres und vor Vollendung des 27. Lebensjahres

      eingetretenen körperlichen, geistigen oder seeli-

      schen Behinderung außerstande sind, sich

      selbst zu unterhalten, ist § 4f Satz 1 weiterhin
      in der bis zum 31. Dezember 2006 gültigen Fas-
      sung anzuwenden.“

   c) Dem Absatz 24 wird folgender Satz angefügt:

      㤠10 Abs. 1 Nr. 8 in der Fassung des Artikels 1
      des Gesetzes vom 19. Juli 2006 (BGBl. I S. 1652)
      ist erstmals für Kinder anzuwenden, die im Ver-
      anlagungszeitraum 2007 wegen einer vor Vollen-
      dung des 25. Lebensjahres eingetretenen kör-
      perlichen, geistigen oder seelischen Behinde-
      rung außerstande sind, sich selbst zu unterhal-
      ten; für Kinder, die wegen einer vor dem 1. Ja-
      nuar 2007 in der Zeit ab Vollendung des 25. Le-
      bensjahres und vor Vollendung des 27. Lebens-
      jahres eingetretenen körperlichen, geistigen oder
      seelischen Behinderung außerstande sind, sich
      selbst zu unterhalten, ist § 10 Abs. 1 Nr. 8 wei-
      terhin in der bis zum 31. Dezember 2006 gülti-
      gen Fassung anzuwenden.“
   d) Dem Absatz 40 werden folgende Sätze ange-
      fügt:
      㤠32 Abs. 4 Satz 1 Nr. 2 in der Fassung des
      Artikels 1 des Gesetzes vom 19. Juli 2006
      (BGBl. I S. 1652) ist für Kinder, die im Veranla-
      gungszeitraum 2006 das 24. Lebensjahr vollen-
      deten, mit der Maßgabe anzuwenden, dass an
       die Stelle der Angabe „noch nicht das 25. Le-
       bensjahr vollendet hat“ die Angabe „noch nicht
       das 26. Lebensjahr vollendet hat“ tritt; für Kinder,
       die im Veranlagungszeitraum 2006 das 25. oder
       26. Lebensjahr vollendeten, ist § 32 Abs. 4 Satz 1
       Nr. 2 weiterhin in der bis zum 31. Dezember
       2006 geltenden Fassung anzuwenden. § 32
       Abs. 4 Satz 1 Nr. 3 in der Fassung des Artikels 1
       des Gesetzes vom 19. Juli 2006 (BGBl. I S. 1652)
       ist erstmals für Kinder anzuwenden, die im Ver-
       anlagungszeitraum 2007 wegen einer vor Vollen-
       dung des 25. Lebensjahres eingetretenen kör-
       perlichen, geistigen oder seelischen Behinde-
       rung außerstande sind, sich selbst zu unterhal-
       ten; für Kinder, die wegen einer vor dem 1. Ja-
       nuar 2007 in der Zeit ab der Vollendung des 25.
       Lebensjahres und vor Vollendung des 27. Le-
       bensjahres eingetretenen körperlichen, geistigen

       oder seelischen Behinderung außerstande sind,

       sich selbst zu unterhalten, ist § 32 Abs. 4 Satz 1
       Nr. 3 weiterhin in der bis zum 31. Dezember
       2006 geltenden Fassung anzuwenden. § 32
       Abs. 5 Satz 1 in der Fassung des Artikels 1 des
       Gesetzes vom 19. Juli 2006 (BGBl. I S. 1652) ist
       für Kinder, die im Veranlagungszeitraum 2006
       das 24. Lebensjahr vollendeten, mit der Maß-
       gabe anzuwenden, dass an die Stelle der An-
       gabe „über das 21. oder 25. Lebensjahr hinaus“
       die Angabe „über das 21. oder 26. Lebensjahr
       hinaus“ tritt; für Kinder, die im Veranlagungszeit-
       raum 2006 das 25., 26. oder 27. Lebensjahr voll-
       endeten, ist § 32 Abs. 5 Satz 1 weiterhin in der
       bis zum 31. Dezember 2006 geltenden Fassung
       anzuwenden. Für die nach § 10 Abs. 1 Nr. 2
       Buchstabe b und §§ 10a, 82 begünstigten Ver-
       träge, die vor dem 1. Januar 2007 abgeschlos-
       sen wurden, gelten für das Vorliegen einer be-
       günstigten Hinterbliebenenversorgung die Al-
       tersgrenzen des § 32 in der bis zum
       31. Dezember 2006 geltenden Fassung. Dies gilt
       entsprechend für die Anwendung des § 93
       Abs. 1 Satz 3 Buchstabe b.“

  e) Absatz 41 wird aufgehoben.
  f) Absatz 44 wird wie folgt gefasst:

          „(44) § 32c in der Fassung des Artikels 1 des
       Gesetzes vom 19. Juli 2006 (BGBl. I S. 1652) ist
       letztmals für den Veranlagungszeitraum 2007
       anzuwenden.“
  g) Die Absätze 52 und 58a werden aufgehoben.

  h) Absatz 55f wird wie folgt gefasst:
          „(55f) Für die Anwendung des § 44a Abs. 1
       Nr. 1 und Abs. 2 Satz 1 Nr. 1 auf Kapitalerträge,
       die nach dem 31. Dezember 2006 zufließen, gilt
       Folgendes:

       Ist ein Freistellungsauftrag vor dem 1. Januar
       2007 unter Beachtung des § 20 Abs. 4 in der
       bis dahin geltenden Fassung erteilt worden, darf
       der nach § 44 Abs. 1 zum Steuerabzug Ver-
       pflichtete den angegebenen Freistellungsbetrag
       nur zu 56,37 vom Hundert berücksichtigen. Sind
       in dem Freistellungsauftrag der gesamte Sparer-
       Freibetrag nach § 20 Abs. 4 in der Fassung des
       Artikels 1 des Gesetzes vom 19. Juli 2006

       (BGBl. I S. 1652) und der gesamte Werbungs-
       kosten-Pauschbetrag nach § 9a Satz 1 Nr. 2 in
       der Fassung des Artikels 1 des Gesetzes vom
       19. Juli 2006 (BGBl. I S. 1652) angegeben, ist
       der Werbungskosten-Pauschbetrag in voller
       Höhe zu berücksichtigen.“
    i) Der bisherige Absatz 55f wird Absatz 55g.

    j) Nach Absatz 59b        Satz   1   wird   folgender
       Satz eingefügt:
       „§ 50g Abs. 6 und § 50h in der Fassung des
       Artikels 1 des Gesetzes vom 19. Juli 2006
       (BGBl. I S. 1652) sind erstmals auf Zahlungen
       anzuwenden, die nach dem 30. Juni 2005 erfol-
       gen.“

                       Artikel 2

                    Änderung

          des Körperschaftsteuergesetzes

   Das Körperschaftsteuergesetz in der Fassung der
Bekanntmachung vom 15. Oktober 2002 (BGBl. I
S. 4144), zuletzt geändert durch Artikel 4 des Gesetzes
vom 15. Dezember 2004 (BGBl. I S. 3416), wird wie
folgt geändert:
1. In § 9 Abs. 2 Satz 3 wird die Angabe „§ 6 Abs. 1 Nr. 4
   Satz 1 und 4“ durch die Angabe „§ 6 Abs. 1 Nr. 4
   Satz 1 und 5“ ersetzt.

2. Dem § 26 Abs. 6 wird folgender Satz angefügt:
   „Die Sätze 1 bis 8 sind im Fall der Besteuerung nach
   Artikel 15 Abs. 2 Satz 2 des Abkommens zwischen
   der Europäischen Gemeinschaft und der Schweize-
   rischen Eidgenossenschaft über Regelungen, die
   den in der Richtlinie 2003/48/EG des Rates im Be-
   reich der Besteuerung von Zinserträgen festgelegten
   Regelungen gleichwertig sind (ABl. EU 2004 Nr. L 385
   S. 30), entsprechend anzuwenden.“
3. Dem § 34 Abs. 11c wird folgender Satz angefügt:

   㤠26 Abs. 6 in der Fassung des Artikels 2 des Ge-
   setzes vom 19. Juli 2006 (BGBl. I S. 1652) ist erst-
   mals ab dem Veranlagungszeitraum 2005 anzuwen-
   den.“

                       Artikel 3

                    Änderung
           des Bundeskindergeldgesetzes
  Das Bundeskindergeldgesetz in der Fassung der Be-
kanntmachung vom 22. Februar 2005 (BGBl. I S. 458),
geändert durch Artikel 4 des Gesetzes vom 24. März
2006 (BGBl. I S. 558), wird wie folgt geändert:
1. In § 1 Abs. 2 Satz 3 wird die Angabe „bis zur Voll-
   endung des 27. Lebensjahres“ durch die Angabe
   „bis zur Vollendung des 25. Lebensjahres“ ersetzt.

2. § 2 wird wie folgt geändert:
   a) Absatz 2 Satz 1 wird wie folgt geändert:

      aa) In Nummer 2 wird die Angabe „nicht das
          27. Lebensjahr“ durch die Angabe „nicht das
          25. Lebensjahr“ ersetzt.
      bb) In Nummer 3 wird die Angabe „vor Vollen-
          dung des 27. Lebensjahres“ durch die An-
          gabe „vor Vollendung des 25. Lebensjahres“
          ersetzt.
   b) In Absatz 3 Satz 1 wird die Angabe „oder
      27. Lebensjahr“ durch die Angabe „oder
      25. Lebensjahr“ ersetzt.
3. Dem § 20 wird folgender Absatz 4 angefügt:

      „(4) § 1 Abs. 2 Satz 3 und § 2 Abs. 2 und 3 in der

   Fassung des Artikels 3 des Gesetzes vom 19. Juli

   2006 (BGBl. I S. 1652) ist für Kinder, die im Kalender-
   jahr 2006 das 24. Lebensjahr vollendeten, mit der
   Maßgabe anzuwenden, dass jeweils an die Stelle
   der Angabe „25. Lebensjahres“ die Angabe „26. Le-
   bensjahres“ und an die Stelle der Angabe
   „25. Lebensjahr“ die Angabe „26. Lebensjahr“ tritt;
   für Kinder, die im Kalenderjahr 2006 das 25. oder
   26. Lebensjahr vollendeten, sind § 1 Abs. 2 Satz 3
   und § 2 Abs. 2 und 3 weiterhin in der bis zum
   31. Dezember 2006 geltenden Fassung anzuwen-
   den. § 1 Abs. 2 Satz 3 und § 2 Abs. 2 und 3 in der
   Fassung des Artikels 3 des Gesetzes vom 19. Juli
   2006 (BGBl. I S. 1652) sind erstmals für Kinder an-
   zuwenden, die im Kalenderjahr 2007 wegen einer vor
   Vollendung des 25. Lebensjahres eingetretenen kör-
   perlichen, geistigen oder seelischen Behinderung
   außerstande sind, sich selbst zu unterhalten; für Kin-
   der, die wegen einer vor dem 1. Januar 2007 in der
   Zeit ab der Vollendung des 25. Lebensjahres und vor
   Vollendung des 27. Lebensjahres eingetretenen kör-
   perlichen, geistigen oder seelischen Behinderung
   außerstande sind, sich selbst zu unterhalten, ist § 2
   Abs. 2 Satz 1 Nr. 3 weiterhin in der bis zum
   31. Dezember 2006 geltenden Fassung anzuwen-
   den. § 2 Abs. 3 Satz 1 in der Fassung des Artikels 3
   des Gesetzes vom 19. Juli 2006 (BGBl. I S. 1652) ist
   für Kinder, die im Kalenderjahr 2006 das 24. Lebens-
   jahr vollendeten, mit der Maßgabe anzuwenden,
   dass an die Stelle der Angabe „über das 21. oder
   25. Lebensjahr hinaus“ die Angabe „über das 21.
   oder 26. Lebensjahr hinaus“ tritt; für Kinder, die im
   Kalenderjahr 2006 das 25., 26. oder 27. Lebensjahr
   vollendeten, ist § 2 Abs. 3 Satz 1 weiterhin in der bis
   zum 31. Dezember 2006 geltenden Fassung anzu-
   wenden.“

                        Artikel 4

                    Änderung
       des Gesetzes über Bergmannsprämien
   Das Gesetz über Bergmannsprämien in der Fassung
der Bekanntmachung vom 12. Mai 1969 (BGBl. I
S. 434), zuletzt geändert durch Artikel 37 des Gesetzes
vom 24. Dezember 2003 (BGBl. I S. 2954), wird wie
folgt geändert:

1. In § 2 wird die Angabe „5 Euro“ durch die Angabe
   „2,50 Euro“ ersetzt.
2. § 7 wird wie folgt gefasst:

                         㤠7
                 Anwendungsvorschriften

      (1) Die vorstehende Fassung dieses Gesetzes gilt
   erstmals für Bergmannsprämien, die für eine nach
   dem 31. Dezember 2006 verfahrene volle Schicht

   gewährt werden.

     (2) Dieses Gesetz ist letztmals anzuwenden für
   verfahrene volle Schichten vor dem 1. Januar 2008.“

                       Artikel 5
                  Änderung des
          Gesetzes über Steuerstatistiken
   Das Gesetz über Steuerstatistiken vom 11. Oktober
1995 (BGBl. I S. 1250, 1409), zuletzt geändert durch

Artikel 4 Abs. 20 des Gesetzes vom 22. September

2005 (BGBl. I S. 2809), wird wie folgt geändert:

1. Dem § 2a Abs. 3 wird folgender Satz angefügt:
  „Das Statistische Bundesamt darf an die statisti-
  schen Ämter der Länder die ihren jeweiligen Erhe-
  bungsbereich betreffenden Einzelangaben für Son-
  deraufbereitungen auf regionaler Ebene übermit-
  teln.“

2. Nach § 2a wird folgender § 2b eingefügt:
                         㤠2b
          Statistische Aufbereitung von Daten
       aus der Körperschaft- und Gewerbesteuer
     (1) Die Länderfinanzverwaltungen übermitteln die
  im Rahmen des automatisierten Besteuerungsver-
  fahrens vorhandenen Angaben zur Körperschaft-
  und Gewerbesteuer jährlich an das Bundesministe-
  rium der Finanzen. Die statistische Aufbereitung die-
  ser Daten wird, erstmals für das Veranlagungsjahr
  2004, dem Statistischen Bundesamt übertragen.

     (2) § 2a Abs. 3 ist entsprechend anzuwenden.“

                       Artikel 6
                   Änderung
         des Beamtenversorgungsgesetzes
   In § 61 Abs. 2 Satz 1, 2 und 3 Nr. 1 des Beamten-
versorgungsgesetzes in der Fassung der Bekannt-
machung vom 16. März 1999 (BGBl. I S. 322, 847,
2033), das zuletzt durch Artikel 8 des Gesetzes vom
21. Juni 2005 (BGBl. I S. 1818) geändert worden ist,
wird jeweils nach den Wörtern „des Einkommensteuer-
gesetzes“ die Angabe „in der bis zum 31. Dezember
2006 geltenden Fassung“ eingefügt.

                       Artikel 7
                    Änderung

         des Soldatenversorgungsgesetzes
  In § 59 Abs. 2 Satz 1, 2 und 3 Nr. 1 des Soldaten-
versorgungsgesetzes in der Fassung der Bekannt-
machung vom 9. April 2002 (BGBl. I S. 1258, 1909),
das zuletzt durch Artikel 3 des Gesetzes vom 19. Juni
2006 (BGBl. I S. 1305) geändert worden ist, wird jeweils
nach den Wörtern „des Einkommensteuergesetzes“ die
Angabe „in der bis zum 31. Dezember 2006 geltenden
Fassung“ eingefügt.

                       Artikel 8
                   Änderung
    des Gesetzes über den Auswärtigen Dienst

  § 19 Abs. 4 des Gesetzes über den Auswärtigen
Dienst vom 30. August 1990 (BGBl. I S. 1842), das
durch das Gesetz vom 20. Juni 2002 (BGBl. I S. 2001)
geändert worden ist, wird wie folgt gefasst:

   „(4) Familienangehörige im Sinne dieses Gesetzes

sind der Ehepartner des Beamten und die Kinder, für
die dem Beamten Kindergeld nach dem X. Abschnitt
des Einkommensteuergesetzes zusteht oder ohne Be-
rücksichtigung des § 64 oder des § 65 des Einkom-
mensteuergesetzes zustehen würde.“

                       Artikel 9
                     Änderung
                der Abgabenordnung
   In § 55 Abs. 3 der Abgabenordnung in der Fassung
der Bekanntmachung vom 1. Oktober 2002 (BGBl. I
S. 3866, 2003 I S. 61), die zuletzt durch Artikel 3 des
Gesetzes vom 28. April 2006 (BGBl. I S. 1095) geändert

worden ist, wird die Angabe 㤠6 Abs. 1 Nr. 4 Satz 4
und 5“ durch die Angabe „§ 6 Abs. 1 Nr. 4 Satz 5 und 6“
ersetzt.

                      Artikel 10
                    Inkrafttreten
   Artikel 1 Nr. 1 Buchstabe b, Nr. 18, 19, 20 Buch-
stabe j sowie Artikel 2 und 5 treten am Tag nach der
Verkündung in Kraft. Im Übrigen tritt dieses Gesetz am
1. Januar 2007 in Kraft.
                                Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                             ist im Bundesgesetzblatt zu

                               Berlin, den 19. Juli 2006
verkünden.
                                          Der Bundespräsident
                                              Horst Köhler
                                          Die Bundeskanzlerin
                                           Dr. A n g e l
a M e r k e l
                                   Der Bundesminister der Finanzen
                                           Peer Steinbrück
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2006 I S. 1652. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes c3c2816783af257b….