Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2006, S. 1091
BGBl. 2006 I S. 1091 · 16.502 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
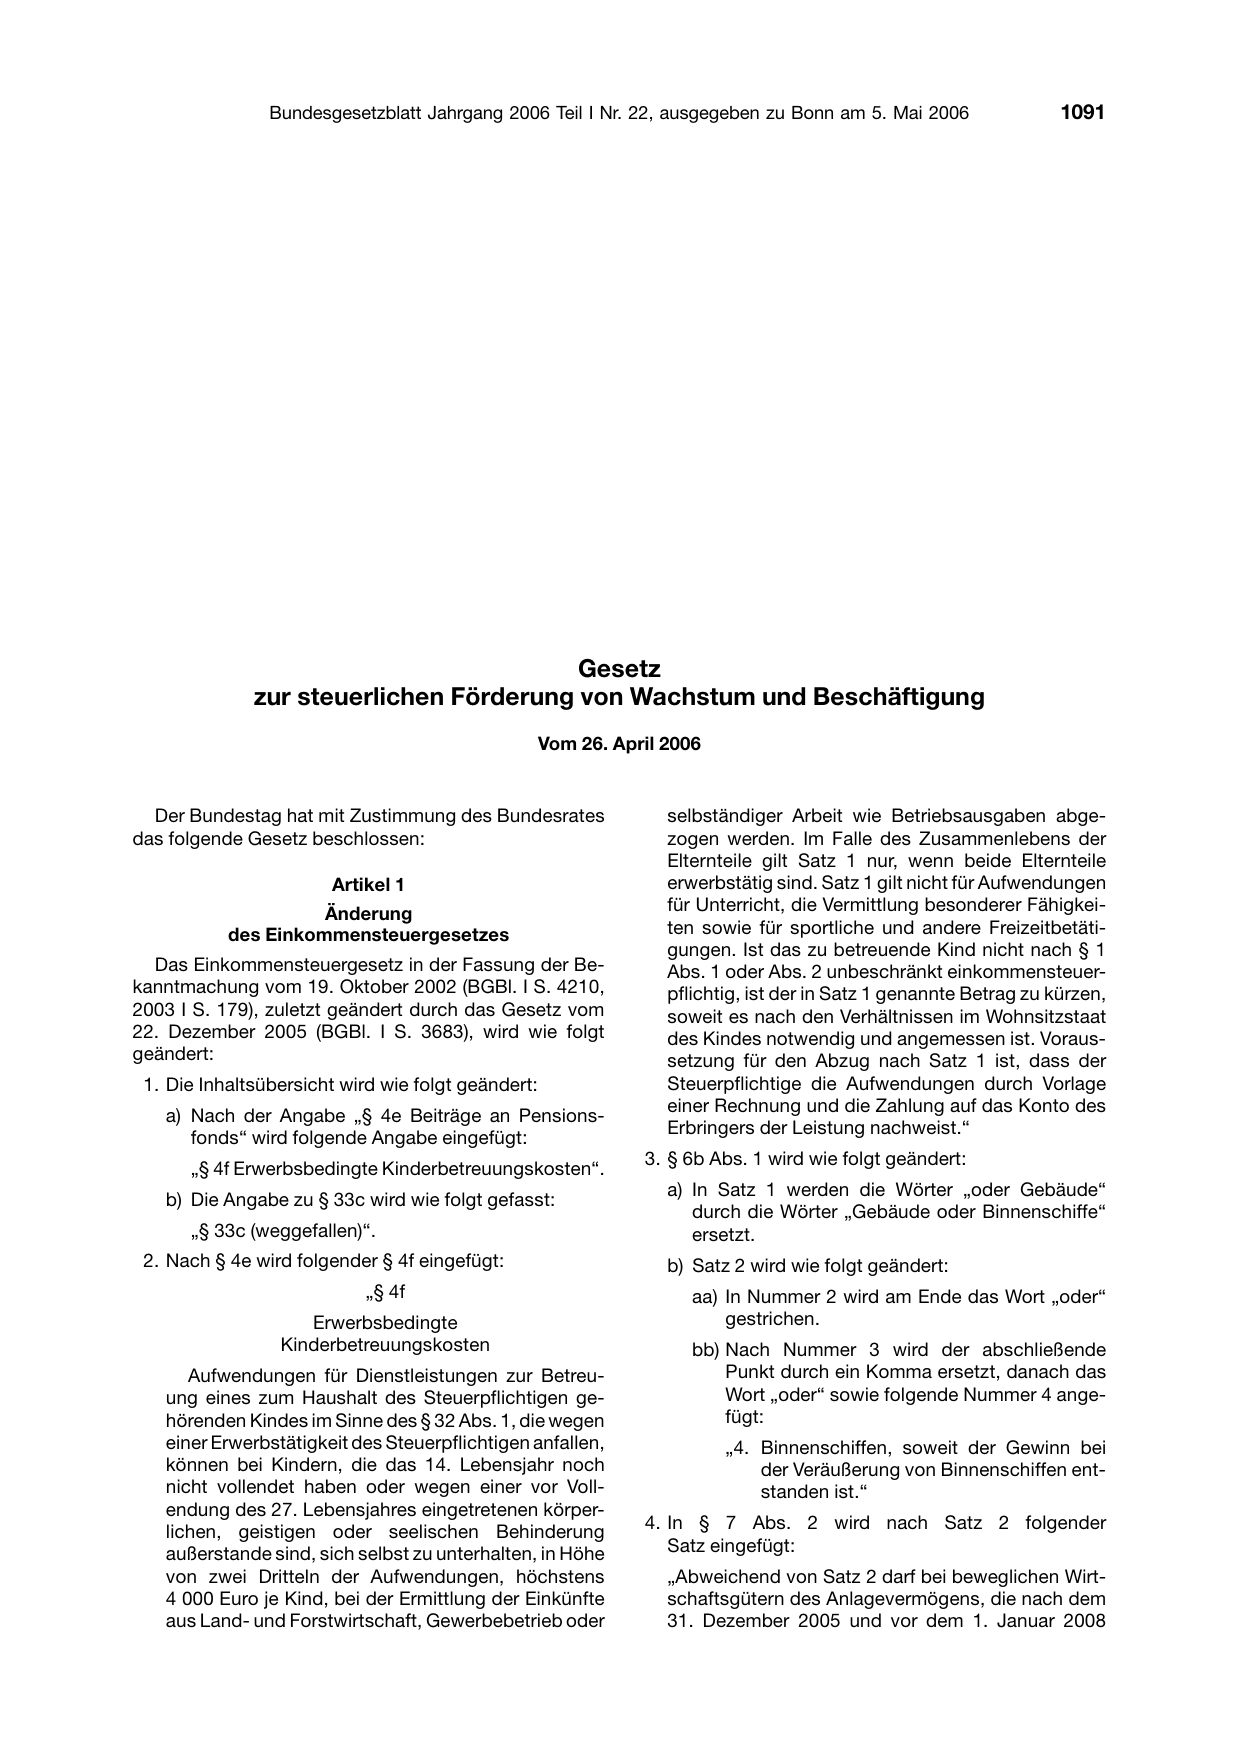
                                         Gesetz
              zur steuerlichen Förderung von Wachstum und Beschäftigung
                                                    Vom 26.

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                       Artikel 1
                     Änderung
           des Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 19. Oktober 2002 (BGBl. I S. 4210,
2003 I S. 179), zuletzt geändert durch das Gesetz vom
22. Dezember 2005 (BGBl. I S. 3683), wird wie folgt
geändert:
 1. Die Inhaltsübersicht wird wie folgt geändert:

   a) Nach der Angabe „§ 4e Beiträge an Pensions-

      fonds“ wird folgende Angabe eingefügt:

      „§ 4f Erwerbsbedingte Kinderbetreuungskosten“.

   b) Die Angabe zu § 33c wird wie folgt gefasst:

      „§ 33c (weggefallen)“.
 2. Nach § 4e wird folgender § 4f eingefügt:
                            㤠4f
                    Erwerbsbedingte
                 Kinderbetreuungskosten
      Aufwendungen für Dienstleistungen zur Betreu-
   ung eines zum Haushalt des Steuerpflichtigen ge-
   hörenden Kindes im Sinne des § 32 Abs. 1, die wegen
   einer Erwerbstätigkeit des Steuerpflichtigen anfallen,
   können bei Kindern, die das 14. Lebensjahr noch
   nicht vollendet haben oder wegen einer vor Voll-
   endung des 27. Lebensjahres eingetretenen körper-
   lichen, geistigen oder seelischen Behinderung
   außerstande sind, sich selbst zu unterhalten, in Höhe
   von zwei Dritteln der Aufwendungen, höchstens
   4 000 Euro je Kind, bei der Ermittlung der Einkünfte
   aus Land- und Forstwirtschaft, Gewerbebetrieb oder
April 2006

      selbständiger Arbeit wie Betriebsausgaben abge-
      zogen werden. Im Falle des Zusammenlebens der
      Elternteile gilt Satz 1 nur, wenn beide Elternteile
      erwerbstätig sind. Satz 1 gilt nicht für Aufwendungen
      für Unterricht, die Vermittlung besonderer Fähigkei-
      ten sowie für sportliche und andere Freizeitbetäti-
      gungen. Ist das zu betreuende Kind nicht nach § 1
      Abs. 1 oder Abs. 2 unbeschränkt einkommensteuer-
      pflichtig, ist der in Satz 1 genannte Betrag zu kürzen,
      soweit es nach den Verhältnissen im Wohnsitzstaat
      des Kindes notwendig und angemessen ist. Voraus-
      setzung für den Abzug nach Satz 1 ist, dass der
      Steuerpflichtige die Aufwendungen durch Vorlage
      einer Rechnung und die Zahlung auf das Konto des

      Erbringers der Leistung nachweist.“

   3. § 6b Abs. 1 wird wie folgt geändert:

      a) In Satz 1 werden die Wörter „oder Gebäude“

         durch die Wörter „Gebäude oder Binnenschiffe“
         ersetzt.
      b) Satz 2 wird wie folgt geändert:
         aa) In Nummer 2 wird am Ende das Wort „oder“
             gestrichen.
         bb) Nach Nummer 3 wird der abschließende
             Punkt durch ein Komma ersetzt, danach das
             Wort „oder“ sowie folgende Nummer 4 ange-
             fügt:
             „4. Binnenschiffen, soweit der Gewinn bei
                 der Veräußerung von Binnenschiffen ent-
                 standen ist.“

   4. In § 7 Abs. 2 wird nach Satz 2 folgender
      Satz eingefügt:
      „Abweichend von Satz 2 darf bei beweglichen Wirt-
      schaftsgütern des Anlagevermögens, die nach dem
      31. Dezember 2005 und vor dem 1. Januar 2008
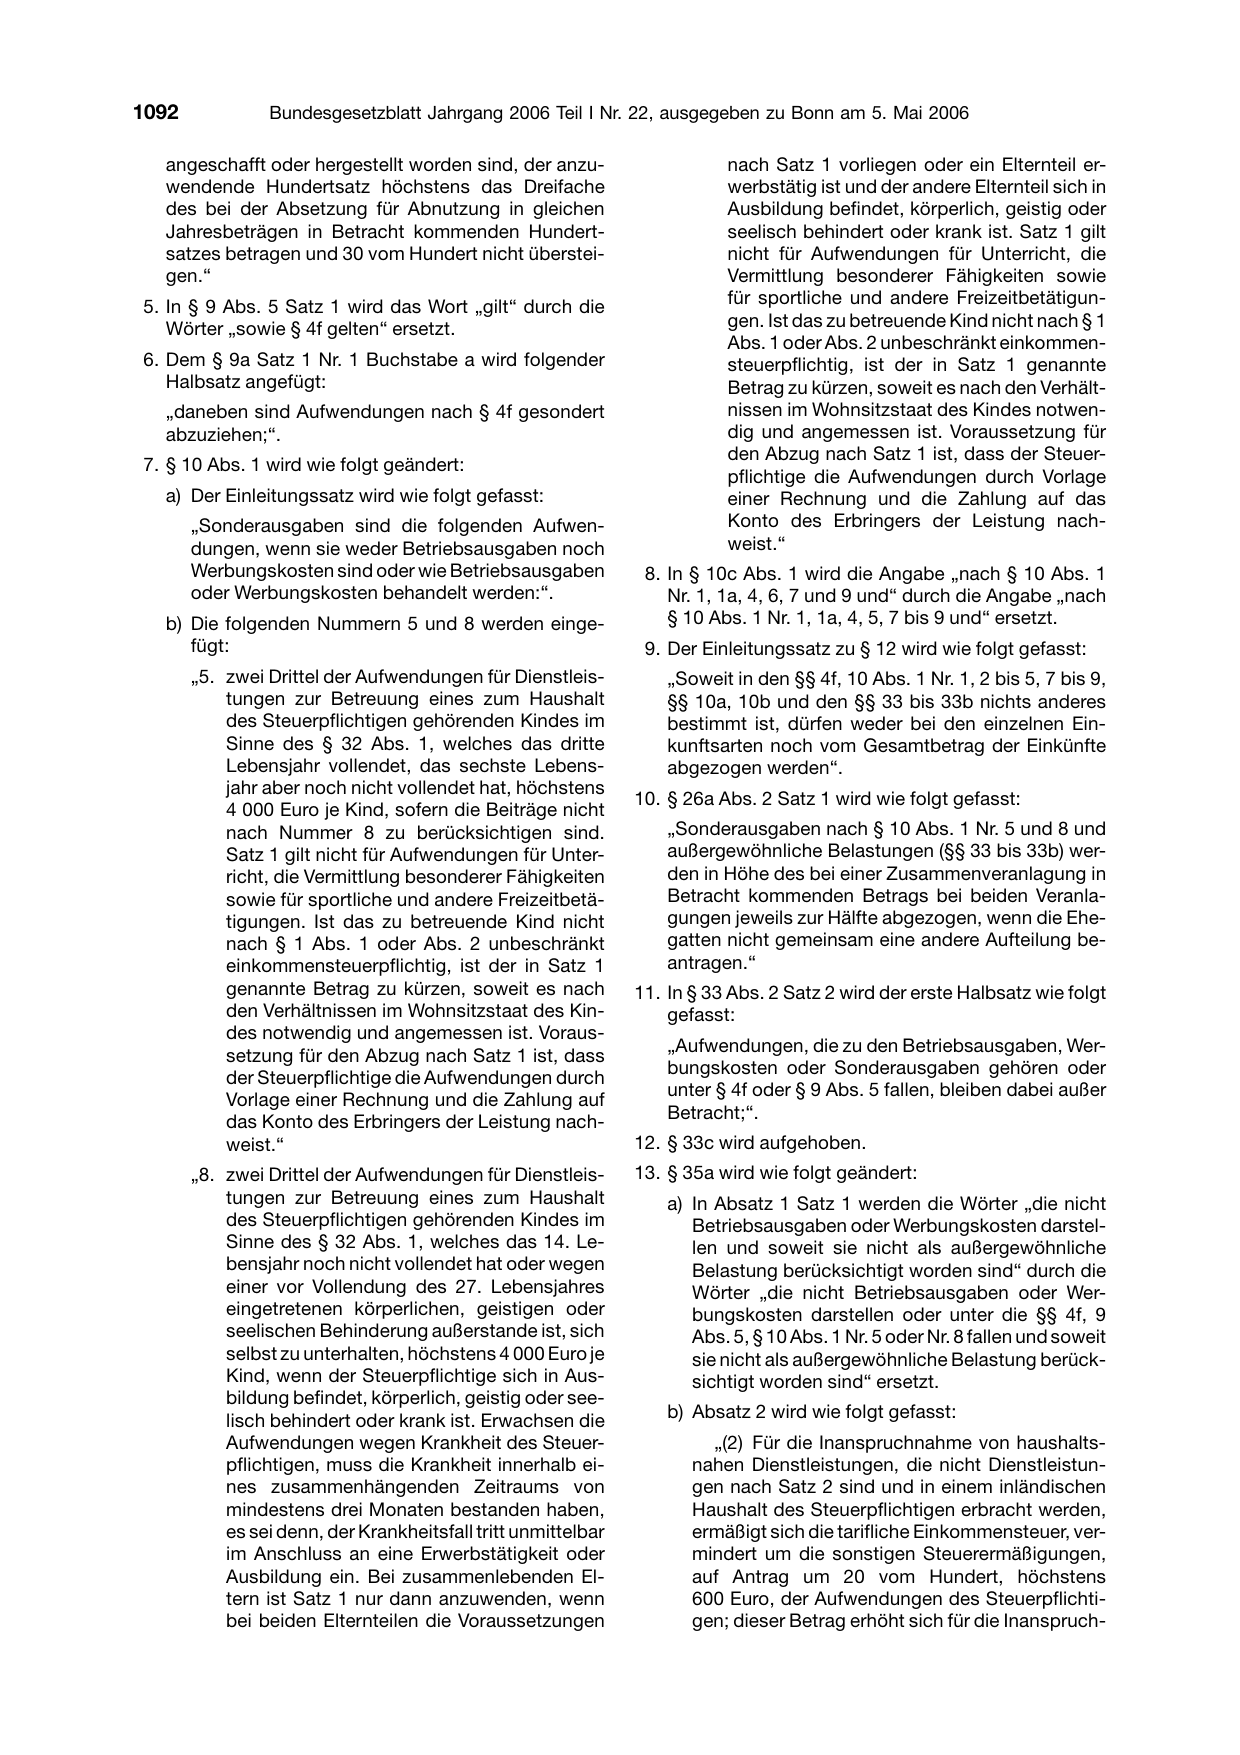
  angeschafft oder hergestellt worden sind, der anzu-
  wendende Hundertsatz höchstens das Dreifache
  des bei der Absetzung für Abnutzung in gleichen
  Jahresbeträgen in Betracht kommenden Hundert-
  satzes betragen und 30 vom Hundert nicht überstei-
  gen.“
5. In § 9 Abs. 5 Satz 1 wird das Wort „gilt“ durch die
   Wörter „sowie § 4f gelten“ ersetzt.

6. Dem § 9a Satz 1 Nr. 1 Buchstabe a wird folgender
   Halbsatz angefügt:
  „daneben sind Aufwendungen nach § 4f gesondert
  abzuziehen;“.

7. § 10 Abs. 1 wird wie folgt geändert:

  a) Der Einleitungssatz wird wie folgt gefasst:
       „Sonderausgaben sind die folgenden Aufwen-
       dungen, wenn sie weder Betriebsausgaben noch
       Werbungskosten sind oder wie Betriebsausgaben
       oder Werbungskosten behandelt werden:“.
  b) Die folgenden Nummern 5 und 8 werden einge-
     fügt:
       „5. zwei Drittel der Aufwendungen für Dienstleis-
           tungen zur Betreuung eines zum Haushalt
           des Steuerpflichtigen gehörenden Kindes im
           Sinne des § 32 Abs. 1, welches das dritte
           Lebensjahr vollendet, das sechste Lebens-
           jahr aber noch nicht vollendet hat, höchstens

           4 000 Euro je Kind, sofern die Beiträge nicht
           nach Nummer 8 zu berücksichtigen sind.
           Satz 1 gilt nicht für Aufwendungen für Unter-
           richt, die Vermittlung besonderer Fähigkeiten
           sowie für sportliche und andere Freizeitbetä-
           tigungen. Ist das zu betreuende Kind nicht
           nach § 1 Abs. 1 oder Abs. 2 unbeschränkt
           einkommensteuerpflichtig, ist der in Satz 1
           genannte Betrag zu kürzen, soweit es nach
           den Verhältnissen im Wohnsitzstaat des Kin-
           des notwendig und angemessen ist. Voraus-

           setzung für den Abzug nach Satz 1 ist, dass

           der Steuerpflichtige die Aufwendungen durch

           Vorlage einer Rechnung und die Zahlung auf

           das Konto des Erbringers der Leistung nach-
           weist.“
       „8. zwei Drittel der Aufwendungen für Dienstleis-
           tungen zur Betreuung eines zum Haushalt
           des Steuerpflichtigen gehörenden Kindes im
           Sinne des § 32 Abs. 1, welches das 14. Le-
           bensjahr noch nicht vollendet hat oder wegen
           einer vor Vollendung des 27. Lebensjahres
           eingetretenen körperlichen, geistigen oder
           seelischen Behinderung außerstande ist, sich
           selbst zu unterhalten, höchstens 4 000 Euro je
           Kind, wenn der Steuerpflichtige sich in Aus-
           bildung befindet, körperlich, geistig oder see-
           lisch behindert oder krank ist. Erwachsen die
           Aufwendungen wegen Krankheit des Steuer-
           pflichtigen, muss die Krankheit innerhalb ei-
           nes zusammenhängenden Zeitraums von
           mindestens drei Monaten bestanden haben,
           es sei denn, der Krankheitsfall tritt unmittelbar
           im Anschluss an eine Erwerbstätigkeit oder
           Ausbildung ein. Bei zusammenlebenden El-
           tern ist Satz 1 nur dann anzuwenden, wenn
           bei beiden Elternteilen die Voraussetzungen

           nach Satz 1 vorliegen oder ein Elternteil er-
           werbstätig ist und der andere Elternteil sich in
           Ausbildung befindet, körperlich, geistig oder
           seelisch behindert oder krank ist. Satz 1 gilt
           nicht für Aufwendungen für Unterricht, die
           Vermittlung besonderer Fähigkeiten sowie
           für sportliche und andere Freizeitbetätigun-
           gen. Ist das zu betreuende Kind nicht nach § 1
           Abs. 1 oder Abs. 2 unbeschränkt einkommen-
           steuerpflichtig, ist der in Satz 1 genannte
           Betrag zu kürzen, soweit es nach den Verhält-
           nissen im Wohnsitzstaat des Kindes notwen-
           dig und angemessen ist. Voraussetzung für
           den Abzug nach Satz 1 ist, dass der Steuer-

           pflichtige die Aufwendungen durch Vorlage
           einer Rechnung und die Zahlung auf das
           Konto des Erbringers der Leistung nach-
           weist.“
 8. In § 10c Abs. 1 wird die Angabe „nach § 10 Abs. 1
    Nr. 1, 1a, 4, 6, 7 und 9 und“ durch die Angabe „nach
    § 10 Abs. 1 Nr. 1, 1a, 4, 5, 7 bis 9 und“ ersetzt.
 9. Der Einleitungssatz zu § 12 wird wie folgt gefasst:
    „Soweit in den §§ 4f, 10 Abs. 1 Nr. 1, 2 bis 5, 7 bis 9,
    §§ 10a, 10b und den §§ 33 bis 33b nichts anderes
    bestimmt ist, dürfen weder bei den einzelnen Ein-
    kunftsarten noch vom Gesamtbetrag der Einkünfte
    abgezogen werden“.

10. § 26a Abs. 2 Satz 1 wird wie folgt gefasst:

    „Sonderausgaben nach § 10 Abs. 1 Nr. 5 und 8 und
    außergewöhnliche Belastungen (§§ 33 bis 33b) wer-
    den in Höhe des bei einer Zusammenveranlagung in
    Betracht kommenden Betrags bei beiden Veranla-
    gungen jeweils zur Hälfte abgezogen, wenn die Ehe-
    gatten nicht gemeinsam eine andere Aufteilung be-
    antragen.“
11. In § 33 Abs. 2 Satz 2 wird der erste Halbsatz wie folgt
    gefasst:

    „Aufwendungen, die zu den Betriebsausgaben, Wer-

    bungskosten oder Sonderausgaben gehören oder

    unter § 4f oder § 9 Abs. 5 fallen, bleiben dabei außer

    Betracht;“.

12. § 33c wird aufgehoben.
13. § 35a wird wie folgt geändert:
    a) In Absatz 1 Satz 1 werden die Wörter „die nicht
       Betriebsausgaben oder Werbungskosten darstel-
       len und soweit sie nicht als außergewöhnliche
       Belastung berücksichtigt worden sind“ durch die
       Wörter „die nicht Betriebsausgaben oder Wer-
       bungskosten darstellen oder unter die §§ 4f, 9
       Abs. 5, § 10 Abs. 1 Nr. 5 oder Nr. 8 fallen und soweit
       sie nicht als außergewöhnliche Belastung berück-
       sichtigt worden sind“ ersetzt.

    b) Absatz 2 wird wie folgt gefasst:
         „(2) Für die Inanspruchnahme von haushalts-
       nahen Dienstleistungen, die nicht Dienstleistun-
       gen nach Satz 2 sind und in einem inländischen
       Haushalt des Steuerpflichtigen erbracht werden,
       ermäßigt sich die tarifliche Einkommensteuer, ver-
       mindert um die sonstigen Steuerermäßigungen,
       auf Antrag um 20 vom Hundert, höchstens
       600 Euro, der Aufwendungen des Steuerpflichti-
       gen; dieser Betrag erhöht sich für die Inanspruch-
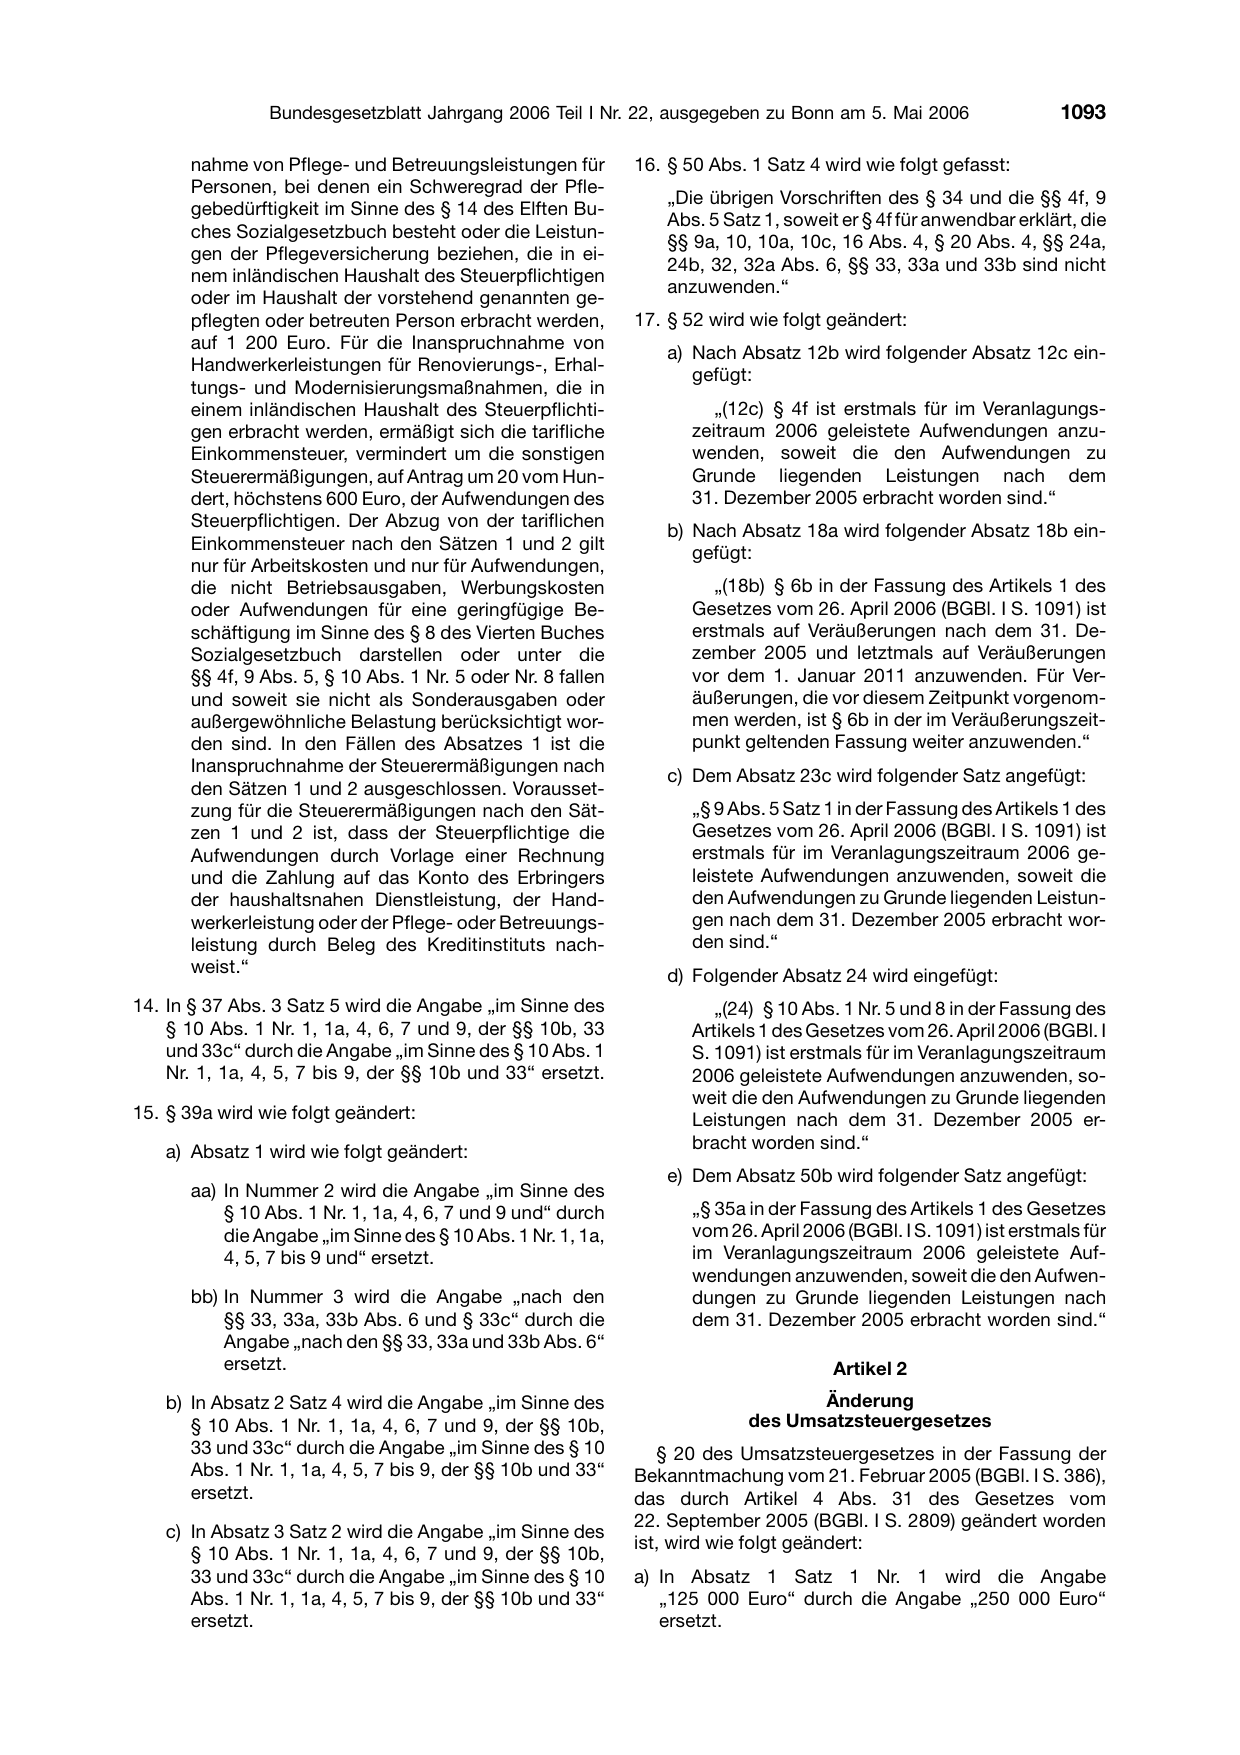
      nahme von Pflege- und Betreuungsleistungen für
      Personen, bei denen ein Schweregrad der Pfle-

      gebedürftigkeit im Sinne des § 14 des Elften Bu-

      ches Sozialgesetzbuch besteht oder die Leistun-

      gen der Pflegeversicherung beziehen, die in ei-

      nem inländischen Haushalt des Steuerpflichtigen

      oder im Haushalt der vorstehend genannten ge-
      pflegten oder betreuten Person erbracht werden,
      auf 1 200 Euro. Für die Inanspruchnahme von

      Handwerkerleistungen für Renovierungs-, Erhal-

      tungs- und Modernisierungsmaßnahmen, die in
      einem inländischen Haushalt des Steuerpflichti-
      gen erbracht werden, ermäßigt sich die tarifliche
      Einkommensteuer, vermindert um die sonstigen
      Steuerermäßigungen, auf Antrag um 20 vom Hun-
      dert, höchstens 600 Euro, der Aufwendungen des
      Steuerpflichtigen. Der Abzug von der tariflichen

      Einkommensteuer nach den Sätzen 1 und 2 gilt

      nur für Arbeitskosten und nur für Aufwendungen,
      die nicht Betriebsausgaben, Werbungskosten
      oder Aufwendungen für eine geringfügige Be-
      schäftigung im Sinne des § 8 des Vierten Buches
      Sozialgesetzbuch darstellen oder unter die
      §§ 4f, 9 Abs. 5, § 10 Abs. 1 Nr. 5 oder Nr. 8 fallen
      und soweit sie nicht als Sonderausgaben oder
      außergewöhnliche Belastung berücksichtigt wor-
      den sind. In den Fällen des Absatzes 1 ist die
      Inanspruchnahme der Steuerermäßigungen nach
      den Sätzen 1 und 2 ausgeschlossen. Vorausset-
      zung für die Steuerermäßigungen nach den Sät-
      zen 1 und 2 ist, dass der Steuerpflichtige die
      Aufwendungen durch Vorlage einer Rechnung
      und die Zahlung auf das Konto des Erbringers
      der haushaltsnahen Dienstleistung, der Hand-
      werkerleistung oder der Pflege- oder Betreuungs-
      leistung durch Beleg des Kreditinstituts nach-
      weist.“
14. In § 37 Abs. 3 Satz 5 wird die Angabe „im Sinne des
    § 10 Abs. 1 Nr. 1, 1a, 4, 6, 7 und 9, der §§ 10b, 33
    und 33c“ durch die Angabe „im Sinne des § 10 Abs. 1
    Nr. 1, 1a, 4, 5, 7 bis 9, der §§ 10b und 33“ ersetzt.

15. § 39a wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:

      aa) In Nummer 2 wird die Angabe „im Sinne des
          § 10 Abs. 1 Nr. 1, 1a, 4, 6, 7 und 9 und“ durch
          die Angabe „im Sinne des § 10 Abs. 1 Nr. 1, 1a,
          4, 5, 7 bis 9 und“ ersetzt.

      bb) In Nummer 3 wird die Angabe „nach den
          §§ 33, 33a, 33b Abs. 6 und § 33c“ durch die
          Angabe „nach den §§ 33, 33a und 33b Abs. 6“
          ersetzt.
   b) In Absatz 2 Satz 4 wird die Angabe „im Sinne des
      § 10 Abs. 1 Nr. 1, 1a, 4, 6, 7 und 9, der §§ 10b,
      33 und 33c“ durch die Angabe „im Sinne des § 10
      Abs. 1 Nr. 1, 1a, 4, 5, 7 bis 9, der §§ 10b und 33“
      ersetzt.

   c) In Absatz 3 Satz 2 wird die Angabe „im Sinne des

      § 10 Abs. 1 Nr. 1, 1a, 4, 6, 7 und 9, der §§ 10b,
      33 und 33c“ durch die Angabe „im Sinne des § 10
      Abs. 1 Nr. 1, 1a, 4, 5, 7 bis 9, der §§ 10b und 33“
      ersetzt.

16. § 50 Abs. 1 Satz 4 wird wie folgt gefasst:

    „Die übrigen Vorschriften des § 34 und die §§ 4f, 9

    Abs. 5 Satz 1, soweit er § 4f für anwendbar erklärt, die

    §§ 9a, 10, 10a, 10c, 16 Abs. 4, § 20 Abs. 4, §§ 24a,

    24b, 32, 32a Abs. 6, §§ 33, 33a und 33b sind nicht

    anzuwenden.“

17. § 52 wird wie folgt geändert:

    a) Nach Absatz 12b wird folgender Absatz 12c ein-

       gefügt:

          „(12c) § 4f ist erstmals für im Veranlagungs-
       zeitraum 2006 geleistete Aufwendungen anzu-
       wenden, soweit die den Aufwendungen zu
       Grunde liegenden Leistungen nach dem
       31. Dezember 2005 erbracht worden sind.“

    b) Nach Absatz 18a wird folgender Absatz 18b ein-

       gefügt:

          „(18b) § 6b in der Fassung des Artikels 1 des
       Gesetzes vom 26. April 2006 (BGBl. I S. 1091) ist
       erstmals auf Veräußerungen nach dem 31. De-
       zember 2005 und letztmals auf Veräußerungen
       vor dem 1. Januar 2011 anzuwenden. Für Ver-
       äußerungen, die vor diesem Zeitpunkt vorgenom-
       men werden, ist § 6b in der im Veräußerungszeit-
       punkt geltenden Fassung weiter anzuwenden.“
    c) Dem Absatz 23c wird folgender Satz angefügt:

       㤠9 Abs. 5 Satz 1 in der Fassung des Artikels 1 des
       Gesetzes vom 26. April 2006 (BGBl. I S. 1091) ist
       erstmals für im Veranlagungszeitraum 2006 ge-
       leistete Aufwendungen anzuwenden, soweit die
       den Aufwendungen zu Grunde liegenden Leistun-
       gen nach dem 31. Dezember 2005 erbracht wor-
       den sind.“
    d) Folgender Absatz 24 wird eingefügt:
          „(24) § 10 Abs. 1 Nr. 5 und 8 in der Fassung des
       Artikels 1 des Gesetzes vom 26. April 2006 (BGBl. I
       S. 1091) ist erstmals für im Veranlagungszeitraum
       2006 geleistete Aufwendungen anzuwenden, so-
       weit die den Aufwendungen zu Grunde liegenden
       Leistungen nach dem 31. Dezember 2005 er-
       bracht worden sind.“
    e) Dem Absatz 50b wird folgender Satz angefügt:

       㤠35a in der Fassung des Artikels 1 des Gesetzes
       vom 26. April 2006 (BGBl. I S. 1091) ist erstmals für
       im Veranlagungszeitraum 2006 geleistete Auf-
       wendungen anzuwenden, soweit die den Aufwen-
       dungen zu Grunde liegenden Leistungen nach
       dem 31. Dezember 2005 erbracht worden sind.“

                         Artikel 2
                     Änderung
              des Umsatzsteuergesetzes
   § 20 des Umsatzsteuergesetzes in der Fassung der
Bekanntmachung vom 21. Februar 2005 (BGBl. I S. 386),
das durch Artikel 4 Abs. 31 des Gesetzes vom
22. September 2005 (BGBl. I S. 2809) geändert worden

ist, wird wie folgt geändert:

a) In Absatz 1 Satz 1 Nr. 1 wird die Angabe
   „125 000 Euro“ durch die Angabe „250 000 Euro“
   ersetzt.
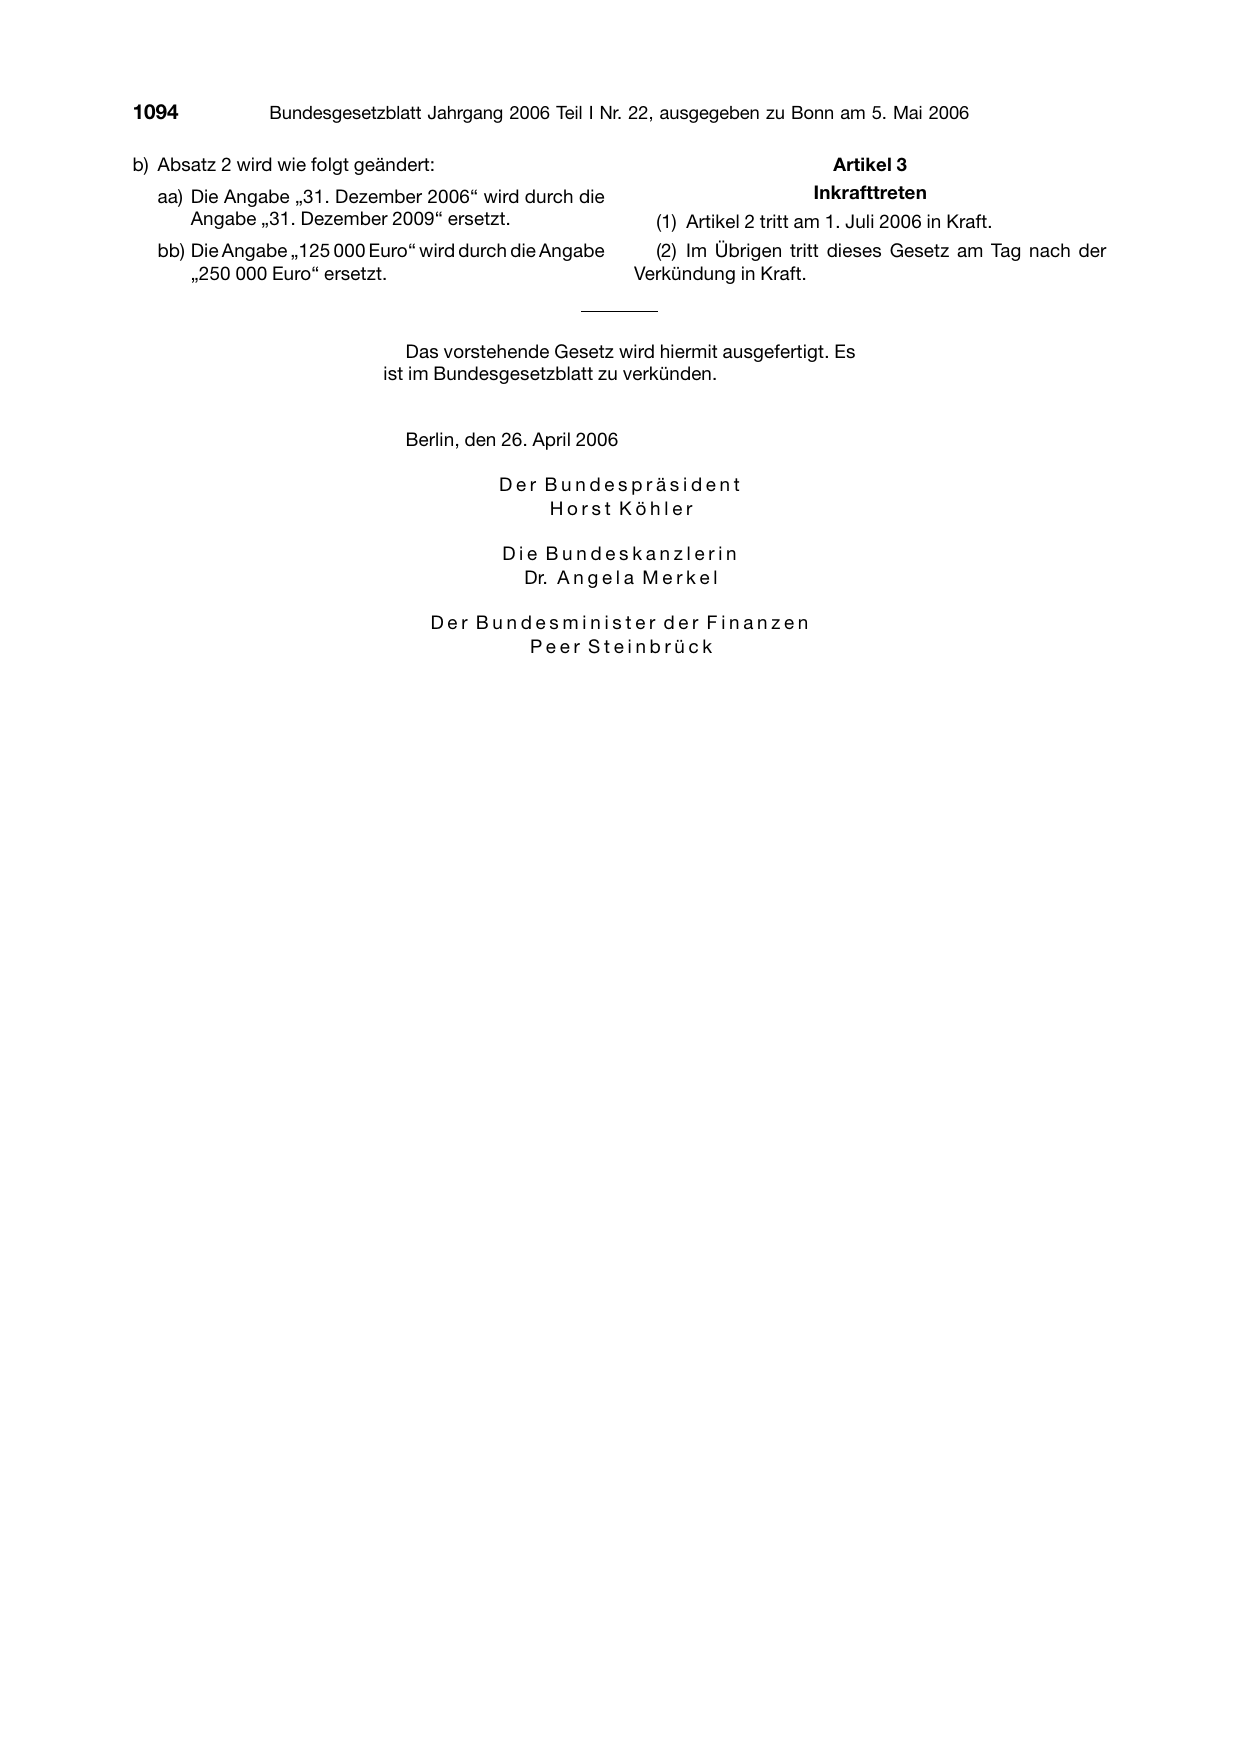
b) Absatz 2 wird wie folgt geändert:
  aa) Die Angabe „31. Dezember 2006“ wird durch die
      Angabe „31. Dezember 2009“ ersetzt.
  bb) Die Angabe „125 000 Euro“ wird durch die Angabe
      „250 000 Euro“ ersetzt.

                         Artikel 3
                       Inkrafttreten
  (1) Artikel 2 tritt am 1. Juli 2006 in Kraft.
  (2) Im Übrigen tritt dieses Gesetz am Tag nach der
Verkündung in Kraft.
                                Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                             ist im Bundesgesetzblatt zu verkünden.

                                Berlin, den 26. April 2006
                                           Der Bundespräsident
                                               Horst Köhler
                                           Die Bundeskanzlerin
                                             Dr. A n g e l
a M e r k e l
                                   Der Bundesminister der Finanzen
                                           Peer Steinbrück
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2006 I S. 1091. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes a60cb24e7a8eab03….