Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2004, S. 3112
BGBl. 2004 I S. 3112 · 41.181 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                       Gesetz
             zur Anpassung der Vorschriften über die Amtshilfe im Bereich
        der Europäischen Union sowie zur Umsetzung der Richtlinie 2003/49/EG
          des Rates vom 3. Juni 2003 über eine gemeinsame Steuerregelung
                für Zahlungen von Zinsen und Lizenzgebühren
zwischen
              verbundenen Unternehmen verschiedener Mitgliedstaaten
                          (EG-Amtshilfe-Anpassungsgesetz)
                                                Vom 2. Dezember 2004

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

Inhaltsübersicht                                    Artikel
Änderung des Einkommensteuergesetzes                  1
Änderung des Körperschaftsteuergesetzes               2

Änderung des EG-Amtshilfe-Gesetzes                    3
Änderung des Umsatzsteuergesetzes 1999                4
Änderung des Finanzverwaltungsgesetzes                5
Inkrafttreten, Außerkrafttreten                       6

                            Artikel 1

       Änderung des Einkommensteuergesetzes
  Das Einkommensteuergesetz in der Fassung der
Bekanntmachung vom 19. Oktober 2002 (BGBl. I
S. 4210, 2003 I S. 179), zuletzt geändert durch das
Gesetz vom 30. Juli 2004 (BGBl. I S. 2013), wird wie folgt
geändert:

1. Die Inhaltsübersicht wird wie folgt geändert:

   a) Die Angabe zu § 50d wird wie folgt gefasst:

       㤠50d Besonderheiten im Fall von Doppelbe-
              steuerungsabkommen und der §§ 43b und
              50g“.
   b) Nach der Angabe „§ 50f Bußgeldvorschriften“ wer-
      den folgende Angaben eingefügt:

       „§ 50g Zahlungen von Zinsen und Lizenzgebüh-
              ren zwischen verbundenen Unternehmen
              verschiedener Mitgliedstaaten der Euro-
              päischen Union – Richtlinie 2003/49/EG
              des Rates vom 3. Juni 2003 (ABl. EU
              Nr. L 157 S. 49), geändert durch die Richt-
              linie 2004/66/EG des Rates vom 26. April
              2004 (ABl. EU Nr. L 168 S. 35) –
       § 50h    Bestätigung für Zwecke der Entlastung
                von Quellensteuern in einem anderen Mit-

                gliedstaat der Europäischen Union“.

2. § 50d wird wie folgt geändert:

   a) Die Überschrift wird wie folgt gefasst:
                                  㤠50d
                          Besonderheiten
                 im Fall von Doppelbesteuerungs-
               abkommen und der §§ 43b und 50g“.

b) In Absatz 1 Satz 1 wird die Angabe „nach § 43b“
   durch die Angabe „nach den §§ 43b, 50g“ und die
   Angabe „des § 43b und“ durch die Angabe „der
   §§ 43b und 50g sowie“ ersetzt.
c) Nach Absatz 1 wird folgender Absatz 1a eingefügt:

      „(1a) Der nach Absatz 1 in Verbindung mit § 50g
   zu erstattende Betrag ist zu verzinsen. Der Zinslauf
   beginnt zwölf Monate nach Ablauf des Monats, in
   dem der Antrag auf Erstattung und alle für die Ent-
   scheidung erforderlichen Nachweise vorliegen,
   frühestens am Tag der Entrichtung der Steuer
   durch den Schuldner der Kapitalerträge oder Ver-
   gütungen. Er endet mit Ablauf des Tages, an dem
   der Freistellungsbescheid wirksam wird. Wird der
   Freistellungsbescheid aufgehoben, geändert oder
   nach § 129 der Abgabenordnung berichtigt, ist
   eine bisherige Zinsfestsetzung zu ändern. § 233a
   Abs. 5 der Abgabenordnung gilt sinngemäß. Für
   die Höhe und Berechnung der Zinsen gilt § 238 der
   Abgabenordnung. Auf die Festsetzung der Zinsen
   ist § 239 der Abgabenordnung sinngemäß anzu-
   wenden. Die Vorschriften dieses Absatzes sind
   nicht anzuwenden, wenn der Steuerabzug keine

   abgeltende Wirkung hat (§ 50 Abs. 5).“

d) Absatz 2 wird wie folgt geändert:
   aa) Satz 1 erster Halbsatz wird wie folgt gefasst:

         „In den Fällen der §§ 43b, 50a Abs. 4, § 50g
         kann der Schuldner der Kapitalerträge oder
         Vergütungen den Steuerabzug nach Maßgabe
         von § 43b oder § 50g oder des Abkommens
         unterlassen oder nach einem niedrigeren
         Steuersatz vornehmen, wenn das Bundesamt
         für Finanzen dem Gläubiger auf Grund eines
         von ihm nach amtlich vorgeschriebenem Vor-
         druck gestellten Antrags bescheinigt, dass die
         Voraussetzungen dafür vorliegen (Freistellung
         im Steuerabzugsverfahren);“.

   bb) Satz 2 wird wie folgt gefasst:

         „Die Freistellung kann unter dem Vorbehalt
         des Widerrufs erteilt und von Auflagen oder
         Bedingungen abhängig gemacht werden.“

   cc) Satz 4 wird wie folgt gefasst:
         „Die Geltungsdauer der Bescheinigung nach
         Satz 1 beginnt frühestens an dem Tag, an dem
         der Antrag beim Bundesamt für Finanzen ein-
         geht; sie beträgt mindestens ein Jahr und darf
         drei Jahre nicht überschreiten; der Gläubiger
         der Kapitalerträge oder der Vergütungen ist
         verpflichtet, den Wegfall der Voraussetzungen
         für die Freistellung unverzüglich dem Bundes-
         amt für Finanzen mitzuteilen.“

     dd) Nach Satz 5 werden folgende Sätze angefügt:
         „Über den Antrag ist innerhalb von drei Mona-
         ten zu entscheiden. Die Frist beginnt mit der
         Vorlage aller für die Entscheidung erforder-
         lichen Nachweise. Bestehende Anmeldever-
         pflichtungen bleiben unberührt.“
  e) Absatz 4 Satz 1 wird wie folgt gefasst:

     „Der Gläubiger der Kapitalerträge oder Vergütun-

     gen im Sinne des § 50a hat nach amtlich vorge-

     schriebenem Vordruck durch eine Bestätigung der
     für ihn zuständigen Steuerbehörde des anderen
     Staates nachzuweisen, dass er dort ansässig ist
     oder die Voraussetzungen des § 50g Abs. 3 Nr. 5
     Buchstabe c erfüllt sind.“
  f) Absatz 5 Satz 7 wird wie folgt gefasst:
     „Absatz 2 Satz 8 gilt entsprechend.“

3. Nach § 50f werden folgende §§ 50g und 50h einge-
   fügt:

                          㤠50g

                          Zahlungen
        von Zinsen und Lizenzgebühren zwischen
        verbundenen Unternehmen verschiedener
         Mitgliedstaaten der Europäischen Union
   – Richtlinie 2003/49/EG des Rates vom 3. Juni 2003
         (ABl. EU Nr. L 157 S. 49), geändert durch
            die Richtlinie 2004/66/EG des Rates
       vom 26. April 2004 (ABl. EU Nr. L 168 S. 35) –

     (1) Auf Antrag werden die Kapitalertragsteuer für

  Zinsen und die Steuer auf Grund des § 50a für Lizenz-

  gebühren, die von einem Unternehmen der Bundesre-

  publik Deutschland oder einer dort gelegenen

  Betriebsstätte eines Unternehmens eines anderen

  Mitgliedstaates der Europäischen Union als Schuld-

  ner an ein Unternehmen eines anderen Mitgliedstaa-

  tes der Europäischen Union oder an eine in einem

  anderen Mitgliedstaat der Europäischen Union gele-

  gene Betriebsstätte eines Unternehmens eines Mit-

  gliedstaates der Europäischen Union als Gläubiger

  gezahlt werden, nicht erhoben. Erfolgt die Besteue-

  rung durch Veranlagung, werden die Zinsen und

  Lizenzgebühren bei der Ermittlung der Einkünfte nicht

  erfasst. Voraussetzung für die Anwendung der Sätze 1

  und 2 ist, dass der Gläubiger der Zinsen oder Lizenz-

  gebühren ein mit dem Schuldner verbundenes Unter-

  nehmen oder dessen Betriebsstätte ist. Die Sätze 1

  bis 3 sind nicht anzuwenden, wenn die Zinsen oder

  Lizenzgebühren an eine Betriebsstätte eines Unter-

  nehmens eines Mitgliedstaates der Europäischen

  Union als Gläubiger gezahlt werden, die in einem

  Staat außerhalb der Europäischen Union oder im

  Inland gelegen ist und in der die Tätigkeit des Unter-

  nehmens ganz oder teilweise ausgeübt wird.

    (2) Absatz 1 ist nicht anzuwenden auf die Zahlung
  von

1. Zinsen,
   a) die nach deutschem Recht als Gewinnaus-
      schüttung behandelt werden (§ 20 Abs. 1 Nr. 1
      Satz 2) oder

   b) die auf Forderungen beruhen, die einen An-
      spruch auf Beteiligung am Gewinn des Schuld-
      ners begründen;
2. Zinsen oder Lizenzgebühren, die den Betrag über-
   steigen, den der Schuldner und der Gläubiger
   ohne besondere Beziehungen, die zwischen den
   beiden oder einem von ihnen und einem Dritten auf
   Grund von Absatz 3 Nr. 5 Buchstabe b bestehen,
   vereinbart hätten.
   (3) Für die Anwendung der Absätze 1 und 2 gelten

die folgenden Begriffsbestimmungen und Beschrän-

kungen:

1. Der Gläubiger muss der Nutzungsberechtigte sein.
   Nutzungsberechtigter ist
   a) ein Unternehmen, wenn es die Einkünfte im
      Sinne von § 2 Abs. 1 erzielt;
   b) eine Betriebsstätte, wenn
      aa) die Forderung, das Recht oder der Ge-
          brauch von Informationen, auf Grund
          derer/dessen Zahlungen von Zinsen oder
          Lizenzgebühren geleistet werden, tatsäch-
          lich zu der Betriebsstätte gehört und

      bb) die Zahlungen der Zinsen oder Lizenz-
          gebühren Einkünfte darstellen, auf Grund
          derer die Gewinne der Betriebsstätte in
          dem Mitgliedstaat der Europäischen Union,
          in dem sie gelegen ist, zu einer der in Num-
          mer 5 Buchstabe a Doppelbuchstabe cc
          genannten Steuer beziehungsweise im Fall
          Belgiens dem „impôt des non-résidents/
          belasting der nietverblijfhouders“ bezie-
          hungsweise im Fall Spaniens dem „Impu-

          esto sobre la Renta de no Residentes“

          beziehungsweise zu einer mit diesen Steu-

          ern identischen oder weitgehend ähnlichen

          Steuer herangezogen werden, die nach

          dem Zeitpunkt des Inkrafttretens der Richt-

          linie 2003/49/EG des Rates vom 3. Juni

          2003 über eine gemeinsame Steuerrege-

          lung für Zahlungen von Zinsen und Lizenz-

          gebühren zwischen verbundenen Unterneh-

          men verschiedener Mitgliedstaaten (ABl. EU

          Nr. L 157 S. 49) und der Richtlinie 2004/

          66/EG des Rates vom 26. April 2004 zur

          Anpassung der Richtlinien 1999/45/EG,

          2002/83/EG, 2003/37/EG und 2003/59/EG

          des Europäischen Parlaments und des

          Rates und der Richtlinien 77/388/EWG,

          91/414/EWG, 96/26/EG, 2003/48/EG und

          2003/49/EG des Rates in den Bereichen

          freier Warenverkehr, freier Dienstleistungs-

          verkehr, Landwirtschaft, Verkehrspolitik und

          Steuern wegen des Beitritts der Tsche-

          chischen Republik, Estlands, Zyperns, Lett-

          lands, Litauens, Ungarns, Maltas, Polens,

          Sloweniens und der Slowakei (ABl. EU

          Nr. L 168 S. 35) anstelle der bestehenden
          Steuern oder ergänzend zu ihnen einge-
          führt wird.
  2. Eine Betriebsstätte gilt nur dann als Schuldner der
     Zinsen oder Lizenzgebühren, wenn die Zahlung bei
     der Ermittlung des Gewinns der Betriebsstätte
     eine steuerlich abzugsfähige Betriebsausgabe ist.
  3. Gilt eine Betriebsstätte eines Unternehmens eines
     Mitgliedstaates der Europäischen Union als
     Schuldner oder Gläubiger von Zinsen oder Lizenz-
     gebühren, so wird kein anderer Teil des Unterneh-
     mens als Schuldner oder Gläubiger der Zinsen
     oder Lizenzgebühren angesehen.
  4. Im Sinne des Absatzes 1 sind
       a) „Zinsen“ Einkünfte aus Forderungen jeder Art,
          auch wenn die Forderungen durch Pfandrechte
          an Grundstücken gesichert sind, insbesondere
          Einkünfte aus öffentlichen Anleihen und aus
          Obligationen einschließlich der damit verbun-
          denen Aufgelder und der Gewinne aus Losan-
          leihen; Zuschläge für verspätete Zahlung und

          die Rückzahlung von Kapital gelten nicht als

          Zinsen;

       b) „Lizenzgebühren“ Vergütungen jeder Art, die für
          die Nutzung oder für das Recht auf Nutzung
          von Urheberrechten an literarischen, künstleri-
          schen oder wissenschaftlichen Werken, ein-

          schließlich kinematografischer Filme und Soft-

          ware, von Patenten, Marken, Mustern oder

          Modellen, Plänen, geheimen Formeln oder Ver-

          fahren oder für die Mitteilung gewerblicher,

          kaufmännischer oder wissenschaftlicher Erfah-

          rungen gezahlt werden; Zahlungen für die Nut-

          zung oder das Recht auf Nutzung gewerblicher,
          kaufmännischer oder wissenschaftlicher Aus-
          rüstungen gelten als Lizenzgebühren.

  5. Die Ausdrücke „Unternehmen eines Mitgliedstaa-
     tes der Europäischen Union“, „verbundenes
     Unternehmen“ und „Betriebsstätte“ bedeuten:

       a) „Unternehmen eines Mitgliedstaates der Euro-
          päischen Union“ jedes Unternehmen, das
          aa) eine der in Anlage 3 Nr. 1 oder Anlage 3a
              Nr. 1 zu diesem Gesetz aufgeführten Rechts-
              formen aufweist und

          bb) nach dem Steuerrecht eines Mitgliedstaa-
              tes in diesem Mitgliedstaat ansässig ist
              und nicht nach einem zwischen dem
              betreffenden Staat und einem Staat außer-
              halb der Europäischen Union geschlosse-
              nen Abkommen zur Vermeidung der Dop-

              pelbesteuerung von Einkünften für steuerli-

              che Zwecke als außerhalb der Gemein-

              schaft ansässig gilt und

          cc) einer der in Anlage 3 Nr. 2 und Anlage 3a
              Nr. 2 zu diesem Gesetz aufgeführten Steu-
              ern oder einer mit diesen Steuern identi-
              schen oder weitgehend ähnlichen Steuer,
              die nach dem Zeitpunkt des Inkrafttretens
              der Richtlinie 2003/49/EG des Rates vom
              3. Juni 2003 (ABl. EU Nr. L 157 S. 49) und
              der Richtlinie 2004/66/EG des Rates vom
              26. April 2004 (ABl. EU Nr. L 168 S. 35)
              anstelle der bestehenden Steuern oder
              ergänzend zu ihnen eingeführt wird, unter-
              liegt, ohne von ihr befreit zu sein.

   b) „Verbundenes Unternehmen“ jedes Unterneh-
      men, das dadurch mit einem zweiten Unterneh-
      men verbunden ist, dass
      aa) das erste Unternehmen unmittelbar min-
          destens zu 25 vom Hundert an dem Kapital
          des zweiten Unternehmens beteiligt ist
          oder
      bb) das zweite Unternehmen unmittelbar min-
          destens zu 25 vom Hundert an dem Kapital
          des ersten Unternehmens beteiligt ist oder
      cc) ein drittes Unternehmen unmittelbar min-
          destens zu 25 vom Hundert an dem Kapital
          des ersten Unternehmens und dem Kapital
          des zweiten Unternehmens beteiligt ist.
      Die Beteiligungen dürfen nur an Unternehmen
      bestehen, die in einem Mitgliedstaat der Euro-
      päischen Union ansässig sind.

   c) „Betriebsstätte“ eine feste Geschäftseinrich-

      tung in einem Mitgliedstaat der Europäischen

      Union, in der die Tätigkeit eines Unternehmens
      eines anderen Mitgliedstaates der Europäi-
      schen Union ganz oder teilweise ausgeübt
      wird.

6. Ein Unternehmen ist im Sinne von Nummer 5

   Buchstabe a Doppelbuchstabe bb in einem Mit-

   gliedstaat der Europäischen Union ansässig, wenn

   es der unbeschränkten Steuerpflicht im Inland

   oder einer vergleichbaren Besteuerung in einem

   anderen Mitgliedstaat der Europäischen Union

   nach dessen Rechtsvorschriften unterliegt.

   (4) Die Entlastung nach Absatz 1 ist zu versagen
oder zu entziehen, wenn der hauptsächliche Beweg-
grund oder einer der hauptsächlichen Beweggründe
für Geschäftsvorfälle die Steuervermeidung oder der
Missbrauch sind. § 50d Abs. 3 bleibt unberührt.

   (5) Entlastungen von der Kapitalertragsteuer für
Zinsen und der Steuer auf Grund des § 50a nach
einem Abkommen zur Vermeidung der Doppelbe-
steuerung, die weiter gehen als die nach Absatz 1
gewährten, werden durch Absatz 1 nicht einge-
schränkt.

                       § 50h
                     Bestätigung
              für Zwecke der Entlastung
        von Quellensteuern in einem anderen
        Mitgliedstaat der Europäischen Union

   Auf Antrag hat das für das in der Bundesrepublik

Deutschland ansässige Unternehmen oder für eine

dort gelegene Betriebsstätte eines Unternehmens

eines anderen Mitgliedstaates der Europäischen
Union nach den §§ 18 bis 20a der Abgabenordnung
zuständige Finanzamt für die Entlastung von der
Quellensteuer von Zinsen oder Lizenzgebühren eines
anderen Mitgliedstaates der Europäischen Union
nach der Richtlinie 2003/49/EG des Rates vom 3. Juni
2003 (ABl. EU Nr. L 157 S. 49), geändert durch die
Richtlinie 2004/66/EG des Rates vom 26. April 2004
(ABl. EU Nr. L 168 S. 35), zu bescheinigen, dass das
empfangende Unternehmen steuerlich im Inland
ansässig ist (§ 50g Abs. 3 Nr. 5 Buchstabe a Doppel-
buchstabe bb) oder die Betriebsstätte im Inland gele-
gen ist (§ 50g Abs. 3 Nr. 5 Buchstabe c).“
4. § 52 wird wie folgt geändert:
a) Dem Absatz 59a wird folgender Satz 5 angefügt:
㤠50d Abs. 1, 1a, 2 und 4 in der Fassung des
Gesetzes vom 2. Dezember 2004 (BGBl. I S. 3112)
ist erstmals auf Zahlungen anzuwenden, die nach
dem 31. Dezember 2003 erfolgen.“
b) Nach Absatz 59a wird folgender Absatz 59b einge-
fügt:
„(59b) Die §§ 50g und 50h sind erstmals auf
Zahlungen anzuwenden, die nach dem 31. De-
zember 2003 erfolgen. Anlage 3 ist auf nach dem
31. Dezember 2003 und vor dem 1. Mai 2004 erfol-
gende Zahlungen anzuwenden. Anlage 3a ist auf
nach dem 30. April 2004 erfolgende Zahlungen
anzuwenden.“
c) Der bisherige Absatz 59b wird Absatz 59c, die
Angabe „(59c) (weggefallen)“ wird aufgehoben.
5. Nach Anlage 2 (zu § 43b) werden folgende Anlagen 3
und 3a angefügt:
„Anlage 3
(zu § 50g)
– auf nach dem 31. Dezember 2003 und vor dem
1. Mai 2004 erfolgende Zahlungen anzuwenden –
Unternehmen und Steuern im Sinne des § 50g Abs. 3
Nr. 5 Buchstabe a Doppelbuchstabe aa und cc –
Artikel 3 Buchstabe a Unterbuchstabe i und iii der
Richtlinie 2003/49/EG des Rates vom 3. Juni 2003
(ABl. EU Nr. L 157 S. 49) –
1. Unternehmen im Sinne von § 50g Abs. 3 Nr. 5
Buchstabe a Doppelbuchstabe aa – Artikel 3
Buchstabe a Unterbuchstabe i der genannten
Richtlinie – sind
a) Gesellschaften belgischen Rechts mit der
Bezeichnung: ‚naamloze vennootschap’/
,société anonyme’, ‚commanditaire vennoot-
schap op aandelen’/‚société en commandite
par actions’, ‚besloten vennootschap met
beperkte aansprakelijkheid’/‚société privée à
responsabilité limitée’ sowie öffentlich-recht-
liche Körperschaften, deren Tätigkeit unter das
Privatrecht fällt;
b) Gesellschaften dänischen Rechts mit der
Bezeichnung: ‚aktieselskab’ und ‚anpartssels-
kab’;
c) Gesellschaften deutschen Rechts mit der
Bezeichnung: ‚Aktiengesellschaft’, ‚Komman-
ditgesellschaft auf Aktien’ und ‚Gesellschaft mit
beschränkter Haftung’;
d) Gesellschaften griechischen Rechts mit der
Bezeichnung: ,ανñνυµη εταιρÝα’;
e) Gesellschaften spanischen Rechts mit der
Bezeichnung: ‚sociedad anónima’, ‚sociedad
comanditaria por acciones’, ‚sociedad de
responsabilidad limitada’ sowie öffentlich-
rechtliche Körperschaften, deren Tätigkeit
unter das Privatrecht fällt;
f) Gesellschaften französischen Rechts mit der
Bezeichnung: ‚société anonyme’, ‚société en
commandite par actions’, ‚société à responsa-
bilité limitée’ sowie die staatlichen Industrie-
und Handelsbetriebe und -unternehmen;
g) Gesellschaften irischen Rechts mit der
Bezeichnung: ‚public companies limited by
shares or by guarantee’, ‚private companies
limited by shares or by guarantee’, gemäß den
‚Industrial and Provident Societies Acts’ einge-
tragene Einrichtungen oder gemäß den ‚Build-
ing Societies Acts’ eingetragene ‚building
societies’;
h) Gesellschaften italienischen Rechts mit der
Bezeichnung: ‚società per azioni’, ‚società in
accomandita per azioni’, ‚società a responsabi-
lità limitata’ sowie staatliche und private Indus-
trie- und Handelsunternehmen;
i) Gesellschaften luxemburgischen Rechts mit
der Bezeichnung: ‚société anonyme’, ‚société
en commandite par actions’ und ‚société à
responsabilité limitée’;
j) Gesellschaften niederländischen Rechts mit
der Bezeichnung: ‚naamloze vennootschap’
und ‚besloten vennootschap met beperkte
aansprakelijkheid’;
k) Gesellschaften österreichischen Rechts mit der
Bezeichnung: ‚Aktiengesellschaft’ und ‚Gesell-
schaft mit beschränkter Haftung’;
l) Gesellschaften portugiesischen Rechts in Form
von Handelsgesellschaften oder zivilrechtli-
chen Handelsgesellschaften sowie Genossen-
schaften und öffentliche Unternehmen;
m) Gesellschaften finnischen Rechts mit der
Bezeichnung: ‚osakeyhtiö/aktiebolag’, ‚osuus-
kunta/andelslag’, ‚säästöpankki/sparbank’ und
‚vakuutusyhtiö/försäkringsbolag’;
n) Gesellschaften schwedischen Rechts mit der
Bezeichnung: ‚aktiebolag’ und ‚försäkrings-
aktiebolag’;
o) nach dem Recht des Vereinigten Königreichs
gegründete Gesellschaften.
2. Steuern im Sinne von § 50g Abs. 3 Nr. 5 Buchsta-
be a Doppelbuchstabe cc – Artikel 3 Buchstabe a
Unterbuchstabe iii der genannten Richtlinie – sind
– impôt des sociétés/vennootschapsbelasting in
Belgien,
– selskabsskat in Dänemark,
– Körperschaftsteuer in Deutschland,
– ΦÞρος εισοδµατος νοµικñν προσñπων in
Griechenland,
– impuesto sobre sociedades in Spanien,
– impôt sur les sociétés in Frankreich,
– corporation tax in Irland,
– imposta sul reddito delle persone giuridiche in
Italien,
– impôt sur le revenu des collectivités in Luxem-
burg,
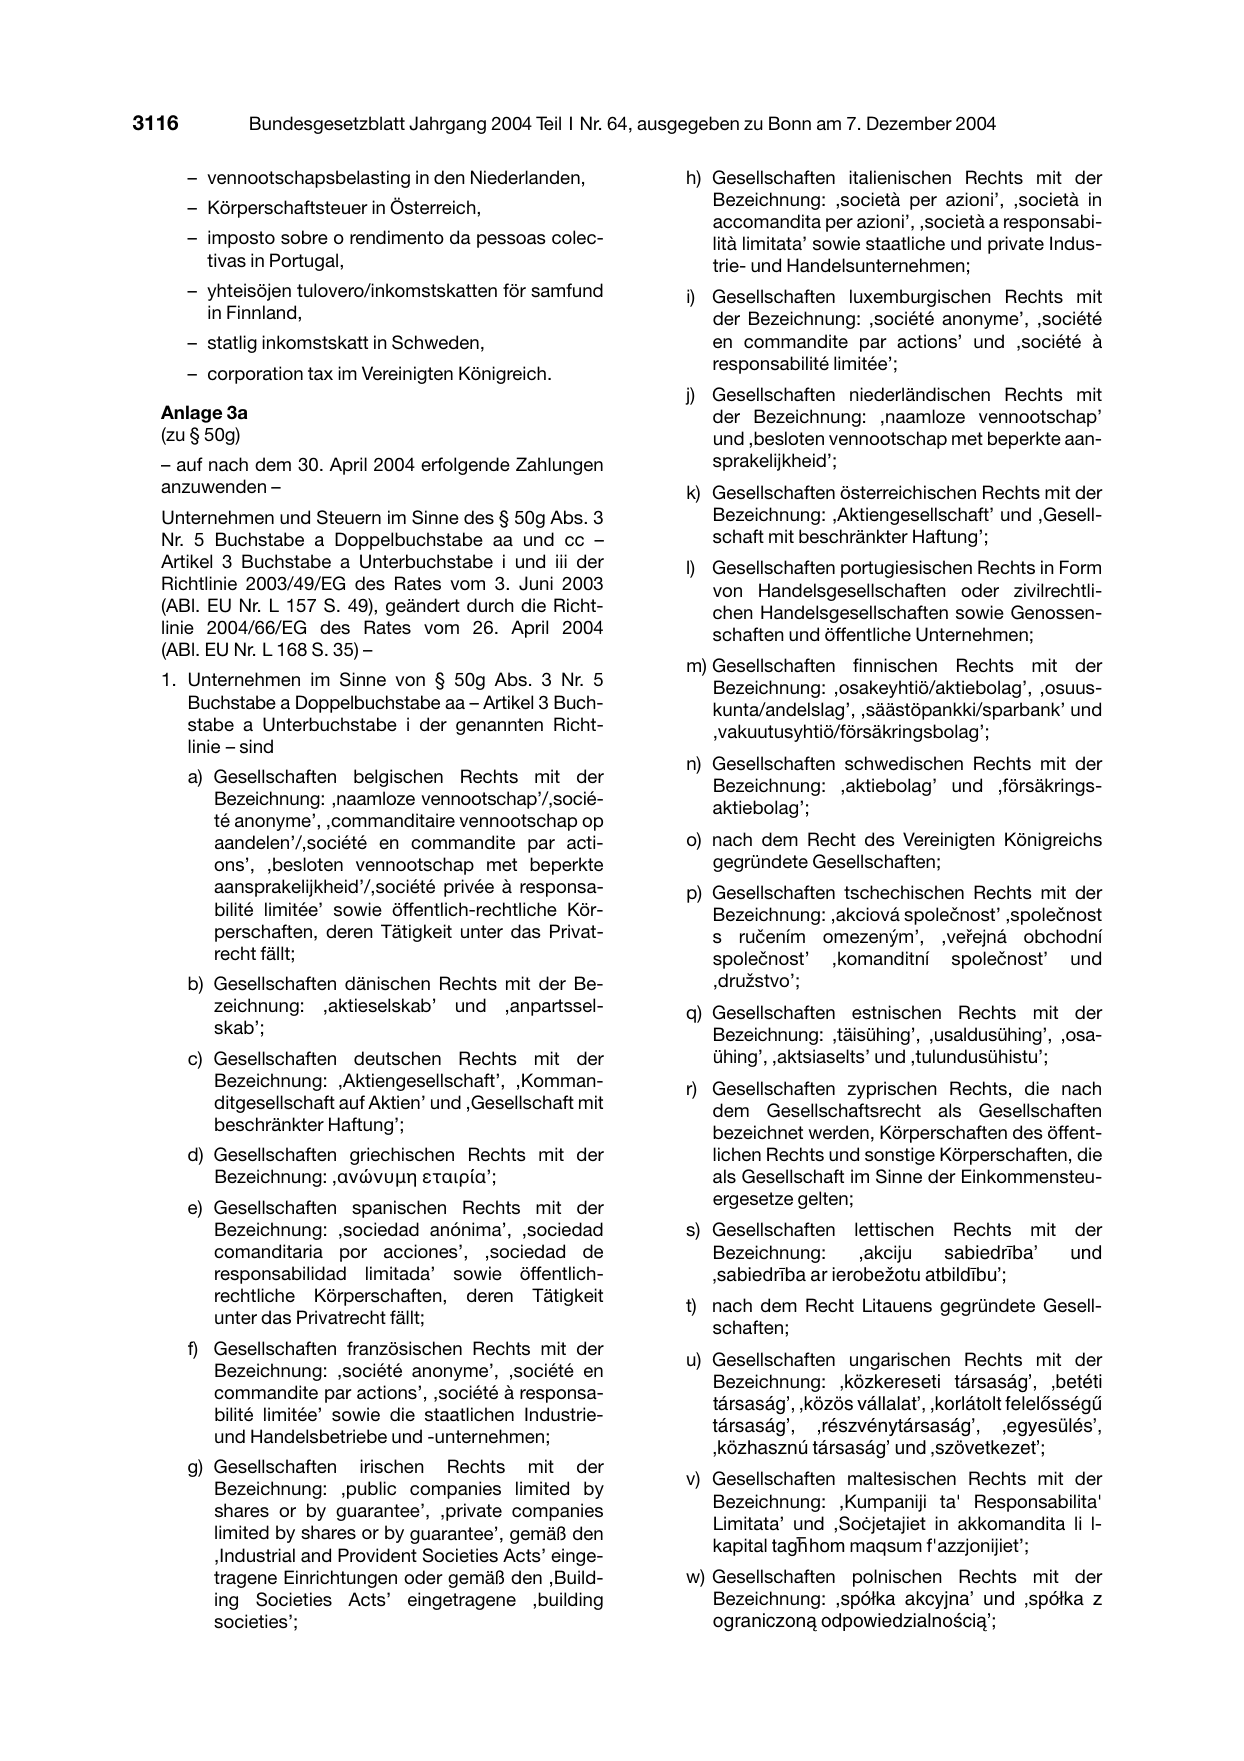
       – vennootschapsbelasting in den Niederlanden,
       – Körperschaftsteuer in Österreich,

       – imposto sobre o rendimento da pessoas colec-
         tivas in Portugal,
       – yhteisöjen tulovero/inkomstskatten för samfund
         in Finnland,
       – statlig inkomstskatt in Schweden,

       – corporation tax im Vereinigten Königreich.

  Anlage 3a
  (zu § 50g)
  – auf nach dem 30. April 2004 erfolgende Zahlungen
  anzuwenden –
  Unternehmen und Steuern im Sinne des § 50g Abs. 3
  Nr. 5 Buchstabe a Doppelbuchstabe aa und cc –
  Artikel 3 Buchstabe a Unterbuchstabe i und iii der
  Richtlinie 2003/49/EG des Rates vom 3. Juni 2003
  (ABl. EU Nr. L 157 S. 49), geändert durch die Richt-
  linie 2004/66/EG des Rates vom 26. April 2004
  (ABl. EU Nr. L 168 S. 35) –

  1. Unternehmen im Sinne von § 50g Abs. 3 Nr. 5
     Buchstabe a Doppelbuchstabe aa – Artikel 3 Buch-
     stabe a Unterbuchstabe i der genannten Richt-
     linie – sind

       a) Gesellschaften belgischen Rechts mit der
          Bezeichnung: ‚naamloze vennootschap’/‚socié-
          té anonyme’, ‚commanditaire vennootschap op
          aandelen’/‚société en commandite par acti-
          ons’, ‚besloten vennootschap met beperkte
          aansprakelijkheid’/‚société privée à responsa-
          bilité limitée’ sowie öffentlich-rechtliche Kör-
          perschaften, deren Tätigkeit unter das Privat-
          recht fällt;
       b) Gesellschaften dänischen Rechts mit der Be-
          zeichnung: ‚aktieselskab’ und ‚anpartssel-
          skab’;
       c) Gesellschaften deutschen Rechts mit der
          Bezeichnung: ‚Aktiengesellschaft’, ‚Komman-
          ditgesellschaft auf Aktien’ und ‚Gesellschaft mit
          beschränkter Haftung’;
       d) Gesellschaften griechischen Rechts mit der
          Bezeichnung: ‚ανñνυµη εταιρÝα’;
       e) Gesellschaften spanischen Rechts mit der
          Bezeichnung: ‚sociedad anónima’, ‚sociedad
          comanditaria por acciones’, ‚sociedad de
          responsabilidad limitada’ sowie öffentlich-
          rechtliche Körperschaften, deren Tätigkeit

          unter das Privatrecht fällt;

       f) Gesellschaften französischen Rechts mit der

          Bezeichnung: ‚société anonyme’, ‚société en

          commandite par actions’, ‚société à responsa-

          bilité limitée’ sowie die staatlichen Industrie-

          und Handelsbetriebe und -unternehmen;

       g) Gesellschaften irischen Rechts mit der

          Bezeichnung: ‚public companies limited by

          shares or by guarantee’, ‚private companies

          limited by shares or by guarantee’, gemäß den

          ‚Industrial and Provident Societies Acts’ einge-
          tragene Einrichtungen oder gemäß den ‚Build-
          ing Societies Acts’ eingetragene ‚building
          societies’;

h) Gesellschaften italienischen Rechts mit der
   Bezeichnung: ‚società per azioni’, ‚società in
   accomandita per azioni’, ‚società a responsabi-
   lità limitata’ sowie staatliche und private Indus-
   trie- und Handelsunternehmen;
i) Gesellschaften luxemburgischen Rechts mit
   der Bezeichnung: ‚société anonyme’, ‚société
   en commandite par actions’ und ‚société à
   responsabilité limitée’;

j) Gesellschaften niederländischen Rechts mit
   der Bezeichnung: ‚naamloze vennootschap’
   und ‚besloten vennootschap met beperkte aan-
   sprakelijkheid’;
k) Gesellschaften österreichischen Rechts mit der
   Bezeichnung: ‚Aktiengesellschaft’ und ‚Gesell-
   schaft mit beschränkter Haftung’;
l) Gesellschaften portugiesischen Rechts in Form
   von Handelsgesellschaften oder zivilrechtli-
   chen Handelsgesellschaften sowie Genossen-
   schaften und öffentliche Unternehmen;

m) Gesellschaften finnischen Rechts mit der
   Bezeichnung: ‚osakeyhtiö/aktiebolag’, ‚osuus-
   kunta/andelslag’, ‚säästöpankki/sparbank’ und
   ‚vakuutusyhtiö/försäkringsbolag’;

n) Gesellschaften schwedischen Rechts mit der
   Bezeichnung: ‚aktiebolag’ und ‚försäkrings-
   aktiebolag’;

o) nach dem Recht des Vereinigten Königreichs
   gegründete Gesellschaften;
p) Gesellschaften tschechischen Rechts mit der
   Bezeichnung: ‚akciová společnost’ ,společnost
   s ručením omezeným’, ,veřejná obchodní
   společnost’ ,komanditní společnost’ und
   ,družstvo’;
q) Gesellschaften estnischen Rechts mit der
   Bezeichnung: ‚täisühing’, ‚usaldusühing’, ‚osa-
   ühing’, ‚aktsiaselts’ und ‚tulundusühistu’;
r) Gesellschaften zyprischen Rechts, die nach
   dem Gesellschaftsrecht als Gesellschaften
   bezeichnet werden, Körperschaften des öffent-
   lichen Rechts und sonstige Körperschaften, die
   als Gesellschaft im Sinne der Einkommensteu-
   ergesetze gelten;
s) Gesellschaften lettischen Rechts mit der
   Bezeichnung:       ‚akciju  sabiedr¥ba’ und
   ‚sabiedr¥ba ar ierobeÏotu atbild¥bu’;

t) nach dem Recht Litauens gegründete Gesell-

   schaften;

u) Gesellschaften ungarischen Rechts mit der

   Bezeichnung: ‚közkereseti társaság’, ‚betéti

   társaság’, ‚közös vállalat’, ‚korlátolt felelŒsségı

   társaság’, ‚részvénytársaság’, ‚egyesülés’,

   ‚közhasznú társaság’ und ‚szövetkezet’;

v) Gesellschaften maltesischen Rechts mit der

   Bezeichnung: ,Kumpaniji ta' Responsabilita'

   Limitata’ und ,Soċjetajiet in akkomandita li l-
              – hom maqsum f'azzjonijiet’;
   kapital tagh

w) Gesellschaften polnischen Rechts mit der
   Bezeichnung: ‚spó∏ka akcyjna’ und ‚spó∏ka z
   ograniczonà odpowiedzialnoÊcià’;
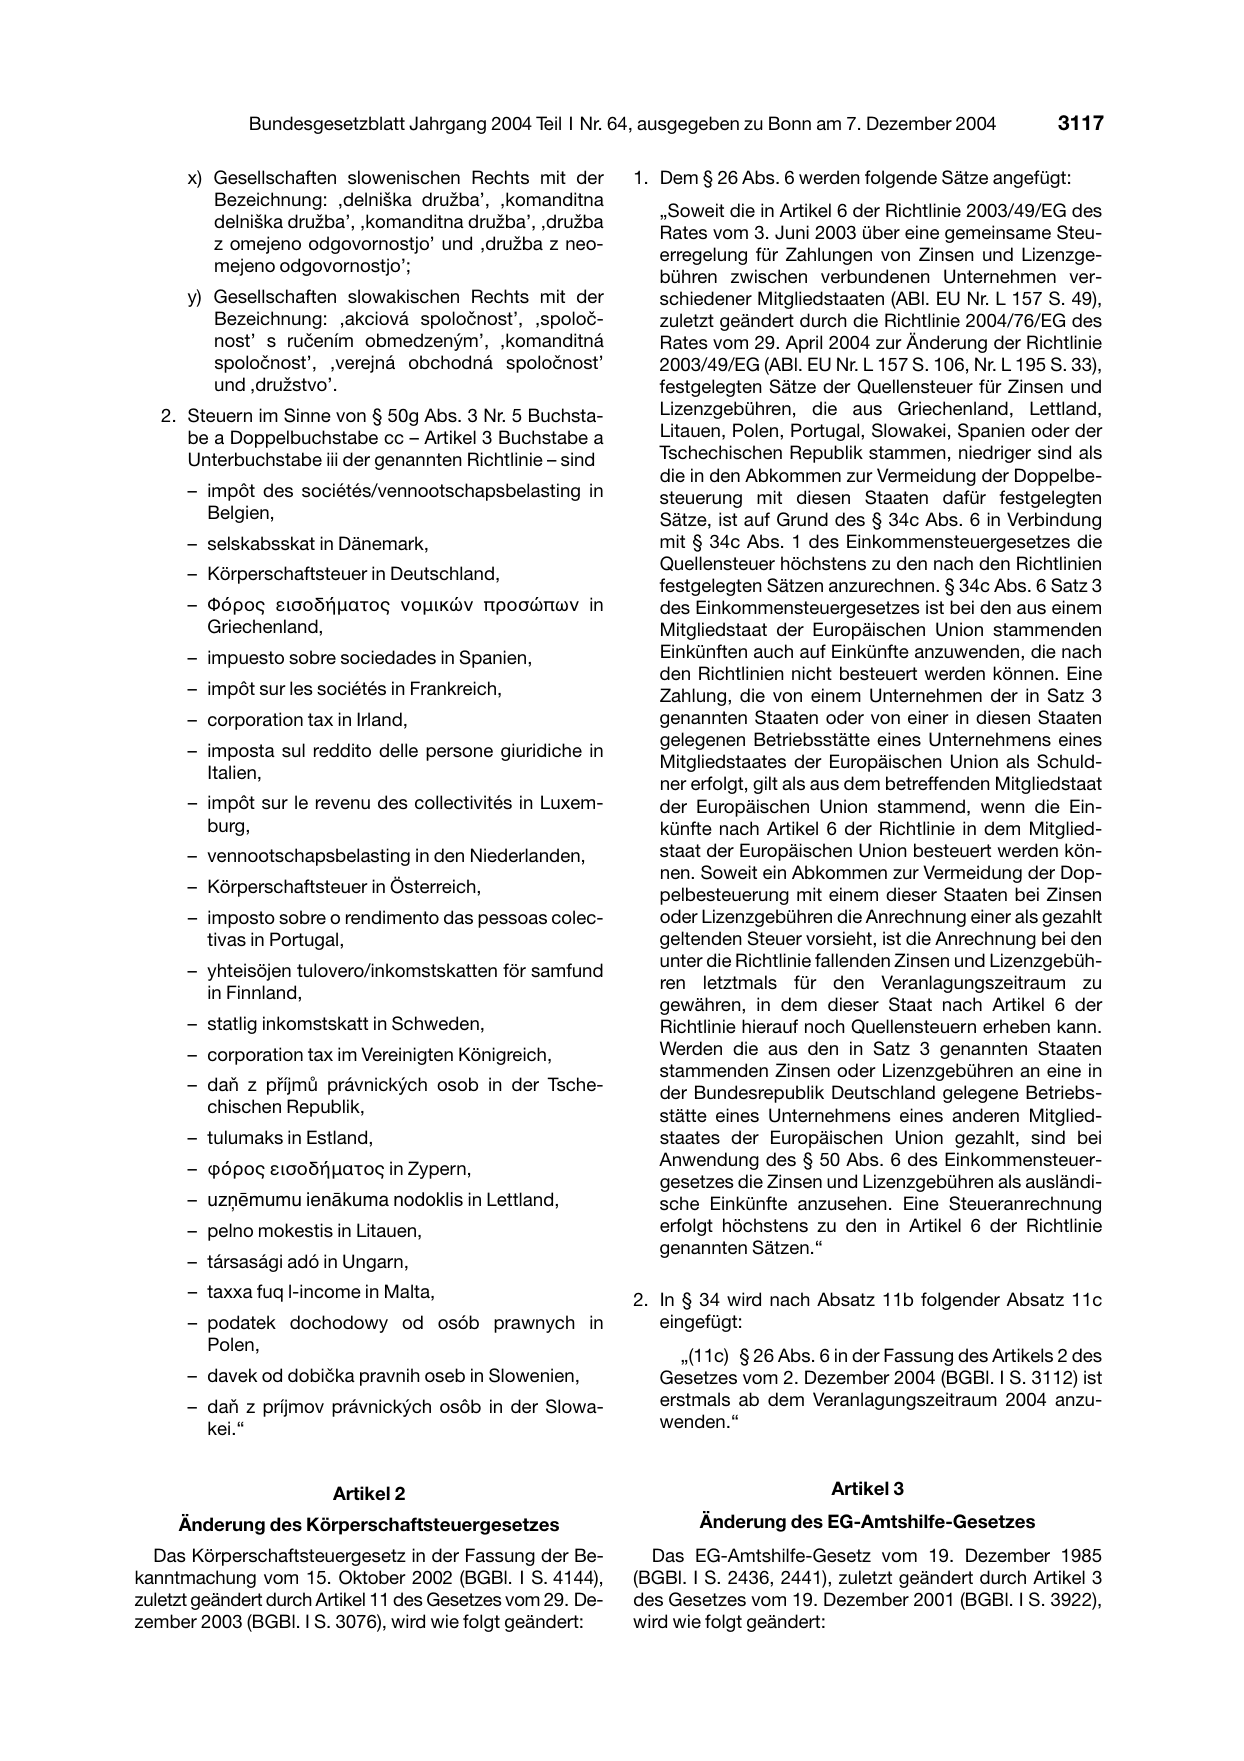
      x) Gesellschaften slowenischen Rechts mit der
         Bezeichnung: ‚delniška družba’, ,komanditna

         delniška družba’, ,komanditna družba’, ,družba

         z omejeno odgovornostjo’ und ,družba z neo-

         mejeno odgovornostjo’;

      y) Gesellschaften slowakischen Rechts mit der
         Bezeichnung: ‚akciová spoločnost’, ,spoloč-
         nost’ s ručením obmedzeným’, ,komanditná
         spoločnost’, ,verejná obchodná spoločnost’
         und ,družstvo’.
   2. Steuern im Sinne von § 50g Abs. 3 Nr. 5 Buchsta-
      be a Doppelbuchstabe cc – Artikel 3 Buchstabe a
      Unterbuchstabe iii der genannten Richtlinie – sind

      – impôt des sociétés/vennootschapsbelasting in
        Belgien,
      – selskabsskat in Dänemark,

      – Körperschaftsteuer in Deutschland,

      – ΦÞρος εισοδܵατος νοµικñν προσñπων in
        Griechenland,
      – impuesto sobre sociedades in Spanien,

      – impôt sur les sociétés in Frankreich,
      – corporation tax in Irland,

      – imposta sul reddito delle persone giuridiche in

        Italien,

      – impôt sur le revenu des collectivités in Luxem-
        burg,
      – vennootschapsbelasting in den Niederlanden,

      – Körperschaftsteuer in Österreich,
      – imposto sobre o rendimento das pessoas colec-
        tivas in Portugal,

      – yhteisöjen tulovero/inkomstskatten för samfund

        in Finnland,

      – statlig inkomstskatt in Schweden,
      – corporation tax im Vereinigten Königreich,

      – daň z příjmů právnických osob in der Tsche-
        chischen Republik,
      – tulumaks in Estland,

      – φÞρος εισοδܵατος in Zypern,

      – uz¿ïmumu ienÇkuma nodoklis in Lettland,
      – pelno mokestis in Litauen,

      – társasági adó in Ungarn,
      – taxxa fuq l-income in Malta,
      – podatek dochodowy od osób prawnych in
        Polen,

      – davek od dobička pravnih oseb in Slowenien,
      – daň z príjmov právnických osôb in der Slowa-
        kei.“

                        Artikel 2
     Änderung des Körperschaftsteuergesetzes
  Das Körperschaftsteuergesetz in der Fassung der Be-
kanntmachung vom 15. Oktober 2002 (BGBl. I S. 4144),
zuletzt geändert durch Artikel 11 des Gesetzes vom 29. De-
zember 2003 (BGBl. I S. 3076), wird wie folgt geändert:

1. Dem § 26 Abs. 6 werden folgende Sätze angefügt:

   „Soweit die in Artikel 6 der Richtlinie 2003/49/EG des

   Rates vom 3. Juni 2003 über eine gemeinsame Steu-

   erregelung für Zahlungen von Zinsen und Lizenzge-

   bühren zwischen verbundenen Unternehmen ver-
   schiedener Mitgliedstaaten (ABl. EU Nr. L 157 S. 49),
   zuletzt geändert durch die Richtlinie 2004/76/EG des
   Rates vom 29. April 2004 zur Änderung der Richtlinie
   2003/49/EG (ABl. EU Nr. L 157 S. 106, Nr. L 195 S. 33),
   festgelegten Sätze der Quellensteuer für Zinsen und
   Lizenzgebühren, die aus Griechenland, Lettland,
   Litauen, Polen, Portugal, Slowakei, Spanien oder der
   Tschechischen Republik stammen, niedriger sind als
   die in den Abkommen zur Vermeidung der Doppelbe-
   steuerung mit diesen Staaten dafür festgelegten
   Sätze, ist auf Grund des § 34c Abs. 6 in Verbindung
   mit § 34c Abs. 1 des Einkommensteuergesetzes die
   Quellensteuer höchstens zu den nach den Richtlinien

   festgelegten Sätzen anzurechnen. § 34c Abs. 6 Satz 3
   des Einkommensteuergesetzes ist bei den aus einem
   Mitgliedstaat der Europäischen Union stammenden
   Einkünften auch auf Einkünfte anzuwenden, die nach
   den Richtlinien nicht besteuert werden können. Eine
   Zahlung, die von einem Unternehmen der in Satz 3
   genannten Staaten oder von einer in diesen Staaten
   gelegenen Betriebsstätte eines Unternehmens eines

   Mitgliedstaates der Europäischen Union als Schuld-

   ner erfolgt, gilt als aus dem betreffenden Mitgliedstaat
   der Europäischen Union stammend, wenn die Ein-
   künfte nach Artikel 6 der Richtlinie in dem Mitglied-
   staat der Europäischen Union besteuert werden kön-
   nen. Soweit ein Abkommen zur Vermeidung der Dop-
   pelbesteuerung mit einem dieser Staaten bei Zinsen
   oder Lizenzgebühren die Anrechnung einer als gezahlt
   geltenden Steuer vorsieht, ist die Anrechnung bei den
   unter die Richtlinie fallenden Zinsen und Lizenzgebüh-

   ren letztmals für den Veranlagungszeitraum zu

   gewähren, in dem dieser Staat nach Artikel 6 der
   Richtlinie hierauf noch Quellensteuern erheben kann.
   Werden die aus den in Satz 3 genannten Staaten
   stammenden Zinsen oder Lizenzgebühren an eine in
   der Bundesrepublik Deutschland gelegene Betriebs-
   stätte eines Unternehmens eines anderen Mitglied-
   staates der Europäischen Union gezahlt, sind bei
   Anwendung des § 50 Abs. 6 des Einkommensteuer-

   gesetzes die Zinsen und Lizenzgebühren als ausländi-
   sche Einkünfte anzusehen. Eine Steueranrechnung
   erfolgt höchstens zu den in Artikel 6 der Richtlinie
   genannten Sätzen.“

2. In § 34 wird nach Absatz 11b folgender Absatz 11c
   eingefügt:

     „(11c) § 26 Abs. 6 in der Fassung des Artikels 2 des
   Gesetzes vom 2. Dezember 2004 (BGBl. I S. 3112) ist
   erstmals ab dem Veranlagungszeitraum 2004 anzu-
   wenden.“

                        Artikel 3
        Änderung des EG-Amtshilfe-Gesetzes
  Das EG-Amtshilfe-Gesetz vom 19. Dezember 1985
(BGBl. I S. 2436, 2441), zuletzt geändert durch Artikel 3
des Gesetzes vom 19. Dezember 2001 (BGBl. I S. 3922),
wird wie folgt geändert:
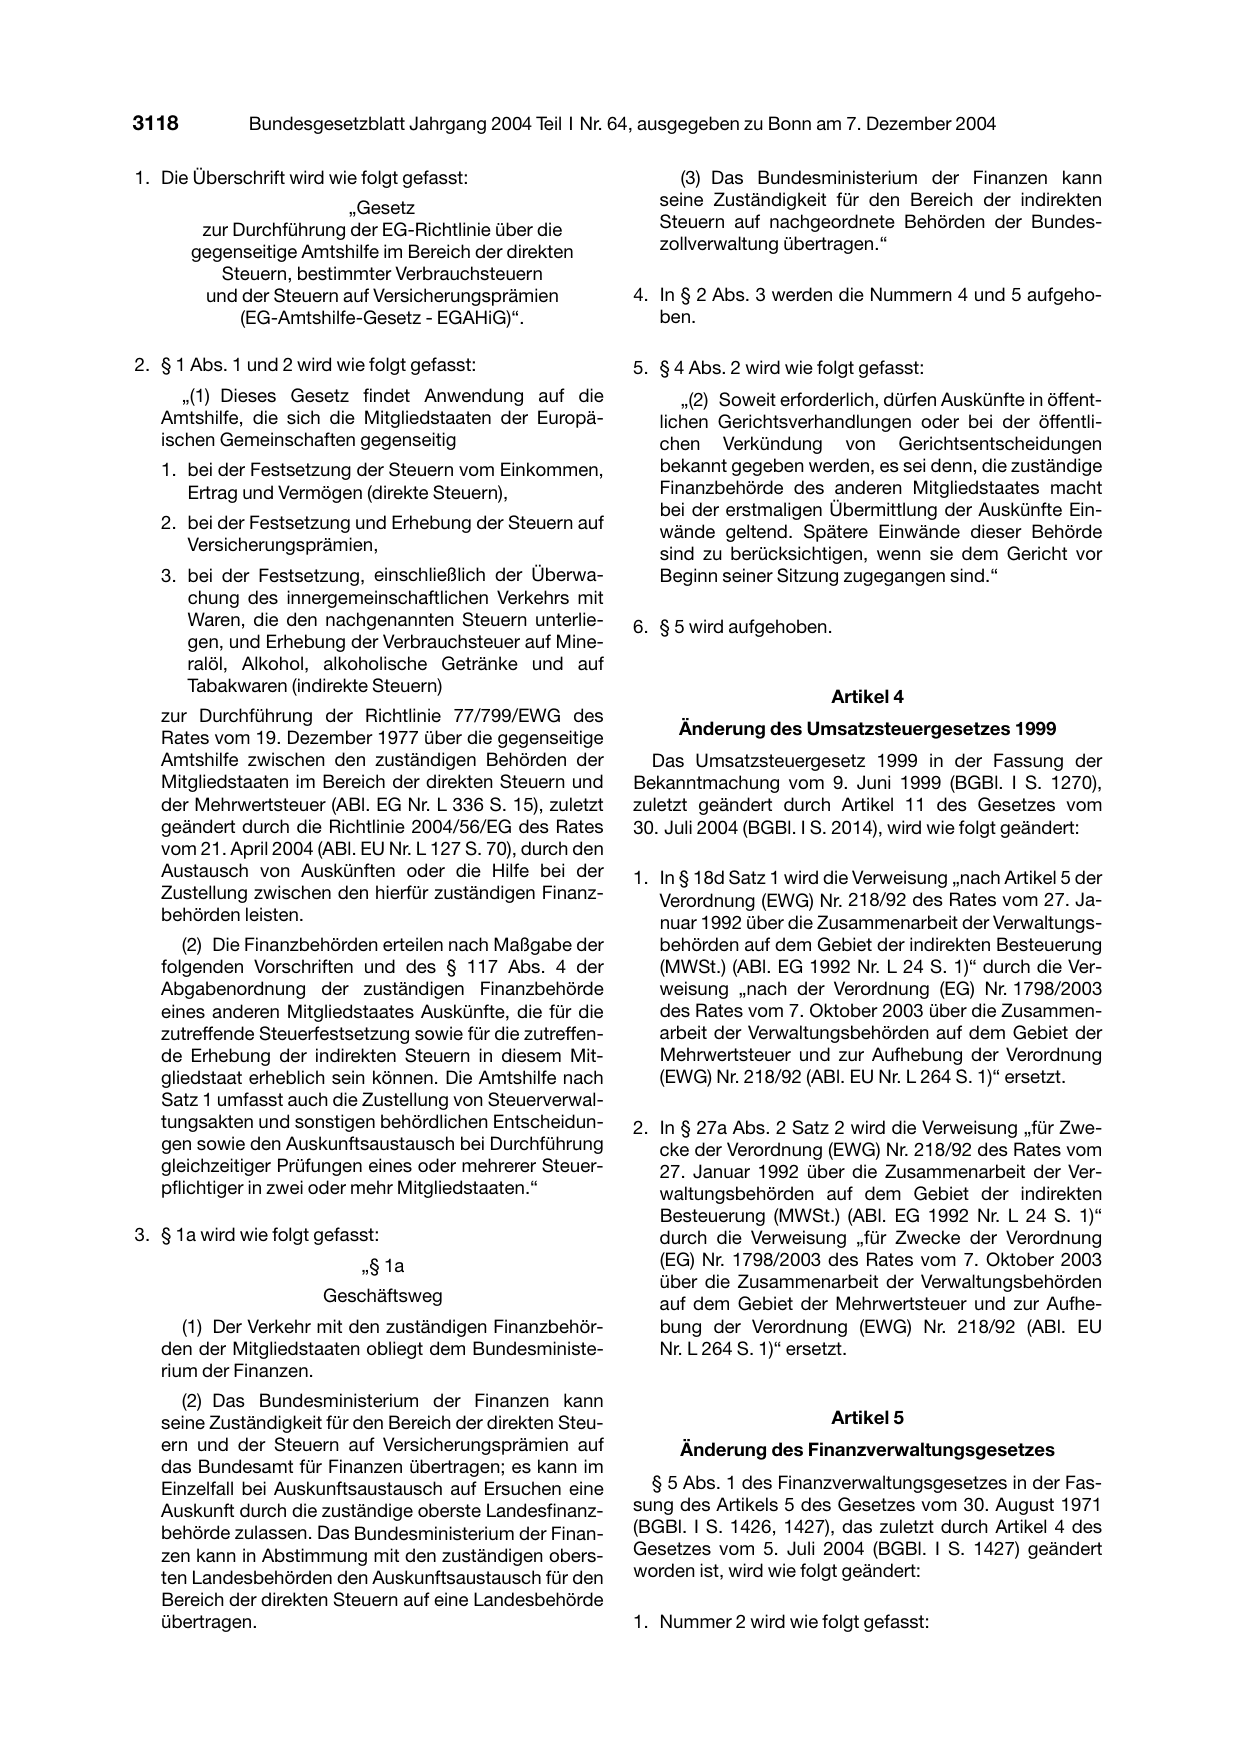
1. Die Überschrift wird wie folgt gefasst:
                         „Gesetz
        zur Durchführung der EG-Richtlinie über die
       gegenseitige Amtshilfe im Bereich der direkten
          Steuern, bestimmter Verbrauchsteuern
        und der Steuern auf Versicherungsprämien
             (EG-Amtshilfe-Gesetz - EGAHiG)“.

2. § 1 Abs. 1 und 2 wird wie folgt gefasst:
      „(1) Dieses Gesetz findet Anwendung auf die
   Amtshilfe, die sich die Mitgliedstaaten der Europä-
   ischen Gemeinschaften gegenseitig
   1. bei der Festsetzung der Steuern vom Einkommen,
      Ertrag und Vermögen (direkte Steuern),

   2. bei der Festsetzung und Erhebung der Steuern auf
      Versicherungsprämien,

   3. bei der Festsetzung, einschließlich der Überwa-
      chung des innergemeinschaftlichen Verkehrs mit
      Waren, die den nachgenannten Steuern unterlie-
      gen, und Erhebung der Verbrauchsteuer auf Mine-
      ralöl, Alkohol, alkoholische Getränke und auf
      Tabakwaren (indirekte Steuern)

   zur Durchführung der Richtlinie 77/799/EWG des
   Rates vom 19. Dezember 1977 über die gegenseitige
   Amtshilfe zwischen den zuständigen Behörden der
   Mitgliedstaaten im Bereich der direkten Steuern und
   der Mehrwertsteuer (ABl. EG Nr. L 336 S. 15), zuletzt
   geändert durch die Richtlinie 2004/56/EG des Rates
   vom 21. April 2004 (ABl. EU Nr. L 127 S. 70), durch den
   Austausch von Auskünften oder die Hilfe bei der
   Zustellung zwischen den hierfür zuständigen Finanz-
   behörden leisten.
      (2) Die Finanzbehörden erteilen nach Maßgabe der
   folgenden Vorschriften und des § 117 Abs. 4 der
   Abgabenordnung der zuständigen Finanzbehörde
   eines anderen Mitgliedstaates Auskünfte, die für die
   zutreffende Steuerfestsetzung sowie für die zutreffen-
   de Erhebung der indirekten Steuern in diesem Mit-
   gliedstaat erheblich sein können. Die Amtshilfe nach
   Satz 1 umfasst auch die Zustellung von Steuerverwal-
   tungsakten und sonstigen behördlichen Entscheidun-
   gen sowie den Auskunftsaustausch bei Durchführung
   gleichzeitiger Prüfungen eines oder mehrerer Steuer-
   pflichtiger in zwei oder mehr Mitgliedstaaten.“

3. § 1a wird wie folgt gefasst:
                            㤠1a

                       Geschäftsweg
      (1) Der Verkehr mit den zuständigen Finanzbehör-
   den der Mitgliedstaaten obliegt dem Bundesministe-
   rium der Finanzen.
      (2) Das Bundesministerium der Finanzen kann
   seine Zuständigkeit für den Bereich der direkten Steu-
   ern und der Steuern auf Versicherungsprämien auf
   das Bundesamt für Finanzen übertragen; es kann im
   Einzelfall bei Auskunftsaustausch auf Ersuchen eine
   Auskunft durch die zuständige oberste Landesfinanz-
   behörde zulassen. Das Bundesministerium der Finan-
   zen kann in Abstimmung mit den zuständigen obers-
   ten Landesbehörden den Auskunftsaustausch für den
   Bereich der direkten Steuern auf eine Landesbehörde
   übertragen.

     (3) Das Bundesministerium der Finanzen kann
   seine Zuständigkeit für den Bereich der indirekten
   Steuern auf nachgeordnete Behörden der Bundes-
   zollverwaltung übertragen.“

4. In § 2 Abs. 3 werden die Nummern 4 und 5 aufgeho-
   ben.

5. § 4 Abs. 2 wird wie folgt gefasst:
      „(2) Soweit erforderlich, dürfen Auskünfte in öffent-
   lichen Gerichtsverhandlungen oder bei der öffentli-
   chen Verkündung von Gerichtsentscheidungen
   bekannt gegeben werden, es sei denn, die zuständige
   Finanzbehörde des anderen Mitgliedstaates macht
   bei der erstmaligen Übermittlung der Auskünfte Ein-
   wände geltend. Spätere Einwände dieser Behörde

   sind zu berücksichtigen, wenn sie dem Gericht vor
   Beginn seiner Sitzung zugegangen sind.“

6. § 5 wird aufgehoben.

                         Artikel 4

     Änderung des Umsatzsteuergesetzes 1999
  Das Umsatzsteuergesetz 1999 in der Fassung der
Bekanntmachung vom 9. Juni 1999 (BGBl. I S. 1270),
zuletzt geändert durch Artikel 11 des Gesetzes vom
30. Juli 2004 (BGBl. I S. 2014), wird wie folgt geändert:

1. In § 18d Satz 1 wird die Verweisung „nach Artikel 5 der
   Verordnung (EWG) Nr. 218/92 des Rates vom 27. Ja-
   nuar 1992 über die Zusammenarbeit der Verwaltungs-
   behörden auf dem Gebiet der indirekten Besteuerung
   (MWSt.) (ABl. EG 1992 Nr. L 24 S. 1)“ durch die Ver-
   weisung „nach der Verordnung (EG) Nr. 1798/2003
   des Rates vom 7. Oktober 2003 über die Zusammen-
   arbeit der Verwaltungsbehörden auf dem Gebiet der
   Mehrwertsteuer und zur Aufhebung der Verordnung
   (EWG) Nr. 218/92 (ABl. EU Nr. L 264 S. 1)“ ersetzt.

2. In § 27a Abs. 2 Satz 2 wird die Verweisung „für Zwe-
   cke der Verordnung (EWG) Nr. 218/92 des Rates vom
   27. Januar 1992 über die Zusammenarbeit der Ver-
   waltungsbehörden auf dem Gebiet der indirekten
   Besteuerung (MWSt.) (ABl. EG 1992 Nr. L 24 S. 1)“
   durch die Verweisung „für Zwecke der Verordnung
   (EG) Nr. 1798/2003 des Rates vom 7. Oktober 2003
   über die Zusammenarbeit der Verwaltungsbehörden
   auf dem Gebiet der Mehrwertsteuer und zur Aufhe-
   bung der Verordnung (EWG) Nr. 218/92 (ABl. EU
   Nr. L 264 S. 1)“ ersetzt.

                         Artikel 5
      Änderung des Finanzverwaltungsgesetzes

  § 5 Abs. 1 des Finanzverwaltungsgesetzes in der Fas-
sung des Artikels 5 des Gesetzes vom 30. August 1971
(BGBl. I S. 1426, 1427), das zuletzt durch Artikel 4 des
Gesetzes vom 5. Juli 2004 (BGBl. I S. 1427) geändert
worden ist, wird wie folgt geändert:

1. Nummer 2 wird wie folgt gefasst:
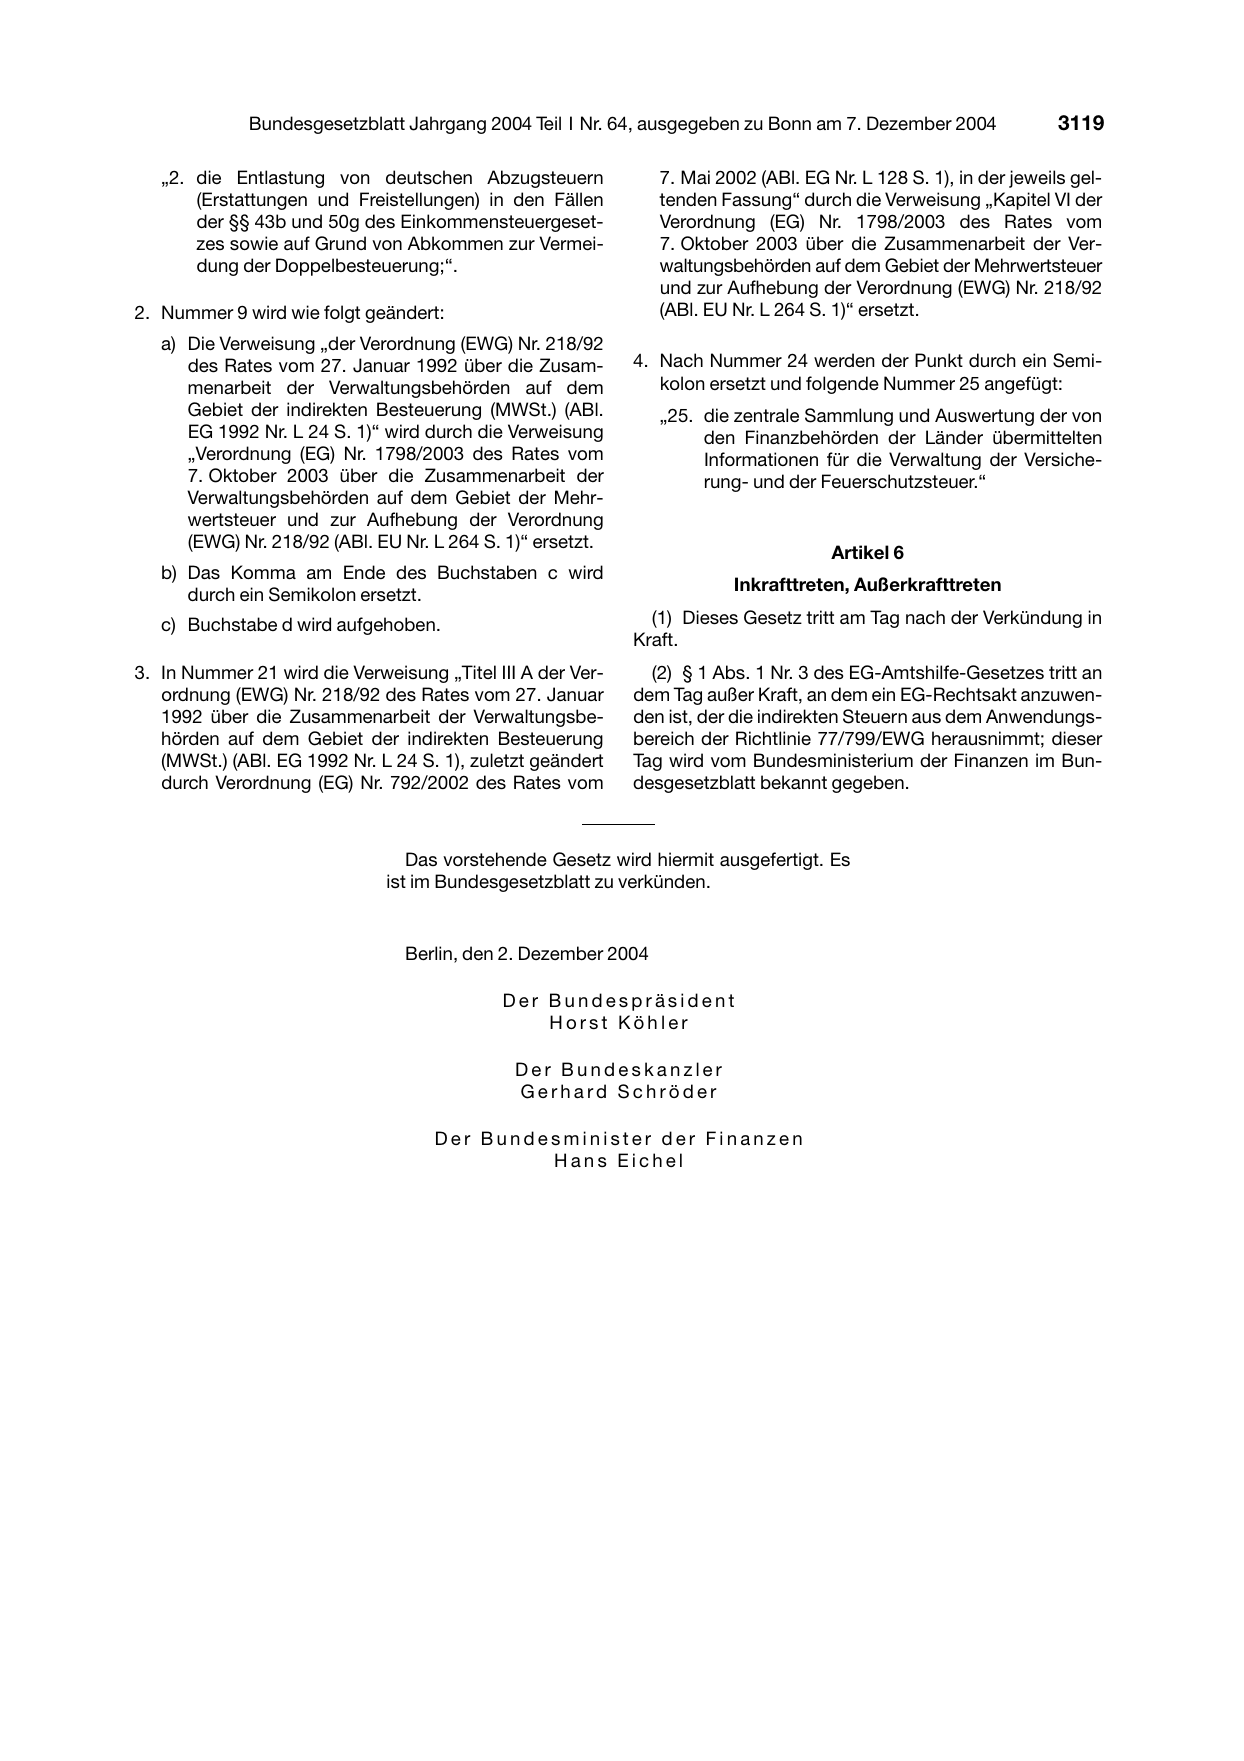
   „2. die Entlastung von deutschen Abzugsteuern
       (Erstattungen und Freistellungen) in den Fällen
       der §§ 43b und 50g des Einkommensteuergeset-
       zes sowie auf Grund von Abkommen zur Vermei-
       dung der Doppelbesteuerung;“.

2. Nummer 9 wird wie folgt geändert:
   a) Die Verweisung „der Verordnung (EWG) Nr. 218/92
      des Rates vom 27. Januar 1992 über die Zusam-
      menarbeit der Verwaltungsbehörden auf dem
      Gebiet der indirekten Besteuerung (MWSt.) (ABl.
      EG 1992 Nr. L 24 S. 1)“ wird durch die Verweisung
      „Verordnung (EG) Nr. 1798/2003 des Rates vom
      7. Oktober 2003 über die Zusammenarbeit der
      Verwaltungsbehörden auf dem Gebiet der Mehr-
      wertsteuer und zur Aufhebung der Verordnung
      (EWG) Nr. 218/92 (ABl. EU Nr. L 264 S. 1)“ ersetzt.

   b) Das Komma am Ende des Buchstaben c wird

      durch ein Semikolon ersetzt.
   c) Buchstabe d wird aufgehoben.

3. In Nummer 21 wird die Verweisung „Titel III A der Ver-
   ordnung (EWG) Nr. 218/92 des Rates vom 27. Januar
   1992 über die Zusammenarbeit der Verwaltungsbe-
   hörden auf dem Gebiet der indirekten Besteuerung
   (MWSt.) (ABl. EG 1992 Nr. L 24 S. 1), zuletzt geändert
   durch Verordnung (EG) Nr. 792/2002 des Rates vom

   7. Mai 2002 (ABl. EG Nr. L 128 S. 1), in der jeweils gel-
   tenden Fassung“ durch die Verweisung „Kapitel VI der
   Verordnung (EG) Nr. 1798/2003 des Rates vom
   7. Oktober 2003 über die Zusammenarbeit der Ver-
   waltungsbehörden auf dem Gebiet der Mehrwertsteuer
   und zur Aufhebung der Verordnung (EWG) Nr. 218/92
   (ABl. EU Nr. L 264 S. 1)“ ersetzt.

4. Nach Nummer 24 werden der Punkt durch ein Semi-
   kolon ersetzt und folgende Nummer 25 angefügt:
   „25. die zentrale Sammlung und Auswertung der von
        den Finanzbehörden der Länder übermittelten
        Informationen für die Verwaltung der Versiche-
        rung- und der Feuerschutzsteuer.“

                         Artikel 6

            Inkrafttreten, Außerkrafttreten

  (1) Dieses Gesetz tritt am Tag nach der Verkündung in
Kraft.
  (2) § 1 Abs. 1 Nr. 3 des EG-Amtshilfe-Gesetzes tritt an
dem Tag außer Kraft, an dem ein EG-Rechtsakt anzuwen-
den ist, der die indirekten Steuern aus dem Anwendungs-
bereich der Richtlinie 77/799/EWG herausnimmt; dieser
Tag wird vom Bundesministerium der Finanzen im Bun-
desgesetzblatt bekannt gegeben.
                                 Das vorstehende Gesetz wird hiermit ausgefertigt. Es
                              ist im Bundesgesetzblatt zu
verkünden.
                                Berlin, den 2. Dezember 2004
                                            Der Bundespräsident
                                                Horst Köhler
                                              Der Bundeskanzler
                                              Gerhard Schröder
                                    Der Bundesminister der Finanzen
                                             Hans Eichel
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2004 I S. 3112. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 2875cdb57fd924ad….