Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2003, S. 2840
BGBl. 2003 I S. 2840 · 32.333 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
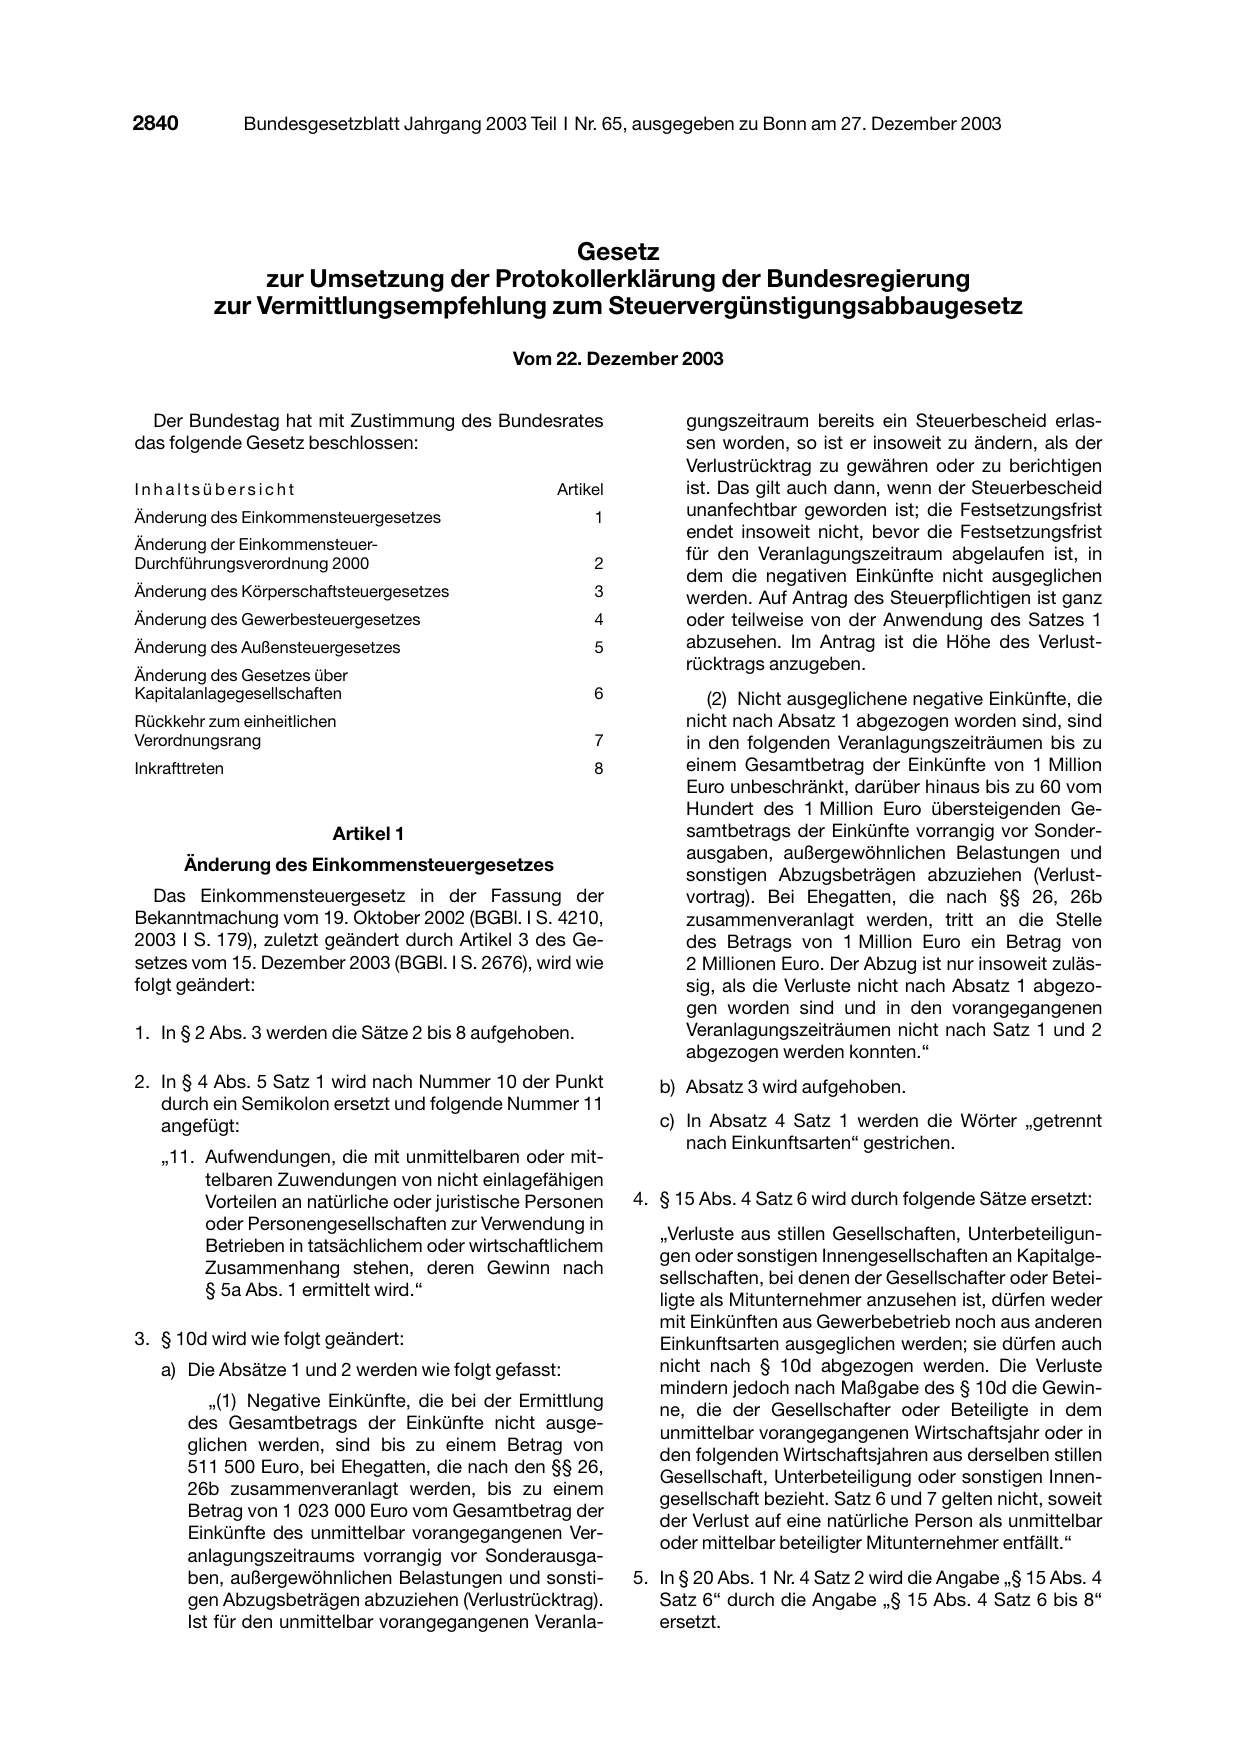
                                        Gesetz
                zur Umsetzung der Protokollerklärung der Bundesregierung
           zur Vermittlungsempfehlung zum Steuervergünstigungsabbaugesetz
                                              Vom 22. Dezember 2003

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

Inhaltsübersicht                                   Artikel
Änderung des Einkommensteuergesetzes                    1

Änderung der Einkommensteuer-

Durchführungsverordnung 2000                            2

Änderung des Körperschaftsteuergesetzes                 3
Änderung des Gewerbesteuergesetzes                      4
Änderung des Außensteuergesetzes                        5

Änderung des Gesetzes über
Kapitalanlagegesellschaften                             6
Rückkehr zum einheitlichen
Verordnungsrang                                         7
Inkrafttreten                                           8

                          Artikel 1

       Änderung des Einkommensteuergesetzes

   Das Einkommensteuergesetz in der Fassung der
Bekanntmachung vom 19. Oktober 2002 (BGBl. I S. 4210,
2003 I S. 179), zuletzt geändert durch Artikel 3 des Ge-
setzes vom 15. Dezember 2003 (BGBl. I S. 2676), wird wie
folgt geändert:

1. In § 2 Abs. 3 werden die Sätze 2 bis 8 aufgehoben.

2. In § 4 Abs. 5 Satz 1 wird nach Nummer 10 der Punkt
   durch ein Semikolon ersetzt und folgende Nummer 11
   angefügt:

   „11. Aufwendungen, die mit unmittelbaren oder mit-
        telbaren Zuwendungen von nicht einlagefähigen
        Vorteilen an natürliche oder juristische Personen
        oder Personengesellschaften zur Verwendung in

        Betrieben in tatsächlichem oder wirtschaftlichem

        Zusammenhang stehen, deren Gewinn nach

        § 5a Abs. 1 ermittelt wird.“

3. § 10d wird wie folgt geändert:
   a) Die Absätze 1 und 2 werden wie folgt gefasst:

          „(1) Negative Einkünfte, die bei der Ermittlung

       des Gesamtbetrags der Einkünfte nicht ausge-

       glichen werden, sind bis zu einem Betrag von

       511 500 Euro, bei Ehegatten, die nach den §§ 26,

       26b zusammenveranlagt werden, bis zu einem

       Betrag von 1 023 000 Euro vom Gesamtbetrag der

       Einkünfte des unmittelbar vorangegangenen Ver-

       anlagungszeitraums vorrangig vor Sonderausga-
       ben, außergewöhnlichen Belastungen und sonsti-
       gen Abzugsbeträgen abzuziehen (Verlustrücktrag).
       Ist für den unmittelbar vorangegangenen Veranla-

      gungszeitraum bereits ein Steuerbescheid erlas-
      sen worden, so ist er insoweit zu ändern, als der
      Verlustrücktrag zu gewähren oder zu berichtigen
      ist. Das gilt auch dann, wenn der Steuerbescheid
      unanfechtbar geworden ist; die Festsetzungsfrist
      endet insoweit nicht, bevor die Festsetzungsfrist

      für den Veranlagungszeitraum abgelaufen ist, in

      dem die negativen Einkünfte nicht ausgeglichen
      werden. Auf Antrag des Steuerpflichtigen ist ganz
      oder teilweise von der Anwendung des Satzes 1
      abzusehen. Im Antrag ist die Höhe des Verlust-
      rücktrags anzugeben.

         (2) Nicht ausgeglichene negative Einkünfte, die
      nicht nach Absatz 1 abgezogen worden sind, sind
      in den folgenden Veranlagungszeiträumen bis zu
      einem Gesamtbetrag der Einkünfte von 1 Million
      Euro unbeschränkt, darüber hinaus bis zu 60 vom
      Hundert des 1 Million Euro übersteigenden Ge-
      samtbetrags der Einkünfte vorrangig vor Sonder-
      ausgaben, außergewöhnlichen Belastungen und

      sonstigen Abzugsbeträgen abzuziehen (Verlust-
      vortrag). Bei Ehegatten, die nach §§ 26, 26b
      zusammenveranlagt werden, tritt an die Stelle
      des Betrags von 1 Million Euro ein Betrag von
      2 Millionen Euro. Der Abzug ist nur insoweit zuläs-
      sig, als die Verluste nicht nach Absatz 1 abgezo-
      gen worden sind und in den vorangegangenen
      Veranlagungszeiträumen nicht nach Satz 1 und 2
      abgezogen werden konnten.“
   b) Absatz 3 wird aufgehoben.

   c) In Absatz 4 Satz 1 werden die Wörter „getrennt
      nach Einkunftsarten“ gestrichen.

4. § 15 Abs. 4 Satz 6 wird durch folgende Sätze ersetzt:

   „Verluste aus stillen Gesellschaften, Unterbeteiligun-

   gen oder sonstigen Innengesellschaften an Kapitalge-

   sellschaften, bei denen der Gesellschafter oder Betei-

   ligte als Mitunternehmer anzusehen ist, dürfen weder
   mit Einkünften aus Gewerbebetrieb noch aus anderen
   Einkunftsarten ausgeglichen werden; sie dürfen auch
   nicht nach § 10d abgezogen werden. Die Verluste
   mindern jedoch nach Maßgabe des § 10d die Gewin-

   ne, die der Gesellschafter oder Beteiligte in dem

   unmittelbar vorangegangenen Wirtschaftsjahr oder in

   den folgenden Wirtschaftsjahren aus derselben stillen

   Gesellschaft, Unterbeteiligung oder sonstigen Innen-

   gesellschaft bezieht. Satz 6 und 7 gelten nicht, soweit

   der Verlust auf eine natürliche Person als unmittelbar

   oder mittelbar beteiligter Mitunternehmer entfällt.“

5. In § 20 Abs. 1 Nr. 4 Satz 2 wird die Angabe „§ 15 Abs. 4
   Satz 6“ durch die Angabe „§ 15 Abs. 4 Satz 6 bis 8“
   ersetzt.
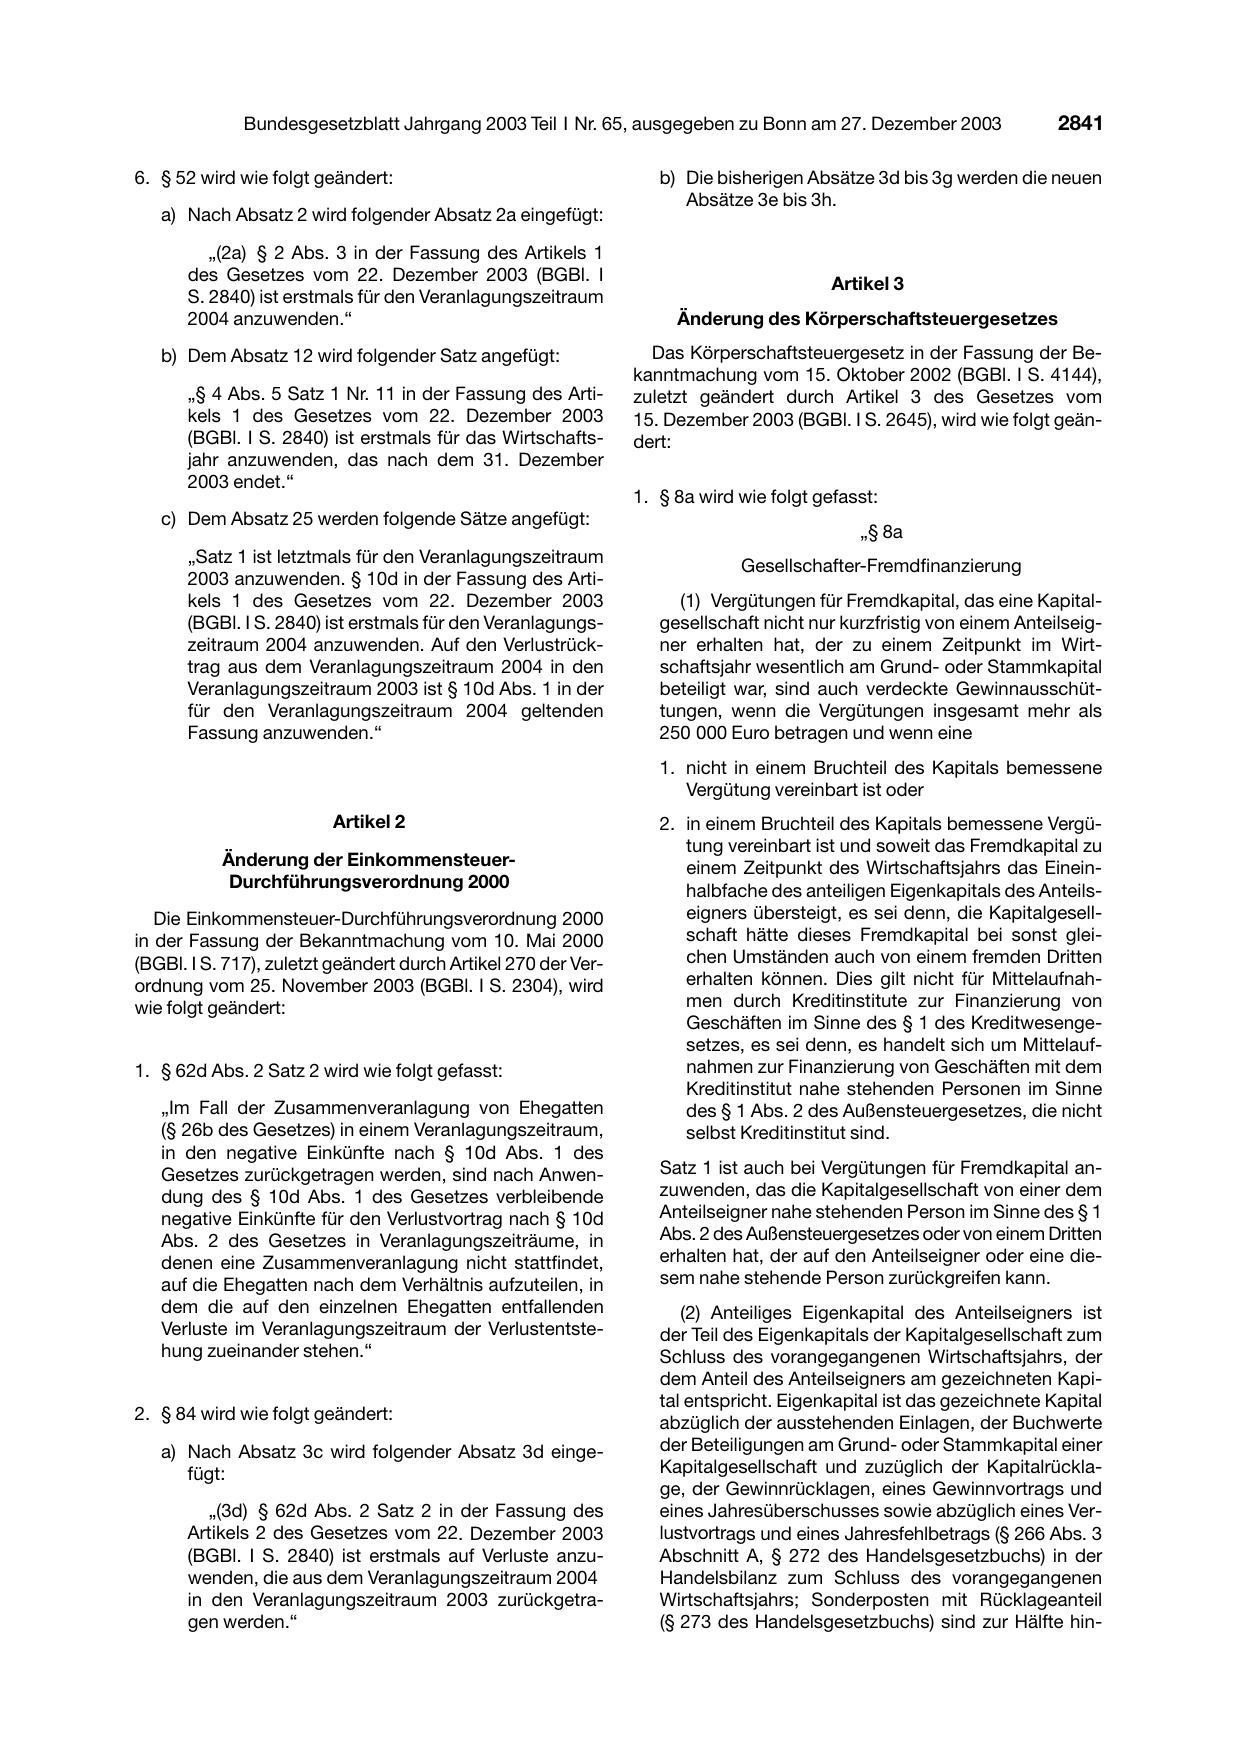
6. § 52 wird wie folgt geändert:

   a) Nach Absatz 2 wird folgender Absatz 2a eingefügt:

         „(2a) § 2 Abs. 3 in der Fassung des Artikels 1
      des Gesetzes vom 22. Dezember 2003 (BGBl. I

      S. 2840) ist erstmals für den Veranlagungszeitraum
      2004 anzuwenden.“

   b) Dem Absatz 12 wird folgender Satz angefügt:

      㤠4 Abs. 5 Satz 1 Nr. 11 in der Fassung des Arti-
      kels 1 des Gesetzes vom 22. Dezember 2003
      (BGBl. I S. 2840) ist erstmals für das Wirtschafts-
      jahr anzuwenden, das nach dem 31. Dezember
      2003 endet.“

   c) Dem Absatz 25 werden folgende Sätze angefügt:

      „Satz 1 ist letztmals für den Veranlagungszeitraum
      2003 anzuwenden. § 10d in der Fassung des Arti-
      kels 1 des Gesetzes vom 22. Dezember 2003
      (BGBl. I S. 2840) ist erstmals für den Veranlagungs-
      zeitraum 2004 anzuwenden. Auf den Verlustrück-
      trag aus dem Veranlagungszeitraum 2004 in den
      Veranlagungszeitraum 2003 ist § 10d Abs. 1 in der
      für den Veranlagungszeitraum 2004 geltenden
      Fassung anzuwenden.“

                         Artikel 2

           Änderung der Einkommensteuer-
            Durchführungsverordnung 2000
   Die Einkommensteuer-Durchführungsverordnung 2000
in der Fassung der Bekanntmachung vom 10. Mai 2000
(BGBl. I S. 717), zuletzt geändert durch Artikel 270 der Ver-
ordnung vom 25. November 2003 (BGBl. I S. 2304), wird
wie folgt geändert:

1. § 62d Abs. 2 Satz 2 wird wie folgt gefasst:

   „Im Fall der Zusammenveranlagung von Ehegatten
   (§ 26b des Gesetzes) in einem Veranlagungszeitraum,
   in den negative Einkünfte nach § 10d Abs. 1 des
   Gesetzes zurückgetragen werden, sind nach Anwen-
   dung des § 10d Abs. 1 des Gesetzes verbleibende
   negative Einkünfte für den Verlustvortrag nach § 10d
   Abs. 2 des Gesetzes in Veranlagungszeiträume, in
   denen eine Zusammenveranlagung nicht stattfindet,
   auf die Ehegatten nach dem Verhältnis aufzuteilen, in
   dem die auf den einzelnen Ehegatten entfallenden
   Verluste im Veranlagungszeitraum der Verlustentste-
   hung zueinander stehen.“

2. § 84 wird wie folgt geändert:
   a) Nach Absatz 3c wird folgender Absatz 3d einge-
      fügt:

         „(3d) § 62d Abs. 2 Satz 2 in der Fassung des
      Artikels 2 des Gesetzes vom 22. Dezember 2003
      (BGBl. I S. 2840) ist erstmals auf Verluste anzu-
      wenden, die aus dem Veranlagungszeitraum 2004
      in den Veranlagungszeitraum 2003 zurückgetra-
      gen werden.“

   b) Die bisherigen Absätze 3d bis 3g werden die neuen
      Absätze 3e bis 3h.

                         Artikel 3

     Änderung des Körperschaftsteuergesetzes

  Das Körperschaftsteuergesetz in der Fassung der Be-
kanntmachung vom 15. Oktober 2002 (BGBl. I S. 4144),
zuletzt geändert durch Artikel 3 des Gesetzes vom
15. Dezember 2003 (BGBl. I S. 2645), wird wie folgt geän-
dert:

1. § 8a wird wie folgt gefasst:

                            㤠8a
             Gesellschafter-Fremdfinanzierung

     (1) Vergütungen für Fremdkapital, das eine Kapital-
   gesellschaft nicht nur kurzfristig von einem Anteilseig-
   ner erhalten hat, der zu einem Zeitpunkt im Wirt-
   schaftsjahr wesentlich am Grund- oder Stammkapital
   beteiligt war, sind auch verdeckte Gewinnausschüt-
   tungen, wenn die Vergütungen insgesamt mehr als
   250 000 Euro betragen und wenn eine
   1. nicht in einem Bruchteil des Kapitals bemessene
      Vergütung vereinbart ist oder
   2. in einem Bruchteil des Kapitals bemessene Vergü-
      tung vereinbart ist und soweit das Fremdkapital zu
      einem Zeitpunkt des Wirtschaftsjahrs das Einein-
      halbfache des anteiligen Eigenkapitals des Anteils-
      eigners übersteigt, es sei denn, die Kapitalgesell-
      schaft hätte dieses Fremdkapital bei sonst glei-
      chen Umständen auch von einem fremden Dritten
      erhalten können. Dies gilt nicht für Mittelaufnah-
      men durch Kreditinstitute zur Finanzierung von
      Geschäften im Sinne des § 1 des Kreditwesenge-
      setzes, es sei denn, es handelt sich um Mittelauf-
      nahmen zur Finanzierung von Geschäften mit dem
      Kreditinstitut nahe stehenden Personen im Sinne
      des § 1 Abs. 2 des Außensteuergesetzes, die nicht
      selbst Kreditinstitut sind.

   Satz 1 ist auch bei Vergütungen für Fremdkapital an-
   zuwenden, das die Kapitalgesellschaft von einer dem
   Anteilseigner nahe stehenden Person im Sinne des § 1
   Abs. 2 des Außensteuergesetzes oder von einem Dritten
   erhalten hat, der auf den Anteilseigner oder eine die-
   sem nahe stehende Person zurückgreifen kann.
      (2) Anteiliges Eigenkapital des Anteilseigners ist
   der Teil des Eigenkapitals der Kapitalgesellschaft zum
   Schluss des vorangegangenen Wirtschaftsjahrs, der
   dem Anteil des Anteilseigners am gezeichneten Kapi-
   tal entspricht. Eigenkapital ist das gezeichnete Kapital
   abzüglich der ausstehenden Einlagen, der Buchwerte
   der Beteiligungen am Grund- oder Stammkapital einer
   Kapitalgesellschaft und zuzüglich der Kapitalrückla-
   ge, der Gewinnrücklagen, eines Gewinnvortrags und
   eines Jahresüberschusses sowie abzüglich eines Ver-
   lustvortrags und eines Jahresfehlbetrags (§ 266 Abs. 3
   Abschnitt A, § 272 des Handelsgesetzbuchs) in der
   Handelsbilanz zum Schluss des vorangegangenen
   Wirtschaftsjahrs; Sonderposten mit Rücklageanteil
   (§ 273 des Handelsgesetzbuchs) sind zur Hälfte hin-
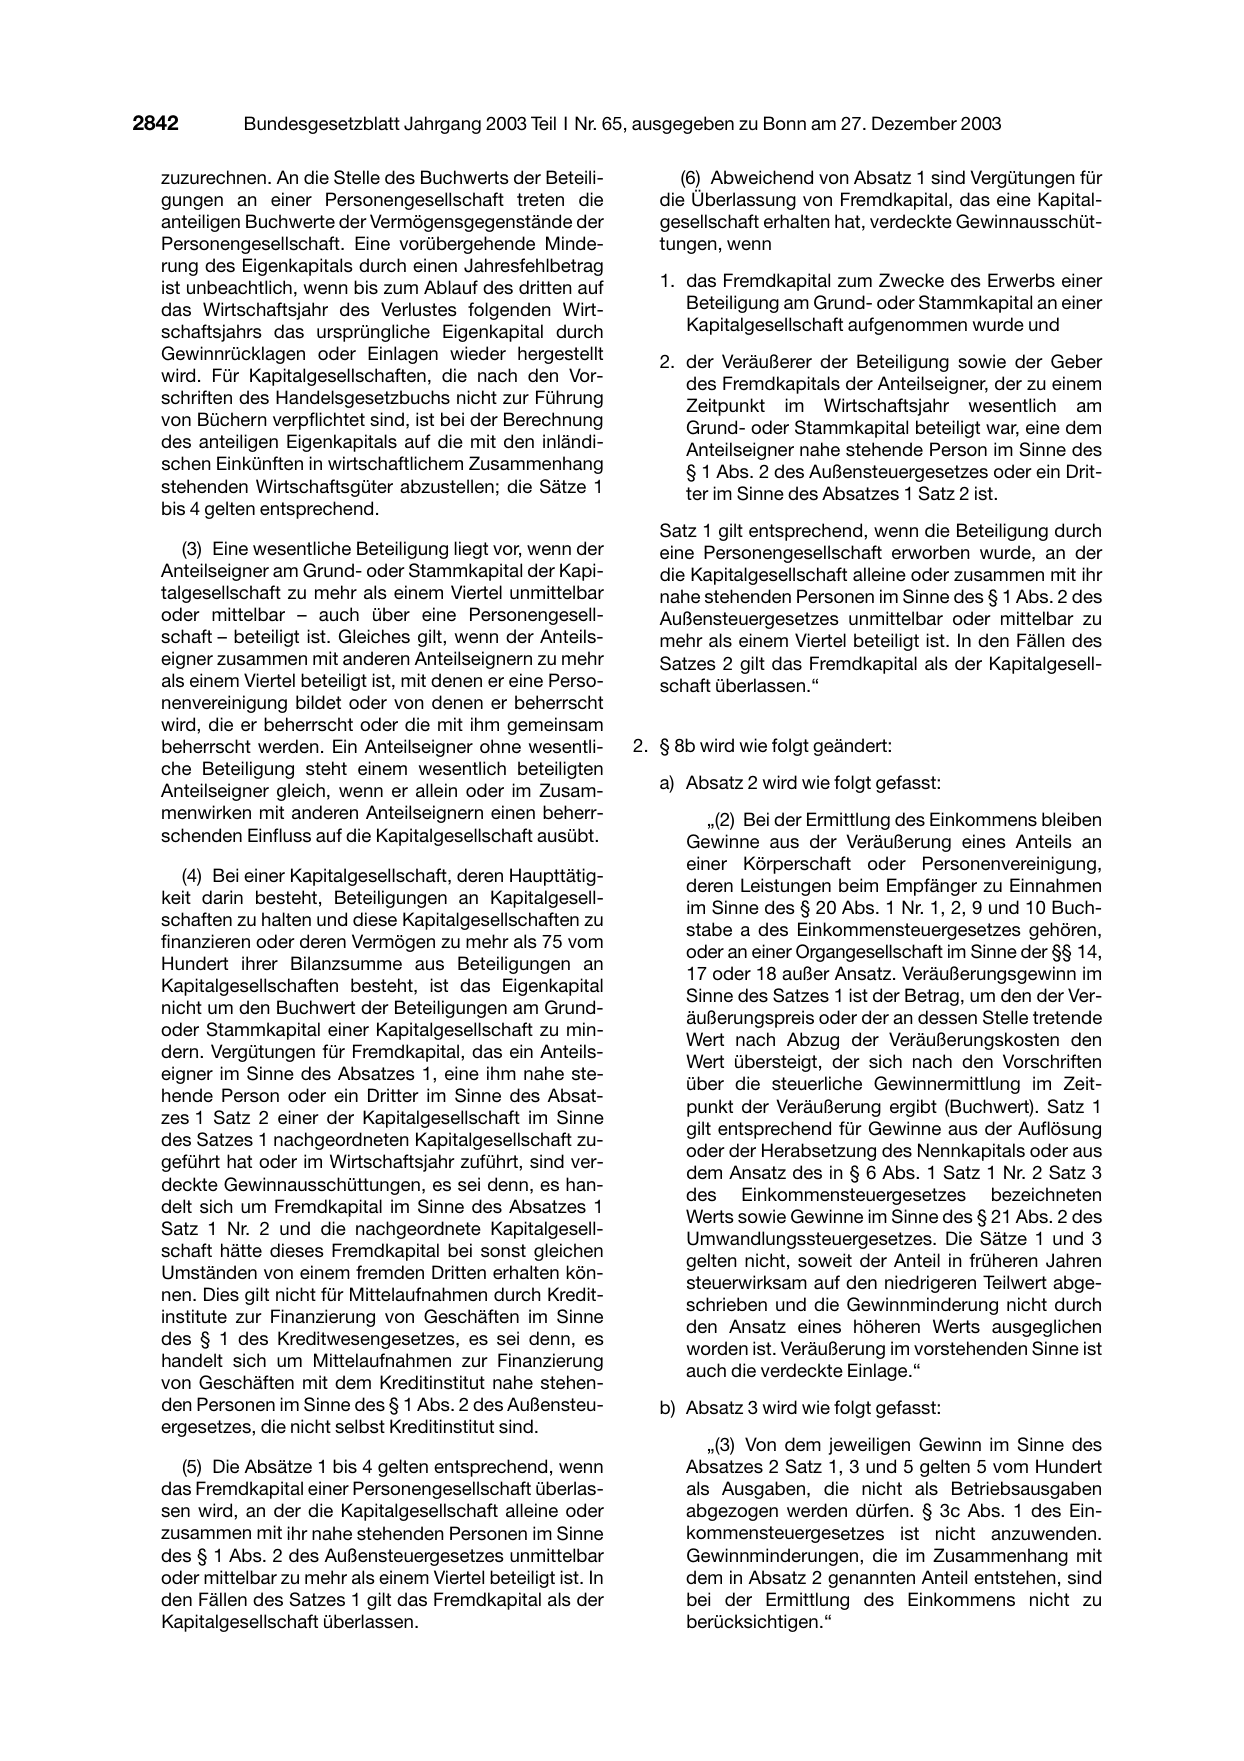
  zuzurechnen. An die Stelle des Buchwerts der Beteili-
  gungen an einer Personengesellschaft treten die
  anteiligen Buchwerte der Vermögensgegenstände der
  Personengesellschaft. Eine vorübergehende Minde-
  rung des Eigenkapitals durch einen Jahresfehlbetrag
  ist unbeachtlich, wenn bis zum Ablauf des dritten auf
  das Wirtschaftsjahr des Verlustes folgenden Wirt-
  schaftsjahrs das ursprüngliche Eigenkapital durch
  Gewinnrücklagen oder Einlagen wieder hergestellt
  wird. Für Kapitalgesellschaften, die nach den Vor-
  schriften des Handelsgesetzbuchs nicht zur Führung
  von Büchern verpflichtet sind, ist bei der Berechnung
  des anteiligen Eigenkapitals auf die mit den inländi-
  schen Einkünften in wirtschaftlichem Zusammenhang
  stehenden Wirtschaftsgüter abzustellen; die Sätze 1
  bis 4 gelten entsprechend.

     (3) Eine wesentliche Beteiligung liegt vor, wenn der
  Anteilseigner am Grund- oder Stammkapital der Kapi-
  talgesellschaft zu mehr als einem Viertel unmittelbar
  oder mittelbar – auch über eine Personengesell-
  schaft – beteiligt ist. Gleiches gilt, wenn der Anteils-
  eigner zusammen mit anderen Anteilseignern zu mehr
  als einem Viertel beteiligt ist, mit denen er eine Perso-
  nenvereinigung bildet oder von denen er beherrscht
  wird, die er beherrscht oder die mit ihm gemeinsam
  beherrscht werden. Ein Anteilseigner ohne wesentli-
  che Beteiligung steht einem wesentlich beteiligten
  Anteilseigner gleich, wenn er allein oder im Zusam-
  menwirken mit anderen Anteilseignern einen beherr-
  schenden Einfluss auf die Kapitalgesellschaft ausübt.

     (4) Bei einer Kapitalgesellschaft, deren Haupttätig-

  keit darin besteht, Beteiligungen an Kapitalgesell-

  schaften zu halten und diese Kapitalgesellschaften zu

  finanzieren oder deren Vermögen zu mehr als 75 vom

  Hundert ihrer Bilanzsumme aus Beteiligungen an

  Kapitalgesellschaften besteht, ist das Eigenkapital

  nicht um den Buchwert der Beteiligungen am Grund-

  oder Stammkapital einer Kapitalgesellschaft zu min-

  dern. Vergütungen für Fremdkapital, das ein Anteils-

  eigner im Sinne des Absatzes 1, eine ihm nahe ste-

  hende Person oder ein Dritter im Sinne des Absat-

  zes 1 Satz 2 einer der Kapitalgesellschaft im Sinne

  des Satzes 1 nachgeordneten Kapitalgesellschaft zu-

  geführt hat oder im Wirtschaftsjahr zuführt, sind ver-

  deckte Gewinnausschüttungen, es sei denn, es han-

  delt sich um Fremdkapital im Sinne des Absatzes 1

  Satz 1 Nr. 2 und die nachgeordnete Kapitalgesell-

  schaft hätte dieses Fremdkapital bei sonst gleichen

  Umständen von einem fremden Dritten erhalten kön-

  nen. Dies gilt nicht für Mittelaufnahmen durch Kredit-

  institute zur Finanzierung von Geschäften im Sinne

  des § 1 des Kreditwesengesetzes, es sei denn, es

  handelt sich um Mittelaufnahmen zur Finanzierung

  von Geschäften mit dem Kreditinstitut nahe stehen-
  den Personen im Sinne des § 1 Abs. 2 des Außensteu-
  ergesetzes, die nicht selbst Kreditinstitut sind.

    (5) Die Absätze 1 bis 4 gelten entsprechend, wenn
  das Fremdkapital einer Personengesellschaft überlas-
  sen wird, an der die Kapitalgesellschaft alleine oder
  zusammen mit ihr nahe stehenden Personen im Sinne
  des § 1 Abs. 2 des Außensteuergesetzes unmittelbar
  oder mittelbar zu mehr als einem Viertel beteiligt ist. In
  den Fällen des Satzes 1 gilt das Fremdkapital als der
  Kapitalgesellschaft überlassen.

      (6) Abweichend von Absatz 1 sind Vergütungen für
   die Überlassung von Fremdkapital, das eine Kapital-
   gesellschaft erhalten hat, verdeckte Gewinnausschüt-
   tungen, wenn

   1. das Fremdkapital zum Zwecke des Erwerbs einer
      Beteiligung am Grund- oder Stammkapital an einer
      Kapitalgesellschaft aufgenommen wurde und
   2. der Veräußerer der Beteiligung sowie der Geber
      des Fremdkapitals der Anteilseigner, der zu einem
      Zeitpunkt im Wirtschaftsjahr wesentlich am
      Grund- oder Stammkapital beteiligt war, eine dem
      Anteilseigner nahe stehende Person im Sinne des
      § 1 Abs. 2 des Außensteuergesetzes oder ein Drit-
      ter im Sinne des Absatzes 1 Satz 2 ist.

   Satz 1 gilt entsprechend, wenn die Beteiligung durch
   eine Personengesellschaft erworben wurde, an der
   die Kapitalgesellschaft alleine oder zusammen mit ihr
   nahe stehenden Personen im Sinne des § 1 Abs. 2 des
   Außensteuergesetzes unmittelbar oder mittelbar zu
   mehr als einem Viertel beteiligt ist. In den Fällen des
   Satzes 2 gilt das Fremdkapital als der Kapitalgesell-
   schaft überlassen.“

2. § 8b wird wie folgt geändert:

   a) Absatz 2 wird wie folgt gefasst:
         „(2) Bei der Ermittlung des Einkommens bleiben
      Gewinne aus der Veräußerung eines Anteils an
      einer Körperschaft oder Personenvereinigung,

      deren Leistungen beim Empfänger zu Einnahmen

      im Sinne des § 20 Abs. 1 Nr. 1, 2, 9 und 10 Buch-

      stabe a des Einkommensteuergesetzes gehören,

      oder an einer Organgesellschaft im Sinne der §§ 14,

      17 oder 18 außer Ansatz. Veräußerungsgewinn im

      Sinne des Satzes 1 ist der Betrag, um den der Ver-

      äußerungspreis oder der an dessen Stelle tretende

      Wert nach Abzug der Veräußerungskosten den

      Wert übersteigt, der sich nach den Vorschriften

      über die steuerliche Gewinnermittlung im Zeit-

      punkt der Veräußerung ergibt (Buchwert). Satz 1

      gilt entsprechend für Gewinne aus der Auflösung

      oder der Herabsetzung des Nennkapitals oder aus

      dem Ansatz des in § 6 Abs. 1 Satz 1 Nr. 2 Satz 3

      des Einkommensteuergesetzes bezeichneten

      Werts sowie Gewinne im Sinne des § 21 Abs. 2 des

      Umwandlungssteuergesetzes. Die Sätze 1 und 3

      gelten nicht, soweit der Anteil in früheren Jahren

      steuerwirksam auf den niedrigeren Teilwert abge-

      schrieben und die Gewinnminderung nicht durch

      den Ansatz eines höheren Werts ausgeglichen

      worden ist. Veräußerung im vorstehenden Sinne ist

      auch die verdeckte Einlage.“

   b) Absatz 3 wird wie folgt gefasst:

         „(3) Von dem jeweiligen Gewinn im Sinne des
      Absatzes 2 Satz 1, 3 und 5 gelten 5 vom Hundert
      als Ausgaben, die nicht als Betriebsausgaben
      abgezogen werden dürfen. § 3c Abs. 1 des Ein-
      kommensteuergesetzes ist nicht anzuwenden.
      Gewinnminderungen, die im Zusammenhang mit
      dem in Absatz 2 genannten Anteil entstehen, sind
      bei der Ermittlung des Einkommens nicht zu
      berücksichtigen.“
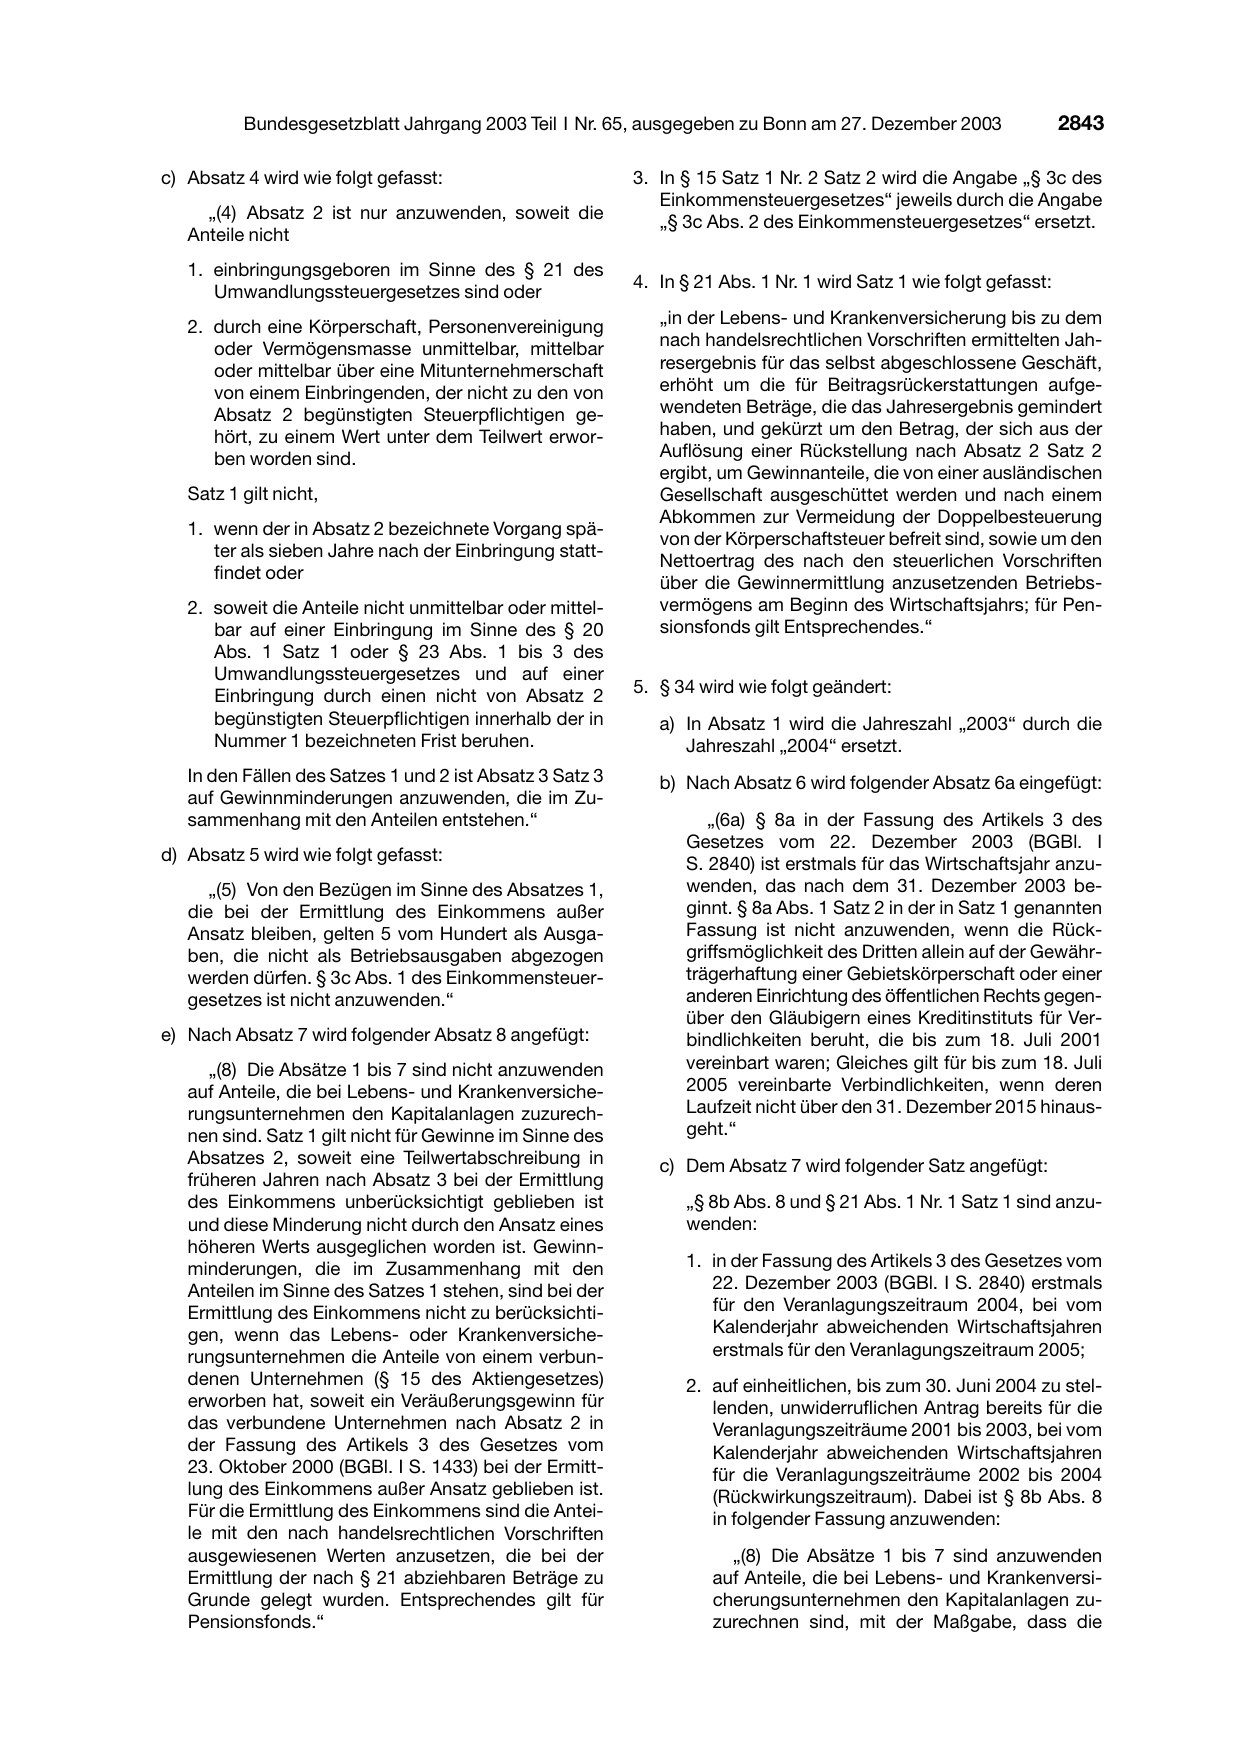
c) Absatz 4 wird wie folgt gefasst:

     „(4) Absatz 2 ist nur anzuwenden, soweit die
   Anteile nicht
   1. einbringungsgeboren im Sinne des § 21 des

      Umwandlungssteuergesetzes sind oder
   2. durch eine Körperschaft, Personenvereinigung
      oder Vermögensmasse unmittelbar, mittelbar
      oder mittelbar über eine Mitunternehmerschaft
      von einem Einbringenden, der nicht zu den von
      Absatz 2 begünstigten Steuerpflichtigen ge-
      hört, zu einem Wert unter dem Teilwert erwor-
      ben worden sind.

   Satz 1 gilt nicht,

   1. wenn der in Absatz 2 bezeichnete Vorgang spä-

      ter als sieben Jahre nach der Einbringung statt-

      findet oder

   2. soweit die Anteile nicht unmittelbar oder mittel-
      bar auf einer Einbringung im Sinne des § 20
      Abs. 1 Satz 1 oder § 23 Abs. 1 bis 3 des
      Umwandlungssteuergesetzes und auf einer
      Einbringung durch einen nicht von Absatz 2
      begünstigten Steuerpflichtigen innerhalb der in
      Nummer 1 bezeichneten Frist beruhen.
   In den Fällen des Satzes 1 und 2 ist Absatz 3 Satz 3
   auf Gewinnminderungen anzuwenden, die im Zu-
   sammenhang mit den Anteilen entstehen.“

d) Absatz 5 wird wie folgt gefasst:
      „(5) Von den Bezügen im Sinne des Absatzes 1,
   die bei der Ermittlung des Einkommens außer
   Ansatz bleiben, gelten 5 vom Hundert als Ausga-
   ben, die nicht als Betriebsausgaben abgezogen
   werden dürfen. § 3c Abs. 1 des Einkommensteuer-
   gesetzes ist nicht anzuwenden.“

e) Nach Absatz 7 wird folgender Absatz 8 angefügt:
      „(8) Die Absätze 1 bis 7 sind nicht anzuwenden
   auf Anteile, die bei Lebens- und Krankenversiche-
   rungsunternehmen den Kapitalanlagen zuzurech-
   nen sind. Satz 1 gilt nicht für Gewinne im Sinne des
   Absatzes 2, soweit eine Teilwertabschreibung in
   früheren Jahren nach Absatz 3 bei der Ermittlung
   des Einkommens unberücksichtigt geblieben ist
   und diese Minderung nicht durch den Ansatz eines
   höheren Werts ausgeglichen worden ist. Gewinn-
   minderungen, die im Zusammenhang mit den
   Anteilen im Sinne des Satzes 1 stehen, sind bei der
   Ermittlung des Einkommens nicht zu berücksichti-
   gen, wenn das Lebens- oder Krankenversiche-
   rungsunternehmen die Anteile von einem verbun-
   denen Unternehmen (§ 15 des Aktiengesetzes)
   erworben hat, soweit ein Veräußerungsgewinn für
   das verbundene Unternehmen nach Absatz 2 in
   der Fassung des Artikels 3 des Gesetzes vom
   23. Oktober 2000 (BGBl. I S. 1433) bei der Ermitt-
   lung des Einkommens außer Ansatz geblieben ist.
   Für die Ermittlung des Einkommens sind die Antei-
   le mit den nach handelsrechtlichen Vorschriften
   ausgewiesenen Werten anzusetzen, die bei der
   Ermittlung der nach § 21 abziehbaren Beträge zu
   Grunde gelegt wurden. Entsprechendes gilt für
   Pensionsfonds.“

3. In § 15 Satz 1 Nr. 2 Satz 2 wird die Angabe „§ 3c des
   Einkommensteuergesetzes“ jeweils durch die Angabe
   „§ 3c Abs. 2 des Einkommensteuergesetzes“ ersetzt.

4. In § 21 Abs. 1 Nr. 1 wird Satz 1 wie folgt gefasst:

   „in der Lebens- und Krankenversicherung bis zu dem
   nach handelsrechtlichen Vorschriften ermittelten Jah-
   resergebnis für das selbst abgeschlossene Geschäft,
   erhöht um die für Beitragsrückerstattungen aufge-
   wendeten Beträge, die das Jahresergebnis gemindert
   haben, und gekürzt um den Betrag, der sich aus der
   Auflösung einer Rückstellung nach Absatz 2 Satz 2
   ergibt, um Gewinnanteile, die von einer ausländischen
   Gesellschaft ausgeschüttet werden und nach einem
   Abkommen zur Vermeidung der Doppelbesteuerung

   von der Körperschaftsteuer befreit sind, sowie um den

   Nettoertrag des nach den steuerlichen Vorschriften

   über die Gewinnermittlung anzusetzenden Betriebs-
   vermögens am Beginn des Wirtschaftsjahrs; für Pen-
   sionsfonds gilt Entsprechendes.“

5. § 34 wird wie folgt geändert:
   a) In Absatz 1 wird die Jahreszahl „2003“ durch die
      Jahreszahl „2004“ ersetzt.
   b) Nach Absatz 6 wird folgender Absatz 6a eingefügt:

         „(6a) § 8a in der Fassung des Artikels 3 des
      Gesetzes vom 22. Dezember 2003 (BGBl. I
      S. 2840) ist erstmals für das Wirtschaftsjahr anzu-
      wenden, das nach dem 31. Dezember 2003 be-
      ginnt. § 8a Abs. 1 Satz 2 in der in Satz 1 genannten
      Fassung ist nicht anzuwenden, wenn die Rück-
      griffsmöglichkeit des Dritten allein auf der Gewähr-
      trägerhaftung einer Gebietskörperschaft oder einer
      anderen Einrichtung des öffentlichen Rechts gegen-
      über den Gläubigern eines Kreditinstituts für Ver-
      bindlichkeiten beruht, die bis zum 18. Juli 2001
      vereinbart waren; Gleiches gilt für bis zum 18. Juli
      2005 vereinbarte Verbindlichkeiten, wenn deren
      Laufzeit nicht über den 31. Dezember 2015 hinaus-
      geht.“
   c) Dem Absatz 7 wird folgender Satz angefügt:

      „§ 8b Abs. 8 und § 21 Abs. 1 Nr. 1 Satz 1 sind anzu-
      wenden:

      1. in der Fassung des Artikels 3 des Gesetzes vom
         22. Dezember 2003 (BGBl. I S. 2840) erstmals
         für den Veranlagungszeitraum 2004, bei vom
         Kalenderjahr abweichenden Wirtschaftsjahren
         erstmals für den Veranlagungszeitraum 2005;
      2. auf einheitlichen, bis zum 30. Juni 2004 zu stel-
         lenden, unwiderruflichen Antrag bereits für die
         Veranlagungszeiträume 2001 bis 2003, bei vom
         Kalenderjahr abweichenden Wirtschaftsjahren
         für die Veranlagungszeiträume 2002 bis 2004
         (Rückwirkungszeitraum). Dabei ist § 8b Abs. 8
         in folgender Fassung anzuwenden:

            „(8) Die Absätze 1 bis 7 sind anzuwenden
          auf Anteile, die bei Lebens- und Krankenversi-
          cherungsunternehmen den Kapitalanlagen zu-
          zurechnen sind, mit der Maßgabe, dass die
          Bezüge, Gewinne und Gewinnminderungen zu
          80 vom Hundert bei der Ermittlung des Einkom-
          mens zu berücksichtigen sind. Satz 1 gilt nicht
          für Gewinne im Sinne des Absatzes 2, soweit
          eine Teilwertabschreibung in früheren Jahren
          nach Absatz 3 bei der Ermittlung des Einkom-
          mens unberücksichtigt geblieben ist und diese
          Minderung nicht durch den Ansatz eines höhe-
          ren Werts ausgeglichen worden ist. Gewinn-
          minderungen, die im Zusammenhang mit den
          Anteilen im Sinne des Satzes 1 stehen, sind bei
          der Ermittlung des Einkommens nicht zu
          berücksichtigen, wenn das Lebens- oder Kran-
          kenversicherungsunternehmen die Anteile von
          einem verbundenen Unternehmen (§ 15 des
          Aktiengesetzes) erworben hat, soweit ein Ver-
          äußerungsgewinn für das verbundene Unter-
          nehmen nach Absatz 2 in der Fassung des Arti-
          kels 3 des Gesetzes vom 23. Oktober 2000
          (BGBl. I S. 1433) bei der Ermittlung des Einkom-
          mens außer Ansatz geblieben ist. Für die
          Ermittlung des Einkommens sind die Anteile mit
          den nach handelsrechtlichen Vorschriften aus-
          gewiesenen Werten anzusetzen, die bei der
          Ermittlung der nach § 21 abziehbaren Beträge
          zu Grunde gelegt wurden. Negative Einkünfte
          des Rückwirkungszeitraums dürfen nicht in
          Veranlagungszeiträume außerhalb dieses Zeit-
          raums rück- oder vorgetragen werden. Auf
          negative Einkünfte des Rückwirkungszeitraums
          ist § 14 Abs. 1 nicht anzuwenden. Entsprechen-
          des gilt für Pensionsfonds.“ “

                        Artikel 4

        Änderung des Gewerbesteuergesetzes

  Das Gewerbesteuergesetz in der Fassung der Be-
kanntmachung vom 15. Oktober 2002 (BGBl. I S. 4167),
zuletzt geändert durch Artikel 4 des Gesetzes vom
15. Dezember 2003 (BGBl. I S. 2645), wird wie folgt geän-

dert:

1. In § 8 Nr. 5 Satz 1 wird die Angabe „§ 3c des Einkom-
   mensteuergesetzes“ durch die Angabe „§ 3c Abs. 2
   des Einkommensteuergesetzes“ ersetzt.

2. § 9 wird wie folgt geändert:
   a) In Nummer 2 wird am Ende das Semikolon durch
      einen Punkt ersetzt und folgender Satz angefügt:

       „Satz 1 ist bei Lebens- und Krankenversicherungs-
       unternehmen nicht anzuwenden; für Pensions-
       fonds gilt Entsprechendes;“.

   b) In Nummer 2a wird am Ende das Semikolon durch
      einen Punkt ersetzt und folgender Satz angefügt:
       „Satz 1 ist bei Lebens- und Krankenversicherungs-
       unternehmen auf Gewinne aus Anteilen, die den
       Kapitalanlagen zuzurechnen sind, nicht anzuwen-
       den; für Pensionsfonds gilt Entsprechendes;“.

   c) In Nummer 7 wird am Ende das Semikolon durch
      einen Punkt ersetzt und folgender Satz angefügt:

      „Die Sätze 1 bis 5 sind bei Lebens- und Kranken-
      versicherungsunternehmen auf Gewinne aus An-
      teilen, die den Kapitalanlagen zuzurechnen sind,
      nicht anzuwenden; für Pensionsfonds gilt Entspre-
      chendes;“.

   d) In Nummer 8 wird am Ende das Semikolon durch
      einen Punkt ersetzt und folgender Satz angefügt:

      „Satz 1 ist bei Lebens- und Krankenversicherungs-
      unternehmen auf Gewinne aus Anteilen, die den
      Kapitalanlagen zuzurechnen sind, nicht anzuwen-
      den; für Pensionsfonds gilt Entsprechendes;“.

3. § 36 wird wie folgt geändert:

   a) In § 36 Abs. 1 wird die Zahl „2003“ durch die Zahl
      „2004“ ersetzt.

   b) Nach Absatz 6 wird folgender Absatz 7 angefügt:

         „(7) § 9 Nr. 2, 2a, 7 und 8 in der Fassung des
      Artikels 4 des Gesetzes vom 22. Dezember 2003
      (BGBl. I S. 2840) sind erstmals für den Erhebungs-
      zeitraum 2004 anzuwenden. Ist ein Antrag nach
      § 34 Abs. 7 Satz 8 Nr. 2 des Körperschaftsteuerge-
      setzes in der Fassung des Artikels 3 des Gesetzes
      vom 22. Dezember 2003 (BGBl. I S. 2840) gestellt
      worden, sind die Vorschriften bereits ab dem Erhe-
      bungszeitraum 2001, bei vom Kalenderjahr abwei-
      chenden Wirtschaftsjahren ab dem Erhebungs-
      zeitraum 2002 anzuwenden. In den Fällen des Sat-
      zes 2 dürfen Fehlbeträge des Rückwirkungszeit-
      raums nicht in Erhebungszeiträume außerhalb die-
      ses Zeitraums vorgetragen werden. Auf Fehlbeträ-
      ge des Rückwirkungszeitraums ist § 14 Abs. 1 des

      Körperschaftsteuergesetzes nicht anzuwenden.“

                         Artikel 5

         Änderung des Außensteuergesetzes

  Das Außensteuergesetz vom 8. September 1972 (BGBl. I
S. 1713), zuletzt geändert durch Artikel 4 des Gesetzes
vom 15. Dezember 2003 (BGBl. I S. 2676), wird wie folgt
geändert:

1. § 7 Abs. 7 wird wie folgt gefasst:

      „(7) Die Absätze 1 bis 6a sind nicht anzuwenden,
   wenn auf die Einkünfte, für die die ausländische
   Gesellschaft Zwischengesellschaft ist, die steuer-
   rechtlichen Vorschriften des Auslandinvestment-
   Gesetzes in der Fassung der Bekanntmachung vom
   9. September 1998 (BGBl. I S. 2820), zuletzt geändert
   durch Artikel 32 des Gesetzes vom 21. August 2002
   (BGBl. I S. 3322), in der jeweils geltenden Fassung
   anzuwenden sind, es sei denn, Ausschüttungen oder
   ausschüttungsgleiche Erträge wären nach einem
   Abkommen zur Vermeidung der Doppelbesteuerung
   von der inländischen Bemessungsgrundlage auszu-
   nehmen.“
2. § 8 Abs. 1 Nr. 4 Buchstabe a wird wie folgt gefasst:
   „a) ein unbeschränkt Steuerpflichtiger, der gemäß § 7
       an der ausländischen Gesellschaft beteiligt ist,
       oder eine einem solchen Steuerpflichtigen im
       Sinne des § 1 Abs. 2 nahe stehende Person, die

       mit ihren Einkünften hieraus im Geltungsbereich
       dieses Gesetzes steuerpflichtig ist, der ausländi-
       schen Gesellschaft die Verfügungsmacht an den
       gehandelten Gütern oder Waren verschafft, oder“.

3. Dem § 14 Abs. 1 wird folgender Satz angefügt:

   „Tätigkeiten der Untergesellschaft dienen nur dann

   einer unter § 8 Abs. 1 Nr. 1 bis 6 fallenden eigenen

   Tätigkeit der ausländischen Gesellschaft, wenn sie in

   unmittelbarem Zusammenhang mit dieser Tätigkeit

   stehen und es sich bei den Einkünften nicht um solche
   im Sinne des § 7 Abs. 6a handelt.“

4. § 21 Abs. 11 wird wie folgt gefasst:

     „(11) § 1 Abs. 4 in der Fassung des Artikels 11 des
   Gesetzes vom 16. Mai 2003 (BGBl. I S. 660) ist erst-
   mals für den Veranlagungszeitraum 2003 anzuwen-
   den. § 7 Abs. 6 und 6a, § 8 Abs. 1 Nr. 9, §§ 10, 11,
   14, 20 Abs. 2 in der Fassung des Artikels 11 des Ge-
   setzes vom 16. Mai 2003 (BGBl. I S. 660), § 7 Abs. 7,
   § 8 Abs. 1 Nr. 4 und § 14 Abs. 1 in der Fassung des
   Artikels 5 des Gesetzes vom 22. Dezember 2003
   (BGBl. I S. 2840) sind erstmals anzuwenden

   1. für die Einkommen- und Körperschaftsteuer für
      den Veranlagungszeitraum,

   2. für die Gewerbesteuer für den Erhebungszeitraum,

   für den Zwischeneinkünfte hinzuzurechnen oder in
   einer Betriebsstätte angefallen sind, die in einem Wirt-
   schaftsjahr der Zwischengesellschaft oder der Be-
   triebsstätte entstanden sind, das nach dem 31. De-
   zember 2002 beginnt.“

                        Artikel 6
               Änderung des Gesetzes
          über Kapitalanlagegesellschaften

  Das Gesetz über Kapitalanlagegesellschaften in der
Fassung der Bekanntmachung vom 9. September 1998

(BGBl. I S. 2726), zuletzt geändert durch Artikel 3 des
Gesetzes vom 21. Juni 2002 (BGBl. I S. 2010), wird wie
folgt geändert:

1. Dem § 40a Abs. 1 wird folgender Satz angefügt:

   „Auf Gewinnminderungen, die im Zusammenhang mit
   Anteilsscheinen an einem Wertpapier-Sondervermö-
   gen stehen, sind § 3c Abs. 2 des Einkommensteuer-
   gesetzes und § 8b Abs. 3 des Körperschaftsteuerge-
   setzes anzuwenden, soweit die Gewinnminderungen
   auf Beteiligungen des Wertpapier-Sondervermögens

   an Körperschaften, Personenvereinigungen oder Ver-

   mögensmassen entfallen, deren Leistungen beim

   Empfänger zu den Einnahmen im Sinne des § 20 Abs. 1

   Nr. 1 des Einkommensteuergesetzes gehören.“

2. Dem § 43 wird folgender Absatz 18 angefügt:

      „(18) § 40a Abs. 1 in der Fassung des Artikels 6 des
   Gesetzes vom 22. Dezember 2003 (BGBl. I S. 2840) ist
   für alle Veranlagungszeiträume anzuwenden, soweit
   Festsetzungen noch nicht bestandskräftig sind.“

                         Artikel 7

                     Rückkehr zum
            einheitlichen Verordnungsrang

  Der auf Artikel 2 beruhende Teil der dort geänderten

Rechtsverordnung kann auf Grund der einschlägigen
Ermächtigung durch Rechtsverordnung geändert wer-
den.

                         Artikel 8
                      Inkrafttreten

   (1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2 am
1. Januar 2004 in Kraft.

  (2) Artikel 6 tritt am 31. Dezember 2003 in Kraft.
                                 Das vorstehende Gesetz wird hiermit ausgefertigt.
                               Es ist im Bundesgesetzblatt zu verkünden.
                                 Berlin, den 22. Dezember 2003
                                              Der Bundespräsident
                                                 Johannes Rau
                                               Der Bundeskanzler
                                               Gerhard Schröder

                                     Der Bundesminister der
                                              Hans Eichel

Finanzen
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2003 I S. 2840. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes a2d3d0782305ef0c….