Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2003, S. 1550
BGBl. 2003 I S. 1550 · 11.321 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
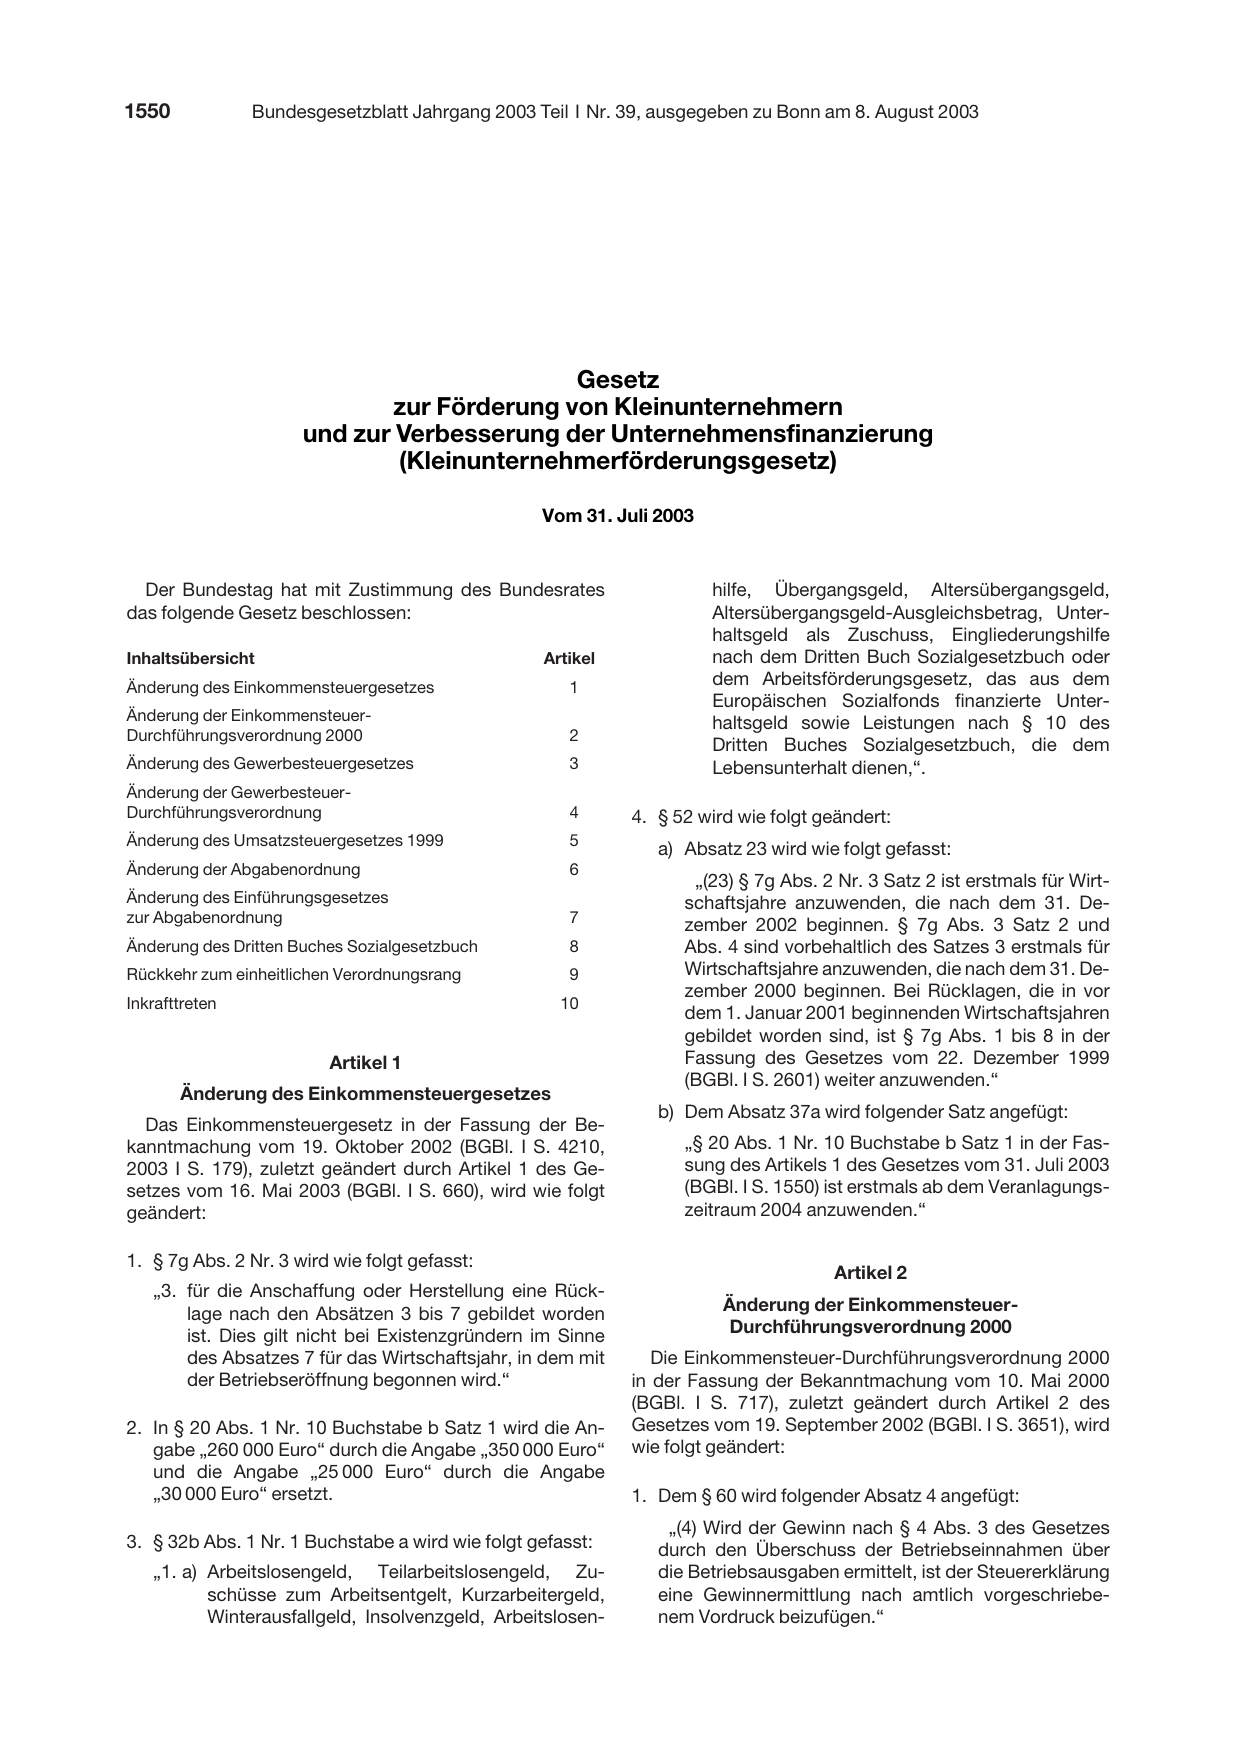
                                            Gesetz
                             zur Förderung von Kleinunternehmern
                      und zur Verbesserung der Unternehmensfinanzierung
                              (Kleinunternehmerförderungsgesetz)
                                                  Vom 31. Juli 2003

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

Inhaltsübersicht                                  Artikel
Änderung des Einkommensteuergesetzes                  1

Änderung der Einkommensteuer-
Durchführungsverordnung 2000                          2

Änderung des Gewerbesteuergesetzes                    3
Änderung der Gewerbesteuer-
Durchführungsverordnung                               4
Änderung des Umsatzsteuergesetzes 1999                5

Änderung der Abgabenordnung                           6

Änderung des Einführungsgesetzes
zur Abgabenordnung                                    7
Änderung des Dritten Buches Sozialgesetzbuch          8
Rückkehr zum einheitlichen Verordnungsrang            9

Inkrafttreten                                       10

                         Artikel 1

       Änderung des Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 19. Oktober 2002 (BGBl. I S. 4210,
2003 I S. 179), zuletzt geändert durch Artikel 1 des Ge-
setzes vom 16. Mai 2003 (BGBl. I S. 660), wird wie folgt
geändert:

1. § 7g Abs. 2 Nr. 3 wird wie folgt gefasst:

   „3. für die Anschaffung oder Herstellung eine Rück-
       lage nach den Absätzen 3 bis 7 gebildet worden
       ist. Dies gilt nicht bei Existenzgründern im Sinne
       des Absatzes 7 für das Wirtschaftsjahr, in dem mit
       der Betriebseröffnung begonnen wird.“

2. In § 20 Abs. 1 Nr. 10 Buchstabe b Satz 1 wird die An-
   gabe „260 000 Euro“ durch die Angabe „350 000 Euro“
   und die Angabe „25 000 Euro“ durch die Angabe
   „30 000 Euro“ ersetzt.

3. § 32b Abs. 1 Nr. 1 Buchstabe a wird wie folgt gefasst:
   „1. a) Arbeitslosengeld, Teilarbeitslosengeld, Zu-
          schüsse zum Arbeitsentgelt, Kurzarbeitergeld,
          Winterausfallgeld, Insolvenzgeld, Arbeitslosen-

          hilfe, Übergangsgeld, Altersübergangsgeld,
          Altersübergangsgeld-Ausgleichsbetrag, Unter-
          haltsgeld als Zuschuss, Eingliederungshilfe
          nach dem Dritten Buch Sozialgesetzbuch oder
          dem Arbeitsförderungsgesetz, das aus dem
          Europäischen Sozialfonds finanzierte Unter-
          haltsgeld sowie Leistungen nach § 10 des

          Dritten Buches Sozialgesetzbuch, die dem
          Lebensunterhalt dienen,“.

4. § 52 wird wie folgt geändert:

   a) Absatz 23 wird wie folgt gefasst:

       „(23) § 7g Abs. 2 Nr. 3 Satz 2 ist erstmals für Wirt-
      schaftsjahre anzuwenden, die nach dem 31. De-
      zember 2002 beginnen. § 7g Abs. 3 Satz 2 und
      Abs. 4 sind vorbehaltlich des Satzes 3 erstmals für
      Wirtschaftsjahre anzuwenden, die nach dem 31. De-
      zember 2000 beginnen. Bei Rücklagen, die in vor

      dem 1. Januar 2001 beginnenden Wirtschaftsjahren
      gebildet worden sind, ist § 7g Abs. 1 bis 8 in der
      Fassung des Gesetzes vom 22. Dezember 1999
      (BGBl. I S. 2601) weiter anzuwenden.“

   b) Dem Absatz 37a wird folgender Satz angefügt:

      㤠20 Abs. 1 Nr. 10 Buchstabe b Satz 1 in der Fas-
      sung des Artikels 1 des Gesetzes vom 31. Juli 2003
      (BGBl. I S. 1550) ist erstmals ab dem Veranlagungs-
      zeitraum 2004 anzuwenden.“

                         Artikel 2

           Änderung der Einkommensteuer-
            Durchführungsverordnung 2000
   Die Einkommensteuer-Durchführungsverordnung 2000
in der Fassung der Bekanntmachung vom 10. Mai 2000
(BGBl. I S. 717), zuletzt geändert durch Artikel 2 des
Gesetzes vom 19. September 2002 (BGBl. I S. 3651), wird
wie folgt geändert:

1. Dem § 60 wird folgender Absatz 4 angefügt:
    „(4) Wird der Gewinn nach § 4 Abs. 3 des Gesetzes
   durch den Überschuss der Betriebseinnahmen über
   die Betriebsausgaben ermittelt, ist der Steuererklärung
   eine Gewinnermittlung nach amtlich vorgeschriebe-
   nem Vordruck beizufügen.“
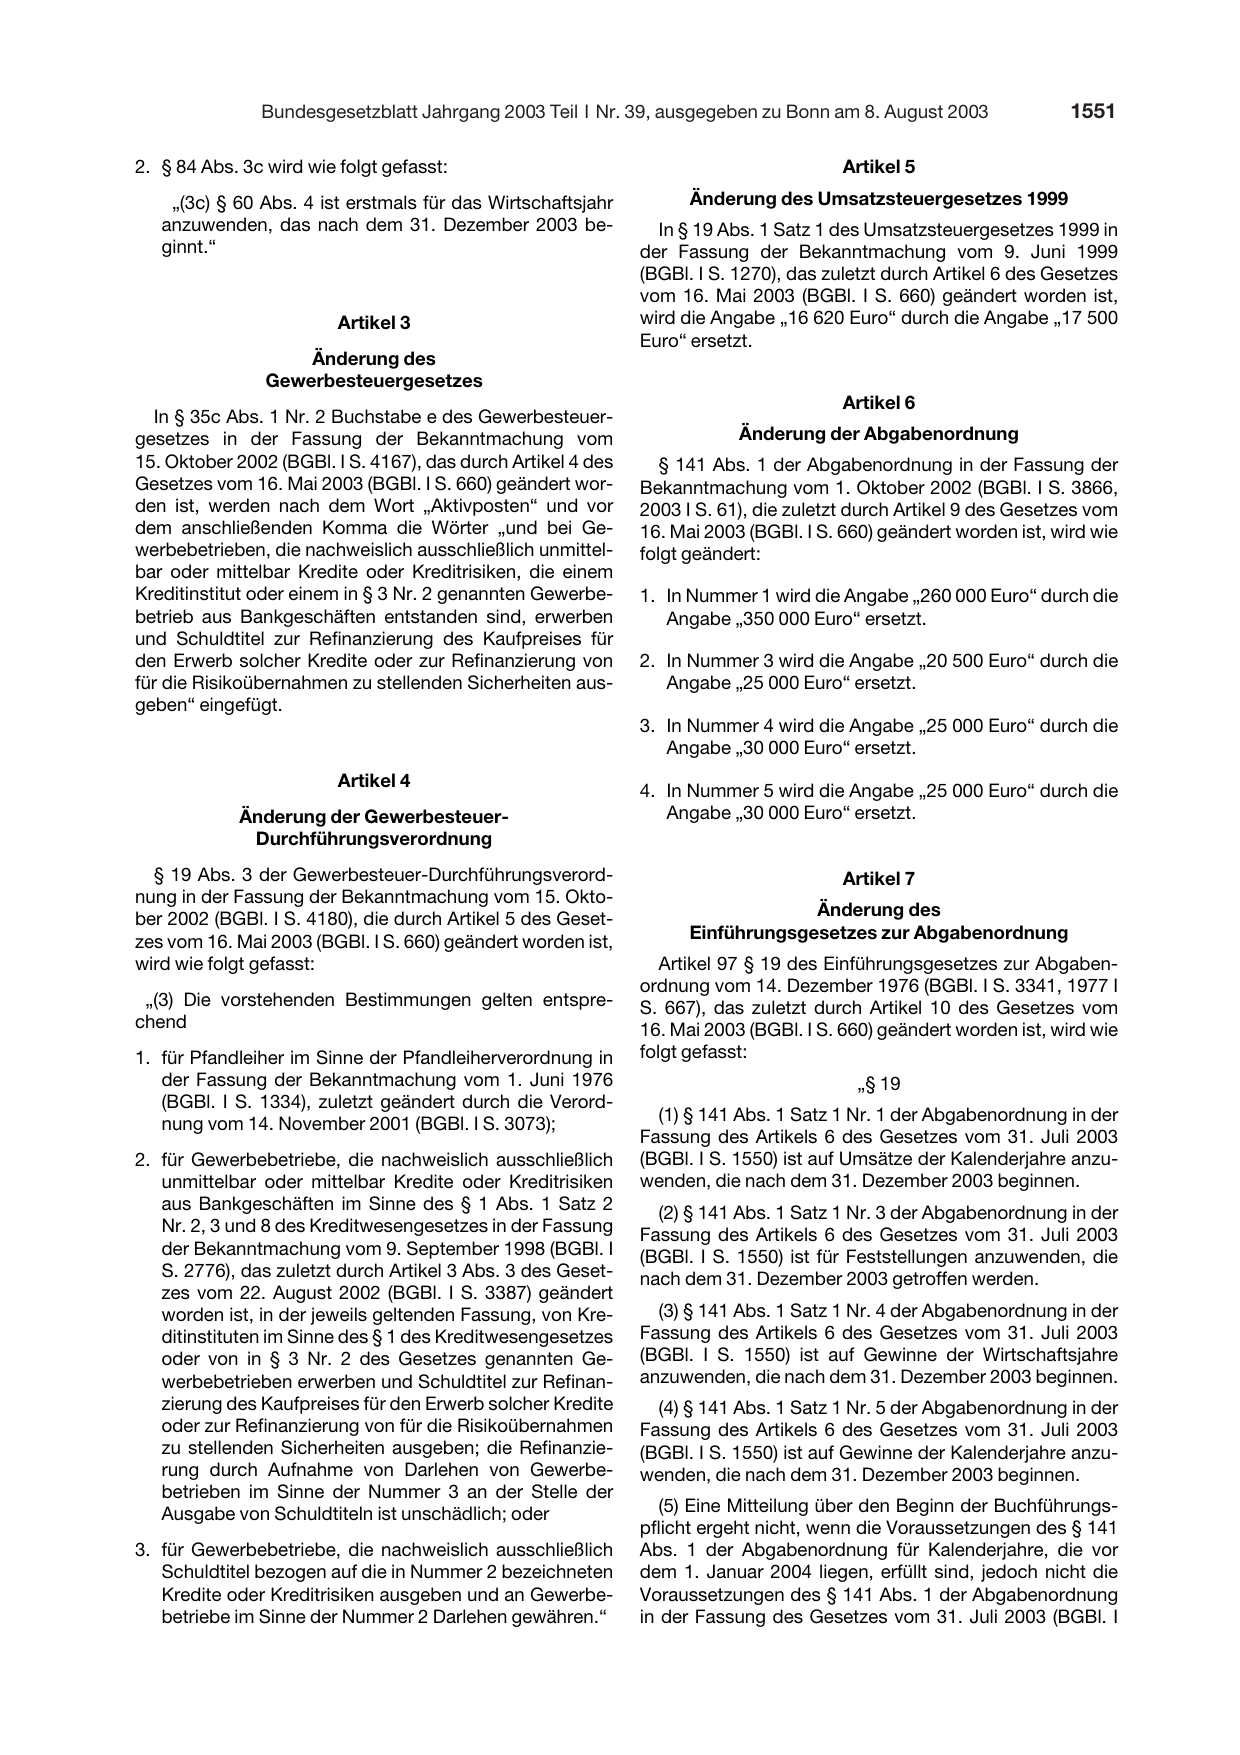
2. § 84 Abs. 3c wird wie folgt gefasst:
    „(3c) § 60 Abs. 4 ist erstmals für das Wirtschaftsjahr
   anzuwenden, das nach dem 31. Dezember 2003 be-
   ginnt.“

                         Artikel 3

                    Änderung des
                Gewerbesteuergesetzes

  In § 35c Abs. 1 Nr. 2 Buchstabe e des Gewerbesteuer-
gesetzes in der Fassung der Bekanntmachung vom
15. Oktober 2002 (BGBl. I S. 4167), das durch Artikel 4 des
Gesetzes vom 16. Mai 2003 (BGBl. I S. 660) geändert wor-
den ist, werden nach dem Wort „Aktivposten“ und vor
dem anschließenden Komma die Wörter „und bei Ge-
werbebetrieben, die nachweislich ausschließlich unmittel-
bar oder mittelbar Kredite oder Kreditrisiken, die einem
Kreditinstitut oder einem in § 3 Nr. 2 genannten Gewerbe-
betrieb aus Bankgeschäften entstanden sind, erwerben
und Schuldtitel zur Refinanzierung des Kaufpreises für
den Erwerb solcher Kredite oder zur Refinanzierung von
für die Risikoübernahmen zu stellenden Sicherheiten aus-
geben“ eingefügt.

                         Artikel 4

            Änderung der Gewerbesteuer-
             Durchführungsverordnung
  § 19 Abs. 3 der Gewerbesteuer-Durchführungsverord-
nung in der Fassung der Bekanntmachung vom 15. Okto-
ber 2002 (BGBl. I S. 4180), die durch Artikel 5 des Geset-
zes vom 16. Mai 2003 (BGBl. I S. 660) geändert worden ist,
wird wie folgt gefasst:

 „(3) Die vorstehenden Bestimmungen gelten entspre-
chend
1. für Pfandleiher im Sinne der Pfandleiherverordnung in
   der Fassung der Bekanntmachung vom 1. Juni 1976
   (BGBl. I S. 1334), zuletzt geändert durch die Verord-
   nung vom 14. November 2001 (BGBl. I S. 3073);

2. für Gewerbebetriebe, die nachweislich ausschließlich
   unmittelbar oder mittelbar Kredite oder Kreditrisiken
   aus Bankgeschäften im Sinne des § 1 Abs. 1 Satz 2
   Nr. 2, 3 und 8 des Kreditwesengesetzes in der Fassung
   der Bekanntmachung vom 9. September 1998 (BGBl. I
   S. 2776), das zuletzt durch Artikel 3 Abs. 3 des Geset-
   zes vom 22. August 2002 (BGBl. I S. 3387) geändert
   worden ist, in der jeweils geltenden Fassung, von Kre-
   ditinstituten im Sinne des § 1 des Kreditwesengesetzes
   oder von in § 3 Nr. 2 des Gesetzes genannten Ge-
   werbebetrieben erwerben und Schuldtitel zur Refinan-
   zierung des Kaufpreises für den Erwerb solcher Kredite
   oder zur Refinanzierung von für die Risikoübernahmen
   zu stellenden Sicherheiten ausgeben; die Refinanzie-
   rung durch Aufnahme von Darlehen von Gewerbe-
   betrieben im Sinne der Nummer 3 an der Stelle der
   Ausgabe von Schuldtiteln ist unschädlich; oder

3. für Gewerbebetriebe, die nachweislich ausschließlich
   Schuldtitel bezogen auf die in Nummer 2 bezeichneten
   Kredite oder Kreditrisiken ausgeben und an Gewerbe-
   betriebe im Sinne der Nummer 2 Darlehen gewähren.“

                         Artikel 5
      Änderung des Umsatzsteuergesetzes 1999
  In § 19 Abs. 1 Satz 1 des Umsatzsteuergesetzes 1999 in
der Fassung der Bekanntmachung vom 9. Juni 1999
(BGBl. I S. 1270), das zuletzt durch Artikel 6 des Gesetzes
vom 16. Mai 2003 (BGBl. I S. 660) geändert worden ist,
wird die Angabe „16 620 Euro“ durch die Angabe „17 500
Euro“ ersetzt.

                         Artikel 6

            Änderung der Abgabenordnung
   § 141 Abs. 1 der Abgabenordnung in der Fassung der
Bekanntmachung vom 1. Oktober 2002 (BGBl. I S. 3866,
2003 I S. 61), die zuletzt durch Artikel 9 des Gesetzes vom
16. Mai 2003 (BGBl. I S. 660) geändert worden ist, wird wie
folgt geändert:

1. In Nummer 1 wird die Angabe „260 000 Euro“ durch die
   Angabe „350 000 Euro“ ersetzt.

2. In Nummer 3 wird die Angabe „20 500 Euro“ durch die
   Angabe „25 000 Euro“ ersetzt.

3. In Nummer 4 wird die Angabe „25 000 Euro“ durch die
   Angabe „30 000 Euro“ ersetzt.

4. In Nummer 5 wird die Angabe „25 000 Euro“ durch die
   Angabe „30 000 Euro“ ersetzt.

                         Artikel 7

                   Änderung des
      Einführungsgesetzes zur Abgabenordnung
   Artikel 97 § 19 des Einführungsgesetzes zur Abgaben-
ordnung vom 14. Dezember 1976 (BGBl. I S. 3341, 1977 I
S. 667), das zuletzt durch Artikel 10 des Gesetzes vom
16. Mai 2003 (BGBl. I S. 660) geändert worden ist, wird wie
folgt gefasst:
                          㤠19

  (1) § 141 Abs. 1 Satz 1 Nr. 1 der Abgabenordnung in der
Fassung des Artikels 6 des Gesetzes vom 31. Juli 2003
(BGBl. I S. 1550) ist auf Umsätze der Kalenderjahre anzu-
wenden, die nach dem 31. Dezember 2003 beginnen.
  (2) § 141 Abs. 1 Satz 1 Nr. 3 der Abgabenordnung in der
Fassung des Artikels 6 des Gesetzes vom 31. Juli 2003
(BGBl. I S. 1550) ist für Feststellungen anzuwenden, die
nach dem 31. Dezember 2003 getroffen werden.

  (3) § 141 Abs. 1 Satz 1 Nr. 4 der Abgabenordnung in der
Fassung des Artikels 6 des Gesetzes vom 31. Juli 2003
(BGBl. I S. 1550) ist auf Gewinne der Wirtschaftsjahre
anzuwenden, die nach dem 31. Dezember 2003 beginnen.
  (4) § 141 Abs. 1 Satz 1 Nr. 5 der Abgabenordnung in der
Fassung des Artikels 6 des Gesetzes vom 31. Juli 2003
(BGBl. I S. 1550) ist auf Gewinne der Kalenderjahre anzu-
wenden, die nach dem 31. Dezember 2003 beginnen.

   (5) Eine Mitteilung über den Beginn der Buchführungs-
pflicht ergeht nicht, wenn die Voraussetzungen des § 141
Abs. 1 der Abgabenordnung für Kalenderjahre, die vor
dem 1. Januar 2004 liegen, erfüllt sind, jedoch nicht die
Voraussetzungen des § 141 Abs. 1 der Abgabenordnung
in der Fassung des Gesetzes vom 31. Juli 2003 (BGBl. I
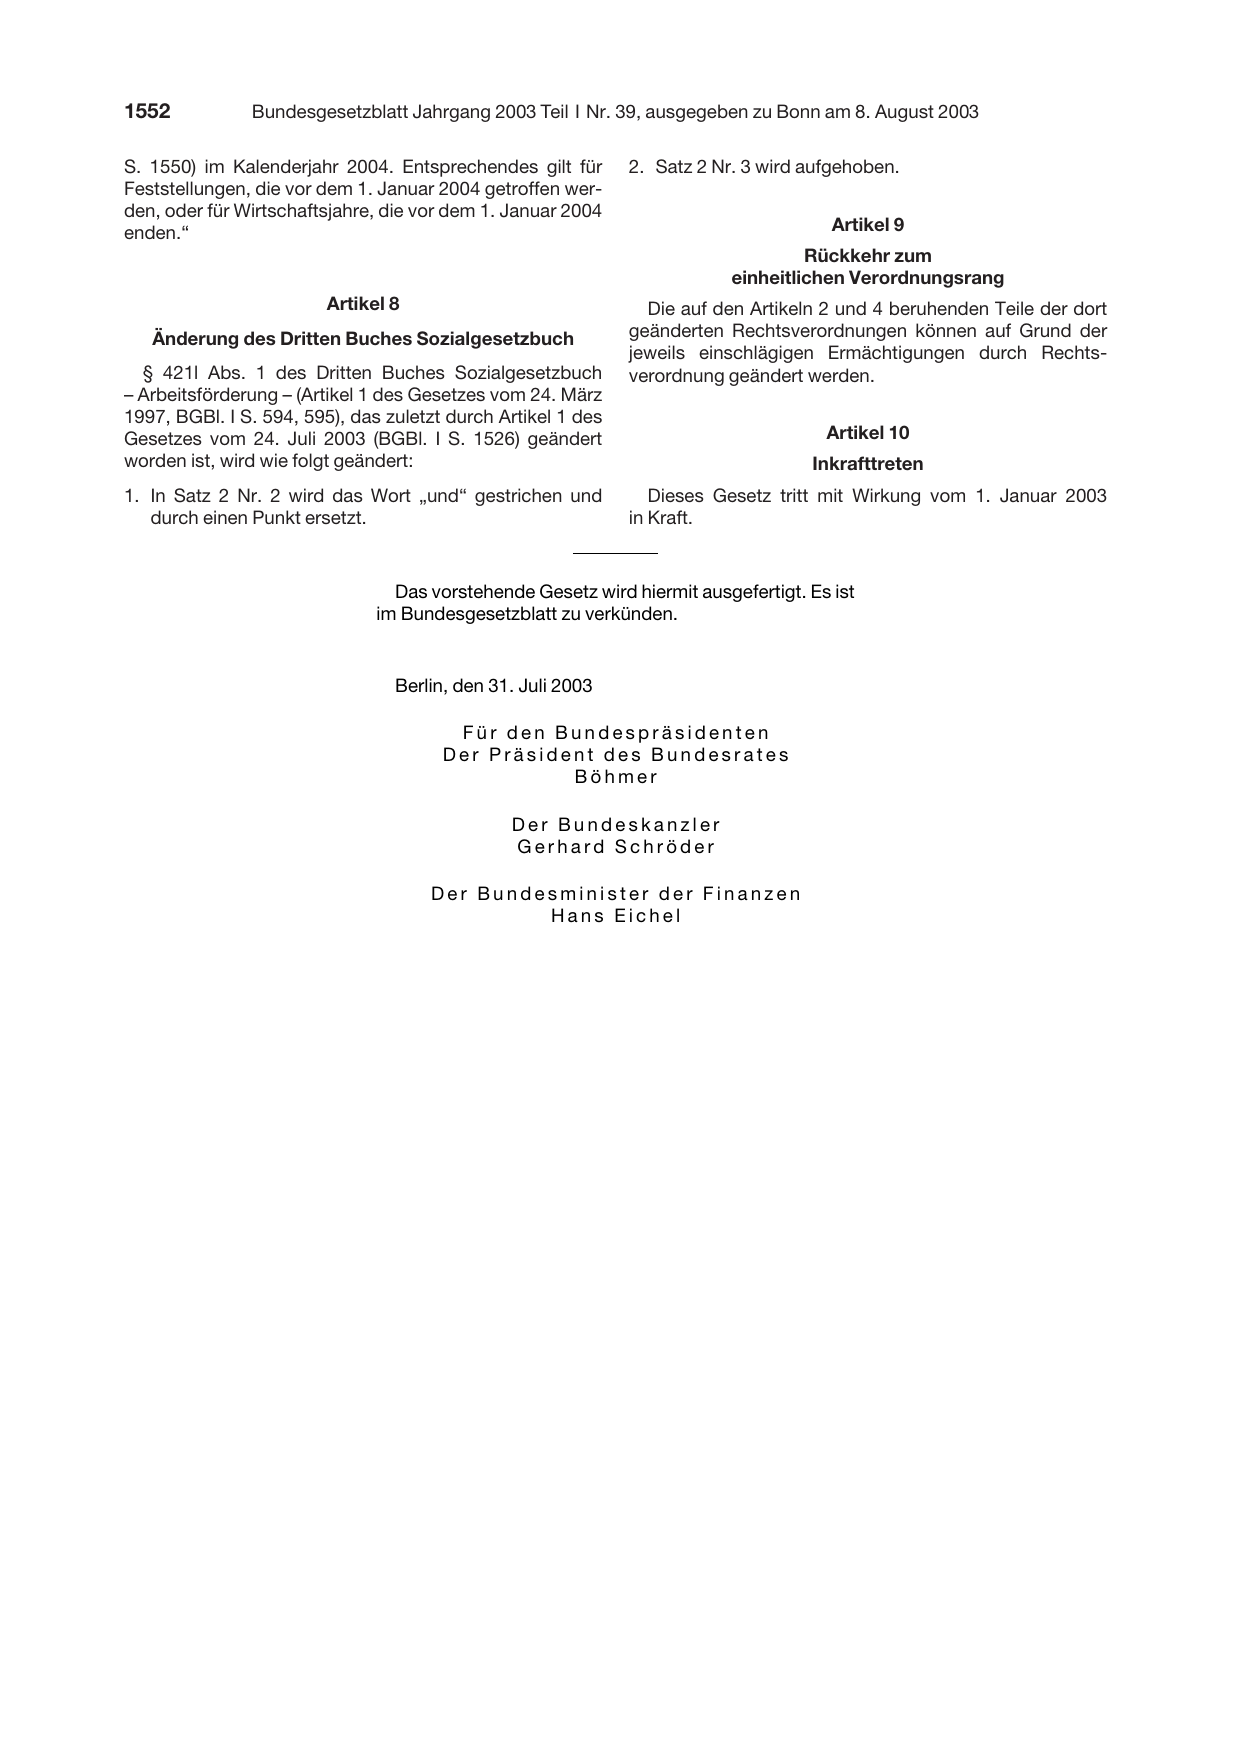
S. 1550) im Kalenderjahr 2004. Entsprechendes gilt für
Feststellungen, die vor dem 1. Januar 2004 getroffen wer-
den, oder für Wirtschaftsjahre, die vor dem 1. Januar 2004
enden.“

                         Artikel 8
   Änderung des Dritten Buches Sozialgesetzbuch

  § 421l Abs. 1 des Dritten Buches Sozialgesetzbuch
– Arbeitsförderung – (Artikel 1 des Gesetzes vom 24. März
1997, BGBl. I S. 594, 595), das zuletzt durch Artikel 1 des
Gesetzes vom 24. Juli 2003 (BGBl. I S. 1526) geändert
worden ist, wird wie folgt geändert:
1. In Satz 2 Nr. 2 wird das Wort „und“ gestrichen und
   durch einen Punkt ersetzt.

2. Satz 2 Nr. 3 wird aufgehoben.

                        Artikel 9
                     Rückkehr zum
            einheitlichen Verordnungsrang
  Die auf den Artikeln 2 und 4 beruhenden Teile der dort
geänderten Rechtsverordnungen können auf Grund der
jeweils einschlägigen Ermächtigungen durch Rechts-
verordnung geändert werden.

                       Artikel 10
                     Inkrafttreten
   Dieses Gesetz tritt mit Wirkung vom 1. Januar 2003
in Kraft.
                                 Das vorstehende Gesetz wird hiermit ausgefertigt. Es ist
                               im Bundesgesetzblatt zu verkünden.

                                 Berlin, den 31. Juli 2003
                                        Für den Bundespräsidenten
                                       Der Präsident des Bundesrates
                                                  Böhmer
                                               Der Bundeskanzler
                                               Gerhard Schröder

                                     Der Bundesminister der
                                              Hans Eichel

Finanzen
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2003 I S. 1550. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes fd17d5ec8efa44b5….