Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2001, S. 3955
BGBl. 2001 I S. 3955 · 44.913 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
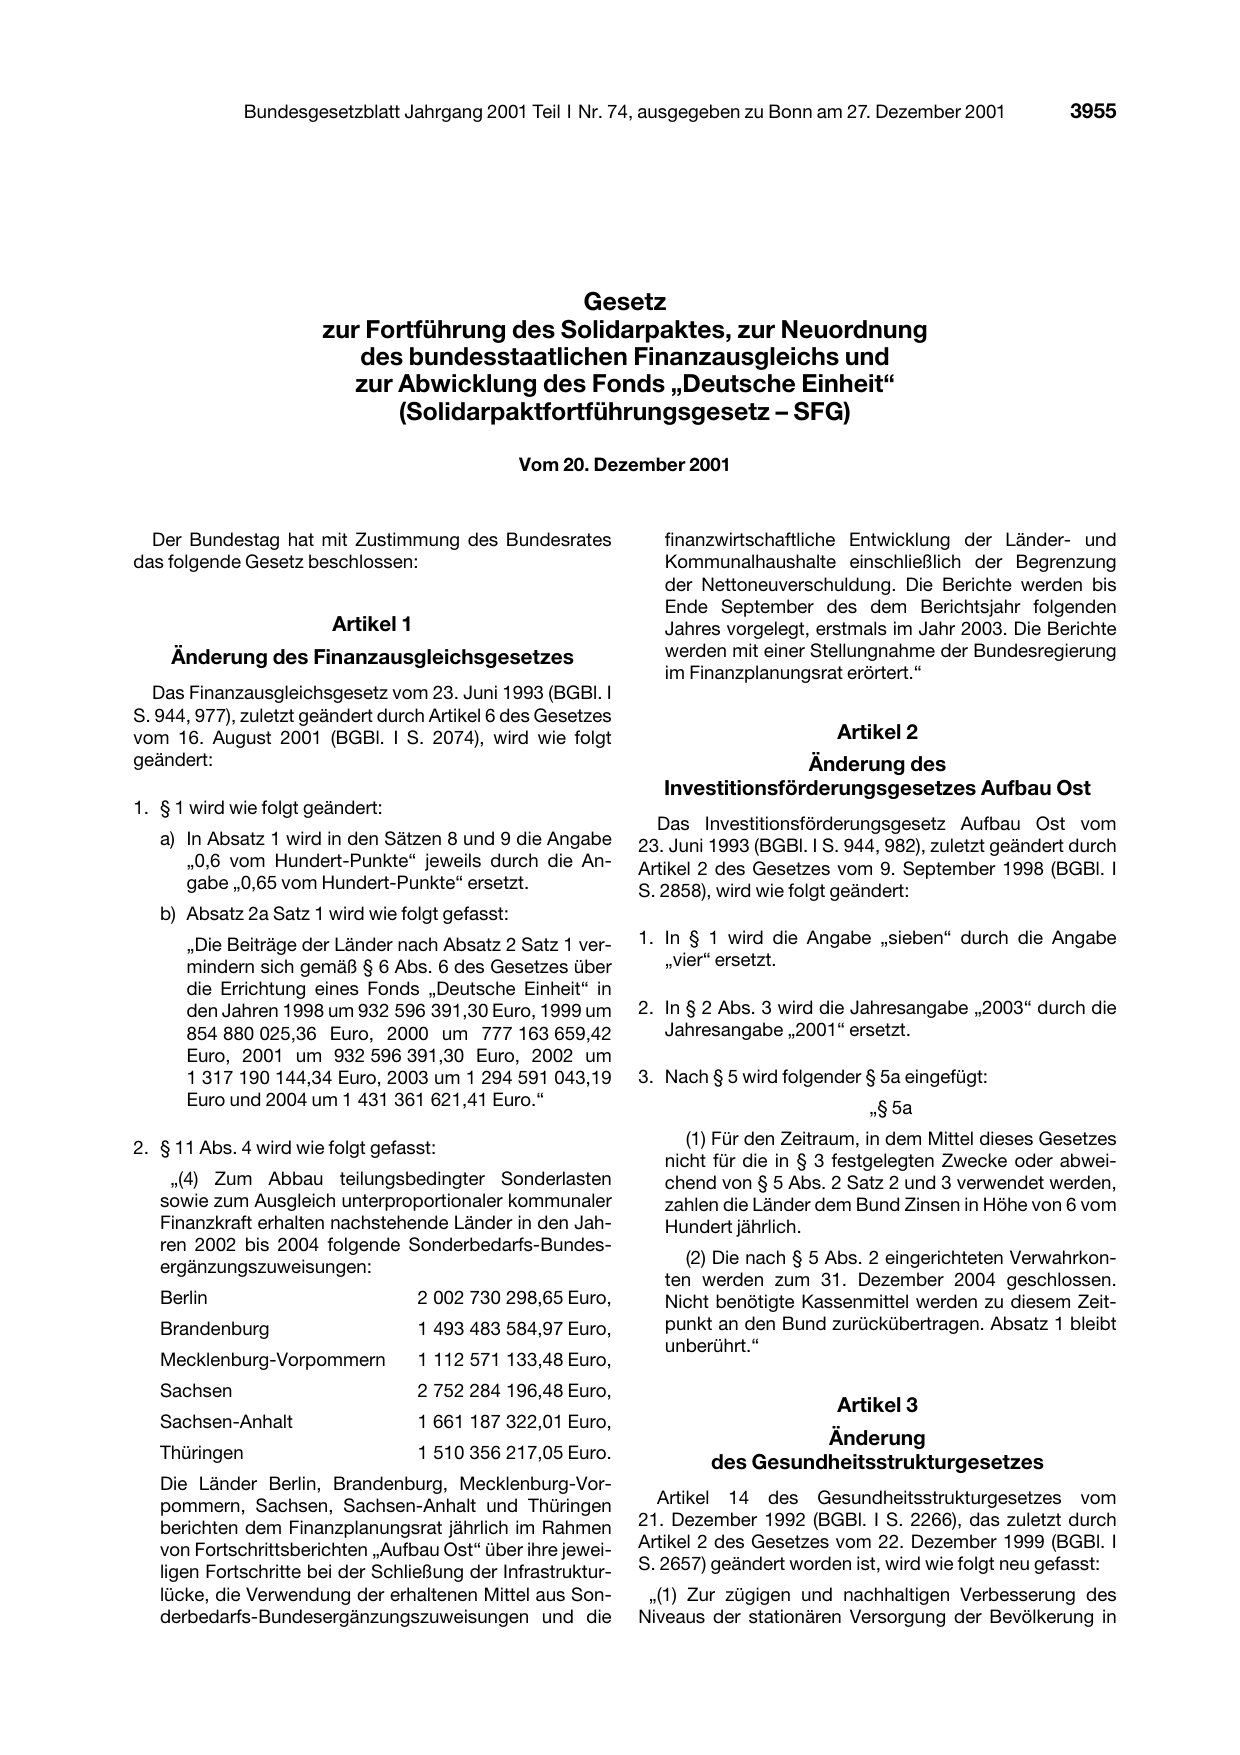
                                              Gesetz
                       zur Fortführung des Solidarpaktes, zur Neuordnung
                          des bundesstaatlichen Finanzausgleichs und
                          zur Abwicklung des Fonds „Deutsche Einheit“
                              (Solidarpaktfortführungsgesetz – SFG)
                                                 Vom 20. Dezember 2001

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                        Artikel 1
    Änderung des Finanzausgleichsgesetzes

  Das Finanzausgleichsgesetz vom 23. Juni 1993 (BGBl. I
S. 944, 977), zuletzt geändert durch Artikel 6 des Gesetzes
vom 16. August 2001 (BGBl. I S. 2074), wird wie folgt
geändert:

1. § 1 wird wie folgt geändert:

   a) In Absatz 1 wird in den Sätzen 8 und 9 die Angabe
      „0,6 vom Hundert-Punkte“ jeweils durch die An-
      gabe „0,65 vom Hundert-Punkte“ ersetzt.
   b) Absatz 2a Satz 1 wird wie folgt gefasst:
      „Die Beiträge der Länder nach Absatz 2 Satz 1 ver-
      mindern sich gemäß § 6 Abs. 6 des Gesetzes über
      die Errichtung eines Fonds „Deutsche Einheit“ in
      den Jahren 1998 um 932 596 391,30 Euro, 1999 um
      854 880 025,36 Euro, 2000 um 777 163 659,42
      Euro, 2001 um 932 596 391,30 Euro, 2002 um
      1 317 190 144,34 Euro, 2003 um 1 294 591 043,19
      Euro und 2004 um 1 431 361 621,41 Euro.“

2. § 11 Abs. 4 wird wie folgt gefasst:

    „(4) Zum Abbau teilungsbedingter Sonderlasten
   sowie zum Ausgleich unterproportionaler kommunaler
   Finanzkraft erhalten nachstehende Länder in den Jah-
   ren 2002 bis 2004 folgende Sonderbedarfs-Bundes-

   ergänzungszuweisungen:

   Berlin                           2 002 730 298,65 Euro,
   Brandenburg                      1 493 483 584,97 Euro,

   Mecklenburg-Vorpommern           1 112 571 133,48 Euro,
   Sachsen                          2 752 284 196,48 Euro,

   Sachsen-Anhalt                   1 661 187 322,01 Euro,

   Thüringen                        1 510 356 217,05 Euro.

   Die Länder Berlin, Brandenburg, Mecklenburg-Vor-
   pommern, Sachsen, Sachsen-Anhalt und Thüringen
   berichten dem Finanzplanungsrat jährlich im Rahmen
   von Fortschrittsberichten „Aufbau Ost“ über ihre jewei-
   ligen Fortschritte bei der Schließung der Infrastruktur-
   lücke, die Verwendung der erhaltenen Mittel aus Son-
   derbedarfs-Bundesergänzungszuweisungen und die

   finanzwirtschaftliche Entwicklung der Länder- und
   Kommunalhaushalte einschließlich der Begrenzung
   der Nettoneuverschuldung. Die Berichte werden bis
   Ende September des dem Berichtsjahr folgenden
   Jahres vorgelegt, erstmals im Jahr 2003. Die Berichte
   werden mit einer Stellungnahme der Bundesregierung
   im Finanzplanungsrat erörtert.“

                        Artikel 2
                  Änderung des
   Investitionsförderungsgesetzes Aufbau Ost

  Das Investitionsförderungsgesetz Aufbau Ost vom
23. Juni 1993 (BGBl. I S. 944, 982), zuletzt geändert durch
Artikel 2 des Gesetzes vom 9. September 1998 (BGBl. I
S. 2858), wird wie folgt geändert:

1. In § 1 wird die Angabe „sieben“ durch die Angabe
   „vier“ ersetzt.

2. In § 2 Abs. 3 wird die Jahresangabe „2003“ durch die
   Jahresangabe „2001“ ersetzt.

3. Nach § 5 wird folgender § 5a eingefügt:
                            㤠5a

      (1) Für den Zeitraum, in dem Mittel dieses Gesetzes
   nicht für die in § 3 festgelegten Zwecke oder abwei-
   chend von § 5 Abs. 2 Satz 2 und 3 verwendet werden,
   zahlen die Länder dem Bund Zinsen in Höhe von 6 vom
   Hundert jährlich.

     (2) Die nach § 5 Abs. 2 eingerichteten Verwahrkon-

   ten werden zum 31. Dezember 2004 geschlossen.
   Nicht benötigte Kassenmittel werden zu diesem Zeit-
   punkt an den Bund zurückübertragen. Absatz 1 bleibt
   unberührt.“

                        Artikel 3

                  Änderung

        des Gesundheitsstrukturgesetzes

  Artikel 14 des Gesundheitsstrukturgesetzes vom
21. Dezember 1992 (BGBl. I S. 2266), das zuletzt durch
Artikel 2 des Gesetzes vom 22. Dezember 1999 (BGBl. I
S. 2657) geändert worden ist, wird wie folgt neu gefasst:
 „(1) Zur zügigen und nachhaltigen Verbesserung des
Niveaus der stationären Versorgung der Bevölkerung in
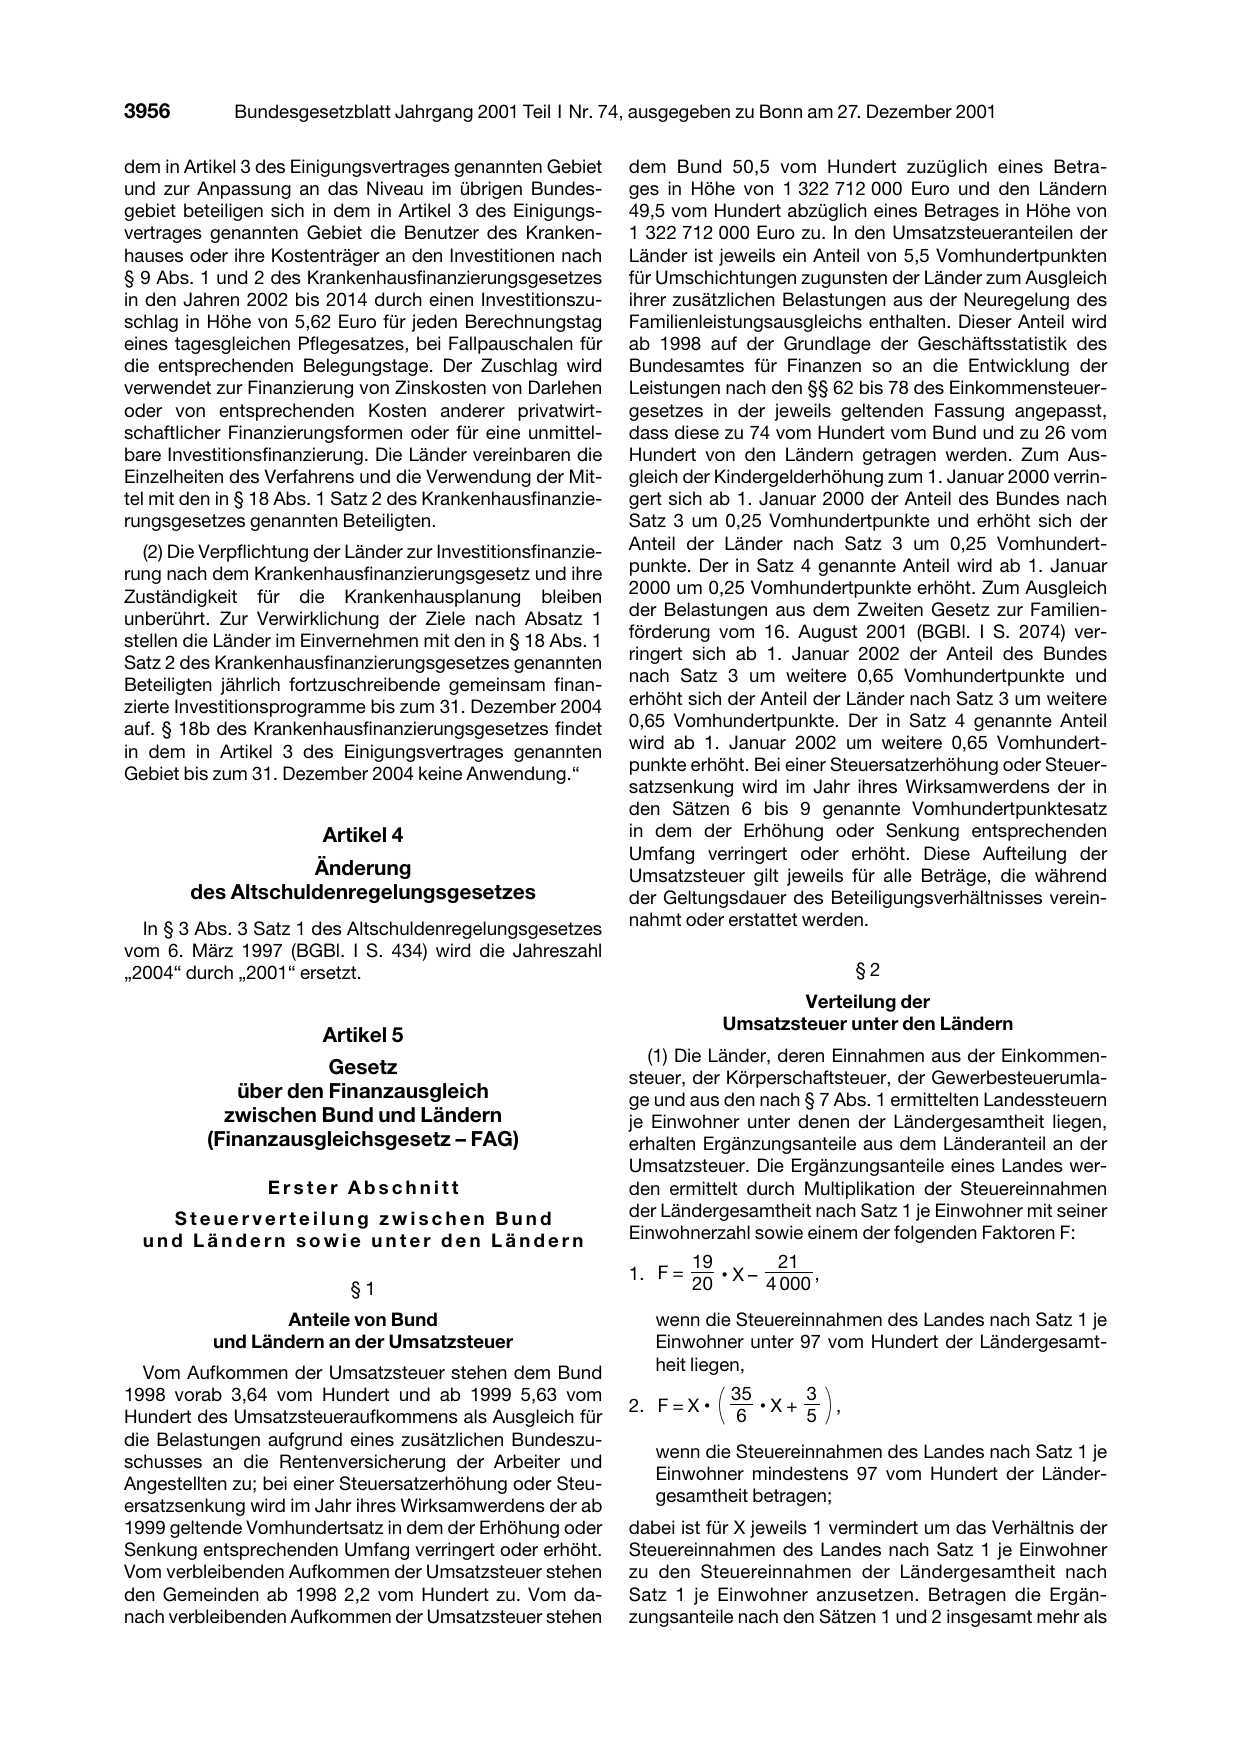
dem in Artikel 3 des Einigungsvertrages genannten Gebiet
und zur Anpassung an das Niveau im übrigen Bundes-
gebiet beteiligen sich in dem in Artikel 3 des Einigungs-
vertrages genannten Gebiet die Benutzer des Kranken-
hauses oder ihre Kostenträger an den Investitionen nach
§ 9 Abs. 1 und 2 des Krankenhausfinanzierungsgesetzes
in den Jahren 2002 bis 2014 durch einen Investitionszu-
schlag in Höhe von 5,62 Euro für jeden Berechnungstag
eines tagesgleichen Pflegesatzes, bei Fallpauschalen für
die entsprechenden Belegungstage. Der Zuschlag wird
verwendet zur Finanzierung von Zinskosten von Darlehen
oder von entsprechenden Kosten anderer privatwirt-
schaftlicher Finanzierungsformen oder für eine unmittel-
bare Investitionsfinanzierung. Die Länder vereinbaren die
Einzelheiten des Verfahrens und die Verwendung der Mit-
tel mit den in § 18 Abs. 1 Satz 2 des Krankenhausfinanzie-
rungsgesetzes genannten Beteiligten.
   (2) Die Verpflichtung der Länder zur Investitionsfinanzie-
rung nach dem Krankenhausfinanzierungsgesetz und ihre
Zuständigkeit für die Krankenhausplanung bleiben
unberührt. Zur Verwirklichung der Ziele nach Absatz 1
stellen die Länder im Einvernehmen mit den in § 18 Abs. 1
Satz 2 des Krankenhausfinanzierungsgesetzes genannten
Beteiligten jährlich fortzuschreibende gemeinsam finan-
zierte Investitionsprogramme bis zum 31. Dezember 2004
auf. § 18b des Krankenhausfinanzierungsgesetzes findet
in dem in Artikel 3 des Einigungsvertrages genannten
Gebiet bis zum 31. Dezember 2004 keine Anwendung.“

                         Artikel 4

                    Änderung
        des Altschuldenregelungsgesetzes
  In § 3 Abs. 3 Satz 1 des Altschuldenregelungsgesetzes
vom 6. März 1997 (BGBl. I S. 434) wird die Jahreszahl
„2004“ durch „2001“ ersetzt.

                         Artikel 5

                       Gesetz
              über den Finanzausgleich
            zwischen Bund und Ländern
          (Finanzausgleichsgesetz – FAG)

                  Erster Abschnitt
    Steuerverteilung zwischen Bund
  und Ländern sowie unter den Ländern

                            §1
                  Anteile von Bund
           und Ländern an der Umsatzsteuer
  Vom Aufkommen der Umsatzsteuer stehen dem Bund
1998 vorab 3,64 vom Hundert und ab 1999 5,63 vom
Hundert des Umsatzsteueraufkommens als Ausgleich für

die Belastungen aufgrund eines zusätzlichen Bundeszu-

schusses an die Rentenversicherung der Arbeiter und

Angestellten zu; bei einer Steuersatzerhöhung oder Steu-

ersatzsenkung wird im Jahr ihres Wirksamwerdens der ab
1999 geltende Vomhundertsatz in dem der Erhöhung oder
Senkung entsprechenden Umfang verringert oder erhöht.
Vom verbleibenden Aufkommen der Umsatzsteuer stehen
den Gemeinden ab 1998 2,2 vom Hundert zu. Vom da-
nach verbleibenden Aufkommen der Umsatzsteuer stehen

dem Bund 50,5 vom Hundert zuzüglich eines Betra-
ges in Höhe von 1 322 712 000 Euro und den Ländern
49,5 vom Hundert abzüglich eines Betrages in Höhe von
1 322 712 000 Euro zu. In den Umsatzsteueranteilen der
Länder ist jeweils ein Anteil von 5,5 Vomhundertpunkten
für Umschichtungen zugunsten der Länder zum Ausgleich
ihrer zusätzlichen Belastungen aus der Neuregelung des
Familienleistungsausgleichs enthalten. Dieser Anteil wird
ab 1998 auf der Grundlage der Geschäftsstatistik des
Bundesamtes für Finanzen so an die Entwicklung der
Leistungen nach den §§ 62 bis 78 des Einkommensteuer-
gesetzes in der jeweils geltenden Fassung angepasst,
dass diese zu 74 vom Hundert vom Bund und zu 26 vom
Hundert von den Ländern getragen werden. Zum Aus-
gleich der Kindergelderhöhung zum 1. Januar 2000 verrin-
gert sich ab 1. Januar 2000 der Anteil des Bundes nach
Satz 3 um 0,25 Vomhundertpunkte und erhöht sich der
Anteil der Länder nach Satz 3 um 0,25 Vomhundert-
punkte. Der in Satz 4 genannte Anteil wird ab 1. Januar
2000 um 0,25 Vomhundertpunkte erhöht. Zum Ausgleich
der Belastungen aus dem Zweiten Gesetz zur Familien-
förderung vom 16. August 2001 (BGBl. I S. 2074) ver-
ringert sich ab 1. Januar 2002 der Anteil des Bundes
nach Satz 3 um weitere 0,65 Vomhundertpunkte und
erhöht sich der Anteil der Länder nach Satz 3 um weitere
0,65 Vomhundertpunkte. Der in Satz 4 genannte Anteil
wird ab 1. Januar 2002 um weitere 0,65 Vomhundert-
punkte erhöht. Bei einer Steuersatzerhöhung oder Steuer-
satzsenkung wird im Jahr ihres Wirksamwerdens der in
den Sätzen 6 bis 9 genannte Vomhundertpunktesatz
in dem der Erhöhung oder Senkung entsprechenden
Umfang verringert oder erhöht. Diese Aufteilung der
Umsatzsteuer gilt jeweils für alle Beträge, die während
der Geltungsdauer des Beteiligungsverhältnisses verein-
nahmt oder erstattet werden.

                                  §2
                     Verteilung der
             Umsatzsteuer unter den Ländern

   (1) Die Länder, deren Einnahmen aus der Einkommen-
steuer, der Körperschaftsteuer, der Gewerbesteuerumla-
ge und aus den nach § 7 Abs. 1 ermittelten Landessteuern
je Einwohner unter denen der Ländergesamtheit liegen,
erhalten Ergänzungsanteile aus dem Länderanteil an der
Umsatzsteuer. Die Ergänzungsanteile eines Landes wer-
den ermittelt durch Multiplikation der Steuereinnahmen
der Ländergesamtheit nach Satz 1 je Einwohner mit seiner
Einwohnerzahl sowie einem der folgenden Faktoren F:
         19        21
1. F =      · X – 4 000 ,
         20
   wenn die Steuereinnahmen des Landes nach Satz 1 je
   Einwohner unter 97 vom Hundert der Ländergesamt-
   heit liegen,

2. F = X ·   ( 356 · X + 35 ) ,

   wenn die Steuereinnahmen des Landes nach Satz 1 je

   Einwohner mindestens 97 vom Hundert der Länder-

   gesamtheit betragen;

dabei ist für X jeweils 1 vermindert um das Verhältnis der
Steuereinnahmen des Landes nach Satz 1 je Einwohner
zu den Steuereinnahmen der Ländergesamtheit nach
Satz 1 je Einwohner anzusetzen. Betragen die Ergän-
zungsanteile nach den Sätzen 1 und 2 insgesamt mehr als
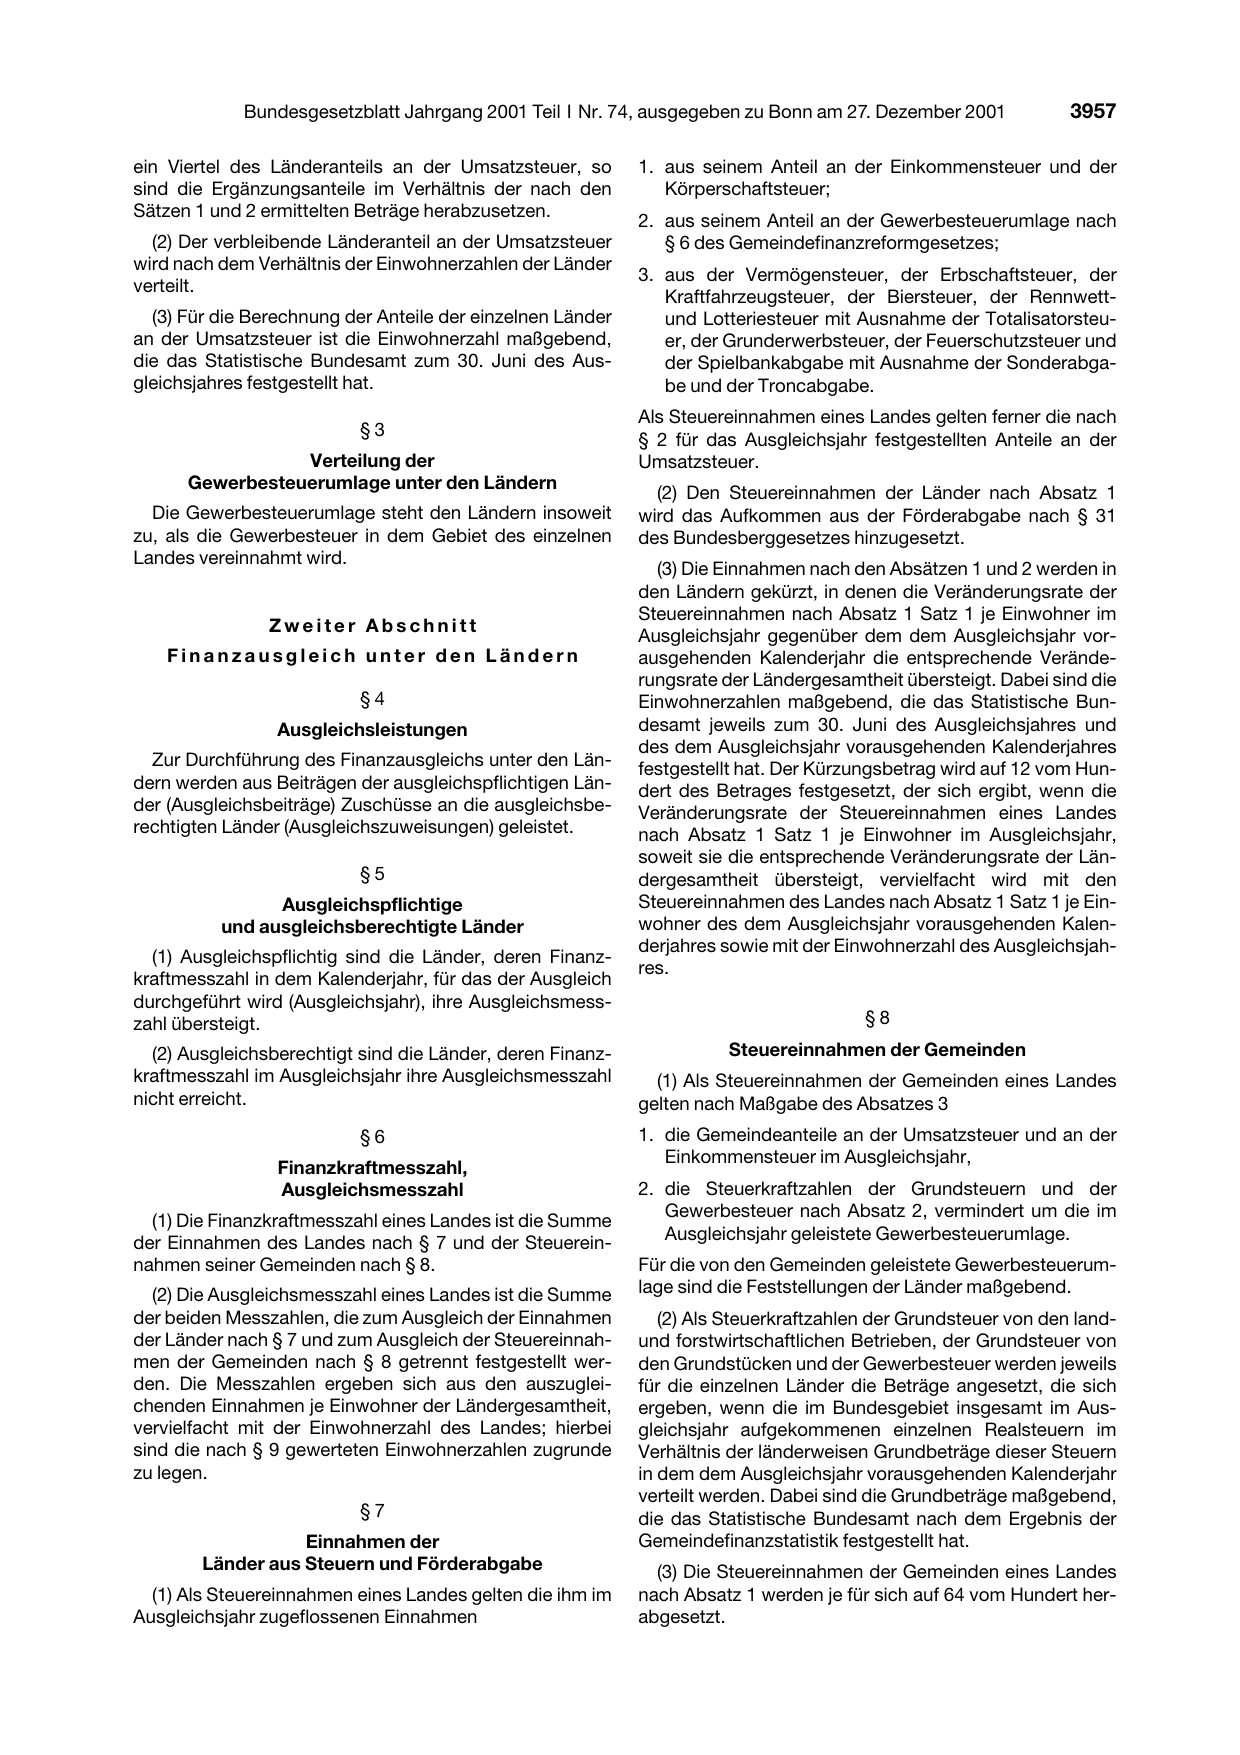
ein Viertel des Länderanteils an der Umsatzsteuer, so
sind die Ergänzungsanteile im Verhältnis der nach den
Sätzen 1 und 2 ermittelten Beträge herabzusetzen.

  (2) Der verbleibende Länderanteil an der Umsatzsteuer
wird nach dem Verhältnis der Einwohnerzahlen der Länder

verteilt.

  (3) Für die Berechnung der Anteile der einzelnen Länder
an der Umsatzsteuer ist die Einwohnerzahl maßgebend,
die das Statistische Bundesamt zum 30. Juni des Aus-
gleichsjahres festgestellt hat.

                           §3
                 Verteilung der
      Gewerbesteuerumlage unter den Ländern

  Die Gewerbesteuerumlage steht den Ländern insoweit
zu, als die Gewerbesteuer in dem Gebiet des einzelnen
Landes vereinnahmt wird.

                Zweiter Abschnitt

    Finanzausgleich unter den Ländern

                           §4
                 Ausgleichsleistungen

  Zur Durchführung des Finanzausgleichs unter den Län-
dern werden aus Beiträgen der ausgleichspflichtigen Län-
der (Ausgleichsbeiträge) Zuschüsse an die ausgleichsbe-
rechtigten Länder (Ausgleichszuweisungen) geleistet.

                           §5
                Ausgleichspflichtige
          und ausgleichsberechtigte Länder

  (1) Ausgleichspflichtig sind die Länder, deren Finanz-

kraftmesszahl in dem Kalenderjahr, für das der Ausgleich
durchgeführt wird (Ausgleichsjahr), ihre Ausgleichsmess-
zahl übersteigt.
  (2) Ausgleichsberechtigt sind die Länder, deren Finanz-
kraftmesszahl im Ausgleichsjahr ihre Ausgleichsmesszahl
nicht erreicht.
                           §6

                 Finanzkraftmesszahl,
                 Ausgleichsmesszahl
  (1) Die Finanzkraftmesszahl eines Landes ist die Summe
der Einnahmen des Landes nach § 7 und der Steuerein-
nahmen seiner Gemeinden nach § 8.
   (2) Die Ausgleichsmesszahl eines Landes ist die Summe
der beiden Messzahlen, die zum Ausgleich der Einnahmen
der Länder nach § 7 und zum Ausgleich der Steuereinnah-
men der Gemeinden nach § 8 getrennt festgestellt wer-
den. Die Messzahlen ergeben sich aus den auszuglei-
chenden Einnahmen je Einwohner der Ländergesamtheit,
vervielfacht mit der Einwohnerzahl des Landes; hierbei
sind die nach § 9 gewerteten Einwohnerzahlen zugrunde
zu legen.

                           §7
                   Einnahmen der
        Länder aus Steuern und Förderabgabe
  (1) Als Steuereinnahmen eines Landes gelten die ihm im
Ausgleichsjahr zugeflossenen Einnahmen

1. aus seinem Anteil an der Einkommensteuer und der
   Körperschaftsteuer;

2. aus seinem Anteil an der Gewerbesteuerumlage nach
   § 6 des Gemeindefinanzreformgesetzes;

3. aus der Vermögensteuer, der Erbschaftsteuer, der

   Kraftfahrzeugsteuer, der Biersteuer, der Rennwett-
   und Lotteriesteuer mit Ausnahme der Totalisatorsteu-
   er, der Grunderwerbsteuer, der Feuerschutzsteuer und
   der Spielbankabgabe mit Ausnahme der Sonderabga-
   be und der Troncabgabe.
Als Steuereinnahmen eines Landes gelten ferner die nach
§ 2 für das Ausgleichsjahr festgestellten Anteile an der
Umsatzsteuer.

  (2) Den Steuereinnahmen der Länder nach Absatz 1
wird das Aufkommen aus der Förderabgabe nach § 31
des Bundesberggesetzes hinzugesetzt.

  (3) Die Einnahmen nach den Absätzen 1 und 2 werden in
den Ländern gekürzt, in denen die Veränderungsrate der
Steuereinnahmen nach Absatz 1 Satz 1 je Einwohner im

Ausgleichsjahr gegenüber dem dem Ausgleichsjahr vor-
ausgehenden Kalenderjahr die entsprechende Verände-
rungsrate der Ländergesamtheit übersteigt. Dabei sind die
Einwohnerzahlen maßgebend, die das Statistische Bun-
desamt jeweils zum 30. Juni des Ausgleichsjahres und
des dem Ausgleichsjahr vorausgehenden Kalenderjahres
festgestellt hat. Der Kürzungsbetrag wird auf 12 vom Hun-
dert des Betrages festgesetzt, der sich ergibt, wenn die
Veränderungsrate der Steuereinnahmen eines Landes
nach Absatz 1 Satz 1 je Einwohner im Ausgleichsjahr,
soweit sie die entsprechende Veränderungsrate der Län-
dergesamtheit übersteigt, vervielfacht wird mit den
Steuereinnahmen des Landes nach Absatz 1 Satz 1 je Ein-
wohner des dem Ausgleichsjahr vorausgehenden Kalen-
derjahres sowie mit der Einwohnerzahl des Ausgleichsjah-

res.

                           §8
          Steuereinnahmen der Gemeinden
  (1) Als Steuereinnahmen der Gemeinden eines Landes
gelten nach Maßgabe des Absatzes 3
1. die Gemeindeanteile an der Umsatzsteuer und an der
   Einkommensteuer im Ausgleichsjahr,

2. die Steuerkraftzahlen der Grundsteuern und der
   Gewerbesteuer nach Absatz 2, vermindert um die im
   Ausgleichsjahr geleistete Gewerbesteuerumlage.
Für die von den Gemeinden geleistete Gewerbesteuerum-
lage sind die Feststellungen der Länder maßgebend.
   (2) Als Steuerkraftzahlen der Grundsteuer von den land-
und forstwirtschaftlichen Betrieben, der Grundsteuer von
den Grundstücken und der Gewerbesteuer werden jeweils
für die einzelnen Länder die Beträge angesetzt, die sich
ergeben, wenn die im Bundesgebiet insgesamt im Aus-
gleichsjahr aufgekommenen einzelnen Realsteuern im
Verhältnis der länderweisen Grundbeträge dieser Steuern
in dem dem Ausgleichsjahr vorausgehenden Kalenderjahr
verteilt werden. Dabei sind die Grundbeträge maßgebend,
die das Statistische Bundesamt nach dem Ergebnis der
Gemeindefinanzstatistik festgestellt hat.
  (3) Die Steuereinnahmen der Gemeinden eines Landes
nach Absatz 1 werden je für sich auf 64 vom Hundert her-
abgesetzt.
                                  §9
                        Einwohnerzahl

  (1) Der Ausgleichsmesszahl eines Landes wird die Ein-
wohnerzahl (Wohnbevölkerung) zugrunde gelegt, die das
Statistische Bundesamt zum 30. Juni des Ausgleichsjah-
res festgestellt hat.
  (2) Bei der Ermittlung der Messzahlen zum Ausgleich
der Einnahmen der Länder nach § 7 werden die Einwoh-
nerzahlen der Länder Berlin, Bremen und Hamburg mit
135 vom Hundert und die Einwohnerzahlen der übrigen
Länder mit 100 vom Hundert gewertet.
  (3) Bei der Ermittlung der Messzahlen zum Ausgleich
der Steuereinnahmen der Gemeinden nach § 8 werden die
Einwohnerzahlen der Länder Berlin, Bremen und Ham-
burg mit 135 vom Hundert, die Einwohnerzahl des Landes
Mecklenburg-Vorpommern mit 105 vom Hundert, die Ein-
wohnerzahl des Landes Brandenburg mit 103 vom Hun-
dert, die Einwohnerzahl des Landes Sachsen-Anhalt mit

102 vom Hundert und die Einwohnerzahlen der übrigen
Länder mit 100 vom Hundert gewertet.

                                  § 10
               Bemessung der Ausgleichs-
         zuweisungen und der Ausgleichsbeiträge
  (1) Die Ausgleichszuweisungen eines ausgleichsbe-
rechtigten Landes werden ermittelt durch Multiplikation
seiner Ausgleichsmesszahl mit einem der folgenden Fak-
toren F:
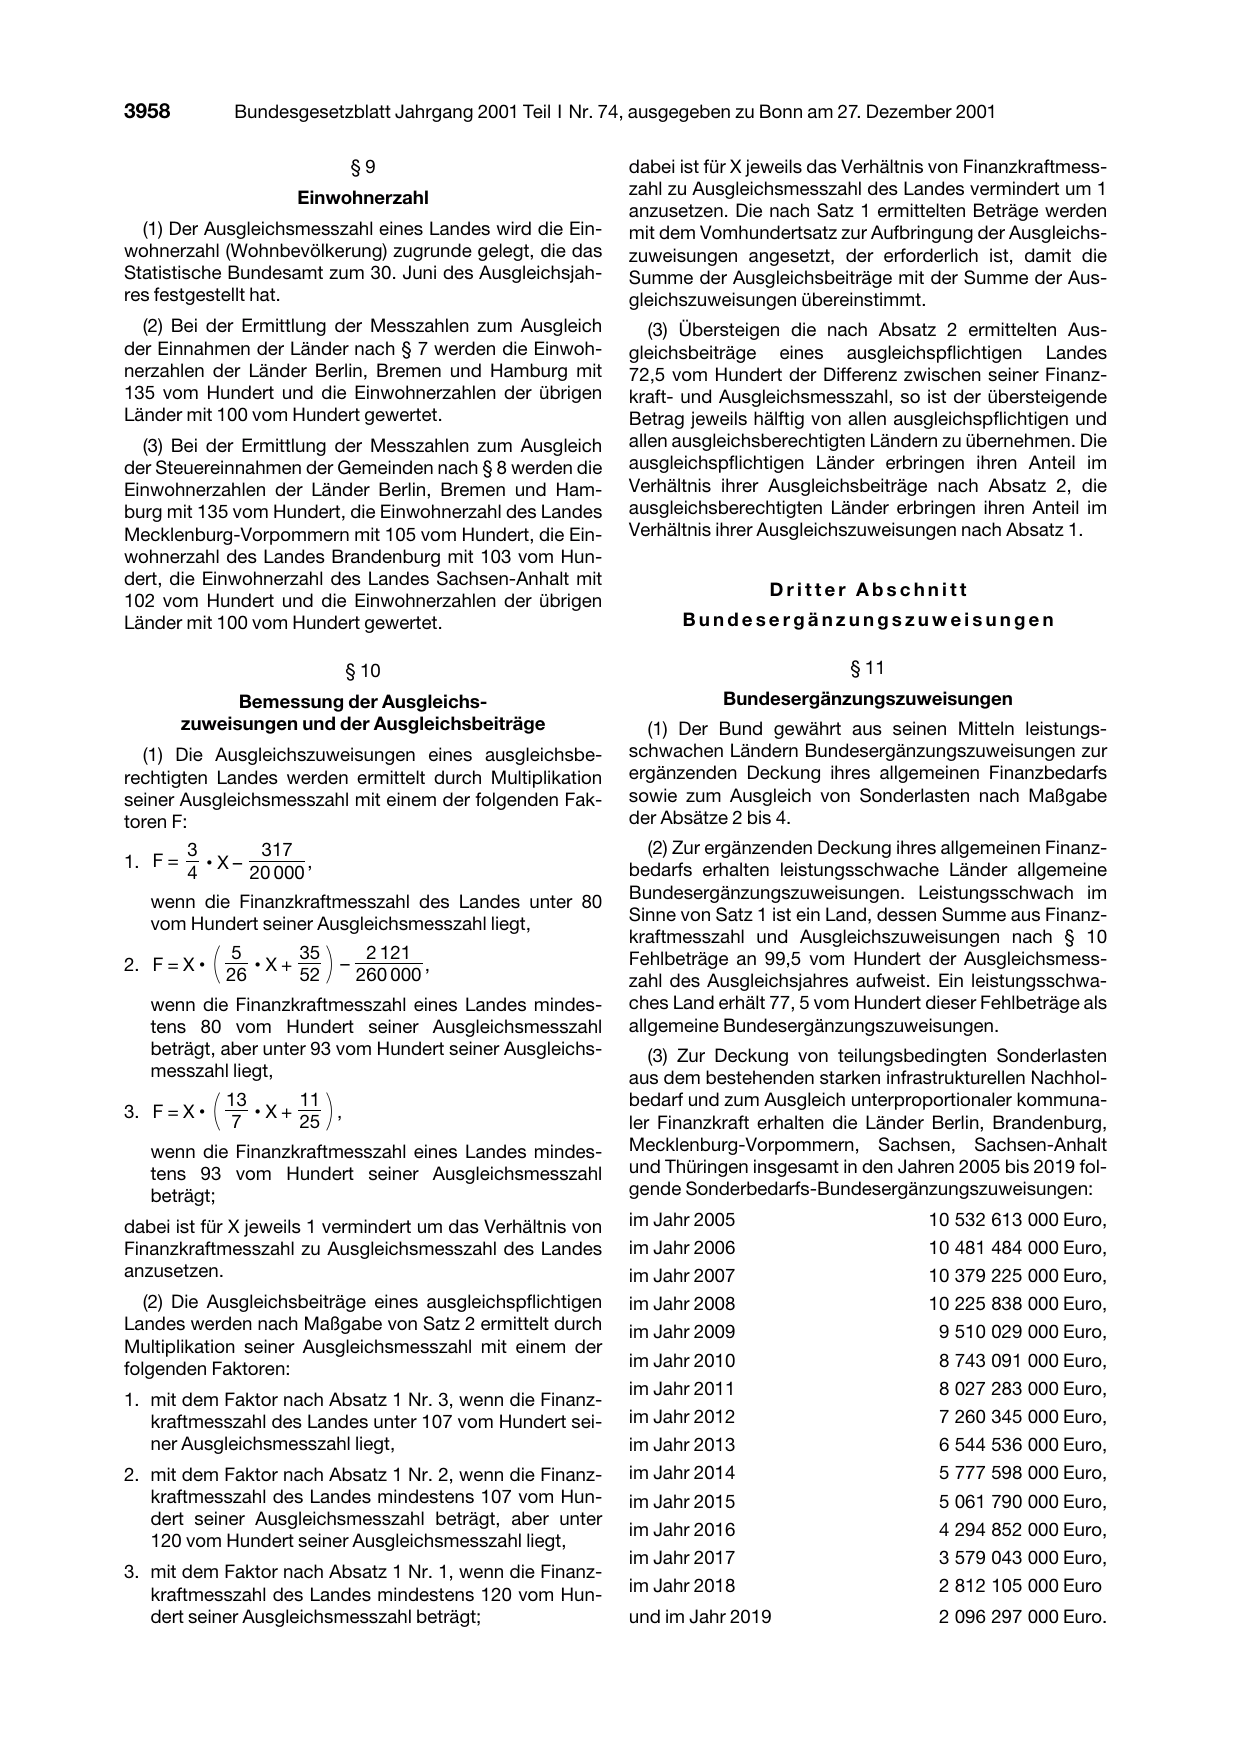
         3        317
1. F =     · X – 20 000 ,
         4

   wenn die Finanzkraftmesszahl des Landes unter 80

   vom Hundert seiner Ausgleichsmesszahl liegt,

2. F = X ·   ( 265 · X + 35  –
                               2 121
                         52 ) 260 000
                                      ,

   wenn die Finanzkraftmesszahl eines Landes mindes-
   tens 80 vom Hundert seiner Ausgleichsmesszahl
   beträgt, aber unter 93 vom Hundert seiner Ausgleichs-
   messzahl liegt,
3. F = X ·   ( 137 · X + 11
                         25 )
                              ,

   wenn die Finanzkraftmesszahl eines Landes mindes-
   tens 93 vom Hundert seiner Ausgleichsmesszahl
   beträgt;

dabei ist für X jeweils 1 vermindert um das Verhältnis von
Finanzkraftmesszahl zu Ausgleichsmesszahl des Landes
anzusetzen.
   (2) Die Ausgleichsbeiträge eines ausgleichspflichtigen
Landes werden nach Maßgabe von Satz 2 ermittelt durch
Multiplikation seiner Ausgleichsmesszahl mit einem der
folgenden Faktoren:

1. mit dem Faktor nach Absatz 1 Nr. 3, wenn die Finanz-
   kraftmesszahl des Landes unter 107 vom Hundert sei-
   ner Ausgleichsmesszahl liegt,
2. mit dem Faktor nach Absatz 1 Nr. 2, wenn die Finanz-
   kraftmesszahl des Landes mindestens 107 vom Hun-
   dert seiner Ausgleichsmesszahl beträgt, aber unter

   120 vom Hundert seiner Ausgleichsmesszahl liegt,

3. mit dem Faktor nach Absatz 1 Nr. 1, wenn die Finanz-
   kraftmesszahl des Landes mindestens 120 vom Hun-
   dert seiner Ausgleichsmesszahl beträgt;

dabei ist für X jeweils das Verhältnis von Finanzkraftmess-
zahl zu Ausgleichsmesszahl des Landes vermindert um 1
anzusetzen. Die nach Satz 1 ermittelten Beträge werden
mit dem Vomhundertsatz zur Aufbringung der Ausgleichs-
zuweisungen angesetzt, der erforderlich ist, damit die
Summe der Ausgleichsbeiträge mit der Summe der Aus-
gleichszuweisungen übereinstimmt.
   (3) Übersteigen die nach Absatz 2 ermittelten Aus-
gleichsbeiträge eines ausgleichspflichtigen Landes
72,5 vom Hundert der Differenz zwischen seiner Finanz-
kraft- und Ausgleichsmesszahl, so ist der übersteigende
Betrag jeweils hälftig von allen ausgleichspflichtigen und
allen ausgleichsberechtigten Ländern zu übernehmen. Die
ausgleichspflichtigen Länder erbringen ihren Anteil im
Verhältnis ihrer Ausgleichsbeiträge nach Absatz 2, die
ausgleichsberechtigten Länder erbringen ihren Anteil im
Verhältnis ihrer Ausgleichszuweisungen nach Absatz 1.

                 Dritter Abschnitt

      Bundesergänzungszuweisungen

                           § 11
           Bundesergänzungszuweisungen
  (1) Der Bund gewährt aus seinen Mitteln leistungs-
schwachen Ländern Bundesergänzungszuweisungen zur
ergänzenden Deckung ihres allgemeinen Finanzbedarfs
sowie zum Ausgleich von Sonderlasten nach Maßgabe
der Absätze 2 bis 4.
   (2) Zur ergänzenden Deckung ihres allgemeinen Finanz-
bedarfs erhalten leistungsschwache Länder allgemeine

Bundesergänzungszuweisungen. Leistungsschwach im

Sinne von Satz 1 ist ein Land, dessen Summe aus Finanz-

kraftmesszahl und Ausgleichszuweisungen nach § 10

Fehlbeträge an 99,5 vom Hundert der Ausgleichsmess-
zahl des Ausgleichsjahres aufweist. Ein leistungsschwa-
ches Land erhält 77, 5 vom Hundert dieser Fehlbeträge als
allgemeine Bundesergänzungszuweisungen.
   (3) Zur Deckung von teilungsbedingten Sonderlasten
aus dem bestehenden starken infrastrukturellen Nachhol-

bedarf und zum Ausgleich unterproportionaler kommuna-
ler Finanzkraft erhalten die Länder Berlin, Brandenburg,
Mecklenburg-Vorpommern, Sachsen, Sachsen-Anhalt
und Thüringen insgesamt in den Jahren 2005 bis 2019 fol-
gende Sonderbedarfs-Bundesergänzungszuweisungen:

im Jahr 2005                        10 532 613 000 Euro,
im Jahr 2006                        10 481 484 000 Euro,
im Jahr 2007                        10 379 225 000 Euro,
im Jahr 2008                        10 225 838 000 Euro,
im Jahr 2009                          9 510 029 000 Euro,

im Jahr 2010                          8 743 091 000 Euro,
im Jahr 2011                          8 027 283 000 Euro,

im Jahr 2012                          7 260 345 000 Euro,
im Jahr 2013                          6 544 536 000 Euro,
im Jahr 2014                          5 777 598 000 Euro,
im Jahr 2015                          5 061 790 000 Euro,

im Jahr 2016                          4 294 852 000 Euro,

im Jahr 2017                          3 579 043 000 Euro,

im Jahr 2018                          2 812 105 000 Euro,
und im Jahr 2019                      2 096 297 000 Euro.
Die Beträge nach Satz 1 werden auf die genannten Länder
mit den folgenden Vomhundertsätzen unter Rundung auf
Tausend Euro verteilt:
Berlin                           19,020610 vom Hundert,

Brandenburg                      14,326911 vom Hundert,

Mecklenburg-Vorpommern           10,536374 vom Hundert,
Sachsen                          26,075481 vom Hundert,
Sachsen-Anhalt                   15,733214 vom Hundert,

Thüringen                        14,307410 vom Hundert.
Die Länder Berlin, Brandenburg, Mecklenburg-Vorpom-
mern, Sachsen, Sachsen-Anhalt und Thüringen berichten
dem Finanzplanungsrat jährlich im Rahmen von Fort-
schrittsberichten „Aufbau Ost“ über ihre jeweiligen Fort-
schritte bei der Schließung der Infrastrukturlücke, die
Verwendung der erhaltenen Mittel zum Abbau teilungs-
bedingter Sonderlasten und die finanzwirtschaftliche
Entwicklung der Länder- und Kommunalhaushalte ein-
schließlich der Begrenzung der Nettoneuverschuldung.
Die Berichte werden bis Ende September des dem
Berichtsjahr folgenden Jahres vorgelegt und mit einer
Stellungnahme der Bundesregierung im Finanzplanungs-
rat erörtert.

  (4) Wegen überdurchschnittlich hoher Kosten politi-
scher Führung erhalten nachstehende Länder jährlich fol-
gende Sonderbedarfs-Bundesergänzungszuweisungen:

Berlin                                  43 460 000 Euro,
Brandenburg                             55 220 000 Euro,
Bremen                                  60 332 000 Euro,
Mecklenburg-Vorpommern                  61 355 000 Euro,
Rheinland-Pfalz                         46 016 000 Euro,
Saarland                                63 400 000 Euro,

Sachsen                                 25 565 000 Euro,

Sachsen-Anhalt                          52 663 000 Euro,
Schleswig-Holstein                      53 174 000 Euro,

Thüringen                               55 731 000 Euro.
Bund und Länder überprüfen gemeinsam die Vorausset-
zungen der Vergabe in einem Abstand von fünf Jahren,
erstmals im Jahr 2008, im Hinblick auf die Vergabe im
jeweils übernächsten Jahr.

  (5) Die Bundesergänzungszuweisungen nach § 11 sind

abweichend von § 10 Abs. 3, § 12 Abs. 1 und 4 des Haus-

haltsgrundsätzegesetzes sowie von § 13 Abs. 3, § 15

Abs. 1 und § 17 Abs. 1 der Bundeshaushaltsordnung bei

den Einnahmen darzustellen.

                  Vierter Abschnitt

         Vollzug und Abrechnung
       der Umsatzsteuerverteilung,
        des Finanzausgleichs und
   der Bundesergänzungszuweisungen

                          § 12

         Feststellung der Ausgleichszahlungen
   Das Bundesministerium der Finanzen stellt nach Ablauf
des Ausgleichsjahres die endgültige Höhe der Länderan-
teile an der Umsatzsteuer nach § 2 und die endgültige

Höhe der Ausgleichszuweisungen und der Ausgleichs-
beiträge nach § 10 durch Rechtsverordnung fest, die der
Zustimmung des Bundesrates bedarf.

                          § 13

                 Vollzug des Finanz-
      ausgleichs während des Ausgleichsjahres
  Der Finanzausgleich wird während des Ausgleichs-
jahres aufgrund vorläufiger Bemessungsgrundlagen voll-
zogen. Die vorläufigen Ergänzungsanteile werden nach § 2,
die vorläufigen Ausgleichszuweisungen und Ausgleichs-
beiträge werden nach den §§ 4 bis 10 ermittelt; jedoch
werden zugrunde gelegt
1. die Einnahmen der Länder nach § 7 Abs. 1 und 2 sowie
   die Gemeindeanteile an der Umsatzsteuer und an der
   Einkommensteuer und die Gewerbesteuerumlage
   nach § 8 in dem Jahreszeitraum, der am 30. September
   des vorausgehenden Jahres endet;

2. die Steuerkraftzahlen der Grundsteuern und der
   Gewerbesteuer der Gemeinden gemäß § 8 nach den
   Grundbeträgen, die das Statistische Bundesamt
   zuletzt festgestellt hat, und nach ihren Aufkommen in
   dem Jahreszeitraum, der am 30. Juni des vorausge-
   henden Jahres endet;

3. die Einwohnerzahlen nach § 9 Abs. 1, die das Statisti-
   sche Bundesamt zum 30. Juni des Jahres festgestellt
   hat, das dem Ausgleichsjahr vorausgeht; sind diese
   nicht rechtzeitig verfügbar, die vom Statistischen Bun-
   desamt zuletzt festgestellten Einwohnerzahlen.
                          § 14
                  Zahlungsverkehr
          zum Vollzug des Finanzausgleichs
   (1) Der Zahlungsverkehr wird während des Ausgleichs-
jahres in der Weise abgewickelt, dass die Ablieferung des

Bundesanteils an der durch Landesfinanzbehörden ver-
walteten Umsatzsteuer um die Beträge erhöht oder
ermäßigt wird, die nach der vorläufigen Bemessung der
Länderanteile an der Umsatzsteuer nach § 2 und nach der
vorläufigen Bemessung der Ausgleichsbeiträge und der
Ausgleichszuweisungen im Finanzausgleich nach § 10
unter den Ländern zu verrechnen sind. Soweit der
Anspruch eines Landes aus diesen Verrechnungen durch
den Bundesanteil an der Umsatzsteuer nicht voll gedeckt
wird, überweist das Bundesministerium der Finanzen die-

sem Land den nicht gedeckten Teil des vorläufigen Aus-

gleichsanspruchs in monatlichen Teilbeträgen. Soweit die

Verpflichtung eines Landes aus diesen Verrechnungen

über dem Aufkommen der von Landesfinanzbehörden

verwalteten Umsatzsteuer liegt, ist der darüber liegende
Teil von dem Land dem Bundesministerium der Finanzen
in monatlichen Teilbeträgen zu überweisen.

   (2) Der Länderanteil an der durch Bundesfinanzbehör-
den verwalteten Einfuhrumsatzsteuer wird auf die Länder
nach der Einwohnerzahl verteilt und in monatlichen Teilbe-
trägen überwiesen.
  (3) Die Differenzen der vorläufigen Ergänzungsanteile,
Ausgleichszuweisungen und Ausgleichsbeiträge nach
§ 13 zu den auf der Grundlage der tatsächlichen Entwick-
lung der Bemessungsgrundlagen bestimmten Ergän-
zungsanteilen, Ausgleichszuweisungen und Ausgleichs-
beiträgen des Ausgleichsjahres werden vierteljährlich vor-
läufig abgerechnet.
  (4) Das Nähere bestimmt das Bundesministerium der
Finanzen jährlich in einer Rechtsverordnung, die der
Zustimmung des Bundesrates bedarf.

                          § 15

                    Endgültige
          Abrechnung des Finanzausgleichs

   Unterschiede zwischen den vorläufig gezahlten und den
endgültig festgestellten Ausgleichszahlungen werden
durch Überweisungen ausgeglichen, die mit dem Inkraft-
treten der in § 12 vorgesehenen Rechtsverordnung fällig
werden. Das Bundesministerium der Finanzen trifft die für
den Überweisungsverkehr erforderlichen Anordnungen.

                          § 16

                Zahlungsverkehr zum
     Vollzug der Bundesergänzungszuweisungen
  (1) Auf die Bundesergänzungszuweisungen nach § 11
Abs. 2 werden am 15. März, 15. Juni, 15. September und
15. Dezember Abschlagszahlungen nach Maßgabe der
Finanzkraftverhältnisse des jeweils vorhergehenden
Abrechnungszeitraums entrichtet. Gleichzeitig werden die
mit der Abschlagszahlung des vorausgegangenen Zah-
lungstermins zu viel oder zu wenig gezahlten Beträge
verrechnet. Für die endgültige Abrechnung der Bundes-
ergänzungszuweisungen gilt § 15 entsprechend.

  (2) Die Bundesergänzungszuweisungen nach § 11
Abs. 3 und 4 sind mit je einem Viertel ihres Betrages am

15. März, 15. Juni, 15. September und 15. Dezember fällig.

                          § 17
               Vollzug der Verteilung
       des Gemeindeanteils an der Umsatzsteuer
   (1) Die Höhe des Gemeindeanteils am Aufkommen der

durch Bundesfinanzbehörden und Landesfinanzbehörden
verwalteten Umsatzsteuer und seine Verteilung nach Län-
dern nach den §§ 5a und 5b des Gemeindefinanzreform-
gesetzes werden beim Bundesministerium der Finanzen
jeweils nach Ablauf eines Monats berechnet. Der Gemein-
deanteil an der durch Bundesfinanzbehörden verwalteten
Einfuhrumsatzsteuer wird den Ländern zusammen mit
dem Länderanteil an der Einfuhrumsatzsteuer nach § 14
Abs. 2 in monatlichen Teilbeträgen überwiesen. Dabei
wird er dergestalt länderweise verteilt, dass bei dem ein-

zelnen Land zusammen mit dem Gemeindeanteil an der

durch Landesfinanzbehörden verwalteten Umsatzsteuer

der insgesamt seinen Gemeinden zustehende Anteil

erreicht wird. Ist der Gemeindeanteil an der durch Landes-

finanzbehörden verwalteten Umsatzsteuer bei dem einzel-

nen Land höher als der seinen Gemeinden insgesamt
zustehende Anteil an der Umsatzsteuer, wird der darüber
hinausgehende Betrag mit dem Anteil des Landes an der
Einfuhrumsatzsteuer verrechnet.
  (2) Näheres kann das Bundesministerium der Finanzen
durch Rechtsverordnung bestimmen, die der Zustimmung
des Bundesrates bedarf.

                          § 18

                    Auskunftspflicht
  Die zuständigen Landesbehörden sind verpflichtet, dem
Bundesministerium der Finanzen die zur Durchführung
dieses Gesetzes erforderlichen Auskünfte zu erteilen und

ihre sachliche Richtigkeit von der obersten Rechnungs-
prüfungsbehörde des Landes bestätigen zu lassen.

                           § 19

            Vollzug und Abrechnung der
       Ausgleichsjahre vor dem 1. Januar 2005

  Für den Vollzug und die Abrechnung der Umsatzsteuer-
verteilung, des Finanzausgleichs und der Bundesergän-
zungszuweisungen für die vor dem 1. Januar 2005 liegen-
den Ausgleichsjahre findet das Gesetz über den Finanz-
ausgleich zwischen Bund und Ländern vom 23. Juni 1993
(BGBl. I S. 944, 977) in der am 31. Dezember des je-
weiligen Ausgleichsjahres geltenden Fassung weiterhin
Anwendung.

                           § 20

                     Geltungsdauer
  Dieses Gesetz tritt mit Ablauf des 31. Dezember 2019
außer Kraft.

                        Artikel 6
 Änderung des Gemeindefinanzreformgesetzes

  Das Gemeindefinanzreformgesetz in der Fassung der
Bekanntmachung vom 4. April 2001 (BGBI. I S. 482) wird
wie folgt geändert:

1. In § 5e Abs. 1 Satz 1 wird die Angabe „§ 15a des

   Finanzausgleichsgesetzes“ durch die Angabe „§ 17
   des Finanzausgleichsgesetzes“ ersetzt.

2. § 6 wird wie folgt geändert:
   a) Absatz 3 wird wie folgt geändert:

      aa) Satz 5 wird wie folgt gefasst:

           „Der Landesvervielfältiger nach Satz 4 wird
           ab dem Jahr 2020 um 29 Vomhundertpunkte
           abgesenkt.“
      bb) In Satz 6 wird die Angabe „Satz 5“ durch die
          Angabe „Satz 9“ ersetzt.

   b) Absatz 5 wird wie folgt geändert:
      aa) Satz 1 wird wie folgt gefasst:

           „Zur Mitfinanzierung der Belastungen, die den

           Ländern im Zusammenhang mit der Neurege-

           lung der Finanzierung des Fonds „Deutsche

           Einheit“ verbleiben, wird der Landesvervielfälti-

           ger nach Absatz 3 Satz 4 bis einschließlich dem

           Jahr 2019 um eine Erhöhungszahl angehoben.“

      bb) Nach Satz 1 werden folgende Sätze 2 bis 4 ein-
          gefügt:
           „Die fortwirkende Belastung nach Satz 1
           beträgt jährlich 2 582 024 000 Euro. Sie wird
           den einzelnen Ländern des Bundesgebietes
           mit Ausnahme des in Artikel 3 des Einigungs-
           vertrages genannten Gebietes in dem Verhält-
           nis zugeordnet, das ihren Anteilen an den
           Leistungen nach § 1 Abs. 2 des Finanzaus-
           gleichsgesetzes in der am 31. Dezember 2004
           geltenden Fassung für das Jahr 2004 ent-
           spricht. Die Erhöhungs- und Ermäßigungsbe-
           träge nach § 1 Abs. 3 des Finanzausgleichs-
          gesetzes in der am 31. Dezember 2004 gelten-
          den Fassung bleiben dabei unberücksichtigt.“
      cc) Der bisherige Satz 2 wird Satz 5 und wie folgt
          geändert:

          Die Wörter „der nach Satz 1 zu erbringenden

          Länderleistungen“ werden ersetzt durch die
          Wörter „des Betrages nach Satz 2“.

      dd) Nach Satz 5 wird folgender Satz 6 eingefügt:

          „Werden die Länder zu Ausgleichsleistungen
          nach § 6b des Gesetzes über die Errichtung

          eines Fonds „Deutsche Einheit“ herangezogen,
          ist zur Beteiligung der Gemeinden die
          Erhöhungszahl im Jahr 2020 so festzusetzen,
          dass das Mehraufkommen der Umlage 50 vom
          Hundert der Finanzierungsbeteiligung der
          Gemeinden in Höhe von bundesdurchschnitt-
          lich rund 40 vom Hundert der Ausgleichs-
          leistungen entspricht.“

                        Artikel 7

  Änderung des Haushaltsgrundsätzegesetzes
  Nach § 51 des Haushaltsgrundsätzegesetzes vom
19. August 1969 (BGBl. I S. 1273), das zuletzt durch Arti-
kel 112 der Verordnung vom 29. Oktober 2001 (BGBl. I
S. 2785) geändert worden ist, wird folgender § 51a einge-
fügt:
                         㤠51a
            Einhaltung der Haushaltsdisziplin
              im Rahmen der Europäischen
            Wirtschafts- und Währungsunion
  (1) Bund und Länder kommen ihrer Verantwortung zur
Einhaltung der Bestimmungen in Artikel 104 des Vertrages
zur Gründung der Europäischen Gemeinschaft und des
europäischen Stabilitäts- und Wachstumspaktes nach
und streben eine Rückführung der Nettoneuverschuldung
mit dem Ziel ausgeglichener Haushalte an.

   (2) Der Finanzplanungsrat gibt unter Berücksichtigung
der volks- und finanzwirtschaftlichen Faktoren Empfeh-
lungen zur Haushaltsdisziplin, insbesondere zu einer
gemeinsamen Ausgabenlinie im Sinne des § 4 Abs. 3
des Maßstäbegesetzes. Der Finanzplanungsrat erörtert
auf dieser Grundlage die Vereinbarkeit der Haushalts-
entwicklung, insbesondere der Ausgaben und der Finan-
zierungssalden von Bund und Ländern einschließlich ihrer
Gemeinden und Gemeindeverbände, mit den Bestim-
mungen in Artikel 104 des Vertrages zur Gründung
der Europäischen Gemeinschaft und des europäischen
Stabilitäts- und Wachstumspaktes.
  (3) Entspricht die Haushaltsdisziplin der Gebietskörper-
schaften nicht hinreichend den Vorgaben nach den Ab-
sätzen 1 und 2, erörtert der Finanzplanungsrat die Gründe
und gibt Empfehlungen zur Wiederherstellung der Haus-
haltsdisziplin.“

                        Artikel 8

                  Änderung des
           Gesetzes über die Errichtung
          eines Fonds „Deutsche Einheit“

  Das Gesetz über die Errichtung eines Fonds „Deutsche
Einheit“ vom 25. Juni 1990 (BGBl. 1990 II S. 518, 533),

zuletzt geändert durch § 14 Abs. 1 des Gesetzes vom
11. Dezember 2001 (BGBl. I S. 3519), wird wie folgt geän-
dert:

1. § 6 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt gefasst:

       „(1) Der Fonds erhält bis zum 31. Dezember 2004
      Zuschüsse aus dem Bundeshaushalt zur

      Abdeckung seiner Schuldendienstverpflichtun-
      gen.“

   b) Absatz 2a wird wie folgt geändert:

       aa) Satz 1 wird wie folgt gefasst:
            „Abweichend von Absatz 2 Satz 1 betragen
            die Zuschüsse nach Absatz 1 in den Jahren
            1998 bis 2001 jeweils 6,8 vom Hundert der
            vom Fonds bis zum Ende des Vorjahres insge-
            samt in Anspruch genommenen Krediter-
            mächtigungen nach § 5 Abs. 1, im Jahr 2002
            2 462 381 699,84 Euro, im Jahr 2003
            2 268 090 784,99 Euro und im Jahr 2004

            2 254 797 196,08 Euro.“
       bb) In Satz 2 wird die Jahresangabe „2003“ durch
           die Jahresangabe „2004“ ersetzt.
   c) Absatz 5 Satz 1 wird wie folgt geändert:

      Nach der Jahresangabe „1995“ werden die Wörter
      „befristet bis 31. Dezember 2004“ eingefügt.
   d) Absatz 6 wird wie folgt gefasst:
       „(6) Die Erstattungen der Länder nach Absatz 5
      vermindern sich in den Jahren 1998 um
      932 596 391,30 Euro, 1999 um 854 880 025,36
      Euro, 2000 um 777 163 659,42 Euro, 2001 um
      932 596 391,30 Euro, 2002 um 1 317 190 144,34
      Euro, 2003 um 1 294 591 043,19 Euro und 2004 um
      1 431 361 621,41 Euro.“

2. Nach § 6 wird folgender § 6a eingefügt:

                             㤠6a
                 Eingliederung der Verbind-
           lichkeiten des Fonds in Bundesschuld
     Der Bund übernimmt ab 1. Januar 2005 als Mit-
   schuldner die Verbindlichkeiten des Fonds; im Innen-
   verhältnis zu dem Fonds ist der Bund alleiniger Schuld-
   ner.“

3. Nach § 6a wird folgender § 6b eingefügt:

                             㤠6b
         Abrechnung nach Ablauf des Jahres 2019
     (1) Die Länder leisten einen Ausgleich an den Bund,
   wenn der nach Maßgabe des Absatzes 3 ermittelte
   Betrag für die Schulden des Fonds am 31. Dezember
   2019 den Referenzbetrag von 6 544 536 079,31 Euro
   überschreitet. Der Ausgleich der Länder wird auf 53,3
   vom Hundert des den Referenzbetrag übersteigenden
   Betrags festgelegt. Satz 1 gilt nicht für das in Artikel 3
   des Einigungsvertrages genannte Gebiet.

      (2) Der Ausgleich der Länder nach Absatz 1 wird auf
   die einzelnen Länder im Verhältnis der Summe ihrer
   Erstattungen zum Fonds in den Jahren 2002, 2003 und
   2004 festgesetzt und ist dem Bund innerhalb von
   sechs Monaten nach einer vom Bundesministerium
   der Finanzen durchzuführenden Rechnungslegung zu
   erstatten. Die nach § 1 Abs. 3 des Finanzausgleichsge-
   setzes für das jeweilige Ausgleichsjahr geltenden
   Erhöhungs- und Ermäßigungsbeträge bleiben dabei
   unberücksichtigt.
     (3) Der Betrag für die Schulden des Fonds nach
   Absatz 1 Satz 1 ist wie folgt zu ermitteln:

   1. Den Ausgangsbetrag bilden die Schulden des

      Fonds am 31. Dezember 2004. Für alle folgenden
      Jahre bis einschließlich 2019 ist nach den Ziffern 2
      bis 6 zu verfahren.
   2. Der Schuldenstand zum Jahresende wird als Diffe-
      renz zwischen dem Schuldenstand zum Ende des
      vorangegangenen Jahres abzüglich der Nettotil-
      gungen des jeweils laufenden Jahres ermittelt.
   3. Die jährlich anzusetzenden Nettotilgungen werden
      ermittelt als Differenz zwischen den jährlichen
      Beträgen nach Ziffer 4 und den jeweils anzusetzen-
      den Zinsleistungen nach Ziffer 5. Übersteigen die
      Zinsleistungen nach Ziffer 5 den in Ziffer 4 festge-
      legten Betrag, so wird unterstellt, dass die Differenz
      rechnerisch durch Nettokreditaufnahme ausgegli-
      chen wird.
   4. Für die Summe aus Zins- und Nettotilgungsleistun-
      gen sind jährliche Beträge von 3 581 088 335,90
      Euro zugrunde zu legen.
   5. Die jährlichen Zinsleistungen ergeben sich, indem
      der nach Ziffer 2 ermittelte Jahresendwert der
      Schulden des vorangegangenen Jahres mit dem
      Zinssatz nach Ziffer 6 multipliziert und durch 100
      geteilt wird.
   6. Der jeweils anzusetzende Zinssatz wird errechnet,
      indem die tatsächlichen Zinsausgaben des Bundes
      für die gesamte Bundesschuld (einschließlich des
      Fonds) eines jeden Jahres durch die gesamte zum
      Ende des jeweiligen vorangegangenen Jahres aus-
      gewiesene Bundesschuld (einschließlich des
      Fonds) geteilt und mit 100 multipliziert wird.
   Die Ermittlung des Betrages wird den Ländern jährlich
   vom Bundesministerium der Finanzen mitgeteilt.“

4. Nach § 10 wird folgender § 11 angefügt:
                            㤠11

                    Auflösung des Fonds

      Mit Ablauf des Jahres 2019 wird der Fonds aufge-
   löst. Die Verbindlichkeiten und das Vermögen des
   Fonds gehen auf den Bund über.“

                        Artikel 9
                      Gesetz
       über Finanzhilfen des Bundes nach
  Artikel 104a Abs. 4 des Grundgesetzes an die
   Länder Bremen, Hamburg, Mecklenburg-

       Vorpommern, Niedersachsen sowie
        Schleswig-Holstein für Seehäfen

                            §1
 (1) Der Bund gewährt den Ländern Bremen, Hamburg,
Mecklenburg-Vorpommern,     Niedersachsen    sowie

Schleswig-Holstein bis zum Jahr 2019 Finanzhilfen für
besonders bedeutsame Investitionen im Bereich der See-
häfen, insbesondere für Maßnahmen zur Verbesserung
der wirtschaftlichen Infrastruktur von Seehäfen wie den
Bau oder Ausbau von Hafenanlagen, von Verkehrswegen
und öffentlichen Verkehrsflächen, in Höhe von jährlich ins-
gesamt 38 346 000 Euro.
  (2) Von dem Jahresbetrag nach Absatz 1 erhalten die

Länder

Bremen                                   10 737 000 Euro,
Hamburg                                  20 963 000 Euro,
Mecklenburg-Vorpommern                    2 556 000 Euro,

Niedersachsen                             2 045 000 Euro,
Schleswig-Holstein                        2 045 000 Euro.

                            §2

  (1) Die Finanzhilfen des Bundes betragen 90 vom Hun-
dert der förderungsfähigen Ausgaben.
  (2) Von einem Land in einem Jahr nicht abgerufene Bun-
desmittel können in den Folgejahren bei Bedarf abgerufen
werden.

                            §3
  Die Einzelheiten des Verfahrens zur Durchführung die-
ses Gesetzes werden durch Verwaltungsvereinbarung
geregelt.

                        Artikel 10
                   Änderung
         des Körperschaftsteuergesetzes

  Das Körperschaftsteuergesetz in der Fassung der
Bekanntmachung vom 22. April 1999 (BGBl. I S. 817),
zuletzt geändert durch Artikel 7 des Gesetzes vom
19. Dezember 2001 (BGBl. I S. 3922), wird wie folgt geän-
dert:

1. § 7 Abs. 1 wird wie folgt gefasst:
    „(1) Die Körperschaftsteuer bemisst sich nach dem
   zu versteuernden Einkommen.“

2. Dem § 8 Abs. 1 wird folgender Satz angefügt:

   „Bei den inländischen öffentlich-rechtlichen Rundfunk-
   anstalten beträgt das Einkommen aus dem Geschäft
   der Veranstaltung von Werbesendungen 16 vom Hun-
   dert der Entgelte (§ 10 Abs. 1 des Umsatzsteuergeset-
   zes) aus Werbesendungen.“

3. § 23 Abs. 3 wird aufgehoben.

4. In § 34 wird folgender Absatz 3b eingefügt:

    „(3b) § 8 Abs. 1 Satz 2 ist erstmals für den Veranla-
   gungszeitraum 2001 anzuwenden. § 23 Abs. 6 in der
   Fassung der Bekanntmachung vom 22. April 1999
   (BGBl. I S. 817), das zuletzt durch Artikel 4 des
   Gesetzes vom 14. Juli 2000 (BGBl. I S. 1034) geändert
   worden ist, ist letztmals für den Veranlagungszeitraum
   2000 anzuwenden.“
                        Artikel 11

      Änderung des Gewerbesteuergesetzes
  Das Gewerbesteuergesetz in der Fassung der Bekannt-
machung vom 19. Mai 1999 (BGBl. I S. 1010, 1491),
zuletzt geändert durch Artikel 4 des Gesetzes vom
20. Dezember 2001 (BGBl. I S. 3858), wird wie folgt geän-
dert:

1. § 6 Satz 2 wird aufgehoben.

2. § 7 Satz 2 wird wie folgt gefasst:
   „Der nach § 5a des Einkommensteuergesetzes ermit-
   telte Gewinn und das nach § 8 Abs.1 Satz 2 des Kör-

   perschaftsteuergesetzes ermittelte Einkommen gelten

   als Gewerbeertrag nach Satz 1.“

3. § 11 Abs. 4 wird aufgehoben.

4. In § 36 wird nach Absatz 2 folgender Absatz 3 ange-
   fügt:

       „(3) § 7 Satz 2 gilt erstmals für den Erhebungszeit-
      raum 2001. § 6 Satz 2 und § 11 Abs. 4 in der Fassung
      der Bekanntmachung vom 19. Mai 1999 (BGBl. I
      S. 1010, 1491), zuletzt geändert durch Artikel 7 des
      Gesetzes vom 19. Dezember 2000 (BGBl. I S. 1790),
      sind letztmals für den Erhebungszeitraum 2000 anzu-
      wenden.“

                         Artikel 12
             Inkrafttreten, Außerkrafttreten

   (1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2 am

1. Januar 2002 in Kraft.

   (2) Artikel 5, Artikel 6, Artikel 7 und Artikel 9 treten am
1. Januar 2005 in Kraft; gleichzeitig tritt das Gesetz über
den Finanzausgleich zwischen Bund und Ländern vom
23. Juni 1993 (BGBl. I S. 944, 977), zuletzt geändert durch
Artikel 1 dieses Gesetzes, außer Kraft.
                                  Das vorstehende Gesetz wird hiermit ausgefertigt und
                                wird im Bundesgesetzblatt
verkündet.
                                  Berlin, den 20. Dezember 2001
                                             Der Bundespräsident
                                                Johannes Rau
                                               Der Bundeskanzler
                                               Gerhard Schröder
                                        Der Bundesminister der Finanzen
                                                 Hans Eichel
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2001 I S. 3955. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 60beeec5a804b1db….