Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 2001, S. 2081
BGBl. 2001 I S. 2081 · 50.453 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
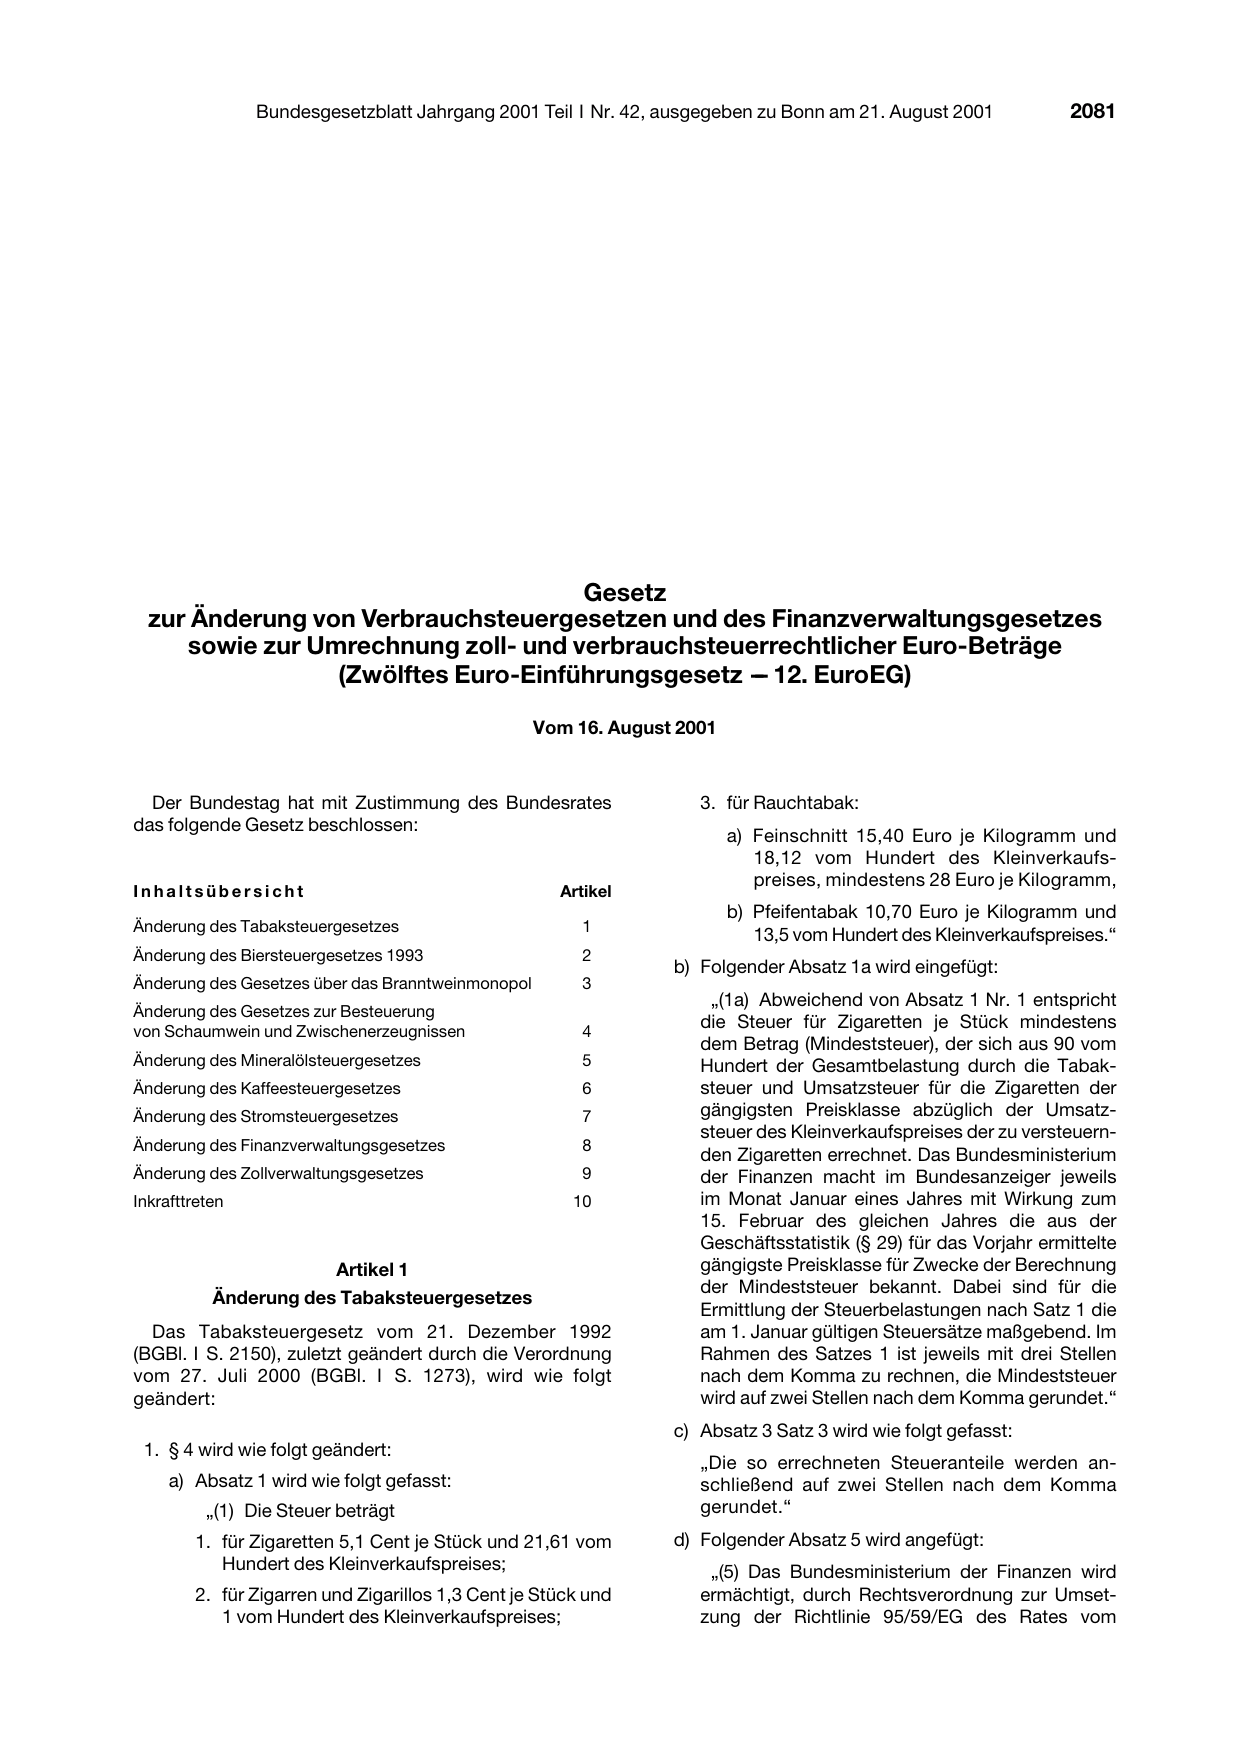
                                     Gesetz
  zur Änderung von Verbrauchsteuergesetzen und des Finanzverwaltungsgesetzes
     sowie zur Umrechnung zoll- und verbrauchsteuerrechtlicher
Euro-Beträge
                 (Zwölftes Euro-Einführungsgesetz –– 12. EuroEG)
                                                   Vom 16. August 2001

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

Inhaltsübersicht                                     Artikel

Änderung des Tabaksteuergesetzes                        1
Änderung des Biersteuergesetzes 1993                    2

Änderung des Gesetzes über das Branntweinmonopol        3

Änderung des Gesetzes zur Besteuerung

von Schaumwein und Zwischenerzeugnissen                 4

Änderung des Mineralölsteuergesetzes                    5
Änderung des Kaffeesteuergesetzes                       6
Änderung des Stromsteuergesetzes                        7

Änderung des Finanzverwaltungsgesetzes                  8

Änderung des Zollverwaltungsgesetzes                    9
Inkrafttreten                                          10

                         Artikel 1

           Änderung des Tabaksteuergesetzes

  Das Tabaksteuergesetz vom 21. Dezember 1992
(BGBl. I S. 2150), zuletzt geändert durch die Verordnung
vom 27. Juli 2000 (BGBl. I S. 1273), wird wie folgt
geändert:

 1. § 4 wird wie folgt geändert:

     a) Absatz 1 wird wie folgt gefasst:
          „(1) Die Steuer beträgt
        1. für Zigaretten 5,1 Cent je Stück und 21,61 vom
           Hundert des Kleinverkaufspreises;
        2. für Zigarren und Zigarillos 1,3 Cent je Stück und
           1 vom Hundert des Kleinverkaufspreises;

   3. für Rauchtabak:

        a) Feinschnitt 15,40 Euro je Kilogramm und
           18,12 vom Hundert des Kleinverkaufs-
           preises, mindestens 28 Euro je Kilogramm,

        b) Pfeifentabak 10,70 Euro je Kilogramm und
           13,5 vom Hundert des Kleinverkaufspreises.“

b) Folgender Absatz 1a wird eingefügt:

    „(1a) Abweichend von Absatz 1 Nr. 1 entspricht

   die Steuer für Zigaretten je Stück mindestens

   dem Betrag (Mindeststeuer), der sich aus 90 vom
   Hundert der Gesamtbelastung durch die Tabak-
   steuer und Umsatzsteuer für die Zigaretten der
   gängigsten Preisklasse abzüglich der Umsatz-
   steuer des Kleinverkaufspreises der zu versteuern-

   den Zigaretten errechnet. Das Bundesministerium
   der Finanzen macht im Bundesanzeiger jeweils
   im Monat Januar eines Jahres mit Wirkung zum
   15. Februar des gleichen Jahres die aus der
   Geschäftsstatistik (§ 29) für das Vorjahr ermittelte
   gängigste Preisklasse für Zwecke der Berechnung
   der Mindeststeuer bekannt. Dabei sind für die

   Ermittlung der Steuerbelastungen nach Satz 1 die
   am 1. Januar gültigen Steuersätze maßgebend. Im
   Rahmen des Satzes 1 ist jeweils mit drei Stellen
   nach dem Komma zu rechnen, die Mindeststeuer
   wird auf zwei Stellen nach dem Komma gerundet.“
c) Absatz 3 Satz 3 wird wie folgt gefasst:

   „Die so errechneten Steueranteile werden an-
   schließend auf zwei Stellen nach dem Komma
   gerundet.“
d) Folgender Absatz 5 wird angefügt:
    „(5) Das Bundesministerium der Finanzen wird
   ermächtigt, durch Rechtsverordnung zur Umset-
   zung der Richtlinie 95/59/EG des Rates vom
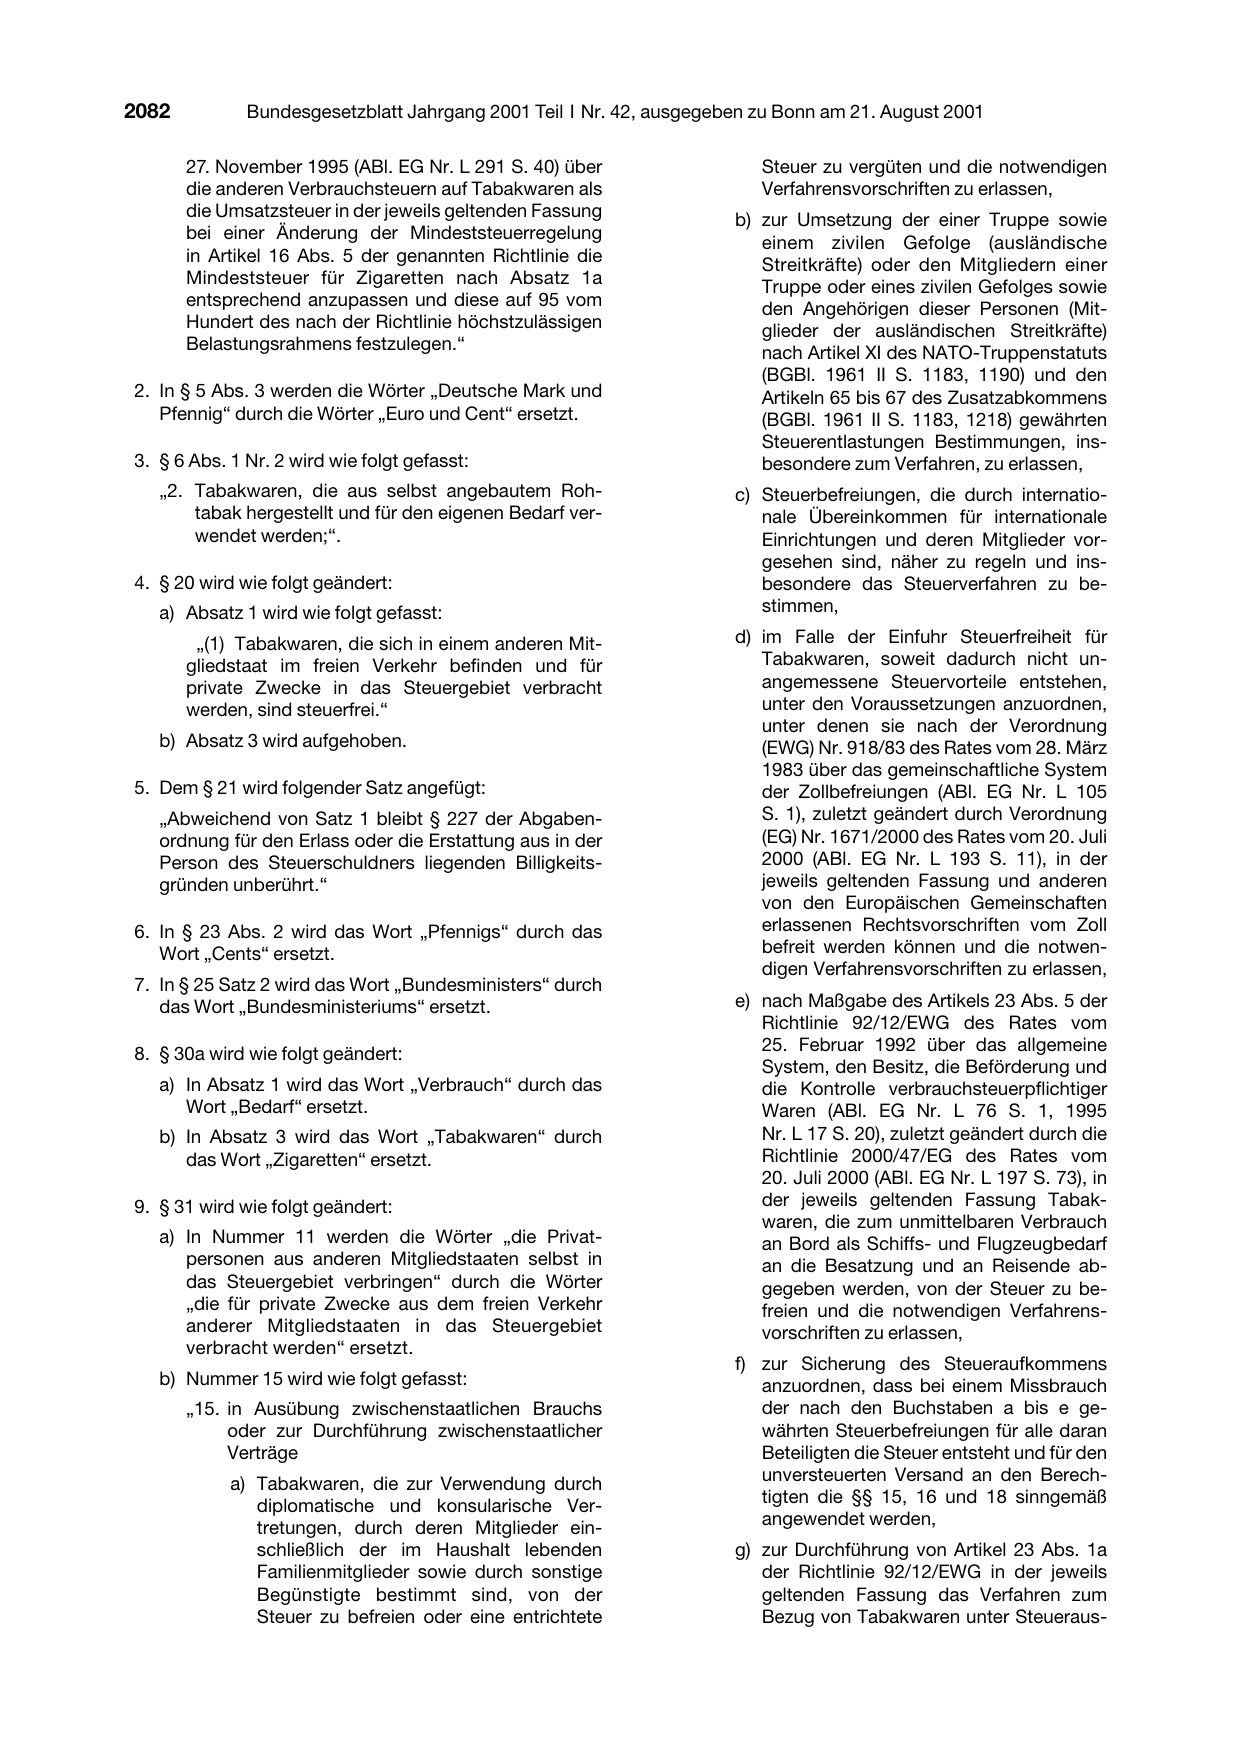
       27. November 1995 (ABl. EG Nr. L 291 S. 40) über
       die anderen Verbrauchsteuern auf Tabakwaren als
       die Umsatzsteuer in der jeweils geltenden Fassung
       bei einer Änderung der Mindeststeuerregelung
       in Artikel 16 Abs. 5 der genannten Richtlinie die
       Mindeststeuer für Zigaretten nach Absatz 1a
       entsprechend anzupassen und diese auf 95 vom
       Hundert des nach der Richtlinie höchstzulässigen
       Belastungsrahmens festzulegen.“

2. In § 5 Abs. 3 werden die Wörter „Deutsche Mark und
   Pfennig“ durch die Wörter „Euro und Cent“ ersetzt.

3. § 6 Abs. 1 Nr. 2 wird wie folgt gefasst:
   „2. Tabakwaren, die aus selbst angebautem Roh-
       tabak hergestellt und für den eigenen Bedarf ver-
       wendet werden;“.

4. § 20 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefasst:

        „(1) Tabakwaren, die sich in einem anderen Mit-
       gliedstaat im freien Verkehr befinden und für
       private Zwecke in das Steuergebiet verbracht
       werden, sind steuerfrei.“

   b) Absatz 3 wird aufgehoben.

5. Dem § 21 wird folgender Satz angefügt:
   „Abweichend von Satz 1 bleibt § 227 der Abgaben-
   ordnung für den Erlass oder die Erstattung aus in der
   Person des Steuerschuldners liegenden Billigkeits-
   gründen unberührt.“

6. In § 23 Abs. 2 wird das Wort „Pfennigs“ durch das
   Wort „Cents“ ersetzt.

7. In § 25 Satz 2 wird das Wort „Bundesministers“ durch
   das Wort „Bundesministeriums“ ersetzt.

8. § 30a wird wie folgt geändert:

   a) In Absatz 1 wird das Wort „Verbrauch“ durch das
      Wort „Bedarf“ ersetzt.
   b) In Absatz 3 wird das Wort „Tabakwaren“ durch
      das Wort „Zigaretten“ ersetzt.

9. § 31 wird wie folgt geändert:

   a) In Nummer 11 werden die Wörter „die Privat-
      personen aus anderen Mitgliedstaaten selbst in
      das Steuergebiet verbringen“ durch die Wörter
      „die für private Zwecke aus dem freien Verkehr
      anderer Mitgliedstaaten in das Steuergebiet
      verbracht werden“ ersetzt.

   b) Nummer 15 wird wie folgt gefasst:
       „15. in Ausübung zwischenstaatlichen Brauchs
            oder zur Durchführung zwischenstaatlicher
            Verträge
            a) Tabakwaren, die zur Verwendung durch
               diplomatische und konsularische Ver-
               tretungen, durch deren Mitglieder ein-
               schließlich der im Haushalt lebenden
               Familienmitglieder sowie durch sonstige
               Begünstigte bestimmt sind, von der
               Steuer zu befreien oder eine entrichtete

   Steuer zu vergüten und die notwendigen
   Verfahrensvorschriften zu erlassen,
b) zur Umsetzung der einer Truppe sowie
   einem zivilen Gefolge (ausländische
   Streitkräfte) oder den Mitgliedern einer
   Truppe oder eines zivilen Gefolges sowie
   den Angehörigen dieser Personen (Mit-
   glieder der ausländischen Streitkräfte)
   nach Artikel XI des NATO-Truppenstatuts
   (BGBl. 1961 II S. 1183, 1190) und den
   Artikeln 65 bis 67 des Zusatzabkommens
   (BGBl. 1961 II S. 1183, 1218) gewährten
   Steuerentlastungen Bestimmungen, ins-
   besondere zum Verfahren, zu erlassen,
c) Steuerbefreiungen, die durch internatio-
   nale Übereinkommen für internationale
   Einrichtungen und deren Mitglieder vor-
   gesehen sind, näher zu regeln und ins-
   besondere das Steuerverfahren zu be-
   stimmen,

d) im Falle der Einfuhr Steuerfreiheit für
   Tabakwaren, soweit dadurch nicht un-
   angemessene Steuervorteile entstehen,
   unter den Voraussetzungen anzuordnen,
   unter denen sie nach der Verordnung
   (EWG) Nr. 918/83 des Rates vom 28. März
   1983 über das gemeinschaftliche System
   der Zollbefreiungen (ABl. EG Nr. L 105
   S. 1), zuletzt geändert durch Verordnung
   (EG) Nr. 1671/2000 des Rates vom 20. Juli
   2000 (ABl. EG Nr. L 193 S. 11), in der
   jeweils geltenden Fassung und anderen
   von den Europäischen Gemeinschaften
   erlassenen Rechtsvorschriften vom Zoll
   befreit werden können und die notwen-
   digen Verfahrensvorschriften zu erlassen,

e) nach Maßgabe des Artikels 23 Abs. 5 der
   Richtlinie 92/12/EWG des Rates vom
   25. Februar 1992 über das allgemeine
   System, den Besitz, die Beförderung und
   die Kontrolle verbrauchsteuerpflichtiger
   Waren (ABl. EG Nr. L 76 S. 1, 1995
   Nr. L 17 S. 20), zuletzt geändert durch die
   Richtlinie 2000/47/EG des Rates vom
   20. Juli 2000 (ABl. EG Nr. L 197 S. 73), in
   der jeweils geltenden Fassung Tabak-
   waren, die zum unmittelbaren Verbrauch
   an Bord als Schiffs- und Flugzeugbedarf
   an die Besatzung und an Reisende ab-
   gegeben werden, von der Steuer zu be-
   freien und die notwendigen Verfahrens-
   vorschriften zu erlassen,

f) zur Sicherung des Steueraufkommens
   anzuordnen, dass bei einem Missbrauch
   der nach den Buchstaben a bis e ge-
   währten Steuerbefreiungen für alle daran
   Beteiligten die Steuer entsteht und für den
   unversteuerten Versand an den Berech-
   tigten die §§ 15, 16 und 18 sinngemäß
   angewendet werden,
g) zur Durchführung von Artikel 23 Abs. 1a
   der Richtlinie 92/12/EWG in der jeweils
   geltenden Fassung das Verfahren zum
   Bezug von Tabakwaren unter Steueraus-
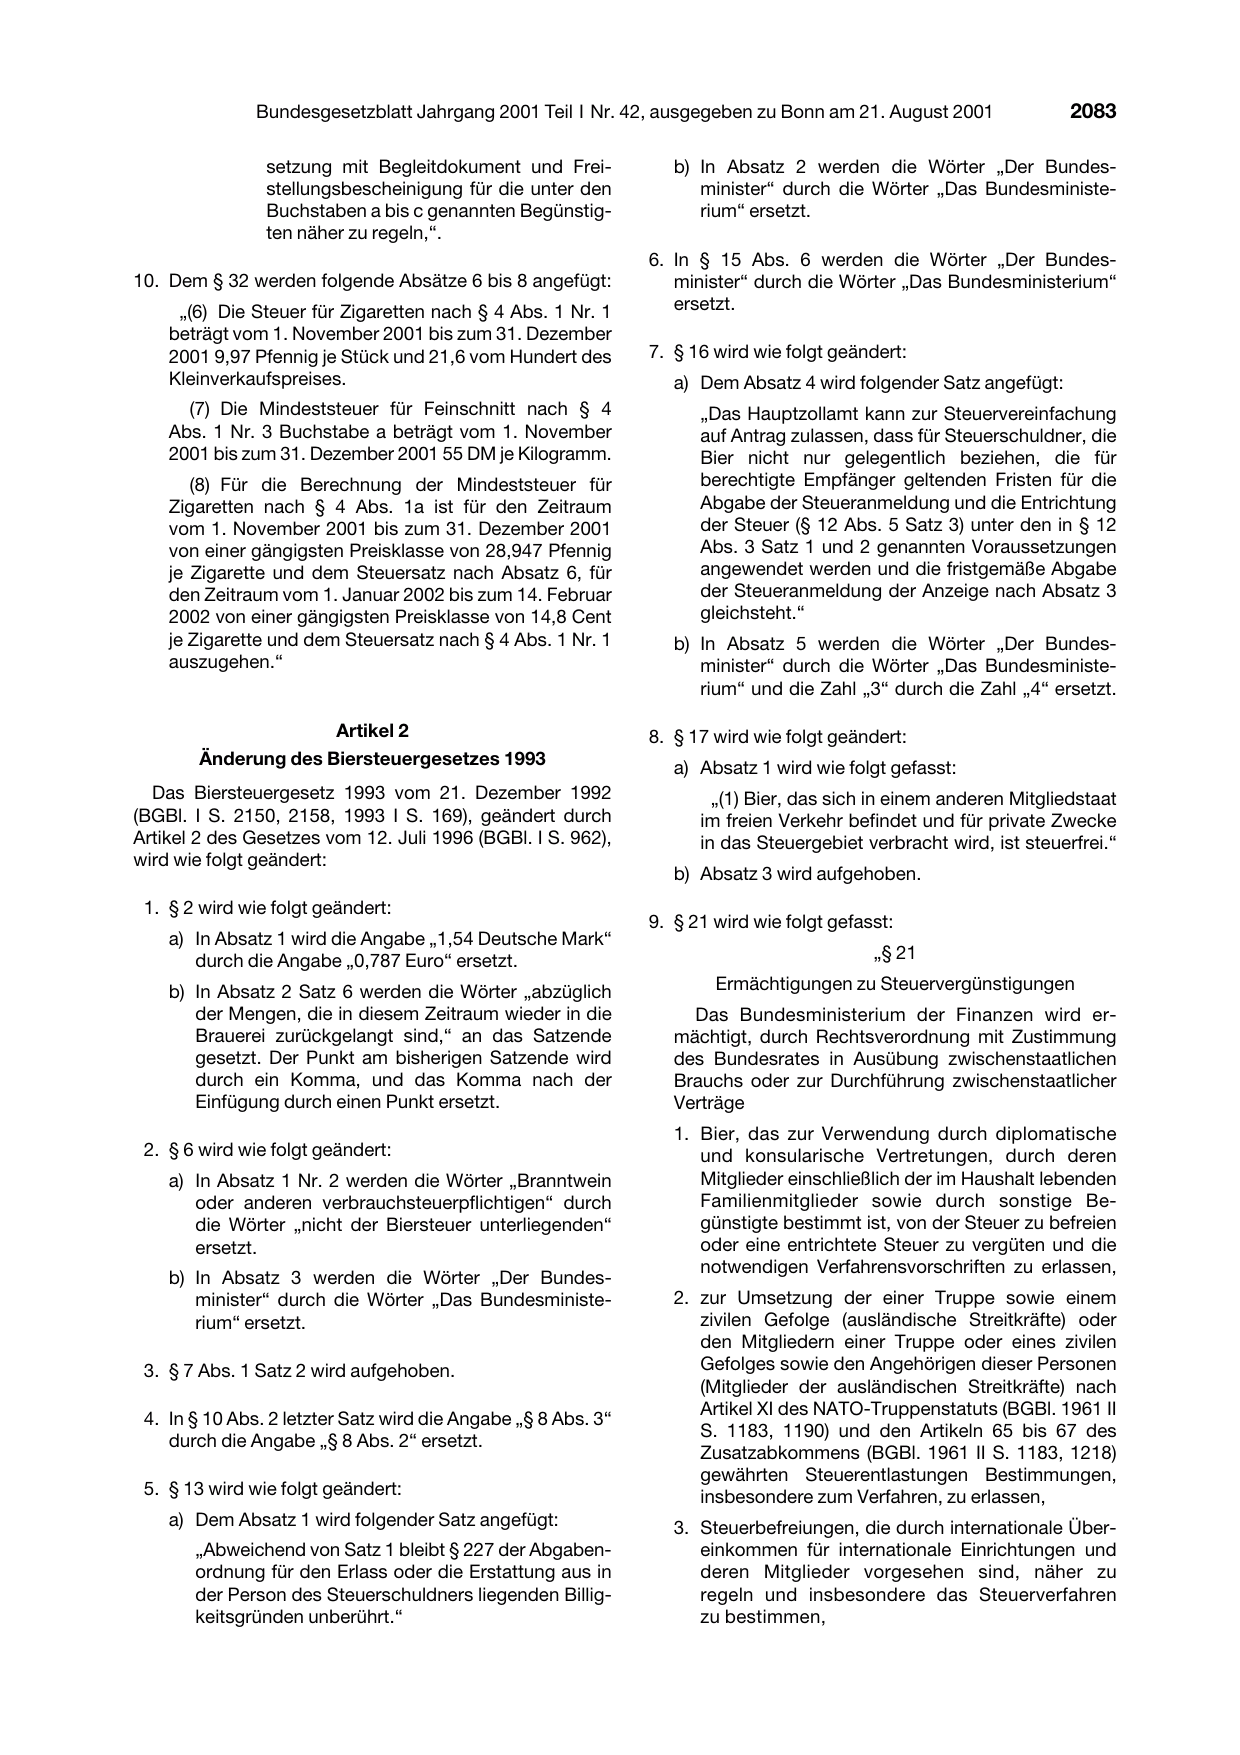
                setzung mit Begleitdokument und Frei-
                stellungsbescheinigung für die unter den
                Buchstaben a bis c genannten Begünstig-
                ten näher zu regeln,“.

10. Dem § 32 werden folgende Absätze 6 bis 8 angefügt:
     „(6) Die Steuer für Zigaretten nach § 4 Abs. 1 Nr. 1
    beträgt vom 1. November 2001 bis zum 31. Dezember
    2001 9,97 Pfennig je Stück und 21,6 vom Hundert des
    Kleinverkaufspreises.
      (7) Die Mindeststeuer für Feinschnitt nach § 4
    Abs. 1 Nr. 3 Buchstabe a beträgt vom 1. November
    2001 bis zum 31. Dezember 2001 55 DM je Kilogramm.
       (8) Für die Berechnung der Mindeststeuer für
    Zigaretten nach § 4 Abs. 1a ist für den Zeitraum
    vom 1. November 2001 bis zum 31. Dezember 2001
    von einer gängigsten Preisklasse von 28,947 Pfennig
    je Zigarette und dem Steuersatz nach Absatz 6, für
    den Zeitraum vom 1. Januar 2002 bis zum 14. Februar
    2002 von einer gängigsten Preisklasse von 14,8 Cent
    je Zigarette und dem Steuersatz nach § 4 Abs. 1 Nr. 1
    auszugehen.“

                         Artikel 2
       Änderung des Biersteuergesetzes 1993
  Das Biersteuergesetz 1993 vom 21. Dezember 1992
(BGBl. I S. 2150, 2158, 1993 I S. 169), geändert durch
Artikel 2 des Gesetzes vom 12. Juli 1996 (BGBl. I S. 962),
wird wie folgt geändert:

 1. § 2 wird wie folgt geändert:

    a) In Absatz 1 wird die Angabe „1,54 Deutsche Mark“
       durch die Angabe „0,787 Euro“ ersetzt.

    b) In Absatz 2 Satz 6 werden die Wörter „abzüglich
       der Mengen, die in diesem Zeitraum wieder in die
       Brauerei zurückgelangt sind,“ an das Satzende
       gesetzt. Der Punkt am bisherigen Satzende wird
       durch ein Komma, und das Komma nach der
       Einfügung durch einen Punkt ersetzt.

 2. § 6 wird wie folgt geändert:
    a) In Absatz 1 Nr. 2 werden die Wörter „Branntwein
       oder anderen verbrauchsteuerpflichtigen“ durch
       die Wörter „nicht der Biersteuer unterliegenden“
       ersetzt.

    b) In Absatz 3 werden die Wörter „Der Bundes-
       minister“ durch die Wörter „Das Bundesministe-
       rium“ ersetzt.

 3. § 7 Abs. 1 Satz 2 wird aufgehoben.

 4. In § 10 Abs. 2 letzter Satz wird die Angabe „§ 8 Abs. 3“

    durch die Angabe „§ 8 Abs. 2“ ersetzt.

 5. § 13 wird wie folgt geändert:
    a) Dem Absatz 1 wird folgender Satz angefügt:
       „Abweichend von Satz 1 bleibt § 227 der Abgaben-
       ordnung für den Erlass oder die Erstattung aus in
       der Person des Steuerschuldners liegenden Billig-
       keitsgründen unberührt.“

   b) In Absatz 2 werden die Wörter „Der Bundes-
      minister“ durch die Wörter „Das Bundesministe-
      rium“ ersetzt.

6. In § 15 Abs. 6 werden die Wörter „Der Bundes-
   minister“ durch die Wörter „Das Bundesministerium“
   ersetzt.

7. § 16 wird wie folgt geändert:
   a) Dem Absatz 4 wird folgender Satz angefügt:
      „Das Hauptzollamt kann zur Steuervereinfachung
      auf Antrag zulassen, dass für Steuerschuldner, die
      Bier nicht nur gelegentlich beziehen, die für
      berechtigte Empfänger geltenden Fristen für die
      Abgabe der Steueranmeldung und die Entrichtung
      der Steuer (§ 12 Abs. 5 Satz 3) unter den in § 12
      Abs. 3 Satz 1 und 2 genannten Voraussetzungen
      angewendet werden und die fristgemäße Abgabe
      der Steueranmeldung der Anzeige nach Absatz 3
      gleichsteht.“
   b) In Absatz 5 werden die Wörter „Der Bundes-
      minister“ durch die Wörter „Das Bundesministe-
      rium“ und die Zahl „3“ durch die Zahl „4“ ersetzt.

8. § 17 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefasst:
        „(1) Bier, das sich in einem anderen Mitgliedstaat
      im freien Verkehr befindet und für private Zwecke
      in das Steuergebiet verbracht wird, ist steuerfrei.“

   b) Absatz 3 wird aufgehoben.

9. § 21 wird wie folgt gefasst:

                            㤠21

        Ermächtigungen zu Steuervergünstigungen
     Das Bundesministerium der Finanzen wird er-
   mächtigt, durch Rechtsverordnung mit Zustimmung
   des Bundesrates in Ausübung zwischenstaatlichen
   Brauchs oder zur Durchführung zwischenstaatlicher
   Verträge
   1. Bier, das zur Verwendung durch diplomatische
      und konsularische Vertretungen, durch deren
      Mitglieder einschließlich der im Haushalt lebenden
      Familienmitglieder sowie durch sonstige Be-
      günstigte bestimmt ist, von der Steuer zu befreien
      oder eine entrichtete Steuer zu vergüten und die
      notwendigen Verfahrensvorschriften zu erlassen,

   2. zur Umsetzung der einer Truppe sowie einem
      zivilen Gefolge (ausländische Streitkräfte) oder
      den Mitgliedern einer Truppe oder eines zivilen
      Gefolges sowie den Angehörigen dieser Personen
      (Mitglieder der ausländischen Streitkräfte) nach
      Artikel XI des NATO-Truppenstatuts (BGBl. 1961 II

      S. 1183, 1190) und den Artikeln 65 bis 67 des

      Zusatzabkommens (BGBl. 1961 II S. 1183, 1218)
      gewährten Steuerentlastungen Bestimmungen,
      insbesondere zum Verfahren, zu erlassen,
   3. Steuerbefreiungen, die durch internationale Über-
      einkommen für internationale Einrichtungen und
      deren Mitglieder vorgesehen sind, näher zu
      regeln und insbesondere das Steuerverfahren
      zu bestimmen,
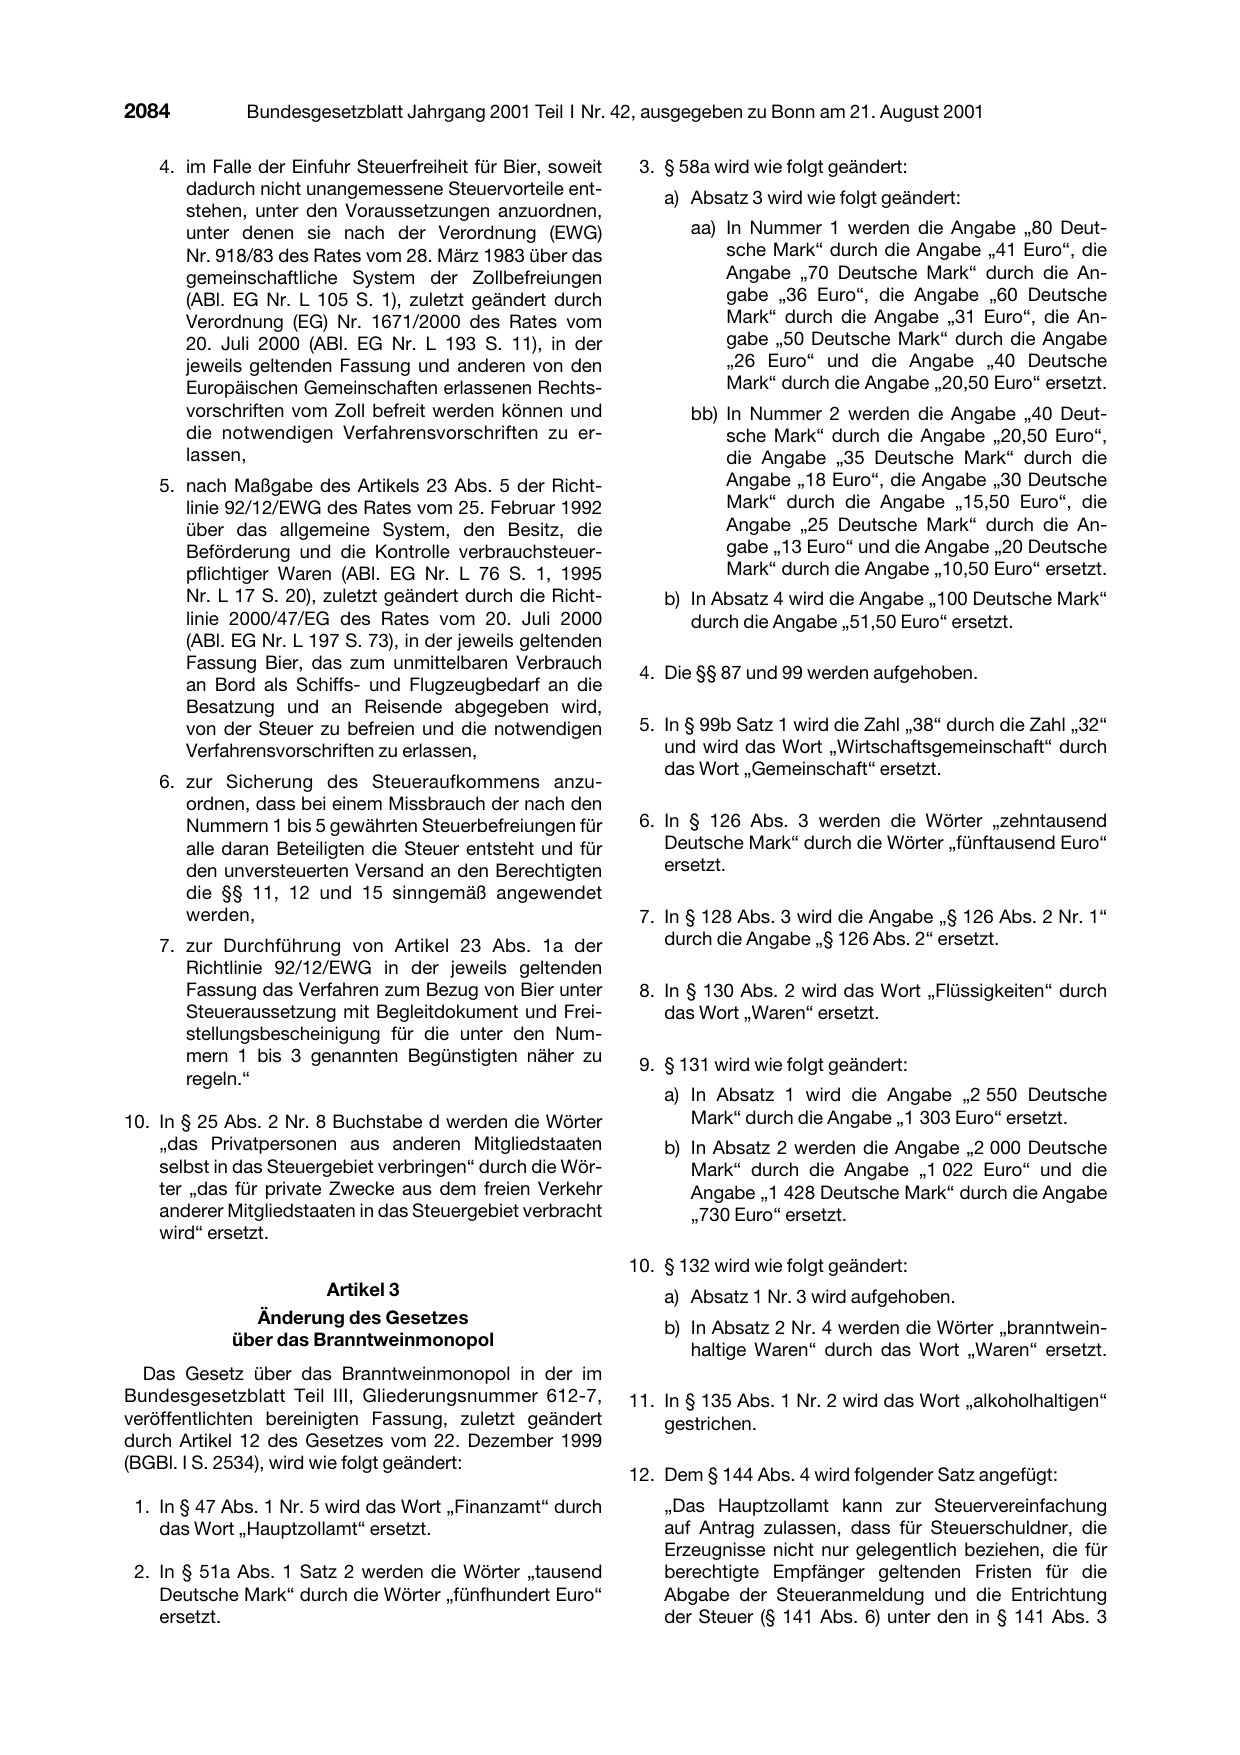
    4. im Falle der Einfuhr Steuerfreiheit für Bier, soweit
       dadurch nicht unangemessene Steuervorteile ent-
       stehen, unter den Voraussetzungen anzuordnen,
       unter denen sie nach der Verordnung (EWG)
       Nr. 918/83 des Rates vom 28. März 1983 über das
       gemeinschaftliche System der Zollbefreiungen
       (ABl. EG Nr. L 105 S. 1), zuletzt geändert durch
       Verordnung (EG) Nr. 1671/2000 des Rates vom
       20. Juli 2000 (ABl. EG Nr. L 193 S. 11), in der
       jeweils geltenden Fassung und anderen von den
       Europäischen Gemeinschaften erlassenen Rechts-
       vorschriften vom Zoll befreit werden können und
       die notwendigen Verfahrensvorschriften zu er-
       lassen,
    5. nach Maßgabe des Artikels 23 Abs. 5 der Richt-
       linie 92/12/EWG des Rates vom 25. Februar 1992
       über das allgemeine System, den Besitz, die
       Beförderung und die Kontrolle verbrauchsteuer-
       pflichtiger Waren (ABl. EG Nr. L 76 S. 1, 1995
       Nr. L 17 S. 20), zuletzt geändert durch die Richt-
       linie 2000/47/EG des Rates vom 20. Juli 2000
       (ABl. EG Nr. L 197 S. 73), in der jeweils geltenden
       Fassung Bier, das zum unmittelbaren Verbrauch

       an Bord als Schiffs- und Flugzeugbedarf an die
       Besatzung und an Reisende abgegeben wird,
       von der Steuer zu befreien und die notwendigen
       Verfahrensvorschriften zu erlassen,

    6. zur Sicherung des Steueraufkommens anzu-
       ordnen, dass bei einem Missbrauch der nach den
       Nummern 1 bis 5 gewährten Steuerbefreiungen für
       alle daran Beteiligten die Steuer entsteht und für
       den unversteuerten Versand an den Berechtigten
       die §§ 11, 12 und 15 sinngemäß angewendet
       werden,
    7. zur Durchführung von Artikel 23 Abs. 1a der
       Richtlinie 92/12/EWG in der jeweils geltenden
       Fassung das Verfahren zum Bezug von Bier unter
       Steueraussetzung mit Begleitdokument und Frei-
       stellungsbescheinigung für die unter den Num-
       mern 1 bis 3 genannten Begünstigten näher zu
       regeln.“

10. In § 25 Abs. 2 Nr. 8 Buchstabe d werden die Wörter
    „das Privatpersonen aus anderen Mitgliedstaaten
    selbst in das Steuergebiet verbringen“ durch die Wör-
    ter „das für private Zwecke aus dem freien Verkehr
    anderer Mitgliedstaaten in das Steuergebiet verbracht
    wird“ ersetzt.

                        Artikel 3
               Änderung des Gesetzes

             über das Branntweinmonopol

  Das Gesetz über das Branntweinmonopol in der im
Bundesgesetzblatt Teil III, Gliederungsnummer 612-7,
veröffentlichten bereinigten Fassung, zuletzt geändert
durch Artikel 12 des Gesetzes vom 22. Dezember 1999
(BGBl. I S. 2534), wird wie folgt geändert:

 1. In § 47 Abs. 1 Nr. 5 wird das Wort „Finanzamt“ durch
    das Wort „Hauptzollamt“ ersetzt.

 2. In § 51a Abs. 1 Satz 2 werden die Wörter „tausend
    Deutsche Mark“ durch die Wörter „fünfhundert Euro“
    ersetzt.

 3. § 58a wird wie folgt geändert:
    a) Absatz 3 wird wie folgt geändert:

       aa) In Nummer 1 werden die Angabe „80 Deut-
           sche Mark“ durch die Angabe „41 Euro“, die
           Angabe „70 Deutsche Mark“ durch die An-
           gabe „36 Euro“, die Angabe „60 Deutsche
           Mark“ durch die Angabe „31 Euro“, die An-
           gabe „50 Deutsche Mark“ durch die Angabe
           „26 Euro“ und die Angabe „40 Deutsche
           Mark“ durch die Angabe „20,50 Euro“ ersetzt.
       bb) In Nummer 2 werden die Angabe „40 Deut-
           sche Mark“ durch die Angabe „20,50 Euro“,
           die Angabe „35 Deutsche Mark“ durch die
           Angabe „18 Euro“, die Angabe „30 Deutsche
           Mark“ durch die Angabe „15,50 Euro“, die
           Angabe „25 Deutsche Mark“ durch die An-
           gabe „13 Euro“ und die Angabe „20 Deutsche
           Mark“ durch die Angabe „10,50 Euro“ ersetzt.
    b) In Absatz 4 wird die Angabe „100 Deutsche Mark“
       durch die Angabe „51,50 Euro“ ersetzt.

 4. Die §§ 87 und 99 werden aufgehoben.

 5. In § 99b Satz 1 wird die Zahl „38“ durch die Zahl „32“
    und wird das Wort „Wirtschaftsgemeinschaft“ durch
    das Wort „Gemeinschaft“ ersetzt.

 6. In § 126 Abs. 3 werden die Wörter „zehntausend
    Deutsche Mark“ durch die Wörter „fünftausend Euro“
    ersetzt.

 7. In § 128 Abs. 3 wird die Angabe „§ 126 Abs. 2 Nr. 1“
    durch die Angabe „§ 126 Abs. 2“ ersetzt.

 8. In § 130 Abs. 2 wird das Wort „Flüssigkeiten“ durch
    das Wort „Waren“ ersetzt.

 9. § 131 wird wie folgt geändert:

    a) In Absatz 1 wird die Angabe „2 550 Deutsche
       Mark“ durch die Angabe „1 303 Euro“ ersetzt.
    b) In Absatz 2 werden die Angabe „2 000 Deutsche
       Mark“ durch die Angabe „1 022 Euro“ und die
       Angabe „1 428 Deutsche Mark“ durch die Angabe
       „730 Euro“ ersetzt.

10. § 132 wird wie folgt geändert:
    a) Absatz 1 Nr. 3 wird aufgehoben.

    b) In Absatz 2 Nr. 4 werden die Wörter „branntwein-

       haltige Waren“ durch das Wort „Waren“ ersetzt.

11. In § 135 Abs. 1 Nr. 2 wird das Wort „alkoholhaltigen“
    gestrichen.

12. Dem § 144 Abs. 4 wird folgender Satz angefügt:
    „Das Hauptzollamt kann zur Steuervereinfachung
    auf Antrag zulassen, dass für Steuerschuldner, die
    Erzeugnisse nicht nur gelegentlich beziehen, die für
    berechtigte Empfänger geltenden Fristen für die
    Abgabe der Steueranmeldung und die Entrichtung
    der Steuer (§ 141 Abs. 6) unter den in § 141 Abs. 3
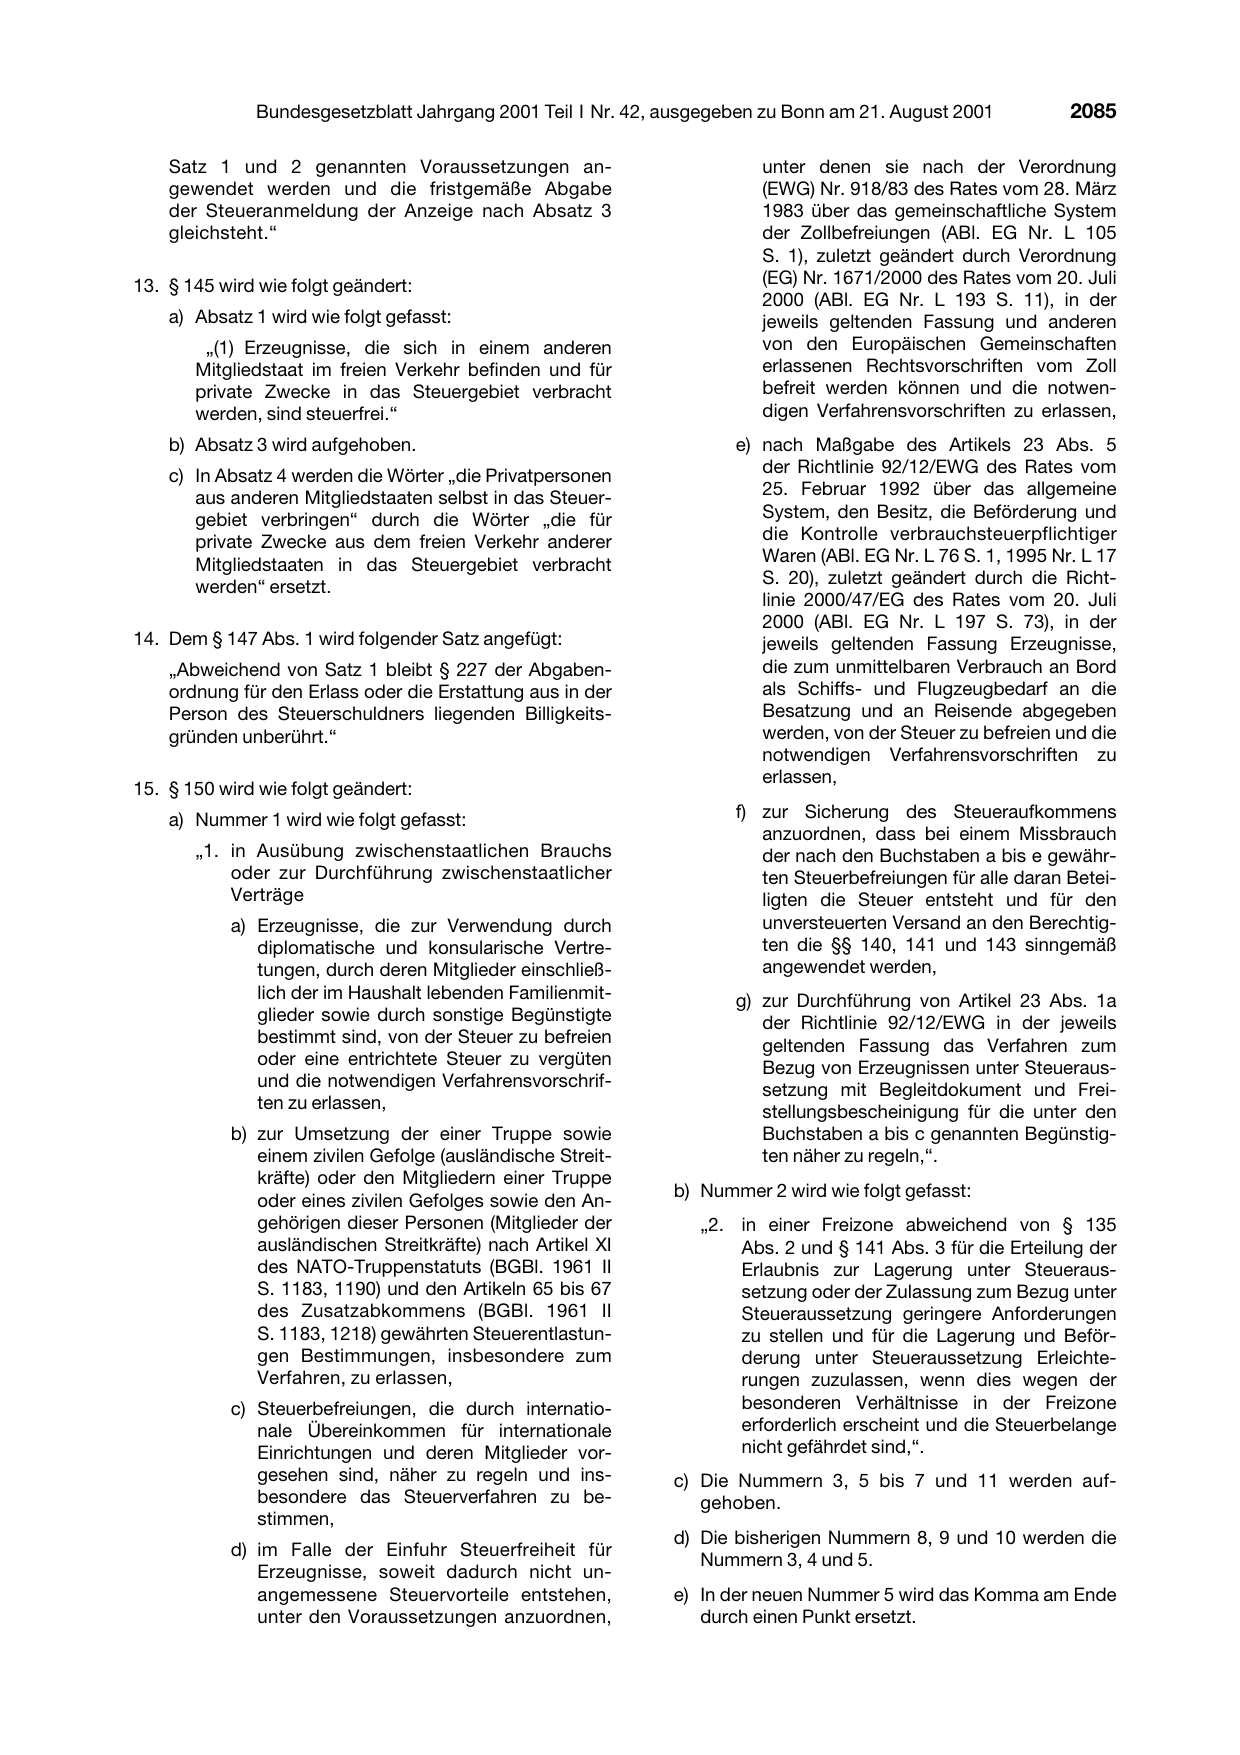
    Satz 1 und 2 genannten Voraussetzungen an-
    gewendet werden und die fristgemäße Abgabe
    der Steueranmeldung der Anzeige nach Absatz 3
    gleichsteht.“

13. § 145 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefasst:
        „(1) Erzeugnisse, die sich in einem anderen
       Mitgliedstaat im freien Verkehr befinden und für
       private Zwecke in das Steuergebiet verbracht
       werden, sind steuerfrei.“
    b) Absatz 3 wird aufgehoben.
    c) In Absatz 4 werden die Wörter „die Privatpersonen
       aus anderen Mitgliedstaaten selbst in das Steuer-
       gebiet verbringen“ durch die Wörter „die für
       private Zwecke aus dem freien Verkehr anderer
       Mitgliedstaaten in das Steuergebiet verbracht
       werden“ ersetzt.

14. Dem § 147 Abs. 1 wird folgender Satz angefügt:
    „Abweichend von Satz 1 bleibt § 227 der Abgaben-
    ordnung für den Erlass oder die Erstattung aus in der
    Person des Steuerschuldners liegenden Billigkeits-
    gründen unberührt.“

15. § 150 wird wie folgt geändert:
    a) Nummer 1 wird wie folgt gefasst:

       „1. in Ausübung zwischenstaatlichen Brauchs
           oder zur Durchführung zwischenstaatlicher
           Verträge
           a) Erzeugnisse, die zur Verwendung durch
              diplomatische und konsularische Vertre-
              tungen, durch deren Mitglieder einschließ-
              lich der im Haushalt lebenden Familienmit-
              glieder sowie durch sonstige Begünstigte
              bestimmt sind, von der Steuer zu befreien
              oder eine entrichtete Steuer zu vergüten
              und die notwendigen Verfahrensvorschrif-
              ten zu erlassen,
           b) zur Umsetzung der einer Truppe sowie
              einem zivilen Gefolge (ausländische Streit-
              kräfte) oder den Mitgliedern einer Truppe

              oder eines zivilen Gefolges sowie den An-
              gehörigen dieser Personen (Mitglieder der
              ausländischen Streitkräfte) nach Artikel XI
              des NATO-Truppenstatuts (BGBl. 1961 II
              S. 1183, 1190) und den Artikeln 65 bis 67
              des Zusatzabkommens (BGBl. 1961 II
              S. 1183, 1218) gewährten Steuerentlastun-
              gen Bestimmungen, insbesondere zum
              Verfahren, zu erlassen,
           c) Steuerbefreiungen, die durch internatio-
              nale Übereinkommen für internationale
              Einrichtungen und deren Mitglieder vor-
              gesehen sind, näher zu regeln und ins-
              besondere das Steuerverfahren zu be-
              stimmen,

           d) im Falle der Einfuhr Steuerfreiheit für

              Erzeugnisse, soweit dadurch nicht un-
              angemessene Steuervorteile entstehen,
              unter den Voraussetzungen anzuordnen,

          unter denen sie nach der Verordnung
          (EWG) Nr. 918/83 des Rates vom 28. März
          1983 über das gemeinschaftliche System
          der Zollbefreiungen (ABl. EG Nr. L 105
          S. 1), zuletzt geändert durch Verordnung
          (EG) Nr. 1671/2000 des Rates vom 20. Juli
          2000 (ABl. EG Nr. L 193 S. 11), in der
          jeweils geltenden Fassung und anderen
          von den Europäischen Gemeinschaften
          erlassenen Rechtsvorschriften vom Zoll
          befreit werden können und die notwen-
          digen Verfahrensvorschriften zu erlassen,
       e) nach Maßgabe des Artikels 23 Abs. 5
          der Richtlinie 92/12/EWG des Rates vom
          25. Februar 1992 über das allgemeine
          System, den Besitz, die Beförderung und
          die Kontrolle verbrauchsteuerpflichtiger
          Waren (ABl. EG Nr. L 76 S. 1, 1995 Nr. L 17
          S. 20), zuletzt geändert durch die Richt-
          linie 2000/47/EG des Rates vom 20. Juli
          2000 (ABl. EG Nr. L 197 S. 73), in der
          jeweils geltenden Fassung Erzeugnisse,
          die zum unmittelbaren Verbrauch an Bord
          als Schiffs- und Flugzeugbedarf an die
          Besatzung und an Reisende abgegeben
          werden, von der Steuer zu befreien und die
          notwendigen Verfahrensvorschriften zu
          erlassen,

       f) zur Sicherung des Steueraufkommens
          anzuordnen, dass bei einem Missbrauch
          der nach den Buchstaben a bis e gewähr-
          ten Steuerbefreiungen für alle daran Betei-
          ligten die Steuer entsteht und für den
          unversteuerten Versand an den Berechtig-
          ten die §§ 140, 141 und 143 sinngemäß
          angewendet werden,
       g) zur Durchführung von Artikel 23 Abs. 1a
          der Richtlinie 92/12/EWG in der jeweils
          geltenden Fassung das Verfahren zum
          Bezug von Erzeugnissen unter Steueraus-
          setzung mit Begleitdokument und Frei-
          stellungsbescheinigung für die unter den
          Buchstaben a bis c genannten Begünstig-
          ten näher zu regeln,“.

b) Nummer 2 wird wie folgt gefasst:

   „2. in einer Freizone abweichend von § 135
       Abs. 2 und § 141 Abs. 3 für die Erteilung der
       Erlaubnis zur Lagerung unter Steueraus-
       setzung oder der Zulassung zum Bezug unter
       Steueraussetzung geringere Anforderungen
       zu stellen und für die Lagerung und Beför-
       derung unter Steueraussetzung Erleichte-
       rungen zuzulassen, wenn dies wegen der
       besonderen Verhältnisse in der Freizone
       erforderlich erscheint und die Steuerbelange
       nicht gefährdet sind,“.
c) Die Nummern 3, 5 bis 7 und 11 werden auf-
   gehoben.

d) Die bisherigen Nummern 8, 9 und 10 werden die

   Nummern 3, 4 und 5.

e) In der neuen Nummer 5 wird das Komma am Ende
   durch einen Punkt ersetzt.
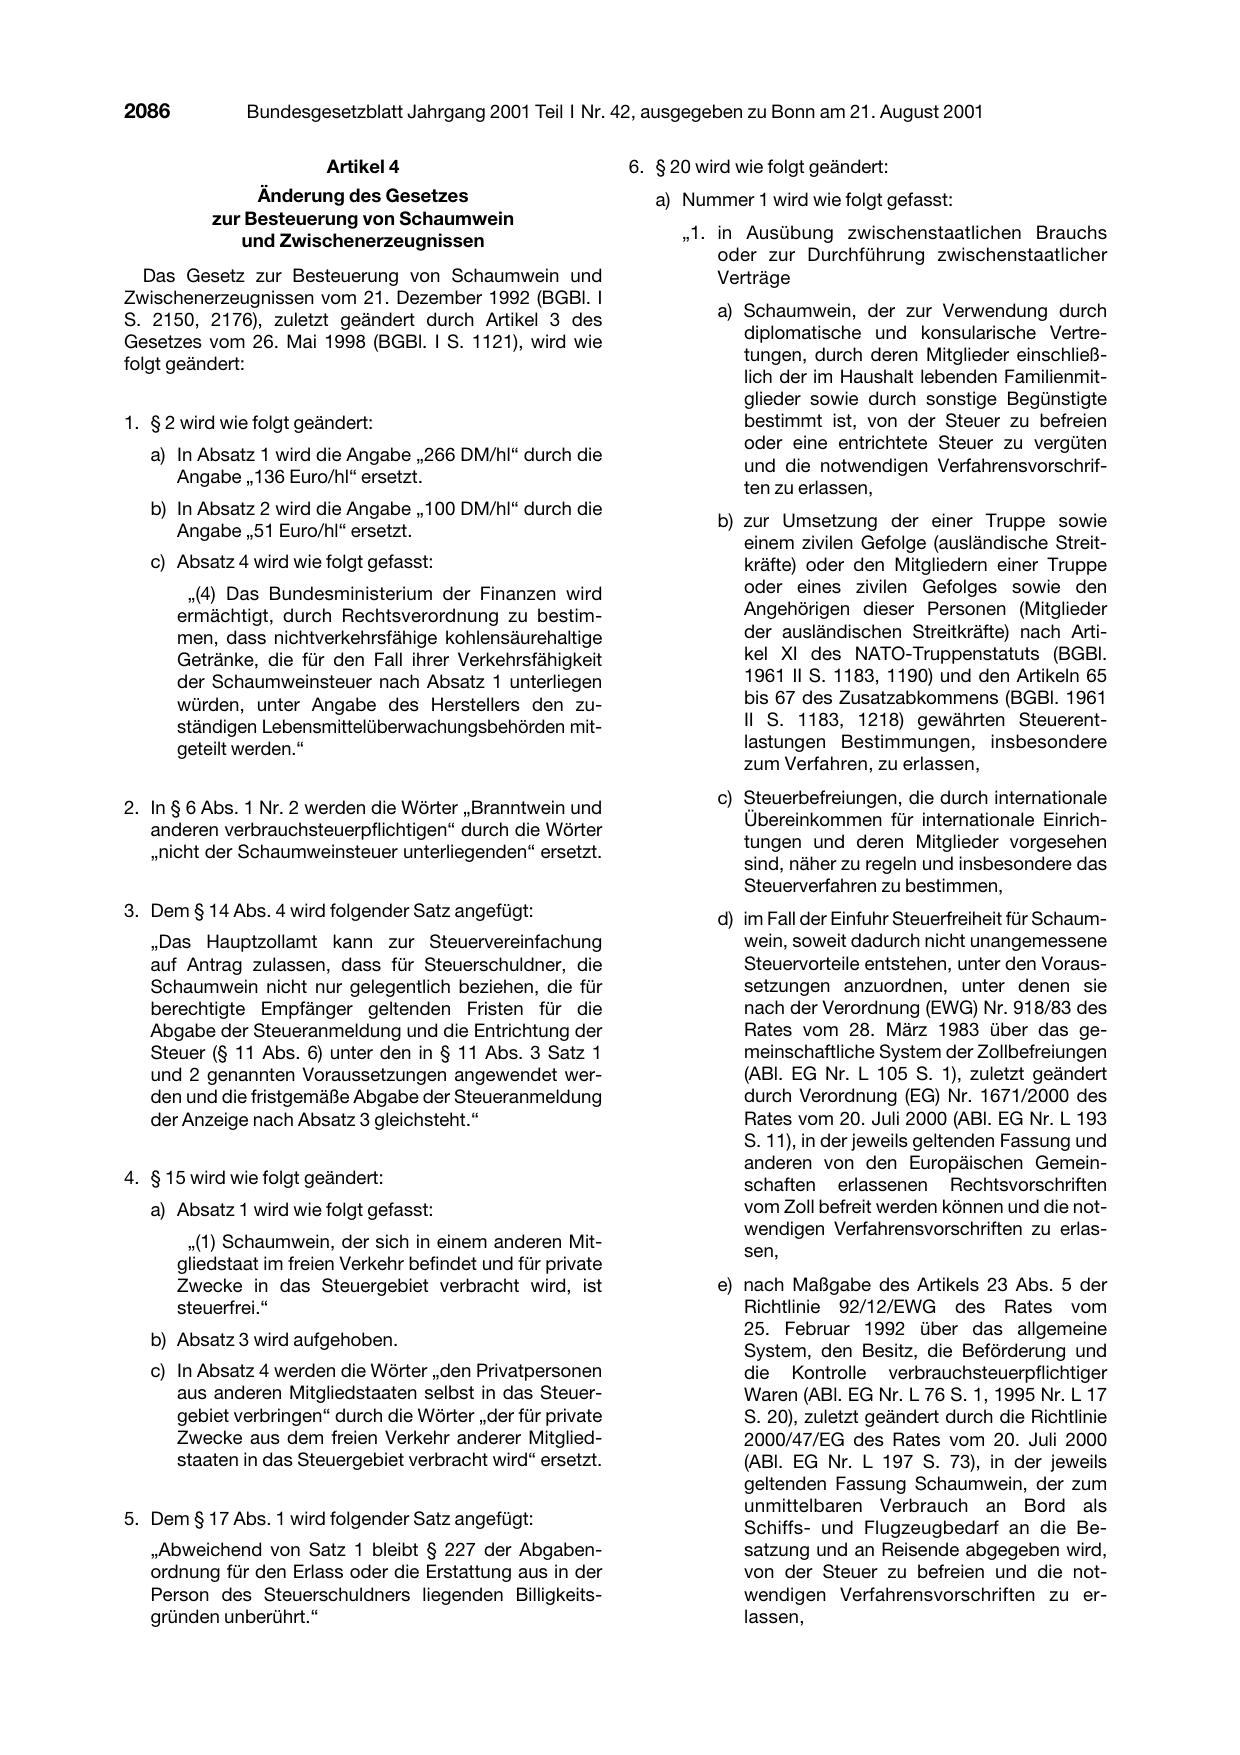
                         Artikel 4
                Änderung des Gesetzes
           zur Besteuerung von Schaumwein
              und Zwischenerzeugnissen

   Das Gesetz zur Besteuerung von Schaumwein und
Zwischenerzeugnissen vom 21. Dezember 1992 (BGBl. I

S. 2150, 2176), zuletzt geändert durch Artikel 3 des

Gesetzes vom 26. Mai 1998 (BGBl. I S. 1121), wird wie

folgt geändert:

1. § 2 wird wie folgt geändert:

   a) In Absatz 1 wird die Angabe „266 DM/hl“ durch die

      Angabe „136 Euro/hl“ ersetzt.

   b) In Absatz 2 wird die Angabe „100 DM/hl“ durch die

      Angabe „51 Euro/hl“ ersetzt.

   c) Absatz 4 wird wie folgt gefasst:
        „(4) Das Bundesministerium der Finanzen wird
       ermächtigt, durch Rechtsverordnung zu bestim-
       men, dass nichtverkehrsfähige kohlensäurehaltige
       Getränke, die für den Fall ihrer Verkehrsfähigkeit
       der Schaumweinsteuer nach Absatz 1 unterliegen
       würden, unter Angabe des Herstellers den zu-
       ständigen Lebensmittelüberwachungsbehörden mit-
       geteilt werden.“

2. In § 6 Abs. 1 Nr. 2 werden die Wörter „Branntwein und

   anderen verbrauchsteuerpflichtigen“ durch die Wörter

   „nicht der Schaumweinsteuer unterliegenden“ ersetzt.

3. Dem § 14 Abs. 4 wird folgender Satz angefügt:
   „Das Hauptzollamt kann zur Steuervereinfachung
   auf Antrag zulassen, dass für Steuerschuldner, die
   Schaumwein nicht nur gelegentlich beziehen, die für
   berechtigte Empfänger geltenden Fristen für die
   Abgabe der Steueranmeldung und die Entrichtung der
   Steuer (§ 11 Abs. 6) unter den in § 11 Abs. 3 Satz 1
   und 2 genannten Voraussetzungen angewendet wer-
   den und die fristgemäße Abgabe der Steueranmeldung
   der Anzeige nach Absatz 3 gleichsteht.“

4. § 15 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefasst:

        „(1) Schaumwein, der sich in einem anderen Mit-

       gliedstaat im freien Verkehr befindet und für private
       Zwecke in das Steuergebiet verbracht wird, ist
       steuerfrei.“

   b) Absatz 3 wird aufgehoben.

   c) In Absatz 4 werden die Wörter „den Privatpersonen
      aus anderen Mitgliedstaaten selbst in das Steuer-
      gebiet verbringen“ durch die Wörter „der für private
      Zwecke aus dem freien Verkehr anderer Mitglied-
      staaten in das Steuergebiet verbracht wird“ ersetzt.

5. Dem § 17 Abs. 1 wird folgender Satz angefügt:

   „Abweichend von Satz 1 bleibt § 227 der Abgaben-
   ordnung für den Erlass oder die Erstattung aus in der
   Person des Steuerschuldners liegenden Billigkeits-
   gründen unberührt.“

6. § 20 wird wie folgt geändert:
   a) Nummer 1 wird wie folgt gefasst:

      „1. in Ausübung zwischenstaatlichen Brauchs
          oder zur Durchführung zwischenstaatlicher
          Verträge

          a) Schaumwein, der zur Verwendung durch

             diplomatische und konsularische Vertre-

             tungen, durch deren Mitglieder einschließ-

             lich der im Haushalt lebenden Familienmit-
             glieder sowie durch sonstige Begünstigte
             bestimmt ist, von der Steuer zu befreien
             oder eine entrichtete Steuer zu vergüten

             und die notwendigen Verfahrensvorschrif-

             ten zu erlassen,

          b) zur Umsetzung der einer Truppe sowie

             einem zivilen Gefolge (ausländische Streit-
             kräfte) oder den Mitgliedern einer Truppe
             oder eines zivilen Gefolges sowie den
             Angehörigen dieser Personen (Mitglieder
             der ausländischen Streitkräfte) nach Arti-
             kel XI des NATO-Truppenstatuts (BGBl.
             1961 II S. 1183, 1190) und den Artikeln 65
             bis 67 des Zusatzabkommens (BGBl. 1961
             II S. 1183, 1218) gewährten Steuerent-
             lastungen Bestimmungen, insbesondere
             zum Verfahren, zu erlassen,
          c) Steuerbefreiungen, die durch internationale

             Übereinkommen für internationale Einrich-

             tungen und deren Mitglieder vorgesehen

             sind, näher zu regeln und insbesondere das
             Steuerverfahren zu bestimmen,
          d) im Fall der Einfuhr Steuerfreiheit für Schaum-
             wein, soweit dadurch nicht unangemessene
             Steuervorteile entstehen, unter den Voraus-
             setzungen anzuordnen, unter denen sie
             nach der Verordnung (EWG) Nr. 918/83 des
             Rates vom 28. März 1983 über das ge-
             meinschaftliche System der Zollbefreiungen
             (ABl. EG Nr. L 105 S. 1), zuletzt geändert
             durch Verordnung (EG) Nr. 1671/2000 des
             Rates vom 20. Juli 2000 (ABl. EG Nr. L 193
             S. 11), in der jeweils geltenden Fassung und
             anderen von den Europäischen Gemein-
             schaften erlassenen Rechtsvorschriften
             vom Zoll befreit werden können und die not-
             wendigen Verfahrensvorschriften zu erlas-

             sen,

          e) nach Maßgabe des Artikels 23 Abs. 5 der
             Richtlinie 92/12/EWG des Rates vom
             25. Februar 1992 über das allgemeine

             System, den Besitz, die Beförderung und
             die Kontrolle verbrauchsteuerpflichtiger
             Waren (ABl. EG Nr. L 76 S. 1, 1995 Nr. L 17
             S. 20), zuletzt geändert durch die Richtlinie
             2000/47/EG des Rates vom 20. Juli 2000
             (ABl. EG Nr. L 197 S. 73), in der jeweils
             geltenden Fassung Schaumwein, der zum
             unmittelbaren Verbrauch an Bord als

             Schiffs- und Flugzeugbedarf an die Be-
             satzung und an Reisende abgegeben wird,
             von der Steuer zu befreien und die not-
             wendigen Verfahrensvorschriften zu er-
             lassen,
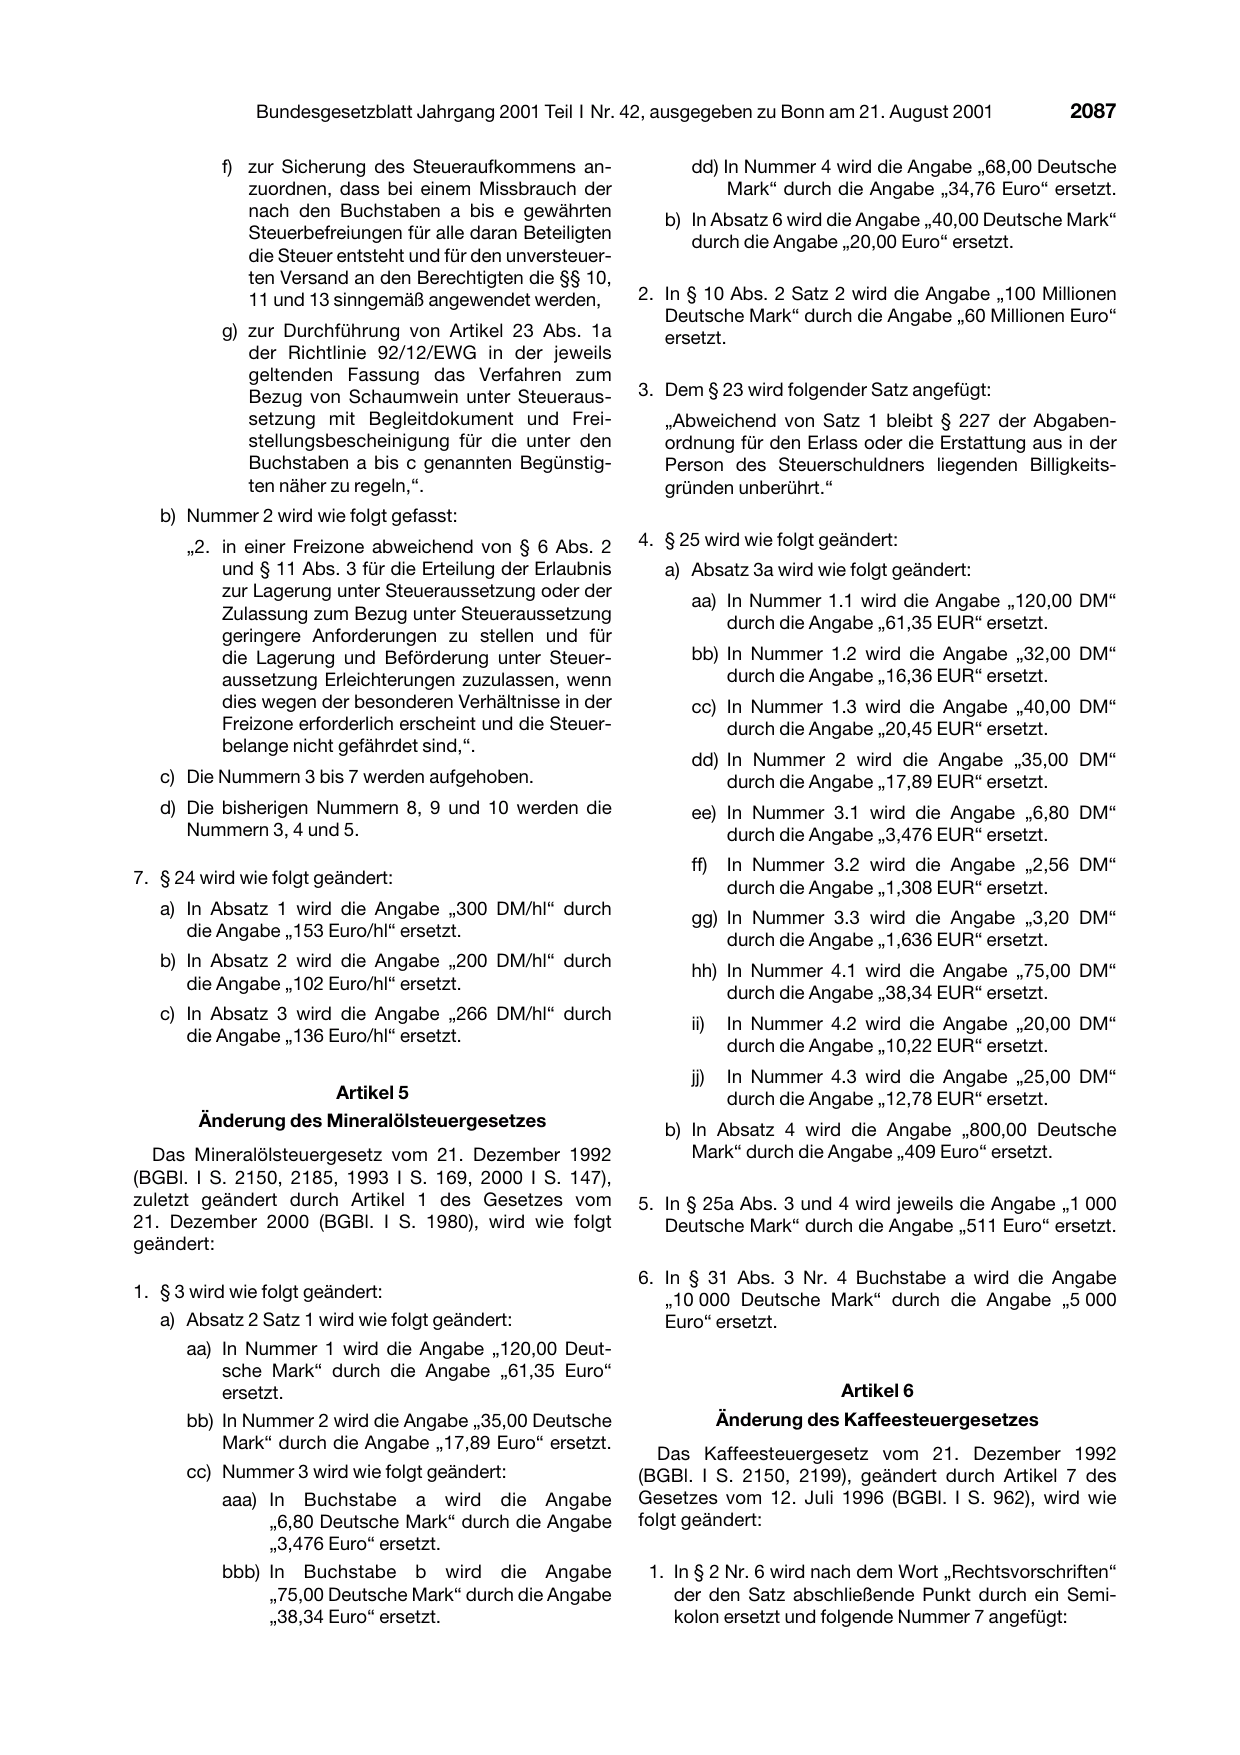
           f) zur Sicherung des Steueraufkommens an-
              zuordnen, dass bei einem Missbrauch der
              nach den Buchstaben a bis e gewährten
              Steuerbefreiungen für alle daran Beteiligten
              die Steuer entsteht und für den unversteuer-
              ten Versand an den Berechtigten die §§ 10,
              11 und 13 sinngemäß angewendet werden,

           g) zur Durchführung von Artikel 23 Abs. 1a
              der Richtlinie 92/12/EWG in der jeweils
              geltenden Fassung das Verfahren zum
              Bezug von Schaumwein unter Steueraus-
              setzung mit Begleitdokument und Frei-
              stellungsbescheinigung für die unter den
              Buchstaben a bis c genannten Begünstig-
              ten näher zu regeln,“.
   b) Nummer 2 wird wie folgt gefasst:
      „2. in einer Freizone abweichend von § 6 Abs. 2
          und § 11 Abs. 3 für die Erteilung der Erlaubnis
          zur Lagerung unter Steueraussetzung oder der

          Zulassung zum Bezug unter Steueraussetzung

          geringere Anforderungen zu stellen und für
          die Lagerung und Beförderung unter Steuer-
          aussetzung Erleichterungen zuzulassen, wenn
          dies wegen der besonderen Verhältnisse in der
          Freizone erforderlich erscheint und die Steuer-
          belange nicht gefährdet sind,“.

   c) Die Nummern 3 bis 7 werden aufgehoben.
   d) Die bisherigen Nummern 8, 9 und 10 werden die
      Nummern 3, 4 und 5.

7. § 24 wird wie folgt geändert:

   a) In Absatz 1 wird die Angabe „300 DM/hl“ durch

      die Angabe „153 Euro/hl“ ersetzt.

   b) In Absatz 2 wird die Angabe „200 DM/hl“ durch

      die Angabe „102 Euro/hl“ ersetzt.

   c) In Absatz 3 wird die Angabe „266 DM/hl“ durch

      die Angabe „136 Euro/hl“ ersetzt.

                         Artikel 5
        Änderung des Mineralölsteuergesetzes
  Das Mineralölsteuergesetz vom 21. Dezember 1992
(BGBl. I S. 2150, 2185, 1993 I S. 169, 2000 I S. 147),
zuletzt geändert durch Artikel 1 des Gesetzes vom
21. Dezember 2000 (BGBl. I S. 1980), wird wie folgt
geändert:

1. § 3 wird wie folgt geändert:
   a) Absatz 2 Satz 1 wird wie folgt geändert:
      aa) In Nummer 1 wird die Angabe „120,00 Deut-
          sche Mark“ durch die Angabe „61,35 Euro“
          ersetzt.
      bb) In Nummer 2 wird die Angabe „35,00 Deutsche
          Mark“ durch die Angabe „17,89 Euro“ ersetzt.

      cc) Nummer 3 wird wie folgt geändert:
           aaa) In Buchstabe a wird die Angabe
                „6,80 Deutsche Mark“ durch die Angabe
                „3,476 Euro“ ersetzt.
           bbb) In Buchstabe b wird die Angabe
                „75,00 Deutsche Mark“ durch die Angabe
                „38,34 Euro“ ersetzt.

      dd) In Nummer 4 wird die Angabe „68,00 Deutsche
           Mark“ durch die Angabe „34,76 Euro“ ersetzt.
   b) In Absatz 6 wird die Angabe „40,00 Deutsche Mark“
      durch die Angabe „20,00 Euro“ ersetzt.

2. In § 10 Abs. 2 Satz 2 wird die Angabe „100 Millionen
   Deutsche Mark“ durch die Angabe „60 Millionen Euro“
   ersetzt.

3. Dem § 23 wird folgender Satz angefügt:
   „Abweichend von Satz 1 bleibt § 227 der Abgaben-
   ordnung für den Erlass oder die Erstattung aus in der
   Person des Steuerschuldners liegenden Billigkeits-
   gründen unberührt.“

4. § 25 wird wie folgt geändert:
   a) Absatz 3a wird wie folgt geändert:

      aa) In Nummer 1.1 wird die Angabe „120,00 DM“

          durch die Angabe „61,35 EUR“ ersetzt.

      bb) In Nummer 1.2 wird die Angabe „32,00 DM“
          durch die Angabe „16,36 EUR“ ersetzt.
      cc) In Nummer 1.3 wird die Angabe „40,00 DM“
          durch die Angabe „20,45 EUR“ ersetzt.

      dd) In Nummer 2 wird die Angabe „35,00 DM“
          durch die Angabe „17,89 EUR“ ersetzt.
      ee) In Nummer 3.1 wird die Angabe „6,80 DM“
          durch die Angabe „3,476 EUR“ ersetzt.
      ff)    In Nummer 3.2 wird die Angabe „2,56 DM“

             durch die Angabe „1,308 EUR“ ersetzt.

      gg) In Nummer 3.3 wird die Angabe „3,20 DM“

          durch die Angabe „1,636 EUR“ ersetzt.

      hh) In Nummer 4.1 wird die Angabe „75,00 DM“

          durch die Angabe „38,34 EUR“ ersetzt.

      ii)    In Nummer 4.2 wird die Angabe „20,00 DM“

             durch die Angabe „10,22 EUR“ ersetzt.
      jj)    In Nummer 4.3 wird die Angabe „25,00 DM“
             durch die Angabe „12,78 EUR“ ersetzt.
   b) In Absatz 4 wird die Angabe „800,00 Deutsche
      Mark“ durch die Angabe „409 Euro“ ersetzt.

5. In § 25a Abs. 3 und 4 wird jeweils die Angabe „1 000
   Deutsche Mark“ durch die Angabe „511 Euro“ ersetzt.

6. In § 31 Abs. 3 Nr. 4 Buchstabe a wird die Angabe
   „10 000 Deutsche Mark“ durch die Angabe „5 000
   Euro“ ersetzt.

                        Artikel 6
            Änderung des Kaffeesteuergesetzes

  Das Kaffeesteuergesetz vom 21. Dezember 1992
(BGBl. I S. 2150, 2199), geändert durch Artikel 7 des
Gesetzes vom 12. Juli 1996 (BGBl. I S. 962), wird wie
folgt geändert:

 1. In § 2 Nr. 6 wird nach dem Wort „Rechtsvorschriften“
    der den Satz abschließende Punkt durch ein Semi-
    kolon ersetzt und folgende Nummer 7 angefügt:
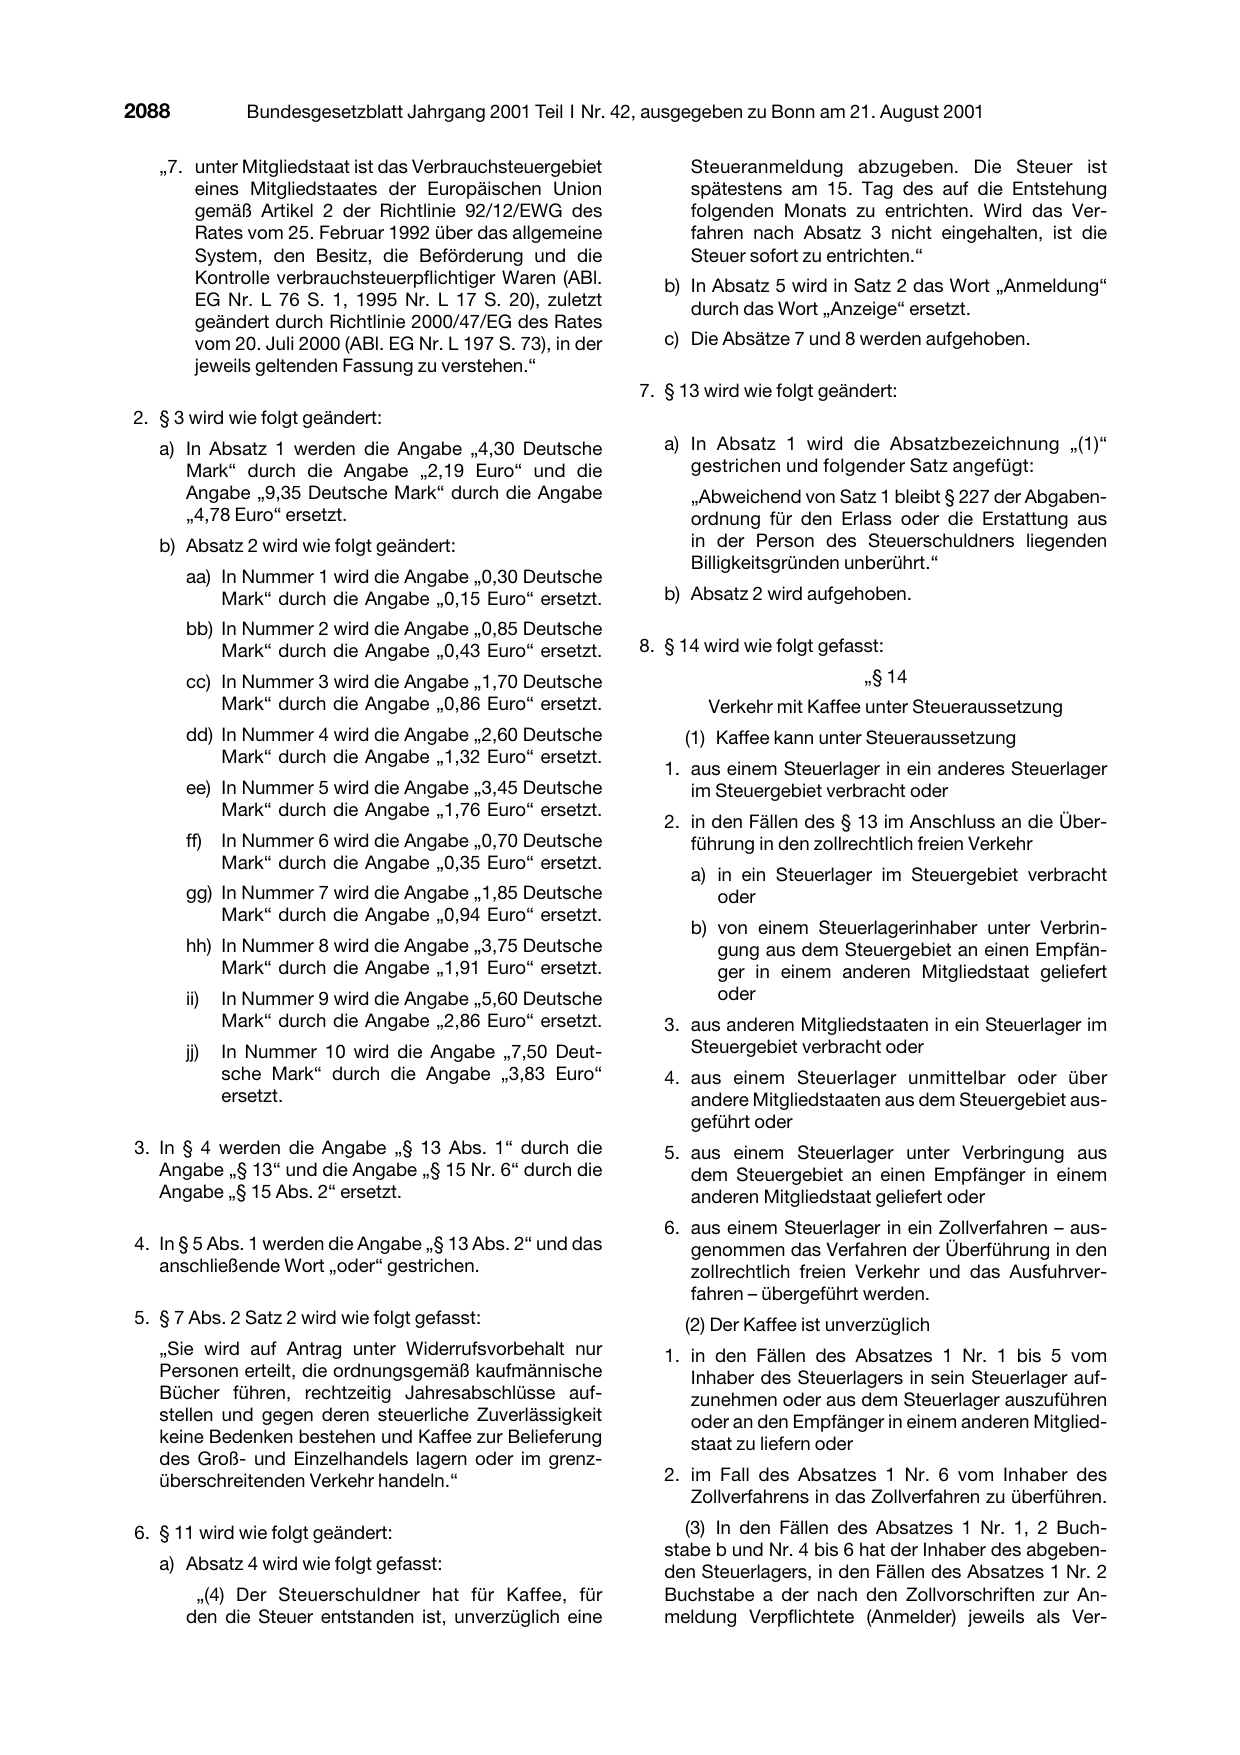
   „7. unter Mitgliedstaat ist das Verbrauchsteuergebiet
       eines Mitgliedstaates der Europäischen Union
       gemäß Artikel 2 der Richtlinie 92/12/EWG des
       Rates vom 25. Februar 1992 über das allgemeine
       System, den Besitz, die Beförderung und die
       Kontrolle verbrauchsteuerpflichtiger Waren (ABl.
       EG Nr. L 76 S. 1, 1995 Nr. L 17 S. 20), zuletzt
       geändert durch Richtlinie 2000/47/EG des Rates
       vom 20. Juli 2000 (ABl. EG Nr. L 197 S. 73), in der
       jeweils geltenden Fassung zu verstehen.“

2. § 3 wird wie folgt geändert:
   a) In Absatz 1 werden die Angabe „4,30 Deutsche
      Mark“ durch die Angabe „2,19 Euro“ und die
      Angabe „9,35 Deutsche Mark“ durch die Angabe
      „4,78 Euro“ ersetzt.
   b) Absatz 2 wird wie folgt geändert:

       aa) In Nummer 1 wird die Angabe „0,30 Deutsche
           Mark“ durch die Angabe „0,15 Euro“ ersetzt.
       bb) In Nummer 2 wird die Angabe „0,85 Deutsche
           Mark“ durch die Angabe „0,43 Euro“ ersetzt.
       cc) In Nummer 3 wird die Angabe „1,70 Deutsche
           Mark“ durch die Angabe „0,86 Euro“ ersetzt.
       dd) In Nummer 4 wird die Angabe „2,60 Deutsche
           Mark“ durch die Angabe „1,32 Euro“ ersetzt.

       ee) In Nummer 5 wird die Angabe „3,45 Deutsche
           Mark“ durch die Angabe „1,76 Euro“ ersetzt.

       ff)   In Nummer 6 wird die Angabe „0,70 Deutsche
             Mark“ durch die Angabe „0,35 Euro“ ersetzt.

       gg) In Nummer 7 wird die Angabe „1,85 Deutsche
           Mark“ durch die Angabe „0,94 Euro“ ersetzt.

       hh) In Nummer 8 wird die Angabe „3,75 Deutsche
           Mark“ durch die Angabe „1,91 Euro“ ersetzt.
       ii)   In Nummer 9 wird die Angabe „5,60 Deutsche
             Mark“ durch die Angabe „2,86 Euro“ ersetzt.
       jj)   In Nummer 10 wird die Angabe „7,50 Deut-
             sche Mark“ durch die Angabe „3,83 Euro“
             ersetzt.

3. In § 4 werden die Angabe „§ 13 Abs. 1“ durch die
   Angabe „§ 13“ und die Angabe „§ 15 Nr. 6“ durch die
   Angabe „§ 15 Abs. 2“ ersetzt.

4. In § 5 Abs. 1 werden die Angabe „§ 13 Abs. 2“ und das
   anschließende Wort „oder“ gestrichen.

5. § 7 Abs. 2 Satz 2 wird wie folgt gefasst:
   „Sie wird auf Antrag unter Widerrufsvorbehalt nur
   Personen erteilt, die ordnungsgemäß kaufmännische
   Bücher führen, rechtzeitig Jahresabschlüsse auf-
   stellen und gegen deren steuerliche Zuverlässigkeit
   keine Bedenken bestehen und Kaffee zur Belieferung
   des Groß- und Einzelhandels lagern oder im grenz-
   überschreitenden Verkehr handeln.“

6. § 11 wird wie folgt geändert:

   a) Absatz 4 wird wie folgt gefasst:
        „(4) Der Steuerschuldner hat für Kaffee, für
       den die Steuer entstanden ist, unverzüglich eine

      Steueranmeldung abzugeben. Die Steuer ist
      spätestens am 15. Tag des auf die Entstehung
      folgenden Monats zu entrichten. Wird das Ver-
      fahren nach Absatz 3 nicht eingehalten, ist die
      Steuer sofort zu entrichten.“
   b) In Absatz 5 wird in Satz 2 das Wort „Anmeldung“
      durch das Wort „Anzeige“ ersetzt.

   c) Die Absätze 7 und 8 werden aufgehoben.

7. § 13 wird wie folgt geändert:

   a) In Absatz 1 wird die Absatzbezeichnung „(1)“
      gestrichen und folgender Satz angefügt:
      „Abweichend von Satz 1 bleibt § 227 der Abgaben-
      ordnung für den Erlass oder die Erstattung aus
      in der Person des Steuerschuldners liegenden
      Billigkeitsgründen unberührt.“

   b) Absatz 2 wird aufgehoben.

8. § 14 wird wie folgt gefasst:
                            㤠14
        Verkehr mit Kaffee unter Steueraussetzung
     (1) Kaffee kann unter Steueraussetzung

   1. aus einem Steuerlager in ein anderes Steuerlager
      im Steuergebiet verbracht oder

   2. in den Fällen des § 13 im Anschluss an die Über-
      führung in den zollrechtlich freien Verkehr

      a) in ein Steuerlager im Steuergebiet verbracht
         oder

      b) von einem Steuerlagerinhaber unter Verbrin-
         gung aus dem Steuergebiet an einen Empfän-
         ger in einem anderen Mitgliedstaat geliefert
         oder
   3. aus anderen Mitgliedstaaten in ein Steuerlager im
      Steuergebiet verbracht oder
   4. aus einem Steuerlager unmittelbar oder über
      andere Mitgliedstaaten aus dem Steuergebiet aus-
      geführt oder
   5. aus einem Steuerlager unter Verbringung aus
      dem Steuergebiet an einen Empfänger in einem
      anderen Mitgliedstaat geliefert oder
   6. aus einem Steuerlager in ein Zollverfahren – aus-
      genommen das Verfahren der Überführung in den
      zollrechtlich freien Verkehr und das Ausfuhrver-
      fahren – übergeführt werden.
     (2) Der Kaffee ist unverzüglich
   1. in den Fällen des Absatzes 1 Nr. 1 bis 5 vom
      Inhaber des Steuerlagers in sein Steuerlager auf-
      zunehmen oder aus dem Steuerlager auszuführen
      oder an den Empfänger in einem anderen Mitglied-
      staat zu liefern oder

   2. im Fall des Absatzes 1 Nr. 6 vom Inhaber des
      Zollverfahrens in das Zollverfahren zu überführen.
      (3) In den Fällen des Absatzes 1 Nr. 1, 2 Buch-
   stabe b und Nr. 4 bis 6 hat der Inhaber des abgeben-
   den Steuerlagers, in den Fällen des Absatzes 1 Nr. 2
   Buchstabe a der nach den Zollvorschriften zur An-
   meldung Verpflichtete (Anmelder) jeweils als Ver-
    sender Sicherheit für den Versand zu leisten, wenn
    Steuerbelange nach dem Ermessen des Hauptzoll-
    amts gefährdet erscheinen.

       (4) Wird Kaffee während der Beförderung nach
    Absatz 1 im Steuergebiet dem Steueraussetzungs-
    verfahren entzogen, entsteht die Steuer, es sei
    denn, dass er nachweislich untergegangen ist oder an
    Personen im Steuergebiet abgegeben worden ist, die
    zum Bezug von Kaffee unter Steueraussetzung
    berechtigt sind. Kaffee gilt als im Steuergebiet aus
    dem Steueraussetzungsverfahren entzogen, wenn er
    in den Fällen des Absatzes 1

    1. nicht in das Steuerlager im Steuergebiet auf-
       genommen wird,
    2. nicht aus dem Steuergebiet ausgeführt wird,
    3. nicht an einen Empfänger in einem anderen Mit-
       gliedstaat geliefert wird,

    4. nicht in ein Zollverfahren übergeführt wird.
      (5) Steuerschuldner ist
    1. in den Fällen des Absatzes 1 Nr. 1, 2, 4 bis 6 der
       Versender,
    2. im Fall des Absatzes 1 Nr. 3 der Steuerlager-
       inhaber,
    3. daneben

       a) der Empfänger im Steuergebiet, wenn er vor

          Entstehung der Steuer im Steuergebiet an dem

          Kaffee Besitz erlangt hat;

       b) derjenige, der im Steuergebiet den Kaffee dem
          Steueraussetzungsverfahren entzogen hat.
    Der Steuerschuldner hat für den Kaffee, für den die
    Steuer entstanden ist, unverzüglich eine Steuer-
    anmeldung abzugeben. Die Steuer ist sofort zu ent-
    richten.“

 9. § 15 wird wie folgt gefasst:

                             㤠15

                       Steuerbefreiung
      (1) Kaffee ist von der Steuer befreit, wenn er

    1. unter Steueraufsicht vernichtet wird,
    2. als Probe zu betrieblich erforderlichen Unter-
       suchungen und Prüfungen oder zu Zwecken der
       Steuer- oder Gewerbeaufsicht entnommen wird,
    3. bei der Erprobung von Maschinen zum Herstellen
       von Kaffee anfällt und nicht zum Verbrauch an
       Dritte abgegeben wird,
    4. von Rohkaffeehändlern probeweise hergestellt
       wird, um Qualität und Eigenschaften von Roh-
       kaffee festzustellen und zu überprüfen,
    5. in Privathaushalten zum Eigenverbrauch her-
       gestellt wird.

       (2) Kaffee, der sich in einem anderen Mitgliedstaat im
    freien Verkehr befindet und für private Zwecke in das
    Steuergebiet verbracht wird, ist steuerfrei.“

10. § 17 wird wie folgt geändert:

    a) Absatz 2 wird aufgehoben.

    b) Der bisherige Absatz 3 wird Absatz 2.

11. § 18 wird wie folgt gefasst:
                             㤠18

                    Ordnungswidrigkeiten

       Ordnungswidrig im Sinne des § 381 Abs. 1 Nr. 1
    der Abgabenordnung handelt, wer vorsätzlich oder
    leichtfertig entgegen § 11 Abs. 3, auch in Verbindung
    mit § 4, eine Anzeige nicht oder nicht rechtzeitig
    erstattet.“

12. § 19 wird wie folgt geändert:

    a) In Satz 1 werden die Wörter „Der Bundesminister“
       durch die Wörter „Das Bundesministerium“ er-
       setzt.
    b) In Nummer 3 werden die Wörter „den die Privat-
       personen aus anderen Mitgliedstaaten selbst in
       das Steuergebiet verbringen“ durch die Wörter
       „der zu privaten Zwecken aus dem freien Verkehr
       anderer Mitgliedstaaten in das Steuergebiet ver-
       bracht wird“ ersetzt.
    c) Nummer 10 wird wie folgt gefasst:
       „10. in Ausübung zwischenstaatlichen Brauchs
            oder zur Durchführung zwischenstaatlicher
            Verträge
             a) Kaffee und kaffeehaltige Waren, die zur
                Verwendung durch diplomatische und

                konsularische Vertretungen, durch deren

                Mitglieder einschließlich der im Haushalt

                lebenden Familienmitglieder sowie durch
                sonstige Begünstigte bestimmt sind, von
                der Steuer zu befreien oder eine entrich-
                tete Steuer zu vergüten und die notwen-
                digen Verfahrensvorschriften zu erlassen,
             b) zur Umsetzung der einer Truppe sowie
                einem zivilen Gefolge (ausländische
                Streitkräfte) oder den Mitgliedern einer
                Truppe oder eines zivilen Gefolges sowie
                den Angehörigen dieser Personen (Mit-

                glieder der ausländischen Streitkräfte)
                nach Artikel XI des NATO-Truppenstatuts
                (BGBl. 1961 II S. 1183, 1190) und den
                Artikeln 65 bis 67 des Zusatzabkommens
                (BGBl. 1961 II S. 1183, 1218) gewährten
                Steuerentlastungen Bestimmungen, ins-
                besondere zum Verfahren, zu erlassen,
             c) Steuerbefreiungen, die durch internatio-
                nale Übereinkommen für internationale
                Einrichtungen und deren Mitglieder vor-
                gesehen sind, näher zu regeln und ins-
                besondere das Steuerverfahren zu be-
                stimmen,
             d) im Fall der Einfuhr Steuerfreiheit für
                Kaffee und kaffeehaltige Waren, soweit
                dadurch nicht unangemessene Steuer-
                vorteile entstehen, unter den Vorausset-
                zungen anzuordnen, unter denen sie nach
                der Verordnung (EWG) Nr. 918/83 des
                Rates vom 28. März 1983 über das
                gemeinschaftliche System der Steuer-
                befreiungen (ABl. EG Nr. L 105 S. 1),
                zuletzt geändert durch Verordnung (EG)

                Nr. 1671/2000 des Rates vom 20. Juli
                2000 (ABl. EG Nr. L 193 S. 11), in der
               jeweils geltenden Fassung und anderen
               von den Europäischen Gemeinschaften
               erlassenen Rechtsvorschriften vom Zoll
               befreit werden können und die notwen-
               digen Verfahrensvorschriften zu erlassen,
            e) Kaffee und kaffeehaltige Waren, die zum
               unmittelbaren Verbrauch an Bord als
               Schiffs- und Flugzeugbedarf an die
               Besatzung und an Reisende abgegeben
               werden, von der Steuer zu befreien und
               die notwendigen Verfahrensvorschriften
               zu erlassen,

            f) zur Sicherung des Steueraufkommens
               anzuordnen, dass bei einem Missbrauch
               der nach den Buchstaben a bis e gewähr-
               ten Steuerbefreiungen für alle daran
               Beteiligten die Steuer entsteht und für den

               unversteuerten Versand an den Berech-

               tigten der § 14 sinngemäß angewendet

               wird.“

                        Artikel 7
         Änderung des Stromsteuergesetzes
  In § 10 Abs. 1 Satz 1 des Stromsteuergesetzes vom
24. März 1999 (BGBl. I S. 378, 2000 I S. 147), das

zuletzt durch Artikel 32 des Gesetzes vom 19. Juni 2001
(BGBl. I S. 1046) geändert worden ist, wird die Angabe
„1 000 Deutsche Mark“ durch die Angabe „511 Euro“
ersetzt.

                        Artikel 8

       Änderung des Finanzverwaltungsgesetzes

   § 12a des Finanzverwaltungsgesetzes in der Fassung
der Bekanntmachung vom 30. August 1971 (BGBl. I
S. 1426, 1427), das zuletzt durch Artikel 22 des Gesetzes
vom 26. Juni 2001 (BGBl. I S. 1310) geändert worden ist,
wird wie folgt geändert:

1. In Absatz 2 Satz 1 wird die Angabe „30 000 Deutsche
   Mark“ durch die Angabe „15 000 Euro“ ersetzt und
   nach Satz 1 folgender Satz eingefügt:

                                Das vorstehende Gesetz wird

       „Abweichend von der Wertangabe in Satz 1 gilt bis
       zum 31. Dezember 2001 ein Wert von 30 000 Deutsche
       Mark.“

  2. In Absatz 3 wird nach Satz 3 folgender Satz 4 ein-
     gefügt:
       „Zur Bekanntmachung der Entscheidung genügt eine
       formlose Mitteilung.“

  3.     In Absatz 5 wird die Angabe „und 3 Satz 1“ durch die
         Angabe „, 3 Satz 1 und Absatz 4“ ersetzt.

                              Artikel 9

            Änderung des Zollverwaltungsgesetzes

     In § 32 Abs. 1 und 3 des Zollverwaltungsgesetzes

  vom 21. Dezember 1992 (BGBl. I 2125, 1993 I S. 2493),

  das zuletzt durch Artikel 8g des Gesetzes vom 18. Mai

  2001 (BGBl. I S. 904) geändert worden ist, wird jeweils
  die Angabe „250 Deutsche Mark“ durch die Angabe
  „130 Euro“ ersetzt.

                              Artikel 10

                            Inkrafttreten

    (1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2
  am Tage nach der Verkündung in Kraft.

       (2) Im Übrigen treten in Kraft:
  1. am 1. Januar 2002:

       Artikel 1 Nr. 1 Buchstabe a,

       Artikel 2 Nr. 1 Buchstabe a,

       Artikel 3 Nr. 2, 3, 6 und 9,
       Artikel 4 Nr. 1 Buchstabe a und b und Nr. 7,
       Artikel 5 Nr. 1, 2 und 4 bis 6,
       Artikel 6 Nr. 2,
       Artikel 7 und 9;

  2. am 1. November 2001:
       Artikel 1 Nr. 1 Buchstabe b und d.

hiermit ausgefertigt und
                              wird im Bundesgesetzblatt verkündet.

                                Berlin, den 16. August 2001
                                             Der Bundespräsident
                                                Johannes Rau
                                              Der Bundeskanzler
                                              Gerhard Schröder
                                    Der Bundesminister der Finanzen
                                             Hans Eichel
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 2001 I S. 2081. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 25da2a8acbdd59ca….