Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1999, S. 2552
BGBl. 1999 I S. 2552 · 49.280 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                                   Gesetz
                                            zur Familienförderung
                                               Vom 22. Dezember 1999

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:
Inhaltsübersicht                                   Artikel
Änderung des Einkommensteuergesetzes                  1
Änderung des Bundeskindergeldgesetzes                 2

Änderung des Bundessozialhilfegesetzes                3
Änderung des Bundesausbildungsförderungsgesetzes      4

Änderung des Eigenheimzulagengesetzes                 5
Änderung des Finanzverwaltungsgesetzes                6
Änderung des Finanzausgleichsgesetzes                 7
Neufassung der betroffenen Gesetze                    8
Inkrafttreten                                         9

                          Artikel 1
       Änderung des Einkommensteuergesetzes
  Das Einkommensteuergesetz in der Fassung der
Bekanntmachung vom 16. April 1997 (BGBl. I S. 821),
zuletzt geändert durch Artikel 1 des Gesetzes vom
24. März 1999 (BGBl. I S. 402, 847), wird wie folgt ge-
ändert:

 1. § 1a wird wie folgt geändert:
     a) Absatz 1 wird wie folgt geändert:

        aa) Im Einleitungssatz wird die Angabe 㤠10

            Abs. 1 Nr. 1, § 26 Abs. 1 Satz 1, § 32 Abs. 7

            und § 33c Abs. 1“ durch die Angabe „§ 10

            Abs. 1 Nr. 1, § 26 Abs. 1 Satz 1 und § 32

            Abs. 7“ ersetzt.

        bb) In Nummer 3 wird das Wort „Kinderfreibetrag“
            durch die Angabe „Freibetrag nach § 32
            Abs. 6“ ersetzt.
        cc) Nummer 4 wird aufgehoben.

     b) In Absatz 2 wird die Angabe „Absatzes 1 Nr. 2
        bis 4“ durch die Angabe „Absatzes 1 Nr. 2 und 3“
        ersetzt.

 2. § 2 wird wie folgt geändert:

     a) Absatz 5 wird wie folgt geändert:
        aa) In Satz 1 wird die Angabe „den Kinderfreibe-
            trag nach den §§ 31 und 32“ durch die Angabe
            „die Freibeträge nach § 32 Abs. 6“ ersetzt.

        bb) In Satz 2 werden die Wörter „um den Kinder-
            freibetrag“ durch die Angabe „um die Freibe-
            träge nach § 32 Abs. 6“ ersetzt.

     b) In Absatz 6 Satz 2 werden die Wörter „den Kinder-
        freibetrag“ durch die Angabe „einen Freibetrag
        nach § 32 Abs. 6“ ersetzt.

 3. Im Einleitungssatz des § 12 wird die Angabe „und
    §§ 33 bis 33c“ durch die Angabe „und §§ 33 bis 33b“
    ersetzt.

4. § 26a wird wie folgt geändert:
   a) In Absatz 2 Satz 1 wird die Angabe „(§§ 33 bis 33c)“
      durch die Angabe „(§§ 33 bis 33b)“ ersetzt.
   b) Absatz 3 wird wie folgt geändert:

      aa) Die Angabe „der §§ 10a und 10d“ wird durch
          die Angabe „des § 10d“ ersetzt.

      bb) Die Wörter „nicht entnommene Gewinne oder“
          werden gestrichen.

5. § 26c Abs. 1 Satz 2 wird wie folgt gefasst:
   „§ 12 Nr. 2 bleibt unberührt.“

6. § 31 wird wie folgt gefasst:
                            㤠31
                 Familienleistungsausgleich
      Die steuerliche Freistellung eines Einkommensbe-
   trags in Höhe des Existenzminimums eines Kindes
   einschließlich des Betreuungsbedarfs wird durch die
   Freibeträge nach § 32 Abs. 6 oder durch Kindergeld
   nach dem X. Abschnitt bewirkt. Soweit das Kinder-
   geld dafür nicht erforderlich ist, dient es der Förde-
   rung der Familie. Im laufenden Kalenderjahr wird Kin-
   dergeld als Steuervergütung monatlich gezahlt. Wird
   die gebotene steuerliche Freistellung durch das Kin-

   dergeld nicht in vollem Umfang bewirkt, sind bei der

   Veranlagung zur Einkommensteuer die Freibeträge

   nach § 32 Abs. 6 abzuziehen. In diesen Fällen sind das

   Kindergeld oder vergleichbare Leistungen nach § 36

   Abs. 2 zu verrechnen, auch soweit sie dem Steuer-
   pflichtigen im Wege eines zivilrechtlichen Ausgleichs
   zustehen. Wird nach ausländischem Recht ein höhe-
   res Kindergeld als nach § 66 gezahlt, so beschränkt
   sich die Verrechnung auf die Höhe des inländischen
   Kindergeldes.“

7. § 32 wird wie folgt geändert:
   a) Die Überschrift wird wie folgt gefasst:

                    „Kinder, Freibeträge für
                 Kinder, Haushaltsfreibetrag“.
   b) Absatz 4 wird wie folgt geändert:

      aa) Satz 1 Nr. 1 wird wie folgt gefasst:

           „1. noch nicht das 21. Lebensjahr vollendet
               hat und arbeitslos im Sinne des Dritten
               Buches Sozialgesetzbuch ist oder“.

      bb) Satz 1 Nr. 2 Buchstabe d wird wie folgt ge-
          fasst:
           „d) ein freiwilliges soziales Jahr im Sinne des
               Gesetzes zur Förderung eines freiwilligen
               sozialen Jahres, ein freiwilliges ökolo-
               gisches Jahr im Sinne des Gesetzes
               zur Förderung eines freiwilligen ökolo-
             gischen Jahres oder einen Freiwilli-
             gendienst im Sinne des Beschlusses
             Nr. 1686/98/EG des Europäischen Parla-
             ments und des Rates vom 20. Juli 1998
             zur Einführung des gemeinschaftlichen
             Aktionsprogramms „Europäischer Frei-
             willigendienst für junge Menschen“ (ABl.
             EG Nr. L 214 S. 1) leistet oder“.
   cc) Satz 1 Nr. 3 wird wie folgt gefasst:

         „3. wegen körperlicher, geistiger oder see-
             lischer Behinderung außerstande ist, sich
             selbst zu unterhalten; Voraussetzung ist,
             dass die Behinderung vor Vollendung des
             27. Lebensjahres eingetreten ist.“
   dd) In Satz 2 wird die Zahl „13 020“ durch die Zahl
       „13 500“ ersetzt.
   ee) Die Sätze 4 und 5 werden aufgehoben.

   ff)   Nach Satz 3 wird folgender Satz eingefügt:
         „Währungen, die nicht von der Verordnung

         (EG) Nr. 2866/98 des Rates vom 31. Dezem-

         ber 1998 über die Umrechnungskurse zwi-
         schen dem Euro und den Währungen der
         Mitgliedstaaten, die den Euro einführen (ABl.
         EG Nr. L 359 S. 1) erfasst werden, sind ent-
         sprechend dem für Ende September des Jah-
         res vor dem Veranlagungszeitraum von der
         Europäischen Zentralbank bekannt gegebe-
         nen Referenzkurs umzurechnen.“
   gg) Im neuen Satz 7 wird die Angabe „Sätze 2
       und 6“ durch die Angabe „Sätze 2 und 5“ er-
       setzt.

c) Absatz 5 wird wie folgt geändert:

   aa) Satz 1 wird wie folgt gefasst:
         „In den Fällen des Absatzes 4 Satz 1 Nr. 1 oder
         Nr. 2 Buchstabe a und b wird ein Kind, das

         1. den gesetzlichen Grundwehrdienst oder

            Zivildienst geleistet hat, oder

         2. sich an Stelle des gesetzlichen Grund-
            wehrdienstes freiwillig für die Dauer von
            nicht mehr als drei Jahren zum Wehrdienst
            verpflichtet hat, oder
         3. eine vom gesetzlichen Grundwehrdienst
            oder Zivildienst befreiende Tätigkeit als
            Entwicklungshelfer im Sinne des § 1 Abs. 1
            des Entwicklungshelfer-Gesetzes ausge-
            übt hat,

         für einen der Dauer dieser Dienste oder der
         Tätigkeit entsprechenden Zeitraum, höchstens
         für die Dauer des inländischen gesetzlichen
         Grundwehrdienstes oder bei anerkannten
         Kriegsdienstverweigerern für die Dauer des
         inländischen gesetzlichen Zivildienstes über
         das 21. oder 27. Lebensjahr hinaus berück-
         sichtigt.“
   bb) In Satz 3 wird die Angabe „Absatz 4 Satz 2
       bis 8“ durch die Angabe „Absatz 4 Satz 2
       bis 7“ ersetzt.

d) Absatz 6 wird wie folgt gefasst:
    „(6) Bei der Veranlagung zur Einkommensteuer
   wird für jedes zu berücksichtigende Kind des
   Steuerpflichtigen ein Freibetrag von 3 456 Deut-

      sche Mark für das sächliche Existenzminimum des
      Kindes (Kinderfreibetrag) sowie für jedes Kind,
      welches das 16. Lebensjahr noch nicht vollendet
      hat oder behindert im Sinne des Absatzes 4 Satz 1
      Nr. 3 ist, zusätzlich ein Betreuungsfreibetrag von
      1 512 Deutsche Mark vom Einkommen abgezo-
      gen. Abweichend von Satz 1 wird für ein körper-
      lich, geistig oder seelisch behindertes volljähriges
      Kind, das nur deshalb nicht nach Absatz 4 Satz 1
      Nr. 3 berücksichtigt wird, weil sein sächliches
      Existenzminimum bei vollstationärer Unterbrin-
      gung durch Eingliederungshilfe abgedeckt ist, ein
      Betreuungsfreibetrag von 540 Deutsche Mark ab-
      gezogen. Bei Ehegatten, die nach den §§ 26, 26b
      zusammen zur Einkommensteuer veranlagt wer-
      den, verdoppeln sich die Beträge nach Satz 1
      oder 2, wenn das Kind zu beiden Ehegatten in
      einem Kindschaftsverhältnis steht. Die Beträge
      nach Satz 3 stehen dem Steuerpflichtigen auch
      dann zu, wenn

      1. der andere Elternteil verstorben oder nicht un-

         beschränkt einkommensteuerpflichtig ist oder

      2. der Steuerpflichtige allein das Kind angenom-
         men hat oder das Kind nur zu ihm in einem
         Pflegekindschaftsverhältnis steht.
      Für ein nicht nach § 1 Abs. 1 oder 2 unbeschränkt
      einkommensteuerpflichtiges Kind können die Be-
      träge nach den Sätzen 1 bis 4 nur abgezogen wer-
      den, soweit sie nach den Verhältnissen seines
      Wohnsitzstaates notwendig und angemessen
      sind. Für jeden Kalendermonat, in dem die Voraus-
      setzungen für einen Freibetrag nach den Sätzen 1
      bis 5 nicht vorliegen, ermäßigen sich die dort ge-

      nannten Beträge um ein Zwölftel. Abweichend von
      Satz 1 wird bei einem unbeschränkt einkommen-
      steuerpflichtigen Elternpaar, bei dem die Voraus-
      setzungen des § 26 Abs. 1 Satz 1 nicht vorliegen,
      auf Antrag eines Elternteils der dem anderen

      Elternteil zustehende Kinderfreibetrag auf ihn

      übertragen, wenn er, nicht jedoch der andere
      Elternteil seiner Unterhaltspflicht gegenüber dem
      Kind für das Kalenderjahr im wesentlichen nach-
      kommt; der dem Elternteil, in dessen Wohnung
      das Kind nicht gemeldet ist, zustehende Betreu-
      ungsfreibetrag wird auf Antrag auf den anderen
      Elternteil übertragen. Die den Eltern nach den
      Sätzen 1 bis 7 zustehenden Freibeträge können
      auf Antrag auch auf einen Stiefelternteil oder Groß-
      elternteil übertragen werden, wenn dieser das
      Kind in seinen Haushalt aufgenommen hat; dies
      kann auch mit Zustimmung des berechtigten
      Elternteils geschehen, die nur für künftige Kalen-
      derjahre widerrufen werden kann.“

   e) In Absatz 7 Satz 1 wird das Wort „Kinderfreibe-
      trag“ durch die Angabe „Freibetrag nach Absatz 6“
      ersetzt.

8. § 32a wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefasst:

        „(1) Die tarifliche Einkommensteuer bemisst sich
      nach dem zu versteuernden Einkommen. Sie
      beträgt vorbehaltlich der §§ 32b, 34, 34b und 34c
      jeweils in Deutsche Mark für zu versteuernde Ein-
      kommen
       1.   bis 13 499 Deutsche Mark (Grundfreibetrag):
            0;
       2.   von 13 500 Deutsche Mark bis 17 495 Deutsche
            Mark:
            (262,76 · y + 2 290) · y;
       3.   von 17 496 Deutsche Mark bis 114 695 Deut-
            sche Mark:
            (133,74 · z + 2 500) · z + 957;
       4.   von 114 696 Deutsche Mark an:
            0,51 · x – 20 575.
        „y“ ist ein Zehntausendstel des 13 446 Deutsche
        Mark übersteigenden Teils des abgerundeten
        zu versteuernden Einkommens. „z“ ist ein Zehn-
        tausendstel des 17 442 Deutsche Mark überstei-
        genden Teils des abgerundeten zu versteuernden
        Einkommens. „x“ ist das abgerundete zu versteu-
        ernde Einkommen.“
    b) Absatz 4 wird wie folgt gefasst:
         „(4) Für zu versteuernde Einkommen bis 114 695
        Deutsche Mark ergibt sich die nach den Absät-
        zen 1 bis 3 berechnete tarifliche Einkommensteuer
        aus der diesem Gesetz beigefügten Anlage 2 (Ein-
        kommensteuer-Grundtabelle).“
    c) Absatz 5 wird wie folgt gefasst:

          „(5) Bei Ehegatten, die nach den §§ 26, 26b zu-
        sammen zur Einkommensteuer veranlagt werden,
        beträgt die tarifliche Einkommensteuer vorbehalt-
        lich der §§ 32b, 34, 34b und 34c das Zweifache
        des Steuerbetrags, der sich für die Hälfte ihres
        gemeinsam zu versteuernden Einkommens nach
        den Absätzen 1 bis 3 ergibt (Splitting-Verfahren).
        Für zu versteuernde Einkommen bis 229 391 Deut-
        sche Mark ergibt sich die nach Satz 1 berech-
        nete tarifliche Einkommensteuer aus der diesem
        Gesetz beigefügten Anlage 3 (Einkommensteuer-
        Splittingtabelle).“

 9. § 32c wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefasst:
          „(1) Sind in dem zu versteuernden Einkommen
        gewerbliche Einkünfte im Sinne des Absatzes 2
        enthalten, deren Anteil am zu versteuernden Ein-
        kommen mindestens 84 834 Deutsche Mark be-
        trägt, ist von der tariflichen Einkommensteuer ein
        Entlastungsbetrag nach Absatz 4 abzuziehen.“
    b) Absatz 4 Satz 2 wird wie folgt gefasst:

        „Von diesem Steuerbetrag sind die Einkommen-
        steuer, die nach § 32a auf ein zu versteuerndes
        Einkommen in Höhe von 84 780 Deutsche Mark
        entfällt, sowie 43 vom Hundert des abgerundeten
        gewerblichen Anteils, soweit er 84 780 Deutsche
        Mark übersteigt, abzuziehen.“

10. In § 33 Abs. 3 Satz 2 wird das Wort „Kinderfreibetrag“
    durch die Angabe „Freibetrag nach § 32 Abs. 6“ er-
    setzt.

11. § 33a wird wie folgt geändert:

    a) Absatz 1 wird wie folgt geändert:
        aa) In den Sätzen 1 und 4 werden jeweils die Zahl
            „13 020“ durch die Zahl „13 500“ ersetzt.

       bb) In Satz 3 wird das Wort „Kinderfreibetrag“
           durch die Angabe „Freibetrag nach § 32
           Abs. 6“ ersetzt.
    b) Absatz 2 wird wie folgt geändert:
       aa) In Satz 1 wird das Wort „Kinderfreibetrag“
           durch die Angabe „Freibetrag nach § 32
           Abs. 6“ ersetzt.
       bb) Die Sätze 5 bis 8 werden durch die folgenden
           Sätze ersetzt:
            „Jedem Elternteil steht grundsätzlich die Hälfte
            des Abzugsbetrags nach den Sätzen 1 bis 3
            zu. Auf gemeinsamen Antrag der Eltern ist
            eine andere Aufteilung möglich.“
    c) In Absatz 3 Satz 1 Nr. 1 Buchstabe b wird die
       Angabe „§ 32 Abs. 1 oder 6 Satz 6“ durch die An-
       gabe „§ 32 Abs. 1 oder 6 Satz 8“ ersetzt.
    d) In Absatz 5 wird die Angabe „In den Fällen des Ab-
       satzes 1 Satz 1 und der Absätze 2 und 3“ durch die
       Angabe „In den Fällen der Absätze 1 bis 3“ ersetzt.

12. § 33b Abs. 5 wird wie folgt gefasst:
      „(5) Steht der Behinderten-Pauschbetrag oder der
    Hinterbliebenen-Pauschbetrag einem Kind zu, für das
    der Steuerpflichtige einen Freibetrag nach § 32 Abs. 6
    oder Kindergeld erhält, so wird der Pauschbetrag auf
    Antrag auf den Steuerpflichtigen übertragen, wenn
    ihn das Kind nicht in Anspruch nimmt. Dabei ist der
    Pauschbetrag grundsätzlich auf beide Elternteile je
    zur Hälfte aufzuteilen. Auf gemeinsamen Antrag der
    Eltern ist eine andere Aufteilung möglich. In diesen
    Fällen besteht für Aufwendungen, für die der Behin-
    derten-Pauschbetrag gilt, kein Anspruch auf eine
    Steuerermäßigung nach § 33.“

13. § 33c wird aufgehoben.

14. § 34f wird wie folgt geändert:
    a) In Absatz 2 Satz 1 wird die Angabe „der §§ 34g

       und 35“ durch die Angabe „des § 34g“ und die
       Angabe „§ 32 Abs. 1 bis 5 oder 6 Satz 6“ durch die
       Angabe „§ 32 Abs. 1 bis 5 oder 6 Satz 8“ ersetzt.
    b) In Absatz 3 Satz 1 wird die Angabe „mit Ausnahme
       des § 35“ gestrichen und die Angabe „§ 32 Abs. 1
       bis 5 oder 6 Satz 6“ durch die Angabe „§ 32 Abs. 1
       bis 5 oder 6 Satz 8“ ersetzt.

15. In § 36 Abs. 2 Satz 1 werden die Wörter „den Kinder-
    freibetrag“ durch die Angabe „einen Freibetrag nach
    § 32 Abs. 6“ ersetzt.

16. § 37 wird wie folgt geändert:

    a) Absatz 3 wird wie folgt geändert:
       aa) In Satz 5 wird die Angabe „§§ 10b, 33 und 33c“
           durch die Angabe „§§ 10b und 33“ ersetzt.
       bb) In den Sätzen 9 und 10 wird die Angabe
           „Satz 6“ jeweils durch die Angabe „Satz 7“ er-
           setzt.
       cc) In Satz 11 wird das Wort „Kinderfreibeträge“

           durch die Angabe „Freibeträge nach § 32
           Abs. 6“ ersetzt.
    b) In Absatz 5 Satz 2 wird die Angabe „Satz 2 bis 4“
       durch die Angabe „Satz 2 bis 5“ ersetzt.
17. § 38c Abs. 1 Satz 4 wird wie folgt gefasst:
    „Die Jahreslohnsteuerbeträge für die Steuerklassen V
    und VI sind aus einer für diesen Zweck zusätzlich auf-
    zustellenden Einkommensteuertabelle abzuleiten; in
    dieser Tabelle ist für die nach § 32a Abs. 2 abgerun-
    deten Beträge des zu versteuernden Einkommens

    jeweils die Einkommensteuer auszuweisen, die sich
    aus dem Zweifachen des Unterschiedsbetrags zwi-
    schen dem Steuerbetrag für das Eineinviertelfache
    und dem Steuerbetrag für das Dreiviertelfache des
    abgerundeten zu versteuernden Einkommens nach
    § 32a Abs. 1 ergibt; die auszuweisende Einkommen-
    steuer beträgt jedoch mindestens 22,9 vom Hundert
    des abgerundeten zu versteuernden Einkommens,
    für den 17 118 Deutsche Mark übersteigenden Teil
    höchstens 51 vom Hundert und für den 57 348 Deut-
    sche Mark übersteigenden Teil jeweils 51 vom Hun-

    dert.“

18. § 39 wird wie folgt geändert:
    a) Absatz 3 Nr. 2 wird wie folgt gefasst:

       „2. die Zahl der Kinderfreibeträge bei den Steuer-
           klassen I bis IV, und zwar für jedes nach § 1
           Abs. 1 unbeschränkt einkommensteuerpflich-
           tige Kind im Sinne des § 32 Abs. 1 Nr. 1 und
           Abs. 3
            a) den Zähler 0,5, wenn dem Arbeitnehmer
               der Kinderfreibetrag nach § 32 Abs. 6
               Satz 1 zusteht, oder
            b) den Zähler 1, wenn dem Arbeitnehmer der
               Kinderfreibetrag zusteht, weil

               aa) die Voraussetzungen des § 32 Abs. 6

                   Satz 3 vorliegen,
               bb) der andere Elternteil vor dem Beginn
                   des Kalenderjahrs verstorben ist (§ 32
                   Abs. 6 Satz 4 Nr. 1) oder

               cc) der Arbeitnehmer allein das Kind an-
                   genommen hat (§ 32 Abs. 6 Satz 4
                   Nr. 2).“
    b) Absatz 3a wird wie folgt geändert:

       aa) In Satz 1 wird die Angabe „von 288 Deutsche
           Mark oder 576 Deutsche Mark“ gestrichen.
       bb) In Satz 3 wird die Angabe „Satz 5“ durch die
           Angabe „Satz 7“ ersetzt.

19. § 39a wird wie folgt geändert:

    a) Absatz 1 wird wie folgt geändert:

       aa) In Nummer 3 wird die Angabe 㤤 33, 33a, 33b
           Abs. 6 und § 33c“ durch die Angabe „§§ 33,
           33a und 33b Abs. 6“ ersetzt.
       bb) In Nummer 6 werden die Wörter „der Kinder-
           freibetrag“ durch die Wörter „die Freibeträge“
           ersetzt.

    b) In Absatz 2 Satz 4 wird die Angabe 㤤 10b, 33
       und 33c“ durch die Angabe „§§ 10b und 33“ er-
       setzt.
    c) In Absatz 3 Satz 2 wird die Angabe 㤤 10b, 33
       und 33c“ durch die Angabe „§§ 10b und 33“ er-
       setzt.

20. § 46 Abs. 2 wird wie folgt geändert:
    a) In Nummer 4a Buchstabe d wird die Angabe „im
       Fall des § 33a Abs. 2 Satz 8“ durch die Angabe „im
       Fall des § 33a Abs. 2 Satz 6“ ersetzt.
    b) Nummer 8 wird wie folgt geändert:

       aa) Nach Satz 2 wird folgender Satz eingefügt:

            „Wird der Antrag zur Berücksichtigung von
            Verlustabzügen nach § 10d gestellt, ist er für
            den unmittelbar vorangegangenen Veranla-
            gungszeitraum bis zum Ablauf des diesem fol-
            genden dritten Kalenderjahrs zu stellen.“
       bb) Im bisherigen Satz 3 wird die Angabe „von
           Verlustabzügen nach § 10d oder“ gestrichen.

21. § 50 Abs. 1 Satz 4 wird wie folgt gefasst:

    „Die übrigen Vorschriften des § 34 und die §§ 9a, 10,

    10c, 16 Abs. 4, § 20 Abs. 4, §§ 24a, 32, 32a Abs. 6,
    §§ 33, 33a und 33b sind nicht anzuwenden.“

22. § 51a wird wie folgt geändert:
    a) Absatz 2 wird wie folgt geändert:

       aa) Das Wort „Kinderfreibeträgen“ wird durch die
           Angabe „Freibeträgen nach § 32 Abs. 6“ er-
           setzt.
       bb) Folgender Satz wird angefügt:
            „Zur Berechnung der Vorauszahlungen auf
            Zuschlagsteuern sind abweichend von Satz 1
            nur die Kinderfreibeträge in die Bemessungs-
            grundlage einzubeziehen.“
    b) In Absatz 2a Satz 1 wird die Angabe 㤠32 Abs. 6
       Satz 4“ durch die Angabe „§ 32 Abs. 6 Satz 5“

       ersetzt.

23. § 52 wird wie folgt geändert:
    a) Absatz 1 wird wie folgt gefasst:

         „(1) Diese Fassung des Gesetzes ist, soweit in
       den folgenden Absätzen nichts anderes bestimmt
       ist, erstmals für den Veranlagungszeitraum 2000
       anzuwenden. Beim Steuerabzug vom Arbeitslohn
       gilt Satz 1 mit der Maßgabe, dass diese Fassung
       erstmals auf den laufenden Arbeitslohn anzuwen-
       den ist, der für einen nach dem 31. Dezember 1999
       endenden Lohnzahlungszeitraum gezahlt wird, und
       auf sonstige Bezüge, die nach dem 31. Dezember
       1999 zufließen.“
    b) Absatz 40 wird wie folgt gefasst:
         „(40) § 32 Abs. 4 Satz 2 ist ab dem Veranlagungs-
       zeitraum 2002 mit der Maßgabe anzuwenden,

       dass an die Stelle des Betrags von 13 500 Deut-
       sche Mark der Betrag von 14 040 Deutsche Mark
       tritt.“
    c) Absatz 41 wird wie folgt gefasst:
        „(41) § 32a Abs. 1 ist ab dem Veranlagungszeit-
       raum 2002 in der folgenden Fassung anzuwenden:

         „(1) Die tarifliche Einkommensteuer bemisst sich
       nach dem zu versteuernden Einkommen. Sie be-
       trägt vorbehaltlich der §§ 32b, 34, 34b und 34c
       jeweils in Deutsche Mark für zu versteuernde Ein-
       kommen
       1. bis 14 093 Deutsche Mark (Grundfreibetrag):
          0;
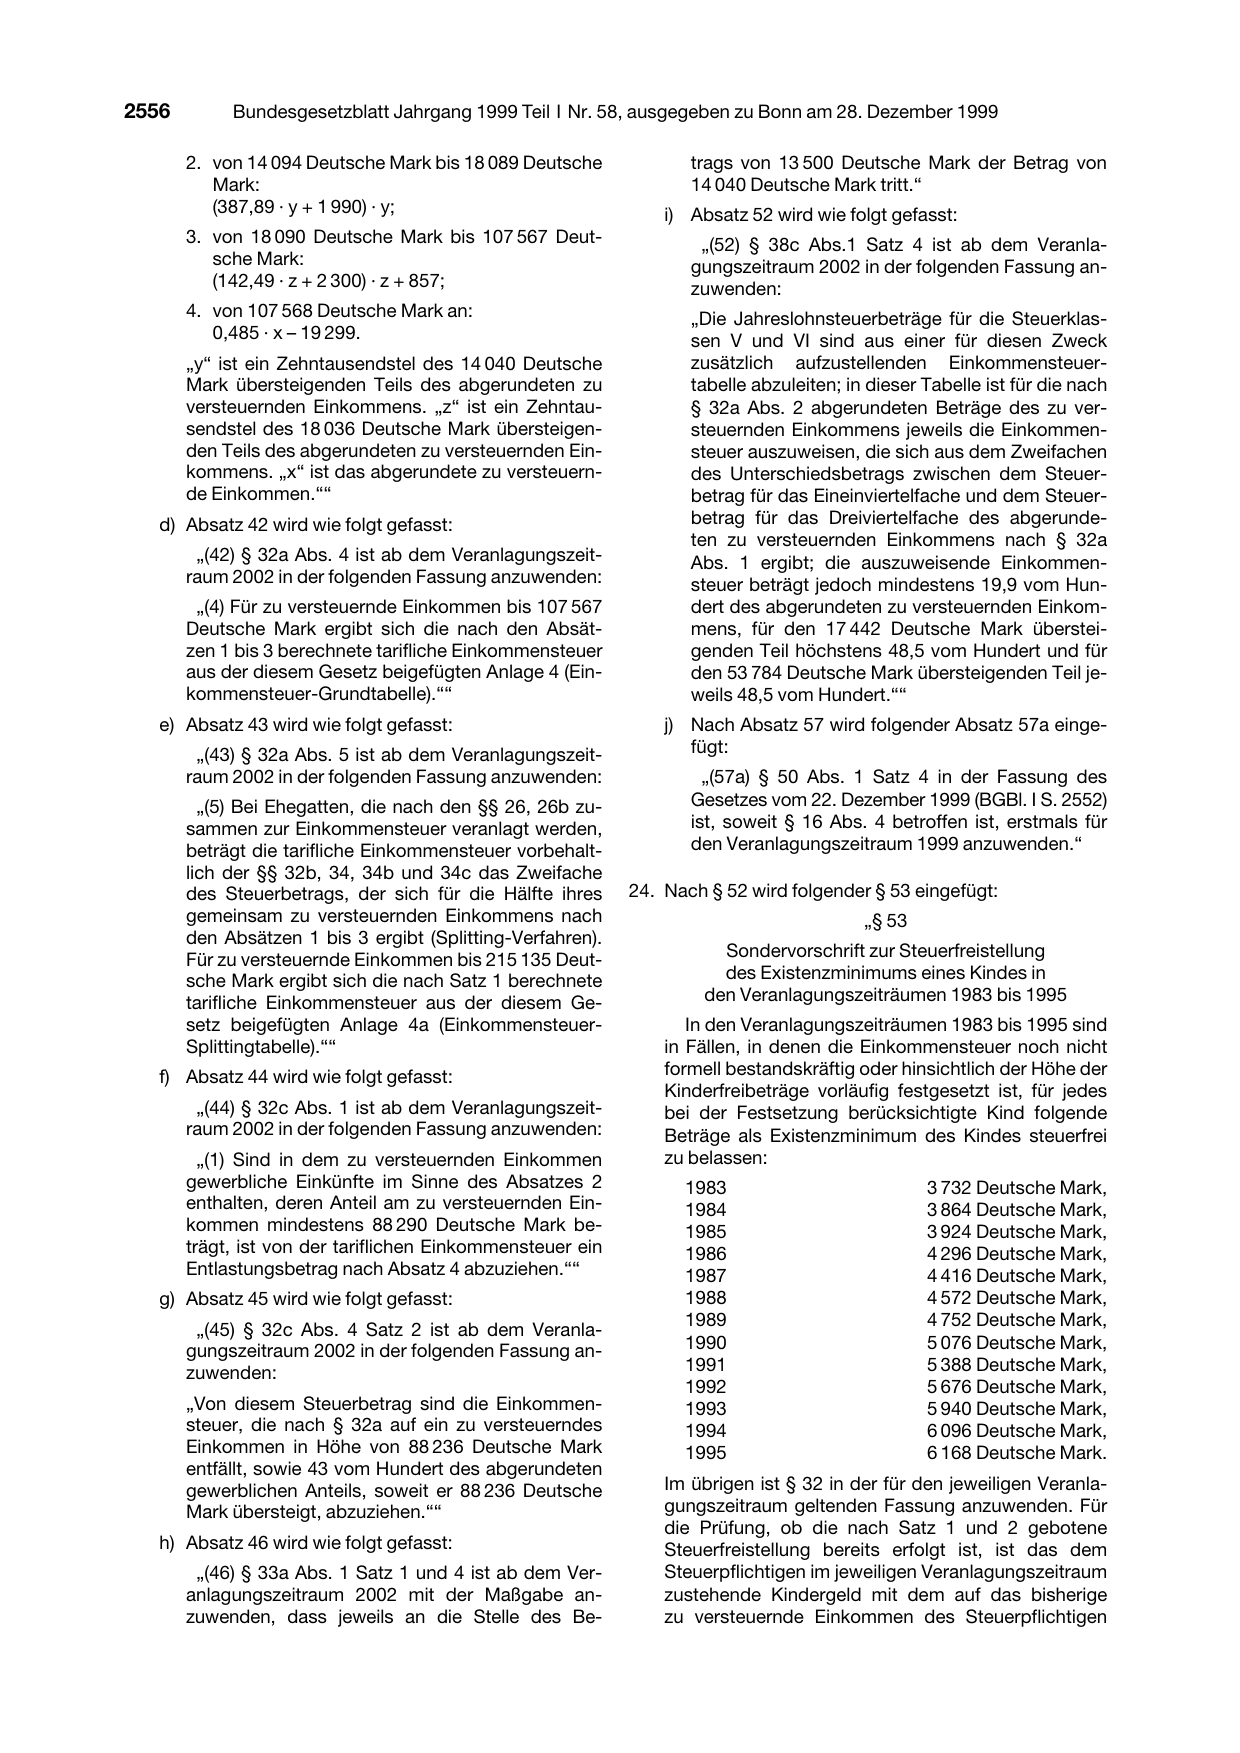
       2. von 14 094 Deutsche Mark bis 18 089 Deutsche
          Mark:
          (387,89 · y + 1 990) · y;
       3. von 18 090 Deutsche Mark bis 107 567 Deut-
          sche Mark:
          (142,49 · z + 2 300) · z + 857;
       4. von 107 568 Deutsche Mark an:
          0,485 · x – 19 299.
       „y“ ist ein Zehntausendstel des 14 040 Deutsche
       Mark übersteigenden Teils des abgerundeten zu
       versteuernden Einkommens. „z“ ist ein Zehntau-
       sendstel des 18 036 Deutsche Mark übersteigen-
       den Teils des abgerundeten zu versteuernden Ein-
       kommens. „x“ ist das abgerundete zu versteuern-
       de Einkommen.““
   d) Absatz 42 wird wie folgt gefasst:

        „(42) § 32a Abs. 4 ist ab dem Veranlagungszeit-
       raum 2002 in der folgenden Fassung anzuwenden:
        „(4) Für zu versteuernde Einkommen bis 107 567
       Deutsche Mark ergibt sich die nach den Absät-
       zen 1 bis 3 berechnete tarifliche Einkommensteuer
       aus der diesem Gesetz beigefügten Anlage 4 (Ein-
       kommensteuer-Grundtabelle).““
   e) Absatz 43 wird wie folgt gefasst:
        „(43) § 32a Abs. 5 ist ab dem Veranlagungszeit-
       raum 2002 in der folgenden Fassung anzuwenden:
         „(5) Bei Ehegatten, die nach den §§ 26, 26b zu-
       sammen zur Einkommensteuer veranlagt werden,
       beträgt die tarifliche Einkommensteuer vorbehalt-
       lich der §§ 32b, 34, 34b und 34c das Zweifache
       des Steuerbetrags, der sich für die Hälfte ihres
       gemeinsam zu versteuernden Einkommens nach
       den Absätzen 1 bis 3 ergibt (Splitting-Verfahren).
       Für zu versteuernde Einkommen bis 215 135 Deut-
       sche Mark ergibt sich die nach Satz 1 berechnete
       tarifliche Einkommensteuer aus der diesem Ge-
       setz beigefügten Anlage 4a (Einkommensteuer-
       Splittingtabelle).““
   f) Absatz 44 wird wie folgt gefasst:

        „(44) § 32c Abs. 1 ist ab dem Veranlagungszeit-
       raum 2002 in der folgenden Fassung anzuwenden:
         „(1) Sind in dem zu versteuernden Einkommen
       gewerbliche Einkünfte im Sinne des Absatzes 2
       enthalten, deren Anteil am zu versteuernden Ein-
       kommen mindestens 88 290 Deutsche Mark be-
       trägt, ist von der tariflichen Einkommensteuer ein
       Entlastungsbetrag nach Absatz 4 abzuziehen.““
   g) Absatz 45 wird wie folgt gefasst:
        „(45) § 32c Abs. 4 Satz 2 ist ab dem Veranla-
       gungszeitraum 2002 in der folgenden Fassung an-
       zuwenden:

       „Von diesem Steuerbetrag sind die Einkommen-
       steuer, die nach § 32a auf ein zu versteuerndes
       Einkommen in Höhe von 88 236 Deutsche Mark
       entfällt, sowie 43 vom Hundert des abgerundeten
       gewerblichen Anteils, soweit er 88 236 Deutsche
       Mark übersteigt, abzuziehen.““

   h) Absatz 46 wird wie folgt gefasst:
        „(46) § 33a Abs. 1 Satz 1 und 4 ist ab dem Ver-
       anlagungszeitraum 2002 mit der Maßgabe an-
       zuwenden, dass jeweils an die Stelle des Be-

       trags von 13 500 Deutsche Mark der Betrag von
       14 040 Deutsche Mark tritt.“
    i) Absatz 52 wird wie folgt gefasst:
        „(52) § 38c Abs.1 Satz 4 ist ab dem Veranla-
       gungszeitraum 2002 in der folgenden Fassung an-
       zuwenden:
       „Die Jahreslohnsteuerbeträge für die Steuerklas-
       sen V und VI sind aus einer für diesen Zweck
       zusätzlich aufzustellenden Einkommensteuer-
       tabelle abzuleiten; in dieser Tabelle ist für die nach
       § 32a Abs. 2 abgerundeten Beträge des zu ver-
       steuernden Einkommens jeweils die Einkommen-
       steuer auszuweisen, die sich aus dem Zweifachen
       des Unterschiedsbetrags zwischen dem Steuer-
       betrag für das Eineinviertelfache und dem Steuer-
       betrag für das Dreiviertelfache des abgerunde-
       ten zu versteuernden Einkommens nach § 32a
       Abs. 1 ergibt; die auszuweisende Einkommen-
       steuer beträgt jedoch mindestens 19,9 vom Hun-
       dert des abgerundeten zu versteuernden Einkom-
       mens, für den 17 442 Deutsche Mark überstei-
       genden Teil höchstens 48,5 vom Hundert und für
       den 53 784 Deutsche Mark übersteigenden Teil je-
       weils 48,5 vom Hundert.““
    j) Nach Absatz 57 wird folgender Absatz 57a einge-
       fügt:
         „(57a) § 50 Abs. 1 Satz 4 in der Fassung des
       Gesetzes vom 22. Dezember 1999 (BGBl. I S. 2552)
       ist, soweit § 16 Abs. 4 betroffen ist, erstmals für
       den Veranlagungszeitraum 1999 anzuwenden.“

24. Nach § 52 wird folgender § 53 eingefügt:
                             㤠53

          Sondervorschrift zur Steuerfreistellung
          des Existenzminimums eines Kindes in
        den Veranlagungszeiträumen 1983 bis 1995
       In den Veranlagungszeiträumen 1983 bis 1995 sind
    in Fällen, in denen die Einkommensteuer noch nicht
    formell bestandskräftig oder hinsichtlich der Höhe der
    Kinderfreibeträge vorläufig festgesetzt ist, für jedes
    bei der Festsetzung berücksichtigte Kind folgende
    Beträge als Existenzminimum des Kindes steuerfrei
    zu belassen:
      1983                           3 732 Deutsche Mark,
      1984                           3 864 Deutsche Mark,
      1985                           3 924 Deutsche Mark,
      1986                           4 296 Deutsche Mark,
      1987                           4 416 Deutsche Mark,
      1988                           4 572 Deutsche Mark,
      1989                           4 752 Deutsche Mark,
      1990                           5 076 Deutsche Mark,
      1991                           5 388 Deutsche Mark,
      1992                           5 676 Deutsche Mark,
      1993                           5 940 Deutsche Mark,
      1994                           6 096 Deutsche Mark,
      1995                           6 168 Deutsche Mark.

    Im übrigen ist § 32 in der für den jeweiligen Veranla-
    gungszeitraum geltenden Fassung anzuwenden. Für
    die Prüfung, ob die nach Satz 1 und 2 gebotene
    Steuerfreistellung bereits erfolgt ist, ist das dem
    Steuerpflichtigen im jeweiligen Veranlagungszeitraum
    zustehende Kindergeld mit dem auf das bisherige
    zu versteuernde Einkommen des Steuerpflichtigen

    in demselben Veranlagungszeitraum anzuwendenden
    Grenzsteuersatz in einen Freibetrag umzurechnen;

    dies gilt auch dann, soweit das Kindergeld dem
    Steuerpflichtigen im Wege eines zivilrechtlichen Aus-
    gleichs zusteht. Die Umrechnung des zustehenden
    Kindergeldes ist entsprechend dem Umfang der
    bisher abgezogenen Kinderfreibeträge vorzunehmen.
    Bei einem unbeschränkt einkommensteuerpflichtigen
    Elternpaar, bei dem die Voraussetzungen des § 26
    Abs. 1 Satz 1 nicht vorliegen, ist eine Änderung der
    bisherigen Inanspruchnahme des Kinderfreibetrags
    unzulässig. Erreicht die Summe aus dem bei der bis-
    herigen Einkommensteuerfestsetzung abgezogenen
    Kinderfreibetrag und dem nach Satz 3 und 4 berech-
    neten Freibetrag nicht den nach Satz 1 und 2 für den
    jeweiligen Veranlagungszeitraum maßgeblichen Be-
    trag, ist der Unterschiedsbetrag vom bisherigen zu
    versteuernden Einkommen abzuziehen und die Ein-
    kommensteuer neu festzusetzen. Im Zweifel hat der
    Steuerpflichtige die Voraussetzungen durch Vorlage
    entsprechender Unterlagen nachzuweisen.“

25. § 64 Abs. 3 Satz 3 und 4 wird wie folgt gefasst:
    „Werden gleich hohe Unterhaltsrenten gezahlt oder
    zahlt keiner der Berechtigten dem Kind Unterhalt, so
    bestimmen die Berechtigten untereinander, wer das
    Kindergeld erhalten soll. Wird eine Bestimmung nicht
    getroffen, so gilt Absatz 2 Satz 3 und 4 entspre-
    chend.“

26. § 66 Abs. 1 wird wie folgt gefasst:
     „(1) Das Kindergeld beträgt für das erste und zweite
    Kind jeweils 270 Deutsche Mark, für das dritte Kind
    300 Deutsche Mark und für das vierte und jedes
    weitere Kind jeweils 350 Deutsche Mark monatlich.
    Abweichend von Satz 1 beträgt das Kindergeld für

    ein Kind im Sinne des § 32 Abs. 6 Satz 2 monatlich
    30 Deutsche Mark.“

27. § 67 wird wie folgt geändert:

    a) In Absatz 1 wird die Absatzbezeichnung „(1)“ ge-

       strichen.

    b) Absatz 2 wird aufgehoben.

28. In § 68 Abs. 3 wird das Wort „im“ durch die Wörter „für

    das“ ersetzt.

29. § 70 Abs. 1 Satz 2 wird wie folgt gefasst:

    „Von der Erteilung eines schriftlichen Bescheides
    kann abgesehen werden, wenn
    1. dem Antrag entsprochen wird, oder

    2. der Berechtigte anzeigt, dass die Voraussetzun-
       gen für die Berücksichtigung eines Kindes nicht
       mehr erfüllt sind, oder
    3. ein Kind das 18. Lebensjahr vollendet, ohne dass
       der Berechtigte die Voraussetzungen für eine wei-
       tere Berücksichtigung des Kindes nachgewiesen
       hat.“

30. § 72 Abs. 7 wird wie folgt gefasst:
     „(7) Der nach § 67 erforderliche Antrag auf Kinder-
    geld ist an die Stelle zu richten, die für die Festsetzung
    der Bezüge oder des Arbeitsentgelts zuständig ist.“

31. § 74 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefasst:

         „(1) Das für ein Kind festgesetzte Kindergeld
       nach § 66 Abs. 1 Satz 1 kann an das Kind ausge-
       zahlt werden, wenn der Kindergeldberechtigte ihm
       gegenüber seiner gesetzlichen Unterhaltspflicht
       nicht nachkommt. Kindergeld kann an Kinder, die
       bei der Festsetzung des Kindergeldes berücksich-
       tigt werden, bis zur Höhe des Betrages, der sich
       bei entsprechender Anwendung des § 76 ergibt,
       ausgezahlt werden. Dies gilt auch, wenn der
       Kindergeldberechtigte mangels Leistungsfähigkeit
       nicht unterhaltspflichtig ist oder nur Unterhalt in
       Höhe eines Betrages zu leisten braucht, der gerin-
       ger ist als das für die Auszahlung in Betracht kom-
       mende Kindergeld. Die Auszahlung kann auch an
       die Person oder Stelle erfolgen, die dem Kind
       Unterhalt gewährt.“
    b) Die Absätze 3 und 4 werden aufgehoben.

    c) Der bisherige Absatz 5 wird Absatz 3.

32. § 75 Abs. 2 wird wie folgt gefasst:
     „(2) Absatz 1 gilt für die Aufrechnung eines An-
    spruchs auf Erstattung von Kindergeld gegen einen
    späteren Kindergeldanspruch eines mit dem Erstat-
    tungspflichtigen in Haushaltsgemeinschaft lebenden
    Berechtigten entsprechend, soweit es sich um laufen-
    des Kindergeld für ein Kind handelt, das bei beiden
    berücksichtigt werden kann oder konnte.“

33. § 76 wird wie folgt gefasst:
                             㤠76

                           Pfändung

      Der Anspruch auf Kindergeld nach § 66 Abs. 1
    Satz 1 kann nur wegen gesetzlicher Unterhaltsan-
    sprüche eines Kindes, das bei der Festsetzung des
    Kindergeldes berücksichtigt wird, gepfändet werden.

    Kindergeld nach § 66 Abs. 1 Satz 2 ist nicht pfändbar.

    Für die Höhe des pfändbaren Betrages gilt:

    1. Gehört das unterhaltsberechtigte Kind zum Kreis
       der Kinder, für die dem Leistungsberechtigten

       Kindergeld nach § 66 Abs. 1 Satz 1 gezahlt wird,

       so ist eine Pfändung bis zu dem Betrag möglich,
       der bei gleichmäßiger Verteilung des Kindergeldes

       nach § 66 Abs. 1 Satz 1 auf jedes dieser Kinder
       entfällt. Ist das Kindergeld nach § 66 Abs. 1 Satz 1
       durch die Berücksichtigung eines weiteren Kindes
       erhöht, für das einer dritten Person Kindergeld
       nach § 66 Abs. 1 Satz 1 oder dieser oder dem
       Leistungsberechtigten eine andere Geldleistung
       für Kinder zusteht, so bleibt der Erhöhungsbetrag
       bei der Bestimmung des pfändbaren Betrages des
       Kindergeldes nach Satz 1 außer Betracht.
    2. Der Erhöhungsbetrag (Nummer 1 Satz 2) ist zu-
       gunsten jedes bei der Festsetzung des Kinder-
       geldes berücksichtigten unterhaltsberechtigten
       Kindes zu dem Anteil pfändbar, der sich bei gleich-
       mäßiger Verteilung auf alle Kinder, die bei der
       Festsetzung des Kindergeldes zugunsten des
       Leistungsberechtigten berücksichtigt werden, er-
       gibt.“
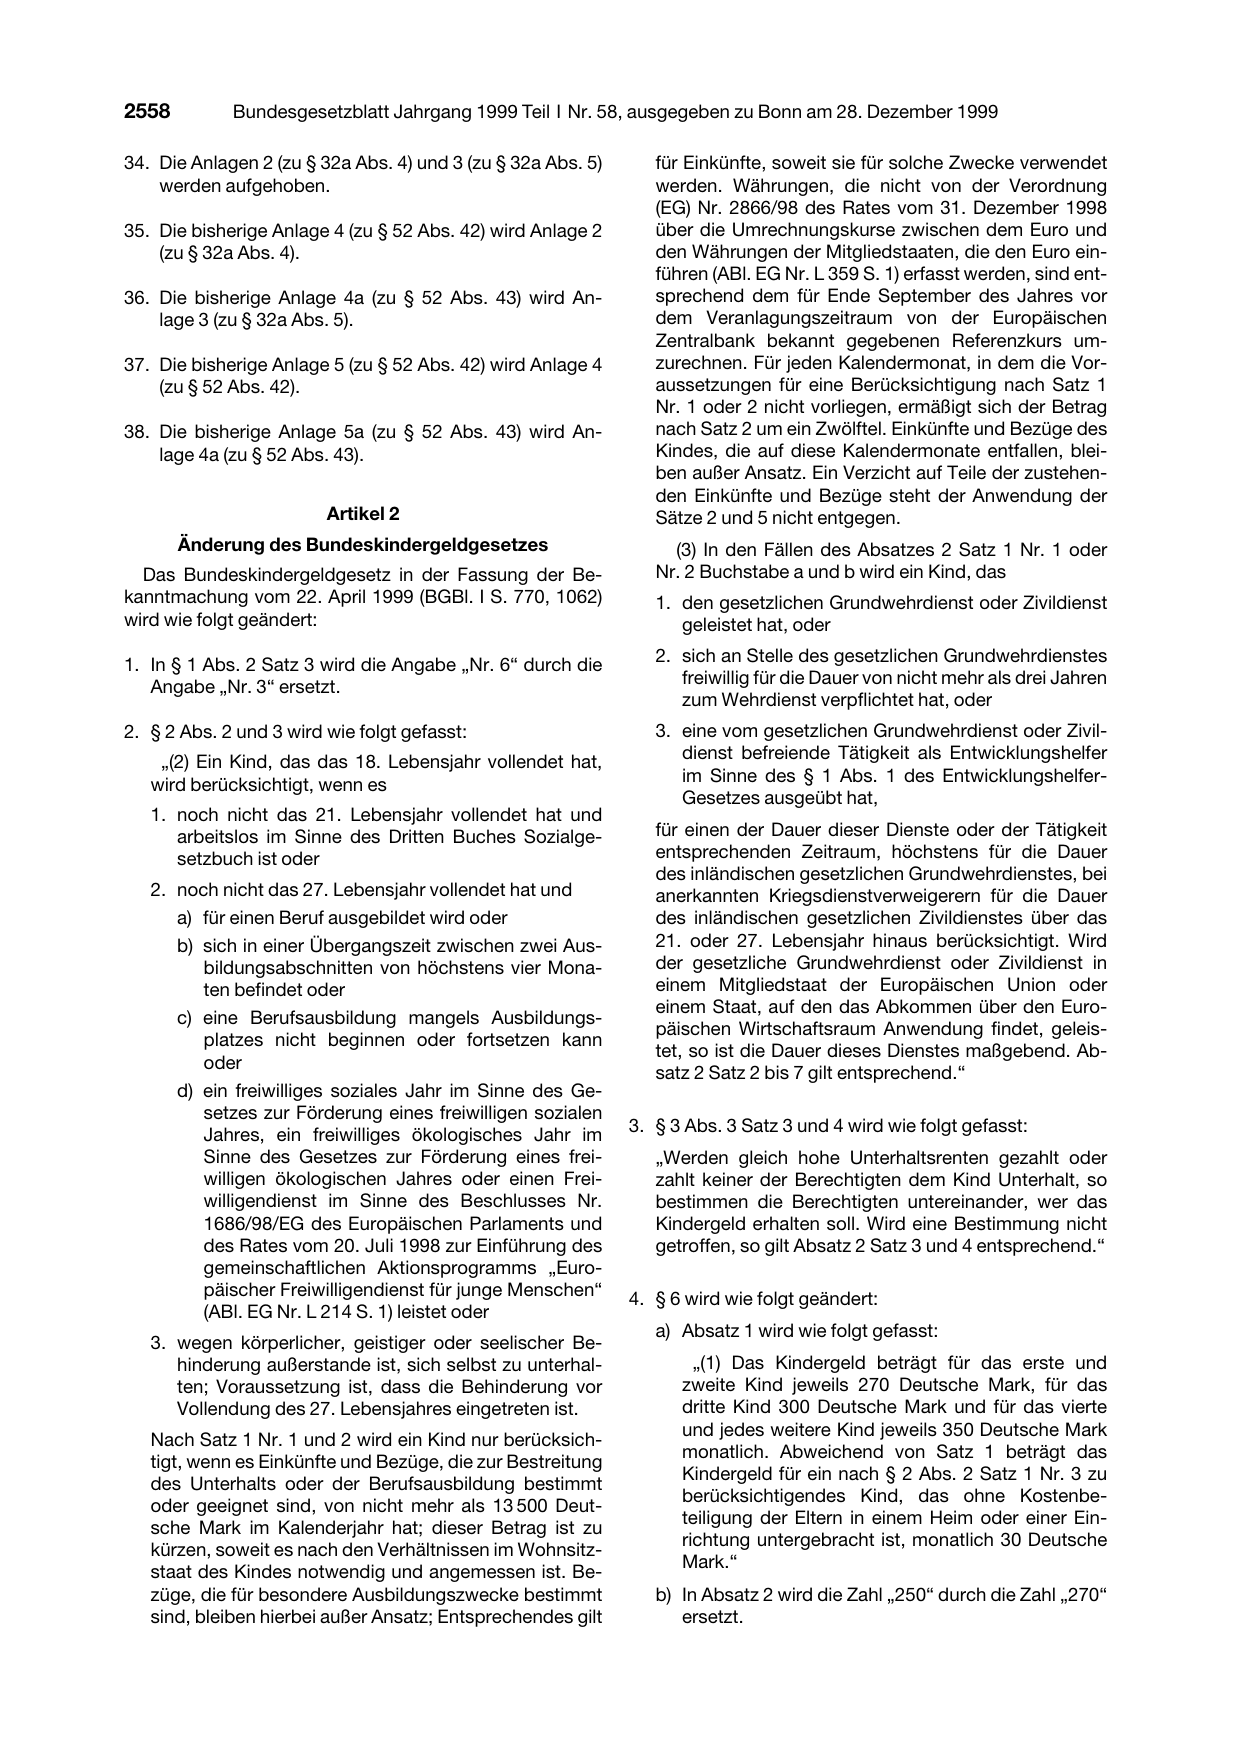
34. Die Anlagen 2 (zu § 32a Abs. 4) und 3 (zu § 32a Abs. 5)
    werden aufgehoben.

35. Die bisherige Anlage 4 (zu § 52 Abs. 42) wird Anlage 2
    (zu § 32a Abs. 4).

36. Die bisherige Anlage 4a (zu § 52 Abs. 43) wird An-
    lage 3 (zu § 32a Abs. 5).

37. Die bisherige Anlage 5 (zu § 52 Abs. 42) wird Anlage 4
    (zu § 52 Abs. 42).

38. Die bisherige Anlage 5a (zu § 52 Abs. 43) wird An-
    lage 4a (zu § 52 Abs. 43).

                         Artikel 2
       Änderung des Bundeskindergeldgesetzes
  Das Bundeskindergeldgesetz in der Fassung der Be-
kanntmachung vom 22. April 1999 (BGBl. I S. 770, 1062)
wird wie folgt geändert:

1. In § 1 Abs. 2 Satz 3 wird die Angabe „Nr. 6“ durch die
   Angabe „Nr. 3“ ersetzt.

2. § 2 Abs. 2 und 3 wird wie folgt gefasst:
    „(2) Ein Kind, das das 18. Lebensjahr vollendet hat,
   wird berücksichtigt, wenn es

   1. noch nicht das 21. Lebensjahr vollendet hat und
      arbeitslos im Sinne des Dritten Buches Sozialge-
      setzbuch ist oder

   2. noch nicht das 27. Lebensjahr vollendet hat und
      a) für einen Beruf ausgebildet wird oder
      b) sich in einer Übergangszeit zwischen zwei Aus-
         bildungsabschnitten von höchstens vier Mona-
         ten befindet oder

      c) eine Berufsausbildung mangels Ausbildungs-

         platzes nicht beginnen oder fortsetzen kann

         oder

      d) ein freiwilliges soziales Jahr im Sinne des Ge-
         setzes zur Förderung eines freiwilligen sozialen
         Jahres, ein freiwilliges ökologisches Jahr im
         Sinne des Gesetzes zur Förderung eines frei-
         willigen ökologischen Jahres oder einen Frei-
         willigendienst im Sinne des Beschlusses Nr.
         1686/98/EG des Europäischen Parlaments und
         des Rates vom 20. Juli 1998 zur Einführung des
         gemeinschaftlichen Aktionsprogramms „Euro-
         päischer Freiwilligendienst für junge Menschen“
         (ABl. EG Nr. L 214 S. 1) leistet oder

   3. wegen körperlicher, geistiger oder seelischer Be-
      hinderung außerstande ist, sich selbst zu unterhal-
      ten; Voraussetzung ist, dass die Behinderung vor
      Vollendung des 27. Lebensjahres eingetreten ist.

   Nach Satz 1 Nr. 1 und 2 wird ein Kind nur berücksich-

   tigt, wenn es Einkünfte und Bezüge, die zur Bestreitung

   des Unterhalts oder der Berufsausbildung bestimmt

   oder geeignet sind, von nicht mehr als 13 500 Deut-

   sche Mark im Kalenderjahr hat; dieser Betrag ist zu

   kürzen, soweit es nach den Verhältnissen im Wohnsitz-

   staat des Kindes notwendig und angemessen ist. Be-
   züge, die für besondere Ausbildungszwecke bestimmt
   sind, bleiben hierbei außer Ansatz; Entsprechendes gilt

   für Einkünfte, soweit sie für solche Zwecke verwendet
   werden. Währungen, die nicht von der Verordnung
   (EG) Nr. 2866/98 des Rates vom 31. Dezember 1998
   über die Umrechnungskurse zwischen dem Euro und
   den Währungen der Mitgliedstaaten, die den Euro ein-
   führen (ABl. EG Nr. L 359 S. 1) erfasst werden, sind ent-
   sprechend dem für Ende September des Jahres vor
   dem Veranlagungszeitraum von der Europäischen
   Zentralbank bekannt gegebenen Referenzkurs um-
   zurechnen. Für jeden Kalendermonat, in dem die Vor-
   aussetzungen für eine Berücksichtigung nach Satz 1
   Nr. 1 oder 2 nicht vorliegen, ermäßigt sich der Betrag
   nach Satz 2 um ein Zwölftel. Einkünfte und Bezüge des
   Kindes, die auf diese Kalendermonate entfallen, blei-
   ben außer Ansatz. Ein Verzicht auf Teile der zustehen-
   den Einkünfte und Bezüge steht der Anwendung der
   Sätze 2 und 5 nicht entgegen.
     (3) In den Fällen des Absatzes 2 Satz 1 Nr. 1 oder
   Nr. 2 Buchstabe a und b wird ein Kind, das
   1. den gesetzlichen Grundwehrdienst oder Zivildienst
      geleistet hat, oder

   2. sich an Stelle des gesetzlichen Grundwehrdienstes
      freiwillig für die Dauer von nicht mehr als drei Jahren
      zum Wehrdienst verpflichtet hat, oder
   3. eine vom gesetzlichen Grundwehrdienst oder Zivil-
      dienst befreiende Tätigkeit als Entwicklungshelfer
      im Sinne des § 1 Abs. 1 des Entwicklungshelfer-
      Gesetzes ausgeübt hat,

   für einen der Dauer dieser Dienste oder der Tätigkeit
   entsprechenden Zeitraum, höchstens für die Dauer
   des inländischen gesetzlichen Grundwehrdienstes, bei
   anerkannten Kriegsdienstverweigerern für die Dauer
   des inländischen gesetzlichen Zivildienstes über das
   21. oder 27. Lebensjahr hinaus berücksichtigt. Wird
   der gesetzliche Grundwehrdienst oder Zivildienst in
   einem Mitgliedstaat der Europäischen Union oder
   einem Staat, auf den das Abkommen über den Euro-

   päischen Wirtschaftsraum Anwendung findet, geleis-

   tet, so ist die Dauer dieses Dienstes maßgebend. Ab-

   satz 2 Satz 2 bis 7 gilt entsprechend.“

3. § 3 Abs. 3 Satz 3 und 4 wird wie folgt gefasst:
   „Werden gleich hohe Unterhaltsrenten gezahlt oder
   zahlt keiner der Berechtigten dem Kind Unterhalt, so
   bestimmen die Berechtigten untereinander, wer das
   Kindergeld erhalten soll. Wird eine Bestimmung nicht
   getroffen, so gilt Absatz 2 Satz 3 und 4 entsprechend.“

4. § 6 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt gefasst:

        „(1) Das Kindergeld beträgt für das erste und
      zweite Kind jeweils 270 Deutsche Mark, für das
      dritte Kind 300 Deutsche Mark und für das vierte
      und jedes weitere Kind jeweils 350 Deutsche Mark

      monatlich. Abweichend von Satz 1 beträgt das

      Kindergeld für ein nach § 2 Abs. 2 Satz 1 Nr. 3 zu

      berücksichtigendes Kind, das ohne Kostenbe-

      teiligung der Eltern in einem Heim oder einer Ein-

      richtung untergebracht ist, monatlich 30 Deutsche

      Mark.“

   b) In Absatz 2 wird die Zahl „250“ durch die Zahl „270“
      ersetzt.

5. § 12 wird wie folgt gefasst:
                             㤠12

                         Aufrechnung

      § 51 des Ersten Buches Sozialgesetzbuch gilt für
   die Aufrechnung eines Anspruchs auf Erstattung von
   Kindergeld gegen einen späteren Kindergeldanspruch
   eines mit dem Erstattungspflichtigen in Haushalts-
   gemeinschaft lebenden Berechtigten entsprechend,

   soweit es sich um laufendes Kindergeld für ein Kind

   handelt, das bei beiden berücksichtigt werden kann

   oder konnte.“

6. § 16 Abs. 1 wird wie folgt geändert:

   a) In Nummer 1 wird die Angabe 㤠60 Abs. 1 Nr. 1
      oder 3“ durch die Angabe „§ 60 Abs. 1 Satz 1 Nr. 1
      oder 3“ ersetzt.

   b) In Nummer 2 wird die Angabe „§ 60 Abs. 1 Nr. 2“

      durch die Angabe „§ 60 Abs. 1 Satz 1 Nr. 2“ ersetzt.

7. § 19 wird wie folgt geändert:
   a) Die Absätze 1 und 2 werden aufgehoben.
   b) Die bisherigen Absätze 3 und 4 werden die Ab-
      sätze 1 und 2.

8. § 20 Abs. 1 wird wie folgt gefasst:

    „(1) § 2 Abs. 2 Satz 2 ist mit der Maßgabe anzuwen-
   den, dass an die Stelle des Betrags von 13 500 Deut-
   sche Mark ab dem 1. Januar 2002 der Betrag von
   14 040 Deutsche Mark tritt.“

9. Nach § 20 wird folgender § 21 angefügt:

                             㤠21
           Sondervorschrift zur Steuerfreistellung
            des Existenzminimums eines Kindes
              in den Veranlagungszeiträumen
              1983 bis 1995 durch Kindergeld
      In Fällen, in denen die Entscheidung über die Höhe
   des Kindergeldanspruchs für Monate in dem Zeitraum

   zwischen dem 1. Januar 1983 und dem 31. Dezember

   1995 noch nicht bestandskräftig geworden ist, kommt

   eine von den §§ 10 und 11 in der jeweils geltenden

   Fassung abweichende Bewilligung von Kindergeld nur

   in Betracht, wenn die Einkommensteuer formell be-

   standskräftig und hinsichtlich der Höhe der Kinderfrei-

   beträge nicht vorläufig festgesetzt sowie das Existenz-
   minimum des Kindes nicht unter der Maßgabe des § 53
   des Einkommensteuergesetzes steuerfrei belassen
   worden ist. Dies ist vom Kindergeldberechtigten durch
   eine Bescheinigung des zuständigen Finanzamtes
   nachzuweisen. Nach Vorlage dieser Bescheinigung hat
   die Familienkasse den vom Finanzamt ermittelten
   Unterschiedsbetrag zwischen der festgesetzten Ein-
   kommensteuer und der Einkommensteuer, die nach
   § 53 Satz 6 des Einkommensteuergesetzes festzu-
   setzen gewesen wäre, wenn die Voraussetzungen
   nach § 53 Satz 1 und 2 des Einkommensteuergesetzes
   vorgelegen hätten, als zusätzliches Kindergeld zu
   zahlen.“

                         Artikel 3
       Änderung des Bundessozialhilfegesetzes

   In § 76 Abs. 2 des Bundessozialhilfegesetzes in der
Fassung der Bekanntmachung vom 23. März 1994 (BGBl. I
S. 646, 2975), das zuletzt durch durch Artikel 2 des Geset-
zes vom 21. Juli 1999 (BGBl. I S. 1656) geändert worden
ist, wird nach Nummer 4 der Punkt durch ein Komma
ersetzt und folgende Nummer 5 angefügt:

„5. bis zum 30. Juni 2002 für minderjährige, unverheira-

    tete Kinder ein Betrag in Höhe von monatlich 20 Deut-

    sche Mark bei einem Kind und von monatlich 40 Deut-

    sche Mark bei zwei oder mehr Kindern in einem Haus-
    halt.“

                         Artikel 4

                  Änderung des
       Bundesausbildungsförderungsgesetzes
   Das Bundesausbildungsförderungsgesetz in der Fas-

sung der Bekanntmachung vom 6. Juni 1983 (BGBl. I

S. 645, 1680), zuletzt geändert durch Artikel 4 des Geset-
zes vom 22. Dezember 1999 (BGBl. I S. 2534), wird wie
folgt geändert:
1. § 18a Abs. 1 Satz 6 wird wie folgt gefasst:
   „Auf besonderen Antrag erhöht sich der in Satz 1
   bezeichnete Betrag
   1. bei Behinderten um den Betrag der behinderungs-
      bedingten Aufwendungen entsprechend § 33b des
      Einkommensteuergesetzes,

   2. bei Alleinstehenden um den Betrag der notwen-
      digen Aufwendungen für die Dienstleistungen zur
      Betreuung eines zum Haushalt gehörenden Kindes,
      das das 16. Lebensjahr noch nicht vollendet hat, bis
      zur Höhe von monatlich 335 Deutsche Mark für das
      erste und je 165 Deutsche Mark für jedes weitere
      Kind.“

2. In § 25 Abs. 6 Satz 2 wird die Angabe „den §§ 33
   bis 33c“ durch die Angabe „den §§ 33 bis 33b“ ersetzt.

                         Artikel 5
      Änderung des Eigenheimzulagengesetzes

  In § 9 Abs. 5 Satz 1 des Eigenheimzulagengesetzes in

der Fassung der Bekanntmachung vom 26. März 1997

(BGBl. I S. 734), das zuletzt durch Artikel 14 des Gesetzes

vom 24. März 1999 (BGBl. I S. 402) geändert worden ist,

wird das Wort „Kinderfreibetrag“ durch die Angabe „Frei-

betrag für Kinder nach § 32 Abs. 6 des Einkommensteuer-

gesetzes“ ersetzt.

                         Artikel 6
      Änderung des Finanzverwaltungsgesetzes

  § 5 Abs. 1 Nr. 11 Satz 4 des Finanzverwaltungsgesetzes
vom 30. August 1971 (BGBl. I S. 1426), das zuletzt durch
durch Artikel 4 des Gesetzes vom 4. Mai 1998 (BGBl. I
S. 845) geändert worden ist, wird durch die folgenden
Sätze ersetzt:
„Der Präsident der Bundesanstalt für Arbeit kann inner-
halb seines Zuständigkeitsbereichs abweichend von den
Vorschriften der Abgabenordnung über die örtliche
Zuständigkeit von Finanzbehörden die Entscheidung über

den Anspruch auf Kindergeld für bestimmte Bezirke oder
Gruppen von Berechtigten einer anderen Familienkasse
übertragen. Das Bundesministerium der Finanzen wird
ermächtigt, durch Rechtsverordnung, die nicht der Zu-
stimmung des Bundesrates bedarf, Bundesfamilienkas-
sen zur Wahrnehmung der Aufgaben der Familienkassen
nach § 72 Abs. 1 des Einkommensteuergesetzes ein-
zurichten. Diese können auch Aufgaben im Auftrag der

mittelbaren Verwaltung wahrnehmen. Die Landesregie-

rungen werden ermächtigt, durch Rechtsverordnung Lan-
desfamilienkassen zur Wahrnehmung der Aufgaben nach
§ 72 Abs. 1 des Einkommensteuergesetzes einzurichten.
Diese können auch Aufgaben der mittelbaren Verwaltung
wahrnehmen. Die Ermächtigung kann durch Rechtsver-
ordnung auf die für die Finanzverwaltung zuständigen
obersten Landesbehörden übertragen werden. Die Fami-
lienkassen gelten als Bundesfinanzbehörden, soweit sie
den Familienleistungsausgleich durchführen, und unter-
liegen insoweit der Fachaufsicht des Bundesamtes für
Finanzen;“.

                         Artikel 7

       Änderung des Finanzausgleichsgesetzes

  Das Finanzausgleichsgesetz vom 23. Juni 1993 (BGBl. I
S. 944, 977), zuletzt geändert durch Artikel 1 des Gesetzes

vom 17. Juni 1999 (BGBl. I S. 1382), wird wie folgt ge-

ändert:

1. In § 1 Abs. 1 werden nach Satz 5 folgende Sätze ein-
   gefügt:
   „Zum Ausgleich der Kindergelderhöhung zum 1. Januar
   2000 verringert sich ab 1. Januar 2000 der Anteil des
   Bundes nach Satz 3 um 0,25 vom Hundert-Punkte und

   erhöht sich der Anteil der Länder nach Satz 3 um
   0,25 vom Hundert-Punkte. Der in Satz 4 genannte

   Anteil wird ab 1. Januar 2000 um 0,25 vom Hundert-
   Punkte erhöht. Bei einer Steuersatzerhöhung oder
   Steuersatzsenkung wird im Jahr ihres Wirksamwer-
   dens der in den Sätzen 6 und 7 genannte vom Hundert-
   Punkte-Satz in dem der Erhöhung oder Senkung ent-
   sprechenden Umfang verringert oder erhöht.“

2. In § 2 Abs. 1 wird die Angabe „§ 1 Abs. 1 Satz 3“ durch

   die Angabe „§ 1 Abs. 1 Satz 3 und 6“ ersetzt.

                        Artikel 8
         Neufassung der betroffenen Gesetze

  (1) Das Bundesministerium der Finanzen kann den
Wortlaut der durch die Artikel 1, 5 und 6 dieses Gesetzes
geänderten Gesetze in der vom Inkrafttreten der Rechts-
vorschriften an geltenden Fassung im Bundesgesetzblatt
bekannt machen.
  (2) Das Bundesministerium für Familie, Senioren, Frauen
und Jugend kann den Wortlaut des durch Artikel 2 dieses
Gesetzes geänderten Bundeskindergeldgesetzes in der

vom Inkrafttreten der Rechtsvorschriften an geltenden
Fassung im Bundesgesetzblatt bekannt machen.

  (3) Das Bundesministerium für Bildung und Forschung

kann den Wortlaut des durch Artikel 4 dieses Gesetzes

geänderten Bundesausbildungsförderungsgesetzes in der
vom Inkrafttreten der Rechtsvorschriften an geltenden
Fassung im Bundesgesetzblatt bekannt machen.

                        Artikel 9

                      Inkrafttreten

  Dieses Gesetz tritt am 1. Januar 2000 in Kraft.
                                 Das vorstehende Gesetz wird hiermit ausgefertigt und
                               wird im Bundesgesetzblatt verkündet.
                                 Berlin, den 22. Dezember 1999
                                              Der Bundespräsident
                                                 Johannes Rau
                                               Der Bundeskanzler
                                               Gerhard Schröder

                                     Der Bundesminister der
                                              Hans Eichel

Finanzen
                                             Der Bundesminister
                                        für Arbeit und Sozialordnung
                                               Walter Riester
                                          Die Bundesministerin
                                für Familie, Senioren, Frauen und Jugend
                                           Christine Bergmann
                                             Die Bundesministerin
                                          für Bildung und Forschung
                                                  E. B u l m a h n
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1999 I S. 2552. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 75c47339094a06f1….