Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1998, S. 1496
BGBl. 1998 I S. 1496 · 16.868 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
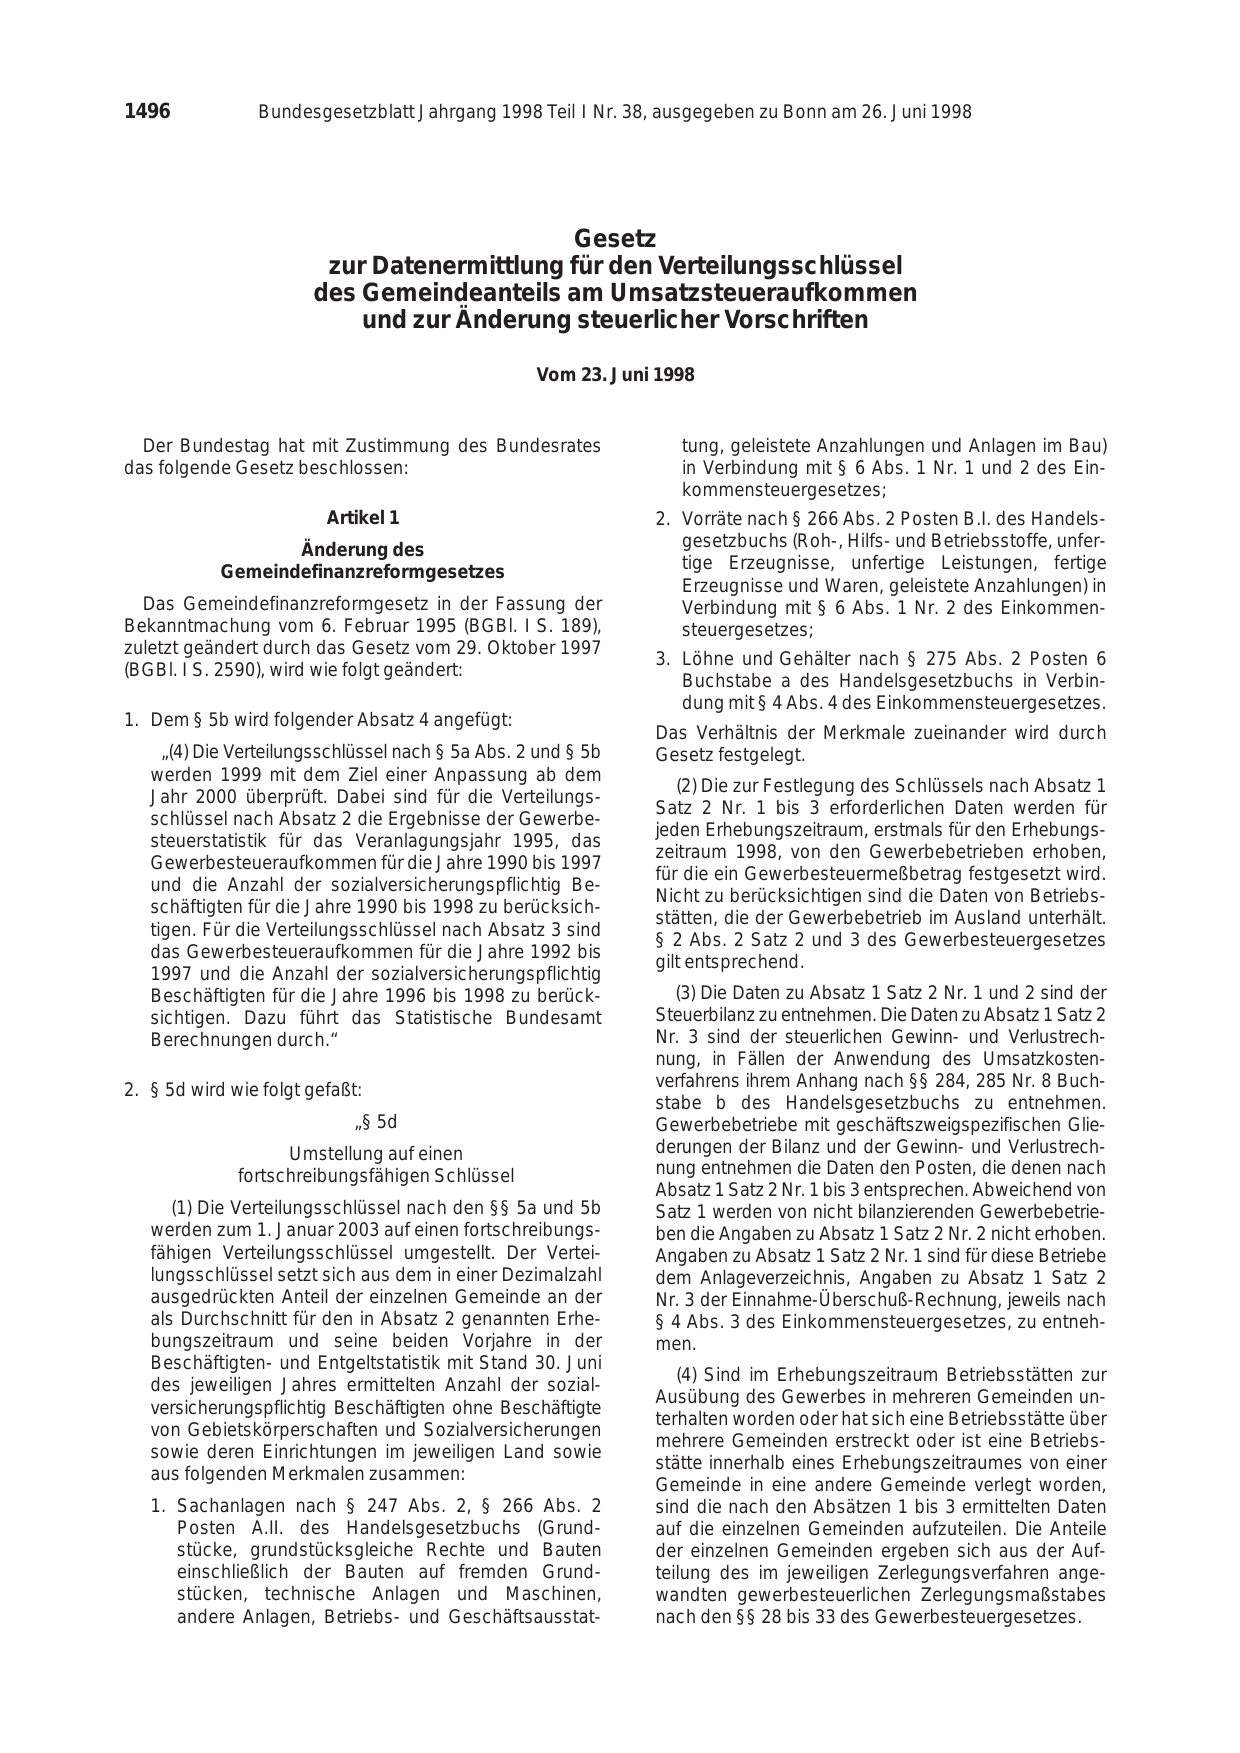
1496            B undesgesetzblatt J ahrgang 1998 Teil I Nr.

                                             Gesetz
38, ausgegeben zu B onn am 26. J uni 1998
                        zur Datenermittlung für den Verteilungsschlüssel
                       des Gemeindeanteils am Umsatzsteueraufkommen
                           und zur Änderung steuerlicher Vorschriften

                                                   Vom 23. J

  Der B undestag hat mit Zustimmung des B undesrates
das folgende Gesetz beschlossen:

                         Artikel 1
                   Änderung des
            Gemeindefinanzreformgesetzes

   Das Gemeindefinanzreformgesetz in der Fassung der
B ekanntmachung vom 6. Februar 1995 (B GB l. I S . 189),
zuletzt geändert durch das Gesetz vom 29. Oktober 1997

(B GB l. I S . 2590), wird wie folgt geändert:

1. Dem § 5b wird folgender Absatz 4 angefügt:

     „(4) Die Verteilungsschlüssel nach § 5a Abs. 2 und § 5b
   werden 1999 mit dem Ziel einer Anpassung ab dem

   J ahr 2000 überprüft. Dabei sind für die Verteilungs-

   schlüssel nach Absatz 2 die Ergebnisse der Gewerbe-

   steuerstatistik für das Veranlagungsjahr 1995, das

   Gewerbesteueraufkommen für die J ahre 1990 bis 1997

   und die Anzahl der sozialversicherungspflichtig B e-

   schäftigten für die J ahre 1990 bis 1998 zu berücksich-

   tigen. Für die Verteilungsschlüssel nach Absatz 3 sind

   das Gewerbesteueraufkommen für die J ahre 1992 bis

   1997 und die Anzahl der sozialversicherungspflichtig
   B eschäftigten für die J ahre 1996 bis 1998 zu berück-
   sichtigen. Dazu führt das S tatistische B undesamt
   B erechnungen durch.“

2. § 5d wird wie folgt gefaßt:

                            㤠5d
                    Umstellung auf einen
              fortschreibungsfähigen S chlüssel

      (1) Die Verteilungsschlüssel nach den § § 5a und 5b
   werden zum 1. J anuar 2003 auf einen fortschreibungs-
   fähigen Verteilungsschlüssel umgestellt. Der Vertei-
   lungsschlüssel setzt sich aus dem in einer Dezimalzahl
   ausgedrückten Anteil der einzelnen Gemeinde an der
   als Durchschnitt für den in Absatz 2 genannten Erhe-
   bungszeitraum und seine beiden Vorjahre in der
   B eschäftigten- und Entgeltstatistik mit S tand 30. J uni

   des jeweiligen J ahres ermittelten Anzahl der sozial-

   versicherungspflichtig Beschäftigten ohne Beschäftigte

   von Gebietskörperschaften und S ozialversicherungen

   sowie deren Einrichtungen im jeweiligen Land sowie

   aus folgenden M erkmalen zusammen:

   1. S achanlagen nach § 247 Abs. 2, § 266 Abs. 2
      P osten A.II. des Handelsgesetzbuchs (Grund-
      stücke, grundstücksgleiche Rechte und B auten
      einschließlich der B auten auf fremden Grund-
      stücken, technische Anlagen und M aschinen,
      andere Anlagen, B etriebs- und Geschäftsausstat-

uni 1998

      tung, geleistete Anzahlungen und Anlagen im B au)
      in Verbindung mit § 6 Abs. 1 Nr. 1 und 2 des Ein-
      kommensteuergesetzes;
   2. Vorräte nach § 266 Abs. 2 P osten B .I. des Handels-
      gesetzbuchs (Roh-, Hilfs- und B etriebsstoffe, unfer-
      tige Erzeugnisse, unfertige Leistungen, fertige
      Erzeugnisse und Waren, geleistete Anzahlungen) in
      Verbindung mit § 6 Abs. 1 Nr. 2 des Einkommen-
      steuergesetzes;

   3. Löhne und Gehälter nach § 275 Abs. 2 P osten 6

      B uchstabe a des Handelsgesetzbuchs in Verbin-
      dung mit § 4 Abs. 4 des Einkommensteuergesetzes.

   Das Verhältnis der M erkmale zueinander wird durch
   Gesetz festgelegt.

      (2) Die zur Festlegung des S chlüssels nach Absatz 1

   S atz 2 Nr. 1 bis 3 erforderlichen Daten werden für

   jeden Erhebungszeitraum, erstmals für den Erhebungs-

   zeitraum 1998, von den Gewerbebetrieben erhoben,

   für die ein Gewerbesteuermeßbetrag festgesetzt wird.

   Nicht zu berücksichtigen sind die Daten von B etriebs-

   stätten, die der Gewerbebetrieb im Ausland unterhält.

   § 2 Abs. 2 S atz 2 und 3 des Gewerbesteuergesetzes

   gilt entsprechend.

     (3) Die Daten zu Absatz 1 Satz 2 Nr. 1 und 2 sind der
   Steuerbilanz zu entnehmen. Die Daten zu Absatz 1 Satz 2
   Nr. 3 sind der steuerlichen Gewinn- und Verlustrech-
   nung, in Fällen der Anwendung des Umsatzkosten-
   verfahrens ihrem Anhang nach § § 284, 285 Nr. 8 Buch-

   stabe b des Handelsgesetzbuchs zu entnehmen.
   Gewerbebetriebe mit geschäftszweigspezifischen Glie-
   derungen der Bilanz und der Gewinn- und Verlustrech-
   nung entnehmen die Daten den P osten, die denen nach
   Absatz 1 Satz 2 Nr. 1 bis 3 entsprechen. Abweichend von
   Satz 1 werden von nicht bilanzierenden Gewerbebetrie-
   ben die Angaben zu Absatz 1 Satz 2 Nr. 2 nicht erhoben.
   Angaben zu Absatz 1 Satz 2 Nr. 1 sind für diese Betriebe
   dem Anlageverzeichnis, Angaben zu Absatz 1 Satz 2
   Nr. 3 der Einnahme-Überschuß-Rechnung, jeweils nach
   § 4 Abs. 3 des Einkommensteuergesetzes, zu entneh-
   men.

      (4) S ind im Erhebungszeitraum B etriebsstätten zur

   Ausübung des Gewerbes in mehreren Gemeinden un-

   terhalten worden oder hat sich eine B etriebsstätte über

   mehrere Gemeinden erstreckt oder ist eine B etriebs-

   stätte innerhalb eines Erhebungszeitraumes von einer

   Gemeinde in eine andere Gemeinde verlegt worden,
   sind die nach den Absätzen 1 bis 3 ermittelten Daten
   auf die einzelnen Gemeinden aufzuteilen. Die Anteile
   der einzelnen Gemeinden ergeben sich aus der Auf-
   teilung des im jeweiligen Zerlegungsverfahren ange-
   wandten gewerbesteuerlichen Zerlegungsmaßstabes
   nach den § § 28 bis 33 des Gewerbesteuergesetzes.
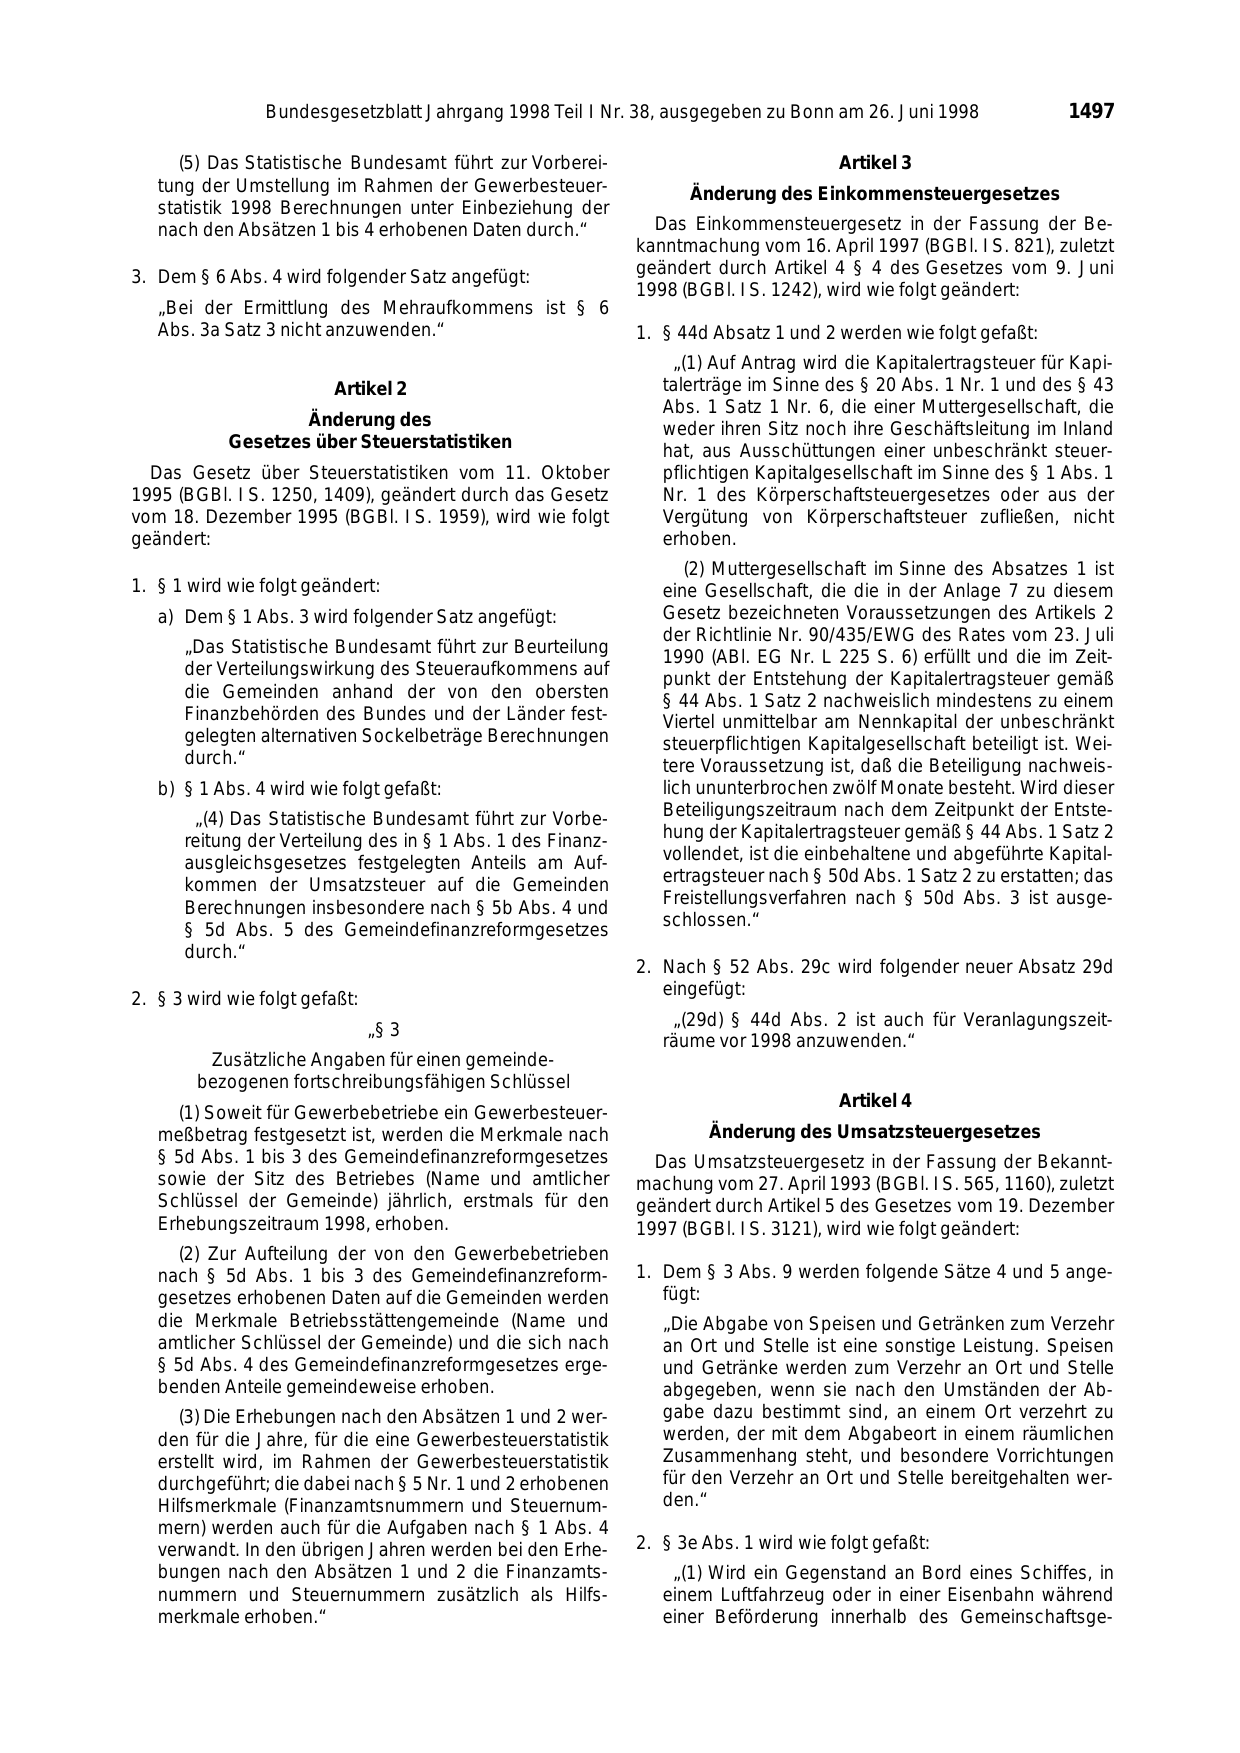
                 B undesgesetzblatt J ahrgang 1998 Teil I Nr. 38, ausgegeben zu B onn am 26. J uni 1998             1497

      (5) Das S tatistische B undesamt führt zur Vorberei-
   tung der Umstellung im Rahmen der Gewerbesteuer-
   statistik 1998 B erechnungen unter Einbeziehung der
   nach den Absätzen 1 bis 4 erhobenen Daten durch.“

3. Dem § 6 Abs. 4 wird folgender S atz angefügt:

   „B ei der Ermittlung des M ehraufkommens ist § 6
   Abs. 3a S atz 3 nicht anzuwenden.“

                         Artikel 2

                    Änderung des
            Gesetzes über Steuerstatistiken
  Das Gesetz über S teuerstatistiken vom 11. Oktober
1995 (B GB l. I S . 1250, 1409), geändert durch das Gesetz
vom 18. Dezember 1995 (B GB l. I S . 1959), wird wie folgt
geändert:

1. § 1 wird wie folgt geändert:
   a) Dem § 1 Abs. 3 wird folgender S atz angefügt:

      „Das S tatistische B undesamt führt zur B eurteilung
      der Verteilungswirkung des S teueraufkommens auf
      die Gemeinden anhand der von den obersten
      Finanzbehörden des B undes und der Länder fest-
      gelegten alternativen S ockelbeträge B erechnungen
      durch.“
   b) § 1 Abs. 4 wird wie folgt gefaßt:
       „(4) Das S tatistische B undesamt führt zur Vorbe-
      reitung der Verteilung des in § 1 Abs. 1 des Finanz-
      ausgleichsgesetzes festgelegten Anteils am Auf-

      kommen der Umsatzsteuer auf die Gemeinden

      B erechnungen insbesondere nach § 5b Abs. 4 und

      § 5d Abs. 5 des Gemeindefinanzreformgesetzes
      durch.“

2. § 3 wird wie folgt gefaßt:

                                㤠3

         Zusätzliche Angaben für einen gemeinde-
        bezogenen fortschreibungsfähigen S chlüssel

      (1) S oweit für Gewerbebetriebe ein Gewerbesteuer-
   meßbetrag festgesetzt ist, werden die M erkmale nach
   § 5d Abs. 1 bis 3 des Gemeindefinanzreformgesetzes
   sowie der S itz des B etriebes (Name und amtlicher
   S chlüssel der Gemeinde) jährlich, erstmals für den
   Erhebungszeitraum 1998, erhoben.
      (2) Zur Aufteilung der von den Gewerbebetrieben
   nach § 5d Abs. 1 bis 3 des Gemeindefinanzreform-
   gesetzes erhobenen Daten auf die Gemeinden werden
   die M erkmale B etriebsstättengemeinde (Name und
   amtlicher S chlüssel der Gemeinde) und die sich nach
   § 5d Abs. 4 des Gemeindefinanzreformgesetzes erge-
   benden Anteile gemeindeweise erhoben.
      (3) Die Erhebungen nach den Absätzen 1 und 2 wer-
   den für die J ahre, für die eine Gewerbesteuerstatistik
   erstellt wird, im Rahmen der Gewerbesteuerstatistik
   durchgeführt; die dabei nach § 5 Nr. 1 und 2 erhobenen
   Hilfsmerkmale (Finanzamtsnummern und S teuernum-
   mern) werden auch für die Aufgaben nach § 1 Abs. 4
   verwandt. In den übrigen J ahren werden bei den Erhe-
   bungen nach den Absätzen 1 und 2 die Finanzamts-
   nummern und S teuernummern zusätzlich als Hilfs-
   merkmale erhoben.“

                         Artikel 3
       Änderung des Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der B e-
kanntmachung vom 16. April 1997 (B GB l. I S . 821), zuletzt
geändert durch Artikel 4 § 4 des Gesetzes vom 9. J uni
1998 (B GB l. I S . 1242), wird wie folgt geändert:

1. § 44d Absatz 1 und 2 werden wie folgt gefaßt:
    „(1) Auf Antrag wird die K apitalertragsteuer für K api-
   talerträge im S inne des § 20 Abs. 1 Nr. 1 und des § 43
   Abs. 1 S atz 1 Nr. 6, die einer M uttergesellschaft, die
   weder ihren S itz noch ihre Geschäftsleitung im Inland
   hat, aus Ausschüttungen einer unbeschränkt steuer-
   pflichtigen K apitalgesellschaft im S inne des § 1 Abs. 1
   Nr. 1 des K örperschaftsteuergesetzes oder aus der
   Vergütung von K örperschaftsteuer zufließen, nicht
   erhoben.
      (2) M uttergesellschaft im S inne des Absatzes 1 ist
   eine Gesellschaft, die die in der Anlage 7 zu diesem
   Gesetz bezeichneten Voraussetzungen des Artikels 2
   der Richtlinie Nr. 90/435/EWG des Rates vom 23. J uli
   1990 (AB l. EG Nr. L 225 S . 6) erfüllt und die im Zeit-
   punkt der Entstehung der K apitalertragsteuer gemäß
   § 44 Abs. 1 S atz 2 nachweislich mindestens zu einem
   Viertel unmittelbar am Nennkapital der unbeschränkt
   steuerpflichtigen K apitalgesellschaft beteiligt ist. Wei-
   tere Voraussetzung ist, daß die B eteiligung nachweis-
   lich ununterbrochen zwölf M onate besteht. Wird dieser
   B eteiligungszeitraum nach dem Zeitpunkt der Entste-
   hung der K apitalertragsteuer gemäß § 44 Abs. 1 S atz 2
   vollendet, ist die einbehaltene und abgeführte K apital-
   ertragsteuer nach § 50d Abs. 1 S atz 2 zu erstatten; das

   Freistellungsverfahren nach § 50d Abs. 3 ist ausge-

   schlossen.“

2. Nach § 52 Abs. 29c wird folgender neuer Absatz 29d
   eingefügt:

    „(29d) § 44d Abs. 2 ist auch für Veranlagungszeit-

   räume vor 1998 anzuwenden.“

                         Artikel 4

         Änderung des Umsatzsteuergesetzes
  Das Umsatzsteuergesetz in der Fassung der B ekannt-
machung vom 27. April 1993 (B GB l. I S . 565, 1160), zuletzt
geändert durch Artikel 5 des Gesetzes vom 19. Dezember
1997 (B GB l. I S . 3121), wird wie folgt geändert:

1. Dem § 3 Abs. 9 werden folgende S ätze 4 und 5 ange-
   fügt:
   „Die Abgabe von S peisen und Getränken zum Verzehr
   an Ort und S telle ist eine sonstige Leistung. S peisen
   und Getränke werden zum Verzehr an Ort und S telle
   abgegeben, wenn sie nach den Umständen der Ab-
   gabe dazu bestimmt sind, an einem Ort verzehrt zu
   werden, der mit dem Abgabeort in einem räumlichen
   Zusammenhang steht, und besondere Vorrichtungen
   für den Verzehr an Ort und S telle bereitgehalten wer-
   den.“

2. § 3e Abs. 1 wird wie folgt gefaßt:
    „(1) Wird ein Gegenstand an B ord eines S chiffes, in
   einem Luftfahrzeug oder in einer Eisenbahn während
   einer B eförderung innerhalb des Gemeinschaftsge-
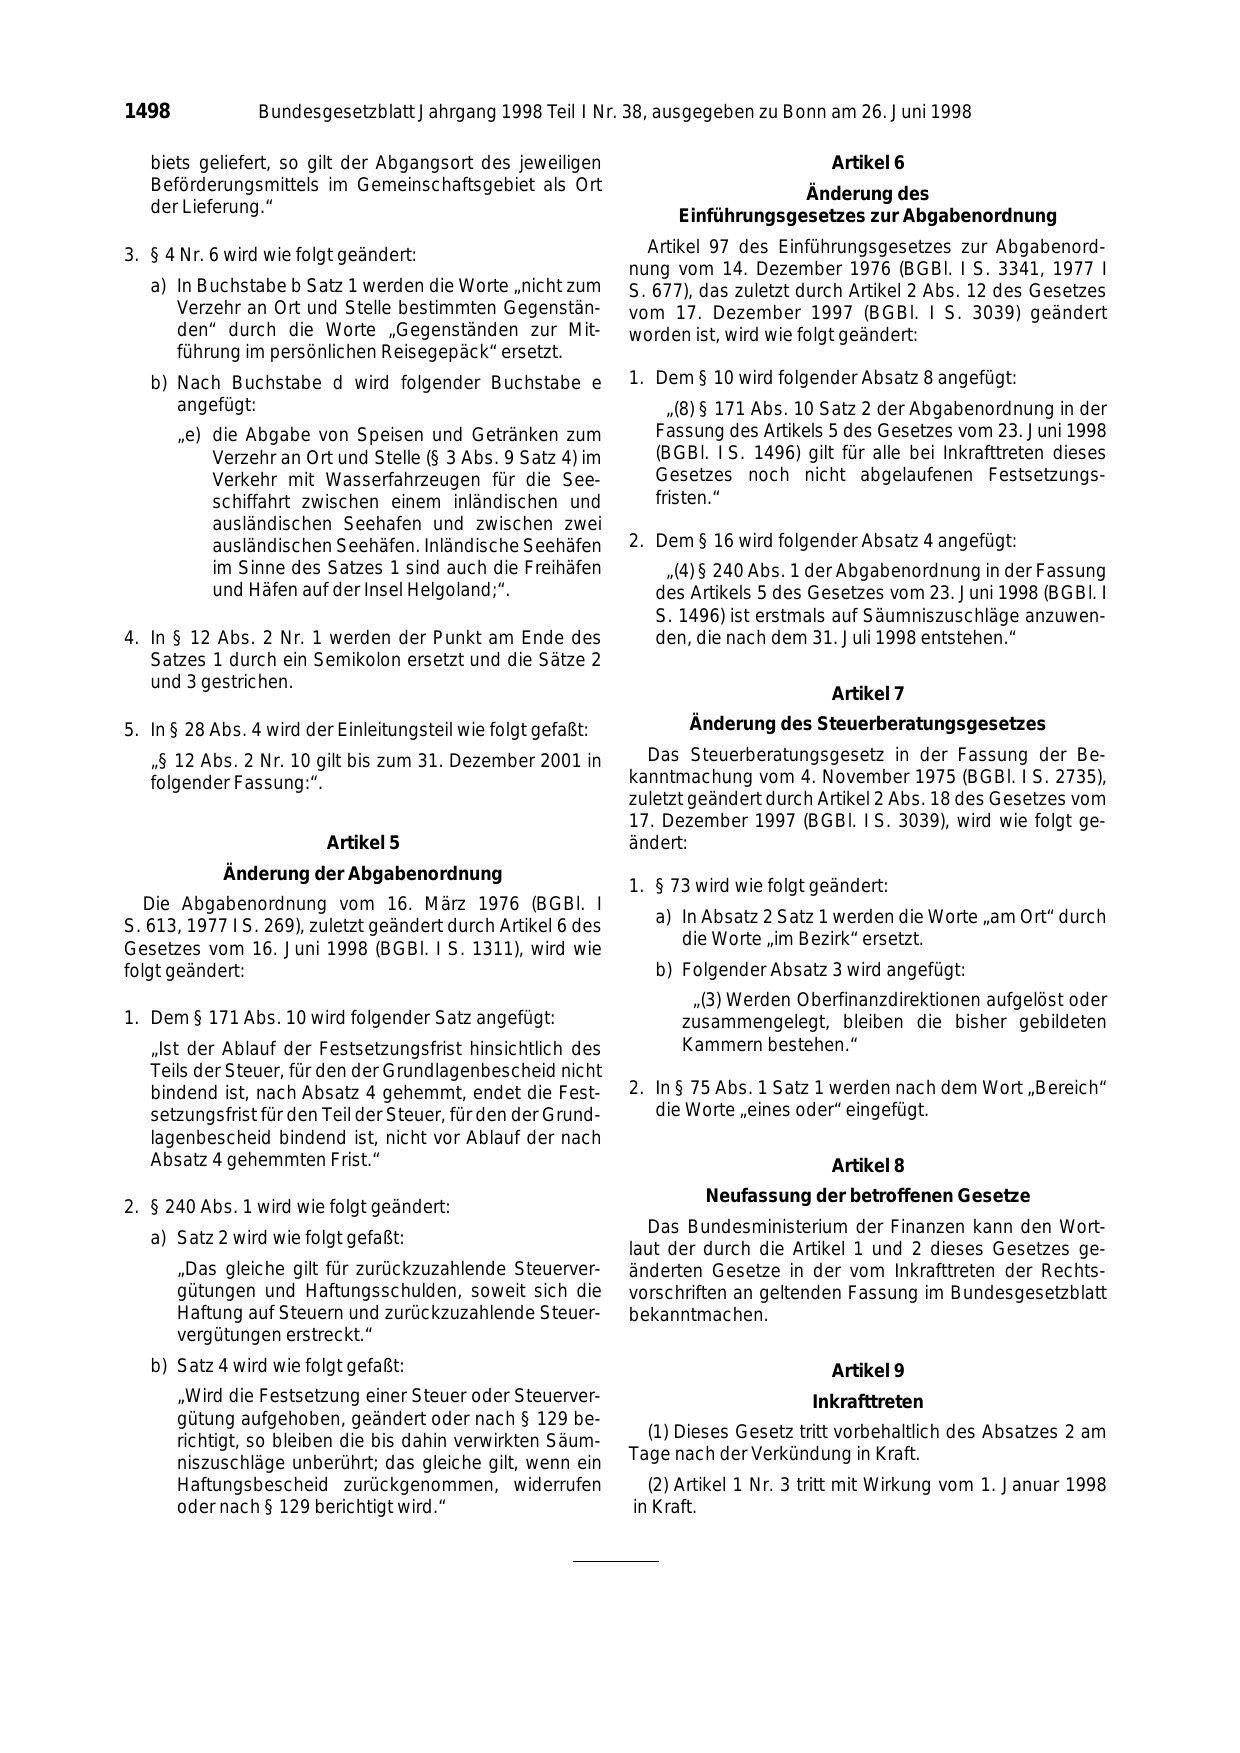
1498             B undesgesetzblatt J ahrgang 1998 Teil I Nr. 38, ausgegeben zu B onn am 26. J uni 1998

   biets geliefert, so gilt der Abgangsort des jeweiligen
   B eförderungsmittels im Gemeinschaftsgebiet als Ort
   der Lieferung.“

3. § 4 Nr. 6 wird wie folgt geändert:

   a) In B uchstabe b S atz 1 werden die Worte „nicht zum
      Verzehr an Ort und S telle bestimmten Gegenstän-
      den“ durch die Worte „Gegenständen zur M it-
      führung im persönlichen Reisegepäck“ ersetzt.
   b) Nach B uchstabe d wird folgender B uchstabe e
      angefügt:
       „e) die Abgabe von S peisen und Getränken zum
           Verzehr an Ort und S telle (§ 3 Abs. 9 S atz 4) im
           Verkehr mit Wasserfahrzeugen für die S ee-
           schiffahrt zwischen einem inländischen und
           ausländischen S eehafen und zwischen zwei
           ausländischen S eehäfen. Inländische S eehäfen
           im S inne des S atzes 1 sind auch die Freihäfen
           und Häfen auf der Insel Helgoland;“.

4. In § 12 Abs. 2 Nr. 1 werden der P unkt am Ende des
   S atzes 1 durch ein S emikolon ersetzt und die S ätze 2
   und 3 gestrichen.

5. In § 28 Abs. 4 wird der Einleitungsteil wie folgt gefaßt:
   㤠12 Abs. 2 Nr. 10 gilt bis zum 31. Dezember 2001 in
   folgender Fassung:“.

                          Artikel 5
            Änderung der Abgabenordnung

   Die Abgabenordnung vom 16. M ärz 1976 (B GB l. I

S . 613, 1977 I S . 269), zuletzt geändert durch Artikel 6 des

Gesetzes vom 16. J uni 1998 (B GB l. I S . 1311), wird wie
folgt geändert:

1. Dem § 171 Abs. 10 wird folgender S atz angefügt:
   „Ist der Ablauf der Festsetzungsfrist hinsichtlich des
   Teils der S teuer, für den der Grundlagenbescheid nicht
   bindend ist, nach Absatz 4 gehemmt, endet die Fest-
   setzungsfrist für den Teil der S teuer, für den der Grund-
   lagenbescheid bindend ist, nicht vor Ablauf der nach
   Absatz 4 gehemmten Frist.“

2. § 240 Abs. 1 wird wie folgt geändert:

   a) S atz 2 wird wie folgt gefaßt:

       „Das gleiche gilt für zurückzuzahlende S teuerver-
       gütungen und Haftungsschulden, soweit sich die
       Haftung auf S teuern und zurückzuzahlende S teuer-
       vergütungen erstreckt.“
   b) S atz 4 wird wie folgt gefaßt:
       „Wird die Festsetzung einer S teuer oder S teuerver-
       gütung aufgehoben, geändert oder nach § 129 be-
       richtigt, so bleiben die bis dahin verwirkten S äum-
       niszuschläge unberührt; das gleiche gilt, wenn ein
       Haftungsbescheid zurückgenommen, widerrufen
       oder nach § 129 berichtigt wird.“

                          Artikel 6
                   Änderung des
      Einführungsgesetzes zur Abgabenordnung

   Artikel 97 des Einführungsgesetzes zur Abgabenord-
nung vom 14. Dezember 1976 (B GB l. I S . 3341, 1977 I
S . 677), das zuletzt durch Artikel 2 Abs. 12 des Gesetzes
vom 17. Dezember 1997 (B G B l. I S . 3039) geändert
worden ist, wird wie folgt geändert:

1. Dem § 10 wird folgender Absatz 8 angefügt:
     „(8) § 171 Abs. 10 S atz 2 der Abgabenordnung in der
   Fassung des Artikels 5 des Gesetzes vom 23. J uni 1998
   (B GB l. I S . 1496) gilt für alle bei Inkrafttreten dieses
   Gesetzes noch nicht abgelaufenen Festsetzungs-
   fristen.“

2. Dem § 16 wird folgender Absatz 4 angefügt:
    „(4) § 240 Abs. 1 der Abgabenordnung in der Fassung
   des Artikels 5 des Gesetzes vom 23. J uni 1998 (B GB l. I
   S . 1496) ist erstmals auf S äumniszuschläge anzuwen-
   den, die nach dem 31. J uli 1998 entstehen.“

                          Artikel 7
       Änderung des Steuerberatungsgesetzes
  Das S teuerberatungsgesetz in der Fassung der B e-
kanntmachung vom 4. November 1975 (B GB l. I S . 2735),
zuletzt geändert durch Artikel 2 Abs. 18 des Gesetzes vom
17. Dezember 1997 (B GB l. I S . 3039), wird wie folgt ge-
ändert:

1. § 73 wird wie folgt geändert:

   a) In Absatz 2 S atz 1 werden die Worte „am Ort“ durch

      die Worte „im B ezirk“ ersetzt.

   b) Folgender Absatz 3 wird angefügt:
       „(3) Werden Oberfinanzdirektionen aufgelöst oder
      zusammengelegt, bleiben die bisher gebildeten
      K ammern bestehen.“

2. In § 75 Abs. 1 S atz 1 werden nach dem Wort „B ereich“
   die Worte „eines oder“ eingefügt.

                          Artikel 8
         Neufassung der betroffenen Gesetze

  Das B undesministerium der Finanzen kann den Wort-

laut der durch die Artikel 1 und 2 dieses Gesetzes ge-
änderten Gesetze in der vom Inkrafttreten der Rechts-
vorschriften an geltenden Fassung im B undesgesetzblatt
bekanntmachen.

                          Artikel 9
                       Inkrafttreten

  (1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2 am
Tage nach der Verkündung in K raft.
  (2) Artikel 1 Nr. 3 tritt mit Wirkung vom 1. J anuar 1998
in K raft.
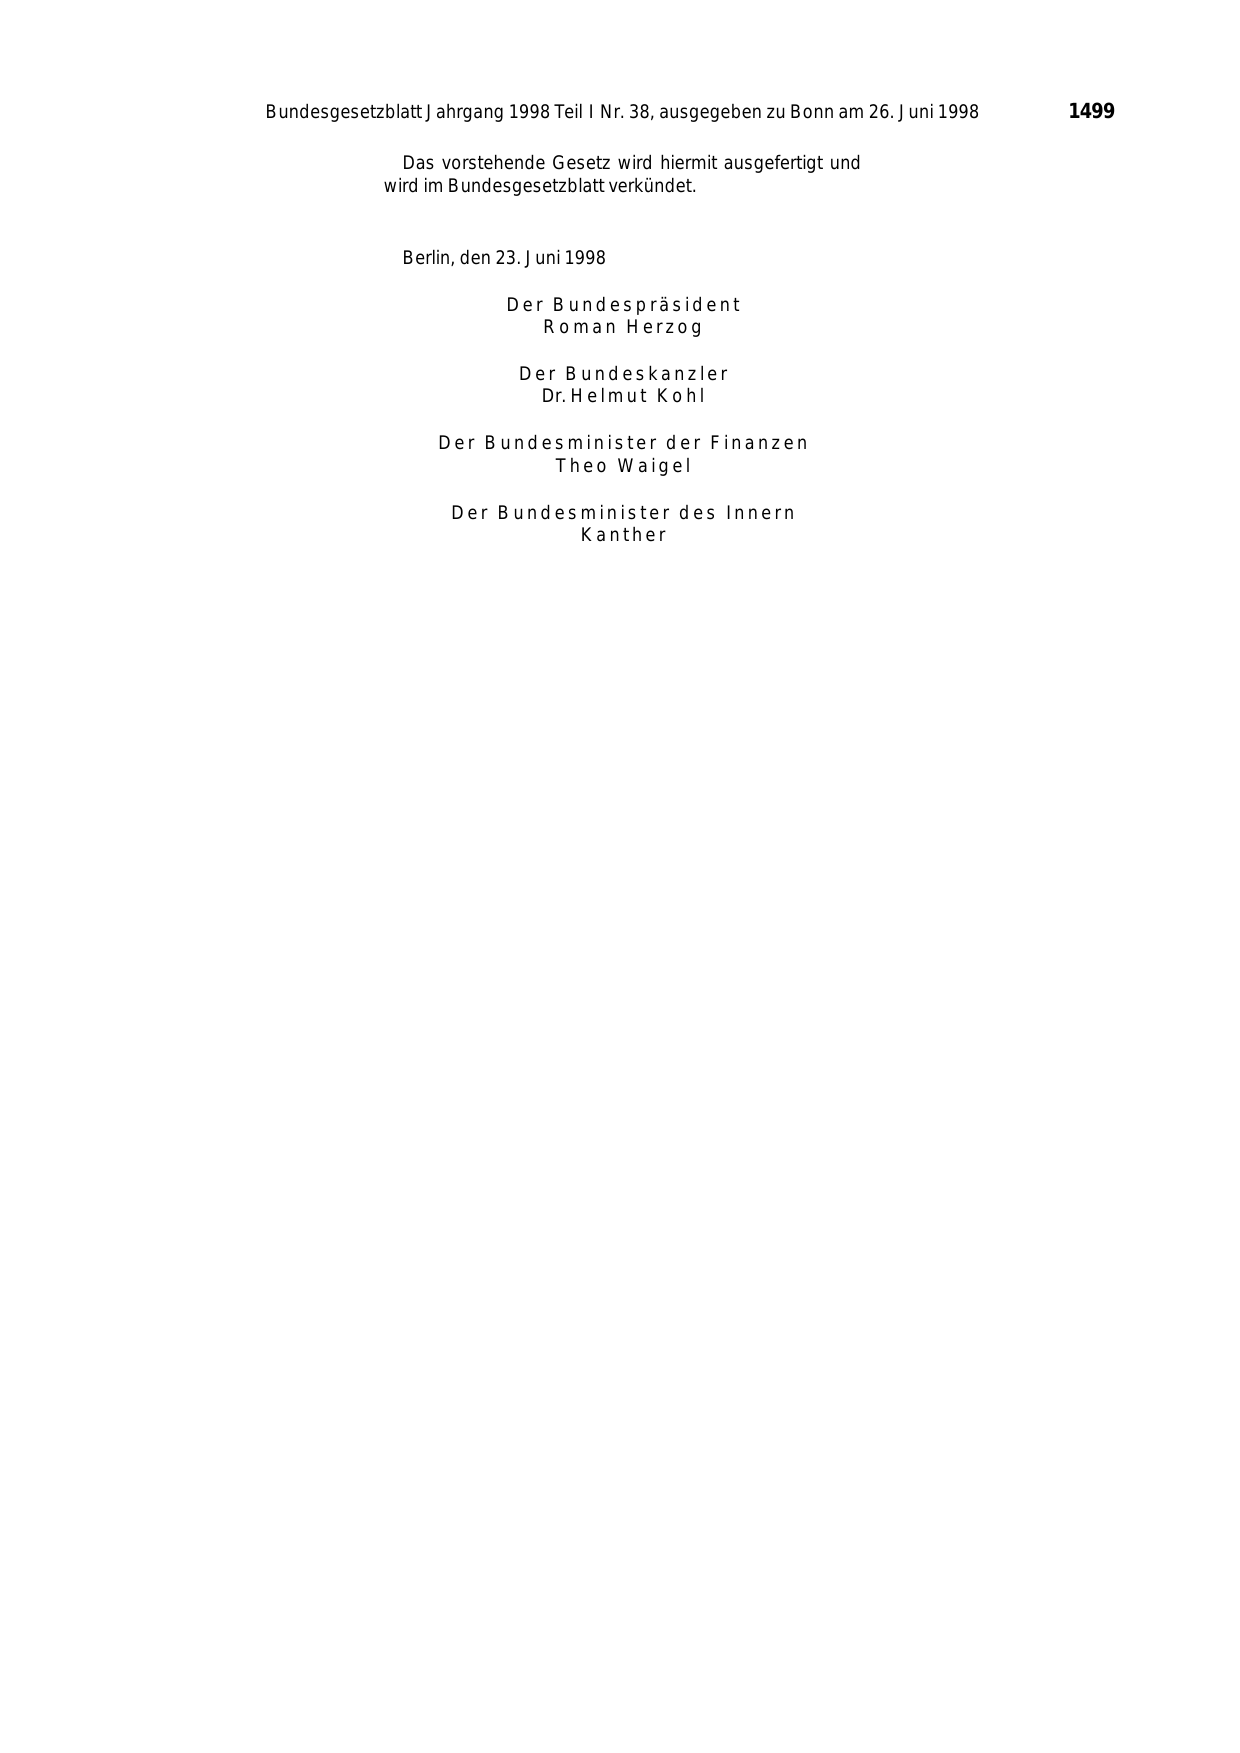
B undesgesetzblatt J ahrgang 1998 Teil I Nr. 38, ausgegeben zu B onn am 26. J uni 1998   1499

                Das vorstehende Gesetz wird hiermit ausgefertigt und
              wird im B undesgesetzblatt verkündet.


                B erlin, den 23. J uni 1998

                             D er B und es p räs id ent
                                 R o man H erz o g

                               D er B und es kanz ler
                                 Dr. H e l m u t K o h l

                    D er B und es minis ter d er F inanz en
                                T heo W aig el

                      D er B und es minis ter d es Innern
                                    K anther
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1998 I S. 1496. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes bf4c4512cfdd9e9a….