Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1997, S. 2590
BGBl. 1997 I S. 2590 · 54.782 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
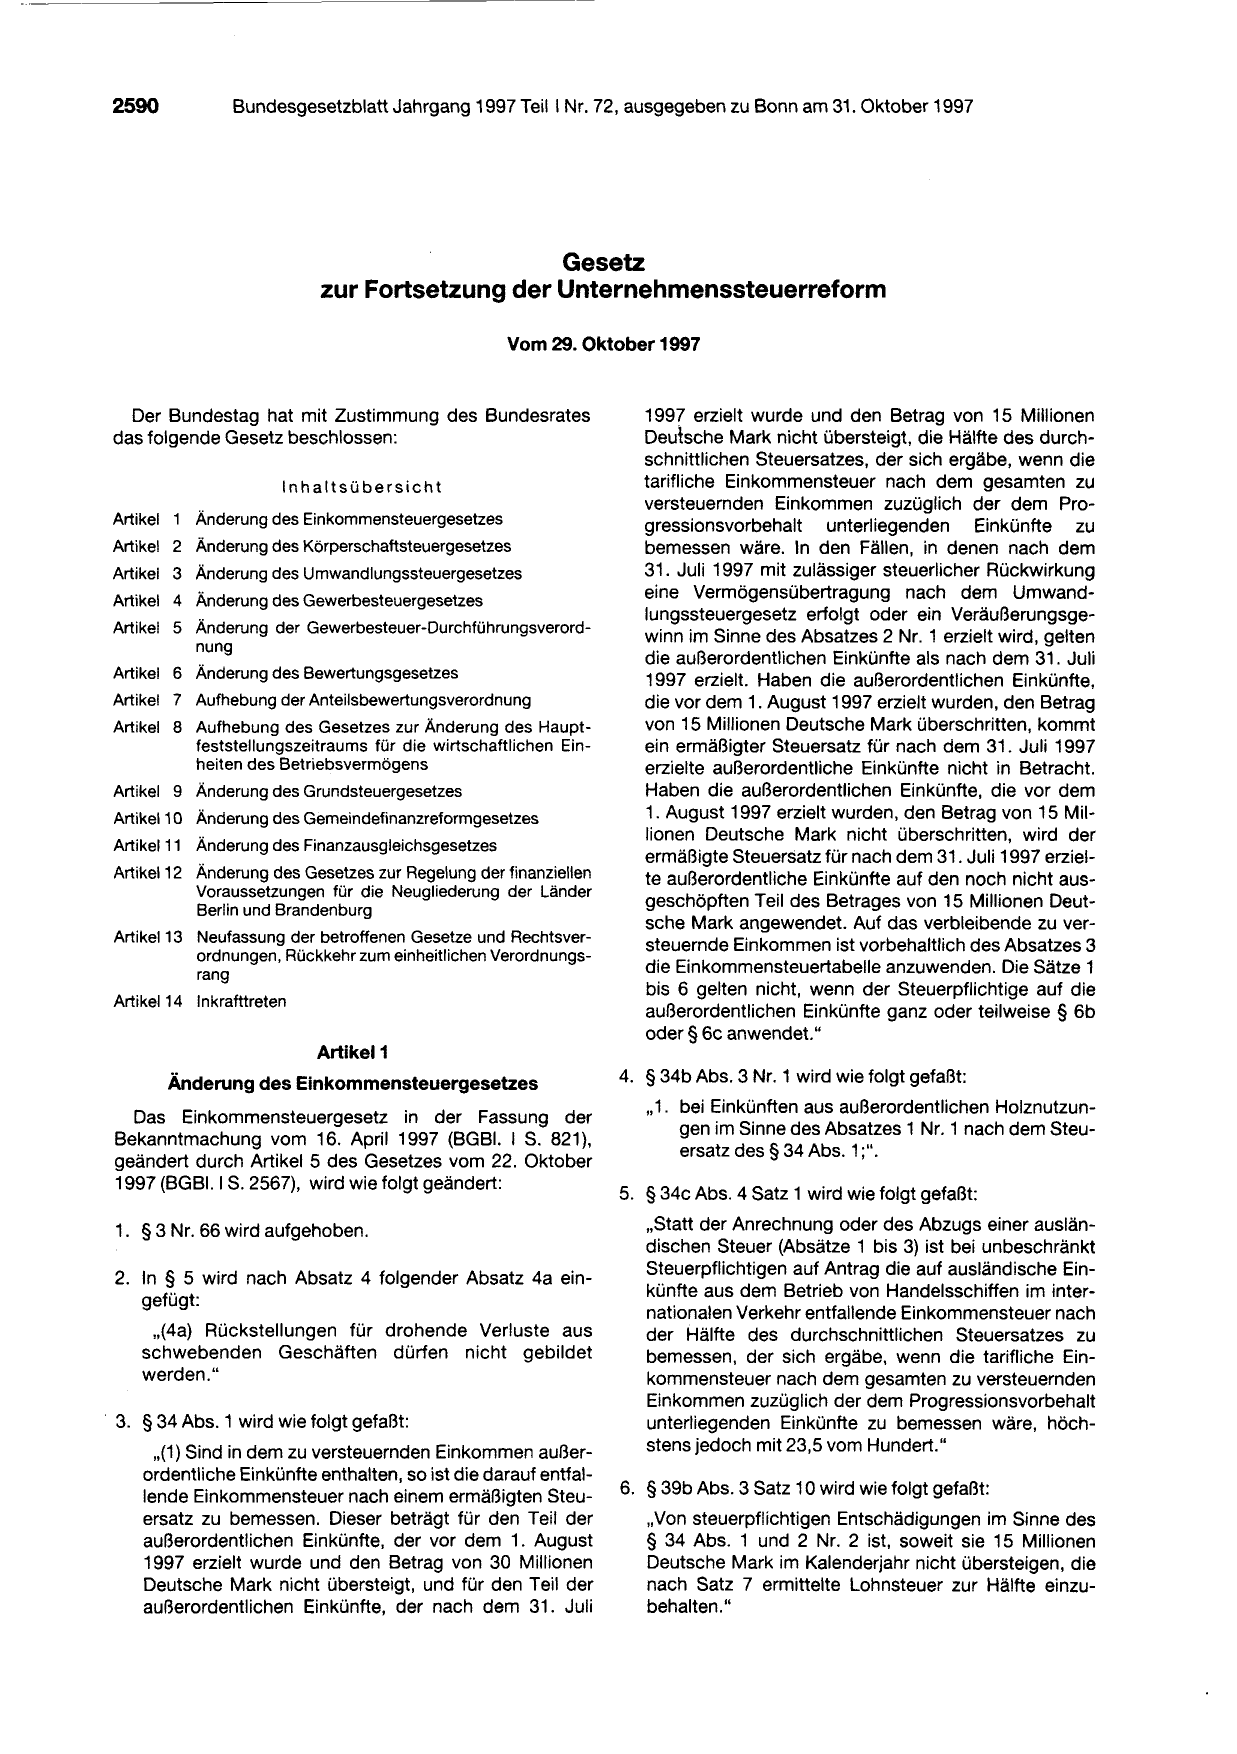
                                                 Gesetz
                             zur Fortsetzung der Unternehmenssteuerreform
                                                      Vom 29. Oktober 1997

   Der Bundestag hat mit Zustimmung des Bundesrates
 das folgende Gesetz beschlossen:

                        Inhaltsübersicht

 Artikel      Änderung des Einkommensteuergesetzes
 Artikel 2 Änderung des Körperschaftsteuergesetzes
 Artikel 3 Änderung des Umwandlungssteuergesetzes
 Artikel 4 Änderung des Gewerbesteuergesetzes

 Artikel 5 Änderung der Gewerbesteuer-Durchführungsverord-

           nung

 Artikel 6 Änderung des Bewertungsgesetzes

 Artikel 7 Aufhebung der Anteilsbewertungsverordnung
 Artikel 8 Aufhebung des Gesetzes zur Änderung des Haupt-
           feststellungszeitraums für die wirtschaftlichen Ein-
           heiten des Betriebsvermögens
 Artikel 9 Änderung des Grundsteuergesetzes
 Artikel 10 Änderung des Gemeindefinanzreformgesetzes

 Artikel 11   Änderung des Finanzausgleichsgesetzes

 Artikel 12 Änderung des Gesetzes zur Regelung der finanziellen
            Voraussetzungen für die Neugliederung der Länder
            Berlin und Brandenburg

 Artikel 13 Neufassung der betroffenen Gesetze und Rechtsver-

            ordnungen, Rückkehr zum einheitlichen Verordnungs-
            rang

 Artikel 14 Inkrafttreten

                            Artikel 1
           Änderung des Einkommensteuergesetzes

   Das Einkommensteuergesetz in der Fassung der

 Bekanntmachung vom 16. April 1997 (BGBI. 1 S. 821 ),

 geändert durch Artikel 5 des Gesetzes vom 22. Oktober
 1997 (BGBI. 1S. 2567), wird wie folgt geändert:

 1. § 3 Nr. 66 wird aufgehoben.

 2. In § 5 wird nach Absatz 4 folgender Absatz 4a ein-
    gefügt:

      ,,(4a) Rückstellungen für drohende Verluste aus
     schwebenden Geschäften dürfen nicht gebildet
     werden."

· 3. § 34 Abs. 1 wird wie folgt gefaßt:
       ,,(1) Sind in dem zu versteuernden Einkommen außer-
     ordentliche Einkünfte enthalten, so ist die darauf entfal-
     lende Einkommensteuer nach einem ermäßigten Steu-
     ersatz zu bemessen. Dieser beträgt für den Teil der
     außerordentlichen Einkünfte, der vor dem 1. August
     1997 erzielt wurde und den Betrag von 30 Millionen
     Deutsche Mark nicht übersteigt, und für den Teil der
     außerordentlichen Einkünfte, der nach dem 31. Juli

   1997 erzielt wurde und den Betrag von 15 Millionen
   Deulsche Mark nicht übersteigt, die Hälfte des durch-
   schnittlichen Steuersatzes, der sich ergäbe, wenn die
   tarifliche Einkommensteuer nach dem gesamten zu
   versteuernden Einkommen zuzüglich der dem Pro-
   gressionsvorbehalt unterliegenden Einkünfte zu
   bemessen wäre. In den Fällen, in denen nach dem
   31. Juli 1997 mit zulässiger steuerlicher Rückwirkung

   eine Vermögensübertragung nach dem Umwand-
   lungssteuergesetz erfolgt oder ein Veräußerungsge-

   winn im Sinne des Absatzes 2 Nr. 1 erzielt wird, gelten

   die außerordentlichen Einkünfte als nach dem 31. Juli

   1997 erzielt. Haben die außerordentlichen Einkünfte,
   die vor dem 1. August 1997 erzielt wurden, den Betrag
   von 15 Millionen Deutsche Mark überschritten, kommt
   ein ermäßigter Steuersatz für nach dem 31. Juli 1997
   erzielte außerordentliche Einkünfte nicht in Betracht.
   Haben die außerordentlichen Einkünfte, die vor dem
   1. August 1997 erzielt wurden, den Betrag von 15 Mil-
   lionen Deutsche Mark nicht überschritten, wird der

   ermäßigte Steuersatz für nach dem 31. Juli 1997 erziel-
   te außerordentliche Einkünfte auf den noch nicht aus-

   geschöpften Teil des Betrages von 15 Millionen Deut-
   sche Mark angewendet. Auf das verbleibende zu ver-

   steuernde Einkommen ist vorbehaltlich des Absatzes 3

   die Einkommensteuertabelle anzuwenden. Die Sätze 1
   bis 6 gelten nicht, wenn der Steuerpflichtige auf die

   außerordentlichen Einkünfte ganz oder teilweise § 6b
   oder § 6c anwendet."

4. § 34b Abs. 3 Nr. 1 wird wie folgt gefaßt:
   ,, 1. bei Einkünften aus außerordentlichen Holznutzun-

         gen im Sinne des Absatzes 1 Nr. 1 nach dem Steu-

         ersatz des§ 34 Abs. 1;".

5. § 34c Abs. 4 Satz 1 wird wie folgt gefaßt:

   ,,Statt der Anrechnung oder des Abzugs einer auslän-
   dischen Steuer (Absätze 1 bis 3) ist bei unbeschränkt
   Steuerpflichtigen auf Antrag die auf ausländische Ein-
   künfte aus dem Betrieb von Handelsschiffen im inter-
   nationalen Verkehr entfallende Einkommensteuer nach
   der Hälfte des durchschnittlichen Steuersatzes zu
   bemessen, der sich ergäbe, wenn die tarifliche Ein-
   kommensteuer nach dem gesamten zu versteuernden
   Einkommen zuzüglich der dem Progressionsvorbehalt
   unterliegenden Einkünfte zu bemessen wäre, höch-
   stens jedoch mit 23,5 vom Hundert."

6. § 39b Abs. 3 Satz 10 wird wie folgt gefaßt:
   „Von steuerpflichtigen Entschädigungen im Sinne des
   § 34 Abs. 1 und 2 Nr. 2 ist, soweit sie 15 Millionen
   Deutsche Mark im Kalenderjahr nicht übersteigen, die
   nach Satz 7 ermittelte Lohnsteuer zur Hälfte einzu-
   behalten."
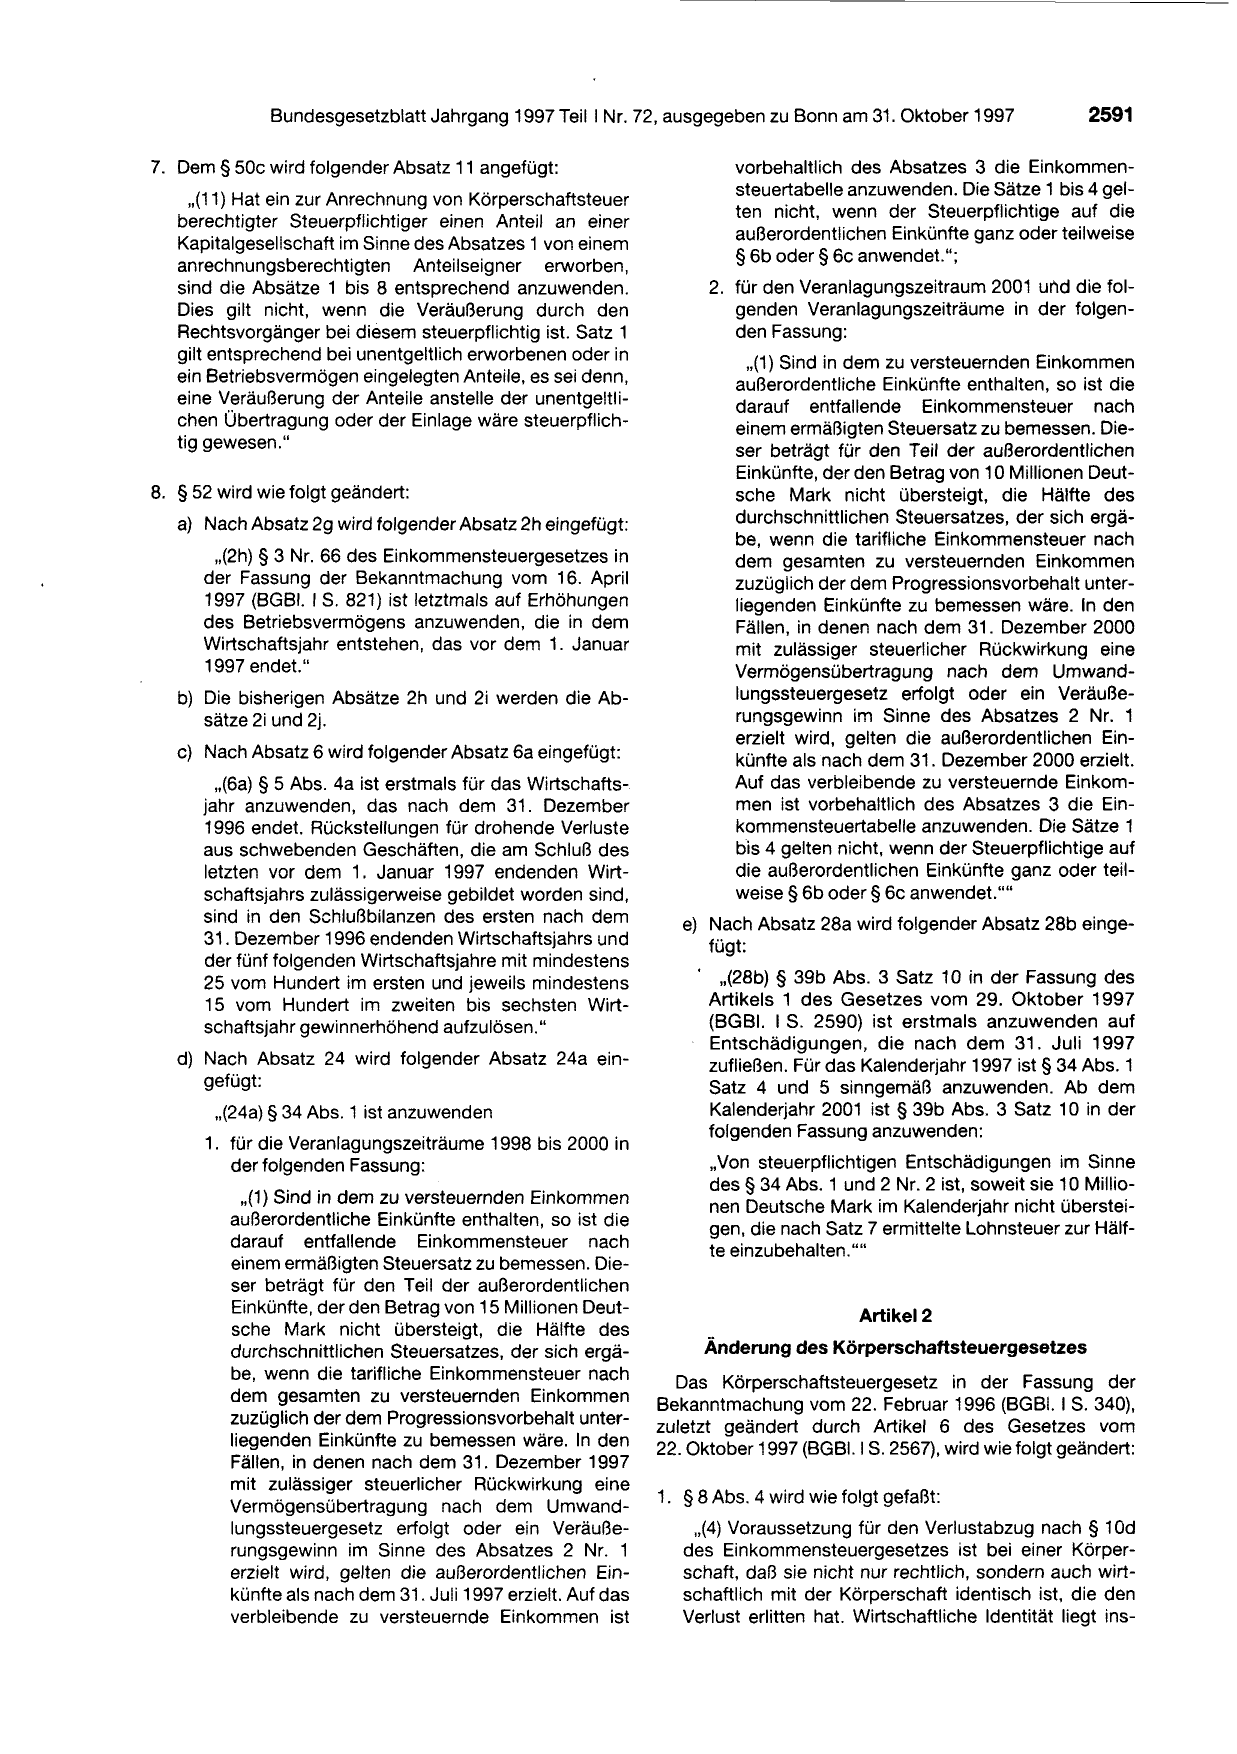
7. Dem § 50c wird folgender Absatz 11 angefügt:

     ,,(11) Hat ein zur Anrechnung von Körperschaftsteuer

   berechtigter Steuerpflichtiger einen Anteil an einer

   Kapitalgesellschaft im Sinne des Absatzes 1 von einem
   anrechnungsberechtigten Anteilseigner erworben,

   sind die Absätze 1 bis 8 entsprechend anzuwenden.
   Dies gilt nicht, wenn die Veräußerung durch den
   Rechtsvorgänger bei diesem steuerpflichtig ist. Satz 1
   gilt entsprechend bei unentgeltlich erworbenen oder in
   ein Betriebsvermögen eingelegten Anteile, es sei denn,
   eine Veräußerung der Anteile anstelle der unentgeltli-
   chen Übertragung oder der Einlage wäre steuerpflich-
   tig gewesen."

8. § 52 wird wie folgt geändert:
   a) Nach Absatz 2g wird folgender Absatz 2h eingefügt:

       ,,(2h) § 3 Nr. 66 des Einkommensteuergesetzes in
      der Fassung der Bekanntmachung vom 16. April
      1997 (BGBI. 1 S. 821) ist letztmals auf Erhöhungen
      des Betriebsvermögens anzuwenden, die in dem
      Wirtschaftsjahr entstehen, das vor dem 1. Januar
      1997 endet."
   b) Die bisherigen Absätze 2h und 2i werden die Ab-
      sätze 2i und 2j.

   c) Nach Absatz 6 wird folgender Absatz 6a eingefügt:
        ,,(6a) § 5 Abs. 4a ist erstmals für das Wirtschafts-
      jahr anzuwenden, das nach dem 31. Dezember
      1996 endet. Rückstellungen für drohende Verluste
      aus schwebenden Geschäften, die am Schluß des
      letzten vor dem 1 . Januar 1997 endenden Wirt-
      schaftsjahrs zulässigerweise gebildet worden sind,
      sind in den Schlußbilanzen des ersten nach dem
      31. Dezember 1996 endenden Wirtschaftsjahrs und
      der fünf folgenden Wirtschaftsjahre mit mindestens
      25 vom Hundert im ersten und jeweils mindestens
      15 vom Hundert im zweiten bis sechsten Wirt-
      schaftsjahr gewinnerhöhend aufzulösen."

   d) Nach Absatz 24 wird folgender Absatz 24a ein-
      gefügt:
       ,,(24a) § 34 Abs. 1 ist anzuwenden

      1. für die Veranlagungszeiträume 1998 bis 2000 in
         der folgenden Fassung:

           ,,(1) Sind in dem zu versteuernden Einkommen

         außerordentliche Einkünfte enthalten, so ist die

         darauf entfallende Einkommensteuer nach

         einem ermäßigten Steuersatz zu bemessen. Die-
         ser beträgt für den Teil der außerordentlichen
         Einkünfte, der den Betrag von 15 Millionen Deut-
         sche Mark nicht übersteigt, die Hälfte des
         durchschnittlichen Steuersatzes, der sich ergä-
         be, wenn die tarifliche Einkommensteuer nach
         dem gesamten zu versteuernden Einkommen
         zuzüglich der dem Progressionsvorbehalt unter-
         liegenden Einkünfte zu bemessen wäre. In den
         Fällen, in denen nach dem 31. Dezember 1997
         mit zulässiger steuerlicher Rückwirkung eine

         Vermögensübertragung nach dem Umwand-
         lungssteuergesetz erfolgt oder ein Veräuße-
         rungsgewinn im Sinne des Absatzes 2 Nr. 1
         erzielt wird, gelten die außerordentlichen Ein-
         künfte als nach dem 31. Juli 1997 erzielt. Auf das
         verbleibende zu versteuernde Einkommen ist

         vorbehaltlich des Absatzes 3 die Einkommen-
         steuertabelle anzuwenden. Die Sätze 1 bis 4 gel-

         ten nicht, wenn der Steuerpflichtige auf die

         außerordentlichen Einkünfte ganz oder teilweise

         § 6b oder § 6c anwendet.";
      2. für den Veranlagungszeitraum 2001 und die fol-
         genden Veranlagungszeiträume in der folgen-
         den Fassung:
           ,,(1) Sind in dem zu versteuernden Einkommen
         außerordentliche Einkünfte enthalten, so ist die
         darauf entfallende Einkommensteuer nach
         einem ermäßigten Steuersatz zu bemessen. Die-
         ser beträgt für den Teil der außerordentlichen
         Einkünfte, der den Betrag von 10 Millionen Deut-
         sche Mark nicht übersteigt, die Hälfte des
         durchschnittlichen Steuersatzes, der sich ergä-
         be, wenn die tarifliche Einkommensteuer nach
         dem gesamten zu versteuernden Einkommen
         zuzüglich der dem Progressionsvorbehalt unter-
         liegenden Einkünfte zu bemessen wäre. In den
         Fällen, in denen nach dem 31. Dezember 2000
         mit zulässiger steuerlicher Rückwirkung eine
         Vermögensübertragung nach dem Umwand-
         lungssteuergesetz erfolgt oder ein Veräuße-
         rungsgewinn im Sinne des Absatzes 2 Nr. 1
         erzielt wird, gelten die außerordentlichen Ein-
         künfte als nach dem 31. Dezember 2000 erzielt.
         Auf das verbleibende zu versteuernde Einkom-
         men ist vorbehaltlich des Absatzes 3 die Ein-
         kommensteuertabelle anzuwenden. Die Sätze 1
         bis 4 gelten nicht, wenn der Steuerpflichtige auf
         die außerordentlichen Einkünfte ganz oder teil-
         weise § 6b oder § 6c anwendet.'"'
   e) Nach Absatz 28a wird folgender Absatz 28b einge-
      fügt:

     • ,,(28b) § 39b Abs. 3 Satz 10 in der Fassung des
      Artikels 1 des Gesetzes vom 29. Oktober 1997
      (BGBI. 1 S. 2590) ist erstmals anzuwenden auf
      Entschädigungen, die nach dem 31. Juli 1997
      zufließen. Für das Kalenderjahr 1997 ist § 34 Abs. 1
      Satz 4 und 5 sinngemäß anzuwenden. Ab dem
      Kalenderjahr 2001 ist § 39b Abs. 3 Satz 10 in der
      folgenden Fassung anzuwenden:

      „Von steuerpflichtigen Entschädigungen im Sinne
      des § 34 Abs. 1 und 2 Nr. 2 ist, soweit sie 10 Millio-

      nen Deutsche Mark im Kalenderjahr nicht überstei-

      gen, die nach Satz 7 ermittelte Lohnsteuer zur Hälf-

      te einzubehalten.""

                         Artikel 2

     Änderung des Körperschaftsteuergesetzes
  Das Körperschaftsteuergesetz in der Fassung der
Bekanntmachung vom 22. Februar 1996 (BGBI. 1 S. 340),
zuletzt geändert durch Artikel 6 des Gesetzes vom
22. Oktober 1997 (BGBI. 1S. 2567), wird wie folgt geändert:

1. § 8 Abs. 4 wird wie folgt gefaßt:

    ,,(4) Voraussetzung für den Verlustabzug nach § 10d
   des Einkommensteuergesetzes ist bei einer Körper-
   schaft, daß sie nicht nur rechtlich, sondern auch wirt-
   schaftlich mit der Körperschaft identisch ist, die den
   Verlust erlitten hat. Wirtschaftliche Identität liegt ins-
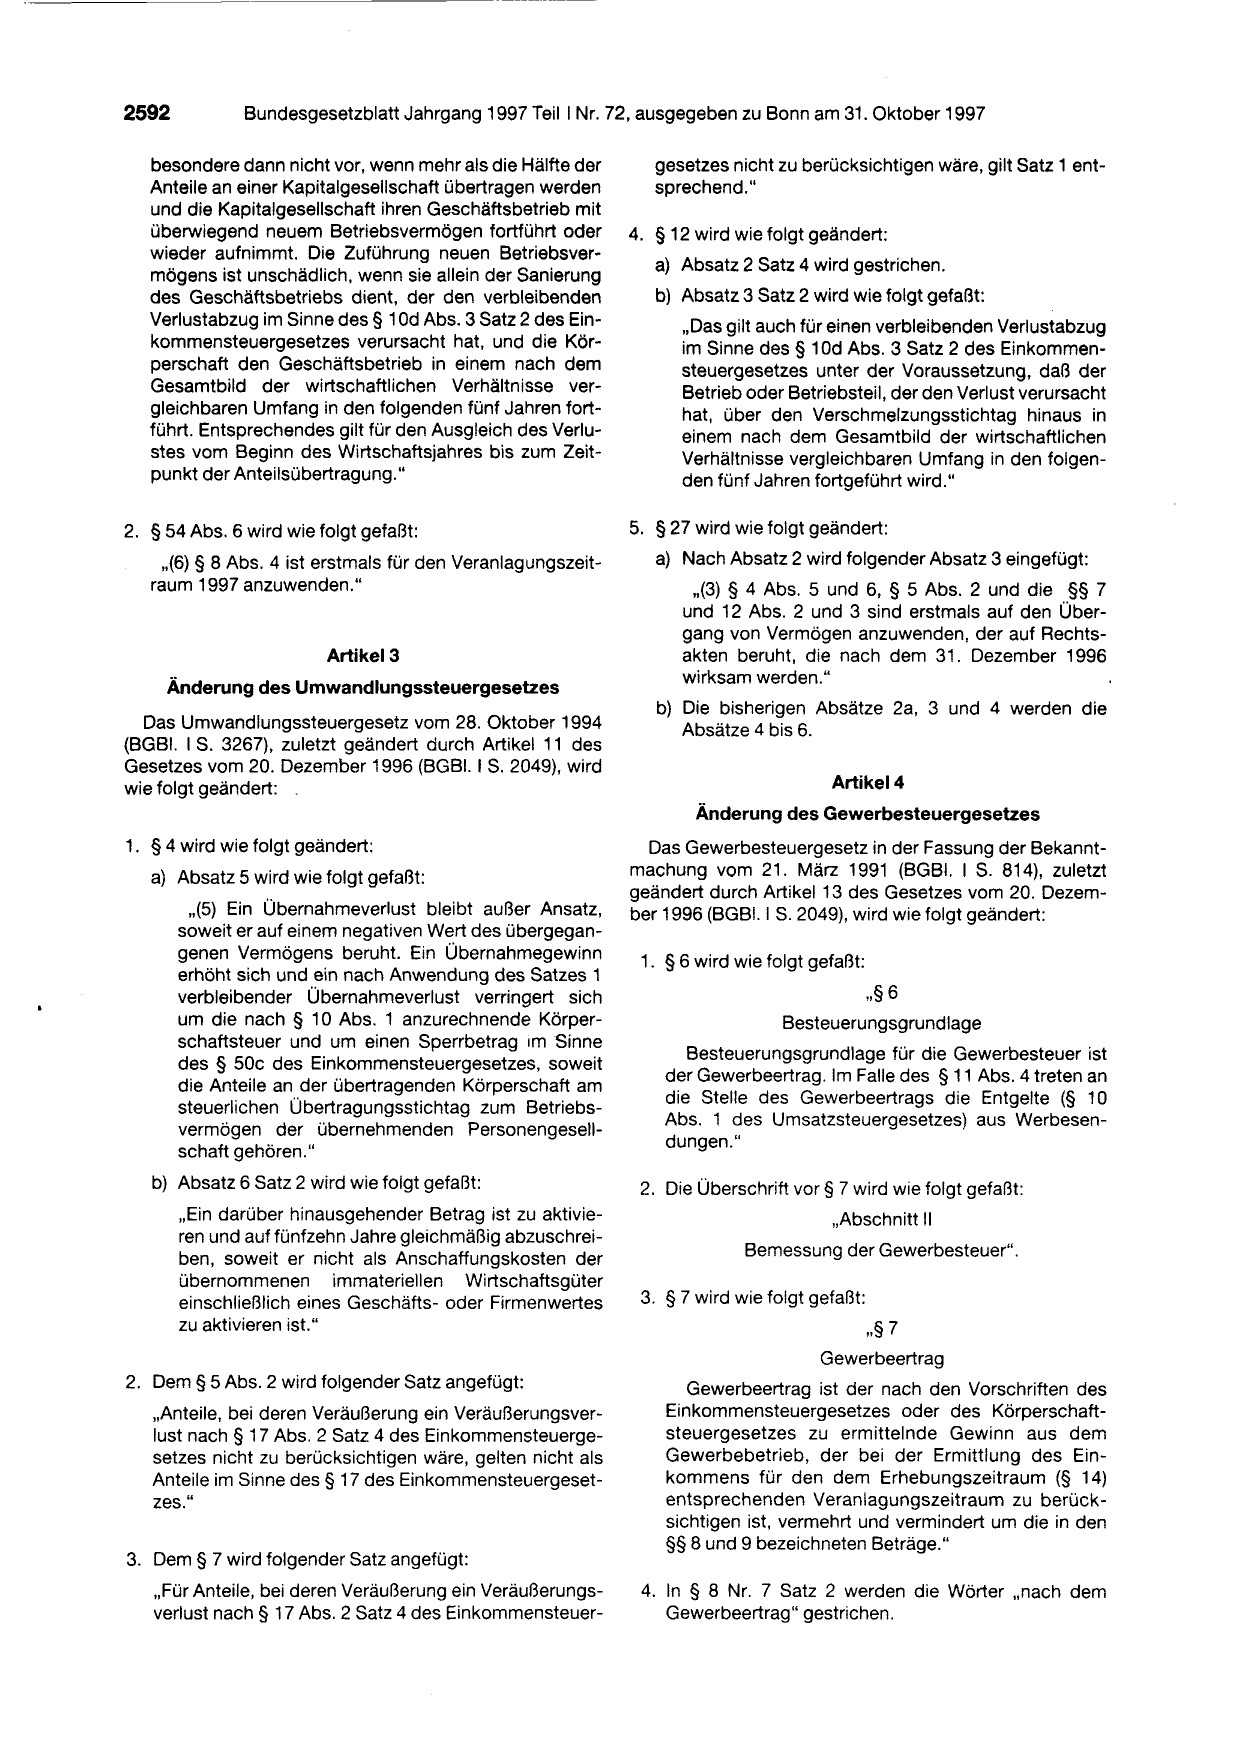
   besondere dann nicht vor, wenn mehr als die Hälfte der
   Anteile an einer Kapitalgesellschaft übertragen werden
   und die Kapitalgesellschaft ihren Geschäftsbetrieb mit
   überwiegend neuem Betriebsvermögen fortführt oder
   wieder aufnimmt. Die Zuführung neuen Betriebsver-

   mögens ist unschädlich, wenn sie allein der Sanierung
   des Geschäftsbetriebs dient, der den verbleibenden
   Verlustabzug im Sinne des§ 10d Abs. 3 Satz 2 des Ein-
   kommensteuergesetzes verursacht hat, und die Kör-
   perschaft den Geschäftsbetrieb in einem nach dem
   Gesamtbild der wirtschaftlichen Verhältnisse ver-
   gleichbaren Umfang in den folgenden fünf Jahren fort-
   führt. Entsprechendes gilt für den Ausgleich des Verlu-
   stes vom Beginn des Wirtschaftsjahres bis zum Zeit-
   punkt der Anteilsübertragung."

2. § 54 Abs. 6 wird wie folgt gefaßt:
    ,,(6) § 8 Abs. 4 ist erstmals für den Veranlagungszeit-
   raum 1997 anzuwenden."

                         Artikel 3

     Änderung des Umwandlungssteuergesetzes

  Das Umwandlungssteuergesetz vom 28. Oktober 1994
(BGBI. 1 S. 3267), zuletzt geändert durch Artikel 11 des
Gesetzes vom 20. Dezember 1996 (BGBI. 1 S. 2049), wird
wie folgt geändert: _

1. § 4 wird wie folgt geändert:
   a) Absatz 5 wird wie folgt gefaßt:

        ,,(5) Ein Übernahmeverlust bleibt außer Ansatz,
       soweit er auf einem negativen Wert des übergegan-
       genen Vermögens beruht. Ein Übernahmegewinn
       erhöht sich und ein nach Anwendung des Satzes 1
       verbleibender Übernahmeverlust verringert sich
       um die nach § 10 Abs. 1 anzurechnende Körper-
       schaftsteuer und um einen Sperrbetrag 1m Sinne

       des § 50c des Einkommensteuergesetzes, soweit

       die Anteile an der übertragenden Körperschaft am

       steuerlichen Übertragungsstichtag zum Betriebs-

       vermögen der übernehmenden Personengesell-

       schaft gehören."
   b) Absatz 6 Satz 2 wird wie folgt gefaßt:
       ,,Ein darüber hinausgehender Betrag ist zu aktivie-
       ren und auf fünfzehn Jahre gleichmäßig abzuschrei-
       ben, soweit er nicht als Anschaffungskosten der
       übernommenen immateriellen Wirtschaftsgüter
       einschließlich eines Geschäfts- oder Firmenwertes
       zu aktivieren ist."

2. Dem§ 5 Abs. 2 wird folgender Satz angefügt:
   ,,Anteile, bei deren Veräußerung ein Veräußerungsver-
   lust nach § 17 Abs. 2 Satz 4 des Einkommensteuerge-
   setzes nicht zu berücksichtigen wäre, gelten nicht als
   Anteile im Sinne des§ 17 des Einkommensteuergeset-
   zes."

3. Dem § 7 wird folgender Satz angefügt:
   ,,Für Anteile, bei deren Veräußerung ein Veräußerungs-
   verlust nach § 17 Abs. 2 Satz 4 des Einkommensteuer-

   gesetzes nicht zu berücksichtigen wäre, gilt Satz 1 ent-
   sprechend."

4. § 12 wird wie folgt geändert:

   a) Absatz 2 Satz 4 wird gestrichen.

   b) Absatz 3 Satz 2 wird wie folgt gefaßt:
      „Das gilt auch für einen verbleibenden Verlustabzug
      im Sinne des § 10d Abs. 3 Satz 2 des Einkommen-
      steuergesetzes unter der Voraussetzung, daß der
      Betrieb oder Betriebsteil, der den Verlust verursacht
      hat, über den Verschmelzungsstichtag hinaus in
      einem nach dem Gesamtbild der wirtschaftlichen
      Verhältnisse vergleichbaren Umfang in den folgen-
      den fünf Jahren fortgeführt wird."

5. § 27 wird wie folgt geändert:
   a) Nach Absatz 2 wird folgender Absatz 3 eingefügt:
       ,,(3) § 4 Abs. 5 und 6, § 5 Abs. 2 und die §§ 7
      und 12 Abs. 2 und 3 sind erstmals auf den Über-
      gang von Vermögen anzuwenden, der auf Rechts-
      akten beruht, die nach dem 31 . Dezember 1996
      wirksam werden."

   b) Die bisherigen Absätze 2a, 3 und 4 werden die
      Absätze 4 bis 6.

                         Artikel 4
        Änderung des Gewerbesteuergesetzes
  Das Gewerbesteuergesetz in der Fassung der Bekannt-
machung vom 21. März 1991 (BGBI. 1 S. 814), zuletzt
geändert durch Artikel 13 des Gesetzes vom 20. Dezem-
ber 1996 (BGBI. 1 S. 2049), wird wie folgt geändert:

 1. § 6 wird wie folgt gefaßt:

                                 ,,§6
                   Besteuerungsgrundlage

       Besteuerungsgrundlage für die Gewerbesteuer ist

    der Gewerbeertrag. Im Falle des § 11 Abs. 4 treten an

    die Stelle des Gewerbeertrags die Entgelte (§ 10

    Abs. 1 des Umsatzsteuergesetzes) aus Werbesen-

    dungen."

 2. Die Überschrift vor§ 7 wird wie folgt gefaßt:
                         „Abschnitt II

              Bemessung der Gewerbesteuer".

 3. § 7 wird wie folgt gefaßt:
                                 ,,§ 7
                        Gewerbeertrag
       Gewerbeertrag ist der nach den Vorschriften des
    Einkommensteuergesetzes oder des Körperschaft-
    steuergesetzes zu ermittelnde Gewinn aus dem
    Gewerbebetrieb, der bei der Ermittlung des Ein-
    kommens für den dem Erhebungszeitraum (§ 14)
    entsprechenden Veranlagungszeitraum zu berück-
    sichtigen ist, vermehrt und vermindert um die in den
    §§ 8 und 9 bezeichneten Beträge."

 4. In § 8 Nr. 7 Satz 2 werden die Wörter „nach dem
    Gewerbeertrag" gestrichen.
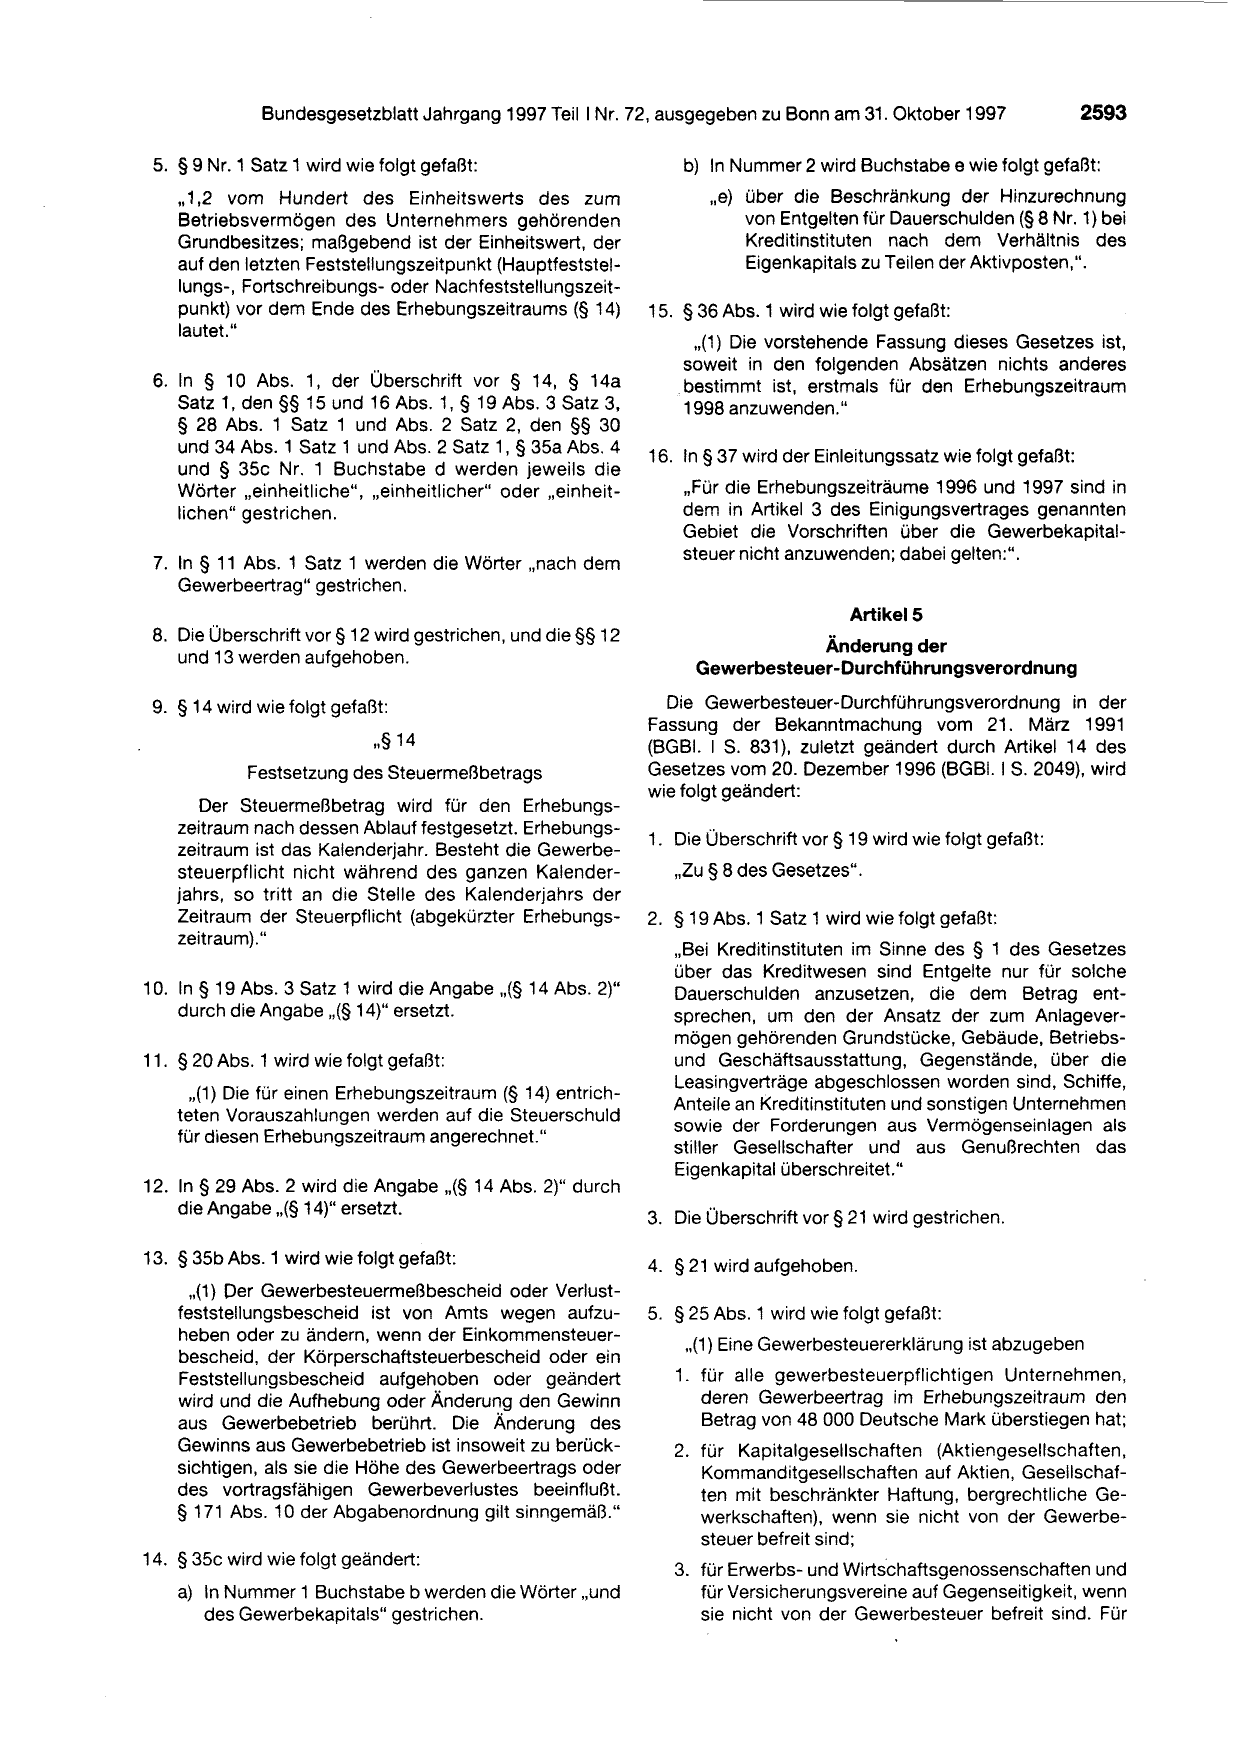
 5. § 9 Nr. 1 Satz 1 wird wie folgt gefaßt:
    „ 1,2 vom Hundert des Einheitswerts des zum
    Betriebsvermögen des Unternehmers gehörenden
    Grundbesitzes; maßgebend ist der Einheitswert, der
    auf den letzten Feststellungszeitpunkt (Hauptfeststel-
    lungs-, Fortschreibungs- oder Nachfeststellungszeit-
    punkt) vor dem Ende des Erhebungszeitraums (§ 14)
    lautet."

 6. In § 10 Abs. 1, der Überschrift vor § 14, § 14a
    Satz 1, den§§ 15 und 16 Abs. 1, § 19 Abs. 3 Satz 3,
    § 28 Abs. 1 Satz 1 und Abs. 2 Satz 2, den §§ 30
    und 34 Abs. 1 Satz 1 und Abs. 2 Satz 1, § 35a Abs. 4
    und § 35c Nr. 1 Buchstabe d werden jeweils die
    Wörter „einheitliche", ,,einheitlicher" oder „einheit-
    lichen" gestrichen.

 7. In § 11 Abs. 1 Satz 1 werden die Wörter „nach dem
    Gewerbeertrag" gestrichen.

 8. Die Überschrift vor§ 12 wird gestrichen, und die§§ 12

    und 13 werden aufgehoben.

 9. § 14 wird wie folgt gefaßt:

                             ,,§ 14
             Festsetzung des Steuermeßbetrags

       Der Steuermeßbetrag wird für den Erhebungs-
    zeitraum nach dessen Ablauf festgesetzt. Erhebungs-

    zeitraum ist das Kalenderjahr. Besteht die Gewerbe-
    steuerpflicht nicht während des ganzen Kalender-
    jahrs, so tritt an die Stelle des Kalenderjahrs der
    Zeitraum der Steuerpflicht (abgekürzter Erhebungs-
    zeitraum)."

10. In § 19 Abs. 3 Satz 1 wird die Angabe ,,(§ 14 Abs. 2)"
    durch die Angabe ,,(§ 14)" ersetzt.

11. § 20 Abs. 1 wird wie folgt gefaßt:

      ,,(1) Die für einen Erhebungszeitraum (§ 14) entrich-

    teten Vorauszahlungen werden auf die Steuerschuld

    für diesen Erhebungszeitraum angerechnet."

12. In § 29 Abs. 2 wird die Angabe ,,(§ 14 Abs. 2)" durch
    die Angabe ,,(§ 14)" ersetzt.

13. § 35b Abs. 1 wird wie folgt gefaßt:
      ,,(1) Der Gewerbesteuermeßbescheid oder Verlust-
    feststellungsbescheid ist von Amts wegen aufzu-
    heben oder zu ändern, wenn der Einkommensteuer-

    bescheid, der Körperschaftsteuerbescheid oder ein
    Feststellungsbescheid aufgehoben oder geändert
    wird und die Aufhebung oder Änderung den Gewinn
    aus Gewerbebetrieb berührt. Die Änderung des
    Gewinns aus Gewerbebetrieb ist insoweit zu berück-
    sichtigen, als sie die Höhe des Gewerbeertrags oder
    des vortragsfähigen Gewerbeverlustes beeinflußt.
    § 171 Abs. 10 der Abgabenordnung gilt sinngemäß."

14. § 35c wird wie folgt geändert:

    a) In Nummer 1 Buchstabe b werden die Wörter „und
       des Gewerbekapitals" gestrichen.

    b) In Nummer 2 wird Buchstabe e wie folgt gefaßt:
       „e) über die Beschränkung der Hinzurechnung
           von Entgelten für Dauerschulden (§ 8 Nr. 1) bei
           Kreditinstituten nach dem Verhältnis des
           Eigenkapitals zu Teilen der Aktivposten,".

15. § 36 Abs. 1 wird wie folgt gefaßt:

      ,,(1) Die vorstehende Fassung dieses Gesetzes ist,
    soweit in den folgenden Absätzen nichts anderes
   . bestimmt ist, erstmals für den Erhebungszeitraum
     1998 anzuwenden."

16. In § 37 wird der Einleitungssatz wie folgt gefaßt:

    „Für die Erhebungszeiträume 1996 und 1997 sind in
    dem in Artikel 3 des Einigungsvertrages genannten
    Gebiet die Vorschriften über die Gewerbekapital-
    steuer nicht anzuwenden; dabei gelten:".

                         Artikel 5

                  Änderung der

      Gewerbesteuer-Durchführungsverordnung

  Die Gewerbesteuer-Durchführungsverordnung in der
Fassung der Bekanntmachung vom 21. März 1991
(BGBI. 1 S. 831), zuletzt geändert durch Artikel 14 des
Gesetzes vom 20. Dezember 1996 (BGBI. 1 S. 2049), wird
wie folgt geändert:

1. Die Überschrift vor § 19 wird wie folgt gefaßt:

   ,,Zu § 8 des Gesetzes".

2. § 19 Abs. 1 Satz 1 wird wie folgt gefaßt:

   „Bei Kreditinstituten im Sinne des § 1 des Gesetzes
   über das Kreditwesen sind Entgelte nur für solche
   Dauerschulden anzusetzen, die dem Betrag ent-
   sprechen, um den der Ansatz der zum Anlagever-
   mögen gehörenden Grundstücke, Gebäude, Betriebs-
   und Geschäftsausstattung, Gegenstände, über die
   Leasingverträge abgeschlossen worden sind, Schiffe,

   Anteile an Kreditinstituten und sonstigen Unternehmen

   sowie der Forderungen aus Vermögenseinlagen als

   stiller Gesellschafter und aus Genußrechten das
   Eigenkapital überschreitet."

3. Die Überschrift vor§ 21 wird gestrichen.

4. § 21 wird aufgehoben.

5. § 25 Abs. 1 wird wie folgt gefaßt:

    ,,(1) Eine Gewerbesteuererklärung ist abzugeben

   1. für alle gewerbesteuerpflichtigen Unternehmen,
      deren Gewerbeertrag im Erhebungszeitraum den
      Betrag von 48 000 Deutsche Mark überstiegen hat;
   2. für Kapitalgesellschaften (Aktiengesellschaften,
      Kommanditgesellschaften auf Aktien, Gesellschaf-
      ten mit beschränkter Haftung, bergrechtliche Ge-
      werkschaften), wenn sie nicht von der Gewerbe-
      steuer befreit sind;

   3. für Erwerbs- und Wirtschaftsgenossenschaften und
      für Versicherungsvereine auf Gegenseitigkeit, wenn
      sie nicht von der Gewerbesteuer befreit sind. Für
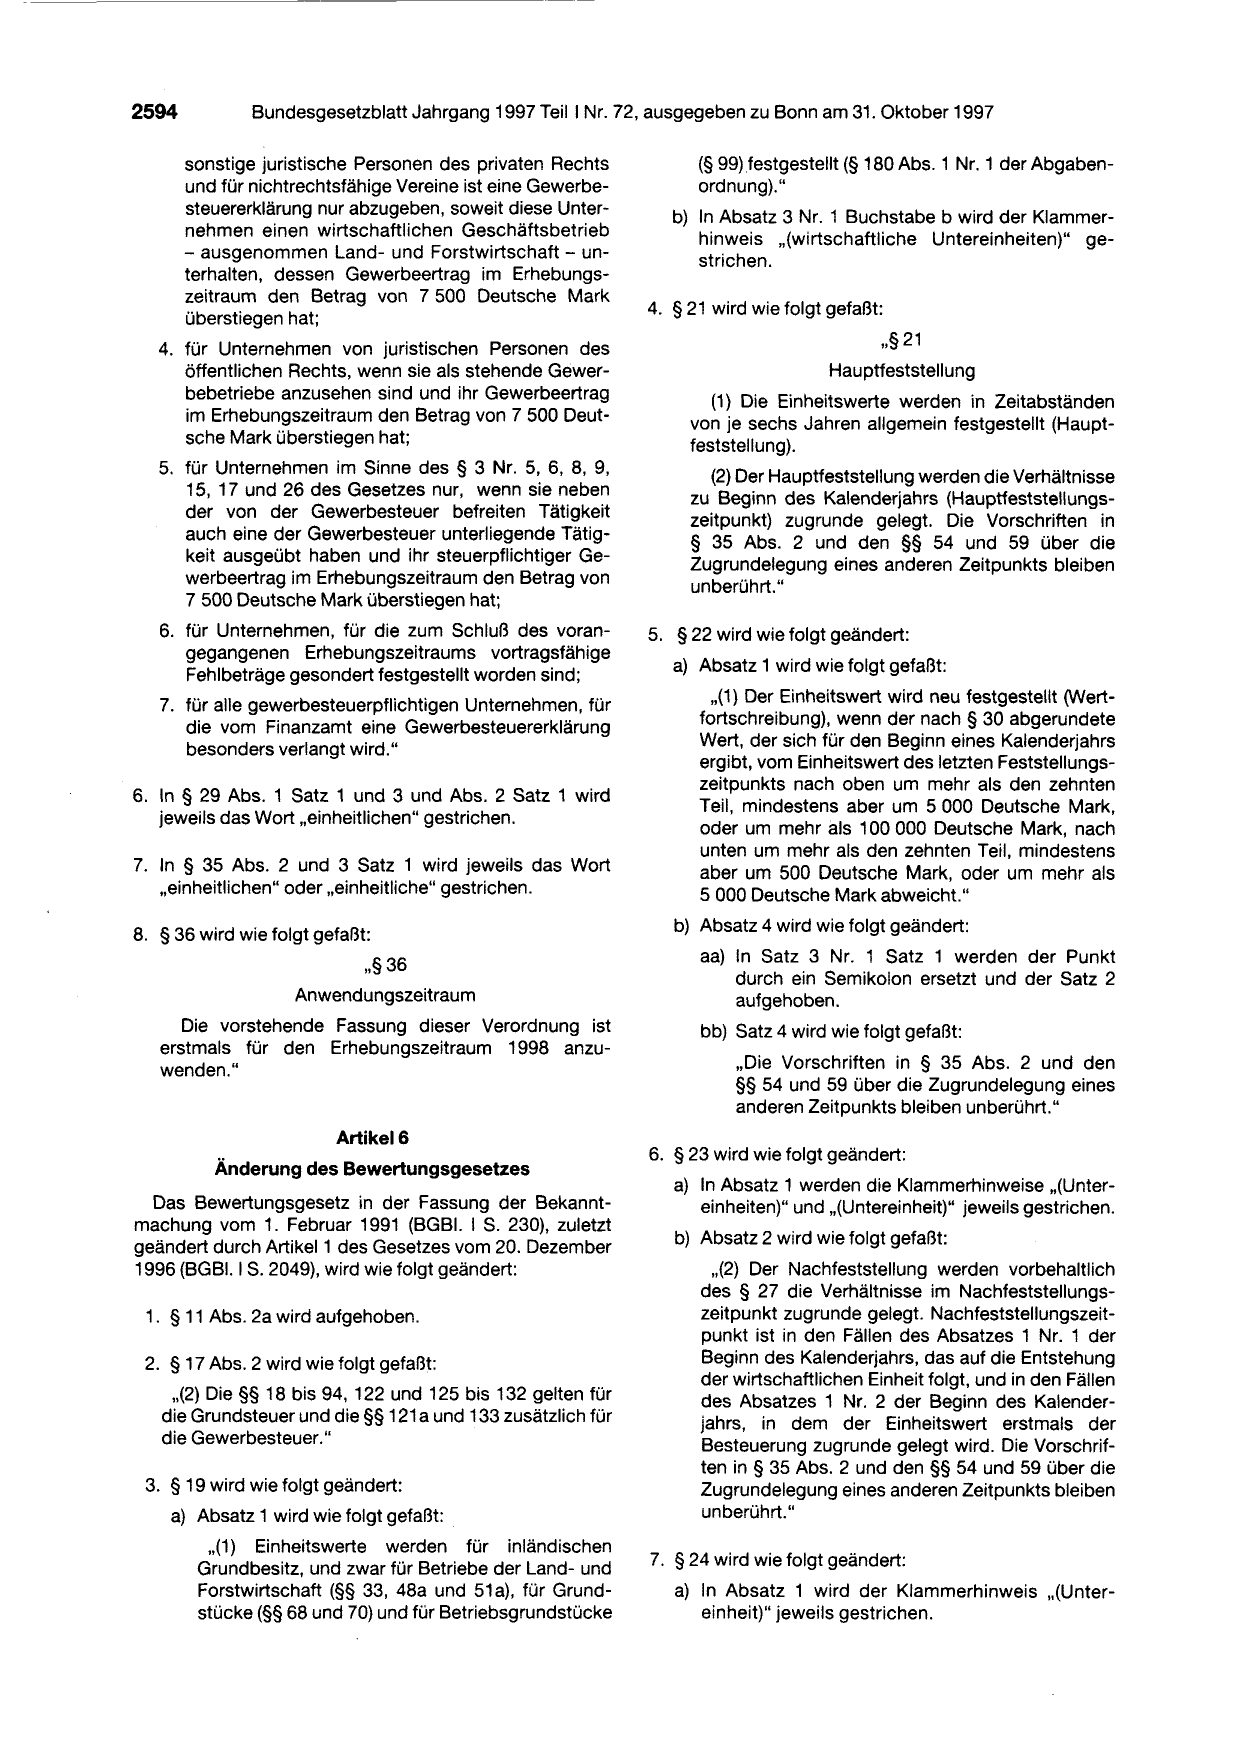
       sonstige juristische Personen des privaten Rechts
       und für nichtrechtsfähige Vereine ist eine Gewerbe-
       steuererklärung nur abzugeben, soweit diese Unter-
       nehmen einen wirtschaftlichen Geschäftsbetrieb
       - ausgenommen Land- und Forstwirtschaft - un-
       terhalten, dessen Gewerbeertrag im Erhebungs-
       zeitraum den Betrag von 7 500 Deutsche Mark

       überstiegen hat;

   4. für Unternehmen von juristischen Personen des
      öffentlichen Rechts, wenn sie als stehende Gewer-
      bebetriebe anzusehen sind und ihr Gewerbeertrag
      im Erhebungszeitraum den Betrag von 7 500 Deut-
      sche Mark überstiegen hat;
   5. für Unternehmen im Sinne des § 3 Nr. 5, 6, 8, 9,
      15, 17 und 26 des Gesetzes nur, wenn sie neben
      der von der Gewerbesteuer befreiten Tätigkeit
      auch eine der Gewerbesteuer unterliegende Tätig-
      keit ausgeübt haben und ihr steuerpflichtiger Ge-
      werbeertrag im Erhebungszeitraum den Betrag von
      7 500 Deutsche Mark überstiegen hat;
   6. für Unternehmen, für die zum Schluß des voran-
      gegangenen Erhebungszeitraums vortragsfähige
      Fehlbeträge gesondert festgestellt worden sind;

   7. für alle gewerbesteuerpflichtigen Unternehmen, für
      die vom Finanzamt eine Gewerbesteuererklärung
      besonders verlangt wird."

6. In § 29 Abs. 1 Satz 1 und 3 und Abs. 2 Satz 1 wird

   jeweils das Wort „einheitlichen" gestrichen.

7. In § 35 Abs. 2 und 3 Satz 1 wird jeweils das Wort
   ,,einheitlichen" oder „einheitliche" gestrichen.

8. § 36 wird wie folgt gefaßt:

                             ,,§36

                    Anwendungszeitraum
     Die vorstehende Fassung dieser Verordnung ist
   erstmals für den Erhebungszeitraum 1998 anzu-
   wenden."

                         Artikel6

          Änderung des Bewertungsgesetzes

  Das Bewertungsgesetz in der Fassung der Bekannt-
machung vom 1. Februar 1991 (BGBI. 1 S. 230), zuletzt
geändert durch Artikel 1 des Gesetzes vom 20. Dezember
1996 (BGBI. 1S. 2049), wird wie folgt geändert:

 1. § 11 Abs. 2a wird aufgehoben.

 2. § 17 Abs. 2 wird wie folgt gefaßt:

    ,,(2) Die §§ 18 bis 94, 122 und 125 bis 132 gelten für
   die Grundsteuer und die§§ 121 a und 133 zusätzlich für
   die Gewerbesteuer."

 3. § 19 wird wie folgt geändert:
    a) Absatz 1 wird wie folgt gefaßt:
         ,,(1) Einheitswerte werden für inländischen
        Grundbesitz, und zwar für Betriebe der Land- und
        Forstwirtschaft (§§ 33, 48a und 51 a), für Grund-
        stücke (§§ 68 und 70) und für Betriebsgrundstücke

      (§ 99) festgestellt(§ 180 Abs. 1 Nr. 1 der Abgaben-
      ordnung)."
   b) In Absatz 3 Nr. 1 Buchstabe b wird der Klammer-
      hinweis ,,(wirtschaftliche Untereinheiten)" ge-
      strichen.

4. § 21 wird wie folgt gefaßt:

                             ,,§ 21

                       Hauptfeststellung
        (1) Die Einheitswerte werden in Zeitabständen
     von je sechs Jahren allgemein festgestellt (Haupt-
     feststellung).
       (2) Der Hauptfeststellung werden die Verhältnisse
     zu Beginn des Kalenderjahrs (Hauptfeststellungs-
     zeitpunkt) zugrunde gelegt. Die Vorschriften in
     § 35 Abs. 2 und den §§ 54 und 59 über die
     Zugrundelegung eines anderen Zeitpunkts bleiben
     unberührt."

5. § 22 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt gefaßt:

        ,,(1) Der Einheitswert wird neu festgestellt NVert-
      fortschreibung), wenn der nach § 30 abgerundete
      Wert, der sich für den Beginn eines Kalenderjahrs
      ergibt, vom Einheitswert des letzten Feststellungs-
      zeitpunkts nach oben um mehr als den zehnten

      Teil, mindestens aber um 5 000 Deutsche Mark,

      oder um mehr als 100 000 Deutsche Mark, nach
      unten um mehr als den zehnten Teil, mindestens
      aber um 500 Deutsche Mark, oder um mehr als
      5 000 Deutsche Mark abweicht."

   b) Absatz 4 wird wie folgt geändert:

      aa) In Satz 3 Nr. 1 Satz 1 werden der Punkt
          durch ein Semikolon ersetzt und der Satz 2
          aufgehoben.
      bb) Satz 4 wird wie folgt gefaßt:

           „Die Vorschriften in § 35 Abs. 2 und den
           §§ 54 und 59 über die Zugrundelegung eines
           anderen Zeitpunkts bleiben unberührt."

6. § 23 wird wie folgt geändert:

   a) In Absatz 1 werden die Klammerhinweise ,,(Unter-
      einheiten)" und ,,(Untereinheit)" jeweils gestrichen.

   b) Absatz 2 wird wie folgt gefaßt:
        ,,(2) Der Nachfeststellung werden vorbehaltlich
      des § 27 die Verhältnisse im Nachfeststellungs-
      zeitpunkt zugrunde gelegt. Nachfeststellungszeit-
      punkt ist in den Fällen des Absatzes 1 Nr. 1 der
      Beginn des Kalenderjahrs, das auf die Entstehung
      der wirtschaftlichen Einheit folgt, und in den Fällen
      des Absatzes 1 Nr. 2 der Beginn des Kalender-
      jahrs, in dem der Einheitswert erstmals der
      Besteuerung zugrunde gelegt wird. Die Vorschrif-
      ten in § 35 Abs. 2 und den §§ 54 und 59 über die
      Zugrundelegung eines anderen Zeitpunkts bleiben
      unberührt."

7. § 24 wird wie folgt geändert:
   a) In Absatz 1 wird der Klammerhinweis ,,(Unter-
      einheit)" jeweils gestrichen.
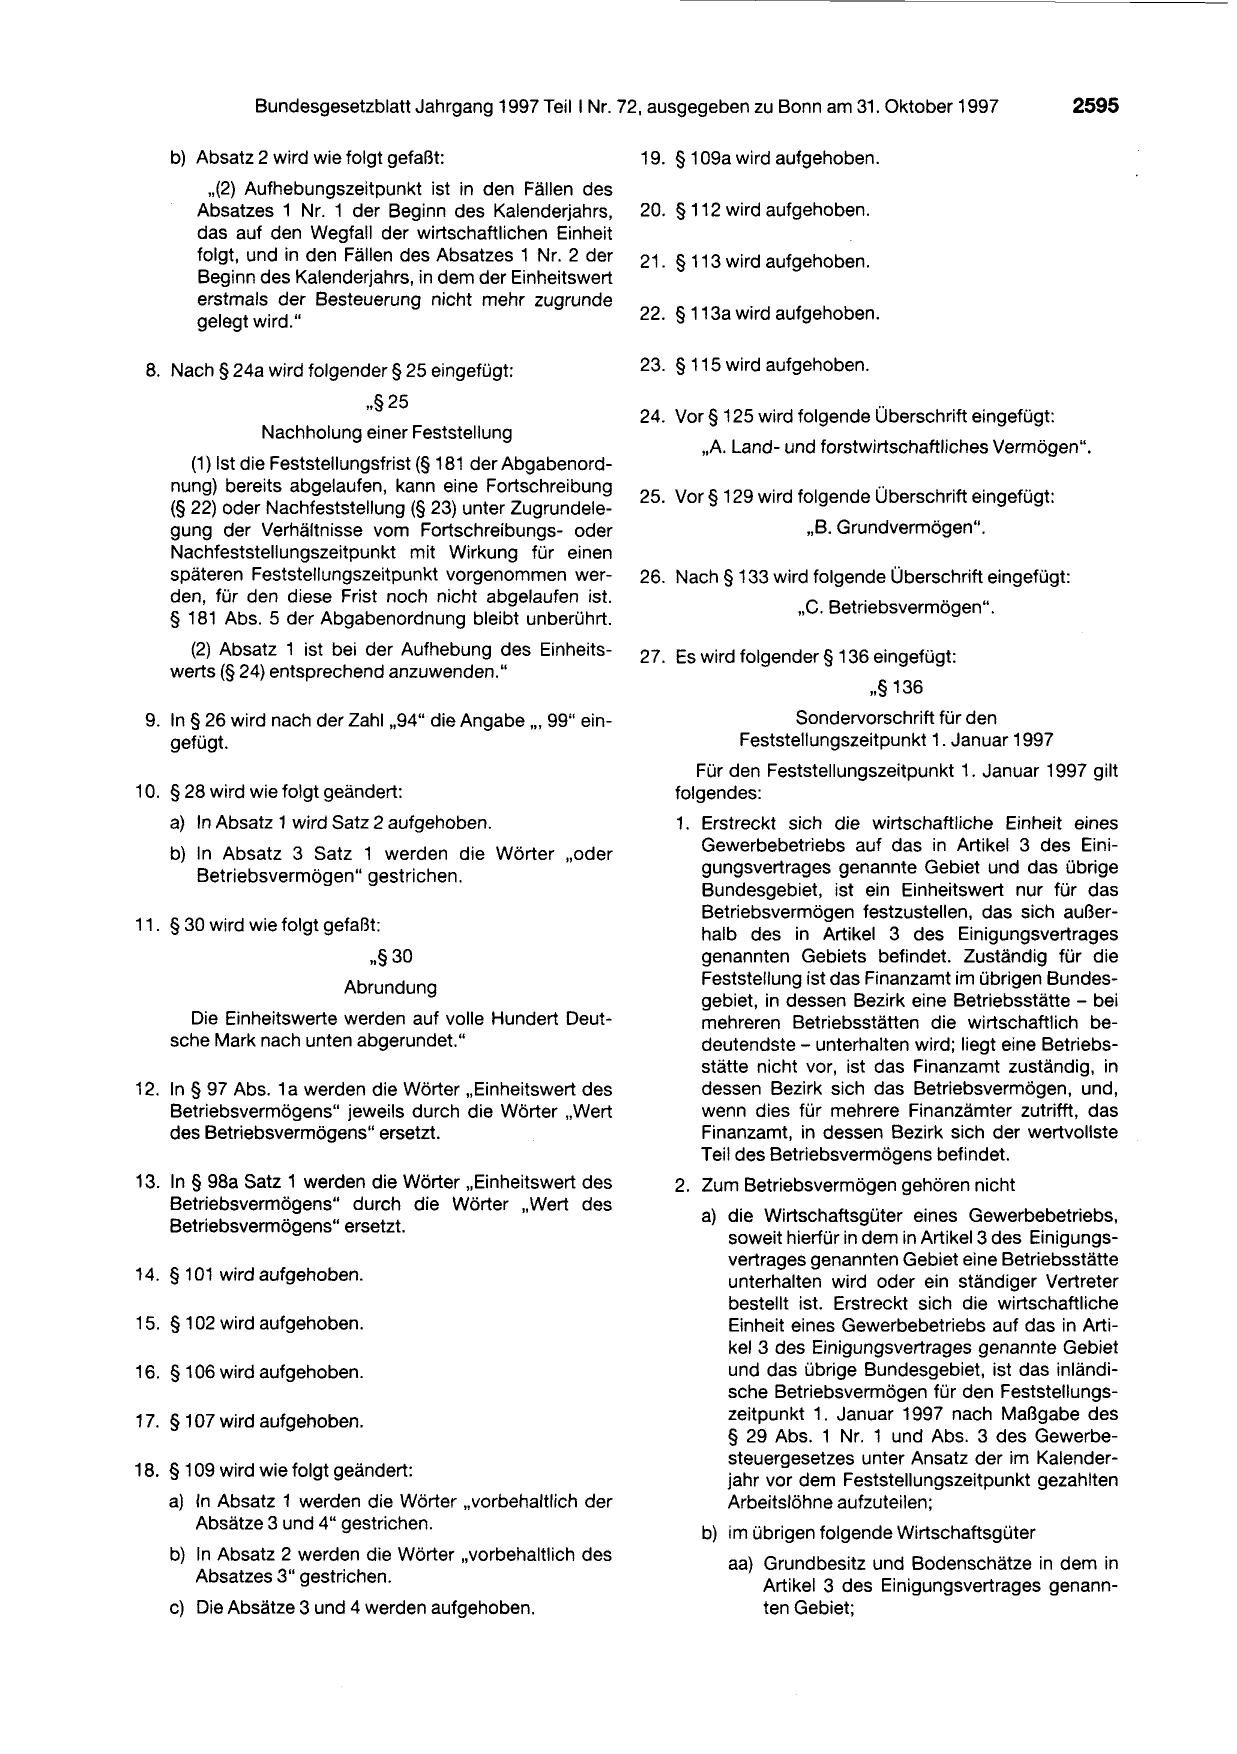
    b) Absatz 2 wird wie folgt gefaßt:
          ,,(2) Aufhebungszeitpunkt ist in den Fällen des
        Absatzes 1 Nr. 1 der Beginn des Kalenderjahrs,
        das auf den Wegfall der wirtschaftlichen Einheit
        folgt, und in den Fällen des Absatzes 1 Nr. 2 der
        Beginn des Kalenderjahrs, in dem der Einheitswert
        erstmals der Besteuerung nicht mehr zugrunde
        gelegt wird."

 8. Nach § 24a wird folgender§ 25 eingefügt:
                              ,,§25

                Nachholung einer Feststellung

       (1) Ist die Feststellungsfrist(§ 181 der Abgabenord-
    nung) bereits abgelaufen, kann eine Fortschreibung

    (§ 22) oder Nachfeststellung (§ 23) unter Zugrundele-
    gung der Verhältnisse vom Fortschreibungs- oder
    Nachfeststellungszeitpunkt mit Wirkung für einen
    späteren Feststellungszeitpunkt vorgenommen wer-
    den, für den diese Frist noch nicht abgelaufen ist.

    § 181 Abs. 5 der Abgabenordnung bleibt unberührt.
      (2) Absatz 1 ist bei der Aufhebung des Einheits-
    werts (§ 24) entsprechend anzuwenden."

 9. In § 26 wird nach der Zahl „94" die Angabe ,,, 99" ein-
    gefügt.

10. § 28 wird wie folgt geändert:
    a) In Absatz 1 wird Satz 2 aufgehoben.
    b) In Absatz 3 Satz 1 werden die Wörter „oder
       Betriebsvermögen" gestrichen.

11 . § 30 wird wie folgt gefaßt:
                              ,,§30
                           Abrundung

      Die Einheitswerte werden auf volle Hundert Deut-
    sche Mark nach unten abgerundet."

12. In § 97 Abs. 1a werden die Wörter „Einheitswert des
    Betriebsvermögens" jeweils durch die Wörter „Wert
    des Betriebsvermögens" ersetzt.

13. In § 98a Satz 1 werden die Wörter „Einheitswert des
    Betriebsvermögens" durch die Wörter „Wert des

    Betriebsvermögens" ersetzt.

14. § 101 wird aufgehoben.

15. § 102 wird aufgehoben.

16. § 106 wird aufgehoben.

17. § 107 wird aufgehoben.

18. § 109 wird wie folgt geändert:

    a) In Absatz 1 werden die Wörter „ vorbehaltlich der
       Absätze 3 und 4" gestrichen.

    b) In Absatz 2 werden die Wörter „vorbehaltlich des
       Absatzes 3" gestrichen.
    c) Die Absätze 3 und 4 werden aufgehoben.

19. § 109a wird aufgehoben.

20. § 112 wird aufgehoben.

21. § 113 wird aufgehoben.

22. § 113a wird aufgehoben.

23. § 115 wird aufgehoben.

24. Vor§ 125 wird folgende Überschrift eingefügt:

       ,,A. Land- und forstwirtschaftliches Vermögen".

25. Vor§ 129 wird folgende Überschrift eingefügt:

                    ,,B. Grundvermögen".

26. Nach § 133 wird folgende Überschrift eingefügt:

                   ,,C. Betriebsvermögen".

27. Es wird folgender§ 136 eingefügt:

                             ,,§ 136
                 Sondervorschrift für den
           Feststellungszeitpunkt 1. Januar 1997
       Für den Feststellungszeitpunkt 1. Januar 1997 gilt
    folgendes:
    1. Erstreckt sich die wirtschaftliche Einheit eines
       Gewerbebetriebs auf das in Artikel 3 des Eini-
       gungsvertrages genannte Gebiet und das übrige
       Bundesgebiet, ist ein Einheitswert nur für das
       Betriebsvermögen festzustellen, das sich außer-
       halb des in Artikel 3 des Einigungsvertrages
       genannten Gebiets befindet. Zuständig für die
       Feststellung ist das Finanzamt im übrigen Bundes-
       gebiet, in dessen Bezirk eine Betriebsstätte - bei
       mehreren Betriebsstätten die wirtschaftlich be-
       deutendste - unterhalten wird; liegt eine Betriebs-
       stätte nicht vor, ist das Finanzamt zuständig, in
       dessen Bezirk sich das Betriebsvermögen, und,
       wenn dies für mehrere Finanzämter zutrifft, das
       Finanzamt, in dessen Bezirk sich der wertvollste
       Teil des Betriebsvermögens befindet.
    2. Zum Betriebsvermögen gehören nicht

       a) die Wirtschaftsgüter eines Gewerbebetriebs,

          soweit hierfür in dem in Artikel 3 des Einigungs-
          vertrages genannten Gebiet eine Betriebsstätte
          unterhalten wird oder ein ständiger Vertreter
          bestellt ist. Erstreckt sich die wirtschaftliche
          Einheit eines Gewerbebetriebs auf das in Arti-
          kel 3 des Einigungsvertrages genannte Gebiet
          und das übrige Bundesgebiet, ist das inländi-
          sche Betriebsvermögen für den Feststellungs-
          zeitpunkt 1. Januar 1997 nach Maßgabe des
          § 29 Abs. 1 Nr. 1 und Abs. 3 des Gewerbe-
          steuergesetzes unter Ansatz der im Kalender-

          jahr vor dem Feststellungszeitpunkt gezahlten
          Arbeitslöhne aufzuteilen;

       b) im übrigen folgende Wirtschaftsgüter
          aa) Grundbesitz und Bodenschätze in dem in
              Artikel 3 des Einigungsvertrages genann-
              ten Gebiet;
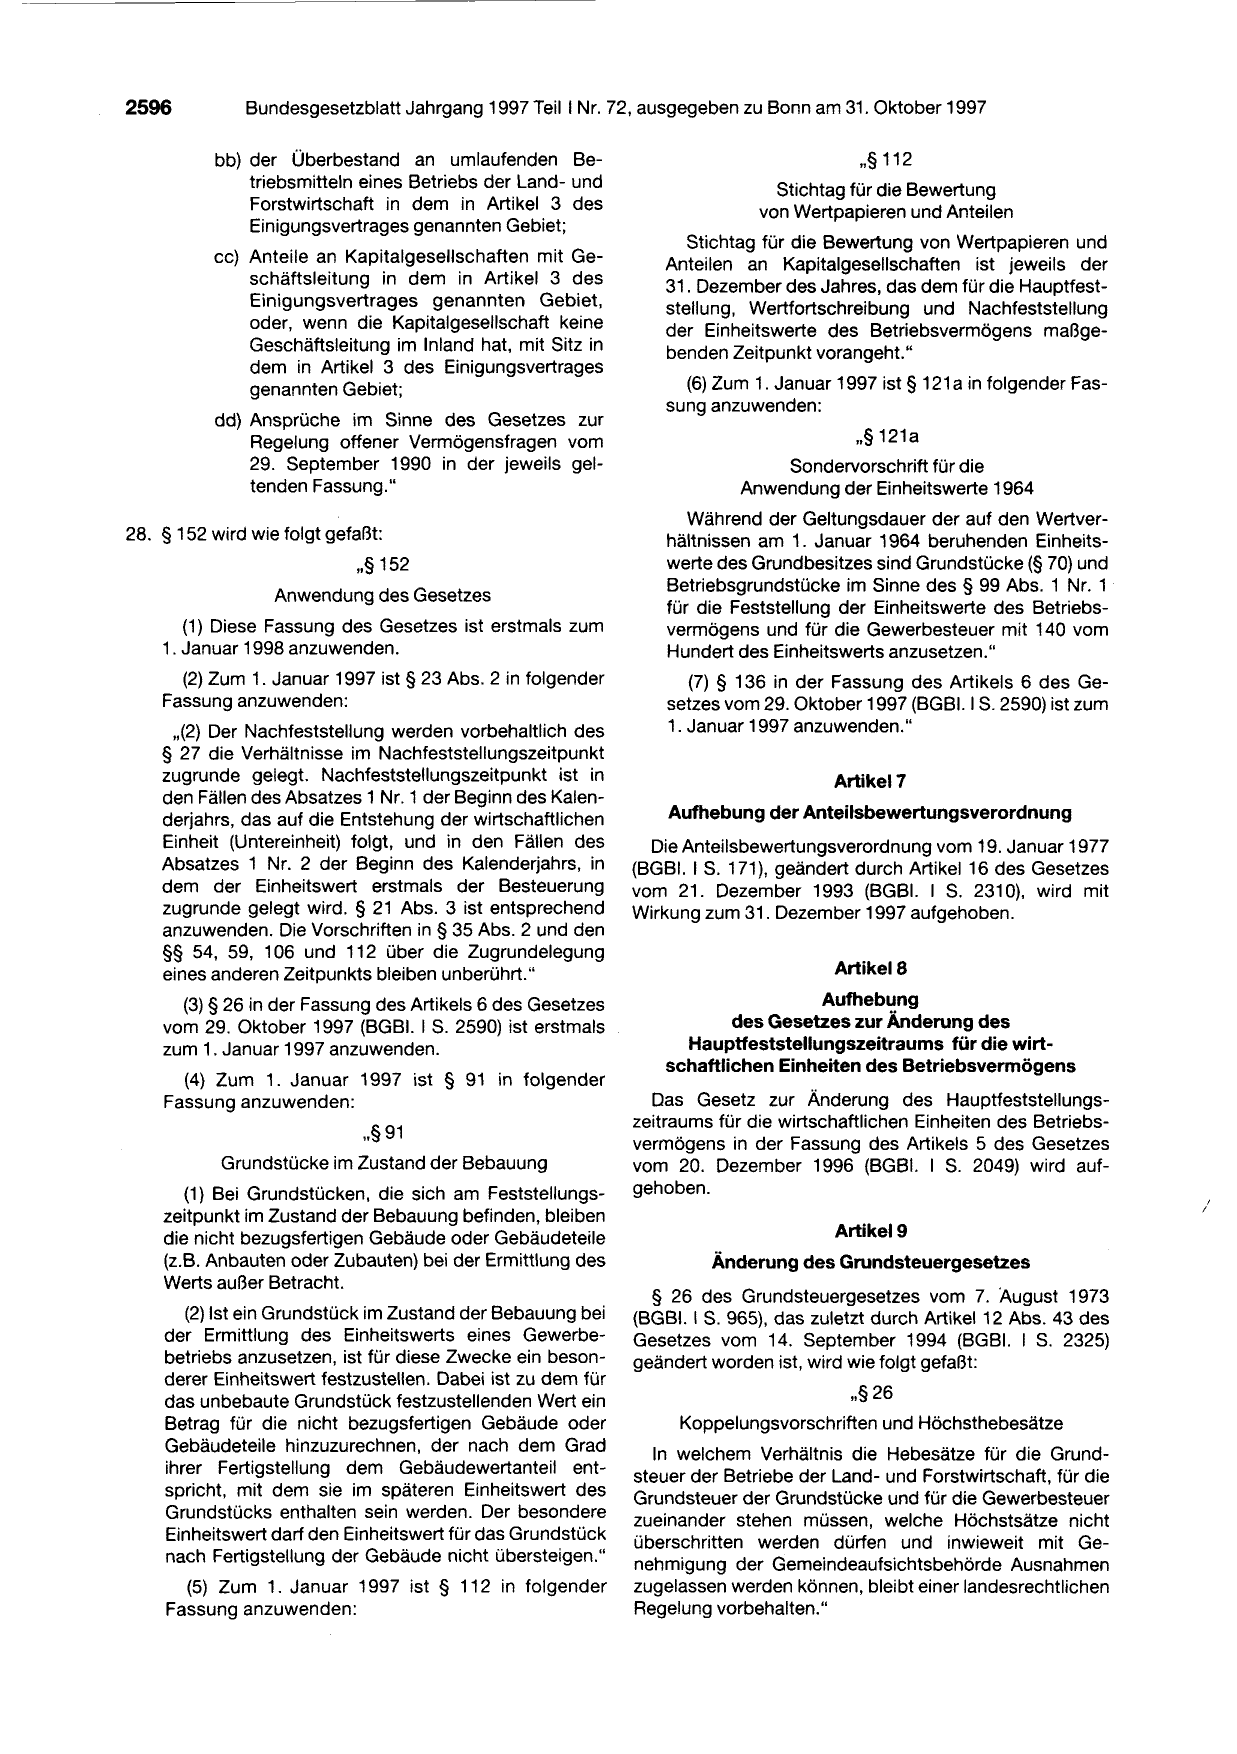
           bb) der Überbestand an umlaufenden Be-
               triebsmitteln eines Betriebs der Land- und
               Forstwirtschaft in dem in Artikel 3 des
               Einigungsvertrages genannten Gebiet;

           cc) Anteile an Kapitalgesellschaften mit Ge-
               schäftsleitung in dem in Artikel 3 des
               Einigungsvertrages genannten Gebiet,
               oder, wenn die Kapitalgesellschaft keine
               Geschäftsleitung im Inland hat, mit Sitz in
               dem in Artikel 3 des Einigungsvertrages
               genannten Gebiet;

           dd) Ansprüche im Sinne des Gesetzes zur
               Regelung offener Vermögensfragen vom
               29. September 1990 in der jeweils gel-
               tenden Fassung."

28. § 152 wird wie folgt gefaßt:
                            ,,§ 152

                  Anwendung des Gesetzes

       (1) Diese Fassung des Gesetzes ist erstmals zum
    1. Januar 1998 anzuwenden.
      (2) Zum 1. Januar 1997 ist § 23 Abs. 2 in folgender
    Fassung anzuwenden:
     ,,(2) Der Nachfeststellung werden vorbehaltlich des
    § 27 die Verhältnisse im Nachfeststellungszeitpunkt
    zugrunde gelegt. Nachfeststellungszeitpunkt ist in
    den Fällen des Absatzes 1 Nr. 1 der Beginn des Kalen-
    derjahrs, das auf die Entstehung der wirtschaftlichen
    Einheit (Untereinheit) folgt, und in den Fällen des
    Absatzes 1 Nr. 2 der Beginn des Kalenderjahrs, in
    dem der Einheitswert erstmals der Besteuerung
    zugrunde gelegt wird. § 21 Abs. 3 ist entsprechend
    anzuwenden. Die Vorschriften in § 35 Abs. 2 und den
    §§ 54, 59, 106 und 112 über die Zugrundelegung
    eines anderen Zeitpunkts bleiben unberührt."

      (3) § 26 in der Fassung des Artikels 6 des Gesetzes
    vom 29. Oktober 1997 (BGBI. 1 S. 2590) ist erstmals
    zum 1. Januar 1997 anzuwenden.

      (4) Zum 1. Januar 1997 ist § 91 in folgender
    Fassung anzuwenden:

                             ,,§91

           Grundstücke im Zustand der Bebauung
       (1) Bei Grundstücken, die sich am Feststellungs-

    zeitpunkt im Zustand der Bebauung befinden, bleiben
    die nicht bezugsfertigen Gebäude oder Gebäudeteile
    (z.B. Anbauten oder Zubauten) bei der Ermittlung des
    Werts außer Betracht.

       (2) Ist ein Grundstück im Zustand der Bebauung bei
    der Ermittlung des Einheitswerts eines Gewerbe-
    betriebs anzusetzen, ist für diese Zwecke ein beson-
    derer Einheitswert festzustellen. Dabei ist zu dem für
    das unbebaute Grundstück festzustellenden Wert ein
    Betrag für die nicht bezugsfertigen Gebäude oder
    Gebäudeteile hinzuzurechnen, der nach dem Grad
    ihrer Fertigstellung dem Gebäudewertanteil ent-
    spricht, mit dem sie im späteren Einheitswert des
    Grundstücks enthalten sein werden. Der besondere
    Einheitswert darf den Einheitswert für das Grundstück
    nach Fertigstellung der Gebäude nicht übersteigen."
       (5) Zum 1 . Januar 1997 ist § 112 in folgender
     Fassung anzuwenden:

                           ,,§ 112
                 Stichtag für die Bewertung
               von Wertpapieren und Anteilen

      Stichtag für die Bewertung von Wertpapieren und
   Anteilen an Kapitalgesellschaften ist jeweils der
   31. Dezember des Jahres, das dem für die Hauptfest-
   stellung, Wertfortschreibung und Nachfeststellung
   der Einheitswerte des Betriebsvermögens maßge-
   benden Zeitpunkt vorangeht."

      (6) Zum 1. Januar 1997 ist§ 121 a in folgender Fas-
    sung anzuwenden:

                           ,,§ 121a
                 Sondervorschrift für die
             Anwendung der Einheitswerte 1964
       Während der Geltungsdauer der auf den Wertver-
    hältnissen am 1 . Januar 1964 beruhenden Einheits-
    werte des Grundbesitzes sind Grundstücke (§ 70) und
    Betriebsgrundstücke im Sinne des § 99 Abs. 1 Nr. 1

    für die Feststellung der Einheitswerte des Betriebs-
    vermögens und für die Gewerbesteuer mit 140 vom
    Hundert des Einheitswerts anzusetzen."
       (7) § 136 in der Fassung des Artikels 6 des Ge-
    setzes vom 29. Oktober 1997 (BGBI. 1 S. 2590) ist zum
    1. Januar 1997 anzuwenden."

                        Artikel7

    Aufhebung der Anteilsbewertungsverordnung
  Die Anteilsbewertungsverordnung vom 19. Januar 1977
(BGBI. 1 S. 171 ), geändert durch Artikel 16 des Gesetzes
vom 21. Dezember 1993 (BGBI. 1 S. 2310), wird mit
Wirkung zum 31. Dezember 1997 aufgehoben.

                        Artikel 8

                     Aufhebung
            des Gesetzes zur Änderung des
      Hauptfeststellungszeitraums für die wirt-
    schaftlichen Einheiten des Betriebsvermögens

  Das Gesetz zur Änderung des Hauptfeststellungs-
zeitraums für die wirtschaftlichen Einheiten des Betriebs-

vermögens in der Fassung des Artikels 5 des Gesetzes
vom 20. Dezember 1996 (BGBI. 1 S. 2049) wird auf-
gehoben.
                                                             /

                        Artikel 9
         Änderung des Grundsteuergesetzes

  § 26 des Grundsteuergesetzes vom 7. August 1973
(BGBI. 1 S. 965), das zuletzt durch Artikel 12 Abs. 43 des
Gesetzes vom 14. September 1994 (BGBI. 1 S. 2325)
geändert worden ist, wird wie folgt gefaßt:

                          ,,§26
     Koppelungsvorschriften und Höchsthebesätze
  In welchem Verhältnis die Hebesätze für die Grund-
steuer der Betriebe der Land- und Forstwirtschaft, für die
Grundsteuer der Grundstücke und für die Gewerbesteuer
zueinander stehen müssen, welche Höchstsätze nicht
überschritten werden dürfen und inwieweit mit Ge-
nehmigung der Gemeindeaufsichtsbehörde Ausnahmen
zugelassen werden können, bleibt einer landesrechtlichen
Regelung vorbehalten."
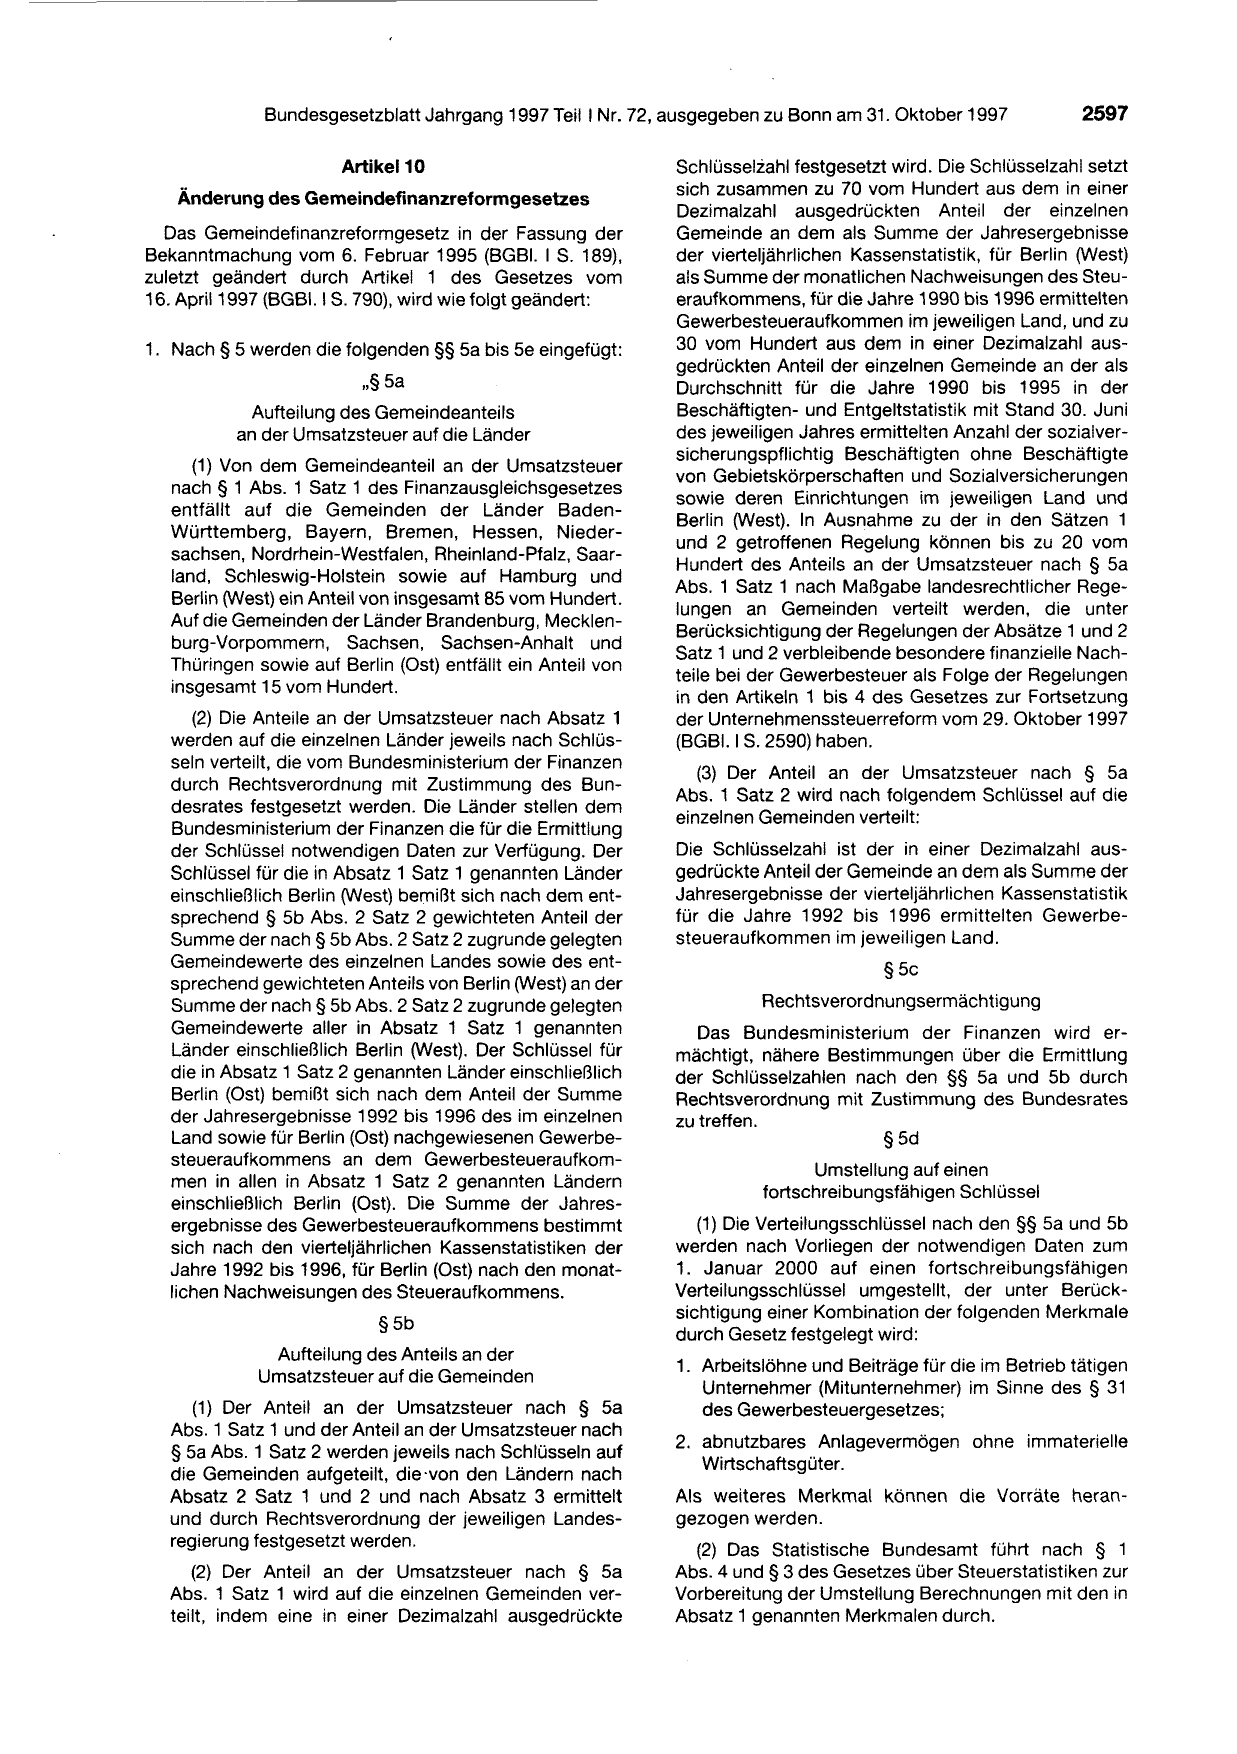
                        Artikel 10

   Änderung des Gemeindefinanzreformgesetzes

  Das Gemeindefinanzreformgesetz in der Fassung der
Bekanntmachung vom 6. Februar 1995 (BGBI. 1 S. 189),
zuletzt geändert durch Artikel 1 des Gesetzes vom
16. April 1997 (BGBI. 1 S. 790), wird wie folgt geändert:

1 . Nach § 5 werden die folgenden §§ 5a bis 5e eingefügt:

                          ,,§5a
             Aufteilung des Gemeindeanteils
           an der Umsatzsteuer auf die Länder

      (1) Von dem Gemeindeanteil an der Umsatzsteuer

   nach § 1 Abs. 1 Satz 1 des Finanzausgleichsgesetzes

   entfällt auf die Gemeinden der Länder Baden-

   Württemberg, Bayern, Bremen, Hessen, Nieder-

   sachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Saar-

   land, Schleswig-Holstein sowie auf Hamburg und

   Berlin (West) ein Anteil von insgesamt 85 vom Hundert.

   Auf die Gemeinden der Länder Brandenburg, Mecklen-

   burg-Vorpommern, Sachsen, Sachsen-Anhalt und

   Thüringen sowie auf Berlin (Ost) entfällt ein Anteil von

   insgesamt 15 vom Hundert.

      (2) Die Anteile an der Umsatzsteuer nach Absatz 1
   werden auf die einzelnen Länder jeweils nach Schlüs-
   seln verteilt, die vom Bundesministerium der Finanzen

   durch Rechtsverordnung mit Zustimmung des Bun-

   desrates festgesetzt werden. Die Länder stellen dem

   Bundesministerium der Finanzen die für die Ermittlung
   der Schlüssel notwendigen Daten zur Verfügung. Der
   Schlüssel für die in Absatz 1 Satz 1 genannten Länder
   einschließlich Berlin (West) bemißt sich nach dem ent-
   sprechend § 5b Abs. 2 Satz 2 gewichteten Anteil der
   Summe der nach § 5b Abs. 2 Satz 2 zugrunde gelegten
   Gemeindewerte des einzelnen Landes sowie des ent-
   sprechend gewichteten Anteils von Berlin (West) an der
   Summe der nach § 5b Abs. 2 Satz 2 zugrunde gelegten
   Gemeindewerte aller in Absatz 1 Satz 1 genannten
   Länder einschließlich Berlin (West). Der Schlüssel für
   die in Absatz 1 Satz 2 genannten Länder einschließlich
   Berlin (Ost) bemißt sich nach dem Anteil der Summe
   der Jahresergebnisse 1992 bis 1996 des im einzelnen
   Land sowie für Berlin (Ost) nachgewiesenen Gewerbe-
   steueraufkommens an dem Gewerbesteueraufkom-

   men in allen in Absatz 1 Satz 2 genannten Ländern

   einschließlich Berlin (Ost). Die Summe der Jahres-
   ergebnisse des Gewerbesteueraufkommens bestimmt
   sich nach den vierteljährlichen Kassenstatistiken der
   Jahre 1992 bis 1996, für Berlin (Ost) nach den monat-
   lichen Nachweisungen des Steueraufkommens.

                            §5b

              Aufteilung des Anteils an der

             Umsatzsteuer auf die Gemeinden

      (1) Der Anteil an der Umsatzsteuer nach § 5a
   Abs. 1 Satz 1 und der Anteil an der Umsatzsteuer nach

   § 5a Abs. 1 Satz 2 werden jeweils nach Schlüsseln auf

   die Gemeinden aufgeteilt, die ·von den Ländern nach
   Absatz 2 Satz 1 und 2 und nach Absatz 3 ermittelt
   und durch Rechtsverordnung der jeweiligen Landes-
   regierung festgesetzt werden.

      (2) Der Anteil an der Umsatzsteuer nach § 5a
   Abs. 1 Satz 1 wird auf die einzelnen Gemeinden ver-
   teilt, indem eine in einer Dezimalzahl ausgedrückte

Schlüsselzahl festgesetzt wird. Die Schlüsselzahl setzt
sich zusammen zu 70 vom Hundert aus dem in einer

Dezimalzahl ausgedrückten Anteil der einzelnen
Gemeinde an dem als Summe der Jahresergebnisse
der vierteljährlichen Kassenstatistik, für Berlin (West)
als Summe der monatlichen Nachweisungen des Steu-
eraufkommens, für die Jahre 1990 bis 1996 ermittelten
Gewerbesteueraufkommen im jeweiligen Land, und zu
30 vom Hundert aus dem in einer Dezimalzahl aus-
gedrückten Anteil der einzelnen Gemeinde an der als
Durchschnitt für die Jahre 1990 bis 1995 in der
Beschäftigten- und Entgeltstatistik mit Stand 30. Juni
des jeweiligen Jahres ermittelten Anzahl der sozialver-
sicherungspflichtig Beschäftigten ohne Beschäftigte

von Gebietskörperschaften und Sozialversicherungen

sowie deren Einrichtungen im jeweiligen Land und

Berlin (West). In Ausnahme zu der in den Sätzen 1

und 2 getroffenen Regelung können bis zu 20 vom

Hundert des Anteils an der Umsatzsteuer nach § 5a

Abs. 1 Satz 1 nach Maßgabe landesrechtlicher Rege-

lungen an Gemeinden verteilt werden, die unter

Berücksichtigung der Regelungen der Absätze 1 und 2

Satz 1 und 2 verbleibende besondere finanzielle Nach-

teile bei der Gewerbesteuer als Folge der Regelungen

in den Artikeln 1 bis 4 des Gesetzes zur Fortsetzung
der Unternehmenssteuerreform vom 29. Oktober 1997
(BGBI. 1 S. 2590) haben.

   (3) Der Anteil an der Umsatzsteuer nach § 5a

Abs. 1 Satz 2 wird nach folgendem Schlüssel auf die

einzelnen Gemeinden verteilt:

Die Schlüsselzahl ist der in einer Dezimalzahl aus-
gedrückte Anteil der Gemeinde an dem als Summe der
Jahresergebnisse der vierteljährlichen Kassenstatistik
für die Jahre 1992 bis 1996 ermittelten Gewerbe-
steueraufkommen im jeweiligen Land.
                         §5c

          Rechtsverordnungsermächtigung
   Das Bundesministerium der Finanzen wird er-
mächtigt, nähere Bestimmungen über die Ermittlung
der Schlüsselzahlen nach den §§ 5a und 5b durch
Rechtsverordnung mit Zustimmung des Bundesrates
zu treffen.
                       §5d

                 Umstellung auf einen

          fortschreibungsfähigen Schlüssel

   (1) Die Verteilungsschlüssel nach den §§ 5a und 5b
werden nach Vorliegen der notwendigen Daten zum
1. Januar 2000 auf einen fortschreibungsfähigen
Verteilungsschlüssel umgestellt, der unter Berück-
sichtigung einer Kombination der folgenden Merkmale

durch Gesetz festgelegt wird:

1. Arbeitslöhne und Beiträge für die im Betrieb tätigen

   Unternehmer (Mitunternehmer) im Sinne des § 31
   des Gewerbesteuergesetzes;

2. abnutzbares Anlagevermögen ohne immaterielle

   Wirtschaftsgüter.

Als weiteres Merkmal können die Vorräte heran-
gezogen werden.

  (2) Das Statistische Bundesamt führt nach § 1
Abs. 4 und § 3 des Gesetzes über Steuerstatistiken zur
Vorbereitung der Umstellung Berechnungen mit den in
Absatz 1 genannten Merkmalen durch.
                             §5e
                   Überweisung des
           Gemeindeanteils an der Umsatzsteuer
      (1) Die Verteilung des Gemeindeanteils an der
   Umsatzsteuer auf die Länder wird nach § 15a des
   Finanzausgleichsgesetzes vom Bundesministerium
   der Finanzen vorgenommen. Die Weiterverteilung auf
   die Gemeinden obliegt den Ländern.
      (2) Die Landesregierungen regeln durch Rechts-
   verordnung das Verfahren für die Überweisung des
   Gemeindeanteils an der Umsatzsteuer an die Gemein-
   den. Die Landesregierung kann diese Ermächtigung
   auf die Oberste Finanzbehörde des Landes über-
   tragen."

2. § 6 wird wie folgt geändert:
   a) Absatz 2 Satz 1 wird wie folgt gefaßt:

       „Die Umlage wird in der Weise ermittelt, daß das

       Istaufkommen der Gewerbesteuer im Erhebungs-
       jahr durch den von der Gemeinde für dieses Jahr
       festgesetzten Hebesatz der Steuer geteilt und mit
       dem Vervielfältiger nach den Absätzen 3 und 3a
       Satz 3 multipliziert wird."
   b) Absatz 3 Satz 3 und 4 wird wie folgt gefaßt:

       ,,Der Landesvervielfältiger für die Länder Branden-
       burg, Mecklenburg-Vorpommern, Sachsen, Sach-
       sen-Anhalt und Thüringen beträgt für die Jahre
       1998 bis 2000 26 vom Hundert und ab dem Jahr
       2001 25 vom Hundert. Der Landesvervielfältiger für
       die übrigen Länder beträgt für die Jahre 1998
       bis 2000 55 vom Hundert und ab dem Jahr 2001
       54 vom Hundert."
   c) Nach Absatz 3 wird folgender Absatz 3a ein-
      gefügt:

        ,,(3a) Die Umlage, soweit sie auf das in Artikel 3
       des Einigungsvertrages genannte Gebiet entfällt
       und an den Bund abzuführen ist, wird in den
       Jahren 1997 und 1998 nicht abgeführt. Die Umlage,
       soweit sie auf das in Artikel 3 des Einigungs-
       vertrages genannte Gebiet entfällt und an die
       Länder abzuführen ist, wird im Jahr 1997 nicht

       abgeführt. Für das Jahr 1998 beträgt der Landes-
       vervielfältiger abweichend von Absatz 3 Satz 3
       7 vom Hundert."

   d) Absatz 6 wird wie folgt gefaßt:

         ,,(6) Übersteigen in einer Gemeinde die Erstat-
       tungen an Gewerbesteuer in einem Jahr die

       Einnahmen aus dieser Steuer, so erstattet das
       Finanzamt der Gemeinde einen Betrag, der sich
       durch Anwendung der Bemessungsgrundlagen
       des Absatzes 2 auf den Unterschiedsbetrag
       ergibt. Ist für das Erhebungsjahr der Hebesatz
       gegenüber dem Vorjahr um mehr als 10 vom
       Hundert abgesenkt, ist abweichend von Absatz 2
       der Hebesatz des Vorjahres anzusetzen; min-
       destens ist aber der Durchschnitt der Hebesätze
       für die letzten drei vorangegangenen Jahre zu-
       grunde zu legen, in denen die Erstattungen an
       Gewerbesteuer die Einnahmen aus dieser Steuer
        nicht überstiegen haben."

3. § 7 wird wie folgt gefaßt:
                                ,,§7
         Sondervorschriften für Berlin und Hamburg
     In Berlin und Hamburg stehen der Gemeindeanteil
   an der Einkommensteuer und der Gemeindeanteil an
   der Umsatzsteuer dem Land zu. Die Länder Berlin und
   Hamburg führen den Bundesanteil an der Umlage nach
   § 6 an den Bund ab. Im übrigen finden die §§ 2 bis 5
   und 6 in Berlin und Hamburg keine Anwendung."

4. Die§§ 8 bis 12 werden aufgehoben.

                         Artikel 11
       Änderung des Finanzausgleichsgesetzes
   Das Finanzausgleichsgesetz vom 23. Juni 1993 (BGBI. 1
S. 944, 977), zuletzt geändert durch Artikel 7 des Gesetzes
vom 18. Dezember 1995 (BGBI. 1 S. 1959), wird wie folgt

geändert:

1. § 1 Abs. 1 wird wie folgt gefaßt:
    ,,(1) Vom Aufkommen der Umsatzsteuer stehen ab
   1998 den Gemeinden 2,2 vom Hundert zu. Vom ver-
   bleibenden Aufkommen der Umsatzsteuer stehen
   1998 dem Bund 50,5 vom Hundert und den Ländern
   49,5 vom Hundert zu. Die sich 1996 gegenüber 1995
   ergebende Verminderung und Erhöhung der Anteile
   von Bund und Ländern um jeweils 5,5 vom Hundert-
   Punkte entfällt auf Umschichtungen zugunsten der
   Länder zum Ausgleich ihrer zusätzlichen Belastungen
   aus der Neuregelung des Familienleistungsausgleichs.
   Dieser Anteil wird ab 1998 auf der Grundlage der
   Geschäftsstatistik des Bundesamtes für Finanzen so
   an die Entwicklung der L,eistungen nach den §§ 62
   bis 78 des Einkommensteuergesetzes in der jeweils
   geltenden Fassung angepaßt, daß diese zu 74 vom
   Hundert vom Bund und zu 26 vom Hundert von den
   Ländern getragen werden. Diese Aufteilung der
   Umsatzsteuer gilt jeweils für alle Beträge, die während
   der Geltungsdauer des Beteiligungsverhältnisses ver-
   einnahmt oder erstattet werden."

2. § 2 Abs. 1 wird wie folgt gefaßt:

     ,,(1) Der Länderanteil an der Umsatzsteuer nach § 1
    Abs. 1 Satz 2 wird zu 75 vom Hundert im Verhältnis der
    Einwohnerzahl der Länder und zu 25 vom Hundert

    nach den Vorschriften des Absatzes 2 verteilt."

3. § 8 wird wie folgt geändert:

    a) Absatz 1 Satz 1 wird wie folgt gefaßt:
       ,,Als Steuereinnahmen der Gemeinden eines Lan-
       des gelten unter Kürzung nach den Vorschriften des
       Absatzes 5

       1. die Gemeindeanteile an der Umsatzsteuer und
          an der Einkommensteuer im Ausgleichsjahr,
       2. die Steuerkraftzahlen der Grundsteuer und der
          Gewerbesteuer, die für das Kalenderjahr ermit-
          telt sind, das dem Ausgleichsjahr vorausgeht,
          vermindert um die im Ausgleichsjahr geleistete
          Gewerbesteuerumlage."
   b) Absatz 2 Satz 1 Nr. 3 wird wie folgt gefaßt:
      „3. die Grundbeträge der Gewerbesteuer mit
          250 vom Hundert."

   c) Absatz 5 wird wie folgt gefaßt:
        ,,(5) Die nach den Absätzen 2 bis 4 errech-
      neten Steuerkraftzahlen der Grundsteuer von
      den land- und forstwirtschaftlichen Betrieben, der
      Grundsteuer von den Grundstücken und der
      Gewerbesteuer werden je für sich nach einem für
      alle Länder einheitlichen Hundertsatz auf die Hälfte
      des Betrages herabgesetzt, den die Gemeinden
      aus der Grundsteuer von den land- und forst-
      wirtschaftlichen Betrieben, aus der Grundsteuer
      von den Grundstücken sowie aus der Gewerbe-
      steuer im Ausgleichsjahr eingenommen haben. Der
      Gemeindeanteil an der Umsatzsteuer und an der
      Einkommensteuer und die Gewerbesteuerumlage
      werden auf die Hälfte der Beträge herabgesetzt, die
      für das Ausgleichsjahr fostgestellt sind."

4. Nach § 12 wird folgender§ 12a eingefügt:

                            ,,§ 12a

                Feststellung der Ausgleichs-

           zahlungen für die Jahre 1996 und 1997

      Der Feststellung der endgültigen Höhe der Länder-
   anteile an der Umsatzsteuer und der endgültigen Höhe

   der Ausgleichszuweisungen und der Ausgleichsbei-

   träge für die Jahre 1996 und 1997 sind die Regelungen

   des Gesetzes über den Finanzausgleich zwischen

   Bund und Ländern vom 23. Juni 1993 (BGBI. 1 S. 944,

   977) in der am 31. Dezember 1997 geltenden Fassung

   zugrunde zu legen."

5. § 13 Satz 2 Nr. 1 wird wie folgt gefaßt:

   „ 1. die Steuereinnahmen und die Einnahmen aus der
        bergrechtlichen Förderabgabe der Länder (§ 7)
        sowie die Gemeindeanteile an der Umsatzsteuer
        und an der Einkommensteuer und die Gewerbe-
        steuerumlage (§ 3) in dem Jahreszeitraum, der
        am 30. September des vorausgehenden Jahres
        endet;".

6. Die Überschrift zu § 14 wird wie folgt gefaßt:

            „Zahlungsverkehr zum Vollzug des
     Finanzausgleichs während des Ausgleichsjahres".

7. Nach § 15 wird folgender neuer§ 15a eingefügt:

                            ,,§ 15a
               Vollzug der Verteilung des
           Gemeindeanteils an der Umsatzsteuer
      (1) Die Höhe des Gemeindeanteils am Aufkommen
   der durch Bundesfinanzbehörden und Landesfinanz-
   behörden verwalteten Umsatzsteuer und seine Ver-
   teilung nach Ländern nach den §§ 5a und 5b des

   Gemeindefinanzreformgesetzes werden beim Bundes-
   ministerium der Finanzen jeweils nach Ablauf eines
   Monats berechnet. Der Gemeindeanteil an der durch

   Bundesfinanzbehörden verwalteten Einfuhrumsatz-

   steuer wird den Ländern zusammen mit dem Länder-
   anteil an der Einfuhrumsatzsteuer nach § 14 Abs. 2 in
   monatlichen Teilbeträgen überwiesen. Dabei wird er
   dergestalt länderweise verteilt, daß bei dem einzelnen

   Land zusammen mit dem Gemeindeanteil an der durch
   Landesfinanzbehörden verwalteten Umsatzsteuer der
   insgesamt seinen Gemeinden zustehende Anteil er-
   reicht wird. Ist der Gemeindeanteil an der durch
   Landesfinanzbehörden verwalteten Umsatzsteuer bei
   dem einzelnen Land höher als der seinen Gemeinden
   insgesamt zustehende Anteil an der Umsatzsteuer, ·
   wird der darüber hinausgehende Betrag mit dem Anteil
   des Landes an der Einfuhrumsatzsteuer verrechnet.
      (2) Näheres kann das Bundesministerium der
   Finanzen durch Rechtsverordnung bestimmen, die der
   Zustimmung des Bundesrates bedarf."

8. § 17 in der Fassung des Artikels 7 des Jahressteuer-
   Ergänzungsgesetzes 1996 vom 18. Dezember 1995
   (BGBI. 1 S. 1959) wird aufgehoben.

                       Artikel 12

         Änderung des Gesetzes zur Regelung
    der finanziellen Voraussetzungen für die Neu-
    gliederung der Länder Berlin und Brandenburg

   In Artikel 1 Nr. 4 des Gesetzes zur Regelung der finan-

ziellen Voraussetzungen für die Neugliederung der Länder

Berlin und Brandenburg vom 9. August 1994 (BGBI. 1
S. 2066) wird § 17 Abs. 1 wie folgt gefaßt:

  ,,(1) Die Verteilung der Umsatzsteuer unter den Ländern

(§ 2), die Verteilung des Gemeindeanteils an der Umsatz-

steuer (§ 15a), die Verteilung der Gewerbesteuerumlage

(§ 3), der Finanzausgleich unter den Ländern (§§ 4 bis 10)

sowie die Gewährung von Fehlbetrags-Bundesergän-

zungszuweisungen (§ 11 Abs. 2) sind für einen Zeitraum

von fünfzehn Jahren nach Inkrafttreten des Gesetzes zur
Regelung der finanziellen Voraussetzungen für die Neu-

gliederung der Länder Berlin und Brandenburg vom 9. Au-
gust 1994 (BGBI. 1 S. 2066) (Übergangszeitraum), läng-
stens bis zum Jahr 2013 einschließlich, so zu berechnen,
als seien die ehemaligen Länder Berlin und Brandenburg
noch getrennt."

                       Artikel 13

           Neufassung der betroffenen
        Gesetze und Rechtsverordnungen,

    Rückkehr zum einheitlichen Verordnungsrang

  (1) Das Bundesministerium der Finanzen kann den
Wortlaut der durch die Artikel 4, 5 und 10 dieses Gesetzes
geänderten Gesetze und Durchführungsverordnungen in
der vom Inkrafttreten der Rechtsvorschriften an geltenden
Fassung im Bundesgesetzblatt bekanntmachen.
  (2) Die auf Artikel 5 beruhenden Teile der Gewerbe-
steuer-Durchführungsverordnung können auf Grund der
einschlägigen Ermächtigungsgrundlage durch Rechts-
verordnung geändert werden.

                       Artikel 14

                      Inkrafttreten

  (1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2 am

Tage nach der Verkündung in Kraft.

   (2) Artikel 10 Nr. 2 Buchstabe a und b und Artikel 11
treten am 1. Januar 1998 in Kraft. Artikel 10 Nr. 2 Buch-
stabe c tritt mit Wirkung vom 1. Januar 1997 in Kraft.
                        Das vorstehende Gesetz wird hiermit ausgefertigt und
                      wird im Bundesgesetzblatt verkünelet.


                        Berlin, den 29. Oktober 1997

                                    Der Bundespräsident
                                       Roman Herzog

                                     Der Bundeskanzler
                                      Dr. H e I m u t K o h 1

                            Der Bundesminister der Finanzen
                                     Theo Waigel
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1997 I S. 2590. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 447d2fb0ccd0a611….