Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1995, S. 1250
BGBl. 1995 I S. 1250 · 1.404.971 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
1250                                     Bundesgesetzblatt, Jahrgang 1995, Teil 1
                                            Jahressteuergesetz 1996

                                                  Vom

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                    Inhaltsübersicht

Änderung des Einkommensteuergesetzes

Neufassung des Bundeskindergeldgesetzes

Änderung des Finanzverwaltungsgesetzes
Änderung des Solidaritätszuschlaggesetzes 1995
Änderung des Wohngeldgesetzes
Änderung des Wohngeldsondergesetzes
Änderung des Wohnungsbau-Prämiengesetzes
Änderung des Bürgerlichen Gesetzbuchs
Änderung des Unterhaltsvorschußgesetzes
Änderung der Einkommensteuer-Durchführungs-
verordnung

Änderung der Lohnsteuer-Durchführungsverordnung
Änderung des Auslandinvestment-Gesetzes
Änderung des Ausführungsgesetzes
Grenzgänger Niederlande
Änderung des Körperschaftsteuergesetzes
Änderung des Umwandlungssteuergesetzes
Änderung des Gewerbesteuergesetzes
Änderung der Gewerbesteuer-Durchführungsverordnung
Änderung des lnvestitionszulagengesetzes 1993

Änderung des Fördergebietsgesetzes

Änderung des Umsatzsteuergesetzes
Änderung der Umsatzsteuer-Durchführungsverordnung
Änderung des Bewertungsgesetzes

Änderung des Vermögensteuergesetzes

Änderung des Erbschaftsteuer- und Schenkung-
steuergesetzes    ·
Änderung des Grunderwerbsteuergesetzes
Änderung der Abgabenordnung
Änderung des Einführungsgesetzes zur Abgabenordnung

Änderung des Bodenschätzungsgesetzes

Änderung des D-Markbilanzgesetzes
Änderung des Heimarbeitsgesetzes
Änderung des Mineralölsteuergesetzes

Änderung des Kraftfahrzeugsteuergesetzes

Änderung des Steuerberatungsgesetzes
Änderung des Bundesausbildungsförderungsgesetzes

11. Oktober 1995

                                                               Artikel
          Neufassung des Gesetzes über Steuerstatistiken         35
          Änderung des Versicherungsteuergesetzes                36
          Anderung des Tabaksteuergesetzes                       37
Artikel
          Änderung des Arbeitsförderungsgesetzes                 38
    1
          Anderung des Zehnten Buches Sozialgesetzbuch           39
   2
          Neufassung der betroffenen Gesetze und
   3      Rechtsverordnungen, Rückkehr zum einheitlichen
   4      Verordnungsrang                                        40
   5      Inkrafttreten                                          41
   6
   7
   8                               Artikel 1
   9          Änderung des Einkommensteuergesetzes
            Das Einkommensteuergesetz in der Fassung der
  10
          Bekanntmachung vom 7. September 1990 (BGBI. 1
  11      S. 1898, 1991 1 S. 808), zuletzt geändert durch Artikel 6
  12      des Gesetzes vom 28. Oktober 1994 (BGBI. 1 S. 326n,
          wird wie folgt geändert:
  13
  14       1. § 1 wird wie folgt geändert:
  15           a) Absatz 3 wird wie folgt gefaßt:
  16                 ,,(3) Auf Antrag werden auch natürliche Personen
  17               als unbeschränkt einkommensteuerpflichtig be-
  18               handelt, die im Inland weder einen Wohnsitz noch
                   ihren gewöhnlichen Aufenthalt haben, soweit sie
  19
                   inländische Einkünfte im Sinne des § 49 haben.
  20               Dies gilt nur, wenn ihre Einkünfte im Kalenderjahr
  21               mindestens zu 90 vom Hundert der deutschen
  22               Einkommensteuer unterliegen oder die nicht der
                   deutschen Einkommensteuer unterliegenden Ein-
  23
                   künfte nicht mehr als 12 000 Deutsche Mark im
                   Kalenderjahr betragen; dieser Betrag ist zu kürzen,
  24               soweit es nach den Verhältnissen im Wohnsitz-
  25               staat des Steuerpflichtigen notwendig und an-
  26               gemessen ist. Inländische Einkünfte, die nach
  27               einem Abkommen zur Vermeidung der Doppel-
                   besteuerung nur der Höhe nach beschränkt
  28
                   besteuert werden dürfen, gelten hierbei als nicht
  29               der deutschen Einkommensteuer unterliegend.
  30               Weitere Voraussetzung ist, daß die Höhe der nicht
  31               der deutschen Einkommensteuer unterliegenden
                   Einkünfte durch eine Bescheinigung der zuständi-
  32
                   gen ausländischen Steuerbehörde nachgewiesen
  33               wird. Der Steuerabzug nach § 50a ist ungeachtet
  34               der Sätze 1 bis 4 vorzunehmen."
  b) Absatz 4 wird wie folgt gefaßt:

       "(4) Natürliche Personen, die im Inland weder

      einen Wohnsitz noch ihren gewöhnlichen Auf-

      enthalt haben, sind vorbehaltlich der Absätze 2

      und 3 und des § 1a beschränkt einkommensteuer-

      pflichtig, wenn sie inländische Einkünfte im Sinne

      des § 49 haben."

2. Nach § 1 wird folgender neuer§ 1a eingefügt:

                           ,,§ 1a

     (1) Für Staatsangehörige eines Mitgliedstaates der
  Europäischen Union od&r eines Staates, auf den das
  Abkommen über den Europäischen Wirtschaftsraum
  anwendbar ist, die nach § 1 Abs. 1 unbeschränkt
  einkommensteuerpflichtig sind und die Voraus-
  setzungen des § 1 Abs. 3 Satz 2 bis 4 erfüllen, oder die
  nach§ 1 Abs. 3 als unbeschränkt einkommensteuer-
  pflichtig zu behandeln sind, gilt bei Anwendung von
  § 10 Abs. 1 Nr.1, § 26 Abs.1 Satz 1, § 32 Abs. 7 und
  § 33c Abs. 1 hinsichtlich des Ehegatten und der
  Kinder folgendes:

  1. Unterhaltsleistungen an den geschiedenen oder
     dauernd getrennt lebenden Ehegatten (§ 10 Abs. 1
     Nr. 1) sind auch dann als Sonderausgaben ab-
     ziehbar, wenn der Empfänger nicht unbeschränkt
     einkommensteuerpflichtig ist. Voraussetzung ist,
     daß der Empfänger seinen Wohnsitz oder ge-
     wöhnlichen Aufenthalt im Hoheitsgebiet eines
     anderen Mitgliedstaates der Europäischen Union
     oder eines Staates hat, auf den das Abkommen
     über den Europäischen Wirtschaftsraum An-
     wendung findet. Weitere Voraussetzung ist, daß
     die Besteuerung der Unterhaltszahlungen beim
     Empfänger durch eine Bescheinigung der zu-
     ständigen ausländischen Steuerbehörde nach-
     gewiesen wird;
  2. der nicht dauernd getrennt lebende Ehegatte ohne
     Wohnsitz oder gewöhnlichen Aufenthalt im Inland
     wird auf Antrag für die Anwendung des § 26
     Abs. 1 Satz 1 als unbeschränkt einkommensteuer-
     pflichtig behandelt. Nummer 1 Satz 2 gilt ent-
     sprechend. Bei Anwendung des § 1 Abs. 3 Satz 2
     ist auf die Einkünfte beider Ehegatten abzustellen
     und der Betrag von 12 000 Deutsche Mark zu
     verdoppeln;
  3. ein Haushaltsfreibetrag (§ 32 Abs. 7) wird auch
     abgezogen, wenn das Kind, für das dem Steuer-
     pflichtigen ein Kinderfreibetrag oder Kindergeld
     zusteht, in der Wohnung des Steuerpflichtigen
     gemeldet ist, die nicht im Inland belegen ist.
     Nummer 1 Satz 2 gilt sinngemäß. Weitere Vor-
     aussetzung ist, ~aß der Steuerpflichtige, falls er
     verheiratet ist, von seinem Ehegatten dauernd
     getrennt lebt;

  4. Aufwendungen für Dienstleistungen zur Betreuung
     eines zum Haushalt eines Alleinstehenden gehö-
     renden Kindes (§ 33c Abs. 1) gelten auch dann
     als außergewöhnliche Belastung, wenn das Kind
     nicht unbeschränkt einkommensteuerpflichtig ist.
     Nummer 1 Satz 2 gilt sinngemäß. Lebt der Steuer-
     pflichtige, falls er verheiratet ist, von seinem Ehe-
     gatten nicht dauernd getrennt, ist § 33c Abs. 5
     anwendbar.

     (2) Für unbeschränkt einkommensteuerpflichtige
   Personen im Sinne des § 1 Abs. 3, die die Voraus-

   setzungen des§ 1 Abs. 2 Satz 1 Nr. 1 und 2 erfüllen

   und an einem ausländischen Dienstort tätig sind,

   gelten die Regelungen des Absatzes 1 Nr. 2 bis 4

   entsprechend mit der Maßgabe, daß auf Wohnsitz,

   gewöhnlichen Aufenthalt, Wohnung oder Haushalt im

   Staat des ausländischen Dienstortes abzustellen ist."

3. § 2 wird wie folgt geändert:

   a) Absatz 5 wird wie folgt gefaßt:

        ,,(5) Das Einkommen, vermindert um den Kinder-
      freibetrag nach den§§ 31 und 32, den Haushalts-
      freibetrag nach § 32 Abs. 7 und um die sonstigen
      vom Einkommen abzuziehenden Beträge, ist das
      zu versteuernde Einkommen; dieses bildet die
      Bemessungsgrundlage für die tarifliche Einkom-
      mensteuer. Knüpfen andere Gesetze an den
      Begriff des zu versteuernden Einkommens an, ist
      für deren Zweck das Einkommen in allen Fällen
      des § 32 um den Kinderfreibetrag zu vermindern."

   b) Absatz 6 wird wie folgt gefaßt:
        ,,(6) Die tarifliche Einkommensteuer, vermindert
      um den Entlastungsbetrag nach § 32c, die an-
      zurechnenden ausländischen Steuern und die
      Steuerermäßigungen, vermehrt um die Steuer
      nach § 34c Abs. 5, die Nachsteuer nach § 10
      Abs. 5 und den Zuschlag nach § 3 Abs. 4 Satz 2
      des Forstschäden-Ausgleichsgesetzes, ist die fest-
      zusetzende Einkommensteuer. Wurde das Ein-
      kommen in den Fällen des § 31 um den Kinder-
      freibetrag vermindert, ist für die Ermittlung der
      festzusetzenden Einkommensteuer das erhaltene
      Kindergeld der tariflichen Einkommensteuer hin-
      zuzurechnen."
   c) Absatz 7 Satz 3 wird wie folgt gefaßt:
      „Besteht während eines Kalenderjahres sowohl
      unbeschränkte als auch beschränkte Einkommen-
      steuerpflicht, so sind die während der beschränk-
      ten Einkommensteuerpflicht erzielten inländischen
      Einkünfte den während der unbeschränkten Ein-
      kommensteuerpflicht erzielten Einkünften hinzu-
      zurechnen."

4. Dem § 2a Abs. 3 wird folgender neuer Satz angefügt:
   „Der am Schluß eines Veranlagungszeitraums nach
   den Sätzen 3 und 4 der Hinzurechnung unterliegende
   und noch nicht hinzugerechnete (verbleibende)
   Betrag ist gesondert festzustellen; § 10d Abs. 3 gilt
   entsprechend."

5. § 3 wird wie folgt geändert:

   a) Nummer 2 wird wie folgt gefaßt:
      ,,2. das Arbeitslosengeld, das Kurzarbeitergeld,
           das Schlechtwettergeld, die Arbeitslosenhilfe,
           das Unterhaltsgeld und die übrigen Leistun-
           gen nach dem Arbeitsförderungsgesetz und
           den entsprechenden Programmen des Bun-
           des und der Länder, soweit sie Arbeitnehmern
           oder Arbeitsuchenden oder zur Förderung der
           Ausbildung oder Fortbildung der Empfänger
-----·--- --- - ··----- ·- - - - - - - · - - ~ -
1252                                   Bundesgesetzblatt, Jahrgang 1995, Teil 1

           gewährt werden, sowie Leistungen nach § 55a
           des Arbeitsförderungsgesetzes, Leistungen

           auf Grund der in§ 141m Abs. 1 und§ 141n

           Abs. 2 des Arbeitsförderungsgesetzes ge-

           nannten Ansprüche, Leistungen auf Grund der

           in § 115 Abs. 1 des Zehnten Buches Sozial-
           gesetzbuch in Verbindung mit § 117 Abs. 4
           Satz 1 oder § 134 Abs. 4 des Arbeitsförde-
           rungsgesetzes, § 160 Abs. 1 Satz 1 und
           § 166a des Arbeitsförderungsgesetzes ge-

           nannten Ansprüche, wenn über das Vermögen
           des ehemaligen Arbeitgebers des Arbeits-
           losen das Konkursverfahren oder Gesamtvoll-
           streckungsverfahren eröffnet worden ist oder
           einer der Fälle des § 141 b Abs. 3 des Arbeits-
           förderungsgesetzes vorliegt, und der Alters-
           übergangsgeld-Ausgleichsbetrag nach § 249e
           Abs. 4a des Arbeitsförderungsgesetzes;".

   b) Nummer 4 Buchstabe d wird wie folgt gefaßt:

       nd) der Geldwert der auf Grund gesetzlicher Vor-
           schriften gewährten Heilfürsorge;".
  c) In Nummer 13 wird Satz 2 wie folgt gefaßt:

       "Vergütungen für Verpflegungsmehraufwendungen
       sind nur insoweit steuerfrei, als sie die Pausch-
       beträge nach § 4 Abs. 5 Satz 1 Nr. 5 nicht über-
       steigen;".

  d) Nummer 16 wird wie folgt gefaßt:

       "16. die Vergütungen, die Arbeitnehmer außer-
            halb des öffentlichen Dienstes von ihrem
            Arbeitgeber zur Erstattung von Reisekosten,
            Umzugskosten oder Mehraufwendungen bei
            doppelter Haushaltsführung erhalten, soweit
            sie die beruflich veranlaßten Mehraufwen-
            dungen, bei Verpflegungsmehraufwendun-
            gen die Pauschbeträge nach § 4 Abs. 5
            Satz 1 Nr. 5 und bei Familienheimfahrten mit
            dem eigenen oder außerhalb des Dienstver-
            hältnisses zur Nutzung überlassenen Kraft-
            fahrzeugs die Pauschbeträge nach § 9 Abs. 1
            Satz 3 Nr. 4 nicht übersteigen; Vergütungen

            zur Erstattung von Mehraufwendungen bei
            doppelter Haushaltsführung sind nur inso-
            weit steuerfrei, als sie die nach § 9 Abs. 1
            Satz 3 Nr. 5 und Abs. 5 sowie § 4 Abs. 5
            Satz 1 Nr. 5 abziehbaren Aufwendungen
            nicht übersteigen;".

   e) Nummer 24 wird aufgehoben.

   f) Folgende neue Nummer 36 wird eingefügt:

       „36. Einnahmen für Leistungen zur Grundpflege
            oder hauswirtschaftlichen Versorgung bis zur
            Höhe des Pflegegeldes nach § 37 des Elften
            Buches Sozialgesetzbuch, wenn diese Lei-
            stungen von Angehörigen des Pflegebedürf-
            tigen oder von anderen Personen, die damit
            eine sittliche Pflicht im Sinne des § 33 Abs. 2
            gegenüber dem Pflegebedürftigen erfüllen,
            erbracht werden. Entsprechendes gilt, wenn
            der Pflegebedürftige Pflegegeld aus privaten
            Versicherungsverträgen nach den Vorgaben
            des Elften Buches Sozialgesetzbuch oder
            eine Pauschalbeihilfe nach Beihilfevorschrif-
            ten für häusliche Pflege erhält;".

   g) Folgende neue Nummer wird angefügt:

      „69. Leistungen an durch Blut oder Blutprodukte

           HIV-infizierte oder an AIDS erkrankte Perso-

           nen durch das Programm „Humanitäre

           Soforthilfe";".

6. § 4 wird wie folgt geändert:
   a) Absatz 5 wird wie folgt geändert:

      aa) Nummer 5 wird wie folgt gefaßt:

          „5. Mehraufwendungen für die Verpflegung
              des Steuerpflichtigen, soweit in den fol-
              genden Sätzen nichts anderes bestimmt
              Ist. Wird der Steuerpflichtige vorüber-
              gehend von seiner Wohnung und dem
              Mittelpunkt seiner dauerhaft angelegten
              betrieblichen Tätigkeit entfernt betrieblich
              tätig, ist für jeden Kalendertag, an dem

              der Steuerpflichtige wegen dieser vor-
              übergehenden Tätigkeit von seiner Woh-
              nung und seinem Tätigkeitsmittelpunkt
               a) 24 Stunden abwesend ist, ein Pausch-
                  betrag von 46 Deutsche Mark,

               b) weniger als 24 Stunden, aber min-
                  destens 14 Stunden abwesend ist, ein
                  Pauschbetrag von 20 Deutsche Mark,

               c) weniger als 14 Stunden, aber minde-
                  stens 10 Stunden abwesend ist, ein
                  Pauschbetrag von 10 Deutsche Mark

               abzuziehen. Wird der Steuerpflichtige bei
               seiner individuellen betrieblichen Tätigkeit
               typischerweise nur an ständig wechseln-
               den Tätigkeitsstätten oder auf einem Fahr-
               zeug tätig, gilt Satz 2 entsprechend; dabei
               ist allein die Dauer der Abwesenheit von
               der Wohnung maßgebend. Bei einer Tätig-
               keit im Ausland treten an die Stelle des
               Pauschbetrags nach Satz 2 Buchstabe a
               länderweise unterschiedliche Pausch-
               beträge, die mit 120 vom Hundert der
               höchsten Auslandstagegelder nach dem

               Bundesreisekostengesetz vom Bundes-
               ministerium der Finanzen im Einverneh-
               men mit den obersten Finanzbehörden
               der Länder festgesetzt werden. Bei einer
               längerfristigen vorübergehenden Tätigkeit
               an derselben Tätigkeitsstätte beschränkt
               sich der pauschale Abzug nach Satz 2 auf
               die ersten drei Monate. Die Abzugs-

               beschränkung nach Satz 1, die Pausch-
               beträge nach den Sätzen 2 und 4 sowie
               die Dreimonatsfrist nach Satz 5 gelten
               auch für den Abzug von Verpflegungs-
               mehraufwendungen bei einer aus be-
               trieblichem Anlaß begründeten doppelten
               Haushaltsführung; dabei ist für jeden
               Kalendertag innerhalb der Dreimonats-
               frist,· an dem gleichzeitig eine Tätigkeit
               im Sinne des Satzes 2 oder 3 ausgeübt
               wird, nur der jeweils höchste in Betracht
               kommende Pauschbetrag abzuziehen
               und die Dauer einer Tätigkeit im Sinne des
               Satzes 2 an dem Beschäftigungsort, der
               zur Begründung der doppelten Haus-
        haltsführung geführt hat, auf die Drei-
        monatsfrist anzurechnen, wenn sie ihr
        unmittelbar vorausgegangen ist;".

bb) Nummer 6 wird wie folgt gefaßt:

    "6. Aufwendungen für Fahrten des Steuer-
        pflichtigen zwischen Wohnung und Be-
        triebsstätte in Höhe des positiven Unter-
        schiedsbetrags zwischen 0,03 vom Hun-
        dert des inländischen Listenpreises im
        Sinne des § 6 Abs. 1 Nr. 4 Satz 2 des
        Kraftfahrzeugs im Zeitpunkt der Erst-
        zulassung je Kalendermonat für jeden
        Entfernungskilometer und dem sich nach
        § 9 Abs. 1 Satz 3 Nr. 4 ergebenden Betrag
        sowie Aufwendungen für Familienheim-

        fahrten in Höhe des positiven Unter-
        schiedsbetrags zwischen 0,002 vom Hun-
        dert des inländischen Listenpreises im
        Sinne des § 6 Abs. 1 Nr. 4 Satz 2 und dem
        sich nach§ 9 Abs. 1 Satz 3 Nr. 5 Satz 4
        und 5 ergebenden Betrag; ermittelt der
        Steuerpflichtige die private Nutzung des

        Kraftfahrzeugs nach § 6 Abs. 1 Nr. 4
        Satz 3, treten an die Stelle des mit 0,03
        oder 0,002 vom Hundert des inländischen
        Listenpreises ermittelten Betrags für
        Fahrten zwischen Wohnung und Be-
        triebsstätte und für Familienheimfahrten
        die auf diese Fahrten entfallenden tat-
        sächlichen Aufwendungen;".
cc) Nach Nummer 6 werden folgende neue Num-
    mern 6a und 6b eingefügt:
    „6a. Mehraufwendungen wegen einer aus
         betrieblichem Anlaß begründeten dop-
         pelten Haushaltsführung, soweit die
         doppelte Haushaltsführung über die
         Dauer von zwei Jahren beibehalten wird.
         § 4 Abs. 5 Satz 1 Nr. 5 und 6 bleibt
         unberührt;
    6b. Aufwendungen für ein häusliches Arbeits-
        zimmer sowie die Kosten der Ausstat-
        tung. Dies gilt nicht, wenn die betrieb-
        liche oder berufliche Nutzung des
        Arbeitszimmers mehr als 50 vom Hun-
        dert der gesamten betrieblichen und
        beruflichen Tätigkeit beträgt oder wenn
        für die betriebliche oder berufliche Tätig-
        keit kein anderer Arbeitsplatz zur Ver-
        fügung steht. In diesen Fällen wird die
        Höhe der abziehbaren Aufwendungen
        auf 2 400 Deutsche Mark begrenzt; die
        Beschränkung der Höhe nach gilt nicht,
        wenn ~as Arbeitszimmer den Mittel-

        punkt der gesamten betrieblichen und

        beruflichen Betätigung bildet;•.

dd) In Nummer 7 werden nach der Zahl "6" die

    Worte "und 6b" eingefügt.

ee) In Nummer 9 wird der Punkt durch ein Semi-
    kolon ersetzt und folgende neue Nummer 1O
    angefügt:

   „10. die Zuwendung von Vorteilen sowie
        damit zusammenhängende Aufwendun-
        gen, wenn wegen der Zuwendung oder

                des Empfangs der Vorteile eine rechts-
                kräftige Verurteilung nach einem Straf-
                gesetz erfolgt ist oder das Verfahren
                gemäß den §§ 153 bis 154e der Straf-

                prozeßordnung eingestellt worden ist,
                oder wenn wegen der Zuwendung oder
                des Empfangs der Zuwendung ein Buß-
                geld rechtskräftig verhängt worden ist.
                Die Finanzbehörde teilt Tatsachen, die
                den Verdacht einer Tat im Sinne des
                Satzes 1 begründen, der Staatsanwalt-
                schaft oder der Ordnungsbehörde mit;
                im Besteuerungsverfahren sind Zwangs-
                mittel gegen den Steuerpflichtigen zur
                Ermittlung dieser Tatsachen unzulässig."

   b) Absatz 7 Satz 1 wird wie folgt gefaßt:

      ,.Aufwendungen im Sinne des Absatzes 5 Satz 1
      Nr. 1 bis 5, 6b und 7 sind einzeln und getrennt
      von den sonstigen Betriebsausgaben aufzu-
      zeichnen."

7. § 4d wird wie folgt geändert:

  a) Absatz 1 Satz 1 wird wie folgt gefaßt:
      ,.Zuwendungen an eine Unterstützungskasse dür-
      fen von dem Unternehmen, das die Zuwendungen
      leistet (Trägerunternehmen), als Betriebsausgaben
      abgezogen werden, soweit die Leistungen der
      Kasse, wenn sie vom Trägerunternehmen unmit-
      telbar erbracht würden, bei diesem betrieblich ver-
      anlaßt wären und sie die folgenden Beträge nicht
      übersteigen:
      1. bei Unterstützungskassen, die lebenslänglich
         laufende Leistungen gewähren:
         a) das Deckungskapital für die laufenden Lei-
            stungen nach der dem Gesetz als Anlage 1
            beigefügten Tabelle. Leistungsempfänger ist
            jeder ehemalige Arbeitnehmer des Träger-
            unternehmens, der von der Unterstützungs-
            kasse Leistungen erhält; soweit die Kasse
            Hinterbliebenenversorgung gewährt, ist Lei-
            stungsempfänger der Hinterbliebene eines
            ehemaligen Arbeitnehmers des Trägerunter-
            nehmens, der von der Kasse Leistungen er-
            hält. Dem ehemaligen Arbeitnehmer stehen
            andere Personen gleich, denen Leistungen
            der Alters-, Invaliditäts- oder Hinterbliebe-
            nenversorgung aus Anlaß ihrer ehemaligen
            Tätigkeit für das Trägerunternehmen zu-
            gesagt worden sind;
         b) in jedem Wirtschaftsjahr für jeden Lei-
            stungsanwärter,

            aa) wenn die Kasse nur lnvaliditätsversor-

                gung oder nur Hinterbliebenenversor-

                gung gewährt, jeweils 6 vom Hundert,

            bb) wenn die Kasse Altersversorgung mit

                oder ohne Einschluß von lnvaliditäts-
                versorgung oder Hinterbliebenenver-
                sorgung gewährt, 25 vom Hundert

            der jährlichen Versorgungsleistungen, die
            der Leistungsanwärter oder, wenn nur Hin-
            terbliebenenversorgung gewährt wird, des-
            sen Hinterbliebene nach den Verhältnissen
- - - - - ---- - - - -
1254                               Bundesgesetzblatt, Jahrgang 1995, Teil 1

         am Schluß des Wirtschaftsjahrs der Zuwen-
         dung im letzten Zeitpunkt der Anwartschaft,
         spätestens im Zeitpunkt der Vollendung
         des 65. Lebensjahrs erhalten können. Lei-
         stungsanwärter ist jeder Arbeitnehmer oder
         ehemalige Arbeitnehmer des Trägerunter-
         nehmens, der von der Unterstützungskasse
         schriftlich zugesagte Leistungen erhalten

         kann und am Schluß des Wirtschaftsjahrs,

         in dem die Zuwendung erfolgt, das

         30. Lebensjahr vollendet hat; soweit die

         Kasse nur Hinterbliebenenversorgung ge-

         währt, gilt als Leistungsanwärter jeder

         Arbeitnehmer oder ehemalige Arbeitnehmer

         des Trägerunternehmens, der am Schluß

         des Wirtschaftsjahrs, in dem die Zuwen-
         dung erfolgt, das 30. Lebensjahr vollendet
         hat und dessen Hinterbliebene die Hin-
         terbliebenenversorgung erhalten können.
         Das Trägerunternehmen kann bei der Be-
         rechnung nach Satz 1 statt des dort maß-
         gebenden Betrags den Durchschnittsbetrag
         der von der Kasse im Wirtschaftsjahr an
         Leistungsempfänger im Sinne des Buch-
         stabens a Satz 2 gewährten Leistungen
         zugrunde legen. In diesem Fall sind
         Leistungsanwärter im Sinne des Satzes 2
         nur die Arbeitnehmer oder ehemaligen
         Arbeitnehmer des Trägerunternehmens, die
         am Schluß des Wirtschaftsjahrs, in dem die
         Zuwendung erfolgt, das 50. Lebensjahr
         vollendet haben. Dem Arbeitnehmer oder
         ehemaligen Arbeitnehmer als Leistungs-
         anwärter stehen andere Personen gleich,
         denen schriftlich Leistungen der Alters-,
         Invaliditäts- oder Hinterbliebenenversorgung
         aus Anlaß ihrer Tätigkeit für das Träger-
          unternehmen zugesagt worden sind;

       c) den Betrag des Beitrags, den die Kasse an
          einen Versicherer zahlt, soweit sie sich die
          Mittel für ihre Versorgungsleistungen, die
          der Leistungsanwärter oder Leistungsemp-
          fänger nach den Verhältnissen am Schluß
          des Wirtschaftsjahrs der Zuwendung erhal-
          ten kann, durch Abschluß einer Versiche-
          rung verschafft. Bei Versicherungen für
          einen Leistungsanwärter ist der Abzug des
          Beitrags nur zulässig, wenn der Leistungs-
          anwärter die in Buchstabe b Satz 2 und 5
          genannten Voraussetzungen erfüllt, die Ver-
          sicherung für die Dauer bis zu dem Zeit-
          punkt abgeschlossen ist, für den erstmals
          Leistungen der Altersversorgung vorge-
          sehen sind, mindestens jedoch bis zu dem
          Zeitpunkt, an dem der Leistungsanwärter
          das 55. Lebensjahr vollendet .hat, und
          während dieser Zeit jährlich Beiträge ge-
          zahlt werden, die der Höhe nach gleichblei-
           ben oder steigen. Das gleiche gilt für Lei-
           stungsanwärter, die das 30. Lebensjahr
           noch nicht vollendet haben, für Leistungen
           der Invaliditäts- oder Hinterbliebenenver-
           sorgung, für Leistungen der Altersversor-
           gung unter der Voraussetzung, daß die Lei-
           stungsanwartschaft bereits unverfallbar ist.
           Ein Abzug ist ausgeschlossen, wenn die

      Ansprüche aus der Versicherung der Siche-
      rung eines Darlehens dienen. liegen die
      Voraussetzungen der Sätze 1 bis 4 vor, sind
      die Zuwendungen nach den Buchstaben a
      und b in dem Verhältnis zu vermindern, in
      dem die Leistungen der Kasse durch die
      Versicherung gedeckt sind;

   d) den Betrag, den die Kasse einem Leistungs-

      anwärter im Sinne des Buchstabens b

      Satz 2 und 5 vor Eintritt des Versorgungs-

      falls als Abfindung für künftige Versor-

      gungsleistungen gewährt oder den sie an

      einen anderen Versorgungsträger zahlt, der

      eine ihr obliegende Versorgungsverpflich-

      tung übernommen hat.

    Zuwendungen dürfen nicht als Betriebsaus-
  , gaben abgezogen werden, wenn das Vermö-
    gen der Kasse ohne Berücksichtigung künftiger
    Versorgungsleistungen am Schluß des Wirt-
    schaftsjahrs das zulässige Kassenvermögen
    übersteigt. Bei der Ermittlung des Vermögens
    der Kasse sind der Grundbesitz mit dem Wert
    anzusetzen, mit dem er bei einer Veranlagung
    der Kasse zur Vermögensteuer auf den Veran-
    lagungszeitpunkt anzusetzen wäre, der auf den
    Schluß des Wirtschaftsjahrs folgt, und An-
    sprüche aus einer Versicherung mit dem Wert
    des geschäftsplanmäßigen Deckungskapitals
    zuzüglich des Guthabens aus Beitragsrück-
    erstattung am Schluß des Wirtschaftsjahrs; das
    übrige Vermögen ist mit dem gemeinen Wert
    am Schluß des Wirtschaftsjahrs zu bewerten.
    Zulässiges Kassenvermögen ist die Summe
    aus dem Deckungskapital für alle am Schluß
    des Wirtschaftsjahrs laufenden Leistungen
    nach der dem Gesetz als Anlage 1 beigefügten
    Tabelle für Leistungsempfänger im Sinne des
    Satzes 1 Buchstabe a und dem Achtfachen der
    nach Satz 1 Buchstabe b abzugsfähigen Zu-
    wendungen. Soweit sich die Kasse die Mittel
    für ihre Leistungen durch Abschluß einer Ver-
    sicherung verschafft, ist, wenn die Vorausset-
    zungen für den Abzug des Beitrags nach Satz 1
     Buchstabe c erfüllt sind, zulässiges Kassenver-
     mögen der Wert des geschäftsplanmäßigen
     Deckungskapitals aus der Versicherung am
     Schluß des Wirtschaftsjahrs; in diesem Fall ist
     das zulässige Kassenvermögen nach Satz 4 in
     dem Verhältnis zu vermindern, in dem die Lei-
     stungen der Kasse durch die Versicherung
     gedeckt sind. Soweit die Berechnung des
     Deckungskapitals nicht zum Geschäftsplan
     gehört, tritt an die Stelle des geschäftsplan-
     mäßigen Deckungskapitals der nach § 176
     Abs. 3 des Gesetzes über den Versicherungs-
     vertrag berechnete Zeitwert. Gewährt eine
     Unterstützungskasse an Stelle von lebensläng-
     lich laufenden Leistungen eine einmalige Kapi-
     talleistung, so gelten 10 vom Hundert der Kapi-
     talleistung als Jahresbetrag einer lebensläng-
     lich laufenden Leistung;

2. bei Kassen, die keine lebenslänglich laufenden
   Leistungen gewähren, für jedes Wirtschaftsjahr
   0,2 vom Hundert der Lohn- und Gehaltssumme
   des Trägerunternehmens, mindestens jedoch
          den Betrag der von der Kasse in einem Wirt-
          schaftsjahr erbrachten Leistungen, soweit
          dieser Betrag höher ist als die in den voran-
          gegangenen fünf Wirtschaftsjahren vorgenom-
          menen Zuwendungen abzüglich der in dem
          gleichen Zeitraum erbrachten Leistungen.
          Diese Zuwendungen dürfen nicht als Betriebs-
          ausgaben abgezogen werden, wenn das Ver-
          mögen der Kasse am Schluß des Wirtschafts-
          jahrs das zulässige Kassenvermögen über-
          steigt. Als zulässiges Kassenvermögen kann
          1 vom Hundert der durchschnittlichen Lohn-
          und Gehaltssumme der letzten drei Jahre an-
          gesetzt werden. Hat die Kasse bereits 10 Wirt-
          schaftsjahre bestanden, darf das zulässige
          Kassenvermögen zusätzlich die Summe der in
          den letzten 10 Wirtschaftsjahren gewährten
          Leistungen nicht übersteigen. Für die Bewer-
          tung des Vermögens der Kasse gilt Nummer 1
          Satz 3 entsprechend. Bei der Berechnung der
          Lohn- und Gehaltssumme des Trägerunterneh-
          mens sind Löhne und Gehälter von Personen,
          die von der Kasse keine nicht lebenslänglich
          laufenden Leistungen erhalten können, auszu-
          scheiden."

   b) Absatz 2 Satz 2 wird wie folgt gefaßt:
      "Zuwendungen, die bis zum Ablauf eines Monats
      nach Aufstellung oder Feststellung der Bilanz des
      Trägerunternehmens für den Schluß eines Wirt-
      schaftsjahrs geleistet werden, können von dem
      Trägerunternehmen noch für das abgelaufene
      Wirtschaftsjahr durch eine Rückstellung gewinn-
      mindernd berücksichtigt werden."

  -c) Absatz 3 wird aufgehoben.

8. § 6 Abs. 1 Nr. 4 wird wie folgt gefaßt:
   "4. Entnahmen des Steuerpflichtigen für sich, für
       seinen Haushalt oder für andere betriebsfremde
       Zwecke sind mit dem Teilwert anzusetzen. Die

       private Nutzung eines Kraftfahrzeugs ist für jeden

       Kalendermonat mit 1 vom Hundert des inlän-

       dischen Listenpreises im Zeitpunkt der Erst-

       zulassung zuzüglich der Kosten für Sonder-

       ausstattungen einschließlich der Umsatzsteuer

       anzusetzen. Die private Nutzung kann abwei-

       chend von Satz 2 mit den auf die Privatfahrten
       entfallencten Aufwendungen angesetzt werden,
       wenn die für das Kraftfahrzeug insgesamt ent-
       stehenden Aufwendungen durch Belege und das
       Verhältnis der privaten zu den übrigen Fahrten
       durch ein ordnungsgemäßes Fahrtenbuch nach-
       gewiesen wer~n. Wird ein Wirtschaftsgut un-
       mittelbar nach seiner Entnahme einer nach § 5
       Abs. 1 Nr. 9 des Körperschaftsteuergesetzes von
       der Körperschaftsteuer befreiten Körperschaft,
       Personenvereinigung oder Vermögensmasse
       oder einer juristischen Person des öffentlichen
       Rechts zur_. Verwendung für steuerbegünstigte

       Zwecke im Sinne des § 1Ob Abs. 1 Satz 1 un-
       entgeltlich überlassen, so kann die Entnahme mit
       dem Buchwert angesetzt werden. Satz 4 gilt
       nicht für die Entnahme von Nutzungen und
       Leistungen."

 9. § 7 Abs. 5 Satz 1 Nr. 3 wird wie folgt gefaßt:
    "3. bei Gebäuden im Sinne des Absatzes 4 Satz 1
        Nr. 2, soweit sie Wohnzwecken dienen, die vom
        Steuerpflichtigen

        a) auf Grund eines nach dem 28. Februar 1989
           und vor dem 1. Januar 1996 gestellten Bauan-
           trags hergestellt oder nach dem 28. Februar
           1989 auf Grund eines nach dem 28. Februar
           1989 und vor dem 1. Januar 1996 rechtswirk-
           sam abgeschlossenen obligatorischen Ver-
           trags angeschafft worden sind,
            -   im Jahr der Fertigstellung und in den fol-
                genden drei Jahren jeweils 7 vom Hundert,

            -   in den darauffolgenden sechs Jahren
                jeweils 5 vom Hundert,
            -   in den darauffolgenden sechs Jahren
                jeweils 2 vom Hundert,

            -   in den darauffolgenden 24 Jahren jeweils
                1,25 vom Hundert,
        b) auf Grund eines nach dem 31. Dezember 1995
           gestellten Bauantrags hergestellt oder auf
           Grund eines nach diesem Zeitpunkt rechts-
           wirksam abgeschlossenen obligatorischen
           Vertrags angeschafft worden sind,
            -   im Jahr der Fertigstellung und in den
                folgenden sieben Jahren jeweils 5 vom
                Hundert,

            -   in den darauffolgenden sechs Jahren
                jeweils 2,5 vom Hundert,
           -    in den darauffolgenden 36 Jahren jeweils
                1,25 vom Hundert".

10. § 7e wird aufgehoben.

11. In § 7f wird nach Absatz 3 folgender neuer Absatz 4
    angefügt:

      "(4) Die Abschreibungen nach den Absätzen 1

    und 3 können nur für Wirtschaftsgüter in Anspruch

    genommen werden, die der Steuerpflichtige vor dem

    1. Januar 1996 bestellt oder herzustellen begonnen

    hat. Als Beginn der Herstellung gilt bei Baumaßnah-

    men, für die eine Baugenehmigung erforderlich ist,

    der Zeitpunkt, in dem der Bauantrag gestellt worden

    ist."

12. § 7g Abs. 3 wird wie folgt geändert:

    a) Satz 3 Nr. 4 wird wie folgt gefaßt:
       "4. der Steuerpflichtige keine Rücklagen nach § 3
           Abs. 1 und 2a des Zonenrandförderungsge-
           setzes vom 5. August 1971 (BGBI. 1S. 1237),
           zuletzt geändert durch Artikel 5 des Gesetzes
           vom 24. Juni 1991 (BGBI. 1 S. 1322), aus-
           weist."

    b) Nach Satz 4 wird folgender neuer Satz angefügt:

       "Die am Bilanzstichtag insgesamt nach Satz 1
       gebildeten Rücklagen dürfen je Betrieb des Steu-
       erpflichtigen den Betrag von 300 000 Deutsche
       Mark nicht übersteigen."
1256                                    Bundesgesetzblatt, Jahrgang 1995, Teil 1

13. § 8 Abs. 2 wird wie folgt gefaßt:
       ,,(2) Einnahmen, die nicht in Geld bestehen (Woh-
     nung, Kost, Waren, Dienstleistungen und sonstige
     Sachbezüge), sind mit den um übliche Preisnachlässe
     geminderten üblichen Endpreisen am Abgabeort
     anzusetzen. Für die private Nutzung eines betrieb-
     lichen Kraftfahrzeugs zu privaten Fahrten gilt § 6
     Abs. 1 Nr. 4 Satz 2 entsprechend. Kann das Kraftfahr-
     zeug auch für Fahrten zwischen Wohnung und
     Arbeitsstätte genutzt werden, erhöht sich der Wert in

     Satz 2 für jeden Kalendermonat um 0,03 vom Hundert

     des Listenpreises im Sinne des§ 6 Abs. 1 Nr. 4 Satz 2
     für jeden Kilometer der Entfernung zwischen Woh-
     nung und Arbeitsstätte. Der Wert nach den Sätzen 2
   · und 3 kann mit dem auf die private Nutzung und die
     Nutzung zu Fahrten zwischen Wohnung und Arbeits-
     stätte entfallenden Teil der gesamten Kraftfahr-
     zeugaufwendungen angesetzt werden, wenn die
     durch das Kraftfahrzeug insgesamt entstehenden
     Aufwendungen durch Belege und das Verhältnis der
     privaten Fahrten und der Fahrten zwischen Wohnung

     und Arbeitsstätte zu den übrigen Fahrten durch ein
     ordnungsgemäßes Fahrtenbuch nachgewiesen wer-
     den. Ein Wert für die Nutzung des Kraftfahrzeugs für
     Familienheimfahrten im Rahmen einer doppelten
     Haushaltsführung ist nicht anzusetzen, soweit für
     diese Fahrten ein Abzug von Werbungskosten nach
     § 9 Abs. 1 Satz 3 Nr. 5 Satz 3 und 4 in Betracht käme.
     Bei Arbeitnehmern, für deren Sachbezüge durch
     Rechtsverordnung nach § 17 Abs. 1 Nr. 3 des Vierten
     Buches Sozialgesetzbuch Werte bestimmt worden
     sind, sind diese Werte maßgebend. Die Werte nach
     Satz 6 sind auch bei Steuerpflichtigen anzusetzen, die
     nicht der gesetzlichen Rentenversicherungspflicht
     unterliegen, wenn sie für deren Sachbezüge nicht
     offensichtlich unzutreffend sind. Die oberste Finanz-
     behörde eines Landes kann mit Zustimmung des
     Bundesministeriums der Finanzen für weitere Sach-
     bezüge der Arbeitnehmer Durchschnittswerte fest-
     setzen. Sachbezüge, die nach Satz 1 zu bewerten
     sind, bleiben außer Ansatz, wenn die sich nach
     Anrechnung der vom Steuerpflichtigen gezahlten
     Entgelte ergebenden Vorteile insgesamt 50 Deutsche
     Mark im Kalendermonat nicht übersteigen."

14. § 9 wird wie folgt geändert:

    a) In Absatz 1 Satz 3 wird Nummer 5 wie folgt

       gefaßt:
       „5. notwendige Mehraufwendungen, die einem
           Arbeitnehmer wegen einer aus beruflicllem
           Anlaß begründeten doppelten Haushalts-
           führung entstehen. Eine doppelte Haushalts-
           führung liegt vor, wenn der Arbeitnehmer
           außerhalb des Ortes, in dem er einen eigenen
           Hausstand unterhält, beschäftigt ist und auch
           am Beschäftigungsort wohnt. Der Abzug der
           Aufwendungen ist bei einer Beschäftigung am
           selben Ort auf insgesamt zwei Jahre begrenzt.
           Aufwendungen für Fahrten vom Beschäfti-
           gungsort zum Ort des eigenen Hausstands
           und zurück (Familienheimfahrten) können je-
           weils nur für eine Familienheimfahrt wöchent-
           lich als Werbungskosten abgezogen werden.
           Bei Familienheimfahrten mit einem eigenen
           oder zur Nutzung überlassenen Kraftfahrzeug

            ist je Kilometer der Entfernung zwischen dem
            Ort des eigenen Hausstands und dem
            Beschäftigungsort Nummer 4 Satz 4 ent-
            sprechend anzuwenden; Aufwendungen für
            Familienheimfahrten mit einem dem Steuer-
            pflichtigen im Rahmen einer Einkunftsart über-
            lassenen Kraftfahrzeug werden nicht berück-
            sichtigt;".
    b) Absatz 5 wird wie folgt gefaßt:

        ,,(5) § 4 Abs. 5 Satz 1 Nr. 1 bis 5, 6b bis Sa und 10

       und Abs. 6 gilt sinngemäß."

15. § 9a wird wie folgt gefaßt:
                             ,,§9a

             Pauschbeträge für Werbungskosten
      Für Werbungskosten sind bei der Ermittlung der
    Einkünfte folgende Pauschbeträge abzuziehen,

    1. wenn nicht höhere Werbungskosten nachgewie-
       sen werden:

       a) von den Einnahmen aus nichtselbständiger
          Arbeit:
           ein Arbeitnehmer-Pauschbetrag von 2 000
           Deutsche Mark;

       b) von den Einnahmen aus Kapitalvermögen:
           ein Pauschbetrag von 100 Deutsche Mark; bei
           Ehegatten, die nach den §§ 26, 26b zusammen
           veranlagt werden, erhöht sich dieser Pausch-
           betrag auf insgesamt 200 Deutsche Mark;

       c) von den Einnahmen im Sinne des § 22 Nr. 1
          und 1a:
           ein Pauschbetrag von insgesamt 200 Deutsche
           Mark;
    2. wenn der Steuerpflichtige bei Gebäuden, soweit
       sie Wohnzwecken dienen, die Werbungskosten
       pauschal ermittelt:

       von den Einnahmen aus Vermietung und Ver-
       pachtung:
       ein Pauschbetrag von 42 Deutsche Mark pro Qua-
       dratmeter Wohnfläche. Neben dem Pauschbetrag
       können die nach § 9 Abs. 1 Satz 3 Nr. 1 abziehbaren
       Schuldzinsen, Absetzungen für Abnutzung und

       für Substanzverringerung, erhöhte Absetzungen
       und Sonderabschreibungen abgezogen werden.
       Der Steuerpflichtige kann für den folgenden Ver-
       anlagungszeitraum die tatsächlichen Werbungs-
       kosten abziehen. In diesem Fall ist eine erneute
       Anwendung des Werbungskosten-Pauschbetrags
       erst nach Ablauf der vier folgenden Veranlagungs-
       zeiträume zulässig. Für Zeiträume, in denen das
       Gebäude nicht Wohnzwecken oder der Erzielung
       von Einkünften aus Vermietung und Verpachtung
       dient, ist der Pauschbetrag nicht abzuziehen.
       Sind mehrere Steuerpflichtige Eigentümer des
       Gebäudes und sind sie an den Einkünften aus
       Vermietung und Verpachtung beteiligt, können
       sie das Wahlrecht nur einheitlich ausüben. Die
       vorstehenden Sätze sind auf. Gebäudeteile, die
       selbständige unbewegliche Wirtschaftsgüter sind,
       sowie auf Eigentumswohnungen entsprechend
       anzuwenden.
    Der Arbeitnehmer-Pauschbetrag darf nur bis zur
    Höhe der um . den Versorgungs-Freibetrag (§ 19
    Abs. 2) geminderten Einnahmen, die Pauschbeträge
    nach Satz 1 Nr. 1 Buchstabe b und c dürfen nur bis
    zur Höhe der Einnahmen abgezogen werden."

16. § 10 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt geändert:
       aa) Nummer 7 wird wie folgt gefaßt:

            "7. Aufwendungen des Steuerpflichtigen für
                seine Berufsausbildung oder seine Wei-
                terbildung in einem nicht ausgeübten
                Beruf bis zu 1 800 Deutsche Mark im
                Kalenderjahr. Dieser Betrag erhöht sich
                auf 2 400. Deutsche Mark, wenn der
                Steuerpflichtige wegen der Ausbildung
                oder Weiterbildung außerhalb des Orts
                untergebracht ist, in dem er einen eigenen
                Hausstand unterhält. Die Sätze 1 und 2
                gelten entsprechend, wenn dem Steuer-

                pflichtigen Aufwendungen für eine Be-

                rufsausbildung oder Weiterbildung seines

                Ehegatten erwachsen und die Ehegatten

                die Voraussetzungen des § 26 Abs. 1

                Satz 1 erfüllen; in diesem Fall können die
                Beträge von 1 800 Deutsche Mark und
                2 400 Deutsche Mark für den in der
                Berufsausbildung oder Weiterbildung be-
                findlichen Ehegatten insgesamt nur ein-
                mal abgezogen werden. Zu den Aufwen-
                dungen für eine Berufsausbildung oder
                Weiterbildung gehören nicht Aufwen-
                dungen für den Lebensunterhalt, es sei
                denn, daß es sich um Mehraufwendungen
                handelt, die durch eine auswärtige Unter-
                bringung im Sinne des Satzes 2 ent-
                stehen;".
       bb) Nummer 8 wird wie folgt gefaßt:

           "8. Aufw~ndungen des Steuerpflichtigen bis
               zu 12 000 Deutsche Mark im Kalenderjahr
               für hauswirtschaftliche Beschäftigungs-
               verhältnisse, wenn auf Grund der Be-
               schäftigungsverhältnisse Pflichtbeiträge
               zur inländischen gesetzlichen Rentenver-
               sicherung entrichtet werden. Weitere Vor-
               aussetzung ist, daß zum Haushalt des
               Steuerpflichtigen

                a) zwei Kinder, bei Alleinstehenden (§ 33c
                   Abs. 2) ein Kind im Sinne des§ 32 Abs. 1
                   oder Abs. 6 Satz 7, die zu Beginn des
                   Kalenderjahrs das zehnte Lebensjahr
                   noch nicht vollendet haben, oder
                b) ein Hilfloser 1m Sinne des § 33b Abs. 6
                gehören und
                c) die Aufwendungen nicht in unmittelba-
                   rem wirtschaftlichen Zusammenhang
                   mit steuerfreien Einnahmen stehen.
                Leben zwei Alleinstehende, die jeweils
                die Voraussetzungen des Buchstabens a
                oder b erfüllen, in einem Haushalt zu-
                sammen, können sie den Höchstbetrag
                insgesamt nur einmal in Anspruch neh-

                men. Für jeden vollen Kalendermonat, in
                dem die Voraussetzungen der Sätze 1
                und 2 nicht vorgelegen haben, ennäßigt
                sich der Höchstbetrag nach Satz 1 um ein
                Zwölftel;".
       cc) Nummer 9 wird wie folgt gefaßt:

            "9. 30 vom Hundert des Entgelts, das der
                Steuerpflichtige für ein Kind, für das er
                einen Kinderfreibetrag oder Kindergeld
                erhält, für den Besuch einer gemäß Ar-
                tikel 7 Abs. 4 des Grundgesetzes staatlich
                genehmigten oder nach Landesrecht
                erlaubten Ersatzschule sowie einer nach
                Landesrecht anerkannten allgemeinbil-
                denden Ergänzungsschule entrichtet mit
                Ausnahme des Entgelts für Beherber-
                gung, Betreuung und Verpflegung."

    b) Absatz 3 wird wie folgt geändert:
       aa) Nummer 3 wird wie folgt gefaßt:

            .,3. für Beiträge nach Absatz 1 Nr. 2 Buch-

                 stabe c ein zusätzlicher Höchstbetrag von

                 360 Deutsche Mark für Steuerpflichtige,

                 die nach dem 31. Dezember 1957 gebo-

                 ren sind;".

       bb) Nummer 4 wird wie folgt gefaßt:
            „4. Vorsorgeaufwendungen, die die nach den
                Nummern 1 bis 3 abziehbaren Beträge
                übersteigen, können zur Hälfte, höch-
                stens bis zu 50 vom Hundert des Grund-
                höchstbetrags abgezogen werden (hälfti-
                ger Höchstbetrag)."

17. § 10a wird aufgehoben.

18. § 1Ob Abs. 1 Satz 3 und 4 wird wie folgt gefaßt:
    ,,überschreitet eine Einzelzuwendung von minde-
    stens 50 000 Deutsche Mark zur Förderung wissen-
    schaftlicher, mildtätiger oder als besonders förde-
    rungswürdig anerkannter kultureller Zwecke diese
    Höchstsätze, ist sie im Rahmen der Höchstsätze im
    Veranlagungszeitraum der Zuwendung, in den zwei
    vorangegangenen und in den fünf folgenden Veran-
    lagungszeiträumen abzuziehen. § 10d gilt entspre-
    chend."

19. § 1Oe wird wie folgt geändert:

    a) Absatz 2 Satz 2 erster Satzteil wird wie folgt
       gefaßt:
       „Die Vorsorgepauschale beträgt 20 vom Hundert
       des Arbeitslohns,".
    b) Absatz 3 letzter Satzteil wird wie folgt gefaßt:
       „beträgt die Vorsorgepauschale 20 vom Hundert
       des Arbeitslohns, jedoch höchstens 2 214 Deut-
       sche Mark."
    c) Absatz 4 Satz 2 wird wie folgt gefaßt:
       „Wenn beide Ehegatten Arbeitslohn bezogen
       haben und ein Ehegatte zu dem Personenkreis des
       Absatzes 3 gehört, ist die höhere Vorsorgepau-
       schale abzuziehen, die sich ergibt, wenn entweder
       die Deutsche-Mark-Beträge nach Absatz 2 Satz 2
1258                                    Bundesgesetzblatt, Jahrgang 1995, Teil 1

        Nr. 1 bis 3 verdoppelt und der sich für den Ehe-
        gatten im Sinne des Absatzes 3 nach Absatz 2
        Satz 2 erster Halbsatz ergebende Betrag auf
        2 214 Deutsche Mark begrenzt werden oder der
        Arbeitslohn des nicht unter Absatz 3 fallenden
        Ehegatten außer Betracht bleibt.•

20. § 14a wird wie folgt geändert:
    a) Absatz 1 Satz 1 und 2 wird wie folgt gefaßt:
        „Veräußert ein Steuerpflichtiger nach dem 30. Juni
        1970 und vor dem 1. Januar 2001 seinen land- und
        forstwirtschaftlichen Betrieb im ganzen, so wird
        auf Antrag der Veräußerungsgewinn (§ 16 Abs. 2)
        nur insoweit zur Einkommensteuer herangezogen,
        als er den Betrag von 150 000 Deutsche Mark
        Obersteigt, wenn
        1. der für den Zeitpunkt der Veräußerung maßge-
           bende Wirtschaftswert (§ 46 Bewertungsge-
           setz) des Betriebs 40 000 Deutsche Mark nicht
           übersteigt,
        2. die Einkünfte des Steuerpflichtigen im Sinne
           des § 2 Abs. 1 Satz 1 Nr. 2 bis 7 in den dem
           Veranlagungszeitraum der Veräußerung voran-
           gegangenen beiden Veranlagungszeiträumen

           jeweils den Betrag von 35 000 Deutsche Mark

           nicht überstiegen haben. Bei Ehegatten, die

           nicht dauernd getrennt leben, gilt Satz 1 mit der

           Maßgabe, daß die Einkünfte beider Ehegatten

           zusammen jeweils 70 000 Deutsche Mark nicht

           überstiegen haben."

    b) Absatz 4 Satz 1 bis 3 wird wie folgt gefaßt:
        „Veräußert oder entnimmt ein Steuerpflichtiger
        nach dem 31. Dezember 1979 und vor dem
        1. Januar 2001 Teile des zu einem land- und forst-
        wirtschaftlichen Betrieb gehörenden Grund und
        Bodens, so wird der bei der Veräußerung oder der
        Entnahme entstehende Gewinn auf Antrag nur
        insoweit zur Einkommensteuer herangezogen, als
        er den Betrag von 120 000 Deutsche Mark über-
        steigt. Satz 1 ist nur anzuwenden, wenn
        1. der Veräußerungspreis nach Abzug der Ver-
           äußerungskosten oder der Grund und Boden
           innerhalb von 12 Monaten nach der Veräuße-
           rung oder Entnahme in sachlichem Zusammen-
           hang mit der Hoferbfolge oder Hofübernahme
           zur Abfindung weichender Erben verwendet
           wird und
        2. das Einkommen des Steuerpflichtigen ohne
           Berücksichtigung des Gewinns aus der Ver-
           äußerung oder Entnahme und des Freibetrags

           in dem dem Veranlagungszeitraum der Ver-

           äußerung oder Entnahme vorangegangenen

           Veranlagungszeitraum den Betrag von 35 000

           Deutsche Mark nicht überstiegen hat; bei Ehe-

           gatten, die nach den §§ 26, 26b zusammen ver-
           anlagt werden, erhöht sich der Betrag von
           35 000 Deutsche Mark auf 70 000 Deutsche
           Mark.
         übersteigt das Einkommen den Betrag von 35 000
         Deutsche Mark, so vermindert sich der Betrag von
         120 000 Deutsche Mark nach Satz 1 für jede ange-
       . fangenen 500 Deutsche Mark des übersteigenden
         Einkommens um 20 000 Deutsche Mark; bei Ehe-

       gatten, die nach den §§ 26, 26b zusammen ver-
       anlagt werden und deren Einkommen den Betrag
       von 70 000 Deutsche Mark übersteigt, vermindert
       sich der Betrag von 120 000 Deutsche Mark nach
       Satz 1 für jede angefangenen 1 000 Deutsche
       Mark des übersteigenden Einkommens um 20 000
       Deutsche Mark."
    c) Absatz 5 Satz 1 und 2 wird wie folgt gefaßt:
       ,,Veräußert ein Steuerpflichtiger nach dem 31. De-
       zember 1985 und vor dem 1. Januar 2001 Teile
       des zu einem land- und forstwirtschaftlichen
       Betrieb gehörenden Grund und Bodens, so wird
       der bei der Veräußerung entstehende Gewinn auf
       Antrag nur Insoweit zur Einkommensteuer heran-
       gezogen, als er den Betrag von 90 000 Deutsche
       Mark übersteigt, wenn
       1. der Steuerpflichtige den Veräußerungspreis
          nach Abzug der Veräußerungskosten zur Til-
          gung von Schulden verwendet, die zu dem
          land- und forstwirtschaftlichen Betrieb gehören
          und vor dem 1. Juli 1985 bestanden haben, und
       2. die Voraussetzungen des Absatzes 4 Satz 2
          Nr. 2 erfüllt sind.

       Übersteigt das Einkommen den Betrag von 35 000

       Deutsche Mark, so vermindert sich der Betrag von

       90 000 Deutsche Mark nach Satz 1 für jede ange-

       fangenen 500 Deutsche Mark des übersteigenden

       Einkommens um 15 000 Deutsche Mark; bei Ehe-

       gatten, die nach den §§ 26, 26b zusammen veran-

       lagt werden und bei denen das Einkommen den
       Betrag von 70 000 Deutsche Mark übersteigt, ver-
       mindert sich der Betrag von 90 000 Deutsche
       Mark nach Satz 1 für jede angefangenen 1 000
       Deutsche Mark des übersteigenden Einkommens
       um 15 000 Deutsche Mark.•

21. § 16 Abs. 4 wird wie folgt gefaßt:
     ,,(4) Hat der Steuerpflichtige das 55. Lebensjahr voll-
    endet oder ist er im sozialversicherungsrechtlichen
    Sinne dauernd berufsunfähig, so wird der Veräuße-
    rungsgewinn auf Antrag zur Einkommensteuer nur
    herangezogen, soweit er 60 000 Deutsche Mark über-
    steigt. Der Freibetrag ist dem Steuerpflichtigen nur
    einmal zu gewähren. Er ermäßigt sich um den Betrag,
    um den der Veräußerungsgewinn 300 000 Deutsche
    Mark übersteigt."

22. § 17 wird wie folgt geändert:
    a) Absatz 1 Satz 1 wird wie folgt gefaßt:

       ,,Zu den Einkünften aus Gewerbebetrieb gehört

       auch der Gewinn aus der Veräußerung von An-

       teilen an einer Kapitalgesellschaft, wenn der Ver-

       äußerer innerhalb der letzten fünf Jahre am Kapital

       der Gesellschaft wesentlich beteiligt war."

    b) Absatz 2 wird wie folgt gefaßt:
        ,.(2) Veräußerungsgewinn Im Sinne des Absat-
       zes 1 ist der Betrag, um den der Veräußerungs-
       preis nach Abzug der Veräußerungskosten die
       Anschaffungskosten übersteigt. In den Fällen des
       Absatzes 1 Satz 2 tritt an die Stelle des Veräuße-
       rungspreises der Anteile ihr gemeiner Wert. Hat
       der Veräußerer den veräußerten Anteil unentgelt-
       lieh erworben, so sind als Anschaffungskosten des
       Anteils die Anschaffungskosten des Rechtsvor-
       gängers maßgebend, der den Anteil zuletzt ent-
       geltlich erworben hat. Ein Veräußerungsverlust
       ist nur zu berücksichtigen, wenn der Veräußerer,
       bei jeweils unentgeltlichem Erwerb seine Rechts-
       vorgänger,
        a) die wesentliche Beteiligung im Rahmen der
           Gründung der Kapitalgesellschaft entgeltlich
           erworben hat oder
        b) die Anteile mehr als fünf Jahre vor der Veräuße-
           rung entgeltlich erworben hat und der Veräuße-
           rer oder im Fall des unentgeltlichen Erwerbs
           einer seiner Rechtsvorgänger während dieses
           Zeitraums wesentlich am Kapital der Gesell-
           schaft beteiligt war."

23. § 22 Nr. 4 wird wie folgt geändert:

    a) Satz 1 wird wie folgt gefaßt:

       "Entschädigungen, Amtszulagen, Zuschüsse zu
       Kranken- und Pflegeversicherung_sbeiträgen,
       Übergangsgelder, Überbrückungsgelder, Sterbe-
       gelder, Versorgungsabfindungen, Versorgungs-
       bezüge, die auf Grund des Abgeordnetenge-
       setzes oder des Europaabgeordnetengesetzes
       sowie vergleichbare Bezüge, die auf Grund der
       entsprechenden Gesetze der Länder gezahlt
       werden."

    b) Satz 4 Buchstabe a wird wie folgt gefaßt:

       ,,a) für Nachversicherungsbeiträge auf Grund ge-
            setzlicher Verpflichtung nach den Abgeordne-
            tengesetzen im Sinne des Satzes 1 und für
            Zuschüsse zu Kranken- und Pflegeversiche-
            rungsbeiträgen § 3 Nr. 62,".

24. § 23 wird wie folgt gefaßt:

                             ,,§23
                    Spekulationsgeschäfte
       (1) Spekulationsgeschäfte(§ 22 Nr. 2) sind
    1. Veräußerungsgeschäfte, bei denen der Zeitraum
       zwischen Anschaffung und Veräußerung beträgt:
       a) bei Grundstücken und Rechten, die den Vor-
          schriften des bürgerlichen Rechts über Grund-
          stücke unterliegen (zum Beispiel Erbbaurecht,
          Mineralgewinnungsrecht), nicht mehr als zwei
          Jahre,

       b) bei anderen Wirtschaftsgütern, insbesondere
          bei Wertpapieren, nicht mehr als sechs Monate;
    2. Veräußerungsgeschäfte, bei denen die Veräuße-
       rung der Wirtschaftsgüter früher erfolgt als der
       Erwerb.

    Die Anschaffung oder Veräußerung einer unmittel-

    baren oder mittelbaren Beteiligung an einer Perso-

    nengesellschaft gilt auch für Zwecke dieser Vorschrift

    als Anschaffung oder Veräußerung der anteiligen

    Wirtschaftsgüter.

      (2) Spekulationsgeschäfte liegen nicht vor, wenn
    Wirtschaftsgüter veräußert werden, deren Wert bei
    Einkünften im Sinne des § 2 Abs. 1 Satz 1 Nr. 1 bis 6

    anzusetzen ist. § 17 ist nicht anzuwenden, wenn
    die Voraussetzungen des Absatzes 1 Satz 1 Nr. 1
    Buchstabe b vorliegen. Bei der Veräußerung von
    Anteilscheinen an Geldmarkt-, Wertpapier-, Beteili-
    gungs- und Grundstücke-Sondervermögen sowie
    von ausländischen Investmentanteilen gilt Satz 1 nur,
    soweit im Veräußerungspreis ein Zwischengewinn
    enthalten ist.
       (3) Gewinn oder Verlust aus Spekulationsgeschäf-
    ten ist der Unterschied zwischen dem Veräußerungs-
    preis einerseits und den Anschaffungs- oder Herstel-
    lungskosten und den Werbungskosten andererseits.
    Die Anschaffungs- oder Herstellungskosten mindern
    sich um Absetzungen für Abnutzung, erhöhte Abset-
    zungen und Sonderabschreibungen, soweit sie bei
    der Ermittlung der Einkünfte im Sinne des § 2 Abs. 1
    Satz 1 Nr. 4 bis 6 abgezogen worden sind. Gewinne
    aus Spekulationsgeschäften bleiben steuerfrei, wenn
    der aus Spekulationsgeschäften erzielte Gesamt-
    gewinn im Kalenderjahr weniger als 1 000 Deutsche

    Mark betragen hat. Verluste aus Spekulationsge-
    schäften dürfen nur bis zur Höhe des Spekulations-
    gewinns, den der Steuerpflichtige im gleichen Kalen-
    derjahr erzielt hat, ausgeglichen werden; sie dürfen
    nicht nach § 10d abgezogen werden."

25. § 25 Abs. 2 wird aufgehoben.

26. § 26 Abs. 1 Satz 1 wird wie folgt gefaßt:

    "Ehegatten, die beide unbeschränkt einkommen-
    steuerpflichtig im Sinne des § 1 Abs. 1 oder 2 oder des
    § 1a sind und nicht dauernd getrennt leben und bei
    denen diese Voraussetzungen zu Beginn des Veran-
    lag1,mgszeitraums vorgelegen haben oder im laufe
    des Veranlagungszeitraums eingetreten sind, können
    zwischen getrennter Veranlagung (§ 26a) und Zusam-
    menveranlagung (§ 26b) wählen; für den Veranla-
    gungszeitraum der Eheschließung können sie statt
    dessen die besondere Veranlagung nach § 26c
    wählen."

27. In Abschnitt IV wird folgender neuer§ 31 eingefügt:
                             "§31
                  Familienleistungsausgleich

        Die steuerliche Freistellung eines Einkommensbe-
     trags in Höhe des Existenzminimums eines Kindes
     wird durch den Kinderfreibetrag nach § 32 oder durch
     Kindergeld nach dem X. Abschnitt bewirkt. Soweit
     das Kindergeld dafür nicht erforderlich ist, dient es
     der Förderung der Familie. Im laufenden Kalenderjahr
     wird Kindergeld als Steuervergütung monatlich ge-
     zahlt. Wird die gebotene steuerliche Freistellung
   · durch das Kindergeld nicht in vollem Umfang bewirkt,
     ist bei der Veranlagung zur Einkommensteuer der Kin-

    derfreibetrag abzuziehen. In diesen Fällen sind das

     Kindergeld oder vergleichbare Leistungen nach § 36

    Abs. 2 zu verrechnen, auch soweit sie dem Steuer-

     pflichtigen im Wege eines zivilrechtlichen Ausgleichs

     zustehen. Wird nach ausländischem Recht ein höhe-
     res Kindergeld als nach § 66 gezahlt, so beschränkt
    sich die Verrechnung auf die Höhe des inländischen
     Kindergeldes. 11
1260                                   Bundesgesetzblatt, Jahrgang 1995, Teil 1

28. § 32 wird wie folgt gefaßt:

                             ..§32

                           • Kinder,

             Kinderfreibetrag, Haushaltsfreibetrag

       (1) Kinder sind

    1. im ersten Grad mit dem Steuerpflichtigen ver-
       wandte Kinder,

    2. Pflegekinder (Personen, mit denen der Steuer-

       pflichtige durch ein familienähnliches, auf längere

       Dauer berechnetes Band verbunden ist, sofern er

       sie in seinen Haushalt aufgenommen hat und das

       Obhuts- und Pflegeverhältnis zu den Eltem nicht

       mehr besteht und der Steuerpflichtige sie minde-

       stens zu einem nicht unwesentlichen Teil auf seine

       Kosten unterhält).

      (2) Ist ein im ersten Grad mit dem Steuerpflichtigen

    verwandtes Kind zugleich ein Pflegekind, so kann es

    nur als Pflegekind berücksichtigt werden.

       (3) Ein Kind wird in dem Kalendermonat, in dem es
    lebend geboren wurde, und in jedem folgenden
    Kalendermonat, zu dessen Beginn es das 18. Lebens-
    jahr noch nicht vollendet hat, berücksichtigt.

      (4) Ein Kind, das das 18. Lebensjahr vollendet hat,

    wird berücksichtigt, wenn es

    1. noch nicht das 21. Lebensjahr vollendet hat,

       arbeitslos ist und der Arbeitsvermittlung im Inland

       zur Verfügung steht oder

    2. noch nicht das 27. Lebensjahr vollendet hat und
       a) für einen Beruf ausgebildet wird oder

        b) sich in einer Übergangszeit zwischen zwei
           Ausbildungsabschnitten von höchstens vier
           Monaten befindet oder

       c} eine Berufsausbildung mangels Ausbildungs-
          platzes nicht beginnen oder fortsetzen kann
          oder
        d) ein freiwilliges soziales Jahr im Sinne des
           Gesetzes zur Förderung eines freiwilligen
           sozialen Jahres oder ein freiwilliges ökolo-
           gisches Jahr im Sinne des Gesetzes zur För-
           derung eines freiwilligen ökologischen Jahres
           leistet oder

    3. wegen körperlicher, geistiger oder seelischer
       Behinderung außerstande ist, sich selbst zu

       unterhalten.

     In den Fällen des Satzes 1 Nr. 1 und 2 werden Kinder

    ·nicht berücksichtigt, denen Einkünfte und Bezüge, die

     zur Bestreitung ihres Unterhalts oder ihrer Berufsaus-

     bildung bestimmt oder geeignet sind, in Höhe von
     wenigstens 12 000 Deutsche Mark im -Kalenderjahr
     zustehen. Bezüge, die für besondere Ausbildungs-
     zwecke bestimmt sind, bleiben hierbei außer Ansatz;
     Entsprechendes gilt für Einkünfte, soweit sie für sol-
     che Zwecke verwendet werden. Für jeden vollen
     Kalendermonat, in dem die Voraussetzungen für
     einen Kinderfreibetrag nicht vorgelegen haben,
     ermäßigt sich der Betrag nach Satz 2 um ein Zwölftel.
     Ein Verzicht auf Teile der zustehenden Einkünfte und
     Bezüge steht der Anwendung der Sätze 2 und 4 nicht
     entgegen.

  (5) In den Fällen des Absatzes 4 Satz 1 Nr. 1 oder
Nr. 2 Buchstabe a wird ein Kind,

1. das den gesetzlichen Grundwehrdienst oder Zivil-

   dienst geleistet hat, für einen der Dauer dieses

   Dienstes entsprechenden Zeitraum, höchstens für
   die Dauer des inländischen gesetzlichen Grund-
   wehrdienstes oder Zivildienstes, oder

2. das sich freiwillig für eine Dauer von nicht mehr als
   drei Jahren zum Wehrdienst oder zum Polizeivoll-

   zugsdienst, der an Stelle des gesetzlichen Grund-

   wehr- oder Zivildienstes geleistet wird, verpflichtet

   hat, für einen der Dauer dieses Dienstes ent-

   sprechenden Zeitraum, höchstens für die Dauer

   des inländischen gesetzlichen Grundwehrdien-

   stes, bei anerkannten Kriegsdienstverweigerern

   für die Dauer des inländischen gesetzlichen Zivil-

   dienstes, oder

3. das eine vom gesetzlichen Grundwehrdienst

   oder Zivildienst befreiende Tätigkeit als Entwick-

   lungshelfer im Sinne des § 1 Abs. 1 des Entwick-
   lungshelfer-Gesetzes ausgeübt hat, für einen der
   Dauer dieser Tätigkeit entsprechenden Zeitraum,
   höchstens für die Dauer des inländischen gesetz-
   lichen Grundwehrdienstes, bei anerkannten Kriegs-
   dienstverweigerern für die Dauer des inländischen

   gesetzlichen Zivildienstes,

über das 21. oder 27. Lebensjahr hinaus berück-

sichtigt. Wird der gesetzliche Grundwehrdienst oder

Zivildienst in einem Mitgliedstaat der Europäischen

Gemeinschaften geleistet, so ist die Dauer dieses
Dienstes maßgebend. Absatz 4 Satz 2 bis 4 gilt ent-
sprechend. Dem gesetzlichen Grundwehrdienst oder
Zivildienst steht der entsprechende Dienst, der in dem
in Artikel 3 des Einigungsvertrages genannten Gebiet
geleistet worden ist, gleich.

   (6) Für jedes zu berücksichtigende Kind des Steuer-
pflichtigen wird ein Kinderfreibetrag von 261 Deut-
sche Mark für jeden Kalendermonat, in dem die Vor-
aussetzungen vorgelegen haben, bei der Veranlagung
zur Einkommensteuer vom Einkommen abgezogen.
Bei Ehegatten, die nach den §§ 26, 26b zusammen
zur Einkommensteuer veranlagt werden, wird ein
Kinderfreibetrag von 522 Deutsche Mark monatlich
abgezogen, wenn das Kind zu beiden Ehegatten in
einem Kindschaftsverhältnis steht. Ein Kinderfrei-
betrag von 522 Deutsche Mark monatlich wird auch
abgezogen, wenn

1. der andere Elternteil verstorben oder nicht un-

   beschränkt einkommensteuerpflichtig ist oder

2. der Steuerpflichtige allein das Kind angenommen

   hat oder das Kind nur zu ihm in einem Pflegekind-

   schaftsverhältnis steht.

Für ein nicht nach § 1 Abs. 1 oder 2 unbeschränkt ein-
kommensteuerpflichtiges Kind kann ein Kinderfrei-
betrag nur abgezogen werden, soweit er nach den
Verhältnissen seines Wohnsitzstaates notwendig
und angemessen ist. Abweichend von Satz 1 wird
bei einem unbeschränkt einkommensteuerpflichtigen
Elternpaar, bei dem die Voraussetzungen des § 26
Abs. 1 Satz 1 nicht vorliegen, auf Antrag eines Eltern-
teils der Kinderfreibetrag des anderen Elternteils auf
ihn übertragen, wenn er, nicht jedoch der andere
Elternteil seiner Unterhaltspflicht gegenüber dem
    Kind für das Kalenderjahr im wesentlichen nach-
    kommt, oder wenn der andere Elternteil dem Antrag
    zustimmt. Eine Zustimmung kann nur für künftige
    Kalenderjahre widerrufen werden. Der Kinderfrei-
    betrag kann auch auf einen Stiefeltemteil oder Groß-
    eltern übertragen werden, wenn sie das Kind in ihren
    Haushalt aufgenommen haben; in diesen Fällen ist
    Satz 5 nicht anzuwenden.
       (7) Ein Haushaltsfreibetrag von 5 616 Deutsche
    Mark wird bei einem Steuerpflichtigen, für den das
    Splitting-Verfahren(§ 32a Abs. 5 und 6) nicht anzu-
    wenden und der auch nicht als Ehegatte (§ 26 Abs. 1)
    getrennt zur Einkommensteuer zu veranlagen ist, vom
    Einkommen abgezogen, wenn er einen Kinderfreibe-
    trag oder Kindergeld für mindestens ein Kind erhält,
    das in seiner Wohnung im Inland gemeldet ist. Kinder,
    die bei beiden Elternteilen mit Wohnung im Inland
    gemeldet sind, werden dem Elternteil zugeordnet, in

    dessen Wohnung sie im Kalenderjahr zuerst gemeldet
    waren, im übrigen der Mutter oder mit deren Zustim-
    mung dem Vater; dieses Wahlrecht kann für mehrere
    Kinder nur einheitlich ausgeübt werden. Als Wohnung
    im Inland im Sinne der Sätze 1 und 2 gilt auch die
    Wohnung eines Elternteils, der nach § 1 Abs. 2 un-
    beschränkt einkommensteuerpflichtig ist. Absatz 6
    Satz 6 gilt entsprechend."

29. § 32a Abs. 1 wird wie folgt gefaßt:
     .,(1) Die tarifliche Einkommensteuer bemißt sich
    nach dem zu versteuernden Einkommen. Sie beträgt
    vorbehaltlich der §§ 32b, 34, 34b und 34c jeweils in
    Deutsche Mark für zu versteuernde Einkommen

    1. bis 12 095 Deutsche Mark (Grundfreibetrag):

       O;
    2. von 12 096 Deutsche Mark bis 55 727 Deutsche
       Mark:

       (86,63 · y + 2 590) · y;

    3. von 55 728 Deutsche Mark bis 120 041 Deutsche

       Mark:

       (151,91 ·z+3346)·z+12949;
    4. von 120 042 Deutsche Mark an:
       0,53 • X - 22 842.
    „y" ist ein Zehntausendstel des 12 042 Deutsche
    Mark übersteigenden Teils des abgerundeten zu ver-
    steuernden Einkommens. .,z" ist ein Zehntausendstel
    des 55 674 Deutsche Mark übersteigenden Teils des
    abgerundeten zu versteuernden Einkommens. .,x" ist
    das abgerundete zu versteuernde Einkommen."

30. § 32b wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:
       aa) Der Satzteil vor Nummer 1 wird wie folgt
           gefaßt:
            .,Hat ein zeitweise oder während des gesam-

            ten Veranlagungszeitraumes unbeschränkt

            Steuerpflichtiger oder ein beschränkt Steuer-
            pflichtiger, auf den§ 50 Abs. 5 Satz 4 Nr. 2
            Anwendung findet,".
       bb) Nummer 1 Buchstabe a und b wird wie folgt
           gefaßt:
            .,a) Arbeitslosengeld, Arbeitslosenhilfe, Kurz-
                 arbeitergeld, Schlechtwettergeld, Kon-

                 kursausfallgeld, Übergangsgeld, Alters-
                 übergangsgeld, Altersübergangsgeld-
                 Ausgleichsbetrag, Unterhaltsgeld als
                 Zuschuß, Überbrückungsgeld, Einglie-
                 derungsgeld, Eingliederungshilfe oder
                 Krankengeld nach dem Arbeitsförde-
                 rungsgesetz,
             b) Krankengeld, Mutterschaftsgeld, Verletz-
                tengeld, Übergangsgeld oder vergleich-
                bare Lohnersatzleistungen nach der
                Reichsversicherungsordnung, nach dem
                Fünften oder Sechsten Buch Sozialge-
                setzbuch, dem Gesetz über die Kranken-
                versicherung der Landwirte oder dem
                Zweiten Gesetz über die Krankenversi-
                cherung der Landwirte,".
        cc) Nummer 2 wird durch folgende Nummern 2

            und 3 ersetzt:

            ,,2. ausländische Einkünfte, die im Veranla-
                 gungszeitraum nicht der deutschen Ein-
                 kommensteuer unterlegen haben; dies gilt
                 nur für Fälle der zeitweisen unbeschränk-
                 ten Steuerpflicht einschließlich der in § 2
                 Abs. 7 Satz 3 geregelten Fälle,
             3. Einkünfte, die nach einem Abkommen zur
                Vermeidung der Doppelbesteuerung oder
                einem sonstigen zwischenstaatlichen
                übereinkommen unter dem Vorbehalt der
                Einbeziehung ~i der Berechnung der
                Einkommensteuer steuerfrei sind, oder
                bei Anwendung von § 1 Abs. 3 oder § 1a
                oder § 50 Abs. 5 Satz 4 Nr. 2 im Veran-

                lagungszeitraum nicht der deutschen Ein-
                kommensteuer unterliegende Einkünfte,
                wenn deren Summe positiv ist,".

    b) Absatz 2 wird wie folgt gefaßt:

        ,,(2) Der besondere Steuersatz nach Absatz 1 ist

       der Steuersatz, der sich ergibt, wenn bei der

       Berechnung der Einkommensteuer das nach § 32a
       Abs. 1 zu versteuernde Einkommen vermehrt oder
       vermindert wird um
        1. im Fall des Absatzes 1 Nr. 1 die Summe der
           Leistungen nach Abzug des Arbeitnehmer-
           Pauschbetrags (§ 9a Satz 1 Nr. 1 Buchstabe a),
           soweit er nicht bei der Ermittlung der Einkünfte
           aus nichtselbständiger Arbeit abziehbar ist;
       2. im Fall des Absatzes 1 Nr. 2 und 3 die dort
          bezeichneten Einkünfte, ausgenommen die
          darin enthaltenen außerordentlichen Einkünfte."

31. § 32d wird aufgehoben.

32. In § 33 Abs. 3 wird der letzte Satz wie folgt gefaßt:

    „Als Kinder des Steuerpflichtigen zählen die, für die

    er einen Kinderfreibetrag oder Kindergeld erhält."

33. § 33a wird wie folgt geändert:
    a) Absatz 1 wird wie folgt gefaßt:
        ,,(1) Erwachsen einem Steuerpflichtigen Auf-
       wendungen für den Unterhalt und eine etwaige
       Berufsausbildung einer dem Steuerpflichtigen
1262                                    Bundesgesetzblatt, Jahrgang 1995, Teil 1

       oder seinem Ehegatten gegenüber gesetzlich
       unterhaltsberechtigten Person, so wird auf Antrag
       die Einkommensteuer dadurch ermäßigt, daß die
       Aufwendungen bis zu 12 000 Deutsche Mark im
       Kalenderjahr vom Gesamtbetrag der Einkünfte
       abgezogen werden. Der gesetzlich unterhalts-
       berechtigten Person gleichgestellt ist eine Person,
       soweit bei ihr zum Unterhalt bestimmte inlän-
       dische öffentliche Mittel mit Rücksicht auf die
       Unterhaltsleistungen des Steuerpflichtigen ge-
       kürzt werden. Voraussetzung ist, daß weder der
       Steuerpflichtige noch eine andere Person An-
       spruch auf einen Kinderfreibetrag oder auf Kinder-
       geld für die unterhaltene Person hat und die
       unterhaltene Person kein oder nur ein geringes
       Vermögen besitzt. Hat die unterhaltene Person
       andere Einkünfte oder Bezüge, die zur Bestreitung
       des Unterhalts bestimmt oder geeignet sind, so
       vermindert sich der Betrag von 12 000 Deutsche
       Mark um den Betrag, um den diese Einkünfte
       und Bezüge den Betrag von 1 200 Deutsche Mark
       im Kalenderjahr übersteigen, sowie um die von der
       unterhaltenen Person als Ausbildungshilfe aus
       öffentlichen Mitteln oder von Förderungsein-
       richtungen, die hierfür öffentliche Mittel erhalten,

       bezogenen Zuschüsse. Ist die unterhaltene Person

       nicht unbeschränkt einkommensteuerpflichtig,
       so können die Aufwendungen nur abgezogen
       werden, soweit sie nach den Verhältnissen des
       Wohnsitzstaats der unterhaltenen Person not-
       wendig und angemessen sind, höchstens jedoch
       der Betrag, der sich nach den Sätzen 1 bis 4 ergibt;
       ob der Steuerpflichtige zum Unterhalt gesetzlich
       verpflichtet ist, ist nach inländischen Maßstäben
       zu beurteilen. Werden die Aufwendungen für eine
       unterhaltene Person von mehreren Steuerpflich-
       tigen getragen, so wird bei jedem der Teil des sich
       hiernach ergebenden Betrags abgezogen, der
       seinem Anteil am Gesamtbetrag der Leistungen
       entspricht."
   b) Absatz 2 wird wie folgt gefaßt:
         ,,(2) Erwachsen einem Steuerpflichtigen Aufwen-
       dungen für die Berufsausbildung eines Kindes, für
       das er einen Kinderfreibetrag oder Kindergeld
       erhält, so wird auf Antrag vom Gesamtbetrag der
       Einkünfte je Kalenderjahr ein Ausbildungsfreibe-
       trag wie folgt abgezogen:

       1. für ein Kind, das das 18. Lebensjahr noch nicht
          vollendet hat, in Höhe von 1 800 Deutsche
          Mark, wenn das Kind auswärtig untergebracht
          ist;

       2. für ein Kind, das das 18. Lebensjahr vollendet

          hat, in Höhe von 2 400 Deutsche Mark. Dieser

          Betrag erhöht sich auf 4 200 Deutsche Mark,

          wenn das Kind auswärtig untergebracht ist.

       Die Ausbildungsfreibeträge vermindern sich je-
       weils um die eigenen Einkünfte und Bezüge des

       Kindes, die zur Bestreitung seines Unterhalts oder
       seiner Berufsausbildung bestimmt oder geeignet
       sind, soweit diese 3 600 Deutsche Mark im Kalen-
       derjahr übersteigen, sowie um die von dem Kind
       als Ausbildungshilfe aus öffentlichen Mitteln oder
       von Förderungseinrichtungen, die hierfür öffent-
       liche Mittel erhalten, bezogenen Zuschüsse. Für

       ein nicht unbeschränkt einkommensteuerpflich-
       tiges Kind mindern sich die vorstehenden Beträge
       nach Maßgabe des Absatzes 1 Satz 5. Erfüllen
       mehrere Steuerpflichtige für dasselbe Kind die
       Voraussetzungen für einen Ausbildungsfreibetrag,
       so kann dieser insgesamt nur einmal abgezogen
       werden. Steht das Kind zu zwei Steuerpflichtigen,
       die zusammen die Voraussetzungen des § 26
       Abs. 1 Satz 1 nicht erfüllen, in einem Kindschafts-
       verhältnis, so erhält jeder die Hälfte des Abzugs-
       betrags nach den Sätzen 1 bis 3. Steht das Kind zu
       mehr als zwei Steuerpflichtigen in einem Kind-
       schaftsverhältnis, so erhält ein Elternpaar zusam-
       men die Hälfte des Abzugsbetrags. Liegen im Fall
       des Satzes 6 bei einem Elternpaar die Vorausset-
       zungen des § 26 Abs. 1 Satz 1 nicht vor, so erhält
       jeder Elternteil ein Viertel des Abzugsbetrags. Auf
       gemeinsamen Antrag eines Elternpaares, bei dem
       die Voraussetzungen des § 26 Abs. 1 Satz 1 nicht
       vorliegen, kann in den Fällen der Sätze 5 bis 7
       bei einer Veranlagung zur Einkommensteuer der
       einem Elternteil zustehende Anteil am Abzugs-
       betrag auf den anderen Elternteil übertragen
       werden."

    c) Absatz 3 Nr. 1 Buchstabe b wird wie folgt ge-

       faßt:

       „b) wegen Krankheit des Steuerpflichtigen oder
           seines nicht dauernd getrennt lebenden Ehe-
           gatten oder eines zu seinem Haushalt gehöri-
           gen Kindes im Sinne des § 32 Abs. 1 oder
           Abs. 6 Satz 7 oder einer anderen zu seinem
           Haushalt gehörigen unterhaltenen Person, für
           die eine Ermäßigung nach Absatz 1 gewährt
           wird, die Beschäftigung einer Hilfe im Haus-
           halt erforderlich ist,".

34. § 33b wird wie folgt geändert:
    a) Absatz 5 wird wie folgt gefaßt:
         ,,(5) Steht der Behinderten-Pauschbetrag oder
       der Hinterbliebenen-Pauschbetrag einem Kind
       des Steuerpflichtigen zu, für das er einen Kinder-
       freibetrag oder Kindergeld erhält, so wird der
       Pauschbetrag auf Antrag auf den Steuerpflichtigen
       übertragen, wenn ihn das Kind nicht in Anspruch
       nimmt. Erhalten für das Kind mehrere Steuerpflich-
       tige einen Kinderfreibetrag oder Kindergeld, so gilt
       für die Übertragung des Pauschbetrags § 33a
       Abs. 2 Satz 5 bis 7 sinngemäß. Abweichend hier-
       von kann auf gemeinsamen Antrag eines Eltern-
       paares, bei dem die Voraussetzungen des § 26
       Abs. 1 Satz 1 nicht vorliegen, bei einer Veranla-

       gung zur Einkommensteuer der zu übertragende

       Pauschbetrag anders aufgeteilt werden; in diesem

       Fall kann eine Steuerermäßigung nach § 33 wegen

       der Aufwendungen, für die der Behinderten-
       Pauschbetrag gilt, nicht gewährt werden."

    b) Absatz 6 wird wie folgt gefaßt:

        ,,(6) Wegen der außergewöhnlichen Belastungen,
       die einem Steuerpflichtigen durch die Pflege einer
       Person erwachsen, die nicht. nur vorübergehend
       hilflos ist, kann er an Stelle einer Steuerermäßi-
       gung nach § 33 einen Pauschbetrag von 1 800
       Deutsche Mark im Kalenderjahr geltend machen
       (Pflegepauschbetrag), wenn er dafür keine Ein-
       nahmen erhält. Hilflos im Sinne des Satzes 1 ist
       eine Person, wenn sie für eine Reihe von häufig
       und regelmäßig wiederkehrenden Verrichtungen
       zur Sicherung ihrer persönlichen Existenz im
       Ablauf eines jeden Tages fremder Hilfe dauernd
       bedarf. Diese Voraussetzungen sind auch erfüllt,
       wenn die Hilfe in Form einer Überwachung oder
       einer Anleitung zu den in Satz 2 genannten Verrich-
       tungen erforderlich ist oder wenn die Hilfe zwar
       nicht dauernd geleistet werden muß, jedoch eine
       ständige Bereitschaft zur Hilfeleistung erforderlich
       ist. Voraussetzung ist, daß der Steuerpflichtige die
       Pflege im Inland entweder in seiner Wohnung oder
       in der Wohnung des Pflegebedürftigen persönlich
       durchführt. Wird ein Pflegebedürftiger von meh-
       reren Steuerpflichtigen im Veranlagungszeitraum
       gepflegt, wird der Pauschbetrag nach der Zahl der

       Pflegepersonen, bei denen die Voraussetzungen

       der Sätze 1 bis 4 vorliegen, geteilt."

35. § 33c Abs. 1 Satz 1 wird wie folgt gefaßt:
    "Aufwendungen für Dienstleistungen zur Betreuung
    eines zum Haushalt eines Alleinstehenden gehören-
    den unbeschränkt einkommensteuerpflichtigen Kin-

    des im Sinne des§ 32 Abs. 1 oder Abs. 6 Satz 7, das

    zu Beginn des Kalenderjahrs das 16. Lebensjahr noch
    nicht vollendet hat, gelten als außergewöhnliche Be-
    lastungen im Sinne des § 33, soweit die Aufwendun-
    gen wegen
    1. Erwerbstätigkeit oder
    2. körperlicher, geistiger oder seelischer Behinde-
       rung oder
    3. Krankheit
    des Steuerpflichtigen erwachsen."

36. § 34f wird wie folgt geändert:

    a) Absatz 1 Nr. 2 wird wie folgt gefaßt:

       „2. daß es sich einschließlich des ersten Kindes
           um Kinder im Sinne des § 32 Abs. 1 bis 5 oder
           Abs. 6 Satz 7 handelt, die zum Haushalt des
           Steuerpflichtigen gehören oder in dem für die
           erhöhten Absetzungen maßgebenden Begün-
           stigungszeitraum gehört haben, wenn diese
           Zugehörigkeit auf Dauer angelegt ist oder
           war."
    b) Absatz 2 Satz 1 wird wie folgt gefaßt:
       ,,Bei Steuerpflichtigen, die die Steuerbegünsti-
       gung nach § 1Oe Abs. 1 bis 5 oder nach § 15b des
       Berlinförderungsgesetzes in Anspruch nehmen,
       ermäßigt sich die tarifliche Einkommensteuer,
       vermindert um die sonstigen Steuerermäßigungen
       mit Ausnahme der §§ 34g und 35, auf Antrag
       um je 1 000 Deutsche Mark für jedes Kind des
       Ste_uerpflichtigen oder seines Ehegatten im Sinne

       des § 32 Abs. 1 bis 5 oder Abs. 6 Satz 7."

    c) Absatz 3 Satz 1 wird wie folgt gefaßt:
       ,,Bei Steuerpflichtigen, die die Steuerbegünsti-
       gung nach § 1Oe Abs. 1, 2, 4 und 5 in Anspruch
       nehmen, ermäßigt sich die tarifliche Einkommen-
       steuer, vermindert um die sonstigen Steuer-

       ermäßigungen mit Ausnahme des § 35, auf
       Antrag um je 1 000 Deutsche Mark für jedes
       Kind des Steuerpflichtigen oder seines Ehe-
       gatten im Sinne des § 32 Abs. 1 bis 5 oder Abs. 6
       Satz 7."

37. § 36 Abs. 2 wird wie folgt geändert:
    a) Folgender neuer Satz 1 wird eingefügt:

       "Wurde das Einkommen in den Fällen des§ 31
       um den Kinderfreibetrag vermindert, so wird
       das Kindergeld nach dem X. Abschnitt im ent-
       sprechenden Umfang der Einkommensteuer hin-
       zugerechnet."
    b) Der bisherige Satz 1 wird Satz 2 und wie folgt
       geändert:

       aa) In Nummer 2 wird der Strichpunkt durch einen

           Punkt ersetzt und folgender neuer Satz an-

           gefügt:
            ,,Die durch Steuerabzug erhobene Einkom-
            mensteuer wird nicht angerechnet, wenn die
            in § 45a Abs. 2 oder 3 bezeichnete Beschei-
            nigung nicht vorgelegt worden ist;".

      •bb) Nummer 3 Satz 4 Buchstabe f wird wie folgt

           gefaßt:

            ,,f) wenn die Einnahmen oder die anrechen-
                 bare Körperschaftsteuer bei der Veran-
                 lagung nicht erfaßt werden;".

38. Dem § 38b wird folgender neuer Satz angefügt:
    „Als unbeschränkt einkommensteuerpflichtig im
    Sinne der Nummern 3 und 4 gelten nur Personen, die
    die Voraussetzungen des § 1 Abs. 1 oder 2 oder des
    § 1a erfüllen."

39. § 38c Abs. 1 wird wie folgt geändert:

    a) Satz 1 wird wie folgt gefaßt:

       „Das Bundesministerium der Finanzen hat auf
       der Grundlage der diesem Gesetz beigefügten
       Einkommensteuertabellen eine allgemeine Lohn-
       steuertabelle für Jahresarbeitslöhne bis zu 120 000
       Deutsche Mark aufzustellen und bekanntzu-
       machen."
    b) In Satz 4 werden der 3. und 4. Satzteil wie folgt
       gefaßt:
       "die auszuweisende Einkommensteuer beträgt
       jedoch mindestens 25,9 vom Hundert des abge-
       rundeten zu versteuernden Einkommens; für den
       62 856 Deutsche Mark übersteigenden Teil des
       abgerundeten zu versteuernden Einkommens be-
       trägt die auszuweisende Einkommensteuer 53 vom
       Hundert."

    c) Satz 5 wird wie folgt geändert:

       aa) Nummer 1 wird wie folgt gefaßt:

            "1. des Arbeitnehmer-Pauschbetrags (§ 9a
                Satz 1 Nr. 1 Buchstabe a) für die Steuer-
                klassen I bis V,".
       bb) Nummer 5 wird gestrichen.
1264                                   Bundesgesetzblatt, Jahrgang 1995, Teil 1

    d) Satz 6 wird wie folgt gefaßt:
       „Der allgemeinen Jahreslohnsteuertabelle ist eine
       dieser Vorschrift entsprechende Anleitung zur Er-
       mittlung der Lohnsteuer für die 120 000 Deutsche
       Mark übersteigenden Jahresarbeitslöhne anzu-
       fügen."

40. § 39 wird wie folgt geändert:
    a) Absatz 1 Satz 1 wird wie folgt gefaßt:
       ,.Die Gemeinden haben den nach § 1 Abs. 1 un-
       beschränkt einkommensteuerpflichtigen Arbeit-
       nehmern für jedes Kalenderjahr unentgeltlich eine
       Lohnsteuerkarte nach amtlich vorgeschriebenem
       Muster auszustellen und zu übermitteln."
    b) Die Absätze 3 und 3a werden wie folgt gefaßt:

         11(3) Die Gemeinde hat auf der Lohnsteuerkarte

       insbesondere einzutragen:

       1. die Steuerklasse (§ 38b) in Buchstaben,

       2. die Zahl der Kinderfreibeträge bei den Steuer-
          klassen I bis IV, und zwar für jedes nach § 1
          Abs. 1 unbeschränkt einkommensteuerpflich-
          tige Kind im Sinne des§ 32 Abs. 1 SatzJ Nr.1
          undAbs.3
          a)    den Zähler 0,5, wenn dem Arbeitnehmer
                der Kinderfreibetrag von 261 Deutsche
                Mark nach § 32 Abs. 6 Satz 1 zusteht,

                oder

           b)   den Zähler 1, wenn dem Arbeitnehmer der

                Kinderfreibetrag von 522 Deutsche Mark

                zusteht, weil
                aa) die Voraussetzungen des § 32 Abs. 6
                    Satz 2 vorliegen oder
                bb) der andere Elternteil vor dem Beginn
                    des Kalenderjahrs verstorben ist oder
                cc) der Arbeitnehmer allein das Kind an-
                    genommen hat.

          (3a) Soweit dem Arbeitnehmer Kinderfreibe-

       träge nach § 32 Abs. 1 bis 6 von 261 oder 522

       Deutsche Mark zustehen, die nicht nach Absatz 3

       von der Gemeinde auf der Lohnsteuerkarte einzu-

       tragen sind, ist die auf der Lohnsteuerkarte einge-

       tragene Zahl der Kinderfreibeträge sowie im Fall

       des§ 38b Nr. 2 die Steuerklasse vom Finanzamt

       auf Antrag zu ändern. Das Finanzamt kann auf

       nähere Angaben des Arbeitnehmers verzichten,
       wenn der Arbeitnehmer höchstens die auf seiner
       Lohnsteuerkarte für das vorangegangene Kalen-
       derjahr eingetragene Zahl der Kinderfreibeträge
       beantragt und versichert, daß sich die maßgeben-
       den Verhältnisse nicht wesentlich geändert haben.
       In den Fällen des § 32 Abs. 6 Satz 5 gelten die
       Sätze 1 und 2 nur, wenn nach den tatsächlichen
       Verhältnissen zu erwarten ist, daß die Voraus-
       setzungen auch im laufe des Kalenderjahrs be-
       stehen bleiben. Der Antrag kann nur nach amtlich
       vorgeschriebenem Vordruck gestellt werden."

    c) Absatz 4 Satz 1 erster Halbsatz wird wie folgt
       gefaßt:
        "Der Arbeitnehmer ist verpflichtet, die Eintra-
        gung der Steuerklasse und der Zahl der Kinder-

       freibeträge auf der Lohnsteuerkarte umgehend
       ändern zu lassen, wenn die Eintragung auf der
       Lohnsteuerkarte von den Verhältnissen zu Beginn
       des Kalenderjahrs zugunsten des Arbeitnehmers
       abweicht;".

41. § 39a wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:
       aa) Nummer 1 wird wie folgt gefaßt:
           „1. Werbungskosten, die bei den Einkünften
               aus nichtselbständiger Arbeit anfallen,
               soweit sie den Arbeitnehmer-Pausch-
               betrag (§ 9a Satz 1 Nr. 1 Buchstabe a)
               übersteigen,".
       bb) Am Ende der Nummer 5 wird das Komma
           durch einen Punkt ersetzt und die Nummer 6

           gestrichen.

    b) Absatz 3 Satz 1 wird wie folgt gefaßt:

       "Für Ehegatten, die beide unbeschränkt einkom-
       mensteuerpflichtig sind und nicht dauernd ge-
       trennt leben, ist jeweils die Summe der nach
       Absatz 1 Nr. 2 bis 5 in Betracht kommenden Be-
       träge gemeinsam zu ermitteln; der in Absatz 1 Nr. 2
       genannte Betrag ist zu verdoppeln."
    c) Absatz 4a wird aufgehoben.

42. § 39b Abs. 2 Satz 5 und Abs. 3 Satz 4 wird jeweils

    wie folgt gefaßt:

    „Dabei ist die auf der Lohnsteuerkarte eingetragene

    Steuerklasse maßgebend."

43. § 39c Abs. 3 wird durch folgende Absätze 3 und 4
    ersetzt:
      "(3) Für Arbeitnehmer, die nach § 1 Abs. 2 unbe-
    schränkt einkommensteuerpflichtig sind, hat der
    Arbeitgeber die Lohnsteuer unabhängig von einer
    Lohnsteuerkarte zu ermitteln. Dabei ist die Steuer-
    klasse maßgebend, die nach § 39 Abs. 3 bis 5 auf

    einer Lohnsteuerkarte des Arbeitnehmers einzutragen

    wäre. Auf Antrag des Arbeitnehmers erteilt das

    Betriebsstättenfinanzamt (§ 41a Abs. 1 Nr. 1) über

    die maßgebende Steuerklasse und einen etwa in

    Betracht kommenden Freibetrag (§ 39a) eine Be-

    scheinigung, für die die Vorschriften über die Ein-

    tragung auf der Lohnst~uerkarte sinngemäß anzu-

    wenden sind.

       (4) Arbeitnehmer, die nach § 1 Abs. 3 als un-
    beschränkt einkommensteuerpflichtig behandelt
    werden, haben ihrem Arbeitgeber vor Beginn des
    Kalenderjahrs oder beim Eintritt in das Dienstver-
    häJtnis eine Bescheinigung vorzulegen. Die Beschei-
    nigung wird auf Antrag des Arbeitnehmers vom
    Betriebsstättenfinanzamt (§ 41a Abs. 1 Nr. 1) des
    Arbeitgebers erteilt. In die Bescheinigung, für die die
    Vorschriften über die Eintragung auf der Lohnsteuer-
    karte sinngemäß anzuwenden sind, trägt das Finanz-
    amt die maßgebende Steuerklasse und einen etwa in
    Betracht kommenden Freibetrag (§ 39a) ein. Ist der
    Arbeitnehmer gleichzeitig bei mehreren inländischen
    Arbeitgebern tätig, ist für die Erteilung jeder weiteren
    Bescheinigung das Betriebsstättenfinanzamt zu-
    ständig, das die erste Bescheinigung ausgestellt hat.
    Bei Ehegatten, die beide Arbeitslohn von einem in-
    ländischen Arbeitgeber beziehen, ist für die Erteilung
    der Bescheinigungen das Betriebsstättenfinanzamt
    des älteren Ehegatten zuständig."

44. § 39d Abs. 2 Satz 1 wird W!e folgt gefaßt:

    „In die nach Absatz 1 zu erteilende Bescheinigung
    trägt das Finanzamt für einen Arbeitnehmer, bei dem
    § 50 Abs. 1 Satz 6 anzuwenden ist, auf Antrag folgen-
    des ein:
    1. Werbungskosten, die bei den Einkünften aus
       nichtselbständiger Arbeit anfallen (§ 9), soweit sie
       den Arbeitnehmer-Pauschbetrag (§ 9a Satz 1 Nr. 1
       Buchstabe a) übersteigen.
    2. Sonderausgaben im Sinne des § 10 Abs. 1 Nr. 5
       und des § 1Ob, soweit sie den Sonderausgaben-

       Pauschbetrag (§ 1Oe Abs. 1) übersteigen, und

       die wie Sonderausgaben abziehbaren Beträge

       nach § 1Oe, jedoch erst nach Fertigstellung

       oder Anschaffung des begünstigten Objekts

       oder nach Fertigstellung der begünstigten Maß-

       nahme."

45. § 40a wird wie folgt geändert:
    a) In Absatz 2 Satz 1 wird die Zahl„ 15" durch die Zahl
       .,20" ersetzt.
    b) Absatz 4 wird wie folgt gefaßt:

        .,(4) Die Pauschalierungen nach den Absätzen 1
       bis 3 sind unzulässig
       1. bei Arbeitnehmern, deren Arbeitslohn während
           der Beschäftigungsdauer ein Zweihundertstel
           der monatlichen Bezugsgröße im Sinne des
           § 18 Abs. 1 des Vierten Buches Sozialgesetz-
           buch durchschnittlich je Arbeitsstunde über-
           steigt,

       2. bei Arbeitnehmern, die für eine andere
          Beschäftigung von demselben Arbeitgeber
          Arbeitslohn beziehen, der nach den §§ 39b
          bis 39d dem Lohnsteuerabzug unterworfen
          wird."

46. § 40b wird wie folgt geändert:
    a) In Absatz 1 Satz 1 wird die Zahl „15" durch die Zahl
       .,20" ersetzt.
    b) In Absatz 2 wird die Zahl „3 000" jeweils durch die
       Zahl „3 408" ersetzt.
    c) In Absatz 3 wird die Zahl „ 15" durch die Zahl „20"
       ersetzt.

47. § 42b wird wie folgt geändert:
    a) Absatz 1 Satz 4 Nr. 4b wird aufgehoben.
    b) Absatz 2 Satz 4 wird wie folgt gefaßt:

       „Für den so geminderten Jahresarbeitslohn ist
       nach Maßgabe der auf der Lohnsteuerkarte zuletzt
       eingetragenen Steuerklasse die Jahreslohnsteuer
       aus der Jahreslohnsteuertabelle zu ermitteln, die
       für den Arbeitnehmer beim Lohnsteuerabzug
       maßgebend war."

48. § 43 Abs. 1 Nr. 7 Buchstabe b Doppelbuchstabe cc
    wird wie folgt gefaßt:
    „cc) wenn es sich um Kapitalerträge aus Guthaben
         bei einer Bausparkasse auf Grund eines
         Bausparvertrages handelt und wenn für den
         Steuerpflichtigen im Kalenderjahr der Gutschrift
         oder im Kalenderjahr vor der Gutschrift dieser
         Kapitalerträge für Aufwendungen an die Bau-
         sparkasse eine Wohnungsbauprämie oder eine
         Arbeitnehmer-Sparzulage festgesetzt oder ge-
         währt worden ist oder für die Guthaben kein
         höherer Zins oder Bonus als 1 vom Hundert
         gezahlt wird,".

49. § 44a wird wie folgt geändert:
    a) Absatz 1 Nr. 1 wird wie folgt gefaßt:

       „ 1. soweit die Kapitalerträge zusammen mit den

            Kapitalerträgen, für die die Kapitalertragsteuer

            nach § 44b zu erstatten oder die Körper-

            schaftsteuer nach den §§ 36b, 36c zu ver"."

            güten ist, einschließlich der Kapitalerträge im

            Sinne des § 20 Abs. 1 Nr. 3 den Sparer-Frei-

            betrag nach § 20 Abs. 4 und den Werbungs-
            kosten-Pauschbetrag nach§ 9a Satz 1 Nr. 1
            Buchstabe b nicht übersteigen,".
    b) Absatz 5 Satz 1 erster Halbsatz wird wie folgt
       gefaßt:
       „Bei Kapitalerträgen im Sinne des § 43 Abs. 1
       Satz 1 Nr. 7 und 8 sowie Satz 2, die einem un-
       beschränkt oder beschränkt einkommensteuer-
       pflichtigen Gläubiger zufließen,".

50. § 44b Abs. 1 Satz 1 wird wie folgt gefaßt:

    „Bei Kapitalerträgen im Sinne des § 43 Abs. 1 Satz 1
    Nr. 1 und 2, die einem unbeschränkt einkommen-
    steuerpflichtigen und in den Fällen des § 44a Abs. 5
    auch einem beschränkt einkommensteuerpflichtigen
    Gläubiger zufließen, wird auf Antrag die einbehaltene
    und abgeführte Kapitalertragsteuer unter den Voraus-
    setzungen des § 44a Abs. 1, 2 und 5 in dem dort
    bestimmten Umfang erstattet."

51. § 45a Abs. 2 Satz 1 Nr. 2 wird wie folgt gefaßt:
    „2. die Art und Höhe der Kapitalerträge unabhängig
        von der Vornahme eines Steuerabzugs;".

52. § 45d Abs. 1 wird wie folgt gefaßt:
     ,.(1) Wer nach § 44 Abs. 1 dieses Gesetzes und § 38b
    des Gesetzes über Kapitalanlagegesellschaften zum
    Steuerabzug verpflichtet ist, hat dem Bundesamt für
    Finanzen bis zum 31. Mai des Jahres, das auf das
    Jahr folgt, in dem die Kapitalerträge den Gläubigern
    zufließen, folgende Daten zu übermitteln:
    1. Vor- und Zunamen sowie das Geburtsdatum der
       Person - gegebenenfalls auch des Ehegatten -.
       die den Freistellungsauftrag erteilt hat {Auftrag-
       geber),

    2. Anschrift des Auftraggebers,
    3. Höhe des Betrages, bis zu dem auf Grund des
       Freistellungsauftrages vom Steuerabzug Abstand
       genommen und bei Dividenden und ähnlichen
1266                                     Bundesgesetzblatt, Jahrgang 1995, Teil 1

       Kapitalerträgen die Erstattung von Kapitalertrag-
       steuer und die Vergütung von Körperschaftsteuer

       beim Bundesamt für Finanzen beantragt werden

       sollte,

    4. Namen und Anschrift des Empfängers des Frei-
       stellungsauftrags.
    Die Datenübermittlung hat nach amtlich vorgeschrie-
    benem Datensatz auf amtlich vorgeschriebenen
    maschinell verwertbaren Datenträgern zu erfolgen.
    Im übrigen findet § 150 Abs. 6 der Abgabenordnung
    entsprechende Anwendung. Das Bundesamt für
    Finanzen kann auf Antrag eine Übermittlung nach
    amtlich vorgeschriebenem Vordruck zulassen, wenn
    eine Übermittlung nach Satz 2 eine unbillige Härte mit
    sich bringen würde."

53. § 46 wird wie folgt geändert:
    a) Absatz 1 wird aufgehoben.
    b) Absatz 2 wird wie folgt geändert:

       aa) Der Satzteil vor Nummer 1 wird wie folgt
           gefaßt:
           „Besteht das Einkommen ganz oder teilweise
           aus Einkünften aus nichtselbständiger Arbeit,
           von denen ein Steuerabzug vorgenommen
           worden ist, so wird eine Veranlagung nur
           durchgeführt,".

       bb) Nummer 4 wird wie folgt gefaßt:
            „4. wenn auf der Lohnsteuerkarte eines
                Steuerpflichtigen ein Kinderfreibetrag im
                Sinne des § 39 Abs. 3a oder ein Frei-
                betrag im Sinne des § 39a Abs. 1 Nr. 1
                bis 3 und 5 eingetragen worden ist;
                dasselbe gilt für einen Steuerpflichtigen,
                der zum Personenkreis des § 1 Abs. 2
                gehört, wenn diese Eintragungen auf
                einer Bescheinigung nach § 39c erfolgt
                sind;".
       cc) Nummer 7 wird wie folgt gefaßt:
            „7. wenn

                a) für einen unbeschränkt Steuerpflichti-

                   gen im Sinne des § 1 Abs. 1 auf der

                   Lohnsteuerkarte ein Ehegatte im Sinne

                   des § 1a Abs. 1 Nr. 2 berücksichtigt
                   worden ist oder
                b) für einen Steuerpflichtigen, der zum
                   Personenkreis des § 1 Abs. 3 oder
                   des § 1a gehört, das Betriebsstätten-

                   finanzamt eine Bescheinigung nach

                   § 39c Abs. 4 erteilt hat; dieses Finanz-

                   amt ist dann auch für die Veranlagung
                   zuständig."
    c) Absatz 4 wird wie folgt gefaßt:

        ,,(4) Kommt nach Absatz 2 eine Veranlagung
       zur Einkommensteuer nicht in Betracht, so gilt
       die Einkommensteuer, die auf die Einkünfte aus
       nichtselbständiger Arbeit entfällt, für den Steuer-
       pflichtigen durch den Lohnsteuerabzug als ab-
       gegolten, soweit er nicht für zuwenig erhobene
       Lohnsteuer in Anspruch genommen werden kann.
       § 42b bleibt unberührt."

54. § 49 Abs. 1 Nr. 5 Buchstabe a wird wie folgt gefaßt:

    „a) § 20 Abs. 1 Nr. 1, 2, 4 und 6, wenn der Schuldner

        Wohnsitz, Geschäftsleitung oder Sitz Im Inland ·

        hat oder wenn es sich in den Fällen des § 44
        Abs. 1 Satz 4 Nr. 1 Buchstabe a Doppelbuch-
        stabe bb um ausländische Erträge im Sinne der
        §§ 17 und 18 des Auslandinvestment-Gesetzes
        handelt; dies gilt auch für Erträge aus Wandel-
        anleihen und Gewinnobligationen; dies gilt außer
        in den FäJlen des § 44 Abs. 1 Satz 4 Nr. 1 Buch-
        stabe a Doppelbuchstabe bb dieses Gesetzes
        nicht in den Fällen des § 37a, des § 38b, des
        § 43a in Verbindung mit § 38b und des § 44
        Satz 1 bis 3 des Gesetzes über Kapitalanlage-
        gesellschaften;".

55. § 50 wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:
       aa) In Satz 5 wird die Angabe ,,§ 16 Abs. 4 Satz 3"
           durch die Angabe,.§ 16Abs. 4" ersetzt.

       bb) Die Sätze 6 und 7 werden wie folgt gefaßt:
           ,.Abweichend von Satz 5 sind bei beschränkt
           steuerpflichtigen Arbeitnehmern, die Einkünf-
           te aus nichtselbständiger Arbeit im Sinne des
           § 49 Abs. 1 Nr. 4 beziehen, § 9a Satz 1 Nr. 1
           Buchstabe a, § 1Oe Abs. 1 mit der Möglichkeit,
           die tatsächlichen Aufwendungen im Sinne des
           § 10 Abs. 1 Nr. 5 und des§ 1Ob nachzuweisen,
           sowie § 1Oe Abs. 2 und 3 ohne Möglichkeit,
           die. tatsächlichen Aufwendungen nachzuwei-
           sen, anzuwenden. Die Jahres- und Monats-
           beträge der Pauschalen nach§ 9a Satz 1 Nr. 1
           Buchstabe a und § 1Oe Abs. 1 bis 3 ermäßigen
           sich zeitanteilig, wenn Einkünfte im Sinne
           des § 49 Abs. 1 Nr. 4 nicht während eines
           vollen Kalenderjahrs oder Kalendermonats zu-
           geflossen sind."
    b) Absatz 3 wird wie folgt gefaßt:
        ,,(3) Die Einkommensteuer bemißt sich bei
       beschränkt Steuerpflichtigen, die veranlagt wer-
       den, nach· § 32a Abs. 1. Die Einkommensteuer

       beträgt mindestens 25 vom Hundert des Einkom-

       mens; dies gilt nicht in den Fällen des Absatzes 1

       Satz6."                  .

    c) Absatz 4 wird aufgehoben.
    d) Absatz 5 wird wie folgt gefaßt:
        ,,(5) Die Einkommensteuer für Einkünfte, die dem

       Steuerabzug vom Arbeitslohn oder vom Kapital-

       ertrag oder dem Steuerabzug auf Grund des § 50a

       unterliegen, gilt bei beschränkt Steuerpflichtigen
       durch den Steuerabzug als abgegolten. § 36
       Abs. 2 Satz 2 Nr. 3 ist nicht anzuwenden. Die
       Sätze 1 und 2 gelten nicht, wenn die Einkünfte
       Betriebseinnahmen eines inländischen Betriebes

       sind. Satz 1 gilt nicht, wenn
       1. nachträglich festgestellt wird, daß die Vor-
          aussetzungen der unbeschränkten Einkom-
          mensteuerpflicht im Sinne des § 1 Abs. 2
          oder 3 oder des § 1a nicht vorgelegen haben;
          § 39 Abs. Sa ist sinngemäß anzuwenden;
          oder
       2. ein beschränkt steuerpflichtiger Arbeitnehmer,
          der Einkünfte aus nichtselbständiger Arbeit
          im Sinne des § 49 Abs. 1 Nr. 4 bezieht und
          Staatsangehöriger eines Mitgliedstaates der
          Europäischen Union oder eines Staates ist, auf
          den das Abkommen über den Europäischen
          Wirtschaftsraum Anwendung findet, und im
          Hoheitsgebiet eines dieser Staaten seinen
          Wohnsitz oder gewöhnlichen Aufenthalt hat,
          eine Veranlagung zur Einkommensteuer bean-
          tragt. In diesem Fall wird eine Veranlagung
          durch das Betriebsstättenfinanzamt, das die
          Bescheinigung nach § 39d Abs. 1 Satz 3 erteilt
          hat, nach § 46 Abs. 2 Satz 1 Nr. 8 durch-
          geführt. Bei mehreren Betriebsstättenfinanz-
          ämtern ist das Betriebsstättenfinanzamt zu-
          ständig, in dessen Bezirk der Arbeitnehmer
          zuletzt beschäftigt war. Bei Arbeitnehmern mit
          Steuerklasse VI ist das Betriebsstättenfinanz-
          amt zuständig, in dessen Bezirk der Arbeit-
          nehmer zuletzt unter Anwendung der Steuer-
          klasse I beschäftigt war. Absatz 1 Satz 7 ist
          nicht anzuwenden. Einkünfte, die dem Steuer-
          abzug vom Kapitalertrag oder dem Steuer-
          abzug auf Grund des § 50a unterliegen, werden
          nur im Rahmen des § 32b berücksichtigt."

56. § 50a wird wie folgt geändert:

    a) Absatz 4 wird wie folgt geändert:
       aa) Satz 1 Nr. 2 wird wie folgt gefaßt:

            „2. bei Einkünften aus der Ausübung oder

                Verwertung einer Tätigkeit als Künstler,

                Berufssportler, Schriftsteller, Journalist

                oder Bildberichterstatter einschließlich

                solcher Tätigkeiten für den Rundfunk oder

                Fernsehfunk (§ 49 Abs. 1 Nr. 2 bis 4), es

                sei denn, es handelt sich um Einkünfte

                aus nichtselbständiger Arbeit, die dem

                Steuerabzug vom Arbeitslohn nach § 38

                Abs. 1 Satz 1 Nr. 1 unterliegen,".

       bb) Die Sätze 3 und 4 werden aufgehoben.
    b) Absatz 7 wird wie folgt gefaßt:

        „(7) Das Finanzamt kann anordnen, daß der
       Schuldner der Vergütung für Rechnung des
       beschränkt steuerpflichtigen Gläubigers (Steuer-
       schuldner) die Einkommensteuer von beschränkt
       steuerpflichtigen Einkünften, soweit diese nicht
       bereits dem Steuerabzug unterliegen, im Wege
       des Steuerabzugs einzubehalten und abzuführen
       hat, wenn dies zur Sicherstellung des Steueran-
       spruchs zweckm_äßig ist. Der Steuerabzug beträgt
       25 vom Hundert der gesamten Einnahmen, solange
       der beschränkt steuerpflichtige Gläubiger nicht
       glaubhaft macht, daß die voraussichtlich geschul-
       dete Steuer niedriger ist. Absatz 5 Satz 1 bis 5
       gilt entsprechend. § 50 Abs. 5 Satz 1 ist nicht
       anzuwenden."

57. § 51 wird wie folgt geändert:
    a) Absatz 1 Nr. 1 wird wie folgt geändert:
       aa) Buchstabe a wird wie folgt gefaßt:
            ,,a) über die Abgrenzung der Steuerpflicht,
                 die Beschränkung der Steuererklärungs-

        pflicht auf die Fälle, in denen eine Ver-
        anlagung in Betracht kommt, über die
        den Einkommensteuererklärungen bei-
        zufügenden Unterlagen und über die
        Beistandspflichten Dritter,".
bb) Nach Buchstabe b wird folgender neuer Buch-
    stabe c eingefügt:

    .,c) über die Höhe von besonderen Betriebs-
         ausgaben-Pauschbeträgen für Gruppen
         von Betrieben, bei denen hinsichtlich
         der Besteuerungsgrundlagen annähernd
         gleiche Verhältnisse vorliegen, wenn der
         Steuerpflichtige Einkünfte aus Gewerbe-
         betrieb (§ 15) oder selbständiger Arbeit
         (§ 18) erzielt, in Höhe eines Vomhundert-
         satzes der Umsätze im Sinne des § 1
         Abs. 1 Nr. 1 des Umsatzsteuergesetzes;
         Umsätze aus der Veräußerung von Wirt-
         schaftsgütern des Anlagevermögens sind
         nicht zu berücksichtigen. Einen beson-
         deren Betriebsausgaben-Pauschbetrag
         dürfen nur Steuerpflichtige in Anspruch
         nehmen, die ihren Gewinn durch Ein-
         nahme-Überschußrechnung nach § 4
         Abs. 3 ermitteln. Bei der Festlegung der
         Höhe des besonderen Betriebsausgaben-
         Pauschbetrags ist der Zuordnung der Be-
         triebe entsprechend der Klassifikation der
         Wirtschaftszweige, Fassung für Steuer-
         statistiken, Rechnung zu tragen. Bei der
         Ermittlung der besonderen Betriebsaus-

         gaben-Pauschbeträge sind alle Betriebs-

         ausgaben mit Ausnahme der an das

         Finanzamt gezahlten Umsatzsteuer zu

         berücksichtigen. Bei der Veräußerung

         oder Entnahme von Wirtschaftsgütern

         des Anlagevermögens sind die Anschaf-

         fungs- oder Herstellungskosten, vermin-

         dert um die Absetzungen für Abnutzung

         nach § 7 Abs. 1 oder 4 sowie die Ver-

         äußerungskosten neben dem besonderen
         Betriebsausgaben-Pauschbetrag abzugs-
         fähig. Der Steuerpflichtige kann im folgen-
         den Veranlagungszeitraum zur Ermittlung
         der tatsächlichen Betriebsausgaben über-
         gehen. Wechselt der Steuerpflichtige zur
         Ermittlung der tatsächlichen Betriebsaus-
         gaben, sind die abnutzbaren Wirtschafts-
         güter des Anlagevermögens mit ihren
         Anschaffungs- oder Herstellungskosten,
         vermindert um die Absetzungen für
         Abnutzung nach § 7 Abs. 1 oder 4, in ein
         laufend zu führendes Verzeichnis auf-
         zunehmen. § 4 Abs. 3 Satz 5 bleibt
         unberührt. Nach dem Wechsel zur Ermitt-
         lung der tatsächlichen Betriebsausgaben
         ist eine erneute Inanspruchnahme des
         besonderen Betriebsausgaben-Pausch-
         betrags erst nach Ablauf der folgenden
         vier Veranlagungszeiträume zulässig; die
         §§ 140 und 141 der Abgabenordnung
         bleiben unberührt;".
cc) Buchstabe e wird gestrichen.
dd) Die bisherigen Buchstaben c und d werden
    Buchstaben d und e.
1268                                 Bundesgesetzblatt, Jahrgang 1995, Teil 1

       ee) In Buchstabe e wird der Strichpunkt durch ein
           Komma ersetzt und folgender Buchstabe f
           angefügt:

           ,,t) über eine Kurzveranlagung mit verein-

                fachter Erklärung und Ermittlung der

                Besteuerungsgrundlagen. Die Kurzver-

                anlagung soll mit Wirkung ab dem

                Veranlagungszeitraum 1997 eingeführt

                werden;".

   b) Absatz 1 Nr. 2 wird wie folgt geändert:

       aa) Buchstabe b wird aufgehoben.
       bb) Buchstabe c wird wie folgt gefaßt:
           „c) über eine Beschränkung des Abzugs
               von Ausgaben zur Förderung steuer-
               begünstigter Zwecke im Sinne des § 1Ob
               auf Zuwendungen an bestimmte Kör-
               perschaften, Personenvereinigungen oder
               Vermögensmassen, über den Ausschluß
               des Abzugs von Mitgliedsbeiträgen so-
               wie über eine Anerkennung gemeinnüt-
               ziger Zwecke als besonders förderungs-
               würdig;".
       cc) Buchstabe k wird aufgehoben.

       dd) Buchstabe w wird wie folgt gefaßt:

           ,,w) über Sonderabschreibungen bei Han-
                delsschiffen, die in einem inländischen
                Seeschiffsregister eingetragen sind und
                vor dem 1. Januar 2000 von Steuerpflich-
                tigen, die den Gewinn nach § 5 ermitteln,
                angeschafft oder hergestellt worden sind.
                Im Fall der Anschaffung eines Handels-
                schiffes ist weitere Voraussetzung, daß
                das Schiff vor dem 1. Januar 1996 in
                ungebrauchtem Zustand vom Hersteller

                oder nach dem 31. Dezember 1995 bis
                zum Ablauf des vierten auf das Jahr der
                Fertigstellung folgenden Jahres erworben
                worden ist. Die Sonderabschreibungen
                können im Wirtschaftsjahr der Anschaf-
                fung oder Herstellung und in den vier fol-
                genden Wirtschaftsjahren bis zu insge-
                samt 40 vom Hundert der Anschaffungs-
                oder Herstellungskosten in Anspruch ge-
                nommen werden. Sie können bereits für
                Anzahlungen auf Anschaffungskosten
                und für Teilherstellungskosten zugelas-
                sen werden. Die Sonderabschreibungen
                sind nur unter der Bedingung zuzulassen,
                daß die Handelsschiffe innerhalb eines
                Zeitraums von acht Jahren nach ihrer
                Anschaffung oder Herstellung nicht ver-
                 äußert werden; für Anteile an einem Han-
                 delsschiff gilt dies entsprechend. Die
                 Sätze 1 bis 5 gelten für Schiffe, die der
                 Seefischerei dienen, entsprechend. Für
                 Luftfahrzeuge, die vom Steuerpflichtigen
                 hergestellt oder in ungebrauchtem Zu-

                 stand vom Hersteller erworben worden

                 sind und die zur gewerbsmäßigen Be-

                 förderung von Personen oder Sachen
                 im internationalen Luftverkehr oder zur
                 Verwendung .zu sonstigen gewerblichen
                 Zwecken im Ausland bestimmt sind, gel-

                ten die Sätze 1 und ~ bis 5 mit der Maß-
                gabe entsprechend, daß an die Stelle der
                Eintragung in ein inländisches Seeschiffs-
                register die Eintragung in die deutsche

                Luftfahrzeugrolle, an die Stelle des

                Höchstsatzes von 40 vom Hundert ein

                Höchstsatz von 30 vom Hundert und bei

                der Vorschrift des Satzes 5 an die Stelle

                des Zeitraums von acht Jahren ein Zeit-

                raum von sechs Jahren treten;•.

       ee) Buchstabe z wird aufgehoben.

58. § 51 a Abs. 2 und 2a werden wie folgt gefaßt:
     ,,(2) Bemessungsgrundlage ist die Einkommen-
    steuer, die abweichend von§ 2 Abs. 6 unter Berück-
    sichtigung von Kinderfreibeträgen in allen Fällen des
    § 32 festzusetzen wäre.
       (2a) Beim Steuerabzug vom Arbeitslohn ist Be-
    messungsgrundlage die Lohnsteuer, die sich ergibt,
    wenn in die Hinzurechnung nach § 38c Abs. 1 Satz 5
    für die Steuerklassen 1, II und III ein Kinderfreibetrag
    von 6 264 Deutsche Mark und für die Steuerklasse IV
    ein Kinderfreibetrag von 3 132 Deutsche Mark für
    jedes Kind einbezogen wird, für das eine Kürzung
    des Kinderfreibetrags nach § 32 Abs. 6 Satz 4

    nicht in Betracht kommt. Das Bundesministerium der
    Finanzen hat in den nach § 38c aufzustellenden Lohn-
    steuertabellen die Bemessungsgrundlage für Arbeit-
    nehmer mit 0,5 bis 6 Kinderfreibeträgen gesondert
    auszuweisen. § 38c Abs. 1 Satz 6 gilt sinngemäß.
    Bei der Anwendung des § 39b für die Ermittlung
    der Zuschlagsteuern ist die auf der Lohnsteuer-
    karte eingetragene Zahl der Kinderfreibeträge maß-
    gebend."

59. § 52 wird wie folgt gefaßt:

                             ,,§52
                   Anwendungsvorschriften

       (1) Diese Fassung des Gesetzes ist, soweit in den
    folgenden Absätzen nichts anderes bestimmt ist,
    erstmals für den Veranlagungszeitraum 1996 an-
    zuwenden. Beim Steuerabzug vom Arbeitslohn gilt
    Satz 1 mit der Maßgabe, daß diese Fassung erstmals
    auf den laufenden Arbeitslohn anzuwenden ist,
    der für einen nach dem 31. Dezember 1995 enden-
    den Lohnzahfungszeitraum gezahlt wird, und auf
    sonstige Bezüge, die nach dem 31. Dezember 1995
    zufließen.
       (2) § 1a Abs. 1 ist für Staatsangehörige eines Mit-
    gliedstaates der Europäischen Union auf Antrag auch
    für Veranlagungszeiträume vor 1996 anzuwenden,
    soweit Steuerbescheide noch nicht bestandskräftig
    sind; für Staatsangehörige und für das Hoheitsgebiet
    Finnlands, lslands, Norwegens, Osterreichs und
    Schwedens gilt dies ab dem Veranlagungszeitraum
    1994.

      (2a) § 3 Nr. 2 in der Fassung des Gesetzes vom

    11. Oktober 1995 (BGBI. 1S. 1250) ist erstmals für den

    Veranlagungszeitraum 1995 anzuwenden.

      (2b) § 3 Nr. 7 in der Fassung des Gesetzes vom
    21. Dezember 1993 (BGBI. 1S. 2310) ist erstmals für
    den Veranlagungszeitraum 1993 ·anzuwenden. § 3
Nr. 7 in der Fassung des Gesetzes vom 27. Septem-
ber 1994 (BGBI. 1 S. 2624) ist erstmals für den Ver-
anlagungszeitraum 1994 anzuwenden.
  (2c) Für Leistungen nach dem Bundeskindergeld-

gesetz für Kalenderjahre vor 1996, die nach dem

31. Dezember 1995 zufließen, ist§ 3 Nr. 24 in der bis

zum 31. Dezember 1995· geltenden Fassung anzu-

wenden.

   (2d) § 3 Nr. 36 in der Fassung des Gesetzes vom
11. Oktober 1995 (BGBI. 1S. 1250) ist auf Einnahmen
für Pflegeleistungen, die ab dem 1. April 1995
erbracht werden, anzuwenden.

   (2e) § 3 Nr. 68 des Einkommensteuergesetzes

1987 in der Fassung der Bekanntmachung vom

27. Februar 1987 (BGBI. 1S. 657) ist vorbehaltlich des

Satzes 2 letztmals für das Kalenderjahr 1988 anzu-
wenden. Die Vorschrift ist für die Kalenderjahre 1989

bis 2000 weiter anzuwenden auf Zinsersparnisse und

Zinszuschüsse bei Darlehen, die der Arbeitnehmer
vor dem 1. Januar 1989 erhalten hat, soweit die Vor-
teile nicht über die im Kalenderjahr 1988 gewährten
Vorteile hinausgehen und soweit die Zinszuschüsse

zusätzlich zum ohnehin geschuldeten Arbeitslohn

gezahlt werden.

  (2f) § 3 Nr. 69 in der Fassung des Gesetzes vom
11. Oktober 1995 (BGBI. 1S. 1250) ist erstmals für den
Veranlagungszeitraum 1994 anzuwenden.

   (3) § 4 Abs. 3 Satz 4 ist nicht anzuwenden, soweit
die Anschaffungs- oder Herstellungskosten vor dem
1. Januar 1971 als Betriebsausgaben abgesetzt
worden sind.
   (4) § 4 Abs. 5 Satz 1 Nr. 5 in der Fassung des
Gesetzes vom 21. Dezember 1993 (BGBI. 1 S. 2310)
ist erstmals für den Veranlagungszeitraum .1993
anzuwenden. § 4 Abs. 5 Satz 1 Nr. 8 Satz 4 ist auch
für Veranlagungszeiträume vor 1992 anzuwenden,
soweit Steuerbescheide noch nicht bestandskräftig
sind, unter dem Vorbehalt der Nachprüfung stehen
oder die Steuer hinsichtlich der Abzugsfähigkeit
der festgesetzten Geldbußen als Betriebsausgaben
vorläufig festgesetzt worden ist.
  (5) § 4d ist erstmals für Wirtschaftsjahre anzuwen-
den, die nach dem 31. Dezember 1995 beginnen.§ 4d
Abs. 1 Nr. 1 Buchstabe c Satz 5 ist erstmals für Wirt-
schaftsjahre anzuwenden, die nach dem 31. Dezem-
ber 1991 beginnen.
   (6) Rückstellungen für die Verpflichtung zu einer
Zuwendung anläßlich eines Dienstjubiläums dürfen
nur gebildet werden, soweit der Zuwendungsberech-
tigte seine Anwartschaft nach dem 31. Dezember
1992 erwirbt. Bereits gebildete Rückstellungen sind
in den Bilanzen des nach dem 30. Dezember 1988
endenden Wirtschaftsjahrs und der beiden folgenden
Wirtschaftsjahre mit mindestens je einem Drittel
gewinnerhöhend aufzulösen.
   (7) § 6 Abs. 1 Nr. 1 Satz 4 und Nr. 2a ist erstmals für
das Wirtschaftsjahr anzuwenden, das nach dem
31. Dezember 1989 endet. § 6 Abs. 1 Nr. 4 Satz 4 ist
erstmals auf Entnahmen anzuwenden, die nach dem
31. Dezember 1993 vorgenommen werden.§ 6 Abs. 1
Nr. 5 Satz 1 Buchstabe b ist erstmals auf Einlagen
anzuwenden, die nach dem 31. Dezember 1991 vor-
genommen werden.

  (8) § 6b Abs. 1 Satz 2 Nr. 5 ist auf Gewinne, die
bei der Veräußerung von Anteilen an Kapitalgesell-
schaften in Wirtschaftsjahren entstehen, die nach
dem 31. Dezember 1995 beginnen und vor dem 1. Ja-
nuar 1999 enden, in der folgenden Fassung mit der

Maßgabe anzuwenden, daß abweichend von § 6b

Abs. 1 Satz 1 ein Betrag bis zur vollen Höhe des bei

der Veräußerung entstandenen Gewinns abgezogen

werden kann:

"5. Anteilen an Kapitalgesellschaften,
    a) die eine Unternehmensbeteiligungsgesell-
       schaft angeschafft hat, die nach dem Gesetz
       über Unternehmensbetpiligungsgesellschaf-

       ten vom 17. Dezember 1986 (BGBI. 1S. 2488)

       anerkannt ist. Der Widerruf der Anerkennung

       und der Verzicht auf die Anerkennung haben

       Wirkung für die Vergangenheit, wenn nicht
       Aktien der Unternehmensbeteiligungsgesell-

       schaft öffentlich angeboten worden sind.

       Bescheide über die Anerkennung, die Rück-
       nahme oder den Widerruf der Anerkennung
       und über die Feststellung, ob Aktien der
       Unternehmensbeteiligungsgesellschaft öffent-

       lich angeboten worden sind, sind Grundlagen-

       bescheide im Sinne der Abgabenordnung;

    b) soweit sie durch Erhöhung des Kapitals dieser
       Gesellschaften angeschafft werden, wenn die
       Gesellschaften ihren Sitz und ihre Geschäfts-
       leitung im Fördergebiet nach § 1 Abs. 2
       des Fördergebietsgesetzes haben und im
       Zeitpunkt des Erwerbs der Beteiligungen
       jeweils nicht mehr als 250 Arbeitnehmer
       in einem gegenwärtigen Dienstverhältnis
       beschäftigen, die Arbeitslohn, Kurzarbeiter-
       geld oder Schlechtwettergeld beziehen; ent-
       sprechendes gilt, wenn die Anteile durch
       Neugründung von Kapitalgesellschaften an-
       geschafft werden;
    c) soweit sie durch Erhöhung des Kapitals die-
       ser Gesellschaften angeschafft werden, wenn
       die Satzung oder der Gesellschaftsvertrag
       dieser Gesellschaften (Beteiligungsgesell-
       schaften) als Unternehmensgegenstand aus-
       schließlich
       aa) den Erwerb von Anteilen an Kapital-
           gesellschaften, die durch Erhöhung ihres
           Kapitals entstehen;
       bb) den Erwerb von Mitunternehmeranteilen
           (§ 15 Abs. 1 Satz 1 Nr. 2), die durch
           Einlagen der Kapitafgesellschaften ent-
           stehen;

       cc) die Verwaltung und die Veräußerung der
           in den Doppelbuchstaben aa und bb
           genannten Anteile oder
       dd) die Beteiligung als stiller Gesellschafter an
           Unternehmen
       bestimmt, die genannten Kapitalgesellschaf-
       ten, Personengesellschaften oder Unterneh-
       men ihren Sitz und ihre Geschäftsleitung im
       Fördergebiet nach § 1 Abs. 2 des Förderge-
       bietsgesetzes haben und im Zeitpunkt des
       Erwerbs der Anteile, Mitunternehmeranteile
       oder stillen Beteiligungen nicht mehr als

1270                                   Bundesgesetzblatt, Jahrgang 1995, Teil 1

          250 Arbeitnehmer in einem gegenwärtigen
          Dienstverhältnis beschäftigen, die Arbeits-
          lohn, Kurzarbeitergeld oder Schlechtwetter-
          geld beziehen. Spätestens drei Monate nach
          dem Erwerb der Anteile an der Beteiligungs-
          gesellschaft muß jeweils die Summe der .

          Anschaffungskosten aller von der Gesell-

          schaft gehaltenen Anteile an Kapitalgesell-

          schaften und Personengesellschaften zuzüg-

          lich der von ihr als stiller Beteiligter geleisteten

          Einlagen mindestens 90 vom Hundert ihres
          Eigenkapitals umfassen. Entsprechendes
          gilt, wenn die Anteile durch Neugründung
          einer Beteiligungsgesellschaft angeschafft
          werden."-

   lst in den Fällen des Satzes 1 eine Rücklage nach
   § 6b Abs. 3 Satz 1 von mehr als 50 vom Hundert des
   bei der Veräußerung entstandenen Gewinns gebildet
   worden, so ist ein Abzug nach § 6b Abs. 1 Satz 2 Nr. 1
   und 4 ausgeschlossen; ist der Steuerpflichtige keine
   Unternehmensbeteiligungsgesellschaft im Sinne des
   Satzes 1 Buchstabe a, kann der Abzug abweichend
   von § 6b Abs. 3 Satz 2 von den Anschaffungskosten
   der in Satz 1 Buchstabe b und c genannten Anteile an
   Kapitalgesellschaften erfolgen, die in den folgenden
   zwei Wirtschaftsjahren angeschafft worden sind; sie
   ist spätestens am Schluß des zweiten auf ihre Bildung
   folgenden Wirtschaftsjahrs gewinnerhöhend aufzu-
   lösen.

     (9) § 7 Abs. 2 Satz 2 ist erstmals bei beweglichen

   Wirtschaftsgütern des Anlagevermögens anzuwen-

   den, die nach dem 29. Juli 1981 angeschafft oder

   hergestellt worden sind. Bei beweglichen Wirt-

   schaftsgütern des Anlagevermögens, die nach dem

   31. August 1977 und vor dem 30. Juli 1981 ange-
   schafft oder hergestellt worden sind, ist § 7 Abs. 2
   Satz 2 des Einkommensteuergesetzes 1981 in der
   Fassung der Bekanntmachung vom 6. Dezember
   1981 (BGBI. I S. 1249, 1560) weiter anzuwenden. Bei
   beweglichen Wirtschaftsgütern des Anlagevermö-
   gens, die vor dem 1. September 1977 angeschafft
   oder hergestellt worden sind, sind § 7 Abs. 2 Satz 2
   und § 52 Abs. 8 und 9 des Einkommensteuergesetzes
   1975 in der Fassung der ·Bekanntmachung vom
   5. September 1974 (BGBI. 1 S. 2165) weiter anzu-
   wenden.
      (9a) § 7 Abs. 5 in der durch Gesetz vom 30. Juni
   1989 (BGBI. 1 S. 126n geänderten Fassung ist erst-
   mals für den Veranlagungszeitraum 1989 anzu-
   wenden. § 7 Abs. 4 und 5 in der durch Gesetz vom
   19. Dezember 1985 (BGBI. 1S. 2434) geänderten Fas-
   sung ist erstmals für den Veranlagungszeitraum 1985
   anzuwenden. § 7 Abs. 5 in den vor Inkrafttreten des in
   Satz 1 bezeichneten Gesetzes geltenden Fassungen
   und § 52 Abs. 8 des Einkommensteuergesetzes 1985
   in der Fassung der Bekanntmachung vom 12. Juni
   1985 (BGBI. 1S. 977; 1986 1S. 138) sind weiter anzu-
   wenden.

      (10) § 7a Abs. 6 des Einkommensteuergesetzes
   1979 in der Fassung der Bekanntmachung vom
   21. Juni 1979 (BGBI. 1 S. 721) ist letztmals für das
   Wirtschaftsjahr anzuwenden, das dem Wirtschafts-
   jahr vorangeht, für das § 15a erstmals anzuwenden
   ist.

   (11) § 7g Abs. 3 Satz 3 Nr. 4 ist erstmals für Wirt-
schaftsjahre anzuwenden, die nach dem 31. Dezem-
ber 1995 beginnen.§ 7g Abs. 3 Satz 5 ist erstmals
für Wirtschaftsjahre anzuwenden, die nach dem
31. Dezember 1994 beginnen.

   (11 a) § 9 Abs. 1 Satz 3 Nr. 5 Satz 3 ist ab 1996 mit

der Maßgabe anzuwenden, daß die zeitliche Begren-

zung einer aus beruflichem Anlaß begründeten dop-

pelten Haushaltsführung auf zwei Jahre auch für Fälle

einer bereits vor dem 1. Januar 1996 bestehenden
doppelten Haushaltsführung gilt.

   (12) § 10 Abs. 1 Nr. 2 Buchstabe b Satz 2 und 3 ist
erstmals für Verträge anzuwenden, die nach dem
31. Dezember 1990 abgeschlossen worden sind.§ 10
Abs. 1 Nr. 8 Satz 2 Buchstabe c ist erstmals für den
Veranlagungszeitraum 1995 anzuwenden. § 10 Abs. 2
Satz 2 ist erstmals anzuwenden, wenn die Ansprüche
aus dem Versicherungsvertrag nach dem 13. Februar
1992 zur Tilgung oder Sicherung eines Darlehens
dienen, es sei denn, der Steuerpflichtige weist nach,
daß bis zu diesem Zeitpunkt die Darlehnsschuld
entstanden war und er sich verpflichtet hatte, die
Ansprüche aus dem Versicherungsvertrag zur Tilgung
oder Sicherung dieses Darlehens einzusetzen. § 1O
Abs. 3 Nr. 4 in der Fassung des Artikels 26 des Ge-
setzes vom 26. Mai 1994 (BGBI. 1S. 1014) ist erstmals
für den Veranlagungszeitraum 1995 anzuwenden.
§ 10 Abs. 5 Satz 1 Nr. 2 gilt entsprechend bei
Versicherungen auf den Erlebens- oder Todesfall
gegen Einmaibeitrag, wenn dieser nach § 10 Abs. 1

Nr. 2 Buchstabe b des Einkommensteuergesetzes in

den Fassungen, die vor dem in Absatz 1 Satz 1

bezeichneten Zeitraum gelten, als Sonderausgabe

abgezogen worden ist und nach dem 8. November

1991 ganz oder zum Teil zurückgezahlt wird.

   (13) § 10d Abs. 2 ist erstmals auf nicht ausge-
glichene Verluste des Veranlagungszeitraums 1985
anzuwenden.
   (14) Für nach dem 31. Dezember 1986 und vor
dem 1. Januar 1991 hergestellte oder angeschaffte
Wohnungen im eigenen Haus oder Eigentumswoh-
nungen sowie in diesem Zeitraum fertiggestellte Aus-
bauten oder Erweiterungen ist § 1Oe des Einkommen-
steuergesetzes 1990 in der Fassung der Bekannt-
machung vom 7. September 1990 (BGBI. 1 S. 1898)
weiter anzuwenden. Für nach dem 31. Dezember
1990 hergestellte oder angeschaffte Wohnungen im
eigenen Haus oder Eigentumswohnungen sowie in
diesem Zeitraum fertiggestellte Ausbauten oder
Erweiterungen ist § 1Oe des Einkommensteuer-
gesetzes in der durch Gesetz vom 24. Juni 1991
(BGBI. 1 S. 1322) geänderten Fassung weiter anzu-
wenden. Abweichend von Satz 2 ist§ 1Oe Abs. 1 bis 5
und 6 bis 7 in der durch Gesetz vom 25. Februar 1992
(BGBI. 1S. 29n geänderten Fassung erstmals für den
Veranlagungszeitraum 1991 bei Objekten im Sinne
des§ 1Oe Abs. 1 und 2 anzuwenden, wenn im Fall der
Herstellung der Steuerpflichtige nach dem 30. Sep-
tember 1991 den Bauantrag gestellt oder mit der Her-
stellung begonnen hat oder im Fall der Anschaffung
der Steuerpflichtige das Objekt nach dem 30. Sep-
tember 1991 auf Grund eines nach diesem Zeitpunkt
rechtswirksam abgeschlossenen obligatorischen Ver-
trags oder gleichstehenden Rechtsakts angeschafft
hat oder mit der Herstellung des Objekts nach dem
30. September 1991 begonnen worden ist. § 1Oe
Abs. Sa ist erstmals bei in § 1Oe Abs. 1 und 2 bezeich-
neten Objekten anzuwenden, wenn im Fall der Her-
stellung der Steuerpflichtige den Bauantrag nach dem
31. Dezember 1991 gestellt oder, falls ein solcher
nicht erforderlich ist, mit der Herstellung nach diesem
Zeitpunkt begonnen hat, oder im Fall der Anschaffung
der Steuerpflichtige das Objekt auf Grund eines nach
dem 31. Dezember 1991 rechtswirksam abgeschlos-
senen obligatorischen Vertrags oder gleichstehenden
Rechtsakts angeschafft hat. § 1Oe Abs. 1 Satz 4 in der
Fassung des Gesetzes vom 23. Juni 1993 (BGBI. 1
S. 944) und Abs. 6 Satz 3 in der Fassung des Ge-
setzes vom 21. Dezember 1993 (BGBI. 1 S. 2310) ist
erstmals anzuwenden, wenn der Steuerpflichtige das
Objekt auf Grund eines nach dem 31. Dezember 1993
rechtswirksam abgeschlossenen obligatorischen Ver-
trags oder gleichstehenden Rechtsakts angeschafft
hat.

   (14a) § 10g ist erstmals auf Aufwendungen für
Maßnahmen anzuwenden, die nach dem 31. Dezem-
ber 1991 abgeschlossen worden sind. Hat der Steuer-
pflichtige Aufwendungen für vor dem 1. Januar 1992
abgeschlossene Maßnahmen nach § 7i oder 1Of oder
§ 82i der Einkommensteuer-Durchführungsverord-
nung oder § 52 Abs. 21 Satz 4 und 7 in Verbindung
mit § 82i der Einkommensteuer-Durchführungsver-
ordnung abgezogen, so kann er für den restlichen
Verteilungszeitraum, in dem er das Gebäude oder den
Gebäudeteil nicht mehr zur Einkunftserzielung oder
zu eigenen Wohnzwecken nutzt, § 10g in Anspruch
nehmen. Aufwendungen für nach dem 31. Dezember
1991 abgeschlossene Maßnahmen, die bereits für
einen Veranlagungszeitraum vor 1992 berücksichtigt
worden sind, können nicht in die Bemessungsgrund-
lage nach § 10g einbezogen werden.

   (15) § 13 Abs. 2 Nr. 2 und§ 13a Abs. 3 Nr. 4 und
Abs. 7 sind letztmals für den Veranlagungszeitraum
1986 anzuwenden. Sind im Veranlagungszeitraum
1986 bei einem Steuerpflichtigen für die von ihm zu
eigenen Wohnzwecken oder zu Wohnzwecken des
Altenteilers genutzte Wohnung die Voraussetzungen
für die Anwendung des§ 13 Abs. 2 Nr. 2 und des
§ 13a Abs. 3 Nr. 4 und Abs. 7 erfüllt, so sind diese Vor-
schriften letztmals für den Veranlagungszeitraum
1998 anzuwenden. Wird auf einem zum land- und
forstwirtschaftlichen Betriebsvermögen gehörenden
Grund und Boden vom Steuerpflichtigen eine Woh-
nung zu eigenen Wohnzwecken oder eine Altenteiler-
wohnung errichtet und erst nach dem 31. Dezember
1986 fertiggestellt, so gilt Satz 2 entsprechend, wenn
der Antrag auf Baugenehmigung vor dem 1. Januar
1987 gestellt worden ist und die Wohnung im Jahr der
Fertigstellung zu eigenen Wohnzwecken des Steuer-
pflichtigen oder zu Wohnzwecken des Altenteilers
genutzt wird. Der Steuerpflichtige kann in den Fällen.
der Sätze 2 und 3. für einen Veranlagungszeitraum
nach dem Veranlagungszeitraum 1986 unwiderruflich
beantragen, daߧ 13 Abs. 2 Nr. 2 und§ 13a Abs. 3
Nr. 4 und Abs. 7 ab diesem Veranlagungszeitraum
nicht mehr angewendet werden. Absatz 21 Satz 4
und 6 ist entsprechend anzuwenden. Im Fall des
Satzes 4 gelten die Wohnung des Steuerpflichtigen
und die Altenteilerwohnung sowie der dazugehörende
Grund und Boden zu dem Zeitpunkt als entnommen,
                                                          i

bis zu dem § 13 Abs. 2 und § 13a Abs. 3 Nr. 4 und
Abs. 7 letztmals angewendet werden, in den anderen
Fällen zum Ende des Veranlagungszeitraums 1998.
Der Entnahmegewinn bleibt außer Ansatz. Werden
nach dem 31. Dezember 1986

1. die Wohnung und der dazugehörende Grund und
   Boden entnommen oder veräußert, bevor sie nach
   Satz 6 als entnommen gelten, oder
2. eine vor dem 1. Januar 1987 einem Dritten ent-
   geltlich zur Nutzung überlassene Wohnung und
   der dazugehörende Grund und Boden vor dem
   1. Januar 1999 für eigene Wohnzwecke oder für
   Wohnzwecke eines Altenteilers entnommen,

so bleibt der Entnahme oder Veräußerungsgewinn
ebenfalls außer Ansatz; Nummer 2 ist nur anzuwen-
den, soweit nicht Wohnungen vorhanden sind, die
Wohnzwecken des Eigentümers des Betriebs oder
Wohnzwecken eines Altenteilers dienen und die unter
Satz 6 oder unter Nummer 1 fallen. Die Sätze 1 bis 8
sind auch anzuwenden, wenn die Wohnung im Veran-
lagungszeitraum 1986 zu einem land- und forstwirt-
schaftlichen Betriebsvermögen gehört hat und einem
Dritten unentgeltlich überlassen worden ist; die Woh-
nung des Steuerpflichtigen sowie der dazugehörende
Grund und Boden gelten zum 31. Dezember 1986 als
entnommen, wenn der Nutzungswert beim Nutzen-
den anzusetzen war. Wird Grund und Boden nach
dem 31. Dezember 1986 dadurch entnommen, daß
auf diesem Grund und Boden die Wohnung des
Steuerpflichtigen oder eine Altenteilerwohnung er-
richtet wird, bleibt der Entnahmegewinn ebenfalls
außer Ansatz; der Steuerpflichtige kann die Regelung
nur für eine zu eigenen Wohnzwecken genutzte Woh-
nung und für eine Altenteilerwohnung in Anspruch
nehmen. Hat das Grundstück im Veranlagungszeit-
raum 1986 zu einem gewerblichen oder einem der
selbständigen Arbeit dienenden Betriebsvermögen
gehört, so gelten die Sätze 6 bis 10 sinngemäß. Bei
einem Gebäude oder Gebäudeteil des Betriebsver-
mögens, das nach den jeweiligen landesrechtlichen
Vorschriften ein Baudenkmal ist, sind die Sätze 2 bis 8
auch über das in den Sätzen 2 und 6 genannte Datum
1998 hinaus anzuwenden.

  (16) Für die erstmalige Anwendung des § 13 Abs. 5
und des § 18 Abs. 4 gilt Absatz 19 sinngemäß.

  (17) § 14a ist erstmals für Veräußerungen und
Entnahmen anzuwenden, die nach dem 31. De-
zember 1995 vorgenommen worden sind. Für Ver-
äußerungen und Entnahmen, die vor dem 1. Januar
1996 vorgenommen worden sind, ist § 14a in den
vor dem 1. Januar 1996 geltenden Fassungen anzu-
wenden.
   (18) § 15 Abs. 1 Satz 1 Nr. 2 ist erstmals für
das Wirtschaftsjahr anzuwenden, das nach dem
31. Dezember 1991 endet. Bereits gebildete Pen-
sionsrückstellungen sind spätestens in der Schluß-
bilanz des Wirtschaftsjahrs, das nach dem 31. De-
zember 1991 endet, in voller Höhe gewinnerhöhend
aufzulösen.

   (19) § 1Sa ist erstmals auf Verluste anzuwenden,
die in dem nach dem 31. Dezember 1979 beginnen-
den Wirtschaftsjahr entstehen. Dies gilt nicht
1272                                  Bundesgesetzblatt, Jahrgang 1995, Teil 1

  1. für Verluste, die in einem vor dem 1. Januar 1980
     eröffneten Betrieb entstehen; Sonderabschreibun-
     gen nach § 82f der Einkommensteuer-Durch-
     führungsverordnung können nur in dem Umfang

     berücksichtigt werden, in dem sie nach § 82f
     Abs. 5 und Abs. 7 Satz 1 der Einkommensteuer-
     Durchführungsverordnung in der Fassung der
     Bekanntmachung vom 5. Dezember 1977 (BGBI. 1
     S. 2443) zur Entstehung oder Erhöhung von
     Verlusten führen durften. Wird mit der Erweite-
     rung oder Umstellung eines Betriebs nach dem
     31. Dezember 1979 begonnen, so ist§ 15a auf
     Verluste anzuwenden, soweit sie mit der Er-
     weiterung oder Umstellung oder mit dem erweiter-
     ten oder umgestellten Teil des Betriebs wirt-
     schaftlich zusammenhängen und in nach dem
     31. Dezember 1979 beginnenden Wirtschafts-
     jahren entstehen,

  2. für Verluste, die im Zusammenhang mit der Errich-
     tung und dem Betrieb einer in Berlin (West) belege-
     nen Betriebsstätte des Hotel- oder Gaststätten-
     gewerbes, die überwiegend der Beherbergung
     dient, entstehen,

  3. für Verluste, die im Zusammenhang mit der Errich-
     tung und der Verwaltung von Gebäuden entste-
     hen, die mit öffentlichen Mitteln im Sinne des § 6
     Abs. 1 oder nach § 88 des Zweiten Wohnungs-
     baugesetzes, im Saarland mit öffentlichen Mitteln
     im Sinne des § 4 Abs. 1 oder nach § 51 a des
     Wohnungsbaugesetzes für das Saarland, geför-
     dert sind,

  4. für Verluste, soweit sie
       a) durch Sonderabschreibungen nach § 82f
          der Einkommensteuer-Durchführungsverord-
          nung,

       b) durch Absetzungen für Abnutzung in fallenden
          Jahresbeträgen nach§ 7 Abs. 2 von den Her-
          stellungskosten oder von den Anschaffungs-
          kosten von in ungebrauchtem Zustand vom
          Hersteller erworbenen Seeschiffen, die in
          einem inländischen Seeschiffsregister einge-
          tragen sind,

       entstehen; Buchstabe a gilt nur bei Schiffen, deren
       Anschaffungs- oder Herstellungskosten zu min-
       destens 30 vom Hundert durch Mittel finanziert
       werden, die weder unmittelbar noch mittelbar in
       wirtschaftlichem Zusammenhang mit der Auf-
       nahme von Krediten durch den Gewerbebetrieb
       stehen, zu dessen Betriebsvermögen das Schiff
       gehört.

   § 15a ist erstmals anzuwenden

   1. in den Fällen des Satzes 2 Nr. 1 und 2 auf Verluste,

       die in nach dem 31. Dezember 1984 beginnenden

       Wirtschaftsjahren entstehen; in den Fällen der
      ·Nummer 1 tritt an die Stelle des 31. Dezember
       1984 der 31. Dezember 1989, soweit die Gesell-
       schaft aus dem Betrieb von in einem inländischen
       Seeschiffsregister eingetragenen Handelsschiffen
       Verluste erzielt und diese Verluste gesondert
       ermittelt, und der 31. Dezember 1979, wenn
       der Betrieb nach dem 10. Oktober 1979 eröffnet
       worden ist,

2. in den Fällen des Satzes 2 Nr. 3 auf Verluste, die
   in nach dem 31. Dezember 1994 beginnenden
   Wirtschaftsjahren entstehen,

3. in den Fällen des Satzes 2 Nr. 4

    a) auf Verluste, die in nach dem 31. Dezember
       1989 beginnenden Wirtschaftsjahren entste-
       hen, wenn die Gesellschaft das Schiff vor dem
       16. November 1984 bestellt oder mit seiner
       Herstellung begonnen hat,

    b) auf Verluste, die in nach dem 31. Dezember
       1999 beginnenden Wirtschaftsjahren entste-
       hen, wenn die Gesellschaft das Schiff nach
       dem 15. November 1984 angeschafft, bestellt
       oder mit seiner Herstellung begonnen hat;
       soweit Verluste, die in dem Betrieb der Gesell-
       schaft entstehen und nach Satz 2 Nr. 4 oder
       nach § 15a Abs. 1 Satz 1 ausgleichsfähig oder
       abzugsfähig sind, zusammen das Eineinhalb-
       fache der insgesamt geleisteten Einlage über-
       steigen, ist § 15a auf Verluste anzuwenden, die
       in nach dem 15. November 1984 beginnenden
       Wirtschaftsjahren entstehen; das Eineinhalb-
       fache ermäßigt sich für Verluste, die in nach
       dem 31. Dezember 1994 beginnenden Wirt-
       schaftsjahren entstehen, auf das Eineinviertel-
       fache der insgesamt geleisteten Einlage.

Scheidet ein Kommanditist oder ein anderer Mit-
unternehmer, dessen Haftung der eines Kommandi-
tisten vergleichbar ist und dessen Kapitalkonto in der
Steuerbilanz der Gesellschaft auf Grund von aus-
gleichs- oder abzugsfähigen Verlusten negativ ge-
worden ist, aus der Gesellschaft aus oder wird in
einem solchen Fall die Gesellschaft aufgelöst, so gilt
der Betrag, den der Mitunternehmer nicht aus-
gleichen muß, als Veräußerungsgewinn im Sinne des
§ 16. In Höhe der nach Satz 4 als Gewinn zuzurech-
nenden Beträge sind bei den anderen Mitunterneh-
mern unter Berücksichtigung der für die Zurechnung
von Verlusten geltenden Grundsätze Verlustanteile
anzusetzen. Bei der Anwendung des§ 15a Abs. 3 sind
nur Verluste zu berücksichtigen, auf die § 15a Abs. 1
anzuwenden ist.

   (19a) § 16 Abs. 2 Satz 3 und Abs. 3 Satz 2 ist erst-
mals auf Veräußerungen anzuwenden, die nach dem
31. Dezember 1993 erfolgen. § 16 Abs. 4 ist erstmals
auf Veräußerungen anzuwenden, die nach dem
31. Dezember 1995 erfolgen; hat der Steuerpflichtige
bereits für Veräußerungen vor dem 1. Januar 1996
Veräußerungsfreibeträge in Anspruch genommen,
bleiben diese unberücksichtigt.

    (19b) Für die Anwendung des § 19a Abs. 1 Satz 2
 ist § 17 Abs. 5 Satz 1 des fünften Vermögens-
 bildungsgesetzes in der Fassung der Bekanntma-

 chung vom 4. März 1994 (BGBI. 1S. 406) sinngemäß

 anzuwenden.

   (20) § 20 Abs. 1 Nr. 6 des Einkommensteuergeset-
 zes 1990 ist erstmals auf nach dem 31. Dezember
 1974 zugeflossene Zinsen aus Versicherungsverträ-
 gen anzuwenden. die nach dem 31. Dezember 1973
 abgeschlossen worden sind. Für die Anwendung des
 § 20 Abs. 1 Nr. 6 in der Fassung des Gesetzes vom
 25. Februar 1992 (BGBI. 1S. 297) gilt Absatz 12 Satz 3
 entsprechend. Wenn die Dividende zivilrechtlich nicht
dem Anteilseigner zusteht, ist § 20 Abs. 2 Satz 1 Nr. 2
Buchstabe a und Abs. 2a erstmals in den Fällen anzu-
wenden, in denen die Trennung zwischen Stamm-
recht und Dividendenanspruch nach dem 31. Dezem-
ber 1993 erfolgt.§ 20 Abs. 2 Satz 1 Nr. 3 Satz 2 des
Einkommensteuergesetzes 1990 ist letztmals auf
Stückzinsen anzuwenden,-die vor dem 1. Januar 1994
gezahlt werden.

    (21) § 21 Abs. 2 Satz 1 und § 21a sind letztmals
 für den Veranlagungszeitraum 1986 anzuwenden.
 Haben bei einer Wohnung im eigenen Haus bei dem
 Steuerpflichtigen im Veranlagungszeitraum 1986 die
 Voraussetzungen für die Ermittlung des Nutzungs-
werts als Überschuß des Mietwerts über die
Werbungskosten oder die Betriebsausgaben vor-
 gelegen, so ist § 21 Abs. 2 Satz 1 für die folgenden
Veranlagungszeiträume, in denen diese Vorausset-
zungen vorliegen, weiter anzuwenden; der Nutzungs-
wert ist insoweit bis einschließlich Veranlagungs-
zeitraum 1998 nach § 2 Abs. 2 zu ermitteln. Der
Steuerpflichtige kann für einen Veranlagungszeitraum
nach dem Veranlagungszeitraum 1986 unwiderruflich
beantragen, daß Satz 2 ab diesem Veranlagungs-
zeitraum nicht mehr angewendet wird. Haben bei
einer Wohnung im eigenen Haus bei dem Steuer-
pflichtigen im Veranlagungszeitraum 1986 die Vor-
aussetzungen für die Inanspruchnahme von erhöhten
Absetzungen vorgelegen und findet Satz 2 keine
Anwendung, können die den erhöhten Absetzungen
entsprechenden Beträge wie Sonderausgaben bis
einschließlich des Veranlagungszeitraums abgezogen
werden, in dem der Steuerpflichtige die erhöhten
Absetzungen letztmals hätte in Anspruch nehmen
können. Entsprechendes gilt für Aufwendungen nach
§ 51 Abs. 1 Nr. 2 Buchstabe q Satz 5 in Verbindung
mit § 82a Abs. 3 der Einkommensteuer-Durch-
führungsverordnung in der jeweils anzuwendenden

Fassung und für den erweiterten Schuldzinsenabzug
nach§ 21 a Abs. 4. Werden an einer zu eigenen Wohn-
zwecken genutzten Wohnung im eigenen Haus nach
dem 31. Dezember 1986 und vor dem 1. Januar 1992
Herstellungskosten für Maßnahmen im Sinne des§ 51
Abs. 1 Nr. 2 Buchstabe q aufgewendet, die im Fall der
Vermietung nach § 82a der Einkommensteuer-Dur~h-
führungsverordnung in der jeweils anzuwendenden
Fassung zur Vornahme von erhöhten Absetzungen
berechtigen würden und die der Steuerpflichtige nicht
in die Bemessungsgrundlage des § 1Oe einbezogen
hat, so können die Herstellungskosten im Jahr der
Herstellung und in den folgenden neun Kalender-
jahren jeweils bis zu 10 vom Hundert wie Sonder-
ausgaben abgezogen werden; dies gilt entsprechend
für Herstellungskosten im Sinne der §§ 7 und 12
Abs. 3 des Schutzbaugesetzes und für Aufwendun-
gen im Sinne des§ 51 Abs. 1 Nr. 2 Buchstabe q Satz 5

in Verbindung mit§ 82a Abs. 3 der Einkommensteuer-

Durchführungsverordnung in der jeweils anzuwen-
denden Fassung. Satz 6 gilt entsprechend für
Herstellungskosten, die nach dem 31. Dezember
1986 und vor dem 1. Januar 1991 aufgewendet
werden und im Fall der Vermietung nach § 51 Abs. 1

Nr. 2 Buchstabe x oder y in Verbindung mit§ 82g oder

§ 82i der Einkommensteuer-Durchführungsverord-
nung in der jeweils anzuwendenden Fassung zur
Vornahme von erhöhten Absetzungen berechtigen

würden. Die Sätze 6 und 7 sind in den Fällen des
Satzes 2 nicht anzuwenden.
  (21a) § 22 Nr. 4 Satz 1 und Satz 4 Buchstabe a in
der Fassung des Gesetzes vom 11. Oktober 1995
(BGBI. 1 S. 1250) ist erstmals für den Veranlagungs-
zeitraum 1995 anzuwenden.

   (22) § 23 Abs. 3 Satz 2 ist auf Veräußerungs-
geschäfte anzuwenden, bei denen der Steuerpflich-
tige das Wirtschaftsgut nach dem 31. Juli 1995
anschafft und veräußert.
  (22a) § 32 Abs. 4 Satz 2 ist anzuwenden

a) für die Veranlagungszeiträume 1997 und 1998 mit
   der Maßgabe, daß an die Stelle des Betrags von
   12 000 Deutsche Mark der Betrag von 12 360
   Deutsche Mark tritt, und
b) ab dem Veranlagungszeitraum 1999 mit der Maß-
   gabe, daß an die Stelle des Betrags von 12 000
   Deutsche Mark der Betrag von 13 020 Deutsche
   Mark tritt.
§ 32 Abs. 6 Satz 1 bis 3 ist ab dem Veranlagungszeit-
raum 1997 mit der Maßgabe anzuwenden, daß an die
Stelle des Betrags von 261 Deutsche Mark der Betrag
von 288 Deutsche Mark und an die Stelle des Betrags
von 522 Deutsche Mark jeweils der Betrag von 576
Deutsche Mark tritt.
  (22b) § 32a Abs. 1 ist anzuwenden

1. für die Veranlagungszeiträume 1997 und 1998 in
   der folgenden Fassung:
     ,,(1) Die tarifliche Einkommensteuer bemißt
   sich nach dem zu versteuernden Einkommen. Sie
   beträgt vorbehaltlich der §§ 32b, 34, 34b und 34c
   jewens in Deutsche Mark für zu versteuernde
   Einkommen
   1. bis 12 365 Deutsche Mark (Grundfreibetrag):

      O;

   2. von 12 366 Deutsche Mark bis 58 643 Deutsche
      Mark:
      (91, 19 · y + 2 590) · y;
   3. von 58644 Deutsche Mark bis 120041 Deut-
      sche Mark:
      (151,96 · z + 3434) · z + 13938;

   4. von 120 042 Deutsche Mark an:
      0,53 • x-22 843.
   „y" ist ein Zehntausendstel des 12 312 Deutsche
   Mark übersteigenden Teils des abgerundeten zu
   versteuernden Einkommens. ,,z" ist ein Zehn-
   tausendstel des 58 590 Deutsche Mark über-
   steigenden Teils des abgerundeten zu versteuern-
   den Einkommens. ,,x" ist das abgerundete zu
   versteuernde Einkommen.";

2. für den Veranlagungszeitraum 1999 und die fol-

   genden Veranlagungszeiträume in der folgenden
   Fassung:

    ,,(1) Die tarifliche Einkommensteuer bemißt sich
  nach dem zu versteuernden Einkommen. Sie
  beträgt vorbehaltlich der §§ 32b, 34, 34b und 34c
  jeweils in Deutsche Mark für zu versteuernde

  Einkommen

   1. bis 13 067 Deutsche Mark (Grundfreibetrag):
      O;
1274                                 Bundesgesetzblatt, Jahrgang 1995, Teil 1

       2. von 13 068 Deutsche Mark bis 66 365 Deutsche
          Marle
          (101,22 · y + 2 590) · y;

       3. von 66 366 Deutsche Mark bis 120 041 Deut-

          sche Mark:
          (151,93 · z + 3669) · z + 16679;

       4. von 120 042 Deutsche Mark an:
          0,53 • X -22 844. •
       „y" ist ein Zehntausendstel des 13 014 Deutsche
       Mark übersteigenden Teils des abgerundeten zu
       versteuernden Einkommens. .,z" ist ein Zehn-
       tausendstel des 66 312 Deutsche Mark über-
       steigenden Teils des abgerundeten zu versteuern-
       den Einkommens. ,,x" ist das abgerundete zu
       versteuernde Einkommen."

       (22c) § 32a Abs. 4 ist anzuwenden

   1. für die Veranlagungszeiträume 1997 und 1998 in
      der folgenden Fassung:
        ,,(4) Für zu versteuernde Einkommen bis 120 041
       Deutsche Mark ergibt sich die nach den Absätzen
       1 bis 3 berechnete tarifliche Einkommensteuer aus
       der diesem Gesetz beigefügten Anlage 4 (Einkom-
       mensteuer-Grundtabelle).";

   2. für den Veranlagungszeitraum 1999 und die fol-

      genden Veranlagungszeiträume in der folgenden
      Fassung:

        ,,(4) Für zu versteuernde Einkommen bis 120 041
       Deutsche Mark ergibt sich die nach den Absätzen
       1 bis 3 berechnete tarifliche Einkommensteuer aus
       der diesem Gesetz beigefügten Anlage 5 (Einkom-

       mensteuer-Grundtabelle)."

       (22d) § 32a Abs. 5 Satz 2 ist anzuwenden
   1. für die Veranlagungszeiträume 1997 und 1998 in
      der folgenden Fassung:
       „Für zu versteuernde Einkommen bis 240 083
       Deutsche Mark ergibt sich die nach Satz 1 berech-
       nete tarifliche Einkommensteuer aus der diesem
       Gesetz beigefügten Anlage 4a (Einkommensteuer-
       Splittingtabelle). ";
   2. für den Veranlagungszeitraum 1999 und die fol-
      genden Veranlagungszeiträume in der folgenden
      Fassung:
      „Für zu versteuernde Einkommen bis 240 083
      Deutsche Mark ergibt sich die nach Satz 1 berech-
      nete tarifliche Einkommensteuer aus der diesem
      Gesetz beigefügten Anlage Sa (Einkommensteuer-
      Splittingtabelle)."
      (23) § 32b Abs. 1 Nr. 1 Buchstabe a in der Fassung
   desGesetzes vom 11. Oktober 1995 (BGBI. 1 S. 1250)
   ist erstmals für den Veranlagungszeitraum 1995 anzu-
   wenden. § 32b Abs. 2 in der Fassung des Gesetzes
   vom 11. Oktober 1995 (BGBI. 1 S. 1250) ist auch
   auf vor dem Veranlagungszeitraum 1996 erzielte Ein-
   künfte im Sinne des§ 32b Abs. 1 Nr. 2 und 3 anzu-
   wenden, soweit diese ansonsten bei der Berechnung
   des Steuersatzes für Veranlagungszeiträume ab 1996
   einzubeziehen wären.
      (24) § 33b Abs. 6 in der durch Gesetz vom 11. Ok-
   tober 1995 (BGBI. 1 S. 1250) geänderten Fassung
   ist erstmals für den Veranlagungszeitraum 1995
   anzuwenden.

   (25) § 34c Abs. 6 Satz 2 Halbsatz 2 ist erstmals
für den Veranlagungszeitraum 1996 anzuwenden,
wenn das den Einkünften zugrundeliegende Rechts-·
geschäft vor dem 11. November 1993 abgeschlossen

worden ist.

   (26) § 34f in der jeweils geltenden Fassung ist mit
der Maßgabe anzuwenden, daß der Abzug der den
erhöhten Absetzungen nach § 7b oder nach § 15 des
Berlinförderungsgesetzes entsprechenden Beträge
wie Sonderausgaben als die Inanspruchnahme
erhöhter Absetzungen nach § 34f gilt. § 34f Abs. 2 ist
erstmals anzuwenden bei Inanspruchnahme der
Steuerbegünstigung nach § 1Oe Abs. 1 bis 5 oder
nach § 15b des Berlinförderungsgesetzes für nach
dem 31. Dezember 1990 hergestellte oder ange-
schaffte Objekte. Für nach dem 31. Dezember 1989
und vor dem 1. _Januar 1991 hergestellte oder an-

geschaffte Objekte ist § 34f Abs. 2 des Einkom-
mensteuergesetzes 1990 anzuwenden, für vor dem
1. Januar 1990 hergestellte oder angeschaffte Ob-
jekte ist § 34f Abs. 2 des Einkommensteuergesetzes
1987 weiter anzuwenden. § 34f Abs. 3 und 4 Satz 2 in
der Fassung des Gesetzes vom 25. Februar 1992
(BGBI. 1 S. 297) ist erstmals anzuwenden bei Inan-
spruchnahme der Steuerbegünstigung nach § 1Oe
Abs. 1 bis 5 in der Fassung des Gesetzes vom

25. Februar 1992 (BGBI. 1S. 297). § 34f Abs. 4 Satz 1
ist erstmals anzuwenden bei Inanspruchnahme der

Steuerbegünstigung nach § 1Oe Abs. 1 bis 5 oder
nach § 15b des Berlinförderungsgesetzes für nach
dem 31. Dezember 1991 hergestellte oder ange-
schaffte Objekte.

  (27) § 36 Abs. 2 Nr. 2 und 3 Satz 1 bis 3 in der Fas-

sung des Artikels 1 des Gesetzes vom 13: September
1993 (BGBI. 1S. 1569) gelten erstmals
a) für Ausschüttungen, die auf einem den gesell-
   schaftsrechtlichen Vorschriften entsprechenden
   Gewinnverteilungsbeschluß für ein abgelaufenes
   Wirtschaftsjahr beruhen und die in dem ersten
   nach dem 31. Dezember 1993 endenden Wirt-
   schaftsjahr der ausschüttenden Körperschaft
   erfolgen, und
b) für andere Ausschüttungen und sonstige Leistun-
   gen, die in dem letzten vor dem 1. Januar 1994
   endenden Wirtschaftsjahr der ausschüttenden
   Körperschaft erfolgen.
Für die Veranlagungszeiträume 1993 und 1994 ist
weitere Voraussetzung für die Anwendung des Sat-
zes 1, daß eine Steuerbescheinigung vorliegt, die
die nach § 36 Abs. 2 Nr. 3 Satz 1 und 2 anrechenbare
Körperschaftsteuer in Höhe von 3/7 sowie die Höhe
der Leistung, für die der Teilbetrag im Sinne des
§ 30 Abs. 2 Nr. 1 des Körperschaftsteuergesetzes als
verwendet gilt, ausweist.
   (28) § 37 Abs. 3 Satz 6 in der Fassung dieses
Gesetzes ist erstmals für den Veranlagungszeitraum
1991 anzuwenden. Für negative Einkünfte aus Ver-
mietung und Verpachtung, die bei Inanspruchnahme
erhöhter Absetzungen nach § 14c oder § 14d des
Berlinförderungsgesetzes entstehen, ist § 37 Abs. 3
Satz 9 nur anzuwenden, wenn die Voraussetzungen
für die Inanspruchnahme der erhöhten Absetzungen
erstmals nach dem 31. Dezember 1990 eingetreten
sind.
    (28a) Für die Veranlagungszeiträume 1997 und
1998 ist § 38c Abs. 1 Satz 4 mit der Maßgabe anzu-
wenden, daß an die Stelle des Betrags von 62 856
Deutsche Mark der Betrag von 63 342 Deutsche Mark

tritt. Für den Veranlagungszeitraum 1999 und die

folgenden Veranlagungszeiträume ist § 38c Abs. 1
Satz 4 mit der Maßgabe. anzuwenden, daß an die
Stelle des Betrags von 62 856 Deutsche Mark der
Betrag von 64476 Deutsche Mark tritt.
  (28b) Für Veranlagungszeiträume ab 1997 ist § 39
mit der Maßgabe anzuwenden, daß in Absatz 3 Nr. 2
Buchstabe a an die Stelle des Betrags von 261 Deut-
sche Mark der Betrag von 288 Deutsche Mark, in
Absatz 3 Nr. 2 Buchstabe b an die Stelle des Betrags
von 522 Deutsche Mark der Betrag von 576 Deutsche
Mark und in Absatz 3a Satz 1 an die Stelle des Betrags
von 261 Deutsche Mark der Betrag von 288 Deutsche
Mark und an die Stelle des Betrags von 522 Deutsche
Mark der Betrag von 576 Deutsche Mark tritt.

    (29) Bei der Veräußerung oder Einlösung von Wert-
papieren und Kapitalforderungen, die vor dem 1. Ja-
nuar 1994 von der die Kapitalerträge auszahlenden
Stelle für den Gläubiger erworben oder an ihn ver-
äußert und seitdem verwahrt oder verwaltet worden
sind, bemißt sich der Steuerabzug nach dem Unter-
schied zwischen dem Entgelt für den Erwerb und den
Einnahmen aus der Veräußerung oder Einlösung der
Wertpapiere und Kapitalforderungen, wenn die Lauf-
zeit der Wertpapiere oder Kapitalforderungen nicht
länger als ein Jahr ist oder ein Fall des § 43 Abs. 1
Satz 1 Nr. 7 Buchstabe b vorliegt; dies gilt letztmals
für Kapitalerträge, die vor dem 1. August 1994 zu-
fließen. Bei der Veräußerung oder Einlösung von
Wertpapieren und Kapitalforderungen, die von der
Bundesschuldenverwaltung oder einer Landesschul-
denverwaltung verwahrt oder verwaltet werden kön-
nen, bemißt sich der Steuerabzug nach den bis zum
31. Dezember 1993 geltenden Vorschriften, wenn sie
vor dem 1. Januar 1994 emittiert worden sind; dies gilt
nicht für besonders in Rechnung gestellte Stück-

zinsen. § 43a Abs. 2 bis 4 in der Fassung des Ge-
setzes vom 26. Juli 1994 (BGBI. 1S. 1749) ist erstmals
auf Kapitalerträge anzuwenden, die nach dem 31. Juli
1994 zufließen.

    (29a) § 44a Abs. 5, § 44b Abs. 1 Satz 1 sowie § 45a
Abs. 2 Satz 1 Nr. 2 sind erstmals auf Kapitalerträge
anzuwenden, die nach dem 21. Oktober 1995 zu-
fließen.
  (30) § 49 Abs. 1 Nr. 5 Buchstabe a ist erstmals für
den Veranlagungszeitraum 1995 anzuwenden.
  (31) Für die Anwendung des§ 50 Abs. 5 Satz 4
Nr. 2 gilt Absatz 2 entsprechend.
   (31 a) FürVeranlagungszeiträume ab 1997 ist§ 51a
Abs. ~a Satz 1 mit der Maßgabe anzuwenden, daß an
die Stelle des Betrags von 6 264 Deutsche Mark der
Betrag von 6 912 Deutsche Mark und an die Stelle des
Betrags von 3 132 Deutsche Mark der Betrag von
3 456 Deutsche Mark tritt.
  (32) Die §§ 53 und 54 des Einkommensteuerge-
setzes 1990 sind weiter anzuwenden.

  (32a) Ab dem Veranlagungszeitraum 1997 ist § 66
Abs. 1 in der folgenden Fassung anzuwenden:
 ,,(1) Das Kindergeld beträgt für das erste und zweite
Kind jeweils 220 Deutsche Mark, für das dritte Kind

    300 Deutsche Mark und für das vierte und jedes
    weitere Kind jeweils 350 Deutsche Mark monatlich."
       (33) Die Anlage 7 (zu § 44d) in der Fassung des

    Gesetzes vom 11. Oktober 1995 (BGBI. 1 S. 1250)

    gilt erstmals für den Veranlagungszeitraum 1995."

60. § 61 wird aufgehoben.

61. Folgender Abschnitt X wird angefügt:

                       "X. Kindergeld
                             §62

                   Anspruchsberechtigte
      (1) Für Kinder im Sinne des§ 63 hat Anspruch auf
    Kindergeld nach diesem Gesetz, wer

    1. im Inland einen Wohnsitz oder seinen gewöhn-
       lichen Aufenthalt hat oder

    2. ohne Wohnsitz oder gewöhnlichen Aufenthalt im
       Inland
       a) nach § 1 Abs. 2 unbeschränkt einkommensteuer-
          pflichtig ist oder

       b) nach § 1 Abs. 3 als unbeschränkt einkommen-
          steuerpflichtig behandelt wird.
      (2) Ein Ausländer hat nur Anspruch auf Kindergeld,
   wenn er im Besitz einer Aufenthaltsberechtigung oder
   Aufenthaltserlaubnis ist. Ein ausländischer Arbeit-
   nehmer, der zur vorübergehenden Dienstleistung in
   das Inland entsandt ist, hat keinen Anspruch auf
   Kindergeld; sein Ehegatte hat Anspruch auf Kinder-
   geld, wenn er im Besitz einer Aufenthaltsberechtigung
   oder Aufenthaltserlaubnis ist und eine der Beitrags-
   pflicht zur Bundesanstalt für Arbeit unterliegende
   oder nach § 169c Nr. 1 des Arbeitsförderungsgeset-
   zes beitragsfreie Beschäftigung als Arbeitnehmer
   ausübt.

                            §63

                            Kinder
      (1) Als Kinder werden berücksichtigt

    1. Kinder im Sinne des § 32 Abs. 1,

   2. vom Berechtigten in seinen Haushalt aufgenom-
      mene Kinder-seines Ehegatten,
   3. vom Berechtigten in seinen Haushalt aufgenom-
      mene Enkel.
   § 32 Abs. 4 und 5 gilt entsprechend. Kinder, die weder
   einen Wohnsitz noch ihren gewöhnlichen Aufenthalt
   im Inland haben, werden nicht berücksichtigt, es sei
   denn, sie le~n im Haushalt eines Berechtigten im
   Sinne des§ 62 Abs. 1 Nr. 2.
      (2) Die Bundesregierung wird ermächtigt, durch
   Rechtsverordnung, die nicht der Zustimmung des
   Bundesrates bedarf, zu bestimmen, daß einem
   Berechtigten, der im Inland erwerbstätig ist oder
   sonst seine hauptsächlichen Einkünfte erzielt, für
   seine in Absatz 1 Satz 3 erster Halbsatz bezeichneten
   Kinder Kindergeld ganz oder teilweise zu leisten ist,
   soweit dies mit Rücksicht auf die durchschnittlichen
   Lebenshaltungskosten für Kinder in deren Wohnsitz-
   staat und auf die dort gewährten dem Kindergeld ver-
   gleichbaren Leistungen geboten ist.
1276                                  Bundesgesetzblatt, Jahrgang 1995, Teil 1

                            §64
          Zusammentreffen mehrerer Ansprüche

     (1) Für jedes Kind wird nur einem Berechtigten
   Kindergeld gezahlt.
      (2) Bei mehreren Berechtigten wird das Kindergeld
   demjenigen gezahlt, der das Kind in seinen Haushalt
   aufgenommen hat. Ist ein Kind in den gemeinsamen

   Haushalt von Eltern, einem Elternteil und dessen Ehe-
   gatten, Pflegeeltern oder Großeltern aufgenommen
   worden, so bestimmen diese untereinander den Be-
   rechtigten. Wird eine Bestimmung nicht getroffen, so
   bestimmt das Vormundschaftsgericht auf Antrag den
   Berechtigten. Den Antrag kann stellen, wer ein be-
   rechtigtes Interesse an der Zahlung des Kindergeldes
   hat. Lebt ein Kind im gemeinsamen Haushalt von
   Eltern und Großeltern, so wird das Kindergeld vor-
   rangig einem Elternteil gezahlt; es wird an einen
   Großelternteil gezahlt, wenn der Elternteil gegenüber
   der zuständigen Stelle auf seinen Vorrang schriftlich
   verzichtet hat.
      (3) Ist das Kind nicht in den Haushalt eines Berech-
   tigten aufgenommen, so erhält das Kindergeld der-
   jenige, der dem Kind eine Unterhaltsrente zahlt.
   Zahlen mehrere Berechtigte dem Kind Unterhaltsren-
   ten, so erhält das Kindergeld derjenige, der dem Kind
   die höchste Unterhaltsrente zahlt. Werden gleich
   hohe Unterhaltsrenten gezahlt, so bestimmen die
   Berechtigten untereinander, .wer das Kindergeld
   erhalten soll. Wird eine Bestimmung nicht getroffen
   oder zahlt keiner der Berechtigten dem Kind Unter-
   halt, so gilt Absatz 2 Satz 3 und 4 entsprechend.

                            §65
               Andere Leistungen für Kinder
     (1) Kindergeld wird nicht für ein Kind gezahlt, für
   das eine der folgenden Leistungen zu zahlen ist
   oder bei entsprechender Antragstellung zu zahlen
   wäre:

   1. Kinderzulagen aus der gesetzlichen Unfallver-
      sicherung oder Kinderzuschüsse aus den gesetz-
      lichen Rentenversicherungen,

   2. Leistungen für Kinder, die im Ausland gewährt
      werden und dem Kindergeld oder einer der unter
      Nummer 1 genannten Leistungen vergleichbar
      sind,
   3. Leistungen für Kinder, die von einer zwischen-
      oder überstaatlichen Einrichtung gewährt werden
      und dem Kindergeld vergleichbar sind.
   Soweit es für die Anwendung von Vorschriften dieses
   Gesetzes auf den Erhalt von Kindergeld ankommt,
   stehen die Leistungen nach Satz 1 dem Kindergeld
   gleich. Übt ein Berechtigter eine der Beitragspflicht
   zur Bundesanstalt für Arbeit unterliegende oder nach

   § 169c Nr. 1 des Arbeitsförderungsgesetzes beitrags-

   freie Beschäftigung als Arbeitnehmer aus oder steht

   er im Inland in einem öffentlich-rechtlichen Dienst-

   oder Amtsverhältnis, so wird sein Anspruch auf Kin-

   dergeld für ein Kind nicht nach Satz 1 Nr. 3 mit Rück-

   sicht darauf ausgeschlossen, daß sein Ehegatte als
   Beamter, Ruhestandsbeamter oder sonstiger Bedien-
   steter der Europäischen Gemeinschaften für das Kind
   Anspruch auf Kinderzulage hat.

  (2) Ist in den Fällen des Absatzes 1 Satz 1 Nr. 1 der
Bruttobetrag der anderen Leistung niedriger als das
Kindergeld nach § 66, wird Kindergeld in Höhe des
Unterschiedsbetrages gezahlt, wenn er mindestens
1ODeutsche Mark beträgt.

                          §66

     Höhe des Kindergeldes, Zahlungszeitraum

   (1) Das Kindergeld beträgt für das erste und
zweite Kind jeweils 200 Deutsche Mark, für das
dritte Kind 300 Deutsche Mark und für das vierte
und jedes weitere Kind jeweils 350 Deutsche Mark
monatlich.

   (2) Das Kindergeld wird vom Beginn des Monats
an gezahlt, in dem die Anspruchsvoraussetzungen
erfüllt sind, bis zum Ende des Monats, in dem die
Anspruchsvoraussetzungen wegfallen.
   (3) Das Kindergeld wird rückwirkend nur für die
letzten sechs Monate vor Beginn des Monats ge-
zahlt, in dem der Antrag auf Kindergeld eingegangen
ist.
   (4) Entsteht oder erhöht sich ein Anspruch auf
Kindergeld durch eine mit Rückwirkung erlassene
Rechtsverordnung, so gilt ein hierauf gerichteter
Antrag als am Tage des lnkrafttretens der Rechts-
verordnung gestellt, wenn er innerhalb der ersten
sechs Monate nach Ablauf des Monats gestellt wird,
in dem die Rechtsverordnung verkündet ist.

                          §67
                         Antrag
  (1) Das Kindergeld ist bei der örtlich zuständigen
Familienkasse schriftlich zu beantragen. Den Antrag
kann außer dem Berechtigten auch stellen, wer ein
berechtigtes Interesse an der Leistung des Kinder-
geldes hat.

   (2) Vollendet ein Kind das 18. Lebensjahr, so wird
es nur dann weiterhin berücksichtigt, wenn der Berech-
tigte der zuständigen Familienkasse schriftlich an-
zeigt, daß die Voraussetzungen des § 32 Abs. 4 oder 5
vorliegen.

                          §68
           Besondere Mitwirkungspflichten
   (1) Wer Kindergeld beantragt oder erhält, hat
Änderungen in den Verhältnissen, die für die Leistung
erheblich sind oder über die im Zusammenhang mit
der Leistung Erklärungen abgegeben worden sind,
unverzüglich der zuständigen Familienkasse mitzu-
teilen.
   (2) Soweit es zur Durchführung des § 63 erforder-

lich ist, hat der jeweilige Arbeitgeber der in dieser Vor-

schrift bezeichneten Personen der Farnilienkasse auf

Verlangen eine Bescheinigung über den Arbeitslohn,

einbehaltene Steuern und Sozialabgaben sowie den

auf der Lohnsteuerkarte eingetragenen Freibetrag

auszustellen.

  (3) Auf Antrag des Berechtigten erteilt die das
Kindergeld auszahlende Stelle eine Bescheinigung
über das im Kalenderjahr ausgezahlte Kindergeld.
                         §69
                    Überprüfung
      des Fortbestehens von Anspruchsvoraus-
     setzungen durch Meldedaten-Übermittlung

  Die Meldebehörden übermitteln in regelmäßigen
Abständen den Familienkassen nach Maßgabe einer
auf Grund des § 20 Abs. 1 des Melderechtsrahmen-
gesetzes zu erlassenden Rechtsverordnung die in
§ 18 Abs. 1 des Melderechtsrahmengesetzes ge-
nannten Daten aller Einwohner, zu deren Person im
Melderegister Daten von minderjährigen Kindern ge-
speichert sind, und dieser Kinder, soweit die Daten
nach ihrer Art für die Prüfung der Rechtmäßigkeit des
Bezuges von Kindergeld geeignet sind.

                         §70

                   Festsetzung
           und Zahlung des Kindergeldes
  (1) Das Kindergeld nach § 62 wird von der Fa-
milienkasse durch Bescheid festgesetzt und aus-
gezahlt, soweit nichts anderes bestimmt ist. § 157 der
Abgabenordnung gilt nicht, soweit
1. dem Antrag entsprochen wird,

2. der Berechtigte anzeigt, daß die Voraussetzungen
   für die Berücksichtigung eines Kindes nicht mehr
   erfüllt sind, oder

3. das Kind das 18. Lebensjahr vollendet, ohne daß

   eine Anzeige nach § 67 Abs. 2 erstattet ist.

   (2) Soweit in den Verhältnissen, die für die Zahlung

des Kindergeldes erheblich sind, Änderungen ein-

treten, ist die Festsetzung des Kindergeldes mit Wir-

kung vom Zeitpunkt der Änderung der Verhältnisse

aufzuheben oder zu ändern.

                         §71

                  Zahlungszeitraum

  Das Kindergeld wird monatlich gezahlt.

                         §72
                   Festsetzung
         und Zahlung des Kindergeldes an
        Angehörige des öffentlichen Dienstes
  (1) Steht Personen, die

1. in einem öffentlich-rechtlichen Dienst-, Amts- oder
   Ausbildungsverhältnis stehen, mit Ausnahme der
   Ehrenbeamten, oder

2. Versorgungsbezüge nach beamten- oder soldaten-
   rechtlichen Vorschriften oder Grundsätzen erhal-
   ten oder
3. Arbeitnehmer des Bundes, eines Landes, einer
   Gemeinde, eines Gemeindeverbandes oder einer
   sonstigen Körperschaft, einer Anstalt oder einer
   Stiftung des öffentlichen Rechts sind, ein-
   schließlich der zu ihrer Berufsausbildung Be-
   schäftigten,

Kindergeld nach Maßgabe dieses Gesetzes zu, wird
es von den Körperschaften, Anstalten oder Stiftungen
des öffentlichen Rechts festgesetzt und ausgezahlt.
Die genannten juristischen Personen sind insoweit
Familienkasse.

  (2) Der Deutschen Post AG, der Deutschen Post-
bank AG und der Deutschen Telekom AG obliegt die
Durchführung dieses Gesetzes für ihre jeweiligen
Beamten und Versorgungsempfänger in Anwendung
des Absatzes 1.

  (3) Absatz 1 gilt nicht für Personen, die ihre Bezüge
oder Arbeitsentgelt
1. von einem Dienstherrn oder Arbeitgeber im Be-
   reich der Religionsgesellschaften des öffentlichen
   Rechts oder

2. von einem Spitzenverband der Freien Wohlfahrts-
   pflege, einem diesem unmittelbar oder mittelbar
   angeschlossenen Mitgliedsverband oder einer
   einem solchen Verband angeschlossenen Einrich-
   tung oder Anstalt

erhalten.

   (4) Die Absätze 1 und 2 gelten nicht für Personen,
die voraussichtlich nicht länger als sechs Monate in
den Kreis der in Absatz 1 Satz 1 Nr. 1 bis 3 und Ab-
satz 2 Bezeichneten eintreten.
   (5) Obliegt mehreren Rechtsträgern die Zahlung
von Bezügen oder Arbeitsentgelt (Absatz 1 Satz 1)
gegenüber einem Berechtigten, so ist für die Durch-
führung dieses Gesetzes zuständig:

1. bei Zusammentreffen von Versorgungsbezügen
   mit anderen Bezügen oder Arbeitsentgelt der

   Rechtsträger, dem die Zahlung der anderen Be-

   züge oder des Arbeitsentgelts obliegt;

2. bei Zusammentreffen mehrerer Versorgungsbe-

   züge der Rechtsträger, dem die Zahlung der neuen

   Versorgungsbezüge im Sinne der beamtenrecht-

   lichen Ruhensvorschriften obliegt;

3. bei Zusammentreffen von Arbeitsentgelt (Absatz 1
   Satz 1 Nr. 3) mit Bezügen aus einem der in Ab-
   satz 1 Satz 1 Nr. 1 bezeichneten Rechtsverhältnisse

   der Rechtsträger, dem die Zahlung dieser Bezüge
   obliegt;
4. bei Zusammentreffen mehrerer Arbeitsentgelte
   (Absatz 1 Satz 1 Nr. 3) der Rechtsträger, dem die
   Zahlung des höheren Arbeitsentgelts obliegt oder
   - falls die Arbeitsentgelte gleich hoch sind - der
   Rechtsträger, zu dem das zuerst begründete
   Arbeitsverhältnis besteht.

   (6) Scheidet ein Berechtigter im laufe eines
Monats aus dem Kreis der in Absatz 1 Satz 1 Nr. 1
bis 3 Bezeichneten aus oder tritt er im laufe eines
Monats in diesen Kreis ein, so wird das Kindergeld
für diesen Monat von der Stelle gezahlt, die bis zum
Ausscheiden oder Eintritt des Berechtigten zuständig
war. Dies gilt nicht, soweit die Zahlung von Kinder-
geld für ein Kind in Betracht kommt, das erst nach
dem Ausscheiden oder Eintritt bei dem Berechtigten
nach § 63 zu berücksichtigen ist. Ist in einem Fall
des Satzes 1 das Kindergeld bereits für einen folgen-
den Monat gezahlt worden, so muß der für diesen
Monat Berechtigte die Zahlung gegen sich gelten
lassen.

  (7) Der nach § 67 Abs. 1 erforderliche Antrag auf
Kindergeld sowie die Anzeige nach § 67 Abs. 2 sind
an die Stelle zu richten, die für die Festsetzung der
Bezüge oder des Arbeitsentgelts zuständig ist.
1278                                  Bundesgesetzblatt, Jahrgang 1995, Teil 1

     (8) In den Abrechnungen der Bezüge und des
   Arbeitsentgelts ist das Kindergeld gesondert aus-
   zuweisen. Der Rechtsträger hat die Summe des von
   ihm für alle Berechtigten ausgezahlten Kindergeldes
   dem Betrag, den er insgesamt an Lohnsteuer ein-
   zubehalten hat, zu entnehmen und bei der nächsten
   Lohnsteuer-Anmeldung gesondert abzusetzen. Über-
   steigt das insgesamt ausgezahlte Kindergeld den
   Betrag, der insgesamt an Lohnsteuer abzuführen ist,

   so wird der übersteigende Betrag dem Rechtsträger

   auf Antrag von dem Finanzamt, an das die Lohnsteuer

   abzuführen ist, aus den Einnahmen der Lohnsteuer

   ersetzt.

                            §73
                         Zahlung
          des Kindergeldes an andere Arbeitnehmer
       (1) Der Arbeitgeber hat das Kindergeld

   1. bei monatlichen oder längeren Lohnabrechnungs-
       zeiträumen jeweils zusammen mit dem Arbeits-
       lohn,

   2. bei kürzeren als monatlichen Lohnabrechnungs-
      zeiträumen jeweils für alle in einem Kalendermonat
      endenden Lohnabrechnungszeiträume zusammen
      mit dem Arbeitslohn für den letzten in dem Kalen-
      dermonat endenden lohnabrechnungszeitraum
   nach der von der Familienkasse festgesetzten und
   bescheinigten Höhe auszuzahlen. Die Familienkasse
   setzt das monatlich auszuzahlende Kindergeld fest
   und erteilt dem Arbeitnehmer darüber eine Bescheini-
   gung, die dem Arbeitgeber vorzulegen ist. Der Arbeit-
   geber hat die Bescheinigung aufzubewahren. Satz 1
   gilt nicht für Arbeitnehmer, die voraussichtlich nicht
   länger als sechs Monate bei dem Arbeitgeber be-
   schäftigt sind. § 72 Abs. 8 gilt entsprechend.
     (2) Dem Arbeitgeber steht kein Zurückbehaltungs-
   recht hinsichtlich des Kindergeldes zu.

     (3) Die Bundesregierung wird ermächtigt, durch
   Rechtsverordnung mit Zustimmung des Bundesrates
   Ausnahmen von Absatz 1 Satz 1 zuzulassen und das
   Verfahren bei der Festsetzung und Auszahlung des
   Kindergeldes näher zu regeln, soweit dies zur Verein-
   fachung des Verfährens oder zur Vermeidung von
   Härten erforderlich ist. Dabei können insbesondere
   die Bescheinigung des auszuzahlenden Kindergeldes
   auf der Lohnsteuerkarte, Mitwirkungs-, Aufzeich-
   nungs- und Mitteilungspflichten des Arbeitnehmers
   und des Arbeitgebers sowie die Haftung des Arbeit-
   gebers geregelt werden. Es kann auch bestimmt wer-
   den, daß das Finanzamt das Kindergeld dem Arbeit-
   geber vor Auszahlung an den Arbeitnehmer über-
   weist.

                            §74
                         Zahlung
              des Kindergeldes in Sonderfällen
      (1) Kindergeld kann in angemessener Höhe an den
   Ehegatten oder Kinder des Kindergeldberechtigten
   ausgezahlt werden, wenn der Kindergeldberechtigte
   ihnen gegenüber seinen gesetzlichen Unterhalts-
   pflichten nicht nachkommt. Kindergeld kann an
   Kinder, die bei der Festsetzung des Kindergeldes
   berücksichtigt werden, bis zur Höhe des Betrages,
   der sich bei entsprechender Anwendung des § 76

ergibt, ausgezahlt werden. Dies gilt auch, wenn der
Kindergeldberechtigte mangels Leistungsfähigkeit
nicht unterhaltspflichtig ist oder nur Unterhalt in Höhe
eines Betrages zu leisten braucht, der geringer ist als
das für die Auszahlung in Betracht kommende Kinder-
geld. Die Auszahlung kann auch an die Person oder
Stelle erfolgen, die dem Ehegatten oder den Kindern
Unterhalt gewährt.

   (2) Ist ein Kindergeldberechtigter auf Grund rich-

terlicher Anordnung länger als einen Kalendermonat

in einer Anstalt oder Einrichtung untergebracht, ist

das Kindergeld an den Unterhaltsberechtigten aus-

zuzahlen, soweit der Kindergeldberechtigte kraft
Gesetzes unterhaltspflichtig ist und er oder die
Unterhaltsberechtigten es beantragen.
    (3) Ist der Kindergeldberechtigte untergebracht
(Absatz 2), kann die Stelle, der die Kosten der Unter-
bringung zur Last fallen, das Kindergeld durch schrift-
liche Anzeige an die Familienkasse auf sich über-
leiten.

   (4) Die Anzeige bewirkt den Anspruchsübergang
nur insoweit, als das Kindergeld nicht an Unterhalts-
berechtigte zu zahlen ist, der Kindergeldberechtigte
die Kosten der Unterbringung zu erstatten hat und die
Leistung auf den für die Erstattung maßgebenden
Zeitraum entfällt.
   (5) Für Erstattungsansprüche der Träger von So-
zialleistungen gegen die Familienkasse gelten die
§§ 102 bis 109 und 111 bis 113 des Zehnten Buches
Sozialgesetzbuch entsprechend.

                         §75

                     Aufrechnung
   (1) Mit Ansprüchen auf Rückzahlung von Kinder-
geld kann die Familienkasse gegen Ansprüche auf
laufendes Kindergeld bis zu deren Hälfte aufrechnen,
soweit der Berechtigte nicht hilfebedürftig im Sinne
der Vorschriften des Bundessozialhilfegesetzes über
die Hilfe zum Lebensunterhalt wird.

  (2) Absatz 1 gilt für die Aufrechnung eines An-
spruchs auf Erstattung von Kindergeld gegen einen
späteren Kindergeldanspruch des nicht dauernd
von dem Erstattungspflichtigen getrennt lebenden
Ehegatten entsprechend.

                         §76
                       Pfändung

  Der Anspruch auf Kindergeld kann nur wegen
gesetzlicher Unterhaltsansprüche eines Kindes, das
bei der Festsetzung des Kindergeldes berücksichtigt
wird, gepfändet werden. Für die Höhe des pfänd-
baren Betrages bei Kindergeld gilt:
1. Gehört das unterhaltsberechtigte Kind zum Kreis
   der Kinder, für die dem Leistungsberechtigten Kin-
   dergeld gezahlt wird, so ist eine Pfändung bis zu
   dem Betrag möglich, der bei gleichmäßiger Vertei-
   lung des Kindergeldes auf jedes dieser Kinder ent-
   fällt. Ist das Kindergeld durch die Berücksichti-
   gung eines weiteren Kindes erhöht, für das einer
   dritten Person Kindergeld oder dieser oder dem
   Leistungsberechtigten eine andere Geldleistung
   für Kindergeld zusteht, so bleibt der Erhöhungs-
   betrag bei der Bestimmung des pfändbaren
   Betrages des Kindergeldes nach Satz 1 außer
   Betracht.
2. Der Erhöhungsbetrag (Nummer 1 Satz 2) ist zu-
   gunsten jedes bei der Festsetzung des Kinder-

   geldes berücksichtigten unterhaltsberechtigten
   Kindes zu dem Anteil pfändbar, der sich bei
   gleichmäßiger Verteilung auf alle Kinder, die bei
   der Festsetzung des Kindergeldes zugunsten
   des Leistungsberechtigten berücksichtigt werden,
   ergibt.

                        §77
       Erstattung von Kosten im Vorverfahren

   (1) Soweit der Einspruch gegen die Kindergeld-

festsetzung erfolgreich ist, hat die Familienkasse

demjenigen, der den Einspruch erhoben hat, die

zur zweckentsprechenden Rechtsverfolgung oder

Rechtsverteidigung notwendigen Aufwendungen zu

erstatten. Dies gilt auch, wenn der Einspruch nur

deshalb keinen Erfolg hat, weil die Verletzung einer

Verfahrens- oder Formvorschrift nach § 126 der Ab-

gabenordnung unbeachtlich ist. Aufwendungen, die
durch das Verschulden eines Erstattungsberechtigten
entstanden sind, hat dieser selbst zu tragen; das
Verschulden eines Vertreters ist dem Vertretenen
zuzurechnen.

  (2) Die Gebühren und Auslagen eines Bevoll-

mächtigten oder Beistandes, der nach den Vor-

schriften des Steuerberatungsgesetzes zur geschäfts-

mäßigen Hilfeleistung in Steuersachen befugt ist, sind

erstattungsfähig, wenn dessen Zuziehung notwendig
war.
  (3) Die Familienkasse setzt auf Antrag den Betrag
der zu erstattenden Aufwendungen fest. Die Kosten-
entscheidung bestimmt auch, ob die Zuziehung eines
Bevollmächtigten oder Beistandes im Sinne des
Absatzes 2 notwendig war.

                        §78

               Übergangsregelungen

   (1) Kindergeld, das bis zum 31. Dezember 1995
nach den Vorschriften des Bundeskindergeldgeset-
zes gewährt wurde, gilt als nach den Vorschriften die-
ses Gesetzes festgesetzt. In Fällen des § 73 kann der
Arbeitgeber bis zur Vorlage der Bescheinigung nach
§ 73 Abs. 1 Satz 2 das Kindergeld für die Monate
Januar bis März 1996 vorläufig auf der Grundlage
einer Erklärung des Arbeitnehmers über die Zahl der
Kinder, für die er Anspruch auf Zahlung von Kinder-
geld hat, auszahlen. Legt der Arbeitnehmer bis zum
20. April 1996 keine Bescheinigung im Sinne des § 73

Abs. 1 Satz 2 vor, hat der Arbeitgeber im nächsten
Lohnzahlungszeitraum den Arbeitslohn und bei der
entsprechenden Lohnsteuer-Anmeldung den dort
gesondert abzusetzenden Betrag des insgesamt aus-
gezahlten Kindergeldes um das bisher ausgezahlte
Kindergeld zu kürzen. Hat der Arbeitnehmer keinen

Lohnanspruch, der für die Kürzung ausreicht, so hat
der Arbeitgeber dies der Familienkasse unverzüglich
anzuzeigen. Die Familienkasse fordert sodann das
zuviel ausgezahlte Kindergeld vom Arbeitnehmer
zurück.
   (2) Abweichend von § 63 steht Berechtigten, die
für Dezember 1995 für Enkel oder Geschwister
Kindergeld bezogen haben, das Kindergeld für diese
Kinder zu, solange die Voraussetzungen nach § 2

Abs. 1 Nr. 3 des Bundeskindergeldgesetzes in der bis

zum 31. Dezember 1995 geltenden Fassung und die

weiteren Anspruchsvoraussetzungen erfüllt sind,

längstens bis zum 31. Dezember 1996. Sind diese

Kinder auch bei anderen Personen zu berücksichti-

gen, gilt die Rangfolge nach § 3 Abs. 2 des Bundes-

kindergeldgesetzes in der bis zum 31. Dezember

1995 geltenden Fassung.

   (3) Auf ein Kind, das am 31. Dezember 1995 das
16. Lebensjahr vollendet hatte, ist zugunsten des
Berechtigten, dem für dieses Kind ein Kindergeld-
anspruch zuerkannt war, § 2 Abs. 2 des Bundes-
kindergeldgesetzes in der bis zum 31. Dezember

1995 geltenden Fassung anzuwenden, solange die

entsprechenden Anspruchsvoraussetzungen ununter-

brochen weiter erfüllt sind, längstens bis zum 31. De-

zember 1996.

   (4) Ist für die Nachzahlung und Rückforderung
von Kindergeld und Zuschlag zum Kindergeld für
Berechtigte mit geringem Einkommen der Anspruch
eines Jahres vor 1996 maßgeblich, finden die §§ 10,
11 und 11 a des Bundeskindergeldgesetzes in der
bis zum 31. Dezember 1995 geltenden Fassung
Anwendung.
   (5) Abweichend von § 64 Abs. 2 und 3 steht
Berechtigten, die für Dezember 1990 für ihre Kinder

Kindergeld in dem in Artikel 3 des Einigungsvertrages
genannten Gebiet bezogen haben, das Kindergeld für
diese Kinder auch für die folgende Zeit zu, solange
sie ihren Wohnsitz oder gewöhnlichen Aufenthalt in
diesem Gebiet beibehalten und die Kinder die Voraus-
setzungen ihrer Berücksichtigung weiterhin erfüllen.
§ 64 Abs. 2 und 3 ist insoweit erst für die Zeit vom
Beginn des Monats an anzuwenden, in dem ein
hierauf gerichteter Antrag bei der zuständigen Stelle
eingegangen ist; der hiernach Berechtigte muß die
nach Satz 1 geleisteten Zahlungen gegen sich gelten
lassen."
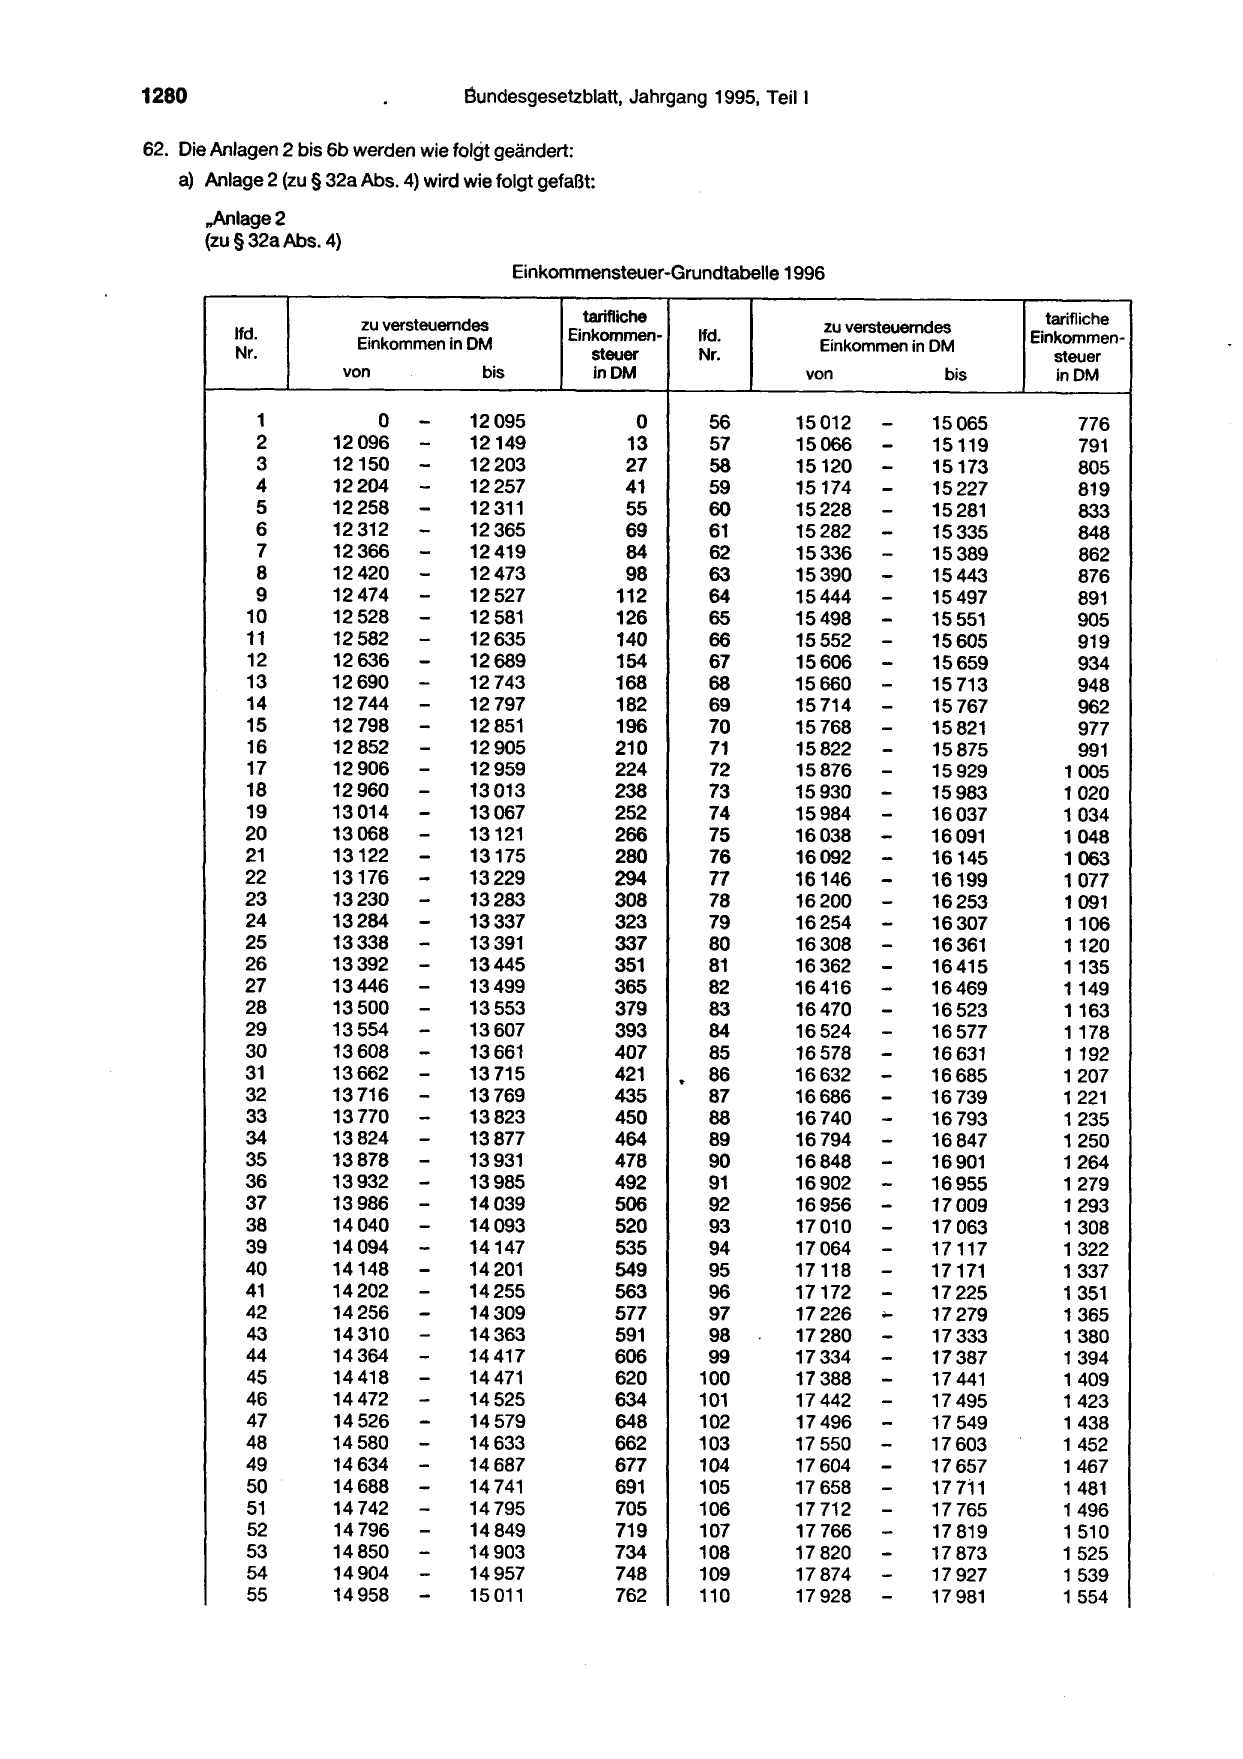
1280                                    eundesgesetzblatt, Jahrgang

62. Die Anlagen 2 bis 6b werden wie folgt geändert:
    a) Anlage 2 (zu § 32a Abs. 4) wird wie folgt gefaßt:
       ,,Anlage2
       (zu § 32a Abs. 4)
1995, Teil 1
                                                Einkommensteuer-Grundtabelle 1996

                                                       tarifliche
                            zu versteuerndes
           lfd.                                      Einkommen-
                            Einkommen in DM
           Nr.                                          steuer
                           von            bis            lnDM

              1             0      -     12095               0
              2        12096        -    12149              13
              3        12150        -    12203              27
              4        12204        -    12257              41
              5        12258       --    12 311             55
             6         12312             12365              69
             7         12366        -    12419              84
             8         12420        -    12473              98
             9         12474        -    12527             112
            10         12528       -     12581             126
            11         12582       -     12635             140
            12         12636       -     12689             154
            13         12690       -     12743             168
            14         12744       -     12797             182
            15         12798       --    12851             196
            16         12852             12905             210
            17         12906       -     12959             224
            18         12960       -     13013             238
            19         13014       -     13067             252
            20         13068       -     13121             266
            21         13122       -     13175             280
            22         13176       -     13229             294
            23         13230       -     13283             308
            24         13284       -     13337             323
            25         13338       -     13391             337
            26         13392       -     13445             351
            27         13446       -     13499             365
            28         13500       -     13553             379
            29         13554       -     13607             393
            30         13608       -     13661             407
            31
            32
                       13662
                       13716
                                   -
                                   -
                                         13 715
                                         13769
                                                           421
                                                           435

            33         13770       -     13823             450
            34         13824       -     13877             464
            35         13878       -     13931             478
            36         13932       -     13985             492
            37         13986       -     14039             506
            38         14040       -     14093             520
            39         14094       -     14147             535
            40         14148       -     14201             549
            41         14202       -     14255             563
            42         14256       -     14309             577
             43        14310       -     14363             591
             44        14364       -     14417             606
             45        14418       -     14471             620
             46        14472       -     14525             634
             47        14526       -     14579             648
             48        14580       -     14633             662
             49        14634       -     14687             677
             50        14688       -     14 741            691
             51        14 742      -     14 795            705
             52        14 796      -     14849             719
             53        14850       -     14903             734
             54        14904       -     14957             748
             55        14958       -     15 011            762

                                       tarifliche
               zu versteuerndes
    lfd.                             Einkommen-
               Einkommen in DM
    Nr.                                 steuer
            von              bis         in DM

     56    15012      -     15065          776
     57    15066      -     15119          791
      58   15120      -     15173          805
     59    15174      -     15227          819
     60    15228      -     15281          833
     61    15282      -     15335          848
     62    15336      -     15389          862
     63    15390      -     15443          876
     64    15444      -     15497          891
     65    15498      -     15551          905
     66    15552      -     15605          919
     67    15606      -     15659          934
     68    15660      -     15 713         948
     69    15 714     -     15767          962
     70    15768      -     15821          977
     71    15822      -     15875          991
     72    15876      -     15929        1 005
     73    15930      -     15983        1020
     74    15984      -     16037        1034
     75    16038      -     16091        1048
     76    16092      -     16145        1063
     77    16146      -     16199        1077
     78    16200      -     16253        1 091
     79    16254      -     16307        1106
     80    16308      -     16361        1120
     81    16362      -     16415        1135
     82    16416      -     16469        1149
     83    16470      -     16523        1163
     84    16524      -     16577        1178
     85    16578      -     16631        1192

~
     86
     87
           16632
           16686
                      --    16685
                            16739
                                         1207
                                         1221
     88    16740      -     16793        1235
     89    16794      -     16847        1250
     90    16848      -     16901        1264
     91    16902      -     16955        1 279
     92    16956      -     17009        1293
     93    17010      -     17063        1308
     94    17064      -     17117        1322
     95    17118      -     17171        1 337
     96    17172      -     17225        1 351
     97    17226      ~     17279        1365
     98    17280      -     17333        1380
     99    17334      -     17387        1394
    100    17388      -     17 441       1409
    101    17442      -     17 495       1423
    102    17 496     -     17 549       1438
    103    17 550     -     17603        1 452
    104    17604      -     17657        1467
    105    17658      -     17 711       1 481
    106    17712      -     17765        1496
    107    17766      -     17 819       1 510
    108    17 820     -     17 873       1 525
    109    17874      -     17927        1 539
    110    17 928     -     17981        1 554
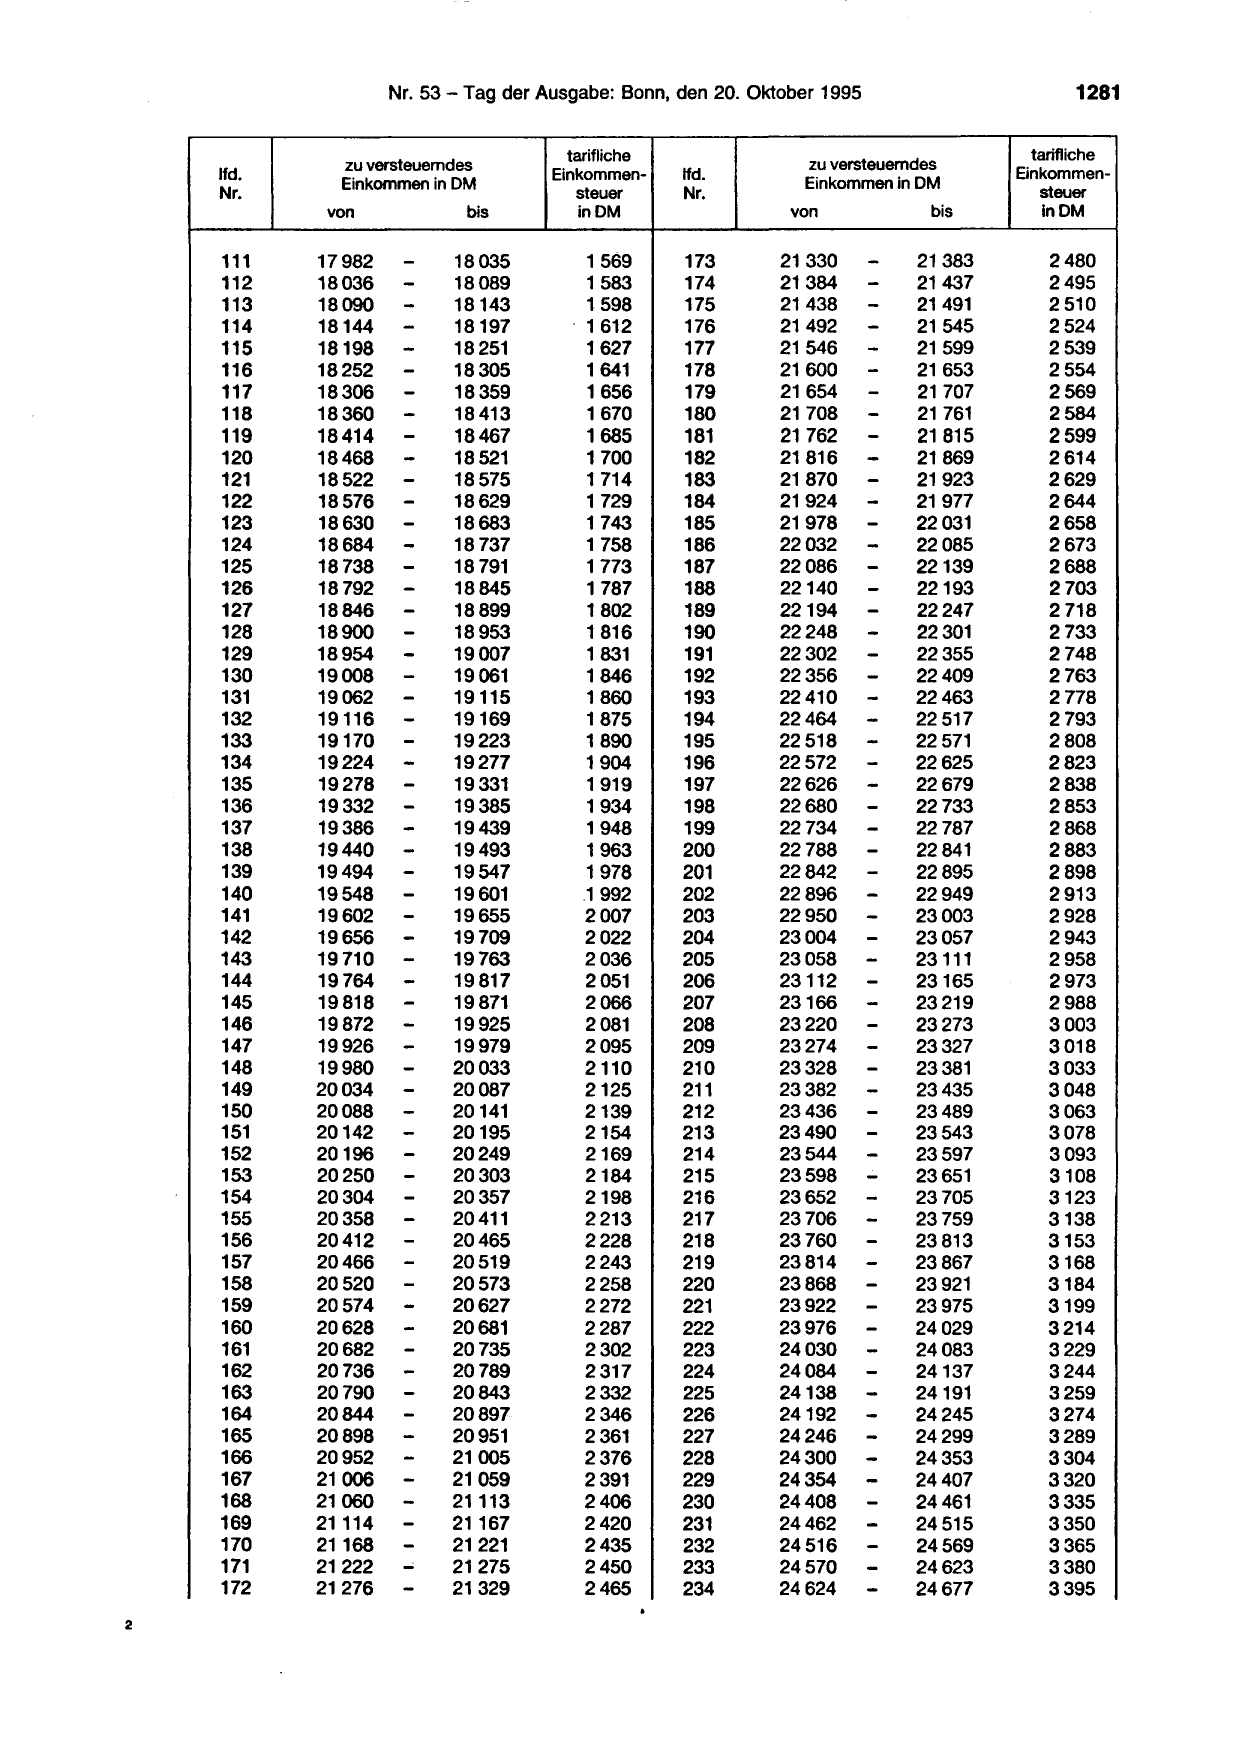
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis inDM von bis In DM
111 17982 - 18035 1569 173 21330 - 21383 2480
112 18036 - 18089 1583 174 21384 - 21437 2495
113
114
18090
18144
-- 18143
18197
1598
· 1612
175
176
21438
21492
-
-
21491
21545
2510
2524
115 18198 - 18251 1627 177 21546 - 21599 2539
116 18252 - 18305 1641 178 21600 - 21653 2554
117 18306 - 18359 1656 179 21654 - 21707 2569
118 18360 - 18413 1670 180 21708 - 21 761 2584
119 18414 - 18467 1685 181 21762 - 21 815 2599
120 18468 - 18521 1700 182 21816 - 21869 2614
121 18522 - 18575 1714 183 21870 - 21923 2629
122 18576 - 18629 1729 184 21924 - 21977 2644
123 18630 - 18683 1743 185 21978 - 22031 2658
124 18684 - 18737 1758 186 22032 - 22085 2673
125
126
18738
18792
-- 18 791
18845
1773
1787
187
188
22086
22140
-- 22139
22193
2688
2703
127 18846 -- 18899 1802 189 22194 - 22247 2718
128
129
18900
18954 -
18953
19007
1816
1831
190
191
22248
22302
-- 22301
22355
2733
2748
130 19008 - 19061 1846 192 22356 - 22409 2763
131 19062 -- 19115 1860 193 22410 - 22463 2778
132 19116
-
19169 1875 194 22464 - 22517 2793
133
134
19170
19224 --
19223
19277
1890
1904
195
196
22518
22572
-- 22571
22625
2808
2823
135
136
19278
19332 -
19331
19385
1919
1934
197
198
22626
22680
-
-
22679
22733
2838
2853
137 19386 - 19439 1948 199 22734 - 22787 2868
138
139
19440
19494
-- 19493
19547
1963
1978
200
201
22788
22842
-- 22841
22895
2883
2898
140
141
19548
19602
-- 19601
19655
.1992
2007
202
203
22896
22950
-
-
22949
23003
2913
2928
142 19656 - 19709 2022 204 23004 - 23057 2943
143 19710 - 19763 2036 205 23058 - 23111 2958
144 19764 - 19817 2051 206 23112 - 23165 2973
145 19818 - 19871 2066 207 23166 - 23219 2988
146
147
19872
19926
-
-
19925
19979
2081
2095
208
209
23220
23274
-- 23273
23327
3003
3018
148 19980 - 20033 2110 210 23328 - 23381 3033
149
150
20034
20088
-- 20087
20141
2125
2139
211
212
23382
23436
-
-
23435
23489
3048
3063
151 20142 - 20195 2154 213 23490 - 23543 3078
152
153
20196
20250
-
-
20249
20303
2169
2184
214
215
23544
23598
-- 23597
23651
3093
3108
154 20304 -
--
20357 2198 216 23652 - 23705 3123
155
156
20358
20412
20411
20465
2213
2228
217
218
23706
23760
-- 23759
23813
3138
3153
157 20466 - 20519 2243 219 23814 - 23867 3168
158 20520 - 20573 2258 220 23868 - 23921 3184
159
160
20574
20628
-
-
20627
20681
2272
2287
221
222
23922
23976
-
-
23975
24029
3199
3214
161 20682 - 20735 2302 223 24030 - 24083 3229
162
163
20736
20790
-
-
20789
20843
2317
2332
224
225
24084
24138
-- 24137
24191
3244
3259
164 20844 -
--
20897 2346 226 24192 - 24245 3274
165 20898 20951 2361 227 24246 - 24299 3289
166 20952
-
21005 2376 228 24300 - 24353 3304
167 21006 21059 2391 229 24354 - 24407 3320
168 21060 -- 21113 2406 230 24408 - 24461 3335
169
170
21114
21168 -
21167
21221
2420
2435
231
232
24462
24516
-- 24515
24569
3350
3365
171
172
21222
21276
~
-
21275
21329
2450
2465
233
234
24570
24624
-- 24623
24677
3380
3395
2

1282 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd Einkommen- lfd Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis inDM von bis inDM
235
236
24678
24 732
-
-
24 731
24 785
3411
3426
297
298
28026
28080
-- 28079
28133
4361
4376
237
238
24786
24840
-
-
24839
24893
3441
3456
299
300
28134
28188
-- 28187
28241
4392
4407
239 24894 -
--
24947 3471 301 28242 - 28295 4423
240 24948 25001 3486 302 28296 - 28349 4438
241 25002
--
25055 3502 303 28350 - 28403 4454
--
242 25056 25109 3517 304 28404 28457 4469
243 25110 25163 3532 305 28458 28511 4485
244
245
25164
25218 -
- 25217
25271
3547
3562
306
307
28512
28566
-- 28565
28619
4500
4516
246 25272 - 25325 3578 308 28620 - 28673 4531
247 25326 -- 25379 3593 309 28674 - 28727 4547
248
249
25380
25434 -
25433
25487
3608
3623
310
311
28728
28782
-
-
28781
28835
4562
4578
250 25488 - 25541 3639 312 28836 - 28889 4593
251 25542 -- 25595 3654 313 28890 - 28943 4609
252 25596 25649 3669 314 28944 - 28997 4625
253
254
25650
25704
-
-
25703
25757
3684
3700
315
316
28998
29052
-- 29051
29105
4640
4656
255 25758 - 25811 3715 317 29106 - 29159 4671
256
257
25812
25866
-
-
25865
25919
3730
3745
318
319
29160
29214
-- 29213
29267
4687
4703
---
258 25920 - 25973 3761 320 29268 29321 4 718
259 25974 - 26027 3776 321 29322 29375 4734
260 26028 - 26081 3791 322 29376 29429 4749
261 26082 - 26135 3807 323 29430 - 29483 4765
262 26136 - 26189 3822 324 29484 - 29537 4 781
263 26190 - 26243 3837 325 29538 -- 29591 4796
---
264 26244 26297 3853 326 29592 29645 4812
265 26298 26351 3868 327 29646 - 29699 4827
--
266 26352 26405 3883 328 29700 29753 4843
267 26406 - 26459 3899 329 29754 29807 4859
268
269
26460
26514
-- 26513
26567
3914
3929
330
331
29808
29862
-- 29861
29915
4874
4890
270 26568
-
- 26621 3945 332 29916 - 29969 4906
271
272
26622
26676 --
26675
26729
3960
3975
333
334
29970
30024
-- 30023
30077
4921
4937
273 26730 26783 3991 335 30078 - 30131 4953
274
275
26784
26838
-
-
26837
26891
4006
4021
336
337
30132
30186
-
-
30185
30239
4968
4984
276 26892 - 26945 4037 338 30240 - 30293 5000
277 26946 - 26999 4052 339 30294 - 30347 5015
278 27000 - 27053 4067 340 30348 - 30401 5031
279
280
27054
27108
-- 27107
27161
4083
4098
341
342
30402
30456
-- 30455
30509
5047
5062
281 27162 - 27215 4114 343 30510 - 30563 5078
282 27216 - 27269 4129 344 30564 - 30617 5094
283
284
27270
27324
-
-
27323
27377
4144
4160
345
346
30618
30672 -
- 30671
30725
5110
5125
285 27378 - 27431 4175 347 30726 - 30779 5141
286 27432 - 27485 4191 348 30780 - 30833 5157
287 27486 - 27539 4206 349 30834 - 30887 5173
288
289
27540
27594
-
-
27593
27647
4222
4237
350
351
30888
30942
-- 30941
30995
5188
5204
290
291
27648
27702
-
-
27701
27755
4252
4268
352
353
30996
31050
-- 31049
31103
5220
5236
292 27756 - 27809 4283 354 31104 - 31157 5251
293 27810 - 27863 4299 355 31158 - 31 2_11 5267
294
295
27864
27918
-
-
27917
27971
4314
4330
356
357
31212
31266
-- 31265
31 319
5283
5299
296 27972 - 28025 4-345 358 31320 - 31373 5314
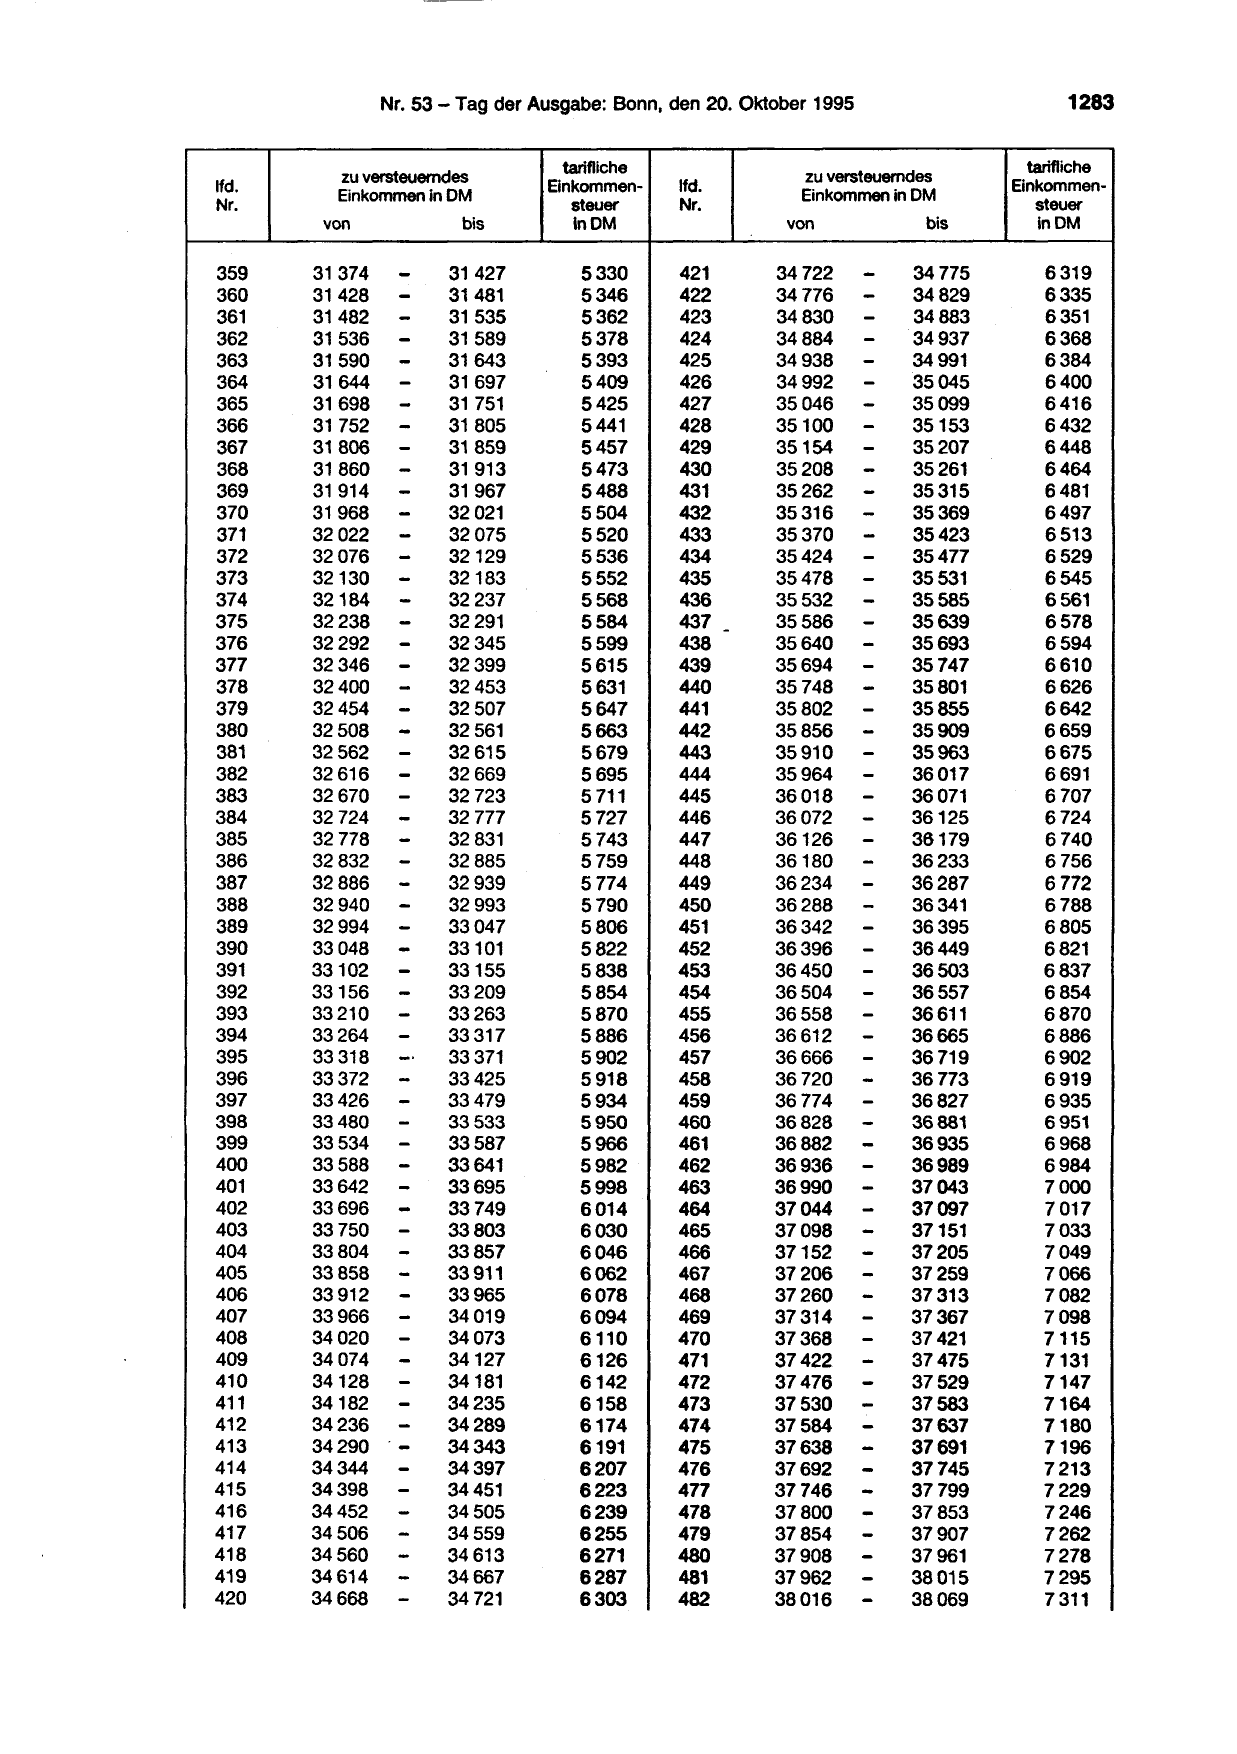
                                     tarifliche
         zu versteuerndes
lfd.                               Einkommen-
         Einkommen in DM
Nr.                                   steuer
        von                bis         lnDM

359    31374     -        31427        5330
360    31428     -        31481        5346
361    31482     -        31535        5362
362    31536     -        31589        5378
363
364
       31590
       31644
                   --     31643
                          31697
                                       5393
                                       5409

                 ---
365    31698              31 751       5425
366    31 752             31805        5441
367    31806              31859        5457
368    31860     -        31 913       5473
369    31 914    -        31967        5488
370    31968     -        32021        5504
371    32022     -        32075        5520
372    32076     -        32129        5536

373    32130      -       32183        5552
374    32184        -     32237        5568
375    32238        -     32291        5584
376    32292     -        32345        5599
377    32346     -        32399        5615
378    32400
                 --
                          32453        5631
379    32454              32507        5647
380    32508     -        32561        5663
381    32562     -        32615        5679
382    32616     -        32669        5695
383    32670     -        32723        5 711

                 --
384    32724              32777        5727
385    32778
                 -
                          32831        5743
386    32832
                 -
                          32885        5759
387
388
       32886
       32940     -
                          32939
                          32993
                                       5774
                                       5790

389    32994     -        33047        5806

390    33048     -        33101        5822
391    33102     -        33155        5838

                 ---
392    33156              33209        5854
393    33210              33263        5870
394    33264              33317        5886
395    33318
                    --·
                          33371        5902
396
397
       33372
       33426       --
                          33425
                          33479
                                       5918
                                       5934

398
399
       33480
       33534        -
                          33533
                          33587
                                       5950
                                       5966

400    33588       -      33641        5982
401    33642        -     33695        5998
402    33696       --     33749        6014

403    33750              33803        6030
404    33804       --     33857        6046

405    33858              33911        6062
406    33912        --    33965        6078
407    33966              34019        6094
408    34020         -    34073        6110

                     --
409    34074              34127        6126
410    34128              34181        6142
411    34182        -     34235        6158
412    34236        -     34289        6174

                 ---
413    34290              34343        6191
414    34344              34397        6207
415    34398              34451        6223
416    34452      -       34505        6239
417    34506      -       34559        6255
418    34560      -       34613        6271
                  --

419    34614              34667        6287
420    34668              34 721       6303

                                     tarifliche
            zu versteuerndes
lfd.                               Einkommen-
            Einkommen in DM
Nr.                                   steuer
          von               bis        inDM

421      34 722      -     34775       6319
422      34776       -     34829       6335
423      34830       --    34883       6351
424      34884             34937       6368

425
426
         34938
         34992
                      -
                      -
                           34991
                           35045
                                       6384
                                       6400
                     --

427      35046             35099       6416
428      35100             35153       6432
429      35154        -    35207       6448
430      35208       -     35261       6464
431      35262       -     35315       6481
432      35316       -     35369       6497
433      35370       -     35423       6513
434      35424       -
                     -
                           35477       6529
435      35478             35531       6545
436      35532         -   35585       6561
437 -    35586        --   35639       6578
438      35640             35693       6594
439      35694         -   35747       6610

440      35748         -   35801       6626
441      35802         -   35855       6642
442      35856       --    35909       6659
443      35910             35963       6675
444      35964       -     36017       6691
445      36018       -
                     -
                           36071       6707

446      36072             36125       6724

447      36126       -     36179       6740

448      36180       -     36233       6756

449
450
         36234
         36288
                     --    36287
                           36341
                                       6772
                                       6788
451      36342       -
                     -
                           36395       6805
452      36396             36449       6821
453      36450       -     36503       6837

454      36504       -     36557       6854
455      36558       -     36611       6870
456      36612       -     36665       6886

457      36666        -    36719       6902

458
459
         36720
         36774
                      --   36773
                           36827
                                       6919
                                       6935

460
461
         36828
         36882
                     --    36881
                           36935
                                       6951
                                       6968
462      36936        -    36989       6984
463      36990        -    37043       7000
464      37044        -    37097       7017

                     --
465      37098             37151       7033
466      37152             37205       7049

                     --
467      37206             37259       7066
468      37260             37313       7082
469      37314        -    37367       7098
470      37368       -     37421       7115

                      -
471      37422             37475       7131
472      37476        -    37529       7147
473      37530       --    37583       7164
474      37584             37637       7180
                     -

475      37638             37691       7196
476      37692       -     37745       7213
477      37746       -     37799       7229
478      37800       -     37853       7246
479      37854        -    37907       7262
480      37908       -     37961       7278

                     --
481      37962             38015       7295
482      38016             38069       7311
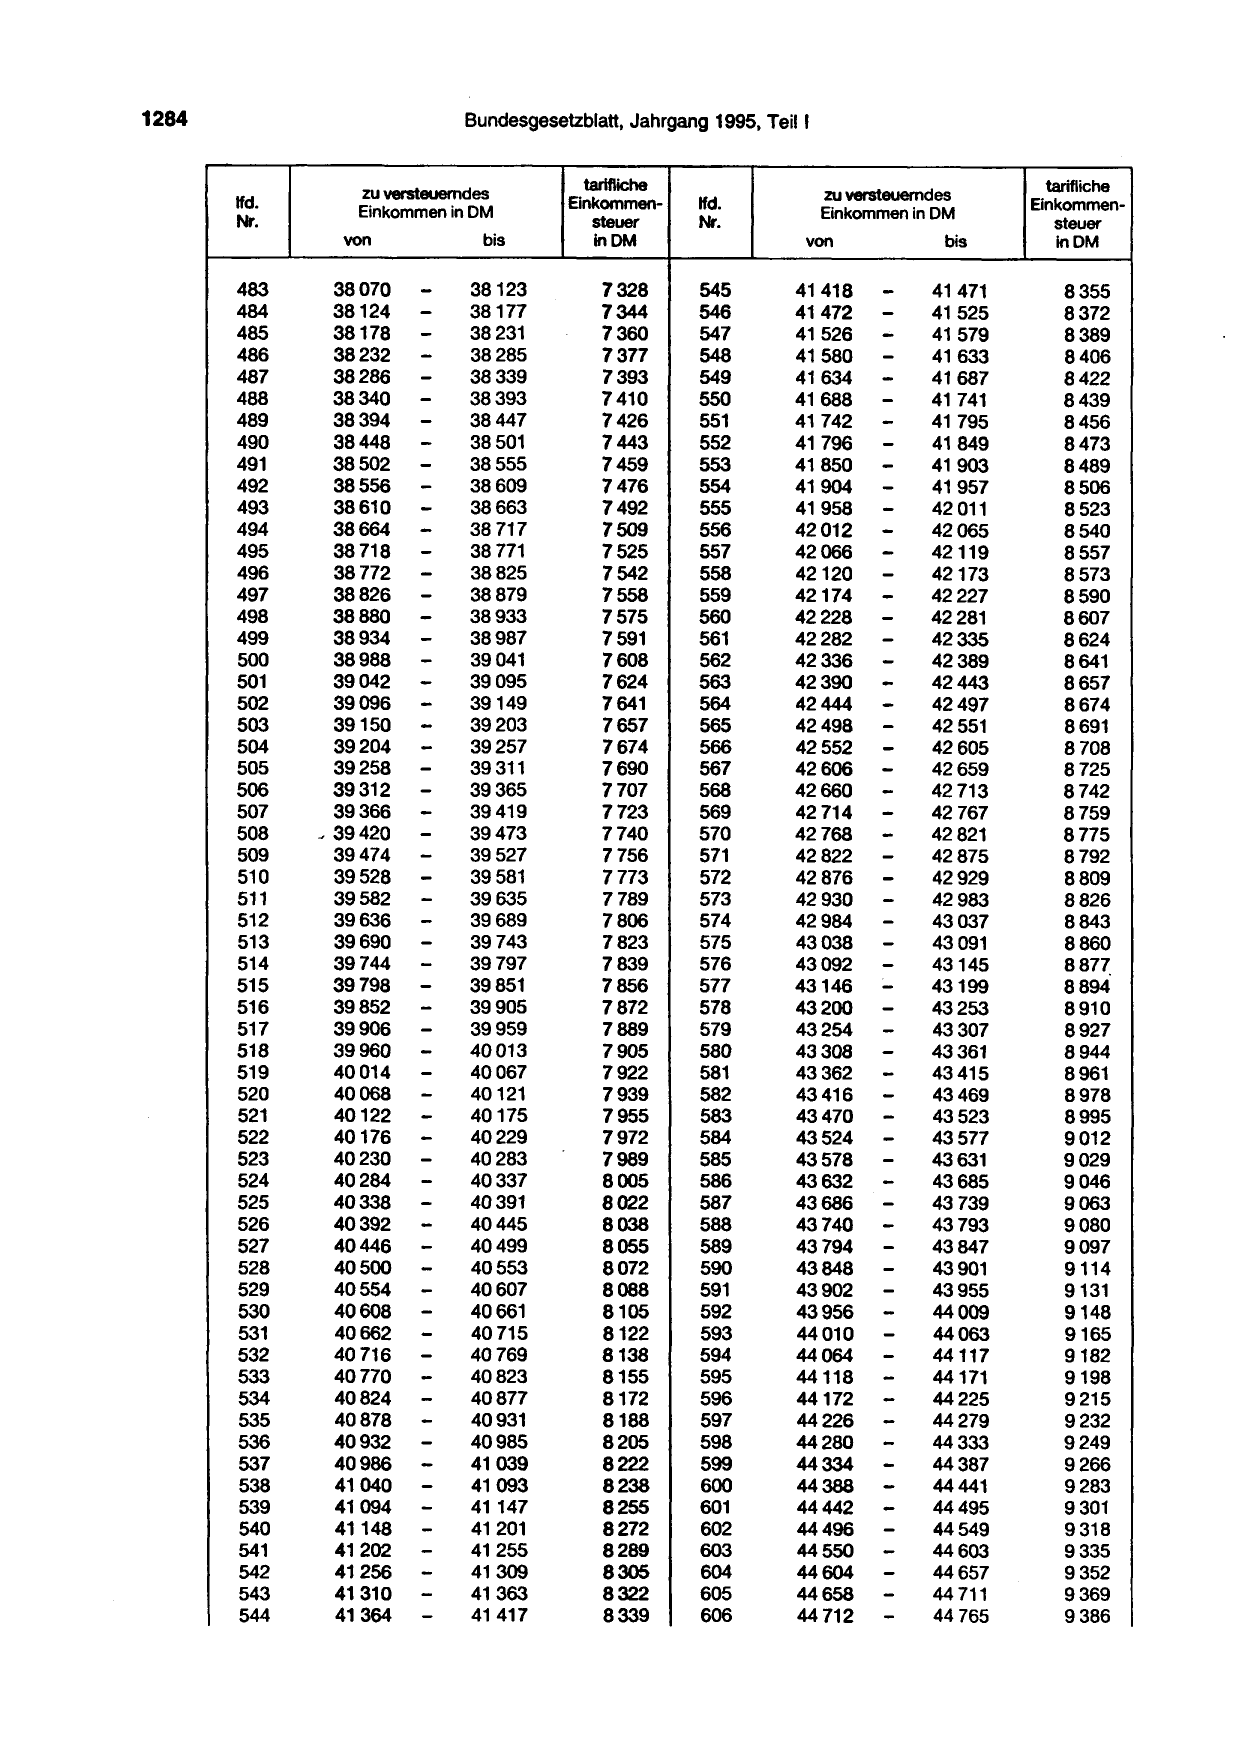
1284 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis in DM von bis in DM
483 38070 - 38123 7328 545 41418 - 41471 8355
484 38124 - 38177 7344 546 41472 - 41525 8372
485 38178 - 38231 7360 547 41526 - 41579 8389
486 38232 -
--
38285 7377 548 41580 - 41633 8406
487 38286 38339 7393 549 41634 - 41687 8422
488 38340 38393 7410 550 41688 - 41 741 8439
489 38394 - 38447 7426 551 41742 - 41795 8456
490 38448 - 38501 7443 552 41796 - 41849 8473
491
492
38502
38556
-
-
38555
38609
7459
7476
553
554
41850
41904
-- 41903
41957
8489
8506
493 38610 - 38663 7492 555 41958 - 42 011 8523
494 38664 -- 38717 7509 556 42012 - 42065 8540
495 38718
-
38771 7525 557 42066 - 42119 8557
496
497
38772
38826 -
38825
38879
7542
7558
558
559
42120 -
42174 -
42173
42227
8573
8590
498 38880 - 38933 7575 560 42228 - 42281 8607
499
500
38934
38988 -
- 38987
39041
7591
7608
561
562
42282 -
42336 -
42335
42389
8624
8641
501 39042 - 39095 7624 563 42390 - 42443 8657
502 39096 - 39149 7641 564 42444 -
42498 -
42497 8674
503 39150 - 39203 7657 565 42551 8691
504 39204 - 39257 7674 566 42552 - 42605 8708
505 39258 - 39311 7690 567 42606 - 42659 8725
506
507
39312
39366
-
-
39365
39419
7707
7723
568
569
42660 -
42714 -
42713
42767
8742
8759
508 J 39420 - 39473 7740 570 42768 - 42821 8775
509
510
39474
39528
-
-
39527
39581
7756
7773
571
572
42822
42876
-- 42875
42929
8792
8809
511 39582 - 39635 7789 573 42930 - 42983 8826
512 39636 - 39689 7806 574 42984 - 43037 8843
513 39690 -- 39743 7823 575 43038 - 43091 8860
514
515
39744
39798 -
39797
39851
7839
7856
576
577
43092
43146
-- 43145
43199
881'~
8894
516
517
39852
39906
-
-
39905
39959
7872
7889
578
579
43200
43254
-- 43253
43307
8910
8927
518 39960 -- 40013 7905 580 43308 - 43361 8944
519
520
40014
40068 -
40067
40121
7922
7939
581
582
43362
43416
-- 43415
43469
8961
8978
521 40122 - 40175 7955 583 43470 - 43523 8995
522
523
40176
40230
-- 40229
40283
7972
7989
584
585
43524 -
43578 -
43577
43631
9012
9029
524 40284 -
-
40337 8005 586 43632 - 43685 9046
525 40338
-
40391 8022 587 43686 - 43739 9063
526 40392
-
40445 8038 588 43740 - 43793 9080
527
528
40446
40500 -
40499
40553
8055
8072
589
590
43794
43848
-- 43847
43901
9097
9114
529 40554 -- 40607 8088 591 43902 - 43955 9131
530
531
40608
40662 -
40661
40715
8105
8122
592
593
43956
44010
-- 44009
44063
9148
9165
532 40716 -
--
40769 8138 594 44064 - 44117 9182
533 40770 40823 8155 595 44118 - 44171 9198
534 40824
-
40877 8172 596 44172 - 44225 9215
535 40878
-
40931 8188 597 44226 - 44279 9232
536 40932 40985 8205 598 44280 - 44333 9249
537 40986 -
--
41039 8222 599 44334 - 44387 9266
538 41040 41093 8238 600 44388 - 44441 9283
539 41094 41147 8255 601 44442 - 44495 9301
540 41148 - 41201 8272 602 44496 - 44549 9318
541
542
41202
41256
-
--
41255
41309
8289
8305
603
604
44550
44604
-- 44603
44657
9335
9352
543 41310 41363 8322 605 44658 - 44 711 9369
544 41364 - 41417 8339 606 44 712 - 44 765 9386
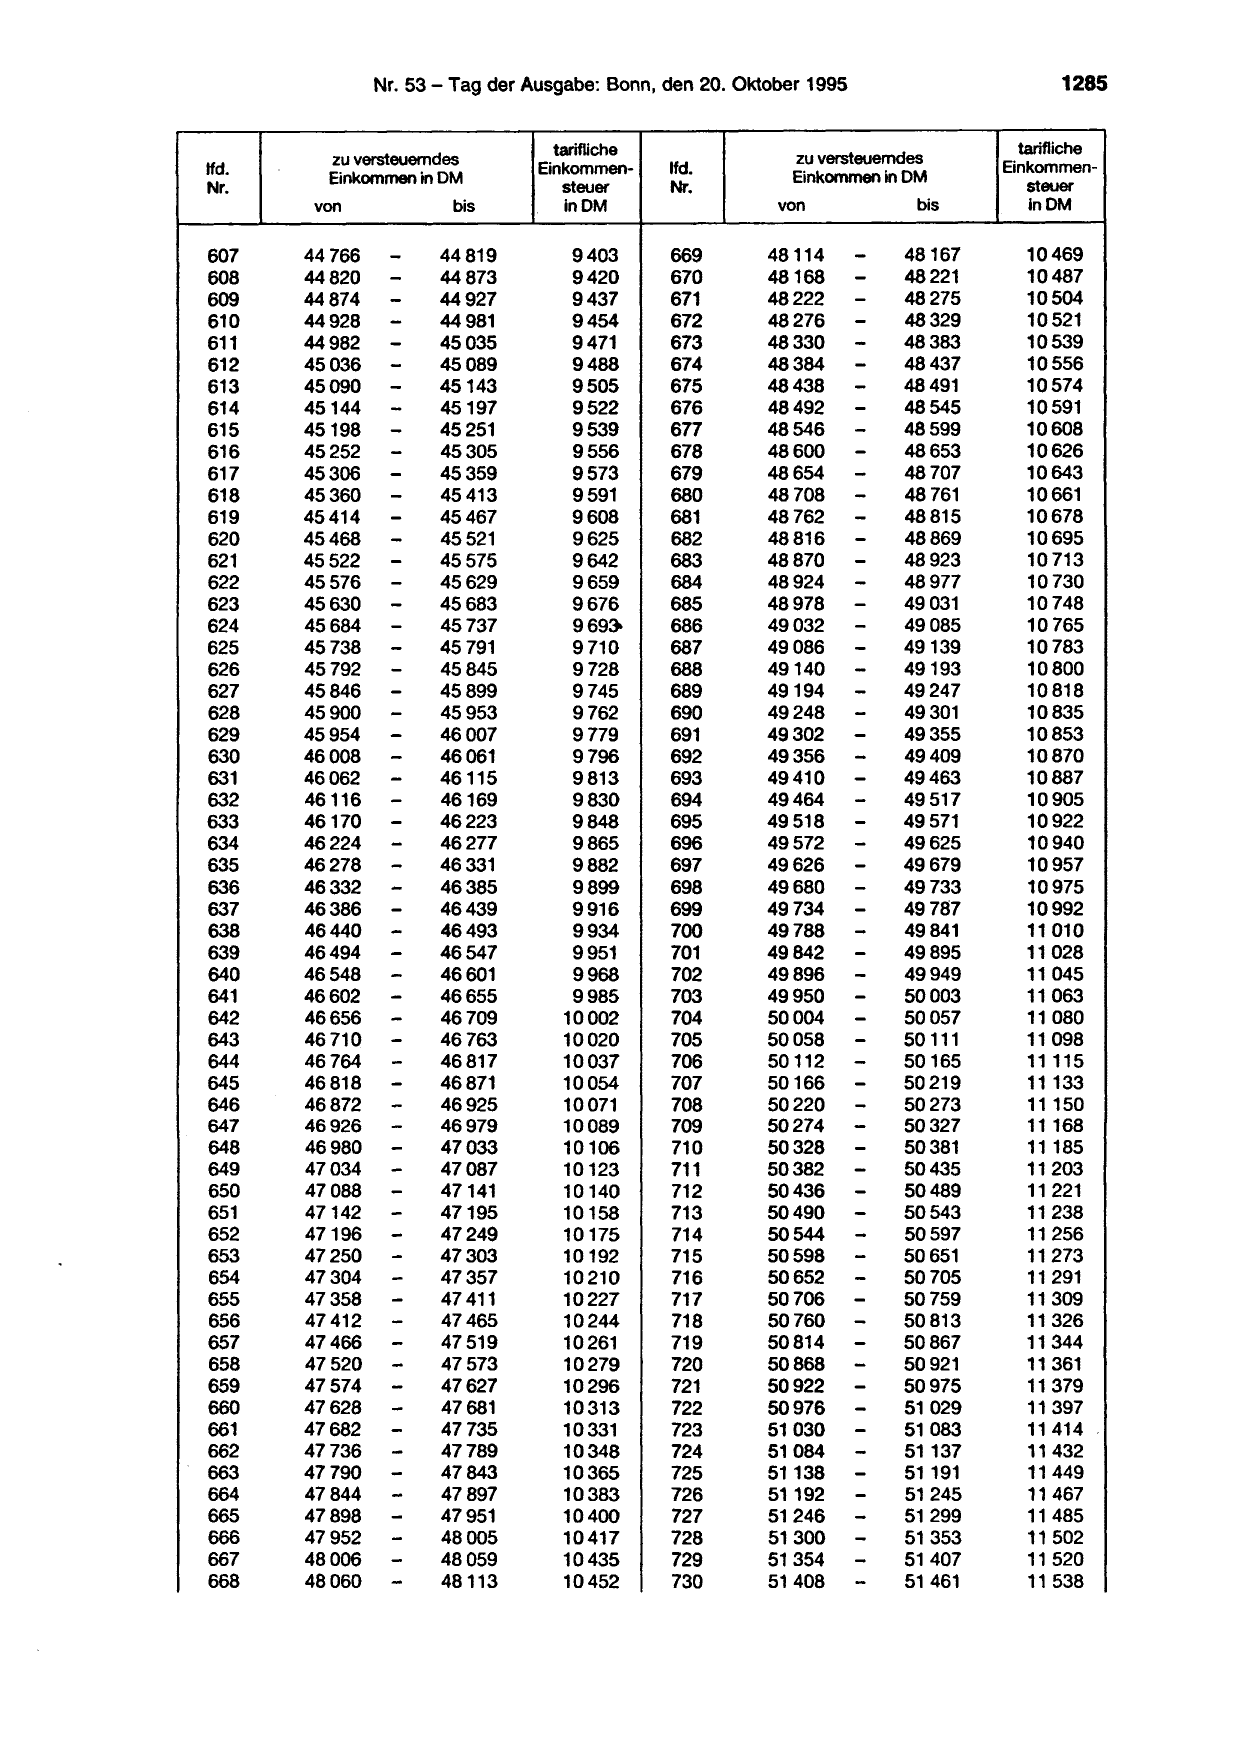
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
607 44 766 - 44819 9403 669
608
609
44820
44874
-
-
44873
44927
9420
9437
670
671
610 44928 - 44981 9454 672
611
612
44982
45036
-
-
45035
45089
9471
9488
673
674
613 45090 - 45143 9505 675
614
615
45144
45198
-
-
45197
45251
9522
9539
676
677
616 45252 - 45305 9556 678
617
618
45306
45360
-
-
45359
45413
9573
9591
679
680
619 45414 - 45467 9608 681
620 45468 - 45521 9625 682
621 45522 - 45575 9642 683
622 45576 - 45629 9659 684
623 45630 - 45683 9676 685
624 45684 - 45737 969~ 686
625 45738 - 45791 9710 687
626 45792 - 45845 9728 688
627 45846 - 45899 9745 689
628
629
45900
45954
-
-
45953
46007
9762
9779
690
691
630 46008 - 46061 9796 692
631
632
46062
46116
-
-
46115
46169
9813
9830
693
694
633 46170 - 46223 9848 695
634 46224 - 46277 9865 696
635 46278 - 46331 9882 697
636 46332 -
46386 -
46385 9899 698
637
46440 -
46439 9916 699
638
639 46494 -
46493
46547
9934
9951
700
701
640 46548 - 46601 9968 702
641 46602 - 46655 9985 703
642 46656 - 46709 10002 704
643 46710 - 46763 10020 705
644 46764 - 46817 10037 706
645 46818 - 46871 10054 707
646 46872 - 46925 10071 708
647 46926 - 46979 10089 709
648 46980 - 47033 10106 710
649 47034 - 47087 10123 711
650 47088 - 47141 10140 712
651 47142 - 47195 10158 713
652
653
47196
47250
-- 47249
47303
10175
10192
714
715
654 47304 - 47357 10210 716
655 47358 - 47 411 10227 717
656
657
47412
47466
-- 47465
47519
10244
10261
718
719
658 47520 - 47573 10279 720
659 47574 - 47627 10296 721
660 47628 - 47681 10313 722
661 47682 - 47735 10331 723
--
662 47736 47789 10348 724
663 47790 47843 10365 725
664 47844 -- 47897 10383 726
665 47898 47951 10400 727
666 47952 - 48005 10417 728
667 48006 - 48059 10435 729
668 48060 - 48113 10452 730
tarifliche
zu versteuemdes
Einkommen-
Einkommen in DM
steuer
von bis inDM
48114 - 48167 10469
48168
48222
-- 48221
48275
10487
10504
48276 - 48329 10521
48330
48384
-- 48383
48437
10539
10556
48438 - 48491 10574
48492
48546
-- 48545
48599
10591
10608
48600 - 48653 10626
48654
48708
-- 48707
48 761
10643
10661
48762 - 48815 10678
48816 - 48869 10695
48870 - 48923 10713
48924 - 48977 10730
48978 - 49031 10748
49032 - 49085 10765
49086 - 49139 10783
49140 - 49193 10800
49194 - 49247 10818
49248
49302
-
-
49301
49355
10835
10853
49356 - 49409 10870
49410
49464
-- 49463
49517
10887
10905
49518 - 49571 10922
49572 - 49625 10940
49626 - 49679 10957
49680 - 49733 10975
49734 - 49787 10992
49788
49842
-- 49841
49895
11 010
11 028
49896 - 49949 11 045
49950 - 50003 11063
50004 - 50057 11 080
50058 - 50111 11 098
50112 - 50165 11115
50166 - 50219 11133
50220 - 50273 11150
50274 - 50327 11168
50328 - 50381 11185
50382 - 50435 11203
50436 - 50489 11 221
50490 - 50543 11 238
50544
50598
-
-
50597
50651
11256
11273
50652 - 50705 11 291
50706 -- 50759 11309
50760
50814 -
50813
50867
11326
11344
50868 - 50921 11 361
50922 - 50975 11379
50976 -- 51029 11397
51030 51083 11 414
51084 - 51137 11432
51138 - 51191 11449
51192 - 51245 11467
51246 - 51299 11 485
51300 - 51353 11 502
51354 - 51407 11 520
51408 - 51 461 11 538
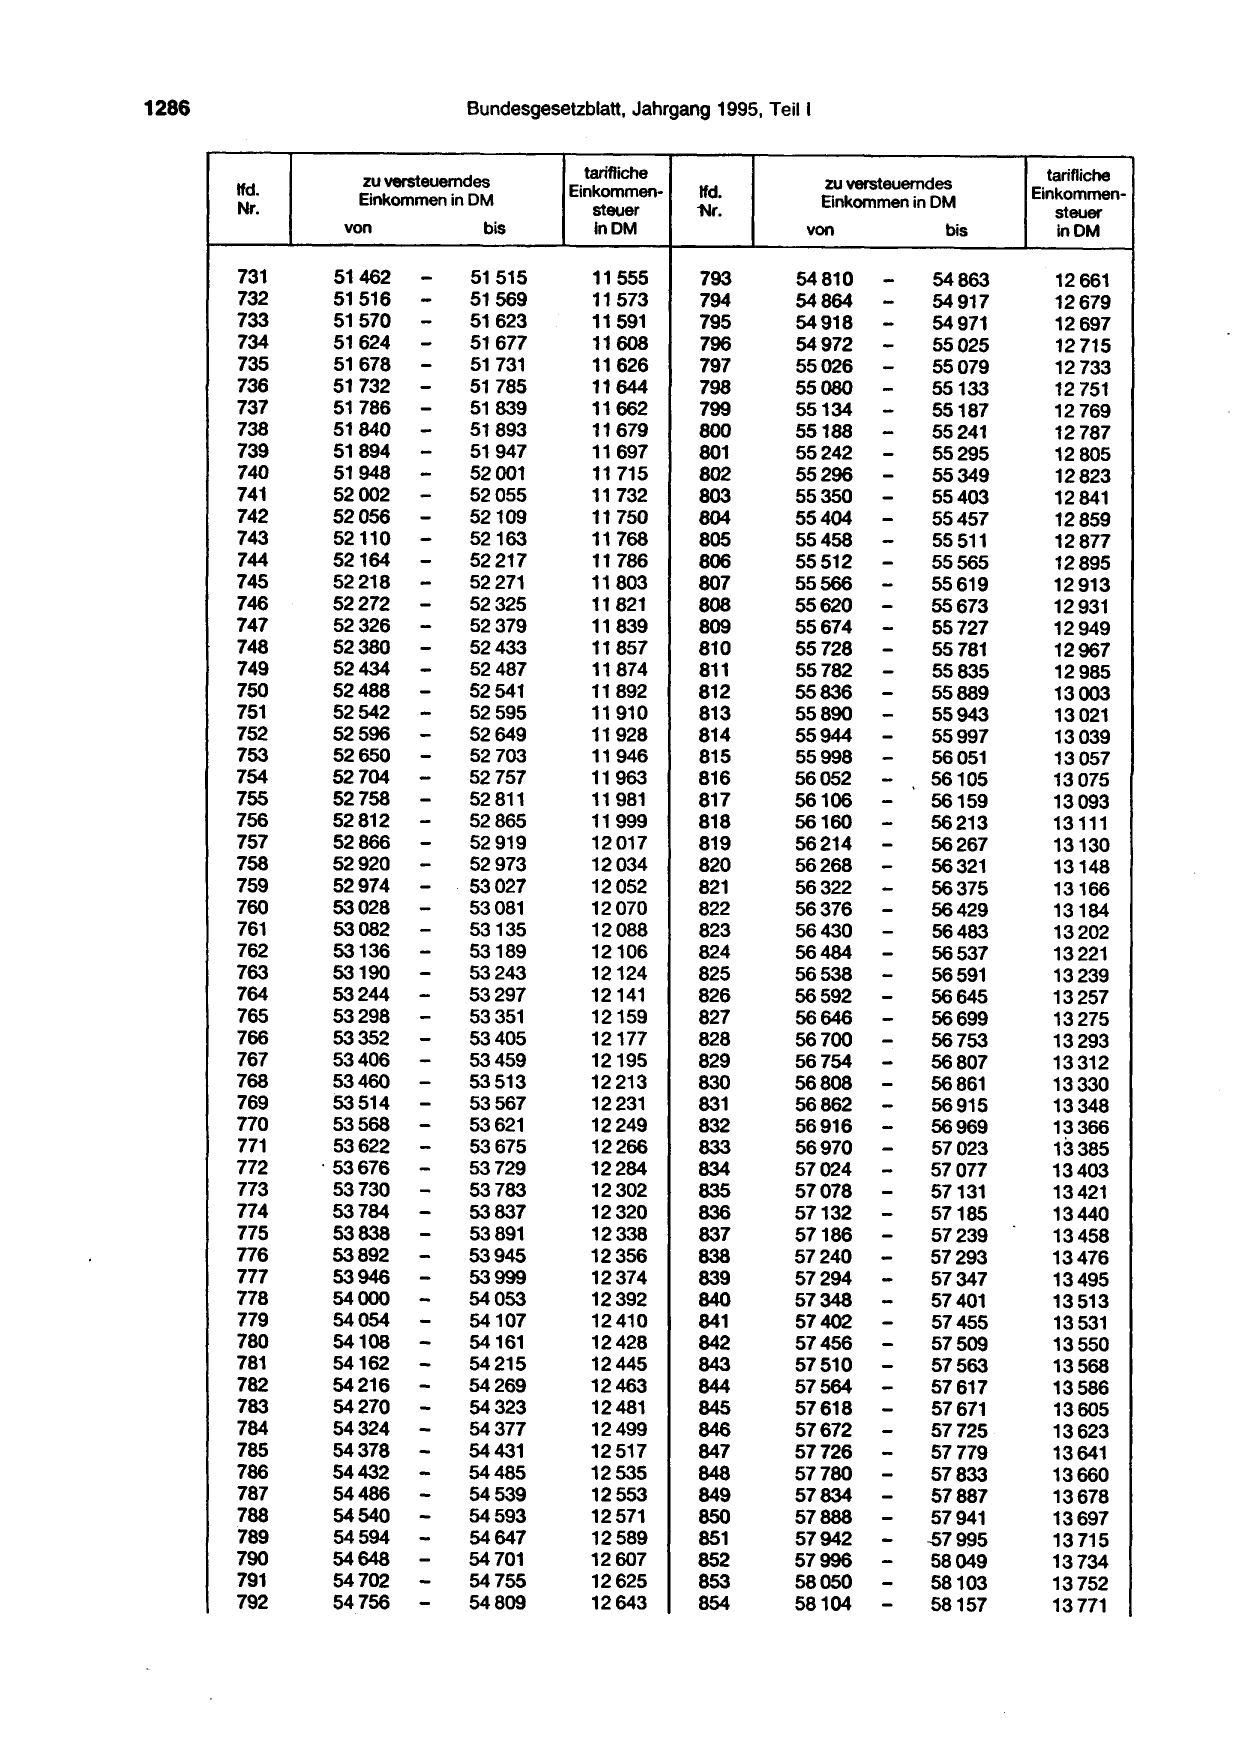
1286 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer "Nr.
von bis inOM
731 51462 - 51515 11555 793
732
733
51516
51570
-
-
51569
51623
11573
11591
794
795
734 51624 - 51677 11608 796
735
736
51678
51732
-
-
51 731
51785
11626
11644
797
798
737
738
51786
51840
-
-
51839
51893
11662
11679
799
800
739 51894 - 51947 11697 801
740 51948 -- 52001 11715 802
741
742
52002
52056 -
52055
52109
11732
11750
803
804
743 52110 -- 52163 11768 805
744 52164 52217 11786 806
745 52218 - 52271 11803 807
746 52272 -- 52325 11821 808
747 52326 52379 11839 809
748 52380 - 52433 11857 810
749 52434 -
-
52487 11874 811
750 52488 52541 11892 812
751 52542 - 52595 11910 813
752 52596 -- 52649 11928 814
753 52650 52703 11946 815
754 52704 - 52757 11963 816
755 52758 -- 52811 11981 817
756 52812 52865 11999 818
757 52866 - 52919 12017 819
758 52920 -- 52973 12034 820
759
760
52974
53028 -
53027
53081
12052
12070
821
822
761 53082 - 53135 12088 823
762 53136 - 53189 12106 824
763 53190 - 53243 12124 825
764
765
53244
53298
-
--
53297
53351
12141
12159
826
827
766 53352 53405 12177 828
767 53406 - 53459 12195 829
768
769
53460
53514
-
-
53513
53567
12213
12231
830
831
770 53568 - 53621 12249 832
771 53622 - 53675 12266 833
772 · 53676 -
-
53729 12284 834
773
774
53730
53784 -
53783
53837
12302
12320
835
836
775 53838 - 53891 12338 837
776 53892 - 53945 12356 838
777 53946 - 53999 12374 839
778
779
54000
54054
-
-
54053
54107
12392
12410
840
841
780 54108- 54161 12428 842
781 54162- 54215 12445 843
782 54216- 54269 12463 844
783 54270 - 54323 12481 845
784 54324- 54377 12499 846
785 54378- 54431 12517 847
--
786 54432 54485 12535 848
787 54486 54539 12553 849
788 54540
-- 54593 12571 850
789
790
54594
54648 -
54647
54 701
12589
12607
851
852
791 54702 - 54755 12625 853
792 54756 - 54809 12643 854
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
54810 - 54863 12661
54864
54918 -
- 54917
54971
12679
12697
54972 - 55025 12715
55026
55080
-- 55079
55133
12733
12 751
55134
55188 -
- 55187
55241
12769
12787
55242 - 55295 12805
55296 - 55349 12823
55350
55404
-- 55403
55457
12841
12859
55458 - 55511 12877
55512 - 55565 12895
55566 - 55619 12913
55620 - 55673 12931
55674 - 55727 12949
55728 - 55781 12967
55782 - 55835 12985
55836 - 55889 13003
55890 - 55943 13021
55944 - 55997 13039
55998 - 56051 13057
56052 - 56105 13075
56106 - 56159 13093
56160 - 56213 13111
56214 - 56267 13130
56268 - 56321 13148
56322
56376
-- 56375
56429
13166
13184
56430 - 56483 13202
56484 - 56537 13221
56538 - 56591 13239
56592
56646
-- 56645
56699
13257
13275
56700 - 56753 13293
56754 - 56807 13312
56808
56862
-- 56861
56915
13330
13348
56916 - 56969 13366
56970 - 57023 13385
57024 - 57077 13403
57078
57132
-- 57131
57185
13421
13440
57186 - 57239 13458
57240 - 57293 13476
57294 - 57347 13495
57348
57402
-- 57401
57455
13513
13531
57456 - 57509 13550
57510 - 57563 13568
57564 - 57617 13586
57618 -- 57671 13605
57672 57725 13623
57726 - 57779 13641
-
57780 57833 13660
57834 - 57887 13678
57888 - 57941 13697
57942 -
57996 -
-57995
58049
13 715
13734
58050 - 58103 13752
58104 - 58157 13 771
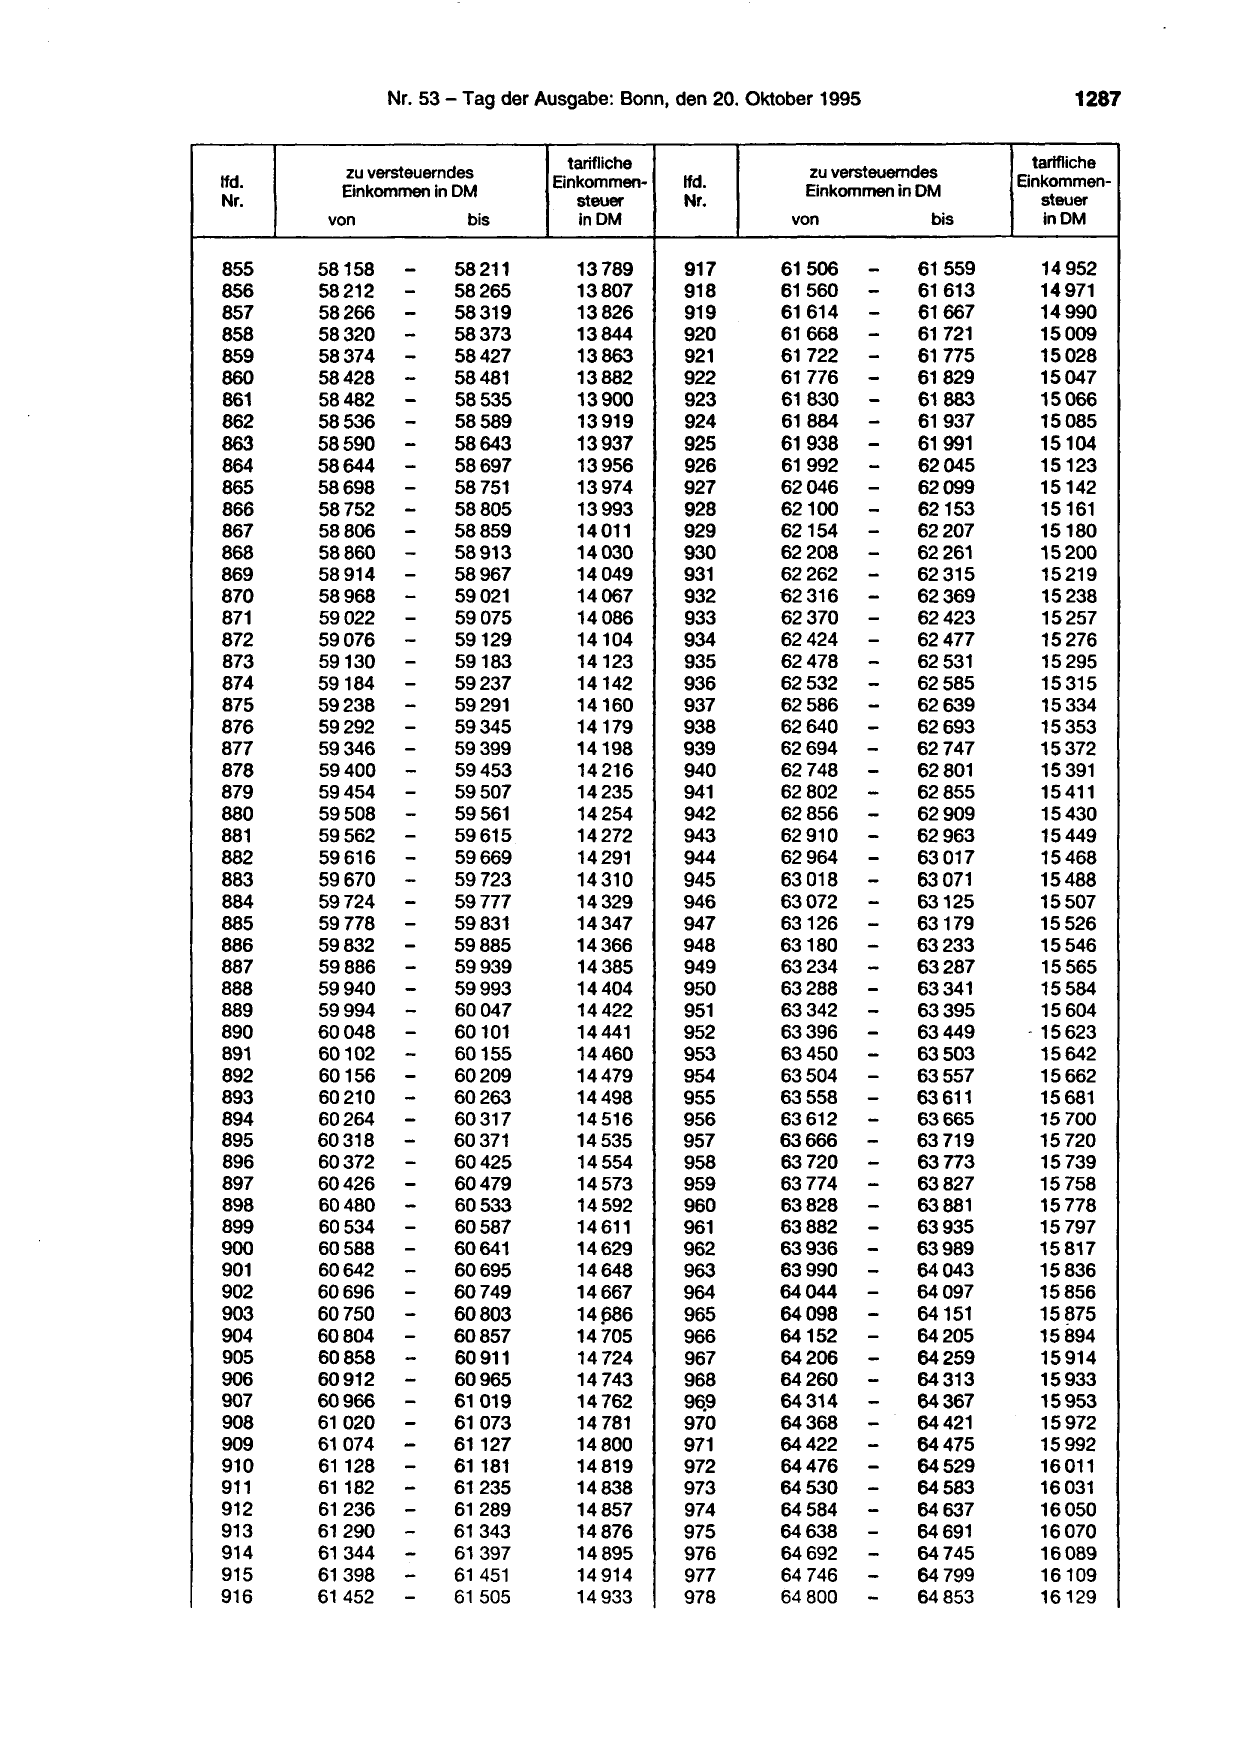
                                    tarifliche
         zu versteuerndes
lfd.                              Einkommen-     lfd.
         Einkommen in DM
Nr.                                  Steuer      Nr.
        von             bis           in DM

855    58158     -     58211         13789       917
856    58212     -     58265         13807       918
857    58266     -     58319         13826       919
858    58320     -     58373         13844       920
859    58374     -     58427         13863       921
860
861
       58428
       58482
                 -
                 -
                       58481
                       58535
                                     13882
                                     13900
                                                 922
                                                 923

862    58536     -     58589         13919       924
863    58590     -     58643         13937       925
864    58644     -     58697         13956       926
865    58698     -     58751         13974       927
866    58752     -     58805         13993       928
867
868
       58806
       58860
                 --    58859
                       58913
                                     14011
                                     14030
                                                 929
                                                 930

869    58914     -     58967         14049       931
870    58968     -     59021         14067       932
871    59022     -     59075         14086       933
872    59076     -     59129         14104       934
873    59130     -     59183         14123       935
874    59184     -     59237         14142       936
875    59238     -     59291         14160       937
876    59292     -     59345         14179       938
877    59346     -     59399         14198       939
878    59400     -     59453         14216       940
879    59454     -     59507         14235       941
880    59508     -     59561         14254       942
881    59562     -     59615         14272       943
882    59616     -     59669         14291       944
883    59670     -     59723         14310       945
884    59724     -     59777         14329       946
885    59778     -     59831         14347       947
886    59832     -     59885         14366       948
887    59886     -     59939         14385       949
888    59940     -     59993         14404       950
889    59994     -     60047         14422       951
890    60048     -     60101         14441       952
891    60102     -     60155         14460       953
892    60156     -     60209         14479       954
893    60210     -     60263         14498       955
894    60264     -     60317         14516       956
895    60318     -     60371         14535       957
896
897
       60372
       60426
                 -
                 -
                       60425
                       60479
                                     14554
                                     14573
                                                 958
                                                 959

898    60480     -     60533         14592       960
899    60534     -     60587         14611       961
900    60588     -     60641         14629       962
901    60642     -     60695         14648       963
902    60696     -     60749         14667       964
903    60750     -     60803         14ß86       965
904    60804     -     60857         14 705      966
905    60858     -     60911         14 724      967
906    60912     -     60965         14 743      968
907    60966     -     61019         14762       9~9
908    61 020     -    61073         14 781      970
909
910
       61074
       61128
                 --    61127
                       61181
                                     14800
                                     14819
                                                 971
                                                 972

911
912
       61182
       61236
                  --   61235
                       61289
                                     14838
                                     14857
                                                 973
                                                 974

913    61290     -     61343         14876       975
914    61344     -     61397         14895       976
915    61398     -     61 451        14914       977
916    61452     -     61 505        14933       978

                             tarifliche
   zu versteuerndes
                           Einkommen-
   Einkommen in DM
                              steuer
  von              bis         in DM

61506        -    61559       14952
61560        -    61613       14971
61614         -   61667       14990
61668         -   61721       15009
61722         -   61775       15028

61776
61830
             --   61829
                  61883
                              15047
                              15066
61884         -   61937       15085
61938         -   61991       15104
61992         -   62045       15123
62046         -   62099       15142
62100         -   62153       15161

62154
62208
             -
             -
                  62207
                  62261
                              15180
                              15200
62262        -    62315       15219
62316        -    62369       15238
62370         -   62423       15257
62424        -    62477       15276
62478         -   62531       15295
62532        -    62585       15315
62586        -    62639       15334
62640        -    62693       15353
62694        -    62747       15372
62748        -    62801       15391
62802        -    62855       15 411
62856        -    62909       15430
62910        -    62963       15449
62964        -    63017       15468
63018        -    63071       15488
63072        -    63125       15507
63126        -    63179       15526
63180        -    63233       15546
63234        -    63287       15565
63288        -    63341       15584
63342        -    63395       15604
63396        -    63449     - 15 623
63450        -    63503       15642
63504        -    63557       15662
63558        -    63611       15681
63612        -    63665       15700
63666        -    63719       15720

63720
63774
             --   63773
                  63827
                              15739
                              15758
63828         -   63881       15778
63882         -   63935       15797
63936        -    63989       15817
63990         -   64043       15836
 64044       -    64097       15856
 64098        -   64151       15~75
 64152        -   64205       15894
 64206        -   64259       15914
 64260        -   64313       15933
 64314        -   64367       15953
 64368       --   64421       15972

 64422
 64476        -
                  64475
                  64529
                              15992
                              16011

 64530
 64584
              -
              -
                  64583
                  64637
                              16031
                              16050
 64638       -    64691       16070
 64692        -   64745       16089
 64 746       -   64 799      16109
 64800        -   64853       16129
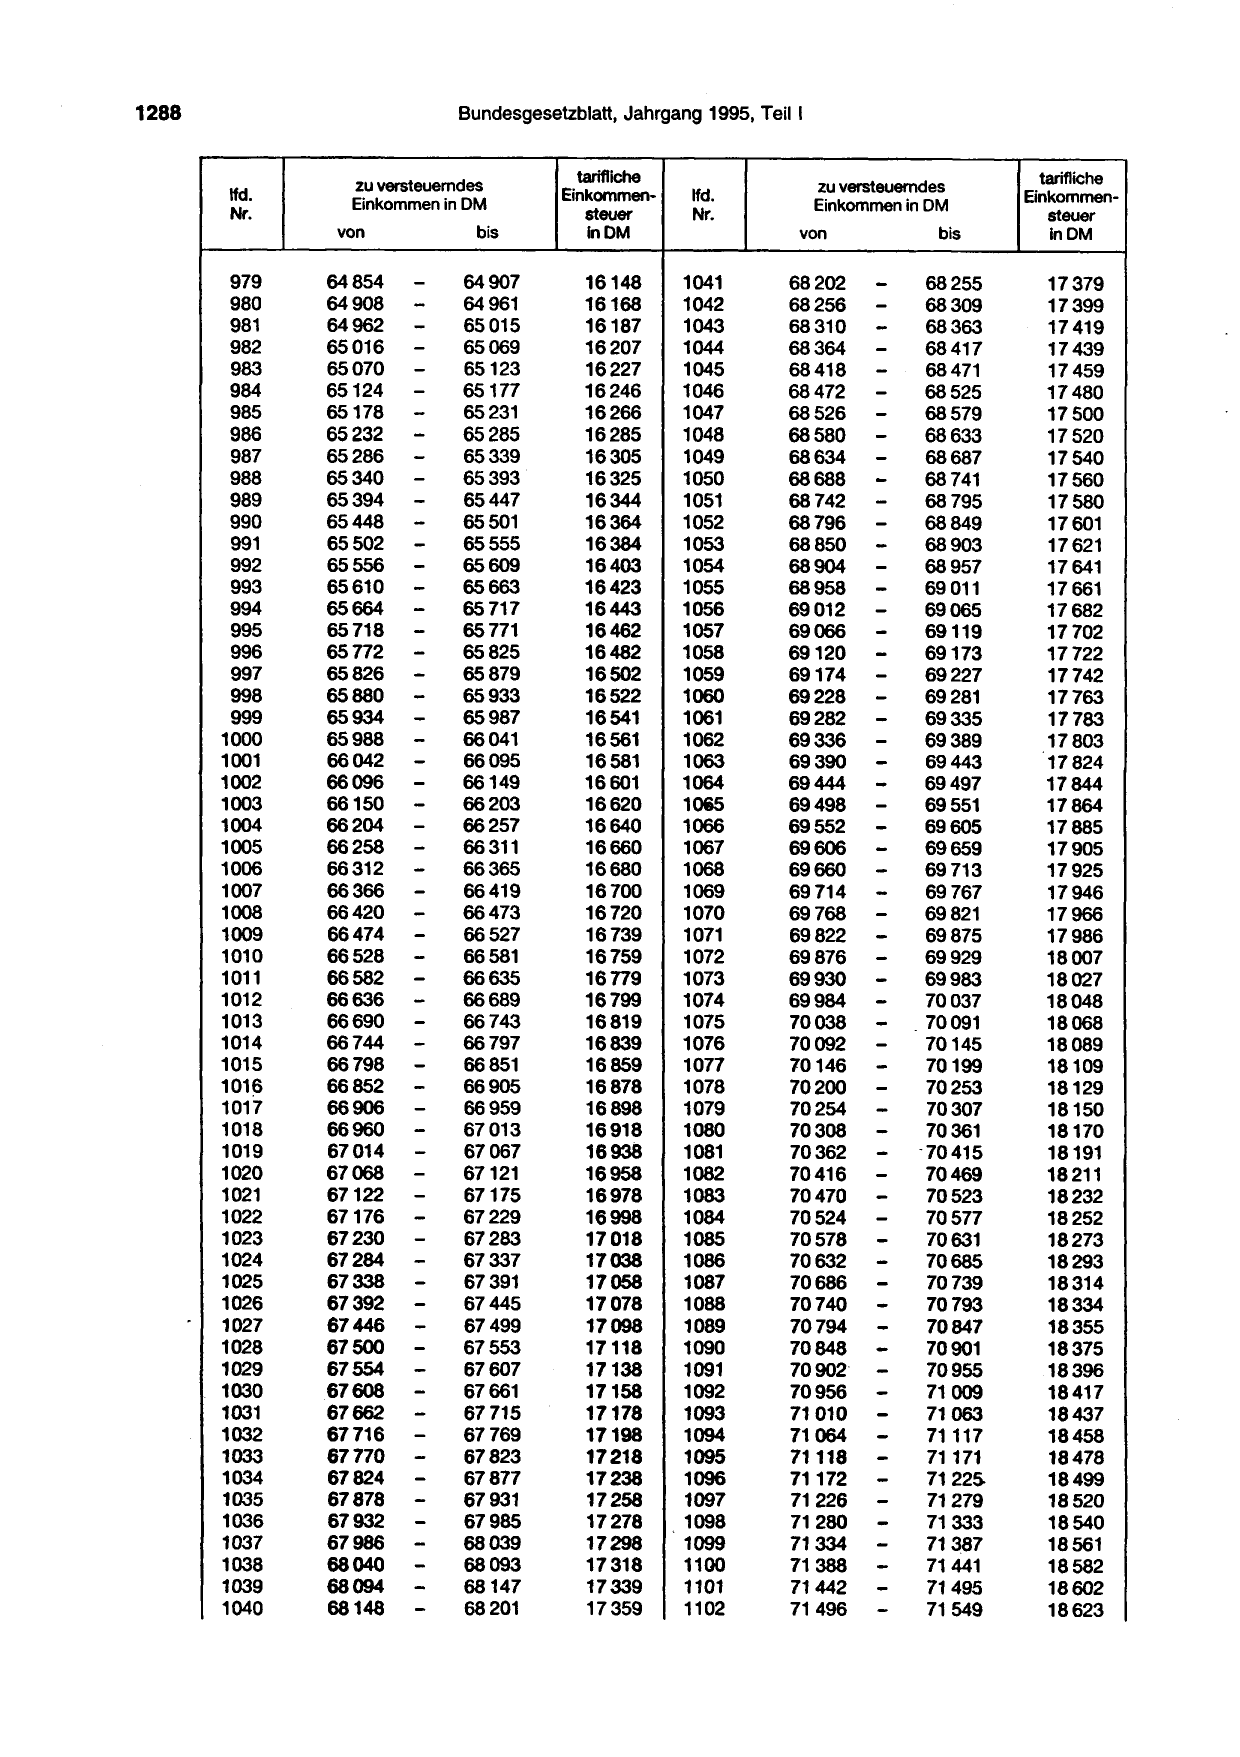
1288 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis inDM von bis inDM
979
980
64854
64908
-
-
64907
64961
16148
16168
1041
1042
68202
68256 -
- 68255
68309
17379
17399
981 64962 - 65015 16187 1043 68310 - 68363 17419
982
983
65016
65070
-
-
65069
65123
16207
16227
1044
1045
68364
68418
-- 68417
68471
17439
17459
984 65124 - 65177 16246 1046 68472 - 68525 17480
985 65178 - 65231 16266 1047 68526 - 68579 17500
986 65232 - 65285 16285 1048 68580 - 68633 17520
987 65286 - 65339 16305 1049 68634 - 68687 17540
988
989
65340
65394
-
-
65393
65447
16325
16344
1050
1051
68688
68742
-- 68741
68795
17560
17580
990 65448 - 65501 16364 1052 68796 - 68849 17601
991 65502 - 65555 16384 1053 68850 - 68903 17621
992 65556 -
--
65609 16403 1054 68904 - 68957 17641
993
994
65610
65664
65663
65717
16423
16443
1055
1056
68958
69012
-
-
69011
69065
17661
17682
995 65718 - 65771 16462 1057 69066 - 69119 17702
996 65772 - 65825 16482 1058 69120 - 69173 17722
997 65826 -
--
65879 16502 1059 69174 - 69227 17742
998 65880 65933 16522 1060 69228 - 69281 17763
999 65934 65987 16541 1061 69282 - 69335 17783
1000
1001
65988
66042
-
-
66041
66095
16561
16581
1062
1063
69336
69390
-- 69389
69443
17803
17824
--
--
1002 66096 66149 16601 1064 69444 69497 17844
1003 66150 66203 16620 10i5 69498 69551 17864
1004
1005
66204
66258
-
-
66257
66311
16640
16660
1066
1067
69552
69606
-- 69605
69659
17885
17905
1006 66312 - 66365 16680 1068 69660 - 69713 17925
1007
1008
66366
66420 -
- 66419
66473
16700
16720
1069
1070
69714
69768
-- 69767
69821
17946
17966
1009 66474 - 66527 16739 1071 69822 - 69875 17986
1010 66528 - 66581 16759 1072 69876 - 69929 18007
1011 66582 - 66635 16779 1073 69930 - 69983 18027
1012 66636 - 66689 16799 1074 69984 - 70037 18048
1013 66690 - 66743 16819 1075 70038 - 70091 18068
1014 66744 - 66797 16839 1076 70092 - 70145 18089
1015 66798 - 66851 16859 1077 70146 - 70199 18109
101~ 66852 - 66905 16878 1078 70200 - 70253 18129
1017
1018
66906
66960
-
-
66959
67013
16898
16918
1079
1080
70254
70308
-- 70307
70361
18150
18170
1019
1020
67014
67068 -
- 67067
67121
16938
16958
1081
1082
70362
70416 -
- -70415
70469
18191
18211
1021 67122 - 67175 16978 1083 70470 - 70523 18232
1022 67176 - 67229 16998 1084 70524 - 70577 18252
1023 67230 -
-
67283 17018 1085 70578 - 70631 18273
1024 67284 67337 17038 1086 70632 - 70685 18293
1025 67338 -
-
67391 17058 1087 70686 - 70739 18314
1026 67392 67445 17078 1088 70740 - 70793 18334
1027
1028
67446
67500 --
- 67499
67553
17098
17118
1089
1090
70794
70848
-
-
70847
70901
18355
18375
1029 67554
-
67607 17138 1091 70902· - 70955 18396
1030 67608 67661 17158 1092 70956 - 71009 18417
1031 67662 -- 67715 17178 1093 71010 - 71063 18437
1032 67716 67769 17198 1094 71064 - 71117 18458
1033 67770 - 67823 17218 1095 71118 - 71171 18478
1034 67824 -
-
67877 17238 1096 71172 - 71225- 18499
1035 67878 67931 17258 1097 71226 - 71279 18520
1036
1037
67932
67986 -
- 67985
68039
17278
17298
1098
1099
71280
71334
-
-
71333
71387
18540
18561
1038 68040 - 68093 17318 1100 71388 - 71441 18582
1039
1040
68094
68148
-- 68147
68201
17339
17359
1101
1102
71442
71496
-
-
71495
71549
18602
18623
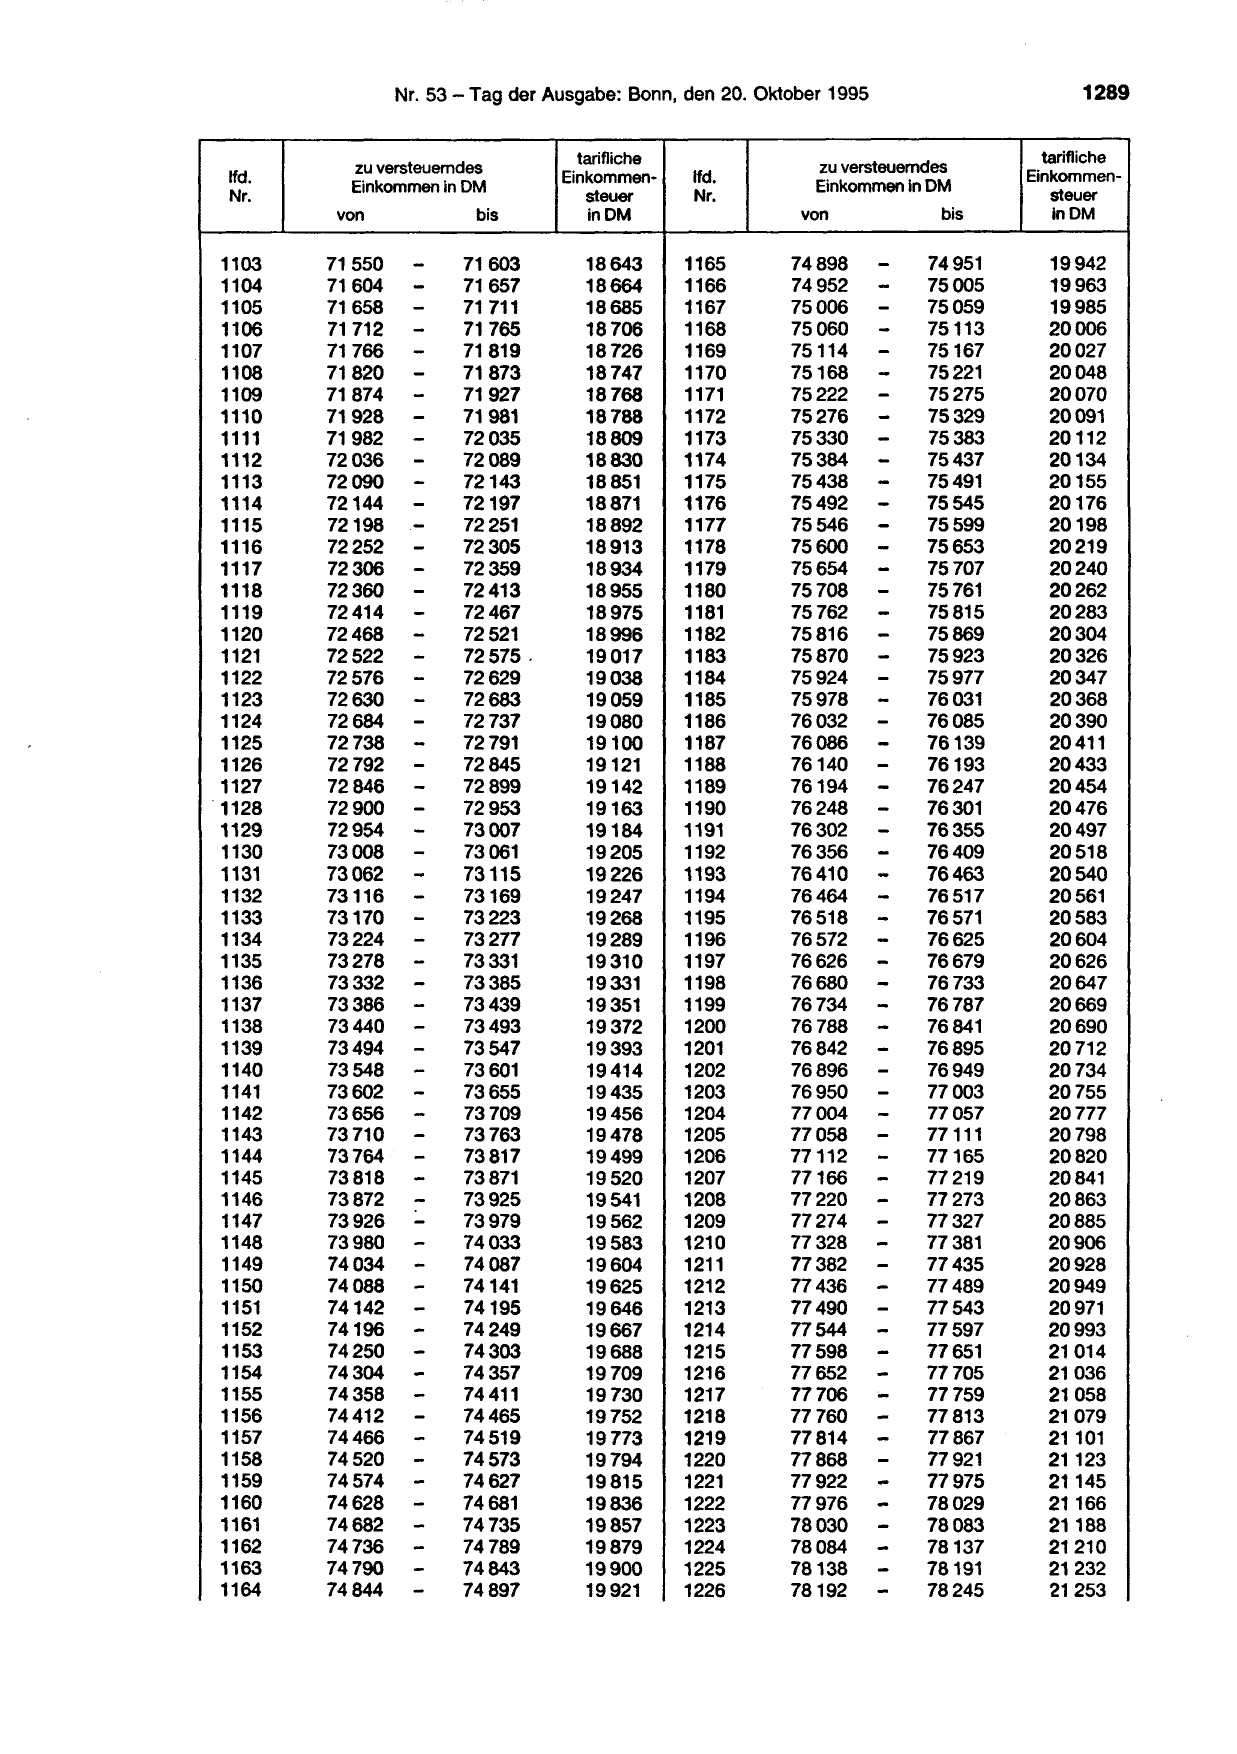
                                   tarifliche
          zu versteuerndes
 lfd.                            Einkommen-     lfd.
          Einkommen in DM
 Nr.                                steuer      Nr.
        von             bis          inDM

 1103   71550    -     71603        18643       1165
 1104   71604    --    71657        18664       1166
 1105   71658          71 711       18685       1167
 1106   71712    --    71765        18706       1168
 1107   71766          71819        18726       1169
 1108   71820     --   71873        18747       1170
 1109   71874          71927        18768       1171
 1110   71928    --    71981        18788       1172
 1111   71982          72035        18809       1173
 1112
 1113
        72036
        72090
                  --   72089
                       72143
                                    18830
                                    18851
                                                1174
                                                1175

 1114   72144    --    72197        18871       1176

 1115   72198          72251        18892       1177
 1116   72252      -   72305        18913       1178
                 -

 1117   72306          72359        18934       1179
 1118   72360    -     72413        18955       1180
 1119   72414    -     72467        18975       1181
 1120   72468    -     72521        18996       1182
 1121   72522    -     72575.       19017       1183
 1122   72576    -     72629        19038       1184
 1123   72630    -     72683        19059       1185
 1124   72684    -     72737        19080       1186
 1125   72738    --    72791        19100       1187
 1126   72792
                 -
                       72845        19121       1188

 1127   72846          72899        19142       1189
·1128   72900    -     72953        19163       1190
 1129   72954    -     73007        19184       1191
 1130   73008    -     73061        19205       1192
 1131   73062    --    73115        19226       1193
 1132   73116          73169        19247       1194
 1133   73170    -     73223        19268       1195
 1134   73224    -     73277        19289       1196
 1135   73278    -     73331        19310       1197
 1136   73332    --    73385        19331       1198
 1137   73386          73439        19351       1199
 1138   73440    -     73493        19372       1200
 1139
 1140
        73494
        73548
                 -
                 -
                       73547
                       73601
                                    19393
                                    19414
                                                1201
                                                1202

 1141
 1142
        73602
        73656
                 --    73655
                       73709
                                    19435
                                    19456
                                                1203
                                                1204

 1143   73710     -    73763        19478       1205

                 ---
 1144   73764          73817        19499       1206
 1145   73818          73871        19520       1207
 1146   73872          73925        19541       1208
 1147   73926    --    73979        19562       1209
 1148   73980          74033        19583       1210
 1149   74034
                  -
                   -   74087        19604       1211
 1150   74088          74141        19625       1212
 1151   74142     --   74195        19646       1213
 1152   74196
                  -
                       74249        19667       1214
 1153   74250          74303        19688       1215

                  --
 1154   74304          74357        19709       1216
 1155
 1156
        74358
        74412     -
                       74411
                       74465
                                    19730
                                    19752
                                                1217
                                                1218

 1157
 1158
        74466
        74520
                  --   74519
                       74573
                                    19773
                                    19794
                                                1219
                                                1220

 1159
 1160
        74574
        74628
                  -
                  -
                       74627
                       74681
                                    19815
                                    19836
                                                1221
                                                1222

 1161   74682     -    74735        19857       1223
 1162   74736    --    74789        19879       1224
 1163   74790          74843        19900       1225
 1164   74844    -     74897        19921       1226

                            tarifliche
   zu versteuerndes
                          Einkommen-
   Einkommen in DM
                             steuer
 von               bis        inDM

74898       -     74951     19942
74952        -    75005     19963
75006        -    75059     19985
75060        -    75113     20006
75114        -    75167     20027
75168        -    75221     20048
75222        -    75275     20070
75276        -    75329     20091
75330        -    75383     20112

75384
75438
            -
            -
                  75437
                  75491
                            20134
                            20155
75492       -     75545     20176

            --
75546             75599     20198
75600             75653     20219

            --
75654             75707     20240
75708             75761     20262
75762       -     75815     20283
75816       -     75869     20304
75870         -   75923     20326
75924         -   75977     20347
75978        -    76031     20368
76032       -     76085     20390
76086        -    76139     20411

76140       -     76193     20433

             --
76194             76247     20454
76248             76301     20476
76302         -   76355     20497
76356         -   76409     20518
76410        -    76463     20540
76464        -    76517     20561
76518        -    76571     20583
76572       -     76625     20604
76626       -     76679     20626
76680       -     76733     20647
76734       -     76787     20669
76788        -    76841     20690

76842
76896
            --    76895
                  76949
                            20712
                            20734

76950
77004
            -
            -
                  77003
                  77057
                            20755
                            20777
77058       --    77111     20798

77112             77165     20820
77166       -     77219     20841
77220       -     77273     20863
77274       -     77327     20885
77328       -     77381     20906

77382       -     77435     20928
77436       -     77489     20949
77490       -     77543     20971

77544       -     77597     20993
77598       -     77651     21 014

            -
77652             77705     21036

77706
77760
            -
            -
                  77759
                  77813
                            21058
                            21079

77814
77868
            --    77867
                  77921
                            21101
                            21123

77922
77976
            -
            -
                  77975
                  78029
                            21145
                            21166
78030       -     78083     21188
78084       -     78137     21210
78138       -     78191     21232
78192       -     78245     21253
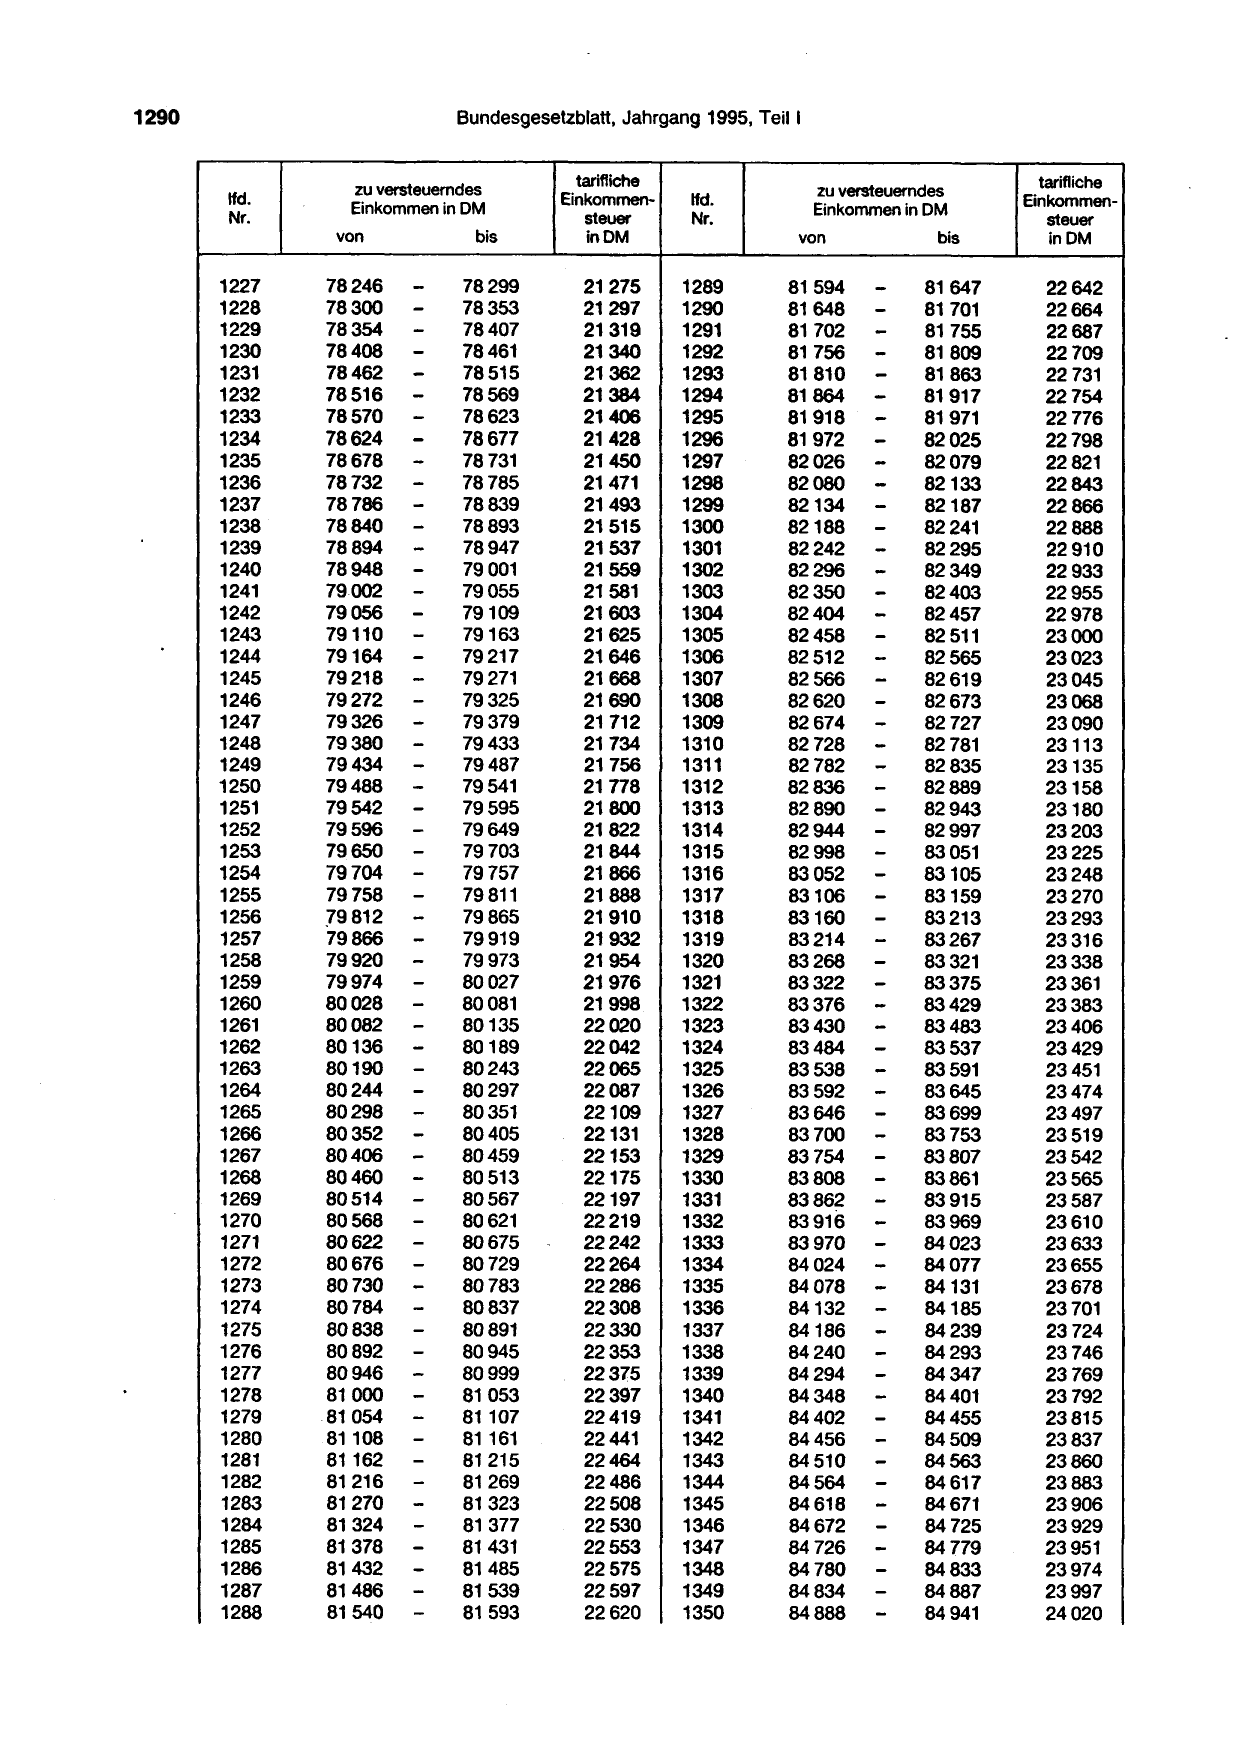
1290 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis inDM von bis inDM
1227 78246 - 78299 21275 1289 81594 - 81647 22642
1228
1229
78300
78354
-
-
78353
78407
21297
21319
1290
1291
81648
81702
-- 81701
81755
22664
22687
1230 78408 - 78461 21340 1292 81756 - 81809 22709
1231 78462 -- 78515 21362 1293 81810 - 81863 22731
1232 78516
-
78569 21384 1294 81864 - 81917 22754
1233 78570 78623 21406 1295 81918 - 81971 22776
1234 78624 - 78677 21428 1296 81972 - 82025 22798
1235 78678
-
- 78731 21450 1297 82026 - 82079 22821
--
1236 78732 78785 21471 1298 82080 82133 22843
1237 78786 - 78839 21493 1299 82134 82187 22866
1238
1239
78840
78894
-
-
78893
78947
21515
21537
1300
1301
82188
82242
-- 82241
82295
22888
22910
1240 78948 - 79001 21559 1302 82296 - 82349 22933
---
1241 79002 - 79055 21581 1303 82350 82403 22955
1242 79056 - 79109 21603 1304 82404 82457 22978
1243 79110 - 79163 21625 1305 82458 82511 23000
1244 79164 - 79217 21646 1306 82512 - 82565 23023
1245 79218 - 79271 21668 1307 82566 - 82619 23045
1246 79272 - 79325 21690 1308 82620 - 82673 23068
1247 79326 - 79379 21712 1309 82674 - 82727 23090
1248
1249
79380
79434
-
-
79433
79487
21734
21756
1310
1311
82728
82782
-- 82781
82835
23113
23135
1250
1251
79488
79542
-
-
79541
79595
21778
21800
1312
1313
82836
82890
-- 82889
82943
23158
23180
1252
1253
79596
79650
-
-
79649
79703
21822
21844
1314
1315
82944
82998
-- 82997
83051
23203
23225
1254 79704 - 79757 21866 1316 83052 - 83105 23248
1255
1256
79758
79812
-
-
79811
79865
21888
21910
1317
1318
83106
83160
-- 83159
83213
23270
23293
1257 79866 - 79919 21932 1319 83214 - 83267 23316
1258 79920 - 79973 21954 1320 83268 - 83321 23338
1259
1260
79974
80028
-
-
80027
80081
21976
21998
1321
1322
83322
83376
-- 83375
83429
23361
23383
1261 80082 -
-
80135 22020 1323 83430 - 83483 23406
1262 80136 80189 22042 1324 83484 - 83537 23429
1263
1264
80190
80244
-
-
80243
80297
22065
22087
1325
1326
83538
83592
-- 83591
83645
23451
23474
1265 80298 - 80351 22109 1327 83646 - 83699 23497
1266 80352 - 80405 22131 1328 83700 - 83753 23519
1267 80406 -- 80459 22153 1329 83754 - 83807 23542
1268
1269
80460
80514 -
80513
80567
22175
22197
1330
1331
83808
83862
-- 83861
83915
23565
23587
1270
1271
80568
80622
-
-
80621
80675
22219
22242
1332
1333
83916
83970
-- 83969
84023
23610
23633
1272 80676 -
--
80729 22264 1334 84024 - 84077 23655
1273
1274
80730
80784
80783
80837
22286
22308
1335
1336
84078
84132
-- 84131
84185
23678
23701
1275 80838 - 80891 22330 1337 84186 - 84239 23724
1276
1277
80892
80946
-
-
80945
80999
22353
22375
1338
1339
84240
84294
-
-
84293
84347
23746
23769
1278 81000 - 81053 22397 1340 84348 - 84401 23792
1279 .81 054 - 81107 22419 1341 84402 - 84455 23815
1280 81108 - 81161 22441 1342 84456 - 84509 23837
1281
1282
81162
81216
-
-
81215
81269
22464
22486
1343
1344
84510
84564
-- 84563
84617
23860
23883
1283 81270 - 81323 22508 1345 84618 - 84671 23906
1284 81324 - 81377 22530 1346 84672 - 84725 23929
1285
1286
81378
81432
-
-
81431
81485
22553
22575
1347
1348
84 726
84 780
-- 84779
84833
23951
23974
1287 81486 - 81539 22597 1349 84834 - 84887 23997
1288 81540 - 81593 22620 1350 84888 - 84941 24020
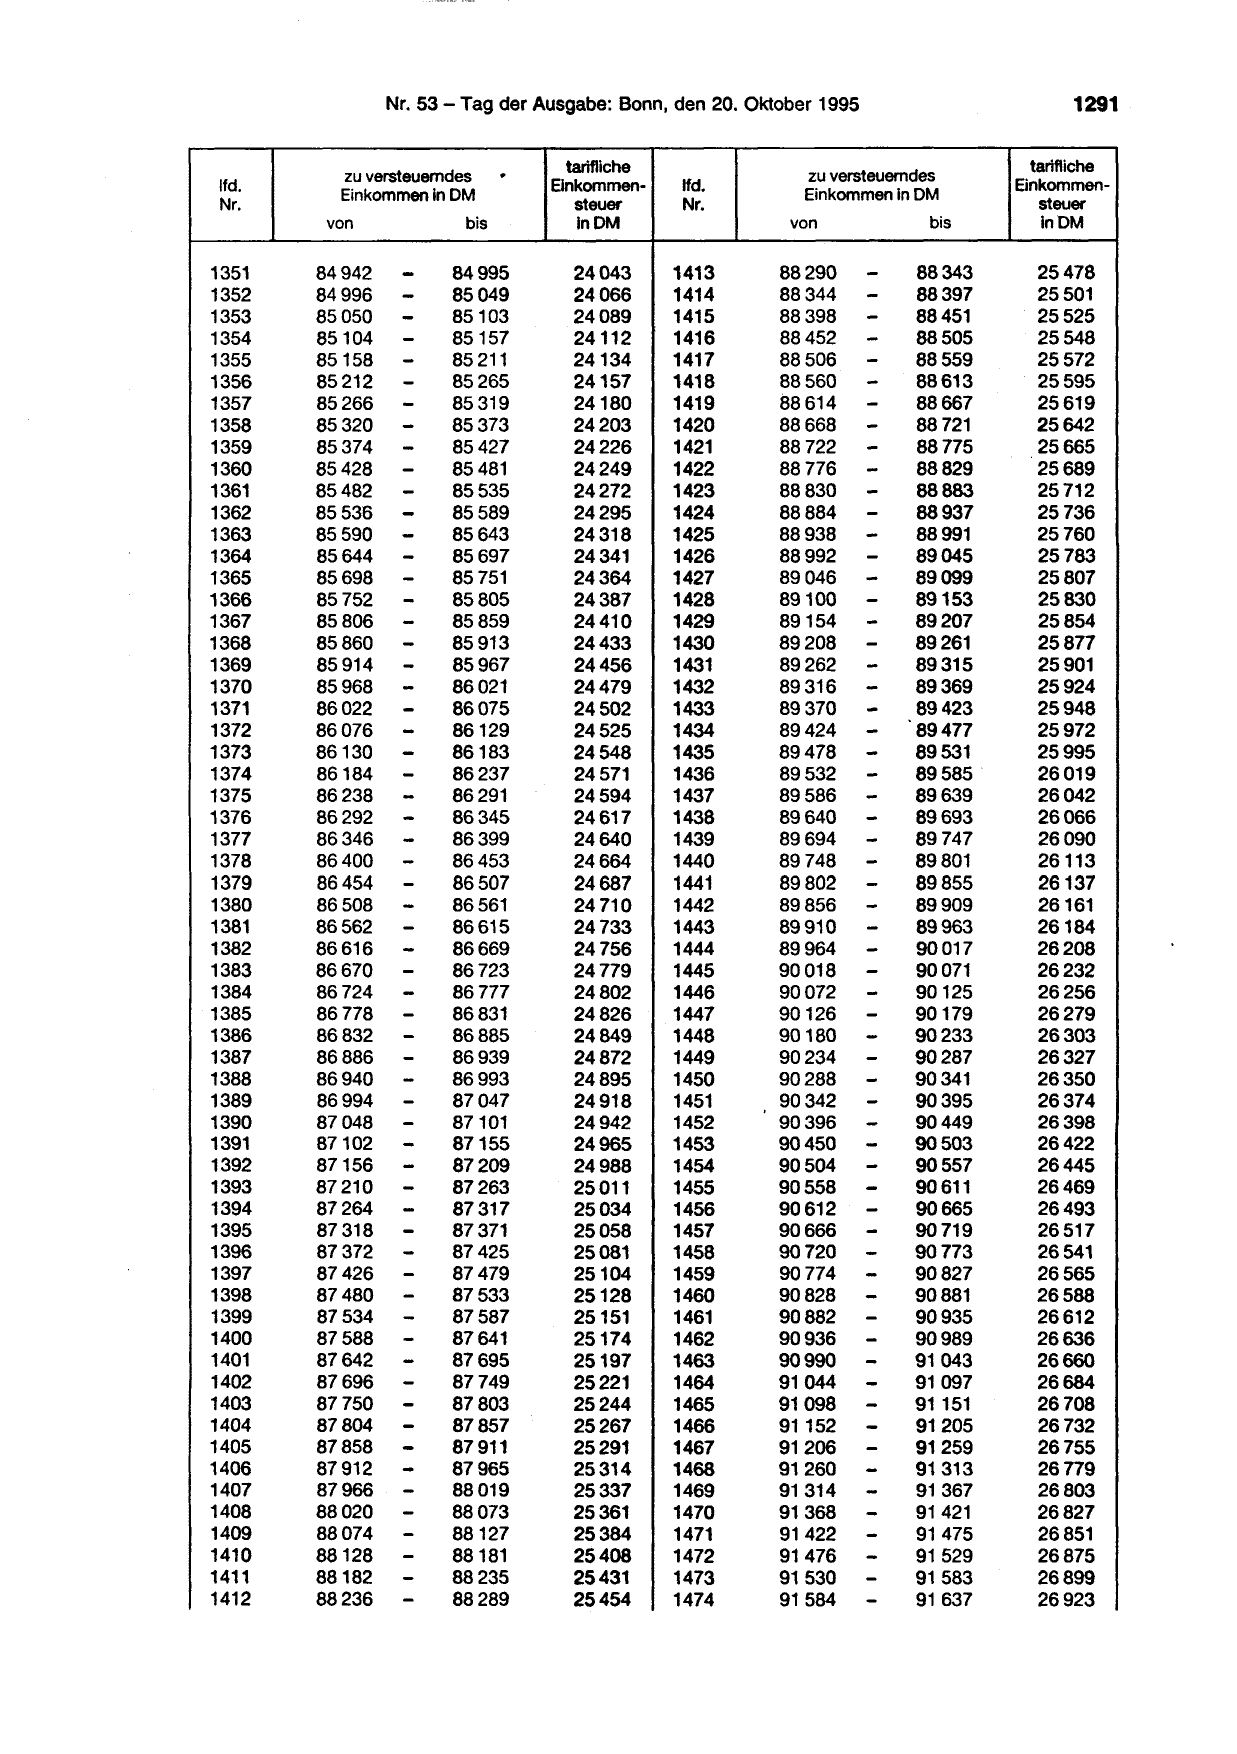
lfd.
         zu versteuerndes     .     tarifliche
                                  Einkommen-

         Einkommen in DM
Nr.                                  steuer
       von              bis           inDM

                 -

1351   84942           84995        24043

                ---
1352   84996           85049        24066

1353   85050           85103        24089
1354   85104           85157        24112
1355   85158      --   85211        24134
1356   85212           85265        24157
1357   85266     -     85319        24180
1358   85320    -      85373        24203
1359   85374     -     85427        24226
1360   85428    -      85481        24249
1361   85482     -     85535        24272
1362
1363
       85536
       85590
                --     85589
                       85643
                                    24295
                                    24318

1364   85644     --    85697        24341
1365   85698           85751        24364

                 --
1366   85752           85805        24387

1367   85806           85859        24410
1368   85860      -    85913        24433
1369   85914      -    85967        24456
1370   85968     -     86021        24479
1371   86022      -    86075        24502
1372   86076    -      86129        24525
1373   86130    -      86183        24548
1374   86184    -      86237        24571
1375   86238     -     86291        24594
1376   86292     -     86345        24617
1377   86346     -     86399        24640
1378   86400    -      86453        24664
1379   86454     -     86507        24687
1380   86508    -      86561        24 710
1381   86562     -     86615        24733
1382   86616    -      86669        24756
1383   86670    -      86723        24779
                 -

1384   86724           86777        24802
1385   86778    --     86831        24826
1386   86832           86885        24849
1387   86886     -     86939        24872
1388   86940     --    86993        24895

1389   86994           87047        24918
1390   87048    -      87101        24942
1391   87102    -      87155        24965
1392   87156    -      87209        24988
1393   87210    -      87263        25011
1394   87264    -      87317        25034
1395   87318    --     87371        25058
1396   87372
                 --
                       87425        25081
1397   87426           87479        25104
1398
1399
       87480
       87534    -
                       87533
                       87587
                                    25128
                                    25151

1400   87588    -
                -
                       87641        25174
1401   87642           87695        25197
1402   87696    -      87749        25221
1403   87750    -      87803        25244
1404
1405
       87804
       87858
                -
                -
                       87857
                       87911
                                    25267
                                    25291

1406
1407
       87912
       87966
                --     87965
                       88019
                                    25314
                                    25337

                 -

1408   88020           88073        25361
1409   88074     -     88127        25384
1410   88128     -     88181        25408
1411
1412
       88182
       88236    -
                 -     88235
                       88289
                                    25431
                                    25454

lfd.
          zu versteuerndes
                                      tarifliche
                                    Einkommen-
          Einkommen in DM
Nr.                                    steuer
        von                 bis         inDM

                    --
1413   88290               88343      25478

1414   88344               88397      25501

                    --
1415   88398               88451      25525
1416   88452               88505      25548
1417   88506        -      88559      25572
1418   88560        --     88613      25595
1419   88614               88667      25619
1420   88668        -      88721      25642
1421   88722        -      88775      25665
1422   88776        -      88829      25689
1423   88830        -      88883      25712

1424
1425
       88884
       88938       -
                    -      88937
                           88991
                                      25736
                                      25760
1426   88992        -      89045      25783
1427   89046       -       89099      25807
                   -

1428   89100               89153      25830

                   --
1429   89154               89207      25854
1430   89208               89261      25877
1431   89262        -      89315      25901
1432   89316       -       89369      25924
1433   89370       -       89423      25948
1434   89424       -       89477      25972
1435   89478       -       89531      25995
1436   89532       -       89585.     26019
1437   89586       -       89639      26042
1438   89640       -       89693      26066
1439   89694       -       89747      26090
1440   89748       -       89801      26113
1441   89802       -       89855      26137
1442   89856       -       89909      26161
1443   89910       -       89963      26184
1444   89964        -      90017      26208
1445   90018        -      90071      26232

                    --
1446   90072               90125      26256
1447   90126               90179      26279
1448   90180        -      90233      26303
1449   90234        -      90287      26327
1450   90288        -      90341      26350

                   ---
1451   90342               90395      26374
1452   90396               90449      26398
1453   90450               90503      26422
1454   90504       -       90557      26445
1455   90558       -       90611      26469
1456   90612       -       90665      26493
1457   90666         -     90719      26517

1458   90720        -      90773      26541
1459   90774       -       90827      26565

1460
1461
       90828
       90882
                   --      90881
                           90935
                                      26588
                                      26612

1462   90936        -      90989      26636
1463   90990       -       91043      26660
1464   91044        -      91097      26684
1465   91098        -      91151      26708

1466
1467
       91152
       91206
                     --    91205
                           91259
                                      26732
                                      26755

1468
1469
       91260
       91314
                    --     91313
                           91367
                                      26779
                                      26803

                      --
1470   91368               91421      26827
1471   91422               91475      26851
1472   91476          -    91529      26875

1473
1474
       91530
       91584
                    --     91583
                           91 637
                                      26899
                                      26923
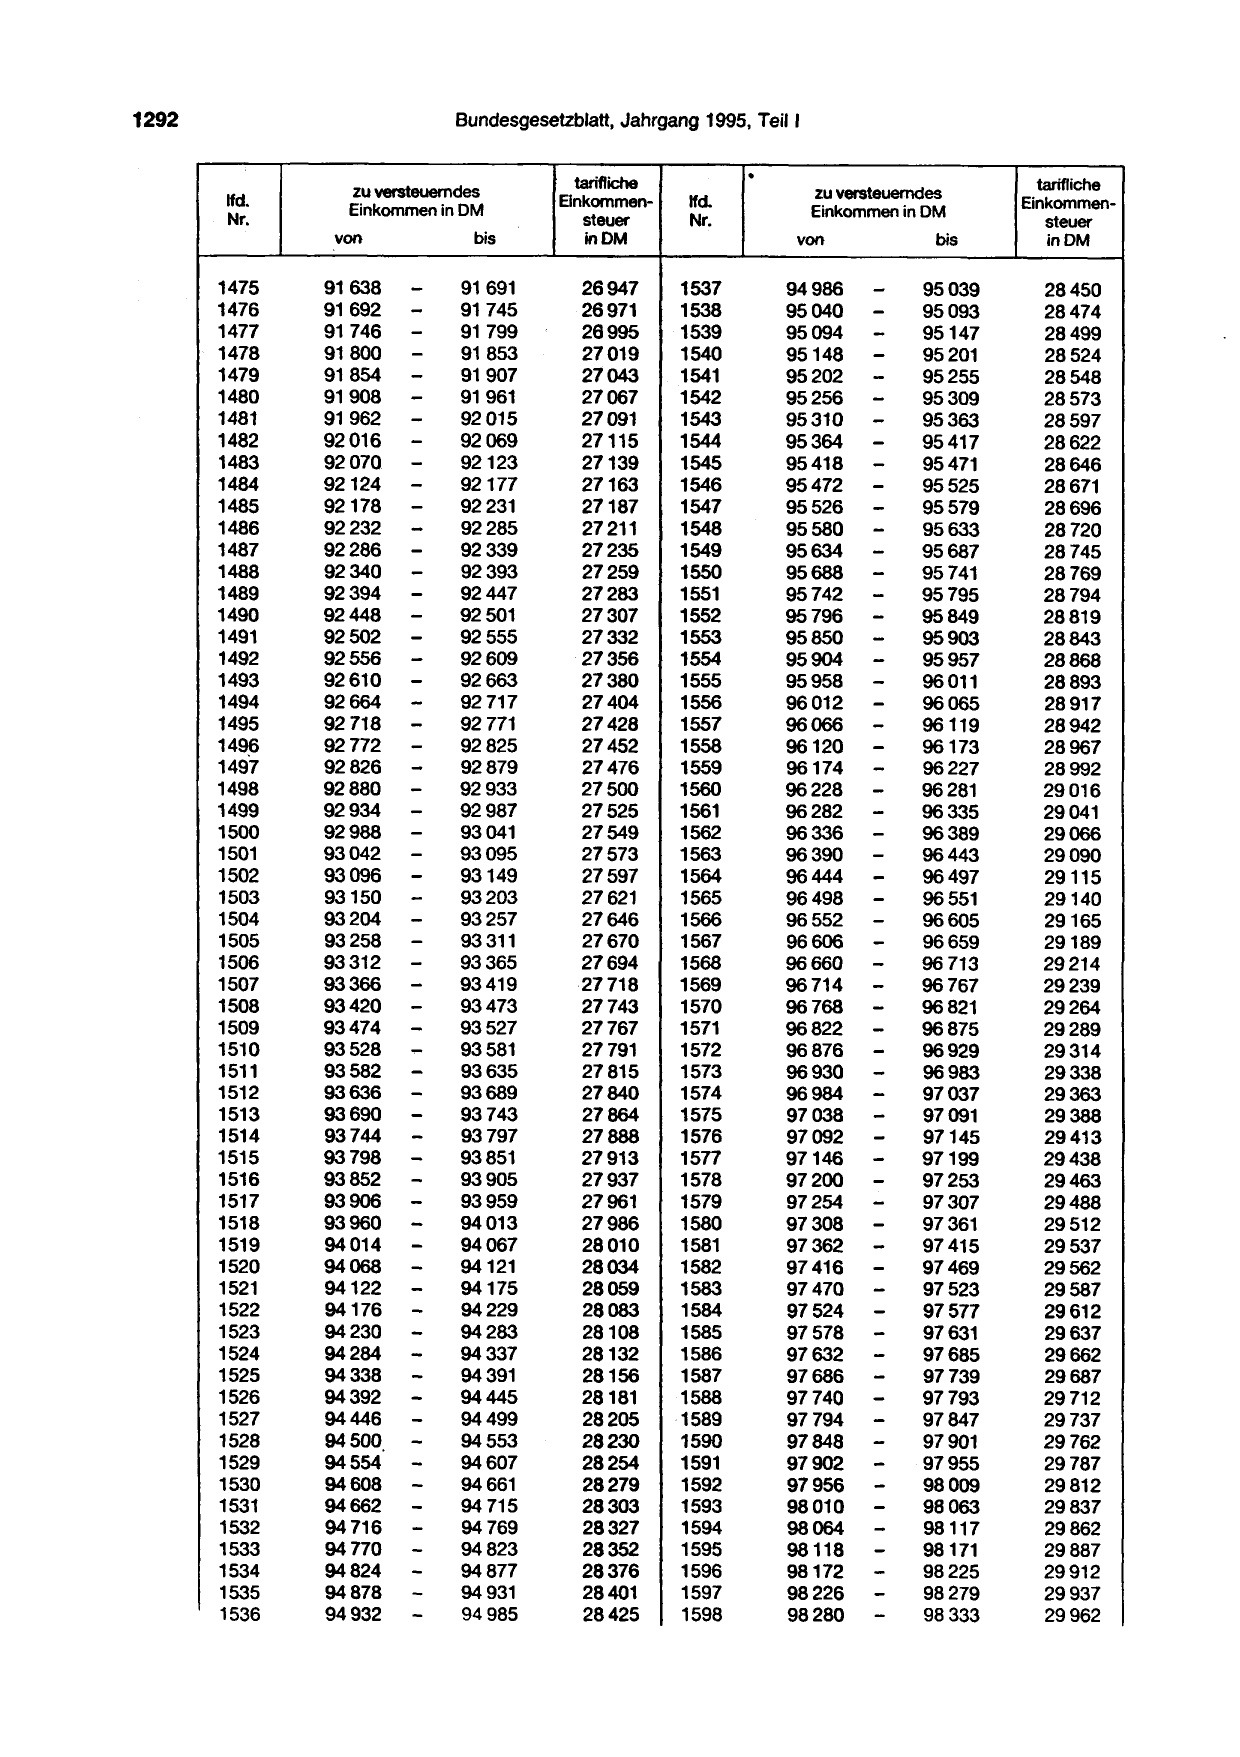
1292 Bundesgesetzblatt, Jahrgang 1995, Teil 1
zu versteuerndes
tarifliche
. zu versteuerndes
lfd. Einkommen- lfd.
tarifliche
Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr.
von bis in DM von
1475 91638 - 91691 26947 1537 94986
1476 91692 - 91745 26971 1538 95040
1477 91746 -- 91799 28995 1539 95094
1478 91800 91853 27019 1540 95148
1479 91854 - 91907 27043 1541 95202
1480 91908 - 91961 27067 1542 95256
1481 91962 - 92015 27091 1543 95310
1482 92016 - 92069 27115 1544 95364
1483 92070 - 92123 27139 1545 95418
1484
1485
92124
92178
-
-
92177
92231
27163
27187
1546
1547
95472
95526
1486 92232 - 92285 27211 1548 95580
1487
1488
92286
92340
-- 92339
92393
27235
27259
1549
1550
95634
95688
1489 92394 - 92447 27283 1551 95742
1490 92448 - 92501 27307 1552 95796
1491 92502 - 92555 27332 1553 95850
1492 92556 - 92609 27356 1554 95904
1493 92610 - 92663 27380 1555 95958
1494 92664 - 92717 27404 1556 96012
1495 92718 - 92771 27428 1557 96066
149~ 92772 - 92825 27452 1558 96120
1497
1498
92826
92880
-- 92879
92933
27476
27500
1559
1560
96174
96228
1499 92934 - 92987 27525 1561 96282
1500 92988 - 93041 27549 1562 96336
1501 93042 - 93095 27573 1563 96390
1502 93096 - 93149 27597 1564 96444
1503 93150 - 93203 27621 1565 96498
1504 93204 - 93257 27646 1566 96552
1505 93258 - 93311 27670 1567 96606
1506 93312 - 93365 27694 1568 96660
1507 93366 - 93419 27718 1569 96714
1508 93420 - 93473 27743 1570 96768
1509 93474 -.... 93527 27767 1571 96822
1510 93528
-
93581 27791 1572 96876
1511
1512
93582
93636 -
93635
93689
27815
27840
1573
1574
96930
96984
1513
1514
93690
93744
-- 93743
93797
27864
27888
1575
1576
97038
97092
1515
1516
93798
93852
-
-
93851
93905
27913
27937
1577
1578
97146
97200
1517 93906 - 93959 27961 1579 97254
1518 93960 -
--
94013 27986 1580 97308
1519 94014 94067 28010 1581 97362
1520
1521
94068
94122 -
94121
94175
28034
28059
1582
1583
97416
97470
--
1522 94176 94229 28083 1584 97524
1523 94230
-
94283 28108 1585 97578
1524
1525
94284
94338 -
94337
94391
28132
28156
1586
1587
97632
97686
1526
1527
94392
94446
-- 94445
94499
28181
28205
1588
1589
97740
97794
1528 94500 - 94553 28230 1590 97848
1529 94554 - 94607 28254 1591 97902 -
1530
1531
94608
94662
-- 94661
94 715
28279
28303
1592
1593
97956
98010
-
-
1532 94 716 - 94 769 28327 1594 98064 -
1533 94770 - 94823 28352 1595 98118 -
1534 94824 - 94877 28376 1596 98172
1535 94878 - 94931 28401 1597 98226
1536 94932 - 94985 28425 1598 98280
steuer
bis inDM
- 95039 28450
- 95093 28474
- 95147 28499
- 95201 28524
- 95255 28548
- 95309 28573
- 95363 28597
- 95417 28622
- 95471 28646
-- 95525
95579
28671
28696
- 95633 28720
-
-
95687
95741
28745
28769
- 95795 28794
- 95849 28819
- 95903 28843
- 95957 28868
- 96011 28893
- 96065 28917
- 96119 28942
- 96173 28967
-
- 96227
96281
28992
29016
- 96335 29041
- 96389 29066
- 96443 29090
- 96497 29115
- 96551 29140
- 96605 29165
- 96659 29189
- 96713 29214
- 96767 29239
- 96821 29264
- 96875 29289
- 96929 29314
-
- 96983
97037
29338
29363
-- 97091
97145
29388
29413
-- 97199
97253
29438
29463
- 97307 29488
- 97361 29512
- 97415 29537
-- 97469
97523
29562
29587
- 97577 29612
- 97631 29637
-- 97685
97739
29662
29687
-- 97793
97847
29712
29737
- 97901 29762
97955 29787
98009
98063
29812
29837
98117 29862
98171 29887
- 98225 29912
- 98279 29937
- 98333 29962
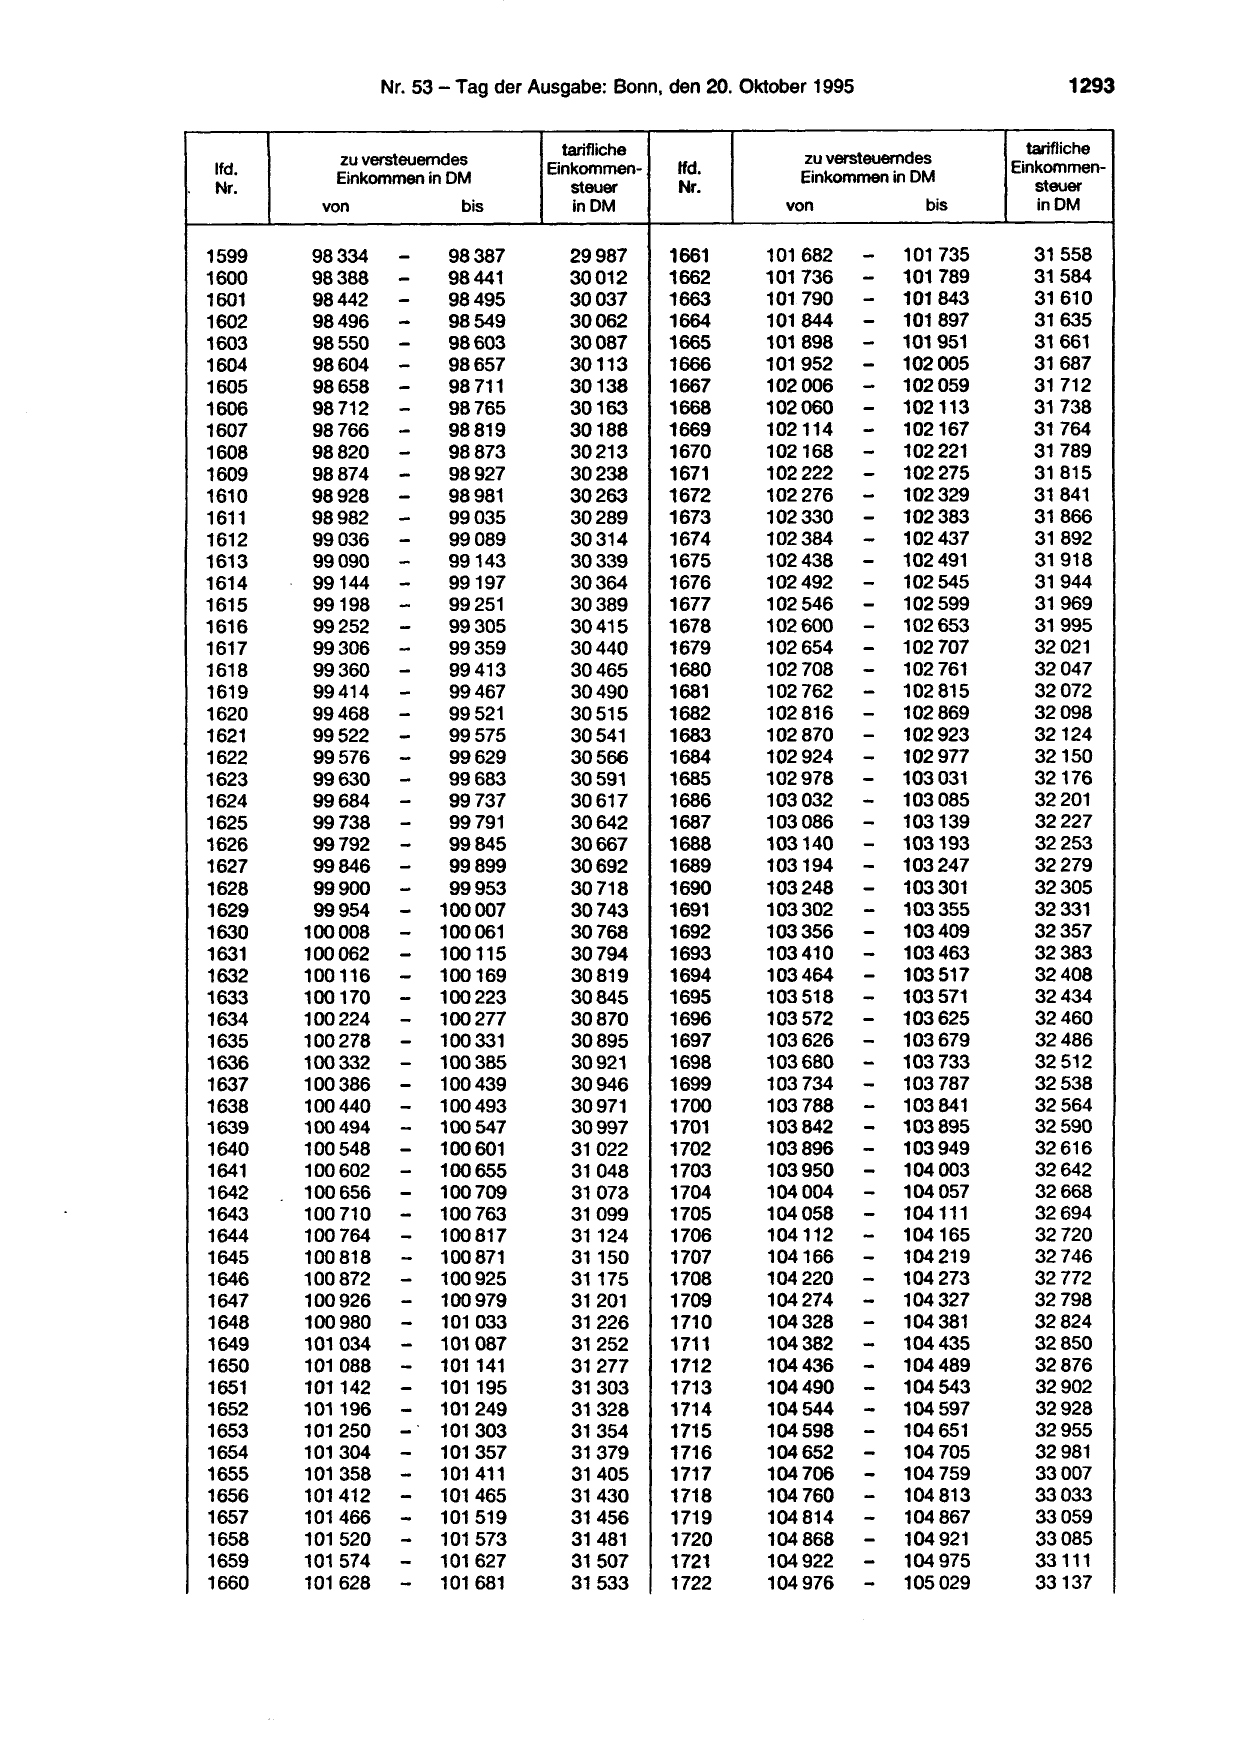
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen in DM
Einkommen-
Einkommen in DM steuer
Nr. steuer Nr.
von bis in DM von bis in DM
1599 98334 - 98387 29987 1661 101 682 - 101 735 31558
1600
1601
98388
98442
-- 98441
98495
30012
30037
1662
1663
101 736
101 790
-- 101 789
101 843
31584
31 610
1602 98496 - 98549 30062 1664 101 844 - 101 897
101 898 - 101951
31635
1603
1604
98550
98604
-
-
98603
98657
30087
30113
1665
1666 101952 - 102005
31661
31687
1605 98658 - 98 711 30138 1667 102006 - 102059
102060 - 102113
31 712
1606 98712 - 98765 30163 1668
102114 - 102167
31738
1607 98766 - 98819 30188 1669
102168 - 102 221
31764
1608 98820 - 98873 30213 1670 31789
1609 98874 - 98927 30238 1671 102222 - 102 275 31 815
1610 98928 - 98981 30263 1672 102 276 - 102329
- 102383
31 841
1611
1612
98982
99036
-- 99035
99089
30289
30314
1673
1674
102 330
102384 - 102 437
31866
31892
1613
1614
99090
99144
-- 99143
99197
30339
30364
1675
1676
102438
102492
- 102491
- 102 545
31918
31944
1615
1616
99198
99252
-- 99251
99305
30389
30415
1677
1678
102 546
102600
- 102
102 599
- 102 653
31969
31995
1617
1618
99306
99360
-- 99359
99413
30440
30465
1679
1680
102 654
102 708
- 102 707
- 102 815
761
32021
32047
1619 99414 - 99467 30490 1681 102 762 - 102869 32072
1620 99468 - 99521 30515 1682 102816 - 102923 32098
1621 99522 - 99575 30541 1683 102 870 - 32124
1622
1623
99576
99630
-- 99629
99683
30566
30591
1684
1685
102924
102 978
- 103031
102977
- 103085
32150
32176
1624 99684 - 99737 30617 1686 103 032 -- 103139 32201
1625 99738 - 99791 30642 1687 103086 32227
1626
1627
99792
99846 -
- 99845
99899
30667
30692
1688
1689
103140
103194
- 103193
- 103 247
32253
32279
1628 99900 - 99953 30718 1690 103248 - 103355
103301 32305
1629 99954 - 100007 30743 1691 103302 - 103409
- 103463
32331
1630 100008 - 100061 30768 1692 103356
-- 103 517
32357
--
1631 100062 100115 30794 1693 103410 32383
1632 100116 100169 30819 1694 103464 32408
1633
1634
100170
100224
-- 100223
100277
30845
30870
1695
1696
103518
103 572
- 103571
-- 103679
103625
32434
32460
1635
1636
100278
100332
-
-
100331
100385
30895
30921
1697
1698
103626
103680 - 103 733
32486
32512
1637 100386 - 100439 30946 1699 103 734 - 103 787 32538
1638
1639
100440
100494
-- 100493
100 547
30971
30997
1700
1701
103 788
103842
- 103895
-
103 841 32564
32590
1640 100548 - 100601 31022 1702 103896 - 103949 32616
1641 100602 - 100655 31048 1703 103950 -- 104
104003 32642
1642 100656 - 100709 31078 1704 104004 057 32668
1643
1644
100 710
100764
-- 100763
100 817
31099
31124
1705
1706
104058
104112
- 104165
104111
- 104219
32694
32720
1645
1646
100 818
100872 -
- 100 871
100925
31150
31175
1707
1708
104166
104 220
- 104 273
- 104327
32746
32772
1647 100926 - 100979 31201 1709 104274 -- 104381 32798
1648
1649
100980
101 034
-- 101 033
101 087
31226
31252
1710
1711
104328
104382 - 104489
104435
32824
32850
1650 101 088 - 101141 31277 1712 104436 - 104543 32876
1651 101142 - 101195 31303 1713 104490 - 104 597 32902
1652 101196 - 101 249 31328 1714 104544 -- 104651 32928
1653 101 250 - 101 303 31354 1715 104598 32955
1654 101 304 - 101 357 31379 1716 104652 - 104 705 32981
1655 101 358 - 101 411 31405 1717 104 706 - 104 759 33007
1656 101 412 - 101465 31430 1718 104 760 -
-
104 813 33033
1657 101 466 - 101 519 31456 1719 104 814
-
104 867 33059
1658
1659
101 520
101 574
-
-
101 573
101 627
31481
31507
1720
1721
104 868
104922 -
104 921
104 975
33085
33111
1660 101 628 - 101 681 31533 1722 104 976 - 105 029 33137
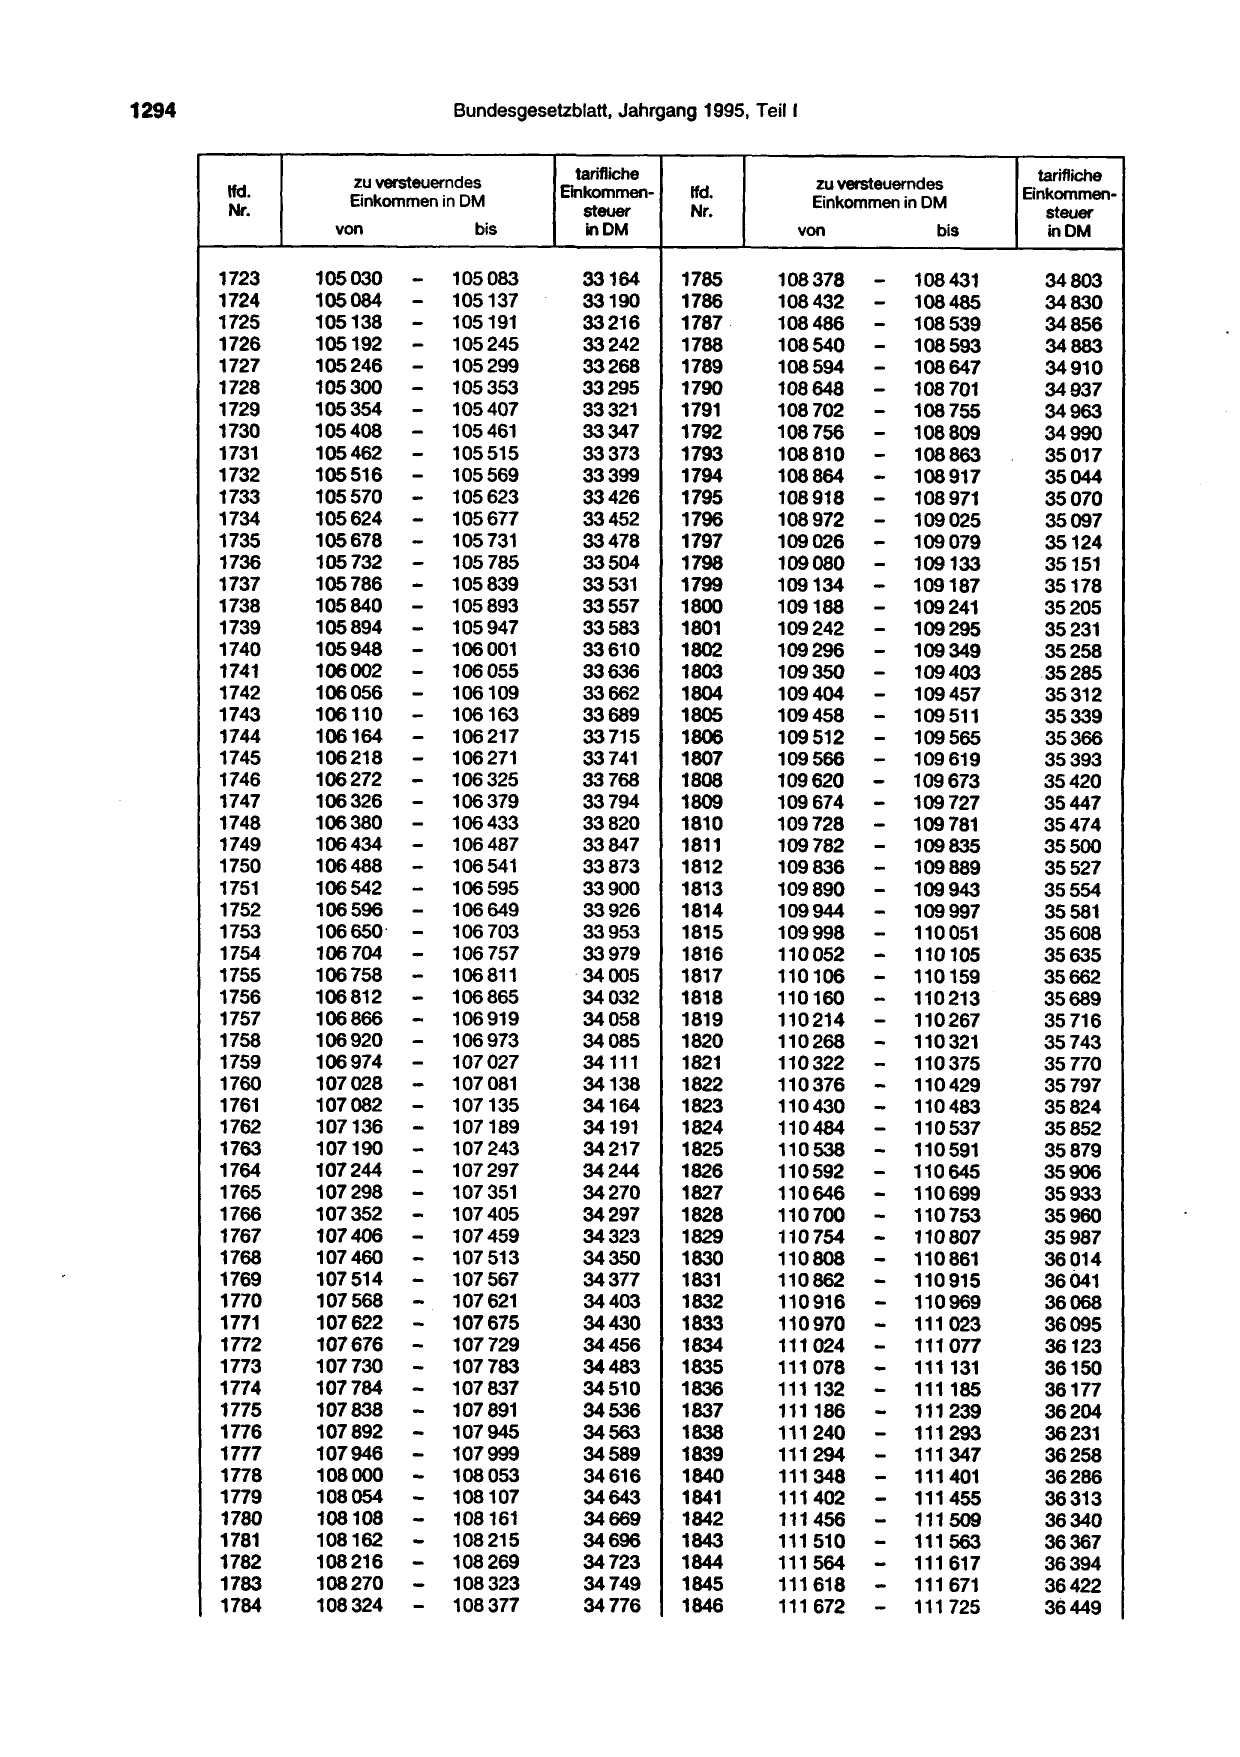
1294 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis in DM
1723 105030 - 105083 33164
1724 105084 - 105137 33190
1725 105138 - 105245
105191 33216
1726 105192 - 105299 33242
1727 105246 - 33268
1728
1729
105300
105354
- 105353
- 105407
33295
33321
1730 105408 - 105461 33347
1731 105462 -- 105 515 33373
1732 105516 105569 33399
1733 105570 - 105677
105623 33426
1734 105624 - 105 731 33452
1735 105678 -- 105 785 33478
1736 105732
- 105839
33504
1737 105786 33531
1738
1739
105840
105894
- 105893
- 106001
105947
33557
33583
1740
1741
105948 -
106002 - 106055
33610
33636
1742 106056 - 106109 33662
1743 106110 - 106163 33689
1744 106164 - 106217 33715
1745 106218 - 106271 33741
1746 106272 - 106325 33768
1747 106326 - 106379
106380 - 106433
33794
1748
1749 106434 - 106487
33820
33847
1750 106488 - 106541 33873
1751 106542 - 106595
106596 - 106649
33900
1752 33926
1753 106650· - 106 703
106704 - 106 757
33953
1754
106758 - 106 811
33979
1755
106812 - 106865
· 34005
1756
106866 - 106919
34032
1757
106920 - 106 973
34058
1758 34085
1759
1760
106974 - 107027
107028 - 107 081
34111
34138
1761 107082 - 107135 34164
1762 107136 - 107189 34191
1763 107190 - 107 243 34217
1764 107244 - 107 351
107297 34244
-- 107
1765 107298 34270
1766 107352 405 34297
1767 107406 - 107 459 34323
1768 107 460 - 107 513 34350
1769 107 514 - 107 567 34377
1770 107568 - 107621 34403
1771 107622 - 107675 34430
1772 107676 - 107783
107729 34456
1773 107730 - 34483
1774
1775
107784
107838
- 107837
- 107945
107 891
34510
34536
1776 107892 - 107999 34563
1777 107946 - 108053 34589
1778 108000 - 34616
1779
1780
108054
108108
-- 108107
108161
34643
34669
--- 108269
1781 108162 108215 34696
1782 108216 34723
1783 108270 108323 34749
1784 108324 - 108 377 34776
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. Steuer
von bis inDM
1785 108378 - 108485
108431 34803
1786 108432 - 34830
1787 - 108486 - 108539 34856
1788 108540 - 108593 34883
1789 108594 - 108647 34910
1790
1791
108648
108 702
-- 108755
108 701 34937
34963
1792 108 756 - 108809 34990
1793 108810 - 108863 35017
1794 108864 - 108917 35044
1795 108918 -- 109025
108971 35070
1796 108972 35097
1797 109026 - 109079 35124
1798 109080 - 109133 35151
1799 109134 - 109187 35178
1800
1801
109188
109242
-- 109241
109295
35205
35231
1802
1803
109296
109350
-- 109349
109403
35258
.35285
1804 109404 - 109457 35312
1805 109458 - 109511 35339
--
1806 109 512 109565 35366
1807 109566 109619 35393
1808 109620 - 109673 35420
1809 109674 - 109727 35447
1810
1811
109728
109782
-- 109781
109835
35474
35500
1812 109836 - 109943
109889 35527
1813 109890 - 109997 35554
1814 109944 - 35581
1815 109998 - 110051 35608
1816 110052 - 110159
110105 35635
1817 110106 - 110213 35662
1818 110160 - 110267 35689
1819 110214 - 35716
1820 110268 - 110321 35743
1821
1822
110322
110376
-- 110375
110429
35770
35797
1823 110430 - 110483 35824
1824 110484 - 110591
110537 35852
1825 110538 - 110645 35879
1826 110592 - 110699 35906
- 110753
1827 110646 35933
1828 110700 - 110807 35960
1829 110754 - 110861 35987
1830 110808 - 110915 36014
1831 110862 - 110969 36041
1832 110916 - 36068
1833 110970 - 111 023 36095
1834 111024 - 111131
111077 36123
1835 111 078 - 36150
1836
1837
111132
111186
-- 111185
111239
36177
36204
1838 111 240 - 111347
111293 36231
1839 111294 - 111401 36258
1840 111348 - 111455 36286
1841
1842
111402
111456
- 111509
- 1115.63
36313
36340
1843 111 510 - 111617 36367
1844 111564 - 111671 36394
1845 111 618 - 36422
1846 111 672 - 111 725 36449
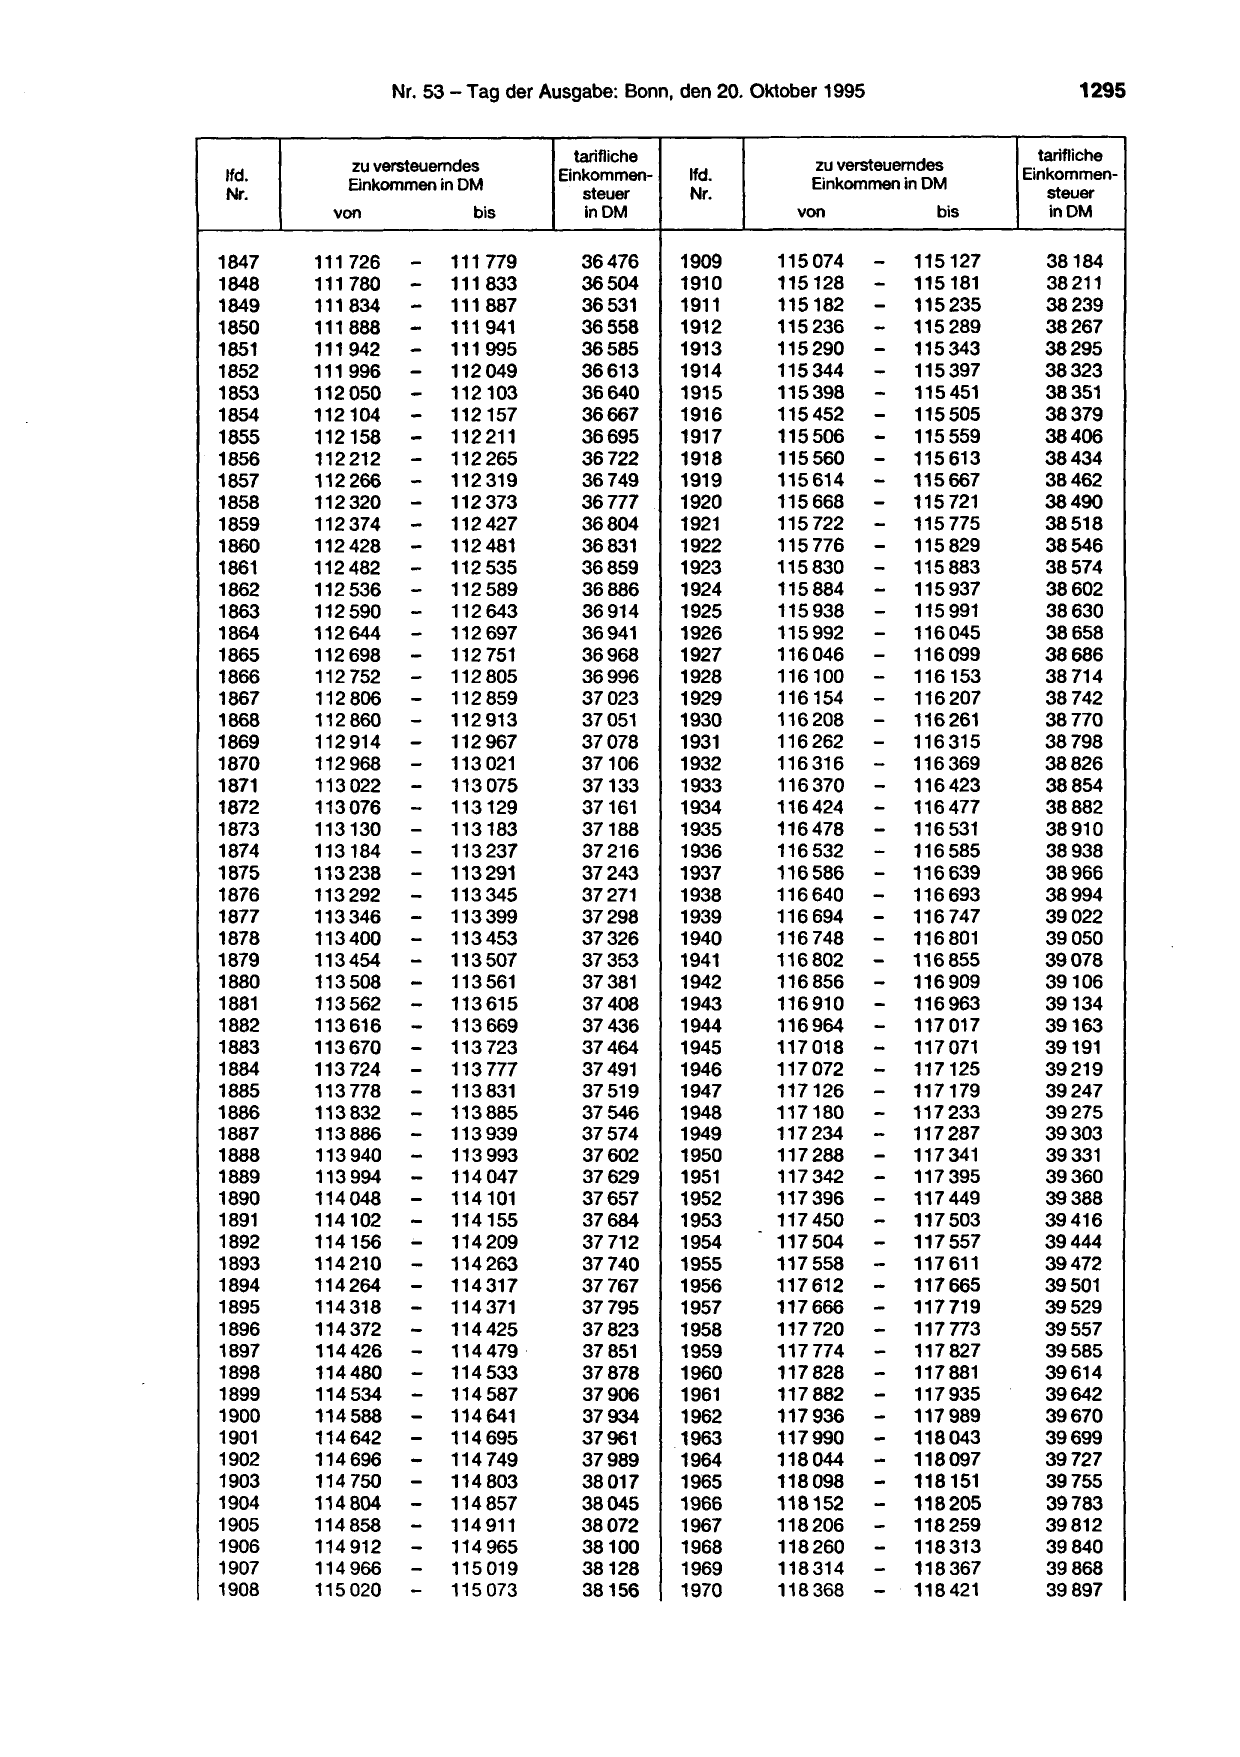
                                       tarifliche
          zu versteuerndes
lfd.                                 Einkommen-
          Einkommen in DM
Nr.                                     steuer
         von               bis           inDM

1847   111 726    -      111 779       36476
1848   111 780    - 111 833            36504

1849   111 834    - 111 941
                    111 887            36531
1850   111 888    -                    36558
1851   111942     -      111995        36585
1852   111 996    - 112103
                     112 049           36613

1853   112050      - 112157            36640

1854   112104     - 112 211            36667
1855
1856
       112158
       112 212
                  -- 112 265           36695
                                       36722

1857
1858
       112 266
       112 320
                  -- 112319
                     112 373
                                       36749
                                       36777

1859   112 374    -      112 427       36804
1860   112428     -      112 481       36831

1861
1862
       112 482
       112 536
                  --     112 535
                         112 589
                                       36859
                                       36886

1863   112 590    -      112 643       36914
1864   112644     -      112 697       36941
1865   112 698    -      112 751       36968
1866   112 752    -      112 805       36996
1867   112 806    -      112 859       37023
1868   112 860    -      112 913       37051
1869   112914     -      112 967       37078
1870   112 968    -      113 021       37106
1871   113 022    -      113 075       37133
1872   113 076    -      113129        37161
1873   113130     -      113183        37188
1874   113184     -      113 237       37216
1875   113238     -      113 291       37243
1876   113 292    --     113 345       37271
1877   113 346           113399        37298
1878
1879
       113 400
       113454     -
                   -     113 453
                         113 507
                                       37326
                                       37353

                   --
1880   113 508           113 561       37381
1881   113 562           113 615       37408
1882   113 616       -   113 669       37436
1883   113 670       -   113 723       37464
1884
1885
       113 724
       113 778
                  --     113 777
                         113 831
                                       37491
                                       37519

                  --
1886   113 832           113 885       37546
1887   113 886           113939        37574
1888   113 940     --    113 993       37602
1889   113 994           114047        37629
1890   114048     -      114101        37657
1891   114102     -      114155        37684
1892   114156       --   114209        37712
1893   114210            114263        37740
1894   114264     -      114 317       37767
1895
1896
       114 318
       114 372
                   -
                  --
                         114 371
                         114 425
                                       37795
                                       37823

1897   114426            114 479 ·     37851
1898   114480     -      114533        37878
1899   114534     -      114 587       37906
                  -

1900   114588            114641        37934
1901   114642     -      114 695       37961
                  -

1902   114696            114 749       37989
1903   114 750    -      114 803       38017
1904   114804     -      114 857       38045
1905   114 858    -      114 911       38072
1906
1907
       114912
       114 966
                  -
                  -
                         114 965
                         115 019
                                       38100
                                       38128

1908   115 020    -      115 073       38156

                                     tarifliche
          zu versteuerndes
lfd.                               Einkommen-
          Einkommen in DM
Nr.                                   steuer
         von               bis         inDM

1909   115 074    - 115127           38184
1910   115128      - 115
                  -- 115
                         181         38211

1911   115182        115 235         38239
1912   115 236           289         38267
1913   115290      - 115 343         38295

1914   115344      - 115
                   - 505
                         397         38323
1915   115398        115 451
                  -- 115
                                     38351
1916   115 452                       38379

1917
1918
       115 506
       115 560
                     115 559
                   - 115 613
                                     38406
                                     38434

1919
1920
       115614
       115 668
                  - 115667
                  - 115  721
                                     38462
                                     38490
1921   115 722     - 115 775         38518
1922   115 776    -- 115
                     115 829         38546

1923
1924
       115830
       115 884
                         883
                   - 115937
                                     38574
                                     38602
1925   115 938     - 115 991         38630
1926   115992      - 116045          38658
1927   116 046    -  116099          38686
1928   116100     -      116153      38714
1929   116154     -      116207      38742
1930   116208     -      116261      38770
1931   116 262    -      116 315     38798
1932   116 316    -      116 369     38826
1933   116 370    -      116 423     38854
1934   116424     -      116477      38882
1935   116478     -      116 531     38910
1936   116 532    -      116 585     38938
1937   116586     -      116639      38966
1938   116 640    -      116693      38994
1939   116 694    --     116 747     39022

1940
1941
       116 748
       116 802    -
                         116 801
                         116855
                                     39050
                                     39078
                   -

1942   116856            116909      39106
1943   116910       --   116963      39134
1944   116964            117 017     39163
1945   117018      -     117 071     39191

1946
1947
       117 072
       117126
                   --    117125
                         117179
                                     39219
                                     39247

                   --
1948   117180            117233      39275
1949   117 234           117 287     39303
1950   117288       -    117 341     39331
1951   117342       -    117 395     39360
1952   117 396      -    117 449     39388
1953   117 450     -     117 503     39416
1954   117 504     -     117 557     39444
1955   117 558     -     117 611     39472
1956   117612       -    117665      39501

1957
1958
       117666
       117 720
                    -
                   --
                         117719
                         117 773
                                     39529
                                     39557
1959   117774            117 827     39585
1960   117 828     -     117 881     39614
1961   117 882      -    117935      39642

                  --
1962   117936            117 989     39670
1963   117990            118043      39699

                  --- 118205
1964   118044            118097      39727
1965   118098         118151         39755
1966   118152                        39783
1967   118206      - 118259          39812

1968
1969
       118260
       118 314
                    - 118313
                   - 118
                      118367
                                     39840
                                     39868
1970   118 368    -      421         39897
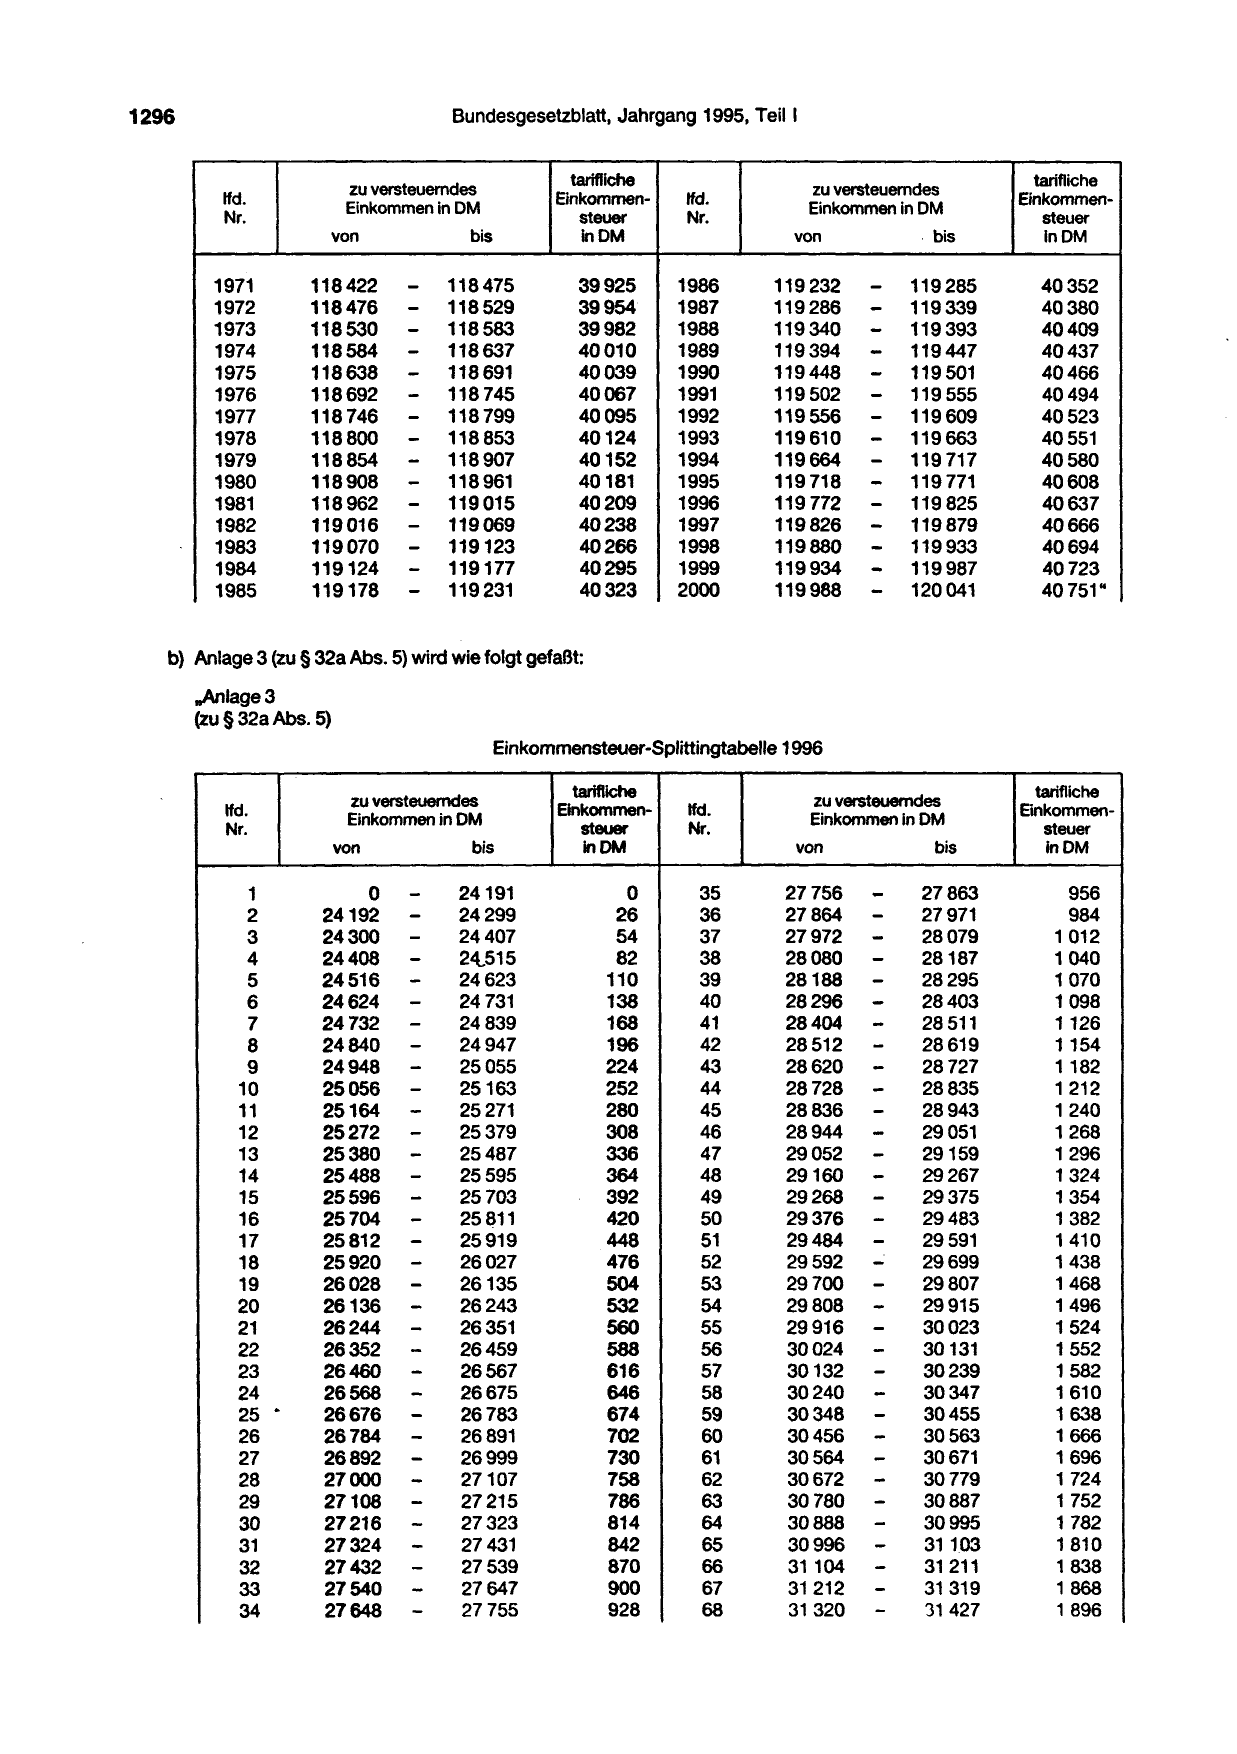
1296 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
1971 118422 - 118475 39925 1986
1972
1973
118476
118530
- 118529
- 118583
39954
39982
1987
1988
1974 118584 - 118637 40010 1989
- 118691
1975 118638 40039 1990
1976 118692 - 118 745 40067 1991
1977 118 746 - 118 799 40095 1992
1978 118800 - 118853 40124 1993
1979 118854 - 118907 40152 1994
1980 118908 - 118961 40181 1995
1981 118962 -- 119069
119 015 40209 1996
1982 119016 40238 1997
1983 119070 -- 119123 40266 1998
1984 119124 119177 40295 1999
1985 119178 - 119231 40323 2000
b) Anlage 3 (zu § 32a Abs. 5) wird wie folgt gefaßt:
.Anlage3
(zu § 32a Abs. 5)
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von . bis lnDM
119 232 - 119339
119 285 40352
119286
119340
-- 119393 40380
40409
119394 - 119 501
119447 40437
--- 119
119448 40466
119502 555 40494
119556 119609 40523
119610 - 119 717
119663 40551
119664 - 119 771 40580
119 718 - 119 825 40608
119 772 - 119879 40637
119826 - 119933 40666
119880 - 119987 40694
-- 120041
119934 40723
119988 40751 11
Einkommensteuer-Splittingtabelle 1996
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis in DM
1 0 - 24191 0 35
2 24192 - 24299 26 36
3 24300 - 24407 54 37
4 24408 -
-
24,515 82 38
5 24516 24623 110 39
6 24624 - 24 731 138 40
7
8
24732
24840
-
-
24839
24947
168
196
41
42
9 24948 - 25055 224 43
10
11
25056
25164
-
-
25163
25271
252
280
44
45
12
13
25272
25380
-
-
25379
25487
308
336
46
47
14
15
25488
25596
-
-
25595
25703
364
392
48
49
16 25704 - 25 ij11 420 50
17 25812 - 25919 448 51
18 25920 - 26027 476 52
19 26028 - 26135 504 53
20 26136 - 26243 532 54
21
22
26244
26352
-- 26351
26459
560
588
55
56
23
24
26460
26568
-- 26567
26675
616
646
57
58
25
26
„ 26676
26784
-- 26783
26891
674
702
59
60
27 26892 - 26999 730 61
28 27000 - 27107 758 62
29
30
27108
27216
-- 27215
27323
786
814
63
64
31
32
27324
27432
-- 27431
27539
842
870
65
66
33 27540 - 27647 900 67
34 27648 - 27755 928 68
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
27756 - 27863 956
27864 - 27971 984
27972 - 28079 1 012
28080 - 28187 1040
--
28188 28295 1070
28296 28403 1098
28404
28512
-- 28511
28619
1126
1154
28620 - 28727 1182
28728
28836
-- 28835
28943
1 212
1240
28944
29052
-- 29051
29159
1268
1296
29160
29268
-- 29267
29375
1324
1354
29376 - 29483 1 382
29484 - 29591 1410
29592 - 29699 1438
29700 - 29807 1468
29808 - 29915 1496
29916
30024
-- 30023
30131
1524
1552
30132
30240
-
--
30239
30347
1582
1610
30348
30456 --
30455
30563
1638
1666
30564 30671 1696
30672 -- 30779 1724
30780
30888 -
30887
30995
1752
1782
30996
31104
-
-
31103
31 211
1810
1838
31 212 - 31319 1868
31320 - 31427 1 896

tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
69 31428 -- 31535 1924 131
70 31536 31643 1954 132
71
72
31644
31752
-
-
31 751
31859
1982
2010
133
134
73 31860 - 31967 2040 135
74 31968 - 32075 2068 136
75 32076 - 32183 2096 137
76 32184 - 32291 2126 138
77 32292 - 32399 2154 139
78 32400 - 32507 2182 140
79 32508 - 32615 2212 141
80 32616 -- 32723 2240 142
81 32724 32831 2270 143
82 32832 - 32939 2298 144
83
84
32940
33048
-
-
33047
33155
2326
2356
145
146
85 33156 - 33263 2384 147
86 33264 -- 33371 2414 148
87 33372 33479 2442 149
88 33480 - 33587 2470 150
89 33588 - 33695 2500 151
90
91
33696
33804
-
-
33803
33911
2528
2558
152
153
92 33912 - 34019 2586 154
93 34020 - 34127 2616 155
94 34128 - 34235 2644 156
95 34236 - 34343 2674 157
96
97
34344
34452
-
-
34451
34559
2702
2730
158
159
98 34560 - 34667 2760 160
99
100
34668
34776
-
-
34775
34883
2788
2818
161
162
101 34884 - 34991 2846 163
102 34992 - 35099 2876 164
103 35100 - 35207 2904 165
104 35208 - 35315 2934 166
105 35316 - 35423 2962 167
106 35424 - 35531 2992 168
107
108
35532
35640
-
-
35639
35747
3020
3050
169
170
109 35748 - 35855 3078 171
110
111
35856
35964
-
-
35963
36071
3108
3138
172
173
112 36072 - 36179 3166 174
113 36180 - 36287 3196 175
114 36288 - 36395 3224 176
115 36396 -
-
36503 3254 177
116 36504 36611 3282 178
117 36612 - 36719 3312 179
118 36720 - 36827 3340 180
119 36828 - 36935 3370 181
120 36936 - 37043 3400 182
121 37044 - 37151 3428 183
122
123
37152
37260 -
- 37259
37367
3458
3486
184
185
124 37368 - 37475 3516 186
125
126
37 476 · -
37584 -
37583
37691
3546
3574
187
188
127
128
37692
37800
-
-
37799
37907
3604
3632'
189
190
129 37908 - 38015 3662 191
130 38016 - 38123 3692 192
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
38124 - 38231 3720
38232 - 38339 3750
38340
38448
-
-
38447
38555
3780
3808
38556 - 38663 3838
38664 - 38771 3868
38772 - 38879 3896
38880 - 38987 3926
38988 - 39095 3956
39096 - 39203 3984
39204 -- 39311 4014
39312 39419 4044
39420 - 39527 4072
39528 - 39635 4102
39636
39744
-- 39743
39851
4132
4162
39852 - 39959 4190
39960 - 40067 4220
40068 - 40175 4250
40176 - 40283 4278
40284 - 40391 4308
40392
40500
-- 40499
40607
4338
4368
40608 - 40715 4396
40716 - 40823 4426
40824 - 40931 4456
40932 - 41039 4486
41040
41148
-- 41147
41255
4516
4544
41256 - 41363 4574
41364
41472
-- 41471
41579
4604
4634
41580 - 41687 4664
41688 - 41795 4692
41796 - 41903 4 722
41904 - 42011 4 752
42012 - 42119 4 782
42120 - 42227 4812
42228
42336
-- 42335
42443
4840
4870
42444 - 42551 4900
42552
42660
-- 42659
42767
4930
4960
42768 - 42875 4990
42876 - 42983 5020
42984 - 43091 5048
43092 - 43199 5078
43200 - 43307 5108
43308 - 43415 5138
43416 - 43523 5168
43524 - 43631 5198
43632 - 43739 5228
43740 - 43847 5258
43848
43956
-- 43955
44063
5288
5316
44064 - 44171 5346
44172
44280
-- 44279
44387
5376
5406
44388
44496
-
-
44495
44603
5436
5466
44604 - 44 711 5496
44 712 - 44819 5526

1298 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
193 44820 - 44927 5556 255
194 44928 - 45035 5586 256
195 45036 - 45143 5616 257
196
197
45144
45252 ---
45251
45359
5646
5676
258
259
198 45360
-
45467 5706 260
199 45468
-
45575 5736 261
200 45576
-
45683 5766 262
201 45684 45791 5796 263
202 '45 792
--
45899 5826 264
203
204
45900
46008 --
46007
46115
5856
5886
265
266
205 46116 46223 5916 267
206 46224 - 46331 5946 268
207 46332 -- 46439 5976 269
208
209
46440
46548 -
46547
46655
6006
6036
270
271
210 46656 - 46763 6066 272
211 46764 -
-
46871 6096 273
212 46872 46979 6126 274
213 46980 - 47087 6156 275
214 47088 - 47195 6186 276
215 47196 - 47303 6216 277
216 47304 - 47 411 6246 278
217 47 412 - 47519 6276 279
218 47520 - 47627 6306 280
219 47628 - 47735 6336 281
220 47736 - 47843 6368 282
221 47844 - 47951 6398 283
--
222 47952 48059 6428 284
223
224
48060
48168 --
48167
48275
6458
6488
285
286
225 48276 48383 6518 287
226 48384 -- 48491 6548 288
227 48492
--
48599 6578 289
228
229
48600
48708
48707
48815
6608
6640
290
291
230 48816 -- 48923 6670 292
231 48924 49031 6700 293
232 49032 - 49139 6730 294
233 49140 - 49247 6760 295
234 49248 -- 49355 6790 296
235 49356
-
49463 6822 297
236 49464
-
49571 6852 298
237 49572
-
49679 6882 299
238
239
49680
49788 -
49787
49895
6912
6942
300
301
240 49896 - 50003 6972 302
241 50004 - 50111 7004 303
242 50112 - 50219 7034 304
243
244
50220
50328
-- 50327
50435
7064
7094
305
306
245 50436 - 50543 7124 307
246 50544 -
-
50651 7156 308
247 50652 50759 7186 309
248 50760 - 50867 7216 310
249 50868 - 50975 7246 311
250 50976 - 51083 7278 312
251
252
51084
51192
-
-
51191
51299
7308
7~8
313
314
253
254
51300
51408
-- 51407
51515
7368
7400
315
316
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
51516 - 51623 7430
51624 - 51731 7460
51732 - 51839 7490
51840
51948
-- 51947
52055
7522
7552
52056 - 52163 7582
52164 - 52271 7614
52272 - 52379 7644
52380 - 52487 7674
52488 - 52595 7706
52596
52704
-- 52703
52811
7736
7766
52812 - 52919 7798
52920 - 53027 7828
53028 - 53135 7858
53136
53244
-- 53243
53351
7890
7920
53352 - 53459 7950
53460 - 53567 7982
53568 - 53675 8012
53676 - 53783 8042
53784 - 53891 8074
53892 - 53999 8104
54000 - 54107 8134
54108 - 54215 8166
54216 - 54323 8196
54324 - 54431 8228
54432 - 54539 8258
54540 - 54647 8288
-
54648 54 755 8320
54 756
54864
-- 54863
54971
8350
8382
54972 - 55079 8412
55080 - 55187 8444
55188 - 55295 8474
55296
55404
-- 55403
55511
8504
8536
55512 - 55619 8566
55620 - 55727 8598
55728 - 55835 8628
55836 -- 55943 8660
55944 56051 8690
56052 - 56159 8722
56160 - 56267 8752
56268 - 56375 8784
56376
56484
-- 56483
56591
8814
8846
56592 -- 56699 8876
56700 56807 8908
56808 - 56915 8938
56916
57024
-- 57023
57131
8970
9000
57132 - 57239 9032
57240 - 57347 9062
57348 - 57455 9094
57456 - 57563 9124
57564 - 57671 9156
57672 - 57779 9186
57780
57888
-
-
57887
57995
9218
9250
57996
58104
-
-
58103
58211
9280
9312
.
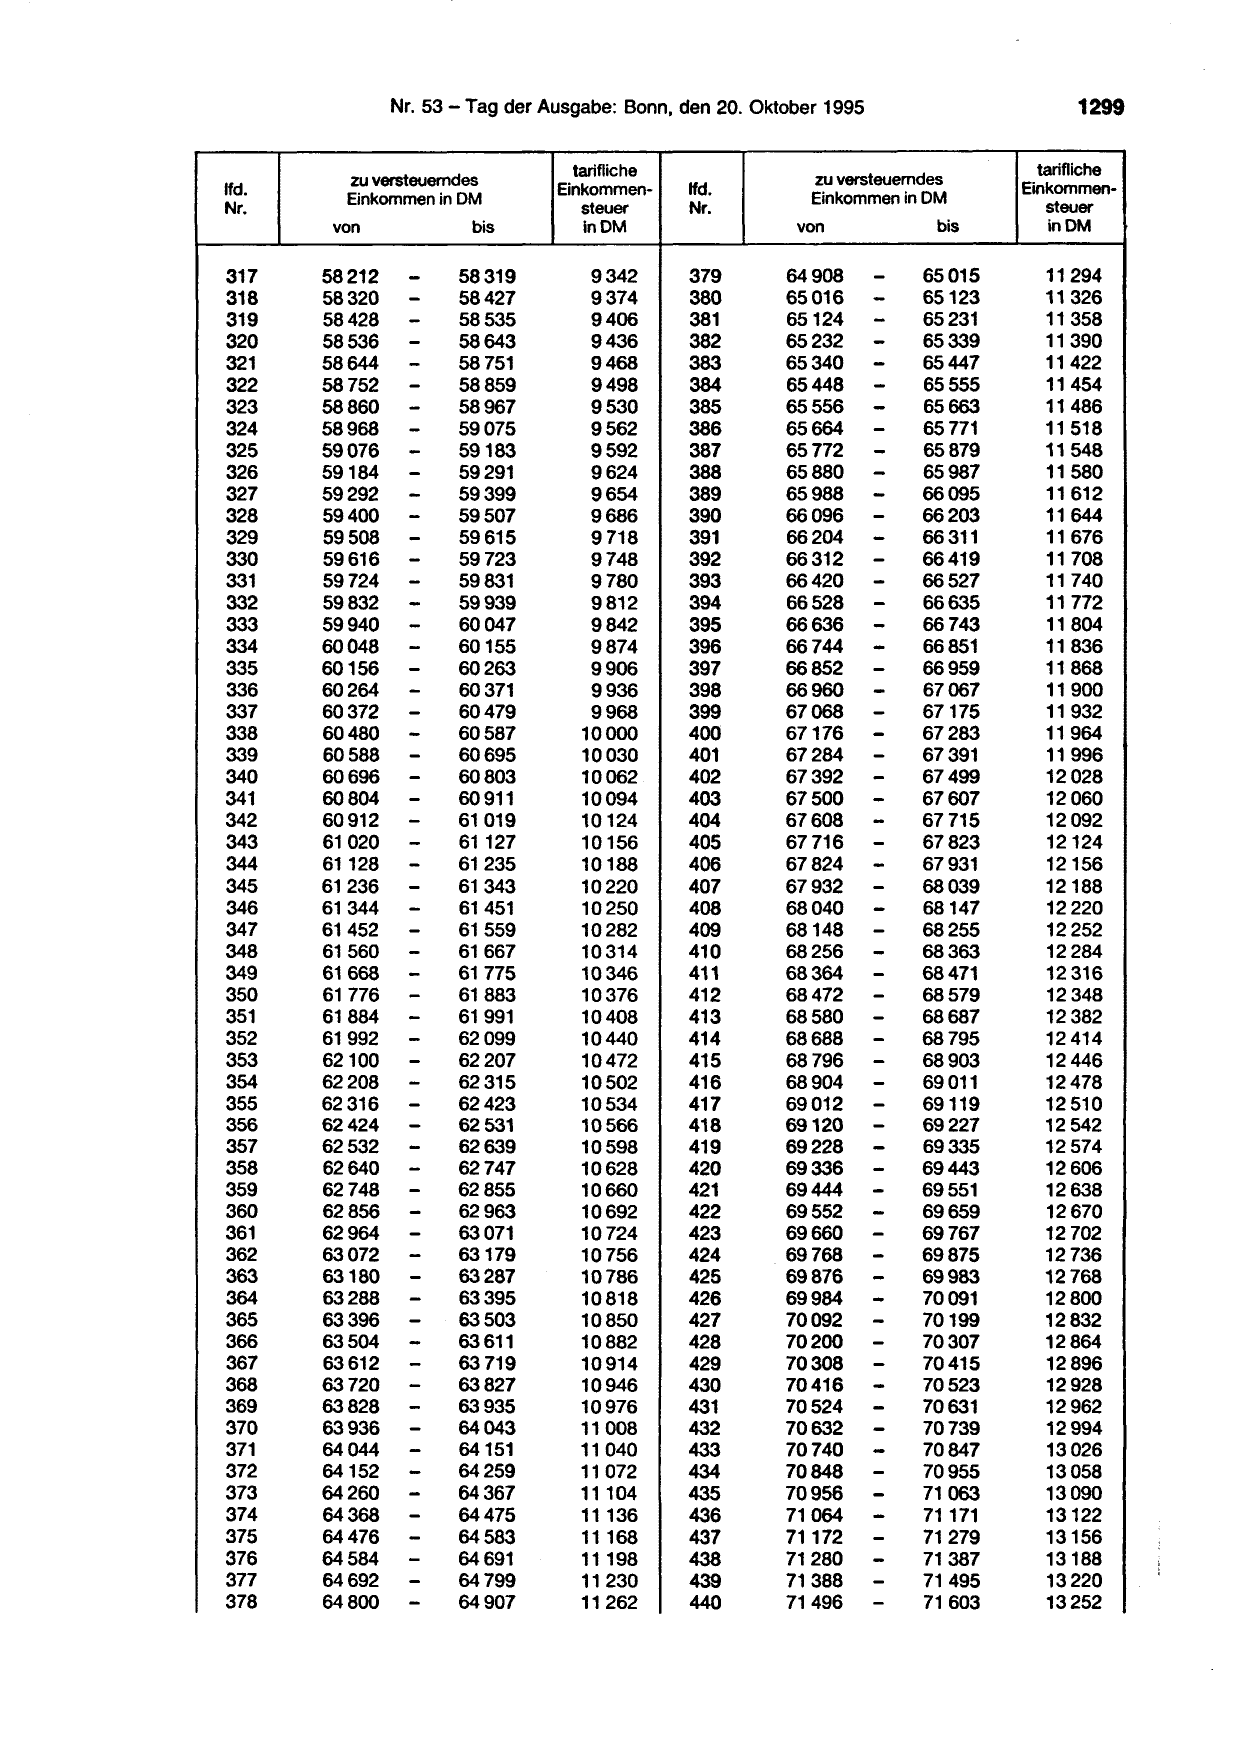
                                   tarifliche
         zu versteuerndes
lfd.                             Einkommen-     lfd.
         Einkommen in DM
Nr.                                 steuer      Nr.
       von              bis          lnDM

317    58212    --     58319        9342        379
318    58320           58427        9374        380
319    58428      -    58535        9406        381
320    58536      -    58643        9436        382
321    58644      -
                  -
                       58751        9468        383
322    58752           58859        9498        384
323    58860      -    58967        9530        385
324    58968      -    59075        9562        386
325    59076     --    59183        9592        387
326    59184           59291        9624        388
327
328
       59292
       59400
                 --    59399
                       59507
                                    9654
                                    9686
                                                389
                                                390

329    59508       -   59615        9718        391
330    59616
                 -
                  -    59723        9748        392
331    59724           59831        9780        393

                 ---
332    59832           59939        9812        394
333    59940           60047        9842        395
334    60048           60155        9874        396
335    60156    --     60263        9906        397
336    60264           60371        9936        398
337    60372     -     60479        9968        399
338    60480     --    60587       10000        400
339    60588           60695       10030        401
340    60696      -    60803       10062        402
341    60804      -    60911       10094        403
342
343
       60912
       61020
                 -
                  -
                       61019
                       61127
                                   10124
                                   10156
                                                404
                                                405

344    61128      -    61235       10188        406
345    61236    --     61343       10220        407
346    61344           61451       10250        408
347    61452      -    61559       10282        409
348    61560     -
                --
                       61667       10314        410
349
350
       61668
       61776
                       61775
                       61883
                                   10346
                                   10376
                                                411
                                                412

351
352
       61884
       61992
                --     61991
                       62099
                                   10408
                                   10440
                                                413
                                                414

353
354
       62100
       62208
                  -
                  -
                       62207
                       62315
                                   10472
                                   10502
                                                415
                                                416

355    62316     -     62423       10534        417
356    62424      -    62531       10566        418
                 -

357    62532           62639       10598        419
358    62640     --    62747       10628        420
359    62748
                  -
                       62855       10660        421
360    62856           62963       10692        422
361    62964      --   63071       10724        423
362    63072           63179       10756        424
363    63180       -   63287       10786        425
364    63288      -    63395       10818        426
365    63396      -    63503       10850        427
366    63504      --   63611       10882        428
367    63612
                   -
                       63719       10914        429
368    63720           63827       10946        430
369    63828      -    63935       10976        431
370    63936      --   64043       11 008       432
371    64044           64151       11 040       433
372    64152      -    64259       11 072       434
373    64260     -     64367       11104        435
374    64368      -    64475       11136        436
375    64476    --     64583       11168        437
376    64584           64691       11198        438
377
378
       64692
       64800
                 -
                 -
                       64799
                       64907
                                   11230
                                   11262
                                                439
                                                440

                           tarifliche
   zu versteuerndes
                         Einkommen-
   Einkommen in DM
                            steuer
 von              bis        inDM

64908       -    65015     11294
65016       -    65123     11326
65124       -    65231     11358
65232       -    65339     11390

65340       -    65447     11422
65448       -    65555     11454
65556       -    65663     11486
65664       -    65771     11 518
65772       -    65879     11548
65880       -    65987     11 580

65988
66096
            -
            -
                 66095
                 66203
                           11 612
                            11644
66204       -    66311      11676

66312       -    66419      11 708
66420       -    66527      11 740
            -

66528            66635      11772
66636       -    66743      11804
66744       -    66851      11 836
66852       -    66959      11868
66960       -    67067     11900
67068       -    67175     11 932
67176       -    67283     11964
67284        -   67391     11996
67392        -   67499     12028
67500       -    67607     12060

67608
67716
            --   67715
                 67823
                           12092
                           12124
67824        -   67931     12156
67932       -    68039     12188
68040        -   68147     12220
68148        -   68255     12252

68256       -    68363     12284

68364
68472
            --   68471
                 68579
                           12 316
                           12348

68580
68688
            -
            -
                 68687
                 68795
                           12382
                           12414

68796
68904
            --   68903
                 69011
                           12446
                           12478
69012        -   69119     12510
69120        -   69227     12542

            --
69228            69335     12574
69336            69443     12606

69444       -    69551     12638
69552       -    69659     12670
69660       -    69767     12702
69768       -    69875     12736
69876       -    69983     12768
69984       -    70091     12800
70092       -    70199     12832
70200       -    70307     12864

70308       -    70415     12896
70416       -    70523     12928
70524       -    70631     12962
70632       -    70739     12994
70740       -    70847     13026
70848       -    70955     13058
70956       -    71063     13090
71064       -    71171     13122
71172       -    71279     13156
71280       -    71387     13188

71388
71496
            --   71495
                 71603
                           13220
                           13252
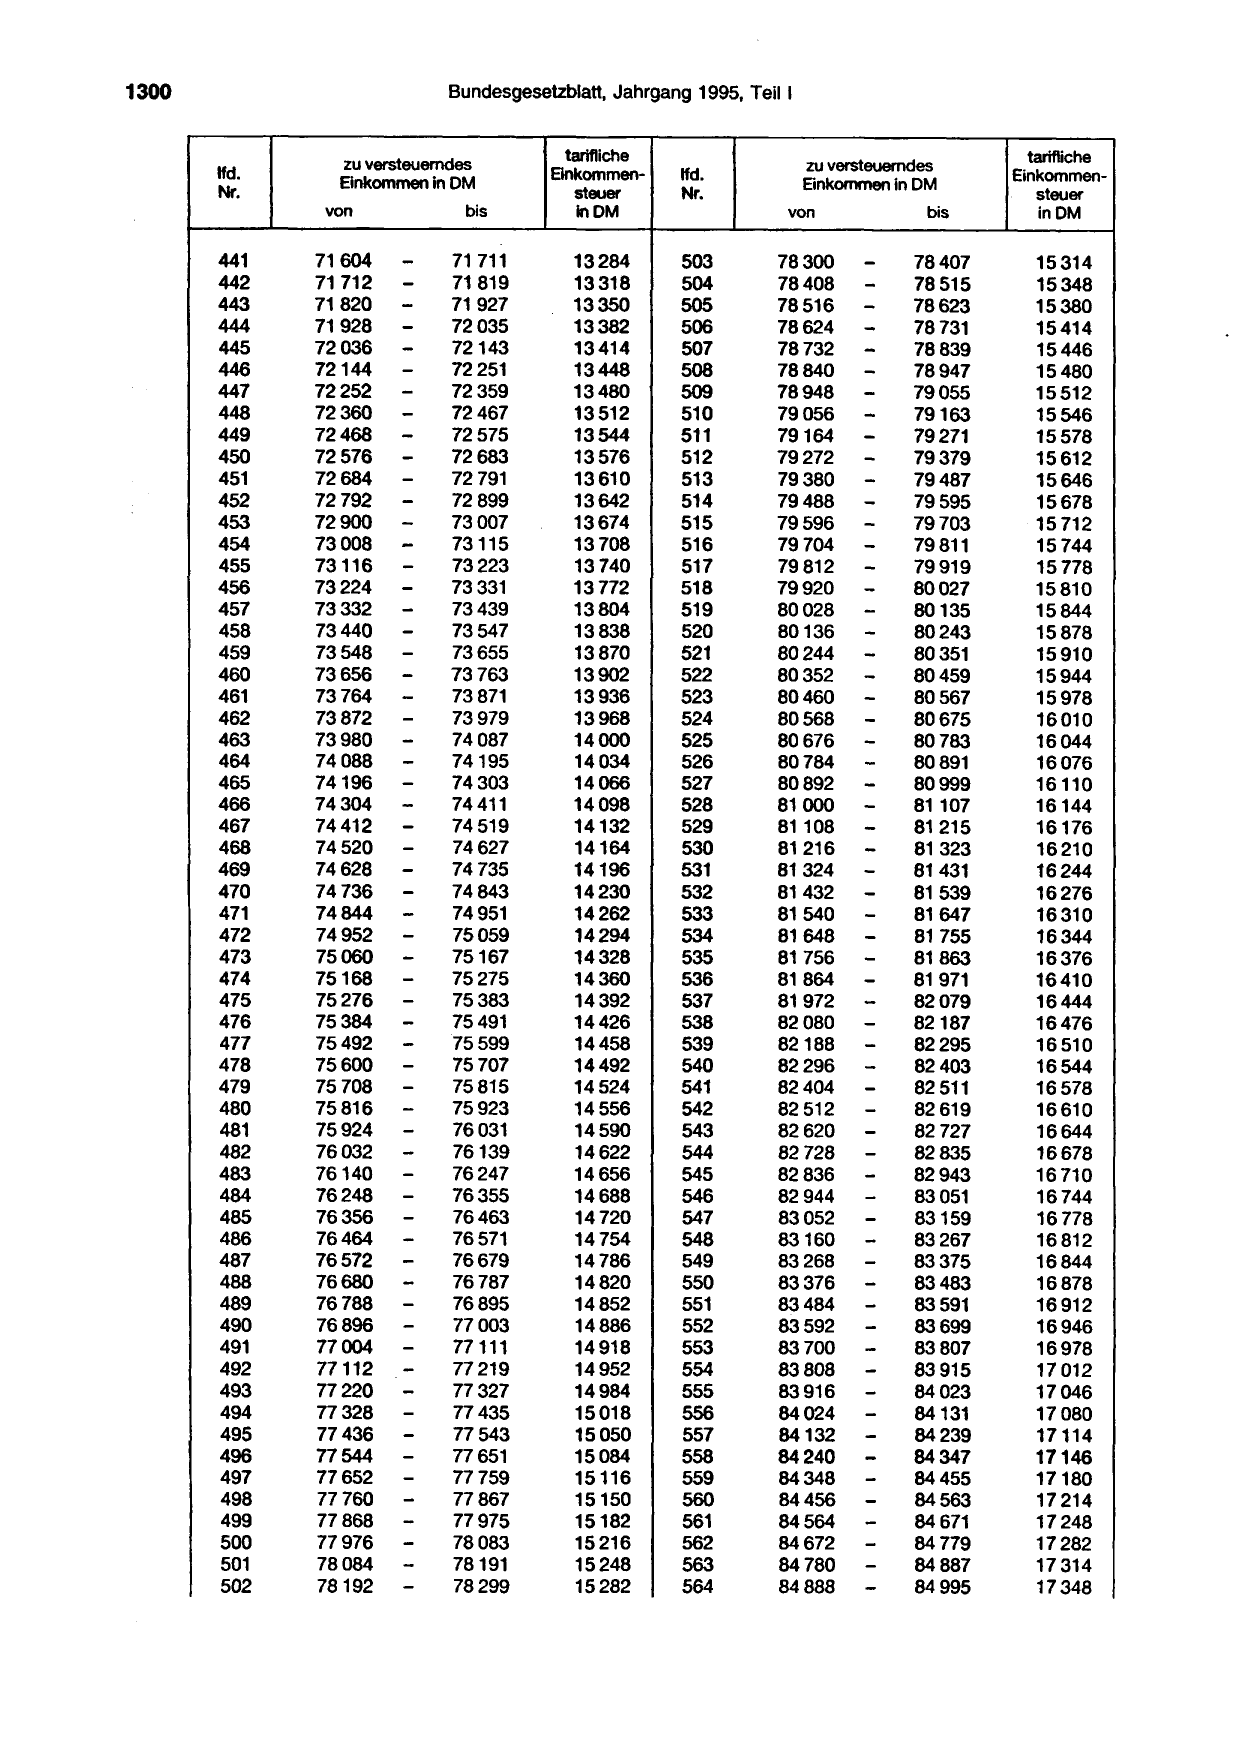
1300 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
441 71604 -- 71 711 13284 503
442
443
71712
71820 -
71819
71927
13318
13350
504
505
444 71928 - 72035 13382 506
445
446
72036
72144
-
-
72143
72251
13414
13448
507
508
447 72252 - 72359 13480 509
448
449
72360
72468
-
-
72467
72575
13512
13544
510
511
450 72576 - 72683 13576 512
451
452
72684
72792
-
-
72791
72899
13610
13642
513
514
453 72900 - 73007 13674 515
454
455
73008
73116
-- 73115
73223
13708
13740
516
517
456 73224 - 73331 13772 518
457 73332 - 73439 13804 519
458 73440 - 73547 13838 520
459 73548 - 73655 13870 521
460 73656 - 73763 13902 522
461 73764 - 73871 13936 523
462 73872 - 73979 13968 524
463 73980 - 74087 14000 525
464 74088 - 74195 14034 526
465 74196 - 74303 14066 527
466 74304 - 74411 14098 528
467 74412 - 74519 14132 529
468
469
74520
74628
-
-
74627
74 735
14164
14196
530
531
470
471
74 736
74844
-
-
74843
74951
14230
14262
532
533
472
473
74952
75060
-
-
75059
75167
14294
14328
534
535
474 75168 - 75275 14360 536
475
476
75276
75384
-
-
75383
75491
14392
14426
537
538
477 75492 - 75599 14458 539
478 75600 - 75707 14492 540
479 75708 - 75815 14524 541
480 75816 - 75923 14556 542
481 75924 - 76031 14590 543
482 76032 - 76139 14622 544
483 76140 - 76247 14656 545
484 76248 - 76355 14688 546
485 76356 - 76463 14 720 547
486 76464 - 76571 14 754 548
487 76572 - 76679 14 786 549
488 76680 - 76787 14820 550
489 76788 - 76895 14852 551
490 76896 - 77003 14886 552
491
492
77004
77112
-
-
77111
77219
14918
14952
553
554
493 77220 - 77327 14984 555
494 77328 - 77435 15018 556
495 77436 - 77543 15050 557
496 77544 - 77651 15084 558
497 77652 - 77759 15116 559
498 77760 - 77867 15150 560
499 77868 - 77975 15182 561
500 77976 - 78083 15216 562
501 78084 - 78191 15248 563
502 78192 - 78299 15282 564
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
78300 - 78407 15314
78408
78516
-
-
78515
78623
15348
15380
78624 - 78731 15414
78732
78840
-- 78839
78947
15446
15480
78948 - 79055 15512
79056
79164
-
-
79163
79271
15546
15578
79272 - 79379 15612
79380
79488
-- 79487
79595
15646
15678
79596 - 79703 15712
79704
79812
-
-
79811
79919
15744
15778
79920 - 80027 15810
80028 - 80135 15844
80136 - 80243 15878
80244 - 80351 15910
80352 - 80459 15944
80460 - 80567 15978
80568 - 80675 16010
80676 - 80783 16044
80784 - 80891 16076
80892 - 80999 16110
81000 - 81107 16144
81108 - 81215 16176
81216
81324 -
- 81323
81431
16210
16244
81432
81540
-- 81539
81647
16276
16310
81648
81756
-
-
81755
81863
16344
16376
81864 - 81971 16410
81972
82080
-- 82079
82187
16444
16476
82188 - 82295 16510
82296 - 82403 16544
82404 - 82 511 16578
82512 - 82619 16610
82620 - 82727 16644
82728 - 82835 16678
82836 - 82943 16710
82944 - 83051 16744
83052 - 83159 16778
83160 - 83267 16812
83268 - 83375 16844
83376 - 83483 16878
83484 - 83591 16912
83592 - 83699 16946
83700
83808
-- 83807
83915
16978
17012
83916 - 84023 17046
84024 - 84131 17080
84132 - 84239 17114
84240 - 84347 17146
84348 - 84455 17180
84456 - 84563 17214
84564 - 84671 17248
84672 - 84779 17282
84 780 - 84887 17314
84888 - 84995 17348
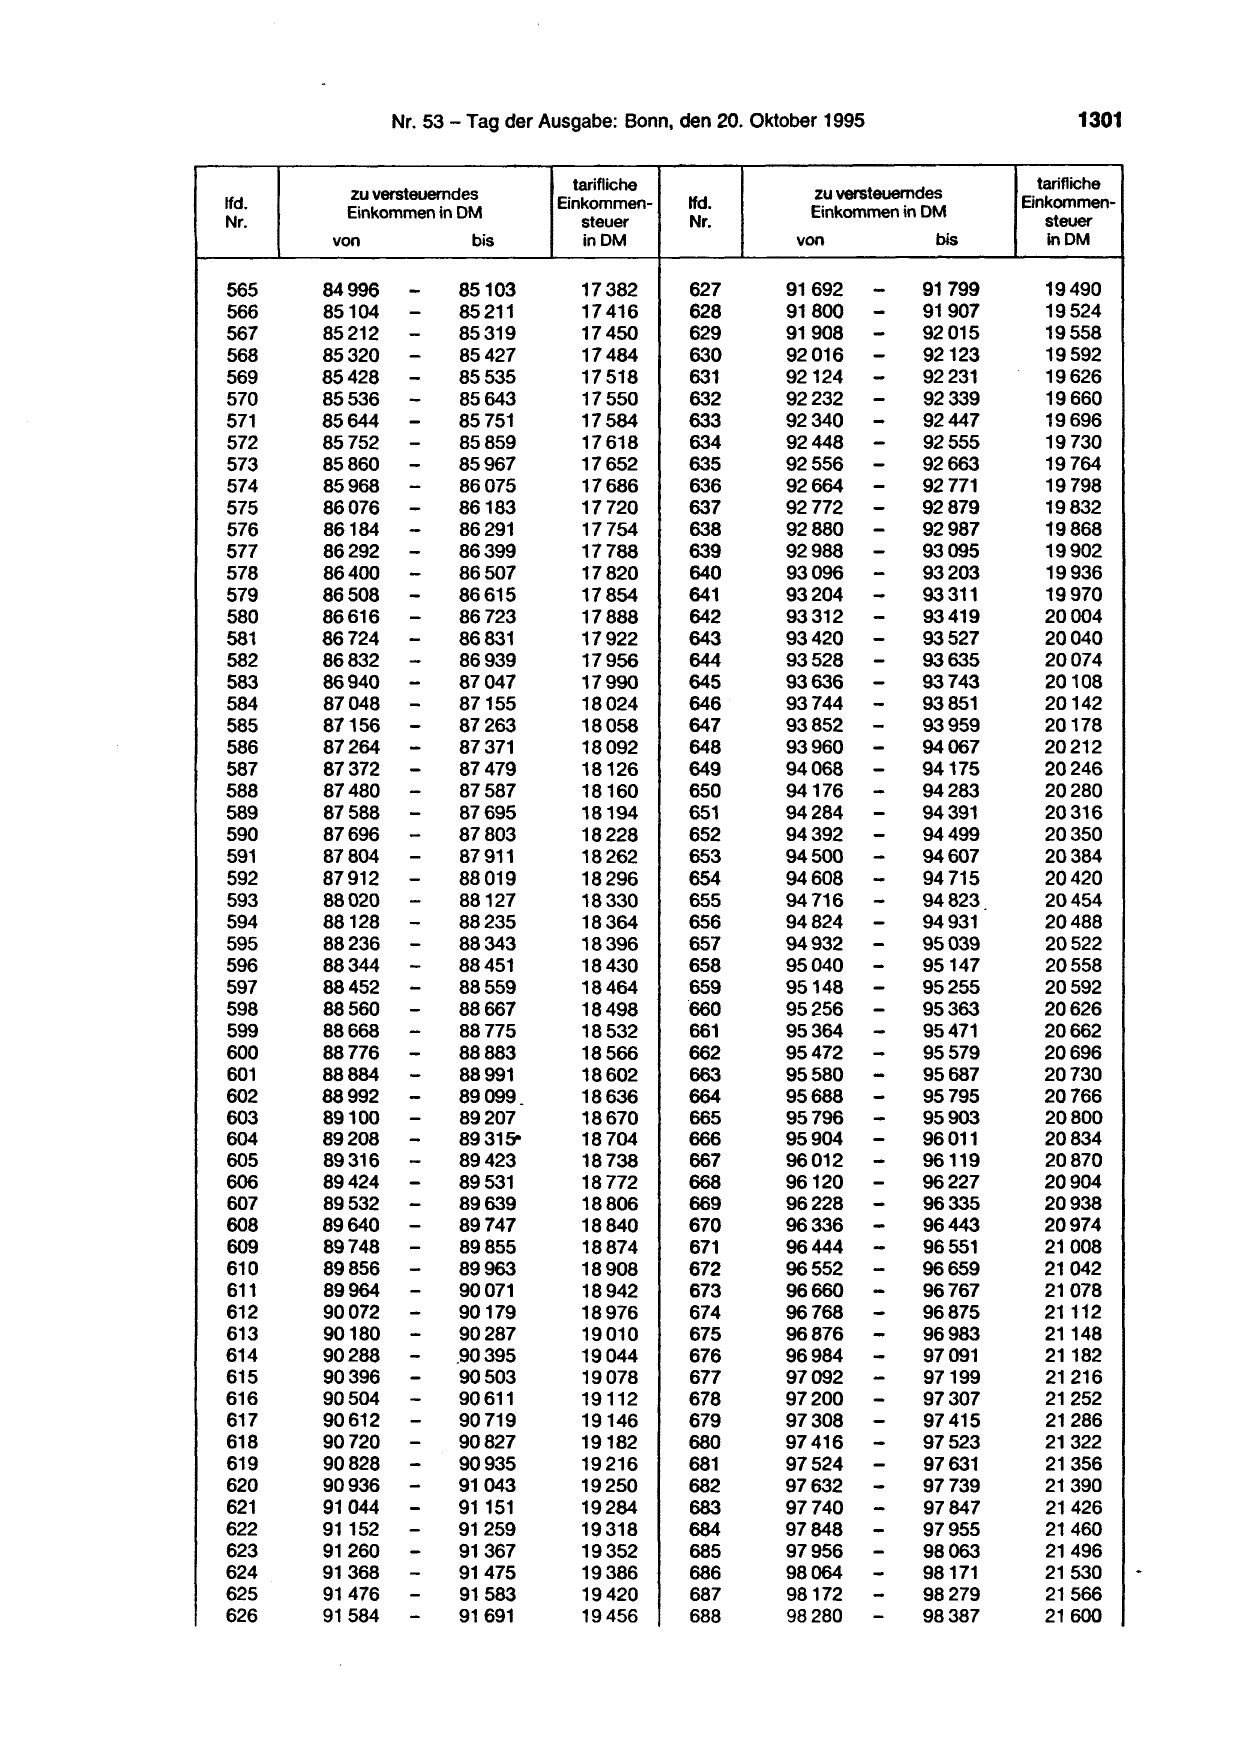
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis in DM
565 84996 -- 85103 17382 627
566 85104 85211 17416 628
567 85212 - 85319 17450 629
568 85320 - 85427 17484 630
569
570
85428
85536
-
-
85535
85643
17518
17550
631
632
571 85644 - 85751 17584 633
572 85752 - 85859 17618 634
573 85860 - 85967 17652 635
574 85968 - 86075 17686 636
575 86076 - 86183 17720 637
576 86184 - 86291 17754 638
577 86292 - 86399 17788 639
578 86400 - 86507 17820 640
579
580
86508
86616
-
-
86615
86723
17854
17888
641
642
581 86724 - 86831 17922 643
582 86832 - 86939 17956 644
583 86940 - 87047 17990 645
584 87048 - 87155 18024 646
585 87156 - 87263 18058 647
586 87264 - 87371 18092 648
587 87372 - 87479 18126 649
588
589
87480
87588
-
-
87587
87695
18160
18194
650
651
590 87696 - 87803 18228 652
591 87804 - 87911 18262 653
592 87912 - 88019 18296 654
593
594
88020
88128
-
-
88127
88235
18330
18364
655
656
595 88236 - 88343 18396 657
596 88344 - 88451 18430 658
597 88452 - 88559 18464 659
598 88560 - 88667 18498 660
599 88668 - 88775 18532 661
600 88776 -
-
88883 18566 662
601 88884 88991 18602 663
602 88992 - 89099 18636 664
603
604
89100
89208
-
-
89207
89 315-
18670
18704
665
666
605 89316 - 89423 18738 667
606
607
89424
89532
-
-
89531
89639
18772
18806
668
669
608 89640 - 89747 18840 670
609
610
89748
89856
-
-
89855
89963
18874
18908
671
672
611 89964 - 90071 18942 673
612 90072 - 90179 18976 674
613 90180 - 90287 19010 675
614
615
90288
90396
-
-
.90395
90503
19044
19078
676
677
616
617
90504
90612
-
-
90611
90719
19112
19146
678
679
618 90720 - 90827 19182 680
619 90828 - 90935 19216 681
620 90936 - 91043 19250 682
621
622
91044
91152
-
-
91151
91259
19284
19318
683
684
623 91260 - 91367 19352 685
624
625
91368
91476
-
-
91475
91583
19386
19420
686
687
626 91584 - 91691 19456 688
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
91692 - 91799 19490
--
91800 91907 19524
91908 92015 19558
92016 - 92123 19592
92124
92232
-- 92231
92339
19626
19660
92340 - 92447 19696
92448 - 92555 19730
92556 - 92663 19764
92664 - 92771 19798
92772 - 92879 19832
92880 - 92987 19868
92988 - 93095 19902
93096 - 93203 19936
93204
93312
-- 93311
93419
19970
20004
93420 - 93527 20040
93528 - 93635 20074
93636 - 93743 20108
93744 - 93851 20142
93852 - 93959 20178
93960 - 94067 20212
94068 - 94175 20246
94176
94284
-- 94283
94391
20280
20316
94392 - 94499 20350
94500 - 94607 20384
94608 - 94 715 20420
94716
94824
-- 94823
94931
20454
20488
94932 - 95039 20522
95040 - 95147 20558
95148 - 95255 20592
95256 - 95363 20626
95364 - 95471 20662
95472 - 95579 20696
--
95580 95687 20730
95688 95795 20766
95796
95904 -
- 95903
96011
20800
20834
96012 - 96119 20870
96120
96228
-- 96227
96335
20904
20938
96336 - 96443 20974
96444
96552
-- 96551
96659
21008
21042
96660 - 96767 21078
96768 - 96875 21112
96876 - 96983 21148
96984
97092
-- 97091
97199
21182
21216
97200
97308
-- 97307
97415
21252
21286
97416 - 97523 21322
97524 - 97631 21356
97632 - 97739 21390
97740
97848 -
- 97847
97955
21426
21460
97956 - 98063 21496
98064
98172
-
-
98171
98279
21530
21566
98280 - 98387 21600

1302 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis inDM
689 98388 - 98495 21636
690 98496 - 98603 21670
691 98604 - 98 711 21706
692 98712 - 98819 21740
693 98820 - 98927 21774
694
695
98928
99036
-
-
99035
99143
21810
21844
696 99144 - 99251 21880
697 99252 - 99359 21914
698 99360 - 99467 21950
699 99468 - 99575 21984
700 99576 - 99683 22020
--
701 99684 99791 22056
702 99792 99899 22090
703 99900 - 100007 22126
704 100008 - 100115 22160
705 100116 - 100223 22196
706 100224 - 100331 22230
707 100332 - 100439 22266
708 100440 - 100 547 22300
709 100548 -
100656 -
100655 22336
710
100764 -
100 763 22370
711
100872 -
100871 22406
712 100 979 22442
713 100980 - 101 087 22476
714 101 088 -
-
101195 22512
715 101196 101 303 22546
716 101 304 - 101 411 22582
717 101 412
-
- 101 519 22618
718,- 101 520
-
101 627 22652
719 101 628 101 735 22688
--
720 101 736 101 843 22722
721 101 844 101 951 22758
722
723
101 952
102060
-- 102 059
102167
, 22794
22828
724 102168
-
- 102 275 22864
725 102276
-
102 383 22898
726 102 384
-
102 491 22934
727 102 492
-
102599 22970
728 102600
-
102 707 23004
729 102708
-
102 815 23040
730 102 816
-
102 923 23076
731 102924
-
103 031 23110
732 103032 103139 23146
733 103140 -
-
103 247 23182
734 103248
-
103355 23216
735 103356
-
103463 23252
736 103464
-
103 571 23288
737 103572
-
103 679 23324
738 103680
-
103 787 23358
739 103788 103895 23394
740 103896 -- 104 003 23430
741 104004
--
104111 23464
742 104112 104 219 23500
743 104220 104327 23536
744
745
104328
104436 -
- 104435
104 543
23572
23606
104544 -
746 104651 23642
747 104652 - 104 759 23678
748 104 760 - 104 867 23714
749 104868 - 104 975 23748
750 104976 - 105 083 23784
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis inDM
751 105084 - 105191 23820
752 105192 - 105299 23856
753 105300 - 105407 23892
754 105408 -- 105515 23926
755 105 516 105623 23962
756
757
105 624
105 732
-- 105 731
105839
23998
24034
758 105840 - 105947 24068
759 105 948 -- 106055 24104
760 106056 106163 24140
761 106164 -- 106271 24176
762 106272 106379 24212
--
763 106380 106487 24248
764 106488 106595 24282
765 106596 - 106703 24318
766 106 704 - 106919
106811 24354
767 106812 - 107027 24390
768 106920 - 24426
769 107 028 - 107135 24462
770 107136 - 107243 24498
771 107244 - 107351 24532
772 107 352 - 107 459 24568
773 107 460 - 107675
107 567 24604
774 107568 - 107783 24640
775 107676 - 107 891 24676
776 107 784 - 107999 24 712
777 107 892 - 108107 24 748
778 108000 - 108 215 24784
779 108108 - 108323 24820
780 108 216 - 108431 24856
781 108 324 - 108539 24890
-- 108
782 108432 24926
783 108 540 108647 24962
784
785
108648
108 756
-- 108863 755 24998
25034
786 108864 - 108971 25070
787 108 972 - 109187
109079 25106
788 109080 - 109295 25142
789 109188 - 109403 25178
790 . 109296 - 109511 25214
791 109404 - 25250
792 109 512 - 109619 25286
793 109620 - 109727 25322
794 109728 - 109835 25358
795 109 836 - 109943 25394
796 109944 - 110 051 25430
797 110052 - 110159 25466
798 110160 - 110267 25502
799 110 268 - 110375 25538
800 110376 - 110591
110483 25574
801 110484 - 110699 25610
802 110 592 - 110807 25646
803 110700 - 25682
804 110808 - 110915 25718
805 110916 - 111 023 25754
806
807
111 024
111132
-- 111239
111131 25790
25826
-- 111563
808 111 240 111347 25862
809 111 348 111 455 25898
810 111 456 - 111671 25934
811 111 564 - 25970
812 111 672 - 111 779 26006
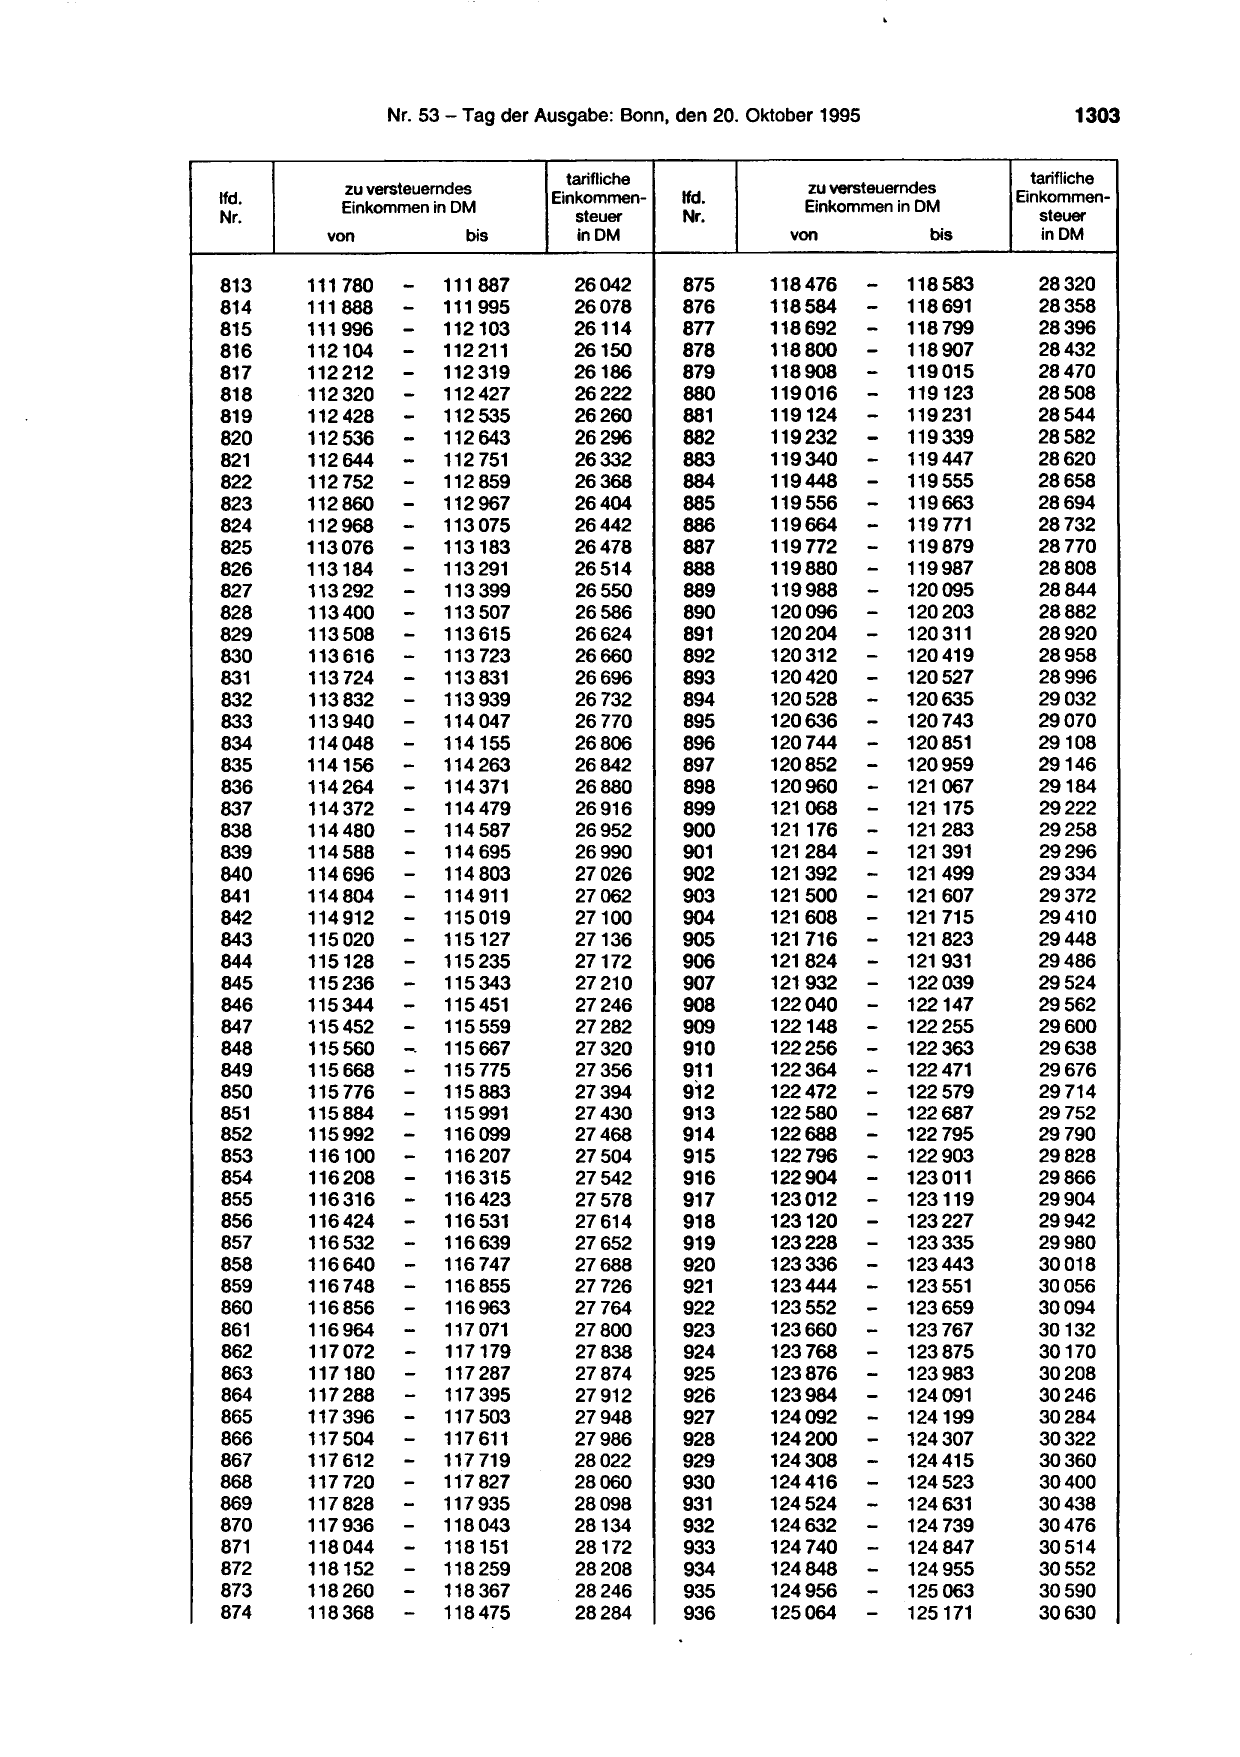
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis inDM von bis in DM
813
814
111780
111 888
-- 111 887
111 995
26042
26078
875
876
118476
118584
-- 118583
118 691
28320
28358
815 111996 - 112103 26114 877 118692 - 118 799 28396
816 112104 - 112 211 26150 878 118800 - 118907 28432
817
818
112 212
112 320
-- 112 319
112
427
26186
26222
879
880
118908
119 016
-
-
119 015
119123
28470
28508
819 112 428 - 112 535 26260 881 119124 - 119 231 28544
820 112 536 - 112 643 26296 882 119232 - 119339 28582
821 112 644 -- 112 751 26332 883 119340 - 119 447 28620
822 112 752 112 859 26368 884 119448 - 119555 28658
823 112 860 -- 112967 26404 885 119 556 - 119663 28694
824
825
112968
113 076 -
113 075
113183
26442
26478
886
887
119664
119 772
-- 119 771
119 879
28732
28770
826 113184 - 113291 26514 888 119880 - 119 987 28808
827 113292 - 113399 26550 889 119988 - 120095 28844
828 113400 - 113 507 26586 890 120096 - 120203 28882
829 113508 - 113 615 26624 891 120204 - 120311 28920
830 113 616 - 113 723 26660 892 120312 - 120419 28958
831 113 724 - 113831 26696 893 120420 - 120527 28996
832 113 832 - 113 939 26732 894 120 528 - 120635 29032
833 113 940 - 114047 26770 895 120636 - 120 743 29070
834
835
114 048
114156
-
-
114155
114263
26806
26842
896
897
120744
120852
-- 120 851
120959
29108
29146
836
837
114264
114 372
-
-
114 371
114479
26880
26916
898
899
120960
121068
-- 121 067
121175
29184
29222
838 114480 - 114 587 26952 900 121176 - 121283 29258
839
840
114588
114696
-- 114 695
114 803
26990
27026
901
902
121284
121392 -
- 121 391
121 499
29296
29334
841 114804 - 114 911 27062 903 121500 - 121 607 29372
842 114912 - 115 019 27100 904 121 608 - 121 715 29410
843 115 020 - 115127 27136 905 121 716 - 121 823 29448
844 115128 - 115 235 27172 906 121824 - 121 931 29486
845 115236 -- 115343 27210 907 121932 - 122 039 29524
846
847
115344
115452 -
115 451
115559
27246
27282
908
909
122040
122148
-- 122147
122 255
29562
29600
848 115560 -- 115 667 27320 910 122256 - 122363 29638
849 115668 - 115 775 27356 911 122364 - 122471 29676
850
851
115 776
115884
-
-
115883
115 991
27394
27430
912
913
122472
122 580
-- 122 579
122 687
29714
29752
852 115992 - 116099 27468 914 122688 - 122 795 29790
853 116100 -- 116207 27504 915 122796 - 122 903 29828
854
855
116208
116316 -
116315
116423
27542
27578
916
917
122904
123012
-- 123 011
123119
29866
29904
856
857
116424
116532
-
-
116531
116639
27614
27652
918
919
123120
123228
-- 123227
123335
29942
29980
858 116640 - 116 747 27688 920 123336 - 123443 30018
859 116 748 - 116 855 27726 921 123444 - 123 551 30056
860 116856 - 116963 27764 922 123552 - 123 659 30094
861 116964 - 117 071 27800 923 123660 - 123 767 30132
862 117072 - 117179 27838 924 123768 - 123 875 30170
863 117180 - 117287 27874 925 123876 - 123 983 30208
864 117288 - 117 395 27912 926 123984 - 124 091 30246
865 117 396 - 117 503 27948 927 124092 - 124199 30284
866 117 504 - 117 611 27986 928 124200 - 124 307 30322
867 117 612 - 117 719 28022 929 124308 - 124415 30360
868
869
117 720
117 828 -
- 117 827
117 935
28060
28098
930
931
124416
124524
-- 124 523
124 631
30400
30438
870 117936 - 118043 28134 932 124632 - 124 739 30476
871
872
118044
118152
-
-
118151
118 259
28172
28208
933
934
124 740
124 848
-- 124 847
124 955
30514
30552
873 118 260 - 118 367 28246 935 124 956 - 125 063 30590
874 118 368 - 118475 28284 936 125064 - 125171 30630
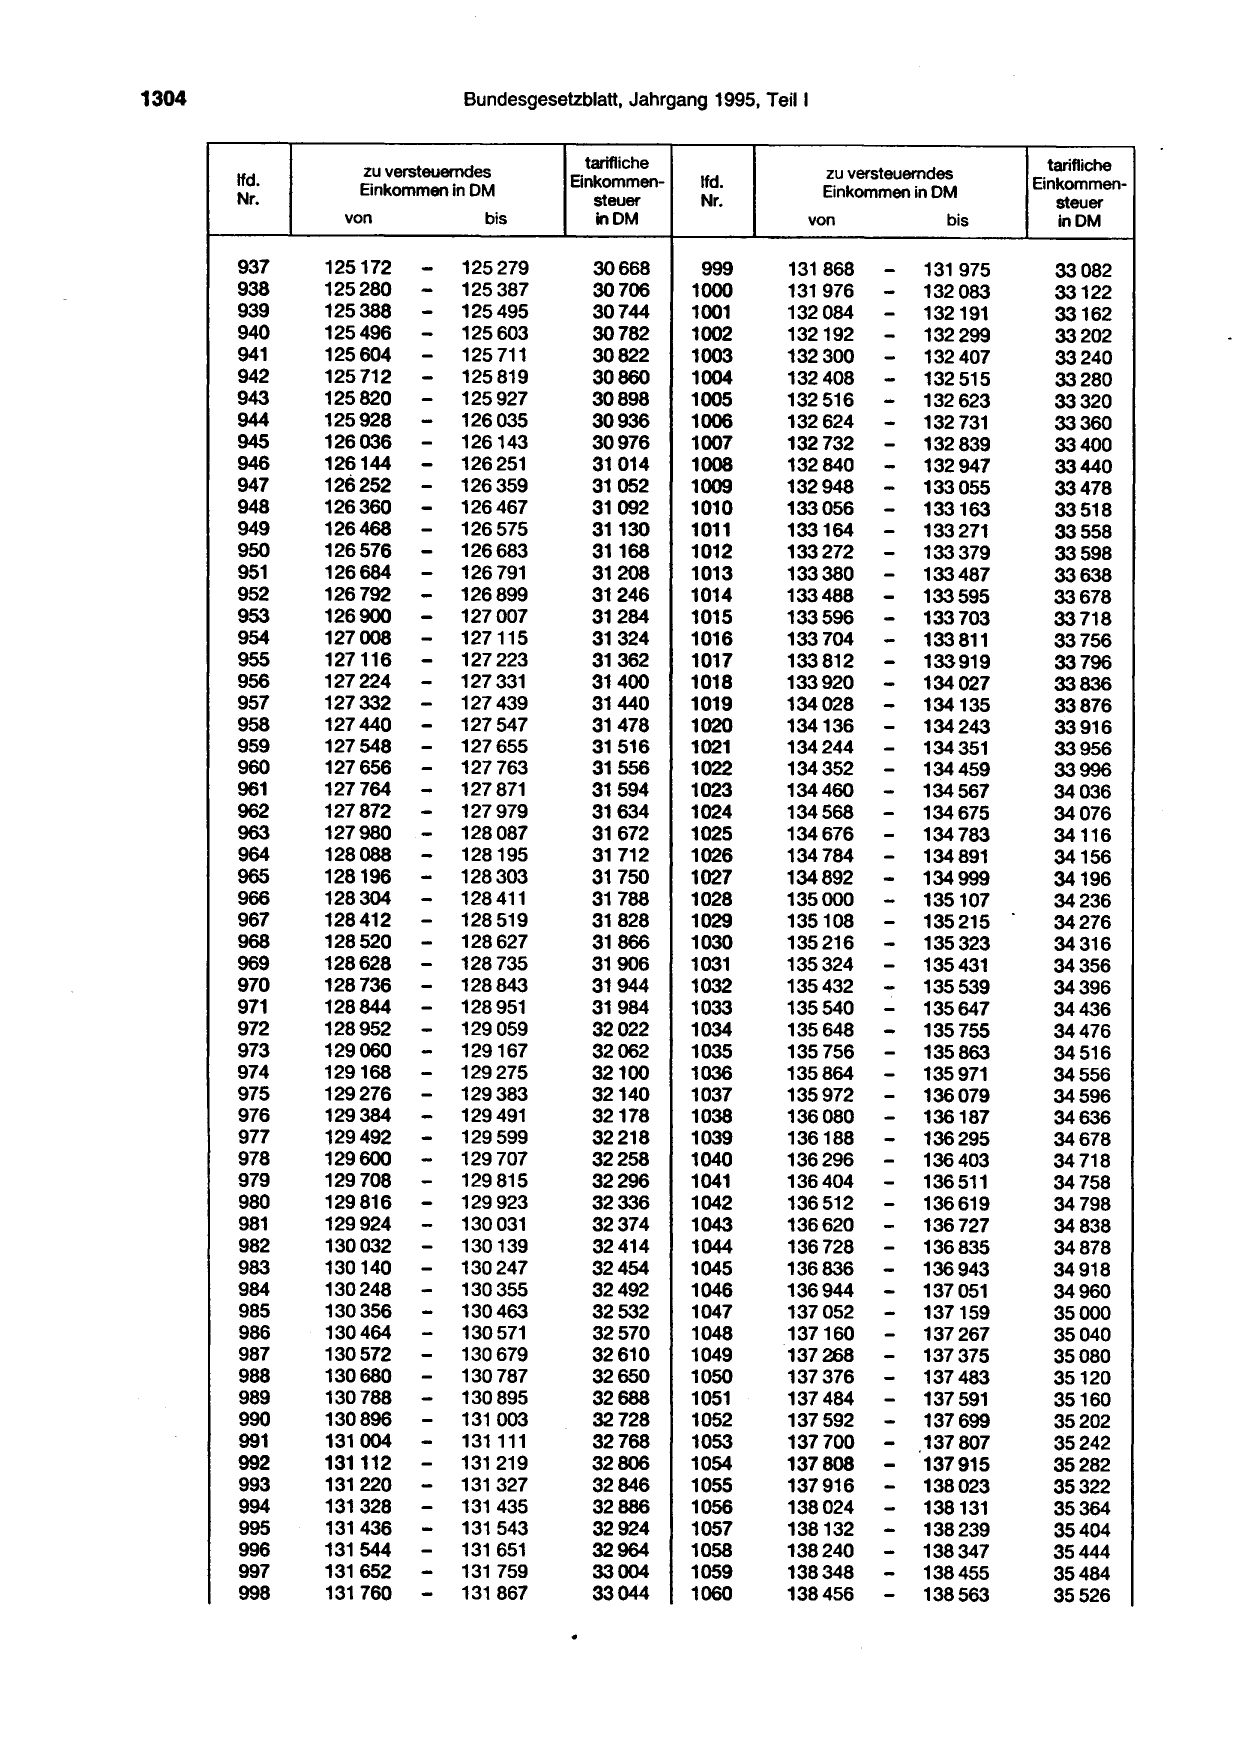
1304 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
937 125172 - 125
125279 30668 999
938 125280 - 125495
387 30706 1000
939 125388 - 125603 30744 1001
940 125496 - 30782 1002
941 125604 - 125 711 30822 1003
942 125 712 - 125927
125819 30860 1004
943 125 820 - 126035 30898 1005
944 125928
-- 126143
30936 1006
945 126036
- 126359
30976 1007
946 126144 126251
- 126467
31014 1008
947 126252
- 126575
31052 1009
948
949
126360
126468 - 126683
31092
31130
1010
1011
950 126576 - 126 791 31168 1012
951 126684 - 31208 1013
952 126792 - 126899 31246 1014
953 126900
-- 127115
127 007 31284 1015
954 127008 31324 1016
955 127116
-- 127
127 223 31362 1017
956 127224 331 31400 1018
957
958
127332
127 440
- 127
- 127655
439
127 547
31440
31478
1019
1020
959 127548 -- 127 763 31516 1021
960 127656 31556 1022
961 127764
-- 128087
127 871 31594 1023
962
963
127 872
127980
127 979
- 128195
31634
31672
1024
1025
-- 128303
964 128088 31712 1026
965 128196
-- 128519
31750 1027
966
967
128304
128412
128 411 31788
31828
1028
1029
968 128520 - 128627 31866 1030
969 128628 - 128 735 31906 1031
970 128 736 - 128843 31944 1032
971 128844 - 128 951
- 129167
31984 1033
972
973
128952
129060
129 059
-- 129275
32022
32062
1034
1035
974 129168 32100 1036
975 129276 - 129383 32140 1037
976 129384 -- 129491 32178 1038
977
978
129492
129600
129 599
-- 129 707
32218
32258
1039
1040
979 129708 129 815 32296 1041
980
981
129816
129924
-- 129 923
130031
32336
32374
1042
1043
982 130032 - 130139 32414 1044
983 130140 - 130 247 32454 1045
984
985
130248
130356
-- 130463
130355 32492
32532
1046
1047
986 130464 - 130571 32570 1048
987
988
130572
130680
- 130679
- 130787
32610
32650
1049
1050
989 130788 - 130895 32688 1051
990 130896 - 131111
131 003 32728 1052
991 131 004 - 131 32768 1053
992 131112 - 131 327
219 32806 1054
993 131220 - 131 435 32846 1055
994 131328 - 131 543 32886 1056
995 131436 - 651 32924 1057
996 131 544 -- 131 32964 1058
997 131652 131 759 33004 1059
998 131 760 - 131 867 33044 1060
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
131 868 - 131 975 33082
131 976 -- 132 083 33122
132084 132191 33162
132192 - 132299 33202
132300 - 132407 33240
132408 - 132 623
515 33280
132 516 - 132 33320
132624 - 132 731 33360
132732 - 132 839 33400
132840 - 132947 33440
132948 - 133055 33478
133056
133164
-- 133163
133271
33518
33558
133272 -- 133487
133379 33598
133380 33638
133488 - 133595 33678
133596 - 133 703 33718
133 704 - 133919
133 811 33756
133812 - 33796
133920 - 134027 33836
134028
134136
-- 134135
134243
33876
33916
134244 - 134459
134351 33956
134352 - 33996
134460 - 134567 34036
134568
134 676
-- 134675
134 783
34076
34116
- 134891
134 784 34156
134892 - 134999 34196
135000
135108
-- 135107
135215
34236
34276
135216 - 135431
135323 34316
135 324 - 135539 34356
135432 - 135647 34396
135540 - 135 755 34436
135648
135 756
-- 135863 34476
34516
135864 - 135971 34556
135972 -- 136079 34596
136080 136187 34636
136188
136296
-- 136403
136295 34678
34 718
136404 - 136 511 34758
136512
136620
-- 136619
136 727
34798
34838
136 728 - 136835 34878
136836 - 136943 34918
136944
137052
-- 137 051
137159
34960
35000
137160 - 137 375
267 35040
1372.68
137 376
-- 137
137 483
35080
35120
137 484 - 137 591 35160
137 592 - 137699 35202
137700 - 137 807 35242
137808 - 137915 35282
137916 - 138023 35322
138024 - 138131 35364
138132 - 138347
138239 35404
138240 - 138455 35444
138348 - 35484
138456 - 138563 35526
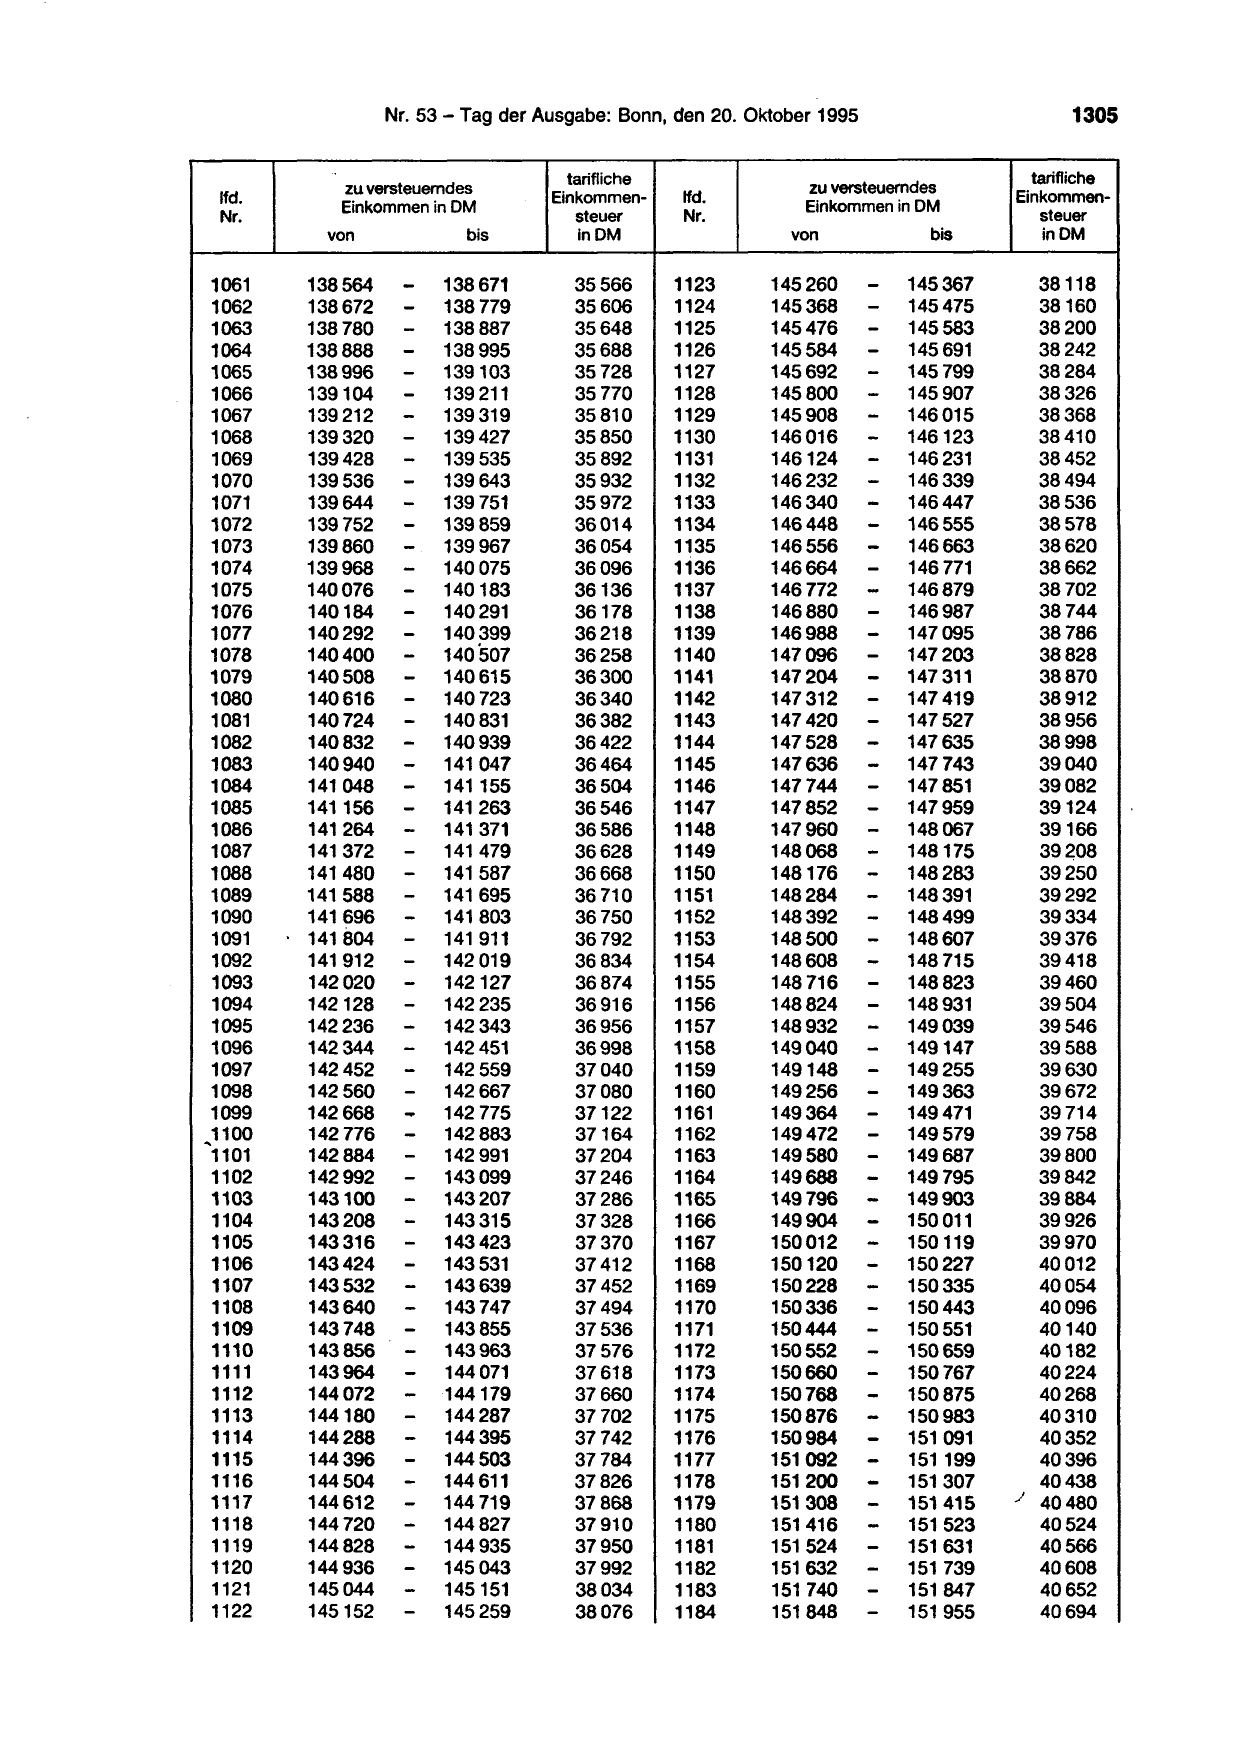
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis in DM
1061 138564 - 138671 35566 1123
1062 138672 - 138 779 35606 1124
1063 138 780 - 138995
138 887 35648 1125
1064 138888 - 139103 35688 1126
1065 138996 - 139 211 35728 1127
1066 139104 - 35770 1128
1067 139 212 - 139 319 35810 1129
1068 139320 - 139427 35850 1130
1069 139428 - 139 535 35892 1131
1070 139536 - 139
139 643 35932 1132
1071 139644 - 751 35972 1133
1072 139 752 - 139 859 36014 1134
1073 139860 - 140
139967 36054 1135
1074 139968 - 140183
075 36096 1136
1075 140076 - 140291 36136 1137
1076 140184 - 140399 36178 1138
1077 140292 - 140507 36218 1139
1078 140400 - 140615 36258 1140
1079 140508 -- 140 723 36300 1141
1080
1081
140616
140 724 - 140831
36340
36382
1142
1143
1082 140832 - 140939 36422 1144
1083 140940 - 141155
141 047 36464 1145
1084
1085
141 048
141156
- 141263
- 141 371
36504
36546
1146
1147
1086 141264 - 141 479 36586 1148
1087 141372 - 141 587 36628 1149
1088 141 480 - 141695 36668 1150
1089 141588 - 141 803 36710 1151
1090 141 696 - 36750 1152
1091 141804 - 141 911 36792 1153
1092 141912 - 142 019 36834 1154
1093
1094
142020
142128
-
-
142127
142 235
36874
36916
1155
1156
1095
1096
142236
142344
-
-
142343
142451
36956
36998
1157
1158
1097 142 452 - 142 559 37040 1159
1098 142 560 - 142 667 37080 1160
1099 142668 -- 142 775 37122 1161
...1100
142 776 142883 37164 1162
1101 142 884 -- 142 991 37204 1163
1102 142992 143099 37246 1164
1103 143100 - 143207 37286 1165
1104 143208 - 143 315 37328 1166
1105 143316 - 143423 37370 1167
1106 143424 - 143531 37412 1168
1107
1108
143532
143640
-
-
143639
143 747
37452
37494
1169
1170
1109 143 748 - 143855 37536 1171
1110 143856 - 143963 37576 1172
1111 143964 - 144 071 37618 1173
1112 144072 -- 144179 37660 1174
1113 144180 144287 37702 1175
1114 144288 - 144395 37742 1176
1115 144396 -
-
144503 37784 1177
1116 144504 144 611 37826 1178
1117 144612 - 144 719 37868 1179
1118 144 720 - 144827 37910 1180
1119
1120
144828
144936
-
-
144935
145043
37950
37992
1181
1182
1121
1122
145044
145152
-
-
145151
145259
38034
38076
1183
1184
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
145260 - 145367 38118
145368 - 145475 38160
145 476 - 145583 38200
145584 - 145 691 38242
145692 - 145 799 38284
145 800 - 145 907 38326
145908 - 146 015 38368
146016 - 146123 38410
146124 - 146 231 38452
146232 - 146339 38494
146340 - 146447 38536
146448 - 146555 38578
146556 - 146663 38620
146664 - 146 771 38662
146 772 - 146879 38702
146880 - 146987 38744
146988 - 147095 38786
147096 - 147203 38828
147204 - 147311 38870
147 312
147 420
-- 147 419
147 527
38912
38956
147 528 - 147635 38998
147636 - 147 743 39040
147 744
147852
-- 147 851
147959
39082
39124
147960 - 148067 39166
148068 - 148175 39~08
148176 - 148283 39250
148284 - 148391 39292
148392 - 148499 39334
148500 - 148607 39376
148608 - 148 715 39418
148 716
148824
-- 148823
148931
39460
39504
148932
149040
-- 149039
149147
39546
39588
149148 - 149255 39630
149256 -- 149363 39672
149364 149471 39714
--
149472 149 579 39758
149580 149687 39800
149688 - 149795 39842
149796 - 149903 39884
149904 - 150 011 39926
150012 - 150119 39970
150120 - 150227 40012
150228
150336
-- 150335
150443
40054
40096
150444 - 150 551 40140
150552 - 150659 40182
150660 - 150767 40224
150768 - 150875 40268
150876 - 150983 40310
150984 - 151 091 40352
151092 - 151199 40396
---
151200 151 307 40438
151308 151415 .J 40480
151416 151 523 40524
151524
151632
-
-
151 631
151 739
40566
40608
151 740
151848
-- 151 847
151 955
40652
40694
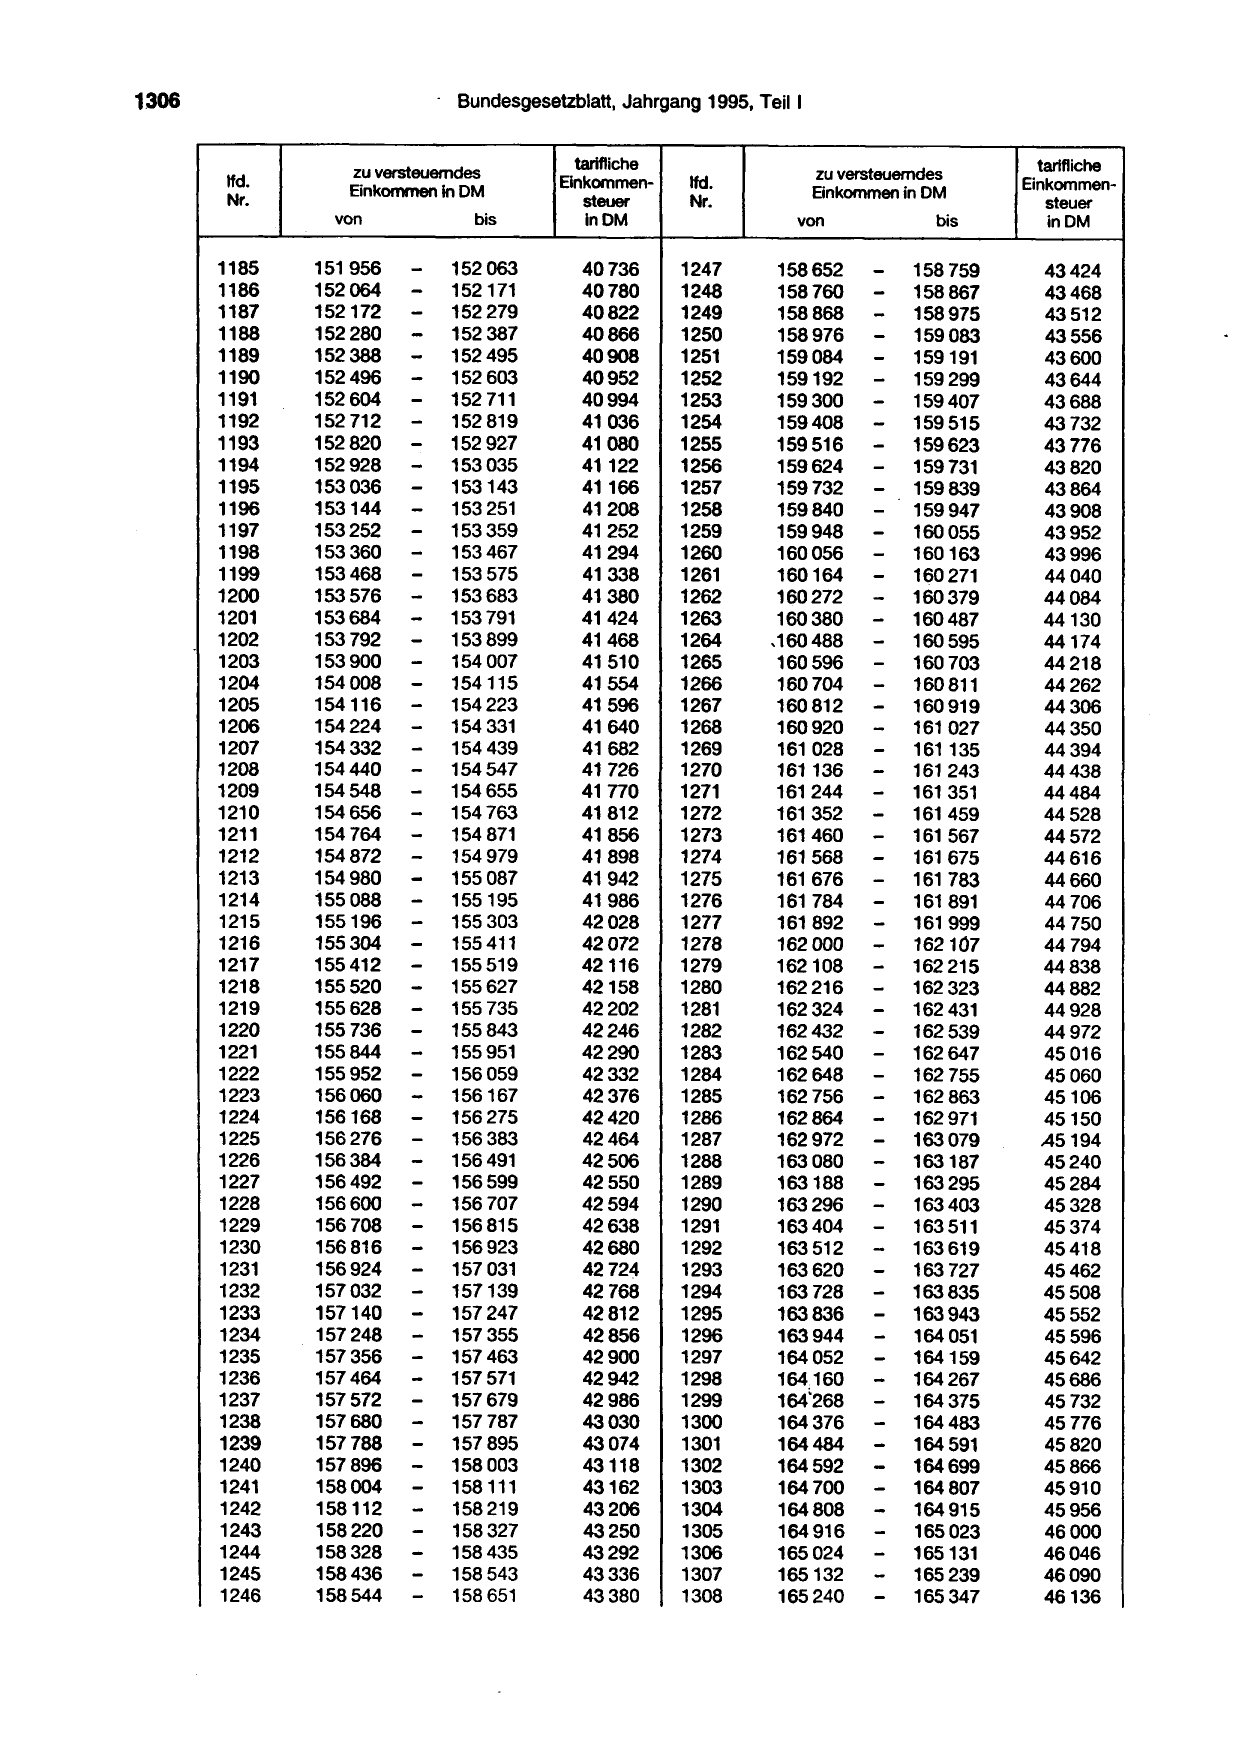
1306 - Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inOM
1185 151956 - 152063 40736 1247
1186 152064 -- 152171 40780 1248
1187
1188
152172
152 280 -
152 279
152 387
40822
40866
1249
1250
1189 152388 - 152 495 40908 1251
1190 152 496 - 152 603 40952 1252
1191 152 604 -- 152 711 40994 1253
1192 152 712 152 819 41036 1254
1193 152 820 - 152 927 41080 1255
1194 152 928 -- 153035 41122 1256
1195 153036 153143 41166 1257
1196 153144 - 153 251 41208 1258
1197
1198
153252
153360
-
-
153359
153467
41252
41294
1259
1260
1199 153468 -
-
153 575 41338 1261
1200 153 576 153683 41380 1262
1201 153684 - 153 791 41424 1263
1202
1203
153 792
153900
-- 153899
154 007
41468
41510
1264
1265
1204 154008 - 154115 41554 1266
1205 154116 - 154 223 41596 1267
1206 154224 - 154331 41640 1268
1207 154332 - 154 439 41682 1269
1208 154440 - 154547 41726 1270
1209 154 548 - 154 655 41770 1271
1210 154 656 - 154 763 41812 1272
1211 154 764 -- 154 871 41856 1273
1212
1213
154 872
154 980 --
154 979
155 087
41898
41942
1274
1275
1214 155 088 155195 41986 1276
1215 155196 -
-
155 303 42028 1277
1216 155304 155 411 42072 1278
1217 155 412 - 155 519 42116 1279
1218 155520 - 155627 42158 1280
1219 155628 - 155 735 42202 1281
1220 155 736 - 155 843 42246 1282
1221 155844 - 155 951 42290 1283
1222 155952 - 156059 42332 1284
1223 156060 -- 156167 42376 1285
1224
1225
156168
156276 -
156275
156 383
42420
42464
1286
1287
1226 156384 - 156 491 42506 1288
1227 156492 - 156599 42550 1289
1228 156600 - 156 707 42594 1290
1229 156 708 - 156815 42638 1291
1230
1231
156 816
156924
-- 156923
157 031
42680
42724
1292
1293
1232 157032 - 157139 42768 1294
1233 157140 - 157 247 42812 1295
--
1234 157 248 157 355 42856 1296
1235 157 356
-
157 463 42900 1297
1236
1237
157 464
157 572 -
157 571
157 679
42942
42986
1298
1299
1238 157680 - 157 787 43030 1300
1239 157 788 - 157 895 43074 1301
1240
1241
157 896
158004
-
-
158003
158111
43118
43162
1302
1303
1242 158112 - 158 219 43206 1304
1243 158220 - 158 327 43250 1305
1244
1245
158328
158436
-- 158435
158 543
43292
43336
1306
1307
1246 158544 - 158 651 43380 1308
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
158652 - 158 759 43424
158 760 - 158975
158867 43468
158868
158976
-- 159083 43512
43556
159084 - 159299
159191 43600
159192 - 159407 43644
159300 - 159515 43688
159408 - 159623 43732
159 516 - 159 731 43776
159624 - 159839 43820
159732 - 159947 43864
159840 - 43908
159948
160056
-- 160055
160163
43952
43996
160164 - 160379
160271 44040
160272 - 160487 44084
160380 - 160595 44130
,160488
160596
- 160703
-
44174
44218
160704 - 160919
160811 44262
160812 - 161 027 44306
160920 - 161135 44350
161 028 - 161 243 44394
161136 - 161 44438
161 244 - 161 351 44484
161352 - 459 44528
161460 - 161 567 44572
161 568
161 676
-- 161 783
161 675 44616
44660
161 784 - 161 891 44 706
161 892 - 161 999 44 750
162 000 - 162
162107 44 794
162108 - 162 215 44838
162 216 - 162 323 44882
162 324 - 162 539
431 44928
162432 - 162 44972
162 540 - 647 45016
162 648 - 162 755 45060
162 756 - 162 863 45106
162864
162972
-- 162 971
163079
45150
A5194
163080 - 163187 45240
163188 - 163295 45284
163296 - 163403 45328
163404 - 163 511 45374
163 512
163620
-- 163 619
163 727
45418
45462
163 728 - 163835 45508
163836 - 163943 45552
163944 - 164051 45596
164052 - 164159 45642
164160
164'268
-- 164267
164 375
45686
45732
164376 - 164483 45776
164484 - 164591 45820
164592
164 700
-- 164699
164807
45866
45910
164808 -- 164915 45956
164916 165023 46000
165 024
165132
-
-
165131
165239
46046
46090
165 240 - 165 347 46136
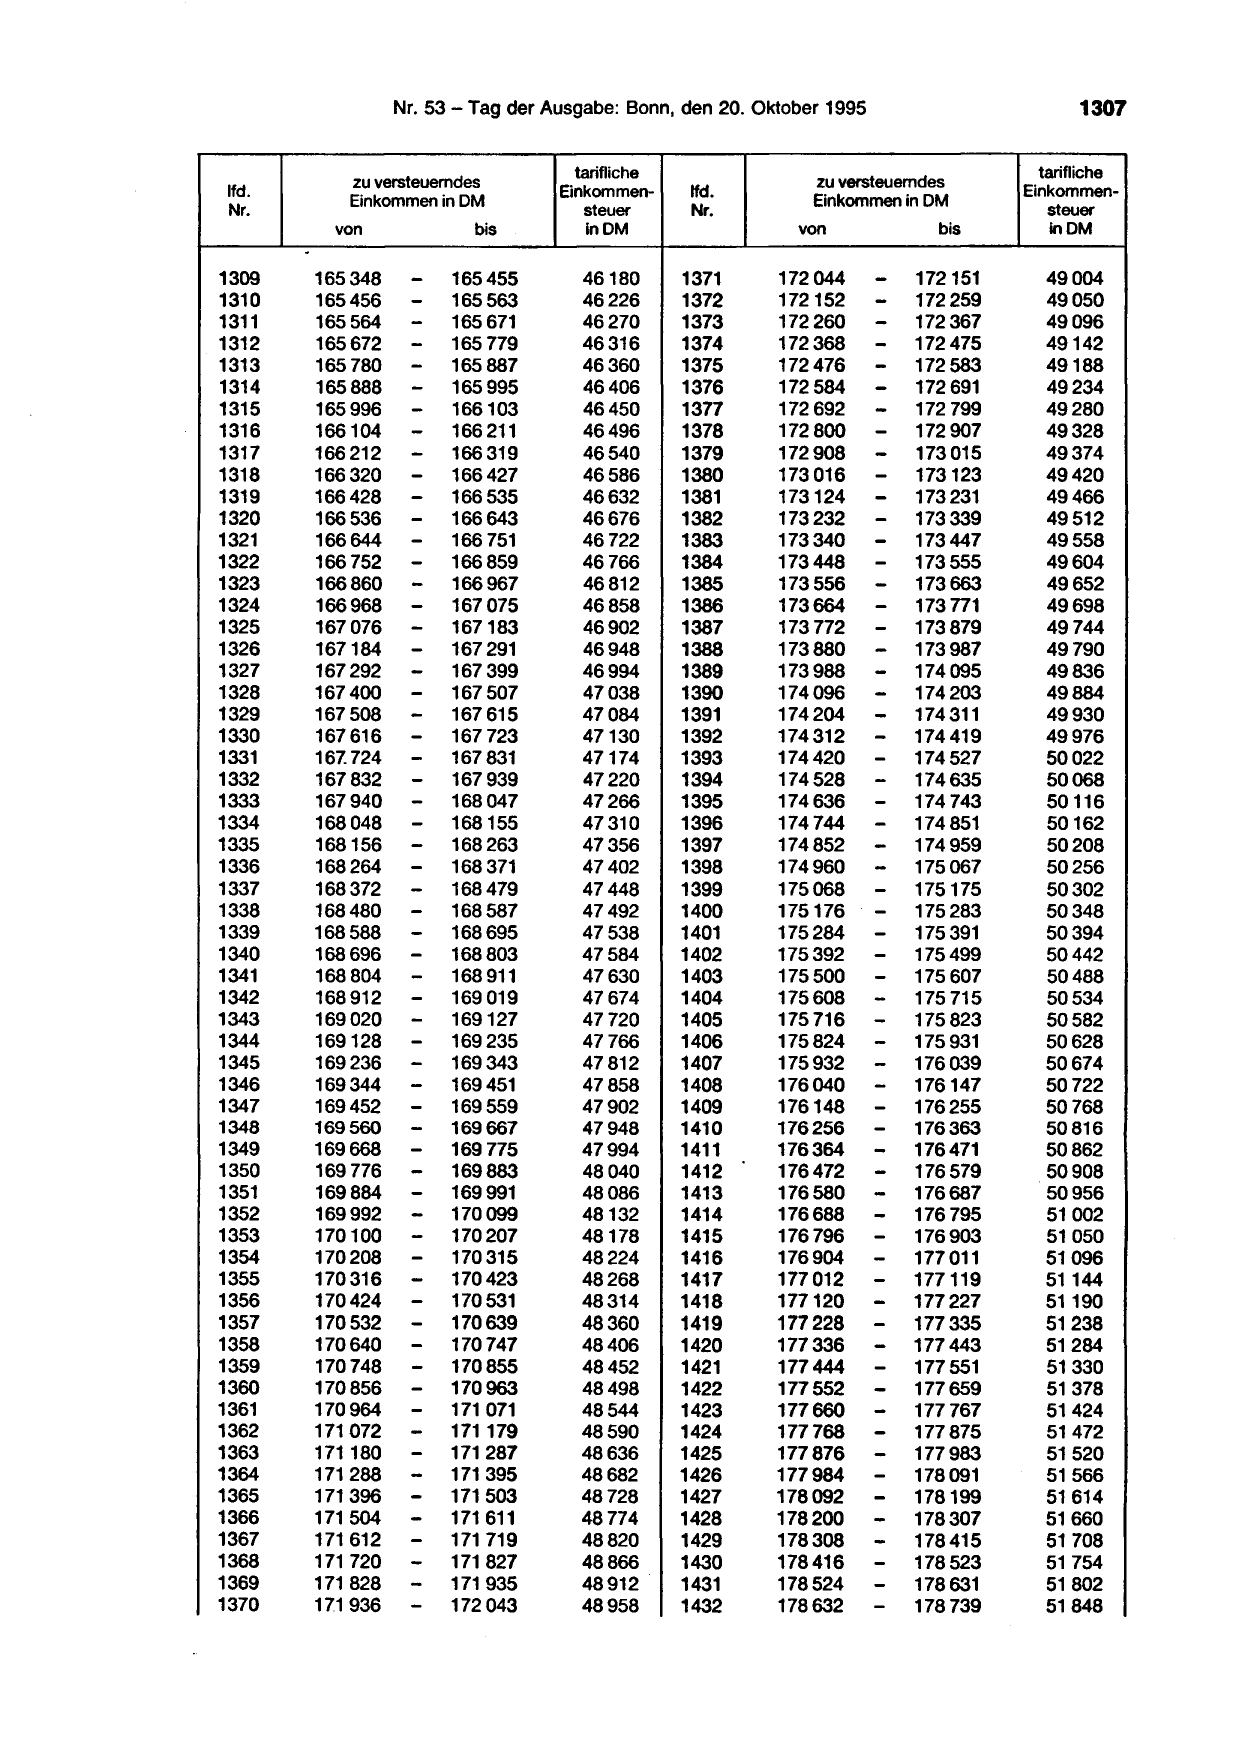
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis in DM
.
1309 165348 -- 165455 46180 1371
1310 165456 165563
- 165
46226 1372
1311 165 564 671 46270 1373
1312 165672 - 165 779 46316 1374
1313 165 780 - 165 887 46360 1375
1314 165888 -- 165995 46406 1376
1315 165996 166103 46450 1377
1316 166104 - 166 211 46496 1378
1317 166 212 - 166319 46540 1379
1318 166320 - 166535
166427
- 166643
46586 1380
1319 166428 46632 1381
1320 166536 -- 166 751 46676 1382
1321
1322
166644
166 752 - 166859
46722
46766
1383
1384
1323 166860 - 166967 46812 1385
1324
1325
166968
167076
- 167075
- 167
167183
46858
46902
1386
1387
1326 167184 - 167 399
291 46948 1388
1327 167292 - 167 507 46994 1389
1328 167 400 - 47038 1390
1329 167 508 -- 167615 47084 1391
1330
1331
167 616
167. 724
167723
- 167 831
47130
47174
1392
1393
1332 167 832 - 168047
167939 47220 1394
1333 167940 -- 168155 47266 1395
1334 168048 47310 1396
1335 168156 - 168263 47356 1397
1336 168264 - 168 371 47402 1398
1337
1338
168372
168480
- 168479
- 168587
47448
47492
1399
1400
1339
1340
168588
168696
- 168695
- 168803
47538
47584
1401
1402
1341 168 804 - 168 019
911 47630 1403
1342
1343
168 912
169020
-- 169
169127
47674
47720
1404
1405
1344 169128 - 169235 47766 1406
1345 169236 - 169343 47812 1407
1346 169344 - 169 451 47858 1408
1347 169452 - 169667
169 559 47902 1409
1348 169560 - 169775 47948 1410
1349 169668 - 169883 47994 1411
1350 169 776 - 169991
-- 170099
48040 1412
1351 169884 48086 1413
1352
1353
169992
170100 - 170207
48132
48178
1414
1415
1354 170208 - 170315 48224 1416
1355 170316 - 170423
-- 170531
48268 1417
1356 170424 48314 1418
1357 170532 170639 48360 1419
1358 170640 - 170747 48406 1420
1359 170748 - 170855 48452 1421
1360 170856 -- 170963 48498 1422
1361 170964 171 071 48544 1423
1362
1363
171 072
171180
-- 171179
171 287
48590
48636
1424
1425
1364 171288 -- 171503
171 395 48682 1426
1365 171 396 48728 1427
1366 171 504 - 171611 48774 1428
1367 171 612 - 171827
171 719 48820 1429
1368 171 720 - 171 935 48866 1430
1369
1370
171 828
171 936
-- 172 043 48912
48958
1431
1432
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
172044 - 172151 49004
172152 - 172
172 259 49050
-- 172
172260 367 49096
172 368 475 49142
172476 - 172583 49188
172584 - 172 691 49234
172 692 - 172 799 49280
172800 - 172 907 49328
172908 - 173 015 49374
173 016 - 173231
173123 49420
173124 - 49466
173232 - 173339 49512
173340 - 173447
173448 - 173555
49558
49604
173556 - 173663 49652
173664
173 772
-- 173879
173 771 49698
49744
173880 - 173987 49790
173988 - 174095 49836
174096 - 174 203 49884
174204 - 174419
174311 49930
174312
174420
-
- 174527
49976
50022
174528 - 174635 50068
174 636 - 174 743 50116
174 744 - 174851 50162
174852 - 174959 50208
174960 - 175067 50256
175068
175176
-- 175175
175283
50302
50348
175284
175392
-- 175391
175499
50394
50442
175 500 - 175 607 50488
175608
175 716
-
-
175 715
175 823
50534
50582
175824 - 175 931 50628
175932 - 176039 50674
176040 - 176147 50722
176148 - 176255 50768
176256 - 176363 50816
176364 - 176471 50862
176472 - 176579 50908
176580 - 176687 50956
176688
176 796
-- 176 795
176903
51002
51050
176904 - 177 011 51096
177012 - 177119 51144
--
177120 177227 51190
177228 177 335 51238
177336 - 177 443 51284
177444 - 177 551 51330
177552 - 177659 51378
177660 - 177 767 51424
177768
177876 -
- 177 875
177983
51472
51520
177984 - 178091 51566
--
178092 178199 51614
178200 178307 51660
178308 -- 178415 51708
178416 178523 51754
178524
178632
-
-
178631
178 739
51802
51848
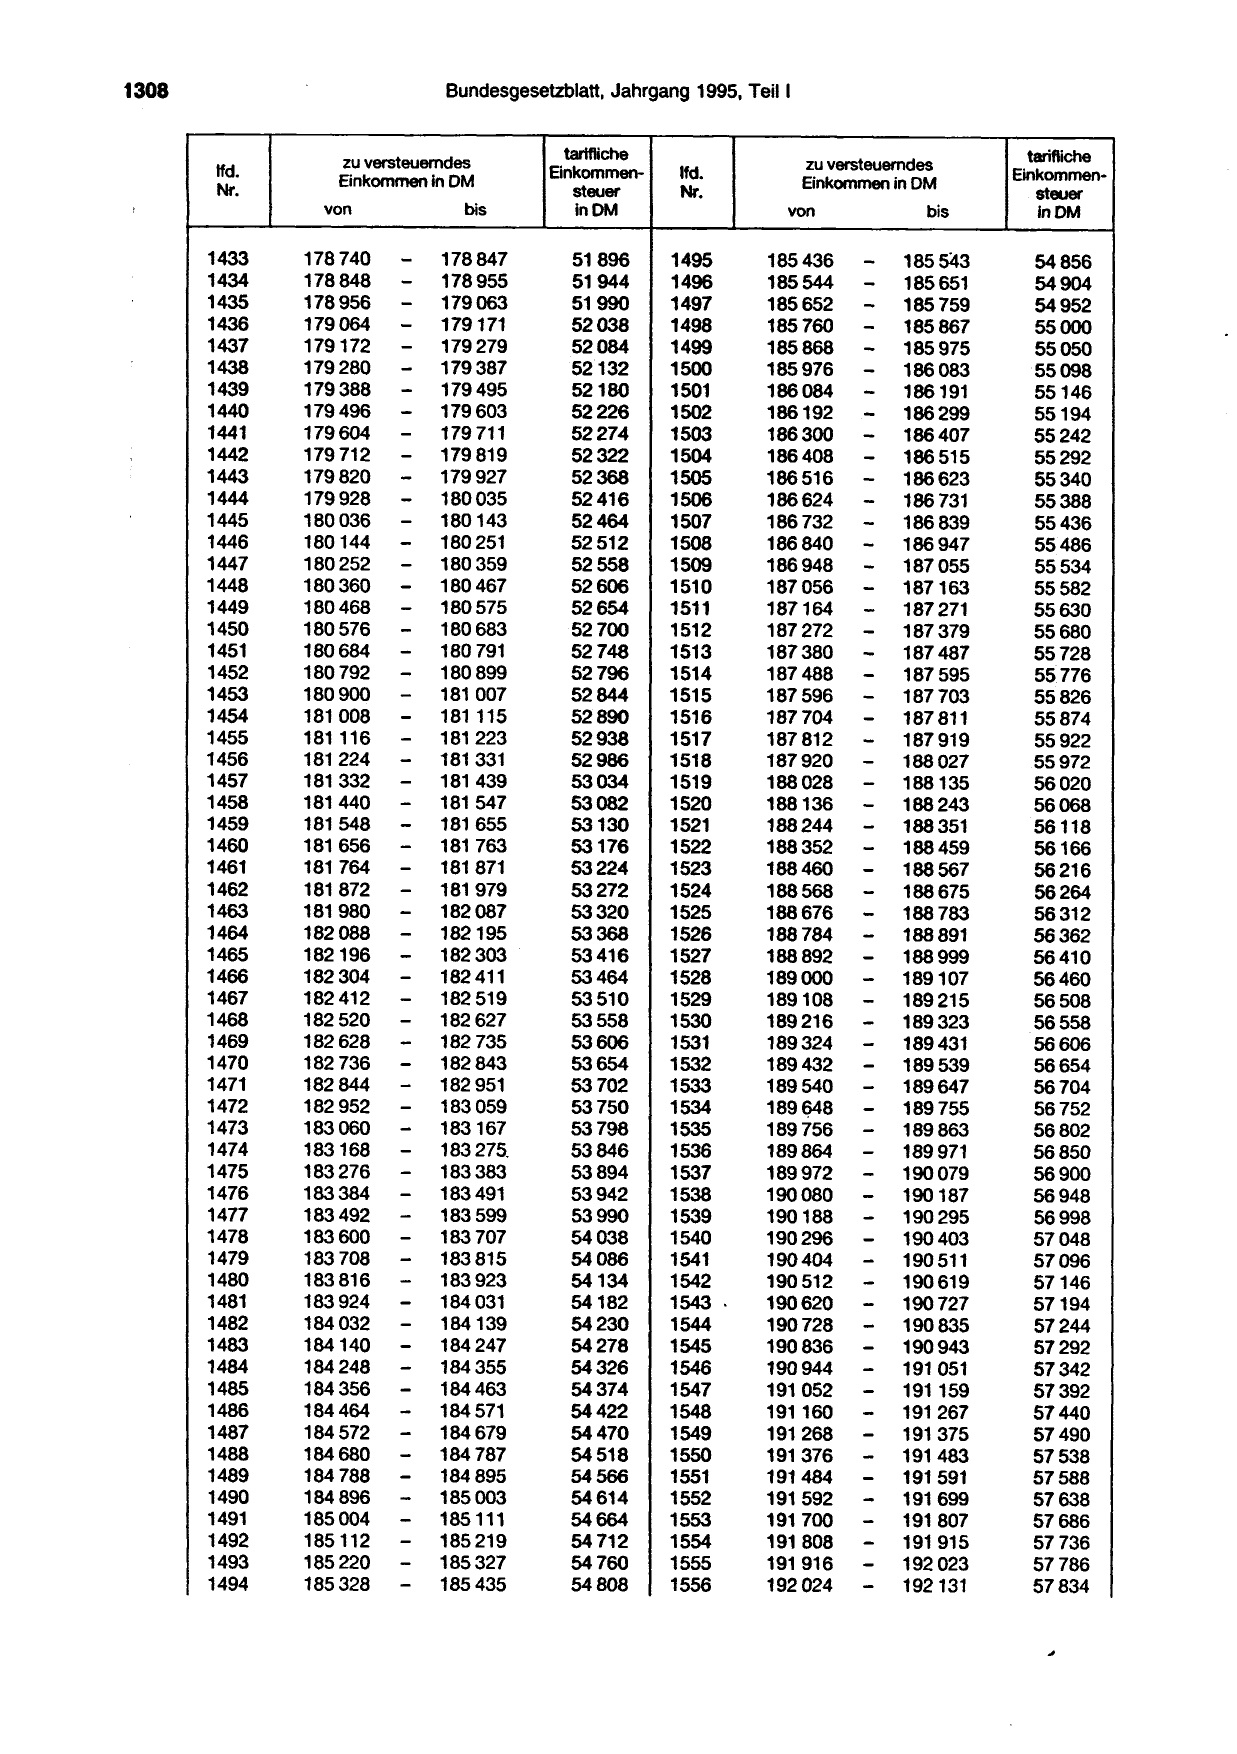
1308 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
1433 178 740 - 178847 51896 1495
1434 178848 - 179063
178955 51944 1496
1435 178956 - 179171 51990 1497
1436 179064 - 179279 52038 1498
1437
1438
179172
179280
- 179387
- 179495
52084
52132
1499
1500
1439 179388 - 52180 1501
1440
1441
179496
179604
- 179603
- 179 711
52226
52274
1502
1503
1442 179 712 - 179819 52322 1504
1443 179820 - 179927 52368 1505
1444 179928 - 180143
180035 52416 1506
1445 180 036 - 52464 1507
1446 180144 - 180 251 52512 1508
1447 180252 - 180359 52558 1509
1448
1449
180360
180468
-
-
180467
180575
52606
52654
1510
1511
1450 180 576 - 180683 52700 1512
1451
1452
180684
180 792
-
-
180 791
180899
52748
52796
1513
1514
1453 180900 - 181 007 52844 1515
1454 181 008 - 181 115 52890 1516
1455
1456
181116
181 224
-
-
181 223
181 331
52938
52986
1517
1518
1457 181 332 - 181 439 53034 1519
1458 181 440 - 181 547 53082 1520
1459 181 548 - 181 655 53130 1521
1460 181 656 - 181 763 53176 1522
1461 181 764 - 181 871 53224 1523
1462 181 872 - 181 979 53272 1524
1463
1464
181980
182088
-
-
182 087
182195
53320
53368
1525
1526
1465
1466
182196
182304
-
-
182 303
182 411
53416
53464
1527
1528
1467 182412 - 182 519 53510 1529
1468 182 520 - 182 627 53558 1530
1469 182628 - 182 735 53606 1531
1470 182 736 - 182 843 53654 1532
1471 182 844 -
-
182 951 53702 1533
1472 182 952 183 059 53750 1534
1473 183060 - 183167 53798 1535
1474 183168 - 183275. 53846 1536
1475 183276 - 183383 53894 1537
1476 183384 - 183491 53942 1538
1477 183492 - 183 599 53990 1539
1478 183600 - 183 707 54038 1540
1479 183 708 - 183815 54086 1541
1480 183 816 - 183923 54134 1542
1481 183 924 - 184 031 54182 1543 ·
1482
1483
184 032
184140
-
-
184139
184 247
54230
54278
1544
1545
1484 184 248 - 184355 54326 1546
1485 184356 - 184463 54374 1547
1486
1487
184 464
184572
-
-
184571
184679
54422
54470
1548
1549
1488 184680 - 184 787 54518 1550
1489 184 788 - 184 895 54566 1551
1490 184896 - 185003 54614 1552
1491
1492
185004
185112
-
-
185111
185219
54664
54 712
1553
1554
1493 185220 - 185327 54760 1555
1494 185 328 - 185435 54808 1556
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
185436 - 185 543 54856
185544 - 185
185651 54904
185652 - 185867
759 54952
185 760 - 185 975 55000
185868
185976
-
- 186083
55050
55098
186084 - 186299
186191 55146
186192
186300
-- 186407 55194
55242
186408 - 186515 55292
186516 - 186623 55340
186624 - 186839
186 731 55388
186 732 - 186947 55436
186840 - 187055 55486
186948 - 55534
187056
187164
-- 187163
187271
55582
55630
187272 - 187 487
187 379 55680
187380
187 488
-- 187 595 55728
55.776
187 596 - 187703 55826
187704 - 187 811 55874
187 812
187920
- 188027
-
187 919 55922
55972
188028 - 188135 56020
188136 - 188243 56068
188244 - 188459
188351 56118
188352 - 188567 56166
188460 - 188675 56216
188568 - 56264
188676
188784
-- 188 783
188891
56312
56362
188892
189000
-- 189107
188999 56410
56460
189108 - 189323
189215 56508
189216 - 189431 56558
189324 - 189539 56606
189432 - 56654
189540 - 189647 56704
189~8 - 189 755 56752
189 756 - 189863 56802
189864 - 189 971 56850
189972 - 190079 56900
190080 - 190187 56948
190188 - 190295 56998
190296 - 190403 57048
190404 - 190619
190 511 57096
190512 - 190727 57146
190620 - 190835 57194
190728
190836
-
- 190943
57244
57292
190944 - 191159
191 051 57342
191 052 - 191 267 57392
191160
191 268
-- 191 375 57440
57490
191 376 - 191483 57538
191484 - 191699
191 591 57588
191592 - 807 57638
191 700
191 808
-- 191
191 915
57686
57736
191 916 - 192 023 57786
192 024 - 192131 57834
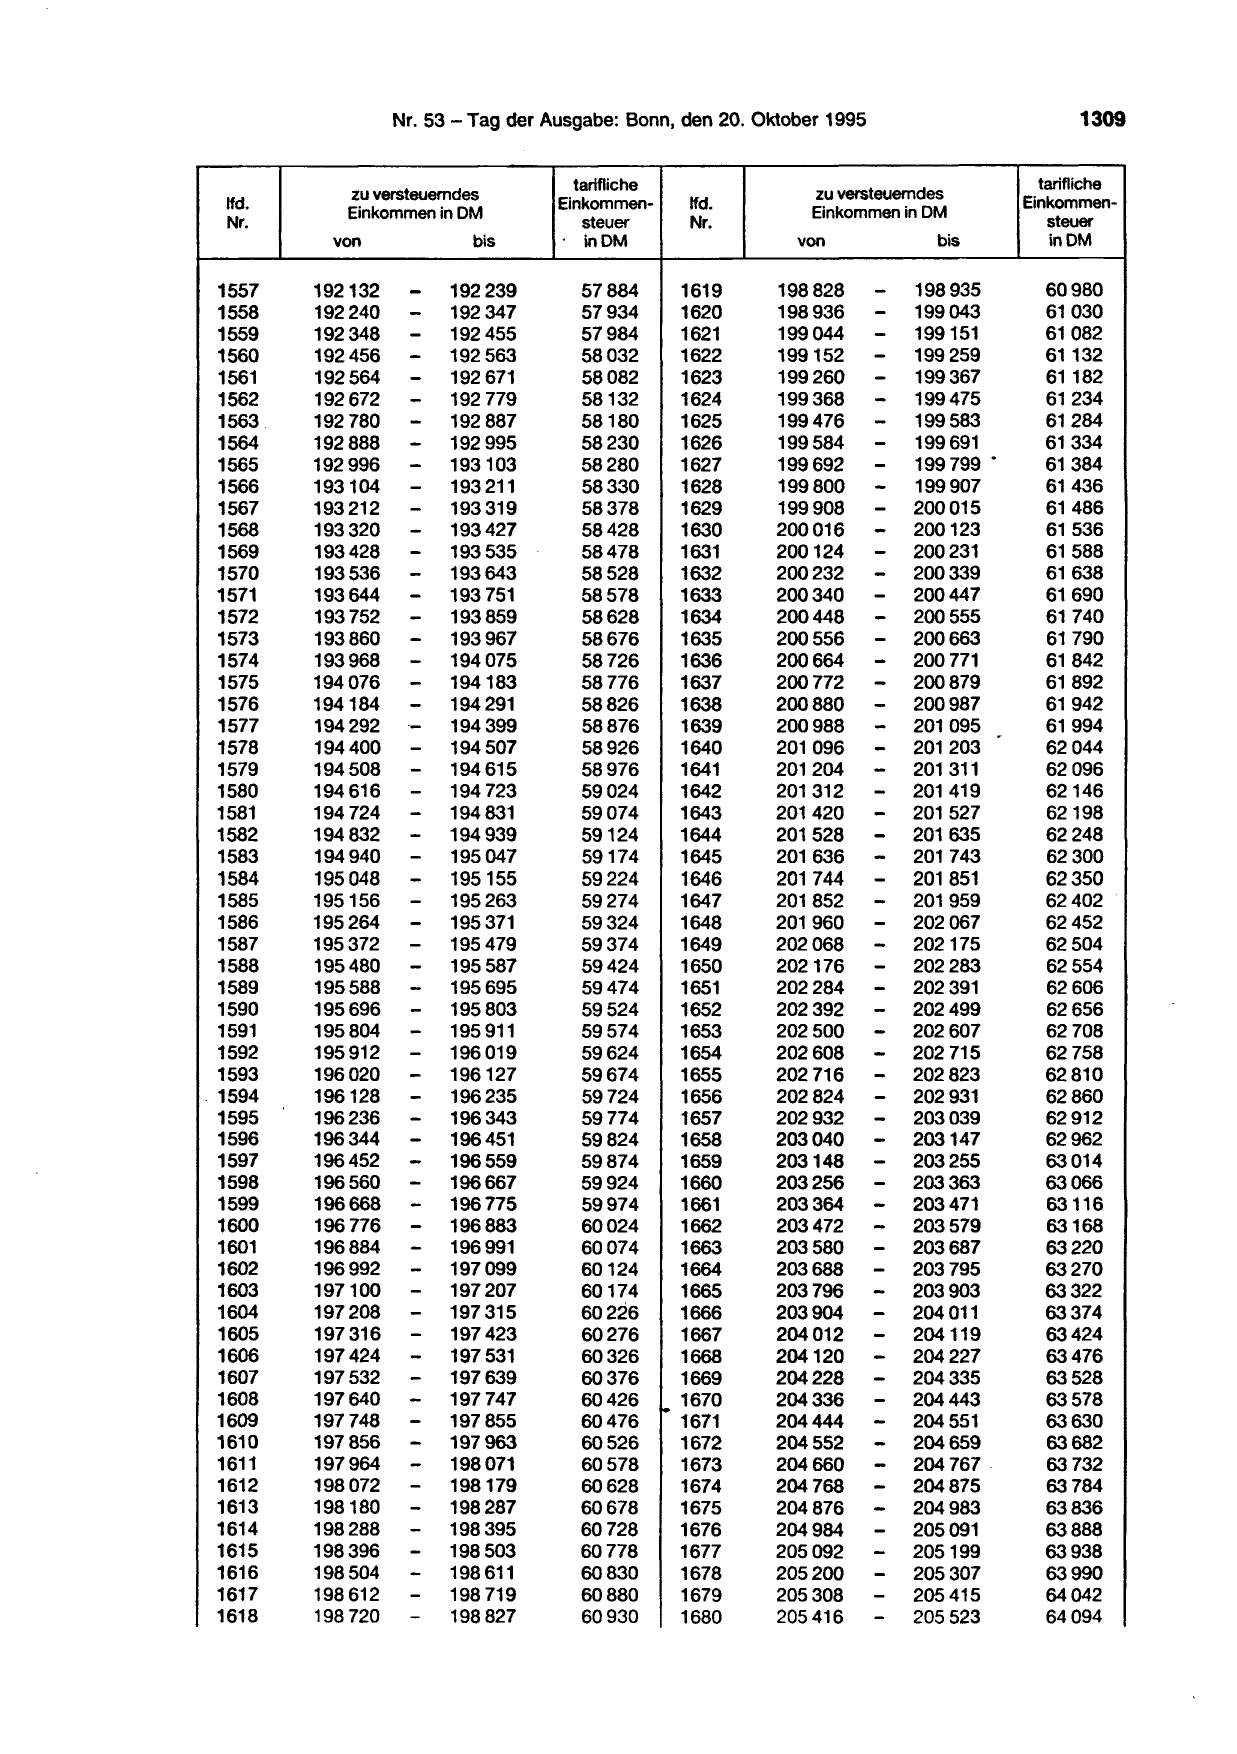
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis inDM von bis inDM
1557
1558
192132
192240
-- 192 239
192 347
57884
57934
1619
1620
198 828
198936
- 198935
- 199043
60980
61030
1559 192348 - 192 455 57984 1621 199044 - 199151 61 082
1560
1561
192456
192 564
-- 192 671
192 563 58032
58082
1622
1623
199152
199260
-- 199 259
199367
61132
61182
1562
1563
192672
192 780
- 192
- 192
779
192 887
58132
58180
1624
1625
199368
199476
-- 199 475
199 583
61234
61284
1564 192 888 - 193103995 58230 1626 199584 - 199
199 691 61334
1565 192 996 - 193211 58280 1627 199692 - 199907
799 • 61384
1566 193104 - 58330 1628 199800 - 61436
1567 193212 -- 193319 58378 1629 199908 - 200015 61486
-- 200231
1568 193320 193427 58428 1630 200016 200123 61536
1569 193428 - 193535 58478 1631 200124 61588
1570 193536 - 193
193643 58528 1632 200232 - 200339 61638
1571 193644 - 193859751 58578 1633 200340 - 200447 61690
1572 193 752 - 193967 58628 1634 200448 - 200663
200555 61740
1573 193860 - 194 075 58676 1635 200556 - 200 771 61790
1574 193968 - 58726 1636 200664 - 200879 61842
1575
1576
194076
194184
-- 194183
194291
58776
58826
1637
1638
200772
200880
-- 200987 61892
61942
1577 194292 ·- 194399 58876 1639 200988 - 201 095 61994
1578 194400 - 194 507 58926 1640 201 096 - 201 311
201 203
r
62044
1579 194508 - 194 615 58976 1641 201 204 - 201 62096
1580 194 616 - 194 723 59024 1642 201 312 - 201 419 62146
1581 194 724 - 194831 59074 1643 201 420 - 201 527 62198
1582 194 832 - 194939 59124 1644 201528 - 201 635 62248
1583
1584
194940
195 048
-
-
195 047
195155
59174
59224
1645
1646
201 636
201 744
-- 201 851
743 62300
62350
1585
1586
195156
195264
-
-
195263
195371
59274
59324
1647
1648
201 852
201 960
-- 201 959
202 067
62402
62452
1587
1588
195372
195480
-
-
195 479
195 587
59374
59424
1649
1650
202068
202176
-- 202175
202283
62504
62554
1589
1590
195588
195696
-
-
195 695
195 803
59474
59524
1651
1652
202284
202392
-- 202 391
202499
62606
62656
1591 195804 - 195 911 59574 1653 202 500 - 202607 62708
1592 195 912 - 196019 59624 1654 202608 - 202 715 62758
1593 196020 - 196127 59674 1655 202 716 - 202823 62810
. 1594 196128 - 196235 59724 1656 202824 - 202 931 62860
1595
1596
196236
196344
-
-
196343
196451
59774
59824
1657
1658
202932
203040
-- 203147
203039 62912
62962
1597
1598
196452
196560
-- 196559
196667
59874
59924
1659
1660
203148
203256
- 203255
- 203363
63014
63066
1599 196668 - 196775 59974 1661 203364 - 203579
203471 63116
1600
1601
196 776
196884
-
-
196883
196991
60024
60074
1662
1663
203472
203580
-- 203687 63168
63220
1602 196992 - 197099 60124 1664 203688 - 203 795 63270
1603
1604
197100
197 208
-
-
197207
197 315
60174
60226
1665
1666
203796
203904
-- 203903
204 011
63322
63374
1605 197 316 -
-
197 423 60276 1667 204012 - 204227
204119 63424
-- 204335
1606 197 424 197 531 60326 1668 204120 63476
1607 197 532 - 197639 60376 1669 204228 63528
-- 204
1608 197640 - 197 747 60426 ~ 1670 204336 204443 63578
1609 197 748 - 197 855 60476 1671 204444 551 63630
1610 197 856 -
-
197963 60526 1672 204552 - 204659 63682
1611 197964
-
198071 60578 1673 204660 - 204 767. 63732
1612 198072
-
198179 60628 1674 204 768 - 204875 63784
1613 198180 198 287 60678 1675 204876 - 204983 63836
1614 198288 - 198395 60728 1676 204984 - 205091 63888
1615 198396 - 198 503 60778 1677 205092 - 205199 63938
1616 198504 - 198 611 60830 1678 205200 - 205307 63990
1617 198 612 - 198 719 60880 1679 205308 - 205415 64042
1618 198 720 - 198 827 60930 1680 205416 - 205 523 64094
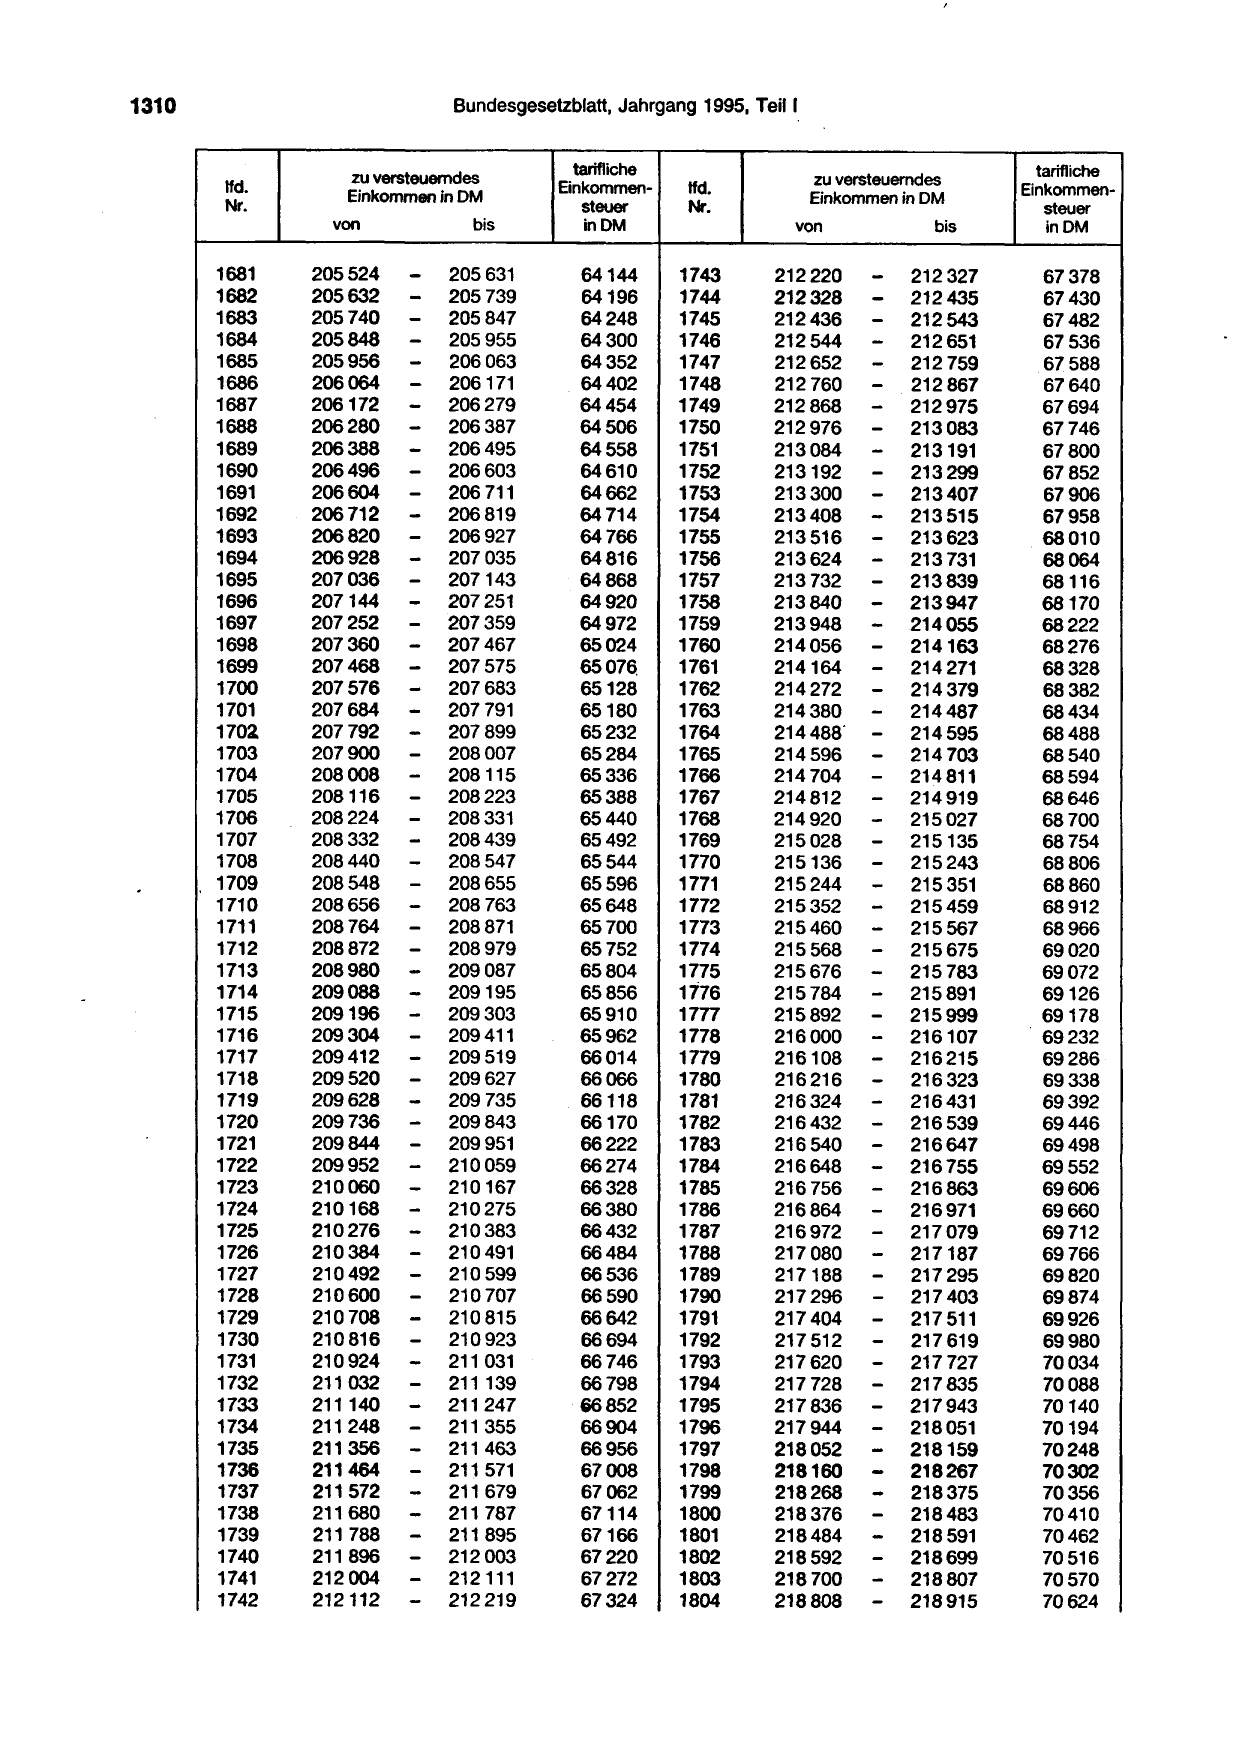
1310 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis inDM von bis inDM
1681 205524 - 205
205 631 64144 1743 212 220 - 212435
212 327 67378
1682 205632 - 739 64196 1744 212328 - 67430
1683 205 740 - 205847 64248 1745 212436 - 212543 67482
1684 205848 - 206063
205955 64300 1746 212 544 - 212651 67536
1685 205956 - 206171
- 206279
64352 1747 212 652 - 212 759 67588
1686 206064 64402 1748 212 760 - 212975
212 867 67640
1687 206172 - 206387 64454 1749 212 868 - 213083 67694
1688 206280 - 206495 64506 1750 212 976 - 67746
1689 206388 - 206603 64558 1751 213 084 -- 213191 67800
1690 206496 - 206 711 64610 1752 213192 213299 67852
1691 206604 - 206819 64662 1753 213300 - 213
213407 67906
1692 206 712 - 206927 64 714 1754 213 408 -- 213623
515 67958
1693 206820 - 207035 64766 1755 213 516 68010
1694 206928 - 207143 64816 1756 213624 - 213 731 68064
1695 207036 - 251 64868 1757 213 732 - 213947
213 839 68116
1696 207144 - 207 64920 1758 213 840 -- 214055 68170
1697 207252 - 207 359 64972 1759 213948 68222
1698 207360 - 207 467 65024 1760 214 056 - 214163 68276
1699 207468 - 207 575 65 076. 1761 214164 - 214271 68328
1700 207576 - 207
207683 65128 1762 214272 - 214379 68382
1701 207684 - 207 899
791 65180 1763 214380 - 214 487 68434
1702 207792 - 208007 65232 1764 214488" - 214 595 68488
1703
1704
207900
208008
-- 208115 65284
65336
1765
1766
214 596
214 704 -
- 214
214 703
811
68540
68594
1705 208116 - 208223 65388 1767 214 812 - 214919 68646
1706
1707
208224
208332
-- 208 331
208439
65440
65492
1768
1769
214920
215 028
- 215 027
- 215135
68700
68754
1708 208440 - 208547 65544 1770 215136 - 215243 68806
1709 208548 - 208655 65596 1771 215244 - 215459
215 351 68860
1710
1711
208656
208 764
- 208
- 208
763
871
65648
65700
1772
1773
215352
215460
-- 215 567 68912
68966
1712 208872 - 209087
208979 65752 1774 215 568 - 215675 69020
1713
1714
208980
209088
- 209195
-
65804
65856
1775
1776
215676
215 784
-- 215 783
215 891
69072
69126
1715
1716
209196
209304
-- 209303
209 411
65910
65962
1777
1778
215892
216 000
- 215999
- 216107
69178
69232
1717
1718
209 412
209520
-- 209 519
209627
66014
66066
1779
1780
216108
216216
- 216 215
- 216431
216323
69286
69338
1719
1720
209628
209736
-- 209735
209843
66118
66170
1781
1782
216 324
216432
- 216 539
- 216647
69392
69446
1721 209844 - 209951 66222 1783 216540 - 69498
1722 209952 - 210167
210059 66274 1784 216648 - 216 755 69552
1723 210060 - 275 66328 1785 216 756 - 216863 69606
1724 210168 - 210 66380 1786 216 864 - 216971 69660
1725
1726
210276
210384
-- 210 383
210491
66432
66484
1787
1788
216972
217 080
- 217079
- 217187
69712
69766
1727 210492 - 210 599 66536 1789 217188 - 217295 69820
1728
1729
210600
210708
-- 210707
210 815
66590
66642
1790
1791
217296
217 404
- 217 403
- 217 511
69874
69926
1730 210816 - 211
210923 66694 1792 217 512 - 217727
217 619 69980
1731 210924 - 211139031 66746 1793 217 620 - 217 835 70034
1732 211 032 - 211 247 66798 1794 217 728 -- 217943 70088
1733
1734
211140
211248
-- 211 355 i6852
66904
1795
1796
217836
217944 - 218159
218 051
70140
70194
1735 211 356 - 211 463 66956 1797 218052 - 218267 70248
1736
1737
211464 - 211 571
211572 - 211 679
67008
67062
1798
1799
218160
218268
-- 218375 70302
70356
1738 211680 - 211 787 67114 1800 218376 - 218 591 218483 70410
1739 211 788 - 211 895 67166 1801 218484 - 218699 70462
1740
1741
211 896
212 004
-
-
212 003
212 111
67220
67272
1802
1803
218592
218 700
-- 218807 70516
70570
1742 212112 - 212 219 67324 1804 218808 - 218915 70624

tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. Steuer Nr. Steuer
von bis inDM von bis inDM
1805 218916 - 219 023 70678 1867 225612 - 225827
225 719 74046
1806 219024 - 219131 70732 1868 225 720 - 74102
1807 219132 - 219347
219239 70786 1869 225828 - 226043
225935 74156
1808
1809
219240
219348
-- 219455 70840
70894
1870
1871
225936
226044
- 226151
- 226259
74212
74266
1810 219456 - 219563 70948 1872 226152 - 74322
1811 219564 - 219671 71000 1873 226260 -- 226367 74376
--- 219
1812 219672 219779 71054 1874 226368 226475 74432
1813 219780 887 71108 1875 226476 - 226691
226583 74486
1814 219888 219995 71162 1876 226584 - 226799 74542
1815 219996 - 220211
220103 71216 1877 226692 - 226907 74596
1816 220104 - 220319 71270 1878 226800 -
-- 227015
74652
1817 220212 - 220427 71324 1879 226908 74 706
1818
1819
220320
220428
-- 220535 71378
71432
1880
1881
227 016
227124
227123
- 227 231
74 762
74816
1820 220536 - 220643 71486 1882 227232 - 227339 74872
1821 220644 -- 220751 71540 1883 227340 - 227 555
227 447 74928
1822 220752 220859 71594 1884 227448 - 227663 74982
1823
1824
220860
220968
- 220967
- 221183
221 075
71648
71704
1885
1886
227556
227664
-- 227 771
75038
75092
1825
1826
221076
221184
-- 221 291 71758
71812
1887
1888
227772
227880
- 227879
- 227987
75148
75204
1827
1828
221292
221400
-- 221399
221 507
71866
71920
1889
1890
227988
228096
- 228095
- 228203
75258
75314
1829
1830
221508
221616
-- 221 615
221 723
71974
72028
1891
1892
228204
228312
-- 228419
228311 75368
75424
1831 221724 - 221831 72082 1893 228420 - 228527 75480
1832 221832 - 222047
221 939 72136 1894 228528 - 228
228635 75534
1833
1834
221940
222048
- 222155
- 222263
72190
72246
1895
1896
228636
228 744
-- 228851
743 75590
75646
1835
1836
222156
222264
-- 222371 72300
72354
1897
1898
228852
228960
- 228959
- 229067
75702
75756
- 229175
-- 222587
1°837 222372 222479 72408 1899 229068 75812
1838 222480 72462 1900 229176 -- 229391
229283 75868
1839 222588 - 222695 72516 1901 229284 75922
1840
1841
222696
222804
-- 222
222803
911
72572
72626
1902
1903
229392
229500
- 229607
229499
- 229 715
75978
76034
1842 222912 - 223019 72680 1904 229608 - 76090
1843 223020 - 223235
223127 72734 1905 229 716 - 229823 76144
1844 223128 - 223343 72788 1906 229824 - 229931 76200
1845 223236 - 223451 72844 1907 229932 - 230039 76256
1846 223344 - 223559 72898 1908 230040 - 230147 76312
1847 223452 - 223667 72952 1909 230148 - 230255 76368
1848 223560 - 223 775 73008 1910 230256 - 230363 76422
1849 223668 - 223883 73062 1911 230364 - 230471 76478
1850
1851
223776
223884
-
- 223991
73116
73170
1912
1913
230472
230580
-- 230579
230687
76534
76590
1852
1853
223992
224100
- 224207
224099
- 224 315
73226
73280
1914
1915
230688
230796
-- 230795
230903
76646
76702
1854
1855
224208
224316
- 224423
- 224531
73334
73390
1916
1917
230904
231 012
-- 231 011
231119
76758
76812
1856 224424 - 224639 73444 1918 231120 - 231 227 76868
1857 224532 - 73498 1919 231228 - 231 335 76924
1858 224640 - 224 747 73554 1920 231336 - 231
231443 76980
1859 224 748 - 224963
224855 73608 1921 231444 - 231 659
551 77036
1860 224856 - 73662 1922 231552 - 231 767 77092
1861 224964 - 225071 73718 1923 231660 - 77148
1862
1863
225072
225180
- 225179
-- 225395
225287
73772
73828
1924
1925
231 768
231876
-- 231 875
231983
77204
77260
1864 225288 73882 1926 231984 - 232 091 77316
1865 225396 - 225503 73936 1927 232092 - 232307
232199 77372
1866 225504 - 225 611 73992 1928 232200 - 77428
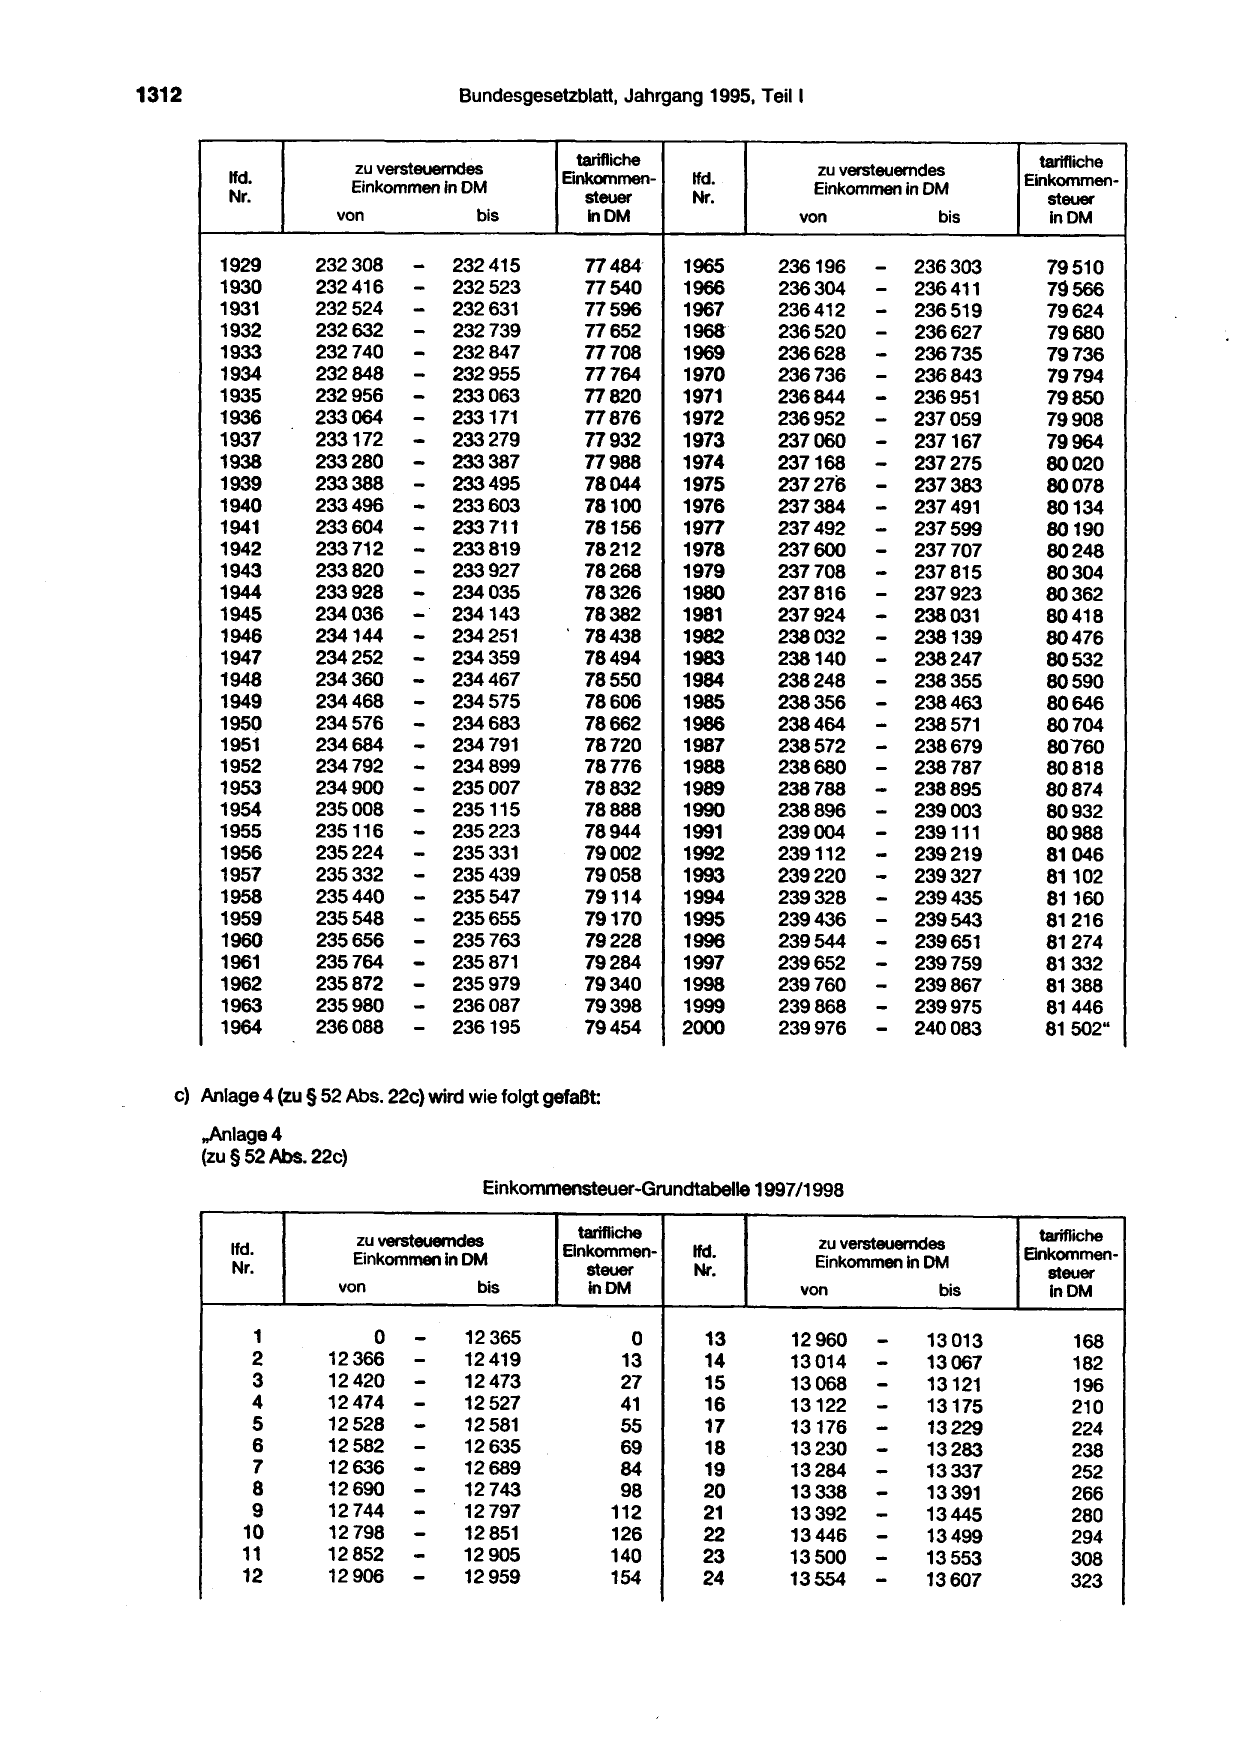
1312 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. cmkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis lnDM
1929 232308 - 232415 77484' 1965
1930 232416 -232523 77540 1966
1931 232 524 - 232 631 77596 1967
1932 232632 - 232847
232739 77652 1968
1933 232740 - 77708 1969
1934 232848 -- 232955 77764 1970
1935 232956 233063 77820 1971
1936 233064 - 233171 77876 1972
1937
1938
233172
233280
-- 233279
233387
77932
77988
1973
1974
1939 233388 - 233495 78044 1975
---
1940 233496 233603 78100 1976
1941 233604 233 711 78156 1977
1942 233 712
-
233819 78212 1978
1943 233820 233927 78268 1979
1944 233928 - 234035 78326 1980
1945 234036 - 234143 78382 1981
1946 234144 - 234251 78438 1982
1947
1948
234252
234360
-- 234359
234467
78494
78550
1983
1984
1949
1950
234468
234576 -
- 234575
234683
78606
78662
1985
1986
1951
1952
234684
234 792
-- 234 791
234899
78720
78776
1987
1988
1953 234900 - 235007 78832 1989
---
1954 235008 235115 78888 1990
1955 235116 235223 78944 1991
1956 235224 235331 79002 1992
1957 235332 - 235439 79058 1993
1958
1959
235440
235548
-
-
235547
235655
79114
79170
1994
1995
1960 235656 - 235 763 79228 1996
-
1961 235764 235 871 79284 1997
1962 235872 - 235979 79340 1998
1963 235980 - 236087 79398 1999
1964 236088 - 236195 79454 2000
c) Anlage 4 (zu § 52 Abs. 22c) wird wie folgt gefaßt:
,,Anlage4
(zu § 52 Abs. 22c)
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis lnDM
236196 -- 236303 79510
236304 236411 7S566
236412 - 236519 79624
236520 - 236627 79680
236628 - 236843
236735 79736
236736 - 236951 79794
236844 - 79850
236952 - 237059 79908
237060
237168
- 237167
- 237275
79964
80020
237276 - 237383 80078
- 237
237384 491 80134
237492 - 237707
237599 80190
237600 - 237 815 80248
-- 237923
237708 80304
237816 80362
237924 - 238139
238031 80418
238032 - 238247 80476
238140
238248
- 238355
- 238463
80532
80590
238356
238464
- 238571
- 238679
80646
80704
238572
238680 -- 238895
238 787
80760
80818
238788 - 239003 80874
- 239111
238896 80932
239004 - 239219 80988
239112 - 239327 81046
239220 - 239435 81102
239328
239436
- 239543
- 239651
81160
81216
239544 - 239759 81274
-- 239867
239652 81332
239760 81388
239868 - 239975 81446
239976 - 240083 81502"
Einkommensteuer-Grundtabelle 1997/1998
zu versteuerndes tarifliche
lfd.
Einkommen in DM
Einkommen- lfd.
Nr.
steuer Nr.
von bis in DM
-
1 0 12365 0 13
2 12366 - 12419 13 14
3 12420 - 12473 27 15
4 12474 - 12527 41 16
5 12528 -
-
12581 55 17
6 12582 12635 69 18
7 12636 - 12689 84 19
8 12690 - 12743 98 20
-
9 12744 . 12797 112 21
10 12798 - 12851 126 22
11 12852 - 12905 140 23
12 12906 - 12959 154 24
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
--
12960 13013 168
13014 13067 182
13068 - 13121 196
13122 - 13175 210
13176 - 13229 224
13230 - 13283 238
13284 - 13337 252
13338 - 13391 266
--
13392 13445 280
13446 13499 294
13500 - 13553 308
13554 - 13607 323
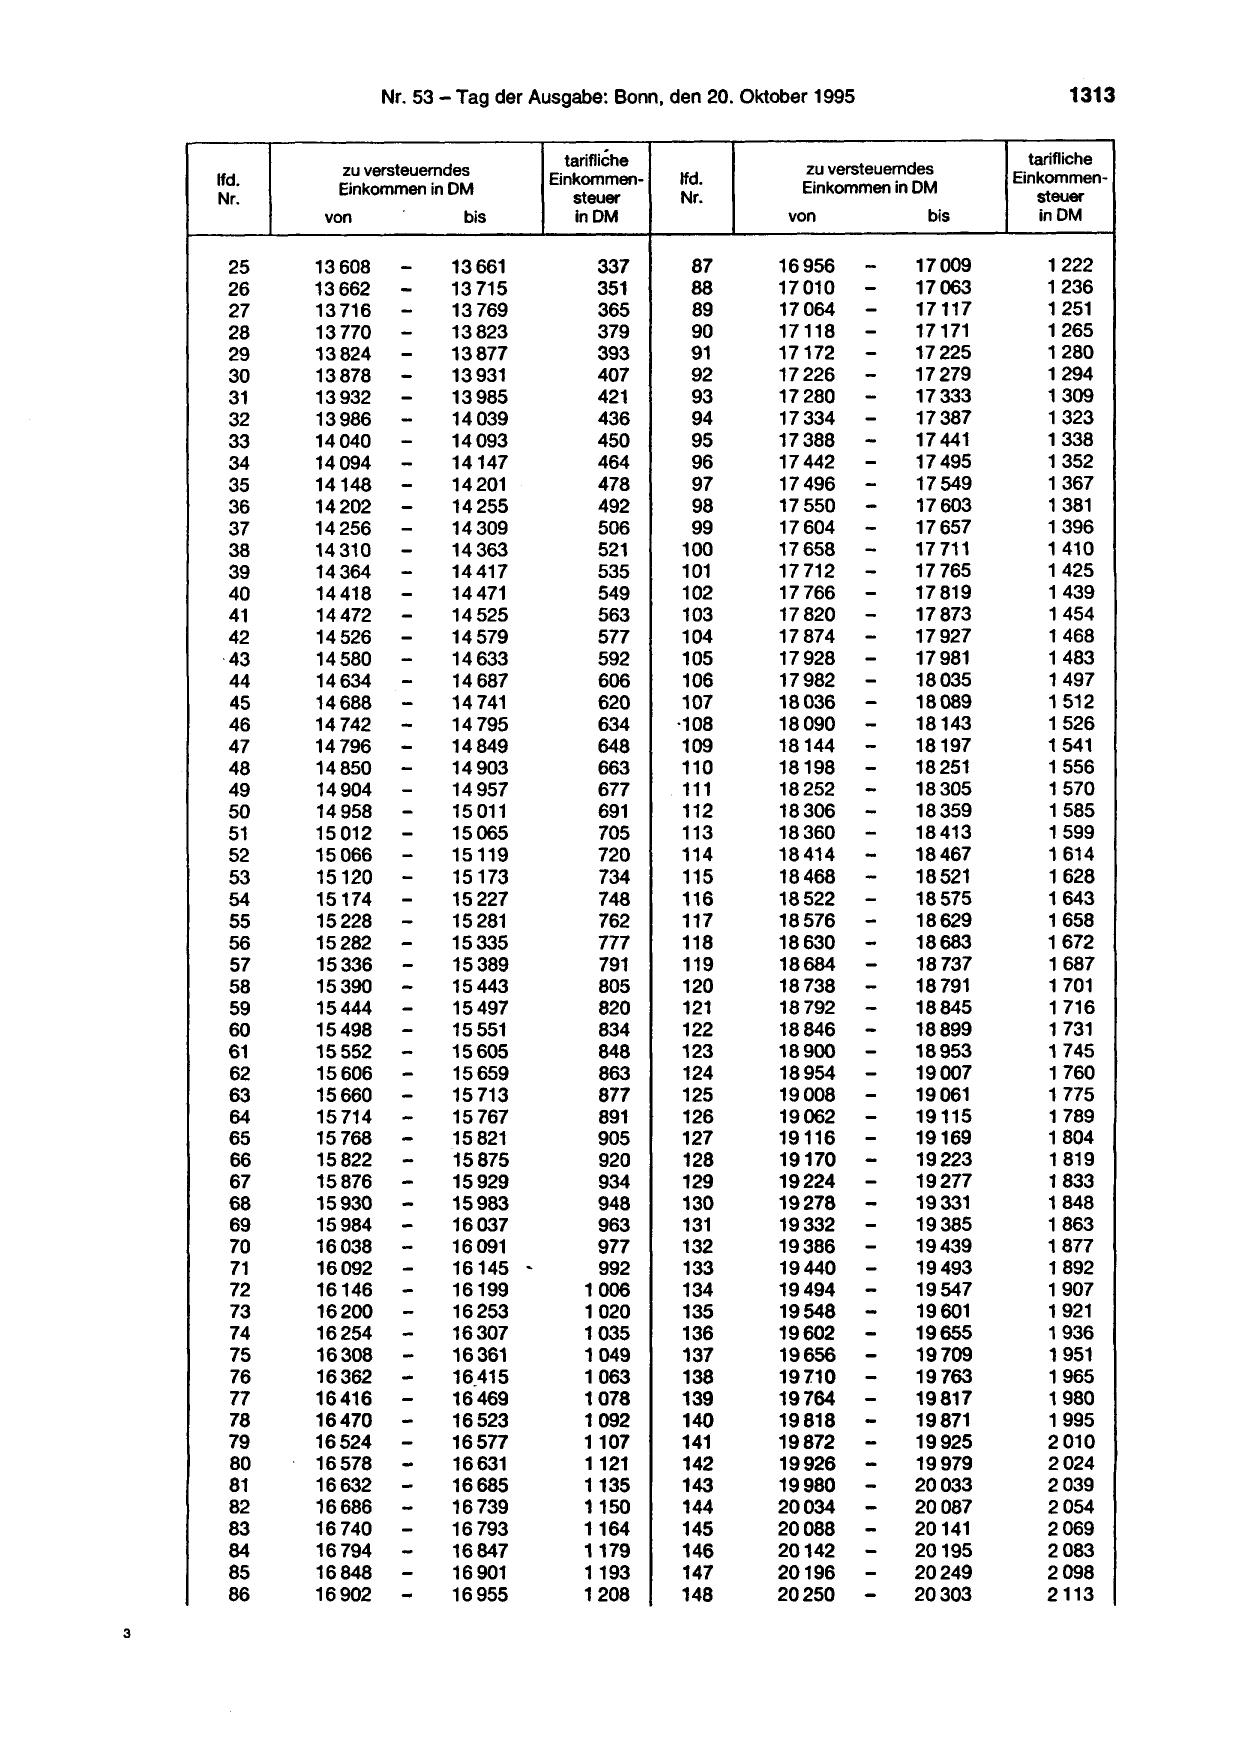
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis in DM
25 13608 - 13661 337
26
27
13662
13716
-
-
13 715
13769
351
365
28 13770 - 13823 379
29 13824 - 13877 393
30 13878 - 13931 407
31
32
13932
13986
-- 13985
14039
421
436
33 14040 - 14093 450
34 14094 - 14147 464
35 14148 - 14201 478
36 14202 -- 14255 492
37
38
14256
14310 -
14309
14363
506
521
39 14364 - 14417 535
40
41
14418
14472
-
-
14471
14525
549
563
42 14526 - 14579 577
·43 14580 - 14633 592
44 14634 - 14687 606
45 14688 - 14 741 620
46 14 742 - 14 795 634
47
48
14 796
14850
-- 14849
14903
648
663
49 14904 - 14957 677
50
51
14958
15012
-
-
15 011
15065
691
705
52
53
15066
15120
-
-
15119
15173
720
734
54 15174 - 15227 748
55 15228 - 15281 762
56 15282 - 15335 777
57 15336 - 15389 791
58 15390 - 15443 805
59
60
15444
15498
-- 15497
15551
820
834
61 15552 - 15605 848
62 15606 - 15659 863
63 15660 - 15 713 877
-
64 15 714 15767 891
65 15768 - 15821 905
66 15822 - 15875 920
67 15876 - 15929 934
---
68 15930 15983 948
69
70
15984
16038
16037
16091
963
977
71 16092 - 16145 „ 992
72 16146 -- 16199 1006
73 16200 16253 1020
74 16254 - 16307 1035
75 16308 - 16361 1049
76 16362 - 16_415 1063
77 16416 - 16469 1078
78 16470 - 16523 1092
79 16524 - 16577 1107
80 16578 - 16631 1121
81 16632 - 16685 1135
82 16686 - 16739 1150
83 16740 - 16793 1164
84 16794 - 16847 1179
85 16848 - 16901 1193
86 16902 - 16955 1208
3
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis in DM
87 16956 - 17009 1222
88
89
17010
17064
-- 17063
17117
1236
1251
90 17118 - 17171 1265
91 17172 - 17225 1280
92 17226 - 17279 1294
93
94
17280
17334
-
-
17333
17387
1309
1323
95 17388 - 17441 1338
96 17442 - 17495 1352
97 17496 - 17549 1367
98 17550 - 17603 1381
99
100
17604
17658
-
-
17657
17711
1396
1410
101 17712 - 17765 1425
102
103
17766
17820
-- 17819
17873
1439
1454
104 17874 - 17927 1468
105 17928 - 17981 1483
106 17982 - 18035 1497
107 18036 - 18089 1512
·108 18090
--
- 18143 1526
109
110
18144
18198
18197
18251
1541
1556
111 18252 - 18305 1570
112
113
18306
18360
-- 18359
18413
1585
1599
114
115
18414
18468
-- 18467
18521
1614
1628
116 18522 - 18575 1643
117 18576 - 18629 1658
118 18630 - 18683 1672
119 18684 -- 18737 1687
120 18738
-
18791 1 701
121
122
18792
18846 --
18845
18899
1 716
1731
123 18900 18953 1745
124 18954 - 19007 1 760
125 19008 - 19061 1775
--
126 19062 19115 1789
127 19116 19169 1804
128 19170 - 19223 1819
129 19224 - 19277 1833
-
130 19278 19331 1848
131
132
19332
19386 -
- 19385
19439
1863
1877
133 19440 - 19493 1892
134 19494 - 19547 1907
--
135 19548 19601 1921
136 19602 19655 1936
137 19656 - 19709 1951
138 19710 - 19763 1965
139 19764 - 19817 1980
140 19818 - 19871 1995
141 19872 -
19926 -
19925 2010
142
19980 -
19979 2024
143
20034 -
20033 2039
144
20088 -
20087 2054
145 20141 2069
146 20142 - 20195 2083
147 20196 -
20250 -
20249 2098
148 20303 2113
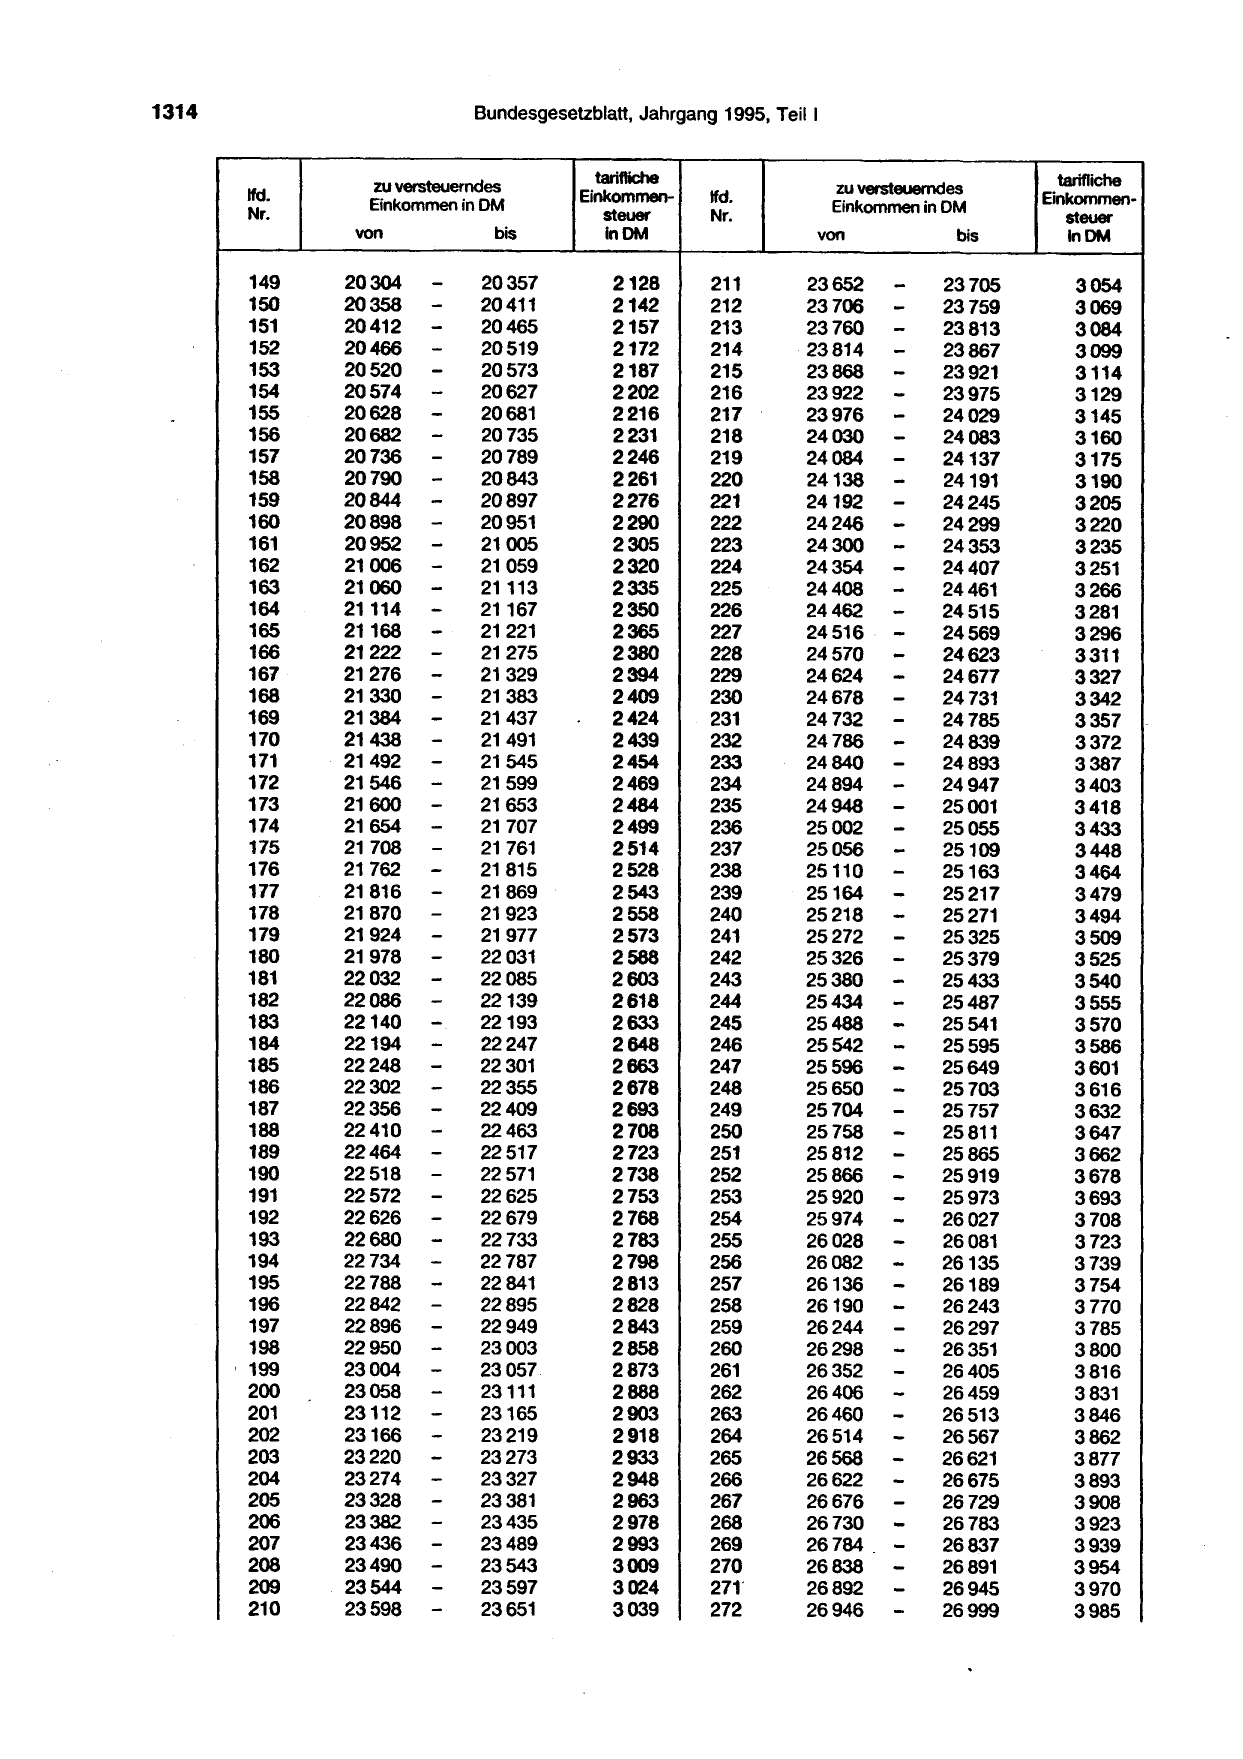
1314 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis lnDM
149 20304 - 20357 2128 211
150 20358 - 20411 2142 212
151 20412 - 20465 2157 213
152 20466 - 20519 2172 214
153 20520 - 20573 2187 215
154 20574 - 20627 2202 216
155
156
20628
20682
-
-
20681
20735
2216
2231
217
218
157 20736 - 20789 2246 219
158
159
20790
20844
-
-
20843
20897
2261
2276
220
221
160 20898 - 20951 2290 222
161 20952 - 21005 2305 223
162 21006 - 21059 2320 224
163 21060 - 21113 2335 225
164
165
21114
21168
-
-
21167
21221
2350
2365
226
227
166 21222 - 21275 2380 228
167 21276 - 21329 2394 229
168 21330 - 21383 2409 230
169 21384 - 21437 2424 231
170
171
21438
21492
-
-
21491
21545
2439
2454
232
233
172 21546 - 21599 2469 234
173 21600 - 21653 2484 235
174 21654 - 21707 2499 236
175
176
21708
21762
-
-
21761
21815
2514
2528
237
238
177
178
21816
21870
-
-
21869
21923
2543
2558
239
240
179 21924 - 21977 2573 241
180 21978 - 22031 2588 242
181 22032 - 22085 2603 243
182 22086 -
-
22139 2618 244
183 22140
-
22193 2633 245
184 22194 22247 2648 246
185 22248 - 22301 2663 247
186
187
22302
22356
-
-
22355
22409
2678
2693
248
249
188 22410 - 22463 2708 250
189 22464 - 22517 2723 251
190 22518 -
-
22571 2738 252
191 22572
-
22625 2753 253
192 22626
-
22679 2768 254
193 22680
-
22733 2783 255
194 22734 22787 2798 256
195 22788 - 22841 2813 257
196 22842 - 22895 2828 258
197 22896 -
-
22949 2843 259
198 22950 23003 2858 260
1
199 23004 - 23057. 2873 261
200 23058 -
-
23111 2888 262
201 23112 23165 2903 263
202 23166 -
-
23219 2918 264
203 23220 23273 2933 265
204 23274 - 23327 2948 266
205 23328 -
-
23381 2963 267
206 23382
-
23435 2978 268
207 23436
-
23489 2993 269
208 23490
-
23543 3009 270
209 23544 23597 3024 271'
210 23598 - 23651 3039 272
Teil 1
tarifliche
zu versteuerndes
Enkommen-
Einkommen in DM
steuer
von bis lnDM
23652 - 23705 3054
23706 - 23759 3069
23760 - 23813 3084
23814 - 23867 3099
23868 - 23921 3114
23922 - 23975 3129
23976
24030
-- 24029
24083
3145
3160
24084 - 24137 3175
24138
24192
-
-
24191
24245
3190
3205
24246 - 24299 3220
24300 - 24353 3235
24354 - 24407 3251
24408 - 24461 3266
24462
24516 · -
- 24515
24569
3281
3296
24570 - 24623 3311
--
24624 24677 3327
24678 24 731 3342
24 732 - 24785 3357
24786
24840
-- 24839
24893
3372
3387
24894 - 24947 3403
24948 - 25001 3418
25002 - 25055 3433
25056
25110 -
- 25109
25163
3448
3464
25164
25218
-- 25217
25271
3479
3494
25272 - 25325 3509
25326 - 25379 3525
25380 - 25433 3540
25434 - 25487 3555
25488 - 25541 3570
25542 - 25595 3586
25596 - 25649 3601
25650
25704
-- 25703
25757
3616
3632
25758 - 25811 3647
25812 - 25865 3662
25866 - 25919 3678
25920 - 25973 3693
25974 - 26027 3708
26028 - 26081 3723
26082 - 26135 3739
26136 - 26189 3754
26190 - 26243 3770
26244 - 26297 3785
26298 - 26351 3800
26352 - 26405 3816
26406 - 26459 3831
26460 - 26513 3846
26514 - 26567 3862
26568 - 26621 3877
26622 - 26675 3893
26676 - 26729 3908
26730 - 26783 3923
26784 - 26837 3939
26838 - 26891 3954
26892 - 26945 3970
26946 - 26999 3985
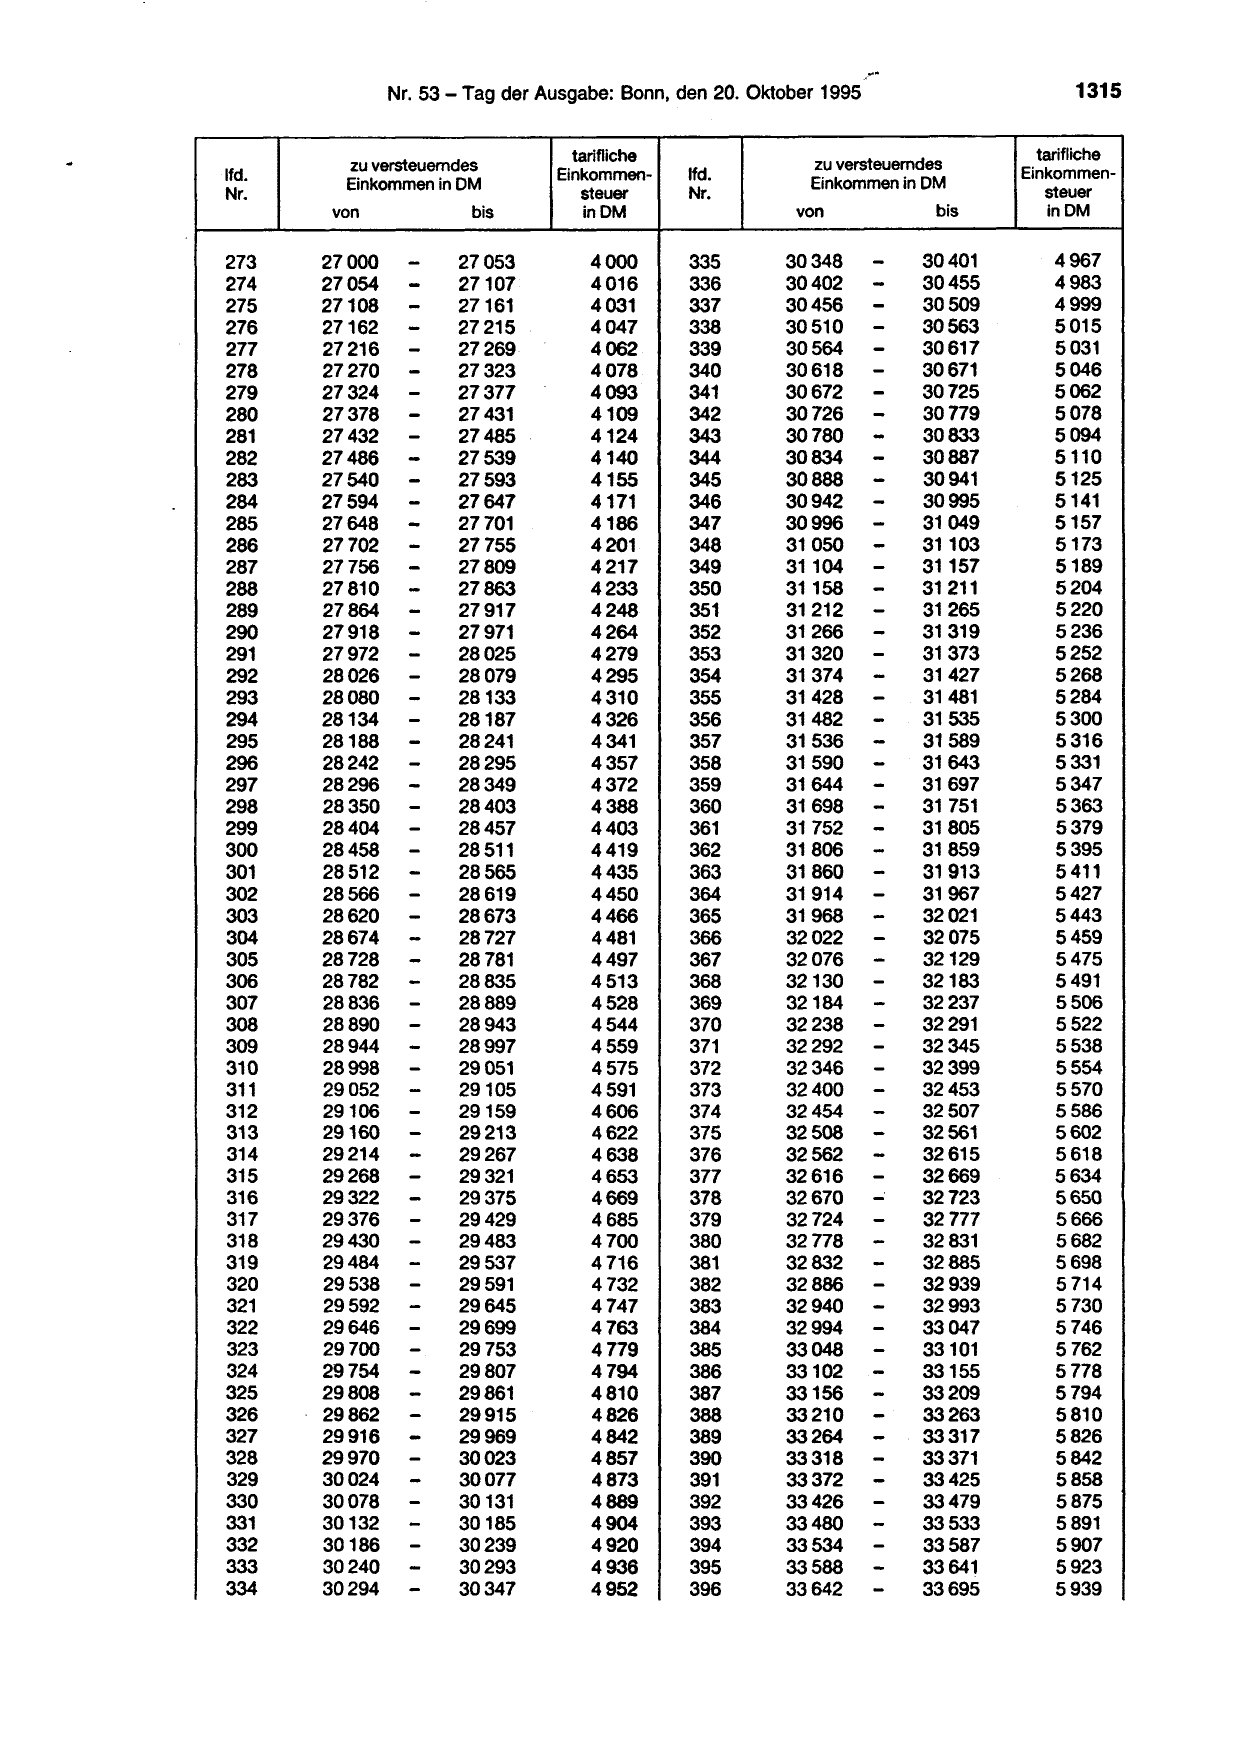
                                   tarifliche
         zu versteuerndes
lfd.                             Einkommen-     lfd.
         Einkommen in DM
Nr.                                 steuer      Nr.
       von              bis          in DM

273    27000     -     27053         4000       335
274    27054      -    27107         4016       336

                 --
275    27108           27161         4031       337
276    27162           27215         4047       338
277    27216      -    27269         4062       339
278    27270     -     27323         4078       340
279    27324     -     27377         4093       341

                 --
280    27378           27431         4109       342
281    27432           27485         4124       343
282    27486     -     27539         4140       344
283    27540     -     27593         4155       345
284    27594     -     27647         4171       346
285    27648     -     27701         4186       347
286    27702      -    27755         4201       348
287    27756     -     27809         4217       349
288    27810     -     27863         4233       350
289    27864      -    27917         4248       351

290    27918     -     27971         4264       352
291    27972     --    28025         4279       353
292    28026           28079         4295       354
293    28080     -     28133         4310       355
294    28134     -     28187         4326       356
295    28188      -    28241         4341       357

                 --
296    28242           28295         4357       358
297    28296           28349         4372       359
298    28350      --   28403         4388       360
299    28404           28457         4403       361
300    28458      -    28511         4419       362
301
302
       28512
       28566
                  --   28565
                       28619
                                     4435
                                     4450
                                                363
                                                364

303    28620     -     28673         4466       365
304    28674       -   28727         4481       366

305    28728      -    28781         4497       367
306
307
       28782
       28836
                  --   28835
                       28889
                                     4513
                                     4528
                                                368
                                                369

308    28890     -     28943         4544       370
309    28944     -     28997         4559       371
310
311
       28998
       29052
                 --    29051
                       29105
                                     4575
                                     4591
                                                372
                                                373

312    29106     -     29159         4606       374

313    29160     -     29213         4622       375
314    29214     -     29267         4638       376
315    29268     -     29321         4653       377
316    29322     -     29375         4669       378

                 ---
317    29376           29429         4685       379
318    29430           29483         4700       380
319
320
       29484
       29538      -
                       29537
                       29591
                                     4 716
                                     4 732
                                                381
                                                382

321
322
       29592
       29646     -
                  -    29645
                       29699
                                     4747
                                     4763
                                                383
                                                384

323    29700      -    29753         4779       385

                 ---
324    29754           29807         4794       386
325    29808           29861         4810       387
326    29862           29915         4826       388
327
328
       29916
       29970
             -
             -
                       29969
                       30023
                                     4842
                                     4857
                                                389
                                                390

329    30024 -         30077         4873       391
330    30078 -         30131         4889       392
331    30132 -         30185         4904       393
332    30186 -         30239         4920       394
333    30240 -         30293         4936       395
334    30294 -         30347         4952       396

                           tarifliche
   zu versteuerndes
                         Einkommen-
   Einkommen in DM
                            steuer
 von              bis        in DM

30348       -    30401       4967
30402       --   30455       4983

30456            30509       4999
30510        -   30563       5015
30564        -   30617       5031
30618        -   30671       5046
30672       -    30725       5062

30726       -    30779       5078
30780       -    30833       5094
30834       -    30887       5110
30888       -    30941       5125
30942       -    30995       5141
30996       -    31049       5157
31050       -    31103       5173
31104       -    31157       5189
31158       -    31211       5204
31212       -
            -
                 31265       5220
31266            31319       5236
31320       -    31373       5252
31374       -    31427       5268
31428       -    31481       5284
31482       -    31535       5300
31536       -
            -
                 31589       5316

31590            31643       5331
31644       -    31697       5347
31698       -    31751       5363
31752       -    31805       5379
31806       -    31859       5395

31860
31914
            --   31913
                 31967
                             5411
                             5427
31968       -    32021       5443
32022       -
            --
                 32075       5459
32076            32129       5475

32130
32184        -
                 32183
                 32237
                             5491
                             5506
32238        -   32291       5522
32292       -    32345       5538

32346
32400
            -
            -
                 32399
                 32453
                             5554
                             5570
32454       -    32507       5586

            --
32508            32561       5602
32562            32615       5618
32616       --   32669       5634
32670            32723       5650

32724       -    32777       5666
32778       -    32831       5682

32832
32886
            --   32885
                 32939
                             5698
                             5714

32940
32994
            --   32993
                 33047
                             5730
                             5746
33048       -    33101       5762
            -

33102            33155       5778
33156       -    33209       5794
33210       -    33263       5810

33264
33318
            -
            -
                 33317
                 33371
                             5826
                             5842
33372       -    33425       5858
33426       -    33479       5875
33480       -    33533       5891
33534       -    33587       5907
33588       -    33641       5923
33642       -    33695       5939
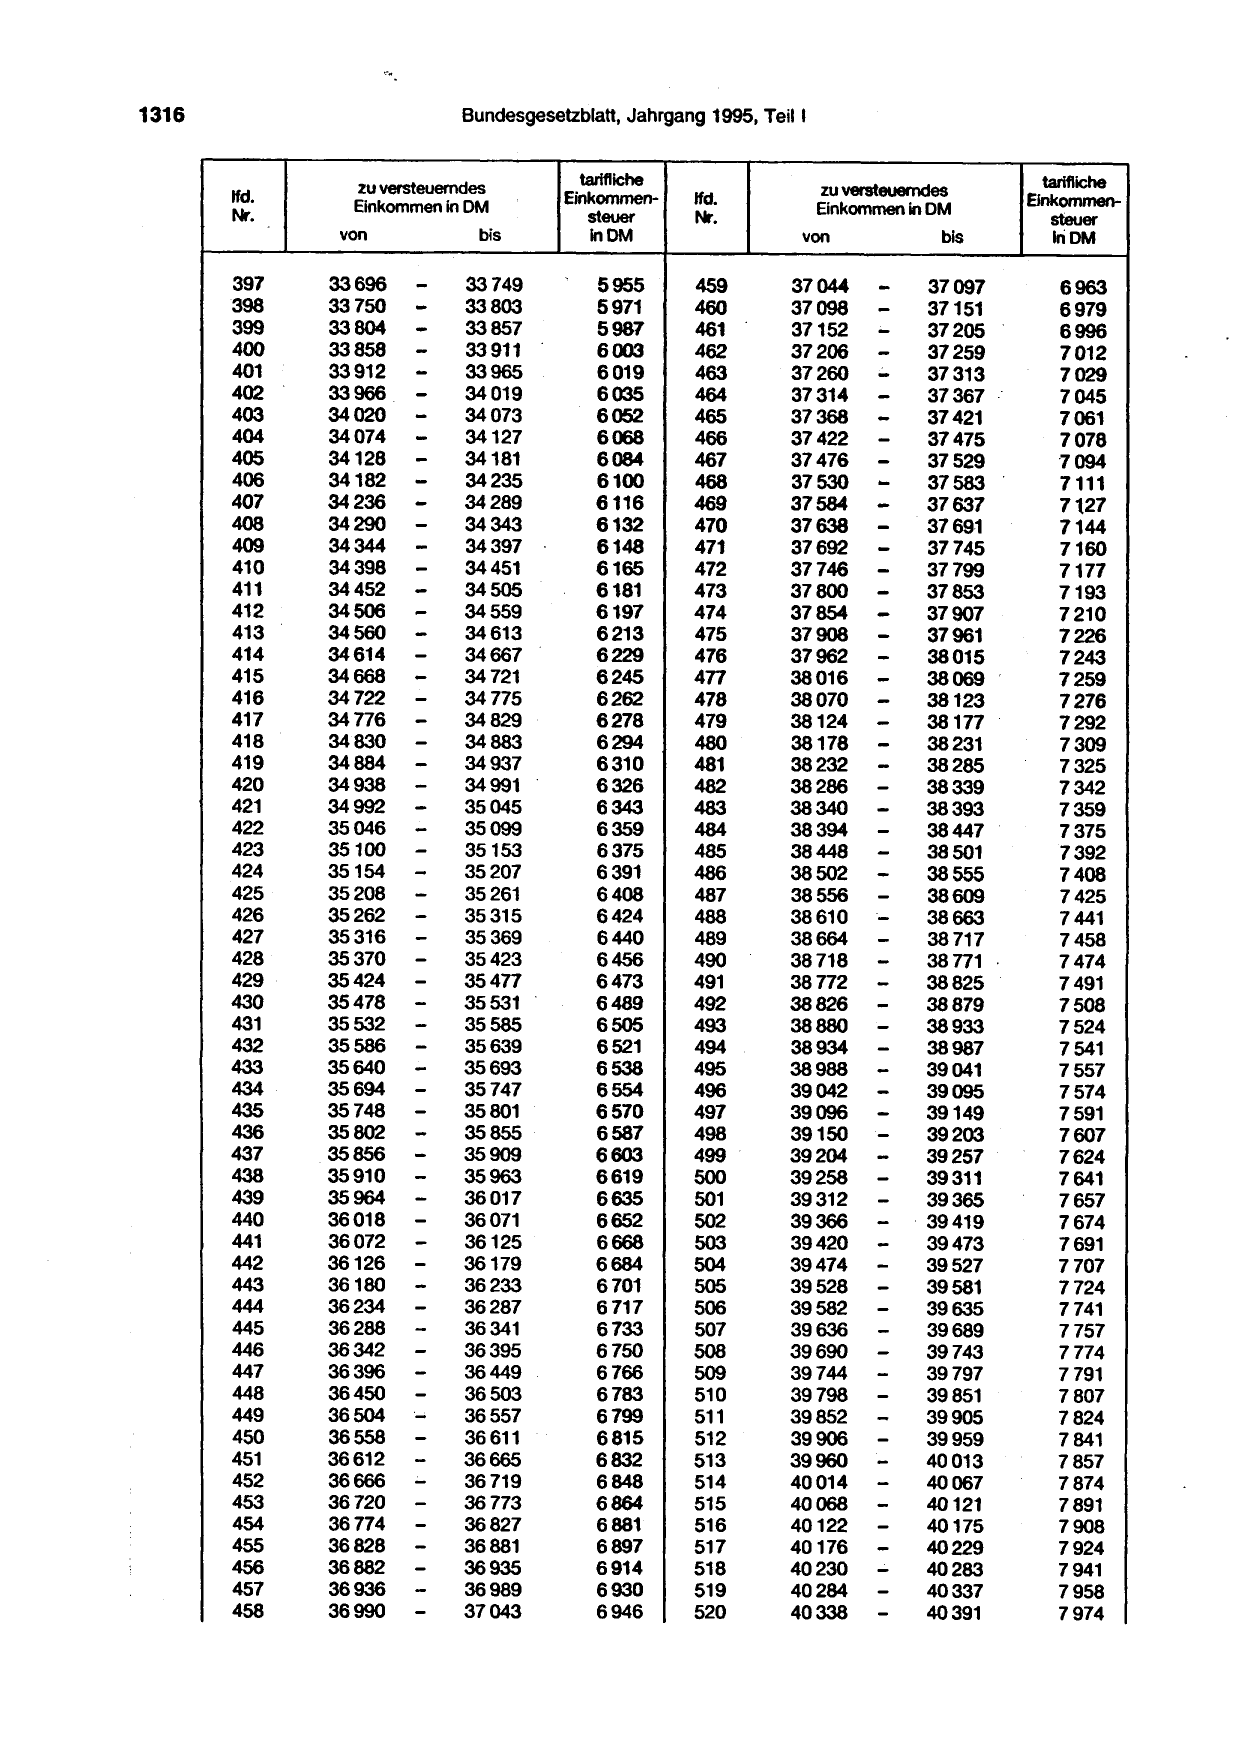
1316 Bundesgesetzblatt, Jahrgang 1995,
zu versteuerndes tarifliche
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis in DM
397 33696 - 33749 5955 459
398 33750 - 33803 5971 460
399 33804 -
-
33857 5987 461
400 33858 33911 6003 462
401 33912 -- 33965 6019 463
402 33966
-
34019 6035 464
403 34020 34073 6052 465
--
404 34074 34127 6068 466
405 34128 34181 6084 467
--
406 34182 34235 6100 468
407 34236 34289 6116 469
408 34290 - 34343 6132 470
409 34344 - 34397 6148 471
---
410 34398 34451 6165 472
411 34452 34505 6181 473
412 34506 34559 6197 474
413 34560 - 34613 6213 475
414 34614 - 34667 6229 476
415 34668 - 34721 6245 477
416 34722 - 34775 6262 478
417 34776 - 34829 6278 479
-
418 34830 34883 6294 480
419 34884 - 34937 6310 481
420 34938 - 34991 6326 482
421 34992 - 35045 6343 483
-
422 35046 35099 6359 484
423 35100 - 35153 6375 485
424 35154 -- 35207 6391 486
425
426
35208
35262 -
35261
35315
6408
6424
487
488
427 35316 - 35369 6440 489
428 35370 - 35423 6456 490
429 35424 -- 35477 6473 491
430 35478
--
35531 6489 492
431
432
35532
35586
35585
35639
6505
6521
493
494
433 35640 - 35693 6538 495
434 35694
-
- 35747 6554 496
435 35748
-
35801 6570 497
436 35802
--
35855 6587 498
437 35856 35909 6603 499
438 35910
-
35963 6619 500
439 35964 36017 6635 501
440 36018 - 36071 6652 502
441 36072 - 36125 6668 503
442 36126 -
--
36179 6684 504
443
444
36180
36234
36233
36287
6701
6717
505
506
445 36288 - 36341 6733 507
446 36342 - 36395 6750 508
447 36396 - 36449 6766 509
448 36450 -
·-
36503 6783 510
449 36504 36557 6799 511
450 36558 - 36611 6815 512
451
452
36612
36666
-
-
36665
36719
6832
6848
513
514
453 36720 - 36773 6864 515
454 36774 - 36827 6881 516
455
456
36828
36882
-
-
36881
36935
6897
6914
517
518
457 36936 - 36989 6930 519
458 36990 - 37043 6946 520
Teil 1
tarifliche
zu versteuerndes Einkommen-
Einkommen in DM
steuer
von bis lriDM
37044 - 37097 6963
37098 - 37151 6979
37152 - 37205 6996
37206 - 37259 7012
37260 - 37313 7029
37314 - 37367 : 7045
37368 - 37421 7061
-
37422 37475 7078
37476 - 37529 7094
--
37530 37583 7111
37584 37637 7127
37638 - 37691 7144
37692 - 37745 7160
-
37746 37799 7177
---
37800 37853 7193
37854 37907 7210
37908 37961 7226
37962 - 38015 7243
38016 - 38069 7259
38070 - 38123 7276
38124 - 38177 7292
--
38178 38231 7309
38232 38285 7325
38286 - 38339 7342
38340 - 38393 7359
--
38394 38447 7375
38448 38501 7392
38502 - 38555 7408
38556
38610
-- 38609
38663
7425
7441
38664 - 38717 7458
38718 - 38771 · 7474
38772 - 38825 7491
38826 - 38879 7508
38880
38934
-- 38933
38987
7524
7541
38988 - 39041 7557
39042 - 39095 7574
39096 - 39149 7591
39150 - 39203 7607
39204 - 39257 7624
39258 - 39311 7641
39312 - 39365 7657
39366 - · 39419 7674
39420 - 39473 7691
39474 - 39527 7707
39528
39582
-
-
39581
39635
7724
7741
39636 - 39689 7757
39690 - 39743 7774
39744 - 39797 7791
39798 - 39851 7807
39852 - 39905 7824
39906 - 39959 7841
39960
40014
-- 40013
40067
7857
7874
40068 - 40121 7891
40122 - 40175 7908
40176
40230
-- 40229
40283
7924
7941
40284 - 40337 7958
40338 - 40391 7974
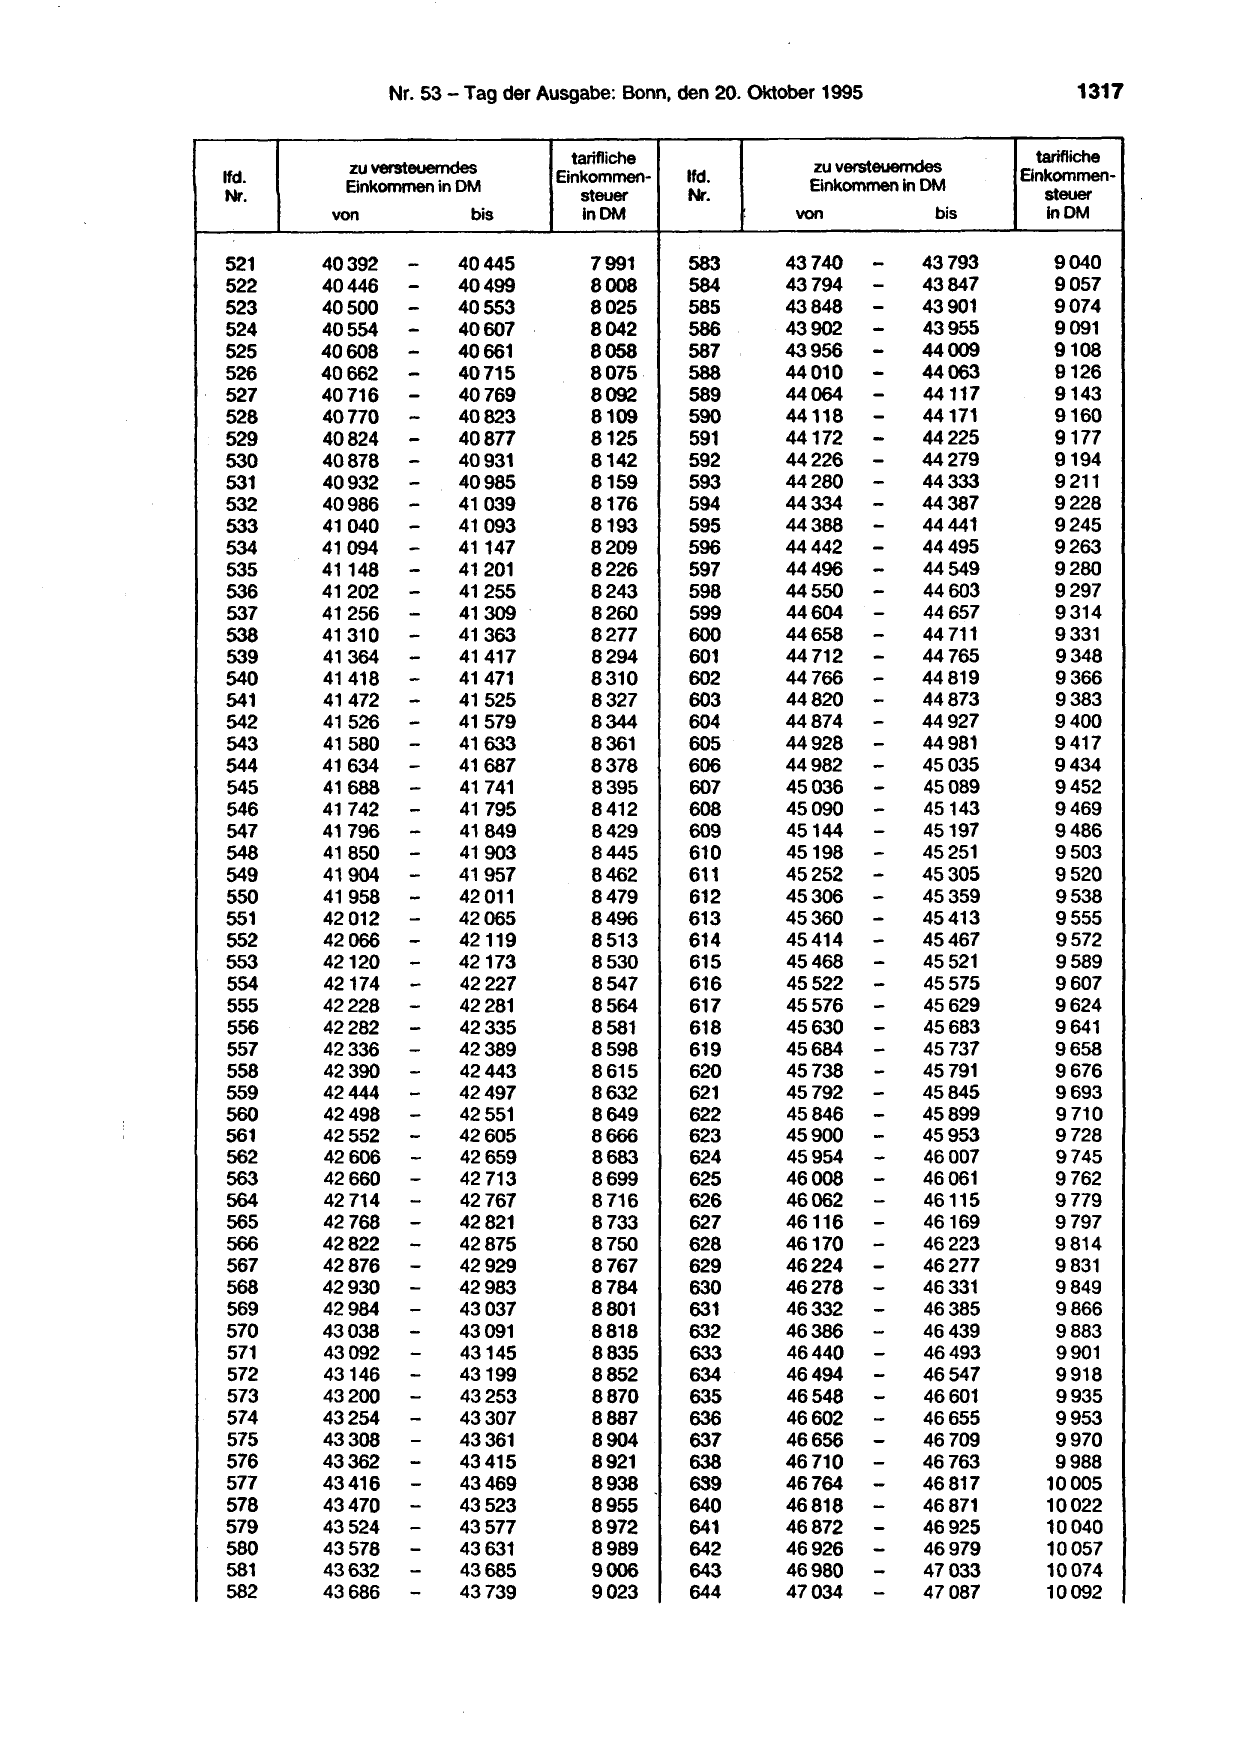
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
521 40392 - 40445 7991 583
522 40446 - 40499 8008 584
523 40500 - 40553 8025 585
524 40554 - 40607 8042 586
525 40608 - 40661 8058 587
526 40662 - 40715 8075. 588
527 40716 - 40769 8092 589
528
529
40770
40824
-
-
40823
40877
8109
8125
590
591
530 40878 - 40931 8142 592
531 40932 - 40985 6159 593
532 40986 - 41039 8176 594
533
534
41040
41094
-- 41093
41147
8193
8209
595
596
535 41148 - 41201 8226 597
536
537
41202
41256
-
-
41255
41309
8243
8260
598
599
538 41310 - 41363 8277 600
539
540
41364
41418
-
-
41417
41471
8294
8310
601
602
541 41472 - 41525 8327 603
542 41526 - 41579 8344 604
543 41580 - 41633 8361 605
544
545
41634
41688
-
-
41687
41741
8378
8395
606
607
546 41742 - 41 795 8412 608
547 41796 - 41849 8429 609
548 41850 - 41903 8445 610
549 41904 - 41957 8462 611
550 41958 - 42011 8479 612
551 42012 - 42065 8496 613
552 42066 - 42119 8513 614
553 42120 - 42173 8530 615
554
555
42174
42228
-
-
42227
42281
8547
8564
616
617
556 42282 - 42335 8581 618
557 42336 - 42389 8598 619
558 42390 - 42443 8615 620
559 42444 - 42497 8632 621
560 42498 - 42551 8649 622
561 42552 - 42605 8666 623
562 42606 - 42659 8683 624
563
564
42660
42714
-
-
42713
42767
8699
8716
625
626
565 42768 - 42821 8733 627
566
567
42822
42876
-
-
42875
42929
8750
8767
628
629
568 42930 - 42983 8784 630
569 42984 - 43037 8801 631
570
571
43038
43092
-
-
43091
43145
8818
8835
632
633
572 43146 - 43199 8852 634
573
574
43200
43254
-
-
43253
43307
8870
8887
635
636
575 43308 - 43361 8904 637
576 43362 - 43415 8921 638
577 43416 - 43469 8938 6S9
578 43470 - 43523 8955 640
579 43524 - 43577 8972 641
580 43578 - 43631 8989 642
581
582
43632
43686
-
-
43685
43739
9006
9023
643
644
tarifliche
zu versteuerndes
Bnkommen-
Einkommen in DM
Steuer
von bis in DM
43740 -- 43793 9040
43794
-
43847 9057
43848
-
43901 9074
43902
-
43955 9091
43956
--
44009 9108
44010 44063 9126
44064
--
44117 9143
44118
44172
44171
44225
9160
9177
44226 - 44279 9194
44280 - 44333 9211
44334 - 44367 9228
44388
44442
-
-
44441
44495
9245
9263
44496 - 44549 9280
44550
44604
-- 44603
44657
9297
9314
44658 - 44 711 9331
44 712
44 766
-- 44 765
44819
9348
9366
44820 - 44873 9383
44874 - 44927 9400
44928 - 44981 9417
44982
45036
-- 45035
45089
9434
9452
45090 - 45143 9469
45144 - 45197 9486
45198 - 45251 9503
45252 - 45305 9520
45306 - 45359 9538
45360 - 45413 9555
45414 - 45467 9572
45468 - 45521 9589
45522
45576
-- 45575
45629
9607
9624
45630 - 45683 9641
45684 - 45737 9658
45736 - 45791 9676
45792 - 45845 9693
45846 - 45899 9710
45900 - 45953 9728
45954 - 46007 9745
46008
46062
-- 46061
46115
9762
9779
46116 - 46169 9797
46170
46224
-- 46223
46277
9814
9831
46278 - 46331 9849
46332 - 46385 9866
46386
46440
-- 46439
46493
9883
9901
46494 - 46547 9918
46548
46602
-- 46601
46655
9935
9953
46656 - 46709 9970
46710 - 46763 9988
46764 - 46817 10005
46818 - 46871 10022
46872 - 46925 10040
46926 - 46979 10057
46980
47034
-- 47033
47087
10074
10092
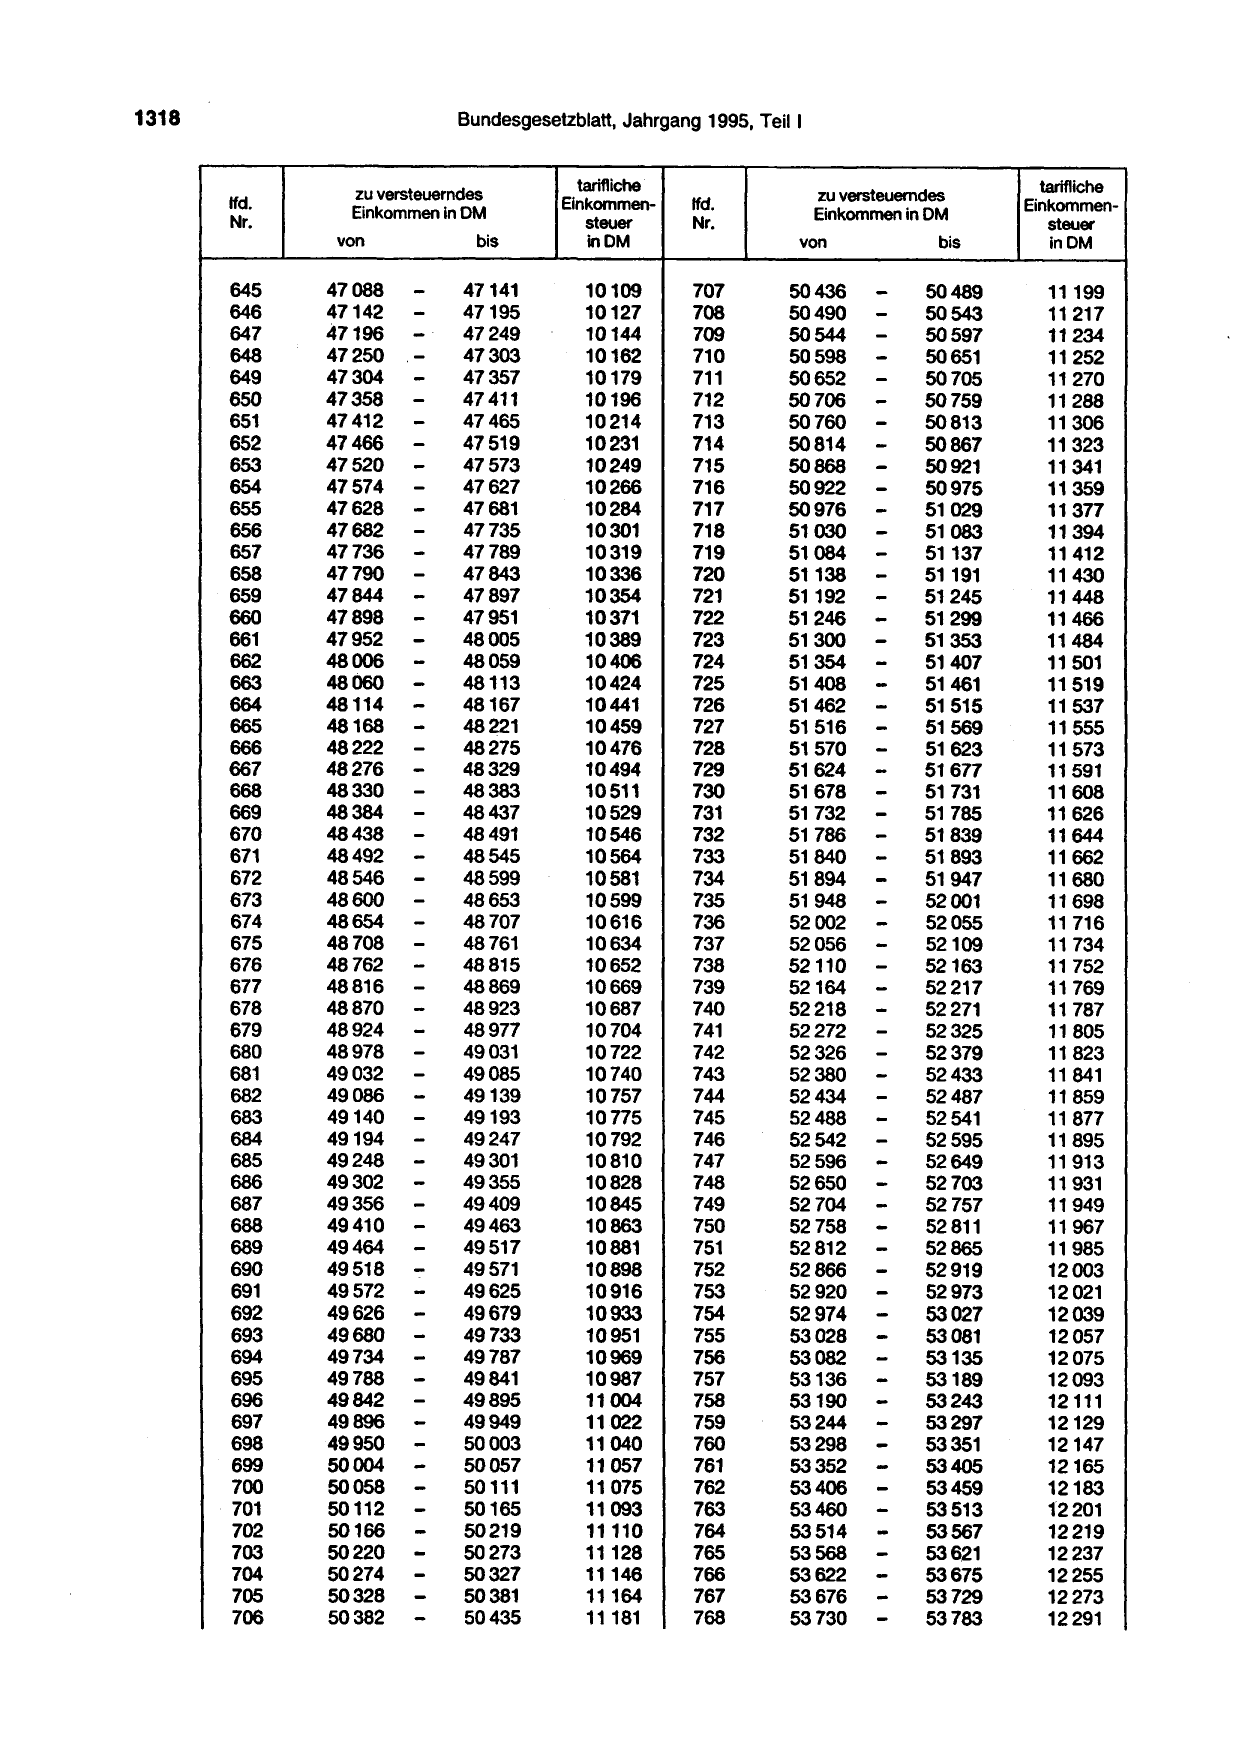
1318 Bundesgesetzblatt, Jahrgang 1995,
tarifliche·
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. Steuer Nr.
von bis in DM
645 47088 - 47141 10109 707
646
647
47142
47196 -- .
47195
47249
10127
10144
708
709
648 47250 - 47303 10162 710
649 47304
-
- 47357 10179 711
650 47358 47411 10196 712
--
651 47412 47465 10214 713
652 47466 47519 10231 714
653 47520 - 47573 10249 715
654 47574 -
-
47627 10266 716
655 47628
-
47681 10284 717
656 47682
-
47735 10301 718
657 47736 47789 10319 719
658 47790 - 47843 10336 720
659 47844 - 47897 10354 721
660 47898 - 47951 10371 722
661 47952 -
-
48005 10389 723
662 48006
-
48059 10406 724
663 48060 48113 10424 725
664 48114 - 48167 10441 726
---
665 48168 48221 10459 727
666
667
48222
48276
48275
48329
10476
10494
728
729
668 48330 - 48383 10511 730
669 48384 -- 48437 10529 731
670 48438 48491 10546 732
671 48492 -- 48545 10564 733
672 48546 48599 10581 734
673 48600 - 48653 10599 735
674 48654 - 48707 10616 736
675 48708 -- 48761 10634 737
676 48762 48815 10652 738
677 48816
-
- 48869 10669 739
678 48870 48923 10687 740
679 48924 - 48977 10704 741
680 48978 -
-
49031 10722 742
681 49032
-
49085 10740 743
682 49086
-
49139 10757 744
683 49140 49193 10775 745
684 49194 - 49247 10792 746
685 49248 - 49301 10810 747
686 49302 - 49355 10828 748
687 49356 - 49409 10845 749
688 49410 - 49463 10863 750
689 49464 - 49517 10881 751
690 49518 - 49571 10898 752
691 49572 - 49625 10916 753
692 49626 - 49679 10933 754
693 49680 - 49733 10951 755
---
694 49734 49787 10969 756
695 49788 49841 10987 757
696 49842 49895 11004 758
697
698
49896
49950
-
-
49949
50003
11022
11040
759
760
699
700
50004
50058
-- 50057
50111
11057
11075
761
762
701 50112 - 50165 11093 763
702 50166 - 50219 11110 764
703 50220 - 50273 11128 765
704 50274 - 50327 11146 766
705 50328 - 50381 11164 767
706 50382 - 50435 11181 768
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
50436 - 50489 11199
50490
50544
-- 50543
50597
11217
11234
50598 - 50651 11252
50652 - 50705 11270
50706 - 50759 11288
-
50760 50813 11306
50814 - 50867 11323
50868 - 50921 11341
50922 - 50975 11359
50976 - 51029 11377
51030 - 51083 11394
51084 - 51137 11412
51138 - 51191 11430
51192 - 51245 11448
51246 - 51299 11466
51300 - 51353 11484
51354 - 51407 11501
51408 - 51461 11519
51462 - 51515 11537
-
51516 51569 11555
51570
51624
-
-
51623
51677
11573
11591
51678 - 51731 11608
51732 - 51785 11626
51786 - 51839 11644
51840 - 51893 11662
51894 - 51947 11680
51948 - 52001 11698
--
52002 52055 11 716
52056 52109 11734
52110 - 52163 11752
52164 - 52217 11769
52218 - 52271 11787
52272 - 52325 11805
52326 - 52379 11823
52380 - 52433 11841
52434 - 52487 11859
52488 - 52541 11877
52542 - 52595 11895
52596 - 52649 11913
52650 - 52703 11931
52704 - 52757 11949
52758 - 52811 11967
52812 - 52865 11985
52866 - 52919 12003
52920 - 52973 12021
52974 - 53027 12039
53028 - 53081 12057
-
53082 53135 12075
53136 - 53189 12093
53190 - 53243 12111
53244
53298
-- 53297
53351
12129
12147
53352
53406
-- 53405
53459
12165
12183
53460 - 53513 1·2201
53514 - 53567 12219
53568 - 53621 12237
53622 - 53675 12255
--
53676 53729 12273
53730 53783 12291
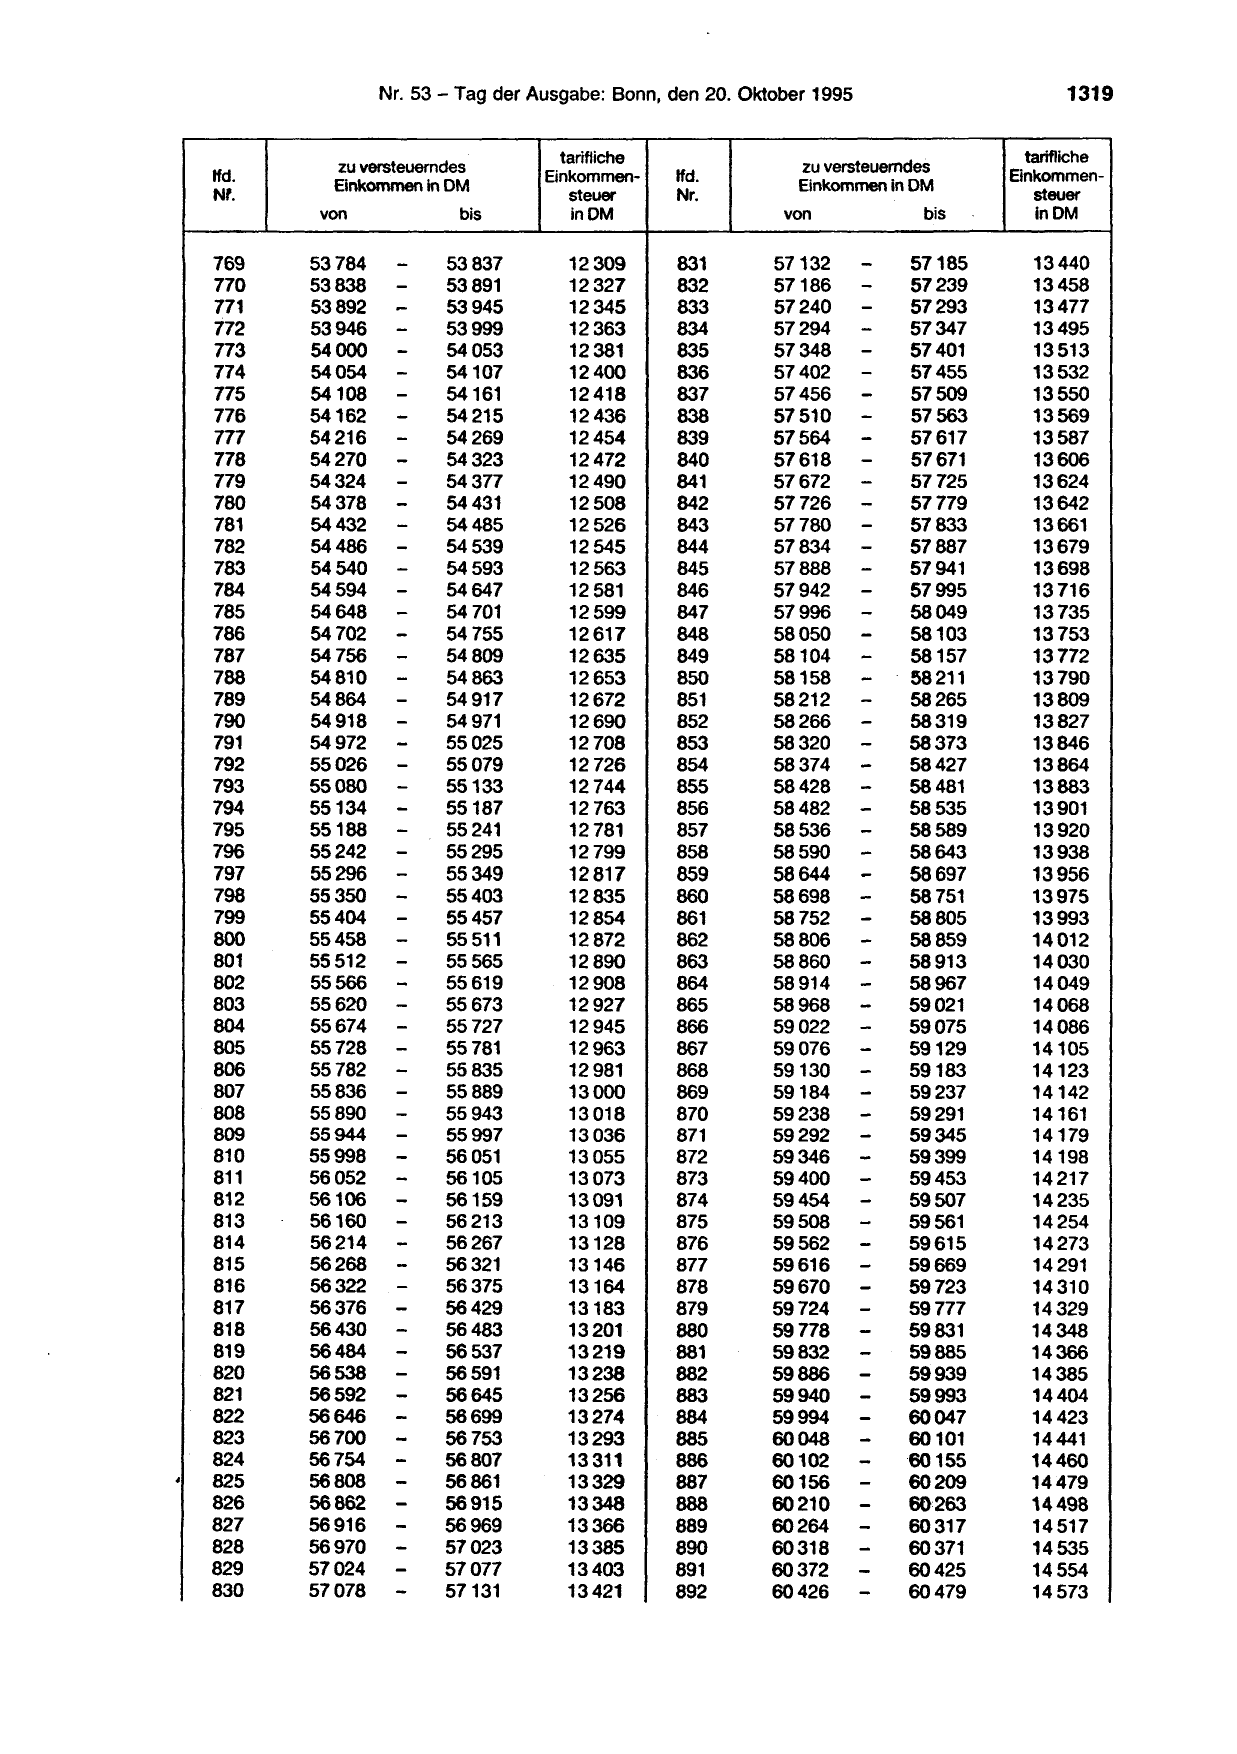
                                   tarifliche
         zu versteuerndes
lfd.                             Einkommen-     lfd.
         Einkommen in DM
Nt.                                 steuer      Nr.
       von             bis           inDM

769    53784    -     53837        12309        831
770    53838    -     53891        12327        832
771
772
       53892
       53946
                --    53945
                      53999
                                   12345
                                   12363
                                                833
                                                834

773    54000    -     54053        12381        835
774    54054    -     54107        12400        836
775    54108    -     54161        12418        837
776    54162    -     54215        12436        838
777    54216    -     54269        12454        839
778    54270    -     54323        12472        840
779    54324    -     54377        12490        841
780    54378    -     54431        12508        842
781    54432    -     54485        12526        843
782    54486    -     54539        12545        844
783    54540    -     54593        12563        845
784    54594    -     54647        12581        846
785    54648    -     54 701       12599        847
786    54702    -     54 755       12617        848
787    54756    -     54809        12635        849
788    54810    -     54863        12653        850
789    54864    -     54917        12672        851
790    54918    -     54971        12690        852
791    54972    -     55025        12708        853
792    55026    -     55079        12726        854
793
794
       55080
       55134
                -
                -
                      55133
                      55187
                                   12744
                                   12763
                                                855
                                                856

795    55188    -     55241        12781        857
796    55242    -     55295        12799        858
797    55296    -     55349        12817        859
798    55350    -     55403        12835        860
799    55404    -     55457        12854        861
800    55458    -     55511        12872        862
801    55512    -     55565        12890        863
802    55566    -     55619        12908        864
803    55620    -     55673        12927        865
804    55674    -     55727        12945        866
805
806
       55728
       55782
                -
                -
                      55781
                      55835
                                   12963
                                   12981
                                                867
                                                868

807    55836    -     55889        13000        869
808    55890    -     55943        13018        870
809    55944    -     55997        13036        871
810
811
       55998
       56052
                -
                -
                      56051
                      56105
                                   13055
                                   13073
                                                872
                                                873

812    56106    -     56159        13091        874
813    56160    -     56213        13109        875
814
815
       56214
       56268
                -
                -
                      56267
                      56321
                                   13128
                                   13146
                                                876
                                                877

816
817
       56322
       56376
                -
                 -
                      56375
                      56429
                                   13164
                                   13183
                                                878
                                                879

818    56430     -    56483        13201        880
819    56484     -    56537        13219        881
820    56538     -    56591        13238        882
821    56592     -    56645        13256        883
822    56646     -    56699        13274        884
823    56700    --    56753        13293        885
824
825
       56754
       56808     -
                      56807
                      56861
                                   13311
                                   13329
                                                886
                                                887

826    56862     -
                 -
                      56915        13348        888
827    56916          56969        13366        889
828    56970     -    57023        13385        890
829    57024     -    57077        13403        891
830    57078     -    57131        13421        892

                             tarifliche
  zu versteuerndes
                           Einkommen-
  Einkommen in DM
                              steuer
 von               bis         inDM

57132       -      57185     13440
57186       -      57239     13458

57240
57294
            -
            -
                   57293
                   57347
                             13477
                             13495
57348       -      57401     13513
57402       -      57455     13532
57456       -      57509     13550
57510       -      57563     13569
57564       -      57617     13587
57618       -      57671     13606
57672       -      57725     13624
57726       -      57779     13642
57780       -      57833     13661
57834       -      57887     13679
57888       -      57941     13698
57942       -      57995     13716
57996       -      58049     13735
58050       -      58103     13753
58104       -      58157     13772
58158       -    - 58211     13790
58212       -      58265     13809
58266       -      58319     13827
58320       -      58373     13846
58374       -      58427     13864

58428
58482
            -
            -
                   58481
                   58535
                             13883
                             13901
58536       -      58589     13920
58590       -      58643     13938
58644       -      58697     13956
58698       -      58751     13975
58752       -      58805     13993
58806       -      58859     14012
58860       -      58913     14030
58914       -      58967     14049
58968       -      59021     14068
59022       -      59075     14086

59076
59130
            --     59129
                   59183
                             14105
                             14123
59184       -      59237     14142
59238       -      59291     14161
59292 -            59345     14179

59346
59400
      --           59399
                   59453
                             14198
                             14217
59454  -           59507     14235
59508 -            59561     14254

59562
59616
      --           59615
                   59669
                             14273
                             14291

59670
59724
      -
      -
                   59723
                   59777
                             14310
                             14329
59778 -            59831     14348
59832  -           59885     14366
59886       -      59939     14385
59940       -      59993     14404
59994       -      60047     14423
60048 -            60101     14441

60102
60156
      -
      -
                   60155
                   60209
                             14460
                             14479

60210       -     60263      14498
60264       -     60317      14517
60318       -     60371      14535
60372       -     60425      14554
60426       -     60479      14573
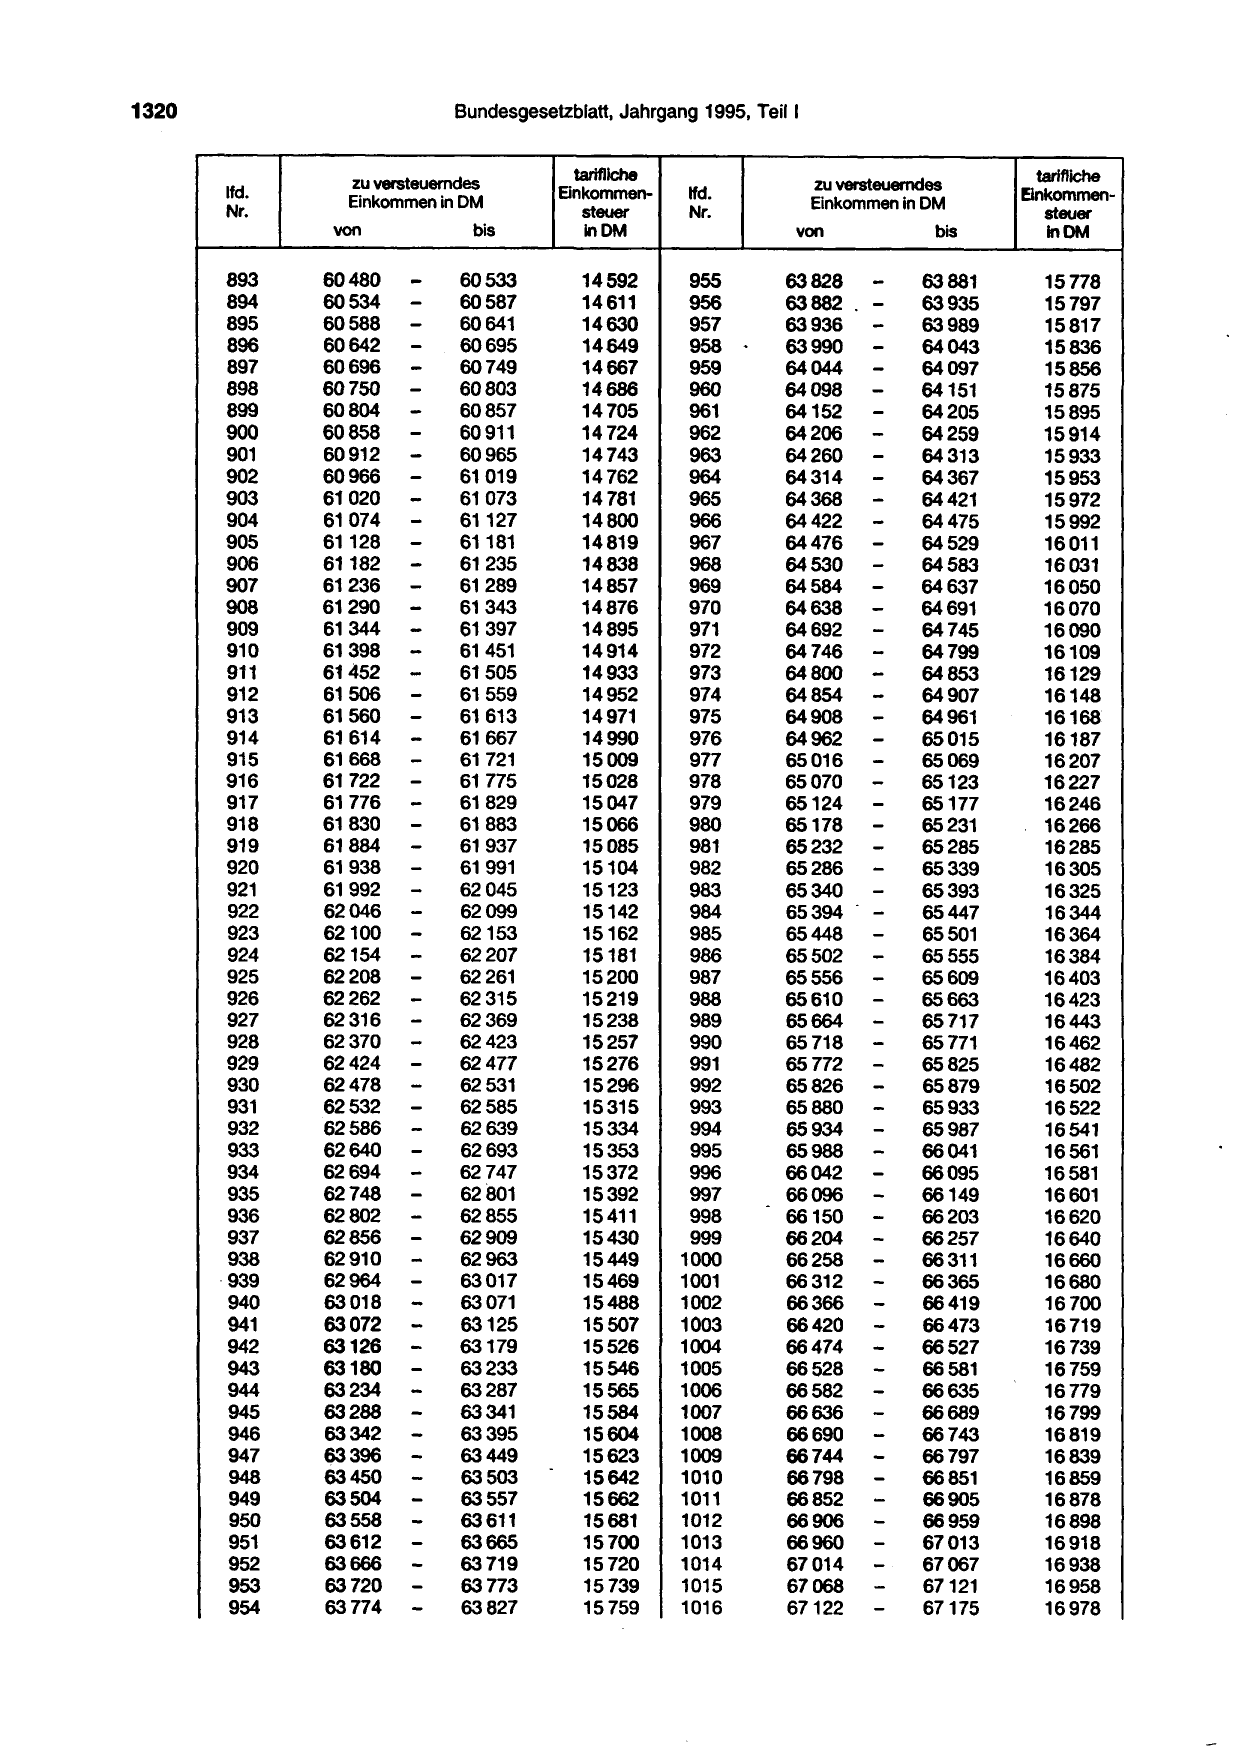
1320 Bundesgesetzblatt. Jahrgang 1995, Teil 1
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. 119nkomrnen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis in DM von bis lnDM
893
894
60480
60534 -
- 60533
60587
14592
14611
955
956
63828
63882 . -
- 63881
63935
15778
15797
895 60588 -- 60641 14630 957
.
63936 - 63989 15817
896 60642
-
60695 14649 958 63990 - 64043 15836
897
898
60696
60750 -
60749
60803
14667
14686
959
960
64044
64098
-
-
64097
64151
15856
15875
899 60804 - 60857 14705 961 64152 - 64205 15895
900 60858 - 60911 14724 962 64206 - 64259 15914
901
902
60912
60966
-- 60965
61019
14743
14762
963
964
64260
64314
-- 64313
64367
15933
15953
903 61020 - 61073 14 781 965 64368 - 64421 15972
904
905
61074
61128
-
-
61127
61181
14800
14819
966
967
64422
64476
-- 64475
64529
15992
16011
906 61182 -- 61235 14838 968 64530 - 64583 16031
907
908
61236
61290 -
61289
61343
14857
14876
969
970
64584
64638
-- 64637
64691
16050
16070
909 61344 - 61397 14895 971 64692 - 64745 16090
910 61398 - 61451 14914 972 64746 - 64799 16109
911 61452 -
-
61505 14933 973 64800 - 64853 16129
912
913
61506
61560 -
61559
61613
14952
14971
974
975
64854
64908
-- 64907
64961
16148
16168
914
915
61614
61668
-- 61667
61 721
14990
15009
976
977
64962
65016
-
-
65015
65069
16187
16207
916 61722 - 61775 15028 978 65070 - 65123 16227
917
918
61776
61830
-- 61829
61883
15047
15066
979
980
65124
65178
-- 65177
65231
16246
16266
919 61884 - 61937 15085 981 65232 - 65285 16285
920 61938 - 61991 15104 982 65286 - 65339 16305
921 61992 - 62045 15123 983 65340 - 65393 16325
922 62046 - 62099 15142 984 65394 . - 65447 16344
923 62100 - 62153 15162 985 65448 - 65501 16364
924 62154 - 62207 15181 986 65502 - 65555 16384
925 62208 - 62261 15200 987 65556 - 65609 16403
926 62262 -- 62315 15219 988 65610 - 65663 16423
927
928
62316
62370 -
62369
62423
15238
15257
989
990
65664
65718
-- 65717
65771
16443
16462
929 62424 - 62477 15276 991 65772 - 65825 16482
930
931
62478
62532
-
-
62531
62585
15296
15315
992
993
65826
65880
-
-
65879
65933
16502
16522
932 62586 - 62639 15334 994 65934 - 65987 16541
933 62640 - 62693 15353 995 65988 - 66041 16561
934 62694 - 62747 15372 996 66042 -- 66095 16581
935
936
62748
62802
-- 62801
62855
15392
15411
997
998
-
66096
66150 -
66149
66203
16601
16620
937 62856 - 62909 15430 999 66204 - 66257 16640
938 62910 - 62963 15449 1000 66258 -- 66311 16660
-939 62964 - 63017 15469 1001 66312
-
66365 16680
940 63018 - 63071 15488 1002 66366 66419 16700
-
--
941 63072 63125 15507 1003 66420 66473 16719
942
943
63126
63180 -
63179
63233
15526
15546
1004
1005
66474
66528
-- 66527
66581
16739
16759
944 63234 - 63287 15565 1006 66582 -- 66635 16779
945 63288 - 63341 15584 1007 66636 66689 16799
946 63342 - 63395 15604 1008 66690- 66743 16819
947 63396 -- 63449 15623 1009 66744- 66797 16839
948
949
63450
63504 -
63503
63557
15642
15662
1010
1011
66798
66852
-- 66851
66905
16859
16878
950
951
63558
63612 - - 63611
63665
15681
15700
1012
1013
66906
66960
-- 66959
67013
16898
16918
952
953
63666 -
63720 -
63719
63773
15720
15739
1014
1015
67014 -
67068 -
67067
67121
16938
16958
954 63774 - 63827 15759 1016 67122 - 67175 16978

                                       tarifliche
             zu versteuerndes
    lfd.                             Einkommen-     lfd.
             Einkommen in DM
    Nr.                                 steuer ·    Nr.
           von             bis           inDM

    1017   67176    -     67229        ...16998     1079
    1018
    1019
           67230
           67284
                    --    67283
                          67337
                                          17018
                                          17038
                                                    1080
                                                    1081

    1020   67338    -     67391           17058     1082
    1021   67392    -     67445           17078     1083

    1022   67446    -     67499           17098     1084
    1023   67500    -     67553           17118     1085

    1024   67554    -     67607           17138     1086

    1025   67608    -     67661           17158     1087

    1026   67662    -     67715           17178     1088

    1027   67716    -     67769           17198     1089

    1028   67770    -     67823           17218     1090

    1029   67824    -     67877           17238     1091

    1030   67878    -     67931           17258     1092
    1031   67932    -     67985           17278     1093

    1032   67986    -     68039           17298     1094

    1033
    1034
           68040
           68094
                    --    68093
                          68147
                                          17318
                                          17338
                                                    1095
                                                    1096

                    --
    1035   68148          68201           17359     1097
    1036   68202          68255           17379     1098
    1037   68256    -     68309           17399     1099
    1038   68310    -     68363           17419     1100
    1039   68364    -     68417           17439     1101
    1040   68418    -     68471           17459     1102
    1041   68472    -     68525           17479     1103
~
    1042   68526    -     68579           17500     1104
    1043   68580    -     68633           17520     1105
    1044
    1045
           68634
           68688
                    -
                    -
                          68687
                          68741
                                          17540
                                      · 17560
                                                    1106
                                                    1107

    1046   68742    -     68795           17580     1108
    1047   68796    -     68849           17601     1109

    1048   68850    -     68903           17621     1110
    1049   68904    -     68957           17641     1111
    1050   68958    -     69011           17661     1112
    1051   69012    -     69065           17681     1113
    1052   69066    -     69119           17702     1114
    1053   69120    -     69173           17722     1115
    1054   69174      -   69227           17742     1116

                    ---
    1055   69228          69281           17763     1117
    1056
    1057
           69282
           69336
                          69335
                          69389
                                          17783
                                          17803
                                                    1118
                                                    1119

    1058   69390    -     69443           17823     1120
    1059   69444    -     69497           17844     1121
    1060   69498    -     69551           17864     1122

                    --
    1061   69552          69605           17884     1123
    1062   69606          69659           17905     1124
    1063   69660     --   69713           17925     1125

    1064   69714          69767           17946     1126
    1065   69768    -     69821           17966     1127
    1066   69822    -     69875           17986     1128
    1067   69876    -     69929           18007     1129
    1068   69930    -     69983           18027     1130
    1069   69984    -     70037           18047     1131
    1070   70038    -     70091         18068       1132

    1071   70092     -    70145         18088       1133
    1072   70146    --    70199         18109       1134

    1073   70200          70253         18129       1135
    1074   70254     -    70307         18150       1136
    1075   70308     -    70361         18170       1137
    1076   70362     -    70415         18191       1138
    1077   70416     -    70469         18211       1139
    1078   70470     -    70523         18232       1140

                                  tarifliche
   zu versteuerndes
                                Einkommen-
   Einkommen in DM
                                    steuer
 von                bis             in DM

70524        -     70577           18252

70578
70632        --
                   70631
                   70685
                                   18273
                                   18293
70686        --    70739           18314
70740
            --
                   70793           18334
70794              70847           18355
70848
              -
                   70901           18375
70902
              -
                   70955           18396
70956
              -
                   71009           18416
71010
              -
                   71063           18437
71064
              -
                   71117           18458
71118
             -
                   71171           18478
71172
              --
                   71225           18499
71226              71279           18519
71280
             -
                   71333           18540
71334
              -
                   71387           18561

71388
71442        -
                   71441
                   71495
                                    18581
                                   18602
              -

71496              71549           18623
71550         -    71603           18643
71604        -     71657           18664
71658         -    71 711          18685
71712         -    71765           18705
71766         -    71819           18726
71820         -    71873           18747

71874        -     71927            18 767
71928       -      71981           18788

71982
72036
             --    72035
                   72089
                                   18809
                                   18830
72090        -     72143           18850
72144        -     72197
                            .      18871
72198        -     72251           18892
72252         -    72305           18913
72306        -     72359           18933
72360         -    72413           18954
72414         -    72467           18975
72468        -     72521         ' 18 996
72522       -      72575           19017
             -

72576              72629           .19038

72630
72684       -
             -     72683
                   72737
                                   19058
                                   19079
72738       -      72791           19100
72792       -      72845           19121
72846       -      72899           19142

72900       -      72953           19163
72954       -      73007           19184
73008        -     73061           19205

            --
73062              73115           19225
73116              73169           19246
73170        -     73223           19267
73224       -      73277           19288
73278        -     73331           19309
73332       -      73385           19330
73386       -      73439           19351

            --
73440              73493           19372
73494              73547           19393

            ---
73548              73601           19414
73602              73655           19435
73656              73709           19456
73710       -      73763            19477
73764       -      73817            19498
73818       -      73871           19519

1322 Bundesgesetzblatt, Jahrgang 1995,
zu versteuerndes tarifliche
lfd. Einkommen- lfd.
Einkommen in DM
Nr.
steuer Nr.
von bis in DM
1141 -73872 -
-
73925 19540 1203
1142 73926 73979 19561 1204
1143 73980 - 74033 19582 1205
1144 74034 - 74087 19603 1206
1145 74088 - 74141 19625 1207
.1146 74142 - 74195 19646 1208
1147 74196 - 74249 19667 1209
1148 74250 - 74303 19688 1210
1149 . 74304 - 74357 19709 1211
1150 74358 -- 74411 19730 1212
1151 74412 74465 19751 1213
1152 74466 -
-
74519 19772 ·1214
1153 74520
-
74573 19793 1215
1154 74574 74627 19815 1216
1155 74628 - 74681 19836 1217
1156 74682 - 74735 19857 1218
1157 74736 -- 74789 19878 1219
1158 74790
-
74843 19899 1220
1159
1160
74844
74898 -
74897
74951
19921
19942
1221
1222
1161 74952 - 75005 19963 1223
1162
1163
75006
75060
-
-
75059
75113
19984
20006
1224
1225
1164
1165
75114
75168
-
-
75167
75221
20027
20048
1226
1227
1166 75222 - 75275 20069 1228
1167
1168
75276
75330
-
-
75329
75383
20091
20112
1229
1230
1169
1170
75384
75438
-
--
75437
75491
20133
20154
1231
1232
1171 75492 75545 20176 1233
1172 75546 - 75599 20197 1234
1173 75600 - 75653 20218 1235
1174 75654 - 75707 20240 1236
1175 75708 - 75761 20261 1237
1176
1177
75762
75816
-
-
75815
75869
20282
20304
1238
1239
1178 75870 -
--
75923 20325 1240
1179
1180
75924
75978
75977
76031
20347
20368
1241
1242
1181 76032 - 76085 20389 1243
1182 76086 - 76139 20411 1244
1183
1184
76140
76194
-
-
76193
76247
20432
20454
1245
1246
1185 76248 - 76301 20475 1247
1186 76302 - 76355 20497 1248
1187 76356 - 76409 20518 1249
1188 76410 - 76463 20539 1250
1189 76464 - 76517 20561 1251
1190 76518 - 76571 20582 1252
1191 76572 - 76625 20604 1253
1192 76626 - 76679 20625 1254
1193 76680 - 76733 20647 1255
1194 76734 - 76787 20668 1256
1195 76788 -
-
76841 20690 1257
1196 76842 76895 20711 1258
1197 76896 - 76949 20733 1259
1198
1199
76950
77004
-
--
77003
77057
20755
20776
1260
1261
1200
1201
77058
77112 -
77111
77165
20798
20819
1262
1263
1202 77166 - 77219 20841 1264
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer.
von bis in DM
77220 - 77273 20862
77274 - 77327 20884
77328 - 77381 20906
77382 - 77435 20927
77436 - 77489 20949
77490 - 77543 20971
77544 - 77597 20992
77598 - 77651 21014
77652 - 77705 21036
77706 - 77759 21057
77760 - 77813 21079
77814 - 77867 21101
77868 - 77921 21122
77922 - 77975' 21144
77976 -- 78029 21166
78030 78083 21187
78084 - 78137 21209
78138 - 78191 21231
78192
78246
-- 78245
78299
21253
21274
78300 - 78353 21296
78354
78408
-- 78407
78461
21318
21340
78462
78516
-- 78515
78569
21362
21383
78570 - 78623 21405
78624
78678
-
-
78677
78731
21427
21449
78732
78786
-- 78785
78839
21471
21493
78840 - 78893 21514
78894 - 78947 21536
78948 - 79001 21558
79002 - 79055 21580
79056 - 79109 21602
79110
79164
-- 79163
79217
21624
21646
79218 - 79271 21668
79272
79326
-- 79325
79379
21690
21712
79380 - 79433 21734
79434 - 79487 21756
79488
79542
-- 79541
79595
21778
21799
79596 - 79649 21821
79650 - 79703 21843
79704 - 79757 21865
79758 - 79811 21887
79812 - 79865 21910
79866 - 79919 21932
79920 - 79973 21954
79974 - 80027 21976
80028 - 80081 21998
80082 - 80135 22020
80136 - 80189 22042
--
80190 80243 22064
. 80244 80297 22086
80298
80352 -
- 80351
80405
22108
22130
80406
80460
-- 80459
80513
22152
22174
80514 - 80567 22197
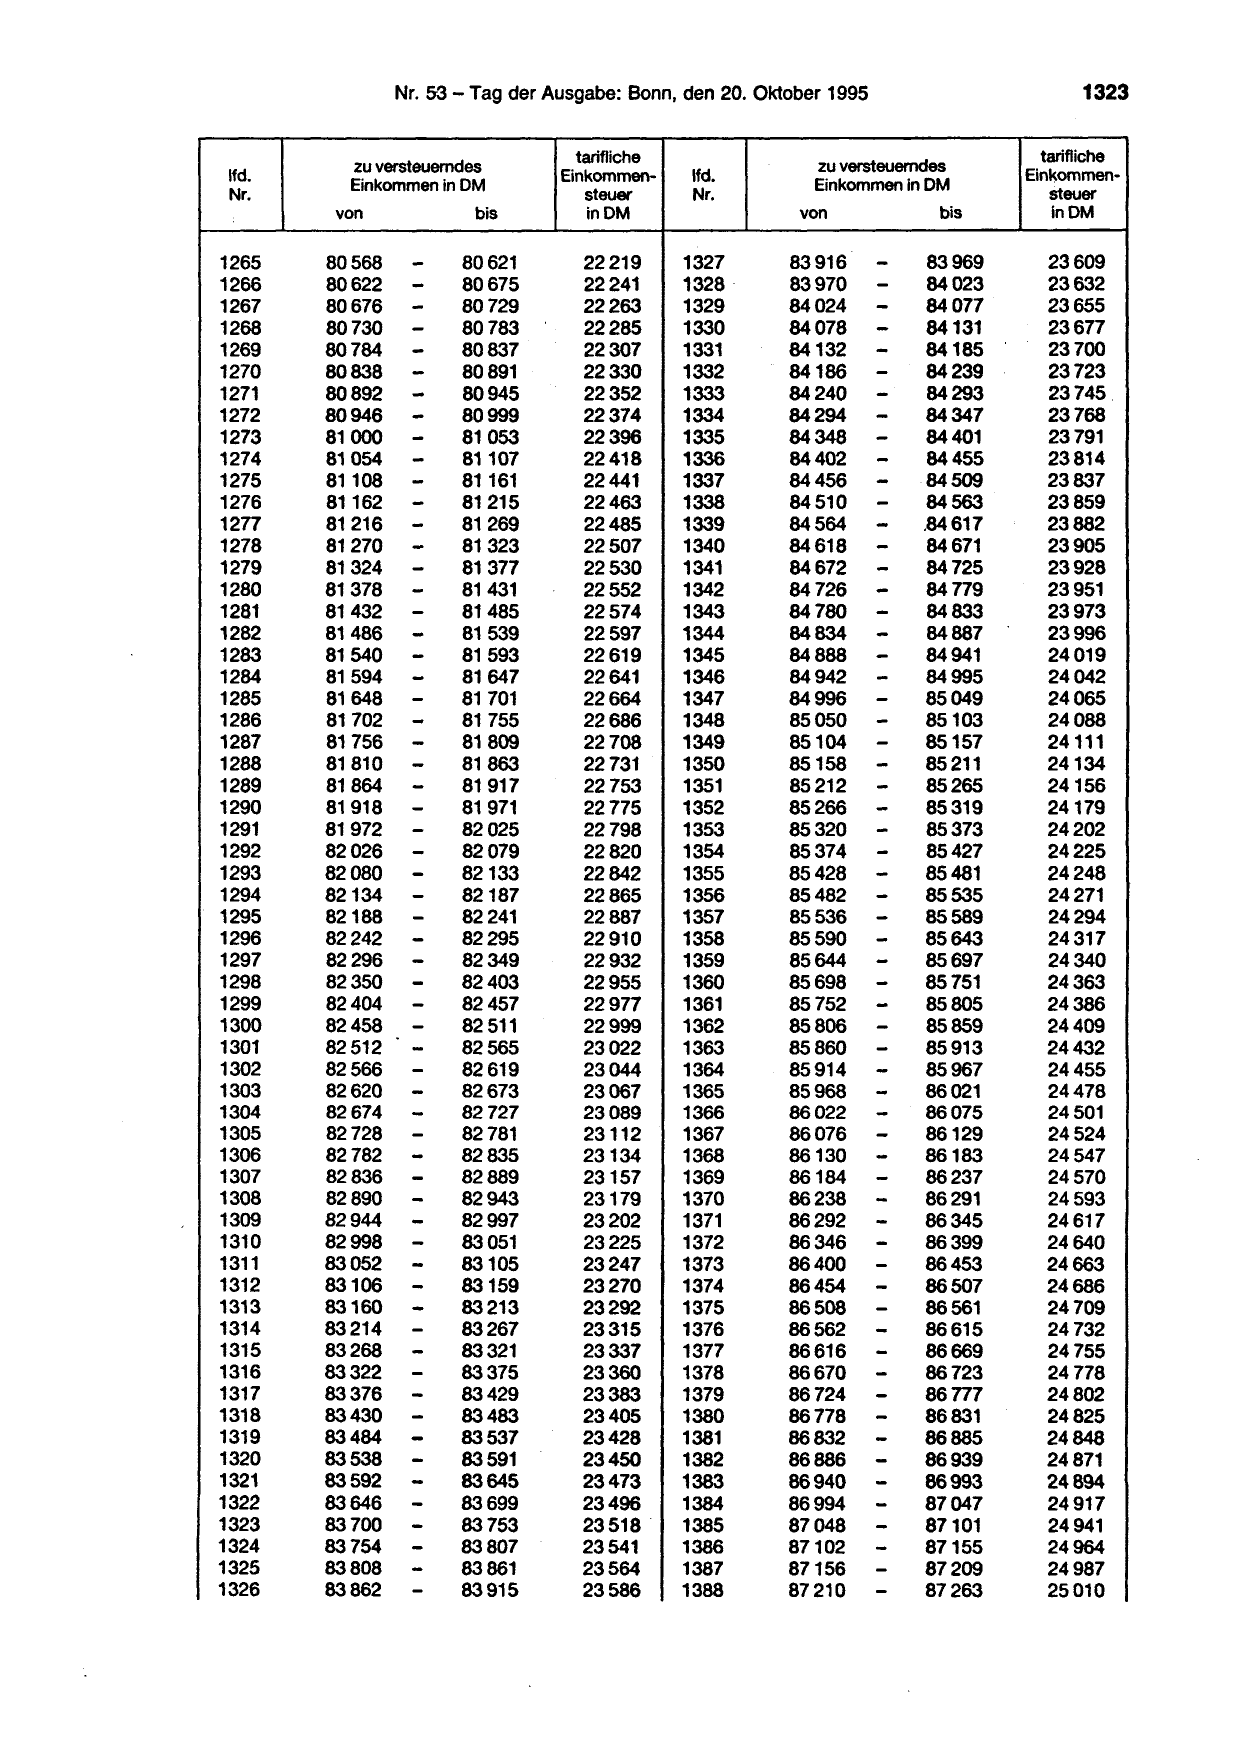
               Nr. &3 - Tag der Ausgabe: Bonn, den 20.

                                   tarifliche
         zu versteuerndes
lfd.                             Einkommen-     lfd.
         Einkommen in DM
Nr.                                 steuer      Nr.
       von             bis           inDM

1265   80568    -     80621        22219        1327

                --
1266   80622          80675        22241        1328

1267   80676          80729        22263        1329
1268   80730    -     80783        22285        1330
                -

1269   80784          80837        22307        1331
1270   80838    -     80891        22330        1332
1271   80892    -
                -
                      80945        22352        1333

1272   80946          80999        22374        1334
1273   81000     -    81053        22396        1335
1274   81054     -    81107        22418        1336
1275   81108    -     81161        22441        1337

                --
1276   81162          81215        22463        1338
1277   81216          81269        22485        1339
1278   81270    -     81323        22507        1340
1279   81324     -    81377        22530        1341
1280   81378    -     81431        22552        1342
1281   81432    -     81485        22574        1343
1282   81486    -     81539        22597        1344
1283   81540    -     81593        22619        1345
1284   81594    -     81647        22641        1346
1285   81648    -     81701        22664        1347
1286
1287
       81702
       81756
                --    81755
                      81809
                                   22686
                                   22708
                                                1348
                                                1349

1288   81810    -     81863        22731        1350
                -

1289   81864          81917        22753        1351
1290   81918    -     81971        22775        1352
1291   81972    -     82025        22798        1353
1292   82026     -    82079        22820        1354
1293   82080    -     82133        22842        1355
1294
1295
       82134
       82188
                --    82187
                      82241
                                   22865
                                   22887
                                                1356
                                                1357

1296   82242    -     82295        22910        1358
1297   82296    -     82349        22932        1359
1298
1299
       82350
       82404
                --    82403
                      82457
                                   22955
                                   22977
                                                1360
                                                1361

1300   82458     -    82511        22999        1362
1301   82512    -     82565        23022        1363
1302   82566    -     82619        23044        1364
1303   82620    -     82673        23067        1365
1304   82674    -
                -
                      82727        23089        1366
1305   82728          82781        23112        1367
1306   82782    -     82835        23134        1368
1307   82836    -     82889        23157        1369
1308   82890    -     82943        23179        1370
1309   82944    -     82997        23202        1371
1310   82998    -     83051        23225        1372
1311   83052    -     83105        23247        1373
1312   83106    -     83159        23270        1374
1313   83160    -
                -
                      83213        23292        1375
1314   83214          83267        23315        1376
1315   83268    -     83321        23337        1377
1316   83322    -     83375        23360        1378
1317
1318
       83376
       83430
                --    83429
                      83483
                                   23383
                                   23405
                                                1379
                                                1380

1319   83484    -     83537        23428        1381
1320   83538    -     83591        23450        1382
                -

1321   83592          83645        23473        1383
1322   83646    -     83699        23496        1384
1323   83700    -     83753        23518.       1385
1324   83754    --    83807        23541        1386
1325
1326
       83808
       83862     -
                      83861
                      83915
                                   23564
                                   23586
                                                1387
                                                1388
Oktober 1995                        1323

                               tarifliche
      zu versteuerndes
                             Einkommen-
      Einkommen in DM
                                steuer
    von              bis         inDM

   83916       --    83969     23609

   83970             84023     23632

               --
   84024             84077     23655
   84078             84131     23677

               --
   84132            84185      23700
   84186             84239     23723

   84240        -    84293     23745.

               --
   84294            84347      23768
   84348             84401     23791
   84402        -    84455     23814
   84456        -    84509     23837
                -

   84510             84563     23859
   84564        -   .84617     23882
   84618        -    84671     23905
   84672        -    84725     23928
   84726        -    84779     23951
   84780        -    84833     23973
   84834        -    84887     23996
   84888        -    84941     24019
   84942        -    84995     24042
   84996       -    85049      24065

   85050
   85104
               -
               -
                    85103
                    85157
                               24088
                               24111
   85158       -    85211      24134

               --
   85212             85265     24156
   85266             85319     24179
   85320       -     85373     24202
   85374       -     85427     24225
   85428       --   85481      24248

   85482
   85536        -
                    85535
                    85589
                               24271
                               24294
   85590       -    85643      24317
   85644       -    85697      24340

   85698
   85752
               -
               -
                    85751
                     85805
                               24363
                               24386
   85806       -     85859     24409
   85860       -    85913      24432
   85914       -    85967      24455
   85968       -    86021      24478

   86022       -    86075      24501
   86076       -    86129      24524
   86130       -    86183      24547
   86184       -    86237      24570
   86238       -    86291      24593
   86292       -    86345      24617
   86346       -    86399      24640
   86400       -    86453      24663
   86454       -    86507      24686

   86508       -    86561      24709
   86562       -    86615      24732
   86616       -    86669      24755
   86670       -    86723      24778

   86724
   86778
               -
                -
                    86777
                    86831
                               24802
                               24825
   86832        -   86885      24848
   86886       -    86939      24871

               --
   86940            86993      24894
   86994            87047      24917
   87048        -   87101      24941
   87102       -    87155      24964

   87156
   87210
               --   87209
                    87263
                               24987
                               25010
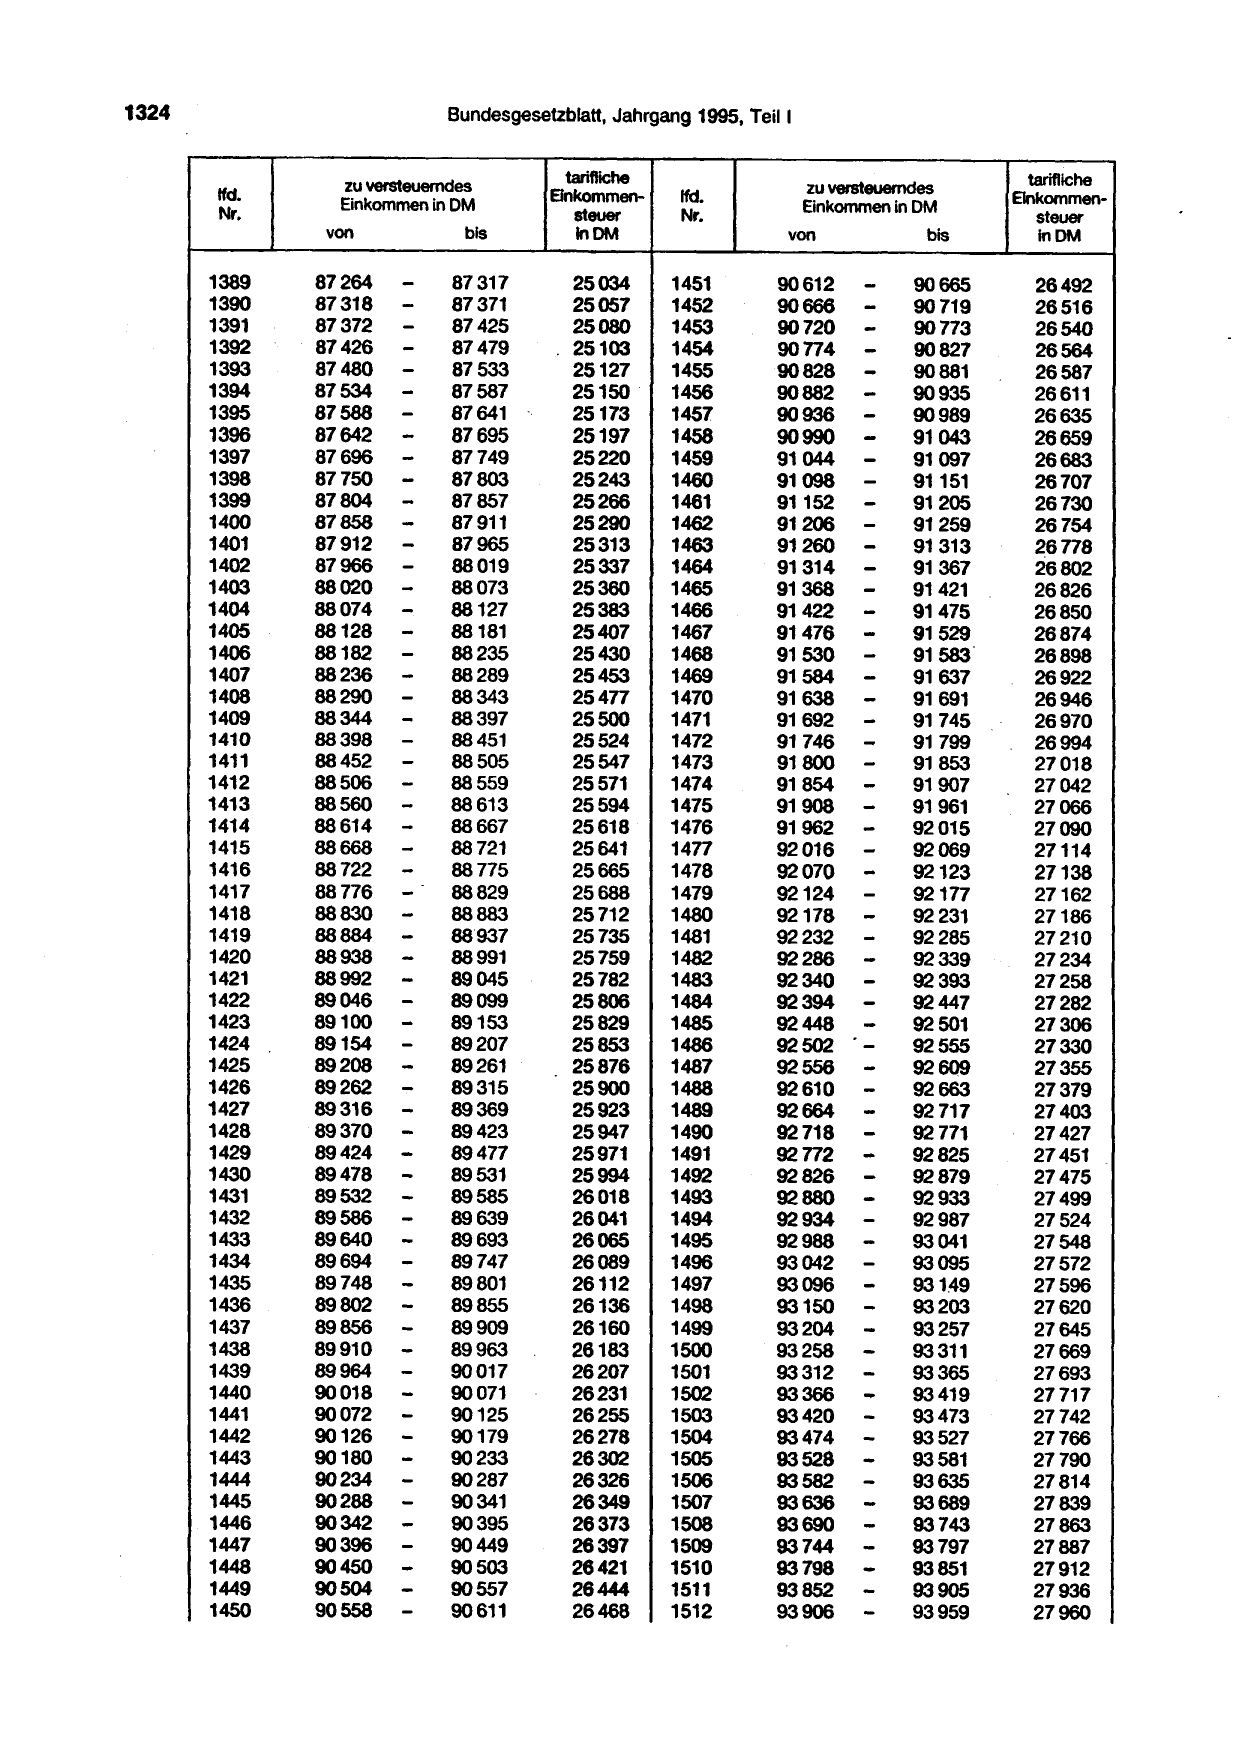
1324 Bundesgesetzblatt, Jahrgang 1995,
zu versteuerndes tarifliche
lfd. Einkommen-
Einkommen in DM lfd.
Nr. steuer Nr.
von bis lnDM
1389 87264 -
-
87317 25034 1451
1390 87318 87371 25057 1452
1391 87372 - 87425 25080 1453
1392 87426 - 87479 25103 1454
1393 87480 - 87533 25127 1455
1394 87534 -- 87587 25150 · 1456
1395 87588 87641 25173 1457
1396
1397
87642
87696
-
-
87695
87749
25197
25220
1458
1459
1398 87750 - 87803 25243 1460
1399 87804
-
- 87857 25266 1461
1400 87858
--
87911 25290 1462
1401 87912 87965 25313 1463
1402 87966 88019 25337 1464
1403 88020 - 88073 25360 1465
1404 88074 - 88127 25383 1466
1405
1406
88128
88182
-
-
88181
88235
25407
25430
1467
1468
-
1407 88236 88289 25453 1469
1408 88290 - 88343 25477 1470
1409 88344 - 88397 25500 1471
1410
1411
88398
88452
-
-
88451
88505
25524
25547
1472
1473
-
1412 88506 88559 25571 1474
1413 88560 - 88613 25594 1475
1414 88614 - 88667 25618 1476
1415
1416
88668
88722
-
-
88721
88775
25641
25665
1477
1478
1417 88776 - 88829 25688 1479
--
1418 88830 88883 25712 1480
1419 88884 88'937 25735 1481
1420
1421
88938
88992
-
-
88991
89045
25759
25782
1482
1483
1422
1423
89046
89100 --
89099
89153
25806
25829
1484
1485
1424 89154 - 89207 25853 1486
---
1425 89208 89261 25876 1487
1426 89262 89315 25900 1488
1427 89316 89369 25923 1489
1428 89370 - 89423 25947 1490
1429 89424 - 89477 25971 1491
1430 89478 -
-
89531 25994 1492
1431 89532 89585 26018 1493
1432 89586 - 89639 26041 1494
1433 89640 - 89693 26065 1495
1434 89694 -
-
89747 26089 1496
1435 89748 89801 26112 1497
1436 89802 - 89855 26136 1498
1437 89856 - 89909 26160 1499
1438 89910 - 89963 26183 1500
1439 89964 - 90017 26207 1501
1440
1441
90018
90072
-
-
90071
90125
26231
26255
1502
1503
1442
1443
90126
90180
-
-
90179
90233
26278
26302
1504
1505
1444 90234 - 90287 26326 1506
1445
1446
90288
90342 --
90341
90395
26349
26373
1507
1508
-
1447 90396 90449 26397 1509
--
1448 90450 90503 26421 1510
1449 90504 90557 26444 1511
1450 90558 - 90611 26468 1512
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
90612 - 90665 26492
---
90666 90719 26516
90720 90773 26540
90774 90827 26564
--
90828 90881 26587
90882 90935 26611
90936 - 90989 26635
90990
91044
-- 91043
91097
26659
26683
91098 - 91151 26707
91152 - 91205 26730
91206 - 91259 26754
---
91260 91313 ~6778
91314 91367 26802
91368 91421 26826
91422 - 91475 26850
91476
91530
-- 91529
91583
26874
26898
---
91584 91637 26922
91638 91691 26946
91692 91745 26970
91746
91800
-- 91799
91853
26994
27018
---
91854 91907 27042
91908 91961 27066
91962 92015 27090
92016
92070
-- 92069
92123
27114
27138
92124 - 92177 27162
-
92178 92231 27186
92232 - 92285 27210
92286
92340
-- 92339
92393
27234
27258
92394
92448
-- 92447
92501
27282
27306
92502 - 92555 27330
-
92556 92609 27355
92610 - 92663 27379
92664 - 92717 27403
92718 - 92771 27427
92772 - 92825 27451
92826 - 92879 27475
92880 - 92933 27499
92934 - 92987 27524
92988 - 93041 27548
93042 - 93095 27572
93096 - 93149 27596
93150 - 93203 27620
93204 - 93257 27645
93258 - 93311 27669
93312 - 93365 27693
93366
93420
-- 93419
93473
27717
27742
93474
93528
-- 93527
93581
27766
27790
93582 - 93635 27814
93636
93690
-- 93689
93743
27839
27863
---
93744 93797 27887
93798 93851 27912
93852 93905 27936
93906 - 93959 27960
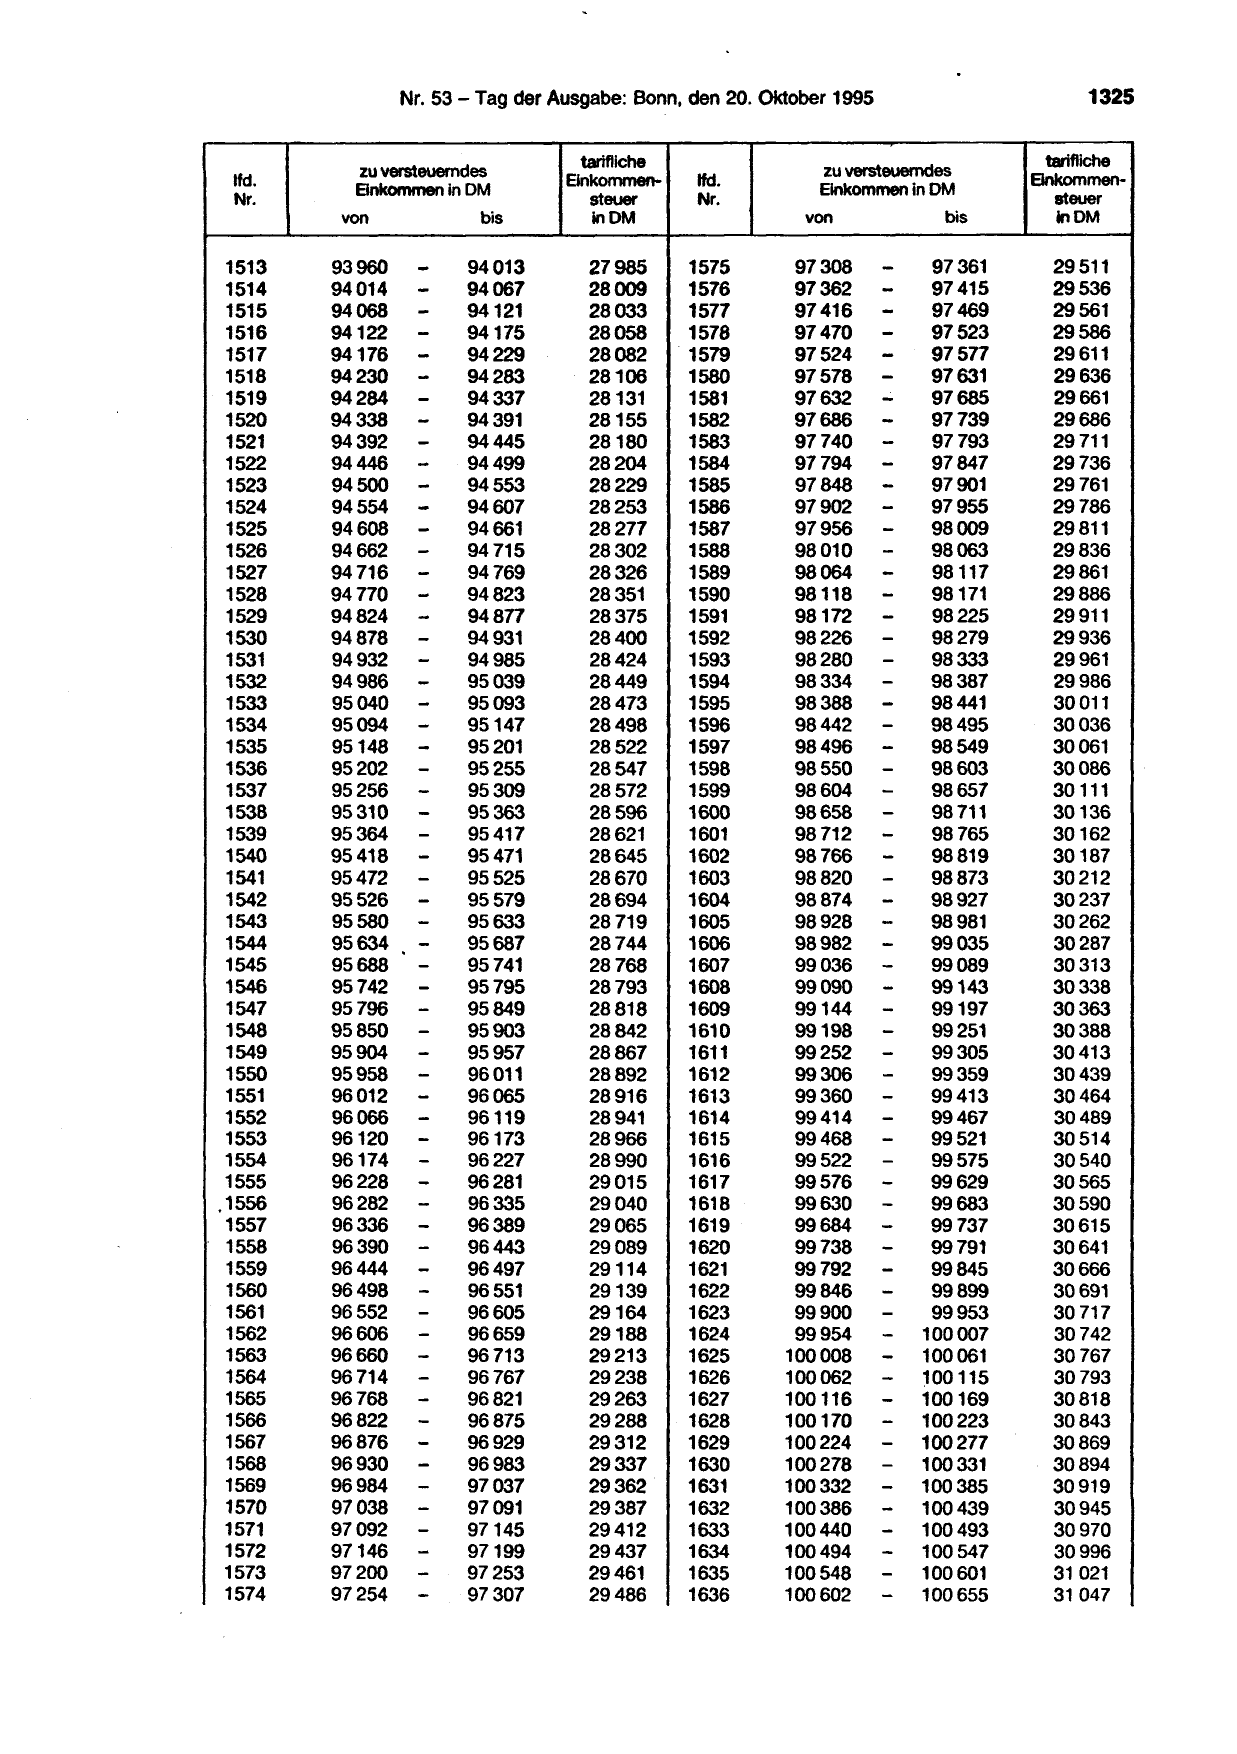
                                  tarifliche
          zu versteuerndes
 lfd.                            Bnkommen-
          Einkommen in DM
 Nr.                               steuer
        von             bis         in DM

1513    93960    -     94013       27985
1514    94014    -     94067       28009
1515    94068  -       94121       28033
1516    94122  -       94175       28058
1517
1518
        94176
        94230 -
               -       94229
                       94283
                                   28082
                                   28106

1519    94284 -        94337       28131
1520    94338 -        94391       28155
1521    94392 -        94445       28180
1522    94446 -        94499       28204
1523    94500 -        94553       28229
1524    94554 -        94607       28253
1525    94608 -        94661       28277
1526    94662 -        94 715      28302
1527    94 716 -
        94770 -
                       94769       28326
1528                   94823       28351
1529    94824    -     94877       28375
1530    94878    -     94931       28400
1531    94932    -     94985        28424
1532    94986    -     95039       28449

1533
1534
        95040
        95094
                 --    95093
                       95147
                                   28473
                                   28498

1535
1536
        95148
        95202
                 -
                 -
                       95201
                       95255
                                   28522
                                   28547

1537    95256    -     95309       28572
1538    95310    -     95363       28596
1539    95364    -     95417       28621
1540    95418    -     95471       28645
1541    95472    -     95525       28670
1542    95526    -     95579       28694
1543
1544
        95580
        95634
                 -
                 -
                       95633
                       95687
                                   28719
                                   28744

1545    95688    -     95741       28768
1546    95742    -     95795       28793
1547    95796    -     95849       28818
1548    95850    -     95903       28842
1549    95904    -     95957       28867
1550    95958    -     96011       28892
1551    96012    -     96065       28916
1552    96066    -     96119       28941
1553    96120    -     96173       28966
1554    96174    -     96227       28990
 1555
.1556
        96228
        96282
                 --    96281
                       96335
                                   29015
                                   29040

 1557   96336    -     96389       29065
 1558   96390    -     96443       29089
 1559   96444    -     96497       29114
 1560   96498    -     96551       29139
 1561   96552    -     96605       29164
 1562   96606    -     96659       29188
 1563   96660    -     96713       29213
 1564   96714    -     96767       29238
 1565   96768    -     96821       29263
 1566   96822    -     96875       29288
 1567
 1568
        96876
        96930
                 --    96929
                       96983
                                   29312
                                   29337

 1569   96984    -     97037       29362
 1570   97038    -     97091       29387
1571    97092    -     97145       29412
1572    97146    -     97199       29437
1573    97200    -     97253       29461
1574    97254    -     97307       29486

                                      tarifliche
             zu versteuerndes        Bnkommen-
  lfd.       Einkommen in DM

  Nr.                                  &teuer
           von               bis       inDM

 1575     97308       -     97361      29511
 1576     97362 -           97415      29536
 1577     97416       -     97469      29561
 1578     97470       -     97523      29586

. 1579
 1580
          97524
          97578
                -
                -
                            97577
                            97631
                                       29611
                                       29636
 1581     97632 -           97685      29661
 1582     97686 -           97739      29686
 1583     97740 -           97793      29711
 1584     97794 -           97847      29736
 1585     97848 -           97901      29761
 1586     97902 -           97955      29786
 1587     97956       -     98009      29811
 1588     98010       -     98063      29836

 1589     98064       -     98117      29861
 1590     98118       -     98171      29886
 1591     98172       -     98225      29911
 1592     98226       -     98279      29936
 1593     98280       -     98333      29961
 1594     98334       -
                      --
                            98387      29986

 1595
 1596
          98388
          98442
                            98441
                            98495
                                       30011
                                       30036

 1597
 1598
          98496
          98550
                      -
                      -
                            98549
                            98603
                                       30061
                                       30086
 1599     98604       -     98657      30111
 1600     98658       -     98 711     30136
 1601     98712       -     98765      30162
 1602     98766       -     98819      30187
 1603     98820       -     98873      30212
 1604     98874        -    98927      30237

 1605
 1606
          98928
          98982
                      --    98981
                            99035
                                       30262
                                       30287
 1607     99036        -    99089      30313
 1608     99090        -    99143      30338
 1609     99144        -    99197      30363
 1610     99198        -    99251      30388
 1611     99252        -    99305      30413
 1612     99306       -     99359      30439
 1613     99360       -     99413      30464
 1614     99414       -     99467      30489
 1615     99468       -     99521      30514
 1616     99522       -     99575      30540

 1617
 1618
          99576
          99630
                      -
                      -
                            99629
                            99683
                                       30565
                                       30590
 1619     99684       -     99737      30615
 1620     99738       -     99791      30641
 1621     99792       -     99845      30666
 1622     99846       -     99899      30691
 1623     99900       -     99953      30717
 1624     99954       -    100007      30742
 1625    100008       -    100061      30767
 1626    100062       -    ~00115      30793
 1627    100116       -    100169      30818
 1628    100170       -    100223      30843

 1629
 1630
         100224
         100278
                      -
                      -
                           100277
                           100331
                                       30869
                                       30894
 1631    100332       -    100385      30919
 1632    100386       -    100439      30945
 1633    100440       -    100493      30970
 1634    100494       -    100547      30996
 1635    100548       -    100 601     31 021
 1636    100602       -    100655      31 047
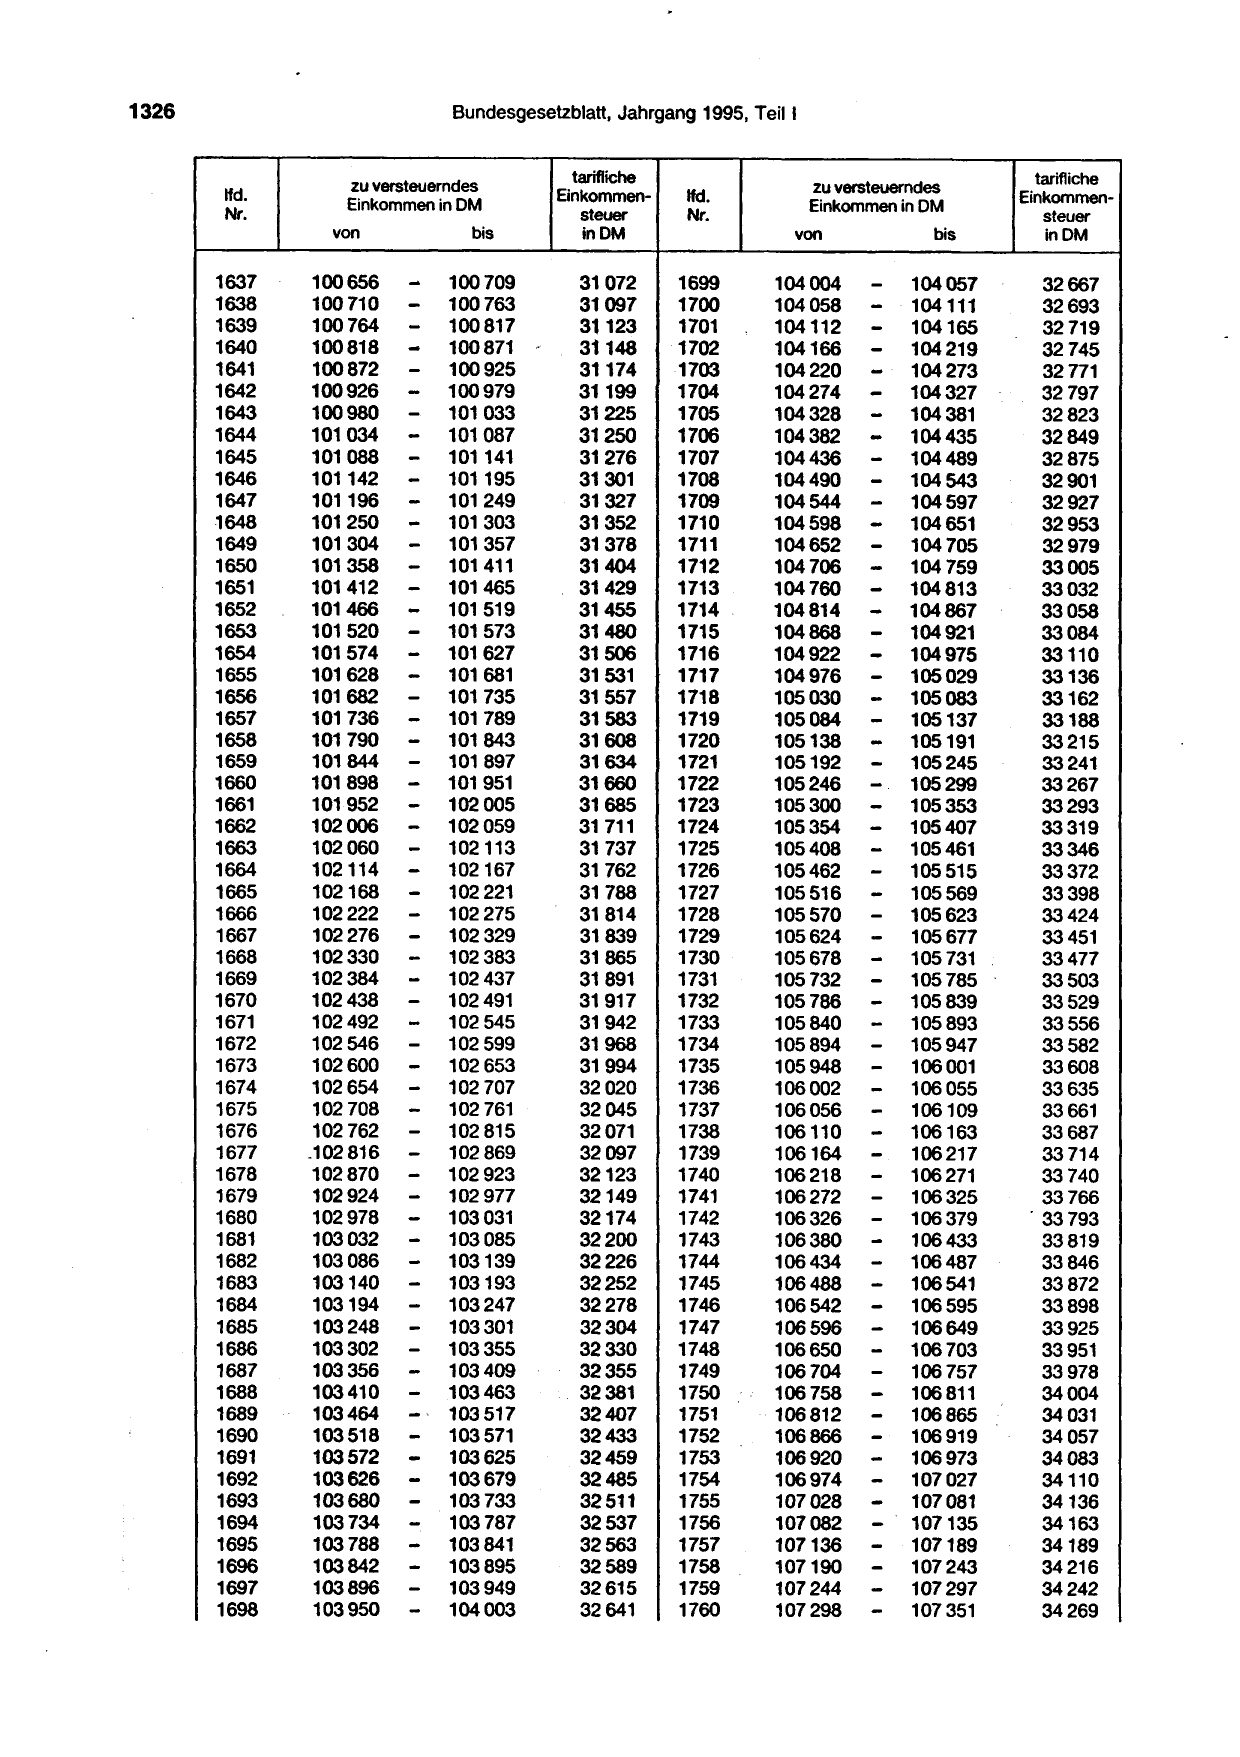
1326 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. Steuer
von bis inDM
-- 100763
1637 100656 100709 31072
1638 100710 31097
---
1639 100764 100817 31123
1640 100818 100871 31148
1641 100872
-
100925 31174
1642 100926
100980 -
100979 31199
1643
1644 101034 -
101 033
101087
31225
31250
1645 101 088 - 101141 31276
1646 101142 - 101195 31301
1647 101196 - 101249 31327
·1648
1649
101250
101304
-
-
101303
101357
31352
31378
1650 101358 - 101 411 31404
1651
1652
101412
101466
-
-
101465
101 519
31429
31455
1653 101520 - 101573 31480
1654 101574 - 101627 31506
1655 101628 - 101 681 31531
1656 101682 - 101735 31557
1657 101736 - 101789 31583
1658 101790 - 101843 31608
1659 101844
101898 -
- 101897 31634
1660
101952 -
101 951 31660
1661
1662 102006 -
102005
102 059
31685
31711
1663 102060 - 102113 31737
1664 102114 - 102167 31762
1665 102168 - 102221 31788
1666 102222 - 102 275 31814
1667 102276 - 102329 31839
1668
1669
102330 -
102384 -
102383
102437
31865
31891
1670 102438 - 102491 31917
1671 102492 - 102 545 31942
1672 102546 - 102 599 31968
1673 102600 - 102 653 31994
1674 102 654 -
102708 -
102 707 32020
1675
102 762 -
102 761 32045
1676 102 815 32071
1677 _102 816 - 102 869 32097
1678 102870 - 102 923 32123
1679 102924 - 102977 32149
1680 102978 - 103031 32174
103032 -
1681 103085 32200
1682 103086 - 103139 32226
1683 103140 - 103193 32252
1684 103194 - 103247 32278
1685 103248 - 103301 32304
1686 103302 - 103355 32330
1687 103356 - 103409 32355
1688 103410 - 103463 .. 32381
1689 103464 -· 103517 32407
1690 103518 - 103571 32433
1691
1692
103572
103626
-- 103625
103679
32459
32485
1693 103680 - 103733 32511
1694 103734 - 103 787 32537
1695
1696
103 788
103842
-
-
103841
103895
32563
32589
1697 103896 - 103949 32615
1698 103950 - 104003 32641
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis inDM
- 104057
1699 104004 32667
1700 104058 - 104165
104111 32693
-- 104219
1701 104112 32719
· 1702 104166 32745
1703 104220 - 104273 32771
1704 104274 - 104327 32797
1705
1706
104328
104382
- 104381
- 104435
32823
32849
1707 104436 - 104489 32875
1708 104490 - 104543 32901
1709 104544 - 104597 32927
1710
1711
104598
104652
-- 104651
104 705
32953
32979
1712 104 706- 104813
104 759 33005
1713
1714
104 760-
104814 - 104867
33032
33058
1715 104868 - 104921 33084
1716 104922 - 104975 33110
1717 104976 - 105029 33136
1718 105030 - 105083 33162
1719 105084 - 105137 33188
-- 105245
1720 105138 105191 33215
1721 105192 33241
1722 105246 - 105353
105299 33267
1723
1724
105300
105354
-
- 105407
33293
33319
1725 105408 - 105461 33346
1726 105462 - 105515 33372
1727 105516 - 105623
105569 33398
1728 105570 - 105677 33424
1729 105624 - 731 33451
1730
1731
105678
105732
-- 105
105785
33477
33503
1732 105786 - 105839 33529
1733 105840 - 105893 33556
1734 105894 - 105947 33582
1735 105948 - 106001 33608
1736 106002 - 106055 33635
1737 106056 - 106109 33661
---
1738 106110 106163 33687
1739 106164 106217 33714
1740 106218 106271 33740
1741 106272 - 106325 33766
1742 106326 - 106379 . 33 793
--
1743 106380 106433 33819
1744 106434 106487 33846
1745 106488 - 106541 33872
1746 106542 - 106595 33898
1747 106596 - 106649 33925
1748 106650 - 106703 33951
1749 106704 - 106811
106 757 33978
--- 106865
1750 106758 34004
1751 106812 34031
1752 106866 106919 34057
1753
1754
106920
106974
- 106973
- 107027
34083
34110
1755 107028 - 107135
107081 34136
1756 107082 - 107189 34163
1757
1758
107136
107190
-- 107243 34189
34216
1759 107 244 - 107297 34242
1760 107298 - 107 351 34269
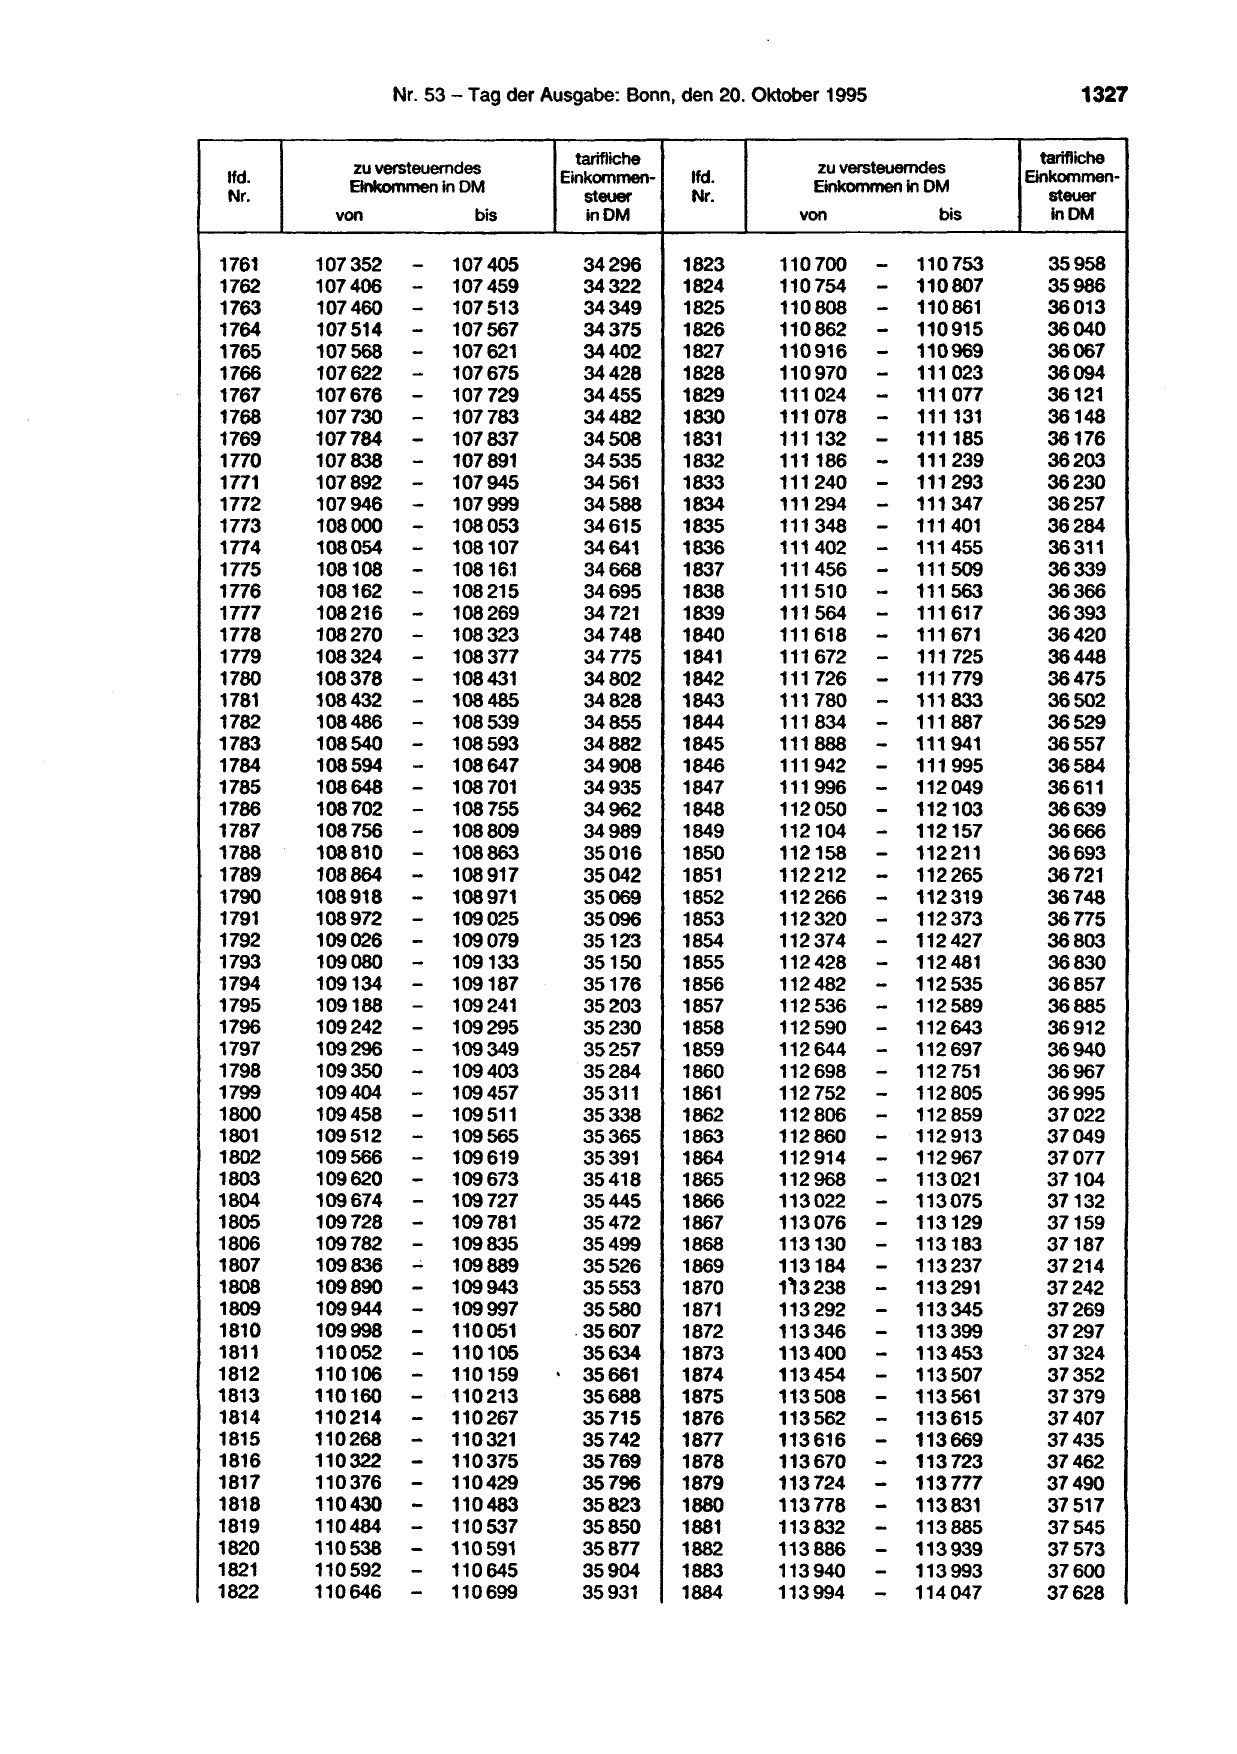
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis inDM von bis inOM
1761 107352 - 107 405 34296 1823 110700 - 110753 35958
1762
1763
107406
107460
-
-
107 459
107513
34322
34349
1824
1825
110754
110808
-- 110807
110861
35986
36013
1764 107 514 - 107567 34375 1826 110862 - 110969
110915 36040
1765 107568 - 107621 34402 1827 110916 - 111 023 36067
1766 107622 - 107675 34428 1828 110970 - 111077 36094
1767 107676 - 107 729 34455 1829 111 024 - 111131 36121
1768 107730 - 107783 34482 1830 111 078 - 36148
1769 107784 - 107 837 34508 1831 111132 - 111185 36176
1770 107838 - 107 891 34535 1832 111186 - 111293
111239 36203
1771 107892 - 107945 34561 1833 111240 - 111347 36230
1772
1773
107946
108000
-- 107999
108053
34588
34615
1834
1835
111294
111348
-- 111401 36257
36284
1774 108054 - 108107 34641 1836 111402 - 111455 36311
--- 111563
1775 108108 - 10816:1 34668 1837 111456 111509 36339
1776 108162 - 108215 34695 1838 111 510 36366
1777 108216 - 108269 34 721 1839 111564 111617 36393
1778
1779
108270
108324
-
-
108323
108377
34748
34775
1840
1841
111 618
111672
-- 111671
111725
36420
36448
1780
1781
108378
108432
-
-
108431
108485
34802
34828
1842
1843
111726
111 780
-- 111779
111833
36475
36502
1782 108486 - 108539 34855 1844 111834 - 111887 36529
1783
1784
108540
108594
-
-
108593
108647
34882
34908
1845
1846
111888
111942
-- 111941
111995
36557
36584
1785 108648 - 108 701 34935 1847 111996 - 112049 36611
1786 108702 - 108755 34962 1848 112050 - 112103 36639
1787 108756 - 108809 34989 1849 112104 - 112157 36666
1788
1789
108810
108864
-
-
108863
108917
35016
35042
1850
1851
112158
112212
-- 112 211
112265
36693
36721
1790
1791
108918
108972
-
-
108971
109025
35069
35096
1852
1853
112266
112320
-- 112 319
112373
36748
36775
1792 109026 - 109079 35123 1854 112374 - 112481
112427 36803
1793 109080 - 109133 35150 1855 112428 - 36830
1794
1795
109134
109188
-
-
109187
109241
35176
35203
1856
1857
112482
112 536
-- 112535
112 589
36857
36885
1796 109242 - 109295 35230 1858 112590 - 112643 36912
1797 109296 - 109349 35257 1859 112644 - 112697 36940
1798
1799
109350
109404
-
-
109403
109457
35284
35311
1860
1861
112698
112 752
-- 112805
112751 36967
36995
1800
1801
109458
109512
-
-
109 511
109565
35338
35365
1862
1863
112806
112860
- 112913
112859
- 112967
37022
37049
1802 109566 - 109619 35391 1864 112914 - 113021 37077
1803 109620 - 109673 35418 1865 112 968 - 113075 37104
1804 109674 - 109727 35445 1866 113022 - 113129 37132
1805 109728 - 109781 35472 1867 113076 - 113183 37159
1806 109782 - 109835 35499 1868 113130 - 113 237 37187
1807 109836 ..;.
109889 35526 1869 113184 - 113291 37214
1808 109890 - 109943 35553 1870 1,3238 - 113345 37242
1809
1810
109944
109998
-
-
109997
110051
35580
. 35607
1871
1872
113292
113346
-
- 113399
37269
37297
1811 110052 - 110105
. 35634 1873 113400 - 113507
113453 37324
-- 113
1812 110106 - 110159 35661 1874 113454 37352
1813 110160 - 110213 35688 1875 113508 561 37379
1814 110214 - 110267 35715 1876 113562 - 113669
113 615 37407
--
--- 113
1815 110268 110321 35742 1877 113616 37435
1816 110322 110375 35769 1878 113670 723 37462
1817 110376 - 110429 35796 1879 113 724 113 777 37490
1818 110430 - 110483 35823 1880 113 778 - 113885
113831 37517
1819
1820
110484
110538 -
- 110537
110 591
35850
35877
1881
1882
113832
113886
-- 113939 37545
37573
1821
1822
110592
110646
-
-
110645
110699
35904
35931
1883
1884
113940
113994
- 113993
- 114047
37600
37628
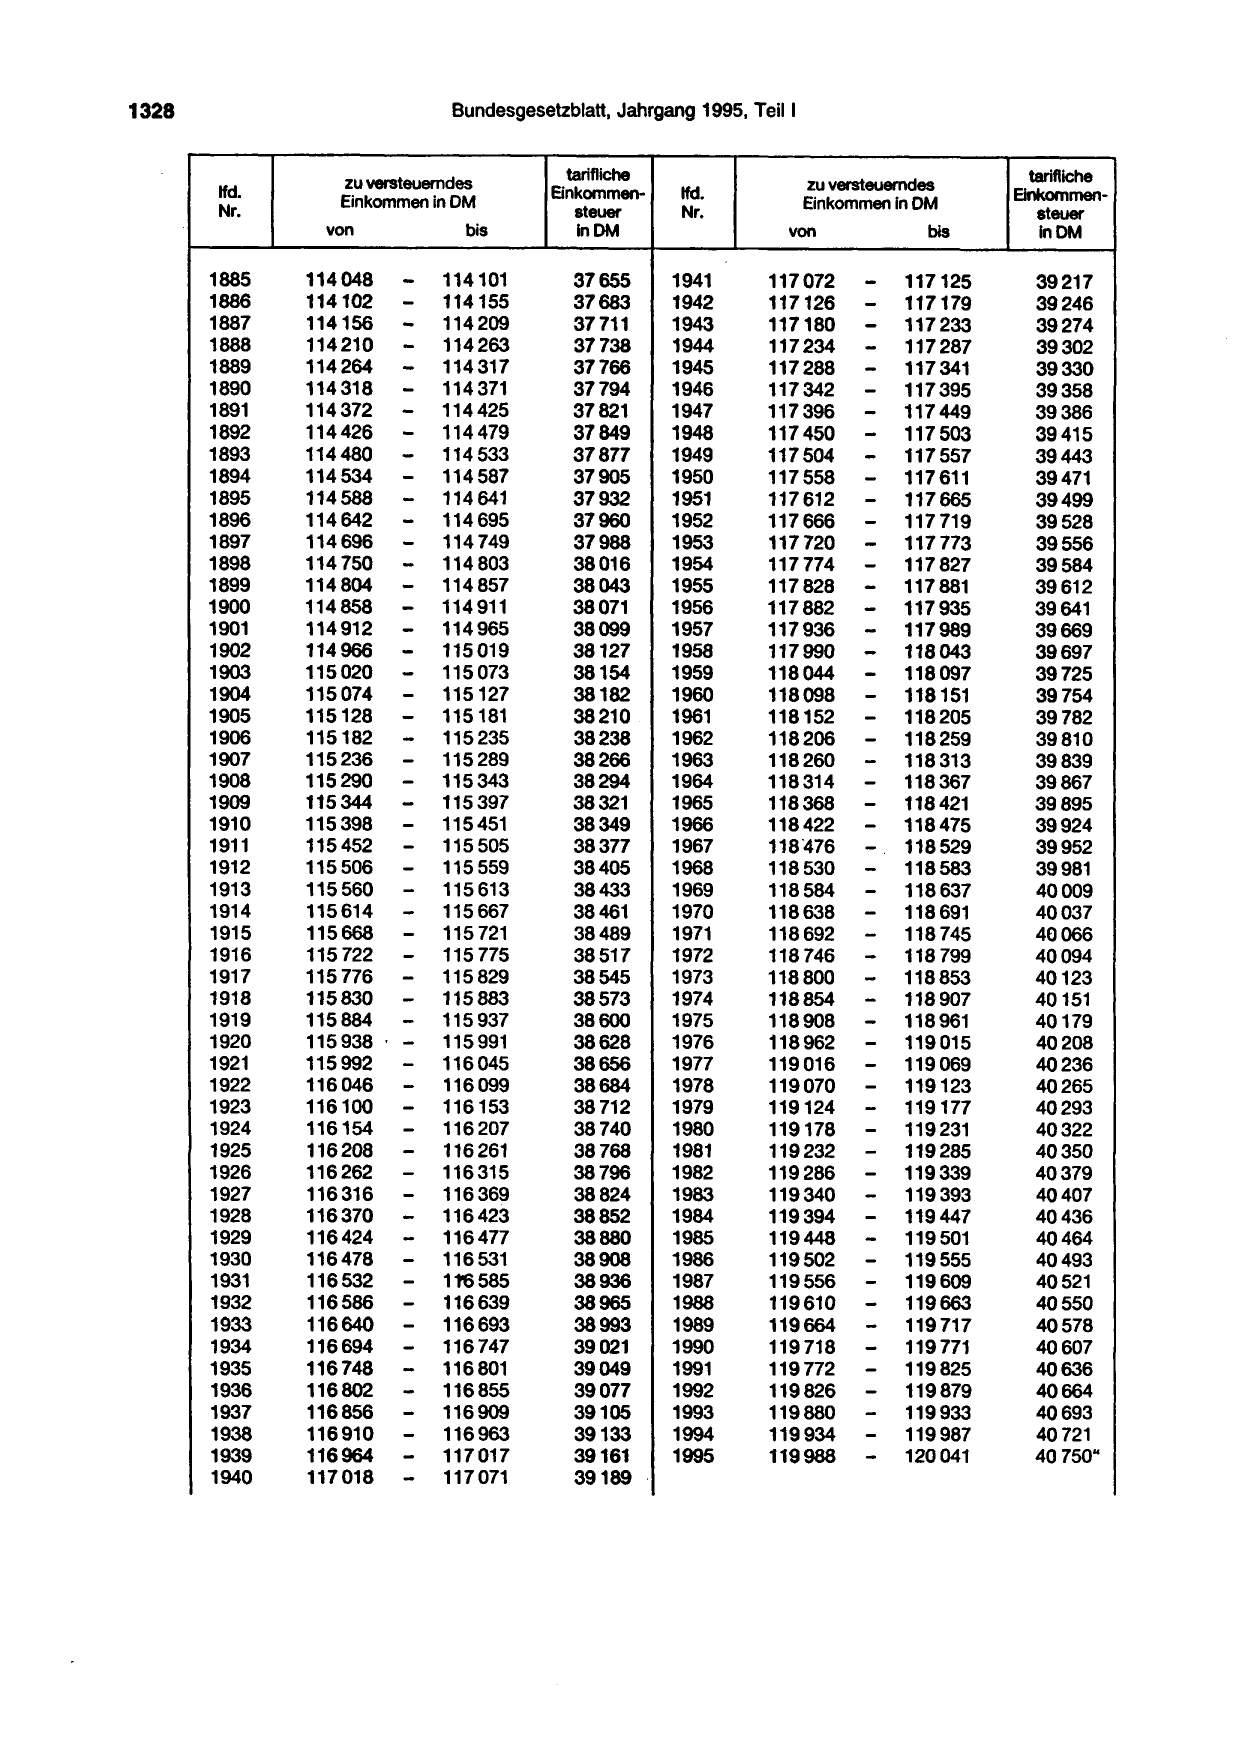
1328 Bundesgesetzblatt, Jahrgang 1995, Teil 1
zu versteuerndes
lfd.
Einkommen in DM
Nr.
von bis
1885 114048 - 114101
1886
1887
114102
114156
- 114155
- 114263
114209
1888 114210 - 114317
1889 114264 - 114 371
-- 114425
1890 114318
1891 114372
1892 114426 - 114479
1893 114480 - 114587
114 533
1894 114534 - 114641
1895 114588 - 114695
-- 114803
1896 114642
1897 114696 114 749
1898 114 750 - 114857
1899 114804 - 114
1900
1901
114858
114912 -- 114965
911
1902 114966 - 115019
1903
1904
115020
115074
-- 115127
115073
1905 115128 - 115235
115181
1906 115182 - 115289
1907
1908
115236
115290
-
- 115343
1909 115344 - 115 397
1910
1911
115398
115452
-- 115451
115 505
1912 115506 - 115 559
1913
1914
115560
115614
- 115613
-- 115 667
1915 115668 115 721
1916 115 722 - 115 775
1917 115 776 - 115829
1918
1919
115830
115884
- 115883
- 115 937
1920 115938 · - 115991
1921 115992 - 116045
1922 116046 - 116099
1923 116100 - 116153
1924 116154 - 116 207
-- 116315
1925
1926
116208
116262
116261
1927 116316 - 116369
1928 116370 - 116423
1929
1930
116424
116478
- 116477
- 116585
116531
1931 116532 - 116639
1932 116586 - 116693
1933 116640 - 116747
1934 116694 - 116801
1935 116 748 - 116855
1936 116802 - 116909
1937
1938
116856
116910
-- 116963
1939
1940
116964
117018
-- 117017
117 071
tarifliche tarifliche
zu versteuerndes
Einkommen- lfd. Einkommen-
Einkommen in DM
steuer Nr. Steuer
lnDM von bis lnDM
37655 1941 117072 - 117179
117125 39217
37683
37711
1942
1943
117126 -
117180 - 117233
39246
39274
37738 1944 117234 - 117287 39302
37766 1945 117288 - 117341 39330
117342 - 117395
37794 1946 39358
37821 1947 117396 - 117 449 39386
37849 1948 117450 - 117503 39415
37877 1949 117504 - 117557 39443
37905 1950 117 558 - 117 611 39471
37932 1951 117612 - 117665 39499
37960 1952 117666 - 117719 39528
37988 1953 117720 - 117773 39556
38016 1954 117774 - 117 827 39584
38043 1955 117 828 - 117881 39612
38071
38099
1956
1957
117882 - 117935
117936 - 117989
39641
39669
38127 1958 117990 - 118043 39697
38154
38182
1959
1960
118 044 - 118097
118098 - 118151
39725
39754
38210 1961 118152 - 118205 39782
38238 1962 118206 - 118259 39810
38266
38294
1963
1964
118260 - 118313
118314 - 118367
39839
39867
38321 1965 118368 -- 118475
118421 39895
38349
38377
1966
1967
118422
118476 - 118583
118529
39924
39952
38405 1968 118530 - 118637 39981
38433
38461
1969
1970
118584
118638
- 691
- 118
40009
40037
38489 1971 118692 - 118 745 40066
38517 1972 118 746 - 118853118 799 40094
38545 1973 118800 - 118907 40123
38573
38600
1974
1975
118854 -
118908 - 118961
40151
40179
38628 1976 118962 - 119015 40208
38656 1977 119 016 - 119069 40236
38684 1978 119070 - 119123 40265
38712 1979 119124 - 119177 40293
38740 1980 119178 - 119231 40322
38768
38796
1981
1982
119232
119286
- 119285
- 119339
40350
40379
38824 1983 119340 - 119393 40407
38852 1984 119394 - 119447 40436
38880
38908
1985
1986
119448
119502
- 119 501
- 119555
40464
40493
38936 1987 119556 - 119609 40521
38965 1988 119610 - 119717
119663 40550
38993 1989 119664 - 119771 40578
39021 1990 119718 -- 119825 40607
39049 1991 119772 40636
39077 1992 119826 - 119879 40664
39105
39133
1993
1994
119880
119934
- 119987
119933
- 120041
40693
40721
39161
39189
1995 119988 - 40 750"
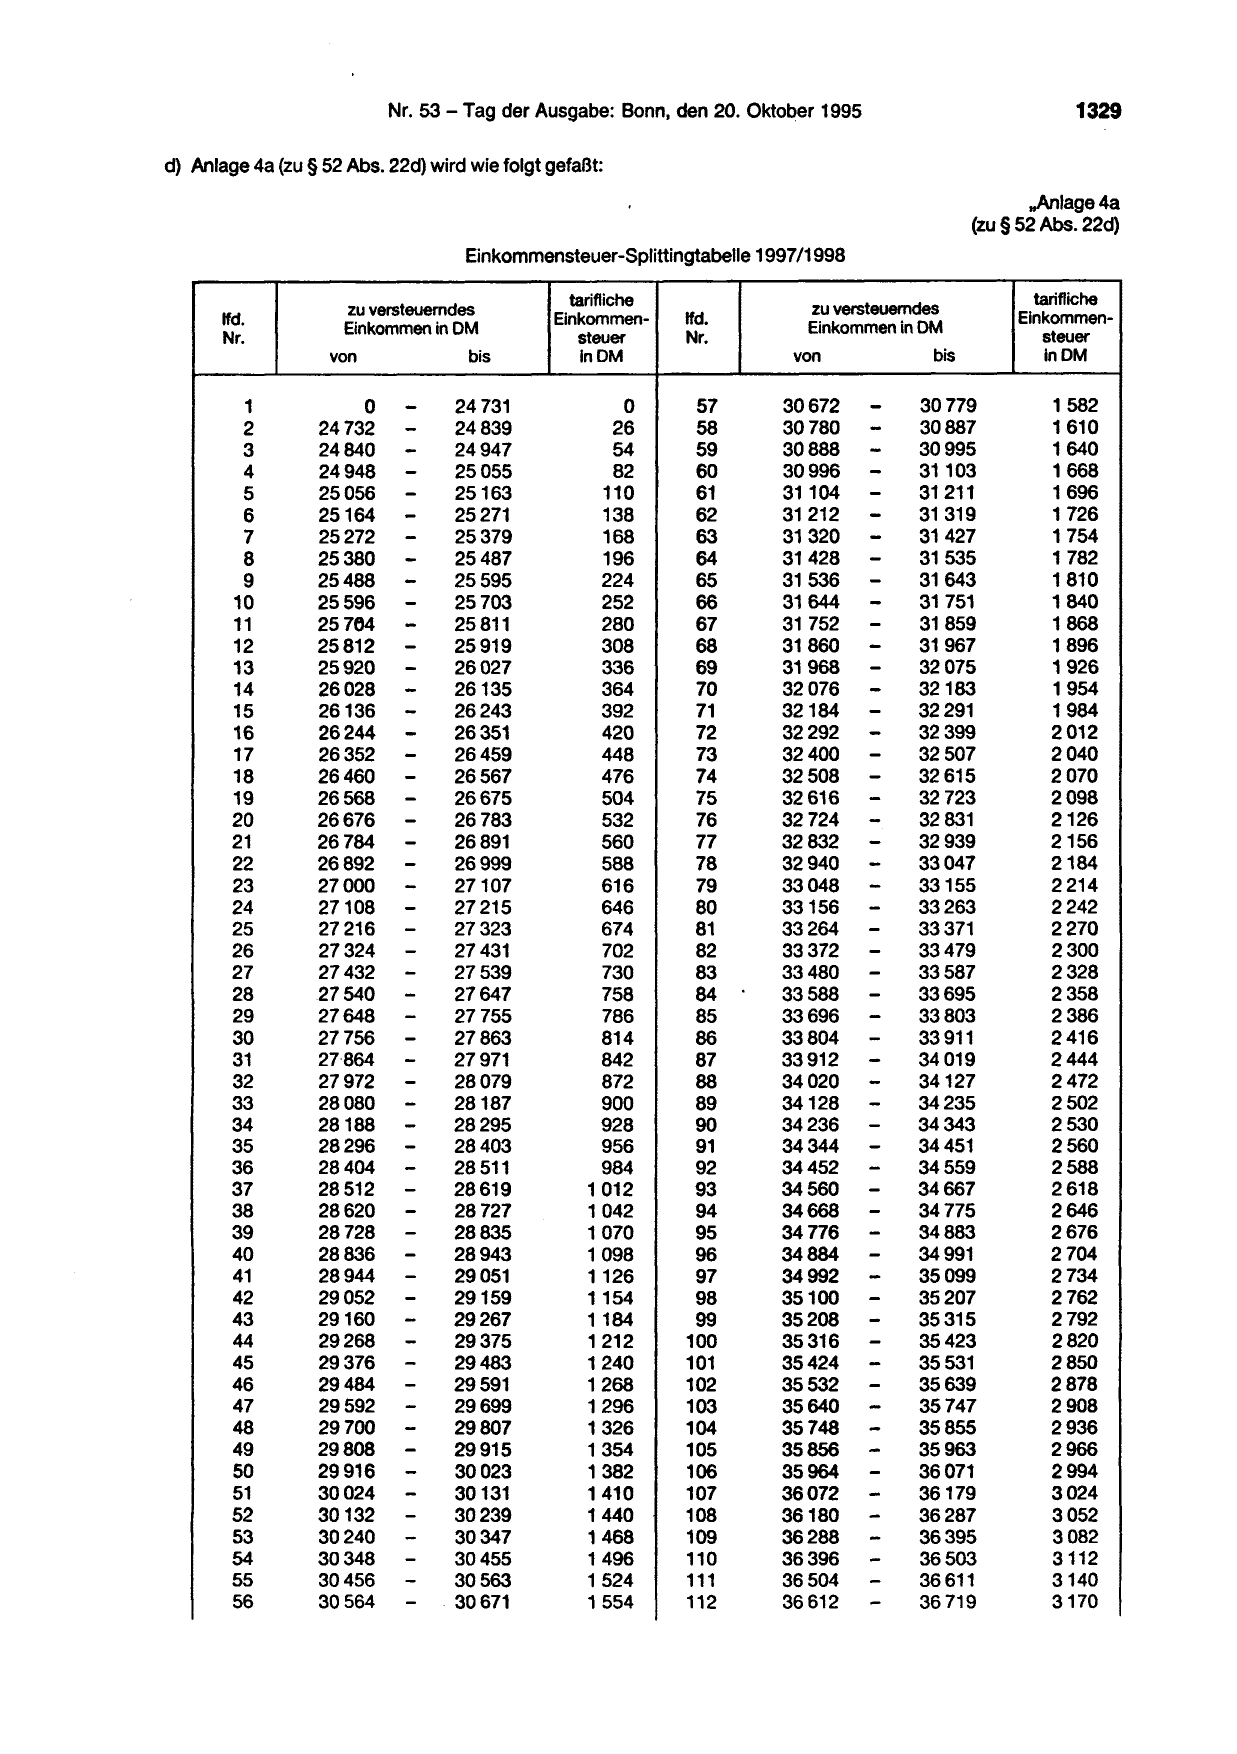
d) Anlage 4a (zu § 52 Abs. 22d) wird wie folgt gefaßt:
,,Anlage4a
(zu § 52 Abs. 22d)
Einkommensteuer-Splittingtabelle 1997/1998
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis in DM
1 0 -- 24 731 0 57
2 24 732 24839 26 58
3 24840 -- 24947 54 59
4 24948 25055 82 60
5 25056 - 25163 110 61
6 25164 -- 25271 138 62
7 25272 25379 168 63
8 25380 - 25487 196 64
9 25488 -- 25595 224 65
10 25596 25703 252 66
11 25764 - 25811 280 67
12
13
25812
25920
-- 25919
26027
308
336
68
69
14 26028 - 26135 364 70
15 26136 - 26243 392 71
16 26244 - 26351 420 72
17
18
26352
26460
-- 26459
26567
448
476
73
74
19 26568 - 26675 504 75
20 26676 -- 26783 532 76
21 26784 26891 560 77
22 26892 - 26999 588 78
23
24
27000
27108
-- 27107
27215
616
646
79
80
25 27216 - 27323 674 81
26 27324 - 27431 702 82
27 27432 - 27539 730 83
28 27540 - 27647 758 84
29 27648 - 27755 786 85
30 27756 - 27863 814 86
31 27-864 - 27971 842 87
32
33
27972
28080
-
-
28079
28187
872
900
88
89
34 28188 - 28295 928 90
35 28296 - 28403 956 91
36 28404 - 28511 984 92
37 28512 - 28619 1 012 93
38 28620 - 28727 1042 94
39 28728 - 28835 1070 95
40 28836 - 28943 1098 96
41 28944 - 29051 1126 97
42 29052 - 29159 1154 98
43 29160 - 29267 1184 99
44 29268 - 29375 1212 100
45 29376 - 29483 1240 101
46 29484 -
-
29591 1268 102
47 29592 29699 1296 103
-
48 29700 29807 1326 104
49 29808 - 29915 1354 105
50 29916 - 30023 1382 106
51 30024 - 30131 1410 107
52 30132 - 30239 1440 108
53 30240 - 30347 1468 109
54
55
30348
30456
-
-
30455
30563
1496
1524
110
111
56 30564 - 30671 1554 112
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
Steuer
von bis inDM
30672 - 30779 1582
30780 - 30887 1610
30888 - 30995 1640
30996 -- 31103 1668
31104 31211 1696
31212 - 31319 1726
31320 - 31427 1754
31428 - 31535 1782
31536 - 31643 1810
31644 - 31751 1840
31752 - 31859 1868
31860
31968
-
-
31967
32075
1896
1926
32076 - 32183 1954
32184 - 32291 1984
32292 - 32399 2012
32400
32508
-- 32507
32615
2040
2070
32616 - 32723 2098
32724 - 32831 2126
32832 - 32939 2156
32940 - 33047 2184
33048
33156
-- 33155
33263
2214
2242
33264 - 33371 2270
33372 - 33479 2300
33480 - 33587 2328
33588 - 33695 2358
33696 - 33803 2386
33804 - 33911 2416
33912 - 34019 2444
34020
34128
-- 34127
34235
2472
2502
34236 - 34343 2530
34344 - 34451 2560
34452 - 34559 2588
34560 - 34667 2618
34668 - 34775 2646
34776 - 34883 2676
34884 - 34991 2704
34992 - 35099 2734
35100 - 35207 2762
35208 - 35315 2792
35316 - 35423 2820
35424 - 35531 2850
35532 - 35639 2878
35640 - 35747 2908
--
35748 35855 2936
35856 35963 2966
35964 - 36071 2994
36072 - 36179 3024
36180 - 36287 3052
36288 - 36395 3082
36396
36504
-- 36503
36611
3112
3140
36612 - 36719 3170
1330 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
113 36720 - 36827 3198 175
114 36828 -
. 36936 -
36935 3228 176
115 37043 3256 177
116 37044 - 37151 3286 178
117 37152 - 37259 3316 179
118 37260 - 37367 3344 180
119 37368 - 37475 3374 181
120 37476 - 37583 3402 182
121 37584 - 37691 3432 183
-
122 37692 37799 3462 184
123 37800 - 37907 3490 185
124 37908 - 38015 3520 186
125 38016 -
-
38123 3550 187
126 38124 38231 3578 - 188
127 38232 - 38339 3608 189
128 38340 - 38447 3638 190
129 38448 - 38555 3666 191
130 38556 - 38663 3696 192
131 38664 - 38771 3726 193
132 38772 - 38879 3754 194
133 38880 -
38988 -
38987 3784 195
134 39095 3814 196
135 39096 - 39203 3842 197
136 39204 -
-
39311 3872 198
137
138
39312
39420 -
39419
39527
3902
3930
199
200
139 39528 - 39635 3960 201
140 39636 - 39743 3990 202
141 39744 - 39851 4020 203
---
142 39852 39959 4048 204
143
144
39960
40068
40067
40175
4078
4108
205
206
145 40176 - 40283 4138 207
146 40284 - 40391 4166 208
147
148
40392
40500
-
-
40499
40607
4196
4226
209
210
149 40608 - 40715 4256 211
--
150 40716 40823 4284 212
151 40824 40931 4314 213
152
153
40932
41040
-
--
41039
41147
4344
4374
214
215
154 41148 41255 4404 216
--
155 41256 41363 4432 217
156 41364
-
41471 4462 218
157
158
41472
41580 -
41579
41687
4492
4522
219
220
-
159 41688 41795 4552 221
--
C
160 41796 41903 4580 222
161 41904 42011 4610 223
162 42012 - 42119 4640 224
163 42120 -
-
42227 4670 225
164 42228 42335 4700 226
165 42336 - 42443 4730 227
166 42444 - 42551 4760 228
167
168
42552
42660
-- 42659
42767
4788
4818
229
230
169 42768 - 42875 4848 231
170
171
42876
42984
-
-
42983
43091
4878
4908
232
233
172
173
43092
43200
-
-
43199
43307
4938
4968
234
235
174 43308 - 43415 4998 236
Teil 1
tarifliche
zu versteuerndes
Bnkommen-
Einkommen in DM
steuer
von bis inDM
43416 - 43523 5028
43524 - 43631 5056
43632 - 43739 5086
43740 -- 43847 5116
43848 43955 5146
43956 - 44063 5176
44064 - 44171 5206
44172 -- 44279 5236
44280 44387 5266
---
44388 44495 5296
44496 44603 5326
44604 44 711 5356
44712 - 44819 5386
44820 - 44927 5416
44928 - 45035 5446
45036 -
-.
45143 5476
45144 45251 5506
45252 - 45359 5536
45360 - 45467 5566
45468 -- 45575 5596
45576 45683 5626
45684 - 45791 5656
45792 - 45899 5686
45900 - 46007 5716
46008
46116
-- 46115
46223
5746
5776
46224 - 46331 5806
46332 - 46439 5836
46440 - 46547 5866
-
46548 46655 5896
46656
46764 -
- 46763
46871
5926
5956
46872 -- 46979 5986
46980 47087 6018
47088
47196 -
- 47195
47303
6048
6078
47304 - 47411 6108
-
47412 47519 6138
47520 - 47627 · 6168
47628
47736
-- 47735
47843
6198
6228
47844 - 47951 6258
-
47952 48059 6290
48060 - 48167 6320
48168
48276
-
-
48275
48383
6350
6380
--
48384 48491 6410
48492 48599 6440
48600 - 48707 6470
48708 - 48815 6502
48816 - 48923 6532
48924 - 49031 6562
49032 - 49139 6592
49140 - 49247 6622
49248
49356
-- . 49463
49355 6654
6684
49464 - 49571 6714
49572
49680
-- 49679
49787
6744
6774
49788
49896
-- 49895
50003
6806
6836
50_004 - 50111 6866
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis in DM
---
237 50112 50219 6896 299
238 50220 50327 6928 300
239 50328 50435 6958 301
240 50436 - 50543 6988 302
241 50544 - 50651 7018 303
242 50652 - 50759 7050 304
243 50760 - 50867 7080 305
244 50868 - 50975 7110 306
245 50976 - 51083 7140 307
246 51084 - 51191 7172 308
247 51192 - 51299 7202 309
248 51300 - 51407 7232 310
249 51408 - 51515 7264 311
250 51516 - 51623 7294 312
251 51624 -- 51731 7324 313
252 51732 51839 7356 314
253 51840 -- 51947 7386 315
254 51948 52055 7416 316
255 52056 - 52163 7446 317
256 52164 - 52271 7478 318
257
258
52272
52380 ---
52379
52487
7508
7540
319
320
259 • 52488 52595 7570 321
260 52596 - 52703 7600 322
261 52704 -- 52811 7632 323
262 52812
-
52919 7662 324
263 52920 53027 7692 325
264
265
53028
53136
-
-
53135
53243
7724
7754
326
327
266 53244 - 53351 7786 328
267 53352 - 53459 7816 329
268 53460 - 53567 7846 330
269 53568 - 53675 7878 331
270 53676 - 53783 7908 332
271 53784 - 53891 7940 333
272 53892
-
- 53999 7970 334
273 54000 54107 8000 335
274 54108 - 54215 8032 336
275 54216 - 54323 8062 337
276 54324 -- 54431 8094 338
277
278
54432
54540 -
54539
54647
8124
8156
339
340
279 54648 - 54 755 8186 341
280
281
54 756
54864
-
-
54863
54971
8218
8248
342
343
282 54972 - 55079 8280 344
283 55080 - 55187 8310 345
284 55188 - 55295 8342 346
285 55296 - 55403 8372 ·347
286
287
55404
55512
-- 55511
55619
8402
8434
348
349
288
289
55620
55728
-- 55727
55835
8466
8496
350
351
290
291
55836
55944
-
-
55943
56051
8528
8558
352
353
292 56052 - 56159 8590 354
293 56160 -
-
56267 8620 355
294 56268
-
56375 8652 356
295 56376 56483 8682 357
296 56484 - 56591 8714 358
297 56592 - 56699 8744 359
298 56700 - 56807 8776 360
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
--
56808 56915 8806
56916 57023 8838
57024 - 57131 8870
57132 ~ 57239 8900
57240 - 57347 8932
57348 - 57455 8962
574~ - 57563 8994
57564 -
-
57671 9026
57672
-
57779 9056
57780 57887 9088
57888 - 57995 9118
57996 - 58103 9150
58104 -
-
58211 9182
58212 58319 9212
58320 - 58427 9244
58428 - 58535 9276
58536 - 58643 9306
58644 - 58751 9338
58752 - 58859 9370
58860 - 58967 9400
58968
59076
-- 59075
59183
9432
9464
59184 - 59291 9494
59292 - 59399 9526
59400 - 59507 9558
59508 - 59615 9588
59616 - 59723 9620
59724
59832
-- 59831
59939
9652
9684
59940 - 60047 9714
--
60048 60155 9746
60156 60263 9778
60264 - 60371 9808
60372 - 60479 9840
60480 - 60587 9872
60588 - 60695 9904
--
60696 60803 9934
60804 60911 9966
60912 - 61 019 9998
61020 - 61127 10030
61128
61236
-- 61235
61343
10062
10092
61344 - 61451 10124
61452
61560 -
- 61559
61667
10156
10188
61668 - 61775 10220
61776 - 61883 10250
61884 - 61991 10282
61992 - 62099 10314
62100
62208
-- 62207
62315
10346
10378
62316
62424
-- 62423
62531
10408
10440
62532
62640 -
- 62639
62747
10472
10504
62748 - 62855 10536
62856 - 62963 10568
62964 - 63071 10600
63072 - 63179 10632
63180 - 63287 10662
63288 - 63395 10694
63396 - 63503 10726
1332 Bundesgesetzblatt, Jahrgang 1995, Teil 1
zu versteuerndes tarifliche tarifliche
lfd. Einkommen- lfd. zu versteuerndes
Einkommen in DM Einkommen in DM Einkommen-
Nr. steuer Nr. steuer
von bis in DM von bis in DM
-
--
361 63504 63611 10758 423 70200 70307 12750
362 63612 -- 63719 10790 424 70308 70415 12782
363 63720
--
63827 10822 425 70416 - 70523 12816
364
365
63828
63936
63935
64043
10854
10886
426
427
70524
70632
-- 70631
70739
12848
12880
366 64044 - 64151 10918 428 70740 - 70847 12912
367 64152 - 64259 10950 429 70848 - 70955 12946
368 64260 - 64367 10982 430 70956 - 71063 12978
369 64368 - 64475 11012 431 71064 - 71171 13010
370 64476 - 64583 11044 432 71172 - 71279 13042
371 64584 -
-
64691 11076 433 71280 - 71387 13076
372
373
64692
64800 -
64799
64907
11108
11140
434
435
71388
71496
-- 71495
71603
13108
13140
374 64908 - 65015 11172 436 71604 - 71711 13174
375 65016 - 65123 11204 437 71712 - 71819 13206
376 65124 - 65231 11236 438 71820 - 71927 13238
377
378
65232
65340
-
-
65339
65447
11268
11300
439
440
71928
72036
-- 72035
72143
13270
13304
379 65448 - 65555 11332 441 72144 - 72251 13336
380 65556 - 65663 11364 · 442 72252 - 72359 13368
381
382
65664
65772
-
-
65771
65879
11396
11428
443
444
72360
72468
-- 72467
72575
13402
13434
383 65880 - 65987 11460 445 72576 - 72t683 13466
384 65988 - 66095 11492 446 72684 - 72791 13500
385
386
66096
66204
-
-
66203
66311
11524
11556
447
448
72792
72900
-- 72899
73007
13532
13566
387
388
66312
66420
-- 66419
66527
11588
11620
449
450
73008
73116 . -
- 73115
73223
13598
13630
389 66528 - 66635 11652 451 73224 - 73331 13664
390 66636 - 66743 11684 452 73332 - 73439 13696
391
392
66744
66852
-
-
66851
66959
11716
11750
453
454
73440
73548
-
-
73547
73655
13728
13762
393 66960 - 67067 11782 455 73656 - 73763 13794
394 67068 - 67175 11814 456 73764 - 73871 13828
395
396
67176
67284
-
-
67283
67391
11846
11878
457
458
73872
73980
-- 73979
74087
13860
13892
397 67392 - 67499 11910 459 74088 - 74195 13926
398
399
67500
67608
-
-
67607
67715
11942
11974
460
461
74196
74304
-- 74303
74411
13958
13992
400 67716 - 67823 12006 462 74412 - 74519 14024
401 6T824 - 67931 12038 463 74520 - 74627 14058
402 67932 - 68039 12070 464 74628 - 74735 14090
403 68040 - 68147 12104 465 74736 - 74843 14122
404
405
68148
68256
-
-
68255
68363
12136
12168
466
467
74844
74952
-- 74951
75059
14156
14188
406 68364 - 68471 12200 468 75060 - 75167 14222
407 68472 - 68579 12232 469 75168 - 75275 14254
408
409
68580
68688
-
-
68687
68795
12264
12296
470
471
75276
75384
-- 75383
75491
14288
14320
410 68796 - 68903 12330 472 75492. - 75599 14354
411 68904 - 69011 12-362 473 75600 - 75707 14386
412
413
69012
69120
-
-
69119
69227
12394
12426
474
475
75708
75816
-- 75815
75923
14420
14452
414 69228 - 69335 12458 476 75924 - 76031 14486
415 69336 - 69443 12490 477 76032 - 76139 14518
416 69444 - 69551 12524 478 76140 - 76247 14552
417 69552 - 69659 12556 479 76248 - 76355 14584
418 69660 - 69767 12588 480 76356 - 76463 14618
419 69768 - 69875 12620 481 76464 - 76571 14650
420 69876 - 69983 12652 482 76572 - 76679 14684
421
422
69984
70092
-
-
70091
70199
12686
12718
483
484
76680
76788
-
-
76787
76895
14 718
14 750
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr~ steuer Nr. steuer
von bis inDM von bis inDM
485 76896 - 77003 14784 547 83592 - 83699 16858
486
487
77004
77112
-
-
77111
77219
14816
14850
548
549
83700
83808
-- 83807
83915
16890
16924
488
489
77220
77328
-
-
77327
77435
14882
14916
550
551
83916
84024
-- 84023
84131
16958
16992
490
491
77436
77544
-
-
77543
77651
14948
14982
552
553
84132
84240
-
-
84239
84347
17026
17060
492 77652 - 77759 15016 554 84348 - 84455 17094
493 77760 - 77867 15048 555 84456 - 84563 17128
494 77868 - 77975 15082 556 84564 - 84671 17162
495
496
77976
78084
-
-
78083
78191
15114
15148
557
558
84672
84780
-- 84 779
84887
17196
17230
497 78192 - 78299 15182 559 84888 - 84995 17264
498
499
78300
78408
-- 78407
78515
15214
15248
560
561
84996
85104
-- 85103
85211
17298
17332
500 78516 - 78623 15282 562 85212 - 85319 17366
501 78624 - 78731 15314 563 85320 - 85427 17398
502 78732 - 78839 15348 564 85428 - 85535 17432
503 78840 - 78947 15382 565 85536 - 85643 17466
504 78948 - 79055 15414 566 85644 - 85751 17500
505 79056 - 79163 15448 567 85752 - 85859 17534
506 79164 -- 79271 15482 568 85860 - 85967 17568
507 79272 79379 15514 569 85968 - 86075 17602
508
509
79380
79488
-
-
79487
79595
15548
15582
570
571
86076
86184
-
-
86183
86291
17636
17670
510 79596 - 79703 15614 572 86292 - 86399 17704
511 79704 - 79811 15648 573 86400 - 86507 17740
512 79812 - 79919 15682 574 86508 - 86615 17774
513 79920 - 80027 15714 575 86616 - 86723 17808
514 80028 - 80135 15748 576 86724 -· 86831 17842
515 80136 - 80243 15782 577 86832 - 86939 17876
516 80244 -' 80351 15816 578 86940 - 87047 17910
517
518
80352
80460
-
-
80459
80567
15848
15882
579
580
87048
87156 -
- 87155
87263
17944
17978
519 80568 - 80675 15916 581 87264 - 87371 18012
520 80676 - 80783 15948 582 87372 - 87479 18046
521 80784 - 80891 15982 583 87480 - 87587 18080
522 80892 - 80999 16016 584 87588 - 87695 18114
523
524
81000
81108
-
-
81107
81215
16050
16084
585
586
87696
87804 -
- 87803
87911
18148
18182
---
525 81216 - 81323 16116 587 87912 88019 18216
526
527
81324
81432
-- 81431
81539
16150
16184
588
589
88020
88128
88127
88235
18252
18286
528 81540 - 81647 16218 590 88236 - 88343 18320
529
530
81648
81756
-
-
81755
81863
16250
16284
591
592
88344
88452
-- 88451
88559
18354
18388
531 81864 - 81971 16318 593 88560 - 88667 18422
532 81972 - 82079 16352 594 88668 - 88775 18456
533 82080 - 82187 16386 595 88776 - 88883 18490
534 82188 - 82295 16418 596 88884 - 88991 18526
535 82296 - 82403 16452 597 88992 - 89099 18560
536 82404 - 82511 16486 598 89100 - 89207 18594
537
538
82512
82620
-
-
82619
82727
16520
16554
599
600
89208
89316
-- 89315
89423
18628
18662
539 82728 - 82835 16588 601 89424 - 89531 18696
540
541
82836
82944
-
-
82943
83051
16620
16654
602
603
89532
89640
-- 89639
89747
18732
18766
542
543
83052
83160
-
-
83159
83267
16688
16722
604
605
89748
89856
-- 89855
89963
18800
18834
---
544 83268 - 83375 16756 606 89964 90071 18868
545 83376 - 83483 16790 607 90072 90179 18904
546 83484 - 83591 16824 608 90180 90287 18938
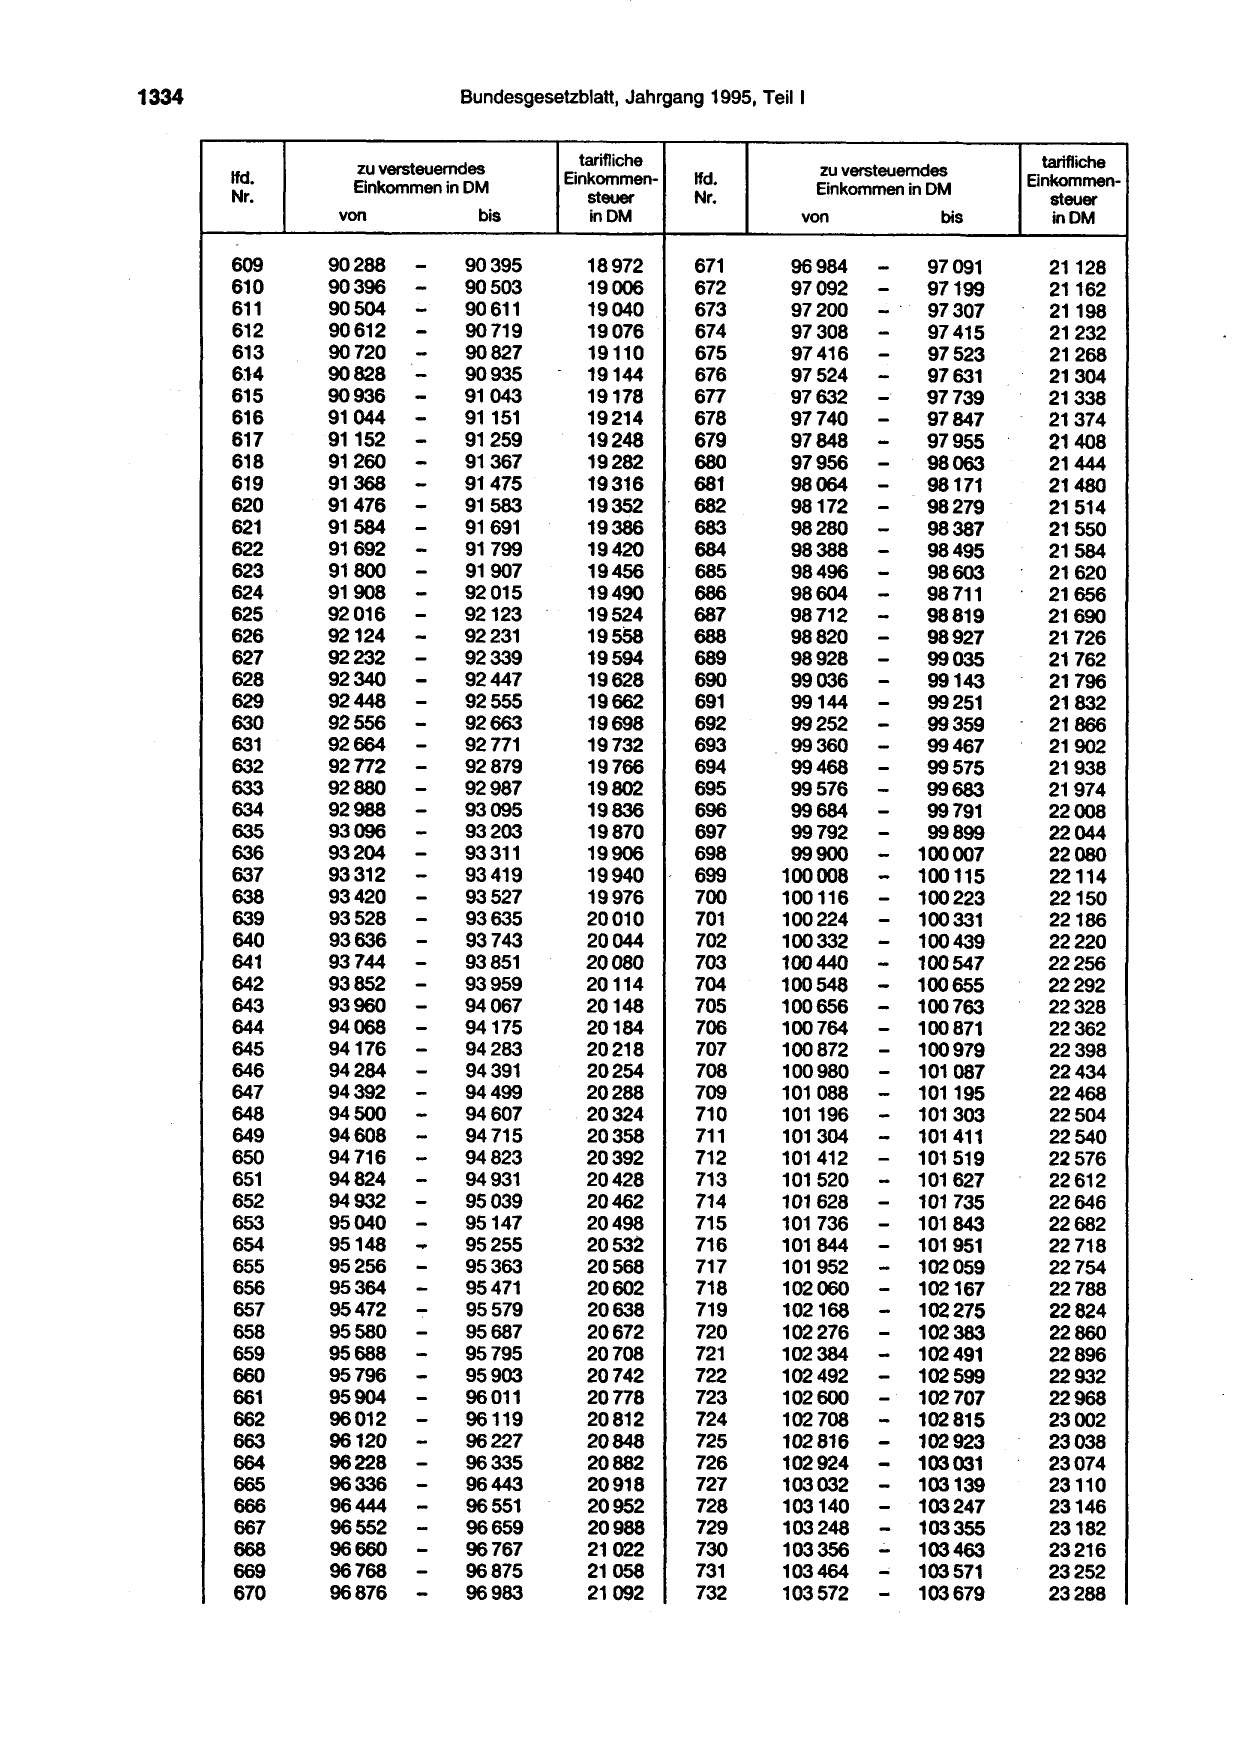
1334 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis in DM von bis inDM
609 90288 - 90395 18972 671 96984 -- 97091 21128
610 90396 - 90503 19006 672 97092 97199 21162
611 90504 - 90611 19040 673 97200 -- 97307 21198
612 90612 - 90719 19076 674 97308 97415 21232
613 90720
90828 -
- 90827 19110 675 97416 - 97523 21268
6:14
615 90936 -
90935
91043
19144
19178
676
677
97524
97632
-- 97631
97739
21304
21338
616 91044 - 91151 19214 678 97740 - 97847 21374
617 91152 - 91259 19248 679 97848 - 97955 21408
618 91260 - 91367 19282 680 97956 - 98063 21444
619 91368 - 91475 19316 681 98064 - 98171 21480
620 91476 - 91583 19352 682 98172 - 98279 21514
621 91584 - 91691 19386 683 98280 - 98387 21550
622 91692 -- 91799 19420 684 98388 - 98495 21584
623 91800
-
91907 19456 685 98496 - 98603 21620
624 91908
-
92015 19490 686 98604 - 98711 21656
625
626
92016
92124 -
92123
92231
19524
19558
687
688
98712
98820
-- 98819
98927
21690
21726
627 92232 - 92339 19594 689 98928 - 99035 21762
628
629
92340
92448
-- 92447
92555
19628
19662
690
691
99036
99144
-
-
99143
99251
21796
21832
630 92556 - 92663 19698 692 99252 -- 99359 21866
631 92664 - 92771 19732 693 99360 99467 21902
632 92772 -
--
92879 19766 694 99468 - 99575 21938
633 92880 92987 19802 695 99576 - 99683 21974
634 92988
-
93095 19836 696 99684 - 99899
99791 22008
635
636
93096
93204 -
93203
93311
19870
19906
697
698
99792
99900
-
- 100007
22044
22080
637 93312 - 93419 19940 699 100008 - 100115 22114
638
639
93420
93528
-
-
93527
93635
19976
20010
700
701
100116
100224
-- 100223
100331
22150
22186
640 93636 - 93743 20044 702 100332 - 100547
100439 22220
641 93744 -
-
93851 20080 703 100440 - 100655 22256
--- 100763
642 93852 93959 20114 704 100548 22292
643 93960 - 94067 20148 705 100656 22328
644 94068 -- 94175 20184 706 100764 100871 22362
645
646
94176
94284 -
94283
94391
20218
20254
707
708
100872
100980
-- 100979
101 087
22398
22434
647 94392 - 94499 20288 709 101 088 - 101195 22468
648 94500 - 94607 20324 710 101196 - 101303 22504
649 94608 - 94 715 20358 711 101304 -- 101519
101 411 22540
650 94 716 - 94823 20392 712 101412 22576
651
652
94824
94932
-
-
94931
95039
20428
20462
713
714
101520
101628
- 101627
- 101 735
22612
22646
653
654
95040
95148
-
~
95147
95255
20498
20532
715
716
101736
101844
- 101843
- 101951
22682
22718
655 95256 - 95363 20568 717 101952 -- 102059 22754
656 95364 -- 95471 20602 718 102060 102167 22788
657 95472
-
95579 20638 719 102168 - 102275 22824
658 95580
-
95687 20672 720 102276 - 102383 22860
659 95688 95795 20708 721 102384 - 102491 22896
660
661
95796
95904
-- 95903
96011
20742
20778
722
723
102492
102600
- 102707
102599
- 102815
22932
22968
662 96012
-
- 96119 20812 724 102708 - 102923 23002
663 96120 96227 20848 725 102816 - 103031 23038
664
665
96228 -
96336 -
96335
96443
20882
20918
726
727
102924
103032
-- 103139 23074
23110
666 96444 - 96551 20952 728 103140 - 103247 23146
-
-- 103463
667 96552 96659 20988 729 103248 103355 23182
-
668
669
670
96660
96768
96876
-
-
96767
96875
96983
21022
21058
21092
730
731
732
103356
103464
103572
-- 103571
103679
23216
23252
23288
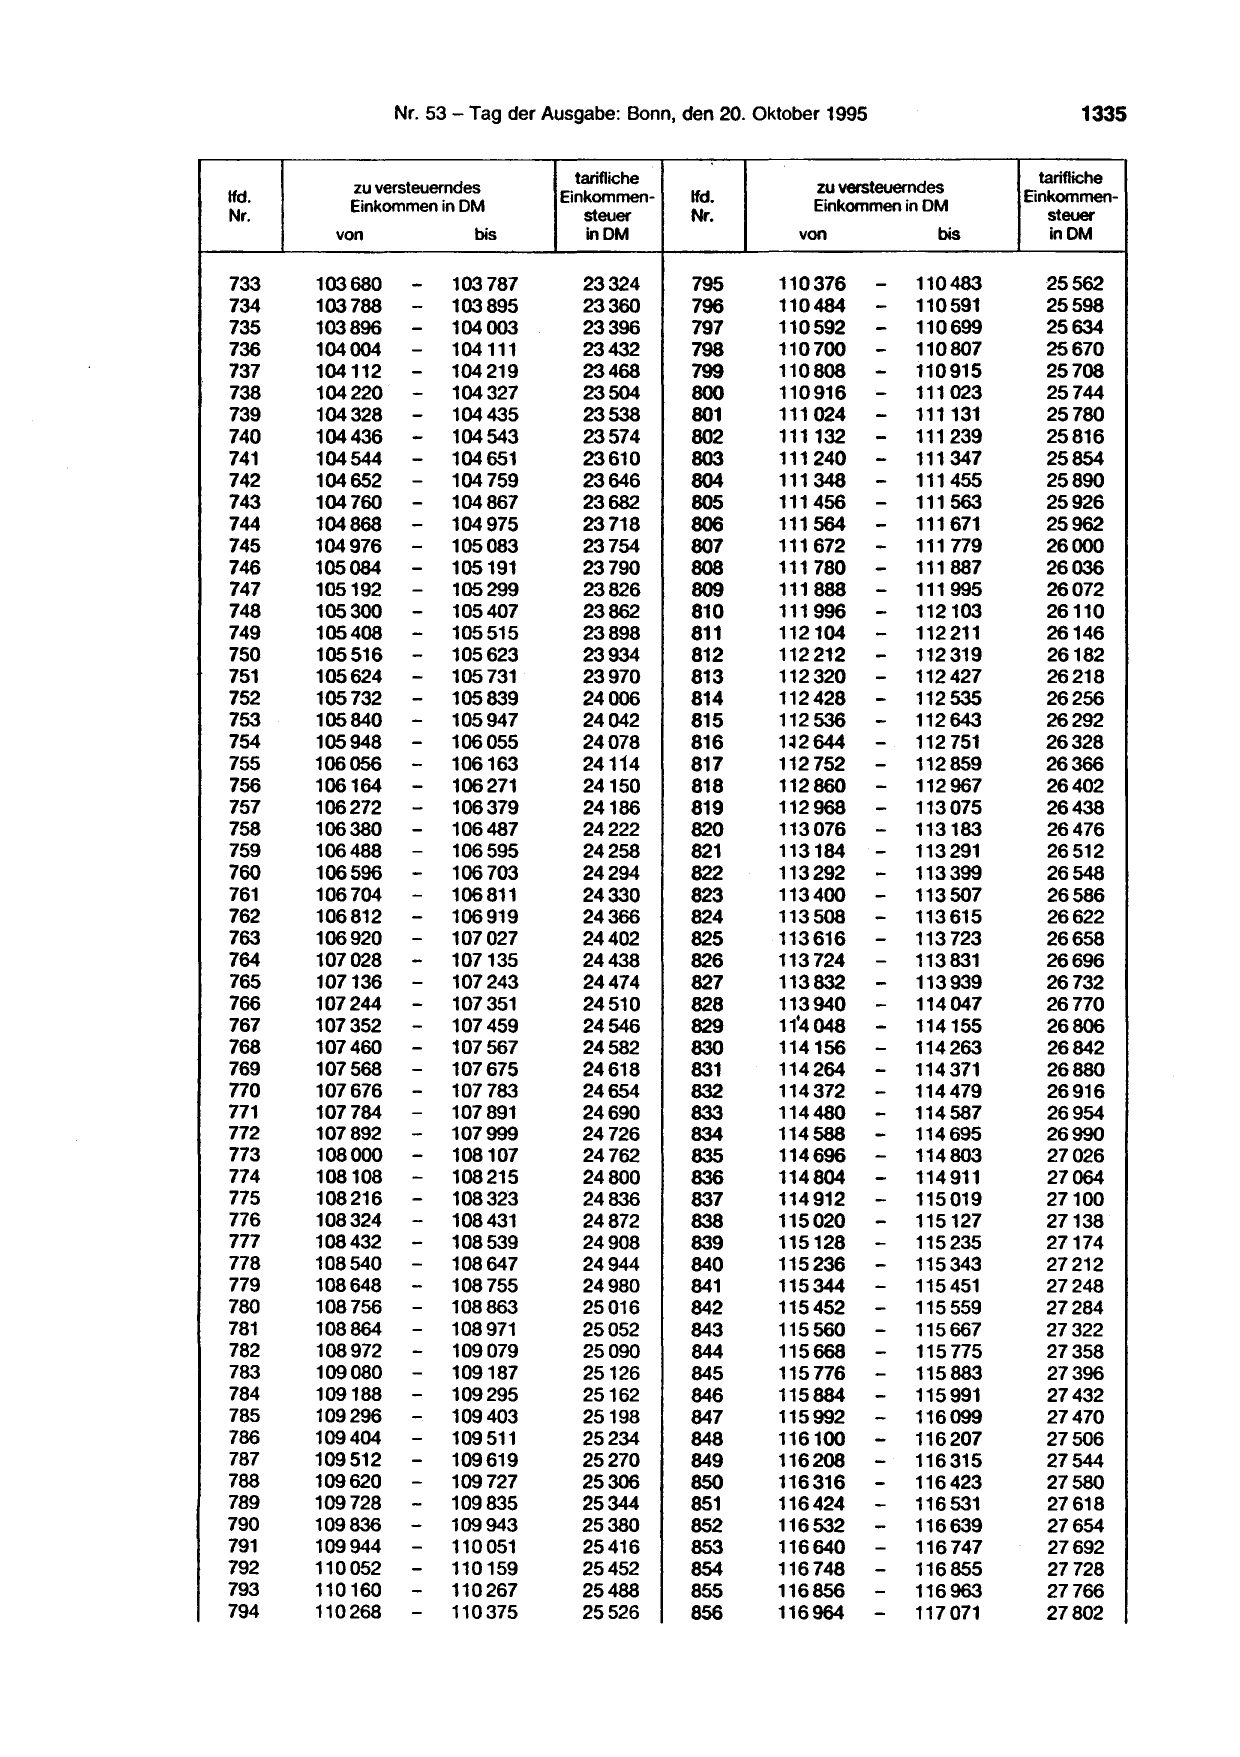
                                     tarifliche
          zu versteuerndes
lfd.                               Einkommen-     lfd.
          Einkommen in DM
Nr.                                   steuer      Nr.
         von             bis           inDM

733    103680     -    103 787       23324        795
734    103 788    -    103895        23360        796
735    103896     -    104003        23396        797
736    104004     -    104111        23432        798
737    104112     -    104219        23468        799
738    104220     -    104327        23504        800
739    104328     -    104435        23538        801
740    104436     -    104543        23574        802
741    104544     -    104651        23610        803
742    104652     -    104 759       23646        804
743    104 760    -    104867        23682        805
744    104868     -    104975        23718        806
745    104976     -    105083        23754        807
746    105084     -    105191        23790        808
747    105192     -    105299        23826        809
748
749
       105300
       105408
                  -
                  -
                       105407
                       105515
                                     23862
                                     23898
                                                  810
                                                  811

750    105516     -    105623        23934        812
751    105624     -    105 731       23970        813
752    105732     -    105839        24006        814
753    105840     -    105947        24042        815
754    105948     -    106055        24078        816
755    106056     -    106163        24114        817
756    106164     -    106271        24150        818
757    106272     -    106379        24186        819
758    106380     -    106487        24222        820
759    106488     -    106595        24258        821
760    106596     -    106 703       24294        822
761    106 704    -    106811        24330        823
762    106812     -    106919        24366        824
763    106920     -    107027        24402        825
764    107028     -    107135        24438        826
765    107136     -    107243        24474        827
766    107244     -    107351        24510        828
767    107352     -    107 459       24546        829
768    107 460    -    107567        24582        830
769    107568     -    107675        24618        831
710    107676     -    107 783       24654        832
771    107 784    -    107 891       24690        833
772    107 892    -    107999        24726        834
773    108000     -    108107        24762        835
774    108108     -    108215        24800        836
775    108216     -    108323        24836        837
776    108324     -    108431        24872        838
777    108432     -    108539        24908        839
778    108540     -    108 647       24944        840
779    108648     -    108755        24980        841
780    108 756    -    108863        25016        842
781    108864     -    108971        25052        843
782    108972     -    109079        25090        844
783    109080     -    109187        25126        845
784    109188     -    109295        25162        846
785    109296     -    109403        25198        847
786    109404     -    109 511       25234        848
787    109512     -    109619        25270        849
788    109620     -    109727        25306        850
789    109728     -    109835        25344        851
790    109836     -    109943        25380        852
791    109944     -    110051        25416        853
792    110052     -    110159        25452        854
793    110160     -
                  -
                       110267        25488        855
794    110268          110375        25526        856

                             tarifliche
    zu versteuerndes
                           Einkommen-
    Einkommen in DM
                              Steuer
  von              bis         inDM

110376       -   110483      25562
110484       -   110591      25598
110592       -   110699      25634
110700       -   110807      25670
110808       -   110915      25708
110916       -   111023      25744
111 024       -  111131      25780
111132        -  111239      25816
111240        -  111347      25854
111348        -  111455      25890
111456        -  111563      25926
111564        -  111 671     25962
111672        -  111 779     26000
111 780      - 111887        26036
111888        - 111 995      26072

111996
112104
             -- 112103
                112 211
                             26110
                             26146
112 212       - 112 319      26182
112320       -  112 427      26218
112428       -   112 535     26256
112 536      -   112643      26292
H2644        -   112 751     26328
112752       -   112859      26366
112860       -   112967      26402
112968       -   113075      26438
113076       -   113183      26476
113184       -   113291      26512
113292       -   113399      26548
113400       -   113507      26586
113508       -   113615      26622
113 616      -   113 723     26658
113 724      -   113 831     26696
113832       -   113939      26732
113940       -   114047      26770
11•4048      -   114155      26806
114156       -   114263      26842
114264       -   114 371     26880
114372       -   114479      26916
114480       -   114587      26954
114588       -   114 695     26990
114696       -   114803      27026
114804       -   114 911     27064
114912       -   115 019     27100
115020       -   115127      27138
115128       -   115 235     27174
115236       -   115343      27212
115344       -   115 451     27248
115452       -   115 559     27284
115560       -   115 667     27322
115668       -   115 775     27358
115 776      -   115883      27396
115884       -   115991      27432
115992       -   116099      27470
116100       -   116207      27506
116208       -   116 315     27544
116316       -   116423      27580
116424       -   116 531     27618
116532       -   116639      27654
116640       -   116 747     27692
116 748      -   116855      27728

116856       -   116963      27766
116964       -   117071      27802
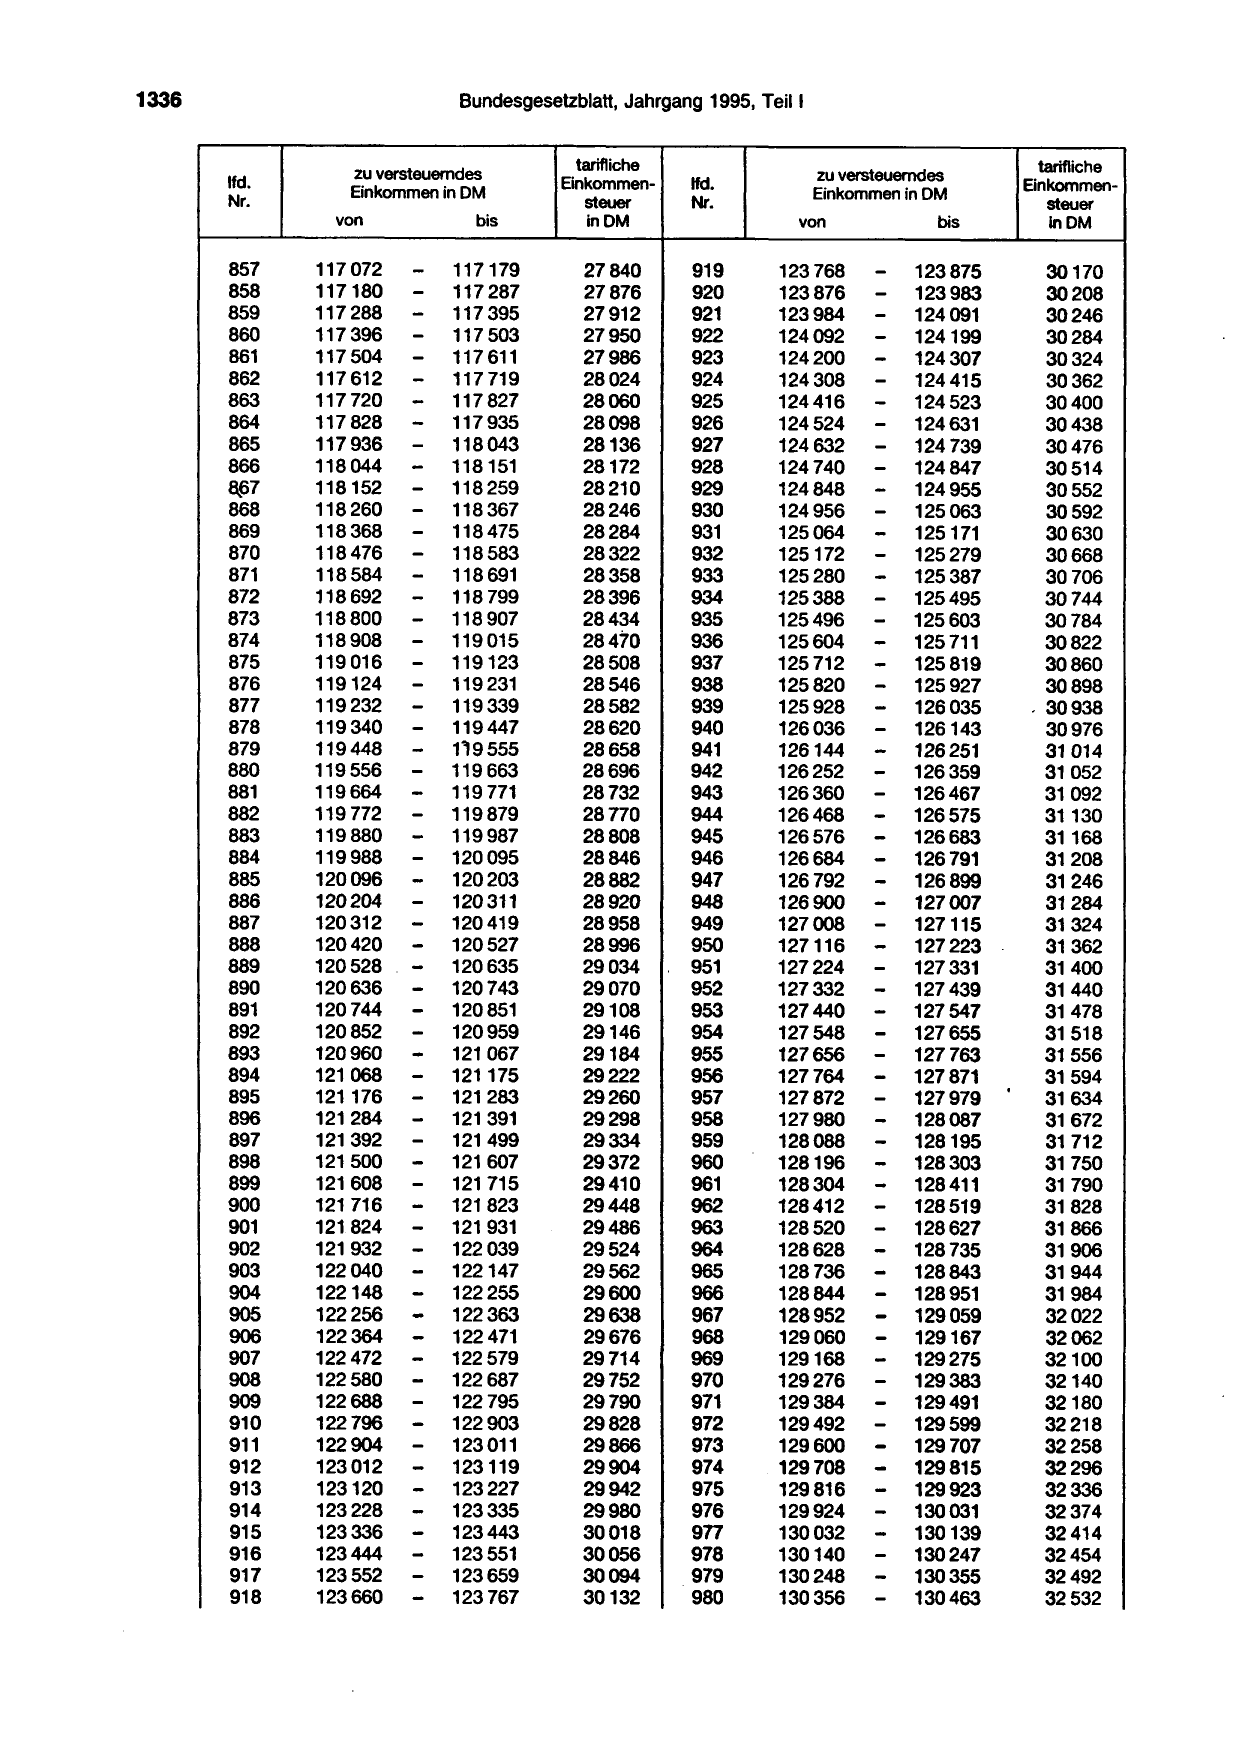
1336 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
857 117 072 - 117179 27840 919
858
859
117180
117 288
-
-
117 287
117 395
27876
27912
920
921
860 117 396 - 117 503 27950 922
861
862
117 504
117 612
-
-
117 611
117 719
27986
28024
923
924
863 117720 - 117 827 28060 925
864 117 828 -- 117935 28098 926
865 117936
--
118043 28136 927
866 118044 118151 28172 928
6.67 118152 118 259 28210 929
868 118 260 - 118 367 28246 930
869
870
118368
118476
-
-
118475
118583
28284
28322
931
932
871 118584 -
--
118 691 28358 933
872 118692 118 799 28396 934
873 118 800 118 907 28434 935
874 118908 - 119015 28470 936
875 119 016 - 119123 28508 937
876
877
119124
119232
-
--
119 231
119 339
28546
28582
938
939
878 119340 119447 28620 940
879 119448 - 1l9555 28658 941
880
881
119556
119664
-
--
119 663
119 771
28696
28732
942
943
882 119 772
-
119 879 28770 944
883 119880
-
119987 28808 945
884 119988
-
120 095 28846 946
885 120096
-
120203 28882 947
886 120204 120311 28920 948
887 120312 - 120419 28958 949
888 120420 - 120527 28996 950
889 120528 -
-
120635 29034 951
890 120636
-
120743 29070 952
891 120744 120851 29108 953
892 120852 - 120959 29146 954
893 120960 -
-
121 067 29184 955
894 121 068 121175 29222 956
895 121176 - 121 283 29260 957
896
897
121 284
121 392
-- 121 391
121 499
29298
29334
958
959
898 121 500 - 121607 29372 960
899 121 608 - 121 715 29410 961
900 121 716 - 121823 29448 962
-
901 121 824 121 931 29486 963
--
902 121932 122 039 29524 964
903 122040 122147 29562 965
904 122148 - 122 255 29600 966
905 122 256 - 122363 29638 967
906 122364
--
- 122 471 29676 968
907 122472 122 579 29714 969
908 122 580 122687 29752 970
909 122688 - 122 795 29790 971
910 122796 - 122903 29828 972
911 122904 - 123 011 29866 973
912 123012 - 123119 29904 974
913 123120 - 123227 29942 975
914 123228 - 123335 29980 976
915 123336 - 123443 30018 977
916 123444
--
123551 30056 978
917 123552
-
123659 30094 979
918 123660 123 767 30132 980
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
123 768 - 123875 30170
123876
123984
- 123983
- 124091
30208
30246
124092 - 124199 30284
124200
124 308
-- 124307
124415
30324
30362
124416 - 124 523 30400
124524 - 124631 30438
124632 - 124 739 30476
124 740 - 124847 30514
124848 - 124955 30552
124 956 - 125171
125063 30592
125064
125172
-- 125279 30630
30668
125280 - 125495
125387 30706
125388 - 125603 30744
125496 - 125 711 30784
125604 - 125819 30822
125 712 - 125927 30860
125820
125928
-- 126035 30898
, 30938
126036 - 126143 30976
126144 - 126359
126251 31 014
126252
126360
-- 126467 31052
31092
126468 - 126575 31130
126576 - 126683 31168
126684 - 126 791 31208
126792 - 126899 31246
-- 127115
126900 127007 31284
127008 31324
127116 - 127223 31362
127 224 - 127 331 31400
127332 - 127547
127 439 31440
127440 - 127655 31478
127548 - 127763 31518
127656 - 127 31556
127764 - 127979 871 . 31594
127 872 - 128087 31634
127980
128088
-- 128195 31672
31712
128196 - 128411
128303 31750
128304 - 31790
128412 - 128519 31828
-- 128
128520 128627 31866
128628 735 31906
128 736 - 128843 31944
128844 - 129059
128951 31984
128952 - 129167 32022
129060 - 32062
129168 - 129275 32100
129276 - 129383 32140
129384 - 129599
129491 32180
129492 - 129707 32218
129600 -- 129815 32258
129708 32296
129816 - 129923 32336
129924 - 130031 32374
130032 - 130139 32414
130140 - 130247 32454
130248 - 130355 32492
130356 - 130463 32532
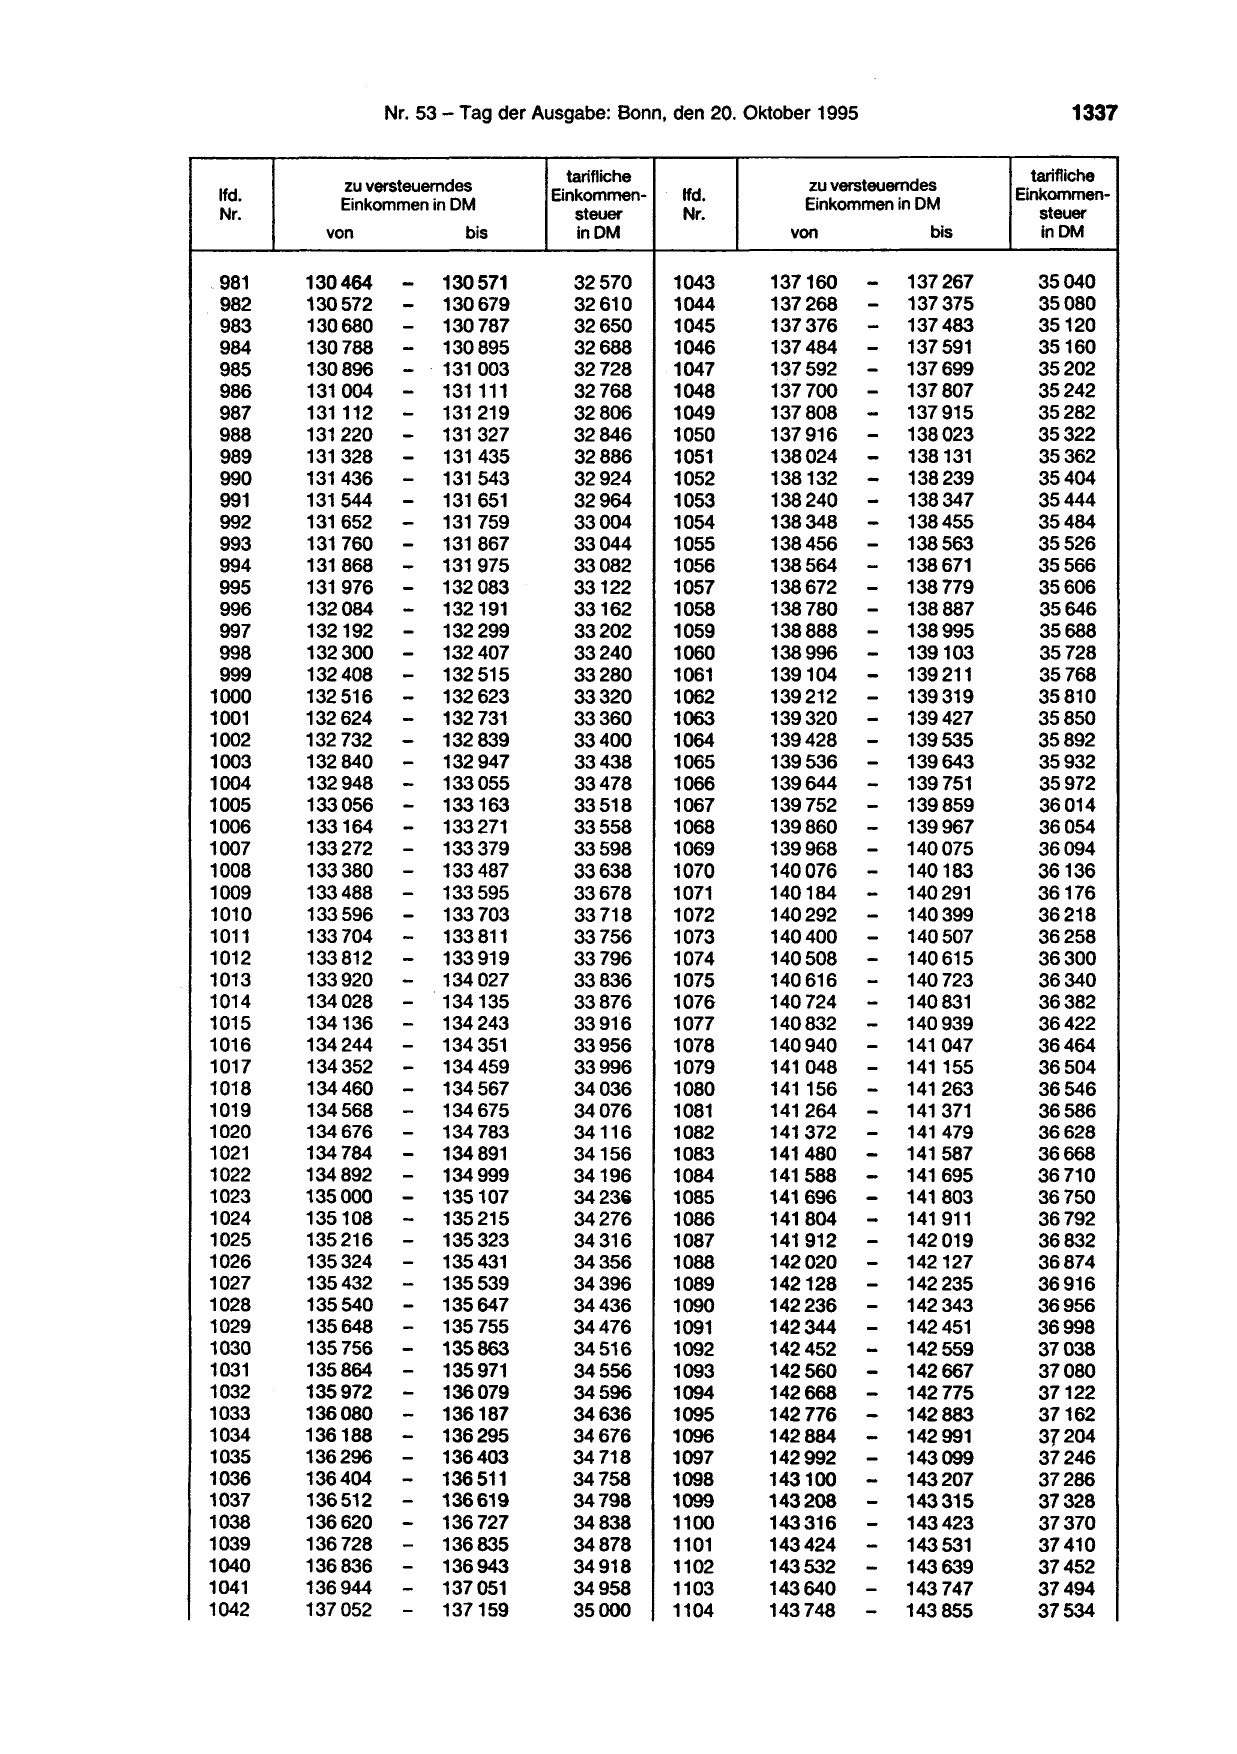
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
981 130464 - 130571 32570 1043
982
983
130 572
130680
-- 130679
130 787
32610
32650
1044
1045
984 130 788 -- · 130895 32688 1046
985 130896 131 003 32728 1047
986 131 004 - 131111 32768 1048
987
988
131112
131220
- 131131 219
- 131435 327
32806
32846
1049
1050
989 131 328 - 131543 32886 1051
990 131436 - 131 651 32924 1052
991 131544 - 32964 1053
992 131 652 - 131 759 33004 1054
993
994
131 760
131868
-- 131131 867
975
33044
33082
1055
1056
995 131 976 - 132191
132 083 33122 1057
996 132 084 - 132 299 33162 1058
997 132192 - 407
- 132
33202 1059
998 132 300 33240 1060
999 132408 -- 132 515 33280 1061
1000
1001
132 516
132624
132 623
- 132 731
33320
33360
1062
1063
1002 132 732 - 132839 33400 1064
1003 132 840 -- 133055
132 947 33438 1065
1004 132 948 33478 1066
1005
1006
133056
133164
- 133163
- 133271
33518
33558
1067
1068
1007 133272 - 133379 33598 1069
1008 133380 - 133487 33638 1070
1009
1010
133488
133596
-
-
133 595
133 703
33678
33718
1071
1072
1011 133 704 - 133 811 33756 1073
1012 133 812 - 133 919 33796 1074
1013 133920 - 134027 33836 1075
1014 134028 - 134135 33876 1076
1015 134136 - 134243 33916 1077
1016 134 244 - 134351 33956 1078
1017 134352 - 134459 33996 1079
1018 134460 - 134 567 34036 1080
1019
1020
134 568
134 676
-
-
134 675
134 783
34076
34116
1081
1082
1021 134 784 - 134891 34156 1083
1022 134892 - 134999 34196 1084
1023 135000 -
-
135107 3423i 1085
1024 135108 135 215 34276 1086
1025 135216 - 135323 34316 1087
1026 135324 - 135431 34356 1088
1027
1028
135432
135540
-
-
135539
135647
34396
34436
1089
1090
1029 135648 - 135 755 34476 1091
1030 135 756 - 135863 34516 1092
1031 135864 - 135971 34556 1093
1032 135972 - 136079 34596 1094
1033 136080 - 136187 34636 1095
1034 136188 - 136295 34676 1096
1035 136296 - 136403 34 718 1097
1036
1037
136404
136512
-
-
136511
136619
34758
34798
1098
1099
1038
1039
136620
136 728
-
-
136 727
136835
34838
34878
1100
1101
1040
1041
136836
136944
-
-
136943
137051
34918
34958
1102
1103
1042 137052 - 137159 35000 1104
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
137160 -- 137 267 35040
137 268
137 376
137 375
- 137 483
35080
35120
137 484 - 137699
137 591 35160
137 592 - 137 807 35202
137 700 - 137 915 35242
137 808
137916
-- 138023 35282
35322
138 024 - 138131 35362
138132 - 138347
138239 35404
138240 - 138455 35444
138348 - 138563 35484
138456
138564
-- 138671 35526
35566
138672 - 138 779 35606
138 780 - 138 887 35646
138888 - 138995 35688
138996 - 139103 35728
139104 - 139 211 35768
139 212
139320
-- 139427
139 319 35810
35850
139428 - 139535 35892
139 536 - 139 643 35932
139644 - 139 751 35972
139 752
139860
-- 139 967
139859 36014
36054
139968 - 140 075 36094
140076 - 140
140183 36136
140184
140292
-- 140399
291 36176
36218
140400 - 140
140507 36258
140508 - 140 723
615 36300
140 616 - 140 831 36340
140 724 - 36382
140832 - 140939 36422
140940 - 141155
141 047 36464
141 048 - 141263 36504
141156 - 371 36546
141264
141372
-- 141
141 479
36586
36628
141480 - 141695
141 587 36668
141588 - 36710
141696 - 141803 36750
-- 142
141804 141 911 36792
141 912 019 36832
142020 - 142127 36874
142128
142236
-- 142235
142343
36916
36956
142344 - 142451 36998
142452 - 142559 37038
142560 - 142667 37080
142668 - 142775 37122
142776 - 142883 37162
142884 - 143099
142 991 37204
142992 - 143207 37246
143100
143208
-- 143315 37286
37328
143316
143 424
- 143423
- 143531
37370
37410
143532
143640
- 143639
- 143 747
37452
37494
143 748 - 143855 37534
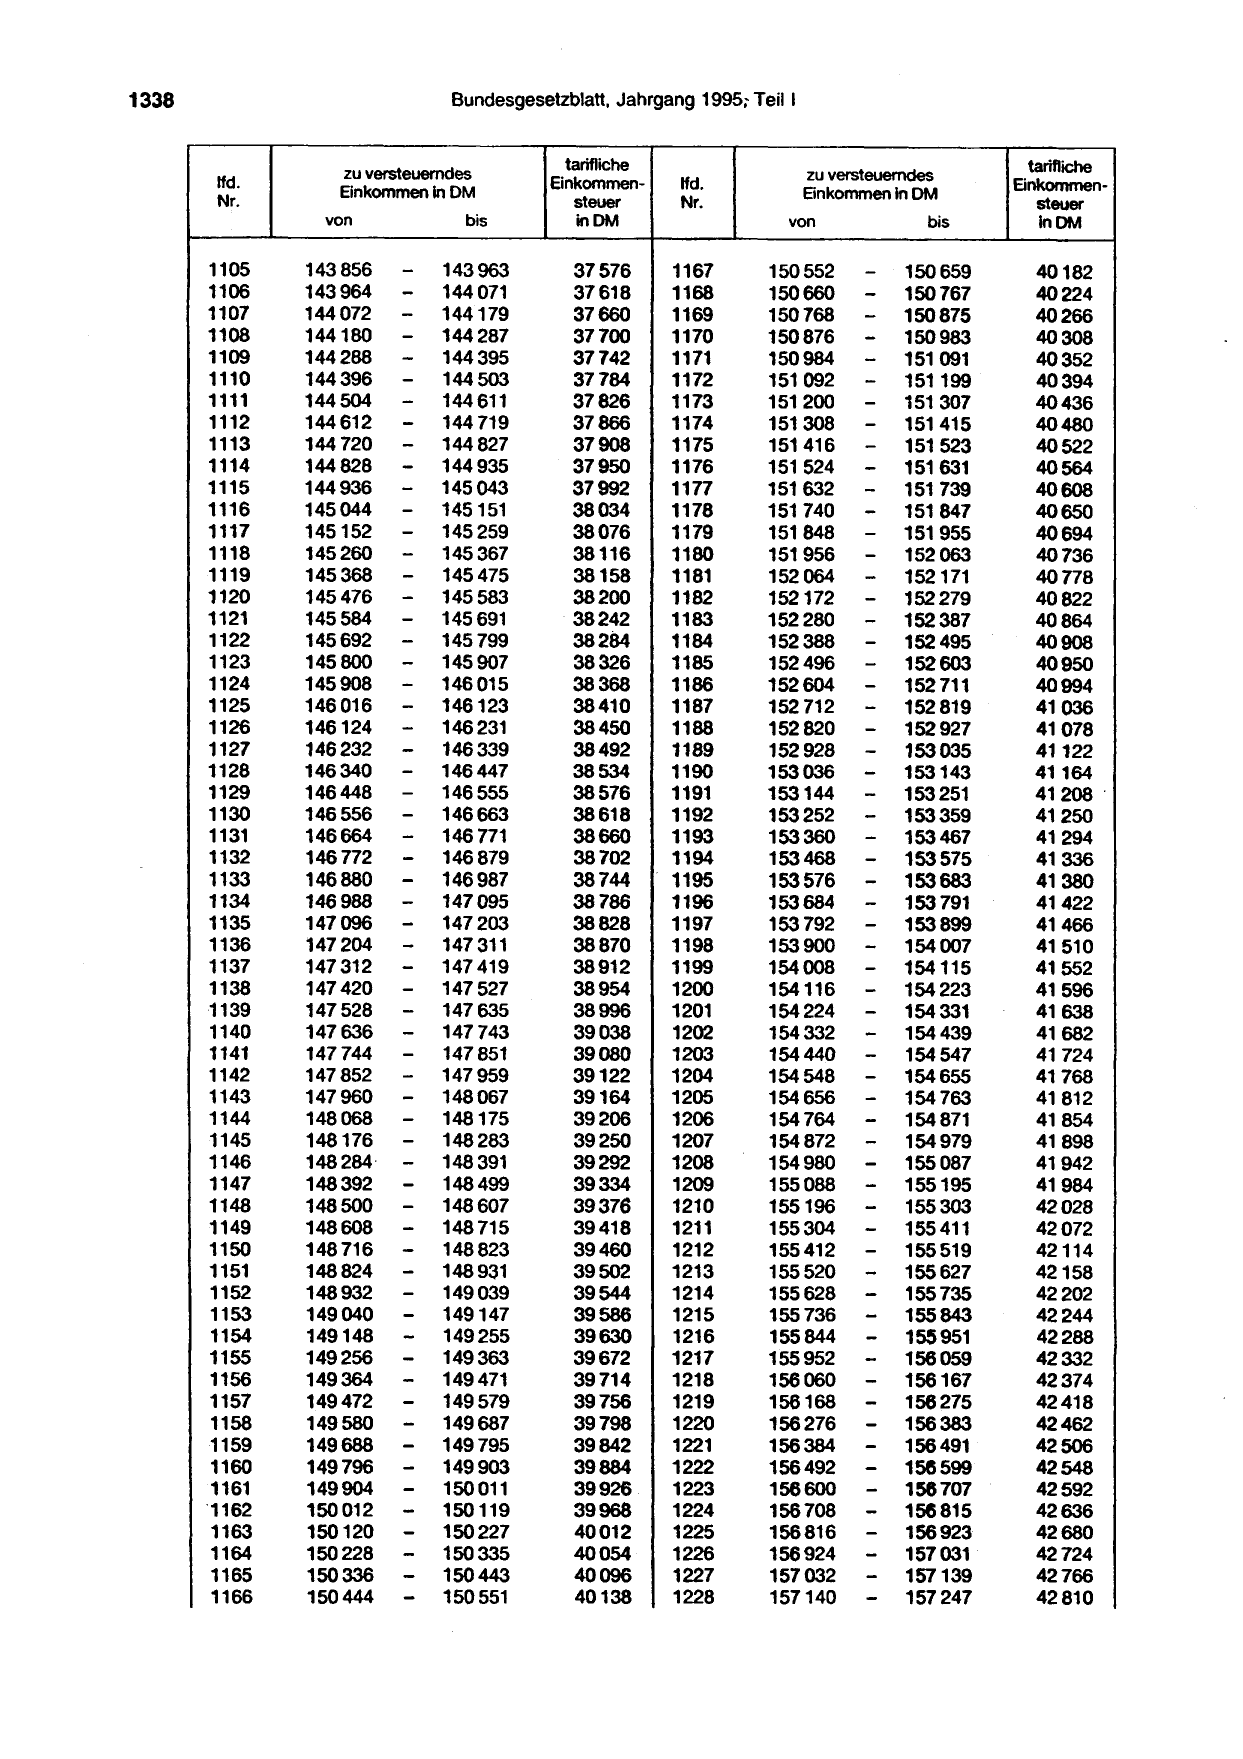
1338                           Bundesgesetzblatt, Jahrgang 1995,

                                            tarifliche
                  zu versteuerndes
        lfd.                              Einkommen-     lfd.
                  Einkommen in DM
        Nr.                                  Steuer      Nr.
                 von            bis           in DM

        1105   143856    -    143963        37576        1167
        1106   143964    -    144071        37618        1168
       1107    144072    -    144179        37660        1169
       1108    144180    -    144287        37700        1170
       1109    144288    -    144395        37742        1171
        1110   144396    -    144503        37784        1172
       1111    144504    -    144611        37826        1173
        1112   144612    -    144 719       37866        1174
        1113   144 720   -    144827        37908        1175
        1114   144828    -    144935        37950        1176
       1115    144936    -    145043        37992        1177
       1116    145044    -    145151        38034        1178
       1117    145152    -    145259        38076        1179
        1118   145260    -    145367        38116        1180
        1119   145368    -    145475        38158        1181
       1120    145476    -    145583        38200        1182
       1121    145584    -    145691        38242        1183
        1122   145692    -    145799        38284        1184
        1123   145800    -    145907        38326        1185
        1124   145908    -    146015        38368        1186
        1125   146016    -    146123        38410        1187
        1126   146124    -    146231        38450        1188
        1127   146232    -    146339        38492        1189
       1128    146340    -    146447        38534        1190
        1129   146448    -    146555        38576        1191
        1130   146556    -    146663        38618        1192
        1131   146664    -    146 771       38660        1193
        1132   146772    -    146879        38702        1194
        1133   146880    -    146987        38744        1195
        1134   146988    -    147095        38786        1196
        1135   147096    -    147203        38828        1197
        1136   147204    -    147 311       38870        1198
        1137   147 312   -    147 419       38912        1199
        1138   147 420   -    147527        38954        1200
        1139   147 528   -    147635        38996        1201
        1140   147636    -    147 743       39038        1202
        1141   147744    -    147 851       39080        1203
        1142   147 852   -    147959        39122        1204
        1143   147960    -    148067        39164        1205
        1144   148068    -    148175        39206        1206
        1145   148176    -    148283        39250        1207
        1146   148284·   -    148391        39292        1208
        1147   148392    -    148499        39334        1209
        1148   148500    -    148607        39376        1210
        1149   148608    -    148715        39418        1211
        1150   148716    -    148823        39460        1212
        1151   148824    -    148931        39502        1213
        1152   148932     -   149039        39544        1214
        1153   149040     -   149147        39586        1215
        1154   149148     -   149255        39630        1216
        1155   149256    -    149363        39672        1217
        1156   149364     -   149471        39714        1218
        1157   149472     -   149579        39756        1219
        1158   149580     -   149687        39798        1220
        1159   149688    --   149795        39842        1221
        1160
        1161
               149796
               149904     -
                              149903
                              150011
                                            39884
                                            39926
                                                         1222
                                                         1223

       '1162
        1163
               150012
               150120
                         --   150119
                              150227
                                            39968
                                            40012
                                                         1224
                                                         1225

        1164   150228     -   150335        40054        1226

        1165   150336     -   150443        40096        1227
        1166   150444    -    150551        40138        1228
Teil 1

                                 tarifliche
         zu versteuerndes
                               Einkommen-
         Einkommen in DM
                                 steuer
    von                bis        inOM

  150552        -    150659      40182
  150660        -    150767      40224
  150768        -    150875      40266
  150876        -    150983      40308
  150984        -    151 091     40352
  151 092       -    151199      40394
  151200        -    151307      40436
  151308        -    151415      40480
  151 416       -    151523      40522
  151524        -    151631      40564
  151632        -    151739      40608
  151740        -    151847      40650
  151848        -    151955      40694
  151956        -    152063      40736
  152064        -    152171      40778
  152172        -    152279      40822
  152280        -    152387      40864
  152388        -    152495      40908
  152496        -    152603      40950
  152604        -    152711      40994
  152 712       -    152819      41036
  152820        -    152927      41078
  152928        -    153035      41122
  153036        -    153143      41164
  153144        -    153251      41208 ·
  153252        -    153359      41250
  153360        -    153467      41294
  153468        -    153575      41336
  153576        -    153683      41380
  153684        -    153 791     41422
  153792        -    153899      41466
  153900        -    154007      41510
  154008        -    154115      41552
  154116        -    154223      41596
  154224        -    154331      41638
  154332        -    154439      41682
  154440        -    154547      41724
  154548        -    154655      41768
  154656        -    154 763     41812
  154 764       -    154871      41854
  154872        -    154979      41898
  154980        -    155087      41942
  155088        -    155195      41984
  155196        -    155303      42028
  155304        -    155411      42072
  155412        -    155519      42114
  155520        -    155627      42158
  155628        -    155735      42202
  155736        -    155843      42244
  155844        -    155951      42288
  155952        -    156059      42332
  156060        -    156167      42374
  156168        -    156275      42418
  156276        -    156383      42462
  156384        -    156491      42506

  156492
  156600
                --   158599
                     156707
                                 42548
                                 42592

  156708
  156816
                - 156815
                - 156923
                                 42636
                                 42680
  156924        - 157139
                  157031         42724
  157032        - 157247         42766
  157140        -                42810
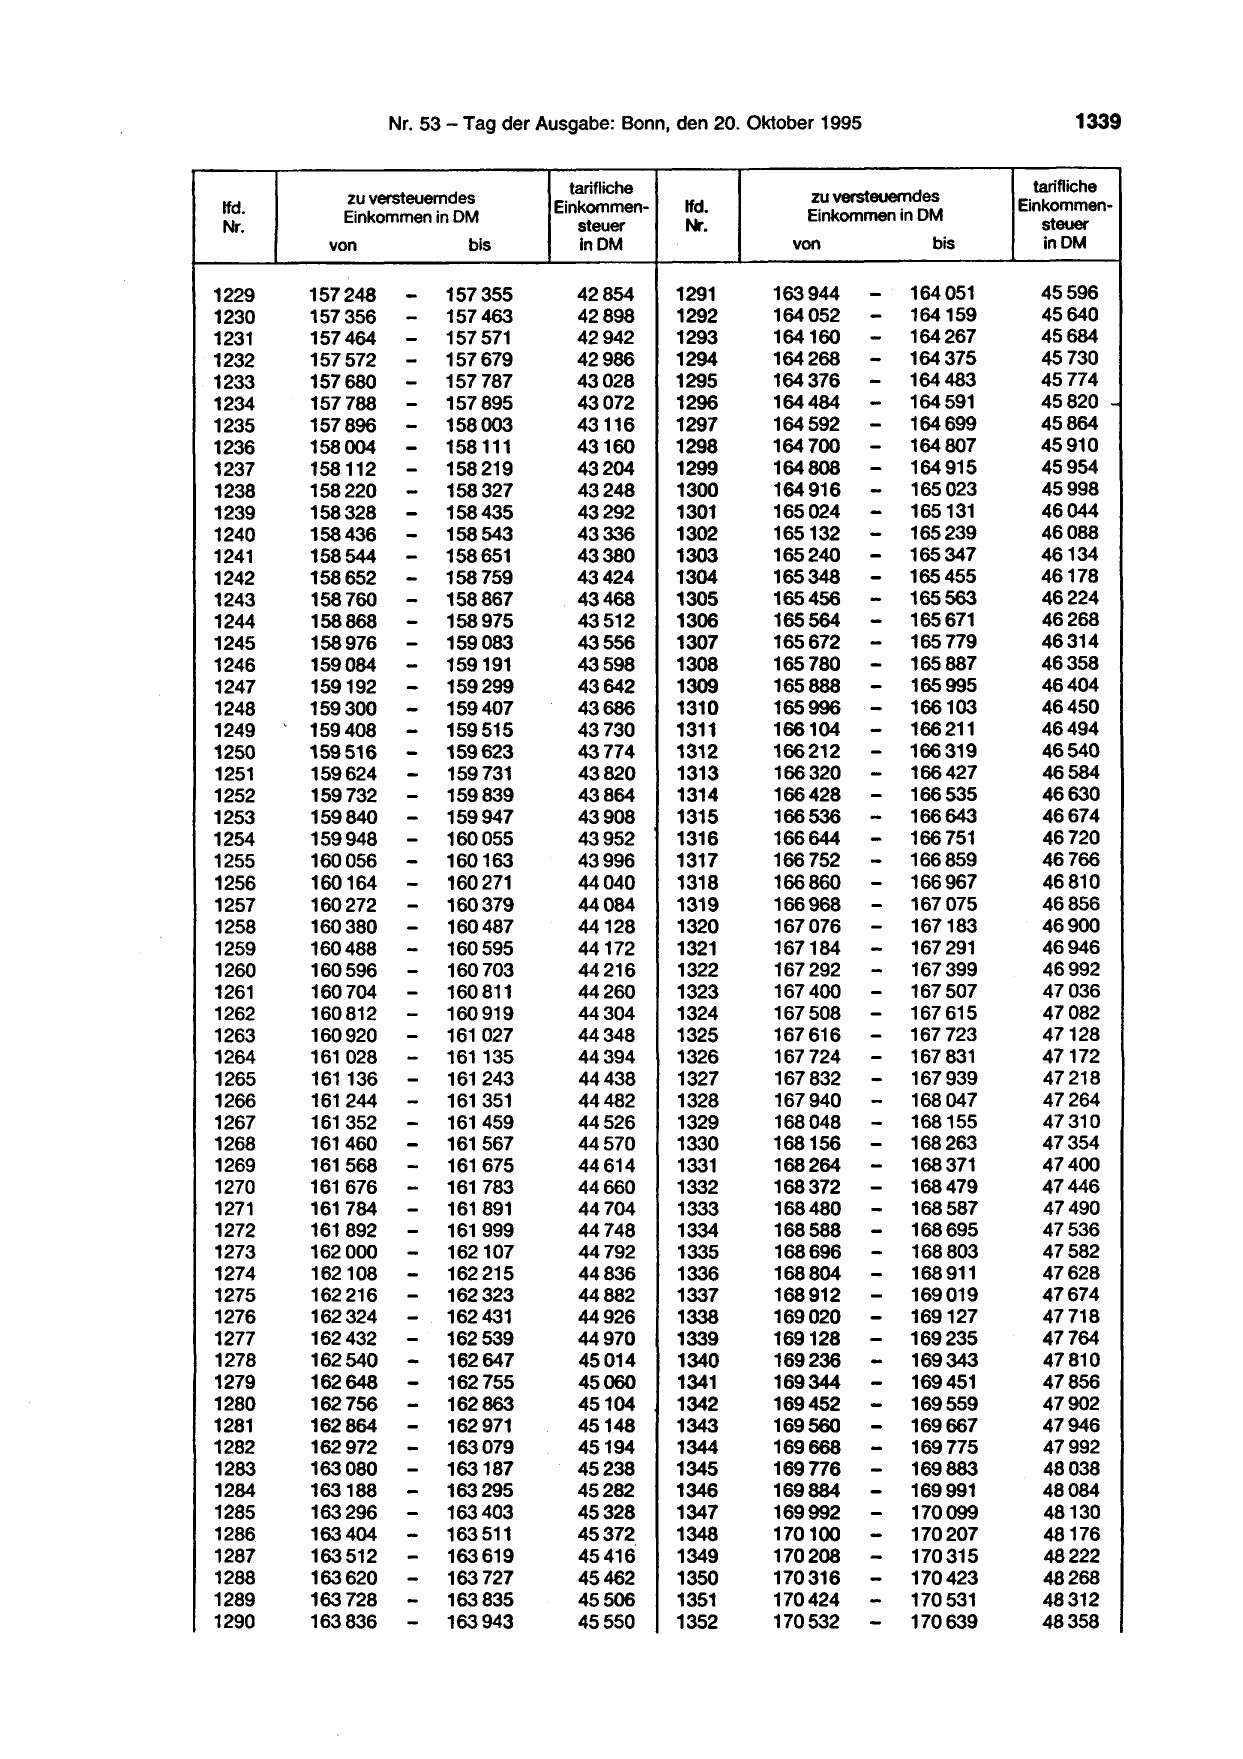
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis lnDM
--- 157
1229 157248 157355 42854 1291
1230 157356 463 42898 1292
1231 157 464 157 571 42942 1293
1232 157 572 - 157679 42986 1294
1233
1234
157680
157788
- 157 787
- 158003
157 895
43028
43072
1295
1296
1235 157 896 - 158111 43116 1297
1236 158004 - 158219 43160 1298
1237 158112 - 158327 43204 1299
1238 158220 - 43248 1300
1239 158328 - 158435 43292 1301
1240 158436 - 158543 43336 1302
-- 158
1241 158544 158651 43380 1303
1242 158652 759 43424 1304
1243 158760 - 158867 43468 1305
1244 158868 - 158975 43512 1306
1245 158976 - 159083 43556 1307
1246 159084 - 159191 43598 1308
1247 159192 - 159407
159299 43642 1309
- 159515
1248 159300 43686 1310
1249 159408 - 43730 1311
1250 159516 - 159623 43774 1312
1251
1252
159624
159732
-- 159839
159 731 43820
43864
1313
1314
1253 159840 - 159947 43908 1315
1254 159948 - 160055 43952 1316
1255 160056 - 160163 43996 1317
1256 160164 - 160 271 44040 1318
1257
1258
160272
160380
-
-
160379
160487
44084
44128
1319
1320
1259 160488 - 160 595 44172 1321
1260 160596 - 160 703 44216 1322
1261
1262
160 704
160 812
-
-
160 811
160 919
44260
44304
1323
1324
1263
1264
160920
161 028
-- 161 027
161135
44348
44394
1325
1326
1265 161136 -- 161243 44438 1327
1266 161 244 161 351 44482 1328
1267 161 352 - 161 459 44526 1329
1268 161460 - 161 567 44570 1330
1269 161568 - 161675 44614 1331
1270
1271
161676
161 784
-- 161 783
161 891
44660
44704
1332
1333
1272 161 892 - 161999 44748 1334
1273
1274
162 000
162108
-- 162107
162215
44792
44836
1335
1336
1275 162 216 - 162323 44882 1337
1276 162 324 - 162431 44926 1338
1277 162432 - 162539 44970 1339
1278 162540 - 162647 45014 1340
1279 162648 - 162 755 45060 1341
1280
1281
162756
162864
-
-
162863
162 971
45104
45148
1342
1343
--
1282 162972 163079 45194 1344
1283 163080 163187 45238 1345
--
1284 163188 163295 45282 1346
1285 163296 163403 45328 1347
1286 163404 - 163 511 45372 1348
1287 163512 - 163619 45416 1349
1288 163620 - 163 727 45462 1350
1289 163 728 - 163 835 45506 1351
1290 163836 - 163943 45550 1352
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
163944 - 164051 45596
--
164052 164159 45640
164160 164267 45684
164268
--
164 375 45730
164376
164484 -
164483
164591
45774
45820 -
164592 - 164699 45864
164 700 - 164807 45910
164808 -
-
164915 45954
164916 165023 45998
165024 - 165131 46044
165132 - 165239 46088
-
165240 165347 46134
165348 - 165455 46178
165456 - 165563 46224
165564 - 165671 46268
165672 - 165 779 46314
165 780 - 165 887 46358
165888 - 165995 46404
--
165996 166103 46450
166104
-
166211 46494
166212 166319 46540
166320
166428 --
166427
166535
46584
46630
166536 - 166643 46674
166644 - 166 751 46720
166 752 - 166859 46766
166860 -- 166967 46810
166968
167076 -
167075
167183
46856
46900
167184 - 167 291 46946
167 292 - 167 399 46992
167 400
167508
-- 167 507
167 615
47036
47082
167 616
167 724
-
-
167 723
167 831
47128
47172
167 832 - 167939 47218
167940 - 168 047 47264
168048
-
- 168155 47310
168156 168263 47354
168264 - 168 371 47400
168372
168480
-
-
168479
168587
47446
47490
168588 -
-
168695 47536
168696
168804 -
168803
168 911
47582
47628
168912 - 169019 47674
169020 - 169127 47718
169128 - 169235 47764
169236 - 169343 47810
169344 - 169451 47856
169452
169560
-- 169559
169667
47902
47946
169668 -
169 775 47992
169776 - 169883 48038
-
169884 169991 48084
169992 - 170099 48130
170100 - 170207 48176
170208 - 170315 48222
170316 - 170423 48268
170424 - 170 531 48312
170532 - 170639 48358
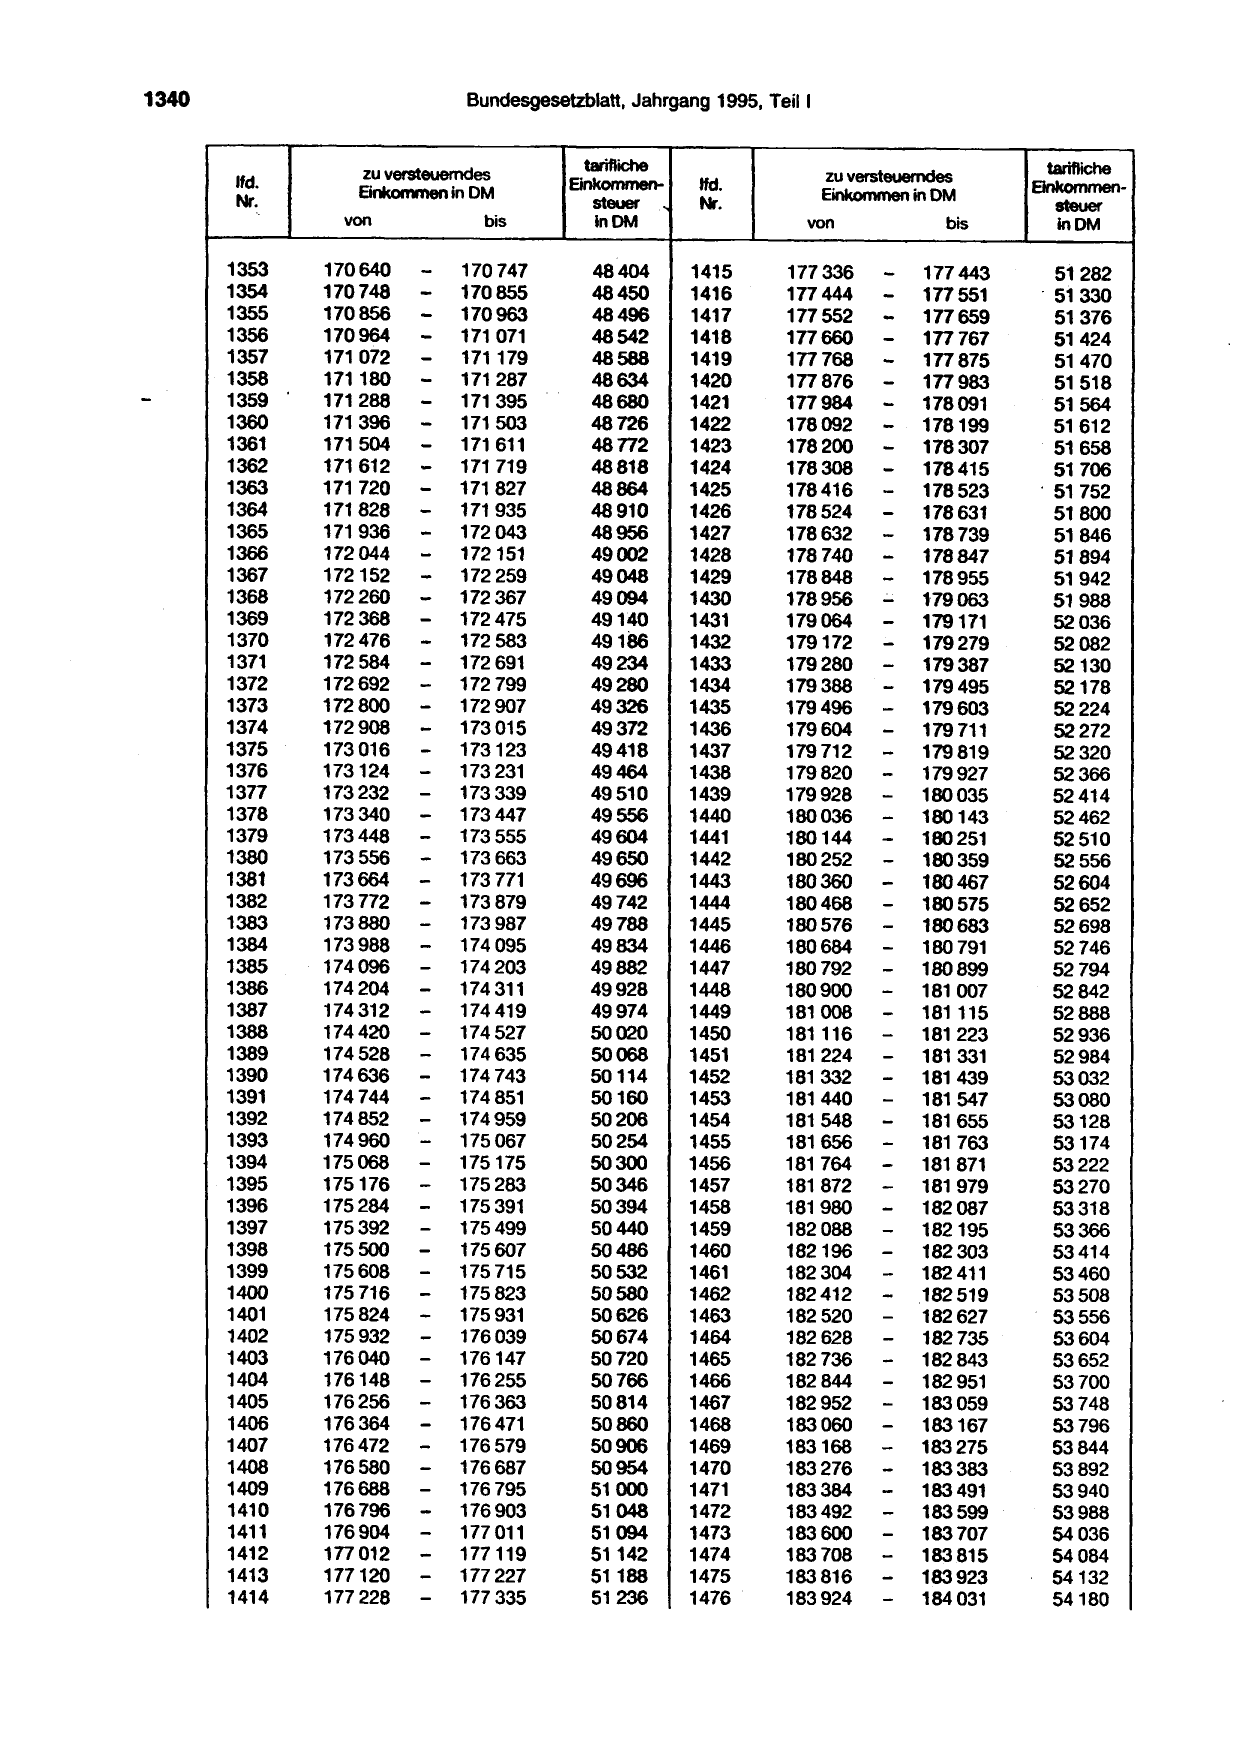
1340                          Bundesgesetzblatt, Jahrgang

                                           tarifliche
       lfd.      zu versteuerndes
                 Einkommen in DM         Einkommen-
       Nr.
                                            steuer      '
                von             bis         in DM

       1353   170640    -     170747        48404

       1354   170748    -
                        -
                              170855        48450

       1355   170856          170963        48496
       1356   170964    --    171 071       48542
       1357   171 072
                         -
                              171179        48588
       1358   171180          171287        48634
       1359   171288    -     171 395       48680
       1360   171396    -
                        -
                              171 503       48726
       1361   171 504         171 611       48n2
       1362
       1363
              171612
              171 720
                        -
                        -
                              171 719
                              171827
                                            48818
                                            48864

       1364   171828    -     171 935       48910
       1365   171936     -    172 043       48956

                         --
       1366   172044          172151        49002
       1367   172152          172 259       49048
       1368   172260    --    172367        49094
       1369   172368          172475        49140
       1370   172476    -     172 583       49186
       1371   172 584   -     172 691       49234
       1372   172692    -     172 799       49280
       1373   172800    -     172907        49326
       1374   172908    --    173 015       49372
       1375   173 016         173123        49418

       1376   173124    -     173 231       49464
       1377   173232    -     173339        49510
       1378   173340    -     173447        49556
       1379   173448    -     173 555       49604
       1380   173556    -     173663        49650
       1381   173664    -     173 771       49696
       1382   173 772   -     173 879       49742
       1383   173880    -     173 987       49788
       1384   173988    -     174095        49834
       1385   174096    -     174203        49882
       1386   174204    --    174311        49928
       1387   174312          174419        49974
       1388   174420    -     174527        50020
       1389   174528    -     174635        50068
       1390   174636    -     174 743       50114
       1391   174 744   -     174 851       50160
       1392   174852    -     174959        50206
       1393   174960    -     175067        50254
       1394   175068    -     175175        50300
       1395   175176    -     175283        50346
       1396   175284    -     175 391       50394
       1397   175392    -     175499        50440
       1398
       1399
              175 500
              175608
                        --    175607
                              175 715
                                            50486
                                            50532

       1400   175 716   -     175 823       50580
       1401   175824    -     175931        50626
       1402   175 932   -     176039        50674
       1403   176040    -     176147        50720
       1404   176148    -     176255        50766
       1405   176256    -     176363        50814
       1406   176364    -     176471        50860
       1407   176472    -     176579        50906
       1408   176580    -     176687        50954
       1409   176688    -     176 795       51000
       1410   176796    --    176903        51048
       1411   176904          177 011       51094
       1412   177012    --    177119        51142
       1413   177120          177227        51188
       1414   177 228   -     177 335       51236
1995, Teil 1

                                      tarifliche
               zu versteuerndes
  lfd.                               Bnkommen-
               Einkommen in DM
   Nr.                                 steuer
           von                bis      in DM

  1415   177336       - 177
                        177 443         51282

  1416   177 444      - 177659
                            551       · 51330
  1417   177552       -                 51376
  1418   177660       - 177767          51424

  1419   177768       - 177875          51470
  1420   177 876      - 177983          51518
  1421   177984        - 178091         51564

  1422   178092        - 178199         51612
  1423   178200        - 178307         51658

  1424
  1425
         178308
         178416
                       -- 178415
                          178523
                                        51706
                                      · 51752
  1426   178524       -- 178631         51800
  1427   178632           178 739       51846

                      - 178955
  1428   178740         178847          51894
  1429   178848       - 179063          51942
  1430   178956       - 179171          51988
  1431   179064       - 179279          52036
  1432   179172       -                 52082
  1433   179280       - 179387          52130
  1434   179388       - 179495          52178
  1435   179496       - 179603          52224
  1436   179604       - 179 711         52272
  1437   179712       - 179927
                        179819          52320
  1438   179820       -                 52366
  1439   179928       -    180035       52414
  1440   180036       -    180143       52462
  1441   180144       -    180251       52510
  1442   180252       -    180359       52556
  1443   180360       -    180467       52604
  1444   180468       -    180575       52652
  1445   180576       -    180683       52698
  1446   180684       -    180791       52746
  1447   180792       -    180899       52794
  1448   180900       -    181 007      52842
  1449   181 008      -    181115       52888
  1450   181116       -    181 223      52936
  1451   181 224      -    181 331      52984
  1452   181 332      -    181439       53032
  1453   181440       -    181 547      53080
  1454   181 548      -    181655       53128
  1455   181656       -    181 763      53174
  1456   181764       -    181 871      53222
  1457   181 872      -    181979       53270
  1458   181 980      -    182 087      53318
  1459   182 088      -    182195       53366

  1460
  1461
         182196
         182 304
                      -
                      -
                           182 303
                           182411
                                        53414
                                        53460
  1462   182412       -    182 519      53508
  1463   182 520      -    182 627      53556
  1464   182628       -    182735       53604
  1465   182 736      -    182 843      53652
  1466   182844       -    182 951      53700
  1467   182 952      -    183 059      53748
  1468   183060       -    183167       53796
  1469   183168       -    183275       53844
  1470   183276       -    183383       53892
  1471   183384       -    183491       53940
  1472   183492       -    183599       53988
  1473   183600       -    183 707      54036
  1474   183708       -    183815       54084
  1475   183816       -    183923       54132
  1476   183 924      -    184 031      54180
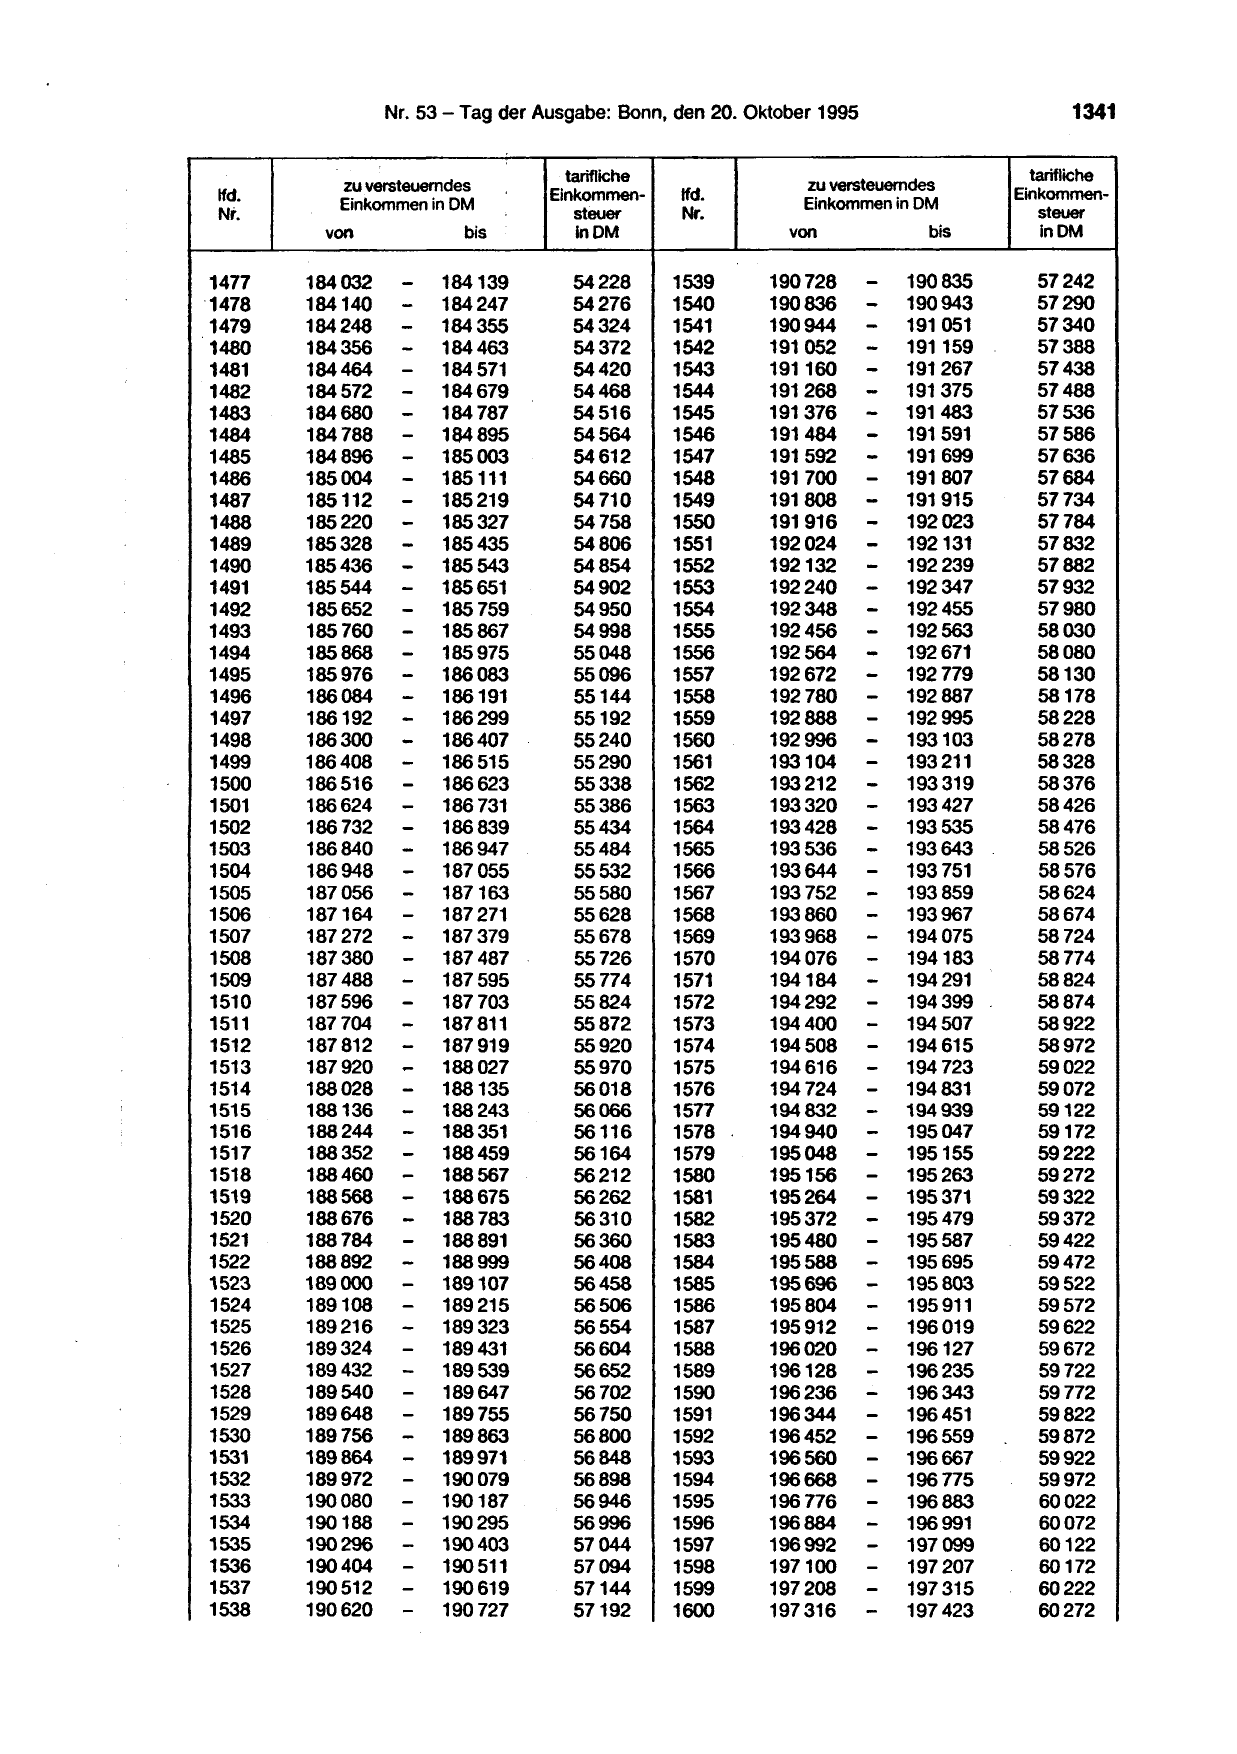
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
N;. Steuer Nr.
von bis inOM
1477 184032 - 184139 54228 1539
'1478 184140 - 184247 54276 1540
1479 184248 - 184355 54324 1541
1480 184356 - 184463 54372 1542
1481 184464 - 184 571
- 184679
54420 1543
1482 184572 54468 1544
1483 184680 - 184 787 54516 1545
1484
1485
184 788
184896
- 184895
- 185003
54564
54612
1546
1547
1486 185004 -- 185219
185111 54660 1548
1487 185112 54710 1549
1488 185220 - 185435
185327 54758 1550
1489 185328 - 54806 1551
1490
1491
185436
185544
-- 185543
185651
54854
54902
1552
1553
1492 185652 - 185867
185 759 54950 1554
1493 185760 -- 185975 54998 1555
1494 185868 55048 1556
1495 185976 - 186083 55096 1557
1496 186084 - 186191 55144 1558
1497 186192 - 186407
186299 55192 1559
1498
1499
186300
186408
-- 186 515 55240
55290
1560
1561
1500
1501
186516
186624
-
-
186623
186 731
55338
55386
1562
1563
1502 186732 - 186839 55434 1564
1503 186840 -- 186947 55484 1565
1504 186948 187055 55532 1566
1505
1506
187056
187164
-
-
187163
187271
55580
55628
1567
1568
1507 187272 - 187 379 55678 1569
--
1508 187380 187 487 55726 1570
1509 187 488 187 595 55774 1571
1510 187596 -- 187703 55824 1572
1511 187 704 187 811 55872 1573
1512 187 812 - 187919 55920 1574
1513 187920 -- 188027 55970 1575
1514 188028 188135 56018 1576
1515
1516
188136
188244
-- 188243
188351
56066
56116
1577
1578
1517 188352 - 188459 56164 1579
1518 188460 -- 188567 56212 1580
1519 188568 188675 56262 1581
1520
1521
188676
188784
-- 188783
188891
56310
56360
1582
1583
1522 188892 - 188999 56408 1584
1523 189000 - 189107 56458 1585
1524 189108 - 189215 56506 1586
1525
1526
189216
189324
-
-
189323
189431
56554
56604
1587
1588
1527 189432 - 189539 56652 1589
1528 189540 - 189647 56702 1590
1529 189648 - 189755 56750 1591
1530
1531
189756
189864
-- 189863
189971
56800
56848
1592
1593
1532 189972 - 190079 56898 1594
1533
1534
190080
190188
-
-
190187
190295
56946
56996
1595
1596
1535 190296 - 190403 57044 1597
1536 190404 - 190511 57094 1598
1537 190512 - 190619 57144 1599
1538 190620 - 190727 57192 1600
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
Steuer
von bis inDM
190728 - 190943
190835 57242
190836 - 191 051 57290
190944 - 191159 57340
191052 - 191267 57388
191160 - 191375 57438
-- 191483
191268 57488
191376 57536
191484
191592
-- 191591
191699
57586
57636
191 700 - 191915
191807 57684
191808 - 57734
191916 - 192023
- 192239
57784
192024 192131
- 192347
57832
192132
192240 - 192455
57882
57932
192348 - 192563 57980
192456 - 192671 58030
192564 - 192779 58080
192672 - 192887 58130
192780 - 192995 58178
192888 - 193103 58228
192996
193104
-- 193211 58278
58328
193212
193320
-- 193319
193427
58376
58426
193428 - 193535 58476
193536 - 193643 58526
193644 - 193 751 58576
193 752
193860
-- 193859
193967
58624
58674
193968 - 194075 58724
194076 - 194183 58774
194184 -- 194399
194291 58824
194292 58874
194400 - 194615
194507 58922
194508 - 723 58972
194616 - 194 59022
194 724 - 194 831 59072
194832
194940
- 194939
- 195047
59122
59172
195048 - 195155 59222
195156 - 195263 59272
195264 - 195371 59322
195372
195480
-- 195479
195587
59372
59422
195588 - 195803
195 695 59472
195696 - 195 911 59522
195804 - 59572
195912
196020
-- 196019
196127
59622
59672
196128 - 196235 59722
196236 - 196343 59772
196344 -- 196559
196451 59822
196452
196560 - 196667
59872
59922
196668 - 196775 59972
196776
196884
-- 196883
196991
60022
60072
196992 - 197099 60122
197100 - 197 207 60172
197 208 - 197
197 315 60222
197316 - 423 60272

1342 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- ffd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
1601 197 424 - 197 531 60324 1663
- 197639
1602
1603
1604
1605
197532
197640
197748
197856
- 197 747
- 197855
- 197963
60374
60424
60474
60524
1664
1665
1666
1667
1606 197964 - 198071 60574
1668
1607 198072 - 198179 60626 1669
1608 198180 - 198287 60676 1670
1609 198288 - 198395 60726 1671
1610 198396 - 198
198503 60776 1672
1611 198504 - 611 60826 1673
1612 198612 - 198
-
719 60878 1674
1613
1614
198720
198828
198827
- 198935
60928
60978
1675
1676
1615 198936 - 199151
199043 61028 16n
- 199259
1616 199044 61080 1678
1617 199152 - 199367 61130 1679
1618 199260 - 61180 1680
1619 199368 - 199475 61230 1681
1620 199476 -- 199583 61282 1682
1621
1622
199584
199692
199691
- 199799
61332
61382
1683
1684
-- 200015
1623 199800 199907 61434 1685
1624 199908 61484 1686
1625 200016 - 200231
200123 61534 1687
1626 200124 - 200339 61586 1688
1627 200232 -- 200447 61636 1689
1628 200340
- 200555
61686 1690
1629
1630
200448
200556 -- 200663
61738
61788
1691
1692
1631 200664 200771 61838 1693
1632 200772 -- 200987
200879 61890 1694
1633
1634
200880
200988 -- 201 095
61940
61992
1695
1696
1635 201096 201203 62042 1697
1636 201204 - 201 419
311 62094 1698
1637 201 312 - 201 62144 1699
1638 201420 - 201635
201527 62194 1700
1639 201528 -- 201743 62246 1701
1640
1641
201636
201744 - 201 851
62296
62348
1702
1703
1642 201852 - 201959 62398 1704
1643 201960 - 202067 62450 1705
1644 202068 - 202175 62500 1706
1645 202176 - 202283 62552 1707
1646
1647
202284
202392
- 202 391
- 202499
62602
62654
1708
1709
1648 202500 - 202607 62704 1710
1649 202608 - 202 715 62756 1711
1650 202716 - 202931
202823 62808 1712
1651 202824 - 203039 62858 1713
1652 202932 - 203147 62910 1714
1653 203040 - 203255 62960 1715
1654 203148 - 203363 63012 1716
1655 203256 - 203471 63062 1717
1656
1657
203364
203472
-
- 203579
63114
63166
1718
1719
1658 203580 - 203687 63216 1720
1659 203688 - 203903
203795 63268 1721
1660 203796 - 204011 63320 1722
1661 203904 - 204119 63370 1723
1662 204012 - 63422 1724
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
204120 - 204227 63474
-- 204335
204228
204336
204444
204552
204443
-- 204551
204659
63524
63576
63628
63678
- 204
204660
-- 204983 767
63730
204 768 204875 63782
204876 63834
204984 -- 205091 63884
205092 205199 63936
205200 - 205307 63988
205308 - 205415 64040
205416
205524
- 205523
- 205631
64090
64142
205632 - 205847
205739 64194
-- 205955
205740 64246
205848 64298
205956 - 206063 64348
206064 - 206171 64400
206172 - 206387
206279 64452
206280
206388
-- 206495 64504
64556
- 206603
206496 64608
206604 - 206 711 64660
206712 -- 206927
206819 64 710
206820 64762
206928 - 207143
207035 64814
207036 - 207251 64866
207144
207252
-- 207359 64918
64970
207360 - 207467 65022
207 468 - 207575 65074
207 576
207684
- 207683
- 207791
65126
65178
207792 - 207899 65230
207900 - 208007 65282
208008 - 208115 65334
208116 - 208223 65386
208224 - 208331 65438
208332
208440
-- 208439
208547
65490
65542
208548 - 208655 65594
208656 - 208871
208763 65646
208 764 - 208979 65698
208872 - 209087 65750
208980
209088
- 209195
- 209303
65802
65854
209196 - 209411 65906
209304 - 209519 65958
209412 - 209627 66010
209520 - 209735 66064
209628 - 209843 66116
209736 - 66168
209844 - 209951 66220
209952 - 210059 66272
210060
210168
-- · 210167
210275
66324
66376
210276 - 210383 66430
210384 - 210491 66482
210492 - 210599 66534
210600 - 210815
210707 66586
210708 - 66638
lfd.   .    zu versteuerndes
            Einkommen in DM
                                      tarifliche
                                    Einkommen-

Nr.                                    steuer
           von             bis          in DM

1725     210816     -   210923         66692
1726     210924     -   211031         66744
1727     211032     -   211139         66796
1728     211140     -   211247         66848
1729     211248     -   211 355        66902
1730     211356     -   211463         66954
1731     211464     -   211571         67006
1732     211572     -   211679         67058
1733     211680     -   211 787        67112
1734     211788     -   211895         67164
1735     211896     -   212003         67216
1736     212004     -   212111         67270
1737     212112     -   212 219        67322
1738     212220     -   212 327        67374
1739     212 328    -   212435         67428
1740     212436     -   212543         67480
1741     212544     -   212651         67532
1742     212652     -   212 759        67586
1743     212760     -   212867         67638
1744
1745
         212868
         212976
                    -
                    -
                        212 975
                        213083
                                       67692
                                       67744

1746     213084     -   213191         67796
1747     213192     -   213299         67850
1748     213300     -   213407         67902
1749     213408     -   213515         67956
1750     213 516    -   213 623        68008
1751     213624     -   213 731        68062
1752   . 213 732    -   213839         68114
1753     213840     -   213947         68166
1754     213948     -   214055         68220
1755     214 056    -   214163         68272
1756     214164     -   214271         68326
1757     214272     -   214 379        68378
1758     214380     -   214487         68432
1759     214488     -   214 595        68484
1760     214596     -   214 703        68538
1761     214 704    -   214 811        68592
1762     214812     -   214919         68644
1763     214920     -   215 027        68698
1764     215028     -   215135         68750
1765     215136     -   215243         68804
1766     215244     -   215351         68856
1767     215352     -   215459         68910
1768     215460     -   215567         68964
1769     215568     -   215675         69016
1770     215676     -   215 783        69070
1771     215 784    -   215891         69122
1772     215892     -   215999         69176
1773     216 000    -   216107         69230
1774     216108     -   216215         69282
1775     216216     -   216323         69336
1776     216324     -   216431         69390
1777     216432     -   216539         69442
1778     216540     -   216647         69496
1779     216648     -   216 755        69550
1780     216756     -   216863         69604
1781     216864     -   216971         69656
1782     216972     -   217079         69710
1783     217080     -   217187         69764
1784     217188     -   217295         69816
1785     217296     -   217 403        69870
1786     217 404    -   217 511        69924

lfd.
             zu versteuerndes
             Einkommen in DM
                                        tarifliche
                                      Einkommen-
                                         steuer
Nr.
            von               bis        inDM

1787     217512        -    217 619      69978
1788     217620        -    217727       70032
1789     217728        -    217835       70084
17~      217 836       -    217943       70138
1791     217944        -    218051       70192
1792     218052        -    218159       70246
1793     218160        -    218267       70300
1794     218268        -    218375       70352
1795     218376        -    218483       70406
1796     218484        -    218591       70460
1797     218592         -   218699       70514
1798     218 700        -   218 807      70568
1799     218808         -   218915       70622
1800     218916         -   219 023      70676
1801     219024         -   219131       70730
1802     219132         -   219239       70782
1803     219240        -    219347       70836
1804     219348        -    219 455      70890
1805     219456         -   219563       70944

1806
1807
         219564
         219672
                       --   219671
                            219 779
                                         70998
                                         71052
1808     219780         -   219 887      71106
1809     219888         -   219995       71160
1810     219996         -   220103       71214
1811     220104        -    220211       71268
1812     220212        -    220319       71322
1813     220320        -    220427       71376
1814     220428        -    220535       71430
1815     220536        -    220643       71484
1816     220644        -    220751       71538
1817     220752        -    220859       71592
1818     220860        -    220967       71646
1819     220968        -    221 075      71700
1820     221 076       -    221183       71754
1821     221184        -    221291       71808
1822     221292        -    221399       71862
1823     221400        -    221507       71916
1824     221508        -    221615       71972
1825     221616        -    221 723      72026
1826     221724        -    221831       72080
1827     221832     -       221939       72134
1828     221940     -       222047       72188
1829     222048     -       222155       72242
1830     222156     -       222263       72296
1831     222264    --       222371       72352
1832     222372        -    222479       72406
1833     222480        -    222587       72460
1834     222588        -    222695       72514
1835     222696        -    222803       72568
1836     222804        -    222 911      72622
1837     222912        -    223019       72678
1838     223020        -    223127       72732
1839     223128        -    223235       72786
1840     223236        -    223343       72840
1841     223344        -    223451       72896
1842     223452        -    223559       72950
1843     223560        -    223667       73004
1844     223668        -    223775       73058
1845     223776        -    223883       73114
1846     223884        -    223991       73168
1847     223992        -    224099       73222
1848     224100        -    224207       73278
1344 Bundesgesetzblatt, Jahrgang 1995, Teil 1
zu versteuerndes
lfd.
Einkommen in DM
Nr.
von bis
1849 224208 - 224 315
1850
1851
224316
224424
- 224
-
224423
531
1852 224532 - 224639
1853 224640 - 224855
224 747
1854 224 748 - 224963
1855 224856 - 225 071
1856 224964 - 225179
1857 225072 -
1858 225180 - 225287
1859 225288 - 225395
1860 225396 - 225
225503
1861
1862
225504
225612
-- 225 719
611
1863 225 720 - 225935
225827
1864 225828 - 226043
1865 225936 - 226151
1866 226044 -
1867 226152 - 226259
1868 226260 - 226367
1869 226368 - 226475
1870 226476 - 226691
226583
1871
1872
226584
226692
- 226
- 226907
799
1873 226800 - 227 015
1874 226908 -
1875 227 016 - 227123
1876 227124 - 227 231
1877 227232 - 227339
1878 227340 - 227 447
1879
1880
227 448
227556
- 227
- 227
555
227663
1881 227664 - 227 879
771
1882 227 772 - 227987
1883
1884
227 880
227988
- 228095
-
1885 228096 - 228203
1886 228204 - 228 311
1887 228 312 - 228419
1888 228420 - 228527
1889 228528 - 228
228635
1890
1891
228636
228 744
- 228851
-
743
1892
1893
228852
228960
-- 228959
229067
1894 229068 -- 229175
1895
1896
229176
229284
229283
- 229391
1897 229392 - 229499
1898 229500 - 229607
1899
1900
229608
229716
- 229 715
- 229823
1901 229824 ., - 229931
1902 229932 - 230039
1903 230040 - 230147
1904 230148 -- 230255
1905
1906
230256
230364
230363
-- 230471
1907 230472 230579
1908 230580 - 230687
1909 230688 -- 230795
1910 230796 230903
tarifliche tarifliche
zu versteuerndes
Einkommen- lfd. Einkommen-
Einkommen in DM •
steuer Nr. steuer
inDM von bis inDM
73332 1911 230904 - 231 011 76754
73386
73442
1912
1913
231 012
231120
-- 231119
231 227
76810
76866
73496 1914 231 228 - 231 335 76922
73550 1915 231 336 - 231
231 443 76978
73606 1916 231 444 - 551 77034
73660 1917 231 552 - 231 659 77090
73714 1918 231 660 - 231 767 77146
73770 1919 231 768 - 231 875 77200
73824 1920 231 876 - 231 983 77256
73880 1921 231 984 - 232 091 77312
73934 1922 232 092 - 232
232199 77368
73990
74044
1923
1924
232200
232308
- 232 415
-
307 77424
77480
74098 1925 232 416 - 232 523 77536
74154 1926 232524 - 232 631 77592
74208 1927 232632 - 232 739 77648
74264 1928 232 740 - 232847 77704
74318 1929 232 848 - 233063
232955 77760
74374 1930 232956 - 233171 77816
74428 1931 233064 - 77872
74484 1932 233172 - 233387
233279 77930
74538
74594
1933
1934
233280
233388
-- 233495 77986
78042
74648 1935 233496 - 233603 78098
74704 1936 233604 - 233233 711 78154
74 758 1937 233 712 - 233927 819 78210
74814 1938 233820 - 234035 78266
74870 1939 233928 - 78322
74924 1940 234036 - 234143 78378
74980
75034
1941
1942
234144
234252
-- 234251
234359
78434
78492
75090 1943 234360 - 234467 78548
75146 1944 234468 - 234575 78604
75200
75256
1945
1946
234576
234684
-- 234683
234 791
78660
78716
75310 1947 234 792 - 234899 78772
75366 1948 234900 - 235007 78830
75422 1949 235008 - 235115 78886
75476 1950 235116 - 235223 78942
75532 1951 235224 - 235331 78998
75588
75642
1952
1953
235332
235440
-- 235439
235547
79056
79112
75698
75754
1954
1955
235548
235656
-- 235 763
235655 79168
79224
75810 1956 235 764 - 235871 79282
75864
75920
1957
1958
235872
235980
-- 235979
236087
79338
79394
75976 1959 236088 - 236195 79450
76032 1960 236196 - 236303 79508
76086
76142
1961
1962
236304
236412
-- 236411
236519
79564
79620
76198 1963 236520 - 236
236627 79678
76254 1964 236628 - 236843
735 79734
76308 1965 236736 - 79790
76364 1966 236844 - 236951 79848
76420
76476
1967
1968
236952
237060
- 237059
- 237167
79904
79962
76532 1969 237168 - 237383
237275 80018
76588 1970 237276 - 80074
76642 1971 237384 - 237491 80132
76698 1972 237492 - 237599 80188
zu versteuerndes
lfd.
Einkommen in DM
Nr.
von bis
1973 237600 - 237707
1974
1975
237708
237 816
-- 237 815
237923
1976 237924 - 238139
238031
1977 238032 - 238247
1978 238140 - 238355
1979 238248 - 238463
1980
1981
238356
238464
-- 238571
1982 238572 - 238
238679
1983
1984
238680
238 788
-- 238895
787
e) Anlage 4b wird aufgehoben.
f) Anlage 5 (zu § 52 Abs. 22c) wird wie folgt
tarifliche tarifliche
zu versteuerndes
Einkommen- lfd. Einkommen-
Eir:,kommen in DM
steuer Nr. steuer
in DM von bis in DM
80246 1985 238896 - 239003 80928
80302
80358
1986
1987
239004
239112
-- 239111
239219
80986
81042
80416 1988 239220 - 239327
- 239543
81100
80472 1989 239328 239435
-- 239651
81156
80530 1990 239436 81 214
80586 1991 239544
-- 239759
81272
80644
80700
1992
1993
239652
239760 239867
81328
81386
80758 1994 239868 - 239975 81442
80814
80872
1995 239976 - 240083 81500"
gefaßt:
,.Anlage5
(zu § 52 Abs. 22c)
Einkommensteuer-Grundtabelle 1999
zu versteuerndes
lfd.
Einkommen in DM
Nr.
von bis
1 0 - 13067
2 13068 -- 13121
3 13122
-
13175
4 13176 13229
5 13230 - 13283
6
7
13284
13338
-- 13337
13391
8 13392 - 13445
9
10
13446
13500
-- 13499
13553
11 13554 - 13607
12 13608 -- 13661
13
14
13662
13 716 -
13 715
13769
15 13 770 - 13823
16 13824 - 13877
17 13878 - 13931
18 13932 -- 13985
19 13986 14039
20 14040 -
--
14093
21 14094 14147
22 14148 14201
23 14202 - 14255
24 14256 - 14309
25 14310 - 14363
26 14364 - 14417
27 14418 -- 14471
28 14472 14525
29 14526 -- 14579
30 14580 14633
31 14634 - 14687
32 14688 - 14 741
33 14 742 - 14 795
34 14 796 - 14849
35 14850 - 14903
4
tarifliche tarifliche
zu versteuerndes
Einkommen- lfd. Einkommen In DM
Einkommen-
steuer Nr. steuer
in DM von bis lnDM
0 36 14904 - 14957 493
13 37 14958 - 15 011 507
27 38 15012 - 15065 521
---
41 39 15066 15119 535
55 40 15120 15173 549
70
84
41
42
15174
15228 -
15227
15281
564
578
98 43 15282 - 15335 592
112
126
44
45
15336
15390
-- 15389
15443
606
621
140 46 15444 -- 15497 635
154 47 15498 15551 649
168
182
48
49
15552
15606
-- 15605
15659
663
678
196 50 15660 - 15 713 692
210 51 15 714 - 15767 706
224 52 15768 - 15821 720
238 53 15822 - 15875 735
252 54 15876 - 15929 749
266 55 15930 - 15983 763
280 56 15984 - 16037 778
295 57 16038 - 16091 792
309 58 16092 -- 16145 806
323 59 16146 16199 821
337 60 16200 - 16253 835
351 61 16254 - 16307 849
365 62 163B8 - 16361 864
379 63 16362 - 16415 878
393 64 16416 - 16469 892
408 65 16470 - 16523 907
422 66 16524 - 16577 921
436 67 16578 - 16631 935
450 68 16632 - 16685 950
464 69 16686 - 16 739 964
478 70 16740 - 16 793 979
1346                        Bundesgesetzblatt, Jahrgang 1995,

                                         tarifliche
                zu versteuerndes
       lfd.                            Einkommen-     lfd.
                Einkommen in DM
       Nr.                                steuer      Nr.
              von             bis          inDM

        71    16794    -     16847           993      133
        72    16848    -     16901         1007       134
        73    16902    -     16955         1022       135
        74    16956    -     17009         1036       136
        75    17010    -     17063         1051       137
        76    17064    -     17117         1065       138
        77    17118    -     17171         1079       139
        78
        79
              17172
              17226
                       -
                       -
                             17225
                             17279
                                           1094
                                           1108
                                                      140
                                                      141

        80    17280    -     17333         1123       142
        81    17334    -     17387         1137       143
        82    17388    -     17441         1152       144
        83    17442    -     17495         1166       145
        84    17496    -     17549         1181       146
        85    17550    -     17603         1195       147
        86    17604    -     17657         1210       148
        87    17658    -     17 711        1224       149
        88    17712    -     17765         1239       150
        89    17766    -     17819         1253       151
        90    17820    -     17873         1268       152
        91    17874    -     17927         1282       153
        92    17928    -     17981         1297       154
        93    17982    -     18035         1 311      155
        94    18036    -     18089         1326       156
        95    18090    -     18143         1340       157
        96    18144    -     18197         1355       158
        97
        98
              18198
              18252
                       -
                       -
                             18251
                             18305
                                           1369
                                           1384
                                                      159
                                                      160

        99    18306    -     18359         1398       161
       100    18360    -     18413         1413       162
       101    18414    -     18467         1428       163
       102    18468    -     18521         1442       164
       103    18522    -     18575         1457       165
       104
       105
              18576
              18630
                       -
                       -
                             18629
                             18683
                                           1471
                                           1486
                                                      166
                                                      167

       106    18684    -     18737         1501       168
       107    18738    -     18 791        1 515      169
       108    18792    -     18845         1530       170
       109    18846    -     18899         1544       171
       110    18900    -     18953         1559       172
       111    18954    -     19007         1574       173
       112    19008    -     19061         1588       174
       113    19062    -     19115         1603       175
       114    19116    -     19169         1618       176
       115    19170    -     19223         1632       177
       116    19224    -     19277         1647       178
       117    19278    -     19331         1662       179
       118    19332    -     19385         1676       180
       119    19386    -     19439         1 691      181
       120    19440    -     19493         1706       182
       121    19494    -     19547         1720       183
       122             -
                       -.
              19548          19601         1735       184
       123    19602          19655         1750       185
       124    19656    -     19709         1764       186
       125    19710    -     19763         1779       187
       126    19764    -     19817         1794       188
       127    19818    -     19871         1809       189
       128    19872    -     19925         1823       190
       129    19926    -     19979         1838       191
       130    19980    -     20033         1853       192
       131    20034    -     20087         1868       193
       132    20088    -     20141         1 882      194
Teil 1

                                 tarifliche
         zu versteuerndes
                               Einkommen-
         Einkommen in DM
                                  steuer
     von               bis         inOM

   20142        -     20195        1897
   20196        -     20249        1912
   20250        -     20303        1927
   20304        -     20357        1941
   20358        -     20411        1956
   20412        -     20465        1971
   20466        -     20519        1986

   20520
   20574
                --    20573
                      20627
                                   2001
                                   2015
   20628        -     20681        2030
   20682        -     20735        2045
   20736        -     20789        2060
   20790        -     20843        2075
   20844        -     20897        2090
   20898        -     20951        2104
   20952        -     21005        2119
   21006        -     21059        2134
   21060        -     21113        2149
   21114        -     21167        2164
   21168        -     21 221       2179
   21222        -     21275        2194
   21276        -     21329        2208
   21330        -     21383        2223
   21384        -     21437        2238
   21438        -     21491        2253
   21492        -     21545        2268

   21546
   21600
                --    21599
                      21653
                                   2283
                                   2298
   21654        -     21707        2313
   21708        -     21 761       2328
   21762        -     21 815       2343
   21816        -     21869        2358
   21870        -     21923        2373

   21924
   21978
                --    21977
                      22031
                                   2388
                                   2403
   22032        -     22085        2417
   22086        -     22139        2432
   22140        -     22193        2447
   22194        -     22247        2462
   22248        -     22301        2477
   22302        -     22355        2492
   22356        -     22409        2507
   22410        -     22463        2522
   22464        -     22517        2537
   22518        -     22571        2552
   22572        -     22625        2567
   22626        -     22679        2583
   22680        -     22733        2598
   22734        -     22787        2613
   22788        -     22841        2628
   22842        -     22895        2643
                -

   22896              22949        2658
   22950        -     23003        2673
   23004        -     23057        2688
   23058        -     23111        2703
   23112        -     23165        2 718
   23166        -     23219        2733
   23220        -     23273        2748
   23274        -     23327        2763
   23328        -     23381        2779
   23382        -     23435        2794
   23436        -     23489        2809
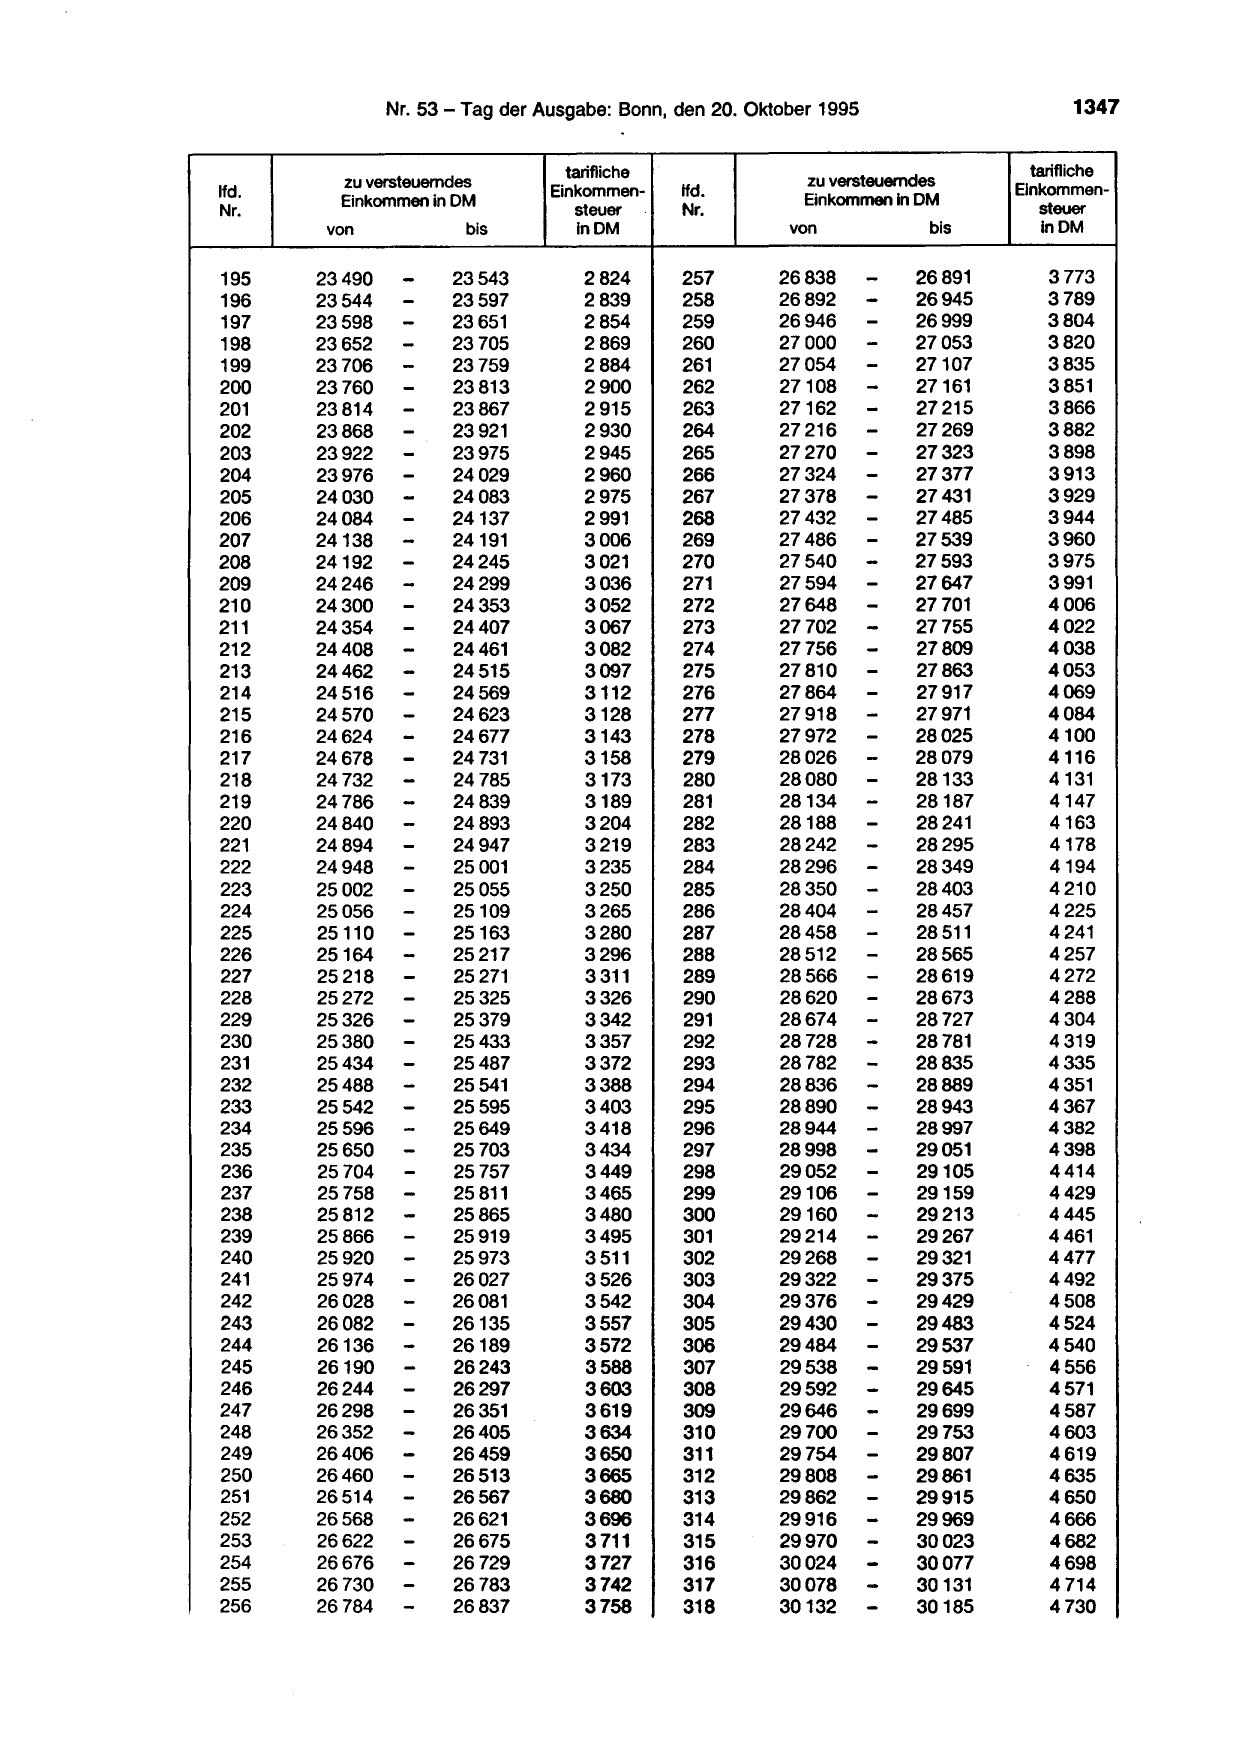
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis in DM
195 23490 - 23543 2824 257
196
197
23544
23598
-- 23597
23651
2839
2854
258
259
198 23652 - 23705 2869 260
199
200
23706
23760
-- 23759
23813
2884
2900
261
262
201
202
23814
23868
-
-
23867
23921
2915
2930
263
264
203 23922 - 23975 2945 265
204 23976 - 24029 2960 266
205 24030 - 24083 2975 267
206 24084 - 24137 2991 268
207 24138 - 24191 3006 269
208 24192 - 24245 3021 270
209 24246 -- 24299 3036 271
210 24300 24353 3052 272
211 24354 - 24407 3067 273
212 24408 - 24461 3082 274
213 24462 - 24515 3097 275
214 24516 -- 24569 3112 276
215 24570 24623 3128 277
216 24624 - 24677 3143 278
217 24678 - 24 731 3158 279
218 24 732 - 24 785 3173 280
219 24 786 - 24839 3189 281
220
221
24840
24894
-- 24893
24947
3204
3219
282
283
222 24948 - 25001 3235 284
223
224
25002
25056
-- 25055
25109
3250
3265
285
286
225 25110 - 25163 3280 287
226 25164 - 25217 3296 288
227
228
25218
25272
-- 25271
25325
3311
3326
289
290
229 25326 - 25379 3342 291
230 25380 - 25433 3357 292
231
232
25434
25488
-
-
25487
25541
3372
3388
293
294
233 25542 - 25595 3403 295
234 25596 - 25649 3418 296
235 25650 - 25703 3434 297
236 25704 - 25757 3449 298
237
238
25758
25812
-- 25811
25865
3465
3480
299
300
239 25866 - 25919 3495 301
240 25920 - 25973 3511 302
241 25974 - 26027 3526 303
242
243
26028
26082
-- 26081
26135
3542
3557
304
305
244 26136 - 26189 3572 306
245
246
26190
26244
-
-
26243
26297
3588
3603
307
308
247 26298 - 26351 3619 309
248 26352 - 26405 3634 310
---
249 26406 26459 3650 311
250 26460 26513 3665 312
251 26514 26567 3680 313
252 26568 -- 26621 3696 314
253 26622
--
26675 3711 315
254 26676 26729 3727 316
255 26730
-
26783 3742 317
256 26784 26837 3758 318
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
26838 -
--
26891 3773
26892
26946
26945
26999
3789
3804
27000 - 27053 3820
27054
27108
-
-
27107
27161
3835
3851
27162
27216
-- 27215
27269
3866
3882
27270 -- 27323 3898
27324 27377 3913
27378 - 27431 3929
27432 - 27485 3944
27486 - 27539 3960
27540 - 27593 3975
27594 - 27647 3991
27648 - 27701 4006
27702 - 27755 4022
27756 -- 27809 4038
27810 27863 4053
27864 - 27917 4069
27918 -- 27971 4084
27972 28025 4100
28026 - 28079 4116
28080 - 28133 4131
28134 -
-
28187 4147
28188
28242 --
28241
28295
4163
4178
28296 28349 4194
28350
28404
-
-
28403
28457
4210
4225
28458 - 28511 4241
28512 - 28565 4257
28566
28620
-
-
28619
28673
4272
4288
28674 - 28727 4304
28728 - 28781 4319
28782
28836
-- 28835
28889
4335
4351
28890 - 28943 4367
28944 - 28997 4382
28998 - 29051 4398
29052 -- 29105 4414
29106
29160 --
29159
29213
4429
4445
29214 29267 4461
29268 - 29321 4477
29322 - 29375 4492
29376
29430
-- 29429
29483
4508
4524
29484 - 29537 4540
29538
29592
-
-
29591
29645
4556
4571
29646 -- 29699 4587
29700 29753 4603
29754 - 29807 4619
29808 - 29861 4635
29862 - 29915 4650
29916 - 29969 4666
29970 - 30023 4682
30024 - 30077 4698
30078 - 30131 4 714
30132 - 30185 4730
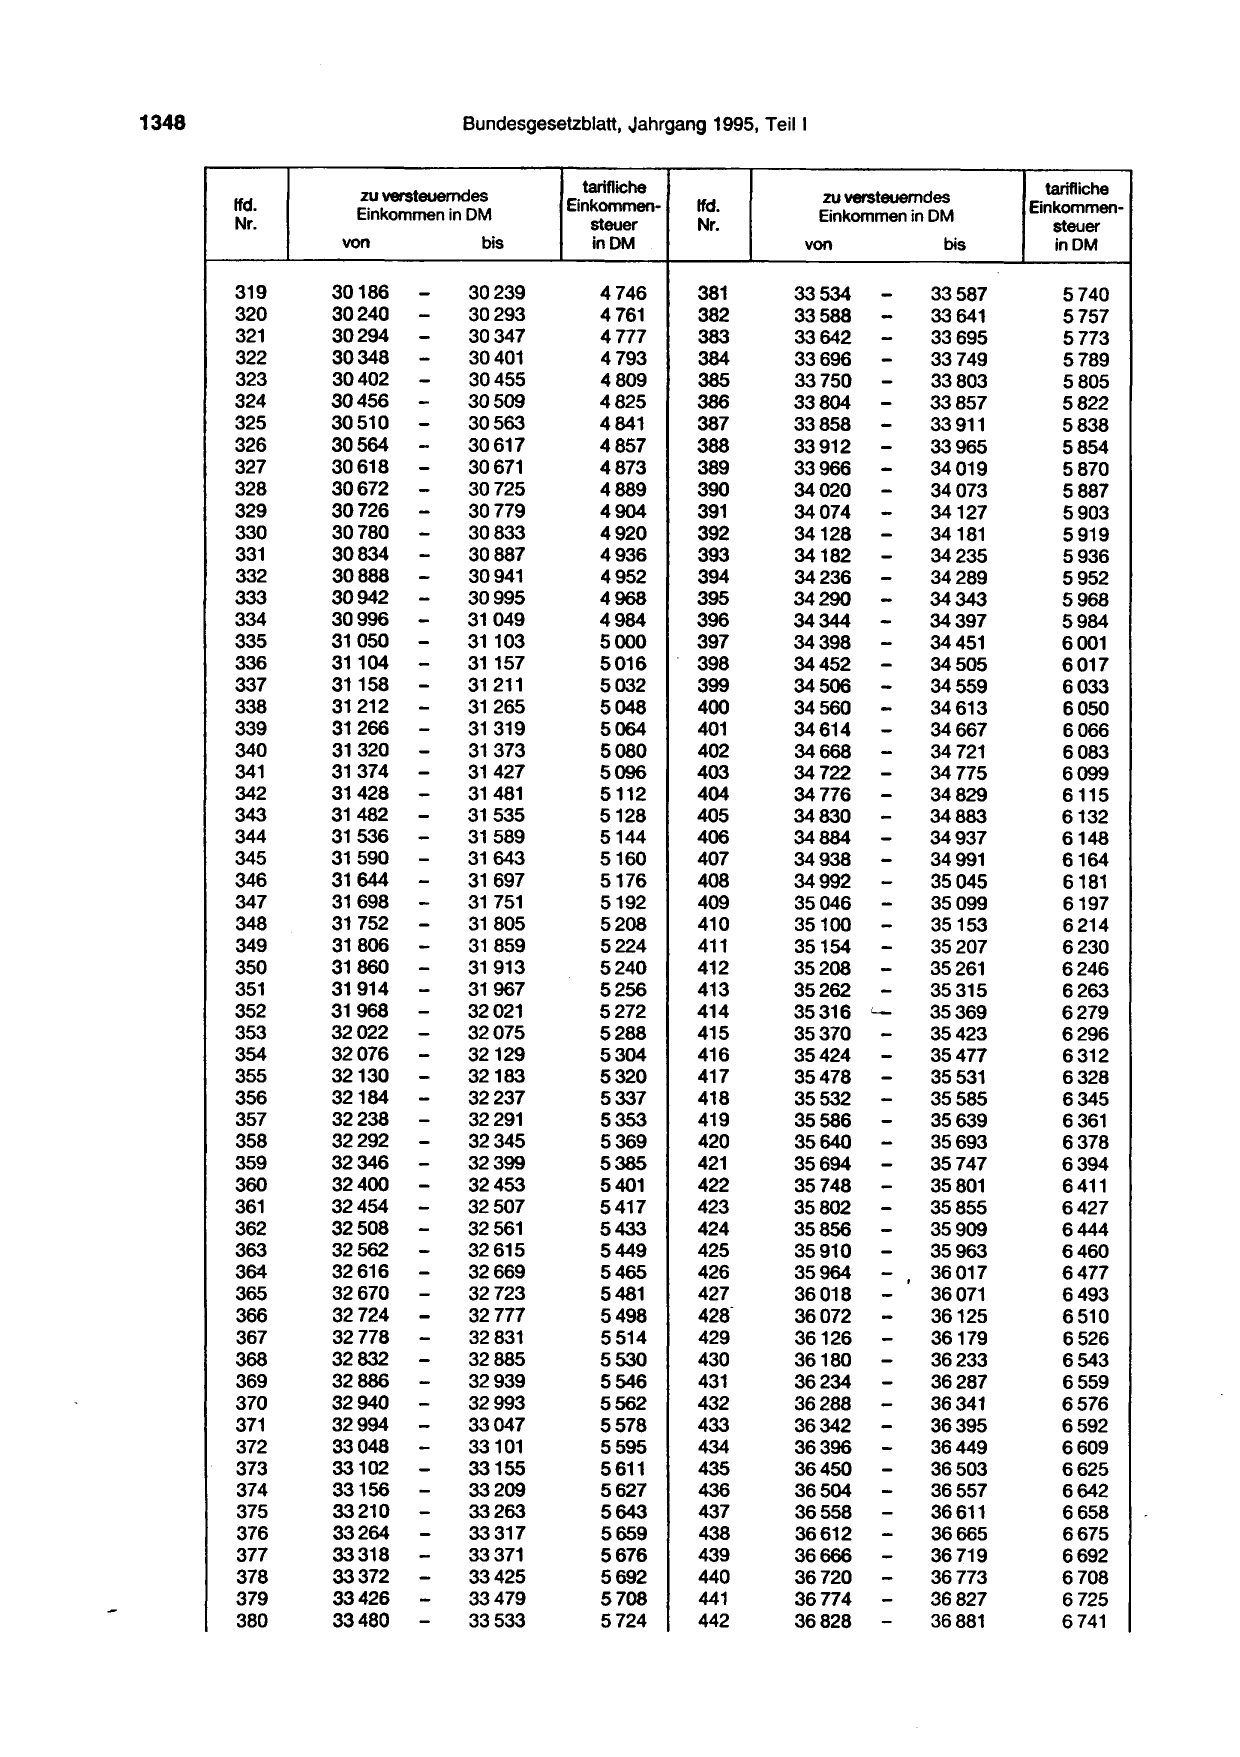
1348 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis inDM von bis in DM
319 30186 - 30239 4 746 381 33534 - 33587 5740
320
321
30240
30294
-
-
30293
30347
4 761
4 777
382
383
33588
33642
-- 33641
33695
5757
5773
322
323
30348
30402
-
-
30401
30455
4 793
4809
384
385
33696
33750
-- 33749
33803
5789
5805
324 30456 - 30509 4825 386 33804 - 33857 5822
325
326
30510
30564
-
-
30563
30617
4841
4857
387
388
33858
33912
-- 33911
33965
5838
5854
327
328
30618
30672
-
-
30671
30725
4873
4889
389
390
33966
34020
-- 34019
34073
5870
5887
329
330
30726
30780
-
--
30779
30833
4904
4920
391
392
34074
34128
-
-
34127
34181
5903
5919
331 30834 30887 4936 393 34182 - 34235 5936
332 30888 - 30941 4952 394 34236 - 34289 5952
333 30942
--
- 30995 4968 395 34290 - 34343 5968
334
335
30996
31050
31049
31103
4984
5000
396
397
34344
34398
-- 34397
34451
5984
6001
336 31104 -- 31157 5016 398 34452 - 34505 6017
337 31158
-
31 211 5032 399 34506 - 34559 6033
338 31212 31265 5048 400 34560 - 34613 6050
339 31266 - 31319 5064 401 34614 - 34667 6066
340 31320 - 31373 5080 402 34668 - 34 721 6083
341 31374 - 31427 5096 403 34 722 - 34775 6099
342 31428 - 31481 5112 404 34776 - 34829 6115
343
344
31482
31536
-
--
31535
31589
5128
5144
405
406
34830
34884
-- 34883
34937
6132
6148
345 31590 31643 5160 407 34938 - 34991 6164
346
347
31644
31698
-
-
31697
31 751
5176
5192
408
409
34992
35046
-- 35045
35099
6181
6197
348 31752 - 31805 5208 410 35100 - 35153 6214
349 31806 - 31859 5224 411 35154 - 35207 6230
350 31860 - 31913 5240 412 35208 - 35261 6246
351
352
31914
31968
-
-
31967
32021
5256
5272
413
414
35262
35316
-
L_
35315
35369
6263
6279
353
354
32022
32076
-
-
32075
32129
5288
5304
415
416
35370
35424
-- 35423
35477
6296
6312
355 32130 - 32183 5320 417 35478 - 35531 6328
356
357
32184
32238
-
-
32237
32291
5337
5353
418
419
35532
35586
-- 35585
35639
6345
6361
358 32292 - 32345 5369 420 35640 - 35693 6378
359
360
32346
32400
-- 32399
32453
5385
5401
421
422
35694
35748
-- 35747
35801
6394
6411
361 32454 - 32507 5417 423 35802 - 35855 6427
362 32508 - 32561 5433 424 35856 - 35909 6444
363
364
32562
32616
-
-
32615
32669
5449
5465
425
426
35910
35964
-- 35963
36017
6460
6477
365 32670 - 32723 5481 427 36018 -' 36071 6493
366 32724 - 32777 5498 428" 36072 - 36125 6510
367 32778 - 32831 5514 429 36126 - 36179 6526
368 32832 - 32885 5530 430 36180 - 36233 6543
369 32886 - 32939 5546 431 36234 - 36287 6559
370 32940 - 32993 5562 432 36288 - 36341 6576
371
372
32994
33048
-
-
33047
33101
5578
5595
433
434
36342
36396
-- 36395
36449
6592
6609
373 33102 - 33155 5611 435 36450 - 36503 6625
374
375
33156
33210
-
-
33209
33263
5627
5643
436
437
36504
36558
-- 36557
36611
6642
6658
376 33264 - 33317 5659 438 36612 - 36665 6675
377 33318 - 33371 5676 439 36666 - 36719 6692
378 33372 - 33425 5692 440 36720 - 36773 6708
379 33426 - 33479 5708 441 36774 - 36827 6725
380 33480 - 33533 5724 442 36828 - 36881 6 741
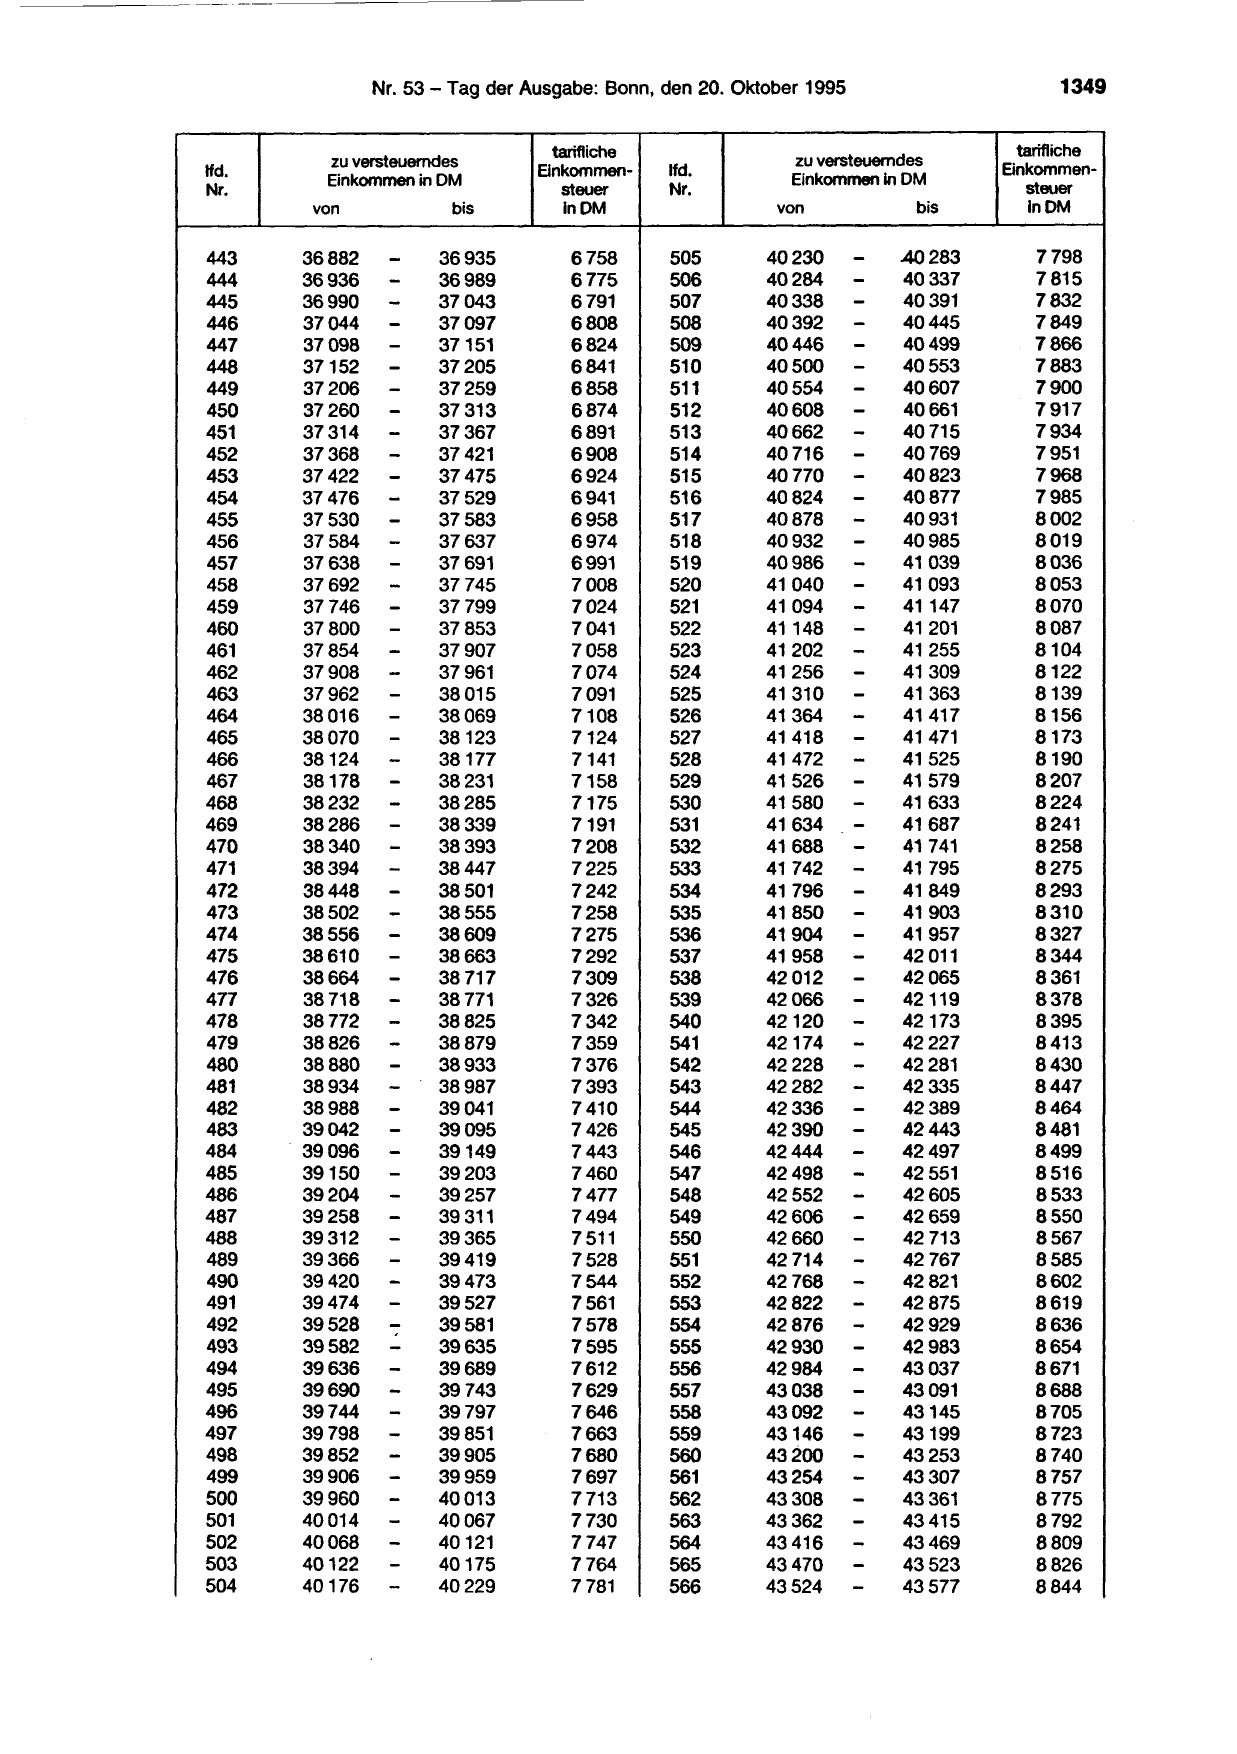
------------------------------
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Bnkommen- lfd. Bnkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis inDM von bis lnDM
443 36882 - 36935 6758 505 40230 - 40283 7798
444 36936 - 36989 6775 506 40284 - 40337 7815
445
446
36990
37044
-
-
37043
37097
6791
6808
507
508
40338
40392
-- 40391
40445
7832
7849
447 37098 - 37151 6824 509 40446 - 40499 7866
448 37152 - 37205 6841 510 40500 - 40553 7883
449 37206 - 37259 6858 511 40554 - 40607 7900
450 37260 - 37313 6874 512 40608 - 40661 7917
451 37314 - 37367 6891 513 40662 - 40715 7934
452
453
37368
37422
-
-
37421
37475
6908
6924
514
515
40716
40770
-- 40769
40823
7951
7968
454 37476 - 37529 6941 516 40824 - 40877 7985
455
456
37530
37584
-
-
37583
37637
6958
6974
517
518
40878
40932
-- 40931
40985
8002
8019
457
458
37638
37692
-
-
37691
37745
6991
7008
519
520
40986
41 040
-
-
41039
41 093
8036
8053
459 37746 - 37799 7024 521 41094 - 41147 8070
460 37800 - 37853 7041 522 41148 - 41201 8087
461 37854 - 37907 7058 523 41202 - 41255 8104
462 37908 - 37961 7074 524 41256 - 41309 8122
463 37962 - 38015 7091 525 41310 - 41363 8139
464 38016 - 38069 7108 526 41364 - 41417 8156
465 38070 - 38123 7124 527 41418 - 41471 8173
466
467
38124
38178
-
-
38177
38231
7141
7158
528
529
41472
41526
-
-
41525
41579
8190
8207
468 38232 - 38285 7175 530 41580 - 41633 8224
469
470
38286
38340
-
-
38339
38393
7191
7208
531
532
41634
41688
-- 41687
41741
8241
8258
471 38394 - 38447 7225 533 41742 - 41 795 8275
472 38448 - 38501 7242 534 41796 - 41849 8293
473 38502 - 38555 7258 535 41850 - 41903 8310
474
475
38556
38610
-
-
38609
38663
7275
7292
536
537
41904
41958
-- 41957
42011
8327
8344
476 38664 - 38717 7309 538 42012 - 42065 8361
477
478
38718
38772
-
-
38771
38825
7326
7342
539
540
42066
42120
-- 42119
42173
8378
8395
479 38826 - 38879 7359 541 42174 - 42227 8413
480 38880 - 38933 7376 542 42228 - 42281 8430
481 38934 - 38987 7393 543 42282 - 42335 8447
482 38988 - 39041 7410 544 42336 - 42389 8464
483 39042 - 39095 7426 545 42390 - 42443 8481
484 39096 - 39149 7443 546 42444 - 42497 8499
485
486
39150
39204
-
-
39203
39257
7460
7477
547
548
42498
42552
-- 42551
42605
8516
8533
487 39258 - 39311 7494 549 42606 - 42659 8550
488 39312 - 39365 7 511 550 42660 - 42 713 8567
489 39366 - 39419 7528 551 42714 - 42767 8585
490
491
39420
39474
-
-
39473
39527
7544
7561
552
553
42768
42822
-- 42821
42875
8602
8619
492
493
39528
39582
-
-
39581
39635
7578
7595
554
555
42876
42930
-- 42929
42983
8636
8654
494 39636 -
--
39689 7612 556 42984 - 43037 8671
495
496
39690
39744
39743
39797
7629
7646
557
558
43038
43092
-- 43091
43145
8688
8705
497 39798 - 39851 7663 559 43146 - 43199 8723
498 39852 - 39905 7680 560 43200 - 43253 8740
499 39906 - 39959 7697 561 43254 - 43307 8757
500
501
39960
40014
-
-
40013
40067
7713
7730
562
563
43308
43362
-- 43361
43415
8775
8792
502
503
40068
40122
-
-
40121
40175
7747
7764
564
565
43416
43470
-
-
43469
43523
8809
8826
504 40176 - 40229 7781 566 43524 - 43577 8844
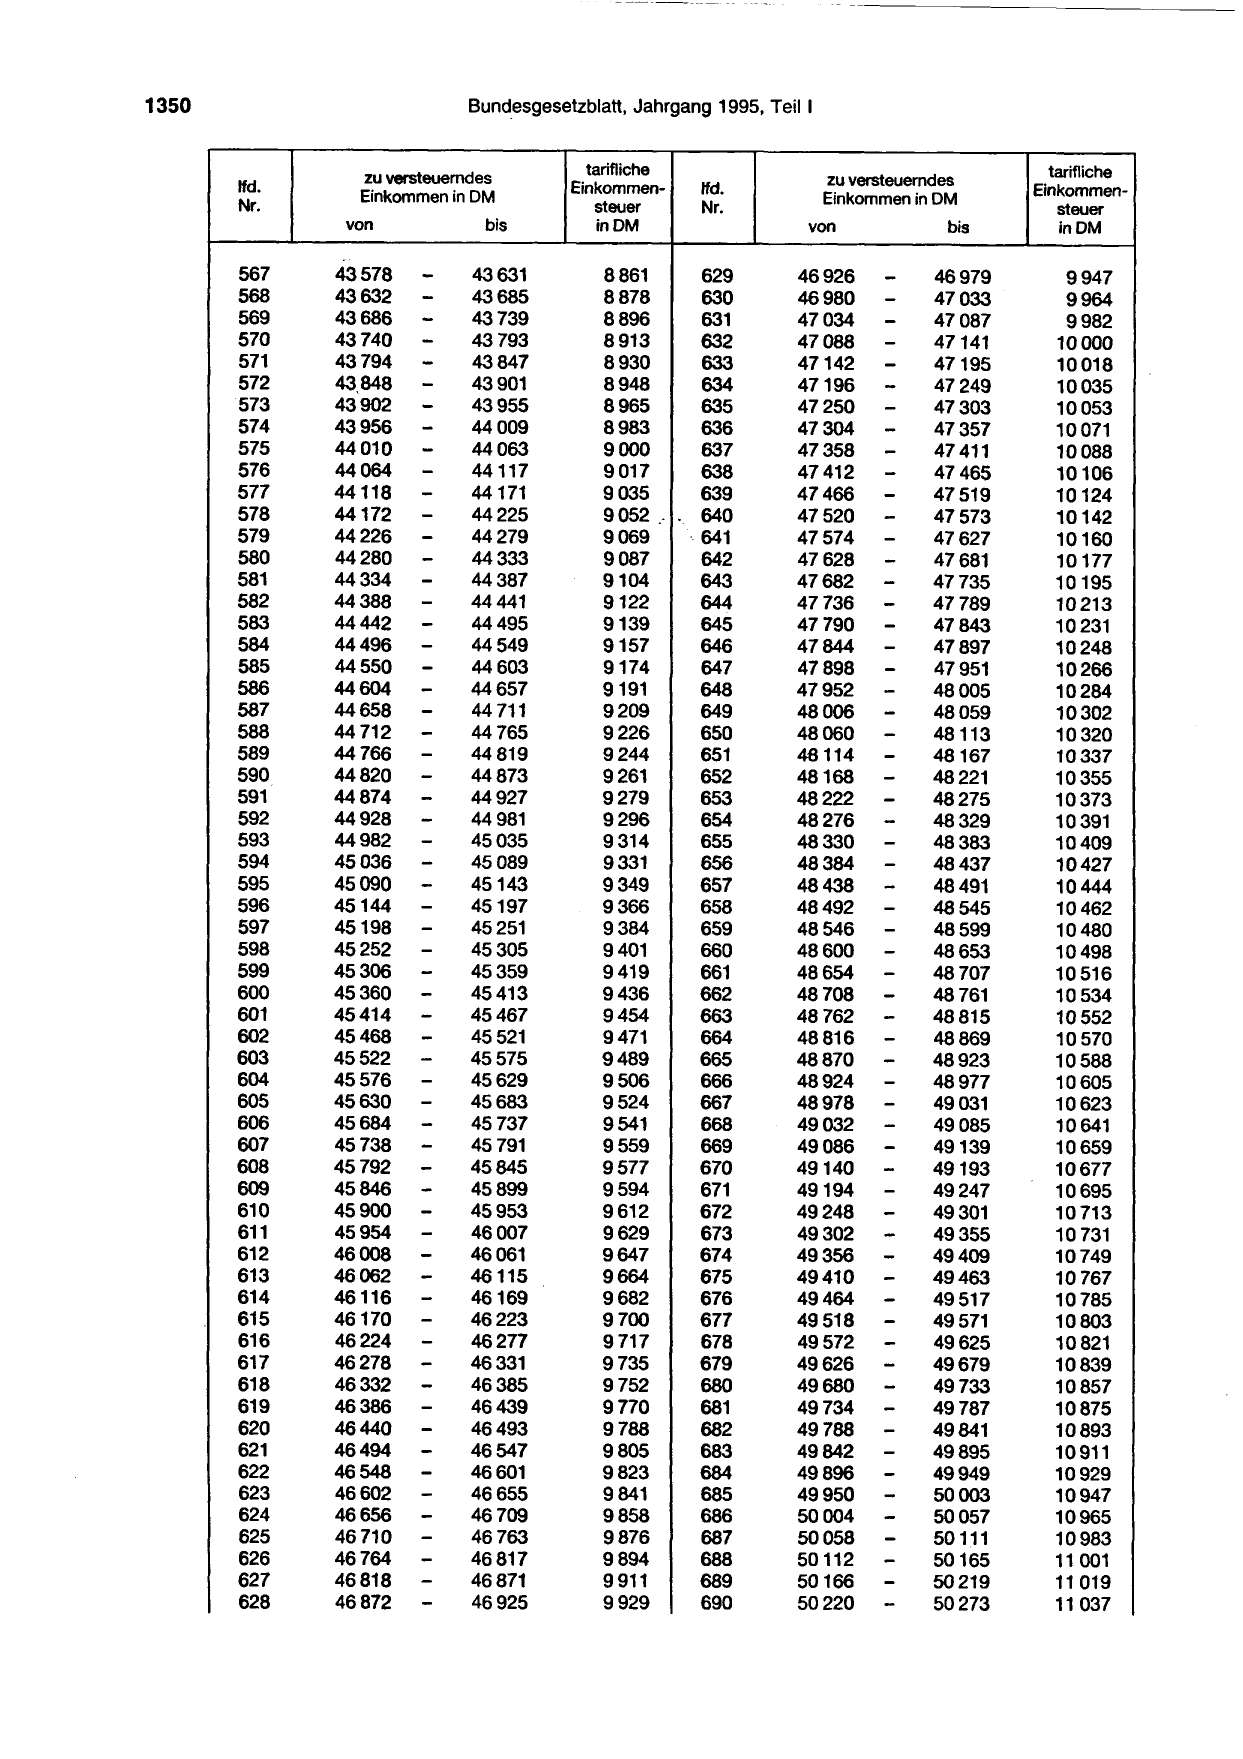
1350                        Bund_esgesetzblatt, Jahrgang 1995,

                                          tarifliche
                zu versteuerndes
       lfd.                             Einkommen-     lfd.
                Einkommen in DM
       Nr.                                 steuer      Nr.
               von            bis           inDM

       567    43578     -    43631          8861        629
       568    43632    -     43685          8878        630
       569    43686    --    43739          8896        631
       570    43740          43793          8913        632
       571    43794    --    43847          8930        633
       572
       573
              43,848
              43902    --
                             43901
                             43955
                                            8948
                                            8965
                                                        634
                                                        635

       574    43956          44009          8983        636
       575    44010    --    44063          9000        637
       576    44064          44117          9017        638
       577    44118    -     44171          9035        639
       578    44172    -     44225          9052 .· . 640
       579    44226    -     44279          9069     ·. 641
       580    44280    -     44333          9087        642
       581    44334    -     44387          9104        643
       582    44388    -     44441          9122        644
       583    44442    -     44495          9139        645
       584
       585
              44496
              44550
                       -
                       -
                             44549
                             44603
                                            9157
                                            9174
                                                        646
                                                        647

       586    44604    -     44657          9191        648
       587    44658    -     44 711         9209        649
       588    44 712   -     44765          9226        650
       589    44766    -     44819          9244        651
       590    44820    -     44873          9261        652
       591    44874    -     44927          9279        653
       592    44928    -     44981          9296        654
       593    44982    -     45035          9314        655
       594    45036    -     45089          9331        656
       595    45090    -     45143          9349        657
       596    45144    -
                       -
                             45197          9366        658
       597    45198          45251          9384        659
       598    45252    -     45305          9401        660
       599    45306    -     45359          9419        661
       600    45360    -     45413          9436        662
       601    45414    -     45467          9454        663
       602    45468    -     45521          9471        664
       603    45522    -     45575          9489        665
       604    45576    -     45629          9506        666
       605    45630    -     45683          9524        667
       606    45684    -     45737          9541        668
       607    45738    -     45791          9559        669
       608    45792    -     45845          9577        670
       609    45846    -     45899          9594        671
       610    45900    -     45953          9612        672
       611    45954    -     46007          9629        673
       612    46008    -     46061          9647        674
       613    46062    -     46115          9664        675
       614    46116    -     46169          9682        676
       615    46170    -     46223          9700        677
       616    46224    -     46277          9717        678
       617    46278    -     46331          9735        679
       618    46332    -     46385          9752        680
       619    46386    -     46439          9770        681
       620    46440    -     46493          9788        682
       621    46494    -     46547          9805        683
       622
       623
              46548
              46602
                       -
                       -
                             46601
                             46655
                                            9823
                                            9841
                                                        684
                                                        685

       624    46656    -     46709          9858        686
       625    46710    -     46763          9876        687
       626    46764    -     46817          9894        688
       627    46818    -     46871          9911        689
       628    46872    -     46925          9929        690
Teil 1

                                tarifliche
         zu versteuerndes
                              Einkommen-
         Einkommen in DM
                                 steuer
    von                bis        inDM

   46926        -     46979      9947
   46980        -     47033      9964
   47034        -     47087      9982
   47088        -     47141     10000
   47142        -     47195     10018

   47196
   47250
                --    47249
                      47303
                                10035
                                10053
   47304        -     47357     10071
   47358        -     47411     10088
   47412        -     47465     10106
   47466        -     47519     10124
   47520        -     47573     10142
   47574        -     47627     10160
   47628        -     47681     10177
   47682        -     47735     10195
   47736        -     47789     10213
   47790        -     47843     10231

   47844
   47898
                --    47897
                      47951
                                10248
                                10266
   47952        -     48005     10284
   48006        -     48059     10302
   48060        -     48113     10320
   48114        -     48167     10337
   48168        -     48221     10355
   48222        -     48275     10373
   48276        -     48329     10391
   48330        -     48383     10409
   48384        -     48437     10427
   48438        -     48491     10444

   48492        -     48545     10462
   48546        -     48599     10480
   48600        -     48653     10498
   48654        -     48707     10516
   48708        -     48761     10534
   48762        -     48815     10552
   48816        -     48869     10570
   48870        -     48923     10588
   48924        -     48977     10605
   48978        -     49031     10623
   49032        -     49085     10641
   49086        -     49139     10659
   49140        -     49193     10677
   49194        -     49247     10695
   49248        -     49301     10713
   49302        -     49355     10731
   49356        -     49409     10749
   49410        -     49463     10767
   49464        -     49517     10785
   49518        -     49571     10803
   49572        -     49625     10821
   49626        -     49679     10839
   49680        -     49733     10857
   49734        -     49787     10875
   49788        -     49841     10893
   49842        -     49895     10911

   49896
   49950
                --    49949
                      50003
                                10929
                                10947
   50004         -    50057     10965
   50058        -     50111     10983
   50112        -     50165     11 001
   50166        -     50219     11 019
   50220        -     50273     11 037
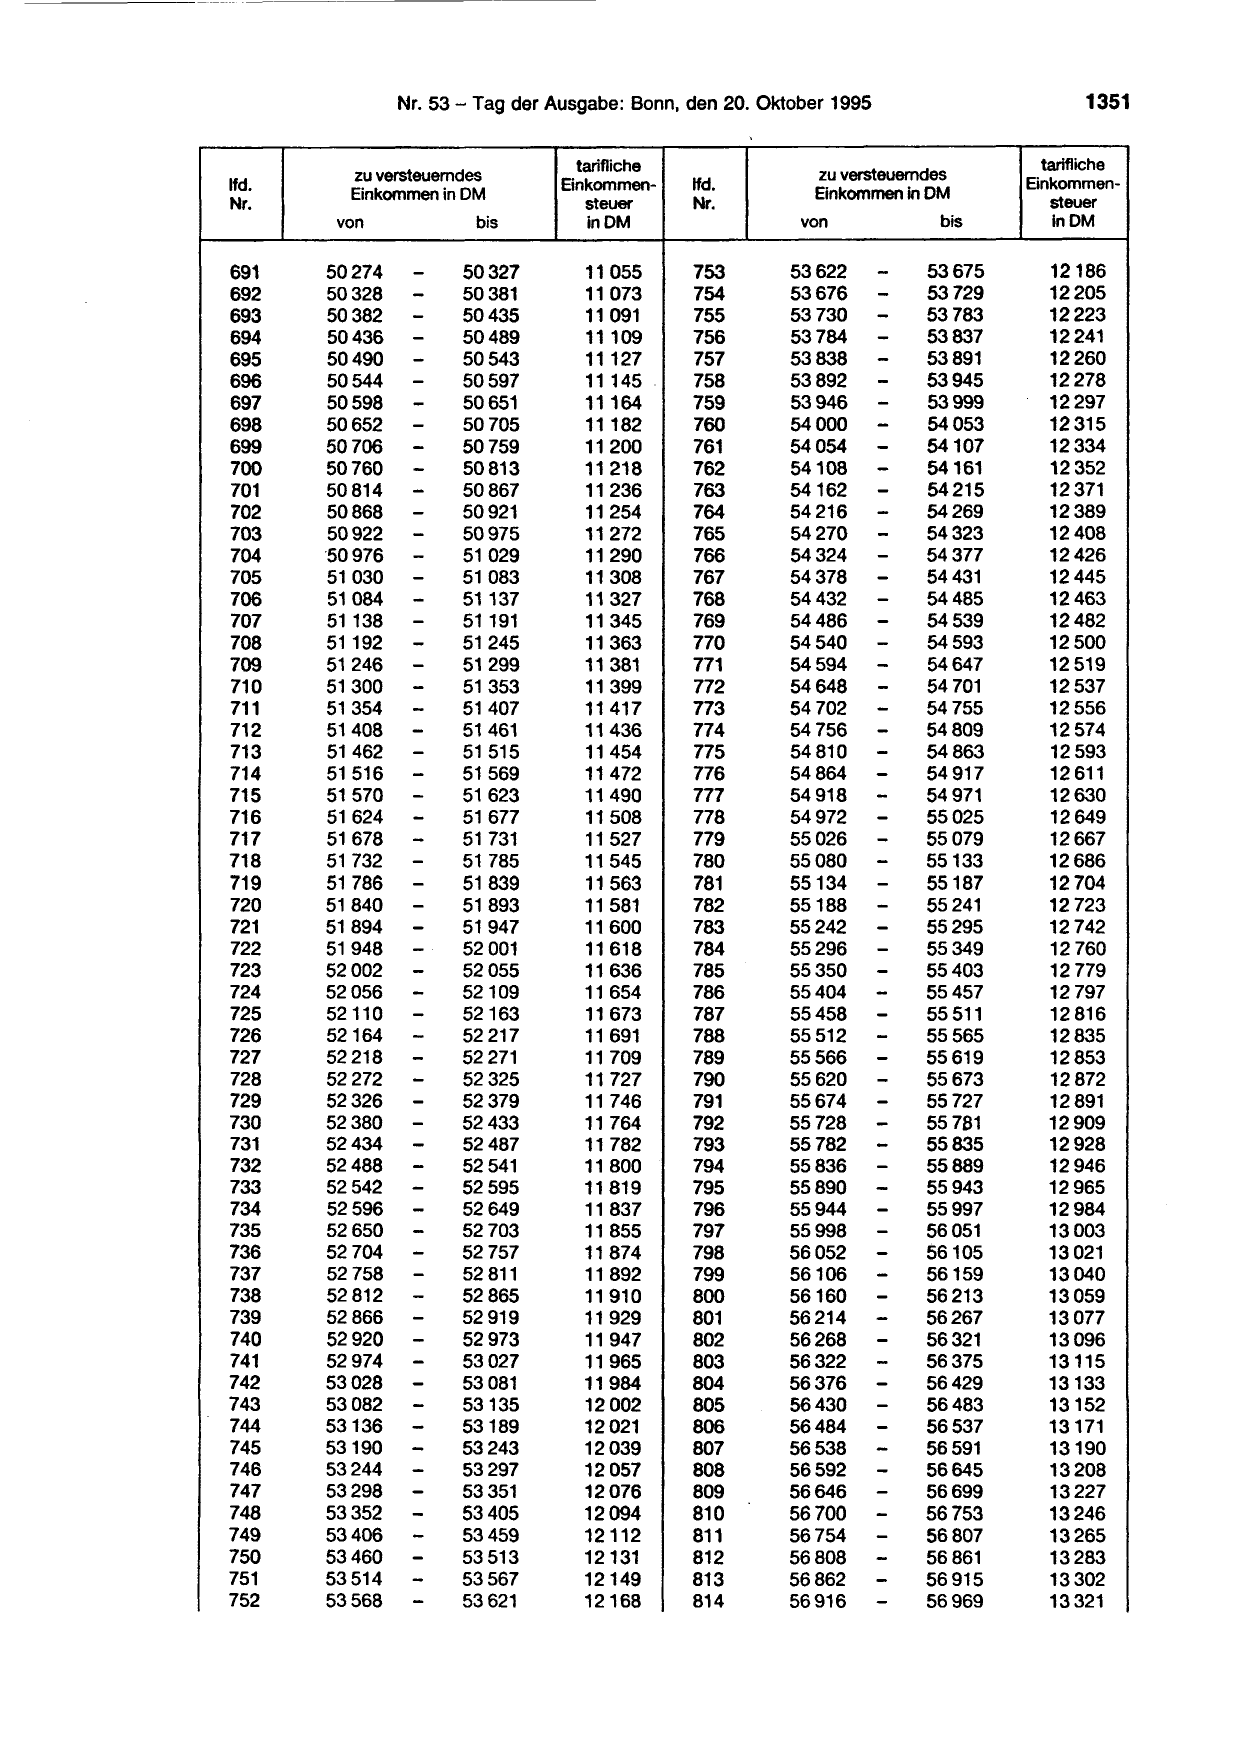
                                    tarifliche
          zu versteuerndes
lfd.                              Einkommen-     lfd.
          Einkommen in DM
Nr.                                  steuer      Nr.
        von              bis          inDM

691    50274      -     50327        11055       753
692    50328      -     50381        11073       754
693     50382     -     50435        11 091      755
694     50436     -     50489        11109       756
695     50490     -     50543        11127       757
696     50544     -     50597        11145 .     758
697     50598     -     50651        11164       759
698    50652      -     50705        11182       760
699    50706      -     50759        11200       761
700    50760      -     50813        11218       762
701    50814      -     50867        11236       763
702     50868     -     50921        11254       764
703     50922     -     50975        11272       765
704    ·50976     -     51 029       11290       766
705     51 030    -     51 083       11308       767
706     51084     -     51137        11327       768
707     51138     -     51191        11345       769
708    51192      -     51245        11363       770
709    51246      -     51299        11381       771
710    51300      -     51353        11399       772
711    51354      -     51407        11417       773
712     51408     -     51461        11436       774
713     51462     -     51 515       11454       775
714    51 516     -     51569        11472       776
715    51570      -     51623        11490       777
716    51624      -     51677        11 508      778
717    51678      -     51 731       11527       779
718    51 732     -     51 785       11545       780
719    51 786     -     51 839       11563       781
720    51840      -     51893        11 581      782
721    51894      -     51947        11600       783
722    51948      -     52001        11618       784
723    52002      -     52055        11636       785
724    52056      -     52109        11654       786
725    52110      -     52163        11673       787
726    52164      -     52217        11691       788
727    52218      -     52271        11 709      789
728    52272      -     52325        11727       790
729    52326      -     52379        11 746      791
730    52380      -     52433        11 764      792
731
732
       52434
       52488
                  -
                  -
                        52487
                        52541
                                     11 782
                                     11 800
                                                 793
                                                 794

733    52542      -     52595        11 819      795
734    52596      -     52649        11 837      796
735    52650      -     52703        11 855      797
736    52704      -     52757        11874       798
737    52758      -     52811        11892       799
738    52812      -     52865        11 910      800
739    52866      -     52919        11929       801
740    52920      -     52973        11947       802
741    52974      -     53027        11965       803
742    53028      -     53081        11984       804
743    53082      -     53135        12002       805
744    53136       -    53189        12021       806
745
746
       53190
       53244
                  --    53243
                        53297
                                     12039
                                     12057
                                                 807
                                                 808

747    53298      -     53351        12076       809
748    53352      -     53405        12094       810
749    53406      -     53459        12112       811
750    53460      -     53513        12131       812
751    53514      -     53567        12149       813
752    53568      -     53621        12168       814

                             tarifliche
   zu versteuerndes
                           Einkommen-
   Einkommen in DM
                              steuer
  von              bis         inDM

53622        -    53675      12186
53676        -    53729      12205
53730        -    53783      12223
53784        -    53837      12241
53838        -    53891      12260
53892        -    53945      12278
53946        -    53999      12297
54000        -    54053      12315
54054        -    54107      12334
54108        -    54161      12352
54162        -    54215      12371
54216        -    54269      12389
54270        -    54323      12408
54324        -    54377      12426
54378        -    54431      12445
54432        -    54485      12463
54486        -    54539      12482
54540        -    54593      12500
54594        -    54647      12 519
54648        -    54 701     12537
54 702       -    54 755     12556
54 756       -    54809      12574
54810        -    54863      12593
54864        -    54917      12 611
54918        -    54971      12630
54972        -    55025      12649
55026        -    55079      12667
55080        -    55133      12686
55134        -    55187      12704
55188        -    55241      12723
55242        -    55295      12742
55296        -    55349      12760
55350        -    55403      12779
55404        -    55457      12797
55458        -    55511      12816
55512        -    55565      12835
55566        -    55619      12853
55620        -    55673      12872
55674        -    55727      12891
55728        -    55781      12909

55782
55836
             --   55835
                  55889
                             12928
                             12946
55890        -    55943      12965
55944        -    55997      12984
55998        -    56051      13003
56052        -    56105      13021
56106        -    56159      13040
56160        -    56213      13059
56214        -    56267      13077
56268        -    56321      13096
56322        -    56375      13115
56376        -    56429      13133
56430        -    56483      13152
56484        -    56537      13171

56538
56592
             -
             -
                  56591
                  56645
                             13190
                             13208
56646        -    56699      13227
56700        -    56753      13246
56754        -    56807      13265
56808        -    56861      13283
56862        -    56915      13302
56916        -    56969      13321
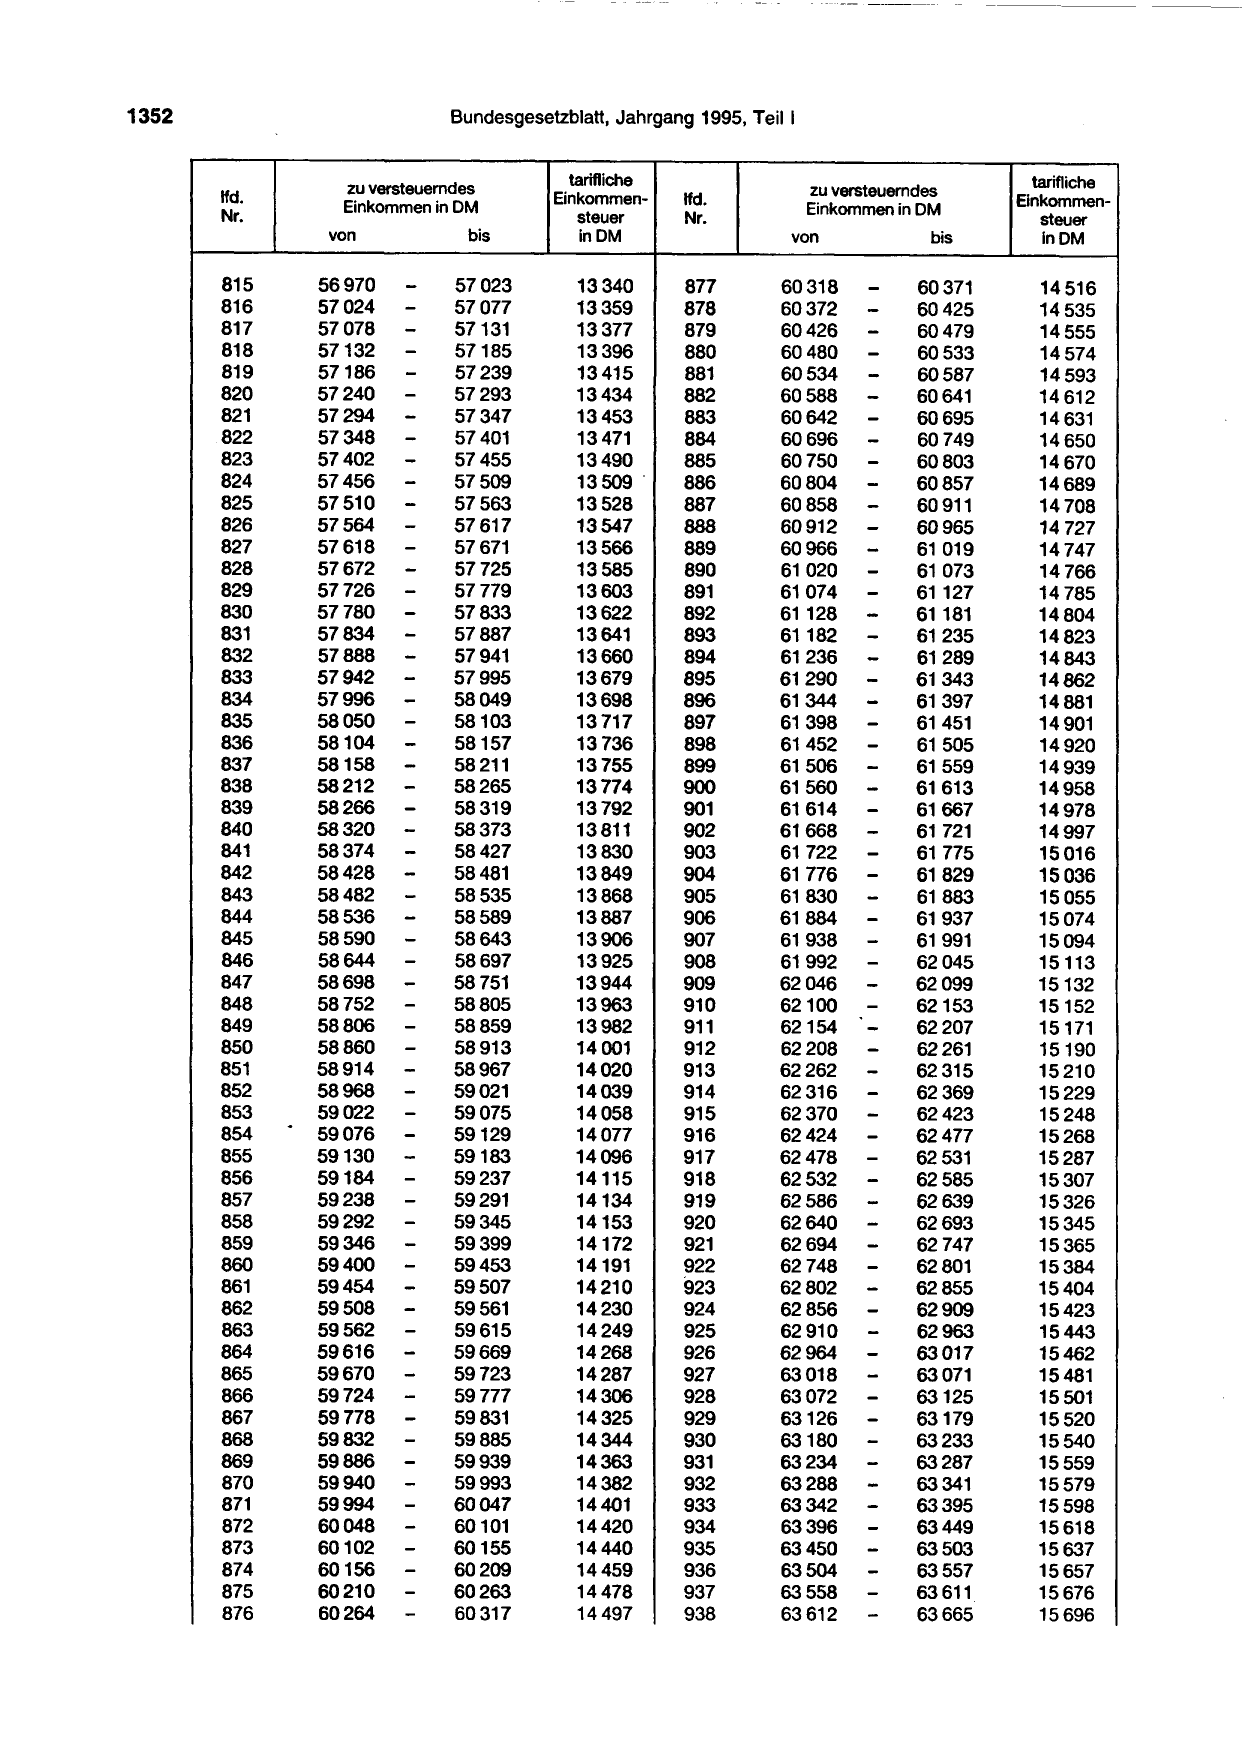
1352 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
815
816
56970
57024
-
-
57023
57077
13340
13359
877
878
817 57078 -- 57131 13377 879
818 57132 57185 13396 880
-
819 57186 57239 13415 881
820 57240 - 57293 13434 882
821 57294 - 57347 13453 883
822 57348 - 57401 13471 884
823 57402 - 57455 13490 885
824
825
57456
57510
-
-
57509
57563
13 509 .
13528
886
887
826 57564 - 57617 13547 888
827
828
57618
57672
-
-
57671
57725
13566
13585
889
890
829 57726 - 57779 13603 891
830
831
57780
57834
-
-
57833
57887
13622
13641
892
893
832 57888 - 57941 13660 894
833 57942 - 57995 13679 895
834
835
57996
58050
-
-
58049
58103
13698
13717
896
897
836 58104 - 58157 13736 898
837 58158 - 58211 13755 899
838
839
58212
58266
-
-
58265
58319
13774
13792
900
901
840 58320 - 58373 13811 902
841
842
58374
58428
-
-
58427
58481
13830
13849
903
904
843 58482 - 58535 13868 905
844 58536 - 58589 13887 906
845 58590 - 58643 13906 907
846 58644 - 58697 13925 908
847 58698 - 58751 13944 909
848 58752 - 58805 13963 910
849
850
58806
58860
-
-
58859
58913
13982
14001
911
912
851 58914 - 58967 14020 913
852 58968 - 59021 14039 914
853 . 59022 - 59075 14058 915
854 59076 - 59129 14077 916
855 59130 - 59183 14096 917
856 59184 - 59237 14115 918
857
858
59238
59292
-
-
59291
59345
14134
14153
919
920
859 59346 -
-
59399 14172 921
860 59400 59453 14191 922
861 59454 - 59507 14210 923
862 59508 - 59561 14230 924
863 59562 - 59615 14249 925
864 59616 - 59669 14268 926
865 59670 - 59723 14287 927
866 59724 - 59777 14306 928
867 59778 - 59831 14325 929
868 59832 - 59885 14344 930
869 59886 - 59939 14363 931
870
871
59940
59994
-
-
59993
60047
14382
14401
932
933
872 60048 - 60101 14420 934
873 60102 - 60155 14440 935
874 60156 - 60209 14459 936
875 60210 - 60263 14478 937
876 60264 - 60317 14497 938
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis lnDM
60318
60372
-
-
60371
60425
14516
14535
60426 - 60479 14555
60480 - 60533 14574
---
60534 60587 14593
60588 60641 14612
60642 60695 14631
60696 - 60749 14650
60750 - 60803 14670
60804
60858
-- 60857
60911
14689
14 708
60912 - 60965 14 727
60966
61 020
-- 61 019
61073
14747
14 766
61074 - 61127 14 785
61128
61182
-- 61181
61235
14804
14823
61236 - 61289 14843
61290 - 61343 14862
61344
61398
-- 61397
61451
14881
14901
61452 - 61 505 14920
61506 - 61559 14939
61560
61614
-- 61 613
61667
14958
14978
61668 - 61 721 14997
61722
61776
-
-
61775
61829
15016
15036
61830 - 61883 15055
61884 - 61937 15074
61938 - 61991 15094
61992 - 62045 15113
62046 - 62099 15132
62100 - 62153 15152
62154
62208
-- 62207
62261
15171
15190
62262 - 62315 15210
62316 - 62369 15229
62370 - 62423 15248
62424 - 62477 15268
62478 - 62531 15287
62532 - 62585 15307
62586
62640
-- 62639
62693
15326
15345
62694 - 62747 15365
62748 - 62801 15384
62802 - 62855 15404
62856 - 62909 15423
62910 - 62963 15443
62964 - 63017 15462
63018 - 63071 15481
63072 - 63125 15501
63126 - 63179 15520
63180 - 63233 15540
63234 - 63287 15559
63288
63342
-- 63341
63395
15579
15598
63396 - 63449 15618
63450 - 63503 15637
63504 - 63557 15657
63558 - 63611 15676
63612 - 63665 15696
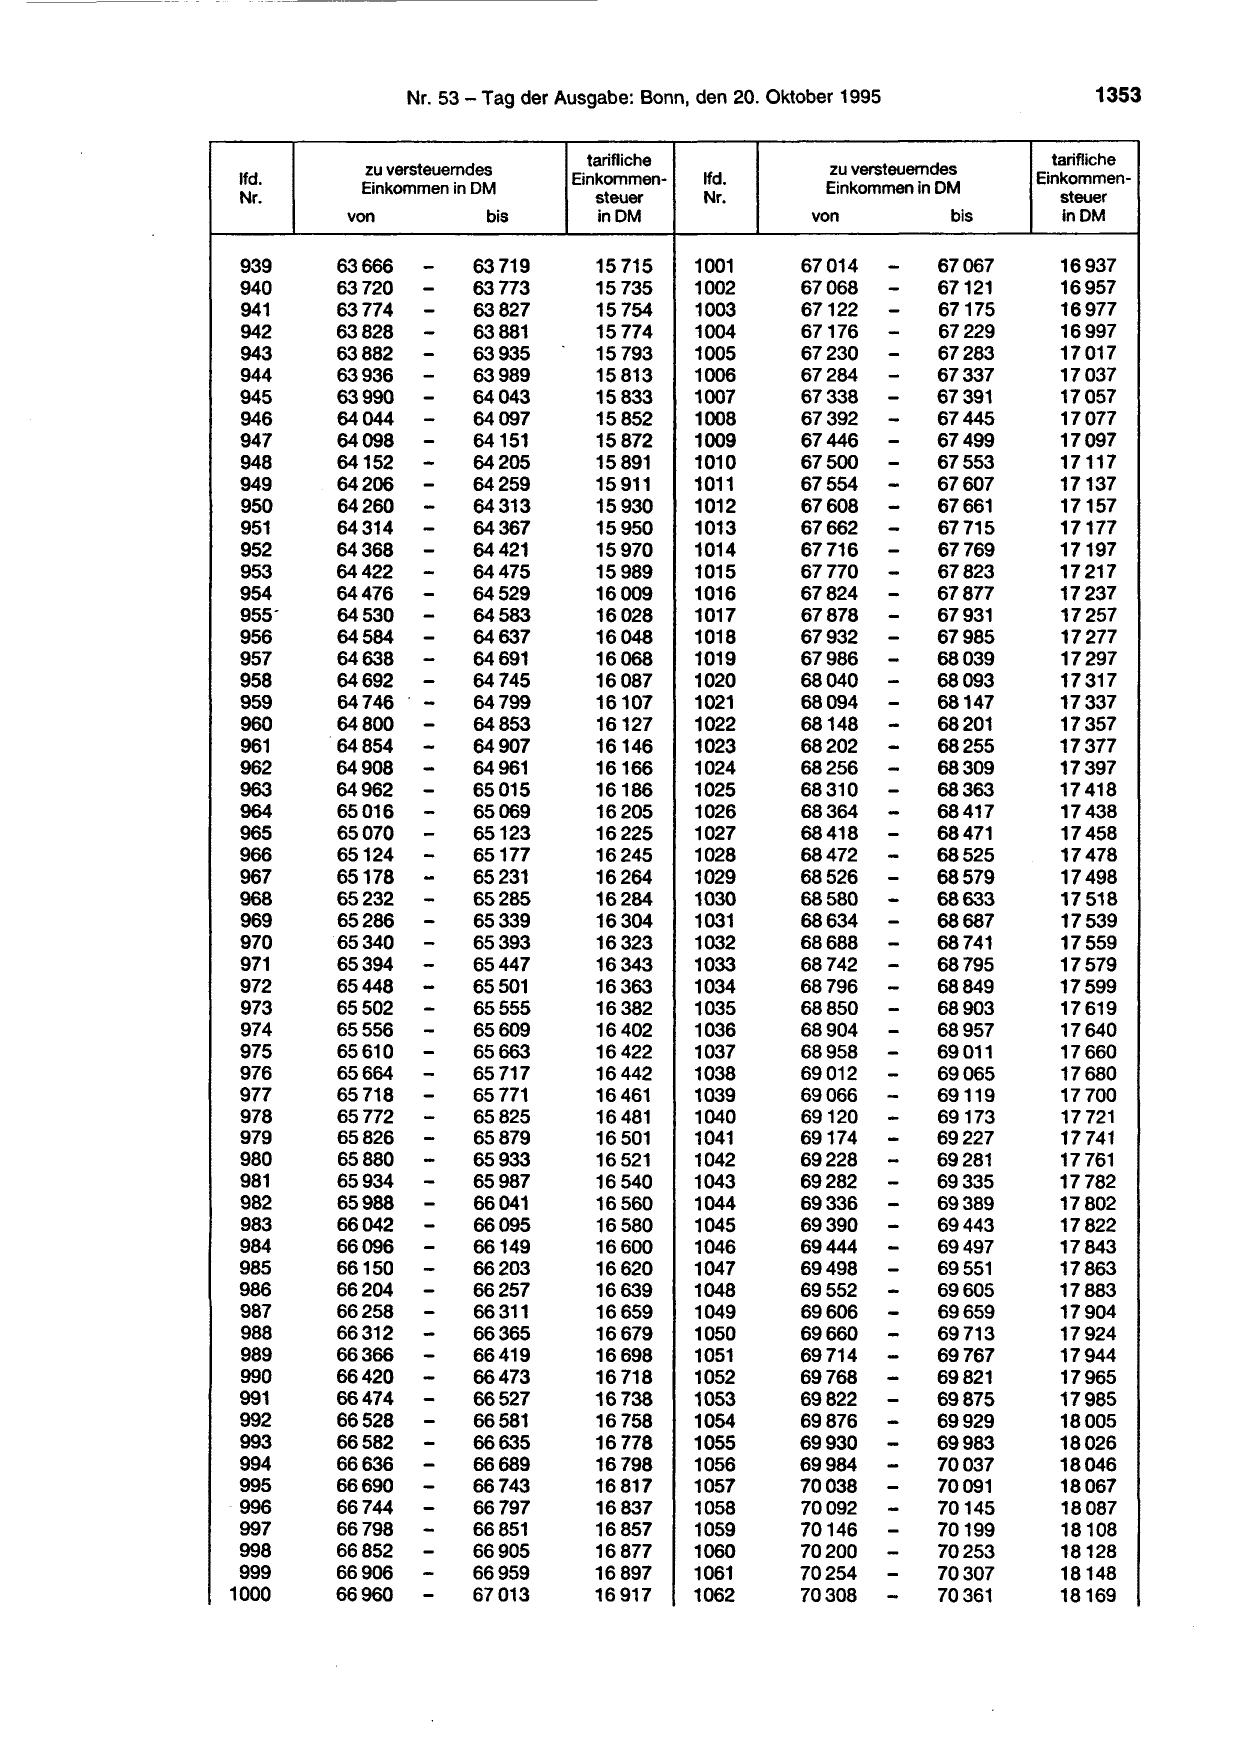
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis in DM
939 63666 - 63719 15 715 1001
940
941
63720
63774
-- 63773
63827
15735
15754
1002
1003
942 63828 - 63881 15774 1004
943
944
63882
63936
-
-
63935
63989
15793
15813
1005
1006
945 63990 - 64043 15833 1007
946 64044 - 64097 15852 1008
947 64098 -
64152 -
64151 15872 1009
948
64206 -
64205 15891 1010
949
64260 -
64259 15911 1011
950 64313 15930 1012
951 64314 -
64368 -
64367 15950 1013
952
64422 -
64421 15970 1014
953 64475 15989 1015
954 64476 - 64529 16009 1016
955- 64530 - 64583 16028 1017
956 64584 -
-
64637 16048 1018
957 64638 64691 16068 1019
958 64692 - 64745 16087 1020
959 64746 - 64799 16107 1021
960 64800 - 64853 16127 1022
961 64854 - 64907 16146 1023
962 64908 -- 64961 16166 1024
963 64962 65015 16186 1025
964
965
65016
65070
-
-
65069
65123
16205
16225
1026
1027
966
967
65124
65178
-- 65177
65231
16245
16264
1028
1029
968 65232 - 65285 16284 1030
969
970
65286
65340
-- 65339
65393
16304
16323
1031
1032
971 65394 - 65447 16343 1033
972
973
65448
65502
-- 65501
65555
16363
16382
1034
1035
974 65556 - 65609 16402 1036
975
976
65610
65664
-
-
65663
65717
16422
16442
1037
1038
977 65718 - 65771 16461 1039
978
979
65772
65826
-
-
65825
65879
16481
16501
1040
1041
980
981
65880
65934
-- 65933
65987
16521
16540
1042
1043
-
982 65988 66041 16560 1044
983 66042 - 66095 16580 1045
984
985
66096
66150
-
--
66149
66203
16600
16620
1046
1047
986 66204 66257 16639 1048
987 66258 -
--
66311 16659 1049
988 66312 66365 16679 1050
989 66366
-
66419 16698 1051
990 66420
-
66473 16718 1052
991 66474 66527 16738 1053
992 66528 - 66581 16758 1054
-
993 66582 66635 16778 1055
994 66636 - 66689 16798 1056
995 66690 - 66743 16817 1057
996 66744 -
--
66797 16837 1058
997 66798 66851 16857 1059
998 66852 66905 16877 1060
999 66906 - 66959 16897 1061
1000 66960 - 67013 16917 1062
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
67014 - 67067 16937
67068
67122
-
-
67121
67175
16957
16977
67176 - 67229 16997
67230
67284
-- 67283
67337
17017
17037
67338 - 67391 17057
67392 -- 67445 17077
67446 67499 17097
67500 - 67553 17117
67554 - 67607 17137
67608 - 67661 17157
67662 - 67715 17177
67716 - 67769 17197
---
67770 67823 17217
67824 67877 17237
67878 67931 17257
67932 - 67985 17277
67986 - 68039 17297
68040 - 68093 17317
68094 - 68147 17337
68148 - 68201 17357
68202 - 68255 17377
68256 - 68309 17397
68310 - 68363 17418
68364
68418
-
-
68417
68471
17438
17458
68472 -
68526 -
68525
68579
17478
17498
68580 - 68633 17518
68634 -
68688 -
68687
68741
17539
17559
68742 - 68795 17579
68796 -
68850 -
68849
68903
17599
17619
68904 - 68957 17640
68958
69012
-- 69011
69065
17660
17680
69066 - 69119 17700
69120
69174
-- 69173
69227
17721
17741
69228
69282
-- 69281
69335
17761
17782
--
69336 69389 17802
69390 69443 17822
69444
69498
-- 69497
69551
17843
17863
69552 - 69605 17883
69606 - 69659 17904
69660 - 69713 17924
69714 - 69767 17944
69768 - 69821 17965
69822 - 69875 17985
69876 - 69929 18005
--
69930 69983 18026
69984 70037 18046
70038 - 70091 18067
70092 - 70145 18087
70146 - 70199 18108
70200 - 70253 18128
70254 - 70307 18148
70308 - 70361 18169
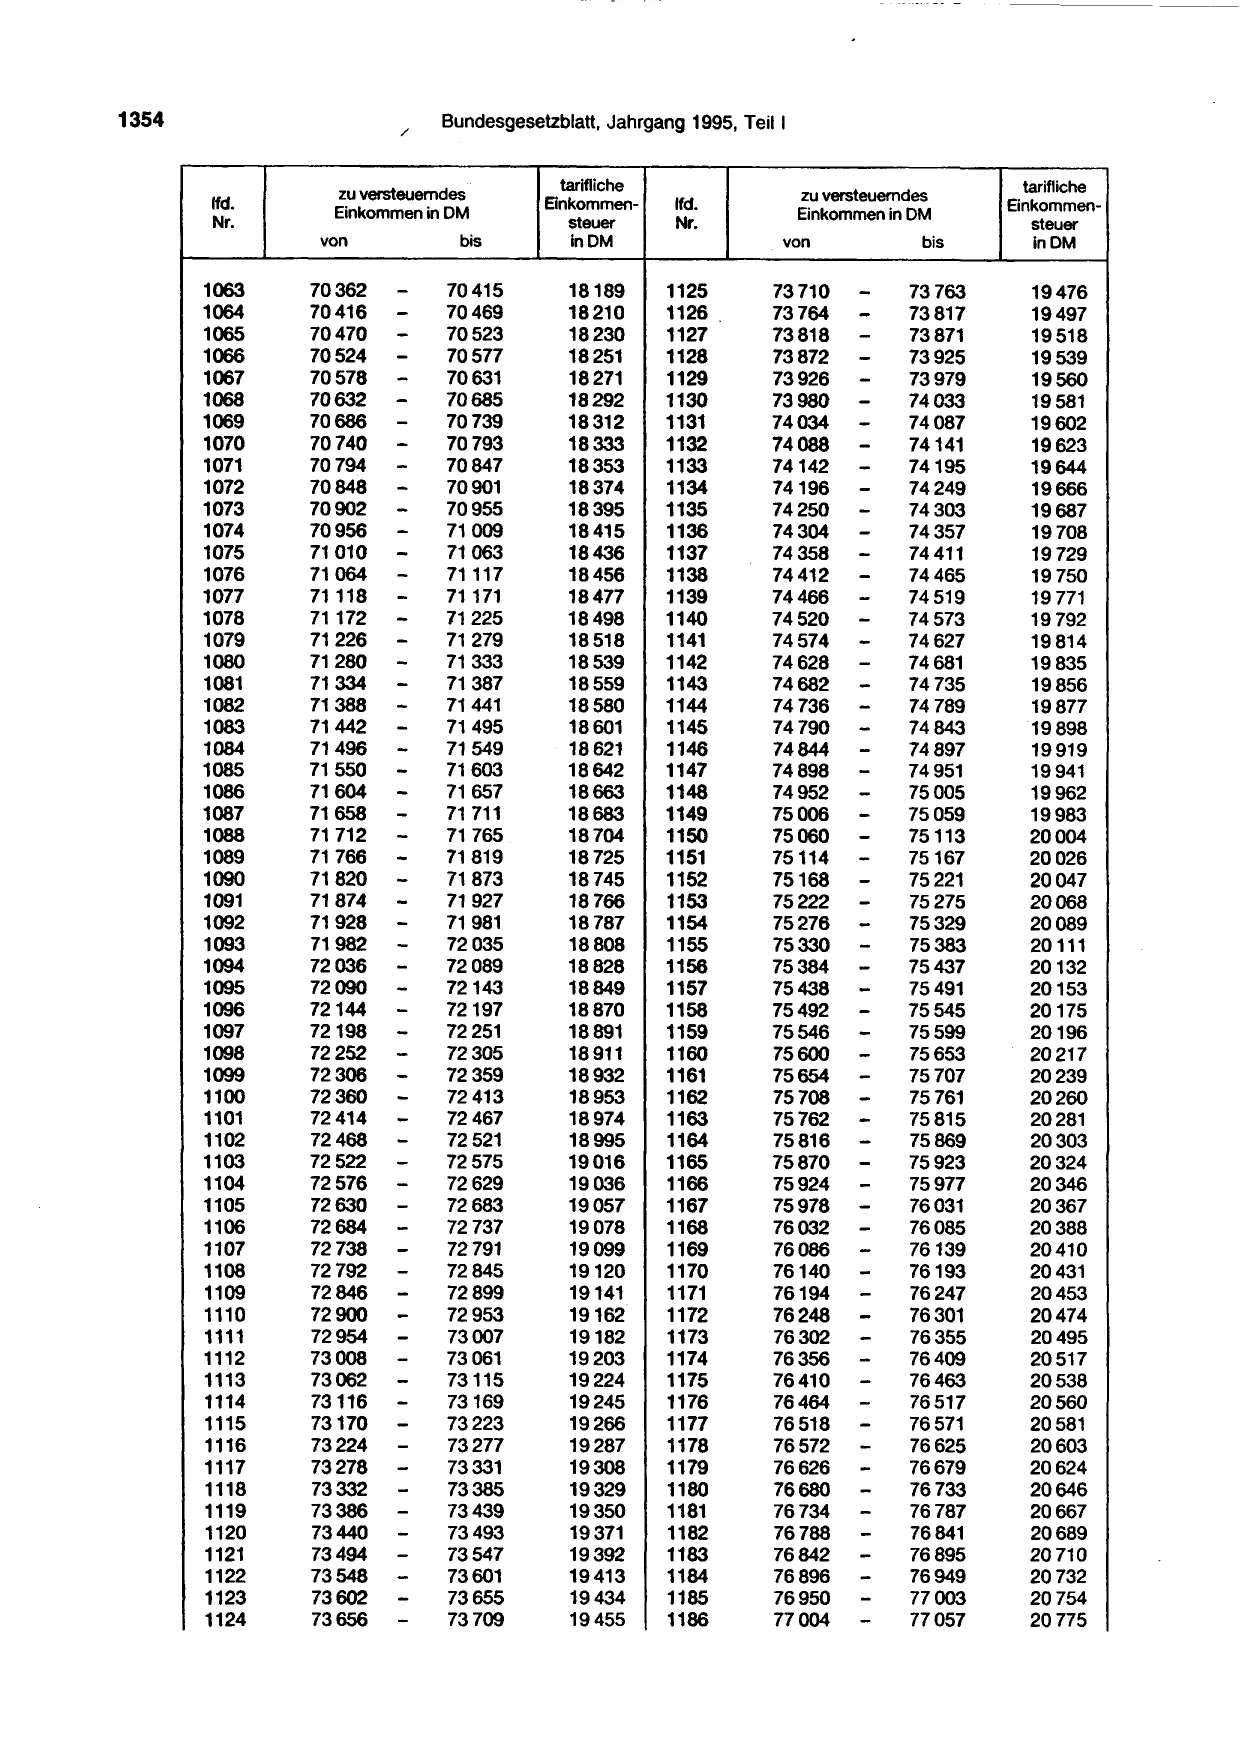
- --·--·--- - ---------~
1354 /
Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. Steuer Nr. steuer
von bis inDM von bis in DM
1063 70362 - 70415 18189 1125 73710 - 73763 19476
1064
1065
70416
70470
-
-
70469
70523
18210
18230
1126
1127
73764
73818
-- 73817
73871
19497
19518
1066 70524 -- 70577 18251 1128 73872 - 73925 19539
1067 70578 70631 18271 1129 73926 - 73979 19560
1068 70632 -- 70685 18292 1130 73980 - 74033 19581
1069
1070
70686
70740 --
70739
70793
18312
18333
1131
1132
74034
74088
-- 74087
74141
19602
19623
1071 70794 70847 18353 1133 74142 - 74195 19644
1072 70848 - 70901 18374 1134 74196 - 74249 19666
1073
1074
70902
70956
-- 70955
71009
18395
18415
1135
1136
74250
74304
-
-
74303
74357
19687
19708
1075 71010 -- 71063 18436 1137 74358 - 74411 19729
1076 71064 71117 18456 1138 74412 - 74465 19750
1077 71118 - 71171 18477 1139 74466 - 74519 19771
1078 71172 -- 71225 18498 1140 74520 - 74573 19792
1079 71226 71279 18518 1141 74574 - 74627 19814
1080 71280 -
--
71333 18539 1142 74628 - 74681 19835
1081
1082
71334
71388
71387
71441
18559
18580
1143
1144
74682
74736
-- 74 735
74 789
19856
19877
1083 71442 - 71495 18601 1145 74 790 - 74843 19898
1084
1085
71496
71550
-
-
71549
71603
18621
18642
1146
1147
74844
74898
-
-
74897
74951
19919
19941
1086 71604 -- 71657 18663 1148 74952 - 75005 19962
1087 71658 71 711 18683 1149 75006 - 75059 19983
1088
1089
71712
71766
-- 71765
71819
18704
18725
1150
1151
75060
75114
-
-
75113
75167
20004
20026
1090 71820 - 71873 18745 1152 75168 - 75221 20047
1091 71874 - 71927 18766 1153 75222 - 75275 20068
1092
1093
71928
71982
-
-
71981
72035
18787
18808
1154
1155
75276
75330
-- 75329
75383
20089
20111
1094 72036 - 72089 18828 1156 75384 - 75437 20132
1095 72090 - 72143 18849 1157 75438 - 75491 20153
1096 72144 -
-
72197 18870 1158 75492 - 75545 20175
1097
1098
72198
72252 --
72251
72305
18891
18911
1159
1160
75546
75600
-- 75599
75653
20196
20217
1099 72306 72359 18932 1161 75654 - 75707 20239
1100 72360 - 72413 18953 1162 75708 - 75761 20260
1101
1102
72414
72468
-- 72467
72521
18974
18995
1163
1164
75762
75816
-- 75815
75869
20281
20303
1103
1104
72522
72576
-
-
72575
72629
19016
19036
1165
1166
75870
75924
-- 75923
75977
20324
20346
1105 72630 - 72683 19057 1167 75978 - 76031 20367
1106 72684 - 72737 19078 1168 76032 - 76085 20388
1107
1108
72738
72792
-
-
72791
72845
19099
19120
1169
1170
76086
76140
-- 76139
76193
20410
20431
1109 72846 - 72899 19141 1171 76194 - 76247 20453
1110
1111
72900
72954
-
-
72953
73007
19162
19182
1172
1173
76248
76302
-- 76301
76355
20474
20495
1112 73008 - 73061 19203 1174 76356 - 76409 20517
1113 73062 - 73115 19224 1175 76410 - 76463 20538
1114 73116 - 73169 19245 1176 76464 - 76517 20560
1115 73170 - 73223 19266 1177 76518 - 76571 20581
1116 73224 - 73277 19287 1178 76572 - 76625 20603
1117 73278 - 73331 19308 1179 76626 - 76679 20624
1118 73332 - 73385 19329 1180 76680 - 76733 20646
1119 73386 - 73439 19350 1181 76734 - 76787 20667
1120 73440 - 73493 19371 1182 76788 - 76841 20689
1121
1122
73494
73548
-
-
73547
73601
19392
19413
1183
1184
76842
76896
-- 76895
76949
20710
20732
1123 73602 - 73655 19434 1185 76950 - 77003 20754
1124 73656 - 73709 19455 1186 77004 - 77057 20775
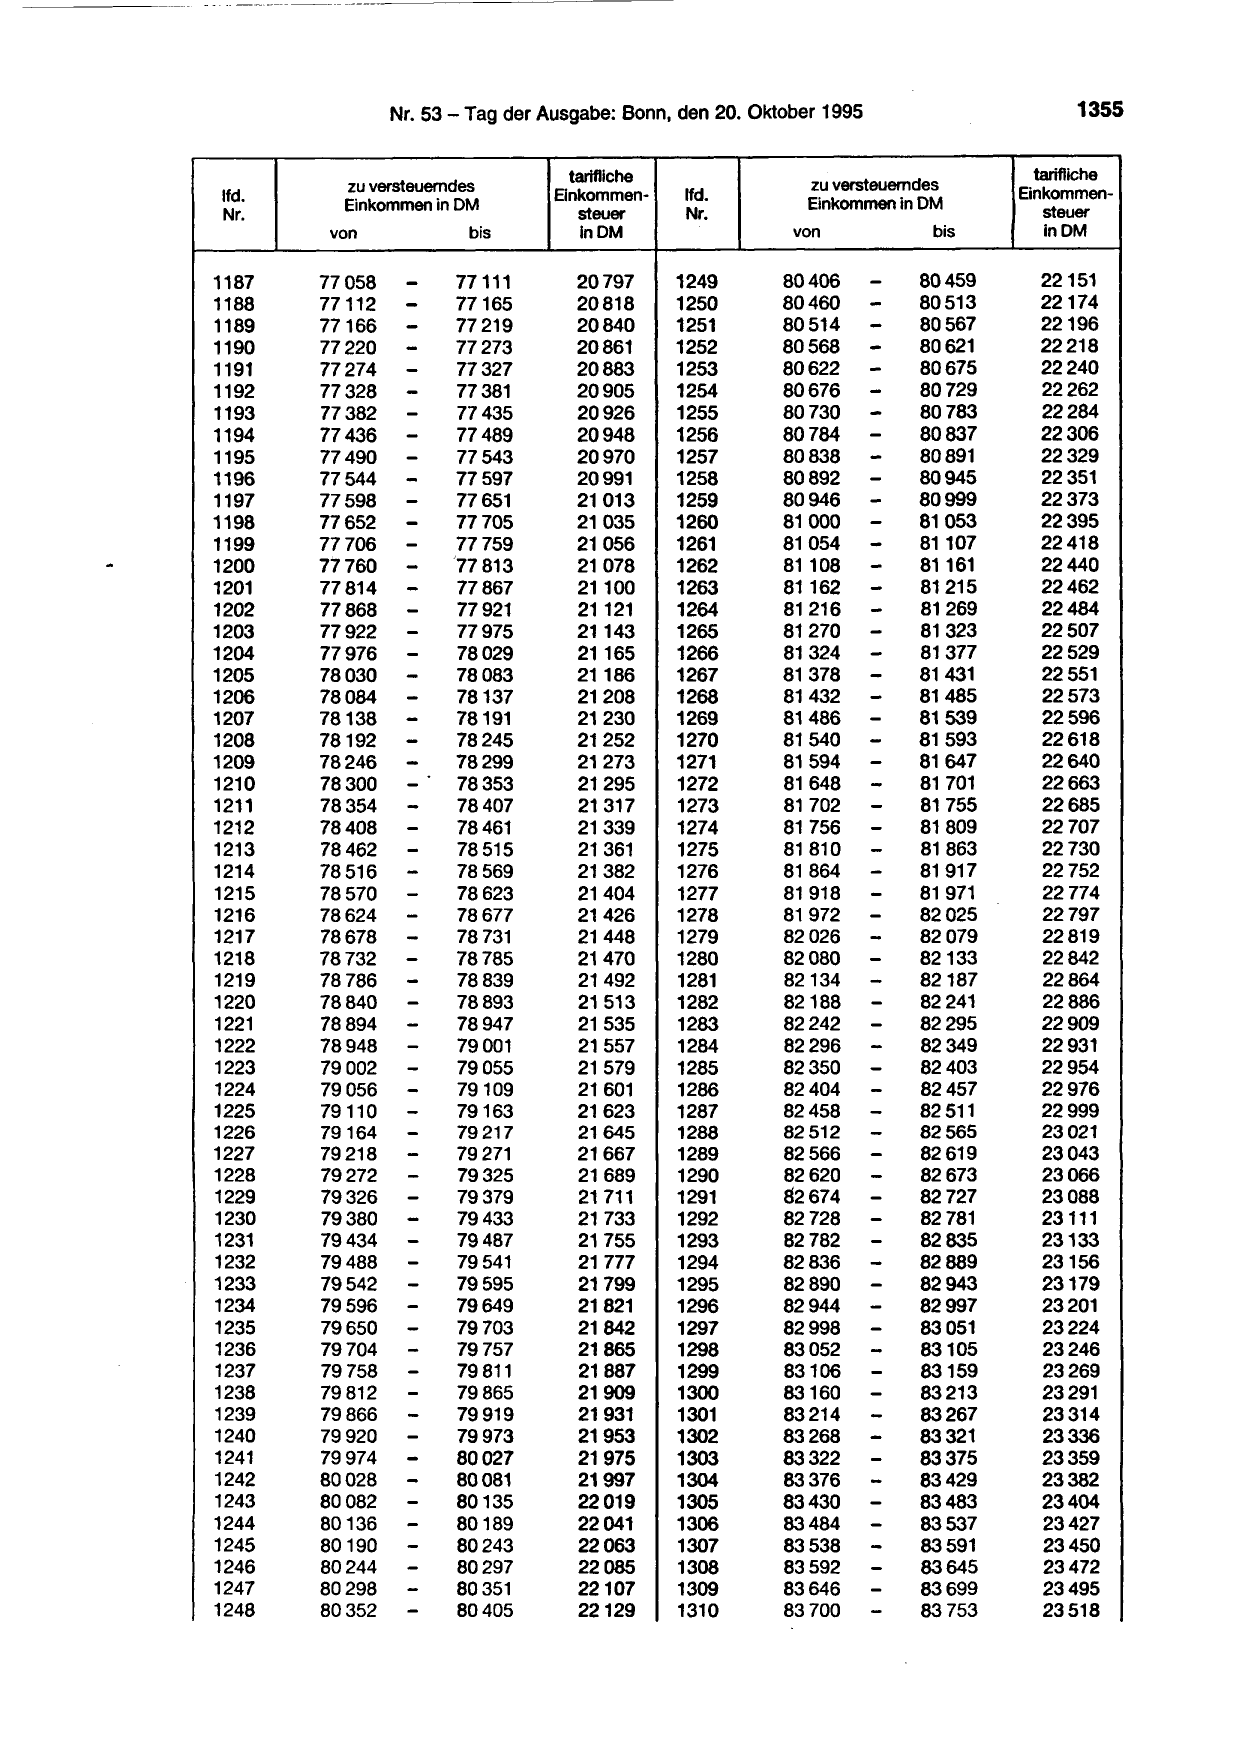
------- -------------------. - - - - - - - - - - -
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
1187 77058 - 77111 20797 1249
1188 77112 - 77165 20818 1250
1189
1190
77166
77220
-
--
77219
77273
20840
20861
1251
1252
1191 77274 77327 20883 1253
1192 77328 - 77381 20905 1254
1193 77382 - 77435 20926 1255
1194 77436 - 77489 20948 1256
1195 77490 - 77543 20970 1257
1196 77544 - 77597 20991 1258
1197 77598 - 77651 21013 1259
1198 77652 - 77705 21035 1260
1199 77706 - 77759 21056 1261
1200 77760 - ·'77 813 21078 1262
1201 77814 - 77867 21100 1263
1202 77868 - 77921 21121 1264
1203 77922 -- 77975 21143 1265
1204 77976 78029 21165 1266
1205
1206
78030
78084
-- 78083
78137
21186
21208
1267
1268
1207 78138 - 78191 21230 1269
1208 78192 - 78245 21252 1270
1209 78246 - 78299 21273 1271
1210 78300 - 78353 21295 1272
1211 78354 - 78407 21317 1273
1212 78408 - 78461 21339 1274
1213 78462 - 78515 21361 1275
1214
1215
78516
78570
-- 78569
78623
21382
21404
1276
1277
1216 78624 - 78677 21426 1278
1217 78678 - 78 731 21448 1279
1218 78732 - 78785 21470 1280
1219
1220
78786
78840
-- 78839
78893
21492
21513
1281
1282
1221 78894 - 78947 21535 1283
1222
1223
78948
79002
-- 79001
79055
21557
21579
1284
1285
1224
1225
79056
79110
-
-
79109
79163
21601
21623
1286
1287
1226 79164 - 79217 21645 1288
1227 79218 - 79271 21667 1289
1228 79272 - 79325 21689 1290
1229
1230
79326
79380
-
--
79379
79433
21 711
21733
1291
1292
1231 79434 79487 21755 1293
1232 79488 - 79541 21777 1294
1233
1234
79542
79596 -
- 79595
79649
21799
21821
1295
1296
1235 79650 -
--
79703 21842 1297
1236
1237
79704
79758
79757
79811
21865
21887
1298
1299
1238 79812 - 79865 21909 1300
1239 79866 - 79919 21931 1301
1240 79920 - 79973 21953 1302
1241 79974 - 80027 21975 1303
1242 80028 - 80081 21997 1304
1243 80082 - 80135 22019 1305
1244 80136 -- 80189 22041 1306
1245
1246
80190
80244 -
80243
80297
22063
22085
1307
1308
1247
1248
80298
80352
-- 80351
80405
22107
22129
1309
1310
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
80406 - 80459 22151
80460 - 80513 22174
80514
80568
-- 80567
80621
22196
22218
80622 - 80675 22240
80676 - 80729 22262
80730
--
80783 22284
80784 80837 22306
80838
- - 80891 22329
80892
-
80945 22351
80946 80999 22373
81000 - 81053 22395
81054
--
81107 22418
81108 81161 22440
81162 - 81215 22462
81216 - 81269 22484
81270 - 81323 22507
81324 - 81377 22529
81378
81432
-
-
81431
81485
22551
22573
81486 - 81539 22596
81540 - 81593 22618
81594 - 81647 22640
81648 - 81701 22663
81702 - 81755 22685
81756 -- 81809 22707
81810 81863 22730
81 864
81 918
-
-
81917
81 971
22752
22774
81972 - 82025 22797
82026 - 82079 22819
82080 - 82133 22842
82134
82188
-- 82187
82241
22864
22886
82242 - 82295 22909
82296
82350
-
-
82349
82403
22931
22954
82404
82458
-
-
82457
82511
22976
22999
82512 - 82565 23021
82566 - 82619 23043
82620 - 82673 23066
82674
82728
-- 82727
82781
23088
23111
82782 - 82835 23133
82836 - 82889 23156
82890
82944
-- 82943
82997
23179
23201
82998 - 83051 23224
83052
83106
-- 83105
83159
23246
23269
83160 - 83213 23291
83214 - 83267 23314
83268 - 83321 23336
83322 - 83375 23359
83376 - 83429 23382
83430 -- 83483 23404
83484 83537 23427
83538
83592
-- 83591
83645
23450
23472
83646
83700
-- 83699
83 753
23495
23518

1356 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inOM
1311
1312
83754
83808
-
-
83807
83861
23540
23563
1373
1374
1313 83862 - 83915 23586 1375
1314 83916 - 83969 23608 1376
1315 83970 - 84023 23631 1377
1316 84024 - 84077 23654 1378
1317 84078 - 84131 23676 1379
1318 84132 - 84185 23699 1380
1319 84186 - 84239 23722 1381
1320 84240 - 84293 23745 1382
1321 84294 - 84347 23767 1383
1322 84348 - 84401 23790 1384
1323
1324
84402
84456
-
-
84455
84509
23813
23836
1385
1386
1325 84510 - 84563 23858 1387
1326
1327
84564
84618
-
--
84617
84671
23881
23904
1388
1389
1328
1329
84672
84726 -
84725
84779
23927
23950
1390
1391
1330 84780 - 84833 23973 1392
1331
1332
84834
84888
-
-
84887
84941
23995
24018
1393
1394
1333 84942 - 84995 24041 1395
1334
1335
84996
85050
-- 85049
85103
24064
24087
1396
1397
1336 85104 - 85157 24110 1398
1337 85158 - 85211 24133 1399
1338 85212 - 85265 24156 1400
1339 85266 - 85319 24179 1401
1340 85320 - 85373 24201 1402
1341 85374 - 85427 24224 1403
1342 85428 - 85481 24247 1404
1343
1344
85482
85536
-
-
85535
85589
24270
24293
1405
1406
1345 85590 - 85643 24316 1407
1346 85644 - 85697 24339 1408
1347 85698 - 85751 24362 1409
1348 85752 - 85805 24385 1410
1349 85806 - 85859 24408 1411
1350 85860 - 85913 24431 1412
1351 85914 - 85967 24454 1413
1352 85968 - 86021 24477 1414
1353
1354
86022
86076
-- 86075
86129
24500
24523
1415
1416
1355 86130 - 86183 24546 1417
1356
1357
86184 -
86238 -
86237
86291
24570
24593
1418
1419
1358 86292 - 86345 24616 1420
1359
1360
86346
86400
-
-
86399
86453
24639
24662
1421
1422
1361 86454 - 86507 24685 1423
1362 86508 - 86561 24708 1424
1363 86562 - 86615 24731 1425
1364 86616 - 86669 24754 1426
1365 86670 - 86723 24778 1427
1366 86724 - 86777 24801 1428
1367 86778 - 86831 24824 1429
1368
1369
86832 -
86886 -
86885
86939
24847
24870
1430
1431
1370 86940 - 86993 24893 1432
1371 86994 - 87047 24917 1433
1372 87048 - 87101 24940 1434
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
87102
87156
--
87155
87209
24963
24986
87210 - 87263 25009
87264 - 87317 25033
87318 - 87371 25056
87372 - 87425 25079
87426 - 87479 25103
87480 - 87533 25126
87534 - 87587 25149
87588 - 87641 25172
87642 - 87695 25196
87696 - 87749 25219
87750
87804
-- 87803
87857
25242
25266
87858 - 87911 25289
87912
87966
-- 87965
88019
25312
25336
88020
88074
-- 88073
88127
25359
25382
88128 - 88181 25406
88182
88236
-- 88235
88289
25429
25453
88290 - 88343 25476
88344 -
88398 -
88397
88451
25500
25523
88452 - 88505 25546
88506 - 88559 25570
88560 - 88613 25593
88614 - 88667 25617
88668 - 88721 25640
88722 - 88775 25664
88776 - 88829 25687
88830
88884
-- 88883
88937
25 711
25734
88938 - 88991 25758
88992 - 89045 25781
89046 - 89099 25805
89100 - 89153 25828
89154 - 89207 25852
89208 - 89261 25875
89262 - 89315 25899
89316 - 89369 25923
89370
89424
-
-
89423
89477
25946
25970
89478 - 89531 25993
89532
89586
-
-
89585
89639
26017
26041
89640 - 89693 26064
89694
89748
-- 89747
89801
26088
26112
89802 - 89855 26135
89856 - 89909 26159
89910 - 89963 26183
89964 - 90017 26206
90018 - 90071 26230
90072 - 90125 26254
90126 - 90179 26277
90180
90234
-
-
90233
902.87
26301
26325
90288 - 90341 26349
90342 - 90395 26372
90396 - 90449 26396
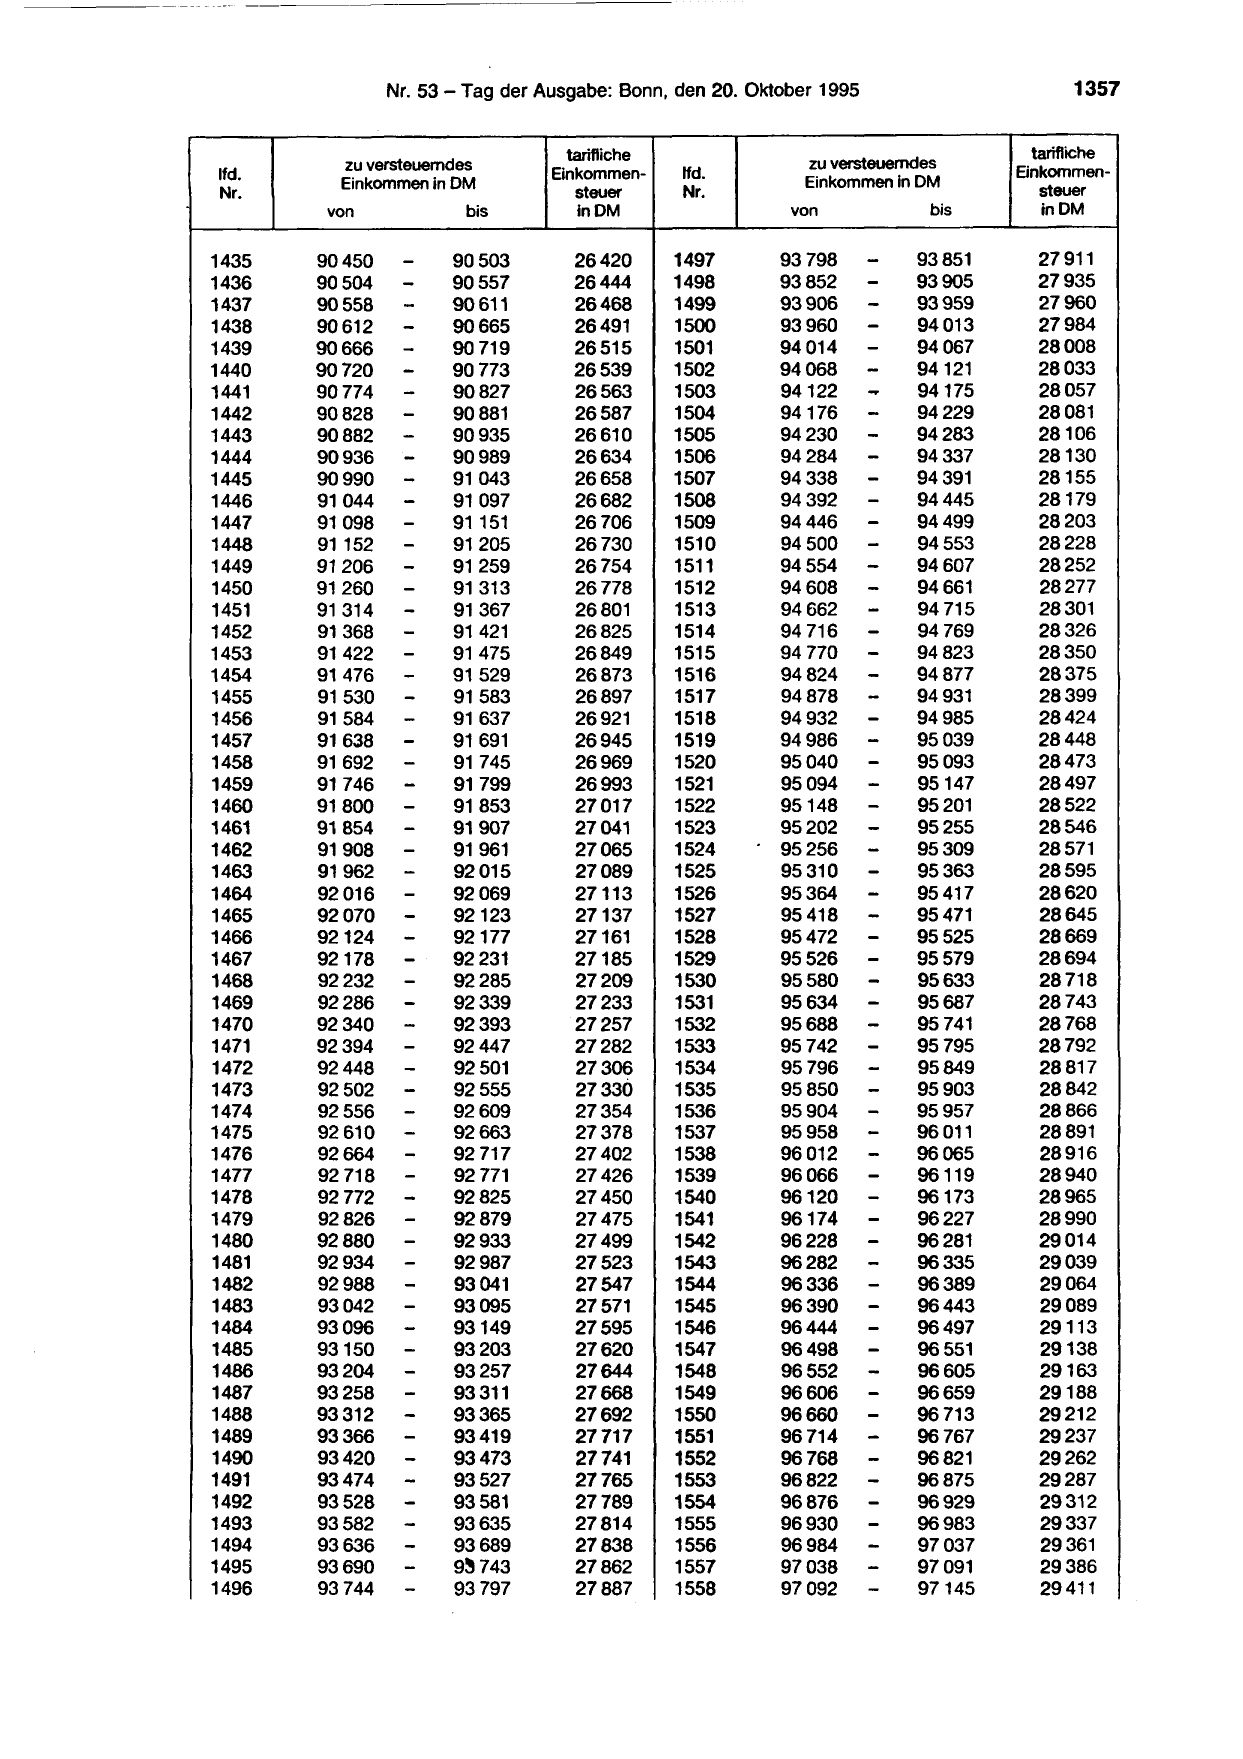
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inOM
1435 90450 - 90503 26420 1497
1436 90504 - 90557 26444 1498
1437 90558 - 90611 26468 1499
1438 90612 - 90665 26491 1500
1439 90666 - 90719 26515 1501
1440 90720 - 90773 26539 1502
1441 90774 - 90827 26563 1503
1442 90828 - 90881 26587 1504
1443 90882 - 90935 26610 1505
1444 90936 - 90989 26634 1506
1445 90990 - 91043 26658 1507
1446 91 044 - 91097 26682 1508
1447 91098 - 91151 26706 1509
1448 91152 - 91205 26730 1510
1449
1450
91206
91260
-
-
91259
91 313
26754
26778
1511
1512
1451 91 314 - 91367 26801 1513
1452 91368 - 91 421 26825 1514
1453 91422 - 91475 26849 1515
1454 91476 - 91 529 26873 1516
1455 91530 - 91583 26897 1517
1456 91584 - 91637 26921 1518
1457
1458
91638
91692
-
-
91691
91745
26945
26969
1519
1520
1459 91746 - 91799 26993 1521
1460 91800 - 91853 27017 1522
1461 91854 - 91907 27041 1523
1462 91908 - 91961 27065 1524
1463 91962 - 92015 27089 1525
1464 92016 - 92069 27113 1526
1465
1466
92070
92124 -
- 92123
92177
27137
27161
1527
1528
1467
1468
92178
92232
-- 92231
92285
27185
27209
1529
1530
1469
1470
92286
92340
-
-
92339
92393
27233
27257
1531
1532
1471 92394 - 92447 27282 1533
1472 92448 - 92501 27306 1534
1473 92502 - 92555 27330 1535
1474 92556 - 92609 27354 1536
1475
1476
92610
92664
-
-
92663
92717
27378
27402
1537
1538
1477 92718 - 92771 27426 1539
1478
1479
92772
92826
-- 92825
92879
27450
27475
1540
1541
1480 92880 - 92933 27499 1542
1481 92934 - 92987 27523 1543
1482 92988 - 93041 27547 1544
1483 93042 - 93095 27571 1545
1484 93096 - 93149 27595 1546
1485 93150 - 93203 27620 1547
1486 93204 - 93257 27644 1548
1487 93258 - 93311 27668 1549
1488 93312 - 93365 27692 1550
1489
1490
93366
93420
-
-
93419
93473
27717
27741
1551
1552
1491 93474 - 93527 27765 1553
1492 93528 - 93581 27789 1554
1493 93582 - 93635 27814 1555
1494
1495
93636
93690
-
-
93689
9~743
27838
27862
1556
1557
1496 93744 - 93797 27887 1558
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
93798 - 93851 27911
93852 - 93905 27935
93906 - 93959 27960
93960 - 94013 27984
94014 - 94067 28008
94068 -... 94121 28033
94122 94175 28057
94176 - 94229 28081
94230 - 94283 28106
94284 - 94337 28130
94338 - 94391 28155
94392 - 94445 28179
94446 - 94499 28203
94500 - 94553 28228
94554
94608
-- 94607
94661
28252
28277
94662 - 94 715 28301
94 716 - 94 769 28326
94 770 - 94823 28350
94824 - 94877 28375
94878 - 94931 28399
94932 - 94985 28424
94986
95040
-- 95039
95093
28448
28473
95094 - 95147 28497
95148 - 95201 28522
95202 - 95255 28546
95256 - 95309 28571
95310 - 95363 28595
95364 - 95417 28620
95418
95472 -
- 95471
95525
28645
28669
95526
95580 -
- 95579
95633
28694
28718
95634
95688
-- 95687
95741
28743
28768
95742 - 95795 28792
95796 - 95849 28817
95850 - 95903 28842
95904 - 95957 28866
95958
96012
-- 96011
96065
28891
28916
96066 - 96119 28940
96120
96174
-
-
96173
96227
28965
28990
96228 - 96281 29014
96282 - 96335 29039
96336 - 96389 29064
96390 - 96443 29089
96444 - 96497 29113
96498 - 96551 29138
96552 - 96605 29163
96606 - 96659 29188
96660 - 96713 29212
96714
96768
-- 96767
96821
29237
29262
96822 - 96875 29287
96876 - 96929 29312
96930 - 96983 29337
96984
97038
-- 97037
97091
29361
29386
97092 - 97145 29411
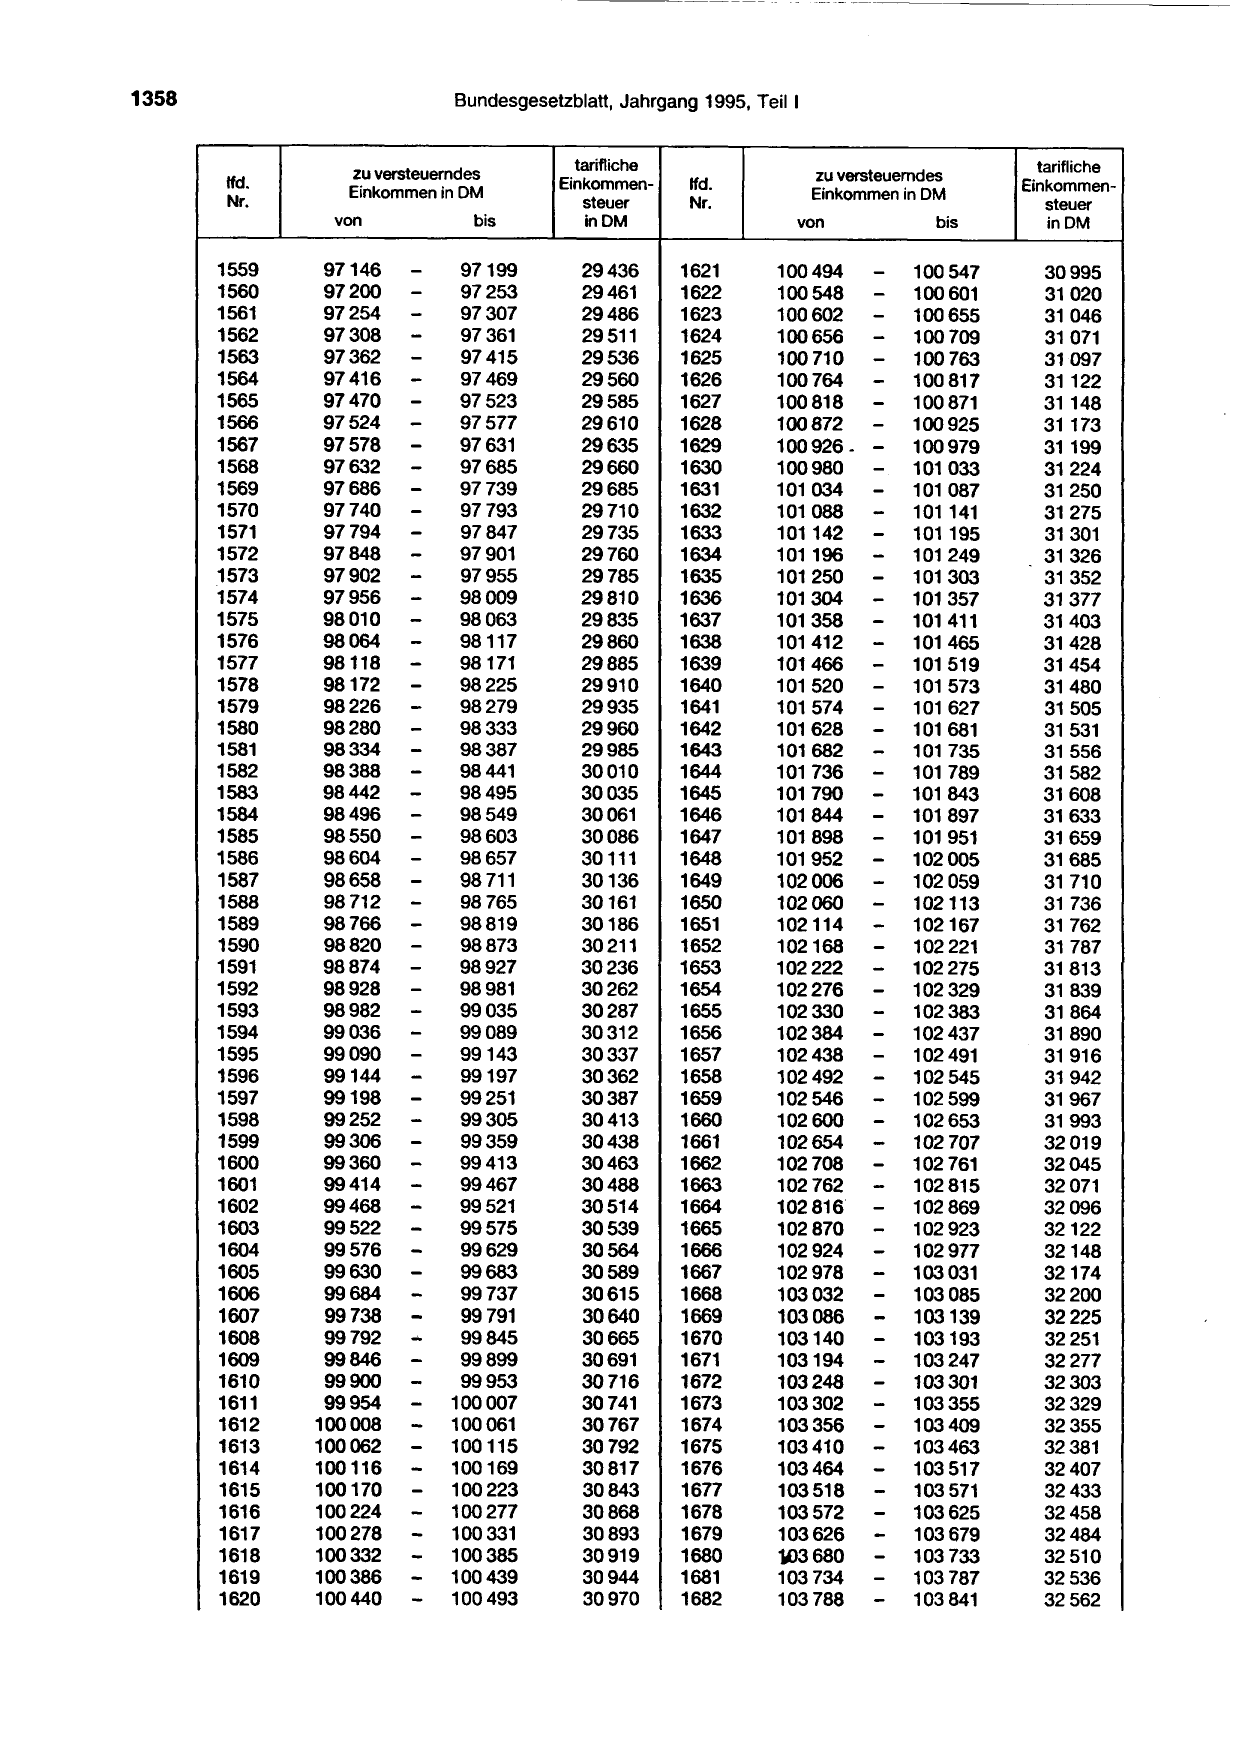
1358 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
tfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
1559 97146 - 97199 29436 1621
1560 97200 - 97253 29461 1622
1561 97254 - 97307 29486 1623
1562 97308 - 97361 29511 1624
1563 97362 - 97415 29536 1625
1564 97416 - 97469 29560 1626
1565 97470 - 97523 29585 1627
1566 97524 - 97577 29610 1628
1567 97578 - 97631 29635 1629
1568 97632 - 97685 29660 1630
1569 97686 - 97739 29685 1631
1570
1571
97740
97794
-
-
97793
97847
29710
29735
1632
1633
1572 97848 - 97901 29760 1634
1573 97902 - 97955 29785 1635
1574 97956 - 98009 29810 1636
1575 98010 - 98063 29835 1637
1576 98064 - 98117 29860 1638
1577 98118 - 98171 29885 1639
1578 98172 - 98225 29910 1640
1579 98226 - 98279 29935 1641
1580 98280 - 98333 29960 1642
1581 98334 - 98387 29985 1643
1582 98388 - 98441 30010 1644
1583 98442 - 98495 30035 1645
1584 98496 - 98549 30061 1646
1585 98550 - 98603 30086 1647
1586 98604 - 98657 30111 1648
1587
1588
98658
98712
-
-
98 711
98765
30136
30161
1649
1650
1589 98766 - 98819 30186 1651
1590 98820 - 98873 30211 1652
1591 98874 - 98927 30236 1653
1592 98928 - 98981 30262 1654
1593 98982 - 99035 30287 1655
1594 99036 - 99089 30312 1656
1595 99090 - 99143 30337 1657
1596
1597
99144
99198
-- 99197
99251
30362
30387
1658
1659
1598 99252 - 99305 30413 1660
1599 99306 - 99359 30438 1661
1600
1601
99360
99414
-- 99413
99467
30463
30488
1662
1663
1602 99468 - 99521 30514 1664
1603 99522 - 99575 30539 1665
1604 99576 -
99630 -
99629 30564 1666
1605
99684 -
99683 30589 1667
1606
99738 -
99737 30615 1668
1607
99792 -
99791 30640 1669
1608 99845 30665 1670
1609 99846 - 99899 30691 1671
1610
1611
99900
99954
-
-
99953
100007
30716
30741
1672
1673
1612
1613
100008
100062 -
- 100061
100115
30767
30792
1674
1675
1614
1615
100116
100170 -
- 100169
100223
30817
30843
1676
1677
1616 100224 - 100277 30868 1678
1617 100278 - 100331 30893 1679
1618 100332 - 100385 30919 1680
1619
1620
100386
100440 -
- 100439
100493
30944
30970
1681
1682
- -- --------------------
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
100494 - 100 547 30995
100548 - 100601 31020
100602 - 100655 31046
100656 - 100 709 31 071
100710 - 100763 31097
100764 - 100 817 31122
100818 - 100871 31148
100872 - 100925 31173
100926 - - 100979 31199
100980 - 101 033 31224
101 034 - 101 087 31250
101 088
101142
-- 101141
101195
31275
31301
101196 - 101 249 31326
101 250 - 101 303 31352
101304 - 101 357 31377
101358 - 101 411 31403
101 412 - 101 465 31428
101466 - 101 519 31454
101 520 - 101 573 31480
101 574 - 101 627 31505
101628 - 101 681 31 531
101 682 - 101 735 31556
101 736 - 101 789 31582
101790 - 101 843 31608
101 844 - 101 897 31633
101898 - 101 951 31659
101 952 - 102 005 31685
102006
102060 -
- 102 059
102113
31710
31 736
102114 - 102167 31762
102168 - 102 221 31787
102 222 - 102 275 31813
102276 - 102 329 31839
102330 - 102 383 31864
102384 - 102437 31890
102 438 - 102491 31 916
102492
102 546
-
-
102 545
102 599
31942
31967
102600 - 102 653 31993
102654 -- 102 707 32019
102 708
102 762 -
102 761
102 815
32045
32071
102816 - 102 869 32096
102 870 - 102 923 32122
102 924 - 102 977 32148
102978 - 103031 32174
103032 - 103085 32200
103086 - 103139 32225
103140 - 103193 32251
103194 - 103247 32277
103248
103302
-
-
103301
103355
32303
32329
103356
103410 -
- 103409
103463
32355
32381
103464
103518
-- 103 517
103 571
32407
32433
103 572 - 103625 32458
103626 -- 103679 32484
103680 103 733 32510
103 734
103 788
-
-
103 787
103 841
32536
32562
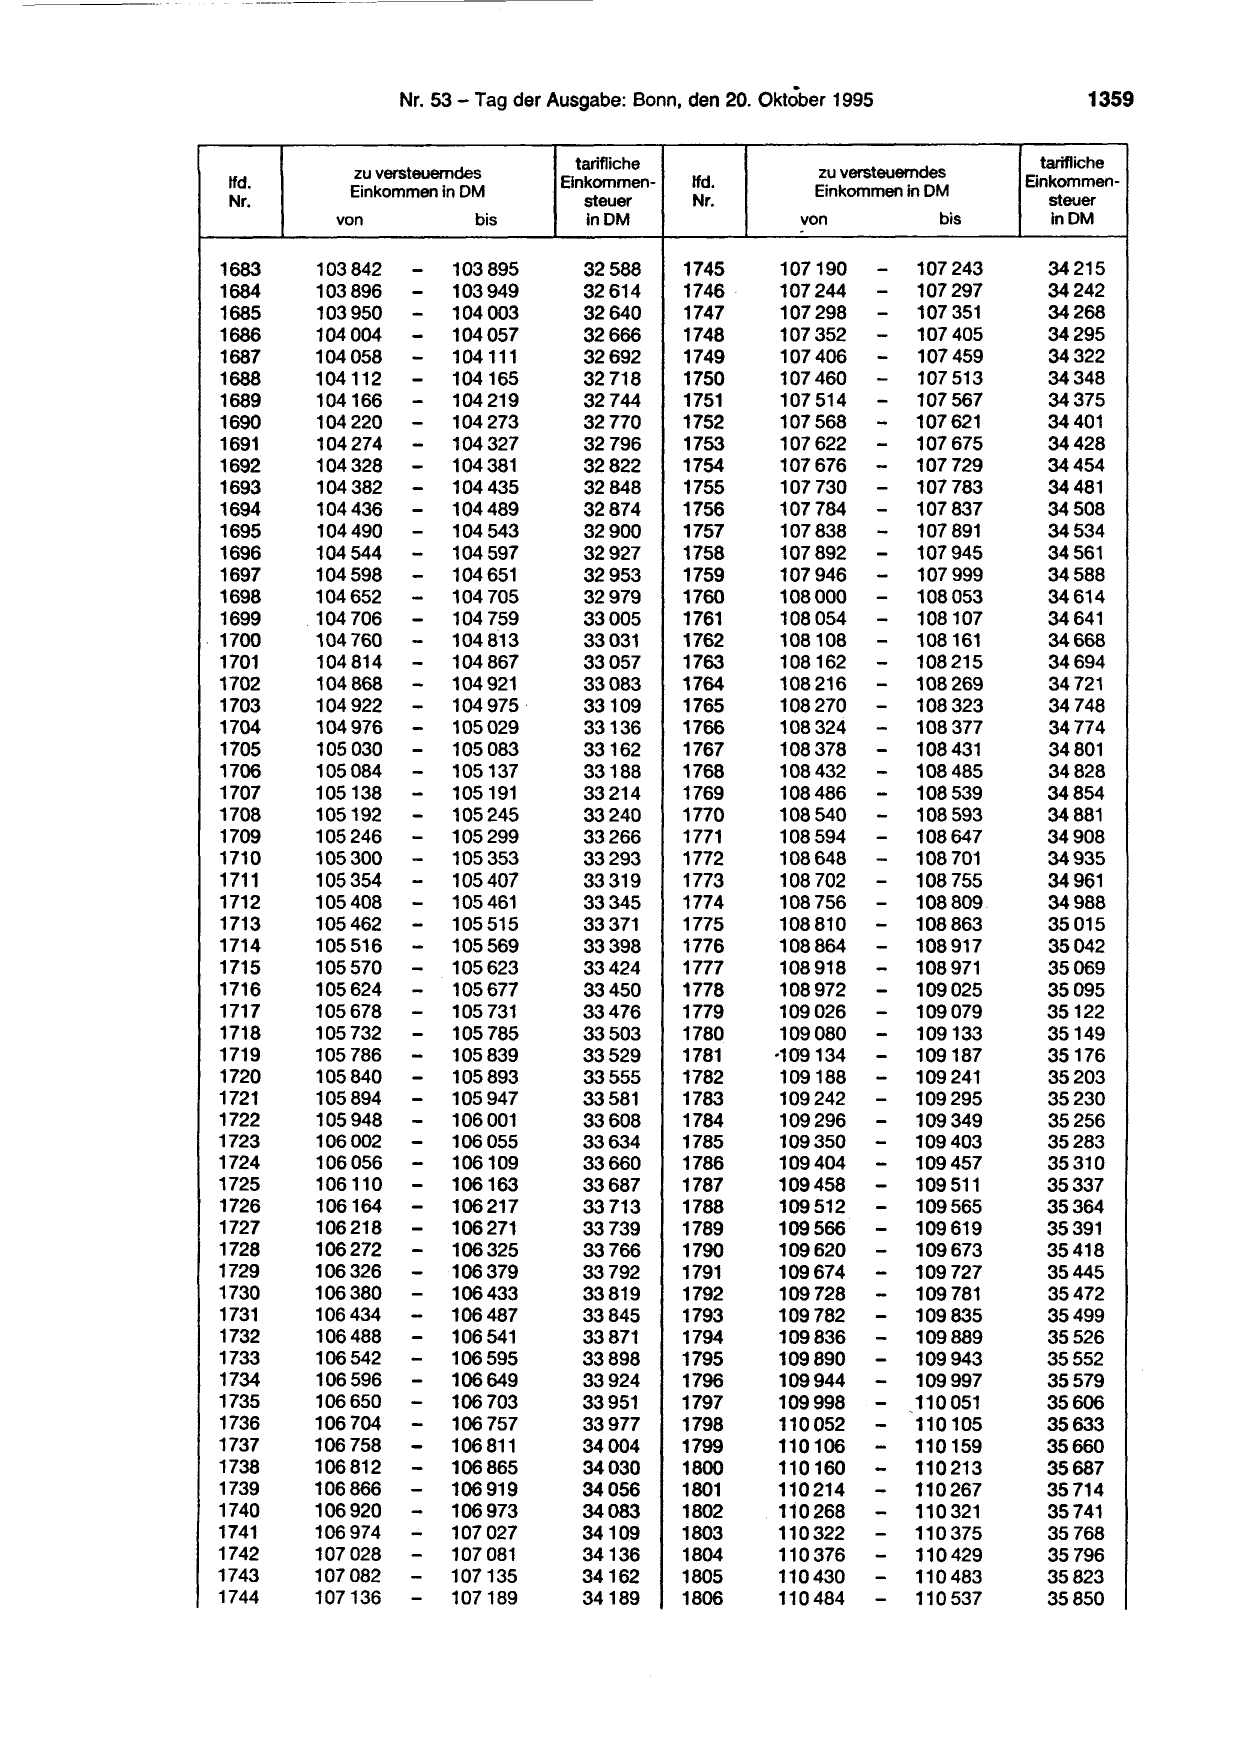
                                          tarifliche
              zu versteuerndes
  lfd.                                  Einkommen-
              Einkommen in DM
  Nr.                                      steuer
            von               bis           in DM

  1683     103 842    -     103 895       32588
  1684     103 896    -     103 949       32614
  1685     103950     -     104003        32640
  1686
  1687
           104 004
           104 058
                      --    104 057
                            104111
                                          32666
                                          32692

  1688     104112     -     104165        32718
  1689     104166     -     104219        32744
  1690     104 220    -     104 273       32770
  1691     104274     -     104327        32796
  1692     104328     -     104 381       32822
  1693     104382     -     104435        32848
  1694
  1695
           104436
           104490
                      --    104 489
                            104 543
                                          32874
                                          32900

  1696     104 544    -     104 597       32927
  1697     104 598    -     104 651       32953
  1698     104652     -     104 705       32979
  1699   . 104 706    -     104 759       33005
. 1700     104 760    -     104 813       33031
  1701     104 814    -     104 867       33057
  1702     104 868    -     104 921       33083
  1703     104 922    -     104 975 ·     33109
  1704     104 976     -    105029        33136
  1705
  1706
           105 030
           105084
                      --    105083
                            105137
                                          33162
                                          33188

  1707     105138     -     105191        33214
  1708     105192      -    105245        33240
  1709     105 246    -     105 299       33266
  1710     105300     -     105 353       33293
  1711     105 354    -     105 407       33319
  1712     105408      -    105461        33345
  1713     105 462    -     105 515       33371
  1714     105 516    -     105 569       33398
  1715     105570     -     105 623       33424
  1716     105624     -     105 677       33450
  1717     105678     -     105 731       33476
  1718     105 732    -     105 785       33503
  1719     105 786    -     105 839       33529

                      ---
  1720     105 840          105 893       33555
  1721     105 894          105 947       33581
  1722     105948           106 001       33608
  1723     106002     -     106055        33634
  1724     106056      -    106109        33660
  1725     106110      -    106163        33687
  1726     106164     --    106217        33 713
  1727     106218           106 271       33739
  1728
  1729
           106272
           106326     -
                       -    106325
                            106379
                                          33766
                                          33792

  1730     106380     -     106433        33819
  1731     106434     -     106 487       33845
  1732     106488     -     106 541       33871
  1733     106542     --    106595        33898
  1734
  1735
           106 596
           106650     -
                            106649
                            106 703
                                          33924
                                          33951

                      -

  1736     106 704          106 757       33977
  1737     106 758    -     106 811       34004
  1738
  1739
           106 812
           106866
                      -
                      -
                            106865
                            106919
                                          34030
                                          34056

  1740
  1741
           106920
           106 974
                      --    106973
                            107 027
                                          34083
                                          34109

  1742     107 028    -     107 081       34136
  1743     107 082    -     107135        34162
  1744     107136     -     107189        34189

                                          tarifliche
            zu versteuerndes
 lfd.                                   Einkommen-
            Einkommen in DM
 Nr.                                       steuer
           von                  bis         inDM

1745     107190      -        107 243     34215
1746 ·   107 244     -        107 297     34242
1747     107 298     -        107 351     34268

1748
1749
         107 352
         107 406
                     -
                     -
                              107 405
                              107 459
                                          34295
                                          34322
1750     107 460     -        107 513     34348
1751     107 514     -        107 567     34375
1752     107 568     -        107 621     34401
1753     107 622     -        107 675     34428
1754     107 676     -        107 729     34454
1755     107 730     -        107 783     34481

1756
1757
         107 784
         107 838
                     -
                     -
                              107 837
                              107 891
                                          34508
                                          34534
1758     107 892     -        107945      34561
1759     107 946     -        107 999     34588
1760     108000      -        108053      34614
1761     108 054     -        108107      34641
1762     108108      -        108161      34668
1763     108162      -        108 215     34694
1764     108 216     -        108 269     34 721
1765     108 270     -        108 323     34 748
1766     108 324     -        108 377     34774

1767
1768
         108378
         108 432
                     -
                     -
                              108 431
                              108 485
                                          34801
                                          34828
1769     108 486     -        108 539     34854
1770     108 540     -        108 593     34881
1771     108 594     -        108 647     34908
1772     108 648     -        108 701     34935
1773     108 702     -        108 755     34961
1774     108 756     -        108809.     34988
1775     108 810     -        108 863     35015
1776     108 864     -        108 917     35042
1777     108 918     -        108 971     35069
1778     108 972     -        109 025     35095
1779     109 026     -        109 079     35122
1780     109 080     -        109133      35149
1781     ~109134     -        109187      35176

1782     109188      -        109 241     35203
1783     109242      -        109295      35230
1784     109296      -        109349      35256
1785     109350       -       109403      35283
1786     109404       -       109 457     35310
1787     109458       -       109 511     35337
1788     109512       -       109565      35364
1789     109566       -       109 619     35391

1790
1791
         109620
         109674
                      -
                      -
                              109673
                              109 727
                                          35418
                                          35445
1792     109 728      -       109 781     35472
1793     109 782      -       109835      35499
1794     109836       -       109889      35526
1795     109890       -       109 943     35552

1796
1797
         109944
         109998
                     --       109 997
                              110 051
                                          35579
                                          35606
                      -
                          ~

1798     110052               110105      35633
1799     110106      -        110159      35660

1800
1801
         110160
         110214
                     -
                     -
                              110213
                              110267
                                          35687
                                          35714

1802
1803
         110268
         110322
                      -
                      -
                              110 321
                              110375
                                          35741
                                          35768
1804     110 376      -       110429      35796
1805     110430      -        110 483     35823
1806     110 484     -        110 537     35850
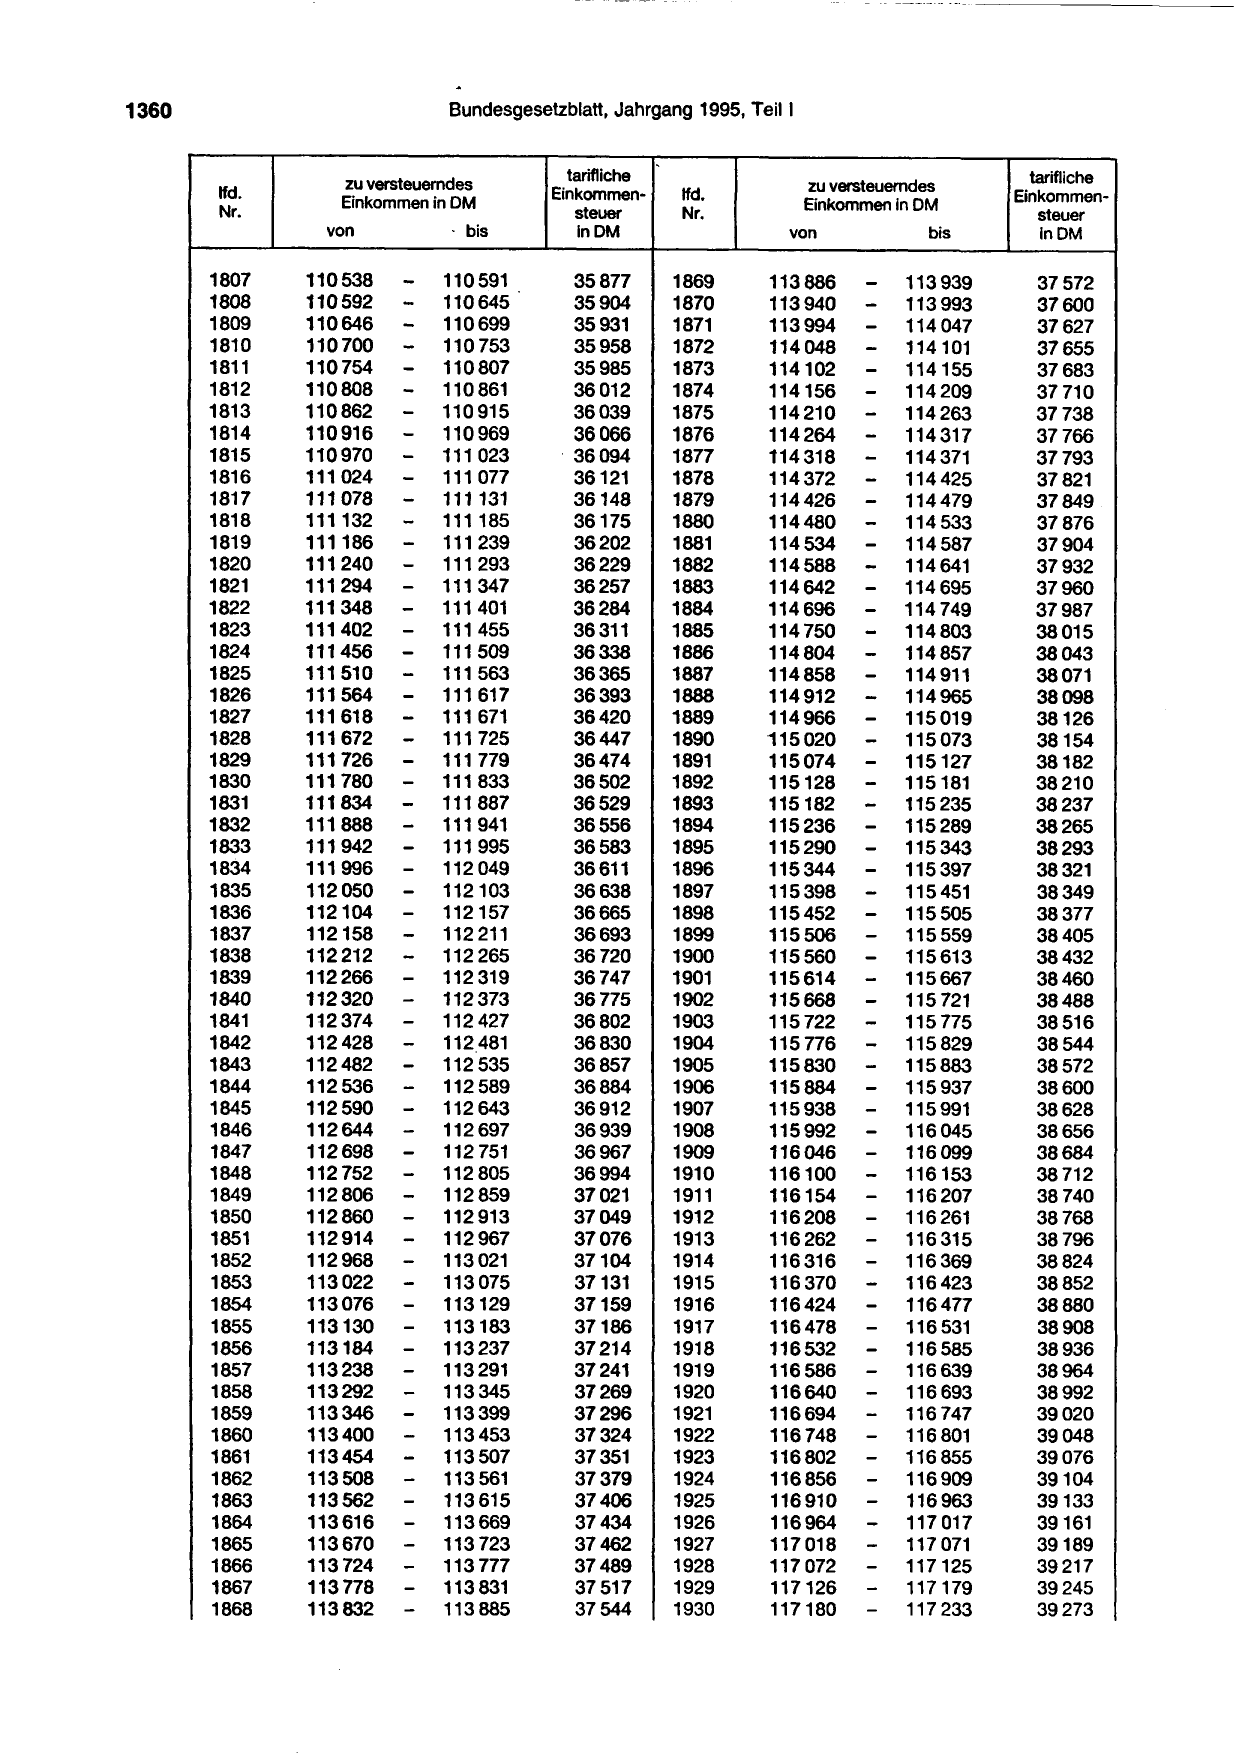
1360 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von · bis inDM
1807 110538 -- 110 591 35877 1869
1808
1809
110592
110646 -
110645
110 699
35904
35931
1870
1871
1810 110700 - 110
110753 35958 1872
1811 110754 - 110 861
807 35985 1873
1812 110808 - 36012 1874
1813 110862 - 110 915 36039 1875
1814 110916 - 111
110969 36066 1876
1815 110970 - 111 023 · 36094 1877
1816 111024 - 111131
077 36121 1878
1817 111078 - 111185 36148 1879
1818 111132 - 111239 36175 1880
1819 111186 - 111293 36202 1881
1820
1821
111240
111294
-
- 111347
36229
36257
1882
1883
1822 111348 - 111455
111 401 36284 1884
1823
1824
111402
111456
- 111509
-
36311
36338
1885
1886
1825 111510 - 111617
111 563 36365 1887
1826
1827
111564
111 618
- 111 671
- 111725
36393
36420
1888
1889
1828 111672 - 111 779 36447 1890
1829
1830
111726
111780
- 111 833
-
36474
36502
1891
1892
1831
1832
111834
111888
- 111887
- 111995
111 941
36529
36556
1893
1894
1833 111942 - 36583 1895
1834 111996 - 112 049 36611 1896
1835 112050 - 112103 36638 1897
1836
1837
112104
112158
-
-
112157
112 211
36665
36693
1898
1899
1838 112212 - 112 265 36720 1900
1839 112266 - 112 319 36747 1901
1840 112320 - 112373 36775 1902
1841
1842
112374
112428
-
-
112 427
112_481
36802
36830
1903
1904
1843 112482 - 112 535 36857 1905
1844 112536 - 112 589 36884 1906
1845 112590 - 112643 36912 1907
1846 112644 - 112 697 36939 1908
1847 112698 - 112 751 36967 1909
1848 112 752 - 112 805 36994 1910
1849 112806 - 112 859 37021 1911
1850 112860 - 112 913 37049 1912
1851 112 914 - 112 967 37076 1913
1852 112968 - 113 021 37104 1914
1853 113022 - 113 075 37131 1915
1854 113076 - 113129 37159 1916
1855 113130 - 113183 37186 1917
1856 113184 - 113237 37214 1918
1857 113238 - 113 291 37241 1919
1858 113292 - 113345 37269 1920
1859 113346 - 113399 37296 1921
1860 113400 - 113453 37324 1922
1861 113454 - 113 507 37351 1923
1862 113508 - 113 561 37379 1924
1863 113562 - 113 615 37406 1925
1864 113616 - 113669 37434 1926
1865 113670 - 113 723 37462 1927
1866 113 724 - 113 777 37489 1928
1867 113 778 - 113 831 37517 1929
1868 113832 - 113885 37544 1930
.. - --------- ---- ---------
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
113886 - 113939 37572
113940
113994
-- 113 993
114 047
37600
37627
114048 - 114155
114101 37655
114102 - 114 37683
114156 - 209 37710
114 210 - 114 263 37738
114264 - 114317 37766
114318 - 114 371 37793
114 372 - 114 425 37821
114426 - 114 479 37849
114480 - 114 533 37876
114534 - 114641
114587 37904
114588
114642
-- 114695 37932
37960
114696 - 114 749 37987
114 750
114804
-- 114857
114803 38015
38043
114858 - 114965
114911 38071
114912
114966
-- 115 019 38098
38126
115020 - 115 073 38154
115074
115128
-- 115181
115127 38182
38210
115182
115236
-- 115289
115235 38237
38265
115290 - 115343 38293
115344 - 115397 38321
115398 - 115505
115451 38349
115452
115506
-- 115 559 38377
38405
115560 - 115613 38432
115614 - 115 667 38460
115668 - 115 721 38488
115 722
115 776
-- 115175
115 829
38516
38544
115830 - 115883 38572
115884 - 115937 38600
115938 - 115 991 38628
115992 - 116045 38656
116046 - 116099 38684
116100 - 116153 38712
116154 - 116 207 38740
116208 - 116261 38768
116262 - 116315 38796
116316 - 116369 38824
116370 - 116 423 38852
116424 - 116477 38880
116478 - 116 531 38908
116532 - 116585 38936
116586 - 116639 38964
116640 - 116 693 38992
116694 - 116 747 39020
116 748 - 116 801 39048
116802 - 116855 39076
116856 - 116909 39104
116910 - 116963 39133
116964 - 117 017 39161
117 018 - 117 071 39189
117 072 - 117125 39217
117126 - 117179 39245
117180 - 117 233 39273
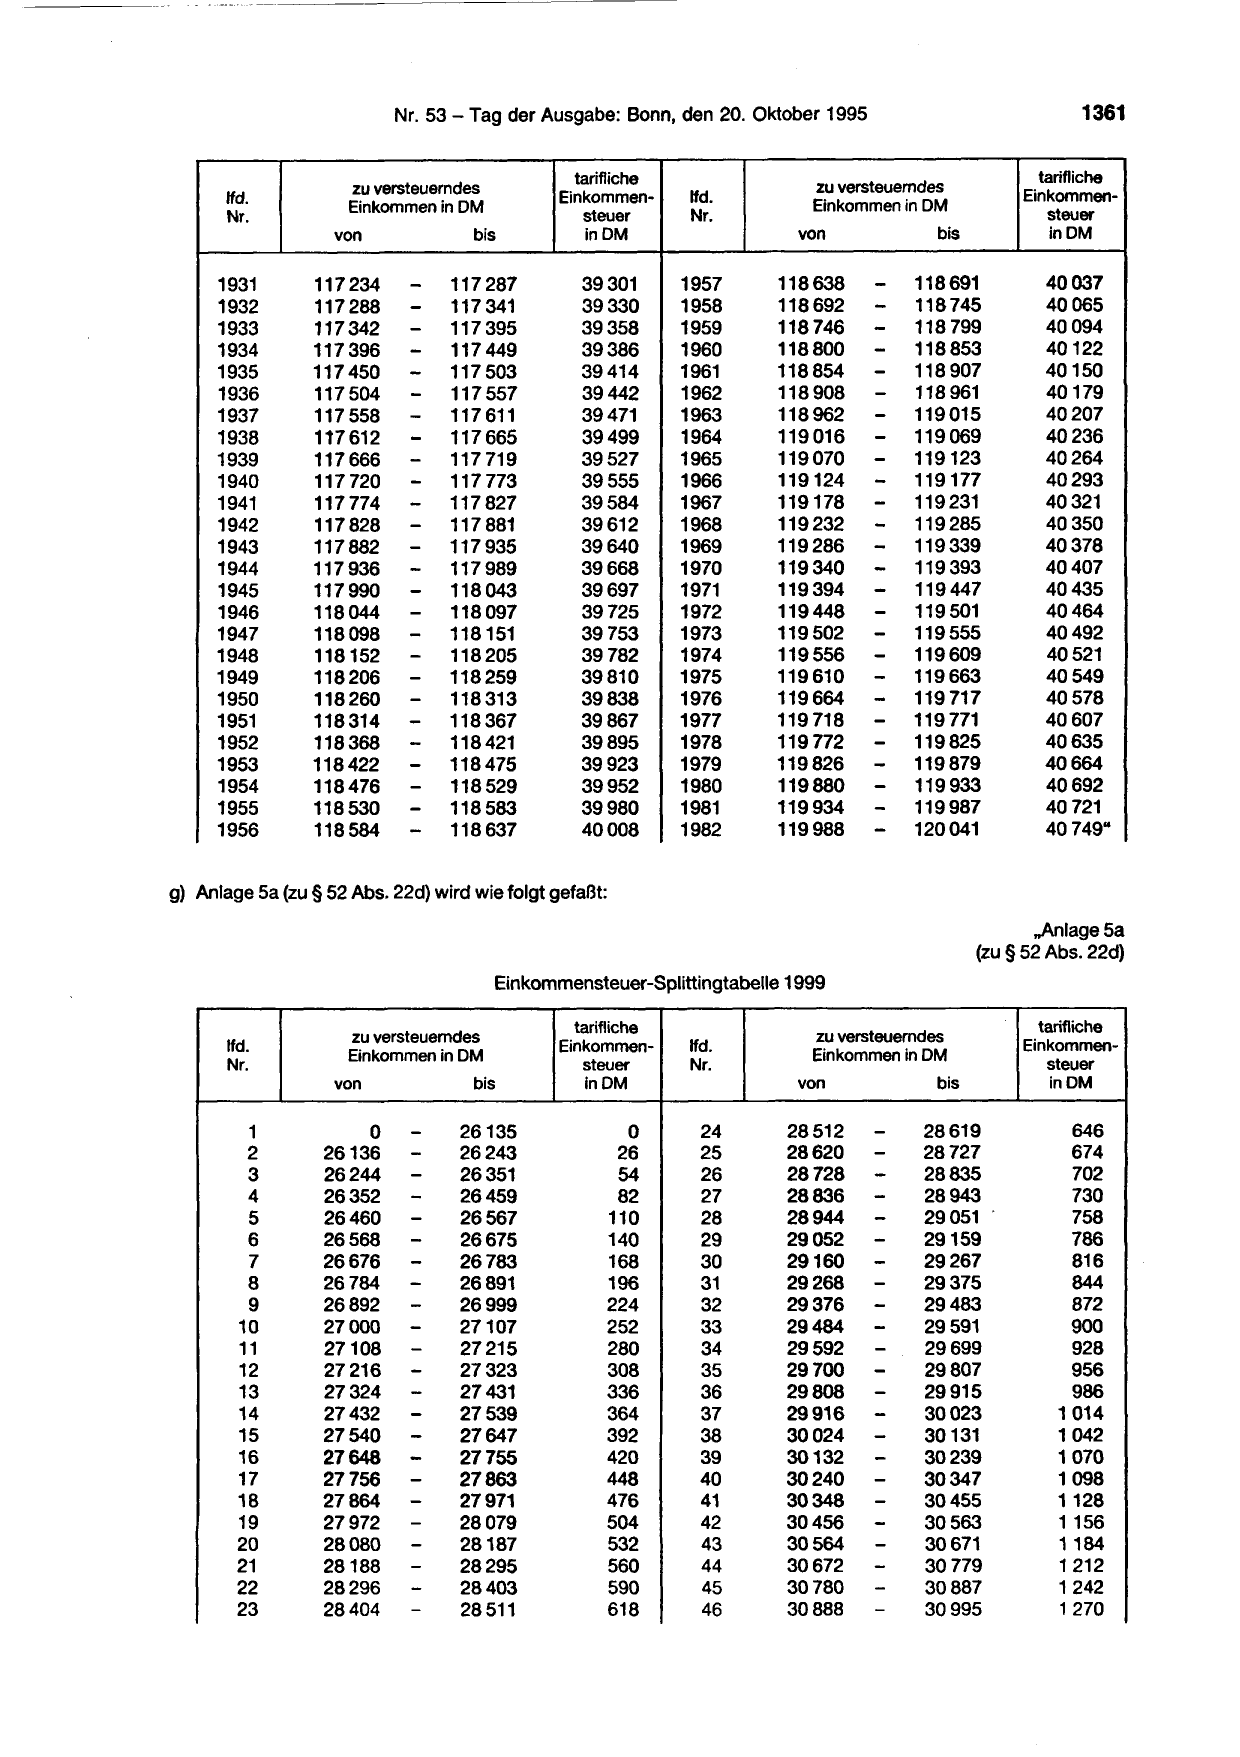
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis in DM
1931 117 234 - 117 287 39301 1957
1932 117288 - 117 341 39330 1958
1933 117342 - 117395 39358 1959
1934 117 396 - 117 449 39386 1960
1935 117 450 - 117 503 39414 1961
1936 117 504 - 117 557 39442 1962
1937 117 558 - 117 611 39471 1963
1938 117 612 - 117665 39499 1964
1939 117666 - 117 719 39527 1965
1940
1941
117 720
117 774
-
-
117 773
117 827
39555
39584
1966
1967
1942 117828 - 117 881 39612 1968
1943 117 882 - 117935 39640 1969
1944 117 936 - 117 989 39668 1970
1945
1946
117990
118044
-
-
118043
118097
39697
39725
1971
1972
1947 118098 - 118151 39753 1973
1948 118152 - 118205 39782 1974
1949 118206 - 118259 39810 1975
1950
1951
118260
118314
-
-
118313
118367
39838
39867
1976
1977
1952 118368 - 118421 39895 1978
1953
1954
118422
118476
-
-
118475
118529
39923
39952
1979
1980
1955 118530 - 118583 39980 1981
1956 118584 - 118 637 40008 1982
g) Anlage Sa (zu § 52 Abs. 22d) wird wie folgt gefaßt:
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
118638 - 118691 40037
118692 - 118 745 40065
118 746 -- 118 799 40094
118800 118853 40122
118854 - 118 907 40150
118 908 - 118 961 40179
118962 - 119 015 40207
119 016 - 119 069 40236
119 070 - 119123 40264
119124
119178
-
-
119177
119 231
40293
40321
119232 - 119 285 40350
119286 - 119 339 40378
119340 - 119 393 40407
119394
119448
-- 119447
119 501
40435
40464
119 502 - 119 555 40492
119556 - 119609 40521
119 610 - 119663 40549
119664
119 718
-- 119 717
119 771
40578
40607
119 772 - 119825 40635
119826
119880
-- 119 879
119933
40664
40692
119934 - 119987 40721
119988 - 120041 40 749"
"Anlage5a
(zu § 52 Abs. 22d)
Einkommensteuer-Splittingtabelle 1999
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis in DM
1 0 - 26135 0 24
2 26136 - 26243 26 25
3 26244 - 26351 54 26
4 26352 - 26459 82 27
5 26460 - 26567 110 28
6 26568 - 26675 140 29
7 26676 - 26783 168 30
8 26784 - 26891 196 31
9 26892 - 26999 224 32
10 27000 - 27107 252 33
11 27108 - 27215 280 34
12 27216 - 27323 308 35
13 27324 - 27431 336 36
14 27432 - 27539 364 37
15 27540 - 27647 392 38
16
17
27648
27756
-- 27755
27863
420
448
39
40
18 27864 - 27971 476 41
19 27972 - 28079 504 42
20 28080 - 28187 532 43
21 28188 - 28295 560 44
22 28296 - 28403 590 45
23 28404 - 28511 618 46
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
28512 - 28619 646
28620 - 28727 674
28728 - 28835 702
28836 - 28943 730
28944 - 29051 . 758
29052 - 29159 786
29160 - 29267 816
29268 - 29375 844
29376 - 29483 872
29484 - 29591 900
29592 - 29699 928
29700 - 29807 956
29808 - 29915 986
29916 - 30023 1014
30024 - 30131 1042
30132
30240
-
-
30239
30347
1070
1098
30348 - 30455 1128
30456 - 30563 1156
30564 - 30671 1184
30672 - 30779 1 212
30780 - 30887 1242
30888 - 30995 1 270
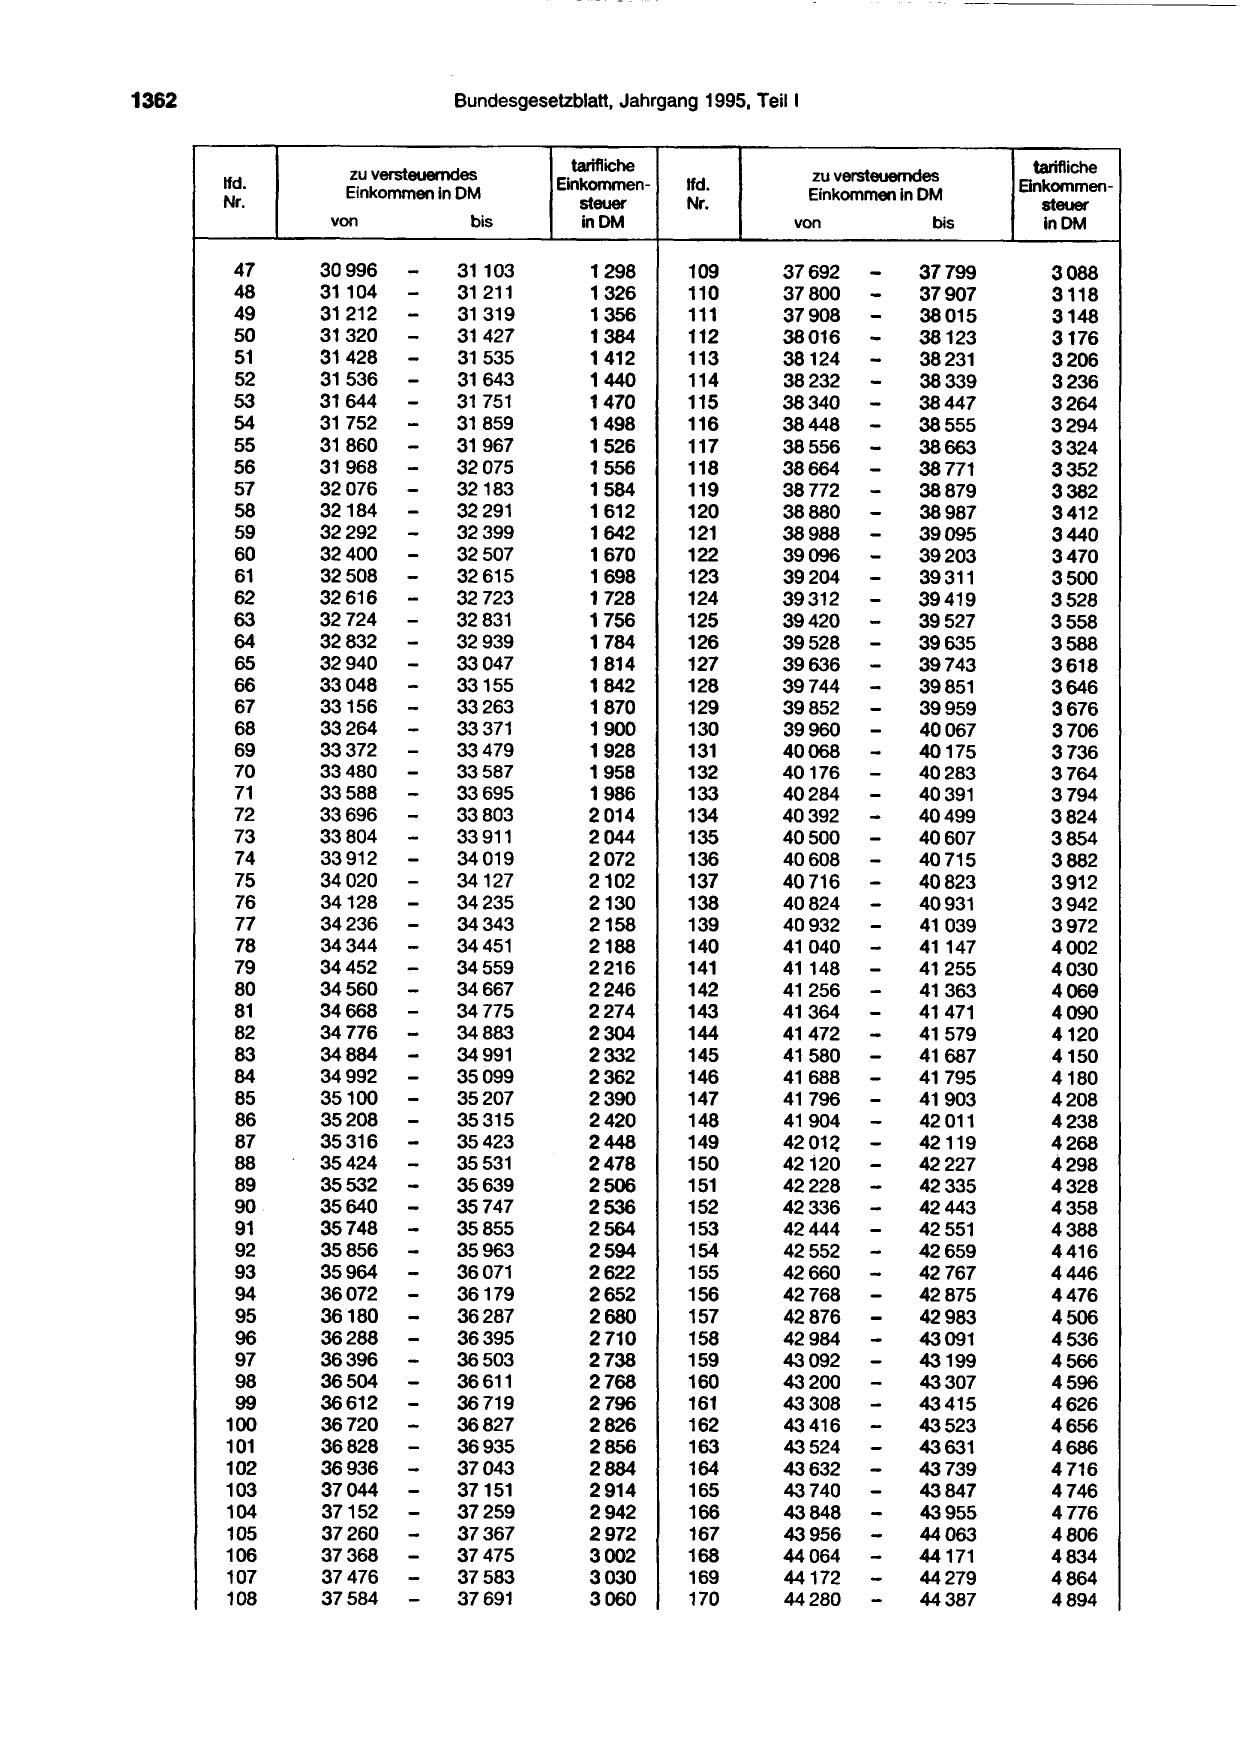
1362 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis inDM von bis lnDM
47
48
30996
31104
-- 31103
31 211
1298
1326
109
110
37692
37800
-- 37799
37907
3088
3118
49 31 212
-
- 31 319 1356 111 37908 - 38015 3148
50 31320 31427 1384 112 38016 - 38123 3176
--
--
51 31428 31535 1412 113 38124 38231 3206
52 31536 31643 1440 114 38232 38339 3236
53 31644 -
-
31 751 1470 115 38340 - 38447 3264
--
54 31 752 31859 1498 116 38448 38555 3294
55 31860 - 31967 1526 117 38556 38663 3324
56
57
31968
32076
-
-
32075
32183
1556
1584
118
119
38664
38772
-
-
38771
38879
3352
3382
58 32184 - 32291 1612 120 38880 - 38987 3412
59 32292 - 32399 1642 121 38988 - 39095 3440
60
61
32400
32508
-
-
32507
32615
1670
1698
122
123
39096
39204
-
-
39203
39311
3470
3500
62 32616 - 32723 1728 124 39312 - 39419 3528
63 32724 - 32831 1756 125 39420 - 39527 3558
64
65
32832
32940
-
-
32939
33047
1784
1814
126
127
39528
39636
-- 39635
39743
3588
3618
66
67
33048
33156
-
-
33155
33263
1842
1870
128
129
39744
39852
-- 39851
39959
3646
3676
68 33264 - 33371 1900 130 39960 - 40067 3706
69
70
33372
33480
-
-
33479
33587
1928
1958
131
132
40068
40176
-- 40175
40283
3736
3764
71 33588 - 33695 1986 133 40284 - 40391 3794
72
73
33696
33804
-
-
33803
33911
2014
2044
134
135
40392
40500
-- 40499
40607
3824
3854
74 33912 - 34019 2072 136 40608 - 40715 3882
75 34020 - 34127 2102 137 40716 - 40823 3912
76 34128 - 34235 2130 138 40824 - 40931 3942
77 34236 - 34343 2158 139 40932 - 41039 3972
78
79
34344
34452
-
-
34451
34559
2188
2216
140
141
41 040
41148
-- 41147
41255
4002
4030
80 34560 - 34667 2246 142 41256 - 41363 4060
81 34668 - 34 775 2274 143 41364 - 41471 4090
82 34776 - 34883 2304 144 41472 -- 41579 4120
83 34884 - 34991 2332 145 41580 41687 4150
84 34992 -- 35099 2362 146 41688 - 41795 4180
85
86
35100
35208 -
35207
35315
2390
2420
147
148
41796
41904
-- 41903
42011
4208
4238
87
88
35316
35424
-- 35423
35531
2448
2478
149
150
4201~
42120
-
-
42119
42227
4268
4298
89 35532 - 35639 2506 151 42228 - 42335 4328
90 35640 - 35747 2536 152 42336 -- 42443 4358
91 35748 - 35855 2564 153 42444 42551 4388
92 35856 - 35963 2594 154 42552 - 42659 4416
93
94
35964
36072
-- 36071
36179
2622
2652
155
156
42660
42768
-- 42767
42875
4446
4476
95 36180 - 36287 2680 157 42876 - 42983 4506
96 36288 - 36395 2710 158 42984 - 43091 4536
97
98
36396
36504
-- 36503
36611
2738
2768
159
160
43092
43200
-- 43199
43307
4566
4596
99 36612 - 36719 2796 161 43308 -- 43415 4626
100
101
36720
36828
-- 36827
36935
2826
2856
162
163
43416
43524 -
43523
43631
4656
4686
102 36936 -- 37043 2884 164 43632 - 43739 4 716
103 37044 37151 2914 165 43740 - 43847 4746
104 37152 -
--
37259 2942 166 43848 - 43955 4776
105 37260 37367 2972 167 43956 - 44063 4806
106 37368 37475 3002 168 44064 - 44171 4834
107
108
37476
37584
-
-
37583
37691
3030
3060
169
170
44172
44280
-- 44279
44387
4864
4894
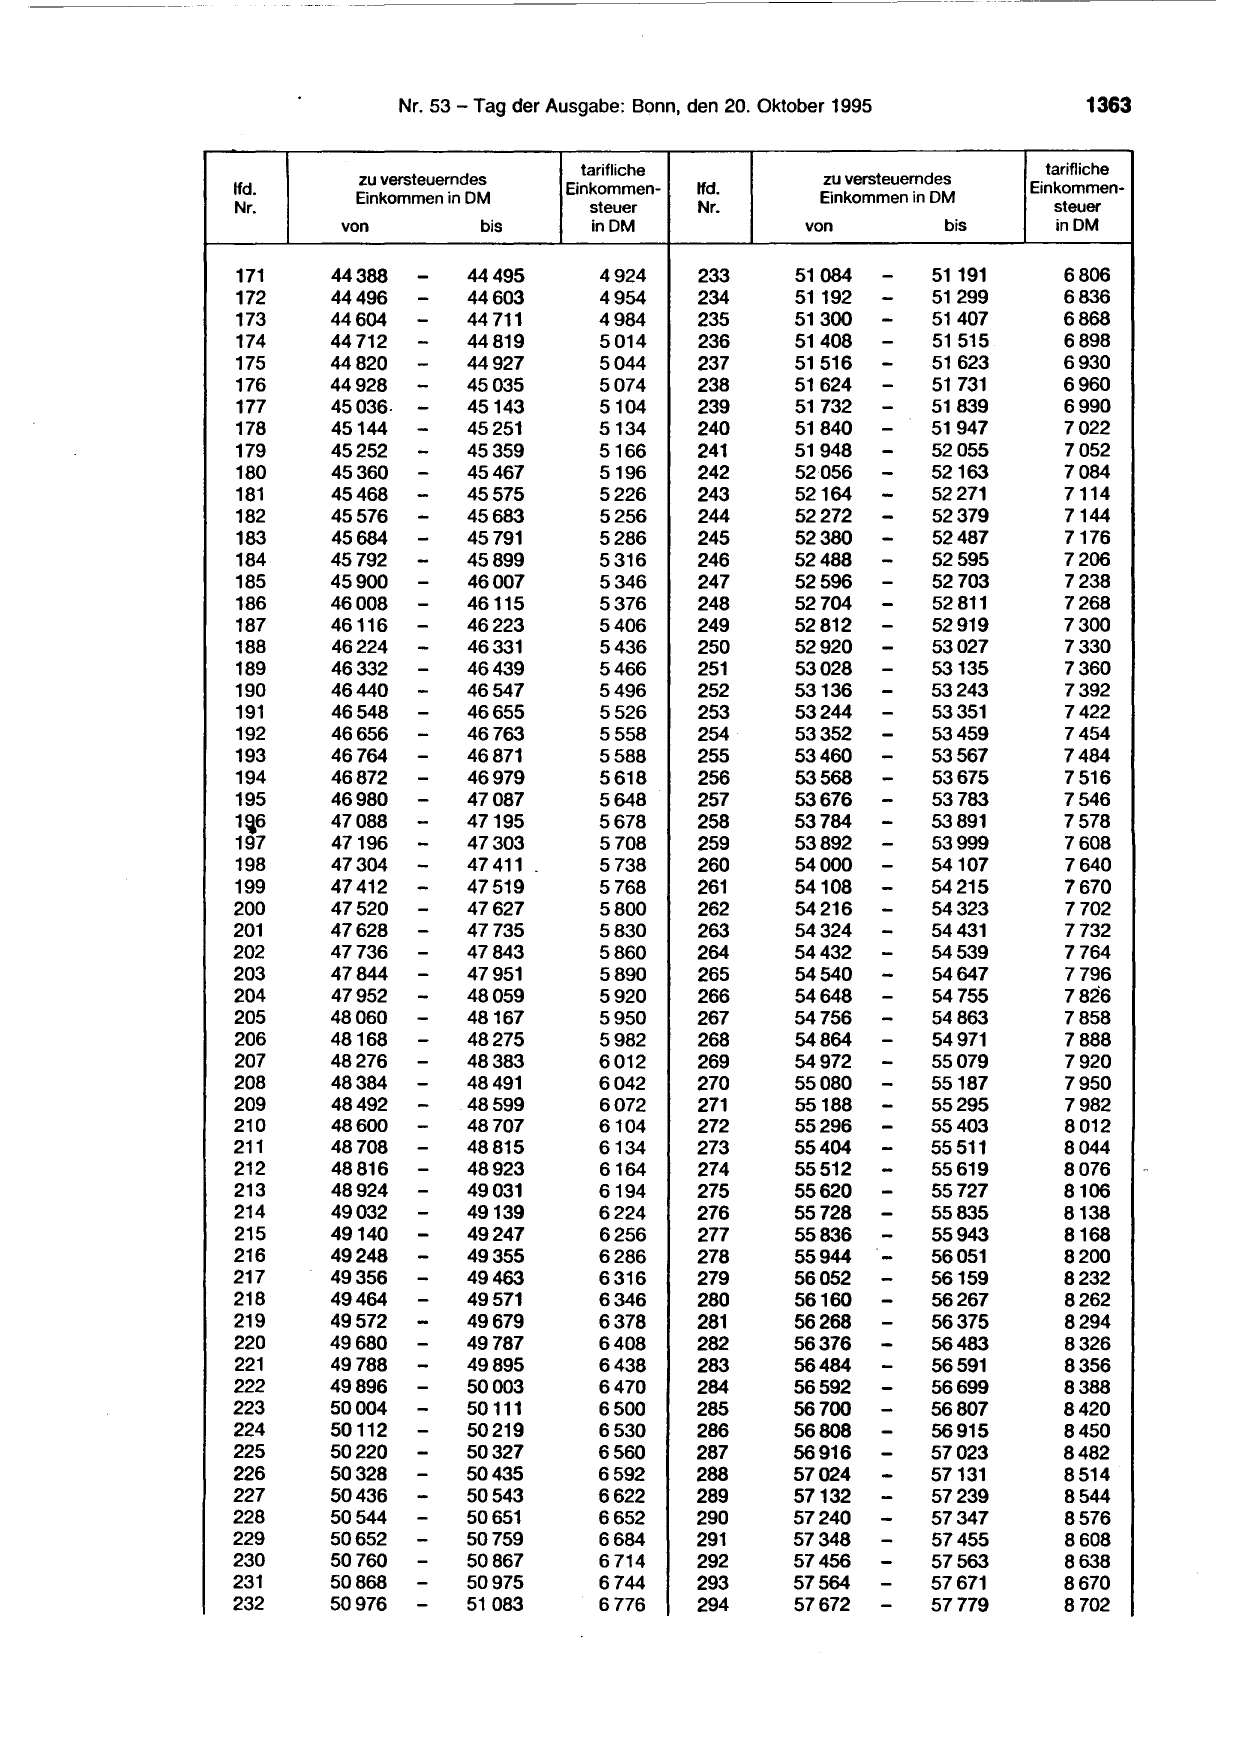
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis in DM von bis in DM
171 44388 - 44495 4924 233 51084 - 51191 6806
172 44496 - 44603 4954 234 51192 - 51299 6836
173 44604 - 44 711 4984 235 51300 - 51407 6868
174 44 712 - 44819 5014 236 51408 - 51 515 6898
175 44820 - 44927 5044 237 51516 - 51623 6930
176 44928 - 45035 5074 238 51624 - 51731 6960
177
178
45036.
45144
-
-
45143
45251
5104
5134
239
240
51732
51840
-- 51839
51947
6990
7022
179 45252 - 45359 5166 241 51948 - 52055 7052
180 45360 - 45467 5196 242 52056 - 52163 7084
181 45468 - 45575 5226 243 52164 - 52271 7114
182
183
45576
45684
-
-
45683
45791
5256
5286
244
245
52272
52380
-- 52379
52487
7144
7176
184 45792 - 45899 5316 246 52488 - 52595 7206
185 45900 - 46007 5346 247 52596 - 52703 7238
186 46008 - 46115 5376 248 52704 - 52811 7268
187 46116 - 46223 5406 249 52812 - 52919 7300
188 46224 - 46331 5436 250 52920 - 53027 7330
189 46332 - 46439 5466 251 53028 - 53135 7360
190 46440 - 46547 5496 252 53136 - 53243 7392
191 46548 - 46655 5526 253 53244 - 53351 7422
192 46656 - 46763 5558 254 53352 - 53459 7454
193
194
46764
46872
-
-
46871
46979
5588
5618
255
256
53460
53568
-- 53567
53675
7484
7516
195 46980 - 47087 5648 257 53676 - 53783 7546
1i6
197
47088
47196
-
-
47195
47303
5678
5708
258
259
53784
53892
-- 53891
53999
7578
7608
198 47304 - 47 411 . 5738 260 54000 - 54107 7640
199 47412 - 47519 5768 261 54108 - 54215 7670
200 47520 - 47627 5800 262 54216 - 54323 7702
201 47628 - 47735 5830 263 54324 - 54431 7732
202 47736 - 47843 5860 264 54432 - 54539 7764
203
204
47844
47952
-
-
47951
48059
5890
5920
265
266
54540
54648
-- 54647
54 755
7796
7826
205 48060 - 48167 5950 267 54756 - 54863 7858
206 48168 - 48275 5982 268 54864 - 54971 7888
207 48276 - 48383 6012 269 54972 - 55079 7920
208
209
48384
48492
-
-
48491
48599
6042
6072
270
271
55080
55188
-- 55187
55295
7950
7982
210
211
48600
48708
-
-
48707
48815
6104
6134
272
273
55296
55404
-- 55403
55511
8012
8044
-
--
212 48816 48923 6164 274 55512 55619 8076
213 48924 - 49031 6194 275 55620 55727 8106
214 49032
-
- 49139 6224 276 55728 - 55835 8138
215 49140
-
49247 6256 277 55836 - 55943 8168
216 49248 49355 6286 278 55944 - 56051 8200
217 49356 - 49463 6316 279 56052 - 56159 8232
218
219
49464
49572
-
-
49571
49679
6346
6378
280
281
56160
56268
-- 56267
56375
8262
8294
220
221
49680
49788
-
-
49787
49895
6408
6438
282
283
56376 -
56484 -
56483
56591
8326
8356
222 49896 - 50003 6470 284 56592 - 56699 8388
223
224
50004
50112
-
-
50111
50219
6500
6530
285
286
56700 -
56808 -
56807
56915
8420
8450
225 50220 - 50327 6560 287 56916 - 57023 8482
226
227
50328
50436
-
-
50435
50543
6592
6622
288
289
57024
57132 -
- 57131
57239
8514
8544
228 50544 - 50651 6652 290 57240 - 57347 8576
229
230
50652
50760
-
-
50759
50867
6684
6714
291
292
57348
57456
-
-
57455
57563
8608
8638
231 50868 - 50975 6744 293 57564 - 57671 8670
232 50976 - 51 083 6776 294 57672 - 57779 8702
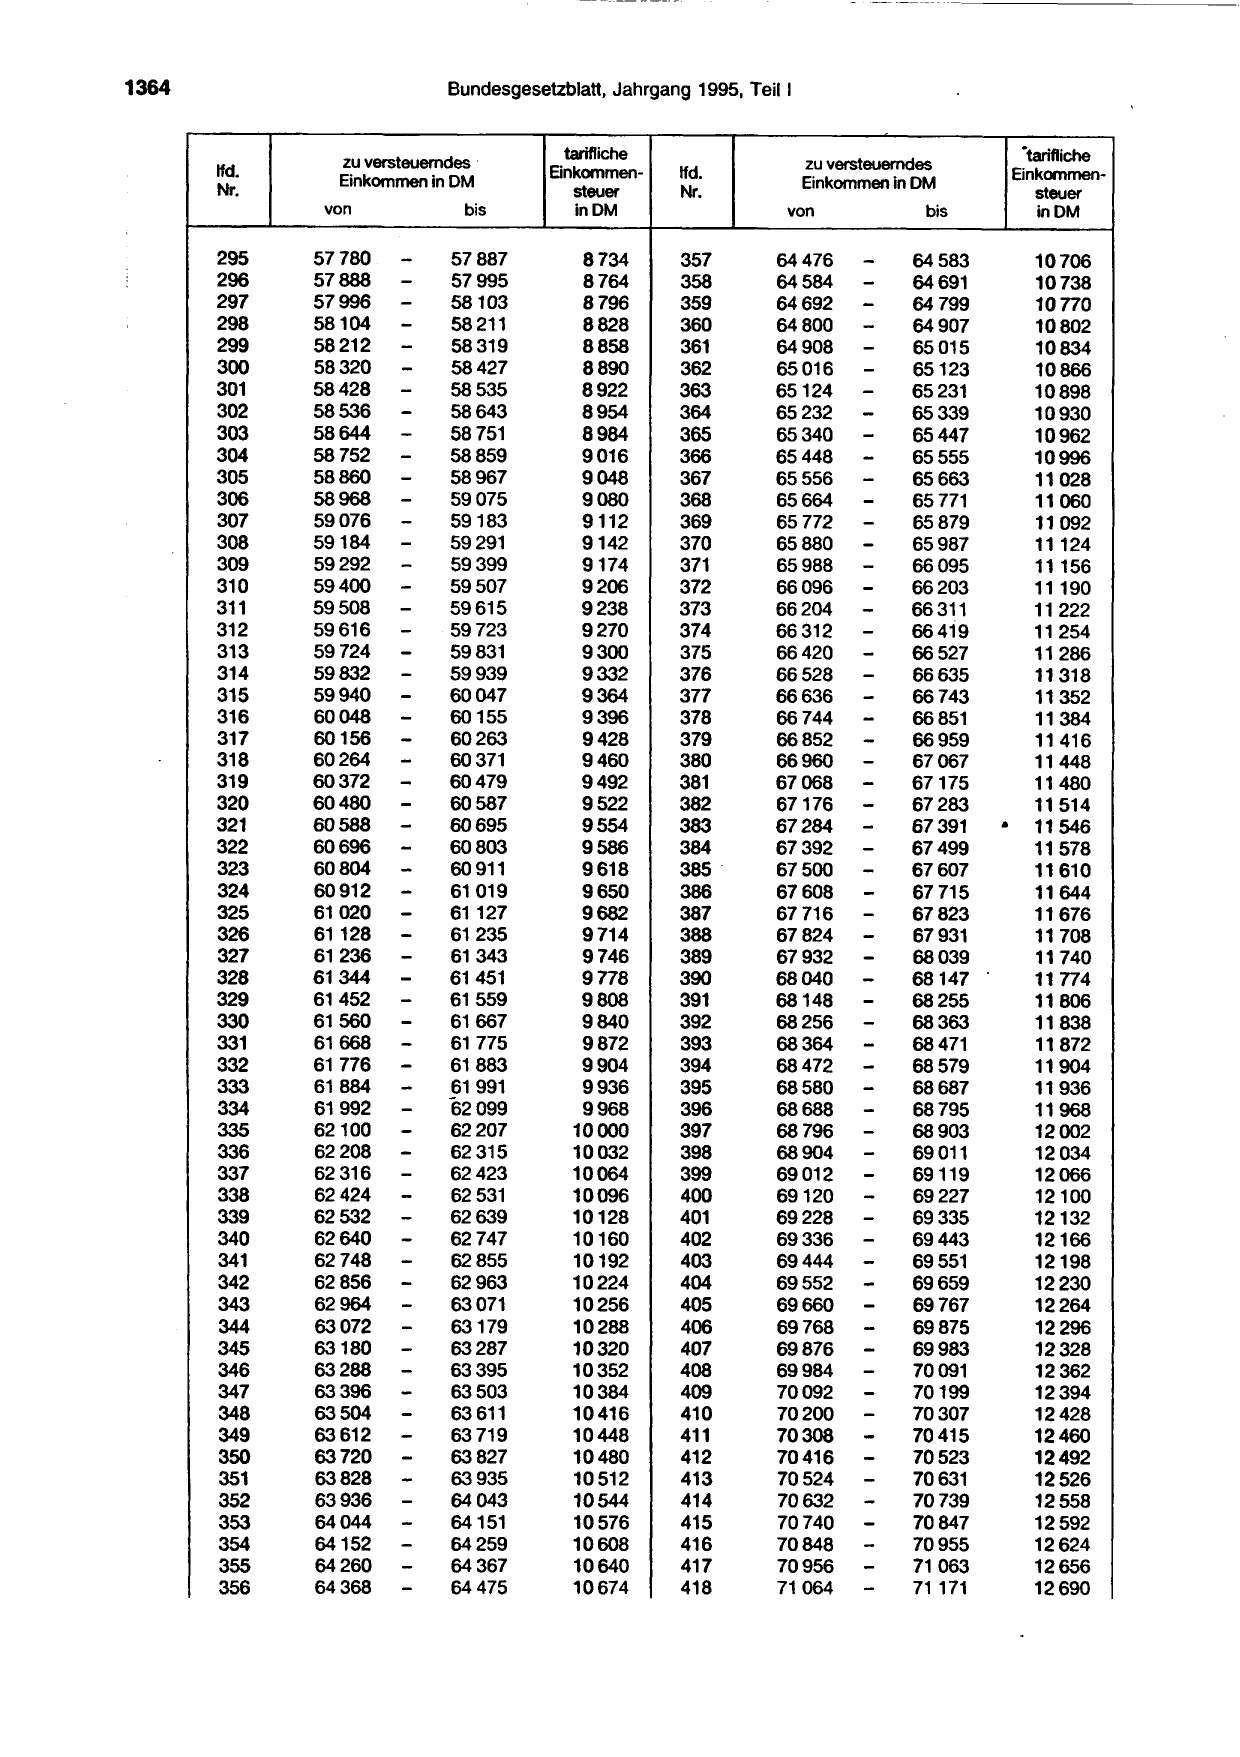
1364 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes ·
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
295 57780 - 57887 8734 357
296 57888 - 57995 8764 358
297 57996 - 58103 8796 359
298 58104 - 58211 8828 360
299 58212 - 58319 8858 361
300 58320 - 58427 8890 362
301 58428 - 58535 8922 363
302 58536 - 58643 8954 364
303 58644 - 58751 8984 365
304 58752 - 58859 9016 366
305 58860 - 58967 9048 367
306 58968 - 59075 9080 368
307 59076 - 59183 9112 369
308 59184 - 59291 9142 370
309 59292 - 59399 9174 371
310 59400 - 59507 9206 372
311 59508 - 59615 9238 373
312 59616 - 59723 9270 374
313 59724 - 59831 9300 375
314 59832 - 59939 9332 376
315 59940 - 60047 9364 377
316 60048 - 60155 9396 378
317 60156 -
-
60263 9428 379
318 60264 60371 9460 380
319
320
60372
60480
-- 60479
60587
9492
9522
381
382
321 60588 - 60695 9554 383
322 60696 - 60803 9586 384
323
324
60804
60912
-
-
60911
61 019
9618
9650
385.
386
325 61020 - 61127 9682 387
326 61128 - 61235 9714 388
327 61236 - 61343 9746 389
328 61344 - 61451 9778 390
329
330
61452
61560
-
-
61559
61667
9808
9840
391
392
331 61668 - 61775 9872 393
332 61776 - 61883 9904 394
333 61884 - 61991 9936 395
334 61992 - 62099 9968 396
335 62100 - 62207 10000 397
336 62208 - 62315 10032 398
337 62316 - 62423 10064 399
338 62424 - 62531 10096 400
339 62532 - 62639 10128 401
340 62640 - 62747 10160 402
341 62748 - 62855 10192 403
342 62856 - 62963 10224 404
343 62964 - 63071 10256 405
344 63072 - 63179 10288 406
345 63180 - 63287 10320 407
346 63288 - 63395 10352 408
347 63396 - 63503 10384 409
348 63504 - 63611 10416 410
349
350
63612
63720
-
-
63719
63827
10448
10480
411
412
351 63828 - 63935 10512 413
352 63936 - 64043 10544 414
353
354
64044
64152
-
-
64151
64259
10576
10608
415
416
355 64260 - 64367 10640 417
356 64368 - 64475 10674 418
- --- ·------ - - - - - - - - - -
Teil 1
·tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
64476 - 64583 10706
64584 - 64691 10738
64692 - 64 799 10770
64800 - 64907 10802
64908 - 65015 10834
65016 - 65123 10866
65124 - 65231 10898
65232 - 65339 10930
65340 - 65447 10962
65448 - 65555 10996
65556 - 65663 11028
65664 - 65771 11060
65772 - 65879 11092
65880 - 65987 11124
65988 - 66095 11156
66096 - 66203 11190
66204 - 66311 11222
66312 - 66419 11254
66420 - 66527 11286
66528 - 66635 11318
66636 - 66743 11352
66744 - 66851 11384
66852 - 66959 11416
66960 - 67067 11448
67068
67176
-
-
67175
67283
11480
11514
67284 - 67391 . 11546
67392 - 67499 11578
67500
67608
-- 67607
67715
11610
11644
67716 - 67823 11676
67824 - 67931 11708
67932 - 68039 11740
68040 - 68147 11774
68148
68256
-- 68255
68363
11806
11838
68364 - 68471 11872
68472 - 68579 11904
68580 - 68687 11936
68688 - 68795 11968
68796 - 68903 12002
68904 - 69011 12034
69012 - 69119 12066
69120 - 69227 12100
69228 - 69335 12132
69336 - 69443 12166
69444 - 69551 12198
69552 - 69659 12230
69660 - 69767 12264
69768 - 69875 12296
69876 - 69983 12328
69984 - 70091 12362
70092 - 70199 12394
70200 - 70307 12428
70308
70416
-- 70415
70523
12460
12492
70524 - 70631 12526
70632 - 70739 12558
70740
70848
-
-
70847
70955
12592
12624
70956 - 71063 12656
71064 - 71171 12690
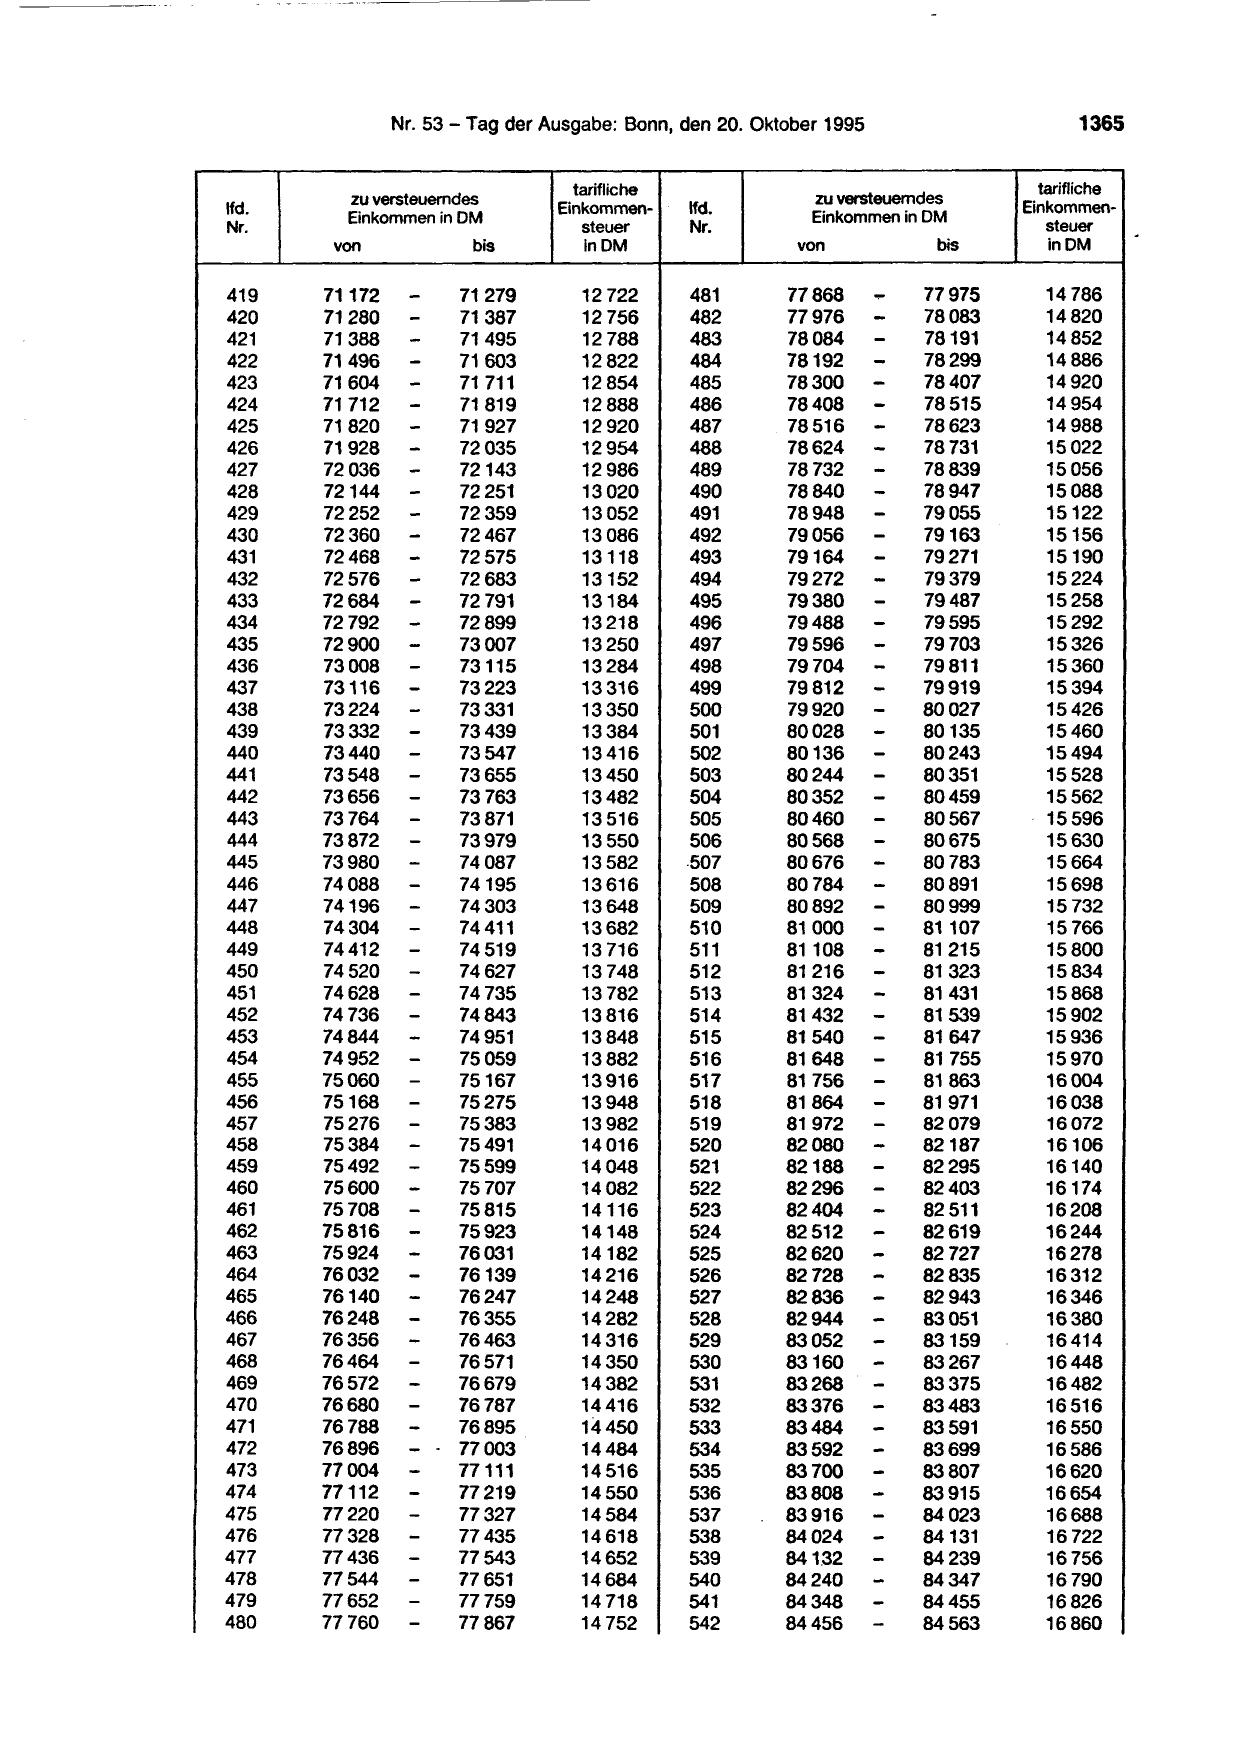
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
419 71172 - 71279 12722 481
420 71280 - 71387 12756 482
421 71388 - 71495 12788 483
422 71496 - 71603 12822 484
423 71604 - 71 711 12854 485
424 71712 - 71819 12888 486
425 71820 - 71927 12920 487
426 71928 - 72035 12954 488
427
428
72036
72144
-
-
72143
72251
12986
13020
489
490
429 72252 - 72359 13052 491
430 72360 - 72467 13086 492
431 72468 - 72575 13118 493
432 72576 - 72683 13152 494
433
434
72684
72792
-- 72791
72899
13184
13218
495
496
435 72900 - 73007 13250 497
436 73008 - 73115 13284 498
437
438
73116
73224
-
-
73223
73331
13316
13350
499
500
439
440
73332
73440
-
-
73439
73547
13384
13416
501
502
441 73548 - 73655 13450 503
442
443
73656
73764
-
-
73763
73871
13482
13516
504
505
444 73872 - 73979 13550 506
445
446
73980
74088
-
-
74087
74195
13582
13616
-507
508
447 74196 - 74303 13648 509
448 74304 - 74411 13682 510
449 74412 - 74519 13 716 511
450 74520 - 74627 13748 512
451
452
74628
74 736
-
-
74735
74843
13782
13816
513
514
453 74844 - 74951 13848 515
454 74952 - 75059 13882 516
455 75060 - 75167 13916 517
456 75168 - 75275 13948 518
457 75276 - 75383 13982 519
458
459
75384
75492
-
-
75491
75599
14016
14048
520
521
460 75600 - 75707 14082 522
461 75708 -
-
75815 14116 523
462 75816 75923 14148 524
463 75924 -
-
76031 14182 525
464 76032 76139 14216 526
465 76140 - 76247 14248 527
466 76248 - 76355 14282 528
467 76356 - 76463 14316 529
468
469
76464
76572
-
-
76571
76679
14350
14382
530
531
470 76680 - 76787 14416 532
471 76788 - 76895 14450 533
472 76896 - - 77003 14484 534
473 77004 - 77111 14516 535
474 77112 - 77219 14550 536
475 77220 - 77327 14584 537
476 77328 - 77435 14618 538
477
478
77436
77544
-
-
77543
77651
14652
14684
539
540
479
480
77652
77760
-
-
77759
77867
14 718
14 752
541
542
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
77868 ... 77975 14 786
77976 - 78083 14820
78084 - 78191 14852
78192 - 78299 14886
78300 - 78407 14920
78408 - 78515 14954
78516 - 78623 14988
78624 - 78731 15022
78732
78840
-- 78839
78947
15056
15088
78948 - 79055 15122
79056 - 79163 15156
---
79164 79271 15190
79272 79379 15224
79380
79488 -
79487
79595
15258
15292
79596 - 79703 15326
79704 - 79811 15360
79812
79920
-- 79919
80027
15394
15426
80028
80136
-- 80135
80243
15460
15494
80244 - 80351 15528
80352
80460
-- 80459
80567
15562
· 15596
80568 - 80675 15630
80676
80784
-- 80783
80891
15664
15698
80892 - 80999 15732
81000 - 81107 15766
81108 - 81215 15800
81216 - 81323 15834
81324
81432
-
-
81431
81539
15868
15902
81540 - 81647 15936
81648 - 81755 15970
81756 - 81863 16004
81864 - 81971 16038
81972 - 82079 16072
82080
82188
-
-
82187
82295
16106
16140
82296 - 82403 16174
82404 - 82511 16208
82512 - 82619 16244
82620 - 82727 16278
82728 - 82835 16312
82836 - 82943 16346
82944 - 83051 16380
83052 - 83159 16414
83160
83268
-- 83267
83375
16448
16482
--
83376 83483 16516
83484 83591 16550
83592 - 83699 16586
83700 - 83807 16620
83808 - 83915 16654
83916 - 84023 16688
84024 - 84131 16722
841.32
84240
-- 84239
84347
16756
16790
84348
84456
-- 84455
84563
16826
16860
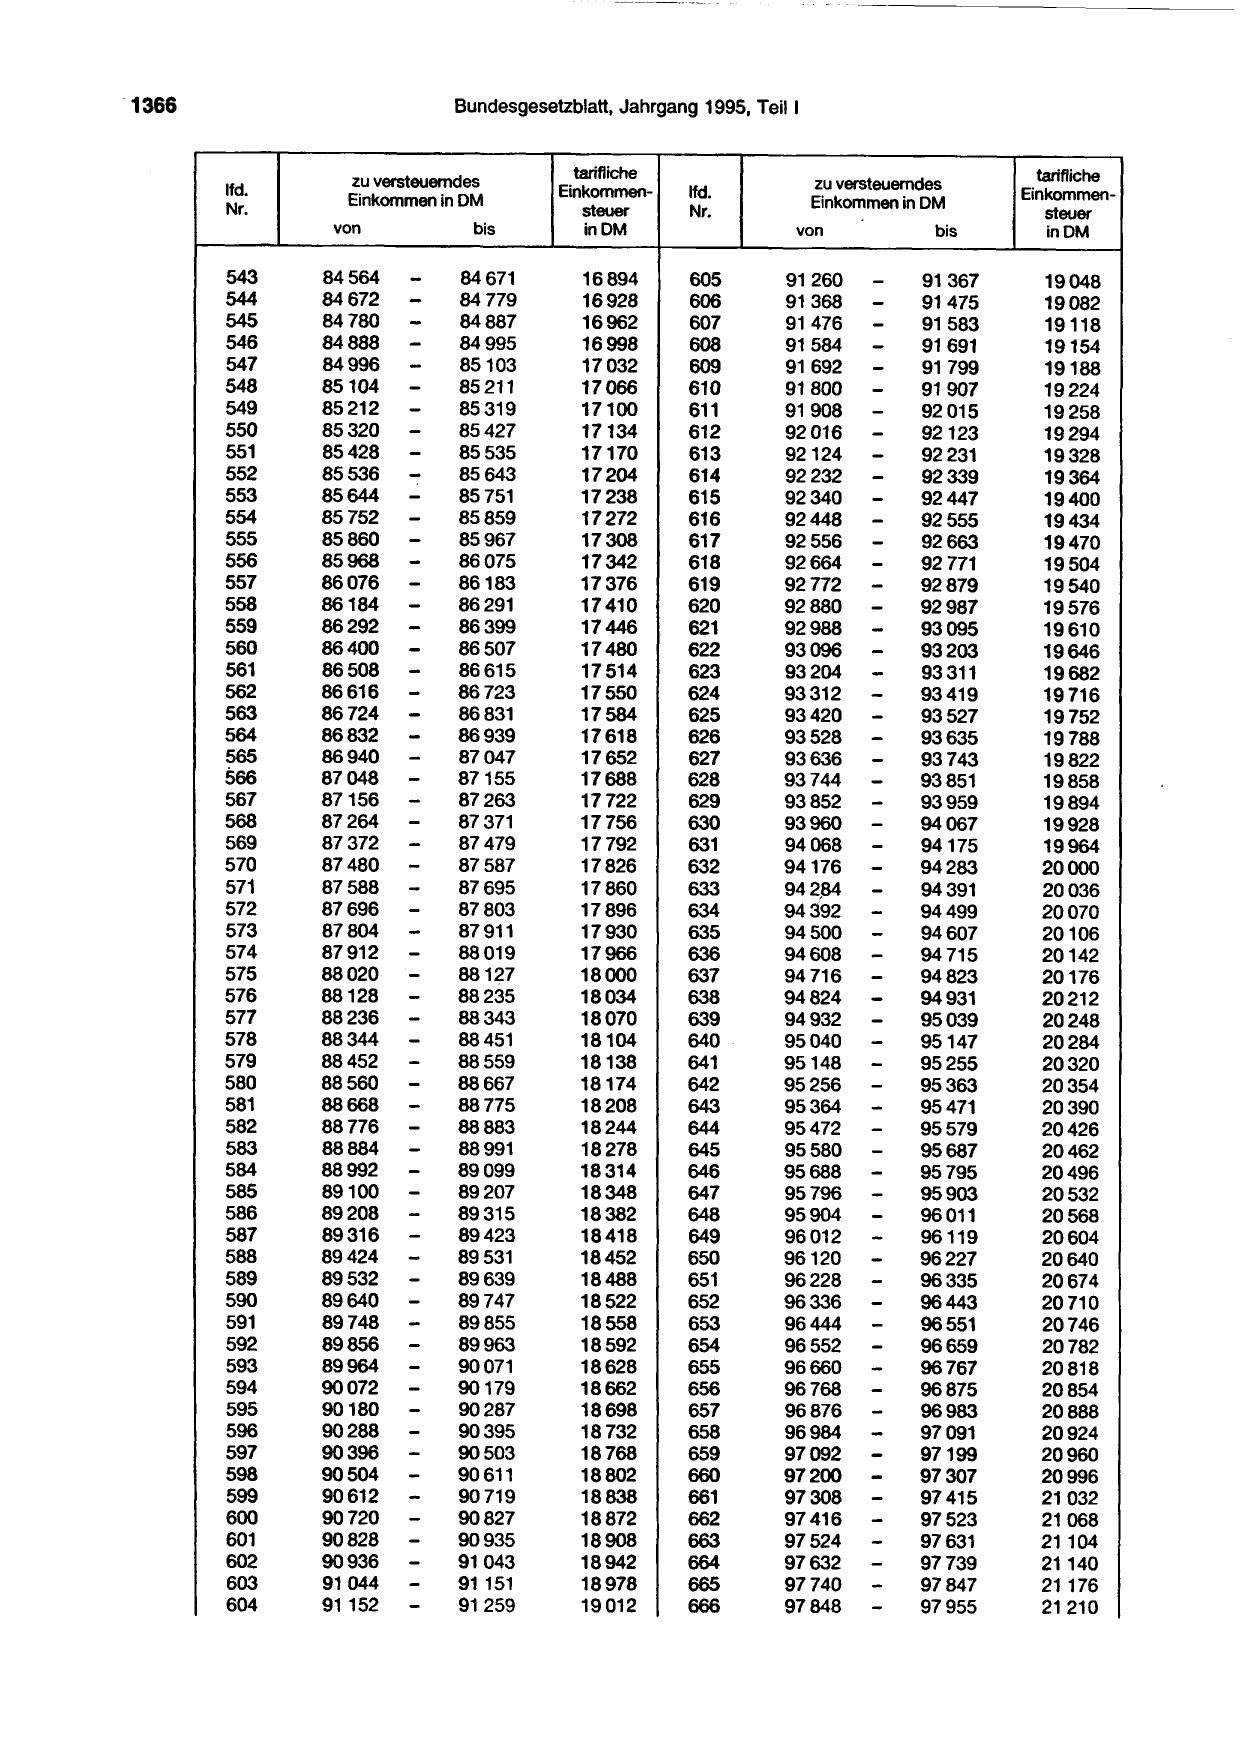
-1366 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
543 84564 - 84671 16894 605
544 84672 - 84 779 16928 606
545 84 780 -
-
84887 16962 607
546
547
84888
84996 -
84995
85103
16998
17032
608
609
548 85104 -- 85211 17066 610
549 85212 85319 17100 611
550 85320 - 85427 17134 612
551 85428 - 85535 17170 613
552 85536 -
-
85643 17204 614
553 85644 85751 17238 615
554 85752 - 85859 17272 616
555 85860 - 85967 17308 617
556 85968 - 86075 17342 618
557 86076 - 86183 17376 619
558 86184 - 86291 17410 620
559 86292 - 86399 17446 621
560 86400 - 86507 17480 622
561 86508 - 86615 17514 623
562 86616 - 86723 17550 624
563 86724 - 86831 17584 625
564 86832 -- 86939 17618 626
565 86940 87047 17652 627
566 87048 - 87155 17688 628
567 87156 - 87263 17722 629
568 87264 - 87371 17756 630
569 87372 - 87479 17792 631
570 87480 - 87587 17826 632
571 87588 -
-
87695 17860 633
572 87696 87803 17896 634
573 87804 -- 87911 17930 635
574 87912 88019 17966 636
575 88020 - 88127 18000 637
576 88128 - 88235 18034 638
577 88236 - 88343 18070 639
578 88344 - 88451 18104 640
579 88452 - 88559 18138 641
580 88560 - 88667 18174 642
581
582
88668
88776
-
-
88775
88883
18208
18244
643
644
583 88884 - 88991 18278 645
584 88992 -- 89099 18314 646
585 89100 89207 18348 647
586 89208 -- 89315 18382 648
587 89316 89423 18418 649
588
589
89424
89532
-- 89531
89639
18452
18488
650
651
590 89640 - 89747 18522 652
591 89748 - 89855 18558 653
592 89856
-
- 89963 18592 654
593 89964 90071 18628 655
594 90072 -- 90179 18662 656
595 90180 90287 18698 657
596 90288
-
- 90395 18732 658
597 90396
-
90503 18768 659
598 90504 90611 18802 660
599 90612 -- 90719 18838 661
600 90720 90827 18872 662
601
602
90828
90936 -
- 90935
91043
18908
18942
663
664
603 91044 - 91151 18978 665
604 91152 - 91259 19012 666
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
91260 - 91367 19048
91368 - 91475 19082
91476 - 91583 19118
91584
91692
-- 91691
91799
19154
19188
91800 - 91907 19224
91908 - 92015 19258
92016 -- 92123 19294
92124 92231 19328
92232 - 92339 19364
92340 - 92447 19400
92448 - 92555 19434
92556 - 92663 19470
92664 - 92771 19504
92772 - 92879 19540
92880 - 92987 19576
92988 -- 93095 19610
93096 93203 19646
93204 - 93311 19682
93312 -- 93419 19716
93420 93527 19752
93528 - 93635 19788
---
93636 93743 19822
93744 93851 19858
93852 93959 19894
93960 - 94067 19928
94068 - 94175 19964
94176 - 94283 20000
942,84 - 94391 20036
94392 - 94499 20070
94500 - 94607 20106
94608 - 94 715 20142
94 716 - 94823 20176
94824 - 94931 20212
94932 - 95039 20248
95040 - 95147 20284
95148 - 95255 20320
95256 - 95363 20354
95364
95472
-- 95471
95579
20390
20426
95580 - 95687 20462
95688 - 95795 20496
95796 - 95903 20532
95904 - 96011 20568
96012 - 96119 20604
96120
96228
-- 96227
96335
20640
20674
96336 - 96443 20710
96444 - 96551 20746
96552 - 96659 20782
96660 - 96767 20818
96768 - 96875 20854
96876 - 96983 20888
96984 - 97091 20924
97092 - 97199 20960
97200 - 97307 20996
97308 - 97415 21032
97416 - 97523 21068
97524
97632
-- 97631
97739
21104
21140
97740 - 97847 21176
97848 - 97955 21210
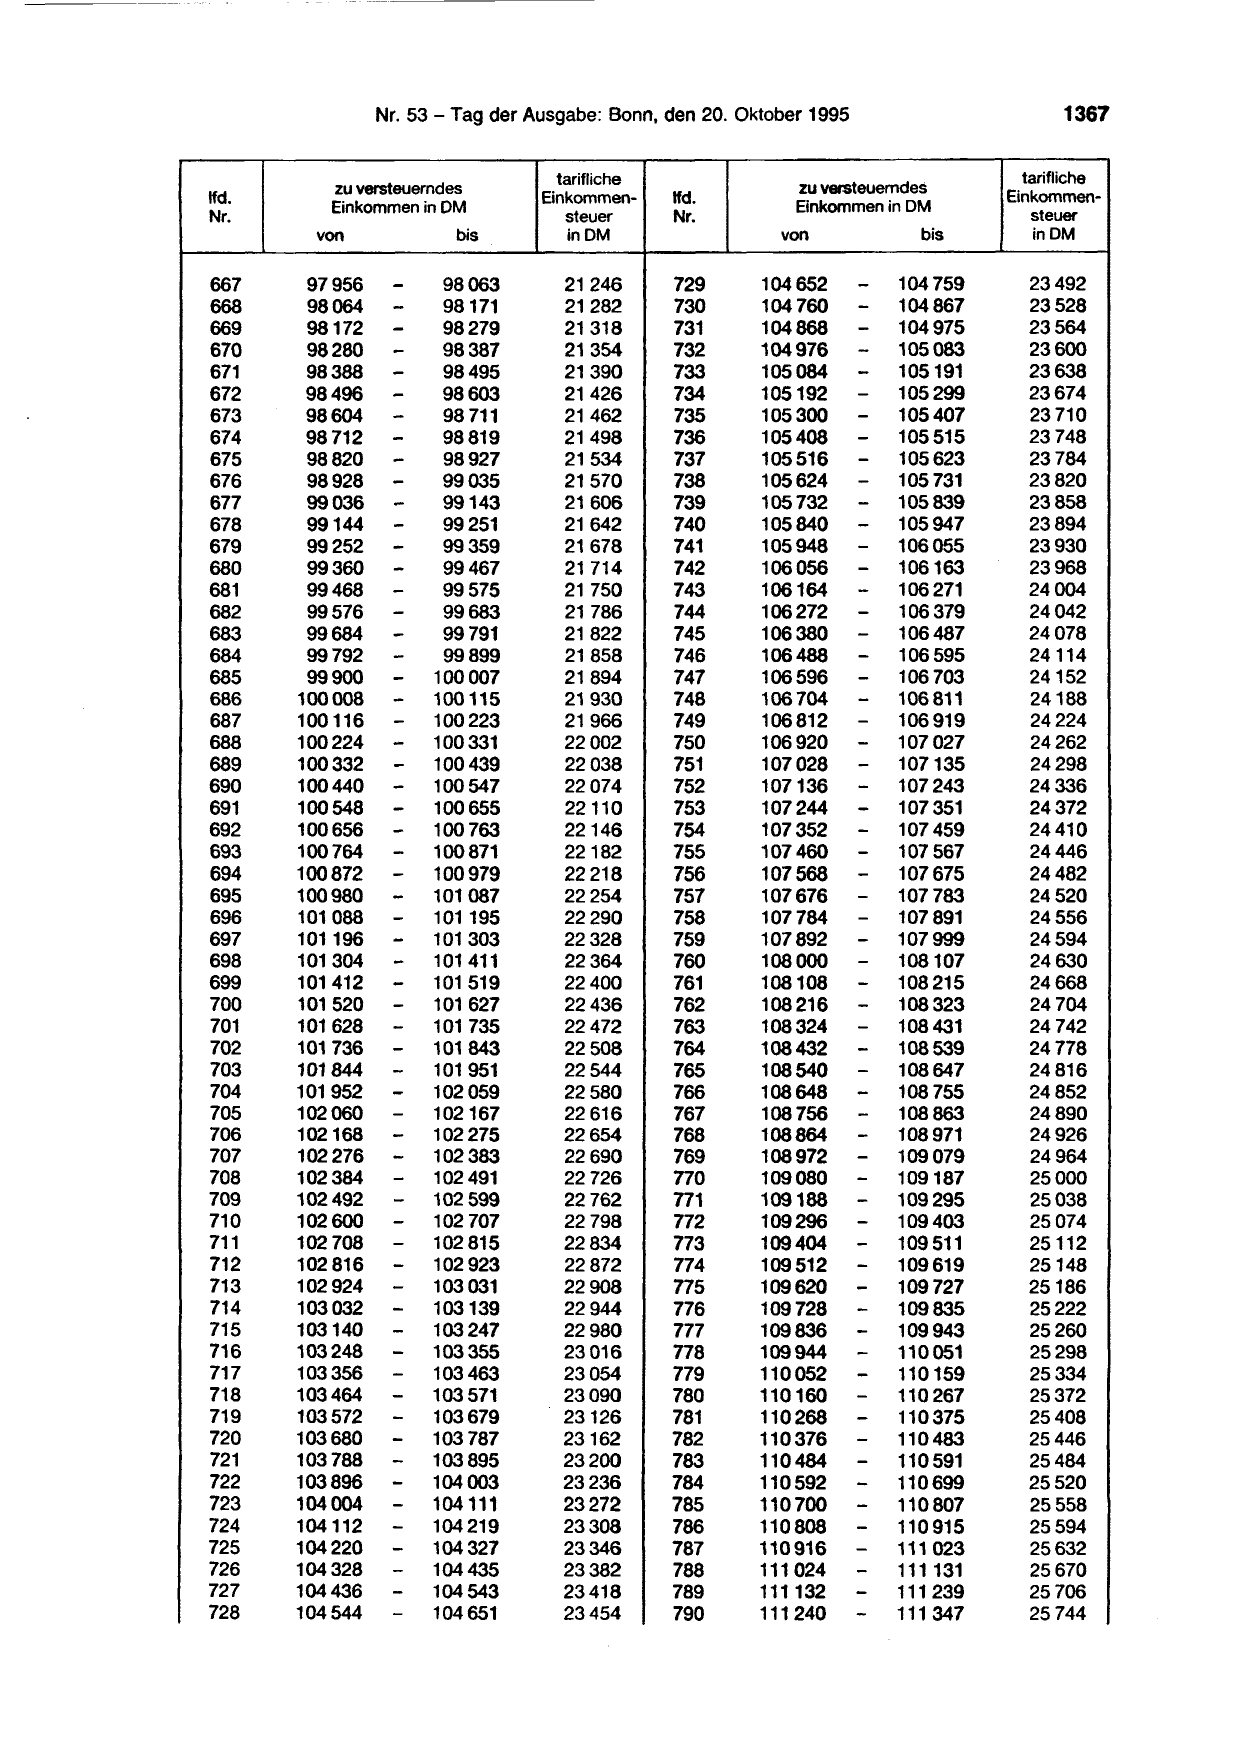
                                     tarifliche
          zu versteuerndes
lfd.                               Einkommen-     lfd.
          Einkommen in DM
Nr.                                   steuer      Nr.
         von             bis           in DM

667     97956     -     98063        21246        729
668     98064     -     98171        21282        730
669     98172     -     98279        21318        731
670     98280     -     98387        21354        732
671     98388     -     98495        21390        733
672     98496     -     98603        21426        734
673     98604     -     98 711       21462        735
674     98712     -     98819        21498        736
675     98820     -     98927        21534        737
676     98928     -     99035        21570        738
677     99036     -     99143        21606        739
678     99144     -     99251        21642        740
679     99252     -     99359        21678        741
680     99360     -     99467        21 714       742
681     99468     -     99575        21 750       743
682     99576     -     99683        21786        744
683     99684     -     99791        21822        745
684     99792     -     99899        21858        746
685     99900     -    100007        21894        747
686    100008     -    100115        21930        748
687    100116     -    100223        21966        749
688    100224     -    100331        22002        750
689    100332     -    100439        22038        751
690    100440     -    100547        22074        752
691    100548     -    100655        22110        753
692    100656     -    100763        22146        754
693    100764     -    100871        22182        755
694    100872     -    100979        22218        756
695    100980     -    101 087       22254        757
696    101088     -    101195        22290        758
697    101196     -    101303        22328        759
698    101304     -    101411        22364        760
699    101412     -    101 519       22400        761
700    101520     -    101627        22436        762
701    101628     -    101 735       22472        763
702    101736     -    101843        22508        764
703    101844     -    101 951       22544        765
704    101952     -    102 059       22580        766
705    102060     -    102167        22616        767
706    102168     -    102 275       22654        768
707    102276     -    102383        22690        769
708    102384     -    102 491       22726        770
709    102492     -    102599        22762        771
710    102600     -    102 707       22798        772
711    102708     -    102 815       22834        773
712    102 816    -    102 923       22872        774
713    102924     -    103031        22908        775
714    103032     -    103139        22944        776
715    103140     -    103 247       22980        777
716    103248     -    103355        23016        778
717    103356     -    103463        23054        779
718    103464     -    103 571       23090        780
719    103 572    -    103679        23126        781
720    103680     -    103 787       23162        782
721    103788     -    103 895       23200        783
722    103896     -    104003        23236        784
723    104004     -    104111        23272        785
724    104112     -    104219        23308        786
725    104220     -    104 327       23346        787
726    104328     -    104435        23382        788
727    104436     -    104543        23418        789
728    104544     -    104651        23454        790

                             tarifliche
    zu versteuerndes
                           Einkommen-
    Einkommen in DM
                              steuer
  von              bis         inDM

104652       -   104 759     23492
104 760      -   104 867     23528
104868       -   104975      23564
104976       -   105083      23600
105084       -   105191      23638
105192       -   105299      23674
105300       -   105407      23 710
105408       -   105515      23748
105516       -   105623      23784
105624       -   105 731     23820
105732       -   105839      23858
105840       -   105947      23894
105948       -   106055      23930
106056       -   106163      23968
106164       -   106271      24004
106272       -   106379      24042
106380       -   106487      24078
106488       -   106595      24114
106596       -   106 703     24152
106 704      -   106 811     24188
106812       -   106919      24224
106920       -   107027      24262
107028       -   107135      24298
107136       -   107243      24336
107244       -   107 351     24372
107352       -   107 459     24410
107 460      -   107 567     24446
107568       -   107675      24482
107676       -   107 783     24520
107784       -   107 891     24556
107892       -   107999      24594
108000       -   108107      24630
108108       -   108 215     24668
108216       -   108323      24 704
108324       -   108431      24 742
108432       -   108539      24 778
108540       -   108 647     24816
108648       -   108 755     24852
108756       -   108863      24890
108864       -   108971      24926
108972       -   109079      24964
109080       -   109187      25000
109188       -   109295      25038
109296       -   109403      25074
109404       -   109511      25112
109512       -   109619      25148
109620       -   109727      25186
109728       -   109835      25222
109836       -   109943      25260
109944       -   110051      25298
110052       -   110159      25334
110160       -   110 267     25372
110268       -   110375      25408
110376       -   110483      25446
110484       -   110 591     25484
110592       -   110699      25520
110700       -   110807      25558
110808       -   110 915     25594
110916       -   111 023     25632
111024       -   111131      25670
111132       -   111 239     25706
111240       -   111 347     25744
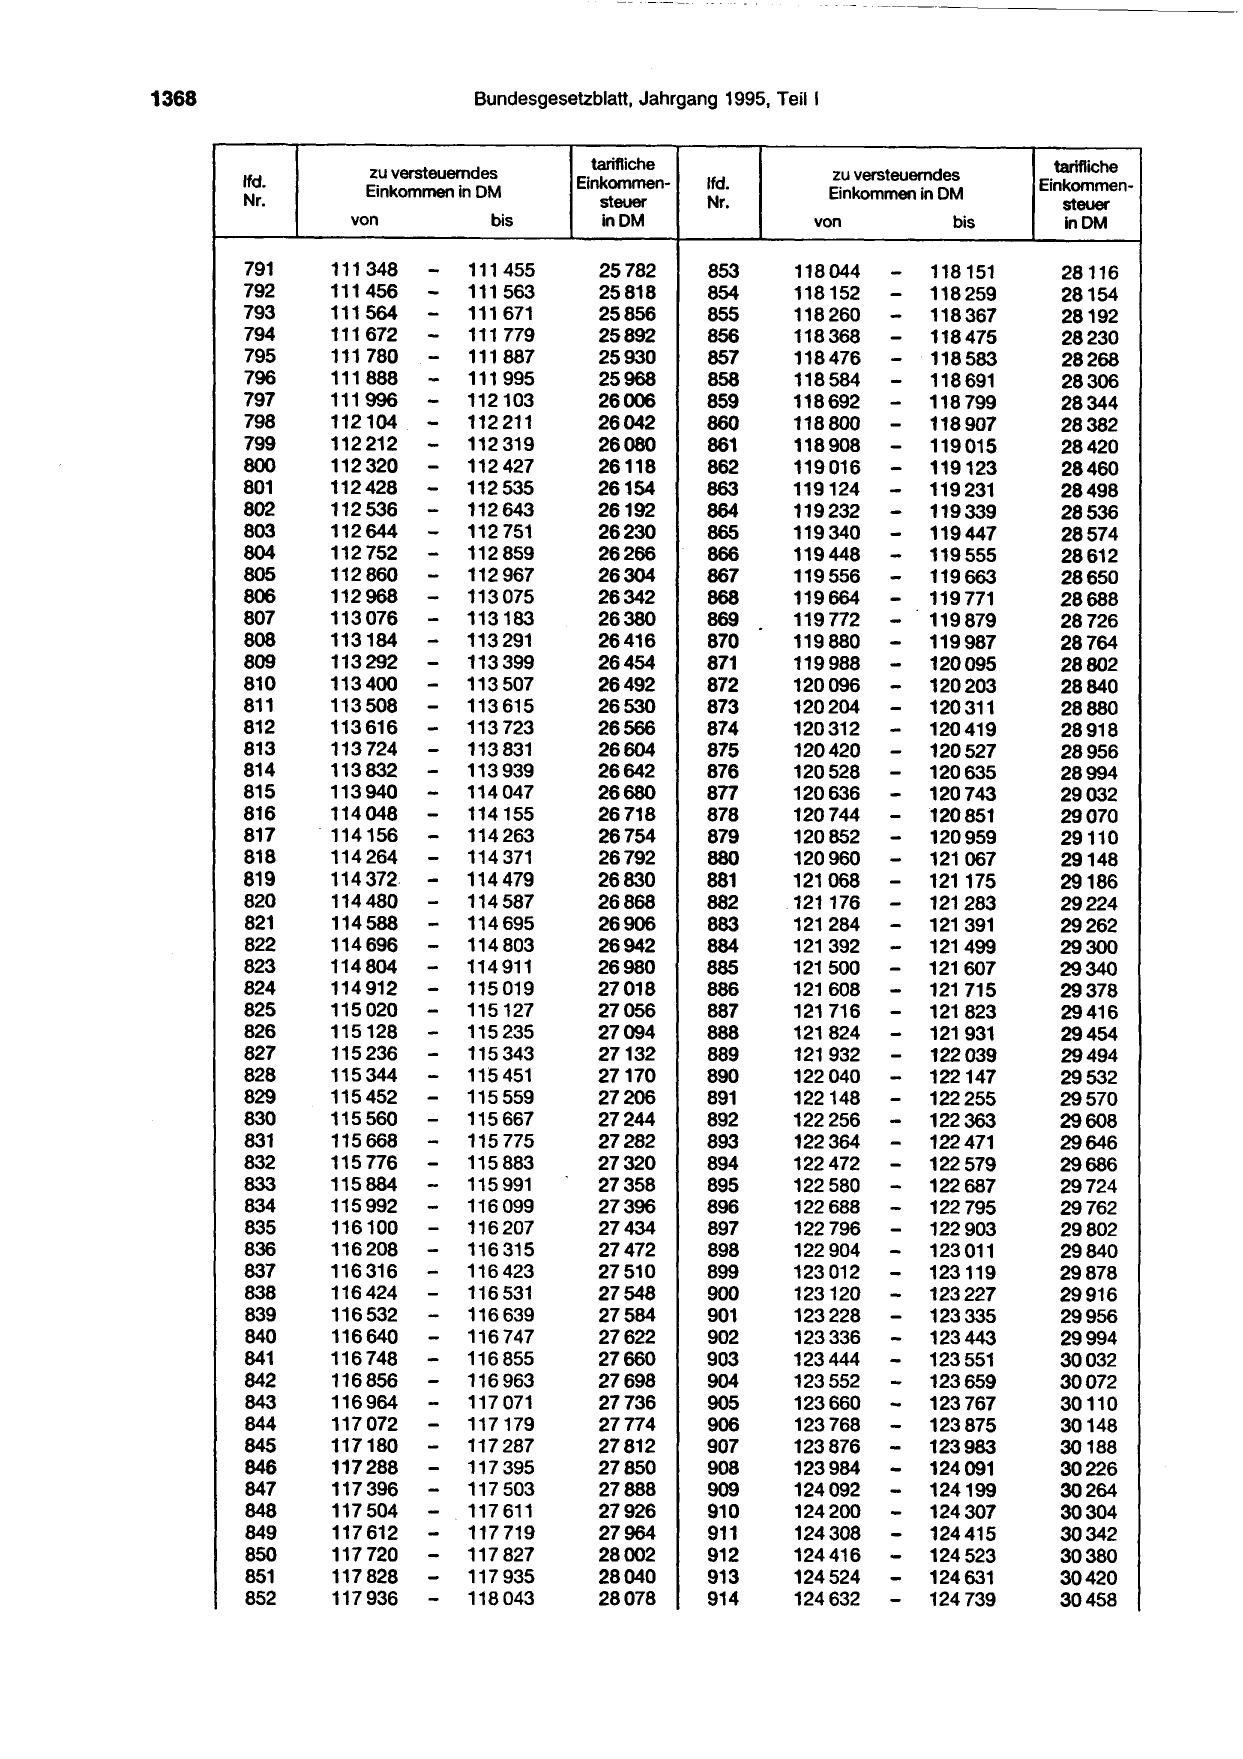
1368 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis inDM
791 111348 - 111455 25782
792 111456 -- 111 563 25818
793
794
111564
111672
111 671
-- 111 779
25856
25892
795 111 780 111 887 25930
796
797
111888 - 111 995
111996 - 112103
25968
26006
798 112104 - 112 211 26042
799 112212 - 112319 26080
800 112 320 - 112 427 26118
801 112428 - 112 535 26154
802 112536 - 112643 26192
803 112 644 - 112 751 26230
804 112 752 - 112 859 26266
805 112860 - 112967
- 113183
26304
806 112968 113 075 26342
807 113076 - 113 291 26380
808 113184 - 113399 26416
809 113292 -- 113 507 26454
810 113400
- 113
26492
811 113508
-- 113
615 26530
812 113616 723 26566
813 113 724 113831 26604
814 113832 - 113939 26642
815 113940 -- 114047 26680
816 114048 114155 26718
817 . 114156 -- 114263 26754
818
819
114264
114372- -
114 371
114479
26792
26830
820 114480 -- 114 587 26868
821 114588 114695 26906
822
823
114696
114804
-
--
114 803
114 911
26942
26980
824 114912 115 019 27018
825 115 020 - 115127 27056
826 115128 - 115 235 27094
827 115236 - 115 343 27132
828
829
115344
115 452
-
-
115 451
115 559
27170
27206
830 115 560 -
--
115 667 27244
831 115668 115 775 27282
832 115 776 115 883 27320
833 115 884 -
--
115 991 27358
834
835
115992
116100
116 099
116207
27396
27434
836 116208 -
--
116 315 27472
837 116316 116 423 27510
838 116424 116 531 27548
839 116532 - 116 639 27584
840 116640 -
-
116747 27622
841 116 748 116 855 27660
842 116856 -- 116963 27698
843 116964 117 071 27736
844 117 072 -- 117179 27774
845 117180 117287 27812
846 117288 - 117 395 27850
847 117 396 -
-
117 503 27888
848 117 504 117 611 27926
849 117612 - 117 719 27964
850 117 720 - 117 827 28002
851 117 828 - 117 935 28040
852 117936 - 118 043 28078
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis inDM
853 118 044 - 118151 28116
854 118152 - 118 259 28154
855
856
118260 - 118367
118368 - 118475
28192
28230
857 118476 - 118 583 28268
858
859
118584 - 118 691
118692 - 118 799
28306
28344
860 118800 - 118907 28382
861 118908 - 119015 28420
862 119 016 - 119123 28460
863 119124 - 119 231 28498
864 119232 - 119339 28536
865 119340 - 119447 28574
866 119448 - 119555 28612
867 119556 - 119 663 28650
868 119664 - 119 771 28688
869 . 119772 - 119879 28726
870 119 880 - 119987 28764
871 119988 - 120095 28802
872 120096 - 120203 28840
873 120204 - 120311 28880
874 120312 - 120419 28918
--
875 120420 120527 28956
876 120528 120635 28994
877 120636 - 120743 29032
878 120744 - 120851 29070
879 120852 - 120959 29110
880
881
120960
121 068
-- 121 067
121175
29148
29186
882 121176 - 121283 29224
883 121 284 - 121 391 29262
884
885
121 392
121 500 -
- 121 499
121607
29300
29340
886 121 608 - 121 715 29378
887 121 716 - 121 823 29416
888 121 824 - 121 931 29454
889 121 932 - 122039 29494
890
891
122 040
122148
-- 122147
122 255
29532
29570
892 122 256 - 122 363 29608
893 122364 - 122471 29646
894 122 472 - 122 579 29686
895 122 580 - 122687 29724
896
897
122688
122 796
-- 122 795
122903
29762
29802
898 122 904 - 123 011 29840
899 123 012 - 123119 29878
900 123120 - 123227 29916
901 123228 - 123335 29956
902 123336 - 123443 29994
903 123444 - 123 551 30032
904 123552 - 123659 30072
905 123660 - 123 767 30110
906 123 768 - 123 875 30148
907 123876 - 123983 30188
908 123984 - 124091 30226
909 124 092 - 124199 30264
910 124 200 - 124 307 30304
911 124308 - 124415 30342
912 124416 - 124 523 30380
913 124 524 - 124631 30420
914 124 632 - 124 739 30458
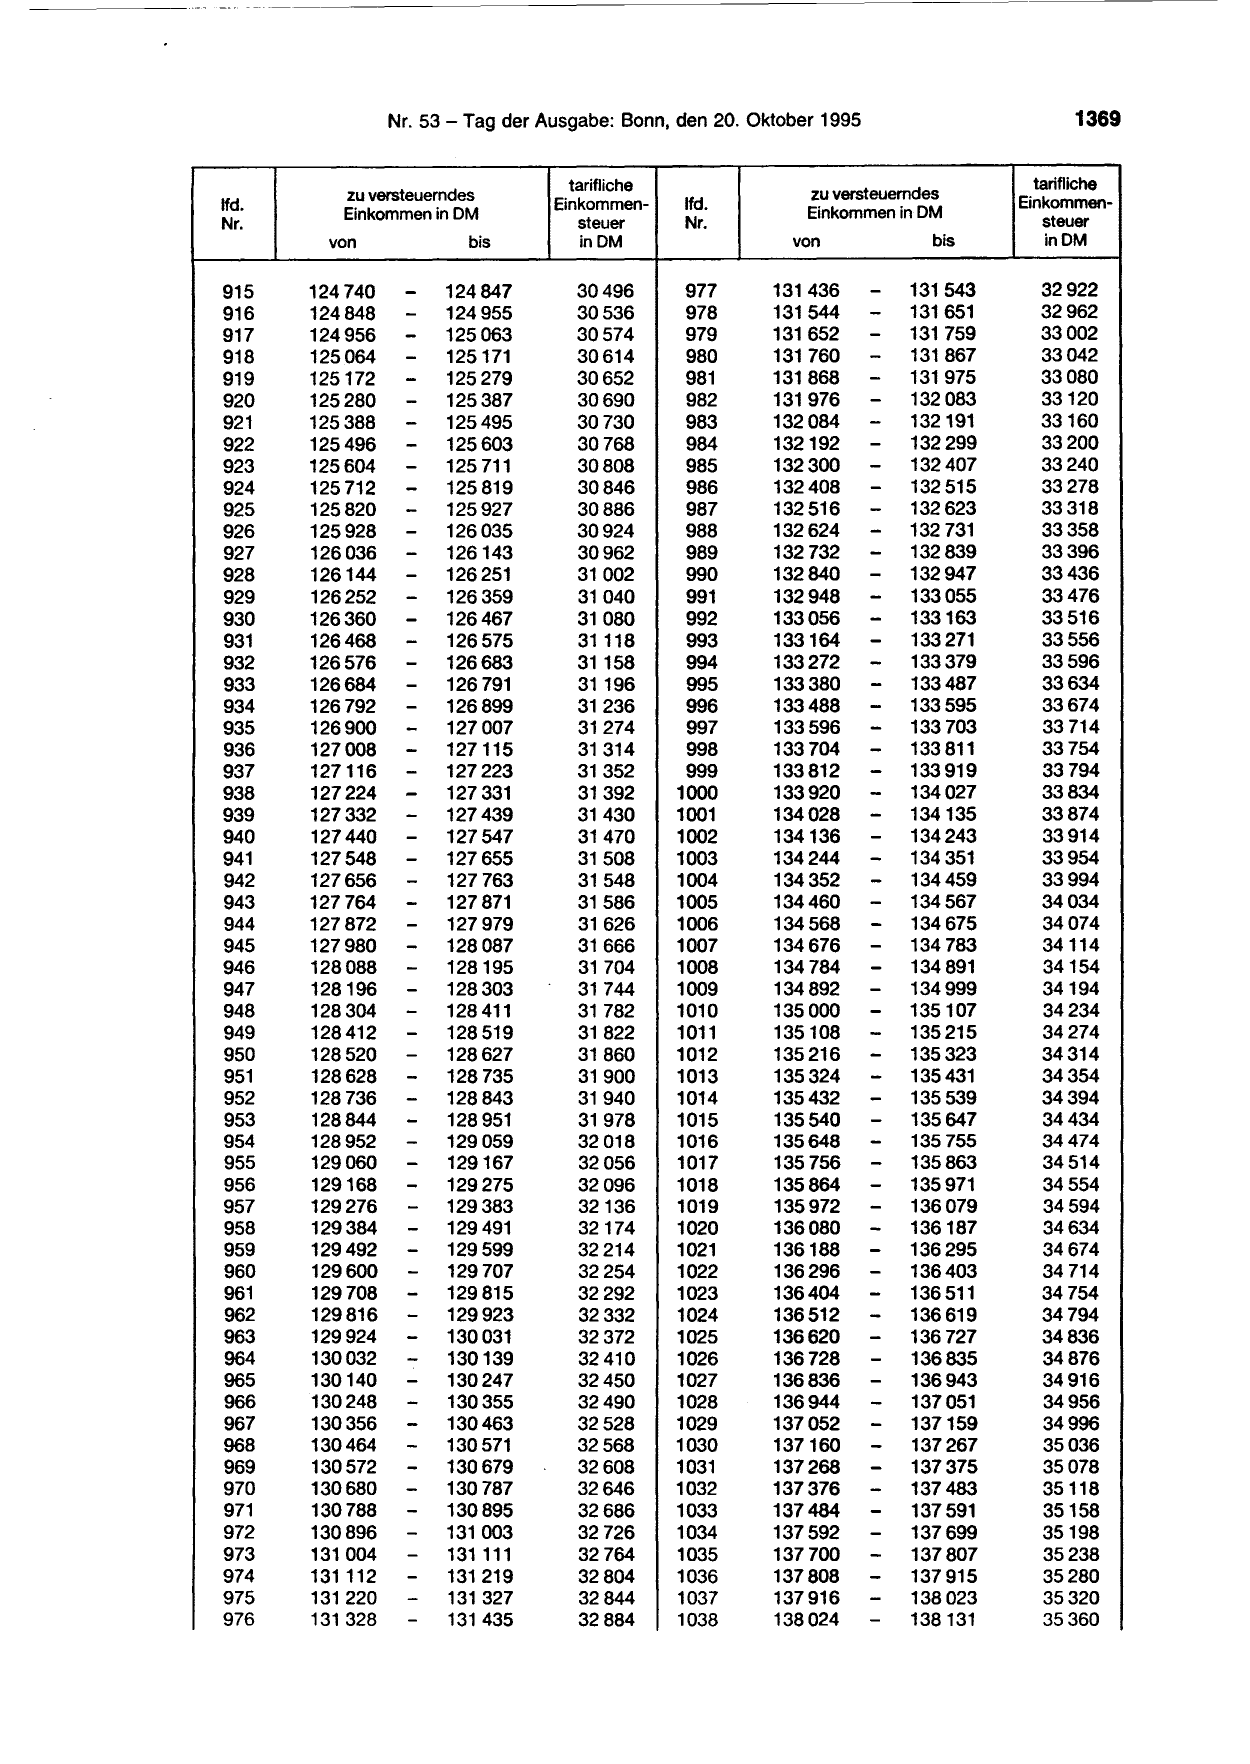
                                    tarifliche
          zu versteuerndes
lfd.                              Einkommen-     lfd.
          Einkommen in DM
Nr.                                  steuer      Nr.
         von             bis          in DM

915    124 740    -    124 847       30496        977
916    124 848    -    124 955       30536        978
917    124 956    -    125 063       30574        979
918    125.064    -    125171        30614        980
919    125172     -    125 279       30652        981
920    125280     -    125 387       30690        982
921    125388     -    125495        30730        983
922    125496     -    125603        30768        984
923    125604     -    125 711       30808        985
924    125 712    -    125 819       30846        986
925    125820     -    125927        30886        987
926    125928     -    126 035       30924        988
927    126036     -    126143        30962        989
928    126144     -    126 251       31 002       990
929
930
       126252
       126360
                  -
                  -
                       126 359
                       126467
                                     31 040
                                     31080
                                                  991
                                                  992

931    126468     -    126575        31118        993
932    126576     -    126683        31158        994
933    126684      -   126 791       31196        995
934    126 792     -   126899        31236        996
935    126900      -   127007        31274        997
936    127008      -   127115        31 314       998
937    127116      -   127223        31352        999
938
939
       127 224
       127 332
                  --   127 331
                       127 439
                                     31392
                                     31430
                                                 1000
                                                 1001

940    127 440     -   127 547       31470       1002
941    127 548     -   127 655       31508       1003
942    127656      -   127 763       31548       1004
943    127 764     -   127 871       31586       1005
944    127 872     -   127 979       31626       1006
945    127980      -   128 087       31666       1007
946    128088      -   128195        31704       1008
947    128196      -   128303        31744       1009
948    128304      -   128 411       31782       1010
949    128412      -   128 519       31822       1011
950    128520      -   128627        31860       1012
951    128628      -   128 735       31900       1013
952    128 736     -   128 843       31940       1014
953    128844      -   128 951       31978       1015
954    128952      -   129 059       32018       1016
955    129060      -   129167        32056       1017
956    129168      -   129 275       32096       1018
957    129276      -   129383        32136       1019
958    129384      -   129 491       32174       1020
959    129492      -   129 599       32214       1021
960    129600      -   129 707       32254       1022
961    129 708     -   129 815       32292       1023
962    129816      -   129923        32332       1024
963    129 924     -   130 031       32372       1025
964    130032      -   130139        32410       1026
965    130140      -   130247        32450       1027
966    130248      -   130355        32490       1028
967    130356      -   130463        32528       1029
968    130464      -   130 571       32568       1030
969    130572      -   130679        32608       1031
970    130680      -   130 787       32646       1032
971    130788      -   130895        32686       1033
972    130896      -   131 003       32726       1034
973    131 004     -   131111        32764       1035
974    131112      -   131 219       32804       1036
975    131 220     -   131 327       32844       1037
976    131 328     -   131 435       32884       1038

                              tarifliche
    zu versteuerndes
                            Einkommen-
    Einkommen in DM
                               steuer
  von               bis        inDM

131 436      -    131543      32922
131 544      -    131 651     32962
131652       -    131 759     33002
131 760      -    131 867     33042
131868       -    131 975     33080
131 976      -    132 083     33120
132 084      -    132191      33160
132192       -    132 299     33200
132300       -    132407      33240
132408       -    132 515     33278
132 516       -   132 623     33318
132 624       -   132 731     33358
132 732       -   132 839     33396
132840       -    132 947     33436

132948
133056
             --   133055
                  133163
                              33476
                              33516
133164        -   133 271     33556
133272        -   133379      33596
133380        -   133487      33634
133488        -   133595      33674
133596        -   133 703     33714
133 704       -   133 811     33754
133812        -   133 919     33794

133920
134028
              -
              -
                  134027
                  134135
                              33834
                              33874
134136        -   134243      33914
134 244       -   134 351     33954
134352       -    134459      33994
134460       -    134567      34034
134568       -    134 675     34074
134676       -    134 783     34114
134 784      -    134 891     34154
134892       -    134999      34194
135 000      -    135107      34234
135108       -    135215      34274
135 216      -    135323      34314
135324       -    135 431     34354
135432       -    135 539     34394
135540       -    135647      34434
135648       -    135 755     34474
135 756      -    135863      34514
135864       -    135971      34554
135972       -    136079      34594
136080       -    136187      34634
136188       -    136295      34674
136296       -    136403      34 714
136404       -    136 511     34 754
136512       -    136619      34 794
136620       -    136 727     34836
136 728      -    136835      34876
136836       -    136943      34916
136944       -    137 051     34956
137052       -    137159      34996
137160       -    137 267     35036
137268       -    137 375     35078
137 376      -    137 483     35118
137484       -    137 591     35158
137 592      -    137699      35198
137 700      -    137 807     35238
137 808      -    137 915     35280
137916       -    138023      35320
138024       -    138131      35360
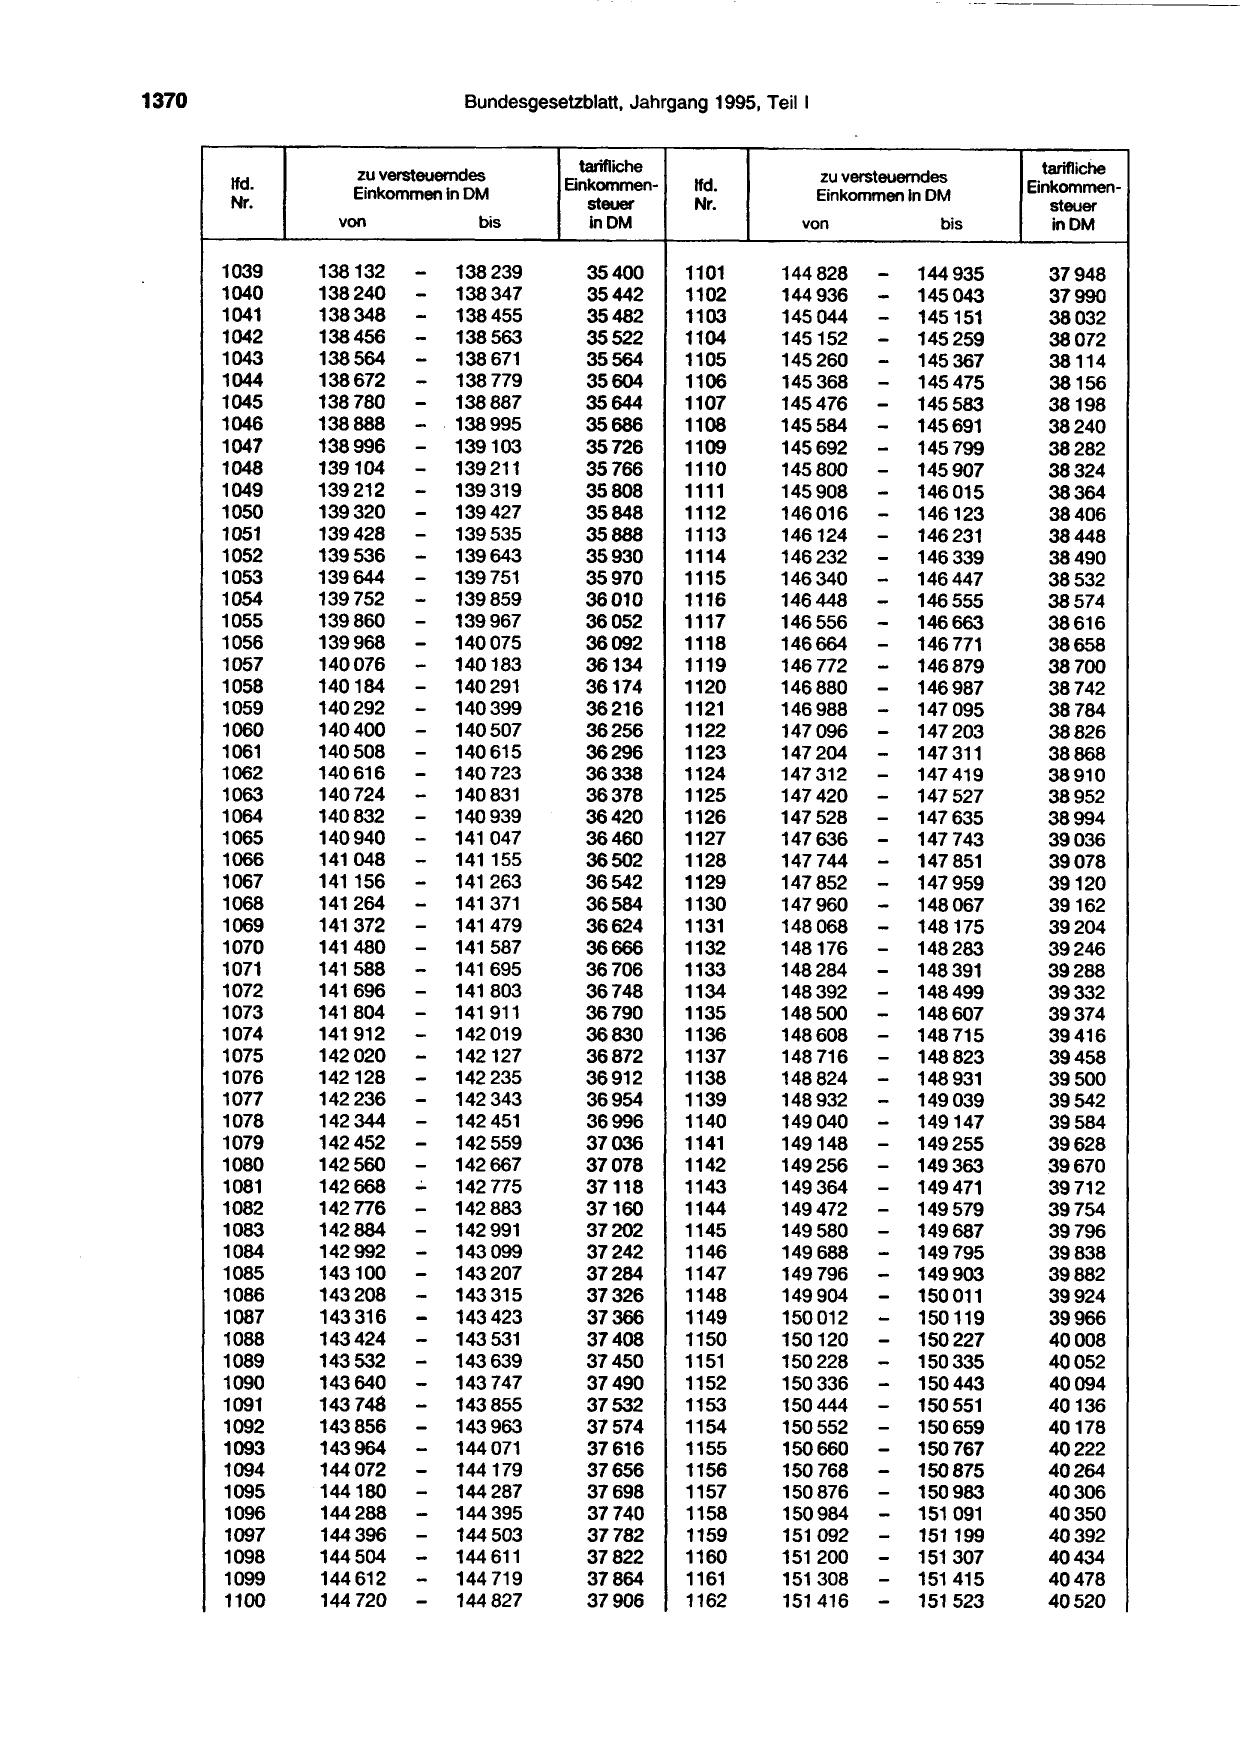
1370 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
1039 138132 - 138239 35400 1101
1040 138240 - 138347 35442 1102
1041
1042
138348
138456
- 138455
- 138563
35482
35522
1103
1104
1043 138564 - 138671 35564 1105
1044 138672 - 138 779 35604 1106
1045 138 780 -- . 138995
138 887 35644 1107
1046 138888 35686 1108
1047 138996 - 139103 35726 1109
1048 139104 - 139 211 35766 1110
1049 139212 - 139 319 35808 1111
1050 139320 - 139427 35848 1112
1051 139428 - 139535 35888 1113
1052 139 536 - 139643 35930 1114
1053 139644 - 139 751 35970 1115
1054 139752 - 139859 36010 1116
1055 139860 - 139967 36052 1117
1056 139968 - 140 075 36092 1118
1057 140076 - 140183 36134 1119
1058 140184 - 140 291 36174 1120
1059
1060
140292
140400
-
-
140399
140507
36216
36256
1121
1122
1061 140 508 - 140 615 36296 1123
1062 140616 - 140 723 36338 1124
1063 140 724 - 140 831 36378 1125
1064 140832 - 140939 36420 1126
1065 140940 - 141 047 36460 1127
1066 141 048 - 141155 36502 1128
1067 141156 - 141 263 36542 1129
1068 141 264 - 141 371 36584 1130
1069 141 372 - 141 479 36624 1131
1070 141480 - 141 587 36666 1132
1071 141 588 - 141 695 36706 1133
1072 141 696 - 141 803 36748 1134
1073 141 804 - 141 911 36790 1135
1074 141 912 - 142 019 36830 1136
1075 142 020 - 142127 36872 1137
1076 142128 - 142 235 36912 1138
1077 142 236 - 142 343 36954 1139
1078 142 344 - 142 451 36996 1140
1079 142 452 - 142 559 37036 1141
1080 142560 - 142 667 37078 1142
1081 142668 ~ 142 775 37118 1143
1082 142 776 - 142883 37160 1144
1083 142 884 - 142991 37202 1145
1084 142 992 - 143099 37242 1146
1085
1086
143100
143208
-
-
143207
143315
37284
37326
1147
1148
1087 143316 - 143423 37366 1149
1088
1089
143424
143532
-
-
143 531
143639
37408
37450
1150
1151
1090 143640 - 143 747 37490 1152
1091 143 748 - 143 855 37532 1153
1092 143856 - 143963 37574 1154
1093 143964 - 144071 37616 1155
1094 144072 - 144179 37656 1156
1095
1096
144180
144288
-- 144287
144 395
37698
37740
1157
1158
1097 144396 - 144503 37782 1159
1098
1099
144504
144612
-- 144 611
144 719
37822
37864
1160
1161
1100 144 720 - 144 827 37906 1162
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen In DM
steuer
von bis inDM
144 828 - 144935 37948
144936 - 145043 37990
145 044
145152
- 145151
- 145259
38032
38072
145260 - 145367 38114
145368 - 145 475 38156
145476 - 145 583 38198
145 584 - 145691 38240
145692 - 145907
145 799 38282
145800 - 146015 38324
145 908 - 146123 38364
146 016 - 146231 38406
146124 - 146339 38448
146232 - 146 447 38490
146 340 - 146555 38532
146448 - 146663 38574
146 556 - 146 771 38616
146664 - 146879 38658
146 772 - 146987 38700
146 880 - 38742
146988
147 096
- 147 095
- 147
147 203
38784
38826
147 204 - 147 419
311 38868
147 312 - 147 527 38910
147 420 - 147635 38952
147 528 - 147 743 38994
147 636 - 147 851 39036
147 744 - 39078
147 852 - 147 959 39120
147 960 - 148175
148 067 39162
148 068 - 148283 39204
148176 - 39246
148284 - 148 391 39288
148392 - 148499 39332
148 500 - 148 607 39374
148608 - 148823
148 715 39416
148 716 - 39458
148 824 - 148 931 39500
148932 - 149147
149 039 39542
149 040 - 149255 39584
149148 - 39628
149256 - 149 363 39670
149364 - 149 471 39712
149472 - 149 579 39754
149580 - 149687 39796
149 688 - 149 795 39838
149 796
149904
-- 149903
150 011
39882
39924
150 012 - 150119 39966
150120
150228
-
-
150227
150335
40008
40052
150336 - 150443 40094
150444 - 150551 40136
150552 - 150659 40178
150660 - 150767 40222
150 768 - 150875 40264
150 876
150984
-
-
150983
151 091
40306
40350
151 092 - 151199 40392
151 200
151 308
-
-
151 307
151 415
40434
40478
151 416 - 151 523 40520
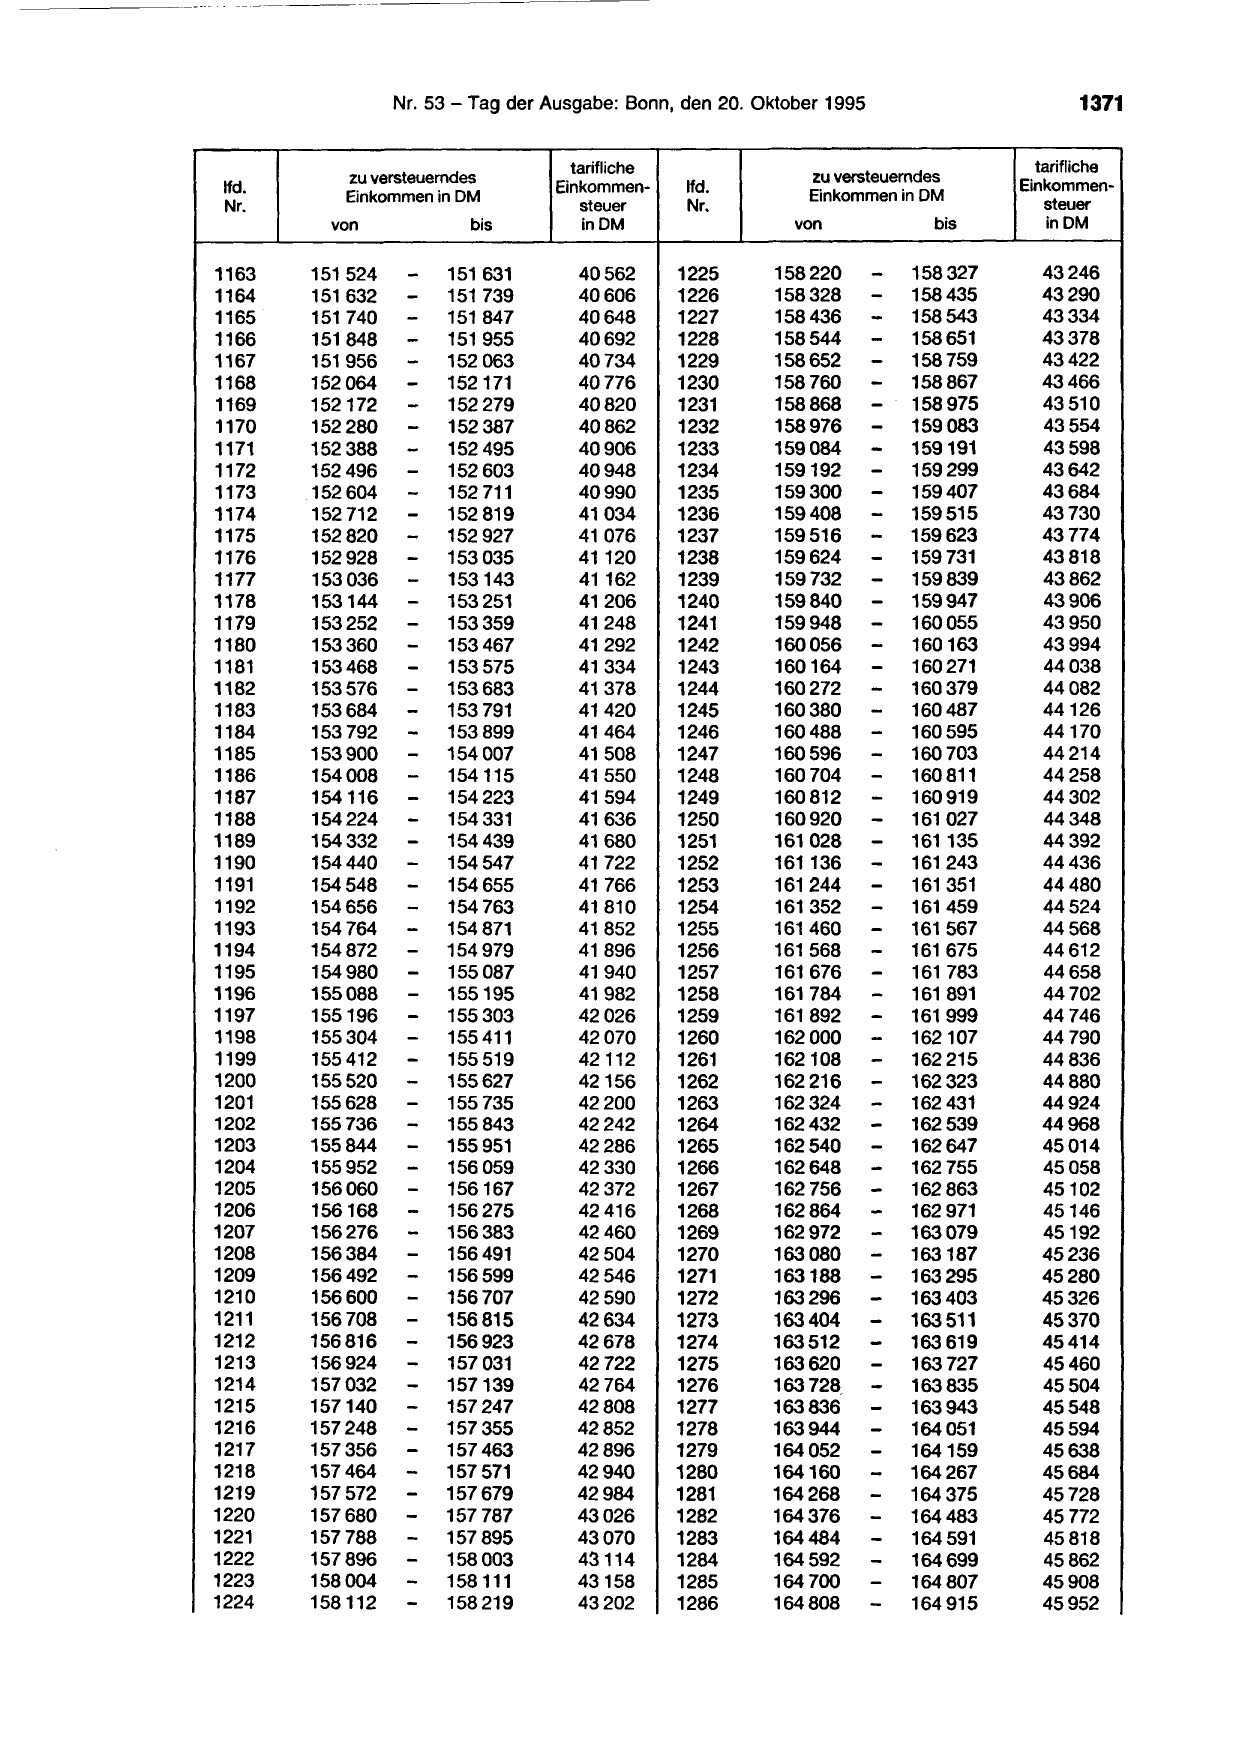
tarifliche tarifliche
zu versteuerndes zu versteuerndes
lfd. Einkommen- lfd. Einkommen-
Einkommen in DM Einkommen in DM
Nr. steuer Nr. steuer
von bis in DM von bis in DM
1163 151 524 - 151 631 40562 1225 158220 - 158327 43246
1164 151 632 - 151 739 40606 1226 158328 - 158435 43290
1165 151 740 - 151 847 40648 1227 158436 - 158543 43334
1166
1167
151 848
151 956
-
-
151 955
152 063
40692
40734
1228
1229
158544
158652
-- 158
158 651
759
43378
43422
1168 152 064 - 152171 40776 1230 158 760 -- · 158975
158867 43466
1169 152172 - 152 279 40820 1231 158868
- 159191
43510
1170
1171
152280
152388
-
-
152 387
152 495
40862
40906
1232
1233
158976
159084
159083
-- 159299
43554
43598
1172 152 496 - 152 603 40948 1234 159192 43642
1173
1174
152 604
152 712
-
-
152 711
152 819
40990
41034
1235
1236
159300
159408
-- 159515
159407 43684
43730
1175
1176
152 820
152 928
-
-
152 927
153 035
41076
41120
1237
1238
159 516
159624
-- 159623
159 731
43774
43818
1177 153036 - 153143 41162 1239 159732 - 159839 43862
1178 153144 - 153251 41206 1240 159840 -- 159947 43906
1179 153252 - 153359 41248 1241 159948 160055 43950
1180 153360 - 153467 41292 1242 160056 - 160163 43994
1181 153468 - 153 575 41334 1243 160164 - 160 379
160 271 44038
1182
1183
153 576
153 684
-
-
153683
153 791
41378
41420
1244
1245
160272
160380
-- 160487 44082
44126
1184 153 792 - 153 899 41464 1246 160488 - 160 595 44170
1185 153900 - 154007 41508 1247 160596 - 160 703 44214
1186 154008 - 154115 41550 1248 160 704 - 160 811 44258
1187
1188
154116
154224
-
-
154223
154331
41594
41636
1249
1250
160812
160920
-- 160 919
161 027
44302
44348
1189 154332 - 154439 41680 1251 161 028 - 161135 44392
1190
1191
154440
154548
-
-
154 547
154655
41722
41766
1252
1253
161136
161 244
-- 161 243
161 351
44436
44480
1192 154656 - 154 763 41 810 1254 161 352 - 161 567
459 44524
1193 154 764 - 154 871 41852 1255 161460 - 161 44568
1194 154872 - 154979 41896 1256 161 568 - 161 675 44612
1195 154 980 - 155087 41940 1257 161 676 - 161
161 783 44658
1196 155088 - 155195 41982 1258 161 784 - 161 999
891 44702
1197 155196 - 155303 42026 1259 161 892 - 162107 44 746
1198 155304 - 155 411 42070 1260 162000 - 162 215 44 790
1199
1200
155 412
155520 -
- 155 519
155627
42112
42156
1261
1262
162108
162216
-- 162323 44836
44880
1201 155628 - 155 735 42200 1263 162 324 - 162 431 44924
1202
1203
155 736
155844
-
-
155 843
155 951
42242
42286
1264
1265
162432
162540
-- 162 539
162 647
44968
45014
1204 155952 - 156 059 42330 1266 162648 - 863
162 755 45058
1205 156060 - 156167 42372 1267 162 756 - 162 45102
1206
1207
156168
156276
-
-
156275
156383
42416
42460
1268
1269
162864
162972
-- 163079
162 971 45146
45192
1208 156384 -- 156 491 42504 1270 163080 - 163187 45236
1209 156492 156599 42546 1271 163188 - 163295 45280
1210 156600 - 156 707 42590 1272 163296 - 163403 45326
1211
1212
156 708
156 816
-
-
156815
156923
42634
42678
1273
1274
163404
163512
-- 163 619
163 511 45370
45414
1213
1214
156924
157032
-
-
157031
157139
42722
42764
1275
1276
163620 - 163 727
163728_ - 163835
45460
45504
1215 157140 - 157 247 42808 1277 163836 -
163943 45548
1216 157 248 -- 157 355 42852 1278 163944 - 164 051 45594
1217
1218
157 356
157 464 -
157 463
157 571
42896
42940
1279
1280
164 052- 164159
164160 - 164267
45638
45684
1219 157 572 - 157679 42984 1281 164268 - 164 375 45728
1220 157 680 - 157 787 43026 1282 164376 - 164483 45772
1221 157 788 - 157 895 43070 1283 164484 - 164 591 45818
1222 157 896 - 158003 43114 1284 164592 - 164699 45862
1223 158004 - 158111 43158 1285 164 700 - 164 807 45908
1224 158112 - 158 219 43202 1286 164808 - 164 915 45952
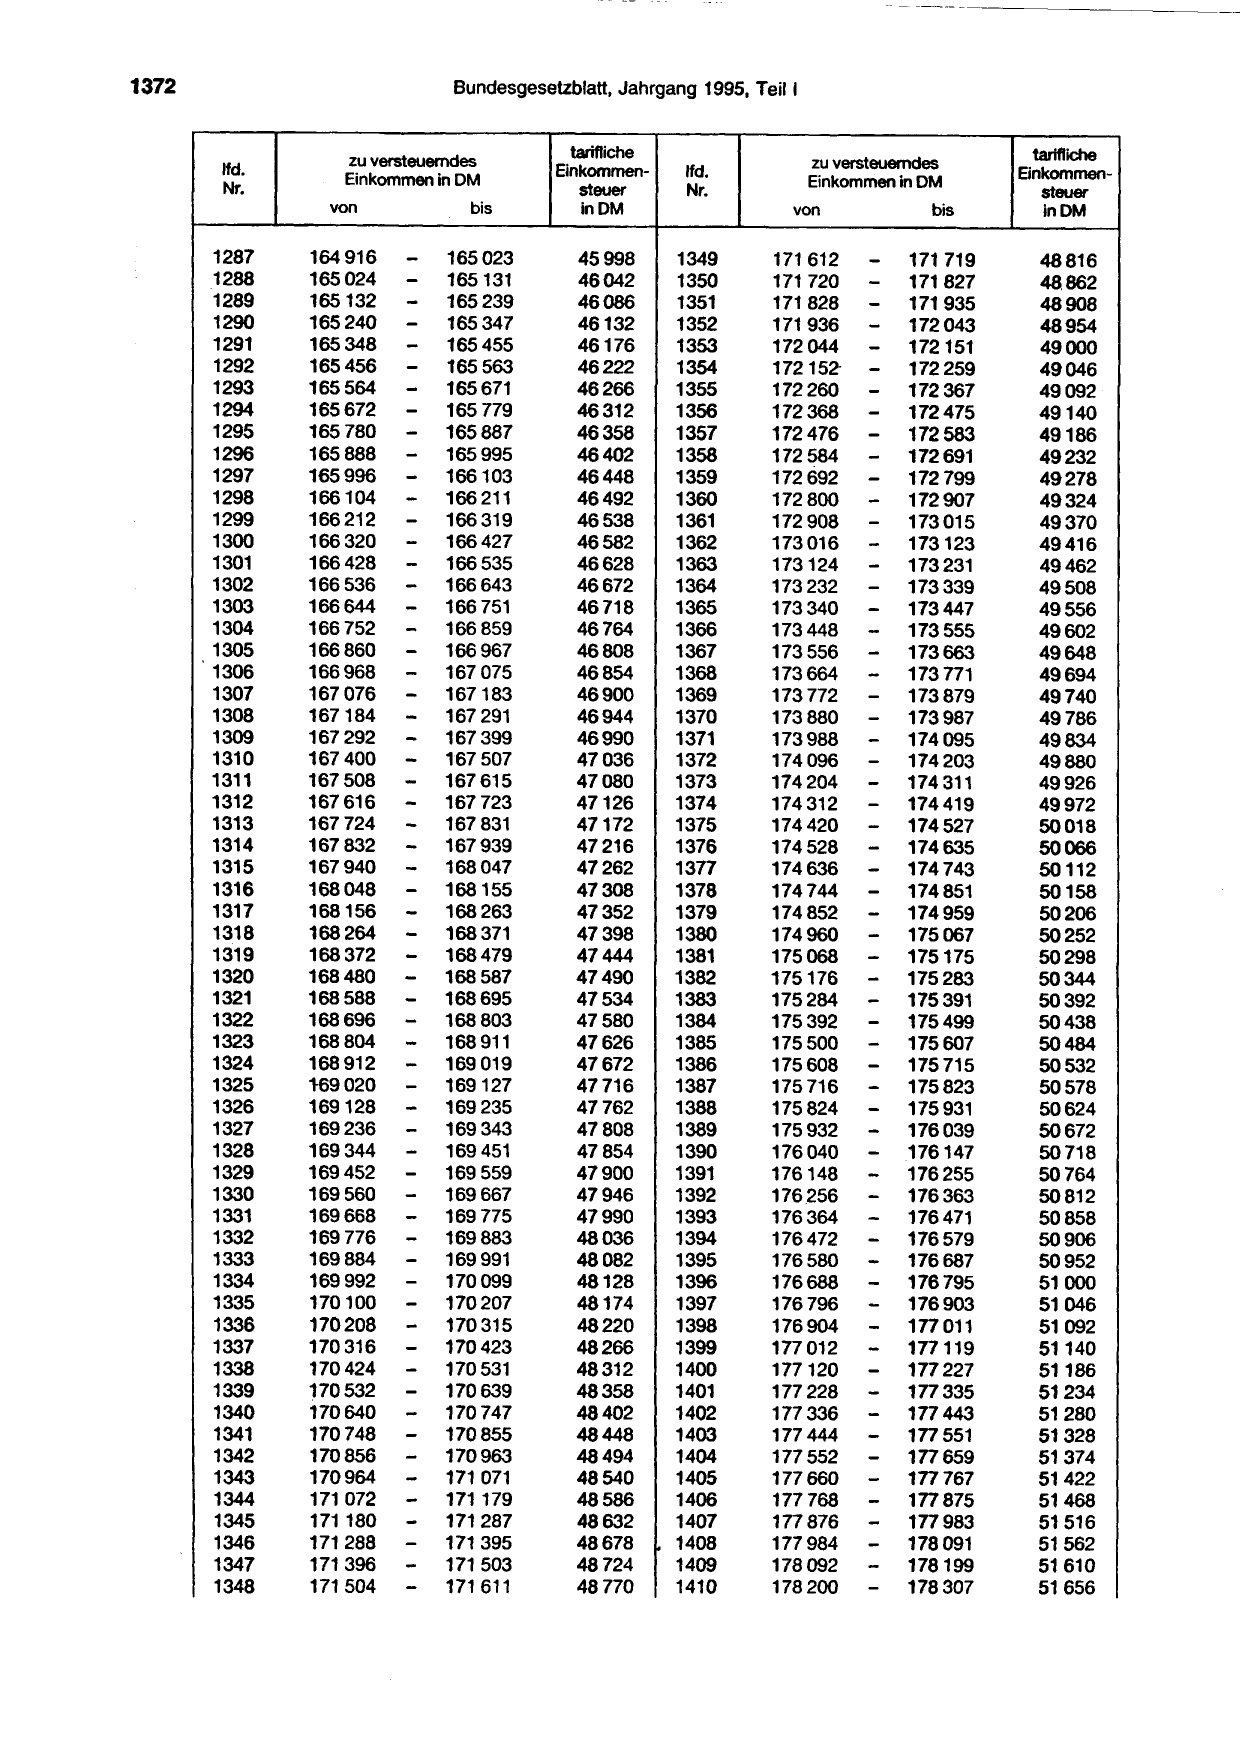
1372 Bundesgesetzblatt, Jahrgang 1995, Teil 1
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis inDM
1287 164 916 - 165023 45998
1288 165024 - 165239
165131 46042
1289 165132 - 165347 46086
1290 165240 - 165455 46132
1291 165348 - 165563 46176
1292 165456 - 165671 46222
1293 165564 -- 165 46266
1294 165672 779 46312
1295 165 780 -- 165995
165 887 46358
1296
1297
165 888
165996 -- 166
166103
46402
46448
1298 166104 211 46492
1299 166212 - 166427
166 319 46538
1300 166320 - 166 535 46582
1301 166428 - 46628
1302
1303
166536
166644
-- 166643
166 751
46672
46718
1304 166 752 - 166967
166 859 46764
1305 166860 -- 167 075 46808
1306 166968 46854
1307 167 076 - 167183 46900
1308 167184 - 167 291 46944
1309
1310
167 292
167 400
-- 167 399
167 507
46990
47036
-- 167
1311 167508 167 615 47080
1312 167616 723 47126
1313 167 724 - 167939
167 831 47172
1314 167 832 - 168047 47216
1315 167940 -- 168155 47262
1316 168048 47308
1317 168156 - 168263 47352
1318 168264 - 168479
168371 47398
1319 168372 - 168 587 47444
1320 168480 - 168695 47490
1321 168588 -- 168803 47534
1322
1323
168696
168804 - 168 911
47580
47626
1324 168912 -- 169127
169 019 47672
1325 1-69 020
-- 169343
47716
1326 169128 169 235 47762
1327
1328
169236
169344 - 169
169 451
47808
47854
1329
1330
169452
169560
-- 169667
559 47900
47946
1331 169668 - 169775 47990
1332 169 776 - 169883 48036
1333
1334
169884
169992
- 170099
169991
- 170207
48082
48128
1335 170100 - 170315 48174
1336
1337
170208
170316
-
- 170423
48220
48266
1338 170424 - 170531 48312
1339 170532 - 170639 48358
1340 170640 -- 170747 48402
1341
1342
170748
170856 -
170855
170963
48448
48494
1343 170964 - 171 071 48540
1344 171 072 - 171179 48586
1345
1346
171180
171 288 -
- 171 287
171 395
48632
48678
1347
1348
171 396
171 504
-- 171 503
171 611
48724
48770
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis inDM
1349 171 612 - 171827
171 719 48816
1350 171 720 - 171935 48,862
1351 171 828 - 172043 48908
1352 171936 - 172151 48954
1353 172044 - 172259 49000
1354 172152- - 49046
1355 172 260 - 172367 49092
1356 172 368 - 172475 49140
1357 172476 - 172691
172583 49186
1358
1359
172 584
172 692
-- 172799 49232
49278
1360 172 800 - 172907 49324
1361 172 908 - 173015 49370
1362 173 016 - 173
173123 49416
1363 173124 - 173339
231 49462
1364
1365
173 232
173340
-
- 173447
49508
49556
1366 173448 - 173663
173 555 49602
1367 173556 - 173 771 49648
1368 173 664 - 173 879 49694
1369 173 772 - 49740
1370 173 880 - 173987 49786
1371
1372
173988
174096
- 174095
- 174203
49834
49880
- 174419
1373 174204 174 311 49926
1374 174 312 - 49972
1375 174420 -- 174527 50018
1376 174528 174635 50066
1377 174636 - 174 743 50112
1378 174 744 - 174959
174851 50158
1379 174852 - 175067 50206
1380 174960 - 50252
1381 175068 - 175175 50298
1382 175176 - 175283 50344
1383 175284 - 175391 50392
1384
1385
175 392
175 500
-- 175499
175607
50438
50484
1386 175 608 - 175823
175 715 50532
1387 175 716 - 175931 50578
1388 175 824 - 176039 50624
1389
1390
175 932
176 040
-- 176147 50672
50718
1391
1392
176148
176.256
-- 176255
176363
50764
50812
1393 176364 - 176579
176471 50858
1394 176472 - 176687 50906
1395
1396
176 580
176688
-- 176795 50952
51000
1397 176 796 - 176903 51046
1398
1399
176904
177 012
- 177119
177 011
- 177227
51092
51140
1400 177120 - 51186
1401 177 228 - 177335 51234
1402 177 336 - 177 443 51280
1403
1404
177 444
177 552
-- 177659
177 551 51328
51374
1405 177660 - 177 767 51422
1406 177 768 - 177875 51468
1407
• 1408
177 876
177 984
-- 178091
177983 51516
51562
1409
1410
178 092
178 200 -
- 178307
178199 51610
51656
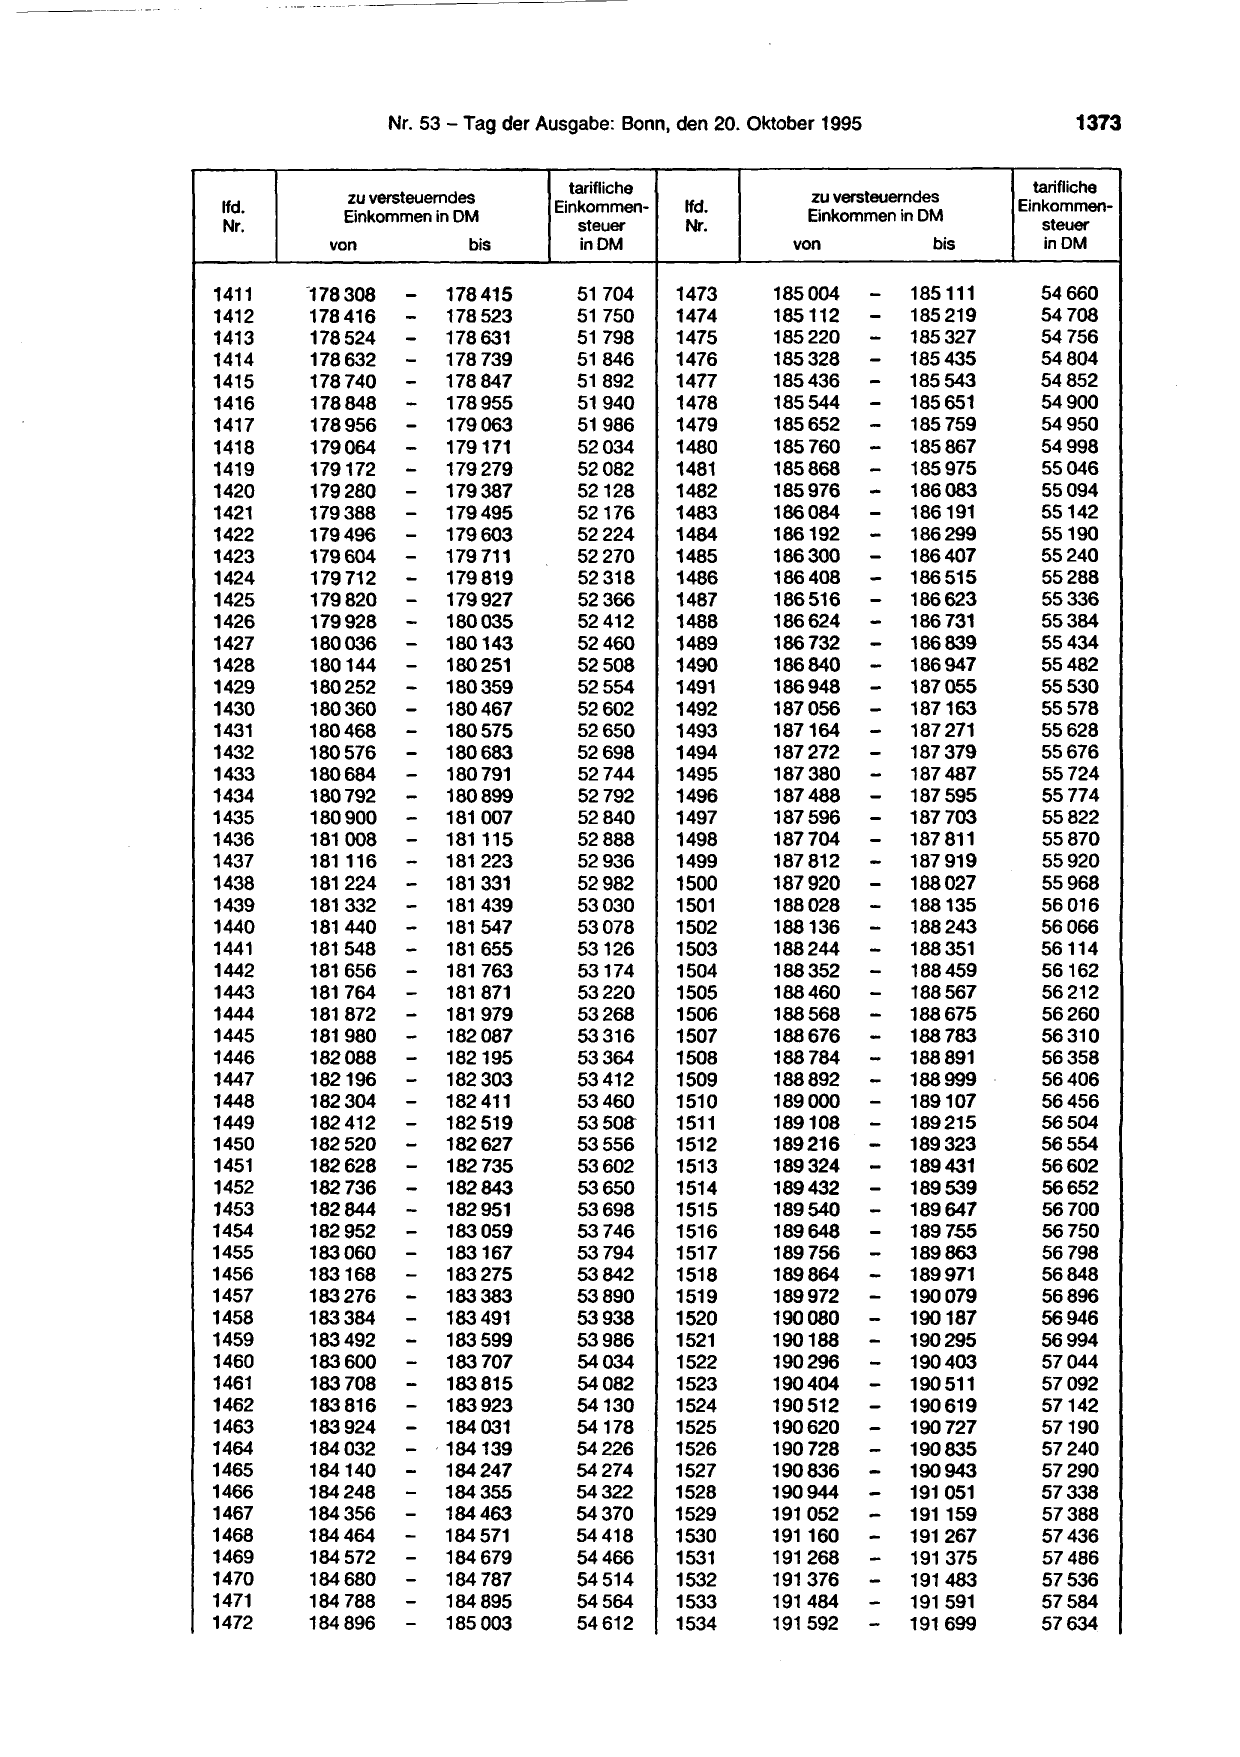
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
1411
1412
-178308
178416
-- 178415
178 523
51704
51 750
1473
1474
1413 178 524 - 178631 51 798 1475
1414 178632 - 178 739 51846 1476
1415 178 740 - 178847 51892 1477
1416
1417
178848
178956
-
-
178955
179063
51940
51986
1478
1479
1418 179064 - 179171 52034 1480
1419 179172 - 179279 52082 1481
1420 179280 - 179387 52128 1482
1421 179388 - 179495 52176 1483
1422 179496 - 179603 52224 1484
1423 179604 - 179 711 52270 1485
1424 179712 - 179819 52318 1486
1425 179820 - 179927 52366 1487
1426 179928 - 180035 52412 1488
1427 180036 - 180143 52460 1489
1428 180144 - 180251 52508 1490
1429 180252
-
- 180359 52554 1491
1430 180360 180467 52602 1492
1431 180468 - 180575 52650 1493
1432
1433
180 576
180684
-- 180683
180791
52698
52744
1494
1495
1434 180792 - 180899 52792 1496
1435 180900 - 181 007 52840 1497
1436 181 008 - 181115 52888 1498
1437
1438
181116
181224
-
-
181 223
181 331
52936
52982
1499
1500
1439 181332 - 181 439 53030 1501
1440 181 440 - 181 547 53078 1502
1441 181 548 - 181655 53126 1503
1442
1443
181656
181 764
-
-
181763
181871
53174
53220
1504
1505
1444 181 872 - 181 979 53268 1506
1445 181980 - 182 087 53316 1507
1446 182088 - 182195 53364 1508
1447
1448
182196
182 304 -
- 182 303
182 411
53412
53460
1509
1510
1449 182 412 - 182 519 53 SOS- 1511
1450 182 520 -
-
182627 53556 1512
1451 182628 182 735 53602 1513
1452 182736 - 182843 53650 1514
1453 182844 - 182 951 53698 1515
1454
1455
182952
183060 -
- 183059
183167
53746
53794
1516
1517
1456
1457
183168
183276
-
-
183275
183383
53842
53890
1518
1519
1458 183384 - 183491 53938 1520
1459 183492 - 183 599 53986 1521
1460 183600 - 183 707 54034 1522
1461
1462
183 708
183816
-
-
183815
183923
54082
54130
1523
1524
1463 183924 - 184 031 54178 1525
1464 184032 - , 184139 54226 1526
1465 184140 - 184247 54274 1527
1466 184 248 - 184355 54322 1528
1467 184356 - 184463 54370 1529
1468 184464 - 184 571 54418 1530
1469 184 572 - 184 679 54466 1531
1470
1471
184680
184 788
-
-
184 787
184895
54514
54564
1532
1533
1472 184 896 - 185003 54612 1534
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis in DM
185004
185112
-
-
185111
185219
54660
54 708
185220 - 185327 54 756
185328 - 185435 54804
185436 - 185 543 54852
185 544
185652
-- 185 651
185 759
54900
54950
185 760 - 185 867 54998
185868 - 185 975 55046
185976 - 186083 55094
186084 - 186191 55142
186192 - 186299 55190
186300 - 186407 55240
186408 - 186515 55288
186516 - 186623 55336
186624 - 186 731 55384
186732 - 186839 55434
186840 - 186947 55482
186948 - 187055 55530
---
187 056 187163 55578
187164 187271 55628
187272
187 380 -
187 379
187 487
55676
55724
187 488 - 187 595 55774
187596 - 187703 55822
187 704 - 187 811 55870
187 812
187 920
-- 187919
188027
55920
55968
188 028 - 188135 56016
188136 - 188243 56066
188244 - 188351 56114
188352
188460
-- 188459
188567
56162
56212
188568 - 188 675 56260
188676 - 188 783 56310
188 784 - 188891 56358
188892
189000
-- 188999
189107
56406
56456
189108 - 189215 56504
189216 - 189323 56554
--
189324 189431 56602
189432 189539 56652
189540 - 189647 56700
189648
189756
-- 189755
189863
56750
56798
189864
189972
-- 189971
190079
56848
56896
190080 - 190187 56946
190188 - 190295 56994
190296 - 190403 57044
190404
190512
-- 190511
190619
57092
57142
190620 - 190727 57190
190728 - 190835 57240
190836 - 190943 57290
190944 - 191 051 57338
191 052 - 191159 57388
191160 - 191267 57436
191268 - 191 375 57486
191 376
191484
-- 191 483
191 591
57536
57584
191 592 - 191 699 57634
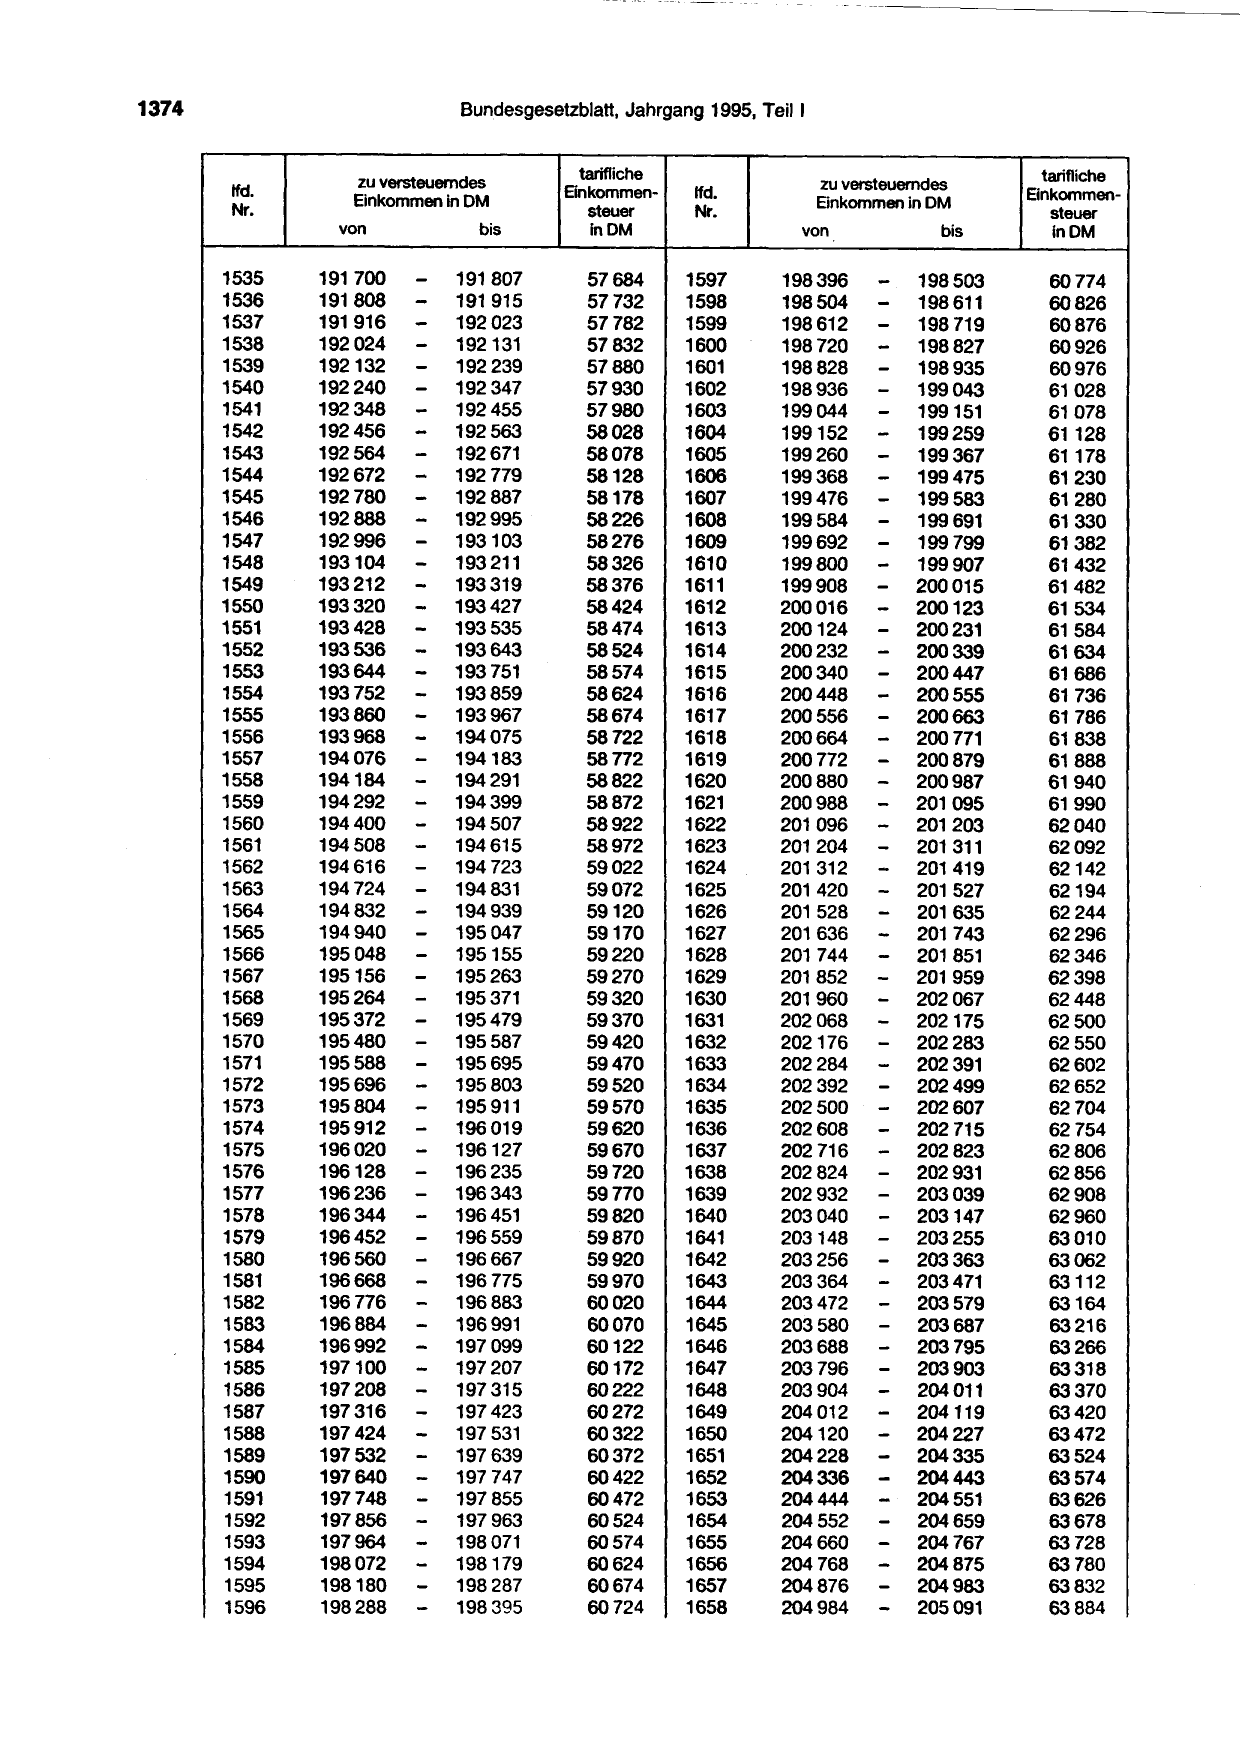
1374 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
1535 191 700 -
- 191
191807 57684 1597
1536
1537
191808
191 916
915
- 192131
192023
57732
57782
1598
1599
1538 192024 -- 192 239 57832 1600
1539
1540
192132
192240 - 192 347
57880
57930
1601
1602
1541 192348 - 192 563
455 57980 1603
1542 192456 - 192 58028 1604
1543 192 564 - 192179
192671 58078 1605
1544 192672 - 192 887 58128 1606
1545 192780 - 192995 58178 1607
1546 192888 - 193103 58226 1608
1547 192996 - 193 211 58276 1609
1548 193104 - 193319 58326 1610
1549 193212 - 193 427 58376 1611
1550 193320 - 193 535 58424 1612
1551 193428 - 193643 58474 1613
1552 193536 - 193 751 58524 1614
1553 193644 - 193 859
- 193967
58574 1615
1554 193 752
- 194 075
58624 1616
1555 193860
-- 194183
58674 1617
1556
1557
193968
194076
58722
58772
1618
1619
1558 194184 -- 194399
194 291 58822 1620
1559 194292 58872 1621
1560 194400 - 194 507 58922 1622
1561 194508 - 194 615 58972 1623
1562
1563
194 616
194 724
- 194 723
- 194939
194 831
59022
59072
1624
1625
1564 194832 - 195047 59120 1626
1565
1566
194940
195048
- 195155
-
59170
59220
1627
1628
1567 195156 - 195 263 59270 1629
1568
1569
195264
195372
- 195479
195 371
- 195 587
59320
59370
1630
1631
1570 195480 - 195 695 59420 1632
1571 195 588 - 195803 59470 1633
1572 195696 - 195 911 59520 1634
1573 195804 - 196019 59570 1635
1574 195912 - 196127 59620 1636
1575
1576
196020
196128
-- 196235 59670
59720
1637
1638
1577 196236 - 196343 59770 1639
1578 196344 - 196559
196451 59820 1640
1579 196452 - 59870 1641
1580 196560 - 196667 59920 1642
1581
1582
196668
196776
-- 196 775
196883
59970
60020
1643
1644
1583 196884 - 099
196991 60070 1645
1584 196992 - 197 60122 1646
1585
1586
197100
197208
- 197 207
- 197 315
60172
60222
1647
1648
1587 197316 - 197 423 60272 1649
1588 197 424 - 197 531 60322 1650
1589 197532 -- 197 639 60372 1651
1590 197640 197 747 60422 1652
1591
1592
197748
197 856
- 197
- 198
855
197 963
60472
60524
1653
1654
1593 197964 - 198179071 60574 1655
1594 198072 - 198 287 60624 1656
1595 198180 -- 198395 60674 1657
1596 198288 60724 1658
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
198396 - 198503 60774
198504
198612
-- 198611
198 719
60826
60876
198 720 - 198827 60926
198828
198936
- 198935
- 199043
60976
61028
199044 - 199151 61078
199152 - 199367
199259 61128
199260 - 199475 61178
199368 - 199583 61230
199476 - 199691 61280
199584 - 199799 61330
199692 - 199907 61382
199800 - 61432
199908 - 200015 61482
200016 - 200123 61534
200124 -- 200231 61584
200232 200339 61634
200340 - 200447 61686
200448 - 200555 61736
200556 - 200663 61786
200664
200772
-- 200771
200879
61838
61888
200880 - 200987 61940
200988 - 201 095 61990
201 096 - 201203 62040
201 204 - 201 311 62092
201 312
201 420
-- 201 419
201 527
62142
62194
201 528 - 201635 62244
201 636
201 744
-- 201 743
201 851
62296
62346
201 852 - 201 959 62398
201 960
202 068
-- 202067
202175
62448
62500
202176 - 202283 62550
202284 - 202391 62602
202 392 - 202499 62652
202500 - 202607 62704
202608 - 202715 62754
202 716
202824 -
- 202823
202931
62806
62856
202932 - 203039 62908
203040 - 203147 62960
203148 - 203255 63010
203256 - 203363 63062
203364
203472
-
-
203471
203579
63112
63164
203580 - 203687 63216
203688 - 203795 63266
203 796
203904
-
-
203903
204011
63318
63370
204012 - 204119 63420
204120 - 204227 63472
204228 - 204335 63524
204336 - 204443 63574
204444
204552
-- 204551
204659
63626
63678
204660 - 204 767 63728
204 768 - 204875 63780
204876 - 204983 63832
204984 - 205091 63884
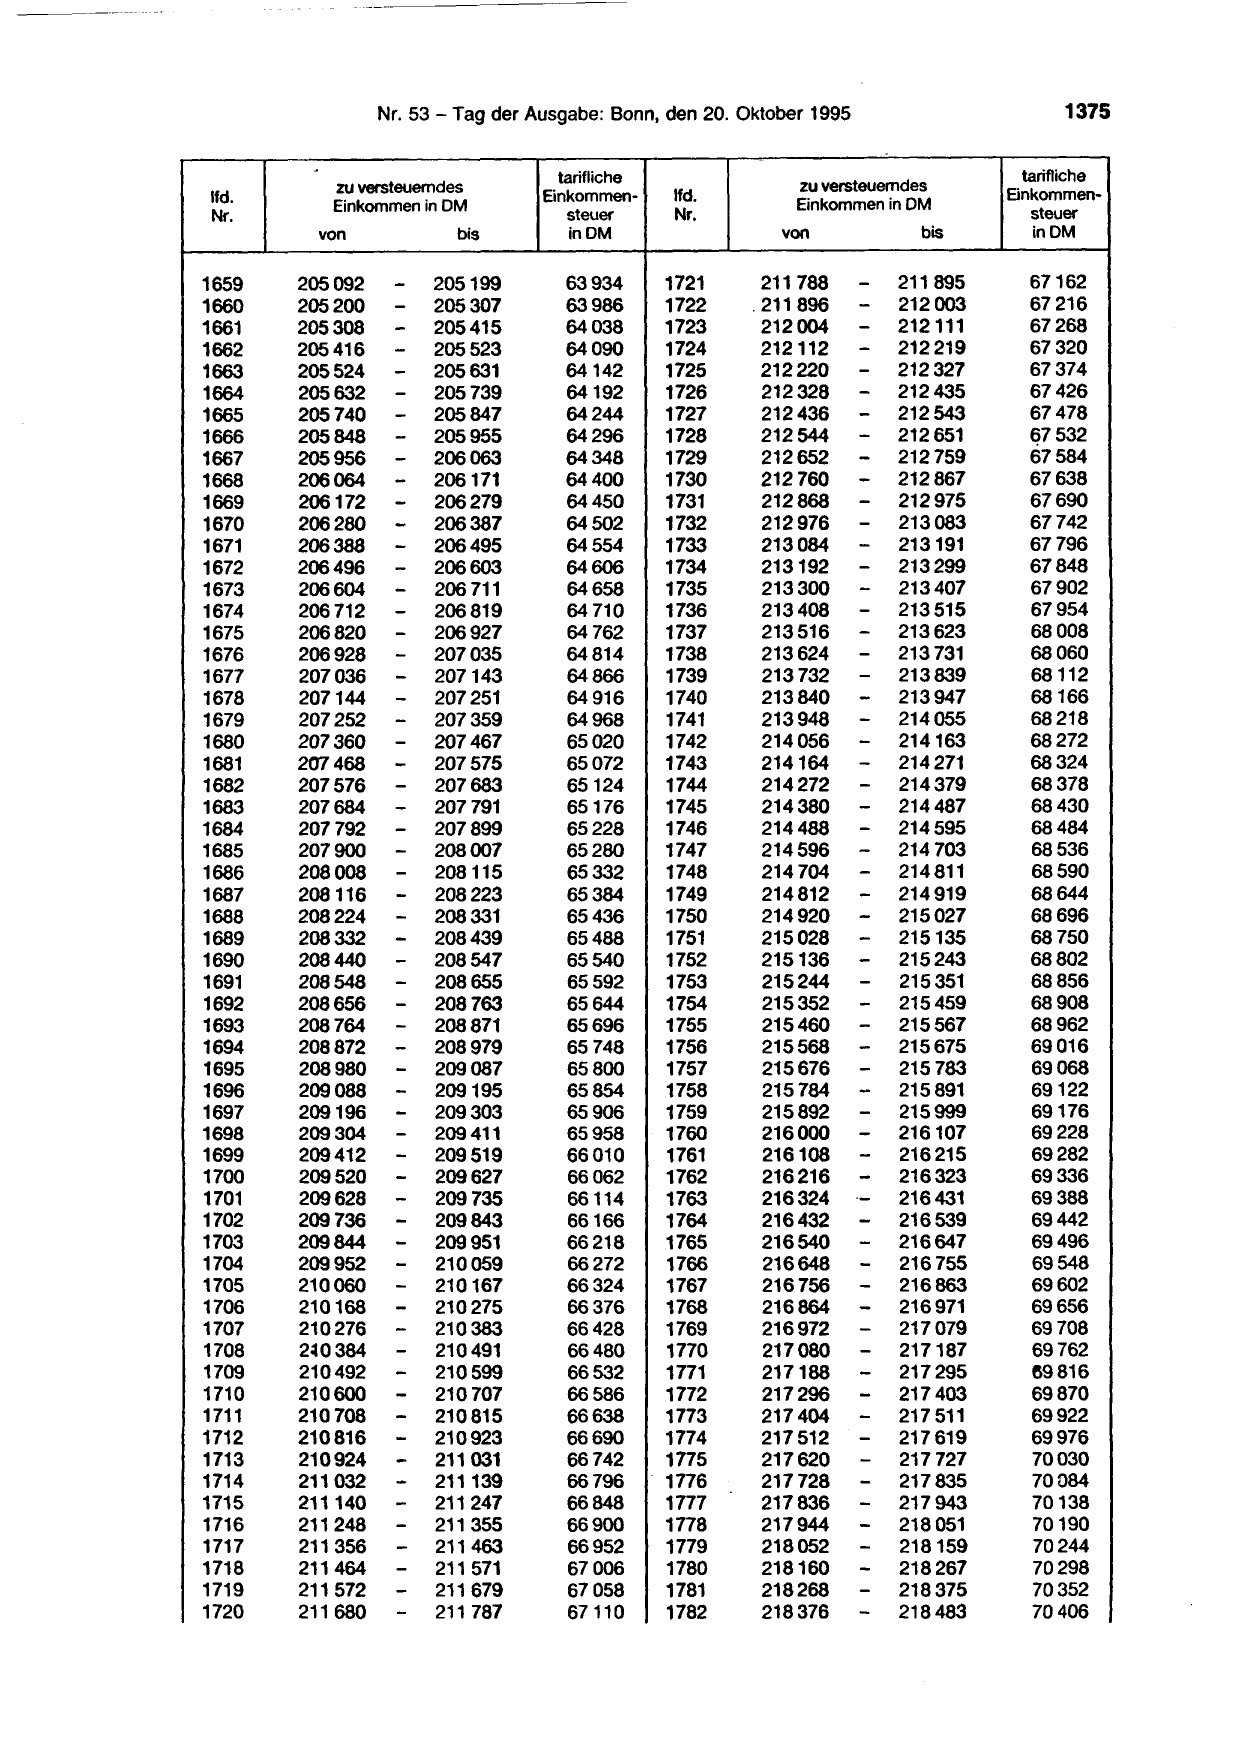
        ,
                                      tarifliche
             zu versteuerndes
lfd.                                Einkommen-
             Einkommen in DM
Nr.                                    steuer
            von            bis          inDM

1659   205092       -    205199       63934
1660   205200       -    205307       63986
1661   205308       -    205415       64038
1662   205416       -    205523       64090
1663   205524       -    205631       64142
1664   205632       -    205739       64192
1665   205740       -    205847       64244
1666   205848       -    205955       64296
1667   205956       -    206063       64348
1668   206064       -    206171       64400
1669   206172       -    206279       64450
1670   206280       -    206387       64502
1671   206388       -    206495       64554
1672   206496       -    206603       64606
1673   206604       -    206 711      64658
1674   206 712      -    206 819      64 710
1675   206820       -    206927       64 762
1676   206928       -    207035       64814
1677   207036       -    207143       64866
1678   207144       -    207251       64916
1679   207252       -    207359       64968
1680   207360       -    207 467      65020
1681   2(17 468     -    207575       65072
1682   207576       -    207683       65124
1683   207684       -    207 791      65176
1684   207792       -    207899       65228
1685   207900       -    208007       65280
1686   208008       -    208115       65332
1687   208116       -    208223       65384
1688   208224       -    208331       65436
1689   208332       -    208439       65488
1690   208440       -    208547       65540
1691   208548       -    208655       65592
1692   208656       -    208763       65644
1693   208 764      -    208871       65696
1694   208872       -    208979       65748
1695   208980       -    209087       65800
1696   209088       -    209195       65854
1697   209196       -    209303       65906
1698   209304       -    209411       65958
1699   209412       -    209519       66010
1700
1701
       209520
       209628
                    -
                    -
                         209627
                         209735
                                      66062
                                      66114

1702   209736       -    209843       66166
1703   209844       -    209951       66218
1704   209952       -    210059       66272
1705   210060       -    210167       66324
1706   210168       -    210 275      66376
1707   210276        -   210383       66428
1708   2~0384        -   210491       66480
1709   210492        -   210599       66532
1710   210600        -   210 707      66586
1711
1712
       210708
       210816
                    --   210815
                         210923
                                      66638
                                      66690

1713   210924       -    211 031      66742
1714   211032       -    211139       66796
1715   211140       -    211247       66848
1716   211248       -    211 355      66900
1717   211 356      -    211 463      66952
1718   211464       -    211 571      67006
1719   211572       -    211 679      67058
1720   211 680      -    211 787      67110

                                       tarifliche
              zu versteuerndes
  lfd.                               Einkommen-
              Einkommen in DM
  Nr.                                   steuer
            von              bis         in DM

  1721     211788     -    211895      67162
  1722   . 211896     -    212003      67216
  1723     212004     -    212111      67268
  1724     212112     -    212 219     67320
  1725     212220     -    212 327     67374
  1726     212328     -    212 435     67426
  1727     212436     -    212543      67478
  1728     212544     -    212651      (?7 532
  1729     212652     -    212 759     67584
  1730     212760     -    212 867     67638
  1731     212868     -    212975      67690
  1732     212976     -    213083      67742
  1733     213084     -    213191      67796
  1734     213192     -    213 299     67848
  1735     213300     -    213407      67902
  1736     213408     -    213 515     67954
  1737     213516     -    213623      68008
  1738     213624     -    213 731     68060
  1739     213 732    -    213839      68112
  1740     213 840    -    213947      68166
  1741     213948     -    214 055     68218
  1742     214056     -    214163      68272
  1743     214164     -    214271      68324
  1744     214272     -    214 379     68378
  1745     214380     -    214487      68430
  1746     214 488    -    214595      68484
  1747     214596     -    214 703     68536
  1748     214 704    -    214 811     68590
  1749     214812     -    214919      68644
  1750     214920     -    215 027     68696
  1751     215028     -    215135      68750
  1752     215136     -    215 243     68802
  1753     215244     -    215351      68856
  1754     215352     -    215 459     68908
  1755     215460     -    215 567     68962
  1756     215568     -    215675      69016
  1757     215676     -    215 783     69068
  1758     215784     -    215891      69122
  1759     215892     -    215999      69176
  1760     216000     -    216107      69228
  1761     216108     -    216215      69282

  1762
  1763
           216216
           216324
                      -
                      ·-
                           216323
                           216431
                                       69336
                                       69388
  1764     216432      -   216539      69442
  1765     216540      -   216647      69496
  1766     216648      -   216 755     69548
  1767     216756      -   216863      69602
  1768     216864     -    216971      69656
  1769     216972     -    217079      69708
  1770     217080     -    217187      69762
  1771     217188     -    217295      ~9816
  1772     217296     -    217 403     69870

  1773
  1774
           217 404
           217 512
                      --   217 511
                           217619
                                       69922
                                       69976
  1775     217620     -    217 727     70030
. 1776     217728     -    217835      70084
  1777     217836     -    217943      70138
  1778     217944     -    218051       70190
  1779     218052     -    218159       70244
  1780     218160     -    218267       70298
  1781     218268     -    218375       70352
  1782     218376     -    218483      70406
1376 Bundesgesetzblatt, Jahrgang 1995,
tarifliche
zu versteuerndes
lfd. Einkommen- lfd.
Einkommen in DM
Nr. steuer Nr.
von bis inDM
1783 218484 - 218591 70460 1845
1784 218592 - 218699 70512 1846
1785 218 700 - 218 807 70566 1847
1786 218808 - 218915 70620 1848
- 219023
1787 218916 70674 1849
1788 219024 - 219131 70728 1850
1789 219132 - 219239 70782 1851
1790
1791
219240
219348
- 219347
- 219455
70836
70890
1852
1853
1792 219456 - 219563 70944 1854
1793 219564 -- 219671 70998 1855
1794 219672 219779 71052 1856
1795 219780 - 219887 71104 1857
1796 219888 - 219995 71158 1858
1797 219996 -- 220103 71212 1859
1798 220104 220211 71266 1860
- 220427
1799 220212 220319 71320 1861
1800 220320 - 220535 71374 1862
1801 220428 - 220643 71428 1863
1802 220536 - 220 751 71482 1864
-- 220859
1803 220644 71536 1865
1804 220752 71592 1866
1805
1806
220860
220968
- 220967
- 221183
221 075
71646
71700
1867
1868
1807 221076 - 221291 71754 1869
1808 221184 - 221 399 71808 1870
1809 221 292 - 221 507 71862 1871
1810 221400 - 221
- 221 615
71916 1872
1811 221508 71970 1873
1812 221 616 - 723 72024 1874
1813 221724 - 221831 72078 1875
-- 222047
1814 221832 221 939 72132 1876
1815 221940 72188 1877
1816 222048 - 222155 72242 1878
1817 222156 - 222263 72296 1879
1818 222264 - 222371 72350 1880
1819 222372 - 222
222479 72404 1881
1820 222480 - 222695
587 72458 1882
1821 222588 - 222 803 72514 1883
1822 222 696 - 222 911 72568 1884
- 019
1823 222804 72622 1885
1824 222 912, - 223 72676 1886
1825 223020 - 223127 72730 1887
1826
1827
223128
223236
-- 223235
223343
72786
72840
1888
1889
1828 223344 - 223 451 72894 1890
1829 223452 - 223559 72948 1891
1830 223560
--- 223
223667 73004 1892
1831 223668 775 73058 1893
1832
1833
223 776
223884
223883
- 223991
73112
73166
1894
1895
1834 223992 - 224099 73222 1896
1835 224100 - 224207 73276 1897
1836 224208 - 224 315 73330 1898
1837 224 316 -- 224423 73386 1899
1838 224424 224 531
- 224639
73440 1900
1839 224532 73494 1901
1840 224640 - 224 747 73550 1902
1841 224 748 -- 224
224855 73604 1903
1842 224856 963 73660 1904
1843 224964 - 225 071 73714 1905
1844 225072 - 225179 73768 1906
Teil 1
tarifliche
zu versteuerndes
Einkommen-
Einkommen in DM
steuer
von bis inDM
225180 - 225287 73824
225288 -- 225503
225395 73878
225396 73934
225504 - 225611 73988
-- 225935
225612 225 719 74042
225 720 225827 74098
225828 - 226043 74152
225936
226044
-- 226151 74208
74262
226152 -- 226367
226259 74318
226260 74372
226368 - 226475 74428
226476 - 226691
226583 74482
226584 - 226799 74538
226692 - 74592
226800 - 226907 74648
-- 227123
226908 227 015 74702
227016 74758
227124 - 227
227231 74812
227 232 -- 227 447
339 74868
227340 74924
227 448 - 227 555 74978
227556
227664
-- 227663
227 771
75034
75088
227772 - 227 879 75144
227 880 - 227987 75200
227988 - 228095 75254
228096 - 228203 75310
228204 - 228419
228311 75366
228312 - 75420
228420 - 228527 75476
- 228635
228528 75532
228636 - 228 743 75586
228 744 - 228 851 75642
228852 - 229067
228959 75698
228960 - 229175 75752
229068 - 229283 75808
-- 229391
229176 75864
229284 75920
229392 - 229499 75974
--- 229715
229500 229607 76030
229608 76086
229 716 229823 76142
229824
229932
- 229931
- 230039
76196
76252
230040 - 230147 76308
230148 - 230255 76364
230256 - 230471
230363 76420
230364 - 76474
230472
230580
-- 230579
230687
76530
76586
230688 - 230795 76642
230796 - 230903 76698
230904 - 231 011 76754
231 012 - 231119 76810
231120 - 231227 76864
-- 231443
231228 231335 76920
231 336 76976
231 444 - 231 551 77032
231 552 - 231 659 77088
231 660 - 231 875
231 767 77144
231 768 - 77200

tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis in DM
1907 231876 - 231 983 77256
1908 231 984 - 232 091 77312
1909
1910
232092
232200
-- 232199
232307
77368
77424
1911 232308 - 232 415 77480
1912
1913
232416
232524
-
-
232 523
232631
77536
77592
1914 232632 - 232739 77648
1915 232740 - 232847 77704
1916
1917
232848
232956
-- 232955
233063
77760
77816
1918
1919
233064
233172
-- 233171
233279
77872
77928
1920 233280 - 233387 77984
1921 233388 - 233495 78040
1922 233496 - 233603 78096
1923·
1924
233604
233 712
-
-
233 711
233819
78152
78208
1925
1926
233820
233928
-- 233927
234035
78266
78322
1927
1928
234036
234144
-- 234143
234251
78378
78434
1929 234252 - 234359 78490
1930 234360 - 234467 78546
1931 234468 - 234575 78602
1932
1933
234576
234684
-- 234683
234 791
78660
78716
1934 234 792 - 234899 78772
1935 234900 - 235007 78828
1936 235008 - 235115 78884
1937 235116 - 235223 78942
1938 235224 - 235331 78998
1939 235332 - 235439 79054
1940 235440 - 235547 79110
1941 235548 - 235655 79168
1942 235656 - 235 763 79224
1943 235 764 - 235871 79280
1944 235872 - 235979 79336
h) Anlage Sb wird aufgehoben.
i) Die Anlagen 6 bis 6b werden aufgehoben.
63. Anlage 7 (zu § 44d) wird wie folgt gefaßt:
„Anlage 7
(zu§ 44d)
Gesellschaften im Sinne des Artikels 2 der Richtlinie
Nr. 90/435/EWG des Rates vom 23. Juli 1990 (ABI. EG
Nr. L 225 S. 6) über das gemeinsame Steuersystem
der Mutter- und Tochtergesellschaften verschiedener
Mitgliedstaaten, ergänzt durch die Akte über die Be-
dingungen des Beitritts der Republik Österreich, der
Republik Finnland und des Königreichs Schweden
und die Anpassung der die Europäische Union be-
gründenden Verträge vom 24. Juni 1994 (BGBI. II
s. 2031)
Gesellschaft im Sinne des Artikels 2 der genannten
Richtlinie ist jede Gesellschaft, die
1. eine der aufgeführten Formen aufweist:
5
tarifliche
zu versteuerndes
lfd. Einkommen-
Einkommen in DM
Nr. steuer
von bis in DM
1945 235980 - 236087 79394
1946 236088 - 236195 79450
1947
1948
236196
236304
- 236411
236303
- 236519
79506
79564
1949 236412 -- 236627 79620
1950
1951
236520
236628 - 236 735
79676
79734
1952 236736 - 236843 79790
1953 236844 - 236951 79846
1954
1955
236952
237060
- 237059
- 237167
79904
79960
1956
1957
237168
237276
- 237275
- 237383
80016
80074
1958 237384 - 237 491 80130
1959 237 492 - 237 599 80188
1960 237600 - 237 707 80244
1961
1962
237708
237 816
- 237 815
- 237923
80300
80358
1963
1964
237924
238032
- 238031
- 238139
80414
80472
1965
1966
238140
238248
- 238355
-
238247 80528
80586
1967 238356 - 238463 80642
1968 238464 - 238571 80700
1969 238572 - 238679 80756
1970
1971
238680
238 788
- 238787
- 238895
80814
80870
1972 238896 - 239003 80928
1973 239004 - 239111 80984
1974 239112 - 239219 81042
1975 239220 - 239327 81098
1976 239328 - 239543
239435 81156
1977 239436 - 81214
1978 239544 - 239651 81270
1979 239652 - 239759 81328
1980 239760 - 239867 81384
1981 239868 - 239975 81442
1982 239976 - 240083 81 498;'
- Gesellschaften belgischen Rechts mit der Be-
zeichnung:
naamloze vennootschap/societe anonyme, com-
menditaire vennootschap op aandelen/societe
en commandite par actions, besloten vennoot-
schap met beperkte aansprakelijkheid/societe
privee a responsabilite limitee sowie öffentlich-
rechtliche Körperschaften, deren Tätigkeit unter
das Privatrecht fällt;
- Gesellschaften dänischen Rechts mit der Be-
zeichnung: •
aktieselskab, anpartsselskab;
- Gesellschaften deutschen Rechts mit der Be-
zeichnung:
Aktiengesellschaft, Kommanditgesellschaft auf
Aktien, Gesellschaft mit beschränkter Haftung,
bergrechtliche Gewerkschaft;
1378                                 Bundesgesetzblatt, Jahrgang 1995, Teil 1

       - Gesellschaften finnischen Rechts mit der Be-
         zeichnung:

         osakeyhtiö/aktiebolag, osuuskunta/andelslag,

         säästöpankki/sparbank and vakuutusyhtiö/

         försäkringsbolag;

       - Gesellschaften griechischen Rechts mit der
         Bezeichnl;lng:

         Avwvuµ11 E-tatgla;
       - Gesellschaften spanischen Rechts mit der
         Bezeichnung:

         sociedad anonima, sociedad comanditaria por
         acciones, sociedad de responsabilidad limitada
         sowie öffentlich-rechtliche Körperschaften,

         deren Tätigkeit unter das Privatrecht fällt;
       - Gesellschaften französischen Rechts mit der
         Bezeichnung:
         societe anonyme, societe en commandite par
                          a
         actions, societe responsabilite limitee sowie

         die staatlichen Industrie- und Handelsbetriebe
         und -unternehmen;
       - Gesellschaften irischen Rechts mit der Bezeich-
         nung:
         public companies limited by shares or by guar-
         antee, private companies limited by shares or
         by guarantee, gemäß den lndustrial and Provi-
         dent Societies Acts eingetragene Einrichtungen

         oder gemäß den Building Societies Acts ein-
         getragene „building societies";

       - Gesellschaften italienischen Rechts mit der
         Bezeichnung:

         societa per azioni, societa in accomandita per
         azioni, societa a responsabilita limitata sowie
         die staatlichen und privaten Industrie- und
         Handelsunternehmen;
       - Gesellschaften luxemburgischen Rechts mit der
         Bezeichnung:

         societe anonyme, societe en commandite par
         actions, societe a responsabilite limitee;
       - Gesellschaften niederländischen Rechts mit der
         Bezeichnung:

         naamloze vennootschap, besloten vennoot-
         schap met beperkte aansprakelijkheid;
       - Gesellschaften österreichischen Rechts mit der
         Bezeichnung:
         Aktiengesellschaft, Gesellschaft mit beschränk-
         ter Haftung;
       - Gesellschaften portugiesischen Rechts in Form
         von Handelsgesellschaften, zivilrechtlichen Han-
         delsgesellschaften oder Genossenschaften so-
         wie die öffentlichen Unternehmen;

       - Gesellschaften schwedischen Rechts mit der
         Bezeichnung:

         aktiebolag, bankaktiebolag, försäkringsaktie-
         bolag;

       - nach dem Recht des Vereinigten Königreichs
         gegründete Gesellschaften,

   2. nach dem Steuerrecht eines Mitgliedstaats in
      bezug auf den steuerlichen Wohnsitz aJs in diesem
      Staat ansässig und auf Grund eines mit einem

      dritten Staat geschlossenen Doppelbesteuerungs-

      abkommens in bezug auf den steuerlichen Wohn-

      sitz nicht als außerhalb der Gemeinschaft ansässig
      betrachtet wird und

   3. ohne Wahlmöglichkeit einer der nachstehenden
      Steuern
      - vennootschapsbelasting/impöt des societes in
        Belgien,

      - selskabsskat in Dänemark,
       - Körperschaftsteuer in Deutschland,

      - Yhteisöjen tulovero/inkomstskatten för samfund
        in Finnland,
      - (J)OQOS ewobi]µm:~ voµixwu XQOOW3t(1)V XEQ-
        öooxomxou xaQUX'tT)Qa in Griechenland,
      - impuesto sobre sociedades in $panien,

       - impöt sur les societes in Frankreich,

       - corporation tax in Irland,
       - imposta sul reddito delle persone giuridiche in
         Italien,
       - impöt sur le revenu des collectivites in Luxem-
         burg,
       - vennootschapsbelasting in den Niederlanden,

       - Körperschaftsteuer in Osterreich,

       - imposto sobre o rendimento das pessoas
         colectivas in Portugal,

       - Statlig inkomstskatt in Schweden,

       - Corporation tax im Vereinigten Königreich
       oder irgendeiner Steuer, die eine dieser Steuern
       ersetzt, unterliegt, ohne davon befreit zu sein."

                        Artikel 2

             Bundeskindergeldgesetz
                        (BKGG)

                    Erster Abschnitt

                       Leistungen

                           §1
                 Anspruchsberechtigte
  (1) Kindergeld nach diesem Gesetz für seine Kinder
erhält, wer nach § 1 Abs: 1 und 2 des Einkommensteuer-
gesetzes nicht unbeschränkt steuerpflichtig ist und auch
nicht nach § 1 Abs. 3 des Einkommensteuergesetzes als
unbeschränkt steuerpflichtig behandelt wird und

1. eine der Beitragspflicht der Bundesanstalt für Arbeit
   unterliegende oder nach § 169c Nr. 1 des Arbeits-
   förderungsgesetzes beitragsfreie Beschäftigung als
   Arbeitnehmer ausübt oder

2. als Entwicklungshelfer Unterhaltsleistungen im Sinne
   des§ 4 Abs. 1 Nr. 1 des Entwicklungshelfer-Gesetzes
   erhält oder
3. eine nach § 123a des Beamtenrechtsrahmengesetzes
   bei einer Einric::htung außerhalb Deutschlands zu-
   gewiesene Tätigkeit ausübt.

  (2) Kindergeld für sich selbst erhält, wer
1. in Deutschland einen Wohnsitz oder seinen gewöhn-
   lichen Aufenthalt hat,

2. Vollwaise ist oder den Aufenthalt seiner Eltern nicht
   kennt und
3. nicht bei einer anderen Person als Kind zu berück-
   sichtigen ist.

§ 2 Abs. 2 und 3 sowie die §§ 4 und 5 sind entsprechend

anzuwenden. Im Fall des§ 2 Abs. 2 Satz 1 Nr. 6 wird
Kindergeld längstens bis zur Vollendung des 27. Lebens-

jahres gewährt.

   (3) Ein Ausländer erhält Kindergeld nur, wenn er im
Besitz einer Aufenthaltsberechtigung oder Aufenthalts-
erlaubnis ist. Ein ausländischer Arbeitnehmer, der zur

vorübergehenden Dienstleistung nach Deutschland ent-

sandt ist, erhält kein Kindergeld; sein Ehegatte erhält

Kindergeld, wenn er im Besitz einer Aufenthaltsberechti-

gung oder Aufenthaltserlaubnis ist und eine der Beitrags-

pflicht zur Bundesanstalt für Arbeit unterliegende oder

nach § 169c Nr. 1 des Arbeitsförderungsgesetzes bei-

tragsfreie Beschäftigung als Arbeitnehmer ausübt.

                            §2

                          Kinder
  (1) Als Kinder werden auch berücksichtigt
1. vom Berechtigten in seinen Haushalt aufgenommene
   Kinder seines Ehegatten,

2. Pflegekinder (Personen, mit denen der Berechtigte
   durch ein familienähnliches, auf längere Dauer be-
   rechnetes Band verbunden ist, sofern er sie in seinen
   Haushalt aufgenommen hat und mindestens zu einem
   nicht unwesentlichen Teil auf seine Kosten unterhält
   und ein Obhuts- und Pflegeverhältnis zwischen diesen
   Personen und ihren Eltern nicht mehr besteht),

3. vom Berechtigten in seinen Haushalt aufgenommene
   Enkel.
 (2) Kinder, die das 18. Lebensjahr vollendet haben,
werden nur berücksichtigt, wenn sie
1. für einen Beruf ausgebildet werden oder
2. sich in einer Übergangszeit zwischen zwei Aus-
   bildungsabschnitten von höchstens vier Monaten
   befinden oder
3. eine Berufsausbildung mangels Ausbildungsplatzes
   nicht beginnen oder fortsetzen können oder

4. ein Freiwilliges Soziales Jahr im Sinne des Gesetzes
   zur Förderung eines Freiwilligen Sozialen Jahres oder
   ein Freiwilliges ökologisches Jahr im Sinne des Ge-
   setzes zur Förderung eines Freiwilligen Ökologischen
   Jahres leisten oder

5. als Arbeitslose in Deutschland der Arbeitsvennittlung

   zur Verfügung stehen oder

6. wegen körperlicher, geistiger oder seelischer Behin-
   derung außerstande sind, sich selbst zu unterhalten.

Außer in den Fällen des Satzes 1 Nr. 6 werden Kinder nicht
berücksichtigt, denen Einkünfte und Bezüge, die zur
Bestreitung ihres Unterhalts oder ihrer Berufsausbildung
bestimmt oder geeignet sind, in Höhe von wenigstens
12 000 Deutsche Mark im Kalenderjahr zustehen. Bezüge,
die für besondere Ausbildungszwecke bestimmt sind,
bleiben hierbei außer Ansatz; Entsprechendes gilt für
Einkünfte, soweit sie für solche Zwecke verwendet
werden. Der Betrag nach Satz 2 wird für jeden Monat, in
dem die Voraussetzungen nach Satz 1 nicht vorliegen,
um ein Zwölftel gemindert. Ein Verzicht auf Teile der
zustehenden Einkünfte und Bezüge steht der Anwendung
der Sätze 2 und 4 nicht entgegen. Sind Beträge in aus-

ländischer Währung zu zahlen. treten an die Stelle der
in den Sätzen 2 und 4 genannten Grenzwerte die ent-

sprechenden Werte, die sich bei Anwendung der jeweils

für September des vorangegangenen Jahres vom Statisti-
schen Bundesamt bekanntgegebenen Verbrauchergeld-
parität ergeben.

  (3) In den Fällen des Absatzes 2 Satz 1 Nr. 1 bis 4

werden die Kinder nur berücksichtigt, wenn sie noch nicht

das 27., im Fall des Absatzes 2 Satz 1 Nr. 5 noch nicht das

21. Lebensjahr vollendet haben. Im Fall des Absatzes 2

Satz 1 Nr. 1 wird ein Kind über das 27., im Fall des

Absatzes 2 Satz 1 Nr. 5 über das 21. Lebensjahr hinaus

höchstens für einen der Dauer des gesetzlichen Grund-

wehrdienstes, bei anerkannten Kriegsdienstverweigerern
der Dauer des gesetzlichen Zivildienstes, entsprechenden
Zeitraum berücksichtigt, wenn es

1. den gesetzlichen Grundwehrdienst oder Zivildienst
   geleistet hat oder
2. sich freiwillig für die Dauer von nicht mehr als drei Jah-
   ren zum Wehrdienst oder zum Polizeivollzugsdienst,
   der anstelle des gesetzlichen Grundwehrdienstes oder
   Zivildienstes abgeleistet wird, verpflichtet hat oder

3. eine vom gesetzlichen Grundwehrdienst und Zivil-
   dienst befreiende Tätigkeit als Entwicklungshelfer im
   Sinne des § 1 Abs. 1 des Entwicklungshelfer-Gesetzes
   ausgeübt hat.

Dem gesetzlichen Grundwehrdienst oder Zivildienst steht
der entsprechende Dienst, der in dem in Artikel 3 des
Einigungsvertrages genannten Gebiet geleistet worden
ist, gleich.
   (4) Kinder, für die einer anderen Person nach dem
Einkommensteuergesetz Kindergeld oder ein Kinder-
freibetrag zusteht, werden niqht berücksichtigt.
   (5) Kinder, die weder einen Wohnsitz noch ihren
gewöhnlichen Aufenthalt in Deutschland haben, werden
nicht berücksichtigt. Dies gilt nicht gegenüber Berechtig-
ten nach § 1 Abs. 1 Nr. 2 und 3, wenn sie die Kinder in
ihren Haushalt aufgenommen haben.

   (6) Die Bundesregierung wird ermächtigt, durch Rechts-
verordnung, die nicht der Zustimmung des Bundesrates
bedarf, zu bestimmen. daß einem Berechtigten, der in
Deutschland erwerbstätig ist oder sonst seine haupt-
sächlichen Einkünfte erzielt, für seine in Absatz 5 Satz 1
bezeichneten t(jnder Kindergeld ganz oder teilweise zu

leisten ist, soweit dies mit Rücksicht auf die durch-

schnittlichen Lebenshaltungskosten für Kinder in deren
Wohnland und auf die dort gewährten dem Kindergeld
vergleichbaren Leistungen geboten ist.
1380                                  Bundesgesetzblatt, Jahrgang 1995, Teil 1

                           §3
       Zusammentreffen mehrerer Ansprüche

  (1) Für jedes Kind wird nur einer Person Kindergeld
gewährt.

  (2) Erfüllen für ein Kind mehrere Personen die
Anspruchsvoraussetzungen, so wird das Kindergeld
derjenigen Person gewährt, die das Kind in ihren Haushalt

aufgenommen hat. Ist ein Kind in den gemeinsamen
Haushalt von Eltern, einem Elternteil und dessen Ehe-
gatten, Pflegeeltern oder Großeltern aufgenommen wor-
den, bestimmen diese untereinander den Berechtigten.
Wird eine Bestimmung nicht getroffen, bestimmt das
Vormundschaftsgericht auf Antrag den Berechtigten.
Antragsberechtigt ist, wer ein berechtigtes Interesse an
der Leistung des Kindergeldes hat. Lebt ein Kind im
gemeinsamen Haushalt von Eltern und Großeltern, wird
das Kindergeld vorrangig einem Elternteil gezahlt; es wird

an einen Großelternteil gezahlt, wenn der Elternteil

gegenüber der zuständigen Stelle auf seinen Vorrang

schriftlich verzichtet hat.

  (3) Ist das Kind nicht in den Haushalt einer der Perso-
nen aufgenommen, die die Anspruchsvoraussetzungen
erfüllen, wird das Kindergeld derjenigen Person gewährt,
die dem Kind eine Unterhaltsrente zahlt. Zahlen mehrere
anspruchsberechtigte Personen derri Kind Unterhalts-
renten, wird das Kindergeld derjenigen Person gewährt,

die dem Kind laufend die höchste Unterhaltsrente zahlt.
Werden gleich hohe Unterhaltsrenten gezahlt, so bestim-
men die anspruchsberechtigten Personen untereinander
den Berechtigten. Wird eine Bestimmung nicht getroffen
oder zahlt keine der anspruchsberechtigten Personen
dem Kind Unterhalt, gilt Absatz 2 Satz 3 und 4 ent-
sprechend.

                           §4
             Andere Leistungen für Kinder

  (1) Kindergeld wird nicht für ein Kind gewährt, für das
eine der folgenden Leistungen zu zahlen ist oder bei
entsprechender Antragstellung zu zahlen wäre:

1. Kinderzulagen aus der gesetzlichen Unfallversicherung
   oder Kinderzuschüsse aus den gesetzlichen Renten-
   versicherungen,

2. Leistungen für Kinder, die außerhalb Deutschlands
   gewährt werden und dem Kindergeld oder einer der
   unter Nummer 1 genannten Leistungen vergleichbar
   sind,
3. Leistungen für Kinder, die von einer zwischen- oder
   überstaatlichen Einrichtung gewährt werden und dem
   Kindergeld vergleichbar sind.

Übt ein Berechtigter eine der Beitragspflicht zur Bundes-
anstalt für Arbeit untertiegende oder nach § 169c Nr. 1
des Arbeitsförderungsgesetzes beitragsfreie Beschäf-
tigung als Arbeitnehmer aus oder steht er in Deutschland
in einem öffentlich-rechtlichen Dienst- oder Amtsver-
hältnis, so wird sein Anspruch auf Kindergeld für ein
Kind nicht nach Satz 1 Nr. 3 mit Rücksicht darauf aus-
geschlossen, daß sein Ehegatte als Beamter, Ruhe-
standsbeamter oder sonstiger Bediensteter der Euro-
päischen Gemeinschaften für das Kind Anspruch auf
Kinderzulage hat.

  (2) Ist in den Fällen des Absatzes 1 Satz 1 Nr. 1 der
Bruttobetrag der anderen Leistungen niedriger als das
Kindergeld nach§ 6, wird Kindergeld in Höhe des Unter-
schiedsbetrages gezahlt. Ein Unterschiedsbetrag unter
10 Deutsche Mark wird nicht geleistet.

                          §5

           Beginn und Ende des Anspruchs

  (1) Das Kindergeld wird vom Beginn des Monats an
gewährt, in dem die Anspruchsvoraussetzungen erfüllt
sind; es wird bis zum Ende des Monats gewährt, in dem
die Anspruchsvoraussetzungen wegfallen.

  (2) Das Kindergeld wird rückwirkend nur für die letzten
sechs Monate vor Beginn des Monats geleistet, in dem
der Antrag auf Kindergeld eingegangen ist.

  (3) Entsteht oder erhöht sich ein Anspruch auf Kinder-

geld durch eine mit Rückwirkung erlassene Rechtsver-

ordnung, so gilt ein hierauf gerichteter Antrag als am

Tage des lnkrafttretens der Rechtsverordnung gestellt,
wenn er innerhalb der ersten sechs Monate nach Ablauf
des Monats gestellt wird, in dem die Rechtsverordnung
verkündet ist.

                           §6

                Höhe des Kindergeldes

  (1) Das Kindergeld beträgt für das erste und zweite
Kind je 200 Deutsche Mark, für das dritte Kind 300 Deut-
sche Mark und für das vierte und jedes weitere Kind je
350 Deutsche Mark monatlich.

  (2) In den Fällen des§ 1 Abs. 2 beträgt das Kindergeld
200 Deutsche Mark monatlich.

                  zweiter Abschnitt
             Organisation und Verfahren

                           §7
      Beauftragung der Bundesanstalt für Arbeit

  (1) Die Bundesanstalt für Arbeit (Bundesanstalt) führt
dieses Gesetz nach fachlichen Weisungen des Bundes-
ministeriums für Arbeit und Sozialordnung durch.

  (2) Die Bundesanstalt führt bei der Durchführung die-
ses Gesetzes die Bezeichnung „Familienkasse".

                           §8

        Aufbringung der Mittel durch den Bund

  (1) Die Aufwendungen der Bundesanstalt für die Durch-
führung dieses Gesetzes trägt der Bund.
  (2) Der Bund stellt der Bundesanstalt nach Bedarf die
Mittel bereit, die sie für die Zahlung des Kindergeldes
benötigt.

  (3) Der Bund erstattet die Verwaltungskosten, die der
Bundesanstalt aus der Durchführung dieses Gesetzes
entstehen, in einem Pauschbetrag, der zwischen der
Bundesregierung und der Bundesanstalt vereinbart wird.
                           §9

                         Antrag

   (1) Das Kindergeld ist schriftlich zu beantr~gen. Der
Antrag soll bei der nach§ 13 zuständigen Familienkasse
gestellt werden. Den Antrag kann außer dem Berech-
tigten auch stellen, wer ein berechtigtes Interesse an der
Leistung des Kindergeldes hat.
   (2) Vollendet ein Kind das 18. Lebensjahr, so wird es
nur dann weiterhin berücksichtigt, wenn der Berechtigte
anzeigt, daß die Voraussetzungen des § 2 Abs. 2 vor-
liegen. Absatz 1 gilt entsprechend.
                          §10

                    Auskunftspflicht

   (1) § 60 Abs. 1 des Ersten Buches Sozialgesetzbuch
gilt auch für die bei dem Antragsteller oder Berechtigten
berücksichtigten Kinder, für den nicht dauernd getrennt
lebenden Ehegatten des Antragstellers oder Berechtigten
und für die sonstigen Personen, bei denen die bezeich-
neten Kinder berücksichtigt werden.
  (2) Soweit es zur Durchführung des § 2 erforderlich ist,
hat der jeweilige Arbeitgeber der in diesen Vorschriften
bezeichneten Personen auf Verlangen der zuständigen
Stelle eine Bescheinigung über den Arbeitslohn, die ein-
behaltenen Steuern und Sozialabgaben sowie den auf der
Lohnsteuerkarte eingetragenen Freibetrag auszustellen.
  (3) Die Familienkassen können den nach Absatz 2
Verpllichteten eine angemessene Frist zur Erfüllung der
Pflicht setzen.

                           § 11

               Zahlung des Kindergeldes
  (1) Das Kindergeld wird monatlich gezahlt.
  (2) Auszuzahlende Beträge sind auf Deutsche Mark
abzurunden, und zwar unter 50 Deutsche Pfennige nach
unten, sonst nach oben.
   (3) § 45 Abs. 3 des Zehnten Buches Sozialgesetzbuch
findet keine Anwendung.
  (4) Ein rechtswidriger nicht begünstigender Verwaltungs-

akt ist abweichend von § 44 Abs. 1 des Zehnten Buches

Sozialgesetzbuch für die Zukunft zurückzunehmen; er
kann ganz oder teilweise auch für die Vergangenheit
zurückgenommen werden.

                           §12
                      Aufrechnung

  § 51 des Ersten Buches Sozialgesetzbuch gilt für die
Aufrechnung eines Anspruchs auf Erstattung von Kinder-
geld gegen einen späteren Kindergeldanspruch des nicht
dauernd von dem Erstattungspflichtigen getrennt leben-
den Ehegatten entsprechend.

                           §13
                Zuständiges Arbeitsamt

  (1) Für die Entgegennahme des Antrages und die
Entscheidungen über den Anspruch ist das Arbeitsamt
zuständig, in dessen Bezirk der Berechtigte seinen
Wohnsitz hat. Hat der Berechtigte keinen Wohnsitz in
Deutschland, so ist das Arbeitsamt zuständig, in dessen
Bezirk er seinen gewöhnlichen Aufenthalt hat. Hat der

Berechtigte in Deutschland weder seinen Wohnsitz noch
seinen gewöhnlichen Aufenthalt, so ist das Arbeitsamt

zuständig, in dessen Bezirk er erwerbstätig ist. In den
übrigen Fällen ist das Arbeitsamt Nürnberg zuständig.
§ 129 Abs. 2 des Arbeitsförderungsgesetzes gilt ent-
sprechend.
  (2) Die Entscheidungen über den Anspruch trifft der
Direktor des Arbeitsamtes.
   (3) Der Präsident der Bundesanstalt kann für be-
stimmte Bezirke oder Gruppen von Berechtigten die
Entscheidung über den Anspruch auf Kindergeld einem
anderen Arbeitsamt übertragen.

                           §14

                        Bescheid

  (1) Wird der Antrag auf Kindergeld abgelehnt oder das
Kindergeld entzogen, so ist ein schriftlicher Bescheid zu
erteilen.
  (2) Von der Erteilung eines Bescheides kann abgesehen
werden, wenn
1. der Berechtigte anzeigt, daß die Voraussetzungen für
   die Berücksichtigung eines Kindes nicht mehr erfüllt
   sind, oder
2. das Kind das 18. Lebensjahr vollendet, ohne daß eine
   Anzeige nach § 9 Abs. 2 erstattet ist.

                           §15

                       Rechtsweg

  Für Streitigkeiten nach diesem Gesetz sind die Gerichte
der Sozialgerichtsbarkeit zuständig.

                    Dritter Abschnitt
                 Bußgeldvorschriften

                           §16
                 Ordnungswidrigkeiten

  (1) Ordnungswidrig handelt, wer vorsätzlich oder

fahrlässig

1. entgegen § 60 Abs. 1 Nr. 1 oder 3 des Ersten Buches
   Sozialgesetzbuch in Verbindung mit § 10 Abs. 1 auf
   Verlangen nicht die leistungserheblichen Tatsachen
   angibt oder Beweisu~unden vorlegt,
2. enfgegen § 60 Abs. 1 Nr. 2 des Ersten Buches Sozial-
   gesetzbuch eine Änderung in den Verhältnissen, die für
   einen Anspruch auf Kindergeld erheblich ist, nicht,
   nicht richtig, nicht vollständig oder nicht unverzüglich
   mitteilt oder

3. entgegen § 1O Abs. 2 oder 3 auf Verlangen eine
   Bescheinigung nicht, nicht richtig, nicht vollständig
   oder nicht rechtzeitig ausstellt.
  (2) Die Ordnungswidrigkeit kann mit einer Geldbuße
geahndet werden.

  (3) § 66 des Zehnten Buches Sozialgesetzbuch gilt ent-
sprechend.
  (4) Verwaltungsbehörden im Sinne des § 36 Abs. 1
Nr. 1 des Gesetzes über Ordnungswidrigkeiten sind die
Familienkassen.
1382                                   Bundesgesetzblatt, Jahrgang 1995, Teil 1

                   Vierter Abschnitt

        Übergangs- und Schlußvorschriften

                          §17

        Recht der Europäischen Gemeinschaft

  Soweit in diesem Gesetz Ansprüche Deutschen vor-
behalten sind, haben Angehörige der anderen Mitglied-
staaten der Europäischen Union, Flüchtlinge und Staaten-
lose nach Maßgabe des Vertrages zur Gründung der
Europäischen Gemeinschaft und der auf seiner Grundlage
erlassenen Verordnungen die gleichen Rechte. Auch im
übrigen bleiben die Bestimmungen der genannten Ver-
ordnungen unberührt.

                          §18

         Anwendung des Sozialgesetzbuches

    Soweit dieses Gesetz keine ausdrückliche Regelung
trifft, ist bei der Ausführung das Sozialgesetzbuch anzu-
wenden.

                          §19

                Übergangsvorschriften

   (1) Abweichend von § 2 Abs. 1 Nr. 3 steht Berechtigten,
die für Dezember 1995 für Enkel und Geschwister Kinder-
geld bezogen haben, das Kindergeld für diese Kinder zu,
solange die Voraussetzungen nach § 2 Abs. 1 Nr. 3 in der
bis zum 31. Dezember 1995 geltenden Fassung und die
weiteren Anspruchsvoraussetzungen erfüllt sind, läng-
stens bis zum 31. Dezember 1996. Sind diese Kinder auch
bei anderen Personen zu berücksichtigen, gilt die Rang-
folge nach § 3 Abs. 2 in der bis zum 31. Dezember 1995
geltenden Fassung.

  (2) Auf ein Kind, das am 31. Dezember 1995 das
16. Lebensjahr vollendet hatte, ist zugunsten des Berech-
tigten, dem für dieses Kind ein Kindergeldanspruch zu-
erkannt war, § 2 Abs. 2 in der bis zum 31. Dezember 1995
geltenden Fassung anzuwenden, solange die entsprechen-
den Anspruchsvoraussetzungen ununterbrochen weiter
erfüllt sind, längstens bis zum 31. Dezember 1996.
  (3) Ist für die Nachzahlung und Rückforderung von
Kindergeld und Zuschlag zum Kindergeld für Berechtigte
mit geringem Einkommen der Anspruch eines Jahres vor
1996 maßgeblich, finden die §§ 1O, 11 und 11 a in der bis
zum 31. Dezember 1995 geltenden Fassung Anwendung.

  (4) Verfahren, die am 1. Januar 1996 anhängig sind,
werden nach den Vorschriften des Sozialgesetzbuches
und des Bundeskindergeldgesetzes in der bis zum
31. Dezember 1995 geltenden Fassung zu Ende geführt,
soweit in § 77 des Einkommensteuergesetzes nichts
anderes bestimmt ist.

                           §20
                 Anwendungsvorschrift
  (1) § 6 Abs. 1 und 2 ist ab dem 1. Januar 1997 mit
der Maßgabe anzuwenden, daß sich der Betrag von
200 Deutsche Mark monatlich auf jeweils 220 Deutsche
Mark monatlich erhöht.
  (2) § 2 Abs. 2 Satz 2 ist mit der Maßgabe anzuwenden,
daß an die Stelle des Betrages von 12 000 Deutsche Mark

ab dem 1. Januar 1997 bis zum 31. Dezember 1998 der
Betrag von 12 360 Deutsche Mark und ab dem 1. Januar

1999 der Betrag von 13 020 Deutsche Mark tritt.

                        Artikel3

                    Änderung
          des Finanzverwaltungsgesetzes

  Das Finanzverwaltungsgesetz vom 30. August 1971
(BGBI. 1 S. 1426, 1427), zuletzt geändert durch Artikel 3
des Gesetzes vom 9. August 1994 (BGBI. 1S. 2058), wird
wie folgt geändert:

1. § 5 wird wie folgt geändert:
   a) In Absatz 1 wird am Ende der Nummer 10 der Punkt
      durch einen Strichpunkt ersetzt und folgende neue
      Nummer 11 angefügt:

      ,,11. die Durchführung des Familienleistungsaus-
           gleichs nach Maßgabe des § 31 des Ein-
           kommensteuergesetzes. Die Bundesanstalt für
           Arbeit stellt dem Bundesamt für Finanzen zur
           Durchführung dieser Aufgaben ihre Behörden
           als Familienkassen zur Verfügung, die inso-
           weit Bundesfinanzbehörden sind; die Fach-

           aufsicht obliegt dem Bundesamt für Finanzen.
           Das Nähere, insbesondere die Höhe der Ver-
           waltungskostenerstattung, wird durch Verwal-
           tungsvereinbarung geregelt.•
   b) Nach Absatz 2 wird folgender neuer Absatz 3
      angefügt:                              '

       ,,(3) Die von den Familienkassen bei der Durch-
      führung des Familienleistungsausgleichs nach
      Absatz 1 Nr. 11 ausgezahlten Steuervergütungen
      im Sinne des § 31 des Einkommeristeuergesetzes
      werden jeweils von den Ländern und Gemeinden, in
      denen der Gläubiger der Steuervergütung seinen
      Wohnsitz hat, nach den für die Verteilung des
      Aufkommens der Einkommensteuer maßgebenden
      Vorschriften mitgetragen. Das Bundesamt stellt
      nach Ablauf eines jeden Monats die Anteile der
      einzelnen Länder einschließlich ihrer Gemeinden
      an den gewährten Leistungen fest. Die nach
      Satz 2 festgestellten Anteile sind dem Bund von
      den Ländern bis zum 15. des dem Zahlungsmonat
      folgenden Monats zu erstatten. Für den Monat
      Dezember ist dem Bund von den Ländem ein
      Abschlag auf der Basis der Abrechnung des Vor-
      monats zu leisten. Die Abrechnung für den Monat
      Dezember hat bis zum 15. Januar des Folgejahres
      zu erfolgen. Das Bundesministerium der Finanzen
      wird ermächtigt, durch Rechtsverordnung mit
      Zustimmung des Bundesrates das Nähere zu
      bestimmen."

2. § 21 wird wie folgt geändert:
   a) Die Überschrift wird wie folgt gefaßt:
               ,,Auskunfts- und Teilnahmerechte".
   b) Nach Absatz 3 wird folgender neuer Absatz 4
      angefügt:
        ,,(4) Das Bundesamt für Finanzen und die Landes-
      finanzbehörden stellen sich die für die Durch-
      führung des § 31 des Einkommensteuergesetzes
      erforderlichen Daten und Auskünfte zur Verfügung."
                        Artikel4
                    Änderung
     des Solidaritätszuschlaggesetzes 1995

  Das Solidaritätszuschlaggesetz 1995 vom 23. Juni 1993
(BGBI. 1S. 944), geändert durch Artikel 21 des Gesetzes

vom 21. Dezember 1993 (BGBI. 1 S. 2310), wird wie folgt

geändert:

1. § 3 wird wie folgt geändert:
   a) In Absatz 1 wird der Einleitungssatz wie folgt gefaßt:

      „Der Solidaritätszuschlag bemißt sich vorbehaltlich
      der Absätze 3 bis 5,".

   b) Absatz 1 wird wie folgt geändert:
      aa) Nummer 1 wird wie folgt gefaßt:

           ,.1. soweit eine Veranlagung zur Einkommen-

                steuer oder Körperschaftsteuer vorzuneh-

                men ist:

               nach der nach § 51 a Abs. 2 des Einkommen-
               steuergesetzes berechneten Einkommen-
               steuer oder der festgesetzten Körperschaft-

               steuer, vermindert um die anzurechnende

               oder vergütete Körperschaftsteuer, wenn

               ein positiver Betrag verbleibt;".

      bb) Nummer 3 wird wie folgt gefaßt:
           „3. soweit Lohnsteuer zu erheben oder ein
               Lohnsteuer-Jahresausgleich durchzuführen
               ist, nach § 51 a Abs. 2a des Einkommen-
               steuergesetzes;".

      cc) Nummer 4_wird gestrichen.
   c) Absatz 2 wird aufgehoben.
   d) In Absatz 4 wird Satz 1 erster Satzteil wie folgt
      gefaßt:
      „Beim Abzug vom laufenden Arbeitslohn ist der
      Solidaritätszuschlag nur zu erheben, wenn die Be-
      messungsgrundlage im jeweiligen Lohnzahlungs-
      zeitraum".

   e) In Absatz 5 werden die Worte „nach Absatz 1 Nr. 4"
      gestrichen.

2. Folgender neuer§ 6 wird angefügt:

                             .,§6
                   Anwendungsvorschrift
     Das Gesetz in der Fassung des Gesetzes vom
   11. Oktober 1995 (BGBI. 1 S. 1250) ist erstmals für den

   Veranlagungszeitraum 1996 anzuwenden."

                        Artikel 5
         Änderung des Wohngeldgesetzes

  Das Wohngeldgesetz in der Fassung der Bekannt-
machung vom 1. Februar 1993 (BGBI. 1 S. 183) mit den
Anlagen 1 bis 8 in der Fassung der Bekanntmachung vom
11. März 1992 (BGBI. 1 S. 545), zuletzt geändert durch
Artikel 5 des Gesetzes vom 6. Juni 1995 (BGBI. 1S. 748),
wird wie folgt geändert:

1. § 12 Abs. 2 wird wie folgt geändert:
   a) In Satz 1 Nr. 1 wird die Verweisung .,§ 9a Satz 1
      Nr. 1 des Einkommensteuergesetzes• durch die
      Verweisung ,.§ 9a Satz 1 Nr. 1 Buchstabe a des
      Einkommensteuergesetzes" ersetzt.

   b) In Satz 1 Nr. 2 wird die Verweisung ..§ 9a Satz 1

      Nr. 2 des Einkommensteuergesetzes" durch die

      Verweisung ..§ 9a Satz 1 Nr. 1 Buchstabe b des
      Einkommensteuergesetzes" ersetzt.

2. § 12a wird wie folgt geändert:

   a) In Nummer 2 werden die Worte „für eine nicht zum
      Haushalt rechnende Person, für die Kindergeld
      nach dem Bundeskindergeldgesetz geteistet oder
      eine Leistung im Sinne des § 8 Abs. 1 des Bundes-
      kindergeldgesetzes erbracht wird," durch die Worte
      ..für eine nicht zum Haushalt rechnende Person,

      für die Kindergeld nach dem Bundeskindergeld-

      gesetz oder dem Einkommensteuergesetz oder

      eine Leistung im Sinne des § 4 Abs. 1 des Bundes-
      kindergeldgesetzes oder des § 65 Abs. 1 des Ein-
      kommensteuergesetzes erbracht wird," ersetzt.

   b) In Nummer 3 werden die Worte „für eine nicht zum

      Haushalt rechnende Person, für die weder Kinder-

      geld nach dem Bundeskindergeldgesetz noch eine

      Leistung im Sinne des § 8 Abs. 1 des Bundes-
      kindergeldgesetzes erbracht wird," durch die Worte
      „für eine nicht zum Haushalt rechnende Person, für
      die weder Kindergeld nach dem Bundeskindergeld-
      gesetz oder dem Einkommensteuergesetz noch
      eine Leistung im Sinne des § 4 Abs. 1 des Bundes-
      kindergeldgesetzes oder des § 65 Abs. 1 des Ein-
      kommensteuergesetzes erbracht wird," ersetzt.

3. § 15 Abs. 1 wird wie folgt gefaßt:
    .,(1) Bei der Ermittlung des Jahreseinkommens
   werden bei Kindern im Sinne des § 1 Abs. 2 des
   Bundeskindergeldgesetzes oder für die zum Haushalt
   rechnenden Kinder, für die Kindergeld nach dem
   Bundeskindergeldgesetz oder dem Einkommen-
   steuergesetz. oder eine Leistung im Sinne des § 4
   Abs. 1 des Bundeskindergeldgesetzes oder des § 65
   Abs. 1 des Einkommensteuergesetzes gewährt wird,
   Beträge in Höhe des gesetzlichen Kindergeldes ab-
   gesetzt."

                        Artikel 6
    Änderung des Wohngeldsondergesetzes

  Das Wohngeldsondergesetz in der Fassung der

Bekanntmachung vom 16. Dezember 1992 (BGBI. 1
S. 2406), zuletzt geändert durch Artikel 4 des Gesetzes
vom 6. Juni 1995 (BGBI. 1S. 7 48), wird wie folgt geändert:

1. In § 11 a Abs. 1 Nr. 1 werden die Worte „für das eine
   Leistung nach dem Bundeskindergeldgesetz oder im
   Sinne des § 8 Abs. 1 des Bundeskindergeldgesetzes
   gewährt wird," durch die Worte „für das Kindergeld
   nach dem Bundeskindergeldgesetz oder dem Ein-
   kommensteuergesetz oder eine Leistung im Sinne des
   § 4 Abs. 1 des Bundeskindergeldgesetzes oder des
   § 65 Abs. 1 des Einkommensteuergesetzes gewährt
   wird," ersetzt.

--------- - - - - - - - - - - -
1384                                  Bundesgesetzblatt, Jahrgang 1995, Teil 1

2. In der Anlage 7 (zu § 9 Satz 1 Nr. 3) wird die Nummer 1
   wie folgt gefaßt:

   ,, 1. Altersübergangsgeld/Altersübergangsgeld-Aus-
       gleichsbetrag".

                         Artikel7
                  Änderung
       des Wohnungsbau-Prämiengesetzes
  § 1 Satz 1 des Wohnungsbau-Prämiengesetzes in
der Fassung der Bekanntmachung vom 30. Juli 1992
(BGBI. 1 S. 1405), das durch Artikel 5 des Gesetzes vom
21. Dezember 1993 (BGBI. 1S. 2310) geändert worden ist,
wird wie folgt gefaßt:

"Unbeschränkt einkommensteuerpflichtige Personen im
Sinne des § 1 Abs. 1 oder 2 oder Abs. 3 in Verbindung mit
Abs. 2 Satz 1 Nr. 1 und 2 des Einkommensteuergesetzes
können für Aufwendungen zur Förderung des Wohnungs-
baus eine Prämie erhalten."

                         Artikels
                   Änderung
          des Bürgerlichen Gesetzbuchs

  § 1612a des Bürgerlichen Gesetzbuchs in der im
Bundesgesetzblatt Teil III, Gliederungsnummer 400-2,
veröffentlichten bereinigten Fassung, das zuletzt durch
Artikel 6 des Gesetzes vom 21. August 1995
(BGBI. 1 S. 1050) geändert worden ist, wird wie folgt
geändert:

1. In Absatz 2 Satz 3 wird das Wort „vierten" durch das
   Wort „zweiten" ersetzt.

2. Absatz 4 wird aufgehoben.

                         Artikel 9

                   Änderung
         des Unterhaltsvorschußgesetzes
  § 2 Abs. 2 des Unterhaltsvorschußgesetzes in der Fas-
sung der Bekanntmachung vom 19. Januar 1994 (BGBI. 1
S. 165) wird wie folgt gefaßt:

 ,.(2) Wenn der Elternteil, bei dem der Berechtigte lebt,
für den Berechtigten Anspruch auf volles Kindergeld
nach dem Einkommensteuergesetz oder nach dem

Bundeskindergeldgesetz in der jeweils geltenden Fas-

sung oder auf eine der in § 65 Abs. 1 des Einkommen-
steuergesetzes oder § 4 Abs. 1 des Bundeskinder-
geldgesetzes bezeichneten Leistungen hat, mindert
sich die Unterhaltsleistung um die Hälfte des für ein
erstes Kind zu zahlenden Kindergeldes nach § 66 des
Einkommensteuergesetzes oder § 6 des Bundeskin-
dergeldgesetzes. Dasselbe gilt, wenn ein Dritter mit
Ausnahme des anderen Elternteils diesen Anspruch
hat."

                       Artikel 10

           Änderung der Einkommen-
        steuer-Durchführungsverordnung

   Die Einkommensteuer-Durchführungsverordnung 1990
in der Fassung der Bekanntmachung vom 28. Juli 1992
(BGBI. 1 S. 1418), zuletzt geändert durch Artikel 28 des
Gesetzes vom 25. Oktober 1994 (BGBI. 1 S. 3082), wird
wie folgt geändert:

 1. Nach § 7 wird folgender neuer§ 8 eingefügt:
                              ,,§8

                Eigenbetrieblich genutzte
          Grundstücke von untergeordnetem Wert
       Eigenbetrieblich genutzte Grundstücksteile brau-
    chen nicht als Betriebsvermögen behandelt zu
    werden, wenn ihr Wert nicht mehr als ein Fünftel des
    gemeinen Werts des gesamten Grundstücks und
    nicht mehr als 40 000 Deutsche Mark beträgt."

 2. § 13 wird aufgehoben.

 3. § 22 wird aufgehoben.

 4. § 29 Abs. 1 wird wie folgt gefaßt:

      "(1) Der Sicherungsnehmer hat nach amtlich vor-
    geschriebenem Muster dem für die Veranlagung
    des Versicherungsnehmers nach dem Einkommen
    zuständigen Finanzamt, bei beschränkter Steuer-
    pflicht des Versicherungsnehmers dem für die Ver-
    anlagung des Sicherungsnehmers zuständigen
    Finanzamt (§§ 19, 20 Abgabenordriung) unverzüg-
    lich die Fälle anzuzeigen, in denen Ansprüche aus
    Versicherungsverträgen nach dem 13. Februar 1992
    zur Tilgung oder Sicherung von Darlehen eingesetzt
    werden. Satz 1 gilt entsprechend für das Versiche-
    rungsunternehmen, wenn der Sicherungsnehmer
    Wohnsitz, Sitz oder Geschäftsleitung im Ausland
    hat. Werden Ansprüche aus Versicherungsverträgen
    von Personen, die im Inland einen Wohnsitz oder
    ihren gewöhnlichen Aufenthalt haben (§ 1 Abs. 1 des
    Gesetzes), zur Tilgung oder Sicherung von Darlehen
    eingesetzt, sind die Sätze 1 und 2 nur anzuwenden,
    wenn die Darlehen den Betrag von 50 000 Deutsche
    Mark übersteigen."

 5. Die-§§ 45 bis 47 werden aufgehoben.

 6. Folgender neuer§ 54 wird eingefügt:
                             ,,§54

                        Übersendung

                von Urkunden durch die Notare

      (1) Die Notare übersenden dem in § .20 der Ab-
    gabenordnung bezeichneten Finanzamt eine beglau-
    bigte Abschrift aller aufgrund gesetzlicher Vorschrift
    aufgenommenen oder beglaubigten Urkunden, die
    die Gründung, Kapitalerhöhung oder -herabsetzung,
    Umwandlung oder Auflösung von Kapitalgesell-
    schaften oder die Verfügung über Anteile an Kapital-
    gesellschaften zum Gegenstand haben.
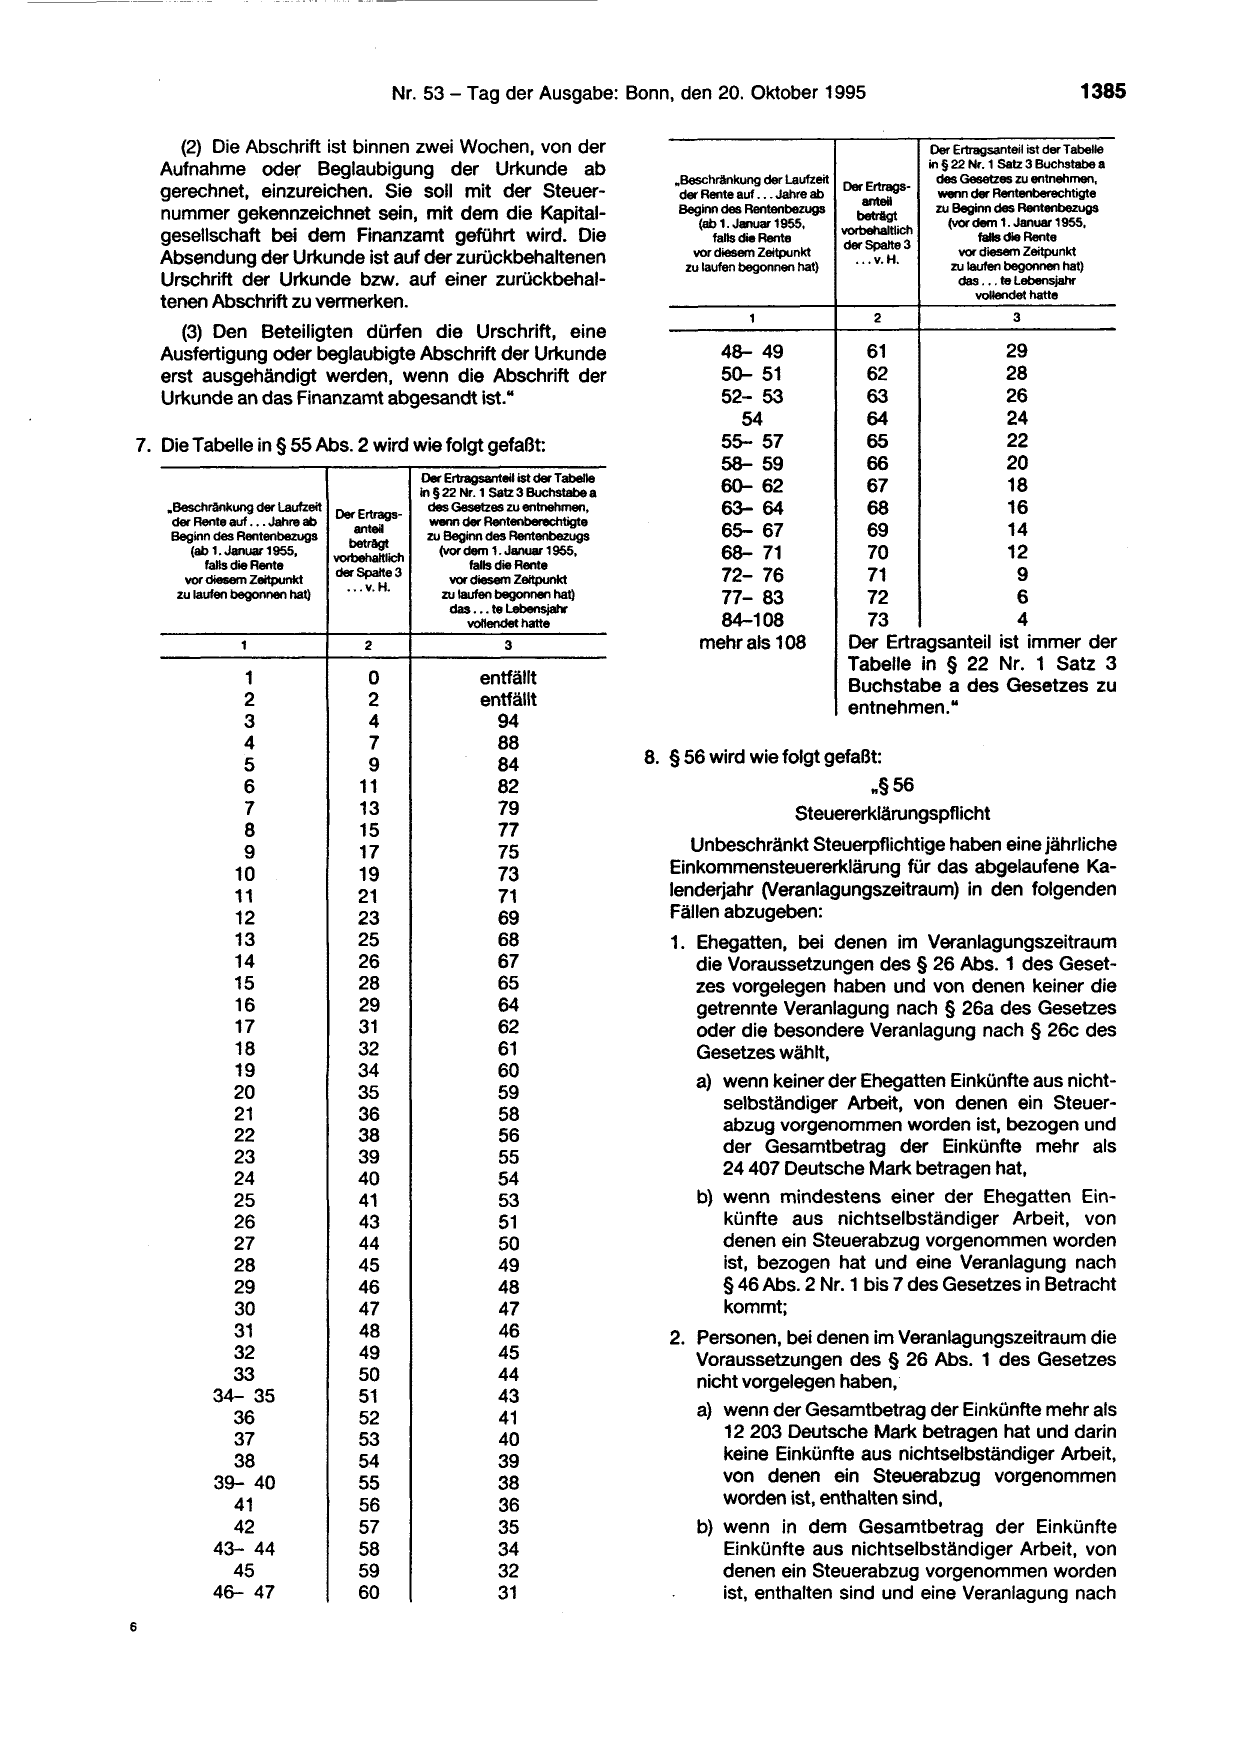
      (2) Die Abschrift ist binnen zwei Wochen, von der

    Aufnahme oder Beglaubigung der Urkunde ab
    gerechnet, einzureichen. Sie soll mit der Steuer-

    nummer gekennzeichnet sein, mit dem die Kapital-

    gesellschaft bei dem Finanzamt geführt wird. Die

    Absendung der Urkunde ist auf der zurückbehaltenen

    Urschrift der Urkunde bzw. auf einer zurückbehal-

    tenen Abschrift zu vermerken.

      (3) Den Beteiligten dürfen die Urschrift, eine
    Ausfertigung oder beglaubigte Abschrift der Urkunde
    erst ausgehändigt werden, wenn die Abschrift der
    Urkunde an das Finanzamt abgesandt ist."

7. Die Tabelle in § 55 Abs. 2 wird wie folgt gefaßt:

                                              Der Ertragsanteil ist der Tabelle
                                              in§ 22 Nr. 1 Satz 3 Buchstabe a
„Beschränkung der Laufzeit                     des Gesetzes zu entnehmen,
                              Der Ertrags-
 der Rente auf •.. Jahre ab                     wenn der Rentenberechtigte
                                 anteil        zu Beginn des Rentenbezugs
 Beginn des Rentenbezugs
    (ab 1. Januar 1955,
                                 beträgt
                                                 (vor dem 1. Januar 1955,
                              vorbehaltlich
       falls die Rente
                              derSpalte3
                                                       falls die Rente
   vor diesem Zeitpunkt                            vor diesem Zeitpunkt
  zu laufen begonnen hat)
                                ... v.H.
                                                  zu laufen begonnen hat)
                                                   das ... te Lebensjahr
                                                       vollendet hatte

                                    2                        3

        48- 49                    61              29
      50- 51                      62              28
      52- 53                      63              26
        54                        64              24
      55- 57                      65              22
      58- 59                     66               20
                                                 Der Ertragsanteil ist der Tabelle
                                                 in § 22 Nr. 1 Satz 3 Buchstabe a             60- 62                     67               18
    .Beschränkung der Laufzeit
                                Der Ertrags-
                                                  des Gesetzes zu entnehmen,                  63- 64                     68               16
     der Rente auf ..• Jahre ab                   wenn der Rentenberechtigte
     Beginn des Rentenbezugs
                                    anteil
                                                  zu Beginn des Rentenbezugs                  65- 67                     69               14
                                   beträgt
        (ab 1. Januar 1955,
                                vol'behaltlich
                                                    (vor dem 1. Januar 1955,                  68- 71                     70               12
           falls die Rente
       vor diesem Zeitpunkt
                                derSpalte3
                                                      vor
                                  •.. v.H.
falls die Rente

diesem Zeitpunkt                    72- 76                     71                 9
      zu laufen begonnen hat)                       zu laufen begonnen hat)                   77- 83                     72                 6
                                                      das
... te Lebensjahr
                                                         voHendet hatte                       84-108                     73                 4
                 1                     2

               1                      0
               2                      2
               3                      4
               4                      7
               5                      9
               6                     11
               7                     13
               8                     15
               9                     17
              10                     19
              11                     21
              12                     23
              13                     25
              14                     26
              15                     28
              16                     29
              17                     31
              18                     32
              19                     34

              20                     35

              21                     36

              22                     38

              23                     39

              24                     40
              25                     41
              26                     43
              27                     44
              28                     45
              29                     46
              30                     47
              31                     48
              32                     49
              33                     50
            34- 35                   51
              36                     52
              37                     53
              38                     54
            39- 40                   55
              41                     56
              42                     57
            43- 44                   58
              45                     59
            46- 47                   60
6
    3                           mehr als 108               Der Ertragsanteil ist immer der
                                                           Tabelle in § 22 Nr. 1 Satz 3
entfällt                                                   Buchstabe a des Gesetzes zu
entfällt                                                   entnehmen."
  94
   88
   84                    8. § 56 wird wie folgt gefaßt:
   82                                                    "§56
   79                                            Steuererklärungspflicht
   77
   75                          Unbeschränkt Steuerpflichtige haben eine jährliche
   73                       Einkommensteuererklärung für das abgelaufene Ka-
   71                       lenderjahr (Veranlagungszeitraum) in den folgenden
   69                       Fällen abzugeben:
   68                       1. Ehegatten, bei denen im Veranlagungszeitraum
   67                          die Voraussetzungen des § 26 Abs. 1 des Geset-
   65                          zes vorgelegen haben und von denen keiner die
   64                          getrennte Veranlagung nach § 26a des Gesetzes
   62                          oder die besondere Veranlagung nach§ 26c des
   61                          Gesetzes wählt,
   60
                               a) wenn keiner der Ehegatten Einkünfte aus nicht-
   59
                                  selbständiger Arbeit, von denen ein Steuer-
   58
                                  abzug vorgenommen worden ist, bezogen und
   56
                                  der Gesamtbetrag der Einkünfte mehr als
   55
                                  24 407 Deutsche Mark betragen hat,
   54
   53                          b) wenn mindestens einer der Ehegatten Ein-
   51                             künfte aus nichtselbständiger Arbeit, von
   50                             denen ein Steuerabzug vorgenommen worden
   49                             ist, bezogen hat und eine Veranlagung nach
   48                             § 46 Abs. 2 Nr. 1 bis 7 des Gesetzes in Betracht
   47                             kommt;
   46                       2. Personen, bei denen im Veranlagungszeitraum die
   45                          Voraussetzungen des § 26 Abs. 1 des Gesetzes
   44                          nicht vorgelegen haben,·
   43
   41                          a) wenn der Gesamtbetrag der Einkünfte mehr als
   40                             12 203 Deutsche Mark betragen hat und darin
   39                             keine Einkünfte aus nichtselbständiger Arbeit,
   38                             von denen ein Steuerabzug vorgenommen
   36                             worden ist, enthalten sind,
   35                          b) wenn in dem Gesamtbetrag der Einkünfte
   34                             Einkünfte aus nichtselbständiger Arbeit, von
   32                             denen ein Steuerabzug vorgenommen worden
   31                             ist, enthalten sind und eine Veranlagung nach

1386                                     Bundesgesetzblatt,

           § 46 Abs. 2 Nr. 1 bis 6 und 7 Buchstabe b des
           Gesetzes in Betracht kommt.
    Eine Steuererklärung ist außerdem abzugeben, wenn
    zum Schluß des vorangegangenen Veranlagungs-
    zeitraums ein verbleibender Verlustabzug festgestellt
    worden ist."

 9. § 60 Abs. 1 wird wie folgt gefaßt:
     "(1) Wird der Gewinn nach § 4 Abs. 1 oder § 5 des
    Gesetzes ermittelt, so ist der Steuererklärung eine
    Abschrift der Bilanz, die auf dem Zahlenwerk der
    Buchführung beruht, im Fall der Eröffnung des
    Betriebs auch eine Abschrift der Eröffnungsbilanz,
    beizufügen. Werden Bücher geführt, die den Grund-
    sätzen der doppelten Buchführung entsprechen, ist
    eine Gewinn- und Verfustrechnung beizufügen."

10. § 62c wird aufgehoben.

11. § 65 wird wie folgt gefaßt:
                             .,§65
                 Nachweis der Behinderung

      (1) Den Nachweis einer Behinderung hat der
    Steuerpflichtige zu erbringen:
    1. bei einer Behinderung, deren Grad auf minde-
       stens 50 festgestellt ist, durch Vorlage eines
       Ausweises nach dem Schwerbehindertengesetz
       oder eines Bescheides der für die Durchführung
       des Bundesversorgungsgesetzes zuständigen
       Behörde,

    2. bei einer Behinderung, deren Grad auf weniger
       als 50, aber mindestens 25 festgestellt ist,

       a) durch eine Bescheinigung der für die Durch-
           führung des Bundesversorgungsgesetzes zu-
           ständigen Behörde aufgrund eines Fest-
           stellungsbescheides nach § 4 Abs. 1 des
           Schwerbehindertengesetzes, die eine Äuße-
           rung darüber enthält, ob die Behinderung zu
           einer dauernden Einbuße der körperlichen Be-
           weglichkeit geführt hat oder auf einer typischen
           Berufskrankheit beruht, oder,
       b) wenn ihm wegen seiner Behinderung nach den
           gesetzlichen Vorschriften Renten oder andere
           laufende Bezüge zustehen, durch den Renten-
           bescheid oder den die anderen laufenden
           Bezüge nachweisenden Bescheid.
      (2) Die gesundheitlichen Merkmale „hilflos" und
    "blind" hat der Steuerpflichtige durch einen Ausweis
    nach dem Schwerbehindertengesetz, der mit den
    Merkzeichen „H" oder "BI" gekennzeichnet ist, oder
    durch einen Bescheid der für die Durchführung des
    Bundesversorgungsgesetzes zuständigen Behörde,
    der die entsprechenden Feststellungen enthält, nach-
    zuweisen.
       (3) Als Nachweis über eine Behinderung und den
    Grad der Behinderung genügen auch die vor dem
    20. Juni 1976 ausgestellten amtlichen Ausweise für
    Schwerkriegsbeschädigte, Schwerbeschädigte oder
    Schwerbehinderte sowie die nach § 3 Abs. 1 und 4
    des Schwerbehindertengesetzes in der vor dem
    20. Juni 1976 geltenden Fassung erteilte Beschei-
    nigung, und zwar bis zum Ablauf ihres derzeitigen
    Geltungszeitraums.
Jahrgang 1995, Teil 1

        (4) Der Steuerpflichtige hat die Unterlagen nach
      den Absätzen 1 bis 3 zusammen mit seiner Steuer-
      erklärung oder seinem Antrag auf Lohnsteuer-
      ermäßigung der Finanzbehörde vorzulegen.
          (5) Ist der Behinderte verstorben-und kann sein
     · Rechtsnachfolger die Unterlagen nach den Absätzen
       1 bis 3 nicht vorlegen, so genügt zum Nachweis eine
       gutachtliche Stellungnahme von seiten der für die
       Durchführung des Bundesversorgungsgesetzes zu-
       ständigen Behörde. Diese Stellungnahme hat die
       Finanzbehörde einzuholen."

  12. § 68c wird aufgehoben.

  13. § 73 wird aufgehoben.

  14. § 73f Satz 1 wird wie folgt gefaßt:
      "Der Schuldner der Vergütungen für die Nutzung oder
      das Recht auf Nutzung von Urheberrechten im Sinne
      des § 50a Abs. 4 Nr. 3 des Gesetzes braucht den
      Steuerabzug nicht vorzunehmen, wenn er diese Ver-
      gütungen aufgrund eines Übereinkommens nicht
      an den beschränkt steuerpflichtigen Gläubiger
      (Steuerschuldner), sondern an die Gesellschaft für
      musikalische Aufführungs- und mechanische Verviel-
      fältigungsrechte (Gema) oder an einen anderen
      Rechtsträger abführt und die obersten Finanzbehör-
      den der Länder mit Zustimmung des Bundesministe-
      riums der Finanzen einwilligen, daß dieser andere
      Rechtsträger an die Stelle des Schuldners tritt."

  15. § 74 wird aufgehoben.

  16. § 76 wird aufgehoben.

  17. § 78 wird aufgehoben.

  18. § 82f wird wie folgt geändert:

      a) Absatz 2 wird wie folgt gefaßt:
          "(2) Im Fall der Anschaffung eines Handels-
         schiffs ist Absatz 1 nur anzuwenden, wenn das
         Handelsschiff vor dem 1. Januar 1996 in un-
         gebrauchtem Zustand vom Hersteller oder nach
         dem 31. Dezember 1995 bis zum Ablauf des
         vierten auf das Jahr der Fertigstellung folgenden
         Jahres erworben worden ist."
      b) Absatz 6 wird wie folgt gefaßt:
           ..(6) Die Absätze 1 bis 5 gelten für Schiffe, die der
         Seefischerei dienen, entsprechend. Für Luft-
         fahrzeuge, die vom Steuerpflichtigen hergestellt
         oder in ungebrauchtem Zustand vom Hersteller
         erworben worden sind und die zur gewerbsmäßi-
         gen Beförderung von Personen oder Sachen im
         internationalen Luftverkehr oder zur Verwendung
         zu sonstigen gewerblichen Zwecken im Ausland
         bestimmt sind, gelten die Absätze 1 und 3 bis 5 mit
         der Maßgabe entsprechend, daß an die Stelle der
         Eintragung in ein inländisches Seeschiffsregister
         die Eintragung in die deutsche Luftfahrzeugrolle,
         an die Stelle des Höchstsatzes von 40 vom Hun-
         dert ein Höchstsatz von 30 vom Hundert und bei
         der Vorschrift des Absatzes 3 an die Stelle des
         Zeitraums von acht Jahren ein Zeitraum von sechs
         Jahren treten."
19. § 84 wird wie folgt geändert:
    a) In Absatz 1 wird die Jahreszahl „1990" durch die
       Jahreszahl „ 1996" ersetzt.
    b) Die Absätze 2a und 2b werden aufgehoben.

    c) Absatz 3 wird wie folgt gefaßt:
         ,,(3) § 29 Abs. 1 ist auch für Veran1agungszeit-
        räume vor 1996 anzuwenden, soweit die Fälle, in
        denen Ansprüche aus Versicherungsverträgen
        nach dem 13. Februar 1992 zur Tilgung oder
        Sicherung von Darlehen eingesetzt wurden, noch
        nicht angezeigt worden sind."
    d) Nach Absatz 3 werden folgende neue Absätze 3a
       und 3b eingefügt:

        ,,(3a) § 56 ist mit der Maßgabe anzuwenden, daß
       der Gesamtbetrag der Einkünfte
        1. für die Veranlagungszeiträume 1997 und 1998

           a) in Satz 1 Nr. 1 Buchstabe a mehr als
              24 94 7 Deutsche Mark,
           b) in Satz 1 Nr. 2 Buchstabe a mehr als
              12 473 Deutsche Mark

           beträgt;
       2. für Veranlagungszeiträume ab 1999
           a) in Satz 1 Nr. 1 Buchstabe a mehr als
              26 351 Deutsche Mark,

           b) in Satz 1 Nr. 2 Buchstabe a mehr als
              13 175 Deutsche Mark
           beträgt.
         (3b) § 65 in der durch Gesetz vom 11. Oktober
       1995 (BGBI. 1 S. 1250) geänderten Fassung ist
       erstmals für den Veranlagungszeitraum 1995 an-
       zuwenden."

                       Artikel 11
                Änderung der Lohn-
         steuer-Durchführungsverordnung
  § 4 Abs. 3 Satz 2 der Lohnsteuer-Durchführungsver-
ordnung in der Fassung der Bekanntmachung vom
10. Oktober 1989 (BGBI. 1S. 1848), die durch Artikel 2 des
Gesetzes vom 25. Februar 1992 (BGBI. 1S. 297) geändert
worden ist, wird wie folgt gefaßt:

,,Das Betriebsstättenfinanzamt soll zulassen, daß Sach-
bezüge im Sinne des § 8 Abs. 2 Satz 9 und Abs. 3
des Einkommensteuergesetzes für solche Arbeitnehmer
nicht aufzuzeichnen sind, für die durch betriebliche Re-
gelungen und entsprechende Überwachungsmaßnahmen
gewährleistet ist, daß die in § 8 Abs. 2 Satz 9 oder Abs. 3

des Einkommensteuergesetzes genannten Beträge nicht
überschritten werden."

                       Artikel 12

                    Änderung
         des Auslandinvestment-Gesetzes
   Das Auslandinvestment-Gesetz vom 28. Juli 1969
(BGBI. 1 S. 986), zuletzt geändert durch Artikel 4 des
Gesetzes vom 26. Juli 1994 (BGBI. 1 S. 1749), wird wie
folgt geändert:

1. § 19 Abs. 5 wird aufgehoben.

2. Dem § 19a wird folgender neuer Absatz 4 angefügt:
     ,,(4) Die §§ 17 bis 18a sind auf Ausschüttungen aus
   Anteilen an Vermögen aus Forderungen aus Geld-
   darlehen oder Vermögen aus Einlagen nur anzuwen-
   den, soweit sie Einnahmen enthalten, die in Geschäfts-
   jahren vereinnahmt worden sind, die nach dem 31. Juli
   1994 enden; dies gilt auch für Zwischengewinne."

                        Artikel 13
                     Änderung
              des Ausführungsgesetzes
              Grenzgänger Niederlande

  Nach § 8 des Ausführungsgesetzes Grenzgänger Nie-
derlande in der Fassung der Bekanntmachung vom
24. Februar 1986 (BGBI. 1 S. 321 ), das zuletzt durch
Artikel 2 des Gesetzes vom 24. Juni 1994 (BGBI. 1S. 1395)
geändert worden ist, wird folgender neuer§ 9 angefügt:

                           ,,§9
   Dieses Gesetz ist letztmals für das Kalenderjahr 1995
anzuwenden. Beim Steuerabzug vom Arbeitslohn gilt
Satz 1 mit der Maßgabe, daß das Gesetz letztmals auf den
laufenden Arbeitslohn anzuwenden ist, der für einen vor
dem 1. Januar 1996 endenden Lohnzahlungszeitraum
gezahlt wird, und auf sonstige Bezüge, die vor dem
1. Januar 1996 zufließen."

                        Artikel 14
   Änderung des Körperschaftsteuergesetzes
  Das Körperschaftsteuergesetz in der Fassung der
Bekanntmachung vom 11. März 1991 (BGBI. 1 S. 638),
zuletzt geändert durch Artikel 2 des Gesetzes vom
28. Oktober 1994 (BGBI. 1 S. 3267), wird wie folgt
geändert:

1. § 5 Abs. 1 Nr. 3 Buchstabe e wird wie folgt gefaßt:
   „e) wenn bei Unterstützungskassen am Schluß des
       Wirtschaftsjahrs das Vermögen ohne Berück-
       sichtigung künftiger Versorgungsleistungen nicht
       höher ist als das um 25 vom Hundert erhöhte
       zulässige Kassenvermögen. Für die Ermittlung des
       tatsächlichen und des zulässigen Kassenver-
       mögens gilt § 4d des Einkommensteuergesetzes.
       Übersteigt das Vermögen der Kasse den in Satz 1
       bezeichneten Betrag, so ist die Kasse nach Maß-
       gabe des § 6 Abs. 5 steuerpflichtig;".

2. § 9 wird wie folgt geändert:

   a) Absatz 1 Nr. 2 Satz 3 und 4 wird wie folgt gefaßt:

      ,,überschreitet eine Einzelzuwendung von minde-
      stens 50 000 Deutsche Mark zur Förderung wissen-
      schaftlicher, mildtätiger oder als besonders förde-
      rungswürdig anerkannter kultureller Zwecke diese
      Höchstsätze, ist sie im Rahmen der Höchstsätze im
      Jahr der Zuwendung und in den folgenden sieben
      Veranlagungszeiträumen abzuziehen. § 10d Abs. 2
      Satz 2 und Abs. 3 des Einkommensteuergesetzes
      gi~ entsprechend.
   b) In Absatz 2 Satz 3 wird die Angabe ,,§ 6 Abs. 1 Nr. 4
      Satz 1 und 2" durch die Angabe ,,§ 6 Abs. 1 Nr. 4
      Satz 1 und 4" ersetzt.
1388                                     Bundesgesetzblatt,

3. § 54 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefaßt:
         .,(1) Diese Fassung des Gesetzes ist, soweit in
        den folgenden Absätzen sowie in § 54a nichts
        anderes bestimmt ist, erstmals für den Veranla-
       .gungszeitraum 1996 anzuwenden."

   b) Absatz 2b wird wie folgt gefaßt:
        ,,(2b) § 5 Abs. 1 Nr. 3 Buchstabe e ist erstmals
       für Wirtschaftsjahre anzuwenden, die nach dem
       31. Dezember 1995 beginnen."

   c) Absatz Sc wird wie folgt gefaßt:
        .,(Sc) § 6 Abs. 5 Satz 1 ist auf am 31. Dezember
       1995 bestehende Unterstützungskassen für vor
       dem 1. Januar 1999 endende Wirtschaftsjahre
       nur anzuwenden, soweit sich aus § 5 Abs. 1 Nr. 3
       Buchstabe e in der für vor dem 1. Januar 1996
       endende Wirtschaftsjahre geltenden Fassung ein
       übersteigendes Vermögen ergeben würde. § 6
       Abs. 6 bleibt unberührt."

                       Artikel 15

                  Änderung
         des Umwandlungssteuergesetzes

  Das Umwandlungssteuergesetz vom 28. Oktober 1994

(BGBI. 1S. 3267) wird wie folgt geändert:

1. In§ 21 Abs. 1 wird Satz 3 gestrichen.

2. § 22 Abs. 1 und 2 wird wie folgt gefaßt:

    .,(1) Setzt die Kapitalgesellschaft das eingebrachte
   Betriebsvermögen mit dem Buchwert (§ 20 Abs. 2
   Satz 2) an, so gelten § 4 Abs. 2 Satz 3 und § 12 Abs. 3
   Satz 1 entsprechend.
     (2) Setzt die Kapitalgesellschaft das eingebrachte
   Betriebsvermögen mit einem über dem Buchwert, aber
   unter dem Teilwert liegenden Wert an, so gilt § 12

   Abs. 3 Satz 1 entsprechend mit der folgenden Maß-

   gabe:

   1. Die Absetzungen für Abnutzung oder Substanz-

      verringerung nach § 7 Abs. 1, 4, 5 und 6 des Ein-

      kommensteuergesetzes sind vom Zeitpunkt der
      Einbringung an nach den Anschaffungs- oder Her-
      stellungskosten des Einbringenden, vermehrt um
      den Unterschiedsbetrag zwischen dem Buchwert
      der einzelnen Wirtschaftsgüter und dem Wert, mit
      dem die Kapitalgesellschaft die WirtschaftsgOter
      ansetzt, zu bemessen.

   2. Bei den Absetzungen für Abnutzung nach § 7 Abs. 2
      des Einkommensteuergesetzes tritt im Zeitpunkt
      der Einbringung an die Stelle des Buchwerts der
      einzelnen Wirtschaftsgüter der Wert, mit dem die
      Kapitalgesellschaft die Wirtschaftsgüter ansetzt."

3. § 24 Abs. 4 wird wie folgt gefaßt:
    .,(4) § 22 gilt entsprechend; in den Fällen der Ein-
   bringung in eine Personengesellschaft im Wege der
   Gesamtrechtsnachfolge gilt auch § 20 Abs. 7 und 8
   entsprechend."
                                                   - - - - - - - ---------

Jahrgang 1995, Teil 1

  4. In § 27 wird nach Absatz 2 folgender neuer Absatz 3
     angefügt:
      ,,(3) § 21 Abs. 1 in der Fassung des Artikels 15 des
     Gesetzes vom 11. Oktober 1995 (BGBI. 1 S. 1250) ist
     erstmals auf Einbringungen anzuwenden, die nach-
     dem 31. Dezember 1995 erfolgen."

  5. Die Anlage wird wie folgt gefaßt:
     .,Anlage
     (zu §23)

     Kapitalgesellschaften im Sinne des Artikels 3 der
     Richtlinie 90/434/EWG des Rates vom 23. Juli 1990
     über das gemeinsame Steuersystem für Fusionen,
     Spaltungen, die Einbringung von Untemehmensteilen
     und den Austausch von Anteilen, die Gesellschaften
     verschiedener Mitgliedstaaten betreffen (ABI. EG Nr.
     L 225 S. 1), ergänzt durch die Akte über die Bedingun-
     gen des Beitritts der Repubiik Osterreich, der Republik
     Finnland und des Königreichs Schweden und die
     Anpassung der die Europäische Union begründenden
     Verträge vom 24. Juni 1994 (BGBl.11 S. 2031)
     Kapitalgesellschaft im Sinne des Artikels 3 der genann-
     ten Richtlinie ist jede Gesellschaft, die

     1. eine der aufgeführten Formen aufweist:

        - Gesellschaften belgischen Rechts mit der Be-
          zeichnung:

          naamloze vennootschap/societe anonyme, com-

          menditaire vennootschap op aandelen/societe
          en commandite par actions, besloten vennoot-
          schap met beperkte aansprakelijkheid/societe
                  a
          privee responsabilite limitee sowie öffentlich-
          rechtliche Körperschaften, deren Tätigkeit unter
          das Privatrecht fällt;

        - Gesellschaften dänischen Rechts mit der Be-
          zeichnung:
          aktieselskab, anpartsselskab;
        - Gesellschaften deutschen Rechts mit der Be-
          zeichnung:

          Aktiengesellschaft, Kommanditgesellschaft auf

          Aktien, Gesellschaft mit beschränkter Haftung,

          bergrechtliche Gewerkschaft;

        - Gesellschaften     finnischen   Rechts    mit   der

          Bezeichnung:

          osakeyhtiö/aktiebolag, osuuskunta/andelslag,
          säästöpankki/sparbank and vakuutusyhtiö/för-
          säkringsbolag;
        - Gesellschaften griechischen Rechts mit der Be-
          zeichnung:

          Avci>vuµ'l Emtei.a;

        - Gesellschaften spanischen Rechts mit der Be-
          zeichnung:
          sociedad anonima, sociedad comanditaria por
          acciones, sociedad de responsabilidad limitada
          sowie öffentlich-rechtliche Körperschaften, deren
          Tätigkeit unter das Privatrecht fällt;

        - Gesellschaften französischen Rechts mit der
          Bezeichnung:
           societe anonyme, societe en commandite par
                           a
           actions, societe responsabilite limitee sowie die
     staatlichen Industrie- und Handelsbetriebe und
     -unternehmen;
   - Gesellschaften irischen Rechts mit der Bezeich-
     nung:
     public companies limited by shares or by guaran-
     tee, private companies limited by shares or by
     guarantee, gemäß den lndustrial and Provident
     Societies Acts eingetragene Einrichtungen oder
     gemäß den Building Societies Acts eingetragene
     ,.building societies";
   - Gesellschaften italienischen Rechts mit der
     Bezeichnung:

     societa per azioni, societa in accomandita per

     azioni, societa a responsabilita limitata sowie die

     staatlichen und privaten Industrie- und Handels-
     unternehmen;
  - Gesellschaften luxemburgischen Rechts mit der
    Bezeichnung:

     societe anonyme, societe en commandite par
     actions, societe a responsabilite limitee;
  - Gesellschaften niederländischen Rechts mit der
    Bezeichnung:

     naamloze vennootschap, besloten vennootschap

     met beperkte aansprakelijkheid;
  - Gesellschaften österreichischen Rechts mit der
    Bezeichnung:

     Aktiengesellschaft, Gesellschaft mit beschränk-
     ter Haftung;

   - Gesellschaften portugiesischen Rechts in Form
     von Handelsgesellschaften, zivilrechtlichen Han-
     delsgesellschaften oder Genossenschaften so-
     wie die öffentlichen Unternehmen;
   - Gesellschaften schwedischen Rechts mit der
     Bezeichnung:

     aktiebolag, bankaktiebolag, försäkringsaktiebo-
     lag;

   - nach dem Recht des Vereinigten Königreichs
     gegründete Gesellschaften,

2. nach dem Steuerrecht eines Mitgliedstaats in bezug
   auf den steuerlichen Wohnsitz als in diesem Staat
   ansässig und aufgrund eines mit einem dritten Staat
   geschlossenen Doppelbesteuerungsabkommens
   in bezug auf den steuerlichen Wohnsitz nicht als
   außerhalb der Gemeinschaft ansässig betrachtet
   wird und
3. ohne Wahlmöglichkeit einer der nachstehenden
   Steuern

   - vennootschapsbelasting/impöt des societes in

     Belgien,

   - selskabsskat in Dänemark,
   - Körperschaftsteuer in Deutschland,

   - Yhteisöjen tulovero/inkomstskatten för samfund
     in Finnland,
   - <poQo~ etcroöitµmo~ voµnubu 3tQOOW3tWV XEQ-
     öocrxomxov ,caQaX't~Qa in Griechenland,

  - impuesto sobre sociedades in Spanien,
   - impöt sur les societes in Frankreich,

      - corporation tax in Irland,
      - imposta sul reddito delle persone giuridiche in
        Italien,
      - impöt sur le revenu des collectivites in Luxem-
        burg,
      - vennootschapsbelasting in den Niederlanden,

      - Körperschaftsteuer in Österreich,
      - imposto sobre o rendimento das pessoas colec-
        tivas in Portugal,
      - Statlig inkomstskatt in Schweden,

      - Corporation tax im Vereinigten Königreich

      oder irgendeiner Steuer, die eine dieser Steuern

      ersetzt, unterliegt, ohne davon befreit zu sein."

                        Artikel 16

                    Änderung
            des Gewerbesteuergesetzes
  Das Gewerbesteuergesetz in der Fassung der Bekannt-
machung vom 21. März 1991 (BGBI. 1 S. 814), zuletzt
geändert durch Artikel 3 des Gesetzes vom 28. Oktober

1994 (BGBI. 1S. 3267), wird wie folgt geändert:

1. § ~ wird wie folgt geändert:

   a) Nummer 14a wird wie folgt gefaßt:

      ,. 14a. auf Antrag landwirtschaftliche Produktions-
              genossenschaften und deren Rechtsnach-
              folger in der Rechtsform der Genossenschaft
              in dem in Artikel 3 des Einigungsvertrages
              genannten Gebiet für die Erhebungszeit-
              räume 1991 bis 1993. In den Erhebungs-
              zeiträumen 1992 und 1993 ist Voraussetzung
              für die Steuerbefreiung, daß sich ihre Tätig-
              keit auf den Betrieb der Land- und Forst-
              wirtschaft beschränkt;".

   b) Nummer 24 wird wie folgt gefaßt:

      ,.24. die folgenden Kapitalbeteiligungsgesellschaf-
            ten für die mittelständische Wirtschaft, soweit
            sich deren Geschäftsbetrieb darauf be-
            schränkt, im öffentlichen Interesse mit Eigen-
            mitteln oder mit staatlicher Hilfe Beteiligungen
            zu erwerben, wenn der von ihnen erzielte
            Gewinn ausschließlich und unmittelbar für die
            satzungsmäßigen Zwecke der Beteiligungs-
            finanzierung verwendet wird: Mittelständische
            Beteiligungsgesellschaft Baden-Württemberg
            GmbH, Kapitalbeteiligungsgesellschaft für die
            mittelständische Wirtschaft Bayerns mbH,

            MBG Mittelständische Beteiligungsgesell-

            schaft Hessen GmbH, Mittelständische Betei-
            ligungsgesellschaft Niedersachsen (MBG)
            mbH, Kapitalbeteiligungsgesellschaft für die
            mittelständische Wirtschaft in Nordrhein-
            Westfalen mbH, Mittelständische Beteili-
            gungs- und Wagnisfinanzierungsgesellschaft
            Rheinland-Pfalz mbH, Saarländische Kapital-
            beteiligungsgesellschaft mbH, Gesellschaft
            für Wagniskapital Mittelständische Beteili-
            gungsgesellschaft Schleswig-Holstein Gesell-
            schaft mit beschränkter Haftung - MBG -,
1390                                     Bundesgesetzblatt, Jahrgang 1995, Teil 1

            Technologie-Beteiligungs-Gesellschaft mbH
            der Deutschen Ausgleichsbank, bgb Betei-
            ligungsgesellschaft Berlin mbH für kleine

            und mittlere Betriebe, Mittelständische
            Beteiligungsgesellschaft Berlin-Brandenburg
            mbH, Mittelständische Beteiligungsgesell-
            schaft Mecklenburg-Vorpommern mbH, Mit-
            telständische Beteiligungsgesellschaft Sach-
            sen mbH, Mittelständische Beteiligungsge-
            sellschaft Sachsen-Anhalt mbH, Mittelstän-
            dische Beteiligungsgesellschaft Thüringen
            (MBG) mbH;".

2. In§ 9 Nr. 5 werden die Sätze 3 bis 5 durch folgende
   Sätze ersetzt:

   „überschreitet eine Einzelzuwendung von mindestens
   50 000 Deutsche Mark zur Förderung wissenschaft-
   licher, mildtätiger oder als besonders förderungs-
   würdig anerkannter kultureller Zwecke diese Höchst-
   sätze, ist die KOrzung im Rahmen der Höchstsätze im
   Jahr der Zuwendung und in den folgenden sieben
   Erhebungszeiträumen vorzunehmen. § 1Ob Abs. 3
   und 4 Satz 1 sowie § 1Od Abs. 2 Satz 2 und Abs. 3 des
   Einkommensteuergesetzes und § 9 Abs. 2 Satz 2 bis 5
   und Abs. 3 Satz 1 des Körperschaftsteuergesetzes
   gelten entsprechend."            ·

3. § 14b wird wie folgt gefaßt:

                            ,,§14b
                    Verspätungszuschlag

     Ein nach § 152 der Abgabenordnung zu entrichten-
   der Verspätungszuschlag fließt der Gemeinde zu. Sind
   mehrere Gemeinden an der Gewerbesteuer beteiligt,
   so fließt der Verspätungszuschlag der Gemeinde zu, in
   der sich die Geschäftsleitung am Ende des Erhebungs-
   zeitraums befindet. Befindet sich die Geschäftsleitung
   im Ausland, so fließt der Verspätungszuschlag der
   Gemeinde zu, in der sich die wirtschaftlich bedeu-
   tendste Betriebsstätte befindet. Auf den Verspätungs-
   zuschlag ist der Hebesatz der Gemeinde nicht anzu-
   wenden."

4. § 36 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt gefaßt:

        ,,(1) Die vorstehende Fassung dieses Gesetzes ist,
       soweit in den folgenden Absätzen nichts anderes
       bestimmt ist, erstmals für den Erhebungszeitraum
       1996 anzuwenden."
   b) Absatz 1a wird wie folgt gefaßt:

         ,,(1 a) § 2a in der Fassung des Artikels 13 Nr. 1 des
       Gesetzes vom 21. Dezember 1993 (BGBI. 1S. 2310)
       ist erstmals für den Erhebungszeitraum 1995 anzu-
       wenden."

   c) Nach Absatz 2a wird folgender neuer Absatz 2b ein-
      gefügt:

        ,,(2b) § 3 Nr. 14a ist erstmals für den Erhebungs-

       zeitraum 1991 anzuwenden."

   d) Die bisherigen Absätze 2b bis 2d werden neue
      Absätze 2c bis 2e.

                        Artikel 17

             Änderung der Gewerbe-
         steuer-Durchführungsverordnung
  Die Gewerbesteuer-Durchführungsverordnung in der.
Fassung der Bekanntmachung vom 21. März 1991
(BGBI. 1 S. 831), zuletzt geändert durch Verordnung vom
17. Dezember 1993 (BGBI. 1 S. 2172), wird wie folgt
geändert:

1. § 21 wird wie folgt gefaßt:
                             ,,§21

                      Kürzungen für
           Grundstücke im Zustand der Bebauung

      Befindet sich ein Grundstück im Zustand der Bebau-
   ung, so bemessen sich die Kürzungen nach§ 9 Nr. 1
   Satz 1 und nach § 12 Abs. 3 Nr. 1 des Gesetzes nach
   dem Einheitswert, der nach § 91 Abs. 1 des Bewer-
   tungsgesetzes oder nach § 33a der Durchführungsver-
   ordnung zum Reichsbewertungsgesetz vom 2. Februar
   1935 (RGBI. I S. 81) festgestellt ist."

2. § 29 Abs. 1 wird wie folgt gefaßt:

    ,,(1) Setzt das Finanzamt nach § ·19 Abs. 3 Satz 3
   des Gesetzes einen einheitlichen Steuermeßbetrag
   für Zwecke der Gewerbesteuer-Vorauszahlungen fest,
   so braucht ein Zerlegungsbescheid nicht erteilt zu
   werden. Die hebeberechtigten Gemeinden können an
   dem Steuermeßbetrag in demselben Verhältnis be-
   teiligt werden, nach dem die Zerlegungsanteile in dem
   unmittelbar vorangegangenen Zerlegungsbescheid
   festgesetzt sind. Das Finanzamt hat in diesem Fall
   gleichzeitig mit der Festsetzung des einheitlichen
   Steuermeßbetrags den hebeberechtigten Gemeinden
   mitzuteilen

   1. den Hundertsatz, um den sich der Steuermeß-
      betrag gegenüber dem in der Mitteilung über die
      Zerlegung (§ 188 Abs. 1 der Abgabenordnung)
      angegebenen einheitlichen Steuermeßbetrag er-
      höht oder ermäßigt, oder den Zerlegungsanteil,
   2. den Erhebungszeitraum, für den die Änderung
      erstmals gilt."

3. § 36 wird wie folgt gefaßt:

                             ,,§36

                    Anwendungszeitraum
     Die vorstehende Fassung dieser Verordnung ist
   erstmals für den Erhebungszeitraum 1996 anzu-
   wenden."

                        Artikel 18

                     Änderung
       des lnvestitionszulagengesetzes 1993

  Das lnvestitionszulagengesetz 1993 in der Fassung der

Bekanntmachung vom 23. September 1993 (BGBI. 1

S. 1650), geändert durch Artikel 3 des Gesetzes vom
24. Juni 1994 (BGBI. 1 S. 1395, 3856), wird wie folgt ge-
ändert:
1. § 3 wird wie folgt gefaßt:
                                ,,§3

                     Investitionszeiträume

     Die Investitionen sind begünstigt, wenn sie der
   Anspruchsberechtigte
   1. nach dem 31. Dezember 1990 und vor dem 1. Juli
      1992 abgeschlossen hat oder

   2. vor dem 1. Januar 1993 begonnen sowie nach dem

      30. Juni 1992 und vor dem 1. Januar 1995 abge-

      schlossen hat oder

   3. nach dem 31. Dezember 1992 und vor dem 1. Juli

      1994 begonnen sowie vor dem 1. Januar 1999

      abgeschlossen hat oder

   4. nach dem 30. Juni 1994 begonnen sowie vor dem

      1. Januar 1999 abgeschlossen hat und es sich um

      Investitionen in Betrieben des verarbeitenden
      Gewerbes oder um Investitionen im Sinne des § 5
      Abs. 2, 3 oder 4 handelt oder

   5. nach dem 30. Juni 1994 begonnen sowie vor

      dem 1. Januar 1997 abgeschlossen hat und es sich

      nicht um Investitionen im Sinne der Nummer 4
      handelt.
   Hat ein Betrieb Betriebsstätten im Fördergebiet und
   außerhalb des Fördergebiets, gilt bei Investitionen
   im Sinne der Nummer 4 für die Einordnung eines
   Betriebs in das verarbeitende Gewerbe die Gesamt-
   heit aller Betriebsstätten im Fördergebiet als ein
   Betrieb. Die Nummern 3 bis 5 gelten nicht bei In-
   vestitionen in Betriebsstätten der Kreditinstitute, des
   Versicherungsgewerbes - ausgenommen der Ver-
   sicherungsvertreter und Versicherungsmakler -, der
   Elektrizitätsversorgung, der Gasversorgung und vor-
   behaltlich des § 5 Abs. 4 nicht bei Investitionen in
   Betriebsstätten des Handels. Investitionen sind in
   dem Zeitpunkt abgeschlossen, in dem die Wirtschafts-
   güter angeschafft oder hergestellt werden. Investi-
   tionen sind in dem Zeitpunkt begonnen, in dem die
   Wirtschaftsgüter bestellt oder herzustellen begonnen
   worden sind." ·

2. § 5 wird wie folgt gefaßt:

                                ,,§5
                 Höhe der Investitionszulage
      (1) Die Investitionszulage beträgt
   1. bei Investitionen im Sinne
      des§3Nr.1                            12 vom Hundert,

   2. bei Investitionen im Sinne

      des § 3 Nr. 2 und 3                    8 vom Hundert,

   3. bei Investitionen im Sinne

      des§ 3 Nr. 4 und 5                     5 vom Hundert

   der Bemessungsgrundlage.

      (2) Die Investitionszulage erhöht sich bei Investi-

   tionen im Sinne des § 3 Nr. 3 und 4, die der Anspruchs-
   berechtigte vor dem 1. Januar 1995 begonnen und vor
   dem 1. Januar 1997 abgeschlossen hat, auf 20 vom
   Hundert der Bemessungsgrundlage, soweit die Be-
   messungsgrundlage im Wirtschaftsjahr 1 Million Deut-
   sche Mark nicht übersteigt, wenn

1. die Investitionen vorgenommen werden von
   a) Steuerpflichtigen im Sinne des Einkommensteuer-
      gesetzes, die am 9. November 1989 einen

      Wohnsitz oder ihren gewöhnlichen Aufenthalt in
      dem in Artikel 3 des Einigungsvertrages genann-
      ten Gebiet hatten, oder
   b) Gesellschaften im Sinne des § 15 Abs. 1 Satz 1
      Nr. 2 und Abs. 3 des Einkommensteuergeset-
      zes, bei denen mehr als die Hälfte der Anteile

      unmittelbar Steuerpflichtigen im Sinne des

      Buchstabens a zuzurechnen sind, oder

   c) Steuerpflichtigen im Sinne des Körperschaft-

      steuergesetzes, an deren Kapital zu mehr als

      der Hälfte unmittelbar Steuerpflichtig.e im Sinne

      des Buchstabens a beteiligt sind, und

2. die Wirtschaftsgüter mindestens 3 Jahre nach ihrer

   Anschaffung oder Herstellung

   a) zum Anlagevermögen des Betriebs eines Ge-
      werbetreibenden, der in die Handwerksrolle oder
      das Verzeichnis handwerksähnlicher Betriebe

      eingetragen ist, oder eines Betriebs des ver-

      arbeitenden Gewerbes gehören und

   b) in einem solchen Betrieb verbleiben.
§ 19 Abs. 1 Satz 2 der Abgabenordnung gilt sinngemäß.
  (3) Die Investitionszulage erhöht sich bei Investitio-
nen im Sinne des§ 3 Nr. 4 auf 10 vom Hundert der
Bemessungsgrundlage, soweit die Bemessungs-
grundlage im Wirtschaftsjahr 5 Millionen Deutsche
Mark nicht übersteigt, wenn

1. der Betrieb zu Beginn des Wirtschaftsjahrs, in dem
   die Investitionen vorgenommen werden, nicht mehr
   als 250 Arbeitnehmer in einem gegenwärtigen
   Dienstverhältnis beschäftigt, die Arbeitslohn, Kurz-
   arbeitergeld oder Schlechtwettergeld beziehen,
   und
2. die Wirtschaftsgüter mindestens 3 Jahre nach ihrer
   Anschaffung oder Herstellung

   a) zum Anlagevermögen eines Betriebs des An-
      spruchsberechtigten, der in die Handwerksrolle
      oder das Verzeichnis handwerksähnlicher Be-
      triebe eingetragen ist, oder eines Betriebs des
      verarbeitenden Gewerbes des Anspruchsberech-
      tigten gehören und
   b) in einem solchen Betrieb des Anspruchsberech-
      tigten verbleiben.
Satz 1 gilt nicht bei Investitionen, die der Anspruchs-
berechtigte vor dem 1. Januar 1995 begonnen hat und
bei denen die Voraussetzungen des Absatzes 2 Nr. 1

vorliegen.

   (4) Die Investitionszulage erhöht sich bei Investi-

tionen im Sinne des § 3 Nr. 4, die der Anspruchs-

berechtigte nach dem 31. Dezember 1995 begonnen
hat, auf 1O vom Hundert der Bemessungsgrundlage,
soweit die Bemessungsgrundlage im Wirtschaftsjahr

250 000 Deutsche Mark nicht übersteigt, wenn

1. der Betrieb zu Beginn des Wirtschaftsjahrs, in dem
   die Investitionen vorgenommen werden, nicht mehr
   als 50 Arbeitnehmer in einem gegenwärtigen Dienst-
   verhältnis beschäftigt, die Arbeitslohn, Kurzarbei-
   tergeld oder Schlechtwettergeld beziehen,
1392                                     Bundesgesetzblatt, Jahrgang 1995, Teil 1

   2. die Wirtschaftsgüter mindestens 3 Jahre nach ihrer
      Anschaffung oder Herstellung

       a) zum Anlagevermögen eines Betriebs des Groß-
          oder Einzelhandels des Anspruchsberechtigten
          gehören und

       b) in einer Betriebsstätte des Groß- oder Einzel-
          handels des Anspruchsberechtigten verbleiben
          und

   3. der Anspruchsberechtigte durch eine Beschei-

      nigung der zuständigen Gemeindebehörde nach-

      weist, daß die Betriebsstätte im Zeitpunkt des

      Abschlusses der Investitionen nicht in einem Gebiet

      liegt, das durch Bebauungsplan oder sonstige

      städtebauliche Satzung als Industriegebiet, Ge-

      werbegebiet oder als Sondergebiet im Sinne des

      § 11 Abs. 3 der Baunutzungsverordnung fest-

      gesetzt ist oder in dem aufgrund eines Aufstellungs-

      beschlusses entsprechende Festsetzungen getrof-

      fen werden sollen oder das aufgrund der Bebauung

      der näheren Umgebung einem dieser Gebiete

      entspricht.

   Satz 1 gilt nicht bei Investitionen, bei denen die Voraus-
   setzungen des Absatzes 3 vorliegen."

3. § 11 Abs. 2 wird wie folgt gefaßt:
    "(2) In dem Teil des Landes Berlin, in dem das Grund-
   gesetz schon vor dem 3. Oktober 1990 gegolten hat
   (Berlin-West), ist dieses Gesetz bei Investitionen anzu-
   wenden, mit denen der Anspruchsberechtigte nach
   dem 30. Juni 1991 begonnen hat. Dabei gilt abwei-

   chend von § 3 Satz 1 und § 5 folgendes:

   1. Die Investitionszulage beträgt 12 vom Hundert der
      Bemessungsgrundlage bei Investitionen, die der

      Anspruchsberechtigte

       a) vor dem 1. Januar 1992 abgeschlossen hat oder

       b) nach dem 31. Dezember 1991 und vor dem
          1. Juli 1992 abgeschlossen hat, soweit vor dem
          1. Januar 1992 Anzahlungen auf Anschaffungs-
          kosten geleistet worden oder Teilherstellungs-
          kosten entstanden sind.
   2. Die Investitionszulage beträgt 8 vom Hundert der
      Bemessungsgrundlage bei Investitionen, die der
      Anspruchsberechtigte
       a) nach dem 31. Dezember 1991 und vor dem
          1. Juli 1992 abgeschlossen hat, soweit die
          Anschaffungs- oder Herstellungskosten die vor
          dem 1. Januar 1992 geleisteten Anzahlungen
          auf Anschaffungskosten oder entstandenen
          Teilherstellungskosten übersteigen, oder
       b) nach dem 30. Juni 1992 und vor dem 1. Januar
          1993 abgeschlossen hat oder
       c) vor dem 1. Januar 1993 begonnen sowie nach
          dem 31. Dezember 1992 und vor dem 1. Januar
          1995 abgeschlossen hat, soweit vor dem 1. Ja-
          nuar 1993 Anzahlungen auf Anschaffungs-
          kosten geleistet worden oder Teilherstellungs-
          kosten entstanden sind.

   3. § 5 Abs. 3 ist bei Investitionen anzuwenden, mit
      denen der Anspruchsberechtigte nach dem 31. De-
      zember 1995 begonnen hat."

                        Artikel 19

                     Änderung
             des Fördergebietsgesetzes

  Das Fördergebietsgesetz in der Fassung der Bekannt-
machung vom 23. September 1993 (BGBI. 1S. 1654) wird
wie folgt geändert:

1. § 4 Abs. 1 und 2 wird wie folgt gefaßt:

     .,(1) Bemessungsgrundlage für die Sonderabschrei-

   bungen sind die Anschaffungs- oder Herstellungs-

   kosten der angeschafften oder hergestellten Wirt-

   schaftsgüter oder die Herstellungskosten, die für die

   nachträglichen Herstellungsarbeiten aufgewendet

   worden sind, oder die Anschaffungskosten, die auf

   Modernisierungsmaßnahmen und andere nachträg-

   liche Herstellungsarbeiten im Sinne des§ 3 Satz 2 Nr. 3

   entfallen. Die Sonderabschreibungen können im Jahr

   des Investitionsabschlusses und in den folgenden vier

   Jahren in Anspruch genommen werden. Investitionen

   sind in dem Zeitpunkt abgeschlossen, in dem die Wirt-

   schaftsgüter angeschafft oder hergestellt oder die
   nachträglichen Herstellungsarbeiten beendet worden
   sind. In den Fällen des§ 3 Satz 2 Nr. 3 tritt an die Stelle
   des Jahres der Anschaffung das Jahr der Beendigung
   der nachträglichen Herstellungsarbeiten. Die Sonder-
   abschreibungen können bereits für Anzahlungen auf
   Anschaffungkosten und für Teilherstellungskosten in
   Anspruch genommen werden.
      (2) Die Sonderabschreibungen betragen vorbehalt-
   lich des Satzes 2 bei Investitionen, die

   1. nach dem 31. Dezember 1990 und vor dem 1. Ja-

      nuar 1997 abgeschlossen werden, bis zu 50 vom
      Hundert der Bemessungsgrundlage,

   2. nach dem 31. Dezember 1996 und vor dem 1. Ja-

      nuar 1999 abgeschlossen werden,

      a) bis zu 50 vom Hundert, soweit vor dem 1. Januar
         1997 Anzahlungen auf Anschaffungskosten
         geleistet worden oder Teilherstellungskosten
         entstanden sind, und
      b) bis zu 40 vom Hundert, soweit die Bemessungs-
         grundlage die vor dem 1. Januar 1997 geleiste-
         ten Anzahlungen auf Anschaffungskosten oder
         entstandenen Teilherstellungskosten übersteigt,
   3. nach dem 31. Dezember 1998 abgeschlossen wer-
      den,
      a) bis zu 50 vom Hundert, soweit nach dem 31. De-
         zember 1990 und vor dem 1. Januar 1997
         Anzahlungen auf Anschaffungskosten geleistet
         worden oder Teilherstellungskosten entstanden
         sind, und
      b) bis zu 40 vom Hundert, soweit nach dem 31. De-
         zember 1996 und vor dem 1. Januar 1999
         Anzahlungen auf Anschaffungskosten geleistet
         worden oder Teilherstellungskosten entstanden
         sind.
   Bei Baumaßnahmen im Sinne des § 3 tritt an die Stelle
   des Satzes von 40 vom Hundert jeweils

   1. der Satz von 25 vom Hundert, soweit die unbeweg-
      lichen Wirtschaftsgüter mindestens fünf Jahre nach
      ihrer Anschaffung oder Herstellung Wohnzwecken
      dienen,
                               Nr, 53 -Tag der Ausgabe: Bonn,

  2. der Satz von 20 vom Hundert, soweit die unbeweg-
     lichen Wirtschaftsgüter nicht mindestens fünf Jahre
     nach ihrer Anschaffung oder Herstellung

      a) in einem Betrieb des verarbeitenden Gewerbes
         zu eigenbetrieblichen Zwecken verwendet wer-
         den oder
      b) Wohnzwecken dienen.

   Satz 2 gilt nicht bei Modernisierungsmaßnahmen und
   anderen nachträglichen Herstellungsarbeiten an unbe-
   weglichen Wirtschaftsgütern und nicht in den Fällen
   des § 3 Satz 2 Nr. 3. Hat ein Betrieb Betriebsstätten im
   Fördergebiet und außerhalb des Fördergebiets, gilt für
   die Einordnung eines Betriebs in das verarbeitende
   Gewerbe die Gesamtheit aller Betriebsstätten im För-
   dergebiet als ein Betrieb."

2. Nach§ 7 wird folgender neuer§ 7a eingefügt:

                          .,§7a
            Steuerermäßigung für Darlehen zur
            Verstärkung des haftenden Kapitals
            von kleinen und mittleren Betrieben
     (1) Bei unbeschränkt Steuerpflichtigen im Sinne des
  Einkommensteuergesetzes, die Darlehen nach Ab-
  satz 2 gewähren, ermäßigt sich die Einkommensteuer
  für den Veranlagungszeitraum der Darlehensgewäh-
  rung um 12 vom Hundert der· gewährten Darlehen,
  höchstens jedoch um 50 vom Hundert der Einkom-

  mensteuer, die sich ohne die Ermäßigung ergeben

  würde.

     (2) Voraussetzung für die Steuerermäßigung ist, daß
   1. die Darlehen der Kreditanstalt für Wiederaufbau
      oder der Deutschen Ausgleichsbank (Kapitalsammel-
      stellen) nach dem 31. Dezember 1995 und vor dem
      1. Januar 1999 gewährt werden,
  2. die Darlehen nach den vertraglichen Vereinba-
     rungen eine Laufzeit von mindestens zehn Jahren
     haben, am Ende der Laufzeit in einem Betrag zu
     tilgen sind und nicht vorzeitig gekündigt werden
     dürfen und
   3. der Zeitpunkt der Gewährung der Darlehen, ihre
      Höhe und die in den Nummern 1 und 2 genannten
      Voraussetzungen durch eine Bescheinigung der
      Kapitalsammelstelle nachgewiesen werden.
     (3) Die Kapitalsammelstellen haben den Abschluß
  von Darlehensverträgen abzulehnen, wenn die in dem
  jeweiligen Kalenderjahr bereits aufgenommenen Dar-
  lehen den Betrag von insgesamt 500 Millionen Deut-
  sche Mark erreicht haben. Die Kapitalsammelstellen
  haben die Mittel aus den Darlehen mittelbar als haften-
  des Kapital an kleine und mittlere Gewerbebetriebe
  weiterzuleiten zur Finanzierung von Betriebsstätten,
  die in dem Teil des Fördergebiets liegen, in dem das
  Grundgesetz vor dem 3. Oktober 1990 nicht gegolten
  hat. Kleine und mittlere Gewerbebetriebe sind Unter-
  nehmen mit einem Jahresumsatz bis zu 500 Millionen
  Deutsche Mark. Die Kapitalsammelstellen haben die
  Entgelte für die Zuführung der Mittel aus den Darle~en
  so festzulegen, daß die Rückzahlung und Verzinsung
  der Darlehen gewährleistet erscheint. Die Vergabe und
  Verwaltung der Mittel aus den Darlehen erfolgt nach
  einer Richtlinie, die das Bundesministerium für Wirt-
  schaft im Einvernehmen mit dem Bundesministerium
  der Finanzen erläßt."
den 20. Oktober 1995                                  1393

3. § 8 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefaßt:

        .,(1) § 5 ist anzuwenden bei

      1. Wirtschaftsgütern, die nach dem 31. Dezember
         1990 und vor dem 1. Januar 1999 angeschafft
         oder hergestellt werden, und bei nachträglichen
         Herstellungsarbeiten, die in diesem Zeitraum
         beendet werden, sowie

      2. nach dem 31. Dezember 1990 und vor dem
         1. Januar 1999 geleisteten Anzahlungen auf
         Anschaffungskosten und entstandenen Teilher-
         stellungskosten.•
   b) Nach Absatz 1 wird folgender neuer Absatz 1a ein-
      gefügt:

        .,(1 a) Bei beweglichen Wirtschaftsgütern, die im
      Zeitpunkt der Anschaffung oder Herstellung zum
      Anlagevermögen einer Betriebsstätte in dem Teil
      des Landes Berlin gehören, in dem das Grund-
      gesetz schon vor dem 3. Oktober 1990 gegolten hat
      (Berlin-West), bei unbeweglichen Wirtschaftsgütern
      in Berlin-West und bei nachträglichen Herstellungs-
      arbeiten an diesen Wirtschaftsgütern sind die §§ 1
      bis 5 anzuwenden, wenn
      1. der Steuerpflichtige sie nach dem 30. Juni 1991
         bestellt oder herzustellen begonnen hat und

      2. a) die Wirtschaftsgüter nach dem 31. Dezember

            1990 und vor dem 1. Januar 1995 ange-

            schafft oder hergestellt und die nachträg-
            lichen Herstellungsarbeiten in diesem Zeit-
            raum beendet worden sind oder
         b) die Wirtschaftsgüter nach dem 31. Dezember
            1995 und vor dem 1. Januar 1999 ange-
            schafft oder hergestellt werden, soweit die
            Anschaffungs- oder Herstellungskosten die
            nach dem 31. Dezember 1994 und vor dem
            1. Januar 1996 geleisteten Anzahlungen auf
            Anschaffungskosten oder entstandenen Teil-
            herstellungskosten übersteigen, oder
         c) die Wirtschaftsgüter nach dem 31. Dezember
            1998 angeschafft oder hergestellt werden,
            soweit nach dem 31. Dezember 1990 und
            vor dem 1. Januar 1995 sowie nach dem
            31. Dezember 1995 und vor dem 1. Januar
            1999 Anzahlungen auf Anschaffungskosten
            geleistet worden oder Teilherstellungskosten
            entstanden sind.
      Als Beginn der Herstellung im Sinne des Satzes 1
      Nr. 1 gilt bei Baumaßnahmen, für die eine Bau-
      genehmigung erforderlich ist, der Zeitpunkt, in dem
      der Bauantrag gestellt wird. Soweit unbewegliche
      Wirtschaftsgüter oder durch nachträgliche Herstel-
      lungsarbeiten an unbeweglichen Wirtschaftsgütern
      geschaffene Teile mindestens fünf Jahre nach ihrer
      Anschaffung oder Herstellung oder nach Been-
      digung der nachträglichen Herstellungsarbeiten
      Wohnzwecken dienen und nicht zu einem Betriebs-
      vermögen gehören,

      1. tritt in Satz 1 Nr. 2 Buchstabe a an die Stelle des
         1. Januar 1995 der 1. Januar 1999,
      2. sind bei nach dem 31. Dezember 1998 ange-
         schafften oder hergestellten Wirtschaftsgütern

1394                                    Bundesgesetzblatt, Jahrgang 1995, Teil 1

          oder beendeten nachträglichen Herstellungs-
          arbeiten die§§ 1 bis 5 anzuwenden, soweit nach
          dem 31. Dezember 1990 und vor dem 1. Januar
          1999 Anzahlungen auf Anschaffungskosten ge-
          leistet worden oder Teilherstellungskosten ent-
          standen sind.
       Satz 1 Nr. 2 Buchstabe b und c ist nur anzuwenden
       bei
       1. unbeweglichen Wirtschaftsgütern, soweit sie
          mindestens fünf Jahre nach ihrer Anschaffung
          oder Herstellung in einem Betrieb des verar-
          beitenden Gewerbes zu eigenbetrieblichen
          Zwecken verwendet werden, und
       2. beweglichen Wirtschaftsgütern, die mindestens
          drei Jahre nach ihrer Anschaffung oder Her-
          stellung

          a) zum Anlagevermögen eines Betriebs des
             Steuerpflichtigen gehören, der in die Hand-
             werksrolle oder das Verzeichnis hand-
             werksähnlicher Betriebe eingetragen ist,
             oder eines Betriebs des verarbeitenden
             Gewerbes des Steuerpflichtigen gehören

             und

          b) in einem solchen Betrieb des Steuerpflich-

             tigen verbleiben,

       wenn der Betrieb zu Beginn des Wirtschaftsjahrs, in
       dem die WirtschaftsgOter angeschafft oder herge-
       stellt werden, nicht mehr als 250 Arbeitnehmer in
       einem gegenwärtigen Dienstverhältnis beschäftigt,
       die Arbeitslohn, Kurzarbeitergeld oder Schlecht-
       wettergeld beziehen. Erfüllen Wirtschaftsgüter, die
       nach dem 31. Dezember 1994 angeschafft oder
       hergestellt werden, und Teile, die durch nach die-
       sem Zeitpunkt beendete nachträgliche Herstel-
       lungsarbeiten geschaffen werden, nicht die in den
       Sätzen 3 und 4 genannten Voraussetzungen, sind
       die §§ 1 bis 5 anzuwenden, soweit nach dem
       31. Dezember 1990 und vor dem 1. Januar 1995
       Anzahlungen auf Anschaffungskosten geleistet
       worden oder Teilherstellungskosten entstanden
       sind."

   c) Absatz 3 wird wie folgt gefaßt:
        .(3) § 7 ist auf Aufwendungen anzuwenden, die
       auf nach dem 31. Dezember 1990 und vor dem
       1. Januar 1999 vorgenommene Herstellungs- oder
       Erhaltungsarbeiten entfallen.•

                       Artikel20
                    Änderung
             des Umsatzsteuergesetzes
  Das Umsatzsteuergesetz in der Fassung der Bekannt-
machung vom 27. April 1993 (BGBI. 1S. 565, 1160), zuletzt
geändert durch Artikel 29 des Gesetzes vom 25. Oktober
1994 (BGBI. 1S. 3082), wird wie folgt geändert:

 1. In § 1 Abs. 3 Satz 1 wird der einleitende Satzteil wie
    folgt gefaßt:
    „Folgende Umsätze, die in den Freihäfen und in den
    Gewässern und Watten zwischen der Hoheitsgrenze
    und der jeweiligen Strandlinie bewirkt werden, sind
    wie Umsätze im Inland zu behandeln:•.

2. § 1a Abs. 2 wird wie folgt gefaßt:
    ,,(2) Als innergemeinschaftlicher Erwerb gegen Ent-
   gelt gilt das Verbringen eines Gegenstandes des
   Unternehmens aus dem übrigen Gemeinschaftsge-
   biet in das Inland durch einen Unternehmer zu seiner
   Verfügung, ausgenommen zu einer nur vorüber-
   gehenden Verwendung, auch wenn der Unternehmer
   den Gegenstand in das Gemeinschaftsgebiet einge-
   führt hat. Der Unternehmer gilt als Erwerber.•

3. § 1c Abs. 2 wird wie folgt gefaßt:
     .(2) Als innergemeinschaftJicher Erwerb gegen Ent-
   gelt im Sinne des § 1a Abs. 2 gilt das Verbringen eines
   Gegenstandes durch die deutschen Streitkräfte aus
   dem übrigen Gemeinschaftsgebiet in das Inland für
   den Gebrauch oder Verbrauch dieser Streitkräfte oder
   ihres zivilen Begleitpersonals, wenn die Lieferung
   des Gegenstandes an die deutschen Streitkräfte im
   übrigen Gemeinschaftsgebiet oder die Einfuhr durch
   diese Streitkräfte nicht der Besteuerung unterlegen
   hat.•

4. § 3 Abs. 1a wird wie folgt gefaßt:

     ,,(1 a) Als Lieferung gegen Entgelt gilt das Verbringen

   eines Gegenstandes des Unternehmens aus dem

   Inland in das übrige Gemeinschaftsgebiet durch einen
   Unternehmer zu seiner Verfügung, ausgenommen zu
   einer nur vorObergehenden Verwendung, auch wenn
   der Unternehmer den Gegenstand in das Inland ein-
   geführt hat. Der Unternehmer gilt als Ueferer.•

5. § 3a wird wie folgt geändert:

   a) Absatz 1 Satz 1 wird wie folgt gefaßt:
      „Eine sonstige Leistung wird vorbehaltlich des § 3b
      an dem Ort ausgeführt, von dem aus der Unter-
      nehmer sein Unternehmen betreibt.•
   b) Absatz 2 Nr. 3 Buchstabe c wird wie folgt gefaßt:

      „c) Werkleistungen an beweglichen körperlichen
          Gegenständen und die Begutachtung dieser
          Gegenstände. Verwendet der Leistungsemp-
          fänger gegenüber dem leistenden Unterneh-
          mer eine ihm von einem anderen Mitgliedstaat
          erteilte Umsatzsteuer-Identifikationsnummer,
          gilt die unter dieser Nummer in Anspruch
          genommene Leistung als in dem Gebiet des
          anderen Mitgliedstaates ausgeführt. Das gilt
          nicht, wenn der Gegenstand im Anschluß an
          die Werkleistung oder Begutachtung im Inland
          verbleibt.•
   c) Absatz 4 Nr. 6 Buchstabe a wird wie folgt gefaßt:
      ,,a) die sonstigen Leistungen der in§ 4 Nr. 8 Buch-
           stabe a bis g und Nr. 10 bezeichneten Art
           sowie die Verwaltung von Krediten und Kredit-
           sicherheiten,•.
   d) Absatz 5 Satz 1 wird wie folgt gefaßt:
      „Das Bundesministerium der Finanzen kann mit
      Zustimmung des Bundesrates durch Rechtsver-
      ordnung, um eine Doppelbesteuerung oder Nicht-
      besteuerung zu vermeiden oder um Wettbewerbs-
      verzerrungen zu verhindern, bei den in Absatz 4
      bezeichneten sonstigen Leistungen und bei der
      Vermietung von Beförderungsmitteln den Ort die-
       ser Leistungen abweichend von den Absätzen 1
       und 3 danach bestimmen, wo die sonstigen Lei-
       stungen genutzt oder ausgewertet werden."

 6. Dem § 3b Abs. 3 wird folgender neuer Satz angefügt:

    "Der innergemeinschaftlichen Beförderung eines

    Gegenstandes gleichgestellt ist die Beförderung
    eines Gegenstandes, die in dem Gebiet desselben
    Mitgliedstaates beginnt und endet, wenn diese Beför-
    derung unmittelbar mit einer innergemeinschaftlichen
    Beförderung dieses Gegenstandes im Zusammen-
    hang steht."

 7. § 4 wird wie folgt geändert:
    a) Nummer 1 Buchstabe c wird aufgehoben.

    b) In Nummer 6 wird nach Buchstabe c folgender

       neuer Buchstabe d angefügt:

       „d) Personenbeförderungen im Passagier- und
           Fährverkehr mit Wasserfahrzeugen für die
           Seeschiffahrt, wenn die Personenbeförderun-
           gen zwischen inländischen Seehäfen und der
           Insel Helgoland durchgeführt werden;".

    c) In Nummer 7 wird folgender neuer Satz 2 einge-
       fügt:

       „Der Gegenstand der Lieferung muß in den Fällen
       der Buchstaben b bis d in das Gebiet des anderen
       Mitgliedstaates befördert oder versendet werden."
    d) Nummer 8 Buchstabe a wird wie folgt gefaßt:

       ,,a) die Gewährung und die Vermittlung von Kre-

            diten;".

 8. § 6 wird wie folgt geändert:
    a) Absatz 3 Satz 2 wird aufgehoben.

    b) Folgender neuer Absatz 3a wird eingefügt:

        ,,(3a) Wird in den Fällen des Absatzes 1 Nr. 2
       und 3 der Gegenstand der Lieferung nicht für
       unternehmerische Zwecke erworben und durch
       den Abnehmer im persönlichen Reisegepäck aus-
       geführt, liegt eine Ausfuhrlieferung nur vor, wenn
       1. der Abnehmer seinen Wohnort oder Sitz im
          Drittlandsgebiet, ausgenommen Gebiete nach
          § 1 Abs. 3, hat und

       2. der Gegenstand der Lieferung vor Ablauf des
          dritten Kalendermonats, der auf den Monat der
          Lieferung folgt, ausgeführt wird."
    c) Absatz 4 Satz 1 wird wie folgt gefaßt:

       „Die Voraussetzungen der Absätze 1, 3 und 3a

       sowie die Bearbeitung oder Verarbeitung im Sinne

       des Absatzes 1 Satz 2 müssen vom Unternehmer

       nachgewiesen sein."

 9. § 6a Abs. 2 wird wie folgt gefaßt:

     ,,(2) Als innergemeinschaftliche Lieferung gilt auch

    das einer Lieferung gleichgestellte Verbringen eines

    Gegenstandes (§ 3 Abs. 1a)."

10. § 10 Abs. 4 Nr. 1 wird wie folgt gefaßt:
    „1. in den Fällen des Eigenverbrauchs im Sinne des
        § 1 Abs. 1 Nr. 2 Satz 2 Buchstabe a, bei Lieferun-
        gen im Sinne des § 1 Abs. 1 Nr. 1 Satz 2 Buch-

        stabe b und Nr. 3 sowie bei dem Verbringen eines
        Gegenstandes im Sinne des § 1a Abs. 2 und des
        § 3 Abs. 1a nach dem Einkaufspreis zuzüglich der
        Nebenkosten für den Gegenstand oder für einen
        gleichartigen Gegenstand oder mangels eines
        Einkaufspreises nach den Selbstkosten, jeweils

        zum Zeitpunkt des Umsatzes;".

11. In § 11 Abs. 3 werden die Nummern 3 und 4 wie folgt
    gefaßt:
    „3. die auf den Gegenstand entfallenden Kosten für
        die Vermittlung der Lieferung und die Kosten der
        Beförderung sowie für andere sonstige Leistun-
        gen bis zum ersten Bestimmungsort im Gemein-
        schaftsgebiet;

     4. die in Nummer 3 bezeichneten Kosten bis zu
        einem weiteren Bestimmungsort im Gemein-

        schaftsgebiet, sofern dieser im Zeitpunkt des
        Entstehens der Einfuhrumsatzsteuer bereits fest-
        steht."

12. § 14a wird wie folgt geändert:

    a) Absatz 1 Satz 1 und 2 wird wie folgt gefaßt:

       „Führt der Unternehmer steuerfreie Lieferungen im
       Sinne des § 6a aus, so ist er zur Ausstellung
       von Rechnungen verpflichtet, in denen er auf die
       Steuerfreiheit hinweist. Soweit Unternehmer Liefe-
       rungen im Sinne des § 3c und sonstige Leistungen
       im Sinne des § 3a Abs. 2 Nr. 3 Buchstabe c und
       Nr. 4 oder des§ 3b Abs. 3 bis 6 im Inland aus-

       führen, sind sie zur Ausstellung von Rechnungen

       mit gesondertem Ausweis der Steuer verpflichtet."
    b) Absatz 2 Satz 1 wird wie folgt gefaßt:
       „Wird in Rechnungen über steuerfreie Lieferungen
       im Sinne des § 6a oder über sonstige Leistungen

       im Sinne des § 3a Abs. 2 Nr. 3 Buchstabe c und
       Nr. 4 oder des § 3b Abs. 3 bis 6 abgerechnet, so
       sind die Umsatzsteuer-Identifikationsnummer des
       Unternehmers und die des Leistungsempfängers
       anzugeben."

13. § 18 wird wie folgt geändert:
    a) Die Absätze 1 und 2 werden wie folgt gefaßt:

        "(1) Der Unternehmer hat bis zum 10. Tag nach
       Ablauf jedes Voranmeldungszeitraums eine Voran-
       meldung nach amtlich vorgeschriebenem Vor-
       druck abzugeben, in der er die Steuer für den Vor-
       anmeldungszeitraum (Vorauszahlung) selbst zu
       berechnen hat. § 16 Abs. 1 und 2 und § 17 sind

       entsprechend anzuwenden. Die Vorauszahlung ist

       am 10. Tag nach Ablauf des Voranmeldungszeit-

       raums fällig.

          (2) Voranmeldungszeitraum ist das Kalender-
       vierteljahr. Beträgt die Steuer für das vorangegan-
       gene Kalenderjahr mehr als 12 000 Deutsche

       Mark, ist der Kalendermonat Voranmeldungszeit-

       raum. Beträgt die Steuer für das vorangegangene

       Kalenderjahr nicht mehr als 1 000 Deutsche Mark,
       kann das Finanzamt den Unternehmer von der
       Verpflichtung zur Abgabe der Voranmeldungen
       und Entrichtung der Vorauszahlungen befreien.
       Hat der Unternehmer seine gewerbliche oder
       berufliche Tätigkeit nur in einem Teil des voran-
- - - - ---·----------
1396                                     Bundesgesetzblatt, Jahrgang 1995, Teil 1

       gegangenen Kalenderjahres ausgeübt, ist die
       tatsächliche Steuer in eine Jahressteuer umzu-
       rechnen. Nimmt der Unternehmer seine gewerb-
       liche oder berufliche Tätigkeit im laufenden Kalen-
       derjahr auf, ist die voraussichtliche Steuer des
       laufenden Kalenderjahres maßgebend."
   b) Nach Absatz 2 wird folgender neuer Absatz 2a ein-
      gefügt:

        ,,(2a) Der Unternehmer kann anstelle des Kalen-
       dervierteljahres den Kalendennonat als Voranmel-
       dungszeitraum wählen, wenn sich für das voran-
       gegangene Kalenderjahr ein Überschuß zu seinen
       Gunsten von mehr als 12 000 Deutsche Mark
       ergibt. In diesem Fall hat der Unternehmer bis zum
       1O. Februar des laufenden Kalenderjahres eine
       Voranmeldung für den ersten Kalendermonat
       abzugeben. Die Ausübung des Wahlrechts bin-
       det den Unternehmer für dieses Kalenderjahr. Ab-
       satz 2 Satz 4 und 5 gilt entsprechend."

   c) Absatz 4a wird wie folgt gefaßt:
        ,,(4a) Voranmeldungen {Absätze 1 und 2) und eine
       Steuererklärung (Absätze 3 und 4) haben auch
       die Unternehmer und juristischen Personen abzu-
       geben, die ausschließlich Steuer für Umsätze nach
       § 1 Abs. 1 Nr. 5 zu entrichten haben, sowie Fahr-
       zeuglieferer (§ 2a). Voranmeldungen sind nur für
       die Voranmeldungszeiträume abzugeben, in denen
       die Steuer für diese Umsätze zu erklären ist. Die
       Anwendung des Absatzes 2a ist ausgeschlossen."

   d) Absatz 9 wird wie folgt gefaßt:

         ,,(9) Zur Vereinfachung des Besteuerungsverfah-

       rens kann das Bundesministerium der Finanzen
       mit Zustimmung des Bundesrates durch Rechts-
       verordnung die Vergütung der Vorsteuerbeträge

       (§ 15) an im Ausland ansässige Unternehmer,
       abweichend von § 16 und von den Absätzen 1
       bis 4, in einem besonderen Verfahren regeln. Da-
       bei kann angeordnet werden, daß die Vergütung
       nur erfolgt, wenn sie eine bestimmte Mindesthöhe
       erreicht. Der Vergütungsantrag ist binnen sechs
       Monaten nach Ablauf des Kalenderjahres zu stel-
       len, in dem der Vergütungsanspruch entstanden
       ist. Der Unternehmer hat die Vergütung selbst
       zu berechnen und die Vorsteuerbeträge durch
       Vortage von Rechnungen und Einfuhrbelegen im
       Original nachzuweisen. Der Vergütungsantrag ist
       vom Unternehmer eigenhändig zu unterschreiben.
       Einern Unternehmer, der nicht im Gemeinschafts-
       gebiet ansässig ist, wird die Vorsteuer nur vergü-
       tet, wenn in dem Land, in dem der Unternehmer
       seinen Sitz hat, keine Umsatzsteuer oder ähnliche
       Steuer erhoben oder im Fall der Erhebung im
       Inland ansässigen Unternehmern vergütet wird.
       Von der Vergütung ausgeschlossen sind bei
       Unternehmern, die nicht im Gemeinschaftsgebiet
       ansässig sind, die Vorsteuerbeträge, die auf pau-
       schalierte Reisekosten und auf den Bezug von
       Kraftstoffen entfallen."

   e) Absatz 1O wird wie folgt geändert:
       aa) Die Nummern 1 und 2 Buchstabe a werden
           wie folgt gefaßt:
           ,,1. Die für die Zulassung oder die Registrie-
                rung von Fahrzeugen zuständigen Behör-

           den sind verpflichtet, den für die Besteue-
           rung des innergemeinschaftlichen Er-
           werbs neuer Fahrzeuge zuständigen
           Finanzbehörden ohne Ersuchen die erst-
           malige Ausgabe von Fahrzeugbriefen für
           neue motorbetriebene Landfahrzeuge
           oder die erstmalige Registrierung neuer
           Luftfahrzeuge mitzuteilen und hierbei die
           in Nummer 2 Buchstabe a und Nummer 3
           Buchstabe a bezeichneten Daten zu über-
           mitteln. Bei der Registrierung neuer Luft-
           fahrzeuge ist auch das zugeteilte amtliche
           Kennzeichen mitzuteilen. Als Registrie-
           rung im Sinne dieser Vorschrift gilt nicht
           die Eintragung eines Luftfahrzeugs in
           das Register für Pfandrechte an Luftfahr-
           zeugen.

        2. In den Fällen des innergemeinschaftlichen
           Erwerbs neuer motorbetriebener Land-
           fahrzeuge(§ 1b Abs. 2 Nr. 1 und Abs. 3
           Nr. 1) gilt folgendes:
           a) Bei der erstmaligen Ausgabe eines
              Fahrzeugbriefs im Inland hat der An-
              tragsteller die folgenden Angaben zur
              Übermittlung an die Finanzbehörden
              zumachen:

              aa) den Namen und die Anschrift des
                  Antragstellers sowie das für ihn
                  zuständige Finanzamt (§ 21 der
                  Abgabenordnung),

              bb) den Namen und die Anschrift des

                  Lieferers,

              cc) den Tag der Lieferung,

              dd) das Entgelt (Kaufpreis),

              ee) den Tag der ersten Inbetriebnahme,
              ff)   den Kilometerstand am Tag der
                    Lieferung,

              gg) die Fahrzeugart, den Fahrzeug-
                  hersteller und den Fahrzeugtyp,
              hh) den Verwendungszweck.

              Der Antragsteller ist zu den Angaben
              nach den Doppelbuchstaben aa und
              bb auch dann verpflichtet, wenn er
              nicht zu den in§ 1a Abs. 1 Nr. 2 und
              § 1b Abs. 1 genannten Personen ge-
              hört oder wenn Zweifel daran beste-
              hen, ob die Eigenschaften als neues
              Fahrzeug im Sinne des § 1b Abs. 3
              Nr. 1 vorliegen. Die Zulassungsbe-
              hörde darf den Fahrzeugbrief erst aus-
              händigen, wenn der Antragsteller die
              vorstehenden Angaben gemacht hat."
   bb) In Nummer 3 Buchstabe a Satz 1 wird der ein-
       leitende Satzteil wie folgt gefaßt:

       .,Bei der erstmaligen Registrierung in der Luft-
       fahrzeugrolle hat der Antragsteller die folgen-
       den Angaben zur Übermittlung an die Finanz-
       behörden zu machen:".
f) Nach Absatz 10 wird folgender neuer Absatz 11
   angefügt:
        ,,(11) Die für die Steueraufsicht zuständigen Zoll-
       dienststellen wirken an der umsatzsteuerlichen
       Erfassung von Personenbeförderungen mit nicht
       im Inland zugelassenen Kraftomnibussen mit. Sie
       sind berechtigt, im Rahmen von zeitlich und örtlich
       begrenzten Kontrollen die nach ihrer äußeren

       Erscheinung nicht im Inland zugelassenen Kraft-

       omnibusse anzuhalten und die tatsächlichen und
       rechtlichen Verhältnisse festzustellen, die für die
       Umsatzsteuer maßgebend sind, und die festge-
       stellten Daten den zuständigen Finanzbehörden zu
       übermitteln."

14. § 18a wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefaßt:

         ,,(1) Der Unternehmer im Sinne des § 2 hat bis
       zum 10. Tag nach Ablauf jedes Kalenderviertel-
       jahres (Meldezeitraum), in dem er innergemein-
       schaftliche Warenlieferungen ausgeführt hat, beim
       Bundesamt für Finanzen eine Meldung nach amt-

       lich vorgeschriebenem Vordruck abzugeben

       (Zusammenfassende Meldung), in der er die Anga-

       ben nach Absatz 4 zu machen hat. Dies gilt nicht

       für Unternehmer, die § 19 Abs. 1 anwenden. Sind

       dem Unternehmer die Fristen für die Abgabe der
       Voranmeldungen um einen Monat verlängert wor-
       den (§§ 46 bis 48 der Durchführungsverordnung),
       gilt diese Fristverlängerung für die Abgabe der
       Zusammenfassenden Meldung entsprechend. Die
       zusammenfassende Meldung muß vom Unterneh-
       mer eigenhändig unterschrieben sein. Für die
       Anwendung dieser Vorschrift gelten auch nicht-
       selbständige juristische Personen im Sinne des § 2
       Abs. 2 Nr. 2 als Unternehmer. Die Landesfinanz-
       behörden übermitteln dem Bundesamt für Finan-
       zen die erforderlichen Angaben zur Bestimmung
       der Unternehmer, die nach Satz 1 zur Abgabe der
       Zusammenfassenden Meldung verpflichtet sind.
       Diese Angaben dürfen nur zur Sicherstellung der

       Abgabe der Zusammenfassenden Meldung ver-

       wendet werden. Das Bundesamt für Finanzen

       übermittelt den Landesfinanzbehörden die Anga-
       ben aus den Zusammenfassenden Meldungen,
       soweit diese für steuerliche Kontrollen benötigt
       werden."
    b) Absatz 2 wird wie folgt gefaßt:

        ,,(2) Eine innergemeinschaftliche Warenlieferung
       im Sinne dieser Vorschrift ist
       1. eine innergemeinschaftliche Lieferung im Sinne
          des § 6a Abs. 1 mit Ausnahme der Lieferungen
          neuer Fahrzeuge an Abnehmer ohne Umsatz-
          steuer-Identifikationsnummer,

       2. eine innergemeinschaftliche Lieferung im Sinne
          des§6aAbs. 2."
·   c) Absatz 3 wird aufgehoben.
    d) Absatz 4 wird wie folgt geändert:

       aa) Nummer 1 wird wie folgt gefaßt:
           ., 1. für innergemeinschaftliche Warenlieferun-
                 gen im Sinne des Absatzes 2 Nr. 1
               a) die Umsatzsteuer-Identifikationsnum-
                  mer jedes Erwerbers, die ihm in einem
                  anderen Mitgliedstaat erteilt worden

                    ist und unter der die innergemein-
                    schaftlichen Warenlieferungen an ihn
                    ausgeführt worden sind, und
                 b) für jeden Erwerber die Summe der
                    Bemessungsgrundlagen der an ihn

                    ausgeführten innergemeinschaftlichen

                    Warenlieferungen;".

        bb) Nummer 3 wird aufgehoben.
    e) Absatz 5 Satz 2 wird aufgehoben.

    f) Absatz 6 Satz 1 wird wie folgt gefaßt:
        ,,Hat das Finanzamt den Unternehmer von der Ver-
        pflichtung zur Abgabe der Voranmeldungen und
        Entrichtung der Vorauszahlungen befreit (§ 18

        Abs. 2 Satz 3), kann er die Zusammenfassende
        Meldung abweichend von Absatz 1 bis zum 10. Tag
        nach Ablauf jedes Kalenderjahres abgeben, in
        dem er innergemeinschaftliche Warenlieferungen
        ausgeführt hat, wenn

        1. die Summe seiner Lieferungen und sonstigen

           Leistungen im vorangegangenen Kalenderjahr

           400 000 Deutsche Mark nicht überstiegen hat

           und im laufenden Kalenderjahr voraussichtlich

           nicht übersteigen wird,

        2. die Summe seiner innergemeinschaftlichen
           Warenlieferungen im vorangegangenen Kalen-
           derjahr 30 000 Deutsche Mark nicht überstie-
           gen hat und im laufenden Kalenderjahr voraus-
           sichtlich nicht übersteigen wird und
        3. es sich bei den in Nummer 2 bezeichneten
           Warenlieferungen nicht um Lieferungen neuer
           Fahrzeuge an Abnehmer mit Umsatzsteuer-
           Identifikationsnummer handelt."

15. § 18b wird wie folgt gefaßt:
                            ,,§18b

                    Gesonderte Erklärung

                   innergemeinschaftlicher

            Lieferungen im Besteuerungsverfahren

       Der Unternehmer im Sinne des § 2 hat für jeden
    Voranmeldungszeitraum und Besteuerungszeitraum
    in den amtlich vorgeschriebenen Vordrucken (§ 18
    Abs. 1 bis 4) die Bemessungsgrundlagen seiner inner-
    gemeinschaftlichen Lieferungen gesondert zu er-
    klären. Die Angaben sind in dem Voranmeldungszeit-
    raum zu machen, in dem die Rechnung für die inner-
    gemeinschaftliche Lieferung ausgestellt wird, späte-
    stens jedoch in dem Voranmeldungszeitraum, in dem
    der auf die Ausführung der innergemeinschaftlichen
    Lieferung folgende Monat endet. § 16 Abs. 6 und § 17
    sind sinngemäß anzuwenden. Erkennt der Unterneh-
    mer nachträglich vor Ablauf der Festsetzungsfrist,
    daß in einer von ihm abgegebenen Voranmeldung
    (§ 18 Abs. 1) die Angaben zu innergemeinschaftlichen
    Lieferungen unrichtig oder unvollständig sind, so ist er
    verpflichtet, die ursprüngliche Voranmeldung unver-
    züglich zu berichtigen. Die Sätze 2 bis 4 gelten für die
    Steuererklärung(§ 18 Abs. 3 und 4) entsprechend."

16. § 19 Abs. 1 Satz 1 wird wie folgt gefaßt:
    „Die für Umsätze im Sinne des § 1 Abs. 1 Nr. 1 bis 3
    geschuldete Umsatzsteuer wird von Unternehmern,
1398                                     Bundesgesetzblatt,

    die im Inland oder in den in § 1 Abs. 3 bezeichneten
    Gebieten ansässig sind, nicht erhoben, wenn der in
    Satz 2 bezeichnete Umsatz zuzüglich der darauf ent-
    fallenden Steuer im vorangegangenen Kalenderjahr
    32 500 Deutsche Mark nicht überstiegen hat und im
    laufenden Kalenderjahr 100 000 Deutsche Mark vor-
    aussichtlich nicht übersteigen wird."

17. § 20 wird wie folgt geändert:

    a) Der bisherige Wortlaut wird Absatz 1.

    b) Nach Absatz 1 wird folgender neuer Absatz 2 an-
       gefügt:
        "(2) Vom 1. Januar 1996 bis zum 31. Dezember
       1998 gilt Absatz 1 Satz 1 Nr. 1 mit der Maßgabe,
       daß bei Unternehmern, für deren Besteuerung
       nach dem Umsatz nach§ 21 Abs. 1 Satz 1 der
       Abgabenordnung ein Finanzamt in dem in Artikel 3
       des Einigungsvertrages bezeichneten Gebiet
       zuständig ist, an die Stelle des ·Betrags von
       250000 Deutsche Mark der Betrag von 1 Million
       Deutsche Mark tritt."

18. § 22 wird wie folgt geändert:
    a) Absatz 4a wird wie folgt gefaßt:

        "(4a) Gegenstände, die der Unternehmer zu sei-
       ner Verfügung vom Inland in das übrige Gemein-
       schaftsgebiet verbringt, müssen aufgezeichnet
       werden, wenn
       1. an den Gegenständen im übrigen Gemein-
          schaftsgebiet Arbeiten ausgeführt werden,
       2. es sich um eine vorübergehende Verwendung
          handelt, mit den Gegenständen im übrigen
          Gemeinschaftsgebiet sonstige Leistungen aus-
          geführt werden und der Unternehmer in dem
          betreffenden Mitgliedstaat keine Zweignieder-
          lassung hat oder
       3. es sich um eine vorübergehende Verwendung
          im übrigen Gemeinschaftsgebiet handelt und in ·
          entsprechenden Fällen die Einfuhr der Gegen-
          stände aus dem Drittlandsgebiet vollständig
          steuerfrei wäre."

    b) Absatz 4b wird wie folgt gefaßt:
          "(4b) Gegenstände, die der Unternehmer von
        einem im übrigen Gemeinschaftsgebiet ansässi-
        gen Unternehmer mit Umsatzsteuer-Identifika-
        tionsnummer zur Ausführung einer sonstigen Lei-
        stung im Sinne des§ 3a Abs. 2 Nr. 3 Buchstabe c
        erhält, müssen aufgezeichnet werden."

19 § 27a Abs. 2 wird wie folgt gefaßt:

      ,.(2) Die Landesfinanzbehörden übermitteln dem
    Bundesamt für Finanzen die für die Erteilung der
    Umsatzsteuer-Identifikationsnummer nach Absatz 1
    erforderlichen Angaben über die bei ihnen umsatz-
    steuerlich geführten natürlichen und juristischen Per-
    sonen und Personenvereinigungen. Diese Angaben
    dürfen nur für die Erteilung einer Umsatzsteuer-Identi-

    fikationsnummer, für Zwecke der Verordnung (EWG)
    Nr. 218/92 des Rates vom 27. Januar 1992 über die
    Zusammenarbeit der Verwaltungsbehörden auf dem
    Gebiet der indirekten Besteuerung (MWSt.) (ABI. EG
Jahrgang 1995, Teil 1

      Nr. L 24 S. 1), für die Umsatzsteuerkontrolle sowie für
      Zwecke der Amtshilfe zwischen den zuständigen
      Behörden anderer Staaten in Umsatzsteuersachen
      verarbeitet oder genutzt werden. Das Bundesamt für
      Finanzen übermittelt den Landesfinanzbehörden die
      erteilten Umsatzsteuer-Identifikationsnummern und
      die Daten, die sie für die Umsatzsteuerkontrolle
      benötigen."

  20. In § 28 Abs. 4 wird der Einleitungsteil wie folgt gefaßt:

      ,,§ 12 Abs. 2 Nr. 10 gilt bis zum 31. Dezember 1998 in
      folgender Fassung:".

                          Artikel 21

                Änderung der Umsatz-
           steuer-Durchführungsverordnung
     Die Umsatzsteuer-Durchführungsverordnung in der
  Fassung der Bekanntmachung vom 27. April 1993 (BGBI. I
  S. 600, 1161 ), geändert durch Artikel 6 Abs. 58 des Geset-
  zes vom 27. Dezember 1993 (BGBI. 1 S. 2378), wird wie
  folgt geändert:

   1. § 1 Satz 1 Nr. 2 wird wie folgt gefaßt:

      ,,2. die Vermietung von Beförderungsmitteln,".

   2. § 4 Nr. 1 wird wie folgt gefaßt:
      ,. 1. als inländische Beförderungsstrecken die An-
            schlußstrecken im Ausland, die von Eisenbahn-
            verwaltungen mit Sitz im Inland betrieben wer-
            den, sowie Schienenbahnstrecken in den in § 1
            Abs. 3 des Gesetzes bezeichneten Gebieten,".

   3. § 6 wird wie folgt gefaßt:
                                   ,.§6
                        Straßenstrecken
                       in den in § 1 Abs. 3
               des Gesetzes bezeichneten Gebieten

         Bei grenzüberschreitenden Personenbeförderun-
      gen mit Kraftfahrzeugen von und zu den in § 1 Abs. 3
      des Gesetzes bezeichneten Gebieten sowie zwischen
      diesen Gebieten sind die Streckenanteile in diesen
      Gebieten als inländische Beförderungsstrecken anzu-
      sehen."

   4. § 7 wird wie folgt geändert:

       a) Absatz 1 wird wie folgt gefaßt:
           ,.(1) Bei grenzüberschreitenden Beförderungen

          im Passagier- und Fährverkehr mit Wasserfahr-
          zeugen, die sich ausschließlich auf das Inland und_
          die in § 1 Abs. 3 des Gesetzes bezeichneten
          Gebiete erstrecken, sind die Streckenanteile in
          den in § 1 Abs. 3 des Gesetzes bezeichneten
          Gebieten als inländische Beförderungsstrecken
          anzusehen."

       b) Absatz 2 Satz 2 wird wie folgt gefaßt:

          „Streckenanteile in den in § 1 Abs. 3 des Gesetzes
          bezeichneten Gebieten sind in diesen Fällen als
          inländische Beförderungsstrecken anzusehen."
   c) Absatz 3 letzter Halbsatz wird wie folgt gefaßt:
      ,, , sind inländische Streckenanteile als auslän-
      dische Beförderungsstrecken anzusehen und Be-
      förderungen in den in § 1 Abs. 3 des Gesetzes
      bezeichneten Gebieten nicht wie Umsätze im
      Inland zu behandeln."
   d) Absatz 4 wird wie folgt gefaßt:

       ,,(4) Inländische Häfen im Sinne dieser Vorschrift
      sind auch Freihäfen und die Insel Helgoland."
   e) Absatz 5 wird wie folgt gefaßt:

       ,,(5) Bei grenzüberschreitenden Beförderungen
      im Fährverkehr über den Rhein, die Donau, die
      Elbe, die Neiße und die Oder sind die inländischen
      Streckenanteile als ausländische Beförderungs-
      strecken anzusehen."

5. § 9 Abs. 2 wird wie folgt gefaßt:
    ,,(2) An die Stelle der Ausfuhrbestätigung nach
   Absatz 1 Nr. 4 tritt bei einer Ausfuhr im gemeinsamen
   oder im gemeinschaftlichen Versandverfahren oder
   bei einer Ausfuhr mit Camet TIR, wenn diese Verfah-
   ren nicht bei einer Grenzzollstelle beginnen,
   1. eine Ausfuhrbestätigung der Abgangsstelle, die
      bei einer Ausfuhr im gemeinsamen oder im
      gemeinschaftlichen Versandverfahren nach Ein-
      gang des Rückscheins, bei einer Ausfuhr mit
      Camet TIR nach Eingang der Erledigungsbestä-
      tigung erteilt wird, sofern sich daraus die Ausfuhr
      ergibt, oder

   2. eine Abfertigungsbestätigung der Abgangsstelle in
      Verbindung mit einer Eingangsbescheinigung der
      Bestimmungsstelle im Drittlandsgebiet."

6. In § 13 wird folgender neuer Absatz 4a eingefügt:

    ,,(4a) In den Fällen des § 6 Abs. 1 Nr. 2 und 3 des
   Gesetzes, in denen der Abnehmer ein Unternehmer ist
   und er oder sein Beauftragter den Gegenstand der
   Lieferung im persönlichen Reisegepäck ausführt, soll
   der Unternehmer zusätzlich zu den Angaben nach

   Absatz 2 auch den Gewerbezweig oder Beruf des
   Abnehmers und den Erwerbszweck aufzeichnen."

7. § 17 wird wie folgt gefaßt:

                            ,,§ 17
                    Abnehmernachweis
                   bei Ausfuhrlieferungen
            im nichtkommerziellen Reiseverkehr

     In den Fällen des§ 6 Abs. 3a des Gesetzes soll
   der Beleg nach § 9 zusätzlich folgende Angaben
   enthalten:
   1. den Namen und die Anschrift des Abnehmers,
   2. eine Bestätigung der den Ausgang des Gegen-
      standes der Lieferung aus dem Gemeinschafts-
      gebiet überwachenden Grenzzollstelle eines Mit-
      gliedstaates, daß die nach Nummer 1 gemachten
      Angaben mit den Eintragungen in dem vorgelegten
      Paß oder sonstigen Grenzübertrittpapier desjeni-
      gen übereinstimmen, der den Gegenstand in das
      Drittlandsgebiet verbringt."

 8. § 17a wird wie folgt geändert:
    a) Absatz 1 Satz 1 wird wie folgt gefaßt:
       „Bei innergemeinschaftlichen Lieferungen (§ 6a
       Abs. 1 des Gesetzes) muß der Unternehmer im
       Geltungsbereich dieser Verordnung durch Belege
       nachweisen, daß er oder der Abnehmer den
       Gegenstand der Lieferung in das übrige Gemein-
       schaftsgebiet befördert oder versendet hat."

    b) Absatz 3 wird wie folgt gefaßt:
         ,,(3) Wird der Gegenstand der Lieferung vom
       Unternehmer oder Abnehmer im gemeinschaft-
       lichen Versandverfahren in das übrige Gemein-
       schaftsgebiet befördert, kann der Unternehmer
       den Nachweis hierüber abweichend von Absatz 2
       auch wie folgt führen:

       1. durch eine Bestätigung der Abgangsstelle über
          die innergemeinschaftliche Lieferung, die nach
          Eingang des Rückscheins erteilt wird, sofern
          sich daraus die Lieferung in das übrige
          Gemeinschaftsgebiet ergibt, oder
       2. durch eine Abfertigungsbestätigung der
          Abgangsstelle in Verbindung mit einer Ein-
          gangsbescheinigung der Bestimmungsstelle
          im übrigen Gemeinschaftsgebiet."
    c) Dem Absatz 4 wird folgender neuer Satz 2 ange-
       fügt:

       „Ist es dem Unternehmer nicht möglich oder nicht
       zumutbar, den Versendungsnachweis nach Satz 1
       zu führen, kann er den Nachweis auch nach Ab-
       satz 2 oder 3 führen."

 9. § 17b Satz 1 wird wie folgt gefaßt:
    ,,Ist der Gegenstand der Lieferung vor der Beförde-
    rung oder Versendung in das übrige Gemeinschafts-

    gebiet durch einen Beauftragten bearbeitet oder ver-
    arbeitet worden (§ 6a Abs. 1 Satz 2 des Gesetzes), so
    muß der Unternehmer dies durch Belege eindeutig
    und leicht nachprüfbar nachweisen."

10. § 17c wird wie folgt geändert:

    a) Absatz 2 Nr. 7 wird wie folgt gefaßt:
       „ 7. die Art und den Umfang einer Bearbeitung
            oder Verarbeitung vor der Beförderung oder
            Versendung in das übrige Gemeinschaftsge-
            biet (§ 6a Abs. 1 Satz 2 des Gesetzes),".
    b) In Absatz 3 wird der Einleitungssatz wie folgt
       gefaßt:

       ,,In den einer Lieferung gleichgestellten Verbrin-
       gungsfällen (§ 6a Abs. 2 des Gesetzes) soll der
       Unternehmer folgendes aufzeichnen:".

11. § 19 wird aufgehoben.

12. § 20 wird wie folgt geändert:

    a) Die Überschrift wird wie folgt gefaßt:
                    „Belegmäßiger Nachweis
                   bei steuerfreien Leistungen,
                    die sich auf Gegenstände
               der Ausfuhr oder Einfuhr beziehen".
1400                                     Bundesgesetzblatt,

    b) Die Absätze 1 und 2 werden wie folgt gefaßt:
        ,,(1) Bei einer Leistung, die sich unmittelbar auf
       einen Gegenstand der Ausfuhr bezieht oder auf
       einen eingeführten Gegenstand bezieht, der im
       externen Versandverfahren in das Drittlandsgebiet
       befördert wird (§ 4 Nr. 3 Buchstabe a Doppelbuch-
       stabe aa des Gesetzes), muß der Unternehmer
       durch Belege die Ausfuhr oder Wiederausfuhr des
       Gegenstandes nachweisen. Die Voraussetzung
       muß sich aus den Belegen eindeutig und leicht
       nachprüfbar ergeben. Die Vorschriften über den
       Ausfuhrnachweis in den §§ 9 bis 11 sind entspre-
       chend anzuwenden.

          (2) Bei einer Leistung, die sich auf einen Gegen-
       stand der Einfuhr in das Gebiet eines Mitglied-
       staates der Europäischen Gemeinschaft bezieht
       (§ 4 Nr. 3 Buchstabe a Doppelbuchstabe bb des
       Gesetzes), muß der Unternehmer durch Belege
       nachweisen, daß die Kosten für diese Leistung in
       der Bemessungsgrundlage für die Einfuhr ent-
       halten sind."

13. § 21 wird wie folgt gefaßt:

                             ,,§21
                   Buchmäßiger Nachweis
                 bei steuerfreien Leistungen,
                  die sich auf Gegenstände
              der Ausfuhr oder Einfuhr beziehen

       Bei einer Leistung, die sich auf einen Gegenstand
    der Ausfuhr, auf einen Gegenstand der Einfuhr in das
    Gebiet eines Mitgliedstaates der Europäischen
    Gemeinschaft oder auf einen eingeführten Gegen-
    stand bezieht, der im externen Versandverfahren in

    das Drittlandsgebiet befördert wird(§ 4 Nr. 3 Buchsta-
    be a des Gesetzes), ist§ 13 Abs. 1 und 2 Nr. 1 bis 4
    entsprechend anzuwenden. Zusätzlich soll der Unter-
    nehmer aufzeichnen:
    1. bei einer Leistung, die sich auf einen Gegenstand
       der Ausfuhr bezieht oder auf einen eingeführten
       Gegenstand bezieht, der im externen Versandver-
       fahren in das Drittlandsgebiet befördert wird, daß
       der Gegenstand ausgeführt oder wiederausge-
       führt worden ist,

    2. bei einer Leistung, die sich auf einen Gegenstand
       der Einfuhr in das Gebiet eines Mitgliedstaates der
       Europäischen Gemeinschaft bezieht, daß die
       Kosten für die Leistung in der Bemessungsgrund-
       lage für die Einfuhr enthalten sind."

14. § 46 Satz 1 wird wie folgt gefaßt:
    „Das Finanzamt hat dem Unternehmer auf Antrag die
    Fristen für die Abgabe der Voranmeldungen und für
    die Entrichtung der Vorauszahlungen (§ 18 Abs. 1, 2
    und 2a des Gesetzes) um einen Monat zu verlängern."

15. § 48 Abs. 1 Satz 1 wird wie folgt gefaßt:

    „Der Unternehmer hat die Fristverlängerung für die
    Abgabe der Voranmeldungen bis zu dem Zeitpunkt zu
    beantragen, an dem die Voranmeldung, für die die
    Fristverlängerung erstmals gelten soll, nach § 18
    Abs. 1 , 2 und 2a des Gesetzes abzugeben ist."
Jahrgang 1995, Teil 1

  16. § 51 Abs. 3 Satz 1 wird wie folgt gefaßt:
      „Ein im Ausland ansässiger Unternehmer im Sinne
      des Absatzes 1 ist ein Unternehmer, der weder im
      Inland noch auf der Insel Helgoland oder in einem der
      in § 1 Abs. 3 des Gesetzes bezeichneten Gebiete
      einen Wohnsitz, seinen Sitz, seine Geschäftsleitung
      oder eine Zweigniederlassung hat."

  17. § 54 wird wie folgt geändert:
      a) Absatz 1 Satz 1 wird wie folgt gefaßt:

         „Der Leistungsempfänger hat die abzuführende
         Steuer binnen zehn Tagen nach Ablauf des Voran-
         meldungszeitraums (§ 18 Abs. 1, 2 und 2a des
         Gesetzes), in dem das Entgelt ganz oder teilweise
         gezahlt worden ist, nach amtlich vorgeschrie-
         benem Vordruck bei dem für ihn zuständigen
         Finanzamt anzumelden."

      b) Absatz 3 wird wie folgt gefaßt:
           ,,(3) Erteilt der leistende Unternehmer in den Fäl-
         len des § 52 Abs. 2 nach der Zahlung des Entgelts
         oder der Gegenleistung eine Rechnung mit geson-
         dertem Ausweis der Steuer, hat der Leistungs-

         empfänger die Steuer binnen zehn Tagen nach
         Ablauf des Voranmeldungszeitraums, in dem die
         Rechnung erteilt worden ist, anzumelden und
         abzuführen. § 46 gilt entsprechend. Der Leistungs-
         empfänger, der nicht zur Abgabe von Voranmel-
         dungen verpflichtet ist, hat die Steuer binnen zehn
         Tagen nach Ablauf des Kalendervierteljahres, in
         dem die Rechnung erteilt worden ist, anzumelden
         und abzuführen."

  18. § 61 wird wie folgt geändert:

      a) In Absatz 1 werden die Sätze 2 bis 5 aufgehoben.

      b) Dem Absatz 2 wird folgender neuer Satz angefügt:
         .,Für Unternehmer, die nicht im Gemeinschafts-
         gebiet ansässig sind, erhöhen sich der Betrag in
         Satz 1 auf 1000 Deutsche Mark und der Betrag in
         Satz 3 auf 500 Deutsche Mark."
      c) Absatz 3 wird wie folgt gefaßt:

          .,(3) Der Unternehmer muß der zuständigen
         Finanzbehörde durch behördliche Bescheinigung
         des Staates, in dem er ansässig ist, nachweisen,
         daß er als Unternehmer unter einer Steuernummer
         eingetragen ist."

  19. § 69 Abs. 2 wird wie folgt gefaßt:

       ,,(2) Umsatz im Sinne des Absatzes 1 ist der Umsatz,
      den der Unternehmer im Rahmen der in der Anlage
      bezeichneten Berufs- und Gewerbezweige im Inland
      ausführt, mit Ausnahme der Einfuhr, des innergemein-
      schaftlichen Erwerbs und der in § 4 Nr. 8, 9 Buch-
      stabe a, Nr. 10 und 21 des Gesetzes bezeichneten
      Umsätze."

                          Artikel22

          Änderung des Bewertungsgesetzes

    Das Bewertungsgesetz in der Fassung der Bekannt-
  machung vom 1. Februar 1991 (BGBI. 1 S. 230), zuletzt
  geändert durch Artikel 6 des Gesetzes vom 27. Septem-
  ber 1994 (BGBI. 1S. 2624), wird wie folgt geändert:

1. § 17 Abs. 2 wird wie folgt gefaßt:

    "(2) Der Erste Abschnitt der besonderen Bewertungs-
   vorschriften (§§ 19 bis 109a) und § 122 gelten nach
   näherer Regelung durch die in Betracht kommenden
   Gesetze auch für die Grundsteuer, die Gewerbesteuer,
   die Grunderwerbsteuer und die Erbschaftsteuer."

2. § 29 wird wie folgt geändert:
   a) Absatz 3 Satz 3 wird aufgehoben.

   b) Folgende neue Absätze 4 und 5 werden angefügt:
       ,,(4) Die Grundbuchämter teilen den für die Fest-
      stellung des Einheitswerts zuständigen Finanz-
      behörden für die in Absatz 3 bezeichneten Zwecke
      mit

      1. die Eintragung eines neuen Eigentümers oder
         Erbbauberechtigten sowie bei einem anderen
         als rechtsgeschäftlichen Erwerb auch die
         Anschrift des neuen Eigentümers oder Erbbau-
         berechtigten; dies gilt nicht für die Fälle des
         Erwerbs nach den Vorschriften des Zuord-
         nungsrechts,

      2. die Eintragung der Begründung von Wohnungs-
         eigentum oder Teileigentum,

      3. die Eintragung der Begründung eines Erbbau-

         rechts, Wohnungserbbaurechts oder Teilerb-

         baurechts.

      In den Fällen der Nummern 2 und 3 ist gleichzeitig
      der Tag des Eingangs des Eintragungsantrags beim
      Grundbuchamt mitzuteilen. Bei einer Eintragung
      aufgrund Erbfolge ist das Jahr anzugeben, in dem
      der Erblasser verstorben ist. Die Mitteilungen kön-
      nen der Finanzbehörde über die für die Führung des
      Liegenschaftskatasters zuständige Behörde oder
      über eine sonstige Behörde, die das amtliche Ver-
      zeichnis der Grundstücke (§ 2 Abs. 2 der Grund-
      buchordnung) führt, zugeleitet werden.
         (5) Die mitteilungspflichtige Stelle hat die Betrof-
      fenen vom Inhalt der Mitteilung zu unterrichten. Eine

      Unterrichtung kann unterbleiben, soweit den
      Finanzbehörden Umstände aus dem Grundbuch,
      den Grundakten oder aus dem Liegenschaftskata-
      ster mitgeteilt werden."

3. § 56 wird wie folgt gefaßt:
                             ,,§56

                 Umlaufende Betriebsmittel

      (1) Bei ausbauenden Betrieben zählen die Vorräte an

   Weinen aus der letzten und der vor1etzten Ernte vor
   dem Bewertungsstichtag zum normalen Bestand an
   umlaufenden Betriebsmitteln. Für die Weinvorräte aus
   der vorletzten Ernte vor dem Bewertungsstichtag gilt
   dies jedoch nur, soweit sie nicht auf Flaschen gefüllt
   sind.
                                         -
      (2) Für Feststellungszeitpunkte ab dem 1. Januar
   1996 zählen bei ausbauenden Betrieben die Vorräte an
   Weinen aus den Ernten der letzten fünf Jahre vor dem
   Bewertungsstichtag zum normalen Bestand an umlau-
   fenden Betriebsmitteln. Diese Zuordnung der Wein-
   vorräte steht einer Änderung der tatsächlichen Verhält-
   nisse gleich, die im Kalenderjahr 1995 eingetreten ist;
   § 27 ist insoweit nicht anzuwenden.

      (3) Abschläge für Unterbestand an Weinvorräten
   sind nicht zu machen."

4. § 64 Abs. 3 Satz 1 und 2 wird wie folgt gefaßt:
   „Die Mitglieder nach Absatz 1 Nr. 2 bis 4 und nach
   Absatz 2 werden auf Vorschlag der obersten Finanz-
   behörden der Länder durch das Bundesministerium
   der Finanzen im Einvernehmen mit dem Bundesmini-
   sterium für Ernährung, Landwirtschaft und Forsten
   berufen. Die Berufung kann mit Zustimmung der ober-
   sten Finanzbehörden der Länder zurückgenommen
   werden."

5. § 11 OAbs. 1 Nr. 6 wird wie folgt gefaßt:

   „6. noch nicht fällige Ansprüche aus Lebens- und
       Kapitalversicherungen oder Rentenversicherun-
       gen, aus denen der Berechtigte noch nicht in den
       Rentenbezug eingetreten ist. Nicht zum sonstigen
       Vermögen gehören jedoch:

       a) Rentenversicherungen, die mit Rücksicht auf
          ein Arbeits- oder Dienstverhältnis abgeschlos-
          sen worden sind,

       b) Rentenversicherungen, bei denen die An-
          sprüche erst fällig werden, wenn der Berechtig-

          te das 60. Lebensjahr vollendet hat oder

          berufsunfähig oder erheblich pflegebedürftig

          ist, und

       c) alle übrigen Lebens-, Kapital- und Rentenver-
          sicherungen, soweit ihr Wert(§ 12 Abs. 4) ins-
          gesamt 10 000 Deutsche Mark nicht übersteigt.
       Versicherungen bei Versicherungsunternehmen,
       die weder ihre Geschäftsleitung noch ihren Sitz im
       Inland haben, gehören nur dann nicht zum sonsti-
       gen Vermögen, wenn die Versicherungsunterneh-
       men zum Geschäftsbetrieb im Inland befugt sind;".

6. § 111 Nr. 5 wird wie folgt geändert:

   a) Buchstabe c wird wie folgt gefaßt:

      „c) Häftlingshilfegesetz in der Fassung der
          Bekanntmachung vom 2. Juni 1993 (BGBI. 1
          S. 838), zuletzt geändert durch Artikel 1 des
          Gesetzes vom 8. Juni 1994 (BGBI. I S. 1214);".
   b) Am Ende des Buchstabens f wird das Semikolon
      durch ein Komma ersetzt und folgender neuer
      Buchstabe g angefügt:

      „g) Verwaltungsrechtliches Rehabilitierungsgesetz

          vom 23. Juni 1994 (BGBI. 1S. 1311 );".

7. § 124 Abs. 7 wird wie folgt gefaßt:
    ,,(7) § 95 Abs. 1, §§ 98a, 101 Nr. 2, §§ 103, 109 Abs. 1,
   §§ 109a, 111 Nr. 5 Buchstabe d, § 118 Abs. 1 Nr. 1,
   §§ 121 b, 125 Abs. 2 und Anlage 9a in der Fassung des

   Artikels 9 des Gesetzes vom 13. September 1993
   (BGBI. 1S. 1569), § 11 Abs. 1 Satz 3, § 32 Satz 1, § 91
   Abs. 2 Satz 1, § 97 Abs. 1 Nr. 5 und § 113a in der Fas-
   sung des Artikels 14 des Gesetzes vom 21. Dezember
   1993 (BGBI. 1S. 2310), § 111 Nr. 5 Buchstabe e sowie
   § 17 Abs. 2 in der Fassung des Artikels 22 Nr. 1 des
   Gesetzes vom 11. Oktober 1995 (BGBI. 1S. 1250) sind
   erstmals zum 1. Januar 1993 anzuwenden."
1402                                      Bundesgesetzblatt, Jahrgang 1995, Teil 1

8. § 136 wird wie folgt gefaßt:

                              ,,§ 136

                        Sondervorschrift
                für die Feststellungszeitpunkte
               1. Januar 1991 bis 1. Januar 1998
       Für die Feststellungszeltpunkte 1. Januar 1991 bis
   1. Januar 1998 gilt folgendes:
   1. Eine gesonderte Feststellung nach § 180 Abs. 1
       Nr. 3 der Abgabenordnung erfolgt nicht, wenn für
       diese ein Finanzamt in dem in Artikel 3 des Eini-
       gungsvertrages genannten Gebiet zuständig wäre.

   2. Erstreckt sich die wirtschaftliche Einheit eines
      Gewerbebetriebs auf das in Artikel 3 des Einigungs-
      vertrages genannte Gebiet und das übrige Bundes-
      gebiet, so ist der Einheitswert nur für das Betriebs-
      vermögen festzustellen, das sich außerhalb des in
      Artikel 3 des Einigungsvertrages genannten Gebiets
      befindet. Zuständig für die Feststellung ist das
      Finanzamt im übrigen Bundesgebiet, in dessen
      Bezirk eine Betriebsstätte - bei mehreren Betriebs-
      stätten die wirtschaftlich bedeutendste - unterhal-
      ten wird; liegt eine Betriebsstätte nicht vor, so ist
      das Finanzamt zuständig, in dessen Bezirk sich das
      Betriebsvermögen, und, wenn dies für mehrere
      Finanzämter zutrifft, das Finanzamt, in dessen
      Bezirk sich der wertvollste Teil des Betriebsver-
      mögens befindet.
   3. Zum Betriebsvermögen gehören nicht:

       a) die Wirtschaftsgüter eines Gewerbebetriebs,
           soweit hierfür in dem in Artikel 3 des Einigungs-
           vertrages genannten Gebiet eine Betriebsstätte
           unterhalten wird oder ein ständiger Vertreter
           bestellt ist. Erstreckt sich die wirtschaftliche Ein-
           heit eines Gewerbebetriebs auf das in Artikel 3
           des Einigungsvertrages genannte Gebiet und
           das übrige Bundesgebiet, ist das inländische
           Betriebsvermögen für -Feststellungszeitpunkte
         . 1. Januar 1992 bis 1. Januar 1998 nach Maß-
           gabe des § 29 Abs. 1 Nr. 1 und Abs. 3 des
           Gewerbesteuergesetzes unter Ansatz der im
           Kalenderjahr vor dem Feststellungszeitpunkt
           gezahlten Arbeitslöhne aufzuteilen;

       b) die Wirtschaftsgüter, die nach Nummer 4 nicht
          zum Gesamtvermögen gehören.
   4. Zum Gesamtvermögen gehören nicht:

       a) Grundbesitz und Bodenschätze in dem in Arti-

          kel 3 des Einigungsvertrages genannten Gebiet;

       b) der Überbestand an umlaufenden' Betriebsmit-
          teln eines Betriebs der Land- und Forstwirt-
          schaft in dem in Artikel 3 des Einigungsvertrages
          genannten Gebiet;

        c) Anteile an Kapitalgesellschaften mit Geschäfts-

           leitung in dem in Artikel 3 des Einigungsvertra-

           ges genannten Gebiet, oder, wenn die Kapital-

           gesellschaft keine Geschäftsleitung im Inland

           hat, mit Sitz in dem in Artikel 3 des Einigungsver-

           trages genannten Gebiet;

        d) Ansprüche im Sinne des Gesetzes zur Regelung
           offener Vermögensfragen vom 29. September
           1990 in der jeweils geltenden Fassung."

9. In Anlage 9 wird bei der Laufzeit von 72 Jahren der
   Kapitalwert in der Spalte Frauen „8,037" durch den

   Kapitalwert „8,307" ersetzt.

                       Artikel23
                   Änderung
           des Vermögensteuergesetzes
  Das Vermögensteuergesetz in der Fassung der
Bekanntmachung vom 14. November 1990 {BGBI. 1
S. 2467), zuletzt geändert durch Artikel 12 Abs. 42 des
Gesetzes vom 14. September 1994 {BGBI. 1S. 2325), wird
wie folgt geändert:

1. § 3 Abs. 1 wird wie folgt geändert:
   a) Nummer 8 wird wie folgt gefaßt:

      „8. Berufsverbände ohne öffentlich-rechtlichen
          Charakter sowie kommunale Spitzenverbände
          auf Bundes- oder Landesebene einschließlich
          ihrer Zusammenschlüsse, wenn der Zweck
          dieser Verbände nicht auf einen wirtschaftli-
          chen Geschäftsbetrieb gerichtet ist. Die
          Steuerbefreiung ist ausgeschlossen,
           a) soweit die Körperschaften oder Personen-
              vereinigungen    einen     wirtschaftlichen
              Geschäftsbetrieb unterhalten oder
           b) wenn die Berufsverbände Mittel von mehr
              als 10 vom Hundert der Einnahmen für die
              unmittelbare oder mittelbare Unterstützung
              oder Förderung politischer Parteien verwen-
              den.

           Die Sätze 1 und 2 gelten auch für Zusammen-
           schlüsse von juristischen Personen des öffent-
           lichen Rechts,· die wie die Berufsverbände all-
           gemeine ideelle und wirtschaftliche Interessen
           ihrer Mitglieder wahrnehmen;".
   b) Nummer 18 wird wie folgt gefaßt:

      ,.18. die folgenden Kapitalbeteiligungsgesellschaf-
            ten für die mittelständische Wirtschaft, soweit
            sich deren Geschäftsbetrieb darauf be-
            schränkt, im öffentlichen Interesse mit Eigen-
            mitteln oder mit staatlicher Hilfe Beteiligungen
            zu erwerben, wenn der von ihnen erzielte
            Gewinn ausschließlich und unmittelbar für die
            satzungsmäßigen Zwecke der Beteiligungs-
            finanzierung verwendet wird:

            Mittelständische     Betei1igungsgesellschaft

            Baden-Württemberg GmbH, Kapitalbeteili-
            gungsgesellschaft für die mittelständische
            Wirtschaft Bayerns mbH, MBG Mittelstän-
            dische    Beteiligungsgesellschaft   Hessen
            GmbH, Mittelständische Beteiligungsgesell-
            schaft Niedersachsen {MBG) mbH, Kapital-

            beteiligungsgesellschaft für die mittelstän-

            dische Wirtschaft in Nordrhein-Westfalen

            mbH, Mittelständische Beteiligungs- und

            Wagnisfinanzierungsgesellschaft Rheinland-

            Pfalz mbH, Saarländische Kapitalbetei-

            ligungsgesellschaft mbH, Gesellschaft für
            Wagniskapital Mittelständische Beteiligungs-
            gesellschaft Schleswig-Holstein Gesellschaft
            mit beschränkter Haftung - MBG -, Techno-
            logie-Beteiligungs-Gesellschaft mbH der
            Deutschen Ausgleichsbank, bgb Betei-
            ligungsgesellschaft Berlin mbH für kleine und
            mittlere Betriebe, Mittelständische Betei-
            ligungsgesellschaft Berlin-Brandenburg mbH,
            Mittelständische    Beteiligungsgesellschaft
            Mecklenburg-Vorpommern mbH, Mittelstän-
            dische Beteiligungsgesellschaft Sachsen
            mbH, Mittelständische Beteiligungsgesell-
            schaft Sachsen-Anhalt mbH, Mittelständische
            Beteiligungsgesellschaft Thüringen (MBG)
            mbH;".

2. § 11 Abs. 3 wird aufgehoben.

3. § 12 Abs. 4 wird aufgehoben.

4. § 24c wird wie folgt geändert:
   a) Der erste Halbsatz wird wie folgt gefaßt:

      „Für die Vermögensteuer der Kalenderjahre 1996
      bis 1998 gilt in dem in Artikel 3 des Einigungsver-
      trages genannten Gebiet folgendes:".

   b) Nummer 1 wird wie folgt gefaßt:

      „1. Von der Vermögensteuer sind vorbehaltlich des
           Satzes 3 befreit

           a) natürliche Personen mit Wohnsitz oder
              gewöhnlichem Aufenthalt,

           b) Körperschaften,     Personenvereinigungen
              und Vermögensmassen im Sinne des § 1
              Abs. 1 Nr. 2 mit Geschäftsleitung
          in dem in Artikel 3 des Einigungsvertrages
          genannten Gebiet. § 19 Abs. 1 Satz 2 und § 20
          Abs. 2 der Abgabenordnung gelten sinngemäß.

          Nicht befreit sind die Wirtschaftsgüter eines
          Gewerbebetriebs, soweit hierfür in dem außer-
          halb des in Artikel 3 des Einigungsvertrages
          genannten       Gebiet   der    Bundesrepublik

          Deutschland eine Betriebsstätte unterhalten

          wird oder ein ständiger Vertreter bestellt ist.

          § 136 Nr. 3 Buchstabe a Satz 2 des Bewer-

          tungsgesetzes gilt entsprechend. Für die

          Besteuerung nach dem Vermögen ist abwei-

          chend von den §§ 19 und 20 der Abgabenord-

          nung das Finanzamt in dem außerhalb des in

          Artikel 3 des Einigungsvertrages genannten

          Gebiet der Bundesrepublik Deutschland

          zuständig, in dessen Bezirk sich das Betriebs-

          vermögen, und, wenn dies für mehrere Finanz-

          ämter zutrifft, das Finanzamt, in dessen Bezirk

          sich der wertvollste Teil des Betriebsvermö-

          gens befindet."

5. § 25 wird wie folgt geändert:
   a) Absatz 4 Satz 2 wird wie folgt gefaßt:
      ,,§ 3 Abs. 1 Nr. 8 und 16 ist erstmals auf die Vermö-
      gensteuer des Kalenderjahres 1991 anzuwenden."

   b) Folgender neuer Absatz 9 wird angefügt:

        ,,(9) § 24c in der Fassung des Artikels 10 des
      Gesetzes vom 13. September 1993 (BGBI. 1
      S. 1569) ist für die Vermögensteuer der Kalender-
      jahre 1991 bis 1995 anzuwenden. § 24c in der

      Fassung des Artikels 23 des Gesetzes vom
      11. Oktober 1995 (BGBI. 1 S. 1250) ist erstmals
      auf die Vermögensteuer des Kalenderjahres 1996
      anzuwenden. § 3 Abs. 1 Nr. 18 in der Fassung des
      Artikels 23 des Gesetzes vom 11. Oktober 1995
      BGBI. 1S. 1250) ist für die Gesellschaft für Wagnis-
      kapital Mittelständische Beteiligungsgesellschaft
      Schleswig-Holstein Gesellschaft mit beschränkter
      Haftung - MBG - erstmals auf die Vermögensteuer
      des Kalenderjahres 1996 anzuwenden. § 3 Abs. 1
      Nr. 18 in der Fassung des Artikels 17 des Gesetzes
      vom 21. Dezember 1993 (BGBI. 1S. 2310) ist für die
      Schleswig-Holsteinische Gesellschaft für Wagnis-
      kapital mbH letztmals für die Vermögensteuer des
      Kalenderjahres 1995 anzuwenden."

                        Artikel 24

                     Änderung
                des Erbschaftsteuer-
           und Schenkungsteuergesetzes

  Das Erbschaftsteuer- und Schenkungsteuergesetz in

der Fassung der Bekanntmachung vom 19. Februar 1991
(BGBI. 1 S. 468), zuletzt geändert durch Artikel 5 des
Gesetzes vom 27. September 1994 (BGBI. I S. 2624), wird
wie folgt geändert:

1. § 10 Abs. 5 Nr. 3 Satz 2 wird wie folgt gefaßt:

   „Für diese Kosten wird insgesamt ein Betrag von
   20 000 Deutsche Mark ohne Nachweis abgezogen."

2. § 13 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt geändert:

      aa) Nach Nummer 4 wird folgende neue Num-
          mer 4a eingefügt:

           „4a. Zuwendungen unter Lebenden, mit denen

                ein Ehegatte dem anderen Ehegatten

                Eigentum oder Miteigentum an einem im

                Inland belegenen, zu eigenen Wohn-

                zwecken genutzten Haus oder einer im

                Inland belegenen, zu eigenen Wohn-

                zwecken genutzten Eigentumswohnung

                (Familienwohnheim) verschafft oder den

                anderen Ehegatten von eingegangenen

                Verpflichtungen Im Zusammenhang mit

                der Anschaffung oder der Herstellung des

                Familienwohnheims freistellt. Entspre-

                chendes gilt, wenn ein Ehegatte nachträg-

                lichen Herstellungs- oder Erhaltungsauf-

                wand für ein Familienwohnheim trägt, das
                im gemeinsamen Eigentum der Ehegatten
                oder im Eigentum des anderen Ehegatten
                steht;".
      bb) Nummer 7 wird wie folgt geändert:

          aaa) Buchstabe c wird wie folgt gefaßt:

                „c) Häftlingshilfegesetz in der Fassung der
                    Bekanntmachung vom 2. Juni 1993
                    (BGBI. 1S. 838), zuletzt geändert durch
                    Artikel 1 des Gesetzes vom 8. Juni
                    1994 (BGBI. I S. 1214);".
1404                                    Bundesgesetzblatt, Jahrgang 1995, Teil f

           bbb) Nach Buchstabe f wird folgender neuer
                Buchstabe g angefügt:
                .,g) Verwaltungsrechtliches Rehabilitie-
                     rungsgesetz vom 23. Juni 1994
                     (BGBI. 1 S. 1311) und Berufliches
                     Rehabilitierungsgesetz vom 23. Juni
                     1994 (BGBI. I S. 1311);".

       cc) Nach Nummer 9 wird folgende neue Num-
           mer 9a eingefügt:
           „9a. Geldzuwendungen unter Lebenden, die
                eine Pflegeperson für Leistungen zur
                Grundpflege oder hauswirtschaftlichen
                Versorgung vom Pflegebedürftigen erhält,
                bis zur Höhe des nach § 37 des Elften
                Buches Sozialgesetzbuch gewährten
                Pflegegeldes oder eines entsprechenden
                Pflegegeldes aus privaten Versicherungs-
                verträgen nach den Vorgaben des Elften
                Buches Sozialgesetzbuch (private Pflege-
                pflichtversicherung) oder einer Pauschal-
                beihilfe nach den Beihilfevorschriften für
                häusliche Pflege;".
  b) Absatz 2a wird wie folgt gefaßt:

        ,,(2a) Betriebsvermögen (§ 12 Abs. 5) und Anteile

       an Kapitalgesellschaften, wenn die Kapitalgesell-
       schaft zur Zeit der Entstehung der Steuer Sitz oder
       Geschäftsleitung im Inland hat und der Erblasser
       oder Schenker am Nennkapital dieser Gesellschaft
       mindestens zu einem Viertel unmittelbar beteiligt
       war, bleiben vorbehaltlich des Satzes 3 insgesamt
       bis zu einem Wert von 500 000 Deutsche Mark
       außer Ansatz
       1. beim Erwerb durch Erbanfall; beim Erwerb durch
          mehrere Erben ist für jeden Erben ein seinem
          Erbteil entsprechender Teilbetrag von 500 000
          Deutsche Mark maßgebend, wenn nicht der
          Erblasser schriftlich eine andere Aufteilung des
          Freibetrags verfügt hat;

       2. beim Erwerb im Weg der vorweggenommenen
          Erbfolge, wenn der Schenker dem Finanzamt
          unwiderruflich erklärt, daß der Freibetrag für
          diese Schenkung in Anspruch genommen wird;
          dabei hat der Schenker, wenn zum selben Zeit-
          punkt mehrere Erwerber bedacht werden, den
          für jeden Bedachten maßgebenden Teilbetrag
          von 500 000 Deutsche Mark zu bestimmen. ·

       Der beim Erwerb durch Erbanfall oder im Weg der
       vorweggenommenen Erbfolge nach Anwendung
       des Satzes 1 verbleibende Wert des begünstigten
       Betriebsvermögens und der begünstigten Anteile
       an Kapitalgesellschaften ist mit 75 vom Hundert
       anzusetzen. Wird ein Freibetrag nach Satz 1 Nr. 2
       gewährt, kann für weiteres, innerhalb von zehn Jah-
       ren nach dem Erwerb von derselben Person anfal-
       lendes begünstigtes Vermögen ein Freibetrag
       weder vom Bedachten noch von anderen Erwer-
       bern in Anspruch genommen werden. Die Steuer-
       befreiung (Sätze 1 und 2) fällt mit Wirkung für die
       Vergangenheit weg, soweit innerhalb von fünf Jah-
       ren nach dem Erwerb
       1. ein Gewerbebetrieb oder ein Teilbetrieb, ein
          Anteil an einer Gesellschaft im Sinne des § 15
          Abs. 1 Nr. 2 und Abs. 3 oder§ 18 Abs. 4 des Ein-

         kommensteuergesetzes, ein Anteil eines per-
         sönlich haftenden Gesellschafters einer Kom-
         manditgesellschaft auf Aktien oder ein Anteil
         daran veräußert wird; als Veräußerung gilt auch
         die Aufgabe des Gewerbebetriebs. Gleiches gilt,
         wenn wesentliche Betriebsgrundlagen eines
         Gewerbebetriebs veräußert oder in das Privat-
         vermögen übergeführt oder anderen betriebs-
         fremden Zwecken zugeführt werden oder, wenn
         Anteile an einer Kapitalgesellschaft veräußert
         werden, die der Veräußerer durch eine Sachein-
         lage(§ 20 Abs. 1 des Umwandlungssteuergeset-
         zes) aus dem begünstigten Betriebsvermögen
         erworben hat oder ein Anteil an einer Gesell-
         schaft im Sinne des§ 15 Abs. 1 Nr. 2 und Abs. 3
         oder§ 18 Abs. 4 des Einkommensteuergesetzes
         oder ein Anteil daran veräußert wird, den der
         Veräußerer durch eine Einbringung begünstigten
         Betriebsvermögens in eine Personengesell-
         schaft (§ 24 Abs. 1 des Umwandlungssteuer-
         gesetzes) erworben hat;
      2. begünstigte Anteile an Kapitalgesellschaften
         ganz oder teilweise veräußert werden; eine ver-
         deckte Einlage der Anteile in eine Kapitalgesell-
         schaft steht der Veräußerung der Anteile gleich.

         Gleiches gilt, wenn die Kapitalgesellschaft inner-
         halb der Frist aufgelöst oder ihr Nennkapital her-
         abgesetzt wird, wenn diese wesentliche Be-
         triebsgrundlagen veräußert und das Vermögen
         an die Gesellschafter verteilt wird oder wenn
         Vermögen der Kapitalgesellschaft auf eine
         Personengesellschaft, eine natürliche Person
         oder eine andere Körperschaft (§§ 3 bis 16 des
         Umwandlungssteuergesetzes) übertragen wird."

3. § 28 Abs. 1 wird wie folgt gefaßt:

    ,,(1) Gehärt zum Erwerb Betriebsvermögen oder land-
   und forstwirtschaftliches Vermögen, ist dem Erwerber
   die darauf entfallende Erbschaftsteuer auf Antrag bis
   zu zehn Jahren zu stunden, soweit dies zur Erhaltung
   des Betriebs notwendig ist. Die §§ 234, 238 der Abga-
   benordnung sind anzuwenden; bei Erwerben von
   Todes wegen erfolgt diese Stundung zinslos. § 222 der
   Abgabenordnung bleibt unberührt."

4. § 29 Abs. 1 Nr. 4 wird wie folgt gefaßt:

   „4. soweit Vermögensgegenstände, die von Todes
       wegen (§ 3) oder durch Schenkung unter Leben-
       den (§ 7) erworben worden sind, innerhalb von
       24 Monaten nach dem Zeitpunkt der Entstehung
       der Steuer (§ 9) dem Bund, einem Land, einer
       inländischen Gemeinde (Gemeindeverband) oder
       einer inländischen Stiftung zugewendet werden,
       die nach der Satzung, dem Stiftungsgeschäft oder
       der sonstigen Verfassung und nach ihrer tatsächli-
       chen Geschäftsführung ausschließlich und unmit-
       telbar als gemeinnützig anzuerkennenden wissen-
       schaftlichen oder kulturellen Zwecken dient. Dies
       gilt nicht, wenn die Stiftung Leistungen im Sinne
       des§ 58 Nr. 5 der Abgabenordnung an den Erwer-
       ber oder seine nächsten Angehörigen zu erbringen
       hat, oder soweit für die Zuwendung die Vergünsti-
       gung nach § 1Ob des Einkommensteuergesetzes,
       § 9 Abs. 1 Nr. 2 des Körperschaftsteuergesetzes
       oder § 9 Nr. 5 des Gewerbesteuergesetzes in der
           Fassung der Bekanntmachung vom 21. März 1991
           (BGBI. 1 S. 814), zuletzt geändert durch Artikel 3
           des Gesetzes vom 28. Oktober 1994 (BGBI. 1
           S. 3267), in Anspruch genommen wird. Für das
           Jahr der Zuwendung ist bei der Einkommensteuer
           oder Körperschaftsteuer und bei der Gewerbe-
           steuer unwiderruflich zu erklären, in welcher Höhe
           die Zuwendung als Spende zu berücksichtigen ist.
           Die Erklärung ist für die Festsetzung der
           Erbschaftsteuer oder Schenkungsteuer bindend."

    5. § 37 wird wie folgt geändert:
       a) Absatz 10 wird wie folgt gefaßt:
           "(10) § 5 Abs. 1 in der Fassung des Artikels 18 des
          Gesetzes vom 21. Dezember 1993 (BGBI. I S. 2310),
          § 1O Abs. 6 Satz 4, § 13 Abs. 1 Nr. 7 Buchstabe f,
          § 13 Abs. 2a in der Fassung des Artikels 13

          des Gesetzes vom 13. September 1993 (BGBI. 1
          S. 1569) sowie § 29 Abs. 1 Nr. 4 in der Fassung des
          Artikels 24 Nr. 4 des Gesetzes vom 11. Oktober 1995
          (BGBI. 1 S. 1250) finden erstmals auf Erwerbe An-
          wendung, für die die Steuer nach dem 31. Dezem-
          ber 1993 entstanden ist oder entsteht."

       b) Nach Absatz 11 werden folgende neue Absätze 12

          bis 15 angefügt:

           "(12) § 13 Abs. 1 Nr. 4a findet erstmals auf Erwerbe
          Anwendung, für die die Steuer nach dem 30. Mai
          1994 ent~tanden ist oder entsteht.
            (13) § 13 Abs. 1 Nr. 7 Buchstabe g findet erstmals
          auf Erwerbe Anwendung, für die die Steuer nach
          dem 30. Juni 1994 entstanden ist oder entsteht.
            (14) § 13 Abs. 1 Nr. 9a findet erstmals auf Erwer-
          be Anwendung, für die die Steuer nach dem
          31. März 1995 entstanden ist oder entsteht.
             (15) § 10 Abs. 5 Nr. 3 Satz 2 in der Fassung des
          Artikels 24 Nr. 1 des Gesetzes vom 11. Oktober
          1995 (BGBI. 1S. 1250), § 13 Abs. 2a in der Fassung
          des Artikels 24 Nr. 2 Buchstabe b des Gesetzes
          vom 11. Oktober 1995 (BGBI. 1 S. 1250) und § 28
          Abs. 1 in der Fassung des Artikels 24 Nr. 3 des
          Gesetzes vom 11. Oktober 1995 (BGBI. 1 S. 1250)
          finden erstmals auf Erwerbe Anwendung, für die die
          Steuer nach dem 31. Dezember 1995 entstanden
          ist oder entsteht."

                           Artikel25

                       Änderung

             des Grunderwerbsteuergesetzes
       § 4 Nr. 4 des Grunderwerbsteuergesetzes vom 17. De-
    zember 1982 (BGBI. 1 S. 1777), das zuletzt durch Arti-

    kel 17 § 3 des Gesetzes vom 20. Dezember 1993 (BGBI. 1

J   S. 2182) geändert worden ist, wird wie folgt gefaßt:

    "4. der Erwerb eines Grundstücks durch eine Kapital-
        gesellschaft, wenn das Grundstück vor dem 1. Januar
        1996 nach den Vorschriften des Gesetzes über die
        Spaltung der von der Treuhandanstalt verwalteten
        Unternehmen vom 5. April 1991 (BGBI. 1S. 854) oder
        im Zusammenhang mit der Umstrukturierung der
        Treuhandanstalt im Wege der Übertragung von Betei-
        ligungen durch die auf Grund des § 23a des Treu-

    handgesetzes erlassenen Rechtsverordnungen oder
    im Wege der Vermögenszuordnung nach dem Vermö-
    genszuordnungsgesetz auf die Kapitalgesellschaft
    übergeht. Ausgenommen ist der Übergang eines
    Grundstücks, das die Treuhandanstalt von Dritten
    erworben hat. Dritte sind nicht Kapitalgesellschaften,
    deren Aktien oder Geschäftsanteile sich unmittelbar
    oder mittelbar mehrheitlich in der Hand der Treuhand-
    anstalt befinden;".

                        Artikel 26
          Änderung der Abgabenordnung
  Die Abgabenordnung vom 16. März 1976 (BGBI. 1
S. 613; 1977 1 S. 269), zuletzt geändert durch Artikel 12
Abs. 37 des Gesetzes vom 14. September 1994 (BGBI. 1

S. 2325), wird wie folgt geändert:

1. § 19 Abs. 1 Satz 3 wird wie folgt gefaßt:
   "Für die nach § 1 Abs. 2 des Einkommensteuergeset-
   zes und nach § 1 Abs. 2 des Vermögensteuergesetzes
   unbeschränkt steuerpflichtigen Personen ist das
   Finanzamt örtlich zuständig, in dessen Bezirk sich die

   zahlende öffentliche Kasse befindet; das gleiche gilt in

   den Fällen des§ 1 Abs. 3 des Einkommensteuergeset-
   zes bei Personen, die die Voraussetzungen des § 1
   Abs. 2 Satz 1 Nr. 1 und 2 des Einkommensteuergeset-
   zes erfüllen, und in den Fällen des § 1a Abs. 2 des Ein-
   kommensteuergesetzes."

2. § 23 Abs. 2 Satz 2 wird wie folgt gefaßt:
   "§ 21 Abs. 1 Satz 2 gilt sinngemäß."

3. § 30 wird wie folgt geändert:
   a) Absatz 2 Nr. 1 Buchstabe a wird wie folgt gefaßt:
      "a) in einem Verwaltungsverfahren, einem Rech-
          nungsprüfungsverfahren oder einem gericht-
          lichen Verfahren in Steuersachen,•.

   b) Absatz 6 Satz 3 wird wie folgt gefaßt:
      "Insbesondere kann es nähere Regelungen treffen
      über die Art der Daten, deren Abruf zulässig ist,
      sowie über den Kreis der Amtsträger, die zum Abruf
      solcher Daten berechtigt sind."

4. Dem § 37 Abs. 2 wird folgender neuer Satz angefügt:
   "Im Fall der Abtretung, Verpfändung oder Pfändung
   richtet sich der Anspruch auch gegen den Abtreten-

   den, Verpfänder oder Pfändungsschuldner."

5. Dem § 149 wird folgender neuer Absatz 3 angefügt:

     "(3) Zur Vereinfachung des Besteuerungsverfahrens

   kann das Bundesministerium der Finanzen unter Wah-

   rung einer gleichmäßigen Besteuerung durch Rechts-
   verordnung mit Zustimmung des Bundesrates bestim-
   men, daß Steuererklärungen für zwei aufeinander fol-
   gende Kalenderjahre auf Antrag des Steuerpflichtigen
   abweichend von Absatz 2 innerhalb von 12 Monaten
   nach Ablauf des zweiten Kalenderjahres zusammen
   abgegeben werden können (besondere Erklärungs-
   frist); § 109 ist auf die besondere Erklärungsfrist nicht
   anzuwenden. Satz 1 gilt entsprechend für Steuerer-
1406                                     Bundesgesetzblatt,

   klärungen, die sich auf einen gesetzlich bestimmten
   Zeitpunkt beziehen, und für Erklärungen zur gesonder-
   ten Feststellung. In der Rechtsverordnung können
   abweichend von den Vorschriften der Steuergesetze
   insbesondere geregelt werden:
   1. die Voraussetzungen für die Gewährung der beson-

      deren Erklärungsfrist,

   2. der Zeitraum, innerhalb dessen Vorauszahlungen
      festgesetzt oder angepaßt werden können,
   3. Fristen für die Ausübung steuerlicher Wahlrechte
      und für Anträge auf Gewährung steuerlicher Ver-
      günstigungen,
   4. der Beginn der Festsetzungsfrist,
   5. die Voraussetzungen für die Festsetzung eines Ver-
      spätungszuschlages und
   6. der Beginn des Zinslaufs nach § 233a Abs. 2 und
      die Berechnung des zu verzinsenden Unterschieds-
      betrages nach § 233a Abs. 3 und 5; dabei können
      auch Regelungen für Fälle getroffen werden, in
      denen der Steuerpflichtige die besondere Erklä-
      rungsfrist nicht in Anspruch nimmt."

6. § 182 Abs. 3 wird wie folgt gefaßt:

     ,,(3) Erfolgt eine gesonderte Feststellung gegenüber
   mehreren Beteiligten einheitlich (§ 179 Abs. 2 Satz 2)
   und ist ein Beteiligter im Feststellungsbescheid unrich-
   tig bezeichnet worden, weil Rechtsnachfolge eingetre-
   ten ist, kann dies durch besonderen Bescheid gegen-
   über dem Rechtsnachfolger berichtigt werden."

7. § 237 wird wie folgt geändert:
   a) Absatz 1 Satz 2 wird wie folgt gefaßt:

       „Satz 1 gilt entsprechend, wenn nach Einlegung

       eines förmlichen außergerichtlichen oder gericht-

       lichen Rechtsbehelfs gegen einen Grundlagen-
       bescheid (§ 171 Abs. 10) oder eine Rechtsbehelfs-
       entscheidung über einen Grundlagenbescheid die
       Vollziehung eines Folgebescheides ausgesetzt
       wurde."
   b) Absatz 2 wird wie folgt gefaßt:

        ,,(2) Zinsen werden erhoben vom Tag des Ein-
       gangs des außergerichtlichen Rechtsbehelfs bei
       der Behörde, deren Verwaltungsakt angefochten
       wird, oder vom Tag der Rechtshängigkeit beim
       Gericht an bis zum Tag, an dem die Aussetzung der
       Vollziehung endet. Ist die Vollziehung erst nach dem
       Eingang des außergerichtlichen Rechtsbehelfs oder
       erst nach der Rechtshängigkeit ausgesetzt worden,
       so beginnt die Verzinsung mit dem Tag, an dem die
       Wirkung der Aussetzung der Vollziehung beginnt."

8. § 382 wird wie folgt geändert:

   a) Absatz 1 Nr. 3 wird wie folgt gefaßt:
       „3. für die Freizonen, den grenznahen Raum sowie
           die darüber hinaus der Grenzaufsicht unterwor-
           fenen Gebiete".

   b) Absatz 4 wird wie folgt gefaßt:
        ,,(4) Das Bundesministerium der Finanzen kann
       durch Rechtsverordnungen die Tatbestände der
       Verordnungen des Rates der Europäischen Union
Jahrgang 1995, Teil 1

        oder der Kommission der Europäischen Gemein-
        schaften, die nach den Absätzen 1 bis 3 als Ord-
        nungswidrigkeiten mit Geldbuße geahndet werden
        können, bezeichnen, soweit dies zur Durchführung
        dieser Rechtsvorschriften erforderlich ist und die
        Tatbestände Pflichten zur Gestellung, Vorführung,
        Lagerung oder Behandlung von Waren, zur Abgabe

        von Erklärungen oder Anzeigen, zur Aufnahme von
        Niederschriften sowie zur Ausfüllung oder Vortage
        von Zolldokumenten oder zur Aufnahme von Ver-
        merken in solchen Dokumenten betreffen."

                          Artikel27
                       Änderung
                des Einführungsgesetzes
                  zur Abgabenordnung
    Das Einführungsgesetz zur Abgabenordnung vom
  14. Dezember 1976 (BGBI. 1S. 3341; 1977 1S. 667), zuletzt
  geändert durch Artikel 5 des Gesetzes vom 24. Juni 1994
  (BGBI. 1S. 1395), wird wie folgt geändert:

  1. Artikel 97 wird wie folgt geändert:

     a) Dem § 1 wird folgender neuer Absatz 5 angefügt:

         ,,(5) Die durch Artikel 26 des Gesetzes vom
        11. Oktober 1995 (BGBI. 1 S. 1250) geänderten
        Vorschriften sind auf alle bei Inkrafttreten dieser
        Vorschriften anhängigen Verfahren anzuwenden,
        soweit nichts anderes bestimmt ist."
     b) Dem § 10 wird folgender neuer Absatz 6 angefügt:
          ,,(6) § 149 Abs. 3 Satz 3 Nr. 4 der Abgabenordnung
        in der Fassung des Artikels 26 de~ Gesetzes vom
        11. Oktober 1995 (BGBI. 1 S. 1250) gilt für alle

        Steuern und Steuervergütungen, die nach dem

        31. Dezember 1995 entstehen."

     c) Dem § 15 wird folgender neuer Absatz 7 angefügt:
          ,,(7) § 149 Abs. 3 Satz 3 Nr. 6 der Abgabenordnung
        in der Fassung des Artikels 26 des Gesetzes vom
        11. Oktober 1995 (BGBI. 1 S. 1250) gilt für alle
        Steuern, die nach dem 31. Dezember 1995 ent-
        stehen."

     d) Dem § 19 Abs. 7 werden folgende neue Sätze ange-
        fügt:
        „Die Absätze 4 und 5 gelten entsprechend. Für
        Land- und Forstwirte gilt das Kalenderjahr."

  2. Artikel 97a § 1 Abs. 2 wird wie folgt gefaßt:

      ,,(2) Würde durch einen Wechsel der örtlichen Zu-
     ständigkeit eine Finanzbehörde in dem in Artikel 3 des
     Einigungsvertrages genannten Gebiet für die geson-
     derte Feststellung nach § 180 Abs. 1 Nr. 1 der Abgabe-

     nordnung, für die gesonderte und einheitliche Fest-
     stellung nach der Anteilsbewertungsverordnung vom
     19. Januar 1977 (BGBI. 1S. 171) oder für die Besteue-
     rung nach dem Vennögen zuständig, bleibt abwei-
     chend von § 26 Satz 1 der Abgabenordnung letztmals
     für Feststellungen zum 1. Januar 1998 oder für die Ver-
     mögensteuer des Kalenderjahrs 1998 die nach den
     bisherigen Verhältnissen zuständige Finanzbehörde
     insoweit zuständig. Dies gilt auch für das Rechtsbe-
     helfsverfahren."
                        Artikel 28
                   Änderung
          des Bodenschätzungsgesetzes

   Das Bodenschätzungsgesetz in der im Bundesgesetz-
blatt Teil III, Gliederungsnummer 610-8, veröffentlichten
bereinigten Fassung, zuletzt geändert durch Artikel 95
Nr. 4 des Gesetzes vom 14. Dezember 1976 (BGBI. 1
S. 3341 ), wird wie folgt geändert:

1. § 10 wird wie folgt gefaßt:
                             ,,§10
                          Einspruch

      Gegen die festgestellten Schätzungsergebnisse

   steht den Eigentümern der betreffenden Grundstücke

   der Einspruch nach der Abgabenordnung zu. Über den

   Einspruch entscheidet die nach § 367 der Abgaben-

   ordnung zuständige Finanzbehörde."

2. § 12 Abs. 2 wird wie folgt gefaßt:
    ,,(2) Für den Einspruch gilt § 10 entsprechend.
   Die rechtskräftig festgestellten Ergebnisse der Nach-
   schätzung sind in die Uegenschaftskataster zu über-
   nehmen."

                        Artikel29
                    Änderung

             des D-Markbilanzgesetzes

   Dem § 50 Abs. 3 des D-Markbilanzgesetzes in der Fas-
sung der Bekanntmachung vom 28. Juli 1994 (BGBI. 1
S. 1842), das durch Artikel 3 Abs. 2 des Gesetzes vom
9. August 1994 (BGBI. 1S. 2062) geändert worden ist, wird
folgender neuer Satz angefügt:
,,In den Fällen des§ 36 Abs. 4 Satz 2 beginnt die Fest-
setzungsfrist mit Ablauf des Kalenderjahres, in dem
die Berichtigung der steuerlichen Eröffnungsbilanz und
etwaiger Folgebilanzen erfolgt."

                        Artikel 30
                     Änderung
              des Heimarbeitsgesetzes
   § 19 Abs. 5 des Heimarbeitsgesetzes in der im Bundes-
gesetzblatt Teil III, Gliederungsnummer 804-1,,veröffent-
lichten bereinigten Fassung, das zuletzt durch Artikel 4
des Gesetzes vom 7. Oktober 1993 (BGBI. 1S. 1668) geän-
dert worden ist, wird wie folgt gefaßt:

  ,,(5) Die Absätze 1 bis 4 gelten entsprechend für die
Festsetzung von vermögenswirksamen Leistungen im
Sinne des Fünften Vermögensbildungsgesetzes."

                        Artikel 31

                     Änderung
            des Mineralölsteuergesetzes

  Das Mineralölsteuergesetz vom 21. Dezember 1992
(BGBI. 1 S. 2150, 2185; 1993 1 S. 169), zuletzt geändert
durch Artikel 2 der Verordnung vom 19. September 1995
(BGBI. 1S. 1171 ), wird wie folgt geändert:

1. § 3 Abs. 1 wird wie folgt gefaßt:
    ,,(1) Als Kraftstoff dürfen vorbehaltlich des § 12 ver-
   wendet werden

   1. Flüssiggase nach § 1 Abs. 2 Satz 1 Nr. 6 unver-
      mischt mit anderen Mineralölen
      a) zum Antrieb von Verbrennungsmotoren in
         Fahrzeugen des öffenttichen Verkehrs bis zum
         31. Dezember 2000 zum ennäßigten Steuersatz
         von 241,00 Deutsche Mark für 1 000 kg,
      b) in anderen Fällen zum ennäßigten Steuersatz
         von 612,50 Deutsche Mark für 1 000 kg,
   2. Erdgas und andere gasfönnige Kohlenwasserstoffe
      nach § 1 Abs. 2 Satz 1 Nr. 6 zum Antrieb von Ver-

      brennungsmotoren in Fahrzeugen des öffentlichen

      Verkehrs bis zum 31. Dezember 2000 zum ennäßig-

      ten Steuersatz von 18,70 Deutsche Mark für

      1 MWh."

2. In§ 31 Abs. 2 Nr. 6 wird Buchstabe e wie folgt gefaßt:
   „e) zur Verfahrensvereinfachung und zur Vermeidung
       unangemessener wirtschaftlicher Belastungen,
       wenn und soweit dadurch die Steuerbelange nicht
       beeinträchtigt werden, Unternehmen, die Erdgas
       aus einer Gastransportleitung für Zwecke nach § 3
       Abs. 2 und 3 oder§ 32 Abs. 1 beziehen oder abge-
       ben, auf Antrag abweichend von § 3 Abs. 2 und 3
       oder § 32 Abs. 1 die Verwendung oder Abgabe
       ennäßigt versteuerten Erdgases für nicht steuer-

       begünstigte Zwecke oder für Zwecke nach § 3
       Abs. 1 Nr. 2 mit der Maßgabe erlaubt wird, daß bei
       ihnen eine Steuer nach dem Unterschiedsbetrag
       zwischen den Steuersätzen nach § 2 Abs. 1 Satz 1
       Nr. 6 oder § 3 Abs. 1 Nr. 2 und § 3 Abs. 2 Satz 1
       Nr. 3 Buchstabe a entsteht und nach den §§ 10
       und 11 anzumelden und zu entrichten ist,".

                        Artikel 32
                     Änderung
         des Kraftfahrzeugsteuergesetzes
  Das Kraftfahrzeugsteuergesetz in der Fassung der
Bekanntmachung vom 24. Mai 1994 (BGBI. 1 S. 1102),
geändert durch Artikel 2 des Gesetzes vom 9. August
1994 (BGBI. 1S. 2058), wird wie folgt geändert:

1. § 1 Abs. 1 Nr. 4 wird wie folgt gefaßt:

   "4. die Zuteilung von roten Kennzeichen, die von einer
       Zulassungsbehörde im Inland zur wiederkehren-
       den Verwendung ausgegeben werden. Dies gilt
       nicht für die Zuteilung derartiger Kennzeichen für
       Prüfungsfahrten."                                  /

2. Nach § 3 Nr. 5 wird folgende neue Nummer Sa ein-
   gefügt:

   "Sa. Fahrzeugen von gemeinnützigen oder mildtätigen
        Organisationen für die Zeit, in der sie ausschließ-
        lich für humanitäre Hilfsgütertransporte in das
        Ausland oder für zeitlich damit zusammenhängen-
        de Vorbereitungsfahrten verwendet werden;".
1408                                    Bundesgesetzblatt, Jahrgang 1995, Teil 1

3. Dem § 5 Abs. 2 wird folgender neuer Satz angefügt:
   „Ein Fahrzeug, dessen Halten nach§ 3 Nr. 5 von der
   Steuer befreit ist, wird nicht deshalb zweckfremd
   benutzt, weil es für humanitäre Hilfsgütertransporte in
   das Ausland oder für zeitlich damit zusammenhängen-
   de Vorbereitungsfahrten verwendet wird ...

4. § 9 wird wie folgt geändert:

   a) Absatz 1 Nr. 4 wird wie folgt geändert:

       aa) Am Ende des Buchstabens c wird der Beistrich
           durch einen Punkt ersetzt und folgender Satz
           angefügt:
           „Die Jahressteuer vermindert sich um 300
           Deutsche Mark bei Kraftfahrzeugen mit einem
           verkehrsrechtlich zulässigen Gesamtgewicht
           von 12 000 kg bis zu 16 000 kg;•.
       bb) Am Ende des Buchstabens d wird der Strich-
           punkt durch einen Punkt ersetzt und folgender
           Satz angefügt:
            .,Bei Kraftfahrzeugen mit einem verkehrsrecht-
            fich zulässigen Gesamtgewicht von 12 000 kg
            bis zu 16 000 kg ist die Jahressteuer nach
            Buchstabe c zu ermitteln;•.
   b) Absatz 4 wird wie folgt gefaßt:
        ,.(4) Bei der Zuteilung eines Kennzeichens im Sinne
       des § 1 Abs. 1 Nr. 4 beträgt die Steuer
       1. für Kennzeichen, die nur für
          Krafträder auf die Dauer eines
          Kalenderjahres gelten,                   90DM,
       2. für andere Kennzeichen, die auf
          die Dauer eines Kalenderjahres gelten, 375 DM."

                        Artikel33

                     Änderung

            des Steuerberatungsgesetzes
  Das Steuerberatungsgesetz in der Fassung der
Bekanntmachung vom 4. November 1975 (BGBI. 1
S. 2735), zuletzt geändert durch Artikel 62 des Gesetzes
vom 5. Oktober 1994 (BGBI. 1 S. 2911 ), wird wie folgt
geändert:
Am Ende des § 4 wird der Punkt durch ein Komma ersetzt
und folgende neue Nummer 14 angefügt:

„14. diejenigen, die Verträge im Sinne des § 2 Abs. 1
       Wohnungsbau-Prämiengesetz schließen oder ver-

       mitteln, soweit sie bei der Ausfüllung von Anträgen

       auf Wohnungsbauprämie Hilfe leisten."

                        Artikel34
               Änderung des Bundes-
           ausbildungsförderungsgesetzes
  Das Bundesausbildungsförderungsgesetz in der Fas-
sung der Bekanntmachung vom 6. Juni 1983 (BGBI. 1
S. 645, 1680), zuletzt geändert durch Artikel 1 des Ge-
setzes vom 24. Juli 1995 (BGBI. 1 S. 976), wird wie folgt
geändert:

1. § 18a Abs. 1 Satz 4 und § 18b Abs. 5 Satz 4 werden
   wie folgt gefaßt:
   ,,Als Kinder des Darlehensnehmers gelten außer seinen
   eigenen Kindern die in § 25 Abs. 5 Nr. 1 bis 3 bezeich-
   neten Personen."

2. § 21 Abs. 3 Satz 1 Nr. 3 wird wie folgt gefaßt:

   „3. Kindergeld nach dem Bundeskindergeldgesetz

       oder dem Einkommensteuergesetz, es sei denn,
       der Auszubildende erhält das Kindergeld für seine
       Kinder oder ihm wäre bei Berücksichtigung des
       Kindergeldes nach dem Bundeskindergeldgesetz
       oder dem Einkommensteuergesetz Förderung in
       Höhe von mindestens 1 000 DM monatlich als
       Zuschuß zu bewilligen,•.

3. § 21 Abs. 3 Satz 3 wird wie folgt gefaßt:
   „In den Fällen des § 11 Abs. 3 gelten das auf den
   Antragsteller entfallende Kindergeld nach dem Bun-
   deskindergeldgesetz oder dem Einkommensteuer-
   gesetz, Kinderzulagen aus der gesetzlichen Unfallver-
   sicherung sowie Kinderzuschüsse aus den gesetz-
   lichen Rentenversicherungen als sein Einkommen.•

4. § 22 Abs. 3 Nr. 2 wird wie folgt gefaßt:
   .,2. der Kinder, der in § 25 Abs. 5 Nr. 1 bis 3 bezeich-
       neten Personen und der sonstigen Unterhalts-
       berechtigten nach § 25 Abs. 3. •

5. § 23 Abs. 4 Nr. 3 wird wie folgt gefaßt:
   „3. Kindergeld nach dem Bundeskindergeldgesetz
       oder dem Einkommensteuergesetz, Kinderzu-
       lagen aus der gesetzlichen Unfallversicherung
       sowie Kinderzuschüsse aus den gesetzlichen
       Rentenversicherungen, die an den Auszubilden-
       den ausgezahlt werden oder die nach § 21 Abs. 3

       Satz 3 als sein Einkommen gelten, voll auf den
       Bedarf angerechnet."

6. § 25 Abs. 5 wird wie folgt gefaßt:

    .,(5) Als Kinder des Einkommensbeziehers gelten
   außer seinen eigenen Kindern
   1. Pflegekinder (Personen, mit denen er durch ein
      familienähnliches, auf längere Dauer berechnetes
      Band verbunden ist, sofern er sie in seinen Haushalt
      aufgenommen hat und das Obhuts- und Pflegever-

      hältnis zu den Eltern nicht mehr besteht und er sie

      mindestens zu einem nicht unwesentlichen Teil auf

      seine Kosten unterhält),
   2. in seinen Haushalt aufgenommene Kinder seines
      Ehegatten,
   3. in seinen Haushalt aufgenommene Enkel."

7. § 28 Abs. 1 Satz 2 wird wie folgt gefaßt:
   „Grundstücke und Betriebsvermögen werden, soweit
   sie in dem in § 12 Abs. 1 Nr. 1 Buchstabe a bezeichne-
   ten Gebiet liegen, nur bei Entscheidungen für die
   Bewilligungszeiträume berücksichtigt, die nach dem
   31. Dezember 1999 beginnen."
8. § 36 Abs. 3 Nr. 2 wird wie folgt gefaßt:

   „2. soweit die Unterhaltsleistung der Eltern hinter dem

       auf den Antragsteller entfallenden Kindergeld nach

       dem Bundeskindergeldgesetz oder dem Einkom-
       mensteuergesetz, den Kinderzulagen aus der
       gesetzlichen Unfallversicherung oder Kinderzu-
       schüssen aus den gesetzlichen Rentenversiche-
       rungen, die sie für den Antragsteller erhalten,
       zurückbleibt."

                        Artikel 35

                       Gesetz
                über Steuerstatistiken
                      (StStatG)

                             §1
             Anordnung als Bundesstatistik
  (1) Zur Beurteilung von Struktur und Wirkungsweise der
Steuern und ihrer wirtschaftlichen und sozialen Bedeu-
tung werden Bundesstatistiken über
1. die Umsatzsteuer,
2. die Lohn- und Einkommensteuer,

3. die Körperschaftsteuer,

4. die Vermögensteuer,
5. die Einheitswerte

   a) der Gewerbebetriebe,
   b) des land- und forstwirtschaftlichen Vermögens,
   c) des Grundvermögens,

6. die Gewerbesteuer,

7. die Erbschaft- und Schenkungsteuer
durchgeführt.
  (2) Im Rahmen der Lohn- und Einkommensteuerstatistik
werden die nicht von den Wohnsitzländern vereinnahmten
Lohnsteuerbeträge für die Zerlegung der Lohnsteuer nach
§ 5 des Zerlegungsgesetzes in der Fassung der Bekannt-
machung vom 25. Februar 1971 (BGBI. 1 S. 145), zuletzt
geändert durch Artikel 8 des Gesetzes vom 9. November

1992 (BGBI. 1S. 1853), ermittelt.

  (3) Aus den Angaben für die Lohn- und Einkommen-
steuerstatistik werden die Schlüsselzahlen für die Auftei-
lung des Gemeindeanteils an der Einkommensteuer nach
§ 3 des Gemeindefinanzreformgesetzes in der jeweils
geltenden Fassung ermittelt.

   (4) Zur Ermittlung der Verteilungswirkungen bei einem
teilweisen Ersatz der Gewerbesteuereinnahmen der
Gemeinden durch andere Steuereinnahmen werden
Berechnungen mit einem Merkmal oder einer Kombina-
tion einzelner oder aller Merkmale, für die zusätzliche
Angaben gemäß § 3 erhoben werden·, durchgeführt. Das

Statistische Bundesamt führt die Berechnungen mit die-

sen Merkmalen durch. Die hierfür erforderlichen Daten

werden gemeindeweise von Gewerbebetrieben im Sinne

des § 2 des Gewerbesteuergesetzes sowie von natür-
lichen Personen mit Einkünften aus freiberuflicher Tätig-

keit im Sinne des§ 18 Abs. 1 Nr. 1 des Einkommensteuer-
gesetzes erstmals für 1995 Im Rahmen der Lohn- und Ein-
kommensteuerstatistik, für Körperschaftsteuerpflichtige

im Rahmen der Körperschaftsteuerstatistik, zusätzlich
erhoben. Werden die Einkünfte aus freiberuflicher Tätig-

keit in einer Personengesellschaft erzielt, werden die

Daten von dieser erhoben.

                            §2
         Erhebungsmerkmale und Periodizität

  (1) Für die Umsatzsteuerstatistik werden jährlich, erst-
mals für 1996, von den Steuerpflichtigen, die zur Abgabe
von Umsatzsteuer-Voranmeldungen verpflichtet sind, fol-
gende Erhebungsmerkmale erfaßt:

1. steuerbare Umsätze (ohne Einfuhrumsätze), Umsatz-
   steuer, Vorsteuer mit den im Besteuerungsverfahren
   festgestellten Angaben;

2. Sitz (Gemeinde), Rechtsform, Organschaft, Wirt-
   schaftszweig, Dauer der Steuerpflicht, Besteuerungs-
   form, Vorauszahlungszeitraum.
   (2) Für die Lohn- und Einkommensteuerstatistik werden
alle drei Jahre, erstmals, für 1995, folgende Erhebungs-
merkmale erfaßt:
1. von den steuerpflichtigen natürlichen Personen
   a) Bruttolohn, Einkünfte, Einkommen, zu versteuern-
      des Einkommen, Sondervergünstigungen, Lohn-,
      Einkommen- und Kirchensteuer, vermögenswirk-

      same Leistungen einschließlich Arbeitnehmer-
      Sparzulage, sonstige aus dem Einkommensteuer-
      aufkommen gezahlte Zulagen, Lohn- und Einkom-
      mensersatzleistungen mit den im Besteuerungs-
      verfahren festgestellten Angaben;
   b) Geschlecht, Geburtsjahr, Religion, Stellung im
      Beruf, Kinderfreibeträge, Kindergeld, Wohnsitz-
      gemeinde, Wirtschaftszweig/Art des freien Berufs,

      Art der Steuerpflicht, Steuerklasse, Veranlagungs-
      art;
2. von Personengesellschaften und Gemeinschaften,
   soweit im Besteuerungsverfahren eine gesonderte und
   einheitliche Feststellung der Einkünfte vorgenommen
   worden ist,
   a) Einkünfte oder Einnahmen mit den im Besteue-
      rungsverfahren festgestellten Angaben;

   b) Sitz (Gemeinde), Anzahl der Beteiligten, Wirt-

      schaftszweig.

  (3) Für die Körperschaftsteuerstatistik werden alle drei
Jahre, erstmals für 1995, von den steuerpflichtigen Kör-
perschaften, Personenvereinigungen und Vermögens-
massen folgende Erhebungsmerkmale erfaßt:

1. Einkünfte, Einkommen, zu versteuerndes Einkommen,
   Sondervergünstigungen, Körperschaftsteuer mit den
   im Besteuerungsverfahren festgestellten Angaben;
2. Sitz (Gemeinde), Rechtsform, Organschaft, Wirt-
   schaftszweig, Art der Steuerpflicht, Veranlagungsart.

   (4) Für die Vermögensteuerstatistik werden jeweils in

Verbindung mit der Hauptveranlagung der Vermögen-

steuer nach dem Stand zum Hauptveranlagungszeitpunkt

von den Steuerpflichtigen folgende Erhebungsmerkmale

erfaßt:
1. Vermögen, steuerpflichtiges Vermögen, Vermögen-
   steuer mit den im Besteuerungsverfahren festgestell-
   ten Angaben;
1410                                   Bundesgesetzblatt, Jahrgang 1995, Teil 1

2. Rechtsform, Art der Beteiligong am Erwerbsleben,
   Wohnsitz oder Sitz (Gemeinde), Art der Steuerpflicht.

   (5) Für die Statistiken der Einheitswerte werden jeweils

in Verbindung mit der Hauptfeststellung nach dem Stand

zum Hauptfeststellungszeitpunkt folgende Erhebungs-

merkmale erfaßt:

1. für die Statistik der Einheitswerte des Betriebsvermö-

   gens von den Gewerbebetrieben

    a) Besitz- und Schuldposten, Einheitswert mit den im
       Bewertungsverfahren festgestellten Angaben;
    b) Sitz (Gemeinde), Rechtsform des Eigentümers,
       Wirtschaftszweig;
2. für die Statistik der Einheitswerte des land- und forst-
   wirtschaftlichen Vermögens von den Betrieben der
   Land- und Forstwirtschaft
    a) Fläche der Wirtschaftsgüter, Wirtschaftswert, Woh-
       nungswert, alter und neuer Einheitswert mit den im
       Bewertungsverfahren festgestellten Angaben;

    b) Vermögensart, Rechtsform des Eigentümers, Bele-
       genheitsgemeinde;

3. für die Statistik der Einheitswerte des Grundvermö-
   gens von den Grundstücken
    a) Fläche, alter und neuer Einheitswert mit den im
       Bewertungsverfahren festgestellten Angaben;

    b) Vermögensart, Grundstücksart, Baualter, Rechts-
       form des Eigentümers, Belegenheitsgemeinde,
       Gemeindegröße für die Bewertung, Art des Bewer-
       tungsverfahrens, Art des Besitzverhältnisses.
   (6) Für die Gewerbesteuerstatistik werden alle drei
 Jahre, erstmals für 1995, von den Steuerpflichtigen fol-
 gende Erhebungsmerkmale erfaßt:
 1. a) GewinnNerlust des Gewerbebetriebs, Hinzurech-
       nungsbeträge, Kürzungsbeträge, Gewerbeertrag,
       Freibeträge, Steuermeßbetrag nach dem Gewerbe-
       ertrag mit den im Besteuerungsverfahren festge-
       stelltE?n Angaben;
    b) Einheitswert des Betriebsvermögens des Gewerbe-
       betriebs, Hinzurechnungsbeträge, Kürzungsbeträ-
       ge, Gewerbekapital, Freibeträge, Steuermeßbetrag
       nach dem Gewerbekapital mit den im Besteue-
       rungsverfahren festgestellten Angaben;

    c) einheitlicher Gewerbesteuermeßbetrag;
 2. Sitz (Gemeinde), Rechtsform, Art der Ertragsteuer-
    pflicht, Wirtschaftszweig;

 3. in Fällen der Zerlegung die beteiligten Gemeinden mit
    den auf Gewerbeertrag und Gewerbekapital entfallen-
    den Zerlegungsanteilen.

 Für Betriebe beziehungsweise Betriebsstätten in dem in

 Artikel 3 des Einigungsvertrages genannten Gebiet entfällt

 die Erfassung gemäß Nummer 1 Buchstabe b bis zum

 Vorliegen der Voraussetzungen einer Erfassung.

    (7) Für die Erbschaft- und Schenkungsteuerstatistik

  werden alle fünf Jahre, erstmals für 1997, soweit der Wert

  des Erwerbsvermögens durch automatisierte Verfahren

  ermittelt wird, ab 2002 in allen Ländern, für die Erwerbe,
  für die in dem Kalenderjahr Erbschaft- oder Schenkung..:
. steuer erstmalig festgesetzt worden ist, folgende Merk-
  male erfaßt:

1. steuerpflichtiger Erwerb nach Vermögensarten, Steuer-
   klasse des Erwerbers, Steuersatz und Erbschaft- oder
   Schenkungsteuer mit den im Besteuerungsverfahren

   festgestellten Angaben; bei mehreren Erwerben aus

   dem Nachlaß eines Inländers zusätzlich der Nachlaß,

   untergliedert nach Vermögensarten, sowie Abzüge für

   Nachlaßverbindlichkeiten;

2. Erwerbsart, Jahr der Entstehung der Steuer, Art der

   Steuerpflicht.

                           §3
         Zusätzliche Angaben für die Ermittlung
    eines gemeindebezogenen Aufteilungsschlüssels
  (1) Es werden von den einkommensteuerpflichtigen
natürlichen Personen und den Personengesellschaften
nach§ 2 Abs. 2 Nr. 2 mit Einkünften aus Gewerbebetrieb
oder aus freiberuflicher Tätigkeit im Rahmen der Lohn-
und Einkommensteuerstatistik sowie von den Körper-
schaftsteuerpflichtigen im Rahmen der Körperschaftsteu-
erstatistik erstmals für 1995 folgende Angaben zusätzlich
erfaßt:

Sitz (Gemeinde) des Unternehmens, Art (Gewerbebetrieb
oder freiberufliche Tätigkeit) des Unternehmens sowie für
das Unternehmen - ohne Berücksichtigung auslän-
discher Betriebsstätten - insgesamt, bei inländischen
Betriebsstätten in mehreren Gemeinden auch gemeinde-
weise für die Betriebsstätten: Gemeinde, Arbeitslöhne im
Sinne des § 31 des Gewerbesteuergesetzes, abnutzbares
Anlagevermögen ohne immaterielle Wirtschaftsgüter und
Vorräte. Die Angaben für das abnutzbare Anlagevermö-
gen und die Vorräte werden nur erhoben, wenn das Unter-
nehmen bilanziert. Diese Angaben sind auf der Grundlage
der Steuerbilanz zu ermitteln.
  (2) Die Merkmale Wirtschaftszweig/Art des Freien
Berufs nach§ 2 Abs. 2 und 3 sowie die Finanzamt- und
Steuernummern nach§ 5 Nr. 1 und 2 werden auch für die
Aufgaben nach § 1 Abs. 4 verwandt.

                           §4
                   Kindergeldstatistik

   (1) Das Bundesamt für Finanzen erstellt aus den im
Zusammenhang mit der Festsetzung des steuerlichen
Kindergeldes bei den Familienkassen oder den öffent-
lichen Arbeitgebern anfallenden Daten Geschäftsstati-
stiken Ober Kindergeldberechtigte und deren Kinder. Die
Ergebnisse dieser Statistiken werden den für den Fami-
lienleistungsausgleich zuständigen obersten Behörden
des Bundes und der Länder zur Verfügung gestellt.

  (2) Die Statistik erfaßt monatlich für den vorangegange-
nen Monat für jeden Kindergeldfall folgende Erhebungs-
merkmale:

-   von den Kindergeldempfängern: Zahl der Kinder, für

    die Kindergeld gezahlt wird, Familienstand, Wohnsitz-

    staat, Wohnsitzgemeinde bei inländischen Berechtig-

    ten, Staatsangehörigkeit;

-    von den Kindern: Ordnungszahl, vollendetes Lebens-

     jahr am Ende des vorangegangenen Monats,

     Geschlecht, Wohnsitzstaat, Staatsangehörigkeit;

-    über den Zahlweg: die Auszahlung durch die Familien-
     kasse oder den Arbeitgeber, die Einbehaltung zum
     Zwecke der Verrechnung mit Kindergeldrückforderun-
     gen, die Auszahlung an andere Personen und Stellen
     nach § 74 des Einkommensteuergesetzes;

-    über die Zahlbeträge: die von der Familienkasse

     gezahlten und die vom Arbeitgeber nach der Beschei-

     nigung der Familienkasse zu zahlenden Beträge.

  (3) Abweichend von Absatz 2 melden die öffentlichen
Arbeitgeber nur folgende Erhebungsmerkmale:
-   von den Kindergeldempfängern: Zahl der Kinder, für
    die Kindergeld gezahlt wird, Familienstand, Wohnsitz-
    staat, Wohnsitzgemeinde bei inländischen Berech-
    tigten;

-   von den Kindern: Ordnungszahl, vollendetes Lebens-
    jahr am Stichtag.
  (4) Soweit Kindergeld nach dem Bundeskindergeldge-
setz gewährt wird, führt die Bundesanstalt für Arbeit eine
entsprechende Geschäftsstatistik nach den Absätzen 1
bis3durch.

                            §5

                      Hilfsmerkmale

    Als Hilfsmerkmale werden erfaßt

1. die Nummern der Finanzämter,

2. die Steuernummern sowie die Einheitswertaktenzei-

   chen bei den Statistiken nach § 1 Abs. 1 Nr. 5,

3. die Art des Festsetzungsverfahrens sowie der Tag und
   das Jahr der Veranlagung bei den Statistiken nach § 1
   Abs. 1 Nr. 2 bis 4, 6 und 7,
4. die Art des Feststellungsverfahrens sowie der Tag und
   das Jahr der Bewertung bei den Statistiken nach § 1
   Abs. 1 Nr. 5.

                            §6

                     Auskunftspflicht
  (1) Für die Statistiken nach diesem Gesetz einschließlich
für die Angaben nach § 3 besteht Auskunftspflicht. Aus-
kunftspflichtig sind die Finanzbehörden der Länder.

  (2) Für die Lohn- und Einkommensteuerstatistik nach
§ 1 Abs. 1 Nr. 2 und die Aufgaben nach § 1 Abs. 2 werden
den statistischen Ämtern der Länder von den Finanz-
behörden der Länder Lohnsteuerkarten zur Verfügung
gestellt. Nach Durchführung der statistischen Erhebungen
haben die statistischen Ämter der Länder die ihnen zur
Verfügung gestellten Lohnsteuerkarten zu vernichten.

                            §7
                      Einzelangaben

  (1) Das Statistische Bundesamt und die statistischen
Ämter der Länder haben die Ergebnisse der statistischen
Erhebungen unverzüglich zu ermitteln und auf Anforde-
rung zeitgleich dem Bundesministerium der Finanzen und
den obersten Finanzbehörden der Länder vollständig zu
übermitteln.

   (2) Für die Verwendung gegenüber den gesetzgeben-
den Körperschaften und für Zwecke der Planung, jedoch
nicht für die Regelung von Einzelfällen, dürfen Tabellen mit
statistischen Ergebnissen, auch soweit Tabellenfelder nur
einen einzigen Fall ausweisen, vom Statistischen Bundes-

amt und den statistischen Ämtern der Länder an das Bun-
desministerium der Finanzen und an die obersten Finanz-
behörden der Länder übermittelt werden.

  (3) Aus der Statistik über die Lohn- und Einkommen-
steuer nach § 1 Abs. 1 Nr. 2 wird von den statistischen
Ämtern der Länder jeweils unverzüglich nach Ablauf der

Aufbereitung eine bundesweit repräsentative Stichprobe

von Einzelangaben mit einem Auswahlsatz von 25 vom

Hundert gezogen und die Einzelangaben werden dem
Statistischen Bundesamt für Zusatzaufbereitungen zur
Verfügung gestellt.
   (4) Für Zusatzaufbereitungen zur Abschätzung finanziel-
ler und organisatorischer Auswirkungen der Änderungen
von Regelungen im Rahmen der Fortentwicklung des
Steuer- und Transfersystems werden auf Anforderung
dem Bundesministerium der Finanzen, den obersten
Finanzbehörden und den statistischen Ämtern der Länder
durch das Statistische Bundesamt Einzelangaben ohne
Hilfsmerkmale aus einer Unterstichprobe übermittelt, die
aus der Stichprobe nach Absatz 3 gezogen wird und nicht
mehr als 10 vom Hundert der Grundgesamtheit umfaßt.
Den Empfängern nach Satz 1 ist jeweils die gleiche Unter-
stichprobe zu übermitteln. Die Stichproben und Unter-

stichproben sind beim Statistischen Bundesamt vorzuhal-
ten. Für die Durchführung der Zusatzaufbereitungen ist im
Bundesministerium der Finanzen und in den obersten

Finanzbehörden der Länder eine Organisationseinheit ein-
zurichten, die räumlich, organisatorisch und personell von
anderen Aufgabenbereichen zu trennen ist. Die in dieser

Organisationseinheit tätigen Personen müssen Amtsträger

oder für den öffentlichen Dienst besonders Verpflichtete
sein. Sie dürfen aus ihrer Tätigkeit gewonnene Erkennt-
nisse nur für die in Satz 1 genannten Zwecke verwenden.
  (5) Die statistischen Ämter der Länder übermitteln dem
Statistischen Bundesamt für die Aufgaben nach § 1 Abs. 4
die Einzelangaben nach § 3 und stellen ihm auf Anforde-
rung die Einzelangaben aus den nach § 1 Abs. 1 angeord-
neten Statistiken für Zusatzaufbereitungen zur Verfügung.

  (6) Für die Zerlegung des Kirchensteueraufkommens
der öffentlich-rechtlichen Religionsgesellschaften auf die
Diözesen, Landeskirchen und sonstigen regionalen Glie-
derungen dürfen den öffentlich-rechtlichen Religionsge-
sellschaften von den statistischen Ämtern der Länder aus
der Lohn- und Einkommensteuerstatistik für ihre Steuer-
schuldner mit Kirchenlohnsteuer die Einzelangaben
Kirchenlohnsteuer und Religionszugehörigkeit mit dem
amtlichen Gemeindeschlüssel der Wohnsitzgemeinde
übermittelt werden.
                           §8

                     Ermächtigung
   Das Bundesministerium der Finanzen wird ermächtigt,
durch Rechtsverordnung mit Zustimmung des Bundes-
rates die Durchführung von Steuerstatistiken ganz oder
teilweise einzustellen oder die Periodizitäten zu verlän-
gern, wenn die Ergebnisse nicht mehr oder nicht mehr in
der ursprünglich vorgesehenen Häufigkeit benötigt wer-
den oder wenn tatsächliche Voraussetzungen für eine
Steuerstatistik entfallen sind oder sich wesentlich geän-
dert haben oder den in diesem Gesetz vorgesehenen Zeit-
abstand zwischen zwei aufeinanderfolgenden Erhebun-
gen mit einmaliger Wirkung zu verlängern oder zu ver-
kürzen, wenn der Erkenntniswert der Statistiken hierdurch
wesentlich verbessert wird.

                           §9

                   Verbrauchsteuern

  (1) Soweit auf dem Gebiet der Verbrauchsteuern dem
Statistischen Bundesamt nach § 8 des Bundesstatistik··
1412                                     Bundesgesetzblatt,

gesetzes die statistische Aufbereitung von Daten aus dem
Verwaltungsvollzug übertragen worden ist, sind die Bun-
desfinanzbehörden berechtigt, dem Statistischen Bun-
desamt für diese Zwecke auch dem Steuergeheimnis
nach § 30 der Abgabenordnung unterliegende Einzel-
angaben zu überlassen.
  (2) Absatz 1 gilt entsprechend, soweit den statistischen
Ämtern der .Länder die statistische Aufbereitung der Anga-
ben zur Biersteuer übertragen wird.

                           §10

         Fortgeltung des Steuergeheimnisses
   Die Pflicht zur Wahrung des Steuergeheimnisses bleibt
für Personen, die in den statistischen Ämtern des Bundes
und der Länder mit der Durchführung der Steuerstati-
stiken und den Aufgaben nach§ 1 Abs. 2 bis 4 sowie nach
§ 9 betraut sind, unberührt.

                       Artikel36

                    Änderung
         des Versicherungsteuergesetzes
   Das Versicherungsteuergesetz in der im Bundesgesetz-
blatt Teil III, Gliederungsnummer 611-15, veröffentlichten
bereinigten Fassung, zuletzt geändert durch Artikel 29 des
Gesetzes vom 26. Mai 1994 (BGBI. 1 S. 1014), wird wie
folgt geändert:

1. In § 4 wird am Ende der Nummer 9 der Punkt durch
   einen Strichpunkt ersetzt und folgende neue Num-
   mer 10 angefügt:
   „ 10. für eine Versicherung beförderter Güter gegen
         Verlust oder Beschädigung als Transportgüter-
         versicherung einschließlich Valorenversicherung
         und Kriegsrisikoversicherung, wenn sich die Ver-
         sicherung auf Güter bezieht, die ausschließlich im
         Ausland oder im grenzüberschreitenden Verkehr
         einschließlich der Durchfuhr befördert werden;
         dies gilt nicht bei der Beförderung von Gütern
         zwischen inländischen Orten, bei der die Güter
         nur zur Durchfuhr in das Ausland gelangen. Die
         Besteuerung der Zahlung des Versicherungs-
         entgelts für eine Haftpflichtversicherung bleibt
         unberührt."

2. § 1Ob Satz 1 wird wie folgt gefaßt:
   „ Wird ein Steuersatz geändert oder die Zahlung des
   Versicherungsentgelts von der Steuer ausgenommen,
   ist der neue Steuersatz oder die neue Befreiungsvor-
   schrift auf Versicherungsentgelte anzuwenden, die ab
   dem Inkrafttreten der Änderung des Steuersatzes oder
   der neuen Befreiungsvorschrift fällig werden."

                        Artikel37

                     Änderung
              des Tabaksteuergesetzes

  § 32 Abs. 3 des Tabaksteuergesetzes vom 21. De-
zember 1992 (BGBI. 1 S. 2150), das durch Artikel 9 des
Gesetzes vom 24. Juni 1994 (BGBI. 1 S. 1395) geändert
worden ist, wird wie folgt gefaßt:
Jahrgang 1995, Teil 1

   ,,(3) Die Steuer für Zigaretten nach § 2 Abs. 2 Satz 2
  beträgt bis zum 31. Dezember 1998 96,65 DM je kg und
  26,65 vom Hundert des Kleinverkaufspreises, mindestens
  114 DM je kg."

                         Artikel38
                      Änderung

            des Arbeitsförderungsgesetzes
    § 138 des Arbeitsförderungsgesetzes vom 25. Juni 1969
  (BGBI. 1S. 582), das zuletzt durch Artikel 21 des Gesetzes
  vom 24. Juli 1995 (BGBI. 1 S. 962) geändert worden ist,
  wird wie folgt geändert:

  1. In Absatz 1 Satz 2 wird die Verweisung ,,(§ 32d Abs. 1
     Satz 1 Einkommensteuergesetz)" durch die Verwei-
     sung ,,(§ 32a Abs. 1 Satz 2 Nr. 1 des Einkommen-
     steuergesetzes)" ersetzt.

  2. In Absatz 3 Nr. 8 werden die Wörter „nach dem Bun-
     deskindergeldgesetz" sowie die Verweisung ,,(§ 8
     Abs. 1 des Bundeskindergeldgesetzes)" gestrichen.

                         Artikel39

                    Änderung
       des Zehnten Buches Sozialgesetzbuch
    § 71 Abs. 1 Nr. 3 des Zehnten Buches Sozialgesetzbuch
  (Artikel I des Gesetzes vom 18. August 1980. BGBI. 1
  S. 1469, und Artikel I des Gesetzes vom 4. November
  1982. BGBI. 1 S. 1450), das zuletzt durch Artikel 6 des
  Gesetzes vom 13. Juni 1994 (BGBI. 1 S. -1229) geändert
  worden ist, wird wie folgt gefaßt:
  „3. zur Sicherung des Steueraufkommens nach den
      §§ 93, 97, 105, 111 Abs. 1 und 5 und§ 116 und zur
      Mitteilung von Daten der ausländischen Unterneh-
      men, die auf Grund bilateraler Regierungsverein-
      barungen über die Beschäftigung von Arbeitnehmern
      zur Ausführung von Werkverträgen tätig werden, nach
      § 93a der Abgabenordnung oder".

                         Artikel40
                    Neufassung
            der betroffenen Gesetze und
           Rechtsverordnungen, Rückkehr
         zum einheitlichen Verordnungsrang
    (1) Das Bundesministerium der Finanzen kann den
  Wortlaut der durch die Artikel 11 bis 13, 15 bis 17, 19 bis
  21, 25 bis 30 und 32 bis 34 dieses Gesetzes geänderten
  Gesetze und Durchführungsverordnungen in der vom
  Inkrafttreten der Rechtsvorschriften an geltenden Fas-
  sung im Bundesgesetzblatt bekanntmachen.

    (2) Die auf den Artikeln 10. 11, 17 und 21 beruhenden
  Teile der Einkommensteuer-Durchführungsverordnung
  1990, der Lohnsteuer-Durchführungsverordnung 1990,
  der Gewerbesteuer-Durchführungsverordnung und der
  Umsatzsteuer-Durchführungsverordnung können auf
  Grund der einschlägigen Ermächtigungsgrundlagen durch
  Rechtsverordnung geändert werden.
                          Artikel 41

                        Inkrafttreten
  (1) Dieses Gesetz tritt vorbehaltlich der Absätze 2 bis 8
am Tage nach der Verkündung in Kraft.

  (2) Artikel 21 Nr. 2, 3 und 4 Buchstabe a, b und c und
Nr. 16 tritt am 1. Januar 1994 in Kraft.
  (3) Artikel 25 tritt am 31. Dezember 1994 in Kraft.

  (4) Artikel 32 Nr. 2 und 3 tritt am 1. Januar 1995 in Kraft.
Artikel 32 Nr. 4 Buchstabe a tritt am 1. Januar 1995 in Kraft
und mit Ablauf des 31. Dezember 1998 außer Kraft. ·

  (5) Artikel 36 tritt am 1. Juli 1995 in Kraft.
   (6) Artikel 20 Nr. 13 Buchstabe d und Artikel 21 Nr. 18
treten am 3. Juni 1995 in Kraft.

  (7) Artikel 2, Artikel 5, Artikel 20 Nr. 1, 2, 3, 4, 5 Buch-
stabe a, b und c, Nr. 6, 7 Buchstabe a, b und d, Nr. 8 Buch-

stabe b und c, Nr. 9, 10, 11, 12, 13 Buchstabe a, b, c und
e, Nr. 14, 15, 16, 17 und 18, Artikel 21 Nr. 4 Buchstabe d,
Nr. 6, 7, 8 Buchstabe a, Nr. 9, 10, 14, 15, 17 und 19, Arti-
kel 26 Nr. 7, Artikel 30, Artikel 34 Nr. 1, 4 und 6 sowie Arti-
kel 37 treten ai:n 1. Januar 1996 in Kraft. Artikel 34 Nr. 2 tritt
mit der Maßgabe in Kraft, daß die darin bestimmten Ände-
rungen nur bei Entscheidungen für die Bewilligungs-
zeiträume zu berücksichtigen sind, die nach dem 30. Juni
1996 beginnen. Vom 1. Oktober 1996 an sind diese Ände-
rungen ohne die einschränkende Maßgabe des Satzes 2
zu berücksichtigen.

  (8) Mit Inkrafttreten dieses Gesetzes treten das Bundes-
kindergeldgesetz in der Fassung der Bekanntmachung
vom 31. Januar 1994 (BGBI. 1S. 168, 701 ), geändert durch
Artikel 12 Abs. 72 des Gesetzes vom 14. September 1994
(BGBI. 1S. 2325), und das Gesetz über Steuerstatistiken
vom 6. Dezember 1966 (BGBI. 1S. 665), zuletzt geändert
durch Artikel 3 des Gesetzes vom 19. Dezember 1986
(BGBI. 1S. 2555), außer Kraft.
                                    Das vorstehende Gesetz wird hiermit ausgefertigt und
                                  wird im Bundesgesetzblatt verkündet.
                                     Berlin, den 11. Oktober 1995
                                                   Der Bundespräsident
                                                      Roman Herzog
                                                    Der Bundeskanzler
                                                     Dr. Helmut Kohl
                                          Der Bundesminister der Finanzen
                                                   Theo Waigel
                                        Die Bundesministerin der Justiz
                                      Sabine Leutheusser-Schnarren berger
                                         Der Bundesminister für Wirtschaft
                                                    Rexrodt
                                                  Der Bundesminister
                                             für Arbeit und Sozialordnung
                                                     Norbert Blüm
                                        Für die Bundesministerin
                                für Familie, Senioren, Frauen und Jugend
                                            Der Bundesminister
                        für Bildung, Wissenschaft, Forschung und Technologie
                                            Dr. Jürgen Rüttgers

                                            Der Bundesminister
                                 für Raumordnung, Bauwesen und
                                               Klaus Töpfer

                                         Der Bundesminister

Städtebau
                        für Bildung, Wissenschaft, Forschung und Technologie
                                          Dr. Jürgen Rüttgers
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1995 I S. 1250. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 281fecd66ea9c246….