Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1993, S. 944
BGBl. 1993 I S. 944 · 264.854 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
944                                   Bundesgesetzblatt, Jahrgang 1993, Teil 1


                                        Gesetz
              über Maßnahmen zur Bewältigung der finanziellen Erblasten
           im Zusammenhang mit der Herstellung der Einheit Deutschlands,
            zur langfristigen Sicherung des Aufbaus in den neuen Ländern,
               zur Neuordnung des bundesstaatlichen Finanzausgleichs
                     und zur Entlastung der öffentlichen Haushalte
      (Gesetz zur Umsetzung des Föderalen Konsolidierungsprogramms - FKPG)

                                                 Vom 23. Juni 1993


 Der Bundestag hat mit Zustimmung des Bundesrates das folgende Gesetz beschlossen:


                                                Inhaltsübersicht

                                                     Abschnitt 1
                                           Einschränkung von Ausgaben
                Artikel 1: Änderung des Wehrsoldgesetzes
                Artikel 2: Änderung des Steuerbeamten-Ausbildungsgesetzes
                Artikel ·3: Änderung der Sonderzuschlagsverordnung
                Artikel 4: Änderung des Bundeserziehungsgeldgesetzes
                Artikel 5: Änderung des Wohngeldgesetzes
                Artikel 6: Änderung des Wohngeldsondergesetzes
                Artikel 7: Änderung des Bundessozialhilfegesetzes
                Artikel 8: Änderung des Bundesversorgungsgesetzes
                Artikel 9: Änderung des Gesetzes über die Durchführung von Statistiken auf dem Gebiet
                           der Sozialhilfe, der Kriegsopferfürsorge und der Jugendhilfe
                Artikel 10: Änderung der Verordnung zur Durchführung des § 24 Abs. 2 Satz 1 des
                            Bundessozialhilfegesetzes
                Artikel 11 : Änderung des Arbeitsförderungsgesetzes
                Artikel 12: Änderung des Vierten Buches Sozialgesetzbuch
                Artikel 13: Änderung des Achten Buches Sozialgesetzbuch
                Artikel 14: Viertes Gesetz zur Änderung des Gesetzes zur Förderung des Bergarbeiter-
                            wohnungsbaues im Kohlenbergbau (Viertes Bergarbeiterwohnungsbauände-
                            rungsgesetz - 4. BergArbWoBauÄndG)
                Artikel 15: Änderung des Gerichtskostengesetzes
                Artikel 16: Änderung der Kostenordnung
                                      Abschnitt 2
                                Steuerliche Maßnahmen
Artikel 17: Änderung der Abgabenordnung
Artikel 18: Änderung des Einführungsgesetzes zur Abgabenordnung
Artikel 19: Änderung des Einkommensteuergesetzes
Artikel 20: Änderung des Auslandinvestment-Gesetzes
Artikel 21 : Änderung der Einkommensteuer-Durchführungsverordnung
Artikel 22: Änderung des Körperschaftsteuergesetzes
Artikel 23: Änderung des Gewerbesteuergesetzes
Artikel 24: Änderung des Bewertungsgesetzes
Artikel 25: Änderung des Vermögensteuergesetzes
Artikel 26: Gesetz zur Änderung des Hauptfeststellungszeitraums für die wirtschaftlichen
            Einheiten des Betriebsvermögens sowie des Hauptveranlagungszeitraums für
            die Vermögensteuer
Artikel 27: Änderung des Umsatzsteuergesetzes
Artikel 28: Änderung des Versicherungsteuergesetzes
Artikel 29: Änderung des Feuerschutzsteuergesetzes
Artikel 30: Änderung der Versicherungsteuer-Durchführungsverordnung
Artikel 31: Solidaritätszuschlaggesetz 1995


                                      Abschnitt 3
                                     Neuordnung
                        des bundesstaatlichen Finanzausgleichs
                       und Bewältigung der finanziellen Erblasten
                         im Zusammenhang mit der Herstellung
                               der Einheit Deutschlands
Artikel 32: Änderung des Gesetzes über den Finanzausgleich zwischen Bund und Lände1nn
Artikel 33: Gesetz über den Finanzausgleich zwischen Bund und Ländern (Finanzaus-
            gleichsgesetz - FAG)
Artikel 34: Änderung des Gemeindefinanzreformgesetzes
Artikel 35: Gesetz zum Ausgleich unterschiedlicher Wirtschaftskraft und zur Förderung des
            wirtschaftlichen Wachstums in den neuen Ländern (Investitionsförderungs-
            gesetz Aufbau Ost)
Artikel 36: Änderung des Gesetzes über die Errichtung eines Fonds „Deutsche Einheit"
Artikel 37: Gesetz über die Errichtung eines Erblastentilgungsfonds (Erblastentilgungs-
            fonds-Gesetz - ELFG)
Artikel 38: Gesetz zur Regelung der Verjährung von Ansprüchen wegen unberechtigter
            oder rechtswidriger Erlangung von Gegenwerten aus Transferrubelgeschäften
Artikel 39: Gesetz über Altschuldenhilfen für Kommunale Wohnungsunternehmen,
            Wohnungsgenossenschaften und private Vermieter in dem in Artikel 3 des
            Einigungsvertrages genannten Gebiet (Altschuldenhilfe-Gesetz)
Artikel 40: Gesetz zur Regelung vermögensrechtlicher Angelegenheiten der Wohnungsge-
            nossenschaften und zur Änderung des Artikels 22 Abs. 4 und der Protokollnotiz
            Nummer 13 des Einigungsvertrages (Wohnungsgenossenschafts-Vermögens-
            gesetz)

                                  Schlußvorschriften
Artikel 41: Rückkehr zum einheitlichen Verordnungsrang
Artikel 42: Neufassung betroffener Gesetze
Artikel 43: Inkrafttreten
946                                    Bundesgesetzblatt, Jahrgang 1993, Teil 1

                     Abschnitt 1

         Einschränkung von Ausgaben

                        Artikel 1

         Änderung des Wehrsoldgesetzes

  Das Wehrsoldgesetz in der Fassung der Bekanntma-
chung vom 30. März 1993 (BGBI. 1 S. 422) wird wie folgt
geändert:

1. § 3 Abs. 2 wird wie folgt gefaßt:
    ,,(2) Für die Tage, an denen Soldaten von der Teilnah-
   me an der Gemeinschaftsverpflegung befreit sind, er-
   halten sie ein Verpflegungsgeld in Höhe des Betrages,
   den Berufssoldaten und Soldaten auf Zeit für die Teil-
   nahme an der Gemeinschaftsverpflegung zu entrichten
   haben. Für die Dauer des Erholungsurlaubs wird der
   doppelte Betrag des Verpflegungsgeldes gewährt."

2. In§ 9 Abs. 2 wird die Angabe „zweitausendfünfhundert"
   durch die Angabe „eintausendachthundert" ersetzt.

                        Artikel 2
                  Änderung
    des Steuerbeamten-Ausbildungsgesetzes

  Das Steuerbeamten-Ausbildungsgesetz in der Fassung
der Bekanntmachung vom 14. September 1976 (BGB!. 1

S. 2793), zuletzt geändert durch Artikel 1 des Gesetzes
vom 21. Dezember 1992 (BGBI. 1 S. 2118), wird wie folgt

geändert:

1. § 5 Abs. 2 und 3 werden wie folgt gefaßt:
    ,,(2) Die Beamten sind in die Aufgaben des höheren
   Dienstes der Steuerverwaltung einzuführen. Die Ein-

   führungszeit beträgt zwölf Monate. Sie besteht aus
   ergänzenden Studien an der Bundesfinanzakademie
   von insgesamt dreimonatiger Dauer und einer prakti-
   schen Einweisung. Die oberste Landesbehörde stellt
   den erfolgreichen Abschluß der Einführung fest.

     (3) In Fortführung der ergänzenden Studien nehmen
   die Beamten des höheren Dienstes in den ersten zwölf
   Monaten nach erfolgreichem Abschluß der Einführung
   an Lehrveranstaltungen von insgesamt einmonatiger
   Dauer an der Bundesfinanzakademie teil. Die weitere
   Fortbildung aller Beamten des höheren Dienstes wird
   durch regelmäßige Lehrveranstaltungen an der Bun-
   desfinanzakademie gefördert."

2. Folgender § 9 wird angefügt:
                            ,,§ 9

                   Übergangsvorschriften

     Eine nach § 5 Abs. 2 der vor dem 27. Juni 1993
   geltenden Fassung des Steuerbeamten-Ausbildungs-
   gesetzes begonnene Einführungszeit endet zwölf Mo-
   nate nach dem 27. Juni 1993, spätestens jedoch nach
   achtzehn Monaten Einführungszeit."

                        Artikel 3

   Änderung der Sonderzuschlagsverordnung

  Die Sonderzuschlagsverordnung vom 13. November
1990 (BGBI. 1 S. 2451) wird wie folgt geändert:

1. § 4 wird wie folgt geändert:
   a} In Absatz 1 Satz 1 wird die Zahl „0,3" durch die Zahl
      ,,0, 1" ersetzt.

   b) In Absatz 2 Satz 1 wird die Zahl „0,3" durch die Zahl
      ,,0, 1" ersetzt.

2. § 7 wird wie folgt geändert:
   a} Satz 3 wird wie folgt gefaßt:

      ,,Sonderzuschläge dürfen längstens bis zum Außer-
      krafttreten dieser Verordnung gewährt werden."
   b) Folgender Satz 4 wird angefügt:
      ,,Sonderzuschläge, die bis zum Tage des lnkrafttre-
      tens der Änderungsverordnung festgesetzt worden
      sind. werden über den Tag des Außerkrafttretens
      der Verordnung hinaus nach Maßgabe des § 2
      Abs. 3 und des§ 6 weitergezahlt."

                        Artikel 4
                  Änderung
       des Bundeserziehungsgeldgesetzes

  Das Bundeserziehungsgeldgesetz in der Fassung der
Bekanntmachung vom 21. Januar 1992 (BGBI. 1 S. 68),

zuletzt geändert durch Artikel 12 Nr. 2 des Gesetzes vom

11. Januar 1993 (BGBI. 1 S. 50), wird wie folgt geändert:

1. § 1 wird wie folgt geändert:
   a} Absatz 1 Satz 2 wird gestrichen.

   b) Folgender Absatz 1a wird eingefügt:

       ,,(1a) Für den Anspruch eines Ausländers ist Vor-
      aussetzung. daß er im Besitz einer Aufenthaltsbe-
      rechtigung oder Aufenthaltserlaubnis ist. Auch bei
      Besitz einer Aufenthaltserlaubnis haben ein Arbeit-
      nehmer. der von seinem im Ausland ansässigen
      Arbeitgeber zur vorübergehenden Dienstleistung
      nach Deutschland entsandt ist und sein Ehepartner
      keinen Anspruch auf Erziehungsgeld."

   c) Absatz 7 wird wie folgt geändert:
      aa} In Satz 1 werden die Worte „Satz 1" gestri-
          chen.

      bb} In Satz 2 werden die Worte „ersten oder zwei-
          ten" durch die Worte „zweiten oder dritten" er-
          setzt.

2. § 4 Abs. 2 wird wie folgt gefaßt:

    ,,(2) Erziehungsgeld ist schriftlich für jeweils ein Le-
   bensjahr zu beantragen. Der Antrag für das zweite
   Lebensjahr kann frühestens ab dem neunten Lebens-
   monat des Kindes gestellt werden. Rückwirkend wird
   Erziehungsgeld höchstens für sechs Monate vor der
   Antragstellung bewilligt."
3. § 5 Abs. 2 wird wie folgt geändert:
   a) In Satz 3 werden die Worte „am Beginn des siebten
      Lebensmonats" durch die Worte „zum Zeitpunkt der
      Antragstellung" ersetzt.

   b) Satz 4 wird wie folgt gefaßt:
      ,,Leben die Eltern in einer eheähnlichen Gemein-

      schaft, gilt die Einkommensgrenze für Verheiratete,

      die nicht dauernd getrennt leben."

4. § 6 wird wie folgt gefaßt:

                                ,,§ 6

                         Einkommen

      (1) Als Einkommen gilt die nicht um Verluste in ein-
   zelnen Einkommensarten zu vermindernde Summe der
   positiven Einkünfte im Sinne des § 2 Abs. 1 und 2 des
   Einkommensteuergesetzes abzüglich folgender Be-
   träge:

   1. 27 vom Hundert der Einkünfte, bei Personen im
      Sinne des§ 10c Abs. 3 des Einkommensteuerge-
      setzes 22 vom Hundert der Einkünfte;
  2. Unterhaltsleistungen an Kinder, für die die Einkom-
     mensgrenze nicht nach § 5 Abs. 2 Satz 2 erhöht
     worden ist, bis zu dem durch Unterhaltstitel oder
     durch Vereinbarung festgelegten Betrag, und an
     sonstige Personen, soweit die Leistungen nach § 10
     Abs. 1 Nr. 1 oder § 33 a Abs. 1 des Einkommensteu-
     ergesetzes berücksichtigt werden;

  3. ein Betrag entsprechend § 33 b Abs. 1 bis 3 des
     Einkommensteuergesetzes für ein Kind, das nach
     § 5 Abs. 2 zu berücksichtigen ist.
     (2) Für die Minderung im siebten bis zwölften Le-
  bensmonat des Kindes ist das voraussichtliche Ein-
  kommen im Kalenderjahr der Geburt des Kindes maß-
  gebend, für die Minderung im dreizehnten bis vierund-
  zwanzigsten Lebensmonat des Kindes das voraus-
  sichtliche Einkommen des folgenden Jahres. Bei ange-
  nommenen Kindern ist das voraussichtliche Einkom-

  men im Kalenderjahr der lnobhutnahme sowie im fol-
  genden Kalenderjahr maßgeblich.
    (3) Zu berücksichtigen ist das Einkommen des Be-
  rechtigten und seines Ehepartners, soweit sie nicht
  dauernd getrennt leben. Leben die Eltern in einer ehe-
  ähnlichen Gemeinschaft, ist auch das Einkommen des
  Partners zu berücksichtigen.
     (4) Soweit ein ausreichender Nachweis der voraus-
  sichtlichen Einkünfte in dem maßgebenden Kalender-
  jahr nicht möglich ist, werden der Ermittlung die Ein-
  künfte in dem Kalenderjahr davor zugrunde gelegt.
  Dabei können die Einkünfte des vorletzten Jahres be-
  rücksichtigt werden.

     (5) Bei Einkünften aus nichtselbständiger Arbeit, die
  allein nach ausländischem Steuerrecht zu versteuern
  sind oder keiner staatlichen Besteuerung unterliegen,
  ist von dem um 2 000 Deutsche Mark verminderten
  Bruttobetrag auszugehen. Andere Einkünfte, die allein
  nach ausländischem Steuerrecht zu versteuern sind
  oder keiner staatlichen Besteuerung unterliegen, sind
  entsprechend § 2 Abs. 1 und 2 des Einkommensteuer-
  gesetzes zu ermitteln. Beträge in ausländischer Wäh-
  rung werden in Deutsche Mark umgerechnet.

      (6) Ist der Berechtigte in der Zeit des Erziehungsgeld-
   bezugs nicht erwerbstätig, werden seine vorher erziel-
   ten Einkünfte aus Erwerbstätigkeit nicht berücksichtigt.
   Bei Aufnahme einer Teilzeittätigkeit werden die Ein-
   künfte, soweit sie im Bescheid noch nicht berücksichtigt
   sind, neu ermittelt.

     (7) Sind die voraussichtlichen Einkünfte auf Grund

   eines Härtefalles geringer als in der Bewilligung zu-

   grunde gelegt, werden sie auf Antrag berücksichtigt."

5. § 7 wird wie folgt gefaßt:

                                ,,§ 7

             Anrechnung von Mutterschaftsgeld
               und entsprechenden Bezügen

      (1) Für die Zeit nach der Geburt laufend zu zahlen-
   des Mutterschaftsgeld, das der Mutter nach der
   Reichsversicherungsordnung, dem Gesetz über die
   Krankenversicherung der Landwirte oder dem Mutter-
   schutzgesetz gewährt wird, wird mit Ausnahme des
   Mutterschaftsgeldes nach § 13 Abs. 2 des Mutter-
   schutzgesetzes auf das Erziehungsgeld angerechnet.
   Das gleiche gilt für die Dienstbezüge, Anwärterbezüge
   und Zuschüsse, die nach beamten- oder soldatenrecht-
   lichen Vorschriften für die Zeit der Beschäftigungsver-
   bote gezahlt werden.

     (2) Die Anrechnung ist auf 20 Deutsche Mark kalen-
   dertäglich begrenzt. Nicht anzurechnen ist laufend zu
   zahlendes Mutterschaftsgeld, das die Mutter auf Grund
   einer Teilzeitarbeit oder anstelle von Arbeitslosenhilfe
   während des Bezugs von Erziehungsgeld erhält."

6. § 1O Abs. 2 wird wie folgt gefaßt:
     ,,(2) Soweit dieses Gesetz keine ausdrückliche Rege-
   lung trifft, ist bei der Ausführung des Ersten Abschnitts
   das Erste Kapitel des Zehnten Buches Sozialgesetz-
   buch anzuwenden."

7. § 12 wird wie folgt geändert:

   a) Absatz 1 wird wie folgt gefaßt:
       ,,(1) § 60 Abs. 1 des Ersten Buches Sozialgesetz-
      buch gilt auch für den Ehepartner des Antragstellers
      und für den Partner der eheähnlichen Gemein-
      schaft."
   b) folgender Absatz 3 wird angefügt:
        ,,(3) Arbeitnehmer im Erziehungsurlaub haben im
      sechzehnten Lebensmonat des Kindes eine Be-
      scheinigung des Arbeitgebers darüber vorzulegen,
      ob der Erziehungsurlaub andauert und ob eine Teil-
      zeitarbeit nach§ 2 Abs. 1 Nr. 1 ausgeübt wird. Die
      Erziehungsgeldstelle kann bei hinreichendem Anlaß
      auch zu anderen Zeitpunkten die Vorlage einer Be-
      scheinigung des Arbeitgebers verlangen. Selbstän-
      dige haben im sechzehnten Lebensmonat des Kin-
      des eine Erklärung darüber abzugeben, ob die Un-
      terbrechung der Erwerbstätigkeit andauert oder ob
      eine Teilzeittätigkeit nach§ 2 Abs. 1 Nr. 1 ausgeübt
      wird."

8. § 39 wird wie folgt geändert:
   a) Der bisherige Text wird Absatz 1.
948                                     Bundesgesetzblatt, Jahrgang 1993, Teil 1

   b) Folgender Absatz 2 wird angefügt:
        ,,(2) Für die vor dem 1. Juli 1993 geborenen Kinder
      sind die Vorschriften des§ 4 Abs. 2, § 5 Abs. 2, § 6
      und § 12 Abs. 1 in der bis zum 30. Juni 1993
      geltenden Fassung weiter anzuwenden; bei Adop-
      tivkindern ist der Zeitpunkt der lnobhutnahme
      maßgebend. Für die vor dem 1. Januar 1994 gebo-
      renen Kinder sind die Vorschriften des § 7 in der bis
      30. Juni 1993 geltenden Fassung weiter anzuwen-

      de!"l"

                        Artikel 5

         Änderung des Wohngeldgesetzes

  Das Wohngeldgesetz in der Fassung der Bekanntma-
chung vom 1. Februar 1993 (BGBI. 1 S. 183) mit den
Anlagen 1 bis 8 in der Fassung der Bekanntmachung vom
11. März 1992 (BGBI. 1 S. 545) wird wie folgt geändert:

1. § 26 Abs. 4 wird wie folgt gefaßt:
    ,,(4) Der Bewilligungsbescheid muß die in§ 29 Abs. 4
   Satz 1 Nr. 1 und 2 genannten Beträge ausweisen und
   eine Belehrung über die Mitteilungspflicht nach § 29
   Abs. 4 Satz 1 und § 30 Abs. 1 Satz 2 enthalten. Er soll
   eine Belehrung darüber enthalten, daß der Antrag auf

   Wohngeld für die Zeit nach Ablauf des Bewilligungs-
   zeitraums wiederholt werden kann."

2. Dem § 27 Abs. 1 wird folgender Satz angefügt:

   ,,Ist zu erwarten, daß die für die Gewährung des Wohn-

   geldes maßgeblichen Verhältnisse sich vor Ablauf von
   zwölf Monaten erheblich verändern, so ist der Bewilli-
   gungszeitraum entsprechend zu verkürzen."

3. § 29 wird wie folgt geändert:

   a) Die Überschrift wird wie folgt gefaßt:
                 ,,Änderung des Wohngeldes".
   b) In Absatz 1 wird der Satz 2 und in Absatz 2 der
      Satz 4 gestrichen.
   c) Folgende Absätze 3 und 4 werden angefügt:

       ,,(3) Hat sich im laufenden Bewilligungszeitraum

      1. die Miete oder Belastung so verringert, daß sich
         dadurch die zu berücksichtigende Miete oder
         Belastung um mehr als 15 vom Hundert verrin-
         gert, oder haben sich

      2. die Einnahmen so erhöht, daß sich dadurch das
         Familieneinkommen um mehr als 15 vom Hun-
         dert erhöht,

      so ist über die Gewährung von Wohngeld von Amts
      wegen vom Zeitpunkt der Änderung der Verhält-
      nisse an, bei Änderungen im laufe eines Monats
      vom auf die Änderung der Verhältnisse folgenden
      nächsten Ersten eines Monats neu zu entscheiden,
      wenn dies zu einem Wegfall oder zu einer Verringe-
      rung des Wohngeldes führt.

        (4) Der Wohngeldempfänger hat der zuständigen
      Stelle unverzüglich Mitteilung zu machen, wenn sich

      im laufenden Bewilligungszeitraum

      1. die monatliche Miete (§ 5) oder die monatliche
         Belastung (§ 6) nicht nur vorübergehend um

          mehr als 15 vom Hundert gegenüber der im
          Wohngeldbescheid genannten Miete oder Bela-
          stung verringert oder
      2. die monatlichen Einnahmen (§ 1O) der zum
         Haushalt rechnenden Familienmitglieder nicht
         nur vorübergehend um mehr als 15 vom Hundert
         gegenüber den im Wohngeldbescheid genann-
         ten Einnahmen erhöhen.

      Die zum Haushalt des Wohngeldempfängers rech-

      nenden Familienangehörigen sind verpflichtet, ihm
      Änderungen ihrer Einnahmen mitzuteilen."

4. § 30 wird wie folgt gefaßt:

   a) In Absatz 1 werden die Sätze 2 bis 4 gestrichen.
      Folgender Satz wird angefügt:
      „Der Antragberechtigte hat Änderungen im Sinne
      des Satzes 1 der zuständigen Stelle unverzüglich
      mitzuteilen."
   b) Absatz 5 wird wie folgt gefaßt:
       ,,(5) Wegen anderer als der in § 29 und den vorste-
      henden Absätzen 1 bis 3 genannten Umstände än-
      dert sich der Anspruch auf Wohngeld nicht."

5. § 40 Abs. 2 wird gestrichen.

6. § 42 Abs. 3 Satz 2 wird wie folgt gefaßt:
   ,,Bei der Bemessung des Zuschlags bleibt die Wohn-
   fläche insoweit außer Betracht, als sie auf Wohnraum

   entfällt, der ausschließlich gewerblich oder beruflich

   genutzt wird oder der einem anderen unentgeltlich oder
   entgeltlich zum Gebrauch überlassen ist."

7. Nach§ 42 wird folgender§ 43 angefügt:

                              ,,§ 43
                       Bußgeldvorschrift
      (1) Ordnungswidrig handelt, wer vorsätzlich oder
   leichtfertig
   1. entgegen § 29 Abs. 4 Satz 1 oder § 30 Abs. 1 Satz 2
      eine Änderung in den Verhältnissen, die für den

      Anspruch auf Wohngeld erheblich ist, nicht, nicht
      richtig, nicht vollständig oder nicht rechtzeitig mitteilt
      oder

  2. entgegen § 25 Abs. 1 bis 3 auf Verlangen eine
     Auskunft nicht, nicht richtig, nicht vollständig oder
     nicht rechtzeitig gibt.

    (2) Die Ordnungswidrigkeit kann mit einer Geldbuße
  geahndet werden.

    (3) Verwaltungsbehörden im Sinne des § 36 Abs. 1
  Nr. 1 des Gesetzes über Ordnungswidrigkeiten sind die
  nach § 23 Abs. 1 Satz 1 zuständigen Behörden."

                         Artikel 6

    Änderung des Wohngeldsondergesetzes

  Das Wohngeldsondergesetz in der Fassung der Be-
kanntmachung vom 16. Dezember 1992 (BGBI. 1 S. 2406)
wird wie folgt geändert:
1. In § 1 Satz 2 werden die Worte „in der Fassung der
   Bekanntmachung vom 8. Januar 1991 (BGBI. 1S. 13),
   geändert durch Artikel 2 des Gesetzes vom 20. Juni

   1991 (BGBI. 1 S. 1250)," gestrichen.

2. In § 5 Abs. 2 Nr. 1 Satz 2 wird die Klammer ,,(Artikel 2
   Abs. 2 des Gesetzes vom 20. Juni 1991 - BGBI. 1
   S. 1250)" gestrichen.

3. § 12 wird wie folgt geändert:
   a) In Nummer 3 wird der Punkt durch einen Strich-
      punkt ersetzt.

   b) Nach Nummer 3 wird folgende Nummer 4 ange-
      fügt:
      „4. soweit die Inanspruchnahme mißbräuchlich
          wäre."

4. § 15 Abs. 3 wird wie folgt gefaßt:
    ,,(3) Der Bewilligungsbescheid muß die in § 18 Abs. 4
   Satz 1 Nr. 1 und 2 genannten Beträge ausweisen und
   eine Belehrung über die Mitteilungspflicht nach § 18
   Abs. 4 Satz 1 und § 19 Abs. 1 Satz 2 enthalten. Er soll
   eine Belehrung darüber enthalten, daß der Antrag auf
   Wohngeld für die Zeit nach Ablauf des Bewilligungs-

   zeitraums wiederholt werden kann."

5. Dem § 16 Abs. 1 wird folgender Satz angefügt:
   „Ist zu erwarten, daß die für die Gewährung des
   Wohngeldes maßgeblichen Verhältnisse sich vor Ab·
   lauf von zwölf Monaten erheblich verändern, so ist der
   Bewilligungszeitraum entsprechend zu verkürzen."

6. § 18 wird wie folgt geändert:
   a) Die Überschrift wird wie folgt gefaßt:

                ,,Änderung des Wohngeldes".
   b) Folgende Absätze 3 und 4 werden angefügt:

       ,,(3) Hat sich im laufenden Bewilligungszeitraum

      1. die Miete oder Belastung so verringert, daß sich
         dadurch die zu berücksichtigende Miete oder
         Belastung um mehr als 15 vom Hundert verrin-
         gert, oder haben sich
      2. die Einkünfte, Einnahmen, Leistungen, Renten,
         Bezüge und Unterhaltszahlungen (§ 9 mit den
         Anlagen 6 bis 8) so erhöht, daß sich dadurch
         das Familieneinkommen um mehr als 15 vom
         Hundert erhöht,
      so ist über die Gewährung von Wohngeld von Amts
      wegen vom Zeitpunkt der Änderung der Verhältnis-
      se an, bei Änderungen im laufe eines Monats vom
      auf die Änderung der Verhältnisse folgenden näch-
      sten Ersten eines Monats neu zu entscheiden,
      wenn dies zu einem Wegfall oder zu einer Verrin-
      gerung des Wohngeldes führt.

        (4) Der Wohngeldempfänger hat der zuständi-
      gen Stelle unverzüglich Mitteilung zu machen,
      wenn sich im laufenden Bewilligungszeitraum
      1. die monatliche Miete (§ 5) oder die monatliche
         Belastung (§ 6) nicht nur vorübergehend um
         mehr als 15 vom Hundert gegenüber der im

           Wohngeldbescheid genannten Miete oder Bela-
           stung verringert oder

       2. die monatlichen Einkünfte, Einnahmen, Lei-

           stungen, Renten, Bezüge und Unterhaltszah-
           lungen (§ 9 mit den Anlagen 6 bis 8) der zum
           Haushalt rechnenden Familienmitglieder nicht
           nur vorübergehend um mehr als 15 vom Hun-
           dert gegenüber dem im Wohngeldbescheid ge-
           nannten Betrag erhöhen.
       Die zum Haushalt des Wohngeldempfängers rech-
       nenden Familienangehörigen sind verpflichtet, ihm
       Änderungen ihrer Einkommenssituation mitzutei-
       len."

 7. § 19 wird wie folgt geändert:
    a) Dem Absatz 1 wird folgender Satz angefügt:
       „Der Antragberechtigte hat Änderungen im Sinne
       des Satzes 1 der zuständigen Stelle unverzüglich
       mitzuteilen."
    b) Absatz 3 wird wie folgt gefaßt:

        ,,(3) Wegen anderer als der in § 18 und den
       vorstehenden Absätzen 1 und 2 genannten Um-
       stände ändert sich der Anspruch auf Wohngeld
       nicht."                                      ,,

 8. § 21 Abs. 1 Satz 2 wird wie folgt gefaßt:
    ,,Bei der Bemessung des Zuschlags bleibt die Wohn-
    fläche insoweit außer Betracht, als sie auf Wohnraum
    entfällt, der ausschließlich gewerblich oder beruflich
    genutzt wird oder der einem anderen unentgeltlich
    oder entgeltlich zum Gebrauch überlassen ist."

 9. In § 25 Abs. 1 Satz 1 wird das Wort „Wohngeldgesetz"
    durch das Wort „Wohngeldsondergesetz" ersetzt.

10. Nach § 28 wird folgender § 29 angefügt:

                              ,,§ 29

                       Bußgeldvorschrift
       (1) Ordnungswidrig handelt, wer vorsätzlich oder
    leichtfertig
    1. entgegen § 18 Abs. 4 Satz 1 oder § 19 Abs. 1
       Satz 2 eine Änderung in den Verhältnissen, die für
       den Anspruch auf Wohngeld erheblich ist, nicht,
       nicht richtig, nicht vollständig oder nicht rechtzeitig
       mitteilt oder
    2. entgegen § 14 Abs. 1 bis 3 auf Verlangen eine
       Auskunft nicht, nicht richtig, nicht vollständig oder
       nicht rechtzeitig gibt.

      (2) Die Ordnungswidrigkeit kann mit einer Geldbuße
    geahndet werden.

      (3) Verwaltungsbehörden im Sinne des§ 36 Abs. 1
    Nr. 1 des Gesetzes über Ordnungswidrigkeiten sind
    die nach § 13 Abs. 1 Satz 1 zuständigen Behörden."

11. In Anlage 7 wird in Nummer 3 das Wort „Eingliede-
    rungsgeld" durch die Worte „Eingliederungsgeld/Ein-
    gliederungshilfe" ersetzt.
950                                     Bundesgesetzblatt,

                       Artikel 7

    Änderung des Bundessozialhilfegesetzes

  Das Bundessozialhilfegesetz in der Fassung der Be-
kanntmachung vom 10. Januar 1991 (BGBI. 1 S. 94, 808),
zuletzt geändert gemäß Artikel 31 der Verordnung vom
26. Februar 1993 (BGBI. 1 S. 278), wird wie folgt geän-
dert:

 1. Dem § 15 b wird folgender Satz angefügt:

    ,,Darlehen an Mitglieder von Haushaltsgemeinschaf-
    ten im Sinne des § 11 Abs. 1 Satz 2 können an
    einzelne Mitglieder oder an mehrere gemeinsam ver-
    geben werden."

 2. Nach § 16 wird folgender § 17 eingefügt:
                           ,,§ 17

                Beratung und Unterstützung

      Die Vermeidung und Überwindung von Lebensla-

   gen, in denen Leistungen der Hilfe zum Lebensunter-

   halt erforderlich oder zu erwarten sind, soll durch

   Beratung und Unterstützung gefördert werden; dazu
   gehört auch der Hinweis auf das Beratungsangebot
   von Verbänden der Freien Wohlfahrtspflege, von An-
   gehörigen der rechtsberatenden Berufe und von son-
   stigen Stellen. Ist die weitere Beratung durch eine
   Schuldnerberatungsstelle oder andere Fachbera-
   tungsstellen geboten, ist auf ihre Inanspruchnahme
   hinzuwirken. Angemessene Kosten einer Beratung
   nach Satz 2 sollen übernommen werden, wenn eine
   Lebenslage im Sinne des Satzes 1 sonst nicht über-
   wunden werden kann; in anderen Fällen können
   Kosten übernommen werden."

3. § 18 wird wie folgt geändert:

   a) Absatz 2 wird wie folgt gefaßt:
       ,,(2) Es ist darauf hinzuwirken, daß der Hilfesu-
      chende sich um Arbeit bemüht und Arbeit findet.
      Bei Hilfesuchenden, insbesondere bei jungen
      Menschen, die keine Arbeit finden können, ist dar-

      auf hinzuwirken, daß sie eine Arbeitsgelegenheit

      nach § 19 oder § 20 annehmen. Für Hilfesuchen-

      de, denen eine Arbeitserlaubnis nicht erteilt wer-

      den kann, gilt Satz 2 entsprechend, wenn kein
      Arbeitsverhältnis im Sinne des Arbeitsrechts be-
      gründet wird. Die Träger der Sozialhilfe und die
      Dienststellen der Bundesanstalt für Arbeit, gegebe-
      nenfalls auch die Träger der Jugendhilfe und ande-
      re auf diesem Gebiet tätige Stellen sollen hierbei
      zusammenwirken."

   b) Absatz 3 wird wie folgt gefaßt:

        ,,(3) Dem Hilfesuchenden darf eine Arbeit oder
      eine Arbeitsgelegenheit nicht zugemutet werden,
      wenn er körperlich oder geistig hierzu nicht in der

      Lage ist oder wenn ihm die künftige Ausübung
      seiner bisherigen überwiegenden Tätigkeit wesent-
      lich erschwert würde oder wenn der Arbeit oder der
      Arbeitsgelegenheit ein sonstiger wichtiger Grund
      entgegensteht. Ihm darf eine Arbeit oder Arbeits-
      gelegenheit vor allem nicht zugemutet werden,
      soweit dadurch die geordnete Erziehung eines Kin-
Jahrgang 1993, Teil 1

         des gefährdet würde. Die geordnete Erziehung
         eines Kindes, das das dritte Lebensjahr vollendet

         hat, ist in der Regel dann nicht gefährdet, wenn
         und soweit unter Berücksichtigung der besonderen
         Verhältnisse in der Familie des Hilfesuchenden die
         Betreuung des Kindes in einer Tageseinrichtung
         oder in Tagespflege im Sinne der Vorschriften des
         Achten Buches Sozialgesetzbuch sichergestellt ist;
         die Träger der Sozialhilfe sollen darauf hinwirken,
         daß Alleinerziehenden vorrangig ein Platz zur Ta-

         gesbetreuung des Kindes angeboten wird. Auch
         sonst sind die Pflichten zu berücksichtigen, die
         dem Hilfesuchenden die Führung eines Haushalts
         oder die Pflege eines Angehörigen auferlegt. Eine
         Arbeit oder Arbeitsgelegenheit ist insbesondere
         nicht allein deshalb unzumutbar, weil
         1. sie nicht einer früheren beruflichen Tätigkeit des
            Hilfeempfängers entspricht,

        2. sie im Hinblick auf die Ausbildung des Hilfeemp-
           fängers als geringerwertig anzusehen ist,

        3. der Beschäftigungsort vom Wohnort des Hilfe-

           empfängers weiter entfernt ist als ein früherer

           Beschäftigungs- oder Ausbildungsort,

        4. die Arbeitsbedingungen ungünstiger sind als
           bei den bisherigen Beschäftigungen des Hilfe-
           empfängers."

  4. § 19 wird wie folgt geändert:

     a) Absatz 1 wird wie folgt gefaßt:
         ,,(1) Für Hilfesuchende, insbesondere für junge
        Menschen, die keine Arbeit finden können, sollen
        Arbeitsgelegenheiten geschaffen werden. Zur
        Schaffung und Erhaltung von Arbeitsgelegenheiten
        können auch Kosten übernommen werden. Die
        Arbeitsgelegenheiten sollen in der Regel von vor-
        übergehender Dauer und für eine bessere Einglie-
        derung des Hilfesuchenden in das Arbeitsleben
        geeignet sein."
     b) Dem Absatz 2 wird folgender Satz angefügt:

        „Von dem Erfordernis der Zusätzlichkeit kann im
        Einzelfall abgesehen werden, wenn dadurch die

        Eingliederung in das Arbeitsleben besser gefördert

        wird oder dies nach den besonderen Verhältnissen

        des Leistungsberechtigten und seiner Familie ge-

        boten ist.
     c) Folgender Absatz 4 wird angefügt:
          ,,(4) Bei der Schaffung und Erhaltung von Arbeits-
        gelegenheiten sollen die Träger der Sozialhilfe, die
        Dienststellen der Bundesanstalt für Arbeit und ge-

        gebenenfalls andere auf diesem Gebiet tätige Stel-
        len zusammenwirken. In geeigneten Fällen ist für

        den Hilfesuchenden unter Mitwirkung aller Beteilig-
        ten ein Gesamtplan zu erstellen."

  5. § 20 wird wie folgt geändert:

     a) Die Überschrift wird wie folgt gefaßt:
                ,,Besondere Arbeitsgelegenheiten".

     b) Absatz 1 wird wie folgt gefaßt:
         ,,(1) Ist es im Einzelfall erforderlich, die Gewöh-
        nung eines Hilfesuchenden an eine berufliche Tä-
      tigkeit besonders zu fördern oder seine Bereit-
      schaft zur Arbeit zu prüfen, soll ihm für eine not-
      wendige Dauer eine hierfür geeignete Tätigkeit
      oder Maßnahme angeboten werden. § 19 Abs. 4
      gilt entsprechend."

6. In § 21 werden folgende Absätze 1a und 1b einge-

   fügt:

    ,,(1a) Einmalige Leistungen werden insbesondere
   zur

   1. Instandsetzung von Bekleidung, Wäsche und
      Schuhen in nicht kleinem Umfang und deren Be-
      schaffung von nicht geringem Anschaffungspreis,
   2. Beschaffung von Brennstoffen für Einzelheizun-
      gen,

   3. Beschaffung von      besonderen     Lernmitteln für
      Schüler,

   4. Instandsetzung von Hausrat in nicht kleinem Um-
      fang,

   5. Instandhaltung der Wohnung,
   6. Beschaffung von Gebrauchsgütern von längerer
      Gebrauchsdauer und von höherem Anschaffungs-
      wert sowie
   7. für besondere Anlässe
   gewährt.

     (1b) Die Bundesregierung regelt durch Rechtsver-
   ordnung mit Zustimmung des Bundesrates das Nähe-
   re über den Inhalt, den Umfang, die Pauschalierung

   und die Gewährung der einmaligen Leistungen."

7. § 22 wird wie folgt geändert:

   a) Absatz 3 wird wie folgt gefaßt:
       ,,(3) Die Landesregierungen setzen durch Rechts-
      verordnung die Höhe der Regelsätze im Rahmen
      der Rechtsverordnung· nach Absatz 2 fest. Sie
      können dabei die Träger der Sozialhilfe ermächti-
      gen, auf der Grundlage von in der Rechtsverord-
      nung festgelegten Mindestregelsätzen regionale
      Regelsätze zu bestimmen. Notwendig werdende
      Neufestsetzungen der Regelsätze sind jeweils zum
      1. Juli eines Jahres für das beginnende Halbjahr
      und für das erste Halbjahr des nächsten Jahres
      vorzunehmen; dabei sind die Entwicklung der tat-
      sächlichen Lebenshaltungskosten sowie regionale
      Unterschiede zu berücksichtigen. Bei größeren
      Haushaltsgemeinschaften mit vier oder mehr Per-
      sonen müssen die Regelsätze in ihrem jeweiligen
      Geltungsbereich zusammen mit den Durch-
      schnittsbeträgen für die Kosten der Unterkunft und
      Heizung und unter Berücksichtigung des abzuset-
      zenden Betrages nach § 76 Abs. 2a Nr. 1 unter
      den jeweils erzielten monatlichen durchschnittli-
      chen Nettoarbeitsentgelten unterer lohn- und Ge-
      haltsgruppen zuzüglich Kindergeld und Wohngeld
      bleiben."
  b) Folgender Absatz 4 wird angefügt:

       ,,(4) Die seit dem 1. Juli 1992 geltenden Regelsät-
      ze erhöhen sich im Zeitraum vom 1. Juli 1993 bis
      zum 30. Juni 1994 halbjährlich um insgesamt
      2 vom Hundert, im Zeitraum vom 1. Juli 1994 bis

       zum 30. Juni 1995 halbjährlich um insgesamt
       3 vom Hundert. Im Zeitraum vom 1. Juli 1995 bis
       zum 30. Juni 1996 dürfen die nach Absatz 3 fest-
       zusetzenden Regelsätze insgesamt höchstens um
       3 vom Hundert angehoben werden."

 8. § 23 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefaßt:

        ,,( 1) Ein Mehrbedarf von 20 vom Hundert des
       maßgebenden Regelsatzes ist anzuerkennen

       1. für Personen, die das 65. Lebensjahr vollendet
          haben,
       2. für Personen unter 65 Jahren, die erwerbsunfä-
          hig im Sinne der gesetzlichen Rentenversiche-
          rung sind,

       3. für werdende Mütter nach der 12. Schwanger-
          schaftswoche,

       soweit nicht im Einzelfalle ein abweichender Be-
       darf besteht. Für Personen, die am 27. Juni 1993
       unter die Nummer 1 der bis zum 26. Juni 1993
       geltenden Fassung fallen und das 65. Lebensjahr
       noch nicht vollendet haben, gelten die bisherigen
       Vorschriften weiter."
    b) Absatz 4 wird wie folgt gefaßt:
        ,,(4) Für Kranke, Genesende, Behinderte oder von
       einer Krankheit oder Behinderung Bedrohte, die
       einer kostenaufwendigen Ernährung bedürfen, ist
       ein Mehrbedarf in angemessener Höhe anzuer-

       kennen."

    c) In Absatz 5 Satz 2 werden nach dem Wort „anzu-
       wenden" der Punkt durch ein Semikolon ersetzt
       und die Worte „die Summe des insgesamt anzuer-
       kennenden Mehrbedarfs darf jedoch die Höhe des
       maßgebenden Regelsatzes nicht übersteigen"
       angefügt.

 9. § 24 wird gestrichen.

10. Die Überschrift des Unterabschnitts 4 des Ab-
    schnitts 2 wird wie folgt gefaßt:
            ,,Ausschluß des Leistungsanspruchs,
         Einschränkung der Leistung, Aufrechnung".

11. § 25 wird wie folgt geändert:
    a) Absatz 1 wird wie folgt gefaßt:

        ,,(1) Wer sich weigert, zumutbare Arbeit zu leisten
       oder eine zumutbare Arbeitsgelegenheit anzu-
       nehmen, hat keinen Anspruch auf Hilfe zum Le-
       bensunterhalt."
    b) Absatz 2 wird wie folgt geändert:

       aa) Das Wort „kann" wird durch das Wort „soll"
           ersetzt.
       bb) Nummer 3 wird wie folgt gefaßt:

           ,,3. für bis zu zwölf Wochen bei einem Hilfe-
                suchenden,
               a) dessen Anspruch auf Arbeitslosengeld,
                  Arbeitslosenhilfe oder Eingliederungs-
952                                       Bundesgesetzblatt, Jahrgang 1993, Teil 1

                   hilfe ruht oder erloschen ist, weil das
                   Arbeitsamt den Eintritt einer Sperrzeit
                   oder das Erlöschen des Anspruchs

                   nach § 119 des Arbeitsförderungsge-
                   setzes festgestellt hat, oder

                b} der die in § 119 des Arbeitsförderungs-
                   gesetzes genannten Voraussetzungen
                   erfüllt, die das Ruhen oder Erlöschen
                   eines Anspruchs auf Arbeitslosengeld,
                   Arbeitslosenhilfe oder Eingliederungs-
                   hi!fe begründen."

12. Nach§ 25 wird folgender§ 25a eingefügt:
                            ,,§ 25a

                         Aufrechnung

       (1) Die Hilfe kann bis auf das zum Lebensunterhalt
    Unerläßliche mit Ansprüchen des Trägers der Sozial-
    hilfe gegen den Hilfeempfänger aufgerechnet werden,
    wenn es sich um Ansprüche auf Erstattung oder auf
    Schadensersatz auf Grund zu Unrecht erbrachter Lei-
    stungen der Sozialhilfe handelt, die der Hilfeempfän-
    ger durch vorsätzlich oder grob fahrlässig unrichtige
    oder unvollständige Angaben veranlaßt hat. Die Auf-
    rechnungsmöglichkeit wegen eines Anspruchs ist auf
    zwei Jahre beschränkt; ein neuer Anspruch des Trä-
    gers der Sozialhilfe auf Erstattung oder Schadenser-
    satz kann erneut aufgerechnet werden.

       (2) Eine Aufrechnung nach Absatz 1 kann auch
    erfolgen, wenn nach§ 15a Schulden für Verpflichtun-
    gen übernommen werden, die durch vorangegangene

    Leistungen der Sozialhilfe an den Hilfeempfänger be-
    reits gedeckt worden waren.
      (3) § 25 Abs. 3 gilt entsprechend."

13. In § 27 Abs. 3 werden nach dem Wort „Lebensunter-
    halt" die Worte „einschließlich der einmaligen Leistun-
    gen nach Abschnitt 2" eingefügt.

14. § 29 a wird wie folgt gefaßt:

                            ,,§ 29a
         Einschränkung oder Aufrechnung der Hilfe

      Die Hilfe kann bei einem Hilfeempfänger, auf den
    die Voraussetzungen des § 25 Abs. 2 Nr. 1 oder des
    § 25 a zutreffen, eingeschränkt oder aufgerechnet
    werden, soweit dadurch der Gesundheit dienende
    Maßnahmen nicht gefährdet werden . "

115. § 67 Abs. 7 wird wie folgt gefaßt:

     ,,(7) Die Absätze 1 bis 6 finden auf alle in § 76
    Abs. 2a Nr. 3 Buchstabe a genannten Personen An-
    wendung."

16. In § 69 Abs. 4 Satz 2 werden die Worte ,,§ 24 Abs. 2"
    durch die Worte ,,§ 76 Abs. 2a Nr. 3 Buchstabe b"
    ersetzt.

17. § 76 wird wie folgt geändert:

    a) Nach Absatz 2 wird folgender Absatz 2a einge-
       fügt:

          ,,(2a) Von dem Einkommen sind ferner Beträge in
        jeweils angemessener Höhe abzusetzen

        1. für Erwerbstätige,

        2. für Personen, die trotz beschränkten Leistungs-
           vermögens einem Erwerb nachgehen,

       3. für Erwerbstätige,
           a) die blind sind oder deren Sehschärfe auf
              dem besseren Auge nicht mehr als 1/so be-
              trägt oder bei denen dem Schweregrad die-
              ser Sehschärfe gleichzuachtende, nicht nur
              vorübergehende Störungen des Sehvermö-
              gens vorliegen, oder
           b) deren Behinderung so schwer ist, daß sie
              als Beschädigte die Pflegezulage nach den

              Stufen III bis VI nach § 35 Abs. 1 Satz 2 des
              Bundesversorungsgesetzes erhielten."
    b) Absatz 3 wird wie folgt gefaßt:

        ,,(3) Die Bundesregierung kann durch Rechtsver-
       ordnung mit Zustimmung des Bundesrates Nähe-
       res über die Berechnung des Einkommens, beson-
       ders der Einkünfte aus Land- und Forstwirtschaft,
       aus Gewerbebetrieb und aus selbständiger Arbeit,
       sowie über die Beträge und Abgrenzung der Per-
       sonenkreise nach Absatz 2a bestimmen."

18. In§ 81 Abs. 3 werden die Worte,,§ 24 Abs. 1 Satz 2
    oder Abs. 2" durch die Worte ,,§ 76 Abs. 2a Nr. 3"
    ersetzt.

19. § 91 wird wie folgt gefaßt:

                             ,,§ 91
                 Übergang von Ansprüchen
            gegen einen nach bürgerlichem Recht
                    Unterhaltspflichtigen
       (1) Hat der Hilfeempfänger für die Zeit, für die Hilfe
    gewährt wird, nach bürgerlichem Recht einen Unter-
    haltsanspruch, geht dieser bis zur Höhe der geleiste-
    ten Aufwendungen auf den Träger der Sozialhilfe
    über. Der Übergang des Anspruchs ist ausgeschlos-
    sen, soweit der Unterhaltsanspruch durch laufende
    Zahlung erfüllt wird. Der Übergang des Anspruchs ist
    auch ausgeschlossen, wenn der Unterhaltspflichtige
    zum Personenkreis des § 11 Abs. 1 oder des § 28
    gehört oder der Unterhaltspflichtige mit dem Hilfeemp-
    fänger im zweiten oder in einem entfernteren Grade
    verwandt ist; gleiches gilt für Unterhaltsansprüche ge-
    gen Verwandte ersten Grades einer Hilfeempfängerin,
    die schwanger ist oder ihr leibliches Kind bis zur
    Vollendung seines 6. Lebensjahres betreut.§ 90 Abs. 4
    gilt entsprechend.

      (2) Der Anspruch geht nur über, soweit ein Hilfe-
    empfänger sein Einkommen und Vermögen nach den
    Bestimmungen des Abschnitts 4 mit Ausnahme des
    § 84 Abs. 2 oder des§ 85 Nr. 3 Satz 2 einzusetzen
    hat. Der Übergang des Anspruchs gegen einen nach
    bürgerlichem Recht Unterhaltspflichtigen ist ausge-
    schlossen, wenn dies eine unbillige Härte bedeuten
    würde; sie liegt in der Regel bei unterhaltspflichtigen

    Eltern vor, soweit einem Behinderten, einem von einer
    Behinderung Bedrohten oder einem Pflegebedürftigen
    nach Vollendung des 21. Lebensjahres Eingliede-
    rungshilfe für Behinderte oder Hilfe zur Pflege gewährt
    wird.

       (3) Der Übergang des Unterhaltsanspruchs wirkt
    außer unter den Voraussetzungen des bürgerlichen
    Rechts auf den Beginn der Hilfe nur dann zurück,
    wenn dem Unterhaltspflichtigen der Bedarf unverzüg-
    lich nach Kenntnis des Trägers der Sozialhilfe schrift-
    lich mitgeteilt wurde. Wenn die Hilfe voraussichtlich
    auf längere Zeit gewährt werden muß, kann der Trä-
    ger der Sozialhilfe bis zur Höhe der bisherigen monat-
    lichen Aufwendungen auch auf künftige Leistungen
    klagen.
       (4) Über die Ansprüche nach den Absätzen 1 bis 3
    ist im Zivilrechtsweg zu entscheiden."

20. In§ 93 Abs. 2 Satz 2 werden nach dem Wort „tragen"
    die Worte „und Bestimmungen über Inhalt, Umfang,
    Qualität und Kosten der Leistung und deren Prüfung
    durch die Kostenträger treffen" angefügt.

21. In § 95 wird nach Satz 1 folgender Satz eingefügt:
    „Zu den Maßnahmen im Sinne des Satzes 1 gehören
    auch die Verhinderung und die Aufdeckung des Lei-
    stungsmißbrauchs in der Sozialhilfe."

22. § 97 wird wie folgt gefaßt:
                              ,,§ 97

                     Örtliche Zuständigkeit
       (1) Für die Sozialhilfe örtlich zuständig ist der Träger
    der Sozialhilfe, in dessen Bereich sich der Hilfeemp-
    fänger tatsächlich aufhält. Diese Zuständigkeit bleibt
    bis zur Beendigung der Hilfe auch dann bestehen,
    wenn die Hilfe außerhalb seines Bereichs sicherge-
    stellt wird.

       (2) Für die Hilfe in einer Anstalt, einem Heim oder
    einer gleichartigen Einrichtung ist der Träger der So-
    zialhilfe örtlich zuständig, in dessen Bereich der Hilfe-
    empfänger seinen gewöhnlichen Aufenthalt im Zeit-
    punkt der Aufnahme hat oder in den zwei Monaten vor
    der Aufnahme zuletzt gehabt hat. War bei Einsetzen
    der Sozialhilfe der Hilfeempfänger aus einer Einrich-
    tung im Sinne des Satzes 1 in eine andere Einrichtung

    oder von dort in weitere Einrichtungen übergetreten
    oder tritt nach dem Hilfebeginn ein solcher Fall ein,
    dann ist der gewöhnliche Aufenthalt, der für die erste
    Einrichtung maßgebend war, entscheidend. Steht
    nicht spätestens innerhalb von vier Wochen fest, ob
    und wo der gewöhnliche Aufenthalt nach Satz 1 oder 2

    begründet worden ist, oder liegt ein Eilfall vor, hat der
    nach Absatz 1 zuständige Träger der Sozialhilfe über
    die Hilfe unverzüglich zu entscheiden und vorläufig

    einzutreten. Wird ein Kind in einer Einrichtung im

    Sinne des Satzes 1 geboren, tritt an die Stelle von

    dessen gewöhnlichem Aufenthalt der gewöhnliche

    Aufenthalt der Mutter.

       (3) In den Fällen des § 15 ist der Träger örtlich
    zuständig, der bis zum Tod des Hilfeempfängers So-
    zialhilfe gewährte, in den anderen Fällen der Träger, in
    dessen Bereich der Sterbeort liegt.

      (4) Anstalten, Heime oder gleichartige Einrichtun-
    gen im Sinne des Absatzes 2 sind alle Einrichtungen,

    die der Pflege, der Behandlung oder sonstigen in
    diesem Gesetz vorgesehenen Maßnahmen oder der
    Erziehung dienen.

      (5) Für Hilfen an Personen, die sich in Einrichtungen
    zum Vollzug richterlich angeordneter Freiheitsentzie-
    hung aufhalten oder aufgehalten haben, gelten die
    Absätze 1 und 2 sowie die §§ 103 und 109 entspre-
    chend."

23. § 98 wird gestrichen.

24. § 103 wird wie folgt geändert:
    a) Absatz 1 wird wie folgt gefaßt:
        ,,(1) Der nach § 97 Abs. 2 Satz 1 zuständige
       Träger der Sozialhilfe hat dem Träger, der nach
       § 97 Abs. 2 Satz 3 die Leistung zu erbringen hat,
       die aufgewendeten Kosten zu erstatten. Ist in den
       Fällen des § 97 Abs. 2 Satz 3 und 4 ein gewöhnli-
       cher Aufenthalt nicht vorhanden oder nicht zu er-
       mitteln und war für die Hilfegewährung ein örtlicher
       Träger der Sozialhilfe sachlich zuständig, dann
       sind diesem die aufgewendeten Kosten von dem
       überörtlichen Träger der Sozialhilfe zu erstatten, zu
       dessen Bereich der örtliche Träger gehört."
    b) Absatz 3 wird wie folgt gefaßt:
         ,,(3) Verläßt in den Fällen des § 97 Abs. 2 der
       Hilfeempfänger die Einrichtung und bedarf er im
       Bereich des örtlichen Trägers, in dem die Einrich-
       tung liegt, innerhalb von einem Monat danach der
       Sozialhilfe, sind dem örtlichen Träger der Sozialhil-
       fe die aufgewendeten Kosten von dem Träger der
       Sozialhilfe zu erstatten, in dessen Bereich der
       Hilfeempfänger seinen gewöhnlichen Aufenthalt im
       Sinne des § 97 Abs. 2 Satz 1 hatte. Absatz 1 Satz 2
       gilt entsprechend. Die Erstattungspflicht wird nicht
       durch einen Aufenthalt außerhalb dieses Bereichs
       oder in einer Einrichtung im Sinne des § 97 Abs. 2
       Satz 1 unterbrochen, wenn dieser zwei Monate
       nicht übersteigt; sie endet, wenn für einen zusam-
       menhängenden Zeitraum von zwei Monaten Hilfe
       nicht zu gewähren war, spätestens nach Ablauf
       von zwei Jahren seit dem Verlassen der Einrich-
       tung."

    c) Absatz 4 wird gestrichen.

25. § 105 und § 106 werden gestrichen.

26. § 107 wird wie folgt gefaßt:

                            ,,§ 107

                 Kostenerstattung bei Umzug

      (1) Verzieht eine Person vom Ort ihres bisherigen

    gewöhnlichen Aufenthalts, ist der Träger der Sozialhil-

    fe des bisherigen Aufenthaltsortes verpflichtet, dem

    nunmehr zuständigen örtlichen Träger der Sozialhilfe

    die dort erforderlich werdende Hilfe außerhalb von
    Einrichtungen im Sinne des § 97 Abs. 2 Satz 1 zu
    erstatten, wenn die Person innerhalb eines Monats
    nach dem Aufenthaltswechsel der Hilfe bedarf.

       (2) Die Verpflichtung nach Absatz 1 entfällt, wenn
    für einen zusammenhängenden Zeitraum von zwei
    Monaten keine Hilfe zu gewähren war. Sie endet spä-
954                                       Bundesgesetzblatt, Jahrgang 1993, Teil 1

    testens nach Ablauf von zwei Jahren seit dem Auf-
    enthaltswechsel."

27. § 108 wird wie folgt geändert:

    a) Die Absätze 1 und 2 werden wie folgt gefaßt:

         ,,(1) Tritt jemand, der weder im Ausland noch im
       Geltungsbereich dieses Gesetzes einen gewöhnli-
       chen Auf enthalt hat aus dem Ausland in den Gel-
       tungsbereich dieses Gesetzes über und bedarf er
       innerhalb eines Monats nach seinem Übertritt der
       Sozialhilfe, so sind die aufgewendeten Kosten von
       dem überörtlichen Träger der Sozialhilfe zu erstat-
       ten, der von einer Schiedsstelle bestimmt wird. Bei
       ihrer Entscheidung hat die Schiedsstelle die Ein-
       wohnerzahl und die Belastungen, die sich im vor-
       angegangenen Haushaltsjahr für die Träger nach
       den Absätzen 1 bis 4 und§ 147b ergeben haben,
       zu berücksichtigen. Satz 1 gilt nicht für Personen,
       die im Geltungsbereich dieses Gesetzes geboren
       sind oder bei Eintritt des Bedarfs an Sozialhilfe mit
       einer solchen Person als Ehegatte, Verwandte
       oder Verschwägerte zusammenleben. Leben
       Ehegatten, Verwandte oder Verschwägerte bei
       Eintritt des Bedarfs an Sozialhilfe zusammen, ist
       ein gemeinsamer erstattungspflichtiger Träger zu

       bestimmen.

         (2) Schiedsstelle im Sinne des Absatzes 1 ist
       das Bundesverwaltungsamt. Die Länder können
       durch Verwaltungsvereinbarung eine andere
       Schiedsstelle bestimmen."

    b) Absatz 3 wird gestrichen.

28. § 109 wird wie folgt gefaßt:
                             ,,§ 109

          Ausschluß des gewöhnlichen Aufenthalts
       Als gewöhnlicher Aufenthalt im Sinne der Abschnit-
    te 8 und 9 gelten nicht der Aufenthalt in einer Einrich-
    tung der in § 97 Abs. 2 genannten Art und der auf
    richterlich angeordneter Freiheitsentziehung beruhen-
    de Aufenthalt in einer Vollzugsanstalt."

29. § 110 wird gestrichen.

30. § 111 Abs. 2 wird wie folgt gefaßt:
     ,,(2) Kosten unter 5 000 Deutsche Mark, bezogen auf
    einen Zeitraum der Leistungsgewährung von bis zu
    zwölf Monaten, sind außer in den Fällen einer vorläufi-
    gen Leistungsgewährung nach § 97 Abs. 2 Satz 3
    nicht zu erstatten."

31. § 112 wird gestrichen.

32. Nach § 112 wird folgender § 113 eingefügt:

                             ,,§ 113

       Die Länder können darüber hinaus Näheres über
    die Kostenerstattung zwischen den Trägern der So-
    zialhilfe ihres Bereichs regeln."

33. Nach dem neuen § 113 wird folgender § 113a einge-
    fügt:

                           ,,§ 113a

               Schiedsrichterliches Verfahren

       (1) Streitigkeiten zwischen Trägern der Sozialhilfe,
    die sich aus der Gewährung oder Nichtgewährung von

    Sozialhilfe ergeben, werden außer in den Fällen des
    § 108 durch Schiedsgerichte entschieden. Soweit
    nach anderen Gesetzen die Regelungen dieses Ge-
    setzes über die Kostenerstattung anzuwenden sind,
    gilt Satz 1 entsprechend.

       (2) Die Schiedsgerichte entscheiden auch über
    Streitigkeiten zwischen Trägern der öffentlichen Ju-
    gendhilfe nach § 89 h des Achten Buches Sozialge-
    setzbuch sowie über Streitigkeiten zwischen Trägern
    der Sozialhilfe und Trägern der öffentlichen Jugend-
    hilfe.

       (3) Die Bundesregierung regelt das Nähere über die
    Bildung und Zusammensetzung der Schiedsgerichte,
    ihre sachliche und örtliche Zuständigkeit sowie das
    Verfahren und die Kosten des Verfahrens durch
    Rechtsverordnung mit Zustimmung des Bundesra-
    tes."

34. Nach § 116 wird folgender § 117 eingefügt:

                           ,,§ 117
               Überprüfung, Verwaltungshilfe

      (1) Die Träger der Sozialhilfe sind befugt, Personen,
   die Leistungen nach diesem Gesetz beziehen, auch

   regelmäßig im Wege des automatisierten Datenab-
   gleichs daraufhin zu überprüfen, ob und in welcher
   Höhe und für welche Zeiträume von ihnen Leistungen
   der Bundesanstalt für Arbeit (Auskunftsteile) oder der
   Träger der gesetzlichen Unfall- oder Rentenversiche-
   rung (Auskunftsteilen) bezogen werden oder wurden
   und in welchem Umfang Zeiten des Leistungsbezuges
   nach diesem Gesetz mit Zeiten einer Versicherungs-
   pflicht oder Zeiten einer geringfügigen Beschäftigung
   zusammentreffen. Sie dürfen für die Überprüfung
   nach Satz 1 Name, Vorname (Rufname), Geburtsda-
   tum, Geburtsort, Nationalität, Geschlecht, Anschrift
   und Sozialversicherungsnummer der Personen, die

   Leistungen nach diesem Gesetz beziehen, den Aus-
   kunftsteilen übermitteln. Die Auskunftstellen führen
   den Abgleich mit den nach Satz 2 übermittelten Daten
   durch und übermitteln die Daten über Feststellungen
   im Sinne des Satzes 1 an die Träger der Sozialhilfe.
   Die ihnen überlassenen Daten und Datenträger sind
   nach Durchführung des Abgleichs unverzüglich zu-
   rückzugeben, zu löschen oder zu vernichten. Die So-
   zialhilfeträger dürfen die ihnen übermittelten Daten nur
   zur Überprüfung nach Satz 1 nutzen. Die übermittelten
   Daten der Personen, bei denen die Überprüfung zu
   keinen abweichenden Feststellungen führt, sind un-

   verzüglich zu löschen. Das Bundesministerium für
   Familie und Senioren wird ermächtigt, das Nähere
   über das Verfahren des automatisierten Datenab-
   gleichs und die Kosten des Verfahrens durch Rechts-
   verordnung im Einvernehmen mit dem Bundesmini-
   sterium für Arbeit und Sozialordnung und mit Zustim-
   mung des Bundesrates zu regeln; dabei ist vorzuse-
   hen, daß die Zuleitung an die Auskunftstellen durch
   eine zentrale Vermittlungsstelle (Kopfstelle) zu erfol-
    gen hat, deren Zuständigkeitsbereich zumindest das
    Gebiet eines Bundeslandes umfaßt.

       (2) Die Träger der Sozialhilfe sind befugt, Personen,
    die Leistungen nach diesem Gesetz beziehen, auch
    regelmäßig im Wege des automatisierten Datenab-
    gleichs daraufhin zu überprüfen, ob und in welcher
    Höhe und für welche Zeiträume von ihnen Leistungen
    nach diesem Gesetz durch andere Träger der Sozial-
    hilfe bezogen werden oder wurden. Hierzu dürfen die
    erforderlichen Daten gemäß Absatz 1 Satz 2 anderen
    Sozialhilfeträgern übermittelt werden. Diese führen
    den Abgleich der ihnen übermittelten Daten durch und
    leiten Feststellungen im Sinne des Satzes 1 an die
    übermittelnden Träger der Sozialhilfe zurück. Sind die
    ihnen übermittelten Daten oder Datenträger für die
    Überprüfung nach Satz 1 nicht mehr erforderlich, sind
    diese unverzüglich zurückzugeben, zu löschen oder
    zu vernichten. Überprüfungsverfahren nach diesem
    Absatz können zusammengefaßt und mit Überprü-
    fungsverfahren nach Absatz 1 verbunden werden.
    Das Bundesministerium für Familie und Senioren wird
    ermächtigt, das Nähere über das Verfahren durch
    Rechtsverordnung mit Zustimmung des Bundesrates
    zu regeln.

      (3) Die Träger der Sozialhilfe sind befugt, zur Ver-
   meidung rechtswidriger Inanspruchnahme von Sozial-
   hilfe Daten von Personen, die Leistungen nach die-
   sem Gesetz beziehen, bei anderen Stellen ihrer Ver-
   waltung, bei ihren wirtschaftlichen Unternehmen und
   bei den Kreisen, Kreisverwaltungsbehörden und Ge-
   meinden zu überprüfen, soweit diese für die Erfüllung
   dieser Aufgaben erforderlich sind. Sie dürfen für die
   Überprüfung die in Abs. 1 Satz 2 genannten Daten
   übermitteln. Nach Satz 1 ist die Überprüfung folgender
   Daten zulässig:

   a) Geburtsdatum und -ort;

   b) Personen- und Familienstand;
   c) Wohnsitz;
   d) Dauer und Kosten von Miet- oder Überlassungs-
      verhältnissen von Wohnraum;

   e) Dauer und Kosten von bezogenen Leistungen über
      Elektrizität, Gas, Wasser, Fernwärme oder Abfall-
      entsorgung;
   f) Eigenschaft als Kraftfahrzeughalter.
   Die in Satz 1 genannten Stellen sind verpflichtet, die in
   Satz 3 genannten Daten zu übermitteln. Sie haben
   die ihnen im Rahmen der Überprüfung übermittelten
   Daten nach Vorlage der Mitteilung unverzüglich zu
   löschen. Eine Übermittlung durch diese Stellen un-
   terbleibt, soweit ihr besondere gesetzliche Verwen-
   dungsregelungen entgegenstehen."

35. § 119 wird wie folgt geändert:

    a) Die Absätze 1 und 2 werden wie folgt gefaßt:
        ,,(1) Deutschen, die ihren gewöhnlichen Aufent-
       halt im Ausland haben und im Ausland der Hilfe
       bedürfen, kann in besonderen Notfällen Sozialhilfe
       gewährt werden.

         (2) Soweit es im Einzelfall der Billigkeit ent-
       spricht, kann Sozialhilfe unter den Voraussetzun-

       gen des Absatzes 1 auch Familienangehörigen
       von Deutschen gewährt werden, wenn sie mit die-
       sen in Haushaltsgemeinschaft leben."

    b) Absatz 4 wird wie folgt gefaßt:
        ,,(4) Art, Form und Maß der Hilfe sowie der Ein-
       satz des Einkommens und des Vermögens richten
       sich nach den besonderen Verhältnissen im Auf-
       enthaltsland."

    c) Absatz 7 wird wie folgt gefaßt:
        ,,(7) Auf Deutsche, die außerhalb des Geltungsbe-
       reichs dieses Gesetzes, aber innerhalb des in Arti-
       kel 116 Abs. 1 des Grundgesetzes genannten Ge-
       biets geboren sind und dort ihren gewöhnlichen
       Aufenthalt haben, findet Absatz 3 Satz 2 keine
       Anwendung. Die Bundesregierung wird ermächtigt,
       durch Rechtsverordnung mit Zustimmung des Bun-
       desrates zu bestimmen, daß für diesen Personen-
       kreis unter Übernahme der Kosten durch den Bund
       Sozialhilfe nach den Absätzen 1 bis 6 über Träger
       der Freien Wohlfahrtspflege mit Sitz im Geltungs-
       bereich dieses Gesetzes geleistet wird."

36. Nach Abschnitt 12 wird folgender Abschnitt 13 einge-
    fügt:

                        „Abschnitt 13
                      Sozialhilfestatistik

                            § 127

               Anordnung als Bundesstatistik
      Zur Beurteilung der Auswirkungen dieses Gesetzes
    und zu seiner Fortentwicklung werden Erhebungen

    über

    1. die Empfänger
       a) von laufender Hilfe zum Lebensunterhalt und
       b) von Hilfe in besonderen Lebenslagen,
    2. die Ausgaben und Einnahmen der Sozialhilfe

    als Bundesstatistik durchgeführt.

                            § 128
                    Erhebungsmerkmale
      (1) Erhebungsmerkmale bei den Erhebungen nach
    § 127 Nr. 1 Buchstabe a sind

    1. für Leistungsempfänger, denen laufende Hilfe zum
       Lebensunterhalt für mindestens einen Monat ge-
       währt wird:
       a) Geschlecht; Geburtsmonat und -jahr; Staats-
          angehörigkeit; bei Ausländern auch aufent-
          haltsrechtlicher Status; Stellung zum Haus-
          haltsvorstand; Art der gewährten Mehrbedarfs-
          zuschläge;
       b) für 15- bis unter 65jährige Leistungsempfänger
          zusätzlich zu den unter Buchstabe a genannten
          Merkmalen:

          höchster Schulabschluß an allgemeinbildenden
          Schulen; höchster Berufsausbildungsabschluß;
          Beteiligung am Erwerbsleben; bei gemeldeten
956                                  Bundesgesetzblatt, Jahrgang 1993, Teil 1

         Arbeitslosen auch Monat und Jahr der gemel-
         deten Arbeitslosigkeit sowie Erhalt von Leistun-

         gen nach dem Arbeitsförderungsgesetz; bei an-
         deren Nichterwerbstätigen auch Grund der
         Nichterwerbstätigkeit;
      c) für Leistungsempfänger in Personengemein-

         schaften, für die eine gemeinsame Bedarfsbe-

         rechnung erfolgt, und für einzelne Leistungs-
         empfänger:

         Wohngemeinde und Gemeindeteil; Art des
         Trägers; Hilfe in und außerhalb von Einrichtun-
         gen; Beginn der Hilfe nach Monat und Jahr;
         Beginn der ununterbrochenen Hilfegewährung
         für mindestens ein Mitglied der Personenge-
         meinschaft nach Monc\t und Jahr; Anspruch und
         Bruttobedarf je Monat; anerkannte monatliche
         Bruttokaltmiete; Art der angerechneten oder in
         Anspruch genommenen Einkommen und über-
         gegangenen Ansprüche; Haupteinkommensart;
         besondere soziale Situation; Gewährung der
         Hilfe als Vorleistung; Zahl aller Haushaltsmit-
         glieder; Zahl aller Leistungsempfänger im
         Haushalt;

      d) bei Änderung der Zusammensetzung der Per-

         sonengemeinschaft und bei Beendigung der

         Hilfegewährung zusätzlich zu den unter den

         Buchstaben a bis c genannten Merkmalen:

         Monat und Jahr der Änderung der Zusammen-
         setzung oder der Beendigung der Hilfe; bei
         Ende der Hilfe auch Grund der Einstellung der
         Leistungen; bei Erst- oder Wiederaufnahme ei-
         ner Erwerbstätigkeit auch Förderung der Auf-
         nahme nach dem Bundessozialhilfegesetz oder
         dem Arbeitsförderungsgesetz;

  2. für Leistungsempfänger, die nicht zu dem Perso-
     nenkreis der Nummer 1 zählen:

      Geschlecht; Altersgruppe; Staatsangehörigkeit;

      Vorhandensein eigenen Wohnraums; Art des Trä-
      gers.

    (2) Erhebungsmerkmale bei der Erhebung nach
  § 127 Nr. 1 Buchstabe b sind für jeden Leistungsemp-
  fänger:

  Geschlecht; Geburtsmonat und -jahr; Wohngemeinde
  und Gemeindeteil; Staatsangehörigkeit; bei Auslän-
  dern auch aufenthaltsrechtlicher Status; Art des Trä-
  gers; gewährte Hilfe im laufe und am Ende des Be-
  richtsjahres sowie in und außerhalb von Einrichtungen
  nach Hilfearten; am Jahresende gewährte laufende
  Hilfe zum Lebensunterhalt in und außerhalb von Ein-
  richtungen; bei Hilfe zur Pflege und Eingliederungshil-
  fe für Behinderte auch Art der Leistungen; Beginn und
  Ende der Hilfegewährung nach Monat und Jahr sowie

  voll- oder teilstationäre Unterbringung; bei Hilfe zur
  Pflege zusätzlich Gewährung von Pflegeleistungen
  von Sozialversicherungsträgern.

    (3) Erhebungsmerkmale bei der Erhebung nach
  § 127 Nr. 2 sind:

  Art des Trägers; Ausgaben für Hilfeleistungen in und
  außerhalb von Einrichtungen nach Hilfe- und Lei-
  stungsarten; Einnahmen in und außerhalb von Ein-
  richtungen nach Einnahme- und Hilfearten.

                        § 129

                    Hilfsmerkmale

   (1) Hilfsmerkmale sind
 1. Name und Anschrift des Auskunftspflichtigen,

 2. für die Erhebung nach § 128 Abs. 1 Nr. 1 die

    Kennummern der Leistungsempfänger,

 3. Name und Telefonnummer der für eventuelle
    Rückfragen zur Verfügung stehenden Person.

   (2) Die Kennummern nach Absatz 1 Nr. 2 dienen
der Prüfung der Richtigkeit der Statistik und der Fort-
schreibung der jeweils letzten Bestandserhebung. Sie
enthalten keine Angaben über persönliche und sachli-
che Verhältnisse der Leistungsberechtigten und sind
zum frühestmöglichen Zeitpunkt spätestens nach Ab-
schluß der wiederkehrenden Bestandserhebung zu
löschen.

                        § 130
            Periodizität, Berichtszeitraum

   (1) Die Erhebungen nach § 128 Abs. 1 Nr. 1 Buch-
stabe a bis c werden als Bestandserhebungen jährlich

zum 31. Dezember, im Jahr 1994 zusätzlich zum

1. Januar durchgeführt. Die Angaben sind darüber

hinaus bei Beginn und Ende der Leistungsgewährung

sowie bei Änderung der Zusammensetzung der Per-
sonengemeinschaft nach § 128 Abs. 1 Nr. 1 Buchsta-
be c zu erteilen. Die Angaben zu § 128 Abs. 1 Nr. 1
Buchstabe d sind ebenfalls zum Zeitpunkt der Beendi-
gung der Leistungsgewährung und der Änderung der
Zusammensetzung der Personengemeinschaft zu
machen. Mit den Erhebungsmerkmalen des § 128
Abs. 1 Nr. 1 Buchstabe a bis d werden vierteljährlich
die Bestandszahlen fortgeschrieben.

  (2) Die Erhebung nach § 128 Abs. 1 Nr. 2 wird als
Bestandserhebung vierteljährlich zum Quartalsende

durchgeführt.

  (3) Die Erhebungen nach § 128 Absätze 2 und 3
erfolgen jährlich für das abgelaufende Kalenderjahr.

                        § 131

                   Auskunftspflicht

  (1) Für die Erhebungen besteht Auskunftspflicht.
Die Angaben nach § 129 Abs. 1 Nr. 3 sowie die
Angaben zum Gemeindeteil nach § 128 Abs. 1 Nr; 1
Buchstabe c und § 128 Abs. 2 sind freiwillig.
  (2) Auskunftspflichtig sind die zuständigen örtlichen
und überörtlichen Träger der Sozialhilfe sowie die
kreisangehörigen Gemeinden und Gemeindeverbän-
de, soweit sie Aufgaben nach diesem Gesetz wahr-

nehmen.

                        § 132

           Übermittlung, Veröffentlichung
  (1) An die fachlich zuständigen obersten Bundes-

oder Landesbehörden dürfen für die Verwendung ge-
genüber den gesetzgebenden Körperschaften und für
Zwecke der Planung, jedoch nicht für die Regelung
von Einzelfällen, vom Statistischen Bundesamt und
den statistischen Ämtern der Länder Tabellen mit sta-
     tistischen Ergebnissen übermittelt werden, auch so-
     weit Tabellenfelder nur einen einzigen Fall ausweisen.
     Tabellen, deren Tabellenfelder nur einen einzigen Fall
     ausweisen, dürfen nur dann übermittelt werden, wenn
     sie nicht differenzierter als auf Regierungsbezirks-
     ebene, im Falle der Stadtstaaten auf Bezirksebene,
     aufbereitet sind.

        (2) Die statistischen Ämter der Länder stellen dem
     Statistischen Bundesamt für Zusatzaufbereitungen
     des Bundes jährlich unverzüglich nach Aufbereitung
     der Bestandserhebung Einzelangaben aus einer Zu-
     fallsstichprobe mit einem Auswahlsatz von 25 vom
     Hundert der Leistungsempfänger zur Verfügung.
      (3) Die Ergebnisse der Sozialhilfestatistik dürfen auf
    die einzelne Gemeinde bezogen veröffentlicht wer-
    den.
                             § 133

                 Übermittlung an Kommunen

       Für ausschließlich statistische Zwecke dürfen den
    zur Durchführung statistischer Aufgaben zuständigen
    Stellen der Gemeinden und Gemeindeverbände für
    ihren Zuständigkeitsbereich Einzelangaben aus der
    Erhebung nach § 128 mit Ausnahme der Hilfsmerk-
    male übermittelt werden, soweit die Voraussetzungen
    nach § 16 Abs. 5 des Bundesstatistikgesetzes gege-
    ben sind.
                             § 134

                      Zusatzerhebungen

      Über Leistungen und Maßnahmen nach den Ab-
    schnitten 2 und 3 dieses Gesetzes, die nicht durch die
    Erhebungen nach § 127 Nr. 1 erfaßt sind, werden in
    mehrjährigen Abständen, beginnend 1996, Zusatz-
    erhebungen als Bundesstatistiken durchgeführt. Die
    Bundesregierung regelt durch Rechtsverordnung mit
    Zustimmung des Bundesrates das Nähere über

    a) den Kreis der Auskunftspflichtigen nach § 131
       Abs. 2,
    b) die Gruppen von Empfängern von laufender oder
       einmaliger Hilfe zum Lebensunterhalt oder Hilfe in
       besonderen Lebenslagen,

    c) die Empfänger bestimmter einzelner Leistungen
       der Hilfe zum Lebensunterhalt oder der Hilfe in
       besonderen Lebenslagen,
    d) den Zeitpunkt der Erhebungen,

    e) die erforderlichen Erhebungs- und Hilfsmerkmale

       im Sinne der §§ 128 und 129 und

    f) die Art der Erhebung (Vollerhebung oder Zufalls-
       stichprobe)."

37. § 147 wird wie folgt gefaßt:
                            ,,§ 147
                      Übergangsregelung
                   für die Kostenerstattung
                bei Übertritt aus dem Ausland

      Die Pflicht eines Trägers der Sozialhilfe zur Ko-
    stenerstattung, die nach der vor dem 1. Januar 1994
    geltenden Fassung des § 108 entstanden oder von
    der Schiedsstelle bestimmt worden ist, bleibt beste-
    hen."

38. Nach§ 147a wird folgender§ 147b eingefügt:

                           ,,§ 147b
                      Übergangsregelung
                   für Deutsche im Ausland

       Deutsche, die ihren gewöhnlichen Aufenthalt im
    Ausland haben und am 1. Juli 1992 Leistungen nach
    § 119 bezogen haben, erhalten bei fortdauernder Be-
    dürftigkeit weiterhin Sozialhilfe nach dieser Vorschrift
    in der bis zum 27. Juni 1993 geltenden Fassung, wenn
    sie zu diesem Zeitpunkt das 60. Lebensjahr vollendet
    hatten oder die Hilfe in einer Anstalt, einem Heim oder
    einer gleichartigen Einrichtung erhielten. liegen die in
    Satz 1 zweiter Halbsatz genannten Voraussetzungen
    nicht vor, enden die Leistungen bei fortdauernder
    Bedürftigkeit spätestens mit Ablauf des 30. Juni
    1995."

                        Artikel 8
  Änderung des Bundesversorgungsgesetzes

  Das Bundesversorgungsgesetz in der Fassung der Be-
kanntmachung vom 22. Januar 1982 (BGBI. 1 S. 21 ),
zuletzt geändert durch Artikel 11 des Gesetzes vom
21. Dezember 1992 (BGBI. 1 S. 2094), wird wie folgt
geändert:

1. In § 25 b Abs. 1 Satz 2 werden nach dem Wort „Le-

   bensunterhalt" die Worte „einschließlich der darüber
   hinaus erforderlichen einmaligen Leistungen" ange-
   fügt.

2. In § 27 g werden die Absätze 3 und 4 gestrichen.

3. Nach § 27 g wird folgender § 27 h eingefügt:

                           ,,§ 27h

     ( 1) Haben Beschädigte oder Hinterbliebene für die
  Zeit, für die Hilfe gewährt wird, nach bürgerlichem
  Recht einen Unterhaltsanspruch, geht dieser bis zur
  Höhe der geleisteten Aufwendungen auf den Träger
  der Kriegsopferfürsorge über. Der Übergang des An-
  spruchs ist ausgeschlossen, soweit der Unterhalts-
  anspruch durch laufende Zahlungen erfüllt wird. Gleiches
  gilt, wenn der Unterhaltspflichtige mit dem Beschädig-
  ten oder dem Hinterbliebenen im zweiten oder in einem
  entfernteren Grad verwandt ist, sowie für Unterhalts-

  ansprüche gegen Verwandte ersten Grades einer Be-

  schädigten oder Hinterbliebenen, die schwanger ist
  oder ihr leibliches Kind bis zur Vollendung des 6. Le-
  bensjahres betreut. § 115 des Zehnten Buches Sozial-
  gesetzbuch geht der Regelung des Absatzes 1 Satz 1
  vor.
     (2) Der Anspruch geht nur über, soweit ein Beschä-
  digter oder Hinterbliebener sein Einkommen und Ver-
  mögen nach den Bestimmungen des § 25 e Abs. 1,
  § 25f Abs. 1 bis 4, § 26b Abs. 4, § 26c Abs. 8 sowie
  § 27 d Abs. 5 einzusetzen hat. Der Übergang des
  Anspruchs gegen einen nach bürgerlichem Recht Un-
  terhaltspflichtigen ist ausgeschlossen, wenn dies eine
  unbillige Härte bedeuten würde; sie liegt in der Regel
  bei unterhaltspflichtigen Eltern vor, soweit einem Be-
  schädigten oder Hinterbliebenen nach Vollendung des
958                                     Bundesgesetzblatt, Jahrgang 1993, Teil 1

   21. Lebensjahres Hilfe zur Pflege nach § 26c oder
   Eingliederungshilfe für Behinderte nach § 27 d gewährt
   wird.

      (3) Der Übergang des Unterhaltsanspruchs wirkt au-
   ßer unter den Voraussetzungen des bürgerlichen
   Rechts auf den Beginn der Hilfe nur dann zurück, wenn
   dem unterhaltspflichtigen der Bedarf unverzüglich

   nach Kenntnis des Trägers der Kriegsopferfürsorge

   schriftlich mitgeteilt wurde. Wenn die Hilfe voraussicht-

   lich auf längere Zeit gewährt werden muß, kann der

   Träger der Kriegsopferfürsorge bis zur Höhe der bishe-
   rigen monatlichen Aufwendungen auch auf künftige
   Leistungen klagen.

     (4) Über die Ansprüche nach den Absätzen 1 bis 3 ist
   im Zivilrechtsweg zu entscheiden."

                          Artikel 9

            Änderung des Gesetzes

     über die Durchführung von Statistiken
         auf dem Gebiet der Sozialhilfe,
  der Kriegsopferfürsorge und der Jugendhilfe

  Das Gesetz über die Durchführung von Statistiken auf
dem Gebiet der Sozialhilfe, der Kriegsopferfürsorge und
der Jugendhilfe in der im Bundesgesetzblatt Teil III, Glie-
derungsnummer 2170-3, veröffentlichten bereinigten
Fassung, zuletzt geändert durch Artikel 8 des Gesetzes
vom 26. Juni 1990 (BGBI. 1 S. 1163) wird wie folgt geän-
dert:

1. In der Überschrift des Gesetzes werden die Worte „der
   Sozialhilfe und" gestrichen.

2. § 1 wird wie folgt geändert:

   a) In Absatz 1 werden die Worte „den Gebieten der

      Sozialhilfe und" durch die Worte „dem Gebiet" er-

      setzt.

   b) In Absatz 2 werden nach dem Wort „Bundesrat" die
      Worte „höchstens einmal in zwei Jahren" eingefügt
      und die Worte „diesen Gebieten" durch die Worte
      ,,diesem Gebiet" ersetzt. Satz 2 wird gestrichen.

3. § 2 wird gestrichen.

4. § 5 Abs. 1 wird wie folgt gefaßt:
     ,,(1) Für die Angaben nach § 3 sind die für die Durch-
   führung der Kriegsopferfürsorge sachlich zuständigen
   Stellen auskunftspflichtig."

5. § 6 wird gestrichen.

                          Artikel 10
           Änderung der Verordnung
    zur Durchführung des § 24 Abs. 2 Satz 1
         des Bundessozialhilfegesetzes

  In der Überschrift und in § 1 Satz 1 der Verordnung zur
Durchführung des § 24 Abs. 2 Nr. 1 des Bundessozialhilfe-
gesetzes vom 28. Juni 1974 (BGBI. 1 S. 1365) werden

jeweils die Worte ,,§ 24 Abs. 2 Satz 1" durch die Worte
,,§ 76 Abs. 2a Nr. 3 Buchstabe b" ersetzt.

                       Artikel 11

   Änderung des Arbeitsförderungsgesetzes

  Das Arbeitsförderungsgesetz vom 25. Juni 1969 (BGBI. 1

S. 582), zuletzt geändert durch Artikel 101 des Gesetzes

vom 27. April 1993 (BGBI. 1 S. 512), wird wie folgt geän-

dert:

 1. § 19a wird aufgehoben.

 2. In § 21 Abs. 2 Satz 1 werden nach den Worten „zur
    Vermittlung ausländischer Arbeitnehmer auf Grund
    zwischenstaatlicher Vereinbarungen" die Worte „oder
    Vermittlungsabsprachen der Bundesanstalt mit aus-
    ländischen Arbeitsverwaltungen" eingefügt.

 3. In § 62 b Abs. 1 werden die Worte „Richtlinien des
    Bundesministers für Jugend, Familie, Frauen und Ge-
    sundheit für die Vergabe von Beihilfen" bis „in An-
    spruch nehmen können" durch die Worte „Richtlinien
    des Bundesministers für Frauen und Jugend für die
    Vergabe von Zuwendungen {Beihilfen) zur gesell-
    schaftlichen, das heißt zur sprachlichen, schulischen,
    beruflichen und damit in Verbindung stehenden sozia-
    len Eingliederung junger Aussiedler und junger aus-
    ländischer Flüchtlinge „Garantiefonds - Schul- und
    Berufsbildungsbereich - {RL-GF-SB)" vom 1. Januar
    1993 {Gemeinsames Ministerialblatt S. 1146) oder
    nach den Richtlinien des Bundesministers für Frauen
    und Jugend für die Gewährung von Zuwendungen an
    die Otto Benecke Stiftung e.V., Bonn, für die Vergabe
    von Beihilfen durch die Otto Benecke Stiftung e.V. an
    junge Aussiedler und junge ausländische Flüchtlinge
    zur Vorbereitung und Durchführung eines Hochschul-

    studiums „Garantiefonds - Hochschulbereich -

    {RL-GF-H)" vom 1. Januar 1993 {Gemeinsames

    Ministerialblatt S. 1154) in Anspruch nehmen können"
    ersetzt.

4. Dem § 67 wird folgender Absatz 4 angefügt:

     ,,(4) In einem Betrieb kann Kurzarbeitergeld über
   einen Zeitraum über sechs Monate hinaus nur ge-
   währt werden, wenn der Empfänger von Kurzarbeiter-
   geld der Arbeitsvermittlung zur Verfügung steht und
   der Arbeitgeber mit der Aufnahme einer Beschäfti-
   gung bei einem anderen Arbeitgeber einverstanden
   ist. Der Arbeitgeber hat dem Arbeitsamt den Empfän-
   ger von Kurzarbeitergeld nach Namen, Anschrift, Alter
   und Beruf zum Ablauf einer Bezugsfrist von sechs
   Monaten zu melden."

5. In § 70 wird die Verweisung „127, 132 und 132a"
   durch die Verweisung „127 und 132" ersetzt.

 6. Dem § 72 Abs. 2 wird folgender Satz angefügt:
   „Mit dem Antrag sind die Namen, Anschriften und
   Sozialversicherungsnummern der Arbeitnehmer mit-
   zuteilen, für die Kurzarbeitergeld beantragt wird."

 7. In § 87 wird die Verweisung „127, 132 und 132a"
    durch die Verweisung „ 127 und 132" ersetzt.
 8. Nach § 88 Abs. 2 Satz 1 wird folgender Satz einge-
    fügt:

    „Mit dem Antrag sind die Namen, Anschriften und
    Sozialversicherungsnummern der Arbeitnehmer mit-
    zuteilen, für die Schlechtwettergeld beantragt wird."

 9. In § 112 Abs. 5 Nr. 4 Satz 2 wird die Verweisung
    ,,§ 112a Abs. 1 Satz 3" durch die Verweisung,,§ 112a
    Abs. 3 Satz 1" ersetzt.

10. § 112 a wird wie folgt gefaßt:

                           ,,§ 112a
      ( 1) Das für die Bemessung des Arbeitslosengeldes
    nach § 112 maßgebende Arbeitsentgelt wird jeweils
    nach Ablauf eines Jahres seit dem Ende des Bemes-
    sungszeitraumes (Anpassungstag) entsprechend der
    Veränderung der Bruttolohn- und -gehaltsumme je
    durchschnittlich beschäftigten Arbeitnehmer vom vor-
    vergangenen zum vergangenen Kalenderjahr an die
    Entwicklung der Bruttoarbeitsentgelte angepaßt.

       (2) Das Bundesministerium für Arbeit und Sozialord-
    nung bestimmt jeweils zum 30. Juni eines Kalender-
    jahres durch Rechtsverordnung den Anpassungsfak-
    tor, der für die folgenden zwölf Monate maßgebend ist.
    Der Anpassungsfaktor errechnet sich, indem die Brut-
    tolohn- und -gehaltsumme je durchschnittlich beschäf-
    tigten Arbeitnehmer für das vergangene Kalenderjahr
    durch die Bruttolohn- und -gehaltsumme für das vor-
    vergangene Kalenderjahr geteilt wird; § 68 Abs. 4 und
    § 121 Abs. 1 und 2 des Sechsten Buches Sozialge-
    setzbuch gelten entsprechend.

      (3) Ist das maßgebende Arbeitsentgelt nach § 112
    Abs. 7 bestimmt worden, tritt an die Stelle des Endes
    des Bemessungszeitraumes der Tag, der dem Zeit-
    raum vorausgeht, für den das Arbeitslosengeld be-
    messen worden ist. Die Anpassung unterbleibt, wenn
    am Anpassungstag die sich aus § 106 ergebende
    Dauer des Anspruchs auf Arbeitslosengeld auf weni-
    ger als 25 Tage gemindert ist. Erhöht sich das maß-
    gebliche Arbeitsentgelt, ist eine Minderung des Ar-
    beitslosengeldes ausgeschlossen."

11. § 117 wird wie folgt geändert:

    a) Folgender Absatz 3a wird eingefügt:

        ,,(3a) Hat der Arbeitslose wegen der Beendigung
       des Beschäftigungsverhältnisses unter Aufrechter-
       haltung des Arbeitsverhältnisses eine Abfindung,
       Entschädigung oder ähnliche Leistung erhalten
       oder zu beanspruchen, gelten die Absätze 2 und 3
       entsprechend."

    b) In Absatz 4 werden die Worte „in den Absätzen 1
       bis 2" durch die Worte „in den Absätzen 1 bis 2, 3a"
       ersetzt.

12. § 132a wird aufgehoben.

13. In § 136 Absatz 2b Satz 2 wird die Verweisung
    ,,§ 112a Abs. 1 Satz 3" durch die Verweisung,,§ 112a
    Abs. 3 Satz 1" ersetzt.

14. Nach § 150 werden folgende §§ 150 a und 150 b
    eingefügt:

                       ,,§ 150a

   (1) Die Bundesanstalt prüft, ob Leistungen nach
diesem Gesetz zu Unrecht bezogen werden oder
wurden, ob die Angaben des Arbeitgebers, die für die
Leistungen erheblich sind, zutreffend bescheinigt wur-
den und ob ausländische Arbeitnehmer mit einer gülti-
gen Erlaubnis nach § 19 Abs. 1 Satz 1 und nicht zu
ungünstigeren Arbeitsbedingungen als vergleichbare
deutsche Arbeitnehmer beschäftigt werden oder wur-
den. Die Bundesanstalt ist berechtigt, zu diesen Zwek-
ken Grundstücke und Geschäftsräume des Arbeitge-
bers während der Geschäftszeit zu betreten und dort
Einsicht in die Lohn-, Melde- oder vergleichbaren Un-
terlagen des Arbeitgebers zu nehmen. Ist der Arbeit-
nehmer bei einem Dritten tätig, ist die Bundesanstalt
zur Prüfung nach Satz 1 berechtigt, die Grundstücke
und Geschäftsräume dieses Dritten während der Ge-
schäftszeit zu betreten. Die Bundesanstalt ist ferner
ermächtigt, die Personalien der in den Geschäftsräu-
men oder auf dem Grundstück des Arbeitgebers oder
des Dritten tätigen Personen zu überprüfen. Die Sät-
ze 2 und 3 gelten bei Prüfungen im Verteidigungsbe-
reich mit der Maßgabe, daß ein Betretensrecht nur im
Einvernehmen mit dem Bundesministerium der Vertei-
digung ausgeübt werden kann.

   (2) Die Bundesanstalt ist bei ihren Prüfungen von
den Krankenkassen, den Trägern der Rentenversi-
cherung, den in § 63 des Ausländergesetzes genann-
ten Behörden, den nach Landesrecht für die Verfol-
gung und Ahndung von Ordnungswidrigkeiten nach
dem Gesetz zur Bekämpfung der Schwarzarbeit zu-
ständigen Behörden, den Trägern der Unfallversiche-
rung und den für den Arbeitsschutz zuständigen Lan-
desbehörden zu unterstützen; die Aufgaben dieser
Behörden auf Grund anderer Rechtsvorschriften blei-
ben unberührt. Für diese Behörden gelten die in Ab-
satz 1 Satz 2 bis 4 genannten Rechte. Die Behörden
sind befugt, die im Rahmen ihrer Unterstützung nach
Satz 1 erforderlichen Daten untereinander auszutau-
~chen. Die Prüfungen nach Absatz 1 Satz 1 können
mit anderen Prüfungen verbunden werden; die Vor-
schriften über die Zusammenarbeit mit anderen Be-
hörden bleiben unberührt.

   (3) Neben der Bundesanstalt führen die örtlich zu-
ständigen Hauptzollämter die Aufgaben nach Absatz 1

Satz 1 in eigener Verantwortung durch. Die Prufung
erfolgt im Einvernehmen mit der Bundesanstalt. Die
Hauptzollämter sind an Erklärungen der Bundesan-
stalt zu Rechtsfragen von grundsätzlicher Bedeutung
gebunden. Absatz 1 Satz 2 bis 5 und Absatz 2 gelten
entsprechend.

   (4) Die Hauptzollämter haben die bei ihrer Aufgaben-
erfüllung nach Absatz 1 Satz 1 erhobenen personen-
bezogenen Daten sowie Betriebs- und Geschäftsge-
heimnisse ebenso wie die in § 35 des Ersten Buches
Sozialgesetzbuch genannten Leistungsträger als So-
zialgeheimnis zu wahren. Das Zweite Kapitel des
Zehnten Buches Sozialgesetzbuch ist anzuwenden.

  (5) Der Arbeitgeber, der Arbeitnehmer und jeder,
der bei einer Prüfung an einem der in Absatz 1 Satz 2
und 3 genannten Orte angetroffen wird, hat die Prü-
fungen der Bundesanstalt und der in den Absätzen 2
und 3 genannten Behörden zu dulden und hierbei
960                                   Bundesgesetzblatt, Jahrgang 1993, Teil 1

   mitzuwirken sowie Auskünfte über Tatsachen zu er-
   teilen, die darüber Aufschluß geben, ob Leistungen
   nach diesem Gesetz zu Unrecht bezogen werden oder
   wurden, ob die Angaben des Arbeitgebers, die für die
   Leistungen erheblich sind, zutreffend bescheinigt
   wurden, ob ausländische Arbeitnehmer mit einer gülti-
   gen Erlaubnis nach § 19 Abs. 1 Satz 1 und nicht zu
   ungünstigeren Arbeitsbedingungen als vergleichbare
   deutsche Arbeitnehmer beschäftigt werden oder wur-
   den, und die in Absatz 1 Satz 2 genannten Unterlagen
   vorzulegen. Arbeitgeber und Dritte haben das Betre-
   ten der Grundstücke und der Geschäftsräume nach

   Maßgabe des Absatzes 1 Satz 2 und 3 zu dulden.
   Auskünfte auf Fragen, deren Beantwortung dem Aus-
   kunftsverpflichteten selbst oder einer ihm nahestehen-
   den Person (§ 383 Abs. 1 Nr. 1 bis 3 Zivilprozeßord-
   nung) die Gefahr zuziehen würde, wegen einer Straf-
   tat oder einer Ordnungswidrigkeit verfolgt zu werden,
   können verweigert werden.

     (6) Hat der Arbeitgeber die erforderlichen Daten in
   automatisierten ·Dateien gespeichert, hat er die Daten
   auf Verlangen und auf Kosten der Bundesanstalt und
   der Hauptzollämter aus den Datenbeständen auszu-
   sondern und auf maschinenverwertbaren Datenträ-

   gern oder in Form von Listen zur Verfügung zu stellen.
   Der Arbeitgeber darf maschinenverwertbare Datenträ-
   ger oder Datenlisten, die die erforderlichen Daten
   enthalten, ungesondert zur Verfügung stellen, wenn
   die Aussonderung mit einem unverhältnismäßigen

   Aufwand verbunden wäre und überwiegende schutz-

   würdige Interessen des Betroffenen nicht entgegen-

   stehen. In diesem Fall hat die Bundesanstalt die erfor-
   derlichen Daten auszusondern. Die übrigen Daten
   dürfen darüber hinaus nicht verarbeitet und genutzt
   werden. Sind die zur Verfügung gestellten Datenträger
   oder Datenlisten für die in Absatz 1 Satz 1 genannten
   Zwecke nicht mehr erforderlich, sind sie unverzüglich
   zu vernichten oder auf Verlangen des Arbeitgebers
   zurückzugeben.

                           § 150b

      Die Bundesanstalt soll von jemandem, der Arbeits-
   losengeld, Arbeitslosenhilfe, Unterhaltsgeld oder
   Übergangsgeld beantragt oder bezieht, die Hinterle-

   gung der Lohnsteuerkarte verlangen, auf der nicht die

   Steuerklasse VI eingetragen ist; hiervon darf nur ab-
   gewichen werden, wenn überwiegende Interessen

   des zur Hinterlegung Verpflichteten einer Hinterlegung

   entgegenstehen. Die Bundesanstalt darf die auf der

   Lohnsteuerkarte enthaltenen Daten weder verarbeiten
   noch nutzen. Die Lohnsteuerkarte ist nach Wegfall der
   Leistung oder nach Ablauf des Kalenderjahres unver-
   züglich zurückzugeben. Kommt der Verpflichtete der
   Aufforderung zur Hinterlegung aus von ihm zu vertre-
   tenden Gründen nicht nach, kann die Bundesanstalt
   die Leistungen bis zur Nachholung der Hinterlegung
   ganz oder teilweise versagen oder entziehen."

15. Nach § 166 Abs. 3 Satz 2 wird folgender Satz einge-
    fügt:

   ,,Soweit Kurzarbeitergeld gewährt wird, wird der Zu-
   schuß längstens für eine Kurzarbeitergeldbezugsfrist
   von bis zu sechs Monaten gezahlt."

16. § 230 wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:

       aa) Nummer 3a wird wie folgt gefaßt:
           ,,3a. entgegen§ 150a Abs. 5 Satz 1 als Arbeit-
                 nehmer bei einer Prüfung nicht mitwirkt,
                 eine dort genannte Auskunft nicht, nicht
                 richtig oder nicht vollständig erteilt oder
                 eine in § 150 a Abs. 1 Satz 2 genannte
                 Unterlage nicht oder nicht vollständig
                 vorlegt,".

       bb) Nummer 7b wird wie folgt gefaßt:

           „7b. als Arbeitgeber oder Dritter entgegen
                § 150 a Abs. 5 Satz 1 eine Prüfung nicht
                duldet, bei einer Prüfung nicht mitwirkt,
                eine dort genannte Auskunft nicht, nicht
                richtig oder nicht vollständig erteilt oder
                eire in § 150 a Abs. 1 Satz 2 genannte
                Unterlage nicht oder nicht vollständig vor-
                legt oder entgegen § 150 a Abs. 5 Satz 2
                das Betreten eines Grundstückes oder
                eines Geschäftsraumes nicht duldet
                oder''.

       cc) Folgende Nummer 7c wird angefügt:

           ,,7c. entgegen§ 150a Abs. 6 Satz 1 die erfor-
                 derlichen Daten nicht oder nicht vollstän-
                 dig zur Verfügung stellt."

    b) In Absatz 2 wird die Angabe „Absatz 1 Nr. 7b"

       durch die Angabe „Absatz 1 Nr. 7b und c" er-

       setzt.

17. § 237 wird wie folgt geändert:
    a) Nach der Verweisung ,,§ 111 Abs. 2," wird die
       Verweisung,,§ 112a Abs. 2 Satz 1," eingefügt.

    b) Die Verweisung „sowie nach § 249c Abs. 13
       Satz 3" wird gestrichen.

18. Nach § 242 n wird folgender § 242 o eingefügt:

                           ,,§ 2420
      § 112a ist mit folgenden Maßgaben anzuwenden:

    a) Bei Arbeitsentgelten, die in der Zeit vom 1. Juli

       1993 bis zum 31. Dezember 1993 mit einem An-

       passungssatz nach§ 249c Abs. 13 in der bis zum
       31. Dezember 1993 geltenden Fassung erhöht

       worden sind, tritt an die Stelle des Endes des

       Bemessungszeitraumes der Tag, der dem letzten

       Anpassungstag vorausgeht.
    b) Der in der Zeit vom 1. Januar 1994 bis zum 30. Juni
       1994 außerhalb des Beitrittsgebietes geltende An-
       passungsfaktor ergibt sich, indem der in diesem
       Gebiet vom 1. Juli 1993 an geltende Anpassungs-
       satz als Dezimalzahl dargestellt und um 1 erhöht
       wird.
    c) Für Ansprüche nach der Verordnung über die Ge-
       währung von Vorruhestandsgeld vom 8. Februar
       1990 (GBI. 1Nr. 7 S. 42), die gemäß Anlage II Kapi-
       tel VIII Sachgebiet E Abschnitt III Nr. 5 des Eini-
       gungsvertrages vom 31. August 1990 (BGBI. 11
       S. 885, 1210) mit Maßgaben fortgilt, ist§ 112a in
       Verbindung mit § 249c Abs. 13 in der bis zum
                                    Nr. 30    Tag der Ausgabe: Bonn, den 26. Juni 1993                                          961

        31. Dezember 1993 geltenden Fassung weiterhin
        entsprechend anzuwenden."

19. Nach § 242 o wird folgender § 242 p eingefügt:

                             ,,§ 242p

       Bei der Bestimmung der Leistungssätze des Ar-
    beitslosengeldes für die Jahre 1993 bis 1995 ist § 111
    Abs. 2 Satz 2 Nr. 1 mit der Maßgabe anzuwenden,
    daß ergänzend zu der allgemeinen Lohnsteuertabelle

    die jeweils geltende Zusatztabelle zur Entlastung von
    niedrigen Erwerbseinkommen im Lohnsteuerverfah-
    ren zugrunde zu legen ist. Arbeitslose, für die die
    Lohnsteuerklasse IV maßgebend ist, sind im Jahre
    1993 der Leistungsgruppe F zuzuordnen. Für die Lei-
    stungssätze des Unterhaltsgeldes, des Kurzarbeiter-
    geldes, des Schlechtwettergeldes, der Arbeitslosenhil-
    fe und des Altersübergangsgeldes gelten die Sätze 1
    und 2 entsprechend."

20. § 249c Abs. 13 wird wie folgt gefaßt:

      ,.,(13) Bis zur Herstellung einheitlicher Entgeltverhällt-
    nisse im Gebiet der Bundesrepublik Deutschland ist
    § 112 a Abs. 2 mit der Maßgabe anzuwenden, daß der

    Anpassungsfaktor jeweils gesondert für das Beitritts-
    gebiet und das Gebiet der Bundesrepublik Deutsch-
    land nach dem Stand vor dem 3. Oktober 1990 ent-
    sprechend der Entwicklung der Bruttoarbeitsentgelte

    in dem jeweiligen Gebiet zu bestimmen ist. Beruht das

    Arbeitsentgelt überwiegend auf Zeiten mit Arbeitsent-

    gelten aus dem Beitrittsgebiet, ist der Anpassungsfak-

    tor dieses Gebietes, im übrigen der Anpassungsfaktor
    des Gebietes der Bundesrepublik Deutschland nach
    dem Stand vor dem 3. Oktober 1990 anzuwenden ..'''

                         Artikel 12

                   Änderung
      des Vierten Buches Sozialgesetzbuch

  Das Vierte Buch Sozialgesetzbuch vom 23. Dezember
1976 (BGBI. 1 S. 3845), zuletzt geändert durch Artikel 3
des Gesetzes vom 21. Dezember 1992 (BGBI. 1 S. 2266).,
wird wie folgt geändert:

1. In § 95 Abs. 3 Satz 2 werden nach den Worten „Bun-
   desanstalt für Arbeit," die Worte „die Hauptzollämter,"'
   eingefügt.

2. § 96 wird wie folgt geändert:
   a) Absatz 2 wird wie folgt geändert:
      aa) Satz 3 wird wie folgt gefaßt:
          ,,Unbrauchbare und weitere Sozialversiche-
          rungsausweise sind zurückzugeben."

      bb) Folgender Satz wird angefügt:

          „Jeder Beschäftigte darf nur einen, auf seinen
          Namen ausgestellten Sozialversicherungsaus-
          weis besitzen."

   b) Dem Absatz 3 wird folgender Satz angefügt:
      „Der Beschäftigte ist verpflichtet, der Einzugsstelle
      den Verlust des Sozialversicherungsausweises

       oder sein Wiederauffinden unverzüglich anzuz1ei-
       gen . "

3 . In § 99 Abs. 2 Satz 1 werden nach den Worten "im
    Baugewerbe," die Worte „im Gaststätten- und Beher-

    bergungsgewerbe, im Personen- und Güterbeförde-
    rungsgewerbe," eingefügt.

4.. § 107 Abs. 1 wird wie folgt geändert.:

   a) Nach Satz 3 wird folgender Satz eingefügt:

       ,,Die Bundesanstalt für Arbeit ist ferner ermächtigt,
       die Personalien der auf den Grundstücken oder in
       den Geschäftsräumen tätigen Personen zu über-
       prüfen."
   !b) Im bisherigen Satz 4 werden die Worte „Sie ist
       hierbei" durch die Worte „Bei ihren Prüfungen ist sie"
       ersetzt.

'5. § 111 wird wie folgt geändert:

   a) In Absatz 1 werden folgende Nummern 5a bis 5c
      eingefügt:

       ..,5a. entgegen§ 96 Abs . 2 Satz 3 einen Soz1iallvers1i-
              cherungsausweis nicht zurückgibt.,
        5'b. entgegen § 96 Abs . 2 Satz 4 mehr als einen
             Sozia!lverslcherungsausweis besitzt,

        5c. entgegen§ 96 Abs. 3 Satz 4 den Verlust e,ines

            Sozialversicherungsausweises oder sein Wie-

            derauffinden nicht oder nicht rechtzeitig an-

            zeigt," .

   b) In Absatz 4 werden die Angaben ,.,nach Absatz 1
      Nr. 6 und 6a" durch die Angaben „nach Absatz 1
      Nr. 5a bis 6a'" ,ersetzt.

6. In § 112 Abs. 1 Nr. 4 werden dii,e An,gaben „4, 8 und

   Abs . 2" durch die Angaben .,.,4., Sa bis 5c, 8 und Abs. 2''''
   ersetzt.

                          Artikel 13
                   Änderung

       des Achten Buches Sozialgesetzbuch
   Nach § 89 g des Achten Buches Sozialgesetzbuch in der
Fassung der Bekanntmachung vom 3. Mai 1993 (BGBI.. 1
S . 637) wird folgender § 89 h eingefügt:

                            ,,§ 89h
               Schiedsrichterliches Verfahren
  (1) Streitigkeiten zwischen Trägern der öffentlichen Ju-
gendhilfe über die Anwendung der Vorschriften dieses
Abschnitts werden durch Schiedsgerichte entschieden .
Soweit nach anderen Gesetzen die Regelungen dieses

Buches über die Kostenerstattung anzuwenden sind, gilt
Satz 1 entsprechend.

   (2) Die Schiedsgerichte entscheiden auch über Streitig-
keiten zwischen Trägern der Sozialhilfe und in der Jugend-
hilfe nach § 113a des Bundessozialhilfegesetzes sowie
über Streitigkeiten zwischen Trägern der Sozialhilfe und
Trägern der öffentlichen Jugendhilfe.
962                                     Bundesgesetzblatt, Jahrgang 1993, Teil 1

   (3) Die Bundesregierung regelt das Nähere über die
Bildung und Zusammensetzung der Schiedsgerichte, ihre
sachliche und örtliche Zuständigkeit sowie das Verfahren
und die Kosten des Verfahrens durch Rechtsverordnung

mit Zustimmung des Bundesrates."

                        Artikel 14

                   Viertes Gesetz
             zur Änderung des Gesetzes
          zur Förderung des Bergarbeiter-
         wohnungsbaues im Kohlenbergbau
      (Viertes Bergarbeiterwohnungsbauände-
       rungsgesetz - 4. BergArbWoBauÄndG}

                           § 1

                      Änderung
        des Bergarbeiterwohnungsbaugesetzes
  Das Gesetz zur Förderung des Bergarbeiterwohnungs-
baues im Kohlenbergbau in der im Bundesgesetzblatt
Teil III, Gliederungsnummer 2330-4, veröffentlichten berei-
nigten Fassung, zuletzt geändert durch Artikel 53 des
Gesetzes vom 18. Dezember 1989 (BGBI. 1S. 2261), wird
wie folgt geändert:

1. § 2 a wird wie folgt geändert:
   Dem Absatz 2 wird folgender Satz 2 angefügt:
   ,,Die Darlehen sollen entsprechend den für den allge-
   meinen Wohnungsbau geltenden Förderbestimmun-
   gen der kohlefördernden Länder eingesetzt werden,
   soweit nicht§ 21 entgegensteht."

2. In§ 11 wird Absatz 1 Buchstabe a wie folgt gefaßt:
   „a) die Verteilung des Aufkommens aus der Abgabe
       auf die Kohlenbezirke, unter besonderer Berück-
       sichtigung des in dem in Artikel 3 des Einigungsver-
       trages genannten Gebietes;".

3. § 24a Abs. 1 wird gestrichen.

                            §2

                  Geltung im Saarland

  Dieses Gesetz gilt nicht im Saarland.

                        Artikel 15

      Änderung des Gerichtskostengesetzes

  Nach § 13 Abs. 2 des Gerichtskostengesetzes in der
Fassung der Bekanntmachung vom 15. Dezember 1975

(BGBI. 1 S. 3047), das zuletzt durch Artikel 11 Nr. 1 des
Gesetzes vom 11. Januar 1993 (BGBI. 1 S. 50) geändert
worden ist, wird folgender Absatz 2a eingefügt:

  ,,(2a) In Verfahren vor den Gerichten der Verwaltungsge-
richtsbarkeit über Ansprüche nach dem Vermögensgesetz
darf der Streitwert nicht über 1 Million Deutsche Mark
angenommen werden."

                       Artikel 16

           Änderung der Kostenordnung

   Nach § 144 der Kostenordnung in der im Bundesgesetz-

blatt Teil 111, Gliederungsnummer 361-1, veröffentlichten
bereinigten Fassung, die zuletzt durch Artikel 5 des Geset-
zes vom 17. Juni 1993 (BGBI. 1 S. 912) geändert worden
ist, wird folgender § 144 a eingefügt:

                         ,,§ 144a

            Besondere Gebührenermäßigung
   Bei Geschäften, die in dem in Artikel 3 des Einigungs-
vertrages genannten Gebiet belegene Grundstücke betref-
fen und bei denen die in § 144 Abs. 1 Satz 1 Nr. 1 und 2
genannten Kostenschuldner nach § 2 Nr. 1 zur Zahlung
der Kosten verpflichtet sind, ermäßigen sich die Gebühren,
die dem Notar für seine Tätigkeit selbst zufließen und vor
dem 1. Januar 2004 fällig werden, um 20 vom Hundert
sowie um weitere Vomhundertsätze entsprechend § 144
Abs. 1 Satz 1. Den in Satz 1 genannten Kostenschuldnern
steht die Treuhandanstalt gleich.§ 144 Abs. 1 Satz 2 gilt
sinngemäß. Die Ermäßigungsbestimmungen des Eini-
gungsvertrages sind nicht anzuwenden."

                     Abschnitt 2

            Steuerliche Maßnahmen

                       Artikel 17
          Änderung der Abgabenordnung

  § 240 Abs. 3 der Abgabenordnung vom 16. März 1976
(BGBI. 1S. 613, 1977 1 S. 269), die zuletzt durch Artikel 8
des Gesetzes vom 21. Dezember 1992 (BGBI. 1 S. 2150)
geändert worden ist, wird wie folgt gefaßt:
 ,,(3) Ein Säumniszuschlag wird bei einer Säumnis bis zu
fünf Tagen nicht erhoben. Dies gilt nicht bei Zahlung nach
§ 224 Abs. 2 Nr. 1."

                       Artikel 18

                 Änderung
des Einführungsgesetzes zur Abgabenordnung

  Dem Artikel 97 § 16 des Einführungsgesetzes zur Abga-
benordnung vom 14. Dezember 1976 (BGBI. 1 S. 3341),
das zuletzt durch Artikel 38 des Gesetzes vom 25. Februar
1992 (BGBI. 1 S. 297) geändert worden ist, wird folgender
Absatz 3 angefügt:
  ,,(3) Die Vorschrift des § 240 Abs. 3 der Abgabenordnung
in der Fassung des Artikels 17 des Gesetzes vom 23. Juni
1993 (BGBI. 1 S. 944) ist erstmals auf Säumniszuschläge
anzuwenden, die nach dem 31. Dezember 1993 verwirkt
werden."

                       Artikel 19

    Änderung des Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 7. September 1990 (BGBI. 1 S. 1898,
1991 1S. 808), das zuletzt durch Artikel 14 des Gesetzes
vom 21. Dezember 1992 (BGBI. 1S. 2150, 1993 1 S. 169)
geändert worden ist, wird wie folgt geändert:
1. § 10 e Abs. 1 wird wie folgt gefaßt:

      ,,( 1) Der Steuerpflichtige kann von den Herstellungs-

    kosten einer Wohnung in einem im Inland belegenen

    eigenen Haus oder einer im Inland belegenen eigenen

    Eigentumswohnung zuzüglich der Hälfte der Anschaf-
    fungskosten für den dazugehörenden Grund und Bo-
    den (Bemessungsgrundlage) im Jahr der Fertigstel-
    lung und in den drei folgenden Jahren jeweils bis zu
    6 vom Hundert, höchstens jeweils 19 800 Deutsche
    Mark, und in den vier darauffolgenden Jahren jeweils
    bis zu 5 vom Hundert, höchstens jeweils 16 500 Deut-
    sche Mark, wie Sonderausgaben abziehen. Voraus-
    setzung ist, daß der Steuerpflichtige die Wohnung
    hergestellt und in dem jeweiligen Jahr des Zeitraums
    nach Satz 1 (Abzugszeitraum) zu eigenen Wohnzwek-
    ken genutzt hat und die Wohnung keine Ferienwoh-
   nung oder Wochenendwohnung ist. Eine Nutzung zu
   eigenen Wohnzwecken liegt auch vor, wenn Teile
   einer zu eigenen Wohnzwecken genutzten Wohnung
   unentgeltlich zu Wohnzwecken überlassen werden.
   Hat der Steuerpflichtige die Wohnung angeschafft, so
   sind die Sätze 1 bis 3 mit der Maßgabe anzuwenden,

   daß an die Stelle des Jahres der Fertigstellung das
   Jahr der Anschaffung und an die Stelle der Herstel-
   lungskosten die Anschaffungskosten treten; hat der
   Steuerpflichtige die Wohnung nicht bis zum Ende des
   zweiten auf das Jahr der Fertigstellung folgenden
   Jahres angeschafft, kann er von der Bemessungs-
   grundlage im Jahr der Anschaffung und in den drei
   folgenden Jahren höchstens jeweils 9 000 Deutsche
   Mark und in den vier darauffolgenden Jahren höch-
   stens jeweils 7 500 Deutsche Mark abziehen. § 6 b
   Abs. 6 gilt sinngemäß. Bei einem Anteil an der zu
   eigenen Wohnzwecken genutzten Wohnung kann der
   Steuerpflichtige den entsprechenden Teil der Abzugs-
   beträge nach Satz 1 wie Sonderausgaben abziehen.
   Werden Teile der Wohnung nicht zu eigenen Wohn-
   zwecken genutzt, ist die Bemessungsgrundlage um
   den auf den nicht zu eigenen Wohnzwecken entfallen-

   den Teil zu kürzen. Satz 4 ist nicht anzuwenden, wenn

   der Steuerpflichtige die Wohnung oder einen Anteil

   daran von seinem Ehegatten anschafft und bei den

   Ehegatten die Voraussetzungen des§ 26 Abs. 1 vor-
   liegen."

2. Die Tabelle in § 22 Nr. 1 Satz 3 Buchstabe a wird wie
   folgt gefaßt:

      .Bei Beginn                     Bei Beginn
                        Ertrags•                         Ertrags-
       der Rente                       der Rente
      vollendetes
                         anteil
                                      vollendetes
                                                          anteil

                           in                               in
    Lebensjahr des
                         v. H.
                                    Lebensjahr des
                                                          v. H.

   Rentenberechtigten              Rentenberechtigten

     0 bis 3             73              44               49
     4 bis 5             72              45               48
     6 bis 8             71              46               47
     9 bis 11            70              47               46
    12 bis 13            69              48               45
    14 bis 15            68              49               44
    16 bis 17            67              50               43
    18 bis 19            66              51               42
    20 bis 21            65              52               41
    22 bis 23            64              53               40
    24 bis 25            63              54               39
    26 bis 27            62              55               38
         28              61              56               37

                                      .Bei Beginn                     Bei Beginn                      Bei Beginn
                                                        Ertrags•                        Ertrags-                        Ertrags-
                                       der Rente                       der Rente                       der Rente
                                      vollendetes
                                                         anteil
                                                                      vollendetes
                                                                                         anteil
                                                                                                      vollendetes
                                                                                                                         anteil
                                                           in                              in                              in
                                    Lebensjahr des                  Lebensjahr des                  Lebensjahr des
                                                                                                                         V. H.
                                                         v. H.                           v. H.
                                   Rentenberechtigten              Rentenberechtigten              Rentenberechtigten

                                   29 bis 30             60              57              36           82                 10
                                      31                 59              58              35           83                  9
                                   32 bis 33             58              59              34        84 bis 85              8
                                      34                 57              60              32        86 bis 87              7
                                      35                 56              61              31           88                   6
                                   36 bis 37             55              62              30        89 bis 91               5
                                      38                 54              63              29        92 bis 93               4
                                      39                 53              64              28        94 bis 96               3
                                      40                 52              65              27           ab 97                2".
                                   41 bis 42             51              66              26
                                      43                 50              67              25

                                3. Nach§ 32b wird folgender§ 32c eingefügt:
                                                                          ,,§ 32c

                                        Entlastung bei niedrigen Erwerbseinkommen

                                     (1) Die festzusetzende Einkommensteuer (§ 2
                                  Abs. 6) auf das zu versteuernde Einkommen beträgt
                                  0 Deutsche Mark bei Erwerbsbezügen (Absatz 2) bis
                                  11 069 Deutsche Mark und bei Anwendung des § 32 a
                                  Abs. 5 oder 6 bei Erwerbsbezügen bis 22 139 Deut-
                                  sche Mark. Betragen die Erwerbsbezüge 11 070 Deut-
                                  sche Mark bis 13 607 Deutsche Mark und bei Anwen-
                                  dung des § 32 a Abs. 5 oder 6 22 140 Deutsche Mark
                                  bis 27 215 Deutsche Mark, so ist die festzusetzende
                                  Einkommensteuer auf den Betrag zu mildern, der sich
                                  aus den Anlagen 4 und 5 zu diesem Gesetz ergibt.

                                    (2) Erwerbsbezüge sind das zu versteuernde Ein-
                                  kommen zuzüglich der folgenden Beträge:
                                   1. Verlustabzugsbeträge nach § 10d,

                                   2. Abzugsbeträge nach§ 10e Abs. 1 bis 6a, §§ 10f

                                      bis 10h, 52 Abs. 21 Satz 4 bis 7 sowie nach§ 15b

                                      des Berlinförderungsgesetzes und § 7 des För-

                                      dergebietsgesetzes,

                                   3. der Abzug nach § 13 Abs. 3,
                                   4. steuerfreie Gewinne nach den§§ 14, 14a Abs. 1
                                      bis 3, § 16 Abs. 4, § 17 Abs. 3 und§ 18 Abs. 3,

                                   5. die nach § 19 Abs. 2, § 20 Abs. 4, § 22 Nr. 4 und
   Bei Beginn                         § 24 a steuerfrei bleibenden Einkünfte,
                     Ertrags•
    der Rente

   vollendetes
                      anteil       6. die den Ertragsanteil nach § 22 Nr. 1 Satz 3
                        in

 Lebensjahr des
                      V. H.
                                      Buchstabe a übersteigenden Teile von Leibrenten
Rentenberechtigten
                                      außer von Veräußerungsrenten und Renten aus
                                      einer Versicherung auf den Erlebens- oder Todes-
      68              23              fall gegen Einmaibeitrag,
      69              22
      70              21           7. die Einkünfte und Leistungen, die dem Progres-
      71              20              sionsvorbehalt unterliegen,
      72              19           8. die Renten nach§ 3 Nr. 1 Buchstabe a, Bezüge
      73              18              nach§ 3 Nr. 3, 6, 9, 10, 27 und nach§ 3b, Bezüge
      74              17              nach § 3 Nr. 44, soweit sie zur Bestreitung des
      75              16              Lebensunterhalts dienen, sowie Bezüge nach § 3
      76              15              Nr. 5 und 11 mit Ausnahme der Heilfürsorge,
      77              14              Leistungen nach dem Bundessozialhilfegesetz
      78              13              und der steuerfreien Beihilfen in Krankheits-, Ge-
      79              12              burts- und Todesfällen im Sinne der Beihilfevor-
80 bis 81             11              schriften des Bundes und der Länder,
964                                     Bundesgesetzblatt, Jahrgang 1993, Teil 1

      9. Sonderabschreibungen sowie erhöhte Abset-
         zungen, soweit sie die höchstmöglichen Abset-

         zungen für Abnutzung nach § 7 übersteigen,

    10. pauschal besteuerte Bezüge nach § 40 a.
    Zurückgeforderte Beträge mindern die Summe der
    Erwerbsbezüge mit Ausnahme des zu versteuerndem

    Einkommens im Kalenderjahr der Rückzahlung."

 4. § 37 Abs. 3 wird wie folgt geändert:

    a) Nach Satz 2 wird folgender neuer Satz 3 einge-
       fügt:
       „Dabei sind bei der Ermittlung der Erwerbsbezüge
       neben dem zu versteuernden Einkommen nur die
       Beträge nach § 32 c Abs. 2 zu berücksichtigen, die
       dem Finanzamt bekannt sind oder nach den Um-
       ständen des Einzelfalles leicht zu ermitteln sind."

    b) Im bisherigen Satz 4 wird die Verweisung „Sätze 2
       und 3" durch die Verweisung „Sätze 2 bis 4" und in
       den bisherigen Sätzen 8 und 9 jeweils die Ver-
       weisung „Satz 6" durch die Verweisung „Satz 7"
       ersetzt.

 5. Dem § 39 Abs. 1 wird folgender Satz angefügt:
    ,,Die Gemeinde hat die Ausstellung einer Ersatz-Lohn-
    steuerkarte dem für den Arbeitnehmer örtlich zustän-
    digen Finanzamt und Arbeitsamt unverzüglich mitzu-
    teilen."

 6. In § 42 b Abs. 1 Satz 4 wird folgende neue Nummer 4b
    eingefügt:

    „4b. im Lohnkonto oder auf der Lohnsteuerkarte der

         Großbuchstabe Z eingetragen worden ist oder".

 7. In§ 44d Abs. 2 werden die Worte „Anlage 4" durch die
    Worte „Anlage 7" ersetzt.

 8. In § 46 Abs. 2 wird folgende neue Nummer 7 einge-

    fügt:

    ,,7. wenn der Arbeitgeber die Lohnsteuer für den Ver-
         anlagungszeitraum oder einen Teil davon nach
         einer der in § 61 bezeichneten Zusatztabellen
         ermittelt hat;".

 9. § 50 Abs. 1 Satz 5 wird wie folgt gefaßt:
    „Die übrigen Vorschriften der §§ 10 und 34 und die
    Vorschriften der§§ 9a, 10c, 16 Abs. 4 Satz 3, § 20
    Abs. 4, §§ 24a, 32, 32a Abs. 6, §§ 32c, 33 bis 33c
    sind nicht anzuwenden."

10. § 51 Abs. 1 Nr. 1 wird wie folgt geändert:
    a) Im Einleitungssatz werden nach den Worten „zur
       Beseitigung von Unbilligkeiten in Härtefällen" die
       Worte ,, , zur Steuerfreistellung des Existenzmini-
       mums" eingefügt.

    b) Buchstabe d wird wie folgt gefaßt:

       ,,d) über die Besteuerung der beschränkt Steuer-
            pflichtigen einschließlich eines Steuerabzugs,".

    c) Folgender neuer Buchstabe e wird angefügt:
       „e) über die Anpassung der Beträge des § 32 c
           Abs. 1 in Anlehnung an die Mindestbedarfs-
           regelungen des Sozialhilferechts;".

11. § 52 wird wie folgt geändert:

    a) In Absatz 1 werden die Jahreszahl „ 1993" durch

       die Jahreszahl „1994" und jeweils die Jahreszahl
       ,,1992" durch die Jahreszahl „1993" ersetzt.
    b) Absatz 14 wird wie folgtgefaßt:

         ,,(14) Für nach dem 31. Dezember 1986 und vor

       dem 1. Januar 1991 hergestellte oder angeschaffte
       Wohnungen im eigenen Haus oder Eigentumswoh-

       nungen sowie in diesem Zeitraum fertiggestellte
       Ausbauten oder Erweiterungen ist§ 10e des Ein-
       kommensteuergesetzes 1990 in der Fassung der
       Bekanntmachung vom 7. September 1990 (BGBI. I
       S. 1898; 1991 1 S. 808) weiter anzuwenden. Für
       nach dem 31. Dezember 1990 hergestellte oder
       angeschaffte Wohnungen im eigenen Haus oder
       Eigentumswohnungen sowie in diesem Zeitraum
       fertiggestellte Ausbauten oder Erweiterungen ist
       § 1Oe des Einkommensteuergesetzes in der durch
       Artikel 1 des Gesetzes vom 24. Juni 1991 (BGBI. l
       S. 1322) geänderten Fassung weiter anzuwenden.
       Abweichend von Satz 2 ist § 10 e Abs. 1 bis 5 und
       6 bis 7 in der durch Artikel 1 des Gesetzes vom
       25. Februar 1992 (BGBI. 1 S. 297) geänderten
       Fassung erstmals für den Veranlagungszeitraum
       1991 bei Objekten im Sinne des§ 10e Abs. 1 und 2
       anzuwenden, wenn im Fall der Herstellung der
       Steuerpflichtige nach dem 30. September 1991
       den Bauantrag gestellt oder mit der Herstellung
       begonnen hat oder im Fall der Anschaffung der
       Steuerpflichtige das Objekt nach dem 30. Septem-
       ber 1991 auf Grund eines nach diesem Zeitpunkt
       rechtswirksam abgeschlossenen obligatorischen

       Vertrags oder gleichstehenden Rechtsakts ange-

       schafft hat oder mit der Herstellung des Objekts
       nach dem 30. September 1991 begonnen worden
       ist. § 1Oe Abs. 5a ist erstmals bei in § 10 e Abs. 1
       und 2 bezeichneten Objekten anzuwenden, wenn
       im Fall der Herstellung der Steuerpflichtige den

       Bauantrag nach dem 31. Dezember 1991 gestellt

       oder, falls ein solcher nicht erforderlich ist, mit der
       Herstellung nach diesem Zeitpunkt begonnen hat,
       oder im Fall der Anschaffung der Steuerpflichtige
       das Objekt auf Grund eines nach dem 31. Dezem-
       ber 1991 rechtswirksam abgeschlossenen obliga-
       torischen Vertrags oder gleichstehenden Rechts-
       akts angeschafft hat. § 10 e Abs. 1 Satz 4 in der
       Fassung dieses Gesetzes ist erstmals anzuwen-
       den, wenn der Steuerpflichtige das Objekt auf
       Grund eines nach dem 31. Dezember 1993 rechts-
       wirksam abgeschlossenen obligatorischen Ver-
       trags oder gleichstehenden Rechtsakts ange-
       schafft hat."
   c) Nach Absatz 21e wird folgender neuer Absatz 21f
      eingefügt:

        ,,(21f) § 32c Abs. 1 ist anzuwenden

       1. für den Veranlagungszeitraum 1993 in der fol-
          genden Fassung:

          Die festzusetzende Einkommensteuer (§ 2
          Abs. 6) auf das zu versteuernde Einkommen
          beträgt 0 Deutsche Mark bei Erwerbsbezügen
          (Absatz 2) bis 10 529 Deutsche Mark und bei
          Anwendung des § 32a Abs. 5 oder 6 bei Er-
          werbsbezügen bis 21 059 Deutsche Mark. Be-
          tragen die Erwerbsbezüge 10 530 Deutsche
          Mark bis 12 797 Deutsche Mark und bei Anwen-
          dung des § 32 a Abs. 5 oder 6 21 060 Deutsche

          Mark bis 25 595 Deutsche Mark, so ist die fest-

          zusetzende Einkommensteuer auf den Betrag

          zu mildern, der sich aus den Anlagen 4a und Sa

          zu diesem Gesetz ergibt;

       2. für den Veranlagungszeitraum 1995 in der fol-
          genden Fassung:
         Die festzusetzende Einkommensteuer (§ 2
         Abs. 6) auf das zu versteuernde Einkommen be-
         trägt O Deutsche Mark bei Erwerbsbezügen (Ab-
         satz 2) bis 11 555 Deutsche Mark und bei An-
         wendung des § 32 a Abs. 5 oder 6 bei Erwerbs-
         bezügen bis 23 111 Deutsche Mark. Betragen
         die Erwerbsbezüge 11 556 Deutsche Mark bis
         15 173 Deutsche Mark und bei Anwendung des
         § 32 a Abs. 5 oder 6 23 112 Deutsche Mark bis
         30 347 Deutsche Mark, so ist die festzusetzen-
         de Einkommensteuer auf den Betrag zu mil-
         dern, der sich aus den Anlagen 4b und Sb zu
         diesem Gesetz ergibt.
      § 32 c Abs. 2, § 37 Abs. 3 Satz 3, § 42 b Abs. 1
      Nr. 4b, § 44d Abs. 2, § 46 Abs. 2 Nr. 7, § 50 Abs. 1
      Satz 5 und§ 51 Abs. 1 Nr. 1 jeweils in der Fassung
      dieses Gesetzes sind erstmals für den Veranla-
      gungszeitraum 1993 anzuwenden."

   d) Der bisherige Absatz 21f wird neuer Absatz 21g.

   e) Folgender Absatz 35 wird angefügt:

        ,,(35) § 61 ist erstmals auf den laufenden Arbeits-
      lohn anzuwenden, der für einen nach dem
      31. Dezember 1992 endenden Lohnzahlungszeit-
      raum gezahlt wird, und auf sonstige Bezüge, die
      nach dem 31.. Dezember 1992 zufließen."

12. Nach§ 60 wird folgender§ 61 angefügt:
                            ,,§ 61
       Entlastung bei niedrigen Erwerbseinkommen
                 im Lohnsteuerverfahren

      (1) Das Bundesministerium der Finanzen hat Zu-
   satztabellen aufzustellen und bekanntzumachen, in
   denen zu den Lohnsteuerbeträgen, die in den nach
   § 38c bekanntgemachten Jahres-, Monats-, Wochen-
   und Tageslohnsteuertabellen für die Steuerklassen
   1 bis IV ausgewiesen werden, gemilderte Lohnsteuer-
   beträge enthalten sind. Dabei sind den gemilderten
   Lohnsteuerbeträgen für den laufenden Arbeitslohn der
   nach dem 31. Dezember 1993 endenden Lohnzah-
   lungszeiträume und für sonstige Bezüge, die nach
   dem 31. Dezember 1993 zufließen, in den Steuerklas-
   sen 1, II und IV die gemilderte Einkommensteuer nach
   den Anlagen 4 und 4b und in der Steuerklasse III die
   gemilderte Einkommensteuer nach den Anlagen 5
   und Sb zu diesem Gesetz zugrunde zu legen. Für den
   laufenden Arbeitslohn der vor dem 1. Januar 1994
   endenden Lohnzahlungszeiträume und für sonstige
   Bezüge, die vor dem 1. Januar 1994 zufließen, sind
   den gemilderten Lohnsteuerbeträgen in den Steuer-
   klassen l und II die gemilderte Einkommensteuer nach
   der Anlage 6, in Steuerklasse III die gemilderte Ein-
   kommensteuer nach der Anlage 6a und in Steuer-

    klasse IV die gemilderte Einkommensteuer nach der
    Anlage 6b zu diesem Gesetz zugrunde zu legen.

      (2) Der Arbeitgeber hat die in den Zusatztabellen

   ausgewiesene gemilderte Lohnsteuer vom Arbeits-

   lohn nach § 39 b Abs. 2 einzubehalten oder der Lohn-

   steuerberechnung für sonstige Bezüge nach § 39 b

   Abs. 3 zugrunde zu legen, wenn sich für einen unbe-
   schränkt einkommensteuerpflichtigen Arbeitnehmer in
   den Steuerklassen I bis IV ein in den Zusatztabellen
   enthaltener Lohnsteuerbetrag nach den allgemeinen
   oder besonderen Lohnsteuertabellen ergibt. Die Zu-
   satztabellen sind nicht anzuwenden bei der Ermittlung
   der Lohnsteuer für Arbeitslöhne oder Arbeitslohnteile,
   für die der Arbeitgeber vereinbarungsgemäß die Lohn-
   steuer zu übernehmen hat oder die nach § 40 Abs. 1
   pauschal besteuert werden sollen. Der Arbeitgeber
   hat die Zusatztabellen auch nicht anzuwenden, wenn
   der Arbeitnehmer dies bei ihm bis zu der Lohnabrech-
   nung beantragt hat, bei der erstmals im Kalenderjahr
   die Voraussetzung des Satzes 1 erfüllt ist; der Antrag
   kann nicht zurückgenommen werden.
      (3) Bei einem Arbeitnehmer, der die Voraussetzun-
   gen für den Abzug des Versorgungs-Freibetrags oder
   des Altersentlastungsbetrags erfüllt, sind die Zusatzta-
   bellen nur anzuwenden, wenn ohne Abzug des Ver-
   sorgungs-Freibetrags oder des Altersentlastungsbe-
   trags die in den Zusatztabellen ausgewiesene gemil-
   derte Lohnsteuer geringer ist als die Lohnsteuer, die

   sich für den um den Versorgungs-Freibetrag oder
   Altersentlastungsbetrag geminderten Arbeitslohn
   nach den allgemeinen oder besonderen Lohnsteuerta-

   bellen ergibt.
     (4) Wenn der Arbeitgeber bei einem Arbeitnehmer
   für die Ermittlung der Lohnsteuer eine der Zusatzta-
   bellen angewendet hat, so hat er dies im Lohnkonto
   und in der Lohnsteuerbescheinigung durch Eintragung
   des Großbuchstabens Z anzugeben."

13. Nach der Anlage 3 werden die Anlagen 1 bis 9 zu
    diesem Gesetz als neue Anlagen 4 bis 6b eingefügt.

14. Die bisherige Anlage 4 wird Anlage 7.

                       Anlage 1
                  zu Artikel 19 Nr. 13

                                                Anlage 4
                                         (zu§ 32c Abs. 1)

                Zusatztabelle für 1994
       zur Einkommensteuer-Grundtabelle 1990

       Erwerbsbezüge                  gemilderte
           in DM                   Einkommensteuer
       von        bis                   in DM

          0-11069                            0
     11 070 - 11 123                        33
     11 124 - 11 177                        66
     11 178 - 11 231                         99
     11 232 - 11 285                        129
     11 286 - 11 339                        162
     11 340 - 11 393                        195
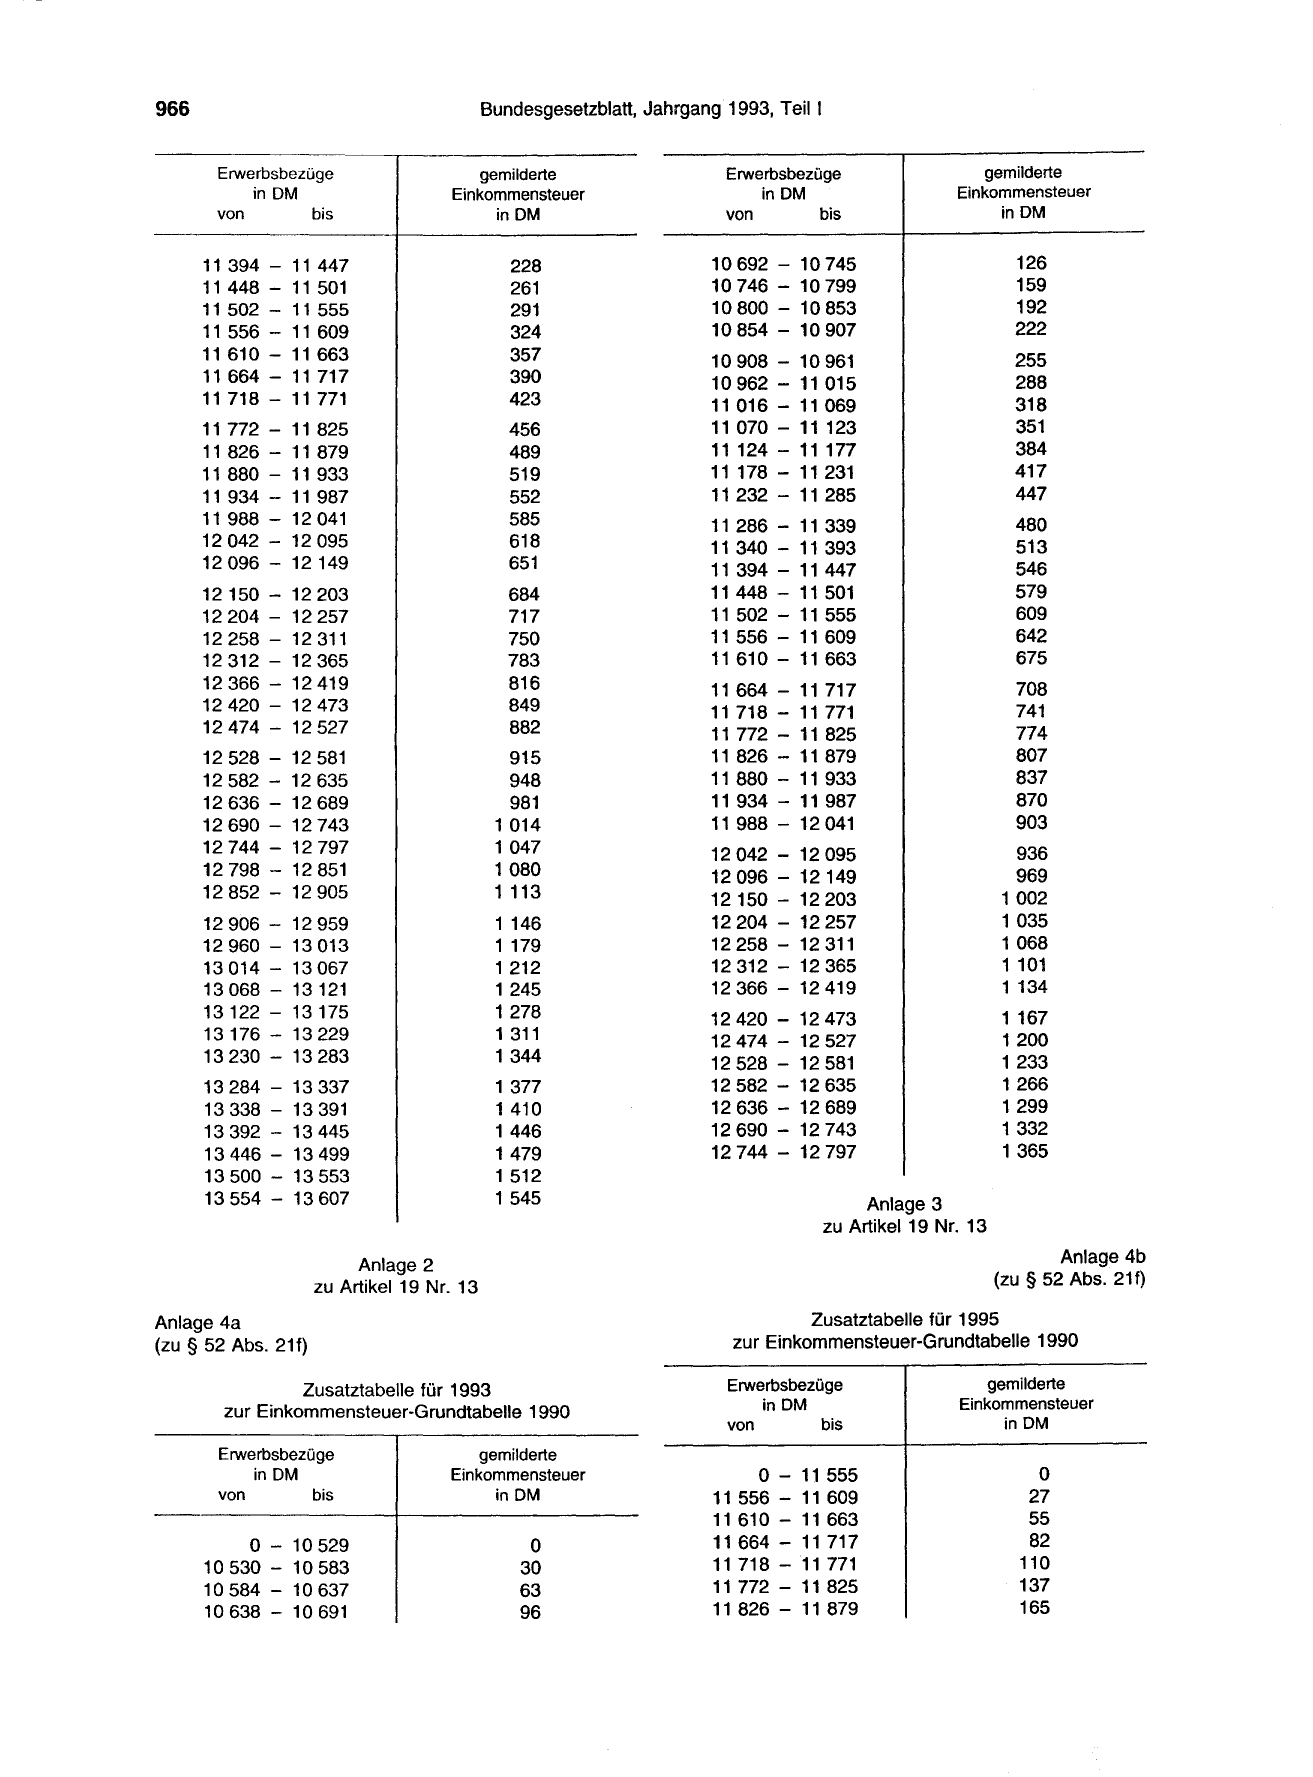
966                                          Bundesgesetzblatt,

       Erwerbsbezüge                     gemilderte
           in DM                      Einkommensteuer
       von        bis                      in DM

      11 394 -   11 447                         228
      11 448 -   11 501                         261
      11 502 -   11 555                         291
      11 556 -   11 609                         324
      11 610 -   11 663                         357
      11 664 -   11 717                         390
      11 718 -   11 771                         423
      11 772 -   11 825                         456
      11 826 -   11 879                         489
      11 880 -   11 933                         519
      11 934 -   11 987                         552
      11 988 -   12 041                         585
      12 042 -   12 095                         618
      12 096 -   12 149                         651
      12 150 -   12 203                         684
      12 204 -   12 257                         717
      12 258 -   12 311                         750
      12 312 -   12 365                         783
      12 366 -   12 419                         816
      12 420 -   12 473                         849
      12 474 -   12 527                         882
      12 528 -   12 581                         915
      12 582 -   12 635                         948
      12 636 -   12 689                         981
      12 690 -   12 743                       1 014
      12 744 -   12 797                       1 047
      12 798 -   12 851                       1 080
      12 852 -   12 905                       1 113
      12 906 -   12 959                       1 146
      12 960 -   13 013                       1179
      13 014 -   13 067                       1 212
      13 068 -   13 121                       1 245
      13 122 -   13 175                       1 278
      13 176 -   13 229                       1 311
      13 230 -   13 283                       1 344
      13 284 -   13 337                       1 377
      13 338 -   13 391                       1 410
      13 392 -   13 445                       1 446
      13 446 -   13 499                       1 479
      13 500 -   13 553                       1 512
      13 554 -   13 607                       1 545

                           Anlage 2
                      zu Artikel 19 Nr. 13

Anlage 4a
(zu § 52 Abs. 21 f)

                 Zusatztabelle für 1993

        zur Einkommensteuer-Grundtabelle 1990

       Erwerbsbezüge                     gemilderte
           in DM                      Einkommensteuer
       von        bis                      in DM

           0 -   10 529                           0
      10 530 -   10 583                          30
      10 584 -   10 637                          63
      10 638 -   10 691                          96
Jahrgang 1993, Teil 1

         Erwerbsbezüge                 gemilderte
             in DM                  Einkommensteuer
         von        bis                  in DM

       10 692 -   10 745                     126
       10 746 -   10 799                     159
       10 800 -   10 853                     192
       10 854 -   10 907                     222
       10 908 -   10 961                     255
       10 962 -   11 015                     288
       11 016 -   11 069                     318
       11 070 -   11 123                     351
       11124 -    11177                      384
       11 178 -   11 231                     417
       11 232 -   11 285                     447
       11 286 -   11 339                     480
       11 340 -   11 393                     513
       11 394 -   11 447                     546
       11 448 -   11 501                     579
       11 502 -   11 555                     609
       11 556 -   11 609                     642
       11 610 -   11 663                     675
       11 664 -   11 717                     708
       11 718 -   11 771                     741
       11 772 -   11 825                     774
       11 826 -   11 879                     807
       11 880 -   11 933                     837
       11 934 -   11 987                     870
       11 988 -   12 041                     903
       12 042 -   12 095                     936
       12 096 -   12 149                     969
       12 150 -   12 203                   1 002
       12 204 -   12 257                   1 035
       12 258 -   12 311                   1 068
       12 312 -   12 365                   1101
       12 366 -   12 419                   1 134
       12 420 -   12 473                   1 167
       12 474 -   12 527                   1 200
       12 528 -   12 581                   1 233
       12 582 -   12 635                   1 266
       12 636 -   12 689                   1 299
       12 690 -   12 743                   1 332
       12 744 -   12 797                   1 365

                         Anlage 3
                    zu Artikel 19 Nr. 13

                                                  Anlage 4b
                                           (zu§ 52 Abs. 21f)

                   Zusatztabelle für 1995
          zur Einkommensteuer-Grundtabelle 1990

         Erwerbsbezüge                 gemilderte
             in DM                  Einkommensteuer

         von        bis                  in DM

            0 -   11 555                       0
       11 556 -   11 609                      27
       11 610 -   11 663                      55
       11 664 -   11 717                      82
       11 718 -   11 771                     110
       11 772 -   11 825                     137
       11 826 -   11 879                     165
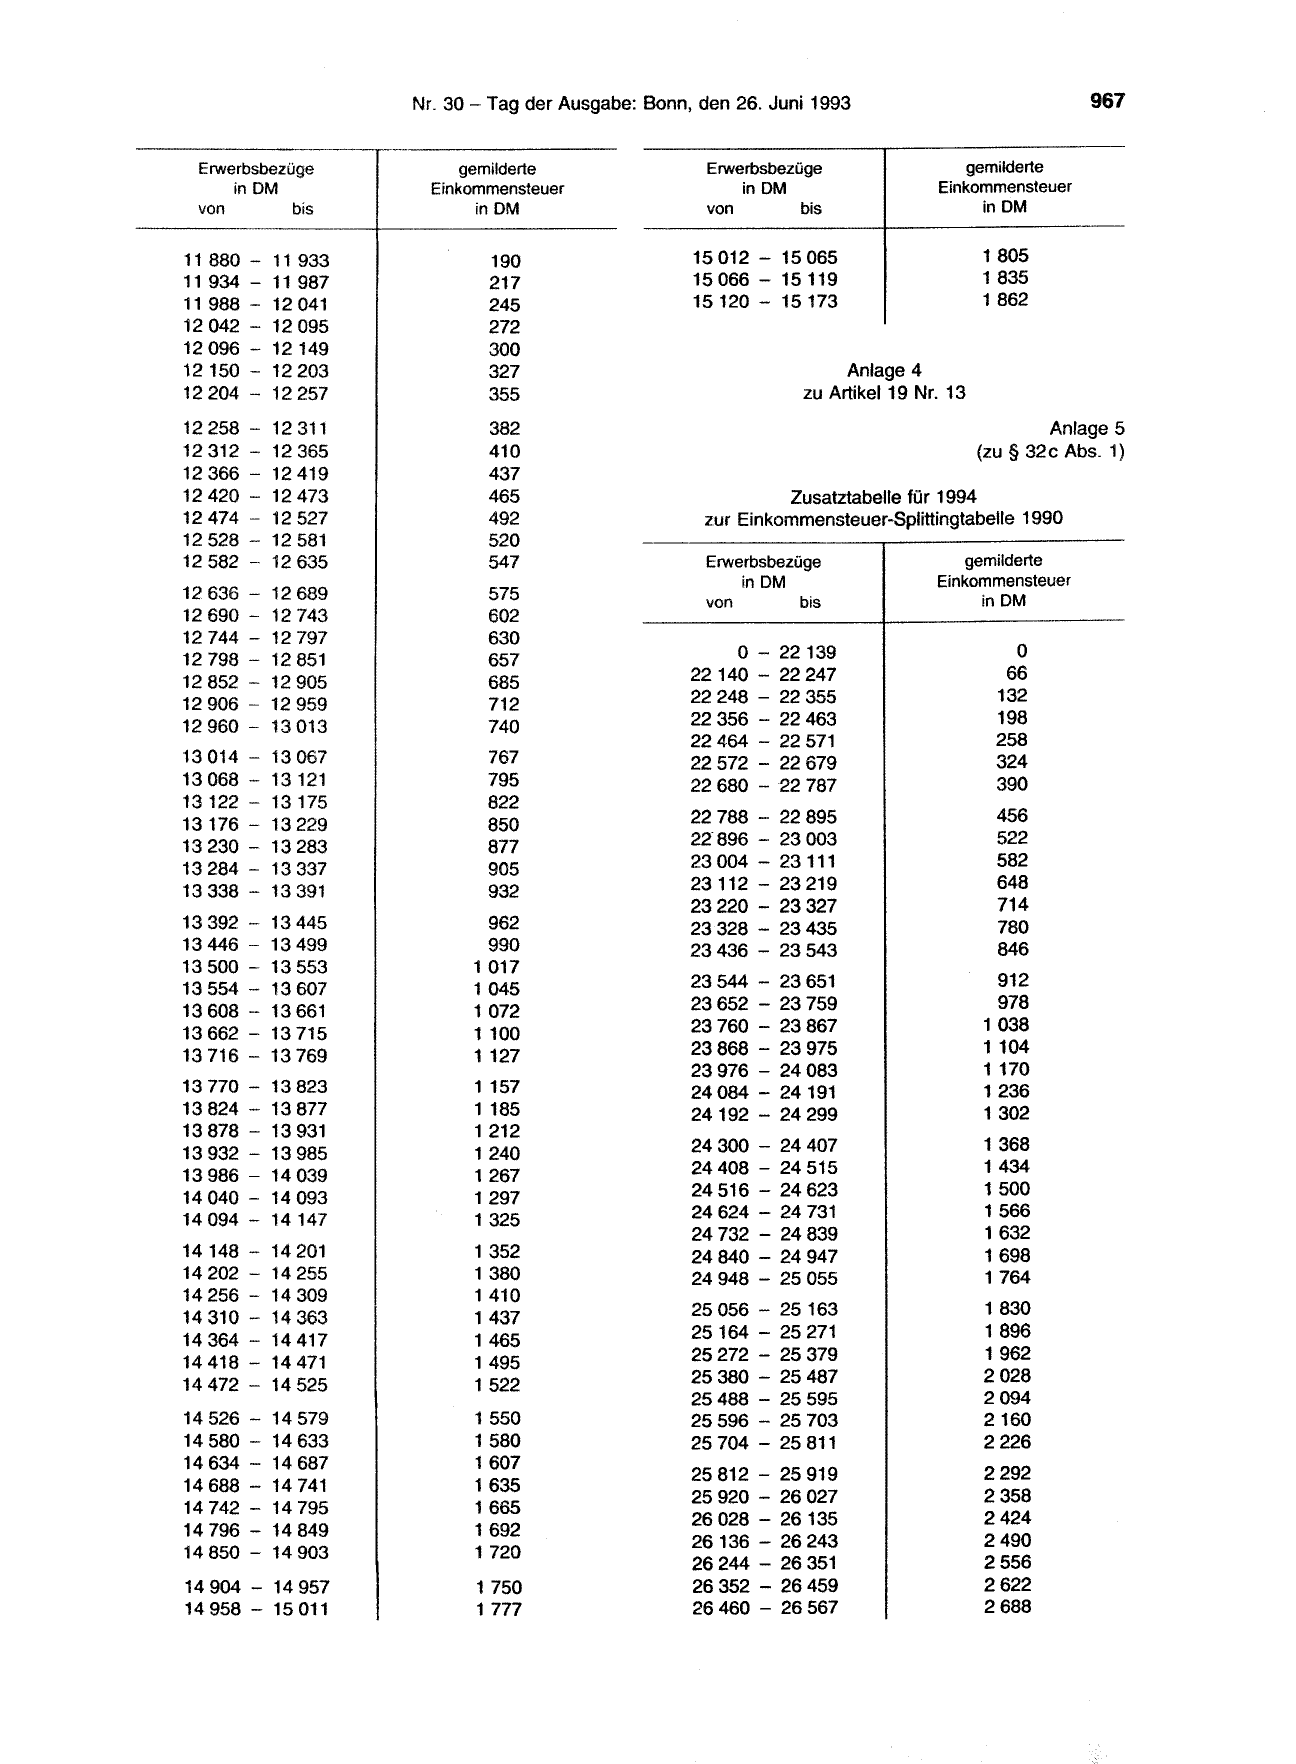
 Erwerbsbezüge           gemilderte                 Erwerbsbezüge
     in DM            Einkommensteuer                   in DM
 von        bis            in DM                    von        bis

11 880     11 933           190                    15 012 - 15 065
11 934     11 987           217                    15 066 - 15119
11 988     12 041           245                    15 120 - 15 173
12 042     12 095           272
12 096     12 149           300

   gemilderte
Einkommensteuer
     in DM

       1 805
       1 835
       1 862
12 150     12 203           327                                      Anlage 4
12 204     12 257           355                                 zu Artikel
12 258     12 311           382
12 312     12 365           410
12 366     12 419           437
12 420     12473            465                              Zusatztabelle
19 Nr. 13
                    Anlage 5
            (zu § 32c Abs. 1)

für 1994
12 474     12 527           492                     zur Einkommensteuer-Splittingtabelle 1990
12 528     12 581           520
12 582     12 635           547                     Erwerbsbezüge
                                                        in DM
12 636     12 689           575                     von        bis
12 690     12 743           602
12 744 -   12 797           630
12 798     12 851           657                        0 -    22 139
12 852 -   12 905                                 22 140 -    22 247
                            685
12 906     12 959           712                   22 248 -    22 355
12 960     13 013           740                   22 356 -    22 463
                                                  22 464 -    22 571
13 014     13 067           767                   22 572 -    22 679
13 068     13 121           795                   22 680      22 787
13 122     13 175           822
                                                  22 788 -· 22 895
13 176     13 229           850
13 230     13 283                                 22· 896 - 23 003
                            877
13 284     13 337           905                   23 004 - 23 111
13 338     13 391           932                   23 112 - 23 219
                                                  23 220 - 23 327
13 392     13 445           962                   23 328 - 23 435
13 446     13 499           990                   23 436 - 23 543
13 500     13 553         1 017
13 554     13 607         1 045                    23 544 -   23 651
13 608     13 661         1 072                    23 652 -   23 759
13 662 -   13 715         1100                     23 760 -   23 867
13 716 -   13 769         1 127                    23 868 -   23 975
                                                   23 976 -   24 083
13 770     13 823         1 157                    24 084 -   24191
13 824     13 877         1 185                    24 192 -   24 299
13 878     13 931         1 212
13 932     13 985         1 240                    24 300 -   24 407
13 986     14 039         1 267                    24 408 -   24 515
14 040     14 093         1 297                    24 516 -   24 623
14 094     14 147         1 325                    24 624 -   24 731
                                                   24 732 -   24 839
14 148     14 201         1 352                    24 840 -   24 947
14 202     14 255         1 380                    24 948 -   25 055
14 256     14 309         1 410
14 310     14 363         1 437                    25 056 -   25 163
14 364     14 417         1 465                    25 164 -   25 271
14 418 -   14 471         1 495                    25 272 -   25 379
14 472     14 525         1 522                    25 380 -   25 487
                                                   25 488 -   25 595
14 526     14 579         1 550                    25 596 -   25 703
14 580 -   14 633         1 580                    25 704 -   25 811
14 634     14 687         1 607
                                                   25 812 -   25 919
14 688 -   14 741         1 635
                                                   25 920 -   26 027
14 742 -   14 795         1 665
                                                   26 028 -   26 135
14 796 -   14 849         1 692
                                                   26 136 -   26 243
14 850     14 903         1 720
                                                   26 244 -   26 351
14 904 - 14 957            1 750                   26 352 -   26 459
14 958 - 15 011            1 777                   26 460 -   26 567

   gemilderte
Einkommensteuer
     in DM

           0
          66

         132
         198
         258
         324
         390

         456

         522

         582
         648
         714
         780
         846

         912
         978
       1 038
       1104
       1170
       1 236
       1 302

       1 368
       1434
       1500
       1566
       1 632
       1698
       1 764

       1830
       1 896
       1962
       2028
       2094
       2160
       2226

       2292

       2358

       2424

       2490

       2556
       2622
       2688
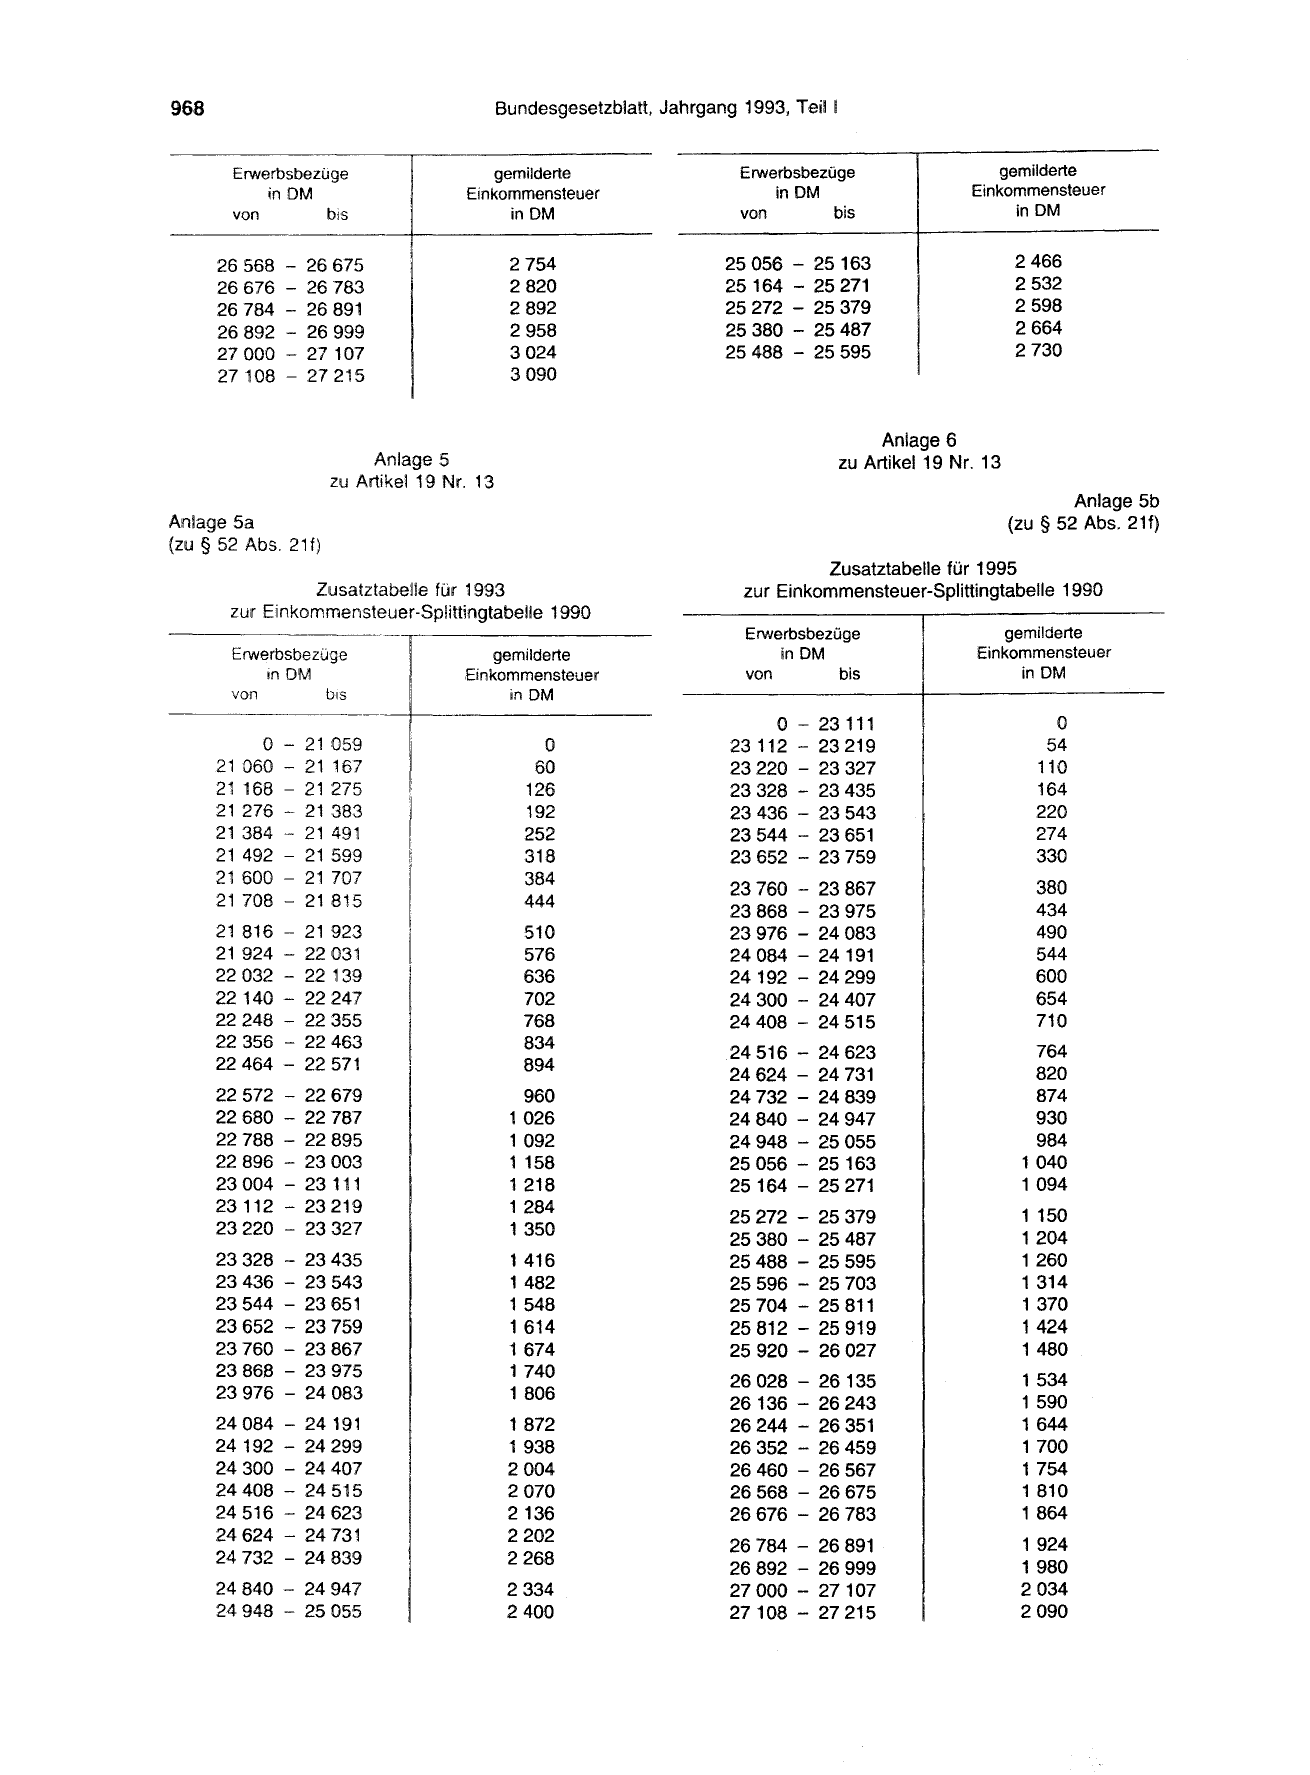
968

        Erwerbsbezüge
            in DM
        von        bis

      26 568 -    26 675
      26 676 -    26 783
      26 784 -    26 891
      26 892 -    26 999
      27 000 -    27 107
      27 108 -    27 215

                          Anlage 5
       Bundesgesetzblatt, Jahrgang 1993, Teil 1

   gemilderte                      Erwerbsbezüge                   gemilderte
Einkommensteuer                        in DM                    Einkommensteuer
     in DM                         von        bis                    in DM

        2 754                    25 056 -    25 163                    2466
        2 820                    25 164 -    25 271                    2 532
        2 892                    25 272 -    25 379                    2 598
        2 958                    25 380 -    25 487                    2 664
        3024                     25 488 -    25 595                    2 730
        3 090

                                                    Anlage 6
                                               zu Artikel 19 Nr.. 13
                     zu Artikel 19 INr. 13

Anlage Sa
(zu§ 52 Abs. 2H)
                                   Anlage 5b
                           (zu § 52 Abs. 21f)

Zusatztabelle für 1995
                Zusatztabelle für 1993                                   zur Einkommensteuer-Splittingtabelle 1990
       zur Einkommensteuer-Splittingtabelle 1990

       Erwerbsbezfrge
           in DM
       von        bis

           0 - 21 059
      21 060 - 21 167
      21 168 - 21 275
      21 276 -    21 383
      21 384 -    .21 491
      .21 492 -   21 599
      21 600 -    21 707

      21 708 -    21 815

      21 816 -    21 923
      21 924 -    22 031
      22 032 -    22 139
      22 140 -    22 247
      22 248 -    2.2 355
      22 356 -    22 463

      22 464 -    22 571

      22 572 -    22 679
      22 680 -    22 787
      22 788 -    22 895
      22 896 -    23 003
      23 004 -    23111
      23 112 -    23 219

      23 220 -    23 327

      23 328 -    23 435
      23 436 -    23 543
      23 544 -    23 651
      23 652 -    23 759
      23 760 -    23 867
      23 868 -    23 975

      23 976 -    24 083

      24 084 -    24 191
      24 192 -    24 299
      24 300 -    24 407
      24 408 -    24 515
      24 516 -    24 623
      24 624 -    24 731

      24 732 -    24 839

      .24 840 - 24 947
      .24 948 - 25 055
                                   Erwerbsbezüge                   gemilderte
    gemilderte                         in DM                    Einkommensteuer
!Einkommensteuer                   von        bis                    in DM
      in DM
                                      0 -    23 111                          0
            0                    23 112 -    23 219                         54
           '60                   23 220 -    23 327                       110
          126                    23 328 -    23 435                       164
          192                    23 436 -    23 543                       .220
          252                    23 544 -    23 651                       274
          318                    23 652 -    23 759                       330
          384
                                 .23 760 -   23 867                       380
          444
                                 23 868 -    23 975                       434
          510                    23 976 -    24 083                       490
          576                    24 084 -    24 191                       544
          636                    24 192 -    24 299                       600
          702                    24 300 -    24 407                       654
          768                    24 408 -    24 515                       710
          834
                                 24 516 -    24 623                       764
          894
                                 24 624 -    24 731                       820
          960                    24 732 -    24 839                       874
        1 026                    24 840 -    24 947                       930
        1 092                    24 948 -    25 055                       984
        1 158                    25 056 -    25 163                     1 040
        1 218                    25 164 -    25 271                     1 094
        1 284
                                 25 272 -    25 379                     1 150
        1 350
                                 25 380 -    25 487                     1 204
        1 416                    25 488 -    25 595                     1 260
        1 482                    25 596 -    25 703                     1 314
        1 548                    25 704 -    25 811                     1 370
        1 614                    25 812 -    25 919                     1 424
        1 674                    25 920 -    26 027                     1 480
        1 740
                                 26 028 -    26 135                     1 534
        1 806
                                 26 136 -    26 243                     1 590
        1 872                    26 244 -    26 351                     1 644
        1 938                    26 352 -    26 459                     1 700
        2 004                    26 460 -    26 567                     1 754
        2 070                    26 568 -    26 675                     1 810
        2 136                    26 676 -    26 783                     1 864
        2 202
                                 26 784 -    26 891                     1 924
        2 268
                                 26 892 -    26 999                     1 980
        2 334                    27 000 -    27 107                     2 034
        2 400                    27 108 -    27 215                     2 090
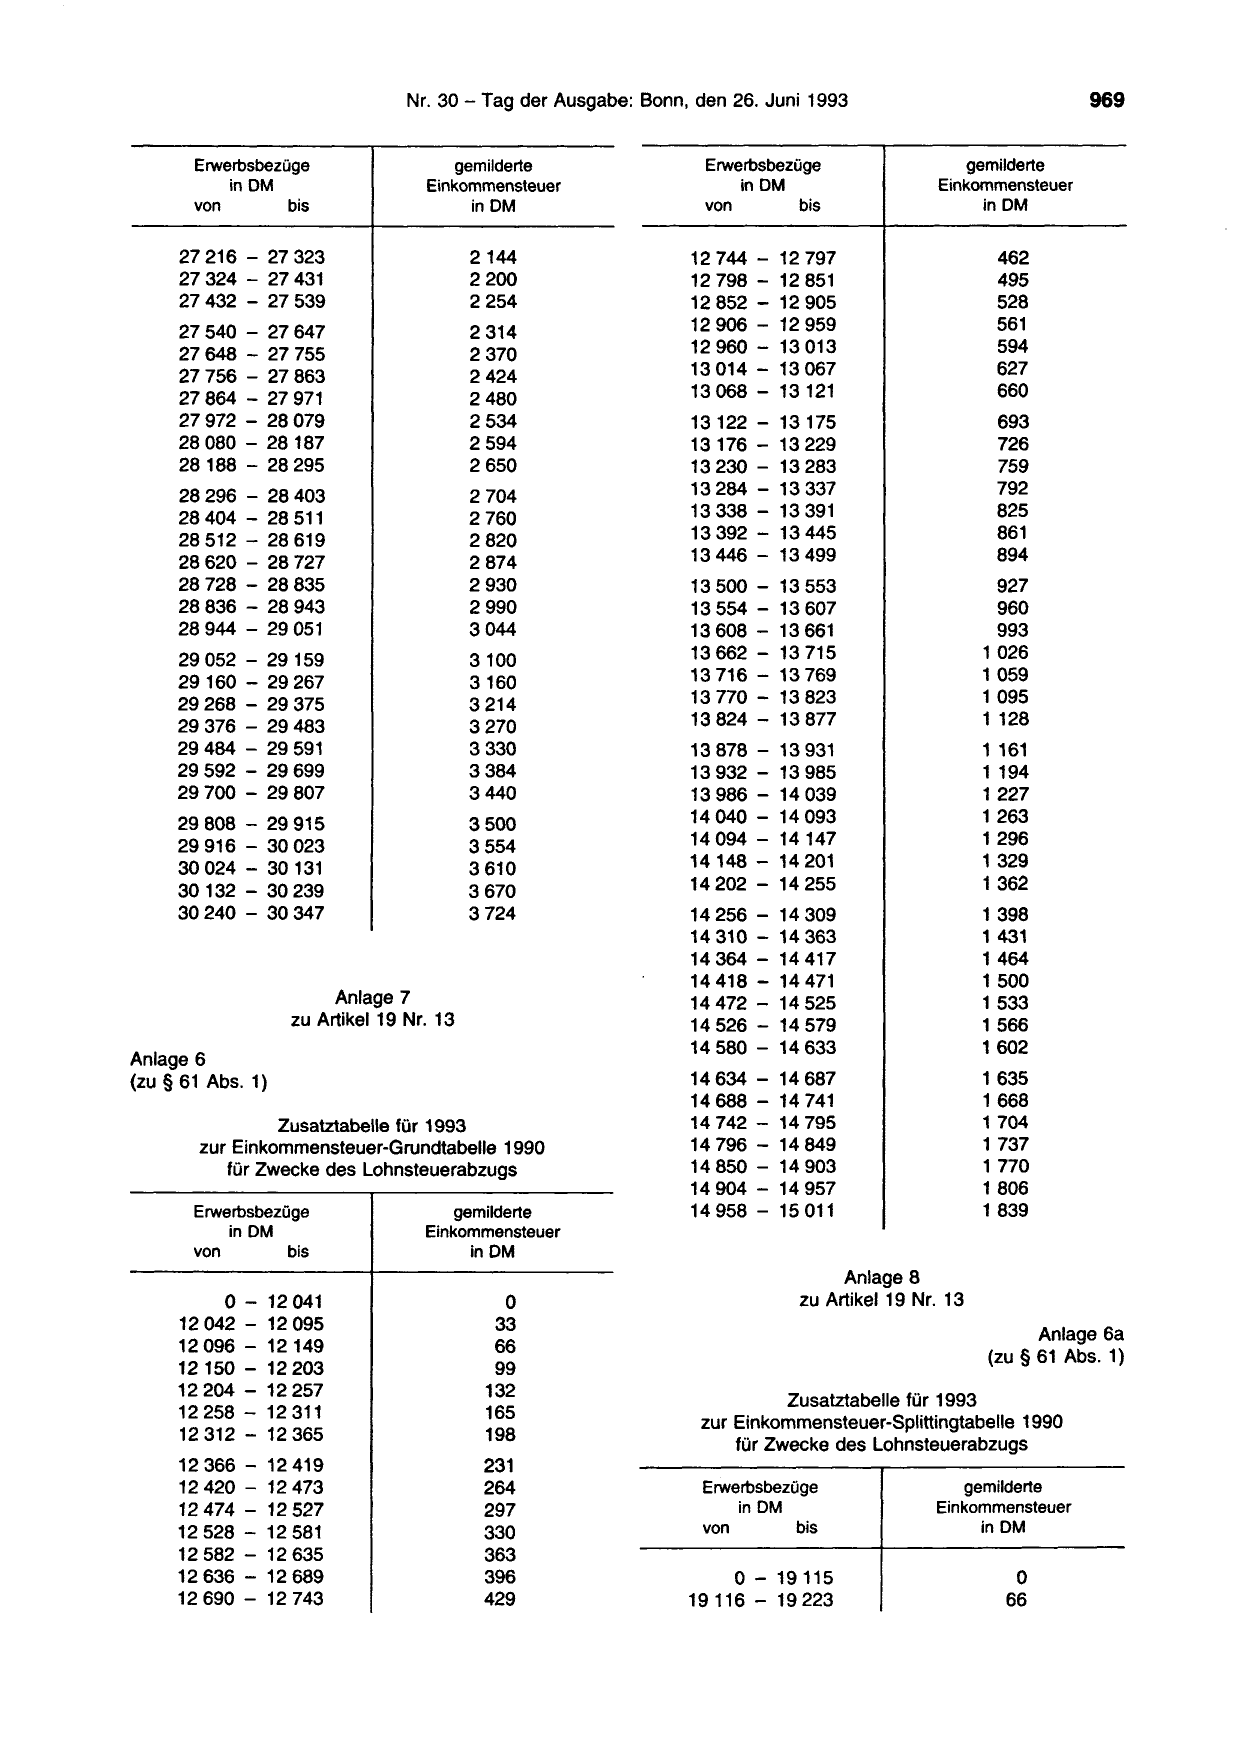
      Erwerbsbezüge                  gemilderte                  Erwerbsbezüge
          in DM                   Einkommensteuer                    in DM
      von        bis                   in DM                     von        bis

     27 216 - 27 323                     2144                  12 744 -   12 797
     27 324 - 27 431                     2200                  12 798 -   12 851
     27 432 - 27 539                     2 254                 12 852 -   12 905
     27 540 -   27 647                   2 314                 12 906 -   12 959
     27 648 -   27 755                   2 370                 12 960 -   13 013
     27 756 -   27 863                   2424                  13 014 -   13 067
     27 864 -   27 971                   2480                  13 068 -   13 121
     27 972 -   28 079                   2534                  13 122 -   13 175
     28 080 -   28 187                   2594                  13 176 -   13 229
     28 188 -   28 295                   2 650                 13 230 -   13 283
     28 296 -   28 403                   2 704                 13 284 -   13 337
     28 404 -   28 511                   2 760                 13 338 -   13 391
     28 512 -   28 619                   2820                  13 392 -   13 445
     28 620 -   28 727                   2 874                 13 446 -   13 499
     28 728 -   28 835                   2 930                 13 500 -   13 553
     28 836 -   28 943                   2 990                 13 554 -   13 607
     28 944 -   29 051                   3044                  13 608 -   13 661
     29 052 -   29 159                   3100                  13 662 -   13 715
     29 160 -   29 267                   3160                  13 716 -   13 769
     29 268 -   29 375                   3 214                 13 770 -   13 823
     29 376 -   29 483                   3270                  13 824 -   13 877
     29 484 -   29 591                   3330                  13 878 -   13 931
     29 592 -   29 699                   3384                  13 932 -   13 985
     29 700 -   29 807                   3440                  13 986 -   14 039
     29 808 -   29 915                   3500                  14 040 -   14 093
     29 916 -   30 023                   3554                  14 094 -   14 147
     30 024 -   30 131                   3 610                 14 148 -   14 201
     30 132 -   30 239                   3 670                 14 202 -   14 255
     30 240 -   30 347                   3724                  14 256 -   14 309
                                                               14 310 -   14 363
                                                               14 364 -   14 417
                                                               14 418 -   14 471
                       Anlage 7                                14 472 -   14 525
                  zu Artikel 19 Nr. 13                         14 526 -   14 579
                                                               14 580 -   14 633
Anlage 6
(zu§ 61 Abs. 1)                                                14 634 -   14 687
                                                               14 688 -   14 741
                Zusatztabelle für 1993                         14 742 -   14 795
       zur Einkommensteuer-Grundtabelle 1990                   14 796 -   14 849
          für Zwecke des Lohnsteuerabzugs                      14 850 -   14 903
                                                               14 904 -   14 957
      Erwerbsbezüge                  gemilderte                14 958 -   15 011
          in DM                   Einkommensteuer
      von        bis                   in DM

   gemilderte
Einkommensteuer
     in DM

        462
        495
        528
        561
        594
        627
        660
        693
        726
        759
        792
        825
        861
        894
         927
         960
         993
       1 026
       1 059
       1 095
       1 128
       1 161
       1 194
       1 227
       1 263
       1 296
       1 329
       1 362
       1 398
       1 431
       1 464
       1 500
       1 533
       1 566
       1 602

       1 635
       1 668
       1 704
       1 737
       1 770
       1 806
       1 839
                                                                                 Anlage 8
          0-12041                           0                               zu Artikel 19 Nr. 13
     12 042 - 12 095                       33

     12 096 - 12 149                       66

     12 150 - 12 203                       99
     12 204 - 12 257                      132

      Anlage 6a

(zu § 61 Abs. 1)
                                                                          Zusatztabelle für 1993
     12 258 - 12 311                      165
                                                                zur Einkommensteuer-Splittingtabelle 1990
     12 312 - 12 365                      198
                                                                    für Zwecke des
     12 366 -   12 419                    231
     12 420 -   12 473                    264                   Erwerbsbezüge
     12 474 -   12 527                    297                       in DM
     12 528 -   12 581                    330                   von        bis
     12 582 -   12 635                    363
     12 636 -   12 689                    396                       0 - 19115
     12 690 -   12 743                    429                  19 116 - 19 223

Lohnsteuerabzugs

            gemilderte
         Einkommensteuer
              in DM

                   0
                  66
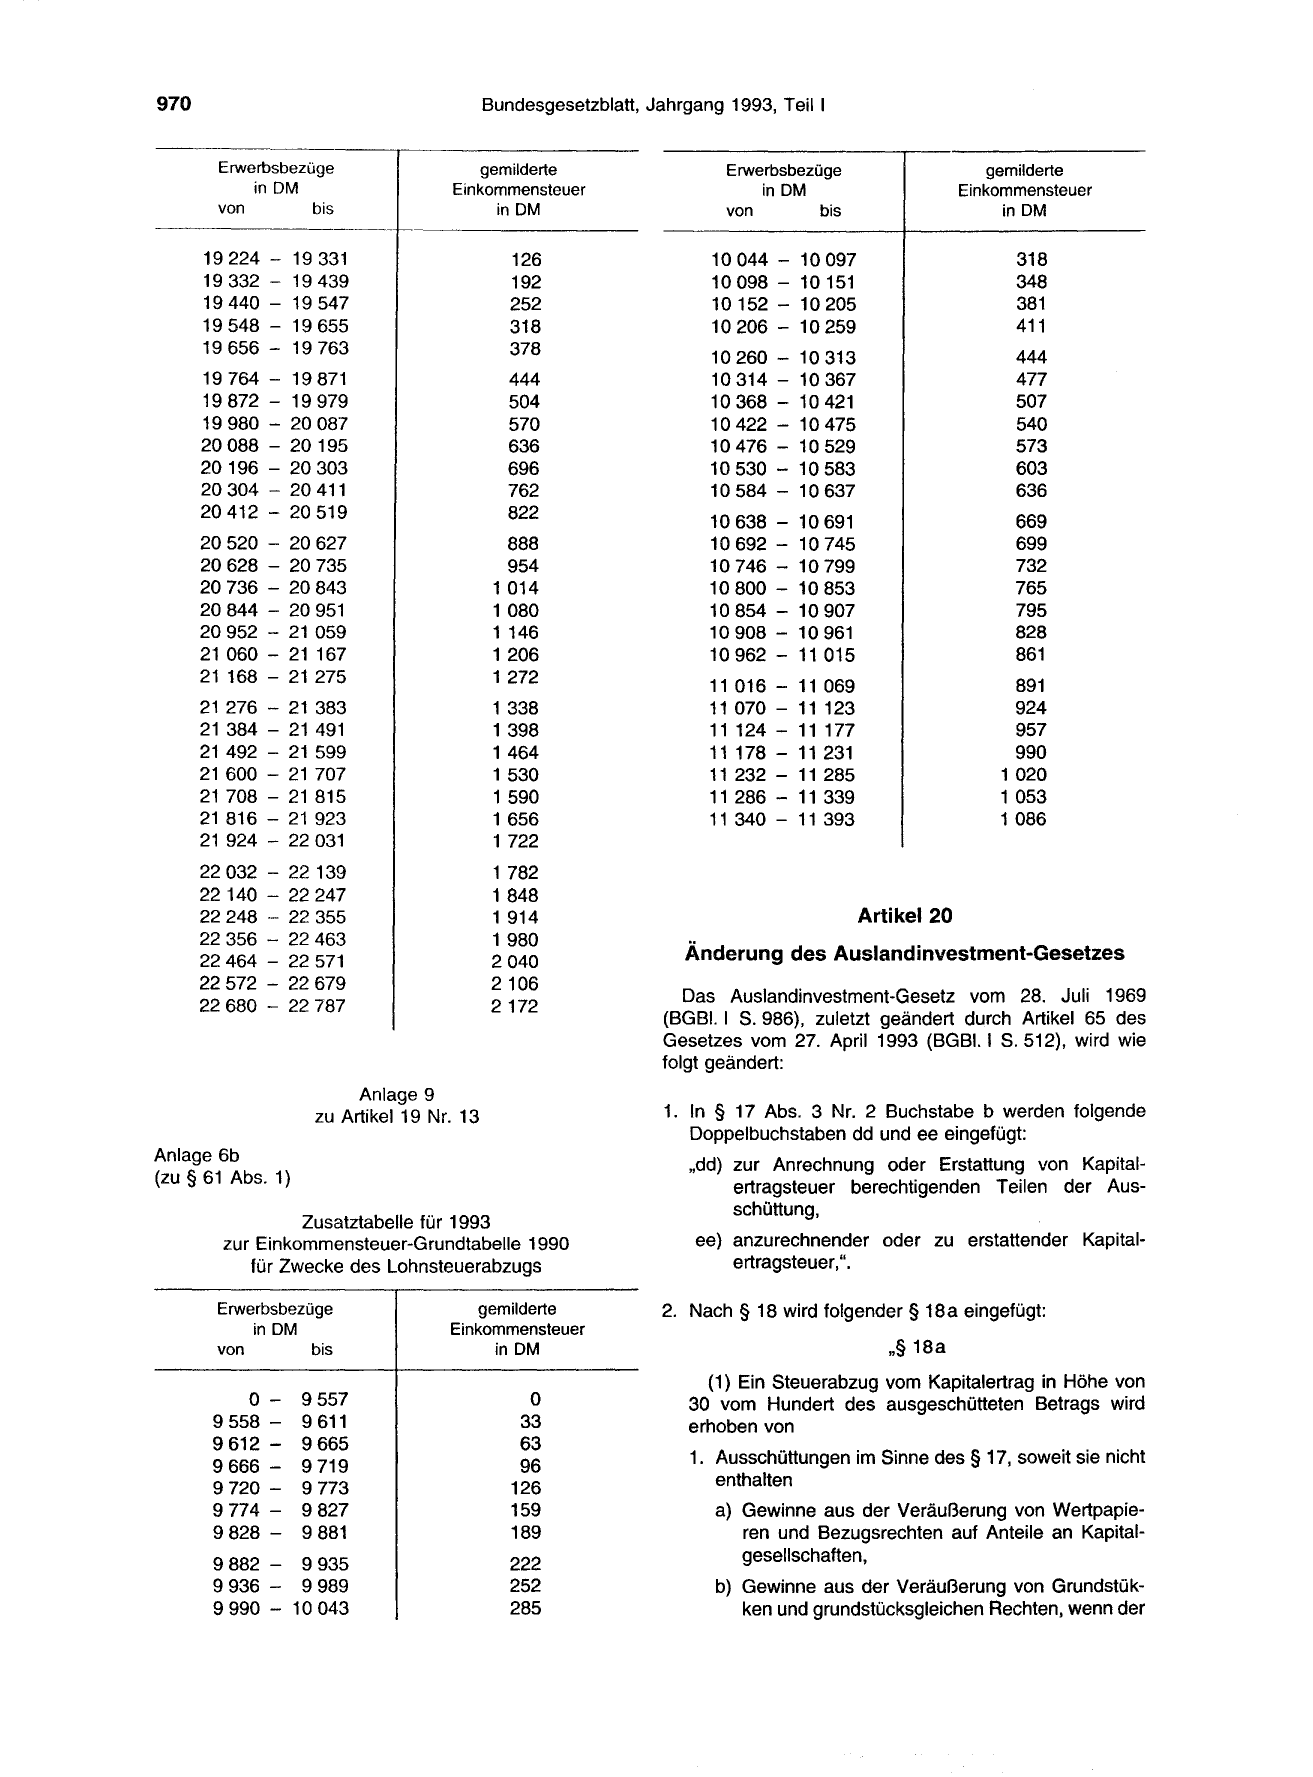
970

        Erwerbsbezüge
            in DM
        von        bis

      19 224 -    19 331
      19 332 -    19 439
      19 440 -    19 547
      19 548 -    19 655
      19 656 -    19 763

      19 764 -   19 871
      19 872 -   19 979
      19 980 -   20 087
      20 088 -   20 195
      20 196 -   20 303
      20 304 -   20 411
      20 412 -   20 519

      20 520 -   20 627
      20 628 -   20 735
      20 736 -   20 843
      20 844 -   20 951
      20 952 -   21 059
      21 060 -   21 167
      21 168 -   21 275

      21 276 -   21 383
      21 384 -   21 491
      21 492 -   21 599
      21 600 -   21 707
      21 708 -   21 815
      21 816 -   21 923
      21 924 -   22 031
      22 032 - 22 139
      22 140 - 22 247
      22 248 ·- 22 355
      22 356 - 22 463
      22 464 - 22 571
      22 572 - 22 679

      22 680 - 22 787

                         Anlage 9
                    zu Artikel 19

Anlage 6b

(zu§ 61 Abs. 1)
         Bundesgesetzblatt, Jahrgang 1993, Teil 1

     gemilderte                      Erwerbsbezüge                     gemilderte
  Einkommensteuer                        in DM                      Einkommensteuer
       in DM                         von        bis                      in DM

            126                    10 044 -   10 097                      318
            192                    10 098 -   10 151                      348
            252                    10 152 -   10 205                      381
            318                    10 206 -   10 259                      411
            378
                                   10 260 -   10 313                      444
           444                     10 314 -   10 367                      477
           504                     10 368 -   10 421                      507
           570                     10 422 -   10 475                      540
           636                     10 476 -   10 529                      573
           696                     10 530 -   10 583                      603
           762                     10 584 -   10 637                      636
           822
                                   10 638 - 10 691                        669
            888                    10 692 - 10 745                        699
            954                    10 746 -   10 799                      732
          1 014                    10 800 -   10 853                      765
          1 080                    10 854 -   10 907                      795
          1 146                    10 908 -   10 961                      828
          1 206                    10 962 -   11 015                      861
          1 272
                                   11 016 -   11 069                      891
          1 338                    11 070 -   11 123                      924
          1 398                    11 124 -   11 177                      957
          1 464                    11 178 -   11 231                      990
          1 530                    11 232 -   11 285                    1 020
          1 590                    11 286 -   11 339                    1 053
          1 656                    11 340 -   11 393                    1 086
          1 722
          1 782
          1 848
          1 914                                        Artikel 20
          1 980
          2 040                 Änderung des Auslandinvestment-Gesetzes
          2 106
                                Das Auslandinvestment-Gesetz vom 28. Juli 1969
          2172
                             (BGB!. 1 S. 986), zuletzt geändert durch Artikel 65 des
                             Gesetzes vom 27. April 1993 (BGBI. 1 S. 512), wird wie
                             folgt geändert:

Nr. 13                       1. In § 17 Abs. 3 Nr. 2 Buchstabe b werden folgende
                                Doppelbuchstaben dd und ee eingefügt:

                                ,,dd) zur Anrechnung oder Erstattung von Kapital-

                                      ertragsteuer berechtigenden Teilen der Aus-
                                      schüttung,
                 Zusatztabelle für 1993
        zur Einkommensteuer-Grundtabelle 1990                      ee) anzurechnender oder zu erstattender Kapital-
           für Zwecke des Lohnsteuerabzugs                             ertragsteuer,".

       Erwerbsbezüge
           in DM
       von        bis

           0 -    9 557
       9558 -     9 611
       9612 -     9665
                  9 719
       9 666 -
       9720 -     9 773
       9774 -     9 827
       9828 -     9 881
       9 882 - 9 935
       9 936 - 9 989
       9 990 - 10 043

   gemilderte              2. Nach§ 18 wird folgender§ 18a eingefügt:
Einkommensteuer
     in DM                                              ,,§ 18a
                                ( 1) Ein Steuerabzug vom Kapitalertrag in Höhe von
            0                 30 vom Hundert des ausgeschütteten Betrags wird
           33                 erhoben von
           63
                              1. Ausschüttungen im Sinne des§ 17, soweit sie nicht
           96
          126                    enthalten
          159                    a) Gewinne aus der Veräußerung von Wertpapie-
          189                       ren und Bezugsrechten auf Anteile an Kapital-
          222                       gesellschaften,
          252                    b) Gewinne aus der Veräußerung von Grundstük-
          285                       ken und grundstücksgleichen Rechten, wenn der
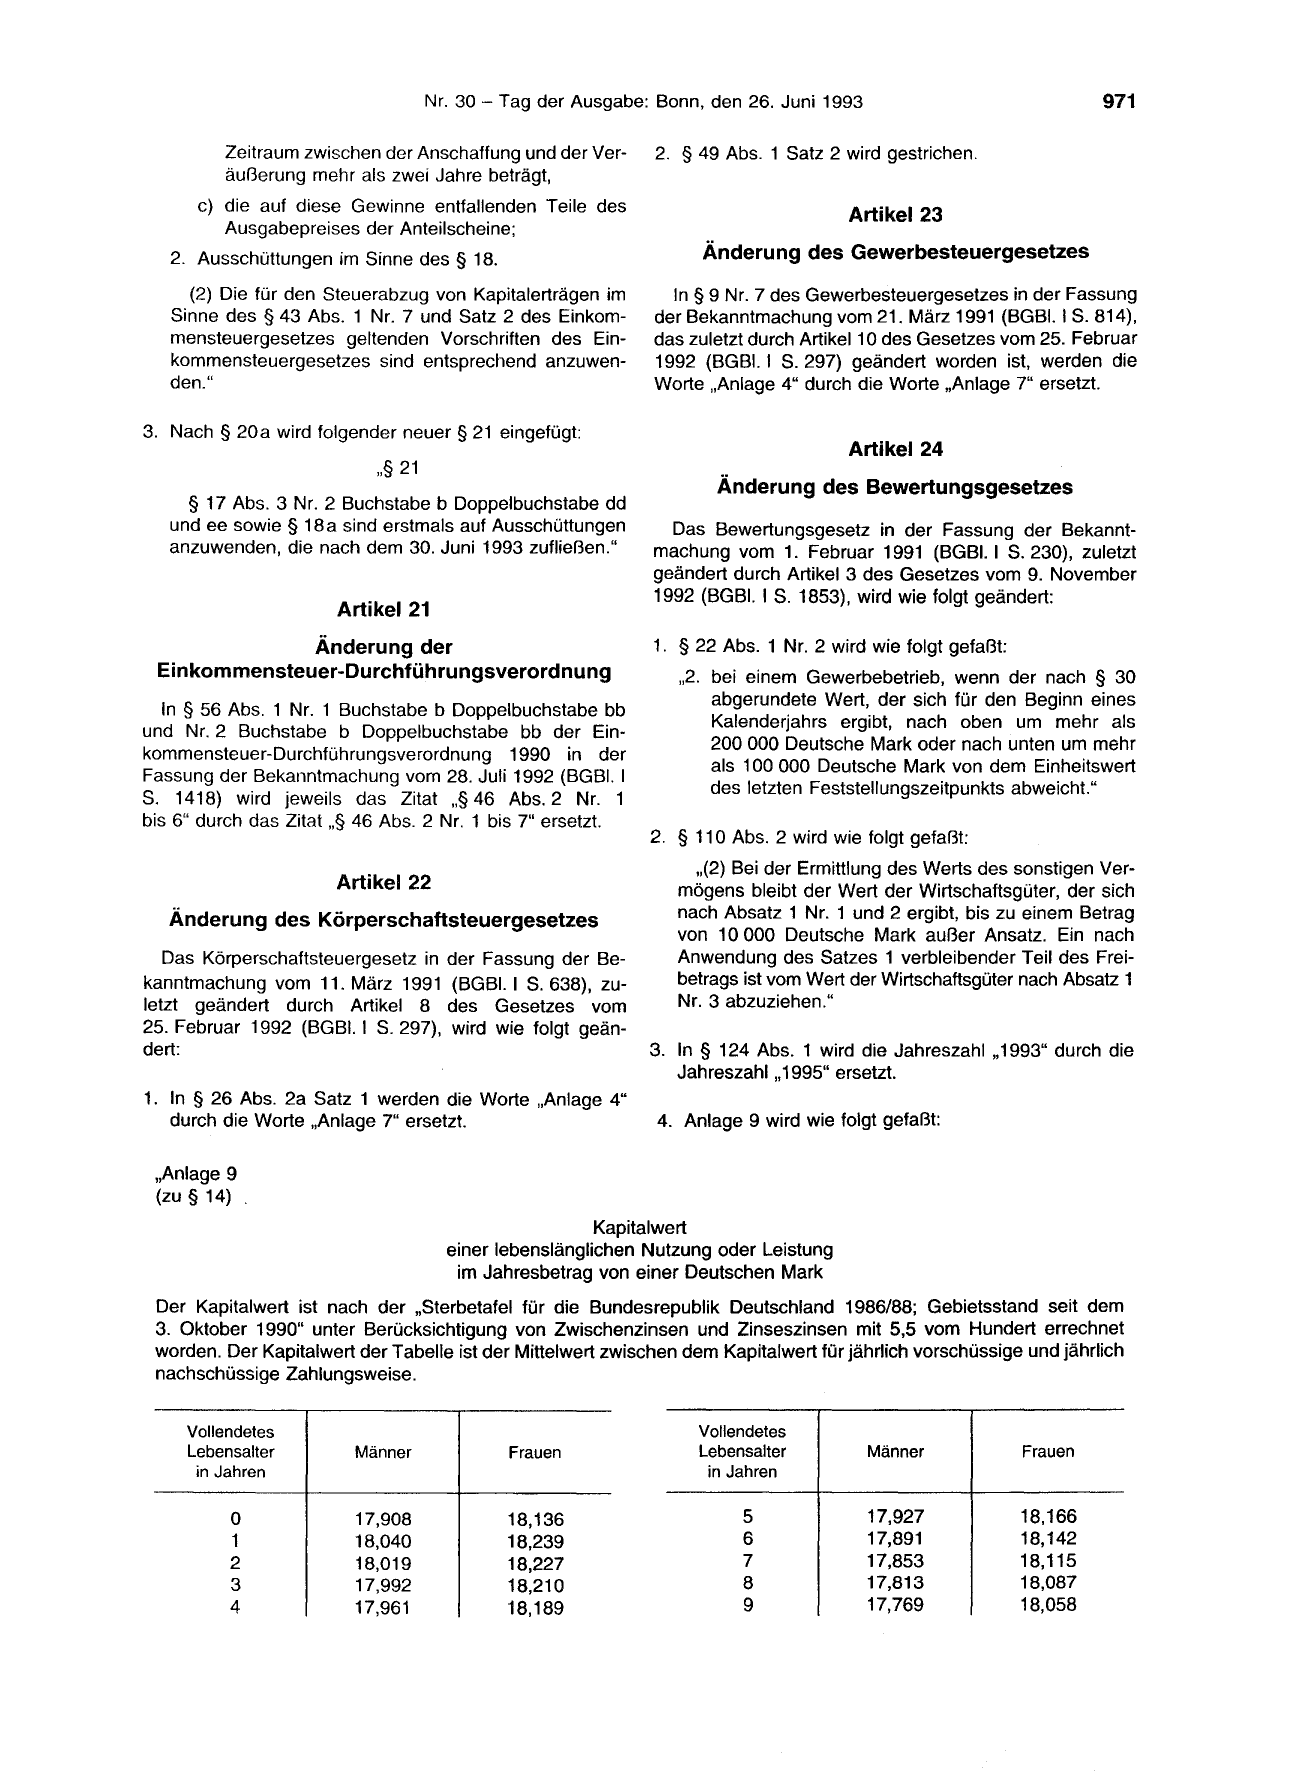
         Zeitraum zwischen der Anschaffung und der Ver-
         äußerung mehr als zwei Jahre beträgt,
      c) die auf diese Gewinne entfallenden Teile des

         Ausgabepreises der Anteilscheine;
   2. Ausschüttungen im Sinne des § 18.

     (2) Die für den Steuerabzug von Kapitalerträgen im
   Sinne des § 43 Abs. 1 Nr. 7 und Satz 2 des Einkom-
   mensteuergesetzes geltenden Vorschriften des Ein-
   kommensteuergesetzes sind entsprechend anzuwen-
   den."

3. Nach § 20a wird folgender neuer§ 21 eingefügt:

                           ,,§ 21

     § 17 Abs. 3 Nr. 2 Buchstabe b Doppelbuchstabe dd
   und ee sowie § 18 a sind erstmals auf Ausschüttungen
   anzuwenden, die nach dem 30. Juni 1993 zufließen."

                       Artikel 21
              Änderung der
 Einkommensteuer-Durchführungsverordnung

   In § 56 Abs. 1 Nr. 1 Buchstabe b Doppelbuchstabe bb

und Nr. 2 Buchstabe b Doppelbuchstabe bb der Ein-

kommensteuer-Durchführungsverordnung 1990 in der

Fassung der Bekanntmachung vom 28. Juli 1992 (BGBI. 1

S. 1418) wird jeweils das Zitat ,,§ 46 Abs. 2 Nr. 1
bis 6" durch das Zitat ,,§ 46 Abs. 2 Nr. 1 bis 7" ersetzt.

                       Artikel 22
   Änderung des Körperschaftsteuergesetzes

   Das Körperschaftsteuergesetz in der Fassung der Be-
kanntmachung vom 11. März 1991 (BGBI. 1 S. 638), zu-
letzt geändert durch Artikel 8 des Gesetzes vom
25. Februar 1992 (BGBI. 1 S. 297), wird wie folgt geän-
dert:

1. In § 26 Abs. 2a Satz 1 werden die Worte „Anlage 4"
   durch die Worte „Anlage 7" ersetzt.

 „Anlage 9
 (zu§ 14)

2. § 49 Abs. 1 Satz 2 wird gestrichen.

                        Artikel 23

      Änderung des Gewerbesteuergesetzes

  In§ 9 Nr. 7 des Gewerbesteuergesetzes in der Fassung
der Bekanntmachung vom 21. März 1991 (BGBI. 1S. 814),
das zuletzt durch Artikel 10 des Gesetzes vom 25. Februar
1992 (BGBI. 1 S. 297) geändert worden ist, werden die
Worte „Anlage 4" durch die Worte „Anlage 7" ersetzt.

                        Artikel 24

        Änderung des Bewertungsgesetzes

  Das Bewertungsgesetz in der Fassung der Bekannt-
machung vom 1. Februar 1991 (BGBI. 1 S. 230), zuletzt
geändert durch Artikel 3 des Gesetzes vom 9. November
1992 (BGBI. 1 S. 1853), wird wie folgt geändert:

1. § 22 Abs. 1 Nr. 2 wird wie folgt gefaßt:
   „2. bei einem Gewerbebetrieb, wenn der nach § 30
       abgerundete Wert, der sich für den Beginn eines

       Kalenderjahrs ergibt, nach oben um mehr als

       200 000 Deutsche Mark oder nach unten um mehr

       als 100 000 Deutsche Mark von dem Einheitswert

       des letzten Feststellungszeitpunkts abweicht."

2. § 11 O Abs. 2 wird wie folgt gefaßt:
     ,,(2) Bei der Ermittlung des Werts des sonstigen Ver-
   mögens bleibt der Wert der Wirtschaftsgüter, der sich
   nach Absatz 1 Nr. 1 und 2 ergibt, bis zu einem Betrag
   von 10 000 Deutsche Mark außer Ansatz. Ein nach
   Anwendung des Satzes 1 verbleibender Teil des Frei-
   betrags ist vom Wert der Wirtschaftsgüter nach Absatz 1
   Nr. 3 abzuziehen."

3. In § 124 Abs. 1 wird die Jahreszahl „ 1993" durch die
   Jahreszahl „ 1995" ersetzt.

 4. Anlage 9 wird wie folgt gefaßt:
                                                        Kapitalwert
                                      einer lebenslänglichen Nutzung oder Leistung
                                       im Jahresbetrag von
einer Deutschen Mark
 Der Kapitalwert ist nach der „Sterbetafel für die Bundesrepublik Deutschland 1986/88; Gebietsstand seit dem
 3. Oktober 1990" unter Berücksichtigung von Zwischenzinsen und Zinseszinsen mit 5,5 vom Hundert errechnet
 worden. Der Kapitalwert der Tabelle ist der Mittelwert zwischen dem Kapitalwert für jährlich vorschüssige und jährlich
 nachschüssige Zahlungsweise.

     Vollendetes
     Lebensalter         Männer              Frauen
      in Jahren

          0              17,908              18,136
          1              18,040              18,239
          2              18,019              18,227
          3              17,992              18,210
          4              17,961              18,189

Vollendetes
Lebensalter          Männer             Frauen
 in Jahren

     5               17,927             18,166
     6               17,891             18,142
     7               17,853             18,115
     8               17,813             18,087
     9               17,769             18,058
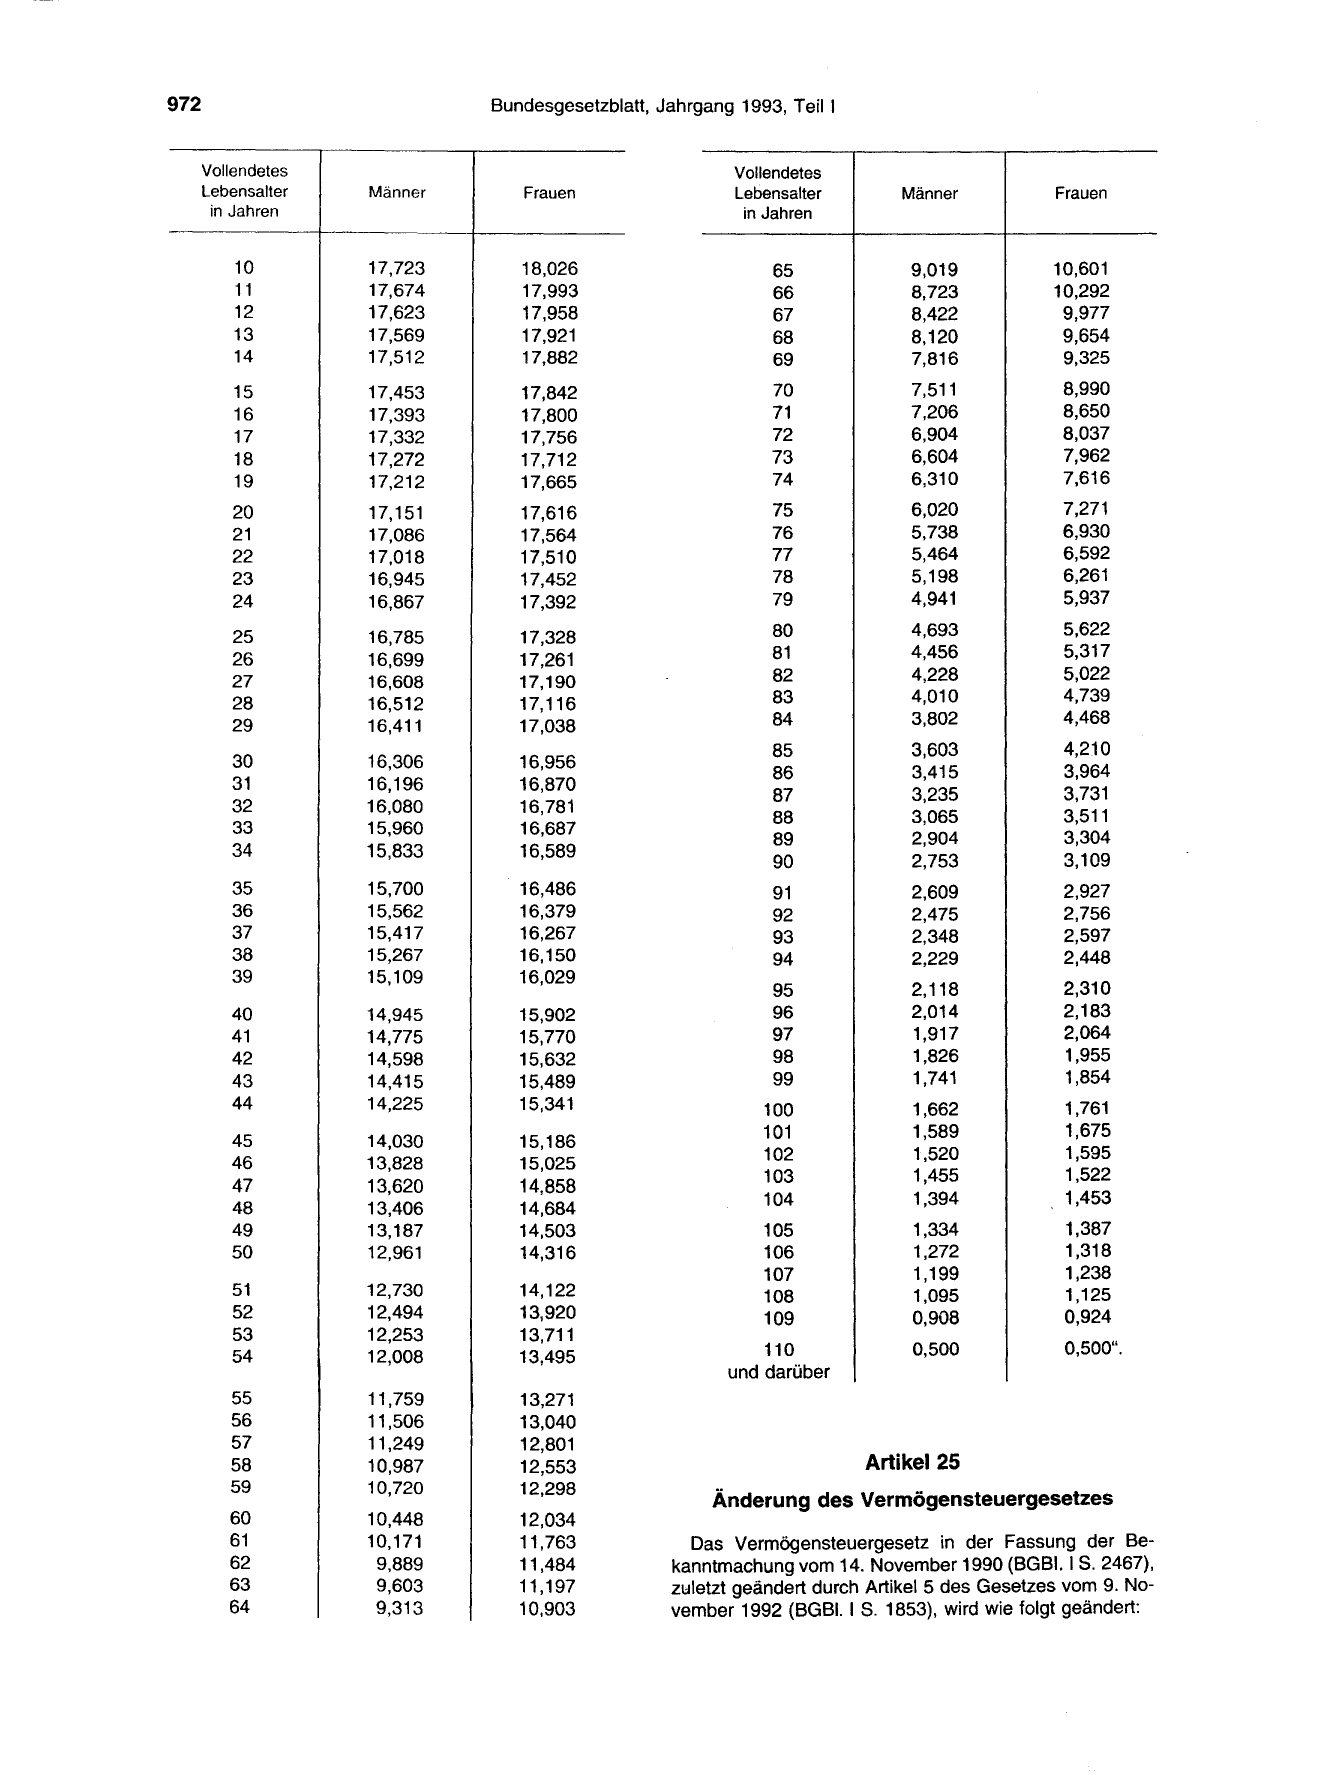
972                          Bundesgesetzblatt, Jahrgang 1993, Teil 1

      Vollendetes
      Lebensalter   Männer
       in Jahren

          10        17,723
          11        17,674
          12        17,623
          13        17,569
          14        17,512
          15        17,453
          16        17,393
          17        17,332
          18        17,272
          19        17,212
         20         17,151
         21         17,086
         22         17,018
         23         16,945
         24         16,867

         25         16,785
         26         16,699
         27         16,608
         28         16,512
         29         16,411

         30         16,306

         31         16,196

         32         16,080

         33         15,960

         34         15,833

         35         15,700
         36         15,562
         37         15,417
         38         15,267
         39         15,109

         40         14,945
         41         14,775
         42         14,598
         43         14,415
         44         14,225

         45         14,030

         46         13,828

         47         13,620

         48         13,406
         49         13,187
         50         12,961

         51         12,730
         52         12,494
         53         12,253
         54         12,008

         55         11,759
         56         11,506
         57         11,249
         58         10,987
         59         10,720

         60         10,448
         61         10,171
         62          9,889
         63          9,603
         64          9,313

                        Vollendetes
Frauen                  Lebensalter         Männer             Frauen
                         in Jahren

18,026                       65              9,019            10,601
17,993                       66              8,723            10,292
17,958                       67              8,422             9,977
17,921                       68              8,120             9,654
17,882                       69              7,816             9,325
17,842                       70              7,511              8,990
17,800                       71              7,206              8,650
17,756                       72              6,904              8,037
17,712                       73              6,604              7,962
17,665                       74              6,310              7,616
17,616                       75              6,020              7,271
17,564                       76              5,738              6,930
17,510                       77              5,464              6,592
17,452                       78              5,198              6,261
17,392                       79              4,941              5,937

17,328                       80              4,693              5,622
17,261                       81              4,456              5,317
17,190                       82              4,228              5,022
17,116                       83              4,010              4,739
17,038                       84              3,802              4,468
                             85              3,603              4,210
16,956
                             86              3,415              3,964
16,870
                             87              3,235              3,731
16,781
                             88              3,065              3,511
16,687
                             89              2,904              3,304
16,589
                             90              2,753              3,109
16,486                       91              2,609              2,927
16,379                       92              2,475              2,756
16,267                       93              2,348              2,597
16,150                       94              2,229              2,448
16,029
                             95              2,118              2,310
15,902                       96              2,014              2,183
15,770                       97              1,917              2,064
15,632                       98              1,826              1,955
15,489                       99              1,741              1,854
15,341                      100               1,662             1,761
                            101               1,589             1,675
15,186
                            102               1,520             1,595
15,025
                            103               1,455             1,522
14,858
                            104               1,394             1,453
14,684
14,503                      105              1,334              1,387
14,316                      106              1,272              1,318
                            107              1,199              1,238
14,122                      108              1,095              1,125
13,920                      109              0,908              0,924
13,711
13,495                      110              0,500              0,500".
                        und darüber
13,271
13,040
12,801
12,553                                  Artikel 25
12,298
                      Änderung des Vermögensteuergesetzes
12,034
11,763              Das Vermögensteuergesetz in der Fassung der Be-
11,484           kanntmachung vom 14. November 1990 (BGBI. 1S. 2467),
11,197           z1:Jletzt geändert durch Artikel 5 des Gesetzes vom 9. No-
10,903           vember 1992 (BGBI. 1 S. 1853), wird wie folgt geändert:
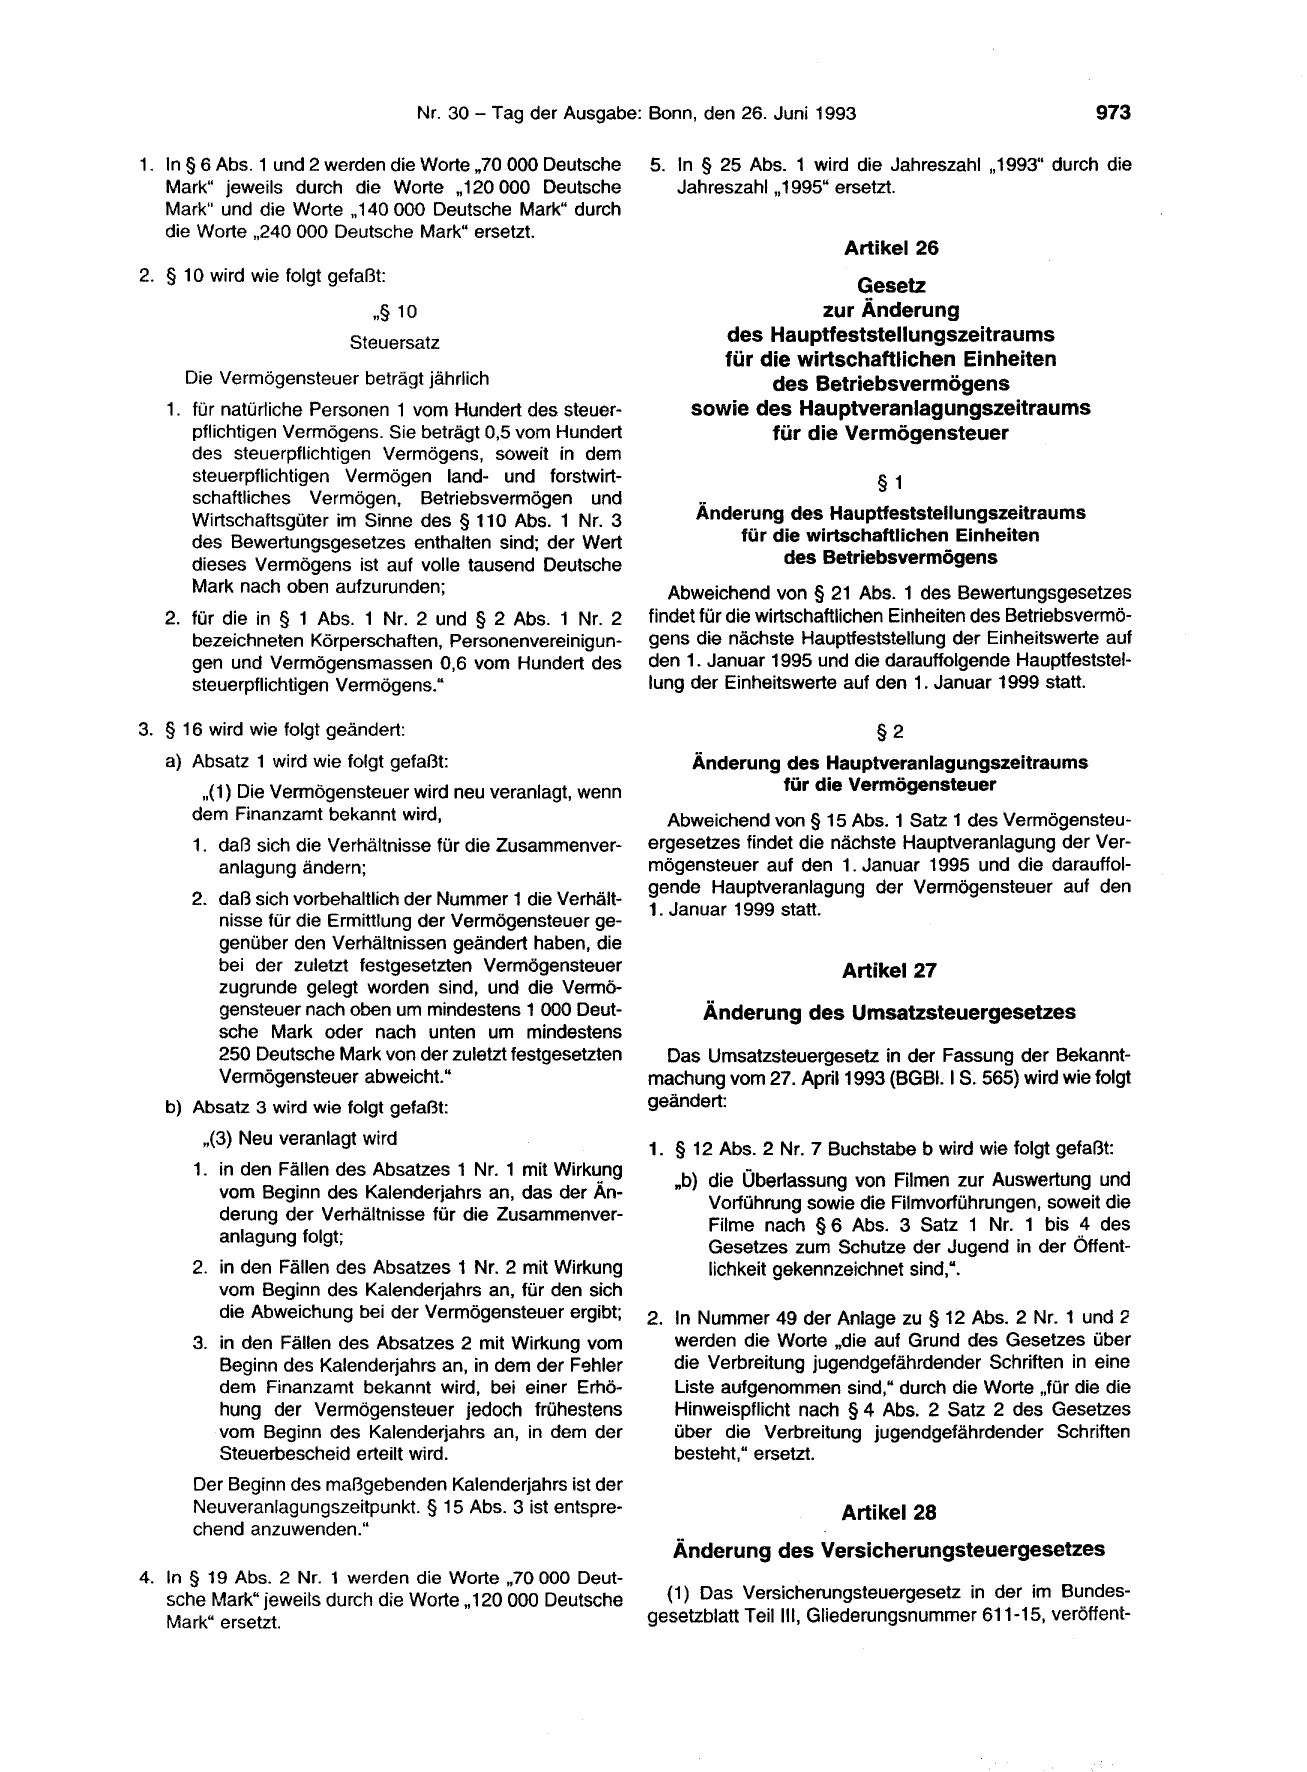
                                     Nr. 30   Tag der Ausgabe: Bonn, den 26. Juni 1993                                973

1. In § 6 Abs. 1 und 2 werden die Worte „70 000 Deutsche
   Mark" jeweils durch die Worte „120 000 Deutsche
   Mark" und die Worte „ 140 000 Deutsche Mark" durch
   die Worte „240 000 Deutsche Mark" ersetzt.

2. § 10 wird wie folgt gefaßt:

                            ,,§ 10
                         Steuersatz

     Die Vermögensteuer beträgt jährlich
   1. für natürliche Personen 1 vom Hundert des steuer-
      pflichtigen Vermögens. Sie beträgt 0,5 vom Hundert
      des steuerpflichtigen Vermögens, soweit in dem
      steuerpflichtigen Vermögen land- und forstwirt-
      schaftliches Vermögen, Betriebsvermögen und
      Wirtschaftsgüter im Sinne des § 11 O Abs. 1 Nr. 3
      des Bewertungsgesetzes enthalten sind; der Wert
      dieses Vermögens ist auf volle tausend Deutsche
      Mark nach oben aufzurunden;
   2. für die in § 1 Abs. 1 Nr. 2 und § 2 Abs. 1 Nr. 2
      bezeichneten Körperschaften, Personenvereinigun-
      gen und Vermögensmassen 0,6 vom Hundert des
      steuerpflichtigen Vermögens."

3. § 16 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefaßt:
       ,,(1) Die Vermögensteuer wird neu veranlagt, wenn
      dem Finanzamt bekannt wird,
      1. daß sich die Verhältnisse für die Zusammenver-
         anlagung ändern;

      2. daß sich vorbehaltlich der Nummer 1 die Verhält-

         nisse für die Ermittlung der Vermögensteuer ge-
         genüber den Verhältnissen geändert haben, die
         bei der zuletzt festgesetzten Vermögensteuer
         zugrunde gelegt worden sind, und die Vermö-
         gensteuer nach oben um mindestens 1 000 Deut-
         sche Mark oder nach unten um mindestens
         250 Deutsche Mark von der zuletzt festgesetzten
         Vermögensteuer abweicht."
   b) Absatz 3 wird wie folgt gefaßt:

       ,,(3) Neu veranlagt wird

      1. in den Fällen des Absatzes 1 Nr. 1 mit Wirkung

         vom Beginn des Kalenderjahrs an, das der Än-

         derung der Verhältnisse für die Zusammenver-

         anlagung folgt;

      2. in den Fällen des Absatzes 1 Nr. 2 mit Wirkung
         vom Beginn des Kalenderjahrs an, für den sich
         die Abweichung bei der Vermögensteuer ergibt;
      3. in den Fällen des Absatzes 2 mit Wirkung vom
         Beginn des Kalenderjahrs an, in dem der Fehler
         dem Finanzamt bekannt wird, bei einer Erhö-
         hung der Vermögensteuer jedoch frühestens
         vom Beginn des Kalenderjahrs an, in dem der
         Steuerbescheid erteilt wird.
      Der Beginn des maßgebenden Kalenderjahrs ist der
      Neuveranlagungszeitpunkt. § 15 Abs. 3 ist entspre-
      chend anzuwenden."

4. In § 19 Abs. 2 Nr. 1 werden die Worte „70 000 Deut-
   sche Mark" jeweils durch die Worte „ 120 000 Deutsche
   Mark" ersetzt.

5. In § 25 Abs. 1 wird die Jahreszahl „1993" durch die
   Jahreszahl „ 1995" ersetzt.

                        Artikel 26

                      Gesetz
                  zur Änderung
        des Hauptfeststellungszeitraums
        für die wirtschaftlichen Einheiten
             des Betriebsvermögens
     sowie des Hauptveranlagungszeitraums
             für die Vermögensteuer

                            § 1

     Änderung des Hauptfeststellungszeitraums
         für die wirtschaftlichen Einheiten
              des Betriebsvermögens
   Abweichend von§ 21 Abs. 1 des Bewertungsgesetzes
findet für die wirtschaftlichen Einheiten des Betriebsvermö-
gens die nächste Hauptfeststellung der Einheitswerte auf
den 1. Januar 1995 und die darauffolgende Hauptfeststel-
lung der Einheitswerte auf den 1. Januar 1999 statt.

                            §2
     Änderung des Hauptveranlagungszeitraums
             für die Vermögensteuer
   Abweichend von § 15 Abs. 1 Satz 1 des Vermögensteu-
ergesetzes findet die nächste Hauptveranlagung der Ver-
mögensteuer auf den 1. Januar 1995 und die darauffol-
gende Hauptveranlagung der Vermögensteuer auf den

1. Januar 1999 statt.

                        Artikel 27

      Änderung des Umsatzsteuergesetzes

  Das Umsatzsteuergesetz in der Fassung der Bekannt-
machung vom 27. April 1993 (BGBI. 1S. 565) wird wie folgt
geändert:

1. § 12 Abs. 2 Nr. 7 Buchstabe b wird wie folgt gefaßt:

   „b) die Überlassung von Filmen zur Auswertung und

       Vorführung sowie die Filmvorführungen, soweit die

       Filme nach § 6 Abs. 3 Satz 1 Nr. 1 bis 4 des

       Gesetzes zum Schutze der Jugend in der Öffent-
       lichkeit gekennzeichnet sind,".

2. In Nummer 49 der Anlage zu§ 12 Abs. 2 Nr. 1 und 2
   werden die Worte „die auf Grund des Gesetzes über
   die Verbreitung jugendgefährdender Schriften in eine
   Liste aufgenommen sihd," durch die Worte „für die die
   Hinweispflicht nach § 4 Abs. 2 Satz 2 des Gesetzes
   über die Verbreitung jugendgefährdender Schriften
   besteht," ersetzt.

                       Artikel 28

   Änderung des Versicherungsteuergesetzes

  (1) Das Versicherungsteuergesetz in der im Bundes-
gesetzblatt Teil 111, Gliederungsnummer 611-15, veröffent-
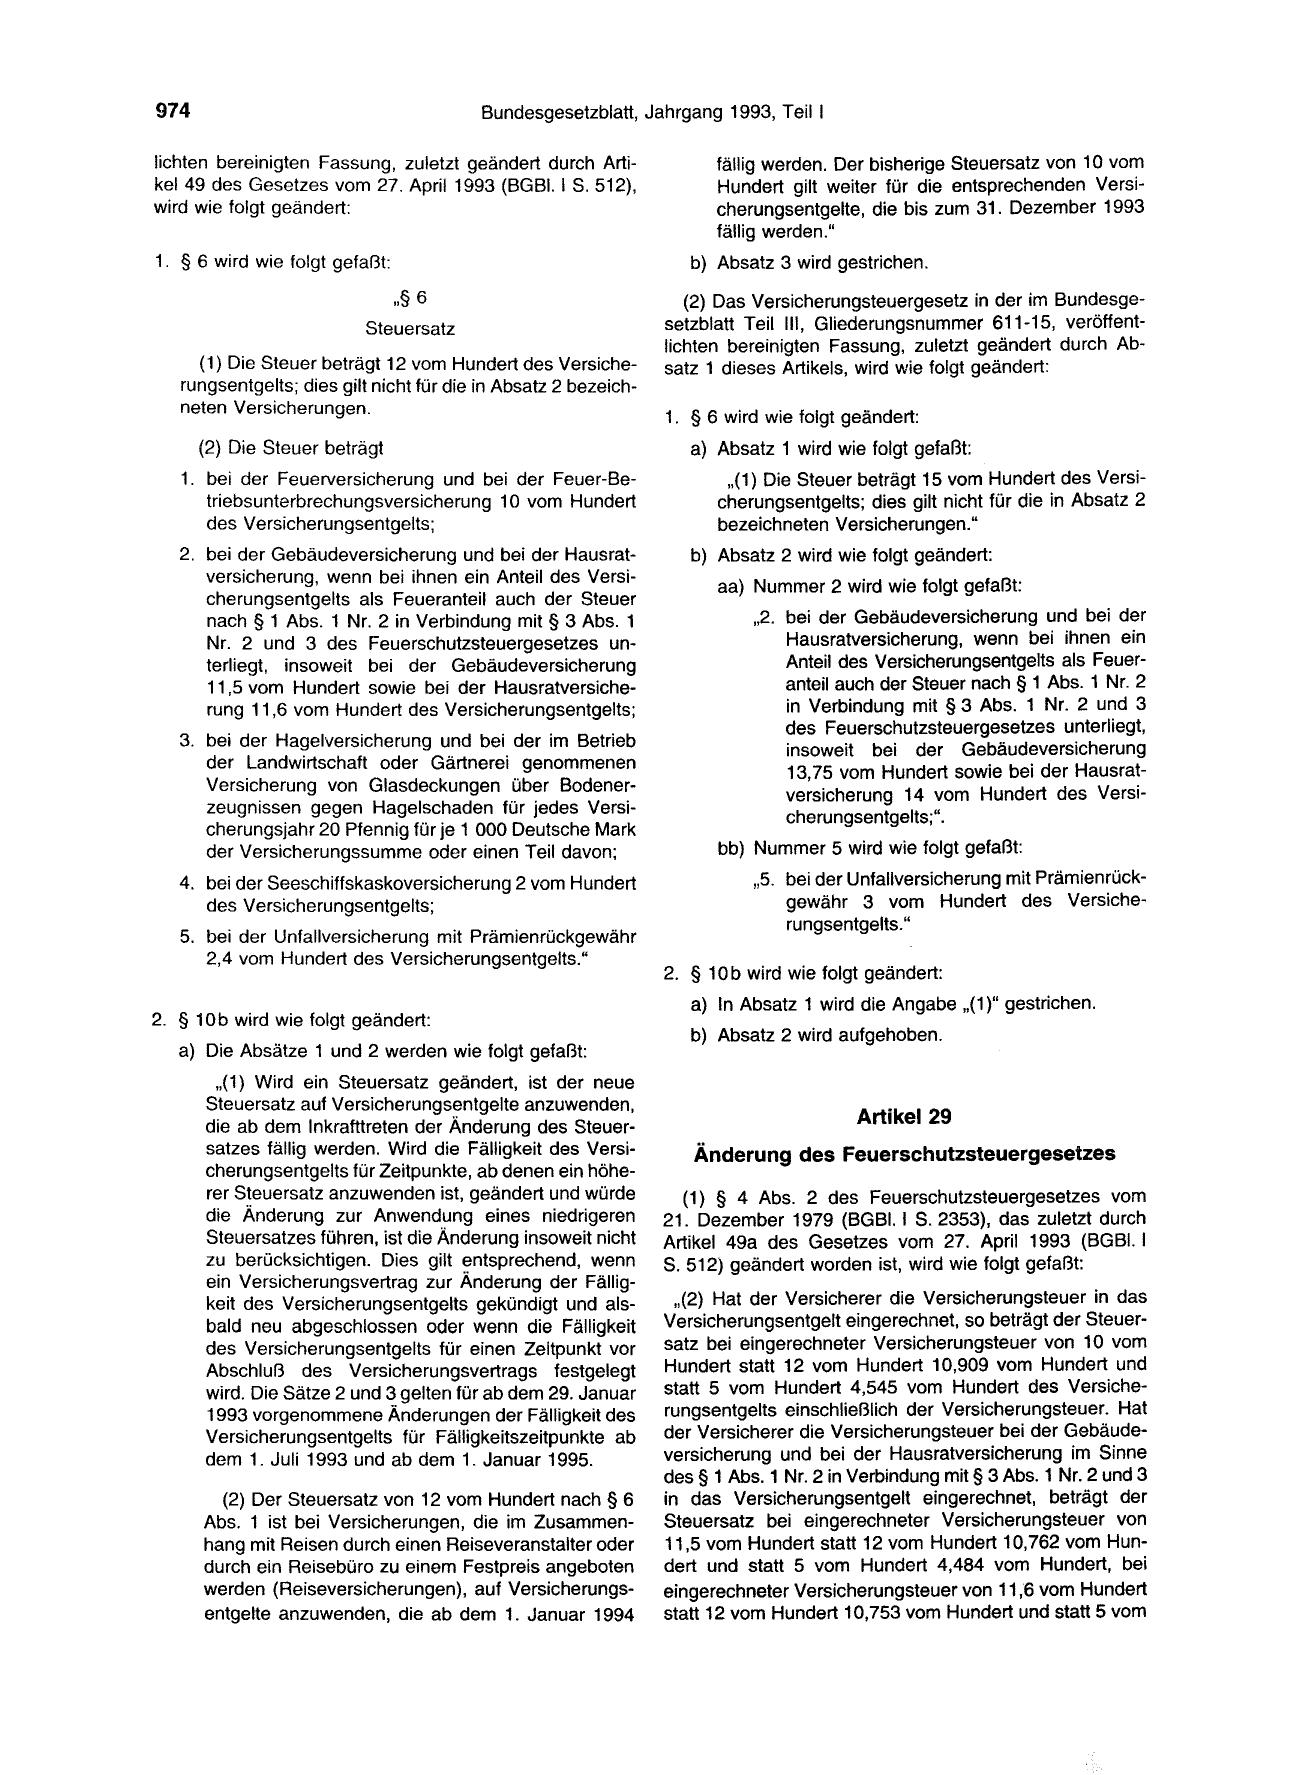
974                                      Bundesgesetzblatt, Jahrgang 1993, Teil 1

lichten bereinigten Fassung, zuletzt geändert durch Arti-
kel 49 des Gesetzes vom 27. April 1993 (BGBI. 1 S. 512),
wird wie folgt geändert:

1. § 6 wird wie folgt gefaßt:
                                ,,§ 6
                          Steuersatz

     (1) Die Steuer beträgt 12 vom Hundert des Versiche-
   rungsentgelts; dies gilt nicht für die in Absatz 2 bezeich-
   neten Versicherungen.

      (2) Die Steuer beträgt
   1. bei der Feuerversicherung und bei der Feuer-Be-
      triebsunterbrechungsversicherung 10 vom Hundert
      des Versicherungsentgelts;
   2. bei der Gebäudeversicherung und bei der Hausrat-
      versicherung, wenn bei ihnen ein Anteil des Versi-

      cherungsentgelts als Feueranteil auch der Steuer
      nach§ 1 Abs. 1 Nr. 2 in Verbindung mit§ 3 Abs. 1
      Nr. 2 und 3 des Feuerschutzsteuergesetzes un-
      terliegt, insoweit bei der Gebäudeversicherung
      11 ,5 vom Hundert sowie bei der Hausratversiche-
      rung 11,6 vom Hundert des Versicherungsentgelts;

   3. bei der Hagelversicherung und bei der im Betrieb
      der Landwirtschaft oder Gärtnerei genommenen
      Versicherung von Glasdeckungen über Bodener-
      zeugnissen gegen Hagelschaden für jedes Versi-

      cherungsjahr 20 Pfennig für je 1 000 Deutsche Mark
      der Versicherungssumme oder einen Teil davon;
   4. bei der Seeschiffskaskoversicherung 2 vom Hundert
      des Versicherungsentgelts;

   5. bei der Unfallversicherung mit Prämienrückgewähr
      2,4 vom Hundert des Versicherungsentgelts."

2. § 10 b wird wie folgt geändert:

   a) Die Absätze 1 und 2 werden wie folgt gefaßt:
       ,,(1) Wird ein Steuersatz geändert, ist der neue
      Steuersatz auf Versicherungsentgelte anzuwenden,
      die ab dem Inkrafttreten der Änderung des Steuer-
      satzes fällig werden. Wird die Fälligkeit des Versi-
      cherungsentgelts für Zeitpunkte, ab denen ein höhe-
      rer Steuersatz anzuwenden ist, geändert und würde
      die Änderung zur Anwendung eines niedrigeren
      Steuersatzes führen, ist die Änderung insoweit nicht
      zu berücksichtigen. Dies gilt entsprechend, wenn
      ein Versicherungsvertrag zur Änderung der Fällig-
      keit des Versicherungsentgelts gekündigt und als-
      bald neu abgeschlossen oder wenn die Fälligkeit
      des Versicherungsentgelts für einen Zeitpunkt vor
      Abschluß des Versicherungsvertrags festgelegt
      wird. Die Sätze 2 und 3 gelten für ab dem 29. Januar
      1993 vorgenommene Änderungen der Fälligkeit des
      Versicherungsentgelts für Fälligkeitszeitpunkte ab
      dem 1. Juli 1993 und ab dem 1. Januar 1995.

        (2) Der Steuersatz von 12 vom Hundert nach § 6
      Abs. 1 ist bei Versicherungen, die im Zusammen-
      hang mit Reisen durch einen Reiseveranstalter oder
      durch ein Reisebüro zu einem Festpreis angeboten
      werden (Reiseversicherungen), auf Versicherungs-
      entgelte anzuwenden, die ab dem 1. Januar 1994

      fällig werden. Der bisherige Steuersatz von 10 vom
      Hundert gilt weiter für die entsprechenden Versi-
      cherungsentgelte, die bis zum 31. Dezember 1993
      fällig werden."
   b) Absatz 3 wird gestrichen.
   (2) Das Versicherungsteuergesetz in der im Bundesge-
setzblatt Teil III, Gliederungsnummer 611-15, veröffent-
lichten bereinigten Fassung, zuletzt geändert durch Ab-
satz 1 dieses Artikels, wird wie folgt geändert:

1. § 6 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefaßt:
       ,,(1) Die Steuer beträgt 15 vom Hundert des Versi-
      cherungsentgelts; dies gilt nicht für die in Absatz 2
      bezeichneten Versicherungen."
   b) Absatz 2 wird wie folgt geändert:

      aa) Nummer 2 wird wie folgt gefaßt:

           „2. bei der Gebäudeversicherung und bei der
               Hausratversicherung, wenn bei ihnen ein
               Anteil des Versicherungsentgelts als Feuer-
               anteil auch der Steuer nach § 1 Abs. 1 Nr. 2
               in Verbindung mit § 3 Abs. 1 Nr. 2 und 3
               des Feuerschutzsteuergesetzes unterliegt,
               insoweit bei der Gebäudeversicherung
               13, 75 vom Hundert sowie bei der Hausrat-
               versicherung 14 vom Hundert des Versi-

               cherungsentgelts;".

      bb) Nummer 5 wird wie folgt gefaßt:
           ,,5. bei der Unfallversicherung mit Prämienrück-
                gewähr 3 vom Hundert des Versiche-
                rungsentgelts."

2. § 1Ob wird wie folgt geändert:
   a) In Absatz 1 wird die Angabe ,,(1 )" gestrichen.

   b) Absatz 2 wird aufgehoben.

                        Artikel 29
   Änderung des Feuerschutzsteuergesetzes

   (1) § 4 Abs. 2 des Feuerschutzsteuergesetzes vom
21. Dezember 1979 (BGBI. 1 S. 2353), das zuletzt durch
Artikel 49a des Gesetzes vom 27. April 1993 (BGBI. 1
S. 512) geändert worden ist, wird wie folgt gefaßt:

  ,,(2) Hat der Versicherer die Versicherungsteuer in das
Versicherungsentgelt eingerechnet, so beträgt der Steuer-
satz bei eingerechneter Versicherungsteuer von 10 vom
Hundert statt 12 vom Hundert 10,909 vom Hundert und
statt 5 vom Hundert 4,545 vom Hundert des Versiche-
rungsentgelts einschließlich der Versicherungsteuer. Hat
der Versicherer die Versicherungsteuer bei der Gebäude-
versicherung und bei der Hausratversicherung im Sinne
des § 1 Abs. 1 Nr. 2 in Verbindung mit § 3 Abs. 1 Nr. 2 und 3
in das Versicherungsentgelt eingerechnet, beträgt der
Steuersatz bei eingerechneter Versicherungsteuer von
11,5 vom Hundert statt 12 vom Hundert 10,762 vom Hun-
dert und statt 5 vom Hundert 4,484 vom Hundert, bei
eingerechneter Versicherungsteuer von 11,6 vom Hundert
statt 12 vom Hundert 10,753 vom Hundert und statt 5 vom
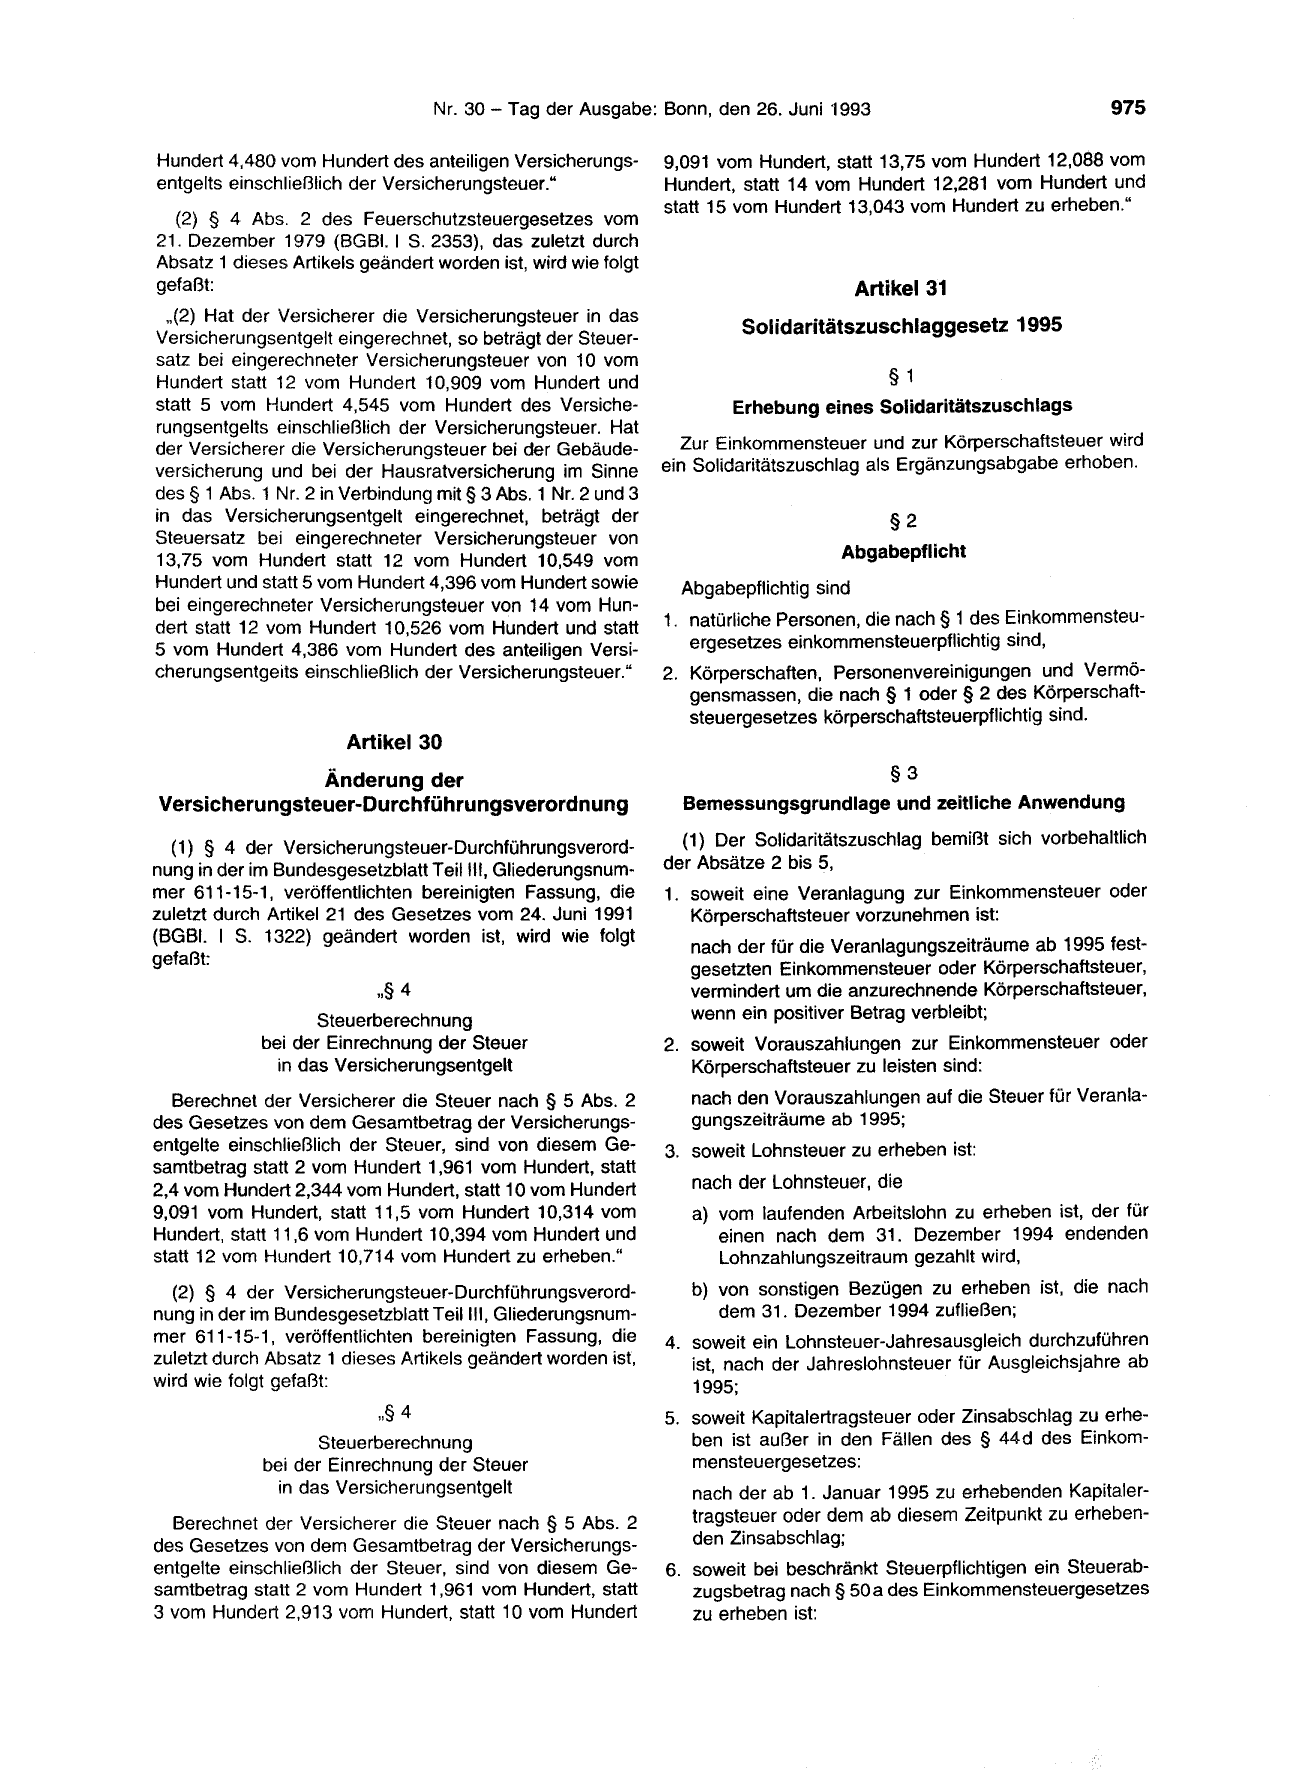
Hundert 4,480 vom Hundert des anteiligen Versicherungs-
entgelts einschließlich der Versicherungsteuer."

  (2) § 4 Abs. 2 des Feuerschutzsteuergesetzes vom
21. Dezember 1979 (BGBI. 1 S. 2353), das zuletzt durch
Absatz 1 dieses Artikels geändert worden ist, wird wie folgt
gefaßt:
  ,,(2) Hat der Versicherer die Versicherungsteuer in das

Versicherungsentgelt eingerechnet, so beträgt der Steuer-
satz bei eingerechneter Versicherungsteuer von 10 vom
Hundert statt 12 vom Hundert 10,909 vom Hundert und
statt 5 vom Hundert 4,545 vom Hundert des Versiche-
rungsentgelts einschließlich der Versicherungsteuer. Hat
der Versicherer die Versicherungsteuer bei der Gebäude-
versicherung und bei der Hausratversicherung im Sinne
des§ 1 Abs. 1 Nr. 2 in Verbindung mit§ 3 Abs. 1 Nr. 2 und 3
in das Versicherungsentgelt eingerechnet, beträgt der
Steuersatz bei eingerechneter Versicherungsteuer von
13, 75 vom Hundert statt 12 vom Hundert 10,549 vom
Hundert und statt 5 vom Hundert 4,396 vom Hundert sowie
bei eingerechneter Versicherungsteuer von 14 vom Hun-
dert statt 12 vom Hundert 10,526 vom Hundert und statt

5 vom Hundert 4,386 vom Hundert des anteiligen Versi-
cherungsentgeits einschließlich der Versicherungsteuer."

                       Artikel 30
               Änderung der
Versicherungsteuer-Durchführungsverordnung

  (1) § 4 der Versicherungsteuer-Durchführungsverord-
nung in der im Bundesgesetzblatt Teil 111, Gliederungsnum-
mer 611-15-1, veröffentlichten bereinigten Fassung, die
zuletzt durch Artikel 21 des Gesetzes vom 24. Juni 1991
(BGBI. 1 S. 1322) geändert worden ist, wird wie folgt

gefaßt:

                           ,,§ 4
                    Steuerberechnung
             bei der Einrechnung der Steuer
               in das Versicherungsentgelt
  Berechnet der Versicherer die Steuer nach § 5 Abs. 2
des Gesetzes von dem Gesamtbetrag der Versicherungs-
entgelte einschließlich der Steuer, sind von diesem Ge-
samtbetrag statt 2 vom Hundert 1,961 vom Hundert, statt
2,4 vom Hundert 2,344 vom Hundert, statt 10 vom Hundert
9,091 vom Hundert, statt 11,5 vom Hundert 10,314 vom
Hundert, statt 11 ,6 vom Hundert 10,394 vom Hundert und
statt 12 vom Hundert 10,714 vom Hundert zu erheben."

  (2) § 4 der Versicherungsteuer-Durchführungsverord-
nung in der im Bundesgesetzblatt Teil III, Gliederungsnum-
mer 611-15-1, veröffentlichten bereinigten Fassung, die
zuletzt durch Absatz 1 dieses Artikels geändert worden ist,
wird wie folgt gefaßt:
                           ,,§ 4
                    Steuerberechnung
             bei der Einrechnung der Steuer
               in das Versicherungsentgelt
  Berechnet der Versicherer die Steuer nach § 5 Abs. 2
des Gesetzes von dem Gesamtbetrag der Versicherungs-
entgelte einschließlich der Steuer, sind von diesem Ge-
samtbetrag statt 2 vom Hundert 1,961 vom Hundert, statt
3 vom Hundert 2,913 vom Hundert, statt 10 vom Hundert

9,091 vom Hundert, statt 13,75 vom Hundert 12,088 vom
Hundert, statt 14 vom Hundert 12,281 vom Hundert und
statt 15 vom Hundert 13,043 vom Hundert zu erheben."

                         Artikel 31

         Solidaritätszuschlaggesetz 1995

                            § 1
        Erhebung eines Solidaritätszuschlags

  Zur Einkommensteuer und zur Körperschaftsteuer wird
ein Solidaritätszuschlag als Ergänzungsabgabe erhoben.

                            §2

                    Abgabepflicht
  Abgabepflichtig sind

1. natürliche Personen, die nach § 1 des Einkommensteu-
   ergesetzes einkommensteuerpflichtig sind,
2. Körperschaften, Personenvereinigungen und Vermö-
   gensmassen, die nach§ 1 oder§ 2 des Körperschaft-
   steuergesetzes körperschaftsteuerpflichtig sind.

                            §3
  Bemessungsgrundlage und zeitliche Anwendung

  (1) Der Solidaritätszuschlag bemißt sich vorbehaltlich
der Absätze 2 bis 5,
1. soweit eine Veranlagung zur Einkommensteuer oder
   Körperschaftsteuer vorzunehmen ist:

   nach der für die Veranlagungszeiträume ab 1995 fest-

   gesetzten Einkommensteuer oder Körperschaftsteuer,
   vermindert um die anzurechnende Körperschaftsteuer,
   wenn ein positiver Betrag verbleibt;
2. soweit Vorauszahlungen zur Einkommensteuer oder
   Körperschaftsteuer zu leisten sind:
   nach den Vorauszahlungen auf die Steuer für Veranla-
   gungszeiträume ab 1995;
3. soweit Lohnsteuer zu erheben ist:

   nach der Lohnsteuer, die
   a) vom laufenden Arbeitslohn zu erheben ist, der für
      einen nach dem 31. Dezember 1994 endenden
      Lohnzahlungszeitraum gezahlt wird,

   b) von sonstigen Bezügen zu erheben ist, die nach
      dem 31. Dezember 1994 zufließen;
4. soweit ein Lohnsteuer-Jahresausgleich durchzuführen
   ist, nach der Jahreslohnsteuer für Ausgleichsjahre ab
   1995;
5. soweit Kapitalertragsteuer oder Zinsabschlag zu erhe-
   ben ist außer in den Fällen des § 44d des Einkom-
   mensteuergesetzes:
   nach der ab 1. Januar 1995 zu erhebenden Kapitaler-
   tragsteuer oder dem ab diesem Zeitpunkt zu erheben-
   den Zinsabschlag;
6. soweit bei beschränkt Steuerpflichtigen ein Steuerab-
   zugsbetrag nach § 50 a des Einkommensteuergesetzes
   zu erheben ist:
976                                   Bundesgesetzblatt, Jahrgang 1993, Teil 1

   nach dem ab 1. Januar 1995 zu erhebenden Steuer-
   abzugsbetrag.
  (2) § 51 a Abs. 2 des Einkommensteuergesetzes ist nicht
anzuwenden.
   (3) Der Solidaritätszuschlag ist von einkommensteuer-
pflichtigen Personen nur zu erheben, wenn die Bemes-
sungsgrundlage nach Absatz 1
1. in den Fällen des§ 32a Abs. 5 oder 6 des Einkommen-
   steuergesetzes 2 664 Deutsche Mark,
2. in anderen Fällen 1 332 Deutsche Mark
übersteigt.

  (4) Beim Abzug vom Arbeitslohn ist der Solidaritätszu-
schlag nur zu erheben, wenn die Bemessungsgrundlage
nach Absatz 1 Nr. 3 im jeweiligen Lohnzahlungszeitraum
1. bei monatlicher Lohnzahlung
   a) in der Steuerklasse III mehr als 222 Deutsche Mark
      und

   b) in den Steuerklassen 1, II, IV bis VI mehr als
      111 Deutsche Mark,

2. bei wöchentlicher Lohnzahlung
   a) in der Steuerklasse III mehr als 51 ,80 Deutsche
      Mark und
   b) in den Steuerklassen t, II, IV bis VI mehr als
      25,90 Deutsche Mark,

3. bei täglicher Lohnzahlung

   a) in der Steuerklasse III mehr als 7,40 Deutsche Mark
      und
   b) in den Steuerklassen 1, II, IV bis VI mehr als
      3, 70 Deutsche Mark

   beträgt.
§ 39 b Abs. 4 des Einkommensteuergesetzes ist sinnge-
mäß anzuwenden.

   (5) Beim Lohnsteuer-Jahresausgleich ist der Solidari-
tätszuschlag nur zu ermitteln, wenn die Bemessungs-
grundlage nach Absatz 1 Nr. 4 in Steuerklasse III mehr als
2 664 Deutsche Mark und in den Steuerklassen 1, II oder IV
mehr als 1 332 Deutsche Mark beträgt.

                           §4

                     Zuschlagsatz
  Der Solidaritätszuschlag beträgt 7 ,5 vom Hundert der
Bemessungsgrundlage. Er beträgt nicht mehr als 20 vom
Hundert des Unterschiedsbetrags zwischen der Bemes-
sungsgrundlage und der nach § 3 Abs. 3 bis 5 jeweils
maßgebenden Freigrenze. Bruchteile eines Pfennigs blei-
ben außer Ansatz.

                           §5
              Doppelbesteuerungsabkommen

  Werden auf Grund eines Abkommens zur Vermeidung
der Doppelbesteuerung im Geltungsbereich dieses Geset-
zes erhobene Steuern vom Einkommen ermäßigt, so ist

diese Ermäßigung zuerst auf den Solidaritätszuschlag zu
beziehen.

                     Abschnitt 3

              Neuordnung
 des bundesstaatlichen Finanzausgleichs
          und Bewältigung der
         finanziellen Erblasten
  im Zusammenhang mit der Herstellung
        der Einheit Deutschlands

                       Artikel 32

              Änderung des Gesetzes
             über den Finanzausgleich
            zwischen Bund und Ländern
  Das Gesetz über den Finanzausgleich zwischen Bund
und Ländern in der Fassung der Bekanntmachung vom
28. Januar 1988 (BGBI. 1 S. 94), zuletzt geändert durch
das Gesetz vom 21. Dezember 1992 (BGBI. 1 S. 2124),

wird wie folgt geändert:

1. § 1O Abs. 3 wird wie folgt gefaßt:
     "(3) Wenn die nach Maßgabe von § 7 ermittelten
   Einnahmen eines ausgleichsberechtigten Landes ein-
   schließlich der nach Absatz 1 ermittelten Ausgleichs-
   zuweisungen je Einwohner gemäß § 9 Abs. 2 unter
   95 vom Hundert der durchschnittlichen Einnahmen nach

   Maßgabe von§ 7 liegen, so sind die Ausgleichszuwei-
   sungen an dieses Land um den hälftigen Fehlbetrag zu
   erhöhen und die Ausgleichsbeiträge der ausgleichs-
   pflichtigen Länder im Sinne des § 5 Abs. 1 im Verhältnis
   der Beträge zu berichtigen, um die ihre Finanzkraft-
   meßzahl abzüglich der Ausgleichsbeiträge nach Ab-
   satz 2 ihre Ausgleichsmeßzahl übersteigt. Wenn die
   nach Maßgabe von § 7 ermittelten Einnahmen eines
   ausgleichspflichtigen Landes nach Abzug der von ihm
   zu leistenden Ausgleichsbeiträge nach Absatz 2 und
   Absatz 3 Satz 1 je Einwohner gemäߧ 9 Abs. 2 unter
   den nach Maßgabe von § 7 ermittelten durchschnittli-
   chen Einnahmen der Länder liegen, so ist der Fehlbe-
   trag dieses Landes zur Hälfte, höchstens bis zur Höhe
   seiner Ausgleichsleistungen nach Absatz 2 und Ab-
   satz 3 Satz 1 von den anderen ausgleichspflichtigen
   Ländern im Verhältnis der Beträge zu übernehmen, um
   die ihre Finanzkraftmeßzahl abzüglich der Ausgleichs-
   beiträge nach Absatz 2 und Absatz 3 Satz 1 ihre Aus-
   gleichsmeßzahl übersteigt. Sinken die nach Maßgabe
   von § 7 ermittelten Einnahmen eines ausgleichspflichti-
   gen Landes infolge der nach Absatz 2 und Absatz 3
   Satz 1 und 2 zu leistenden Beiträge je Einwohner unter
   die durchschnittlichen nach Maßgabe von § 7 ermittel-
   ten Einnahmen der Länder und ist ein Ausgleich nach
   Satz 2 nicht möglich, so ist der Fehlbetrag dieses
   Landes zur Hälfte, höchstens bis zur Höhe seiner Aus-
   gleichsleistungen nach Absatz 2 und Absatz 3 Satz 1
   von allen Ländern im Verhältnis ihrer Finanzkraft unter
   Berücksichtigung der Ausgleichsbeiträge und Aus-
   gleichszuweisungen nach den Absätzen 1 und 2 sowie
   Absatz 3 Satz 1 und 2 aufzubringen."

2. § 11 a wird wie folgt geändert:

   a) Absatz 1 wird wie folgt gefaßt:
                               Nr. 30 - Tag de,r Ausgabe: Bonn, den 26. Juni 1993                               977

     ,,(1) Der Bund gewährt aus seinen Mitteln lei-
    stungsschwachen Ländern Zuweisungen zur ergän-
   zenden Deckung ihres allgemeinen Finanzbedarfs
    (Ergänzungszuweisungen) in den Jahren 1993 und
   1994 jährlich in Höhe von 2 vom Hundert des Um-
   satzsteueraufkommens im bisherigen Gebiet der
   Bundesrepublik Deutschland nach Maßgabe der
   Absätze 2 bis 5. Die Ergänzungszuweisungen nach
   Satz 1 erhöhen sich im Jahr 1993 um 119 000 000 DM
   und vermindern sich im Jahr 1994 um
   600 000 000 DM. Im Jahr 1994 werden zusätzlich
   Sonder-Bundesergänzungszuweisungen nach Ab-
   satz 4 in Höhe von 3 400 000 000 DM gewährt."
b) Dem Absatz 3 wird folgender Satz angefügt:
   „Die Vorabbeträge für Bremen und das Saarland
   ermäßigen sich ab dem Jahre 1994 auf je
   100 000 000 DM."
c) Nach Absatz 3 wird folgender Absatz 4 eingefügt:

     ,,(4) Zum Zwecke der Haushaltssanierung erhalten
   aus dem Gesamtbetrag der Zuweisungen nach Ab-
   satz 1 nachstehende Länder im Jahre 1994 vorab
   folgende Sonder-Bundesergänzungszuweisungen:

   Bremen                           1 800 000 000 DM,
   Saarland                         1 600 000 000 DM.
   Diese Zuweisungen werden mit folgender Maßgabe
   gewährt:
   1. Sie sind unmittelbar zur Schuldentilgung zu
      verwenden.
   2. Die durch Schuldentilgung nach Nummer 1 ent-
      stehenden Finanzierungsspielräume werden in
      den jeweiligen Haushaltsjahren entweder für In-
      vestitionen, die die Wirtschafts- und Finanzkraft

      des Landes stärken, oder zur Verminderung der

      Nettokreditaufnahme des Landes genutzt.

   3. Dem Bundesministerium der Finanzen sowie
      den obersten Finanzbehörden der anderen Län-
      der ist über die Verwendung der Sonder-Bun-
      desergänzungszuweisungen, über die Nutzung
      der durch sie entstehenden Finanzierungsspiel-
      räume sowie über die bei der haushaltswirt-
      schaftlichen Stabilisierung erzielten Fortschritte
      jährlich bis Ende April des folgenden Jahres zu
      berichten."
d) Die bisherigen Absätze 4 bis 7 werden die neuen
   Absätze 5 bis 8.

e) Im neuen Absatz 5 werden in Satz 1 die Worte
   ,,abzüglich der Beträge nach den Absätzen 2 und 3"
   ersetzt durch die Worte „abzüglich der Beträge nach
   den Absätzen 2 bis 4".

f) Der neue Absatz 6 wird wie folgt gefaßt:

     ,,(6) Die Zuweisungen nach den Absätzen 1 bis 5
   sind mit je einem Viertel ihres Betrages am
   15. März, 15. Juni, 15. September und 15. Dezem-
   ber fällig. Auf die Zuweisungen in den Jahren 1988
   bis 1994 werden zu diesen Stichtagen Abschlags-
   zahlungen in Höhe von insgesamt 2 vom Hundert
   des Umsatzsteueraufkommens im bisherigen Ge-

   biet der Bundesrepublik Deutschland des jeweils
   vorausgehenden Quartals, in den Jahren 1989 bis
   1991 zuzüglich eines Betrages von 12 500 000 DM,
   in den Jahren 1992 und 1993 zuzüglich eines Betra-

      ges von 29 750 000 DM, im Jahr 1994 zuzüglich
      eines Betrages von 700 000 000 DM, entrichtet.
      Gleichzeitig werden die mit der Abschlagszahlung
      des vorausgegangenen Zahlungstermins zuviel
      oder zuwenig gezahlten Beträge verrechnet. Das
      Bundesministerium der Finanzen stellt zu Beginn
      des jeweiligen Leistungsjahres durch Übersendung
      der Berechnungsgrundlagen an die Länder die
      Beteiligung der einzelnen Länder an den nach
      Absatz 5 zu gewährenden Zuweisungen fest."

                       Artikel 33
                      Gesetz
             über den Finanzausgleich
           zwischen Bund und Ländern
         (Finanzausgleichsgesetz - FAG)

                    Erster Abschnitt

                   Steuerverteilung
             zwischen Bund und Ländern

              sowie unter den Ländern

                           §1
            AnteOe von Bund und Ländern
                 an der Umsatzsteuer
   (1) Vom Aufkommen der Umsatzsteuer stehen ab 1995
dem Bund 56 vom Hundert und den Ländern 44 vom
Hundert zu. Diese Aufteilung der Umsatzsteuer gilt jeweils
für alle Beträge, die während der Geltungsdauer des Betei-
ligungsverhältnisses vereinnahmt oder erstattet werden.

   (2) Aus dem Anteil der Länder an der Umsatzsteuer

erhält der Bund zusätzlich einen Betrag in Höhe von

50 vom Hundert der Bundeszuschüsse nach § 6 Abs. 2
Satz 1 des Gesetzes über den Fonds „Deutsche Einheit"
zuzüglich eines Betrages von 2, 1 Milliarden DM jährlich.
Der Beitrag der Länder wird auf die einzelnen Länder zu
50 vom Hundert nach der Einwohnerzahl am 30. Juni des
jeweiligen Jahres und zu 50 vom Hundert im Verhältnis
ihrer Finanzkraft nach Länderfinanzausgleich verteilt; der
Anteil des Landes Berlin am Beitrag der Länder wird vorab
nach der Einwohnerzahl ohne Berücksichtigung der Ein-
wohnerzahl des Teils des Landes Berlin, in dem das
Grundgesetz bisher nicht galt, berechnet. Er wird in Mo-
natsbeträgen mit den Einfuhrumsatzsteuerzahlungen des
Bundes nach § 14 Abs. 2 vorläufig berechnet. Die Sätze 1
bis 3 gelten nicht für die Länder Brandenburg, Mecklen-
burg-Vorpommern, Sachsen, Sachsen-Anhalt und Thü-
ringen.

   (3) Übergangsweise werden überproportionale Bela-

stungen finanzschwacher Länder in dem bisherigen Bun-
desgebiet auf Grund der Einbeziehung der Länder Berlin,
Brandenburg, Mecklenburg-Vorpommern, Sachsen, Sach-
sen-Anhalt und Thüringen in den Länderfinanzausgleich
teilweise ausgeglichen. Die Anteile am Beitrag der Länder
nach Absatz 2 werden daher für 1995 um folgende Beträ-
ge erhöht oder ermäßigt:

Baden-Württemberg                      + 183 000 000 DM,

Bayern                                 + 210 000 000 DM,
Bremen                                 -   55 000 000 DM,
Hamburg                                + 30 000 000 DM,
978                                   Bundesgesetzblatt, Jahrgang 1993, Teil 1

Hessen                                + 108 000 000 DM,
Niedersachsen                         - 532 000 000 DM,
Nordrhein-Westfalen                   + 317 000 000 DM,
Rheinland-Pfalz                       - 53 000 000 DM,
Saarland                              - 77 000 000 DM,
Schleswig-Holstein                    - 131000000 DM.

In den Jahren 1996 bis 2000 vermindern sich die in Satz 2
genannten Beträge stufenweise um jeweils 5 vom Hundert
und in den Jahren 2001 bis 2005 um jeweils 15 vom

Hundert der Ausgangsbeträge für 1995.

                           §2
             Verteilung der Umsatzsteuer
                  unter den Ländern
  (1) Der Länderanteil an der Umsatzsteuer nach§ 1 Abs. 1
wird zu 75 vom Hundert im Verhältnis der Einwohnerzahl
der Länder und zu 25 vom Hundert nach den Vorschriften
des Absatzes 2 verteilt.

   (2) Die Länder, deren Einnahmen aus der Einkommen-
steuer, der Körperschaftsteuer, der Gewerbesteuerumlage
und aus den nach § 7 Abs. 1 ermittelten Landessteuern je
Einwohner unter 92 vom Hundert des Länderdurchschnitts
liegen, erhalten aus dem Länderanteil an der Umsatzsteu-
er Ergänzungsanteile in Höhe der Beträge, die an 92 vom
Hundert des Länderdurchschnitts fehlen. Der restliche
Länderanteil an der Umsatzsteuer wird nach dem Verhält-
nis der Einwohnerzahlen der Länder verteilt. Betragen die
Ergänzungsanteile nach Satz 1 insgesamt mehr als ein
Viertel des Gesamtanteils an der Umsatzsteuer, so sind
die Ergänzungsanteile entsprechend herabzusetzen.
  (3) Für die Berechnung der Anteile der einzelnen Länder
an der Umsatzsteuer ist die Einwohnerzahl maßgebend,
die das Statistische Bundesamt zum 30. Juni des Rech-
nungsjahres festgestellt hat.

                          §3
        Verteilung der Gewerbesteuerumlage
                 unter den Ländern

  Die Gewerbesteuerumlage steht den Ländern insoweit
zu, als die Gewerbesteuer in dem Gebiet des einzelnen
Landes vereinnahmt wird.

                  zweiter Abschnitt

        Finanzausgleich unter den Ländern

                          §4
                Ausgleichsleistungen
  Zur Durchführung des Finanzausgleichs unter den Län-
dern werden aus Beiträgen der ausgleichspflichtigen Län-
der (Ausgleichsbeiträge) Zuschüsse an die ausgleichsbe-
rechtigten Länder (Ausgleichszuweisungen) geleistet.

                          §5
              Ausgleichspflichtige und
            ausgleichsberechtigte Länder

  (1) Ausgleichspflichtig sind die Länder, deren Finanz-
kraftmeßzahl in dem Rechnungsjahr, für das der Ausgleich

durchgeführt wird (Ausgleichsjahr), ihre Ausgleichsmeß-
zahl übersteigt.
  (2) Ausgleichsberechtigt sind die Länder, deren Finanz-
kraftmeßzahl im Ausgleichsjahr ihre Ausgleichsmeßzahl
nicht erreicht.

                           §6

       Finanzkraftmeßzahl, Ausgleichsmeßzahl

  ( 1) Die Finanzkraftmeßzahl eines Landes ist die Summe

der Steuereinnahmen und der Einnahmen aus der berg-
rechtlichen Förderabgabe des Landes nach § 7 und der
Steuereinnahmen seiner Gemeinden nach § 8.
   (2) Die Ausgleichsmeßzahl eines Landes ist die Summe
der beiden Meßzahlen, die zum Ausgleich der Steuerein-
nahmen und.der Einnahmen aus der bergrechtlichen För-
derabgabe der Länder (§ 7) und zum Ausgleich der Steu-
ereinnahmen der Gemeinden (§ 8) getrennt· festgestellt
werden. Die Meßzahlen ergeben sich aus den auszuglei-
chenden Einnahmen je Einwohner im Bundesdurchschnitt,
vervielfacht mit der Einwohnerzahl des Landes; hierbei
sind die nach § 9 gewerteten Einwohnerzahlen zugrunde
zu legen.

                           §7
                 Einnahmen der Länder
             aus Steuern und Förderabgabe

  ( 1) Als Steuereinnahmen eines Landes gelten die ihm im
Ausgleichsjahr zugeflossenen Einnahmen
1. aus seinem Anteil an der Einkommensteuer und der
   Körperschaftsteuer;
2. aus seinem Anteil an der Gewerbesteuerumlage nach
   § 6 des Gemeindefinanzreformgesetzes;

3. aus der Vermögensteuer, der Erbschaftsteuer, der
   Kraftfahrzeugsteuer, der Biersteuer, der Rennwett- und
   Lotteriesteuer mit Ausnahme der Totalisatorsteuer, der
   Grunderwerbsteuer, der Feuerschutzsteuer und der
   Spielbankabgabe mit Ausnahme der Sonderabgabe
   und der Troncabgabe.

Als Steuereinnahmen eines Landes gelten ferner die nach
§ 2 für das Ausgleichsjahr festgestellten Anteile an der
Umsatzsteuer. Die aus § 1 Abs. 3 resultierenden Mehr-
und Mindereinnahmen bleiben dabei ebenso wie der ge-
mäß § 1 Abs. 2 Satz 2 nach der Einwohnerzahl zu vertei-
lende Beitrag der Länder unberücksichtigt.

  (2) Den Einnahmen der Länder nach Absatz 1 wird das
Aufkommen aus der Förderabgabe nach § 31 des Bundes-
berggesetzes hinzugesetzt.
  (3) Zur Abgeltung der Sonderbelastungen, die den Län-
dern Bremen, Hamburg, Mecklenburg-Vorpommern und
Niedersachsen aus der Unterhaltung und Erneuerung der
Seehäfen Bremen, Bremerhaven, Hamburg, Rostock und
Emden erwachsen, werden von den Einnahmen nach den
Absätzen 1 und 2
des Landes Bremen                        90 000 000 DM,
des Landes Hamburg                      142 000 000 DM,
des Landes Mecklenburg-Vorpommern        50 000 000 DM,
des Landes Niedersachsen                 18000000DM

abgesetzt.
                            §8
           Steuereinnahmen der Gemeinden

  ( 1) Als Steuereinnahmen der Gemeinden eines Landes
gelten unter Kürzung nach den Vorschriften des Absat-
zes 5

1. die Gemeindeanteile an der Einkommensteuer im
   Ausgleichsjahr,
2. die Steuerkraftzahlen der Grundsteuer und der Gewer-
   besteuer vom Ertrag und Kapital, die für das Kalender-
   jahr ermittelt sind, das dem Ausgleichsjahr vorausgeht,
   vermindert um die im Ausgleichsjahr geleistete Ge-
   werbesteuerumlage.

Für die Anteile der Gemeinden an der Einkommensteuer
und für die von den Gemeinden geleistete Gewerbesteuer-
umlage sind die Feststellungen der Länder maßgebend.

  (2) Als Steuerkraftzahlen werden angesetzt
1. die Grundbeträge der Grundsteuer von den land- und
   forstwirtschaftlichen Betrieben mit 180 vom Hundert;
2. von den Grundbeträgen der Grundsteuer von den

   Grundstücken

   die ersten 100 000 Deutsche Mark einer Gemeinde mit
   180 vom Hundert,
   die weiteren 200 000 Deutsche Mark einer Gemeinde

   mit 200 vom Hundert,

   die weiteren 500 000 Deutsche Mark einer Gemeinde
   mit 225 vom Hundert,
   die 800 000 Deutsche Mark übersteigenden Beträge
   einer Gemeinde mit 250 vom Hundert;
3. die Grundbeträge der Gewerbesteuer vom Ertrag und
   Kapital mit 250 vom Hundert.

Als Grundbetrag gilt das Aufkommen in dem Kalenderjahr,
das dem Ausgleichsjahr vorausgeht, ·geteilt durch die in
diesem Kalenderjahr in Geltung gewesenen Hebesätze.

   (3) Für die Errechnung der Realsteuerkraft eines Landes
ist die Summe der Grundbeträge maßgebend, die das
Statistische Bundesamt nach dem Ergebnis der Gemein-
definanzstatistik festgestellt hat. Bei der Grundsteuer von
den Grundstücken gilt für alle Gemeinden einer Gemein-
degruppe einheitlich der im Durchschnitt auf eine Gemein-
de entfallende Grundbetrag. Maßgebend sind die folgen-

den Gemeindegruppen:

Gemeinden                         bis 10 000 Einwohner,
Gemeinden über             10 000 bis 20 000 Einwohner,
Gemeinden über             20 000 bis 50 000 Einwohner,
Gemeinden über             50 000 bis 100 000 Einwohner,
Gemeinden über            100 000 bis 200 000 Einwohner,
Gemeinden über            200 000 bis 500 000 Einwohner,
Gemeinden über                        500 000 Einwohner.

  (4) Durch Rechtsverordnung des Bundesministeriums

der Finanzen, die der Zustimmung des Bundesrates be-

darf, können

1. bei der Errechnung der Steuerkraftzahlen Ungleichhei-
   ten ausgeglichen werden, die sich aus einer verschie-
   denen Einheitsbewertung des Grundbesitzes im Bun-
   desgebiet ergeben;

2. die in Absatz 2 genannten Hundertsätze geändert
   werden, soweit die Entwicklung der durchschnittlichen
   Realsteuerhebesätze eine Anpassung der Hundertsät-
   ze erforderlich macht.

   (5) Die nach den Absätzen 2 bis 4 errechneten Steuer-
kraftzahlen der Grundsteuer von den land- und forstwirt-
schaftlichen Betrieben, der Grundsteuer von den Grund-
stücken und der Gewerbesteuer vom Ertrag und Kapital
werden je für sich nach einem für alle Länder einheitlichen
Hundertsatz auf die Hälfte des Betrages herabgesetzt, den
die Gemeinden aus der Grundsteuer von den land- und
forstwirtschaftlichen Betrieben, aus der Grundsteuer von
den Grundstücken sowie aus der Gewerbesteuer vom
Ertrag und Kapital im Ausgleichsjahr eingenommen ha-
ben. Der Gemeindeanteil an der Einkommensteuer und
die Gewerbesteuerumlage werden auf die Hälfte der Be-
träge herabgesetzt, die für das Ausgleichsjahr festgestellt
sind.

                           §9
                     Einwohnerzahl

  (1) Der Ausgleichsmeßzahl eines Landes wird die Ein-

wohnerzahl (Wohnbevölkerung) zugrunde gelegt, die das
Statistische Bundesamt zum 30. Juni des Ausgleichsjah-
res festgestellt hat.

   (2) Bei der Ermittlung der Meßzahlen zum Ausgleich der

Steuereinnahmen der Länder werden die Einwohnerzah-
len der Länder Berlin, Bremen und Hamburg mit 135 vom
Hundert und die Einwohnerzahlen der übrigen Länder mit
100 vom Hundert gewertet.
  (3) Bei der Ermittlung der Meßzahlen zum Ausgleich der
Steuereinnahmen der Gemeinden werden die Einwohner-
zahlen der Gemeinden eines Landes mit folgenden Ansät-
zen je Einwohner gewertet:

die ersten 5 000 Einwohner einer Gemeinde mit 100 vom
Hundert,
die weiteren 15 000 Einwohner einer Gemeinde mit 110 vom
Hundert,

die weiteren 80 000 Einwohner einer Gemeinde mit 115 vom
Hundert,
die weiteren 400 000 Einwohner einer Gemeinde mit
120 vom Hundert,

die weiteren 500 000 Einwohner einer Gemeinde mit

125 vom Hundert,
die weiteren Einwohner einer Gemeinde mit 130 vom
Hundert.
Für Gemeinden mit mehr als 500 000 Einwohnern werden
dem Land darüber hinaus
bei einer Dichte von 1 500 bis 2 000 Einwohnern je Qua-
dratkilometer 2 vom Hundert der Einwohnerzahl,
bei einer Dichte von 2 000 bis 3 000 Einwohnern je Qua-
dratkilometer 4 vom Hundert der Einwohnerzahl,

bei einer Dichte von mehr als 3 000 Einwohnern je Qua-

dratkilometer 6 vom Hundert der Einwohnerzahl

hinzugerechnet.

  (4) Als Gemeinden im Sinne des Absatzes 3 gelten auch
die Verbandsgemeinden in Rheinland-Pfalz und die Samt-
gemeinden in Niedersachsen.
980                                     Bundesgesetzblatt, Jahrgang 1993, Teil 1

                            § 10
                     Bemessung
              der Ausgleichszuweisungen
              und der Ausgleichsbeiträge

   ( 1) Die Ausgleichszuweisungen der ausgleichsberech-
tigten Länder werden mit gestaffelten Hundertsätzen von
den Beträgen errechnet, um die ihre Finanzkraftmeßzahl
hinter ihrer Ausgleichsmeßzahl zurückbleibt. Hierbei wer-
den als Ausgleichszuweisungen festgesetzt:
1. 100 vom Hundert des Betrages, der an 92 vom Hundert
   der Ausgleichsmeßzahl fehlt;

2. 37,5 vom Hundert des Betrages, der von 92 bis 100
   vom Hundert der Ausgleichsmeßzahl fehlt.
   (2) Die Ausgleichsbeiträge der ausgleichspflichtigen
Länder werden nach Maßgabe der Sätze 2 und 3 von den
Beträgen errechnet, um die ihre Finanzkraftmeßzahl ihre
Ausgleichsmeßzahl übersteigt (ausgleichspflichtige Be-
träge). Hierbei wird die Finanzkraft,

1. die zwischen 100 und 101 vom Hundert der Aus-
   gleichsmeßzahl liegt, mit 15 vom Hundert,

2. die zwischen 101 und 11 O vom Hundert der Aus-

   gleichsmeßzahl liegt, mit 66 vom Hundert,

3.. die über 110 vom Hundert der Ausgleichsmeßzahl liegt,
    mit 80 vom Hundert
angesetzt. Die nach Satz 2 ermittelten Beträge werden mit
dem Vomhundertsatz zur Aufbringung der Ausgleichszu-
weisungen herangezogen, der erforderlich ist, damit die
Summe der Ausgleichsbeiträge mit der Summe der Aus-
gleichszuweisungen übereinstimmt.

   (3) Wenn die nach Maßgabe von § 7 ermittelten Einnah-
men eines ausgleichsberechtigten Landes einschließlich
der nach Absatz 1 ermittelten Ausgleichszuweisungen je
Einwohner gemäß § 9 Abs. 2 unter 95 vom Hundert der
durchschnittlichen Einnahmen nach Maßgabe von § 7
liegen, so sind die Ausgleichszuweisungen an dieses Land
um den hälftigen Fehlbetrag zu erhöhen und die Aus-
gleichsbeiträge der ausgleichspflichtigen Länder im Sinne

des§ 5 Abs. 1 im Verhältnis der Ausgleichsbeiträge nach
Absatz 2 zu berichtigen. Wenn die nach Maßgabe von § 7
ermittelten Einnahmen eines ausgleichspflichtigen Landes
nach Abzug der von ihm zu leistenden Ausgleichsbeiträge
nach Absatz 2 und Absatz 3 Satz 1 je Einwohner gemäß
§ 9 Abs. 2 unter den nach Maßgabe von § 7 ermittelten

durchschnittlichen Einnahmen der Länder liegen, so ist der
Fehlbetrag dieses Landes zu einem Viertel, höchstens bis
zur Höhe seiner Ausgleichsleistungen nach Absatz 2 und
Absatz 3 Satz 1 von den anderen ausgleichspflichtigen
Ländern im Verhältnis der Ausgleichsbeiträge nach Ab-
satz 2 zu übernehmen. Zur Sicherung der Finanzkraftrei-
henfolge ist der Ausgleich des Fehlbetrags gemäß Satz 2
auf den Betrag zu begrenzen, mit dem das begünstigte
Land die Finanzkraftrelation des nächststärkeren Landes
erreicht, höchstens jedoch auf den Betrag, der sicherstellt,

daß ein an der Aufbringung beteiligtes Land in seiner
Finanzkraftrelation nicht unter die des nächstschwächeren
Landes sinkt. Kommt Satz 3 zur Anwendung, ist das
nächststärkere Land nach Satz 3 von der Aufbringung des
Fehlbetrags ausgenommen.

   (4) Übersteigt der Ausgleichsbeitrag eines ausgleichs-
pflichtigen Landes nach den Absätzen 2 und 3 15 vom
Hundert der Finanzkraft, die zwischen 100 und 101 vom

Hundert der Ausgleichsmeßzahl liegt, sowie vier Fünftel
der 101 vom Hundert der Ausgleichsmeßzahl übersteigen-
den Finanzkraft, so ist der übersteigende Betrag von den
anderen ausgleichspflichtigen Ländern im Verhältnis ihrer
Ausgleichsbeiträge nach Absatz 2 zu übernehmen. Für die
Übernahme der Fehlbeträge nach Satz 1 gilt die Bela-
stungsgrenze des Satzes 1 entsprechend. Übersteigt die
Summe der Ausgleichszuweisungen nach Absatz 1 und
Absatz 3 Satz 1 15 vom Hundert der Finanzkraft, die
zwischen 100 und 101 vom Hundert der Ausgleichsmeß-
zahl liegt, sowie vier Fünftel der 101 vom Hundert der
Ausgleichsmeßzahl übersteigenden Finanzkraft der aus-
gleichspflichtigen Länder, so ist der Fehlbetrag von allen
Ländern im Verhältnis ihrer Finanzkraft unter Berücksichti-
gung der Ausgleichsbeiträge und Ausgleichszuweisungen
nach den Absätzen 1 bis 3 und Absatz 4 Satz 1 und 2
aufzubringen.

                           § 11

            Bundesergänzungszuweisungen

  (1) Der Bund gewährt ab 1995 aus seinen Mitteln lei-
stungsschwachen Ländern Zuweisungen zur ergänzenden

Deckung ihres allgemeinen Finanzbedarfs sowie zum Aus-

gleich von Sonderlasten (Bundesergänzungszuweisun-
gen) nach Maßgabe der Absätze 2 bis 6.

  (2) Zur ergänzenden Deckung ihres allgemeinen Finanz-
bedarfs erhalten leistungsschwache Länder Fehlbetrags-
Bundesergänzungszuweisungen in Höhe von 90 vom
Hundert ihrer nach Durchführung des Länderfinanzaus-
gleichs verbleibenden Fehlbeträge der Finanzkraftmeß-
zahlen gegenüber den Ausgleichsmeßzahlen des Aus-
gleichsjahres.

  (3) Wegen überdurchschnittlich hoher Kosten politischer
Führung und der zentralen Verwaltung erhalten nachste-
hende Länder jährlich folgende Sonderbedarfs-Bundes-
ergänzungszuweisungen:
Berlin                                   219 000 000 DM,

Brandenburg                              164 000 000 DM,

Bremen                                   126000000 DM,
Mecklenburg-Vorpommern                   164 000 000 DM,
Rheinland-Pfalz                          219 000 000 DM,
Saarland                                 153 000 000 DM,

Sachsen-Anhalt                           164 000 000 DM,

Schleswig-Holstein                       164 000 000 DM,
Thüringen                                164 000 000 DM.

  (4) Zum Abbau teilungsbedingter Sonderbelastungen
sowie zum Ausgleich unterproportionaler kommunaler
Finanzkraft erhalten nachstehende Länder in den Jahren
1995 bis 2004 zusätzlich folgende Sonderbedarfs-Bun-
desergänzungszuweisungen:

Berlin                                 2 662 000 000 DM,

Brandenburg                            1 985 000 000 DM,
Mecklenburg-Vorpommern                 1 479 000 000 DM,
Sachsen                                3 658 000 000 DM,
Sachsen-Anhalt                         2 208 000 000 DM,

Thüringen                              2 008 000 000 DM.
Die Zuweisungen nach Satz 1 werden im Jahre 1999 im
Falle einer wesentlichen Abweichung von den zugrunde
gelegten Erwartungen von Bund und Ländern gemeinsam
überprüft.

   (5) Zum Ausgleich überproportionaler Belastungen er-
halten nachstehende Länder im Jahre 1995 zusätzlich

folgende Übergangs-Bundesergänzungszuweisungen:
Bremen                                      80 000 000 DM,
Niedersachsen                              507 000 000 DM,

Rheinland-Pfalz                            451 000 000 DM,
Saarland                                    80 000 000 DM,

Schleswig-Holstein                         227 000 000 DM.

Die Zuweisungen nach Satz 1 vermindern sich ab dem
Jahre 1996 linear um jährlich 1O vom Hundert der Aus-
gangsbeträge.

  (6) Zum Zwecke der Haushaltssanierung erhalten in den

Jahren 1995 bis 1998 nachfolgende Länder jährlich zu-
sätzlich folgende Sonder-Bundesergänzungszuweisun-
gen:
Bremen                                   1 800 000 000 DM,
Saarland                                 1 600 000 000 DM.

Diese Zuweisungen werden mit folgender Maßgabe ge-

währt:

1. Sie sind unmittelbar zur Schuldentilgung zu verwen-
   den.

2. Die durch Schuldentilgung nach Nummer 1 entstehen-
   den Finanzierungsspielräume werden in den jeweiligen
   Haushaltsjahren entweder für Investitionen, die die
   Wirtschafts- und Finanzkraft des Landes stärken, oder
   zur Verminderung der Nettokreditaufnahme des Lan-
   des genutzt.

3. Dem Bundesministerium der Finanzen sowie den ober-
   sten Finanzbehörden der anderen Länder ist über die
   Verwendung der Sonder-Bundesergänzungszuwei-

   sungen, über die Nutzung der durch sie entstehenden

   Finanzierungsspielräume sowie über die bei der haus-

   haltswirtschaftlichen Stabilisierung erzielten Fortschrit-

   te jährlich bis Ende April des folgenden Jahres zu

   berichten.
Im Jahr 1997 überprüfen Bund und Länder gemeinsam in
Ansehung der dann gegebenen Haushaltslage aller Län-
der, ob zur Haushaltsstabilisierung Bremens und des
Saarlandes weitere Sanierungshilfen erforderlich sind.

   (7) Die Zuweisungen nach den Absätzen 3 bis 6 sind mit

je einem Viertel ihres Betrages am 15. März, 15. Juni,

15. September und 15. Dezember fällig. Auf die Zuweisun-

gen nach Absatz 2 werden zu diesen Stichtagen Ab-

schlagszahlungen nach Maßgabe der Finanzkraftverhält-

nisse des jeweils vorhergehenden Kalendervierteljahres

entrichtet. Gleichzeitig werden die mit der Abschlagszah-

lung des vorausgegangenen Zahlungstermins zuviel oder

zuwenig gezahlten Beträge verrechnet. Das Bundesmini-

sterium der Finanzen stellt zu Beginn des jeweiligen Ka-

lendervierteljahres durch Übersendung der Berechnungs-

grundlagen an die Länder die Beteiligung der einzelnen

Länder an den zu gewährenden Zuweisungen fest.

  (8) Die Bundesergänzungszuweisungen nach § 11 sind

abweichend von § 10 Abs. 3, § 12 Abs. 1 und 4 des

Haushaltsgrundsätzegesetzes sowie von § 13 Abs. 3, § 15

Abs. 1 und § 17 Abs. 1 der Bundeshaushaltsordnung bei

den Einnahmen darzustellen.

                    Dritter Abschnitt

               Vollzug und Abrechnung
             der Umsatzsteuerverteilung

              und des Finanzausgleichs

                          § 12

        Feststellung der Ausgleichszahlungen

   Das Bundesministerium der Finanzen stellt nach Ablauf
des Ausgleichsjahres die endgültige Höhe der Länderan-

teile an der Umsatzsteuer nach § 2 und die endgültige
Höhe der Ausgleichszuweisungen und der Ausgleichs-
beiträge nach § 1O durch Rechtsverordnung fest, die der
Zustimmung des Bundesrates bedarf.

                          § 13

            Vollzug des Finanzausgleichs
            während des Ausgleichsjahres
  Der Finanzausgleich wird während des Ausgleichsjah-
res auf Grund vorläufiger Bemessungsgrundlagen vollzo-
gen. Die vorläufigen Ergänzungsanteile werden nach_ § 2,

die vorläufigen Ausgleichszuweisungen und Ausgleichs-

beiträge werden nach den §§ 4 bis 10 ermittelt; jedoch
werden zugrunde gelegt

1. die Steuereinnahmen und die Einnahmen aus der berg-
   rechtlichen Förderabgabe der Länder (§ 7) sowie die
   Gemeindeanteile an der Einkommensteuer und die
   Gewerbesteuerumlage (§ 3) in dem Jahreszeitraum,
   der am 30. September des vorausgehenden Jahres
   endet;

2. die Realsteuerkraft der Gemeinden (§ 8 Abs. 1 Satz 1)
   nach den Grundbeträgen, die das Statistische Bundes-
   amt zuletzt festgestellt hat;

3. die Einwohnerzahlen (§ 9 Abs. 1), die das Statistische

   Bundesamt zum 30. Juni des Jahres festgestellt hat,

   das dem Ausgleichsjahr vorausgeht; sind diese nicht

   rechtzeitig verfügbar, die vom Statistischen Bundesamt

   zuletzt festgestellten Einwohnerzahlen.

                          § 14

                  Zahlungsverkehr
            während des Ausgleichsjahres
   (1) Der Zahlungsverkehr wird während des Ausgleichs-

jahres in der Weise abgewickelt, daß die Ablieferung des

Bundesanteils an der durch Landesfinanzbehörden ver-

walteten Umsatzsteuer um die Beträge erhöht oder er-

mäßigt wird, die nach der vorläufigen Bemessung der

Länderanteile an der Umsatzsteuer (§ 2) und nach der

vorläufigen Bemessung der Ausgleichsbeiträge und der

Ausgleichszuweisungen im Finanzausgleich (§ 10) unter

den Ländern zu verrechnen sind. Soweit der Anspruch

eines Landes aus diesen Verrechnungen durch den Bun-

desanteil an der Umsatzsteuer nicht voll gedeckt wird,

überweist das Bundesministerium der Finanzen diesem

Land den nicht gedeckten Teil des vorläufigen Ausgleichs-

anspruchs in monatlichen Teilbeträgen. Soweit die yer-
pflichtung eines Landes aus diesen Verrechnungen uber

dem Aufkommen der von Landesfinanzbehörden verwalte-

ten Umsatzsteuer liegt, ist der darüber liegende Teil von

dem Land dem Bundesministerium der Finanzen in monat-

lichen Teilbeträgen zu überweisen.
982                                     Bundesgesetzblatt, Jahrgang 1993, Teil 1

   (2) Der Länderanteil an der durch Bundesfinanzbehör-
den verwalteten Einfuhrumsatzsteuer wird auf die Länder
nach der Einwohnerzahl verteilt und in monatlichen T eilbe-
trägen überwiesen.

  (3) Das Nähere bestimmt das Bundesministerium der

Finanzen durch Rechtsverordnung, die der Zustimmung

des Bundesrates bedarf.

                           § 15
                Endgültige Abrechnung

   Unterschiede zwischen den vorläufigen und den endgül-

tigen Ausgleichszahlungen werden durch Überweisungen
ausgeglichen, die mit dem Inkrafttreten der in § 12 vor-
gesehenen Rechtsverordnung fällig werden. Das Bundes-
ministerium der Finanzen trifft die für den Überweisungs-
verkehr erforderlichen Anordnungen.

                           § 16
                    Auskunftspflicht

   Die zuständigen Landesbehörden sind verpflichtet, dem
Bundesministerium der Finanzen die zur Durchführung

dieses Gesetzes erforderlichen Auskünfte zu erteilen und
ihre sachliche Richtigkeit von der obersten Rechnungs-
prüfungsbehörde des Landes bestätigen zu lassen.

                       Artikel 34
 Änderung des Gemeindefinanzreformgesetzes

   § 6 des Gemeindefinanzreformgesetzes in der Fas-
sung der Bekanntmachung vom 28. Januar 1985 (BGBI. 1
S. 201 ), das zuletzt durch Artikel 7 Abs. 1 des Gesetzes
vom 9. November 1992 (BGBI. 1S. 1853) geändert worden
ist, wird wie folgt geändert:

1. Die Absätze 1 und 2 werden wie folgt gefaßt:

    ,,(1) Die Gemeinden führen nach den folgenden Vor-
   schriften eine Umlage an das für sie zuständige Finanz-
   amt ab. Die Umlage ist entsprechend dem Verhältnis
   von Bundes- und Landesvervielfältiger auf den Bund
   und das Land aufzuteilen.
      (2) Die Umlage wird in der Weise ermittelt, daß das
   Istaufkommen der Gewerbesteuer nach dem Gewer-
   beertrag und nach dem Gewerbekapital im Erhebungs-
   jahr durch den von der Gemeinde für dieses Jahr

   festgesetzten Hebesatz der Steuer geteilt und mit dem

   Vervielfältiger gemäß Absatz 3 multipliziert wird."

2. Nach Absatz 2 werden folgende Absätze 3 und 4 ein-
   gefügt:
    ,,(3) Der Vervielfältiger ist die Summe eines Bundes-
   und Landesvervielfältigers für das jeweilige Land. Der
   Bundesvervielfältiger beträgt 14 vom Hundert. Der Lan-
   desvervielfältiger für die Länder Berlin, Brandenburg,
   Mecklenburg-Vorpommern, Sachsen, Sachsen-Anhalt
   und Thüringen beträgt 14 vom Hundert. Der Landes-
   vervielfältiger für die übrigen Länder beträgt 43 vom
   Hundert. Er ist 1997 zu überprüfen. Absatz 5 Satz 5 gilt
   entsprechend.

      (4) Das sich bei den übrigen Ländern aus der höhe-
   ren Gewerbesteuerumlage - in Relation zum Vervielfäl-
   tiger der Länder Berlin, Brandenburg, Mecklenburg-
   Vorpommern, Sachsen, Sachsen-Anhalt und Thürin-
   gen - auf Grund der unterschiedlichen Landesverviel-

   fältiger ergebende M~hraufkommen bleibt bei der Er-

   mittlung der Steuereinnahmen der Länder und Gemein-

   den im Sinne der §§ 7 und 8 des Gesetzes über den
   Finanzausgleich zwischen Bund und Ländern unbe-
   rücksichtigt."

3. Der bisherige Absatz 2a wird Absatz 5 und wie folgt

   geändert:

   In Satz 1 werden die Worte „Der Vervielfältiger nach
   Absatz 2" durch die Worte „Der Landesvervielfältiger
   nach Absatz 3 Satz 4" ersetzt. Ebenfalls in Satz 1
   werden die Worte „in der Fassung des Artikels 32 des
   Gesetzes zu dem Vertrag über die Schaffung einer
   Währungs-, Wirtschafts- und Sozialunion zwischen der
   Bundesrepublik Deutschland und der Deutschen De-
   mokratischen Republik vom 18. Mai 1990" durch die
   Worte „in der jeweils gültigen Fassung" ersetzt.

4. Die bisherigen Absätze 3 bis 5 werden Absätze 6 bis 8.

                       Artikel 35
                      Gesetz
                  zum Ausgleich
        unterschiedlicher Wirtschaftskraft
                und zur Förderung
        des wirtschaftlichen Wachstums
              in den neuen Ländern
   (Investitionsförderungsgesetz Aufbau Ost)

                           § 1

  Zum Ausgleich unterschiedlicher Wirtschaftskraft und
zur Förderung des wirtschaftlichen Wachstums gewährt
der Bund den Ländern Berlin, Brandenburg, Mecklen-
burg-Vorpommern, Sachsen, Sachsen-Anhalt und Thürin-
gen für die Dauer von 1O Jahren ab dem Jahr 1995
Finanzhilfen für besonders bedeutsame Investitionen der
Länder und Gemeinden (Gemeindeverbände) in Höhe von
jährlich insgesamt 6,6 Mrd. DM.

                           §2

  (1) Von dem Jahresbetrag der Finanzhilfen erhalten die

Länder

Berlin                                    1 255 Mio. DM,
Brandenburg                                 936Mio. DM,
Mecklenburg-Vorpommern                      697Mio. DM,
Sachsen                                   1 725 Mio. DM,
Sachsen-Anhalt                            1 041 Mio. DM,
Thüringen                                   946Mio. DM.

   (2) Die Finanzhilfen nach dem in Artikel 14 des Geset-
zes zur Sicherung und Strukturverbesserung der gesetz-
lichen Krankenversicherung vom 21. Dezember 1992
(BGBI. 1 S. 2266) vereinbarten Krankenhausinvestitions-
programm sind Bestandteil der Finanzhilfen nach § 1.
                           §3

  Durch die Finanzhilfen werden zum Ausgleich unter-
schiedlicher Wirtschaftskraft und zur Förderung des wirt-
schaftlichen Wachstums folgende strukturverbessernde
Investitionen gefördert:
1 Maßnahmen zur Verbesserung der wirtschaftlichen In-
  frastruktur, insbesondere in folgenden Bereichen:
   a) für die wirtschaftliche Entwicklung bedeutsame
      Umweltschutzmaßnahmen;

   b) Energieversorgung;
   c) Trinkwasserversorgung;

   d) Verkehr;
   e) Erschließung und Sanierung von Industrie- und
      Gewerbeflächen;
   f)   Fremdenverkehr;
2. Maßnahmen zur Förderung des Wohnungsbaus, ins-
   besondere zur Modernisierung und Instandsetzung,
   einschließlich des Studentenwohnraumbaus;

3. Maßnahmen zur Förderung des Städtebaus, insbeson-
   dere zur Stadt- und Dorferneuerung, einschließlich Er-
   haltung und Erneuerung historischer Stadtkerne;
4. Maßnahmen zur Förderung der Aus- und Weiterbildung
   im beruflichen Bereich unter Einschluß der Hochschu-
   len und Fachhochschulen;

5. Maßnahmen zur Förderung von Wissenschaft, For-
   schung und Entwicklung;

6. für die wirtschaftliche Entwicklung bedeutsame Maß-
   nahmen zur Förderung kommunaler Investitionen, so-
   weit sie nicht bereits von den Förderungsmaßnahmen
   nach den Nummern 1 bis 5 umfaßt werden, insbeson-
   dere Investitionen zum Aufbau und zur Erneuerung von
   sozialen Einrichtungen.

                           §4

  (1) Für Investitionen, die nach anderen Gesetzen und
Verwaltungsvereinbarungen als Anteilsfinanzierung nach
Artikel 104a Abs. 4 des Grundgesetzes gefördert werden
oder nach Artikel 91 a des Grundgesetzes durch den Bund
gefördert werden können, können nicht gleichzeitig Fi-
nanzhilfen nach diesem Gesetz gewährt werden.
  (2) lnvestive Begleit- und Folgemaßnahmen werden nur
gefördert, wenn sie unmittelbar in ursächlichem Zusam-
menhang mit den Maßnahmen nach § 3 stehen.

                           §5

  (1) Die Finanzhilfen des Bundes betragen 90 vom Hun-

dert der öffentlichen Finanzierung. Die Länder können

abweichend von Satz 1 bestimmen, daß der Anteil des
Bundes weniger als 90 vom Hundert beträgt.

  (2) Der Bund richtet für die Finanzhilfen Verwahrkonten
bei den Bundeskassen ein, auf die er die Jahrestranchen
zur eigenen Bewirtschaftung durch die Länder überträgt.
Die Minister und Senatoren der Finanzen der Länder sind
ermächtigt, die zuständigen Bundeskassen zur Auszah-
lung der benötigten Kassenmittel aus den Verwahrkonten
an die zuständigen Landeskassen anzuweisen, sobald die
Bundesmittel zur anteiligen Begleichung fälliger Zahlun-

gen benötigt werden. Die Länder leiten an Letztempfänger
Finanzhilfen des Bundes unverzüglich, spätestens inner-
halb von 30 Tagen weiter.

   (3) Von einem Land in einem Jahr nicht abgerufene
Bundesmittel können in den Folgejahren bei Bedarf abge-
rufen werden. Absatz 2 Satz 2 und 3 gilt entsprechend.

                           §6

  Die Einzelheiten des Verfahrens zur Durchführung die-
ses Gesetzes werden durch Verwaltungsvereinbarung
geregelt

                       Artikel 36
                    Änderung
         des Gesetzes über die Errichtung
          eines Fonds „Deutsche Einheit"

  Das Gesetz über die Errichtung eines Fonds „Deutsche
Einheit" vom 25. Juni 1990 (BGBI. 1990 II S. 518, 533),
zuletzt geändert durch Artikel 2 des Gesetzes vom
16. März 1992 (BGBI. 1 S. 674), wird wie folgt geändert:

1. § 2 Abs. 1 wird wie folgt geändert:

   a) In Satz 3 wird die Zahl „ 146,3" durch die Zahl
      ,,160,705" ersetzt.

   b) In Satz 4 werden die Worte „im Jahre 1993 in Höhe
      von 31,5 Milliarden DM und im Jahre 1994 in Höhe
      von 23,9 Milliarden DM" durch die Worte „im Jahre
      1993 in Höhe von 35,205 Milliarden DM und im
      Jahre 1994 in Höhe von 34,6 Milliarden DM" er-
      setzt.

2. Dem § 5 Abs. 1 werden folgende Sätze angefügt:
   „Von den Zuweisungen nach Satz 2 werden außerdem
   im Jahr 1993 2,075 Milliarden DM und im Jahr 1994
   5,35 Milliarden DM von den Ländern Baden-Württem-
   berg, Bayern, Berlin, Bremen, Hamburg, Hessen, Nie-
   dersachsen, Nordrhein-Westfalen, Rheinland-Pfalz,
   Saarland und Schleswig-Holstein im Verhältnis ihrer
   Beiträge nach § 1 Abs. 2 Satz 2 des Gesetzes über den
   Finanzausgleich zwischen Bund und Ländern finanziert
   und in Monatsbeträgen mit den Einfuhrumsatzsteuer-
   zahlungen des Bundes nach § 14 Abs. 2 des Gesetzes
   über den Finanzausgleich zwischen Bund und Ländern
   vorläufig verrechnet. Zur Erbringung einer Finanzie-
   rungsbeteiligung der Gemeinden an den nach Satz 4
   zusätzlich von den Ländern aufzubringenden Leistun-

   gen für die Jahre 1993 und 1994 gilt § 6 Abs. 2a des

   Gemeindefinanzreformgesetzes entsprechend."

3. In § 6 Abs. 5 wird Satz 1 wie folgt gefaßt:

   „Die Länder erstatten dem Bund bis 1994 50 vom
   Hundert und ab 1995 50 vom Hundert der Zuschüsse
   nach Absatz 2 Satz 1 zuzüglich eines jährlichen Betra-
   ges von 2, 1 Milliarden DM als ihren Beitrag zur Finan-
   zierung des Fonds „Deutsche Einheit" nach Maßgabe
   von § 1 Abs. 2 des Gesetzes über den Finanzausgleich
   zwischen Bund und Ländern."
984                                    Bundesgesetzblatt, .Jahrgang 1993, Teil 1

                       Artikel 37

                       Gesetz
                 über die Errichtung
            eines Erblastentilgungsfonds
      (Erblastentilgungsfonds-Gesetz - ELFG)

                           § 1

                 Errichtung des Fonds
   Es wird ein Fonds mit dem Namen „Erblastentilgungs-
fonds" (Fonds) als Sondervermögen des Bundes errich-
tet.

                           §2

                   Zweck des Fonds

  (1) Der Fonds übernimmt ab 1. Januar 1995

1. die bis zu diesem Zeitpunkt aufgelaufenen Verbindlich-
   keiten des Kreditabwicklungsfonds aus

   a) der bei Wirksamwerden des Beitritts der Deutschen
      Demokratischen Republik zum Geltungsbereich des
      Grundgesetzes bestehenden Gesamtverschuldung
      des Republikhaushalts,
   b) den Verbindlichkeiten aus der Zuteilung von Aus-
      gleichsforderungen nach Artikel 8 § 4 Abs. 6 der
      Anlage l zu dem Vertrag über die Schaffung einer
      Währungs-., Wirtschafts- und Sozialunion zwischen

      der Bundesrepublik Deutschland und der Deut-

      schen Demokratischen Republik vom 18. Mai 1990

      (BGBI. 1990 ll S. 518),

   c) den Verpflichtungen des Bundes aus der Gewähr-
      trägerhaftung für die Staatsbank Berlin nach Arti-
      ikel 23 Abs. 7 des Einigungsvertrages,

   d) den Kosten der Abwicklung von Forderungen und
      Verbindlichkeiten aus der Wahrnehmung staatlicher
      Aufgaben der Deutschen Demokratischen Republik
      gegenüber dem Ausland und der Bundesrepublik
      Deutschland nach Artikel 24 Abs. 2 des Einigungs-
      vertrages,
2. die Verbindlichkeiten des Kreditabwicklungsfonds aus

   der Ausgabe von Schuldverschreibungen, Schatz-

   wechseln und aus der Aufnahme von Darlehen gegen

   Schuldschein,

3. die sich nach diesem Zeitpunkt ergebenden Schulden,
   Verbindlichkeiten, Verpflichtungen und Kosten nach
   Nummer 1.

  (2) Der Fonds übernimmt ab 1. Januar 1995 als Mit-
schuldner die bis zum 31. Dezember 1994 aufgelaufenen
Verbindlichkeiten der Treuhandanstalt aus aufgenomme-
nen Krediten, übernommenkn Altkrediten nach§ 1 Abs. 1
Satz 2 und 3 des Treuhandkreditaufnahmegesetzes sowie
aus Ausgleichsforderungen nach § 24 des D-Markbilanz-
gesetzes, § 6 Abs. 2 und 4 des Vermögensgesetzes und

§ 6 Abs. 2 der Unternehmensrückgabeverordnung. Im In-
nenverhältnis zur Treuhandanstalt ist der Fonds alleiniger

Schuldner. § 4 des Treuhandkreditaufnahmegesetzes
bleibt unberührt.

   (3) Der Fonds übernimmt ab 1. Juli 1995 die ihm auf

Grund der §§ 4 und 11 des Altschuldenhilfe-Gesetzes
übertragenen Altverbindlichkeiten und die sich daraus er-
gebenden Verpflichtungen zur Zahlung von Zinsen und
Tilgung . Der Fonds kann den Gläubigern die Einwendun-

gen entgegensetzen, welche sich aus dem Rechtsverhält-
nis zwischen dem Gläubiger und dem bisherigen Schuld-
ner ergeben. Privatisierungserlöse nach § 5 des Altschul-
denhilfe-Gesetzes sind von dem Veräußerer oder Empfän-
ger an den Fonds abzuführen. Der Begünstigte nach § 4
des Altschuldenhilfe-Gesetzes und sein Rechtsnachfolger
haben den vom Fonds übernommenen T eilentlastungsbe-
trag zuzüglich geleisteter Zinsen an den Fonds zu zahlen,
wenn und soweit ein Bescheid nach § 4 Abs. 4 oder 7 oder
§ 5 Abs. 3 des Altschuldenhilfe-Gesetzes wirksam wird.
Dem Fonds stehen auch die Zinsen nach § 4 Abs. 8 und
§ 5 Abs. 3 des Altschuldenhilfe-Gesetzes zu. Der Zinssatz
bemißt sich nach der Höhe der Refinanzierungskosten des
Bundes und wird vom Fonds festgelegt. Die Einnahmen

des Fonds nach den Sätzen 3 bis 5 sind nach § 6 Abs. 4 zu
verwenden. Der Fonds erstattet den Wohnungsunter-
nehmen die in § 4 Abs. 4 Satz 4 Halbsatz 2 des Altschul-

denhilfe-Gesetzes genannten Zinsen..

                            §3

        Stellung im Rechtsverkehr, Verwaltung
  ( 1) Der Fonds ist nicht rechtsfähig. Er kann unter seinem
Namen im rechtsgeschäftlichen Verkehr handeln, klagen
und verklagt werden. Der allgemeine Gerichtsstand des
Fonds ist der Sitz der Bundesregierung. Das Bundesmini-
sterium der Finanzen verwaltet den Fonds.

  (2) Die Schulden des Fonds werden nach den für die

Verwaltung der allgemeinen Bundesschuld jeweils gelten-

den Grundsätzen durch die Bundesschuldenverwaltung

verwaltet

                            §4

         Vermögenstrennung, Bundeshaftung

  (1) Der Fonds ist von dem übrigen Vermögen des Bun-
des, seinen Rechten und Verbindlichkeiten getrennt zu
halten .
  (2) Für die Verbindlichkeiten des Fonds haftet der
Bund .

  (3) Der Fonds ist ein Sondervermögen im Sinne von

Artikel 11 0 Abs. 1 und Artikel 115 Abs. 2 des Grundgeset-

zes; Artikel 115 Abs. 1 des Grundgesetzes findet auf den

Fonds keine Anwendung.

                           §5

                 Kreditermächtigungen

   ( 1) Das Bundesministerium der Finanzen wird ermäch-
tigt, für den Fonds Mittel im Wege des Kredits zu beschaf-
fen
1. zur Tilgung von Schulden des Fonds,

2. zum Zwecke des Ankaufs von Schuldtiteln des Fonds,
   des Ausgleichsfonds Währungsumstellung, des Kredit-

   abwicklungsfonds und der Treuhandanstalt im Wege
   der Marktpflege bis zu 10 vom Hundert der umlaufen-

   den Schuldtitel,
3. zur Kassenverstärkung bis in Höhe von 1O Milliarden

   Deutsche Mark.

   (2) Das Bundesministerium der Finanzen wird ermäch-
tigt, für den Fonds ab Oktober des Wirtschaftsjahres im
Vorgriff auf die Kreditaufnahme des nächsten Wirtschafts-
jahres Kredite bis zur Höhe von 20 Milliarden Deutsche
Mark aufzunehmen. Die danach aufgenommenen Kredite
sind auf die Kreditaufnahme des nächsten Wirtschaftsjah-
res anzurechnen.

  (3) Der Fonds ist berechtigt, Ausgleichsforderungen
oder in Inhaberschuldverschreibungen umgewandelte
Ausgleichsforderungen des Ausgleichsfonds Währungs-
umstellung aufzukaufen. Das Bundesministerium der Fi-
nanzen wird ermächtigt, hierfür dem Fonds Mittel in Höhe
von jährlich 5 Milliarden Deutsche Mark im Wege des
Kredits zu beschaffen.

  (4) Die Kreditaufnahme erfolgt durch die Ausgabe von
Schuldverschreibungen und Schatzwechseln oder durch
Aufnahme von Darlehen gegen Schuldschein.

  (5) Die Schuldurkunden des Fonds stehen den Schuld-
urkunden des Bundes gleich. Die Schuldurkunden werden
durch die Bundesschuldenverwaltung ausgefertigt.

                           §6

               Zuführungen des Bundes

  (1) Der Fonds erhält aus dem Bundeshaushalt für die
Zahlung seiner Zins- und Tilgungsverpflichtungen jährlich
die folgenden Mittel:
1. Zuführungen in Höhe von 7,5 vom Hundert der bis zum
   1. Januar 1995 nach § 2 Abs. 1 und 2 sowie der ab

   1. Juli 1995 nach § 2 Abs. 3 zu übernehmenden Ver-
   pflichtungen. Erhöhen sich diese Verbindlichkeiten, so
   sind die Zuführungen in Höhe von 7,5 vom Hundert ab
   dem Folgejahr von dem höheren Betrag zu bestim-
   men;
2. Zuführungen in Höhe der Einnahmen aus dem Bun-
   desbankgewinn, die einen Betrag von 7 Milliarden
   Deutsche Mark übersteigen.

  (2) Reichen in einem Wirtschaftsjahr die Mittel nach
Absatz 1 zur Abdeckung der tatsächlichen Zinsbelastung
nicht aus, so wird der Mehrbedarf durch einen erhöhten
Bundeszuschuß ausgeglichen. Der Mehrbedarf ist auf den

Bundeszuschuß des Folgejahres anzurechnen.

  (3) Die Zuführung aus dem Bundeshaushalt erfolgt bei
Fälligkeit und auf Anforderung des Fonds.

   (4) Nichtverbrauchte Mittel des Fonds sind jeweils am
Jahresende einer Reserve zuzuführen, die zur Tilgung
fälliger Beträge zu verwenden ist.

                           §7

                    Wirtschaftsplan

  Für den Fonds wird ab 1. Januar 1995 für jedes Wirt-
schaftsjahr ein Wirtschaftsplan erstellt, in dem Einnahmen
und Ausgaben darzustellen sind.

                           §8
                    Jahresrechnung

   (1) Das Bundesministerium der Finanzen stellt am
Schluß eines jeden Wirtschaftsjahres die Jahresrechnung
für den Fonds auf und fügt sie als Anhang der Haushalts-
rechnung des Bundes bei.

   (2) In der Jahresrechnung sind der Bestand des Sonder-
vermögens einschließlich der Forderungen und Verbind-
lichkeiten sowie die Einnahmen und Ausgaben nachzu-
weisen.

                            §9
                   Verwaltungskosten

  Die Kosten für die Verwaltung des Fonds trägt der
Bund.

                           § 10
          Gleichstellung mit 8undesbehörden

   Auf die Verpflichtungen des Fonds, Abgaben auf Grund
von Bundesgesetzen an den Bund, die Länder, die Ge-
meinden (Gemeindeverbände) und Körperschaften des
öffentlichen Rechts zu entrichten, finden die allgemein für
Bundesbehörden geltenden Vorschriften Anwendung.

                           § 11

                  Auflösung des Fonds

  Der Fonds wird nach Tilgung seiner Verbindlichkeiten
durch das Bundesministerium der Finanzen aufgelöst. Die
Auflösung ist im Bundesanzeiger bekanntzumachen.

                           § 12

                Überleitungsvorschriften

  (1) Der Kreditabwicklungsfonds wird abweichend von
den in Artikel 23 Abs. 5 sowie Artikel 24 Abs. 2 des
Einigungsvertrages genannten Fristen und abweichend
von den in den §§ 11 und 12 des Gesetzes über die
Errichtung eines Fonds „Kreditabwicklungsfonds" genann-
ten Fristen bis zum 31. Dezember 1994 verlängert. Der
Kreditabwicklungsfonds wird mit Ablauf des 31. Dezember
1994 aufgelöst und mit seinen Verbindlichkeiten und For-
derungen in den Erblastentilgungsfonds nach § 1 über-
führt. Der Erblastentilgungsfonds wird Rechtsnachfolger
des Kreditabwicklungsfonds.

   (2) Abweichend von Artikel 27 Abs. 3 des Vertrages über

die Schaffung einer Währungs-, Wirtschafts- und Sozial-
union zwischen der Bundesrepublik Deutschland und der
Deutschen Demokratischen Republik sowie Artikel 34 des
Gesetzes zu dem Vertrag vom 18. Mai 1990 über die
Schaffung einer Währungs-, Wirtschafts- und Sozialunion
zwischen der Bundesrepublik Deutschland und der Deut-
schen Demokratischen Republik vom 25. Juni 1990 (BGBI.
1990 II S. 518), Artikel 23 Abs. 4 und Artikel 24 Abs. 2 des
Einigungsvertrages und § 11 des Gesetzes über die Er-

richtung eines Fonds „Kreditabwicklungsfonds" werden die
dort bezeichneten Verbindlichkeiten vom Erblastentil-
gungsfonds nach § 1 übernommen.

   (3) Abweichend von Artikel 23 Abs. 3 des Einigungsver-
trages erstatten Bund und Treuhandanstalt bis zum
31. Dezember 1994 jeweils die Hälfte der vom Kreditab-
wicklungsfonds erbrachten Zinsleistungen. Zu diesem
Zweck aufzunehmende Kredite der Treuhandanstalt sind
nicht auf den Kreditrahmen nach § 1 Abs. 1 Satz 1 des
Treuhandkreditaufnahmegesetzes anzurechnen.

  (4) Mit Ablauf des 31. Dezember 1994 ist das Gesetz
über die Errichtung eines Fonds „Kreditabwicklungsfonds"
nicht mehr anzuwenden.
986                                     Bundesgesetzblatt, Jahrgang 1993, Teil 1

  (5) Der Ausgleichsfonds Währungsumstellung hat ein-
gehende Rückzahlungen bis zum 31. Dezember 1994 an

den Kreditabwicklungsfonds und ab 1. Januar 1995 an den
Erblastentilgungsfonds nach § 1 abzuführen.

  (6) Im Falle der Liquidation oder des Verkaufs von
Außenhandelsbetrieben ist der nach Erfüllung aller Ver-
bindlichkeiten verbleibende Liquidations- oder Verkaufser-
lös bis zum 31. Dezember 1994 an den Kreditabwicklungs-
fonds und ab dem 1. Januar 1995 an den Erblastentil-
gungsfonds (§ 1) abzuführen.

                        Artikel 38

                    Gesetz
                 zur Regelung
        der Verjährung von Ansprüchen
    wegen unberechtigter oder rechtswidriger
         Erlangung von Gegenwerten
         aus Transferrubelgeschäften

   (1) Ansprüche wegen unberechtigter oder rechtswidriger
Erlangung von DM-Gegenwerten aus der Verrechnung

von Transferrubeln bzw. bilateralen Clearingrubeln verjäh-
ren unabhängig von ihrem Rechtsgrund in zehn Jahren
von dem Zeitpunkt an, in dem die für die Geltendmachung
der DM-Forderungen zuständige Stelle von den den An-
spruch begründenden Tatsachen und der Person des Ver-
pflichteten Kenntnis erlangt, ohne Rücksicht auf diese
Kenntnis mit Ablauf des 31. Dezember 2020.

   (2) Für die Verjährung von Ansprüchen auf die Zahlung
von DM-Gegenwerten aus Importgeschäften auf Trans-
ferrubel- beziehungsweise Clearingrubelbasis ist Absatz 1
entsprechend anzuwenden.

                       Artikel 39

                    Gesetz
           über Altschuldenhilfen für
     Kommunale Wohnungsunternehmen,
         Wohnungsgenossenschaften
             und private Vermieter

               in dem in Artikel 3

   des Einigungsvertrages genannten Gebiet
           (Altschuldenhilfe-Gesetz)

                       Erster Teil

                Allgemeinf;' Grundsätze

                           § 1
             Zweck der Altschuldenhilfen

   Den in diesem Gesetz bezeichneten Wohnungsunter-
nehmen und privaten Vermietern mit Wohnraum in dem in
Artikel 3 des Einigungsvertrages genannten Gebiet wer-
den zur angemessenen Bewirtschaftung des Wohnungs-
bestandes, insbesondere zur Verbesserung der Kredit-
und Investitionsfähigkeit, auf Antrag Altschuldenhilfen
(§§ 4 und 7) gewährt. Damit werden gleichzeitig die Vor-
aussetzungen für die Privatisierung und Bildung individuel-
len Wohneigentums für Mieter verbessert.

                            §2

                    Antrag berechtigte

  (1) Antragberechtigte sind:

1. Kommunale      Wohnungsunternehmen mit eigener
   Rechtspersönlichkeit, auf die die Wohnzwecken die-
   nenden Grundstücke und das sonstige Wohnungs-
   vermögen, die auf Grund des Einigungsvertrages und
   der zu seinem Vollzug erlassenen Gesetze auf die
   Gemeinden übergegangen sind, mit den zugehörigen
   Altverbindlichkeiten im Sinne des § 3 übertragen wor-
   den sind oder bei denen ihre Übertragung mit Sicher-
   heit erwartet werden kann;

2. Kommunen, soweit oder solange eine Übertragung
   ihrer Wohnzwecken dienenden Grundstücke und des
   sonstigen Wohnungsvermögens auf Wohnungsunter-
   nehmen, insbesondere wegen geringen Umfangs die-
   ses Vermögens, betriebswirtschaftlich nicht vertretbar
   oder eine vollständige oder teilweise Übertragung, ins-
   besondere wegen ausstehender Vermögenszuordnung
   und Sachenrechtsbereinigung, rechtlich noch nicht
   möglich ist;

3. Wohnungsgenossenschaften;

4. private Vermieter von Wohnraum, die die Verfügungs-
   befugnis über die Wohnung haben. Für Wohnungsbe-
   stände im Eigentum der Treuhandanstalt und ihrer
   Unternehmen sowie der Nachfolgeunternehmen der
   früheren landwirtschaftlichen Produktionsgenossen-
   schaften einschließlich der ab 1. Juli 1990 bereits ver-
   äußerten Wohnungen werden Altschuldenhilfen (§§ 4
   und 7) nicht gewährt.

Die Antragberechtigten müssen die Altverbindlichkeiten
gegenüber der kreditgebenden Bank spätestens bis zur
Gewährung der Teilentlastung nach§ 4 oder der Zinshilfe
nach § 7 schriftlich anerkennen und hierüber einen rechts-
wirksamen Kreditvertrag abgeschlossen haben. Die in
Satz 1 Nr. 1 bis 3 bezeichneten Antragberechtigten sind
Wohnungsunternehmen im Sinne dieses Gesetzes.

  (2) Soweit ein Antragsteller Leistungen nach diesem
Gesetz in Anspruch genommen hat, ist eine Rückforde-
rung des Schuldanerkenntnisses entsprechend den Vor-
schriften des Bürgerlichen Gesetzbuches über die Heraus-
gabe einer ungerechtfertigten Bereicherung ausge-

schlossen.

                           §3
                  Altverbindlichkeiten

  (1) Altverbindlichkeiten sind die Verpflichtungen der in
§ 2 Abs. 1 bezeichneten Wohnungsunternehmen und pri-
vaten Vermieter aus Krediten für Wohnungen, deren
höchstzulässiger Mietzins sich aus § 11 Abs. 2 und 3 des
Miethöhegesetzes ergibt und bei denen die Kredite

1. bis zum 30. Juni 1990 auf Grund von Rechtsvorschrif-
   ten der Deutschen Demokratischen Republik für Wohn-
   zwecke im Rahmen des volkseigenen und genossen-
   schaftlichen Wohnungsbaus sowie zur Schaffung und
   Erhaltung oder Verbesserung von privatem Wohnraum
   in dem in Artikel 3 des Einigungsvertrages genannten
   Gebiet gewährt worden sind oder
2. von Wohnungsunternehmen zur Finanzierung der vor
   dem 3. Oktober 1990 begonnenen Mietwohnungsbau-
                                  Nr. 30   Tag der Ausgabe: Bonn, den 26. Juni 1993                                  987

   vorhaben nach dem 30. Juni 1990 in dem in Artikel 3
   des Einigungsvertrages genannten Gebiet aufgenom-
   men worden sind.
Als Altverbindlichkeiten gelten auch die von den Förder-
instituten der Länder nach den Vorschriften des Zweiten
Wohnungsbaugesetzes bewilligten Baudarlehen, soweit
diese zur Ablösung von Krediten für die in Satz 1 Nr. 2
bezeichneten Mietwohnungsbauvorhaben eingesetzt wor-
den sind.

  (2) Zu den Altverbindlichkeiten gehören auch die den
Wohnungsunternehmen bis zum 31. Dezember 1993 ge-
stundeten Zinsen und Bürgschaftsgebühren.

                       Zweiter Teil

       Teilentlastung durch Schuldübernahme

                            §4
                      Teilentlastung

   (1) Auf Antrag des Wohnungsunternehmens übernimmt
der Erblastentilgungsfonds ab dem 1. Juli 1995 eine
Schuld in Höhe eines Teils der am 1. Januar 1994 beste-
henden Altverbindlichkeiten des Wohnungsunternehmens
mit befreiender Wirkung gegenüber dem bisherigen
Gläubiger. Sind mehrere Gläubiger vorhanden, so hat der
Erblastentilgungsfonds zuerst die Verbindlichkeiten ge-
genüber den Gläubigern der in § 3 Abs. 1 Satz 1 Nr. 2 und
Satz 2 genannten Kredite unter Berücksichtigung des in
Absatz 2 Satz 1 genannten Höchstbetrages zu überneh-
men. Der Teilentlastungsbetrag besteht aus den Altver-
bindlichkeiten, die am 1. Januar 1994 einen Betrag von
150 Deutsche Mark, multipliziert mit der Quadratmeterzahl
der nach dem Stand vom 1. Januar 1993 beim Wohnungs-
unternehmen vorhandenen gesamten Wohnfläche, über-
steigen. Als Wohnfläche ist die Fläche zugrunde zu legen,
für die sich der höchstzulässige Mietzins aus § 11 Abs. 2
und 3 des Miethöhegesetzes ergibt. Soweit bei Mieterhö-
hungen nach der Ersten und Zweiten Grundmietenverord-
nung bei der Wohnflächenberechnung die §§ 42 und 44
der Zweiten Berechnungsverordnung zugrunde gelegt
worden sind, bestimmt sich die Wohnfläche nach diesen
Vorschriften. Wohnfläche von Wohnungen, die nach dem
1. Januar 1993 an deren Mieter oder an private Investoren
veräußert und deren zugehörige Altverbindlichkeiten vor
dem 1. Januar 1994 getilgt wurden, wird nicht berücksich-
tigt. Altverbindlichkeiten des Wohnungsunternehmens

werden insoweit berücksichtigt, als sie sich auf die in den

Sätzen 4 und 5 bezeichnete Wohnfläche beziehen.

   (2) Für Altverbindlichkeiten nach § 3 Abs. 1 Satz 1 Nr. 2
und Satz 2 dürfen bei der Ermittlung des Teilentlastungs-
betrages höchstens 1 000 Deutsche Mark Kreditbelastung
je Quadratmeter Wohnfläche bei der Berechnung nach
Absatz 1 berücksichtigt werden. Wird der Antragsteller
durch die den nach Satz 1 entlastungsfähigen Betrag
übersteigenden Restverpflichtungen in einer die wirt-

schaftliche Existenz des Unternehmens gefährdenden

Weise belastet, kann ein höherer entlastungsfähiger Be-

trag festgelegt werden.

  (3) Wurden Teile des Wohnungsunternehmens oder
Teile der Wohnfläche ab dem 1. Januar 1993 ausgeglie-
dert, verringert sich der für den 1. Januar 1994 für das am

 1. Januar 1993 bestehende Unternehmen (Altunterneh-
men) berechnete Teilentlastungsbetrag im Verhältnis der
beim Unternehmen verbliebenen Wohnfläche zur gesam-
ten Wohnfläche am 1. Januar 1993. Für Wohnungsunter-
nehmen, die ab dem 1. Januar 1993 auf Grund von Aus-
gliederungen aus einem am 1. Januar 1993 bestehenden
Unternehmen (Altunternehmen) gegründet wurden, be-
stimmt sich der auf dieses Unternehmen entfallende Teil
des auf der Grundlage der Wohnfläche am 1. Januar 1994
für das Gesamtunternehmen berechneten Teilentlastungs-
betrages durch das Verhältnis der ausgegliederten Wohn-
fläche zur Wohnfläche des Altunternehmens am 1. Januar
1993.

  (4) Wohnflächen von Wohnungen, die nach dem Vermö-
gensgesetz rückgegeben oder rückübertragen werden,
werden bei der Ermittlung der nach Absatz 1 anzurechnen-
den Fläche nicht berücksichtigt. Soweit oder solange über

den Antrag nach dem Vermögensgesetz nicht bestands-
kräftig entschieden ist, wird die nach dem Vermögensge-
setz antragbelastete Wohnfläche berücksichtigt, soweit die
Wohngebäude nach dem 1. Januar 1949 errichtet wurden;
der Bescheid über die Teilentlastung wird unter dem Vor-
behalt der Entscheidung nach Satz 3 gewährt. Nach be-
standskräftiger Entscheidung über die Anträge nach dem
Vermögensgesetz ergeht ein ergänzender Bescheid über
die Teilentlastung unter Zugrundelegung der nach Maßga-
be des Absatzes 1 zu berücksichtigenden Fläche. Im Falle
eines nach Satz 2 bis zur Entscheidung nach Satz 3 zu
hoch gewährten Teilentlastungsbetrages ist der Unter-
schiedsbetrag einschließlich vorn Erblastentilgungsfonds
hierfür gezahlter Zinsen an diesen zu erstatten; im Falle
eines nach Satz 2 bis zur Entscheidung nach Satz 3 zu
niedrig gewährten Teilentlastungsbetrages ist auch der
erhöhte Teilentlastungsbetrag vom Erblastentilgungsfonds
zu übernehmen, und die vom Wohnungsunternehmen für
den Unterschiedsbetrag gezahlten Zinsen sind diesem
vom Erblastentilgungsfonds zu erstatten. Die Bestimmung
nach Satz 3 erfolgt von Amts wegen oder auf Antrag des
Unternehmens, wenn über alle Anträge nach dem Vermö-
gensgesetz bestandskräftig entschieden worden ist. Ab-
weichend von Satz 5 kann nach Ablauf eines jeden Kalen-
derjahres ein ergänzender Teilentlastungsbescheid in ent-
sprechender Anwendung der Sätze 3 und 4 erfolgen.

  (5) Die Teilentlastung wird Wohnungsunternehmen ge-
währt, wenn neben den Voraussetzungen der §§ 2 und 3
sowie der Absätze 1 bis 3 folgende weitere Vorausset-
zungen erfüllt sind:

1. Das Wohnungsunternehmen muß sich zur Veräuße-

   rung von Wohnraum und Abführung von Veräuße-

   rungserlösen nach Maßgabe des § 5 verpflichten;
2. das Wohnungsunternehmen muß nach seinen recht-
   lichen und wirtschaftlichen Verhältnissen geeignet und
   in der Lage sein, seine Geschäfte ordnungsgemäß zu
   führen; insbesondere muß sein Unternehmenskonzept
   eine zügige Privatisierung, Modernisierung und In-
   standsetzung seiner Wohnungsbestände vorsehen;

3. das Wohnungsunternehmen muß sich, sofern es nicht

   bereits kraft Gesetzes einer jährlichen Prüfung seiner

   Geschäftstätigkeit und seiner wirtschaftlichen Verhält-

   nisse unterliegt, einer derartigen Prüfung unterwerfen.
Zur Erfüllung der in Satz 1 enthaltenen Verpflichtungen hat
das Wohnungsunternehmen seinem Antrag auf Teilentla-
stung insbesondere den letzten Jahresabschluß ein-
988                                    Bundesgesetzblatt, Jahrgang 1993, Teil 1

schließlich Prüfungsbericht, einen Investitionsplan, eine
Finanzvorschau sowie ein Privatisierungs- und Unter-
nehmenskonzept, aus denen die beabsichtigten Privati-
sierungs-, Modernisierungs- und lnstandsetzungsmaß-
nahmen ersichtlich sind, beizufügen. Die Antragberechti-
gung nach§ 2 Abs. 1 Satz 1 Nr. 2 ist zu begründen.

   (6) Soweit dem Wohnungsunternehmen eine Aus-

gleichsforderung nach den §§ 24, 26 Abs. 3 des D-Mark-

bilanzgesetzes zusteht, ist der Teilentlastungsbetrag auf
die Ausgleichsforderung anzurechnen. § 36 Abs. 4 Satz 2
des D-Markbilanzgesetzes ist insoweit nicht anzuwen-
den.
   (7) Das Wohnungsunternehmen hat jährlich über den
Stand seines Investitionsprogramms und die Ergebnisse·
der Privatisierung zu berichten. Ergibt sich aus dem Be-
richt eine wesentliche Abweichung vom Investitionsplan

oder dem Privatisierungskonzept, kann der Bescheid über

die Gewährung der Teilentlastung ganz oder teilweise
aufgehoben und die entsprechende Erstattung des Teil-
entlastungsbetrages einschließlich vom Erblastentilgungs-
fonds gezahlter Zinsen an diesen angeordnet werden,
es sei denn, daß das Wohnungsunternehmen dies nicht
zu vertreten hat. Die befreiende Wirkung der Schuldüber-
nahme durch den Erblastentilgungsfonds nach§ 4 Abs. 1
Satz 1 bleibt auch bei Aufhebung des Bescheides unbe-
rührt. Ist auf Grund der Teilentlastung der Betrag der
übernommenen Schuld auf Ausgleichsforderungen nach
den §§ 24, 26 Abs. 3 des D-Markbilanzgesetzes angerech-
net worden (§ 4 Abs. 6), erhöhen sich im Falle der Rück-
erstattung die Ausgleichsforderungen um den Betrag, der
erforderlich ist, eine ansonsten eintretende bilanzielle
Überschuldung zu vermeiden, jedoch höchstens bis zum
Betrag der ursprünglichen Ausgleichsforderung.

   (8) Der Erstattungsanspruch ist mit seiner Entstehung

fällig und von diesem Zeitpunkt an zu verzinsen. Der
Zinssatz bemißt sich nach den Refinanzierungskosten des
Bundes.
  (9) Privaten Vermietern kann eine Teilentlastung unter
den Voraussetzungen des Absatzes 1 gewährt werden,
wenn die Belastung mit Altverbindlichkeiten nach dem

30. Juni 1995 zu einer erheblichen Beeinträchtigung der
Wirtschaftlichkeit des Hausbesitzes führen würde.

                           §5

      Privatisierungs- und Veräußerungspflicht,
                Abführung von Erlösen

   ( 1) Das Wohnungsunternehmen hat mindestens 15 vom

Hundert seines zahlenmäßigen Wohnungsbestandes mit

mindestens 15 vom Hundett seiner Wohnfläche nach dem
Stand vom 1. Januar 1993 bis 31. Dezember 2003 zu
privatisieren oder im Falle der Wohnungsgenossenschaf-
ten zu veräußern; dabei sind die Mieter zur Bildung indivi-
duellen Wohneigentums vorrangig zu berücksichtigen. Pri-
vatisierungen und Veräußerungen ab dem 3. Oktober
1990 sind anzurechnen. Bei der Bestimmung des nach
Satz 1 zu privatisierenden oder zu veräußernden Woh-

nungsbestandes werden Wohnungen, die nach dem Ver-
mögensgesetz rückgegeben worden sind oder rücküber-
tragen werden, nicht berücksichtigt.

  (2) Das Wohnungsunternehmen hat folgende Erlös-
anteile aus der Veräußerung von 15 vom Hundert seines

zahlenmäßigen Wohnungsbestandes mit 15 vom Hundert
seiner Wohnfläche nach dem Stand vom 1 . Januar 1993,
die 150 Deutsche Mark je Quadratmeter verkaufter Wohn-
fläche zuzüglich der in Verbindung mit dem Verkauf ent-
standenen Sanierungskosten übersteigen, bis zur Höhe
des Teilentlastungsbetrages nach § 4 an den Erblastentil-
gungsfonds bei Veräußerung abzuführen:

1. bis zum 31. Dezember 1994 in Höhe von 20 vom

   Hundert,

2. vom 1. Januar 1995 bis zum 31. Dezember 1995 in
   Höhe von 30 vom Hundert,
3. vom 1. Januar 1996 bis zum 31. Dezember 1996 in
   Höhe von 40 vom Hundert,
4. vom 1. Januar 1997 bis zum 31. Dezember 1997 in
   Höhe von 60 vom Hundert,

5. vom 1. Januar 1998 bis zum 31. Dezember 2000 in

   Höhe von 80 vom Hundert,

6. vom 1. Januar 2001 bis zum 31. Dezember 2003 in
   Höhe von 90 vom Hundert.
Maßgebend für die Einhaltung der Frist ist der Zeitpunkt,
zu dem der Eigentumsumschreibungsantrag beim Grund-
buchamt gestellt worden ist, wenn es auf Grund des ge-
stellten Antrages zur Eigentumsumschreibung kommt.

  (3) Erfüllt das Wohnungsunternehmen die sich aus den
Absätzen 1 und 2 ergebenden Verpflichtungen nicht frist-
gerecht, ist der Bescheid über die Gewährung der Teilent-
lastung ganz oder teilweise aufzuheben und der Teilent-
lastungsbetrag einschließlich vom Erblastentilgungsfonds
gezahlter Zinsen insoweit vom Wohnungsunternehmen
dem Erblastentilgungsfonds zu erstatten, es sei denn, daß
das Wohnungsunternehmen dies nicht zu vertreten hat.
§ 4 Abs. 7 Satz 3 und 4 und Abs. 8 sind entsprechend

anzuwenden.

  (4) Die Verpflichtung zur Privatisierung nach Artikel 22
Abs. 4 des Einigungsvertrages bleibt unberührt.

                           §6

         Steuern vom Einkommen und Ertrag

  Erhöhungen des Betriebsvermögens, die durch eine
Teilentlastung im Sinne des § 4 entstehen, sind von
der Einkommensteuer, Körperschaftsteuer und Gewerbe-

steuer befreit. Minderungen des Betriebsvermögens, die
durch Aufhebung der Teilentlastung nach§ 4 Abs. 7 oder
nach § 5 Abs. 3 oder durch die Pflicht zur Abführung von
Erlösen nach § 5 Abs. 2 entstehen, bleiben bei der Ein-

kommensteuer, Körperschaftsteuer und Gewerbesteuer

außer Ansatz.

                       Dritter Teil
              Gewährung einer Zinshilfe

                           §7

                        Zinshilfe

  (1) Auf Antrag wird dem Wohnungsunternehmen oder
dem privaten Vermieter für die auf Altverbindlichkeiten für
die Zeit vom 1 . Januar 1994 bis 30. Juni 1995 zu zahlen-
den Zinsen, soweit diese die marktübliche Höhe nicht
übersteigen, in voller Höhe eine Zinshilfe gewährt. Berech-

nungsgrundlage sind die der Wohnfläche des Unterneh-
mens oder des privaten Vermieters nach§ 4 Abs. 1 zuzu-
ordnenden Altverbindlichkeiten.

   (2) Die Antragberechtigung nach § 2 Abs. 1 Satz 1 Nr. 2
ist zu begründen.
   (3) Erlangen private Vermieter die Verfügungsbefugnis
über die Wohnung nach dem 1. Januar 1994, beschränkt
sich der Anspruch auf Zinshilfe auf den Zeitraum, in dem
ihre Verfügungsbefugnis besteht.

                           §8
                     Kostentragung

   Der Bund und die in Artikel 1 Abs. 1 des Einigungsver-
trages genannten Länder sowie das Land Berlin tragen
jeweils die Hälfte der Kosten der Zinshilfe.

                       Vierter Teil
         Verfahrens- und Schlußvorschriften

                           §9

                         Antrag

  Die Anträge auf Teilentlastung nach § 4 und auf Zahlung
einer Zinshilfe nach § 7 sind bei der kreditgebenden Bank
spätestens bis zum 31. Dezember 1993 zu stellen.

                           § 10
                    Auskunftspflicht

   Wenn und soweit die Durchführung dieses Gesetzes es
erfordert, sind Wohnungsunternehmen, private Vermieter
oder deren Beauftragte sowie die kreditgebende Bank
verpflichtet, der nach § 11 Abs. 1 für Entscheidungen
zuständigen Stelle auf Verlangen Auskunft über die für die
Gewährung von Leistungen nach diesem Gesetz maßgeb-
lichen Umstände zu erteilen und Einsicht in ihre Unter-
lagen zu gewähren sowie die Besichtigung von Grund-
stücken, Gebäuden und Wohnungen zu gestatten.

                           § 11

                    Entscheidungen
   (1) Der Bund entscheidet über Anträge auf Leistungen
sowie über Erstattungsansprüche und die Abführung von
Erlösen nach den§§ 4 und 5. Er überträgt diese Befugnis
auf die Kreditanstalt für Wiederaufbau. Die Entscheidung
ist dem Antragsteller durch schriftlichen Bescheid mitzu-
teilen.

  (2) Die Entscheidung über die Zinshilfe nach § 7 wird
durch das jeweilige Land getroffen. Das Land kann die
Entscheidungsbefugnis im Einvernehmen mit dem Bund
auf die nach Absatz 1 zuständige Stelle übertragen.

  (3) Zur Wahrung einer einheitlichen Prüfungs- und Ver-
fahrenspraxis für Leistungen nach § 4 wird ein Lenkungs-
ausschuß gebildet. Dieser spricht Empfehlungen aus. Die
Mitglieder des Lenkungsausschusses werden vom Bund
und den Ländern im Einvernehmen bestellt.

                          § 12

                     Ermächtigung

  (1) Das Bundesministerium für Raumordnung, Bauwe-
sen und Städtebau wird ermächtigt, im Einvernehmen mit
dem Bundesministerium der Finanzen durch Rechtsver-
ordnung mit Zustimmung des Bundesrates Vorschriften
über Einzelheiten der Ermittlung der Höhe des T eilentla-
stungsbetrages nach § 4, der Zinshilfe nach § 7, der
Abführung von Erlösen nach § 5 sowie der Anordnung und
Festsetzung von Erstattungsansprüchen nach § 4 Abs. 7
und§ 5 Abs. 3 zu erlassen.

  (2) Die Länder werden ermächtigt, durch landesrechtli-
che Vorschriften für die Zeit nach dem Außerkrafttreten
des Belegungsrechtsgesetzes Vorschriften über Bele-
gungsbindungen für Wohnungen der Wohnungsunterneh-
men zu erlassen, denen Altschuldenhilfen (§§ 4 und 7)
gewährt werden. Dabei sind nähere Vorschriften zu erlas-
sen über
1. die Geltung während der Zeit vom 1. Januar 1996 bis
   31. Dezember 2003, längstens bis 31. Dezember
   2013,
2. die Festlegung eines nach den jeweiligen örtlichen
   Wohnungsmarktverhältnissen zur angemessenen Ver-
   sorgung der Bevölkerung erforderlichen Anteils von bis
   zu 50 vom Hundert der Wohnungen nach Satz 1 ,

3. die entsprechende Anwendung der §§ 2 bis 7, 12, 18,
   19 bis 21, 24 bis 27 und 29 des Wohnungsbindungs-
   gesetzes,

4. eine zulässige Überschreitung der in § 25 Abs. 1 des
   Zweiten Wohnungsbaugesetzes bestimmten Einkom-
   mensgrenze um bis zu 60 vom Hundert.
Den Belegungsbindungen unterliegen nicht die nach § 5
privatisierten oder veräußerten und die nach dem Ver-
mögensgesetz rückgegebenen oder rückübertragenen
Wohnungen.

                      Artikel 40

                   Gesetz
                zur Regelung
    vermögensrechtlicher Angelegenheiten
       der Wohnungsgenossenschaften

   und zur Änderung des Artikels 22 Abs. 4
      und der Protokollnotiz Nummer 13
           des Einigungsvertrages
(Wohnungsgenossenschafts-Vermögensgesetz)

                          §1

                       Grundsatz

   (1) Die Wohnungsgenossenschaften sind Eigentümer
des von ihnen für Wohnzwecke genutzten, ehemals volks-
eigenen Grund und Bodens. Dies gilt auyh, soweit über die
Zuordnung auf Grund bis zum 27. Juni 1993 geltender
Vorschriften entschieden worden ist; ein nach § 6 des
Vermögenszuordnungsgesetzes Verfügungsberechtigter
ist gegenüber den Wohnungsgenossenschaften verpflich-
tet, sich jeder Verfügung über den von den Wohnungsge-
nossenschaften für Wohnzwecke genutzten, ehemals
volkseigenen Grund und Boden zu enthalten. Wohnungs-
990                                     Bundesgesetzblatt, Jahrgang 1993, Teil 1

genossenschaften im Sinne dieses Gesetzes sind ehema-
lige Arbeiterwohnungsbaugenossenschaften, Gemeinnüt-
zige Wohnungsbaugenossenschaften und sonstige Woh-
nungsgenossenschaften, die am 2. Oktober 1990 bestan-
den, sowie deren Rechtsnachfolger.

  (2) Zu dem von den Wohnungsgenossenschaften für
Wohnzwecke genutzten Grund und Boden im Sinne des
Absatzes 1 gehören die mit Wohngebäuden überbauten
Flächen sowie die Flächen, die mit den Wohngebäuden in
unmittelbarem räumlichen und funktionalen Zusammen-
hang stehen. Dies sind insbesondere die von der Be-
bauung freizuhaltenden Flächen, wie gebäudebezogene

Grünanlagen, Vorgartenflächen, Hofflächen, Kleinkinder-
spielplatzflächen, Wäschetrockenplätze, Müllsammelplätze
und Zugänge zu den Wohngebäuden, sowie die den Wohn-
gebäuden zuzurechnenden, vorhandenen Stellplätze.

  (3) Von Absatz 1 bleiben nach anderen Vorschriften
bestehende oder einzuräumende Geh-, Fahr- und Lei-
tungsrechte sowie das Eigentum an damit in Zusammen-
hang stehenden Anlagen und Einrichtungen unberührt.

  (4) Auf Gebäudeeigentum der Wohnungsgenossen-

schaften ist Artikel 233 § 4 Abs. 5 des Einführungsgeset-
zes zum Bürgerlichen Gesetzbuch anzuwenden.

  (5) Soweit Vereinbarungen und Verfügungen vor dem

27. Juni 1993 von einer Gemeinde und einer Woh-

nungsgenossenschaft getroffen worden sind, besteht ein
Anspruch auf Übertragung von Grundeigentum nach
Absatz 1. § 3 ist anzuwenden.

   (6) Ist in anderen als in Absatz 5 bezeichneten Fällen
Eigentum im Sinne des Absatzes 1 Satz 1 auf eine juristi-

Abs. 2a des Vermögenszuordnungsgesetzes bleibt unbe-
rührt.

  (3) Ist vor dem 27. Juni 1993 ein Bescheid nach dem
Vermögenszuordnungsgesetz bestandskräftig geworden,
durch den der in § 1 Abs. 1 bezeichnete Grund und Boden
einer Gemeinde zugeordnet ist, ist auf Antrag der Woh-
nungsgenossenschaft der Bescheid nach Maßgabe des
§ 1 Abs. 1 zu ändern. § 3 ist entsprechend anzuwenden.

                            §3

                        Ausgleich

  (1) Die Wohnungsgenossenschaften haben den Ge-
meinden, in deren Gebiet der in § 1 Abs. 1 bezeichnete
Grund und Boden gelegen ist, einen Ausgleich in Geld
nach Maßgabe der Absätze 2 und 3 zu leisten. Die Lei-
stungspflicht wird durch Zuordnungsbescheid festgesetzt.

  (2) Die Höhe des Ausgleichs bestimmt sich nach der
Größe der Grundstücksfläche multipliziert mit folgenden
Beträgen:

1. in Gemeinden bis zu 30 000 Einwohnern 1 DM/qm,

2. in Gemeinden mit mehr als 30 000 bis 100 000 Einwoh-
   nern 2 DM/qm,

3. in Gemeinden mit mehr als 100 000 Einwohnern

   3 DM/qm.

Maßgeblich ist die Einwohnerzahl im Zeitpunkt der Ent-
scheidung nach Absatz 1. Zulässig sind Vereinbarungen
zwischen Wohnungsgenossenschaften und Gemeinden
über geringere Ausgleichsbeträge.
sche Person, deren Anteile ganz oder teilweise der         (3) Von den Absätzen 1 und 2 unberührt bleiben bis zum
Gemeinde zustehen, übertragen, so ist auf Antrag der     27. Juni 1993 rechtswirksam geschlossene Vereinbarun-
Wohnungsgenossenschaft durch Zuordnungsbescheid          gen zwischen Wohnungsgenossenschaften und Gemein-
nach dem Vermögenszuordnungsgesetz das Eigentum          den, durch die geringere als die in Satz 1 bezeichneten
am Grund und Boden der Wohnungsgenossenschaft zu         Ausgleichsbeträge als Entgelte festgelegt worden sind.
übertragen. Die Gemeinde und die juristische Person sind Soweit auf Grund von Vereinbarungen vor dem 27. Juni
                                                         1993 höhere Entgelte gezahlt worden sind, sind diese zu
zur Freistellung von etwaigen Belastungen verpflichtet. § 3
ist anzuwenden.                                          erstatten und künftig nicht mehr zu zahlen. Soweit sich die
                                                         Wohnungsgenossenschaften auf Grund von Vereinbarun-
  (7) Durch den Eigentumsübergang nach Absatz 1 blei- gen gegenüber den Gemeinden zu sonstigen Leistungen
ben vorbehaltlich der vorstehenden Vorschriften nur An-, verpflichtet haben, sind diese Vereinbarungen unwirk-
sprüche nach dem Vermögensgesetz unberührt.              sam.

                           §2
         Feststellung des Grund und Bodens

  (1) Auf die Feststellung, in welchem Umfang die Woh-
nungsgenossenschaften Eigentümer von Grund und Bo-
den sind, findet das Vermögenszuordnungsgesetz An-
wendung. Zuständig ist der Oberfinanzpräsident oder eine
von ihm zu ermächtigende Person gemäß § 1 Abs. 1
Satz 1 Nr. 2 des Vermögenszuordnungsgesetzes. Die
Wohnungsgenossenschaften sind entsprechend § 2 des
Vermögenszuordnungsgesetzes antragsberechtigt.

  (2) Hat die Gemeinde vor dem 27. Juni 1993 nach § 2

des Vermögenszuordnungsgesetzes einen Antrag gestellt,
der sich auch auf das in Absatz 1 bezeichnete Grundver-
mögen bezieht, wird das Verfahren nach dem Vermö-
genszuordnungsgesetz unter Berücksichtigung des Eigen-
tumsübergangs nach § 2 Abs. 1 fortgeführt; betroffene
Wohnungsbaugenossenschaften sind zu beteiligen. § 2

   (4) Erfolgt eine Veräußerung des Grund und Bodens
oder eines Teils davon durch eine Wohnungsgenossen-
schaft bis zum 30. Juni 2003 und übersteigt der Anteil des
Bodenwerts am Veräußerungserlös 40 DM/qm, hat die
Wohnungsgenossenschaft zwei Drittel des übersteigen-
den Betrags der Gemeinde innerhalb von einem Monat
nach Fälligkeit des Veräußerungserlöses zu erstatten. Der
Erstattungsbetrag bleibt bei der Ermittlung der Erlösanteile
nach § 5 Abs. 2 des Altschuldenhilfegesetzes unberück-
sichtigt.

                            §4

           Verhältnis zum Einigungsvertrag

  Artikel 22 Abs. 4 des Einigungsvertrages und die Num-
mer 13 des Protokolls zum Einigungsvertrag, betreffend
diese Vorschrift des Einigungsvertrages, sind in Ansehung
der in § 1 Abs. 1 genannten Grundstücke von dem 27. Juni
1993 an nicht mehr anzuwenden. Artikel 21 Abs. 3 und
Artikel 22 Abs. 1 Satz 7 des Einigungsvertrages finden
keine Anwendung.

                Sch Iußvorsch ritten

                       Artikel 41

                    Rückkehr
       zum einheitlichen Verordnungsrang

   Die auf den Artikeln 3, 10, 21 und 30 beruhenden Teile
der dort geänderten Verordnungen können auf Grund der
jeweils einschlägigen Ermächtigungen in Verbindung mit
diesem Artikel durch Rechtsverordnung geändert oder
aufgehoben werden.

                      Artikel 42

         Neufassung betroffener Gesetze

  (1) Das Bundesministerium der Finanzen kann den

Wortlaut des Steuerbeamten-Ausbildungsgesetzes in der

vom Inkrafttreten dieses Gesetzes an geltenden Fassung

im Bundesgesetzblatt bekanntmachen.

  (2) Das Bundesministerium für Familie und Senioren
kann den Wortlaut des Bundessozialhilfegesetzes in der

vom Inkrafttreten dieses Gesetzes an geltenden Fassung
im Bundesgesetzblatt bekanntmachen.

                        Artikel 43
                       Inkrafttreten

  (1) Dieses Gesetz tritt vorbehaltlich der Absätze 2 bis 6
am Tage nach der Verkündung in Kraft.
   (2) Artikel 32 Nr. 1 tritt mit Wirkung vom 1. Januar 1991
in Kraft.

   (3) Artikel 11 Nr. 19 tritt mit Wirkung vom 1. Januar 1993
in Kraft.

  (4) Artikel 28 Abs. 1, Artikel 29 Abs. 1 und Artikel 30
Abs. 1 treten am 1. Juli 1993 in Kraft.
  (5) Artikel 7 Nr. 24 bis 32 und 36, Artikel 9, Artikel 11

Nr. 9, 10, 13 und 20 und Artikel 27 treten am 1. Januar
1994 in Kraft.
   (6) Artikel 14, Artikel 28 Abs. 2, Artikel 29 Abs. 2, Arti-

kel 30 Abs. 2, Artikel 33, Artikel 34 und Artikel 35 treten am

1. Januar 1995 in Kraft. Gleichzeitig tritt das Gesetz über

den Finanzausgleich zwischen Bund und Ländern in der

Fassung der Bekanntmachung vom 28. Januar 1988
(BGBI. 1 S. 94), zuletzt geändert durch Artikel 32 dieses
Gesetzes, außer Kraft.
                                Das vorstehende Gesetz wird hiermit ausgefertigt und
                              wird im Bundesgesetzblatt verkündet.

                                Bonn, den 23. Juni 1993
                                             Der Bundespräsident
                                                 Weizsäcker
                                              Der Bundeskanzler
                                               Dr. H e I m u t K o h 1
                                     Der Bundesminister der Finanzen
                                              Theo Waigel
992                                    Bundesgesetzblatt, Jahrgang 1993, Teil 1
                                          zweite Verordnung
                         zur Änderung der Rinder- und Schafprämien-Verordnung
                                                 Vom 18. Juni 1993

  Auf Grund des§ 6 Abs. 1 Nr. 6 und 7 und Abs. 5 und der
§§ 15 und 16, jeweils in Verbindung mit § 6 Abs. 4 Satz 1,
sowie des § 8 Abs. 1 Satz 1 des Gesetzes zur Durch-
führung der Gemeinsamen Marktorganisationen in der
Fassung der Bekanntmachung vom 27. August 1986
(BGBI. 1 S. 1397) verordnet das Bundesministerium für
Ernährung, Landwirtschaft und Forsten im Einvernehmen
mit den Bundesministerien der Finanzen und für Wirt-
schaft:

                        Artikel 1

  Die Rinder- und Schafprämien-Verordnung vom 5. Fe-
bruar 1993 (BGBI. 1 S. 200), geändert durch die Verord-
nung vom 29. März 1993 (BGBI. 1 S. 396) wird wie folgt
geändert:

1. In § 24 Abs. 4 werden nach der Angabe „ 1994"

   die Worte „sowie in der Zeit vom 1. September bis

   zum 15. Oktober 1993 für das Wirtschaftsjahr 1994"
   eingefügt.

2. In § 27 werden die Absätze 2 und 3 durch folgenden
   neuen Absatz 2 ersetzt:

      ,,(2) Die Rind- und Schaffleisch-Erzeugerprämien-
   verordnung vom 5. Juni -1992 (BGBI. 1 S. 1011) ist
   für die Gewährung der in § 1 der Rind- und Schaf-
   fleisch-Erzeugerprämienverordnung genannten Prämien
   weiter anzuwenden, die vor dem 31. Dezember 1992
   beantragt worden sind."

                       Artikel 2

  Es werden aufgehoben:

1. Artikel 2 Abs. 2 der Ersten Verordnung zur Änderung
   der Rinder- und Schafprämien-Verordnung        vom
   29. März 1993 (BGBI. 1S. 396),
2. die Rind- und Schaffleisch-Erzeugerprämienverord-
   nung vom 5. Juni 1992 (BGBI. 1 S. 1011 ),
3. die Erste Verordnung zur Abweichung von der Rind-

   und Schaffleisch-Erzeugerprämienverordnung vom

   3. November 1992 (BGBI. 1 S. 1850).

                       Artikel 3
   Diese Verordnung tritt am Tage nach der Verkündung
in Kraft.
                                Der Bundesrat hat zugestimmt.

                                Bonn, den 18. Juni 1993
                                          Der Bundesminister
                               für Ernährung, Landwirtschaft und Forsten
                                            Jochen Borchert
                                  NIL 30 - Tag der Ausgabe: Bonn, den 26. Juni 1993                                  993

                                                 Verordnung
                               über gesetzliche Handelsklassen für Schaffleisch
                                                   Vom 21. Juni 1993

  Auf Grund des § 1 Abs. 1 und 3 Satz 1 und des § 2 des
Handelsklassengesetzes in der Fassung der Bekannt-
machung vom 23. November 1972 (BGBI. 1 S. 2201 ), von

denen § 1 Abs. 1 und 3 Satz 1 gemäß Artikel 54 der
Verordnung vom 26. Februar 1993 (BGBI. 1 S. 278) geän-

dert worden ist, verordnet das Bundesministerium für Er-

nährung, Landwirtschaft und Forsten im Einvernehmen mit

den Bundesministerien für Gesundheit und für Wirt-
schaft:

                            §1
  Gesetzliche Handelsklassen und Kennzeichnung

   (1) Schaffleisch darf zu gewerblichen Zwecken nur nach
einer gesetzlichen Handelsklasse gemäß den Verordnun-
gen (EWG) Nr. 2137/92 des Rates vom 23. Juli 1992 über
das gemeinschaftliche Handelsklassenschema für Schaf-
schlachtkörper und die gemeinschaftliche Standardquali-
tät frischer oder gekühlter Schafschlachtkörper und zur
Verlängerung der Geltungsdauer der Verordnung (EWG)
Nr. 338/91 (ABI. EG Nr. L 214 S. 1) sowie Nr. 461/93 der
Kommission vom 26. Februar 1993 mit Bestimmungen
zum gemeinschaftlichen Handelsklassenschema für
Schlachtkörper von Schafen (ABI. EG Nr. L 49 S. 70) in der
jeweils geltenden Fassung, zum Verkauf vorrätig gehalten,
angeboten, feilgehalten, geliefert, verkauft oder sonst in
den Verkehr gebracht werden. Das Schaffleisch ist ent-
sprechend zu kennzeichnen.

  (2) Wird Schaffleisch zu nicht gewerblichen Zwecken
nach einer gesetzlichen Handelsklasse zum Verkauf vor-
rätig gehalten, angeboten, feilgehalten, geliefert, verkauft
oder sonst in den Verkehr gebracht, dürfen-nur die Han-
delsklassen verwandt werden, die in den in Absatz 1
genannten Rechtsakten der Europäischen Gemeinschaft

vorgesehen sind. Bei Verwendung von Handelsklassen ist
das Schaffleisch entsprechend zu kennzeichnen.

   (3) Die Kennzeichnung muß bei der Klassifizierung an
der Innenseite der Keulen in folgender Reihenfolge ange-

bracht werden: Kategoriebezeichnung, Buchstabe und

Ziffer der Handelsklasse. Die Kennzeichnung muß minde-

stens 1,5 cm hoch und deutlich erkennbar sein.

                           §2
                Ordnungswidrigkeiten
 Ordnungswidrig im Sinne des § 7 Abs. 1 Nr. 3 des
Handelsklassengesetzes handelt, wer

1. entgegen § 1 Abs. 1 Satz 1 Schaffleisch zu gewerbli-
   chen Zwecken zum Verkauf vorrätig hält, anbietet,
   feilhält, liefert, verkauft oder sonst in den Verkehr
   bringt, das einer gesetzlichen Handelsklasse nicht
   entspricht,
2. entgegen § 1 Abs. 1 Satz 2 oder Abs. 2 Satz 2 Schaf-
   fleisch nicht oder entgegen § 1 Abs. 3 nicht in der
   vorgeschriebenen Weise oder nicht rechtzeitig kenn-
   zeichnet oder

3. entgegen § 1 Abs. 2 Satz 1 eine nicht vorgesehene
   Handelsklasse verwendet.

                           §3
             Inkrafttreten, Außerkrafttreten

   Diese Verordnung tritt am 1. Juli 1993 in Kraft. Gleich-
zeitig tritt die Verordnung über gesetzliche Handelsklassen
für Schaffleisch vom 27. Januar 1971 (BGBI. 1 S. 77),
zuletzt geändert durch Artikel 3 der Verordnung vom
18. Dezember 1986 (BGBI. 1 S. 2624), außer Kraft.
                                  Der Bundesrat hat zugestimmt.

                                  Bonn, den 21. Juni 1993
                                            Der Bundesminister
                                 für Ernährung, Landwirtschaft und Forsten
                                             Jochen Borchert
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1993 I S. 944. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes aec2cc4939cb05c2….