Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1993, S. 1569
BGBl. 1993 I S. 1569 · 150.493 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
1993                          Ausgegeben zu Bonn am 17. September 1993
     Tag
                                                                                     1569

Teil 1                                                                     Z 5702 A

                                                                                 Nr. 49
  I n h a It                                                                      Seite
   13. 9. 93   Gesetz zur Verbesserung der steuerlichen Bedingungen zur Sicherung des Wirtschaftsstand-
               orts Deutschland im Europäischen Binnenmarkt (Standortsicherungsgesetz - StandOG) . . . . .                                                       1569
                    neu: 611-1-23; 611-1, 611-4-4, 611-5, 707-19, 707-6-1-5, 611-4-5, 610-6-8, 611-1-1, 610-7, 611-6-3-2, 2212-2, 611-7, 611-8-2-2,
                    610-1-4, 605-1, 4120-4, 7612-1, 611-10-14
    1. 9. 93   Berichtigung des Elften Gesetzes zur Änderung des Bundeswahlgesetzes . . . . . . . . . . . . . . . . . . . . . •                                  1594
                    111-1

    1. 9. 93   Berichtigung der Neufassung des Bundeswahlgesetzes
                    111-1

1594
                                                        Hinweis auf andere Verkündungsblätter

               Bundesgesetzblatt Teil II Nr. 33 . . . . . . . . . . . . . . .

               Rechtsvorschriften der Europäischen Gemeinschaften . . . . . .

                                                Gesetz
                           zur Verbesserung der steuerlichen Bedingungen
                         zur Sicherung des Wirtschaftsstandorts Deutschland
                                    im Europäischen •Binnenmarkt
                                (Standortsicherungsgesetz - StandOG)

. . . . . . . . . . . . . . • . . . . . . . . . . . . . . . . . . . . . . . . .    1595

. . . . . . . . . . . . . . . . . . . . . • • . . . . . • . .                      1596
                                                                Vom 13. September 1993
  Der Bundestag hat mit Zustimmung des Bundesrates das folgende Gesetz beschlossen:
                                                                       Inhaltsübersicht
                                                                           Artikel                                                                                  Artikel

Änderung des Einkommensteuergesetzes

Änderung des Körperschaftsteuergesetzes

Änderung des Gewerbesteuergesetzes

Änderung des Fördergebietsgesetzes

Änderung des lnvestitionszulagengesetzes 1991

Änderung des Gesetzes über steuerliche Maßnahmen

bei Änderung der Unternehmensform

Änderung des Außensteuergesetzes

Änderung der Einkommensteuer-Durchführungs-
verordnung

Änderung des Bewertungsgesetzes

Änderung des Vermögensteuergesetzes

         Änderung des Bundesausbildungsförderungsgesetzes                                11

  2      Änderung des Grundsteuergesetzes                                                12

  3      Änderung des Erbschaftsteuer- und Schenkungsteuer-
         gesetzes                                                                        13
  4
        Änderung des Einführungsgesetzes zur Abgabenordnung                              14

  5
         Änderung des Gemeindefinanzreformgesetzes                                       15

        Änderung des Gesetzes über Kapitalanlagegesell-
  6
        schaften                                                                         16

  7                                                                                      17
        Änderung des Auslandinvestment-Gesetzes

        Änderung des Umsatzsteuergesetzes                                                18
  8
        Neufassung der betroffenen Gesetze und der Rechtsver-
  9     ordnung, Rückkehr zum einheitlichen Verordnungsrang                              19

10      Inkrafttreten                                                                    20
1570                                    Bundesgesetzblatt, Jahrgang 1993, Teil· 1

                         Artikel 1

       Änderung des Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 7. September 1990 (BGBI. 1 S. 1898,
1991 1 S. 808), zuletzt geändert durch Artikel 19 des
Gesetzes vom 23. Juni 1993 (BGBI. 1 S. 944), wird wie folgt

geändert:

 1. § 2 Abs. 6 wird wie folgt gefaßt:
     ,,(6) Die tarifliche Einkommensteuer, vermindert um
    den Entlastungsbetrag nach § 32c und die Steuer-
    ermäßigungen, ist die festzusetzende Einkommen-
    steuer."

 2. § 3 wird wie folgt geändert:

    a) Nummer 33 wird wie folgt gefaßt:
       ,,33. zusätzlich zum ohnehin geschuldeten Ar-
            beitslohn erbrachte Leistungen des Arbeitge-
            bers zur Unterbringung und Betreuung von
            nicht schulpflichtigen Kindern der Arbeitneh-
            mer in Kindergärten oder vergleichbaren Ein-
            richtungen;".

    b) Folgende neue Nummer 34 wird eingefügt:

       „34. Zuschüsse des Arbeitgebers, die zusätzlich
            zum ohnehin geschuldeten Arbeitslohn zu
            den Aufwendungen des Arbeitnehmers für
            Fahrten zwischen Wohnung und Arbeitsstätte

            mit öffentlichen Verkehrsmitteln im Linienver-

            kehr gezahlt werden. Das gleiche gilt für die
            unentgeltliche oder verbilligte Nutzung öffent-
            licher Verkehrsmittel im Linienverkehr zu
            Fahrten zwischen Wohnung und Arbeitsstät-
            te, die der Arbeitnehmer auf Grund seines
            Dienstverhältnisses zusätzlich zum ohnehin
            geschuldeten Arbeitslohn in Anspruch neh-

            men kann;".

 3. § 6 Abs. 1 Nr. 4 wird wie folgt gefaßt:
    ,,4. Entnahmen des Steuerpflichtigen für sich, für sei-
         nen Haushalt oder für andere betriebsfremde
         Zwecke sind mit dem Teilwert anzusetzen. Wird
         ein Wirtschaftsgut unmittelbar nach seiner Ent-
         nahme einer nach § 5 Abs. 1 Nr. 9 des Körper-
         schaftsteuergesetzes von der Körperschaftsteuer
         befreiten Körperschaft, Personenvereinigung oder
         Vermögensmasse oder einer juristischen Person
         des öffentlichen Rechts zur Verwendung für steu-
         erbegünstigte Zwecke im Sinne des § 1Ob Abs. 1
         Satz 1 unentgeltlich überlassen, so kann die Ent-
         nahme mit dem Buchwert angesetzt werden.
         Satz 2 gilt nicht für die Entnahme von Nutzungen
         und Leistungen. Werden Gebäude, soweit sie zu

         einem Betriebsvermögen gehören und nicht
         Wohnzwecken dienen, und der in angemessenem
         Umfang dazugehörende Grund und Boden ent-
         nommen und im Anschluß daran vom Steuer-
         pflichtigen in den folgenden zehn Jahren unter den
         Voraussetzungen des § 7k Abs. 2 Nr. 1, 2, 4 und 5
         und Abs. 3 vermietet, so kann die Entnahme bis
         zum 31 . Dezember 1992 mit dem Buchwert ange-

       setzt werden. Dies gilt auch, wenn das Gebäude
       umgebaut wird oder wenn infolge von Baumaß-

       nahmen das Gebäude im fnnern neu gestaltet wird
       und die Außenmauern erhalten bleiben."

4. § 7 Abs. 5 wird wie folgt gefaßt:

    ,,(5) Bei im Inland belegenen Gebäuden, die vom

   Steuerpflichtigen hergestellt oder bis zum Ende des
   Jahres der Fertigstellung angeschafft worden sind,
   können abweichend von Absatz 4 als Absetzung für
   Abnutzung die folgenden Beträge abgezogen wer-
   den:

   1 . bei Gebäuden im Sinne des Absatzes 4 Satz
       Nr. 1, die vom Steuerpflichtigen auf Grund eines
       vor dem 1. Januar 1994 gestellten Bauantrags
       hergestellt oder auf Grund eines vor diesem Zeit-
       punkt rechtswirksam abgeschlossenen obligatori-
       schen Vertrags angeschafft worden sind,
      - im Jahr der Fertigstellung und in den folgenden
        drei Jahren jeweils 1O vom Hundert,

      - in den darauffolgenden drei Jahren jeweils
        5 vom Hundert,
      - in den darauffolgenden 18 Jahren jeweils

        2,5 vom Hundert,

   2. bei Gebäuden im Sinne des Absatzes 4 Satz
       Nr. 2

      - im Jahr der Fertigstellung und in den folgenden

        sieben Jahren jeweils 5 vom Hundert,

      - in den darauffolgenden sechs Jahren jeweils
        2,5 vom Hundert,
      - in den darauffolgenden 36 Jahren jeweils
        1,25 vom Hundert,

   3. bei Gebäuden im Sinne des Absatzes 4 Satz

      Nr. 2, die vom Steuerpflichtigen auf Grund eines
      nach dem 28. Februar 1989 gestellten Bauantrags
      hergestellt oder nach dem 28. Februar 1989 auf
      Grund eines nach diesem Zeitpunkt rechtswirksam
      abgeschlossenen obligatorischen Vertrags ange-
      schafft worden sind, soweit sie Wohnzwecken
      dienen, anstelle der in Nummer 2 genannten Be-
      träge
       - im Jahr der Fertigstellung und in den folgenden
         drei Jahren jeweils 7 vom Hundert,

       - in den darauffolgenden sechs Jahren jeweils
         5 vom Hundert,
       - in den darauffolgenden sechs Jahren jeweils
         2 vom Hundert,
       - in den darauffolgenden 24 Jahren jeweils

         1,2.5 vom Hundert

   der Anschaffungs- oder Herstellungskosten. Im Fall
   der Anschaffung kann Satz 1 nur angewendet werden,
   wenn der Hersteller für das veräußerte Gebäude we-
   der Absetzungen für Abnutzung nach Satz 1 vorge-
   nommen noch erhöhte Absetzungen oder Sonderab-
   schreibungen in Anspruch genommen hat."
5 . § 7g wird wie folgt geändert:
   a) Die Überschrift wird wie folgt gefaßt:
      „Sonderabschreibungen und Ansparabschreibungen
         zur Förderung kleiner und mittlerer Betriebe".

  b) Folgende neue Absätze 3 bis 6 werden angefügt:
       ,,(3) Steuerpflichtige können für die künftige An-
     schaffung oder Herstellung eines Wirtschaftsguts
     im Sinne des Absatzes 1 eine den Gewinn min-
     dernde Rücklage bilden (Ansparabschreibung).
     Die Rücklage darf 45 vom Hundert der Anschaf-
     fungs- oder Herstellungskosten des begünstigten
     Wirtschaftsguts nicht überschreiten, das der Steu-
     erpflichtige voraussichtlich bis zum Ende des zwei-
     ten auf die Bildung der Rücklage folgenden Wirt-
     schaftsjahrs anschaffen oder herstellen wird. Eine
     Rücklage darf nur gebildet werden, wenn

     1. der Steuerpflichtige den Gewinn nach § 4
        Abs. 1 oder § 5 ermittelt;

     2. der Betrieb am Schluß des Wirtschaftsjahrs, ·

        das dem Wirtschaftsjahr der Bildung der Rück-

        lage vorangeht, die in Absatz 2 genannten Grö-

        ßenmerkmale erfüllt;

      3. die Bildung und Auflösung der Rücklage in der
         Buchführung verfolgt werden können und
     4. der Steuerpflichtige keine Rücklagen nach § 3
        Abs. 1 und 2a des Zonenrandförderungsgeset-
        zes vom 5. August 1971 (BGBI. 1 S. 1237),
        zuletzt geändert durch Artikel 5 des Gesetzes
        vom 24. Juni 1991 (BGB!. 1S. 1322), oder nach
        § 6 des Fördergebietsgesetzes vom 24. Juni
        1991 (BGBI. 1 S. 1322, 1331), zuletzt geändert
        durch Artikel 4 des Gesetzes vom 13. Septem-
        ber 1993 {BGBI. 1 S. 1569), ausweist.

      Eine Rücklage kann auch gebildet werden, wenn

      dadurch ein Verlust entsteht oder sich erhöht.

       (4) Sobald für das begünstigte Wirtschaftsgut

     Abschreibungen vorgenommen werden dürfen, ist

     die Rücklage in Höhe von 45 vom Hundert der

     Anschaffungs- oder Herstellungskosten gewinn-

     erhöhend aufzulösen. Ist eine Rücklage am Ende

     des zweiten auf ihre Bildung folgenden Wirt-

     schaftsjahrs noch vorhanden, so ist sie zu diesem

     Zeitpunkt gewinnerhöhend aufzulösen.

       (5) Soweit die Auflösung einer Rücklage nicht

     auf Absatz 4 Satz 1 beruht, ist der Gewinn des

     Wirtschaftsjahrs, in dem die Rücklage aufgelöst

     wird, für jedes volle Wirtschaftsjahr, in dem die

     Rücklage bestanden hat, um 6 vom Hundert des
     aufgelösten Rücklagenbetrags zu erhöhen.

       (6) Ermittelt der Steuerpflichtige den Gewinn
     nach § 4 Abs. 3, so sind die Absätze 3 bis 5 mit
     Ausnahme von Absatz 3 Nr. 1 mit der Maßgabe
     entsprechend anzuwenden, daß die Bildung der
     Rücklage als Betriebsausgabe (Abzug) und ihre
     Auflösung als Betriebseinnahme (Zuschlag) zu be-
     handeln ist; der Zeitraum zwischen Abzug und
     Zuschlag gilt als Zeitraum, in dem die Rücklage
     bestanden hat."

6. § 10d wird wie folgt gefaßt:
                        ,,§ 10d
                     Verlustabzug
      (1) Verluste, die bei der Ermittlung des Gesamtbe-
   trags der Einkünfte nicht ausgeglichen werden, sind
   bis zu einem Betrag von insgesamt 10 Millionen Deut-
   sche Mark wie Sonderausgaben vom Gesamtbetrag
   der Einkünfte des zweiten dem Veranlagungszeitraum
   vorangegangenen Veranlagungszeitraums abzuzie-
   hen; soweit ein Abzug danach nicht möglich ist, sind
   sie wie Sonderausgaben vom Gesamtbetrag der Ein-
   künfte des ersten dem Veranlagungszeitraum voran-
   gegangenen Verantagungszeitraums abzuziehen.
   Sind für die vorangegangenen Veranlagungszeiträu-
   me bereits Steuerbescheide erlassen worden, so sind
   sie insoweit zu ändern, als der Verlustabzug zu ge-
   währen oder zu berichtigen ist. Das gilt auch dann,
   wenn die Steuerbescheide unanfechtbar geworden
   sind; die Verjährungsfristen enden insoweit nicht, be-
   vor die Verjährungsfrist für den Veranlagungszeitraum
   abgelaufen ist, in dem Verluste nicht ausgeglichen

   werden. Auf Antrag des Steuerpflichtigen ist ganz oder

   teilweise von der Anwendung des Satzes 1 abzuse-

   hen. Im Antrag ist die Höhe des abzuziehenden Ver-

   lusts und der Veranlagungszeitraum anzugeben, in
   dem der Verlust abgezogen werden soll.
     (2) Nicht ausgeglichene Verluste, die nicht nach
   Absatz 1 abgezogen worden sind, sind in den folgen-
   den Veranlagungszeiträumen wie Sonderausgaben
   vom Gesamtbetrag der Einkünfte abzuziehen. Der
   Abzug ist nur insoweit zulässig, als die Verluste nicht
   nach Absatz 1 abgezogen worden sind und in den
   vorangegangenen Veranlagungszeiträumen nicht
   nach Satz 1 abgezogen werden konnten (verbleiben-
   der Verlustabzug).
     (3) Der am Schluß eines Veranlagungszeitraums
   verbleibende Verlustabzug ist gesondert festzustellen.

   Verbleibender Verlustabzug ist der bei der Ermittlung

   des Gesamtbetrags der Einkünfte nicht ausgeglichene
   Verlust, vermindert um die nach Absatz 1 abgezoge-

   nen und die nach Absatz 2 abziehbaren Beträge und

   vermehrt um den auf den Schluß des vorangegange-

   nen Veranlagungszeitraums festgestellten verbleiben-

   den Verlustabzug. Zuständig für die Feststellung ist

   das für die Besteuerung des Einkommens zuständige

  ,Finanzamt. Feststellungsbescheide sind zu erlassen,

   aufzuheben oder zu ändern, soweit sich die nach

   Satz 2 zu berücksichtigenden Beträge ändern und
   deshalb der entsprechende Steuerbescheid zu erlas-

   sen, aufzuheben oder zu ändern ist. Satz 4 ist entspre-

   chend anzuwenden. wenn der Erlaß, die Aufhebung

   oder die Änderung des Steuerbescheids mangels

   steuerlicher Auswirkung unterbleibt."        ·

7. § 14a Abs. 4 wird wie folgt gefaßt:
    ,,(4) Veräußert oder entnimmt ein Steuerpflichtiger
   nach dem 31. Dezember 1979 und vor dem 1. Januar
   1996 Teile des zu einem land- und forstwirtschaftli-
   chen Betrieb gehörenden Grund und Bodens, so wird
   der bei der Veräußerung oder der Entnahme entste-
   hende Gewinn auf Antrag nur insoweit zur Einkom-
   mensteuer herangezogen, als er den Betrag von
   120 000 Deutsche Mark übersteigt. Satz 1 ist nur
   anzuwenden, wenn
1572                                   Bundesgesetzblatt, Jahrgang 1993, Teil 1

   1. der Veräußerungspreis nach Abzug der Veräuße-
      rungskosten oder der Grund und Boden innerhalb
      von 12 Monaten nach der Veräußerung oder
      Entnahme in sachlichem Zusammenhang mit der
      Hoferbfolge oder Hofübernahme zur Abfindung
      weichender Erben verwendet wird und

   2„ das Einkommen des Steuerpflichtigen ohne Be-
      rücksichtigung des Gewinns aus der Veräußerung
      oder Entnahme und des Freibetrags in dem dem
      Veranlagungszeitraum der Veräußerung oder Ent-
      nahme vorangegangenen Veranlagungszeitraum

      den Betrag von 27 000 Deutsche Mark nicht über-

      stiegen hat; bei Ehegatten, die nach den §§ 26,

      26b zusammen veranlagt werden, erhöht sich der

      Betrag von 27 000 Deutsche Mark auf 54 000
      Deutsche Mark.

    Übersteigt das Einkommen den Betrag von 27 000
    Deutsche Mark, so vermindert sich der Betrag von
    120 000 Deutsche Mark nach Satz 1 für jede angefan-
   genen 500 Deutsche Mark des übersteigenden Ein-
   kommens um 20 000 Deutsche Mark; bei Ehegatten,
   die nach den §§ 26, 26b zusammen veranlagt werden
   und deren Einkommen den Betrag von 54 000 Deut-
   sche Mark übersteigt, vermindert sich der Betrag von
   120 000 Deutsche Mark nach Satz 1 für jede angefan-
   genen 1 000 Deutsche Mark des übersteigenden
   Einkommens um 20 000 Deutsche Mark. Werden
   mehrere weichende Erben abgefunden, so kann der
   Freibetrag mehrmals, jedoch insgesamt nur einmal je
   weichender Erbe geltend gemacht werden, auch wenn
   die Abfindung in mehreren Schritten oder durch
   mehrere Inhaber des Betriebs vorgenommen wird.
   Weichender Erbe ist, wer gesetzlicher Erbe eines
   Inhabers eines land- und forstwirtschaftlichen Betriebs
   ist oder bei gesetzlicher Erbfolge wäre, aber nicht zur

   Übernahme des Betriebs berufen ist; eine Stellung als

   Mitunternehmer des Betriebs bis zur Auseinanderset-

   zung steht einer Behandlung als weichender Erbe

   nicht entgegen, wenn sich die Erben innerhalb von

   zwei Jahren nach dem Erbfall auseinandersetzen."

8. § 20 wird wie folgt geändert:
   a) Absatz 2 Satz 1 Nr. 2 wird wie folgt gefaßt:

       „2. Einnahmen aus der Veräußerung

          a) von Dividendenscheinen und sonstigen An-
             sprüchen durch den Inhaber des Stamm-
             rechts,
          b) von Zinsscheinen,
          wenn die dazugehörigen Aktien, sonstigen An-
          teile oder Schuldverschreibungen nicht mitver-
          äußert werden. Diese Besteuerung tritt an die
          Stelle der Besteuerung nach Absatz 1."

   b) Nach Absatz 2 wird folgender neuer Absatz 2a
      eingefügt:

       ,,(2 a) Einkünfte aus Kapitalvermögen im Sinne
      des Absatzes 1 Nr. 1 bis 3 erzielt der Anteilseigner.
      Anteilseigner ist derjenige, dem nach § 39 der
      Abgabenordnung die Anteile an dem Kapitalver-
      mögen im Sinne des Absatzes 1 Nr. 1 im Zeitpunkt
      des Gewinnverteilungsbeschlusses zuzurechnen
      sind. Sind einem Nießbraucher oder Pfandgläubi-
      ger die Einnahmen im Sinne des Absatzes 1 Nr. 1
      oder 2 zuzurechnen, gilt er als Anteilseigner."

 9. Nach§ 32b wird folgender neuer§ 32c eingefügt:

                            ,,§ 32c
        Tarifbegrenzung bei gewerblichen Einkünften

       (1) Sind in dem zu versteuernden Einkommen ge-
     werbliche Einkünfte im Sinne des Absatzes 2 enthal-
    ten, deren Anteil am zu versteuernden Einkommen
     mindestens 100 278 Deutsche Mark beträgt, ist von
    der tariflichen Einkommensteuer ein Entlastungsbe-
    trag nach Absatz 4 abzuziehen.

       (2) Gewerbliche Einkünfte im Sinne dieser Vor-

     schrift sind vorbehaltlich des Satzes 2 Gewinne oder

    Gewinnanteile, die nach§ 7 oder§ 8 Nr. 4 des Gewer-

     besteuergesetzes der Gewerbesteuer unterliegen.

    Ausgenommen sind Gewinne und Gewinnanteile, die
    nach § 9 Nr. 1 Satz 2 und 3, Nr. 2a, 3, 5, 7 und 8 des
    Gewerbesteuergesetzes zu kürzen sind; ausgenom-
    men sind auch Kürzungsbeträge nach § 9 Nr. 2 des
    Gewerbesteuergesetzes, soweit sie auf Anteile am
    Gewinn einer ausländischen Betriebsstätte entfallen,
    sowie Gewinne, die einer Steuerermäßigung nach
    § 34 unterliegen.
       (3) Der auf gewerbliche Einkünfte entfallende Anteil
    am zu versteuernden Einkommen (gewerblicher
    Anteil) bemißt sich nach dem Verhältnis der gewerb-
    lichen Einkünfte nach Absatz 2 zur Summe der Ein-
    künfte. Übersteigen die gewerblichen Einkünfte nach
    Absatz 2 die Summe der Einkünfte, ist der Entla-
    stungsbetrag nach Absatz 4 auf der Grundlage des
    gesamten zu versteuernden Einkommens zu ermit-
    teln. Der gewerbliche Anteil ist auf den nächsten durch
    54 ohne Rest teilbaren vollen Deutsche-Mark-Betrag
    abzurunden, wenn er nicht bereits durch 54 ohne Rest
    teilbar ist.

       (4) Zur Ermittlung des Entlastungsbetrags wird zu-

    nächst für den abgerundeten gewerblichen Anteil die

    Einkommensteuer nach §. 32a berechnet. Von diesem

    Steuerbetrag sind die Einkommensteuer, die nach

    § 32a auf ein zu versteuerndes Einkommen in Höhe

    von 100 224 Deutsche Mark entfällt, sowie 47 vom
    Hundert des abgerundeten gewerblichen Anteils, so-
    weit er 100 224 Deutsche Mark übersteigt, abzuzie-
    hen. Der sich hieraus ergebende Entlastungsbetrag ist .
    auf volle Deutsche Mark aufzurunden.

       (5) Bei Ehegatten, die zusammen zur Einkommen-
    steuer veranlagt werden, beträgt der Entlastungsbe-
    trag das Zweifache des Entlastungsbetrags, der sich
    für die Hälfte ihres gemeinsam zu versteuernden Ein-
    kommens nach den Absätzen 1 bis 4 ergibt. Die Ehe-
    gatten sind bei der Verhältnisrechnung nach Absatz 3
    gemeinsam als Steuerpflichtiger zu behandeln."

10. Der bisherige § 32c wird neuer § 32d.

11. § 34c wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefaßt:

        ,,(1) Bei unbeschränkt Steuerpflichtigen, die mit
       ausländischen Einkünften in dem Staat, aus dem
       die Einkünfte stammen, zu einer der deutschen
       Einkommensteuer entsprechenden Steuer heran-
       gezogen werden, ist die festgesetzte und gezahlte
       und keinem Ermäßigungsanspruch mehr unterlie-
       gende ausländische Steuer auf die deutsche Ein-
       kommensteuer anzurechnen, die auf die Einkünfte
       aus diesem Staat entfällt. Die auf diese ausländi-
       schen Einkünfte entfallende deutsche Einkommen-
       steuer ist in der Weise zu ermitteln, daß die sich bei
       der Veranlagung des zu versteuernden Einkom-
       mens - einschließlich der ausländischen Einkünfte
       - nach den §§ 32a, 32b, 32c, 34 und 34b ergeben-
       de deutsche Einkommensteuer im Verhältnis die-
       ser ausländischen Einkünfte zur Summe der Ein-
       künfte aufgeteilt wird. Die ausländischen Steuern
       sind nur insoweit anzurechnen, als sie auf die im
       Veranlagungszeitraum bezogenen Einkünfte ent-
       fallen."
    b) Absatz 4 Satz 1 wird wie folgt gefaßt:

       ,,Statt der Anrechnung oder des Abzugs einer aus-
       ländischen Steuer (Absätze 1 bis 3) ist bei unbe-
       schränkt Steuerpflichtigen auf Antrag die auf aus-
       ländische Einkünfte aus dem Betrieb von Handels-
       schiffen im internationalen Verkehr entfallende Ein-

       kommensteuer nach dem Steuersatz des § 34

       Abs. 1 Satz 1 und 2 zu bemessen, der auf außer-
       ordentliche Einkünfte bis zu 30 Millionen Deutsche
       Mark anzuwenden ist; sie beträgt jedoch höch-
       stens 23,5 vom Hundert."

12. § 36 Abs. 2 wird wie folgt gefaßt:

     ,,(2) Auf die Einkommensteuer werden angerechnet:
    1. die für den Veranlagungszeitraum entrichteten Ein-

       kommensteuer-Vorauszahlungen (§ 37);
    2. die durch Steuerabzug erhobene Einkommen-
       steuer, soweit sie auf die bei der Veranlagung
       erfaßten Einkünfte oder auf die nach § 8b Abs. 1
       des Körperschaftsteuergesetzes bei der Ermittlung
       des Einkommens außer Ansatz bleibenden Bezü-
       ge entfällt und nicht die Erstattung beantragt oder
       durchgeführt ist;

    3. die Körperschaftsteuer einer unbeschränkt körper-
       schaftsteuerpflichtigen Körperschaft oder Perso-
       nenvereinigung in Höhe von 3/7 der Einnahmen im
       Sinne des§ 20 Abs. 1 Nr. 1 oder 2, soweit diese

       nicht aus Ausschüttungen stammen, für die Eigen-

       kapital im Sinne des § 30 Abs. 2 Nr. 1 des Körper-
       schaftsteuergeset?'.es als verwendet gilt. Das glei-
       che gilt bei Einnahmen im Sinne des § 20 Abs. 2
       Nr. 2 Buchstabe a, die aus der erstmaligen Veräu-
       ßerung von Dividendenscheinen oder sonstigen

       Ansprüchen durch den Anteilseigner erzielt worden

       sind; in diesen Fällen beträgt die anrechenbare

       Körperschaftsteuer höchstens 3ll des Betrags, der

       auf die veräußerten Ansprüche ausgeschüttet wird.

       Die Anrechnung erfolgt unabhängig von der Ent-

       richtung der Körperschaftsteuer. Die Körperschaft-

       steuer wird nicht angerechnet:

       a) in den Fällen des § 36a;
       b) wenn die in § 44, § 45 oder § 46 des Körper-
          schaftsteuergesetzes bezeichnete Bescheini-
          gung nicht vorgelegt worden ist;
       c) wenn die Vergütung nach § 36b, § 36c oder
          § 36d beantragt oder durchgeführt worden ist;
       d) wenn bei Einnahmen aus der Veräußerung von
          Dividendenscheinen oder sonstigen Ansprü-
          chen durch den Anteilseigner die veräußerten
          Ansprüche erst nach Ablauf des Kalenderjahrs

           fällig werden, das auf den Veranlagungszeit-
           raum folgt;
       e) wenn die Einnahmen nach einem Abkommen
          zur Vermeidung der Doppelbesteuerung in dem
          anderen Vertragsstaat besteuert werden kön-
          nen;

       f) wenn die Einnahmen bei der Veranlagung nicht
          erfaßt werden;
       g) wenn sie auf Einnahmen aus Kapitalvermögen
          im Sinne des § 20 Abs. 1 Nr. 1 oder 2 entfällt,
          soweit diese nicht zur Festsetzung einer Ein-
          kommensteuer führen, weil ihnen damit zusam-
          menhängende abziehbare Aufwendungen mit
          Ausnahme marktüblicher Kreditkosten gegen-
          überstehen, die bei dem Empfänger nicht der
          deutschen Besteuerung unterliegen."

13. In § 37 Abs. 3 Satz 3 wird das Zitat ,,§ 32c" durch das

    Zitat ,,§ 32d" ersetzt.

14. § 43 Abs. 1 Satz 1 Nr. 1 wird wie folgt gefaßt:
    „1. Kapitalerträgen im Sinne des§ 20 Abs. 1 Nr. 1 und 2
        sowie Bezügen, die nach § Sb Abs. 1 des Körper-
        schaftsteuergesetzes bei der Ermittlung des Ein-
        kommens außer Ansatz bleiben;" .

15. § 45 Abs. 1 wird wie folgt gefaßt

     ,,(1) In den Fällen, in denen die Dividende an einen
    anderen als an den Anteilseigner ausgezahlt wird, ist
    die Erstattung von Kapitalertragsteuer an den Zah-
    lungsempfänger ausgeschlossen. Satz 1 gilt nicht für
    den Erwerber eines Dividendenscheins in den Fällen
    des § 20 Abs. 2 Satz 1 Nr. 2 Buchstabe a. In den
    Fällen des § 20 Abs. 2 Satz 1 Nr. 2 Buchstabe b ist die
    Erstattung von Kapitalertragsteuer an den Erwerber
    von Zinsscheinen nach § 37 Abs. 2 der Abgabenord-
    nung ausgeschlossen."

16. In § 50 Abs. 1 Satz 5 wird das Zitat ,,§ 32c" durch das

    Zitat,,§ 32d" ersetzt.

17. § 50 c wird wie folgt geändert:
    a) Absatz 1 wird wie folgt gefaßt:

        ,,(1) Hat ein zur Anrechnung von Körperschaft-

       steuer berechtigter Steuerpflichtiger einen Anteil

       an einer in dem Zeitpunkt des Erwerbs oder in dem

       Zeitpunkt der Gewinnminderung unbeschränkt

       steuerpflichtigen Kapitalgesellschaft von einem

       nichtanrechnungsberechtigten Anteilseigner oder

       von einem Sondervermögen im Sinne des § 38,

       des § 43a oder des § 44 des Gesetzes über Kapi-
       talanlagegesellschaften erworben, sind Gewinn-
       minderungen, die
       1. durch den Ansatz des niedrigeren Teilwerts
          oder
       2. durch Veräußerung oder Entnahme des An-
          teils
       im Jahr des Erwerbs oder in einem der folgenden
       neun Jahre entstehen, bei der Gewinnermittlung
       nicht zu berücksichtigen, soweit der Ansatz des
       niedrigeren Teilwerts oder die sonstige Gewinn-
1574                                    Bundesgesetzblatt, Jahrgang 1993, Teil 1

        minderung nur auf Gewinnausschüttungen oder
        auf organschaftliche Gewinnabführungen zurück-
        geführt werden kann und die Gewinnminderungen
        insgesamt den Sperrbetrag im Sinne des Absat-
        zes 4 nicht übersteigen. Als Erwerb im Sinne des
        Satzes 1 gilt auch die Vermögensmehrung durch
        verdeckte Einlage des Anteils, nicht aber der Erb-
        anfall oder das Vermächtnis."

    b) Folgender neuer Absatz 7 wird eingefügt:
        ,,(7) Bei einem Anteil an einer Kapitalgesellschaft,
       die unmittelbar oder mittelbar einen Anteil im Sinne

       des Absatzes 1 erworben hat, sind Gewinnminde-
       rungen, die durch den Ansatz des niedrigeren Teil-
       werts oder durch die Veräußerung oder Entnahme
       des Anteils oder bei Auflösung oder Herabsetzung
       des Nennkapitals der Kapitalgesellschaft entste-
       hen, bei der Gewinnermittlung nicht zu berück-
       sichtigen, soweit der Ansatz des niedrigeren Teil-
       werts oder die sonstige Gewinnminderung darauf
       zurückzuführen ist, daß Gewinnausschüttungen im
       Sinne des Absatzes 1 weitergeleitet worden sind.
       Die Absätze 1 bis 6 gelten entsprechend."

    c) Die bisherigen Absätze 7 und 8 werden neue Ab-

       sätze 8 und 9 und wie folgt gefaßt:
        ,,(8) Bei Rechtsnachfolgern des anrechnungsbe-
       rechtigten Steuerpflichtigen, die den Anteil inner-

       halb des in Absatz 1 bezeichneten Zeitraums er-

       worben haben, sind während der Restdauer dieses

       Zeitraums die Absätze 1 bis 7 sinngemäß anzu-

       wenden. Das gleiche gilt bei jeder weiteren
       Rechtsnachfolge.

         (9) Die Absätze 1 bis 7 sind nicht anzuwenden,
       wenn die Anschaffungskosten der im Veranla-
       gungszeitraum erworbenen Anteile höchstens
       100 000 Deutsche Mark betragen."
    d) Nach dem neuen Absatz 9 wird folgender neuer
       Absatz 10 angefügt:

        ,,(10) Werden die Anteile über die Börse erwor-
       ben, sind die Absätze 1 bis 9 nur anzuwenden,
       soweit nicht§ 36 Abs. 2 Nr. 3 Satz 4 Buchstabe g
       anzuwenden ist und

       a) zwischen dem Erwerb der Anteile und der Ver-
          äußerung dieser oder gleichartiger Anteile nicht
          mindestens 30 Tage liegen und der Gewinnver-
          wendungsbeschluß der ausschüttenden Kapi-
          talgesellschaft in diesen Zeitraum fällt oder
       b) die oder gleichartige Anteile unmittelbar oder
          mittelbar zu Bedingungen rückveräußert wer-
          den, die allein oder im Zusammenhang mit an-

          deren Vereinbarungen dazu führen, daß das
          Kursrisiko begrenzt ist oder

       c) die Gegenleistung für den Erwerb der Anteile

          ~anz oder teilweise in der Verpflichtung zur

          Ubertragung nicht oder nicht voll dividendenbe-

          rechtigter Aktien besteht,

       es sei denn, der Erwerber macht glaubhaft, daß

       der Veräußerer anrechnungsberechtigt ist."

18. § 51 Abs. 1 wird wie folgt geändert:
    a) In Nummer 1 Buchstabe e wird das Zitat ,,§ 32c
       Abs. 1" durch das Zitat ,,§ 32d Abs. 1" ersetzt.

    b) In Nummer 2 Buchstabe w wird Satz 1 wie folgt
       gefaßt:

       ,,w) über Sonderabschreibungen bei Handels-
            schiffen, die in einem inländischen Seeschiffs-
            register eingetragen sind und vor dem 1. Ja-
            nuar 2000 von Steuerpflichtigen, die den Ge-
            winn nach § 5 ermitteln, angeschafft oder her-
            gestellt worden sind."

19. § 52 wird wie folgt geändert:

    a) Absatz 2 j wird wie folgt gefaßt:

        ,,(2 j) § 3 Nr. 68 des Einkommensteuergesetzes
       1987 in der Fassung der Bekanntmachung vom
       27. Februar 1987 (BGBI. 1 S. 657) ist vorbehaltlich
       des Satzes 2 letztmals für das Kalenderjahr 1988
       anzuwenden. Die Vorschrift ist für die Kalenderjah-
       re 1989 bis 2000 weiter anzuwenden auf Zinser-
       sparnisse und Zinszuschüsse bei Darlehen, die der
       Arbeitnehmer vor dem 1. Januar 1989 erhalten hat,
       soweit die Vorteile nicht über die im Kalenderjahr
       1988 gewährten Vorteile hinausgehen und soweit
       die Zinszuschüsse zusätzlich zum ohnehin ge-

       schuldeten Arbeitslohn gezahlt werden."

    b) Absatz 7 wird wie folgt gefaßt:

         ,,(7) § 6 Abs. 1 Nr. 1 Satz 4 und Nr. 2a ist erstmals

       für das Wirtschaftsjahr anzuwenden, das nach

       dem 31. Dezember 1989 endet. § 6 Abs. 1 Nr. 4

       Satz 2 ist erstmals auf Entnahmen anzuwenden,

       die nach dem 31. Dezember 1993 vorgenommen
       werden.§ 6 Abs. 1 Nr. 4 Satz 4 und 5 ist erstmals
       für das Wirtschaftsjahr anzuwenden, das nach
       dem 31. Dezember 1988 endet. § 6 Abs. 3 des
       Einkommensteuergesetzes 1987 ist letztmals für
       das Wirtschaftsjahr anzuwenden, das vor dem
       1. Januar 1990 endet."

   c) Nach Absatz 12a wird folgender neuer Absatz 12b
      eingefügt:

       ,,(12b) § 7g Abs. 3 bis 6 ist erstmals für Wirt-
      schaftsjahre anzuwenden, die nach dem 31. De-
      zember 1994 beginnen."

   d) Der bisherige Absatz 12b wird neuer Absatz 12c.

   e) In Absatz 13d wird folgender Satz angefügt:
      ,,§ 10d ist erstmals auf nicht ausgeglichene Verlu-
      ste des Veranlagungszeitraums 1994 anzuwen-
      den."

   f) Absatz 17 wird wie folgt gefaßt:

       ,,(17) § 14a ist erstmals für Veräußerungen und
      Entnahmen anzuwenden, die nach dem 31. De-

      zember 1991 vorgenommen worden sind. Für Ver-

      äußerungen und Entnahmen, die vor dem 1. Ja-

      nuar 1992 vorgenommen worden sind, ist § 14a in

      den vor dem 1. Januar 1992 geltenden Fassungen
      anzuwenden. § 14a Abs. 2 Satz 3 ist letztmals auf

      Wohnungen und den dazugehörenden Grund und

      Boden anzuwenden, die vor dem 1. Januar 1987
      entnommen worden sind. § 14a Abs. 4 Satz 2
      Nr. 1 und Satz 5 gilt auch für Veräußerungen und
      Entnahmen, die vor dem 1. Januar 1992 vorge-
      nommen worden sind."
    g) Absatz 19 Satz 3 Nr. 3 Buchstabe b wird wie folgt
       gefaßt:

         „b) auf Verluste, die in nach dem 31. Dezember
              1999 beginnenden Wirtschaftsjahren entste-
             hen, wenn die Gesellschaft das Schiff nach
             dem 15. November 1984 bestellt oder mit sei-
             ner Herstellung begonnen hat; soweit Verluste,
             die in dem Betrieb der Gesellschaft entstehen
             und nach Satz 2 Nr. 4 oder nach § 1Sa Abs. 1
             Satz 1 ausgleichsfähig oder abzugsfähig sind,
             zusammen das Eineinhalbfache der insgesamt
             geleisteten Einlage übersteigen, ist § 15a auf
             Verluste anzuwenden, die in nach dem 15. No-
             vember 1984 beginnenden Wirtschaftsjahren
             entstehen; das Eineinhalbfache ermäßigt sich
             für Verluste, die in nach d.em 31. Dezember
             1994 beginnenden Wirtschaftsjahren entste-
             hen, auf das Eineinviertetfache der insgesamt
             geleisteten Einlage."

    h) In Absatz 20 wird folgender neuer Satz angefügt:
          ,,Wenn die Dividende zivilrechtlich nicht dem An-
          teilseigner zusteht, ist § 20 Abs. 2 Satz 1 Nr. 2
          Buchstabe a und Absatz 2a erstmals in den Fällen
          anzuwenden, in denen die Trennung zwischen
          Stammrecht und Dividendenanspruch nach dem
          31 . Dezember 1993 erfolgt."

    i) In Absatz 21 f wird jeweils das Zitat ,,§ 32c" durch
       das Zitat,,§ 32d" ersetzt.

    j)    Nach Absatz 25 wird folgender neuer Absatz 25a
          eingefügt:

           ,,(25a) § 36 Abs. 2 Nr. 3 gilt erstmals für'Gewinn-
          ausschüttungen und sonstige Leistungen, die in
          dem ersten nach dem 31. Dezember 1993 enden-
          den Wirtschaftsjahr der ausschüttenden Körper-
          schaft erfolgen."

    k) Die bisherigen Absätze 25a und 25b werden neue
       Absätze 25b und 25c.

20. In den Anlagen 4 und 5 wird der Klammerzusatz ,,(zu
    § 32c Abs. 1)" durch den Klammerzusatz ,,(zu § 32d
    Abs. 1)" ersetzt.

                           Artikel 2

         Änderung des Körpersc_haftsteuergesetzes

   Das Körperschaftsteuergesetz in der Fassung der Be-

kanntmachung vom 11. März 1991 (BGBI. 1 S. 638), zu-

letzt geändert durch Artikel 22 des Gesetzes vom 23. Juni

1993 (BGBI. 1 S. 944), wird wie folgt geändert:

 1. § 5 Abs. 1 wird wie folgt geändert:
    a) Nummer 2 wird wie folgt gefaßt:
          „2. die Deutsche Bundesbank, die Kreditanstalt für
              Wiederaufbau, die Deutsche Ausgleichsbank,
              die landwirtschaftliche Rentenbank, die Baye-
              rische Landesanstalt für Aufbaufinanzierung,
              die Hessische Landesentwicklungs- und Treu-
              handgesellschaft mit beschränkter Haftung,

          die Niedersächsische Gesellschaft für öffentli-
          che Finanzierungen mit beschränkter Haftung,
          die Finanzierungs-Aktiengesellschaft Rhein-
          land-Pfalz, die Hanseatische Gesellschaft für öf-
          fentliche Finanzierungen mit beschränkter Haf-
          tung Bremen, die Landeskreditbank Baden-
          Württemberg-Förderungsanstalt, die Bayeri-
          sche Landesbodenkreditanstalt, die Investi-
          tionsbank Berlin - Anstalt der Landesbank Ber-
          lin-Girozentrale -, die Hamburgische Woh-
          nungsbaukreditanstalt, die Niedersächsische
          Landestreuhandstelle für den Wohnungs- und
          Städtebau, die Wohnungsbauförderungsan-
          stalt Nordrhein-Westfalen - Anstalt der West-
          deutschen Landesbank Girozentrale-, die Nie-
          dersächsische Landestreuhandstelle für Wirt-
          schaftsförderung Norddeutsche Landesbank,
          die Landestreuhandstelle für Agrarförderung
          Norddeutsche Landesbank, die Saarländische
          Investitionskreditbank Aktiengesellschaft, die
          fnvestitionsbank Schleswig-Holstein - Zentral-
          bereich der Landesbank Schleswig-Holstein
          Girozentrale -, die Investitionsbank des Lan-
          des Brandenburg, die Sächsische Aufbaubank,
          die Thüringer Aufbaubank und die Liquiditäts-
          Konsortialbank Gesellschaft mit beschränkter
          Haftung;".

   b) In Nummer 17 werden am Ende der Punkt durch
      ein Semikolon ersetzt und folgende neue Num-
      mern 18 und 19 angefügt:

      „18. Wirtschaftsförderungsgesellschaften, deren
           Tätigkeit sich auf die Verbesserung der sozia-
           len und wirtschaftlichen Struktur einer be-
           stimmten Region durch Förderung der Wirt-
           schaft, insbesondere durch Industrieansied-
           lung, Beschaffung neuer Arbeitsplätze und der
           Sanierung von Altlasten beschränkt, wenn an
           ihnen überwiegend Gebietskörperschaften be-
           teiligt sind. Voraussetzung ist, daß das Vermö-
           gen und etwa erzielte Überschüsse nur zur
           Erreichung des in Satz 1 genannten Zwecks
           verwendet werden;

       19. Gesamthafenbetriebe im Sinne des § 1 des
           Gesetzes über die Schaffung eines besonde-
           ren Arbeitgebers für Hafenarbeiter vom 3. Au-
           gust 1950 (BGBI. 1 S. 352), soweit sie Tätig-
           keiten ausüben, die in § 2 Abs. 1 dieses Ge-

           setzes bestimmt und nach § 2 Abs. 2 dieses
           Gesetzes genehmigt worden sind. Vorausset-
           zung ist, daß das Vermögen und etwa erzielte

           Überschüsse nur zur Erfüllung der begünstig-

           ten Tätigkeiten verwendet werden. Wird ein

           wirtschaftlicher Geschäftsbetrieb unterhalten,

           dessen Tätigkeit nicht ausschließlich auf die
           Erfüllung der begünstigten Tätigkeiten gerich-
           tet ist, ist die Steuerbefreiung insoweit aus-
           geschlossen."

2. § 8 wird wie folgt geändert:
   a) Absatz 5 wird gestrichen.

   b) Die bisherigen Absätze 6 bis 8 werden neue Absät-
      ze 5 bis 7.
1576                                   Bundesgesetzblatt, Jahrgang 1993, Teil 1

 3. Nach § 8 werden folgende neue §§ Ba und 8b einge-
   fügt:
                             ,,§ 8a

              Gesellschafter-Fremdfinanzierung

     (1) Vergütungen für Fremdkapital, das eine unbe-
   schränkt steuerpflichtige Kapitalgesellschaft von ei-
   nem nicht zur Anrechnung von Körperschaftsteuer
   berechtigten Anteilseigner erhalten hat, der zu einem
   Zeitpunkt im Wirtschaftsjahr wesentlich am Grund-
   oder Stammkapital beteiligt war, gelten als verdeckte
   Gewinnausschüttungen,

   1. wenn eine nicht in einem Bruchteil des Kapitals
       bemessene Vergütung vereinbart ist und soweit

       das Fremdkapital zu einem Zeitpunkt des Wirt-

       schaftsjahrs die Hälfte des anteiligen Eigenkapitals

       des Anteilseigners übersteigt oder

   2. wenn eine in einem Bruchteil des Kapitals bemes-
       sene Vergütung vereinbart ist und soweit das
       Fremdkapital zu einem Zeitpunkt des Wirtschafts-
       jahrs das Dreifache des anteiligen Eigenkapitals
       des Anteilseigners übersteigt, es sei denn, die
       Kapitalgesellschaft hätte dieses Fremdkapital bei
       sonst gleichen Umständen auch von einem· frem-
       den Dritten erhalten können oder es handelt sich
       um Mittelaufnahmen zur Finanzierung bankübli-
       cher Geschäfte; sind auch Vergütungen im Sinne
       der Nummer 1 vereinbart worden und übersteigt
       das dort bezeichnete Fremdkapital die Hälfte des
       anteiligen Eigenkapitals des Anteilseigners nicht,
       tritt an die Stelle des Dreifachen des anteiligen
       Eigenkapitals des Anteilseigners das Sechsfache
       des Unterschiedsbetrags zwischen dem Fremdka-
       pital im Sinne der Nummer 1 und der Hälfte des
       anteiligen Eigenkapitals des Anteilseigners.

  Satz 1 ist auch bei Vergütungen für Fremdkapital an-
  zuwenden, das die Kapitalgesellschaft von einer dem
  Anteilseigner nahestehenden Person im Sinne des § 1
  Abs. 2 des Außensteuergesetzes, die nicht zur An-
  rechnung von Körperschaftsteuer berechtigt ist, oder
  von einem Dritten erhalten hat, der auf den Anteilseig-
  ner oder eine diesem nahestehende Person zurück-
  greifen kann.

      (2) Anteiliges Eigenkapital des Anteilseigners ist der
   Teil des Eigenkapitals der Kapitalgesellschaft zum
   Schluß des vorangegangenen Wirtschaftsjahrs, der

   dem Anteil des Anteilseigners am gezeichneten Kapi-
   tal entspricht. Eigenkapital ist das gezeichnete Kapital
   abzüglich der ausstehenden Einlagen, zuzüglich der
   Kapitalrücklage, der Gewinnrücklagen, eines Gewinn-
   vortrags und eines Jahresüberschusses sowie abzüg-
   lich eines Verlustvortrags und eines Jatfresfehlbetrags
   (§ 266 Abs. 3 Abschnitt A, § 272 des Handelsgesetz-
   buches) in der Handelsbilanz zum Schluß des voran-
   gegangenen Wirtschaftsjahrs; Sonderposten mit
   Rücklageanteil (§ 273 des Handelsgesetzbuches)
   sind zur Hälfte hinzuzurechnen. Eine vorübergehende
   Minderung des Eigenkapitals durch einen Jahresfehl-
   betrag ist unbeachtlich, wenn bis zum Ablauf des
   dritten auf das Wirtschaftsjahr des Verlustes folgen-
   den Wirtschaftsjahrs das ursprüngliche Eigenkapital
   durch Gewinnrücklagen oder Einlagen wieder herge-
   stellt wird.

    (3) Eine wesentliche Beteiligung liegt vor, wenn der
 Anteilseigner am Grund- oder Stammkapital der Kapi-
 talgesellschaft zu mehr als einem Viertel unmittelbar
 oder mittelbar - auch über eine Personengesellschaft

 - beteiligt ist. Gleiches gilt, wenn der Anteilseigner
 zusammen mit anderen Anteilseignern zu mehr als
 einem Viertel beteiligt ist, mit denen er eine Personen-
 vereinigung bildet oder von denen er beherrscht wird,
 die er beherrscht oder die mit ihm gemeinsam be-
 herrscht werden. Ein Anteilseigner ohne wesentliche
 Beteiligung steht einem wesentlich beteiligten Anteils-
 eigner gleich, wenn er allein oder im Zusammenwirken
 mit anderen Anteilseignern einen beherrschenden
 Einfluß auf die Kapitalgesellschaft ausübt.

   (4) Bei einer Kapitalgesellschaft, deren Haupttätig-

 keit darin besteht, Beteiligungen an Kapitalgesell-

schaften zu halten und diese Kapitalgesellschaften zu

finanzieren oder deren Vermögen zu mehr als 75 vom
Hundert ihrer Bilanzsumme aus Beteiligungen an Ka-
pitalgesellschaften besteht, tritt in Absatz 1 Nr. 2 an
die Stelle des Dreifachen das Neunfache des anteili-
gen Eigenkapitals des Anteilseigners sowie an die
Stelle des Sechsfachen das Achtzehnfache des Un-
terschiedsbetrags zwischen dem Fremdkapital im Sin-
ne der Nummer 1 und der Hälfte des anteiligen Eigen-
kapitals des Anteilseigners. Vergütungen für Fremd-
kapital, das ein Anteilseigner im Sinne des Absat-
zes 1, eine ihm nahestehende Person oder ein Dritter
im Sinne des Absatzes 1 Satz 2 einer der Kapitalge-
sellschaft im Sinne des Satzes 1 nachgeordneten Ka-
pitalgesellschaft zugeführt hat oder im Wirtschaftsjahr
zuführt, gelten als verdeckte Gewinnausschüttungen,
es sei denn, es handelt sich um Fremdkapital im Sinne
des Absatzes 1 Nr. 2 und die nachgeordnete Kapital-
gesellschaft hätte dieses Fremdkapital bei sonst glei-
chen Umständen von einem fremden Dritten erhalten
können oder es handelt sich um Mittelaufnahmen zur
Finanzierung banküblicher Geschäfte. Bei einer Kapi-
talgesellschaft, die am Grund- oder Stammkapitalei-
ner anderen Kapitalgesellschaft beteiligt ist, ohne die
Voraussetzungen des Satzes 1 zu erfüllen, ist das
Eigenkapital im Sinne des Absatzes 2 um den Buch-
wert dieser Beteiligung zu kürzen.

   (5) Die Absätze 1 bis 4 gelten entsprechend,
1. wenn der Anteilseigner zur Anrechnung der Kör-
    perschaftsteuer nur berechtigt ist, weil die Einkünf-
    te aus der Beteiligung Betriebseinnahmen eines

    inländischen Betriebs sind, oder

2. wenn die Beteiligung über eine Personengesell-
    schaft gehalten wird und das Fremdkapital über die
    Personengesellschaft geleitet wird.
                            §8b

                      Beteiligung
            an ausländischen Gesellschaften
  (1) Bezüge im Sinne des § 20 Abs. 1 Nr. 1 und 2
des Einkommensteuergesetzes, die eine unbe-
schränkt steuerpflichtige Körperschaft im Sinne des
§ 1 Abs. 1 Nr. 1, 2, 3 oder 6 von einer unbeschränkt
steuerpflichtigen Kapitalgesellschaft oder von einer
sonstigen Körperschaft im Sinne des § 43 erhält, blei-
ben bei der Ermittlung des Einkommens außer An-
satz, soweit dafür. der Teilbetrag im Sinne des § 30
Abs. 2 Nr. 1 als verwendet gilt. Voraussetzung für die
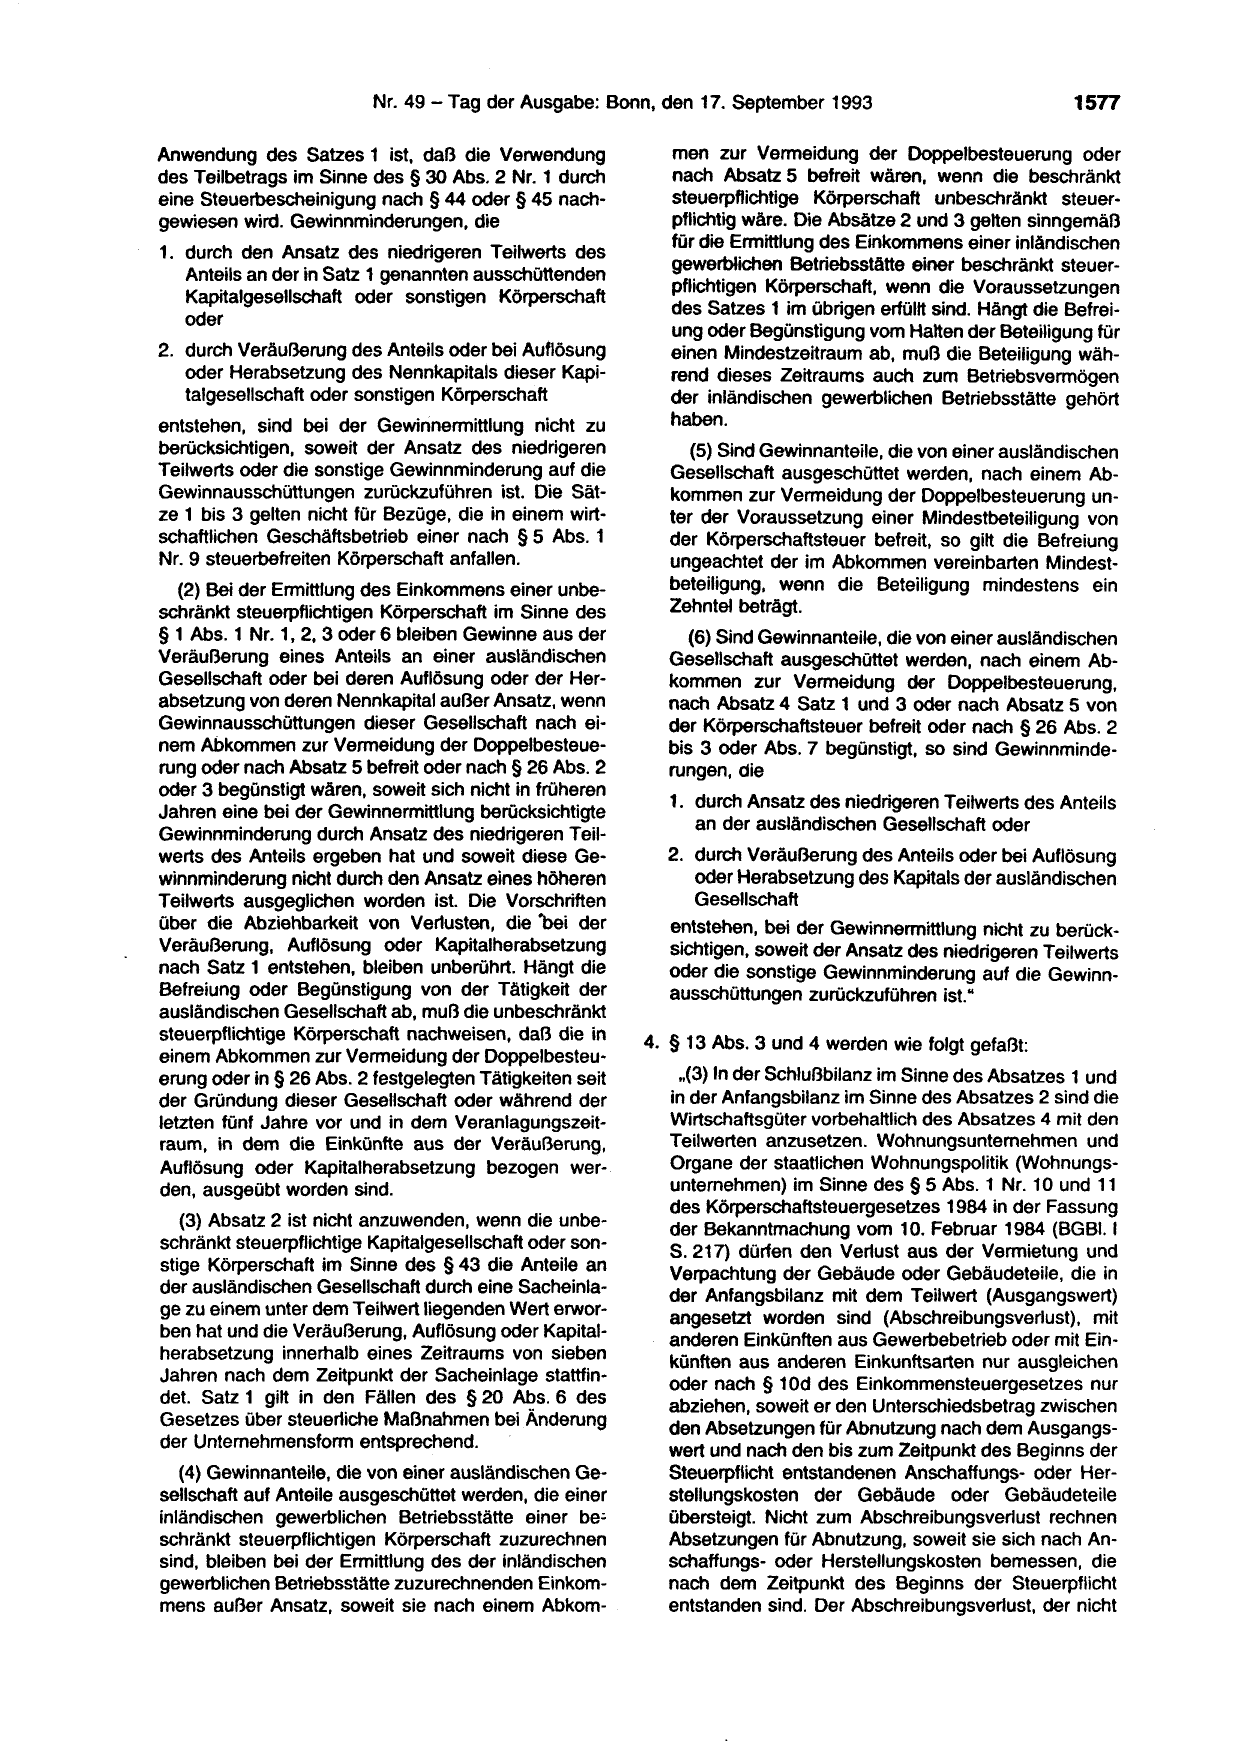
Anwendung des Satzes 1 ist, daß die Verwendung
des Teilbetrags im Sinne des§ 30 Abs. 2 Nr. 1 durch
eine Steuerbescheinigung nach § 44 oder § 45 nach-
gewiesen wird. Gewinnminderungen, die

1. durch den Ansatz des niedrigeren Teilwerts des

   Anteils an der in Satz 1 genannten ausschüttenden

   Kapitalgesellschaft oder sonstigen Körperschaft

   oder

2. durch Veräußerung des Anteils oder bei Auflösung
   oder Herabsetzung des Nennkapitals dieser Kapi-
   talgesellschaft oder sonstigen Körperschaft
entstehen, sind bei der Gewinnermittlung nicht zu
berücksichtigen, soweit der Ansatz des niedrigeren
Teilwerts oder die sonstige Gewinnminderung auf die
Gewinnausschüttungen zurückzuführen ist. Die Sät-
ze 1 bis 3 gelten nicht für Bezüge, die in einem wirt-
schaftlichen Geschäftsbetrieb einer nach § 5 Abs. 1
Nr. 9 steuerbefreiten Körperschaft anfallen.
   (2) Bei der Ermittlung des Einkommens einer unbe-
schränkt steuerpflichtigen Körperschaft im Sinne des
§ 1 Abs. 1 Nr. 1, 2, 3 oder 6 bleiben Gewinne aus der
Veräußerung eines Anteils an einer ausländischen
Gesellschaft oder bei deren Auflösung oder der Her-
absetzung von deren Nennkapital außer Ansatz, wenn
Gewinnausschüttungen dieser Gesellschaft nach ei-
nem Abkommen zur Vermeidung der Doppelbesteue-
rung oder nach Absatz 5 befreit oder nach § 26 Abs. 2
oder 3 begünstigt wären, soweit sich nicht in früheren

Jahren eine bei der Gewinnermittlung berücksichtigte

Gewinnminderung durch Ansatz des niedrigeren Teil-
werts des Anteils ergeben hat und soweit diese Ge-
winnminderung nicht durch den Ansatz eines höheren
Teilwerts ausgeglichen worden ist. Die Vorschriften
über die Abziehbarkeit von Ver1usten, die bei der
Veräußerung, Auflösung oder Kapitalherabsetzung
nach Satz 1 entstehen, bleiben unberührt. Hängt die
Befreiung oder Begünstigung von der Tätigkeit der
ausländischen Gesellschaft ab, muß die unbeschränkt
steuerpflichtige Körperschaft nachweisen, daß die in

einem Abkommen zur Vermeidung der Doppelbesteu-
erung oder in§ 26 Abs. 2 festgelegten Tätigkeiten seit
der Gründung dieser Gesellschaft oder während der
letzten fünf Jahre vor und in dem Veranlagungszeit-
raum, in dem die Einkünfte aus der Veräußerung,
Auflösung oder Kapitalherabsetzung bezogen wer-.
den, ausgeübt worden sind.

   (3) Absatz 2 ist nicht anzuwenden, wenn die unbe-
schränkt steuerpflichtige Kapitalgesellschaft oder son-
stige Körperschaft im Sinne des § 43 die Anteile an
der ausländischen Gesellschaft durch eine Sacheinla-
ge zu einem unter dem Teilwert liegenden Wert erwor-
ben hat und die Veräußerung, Auflösung oder Kapital-
herabsetzung innerhalb eines Zeitraums von sieben
Jahren nach dem Zeitpunkt der Sacheinlage stattfin-
det. Satz 1 gilt in den Fällen des § 20 Abs. 6 des
Gesetzes über steuer1iche Maßnahmen bei Änderung
der Unternehmensform entsprechend.
   (4) Gewinnanteile, die von einer ausländischen Ge-
sellschaft auf Anteile ausgeschüttet werden, die einer
inländischen gewerblichen Betriebsstätte einer be;
schränkt steuerpflichtigen Körperschaft zuzurechnen
sind, bleiben bei der Ermittlung des der inländischen
gewerblichen Betriebsstätte zuzurechnenden Einkom-
mens außer Ansatz, soweit sie nach einem Abkom-

   men zur Vermeidung der Doppelbesteuerung oder
   nach Absatz 5 befreit wären, wenn die beschränkt
   steuerpflichtige Körperschaft unbeschränkt steuer-
   pflichtig wäre. Die Absätze 2 und 3 gelten sinngemäß
   für die Ermittlung des Einkommens einer inländischen

   gewerblichen Betriebsstätte einer beschränkt steuer-

   pflichtigen Körperschaft, wenn die Voraussetzungen

   des Satzes 1 im übrigen erfüllt sind. Hängt die Befrei-

   ung oder Begünstigung vom Halten der Beteiligung für
   einen Mindestzeitraum ab, muß die Beteiligung wäh-
   rend dieses Zeitraums auch zum Betriebsvermögen
   der inländischen gewerblichen Betriebsstätte gehört
   haben.
     (5) Sind Gewinnanteile, die von einer ausländischen
  Gesellschaft ausgeschüttet werden, nach einem Ab-
  kommen zur Vermeidung der Doppelbesteuerung un-
  ter der Voraussetzung einer Mindestbeteiligung von
  der Körperschaftsteuer befreit, so gilt die Befreiung
  ungeachtet der im Abkommen vereinbarten Mindest-
  beteiligung, wenn die Beteiligung mindestens ein
  Zehntel beträgt.
     (6) Sind Gewinnanteile, die von einer ausländischen
  Gesellschaft ausgeschüttet werden, nach einem Ab-
  kommen zur Vermeidung der Doppelbesteuerung,
  nach Absatz 4 Satz 1 und 3 oder nach Absatz 5 von
  der Körperschaftsteuer befreit oder nach § 26 Abs. 2
  bis 3 oder Abs. 7 begünstigt, so sind Gewinnminde-
  rungen, die

   1. durch Ansatz des niedrigeren Teilwerts des Anteils

      an der ausländischen Gesellschaft oder

  2. durch Veräußerung des Anteils oder bei Auflösung
     oder Herabsetzung des Kapitals der ausländischen
     Gesellschaft
  entstehen, bei der Gewinnermittlung nicht zu berück-
  sichtigen, soweit der Ansatz des niedrigeren Teilwerts
  oder die sonstige Gewinnminderung auf die Gewinn-
  ausschüttungen zurückzuführen ist."

4. § 13 Abs. 3 und 4 werden wie folgt gefaßt:

   ,,(3) In der Schlußbilanz im Sinne des Absatzes 1 und
  in der Anfangsbilanz im Sinne des Absatzes 2 sind die
  Wirtschaftsgüter vorbehaltlich des Absatzes 4 mit den
  Teilwerten anzusetzen. Wohnungsunternehmen und
  Organe der staatlichen Wohnungspolitik (Wohnungs-
  unternehmen) im Sinne des§ 5 Abs. 1 Nr. 10 und 11
  des Körperschaftsteuergesetzes 1984 in der Fassung
  der Bekanntmachung vom 10. Februar 1984 (BGBI. 1
  S. 217) dürfen den Ver1ust aus der Vermietung und
  Verpachtung der Gebäude oder Gebäudeteile, die in
  der Anfangsbilanz mit dem Teilwert (Ausgangswert)
  angesetzt worden sind (Abschreibungsverlust), mit
  anderen Einkünften aus Gewerbebetrieb oder mit Ein-
  künften aus anderen Einkunftsarten nur ausgleichen
  oder nach § 10d des Einkommensteuergesetzes nur
  abziehen, soweit er den Unterschiedsbetrag zwischen
  den Absetzungen für Abnutzung nach dem Ausgangs-
  wert und nach den bis zum Zeitpunkt des Beginns der
  Steuerpflicht entstandenen Anschaffungs- oder Her-
  stellungskosten der Gebäude oder Gebäudeteile
  übersteigt. Nicht zum Abschreibungsverlust rechnen
  Absetzungen für Abnutzung, soweit sie sich nach An-
  schaffungs- oder Herstellungskosten bemessen, die
  nach dem Zeitpunkt des Beginns der Steuerpflicht
  entstanden sind. Der Abschreibungsverlust, der nicht
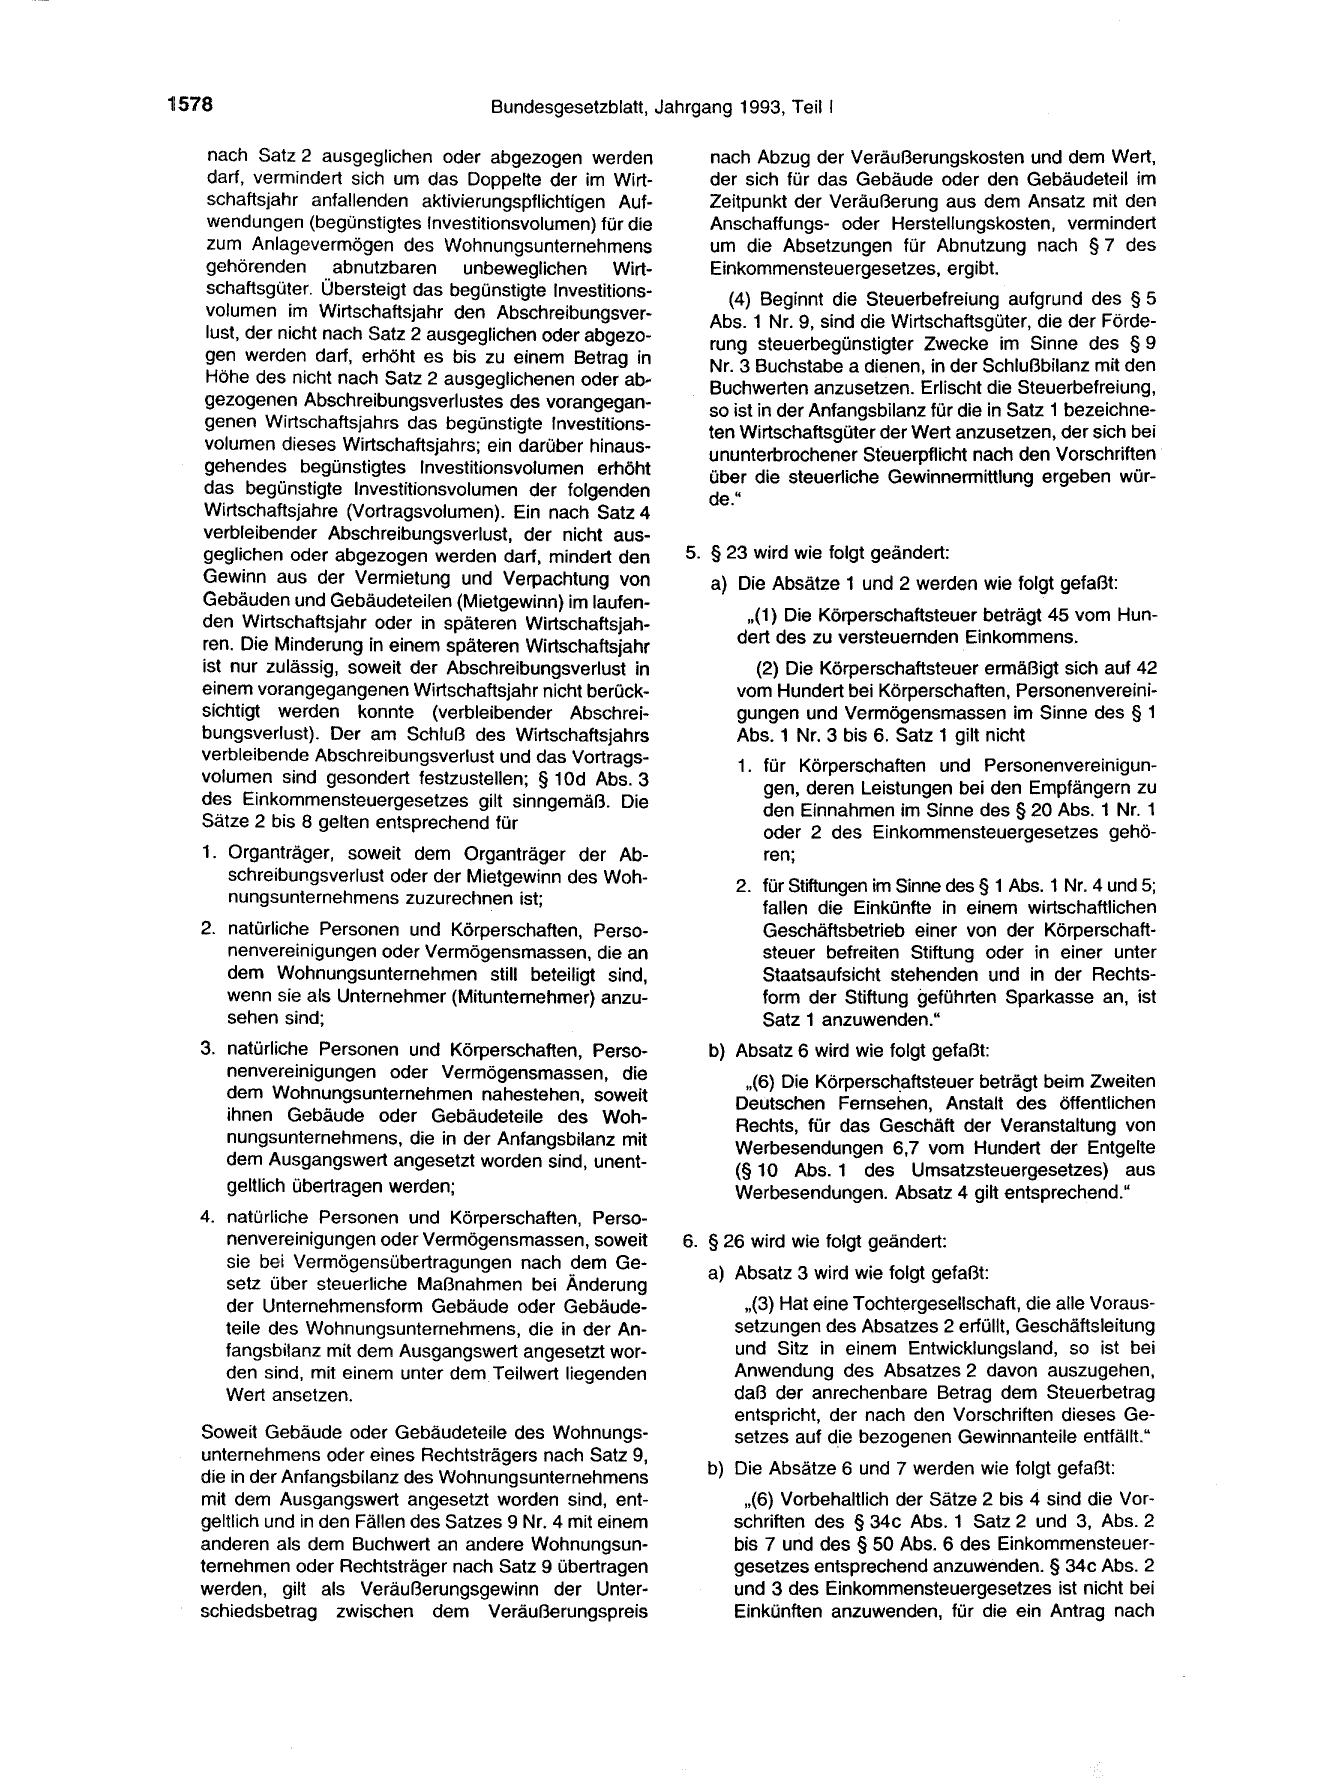
11578                                 Bundesgesetzblatt, Jahrgang 1993, Teil 1

    nach Satz 2 ausgeglichen oder abgezogen werden
    darf, vermindert sich um das Doppelte der im Wirt-
    schaftsjahr anfallenden aktivierungspflichtigen Auf-
    wendungen (begünstigtes Investitionsvolumen) für die
    zum Anlagevermögen des Wohnungsunternehmens
    gehörenden abnutzbaren unbeweglichen Wirt-
    schaftsgüter. Übersteigt das begünstigte Investitions-

    volumen im Wirtschaftsjahr den Abschreibungsver-

    lust, der nicht nach Satz 2 ausgeglichen oder abgezo-

    gen werden darf, erhöht es bis zu einem Betrag in

    Höhe des nicht nach Satz 2 ausgeglichenen oder ab-

    gezogenen Abschreibungsverlustes des vorangegan-

   genen Wirtschaftsjahrs das begünstigte Investitions-

   volumen dieses Wirtschaftsjahrs; ein darüber hinaus-

   gehendes begünstigtes Investitionsvolumen erhöht

   das begünstigte Investitionsvolumen der folgenden

   Wirtschaftsjahre (Vortragsvolumen). Ein nach Satz 4
   verbleibender Abschreibungsverlust, der nicht aus-
   geglichen oder abgezogen werden darf, mindert den
   Gewinn aus der Vermietung und Verpachtung von
   Gebäuden und Gebäudeteilen (Mietgewinn) im laufen-
   den Wirtschaftsjahr oder in späteren Wirtschaftsjah-
   ren. Die Minderung in einem späteren Wirtschaftsjahr
   ist nur zulässig, soweit der Abschreibungsverlust in
   einem vorangegangenen Wirtschaftsjahr nicht berück-
   sichtigt werden konnte (verbleibender Abschrei-
   bungsverlust). Der am Schluß des Wirtschaftsjahrs
   verbleibende Abschreibungsverlust und das Vortrags-

   volumen sind gesondert festzustellen; § 10d Abs. 3

   des Einkommensteuergesetzes gilt sinngemäß. Die

   Sätze 2 bis 8 gelten entsprechend für

   1. Organträger, soweit dem Organträger der Ab-
      schreibungsverlust oder der Mietgewinn des Woh-

      nungsunternehmens zuzurechnen ist;

   2. natürliche Personen und Körperschaften, Perso-
      nenvereinigungen oder Vermögensmassen, die an
      dem Wohnungsunternehmen still beteiligt sind,
      wenn sie als Unternehmer (Mitunternehmer) anzu-
      sehen sind;
   3. natürliche Personen und Körperschaften, Perso-
      nenvereinigungen oder Vermögensmassen, die

      dem Wohnungsunternehmen nahestehen, soweit

      ihnen Gebäude oder Gebäudeteile des Woh-

      nungsunternehmens, die in der Anfangsbilanz mit

      dem Ausgangswert angesetzt worden sind, unent-

      geltlich übertragen werden;
   4. natürliche Personen und Körperschaften, Perso-
      nenvereinigungen oder Vermögensmassen, soweit
      sie bei Vermögensübertragungen nach dem Ge-

      setz über steuerliche Maßnahmen bei Änderung
      der Unternehmensform Gebäude oder Gebäude-
      teile des Wohnungsunternehmens, die in der An-
      fangsbilanz mit dem Ausgangswert angesetzt wor-
      den sind, mit einem unter dem. Teilwert liegenden
      Wert ansetzen.

   Soweit Gebäude oder Gebäudeteile des Wohnungs-
   unternehmens oder eines Rechtsträgers nach Satz 9,
   die in der Anfangsbilanz des Wohnungsunternehmens
   mit dem Ausgangswert angesetzt worden sind, ent-
   geltlich und in den Fällen des Satzes 9 Nr. 4 mit einem
   anderen als dem Buchwert an andere Wohnungsun-
   ternehmen oder Rechtsträger nach Satz 9 übertragen
   werden, gilt als Veräußerungsgewinn der Unter-
   schiedsbetrag zwischen dem Veräußerungspreis

   nach Abzug der Veräußerungskosten und dem Wert,
   der sich für das Gebäude oder den Gebäudeteil im
   Zeitpunkt der Veräußerung aus dem Ansatz mit den
   Anschaffungs- oder Herstellungskosten, vermindert
   um die Absetzungen für Abnutzung nach § 7 des
   Einkommensteuergesetzes, ergibt.

     (4) Beginnt die Steuerbefreiung aufgrund des § 5

   Abs. 1 Nr. 9, sind die Wirtschaftsgüter, die der Förde-

   rung steuerbegünstigter Zwecke im Sinne des § 9

   Nr. 3 Buchstabe a dienen, in der Schlußbilanz mit den

   Buchwerten anzusetzen. Erlischt die Steuerbefreiung,

   so ist in der Anfangsbilanz für die in Satz 1 bezeichne-•

   ten Wirtschaftsgüter der Wert anzusetzen, der sich bei

   ununterbrochener Steuerpflicht nach den Vorschriften

   über die steuerliche Gewinnermittlung ergeben wür-

   de."

5. § 23 wird wie folgt geändert:
   a) Die Absätze 1 und 2 werden wie folgt gefaßt:

       ,,(1) Die Körperschaftsteuer beträgt 45 vom Hun-
      dert des zu versteuernden Einkommens.
        (2) Die Körperschaftsteuer ermäßigt sich auf 42
      vorn Hundert bei Körperschaften, Personenvereini-
      gungen und Vermögensmassen im Sinne des § 1
      Abs. 1 Nr. 3 bis 6. Satz 1 gilt nicht

      1. für Körperschaften und Personenvereinigun-

         gen, deren Leistungen bei den Empfängern zu

         den Einnahmen im Sinne des § 20 Abs. 1 Nr. 1

         oder 2 des Einkommensteuergesetzes gehö-
         ren;

      2. für Stiftungen im Sinne des § 1 Abs. 1 Nr. 4 und 5;

         fallen die Einkünfte in einem wirtschaftlichen
         Geschäftsbetrieb einer von der Körperschaft-
         steuer befreiten Stiftung oder in einer unter
         Staatsaufsicht stehenden und in der Rechts-
         form der Stiftung geführten Sparkasse an, ist
         Satz 1 anzuwenden."
   b) Absatz 6 wird wie folgt gefaßt:

       ,,(6) Die Körpersch_aftsteuer beträgt beim Zweiten

      Deutschen Fernsehen, Anstalt des öffentlichen

      Rechts, für das Geschäft der Veranstaltung von

      Werbesendungen 6,7 vorn Hundert der Entgelte

      (§ 10 Abs. 1 des Umsatzsteuergesetzes) aus
      Werbesendungen. Absatz 4 gilt entsprechend."

6. § 26 wird wie folgt geändert:

   a) Absatz 3 wird wie folgt gefaßt:

       ,,(3) Hat eine Tochtergesellschaft, die alle Voraus-
      setzungen des Absatzes 2 erfüllt, Geschäftsleitung
      und Sitz in einem Entwicklungsland, so ist bei
      Anwendung des Absatzes 2 davon auszugehen,
      daß der anrechenbare Betrag dem Steuerbetrag
      entspricht, der nach den Vorschriften dieses Ge-
      setzes auf d.ie bezogenen Gewinnanteile entfällt."

  b) Die Absätze 6 und 7 werden wie folgt gefaßt:
       ,,(6) Vorbehaltlich der Sätze 2 bis 4 sind die Vor-
      schriften des § 34c Abs. 1 Satz 2 und 3, Abs. 2
      bis 7 und des § 50 Abs. 6 des Einkommensteuer-
      gesetzes entsprechend anzuwenden. § 34c Abs. 2
      und 3 des Einkommensteuergesetzes ist nicht bei
      Einkünften anzuwenden, für die ein Antrag nach
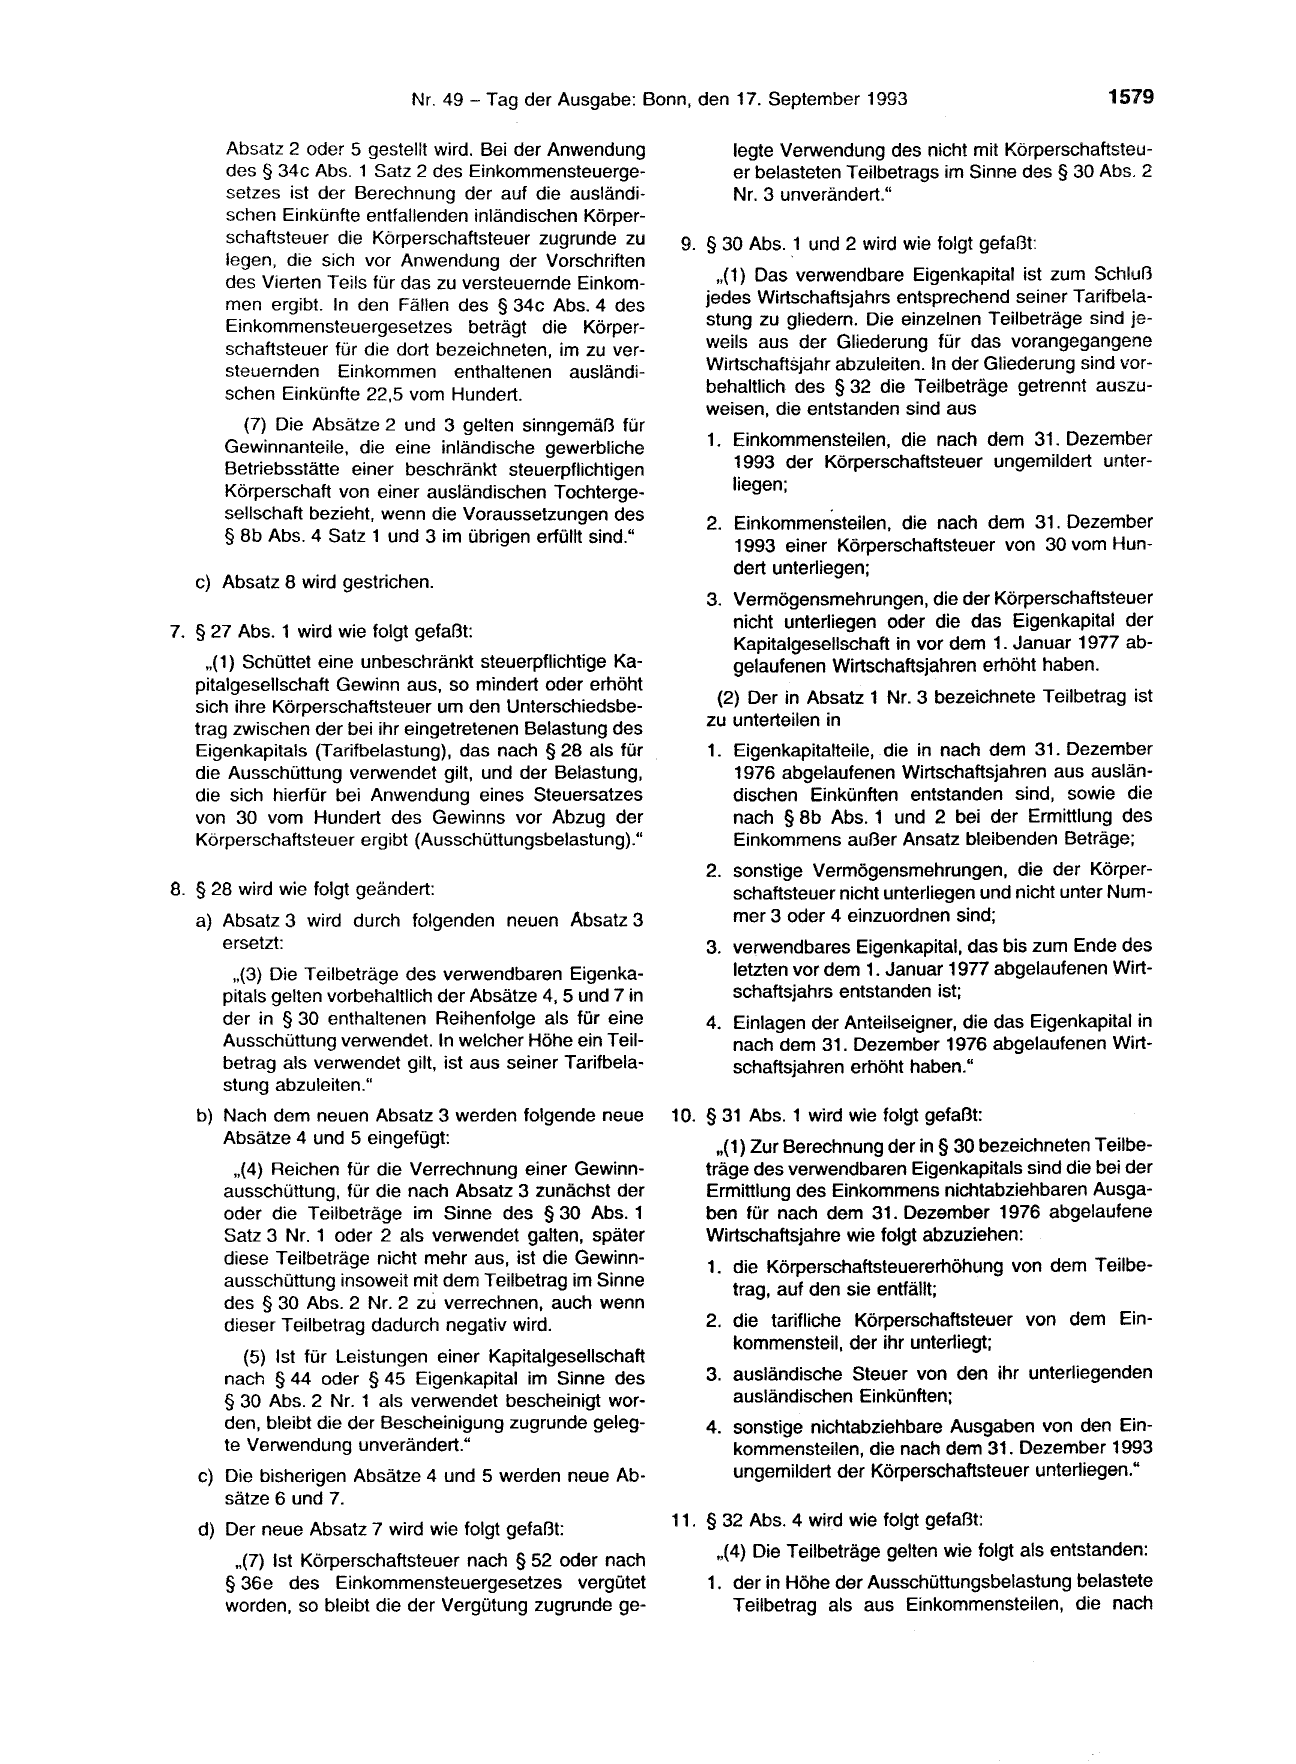
      Absatz 2 oder 5 gestellt wird. Bei der Anwendung
      des § 34c Abs. 1 Satz 2 des Einkommensteuerge-
      setzes ist der Berechnung der auf die ausländi-
      schen Einkünfte entfallenden inländischen Körper-
      schaftsteuer die Körperschaftsteuer zugrunde zu
      legen, die sich vor Anwendung der Vorschriften
      des Vierten Teils für das zu versteuernde Einkom-
      men ergibt. In den Fällen des § 34c Abs. 4 des
      Einkommensteuergesetzes beträgt die Körper-
      schaftsteuer für die dort bezeichneten, im zu ver-
      steuernden Einkommen enthaltenen ausländi-
      schen Einkünfte 22,5 vom Hundert.

        (7) Die Absätze 2 und 3 gelten sinngemäß für
      Gewinnanteile, die eine inländische gewerbliche
      Betriebsstätte einer beschränkt steuerpflichtigen
      Körperschaft von einer ausländischen Tochterge-
      sellschaft bezieht, wenn die Voraussetzungen des

      § 8b Abs. 4 Satz 1 und 3 im übrigen erfüllt sind."

   c) Absatz 8 wird gestrichen.

7. § 27 Abs. 1 wird wie folgt gefaßt:

     ,,(1) Schüttet eine unbeschränkt steuerpflichtige Ka-
   pitalgesellschaft Gewinn aus, so mindert oder erhöht

   sich ihre Körperschaftsteuer um den Unterschiedsbe-

   trag zwischen der bei ihr eingetretenen Belastung des
   Eigenkapitals (Tarifbelastung), das nach § 28 als für
   die Ausschüttung verwendet gilt, und der Belastung,
   die sich hierfür bei Anwendung eines Steuersatzes
   von 30 vom Hundert des Gewinns vor Abzug der
   Körperschaftsteuer ergibt (Ausschüttungsbelastung)."

8. § 28 wird wie folgt geändert:
   a) Absatz 3 wird durch folgenden neuen Absatz 3
      ersetzt:
       ,,(3) Die Teilbeträge des verwendbaren Eigenka-
      pitals gelten vorbehaltlich der Absätze 4, 5 und 7 in
      der in § 30 enthaltenen Reihenfolge als für eine
      Ausschüttung verwendet. In welcher Höhe ein Teil-
      betrag als verwendet gilt, ist aus seiner Tarifbela-
      stung abzuleiten."
   b) Nach dem neuen Absatz 3 werden folgende neue
      Absätze 4 und 5 eingefügt:
       ,,(4) Reichen für die Verrechnung einer Gewinn-
      ausschüttung, für die nach Absatz 3 zunächst der
      oder die Teilbeträge im Sinne des § 30 Abs. 1
      Satz 3 Nr. 1 oder 2 als verwendet galten, später
      diese Teilbeträge nicht mehr aus, ist die Gewinn-
      ausschüttung insoweit mit dem Teilbetrag im Sinne

      des § 30 Abs. 2 Nr. 2 zu verrechnen, auch wenn
      dieser Teilbetrag dadurch negativ wird.

         (5) Ist für Leistungen einer Kapitalgesellschaft
      nach § 44 oder § 45 Eigenkapital im Sinne des
      § 30 Abs. 2 Nr. 1 als verwendet bescheinigt wor-
      den, bleibt die der Bescheinigung zugrunde geleg-
      te Verwendung unverändert."
   c) Die bisherigen Absätze 4 und 5 werden neue Ab-
      sätze 6 und 7.

   d) Der neue Absatz 7 wird wie folgt gefaßt:

       ,,(7) Ist Körperschaftsteuer nach § 52 oder nach
      § 36e des Einkommensteuergesetzes vergütet
      worden, so bleibt die der Vergütung zugrunde ge-

       legte Verwendung des nicht mit Körperschaftsteu-
       er belasteten Teilbetrags im Sinne des§ 30 Abs. 2
       Nr. 3 unverändert."

 9. § 30 Abs. ,1 und 2 wird wie folgt gefaßt:

      ,,(1) Das verwendbare Eigenkapital ist zum Schluß
    jedes Wirtschaftsjahrs entsprechend seiner Tarifbela-
    stung zu gliedern. Die einzelnen Teilbeträge sind je-
    weils aus der Gliederung für das vorangegangene
    Wirtschaftsjahr abzuleiten. In der Gliederung sind vor-
    behaltlich des § 32 die Teilbeträge getrennt auszu-
    weisen, die entstanden sind aus

    1. Einkommensteilen, die nach dem 31. Dezember
       1993 der Körperschaftsteuer ungemildert unter-
       liegen;

    2. Einkommensteilen, die nach dem 31. Dezember
       1993 einer Körperschaftsteuer von 30 vom Hun-
       dert unterliegen;

    3. Vermögensmehrungen, die der Körperschaftsteuer
       nicht unterliegen oder die das Eigenkapital der

       Kapitalgesellschaft in vor dem 1. Januar 1977 ab-
       gelaufenen Wirtschaftsjahren erhöht haben.

     (2) Der in Absatz 1 Nr. 3 bezeichnete Teilbetrag ist

    zu unterteilen in

    1. Eigenkapitalteile, die in nach dem 31. Dezember
       1976 abgelaufenen Wirtschaftsjahren aus auslän-
       dischen Einkünften entstanden sind, sowie die
       nach § 8b Abs. 1 und 2 bei der Ermittlung des
       Einkommens außer Ansatz bleibenden Beträge;
    2. sonstige Vermögensmehrungen, die der Körper-
       schaftsteuer nicht unterliegen und nicht unter Num-
       mer 3 oder 4 einzuordnen sind;
    3. verwendbares Eigenkapital, das bis zum Ende des
       letzten vor dem 1. Januar 1977 abgelaufenen Wirt-
       schaftsjahrs entstanden ist;
    4. Einlagen der Anteilseigner, die das Eigenkapital in
       nach dem 31. Dezember 1976 abgelaufenen Wirt-
       schaftsjahren erhöht haben."

10. § 31 Abs. 1 wird wie folgt gefaßt:
      ,,(1) Zur Berechnung der in§ 30 bezeichneten Teilbe-
    träge des verwendbaren Eigenkapitals sind die bei der
    Ermittlung des Einkommens nichtabziehbaren Ausga-
    ben für nach dem 31. Dezember 1976 abgelaufene
    Wirtschaftsjahre wie folgt abzuziehen:
    1. die Körperschaftsteuererhöhung von dem Teilbe-

       trag, auf den sie entfällt;

    2. die tarifliche Körperschaftsteuer von dem Ein-
       kommensteil, der ihr unterliegt;

    3. ausländische Steuer von den ihr unterliegenden
       ausländischen Einkünften;
    4. sonstige nichtabziehbare Ausgaben von den Ein-
       kommensteilen, die nach dem 31. Dezember 1993
       ungemildert der Körperschaftsteuer unterliegen."

11. § 32 Abs. 4 wird wie folgt gefaßt:

     ,,(4) Die Teilbeträge gelten wie folgt als entstanden:

    1. der in Höhe der Ausschüttungsbelastung belastete
       Teilbetrag als aus Einkommensteilen, die nach
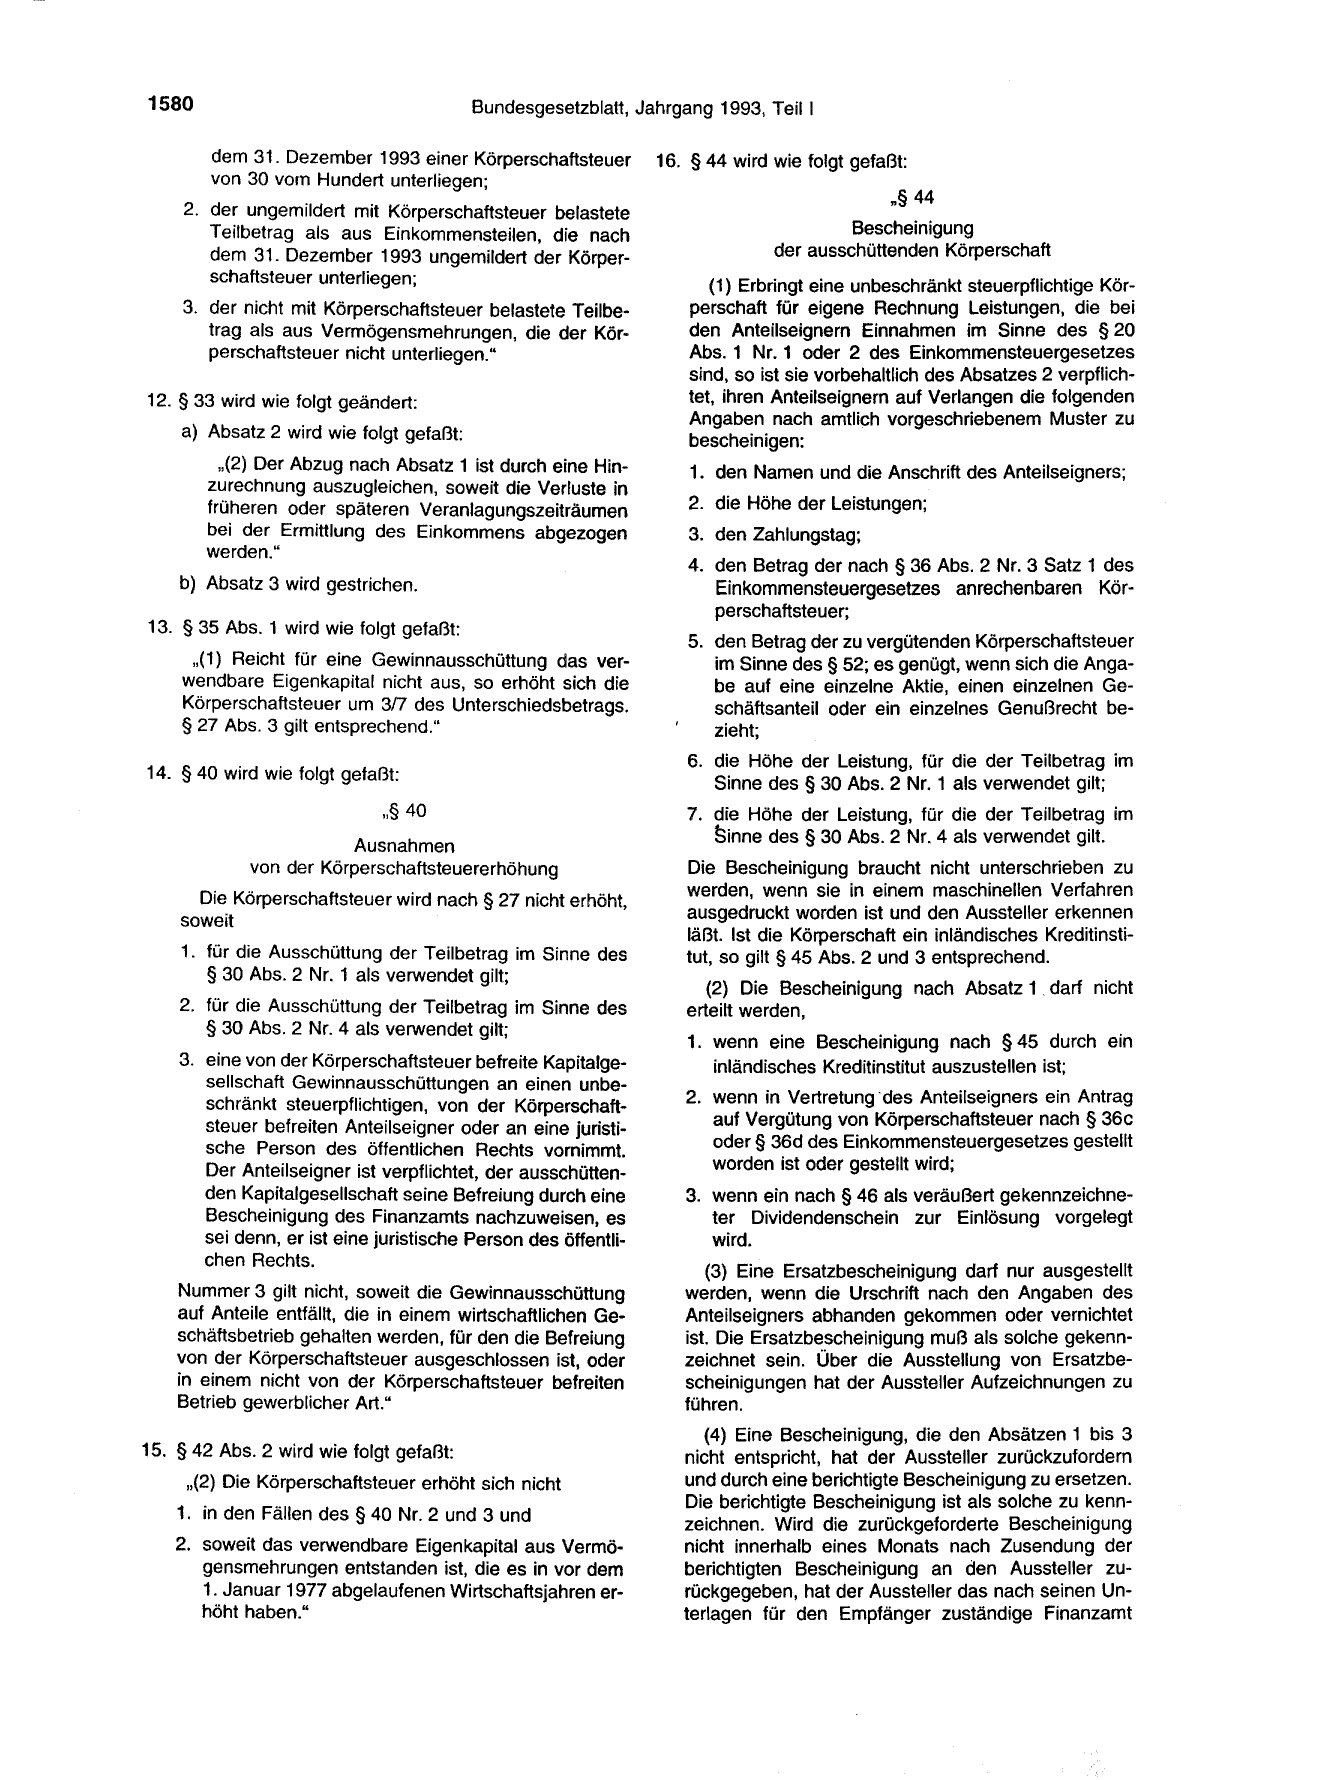
1580                                     Bundesgesetzblatt, Jahrgang 1993, Teil 1

        dem 31. Dezember 1993 einer Körperschaftsteuer
        von 30 vom Hundert unterliegen;

     2. der ungemildert mit Körperschaftsteuer belastete
        Teilbetrag als aus Einkommensteilen, die nach
        dem 31. Dezember 1993 ungemildert der Körper-
        schaftsteuer unterliegen;
     3. der nicht mit Körperschaftsteuer belastete Teilbe-
        trag als aus Vermögensmehrungen, die der Kör-
        perschaftsteuer nicht unterliegen."

12. § 33 wird wie folgt geändert:

    a) Absatz 2 wird wie folgt gefaßt:
         ,,(2) Der Abzug nach Absatz 1 ist durch eine Hin-
       zurechnung auszugleichen, soweit die Verluste in
       früheren oder späteren Veranlagungszeiträumen
       bei der Ermittlung des Einkommens abgezogen
       werden."

    b) Absatz 3 wird gestrichen.

13. § 35 Abs. 1 wird wie folgt gefaßt:

     ,,(1) Reicht für eine Gewinnausschüttung das ver-
    wendbare Eigenkapital nicht aus, so erhöht sich die
    Körperschaftsteuer um 3/7 des Unterschiedsbetrags.
    § 27 Abs. 3 gilt entsprechend."

14. § 40 wird wie folgt gefaßt:

                             ,,§ 40

                        Ausnahmen
             von der Körperschaftsteuererhöhung

      Die Körperschaftsteuer wird nach§ 27 nicht erhöht,
    soweit

    1. für die Ausschüttung der Teilbetrag im Sinne des
       § 30 Abs. 2 Nr. 1 als verwendet gilt;

    2. für die Ausschüttung der Teilbetrag im Sinne des
       § 30 Abs. 2 Nr. 4 als verwendet gilt;

    3. eine von der Körperschaftsteuer befreite Kapitalge-
       sellschaft Gewinnausschüttungen an einen unbe-
       schränkt steuerpflichtigen, von der Körperschaft-
       steuer befreiten Anteilseigner oder an eine juristi-
       sche Person des öffentlichen Rechts vornimmt.
       Der Anteilseigner ist verpflichtet, der ausschütten-
       den Kapitalgesellschaft seine Befreiung durch eine
       Bescheinigung des Finanzamts nachzuweisen, es
       sei denn, er ist eine juristische Person des öffentli-
       chen Rechts.

    Nummer 3 gilt nicht, soweit die Gewinnausschüttung
    auf Anteile entfällt, die in einem wirtschaftlichen Ge-
    schäftsbetrieb gehalten werden, für den die Befreiung
    von der Körperschaftsteuer ausgeschlossen ist, oder
    in einem nicht von der Körperschaftsteuer befreiten
    Betrieb gewerblicher Art."

15. § 42 Abs. 2 wird wie folgt gefaßt:
     ,,(2) Die Körperschaftsteuer erhöht sich nicht

    1. in den Fällen des § 40 Nr. 2 und 3 und

    2. soweit das verwendbare Eigenkapital aus Vermö-
       gensmehrungen entstanden ist, die es in vor dem
       1. Januar 1977 abgelaufenen Wirtschaftsjahren er-
       höht haben."

16. § 44 wird wie folgt gefaßt:

                             ,,§ 44

                       Bescheinigung
              der ausschüttenden Körperschaft
       (1) Erbringt eine unbeschränkt steuerpflichtige Kör-
    perschaft für eigene Rechnung Leistungen, die bei
    den Anteilseignern Einnahmen im Sinne des § 20
    Abs. 1 Nr. 1 oder 2 des Einkommensteuergesetzes
    sind, so ist sie vorbehaltlich des Absatzes 2 verpflich-
    tet, ihren Anteilseignern auf Verlangen die folgenden
    Angaben nach amtlich vorgeschriebenem Muster zu
    bescheinigen:
    1. den Namen und die Anschrift des Anteilseigners;

    2. die Höhe der Leistungen;
    3. den Zahlungstag;

   4. den Betrag der nach § 36 Abs. 2 Nr. 3 Satz 1 des
      Einkommensteuergesetzes anrechenbaren Kör-
      perschaftsteuer;

   5. den Betrag der zu vergütenden Körperschaftsteuer
       im Sinne des § 52; es genügt, wenn sich die Anga-
       be auf eine einzelne Aktie, einen einzelnen Ge-
       schäftsanteil oder ein einzelnes Genußrecht be-
       zieht;
   6. die Höhe der Leistung, für die der Teilbetrag im

       Sinne des§ 30 Abs. 2 Nr. 1 als verwendet gilt;
   7. die Höhe der Leistung, für die der Teilbetrag im
      !,inne des § 30 Abs. 2 Nr. 4 als verwendet gilt.

   Die Bescheinigung braucht nicht unterschrieben zu
   werden, wenn sie in einem maschinellen Verfahren

   ausgedruckt worden ist und den Aussteller erkennen
   läßt. Ist die Körperschaft ein inländisches Kreditinsti-
   tut, so gilt§ 45 Abs. 2 und 3 entsprechend.

      (2) Die Bescheinigung nach Absatz 1 _darf nicht
   erteilt werden,

   1. wenn eine Bescheinigung nach § 45 durch ein
      inländisches Kreditinstitut auszustellen ist;

   2. wenn in Vertretung ·des Anteilseigners ein Antrag
      auf Vergütung von Körperschaftsteuer nach§ 36c
      oder § 36d des Einkommensteuergesetzes gestellt
      worden ist oder gestellt wird;
   3. wenn ein nach § 46 als veräußert gekennzeichne-
      ter Dividendenschein zur Einlösung vorgelegt
      wird.

      (3) Eine Ersatzbescheinigung darf nur ausgestellt
   werden, wenn die Urschrift nach den Angaben des
   Anteilseigners abhanden gekommen oder vernichtet
   ist. Die Ersatzbescheinigung muß als solche gekenn-
   zeichnet sein. Über die Ausstellung von Ersatzbe-
   scheinigungen hat der Aussteller Aufzeichnungen zu
   führen.
      (4) Eine Bescheinigung, die den Absätzen 1 bis 3
   nicht entspricht, hat der Aussteller zurückzufordern
   und durch eine berichtigte Bescheinigung zu ersetzen.
   Die berichtigte Bescheinigung ist als solche zu kenn-

   zeichnen. Wird die zurückgeforderte Bescheinigung
   nicht innerhalb eines Monats nach Zusendung der
   berichtigten Bescheinigung an den Aussteller zu-
   rückgegeben, hat der Aussteller das nach seinen Un-
   terlagen für den Empfänger zuständige Finanzamt
    schriftlich zu benachrichtigen. Die Sätze 1 bis 3 gelten
    nicht, wenn die Bescheinigung den Absätzen 1 bis 3

    nur wegen der in Absatz 1 Nr. 5 genannten Angaben
    nicht entspricht. Ist die Bescheinigung auch wegen
    anderer Angaben unrichtig, so sind nur die anderen
    Angaben zu berichtigen.

       (5) Der Aussteller einer Bescheinigung, die den
    Absätzen 1 bis 3 nicht entspricht, haftet für die auf
    Grund der Bescheinigung verkürzten Steuern oder zu
    Unrecht gewährten Steuervorteile. Ist die Bescheini-
    gung nach § 45 durch ein inländisches Kreditinstitut
    auszustellen, so haftet die Körperschaft auch, wenn
    sie zum Zweck der Bescheinigung unrichtige Angaben
    macht. Der Aussteller haftet nicht, wenn er die ihm
    nach Absatz 4 obliegenden Verpflichtungen erfüllt
    hat."

17.. § 45 wird wie folgt geändert:
    a) Absatz 1 wird wie folgt gefaßt:

        ,,(1) Ist die in § 44 Abs. 1 bezeichnete Leistung
       einer unbeschränkt steuerpflichtigen Körperschaft
       von der Vorlage eines Dividendenscheins abhän-
       gig und wird sie für Rechnung der Körperschaft
       durch ein inländisches Kreditinstitut erbracht, so
       hat das Kreditinstitut dem Anteilseigner eine Be-
       scheinigung mit den in § 44 Abs. 1 bezeichneten
       Angaben nach amtlich vorgeschriebenem Muster
       zu erteilen. Aus der Bescheinigung muß hervor-
       gehen, für welche Körperschaft die Leistung er-
       bracht wird."
    b) Absatz 4 wird wie folgt gefaßt:

        ,,(4) § 44 Abs. 1 Satz 2, Abs. 2 Nr. 2 und 3 sowie

       Abs. 3 bis 5 ist sinngemäß anzuwenden, In den

       Fällen des § 44 Abs. 5 Satz 2 haftet das Kreditinsti-

       tut nicht."

18. § 46 Abs. 1 Satz 3 wird wie folgt gefaßt:
    ,,§ 44 Abs. 3 ist sinngemäß anzuwenden."

19. § 52 Abs. 1 wird wie folgt gefaßt:

      ,,(1) Die nach § 51 nicht anzurechnende Körper-
    schaftsteuer wird an unbeschränkt steuerpflichtige,

    von der Körperschaftsteuer befreite Anteilseigner, an
    juristische Personen des öffentlichen Rechts und an
    Anteilseigner, die nach § 2 Nr. 1 beschränkt körper-
    schaftsteuerpflichtig sind, auf Antrag vergütet, soweit

    sie sich nach § 27 erhöht, weil Eigenkapital im Sinne
    des § 30 Abs. 2 Nr. 3 als für die Ausschüttung oder für
    die sonstige Leistung verwendet gilt."

20. In § 53 Abs. 1 wird am Ende der Nummer 2 der Punkt
    durch ein Semikolon ersetzt und folgende neue Num-
    mer 3 angefügt:

    „3. diejenigen Länder zu benennen, die auf Grund
        ihrer wirtschaftlichen und steuerlichen Verhältnis-
        se und unter Berücksichtigung des mit § 26 Abs. 3
        angestrebten Erfolges als Entwicklungsländer im
        Sinne dieser Vorschrift anzuerkennen sind. Die
        Aufstellung nach Satz 1 ist im jeweils fünften Ver-
        anlagungszeitraum, der dem Veranlagungszeit-
        raum 1994 folgt, auf den neuesten Stand zu brin-
        gen."

21. § 54 wird wie folgt geändert:

    a) Die Absätze 1 und 2 werden wie folgt gefaßt:

        ,,(1) Diese Fassung des Gesetzes ist, soweit in
       den folgenden Absätzen sowie in § 54a nichts
       anderes bestimmt ist, erstmals für den Veranla-
       gungszeitraum 1994 anzuwenden.

         (2) § 5 Abs. 1 Nr. 2 ist erstmals für den Veranla-
       gungszeitraum 1991, für die Wohnungsbauförde-
       rungsanstalt Nordrhein-Westfalen - Anstalt der
       Westdeutschen Landesbank Girozentrale - erst-
       mals für den Veranlagungszeitraum 1992 und für
       die Investitionsbank Berlin - Anstalt der Landes-
       bank Berlin-Girozentrale - erstmals für den Veran-
       lagungszeitraum 1993 anzuwenden. § 5 Abs. 1
       Nr. 2 in der Fassung der Bekanntmachung vom
       11. März 1991 (BGBI. 1 S. 638) ist für die Woh-
       nungsbauförderungsanstalt des Landes Nord-
       rhein-Westfalen letztmals für den Veranlagungs-
       zeitraum 1991 und für die Wirtschaftsaufbaukasse
       Schleswig-Holstein Aktiengesellschaft sowie die
       Wohnungsbau-Kreditanstalt Berlin letztmals für
       den Veranlagungszeitraum 1992 anzuwenden."

    b) Absatz 5 wird wie folgt gefaßt:
         ,,(5) Erwerbs- und Wirtschaftsgenossenschaften
       sowie Vereine können bis zum 31. Dezember
       1991, in den Fällen des Absatzes 4 bis zum
       31. Dezember 1992 oder, wenn es sich um Er-
       werbs- und Wirtschaftsgenossenschaften oder
       Vereine in dem in Artikel 3 des Einigungsvertrages
       genannten Gebiet handelt, bis zum 31. Dezember
       1993 durch schriftliche Erklärung auf die Steuerbe-

       freiung nach § 5 Abs. 1 Nr. 10 und 14 dieses Ge-

       setzes in der vorstehenden Fassung verzichten,

       und zwar auch für den Veranlagungszeitraum

       1990. Die Körperschaft ist mindestens für fünf auf-
       einanderfolgende Kalenderjahre an die Erklärung
       gebunden. Die Erklärung kann nur mit Wirkung von
       Beginn eines Kalenderjahrs an widerrufen werden.
       Der Widerruf ist spätestens bis zur Unanfechtbar-
       keit der Steuerfestsetzung des Kalenderjahrs zu
       erklären, für das er gelten soll."

    c) Absatz 5a wird wie folgt gefaßt:

        ,,(5 a) § 5 Abs. 1 Nr. 18 und 19 ist erstmals für den
       Veranlagungszeitraum 1993 anzuwenden."

   d) Der bisherige Absatz Sa wird neuer Absatz 5b.

    e) Nach Absatz 6 wird folgender neuer Absatz 6a

       eingefügt:

        ,,(6a) § Ba ist erstmals für das Wirtschaftsjahr
       anzuwenden, das nach dem 31. Dezember 1993
       beginnt. Für Fremdkapital, das die Kapitalgesell-
       schaft vor dem 9. Dezember 1992 erhalten hat, gilt
       § 8a Abs. 1 Nr. 1 für Wirtschaftsjahre, die vor dem
       31. Dezember 1997 enden, nur, soweit das Fremd-
       kapital das anteilige Eigenkapital des Anteils-
       eigners übersteigt, und mit der Maßgabe, daß eine
       Kürzung nach § 8a Abs. 4 Satz 3 nicht vorgenom-
       men wird. Sind in diesen Fällen auch Vergütungen
       im Sinne des § Sa Abs. 1 Nr. 2 vereinbart worden,
       gelten die Vorschriften des § Sa Abs. 1 Nr. 2 und
       Abs. 4 Satz 1 sinngemäß."
1582                                   Bundesgesetzblatt, Jahrgang 1993, Teil 1

   f) Nach Absatz 8a wird folgender neuer Absatz Sb
      eingefügt:

        ,,(8b) § 13 Abs. 3 Satz 2 bis 9 ist erstmals für

       Wirtschaftsjahre anzuwenden, die nach dem

       27. Mai 1993 enden; für Wohnungsunternehmen

       nach § 13 Abs. 3 Satz 2 und Rechtsträger nach

       § 13 Abs. 3 Satz 9 Nr. 1 ist§ 13 Abs. 3 Satz 2 bis 9

       erstmals für Wirtschaftsjahre anzuwenden, die

       nach dem 27. Mai 1993, spätestens am 1. Mai

       1994, beginnen. § 13 Abs. 3 Satz 1O ist erstmals

       auf Übertragungen anzuwenden, die nach dem

       27. Mai 1993 erfolgen."

   g) Der bisherige Absatz Sb wird neuer Absatz Sc.
  h) Absatz 1O wird wie folgt gefaßt:

        ,,(10) § 26 A.bs. 2a ist erstmals auf nach dem
       31. Dezember 1991 vorgenommene Gewinnaus-
       schüttungen anzuwenden. § 26 Abs. 8 in der Fas-
       sung des Artikels 8 des Gesetzes vom 25. Februar
       1992 (BGBI. 1 S. 297) ist erstmals auf Gewinnmin-
       derungen anzuwenden, die auf nach dem 23. Juni
       1988 vorgenommene Gewinnausschüttungen zu-
       rückzuführen sind."

  i) Nach Absatz 1O werden folgende neue Absät-
     ze 1Oa und 1Ob eingefügt:
        ,,(1 Oa) § 27 Abs. 1 gilt erstmals für Gewinnaus-
       schüttungen und sonstige Leistungen, die in dem
       ersten nach dem 31 . Dezember 1993 endenden
       Wirtschaftsjahr erfolgen.
         (10b) § 28 Abs. 4 gilt auch, wenn für eine Ge-
       winnausschüttung zunächst die in den Absät-
       zen 11, 11 a und 11 b genannten Teilbeträge als
       verwendet gegolten haben."

   j) Absatz 11 wird wie folgt gefaßt:

         ,,(11) In der Gliederung des verwendbaren Eigen-
       kapitals ist zusätzlich ein positiver Teilbetrag aus-
       zuweisen, der aus Einkommensteilen entstanden
       ist, die nach dem 31 . Dezember 1976, aber vor
       dem 1. Januar 1990 der Körperschaftsteuer unge-
       mildert unterlegen haben. Bei der Gliederung des
       verwendbaren Eigenkapitals zum Schluß des letz-
       ten Wirtschaftsjahrs, das vor dem 1. Januar 1995
       abgelaufen ist, ist er dem Teilbetrag im Sinne des
       § 30 Abs. 1 Satz 3 Nr. 1 in Höhe von 14/9 seines
       Bestands hinzuzurechnen. In Höhe von 5/9 dieses
       Bestands ist der Teilbetrag im Sinne des § 30
       Abs. 2 Nr. 2 zu verringern. Der in Satz 1 bezeich-
       nete Teilbetrag gilt vor den in § 30 Abs. 1 bezeich-
       neten Teilbeträgen und vor dem in Absatz 11 a
       bezeichneten Teilbetrag als für eine Ausschüttung
       verwendet.''

  k) Nach Absatz 11 werden folgende neue Absät-
     ze 11 a und 11 b eingefügt:
        ,,(11 a) In der Gliederung des verwendbaren
       Eigenkapitals ist zusätzlich ein positiver Teilbetrag
       auszuweisen, der aus Einkommensteilen entstan-
       den ist, die nach dem 31. Dezember 1989, aber vor
       dem 1. Januar 1994 der Körperschaftsteuer unge-
       mildert unterlegen haben. Bei der Gliederung des
       verwendbaren Eigenkapitals zum Schluß des letz-
       ten Wirtschaftsjahrs, das vor dem 1. Januar 1999
       abgelaufen ist, ist er dem Teilbetrag im Sinne des

       § 30 Abs. 1 Satz 3 Nr. 1 in Höhe von 11/9 seines
       Bestands hinzuzurechnen. In Höhe von 2/9 dieses
       Bestands ist der Teilbetrag im Sinne des § 30

       Abs. 2 Nr. 2 zu verringern. Ist der Teilbetrag im

       Sinne des Satzes 1 negativ, verringert er bei der

       Gliederung des verwendbaren Eigenkapitals zum

       Schluß des jeweiligen, nach dem 31. Dezember

       1993 endenden Wirtschaftsjahrs den neu entste-

       henden Teilbetrag im Sinne des § 30 Abs. 1 Satz 3

       Nr. 1. Der in Satz 1- bezeichnete Teilbetrag gilt vor

       den in § 30 Abs. 1 bezeichneten Teilbeträgen als

       für eine Ausschüttung verwendet.

         (11 b) Bei der Gliederung des verwendbaren Ei-
       genkapitals zum· Schluß des letzten Wirtschafts-
       jahrs, das vor dem 1. Januar 1995 abgelaufen ist,
       ist der Teilbetrag im Sinne des § 30 Abs. 1 Nr. 2 in
       der Fassung der Bekanntmachung vom 11. März
       1991 (BGBI. 1 S. 638) in Höhe von 11/32 seines
       Bestands dem Teilbetrag im Sinne des§ 30 Abs. 1
       Satz 3 Nr. 1 und in Höhe von 21/32 seines Be-
       stands dem Teilbetrag im Sinne des § 30 Abs. 1
       Satz 3 Nr. 2 hinzuzurechnen."

                        Artikel 3

        Änderung des Gewerbesteuergesetzes
  Das Gewerbesteuergesetz in der Fassung der Bekannt-
machung vom 21. März 1991 (BGBI. I S. 814), zuletzt ge-
ändert durch Artikel 23 des Gesetzes vom 23. Juni 1993
(BGBI. J S. 944), wird wie folgt geändert:
1. § 3 wird wie folgt geändert:

   a) Nummer 2 wird wie folgt gefaßt:
      „2. die Deutsche Bundesbank, die Kreditanstalt für
          Wiederaufbau, die Deutsche Ausgleichsbank,

          die Landwirtschaftliche Rentenbank, die Bayeri-
          sche Landesanstalt für Aufbaufinanzierung, die
          Hessische Landesentwicklungs- und Treuhand-
          gesellschaft mit beschränkter Haftung, die Nie-
          dersächsische Gesellschaft für öffentliche Fi-
          nanzierungen mit beschränkter Haftung, die
          Finanzierungs-Aktiengesellschaft     Rheinland-
          Pfalz, die Hanseatische Gesellschaft für öffent-
          liche Finanzierungen mit beschränkter Haftung
          Bremen, die Landeskreditbank Baden-Württem-
          berg - Förderungsanstalt, die Bayerische Lan-
          desbodenkreditanstalt, die Investitionsbank
          Berlin - Anstalt der Landesbank Berlin-Girozen-
          trale -, die Hamburgische Wohnungsbaukre-
          ditanstalt, die Niedersächsische Landestreu-
          handstelle für den Wohnungs- und Städtebau,
          die Wohnungsbauförderungsanstalt Nordrhein-
          Westfalen - Anstalt der westdeutschen Lan-
          desbank Girozentrale-, die Niedersächsische
          Landestreuhandstelle für Wirtschaftsförderung
          Norddeutsche Landesbank, die Landestreu-
          handstelle für Agrarförderung Norddeutsche
          Landesbank, die Saarländische Investitionskre-
          ditbank Aktiengesellschaft, die Investitionsbank
          Schleswig-Holstein - Zentralbereich der Lan-
          desbank Schleswig-Holstein Girozentrale -, die
          Investitionsbank des Landes Brandenburg, die
          Sächsische Aufbaubank, die Thüringer Aufbau-
          bank und die Liquiditäts-Konsortialbank Gesell-
          schaft mit beschränkter Haftung;".
    b) In Nummer 24 werden am Ende der Punkt durch ein
       Semikolon ersetzt und folgende neue Nummern 25
       und 26 angefügt:
        „25. Wirtschaftsförderungsgesellschaften, wenn sie
             von der Körperschaftsteuer befreit sind;

        26. Gesamthafenbetriebe im Sinne des § 1 des
            Gesetzes über die Schaffung eines besonde-
            ren Arbeitgebers für Hafenarbeiter vom 3. Au-
            gust 1950 (BGBI. 1 S. 352), soweit sie von der
            Körperschaftsteuer befreit sind."

 2. In § 9 wird am Ende der Nummer 9 der Punkt durch ein
    Semikolon ersetzt und folgende neue Nummer 1O an-
    gefügt:

    „10. die nach § Ba des Körperschaftsteuergesetzes

         bei der Ermittlung des Gewinns (§ 7) angesetzten
         Vergütungen für Fremdkapital. § 8 Nr. 1 und 3 ist
         auf diese Vergütungen anzuwenden."

3. § 36 wird wie folgt geändert:

    a) Absatz 2 wird wie folgt gefaßt:
         ,,(2) § 3 Nr. 2 ist für die Investitionsbank Schles-
       wig-Holstein - Zentralbereich der Landesbank
       Schleswig-Holstein Girozentrale -, die Investitions-
       bank des Landes Brandenburg, die Sächsische Auf-
       baubank und die Thüringer Aufbaubank erstmals für

       den Erhebungszeitraum 1991 und für die Woh-
       nungsbauförderungsanstalt Nordrhein-Westfalen -
       Anstalt der Westdeutschen Landesbank Girozentra-
       le - erstmals für den Erhebungszeitraum 1992 an-
       zuwenden.§ 3 Nr. 2 in der Fassung der Bekanntma-
       chung vom 21. März 1991 (BGBI. 1S. 814) ist für die
       Wohnungsbauförderungsanstalt des Land~s Nord-
       rhein-Westfalen letztmals für den Erhebungszeit-
       raum 1991 anzuwenden."

   b) Nach Absatz 4c wird folgender neuer Absatz 4d

      eingefügt:

        ,,(4d) § 9 Nr. 10 ist erstmals für das Wirtschaftsjahr
       anzuwenden, das im Erhebungszeitraum 1994 be-
       ginnt."

4. In § 37 wird der erste Halbsatz wie folgt gefaßt:
   „Für die Erhebungszeiträume 1991 bis 1995 sind in
   dem in Artikel 3 des Einigungsvertrages genannten
   Gebiet die Vorschriften über die Gewerbekapitalsteuer
   nicht anzuwenden;".

                         Artikel 4

         Änderung des Fördergebietsgesetzes

  Das Fördergebietsgesetz vom 24. Juni 1991 (BGBI. 1
S. 1322, 1331) wird wie folgt geändert:

1. § 1 Abs. 2 wird wie folgt gefaßt:

    ,,(2) Fördergebiet sind die Länder Berlin, Branden-
   burg, Mecklenburg-Vorpommern, Sachsen, Sachsen-
   Anhalt und Thüringen nach dem Gebietsstand vom
   3. Oktober 1990."

2. § 3 Satz 2 wird wie folgt gefaßt:

   „Die Anschaffung eines abnutzbaren unbeweglichen
   Wirtschaftsguts ist nur begünstigt, wenn

    1. das Wirtschaftsgut bis zum Ende des Jahres der
       Fertigstellung angeschafft worden ist und für das
       Wirtschaftsgut weder Absetzungen für Abnutzung
       nach § 7 Abs. 5 des Einkommensteuergesetzes
       noch erhöhte Absetzungen oder Sonderabschrei-
       bungen in Anspruch genommen worden sind oder

    2. das Wirtschaftsgut beim Erwerber zu einem Be-
       triebsvermögen gehört, nach dem Jahr der Fertig-
       stellung und
       a) vor dem 1. Januar 1994 angeschafft worden ist
          oder

       b) nach dem 31. Dezember 1993 angeschafft wor-
          den ist und mindestens fünf Jahre nach seiner
          Anschaffung zu eigenbetrieblichen Zwecken ver-

          wendet wird oder

    3. das Wirtschaftsgut nach dem Jahr der Fertigstellung
       und aufgrund eines nach dem 31. Dezember 1991
       rechtswirksam abgeschlossenen obligatorischen
       Vertrags oder gleichstehenden Rechtsakts ange-
       schafft worden ist, soweit Modernisierungsmaßnah-
       men und andere nachträgliche Herstellungsarbeiten
       nach dem Abschluß dieses Vertrags oder Rechts-
       akts durchgeführt worden sind."

3. § 4 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefaßt:

         ,,(1) Die Sonderabschreibungen betragen bis zu
       50 vom Hundert der Anschaffungs- oder Herstel-
       lungskosten der angeschafften oder hergestellten
       Wirtschaftsgüter oder der Herstellungskosten, die
       für die nachträglichen Herstellungsarbeiten aufge-
       wendet worden sind, oder der Anschaffungskosten,
       die auf Modernisierungsmaßnahmen und andere
       nachträgliche Herstellungsarbeiten im Sinne des § 3
       Satz 2 Nr. 3 entfallen. Sie können im Jahr der An-

       schaffung oder Herstellung oder Beendigung der

       nachträglichen Herstellungsarbeiten und in den fol-
       genden vier Jahren in Anspruch genommen wer-
       den. In den Fällen des§ 3 Satz 2 Nr. 3 tritt an die
       Stelle des Jahres der Anschaffung das Jahr der
       Beendigung der nachträglichen Herstellungsarbei-
       ten."

   b) Absatz 3 wird wie folgt gefaßt:
        ,,(3) Bei Herstellungskosten, die für nachträgliche
      Herstellungsarbeiten im Sinne des § 3 Satz 1 aufge-
      wendet worden sind, und bei Anschaffungskosten,
      die auf Modernisierungsmaßnahmen und andere
      nachträgliche Herstellungsarbeiten im Sinne des § 3

      Satz 2 Nr. 3 entfallen, ist der Restwert von dem auf
      das Jahr der Inanspruchnahme· der insgesamt zu-
      lässigen Sonderabschreibungen folgenden Jahr an,
      spätestens vom fünften auf das Jahr der Beendi-
      gung der Herstellungsarbeiten folgenden Jahr an,
      bis zum Ende des neunten Jahres nach dem Jahr
      der Beendigung der Herstellungsarbeiten in glei-
      chen Jahresbeträgen abzusetzen."

4. § 6 Abs. 2 wird wie folgt gefaßt:

    ,,(2) Die Rücklage ist gewinnerhöhend aufzulösen,
   sobald und soweit Sonderabschreibungen nach § 4
   Abs. 1 für Investitionen, die vor dem 1. Januar 1995
   abgeschlossen worden sind, in Anspruch genommen
1584                                  Bundesgesetzblatt, Jahrgang 1993, Teil 1

   werden können, spätestens jedoch zum Schluß des
   ersten nach dem 30. Dezember 1994 endenden Wirt-
   schaftsjahrs."

5. § 8 wird wie folgt gefaßt:

                           ,,§ 8

                       Anwendung

     (1) Die §§ 1 bis 5 sind anzuwenden bei
   1. Wirtschaftsgütern, die nach dem 31. Dezember
      1990 und vor dem 1. Januar 1997 angeschafft oder
      hergestellt werden und bei nachträglichen Herstel-
      lungsarbeiten, die in diesem Zeitraum beendet
      werden, sowie
   2. nach dem 31. Dezember 1990 und vor dem 1. Ja-
      nuar 1997 geleisteten Anzahlungen auf Anschaf-
      fungskosten und entstandenen Teilherstellungs-
      kosten.

  Bei beweglichen Wirtschaftsgütern, die im Zeitpunkt

  der Anschaffung oder Herstellung zum Anlagevermö-

  gen einer Betriebsstätte in dem Teil des Landes Berlin

  gehören, in dem das Grundgesetz schon vor dem

  3. Oktober 1990 gegolten hat (Berlin-West), und bei
  unbeweglichen Wirtschaftsgütern in Berlin-West ist
  Satz 1 nur anzuwenden, wenn der Steuerpflichtige sie

  nach dem 30. Juni 1991 bestellt oder herzustellen be-
  gonnen hat. Bei nachträglichen Herstellungsarbeiten
  an einem Gebäude gilt Satz 2 entsprechend. Als Be-
  ginn der Herstellung gilt bei Baumaßnahmen, für die
  eine Baugenehmigung erforderlich ist, der Zeitpunkt, in
  dem der Bauantrag gestellt wird. Bei Wirtschaftsgütern
  und nachträglichen Herstellungsarbeiten im Sinne der
  Sätze 2 und 3 tritt an die Stelle des 1. Januar 1997
  jeweils der 1. Januar 1995. Satz 5 gilt nicht bei unbe-
  weglichen Wirtschaftsgütern und nachträglichen Her-
  stellungsarbeiten an unbeweglichen Wirtschaftsgütern,
  soweit die unbeweglichen Wirtschaftsgüter oder die
  durch die nachträglichen Herstellungsarbeiten geschaf-
  fenen Teile mindestens 5 Jahre nach ihrer Anschaffung
  oder Herstellung oder nach Beendigung der nachträgli-
  chen Herstellungsarbeiten Wohnzwecken dienen und
  nicht zu einem Betriebsvermögen geh<;>ren.

      (2) § 6 Abs. 1 ist erstmals für das Wirtschaftsjahr
   anzuwenden, das nach dem 31. Dezember 1990 en-
   det, und letztmals für das Wirtschaftsjahr, das nach
   dem 30. Dezember 1991 endet.§ 6 ist für Investitionen
   in Berlin-West nicht anzuwenden.
    (3) § 7 ist auf Aufwendungen anzuwenden, die auf
  nach dem 31 . Dezember 1990 und vor dem 1. Januar
  1997 vorgenommene Herstellungs- oder Erhaltungsar-
  beiten entfallen."

                         Artikel 5

                      Änderung
        des lnvestltionszulagengesetzes 1991
  Das lnvestitionszulagengesetz 1991 vom 24. Juni 1991
(BGBI. 1 S. 1322, 1333), zuletzt geändert durch Artikel 13
des Gesetzes vom 21. Dezember 1992 (BGBI. 1 S. 2150,
19931 S. 169), wird wie folgt geändert:

1. § 1 Abs. 2 wird wie folgt gefaßt

    ,,(2) Fördergebiet sind die Länder Berlin, Branden-
   burg, Mecklenburg-Vorpommern, Sachsen, Sachsen-

   Anhalt und Thüringen nach dem Gebietsstand vom
   3. Oktober 1990."

2. Nach § 10 wird folgender neuer § 10a eingefügt:

                            ,,§ 10a

                        Ermächtigung

      Das Bundesministerium der Finanzen wird ermäch-
   tigt, den Wortlaut dieses Gesetzes in der jeweils gelten-
   den Fassung mit neuem Datum, unter neuer Über-
   schrift und in neuer Paragraphenfolge bekanntzuma-
   chen und dabei Unstimmigkeiten des Wortlauts zu be-
   seitigen."
                          Artikel 6
                Änderung des Gesetzes
              über steuerliche Maßnahmen
          bei Änderung der Unternehmensform

   Das Gesetz über steuerliche Maßnahmen bei Änderung

der Unternehmensform vom 6. September 1976 (BGBI. 1

S. 2641, 2643), zuletzt geändert durch Artikel 18 des Ge-

setzes vom 25. Februar 1992 (BGBI. 1 S. 297), wird wie

folgt geändert:

1. § 20 wird wie folgt geändert:

   a) Absatz 3 wird wie folgt gefaßt:

       ,,(3) Die Kapitalgesellschaft hat das eingebrachte
      Betriebsvermögen mit seinem Teilwert anzusetzen,
      wenn das Besteuerungsrecht der Bundesrepublik
      Deutschland hinsichtlich des Gewinns aus einer
      Veräußerung der dem Einbringenden gewährten
      Gesellschaftsanteile im Zeitpunkt der Sacheinlage
      ausgeschlossen ist."
   b) Absatz 6 wird wie folgt gefaßt:

        ,,(6) Die Absätze 1 bis 4 gelten entsprechend für
      die Einbringung von An1eilen an einer Kapitalgesell-
      schaft in eine andere Kapitalgesellschaft, wenn die
      übernehmende Gesellschaft aufgrund ihrer Beteili-
      gung einschließlich der übernommenen Anteile
      nachweisbar unmittelbar die Mehrheit der Stimm-
      rechte an der Gesellschaft hat, deren Anteile einge-
      bracht werden. Handelt es sich bei der Kapitalge-
      sellschaft, deren Anteile eingebracht werden, und
      bei der Kapitalgesellschaft, die die Anteile über-
      nimmt, um in der Anlage bezeichnete Kapitalgesell-
      schaften im Sinne des Artikels 3 der Richtlinie 90/
      434/EWG des Rates vom 23. Juli 1990 über das
      gemeinsame Steuersystem für Fusionen, Spaltun-
      gen, die Einbringung von Unternehmensteilen und
      den Austausch von Anteilen, die Gesellschaften
      verschiedener Mitgliedstaaten betreffen (ABI. EG
      Nr. 225 S. 1}, so gilt für die Bewertung der Anteile,

      die die übernehmende Kapitalgesellschaft erhält,
      Absatz 2 Satz 1 bis 4 und 6 und für die Bewertung
      der Anteile, die der Einbringende von der überneh-
      menden Kapitalgesellschaft erhält, Absatz 4 Satz 1
      entsprechend. Abweichend von Absatz 4 Satz 1 gilt
      in den Fällen des Satzes 2 für den Einbringenden
      der Teilwert der eingebrachten Anteile als Ver-
      äußerungspreis, wenn das Besteuerungsrecht der
      Bundesrepublik Deutschland hinsichtlich des Ge-

      winns aus einer Veräußerung der dem Einbringen-
      den gewährten Gesellschaftsanteile im Zeitpunkt
      der Sacheinlage ausgeschlossen ist. Der Anwen-
      dung des Satzes 2 steht nicht entgegen, daß die
      übernehmende Kapitalgesellschaft dem Einbringen-
      den neben neuen Anteilen eine zusätzliche Gegen-
      leistung gewährt, wenn diese 10 vom Hundert des
      Nennwerts oder eines an dessen Stelle tretenden
      rechnerischen Werts der gewährten Anteile nicht
      überschreitet. In den Fällen des Satzes 4 ist für die
      Bewertung der Anteile, die die übernehmende Kapi-
      talgesellschaft erhält, auch Absatz 2 Satz 5 und für
      die Bewertung der Anteile, die der Einbringende

      erhält, auch Absatz 4 Satz 2 entsprechend anzu-
      wenden. In den Fällen der Sätze 1 und 2 gilt Ab-
      satz 5 entsprechend; Absatz 5 Satz 1 und 2 gilt
      jedoch nicht, wenn eine im Betriebsvermögen ge-
      haltene Beteiligung an einer Kapitalgesellschaft ein-
      gebracht wird, die nicht das gesamte Nennkapital
      der Gesellschaft umfaßt."

2. § 21 Abs. 1 und 2 wird wie folgt gefaßt:

     "(1) Werden Anteile an einer Kapitalgesellschaft ver-
   äußert, die der Veräußerer oder - bei unentgeltlichem
   Erwerb der Anteile - der Rechtsvorgänger durch eine

   Sacheinlage (§ 20 Abs. 1) erworben hat, so gilt der
   Betrag, um den der Veräußerungspreis nach Abzug der
   Veräußerungskosten die Anschaffungskosten (§ 20

   Abs. 4) übersteigt, als Veräußerungsgewinn im Sinne

   des § 16 des Einkommensteuergesetzes. § 34 Abs. 1

   des Einkommensteuergesetzes ist anzuwenden, wenn

   der Veräußerer eine natürliche Person ist. § 16 Abs. 4
   des Einkommensteuergesetzes ist in diesem Fall mit
   der Maßgabe anzuwenden, daß sich der Freibetrag
   danach bemißt, ob die Sacheinlage einen ganzen Be-
   trieb, einen Teilbetrieb oder einen Anteil am Betriebs-
   vermögen umfaßt hat; der sich hiernach ergebende
   Freibetrag ist im Verhältnis der veräußerten Anteile zu
   den gesamten durch Sacheinlage erworbenen Anteilen
   zu ermäßigen. Sind bei einer Sacheinlage nach § 20
   Abs. 6 aus einem Betriebsvermögen nicht alle Anteile
   der Kapitalgesellschaft eingebracht worden, so sind
   § 16 Abs. 4 und § 34 des Einkommensteuergesetzes
   nicht anzuwenden. Führt der Tausch von Anteilen im
   Sinne des Satzes 1 wegen Nämlichkeit der hingegebe-
   nen und der erworbenen Anteile nicht zur Gewinnver-
   wirklichung, so treten die erworbenen Anteile für die
   Anwendung der Sätze 1 bis 4 an die Stelle der hingege-
   benen Anteile.

     (2) Die Rechtsfolgen des Absatzes 1 treten auch
   ohne Veräußerung der Anteile ein, wenn
   1. der Anteilseigner dies beantragt oder

   2. das   Besteuerungsrecht      der  Bundesrepublik
      Deutschland hinsichtlich des Gewinns aus der Ver-
      äußerung der Anteile ausgeschlossen wird oder
   3. die Kapitalgesellschaft, an der die Anteile bestehen,
      aufgelöst und abgewickelt wird oder das Kapital
      dieser Gesellschaft herabgesetzt und an die Anteils-
      eigner zurückgezahlt wird, soweit die Rückzahlung
      nicht als Gewinnanteil gilt oder

   4. der Anteilseigner die Anteile verdeckt in eine Kapi-

      talgesellschaft einlegt.

   Dabei tritt an die Stelle des Veräußerungspreises der
   Anteile ihr gemeiner Wert. Die auf den Veräußerungs-
   gewinn entfallende Einkommensteuer oder Körper-
   schaftsteuer kann in jährlichen Teilbeträgen von minde-
   stens je einem Fünftel entrichtet werden, wenn die

   Entrichtung der Teilbeträge sichergestellt ist. Stun-
   dungszinsen werden nicht erhoben."

3. § 28 wird wie folgt geändert:

   a) Absatz 4b wird wie folgt gefaßt:
       ,,(4b) § 20 Abs. 3, 6 und 8 ist erstmals auf Einbrin-
      gungen anzuwenden, die nach dem 31. Dezember
      1991 vorgenommen werden."

   b) Absatz 4c wird wie folgt gefaßt:

       ,,(4c) § 21 Abs. 1 Satz 4 ist erstmafs auf Veräuße-
      rungen und§ 21 Abs. 2 Satz 1 Nr. 4 ist erstmals auf
      verdeckte Einlagen anzuwenden, die nach dem
      31. Dezember 1991 vorgenommen werden. § 21
      Abs. 2 Satz 1 Nr. 2 ist erstmals auf solche Fälle
      anzuwenden, in denen das Besteuerungsrecht der
      Bundesrepublik Deutschland nach dem 31. Dezem-

      ber 1991 ausgeschlossen wird."

                         Artikel 7

         Änderung des Außensteuergesetzes

   Das Außensteuergesetz vom 8. September 1972

(BGBI. 1 S. 1713), zuletzt geändert durch Artikel 17 des

Gesetzes vom 25. Februar 1992 (BGBI. 1S. 297), wird wie

folgt geändert:

1. § 8 Abs. 1 Nr. 7 wird wie folgt gefaßt:
   „7. der Aufnahme und darlehensweisen Vergabe von
       Kapital, für das der Steuerpflichtige nachweist, daß
       es ausschließlich auf ausländischen Kapitalmärk-
       ten aufgenommen und außerhalb des Geltungsbe-
       reichs dieses Gesetzes gelegenen Betrieben oder
       Betriebsstätten, die ihre Bruttoerträge ausschließ-
       lich oder fast ausschließlich aus unter die Num-
       mern 1 bis 6 fallenden Tätigkeiten beziehen, oder
       innerhalb des Geltungsbereichs dieses Gesetzes
       gelegenen Betrieben oder Betriebsstätten zuge-
       führt wird."

2. § 10 Abs. 3 wird wie folgt gefaßt:

     ,,(3) Die dem Hinzurechnungsbetrag. zugrunde liegen-
   den Einkünfte sind in entsprechender Anwendung der
   Vorschriften des deutschen Steuerrechts zu ermitteln.
   Eine Gewinnermittlung entsprechend den Grundsätzen·
   des § 4 Abs. 3 des Einkommensteuergesetzes steht
   einer Gewinnermittlung nach § 4 Abs. 1 oder § 5 des
   Einkommensteuergesetzes gleich. Bei mehreren Betei-
   ligten kann das Wahlrecht für die Gesellschaft nur
   einheitlich ausgeübt werden. Steuerliche Vergünsti-
   gungen, die an die unbeschränkte Steuerpflicht oder an
   das Bestehen eines inländischen Betriebs oder einer
   inländischen Betriebstätte anknüpfen, sowie die Vor-
   schriften des Entwicklungsländer-Steuergesetzes in
   der Fassung der Bekanntmachung vom 21. Mai 1979
   (BGBI. 1 S. 564), zuletzt geändert durch Artikel 34 des

   Gesetzes vom 22. Dezember 1981 (BGBI. 1 S. 1523),

   bleiben unberücksichtigt. Verluste, die bei Einkünften
   entstanden sind, für die die ausländische Gesellschaft
   Zwischengesellschaft ist, können in entsprechender
   Anwendung des § 10d des Einkommensteuergeset-
   zes, soweit sie die nach § 9 außer Ansatz zu lassenden
   Einkünfte übersteigen, abgezogen werden. Soweit sich
1586                                    Bundesgesetzblatt, Jahrgang 1993, Teil 1

   durch den Abzug der Steuern nach Absatz 1 ein negati-
   ver Betrag ergibt, erhöht sich der Verlust im Sinne des
   Satzes 5."

3. § 21 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefaßt:
         ,,(1) Die Vorschriften dieses Gesetzes sind, soweit
       in den folgenden Absätzen nichts anderes bestimmt
       ist, wie folgt anzuwenden:
       1. für die Einkommensteuer und für die Körper-
          schaftsteuer erstmals für den Veranlagungs-
          zeitraum 1972;
       2. für die Gewerbesteuer erstmals für den Erhe-
          bungszeitraum 1972;

       3. für die Vermögensteuer erstmals bei Neuveran-
          lagungen oder Nachveranlagungen auf den
          1 . Januar 1973;

       4. für die Erbschaftsteuer auf Erwerbe, bei denen
          die Steuerschuld nach dem Inkrafttreten dieses
          Gesetzes entstanden ist."
  b) Absatz 4 wird wie folgt gefaßt:
        ,,(4) § 13 Abs. 2 Nr. 2 ist erstmals anzuwenden

       1. für die Körperschaftsteuer für den Veranlagungs-
          zeitraum 1984;
       2. für die Gewerbesteuer für den Erhebungs-
          zeitraum 1984.
       § 1 Abs. 4, § 13 Abs. 1 Satz 1 Nr. 1 Buchstabe b
       und Satz 2 in der Fassung des Artikels 17 des Ge-
       setzes vom 25. Februar 1992 (BGBI. 1 S. 297) sind
       erstmals anzuwenden:
       1. für die Einkommensteuer und für die Körper-
          schaftsteuer für den Veranlagungszeitraum
          1992;

       2. für die Gewerbesteuer für den Erhebungs-
          zeitraum 1992."

  c) Absatz 7 wird wie folgt gefaßt:

        ,,(7) § 7 Abs. 6, § 10 Abs. 6, § 11 Abs. 4, § 12
       Abs. 3, § 14 Abs. 2 Satz 2, Abs. 4 Satz 1 letzter
       Halbsatz, Satz 5 und § 20 in der Fassung des Arti-
       kels 17 des Gesetzes vom 25. Februar 1992
       (BGBI. 1 S. 297) sind erstmals anzuwenden
       1. für die Einkommensteuer und Körperschaft-
          steuer für den Veranlagungszeitraum,
       2. mit Ausnahme des § 20 Abs. 2 und 3 für die

          Gewerbesteuer für den Erhebungszeitraum,

       für den Zwischeneinkünfte mit Kapitalanlagecharak-
       ter im Sinne des § 10 Abs. 6 Satz 2 hinzuzurechnen
       sind, die in einem Wirtschaftsjahr der Zwischenge-
       sellschaft oder der Betriebsstätte entstanden sind,
       das nach dem 31. Dezember 1991 beginnt. § 20
       Abs. 3 ist erstmals für die Vermögensteuer des Jah-
       res 1993 anzuwenden."

  d) Nach Absatz 8 wird folgender neuer Absatz 9 ange-
     fügt:

        ,,(9) § 8 Abs. 1 Nr. 7 und § 1O Abs. 3 Satz 6 sind
       erstmals anzuwenden
       1. für die Einkommensteuer und Körperschaft-
          steuer für den Veranlagungszeitraum,

      2. für die Gewerbesteuer für den Erhebungszeit-
         raum,

      für den Zwischeneinkünfte hinzuzurechnen sind, die
      in einem Wirtschaftsjahr der Zwischengesellschaft
      entstanden sind, das nach dem 31. Dezember 1991
      beginnt."

                         Artikel 8
                   Änderung
  der Einkommensteuer-Durchführungsverordnung
   Die Einkommensteuer-Durchführungsverordnung 1990
in der Fassung der Bekanntmachung vom 28. Juli 1992
(BGBI. 1 S. 1418), zuletzt geändert durch Artikel 21 des
Gesetzes vom 23. Juni 1993 (BGBI. 1 S. 944), wird wie
folgt geändert:

1. § Sc Abs. 2 wird wie folgt gefaßt:

    ,,(2) Gartenbaubetriebe, Obstbaubetriebe, Baum-
   schulbetriebe und reine Forstbetriebe können auch das
   Kalenderjahr als Wirtschaftsjahr bestimmen. Stellt ein
   Land- und Forstwirt von einem vom Kalenderjahr ab-
   weichenden Wirtschaftsjahr auf ein mit dem Kalender-
   jahr übereinstimmendes Wirtschaftsjahr um, verlängert
   sich das letzte vom Kalenderjahr abweichende Wirt-
   schaftsjahr um den Zeitraum bis zum Beginn des er-
   sten mit dem Kalenderjahr übereinstimmenden Wirt-
   schaftsjahr; ein Rumpfwirtschaftsjahr ist nicht zu bil-
   den."

2. § 82f Abs. 5 wird wie folgt gefaßt:
    ,,(5) Die Abschreibungen nach Absatz 1 können für
   Handelsschiffe in Anspruch genommen werden, die vor
   dem 1. Januar 2000 angeschafft oder hergestellt wer-
   den."

3. § 84 Abs. 2 wird wie folgt gefaßt:

    ,,(2) § Sc ist erstmals für Wirtschaftsjahre anzuwen-
   den, die nach dem 30. April 1984 beginnen. Für Wirt-

   schaftsjahre, die vor dem 1. Mai 1984 begonnen ha-
   ben, ist § Sc Abs. 1 und 2 der Einkommensteuer-
   Durchführungsverordnung 1981 in der Fassung der
   Bekanntmachung vom 23. Juni 1982 (BGBI. 1 S. 700)
   weiter anzuwenden. § Sc Abs. 2 ist erstmals für Wirt-
   schaftsjahre anzuwenden, die nach dem 30. Juni 1990
   beginnen."

                         Artikel 9

          Änderung des Bewertungsgesetzes

  Das Bewertungsgesetz in der Fassung der Bekanntma-
chung vom 1. Februar 1991 (BGBI. 1S. 230), zuletzt geän-
dert durch Artikel 24 des Gesetzes vom 23. Juni 1993
(BGBI. 1 S. 944), wird wie folgt geändert:

 1. § 95 Abs. 1 wird wie folgt gefaßt:

     ,,(1) Das Betriebsvermögen umfaßt alle Teile eines
    Gewerbebetriebs im Sinne des § 15 Abs. 1 und 2 des
    Einkommensteuergesetzes, die bei der steuerlichen
    Gewinnermittlung zum Betriebsvermögen gehören;
    § 92 Abs. 5 und § 99 bleiben unberührt. Ausgleichs-
    posten im Falle der Organschaft sind nicht anzuset-
    zen."
2. § 97 Abs. 1 Nr. 5 wird wie folgt gefaßt:
   ,,5. Gesellschaften im Sinne des § 15 Abs. 3 des Ein-
        kommensteuergesetzes. Zum Gewerbebetrieb ei-
        ner solchen Gesellschaft gehören auch die Wirt-
        schaftsgüter, die im Eigentum eines Gesellschaf-
        ters, mehrerer oder aller Gesellschafter stehen
        und bei der steuerlichen Gewinnermittlung zum
        Betriebsvermögen der Gesellschaft gehören
        (§ 95); diese Zurechnung geht anderen Zurech-
        nungen vor. Das gilt auch für Forderungen und
        Schulden zwischen der Gesellschaft und einem
        Gesellschafter."

3. § 98a Satz 1 wird wie folgt gefaßt:

   „Der Einheitswert des Betriebsvermögens wird in der

   Weise ermittelt, daß die Summe der Werte, die für die
   zu dem Gewerbebetrieb gehörenden Wirtschaftsgüter
   und sonstigen aktiven Ansätze (Rohbetriebsvermö-
   gen) ermittelt worden sind, um die Summe der Schul-
   den und sonstigen Abzüge(§ 103) gekürzt wird."

4. § 101 Nr. 2 wird wie folgt gefaßt:
   „2. die Erfindungen, Urheberrechte sowie Originale

       urheberrechtlich geschützter Werke, die nach

       § 11 O Abs. 1 Nr. 5 nicht zum sonstigen Vermögen

       gehören;".

5. § 103 wird wie folgt geändert:

   a) Die Überschrift wird wie folgt gefaßt:
               ,,Schulden und sonstige Abzüge".
   b) Absatz 1 wird wie folgt gefaßt:
       ,,(1) Schulden und sonstige Abzüge, die nach§ 95
      Abs. 1 zum Betriebsvermögen gehören, werden
      vorbehaltlich des Absatzes 3 berücksichtigt, soweit
      sie mit der Gesamtheit oder einzelnen Teilen des
      Betriebsvermögens im Sinne dieses Gesetzes in
      wirtschaftlichem Zusammenhang stehen."

6. § 109 Abs. 1 wird wie folgt gefaßt:
     ,,(1) Die zu einem Gewerbebetrieb gehörenden Wirt-
   schaftsgüter, sonstigen aktiven Ansätze, Schulden
   und sonstigen passiven Ansätze sind bei Steuer-
   pflichtigen, die ihren Gewinn nach § 4 Abs. 1 oder § 5
   des Einkommensteuergesetzes ermitteln, vorbehalt-
   lich der Absätze 3 und 4 mit den Steuerbilanzwerten
   anzusetzen."

7. § 109a wird wie folgt gefaßt:

                          ,,§ 109a

                Berichtigung oder Änderung

                  von Steuerbilanzwerten

      Werden die Steuerbilanzwerte dem Grunde oder
   der Höhe nach berichtigt oder geändert, ist der Be-
   scheid über die Feststellung des Einheitswerts zu
   erlassen, aufzuheben oder zu ändern, soweit sich die
   Berichtigung oder Änderung der Steuerbilanzwerte
   auf den Einheitswert auswirkt. Die Frist für die Fest-
   stellung des Einheitswerts endet nicht vor Ablauf der
   Frist, innerhalb der die berichtigten oder geänderten
   Steuerbilanzwerte der Besteuerung nach dem Ein-
   kommen zugrunde gelegt werden können."

 8. § 111 Nr. 5 Buchstabe d wird wie folgt gefaßt:
    „d) Strafrechtliches  Rehabilitierungsgesetz       vom
        29. Oktober 1992 (BGBI. 1 S. 1814);".

 9. § 118 Abs. 1 Nr. 1 wird wie folgt gefaßt:
    „ 1. Schulden und sonstige Abzüge, soweit sie nicht
       nach § 103 Abs. 1 bei der Ermittlung des Einheits-
       werts des Betriebsvermögens berücksichtigt
       werden. Schulden aus laufend veranlagten Steu-
       ern sind nur abzuziehen, wenn die Steuern für
       einen Zeitraum erhoben werden. der spätestens
       im Veranlagungszeitpunkt geendet hat. Lasten
       aus laufenden Pensionszahlungen, die mit einem
       Betrieb der Land- und Forstwirtschaft in wirtschaft-

       lichem Zusammenhang stehen, können nur abge-

       zogen werden, wenn sie nicht bereits im Einheits-
       wert des Betriebs der Land- und Forstwirtschaft
       berücksichtigt worden sind;".

10. Nach § 121 a wird folgender neuer § 121 b eingefügt:
                           ,,§ 121b

                      Sondervorschrift

            für die Anwendung der Einheitswerte

                der Mineralgewinnungsrechte

       Einheitswerte, die für Mineralgewinnungsrechte auf
    die Feststellungszeitpunkte 1. Januar 1989 bis 1. Ja-
    nuar 1992 festgestellt worden sind, werden ab. dem
    1. Januar 1993 nicht mehr angewendet."

11. § 124 wird wie folgt geändert:
    a) Absatz 4 wird wie folgt gefaßt:
        ,,(4) § 136 ist erstmals zum 1. Januar 1991 an-
       zuwenden."

    b) Nach Absatz 6 wird folgender neuer Absatz 7 an-
       gefügt:
        ,,(7) § 95 Abs. 1, § 97 Abs. 1 Nr. 5, §§ 98a. 101
       Nr. 2, §§ 103, 109 Abs. 1, §§ 109a, 111 Nr. 5
       Buchstabed, §118 Abs.1 Nr.1, §§121b, 125
       Abs. 2 und Anlage 9a in der Fassung des Arti-
       kels 9 des Gesetzes vom 13. September 1993
       (BGBI. 1 S. 1569) sind erstmals zum 1. Januar
       1993 anzuwenden."

12. § 125 Abs. 2 wird wie folgt gefaßt:
     ,,(2) Anstelle der Einheitswerte für Betriebe der Land-

    und Forstwirtschaft werden abweichend von § 19
    Abs. 1 Nr. 1 Ersatzwirtschaftswerte für das in Absatz 3
    bezeichnete Vermögen ermittelt und ab 1. Januar

    1991 der Besteuerung zugrunde gelegt. Der Bildung

    des Ersatzwirtschaftswerts ist abweichend von § 2
    und § 34 Abs. 1, 3 bis 6 und 7 eine Nutzungseinheit
    zugrunde zu legen, in die alle von derselben Person
    (Nutzer) regelmäßig selbstgenutzten Wirtschaftsgüter
    des land- und forstwirtschaftlichen Vermögens im Sin-
    ne des § 33 Abs. 2 einbezogen werden, auch wenn
    der Nutzer nicht Eigentümer ist. § 26 ist sinngemäß
    anzuwenden. Grundbesitz im Sinne des § 3 Abs. 1
    Satz 1 Nr. 6 und Satz 2 des Grundsteuergesetzes
    wird bei der Bildung des Ersatzwirtschaftswerts nicht
    berücksichtigt."
1588                                      Bundesgesetzblatt, Jahrgang 1993, Teil 1

13. § 136 wird wie folgt gefaßt:

                              ,,§ 136

                        Sondervorschrift
                für die Feststellungszeitpunkte
              1. Januar 1991 bis 1. Januar 1995

       Für die Feststellungszeitpunkte 1. Januar 1991 bis
    1. Januar 1995 gilt folgendes:
    1. Eine gesonderte Feststellung nach § 180 Abs. 1
       Nr. 3 der Abgabenordnung erfolgt nicht, wenn
       für diese ein Finanzamt in dem in Artikel 3 des
       Ei_~igungsvertrages genannten Gebiet zuständig
       ware.
   2. Erstreckt sich die wirtschaftliche Einheit eines Ge-
      werbebetriebs auf das in Artikel 3 des Einigungs-

      vertrages genannte Gebiet und das übrige Bun-

      desgebiet, so ist ein Einheitswert nur für das Be-

      triebsvermögen festzustellen, das sich außerhalb

      des in Artikel 3 des Einigungsvertrages genannten

      Gebiets befindet. Zuständig für die Feststellung ist

      das Finanzamt im übrigen Bundesgebiet, in des-

      sen Bezirk eine Betriebsstätte - bei mehreren Be-

      triebsstätten die wirtschaftlich bedeutendste - un-

      terhalten wird; liegt eine Betriebsstätte nicht vor so

      ist das Finanzamt zuständig, in dessen Bezirk ~ich

      das Betriebsvermögen, und, wenn dies für meh-

      rere Finanzämter zutrifft, das Finanzamt, in dessen

      Bezirk sich der wertvollste Teil des Betriebsvermö-

      gens befindet.

   3. Zum Betriebsvermögen gehören nicht
       a) die Wirtschaftsgüter eines Gewerbebetriebs,
          soweit hierfür in dem in Artikel 3 des Einigungs-
          vertrages genannten Gebiet eine Betriebsstätte
          unterhalten wird oder ein ständiger Vertreter
          bestellt ist. Erstreckt sich die wirtschaftliche Ein-
          heit eines Gewerbebetriebs auf das in Artikel 3
          des Einigungsvertrages genannte Gebiet und
          das übrige Bundesgebiet, ist das inländische
          Betriebsvermögen für Feststellungszeitpunkte
          1 . Januar 1992 bis 1 . Januar 1995 nach Maß-
          gabe des § 29 Abs. 1 Nr. 1 und Abs. 3 des
          Gewerbesteuergesetzes unter Ansatz der im
          Kalenderjahr vor dem Feststellungszeitpunkt
          gezahlten Arbeitslöhne aufzuteilen;

       b) die Wirtschaftsgüter, die nach Nummer 4 nicht
          zum Gesamtvermögen gehören.
   4. Zum Ges?mtvermögen gehören nicht

       a) Grundbesitz und Bodenschätze in dem in Arti-

          kel 3 des Einigungsvertrages genannten Ge-
          biet;

       b) der Überbestand an umlaufenden Betriebsmit-
          teln eines Betriebs der Land- und Forstwirt-
          schaft in dem in Artikel 3 des Einigungsvertra-
          ges genannten Gebiet;
       c) Anteile an Kapitalgesellschaften, die nach
          § 24c Nr. 1 Buchstabe b des Vermögensteuer-
          gesetzes von der Vermögensteuer befreit
          sind;

       d) Ansprüche im Sinne des Gesetzes zur Rege-
          lung offener Vermögensfragen vom 29. Sep-
          tember 1990 in der jeweils geltenden Fas-
          sung."

14. In Anlage 9a wird bei der Laufzeit von 2 Jahren der
    Kapitalwert „1,997" durch den Kapitalwert „1,897" er-

    setzt.

                        Artikel 10

        Änderung des Vermögensteuergesetzes
  Das Vermögensteuergesetz in der Fassung der Be-
kanntmachung vom 14. November 1990 (BGBI. 1S. 2467),
zuletzt geändert durch Artikel 25 des Gesetzes vom
23. Juni 1993 (BGBI. 1 S. 944), wird wie folgt geändert:

1. § 3 Abs. 1 wird wie folgt geändert:
   a) Nummer 2 wird wie folgt gefaßt:

      „2. die Deutsche Bundesbank, die Kreditanstalt für

          Wiederaufbau, die Deutsche Ausgleichsbank,

          die landwirtschaftliche Rentenbank, die Bayeri-

          sche Landesanstalt für Aufbaufinanzierung, die

          Hessische Landesentwicklungs- und Treuhand-

          gesellschaft mit beschränkter Haftung, die Nie-

          dersächsische Gesellschaft für öffentliche Fi-

          nanzierungen mit beschränkter Haftung, die

          Finanzierungs-Aktiengesellschaft     Rheinland-

          Pfalz, die Hanseatische Gesellschaft für öffent-

          liche Finanzierungen mit beschränkter Haftung

          Bremen, die Landeskreditbank Baden-Würt-

          temberg-Förderungsanstalt, die Bayerische

          Landesbodenkreditanstalt, die Investitionsbank

          Berlin - Anstalt der Landesbank Berlin-Girozen-
          trale -, die Hamburgische Wohnungsbaukre-
          ditanstalt, die Niedersächsische Landestreu-
          handstelle für den Wohnungs- und Städtebau,
          die Wohnungsbauförderungsanstalt Nordrhein-
          Westfalen - Anstalt der Westdeutschen Landes-
          bank Girozentrale -, die Niedersächsische Lan-
          destreuhandstelle     für  Wirtschaftsförderung
          Norddeutsche Landesbank, die Landestreu-
          handstelle für Agrarförderung Norddeutsche
          Landesbank, die Saarländische Investitionskre-
          ditbank Aktiengesellschaft, die Investitionsbank
          Schleswig-Holstein - Zentralbereich der Lan-
          desbank Schleswig-Holstein Girozentrale -, die
          Investitionsbank des Landes Brandenburg, die
          Sächsische Aufbaubank, die Thüringer Aufbau-
          bank und die Liquiditäts-Konsortialbank Gesell-
          schaft mit beschränkter Haftung;".

   b) In Nummer 19 werden am Ende der Punkt durch ein
      Semikolon ersetzt und folgende neue Nummern 20

      und 21 angefügt:

      „20. Wirtschaftsförderungsgesellschaften, wenn sie
           von der Körperschaftsteuer befreit sind;

       21. Gesamthafenbetriebe im Sinne des § 1 des
           Gesetzes über die Schaffung eines besonde-
           ren Arbeitgebers für Hafenarbeiter vom 3. Au-
           gust 1950 (BGBI. 1 S. 352), soweit sie von der
           Körperschaftsteuer befreit sind."

2. In § 24c wird der erste Halbsatz wie folgt gefaßt:

   „Für die Vermögensteuer der Kalenderjahre 1991 bis
   1995 gilt in dem in Artikel 3 des Einigungsvertrages
   genannten Gebiet folgendes:".
3. § 25 wird wie folgt geändert:

   a) Absatz 4 wird wie folgt gefaßt:

        ,,(4) § 3 Abs. 1 Nr. 2 ist für die Investitionsbank
      Schleswig-Holstein - Zentralbereich der Landes-
      bank Schleswig-Holstein Girozentrale -, die Investi-
      tionsbank des Landes Brandenburg, die Sächsische
      Aufbaubank und die Thüringer Aufbaubank erstmals
      auf die Vermögensteuer des Kalenderjahrs 1991
      anzuwenden. § 3 Abs. 1 Nr. 8 und 16 sowie§ 24c
      sind erstmals auf die Vermögensteuer des Kalen-
      derjahrs 1991 anzuwenden."

   b) Absatz 5 wird wie folgt gefaßt:
       ,,(5) § 3 Abs. 1 Nr. 2 ist für die Wohnungsbauförde-
      rungsanstalt Nordrhein-Westfalen - Anstalt der
      Westdeutschen Landesbank Girozentrale - erst-
      mals auf die Vermögensteuer des Kalenderjahrs
      1992 und für die Investitionsbank Berlin - Anstalt
      der Landesbank Berlin-Girozentrale - erstmals auf
      die Vermögensteuer des Kalenderjahrs 1993 an-
      zuwenden. § 3 Abs. 1 Nr. 2 in der Fassung der
      Bekanntmachung vom 14. November 1990 (BGBI. 1
      S. 2467) ist für die Wohnungsbauförderungsanstalt
      des Landes Nordrhein-Westfalen letztmals für die
      Vermögensteuer des Kalenderjahrs 1991 und für
      die Wohnungsbau-Kreditanstalt Berlin letztmals für
      die Vermögensteuer des Kalenderjahrs 1992 an-
      zuwenden. § 3 Abs. 1 Nr. 11 und 18 ist erstmals auf
      die Vermögensteuer des Kalenderjahrs 1992 an-
      zuwenden. § 3 Abs. 1 Nr. 20 und 21 in der Fassung
      des Artikels 10 des Gesetzes vom 13. September
      1993 (BGBI. 1 S. 1569) ist erstmals auf die Vermö-
      gensteuer des Kalenderjahrs 1993 anzuwenden."

                        Artikel 11

                   Änderung
     des Bundesausbildungsförderungsgesetzes

  § 28 Abs. 1 Satz 2 des Bundesausbildungsförderungs-
gesetzes in der Fassung der Bekanntmachung vom 6. Juni
1983 (BGBI. 1 S. 645, 1680), das zuletzt durch Artikel 33
des Gesetzes vom 27. April 1993 (BGBI. 1S. 512) und das
Gesetz vom 13. Juli 1993 (BGBI. 1 S. 1202) geändert
worden ist, wird wie folgt gefaßt:
„Grundstücke und Betriebsvermögen werden, soweit sie in
dem in § 12 Abs. 1 Nr. 1 Buchstabe a bezeichneten Gebiet
liegen, nur bei Entscheidungen für die Bewilligungszeiträu-
me berücksichtigt, die nach dem 31. Dezember 1996 be-
ginnen."
                        Artikel 12

         Änderung des Grundsteuergesetzes
  Das Grundsteuergesetz vom 7. August 1973 (BGBI. 1
S. 965), zuletzt geändert durch Anlage I Kapitel IV Sach-
gebiet B Abschnitt II Nr. 30 des Einigungsvertrages vom
31. August 1990 in Verbindung mit Artikel 1 des Gesetzes
vom 23. September 1990 (BGBI. 1990 II S. 885, 986), wird
wie folgt geändert:

1. § 3 Abs. 1 wird wie folgt geändert:
   a) Satz 1 wird wie folgt geändert:

      aa) Nummer 5 wird wie folgt gefaßt:
          ,,5. Dienstwohnungen der Geistlichen und Kir-
               chendiener der Religionsgesellschaften, die

              Körperschaften des öffentlichen Rechts
              sind, und der jüdischen Kultusgemeinden.

              § 5 ist insoweit nicht anzuwenden;".

      bb) Nach Nummer 5 wird folgende neue Nummer 6
          angefügt:

          ,,6. Grundbesitz der Religionsgesellschaften,
               die Körperschaften des öffentlichen Rechts
               sind, und der jüdischen Kultusgemeinden,
               der am 1. Januar 1987 und im Veranla-
               gungszeitpunkt zu einem nach Kirchenrecht
               gesonderten Vermögen, insbesondere ei-
               nem Stellenfonds gehört, dessen Erträge
               ausschließlich für die Besoldung und Ver-
               sorgung der Geistlichen und Kirchendiener
               sowie ihrer Hinterbliebenen bestimmt sind.
               Ist in dem in Artikel 3 des Einigungsvertra-
               ges genannten Gebiet die Zugehörigkeit
               des Grundbesitzes zu einem gesonder-
               ten Vermögen im Sinne des Satzes 1 am
               1. Januar 1987 nicht gegeben, reicht es
               insoweit aus, daß der Grundbesitz zu einem
               Zeitpunkt vor dem 1. Januar 1987 zu einem
               gesonderten Vermögen im Sinne des Sat-
               zes 1 gehörte. Die §§ 5 und 6 sind insoweit
               nicht anzuwenden."

   b) Satz 2 wird wie folgt gefaßt:
      ,,Der Grundbesitz muß ausschließlich demjenigen,
      der ihn für die begünstigten Zwecke benutzt, oder
      einem anderen nach den Nummern 1 bis 6 begün-
      stigten Rechtsträger zuzurechnen sein."

2. § 38 wird wie folgt gefaßt:

                            ,,§ 38

                 Anwendung des Gesetzes

     Diese Fassung des Gesetzes gilt erstmals für die
   Grundsteuer des Kalenderjahrs 1991. § 3 Abs. 1 Nr. 5
   und 6 in der Fassung des Artikels 12 des Gesetzes vom
   13. September 1993 (BGBI. 1 S. 1569) gilt erstmals für
   die Grundsteuer des Kalenderjahrs 1993."

                        Artikel 13
                     Änderung
des Erbschaftsteuer- und Schenkungsteuergesetzes

  Das Erbschaftsteuer- und Schenkungsteuergesetz in
der Fassung der Bekanntmachung vom 19. Februar 1991
(BGBI. 1 S. 468), zuletzt geändert durch Artikel 6 des
Gesetzes vom 9. November 1992 (BGBI. 1 S. 1853), wird
wie folgt geändert:

1. § 10 wird wie folgt geändert:

   a) Absatz 5 Nr. 1 wird wie folgt gefaßt:
      ,, 1 . die vom Erblasser herrührenden Schulden, so-
             weit sie nicht mit einem zum Erwerb gehören-
             den Gewerbebetrieb oder Anteil an einem Ge-
             werbebetrieb in wirtschaftlichem Zusammen-
             hang stehen und bereits nach § 12 Abs. 5 und 6
             berücksichtigt worden sind;".
1590                                    Bundesgesetzblatt, Jahrgang 1993, Teil 1

   b) Absatz 6 wird wie folgt gefaßt:

         ,,(6) Nicht abzugsfähig sind Schulden und Lasten,

       soweit sie in wirtschaftlichem Zusammenhang mit

       Vermögensgegenständen stehen, die nicht der

       Besteuerung nach diesem Gesetz unterliegen.

       Beschränkt sich die Besteuerung auf einzelne Ver-

       mögensgegenstände (§ 2 Abs. 1 Nr. 3, § 19 Abs. 2),

       so sind nur die damit in wirtschaftlichem Zusam-

       menhang stehenden Schulden und Lasten abzugs-

       fähig. Schulden und Lasten, die mit teilweise befrei-

       ten Vermögensgegenständen in wirtschaftlichem

       Zusammenhang stehen, sind nur mit dem Betrag

       abzugsfähig, der dem steuerpflichtigen Teil ent-

       spricht. Schulden und Lasten, die mit dem nach § 13

       Abs. 2 a befreiten Betriebsvermögen in wirtschaft-
       lichem Zusammenhang stehen, sind in vollem
       Umfang abzugsfähig."

!2. § 13 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:
       aa) Nummer 7 Buchstabe d wird wie folgt gefaßt:

           „d) Strafrechtliches  Rehabilitierungsgesetz

               vom 29. Oktober 1992 (BGBI. 1 S. 1814);".

       bb) Nummer 8 wird wie folgt gefaßt:
           „8. Ansprüche auf Entschädigungsleistungen
               nach dem Bundesgesetz zur Entschädi-
               gung für Opfer der nationalsozialistischen
               Verfolgung in der Fassung vom 29. Juni
               1956 (BGBI. 1 S. 559) und nach dem Ge-
               setz über Entschädigungen für Opfer des

               Nationalsozialismus im Beitrittsgebiet vom
               22. April 1992 (BGBI. 1S. 906) in der jeweils
               geltenden Fassung;".

   b) Nach Absatz 2 wird folgender neuer Absatz 2a
      eingefügt:
        .,(2a) Betriebsvermögen (§ 12 Abs. 5) bleibt vorbe-
       haltlich des Satzes 2 insgesamt bis zu einem Wert
       von 500 000 Deutsche Mark außer Ansatz

       1. beim Erwerb durch Erbanfall; beim Erwerb durch
          mehrere Erben ist für jeden Erben ein seinem
          Erbteil entsprechender Teilbetrag von 500 000
          Deutsche Mark maßgebend, wenn nicht der
          Erblasser schriftlich eine andere Aufteilung des
          Freibetrags verfügt hat;
       2. beim Erwerb im Weg der vorweggenommenen
          Erbfolge, wenn der Schenker dem Finanzamt
          unwiderruflich erklärt, daß der Freibetrag für die-
          se Schenkung in Anspruch genommen wird; da-
          bei hat der Schenker, wenn zum selben Zeit-

          punkt mehrere Erwerber bedacht werden, den

          für jeden Bedachten maßgebenden Teilbetrag
          von 500 000 Deutsche Mark zu bestimmen.

       Wird ein Freibetrag nach Satz 1 Nr. 2 gewährt, kann
       für weiteres, innerhalb von zehn Jahren nach dem

       Erwerb von derselben Person anfallendes Betriebs-

       vermögen ein Freibetrag weder vom Bedachten
       noch von anderen Erwerbern in Anspruch genom-
       men werden. Die Steuerbefreiung fällt mit Wirkung
       für die Vergangenheit weg, soweit innerhalb von
       fünf Jahren nach dem Erwerb ein Gewerbebetrieb
       oder ein Teilbetrieb, ein Anteil an einer Gesellschaft

      im Sinne des § 15 Abs. 1 Nr. 2 des Einkommen-
      steuergesetzes, ein Anteil eines persönlich haften-

      den Gesellschafters einer Kommanditgesellschaft

      auf Aktien oder ein Anteil daran veräußert wird; als

      Veräußerung gilt auch die Aufgabe des Gewerbe-

      betriebs. Satz 3 gilt auch, wenn die wesentlichen

      Betriebsgrundlagen eines Gewerbebetriebs veräu-

      ßert oder in das Privatvermögen übergeführt oder

      anderen betriebsfremden Zwecken zugeführt wer-

      den oder wenn Anteile an einer Kapitalgesellschaft

      veräußert werden, die der Veräußerer durch eine

      Sacheinlage (§ 20 Abs. 1 des Gesetzes über steuer-

      liche Maßnahmen bei Änderung der Unterneh-

      mensform) aus dem begünstigten Betriebsvermö-

      gen erworben hat."

3. § 37 wird wie folgt geändert:
   a) Absatz 6 wird aufgehoben.
   b) Nach Absatz 8 werden folgende neue Absätze 8 a
      und 8 b eingefügt:
       ,,(8a) § 13 Abs. 1 Nr. 8 in der Fassung des Arti-
      kels 13 des Gesetzes vom 13. September 1993

      (BGBI. 1 S. 1569) findet erstmals auf Erwerbe An-

      wendung, für die die Steuer nach dem 30. April 1992
      entstanden ist oder entsteht.
        (Sb)§ 13 Abs. 1 Nr. 7 Buchstabe d in der Fassung
      des Artikels 13 ·des Gesetzes vom 13. September
      1993 (BGBI. 1 S. 1569) findet erstmals auf Erwerbe
      Anwendung, für die die Steuer nach dem 3. Novem-
      ber 1992 entstanden ist oder entsteht."

   c) Absatz 9 wird wie folgt gefaßt:

       ,,(9) § 1O Abs. 5 Nr. 1 in der Fassung des Arti-
      kels 13 des Gesetzes vom 13. September 1993
      (BGBI. I S. 1569), § 12 Abs. 1, 1 a und 5 Satz 3 in der
      Fassung des Artikels 16 Nr. 3 des Gesetzes vom
      25. Februar 1992 (BGBI. 1S. 297) und § 12 Abs. 2,
      4 a und 5 Satz 1 und 2 in der Fassung des Artikels 6
      Nr. 1 des Gesetzes vom 9. November 1992 (BGBI. 1
      S. 1853) finden erstmals auf Erwerbe Anwendung,
      für die die Steuer nach dem 31. Dezember 1992
      entstanden ist oder entsteht."

   d) Nach Absatz 9 wird folgender neuer Absatz 10
      eingefügt:
       .,(10) § 10 Abs. 6 Satz 4 und§ 13 Abs. 2a finden
      erstmals auf Erwerbe Anwendung, für die die Steuer
      nach dem 31. Dezember 1993 entstanden ist oder
      entsteht."

                        Artikel 14

                    Änderung

   des Einführungsgesetzes zur Abgabenordnung

   Artikel 97 a § 1 Abs. 2 des Einführungsgesetzes zur
Abgabenordnung vom 14. Dezember 1976 (BGBI. 1
S. 3341, 1977 1 S. 667), zuletzt geändert durch Artikel 18

des Gesetzes vom 23. Juni 1993 (BGBI. I S. 944), wird wie

folgt gefaßt:

  .,(2) Würde durch einen Wechsel der örtlichen Zuständig-
keit eine Finanzbehörde in dem in Artikel 3 des Einigungs-
vertrages genannten Gebiet für die gesonderte Feststel-
lung nach § 180 Abs. 1 Nr. 1 der Abgabenordnung, für die
gesonderte Feststellung nach der Anteilsbewertungsver-
ordnung vom 19. Januar 1977 (BGBI. 1S. 171} oder für die
Besteuerung nach dem Vermögen zuständig, bleibt abwei-
chend von § 26 Satz 1 der Abgabenordnung letztmals für
Feststellungen zum 1. Januar 1995 oder für die Vermö-
gensteuer des Kalenderjahrs 1995 die nach den bisheri-
gen Verhältnissen zuständige Finanzbehörde insoweit
zuständig. Dies gilt auch für das Rechtsbehelfsverfah-
ren."

                        Artikel 15
    Änderung des Gemeindefinanzreformgesetzes

  ( 1) § 6 Abs. 2 des Gemeindefinanzreformgesetzes in der
Fassung der Bekanntmachung vom 28. Januar 1985
(BGBI. 1S. 201 ), das zuletzt durch Artikel 34 des Gesetzes
vom 23. Juni 1993 (BGBI. 1 S. 944) geändert worden ist,
wird wie folgt gefaßt:
  ,,(2) Die Umlage wird in der Weise ermittelt, daß das
Istaufkommen der Gewerbesteuer nach dem Gewerbeer-
trag und nach dem Gewerbekapital im Erhebungsjahr
durch den von der Gemeinde für dieses Jahr festgesetzten
Hebesatz der Steuer geteilt und mit 38 vom Hundert ver-
vielfältigt wird."
  (2) § 6 des Gemeindefinanzreformgesetzes in der Fas-
sung der Bekanntmachung vom 28. Januar 1985 (BGBI. 1
S. 201 ), der zuletzt durch Absatz 1 dieses Artikels geän-
dert worden ist, wird wie folgt gefaßt:

                           ,,§ 6

                     Umlage
    nach Maßgabe des Gewerbesteueraufkommens

  (1) Die Gemeinden führen nach den folgenden Vor-

schriften eine Umlage an das für sie zuständige Finanzamt

ab. Die Umlage ist entsprechend dem Verhältnis von
Bundes- und Landesvervielfältiger auf den Bund und das
Land aufzuteilen.

   (2) Die Umlage wird in der Weise ermittelt, daß das
Istaufkommen der Gewerbesteuer nach dem Gewerbeer-

trag und nach dem Gewerbekapital im Erhebungsjahr

durch den von der Gemeinde für dieses Jahr festgesetzten

Hebesatz der Steuer geteilt und mit dem Vervielfältiger
nach Absatz 3 multipliziert wird.
   (3) Der Vervielfältiger ist die Summe eines Bundes- und
Landesvervielfältigers für das jeweilige Land. Der Bundes-
vervielfältiger beträgt 19 vom Hundert. Der Landesverviel-
fältiger für die Länder Brandenburg, Mecklenburg-Vor-
pommern, Sachsen, Sachsen-Anhalt und Thüringen be-
trägt 19 vom Hundert. Der Landesvervielfältiger für die
übrigen Länder beträgt 48 vom Hundert. Er ist 1997 zu

überprüfen. Absatz 5 Satz 5 gilt entsprechend.

  (4) Das sich bei den übrigen Ländern aus der höheren
Gewerbesteuerumlage - in Relation zum Vervielfältiger
der Länder Brandenburg, Mecklenburg-Vorpommern,
Sachsen, Sachsen-Anhalt und Thüringen - auf Grund der
unterschiedlichen Landesvervielfältiger ergebende Mehr-
aufkommen bleibt bei der Ermittlung der Steuereinnahmen
der Länder und Gemeinden im Sinne der §§ 7 und 8 des
Gesetzes über den Finanzausgleich zwischen Bund und
Ländern unberücksichtigt.

  (5) Der Landesvervielfältiger nach Absatz 3 Satz 4 wird
zur Beteiligung der Gemeinden an den Beträgen, die die
Länder nach § 1 Abs. 2 des Gesetzes über den Finanzaus-

gleich zwischen Bund und Ländern in der jeweils gültigen
Fassung an den Bund leisten, um eine Erhöhungszahl
angehoben. Die Bundesregierung wird ermächtigt, durch
Rechtsverordnung mit Zustimmung des Bundesrates die
Erhöhungszahl jährlich so festzusetzen, daß das Mehrauf-
kommen der Umlage 50 vom Hundert der Finanzierungs-
beteiligung der Gemeinden in Höhe von bundesdurch-
schnittlich rund 40 vom Hundert der nach Satz 1 zu erbrin-
genden Länderleistungen entspricht. Das auf der Anhe-
bung des Vervielfältigers beruhende Mehraufkommen an
Gewerbesteuerumlage steht den Ländern zu und bleibt bei
der Ermittlung der Steuereinnahmen der Länder und Ge-
meinden im Sinne der §§ 7 und 8 des Gesetzes über den
Finanzausgleich zwischen Bund und Ländern unberück-
sichtigt. Die Rechtsverordnung kann nähere Bestimmun-
gen über die Abführung der Umlage treffen. Die Feinab-
stimmung der Finanzierungsbeteiligung der Gemeinden
bis zur Höhe ihres jeweiligen Anteils an den Gesamtsteu-
ereinnahmen - einschließlich der Zuweisungen im Rah-
men der Steuerverbünde - in den einzelnen Ländern bleibt
der Landesgesetzgebung vorbehalten.
   (6) Übersteigen in einer Gemeinde die Erstattungen an
Gewerbesteuer nach dem Gewerbeertrag und nach dem
Gewerbekapital in einem Jahr die Einnahmen aus dieser
Steuer, so erstattet das Finanzamt der Gemeinde einen
Betrag, der sich durch Anwendung der Bemessungsgrund-
lagen des Absatzes 2 auf den Unterschiedsbetrag ergibt.

  (7) Die Umlage ist jährlich bis zum 1. Februar des auf

das Erhebungsjahr folgenden Jahres an das Finanzamt
abzuführen. Bis zum 1. Mai, 1. August und 1. November
des Erhebungsjahres sind Abschlagszahlungen für das
vorhergehende Kalendervierteljahr nach dem Istaufkom-

men in dem Vierteljahr zu leisten. Absatz 6 gilt für die

Abschlagszahlungen entsprechend.

  (8) Die Landesregierungen können nähere Bestimmun-
gen über die Festsetzung und Abführung der Umlage
durch Rechtsverordnung treffen."

  (3) Artikel 34 des Gesetzes zur Umsetzung des Födera-

len Konsolidierungsprogramms vom 23. Juni 1993 (BGBI. 1

S. 944) wird aufgehoben.

                        Artikel 16
               Änderung des Gesetzes
           über Kapitalanlagegesellschaften

  Das Gesetz über Kapitalanlagegesellschaften in der
Fassung der Bekanntmachung vom 14. Januar 1970
(BGBI. 1 S. 127), zuletzt geändert durch Artikel 2 des

Gesetzes vom 9. November 1992 (BGBI. 1 S. 1853), wird
wie folgt geändert:

1. § 40 Abs. 4 wird wie folgt gefaßt:

     ,,( 4) Sind in den Ausschüttungen auf Anteilscheine an
   einem Wertpapier-Sondervermögen aus einem auslän-
   dischen Staat stammende Einkünfte enthalten, die in
   diesem Staat zu einer nach § 34 c Abs. 1 des Einkom-
   mensteuergesetzes oder § 26 Abs. 1 des Körperschaft-
   steuergesetzes oder nach einem Abkommen zur Ver-
   meidung der Doppelbesteuerung auf die Einkommen-
   steuer oder Körperschaftsteuer anrechenbaren Steuer
   herangezogen werden, so ist bei unbeschränkt steuer-
1592                                     Bundesgesetzblatt, Jahrgang 1993, Teil 1

   pflichtigen Anteilscheininhabern die festgesetzte und
   gezahlte und keinem Ermäßigungsanspruch unterlie-
   gende ausländische Steuer auf den Teil der Einkom-
   mensteuer oder Körperschaftsteuer anzurechnen, der
   auf diese ausländischen, um die anteilige ausländische
   Steuer erhöhten Einkünfte entfällt. Dieser Teil ist in der
   Weise zu ermitteln, daß die sich bei der Veranlagung
   des zu versteuernden Einkommens - einschließlich der
   ausländischen Einkünfte - nach den §§ 32 a, 32 b, 32 c,
   34 und 34 b des Einkommensteuergesetzes ergebende
   Einkommensteuer oder nach § 23 des Körperschaft-
   steuergesetzes ergebende Körperschaftsteuer im Ver-
   hältnis dieser ausländischen Einkünfte zur Summe der
   Einkünfte aufgeteilt wird. Der Höchstbetrag der an-
   rechenbaren ausländischen Steuern ist für die Aus-
   schüttungen aus jedem einzelnen Wertpapier-Sonder-
   vermögen zusammengefaßt zu berechnen. Bei der An-
   wendung der Sätze 1 und 2 ist der Berechnung der auf
   die ausländischen Einkünfte entfallenden inländischen
   Körperschaftsteuer die Körperschaftsteuer zugrunde
   zu legen, die sich vor Anwendung der Vorschriften des
   Vierten Teils des Körperschaftsteuergesetzes für das
   zu versteuernde Einkommen ergibt.§ 34c Abs. 2 und 3
   des Einkommensteuergesetzes ist sinngemäß anzu-
   wenden."

2. Dem § 43 wird folgender neuer Absatz 9 angefügt:

     ,,(9) § 40 Abs. 4 in der Fassung des Artikels 16 des

   Gesetzes vom 13. September 1993 (BGBI. 1 S. 1569)
   ist erstmals auf Ausschüttungen auf Anteilscheine an
   einem Wertpapier-Sondervermögen anzuwenden, die
   nach dem 31. Dezember 1993 zufließen."

3. § 43 b Nr. 4 wird wie folgt gefaßt:
   „4. für die Anwendung der §§ 38 bis 42 gilt § 43 Abs. 6
       bis 9 ~inngemäß."

4. § 50 Abs. 5 wird wie folgt gefaßt:

    .,(5) Für die Anwendung der§§ 44, 47 Abs. 1 und§ 48
   gilt § 43 Abs . 8 und 9 sinngemäß."

                        Artikel 17

     Änderung des Auslandinvestment-Gesetzes

  Das Auslandinvestment-Gesetz vom 28. Juli 1969

(BGBI. 1 S. 986), zuletzt geändert durch Artikel 20 des
Gesetzes vom 23. Juni 1993 (BGBI. 1S. 944), wird wie folgt
geändert:

1. § 19 Abs. 1 wird wie folgt gefaßt
    ,,(1) Wird auf Ausschüttungen auf ausländische In-
   vestmentanteile im Sinne der §§ 17 und 18 in dem
   Staat, in dem das ausschüttende ausländische lnvest-
   mentvermögen ansässig ist, eine Abzugsteuer erho-

   ben, die nach§ 34c Abs. 1 des Einkommensteuerge-

   setzes oder § 26 Abs. 1 des Körperschaftsteuergeset-

   zes oder nach einem Abkommen zur Vermeidung der

   Doppelbesteuerung auf die Einkommensteuer oder

   Körperschaftsteuer anrechenbar ist, so ist bei unbe-
   schränkt steuerpflichtigen Inhabern der ausländischen
   Investmentanteile die einbehaltene und keinem Ermä-

    ßigungsanspruch unterliegende ausländische Steuer
   auf den Teil der Einkommensteuer oder Körperschaft-
   steuer anzurechnen, der auf die Einkünfte aus diesen
   ausländischen Investmentanteilen einschließlich der
   Abzugsteuer entfällt. Dieser Teil ist in der Weise zu
   ermitteln, daß die sich bei der Veranlagung des zu
   versteuernden Einkommens - einschließlich der aus-
   ländischen Einkünfte - nach den§§ 32a, 32b, 32c, 34
   und 34 b des Einkommensteuergesetzes ergebende
   Einkommensteuer oder nach § 23 des Körperschaft-
   steuergesetzes ergebende Körperschaftsteuer im
   Verhältnis dieser ausländischen Einkünfte zur Summe
   der Einkünfte aufgeteilt wird. Bei der Anwendung der
   Sätze 1 und 2 ist der Berechnung der auf die ausländi-
   schen Einkünfte entfallenden inländischen Körper-
   schaftsteuer die ·Körperschaftsteuer zugrunde zu le-
   gen, die sich vor Anwendung der Vorschriften des
   Vierten Teils des Körperschaftsteuergesetzes für das
   zu versteuernde Einkommen ergibt. Auf Abzugsteuern
   im Sinne des Satzes 1 ist § 34c Abs. 2 des Einkom-
   mensteuergesetzes sinngemäß anzuwenden."

2. Folgender neuer § 20 a wird eingefügt:

                           ,,§ 20a
      § 19 Abs. 1 in der Fassung des Artikels 17 des
   Gesetzes vom 13. s·eptember 1993 (BGBI. 1 S. 1569)
   ist erstmals auf Ausschüttungen anzuwenden, die nach

   dem 31. Dezember 1993 zufließen."

3. Der bisherige § 20 a wird neuer § 20 b.

                        Artikel 18
         Änderung des Umsatzsteuergesetzes

  § 25 Abs. 2 des Umsatzsteuergesetzes in der Fassung
der Bekanntmachung vom 27. April 1993 (BGBI. 1 S. 565),

das zuletzt durch Artikel 27 des Gesetzes vom 23. Juni
1993 (BGBI. 1 S. 944) geändert worden ist, wird wie folgt
gefaßt:
 ,,(2) Die sonstige Leistung ist steuerfrei, soweit die ihr
zuzurechnenden Reisevorleistungen im Drittlandsgebiet
bewirkt werden. Die Voraussetzung der Steuerbefreiung

muß vom Unternehmer nachgewiesen sein. Der Bundes-
minister der Finanzen kann mit ~ustimmung des Bundes-
rates durch Rechtsverordnung bestimmen, wie der Unter-

nehmer den Nachweis zu führen hat"

                        Artikel 19
                    Neufassung
              der betroffenen Gesetze
            und der Rechtsverordnung,
    Rückkehr zum einheitlichen Verordnungsrang

  ( 1) Das Bundesministerium der Finanzen kann den

Wortlaut der durch die Artikel 4, 6, 7, 12 und 15 dieses

Gesetzes geänderten Gesetze in der ab 1. Januar 1994

geltenden Fassung im Bundesgesetzblatt bekanntma-

chen.

  (2) Die auf Artikel 8 beruhenden Teile der Einkommen-
steuer-Durchführungsverordnung 1990 können auf Grund
der einschlägigen Ermächtigungsgrundlagen            durch      (2) Artikel 1 Nr. 18 Buchstabe b und Artikel 8 Nr. 2 treten
Rechtsverordnung geändert werden.                             vorbehaltlich der Genehmigung durch die Kommission der
                                                              Europäischen Gemeinschaften am Tage nach der Verkün-
                                                              dung in Kraft.
                        Artikel 20
                      Inkrafttreten                              (3) Artikel 15 Abs. 1 tritt am 1. Januar 1994, Artikel 15
                                                              Abs. 2 tritt am 1. Januar 1995 und Artikel 15 Abs. 3 tritt am
  (1) Dieses Gesetz tritt vorbehaltlich der Absätze 2 und 3   Tage nach der Verkündung in Kraft. Artikel 18 tritt am
am Tage nach der Verkündung in Kraft.                         1. November 1993 in Kraft.


                                Das vorstehende Gesetz wird hiermit ausgefertigt und
                              wird im Bundesgesetzblatt verkündet.


                                 Bonn, den 13. September 1993

                                              Der Bundespräsident
                                                  Weizsäcker

                                               Der Bundeskanzler
                                                Dr. Helmut Kohl

                                      Der Bundesminister der Finanzen
                                               Theo Waigel

                                      Der Bundesminister für Wirtschaft
                                                 Rexrodt

                                       Der Bundesminister für Verkehr
                                            Matthias Wissmann

                                        Die Bundesministerin
                              für Raumordnung, Bauwesen und Städtebau
                                            1. Schwaetzer

                                             Der Bundesminister
                                        für Bildung und Wissenschaft
                                                 Rainer Ortleb
1594                                   Bundesgesetzblatt, Jahrgang 1993, Teil 1


                                               Berichtigung
                        des Elften Gesetzes zur Änderung des Bundeswahlgesetzes
                                              Vom 1. September 1993

                    Die Anlage zu Artikel 1 Nr. 15 des Elften Gesetzes zur Änderung des Bundes-
                  wahlgesetzes vom 21. Juli 1993 (BGBI. 1 S. 1217) ist wie folgt zu berichtigen:

                  1.    Bei Wahlkreis Nr. 10 muß der Wahlkreisname lauten:
                        ,,Herzogtum Lauenburg-Stormarn-Süd".

                  2.    Bei Wahlkreis Nr. 106 muß der Wahlkreisname lauten:
                        ,,Höxter-Lippe II".

                  3.    Bei Wahlkreis Nr. 109 ist das Wort „Von" durch das Wort „Vom" zu
                        ersetzen.

                  4.    Bei Wahlkreis Nr. 243 ist das Komma hinter den Wörtern „kreisfreie Städte"
                        zu streichen.


                       Bonn, den 1. September 1993

                                       Bundesministerium des Innern
                                                Im Auftrag
                                             Rogall-Grothe


                                                Berichtigung
                                   der Neufassung des Bundeswahlgesetzes
                                               Vom 1. September 1993

  Das Bundeswahlgesetz in der Fassung der Bekannt-           4.   In § 35 Abs. 2 Satz 2 ist das Wort „vom" durch das
machung vom 23. Juli 1993 (BGBI. 1 S. 1288) ist wie folgt         Wort „zum" zu ersetzen.
zu berichtigen:
                                                             5.   Die Anlage ist wie folgt zu berichtigen:
1.   § 18 Abs. 3 Satz 4 Nr. 4 muß wie folgt lauten:               a) Bei Wahlkreis Nr. 10 muß der Wahlkreisname
                                                                     lauten:
     „4. die Vorstandsmitglieder mangelhaft bezeichnet
                                                                     ,,Herzogtum Lauenburg-Stormarn-Süd".
         sind, so daß ihre Person nicht feststeht."
                                                                  b) Bei Wahlkreis Nr. 106 muß der Wahlkreisname
                                                                     lauten:
2.   In § 27 Abs. 2 ist das Wort „Parteien" durch das Wort           ,,Höxter-Lippe II".
     ,,Partei" zu ersetzen.
                                                                  c) Bei Wahlkreis Nr. 109 ist das Wort „Von" durch das
                                                                     Wort „Vom" zu ersetzen.
3.   In § 35 Abs. 2 Satz 1 sind die Wörter „des Absatzes"         d) Bei Wahlkreis Nr. 243 ist das Komma hinter den
     durch die Wörter „von Absatz" zu ersetzen.                      Wörtern „kreisfreie Städte" zu streichen.


                                 Bonn, den 1. September 1993

                                        Bundesministerium des Innern
                                                 Im Auftrag
                                              Rogall-Grothe
                                                                               Teil II

                                            Nr. 33, ausgegeben am 16. September 1993

   Tag                                                                           Inhalt

13. 9. 93   Gesetz zu dem Vertrag vom 21. April 1992 zwischen der Bundesrepublik Deutschland und
            Rumänien über freundschaftliche Zusammenarbeit und Partnerschaft in Europa . . . . . . . . . . . . .

13. 9. 93   Gesetz zu dem Rahmenübereinkommen der Vereinten Nationen vom 9. Mai 1992 über Klima-
            änderungen . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .

27. 7. 93   Bekanntmachung über das Inkrafttreten des Übereinkommens über das Verbot oder die Beschränkung
            des Einsatzes bestimmter konventioneller Waffen, die ü~~rmäßige Leiden verursachen oder unter-
            schiedslos wirken können, sowie der Protokolle zu diesem Ubereinkommen . . . . . . . . . . . . . . . . . . . .

10. 8. 93   Bekanntmachung des deutsch-ecuadorianischen Abkommens über Finanzielle Zusammenarbeit

10. 8. 93   Bekanntmachung des deutsch-ecuadorianischen Abkommens über Finanzielle Zusammenarbeit

11. 8. 93   Bekanntmachung der Vereinbarung zur Änderung des deutsch-äthiopischen Handels- und Wirtschafts-

                                          Seite

                                          1774

. . . . . . . . . . . . . . . . . . . .   1783

.                                         1813

                                          1815

                                          1817
            abkommens . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .    1819

12. 8. 93   Bekanntmachung der Vereinbarung zur Änderung des deutsch-madagassischen Wirtschaftsabkom-
            mens............................................................................

16. 8. 93   Bekanntmachung über das Erlöschen völkerrechtlicher Übereinkünfte der Deutschen Demokratischen
            Republik mit der UdSSR . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .

16. 8. 93   Bekanntmachung des Abkommens zwischen der Regierung der Bundesrepublik Deutschland und der
            Regierung der Republik Ungarn über die Zusammenarbeit auf dem Gebiet des Umweltschutzes . . . . .

16. 8. 93   Bekanntmachung des Abkommens zwischen der Regierung der Bundesrepublik Deutschland und der
            Regierung der Republik Bulgarien über die Zusammenarbeit auf dem Gebiet des Umweltschutzes . . .

16. 8. 93   Bekanntmachung des Abkommens zwischen der Regierung der Bundesrepublik Deutschland und der
            Regierung der Ukraine über die Zusammenarbeit auf dem Gebiet des Umweltschutzes . . . . . . . . . . . .

19. 8. 93   Bekanntmachung über den Geltungsbereich des Übereinkommens von 1971 über psychotrope Stoffe

             Preis dieser Ausgabe: 14,10 DM (12,40 DM zuzüglich 1,70 DM Versandkosten), bei Lieferung gegen Vorausrechnung
                                Im Bezugspreis ist die Mehrwertsteuer enthalten; der angewandte Steuersatz beträgl 7%.

                                          1820

. . . . . . . . . . . . . . . . .         1821

                                          1822

                                          1824

                                          1826

                                          1828

15,10 DM.
            Lieferung gegen Voreinsendung des Betrages auf das Postgirokonto Bundesgesetzblatt Köln 3 99-509 oder gegen Vorausrechnung.
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1993 I S. 1569. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 785aa63fd168a1ce….