Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1992, S. 2109
BGBl. 1992 I S. 2109 · 40.500 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
                                       Gese·tz
             zur Änderung der Finanzgerichtsordnung und anderer Gesetze
                               (FGO-Änderungsgesetz)
                                              Vom 21. Dezember 1992

  Der Bundestag hat das folgende Gesetz beschlossen:

                        Artikel 1
        Änderung der Finanzgerichtsordnung
  Die Finanzgerichtsordnung vom 6. Oktober 1965
(BGB!. 1 S. 1477), .zuletzt geändert durch Artikel 6 des
Gesetzes vom 17. Dezember 1990 (BGBI. 1 S. 2847), wird
wie folgt geändert:

 1. § 5 wird wie folgt geändert:

    a) Absatz 3 wird wie folgt gefaßt:
        .,(3) Die Senate entscheiden in der Besetzung miit
       drei Richtern und zwei ehrenamtlichen Richtern,
       soweit nicht ein Einzelrichter entscheidet Bei Be-
       schlüssen außerhalb der mündlichen Verhandlung
       und bei Gerichtsbescheiden (§ 90a) wirken diie
       ehrenamtlichen Richter nicht mit."
    b) Fol,gender Absatz 4 wird angefügt:

        .. (4) Die Länder können durch Gesetz die Mitwir-
       kung von zwei ehrenamtlichen Richtern an den
       Entscheidungen des Einzelrichters vorsehen. Ab-
       satz 3 Satz 2 bleibt unberührt.'"

 2. Nach § 5 wird folgender § 6 eingefügt:

                             .. § 6
      ( 1) Der Senat kann den Rechtsstreit einem seiner
    Mitglieder ais Einzelrichter zur Entscheidung übertra-
    gen., wenn

   1. die Sache keine besonderen Schwierigkeiten tat-
      sächlicher oder rechtlicher Art aufweist und
   2. die Rechtssache keine grundsätzliche Bedeutung
      hat
     (2) Der Rechtsstreit darf dem Einzelrichter nicht
   übertragen werden, wenn bereits vor dem Senat
   mündlich verhandelt worden ist, es sei denn, daß
   inzwischen ein Vorbehalts-, Teil- oder Zwischenurteil
   ergangen ist.
      (3) Der Einzelrichter kann nach Anhörung der Betei-
   ligten den Rechtsstreit auf den Senat zurückübertra-
   gen, wenn sich aus einer wesentlichen Änderung der
   Prozeßlage ergibt, daß die Rechtssache grundsätz-
   liche Bedeutung hat oder die Sache besondere
   Schwierigkeiten tatsächlicher oder rechtlicher Art
   aufweist. Eine erneute Übertragung auf den Einzel-
   richter ist ausgeschlossen.
     (4) Beschlüsse nach den Absätzen 1 und 3 sind
   unanfechtbar. Auf eine unterlassene Übertragung
   kann die Revision nicht g,estützt werden.''

3. In § 35 werden der Beistrich und die Worte „sow1eit
   nicht nach § 37 der Bundesfinanzhof zuständig ist"
   gestrichen .

4 . § 36 Nr. 2 wird wie folgt gefaßt:
   „2. der Beschwerde gegen andere Entscheidungen
       des Finanzgerichts., des Vorsitzenden oder des
       Berichterstatters . "
2110                                    Bundesgesetzblatt, Jahrgang 1992, Teil 1

5. § 37 wird gestrichen.

6. § 45 wird wie folgt gefaßt:
                            ,,§ 45
     (1) Die Klage ist ohne Vorverfahren zulässig, wenn
   die Behörde, die über den außergerichtlichen Rechts-
   behelf zu entscheiden hat, innerhalb eines Monats
   nach Zustellung der Klageschrift dem Gericht gegen-
   über zustimmt. Hat von mehreren Berechtigten einer

   einen außergerichtlichen Rechtsbehelf eingelegt, ein
   anderer unmittelbar Klage erhoben, ist zunächst über
   den außergerichtlichen Rechtsbehelf zu entscheiden.

      (2) Das Gericht kann eine Klage, die nach Absatz 1
   ohne Vorverfahren erhoben worden ist, innerhalb von
   drei Monaten nach Eingang der Akten der Behörde bei
   Gericht, spätestens innerhalb von sechs Monaten
   nach Klagezustellung, durch Beschluß an die zustän-
   dige Behörde zur Durchführung des Vorverfahrens
   abgeben, wenn eine weitere Sachaufklärung notwen-
   dig ist, die nach Art oder Umfang erhebliche Ermittlun-
   gen erfordert, und die Abgabe auch unter Berücksich-
   tigung der Belange der Beteiligten sachdienlich ist.
   Der Beschluß ist unanfechtbar.

     (3) Stimmt die Behörde im Falle des Absatzes 1
   nicht zu oder gibt das Gericht die Klage nach Absatz 2
   ab, ist die Klage als außergerichtlicher Rechtsbehelf
   zu behandeln.
     (4) Die Klage ist außerdem ohne Vorverfahren
   zulässig, wenn die Rechtswidrigkeit der Anordnung
   eines dinglichen Arrests geltend gemacht wird."

7. § 47 Abs. 4 wird gestrichen.

8. Nach§ 60 wird folgender§ 60a eingefügt:
                           ,,§ 60a

      Kommt nach § 60 Abs. 3 die Beiladung von mehr als
   fünfzig Personen in Betracht, kann das Gericht durch
   Beschluß anordnen, daß nur solche Personen bei-
   geladen werden, die dies innerhalb einer bestimmten
   Frist beantragen. Der Beschluß ist unanfechtbar. Er ist
   im Bundesanzeiger bekanntzumachen. Er muß außer-
   dem in Tageszeitungen veröffentlicht werden, die in
   dem Bereich verbreitet sind, in dem sich die Entschei-
   dung voraussichtlich auswirken wird. Die Frist muß
   mindestens drei Monate seit Veröffentlichung im Bun-
   desanzeiger betragen. In der Veröffentlichung in Ta-
   geszeitungen ist mitzuteilen, an welchem Tage die
   Frist abläuft. Für die Wiedereinsetzung in den vorigen
   Stand wegen Versäumung der Frist gilt§ 56 entspre-
   chend. Das Gericht soll Personen, die von der Ent-
   scheidung erkennbar in besonderem Maße betroffen
   werden, auch ohne Antrag beiladen."

9. § 62 Abs. 3 wird wie folgt gefaßt:
    ,,(3) Die Bevollmächtigung ist durch eine schriftliche
   Vollmacht nachzuweisen. Das Gericht hat den Mangel
   der Vollmacht von Amts wegen zu berücksichtigen.
   Die Vollmacht kann nachgereicht werden; hierfür kann
   der Vorsitzende oder der Berichterstatter eine Frist mit
   ausschließender Wirkung setzen. Für die Wiederein-
   setzung in den vorigen Stand wegen Versäumung der

    Frist gilt § 56 entsprechend. Ist ein Bevollmächtigter
    bestellt, sind die Zustellungen oder Mitteilungen des
    Gerichts an ihn zu richten."

10. § 64 Abs. 1 wird wie folgt gefaßt:
     "(1) Die Klage ist bei dem Gericht schriftlich oder zur
    Niederschrift des Urkundsbeamten der Geschäfts-
    stelle zu erheben."         ,

11. § 65 wird wie folgt gefaßt:

                             ,.§ 65

       (1) Die Klage muß den Kläger, den Beklagten, den
    Gegenstand des Klagebegehrens, bei Anfechtungs-
    klagen auch den Verwaltungsakt und die Entschei-
    dung über den außergerichtlichen Rechtsbehelf be-
    zeichnen. Sie soll einen bestimmten Antrag enthalten.
    Die zur Begründung dienenden Tatsachen und Be-
    weismittel sollen angegeben werden.

       (2) Entspricht die Klage diesen Anforderungen
    nicht, hat der Vorsitzende oder ein von ihm bestimmter
    Richter (Berichterstatter) den Kläger zu der erforder-
    li~hen Ergänzung innerhalb einer bestimmten Frist
    aufzufordern. Er kann dem Kläger für die Ergänzung
    eine Frist mit ausschließender Wirkung setzen, wenn
    es an einem der in Absatz 1 Satz 1 genannten Erfor-
    dernisse fehlt. Für die Wiedereinsetzung in den vori-
    gen Stand wegen Versäumung der Frist gilt § 56 ent-
    sprechend."

12. Dem § 68 werden folgende Sätze 2 und 3 angefügt:

    "Der Antrag ist innerhalb eines Monats nach Bekannt-
    gabe des neuen Verwaltungsaktes zu stellen. Hierauf
    ist in der Rechtsbehelfsbelehrung hinzuweisen."

13. § 69 wird wie folgt gefaßt:

                            ,,§ 69
      (1) Durch Erhebung der Klage wird die Vollziehung
    des angefochtenen Verwaltungsaktes vorbehaltlich
    des Absatzes 5 nicht gehemmt, insbesondere die
    Erhebung einer Abgabe nicht aufgehalten. Entspre-
    chendes gilt bei Anfechtung von Grundlagenbeschei-
    den für die darauf beruhenden Folgebescheide.

       (2) Die zuständige Finanzbehörde kann die Vollzie-
    hung ganz oder teilweise aussetzen. Auf Antrag soll
    die Aussetzung erfolgen, wenn ernstliche Zweifel an
    der Rechtmäßigkeit des angefochtenen Verwaltungs-
    aktes bestehen oder wenn die Vollziehung für den
    Betroffenen eine unbillige, nicht durch überwiegende
    öffentliche Interessen gebotene Härte zur Folge hätte.
    Die Aussetzung kann von einer Sicherheitsleistung
    abhängig gemacht werden. Soweit die Vollziehung
    eines Grundlagenbescheides ausgesetzt wird, ist
    auch die Vollziehung eines Folgebescheides auszu-
    setzen. Der Erlaß eines Folgebescheides bleibt zu-
    lässig. Über eine Sicherheitsleistung ist bei der Aus-
    setzung eines Folgebescheides zu entscheiden, es
    sein denn, daß bei der Aussetzung der Vollziehung
    des Grundlagenbescheides die Sicherheitsleistung
    ausdrücklich ausgeschlossen worden ist.
      (3) Auf Antrag kann das Gericht der Hauptsache die
    Vollziehung ganz oder teilweise aussetzen; Absatz 2
    Satz 2 bis 6 und § 100 Abs ..2 Satz 2 gelten sinnge-
    mäß. Der Antrag kann schon vor Erhebung der Klage
    gestellt werden. Ist der Verwaltungsakt im Zeitpunkt

    der Entscheidung schon vollzogen, kann das Gericht
    ganz oder teilweise die Aufhebung der Vollziehung.,
    auch gegen Sicherheit, anordnen. In dringenden Fäl-
    len kann der Vorsitzende entscheiden.
       (4) Der Antrag nach Absatz 3 ist nur zulässig, wenn
    die Behörde einen Antrag auf Aussetzung der Vollzie-
    hung ganz oder zum Teil abgelehnt hat. Das gilt nicht,
    wenn

    1. die Finanzbehörde über den Antrag ohne Mittei-

       lung eines zureichenden Grundes in angemesse-
       ner Frist sachlich nicht entschieden hat oder

    2. eine Vollstreckung droht.
       (5) Durch Erhebung der Klage gegen die Untersa-
    gung des Gewerbebetriebes oder der Berufsaus-
    übung wird die Vollziehung des angefochtenen Ver-
    waltungsaktes gehemmt. Die Behörde, die den Ver-
    waltungsakt erlassen hat, kann die hemmende Wir-
    kung durch besondere Anordnung ganz oder zum Teil

    beseitigen, wenn sie es im öffentlichen Interesse für

    geboten hält; sie hat das öffentliche Interesse schrift-
    lich zu begründen. Auf Antrag kann das Gericht der
    Hauptsache die hemmende Wirkung wiederherstellen,

    wenn ernstliche Zweifel an der Rechtmäßigkeit des

    Verwaltungsaktes bestehen. In dringenden Fällen
    kann der Vorsitzende entscheiden.

       (6) Das Gericht der Hauptsache kann Beschlüsse
    über Anträge nach den Absätzen 3 und 5 Satz 3
    jeder_~eit ändern oder aufheben. Jeder Beteiligte kann
    die Anderung oder Aufhebung wegen veränderter
    oder im ursprünglichen Verfahren ohne Verschulden
    nicht geltend gemachter Umstände beantragen.
      (7) Lehnt die Behörde die Aussetzung der Vollzie-
    hung ab, kann das Gericht nur nach den Absätzen 3
    und 5 Satz 3 angerufen werden . "

14. In § 72 Abs. 1 Satz 2 wird das Wort „Vorbescheides"
    durch das Wort „Gerichtsbescheides" ersetzt.

15. § 77 Abs. 1 Satz 4 wird wie folgt gefaßt:

    „Die Schriftsätze sind den Betejligten von Amts wegen
    zu übersenden."

16. § 79 wird wie folgt gefaßt:
                             ,,§ 79

       (1) Der Vorsitzende oder der Berichterstatter hat

    schon vor der mündlichen Verhandlung alle Anord-

    nungen zu treffen, die notwendig sind, um den Rechts-

    streit möglichst in einer mündlichen Verhandlung zu

    erledigen . Er kann insbesondere

    1 . die Beteiligten zur Erörterung des Sach- und Streit-

        standes und zur gütlichen Beilegung des Rechts-

        streits laden;

    2. den Beteiligten die Ergänzung oder Erläuterung

       ihrer vorbereitenden Schriftsätze sowie die Vor-

       legung von Urkunden und von anderen zur Nieder-
       legung bei Gericht geeigneten Gegenständen
       aufgeben, insbesondere eine Frist zur Erklärung

       über bestimmte klärungsbedürttige Punkt,e set-
       zen;

   3. Auskünfte einholen;

   4. die Vorlage von Urkunden anordnen;
   5. das persönliche Erscheinen der Beteiligten an-
      ordnen; § 80 gilt entsprechend;
   6. Zeugen und Sachverständige zur mündlichen Ver-
      handlung laden.

     (2) Die Beteiligten sind von jeder Anordnung zu
   benachrichtigen.

     (3) Der Vorsitzende oder der Berichterstatter kann

   einzelne Beweise erheben. Dies darf nur insoweit
   geschehen, als es zur Vereinfachung der Verhandlung
   vor dem Gericht sachdienlich und von vornherein an-
   zunehmen ist, daß das Gericht das Beweisergebnis
   auch ohne unmittelbaren Eindruck von dem Verlauf
   der Beweisaufnahme sachgemäß zu würdigen ver-
   mag."

17. Nach § 79 werden folgende §§ 79a und 79b einge-

   fügt:

                             .,§ 79a

     ( 1) Der Vorsitzende entscheidet, wenn die Entschei-

   dung im vorbereitenden Verfahren ergeht,

   1. über die Aussetzung und das Ruhen des Verfah-
      rens;

   2. bei Zurücknahme der Klage;
   3. bei Erledigung des Rechtsstreits in der Haupt-
      sache;

   4. über den Streitwert;
   5. über Kosten.
      (2) Der Vorsitzende kann ohne mündliche Verhand-
   lung durch Gerichtsbescheid (§ 90a) entscheiden .
   Dagegen ist nur der Antrag auf mündliche Verhand-
   lung innerhalb eines Monats nach Zustellung des Ge-
   richtsbescheides gegeben.
      (3) Im Einverständnis der Beteiligten kann der Vor-
   sitzende auch sonst anstelle des Senats entschei-

   den.
     (4) Ist ein Berichterstatter bestellt, so entscheidet
   dieser anstelle des Vorsitzenden.

                             § 79b
     (1) Der Vorsitzende oder der Berichterstatter kann
   dem Kläger eine Frist setzen zur Angabe der Tat-

   sachen, durch deren Berücksichtigung oder Nichtbe-

   rücksichtigung im Verwaltungsverfahren er sich be-

   schwert fühlt. Die Fristsetzung nach Satz 1 kann mit

   der Fristsetzung nach § 65 Abs. 2 Satz 2 verbunden

   werden.

      (2) Der Vorsitzende oder der Berichterstatter kann

   einem Beteiligten unter Fristsetzung aufgeben, zu be-

   stimmten Vorgängen

   1. Tatsachen anzugeben oder Beweismittel zu be-

      zeichnen,

   2. Urkunden oder andere bewegliche Sachen vorzu-
      legen, soweit der Beteiligte dazu verpflichtet ist.
2112                                     Bundesgesetzblatt, Jahrgang 1992, Teil 1

       (3) Das Gericht kann Erklärungen und Beweismittel,
    die erst nach Ablauf einer nach den Absätzen 1 und 2
    gesetzten Frist vorgebracht werden, zurückweisen
    und ohne weitere Ermittlungen entscheiden, wenn
    1. ihre Zulassung nach der freien Überzeugung des
       Gerichts die Erledigung des Rechtsstreits verzö-
       gern würde und

    2. der Beteiligte die Verspätung nicht genügend ent-
       schuldigt und

    3. der Beteiligte über die Folgen einer Fristversäu-

       mung belehrt worden ist.
    Der Entschuldigungsgrund ist auf Verlangen des Ge-
    richts glaubhaft zu machen. Satz 1 gilt nicht, wenn es
    mit geringem Aufwand möglich ist, den Sachverhalt
    auch ohne Mitwirkung des Beteiligten zu ermitteln."

18. § 90 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefaßt:
        ,,(1) Das Gericht entscheidet, soweit nichts
       anderes bestimmt ist, auf Grund mündlicher Ver-
       handlung. Entscheidungen des Gerichts, die nicht
       Urteile sind, können ohne mündliche Verhandlung
       ergehen."

    b) Absatz 3 wird gestrichen.

19. Nach§ 90 wird folgender§ 90a eingefügt:

                            ,,§ 90a
      (1) Das Gericht kann in geeigneten Fällen ohne
    mündliche Verhandlung durch Gerichtsbescheid ent-
    scheiden.
      (2) Die Beteiligten können innerhalb eines Monats
    nach Zustellung des Gerichtsbescheides
    1. Revision einlegen, wenn sie zugelassen worden
       ist,

    2. Nichtzulassungsbeschwerde einlegen oder münd-

       liche Verhandlung beantragen, wenn die Revision

       nicht zugelassen worden ist; wird von beiden

       Rechtsbehelfen Gebrauch gemacht, findet münd-

       liche Verhandlung statt,

    3. mündliche Verhandlung beantragen, wenn ein
       Rechtsmittel nicht gegeben ist.
       (3) Der Gerichtsbescheid wirkt als Urteil; wird recht-
    zeitig mündliche Verhandlung beantragt, gilt er als
    nic.ht ergangen.

       (4) Wird mündliche Verhandlung beantragt, kann
    das Gericht in dem Urteil von einer weiteren Darstel-
    lung des Tatbestands und der Entscheidungsgründe
    absehen, soweit es der Begründung des Gerichtsbe-
    scheides folgt und dies in seiner Entscheidung fest-
    stellt."

20. Nach§ 94 wird folgender§ 94a eingefügt:
                            ,,§ 94a
       Das Gericht kann sein Verfahren nach billigem Er-
    messen bestimmen, wenn der Streitwert bei einer
    Klage, die eine Geldleistung oder einen hierauf gerich-
    teten Verwaltungsakt betrifft, tausend Deutsche Mark
    nicht übersteigt. Auf Antrag eines Beteiligten muß

    mündlich verhandelt werden. Das Gericht entscheidet
    über die Klage durch Urteil; § 76 über den Untersu-
    chungsgrundsatz und § 79 a Abs. 2, § 90 a über den
    Gerichtsbescheid bleiben unberührt."

21. Dem§ 99 wird folgender Absatz 2 angefügt:

     ,,(2) Das Gericht kann durch Zwischenurteil über eine
    entscheidungserhebliche Sach- oder Rechtsfrage vor-
    ab entscheiden, wenn dies sachdienlich ist und nicht

    der Kläger oder der Beklagte widerspricht."

22. § 100 wird wie folgt geändert:

    a) Absatz 2 wird wie folgt gefaßt:
         ,,(2) Begehrt der Kläger die Änderung eines Ver-
       waltungsaktes, der einen Geldbetrag festsetzt oder
       eine darauf bezogene Feststellung trifft, kann das
       Gericht den Betrag in anderer Höhe festsetzen
       oder die Feststellung durch eine andere ersetzen.
       Erfordert die Ermittlung des festzusetzenden oder
       festzustellenden Betrags einen nicht unerhebli-
       chen Aufwand, kann das Gericht die Änderung des
       Verwaltungsaktes durch Angabe der zu Unrecht
       berücksichtigten oder nicht berücksichtigten tat-
       sächlichen oder rechtlichen Verhältnisse so be-
       stimmen, daß die Behörde den Betrag auf Grund
       der Entscheidung errechnen kann. Die Behörde
       teilt den Beteiligten das Ergebnis der Neuberech-
       nung unverzüglich formlos mit; nach Rechtskraft
       der Entscheidung ist der Verwaltungsakt mit dem
       geänderten Inhalt neu bekanntzugeben."
    b) folgender neuer Absatz 3 wird eingefügt:
        ,,(3) Hält das Gericht eine weitere Sachaufklärung
       für erforderlich, kann es, ohne in der Sache selbst
       zu entscheiden, den Verwaltungsakt und die Ent-
       scheidung über den außergerichtlichen Rechtsbe-
       helf aufheben, soweit nach Art oder Umfang die

       noch erforderlichen Ermittlungen erheblich sind

       und die Aufhebung auch unter Berücksichtigung

       der Belange der Beteiligten sachdienlich ist. Satz 1

       gilt nicht, soweit der Steuerpflichtige seiner Erklä-

       rungspflicht nicht nachgekommen ist und deshalb
       die Besteuerungsgrundlagen geschätzt worden
       sind. Auf Antrag kann das Gericht bis zum Erlaß
       des neuen Verwaltungsaktes eine einstweilige
       Regelung treffen, insbesondere bestimmen, daß
       Sicherheiten geleistet werden oder ganz oder zum
       Teil bestehen bleiben und Leistungen zunächst
       nicht zurückgewährt werden müssen. Der Be-
       schluß kann jederzeit geändert oder aufgehoben
       werden. Eine Entscheidung nach Satz 1 kann nur
       binnen sechs Monaten seit Eingang der Akten der
       Behörde bei Gericht ergehen."

    c) Der bisherige Absatz 3 wird Absatz 4.

23. § 105 Abs. 5 wird wie folgt gefaßt:
     ,,(5) Das Gericht kann von einer weiteren Darstellung
    der Entscheidungsgründe absehen, soweit es der Be-
    gründung des Verwaltungsaktes oder der Entschei-
    dung über den außergerichtlichen Rechtsbehelf folgt
    und dies in seiner Entscheidung feststellt."
24. In § 106 wird das Wort „Vorbescheide" durch das Wort
    ,,Gerichtsbescheide" ersetzt.

25. § 110 Abs. 1 Satz 1 wird wie folgt gefaßt:

    ,,Rechtskräftige Urteile binden, soweit über den Streit-

    gegenstand entschieden worden ist,

    1. die Beteiligten und ihre Rechtsnachfolger,
    2. in den Fällen des § 48 Abs. 1 Nr. 3 die nicht
       klageberechtigten Gesellschafter oder Gemein-
       schafter und
    3. im Falle des§ 60a die Personen, die einen Antrag
       auf Beiladung nicht oder nicht fristgemäß gestellt
       haben."

26. § 113 Abs. 2 wird wie folgt gefaßt:

      ,,(2) Beschlüsse sind zu begründen, wenn sie durch
    Rechtsmittel angefochten werden können oder über
    einen Rechtsbehelf entscheiden. Beschlüsse über
    die Aussetzung der Vollziehung (§ 69 Abs. 3 und 5)
    und über einstweilige Anordnungen (§ 114 Abs. 1)
    sowie Beschlüsse nach Erledigung des Rechtsstreits
    in der Hauptsache (§ 138) sind stets zu begründen.
    Beschlüsse, die über ein Rechtsmittel entscheiden,
    bedürfen keiner weiteren Begründung, soweit das Ge-

    richt das Rechtsmittel aus den Gründen der angefoch-
    tenen Entscheidung als unbegründet zurückweist."

27. § 114 wird wie folgt geändert:

    a) Absatz 2 Satz 4 wird gestrichen.
    b) Absatz 4 wird wie folgt gefaßt:

        ,,(4) Das Gericht entscheidet durch Beschluß."

    c) In Absatz 5 wird die Verweisung auf die Absätze 1
       bis 4 durch die Verweisung auf die Absätze 1 bis 3
       ersetzt.

28. § 117 wird gestrichen.

29. § 121 wird wie folgt gefaßt:

                             ,,§ 121

       Für das Revisionsverfahren gelten die Vorschriften
    über das Verfahren im ersten Rechtszug und die Vor-
    schriften über Urteile und andere Entscheidungen
    entsprechend, soweit sich aus den Vorschriften über
    die Revision nichts anderes ergibt. § 79a über die
    Entscheidung durch den vorbereitenden Richter und
    § 94a über das Verfahren nach billigem Ermessen

    sind nicht anzuwenden. Erklärungen und Beweismit-

    tel, die das Finanzgericht nach § 79 b zu Recht zurück-
    gewiesen hat, bleiben auch im Revisionsverfahren
    ausgeschlossen."

30. Der bisherige Text des§ 124 wird Absatz 1; folgender

    Absatz 2 wird angefügt:

     ,,(2) Der Beurteilung der Revision unterliegen auch
    diejenigen Entscheidungen, die dem Endurteil voraus-
    gegangen sind, sofern sie nicht nach den Vorschriften
    dieses Gesetzes unanfechtbar sind."

31. In§ 125 Abs. 1 Satz 2 wird das Wort „Vorbescheides"
    durch das Wort „Gerichtsbescheides" ersetzt.

32. § 128 wird wie folgt geändert:

    a) Absatz 1 wird wie folgt gefaßt:
         ,,(1) Gegen die Entscheidungen des Finanzge-
       richts, des Vorsitzenden oder des Berichterstat-

       ters, die nicht Urteile oder Gerichtsbescheide sind,

       steht den Beteiligten und den sonst von der Ent-
       scheidung Betroffenen die Beschwerde an den
       Bundesfinanzhof zu, soweit nicht in diesem Gesetz
       etwas anderes bestimmt ist."
    b) Absatz 3 wird wie folgt gefaßt:
        ,,(3) Gegen die Entscheidung über die Ausset-
       zung der Vollziehung nach§ 69 Abs. 3 und 5 und
       über einstweilige Anordnungen nach § 114 'Abs. 1
       steht den Beteiligten die Beschwerde nur zu, wenn
       sie in der Entscheidung zugelassen worden ist. Für
       die Zulassung gilt§ 115 Abs. 2 entsprechend."

    c) Folgender Absatz 4 wird angefügt:
        ,,(4) In Streitigkeiten über Kosten ist die Be-
       schwerde nicht gegeben. Das gilt nicht für die
       Beschwerde gegen die Nichtzulassung der Revi-
       sion."

33. § 130 Abs. 1 wird wie folgt gefaßt:
     ,,(1) Hält das Finanzgericht, der Vorsitzende oder der
    Berichterstatter, dessen Entscheidung angefochten
    wird, die Beschwerde für begründet, so ist ihr abzu-
    helfen; sonst ist sie unverzüglich dem Bundesfinanz-
    hof vorzulegen . "

34. § 131 Abs. 1 Satz 2 wird wie folgt gefaßt:

    ,,Das Finanzgericht, der Vorsitzende oder der Be·
    richterstatter, dessen Entscheidung angefochten wird,
    kann auch sonst bestimmen, daß die Vollziehung der
    angefochtenen Entscheidung einstweilen auszuset-
    zen ist."

35. § 138 Abs. 2 Satz 2 wird gestrichen.

36. § 145 wird wie folgt gefaßt:

                            ,,§ 145
       Die Anfechtung der Entscheidung über die Kosten
    ist unzulässig, wenn nicht gegen die Entscheidung in
    der Hauptsache ein Rechtsmittel eingelegt wird."

37. § 149 Abs. 4 Satz 2, §§ 156, 160 Abs. 2 und§ 182

    werden gestrichen .

                        Artikel 2

        Änderung des Gerichtskostengesetzes

   Das Gerichtskostengesetz in der Fassung der Bekannt-

machung vom 15. Dezember 1975 (BGBI. 1 S. 3047), zu-
letzt geändert durch Artikel 7 Abs. 16 des Gesetzes vom
17. Dezember 1990 (BGBL I S. 2847), wird wie folgt ge-
ändert:

1. § 5 Abs . 2 Satz 3 wird gestrichen.
2114                                               Bundesgesetzblatt, Jahrgang 1992, Teil 1

2. § 6 Satz 2 wird wie folgt gefaßt:
   ,,§ 5 Abs. 2 Satz 2 bis 6 und Abs. 4 ist anzuwenden."

3. In § 20 Abs. 3 tritt an die Stelle der Verweisung ,,§ 69
   Abs. 3, 4 der Finanzgerichtsordnung" die Verweisung

   ,,§ 69 Abs. 3, 5 der Finanzgerichtsordnung".

4. § 25 Abs. 2 Satz 1 letzter Halbsatz wird wie folgt

   gefaßt:

   ,,§ 5 Abs. 2 Satz 2, 4 bis 6 und Abs. 3 Satz 1 ist
   anzuwenden."

5. § 34 Abs. 2 Satz 2 wird wie folgt gefaßt:

   ,,§ 5 Abs. 2 Satz 2 bis 6, Abs. 3 Satz 1 und Abs. 4 ist
   anzuwenden."

6. Das Kostenverzeichnis zu § 11 Abs. 1 (Anlage 1 zum
   Gerichtskostengesetz) wird wie folgt geändert:

    a) Nummer 1300 erhält folgende Fassung:
         „1300 Verfahren im allgemeinen, soweit
               es sich nicht nach § 45 Abs. 3 FGO
               erledigt . . . . . . . . . . . . . . . . . . . . . .

    b) In Nummer 1301 wird das Wort „Vorbescheides"

       durch das Wort „Gerichtsbescheides" und in den
       Nummern 1304, 1305, 1314 und 1315 jeweils das
       Wort „Vorbescheid" durch das Wort „Gerichtsbe-
       scheid" ersetzt.
    c) Nummer 1303 erhält folgende Fassung:

         ,,1303 Gerichtsbescheid (§ 90a FGO)
                außer Zwischengerichtsbescheid,

                Grundurteil (§ 99 Abs. 1 FGO},
                Vorbehaltsurteil (§ 155 FGO i. V. m.

                § 302 ZPO) . . . . . . . . . . . . . . . . . . .
    d) Nummer 1313 erhält folgende Fassung:
         „ 1313 Gerichtsbescheid (§ 90a FGO) außer
                Zwischengerichtsbescheid . . . . . . . . .

    e) In der Überschrift zum Abschnitt C II. und in Num-
       mer 1332 werden die Worte ,,§ 69 Abs. 3, 4 FGO"
       durch die Worte ,,§ 69 Abs. 3, 5 FGO" ersetzt.
    f)   Der Hinweis vor Nummer 1330 „Das Verfahren vor
         dem Vorsitzenden und das Verfahren vor Gericht
         gelten als ein Verfahren." wird gestrichen.

    g) Die Nummern 1334 und 1335 werden gestrichen.
    h) Nummer 1370 erhält folgende Fassung:

         „ 1370 Verfahren über die Beschwerde

                nach§ 114 FGO . . . . . . . . . . . .

                               Artikel 3

                  Änderung
  der Bundesgebührenordnung für Rechtsanwälte

  Die Bundesgebührenordnung für Rechtsanwälte in der
im Bundesgesetzblatt Teil 111, Gliederungsnummer 368-1,
veröffentlichten bereinigten Fassung, zuletzt geändert
durch Artikel 7 des Gesetzes vom 29. Oktober 1992 (BGBI. 1
S. 1814), wird wie folgt geändert:

      1. § 114 wird wie folgt geändert:
         a) In Absatz 2 werden nach dem Wort „Bundesverwal-
            tungsgericht" der Beistrich und die Worte „dem
            Bundesfinanzhof" gestrichen.

         b) Nach Absatz 3 wird folgender Absatz 4 eingefügt:

             ,,(4) Ist die Klage nach § 45 der Finanzgerichts-
            ordnung als außergerichtlicher Rechtsbehelf zu

            behandeln, wird auf die Prozeßgebühr die neu

            entstehende oder eine in demselben Verwaltungs-
            verfahren bereits entstandene Geschäftsgebühr
            angerechnet."
         c) Die bisherigen Absätze 4 bis 6 werden die Ab-
            sätze 5 bis 7.

      2. § 117 wird wie folgt gefaßt:

                                  ,,§ 117
           Wird durch Urteil ohne mündliche Verhandlung oder
         als Urteil wirkenden Gerichtsbescheid entschieden, er-
         hält der Rechtsanwalt die gleichen Gebühren wie in
         einem Verfahren mit mündlicher Verhandlung."

1".
                               Artikel 4

                  Änderung der Abgabenordnung

         Die Abgabenordnung vom 16. März 1976 (BGBI. 1
      S. 613, 19771 S. 269), zuletzt geändert durch Artikel 2 des
      Gesetzes vom 25. August 1992 (BGBI. 1S. 1548), wird wie
      folgt geändert:

      1. In § 171 Abs. 3 Satz 3 wird die Verweisung ,,§ 100

         Abs. 1 Satz 1, Abs. 2 Satz 2, § 101" durch die Verwei-
         sung ,,§ 100 Abs. 1 Satz 1, Abs. 2 Satz 2, Abs. 3 Satz 1,

         § 101" ersetzt.
1".
      2. Dem§ 361 wird folgender Absatz 5 angefügt:
          ,,(5) Gegen die Ablehnung der Aussetzung der Vollzie-
1".
         hung kann das Gericht nur nach § 69 Abs. 3 und 5
         Satz 3 der Finanzgerichtsordnung angerufen werden."

                               Artikel 5
             Änderung des Steuerberatungsgesetzes

        In§ 164a Abs. 2 Satz 1 des Steuerberatungsgesetzes in
      der Fassung der Bekanntmachung vom 4. November 1975
      (BGBI. 1 S. 2735), das zuletzt durch Artikel 23 des Geset-
      zes vom 25. Februar 1992 (BGBI. 1 S. 297) geändert

      worden ist, wird die Verweisung ,,§ 69 Abs. 4 der Finanz-
1".
      gerichtsordnung" durch die Verweisung ,,§ 69 Abs. 5 der
      Finanzgerichtsordnung" ersetzt.

                               Artikel 6

             Aufhebung der für das finanzgerichtliche
             Verfahren geltenden Entlastungsgesetze

        Artikel 1 Nr. 3 und 4 des Gesetzes zur Entlastung des
      Bundesfinanzhofs vom 8. Juli 1975 (BGBI. 1 S. 1861), das
      zuletzt durch das Gesetz vom 20. Dezember 1991 (BGBI. 1
      S. 2288) geändert worden ist, sowie das Gesetz zur Ent-
lastung der Gerichte in der Verwaltungs- und Finanz-
gerichtsbarkeit vom 31. März 1978 (BGBI. 1S. 446), zuletzt
geändert durch Artikel 20 des Gesetzes vom 17. Dezem-
ber 1990 (BGBI. 1 S. 2809), werden aufgehoben.

                        Artikel 7

                Überleitungsvorschrift

   Die Zulässigkeit eines Rechtsbehelfs gegen einen Ver-
waltungsakt richtet sich nach den bisher geltenden Vor-
schriften, wenn der Verwaltungsakt vor dem Inkrafttreten
dieses Gesetzes bekanntgegeben worden ist. Die Zuläs-
sigkeit eines Rechtsbehelfs gegen eine gerichtliche Ent-
scheidung richtet sich nach den bisher geltenden Vor-
schriften, wenn die Entscheidung vor dem Inkrafttreten

dieses Gesetzes verkündet oder von Amts wegen anstelle
einer Verkündung zugestellt worden ist.

                        Artikel 8
  Neubekanntmachung der Finanzgerichtsordnung

  Der Bundesminister der Justiz kann den Wortlaut der

Finanzgerichtsordnung in der beim Inkrafttreten dieses
Gesetzes geltenden Fassung im Bundesgesetzblatt be-
kanntmachen.

                        Artikel 9
                      Inkrafttreten

  Dieses Gesetz tritt am 1. Januar 1993 in Kraft.
                                Die verfassungsmäßigen Rechte des Bundesrates sind
                              gewahrt.
                                Das vorstehende Gesetz wird hiermit ausgefertigt und
                              wird im Bundesgesetzblatt verkündet.
                                Bonn, den 21. Dezember 1992
                                             Der Bundespräsident
                                                 Weizsäcker
                                              Der Bundeskanzler
                                               Dr. Helmut Kohl
                                     Die Bundesministerin der Justiz
                                     S. Leutheusser-Schnarrenberger
2116                      Bundesgesetzblatt, Jahrgang 1992, Teil 1


                                 Gesetz
                  zur Änderung des Einführungsgesetzes
                      zum Bürgerlichen Gesetzbuche

                                 Vom 21. Dezember 1992


         Der Bundestag hat das folgende Gesetz beschlossen:


                                          Artikel 1
                                      Änderung
                des Einführungsgesetzes zum Bürgerlichen Gesetzbuche
         Das Einführungsgesetz zum Bürgerlichen Gesetzbuche in der im Bundes-
       gesetzblatt Teil III, Gliederungsnummer 400-1, veröffentlichten bereinigten Fas-
       sung, zuletzt geändert durch Artikel 8 des Gesetzes vom 14. Juli 1992 (BGBI. 1
       S. 1257), wird wie folgt geändert:
       1. In Artikel 232 § 2 Abs. 5 wird die Jahreszahl „ 1992" durch die Jahreszahl
          ,, 1994" ersetzt.
       2. In Artikel 232 § 5 Abs. 2 wird die Jahreszahl „1992" durch die Jahreszahl
          ,, 1994" ersetzt.


                                          Artikel 2
                                        Inkrafttreten
         Dieses Gesetz tritt am Tage nach der Verkündung in Kraft.


         Die verfassungsmäßigen Rechte des Bundesrates sind gewahrt.
         Das vorstehende Gesetz wird hiermit ausgefertigt und wird im Bundesgesetz-
       blatt verkündet.


         Bonn, den 21. Dezember 1992

                                 Der Bundespräsident
                                     Weizsäcker

                                  Der Bundeskanzler
                                   Dr. Helmut Kohl

                         Die Bundesministerin der Justiz
                         S. Le uth e usse r-Sc h narren berge r
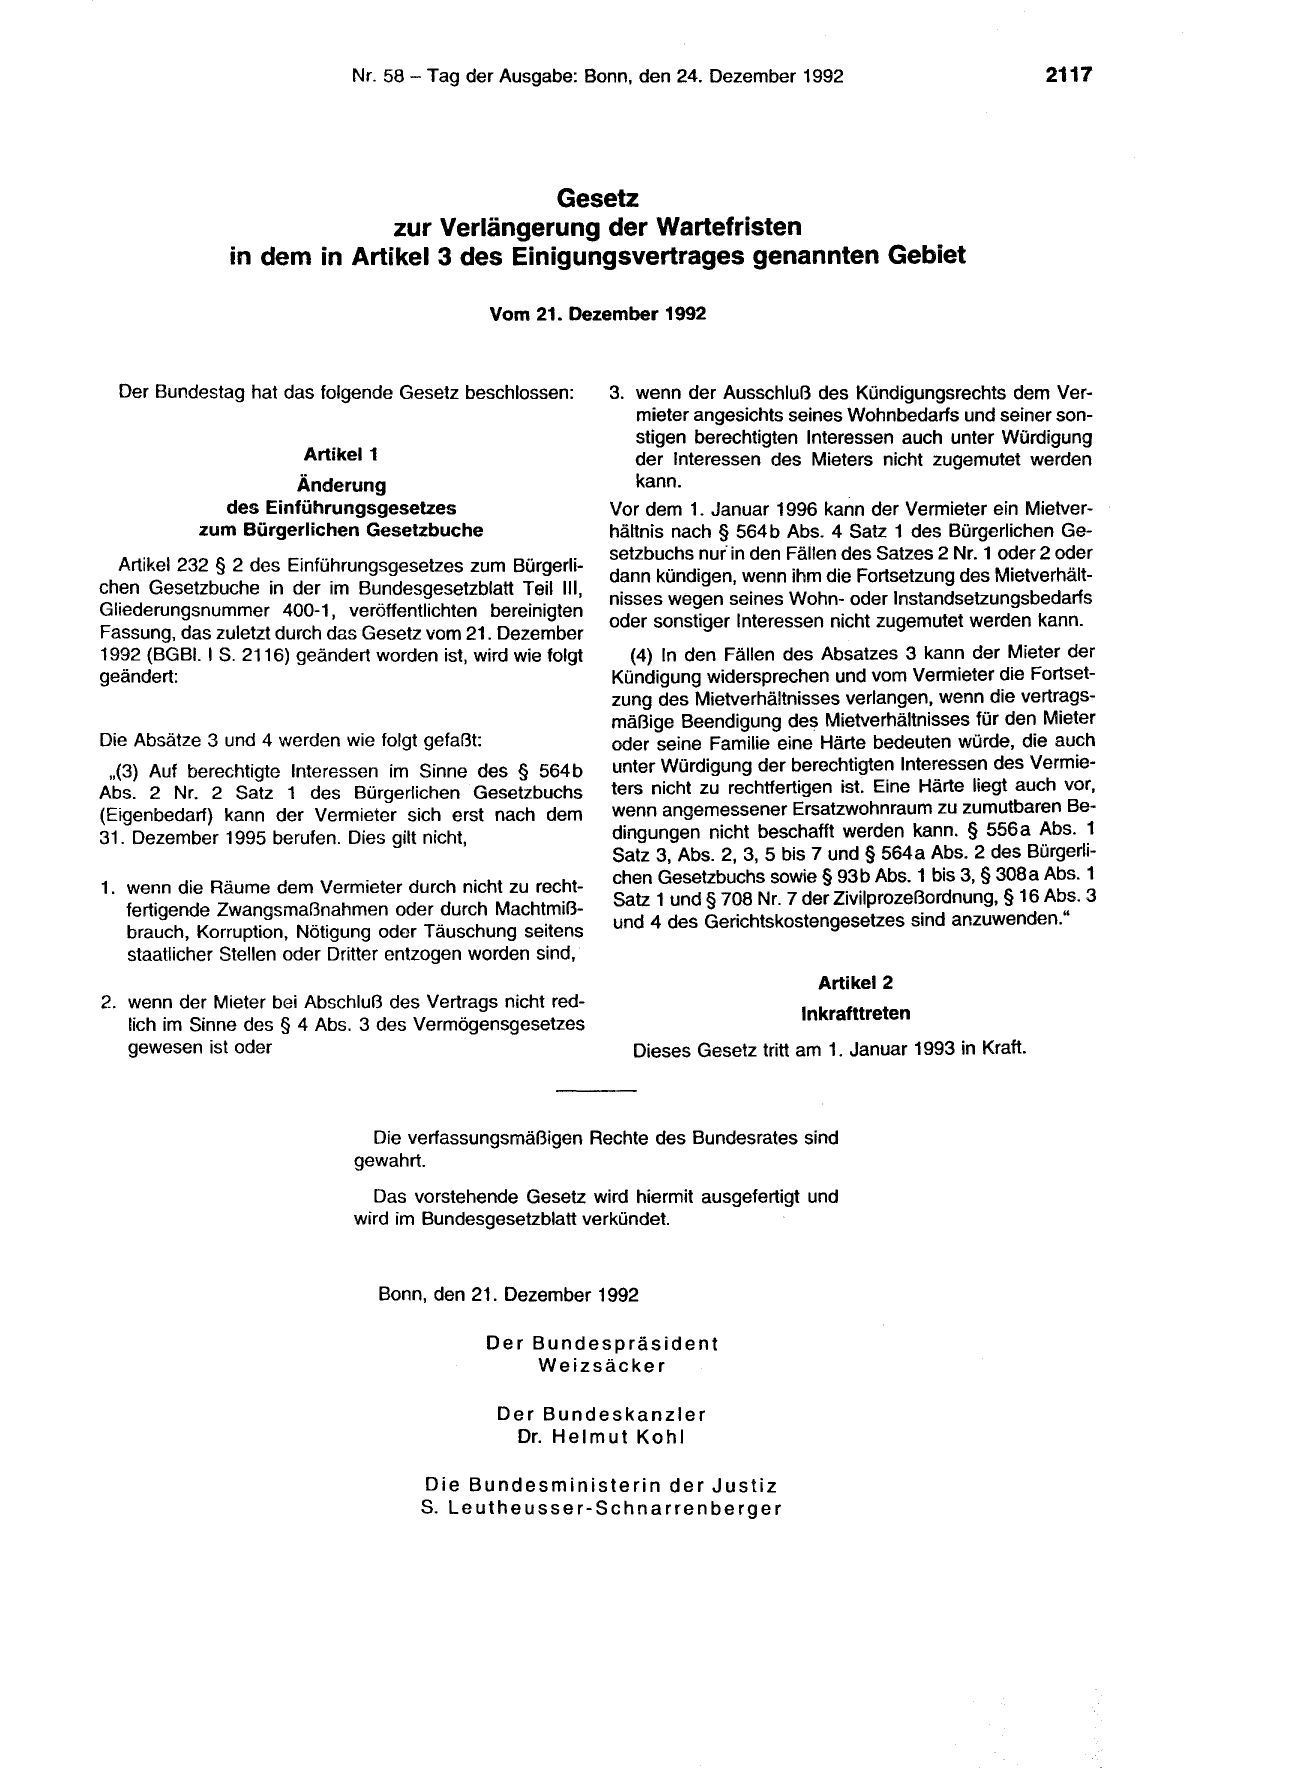
                                           Gesetz
                             zur Verlängerung der Wartefristen
               in dem in Artikel 3 des Einigungsvertrages genannten Gebiet
                                               Vom 21. Dezember 1992

  Der Bundestag hat das folgende Gesetz beschlossen:

                        Artikel 1
                    Änderung
             des Einführungsgesetzes
           zum Bürgerlichen Gesetzbuche

  Artikel 232 § 2 des Einführungsgesetzes zum Bürgerli-

chen Gesetzbuche in der im Bundesgesetzblatt Teil III

Gliederungsnummer 400-1, veröffentlichten bereinigte~

Fassung, das zuletzt durch das Gesetz vom 21. Dezember
1992 (BGBI. 1 S. 2116) geändert worden ist, wird wie folgt
geändert:

Die Absätze 3 und 4 werden wie folgt gefaßt:
 ,,(3) Auf berechtigte Interessen im Sinne des § 564b
Abs. 2 Nr. 2 Satz 1 des Bürgerlichen Gesetzbuchs
(Eigenbedarf) kann der Vermieter sich erst nach dem
31. Dezember 1995 berufen. Dies gilt nicht,

1. wenn die Räume dem Vermieter durch nicht zu recht-

   fertigende Zwangsmaßnahmen oder durch Machtmiß-

   brauch, Korruption, Nötigung oder Täuschung seitens
   staatlicher Stellen oder Dritter entzogen worden sind,

2. wenn der Mieter bei Abschluß des Vertrags nicht red-

   lich im Sinne des § 4 Abs. 3 des Vermögensgesetzes
   gewesen ist oder

3. wenn der Ausschluß des Kündigungsrechts dem Ver-
   mieter angesichts seines Wohnbedarfs und seiner son-
   stigen berechtigten Interessen auch unter Würdigung
   der Interessen des Mieters nicht zugemutet werden
   kann.
Vor dem 1. Januar 1996 kann der Vermieter ein Mietver-
hältnis nach § 564 b Abs. 4 Satz 1 des Bürgerlichen Ge-
setzbuchs nur in den Fällen des Satzes 2 Nr. 1 oder 2 oder

dann kündigen, wenn ihm die Fortsetzung des Mietverhält-

nisses wegen seines Wohn- oder lnstandsetzungsbedarfs

oder sonstiger Interessen nicht zugemutet werden kann.

   (4) In den Fällen des Absatzes 3 kann der Mieter der
Kündigung widersprechen und vom Vermieter die Fortset-
zung des Mietverhältnisses verlangen, wenn die vertrags-
mäßige Beendigung des Mietverhältnisses für den Mieter
oder seine Familie eine Härte bedeuten würde, die auch
unter Würdigung der berechtigten Interessen des Vermie-
ters nicht zu rechtfertigen ist. Eine Härte liegt auch vor,
wenn angemessener Ersatzwohnraum zu zumutbaren Be-
dingungen nicht beschafft werden kann. § 556 a Abs. 1
Satz 3, Abs. 2, 3, 5 bis 7 und§ 564a Abs. 2 des Bürgerli-
chen Gesetzbuchs sowie § 93 b Abs. 1 bis 3, § 308 a Abs. 1

Satz 1 und § 708 Nr. 7 der Zivilprozeßordnung, § 16 Abs. 3

und 4 des Gerichtskostengesetzes sind anzuwenden."

                         Artikel 2

                       Inkrafttreten

  Dieses Gesetz tritt am 1. Januar 1993 in Kraft.
                                Die verfassungsmäßigen Rechte des Bundesrates sind
                              gewahrt.
                                Das vorstehende Gesetz wird hiermit ausgefertigt und
                              wird im Bundesgesetzblatt verkündet.

                                    Bonn, den 21. Dezember

1992
                                               Der Bundespräsident
                                                   Weizsäcker
                                                Der Bundeskanzler
                                                 Dr. Helmut Kohl
                                        Die Bundesministerin der Justiz
                                        S. Le uthe u sse r-Sc h narren berge r
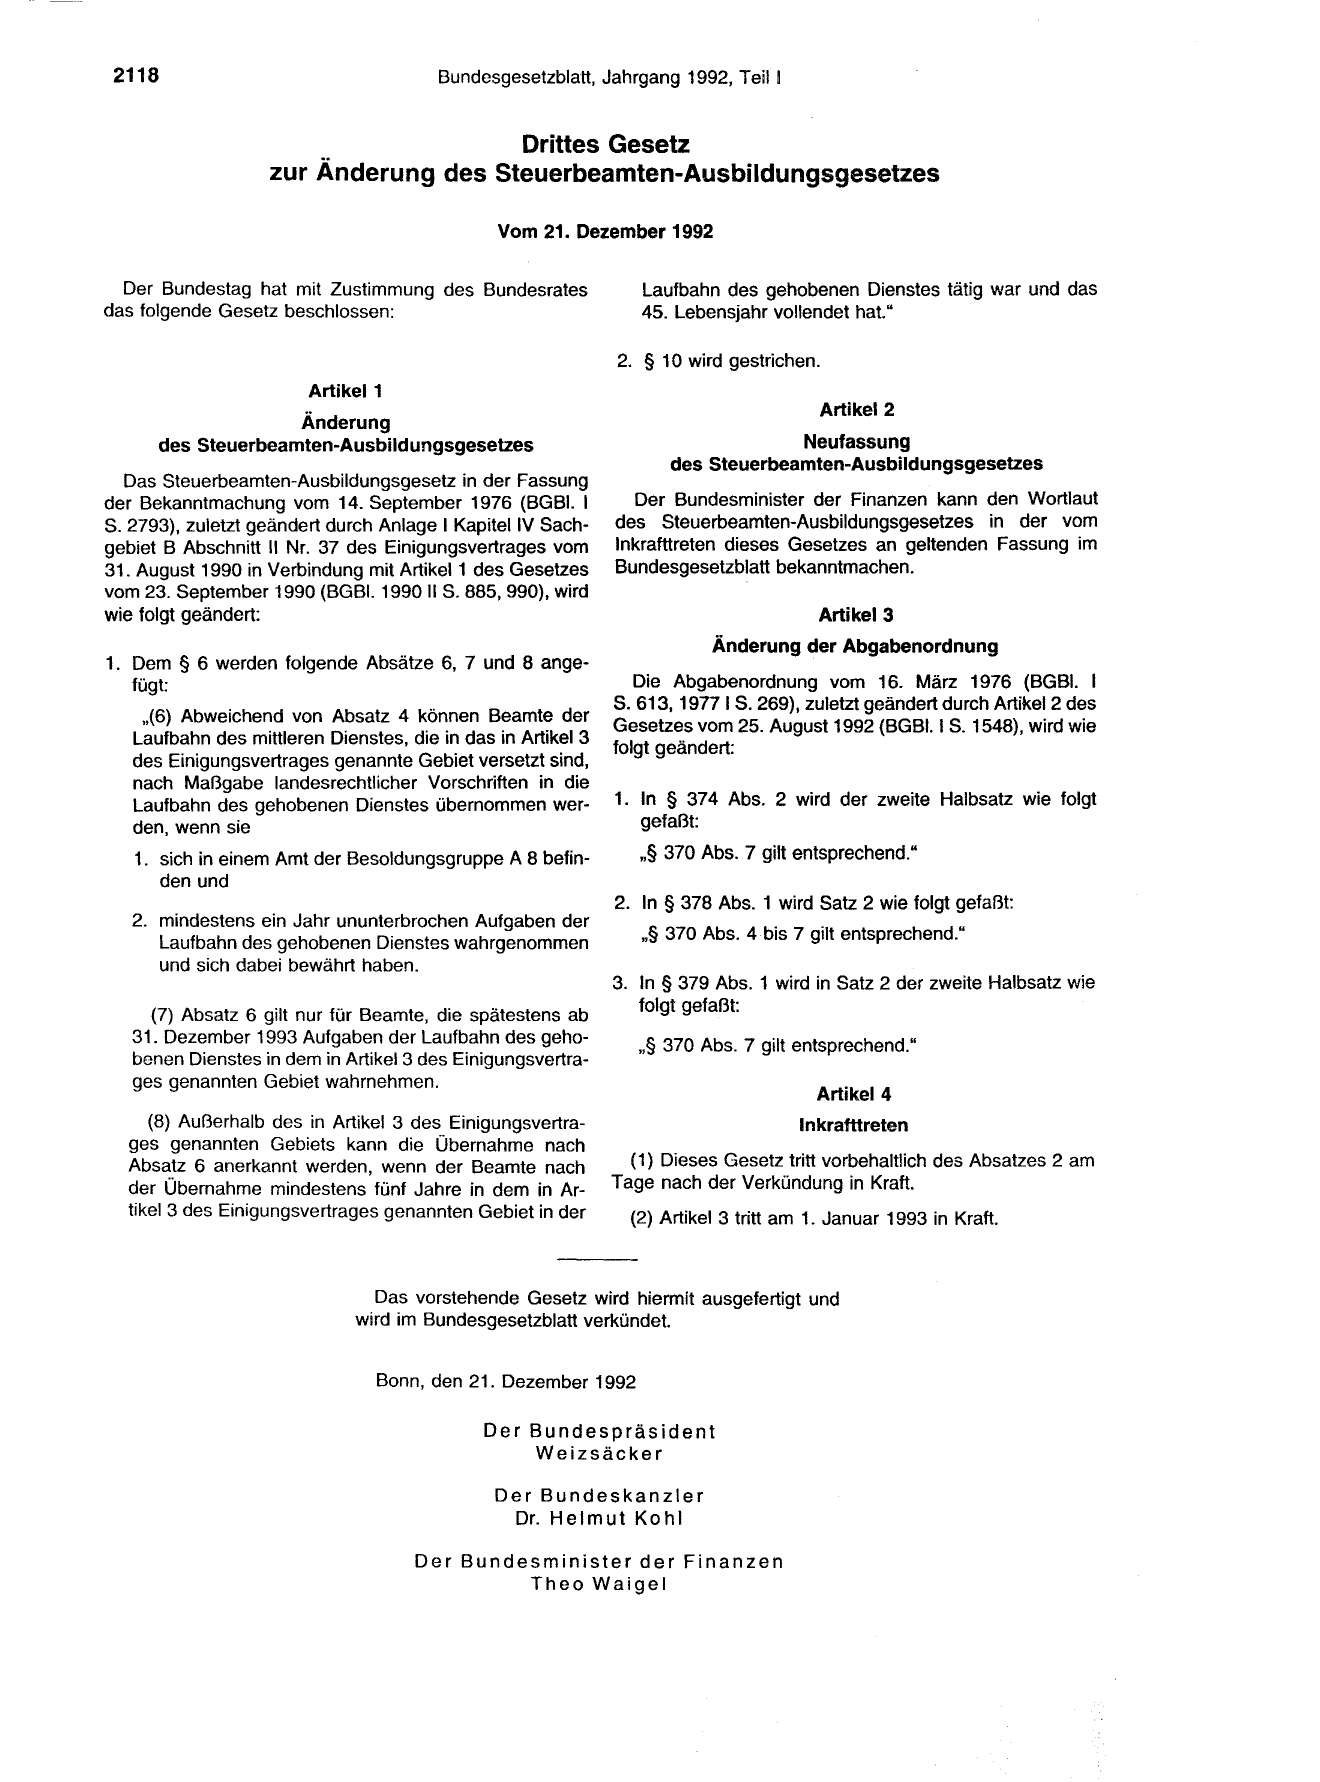
 2118                                   Bundesgesetzblatt, Jahrgang 1992, Teil 1

                                      Drittes Gesetz
                   zur Änderung des Steuerbeamten-Ausbildungsgesetzes
                                               Vom 21. Dezember 1992

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                        Artikel 1

                    Änderung
      des Steuerbeamten-Ausbildungsgesetzes

  Das Steuerbeamten-Ausbildungsgesetz in der Fassung
der Bekanntmachung vom 14. September 1976 (BGBI. 1
S. 2793), zuletzt geändert durch Anlage I Kapitel IV Sach-
gebiet B Abschnitt II Nr. 37 des Einigungsvertrages vom
31. August 1990 in Verbindung mit Artikel 1 des Gesetzes
vom 23. September 1990 (BGBI. 1990 II S. 885, 990), wird
wie folgt geändert:

1. Dem § 6 werden folgende Absätze 6, 7 und 8 ange-
   fügt:

    ,,(6) Abweichend von Absatz 4 können Beamte der

   Laufbahn des mittleren Dienstes, die in das in Artikel 3

   des Einigungsvertrages genannte Gebiet versetzt sind,
   nach Maßgabe landesrechtlicher Vorschriften in die
   Laufbahn des gehobenen Dienstes übernommen wer-
   den, wenn sie

   1. sich in einem Amt der Besoldungsgruppe A 8 befin-
      den und

   2. mindestens ein Jahr ununterbrochen Aufgaben der

      Laufbahn des gehobenen Dienstes wahrgenommen
      und sich dabei bewährt haben.

     (7) Absatz 6 gilt nur für Beamte, die spätestens ab
   31. Dezember 1993 Aufgaben der Laufbahn des geho-
   benen Dienstes in dem in Artikel 3 des Einigungsvertra-
   ges genannten Gebiet wahrnehmen.

     (8) Außerhalb des in Artikel 3 des Einigungsvertra-
  ges genannten Gebiets kann die Übernahme nach
  Absatz 6 anerkannt werden, wenn der Beamte nach
  der Übernahme mindestens fünf Jahre in dem in Ar-
  tikel 3 des Einigungsvertrages genannten Gebiet in der

                                Das vorstehende Gesetz wird

     Laufbahn des gehobenen Dienstes tätig war und das
     45. Lebensjahr vollendet hat."

  2. § 10 wird gestrichen.

                             Artikel 2

                      Neufassung
         des Steuerbeamten-Ausbildungsgesetzes

    Der Bundesminister der Finanzen kann den Wortlaut
  des Steuerbeamten-Ausbildungsgesetzes in der vom
  Inkrafttreten dieses Gesetzes an geltenden Fassung im
  Bundesgesetzblatt bekanntmachen.

                            Artikel 3
              Änderung der Abgabenordnung

     Die Abgabenordnung vom 16. März 1976 (BGBI. 1
  S. 613, 1977 1S. 269), zuletzt geändert durch Artikel 2 des

  Gesetzes vom 25. August 1992 (BGBI. 1S. 1548), wird wie

  folgt geändert:

  1. In § 374 Abs. 2 wird der zweite Halbsatz wie folgt
     gefaßt:

     ,,§ 370 Abs. 7 gilt entsprechend."

  2. In § 378 Abs. 1 wird Satz 2 wie folgt gefaßt:

     ,,§ 370 Abs. 4 bis 7 gilt entsprechend."

  3. In § 379 Abs. 1 wird in Satz 2 der zweite Halbsatz wie
     folgt gefaßt:

     ,,§ 370 Abs. 7 gilt entsprechend."

                           Artikel 4
                         Inkrafttreten

    ( 1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2 am
  Tage nach der Verkündung in Kraft.
    (2) Artikel 3 tritt am 1. Januar 1993 in Kraft.

hiermit ausgefertigt und
                              wird im Bundesgesetzblatt verkündet.

                                Bonn,den21. Dezember1992
                                              Der Bundespräsident
                                                  Weizsäcker
                                               Der Bundeskanzler
                                                Dr. Helmut Kohl

                                     Der Bundesminister der
                                              Theo Waigel

Finanzen
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1992 I S. 2109. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes fe163a22a917079e….