Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1992, S. 1853
BGBl. 1992 I S. 1853 · 54.973 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
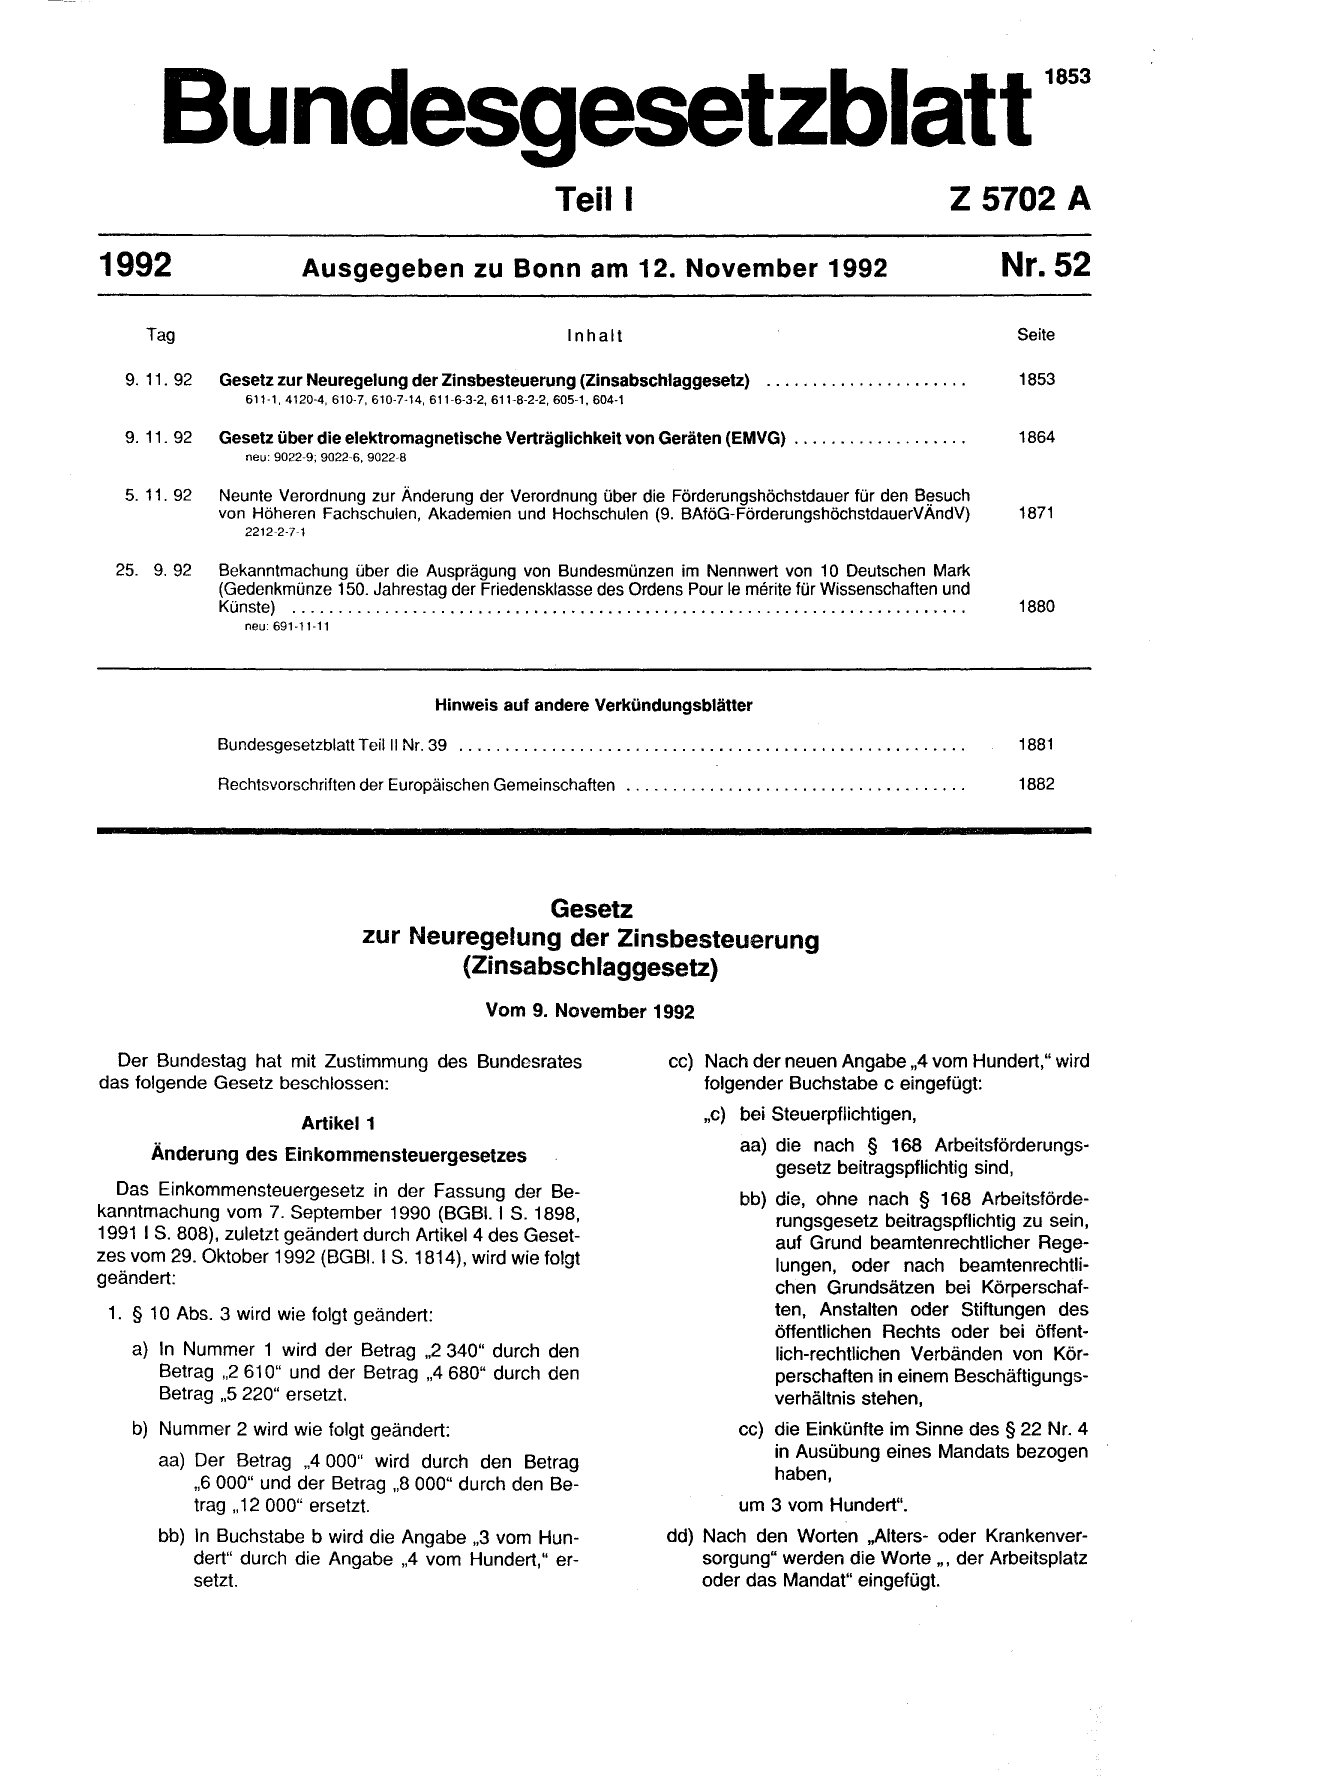
                                                                                   Teil 1

1992                           Ausgegeben zu Bonn am 12. November 1992

     Tag                                                                              1nhalt

   9. 11. 92   Gesetz zur Neuregelung der Zinsbesteuerung (Zinsabschlaggesetz)
                    611-1, 4120-4, 610-7, 610-7-14, 611-6-3-2, 611-8-2-2, 605-1, 604-1
            1853

Z 5702 A

        Nr. 52

         Seite

         1853
   9. 11. 92   Gesetz über die elektromagnetische Verträglichkeit von Geräten (EMVG) . . . . . . . . . . . . . . . . . . .                                                  1864
                    neu: 9022-9; 9022-6, 9022-8

   5. 11. 92   Neunte Verordnung zur Änderung der Verordnung über die Förderungshöchstdauer für

den B~such
               von Höheren Fachschulen, Akademien und Hochschulen (9. BAföG-FörderungshöchstdauerVAndV)                                                                     1871
                    2212-2-7-1

  25. 9. 92    Bekanntmachung über die Ausprägung von Bundesmünzen im Nennwert von 1O Deutschen

Mark
               (Gedenkmünze 150. Jahrestag der Friedensklasse des Ordens Pour le merite für Wissenschaften und
               Künste) . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .    1880
                    neu: 691-11-11

                                                          Hinweis auf andere Verkündungsblätter

               Bundesgesetzblatt Teil II Nr. 39 . . . . . . . . . . . . . . . . . . . . . . . .

               Rechtsvorschriften der Europäischen Gemeinschaften . . . . . . . . . . . . . . .

                                                           Gesetz
                                            zur Neuregelung der Zinsbesteuerung
                                                    (Zinsabschlaggesetz)
                                                                     Vom 9. November 1992

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                               Artikel 1

      Änderung des Einkommensteuergesetzes

  Das Einkommensteuergesetz in der Fassung der Be-
kanntmachung vom 7. September 1990 (BGBI. 1 S. 1898,
1991 1S. 808), zuletzt geändert durch Artikel 4 des Geset-
zes vom 29. Oktober 1992 (BGBI. 1S. 1814), wird wie folgt
geändert:

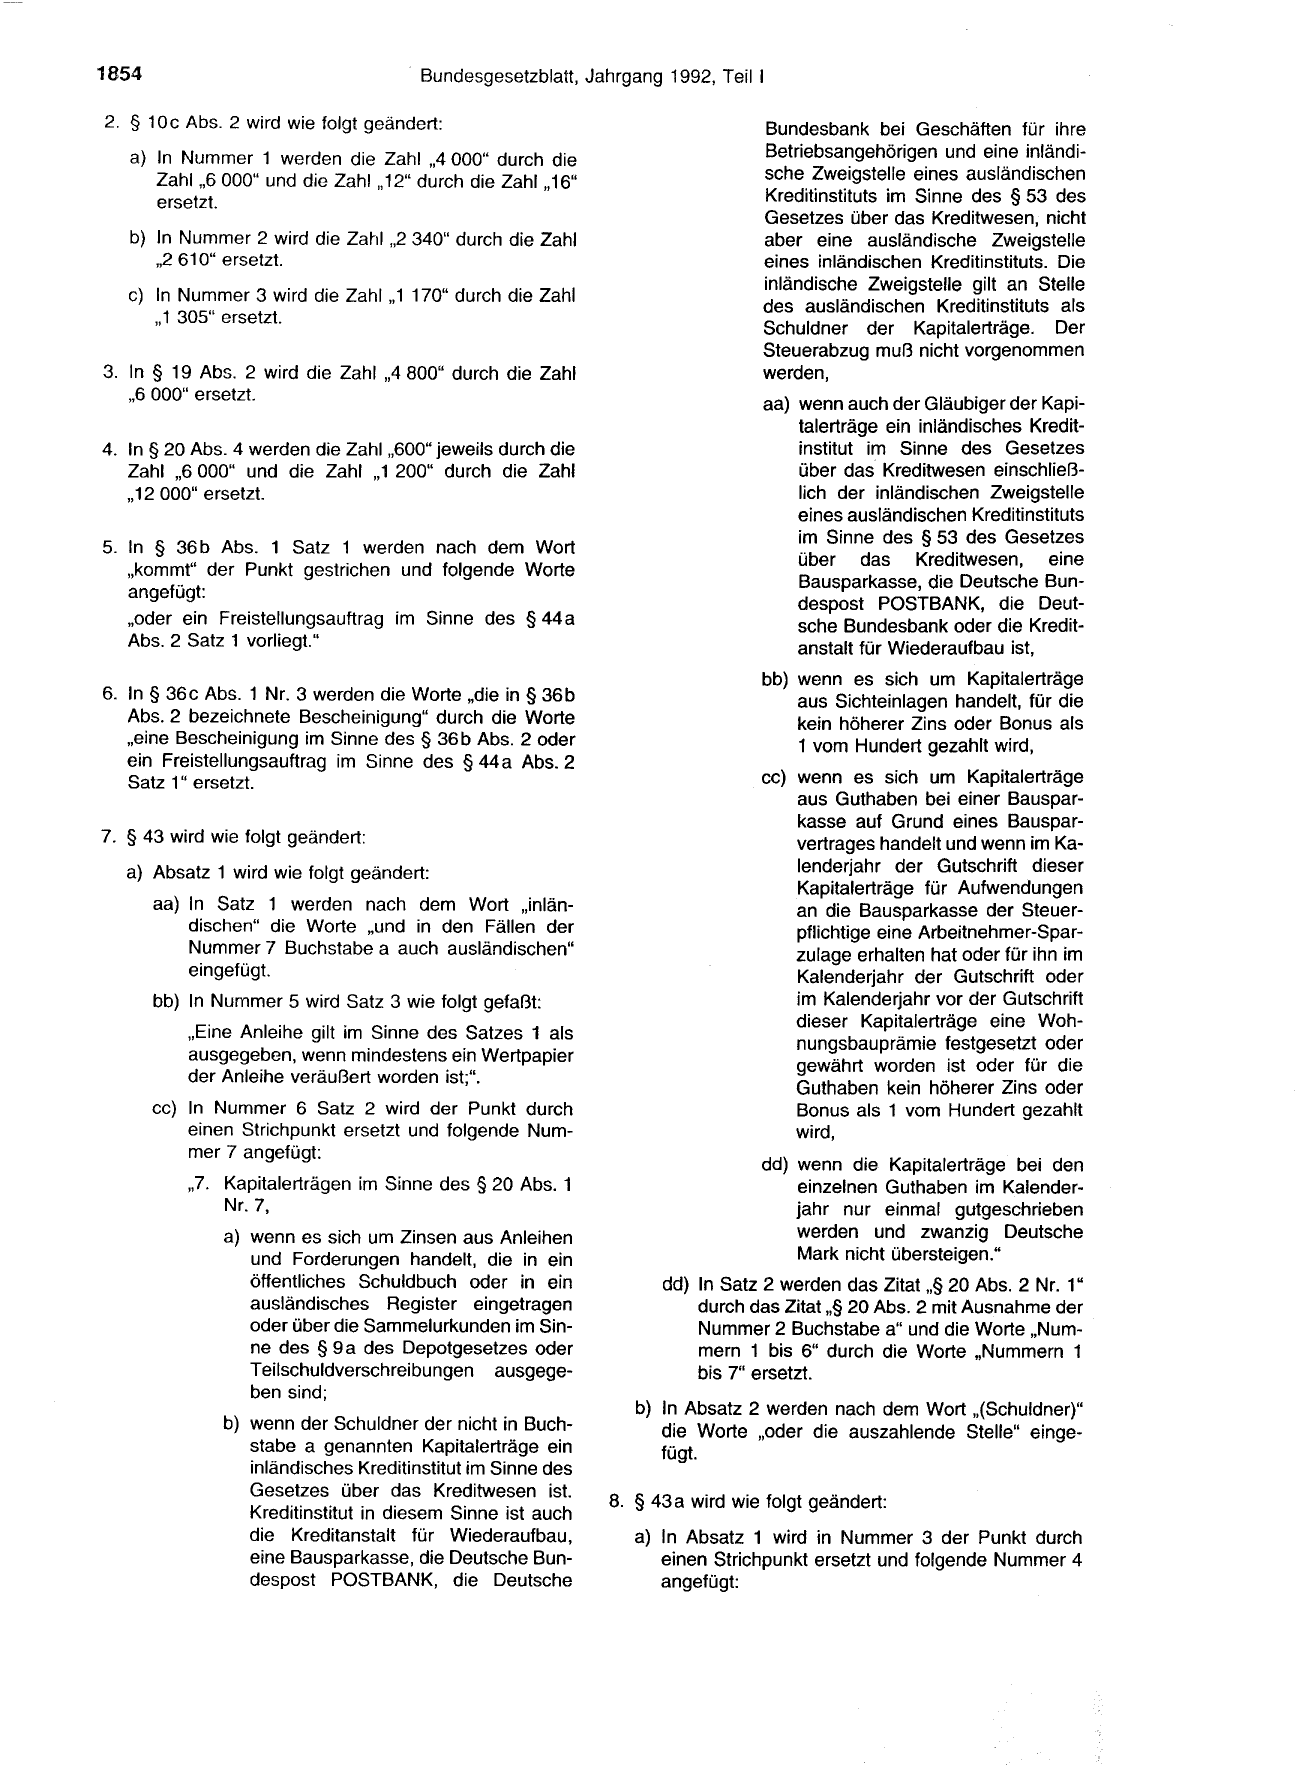
 1. § 10 Abs. 3 wird wie folgt geändert:

    a) In Nummer 1 wird der Betrag „2 340" durch den
       Betrag „2 610" und der Betrag „4 680" durch den
       Betrag „5 220" ersetzt.
    b) Nummer 2 wird wie folgt geändert:

       aa) Der Betrag „4 000" wird durch den Betrag

           ,,6 000" und der Betrag „8 000" durch den Be-
           trag „12 000" ersetzt.
       bb) In Buchstabe b wird die Angabe „3 vom Hun-
           dert" durch die Angabe „4 vom Hundert," er-
           setzt.

. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .               1881

. . . . . . . . . . . . . . . . . . . . . .                                 1882

          cc) Nach der neuen Angabe „4 vom Hundert," wird
              folgender Buchstabe c eingefügt:

                 ,,c) bei Steuerpflichtigen,
                         aa) die nach § 168 Arbeitsförderungs-

                             gesetz beitragspflichtig sind,
                         bb) die, ohne nach § 168 Arbeitsförde-
                             rungsgesetz beitragspflichtig zu sein,
                             auf Grund beamtenrechtlicher Rege-
                             lungen, oder nach beamtenrechtli-

                             chen Grundsätzen bei Körperschaf-
                             ten, Anstalten oder Stiftungen des
                             öffentlichen Rechts oder bei öffent-
                             lich-rechtlichen Verbänden von Kör-
                             perschaften in einem Beschäftigungs-
                             verhältnis stehen,
                        cc) die Einkünfte im Sinne des § 22 Nr. 4
                            in Ausübung eines Mandats bezogen

                            haben,

                        um 3 vom Hundert".
          dd) Nach den Worten „Alters- oder Krankenver-
              sorgung" werden die Worte ,, , der Arbeitsplatz
              oder das Mandat" eingefügt.
1854                                   Bundesgesetzblatt, Jahrgang 1992, Teil 1

2. § 10c Abs. 2 wird wie folgt geändert:
   a) In Nummer 1 werden die Zahl „4 000" durch die
      Zahl „6 000" und die Zahl „ 12" durch die Zahl „ 16"
      ersetzt.

   b) In Nummer 2 wird die Zahl „2 340" durch die Zahl
      ,,2 610" ersetzt.

   c) In Nummer 3 wird die Zahl „1 170" durch die Zahl

      ,, 1 305" ersetzt.

3. In § 19 Abs. 2 wird die Zahl „4 800" durch die Zahl
   ,,6 000" ersetzt.

4. In§ 20 Abs. 4 werden die Zahl „600" jeweils durch die
   Zahl „6 000" und die Zahl „ 1 200" durch die Zahl
   ,, 12 000" ersetzt.

5. In § 36 b Abs. 1 Satz 1 werden nach dem Wort

   „kommt" der Punkt gestrichen und folgende Worte

   angefügt:

   „oder ein Freistellungsauftrag im Sinne des § 44a
   Abs. 2 Satz 1 vorliegt."

6. In§ 36c Abs. 1 Nr. 3 werden die Worte „die in§ 36b
   Abs. 2 bezeichnete Bescheinigung" durch die Worte
   „eine Bescheinigung im Sinne des § 36 b Abs. 2 oder
   ein Freistellungsauftrag im Sinne des § 44a Abs. 2
   Satz 1" ersetzt.

7. § 43 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt geändert:

       aa) In Satz 1 werden nach dem Wort „inlän-
           dischen" die Worte „und in den Fällen der
           Nummer 7 Buchstabe a auch ausländischen"
           eingefügt.
       bb) In Nummer 5 wird Satz 3 wie folgt gefaßt:

           „Eine Anleihe gilt im Sinne des Satzes 1 als

           ausgegeben, wenn mindestens ein Wertpapier

           der Anleihe veräußert worden ist;".

       cc) In Nummer 6 Satz 2 wird der Punkt durch
           einen Strichpunkt ersetzt und folgende Num-
           mer 7 angefügt:

           „7. Kapitalerträgen im Sinne des§ 20 Abs. 1
               Nr. 7,
               a) wenn es sich um Zinsen aus Anleihen
                  und Forderungen handelt, die in ein
                  öffentliches Schuldbuch oder in ein
                  ausländisches Register eingetragen
                  oder über die Sammelurkunden im Sin-
                  ne des § 9 a des Depotgesetzes oder
                  Teilschuldverschreibungen ausgege-
                  ben sind;

               b) wenn der Schuldner der nicht in Buch-
                  stabe a genannten Kapitalerträge ein
                  inländisches Kreditinstitut im Sinne des
                  Gesetzes über das Kreditwesen ist.

                  Kreditinstitut in diesem Sinne ist auch
                  die Kreditanstalt für Wiederaufbau,
                  eine Bausparkasse, die Deutsche Bun-
                  despost POSTBANK, die Deutsche

                  Bundesbank bei Geschäften für ihre
                  Betriebsangehörigen und eine inländi-
                  sche Zweigstelle eines ausländischen
                  Kreditinstituts im Sinne des § 53 des
                  Gesetzes über das Kreditwesen, nicht
                  aber eine ausländische Zweigstelle
                  eines inländischen Kreditinstituts. Die
                  inländische Zweigstelle gilt an Stelle

                  des ausländischen Kreditinstituts als

                  Schuldner der Kapitalerträge. Der
                  Steuerabzug muß nicht vorgenommen
                  werden,

                  aa) wenn auch der Gläubiger der Kapi-
                      talerträge ein inländisches Kredit-
                      institut im Sinne des Gesetzes
                      über das Kreditwesen einschließ-
                      lich der inländischen Zweigstelle
                      eines ausländischen Kreditinstituts
                      im Sinne des § 53 des Gesetzes

                      über das Kreditwesen, eine

                      Bausparkasse, die Deutsche Bun-

                      despost POSTBANK, die Deut-
                      sche Bundesbank oder die Kredit-
                      anstalt für Wiederaufbau ist,
                  bb) wenn es sich um Kapitalerträge
                      aus Sichteinlagen handelt, für die
                      kein höherer Zins oder Bonus als
                      1 vom Hundert gezahlt wird,

                  cc) wenn es sich um Kapitalerträge
                      aus Guthaben bei einer Bauspar-
                      kasse auf Grund eines Bauspar-
                      vertrages handelt und wenn im Ka-
                      lenderjahr der Gutschrift dieser
                      Kapitalerträge für Aufwendungen
                      an die Bausparkasse der Steuer-
                      pflichtige eine Arbeitnehmer-Spar-
                      zulage erhalten hat oder für ihn im
                      Kalenderjahr der Gutschrift oder
                      im Kalenderjahr vor der Gutschrift
                      dieser Kapitalerträge eine Woh-

                      nungsbauprämie festgesetzt oder

                      gewährt worden ist oder für die

                      Guthaben kein höherer Zins oder
                      Bonus als 1 vom Hundert gezahlt
                      wird,

                  dd) wenn die Kapitalerträge bei den
                      einzelnen Guthaben im Kalender-
                      jahr nur einmal gutgeschrieben
                      werden und zwanzig Deutsche
                      Mark nicht übersteigen."
      dd) In Satz 2 werden das Zitat ,,§ 20 Abs. 2 Nr. 1"
          durch das Zitat,,§ 20 Abs. 2 mit Ausnahme der
          Nummer 2 Buchstabe a" und die Worte „Num-
          mern 1 bis 6" durch die Worte „Nummern 1
          bis 7" ersetzt.

   b) In Absatz 2 werden nach dem Wort ,,(Schuldner)"
      die Worte „oder die auszahlende Stelle" einge-
      fügt.

8. § 43 a wird wie folgt geändert:

   a) In Absatz 1 wird in Nummer 3 der Punkt durch
      einen Strichpunkt ersetzt und folgende Nummer 4
      angefügt:
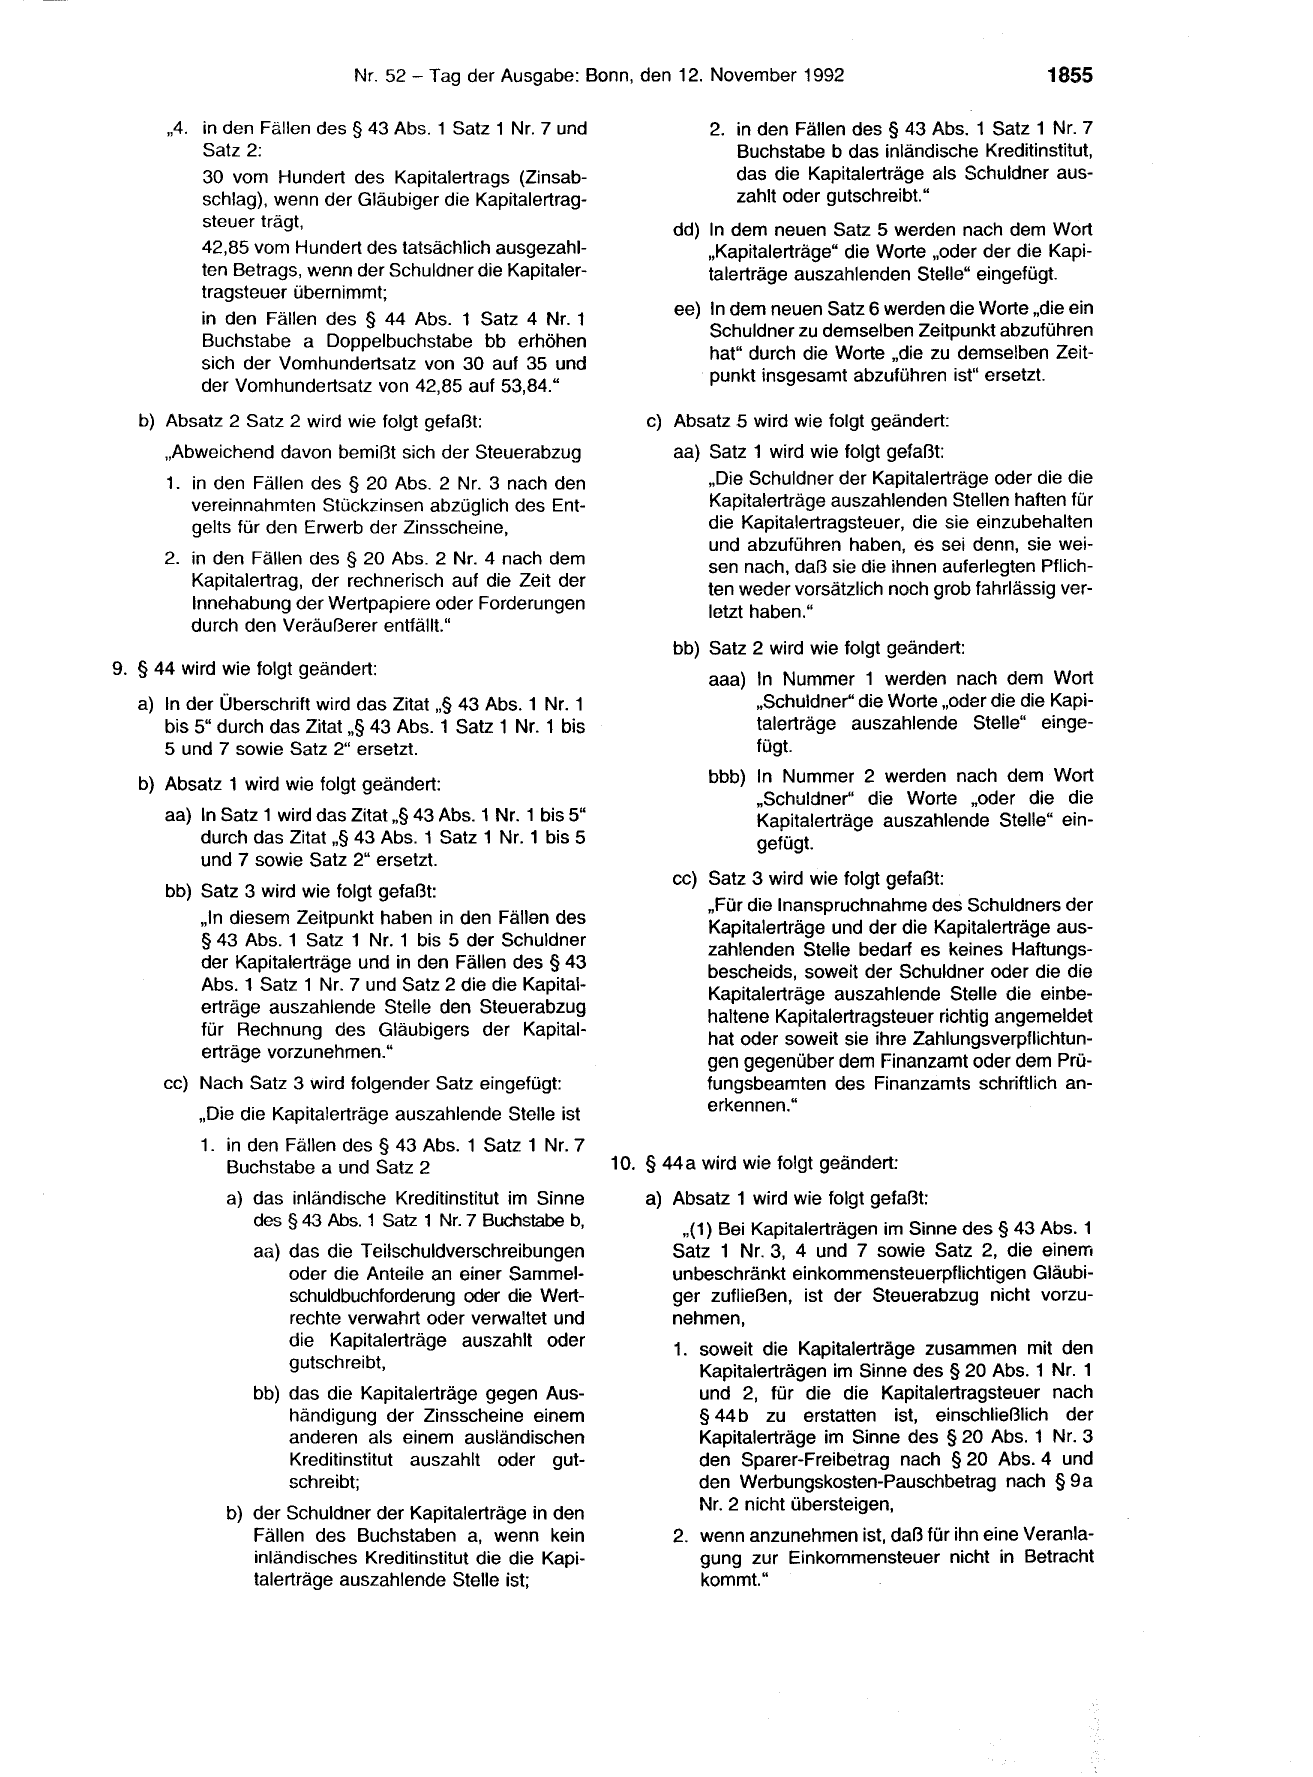
      „4. in den Fällen des§ 43 Abs. 1 Satz 1 Nr. 7 und
          Satz 2:
          30 vom Hundert des Kapitalertrags (Zinsab-
          schlag), wenn der Gläubiger die Kapitalertrag-
          steuer trägt,
          42,85 vom Hundert des tatsächlich ausgezahl-
          ten Betrags, wenn der Schuldner die Kapitaler-
          tragsteuer übernimmt;

          in den Fällen des § 44 Abs. 1 Satz 4 Nr. 1

          Buchstabe a Doppelbuchstabe bb erhöhen

          sich der Vomhundertsatz von 30 auf 35 und

          der Vomhundertsatz von 42,85 auf 53,84."
   b) Absatz 2 Satz 2 wird wie folgt gefaßt:
      „Abweichend davon bemißt sich der Steuerabzug
      1. in den Fällen des § 20 Abs. 2 Nr. 3 nach den
         vereinnahmten Stückzinsen abzüglich des Ent-
         gelts für den Erwerb der Zinsscheine,

      2. in den Fällen des§ 20 Abs. 2 Nr. 4 nach dem
         Kapitalertrag, der rechnerisch auf die Zeit der
         lnnehabung der Wertpapiere oder Forderungen
         durch den Veräußerer entfällt."

9. § 44 wird wie folgt geändert:

   a) In der Überschrift wird das Zitat ,,§ 43 Abs. 1 Nr. 1
      bis 5" durch das Zitat,,§ 43 Abs. 1 Satz 1 Nr. 1 bis
      5 und 7 sowie Satz 2" ersetzt.

   b) Absatz 1 wird wie folgt geändert:

      aa) In Satz 1 wird das Zitat,,§ 43 Abs. 1 Nr. 1 bis 5"
          durch das Zitat ,,§ 43 Abs. 1 Satz 1 Nr. 1 bis 5
          und 7 sowie Satz 2" ersetzt.

      bb) Satz 3 wird wie folgt gefaßt:

          „In diesem Zeitpunkt haben in den Fällen des

          § 43 Abs. 1 Satz 1 Nr. 1 bis 5 der Schuldner

          der Kapitalerträge und in den Fällen des§ 43

          Abs. 1 Satz 1 Nr. 7 und Satz 2 die die Kapital-

          erträge auszahlende Stelle den Steuerabzug

          für Rechnung des Gläubigers der Kapital-

          erträge vorzunehmen."

      cc) Nach Satz 3 wird folgender Satz eingefügt:

          „Die die Kapitalerträge auszahlende Stelle ist
          1. in den Fällen des § 43 Abs. 1 Satz 1 Nr. 7
             Buchstabe a und Satz 2
              a) das inländische Kreditinstitut im Sinne
                 des § 43 Abs. 1 Satz 1 Nr. 7 Buchstabe b,
                 aa) das die Teilschuldverschreibungen
                     oder die Anteile an einer Sammel-
                     schuldbuchforderung oder die Wert-
                     rechte verwahrt oder verwaltet und
                     die Kapitalerträge auszahlt oder
                     gutschreibt,
                 bb) das die Kapitalerträge gegen Aus-
                     händigung der Zinsscheine einem
                     anderen als einem ausländischen
                     Kreditinstitut auszahlt oder gut-
                     schreibt;

              b) der Schuldner der Kapitalerträge in den
                 Fällen des Buchstaben a, wenn kein
                 inländisches Kreditinstitut die die Kapi-
                 talerträge auszahlende Stelle ist;

           2. in den Fällen des § 43 Abs. 1 Satz 1 Nr. 7
              Buchstabe b das inländische Kreditinstitut,
              das die Kapitalerträge als Schuldner aus-
              zahlt oder gutschreibt."
       dd) In dem neuen Satz 5 werden nach dem Wort
           ,,Kapitalerträge" die Worte „oder der die Kapi-
           talerträge auszahlenden Stelle" eingefügt.

       ee) In dem neuen Satz 6 werden die Worte „die ein

           Schuldner zu demselben Zeitpunkt abzuführen

           hat" durch die Worte „die zu demselben Zeit-

           punkt insgesamt abzuführen ist" ersetzt.

    c) Absatz 5 wird wie folgt geändert:
       aa) Satz 1 wird wie folgt gefaßt:
           „Die Schuldner der Kapitalerträge oder die die
           Kapitalerträge auszahlenden Stellen haften für
           die Kapitalertragsteuer, die sie einzubehalten
           und abzuführen haben, es sei denn, sie wei-
           sen nach, daß sie die ihnen auferlegten Pflich-
           ten weder vorsätzlich noch grob fahrlässig ver-
           letzt haben."

       bb) Satz 2 wird wie folgt geändert:

           aaa) In Nummer 1 werden nach dem Wort
                ,,Schuldner" die Worte „oder die die Kapi-
                talerträge auszahlende Stelle" einge-
                fügt.

           bbb) In Nummer 2 werden nach dem Wort
                „Schuldner'' die Worte „oder die die
                Kapitalerträge auszahlende Stelle" ein-
                gefügt.

       cc) Satz 3 wird wie folgt gefaßt:

           „Für die Inanspruchnahme des Schuldners der

           Kapitalerträge und der die Kapitalerträge aus-

           zahlenden Stelle bedarf es keines Haftungs-

           bescheids, soweit der Schuldner oder die die

           Kapitalerträge auszahlende Stelle die einbe-

           haltene Kapitalertragsteuer richtig angemeldet

           hat oder soweit sie ihre Zahlungsverpflichtun-

           gen gegenüber dem Finanzamt oder dem Prü-
           fungsbeamten des Finanzamts schriftlich an-
           erkennen."

10. § 44a wird wie folgt geändert:
    a) Absatz 1 wird wie folgt gefaßt:
        ,,(1) Bei Kapitalerträgen im Sinne des § 43 Abs. 1
       Satz 1 Nr. 3, 4 und 7 sowie Satz 2, die einem
       unbeschränkt einkommensteuerpflichtigen Gläubi-
       ger zufließen, ist der Steuerabzug nicht vorzu-
       nehmen,
       1. soweit die Kapitalerträge zusammen mit den
          Kapitalerträgen im Sinne des§ 20 Abs. 1 Nr. 1
          und 2, für die die Kapitalertragsteuer nach
          § 44 b zu erstatten ist, einschließlich der
          Kapitalerträge im Sinne des § 20 Abs. 1 Nr. 3
          den Sparer-Freibetrag nach § 20 Abs. 4 und
          den Werbungskosten-Pauschbetrag nach § 9 a
          Nr. 2 nicht übersteigen,

       2. wenn anzunehmen ist, daß für ihn eine Veranla-
          gung zur Einkommensteuer nicht in Betracht
          kommt."
1856                                   Bundesgesetzblatt, Jahrgang 1992, Teil 1

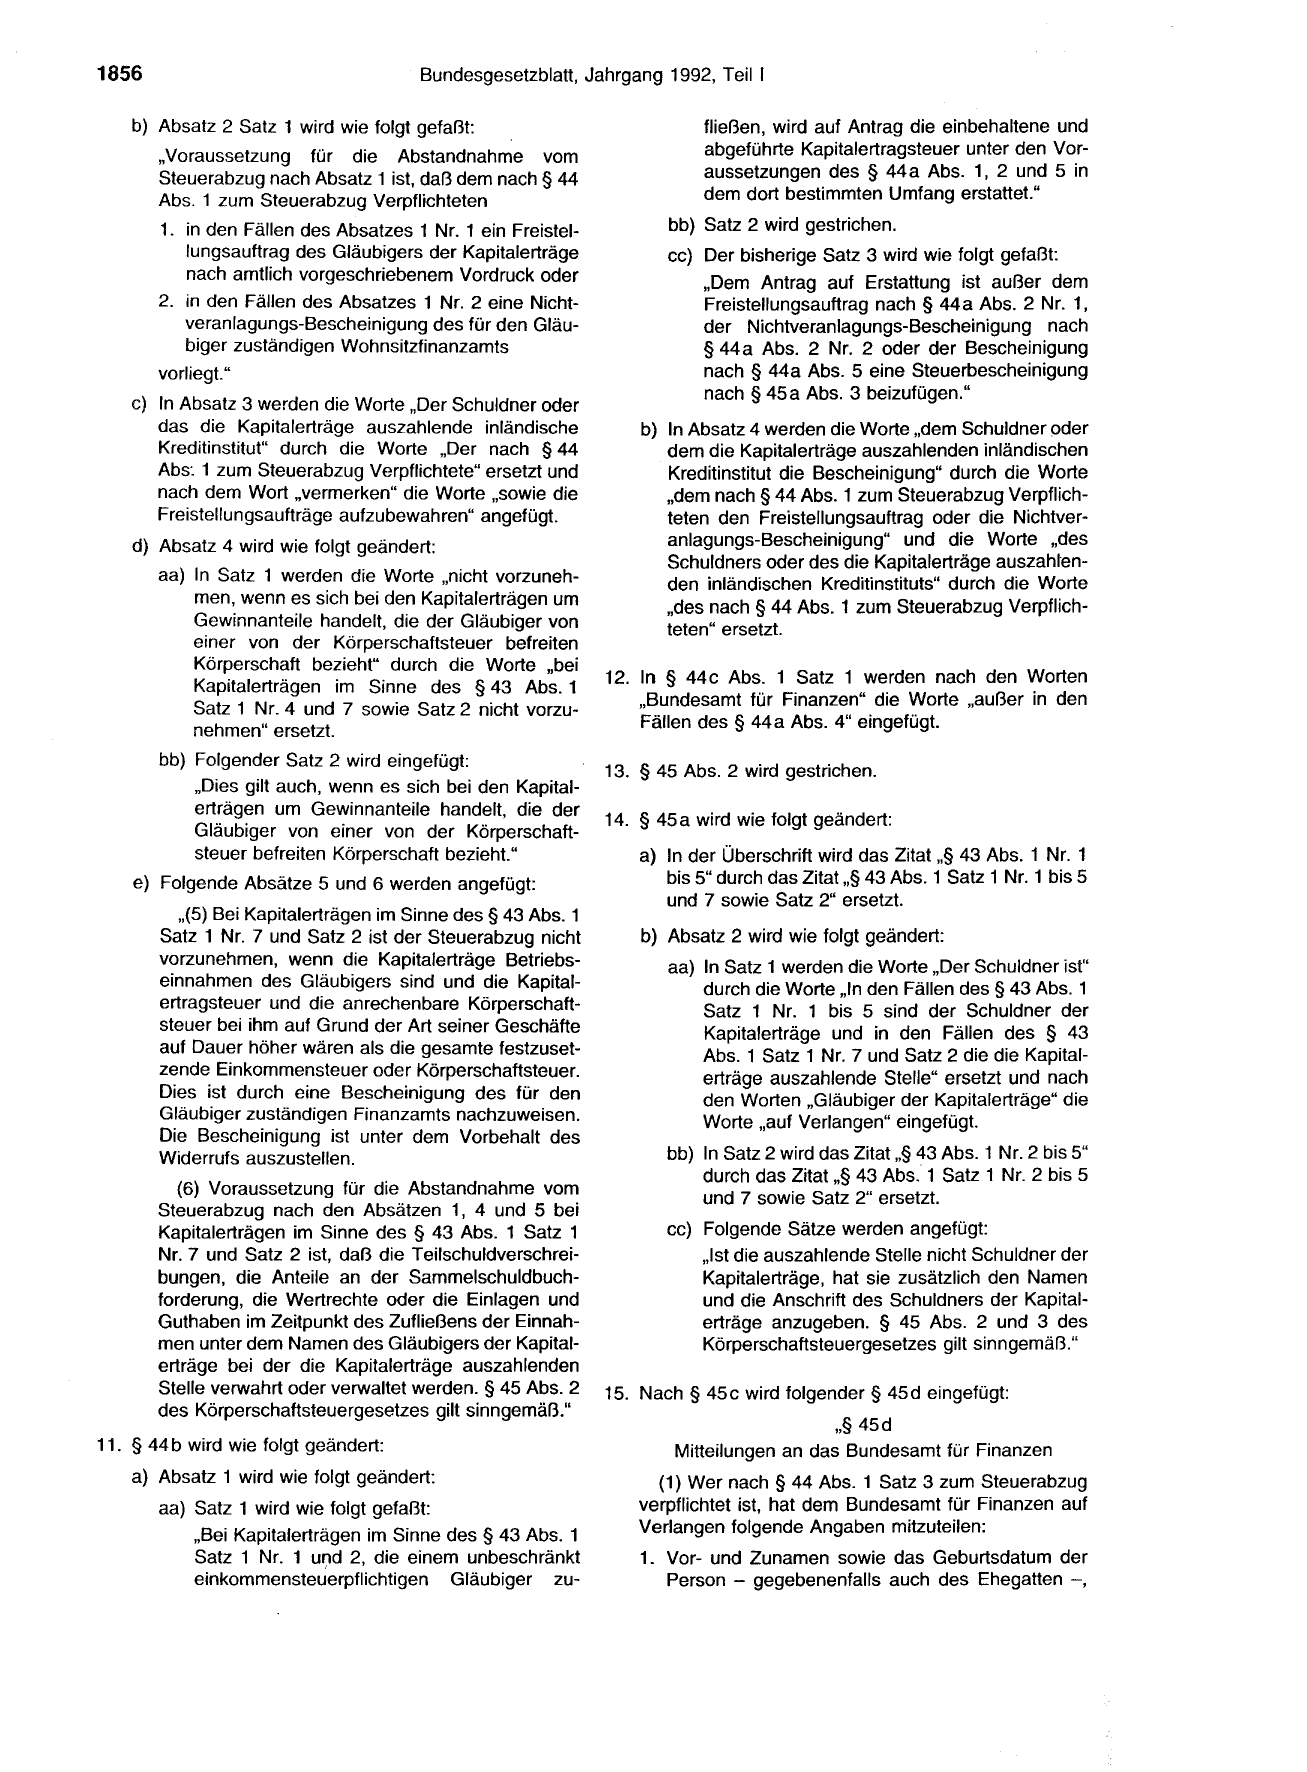
    b) Absatz 2 Satz 1 wird wie folgt gefaßt:
       „Voraussetzung für die Abstandnahme vom
       Steuerabzug nach Absatz 1 ist, daß dem nach § 44
       Abs. 1 zum Steuerabzug Verpflichteten

       1. in den Fällen des Absatzes 1 Nr. 1 ein Freistel-
          lungsauftrag des Gläubigers der Kapitalerträge
          nach amtlich vorgeschriebenem Vordruck oder
       2. in den Fällen des Absatzes 1 Nr. 2 eine Nicht-
          veranlagungs-Bescheinigung des für den Gläu-
          biger zuständigen Wohnsitzfinanzamts
       vorliegt."

    c) In Absatz 3 werden die Worte „Der Schuldner oder
       das die Kapitalerträge auszahlende inländische
       Kreditinstitut" durch die Worte „Der nach § 44
       Abs·. 1 zum Steuerabzug Verpflichtete" ersetzt und
       nach dem Wort „vermerken" die Worte „sowie die
       Freistellungsaufträge aufzubewahren" angefügt.
    d) Absatz 4 wird wie folgt geändert:

       aa) In Satz 1 werden die Worte „nicht vorzuneh-
           men, wenn es sich bei den Kapitalerträgen um
           Gewinnanteile handelt, die der Gläubiger von
           einer von der Körperschaftsteuer befreiten
           Körperschaft bezieht" durch die Worte „bei

           Kapitalerträgen im Sinne des § 43 Abs. 1

           Satz 1 Nr. 4 und 7 sowie Satz 2 nicht vorzu-
           nehmen" ersetzt.

       bb) Folgender Satz 2 wird eingefügt:

           ,,Dies gilt auch, wenn es sich bei den Kapital-
           erträgen um Gewinnanteile handelt, die der

           Gläubiger von einer von der Körperschaft-
           steuer befreiten Körperschaft bezieht."
    e) Folgende Absätze 5 und 6 werden angefügt:

         ,,(5) Bei Kapitalerträgen im Sinne des § 43 Abs. 1
       Satz 1 Nr. 7 und Satz 2 ist der Steuerabzug nicht
       vorzunehmen, wenn die Kapitalerträge Betriebs-
       einnahmen des Gläubigers sind und die Kapital-
       ertragsteuer und die anrechenbare Körperschaft-
       steuer bei ihm auf Grund der Art seiner Geschäfte
       auf Dauer höher wären als die gesamte festzuset-
       zende Einkommensteuer oder Körperschaftsteuer.
       Dies ist durch eine Bescheinigung des für den
       Gläubiger zuständigen Finanzamts nachzuweisen.
       Die Bescheinigung ist unter dem Vorbehalt des
       Widerrufs auszustellen.

          (6) Voraussetzung für die Abstandnahme vom

       Steuerabzug nach den Absätzen 1, 4 und 5 bei
       Kapitalerträgen im Sinne des § 43 Abs. 1 Satz 1
       Nr. 7 und Satz 2 ist, daß die Teilschuldverschrei-
       bungen, die Anteile an der Sammelschuldbuch-
       forderung, die Wertrechte oder die Einlagen und
       Guthaben im Zeitpunkt des Zufließens der Einnah-
       men unter dem Namen des Gläubigers der Kapital-
       erträge bei der die Kapitalerträge auszahlenden
       Stelle verwahrt oder verwaltet werden. § 45 Abs. 2
       des Körperschaftsteuergesetzes gilt sinngemäß."

11. § 44 b wird wie folgt geändert:
    a) Absatz 1 wird wie folgt geändert:
       aa) Satz 1 wird wie folgt gefaßt:
           „Bei Kapitalerträgen im Sinne des § 43 Abs. 1
           Satz 1 Nr. 1 und 2, die einem unbeschränkt
           einkommenste~erpflichtigen Gläubiger zu-

            fließen, wird auf Antrag die einbehaltene und
            abgeführte Kapitalertragsteuer unter den Vor-
            aussetzungen des § 44a Abs. 1, 2 und 5 in
            dem dort bestimmten Umfang erstattet."

       bb) Satz 2 wird gestrichen.
       cc) Der bisherige Satz 3 wird wie folgt gefaßt:
            „Dem Antrag auf Erstattung ist außer dem
            Freistellungsauftrag nach § 44a Abs. 2 Nr. 1,
            der Nichtveranlagungs-Bescheinigung nach
            § 44a Abs. 2 Nr. 2 oder der Bescheinigung
            nach § 44a Abs. 5 eine Steuerbescheinigung
            nach§ 45a Abs. 3 beizufügen."

    b) In Absatz 4 werden die Worte „dem Schuldner oder
       dem die Kapitalerträge auszahlenden inländischen
       Kreditinstitut die Bescheinigung" durch die Worte
       ,,dem nach § 44 Abs. 1 zum Steuerabzug Verpflich-
       teten den Freistellungsauftrag oder die Nichtver-
       anlagungs-Bescheinigung" und die Worte „des
       Schuldners oder des die Kapitalerträge auszahten-
       den inländischen Kreditinstituts" durch die Worte
       ,,des nach § 44 Abs. 1 zum Steuerabzug Verpflich-
       teten" ersetzt.

12. In § 44c Abs. 1 Satz 1 werden nach den Worten

    „Bundesamt für Finanzen" die Worte „außer in den

    Fällen des§ 44a Abs. 4" eingefügt.

13. § 45 Abs. 2 wird gestrichen.

14. § 45 a wird wie folgt geändert:

    a} In der Überschrift wird das Zitat ,,§ 43 Abs. 1 Nr. 1
       bis 5" durch das Zitat,,§ 43 Abs. 1 Satz 1 Nr. 1 bis 5
       und 7 sowie Satz 2" ersetzt.

    b) Absatz 2 wird wie folgt geändert:
       aa) In Satz 1 werden die Worte „Der Schuldner ist"
           durch die Worte „In den Fällen des § 43 Abs. 1
           Satz 1 Nr. 1 bis 5 sind der Schuldner der
           Kapitalerträge und in den Fällen des § 43
           Abs. 1 Satz 1 Nr. 7 und Satz 2 die die Kapital-
           erträge auszahlende Stelle" ersetzt und nach
           den Worten „Gläubiger der Kapitalerträge" die
           Worte „auf Verlangen" eingefügt.

       bb) In Satz 2 wird das Zitat,,§ 43 Abs. 1 Nr. 2 bis 5"
           durch das Zitat ,,§ 43 Abs.· 1 Satz 1 Nr. 2 bis 5

           und 7 sowie Satz 2" ersetzt.

       cc} Folgende Sätze werden angefügt:
           „Ist die auszahlende Stelle nicht Schuldner der
           Kapitalerträge, hat sie zusätzlich den Namen
           und die Anschrift des Schuldners der Kapital-
           erträge anzugeben. § 45 Abs. 2 und 3 des
           Körperschaftsteuergesetzes gilt sinngemäß."

15. Nach§ 45c wird folgender§ 45d eingefügt:

                           ,,§ 45d
        Mitteilungen an das Bundesamt für Finanzen
      (1) Wer nach § 44 Abs. 1 Satz 3 zum Steuerabzug
    verpflichtet ist, hat dem Bundesamt für Finanzen auf
    Verlangen folgende Angaben mitzuteilen:
    1. Vor- und Zunamen sowie das Geburtsdatum der
       Person - gegebenenfalls auch des Ehegatten -,
       die den Freistellungsauftrag erteilt hat (Auftragge-
       ber),
    2. Anschrift des Auftraggebers,

    3. Anzahl der von dem Auftraggeber erteilten Frei-
       stellungsaufträge,

    4. Höhe des Betrages, bis zu dem auf Grund des
       Freistellungsauftrages vom Steuerabzug Abstand
       genommen und bei Dividenden und ähnlichen
       Kapitalerträgen die Erstattung von Kapitalertrag-
       steuer und die Vergütung von Körperschaftsteuer
       beim Bundesamt für Finanzen beantragt werden
       sollte,
    5. Namen und Anschrift des Empfängers des Frei-
       stellungsauftrags,
    6. Datum der Erteilung des Freistellungsauftrags.

    Auf die Mitteilungen findet § 150 Abs. 6 der Abgaben-
    ordnung entsprechende Anwendung.

      (2) Die Mitteilungen dürfen ausschließlich zur
    Prüfung der rechtmäßigen Inanspruchnahme des
    Sparer-Freibetrages und des Pauschbetrages für
    Werbungskosten verwendet werden."

16. In § 49 Abs. 1 Nr. 5 Buchstabe c werden in Doppel-
    buchstabe bb der Punkt durch das Wort ,, , oder'' er-
    setzt und folgender Doppelbuchstabe cc angefügt:
    „cc) Kapitalerträge im Sinne des § 43 Abs. 1 Satz 1
         Nr. 7 Buchstabe a und Satz 2 von einem Schuld-
         ner oder von einem inländischen Kreditinstitut im
         Sinne des § 43 Abs. 1 Satz 1 Nr. 7 Buchstabe b

         gegen Aushändigung der Zinsscheine einem

         anderen als einem ausländischen Kreditinstitut

         ausgezahlt oder gutgeschrieben werden und
         die Teilschuldverschreibungen nicht von dem

         Schuldner oder dem inländischen Kreditinstitut
         verwahrt werden."

17. Vor§ 50b wird die Überschrift wie folgt gefaßt:

            ,,IX. Sonstige Vorschriften, Bußgeld-,
          Ermächtigungs- und Schlußvorschriften".

18. Nach§ 50d wird folgender§ 50e eingefügt:

                          ,,§ 50e
                     Bußgeldvorschriften
       (1) Ordnungswidrig handelt, wer vorsätzlich oder
    leichtfertig entgegen § 45 d Abs. 1 Satz 1 eine Mittei-
    lung nicht, nicht richtig, nicht vollständig oder nicht
    rechtzeitig abgibt.

      (2) Die Ordnungswidrigkeit kann mit einer Geldbuße
    bis zu zehntausend Deutsche Mark geahndet wer-
    den."

19. In§ 51 Abs. 4 Nr. 1 Buchstabe e werden der Beistrich
    gestrichen und die Worte „und den Freistellungsauf-
    trag nach § 44a Abs. 2 Satz 1 Nr. 1," angefügt.

20. § 52 wird wie folgt geändert:

    a) In Absatz 1 wird die Zahl „ 1992" durch die Zahl
       „1993" und die Zahlen „1991" jeweils durch die
       Zahlen „ 1992" ersetzt.

    b) Absatz 28 wird wie folgt gefaßt:
          ,,(28) § 36c Abs. 1 Nr. 3, § 43 Abs. 1 Satz 1 Nr. 5
       bis 7 und Satz 2, § 43a Abs. 1 Nr. 4, § 44 Über-
       schrift und Abs. 1 und 5, §§ 44a, § 44b Abs. 1

       und 4, § 44c Abs. 1, § 45 Abs. 2, § 45a Überschrift
       und Abs. 2, § 49 Abs. 1 Nr. 5 Buchstabe c, § 51
       Abs. 4 Buchstabe e sind erstmals auf Kapitalerträ-
       ge anzuwenden, die nach dem 31. Dezember 1992
       zufließen. In den Fällen des§ 20 Abs. 2 mit Aus-
       nahme der Nummern 1 und 2 Buchstabe a ist § 43
       Abs. 1 Satz 2 erstmals auf Kapitalerträge anzu-
       wenden, die nach dem 31. Dezember 1993 zu-
       fließen."

                         Artikel 2

                    Änderung
   des Gesetzes über Kapitalanlagegesellschaften

   Das Gesetz über Kapitalanlagegesellschaften in der
Fassung der Bekanntmachung vom 14. Januar 1970
(BGBI. 1 S. 127), zuletzt geändert durch Artikel 5 des
Gesetzes vom 25. Februar 1992 (BGBI. 1S. 297), wird wie
folgt geändert:

 1. § 38 Abs. 3 wird wie folgt geändert:
    a) In Satz 1 werden nach dem Wort „erstattet" der
       Strichpunkt durch einen Beistrich ersetzt und fol-
       gende Worte eingefügt:

       ,,soweit nicht nach § 44a des Einkommensteuer-

       gesetzes vom Steuerabzug Abstand zu nehmen

       ist;".

    b) Satz 3 wird wie folgt gefaßt:

       ,,Im übrigen sind die Vorschriften des Einkommen-
       steuergesetzes über die Abstandnahme vom
       Steuerabzug und über die Erstattung von Kapital-
       ertragsteuer bei unbeschränkt einkommensteuer-
       pflichtigen Anteilseignern sinngemäß anzuwen-
       den."

    c) In Satz 4 wird das Zitat,,§ 44b Abs. 1 Satz 2" durch
       das Zitat ,,§ 44 b Abs. 1 Satz 1" ersetzt

 2. Nach§ 38a wird folgender§ 38b eingefügt:
                          ,,§ 38 b

       (1) Von dem Teil der Einnahmen eines Wertpa-
    pier-Sondervermögens, der zur Ausschüttung auf An-
    teilscheine an dem Sondervermögen verwendet wird,
    wird ein Steuerabzug vom Kapitalertrag in Höhe von
    30 vom Hundert des ausgeschütteten Betrags vorge-
    nommen, soweit darin enthalten sind

    1. Erträge des Sondervermögens, bei denen nach
       § 38 Abs. 3 in Verbindung mit§ 44a des Einkom-
       mensteuergesetzes vom Steuerabzug Abstand zu
       nehmen ist, sowie der hierauf entfallende Teil des
       Ausgabepreises für ausgegebene Anteilscheine,

    2. Erträge des Sondervermögens im Sinne des § 43
       Abs. 1 Satz 1 Nr. 2 des Einkommensteuergeset-
1858                                    Bundesgesetzblatt, Jahrgang 1992, Teil 1

       zes, bei denen die Kapitalertragsteuer nach § 38
       Abs. 3 erstattet wird, sowie der hierauf entfallende
       Teil des Ausgabepreises für ausgegebene Anteil-
       scheine,

   3. ausländische Erträge des Sondervermögens im

      Sinne des § 43 Abs. 1 Satz 1 Nr. 7 und Satz 2 des

      Einkommensteuergesetzes,

   4. aber nicht Gewinne aus der Veräußerung von
      Wertpapieren und die hierauf entfallenden Teile
      des Ausgabepreises für ausgegebene Anteil-
      scheine.

   Die für den Steuerabzug von Kapitalerträgen im Sinne
   des§ 43 Abs. 1 Satz 1 Nr. 7 und Satz 2 des Einkom-
   mensteuergesetzes geltenden Vorschriften des Ein-
   kommensteuergesetzes sind entsprechend anzu-
   wenden. In der nach§ 45a des Einkommensteuerge-
   setzes zu erteilenden Bescheinigung ist der zur An-
   rechnung oder Erstattung von Kapitalertragsteuer be-
   rechtigende Teil der Ausschüttung gesondert anzu-

   geben.
     (2) Für den Teil der nicht zur Ausschüttung oder
   Kostendeckung verwendeten Einnahmen des Sonder-
   vermögens im Sinne des § 39 Abs. 1 Satz 2 gilt
   Absatz 1 entsprechend. Die darauf zu erhebende
   Kapitalertragsteuer ist von dem ausgeschütteten
   Betrag einzubehalten.

      (3) Werden die Einnahmen des Sondervermögens
   im Sinne des§ 39 Abs. 1 Satz 2 nicht zur Ausschüt-
   tung oder Kostendeckung verwendet, hat die Kapitalan-
   lagegesellschaft den Steuerabzug vorzunehmen. Die
   §§ 44 a und 45 a Abs. 2 des Einkommensteuergesetzes
   sind nicht anzuwenden. Im übrigen gilt Absatz 1 ent-
   sprechend. Die Kapitalertragsteuer ist innerhalb eines
   Monats nach der Entstehung zu entrichten. Die
   Kapitalanlagegesellschaft hat bis zu diesem Zeitpunkt
   eine Steuererklärung nach amtlich vorgeschriebenem
   Vordruck abzugeben und darin die Steuer zu be-
   rechnen."

3. § 39 Abs. 2 wird wie folgt gefaßt:

    ,,(2) Von Kapitalerträgen im Sinne des § 38 a wird
   kein Steuerabzug vorgenommen."

4. Nach § 39a wird folgender§ 39b eingefügt:

                           ,,§ 39b
      ( 1) Bei Kapitalerträgen im Sinne des § 38 b Abs. 3,
   die einem unbeschränkt einkommensteuerpflichtigen
   Gläubiger als zugeflossen gelten, wird auf Antrag die
   einbehaltene Kapitalertragsteuer unter den Voraus-
   setzungen des § 44 b Abs. 1 Satz 1 des Einkommen-
   steuergesetzes und in dem dort bestimmten Umfang
   von der Kapitalanlagegesellschaft erstattet. Im übri-
   gen sind die für die Anrechnung und die Erstattung der
   Kapitalertragsteuer geltenden Vorschriften des Ein-
   kommensteuergesetzes entsprechend anzuwenden.

      (2) Die Kapitalanlagegesellschaft erstattet die ein-

   behaltene Kapitalertragsteuer auf Antrag auch in Fäl-

   len, in denen die Kapitalerträge im Sinne des § 38 b
   Abs. 3 einem Gläubiger ohne Wohnsitz oder gewöhnli-.
   chen Aufenthalt im Inland als zugeflossen gelten. Sie
   hat sich zuvor Gewißheit über die Person des Gläubi-

   gers der Kapitalerträge zu verschaffen; § 154 der
   Abgabenordnung ist entsprechend anzuwenden. Wird
   der Antrag in Vertretung des Gläubigers der Kapital-
   erträge durch ein Kreditinstitut gestellt, das die Anteil-
   scheine im Zeitpunkt des Zufließens der Einnahmen in

   einem auf den Namen des Gläubigers der Kapital-

   erträge lautenden Wertpapierdepot verwahrt, hat die

   Kapitalanlagegesellschaft sich von dem Kreditinstitut
   versichern zu lassen, daß der Gläubiger der Kapital-
   erträge nach den Depotunterlagen weder Wohnsitz
   noch gewöhnlichen Aufenthalt im Inland hat.

     (3) Für die Anrechnung der einbehaltenen und ab-
   geführten Kapitalertragsteuer nach § 36 Abs. 2 des
   Einkommensteuergesetzes oder deren Erstattung
   nach§ 50d des Einkommensteuergesetzes gilt§ 39a
   Abs. 3 entsprechend.§ 36b Abs. 4 und 5, § 36c Abs. 1
   und 5 des Einkommensteuergesetzes gelten sinn-
   gemäß."

5. § 40 Abs. 1 wird wie folgt geändert:

   a) In der Nummer 1 werden die Zahl „1." gestrichen
      und am Ende der Beistrich durch einen Punkt
      ersetzt.
   b) Nummer 2 wird gestrichen.

6. § 41 Abs. 1 wird wie folgt geändert:

   a) Nummer 2 wird wie folgt geändert:
      aa) Buchstabe a wird gestrichen.

      bb) Buchstaben b bis f werden Buchstaben a
          bis e.
      cc) Im neuen Buchstaben c wird das Zitat ,,§ 40
          Abs. 1 Nr. 1 Satz 2" durch das Zitat ,,§ 40
          Abs. 1 Satz 2" ersetzt.

   b) Nach Nummer 4 werden folgende Nummern 5
      und 6 eingefügt:
      ,,5. den zur Anrechnung oder Erstattung von Kapi-
           talertragsteuer berechtigenden Teil der Aus-

           schüttung;
       6. den Betrag der anzurechnenden oder zu er-
          stattenden Kapitalertragsteuer;".

   c) Die bisherige Nummer 5 wird Nummer 7.

7. § 42 Satz 1 wird wie folgt gefaßt:
   „Die Vorschriften des § 40 Abs. 2 bis 5 und des § 41
   mit Ausnahme des Absatzes 1 Nr. 2 Buchstaben b
   und c gelten sinngemäß für die in § 38 b Abs. 2 und 3,
   § 39 Abs. 1 Satz 2, § 39 a Abs. 2 und § 39 b bezeichne-
   ten Einnahmen des Wertpapier-Sondervermögens,
   die nicht zur Kostendeckung oder Ausschüttung ver-
   wendet werden."

8. Dem § 43 wird folgender Absatz 8 angefügt:

    ,,(8) Von den Vorschriften in der Fassung des Arti-

   kels 2 des Zinsabschlaggesetzes vom 9. November

   1992 (BGBI. 1 S. 1853) sind

   1. § 38b Abs. 3 erstmals für Einnahmen anzuwen-
      den, die dem Wertpapier-Sondervermögen nach
      dem 31. Dezember 1992 zufließen,
    2. die§§ 38b, 39 Abs. 2, § 40 Abs. 1 und§ 41 Abs. 1
       erstmals für Ausschüttungen auf Anteilscheine an
       einem Wertpapier-Sondervermögen anzuwenden,
       die nach dem 31. Dezember 1992 zufließen,

    3. § 38 b Abs. 2 und 3, § 39 Abs. 2, §§ 39 b, 40 Abs. 1,
       § 41 Abs. 1 und § 42 für die nicht zur Kostendek-
       kung oder Ausschüttung verwendeten Einnahmen
       des Wertpapier-Sondervermögens erstmals für
       das Geschäftsjahr anzuwenden, das nach dem
       31 . Dezember 1992 endet,

    4. § 38b auch anzuwenden, soweit in Ausschüttun-
       gen, die nach dem 31. Dezember 1992 zufließen,
       Einnahmen des Wertpapier-Sondervermögens
       enthalten sind, bei denen vor dem 1. Januar 1993
       Kapitalertragsteuer nicht zu erheben war. Dies gilt
       auch für die nicht zur Kostendeckung oder Aus-
       schüttung verwendeten Einnahmen des Wertpa-
       pier-Sondervermögens, die in dem Geschäftsjahr
       als zugeflossen gelten, das nach dem 31. Dezem-
       ber 1992 endet."

 9. In § 43 b Nr. 4 wird das Zitat ,,§ 43 Abs. 6 und 7" durch
    das Zitat,,§ 43 Abs. 6, 7 und 8" ersetzt.

10. Dem § 44 werden folgende Sätze angefügt:
    „Von Kapitalerträgen im Sinne des § 45 wird ein
    Steuerabzug in Höhe von 30 vom Hundert vorge-
    nommen. Im übrigen gelten die§§ 38b und 39b sinn-
    gemäß. Sind in den Ausschüttungen Gewinne aus der
    Veräußerung von Gegenständen im Sinne des§ 27
    enthalten, wird der Steuerabzug nur vorgenommen,
    wenn der Zeitraum zwischen Anschaffung und Veräu-
    ßerung der Gegenstände nicht mehr als zwei Jahre
    betragen hat."

11. § 47 Abs. 1 wird wie folgt geändert:

    a) Nach Nummer 2 wird folgende Nummer 3 einge-

       fügt:

       ,,3. den Betrag der anzurechnenden oder zu er-

            stattenden Kapitalertragsteuer;".

    b) Die bisherige Nummer 3 wird Nummer 4.

12. § 48 Satz 1 wird wie folgt gefaßt:

    „Die Vorschriften des § 40 Abs. 3 und 4, §§ 44, 45 und
    47 mit Ausnahme des Absatzes 1 Nr. 2 Buchstabe a
    gelten sinngemäß für die von dem Grundstücks-Son-
    dervermögen vereinnahmten nicht zur Kostendeckung
    oder Ausschüttung verwendeten Erträge aus der Ver-
    mietung und Verpachtung der in § 27 bezeichneten
    Gegenstände(§ 45 Abs. 1)."

13. Dem § 50 wird folgender Absatz 5 angefügt:

    ,,(5) Für die Anwendung der§§ 44, 47 Abs. 1, § 48 gilt

   § 43 Abs. 8 sinngemäß."

                         Artikel 3
         Änderung des Bewertungsgesetzes

  Das Bewertungsgesetz in der Fassung der Bekanntma-
chung vom 1. Februar 1991 (BGBI. 1 S. 230), zuletzt

geändert durch Artikel 13 des Gesetzes vom 25. Februar
1992 (BGBI. 1 S. 297), wird wie folgt geändert:

 1. In § 11 Abs. 2 wird folgender Satz 4 eingefügt:

   „Dem Einheitswert sind die Beteiligungen im Sinne
   des § 102 und die nicht im Einheitswert erfaßten
   Wirtschaftsgüter des ausländischen Betriebsvermö-
   gens hinzuzurechnen; die mit diesen Beteiligungen
   und den Wirtschaftsgütern des ausländischen Be-
   triebsvermögens in wirtschaftlichem Zusammenhang
   stehenden Schulden und Lasten sind abzuziehen,
   soweit sie bei der Ermittlung des Einheitswerts nicht
   abgezogen worden sind."

 2. Dem § 12 Abs. 1 wird folgender Satz angefügt:
   ,,liegen die besonderen Umstände in einer hohen,
   niedrigen oder fehlenden Verzinsung, ist bei der Be-
   wertung vom Mittelwert einer jährlich vorschüssigen
   und jährlich nachschüssigen Zahlungsweise auszu-
   gehen."

3. § 13 wird wie folgt geändert:
   a) Absatz 1 wird wie folgt gefaßt:
         ,,(1) Der Kapitalwert von Nutzungen oder Lei-
       stungen, die auf bestimmte Zeit beschränkt sind,
       ist mit dem aus Anlage 9a zu entnehmenden Viel-
       fachen des Jahreswerts anzusetzen. Ist die Dauer
       des Rechts außerdem durch das Leben einer oder
       mehrerer Personen bedingt, darf der nach § 14 zu
       berechnende Kapitalwert nicht überschritten wer-
       den."

   b) In Absatz 2 werden das Wort „Achtzehnfachen"
      durch das Wort „18,6fachen" und das Wort „Neun-

      fachen" durch das Wort „9,3fachen" ersetzt.

   c} Dem Absatz 3 wird folgender Satz angefügt:

      „Der Ansatz eines geringeren oder höheren Werts

      kann jedoch nicht darauf gestützt werden, daß mit

      einem anderen Zinssatz als 5,5 vom Hundert oder
      mit einer anderen als mittelschüssigen Zahlungs-
      weise zu rechnen ist."

4. In § 14 Abs. 4 wird Satz 2 wie folgt gefaßt:
   „Der Ansatz eines geringeren oder höheren Werts
   kann jedoch nicht darauf gestützt werden, daß mit
   einer kürzeren oder längeren Lebensdauer, mit einem
   anderen Zinssatz als 5,5 vom Hundert oder mit einer
   anderen als mittelschüssigen Zahlungsweise zu rech-
   nen ist."

5. § 16 wird wie folgt gefaßt:

                        ,,§ 16

       Begrenzung des Jahreswerts von Nutzungen
     Bei der Ermittlung des Kapitalwerts der Nutzungen
   eines Wirtschaftsguts kann der Jahreswert dieser Nut-
   zungen höchstens den Wert betragen, der sich ergibt,
   wenn der für das genutzte Wirtschaftsgut nach den
   Vorschriften des Bewer1ungsgesetzes anzusetzende
   Wert durch 18,6 geteilt wird."
1860
Bundesgesetzblatt, Jahrgang 1992, Teil 1
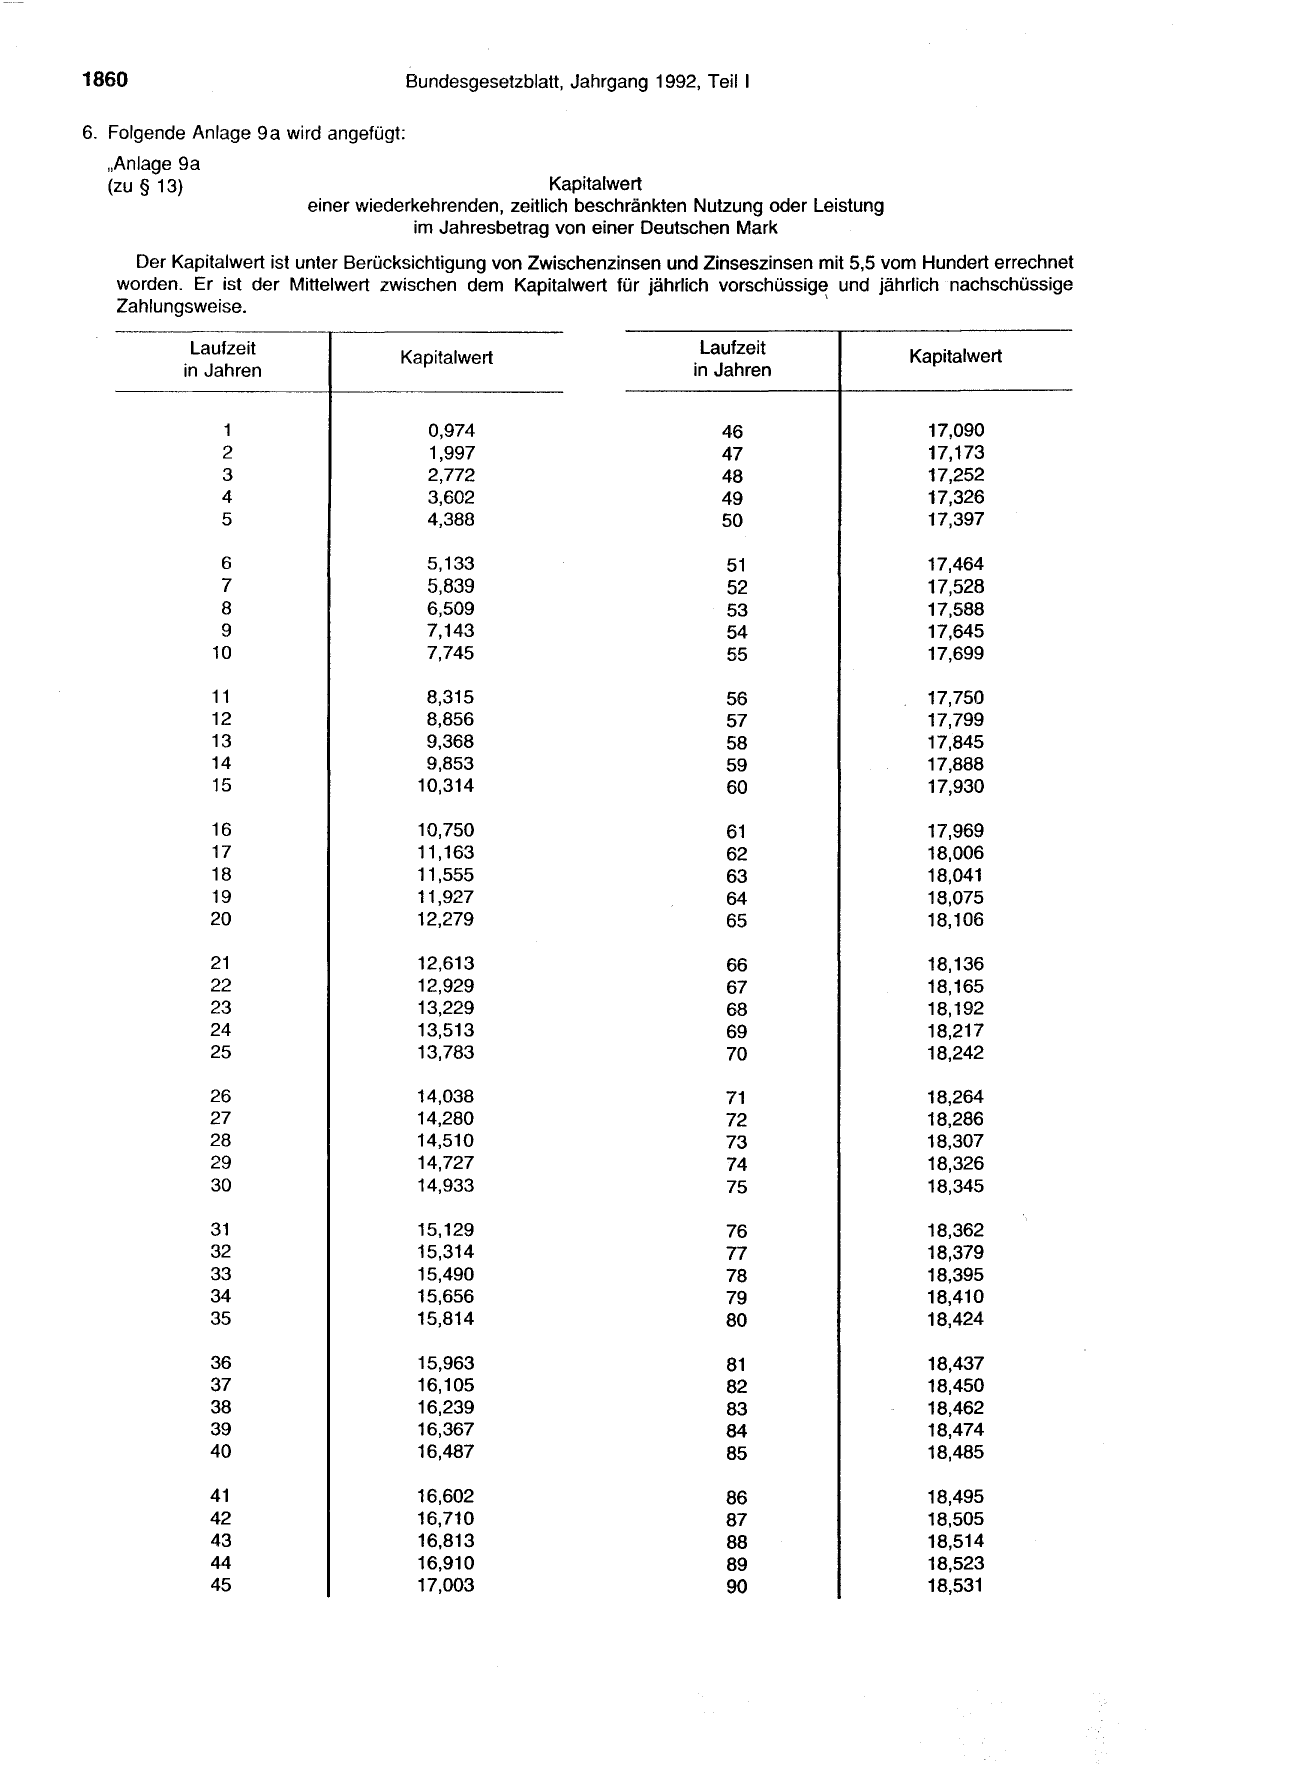
6. Folgende Anlage 9 a wird angefügt:
  „Anlage 9a
  (zu § 13)

Kapitalwert
                         einer wiederkehrenden, zeitlich beschränkten Nutzung oder Leistung
im Jahresbetrag von einer Deutschen Mark
     Der Kapitalwert ist unter Berücksichtigung von Zwischenzinsen und Zinseszinsen mit 5,5 vom Hundert errechnet
   worden. Er ist der Mittelwert
   Zahlungsweise.

            Laufzeit

           in Jahren

                1
                2
                3
                4
                5

                6
                7
                8
                9
               10

               11
               12
               13
               14
               15

               16
               17
               18
               19
               20

               21
               22
               23
               24
               25

               26
               27
               28
               29
               30

               31
               32
               33
               34
               35

               36
               37
               38
               39
               40

               41
               42
               43
               44
               45
zwischen dem Kapitalwert für jährlich vorschüssige und jährlich nachschüssige
                                                   '

                                         Laufzeit            Kapitalwert
   Kapitalwert
                                        in Jahren

         0,974                             46                  17,090
         1,997                             47                  17,173
         2,772                             48                  17,252
         3,602                             49                  17,326
         4,388                             50                  17,397

         5,133                             51                  17,464
         5,839                             52                  17,528
         6,509                             53                  17,588
         7,143                             54                  17,645
         7,745                             55                  17,699

         8,315                             56                  17,750
         8,856                             57                  17,799
         9,368                             58                  17,845
         9,853                             59                  17,888
        10,314                             60                  17,930

        10,750                             61                  17,969
        11,163                             62                  18,006
        11,555                             63                  18,041
        11,927                             64                  18,075
        12,279                             65                  18,106

        12,613                             66                  18,136
        12,929                             67                  18,165
        13,229                             68                  18,192
        13,513                             69                  18,217
        13,783                             70                  18,242

        14,038                             71                  18,264
        14,280                             72                  18,286
        14,510                             73                  18,307
        14,727                             74                  18,326
        14,933                             75                  18,345

        15,129                             76                  18,362
        15,314                             77                  18,379
        15,490                             78                  18,395
        15,656                             79                  18,410
        15,814                             80                  18,424

        15,963                             81                  18,437
        16,105                             82                  18,450
        16,239                             83                  18,462
        16,367                             84                  18,474
        16,487                             85                  18,485

        16,602                             86                  18,495
        16,710                             87                  18,505
        16,813                             88                  18,514
        16,910                             89                  18,523
        17,003                             90                  18,531
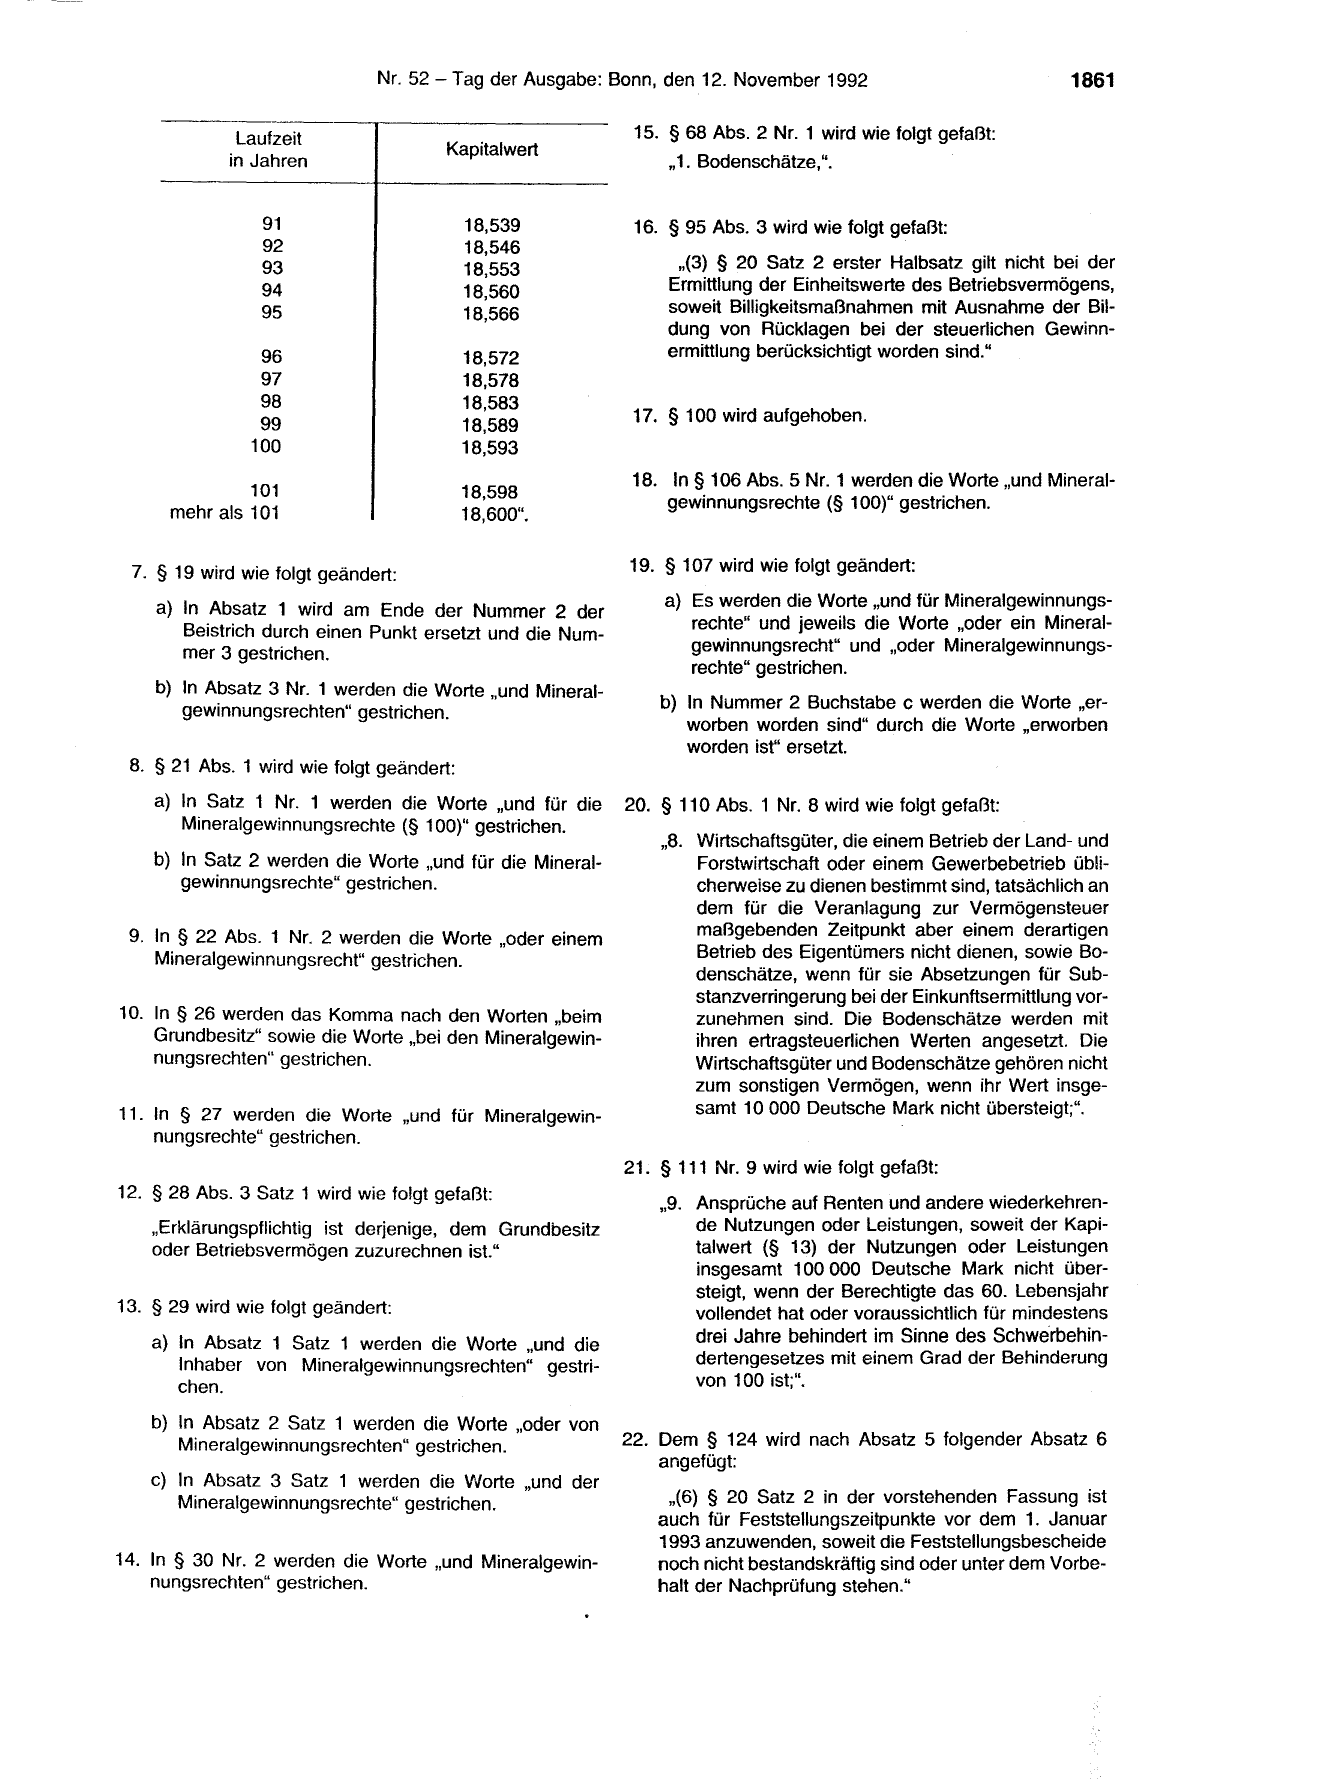
              Laufzeit
                                       Kapitalwert
             in Jahren

                 91                        18,539
                 92                        18,546
                 93                        18,553
                 94                        18,560
                 95                        18,566

                 96                        18,572
                 97                        18,578
                 98                        18,583
                 99
                                           18,589
                100                        18,593

               101                         18,598

      mehr als 101                         18,600".

 7. § 19 wird wie folgt geändert:

    a) In Absatz 1 wird am Ende der Nummer 2 der

       Beistrich durch einen Punkt ersetzt und die Num-
       mer 3 gestrichen.

    b) In Absatz 3 Nr. 1 werden die Worte „und Mineral-
       gewinnungsrechten" gestrichen.

 8. § 21 Abs. 1 wird wie folgt geändert:
    a) In Satz 1 Nr. 1 werden die Worte „und für die
       Mineralgewinnungsrechte (§ 100)" gestrichen.

    b) In Satz 2 werden die Worte „und für die Mineral-
       gewinnungsrechte" gestrichen.

 9. In § 22 Abs. 1 Nr. 2 werden die Worte „oder einem
    Mineralgewinnungsrecht" gestrichen.

10. In § 26 werden das Komma nach den Worten „beim
    Grundbesitz" sowie die Worte „bei den Mineralgewin-
    nungsrechten" gestrichen.

11. In § 27 werden die Worte „und für Mineralgewin-
    nungsrechte" gestrichen.

12. § 28 Abs. 3 Satz 1 wird wie folgt gefaßt:

    „Erklärungspflichtig ist derjenige, dem Grundbesitz
    oder Betriebsvermögen zuzurechnen ist."

13. § 29 wird wie folgt geändert:
    a) In Absatz 1 Satz 1 werden die Worte „und die
       Inhaber von Mineralgewinnungsrechten" gestri-
       chen.

    b) In Absatz 2 Satz 1 werden die Worte „oder von
       Mineralgewinnungsrechten" gestrichen.

    c) In Absatz 3 Satz 1 werden die Worte „und der
       Mineralgewinnungsrechte" gestrichen.

14. In § 30 Nr. 2 werden die Worte „und Mineralgewin-
    nungsrechten" gestrichen.

 15. § 68 Abs. 2 Nr. 1 wird wie folgt gefaßt:

     ,,1. Bodenschätze,".

 16. § 95 Abs. 3 wird wie folgt gefaßt:

      .,(3) § 20 Satz 2 erster Halbsatz gilt nicht bei der
     Ermittlung der Einheitswerte des Betriebsvermögens,
     soweit Billigkeitsmaßnahmen mit Ausnahme der Bil-
     dung von Rücklagen bei der steuerlichen Gewinn-
     ermittlung berücksichtigt worden sind."

 17. § 100 wird aufgehoben.

 18. In § 106 Abs. 5 Nr. 1 werden die Worte „und Mineral-

     gewinnungsrechte (§ 100)" gestrichen.

19. § 107 wird wie folgt geändert:
    a) Es werden die Worte „und für Mineralgewinnungs-

       rechte" und jeweils die Worte „oder ein Mineral-

       gewinnungsrecht" und „oder Mineralgewinnungs-
       rechte" gestrichen.

    b) In Nummer 2 Buchstabe c werden die Worte „er-
       worben worden sind" durch die Worte „erworben
       worden ist" ersetzt.

20. § 110 Abs. 1 Nr. 8 wird wie folgt gefaßt:

    „8. Wirtschaftsgüter, die einem Betrieb der Land- und
        Forstwirtschaft oder einem Gewerbebetrieb übli-
        cherweise zu dienen bestimmt sind, tatsächlich an
        dem für die Veranlagung zur Vermögensteuer
        maßgebenden Zeitpunkt aber einem derartigen
        Betrieb des Eigentümers nicht dienen, sowie Bo-
        denschätze, wenn für sie Absetzungen für Sub-
        stanzverringerung bei der Einkunftsermittlung vor-
        zunehmen sind. Die Bodenschätze werden mit
        ihren ertragsteuerlichen Werten angesetzt. Die
        Wirtschaftsgüter und Bodenschätze gehören nicht
        zum sonstigen Vermögen, wenn ihr Wert insge-
        samt 10 000 Deutsche Mark nicht übersteigt;".

21. § 111 Nr. 9 wird wie folgt gefaßt:

    ,,9. Ansprüche auf Renten und andere wiederkehren-
         de Nutzungen oder Leistungen, soweit der Kapi-
         talwert (§ 13) der Nutzungen oder Leistungen
         insgesamt 100 000 Deutsche Mark nicht über-
         steigt, wenn der Berechtigte das 60. Lebensjahr
         vollendet hat oder voraussichtlich für mindestens
         drei Jahre behindert im Sinne des Schwerbehin-
         dertengesetzes mit einem Grad der Behinderung
         von 100 ist;".

22. Dem § 124 wird nach Absatz 5 folgender Absatz 6
    angefügt:

     ,,(6) § 20 Satz 2 in der vorstehenden Fassung ist
    auch für Feststellungszeitpunkte vor dem 1. Januar
    1993 anzuwenden, soweit die Feststellungsbescheide
    noch nicht bestandskräftig sind oder unter dem Vorbe-
    halt der Nachprüfung stehen."
1862                                    Bundesgesetzblatt, Jahrgang 1992, Teil 1

                          Artikel 4
               Änderung des Gesetzes
   zur Änderung des Hauptfeststellungszeitraums
          für die wirtschaftlichen Einheiten
               des Betriebsvermögens
         und der Mineralgewinnungsrechte
       sowie des Hauptveranlagungszeitraums
               für die Vermögensteuer

  Das Gesetz zur Änderung des Hauptfeststellungszeit-
raums für die wirtschaftlichen Einheiten des Betriebsver-
mögens und der Mineralgewinnungsrechte sowie des
Hauptveranlagungszeitraums für die Vermögensteuer vom
24. Juni 1991 (BGBI. 1 S. 1322, 1336) wird wie folgt
geändert:

In der Gesetzesüberschrift sowie in Überschrift und Text

von § 1 werden jeweils die Worte „und der Mineralgewin-
nungsrechte" gestrichen.

                         Artikel 5

        Änderung des Vermögensteuergesetzes

  Das Vermögensteuergesetz in der Fassung der Be-
kanntmachung vom 14. November 1990 (BGBI. 1S. 2467),
zuletzt geändert durch Artikel 15 des Gesetzes vom
25. Februar 1992 (BGBI. 1 S. 297), wird wie folgt geän-
dert:

1. § 6 wird wie folgt geändert:
   a) Absatz 3 wird wie folgt gefaßt:
         ,,(3) Weitere 50 000 Deutsche Mark sind steuerfrei,
       wenn der Steuerpflichtige das 60. Lebensjahr voll-
       endet hat oder voraussichtlich für mindestens drei
       Jahre behindert im Sinne des Schwerbehinderten-
       gesetzes mit einem Grad der Behinderung von 100
       ist. Werden mehrere Steuerpflichtige zusammen
       veranlagt (§ 14 des Vermögensteuergesetzes), wird

       der Freibetrag mit der Zahl der zusammen veranlag-
       ten Steuerpflichtigen, bei denen die Voraussetzun-

       gen des Satzes 1 vorliegen, vervielfacht."

   b). Absatz 4 wird aufgehoben.

2. In § 16 Abs. 3 werden die Worte „der Beginn des
   Kalenderjahrs" durch die Worte „vom Beginn des Ka-
   lenderjahrs an" ersetzt.

                         Artikel 6

                     Änderung
des Erbschaftsteuer- und Schenkungsteuergesetzes

  Das Erbschaftsteuer- und Schenkungsteuergesetz in

der Fassung der Bekanntmachung vom 19. Februar 1991

(BGBI. 1 S. 468), geändert durch Artikel 16 des Gesetzes

vom 25. Februar 1992 (BGBI. 1 S. 297), wird wie folgt
geändert:

1. § 12 wird wie folgt geändert:
   a) In Absatz 2 werden die Worte „und Mineralgewin-
      nungsrechte (§ 100 des Bewertungsgesetzes) sind"
      durch das Wort „ist" ersetzt.

   b) Nach Absatz 4 wird folgender Absatz 4a einge-
      fügt:
        ,,(4a) Bodenschätze, die nicht zum Betriebsvermö-
      gen gehören, werden angesetzt, wenn für sie Ab-
      setzungen für Substanzverringerung bei der Ein-
      kunftsermittlung vorzunehmen sind; sie werden mit
      ihren ertragsteuerlichen Werten angesetzt."

   c) Absatz 5 wird wie folgt geändert:
      aa) In Satz 1 werden die Worte „und der Mineral-
          gewinnungsrechte" gestrichen.

      bb) Satz 2 wird wie folgt gefaßt:
          „Die Vorschriften der §§ 95 bis 99, 103 und 104
          sowie 109 Abs. 1, 2 und 4 Satz 2 und § 137 des
          Bewertungsgesetzes sind entsprechend an-

          zuwenden."

2. § 37 Abs. 9 wird wie folgt gefaßt:
     ,,(9) § 12 Abs. 1, 1 a und 5 Satz 3 in der Fassung des
   Artikels 16 Nr. 3 des Gesetzes vom 25. Februar 1992
   (BGBI. 1S. 297) und§ 12 Abs. 2, 4a und 5 Sätze 1 und 2

   in der Fassung des Artikels 6 Nr. 1 des Gesetz~s vom
   9. November 1992 (BGBI. 1 S. 1853) finden erstmals auf
   Erwerbe Anwendung, für die die Steuer nach dem
   31. Dezember 1992 entstanden ist oder entsteht."

                         Artikel 7
   Änderung des Gemeindefinanzreformgesetzes
  (1) § 1 Satz 1 des Gemeindefinanzreformgesetzes in der
Fassung der Bekanntmachung vom 28. Januar 1985
(BGBI. 1 S. 201 ), das zuletzt durch Artikel 6 Abs. 2 des
Gesetzes vom 7. Juli 1992 (BGBI. 1 S. 1222) geändert
worden ist, wird wie folgt gefaßt:
,,Die Gemeinden erhalten 15 vom Hundert des Aufkom-
mens an Lohnsteuer und an veranlagter Einkommen-

steuer sowie 12 vom Hundert des Aufkommens aus dem
Zinsabschlag (Gemeindeanteil an der Einkommen-

steuer)."

  (2) Der Bundesminister der Finanzen kann den Wortlaut

des Gemeindefinanzreformgesetzes in der sich aus Ab-
satz 1 ergebenden Fassung im Bundesgesetzblatt be-
kanntmachen.

                         Artikel 8
          Änderung des Zerlegungsgesetzes

   Das Zerlegungsgesetz in der Fassung der Bekanntma-
chung vom 25. Februar 1971 (BGBI. 1 S. 145), zuletzt
geändert durch Anlage I Kapitel IV Sachgebiet B Ab-
schnitt II Nr. 4 des Einigungsvertrages vom 31. August

1990 in Verbindung mit Artikel 1 des Gesetzes vom

23. September 1990 (BGBI. 1990 II S. 885, 967), wird wie

folgt geändert:

1. Nach § 5 wird folgender § 5 a eingefügt:
                          ,,§ Sa
               Zerlegung des Zinsabschlags
     (1) Der Länder- und Gemeindeanteil am Aufkommen
   des Zinsabschlags wird wie folgt zerlegt:

1. Auf die nicht in Artikel 3 des Einigungsvertrages
   genannten Länder und Gebiete entfallen:

   a) im Jahr 1993 = 95 vom Hundert,
   b) im Jahr 1994 = 94 vom Hundert,
   c) im Jahr 1995 = 93 vom Hundert,

   d) im Jahr 1996 = 92 vom Hundert,
   e) im Jahr 1997 = 91 vom Hundert

   (Westanteil), auf die in Artikel 3 des Einigungsver-
   trages genannten Länder und Gebiete
   f) im Jahr 1993 = 5 vom Hundert,
   g) im Jahr 1994 = 6 vom Hundert,

   h) im Jahr 1995 = 7 vom Hundert,
   i) im Jahr 1996 = 8 vom Hundert,

  j) im Jahr 1997 = 9 vom Hundert

   (Ostanteil).
2. Der Westanteil wird auf die einzelnen Länder wie
   folgt verteilt:

   a) zu 70 vom Hundert entsprechend der Verteilung
      der Einkünfte aus Kapitalvermögen nach dem
      Ergebnis der letzten vorliegenden Einkommen-
      steuer-Statistik. Eine neue Statistik ist erstmals
      in dem auf ihre Veröffentlichung folgenden
      Kalenderjahr maßgebend;

  b) zu 20 vom Hundert entsprechend der Verteilung
     des vorjährigen Körperschaftsteueraufkommens
     nach Zerlegung;

                             Das vorstehende Gesetz wird

        c) zu 1O vom Hundert entsprechend der Verteilung
           des vorjährigen Aufkommens der veranlagten
           Einkommensteuer.

     3. Für die Verteilung des Ostanteils auf die einzelnen
        Länder ist die vom Statistischen Bundesamt zum
        30. Juni des Vorjahres festgestellte Einwohnerzahl
        maßgebend.

        (2) Die obersten Finanzbehörden der Länder haben
     für jedes Kalendervierteljahr ihr Aufkommen an Zinsab-
     schlag rechtzeitig dem Bundesminister der Finanzen
     mitzuteilen. Dieser stellt die Anteile der einzelnen Län-
     der am Zinsabschlag nach Absatz 1 fest. Die sich
     ergebenden Ausgleichszahlungen sind von den zah-
     lungspflichtigen Ländern bis zum Ende des auf das
     Kalendervierteljahr folgenden Monats an die obersten
     Finanzbehörden der empfangsberechtigten Länder zu

     überweisen."

  2. In § 6 Abs. 1 wird das Zitat ,,§§ 1 und 5" durch das Zitat

     ,,§§ 1, 5 und 5 a" ersetzt.

                           Artikel 9
                         Inkrafttreten

    ( 1) Dieses Gesetz tritt vorbehaltlich des Absatzes 2 am
  Tage nach der Verkündung in Kraft.

    (2) Artikel 7 tritt am 1. Januar 1993 in Kraft.

hiermit ausgefertigt und
                           wird im Bundesgesetzblatt verkündet.

                             Bonn, den 9. November 1992
                                           Der Bundespräsident
                                               Weizsäcker
                                            Der Bundeskanzler
                                             Dr. Helmut Kohl

                                  Der Bundesminister der
                                           Theo Waigel

Finanzen
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1992 I S. 1853. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes a4fedefe8af1685e….