Gesetze / Gesetzblätter
Bundesgesetzblatt, Teil I, Jahrgang 1990, S. 2570
BGBl. 1990 I S. 2570 · 67.047 Zeichen · Textauszug aus unserem Bestand.
Textauszug (durchsuchbar)
2570                                    Bundesgesetzblatt, Jahrgang 1990, Teil 1

                                     Gesetz
  zur Durchführung der Richtlinie des Rates der Europäischen Gemeinschaften
          über den Jahresabschluß und den konsolidierten Abschluß
                  von Banken und anderen Finanzinstituten
                         (Bankbilanzrichtlinie-Gesetz)
                                                Vom 30. November 1990

  Der Bundestag hat mit Zustimmung des Bundesrates
das folgende Gesetz beschlossen:

                         Artikel 1

          Änderung des Handelsgesetzbuchs

   Das Handelsgesetzbuch in der im Bundesgesetzblatt
Teil III, Gliederungsnummer 4100-1, veröffentlichten berei-
nigten Fassung, zuletzt geändert durch Artikel 10 des
Gesetzes vom 28. Juni 1990 (BGBI. 1 S. 1221 ), wird wie
folgt geändert:

1 . § 246 Abs. 1 werden folgende Sätze angefügt:
   ,,Vermögensgegenstände, die unter Eigentumsvorbe-
   halt erworben oder an Dritte für eigene oder fremde
   Verbindlichkeiten verpfändet oder in anderer Weise als
   Sicherheit übertragen worden sind, sind in die Bilanz
   des Sicherungsgebers aufzunehmen. In die Bilanz des
   Sicherungsnehmers sind sie nur aufzunehmen, wenn
   es sich um Bareinlagen handelt."

2. § 293 Abs. 2 wird aufgehoben.

3. § 330 wird wie folgt geändert:

   a) Die bisherige Vorschrift wird Absatz 1.

   b) Folgender Absatz 2 wird angefügt:

         ,,(2) Absatz 1 ist auf Kreditinstitute im Sinne des
       § 1 Abs. 1 des Gesetzes über das Kreditwesen,
       soweit sie nach dessen § 2 Abs. 1 oder 4 von der
       Anwendung nicht ausgenommen sind, nach Maß-
       gabe der Sätze 3 und 4 ungeachtet ihrer Rechts-
       form anzuwenden. Satz 1 ist auch auf Zweigstellen
       von Unternehmen mit Sitz in einem Staat anzuwen-
       den, der nicht Mitglied der Europäischen Wirt-
       schaftsgemeinschaft ist, sofern die Zweigstelle nach
       § 53 Abs. 1 des Gesetzes über das Kreditwesen als
       Kreditinstitut gilt. Die Rechtsverordnung bedarf nicht
       der Zustimmung des Bundesrates; sie ist im Einver-
       nehmen mit dem Bundesminister der Finanzen und
       im Benehmen mit der Deutschen Bundesbank zu
       erlassen. In die Rechtsverordnung nach Satz 1 kön-

       nen auch nähere Bestimmungen über die Aufstel-

       lung des Jahresabschlusses und des Konzernab-

       schlusses im Rahmen der vorgeschriebenen Form-

       blätter für die Gliederung des Jahresabschlusses

       und des Konzernabschlusses aufgenommen wer-
       den, soweit dies zur Erfüllung der Aufgaben des
       Bundesaufsichtsamts für das Kreditwesen oder der

      Deutschen Bundesbank erforderlich ist, insbeson-
      dere um einheitliche Unterlagen zur Beurteilung der
      von den Kreditinstituten durchgeführten Bankge-
      schäfte zu erhalten."

4. § 334 wird wie folgt geändert:
   a) In Absatz 1 Nr. 6 wird die Angabe ,,§ 330 Satz 1"
      durch die Angabe ,,§ 330 Abs. 1 Satz 1" ersetzt.

   b) Folgender Absatz 4 wird angefügt:
       ,,(4) Die Absätze 1 bis 3 sind auf Kreditinstitute im
      Sinne des § 340 nicht anzuwenden."

5. In § 336 Abs. 3 wird die Angabe ,,§ 330" durch die
   Angabe ,,§ 330 Abs. 1" ersetzt.

6. Nach § 339 wird folgender neuer Vierter Abschnitt des
   Dritten Buchs angefügt:

                      „Vierter Abschnitt
         Ergänzende Vorschriften für Kreditinstitute
                         Erster Titel
                    Anwendungsbereich

                            § 340

      (1) Dieser Abschnitt ist auf Kreditinstitute im Sinne

   des § 1 Abs. 1 des Gesetzes über das Kreditwesen
   anzuwenden, soweit sie nach dessen § 2 Abs. 1 oder 4
   von der Anwendung nicht ausgenommen sind, sowie
   auf Zweigstellen von Unternehmen mit Sitz in einem
   Staat, der nicht Mitglied der Europäischen Wirtschafts-
   gemeinschaft ist, sofern die Zweigstelle nach § 53
   Abs. 1 des Gesetzes über das Kreditwesen als Kredit-
   institut gilt. § 3401 Abs. 2 bis 4 ist außerdem auf
   Zweigstellen von Unternehmen mit Sitz in einem ande-
   ren Mitgliedstaat der Europäischen Wirtschaftsgemein-
   schaft anzuwenden, sofern die Zweigstelle nach § 53
   Abs. 1 des Gesetzes über das Kreditwesen als Kredit-
   institut gilt. Zusätzliche Anforderungen auf Grund von
   Vorschriften, die wegen der Rechtsform oder für Zweig-
   stellen bestehen, bleiben unberührt.

      (2) Dieser Abschnitt ist auf Unternehmen der in § 2

   Abs. 1 Nr. 5 und 8 des Gesetzes über das Kreditwesen

   bezeichneten Art insoweit ergänzend anzuwenden, als

   sie Bankgeschäfte betreiben, die nicht zu den ihnen

   eigentümlichen Geschäften gehören.

     (3) Dieser Abschnitt ist auf Wohnungsunternehmen
   mit Spareinrichtung nicht anzuwenden.
                    Zweiter Titel
             Jahresabschluß, Lagebericht

                      § 340a
              Anzuwendende Vorschriften
   (1) Kreditinstitute, auch wenn sie nicht in der Rechts-
form einer Kapitalgesellschaft betrieben werden, haben
auf ihren Jahresabschluß die für große Kapitalgesell-
schaften geltenden Vorschriften des Ersten Unterab-
schnitts des Zweiten Abschnitts anzuwenden, soweit in
den Vorschriften dieses Abschnitts nichts anderes
bestimmt ist; Kreditinstitute haben außerdem einen
Lagebericht nach § 289 aufzustellen.
  (2) § 265 Abs. 6 und 7, §§ 267, 268 Abs. 4 Satz 1,
Abs. 5 Satz 1 und 2, §§ 276, 277 Abs. 1, 2, 3 Satz 1,
§ 279 Abs. 1 Satz 2, § 284 Abs. 2 Nr. 4, § 285 Nr. 8
und 12, § 288 sind nicht anzuwenden. An Stelle von
§ 247 Abs. 1, §§ 251, 266, 268 Abs. 2 und 7, §§ 275,
285 Nr. 1, 2, 4 und 9 Buchstabe c sind die durch
Rechtsverordnung erlassenen Formblätter und ande-
ren Vorschriften anzuwenden. § 246 Abs. 2 ist nicht
anzuwenden, soweit abweichende Vorschriften beste-
hen.
                      § 340b
                 Pensionsgeschäfte

   (1) Pensionsgeschäfte sind Verträge, durch die ein
Kreditinstitut oder der Kunde eines Kreditinstituts (Pen-

sionsgeber) ihm gehörende Vermögensgegenstände
einem anderen Kreditinstitut oder einem seiner Kunden
(Pensionsnehmer) gegen Zahlung eines Betrags über-
trägt und in denen gleichzeitig vereinbart wird, daß die
Vermögensgegenstände später gegen Entrichtung des
empfangenen oder eines im voraus vereinbarten ande-
ren Betrags an den Pensionsgeber zurückübertragen
werden müssen oder können.

   (2) übernimmt der Pensionsnehmer die Verpflich-

tung, die Vermögensgegenstände zu einem bestimm-
ten oder vom Pensionsgeber zu bestimmenden Zeit-
punkt zurückzuübertragen, so handelt es sich um ein
echtes Pensionsgeschäft.

  (3) Ist der Pensionsnehmer lediglich berechtigt, die
Vermögensgegenstände zu einem vorher bestimmten
oder von ihm noch zu bestimmenden Zeitpunkt zurück-
zuübertragen, so handelt es sich um ein unechtes
Pensionsgeschäft.
   (4) Im Falle von echten Pensionsgeschäften sind die
übertragenen Vermögensgegenstände in der Bilanz
des Pensionsgebers weiterhin auszuweisen. Der Pen-
sionsgeber hat in Höhe des für die Übertragung erhal-
tenen Betrags eine Verbindlichkeit gegenüber dem
Pensionsnehmer auszuweisen. Ist für die Rückübertra-
gung ein höherer oder ein niedrigerer Betrag verein-
bart, so ist der Unterschiedsbetrag über die Laufzeit
des Pensionsgeschäfts zu verteilen. Außerdem hat der
Pensionsgeber den Buchwert der in Pension gegebe-
nen Vermögensgegenstände im Anhang anzugeben.
Der Pensionsnehmer darf die ihm in Pension gegebe-
nen Vermögensgegenstände nicht in seiner Bilanz aus-
weisen; er hat in Höhe des für die Übertragung gezahl-
ten Betrags eine Forderung an den Pensionsgeber in
seiner Bilanz auszuweisen. Ist für die Rückübertragung
ein höherer oder ein niedrigerer Betrag vereinbart, so
ist der Unterschiedsbetrag über die Laufzeit des Pen-
sionsgeschäfts zu verteilen.

   (5) Im Falle von unechten Pensionsgeschäften sind
die Vermögensgegenstände nicht in der Bilanz des
Pensionsgebers, sondern in der Bilanz des Pensions-
nehmers auszuweisen. Der Pensionsgeber hat unter
der Bilanz den für den Fall der Rückübertragung verein-
barten Betrag anzugeben.
   (6) Devisentermingeschäfte, Börsentermingeschäfte
und ähnliche Geschäfte sowie die Ausgabe eigener
Schuldverschreibungen auf abgekürzte Zeit gelten
nicht als Pensionsgeschäfte im Sinne dieser Vorschrift.

                       § 340c
    Vorschriften zur Gewinn- und Verlustrechnung
   (1) Als Ertrag oder Aufwand aus Finanzgeschäften
ist der Unterschiedsbetrag der Erträge und Aufwendun-
gen aus Geschäften mit Wertpapieren des Handelsbe-
stands, Finanzinstrumenten, Devisen und Edelmetallen
sowie der Erträge aus Zuschreibungen und der Auf-
wendungen aus Abschreibungen bei diesen Vermö-
gensgegenständen auszuweisen. In die Verrechnung
sind außerdem die Aufwendungen für die Bildung von
Rückstellungen für drohende Verluste aus den in
Satz 1 bezeichneten Geschäften und die Erträge aus

der Auflösung dieser Rückstellungen einzubeziehen.

   (2) Die Aufwendungen aus Abschreibungen auf
Beteiligungen, Anteile an verbundenen Unternehmen
und wie Anlagevermögen behandelte Wertpapiere dür-

fen mit den Erträgen aus Zuschreibungen zu solchen
Vermögensgegenständen verrechnet und in einem
Aufwand- oder Ertragsposten ausgewiesen werden. In
die Verrechnung nach Satz 1 dürfen auch die Aufwen-
dungen und Erträge aus Geschäften mit solchen Ver-
mögensgegenständen einbezogen werden.

                        § 340d

                   Fristengliederung

   Die Forderungen und Verbindlichkeiten sind im
Anhang nach der Fristigkeit zu gliedern. Für die Gliede-
rung nach der Fristigkeit ist die Restlaufzeit am Bilanz-
stichtag maßgebend.

                     Dritter Titel
                Bewertungsvorschriften

                     § 340e
      Bewertung von Vermögensgegenständen
   (1) Kreditinstitute haben Beteiligungen einschließlich
der Anteile an verbundenen Unternehmen, Konzessio-
nen, gewerbliche Schutzrechte und ähnliche Rechte
und Werte sowie Lizenzen an solchen Rechten und
Werten, Grundstücke, grundstücksgleiche Rechte und
Bauten einschließlich der Bauten auf fremden Grund-
stücken, technische Anlagen und Maschinen, andere
Anlagen, Betriebs- und Geschäftsausstattung sowie
Anlagen im Bau nach den für das Anlagevermögen
geltenden Vorschriften zu bewerten, es sei denn, daß
sie nicht dazu bestimmt sind, dauernd dem Geschäfts-
betrieb zu dienen; in diesem Falle sind sie nach Satz 2
zu bewerten. Andere Vermögensgegenstände, insbe-
sondere Forderungen und Wertpapiere, sind nach den
für das Umlaufvermögen geltenden Vorschriften zu
bewerten, es sei denn, daß sie dazu bestimmt werden,
dauernd dem Geschäftsbetrieb zu dienen; in diesem
Falle sind sie nach Satz 1 zu bewerten. § 253 Abs. 2
2572                                  Bundesgesetzblatt, Jahrgang 1990, Teil 1

 Satz 3 darf auf die in Satz 1 bezeichneten Vermögens-
 gegenstände mit Ausnahme der Beteiligungen und der
 Anteile an verbundenen Unternehmen nur angewendet
 werden, wenn es sich um eine voraussichtlich dau-
 ernde Wertminderung handelt.

    (2) Abweichend von § 253 Abs. 1 Satz 1 dürfen
 Hypothekendarlehen und andere Forderungen mit

 ihrem Nennbetrag angesetzt werden, soweit der Unter-
 schiedsbetrag zwischen dem Nennbetrag und dem
 Auszahlungsbetrag oder den Anschaffungskosten
 Zinscharakter hat. Ist der Nennbetrag höher als der
 Auszahlungsbetrag oder die Anschaffungskosten, so
 ist der Unterschiedsbetrag in den Rechnungsabgren-
 zungsposten auf der Passivseite aufzunehmen; er ist
 planmäßig aufzulösen und in seiner jeweiligen Höhe in
 der Bilanz oder im Anhang gesondert anzugeben. Ist
 der Nennbetrag niedriger als der Auszahlungsbetrag
 oder die Anschaffungskosten, so darf der Unter-
 schiedsbetrag in den Rechnungsabgrenzungsposten

 auf der Aktivseite aufgenommen werden; er ist plan-
 mäßig aufzulösen und in seiner jeweiligen Höhe in der
 Bilanz oder im Anhang gesondert anzugeben.

                         § 340f
          Vorsorge für allgemeine Bankrisiken
    (1) Kreditinstitute dürfen Forderungen an Kreditinsti-
 tute und Kunden, Schuldverschreibungen und andere
 festverzinsliche Wertpapiere sowie Aktien und andere
 nicht festverzinsliche Wertpapiere, die weder wie Anla-
 gevermögen behandelt werden noch Teil des Handels-
 bestands sind, mit einem niedrigeren als dem nach
 § 253 Abs. 1 Satz 1, Abs. 3 vorgeschriebenen oder
 zugelassenen Wert ansetzen, soweit dies nach ver-
 nünftiger kaufmännischer Beurteilung zur Sicherung
 gegen die besonderen Risiken des Geschäftszweigs
 der Kreditinstitute notwendig ist. Der Betrag der auf
 diese Weise gebildeten Vorsorgereserven darf vier
 vom Hundert des Gesamtbetrags der in Satz 1 bezeich-
 neten Vermögensgegenstände, der sich bei deren
 Bewertung nach § 253 Abs. 1 Satz 1, Abs. 3 ergibt,
 nicht übersteigen.

   (2) Ein niedrigerer Wertansatz nach Absatz 1 darf
 beibehalten werden; § 280 ist auf die in Absatz 1
 bezeichneten Vermögensgegenstände nicht anzuwen-
 den. In der Bilanz oder im Anhang brauchen die in
 § 281 Abs. 1 Satz 2, Abs. 2 verlangten Angaben und
 Aufgliederungen nicht gemacht zu werden, soweit
 Satz 1 angewendet wird.
    (3) Aufwendungen und Erträge aus der Anwendung
 von Absatz 1 und aus Geschäften mit in Absatz 1
 bezeichneten Wertpapieren und Aufwendungen aus
 Abschreibungen sowie Erträge aus Zuschreibungen zu
 diesen Wertpapieren dürfen mit den Aufwendungen

 aus Abschreibungen auf Forderungen, Zuführungen zu
 Rückstellungen für Eventualverbindlichkeiten und für
 Kreditrisiken sowie mit den Erträgen aus Zuschreibun-
 gen zu Forderungen oder aus deren Eingang nach
 teilweiser oder vollständiger Abschreibung und aus
 Auflösungen von Rückstellungen für Eventualverbind-
 lichkeiten und für Kreditrisiken verrechnet und in der
 Gewinn- und Verlustrechnung in einem Aufwand- oder
 Ertragsposten ausgewiesen werden.

  (4) Angaben über die Bildung und Auflösung von
Vorsorgereserven nach Absatz 1 sowie über vorge-
nommene Verrechnungen nach Absatz 3 brauchen im
Jahresabschluß, Lagebericht, Konzernabschluß und
Konzernlagebericht nicht gemacht zu werden.

                       § 340g

       Sonderposten für allgemeine Bankrisiken

    (1) Kreditinstitute dürfen auf der Passivseite ihrer
 Bilanz zur Sicherung gegen allgemeine Bankrisiken
 einen Sonderposten „Fonds für allgemeine Bankrisi-
 ken" bilden, soweit dies nach vernünftiger kaufmänni-
 scher Beurteilung wegen der besonderen Risiken des
 Geschäftszweigs der Kreditinstitute notwendig ist.
   (2) Die Zuführungen zum Sonderposten oder die
 Erträge aus der Auflösung des Sonderpostens sind in
 der Gewinn- und Verlustrechnung gesondert auszu-
 weisen.

                     Vierter Titel

                 Währungsumrechnung
                         § 340h
   (1) Auf ausländische Währung lautende Vermögens-
gegenstände, die wie Anlagevermögen behandelt wer-
den, sind, soweit sie weder durch Verbindlichkeiten
noch durch Termingeschäfte in derselben Währung
besonders gedeckt sind, mit ihrem Anschaffungskurs in
Deutsche Mark umzurechnen. Andere auf ausländi-
sche Währung lautende Vermögensgegenstände und
Schulden sowie am Bilanzstichtag nicht abgewickelte
Kassageschäfte sind mit dem Kassakurs am Bilanz-
stichtag in Deutsche Mark umzurechnen. Nicht ab-
gewickelte Termingeschäfte sind zum Terminkurs am
Bilanzstichtag umzurechnen.
   (2) Aufwendungen, die sich aus der Währungsum-
rechnung ergeben, sind in der Gewinn- und Verlust-
rechnung zu berücksichtigen. Erträge, die sich aus der
Währungsumrechnung ergeben, sind in der Gewinn-
und Verlustrechnung zu berücksichtigen, soweit die
Vermögensgegenstände, Schulden oder Terminge-
schäfte durch Vermögensgegenstände, Schulden oder
andere Termingeschäfte in derselben Währung beson-
ders gedeckt sind. Liegt keine besondere Deckung vor,
aber eine Deckung in derselben Währung, so dürfen
Erträge nach Satz 2 berücksichtigt werden, soweit sie
einen nur vorübergehend wirksamen Aufwand aus den
zur Deckung dienenden Geschäften ausgleichen. In
allen anderen Fällen dürfen Erträge aus der Währungs-
umrechnung nicht berücksichtigt werden; sie dürfen
auch mit Aufwendungen nach Satz 1 nicht verrechnet
werden.

                    Fünfter Titel
         Konzernabschluß, Konzernlagebericht

                           § 340i

                  Pflicht zur Aufstellung
    (1) Kreditinstitute, auch wenn sie nicht in der Rechts-
 form einer Kapitalgesellschaft betrieben werden, haben
 unabhängig von ihrer Größe einen Konzernabschluß
 und einen Konzernlagebericht nach den Vorschriften
 des zweiten Unterabschnitts des zweiten Abschnitts
 über den Konzernabschluß und Konzernlagebericht
 aufzustellen, soweit in den Vorschriften dieses
Abschnitts nichts anderes bestimmt ist. Zusätzliche
Anforderungen auf Grund von Vorschriften, die wegen
der Rechtsform bestehen, bleiben unberührt.
   (2) Auf den Konzernabschluß sind, soweit seine

Eigenart keine Abweichung bedingt, die §§ 340 a bis
340g über den Jahresabschluß und die für die Rechts-
form und den Geschäftszweig der in den Konzernab-
schluß einbezogenen Unternehmen mit Sitz im Gel-
tungsbereich dieses Gesetzes geltenden Vorschriften
entsprechend anzuwenden, soweit sie für große Kapi-
talgesellschaften gelten. Die§§ 293, 298 Abs. 1 und 2,
§ 314 Abs. 1 Nr. 1, 3, 6 Buchstabe c sind nicht anzu-
wenden.

   (3) Als Kreditinstitute im Sinne dieses Titels gelten
auch Mutterunternehmen, deren einziger Zweck darin
besteht, Beteiligungen an Tochterunternehmen zu
erwerben sowie die Verwaltung und Verwertung dieser
Beteiligungen wahrzunehmen, sofern diese Tochterun-
ternehmen ausschließlich oder überwiegend Kreditin-

stitute sind.
                       § 340j
            Einzubeziehende Unternehmen
  (1) Eine unterschiedliche Tätigkeit im Sinne des

§ 295 Abs. 1 liegt nicht vor, wenn das Tochterunterneh-
men eines Kreditinstituts eine Tätigkeit ausübt, die eine
unmittelbare Verlängerung der Banktätigkeit oder eine
Hilfstätigkeit für das Mutterunternehmen darstellt.

   (2) Bezieht ein Kreditinstitut ein Tochterunterneh-

men, das Kreditinstitut ist, nach § 296 Abs. 1 Nr. 3 in

seinen Konzernabschluß nicht ein und ist der vorüber-

gehende Besitz von Aktien oder Anteilen dieses Unter-

nehmens auf eine finanzielle Stützungsaktion zur

Sanierung oder Rettung des genannten Unternehmens

zurückzuführen, so hat es den Jahresabschluß dieses

Unternehmens seinem Konzernabschluß beizufügen

und im Konzernanhang zusätzliche Angaben über die
Art und die Bedingungen der finanziellen Stützungsak-
tion zu machen.

                     Sechster Titel

                       Prüfung

                         § 340k

   (1) Kreditinstitute haben unabhängig von ihrer Größe

ihren Jahresabschluß und Lagebericht sowie ihren

Konzernabschluß und Konzernlagebericht unbescha-

det der Vorschriften der §§ 28 bis 30 des Gesetzes

über das Kreditwesen nach den Vorschriften des Drit-

ten Unterabschnitts des Zweiten Abschnitts über die

Prüfung prüfen zu lassen; § 319 Abs. 1 Satz 2 ist nicht

anzuwenden. Die Prüfung ist spätestens vor Ablauf des

fünften Monats des dem Abschlußstichtag nachfolgen-

den Geschäftsjahrs vorzunehmen. Der Jahresabschluß

ist nach der Prüfung unverzüglich festzustellen.

   (2) Ist das Kreditinstitut eine Genossenschaft oder

ein rechtsfähiger wirtschaftlicher Verein, so ist die Prü-

fung abweichend von § 319 Abs. 1 Satz 1 von dem

Prüfungsverband durchzuführen, dem das Kreditinstitut
als Mitglied angehört, sofern mehr als die Hälfte der
Mitglieder des Vorstands dieses Prüfungsverbands
Wirtschaftsprüfer sind. Hat der Prüfungsverband nur
zwei Vorstandsmitglieder, so muß einer von ihnen Wirt-
schaftsprüfer sein. § 319 Abs. 2 und 3 ist entsprechend

anzuwenden;§ 319 Abs. 3 Nr. 5 ist nicht anzuwenden,
sofern sichergestellt ist, daß der Abschlußprüfer die
Prüfung unabhängig von den Weisungen durch das
Aufsichtsorgan des Prüfungsverbands durchführen
kann. Ist das Mutterunternehmen eine Genossen-

schaft, so ist der Prüfungsverband, dem die Genossen-
schaft angehört, unter den Voraussetzungen der Sätze
1 bis 3 auch Abschlußprüfer des Konzernabschlusses
und des Konzernlageberichts.
  (3) Ist das Kreditinstitut eine Sparkasse, so dürfen
die nach Absatz 1 vorgeschriebenen Prüfungen abwei-
chend von § 319 Abs. 1 Satz 1 von der Prüfungsstelle
eines Sparkassen- und Giroverbands durchgeführt
werden. Die Prüfung darf von der Prüfungsstelle jedoch

nur durchgeführt werden, wenn der Leiter der Prü-
fungsstelle die Voraussetzungen des § 319 erfüllt.
Außerdem muß sichergestellt sein, daß der Abschluß-
prüfer die Prüfung unabhängig von den Weisungen der
Organe des Sparkassen- und Giroverbands durchfüh-
ren kann.

                     Siebenter Titel
                      Offenlegung

                         § 3401

   (1) Kreditinstitute haben den Jahresabschluß und
den Lagebericht sowie den Konzernabschluß und den
Konzernlagebericht und die anderen in § 325 bezeich-
neten Unterlagen nach § 325 Abs. 2 bis 5, §§ 328, 329

Abs. 1 offenzulegen. Kreditinstitute, die nicht Zweigstel-

len sind, haben die in Satz 1 bezeichneten Unterlagen

außerdem in jedem anderen Mitgliedstaat der Europäi-

schen Wirtschaftsgemeinschaft offenzulegen, in dem

sie eine Zweigstelle errichtet haben. Die Offenlegung

(Einreichung zu einem Register, Bekanntmachung in

einem Amtsblatt) richtet sich nach dem Recht des

jeweiligen Mitgliedstaats.

   (2) Zweigstellen im Geltungsbereich dieses Geset-
zes von Unternehmen mit Sitz in einem anderen Staat
haben die in Absatz 1 Satz 1 bezeichneten Unterlagen
ihrer Hauptniederlassung, die nach deren Recht aufge-
stellt und geprüft worden sind, nach§ 325 Abs. 2 bis 5,

§§ 328, 329 Abs. 1 offenzulegen. Zweigstellen im Gel-
tungsbereich dieses Gesetzes von Unternehmen mit
Sitz in einem Staat, der nicht Mitglied der Europäischen

Wirtschaftsgemeinschaft ist, brauchen auf ihre eigene

Geschäftstätigkeit bezogene gesonderte Rechnungs-

legungsunterlagen nach Absatz 1 Satz 1 nicht offenzu-

legen, sofern die nach Satz 1 offenzulegenden Unter-

lagen nach einem an die Richtlinie 86/635/EWG ange-

paßten Recht aufgestellt und geprüft worden oder den

nach einem dieser Rechte aufgestellten Unterlagen

gleichwertig sind. Sind die Unterlagen nicht in deut-

scher Sprache erstellt, so ist jeweils eine Übersetzung

in deutscher Sprache beizufügen.

  (3) Ist das Kreditinstitut eine Genossenschaft, so tritt

an die Stelle des Handelsregisters das Genossen-

schaftsregister. § 339 ist auf Kreditinstitute, die Genos-

senschaften sind, nicht anzuwenden.

   (4) Kreditinstitute, deren Bilanzsumme am Bilanz-
stichtag 300 Millionen Deutsche Mark nicht übersteigt,
dürfen an Stelle von§ 325 Abs. 2 auf die Offenlegung
§ 325 Abs. 1 anwenden. Satz 1 ist auf Zweigstellen im
Sinne des Absatzes 2 mit der Maßgabe anzuwenden,
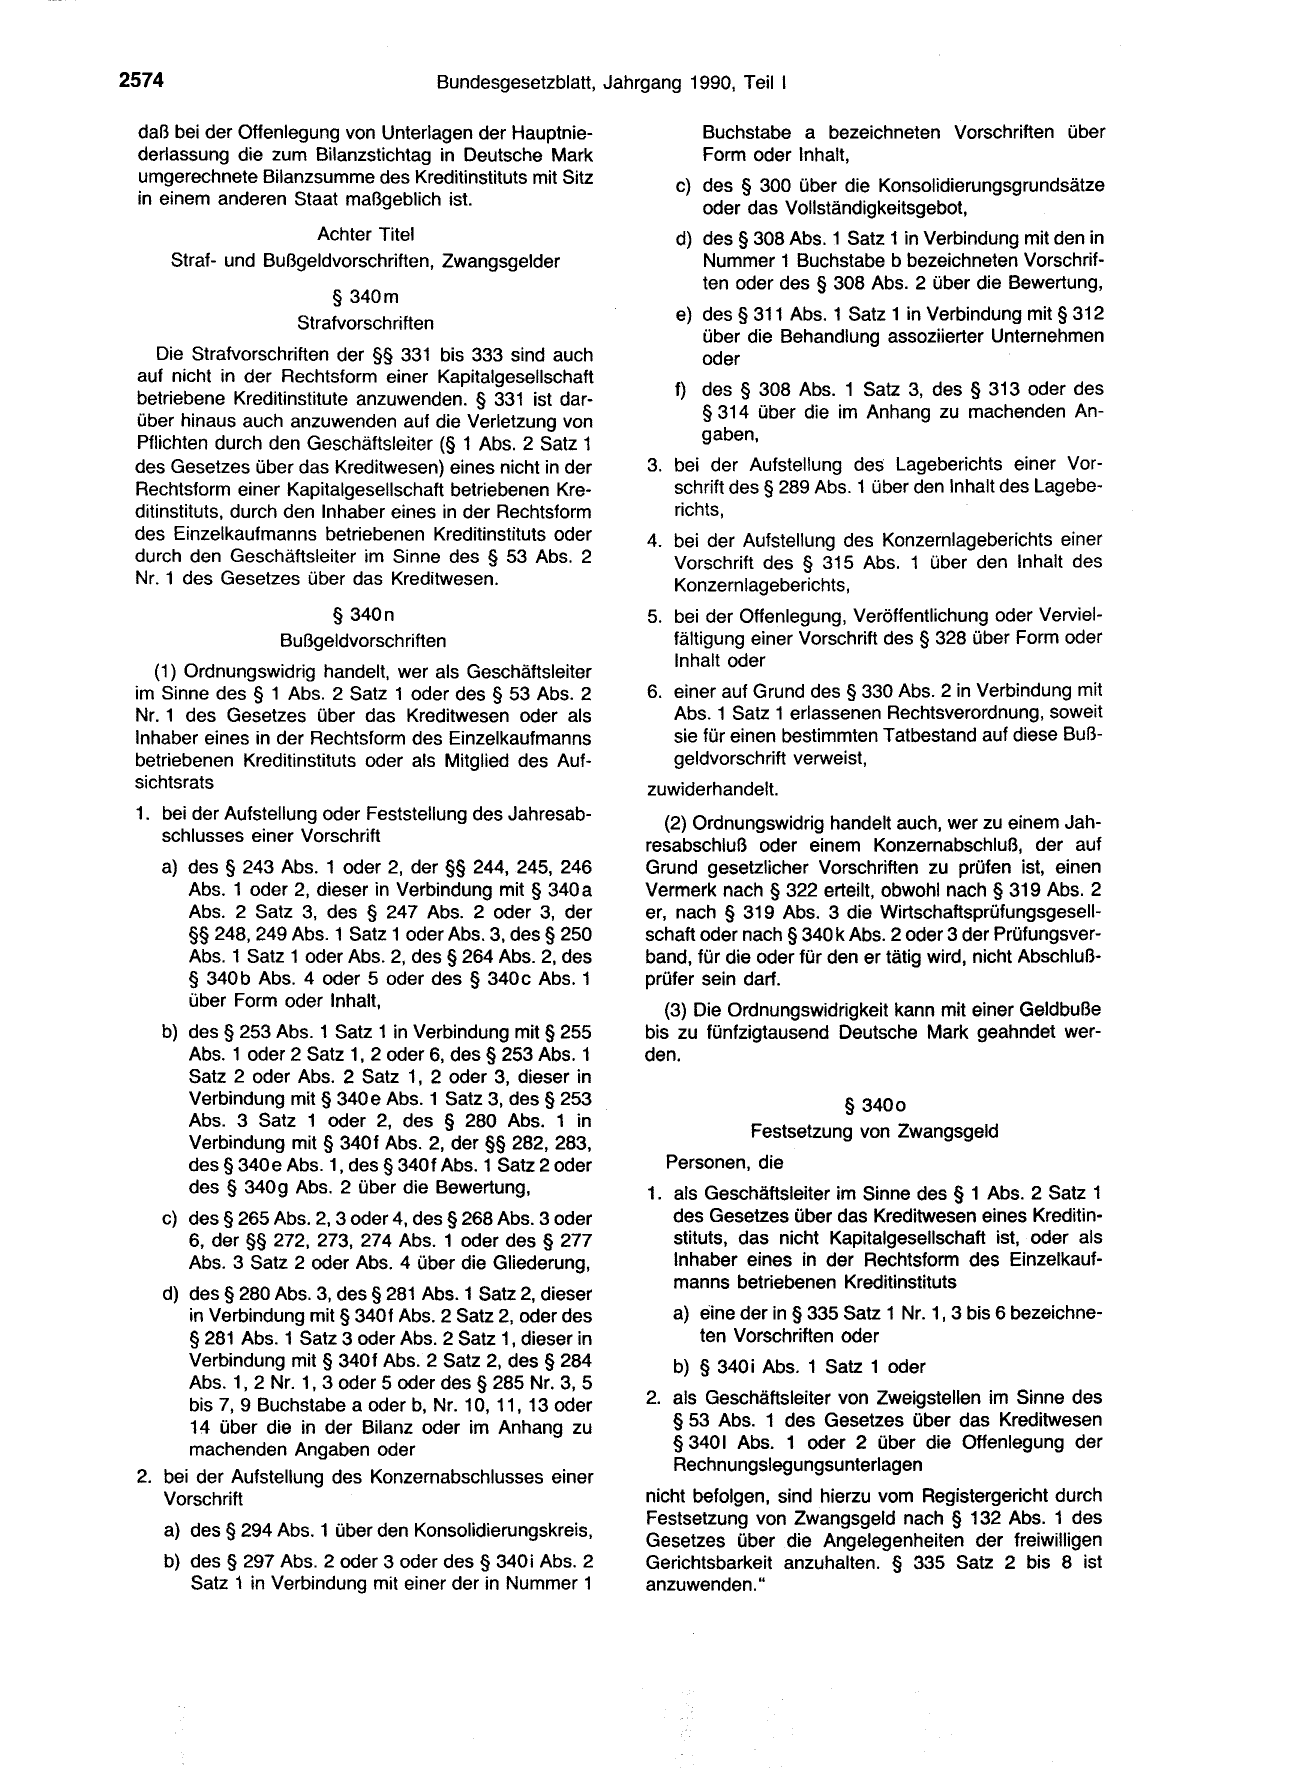
2574                                      Bundesgesetzblatt,

 daß bei der Offenlegung von Unterlagen der Hauptnie-
 derlassung die zum Bilanzstichtag in Deutsche Mark
 umgerechnete Bilanzsumme des Kreditinstituts mit Sitz
 in einem anderen Staat maßgeblich ist.

                       Achter Titel
       Straf- und Bußgeldvorschriften, Zwangsgelder

                          § 340m

                      Strafvorschriften

    Die Strafvorschriften der §§ 331 bis 333 sind auch
 auf nicht in der Rechtsform einer Kapitalgesellschaft

 betriebene Kreditinstitute anzuwenden. § 331 ist dar-

 über hinaus auch anzuwenden auf die Verletzung von

 Pflichten durch den Geschäftsleiter (§ 1 Abs. 2 Satz 1
 des Gesetzes über das Kreditwesen) eines nicht in der
 Rechtsform einer Kapitalgesellschaft betriebenen Kre-
 ditinstituts, durch den Inhaber eines in der Rechtsform
 des Einzelkaufmanns betriebenen Kreditinstituts oder
 durch den Geschäftsleiter im Sinne des § 53 Abs. 2
 Nr. 1 des Gesetzes über das Kreditwesen.
                         § 340n
                    Bußgeldvorschriften

    (1) Ordnungswidrig handelt, wer als Geschäftsleiter
 im Sinne des § 1 Abs. 2 Satz 1 oder des § 53 Abs. 2
 Nr. 1 des Gesetzes über das Kreditwesen oder als
 Inhaber eines in der Rechtsform des Einzelkaufmanns
 betriebenen Kreditinstituts oder als Mitglied des Auf-
 sichtsrats
 1. bei der Aufstellung oder Feststellung des Jahresab-

    schlusses einer Vorschrift

    a) des § 243 Abs. 1 oder 2, der §§ 244, 245, 246
       Abs. 1 oder 2, dieser in Verbindung mit§ 340a
       Abs. 2 Satz 3, des § 247 Abs. 2 oder 3, der
       §§ 248, 249 Abs. 1 Satz 1 oder Abs. 3, des § 250
       Abs. 1 Satz 1 oder Abs. 2, des § 264 Abs. 2, des
       § 340b Abs. 4 oder 5 oder des § 340c Abs. 1
       über Form oder Inhalt,

    b) des§ 253 Abs. 1 Satz 1 in Verbindung mit§ 255
       Abs. 1 oder 2 Satz 1, 2 oder 6, des § 253 Abs. 1
       Satz 2 oder Abs. 2 Satz 1, 2 oder 3, dieser in
       Verbindung mit§ 340e Abs. 1 Satz 3, des§ 253
       Abs. 3 Satz 1 oder 2, des § 280 Abs. 1 in

       Verbindung mit § 340f Abs. 2, der §§ 282, 283,
       des§ 340e Abs. 1, des§ 340f Abs. 1 Satz 2 oder
       des§ 340g Abs. 2 über die Bewertung,
    c) des § 265 Abs. 2, 3 oder 4, des § 268 Abs. 3 oder
       6, der §§ 272, 273, 274 Abs. 1 oder des § 277
       Abs. 3 Satz 2 oder Abs. 4 über die Gliederung,

    d) des§ 280 Abs. 3, des§ 281 Abs. 1 Satz 2, dieser
       in Verbindung mit § 340f Abs. 2 Satz 2, oder des
       § 281 Abs. 1 Satz 3 oder Abs. 2 Satz 1, dieser in
       Verbindung mit § 340f Abs. 2 Satz 2, des § 284
       Abs. 1, 2 Nr. 1, 3 oder 5 oder des § 285 Nr. 3, 5
       bis 7, 9 Buchstabe a oder b, Nr. 10, 11, 13 oder
       14 über die in der Bilanz oder im Anhang zu
       machenden Angaben oder

 2. bei der Aufstellung des Konzernabschlusses einer
    Vorschrift

       a) des § 294 Abs. 1 über den Konsolidierungskreis,

       b) des§ 297 Abs. 2 oder 3 oder des§ 340i Abs. 2
          Satz 1 in Verbindung mit einer der in Nummer 1
Jahrgang 1990, Teil 1

           Buchstabe a bezeichneten Vorschriften über
           Form oder Inhalt,
       c) des § 300 über die Konsolidierungsgrundsätze

          oder das Vollständigkeitsgebot,
       d) des § 308 Abs. 1 Satz 1 in Verbindung mit den in
          Nummer 1 Buchstabe b bezeichneten Vorschrif-
          ten oder des § 308 Abs. 2 über die Bewertung,

       e) des§ 311 Abs. 1 Satz 1 in Verbindung mit§ 312

          über die Behandlung assoziierter Unternehmen
          oder

       f) des § 308 Abs. 1 Satz 3, des § 313 oder des

          § 314 über die im Anhang zu machenden An-

          gaben,

    3. bei der Aufstellung des Lageberichts einer Vor-
       schrift des§ 289 Abs. 1 über den Inhalt des Lagebe-
       richts,
    4. bei der Aufstellung des Konzernlageberichts einer
       Vorschrift des § 315 Abs. 1 über den Inhalt des
       Konzernlageberichts,
    5. bei der Offenlegung, Veröffentlichung oder Verviel-
       fältigung einer Vorschrift des § 328 über Form oder
       Inhalt oder

    6. einer auf Grund des § 330 Abs. 2 in Verbindung mit
       Abs. 1 Satz 1 erlassenen Rechtsverordnung, soweit
       sie für einen bestimmten Tatbestand auf diese Buß-
       geldvorschrift verweist,
    zuwiderhandelt.

       (2) Ordnungswidrig handelt auch, wer zu einem Jah-

    resabschluß oder einem Konzernabschluß, der auf
    Grund gesetzlicher Vorschriften zu prüfen ist, einen
    Vermerk nach§ 322 erteilt, obwohl nach§ 319 Abs. 2
    er, nach § 319 Abs. 3 die Wirtschaftsprüfungsgesell-
    schaft oder nach § 340 k Abs. 2 oder 3 der Prüfungsver-
    band, für die oder für den er tätig wird, nicht Abschluß-
    prüfer sein darf.

       (3) Die Ordnungswidrigkeit kann mit einer Geldbuße
    bis zu fünfzigtausend Deutsche Mark geahndet wer-
    den.

                           § 3400

                 Festsetzung von Zwangsgeld

      Personen, die
    1. als Geschäftsleiter im Sinne des § 1 Abs. 2 Satz 1
       des Gesetzes über das Kreditwesen eines Kreditin-
       stituts, das nicht Kapitalgesellschaft ist, oder als
       Inhaber eines in der Rechtsform des Einzelkauf-
       manns betriebenen Kreditinstituts

       a) eine der in § 335 Satz 1 Nr. 1, 3 bis 6 bezeichne-
          ten Vorschriften oder
       b) § 340i Abs. 1 Satz 1 oder

    2. als Geschäftsleiter von Zweigstellen im Sinne des
       § 53 Abs. 1 des Gesetzes über das Kreditwesen
       § 3401 Abs. 1 oder 2 über die Offenlegung der
       Rechnungslegungsunterlagen

    nicht befolgen, sind hierzu vom Registergericht durch
    Festsetzung von Zwangsgeld nach § 132 Abs. 1 des

    Gesetzes über die Angelegenheiten der freiwilligen
    Gerichtsbarkeit anzuhalten. § 335 Satz 2 bis 8 ist
    anzuwenden."
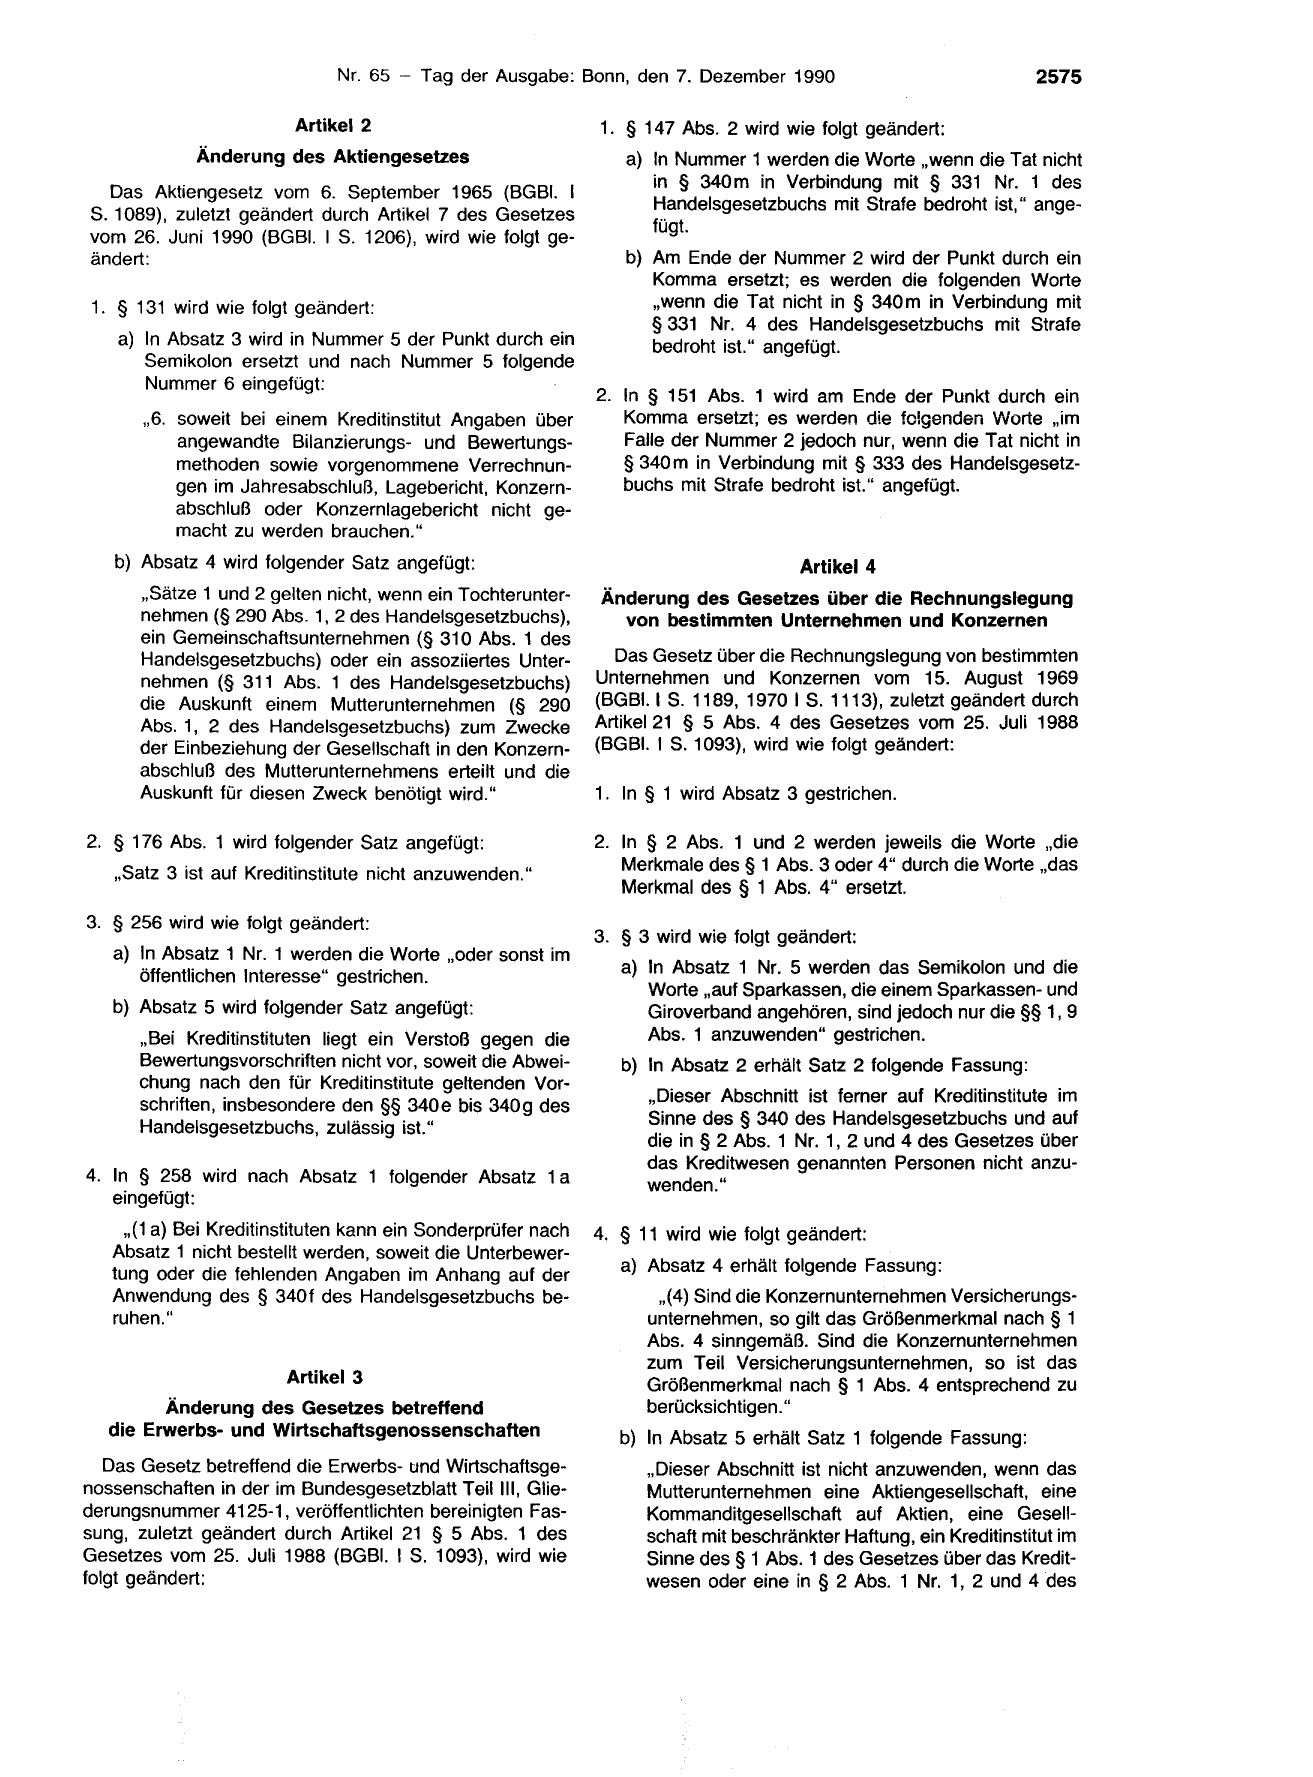
                         Artikel 2
             Änderung des Aktiengesetzes

  Das Aktiengesetz vom 6. September 1965 (BGBI. 1

S. 1089), zuletzt geändert durch Artikel 7 des Gesetzes

vom 26. Juni 1990 (BGBI. 1 S. 1206), wird wie folgt ge-
ändert:

 1. § 131 wird wie folgt geändert:

    a) In Absatz 3 wird in Nummer 5 der Punkt durch ein
       Semikolon ersetzt und nach Nummer 5 folgende
       Nummer 6 eingefügt:

       „6. soweit bei einem Kreditinstitut Angaben über
           angewandte Bilanzierungs- und Bewertungs-
           methoden sowie vorgenommene Verrechnun-
           gen im Jahresabschluß, Lagebericht, Konzern-
           abschluß oder Konzernlagebericht nicht ge-
           macht zu werden brauchen."
   b) Absatz 4 wird folgender Satz angefügt:
      ,,Sätze 1 und 2 gelten nicht, wenn ein Tochterunter-
      nehmen(§ 290 Abs. 1, 2 des Handelsgesetzbuchs),
      ein Gemeinschaftsunternehmen (§ 31 0 Abs. 1 des
      Handelsgesetzbuchs) oder ein assoziiertes Unter-
      nehmen (§ 311 Abs. 1 des Handelsgesetzbuchs)
      die Auskunft einem Mutterunternehmen (§ 290
      Abs. 1, 2 des Handelsgesetzbuchs) zum Zwecke
      der Einbeziehung der Gesellschaft in den Konzern-
      abschluß des Mutterunternehmens erteilt und die
      Auskunft für diesen Zweck benötigt wird."

2. § 176 Abs. 1 wird folgender Satz angefügt:
   ,,Satz 3 ist auf Kreditinstitute nicht anzuwenden."

3. § 256 wird wie folgt geändert:

   a) In Absatz 1 Nr. 1 werden die Worte „oder sonst im
      öffentlichen Interesse" gestrichen.

   b) Absatz 5 wird folgender Satz angefügt:
      „Bei Kreditinstituten liegt ein Verstoß gegen die
      Bewertungsvorschriften nicht vor, soweit die Abwei-
      chung nach den für Kreditinstitute geltenden Vor-
      schriften, insbesondere den §§ 340e bis 340g des
      Handelsgesetzbuchs, zulässig ist."

4. In § 258 wird nach Absatz 1 folgender Absatz 1 a
   eingefügt:
     ,,(1 a) Bei Kreditinstituten kann ein Sonderprüfer nach
   Absatz 1 nicht bestellt werden, soweit die Unterbewer-
   tung oder die fehlenden Angaben im Anhang auf der
   Anwendung des § 340f des Handelsgesetzbuchs be-
   ruhen."

                        Artikel 3
         Änderung des Gesetzes betreffend
   die Erwerbs- und Wirtschaftsgenossenschaften
   Das Gesetz betreffend die Erwerbs- und Wirtschaftsge-
nossenschaften in der im Bundesgesetzblatt Teil III, Glie-
derungsnummer 4125-1, veröffentlichten bereinigten Fas-
sung, zuletzt geändert durch Artikel 21 § 5 Abs. 1 des
Gesetzes vom 25. Juli 1988 (BGBI. 1 S. 1093), wird wie
folgt geändert:

1. § 147 Abs. 2 wird wie folgt geändert:
   a) In Nummer 1 werden die Worte „wenn die Tat nicht
      in § 340m in Verbindung mit § 331 Nr. 1 des

      Handelsgesetzbuchs mit Strafe bedroht ist," ange-

      fügt.

   b) Am Ende der Nummer 2 wird der Punkt durch ein
      Komma ersetzt; es werden die folgenden Worte
      „wenn die Tat nicht in § 340m in Verbindung mit
      § 331 Nr. 4 des Handelsgesetzbuchs mit Strafe
      bedroht ist." angefügt.

2. In § 151 Abs. 1 wird am Ende der Punkt durch ein
   Komma ersetzt; es werden die folgenden Worte „im
   Falle der Nummer 2 jedoch nur, wenn die Tat nicht in
   § 340m in Verbindung mit§ 333 des Handelsgesetz-
   buchs mit Strafe bedroht ist." angefügt.

                         Artikel 4
Änderung des Gesetzes über die Rechnungslegung
  von bestimmten Unternehmen und Konzernen

  Das Gesetz über die Rechnungslegung von bestimmten
Unternehmen und Konzernen vom 15. August 1969
(BGBI. 1 S. 1189, 1970 1 S. 1113), zuletzt geändert durch
Artikel 21 § 5 Abs. 4 des Gesetzes vom 25. Juli 1988
(BGBI. 1 S. 1093), wird wie folgt geändert:

1. In § 1 wird Absatz 3 gestrichen.

2. In § 2 Abs. 1 und 2 werden jeweils die Worte „die
   Merkmale des § 1 Abs. 3 oder 4" durch die Worte „das
   Merkmal des § 1 Abs. 4" ersetzt.

3. § 3 wird wie folgt geändert:

   a) In Absatz 1 Nr. 5 werden das Semikolon und die
      Worte „auf Sparkassen, die einem Sparkassen- und
      Giroverband angehören, sind jedoch nur die §§ 1, 9
      Abs. 1 anzuwenden" gestrichen.
   b) In Absatz 2 erhält Satz 2 folgende Fassung:

      „Dieser Abschnitt ist ferner auf Kreditinstitute im
      Sinne des § 340 des Handelsgesetzbuchs und auf
      die in § 2 Abs. 1 Nr. 1, 2 und 4 des Gesetzes über
      das Kreditwesen genannten Personen nicht anzu-
      wenden."

4. § 11 wird wie folgt geändert:

   a) Absatz 4 erhält folgende Fassung:
       ,,(4) Sind die Konzernunternehmen Versicherungs-
      unternehmen, so gilt das Größenmerkmal nach § 1
      Abs. 4 sinngemäß. Sind die Konzernunternehmen
      zum Teil Versicherungsunternehmen, so ist das
      Größenmerkmal nach§ 1 Abs. 4 entsprechend zu
      berücksichtigen."
   b) In Absatz 5 erhält Satz 1 folgende Fassung:
      „Dieser Abschnitt ist nicht anzuwenden, wenn das
      Mutterunternehmen eine Aktiengesellschaft, eine
      Kommanditgesellschaft auf Aktien, eine Gesell-
      schaft mit beschränkter Haftung, ein Kreditinstitut im
      Sinne des § 1 Abs. 1 des Gesetzes über das Kredit-
      wesen oder eine in § 2 Abs. 1 Nr. 1, 2 und 4 des
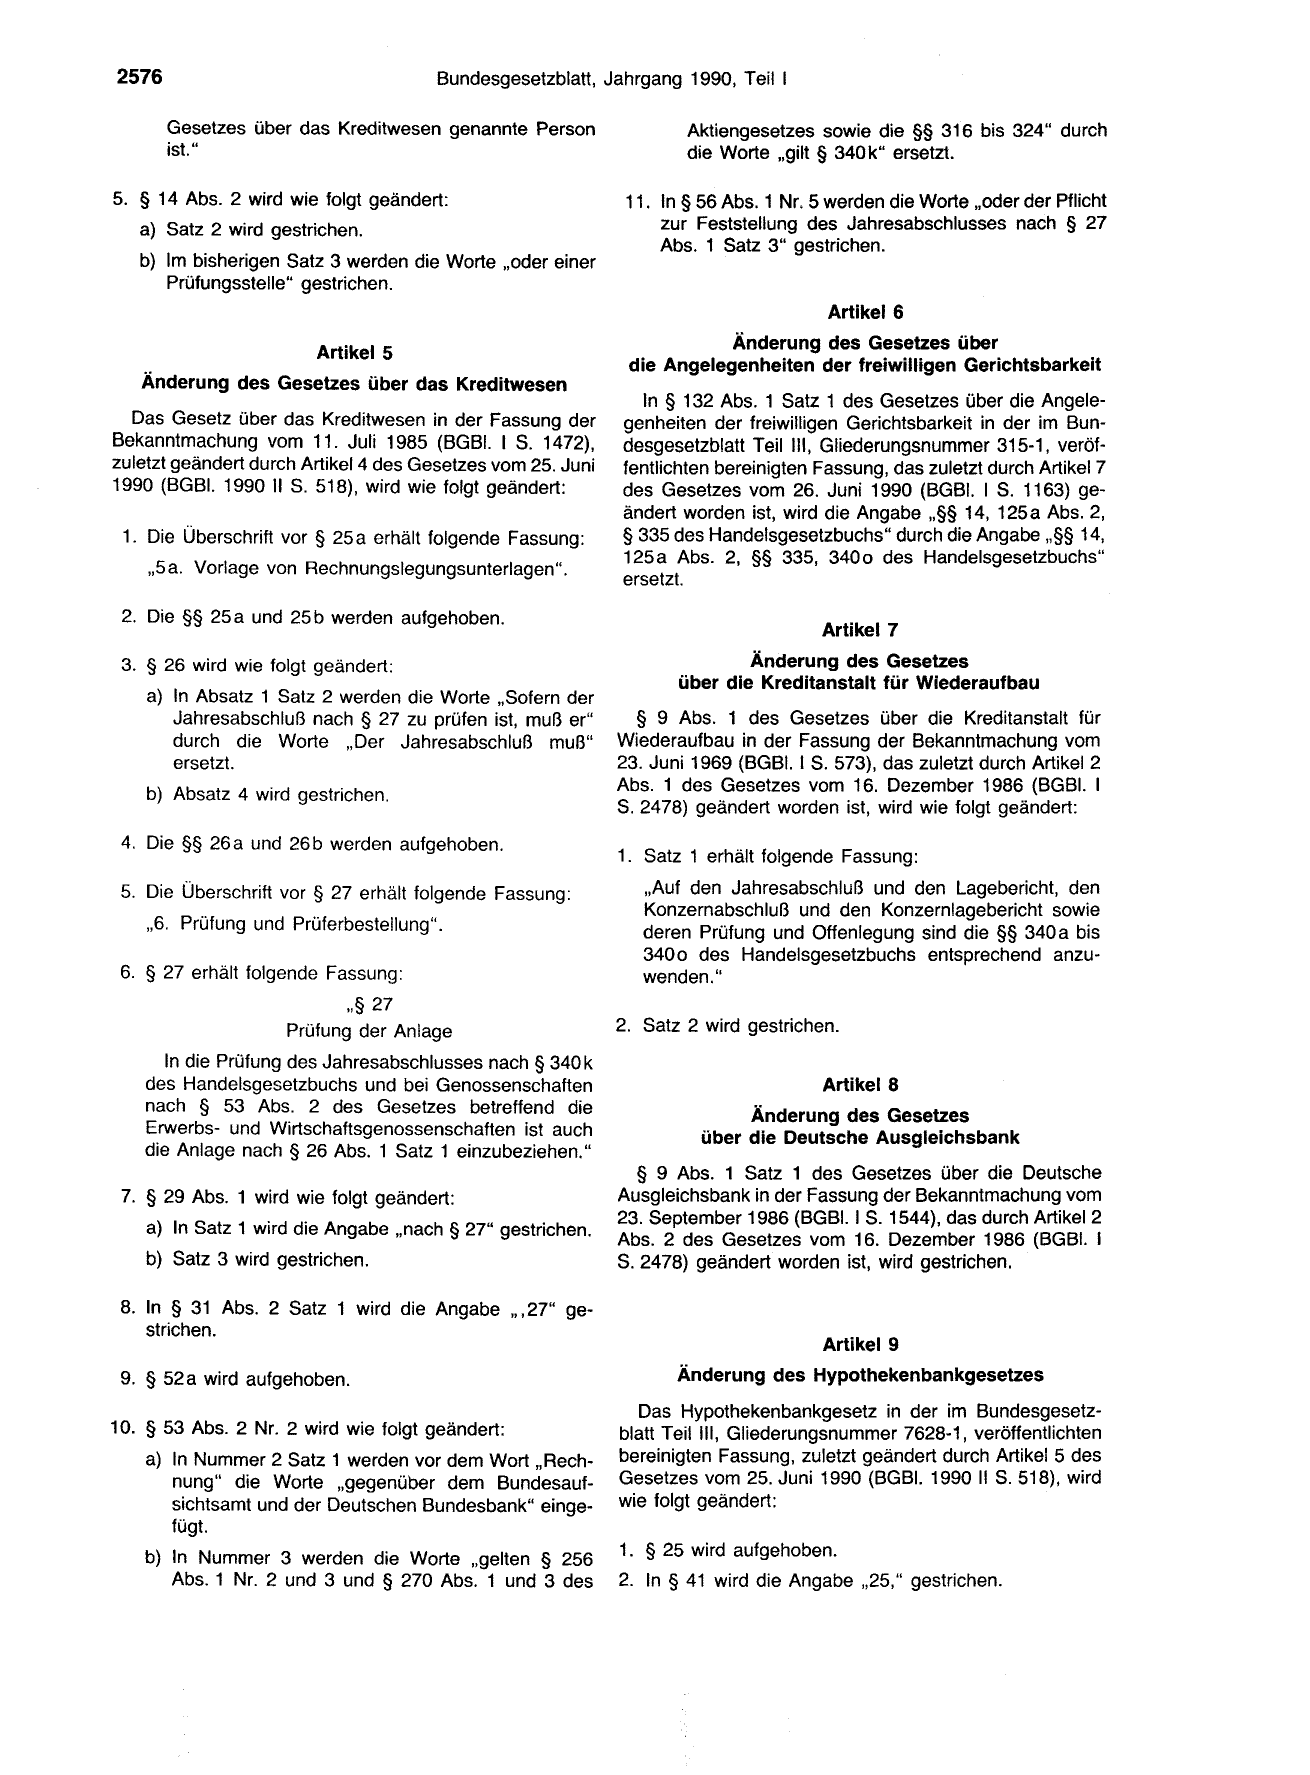
2576                                  Bundesgesetzblatt, Jahrgang 1990, Teil 1

       Gesetzes über das Kreditwesen genannte Person
       ist."

5. § 14 Abs. 2 wird wie folgt geändert:
   a) Satz 2 wird gestrichen.

   b) Im bisherigen Satz 3 werden die Worte „oder einer
      Prüfungsstelle" gestrichen.

                        Artikel 5

   Änderung des Gesetzes über das Kreditwesen

  Das Gesetz über das Kreditwesen in der Fassung der
Bekanntmachung vom 11. Juli 1985 (BGBI. 1 S. 1472),
zuletzt geändert durch Artikel 4 des Gesetzes vom 25. Juni
1990 (BGBI. 1990 II S. 518), wird wie folgt geändert:

 1. Die Überschrift vor § 25a erhält folgende Fassung:

    ,,5a. Vorlage von Rechnungslegungsunterlagen".

 2. Die§§ 25a und 25b werden aufgehoben.

 3. § 26 wird wie folgt geändert:

    a) In Absatz 1 Satz 2 werden die Worte „Sofern der
       Jahresabschluß nach § 27 zu prüfen ist, muß er"
       durch die Worte „Der Jahresabschluß muß"
       ersetzt.
    b) Absatz 4 wird gestrichen.

 4. Die §§ 26 a und 26 b werden aufgehoben.

 5. Die Überschrift vor § 27 erhält folgende Fassung:

    ,,6. Prüfung und Prüferbestellung".

 6. § 27 erhält folgende Fassung:
                           ,,§ 27
                    Prüfung der Anlage
       In die Prüfung des Jahresabschlusses nach § 340 k
    des Handelsgesetzbuchs und bei Genossenschaften
    nach § 53 Abs. 2 des Gesetzes betreffend die
    Erwerbs- und Wirtschaftsgenossenschaften ist auch
    die Anlage nach § 26 Abs. 1 Satz 1 einzubeziehen."

 7. § 29 Abs. 1 wird wie folgt geändert:

    a) In Satz 1 wird die Angabe „nach§ 27" gestrichen.

    b) Satz 3 wird gestrichen.

 8. In § 31 Abs. 2 Satz 1 wird die Angabe ,, ,27" ge-
    strichen.

 9. § 52a wird aufgehoben.

10. § 53 Abs. 2 Nr. 2 wird wie folgt geändert:
    a) In Nummer 2 Satz 1 werden vor dem Wort „Rech-
       nung" die Worte „gegenüber dem Bundesauf-
       sichtsamt und der Deutschen Bundesbank" einge-
       fügt.
    b) In Nummer 3 werden die Worte „gelten § 256
       Abs. 1 Nr. 2 und 3 und § 270 Abs. 1 und 3 des

        Aktiengesetzes sowie die §§ 316 bis 324" durch
        die Worte „gilt § 340 k" ersetzt.

 11. In § 56 Abs. 1 Nr. 5 werden die Worte „oder der Pflicht
     zur Feststellung des Jahresabschlusses nach § 27
     Abs. 1 Satz 3" gestrichen.

                         Artikel 6
            Änderung des Gesetzes über

 die Angelegenheiten der freiwilligen Gerichtsbarkeit

  In § 132 Abs. 1 Satz 1 des Gesetzes über die Angele-
genheiten der freiwilligen Gerichtsbarkeit in der im Bun-
desgesetzblatt Teil 111, Gliederungsnummer 315-1, veröf-
fentlichten bereinigten Fassung, das zuletzt durch Artikel 7
des Gesetzes vom 26. Juni 1990 (BGBI. 1 S. 1163) ge-
ändert worden ist, wird die Angabe ,,§§ 14, 125a Abs. 2,
§ 335 des Handelsgesetzbuchs" durch die Angabe ,,§§ 14,
125a Abs. 2, §§ 335, 3400 des Handelsgesetzbuchs"

ersetzt.

                         Artikel 7
               Änderung des Gesetzes
       über die Kreditanstalt für Wiederaufbau

  § 9 Abs. 1 des Gesetzes über die Kreditanstalt für
Wiederaufbau in der Fassung der Bekanntmachung vom
23. Juni 1969 (BGBI. 1 S. 573), das zuletzt durch Artikel 2
Abs. 1 des Gesetzes vom 16. Dezember 1986 (BGBI. 1
S. 2478) geändert worden ist, wird wie folgt geändert:

1. Satz 1 erhält folgende Fassung:
   „Auf den Jahresabschluß und den Lagebericht, den
   Konzernabschluß und den Konzernlagebericht sowie
   deren Prüfung und Offenlegung sind die §§ 340 a bis
   340 o des Handelsgesetzbuchs entsprechend anzu-
   wenden."

2. Satz 2 wird gestrichen.

                         Artikel 8
               Änderung des Gesetzes
          über die Deutsche Ausgleichsbank

  § 9 Abs. 1 Satz 1 des Gesetzes über die Deutsche
Ausgleichsbank in der Fassung der Bekanntmachung vom
23. September 1986 (BGBI. 1 S. 1544), das durch Artikel 2

Abs. 2 des Gesetzes vom 16. Dezember 1986 (BGBI. 1
S. 2478) geändert worden ist, wird gestrichen.

                         Artikel 9
       Änderung des Hypothekenbankgesetzes
  Das Hypothekenbankgesetz in der im Bundesgesetz-
blatt Teil III, Gliederungsnummer 7628-1, veröffentlichten
bereinigten Fassung, zuletzt geändert durch Artikel 5 des
Gesetzes vom 25. Juni 1990 (BGBI. 1990 II S. 518), wird
wie folgt geändert:

1. § 25 wird aufgehoben.
2. In § 41 wird die Angabe „25," gestrichen.
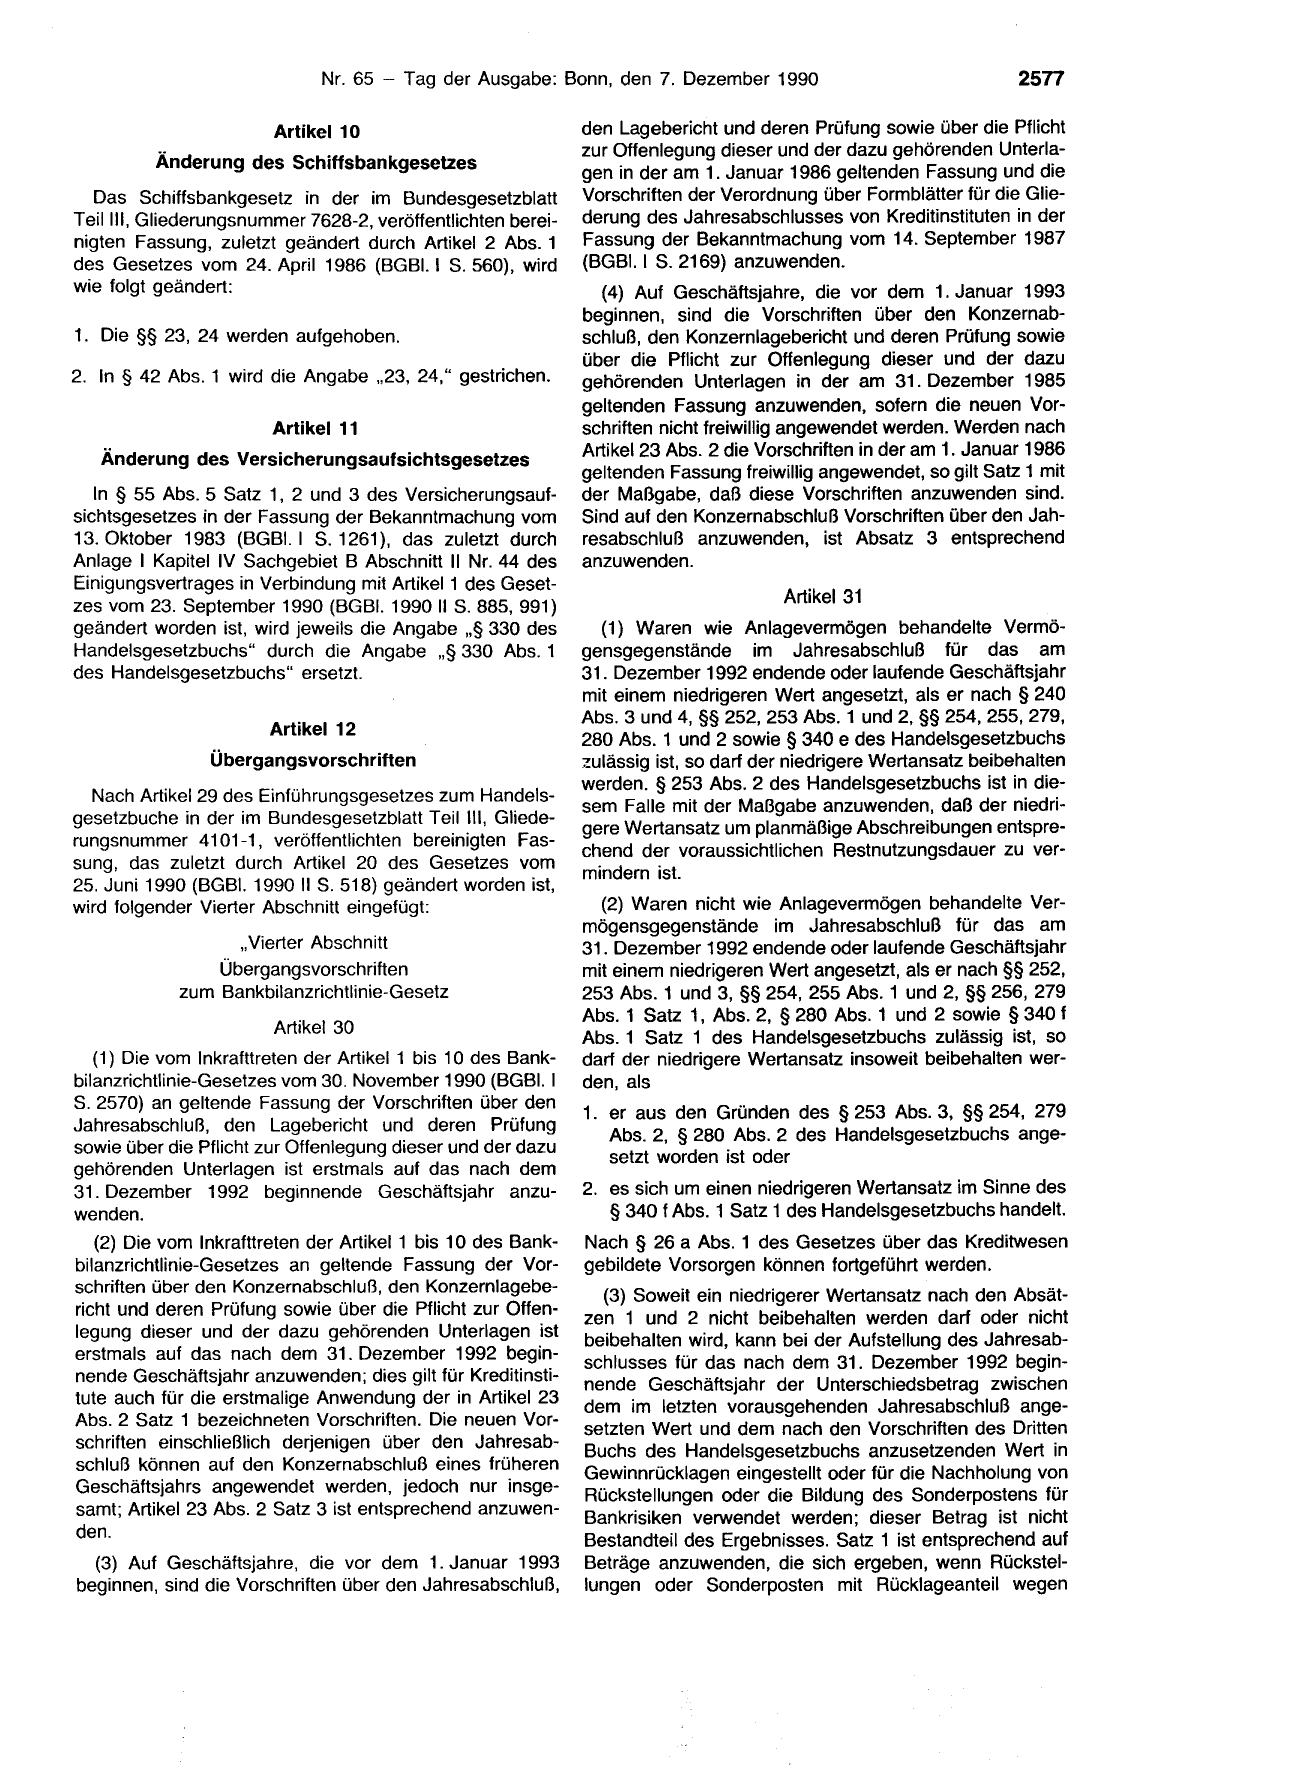
                        Artikel 10

          Änderung des Schiffsbankgesetzes

  Das Schiffsbankgesetz in der im Bundesgesetzblatt
Teil 111, Gliederungsnummer 7628-2, veröffentlichten berei-
nigten Fassung, zuletzt geändert durch Artikel 2 Abs. 1
des Gesetzes vom 24. April 1986 (BGBI. 1 S. 560), wird
wie folgt geändert:

1. Die §§ 23, 24 werden aufgehoben.

2. In § 42 Abs. 1 wird die Angabe „23, 24," gestrichen.

                        Artikel 11

   Änderung des Versicherungsaufsichtsgesetzes

   In § 55 Abs. 5 Satz 1, 2 und 3 des Versicherungsauf-
sichtsgesetzes in der Fassung der Bekanntmachung vom
13. Oktober 1983 (BGBI. 1 S. 1261), das zuletzt durch
Anlage I Kapitel IV Sachgebiet B Abschnitt II Nr. 44 des
Einigungsvertrages in Verbindung mit Artikel 1 des Geset-

zes vom 23. September 1990 (BGBI. 1990 II S. 885, 991)
geändert worden ist, wird jeweils die Angabe ,,§ 330 des
Handelsgesetzbuchs" durch die Angabe ,,§ 330 Abs. 1
des Handelsgesetzbuchs" ersetzt.

                       Artikel 12

                Übergangsvorschriften

  Nach Artikel 29 des Einführungsgesetzes zum Handels-

gesetzbuche in der im Bundesgesetzblatt Teil III, Gliede-

rungsnummer 4101-1, veröffentlichten bereinigten Fas-

sung, das zuletzt durch Artikel 20 des Gesetzes vom

25. Juni 1990 (BGBI. 1990 II S. 518) geändert worden ist,
wird folgender Vierter Abschnitt eingefügt:

                    „Vierter Abschnitt
                Übergangsvorschriften
            zum Bankbilanzrichtlinie-Gesetz

                        Artikel 30

   (1) Die vom Inkrafttreten der Artikel 1 bis 10 des Bank-
bilanzrichtlinie-Gesetzes vom 30. November 1990 (BGBI. 1
S. 2570) an geltende Fassung der Vorschriften über den

Jahresabschluß, den Lagebericht und deren Prüfung

sowie über die Pflicht zur Offenlegung dieser und der dazu

gehörenden Unterlagen ist erstmals auf das nach dem
31. Dezember 1992 beginnende Geschäftsjahr anzu-
wenden.
   (2) Die vom Inkrafttreten der Artikel 1 bis 1O des Bank-
bilanzrichtlinie-Gesetzes an geltende Fassung der Vor-
schriften über den Konzernabschluß, den Konzernlagebe-

richt und deren Prüfung sowie über die Pflicht zur Offen-
legung dieser und der dazu gehörenden Unterlagen ist

erstmals auf das nach dem 31. Dezember 1992 begin-
nende Geschäftsjahr anzuwenden; dies gilt für Kreditinsti-
tute auch für die erstmalige Anwendung der in Artikel 23
Abs. 2 Satz 1 bezeichneten Vorschriften. Die neuen Vor-

schriften einschließlich derjenigen über den Jahresab-

schluß können auf den Konzernabschluß eines früheren
Geschäftsjahrs angewendet werden, jedoch nur insge-
samt; Artikel 23 Abs. 2 Satz 3 ist entsprechend anzuwen-
den.
  (3) Auf Geschäftsjahre, die vor dem 1. Januar 1993
beginnen, sind die Vorschriften über den Jahresabschluß,

den Lagebericht und deren Prüfung sowie über die Pflicht
zur Offenlegung dieser und der dazu gehörenden Unterla-

gen in der am 1. Januar 1986 geltenden Fassung und die
Vorschriften der Verordnung über Formblätter für die Glie-
derung des Jahresabschlusses von Kreditinstituten in der
Fassung der Bekanntmachung vom 14. September 1987
(BGBI. 1 S. 2169) anzuwenden.
  (4) Auf Geschäftsjahre, die vor dem 1. Januar 1993
beginnen, sind die Vorschriften über den Konzernab-
schluß, den Konzernlagebericht und deren Prüfung sowie
über die Pflicht zur Offenlegung dieser und der dazu
gehörenden Unterlagen in der am 31. Dezember 1985
geltenden Fassung anzuwenden, sofern die neuen Vor-
schriften nicht freiwillig angewendet werden. Werden nach
Artikel 23 Abs. 2 die Vorschriften in der am 1. Januar 1986

geltenden Fassung freiwillig angewendet, so gilt Satz 1 mit
der Maßgabe, daß diese Vorschriften anzuwenden sind.
Sind auf den Konzernabschluß Vorschriften über den Jah-
resabschluß anzuwenden, ist Absatz 3 entsprechend
anzuwenden.

                        Artikel 31

  (1) Waren wie Anlagevermögen behandelte Vermö-
gensgegenstände im Jahresabschluß für das am
31. Dezember 1992 endende oder laufende Geschäftsjahr
mit einem niedrigeren Wert angesetzt, als er nach § 240
Abs. 3 und 4, §§ 252, 253 Abs. 1 und 2, §§ 254, 255, 279,

280 Abs. 1 und 2 sowie § 340 e des Handelsgesetzbuchs
zulässig ist, so darf der niedrigere Wertansatz beibehalten
werden. § 253 Abs. 2 des Handelsgesetzbuchs ist in die-

sem Falle mit der Maßgabe anzuwenden, daß der niedri-

gere Wertansatz um planmäßige Abschreibungen entspre-

chend der voraussichtlichen Restnutzungsdauer zu ver-

mindern ist.

  (2) Waren nicht wie Anlagevermögen behandelte Ver-
mögensgegenstände im Jahresabschluß für das am
31. Dezember 1992 endende oder laufende Geschäftsjahr
mit einem niedrigeren Wert angesetzt, als er nach §§ 252,
253 Abs. 1 und 3, §§ 254, 255 Abs. 1 und 2, §§ 256, 279
Abs. 1 Satz 1, Abs. 2, § 280 Abs. 1 und 2 sowie§ 340 f

Abs. 1 Satz 1 des Handelsgesetzbuchs zulässig ist, so
darf der niedrigere Wertansatz insoweit beibehalten wer-
den, als

1 . er aus den Gründen des § 253 Abs. 3, §§ 254, 279

    Abs. 2, § 280 Abs. 2 des Handelsgesetzbuchs ange-

    setzt worden ist oder

2. es sich um einen niedrigeren Wertansatz im Sinne des
   § 340 f Abs. 1 Satz 1 des Handelsgesetzbuchs handelt.
Nach § 26 a Abs. 1 des Gesetzes über das Kreditwesen
gebildete Vorsorgen können fortgeführt werden.

  (3) Soweit ein niedrigerer Wertansatz nach den Absät-
zen 1 und 2 nicht beibehalten werden darf oder nicht

beibehalten wird, kann bei der Aufstellung des Jahresab-
schlusses für das nach dem 31. Dezember 1992 begin-
nende Geschäftsjahr der Unterschiedsbetrag zwischen
dem im letzten vorausgehenden Jahresabschluß ange-

setzten Wert und dem nach den Vorschriften des Dritten

Buchs des Handelsgesetzbuchs anzusetzenden Wert in
Gewinnrücklagen eingestellt oder für die Nachholung von
Rückstellungen oder die Bildung des Sonderpostens für
Bankrisiken verwendet werden; dieser Betrag ist nicht
Bestandteil des Ergebnisses. Satz 1 ist entsprechend auf
Beträge anzuwenden, die sich ergeben, wenn Rückstel-
lungen oder Sonderposten mit Rücklageanteil wegen
2578                                   Bundesgesetzblatt, Jahrgang 1990, Teil 1

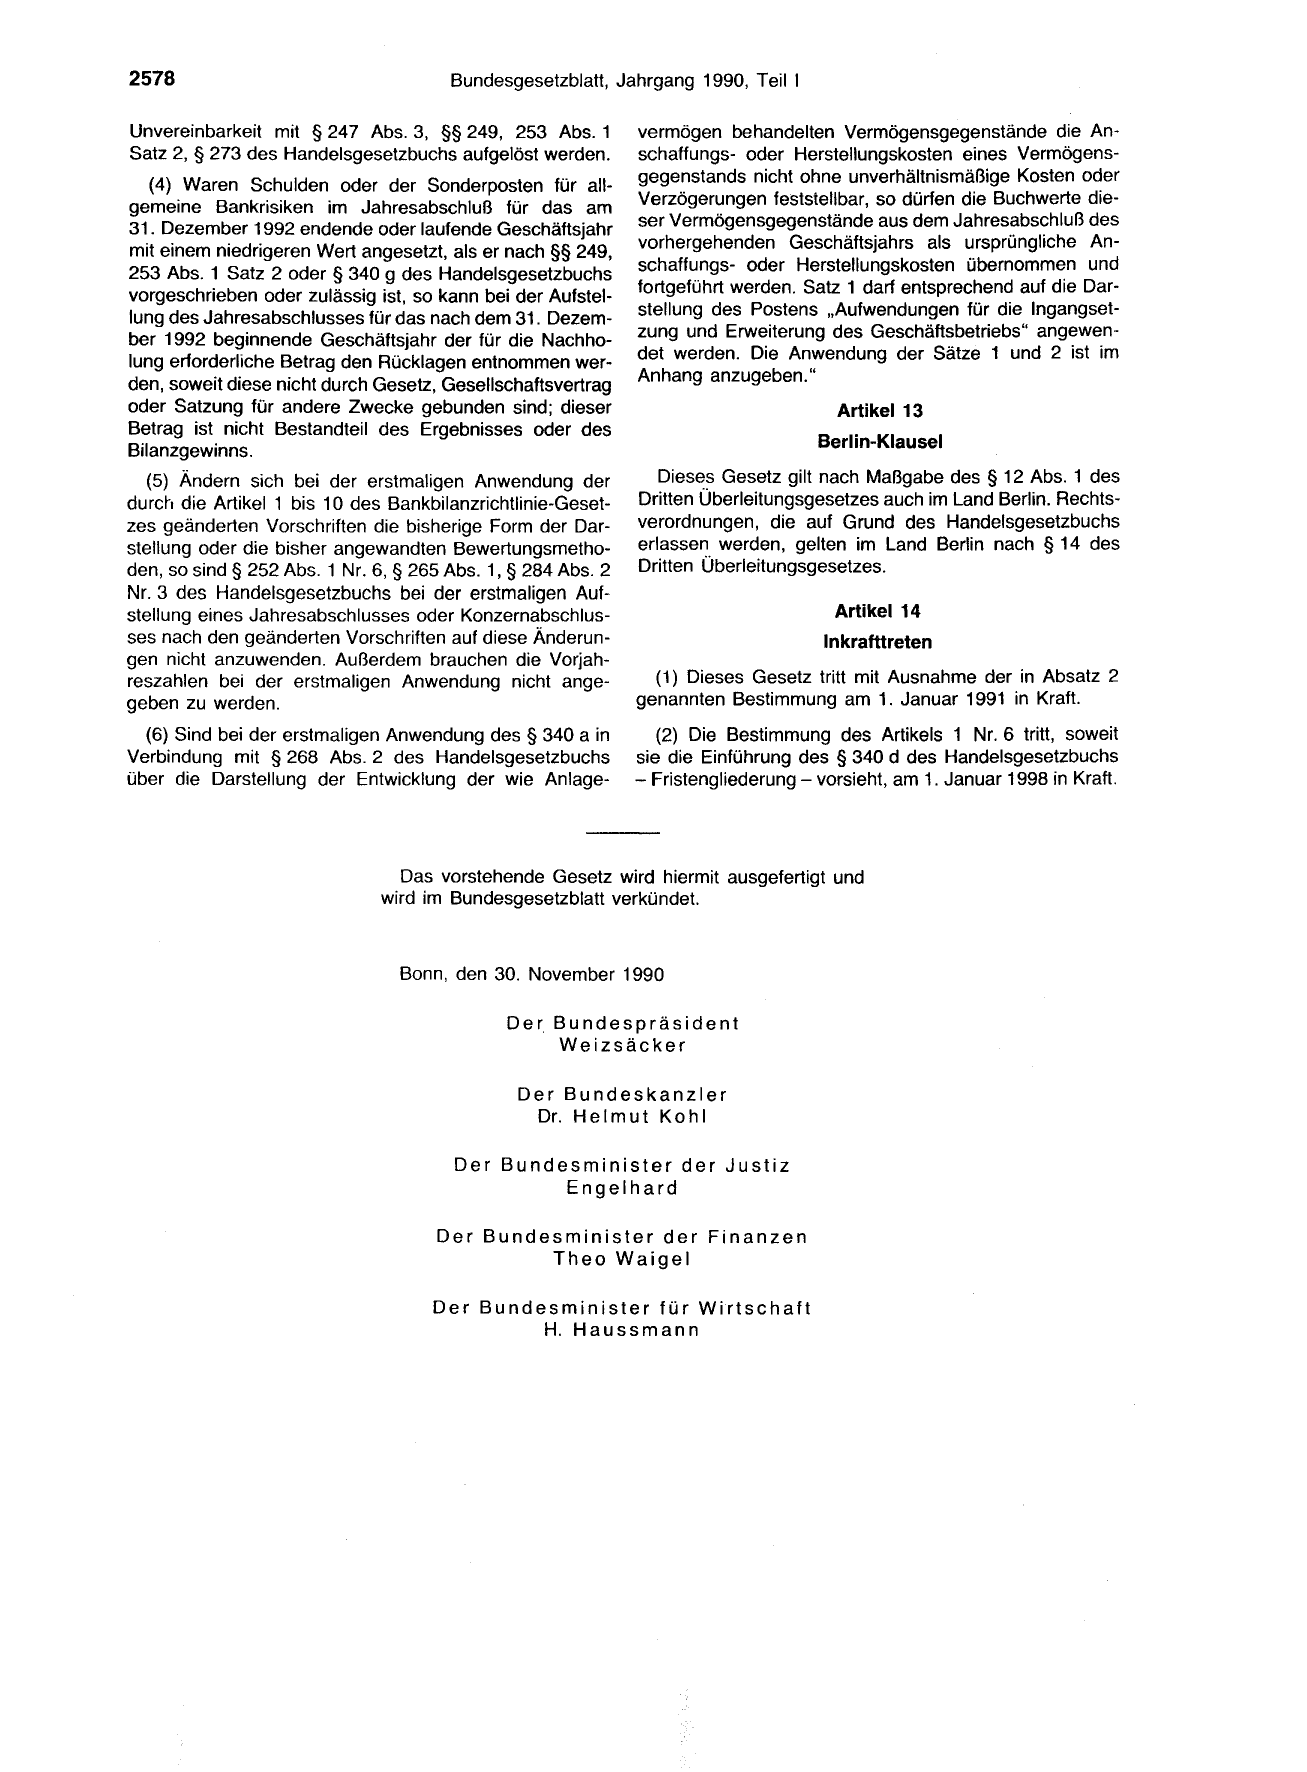
Unvereinbarkeit mit § 247 Abs. 3, §§ 249, 253 Abs. 1
Satz 2, § 273 des Handelsgesetzbuchs aufgelöst werden.
   (4) Waren Schulden oder der Sonderposten für all-
gemeine Bankrisiken im Jahresabschluß für das am
31 . Dezember 1992 endende oder laufende Geschäftsjahr
mit einem niedrigeren Wert angesetzt, als er nach §§ 249,
253 Abs. 1 Satz 2 oder § 340 g des Handelsgesetzbuchs
vorgeschrieben oder zulässig ist, so kann bei der Aufstel-
lung des Jahresabschlusses für das nach dem 31. Dezem-
ber 1992 beginnende Geschäftsjahr der für die Nachho-
lung erforderliche Betrag den Rücklagen entnommen wer-

den, soweit diese nicht durch Gesetz, Gesellschaftsvertrag
oder Satzung für andere Zwecke gebunden sind; dieser
Betrag ist nicht Bestandteil des Ergebnisses oder des
Bilanzgewinns.

  (5) Ändern sich bei der erstmaligen Anwendung der
durch die Artikel 1 bis 1 0 des Bankbilanzrichtlinie-Geset-
zes geänderten Vorschriften die bisherige Form der Dar-
stellung oder die bisher angewandten Bewertungsmetho-
den, so sind§ 252 Abs. 1 Nr. 6, § 265 Abs. 1, § 284 Abs. 2
Nr. 3 des Handelsgesetzbuchs bei der erstmaligen Auf-
stellung eines Jahresabschlusses oder Konzernabschlus-
ses nach den geänderten Vorschriften auf diese Änderun-
gen nicht anzuwenden. Außerdem brauchen die Vorjah-
reszahlen bei der erstmaligen Anwendung nicht ange-
geben zu werden.
  (6) Sind bei der erstmaligen Anwendung des § 340 a in
Verbindung mit § 268 Abs. 2 des Handelsgesetzbuchs
über die Darstellung der Entwicklung der wie Anlage-

vermögen behandelten Vermögensgegenstände die An-
schaffungs- oder Herstellungskosten eines Vermögens-
gegenstands nicht ohne unverhältnismäßige Kosten oder
Verzögerungen feststellbar, so dürfen die Buchwerte die-
ser Vermögensgegenstände aus dem Jahresabschluß des
vorhergehenden Geschäftsjahrs als ursprüngliche An-
schaffungs- oder Herstellungskosten übernommen und
fortgeführt werden. Satz 1 darf entsprechend auf die Dar-
stellung des Postens „Aufwendungen für die Ingangset-
zung und Erweiterung des Geschäftsbetriebs" angewen-
det werden. Die Anwendung der Sätze 1 und 2 ist im
Anhang anzugeben."

                        Artikel 13

                      Berlin-Klausel

   Dieses Gesetz gilt nach Maßgabe des § 12 Abs. 1 des
Dritten Überleitungsgesetzes auch im Land Berlin. Rechts-
verordnungen, die auf Grund des Handelsgesetzbuchs
erlassen werden, gelten im Land Berlin nach § 14 des
Dritten Überleitungsgesetzes.

                        Artikel 14
                      Inkrafttreten

  (1) Dieses Gesetz tritt mit Ausnahme der in Absatz 2
genannten Bestimmung am 1. Januar 1991 in Kraft.
   (2) Die Bestimmung des Artikels 1 Nr. 6 tritt, soweit
sie die Einführung des § 340 d des Handelsgesetzbuchs
- Fristengliederung - vorsieht, am 1. Januar 1998 in Kraft.
                                 Das vorstehende Gesetz wird hiermit ausgefertigt und
                               wird im Bundesgesetzblatt verkündet.
                                 Bonn, den 30. November 1990
                                              Der, Bundespräsident
                                                   Weizsäcker
                                               Der Bundeskanzler
                                                Dr. Helmut Kohl
                                       Der Bundesminister der Justiz
                                                Engelhard

                                     Der Bundesminister der
                                              Theo Waigel

                                     Der Bundesminister für
                                              H. Haussmann

Finanzen

Wirtschaft
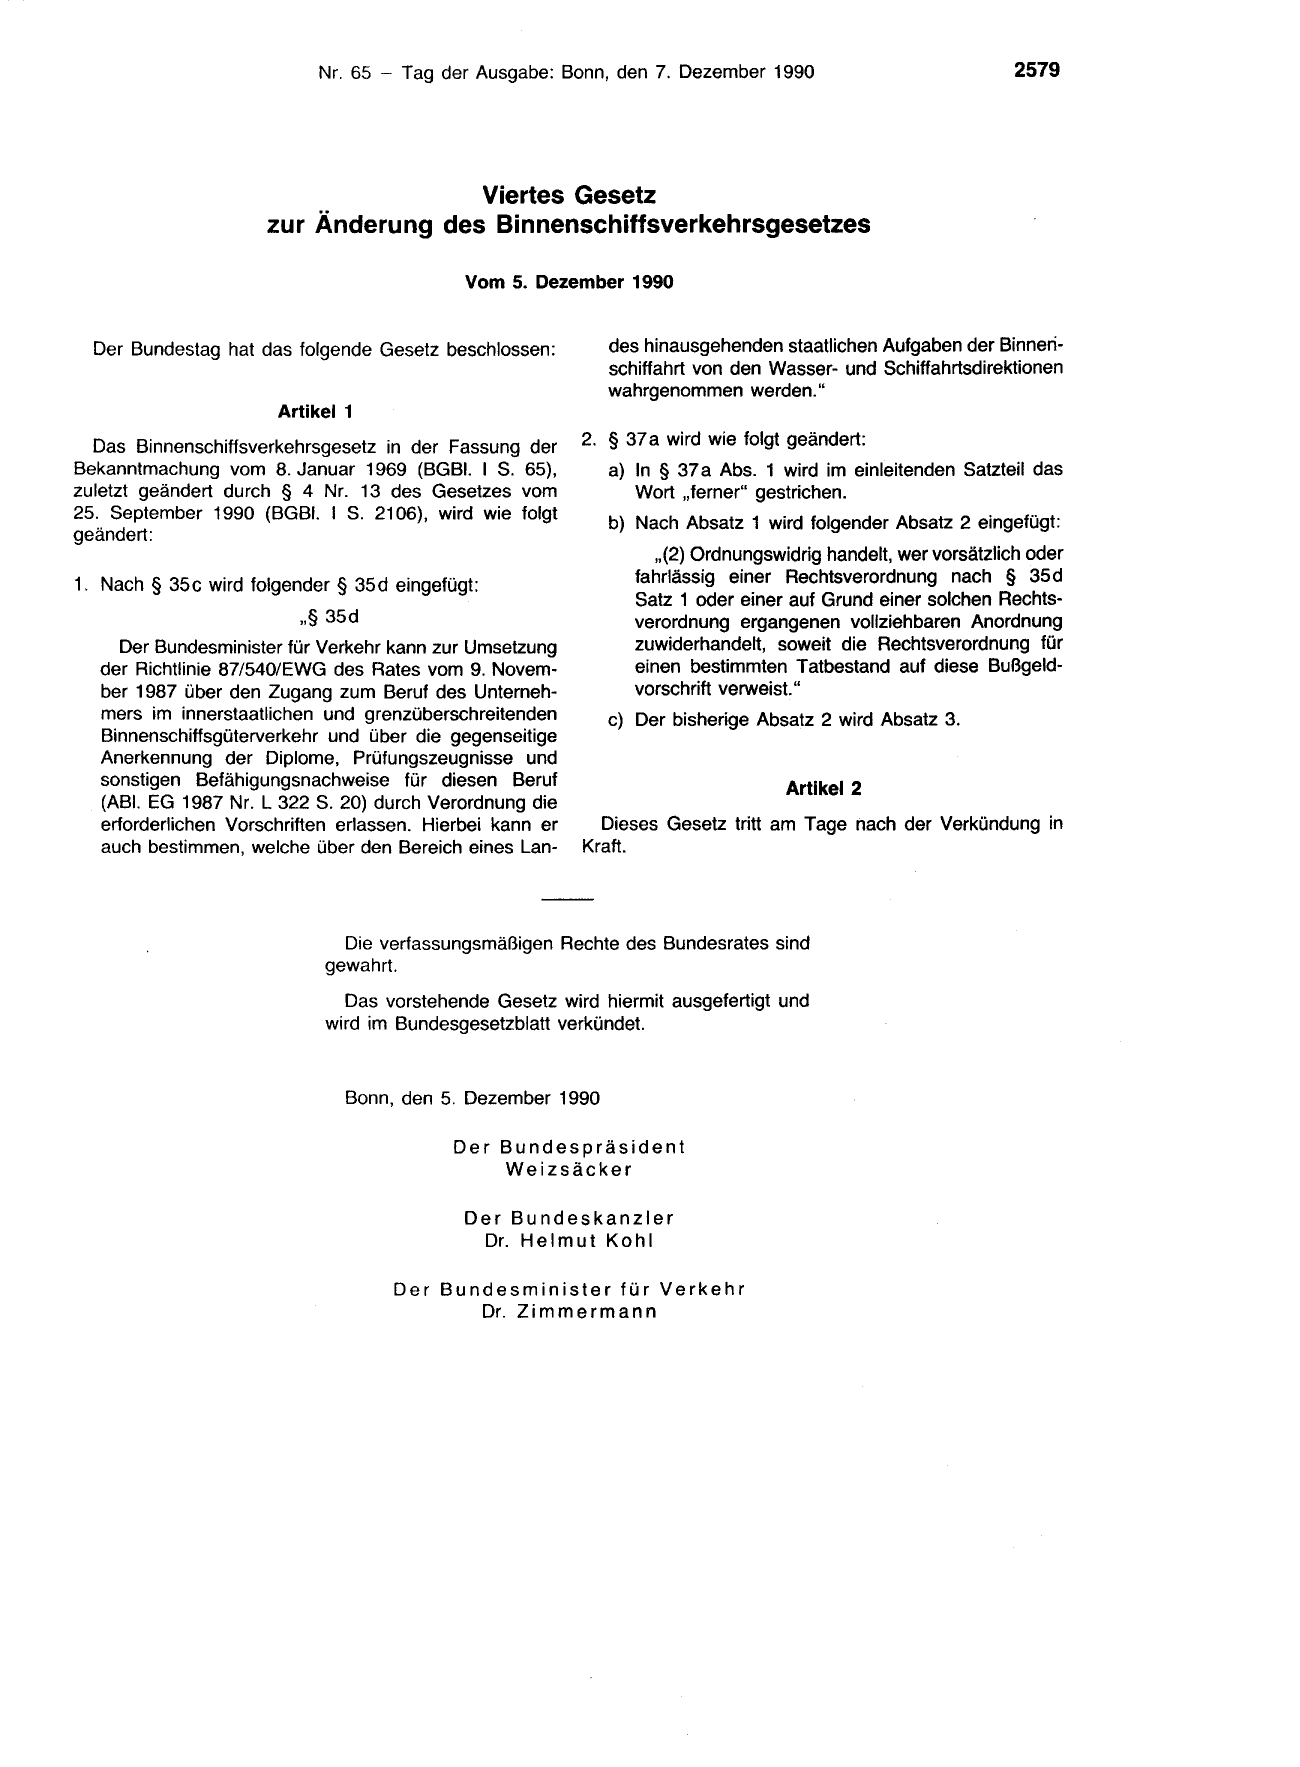
                                     Viertes Gesetz
                     zur Änderung des Binnenschiffsverkehrsgesetzes
                                            Vom 5. Dezember 1990

  Der Bundestag hat das folgende Gesetz beschlossen:

                      Artikel 1
  Das Binnenschiffsverkehrsgesetz in der Fassung der
Bekanntmachung vom 8. Januar 1969 (BGBI. 1 S. 65),
zuletzt geändert durch § 4 Nr. 13 des Gesetzes vom
25. September 1990 (BGBI. 1 S. 2106), wird wie folgt

geändert:

1. Nach § 35c wird folgender§ 35d eingefügt:

                         ,,§ 35d
    Der Bundesminister für Verkehr kann zur Umsetzung
  der Richtlinie 87/540/EWG des Rates vom 9. Novem-
  ber 1987 über den Zugang zum Beruf des Unterneh-
  mers im innerstaatlichen und grenzüberschreitenden
  Binnenschiffsgüterverkehr und über die gegenseitige
  Anerkennung der Diplome, Prüfungszeugnisse und
  sonstigen Befähigungsnachweise für diesen Beruf
  (ABI. EG 1987 Nr. L 322 S. 20) durch Verordnung die
  erforderlichen Vorschriften erlassen. Hierbei kann er
  auch bestimmen, welche über den Bereich eines Lan-

   des hinausgehenden staatlichen Aufgaben der Binnen-
   schiffahrt von den Wasser- und Schiffahrtsdirektionen
   wahrgenommen werden."

2. § 37 a wird wie folgt geändert:
   a) In § 37 a Abs. 1 wird im einleitenden Satzteil das
      Wort „ferner" gestrichen.

   b) Nach Absatz 1 wird folgender Absatz 2 eingefügt:

         ,,(2) Ordnungswidrig handelt, wer vorsätzlich oder
      fahrlässig einer Rechtsverordnung nach § 35d
      Satz 1 oder einer auf Grund einer solchen Rechts-
      verordnung ergangenen vollziehbaren Anordnung
      zuwiderhandelt, soweit die Rechtsverordnung für
      einen bestimmten Tatbestand auf diese Bußgeld-
      vorschritt verweist."
   c) Der bisherige Absatz 2 wird Absatz 3.

                        Artikel 2

  Dieses Gesetz tritt am Tage nach der Verkündung in
Kraft.
                              Die verfassungsmäßigen Rechte des Bundesrates sind
                            gewahrt.
                              Das vorstehende Gesetz wird hiermit ausgefertigt und
                            wird im Bundesgesetzblatt verkündet.
                              Bonn, den 5. Dezember 1990
                                          Der Bundespräsident
                                              Weizsäcker
                                            Der Bundeskanzler
                                             Dr. Helmut
Kohl
                                   Der Bundesminister für Verkehr
                                          Dr. Zimmermann
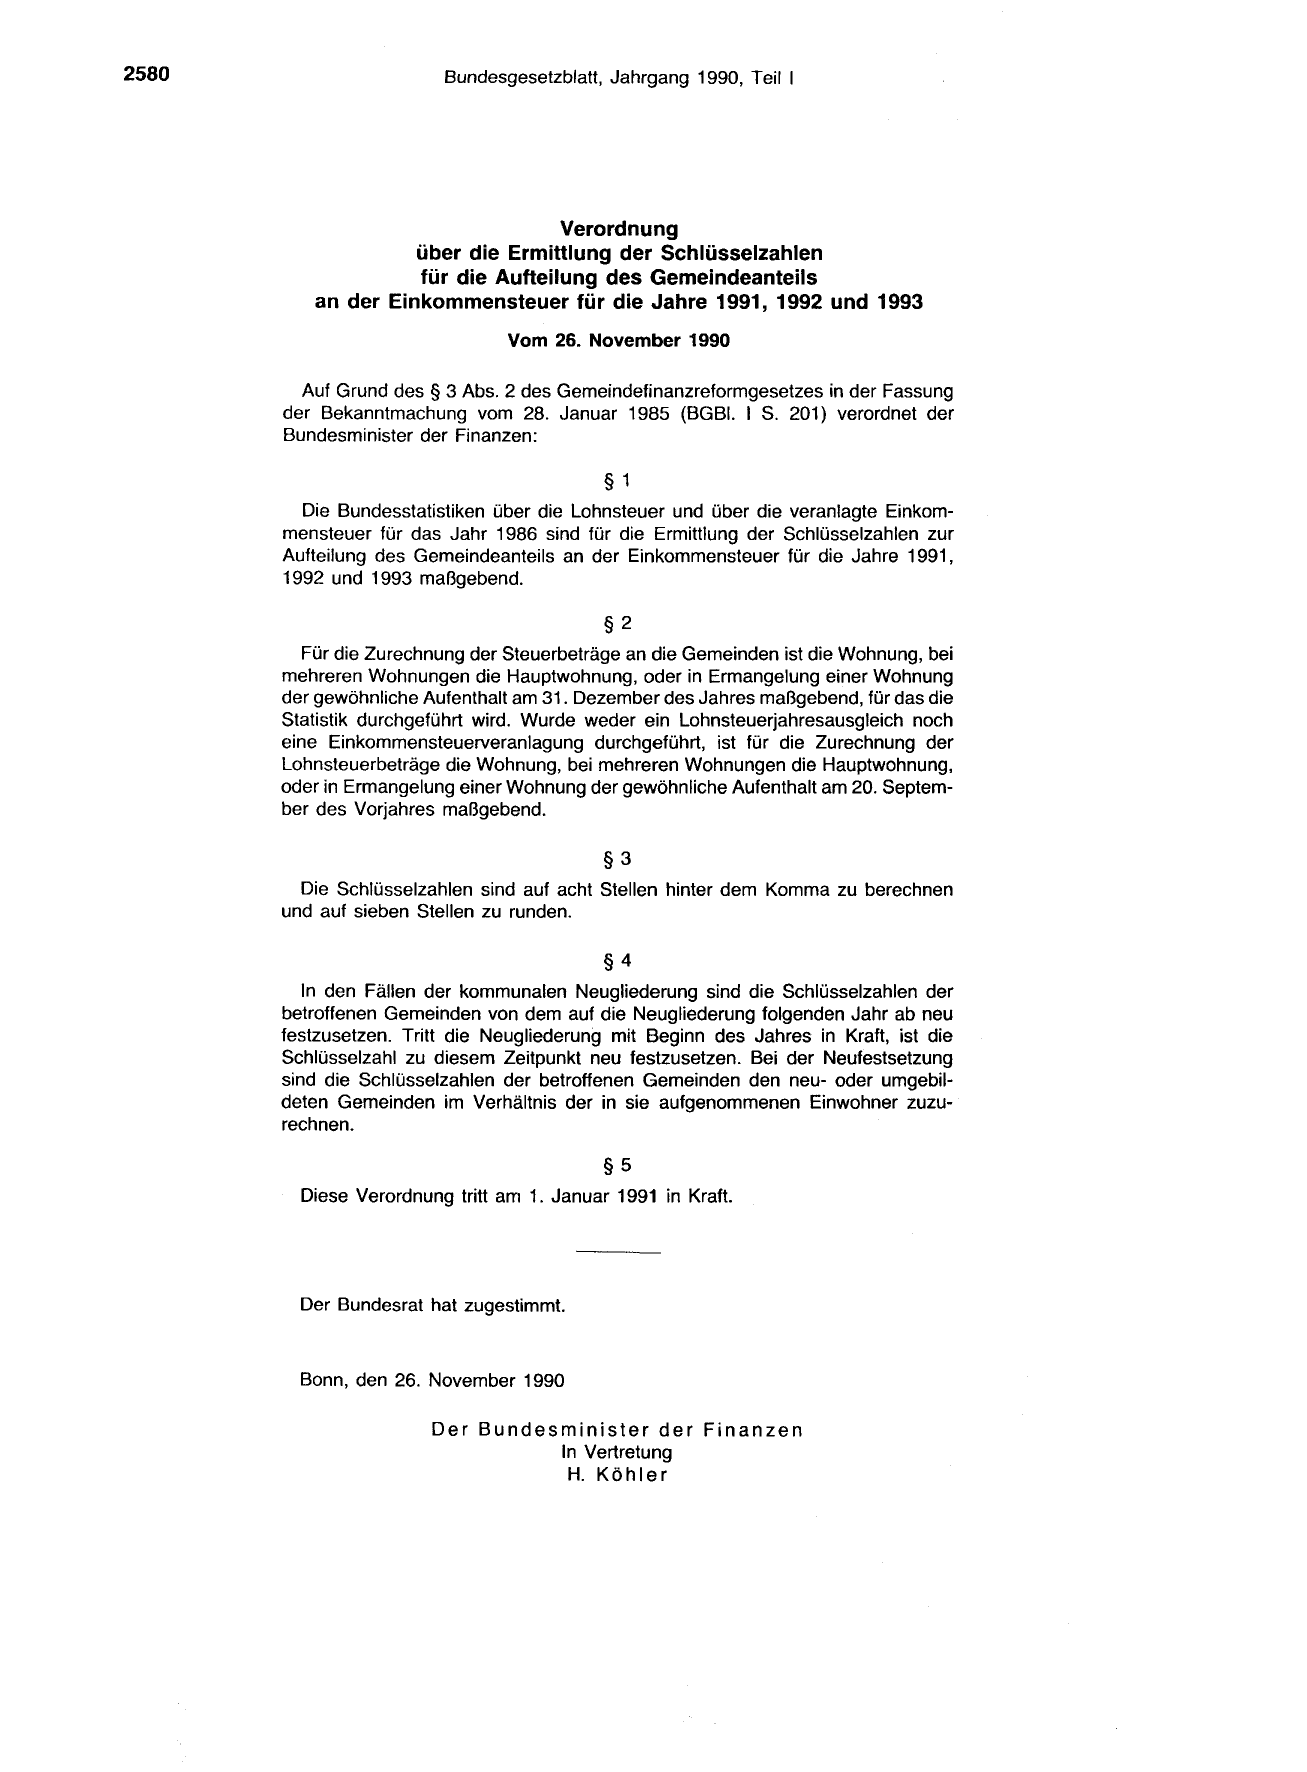
2580                     Bundesgesetzblatt, Jahrgang 1990, Teil 1


                                   Verordnung
                    über die Ermittlung der Schlüsselzahlen
                    für die Aufteilung des Gemeindeanteils
          an der Einkommensteuer für die Jahre 1991, 1992 und 1993
                                 Vom 26. November 1990

         Auf Grund des § 3 Abs. 2 des Gemeindefinanzreformgesetzes in der Fassung
       der Bekanntmachung vom 28. Januar 1985 (BGBI. 1 S. 201) verordnet der
       Bundesminister der Finanzen:

                                            § 1
         Die Bundesstatistiken über die Lohnsteuer und über die veranlagte Einkom-
       mensteuer für das Jahr 1986 sind für die Ermittlung der Schlüsselzahlen zur
       Aufteilung des Gemeindeanteils an der Einkommensteuer für die Jahre 1991,
       1992 und 1993 maßgebend.

                                            §2
          Für die Zurechnung der Steuerbeträge an die Gemeinden ist die Wohnung, bei
       mehreren Wohnungen die Hauptwohnung, oder in Ermangelung einer Wohnung
       der gewöhnliche Aufenthalt am 31. Dezember des Jahres maßgebend, für das die
       Statistik durchgeführt wird. Wurde weder ein Lohnsteuerjahresausgleich noch
       eine Einkommensteuerveranlagung durchgeführt, ist für die Zurechnung der
       Lohnsteuerbeträge die Wohnung, bei mehreren Wohnungen die Hauptwohnung,
       oder in Ermangelung einer Wohnung der gewöhnliche Aufenthalt am 20. Septem-
       ber des Vorjahres maßgebend.

                                            §3
         Die Schlüsselzahlen sind auf acht Stellen hinter dem Komma zu berechnen
       und auf sieben Stellen zu runden.

                                            §4
          In den Fällen der kommunalen Neugliederung sind die Schlüsselzahlen der
       betroffenen Gemeinden von dem auf die Neugliederung folgenden Jahr ab neu
       festzusetzen. Tritt die Neugliederung mit Beginn des Jahres in Kraft, ist die
       Schlüsselzahl zu diesem Zeitpunkt neu festzusetzen. Bei der Neufestsetzung
       sind die Schlüsselzahlen der betroffenen Gemeinden den neu- oder umgebil-
       deten Gemeinden im Verhältnis der in sie aufgenommenen Einwohner zuzu-
       rechnen.

                                            §5
         Diese Verordnung tritt am 1. Januar 1991 in Kraft.


         Der Bundesrat hat zugestimmt.


         Bonn, den 26. November 1990

                        Der Bundesminister der Finanzen
                                  In Vertretung
                                   H. Köhler
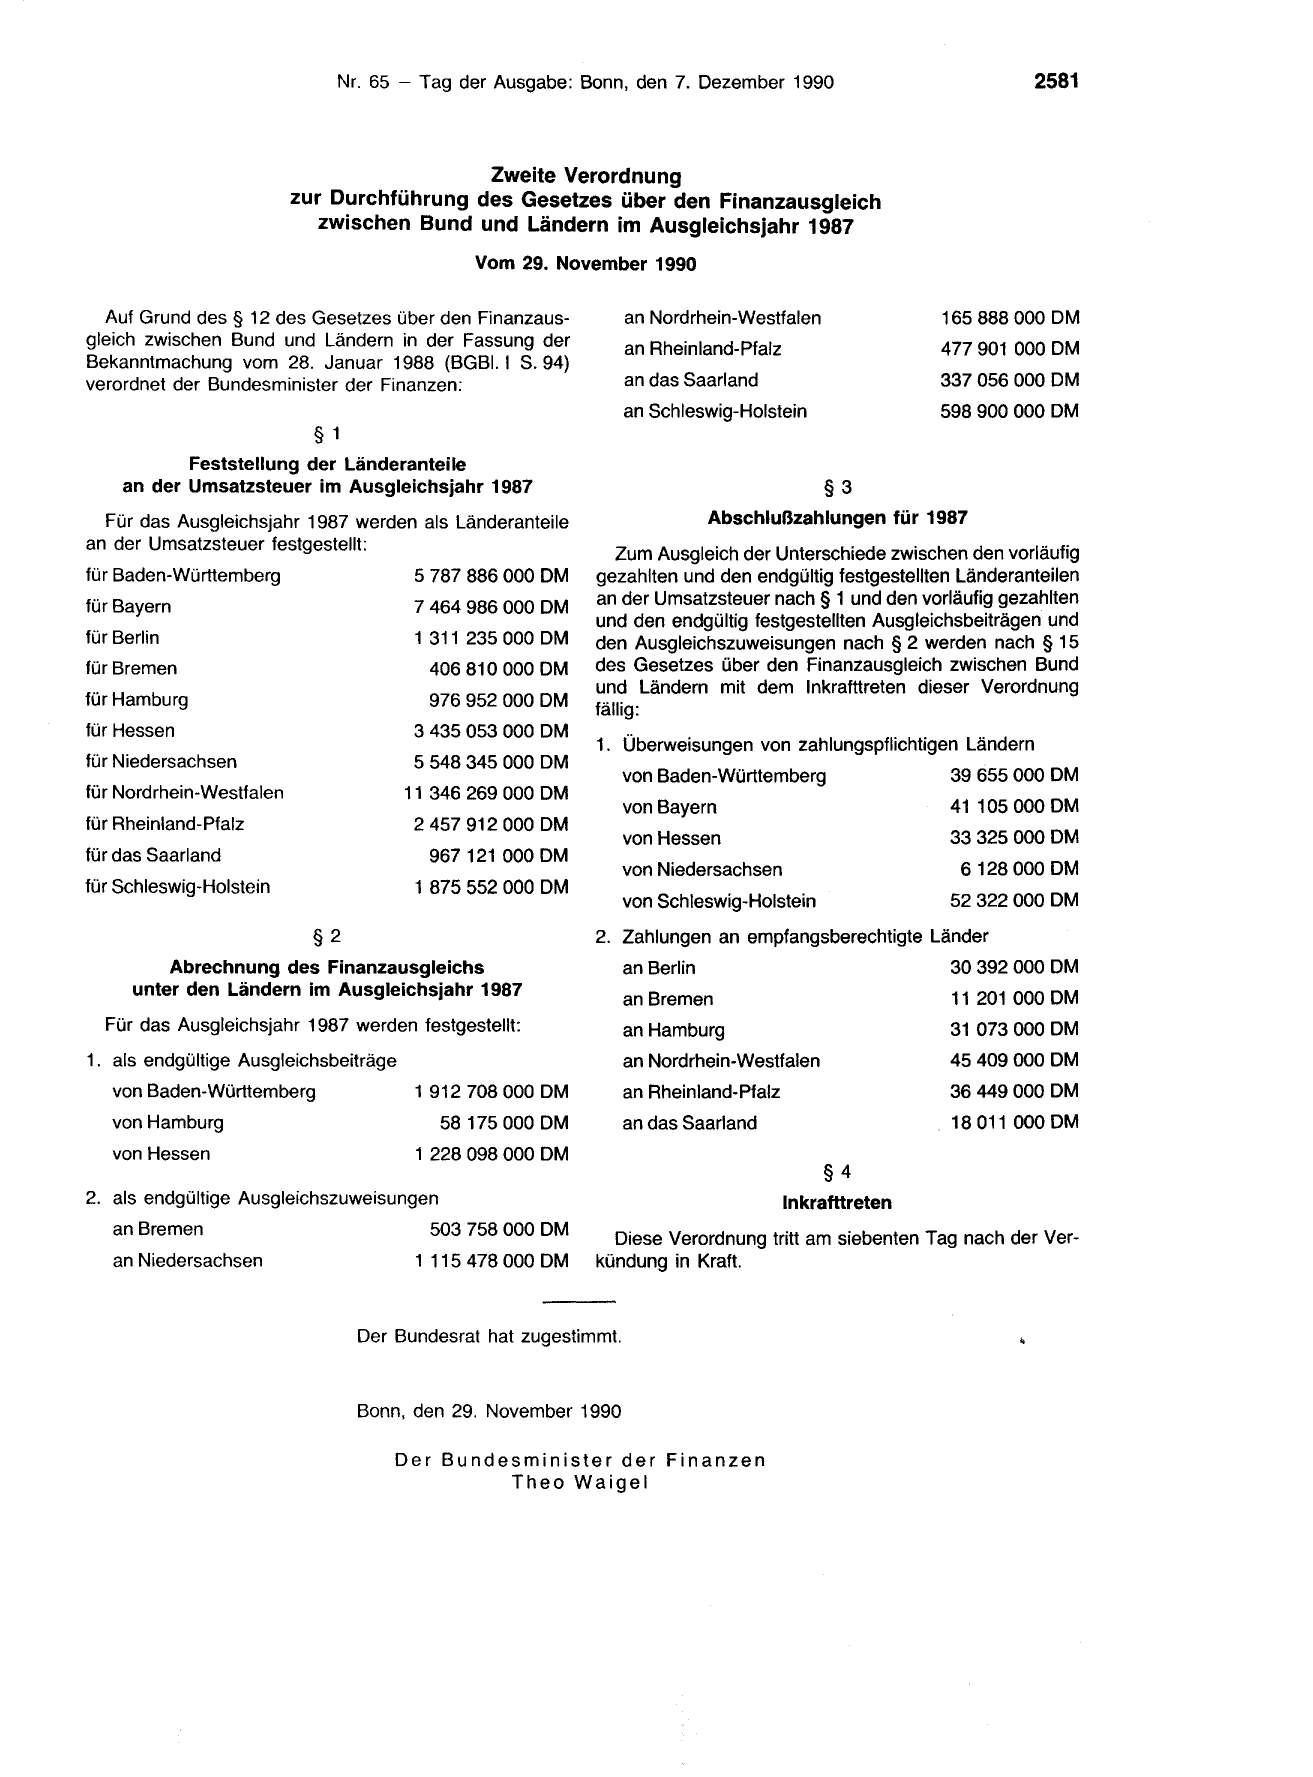
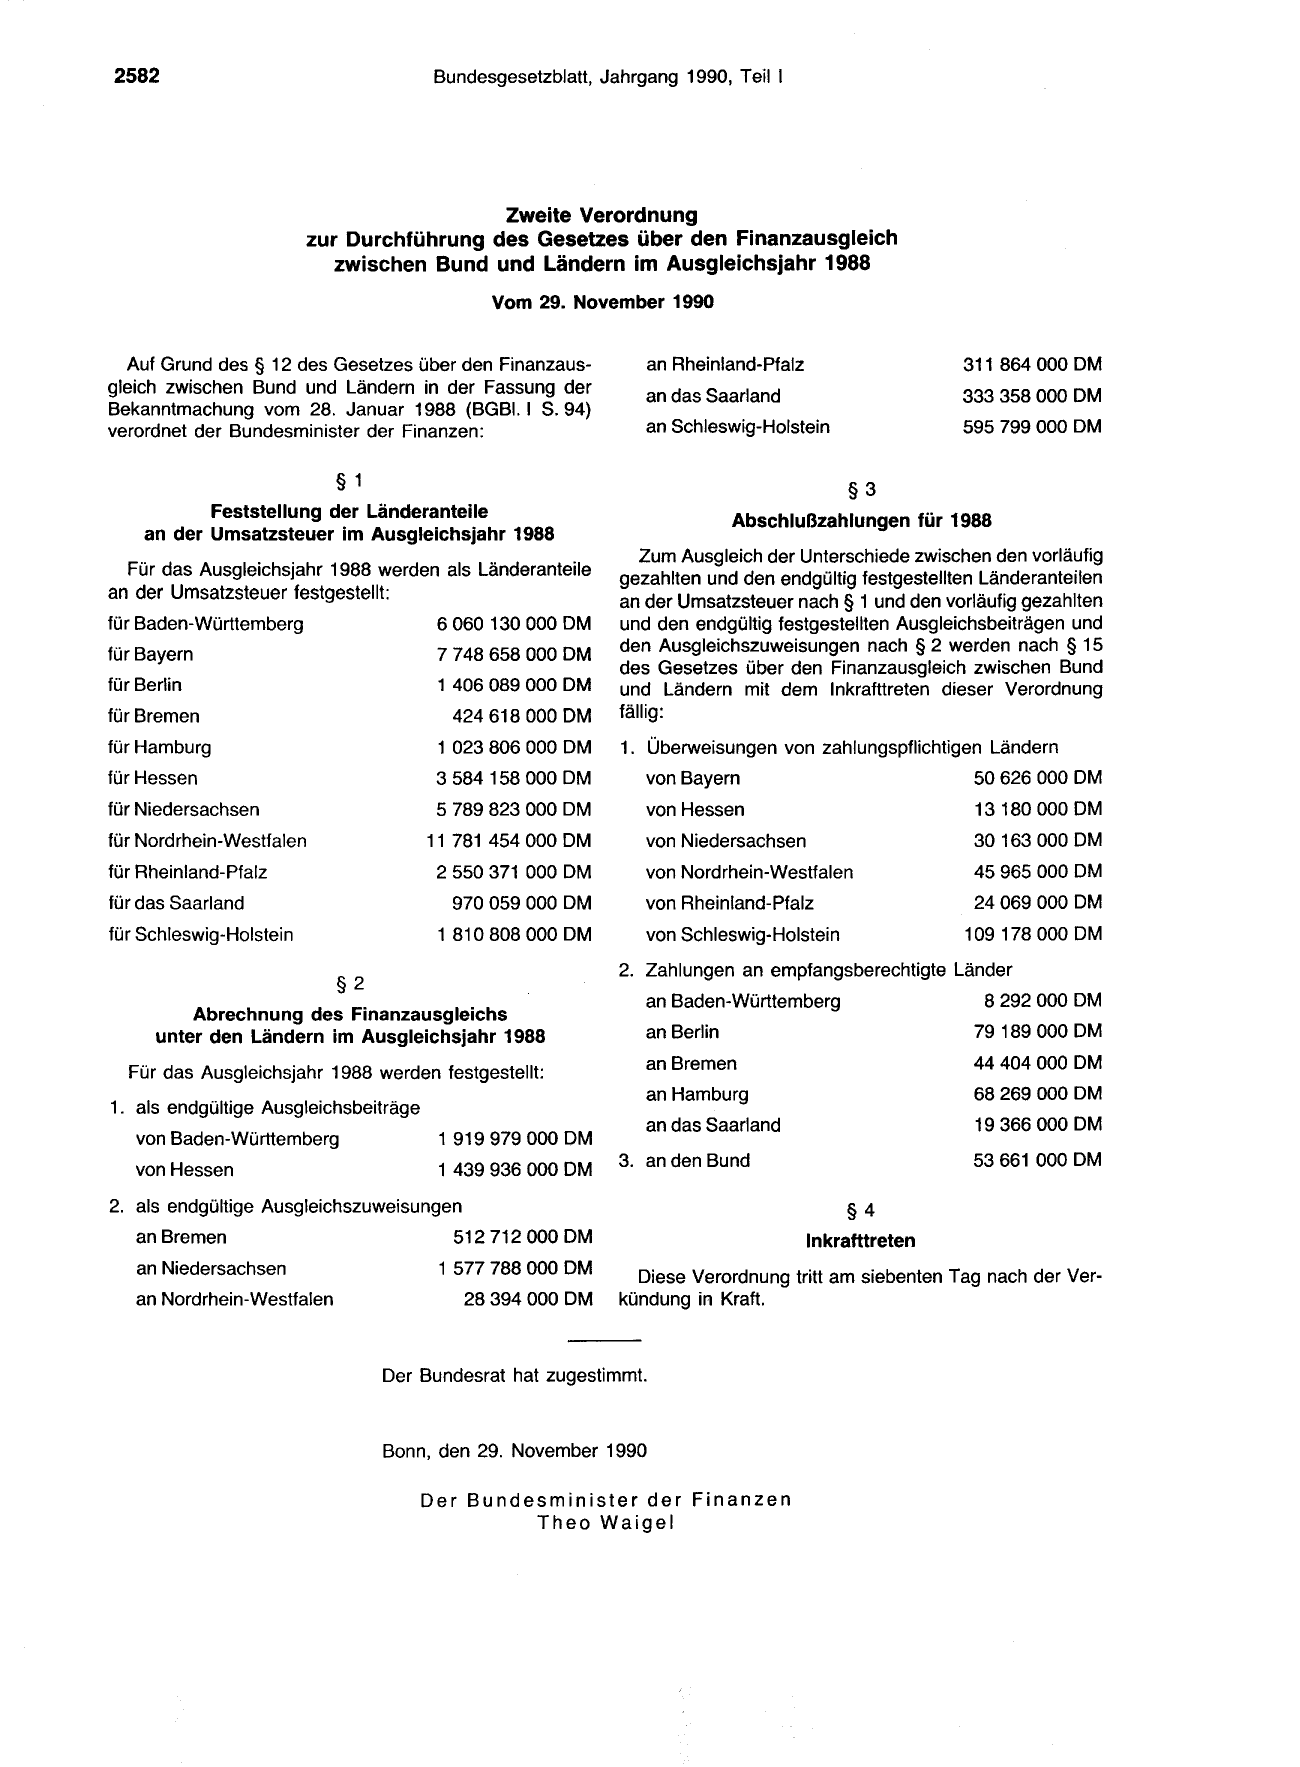
zweite Verordnung
                          zur Durchführung des Gesetzes über den Finanzausgleich
                             zwischen Bund und Ländern im Ausgleichsjahr 1987
Vom 29. November 1990
  Auf Grund des § 12 des Gesetzes über den Finanzaus-             an Nordrhein-Westfalen               165 888 000 DM
gleich zwischen Bund und Ländern in der Fassung der
an Rheinland-Pfalz                   477 901 000 DM
Bekanntmachung vom 28. Januar 1988 (BGBI. 1 S. 94)
verordnet der Bundesminister der Finanzen:                        an das Saarland                      337 056 000 DM

                            § 1
an Schleswig-Holstein                598 900 000 DM
            Feststellung der Länderanteile
     an der Umsatzsteuer im Ausgleichsjahr 1987                                            §3
  Für das Ausgleichsjahr 1987 werden
an der Umsatzsteuer festgestellt:

für Baden-Württemberg
für Bayern

für Berlin
für Bremen

für Hamburg
für Hessen

für Niedersachsen

für Nordrhein-Westfalen

für Rheinland-Pfalz

für das Saarland

für Schleswig-Holstein

                            §2
als Länderanteile                        Abschlußzahlungen für 1987

                          Zum Ausgleich der Unterschiede zwischen den vorläufig
   5 787 886 000 DM    gezahlten und den endgültig festgestellten Länderanteilen
   7 464 986 000 DM    an der Umsatzsteuer nach § 1 und den vorläufig gezahlten
                       und den endgültig festgestellten Ausgleichsbeiträgen und
   1 311 235 000 DM    den Ausgleichszuweisungen nach § 2 werden nach § 15
    406 810 000 DM     des Gesetzes über den Finanzausgleich zwischen Bund
                       und Ländern mit dem Inkrafttreten dieser Verordnung
    976 952 000 DM     fällig:
   3 435 053 000 DM
                       1. Überweisungen von zahlungspflichtigen Ländern
   5 548 345 000 DM
                             von Baden-Württemberg                 39 655 000 DM
  11 346 269 000 DM
                             von Bayern                            41 105 000 DM
   2 457 912 000 DM
                             von Hessen                           33 325 000 DM
    967 121 000 DM
                             von Niedersachsen                      6 128 000 DM
   1 875 552 000 DM
                             von Schleswig-Holstein               52 322 000 DM

                       2. Zahlungen an empfangsberechtigte Länder
          Abrechnung des Finanzausgleichs                         an Berlin                            30 392 000 DM
      unter den Ländern im Ausgleichsjahr 1987                                                          11 201 000 DM

  Für das Ausgleichsjahr 1987 werden
1. als endgültige Ausgleichsbeiträge
   von Baden-Württemberg
   von Hamburg
   von Hessen
                             an Bremen
festgestellt:                an Hamburg                           31073000 DM
                             an Nordrhein-Westfalen                45 409 000 DM
   1 912 708 000 DM          an Rheinland-Pfalz                   36 449 000 DM
      58 175 000 DM          an das Saarland                       18 011 000 DM
   1 228 098 000 DM
                                                      §4
2. als endgültige Ausgleichszuweisungen                                                Inkrafttreten
   an Bremen

   an Niedersachsen
 503 758 000 DM
                      Diese Verordnung tritt am siebenten Tag nach der Ver-
1 115 478 000 DM    kündung in Kraft.
                                  Der Bundesrat hat zugestimmt.
                                  Bonn, den 29. November 1990

Der Bundesminister der Finanzen
         Theo Waigel
2582
Bundesgesetzblatt, Jahrgang 1990, Teil 1

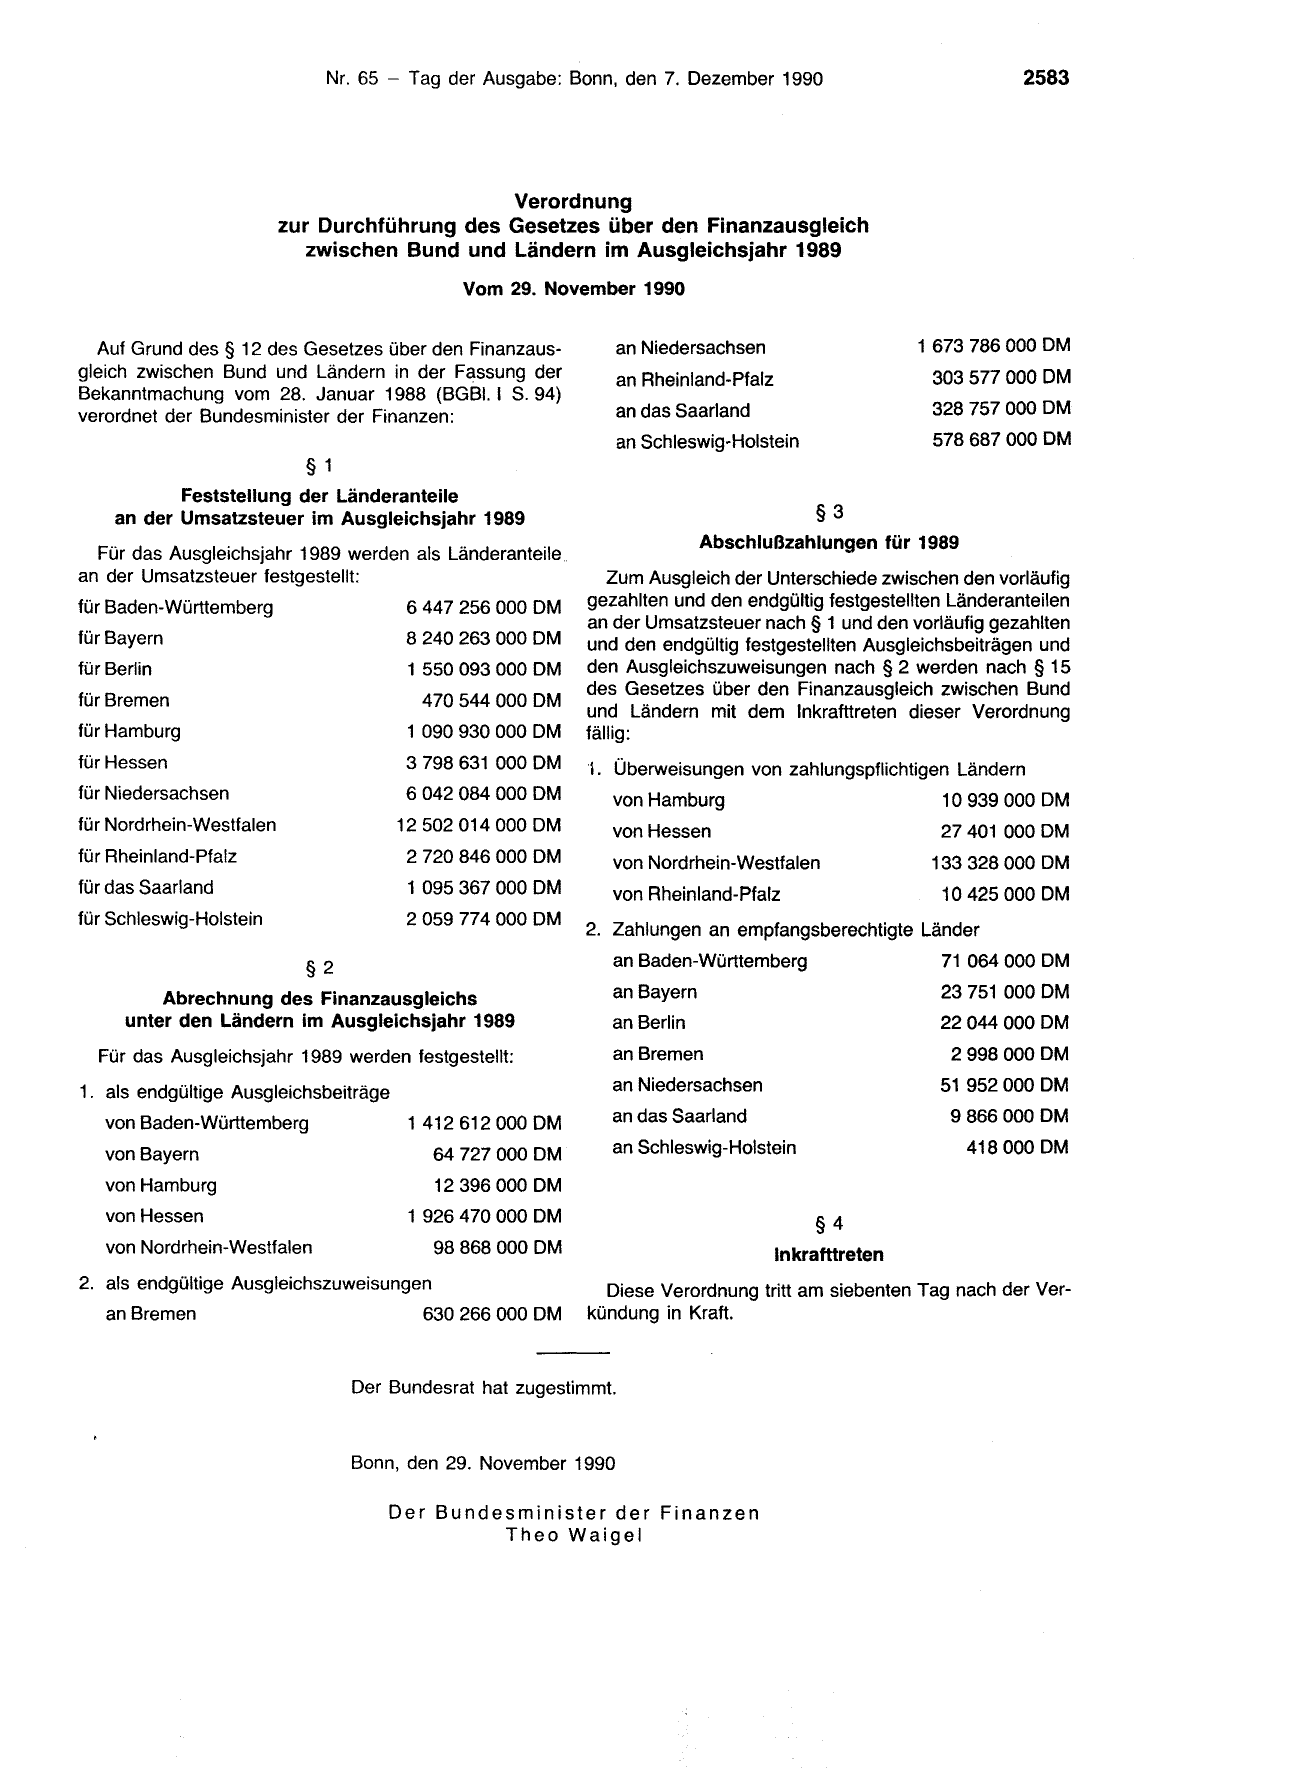
   zweite Verordnung
                         zur Durchführung des Gesetzes über den Finanzausgleich
                            zwischen
Bund und Ländern im Ausgleichsjahr 1988
         Vom 29. November 1990
  Auf Grund des § 12 des Gesetzes über den Finanzaus-             an Rheinland-Pfalz                   311 864 000 DM
gleich zwischen Bund und Ländern in der Fassung der               an das Saarland                      333 358 000 DM
Bekanntmachung vom 28. Januar 1988 (BGBI. 1 S. 94)
verordnet der Bundesminister der Finanzen:                        an Schleswig-Holstein                595 799 000 DM

                            § 1

§3
           Feststellung der Länderanteile
Abschlußzahlungen für 1988
    an der Umsatzsteuer im Ausgleichsjahr 1988

  Für das Ausgleichsjahr 1988 werden
an der Umsatzsteuer festgestellt:
für Baden-Württemberg

für Bayern

für Berlin
für Bremen
für Hamburg
für Hessen
für Niedersachsen
für Nordrhein-Westfalen
für Rheinland-Pfalz
für das Saarland
für Schleswig-Holstein

                            §2
                          Zum Ausgleich der Unterschiede zwischen den vorläufig
als Länderanteile      gezahlten und den endgültig festgestellten Länderanteilen
                       an der Umsatzsteuer nach § 1 und den vorläufig gezahlten
   6 060 130 000 DM    und den endgültig festgestellten Ausgleichsbeiträgen und
                       den Ausgleichszuweisungen nach § 2 werden nach § 15
   7 748 658 000 DM
                       des Gesetzes über den Finanzausgleich zwischen Bund
   1 406 089 000 DM    und Ländern mit dem Inkrafttreten dieser Verordnung
     424 618 000 DM    fällig:
   1 023 806 000 DM     1. Überweisungen von zahlungspflichtigen Ländern
   3 584158 000 DM        von Bayern                               50 626 000 DM
   5 789 823 000 DM       von Hessen                               13 180 000 DM
  11 781 454 000 DM       von Niedersachsen                        30 163 000 DM
   2 550 371 000 DM       von Nordrhein-Westfalen                  45 965 000 DM
     970 059 000 DM       von Rheinland-Pfalz                      24 069 000 DM
   1810808 000 DM         von Schleswig-Holstein                  109 178 000 DM

                       2. Zahlungen an empfangsberechtigte Länder

                          an Baden-Württemberg                      8 292 000 DM
          Abrechnung des Finanzausgleichs
      unter den Ländern im Ausgleichsjahr 1988                 an Berlin                                79 189 000 DM

  Für das Ausgleichsjahr 1988 werden

1. als endgültige Ausgleichsbeiträge

   von Baden-Württemberg
   von Hessen
                          an Bremen                                44 404 000 DM
festgestellt:
                             an Hamburg                            68 269 000 DM

                             an das Saarland                       19 366 000 DM
   1 919 979 000 DM
   1 439 936 000 DM
                       3. an den Bund                              53 661 000 DM
2. als endgültige Ausgleichszuweisungen                                                    §4
   an Bremen
   an Niedersachsen
   an Nordrhein-Westfalen
  512 712 000 DM                               Inkrafttreten
1 577 788 000 DM      Diese Verordnung tritt am siebenten Tag nach der Ver-
   28 394 000 DM    kündung in Kraft.
                                  Der Bundesrat hat zugestimmt.
                                  Bonn, den 29. November 1990

Der Bundesminister der Finanzen
         Theo Waigel
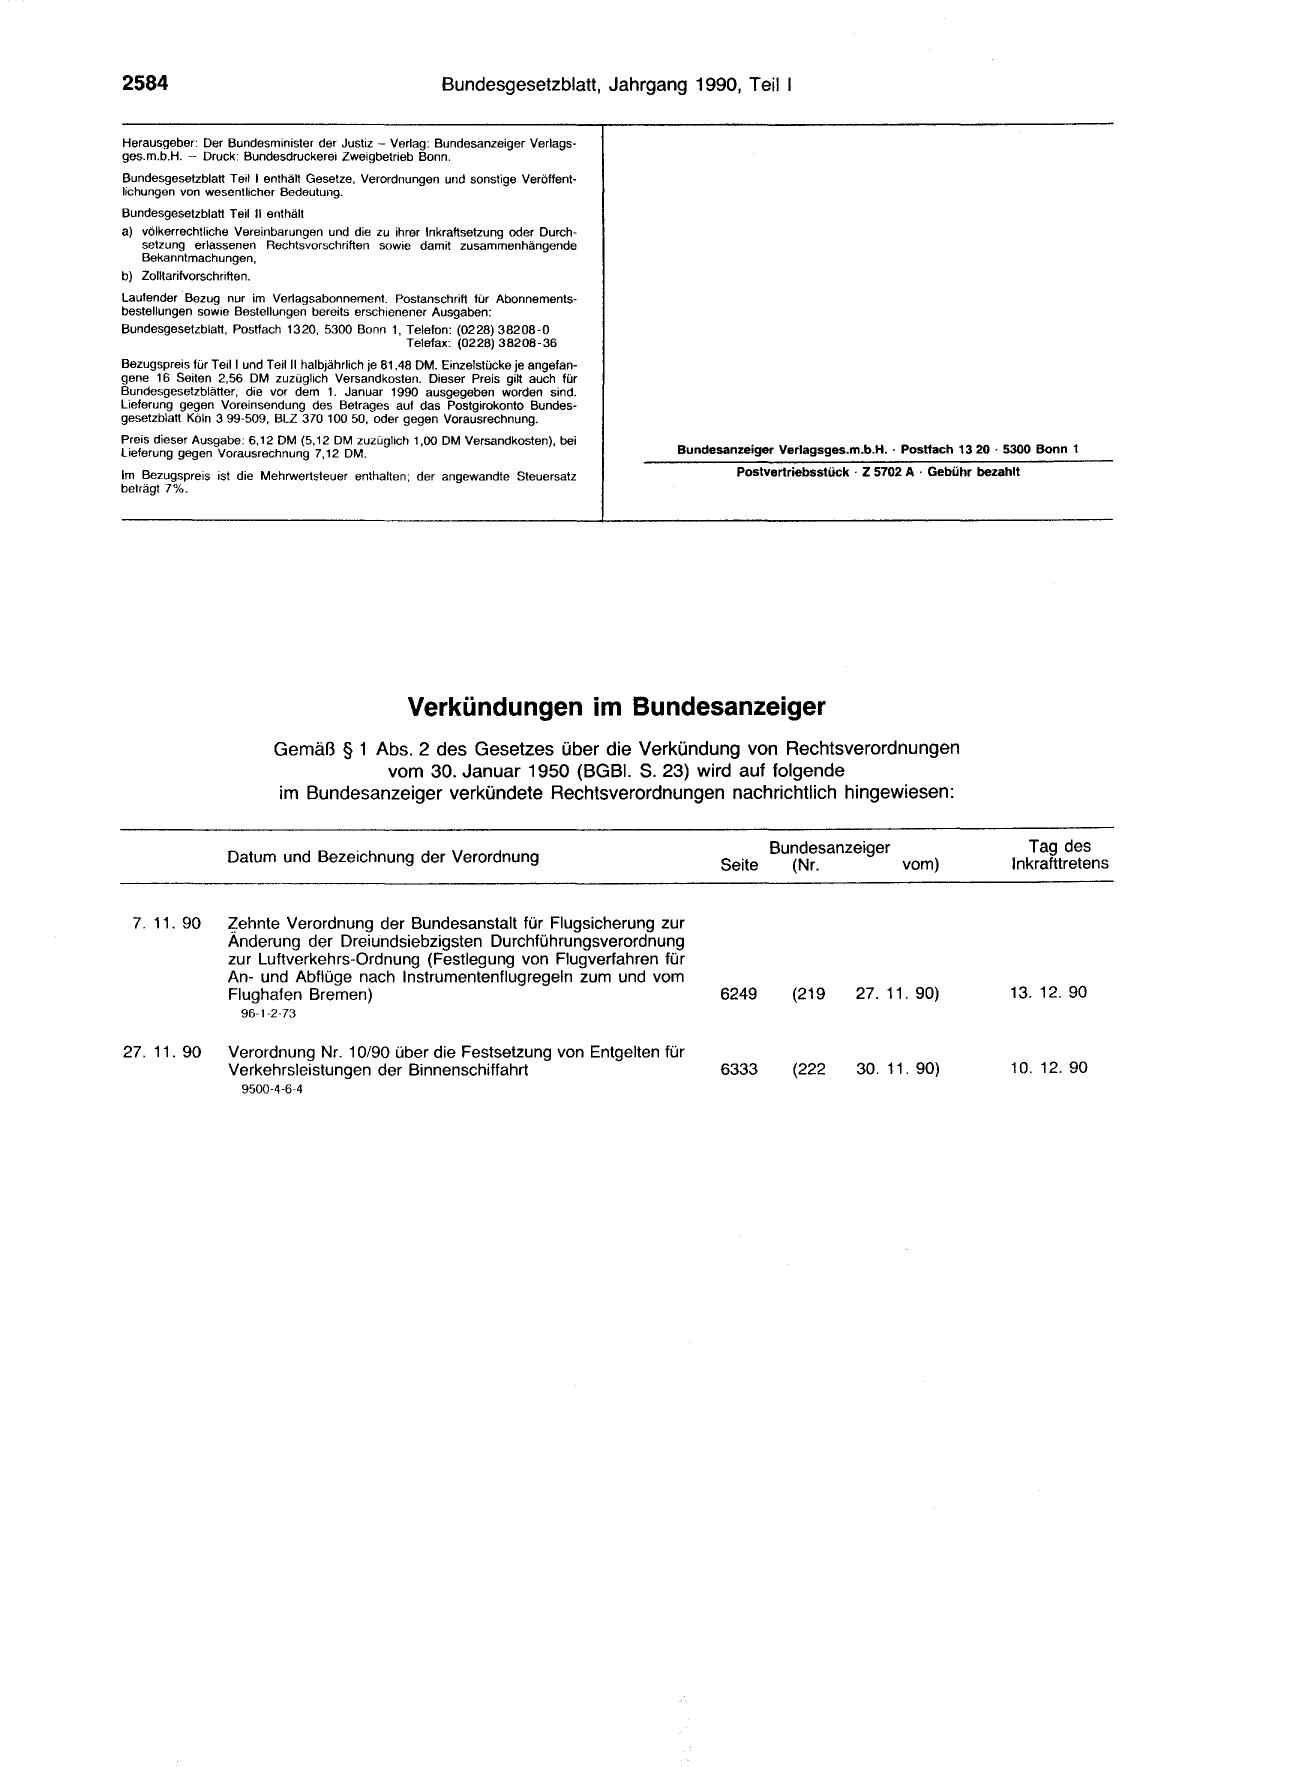
                                               Verordnung
                          zur Durchführung des Gesetzes über den Finanzausgleich
                             zwischen Bund und Ländern im Ausgleichsjahr 1989
                                              Vom 29. November 1990

  Auf Grund des § 12 des Gesetzes über den Finanzaus-
gleich zwischen Bund und Ländern in der Fassung der
Bekanntmachung vom 28. Januar 1988 (BGBI. 1 S. 94)
verordnet der Bundesminister der Finanzen:

                            § 1
            Feststellung der Länderanteile
     an der Umsatzsteuer im Ausgleichsjahr 1989

  Für das Ausgleichsjahr 1989 werden als Länderanteile"
an der Umsatzsteuer festgestellt:
für Baden-Württemberg                    6 447 256 000 DM

für Bayern                               8 240 263 000 DM
für Berlin                               1 550 093 000 DM

für Bremen                                470 544 000 DM

für Hamburg                              1 090 930 000 DM
für Hessen                               3 798 631 000 DM
für Niedersachsen                        6 042 084 000 DM
für Nordrhein-Westfalen                 12 502 014 000 DM
für Rheinland-Pfalz                      2 720 846 000 DM
für das Saarland                         1 095 367 000 DM
für Schleswig-Holstein                   2 059 774 000 DM

                            §2

          Abrechnung des Finanzausgleichs
      unter den Ländern im Ausgleichsjahr 1989
  Für das Ausgleichsjahr 1989 werden festgestellt:

1 . als endgültige Ausgleichsbeiträge

   von Baden-Württemberg                 1 412 612 000 DM

   von Bayern                              64 727 000 DM

   von Hamburg                             12 396 000 DM
   von Hessen                            1 926 470 000 DM
   von Nordrhein-Westfalen                 98 868 000 DM
2. als endgültige Ausgleichszuweisungen
   an Bremen                              630 266 000 DM

      an Niedersachsen                     1 673 786 000 DM
      an Rheinland-Pfalz                    303 577 000 DM

      an das Saarland                       328 757 000 DM
      an Schleswig-Holstein                 578 687 000 DM

                               §3
               Abschlußzahlungen für 1989

   Zum Ausgleich der Unterschiede zwischen den vorläufig
gezahlten und den endgültig festgestellten Länderanteilen
an der Umsatzsteuer nach § 1 und den vorläufig gezahlten
und den endgültig festgestellten Ausgleichsbeiträgen und
den Ausgleichszuweisungen nach § 2 werden nach § 15
des Gesetzes über den Finanzausgleich zwischen Bund

und Ländern mit dem Inkrafttreten dieser Verordnung
fällig:
·1. Überweisungen von zahlungspflichtigen Ländern
   von Hamburg                               10 939 000 DM
   von Hessen                                27 401 000 DM
   von Nordrhein-Westfalen                  133 328 000 DM
   von Rheinland-Pfalz                       10 425 000 DM

2. Zahlungen an empfangsberechtigte Länder
   an Baden-Württemberg                      71 064 000 DM

   an Bayern                                 23 751 000 DM
   an Berlin                                 22 044 000 DM
   an Bremen                                  2 998 000 DM

   an Niedersachsen                          51952000 DM

   an das Saarland                            9 866 000 DM

   an Schleswig-Holstein                        418 000 DM

                               §4
                           Inkrafttreten
  Diese Verordnung tritt am siebenten Tag nach der Ver-
kündung in Kraft.
                                  Der Bundesrat hat zugestimmt.
                                  Bonn, den 29. November 1990
                                      Der Bundesminister der Finanzen
                                               Theo Waigel
2584                                                       Bundesgesetzblatt, Jahrgang 1990, Teil 1


Herausgeber: Der Bundesminister der Justiz - Verlag: Bundesanzeiger Verlags-
ges.m.b.H. - Druck: Bundesdruckerei Zweigbetrieb Bonn.
Bundesgesetzblatt Teil I enthält Gesetze, Verordnungen und sonstige Veröffent-
lichungen von wesentlicher Bedeutung.
Bundesgesetzblatt Teil II enthält
a) völkerrechtliche Vereinbarungen und die zu ihrer Inkraftsetzung oder Durch-
   setzung erlassenen Rechtsvorschriften sowie damit zusammenhängende
   Bekanntmachungen,
b) Zolltarifvorschriften.
laufender Bezug nur im Verlagsabonnement. Postanschrift für Abonnements-
bestellungen sowie Bestellungen bereits erschienener Ausgaben:
Bundesgesetzblatt, Postfach 1320, 5300 Bonn 1, Telefon: (0228) 38208-0
                                                 Telefax: (0228) 38208-36
Bezugspreis für Teil I und Teil II halbjährlich je 81,48 DM. Einzelstücke je angefan-
gene 16 Seiten 2,56 DM zuzüglich Versandkosten. Dieser Preis gilt auch für
Bundesgesetzblätter, die vor dem 1. Januar 1990 ausgegeben worden sind.
Lieferung gegen Voreinsendung des Betrages auf das Postgirokonto Bundes-
gesetzblatt Köln 3 99-509, BLZ 370 100 50, oder gegen Vorausrechnung.
Preis dieser Ausgabe: 6, 12 DM (5, 12 DM zuzüglich 1,00 DM Versandkosten), bei
Lieferung gegen Vorausrechnung 7, 12 DM.                                                Bundesanzeiger Verlagsges.m.b.H. • Postfach 13 20 · 5300 Bonn 1

Im Bezugspreis ist die Mehrwertsteuer enthalten; der angewandte Steuersatz                       Postvertriebsstück • Z 5702 A • Gebühr bezahlt
beträgt 7%.


                                                     Verkündungen im Bundesanzeiger
                            Gemäß § 1 Abs. 2 des Gesetzes über die Verkündung von Rechtsverordnungen
                                       vom 30. Januar 1950 (BGBI. S. 23) wird auf folgende
                            im Bundesanzeiger verkündete Rechtsverordnungen nachrichtlich hingewiesen:

                                                                                                      Bundesanzeiger                           Tag des
                   Datum und Bezeichnung der Verordnung                                       Seite     (Nr.         vom)                    lnkrafttretens


  7. 11. 90        Zehnte Verordnung der Bundesanstalt für Flugsicherung zur
                   Änderung der Dreiundsiebzigsten Durchführungsverordnung
                   zur Luftverkehrs-Ordnung (Festlegung von Flugverfahren für
                   An- und Abflüge nach Instrumentenflugregeln zum und vom
                   Flughafen Bremen)                                                          6249        (219      27. 11. 90)              13. 12. 90
                      96-1-2-73


27. 11. 90          Verordnung Nr. 10/90 über die Festsetzung von Entgelten für
                    Verkehrsleistungen der Binnenschiffahrt                                   6333        (222      30. 11. 90)              10. 12. 90
                      9500-4-6-4
Herkunft dieses Textes
Quelle: Bundesgesetzblatt, BGBl. 1990 I S. 2570. Gesetze, Verordnungen und amtliche Bekanntmachungen sind amtliche Werke (§ 5 Abs. 1 UrhG) und genießen keinen Urheberrechtsschutz. Der Text ist unverändert wiedergegeben (§ 62 UrhG); Herkunft und Prüfwerte stehen hier (§ 63 UrhG).
Ableitung: issue-pdf-decol ·
Prüfwert des Textes 5b8172a1146ed4d9….